Categorie, lenen

fortis lening huis

Financier uw droomwoning met de Fortis lening huis

Fortis lening huis

Fortis lening huis: Financier uw droomwoning met vertrouwen

Als u op zoek bent naar een lening om uw droomhuis te financieren, overweeg dan de Fortis lening huis. Fortis biedt verschillende hypotheekopties aan die zijn afgestemd op uw individuele behoeften en financiële situatie.

Met de Fortis lening huis kunt u profiteren van concurrerende rentetarieven en flexibele voorwaarden, zodat u comfortabel kunt investeren in uw nieuwe woning. Of u nu een eerste woning koopt, verhuist naar een grotere ruimte of renoveert, Fortis heeft de juiste financieringsoplossingen voor u.

Daarnaast biedt Fortis deskundig advies en begeleiding gedurende het hele proces, van het aanvragen van de lening tot het afsluiten ervan. Het ervaren team van hypotheekadviseurs staat klaar om al uw vragen te beantwoorden en u te helpen bij het nemen van weloverwogen beslissingen met betrekking tot uw hypotheek.

Met de Fortis lening huis kunt u met vertrouwen stappen zetten naar het realiseren van uw woonwensen. Neem vandaag nog contact op met Fortis om meer te weten te komen over de verschillende hypotheekopties die beschikbaar zijn en ontdek hoe u uw droomhuis kunt financieren op een manier die bij u past.


15 Veelgestelde Vragen over Fortis Hypotheekleningen in België

  1. Hoeveel kan ik lenen bij Fortis?
  2. Wat is de Renovatielening van BNP Paribas Fortis?
  3. Hoeveel geld moet je hebben voor een lening van een huis?
  4. Hoeveel afbetalen voor 300000 euro?
  5. Kan je nog 100% lenen voor een huis?
  6. Hoeveel kan ik lenen voor een huis Fortis?
  7. Hoe lang duurt goedkeuring lening Fortis?
  8. Hoeveel kost 100000 euro lenen op 20 jaar?
  9. Wat is de rentevoet bij Fortis?
  10. Kan ik 300.000 euro lenen?
  11. Wat is de huidige rentevoet voor een fortis hypotheek?
  12. Hoeveel kan ik lenen voor een huis?
  13. Wat kost 100000 lenen op 20 jaar?
  14. Hoeveel intrest bij Fortis?
  15. Hoeveel kost 250.000 euro lenen?

Hoeveel kan ik lenen bij Fortis?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel kan ik lenen bij Fortis?” Het maximale bedrag dat u kunt lenen bij Fortis hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt financieren. Fortis biedt maatwerkoplossingen en hypotheekadviseurs kunnen u helpen bij het bepalen van het maximale leenbedrag dat voor u haalbaar is. Door een grondige financiële analyse uit te voeren, kunt u een beter inzicht krijgen in uw leencapaciteit en de hypotheekopties die het beste aansluiten bij uw persoonlijke situatie. Neem contact op met Fortis voor meer informatie over hoeveel u kunt lenen en welke stappen u moet nemen om uw droomhuis te financieren.

Wat is de Renovatielening van BNP Paribas Fortis?

De Renovatielening van BNP Paribas Fortis is een specifieke lening die wordt aangeboden om klanten te helpen bij het financieren van renovatieprojecten aan hun woning. Met deze lening kunnen huiseigenaren de nodige financiële middelen verkrijgen om renovaties uit te voeren en zo hun huis te verbeteren of aan te passen aan hun wensen. De Renovatielening van BNP Paribas Fortis biedt flexibele voorwaarden en gunstige rentetarieven, waardoor het een aantrekkelijke optie is voor diegenen die hun huis willen renoveren zonder hun spaargeld aan te spreken.

Hoeveel geld moet je hebben voor een lening van een huis?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel geld moet je hebben voor een lening van een huis?” Het benodigde bedrag om een huis te financieren varieert afhankelijk van verschillende factoren, zoals de aankoopprijs van de woning, uw eigen inbreng of eigen vermogen, eventuele bijkomende kosten zoals notariskosten en registratierechten, en de specifieke voorwaarden van de lening die u kiest. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor gunstige leningsvoorwaarden. Het is echter altijd verstandig om advies in te winnen bij een hypotheekadviseur van Fortis om een duidelijk beeld te krijgen van het benodigde bedrag en welke financieringsopties het beste bij uw situatie passen.

Hoeveel afbetalen voor 300000 euro?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel moet ik maandelijks afbetalen voor een lening van 300.000 euro?” Het exacte bedrag dat u maandelijks moet aflossen voor een lening van 300.000 euro hangt af van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Door contact op te nemen met Fortis en een gesprek aan te vragen met een hypotheekadviseur, kunt u een duidelijk inzicht krijgen in uw maandelijkse aflossingsbedrag en alle andere relevante details met betrekking tot het financieren van uw droomhuis.

Kan je nog 100% lenen voor een huis?

Ja, het is mogelijk om nog steeds 100% te lenen voor de aankoop van een huis met de Fortis lening huis. Fortis biedt hypothecaire leningen aan die tot 100% van de aankoopprijs van de woning kunnen dekken. Dit stelt kopers in staat om zonder eigen inbreng een huis te financieren. Het is echter belangrijk op te merken dat het verkrijgen van een lening voor de volledige aankoopprijs afhankelijk is van verschillende factoren, waaronder uw inkomen, kredietwaardigheid en andere financiële overwegingen. Het is raadzaam om advies in te winnen bij Fortis hypotheekadviseurs om te bepalen of u in aanmerking komt voor een lening van 100% en om meer inzicht te krijgen in de specifieke voorwaarden en vereisten die hieraan verbonden zijn.

Hoeveel kan ik lenen voor een huis Fortis?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel kan ik lenen voor een huis bij Fortis?” Het bedrag dat u kunt lenen voor een huis bij Fortis hangt af van verschillende factoren, zoals uw inkomen, financiële situatie, uitgaven en de waarde van de woning die u wilt kopen. Fortis biedt maatwerkoplossingen en hypotheekadviseurs die u kunnen helpen bij het bepalen van het maximale leenbedrag dat voor u haalbaar is. Door uw persoonlijke omstandigheden te bespreken en uw financiële doelen te evalueren, kunt u samen met Fortis ontdekken hoeveel u kunt lenen om uw droomhuis te financieren. Neem contact op met Fortis voor meer informatie en advies op maat over het lenen voor een huis.

Hoe lang duurt goedkeuring lening Fortis?

De goedkeuringstijd voor een lening bij Fortis kan variëren afhankelijk van verschillende factoren, zoals de complexiteit van uw financiële situatie, de gevraagde leningsbedrag en de volledigheid van uw aanvraag. Over het algemeen streeft Fortis ernaar om leningaanvragen zo snel en efficiënt mogelijk te verwerken. Na het indienen van uw aanvraag zal Fortis deze zorgvuldig beoordelen en streven naar een snelle goedkeuring, waarbij ze u op de hoogte houden van het proces. Het is raadzaam om alle benodigde documenten correct en tijdig aan te leveren om de goedkeuringsprocedure te versnellen. Neem contact op met Fortis voor meer specifieke informatie over de verwachte goedkeuringstijd voor uw leningaanvraag.

Hoeveel kost 100000 euro lenen op 20 jaar?

Een veelgestelde vraag met betrekking tot de Fortis lening huis is: “Hoeveel kost het om 100.000 euro te lenen over een periode van 20 jaar?” Het totale bedrag dat u uiteindelijk zult terugbetalen bij het lenen van 100.000 euro op 20 jaar hangt af van verschillende factoren, zoals de rentevoet en eventuele bijkomende kosten. Door de specifieke voorwaarden en tarieven van Fortis te raadplegen, kunt u een duidelijk beeld krijgen van de totale kostprijs van uw lening en hoe dit zich vertaalt naar maandelijkse aflossingen gedurende de looptijd van uw hypotheek. Het is altijd verstandig om deskundig advies in te winnen bij Fortis om een goed geïnformeerde beslissing te nemen over uw financiële planning en hypotheekbehoeften.

Wat is de rentevoet bij Fortis?

Een veelgestelde vraag over de Fortis lening huis is: “Wat is de rentevoet bij Fortis?” Bij Fortis worden de rentetarieven voor leningen huis individueel bepaald op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en de financiële situatie van de aanvrager. Het is daarom raadzaam om rechtstreeks contact op te nemen met Fortis of een afspraak te maken met een hypotheekadviseur om specifieke informatie te verkrijgen over de actuele rentevoeten en om een persoonlijk advies te ontvangen dat afgestemd is op uw situatie.

Kan ik 300.000 euro lenen?

Een veelgestelde vraag over de Fortis lening huis is: “Kan ik 300.000 euro lenen?” Het antwoord hierop hangt af van verschillende factoren, zoals uw inkomen, financiële situatie en de specifieke voorwaarden van de lening die u overweegt. Fortis biedt maatwerkoplossingen en zal uw aanvraag zorgvuldig evalueren om te bepalen of u in aanmerking komt voor een lening van 300.000 euro. Het is raadzaam om contact op te nemen met Fortis en een afspraak te maken met een hypotheekadviseur om uw mogelijkheden te bespreken en een duidelijk inzicht te krijgen in wat er mogelijk is binnen uw financiële bereik.

Wat is de huidige rentevoet voor een fortis hypotheek?

Een veelgestelde vraag over de Fortis lening huis is: “Wat is de huidige rentevoet voor een Fortis hypotheek?” De rentevoet voor een Fortis hypotheek kan variëren op basis van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met Fortis of een van hun hypotheekadviseurs om de meest actuele informatie te verkrijgen over de rentetarieven die momenteel van toepassing zijn. Op die manier kunt u een weloverwogen beslissing nemen bij het plannen van uw hypotheekfinanciering en uw droomhuis realiseren tegen gunstige voorwaarden.

Hoeveel kan ik lenen voor een huis?

“Wanneer het gaat om de Fortis lening huis, is een veelgestelde vraag: ‘Hoeveel kan ik lenen voor een huis?’ Het bedrag dat u kunt lenen voor een huis hangt af van verschillende factoren, zoals uw inkomen, uitgaven, spaargeld en kredietgeschiedenis. Fortis biedt professioneel advies en begeleiding om uw financiële situatie te beoordelen en u te helpen bij het bepalen van een passend leenbedrag dat aansluit bij uw mogelijkheden en wensen. Neem contact op met Fortis voor meer informatie over hoe zij u kunnen helpen bij het berekenen van het maximale leenbedrag voor uw droomhuis.”

Wat kost 100000 lenen op 20 jaar?

Een veelgestelde vraag met betrekking tot de Fortis lening huis is: “Wat kost het om 100.000 euro te lenen over een periode van 20 jaar?” Het totale bedrag dat u zult terugbetalen bij het lenen van 100.000 euro op een termijn van 20 jaar hangt af van verschillende factoren, waaronder de rentevoet en eventuele bijkomende kosten. Het is belangrijk om rekening te houden met de maandelijkse aflossingen, de looptijd van de lening en eventuele variabele kosten om een duidelijk beeld te krijgen van de totale kostprijs van de lening over de volledige periode. Het is raadzaam om advies in te winnen bij Fortis of een hypotheekadviseur om een nauwkeurige berekening te laten maken op basis van uw specifieke situatie en behoeften.

Hoeveel intrest bij Fortis?

Bij de Fortis lening huis kunnen de rentetarieven variëren afhankelijk van verschillende factoren, zoals het type hypotheekproduct, de looptijd van de lening en uw individuele financiële situatie. Het is belangrijk om te weten dat Fortis concurrerende rentetarieven biedt die zijn afgestemd op de marktomstandigheden en uw specifieke behoeften. Voor specifieke informatie over hoeveel rente u kunt verwachten bij een Fortis lening huis, raden we aan om rechtstreeks contact op te nemen met Fortis of een afspraak te maken met een hypotheekadviseur die u gedetailleerd advies kan geven op basis van uw persoonlijke omstandigheden.

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag met betrekking tot de Fortis lening huis is: “Hoeveel kost het om 250.000 euro te lenen?” Bij het overwegen van een lening van 250.000 euro zijn verschillende factoren van invloed op de uiteindelijke kosten, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals dossierkosten of verzekeringen. Het is belangrijk om een nauwkeurige berekening te laten maken door een hypotheekadviseur om inzicht te krijgen in de totale kosten en maandelijkse aflossingen die gepaard gaan met het lenen van dit bedrag bij Fortis. Op die manier kunt u een weloverwogen beslissing nemen over hoe u uw financiële verplichtingen kunt beheren bij het aangaan van een lening voor uw huis.
ing lenen hypotheek

Hypotheekleningen bij ING: Ontdek uw financieringsopties

ING Lenen Hypotheek: Alles wat u moet weten

ING Lenen Hypotheek: Alles wat u moet weten

Als u op zoek bent naar een hypotheeklening, is ING een bekende naam in de financiële sector die verschillende opties biedt voor het financieren van uw huis. Of u nu een eerste woning koopt, uw huidige hypotheek wilt herfinancieren of een investeringspand wilt financieren, ING heeft diverse leningsopties die aan uw behoeften kunnen voldoen.

Flexibele Hypotheekvoorwaarden

Met ING lenen voor een hypotheek kunt u profiteren van flexibele voorwaarden die zijn afgestemd op uw individuele situatie. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING heeft verschillende opties beschikbaar.

Online Simulatietools

Voordat u beslist welke lening het beste bij u past, kunt u gebruikmaken van de handige online simulatietools van ING om verschillende scenario’s te berekenen en de maandelijkse aflossingen te schatten. Op die manier kunt u beter begrijpen hoeveel u kunt lenen en welke impact dit heeft op uw financiën.

Persoonlijk Advies

Bij ING staat persoonlijk advies hoog in het vaandel. Als u meer begeleiding nodig heeft bij het kiezen van de juiste hypotheeklening, kunt u altijd terecht bij een van de adviseurs van ING die u kunnen helpen bij elke stap van het proces en al uw vragen kunnen beantwoorden.

Hypotheekaanvraagproces

Het aanvragen van een hypotheeklening bij ING is eenvoudig en transparant. U kunt online een aanvraag indienen en vervolgens zal ING uw aanvraag beoordelen op basis van verschillende criteria zoals uw inkomen, uitgaven en kredietgeschiedenis. Zodra uw aanvraag is goedgekeurd, kunt u genieten van de voordelen van uw nieuwe hypotheeklening.

Kortom, met ING lenen voor een hypotheek biedt diverse mogelijkheden om uw droomwoning te financieren met flexibele voorwaarden, handige tools en persoonlijk advies. Neem contact op met ING voor meer informatie over hun hypotheekleningen en ontdek welke optie het beste bij uw behoeften past.


Voordelen van een ING Hypotheeklening: Flexibiliteit, Advies en Keuzeopties

  1. Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.
  2. Handige online simulatietools om verschillende scenario’s te berekenen.
  3. Persoonlijk advies van ervaren ING-adviseurs.
  4. Eenvoudig en transparant aanvraagproces voor een hypotheeklening.
  5. Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.
  6. Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.


Zes Nadelen van het Lenen van een Hypotheek bij ING in België

  1. ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.
  2. De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.
  3. Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.
  4. ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.
  5. De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.
  6. Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.

Een van de voordelen van ING lenen voor een hypotheek is de flexibiliteit van de hypotheekvoorwaarden die volledig zijn afgestemd op uw individuele behoeften. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING biedt diverse opties die u de vrijheid geven om een hypotheeklening te kiezen die perfect past bij uw financiële situatie en toekomstplannen.

Handige online simulatietools om verschillende scenario’s te berekenen.

Een van de voordelen van ING lenen voor een hypotheek is het gebruik van handige online simulatietools waarmee u verschillende scenario’s kunt berekenen. Deze tools bieden u de mogelijkheid om op een eenvoudige manier te experimenteren met verschillende leningsopties en aflossingsschema’s, zodat u een goed inzicht krijgt in hoe uw financiële situatie eruit zou kunnen zien. Dit stelt u in staat om weloverwogen beslissingen te nemen en de hypotheeklening te kiezen die het beste aansluit bij uw behoeften en budget. Met deze transparante en gebruiksvriendelijke simulatietools maakt ING het proces van het kiezen van een hypotheeklening een stuk gemakkelijker en overzichtelijker voor hun klanten.

Persoonlijk advies van ervaren ING-adviseurs.

Een van de voordelen van het lenen voor een hypotheek bij ING is het persoonlijke advies dat wordt geboden door ervaren ING-adviseurs. Deze professionals staan klaar om u te begeleiden en te adviseren bij elke stap van het hypotheekproces. Of u nu vragen heeft over de verschillende leningsopties, behoefte heeft aan meer inzicht in de voorwaarden of hulp nodig heeft bij het nemen van een belangrijke beslissing, de ervaren ING-adviseurs zijn er om u te helpen en uw financiële doelen te realiseren. Met hun expertise en toewijding zorgen zij ervoor dat u met vertrouwen kunt investeren in uw toekomstige woning.

Eenvoudig en transparant aanvraagproces voor een hypotheeklening.

Het aanvraagproces voor een hypotheeklening bij ING staat bekend om zijn eenvoud en transparantie. Met ING kunt u gemakkelijk online een aanvraag indienen en vervolgens wordt uw aanvraag zorgvuldig beoordeeld op basis van verschillende criteria, zoals uw inkomen, uitgaven en kredietgeschiedenis. Dit transparante proces geeft u duidelijk inzicht in hoe uw aanvraag wordt behandeld en wat u kunt verwachten, waardoor u met vertrouwen de volgende stappen kunt zetten naar het verkrijgen van uw hypotheeklening.

Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.

Een van de voordelen van ING lenen voor een hypotheek is de mogelijkheid om te kiezen tussen een vaste of variabele rentevoet. Deze flexibiliteit stelt klanten in staat om een lening te selecteren die aansluit bij hun persoonlijke financiële doelen en risicobereidheid. Met een vaste rentevoet kunnen klanten genieten van stabiliteit en voorspelbaarheid in hun maandelijkse aflossingen, terwijl een variabele rentevoet hen de kans biedt om te profiteren van eventuele renteschommelingen op de markt. Deze keuzemogelijkheid geeft klanten de vrijheid om een hypotheeklening te kiezen die het beste past bij hun individuele behoeften en voorkeuren.

Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.

Bij ING lenen voor een hypotheek biedt het voordeel van een ruime keuze aan leningsopties om diverse woningtypes te financieren. Of u nu op zoek bent naar een lening voor een appartement, een rijhuis, een villa of een ander type woning, ING heeft verschillende opties beschikbaar om aan uw specifieke behoeften en woonwensen te voldoen. Met deze diversiteit aan leningsopties kunnen klanten bij ING de juiste financieringsoplossing vinden die perfect past bij het type woning dat ze willen kopen.

ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.

Een nadeel van het lenen van een hypotheek bij ING is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan resulteren in hogere maandelijkse aflossingen en totale kosten over de looptijd van de lening. Het is daarom belangrijk voor potentiële leners om de rentetarieven van verschillende kredietverstrekkers te vergelijken om ervoor te zorgen dat zij de meest gunstige voorwaarden krijgen die passen bij hun financiële situatie en doelen.

De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.

Een nadeel van het lenen van een hypotheek bij ING is dat de afhandeling van hypotheekaanvragen soms lang kan duren, wat vertragend kan werken voor uw plannen. Het proces van beoordeling en goedkeuring kan enige tijd in beslag nemen, waardoor het wachten op de definitieve goedkeuring van uw lening uw plannen voor het kopen van een huis of vastgoedinvestering kan vertragen. Het is belangrijk om hier rekening mee te houden bij het overwegen van een hypotheeklening bij ING en eventueel alternatieve opties te onderzoeken als u op zoek bent naar een snellere afhandeling.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.

Bij het afsluiten van een hypotheeklening bij ING kunnen er extra kosten en administratieve lasten verbonden zijn. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze bijkomende kosten, zoals dossierkosten, notariskosten en eventuele andere administratieve vergoedingen die kunnen worden toegevoegd aan de totale lening. Deze extra kosten kunnen het totale bedrag dat moet worden terugbetaald verhogen en dienen daarom zorgvuldig te worden overwogen bij het afwegen van de financiële impact van het lenen bij ING.

ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.

Een mogelijke keerzijde van ING lenen voor een hypotheek is dat de bank mogelijk minder flexibiliteit biedt in leningsvoorwaarden dan sommige andere financiële instellingen. Dit kan betekenen dat klanten beperkter zijn in het aanpassen van de voorwaarden van hun lening om deze beter te laten aansluiten bij hun specifieke behoeften of financiële situatie. Het is daarom belangrijk voor potentiële leners om de beschikbare opties zorgvuldig te overwegen en te vergelijken met die van andere aanbieders voordat ze een beslissing nemen over hun hypotheeklening bij ING.

De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.

Een nadeel van ING lenen voor een hypotheek is dat de klantenservice niet altijd voldoende ondersteuning kan bieden bij complexe hypotheekvraagstukken. Klanten die te maken hebben met ingewikkelde financiële situaties of specifieke vragen hebben over hun hypotheek, kunnen soms op zoek zijn naar meer diepgaand advies en begeleiding dan wat ING kan bieden via hun standaard klantenservicekanalen. Het gebrek aan specialistische ondersteuning voor complexe hypotheekzaken kan een uitdaging vormen voor klanten die behoefte hebben aan maatwerkoplossingen of gedetailleerde informatie.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen. Zelfstandigen hebben vaak een variabel inkomen en kunnen daardoor geconfronteerd worden met strengere eisen bij het aanvragen van een hypotheeklening. Dit kan resulteren in beperktere financieringsopties of hogere rentetarieven voor zelfstandigen in vergelijking met werknemers met een vast inkomen. Het is belangrijk voor zelfstandigen om zich bewust te zijn van deze uitdagingen en mogelijk alternatieve financieringsmogelijkheden te verkennen om toch hun woonwensen te kunnen realiseren.

Hoeveel hypotheek kunt u lenen? Een gids voor het bepalen van uw maximale leencapaciteit

Hoeveel hypotheek lenen: Een gids voor het bepalen van uw maximale hypotheekbedrag

Hoeveel hypotheek lenen: Een gids voor het bepalen van uw maximale hypotheekbedrag

Het kopen van een huis is een belangrijke financiële beslissing die veel mensen in hun leven zullen nemen. Een cruciale factor bij het kopen van een huis is het bepalen van hoeveel hypotheek u kunt lenen. Het is essentieel om te weten wat uw maximale hypotheekbedrag is, zodat u realistische verwachtingen kunt hebben bij het zoeken naar een woning.

Factoren die uw maximale hypotheekbedrag beïnvloeden

Er zijn verschillende factoren die van invloed zijn op de hoogte van het bedrag dat u kunt lenen voor een hypotheek:

  • Inkomen: Uw inkomen speelt een grote rol bij het bepalen van uw maximale hypotheekbedrag. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen.
  • Schulden: Eventuele bestaande schulden die u heeft, zoals autoleningen of studieleningen, zullen ook worden meegenomen in de berekening van uw maximale hypotheekbedrag.
  • Eigen middelen: Het hebben van eigen middelen, zoals spaargeld of een schenking, kan helpen om uw maximale hypotheekbedrag te verhogen.
  • Rentevoet: De rentevoet waartegen u leent, zal ook invloed hebben op de hoogte van uw maandelijkse aflossingen en dus op hoeveel u kunt lenen.
  • Looptijd: De looptijd van de lening kan ook variëren en zal samen met andere factoren bepalend zijn voor uw maximale leencapaciteit.

Hoe berekent u uw maximale hypotheekbedrag?

Er zijn verschillende online tools en rekenmodules beschikbaar waarmee u een indicatie kunt krijgen van hoeveel hypotheek u kunt lenen. Deze tools houden rekening met bovenstaande factoren en geven u een ruwe schatting van wat haalbaar is op basis van uw financiële situatie.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een hypotheek. Een professional kan uw specifieke situatie beoordelen en u helpen om een weloverwogen keuze te maken die past bij uw financiële doelen en mogelijkheden.

Kortom, het bepalen van hoeveel hypotheek u kunt lenen is een belangrijke stap in het koopproces van een huis. Zorg ervoor dat u goed geïnformeerd bent over uw financiële situatie en maak gebruik van beschikbare tools en advies om de juiste beslissing te nemen.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bepaal je maximale leenbedrag op basis van je inkomen en vaste lasten.
  2. Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis.
  3. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.
  4. Informeer je goed over verschillende soorten hypotheken en rentevoeten.
  5. Laat je adviseren door een professional, zoals een hypotheekadviseur.

Bepaal je maximale leenbedrag op basis van je inkomen en vaste lasten.

Een belangrijke tip bij het bepalen van hoeveel hypotheek je kunt lenen, is om je maximale leenbedrag te baseren op je inkomen en vaste lasten. Door een zorgvuldige afweging te maken tussen wat je maandelijks verdient en wat je maandelijks uitgeeft aan bijvoorbeeld huur, verzekeringen en andere vaste kosten, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor een hypotheek. Het is essentieel om binnen je financiële mogelijkheden te blijven en niet meer te lenen dan wat haalbaar is op basis van je inkomen en vaste lasten.

Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis.

Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis. Naast het bedrag dat je kunt lenen voor een hypotheek, is het belangrijk om te onthouden dat je eigen middelen moet inbrengen bij de aankoop van een huis. Eigen middelen kunnen bestaan uit spaargeld, schenkingen of andere financiële bronnen en spelen een cruciale rol bij het financieren van de aankoop. Het hebben van voldoende eigen middelen kan helpen om de totale kosten te verlagen en gunstigere voorwaarden te verkrijgen bij het afsluiten van een hypotheeklening. Het is dus verstandig om naast het bepalen van je maximale leencapaciteit ook rekening te houden met de beschikbaarheid van eigen middelen voor een soepele en succesvolle aankoop van een huis.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel hypotheek u kunt lenen, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en moeten worden opgenomen in uw totale budget voor de aankoop van een huis. Door vooraf deze bijkomende kosten in overweging te nemen, voorkomt u verrassingen en kunt u realistische berekeningen maken over uw maximale hypotheekbedrag. Het is verstandig om deze kosten mee te nemen in uw financiële planning om ervoor te zorgen dat u niet voor onverwachte uitgaven komt te staan bij het kopen van een woning.

Informeer je goed over verschillende soorten hypotheken en rentevoeten.

Het is essentieel om je goed te informeren over de verschillende soorten hypotheken en rentevoeten wanneer je bepaalt hoeveel hypotheek je kunt lenen. Door een goed begrip te hebben van de diverse opties die beschikbaar zijn, zoals vaste of variabele rentevoeten en verschillende looptijden, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en doelen. Het vergelijken van hypotheken en rentevoeten kan je helpen om de meest gunstige voorwaarden te vinden en uiteindelijk het maximale uit je hypotheek te halen.

Laat je adviseren door een professional, zoals een hypotheekadviseur.

Laat je adviseren door een professional, zoals een hypotheekadviseur. Het is verstandig om deskundig advies in te winnen bij een hypotheekadviseur om een goed beeld te krijgen van je financiële mogelijkheden en de maximale hypotheek die je kunt lenen. Een hypotheekadviseur kan je helpen om alle aspecten van het lenen van een hypotheek te begrijpen, inclusief de verschillende leningsopties, rentetarieven en aflossingsschema’s. Met hun expertise kunnen ze je begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij jouw financiële doelen en situatie.

eigen inbreng hypothecaire lening

Het Belang van Eigen Inbreng bij het Aanvragen van een Hypothecaire Lening

Eigen Inbreng bij een Hypothecaire Lening

Eigen Inbreng bij een Hypothecaire Lening

Als je van plan bent om een huis te kopen en daarvoor een hypothecaire lening af te sluiten, is het belangrijk om rekening te houden met de eigen inbreng die vereist kan zijn. Wat is eigen inbreng en waarom is het relevant bij het aanvragen van een hypotheek?

De eigen inbreng bij een hypothecaire lening verwijst naar het bedrag dat je zelf kunt investeren in de aankoop van een huis, voordat je een lening afsluit. Dit kan komen in de vorm van spaargeld, aandelen, obligaties of andere liquide middelen die je bezit. Het hebben van eigen inbreng kan verschillende voordelen bieden:

  • Het kan helpen om de totale lening die je nodig hebt te verlagen, waardoor je maandelijkse aflossingen lager zullen zijn.
  • Een hogere eigen inbreng kan gunstig zijn bij het onderhandelen over de voorwaarden van de lening met de geldverstrekker.
  • Sommige geldverstrekkers kunnen betere rentetarieven aanbieden aan leners met een hogere eigen inbreng.

Het exacte bedrag dat als eigen inbreng vereist is, kan variëren afhankelijk van verschillende factoren, waaronder het type lening, de waarde van het huis en uw financiële situatie. Het is raadzaam om met een financieel adviseur te praten om te bepalen hoeveel eigen inbreng voor jouw specifieke situatie optimaal zou zijn.

Overweeg dus zorgvuldig hoeveel eigen middelen je kunt investeren bij het zoeken naar een hypothecaire lening. Door voldoende eigen inbreng te hebben, kun je niet alleen gunstigere voorwaarden krijgen op je lening, maar ook meer financiële stabiliteit op lange termijn creëren.


6 Tips voor een Succesvolle Eigen Inbreng bij een Hypothecaire Lening

  1. Informeer bij verschillende banken voor de beste voorwaarden.
  2. Vraag om een gedetailleerd overzicht van alle kosten en voorwaarden.
  3. Onderhandel over de rentevoet en probeer deze zo laag mogelijk te krijgen.
  4. Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken.
  5. Laat je goed informeren over de fiscale voordelen van een hypothecaire lening.
  6. Denk op lange termijn en kies een lening die past bij jouw financiële situatie.

Informeer bij verschillende banken voor de beste voorwaarden.

Het is verstandig om bij verschillende banken informatie in te winnen voor de beste voorwaarden met betrekking tot eigen inbreng bij een hypothecaire lening. Door te shoppen en offertes te vergelijken, kun je een goed beeld krijgen van welke bank de meest gunstige opties biedt die aansluiten bij jouw financiële situatie en behoeften. Het loont de moeite om de tijd te nemen om verschillende aanbiedingen te onderzoeken, zodat je uiteindelijk de beste deal kunt krijgen en optimaal kunt profiteren van je eigen inbreng.

Vraag om een gedetailleerd overzicht van alle kosten en voorwaarden.

Bij het overwegen van eigen inbreng bij een hypothecaire lening is het essentieel om een gedetailleerd overzicht te vragen van alle kosten en voorwaarden die gepaard gaan met de lening. Door transparantie te eisen over zaken als rentetarieven, administratiekosten, notariskosten en eventuele boetes bij vervroegde aflossing, kun je een beter inzicht krijgen in de totale financiële verplichtingen die de lening met zich meebrengt. Een grondig begrip van alle aspecten van de lening zal je helpen weloverwogen beslissingen te nemen en eventuele verrassingen in de toekomst te voorkomen.

Onderhandel over de rentevoet en probeer deze zo laag mogelijk te krijgen.

Een belangrijke tip bij het regelen van een hypothecaire lening is om te onderhandelen over de rentevoet en te streven naar een zo laag mogelijk tarief. Door actief te onderhandelen met de geldverstrekker over de rentevoet, kun je mogelijk aanzienlijke besparingen realiseren op de totale kosten van je lening. Een lagere rentevoet betekent niet alleen lagere maandelijkse aflossingen, maar kan ook op lange termijn aanzienlijke financiële voordelen opleveren. Het loont dus zeker de moeite om te proberen een gunstige rentevoet te bedingen bij het afsluiten van een hypothecaire lening.

Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken.

Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken, zoals notariskosten, registratierechten en eventuele verbouwingskosten. Door ervoor te zorgen dat je genoeg eigen middelen hebt om deze bijkomende kosten te betalen, voorkom je financiële verrassingen en kun je het volledige proces van het kopen van een huis soepeler laten verlopen. Het hebben van een ruime eigen inbreng biedt niet alleen gemoedsrust, maar kan ook helpen bij het plannen en budgetteren voor alle aspecten van de aankoop van een woning.

Laat je goed informeren over de fiscale voordelen van een hypothecaire lening.

Het is essentieel om je goed te laten informeren over de fiscale voordelen van een hypothecaire lening. Door te begrijpen hoe belastingvoordelen van toepassing zijn op je lening, kun je mogelijk profiteren van aftrekposten en andere financiële voordelen die je helpen bij het optimaliseren van je financiële situatie. Een grondig inzicht in de fiscale aspecten van een hypothecaire lening kan je helpen om weloverwogen beslissingen te nemen en het meeste uit je investering in onroerend goed te halen.

Denk op lange termijn en kies een lening die past bij jouw financiële situatie.

Bij het overwegen van eigen inbreng bij een hypothecaire lening is het essentieel om op lange termijn te denken en een lening te kiezen die goed aansluit bij jouw financiële situatie. Het is verstandig om niet alleen te focussen op de korte termijn bij het bepalen van de hoogte van je eigen inbreng, maar ook rekening te houden met hoe deze keuze je financiële stabiliteit op lange termijn kan beïnvloeden. Kies daarom zorgvuldig een lening die past bij jouw inkomen, uitgaven en toekomstplannen, zodat je niet alleen op korte termijn profiteert, maar ook op de lange termijn financieel gezond blijft.

lening huis ing

Alles wat u moet weten over een lening voor uw huis bij ING

Alles wat u moet weten over een lening voor uw huis bij ING

Alles wat u moet weten over een lening voor uw huis bij ING

Bent u van plan om een huis te kopen en overweegt u een lening aan te vragen bij ING? Dan is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van het lenen voor een huis. Hier zijn enkele belangrijke punten die u moet weten:

Leningsopties:

Bij ING kunt u kiezen uit verschillende leningsopties voor de aankoop van uw huis, zoals een hypothecaire lening met vaste of variabele rentevoet. Het is essentieel om de voorwaarden en tarieven van elke optie zorgvuldig te vergelijken voordat u een beslissing neemt.

Leningaanvraag:

Het proces van het aanvragen van een lening bij ING omvat het indienen van de nodige documenten, zoals bewijs van inkomen, identiteitsbewijs en informatie over het onroerend goed dat u wilt kopen. Zorg ervoor dat u alle vereiste documenten op tijd verzamelt om vertragingen te voorkomen.

Rentetarieven:

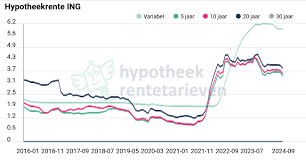
De rentetarieven voor hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw kredietwaardigheid. Het is verstandig om de rentetarieven regelmatig te controleren en te profiteren van eventuele promoties of kortingen die ING biedt.

Terugbetalingsvoorwaarden:

Het is belangrijk om duidelijkheid te hebben over de terugbetalingsvoorwaarden van uw lening, zoals de maandelijkse aflossingen, eventuele boetes voor vervroegde terugbetaling en de totale kosten van de lening over de hele looptijd. Zorg ervoor dat u deze informatie begrijpt voordat u zich verbindt tot een lening.

Door goed geïnformeerd te zijn over alle aspecten van het afsluiten van een lening voor uw huis bij ING, kunt u weloverwogen beslissingen nemen die aansluiten bij uw financiële behoeften en doelen.


Veelgestelde Vragen over Hypothecaire Leningen bij ING in België

  1. Wat zijn de huidige rentetarieven voor een hypothecaire lening bij ING?
  2. Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?
  3. Welke documenten heb ik nodig om een lening aan te vragen bij ING?
  4. Wat is het verschil tussen een vaste en variabele rentevoet bij ING?
  5. Hoe lang duurt het goedkeuringsproces voor een hypothecaire lening bij ING?
  6. Kan ik mijn lening vervroegd aflossen zonder boete bij ING?
  7. Welke kosten zijn verbonden aan het afsluiten van een hypotheeklening bij ING?
  8. Biedt ING speciale leningen of voorwaarden aan voor energiebesparende renovaties?

Wat zijn de huidige rentetarieven voor een hypothecaire lening bij ING?

Veel mensen vragen zich af wat de huidige rentetarieven zijn voor een hypothecaire lening bij ING. Het is begrijpelijk dat rentetarieven een belangrijke rol spelen bij het afsluiten van een lening voor een huis, aangezien ze van invloed zijn op de totale kosten van de lening. Bij ING kunnen de rentetarieven voor hypothecaire leningen variëren op basis van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw kredietwaardigheid. Het is raadzaam om regelmatig de actuele rentetarieven te controleren en contact op te nemen met ING voor specifieke informatie over de huidige tarieven en eventuele mogelijkheden tot rentekortingen of promoties die zij aanbieden. Zo kunt u goed geïnformeerd beslissen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie.

Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?

Een veelgestelde vraag is: “Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?” Het maximale bedrag dat u kunt lenen voor de aankoop van een huis met een ING-lening hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt kopen. ING hanteert specifieke criteria en berekeningsmethoden om te bepalen hoeveel u kunt lenen. Het is raadzaam om contact op te nemen met ING voor een gedetailleerde analyse van uw financiële situatie en om te bespreken hoeveel u kunt lenen voor de aankoop van uw droomhuis.

Welke documenten heb ik nodig om een lening aan te vragen bij ING?

Om een lening aan te vragen bij ING, heeft u verschillende documenten nodig die nodig zijn voor het beoordelingsproces van uw aanvraag. Enkele veelvoorkomende documenten die u moet verstrekken, zijn onder meer bewijs van inkomen, identiteitsbewijs zoals een identiteitskaart of paspoort, informatie over het onroerend goed dat u wilt kopen en mogelijk andere financiële documenten zoals belastingaangiften of bankafschriften. Het is essentieel om al deze documenten correct en volledig te verstrekken om het proces soepel te laten verlopen en uw leningaanvraag bij ING succesvol te laten verlopen.

Wat is het verschil tussen een vaste en variabele rentevoet bij ING?

Bij ING is een veelgestelde vraag: wat is het verschil tussen een vaste en variabele rentevoet bij het aanvragen van een lening voor uw huis? Het belangrijkste onderscheid tussen de twee opties ligt in de manier waarop de rente wordt berekend en toegepast. Met een vaste rentevoet blijft het rentetarief gedurende de volledige looptijd van de lening constant, wat zorgt voor voorspelbaarheid en stabiliteit in uw maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen variëren. Het kiezen tussen een vaste of variabele rentevoet hangt af van uw persoonlijke financiële situatie, risicobereidheid en voorkeuren met betrekking tot renteschommelingen. Het is raadzaam om goed advies in te winnen en beide opties zorgvuldig te overwegen voordat u een beslissing neemt.

Hoe lang duurt het goedkeuringsproces voor een hypothecaire lening bij ING?

Het goedkeuringsproces voor een hypothecaire lening bij ING kan variëren in duur, afhankelijk van verschillende factoren. Over het algemeen kan het proces enkele weken tot enkele maanden duren. Tijdens het goedkeuringsproces zal ING uw financiële situatie beoordelen, inclusief uw inkomen, kredietgeschiedenis en de waarde van het onroerend goed dat u wilt kopen. Het is belangrijk om alle benodigde documenten tijdig en volledig aan te leveren om vertragingen te voorkomen en het goedkeuringsproces zo soepel mogelijk te laten verlopen.

Kan ik mijn lening vervroegd aflossen zonder boete bij ING?

Ja, bij ING is het mogelijk om uw lening vervroegd af te lossen zonder boete. Het is belangrijk om te weten dat u bij ING de flexibiliteit heeft om extra aflossingen te doen of zelfs de volledige lening vroegtijdig af te lossen zonder dat hier extra kosten aan verbonden zijn. Dit kan u helpen om rentekosten te besparen en uw lening sneller af te lossen. Het is altijd verstandig om contact op te nemen met ING voor specifieke informatie over het vervroegd aflossen van uw lening en eventuele voorwaarden die hieraan verbonden zijn.

Welke kosten zijn verbonden aan het afsluiten van een hypotheeklening bij ING?

Wanneer u een hypotheeklening afsluit bij ING, zijn er verschillende kosten waarmee u rekening moet houden. Naast de rente die u betaalt over het geleende bedrag, kunnen er ook kosten verbonden zijn aan het afsluiten van de lening, zoals dossierkosten, notariskosten, schattingskosten en eventuele kosten voor hypotheekregistratie. Het is belangrijk om deze kosten in overweging te nemen bij het plannen van uw hypotheeklening, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis via ING.

Biedt ING speciale leningen of voorwaarden aan voor energiebesparende renovaties?

Ja, ING biedt speciale leningen en voorwaarden aan voor energiebesparende renovaties aan uw huis. Met de ING Groene Woonlening kunt u tegen voordelige tarieven lenen om energiebesparende maatregelen te financieren, zoals isolatie, zonnepanelen of een zuinige verwarmingsinstallatie. Door te kiezen voor deze groene lening kunt u niet alleen uw huis duurzamer maken, maar ook besparen op uw energierekening op de lange termijn. Neem contact op met ING voor meer informatie over de specifieke voorwaarden en mogelijkheden van de Groene Woonlening voor uw energiebesparende renovatieproject.

huis lening rente

Alles over huisleningrente: Tips voor het vinden van de beste rentevoet

Alles wat u moet weten over huisleningrente

Alles wat u moet weten over huisleningrente

De rente op uw huislening is een van de belangrijkste aspecten om rekening mee te houden bij het kopen van een huis. Het bepaalt immers hoeveel u maandelijks zult moeten betalen en hoeveel de totale kostprijs van uw lening zal zijn.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan veranderen op basis van marktomstandigheden. Het is belangrijk om te begrijpen welk type rentevoet het meest geschikt is voor uw situatie.

Bij het vergelijken van leningen is het ook essentieel om rekening te houden met bijkomende kosten, zoals dossierkosten, schattingskosten en notariskosten. Deze kunnen de uiteindelijke kostprijs van uw lening aanzienlijk beïnvloeden.

Daarnaast kunnen verschillende banken verschillende rentevoeten aanbieden, dus het loont de moeite om verschillende aanbieders te vergelijken voordat u een beslissing neemt. Het is ook mogelijk om te onderhandelen over de rentevoet met uw bankier, vooral als u een goede kredietwaardigheid heeft.

Kortom, het begrijpen van hoe huisleningrente werkt en welke factoren van invloed zijn op de rentevoet kan u helpen om de beste beslissing te nemen bij het afsluiten van een lening voor uw huis.


9 Tips voor het Optimaliseren van je Hypotheekrente in België

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op de looptijd van de lening en hoe dit de rente beïnvloedt.
  3. Onderhandel over de rentevoet om mogelijk een beter tarief te krijgen.
  4. Houd rekening met eventuele extra kosten bij het afsluiten van de lening.
  5. Overweeg een vaste of variabele rente, afhankelijk van je financiële situatie.
  6. Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen.
  7. Wees bewust van de totale kosten over de gehele looptijd van de lening.
  8. Zorg ervoor dat je alle voorwaarden en clausules begrijpt voordat je tekent.
  9. Raadpleeg een financieel adviseur voor persoonlijk advies op maat.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Een belangrijke tip bij het afsluiten van een huislening is om de rentetarieven van verschillende geldverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en hun rentevoeten te vergelijken, kunt u een beter inzicht krijgen in welke lening het meest voordelig is voor uw situatie. Het loont de moeite om de tijd te nemen om offertes aan te vragen en te onderhandelen over de rentevoet, aangezien zelfs kleine verschillen in rentetarieven over de looptijd van de lening aanzienlijke besparingen kunnen opleveren. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de meest gunstige voorwaarden krijgt voor uw huislening.

Let op de looptijd van de lening en hoe dit de rente beïnvloedt.

Het is belangrijk om aandacht te besteden aan de looptijd van de lening en hoe dit van invloed kan zijn op de rente. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe hoger de rente zal zijn. Dit komt doordat banken een hoger risico lopen bij langere looptijden en dit kan resulteren in een hogere rente. Het is daarom verstandig om goed na te denken over de looptijd van uw lening en te begrijpen hoe dit de uiteindelijke kosten van uw huislening kan beïnvloeden.

Onderhandel over de rentevoet om mogelijk een beter tarief te krijgen.

Het is verstandig om te onderhandelen over de rentevoet bij het afsluiten van een huislening, omdat dit u mogelijk kan helpen om een beter tarief te krijgen. Banken zijn vaak bereid om te luisteren naar uw argumenten en kunnen soms flexibel zijn in het aanbieden van gunstigere voorwaarden, vooral als u een goede kredietwaardigheid heeft. Door actief te onderhandelen over de rentevoet kunt u mogelijk besparen op de totale kosten van uw lening en zo financieel voordeel behalen op lange termijn.

Houd rekening met eventuele extra kosten bij het afsluiten van de lening.

Bij het afsluiten van een huislening is het belangrijk om rekening te houden met eventuele extra kosten die kunnen optreden. Naast de rentevoet zijn er vaak bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten die de totale kostprijs van de lening kunnen beïnvloeden. Het is verstandig om deze extra kosten in overweging te nemen bij het vergelijken van leningen, zodat u een duidelijk beeld krijgt van wat de lening uiteindelijk zal kosten. Het vooraf begrijpen en budgetteren van deze extra kosten kan helpen om verrassingen te voorkomen en ervoor te zorgen dat u financieel goed voorbereid bent bij het afsluiten van uw huislening.

Overweeg een vaste of variabele rente, afhankelijk van je financiële situatie.

Bij het kiezen van een huisleningrente is het belangrijk om te overwegen of een vaste of variabele rente het meest geschikt is voor jouw financiële situatie. Een vaste rentevoet biedt stabiliteit doordat de rente gedurende de hele looptijd van de lening ongewijzigd blijft, wat voorspelbaarheid biedt bij het plannen van je budget. Aan de andere kant kan een variabele rentevoet gunstig zijn als je denkt dat de marktrente zal dalen, omdat dit lagere maandelijkse betalingen kan opleveren. Het is verstandig om zorgvuldig na te denken over welk type rentevoet het beste aansluit bij jouw financiële behoeften en risicobereidheid.

Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen.

Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen bij het afsluiten van een huislening. Sommige overheden bieden subsidies of belastingvoordelen aan huizenkopers om de aankoop van een woning betaalbaarder te maken. Door te onderzoeken welke financiële voordelen beschikbaar zijn, kun je mogelijk geld besparen op de totale kosten van je lening en je maandelijkse aflossingen verlagen. Het is daarom verstandig om te informeren bij relevante instanties en goed te begrijpen welke steunmaatregelen beschikbaar zijn voor jouw specifieke situatie.

Wees bewust van de totale kosten over de gehele looptijd van de lening.

Bij het afsluiten van een huislening is het essentieel om bewust te zijn van de totale kosten over de gehele looptijd van de lening. Het is niet alleen belangrijk om naar de maandelijkse aflossingen te kijken, maar ook naar de totale rente die u gedurende de looptijd zult betalen. Door rekening te houden met alle kosten en rentevoeten over de volledige duur van de lening, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan.

Zorg ervoor dat je alle voorwaarden en clausules begrijpt voordat je tekent.

Het is van cruciaal belang om ervoor te zorgen dat je alle voorwaarden en clausules van je huislening begrijpt voordat je het contract ondertekent. Door grondig te controleren en te begrijpen wat er in de leningsovereenkomst staat, voorkom je verrassingen en onaangename situaties in de toekomst. Het kan helpen om advies in te winnen bij een financieel expert of juridisch adviseur om ervoor te zorgen dat je volledig op de hoogte bent van alle verplichtingen en implicaties van de leningsovereenkomst. Het nemen van de tijd om goed geïnformeerd te zijn voordat je tekent, kan problemen en misverstanden op lange termijn helpen voorkomen.

Raadpleeg een financieel adviseur voor persoonlijk advies op maat.

Voor persoonlijk advies op maat over huisleningrente is het raadzaam om een financieel adviseur te raadplegen. Een financieel adviseur kan uw specifieke financiële situatie analyseren, rekening houdend met factoren zoals uw inkomen, uitgaven en kredietgeschiedenis, om u te helpen de beste leningoptie te kiezen. Met hun expertise kunnen zij u begeleiden bij het begrijpen van de verschillende rentevoeten en voorwaarden, zodat u een weloverwogen beslissing kunt nemen die aansluit bij uw financiële doelen en behoeften.

wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank? Ontdek uw leencapaciteit en mogelijkheden

Wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank?

Veel mensen overwegen op een gegeven moment in hun leven om een lening af te sluiten bij de bank. Of het nu gaat om het kopen van een huis, het financieren van een auto of het investeren in een nieuwe onderneming, leningen kunnen een nuttig financieel instrument zijn om uw doelen te bereiken.

Maar voordat u besluit om een lening aan te vragen, is het belangrijk om te begrijpen wat u precies kunt lenen bij de bank en welke factoren van invloed zijn op de hoogte van het leenbedrag.

Factoren die van invloed zijn op uw leencapaciteit:

  • Inkomen: Banken zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.
  • Schulden: Bestaande schulden en verplichtingen zullen ook worden meegewogen bij het bepalen van uw leencapaciteit. Banken willen ervoor zorgen dat u in staat bent om de lening terug te betalen zonder financiële problemen.
  • Kredietgeschiedenis: Uw kredietgeschiedenis en credit score spelen een belangrijke rol bij het bepalen van de voorwaarden van uw lening. Een goede kredietgeschiedenis kan resulteren in gunstigere rentetarieven.
  • Onderpand: Voor bepaalde soorten leningen, zoals hypothecaire leningen, kan het onderpand dat u kunt bieden ook van invloed zijn op de hoogte van het leenbedrag.

Soorten leningen die beschikbaar zijn bij de bank:

Bij banken worden verschillende soorten leningen aangeboden, elk met hun eigen kenmerken en voorwaarden. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire lening: Voor de aankoop van onroerend goed, zoals een huis of appartement.
  • Autolening: Specifiek bedoeld voor de financiering van een auto of ander voertuig.
  • Persoonlijke lening: Een algemene lening die kan worden gebruikt voor diverse doeleinden, zoals renovaties, reizen of medische kosten.
  • Zakelijke lening: Voor ondernemers die financiering nodig hebben voor hun bedrijf of start-up.

Het is altijd verstandig om advies in te winnen bij uw bank of financieel adviseur voordat u een beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het bepalen van de beste optie op basis van uw financiële situatie en doelstellingen.


Zeven Voordelen van Bankleningen: Flexibiliteit, Advies en Meer

  1. Flexibele leenopties aangepast aan uw behoeften.
  2. Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.
  3. Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.
  4. Professioneel advies en begeleiding van bankmedewerkers.
  5. Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.
  6. Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.
  7. Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.


Zes Nadelen van Bankleningen: Wat U Moet Weten

  1. 1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.
  2. 2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.
  3. 3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.
  4. 4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.
  5. 5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.
  6. 6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Flexibele leenopties aangepast aan uw behoeften.

Een belangrijk voordeel van lenen bij de bank is de flexibiliteit van leenopties die kunnen worden aangepast aan uw specifieke behoeften. Banken bieden een scala aan leningproducten die kunnen worden afgestemd op uw financiële situatie, doelen en terugbetalingscapaciteit. Of u nu op zoek bent naar een hypotheek voor een huis, een autolening voor een nieuwe wagen of een persoonlijke lening voor onverwachte uitgaven, banken kunnen maatwerkoplossingen bieden die passen bij uw individuele omstandigheden en wensen. Deze flexibiliteit stelt u in staat om een lening te vinden die perfect aansluit bij uw behoeften en u te helpen uw financiële doelen te bereiken.

Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.

Een van de voordelen van lenen bij de bank is de mogelijkheid om grote aankopen te financieren zonder directe uitgaven. Door een lening af te sluiten, kunt u bijvoorbeeld een huis kopen, een auto financieren of een belangrijke investering doen, zonder dat u het volledige bedrag onmiddellijk hoeft te betalen. Dit stelt u in staat om uw aankoop te realiseren en de kosten over een langere periode te spreiden, waardoor het behapbaarder wordt voor uw financiële situatie.

Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.

Een belangrijk voordeel van lenen bij de bank is het feit dat leners met een goede kredietgeschiedenis kunnen profiteren van gunstige rentetarieven. Banken belonen mensen met een positieve kredietgeschiedenis door lagere rentevoeten aan te bieden, wat resulteert in lagere kosten voor de lening. Dit moedigt verantwoord financieel gedrag aan en stelt individuen in staat om geld te besparen op lange termijn door minder rente te betalen over de looptijd van de lening.

Professioneel advies en begeleiding van bankmedewerkers.

Een belangrijk voordeel van lenen bij de bank is de professionele advies en begeleiding die bankmedewerkers kunnen bieden. Zij hebben de expertise en ervaring om u te helpen bij het maken van weloverwogen financiële beslissingen, zoals het bepalen van de meest geschikte lening voor uw situatie, het begrijpen van de voorwaarden en het plannen van uw terugbetalingsstrategie. Door te vertrouwen op het deskundige advies van bankmedewerkers, kunt u met meer vertrouwen en gemoedsrust een lening afsluiten die aansluit bij uw behoeften en financiële doelen.

Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.

Er zijn verschillende soorten leningen beschikbaar bij de bank, waaronder hypothecaire leningen voor de aankoop van onroerend goed en autoleningen voor het financieren van een voertuig. Deze diversiteit aan leningsopties stelt individuen in staat om specifiek te kiezen welk type lening het beste aansluit bij hun behoeften en doelstellingen. Of het nu gaat om het realiseren van een langgekoesterde droom van een eigen huis of het verwerven van een nieuwe auto, de variatie in beschikbare leningen biedt flexibiliteit en maatwerk voor verschillende financiële situaties.

Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.

Een van de voordelen van lenen bij de bank is de mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is. In tijden van onverwachte uitgaven of financiële behoeften kan een lening van de bank een handige oplossing zijn om snel over extra geld te beschikken. Met flexibele leenopties en snelle goedkeuringsprocessen kunnen banken klanten helpen om op korte termijn aan hun financiële verplichtingen te voldoen en onvoorziene situaties het hoofd te bieden.

Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.

Het afsluiten en tijdig aflossen van leningen bij de bank kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis. Door verantwoordelijk om te gaan met leningen en deze op tijd terug te betalen, laat u aan kredietverstrekkers zien dat u een betrouwbare en kredietwaardige klant bent. Een goede kredietgeschiedenis kan op zijn beurt leiden tot gunstigere voorwaarden en rentetarieven bij toekomstige leningaanvragen, waardoor het gemakkelijker wordt om financiële doelen te bereiken.

1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.

Een belangrijk nadeel van lenen bij de bank zijn de hoge rentetarieven die van invloed kunnen zijn op de totale kosten van de lening. Hoge rentetarieven betekenen dat u meer moet terugbetalen over de looptijd van de lening, waardoor de uiteindelijke kosten hoger kunnen uitvallen dan aanvankelijk gedacht. Het is daarom essentieel om goed te letten op de rentevoeten en voorwaarden voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan en verstandige financiële beslissingen kunt nemen.

2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.

Een belangrijk nadeel van leningen afsluiten bij de bank is dat ze kunnen leiden tot langdurige financiële verplichtingen en uw budget op lange termijn kunnen beperken. Door het aangaan van een lening gaat u een verbintenis aan om regelmatig aflossingen te doen, inclusief rente, gedurende een bepaalde periode. Dit kan ervoor zorgen dat een deel van uw inkomen vastligt voor de afbetaling van de lening, waardoor u mogelijk minder financiële ruimte heeft voor andere uitgaven of onvoorziene kosten op lange termijn. Het is daarom belangrijk om goed na te denken over de impact van een lening op uw financiële situatie voordat u deze aangaat.

3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.

Niet voldoen aan aflossingsverplichtingen bij een lening van de bank kan ernstige gevolgen hebben. Het kan leiden tot extra kosten in de vorm van boetes en rente, waardoor de totale schuld verder oploopt. Bovendien kan het niet nakomen van aflossingen een negatieve invloed hebben op uw kredietgeschiedenis, wat op zijn beurt kan resulteren in moeilijkheden bij het verkrijgen van toekomstige leningen of andere financiële diensten. Het is daarom essentieel om uw financiële verplichtingen serieus te nemen en ervoor te zorgen dat u in staat bent om tijdig en volledig aan uw aflossingsverplichtingen te voldoen.

4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.

Een nadeel van lenen bij de bank is dat het vaak een grondige evaluatie van uw financiële situatie vereist, wat tijd en moeite kan kosten. Banken willen er zeker van zijn dat u in staat bent om de lening terug te betalen, en daarom zullen ze uw inkomen, schulden, kredietgeschiedenis en andere financiële aspecten zorgvuldig beoordelen voordat ze een lening goedkeuren. Dit proces kan soms lang duren en kan als tijdrovend worden ervaren voor mensen die snel financiering nodig hebben.

5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.

Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen. In het geval van wanbetaling kan het onderpand worden ingetrokken door de bank, wat kan leiden tot verlies van eigendom en financiële problemen. Het is belangrijk om de risico’s en verplichtingen die gepaard gaan met het verstrekken van onderpand zorgvuldig te overwegen voordat u een lening afsluit bij de bank.

6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Het afsluiten van meerdere leningen bij de bank kan leiden tot een opeenstapeling van schulden en financiële stress. Wanneer men meerdere leningen heeft lopen, moeten er verschillende aflossingen worden gedaan, elk met hun eigen rente en looptijd. Dit kan resulteren in een complexe financiële situatie waarbij het moeilijk kan zijn om het overzicht te behouden en alle verplichtingen tijdig na te komen. Het constant moeten jongleren met verschillende leningen kan zorgen voor extra druk op de financiële stabiliteit en welzijn van een persoon. Het is daarom belangrijk om verantwoordelijk om te gaan met leningen en niet meer te lenen dan nodig is om onnodige schuldenlast te voorkomen.

lening verbouwing huis

Financier uw Huisverbouwing met een Leningsoplossing op Maat

Lening voor Verbouwing Huis

Financier uw Huisverbouwing met een Lening

Denkt u eraan om uw huis te renoveren of verbouwen? Een lening kan een handige manier zijn om de kosten van uw verbouwingsproject te dekken. Of u nu uw keuken wilt vernieuwen, een extra kamer wilt bouwen of uw badkamer opknappen, een lening kan u helpen om uw renovatieplannen te realiseren.

Waarom een lening voor huisverbouwing?

Het financieren van een huisverbouwing met een lening kan verschillende voordelen bieden. Het stelt u in staat om direct aan de slag te gaan met uw renovatieproject zonder dat u hoeft te wachten tot u voldoende spaargeld heeft verzameld. Bovendien kunt u de kosten van de lening spreiden over een langere periode, waardoor het gemakkelijker wordt om het budget voor uw verbouwing onder controle te houden.

Soorten leningen voor huisverbouwing

Er zijn verschillende soorten leningen die u kunt overwegen voor uw huisverbouwing, zoals persoonlijke leningen, renovatieleningen of hypothecaire leningen met heropname. Het is belangrijk om de verschillende opties zorgvuldig te vergelijken en rekening te houden met factoren zoals rentevoeten, looptijd en terugbetalingsvoorwaarden voordat u een beslissing neemt.

Hoe een lening aanvragen?

Het aanvragen van een lening voor huisverbouwing kan eenvoudig online of bij uw bank. Zorg ervoor dat u alle benodigde documenten bij de hand heeft, zoals bewijs van inkomen, identiteitsbewijs en informatie over het verbouwingsproject. Eenmaal goedgekeurd, kunt u het geleende bedrag gebruiken om uw renovatieplannen in gang te zetten.

Conclusie

Een lening voor huisverbouwing kan een slimme manier zijn om uw renovatieplannen te realiseren zonder dat u al het geld upfront hoeft uit te geven. Door zorgvuldig onderzoek te doen naar de verschillende leenopties en rekening te houden met uw financiële situatie, kunt u ervoor zorgen dat uw verbouwingsproject soepel verloopt en binnen budget blijft.


Voordelen van een Lening voor de Verbouwing van uw Huis in België

  1. Flexibele financiering voor uw huisverbouwing.
  2. Direct kunnen starten met uw renovatieproject zonder te wachten op voldoende spaargeld.
  3. Mogelijkheid om de kosten van de lening over een langere periode te spreiden.
  4. Duidelijk inzicht in maandelijkse aflossingen en terugbetalingstermijnen.
  5. Keuze uit verschillende soorten leningen die aansluiten bij uw behoeften.
  6. Eenvoudig online of bij uw bank aan te vragen met snelle goedkeuring.


Zeven Nadelen van een Lening voor Huisrenovatie in België

  1. 1. Hogere totale kosten door rente en eventuele bijkomende kosten.
  2. 2. Verplichting tot terugbetalen van het geleende bedrag, ook als de verbouwing niet naar wens verloopt.
  3. 3. Mogelijkheid tot overkreditering bij het aangaan van meerdere leningen voor verschillende renovatieprojecten.
  4. 4. Risico op financiële druk en stress door maandelijkse aflossingen.
  5. 5. Afhankelijkheid van schommelingen in rentetarieven die de totale kosten kunnen beïnvloeden.
  6. 6. Beperking van beschikbaar budget voor andere uitgaven door lopende leningverplichtingen.
  7. 7. Mogelijke impact op kredietwaardigheid en toekomstige leenmogelijkheden.

Flexibele financiering voor uw huisverbouwing.

Een van de voordelen van een lening voor huisverbouwing is de flexibele financiering die het biedt voor uw renovatieproject. Met een lening kunt u de benodigde financiële middelen verkrijgen op een manier die past bij uw specifieke behoeften en budget. Of u nu op zoek bent naar een groter bedrag voor een uitgebreide renovatie of slechts een kleinere lening nodig heeft voor enkele specifieke verbeteringen, een lening voor huisverbouwing kan zich aanpassen aan uw situatie en u helpen om uw renovatieplannen te realiseren op een manier die voor u werkt.

Direct kunnen starten met uw renovatieproject zonder te wachten op voldoende spaargeld.

Een groot voordeel van het gebruik van een lening voor uw huisverbouwing is dat u direct kunt starten met uw renovatieproject, zonder te hoeven wachten tot u voldoende spaargeld heeft verzameld. Dit stelt u in staat om snel aan de slag te gaan met het verbeteren van uw huis en om uw renovatieplannen te realiseren op het moment dat het u het beste uitkomt, zonder vertraging.

Mogelijkheid om de kosten van de lening over een langere periode te spreiden.

Een van de voordelen van het gebruik van een lening voor huisverbouwing is de mogelijkheid om de kosten van de lening over een langere periode te spreiden. Hierdoor kunt u de financiële lasten van uw verbouwingsproject beter beheren en hoeft u niet in één keer een grote som geld uit te geven. Door de kosten gespreid te betalen, kunt u uw budget voor de verbouwing effectief plannen en ervoor zorgen dat het project binnen uw financiële mogelijkheden blijft, terwijl u toch kunt genieten van de gewenste renovaties aan uw huis.

Duidelijk inzicht in maandelijkse aflossingen en terugbetalingstermijnen.

Een van de voordelen van het afsluiten van een lening voor huisverbouwing is het verkrijgen van een duidelijk inzicht in de maandelijkse aflossingen en terugbetalingstermijnen. Door vooraf te weten hoeveel u elke maand moet aflossen en binnen welke termijn u de lening moet terugbetalen, kunt u uw financiën beter plannen en budgetteren. Dit transparante overzicht helpt u om uw verbouwingskosten efficiënt te beheren en zorgt ervoor dat u niet voor verrassingen komt te staan tijdens het aflossingsproces.

Keuze uit verschillende soorten leningen die aansluiten bij uw behoeften.

Een groot voordeel van het afsluiten van een lening voor huisverbouwing is de keuze uit verschillende soorten leningen die perfect aansluiten bij uw specifieke behoeften. Of u nu op zoek bent naar een flexibele persoonlijke lening, een specifieke renovatielening met gunstige voorwaarden of een hypothecaire lening met heropname, er zijn diverse opties beschikbaar om aan uw financiële wensen te voldoen. Door te kiezen voor de lening die het beste past bij uw situatie en verbouwingsplannen, kunt u op een doeltreffende manier uw renovatieproject realiseren en uw huis omtoveren tot de droomwoning die u voor ogen heeft.

Eenvoudig online of bij uw bank aan te vragen met snelle goedkeuring.

Een van de voordelen van het aanvragen van een lening voor huisverbouwing is het gemak waarmee dit kan gebeuren. U kunt eenvoudig online of bij uw bank een aanvraag indienen en profiteren van een snelle goedkeuring. Hierdoor kunt u snel over het benodigde geld beschikken om uw renovatieplannen in gang te zetten, zonder langdurige wachttijden of ingewikkelde procedures. Het eenvoudige en efficiënte aanvraagproces maakt het financieren van uw huisverbouwing een moeiteloze ervaring.

1. Hogere totale kosten door rente en eventuele bijkomende kosten.

Een nadeel van het aangaan van een lening voor huisverbouwing is dat dit kan leiden tot hogere totale kosten vanwege de rente die moet worden betaald over het geleende bedrag. Daarnaast kunnen er ook bijkomende kosten zoals administratiekosten of verzekeringen zijn die de uiteindelijke kosten van de lening verhogen. Het is belangrijk om deze extra kosten in overweging te nemen bij het plannen van uw verbouwingsproject en ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en budgettaire mogelijkheden.

2. Verplichting tot terugbetalen van het geleende bedrag, ook als de verbouwing niet naar wens verloopt.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is de verplichting om het geleende bedrag terug te betalen, zelfs als de verbouwing niet naar wens verloopt. Dit kan financiële stress veroorzaken, vooral als de renovatiekosten hoger uitvallen dan verwacht of als onvoorziene problemen zich voordoen tijdens het verbouwingsproces. Het risico bestaat dat u nog steeds moet blijven aflossen op de lening, zelfs als u niet tevreden bent met het eindresultaat van uw huisverbouwing. Het is daarom belangrijk om zorgvuldig te plannen en realistische budgetten op te stellen voordat u besluit om een lening aan te gaan voor uw renovatieproject.

3. Mogelijkheid tot overkreditering bij het aangaan van meerdere leningen voor verschillende renovatieprojecten.

Een belangrijk nadeel van het aangaan van meerdere leningen voor verschillende renovatieprojecten is de mogelijkheid tot overkreditering. Wanneer men meerdere leningen afsluit voor huisverbouwingen, bestaat het risico dat men meer leent dan financieel verantwoord is. Dit kan leiden tot een te zware financiële last en problemen met terugbetaling in de toekomst. Het is daarom essentieel om goed te plannen en rekening te houden met de totale schuldenlast bij het overwegen van meerdere leningen voor verschillende renovaties aan het huis.

4. Risico op financiële druk en stress door maandelijkse aflossingen.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is het risico op financiële druk en stress als gevolg van de maandelijkse aflossingen. Het toevoegen van een extra financiële verplichting kan zwaar wegen op uw budget en kan leiden tot spanningen over het beheer van uw financiën. Het is essentieel om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u de leningmaandlasten comfortabel kunt dragen om onnodige financiële stress te voorkomen tijdens en na de verbouwing van uw huis.

5. Afhankelijkheid van schommelingen in rentetarieven die de totale kosten kunnen beïnvloeden.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is de afhankelijkheid van schommelingen in rentetarieven die de totale kosten kunnen beïnvloeden. Als de rentetarieven stijgen, kan dit leiden tot hogere maandelijkse aflossingen en uiteindelijk tot een verhoging van de totale kosten van de lening. Dit kan onverwachte financiële druk veroorzaken en het oorspronkelijke budget voor de verbouwing overschrijden. Het is daarom essentieel voor huiseigenaren om rekening te houden met deze renterisico’s bij het overwegen van een lening voor hun verbouwingsproject.

6. Beperking van beschikbaar budget voor andere uitgaven door lopende leningverplichtingen.

Een nadeel van het aangaan van een lening voor huisverbouwing is dat dit kan leiden tot een beperking van het beschikbare budget voor andere uitgaven als gevolg van lopende leningverplichtingen. Door het aannemen van extra financiële verplichtingen voor de verbouwing van uw huis, kan het zijn dat u minder geld overhoudt voor andere dagelijkse kosten of onvoorziene uitgaven. Het is daarom belangrijk om zorgvuldig te plannen en rekening te houden met de impact van de lening op uw totale financiële situatie voordat u besluit om een lening aan te gaan voor uw verbouwingsproject.

7. Mogelijke impact op kredietwaardigheid en toekomstige leenmogelijkheden.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is de mogelijke impact op uw kredietwaardigheid en toekomstige leenmogelijkheden. Het aannemen van extra schulden kan invloed hebben op uw kredietscore, wat op zijn beurt kan leiden tot hogere rentetarieven bij toekomstige leningen of zelfs tot afwijzing van leningaanvragen. Het is daarom essentieel om zorgvuldig te overwegen hoe een lening voor verbouwing uw financiële situatie op lange termijn zal beïnvloeden voordat u zich verbindt tot het lenen van geld voor renovatiewerkzaamheden aan uw huis.

hoeveel mag je lenen

Hoeveel mag je lenen? Tips voor verantwoord lenen in België

Hoeveel mag je lenen?

Hoeveel mag je lenen?

Veel mensen overwegen op een bepaald moment in hun leven een lening aan te gaan. Of het nu gaat om het kopen van een huis, het financieren van een auto of het dekken van onverwachte kosten, leningen kunnen een nuttig financieel instrument zijn. Maar hoeveel kan je eigenlijk lenen?

Factoren die de leencapaciteit beïnvloeden

De hoeveelheid geld die je kunt lenen, hangt af van verschillende factoren:

  • Je inkomen: Geldverstrekkers kijken naar je inkomen om te bepalen hoeveel je elke maand kunt aflossen.
  • Je uitgaven: Naast je inkomen wordt er ook gekeken naar je vaste lasten en andere uitgaven.
  • Kredietgeschiedenis: Je kredietgeschiedenis en kredietscore spelen een belangrijke rol bij het bepalen van de leencapaciteit.
  • Type lening: Het type lening dat je wilt afsluiten, zoals een hypotheek of persoonlijke lening, heeft invloed op de maximale leensom.

Berekening van leencapaciteit

Geldverstrekkers gebruiken vaak de ‘loan-to-income ratio’ om te bepalen hoeveel iemand kan lenen. Dit houdt in dat het maandelijkse leenbedrag niet hoger mag zijn dan een bepaald percentage van het inkomen. Daarnaast wordt er rekening gehouden met andere financiële verplichtingen.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit. Zij kunnen je helpen bij het bepalen van de juiste leensom en de beste financieringsmogelijkheden voor jouw situatie.

Kortom, hoeveel je kunt lenen hangt af van verschillende factoren en het is belangrijk om verantwoordelijk te lenen en rekening te houden met je financiële situatie.


7 Voordelen van Lenen: Hoeveel Kun Je Verantwoord Lenen?

  1. Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.
  2. Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.
  3. Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.
  4. Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.
  5. Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.
  6. Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.
  7. Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.


Zes Nadelen van Overmatig Lenen in België

  1. Te veel lenen kan leiden tot financiële problemen en schuldenlast.
  2. Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.
  3. Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.
  4. Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.
  5. Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.
  6. Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.

Een belangrijk voordeel van lenen is dat je in staat bent om een grote aankoop te doen zonder onmiddellijk over het volledige benodigde bedrag te beschikken. Dit stelt mensen in staat om bijvoorbeeld een huis te kopen, een auto aan te schaffen of onverwachte kosten op te vangen, zelfs als ze niet over voldoende spaargeld beschikken. Lenen biedt de mogelijkheid om grote investeringen te doen en belangrijke uitgaven te financieren op een moment dat het nodig is, met de flexibiliteit om het geleende bedrag in termijnen terug te betalen.

Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.

Een van de voordelen van het kunnen lenen van geld is dat het je in staat stelt om je dromen waar te maken, zoals het kopen van een huis of auto. Door een lening aan te gaan, kun je grote aankopen doen die anders misschien buiten je bereik zouden liggen. Het geeft je de mogelijkheid om belangrijke mijlpalen in je leven te bereiken en bepaalde doelen te realiseren die anders moeilijk haalbaar zouden zijn. Het verstandig en verantwoordelijk gebruikmaken van leningen kan dus helpen bij het verwezenlijken van je ambities en het creëren van een stabiele financiële toekomst.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost. Door leningen op een verantwoorde manier af te lossen, laat je zien dat je financiële verplichtingen kunt nakomen. Dit kan resulteren in een verbetering van je kredietscore en het opbouwen van een positieve reputatie bij geldverstrekkers. Het hebben van een goede kredietgeschiedenis kan op zijn beurt gunstig zijn wanneer je in de toekomst grotere leningen wilt afsluiten, zoals een hypotheek voor een huis of een lening voor een auto. Het is dus belangrijk om leningen zorgvuldig te beheren en tijdig terug te betalen om te profiteren van dit voordeel.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen. Het hebben van toegang tot geleend geld kan een waardevolle buffer vormen voor situaties waarin je plotselinge uitgaven moet doen die buiten je normale budget vallen. Of het nu gaat om medische kosten, autopech of huisreparaties, een lening kan helpen om financiële stress te verminderen en je gemoedsrust te geven in tijden van nood. Het verstandig gebruik van leningen voor het afdekken van onvoorziene kosten kan helpen om financiële stabiliteit te behouden en ervoor te zorgen dat je niet in de problemen komt door onverwachte gebeurtenissen.

Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.

Het feit dat lenen de mogelijkheid biedt om grotere investeringen te doen, zoals in vastgoed, opent de deur naar langetermijnrendement. Met een lening kunnen mensen investeren in waardevolle activa die na verloop van tijd in waarde kunnen stijgen en zo een solide financiële basis kunnen leggen voor de toekomst.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen. Dit kan je helpen om de kosten van lenen te verlagen en het aflossen van de lening beter af te stemmen op jouw financiële situatie. Met lagere rentetarieven kun je geld besparen op de lange termijn en met flexibele terugbetalingsvoorwaarden kun je de lening aanpassen aan jouw behoeften en mogelijkheden. Het is belangrijk om goed onderzoek te doen naar de verschillende leenopties om een lening te vinden die past bij jouw financiële doelen en mogelijkheden.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren. Door verstandig gebruik te maken van leningen, kunnen individuen en bedrijven investeren in groeimogelijkheden die anders misschien buiten bereik zouden liggen. Het biedt de mogelijkheid om kapitaal te verkrijgen voor bijvoorbeeld het starten van een eigen bedrijf, het uitbreiden van bestaande activiteiten of het investeren in waardevolle bezittingen. Op die manier kan een lening een krachtig instrument zijn om financiële groei en succes te stimuleren.

Te veel lenen kan leiden tot financiële problemen en schuldenlast.

Te veel lenen kan leiden tot financiële problemen en een zware schuldenlast. Het is belangrijk om verantwoordelijk te lenen en realistisch te zijn over wat je maandelijks kunt terugbetalen. Het aangaan van te hoge leningen kan resulteren in financiële stress, moeilijkheden bij het aflossen en zelfs in ernstige financiële problemen op lange termijn. Het is daarom essentieel om goed na te denken over je leencapaciteit en alleen leningen aan te gaan die je op een verantwoorde manier kunt terugbetalen.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten. Wanneer je een groot bedrag leent, kan het langer duren voordat je de lening volledig hebt terugbetaald, wat kan leiden tot een toename van de totale rentekosten die je uiteindelijk betaalt. Het is belangrijk om voorzichtig te zijn bij het lenen van grote bedragen en ervoor te zorgen dat je de financiële gevolgen op lange termijn begrijpt voordat je een lening aangaat.

Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.

Een belangrijk nadeel van het lenen van geld is dat er een risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid. Wanneer je inkomen onverwacht daalt of wegvalt, kan het moeilijk worden om aan de aflossingsverplichtingen te voldoen. Dit kan leiden tot financiële problemen, schulden en zelfs tot gedwongen verkoop van bezittingen. Het is daarom essentieel om goed na te denken over de leencapaciteit en om een buffer te hebben voor onvoorziene omstandigheden voordat je een lening aangaat.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen. Het hebben van een lening betekent dat er maandelijks een bedrag moet worden terugbetaald, wat kan leiden tot financiële druk en zorgen over het op tijd kunnen voldoen aan de aflossingen. Deze constante verplichting kan stressvol zijn en invloed hebben op het welzijn van degene die de lening heeft afgesloten, vooral als er onverwachte financiële tegenvallers optreden. Het is daarom belangrijk om zorgvuldig te overwegen hoeveel je leent en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in financiële problemen te komen.

Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.

Een belangrijk nadeel van het lenen van een te hoog bedrag is dat het kan leiden tot een hoge schuldgraad, wat op zijn beurt invloed kan hebben op je kredietscore en je toekomstige leencapaciteit kan beperken. Wanneer je een aanzienlijke schuld hebt in verhouding tot je inkomen, kunnen geldverstrekkers terughoudender zijn om je verdere leningen toe te kennen, omdat ze het risico kunnen zien dat je niet in staat bent om aan je financiële verplichtingen te voldoen. Het is daarom essentieel om verstandig te lenen en ervoor te zorgen dat je financiële situatie gezond blijft om negatieve gevolgen voor je kredietscore en leencapaciteit te voorkomen.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten. Deze bijkomende kosten kunnen aanzienlijk oplopen en dienen in overweging te worden genomen bij het afsluiten van een lening. De rente die je betaalt over het geleende bedrag kan over de looptijd van de lening aanzienlijke bedragen bedragen, waardoor je uiteindelijk meer terugbetaalt dan het oorspronkelijk geleende bedrag. Daarnaast kunnen er ook administratieve kosten verbonden zijn aan het afsluiten en beheren van de lening, wat de totale kosten verder kan verhogen. Het is daarom essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met lenen en om verantwoorde financiële beslissingen te nemen.

ing hoeveel kan ik lenen

ING – Hoeveel kan ik lenen bij ING?

ING – Hoeveel kan ik lenen?

ING – Hoeveel kan ik lenen?

Als je op zoek bent naar een lening, is het belangrijk om te weten hoeveel je kunt lenen en wat de voorwaarden zijn. Bij ING kun je terecht voor verschillende soorten leningen, zoals een persoonlijke lening of een hypothecaire lening. Maar hoe bepaal je nu precies hoeveel je kunt lenen bij ING?

De hoogte van het bedrag dat je kunt lenen, hangt af van verschillende factoren, waaronder je inkomen, je uitgaven en eventuele andere leningen die je al hebt lopen. ING zal ook rekening houden met zaken zoals je leeftijd, gezinssituatie en stabiliteit van je inkomen.

Om te berekenen hoeveel je kunt lenen bij ING, kun je gebruikmaken van de online tools op hun website. Hier kun je eenvoudig aangeven wat je maandelijkse inkomen is, welk bedrag je wilt lenen en over welke periode. Op basis van deze gegevens zal ING een indicatie geven van het maximale leenbedrag en de mogelijke maandelijkse aflossingen.

Het is echter belangrijk om te onthouden dat dit slechts een indicatie is en dat de uiteindelijke beslissing over de hoogte van het leenbedrag altijd wordt genomen door ING na een grondige beoordeling van jouw financiële situatie.

Vergeet niet dat het aangaan van een lening een serieuze financiële verplichting is en dat het belangrijk is om goed na te denken over de voorwaarden voordat je besluit om te lenen. Neem altijd de tijd om verschillende aanbieders te vergelijken en zorg ervoor dat je volledig begrijpt wat er van jou wordt verwacht voordat je een definitieve beslissing neemt.

Bij ING staan ze klaar om jou te helpen bij het bepalen van hoeveel je kunt lenen en welke soort lening het beste bij jouw situatie past. Neem gerust contact met hen op voor meer informatie of maak een afspraak voor advies op maat.


Vijf Voordelen van ING’s Leenberekening: Maximale Lening, Vergelijking, Beoordeling en Advies op Maat

  1. Eenvoudig online berekenen van maximale leenbedrag bij ING.
  2. Mogelijkheid om verschillende soorten leningen te vergelijken.
  3. Professionele beoordeling van financiële situatie door ING.
  4. Duidelijke indicatie van mogelijke maandelijkse aflossingen.
  5. Deskundig advies op maat beschikbaar bij ING.


Vier nadelen van het ING-leenproces in België

  1. Het maximale leenbedrag kan lager uitvallen dan gehoopt, afhankelijk van je financiële situatie.
  2. De rentevoeten bij ING kunnen hoger zijn in vergelijking met andere kredietverstrekkers.
  3. De aflossingsvoorwaarden kunnen streng zijn en weinig flexibiliteit bieden.
  4. Het aanvraagproces voor een lening bij ING kan tijdrovend en bureaucratisch zijn.

Eenvoudig online berekenen van maximale leenbedrag bij ING.

Een groot voordeel van ING’s “Hoeveel kan ik lenen” service is het eenvoudig online kunnen berekenen van het maximale leenbedrag. Met handige online tools op hun website kunnen klanten snel en gemakkelijk aangeven wat hun maandelijkse inkomen is, welk bedrag ze willen lenen en over welke periode. Op basis van deze gegevens geeft ING een indicatie van het maximale leenbedrag en de mogelijke maandelijkse aflossingen, waardoor het proces transparant en toegankelijk wordt voor iedereen die op zoek is naar financiële ondersteuning.

Mogelijkheid om verschillende soorten leningen te vergelijken.

Een van de voordelen van de dienst “ING – Hoeveel kan ik lenen?” is de mogelijkheid om verschillende soorten leningen te vergelijken. Door gebruik te maken van deze service kunnen klanten eenvoudig verschillende leenvormen, zoals persoonlijke leningen en hypothecaire leningen, met elkaar vergelijken. Dit stelt hen in staat om een weloverwogen beslissing te nemen op basis van de voorwaarden, rentetarieven en aflossingsopties die elke lening biedt. Het vergelijken van leningen helpt klanten om de meest geschikte optie te vinden die aansluit bij hun financiële behoeften en mogelijkheden.

Professionele beoordeling van financiële situatie door ING.

Een belangrijk voordeel van “ING – Hoeveel kan ik lenen?” is de professionele beoordeling van je financiële situatie door ING. Door de expertise en ervaring van ING kunnen zij een grondige analyse maken van je inkomen, uitgaven, bestaande leningen en andere relevante factoren om een nauwkeurig beeld te krijgen van hoeveel je kunt lenen. Deze professionele benadering zorgt ervoor dat je een lening op maat krijgt die past bij jouw financiële mogelijkheden en behoeften, waardoor je met vertrouwen kunt investeren in jouw toekomstplannen.

Duidelijke indicatie van mogelijke maandelijkse aflossingen.

Een van de voordelen van de ING “Hoeveel kan ik lenen?” tool is de duidelijke indicatie die wordt gegeven van mogelijke maandelijkse aflossingen. Door gebruik te maken van deze tool, krijg je een helder inzicht in hoeveel je maandelijks zou moeten aflossen op basis van het geleende bedrag en de gekozen looptijd. Dit helpt je om realistische financiële planningen te maken en te beoordelen of de lening binnen jouw budget past. Het geeft je ook de mogelijkheid om verschillende scenario’s te vergelijken en zo een weloverwogen beslissing te nemen over het lenen bij ING.

Deskundig advies op maat beschikbaar bij ING.

Bij ING is deskundig advies op maat beschikbaar voor iedereen die wil weten hoeveel ze kunnen lenen. Of je nu op zoek bent naar een persoonlijke lening of een hypothecaire lening, de experts bij ING staan klaar om je te begeleiden en te adviseren over de beste opties die aansluiten bij jouw financiële situatie en behoeften. Met hun professionele begeleiding en expertise kun je erop vertrouwen dat je een weloverwogen beslissing kunt nemen over het lenen van geld.

Het maximale leenbedrag kan lager uitvallen dan gehoopt, afhankelijk van je financiële situatie.

Een nadeel van “ING – Hoeveel kan ik lenen?” is dat het maximale leenbedrag lager kan uitvallen dan gehoopt, afhankelijk van je financiële situatie. Ondanks dat je misschien een bepaald bedrag in gedachten had om te lenen, zal ING een grondige beoordeling uitvoeren op basis van verschillende factoren, zoals je inkomen, uitgaven en andere financiële verplichtingen. Hierdoor kan het voorkomen dat het uiteindelijke leenbedrag lager is dan wat je had verwacht of gehoopt. Het is daarom belangrijk om realistische verwachtingen te hebben en goed geïnformeerd te zijn over de mogelijkheden voordat je een lening aanvraagt bij ING.

De rentevoeten bij ING kunnen hoger zijn in vergelijking met andere kredietverstrekkers.

Een belangrijk nadeel van lenen bij ING is dat de rentevoeten vaak hoger kunnen zijn in vergelijking met andere kredietverstrekkers. Dit kan betekenen dat je uiteindelijk meer geld moet terugbetalen over de looptijd van de lening, waardoor de totale kosten hoger kunnen uitvallen. Het is daarom verstandig om goed onderzoek te doen naar de rentetarieven en voorwaarden van verschillende kredietverstrekkers voordat je een beslissing neemt over het afsluiten van een lening bij ING.

De aflossingsvoorwaarden kunnen streng zijn en weinig flexibiliteit bieden.

Een nadeel van lenen bij ING is dat de aflossingsvoorwaarden vaak streng kunnen zijn en weinig flexibiliteit bieden. Dit kan betekenen dat je gebonden bent aan strakke aflossingsschema’s en beperkte mogelijkheden om de voorwaarden aan te passen aan veranderende financiële omstandigheden. Het gebrek aan flexibiliteit kan het voor sommige leners moeilijk maken om de lening comfortabel terug te betalen en kan extra stress veroorzaken bij het beheren van de financiën. Het is daarom belangrijk om goed te overwegen of de aflossingsvoorwaarden van ING passen bij jouw persoonlijke situatie voordat je een lening afsluit.

Het aanvraagproces voor een lening bij ING kan tijdrovend en bureaucratisch zijn.

Het aanvraagproces voor een lening bij ING kan als een nadeel worden ervaren vanwege de tijdrovende en bureaucratische aard ervan. Potentiële leners kunnen geconfronteerd worden met een complex proces dat veel documentatie en administratief werk vereist, wat kan leiden tot vertragingen en frustratie bij het verkrijgen van de gewenste lening.