Tag, bijkomende kosten

lenen voor notariskosten

Alles wat u moet weten over lenen voor notariskosten

Lenen voor Notariskosten: Wat u moet weten

Lenen voor Notariskosten: Wat u moet weten

Notariskosten kunnen een aanzienlijk deel uitmaken van de totale kosten bij het kopen van een huis of het afsluiten van een hypotheek. Het is daarom niet ongebruikelijk dat mensen overwegen om geld te lenen om deze kosten te dekken. In dit artikel bespreken we wat u moet weten over lenen voor notariskosten.

Wat zijn notariskosten?

Notariskosten zijn de kosten die in rekening worden gebracht door de notaris voor het opstellen van juridische documenten en het uitvoeren van andere wettelijke taken in verband met onroerend goed transacties. Deze kosten kunnen onder meer bestaan uit honoraria, registratiekosten, aktekosten en btw.

Waarom lenen voor notariskosten?

Het kan voordelig zijn om geld te lenen voor notariskosten als u niet over voldoende liquide middelen beschikt om deze kosten direct te betalen. Door een lening af te sluiten, kunt u de notariskosten spreiden over een langere periode en hoeft u niet al uw spaargeld aan te spreken.

Lenen voor notariskosten: Overwegingen

  • Rente: Houd rekening met de rente die u zult betalen over het geleende bedrag. Vergelijk verschillende leenaanbieders om de beste rentevoet te vinden.
  • Aflossing: Bepaal hoeveel u maandelijks kunt aflossen en kies een lening met aflossingsvoorwaarden die passen bij uw financiële situatie.
  • Voorwaarden: Lees de leenvoorwaarden zorgvuldig door en zorg ervoor dat u alle kosten begrijpt voordat u een lening afsluit.

Besluit

Het is belangrijk om goed geïnformeerd te zijn voordat u besluit om geld te lenen voor notariskosten. Zorg ervoor dat u alle opties overweegt en neem de tijd om verschillende leenaanbieders te vergelijken voordat u een beslissing neemt. Op die manier kunt u ervoor zorgen dat u financieel gezond blijft en geen onnodige risico’s neemt.


6 Handige Tips Voor Het Lenen van Notariskosten in België

  1. Vergelijk verschillende leningsopties om de beste rentevoet te vinden.
  2. Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.
  3. Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.
  4. Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.
  5. Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.
  6. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Vergelijk verschillende leningsopties om de beste rentevoet te vinden.

Het is verstandig om verschillende leningsopties te vergelijken om de beste rentevoet te vinden wanneer u overweegt geld te lenen voor notariskosten. Door verschillende leenaanbieders en hun rentetarieven te vergelijken, kunt u ervoor zorgen dat u een lening afsluit met gunstige voorwaarden en lagere kosten op lange termijn. Het nemen van de tijd om de rentevoeten te onderzoeken en te vergelijken, kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw notariskosten.

Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.

Het is essentieel om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat u uw handtekening zet bij het lenen voor notariskosten. Door grondig te begrijpen wat de lening inhoudt en hoe lang u nodig heeft om deze terug te betalen, kunt u ervoor zorgen dat u financieel goed geïnformeerd bent en geen onverwachte verrassingen tegenkomt. Het nemen van de tijd om de details van de lening te begrijpen, inclusief rentevoeten en aflossingsvoorwaarden, helpt u bij het nemen van een weloverwogen beslissing die past bij uw financiële situatie.

Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.

Het is belangrijk om bewust te zijn van eventuele bijkomende kosten zoals dossierkosten of administratiekosten wanneer u overweegt om geld te lenen voor notariskosten. Deze extra kosten kunnen snel oplopen en het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Zorg ervoor dat u alle mogelijke bijkomende kosten begrijpt en in overweging neemt bij het afsluiten van een lening voor notariskosten, zodat u niet voor onaangename verrassingen komt te staan.

Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.

Het is van essentieel belang om ervoor te zorgen dat je voldoende budget hebt om de lening voor notariskosten terug te betalen, inclusief de rente die daarbij komt kijken. Het is verstandig om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je maandelijks in staat bent om de aflossingen te doen zonder in financiële problemen te komen. Door vooraf een duidelijk beeld te hebben van je terugbetalingscapaciteit, kun je voorkomen dat je in de toekomst in moeilijkheden raakt door onverwachte financiële lasten.

Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.

Het is verstandig om bij verschillende banken en kredietverstrekkers informatie in te winnen over hun voorwaarden en tarieven wanneer u overweegt om geld te lenen voor notariskosten. Door verschillende opties te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van voorwaarden en tarieven helpt u om de meest gunstige lening te vinden en onnodige kosten te vermijden.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet wanneer u geld wilt lenen voor notariskosten. Een persoonlijke lening kan een flexibeler en sneller alternatief zijn, vooral als u niet bereid bent om uw huis als onderpand te gebruiken. Door verschillende leenopties te overwegen, kunt u de beste financiële beslissing nemen die past bij uw specifieke situatie en behoeften.
lening woonkrediet

Alles wat u moet weten over een lening voor een woonkrediet

Artikel: Lening Woonkrediet

Alles wat u moet weten over een lening voor een woonkrediet

Een lening voor een woonkrediet, ook wel een hypothecaire lening genoemd, is een belangrijk financieel instrument voor veel mensen die van plan zijn om een huis te kopen of te bouwen. Het afsluiten van een woonkrediet kan een grote stap zijn en het is essentieel om goed geïnformeerd te zijn over de verschillende aspecten ervan.

Wat is een lening voor een woonkrediet?

Een lening voor een woonkrediet is een vorm van kredietverstrekking waarbij u geld leent om uw huis te financieren. Deze leningen worden meestal verstrekt door banken en andere financiële instellingen en worden gedekt door het onroerend goed dat wordt gefinancierd. Het geleende bedrag wordt in termijnen terugbetaald, meestal over een lange periode.

Belangrijke overwegingen bij het afsluiten van een woonkrediet

Bij het afsluiten van een lening voor een woonkrediet zijn er verschillende belangrijke zaken waarmee u rekening moet houden:

  • Rentevoet: De rentevoet bepaalt hoeveel u uiteindelijk zult betalen voor uw lening. Het is belangrijk om de rentevoeten van verschillende kredietverstrekkers te vergelijken om de beste deal te vinden.
  • Aflossingstermijn: De termijn waarbinnen u de lening terugbetaalt, heeft invloed op de maandelijkse aflossingen en de totale kosten van de lening.
  • Bijkomende kosten: Naast de rentevoet zijn er vaak ook andere kosten verbonden aan het afsluiten van een woonkrediet, zoals dossierkosten, notariskosten en schattingskosten.
  • Zekerheden: Als onderpand voor de lening zal uw huis dienen. Zorg ervoor dat u begrijpt welke risico’s hieraan verbonden zijn en wat er gebeurt als u niet aan uw betalingsverplichtingen kunt voldoen.

Conclusie

Een lening voor een woonkrediet kan u helpen uw droomhuis te realiseren, maar het is belangrijk om goed geïnformeerd te zijn voordat u zich engageert. Vergelijk verschillende opties, wees op de hoogte van alle kosten en zorg ervoor dat u begrijpt wat er op het spel staat. Met de juiste informatie kunt u weloverwogen beslissingen nemen en genieten van uw nieuwe thuis zonder onnodige financiële stress.


6 Tips voor het Kiezen van het Beste Woonkrediet in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Kies een lening met een vaste rentevoet voor meer financiële zekerheid.
  4. Bereken goed hoeveel je maandelijks kunt afbetalen om overcreditering te vermijden.
  5. Informeer je over mogelijke premies of subsidies voor energiezuinige woningen.
  6. Laat je goed informeren en neem de tijd om alle voorwaarden van het woonkrediet te begrijpen.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het afsluiten van een lening voor een woonkrediet is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door rentevoeten van verschillende aanbieders te vergelijken, kunt u geld besparen op de totale kosten van uw lening en ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen en offertes op te vragen voordat u zich committeert aan een woonkrediet, zodat u met vertrouwen kunt kiezen voor de beste optie die past bij uw behoeften.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Het is van cruciaal belang om bij het afsluiten van een lening voor een woonkrediet aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen zorgvuldig te worden overwogen bij het plannen van uw financiën. Het is verstandig om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten en deze mee te nemen in uw budgetberekeningen om verrassingen te voorkomen en een weloverwogen beslissing te kunnen nemen.

Kies een lening met een vaste rentevoet voor meer financiële zekerheid.

Het is verstandig om een lening voor een woonkrediet te kiezen met een vaste rentevoet, omdat dit zorgt voor meer financiële zekerheid. Met een vaste rentevoet blijft het bedrag dat u maandelijks moet aflossen constant gedurende de looptijd van de lening. Dit betekent dat u niet voor verrassingen komt te staan door schommelingen in de rentevoet, waardoor u beter kunt budgetteren en uw financiële situatie stabiel blijft. Het biedt gemoedsrust en voorspelbaarheid in uw leningsregeling, wat essentieel is bij het plannen van uw financiële toekomst.

Bereken goed hoeveel je maandelijks kunt afbetalen om overcreditering te vermijden.

Het is essentieel om goed te berekenen hoeveel je maandelijks kunt afbetalen bij het afsluiten van een lening voor een woonkrediet, om overcreditering te vermijden. Door realistisch te zijn over je financiële situatie en rekening te houden met je inkomsten en uitgaven, kun je een aflossingsplan opstellen dat haalbaar is op lange termijn. Het vermijden van overcreditering helpt om financiële problemen in de toekomst te voorkomen en zorgt ervoor dat je comfortabel kunt genieten van je nieuwe huis zonder onnodige stress.

Informeer je over mogelijke premies of subsidies voor energiezuinige woningen.

Het is verstandig om je te informeren over mogelijke premies of subsidies voor energiezuinige woningen wanneer je een lening voor een woonkrediet overweegt. Door gebruik te maken van deze financiële voordelen kun je niet alleen bijdragen aan een duurzamere leefomgeving, maar ook besparen op lange termijn op energiekosten. Het loont dus zeker de moeite om na te gaan welke ondersteuning beschikbaar is voor het energiezuinig maken van je nieuwe woning.

Laat je goed informeren en neem de tijd om alle voorwaarden van het woonkrediet te begrijpen.

Het is van essentieel belang om je goed te laten informeren en de tijd te nemen om alle voorwaarden van het woonkrediet te begrijpen. Door grondig inzicht te krijgen in de details en vereisten van de lening, kun je weloverwogen beslissingen nemen en mogelijke valkuilen vermijden. Neem de tijd om vragen te stellen, advies in te winnen en eventuele onduidelijkheden op te helderen voordat je je engageert voor een lening voor een woonkrediet. Het investeren van tijd in het begrijpen van de voorwaarden kan helpen om financiële verrassingen in de toekomst te voorkomen en ervoor zorgen dat je met vertrouwen een belangrijke financiële stap zet.

goedkoop lenen voor auto

Voordelig Auto Financieren: Tips voor Goedkoop Lenen

Goedkoop Lenen voor Auto

Goedkoop Lenen voor Auto: Tips en Informatie

Wanneer u op zoek bent naar een lening om een auto te financieren, is het belangrijk om te streven naar een voordelige optie die past bij uw financiële situatie. Hier zijn enkele tips en informatie over hoe u goedkoop kunt lenen voor een auto:

Vergelijk Verschillende Leningaanbieders

Het is essentieel om verschillende leningaanbieders te vergelijken om de beste rentetarieven en voorwaarden te vinden. Door offertes aan te vragen bij diverse banken en kredietverstrekkers, kunt u de meest voordelige lening selecteren.

Kies de Juiste Looptijd van de Lening

De looptijd van uw lening kan invloed hebben op de totale kosten. Over het algemeen geldt: hoe langer de looptijd, hoe lager de maandelijkse aflossingen, maar hoe hoger de totale rentekosten. Probeer een balans te vinden tussen betaalbare maandelijkse betalingen en minimale rentekosten.

Onderhandel Over de Rentevoet

Sommige kredietverstrekkers staan open voor onderhandeling over de rentevoet, vooral als u een sterk kredietscore heeft of andere financiële troeven kunt aantonen. Aarzel niet om te vragen of er ruimte is voor een lagere rentevoet.

Wees Bewust van Bijkomende Kosten

Bij het afsluiten van een autolening kunnen er bijkomende kosten zijn, zoals administratiekosten, verzekeringen of andere toeslagen. Zorg ervoor dat u alle kosten begrijpt en in overweging neemt bij het bepalen van de totale kostprijs van uw lening.

Door deze tips in gedachten te houden en grondig onderzoek te doen naar verschillende leenopties, kunt u goedkoop lenen voor uw auto en genieten van uw nieuwe voertuig zonder financiële zorgen.


Veelgestelde Vragen over Goedkoop Lenen voor een Auto in België

  1. Wat zijn de huidige rentetarieven voor autoleningen?
  2. Hoe kan ik de totale kosten van een autolening berekenen?
  3. Welke documenten heb ik nodig om een autolening aan te vragen?
  4. Zijn er speciale kortingen of aanbiedingen beschikbaar voor het lenen van een auto?
  5. Kan ik mijn lening vervroegd aflossen en zijn er kosten verbonden aan vervroegde aflossing?
  6. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?
  7. Is het mogelijk om mijn lening over te sluiten naar een andere kredietverstrekker met gunstigere voorwaarden?
  8. Hoe lang duurt het gemiddeld voordat mijn autolening wordt goedgekeurd en uitbetaald?

Wat zijn de huidige rentetarieven voor autoleningen?

Een veelgestelde vraag over goedkoop lenen voor een auto is: “Wat zijn de huidige rentetarieven voor autoleningen?” De rentetarieven voor autoleningen kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, de looptijd van de lening en de marktomstandigheden. Het is raadzaam om bij verschillende banken en kredietverstrekkers offertes aan te vragen om een idee te krijgen van de actuele rentetarieven en om te kunnen vergelijken. Door goed onderzoek te doen en te onderhandelen over de rentevoet, kunt u mogelijk een gunstige autolening vinden die past bij uw financiële behoeften.

Hoe kan ik de totale kosten van een autolening berekenen?

Wanneer u de totale kosten van een autolening wilt berekenen, zijn er enkele belangrijke factoren waarmee u rekening moet houden. Allereerst moet u de hoogte van het leenbedrag bepalen, samen met de rentevoet en de looptijd van de lening. Door deze gegevens te combineren, kunt u een schatting maken van de totale rentekosten die u over de looptijd van de lening zult betalen. Vergeet ook niet om eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, op te nemen in uw berekening om een nauwkeurig beeld te krijgen van de totale kosten van uw autolening. Het is raadzaam om verschillende leningaanbieders te vergelijken en offertes aan te vragen om zo de meest voordelige optie te vinden die past bij uw financiële behoeften.

Welke documenten heb ik nodig om een autolening aan te vragen?

Wanneer u een autolening wilt aanvragen, zijn er verschillende documenten die u waarschijnlijk nodig zult hebben. Typische vereiste documenten zijn onder meer uw identiteitsbewijs of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van verblijf zoals een recente energierekening en mogelijk ook informatie over de auto die u wilt financieren, zoals aankoopprijs en specificaties. Het is raadzaam om vooraf contact op te nemen met de kredietverstrekker om te informeren welke specifieke documenten zij vereisen voor het aanvragen van een autolening. Zo kunt u ervoor zorgen dat u alle benodigde papieren paraat heeft en het proces soepel verloopt.

Zijn er speciale kortingen of aanbiedingen beschikbaar voor het lenen van een auto?

Er zijn vaak speciale kortingen of aanbiedingen beschikbaar voor het lenen van een auto, vooral bij bepaalde kredietverstrekkers of autodealers. Sommige financiële instellingen bieden bijvoorbeeld rentekortingen voor autoleningen met bepaalde kenmerken, zoals een hogere eigen inbreng of een kortere looptijd. Autodealers kunnen ook promoties aanbieden, zoals 0% financiering of cashback-opties bij aankoop van een nieuwe auto. Het is altijd verstandig om te informeren naar eventuele speciale deals en kortingen die beschikbaar zijn bij het lenen van een auto, zodat u kunt profiteren van de meest voordelige optie voor uw financiële situatie.

Kan ik mijn lening vervroegd aflossen en zijn er kosten verbonden aan vervroegde aflossing?

Ja, het is vaak mogelijk om uw lening voor de auto vervroegd af te lossen. Of er kosten verbonden zijn aan vervroegde aflossing hangt af van de specifieke voorwaarden van uw leningsovereenkomst. Sommige kredietverstrekkers kunnen een vergoeding in rekening brengen voor vervroegde aflossing om het verlies aan rente-inkomsten te compenseren. Het is raadzaam om de voorwaarden van uw lening zorgvuldig door te nemen en contact op te nemen met uw kredietverstrekker om te achterhalen of er kosten verbonden zijn aan het vervroegd aflossen van uw autolening. Het kan lonend zijn om de mogelijkheid van vervroegde aflossing te overwegen, vooral als u financiële middelen heeft om extra betalingen te doen en rentekosten wilt minimaliseren.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?

Wanneer u zich in een situatie bevindt waarin u uw maandelijkse aflossingen voor een autolening niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In veel gevallen bieden financiële instellingen flexibele oplossingen aan voor mensen die tijdelijk financiële moeilijkheden ondervinden. Door open en eerlijk te communiceren over uw situatie, kunt u mogelijk afspraken maken over uitstel van betaling, herstructurering van de lening of andere regelingen die u kunnen helpen om de financiële last te verlichten. Het vermijden van contact met de kredietverstrekker kan leiden tot verdere problemen, dus het is verstandig om proactief te zijn en samen naar een oplossing te zoeken.

Is het mogelijk om mijn lening over te sluiten naar een andere kredietverstrekker met gunstigere voorwaarden?

Het is zeker mogelijk om uw lening over te sluiten naar een andere kredietverstrekker met gunstigere voorwaarden. Door uw bestaande autolening over te sluiten naar een nieuwe kredietverstrekker met betere rentetarieven of gunstigere looptijden, kunt u mogelijk geld besparen op de totale kosten van uw lening. Het is echter belangrijk om de voorwaarden en eventuele bijkomende kosten van de nieuwe lening zorgvuldig te onderzoeken voordat u besluit om over te stappen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat het oversluiten van uw lening naar een andere kredietverstrekker echt voordelig is in uw specifieke situatie.

Hoe lang duurt het gemiddeld voordat mijn autolening wordt goedgekeurd en uitbetaald?

Wanneer u een autolening aanvraagt en zich afvraagt hoe lang het gemiddeld duurt voordat deze wordt goedgekeurd en uitbetaald, is het belangrijk om te weten dat de verwerkingstijd kan variëren afhankelijk van de kredietverstrekker en uw specifieke situatie. Over het algemeen kan het goedkeuringsproces voor een autolening enkele dagen tot enkele weken duren. Nadat uw lening is goedgekeurd, wordt het geld meestal binnen enkele werkdagen op uw rekening gestort. Het is raadzaam om tijdig alle benodigde documenten in te dienen en eventuele vragen van de kredietverstrekker snel te beantwoorden om het proces te versnellen en uw autolening soepel af te handelen.

beste persoonlijke lening

Vind de Beste Persoonlijke Lening die Bij Jou Past

De Beste Persoonlijke Lening: Vind de Ideale Financiële Oplossing

Een persoonlijke lening kan een handige financiële optie zijn voor mensen die extra geld nodig hebben voor grote aankopen, zoals een nieuwe auto, verbouwingen aan huis of het consolideren van schulden. Het is belangrijk om de beste persoonlijke lening te vinden die past bij jouw behoeften en financiële situatie.

Waarop letten bij het kiezen van een persoonlijke lening?

Er zijn verschillende factoren om rekening mee te houden bij het kiezen van de beste persoonlijke lening. Allereerst is het belangrijk om te kijken naar de rentevoet en de looptijd van de lening. Een lagere rentevoet betekent dat je minder geld zult betalen over de hele looptijd van de lening. Daarnaast moet je ook letten op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Vergelijk verschillende aanbieders

Het is verstandig om verschillende aanbieders van persoonlijke leningen te vergelijken voordat je een beslissing neemt. Door offertes aan te vragen en de voorwaarden van verschillende leningen te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie. Let ook op klantenservice en flexibiliteit in aflossingsopties bij het kiezen van een geldverstrekker.

Verantwoord lenen

Hoewel een persoonlijke lening een handige manier kan zijn om extra geld te krijgen, is het belangrijk om verantwoordelijk te lenen. Zorg ervoor dat je realistisch bent over je terugbetalingscapaciteit en dat je niet meer leent dan nodig is. Maak een budget en plan hoe je de lening zult terugbetalen om financiële problemen in de toekomst te voorkomen.

Kortom, door zorgvuldig onderzoek te doen en verschillende opties te vergelijken, kun je de beste persoonlijke lening vinden die past bij jouw behoeften en financiële doelen. Neem de tijd om alle details door te nemen en maak een weloverwogen beslissing voordat je een persoonlijke lening afsluit.


7 Tips voor het Kiezen van de Beste Persoonlijke Lening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Controleer de looptijd van de lening en de flexibiliteit van afbetalingen.
  4. Lees de voorwaarden zorgvuldig door om verrassingen te voorkomen.
  5. Kies een lening die past bij je financiële situatie en behoeften.
  6. Wees voorzichtig met het lenen van te grote bedragen die je moeilijk kunt terugbetalen.
  7. Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jou past.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het vinden van de beste persoonlijke lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende rentevoeten te onderzoeken en offertes aan te vragen, kun je een goed beeld krijgen van welke geldverstrekker de meest gunstige voorwaarden biedt. Het vergelijken van rentetarieven helpt je niet alleen om geld te besparen op de lange termijn, maar stelt je ook in staat om een weloverwogen beslissing te nemen bij het kiezen van een persoonlijke lening die past bij jouw financiële behoeften.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het kiezen van de beste persoonlijke lening is het essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk beïnvloeden en dus is het belangrijk om ze in overweging te nemen bij het vergelijken van leningsopties. Door transparantie te eisen over alle mogelijke bijkomende kosten, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet voor onaangename verrassingen komt te staan tijdens de looptijd van de lening.

Controleer de looptijd van de lening en de flexibiliteit van afbetalingen.

Het is essentieel om de looptijd van de lening en de flexibiliteit van afbetalingen te controleren bij het kiezen van de beste persoonlijke lening. De looptijd van de lening bepaalt hoe lang je zult moeten aflossen en heeft invloed op de totale kosten van de lening. Daarnaast is het belangrijk om te kijken naar de flexibiliteit van afbetalingen, zoals de mogelijkheid om extra aflossingen te doen of de betalingsdatum aan te passen. Door deze aspecten zorgvuldig te overwegen, kun je ervoor zorgen dat je een lening kiest die goed aansluit bij jouw financiële behoeften en mogelijkheden.

Lees de voorwaarden zorgvuldig door om verrassingen te voorkomen.

Het is essentieel om de voorwaarden van een persoonlijke lening zorgvuldig door te lezen om onaangename verrassingen te voorkomen. Door de kleine lettertjes te begrijpen en alle details van de leningovereenkomst te kennen, kun je volledig op de hoogte zijn van de verplichtingen en kosten die gepaard gaan met de lening. Dit helpt je om weloverwogen beslissingen te nemen en ervoor te zorgen dat je financieel voorbereid bent op de terugbetaling van de lening zonder onverwachte situaties tegen te komen.

Kies een lening die past bij je financiële situatie en behoeften.

Kies verstandig bij het selecteren van de beste persoonlijke lening door er een te kiezen die perfect aansluit bij jouw financiële situatie en specifieke behoeften. Het is essentieel om de lening zorgvuldig af te stemmen op wat je kunt terugbetalen en wat je precies nodig hebt, zodat je financiële stabiliteit behoudt en onnodige lasten vermijdt. Het vinden van een lening die past bij jouw unieke omstandigheden is de sleutel tot het veiligstellen van een gezonde financiële toekomst.

Wees voorzichtig met het lenen van te grote bedragen die je moeilijk kunt terugbetalen.

Het is van essentieel belang om voorzichtig te zijn bij het lenen van te grote bedragen die moeilijk terug te betalen zijn. Het is verleidelijk om een aanzienlijk bedrag te lenen voor grote aankopen of projecten, maar het is belangrijk om realistisch te blijven over je terugbetalingscapaciteit. Het aangaan van een persoonlijke lening die buiten je financiële mogelijkheden ligt, kan leiden tot financiële stress en problemen op lange termijn. Wees verstandig en leen alleen wat je redelijkerwijs kunt terugbetalen om financiële stabiliteit te behouden.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jou past.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jou past. Een professionele financieel adviseur kan je helpen bij het beoordelen van je financiële situatie, het vergelijken van verschillende leningsopties en het nemen van een weloverwogen beslissing. Met hun expertise en ervaring kunnen zij je begeleiden bij het kiezen van de beste persoonlijke lening die aansluit bij jouw behoeften en budget, waardoor je meer gemoedsrust hebt tijdens het leenproces.

lening kosten berekenen

Hoe leningkosten correct berekenen: een praktische gids

Hoe leningkosten berekenen: een handige gids

Hoe leningkosten berekenen: een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de totale kosten die hiermee gemoeid zijn. Het berekenen van de leningkosten kan u helpen om een beter inzicht te krijgen in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen.

Stappen om leningkosten te berekenen

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de kosten van een lening. Hier zijn enkele stappen die u kunt volgen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen van de kredietverstrekker.
  2. Rentevoet vaststellen: De rentevoet is het percentage dat u betaalt over het geleende bedrag. Dit kan variëren afhankelijk van de kredietverstrekker en het type lening.
  3. Looptijd van de lening: Dit is de periode waarin u de lening zult terugbetalen. Hoe langer de looptijd, hoe meer rente u zult betalen.
  4. Bijkomende kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringspremies. Zorg ervoor dat u deze ook meeneemt in uw berekening.

Voorbeeldberekening

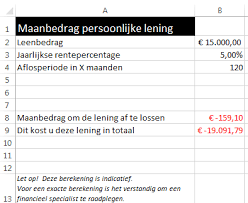
Stel dat u een persoonlijke lening wilt afsluiten van €10.000 met een rentevoet van 5% en een looptijd van 3 jaar. Laten we deze gegevens gebruiken voor een eenvoudige berekening:

(€10.000 x 5% = €500) + €10.000 = €10.500 (totaal terug te betalen bedrag)

Houd er rekening mee dat dit slechts een eenvoudig voorbeeld is en dat de werkelijke kosten kunnen variëren op basis van verschillende factoren.

Conclusie

Het berekenen van de kosten van een lening kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het terugbetalingsproces. Zorg ervoor dat u alle relevante informatie verzamelt en nauwkeurig berekent voordat u zich verbindt tot het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van Leningskosten

  1. Hoeveel kost 25.000 euro lenen?
  2. Hoeveel betaal ik af voor een lening?
  3. Wat kost een lening van 300000 euro?
  4. Wat kost een lening van 150.000 euro?
  5. Wat kost een lening van 50000 per maand?
  6. Hoe bereken ik de kosten van een lening?
  7. Wat kost een lening van 300.000 euro?
  8. Wat zijn de kosten van een lening van € 15000?
  9. Hoe bereken ik de totale kosten van een lening?
  10. Hoe bereken ik de totale kosten van de lening?
  11. Hoe bereken je de totale kosten van een lening?

Hoeveel kost 25.000 euro lenen?

Een veelgestelde vraag over leningkosten berekenen is: “Hoeveel kost het om 25.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te kennen, kunt u een nauwkeurige berekening maken van de totale kosten die gepaard gaan met het lenen van 25.000 euro, waardoor u een beter inzicht krijgt in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen. Het is belangrijk om alle relevante informatie te verzamelen en zorgvuldig te berekenen voordat u een lening afsluit om financiële verrassingen te voorkomen.

Hoeveel betaal ik af voor een lening?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Hoeveel betaal ik af voor een lening?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met een lening, zodat u financieel voorbereid bent en weloverwogen beslissingen kunt nemen.

Wat kost een lening van 300000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een duidelijk beeld krijgen van de totale kosten die gepaard gaan met het lenen van dit bedrag. Het is belangrijk om alle aspecten zorgvuldig te evalueren voordat u besluit om een dergelijke lening aan te gaan, zodat u goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 150.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van 150.000 euro. Het is belangrijk om zorgvuldig te werk te gaan bij het bepalen van de totale terugbetalingsbedragen om financiële verrassingen te voorkomen en een weloverwogen beslissing te nemen bij het aangaan van een lening van dit bedrag.

Wat kost een lening van 50000 per maand?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Wat kost een lening van 50.000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van wat uw maandelijkse aflossingen zullen zijn en hoeveel u in totaal zult terugbetalen gedurende de looptijd van de lening. Het is essentieel om deze berekeningen zorgvuldig uit te voeren om ervoor te zorgen dat u financieel voorbereid bent en geen onverwachte kosten tegenkomt tijdens het aflossingsproces.

Hoe bereken ik de kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de kosten van een lening?” Het berekenen van de kosten van een lening kan op basis van verschillende factoren, waaronder het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren in een berekening, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening nauwkeurig uit te voeren om financiële verrassingen te voorkomen en verstandige beslissingen te nemen bij het afsluiten van een lening.

Wat kost een lening van 300.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van een bedrag van 300.000 euro. Het is belangrijk om zorgvuldig te overwegen hoeveel u uiteindelijk zult moeten terugbetalen en welke impact dit kan hebben op uw financiële situatie op lange termijn.

Wat zijn de kosten van een lening van € 15000?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat zijn de kosten van een lening van € 15.000? Om deze vraag nauwkeurig te beantwoorden, moeten verschillende factoren in overweging worden genomen, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze elementen zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen bij het aangaan van een lening van € 15.000. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het lenen van geld om financiële verrassingen te voorkomen en verstandige beslissingen te nemen.

Hoe bereken ik de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van een lening?” Het berekenen van de totale kosten van een lening vereist het in overweging nemen van verschillende factoren, zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren, kunt u een nauwkeurige schatting maken van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van geld.

Hoe bereken ik de totale kosten van de lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van de lening?” Het is essentieel om de totale kosten van een lening te berekenen voordat u zich verbindt tot het afsluiten ervan. Om de totale kosten van een lening te berekenen, dient u rekening te houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze gegevens zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van hoeveel u uiteindelijk zult moeten terugbetalen en kunt u weloverwogen financiële beslissingen nemen.

Hoe bereken je de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken je de totale kosten van een lening?” Het is belangrijk om de totale kosten van een lening nauwkeurig te berekenen om een duidelijk beeld te krijgen van wat het lenen daadwerkelijk zal kosten. Om de totale kosten van een lening te berekenen, moet je rekening houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kun je een goed geïnformeerde beslissing nemen over het aangaan van een lening en ervoor zorgen dat je financiële planning in lijn is met de verwachte terugbetalingskosten.

Hoe vindt u de beste lening voor uw huis?

Beste lening voor huis

De beste lening voor uw huis: waar moet u op letten?

Een huis kopen is een grote stap en vaak een van de belangrijkste financiële beslissingen die u zult nemen. Het is dan ook essentieel om de juiste lening te vinden die past bij uw situatie en behoeften. Maar wat maakt een lening de beste keuze voor uw huis?

Rentevoet

Een van de belangrijkste factoren om te overwegen bij het kiezen van een lening voor uw huis is de rentevoet. Een lagere rentevoet betekent dat u minder geld zult betalen over de looptijd van de lening, waardoor u geld kunt besparen.

Aflossingstermijn

De aflossingstermijn van de lening is ook cruciaal. Kies een termijn die comfortabel is voor uw financiële situatie. Een langere aflossingsperiode kan lagere maandelijkse betalingen betekenen, maar uiteindelijk meer kosten door rente.

Voorwaarden en flexibiliteit

Bekijk ook goed de voorwaarden en flexibiliteit van de lening. Zijn er mogelijkheden tot vervroegde aflossingen zonder extra kosten? Kunnen er betalingsregelingen worden getroffen in geval van financiële moeilijkheden? Dit zijn belangrijke aspecten om rekening mee te houden.

Vergelijk verschillende aanbieders

Het is verstandig om verschillende aanbieders van leningen te vergelijken voordat u een beslissing neemt. Let niet alleen op de rentevoeten, maar ook op eventuele bijkomende kosten, servicekwaliteit en klantenservice.

Door grondig onderzoek te doen en verschillende opties te overwegen, kunt u de beste lening vinden die past bij uw behoeften en budget. Neem de tijd om alle details te bekijken en raadpleeg indien nodig een financieel adviseur voor professioneel advies.

© 2023 Beste Lening Voor Huis – Alle rechten voorbehouden


6 Tips voor het Kiezen van de Beste Lening voor je Huis in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Kies een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.
  5. Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.
  6. Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het vinden van de beste lening voor uw huis is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende rentevoeten te onderzoeken en te vergelijken, kunt u een goed beeld krijgen van welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening vindt die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Let bij het kiezen van de beste lening voor uw huis zeker op bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast van uw huis en dienen daarom zorgvuldig te worden overwogen. Het is belangrijk om transparantie te eisen over alle mogelijke bijkomende kosten bij het afsluiten van een lening, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Kies een lening met een vaste rentevoet om verrassingen te vermijden.

Kies een lening met een vaste rentevoet om verrassingen te vermijden. Een lening met een vaste rentevoet biedt stabiliteit en voorspelbaarheid in uw maandelijkse aflossingen, omdat de rente gedurende de hele looptijd van de lening hetzelfde blijft. Hierdoor bent u beschermd tegen eventuele stijgingen van de rentevoet, wat kan leiden tot onverwachte kosten en financiële stress. Door te kiezen voor een lening met een vaste rentevoet, kunt u uw budget beter beheren en met gemoedsrust genieten van uw nieuwe huis.

Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en ervoor te zorgen dat deze in lijn is met je financiële situatie. Een passende looptijd kan helpen om de maandelijkse aflossingen beheersbaar te houden en tegelijkertijd de totale kosten van de lening te minimaliseren. Door realistisch te zijn over je financiële mogelijkheden en een lening te kiezen met een looptijd die comfortabel aanvoelt, kun je stress verminderen en financiële stabiliteit behouden tijdens het aflossen van je huislening.

Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.

Het is verstandig om bij het zoeken naar de beste lening voor uw huis ook te informeren naar eventuele kortingen of promoties die kredietverstrekkers aanbieden. Sommige kredietverstrekkers kunnen speciale kortingen geven op de rentevoet of andere gunstige voorwaarden bieden, vooral voor nieuwe klanten of bij bepaalde financiële producten. Door deze kortingen en promoties in overweging te nemen, kunt u mogelijk geld besparen en een nog betere deal krijgen voor uw huislening. Het loont dus zeker de moeite om hierover navraag te doen bij verschillende kredietverstrekkers.

Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Het is van groot belang om je goed te laten informeren over alle voorwaarden en verplichtingen die verbonden zijn aan de lening voor je huis. Door een grondig inzicht te krijgen in de specifieke voorwaarden, zoals aflossingstermijnen, rentevoeten en eventuele boetes bij vervroegde aflossing, kun je beter anticiperen op de financiële verplichtingen die gepaard gaan met de lening. Het is essentieel om volledig op de hoogte te zijn van alle aspecten van de lening, zodat je weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.

Alles wat je moet weten over een lening van 5000 euro

Lening van 5000 euro – Financiële oplossingen op maat

Lening van 5000 euro: Financiële ondersteuning op maat

Een lening van 5000 euro kan een nuttig financieel instrument zijn voor mensen die onverwachte kosten moeten dekken, een investering willen doen of hun financiële situatie willen verbeteren. Het is belangrijk om te begrijpen hoe deze leningen werken en wat de mogelijke implicaties zijn.

Wat is een lening van 5000 euro?

Een lening van 5000 euro is een vorm van consumentenkrediet waarbij een geldschieter een bedrag van 5000 euro verstrekt aan de lener. De lener gaat akkoord met het terugbetalen van dit bedrag, meestal met rente, over een afgesproken periode.

Waarvoor kan je een lening van 5000 euro gebruiken?

Met een lening van 5000 euro kun je verschillende financiële doelen bereiken, zoals het consolideren van schulden, het financieren van huisverbeteringen, het betalen van medische kosten of het financieren van een nieuwe auto. Het is belangrijk om verantwoordelijk te lenen en alleen geld te lenen voor zaken die echt noodzakelijk zijn.

Belangrijke overwegingen bij het afsluiten van een lening

Voordat je besluit om een lening van 5000 euro af te sluiten, is het essentieel om de voorwaarden en kosten grondig te onderzoeken. Let op de rentevoet, eventuele administratiekosten en de looptijd van de lening. Zorg ervoor dat je in staat bent om de geleende bedragen tijdig terug te betalen om financiële problemen te voorkomen.

Besluit

Een lening van 5000 euro kan een handig hulpmiddel zijn om je financiële doelen te bereiken, maar het is belangrijk om verantwoordelijkheid te nemen en goed geïnformeerd beslissingen te nemen bij het afsluiten ervan. Zoek altijd naar betrouwbare kredietverstrekkers en wees realistisch over je terugbetalingscapaciteit.


6 Tips voor het Slim Lenen van 5000 Euro in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers voor een lening van 5000 euro.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van de lening.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die past bij jouw financiële situatie.
  5. Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.
  6. Wees realistisch over je terugbetalingscapaciteit en leen geen hoger bedrag dan nodig is.

Vergelijk rentetarieven van verschillende kredietverstrekkers voor een lening van 5000 euro.

Het is verstandig om rentetarieven van verschillende kredietverstrekkers te vergelijken wanneer je op zoek bent naar een lening van 5000 euro. Door de rentevoeten van verschillende aanbieders te vergelijken, kun je de meest gunstige voorwaarden vinden en mogelijk geld besparen op de totale kosten van de lening. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende kredietverstrekkers te bekijken voordat je een definitieve beslissing neemt over het afsluiten van een lening.

Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van de lening.

Let bij het afsluiten van een lening van 5000 euro goed op bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen. Het is essentieel om volledig op de hoogte te zijn van alle mogelijke kosten die gepaard gaan met de lening, zodat je een weloverwogen beslissing kunt nemen en niet voor onaangename verrassingen komt te staan tijdens het terugbetalingsproces.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is van essentieel belang om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het aangaan van een lening van 5000 euro. Door realistisch te zijn over je financiële situatie en een duidelijk budget op te stellen, kun je potentiële financiële problemen voorkomen. Het is verstandig om alleen een lening af te sluiten als je zeker weet dat je de maandelijkse aflossingen kunt nakomen, zodat je niet in de problemen komt met betalingsachterstanden of extra kosten. Het plannen van je terugbetalingscapaciteit is een verantwoorde stap om financiële stabiliteit te waarborgen bij het aangaan van een lening.

Controleer de looptijd van de lening en kies een termijn die past bij jouw financiële situatie.

Het is essentieel om de looptijd van de lening te controleren en een termijn te kiezen die in overeenstemming is met jouw financiële situatie. Door een passende termijn te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je niet in financiële problemen komt. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de gekozen looptijd van de lening comfortabel is binnen jouw budget.

Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.

Het is van essentieel belang om de voorwaarden van de lening van 5000 euro zorgvuldig door te lezen om onaangename verrassingen te voorkomen. Door grondig de voorwaarden te bestuderen, krijg je een duidelijk inzicht in de rentevoet, eventuele bijkomende kosten en de terugbetalingsregeling. Op die manier kun je goed geïnformeerd beslissingen nemen en ervoor zorgen dat je financiële verplichtingen volledig begrepen worden voordat je de lening aangaat. Het voorkomen van verrassingen helpt bij het vermijden van mogelijke financiële problemen en zorgt voor een verantwoorde benadering van lenen.

Wees realistisch over je terugbetalingscapaciteit en leen geen hoger bedrag dan nodig is.

Het is van essentieel belang om realistisch te zijn over je terugbetalingscapaciteit bij het overwegen van een lening van 5000 euro. Leen geen hoger bedrag dan strikt noodzakelijk is om onnodige financiële lasten te voorkomen. Door verantwoordelijk te lenen en alleen te lenen wat je redelijkerwijs kunt terugbetalen, kun je financiële problemen op lange termijn vermijden en een gezonde financiële toekomst opbouwen.

100000 lenen

Alles wat u moet weten over het lenen van 100.000 euro

Artikel: 100.000 lenen

Alles wat u moet weten over het lenen van 100.000 euro

Wanneer u overweegt om een aanzienlijk bedrag zoals 100.000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen. Of u nu van plan bent om een huis te kopen, een grote aankoop te doen of uw schulden te consolideren, hier zijn enkele belangrijke punten om in gedachten te houden:

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor het lenen van 100.000 euro, zoals persoonlijke leningen, hypothecaire leningen of zakelijke leningen. Het is essentieel om het type lening te kiezen dat het beste past bij uw specifieke behoeften en financiële situatie.

Rentetarieven

De rentetarieven voor een lening van 100.000 euro kunnen sterk variëren, afhankelijk van de geldverstrekker, de looptijd van de lening en uw kredietgeschiedenis. Het is verstandig om verschillende aanbieders te vergelijken en te onderhandelen over de beste rentevoet die u kunt krijgen.

Terugbetalingsvoorwaarden

Het is belangrijk om de terugbetalingsvoorwaarden van de lening zorgvuldig door te nemen voordat u akkoord gaat met een lening van 100.000 euro. Let op zaken zoals maandelijkse aflossingen, looptijd van de lening en eventuele boetes voor vervroegde aflossing.

Financiële planning

Voorafgaand aan het afsluiten van een lening van deze omvang is het verstandig om een gedegen financiële planning te maken. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en dat u voldoende ruimte laat voor onvoorziene uitgaven.

Kortom, het lenen van 100.000 euro kan een grote stap zijn die goed doordacht moet worden genomen. Door uzelf goed te informeren en advies in te winnen bij financiële experts, kunt u ervoor zorgen dat u de juiste beslissing neemt die past bij uw financiële doelen en behoeften.

Dit artikel is louter informatief en biedt geen financieel advies.


9 Tips voor het Lenen van 100.000 Euro: Waar Je Op Moet Letten

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratiekosten en notariskosten.
  3. Kies een lening met een vaste rentevoet om verrassingen te voorkomen.
  4. Bereken het totale terug te betalen bedrag inclusief rente vooraf.
  5. Leen nooit meer dan je nodig hebt om financiële problemen te vermijden.
  6. Controleer de voorwaarden rond vervroegd aflossen en boetes bij niet naleven van de afspraken.
  7. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  8. Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie.
  9. Wees eerlijk over je financiële situatie om onaangename verrassingen in de toekomst te vermijden.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het lenen van 100.000 euro is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en de rentevoeten te vergelijken, kunt u een beter inzicht krijgen in welke geldverstrekker u de meest gunstige voorwaarden kan bieden. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de totale kosten van uw lening en ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals administratiekosten en notariskosten.

Bij het lenen van 100.000 euro is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals administratiekosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leninglast en dienen daarom niet over het hoofd gezien te worden. Het is verstandig om deze kosten in overweging te nemen bij het plannen van uw lening en ervoor te zorgen dat u een duidelijk beeld heeft van alle financiële verplichtingen die gepaard gaan met het lenen van een dergelijk bedrag.

Kies een lening met een vaste rentevoet om verrassingen te voorkomen.

Kies bij het lenen van 100.000 euro een lening met een vaste rentevoet om verrassingen te voorkomen. Met een vaste rentevoet blijft uw maandelijkse aflossing gedurende de looptijd van de lening constant, waardoor u beter kunt budgetteren en geen last heeft van schommelende rentetarieven. Dit geeft u gemoedsrust en zekerheid over uw financiële verplichtingen, waardoor u zich kunt concentreren op het terugbetalen van de lening zonder onverwachte kosten.

Bereken het totale terug te betalen bedrag inclusief rente vooraf.

Een belangrijke tip bij het overwegen van een lening van 100.000 euro is om het totale terug te betalen bedrag inclusief rente vooraf te berekenen. Door dit bedrag vooraf in kaart te brengen, krijgt u een duidelijk beeld van de totale kosten van de lening en kunt u beter inschatten of deze binnen uw financiële mogelijkheden past. Het is essentieel om niet alleen naar het geleende bedrag te kijken, maar ook naar de bijkomende rentekosten, zodat u een weloverwogen beslissing kunt nemen en financiële verrassingen kunt voorkomen.

Leen nooit meer dan je nodig hebt om financiële problemen te vermijden.

Het is verstandig om nooit meer te lenen dan strikt noodzakelijk is om financiële problemen te voorkomen. Het lenen van een bedrag als 100.000 euro moet zorgvuldig worden overwogen, waarbij u alleen datgene leent wat nodig is voor uw specifieke doeleinden. Door verantwoordelijk te lenen en realistisch te blijven over uw financiële behoeften, kunt u zichzelf beschermen tegen onnodige schulden en mogelijke moeilijkheden bij het terugbetalen van de lening. Het is altijd raadzaam om een gedegen budgetplan op te stellen en advies in te winnen bij financiële professionals voordat u een grote lening aangaat.

Controleer de voorwaarden rond vervroegd aflossen en boetes bij niet naleven van de afspraken.

Het is essentieel om de voorwaarden met betrekking tot vervroegd aflossen en eventuele boetes bij het niet naleven van de afspraken zorgvuldig te controleren wanneer u overweegt om een lening van 100.000 euro af te sluiten. Door deze aspecten goed te begrijpen, kunt u anticiperen op mogelijke situaties waarin u eerder wilt aflossen of waarin het moeilijk wordt om aan de afgesproken betalingsvoorwaarden te voldoen. Het kennen van deze voorwaarden helpt u om volledig geïnformeerd te zijn en verantwoordelijkheid te nemen voor uw financiële verplichtingen.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Het is essentieel om ervoor te zorgen dat je maandelijkse aflossingen binnen je budget passen wanneer je overweegt om 100.000 euro te lenen. Door realistisch te zijn over wat je maandelijks kunt betalen, voorkom je financiële stress en zorg je ervoor dat je de lening succesvol kunt aflossen. Het is verstandig om een grondige analyse van je inkomsten en uitgaven te maken om te bepalen hoeveel je comfortabel kunt besteden aan aflossingen, zodat je financiële stabiliteit behoudt gedurende de looptijd van de lening.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie. Een financieel adviseur kan je helpen bij het analyseren van je financiële behoeften, het vergelijken van verschillende leningsopties en het vinden van de beste oplossing die past bij jouw specifieke omstandigheden. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het lenen van een aanzienlijk bedrag zoals 100.000 euro.

Wees eerlijk over je financiële situatie om onaangename verrassingen in de toekomst te vermijden.

Het is van essentieel belang om eerlijk te zijn over je financiële situatie wanneer je overweegt om 100.000 euro te lenen. Door transparant te zijn over je inkomsten, uitgaven en eventuele schulden, kun je onaangename verrassingen in de toekomst vermijden. Een realistische kijk op je financiën zal je helpen om een lening te kiezen die past bij jouw budget en terugbetalingscapaciteit, waardoor je financiële stabiliteit en gemoedsrust kunt behouden tijdens de looptijd van de lening.

10.000 euro lenen op 5 jaar

Alles wat je moet weten over 10.000 euro lenen op 5 jaar

Artikel: 10.000 euro lenen op 5 jaar

10.000 euro lenen op 5 jaar: Wat je moet weten

Het kan voorkomen dat je behoefte hebt aan extra financiële middelen, bijvoorbeeld voor het financieren van een project, het doen van een grote aankoop of het consolideren van schulden. In sommige gevallen kan een persoonlijke lening een geschikte optie zijn om aan deze behoeften te voldoen.

Stel dat je overweegt om 10.000 euro te lenen en dit bedrag wilt terugbetalen over een periode van 5 jaar. Het is belangrijk om enkele zaken in overweging te nemen voordat je deze beslissing neemt.

Rentevoet en kosten

Bij het afsluiten van een lening is de rentevoet een cruciale factor om rekening mee te houden. De rentevoet bepaalt hoeveel extra kosten je zult betalen bovenop het geleende bedrag. Zorg ervoor dat je de verschillende leningsopties vergelijkt om de meest gunstige rentevoet te vinden.

Aflossingstermijn

Door te kiezen voor een aflossingsperiode van 5 jaar, spreid je de terugbetaling van de lening over een langere periode uit. Dit kan resulteren in lagere maandelijkse aflossingen, maar houd er rekening mee dat je uiteindelijk meer interest zult betalen dan bij een kortere looptijd.

Kredietwaardigheid

Voordat je een lening aanvraagt, zal de kredietverstrekker jouw kredietwaardigheid evalueren. Dit omvat onder andere jouw inkomen, uitgaven en eventuele andere lopende leningen. Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening terug te kunnen betalen.

Conclusie

Het lenen van 10.000 euro op 5 jaar kan een haalbare optie zijn voor bepaalde financiële behoeften, mits je goed geïnformeerd bent en de juiste beslissing neemt. Vergeet niet om alle voorwaarden grondig door te nemen voordat je akkoord gaat met de leningsovereenkomst.

Neem altijd contact op met professioneel financieel advies voordat je belangrijke financiële beslissingen neemt.


5 Tips voor het Lenen van 10.000 Euro op 5 Jaar: Wat Je Moet Weten

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten en voorwaarden, zoals administratiekosten en boetes bij vervroegde aflossing.
  3. Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de kosten.
  4. Kies een aflossingsplan dat past bij je financiële situatie en vermijd betalingsproblemen.
  5. Lees alle contractvoorwaarden zorgvuldig door voordat je akkoord gaat met de lening.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer je overweegt om 10.000 euro te lenen en dit bedrag terug te betalen over een periode van 5 jaar. Door de rentetarieven van verschillende aanbieders te onderzoeken, kun je de beste deal vinden die past bij jouw financiële situatie. Het vergelijken van kredietverstrekkers stelt je in staat om de meest gunstige rentevoet te identificeren, waardoor je uiteindelijk geld kunt besparen op de totale kosten van de lening. Het nemen van de tijd om deze vergelijking te maken, kan helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat je een lening afsluit die het beste aansluit bij jouw behoeften en budget.

Let op bijkomende kosten en voorwaarden, zoals administratiekosten en boetes bij vervroegde aflossing.

Bij het overwegen van het lenen van 10.000 euro op 5 jaar is het essentieel om aandacht te besteden aan eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Denk hierbij aan administratiekosten die in rekening kunnen worden gebracht bij het afsluiten van de lening, evenals mogelijke boetes bij vervroegde aflossing. Het is belangrijk om deze aspecten grondig te onderzoeken en te begrijpen voordat je een leningsovereenkomst aangaat, zodat je niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de kosten.

Een belangrijke tip bij het overwegen van een lening van 10.000 euro op 5 jaar is om het totale terug te betalen bedrag inclusief rente te berekenen. Op die manier krijg je een duidelijk beeld van de totale kosten van de lening en kun je beter inschatten of dit financieel haalbaar is voor jou. Het is essentieel om niet alleen naar het geleende bedrag te kijken, maar ook naar de bijkomende kosten in de vorm van rente, zodat je goed voorbereid bent op de financiële verplichtingen die gepaard gaan met het afsluiten van een lening op lange termijn.

Kies een aflossingsplan dat past bij je financiële situatie en vermijd betalingsproblemen.

Kies verstandig bij het lenen van 10.000 euro op 5 jaar door een aflossingsplan te selecteren dat aansluit bij jouw financiële situatie. Het is essentieel om realistisch te zijn over je terugbetalingscapaciteit om betalingsproblemen te voorkomen. Door zorgvuldig te plannen en rekening te houden met je inkomsten en uitgaven, kun je ervoor zorgen dat de lening comfortabel kan worden terugbetaald zonder financiële stress te veroorzaken.

Lees alle contractvoorwaarden zorgvuldig door voordat je akkoord gaat met de lening.

Het is van cruciaal belang om alle contractvoorwaarden zorgvuldig door te lezen voordat je akkoord gaat met het lenen van 10.000 euro op 5 jaar. Door de contractvoorwaarden grondig te bestuderen, krijg je een duidelijk beeld van de verplichtingen, kosten en voorwaarden die aan de lening verbonden zijn. Zo voorkom je verrassingen en ben je goed geïnformeerd over wat er van jou wordt verwacht gedurende de looptijd van de lening. Het naleven van deze tip kan helpen om financiële risico’s te minimaliseren en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een leningsovereenkomst.

lening 10000

Alles wat u moet weten over een lening van €10.000

Artikel: Lening van €10.000

Lening van €10.000: Wat u moet weten

Een lening van €10.000 kan een handige financiële oplossing zijn voor verschillende situaties. Of u nu onverwachte kosten moet dekken, een grote aankoop wilt doen of uw huis wilt renoveren, een lening kan u helpen om uw doelen te bereiken.

Voordat u echter een lening van €10.000 afsluit, zijn er enkele belangrijke zaken om in gedachten te houden. Allereerst is het essentieel om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw financiële situatie.

Het is ook belangrijk om realistisch te zijn over uw terugbetalingscapaciteit. Zorg ervoor dat u een lening afsluit die u comfortabel kunt terugbetalen zonder uw financiën in gevaar te brengen.

Daarnaast is het verstandig om na te denken over de looptijd van de lening en of u kiest voor een vaste of variabele rentevoet. Een vaste rentevoet biedt stabiliteit omdat uw maandelijkse aflossingen gelijk blijven, terwijl een variabele rentevoet kan fluctueren op basis van marktomstandigheden.

Neem de tijd om alle opties te overwegen en praat met financiële adviseurs voordat u zich verbindt tot het afsluiten van een lening van €10.000. Met de juiste planning en zorgvuldige overwegingen kunt u profiteren van de voordelen van een lening zonder in financiële moeilijkheden te raken.


8 Tips voor het Slim Lenen van 10.000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Controleer de looptijd van de lening en zorg ervoor dat deze past bij je financiële situatie.
  3. Let op bijkomende kosten, zoals administratieve kosten of verzekeringen.
  4. Lees de voorwaarden van de lening grondig door voordat je tekent.
  5. Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen binnen de afgesproken termijn.
  6. Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.
  7. Overweeg om extra aflossingen te doen om de totale kost van de lening te verlagen.
  8. Raadpleeg indien nodig een financieel adviseur voor meer informatie en advies.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u op zoek bent naar een lening van €10.000, zodat u de beste rentevoet kunt vinden die past bij uw financiële behoeften. Door verschillende aanbiedingen te bekijken en de voorwaarden en rentetarieven te vergelijken, kunt u ervoor zorgen dat u een lening afsluit met gunstige voorwaarden en lage kosten. Het vergelijken van kredietverstrekkers stelt u in staat om een weloverwogen beslissing te nemen en de financiële instelling te kiezen die het beste bij uw situatie past.

Controleer de looptijd van de lening en zorg ervoor dat deze past bij je financiële situatie.

Het is cruciaal om de looptijd van de lening te controleren en ervoor te zorgen dat deze aansluit bij je financiële situatie. Een passende looptijd kan helpen om de maandelijkse aflossingen haalbaar te maken en te voorkomen dat je in financiële problemen komt. Door zorgvuldig te overwegen hoe lang je wilt doen over het terugbetalen van de lening, kun je een realistisch aflossingsschema opstellen dat past binnen je budget en financiële doelstellingen.

Let op bijkomende kosten, zoals administratieve kosten of verzekeringen.

Het is belangrijk om bij het afsluiten van een lening van €10.000 rekening te houden met eventuele bijkomende kosten, zoals administratieve kosten of verplichte verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om alle mogelijke bijkomende kosten in kaart te brengen en deze mee te nemen in uw financiële planning, zodat u een realistisch beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het lenen van €10.000.

Lees de voorwaarden van de lening grondig door voordat je tekent.

Het is van groot belang om de voorwaarden van de lening grondig door te nemen voordat u uw handtekening zet. Door de voorwaarden zorgvuldig te lezen, krijgt u een duidelijk inzicht in aspecten zoals de rentevoet, aflossingstermijnen en eventuele boetes bij vervroegde aflossing. Op die manier kunt u volledig begrijpen wat er van u wordt verwacht en voorkomt u verrassingen in de toekomst. Het naleven van deze tip kan u helpen om weloverwogen beslissingen te nemen en uw financiële situatie op een verantwoorde manier te beheren.

Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen binnen de afgesproken termijn.

Het is van essentieel belang om ervoor te zorgen dat je het geleende bedrag van €10.000 realistisch kunt terugbetalen binnen de afgesproken termijn. Het is verstandig om een grondige analyse te maken van je financiële situatie en een terugbetalingsplan op te stellen dat haalbaar is. Door realistisch te zijn over je terugbetalingscapaciteit, voorkom je financiële stress en problemen in de toekomst. Het naleven van de afgesproken termijnen draagt bij aan een gezonde financiële planning en helpt om onnodige kosten en rentelasten te vermijden.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd, vooral wanneer u overweegt een lening van €10.000 af te sluiten. Het hebben van meerdere leningen kan leiden tot een complexe financiële situatie en het kan moeilijk zijn om het overzicht te behouden over uw totale schuldenlast en aflossingsverplichtingen. Het is verstandig om eerst uw huidige financiële situatie zorgvuldig te evalueren voordat u besluit om extra leningen aan te gaan, om ervoor te zorgen dat u niet in de problemen komt met terugbetalingen en rentekosten.

Overweeg om extra aflossingen te doen om de totale kost van de lening te verlagen.

Overweeg om extra aflossingen te doen bij het aflossen van een lening van €10.000, aangezien dit een effectieve manier kan zijn om de totale kosten van de lening te verlagen. Door extra betalingen te doen bovenop uw reguliere aflossingen, kunt u de looptijd van de lening verkorten en rentekosten verminderen. Dit kan u helpen om sneller schuldenvrij te worden en uiteindelijk geld te besparen op de totale terugbetaling van de lening. Het is altijd verstandig om met uw kredietverstrekker te overleggen over de mogelijkheid en voorwaarden voor extra aflossingen, zodat u weloverwogen beslissingen kunt nemen die passen bij uw financiële doelen.

Raadpleeg indien nodig een financieel adviseur voor meer informatie en advies.

Raadpleeg indien nodig een financieel adviseur voor meer informatie en advies. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, rentetarieven en terugbetalingsvoorwaarden die gepaard gaan met een lening van €10.000. Door professioneel advies in te winnen, kunt u weloverwogen beslissingen nemen die aansluiten bij uw financiële doelen en situatie, en kunt u mogelijke valkuilen vermijden. Het is altijd verstandig om deskundig advies in te winnen voordat u zich verbindt tot het afsluiten van een lening om ervoor te zorgen dat u de beste financiële beslissing neemt.