Tag, bijkomende kosten

10000 euro lenen

Alles wat u moet weten over het lenen van 10000 euro

Artikel: 10000 euro lenen

Alles wat u moet weten over het lenen van 10000 euro

Als u overweegt om 10000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen. Of u nu een persoonlijke lening, een autolening of een renovatielening nodig heeft, hier zijn enkele belangrijke zaken om in gedachten te houden:

Kredietwaardigheid en rentevoeten

Voordat u besluit om 10000 euro te lenen, is het essentieel om uw kredietwaardigheid te evalueren. Leners met een goede kredietscore komen in aanmerking voor lagere rentevoeten, wat kan resulteren in lagere totale kosten van de lening.

Looptijd van de lening

Denk goed na over de looptijd van uw lening. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer interest betalen. Kortere looptijden kunnen de totale kosten verlagen, maar resulteren in hogere maandelijkse aflossingen.

Vergelijk verschillende kredietverstrekkers

Vergelijk altijd verschillende kredietverstrekkers voordat u beslist waar u 10000 euro wilt lenen. Let op de rentevoeten, bijkomende kosten en voorwaarden die elke kredietverstrekker biedt.

Gebruik een online leningsimulator

Maak gebruik van online leningsimulatoren om een idee te krijgen van hoeveel u maandelijks zou moeten aflossen bij verschillende kredietverstrekkers. Dit kan helpen bij het plannen van uw budget en het vinden van de beste lening voor uw situatie.

Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u zich comfortabel voelt met de aflossingen voordat u besluit om 10000 euro te lenen.


8 Tips voor het Lenen van 10.000 Euro: Waar Je Op Moet Letten

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Leen enkel het bedrag dat je echt nodig hebt, niet meer.
  3. Controleer de looptijd van de lening en kies een termijn die haalbaar is voor jouw budget.
  4. Let op bijkomende kosten zoals administratiekosten of verzekeringen.
  5. Zorg ervoor dat je de lening tijdig kunt terugbetalen om extra kosten te vermijden.
  6. Informeer je goed over de voorwaarden en eventuele valkuilen van de lening.
  7. Overweeg ook alternatieven zoals een persoonlijke lening of doorlopend krediet.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het lenen van 10000 euro is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door verschillende aanbiedingen te onderzoeken en de rentetarieven van diverse kredietverstrekkers te vergelijken, kunt u mogelijk geld besparen op de totale kosten van uw lening. Het loont altijd de moeite om grondig onderzoek te doen en een weloverwogen keuze te maken bij het selecteren van een kredietverstrekker, zodat u de meest gunstige voorwaarden voor uw lening kunt verkrijgen.

Leen enkel het bedrag dat je echt nodig hebt, niet meer.

Het is van essentieel belang om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer dan dat. Door alleen te lenen wat nodig is, voorkom je onnodige financiële lasten en houd je de totale kosten van de lening zo laag mogelijk. Het is verstandig om een gedetailleerd budget op te stellen en precies te berekenen hoeveel geld je nodig hebt voordat je een lening afsluit. Op die manier kun je ervoor zorgen dat je financiële verplichtingen beheersbaar blijven en kun je onnodige schulden vermijden.

Controleer de looptijd van de lening en kies een termijn die haalbaar is voor jouw budget.

Het is van cruciaal belang om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die in overeenstemming is met jouw budget. Door een realistische looptijd te kiezen die haalbaar is voor jouw financiële situatie, kun je ervoor zorgen dat de maandelijkse aflossingen comfortabel blijven en dat je niet in financiële moeilijkheden komt. Het is verstandig om goed na te denken over de balans tussen de looptijd van de lening en de hoogte van de maandelijkse aflossingen, zodat je een weloverwogen beslissing kunt nemen bij het lenen van 10000 euro.

Let op bijkomende kosten zoals administratiekosten of verzekeringen.

Het is van cruciaal belang om aandacht te besteden aan bijkomende kosten zoals administratiekosten of verzekeringen wanneer u overweegt om 10000 euro te lenen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen bij het kiezen van een kredietverstrekker. Het is raadzaam om alle mogelijke bijkomende kosten te onderzoeken en in uw leningberekeningen op te nemen om een nauwkeurig beeld te krijgen van de totale financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Zorg ervoor dat je de lening tijdig kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je de lening van 10000 euro tijdig kunt terugbetalen om extra kosten te vermijden. Door de aflossingen op tijd te voldoen, voorkom je eventuele boetes of vertragingskosten die kunnen worden toegepast. Het is verstandig om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen voordat je een lening aangaat. Het naleven van de afgesproken betalingstermijnen helpt om financiële stress te verminderen en zorgt voor een gezonde financiële situatie op lange termijn.

Informeer je goed over de voorwaarden en eventuele valkuilen van de lening.

Het is van essentieel belang om je goed te informeren over de voorwaarden en eventuele valkuilen van het lenen van 10000 euro. Door grondig onderzoek te doen naar de specifieke voorwaarden van de lening, zoals rentevoeten, looptijd en bijkomende kosten, kun je beter begrijpen wat de financiële verplichtingen zullen zijn. Daarnaast is het cruciaal om alert te zijn op mogelijke valkuilen, zoals verborgen kosten of ongunstige clausules die van invloed kunnen zijn op de totale kosten en aflossingen van de lening. Het nemen van de tijd om goed geïnformeerd te zijn voordat je een lening afsluit, kan helpen om financiële verrassingen in de toekomst te voorkomen.

Overweeg ook alternatieven zoals een persoonlijke lening of doorlopend krediet.

Bij het overwegen van het lenen van 10000 euro is het verstandig om ook alternatieven te overwegen, zoals een persoonlijke lening of doorlopend krediet. Een persoonlijke lening biedt de mogelijkheid om een vast bedrag te lenen met een vooraf bepaalde looptijd en rentevoet, terwijl een doorlopend krediet flexibeler is en u in staat stelt om geld op te nemen tot een bepaald limiet. Het vergelijken van deze verschillende leenvormen kan u helpen om de beste optie te kiezen die past bij uw financiële behoeften en situatie.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies wanneer u overweegt om 10000 euro te lenen. Een financieel adviseur kan u helpen bij het evalueren van uw financiële situatie, het begrijpen van de verschillende leningsopties en het nemen van weloverwogen beslissingen die aansluiten bij uw behoeften en doelen. Het advies van een expert kan u helpen om de juiste keuzes te maken en eventuele risico’s te minimaliseren bij het aangaan van een lening.
persoonlijke lening argenta

Ontdek de Voordelen van een Persoonlijke Lening bij Argenta

Persoonlijke lening bij Argenta

Persoonlijke lening bij Argenta: Financiële Flexibiliteit op Maat

Bent u op zoek naar een betrouwbare partner voor het verkrijgen van een persoonlijke lening? Bij Argenta bent u aan het juiste adres. Met hun uitgebreide ervaring en reputatie als een solide financiële instelling, biedt Argenta persoonlijke leningen aan die aansluiten bij uw individuele behoeften.

Of u nu van plan bent om onverwachte kosten te dekken, een belangrijke aankoop te doen of uw dromen waar te maken, een persoonlijke lening kan u de nodige financiële flexibiliteit bieden. Bij Argenta kunt u rekenen op transparante voorwaarden, een persoonlijke aanpak en deskundig advies om de juiste lening te vinden die past bij uw situatie.

Met een persoonlijke lening van Argenta kunt u genieten van concurrerende rentetarieven en flexibele terugbetalingsmogelijkheden. Of het nu gaat om een klein bedrag voor een korte periode of een grotere som met een langere looptijd, Argenta kan u helpen bij het vinden van de ideale lening die aansluit bij uw financiële doelen.

Daarnaast staat klantenservice hoog in het vaandel bij Argenta. Hun team van deskundige medewerkers staat klaar om al uw vragen te beantwoorden en u te begeleiden doorheen het proces van het aanvragen en afsluiten van uw persoonlijke lening. Met Argenta kunt u rekenen op betrouwbaarheid, transparantie en professionaliteit in elke stap van uw financiële reis.

Kortom, als u op zoek bent naar een partner die luistert naar uw behoeften en u helpt bij het realiseren van uw financiële doelen, overweeg dan zeker een persoonlijke lening bij Argenta. Ontdek vandaag nog de mogelijkheden en profiteer van de financiële flexibiliteit die Argenta te bieden heeft.


8 Tips voor het Slim Afsluiten van een Persoonlijke Lening bij Argenta

  1. Vergelijk rentetarieven van verschillende aanbieders.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen.
  4. Lees de voorwaarden en kleine lettertjes goed door.
  5. Kies een looptijd die past bij jouw financiële situatie.
  6. Informeer naar eventuele boeteclausules bij vervroegde aflossing.
  7. Wees realistisch over het bedrag dat je wilt lenen en of je dit kunt terugbetalen.
  8. Overweeg ook alternatieven, zoals geld lenen van familie of vrienden.

Vergelijk rentetarieven van verschillende aanbieders.

Een belangrijke tip bij het overwegen van een persoonlijke lening bij Argenta is om rentetarieven van verschillende aanbieders te vergelijken. Door verschillende leningsopties te onderzoeken en rentetarieven te vergelijken, kunt u een weloverwogen beslissing nemen over welke lening het meest gunstig is voor uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om de beste deal te vinden en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening. Het loont altijd de moeite om verschillende aanbieders te bekijken en hun voorwaarden zorgvuldig te evalueren voordat u een definitieve keuze maakt.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het overwegen van een persoonlijke lening bij Argenta is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen van invloed zijn op de totale kosten van uw lening en dienen dus zorgvuldig te worden overwogen. Door vooraf duidelijkheid te krijgen over alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening volledig aansluit bij uw financiële behoeften en verwachtingen.

Bepaal vooraf hoeveel je maandelijks kunt aflossen.

Het is van essentieel belang om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het aangaan van een persoonlijke lening bij Argenta. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je een aflossingsplan op maat maken dat past bij jouw financiële situatie. Op die manier voorkom je onnodige stress en zorg je ervoor dat je de lening op een comfortabele en haalbare manier kunt terugbetalen. Het is verstandig om verantwoordelijkheid te nemen voor je financiën en bewust te zijn van de impact van de maandelijkse aflossingen op je budget.

Lees de voorwaarden en kleine lettertjes goed door.

Het is van essentieel belang om de voorwaarden en kleine lettertjes van een persoonlijke lening bij Argenta grondig door te nemen. Door deze documenten zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de specifieke details van de lening, zoals rentetarieven, terugbetalingsvoorwaarden en eventuele bijkomende kosten. Op die manier kunt u vol vertrouwen en met een goed begrip van de verplichtingen die gepaard gaan met de lening, uw financiële beslissingen nemen.

Kies een looptijd die past bij jouw financiële situatie.

Het is essentieel om een looptijd te kiezen die aansluit bij jouw specifieke financiële situatie wanneer je een persoonlijke lening bij Argenta afsluit. Door zorgvuldig de duur van de lening te overwegen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en passen binnen jouw budget. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar houd er rekening mee dat je uiteindelijk meer rente kunt betalen. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse kosten, maar je zult minder rente betalen en sneller schuldenvrij zijn. Het is daarom verstandig om goed na te denken over welke looptijd het beste past bij jouw financiële behoeften en doelen voordat je een beslissing neemt.

Informeer naar eventuele boeteclausules bij vervroegde aflossing.

Bij het overwegen van een persoonlijke lening bij Argenta is het belangrijk om te informeren naar eventuele boeteclausules bij vervroegde aflossing. Het is verstandig om te weten of er extra kosten verbonden zijn aan het eerder aflossen van de lening, aangezien dit invloed kan hebben op uw financiële planning en flexibiliteit. Door vooraf duidelijkheid te krijgen over de voorwaarden met betrekking tot vervroegde aflossing, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de persoonlijke lening bij Argenta perfect aansluit bij uw behoeften en financiële doelen.

Wees realistisch over het bedrag dat je wilt lenen en of je dit kunt terugbetalen.

Het is van essentieel belang om realistisch te zijn over het bedrag dat je wilt lenen en of je dit daadwerkelijk kunt terugbetalen bij het afsluiten van een persoonlijke lening bij Argenta. Het is verleidelijk om een groter bedrag te lenen dan nodig is, maar het is belangrijk om een lening af te stemmen op je financiële situatie en terugbetalingscapaciteit. Door realistisch te blijven over je leningsbedrag en de terugbetalingsvoorwaarden, voorkom je financiële stress en zorg je ervoor dat de lening een positieve bijdrage levert aan je financiële welzijn op lange termijn.

Overweeg ook alternatieven, zoals geld lenen van familie of vrienden.

Overweeg ook alternatieven, zoals geld lenen van familie of vrienden, wanneer u een persoonlijke lening bij Argenta overweegt. Het lenen van geld van naasten kan een meer informele en flexibele optie zijn, waarbij mogelijk gunstigere voorwaarden en rentetarieven kunnen worden afgesproken. Het is echter belangrijk om duidelijke afspraken te maken en de financiële implicaties zorgvuldig te overwegen voordat u deze route kiest. Het kan verstandig zijn om alle beschikbare opties te onderzoeken en te vergelijken voordat u een definitieve beslissing neemt over het verkrijgen van financiële steun.

lening 5000 euro

Alles wat u moet weten over een lening van 5000 euro

Lening van 5000 euro

Lening van 5000 euro: Wat u moet weten

Een lening van 5000 euro kan een handige financiële oplossing zijn voor verschillende doeleinden, zoals het financieren van een aankoop, het consolideren van schulden of het uitvoeren van verbouwingen. Voordat u echter een lening afsluit, zijn er enkele belangrijke zaken die u in overweging moet nemen.

Rentevoet en looptijd

De rentevoet en de looptijd van de lening bepalen samen hoeveel u uiteindelijk zult terugbetalen. Vergelijk verschillende aanbieders om de beste voorwaarden te vinden die passen bij uw financiële situatie.

Kredietwaardigheid

Uw kredietwaardigheid speelt een belangrijke rol bij het verkrijgen van een lening. Geldverstrekkers zullen uw financiële geschiedenis beoordelen om te bepalen of u in aanmerking komt voor de lening.

Voorwaarden en kosten

Lees de voorwaarden van de lening zorgvuldig door en let op eventuele extra kosten, zoals administratiekosten of boetes voor vervroegde terugbetaling.

Terugbetalingsplan

Zorg ervoor dat u een realistisch terugbetalingsplan opstelt dat past binnen uw budget. Het niet nakomen van betalingsverplichtingen kan leiden tot financiële problemen in de toekomst.

Vergelijk opties

Vergelijk verschillende leningsmogelijkheden voordat u een beslissing neemt. Kijk naar rentetarieven, voorwaarden en flexibiliteit om de beste keuze te maken voor uw situatie.

Door deze factoren in overweging te nemen en goed geïnformeerd te zijn over uw leningsmogelijkheden, kunt u verstandige financiële beslissingen nemen bij het afsluiten van een lening van 5000 euro.


6 Tips voor het Slim Lenen van 5000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden.
  4. Lees altijd goed de voorwaarden van de lening voordat je akkoord gaat.
  5. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van een doorlopend krediet.
  6. Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden. Door verschillende aanbieders te vergelijken, kunt u de meest gunstige voorwaarden en tarieven vinden die passen bij uw financiële behoeften. Het loont de moeite om grondig onderzoek te doen naar de rentetarieven en andere kosten die elke kredietverstrekker hanteert, zodat u een weloverwogen beslissing kunt nemen bij het afsluiten van een lening van 5000 euro.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Let bij het afsluiten van een lening van 5000 euro goed op eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Het is essentieel om de volledige voorwaarden van de lening te begrijpen, inclusief alle mogelijke extra kosten, om een weloverwogen beslissing te kunnen nemen en onaangename verrassingen te voorkomen tijdens de looptijd van de lening.

Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden.

Zorg ervoor dat je de lening van 5000 euro binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden. Het is essentieel om een realistisch terugbetalingsplan op te stellen dat past binnen je financiële mogelijkheden. Door de lening tijdig en volgens de overeengekomen voorwaarden terug te betalen, voorkom je onnodige boetes en extra kosten die kunnen ontstaan als gevolg van vertragingen of gemiste betalingen. Het naleven van het afgesproken terugbetalingschema zal helpen om financiële stabiliteit te behouden en eventuele negatieve gevolgen op lange termijn te voorkomen.

Lees altijd goed de voorwaarden van de lening voordat je akkoord gaat.

Het is van essentieel belang om altijd grondig de voorwaarden van de lening door te nemen voordat u akkoord gaat. Door de voorwaarden zorgvuldig te lezen, krijgt u inzicht in aspecten zoals rentetarieven, looptijd, eventuele extra kosten en boetes. Op die manier kunt u volledig begrijpen wat er van u wordt verwacht en voorkomt u verrassingen tijdens het aflossingsproces. Het naleven van deze tip kan u helpen om weloverwogen beslissingen te nemen en financiële problemen in de toekomst te voorkomen.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van een doorlopend krediet.

Bij het overwegen van een lening van 5000 euro is het verstandig om ook alternatieven te bekijken, zoals een persoonlijke lening in plaats van een doorlopend krediet. Met een persoonlijke lening heeft u de zekerheid van vaste maandelijkse aflossingen en een vooraf bepaalde looptijd, wat kan helpen bij het plannen van uw budget en het voorkomen van onverwachte kosten. Door verschillende leenvormen te vergelijken en te kiezen voor de optie die het beste aansluit bij uw behoeften, kunt u financiële stabiliteit behouden en verantwoord lenen.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie. Een financieel adviseur kan je helpen bij het analyseren van je financiële behoeften, het vergelijken van verschillende leningsopties en het vinden van de meest passende oplossing die aansluit bij jouw specifieke omstandigheden. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je een weloverwogen beslissing neemt en de juiste lening kiest die past bij jouw financiële doelen en mogelijkheden.

persoonlijke lening europabank

Ontdek de voordelen van een persoonlijke lening bij Europabank

Persoonlijke lening Europabank

Alles wat u moet weten over de persoonlijke lening van Europabank

Als u op zoek bent naar een financiële oplossing om uw persoonlijke projecten te realiseren, kan een persoonlijke lening van Europabank een goede optie zijn. Deze lening biedt u de mogelijkheid om een specifiek bedrag te lenen dat u naar eigen inzicht kunt besteden.

Met een persoonlijke lening van Europabank kunt u bijvoorbeeld uw droomreis financieren, onverwachte medische kosten dekken of renovaties aan uw huis uitvoeren. Het bedrag dat u kunt lenen en de terugbetalingsvoorwaarden worden bepaald op basis van uw financiële situatie en kredietwaardigheid.

Een van de voordelen van een persoonlijke lening bij Europabank is de flexibiliteit. U kunt het geleende bedrag gebruiken zoals u dat wenst, zonder verantwoording af te leggen over het doel van de lening. Bovendien biedt Europabank concurrerende rentetarieven en duidelijke voorwaarden, zodat u precies weet waar u aan toe bent.

Het aanvragen van een persoonlijke lening bij Europabank is eenvoudig en kan online of in een filiaal worden gedaan. Na goedkeuring ontvangt u het geleende bedrag op uw rekening en begint u met het aflossen volgens de afgesproken termijnen.

Kortom, als u behoefte heeft aan extra financiële ruimte voor persoonlijke projecten of onvoorziene uitgaven, kan een persoonlijke lening van Europabank een geschikte oplossing zijn. Neem contact op met Europabank voor meer informatie over hun leningen en ontdek hoe zij u kunnen helpen uw financiële doelen te bereiken.


5 Tips voor het Kiezen van een Persoonlijke Lening bij Europabank

  1. Vergelijk de rentetarieven van verschillende banken voordat u een persoonlijke lening bij Europabank afsluit.
  2. Controleer de voorwaarden en looptijd van de lening om ervoor te zorgen dat ze passen bij uw financiële situatie.
  3. Wees bewust van eventuele bijkomende kosten, zoals dossierkosten of verzekeringen, die gepaard kunnen gaan met een persoonlijke lening bij Europabank.
  4. Zorg ervoor dat u de maandelijkse aflossingen kunt dragen en dat deze binnen uw budget passen voordat u zich verbindt tot een lening.
  5. Raadpleeg een financieel adviseur als u twijfels heeft over het afsluiten van een persoonlijke lening bij Europabank.

Vergelijk de rentetarieven van verschillende banken voordat u een persoonlijke lening bij Europabank afsluit.

Het is verstandig om de rentetarieven van verschillende banken te vergelijken voordat u besluit een persoonlijke lening bij Europabank af te sluiten. Door verschillende aanbieders te onderzoeken, kunt u een beter inzicht krijgen in de kosten en voorwaarden die elke bank hanteert. Op die manier kunt u ervoor zorgen dat u de meest gunstige lening kiest die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen en ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een persoonlijke lening.

Controleer de voorwaarden en looptijd van de lening om ervoor te zorgen dat ze passen bij uw financiële situatie.

Het is van essentieel belang om de voorwaarden en looptijd van de persoonlijke lening bij Europabank grondig te controleren om ervoor te zorgen dat ze aansluiten bij uw specifieke financiële situatie. Door de voorwaarden zorgvuldig te evalueren, kunt u een goed beeld krijgen van de kosten, rentetarieven en terugbetalingsmogelijkheden die bij de lening horen. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingsverplichtingen gedurende de vastgestelde looptijd van de lening. Op die manier kunt u verantwoord lenen en uw financiële welzijn op lange termijn beschermen.

Wees bewust van eventuele bijkomende kosten, zoals dossierkosten of verzekeringen, die gepaard kunnen gaan met een persoonlijke lening bij Europabank.

Wees bewust van eventuele bijkomende kosten, zoals dossierkosten of verzekeringen, die gepaard kunnen gaan met een persoonlijke lening bij Europabank. Het is belangrijk om deze extra kosten in overweging te nemen bij het afsluiten van een lening, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die verbonden zijn aan uw lening. Door vooraf goed geïnformeerd te zijn over alle mogelijke kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat uw lening bij Europabank aansluit bij uw financiële behoeften en mogelijkheden.

Zorg ervoor dat u de maandelijkse aflossingen kunt dragen en dat deze binnen uw budget passen voordat u zich verbindt tot een lening.

Het is van essentieel belang om ervoor te zorgen dat u de maandelijkse aflossingen van een persoonlijke lening bij Europabank kunt dragen en dat deze binnen uw budget passen voordat u zich verbindt tot een lening. Het is belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de terugbetalingsverplichtingen zonder uw financiële stabiliteit in gevaar te brengen. Door verantwoordelijk te lenen en ervoor te zorgen dat de lening haalbaar is op lange termijn, kunt u onnodige financiële stress voorkomen en uw lening met vertrouwen aflossen.

Raadpleeg een financieel adviseur als u twijfels heeft over het afsluiten van een persoonlijke lening bij Europabank.

Het is verstandig om een financieel adviseur te raadplegen als u twijfels heeft over het afsluiten van een persoonlijke lening bij Europabank. Een financieel adviseur kan u helpen bij het beoordelen van uw financiële situatie, het begrijpen van de voorwaarden van de lening en het maken van een weloverwogen beslissing die aansluit bij uw behoeften en doelen. Het advies van een professional kan u helpen om eventuele risico’s te identificeren en ervoor te zorgen dat u een lening afsluit die past bij uw financiële mogelijkheden en plannen.

hoeveel lenen voor huis

Hoeveel kan ik lenen voor een huis? Financiële overwegingen bij het kopen van een woning

Hoeveel lenen voor een huis? | Financiële overwegingen bij het kopen van een woning

Hoeveel lenen voor een huis?

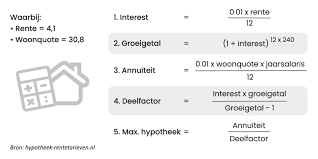
Het kopen van een huis is een belangrijke financiële beslissing die veel mensen in hun leven zullen nemen. Een van de eerste vragen die zich voordoen bij het kopen van een huis is: hoeveel kan ik lenen?

De maximale hypotheek die u kunt krijgen, hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven, eventuele andere leningen en uw spaargeld. Banken en geldverstrekkers zullen ook rekening houden met de waarde van het huis dat u wilt kopen en de hypotheekrente op dat moment.

Een belangrijke vuistregel bij het bepalen van hoeveel u kunt lenen voor een huis, is dat uw totale maandelijkse hypotheeklasten niet meer dan 30% tot 40% van uw netto-inkomen mogen bedragen. Dit om ervoor te zorgen dat u comfortabel kunt blijven wonen en ook nog ruimte heeft voor andere kosten en onvoorziene uitgaven.

Het is verstandig om vooraf een goed beeld te hebben van uw financiële situatie voordat u op zoek gaat naar een huis. Maak een overzicht van al uw inkomsten en uitgaven, inclusief eventuele schulden die u nog heeft. Zo krijgt u een duidelijk beeld van wat u zich kunt veroorloven en hoeveel u realistisch gezien kunt lenen.

Vergeet ook niet om rekening te houden met bijkomende kosten bij het kopen van een huis, zoals notariskosten, registratierechten, makelaarskosten en eventuele verbouwingskosten. Deze kunnen aanzienlijk zijn en moeten worden meegenomen in uw totale budget.

Al met al is het belangrijk om verantwoordelijk om te gaan met het afsluiten van een hypotheek en ervoor te zorgen dat u niet meer leent dan wat u comfortabel kunt terugbetalen. Neem de tijd om uw financiën goed in kaart te brengen en laat u indien nodig adviseren door een financieel expert voordat u definitieve beslissingen neemt over het lenen voor een huis.


9 Tips voor het Bepalen van je Maximale Hypothecaire Lening in België

  1. Bepaal je maximale leenbedrag op basis van je inkomen en vaste kosten.
  2. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.
  3. Vergelijk verschillende hypothecaire leningen om de beste voorwaarden te vinden.
  4. Denk aan eventuele verbouwingskosten bij het bepalen van je leenbedrag.
  5. Zorg dat je een buffer behoudt voor onverwachte kosten of tegenvallers.
  6. Let op de looptijd en de rentevoet van de lening om de totale kost te berekenen.
  7. Informeer naar mogelijke premies of voordelen bij bepaalde leningen of banken.
  8. Laat je goed informeren over alle aspecten van een hypothecaire lening door een expert.
  9. Wees realistisch over wat je maandelijks kan afbetalen en hou rekening met toekomstige veranderingen in financiële situatie.

Bepaal je maximale leenbedrag op basis van je inkomen en vaste kosten.

Het is essentieel om je maximale leenbedrag te bepalen op basis van je inkomen en vaste kosten bij het overwegen van een hypotheek voor een huis. Door een gedegen analyse te maken van je maandelijkse inkomsten en uitgaven, inclusief vaste lasten zoals huur, verzekeringen en eventuele leningen, krijg je een realistisch beeld van hoeveel je comfortabel kunt lenen zonder in financiële moeilijkheden te komen. Het is verstandig om binnen de grenzen van je financiële draagkracht te blijven en niet meer te lenen dan wat je op lange termijn kunt terugbetalen.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel u kunt lenen voor een huis, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze kosten kunnen aanzienlijk zijn en mogen niet over het hoofd worden gezien bij het opstellen van uw budget voor de aankoop van een woning. Het is verstandig om deze extra kosten in uw financiële planning op te nemen, zodat u realistisch kunt inschatten hoeveel u daadwerkelijk nodig heeft om uw droomhuis te kunnen kopen.

Vergelijk verschillende hypothecaire leningen om de beste voorwaarden te vinden.

Het vergelijken van verschillende hypothecaire leningen is essentieel om de beste voorwaarden te vinden bij het lenen voor een huis. Door verschillende leningsopties te bekijken en te analyseren, kunt u inzicht krijgen in factoren zoals rentetarieven, looptijden, bijkomende kosten en flexibiliteit van de lening. Het is verstandig om niet alleen te focussen op de laagste rente, maar ook op andere belangrijke aspecten die van invloed zijn op de totale kosten en voorwaarden van de lening. Door grondig onderzoek te doen en offertes van verschillende geldverstrekkers te vergelijken, kunt u een weloverwogen beslissing nemen en de hypotheek vinden die het beste aansluit bij uw financiële behoeften en situatie.

Denk aan eventuele verbouwingskosten bij het bepalen van je leenbedrag.

Bij het bepalen van het bedrag dat je wilt lenen voor een huis, is het essentieel om rekening te houden met eventuele verbouwingskosten. Het is niet alleen belangrijk om de aankoopprijs van het huis en de hypotheeklasten te overwegen, maar ook om in gedachten te houden dat verbouwingen extra kosten met zich mee kunnen brengen. Door deze verbouwingskosten op te nemen in je totale leenbedrag, voorkom je financiële verrassingen en zorg je ervoor dat je voldoende middelen hebt om eventuele renovaties of aanpassingen aan je nieuwe huis uit te voeren.

Zorg dat je een buffer behoudt voor onverwachte kosten of tegenvallers.

Het is essentieel om bij het bepalen van hoeveel je kunt lenen voor een huis, rekening te houden met het behoud van een buffer voor onverwachte kosten of tegenvallers. Het hebben van een financiële reserve kan van onschatbare waarde zijn om onvoorziene uitgaven, zoals reparaties aan het huis of verlies van inkomen, op te vangen zonder in financiële problemen te raken. Door verstandig te plannen en een buffer in stand te houden, kun je meer gemoedsrust hebben en jezelf beschermen tegen financiële stress in de toekomst.

Let op de looptijd en de rentevoet van de lening om de totale kost te berekenen.

Het is essentieel om bij het bepalen van hoeveel u kunt lenen voor een huis ook aandacht te besteden aan de looptijd en de rentevoet van de lening. Deze factoren hebben een directe invloed op de totale kosten van uw hypotheek. Een langere looptijd kan bijvoorbeeld leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer rente betekenen die u over de gehele looptijd moet betalen. Daarnaast kan een hogere rentevoet uw totale terugbetalingsbedrag aanzienlijk verhogen. Het is daarom verstandig om zorgvuldig te overwegen welke combinatie van looptijd en rentevoet het meest gunstig is voor uw financiële situatie op lange termijn.

Informeer naar mogelijke premies of voordelen bij bepaalde leningen of banken.

Het is verstandig om te informeren naar mogelijke premies of voordelen bij bepaalde leningen of banken wanneer u overweegt een huis te kopen en een lening af te sluiten. Sommige banken bieden speciale premies of kortingen aan voor bepaalde doelgroepen, zoals jonge gezinnen, starters op de woningmarkt of energiezuinige woningen. Door goed op de hoogte te zijn van deze extra’s kunt u mogelijk profiteren van financiële voordelen die uw totale kosten kunnen verlagen en uw hypotheeklasten kunnen verlichten. Het loont dus zeker de moeite om deze opties te onderzoeken en mee te nemen in uw overwegingen bij het bepalen van hoeveel u kunt lenen voor een huis.

Laat je goed informeren over alle aspecten van een hypothecaire lening door een expert.

Het is essentieel om je goed te laten informeren over alle aspecten van een hypothecaire lening door een expert voordat je beslissingen neemt over het lenen voor een huis. Een financieel expert kan je helpen om inzicht te krijgen in de verschillende leningsopties, de bijbehorende kosten en risico’s, en hoe deze passen bij jouw financiële situatie. Door advies in te winnen van een professional kun je weloverwogen beslissingen nemen en ervoor zorgen dat je een hypotheek afsluit die aansluit bij jouw behoeften en mogelijkheden op lange termijn.

Wees realistisch over wat je maandelijks kan afbetalen en hou rekening met toekomstige veranderingen in financiële situatie.

Wees realistisch over wat je maandelijks kan afbetalen en hou rekening met toekomstige veranderingen in je financiële situatie. Het is essentieel om niet alleen te kijken naar je huidige inkomen en uitgaven, maar ook vooruit te denken en mogelijke veranderingen in je financiële situatie in overweging te nemen. Door een buffer in te bouwen voor onvoorziene omstandigheden en rekening te houden met eventuele toekomstige kosten, kun je ervoor zorgen dat de hypotheek die je afsluit realistisch is en past bij jouw financiële mogelijkheden op lange termijn.

goedkope hypothecaire lening

Tips voor het Vinden van een Goedkope Hypothecaire Lening in België

Artikel: Goedkope Hypothecaire Lening

Goedkope Hypothecaire Lening: Tips voor het Vinden van de Beste Deal

Een hypothecaire lening is een belangrijke financiële beslissing die van invloed kan zijn op uw leven op lange termijn. Het vinden van een goedkope hypothecaire lening kan u helpen om duizenden euro’s te besparen over de looptijd van de lening. Hier zijn enkele tips om u te helpen de beste deal te vinden:

Vergelijk Verschillende Leners

Voordat u een beslissing neemt, is het essentieel om verschillende leners te vergelijken. Let op de rentetarieven, looptijden, voorwaarden en eventuele bijkomende kosten. Door verschillende offertes te vergelijken, kunt u een beter inzicht krijgen in wat er beschikbaar is en welke optie het meest voordelig voor u is.

Verbeter Uw Kredietwaardigheid

Uw kredietscore speelt een grote rol bij het bepalen van de rente die u zult ontvangen op uw hypothecaire lening. Zorg ervoor dat uw kredietwaardigheid in orde is door uw schulden op tijd af te lossen, uw kredietlimieten niet te overschrijden en eventuele fouten in uw kredietrapport te corrigeren.

Onderhandel Over De Voorwaarden

Wees niet bang om met de geldschieter over de voorwaarden van de lening te onderhandelen. Soms zijn er mogelijkheden om de rente te verlagen of andere gunstige voorwaarden te bedingen, vooral als u een sterke kandidaat bent met een solide financiële achtergrond.

Blijf Op De Hoogte Van De Markt

De rentetarieven op hypothecaire leningen kunnen fluctueren afhankelijk van verschillende factoren zoals economische omstandigheden en beleidsbeslissingen. Blijf op de hoogte van de markttrends en overweeg om uw lening af te sluiten wanneer de rentetarieven gunstig zijn.

Door deze tips in gedachten te houden en zorgvuldig onderzoek te doen voordat u zich committeert aan een hypothecaire lening, kunt u helpen ervoor zorgen dat u een goede deal krijgt die past bij uw financiële behoeften.


5 Tips voor een Goedkope Hypothecaire Lening in België

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Onderhandel over de voorwaarden van de lening.
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  4. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  5. Informeer naar eventuele kortingen of promoties bij financiële instellingen.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een essentiële stap bij het vinden van een goedkope hypothecaire lening. Door de rentetarieven van verschillende geldverstrekkers te vergelijken, kunt u een beter inzicht krijgen in welke leningoptie de meest voordelige voorwaarden en tarieven biedt. Het loont de moeite om grondig onderzoek te doen en offertes te verzamelen, zodat u uiteindelijk de beste deal kunt vinden die past bij uw financiële situatie en behoeften.

Onderhandel over de voorwaarden van de lening.

Het is belangrijk om te onthouden dat u bij het afsluiten van een goedkope hypothecaire lening kunt profiteren van het advies om te onderhandelen over de voorwaarden van de lening. Door actief te onderhandelen met de geldschieter, kunt u mogelijk gunstige aanpassingen aanbrengen in de rente of andere voorwaarden van de lening, vooral als u een sterke kandidaat bent met een solide financiële achtergrond. Het loont altijd om te proberen betere voorwaarden te bedingen die passen bij uw financiële situatie en doelen op lange termijn.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Het is essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een goedkope hypothecaire lening. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van uw lening en dienen daarom niet over het hoofd te worden gezien. Door transparantie te eisen en een grondig inzicht te krijgen in alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het leningsproces.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden. Bij een hypothecaire lening met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde. Dit betekent dat u van tevoren precies weet hoeveel u elke maand zult betalen, wat stabiliteit en voorspelbaarheid biedt in uw financiële planning. Door te kiezen voor een vaste rentevoet, beschermt u zichzelf tegen eventuele rentestijgingen in de toekomst en kunt u beter budgetteren zonder onverwachte kosten.

Informeer naar eventuele kortingen of promoties bij financiële instellingen.

Het is verstandig om bij financiële instellingen te informeren naar eventuele kortingen of promoties die zij aanbieden voor hypothecaire leningen. Sommige banken kunnen tijdelijke aanbiedingen hebben met lagere rentetarieven, kostenverlagingen of andere voordelen die uw lening goedkoper kunnen maken. Door actief te informeren en op de hoogte te blijven van mogelijke kortingen, kunt u mogelijk profiteren van extra besparingen op uw hypothecaire lening.

hoeveel kan in lenen hypotheek

Ontdek: Hoeveel kan ik lenen voor mijn hypotheek?

Hoeveel kan ik lenen voor een hypotheek?

Hoeveel kan ik lenen voor een hypotheek?

Wanneer u van plan bent om een huis te kopen, is een van de eerste vragen die bij u opkomt waarschijnlijk: “Hoeveel kan ik lenen voor een hypotheek?” Het antwoord op deze vraag hangt af van verschillende factoren en is essentieel om te weten voordat u op zoek gaat naar uw droomwoning.

De belangrijkste factor die bepaalt hoeveel u kunt lenen voor een hypotheek, is uw inkomen. Geldverstrekkers zullen kijken naar uw bruto-inkomen en vaste lasten om te bepalen hoeveel u maandelijks kunt besteden aan het aflossen van een hypotheek. Over het algemeen wordt aangeraden om niet meer dan 30% van uw inkomen te besteden aan woonlasten, inclusief hypotheekaflossingen.

Naast uw inkomen zullen geldverstrekkers ook rekening houden met andere factoren, zoals eventuele leningen of schulden die u al heeft, uw arbeidscontract en eventuele eigen middelen die u kunt inbrengen. Al deze elementen samen bepalen hoeveel u kunt lenen voor een hypotheek.

Het is verstandig om vooraf een goed beeld te hebben van uw financiële situatie voordat u zich op de huizenmarkt begeeft. Door te berekenen hoeveel u maximaal kunt lenen en welke maandelijkse lasten daarbij komen kijken, voorkomt u dat u in de toekomst in financiële problemen komt.

Om precies te weten hoeveel u kunt lenen voor een hypotheek, is het raadzaam om advies in te winnen bij een financieel adviseur of geldverstrekker. Zij kunnen uw situatie analyseren en u helpen bij het vinden van de beste financieringsoplossing die past bij uw behoeften en mogelijkheden.

Kortom, voordat u op zoek gaat naar uw ideale woning, is het essentieel om te weten hoeveel u kunt lenen voor een hypotheek. Door uw financiële situatie goed in kaart te brengen en professioneel advies in te winnen, vergroot u de kans op een succesvolle financiering en het verwezenlijken van uw woondromen.


8 Tips voor het Bepalen van je Maximale Hypotheekbedrag in België

  1. Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.
  2. Hou rekening met bijkomende kosten zoals notariskosten en registratierechten.
  3. Zorg voor een goed overzicht van je inkomsten en uitgaven om realistisch te kunnen lenen.
  4. Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.
  5. Denk aan eventuele toekomstige veranderingen in je financiële situatie bij het bepalen van het leenbedrag.
  6. Kijk naar de looptijd en de rentevoet van de lening om de totale kosten te evalueren.
  7. Overweeg om eigen spaargeld in te brengen om het te lenen bedrag te verlagen.
  8. Laat je goed informeren door een financieel adviseur voordat je een definitieve beslissing neemt.

Bereken je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.

Een handige tip om te bepalen hoeveel je kunt lenen voor een hypotheek is door je maximale hypotheekbedrag te berekenen op basis van je inkomen en vaste lasten. Door een gedegen analyse te maken van je bruto-inkomen en je maandelijkse verplichtingen, zoals huur, leningen en andere vaste lasten, krijg je een goed beeld van het bedrag dat je comfortabel kunt besteden aan een hypotheekaflossing. Het is verstandig om deze berekening te maken voordat je op zoek gaat naar een woning, zodat je realistische verwachtingen hebt en financiële problemen in de toekomst kunt voorkomen.

Hou rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel u kunt lenen voor een hypotheek is het belangrijk om rekening te houden met bijkomende kosten, zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in uw totale budgettering bij de aankoop van een huis. Het is verstandig om deze kosten vooraf in kaart te brengen en op te nemen in uw financiële planning, zodat u niet voor verrassingen komt te staan bij het afsluiten van de hypotheek en de overdracht van de woning.

Zorg voor een goed overzicht van je inkomsten en uitgaven om realistisch te kunnen lenen.

Zorg voor een goed overzicht van je inkomsten en uitgaven om realistisch te kunnen lenen. Het is essentieel om een duidelijk beeld te hebben van hoeveel geld er maandelijks binnenkomt en hoeveel er wordt uitgegeven. Door een gedetailleerd overzicht te maken, kun je beter inschatten hoeveel je comfortabel kunt lenen voor een hypotheek zonder in financiële problemen te komen. Het helpt ook bij het identificeren van mogelijke besparingen of aanpassingen die kunnen worden gemaakt om meer ruimte te creëren voor hypotheekaflossingen. Een realistisch beeld van je financiële situatie is de sleutel tot het nemen van verantwoorde beslissingen bij het afsluiten van een hypotheek.

Vergelijk verschillende hypotheekaanbieders om de beste voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken om de beste voorwaarden te vinden voor uw hypotheek. Door verschillende opties te onderzoeken en offertes aan te vragen, kunt u inzicht krijgen in de rentetarieven, aflossingsmogelijkheden en andere voorwaarden die elke geldverstrekker biedt. Op die manier kunt u een weloverwogen beslissing nemen en de hypotheek kiezen die het beste aansluit bij uw financiële situatie en behoeften. Het vergelijken van hypotheekaanbieders kan u helpen om geld te besparen en ervoor te zorgen dat u een hypotheek afsluit die echt bij u past.

Denk aan eventuele toekomstige veranderingen in je financiële situatie bij het bepalen van het leenbedrag.

Bij het bepalen van het bedrag dat u kunt lenen voor een hypotheek, is het belangrijk om rekening te houden met eventuele toekomstige veranderingen in uw financiële situatie. Denk hierbij aan mogelijke carrièrewijzigingen, gezinsuitbreiding of andere onvoorziene omstandigheden die van invloed kunnen zijn op uw inkomen en uitgaven. Door vooruit te denken en flexibiliteit in te bouwen in uw financiële planning, kunt u beter voorbereid zijn op eventuele veranderingen en ervoor zorgen dat u comfortabel kunt blijven voldoen aan uw hypotheekverplichtingen.

Kijk naar de looptijd en de rentevoet van de lening om de totale kosten te evalueren.

Bij het bepalen van hoeveel u kunt lenen voor een hypotheek is het belangrijk om niet alleen naar het leenbedrag te kijken, maar ook naar de looptijd en de rentevoet van de lening. Deze factoren hebben een directe invloed op de totale kosten van uw hypotheek. Een langere looptijd kan bijvoorbeeld leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer kosten door de opbouw van rente. Daarnaast kan een hogere rentevoet de totale kosten van de lening aanzienlijk verhogen. Het is daarom verstandig om zorgvuldig te evalueren welke combinatie van looptijd en rentevoet het meest gunstig is voor uw financiële situatie op lange termijn.

Overweeg om eigen spaargeld in te brengen om het te lenen bedrag te verlagen.

Overweeg om eigen spaargeld in te brengen om het te lenen bedrag te verlagen. Door zelf een deel van het aankoopbedrag in te brengen, kunt u niet alleen uw maandelijkse hypotheeklasten verlagen, maar ook mogelijk gunstigere voorwaarden bedingen bij geldverstrekkers. Het inbrengen van eigen spaargeld kan dus een verstandige zet zijn om de totale kosten van uw hypotheek te verlagen en financiële stabiliteit op lange termijn te bevorderen.

Laat je goed informeren door een financieel adviseur voordat je een definitieve beslissing neemt.

Het is van cruciaal belang om je goed te laten informeren door een financieel adviseur voordat je een definitieve beslissing neemt over hoeveel je kunt lenen voor een hypotheek. Een financieel adviseur kan je helpen om een duidelijk beeld te krijgen van je financiële situatie, de verschillende financieringsopties die beschikbaar zijn en welke lening het beste past bij jouw behoeften en mogelijkheden. Door professioneel advies in te winnen, kun je weloverwogen beslissingen nemen en ervoor zorgen dat je hypotheek aansluit bij jouw financiële doelen op lange termijn.

hoeveel kan ik lenen voor hypotheek

Hoeveel kan ik maximaal lenen voor een hypotheek in België?

Hoeveel kan ik lenen voor een hypotheek?

Hoeveel kan ik lenen voor een hypotheek?

Wanneer u van plan bent om een huis te kopen, is het belangrijk om te weten hoeveel u kunt lenen voor een hypotheek. Het bedrag dat u kunt lenen, hangt af van verschillende factoren en wordt bepaald door uw financiële situatie en de regels van de geldverstrekker.

Een van de belangrijkste factoren die bepalen hoeveel u kunt lenen, is uw inkomen. Geldverstrekkers zullen kijken naar uw bruto-inkomen om te bepalen hoeveel u maandelijks kunt aflossen. Over het algemeen geldt dat uw maandelijkse hypotheeklast niet hoger mag zijn dan een bepaald percentage van uw inkomen.

Daarnaast wordt er ook gekeken naar andere financiële verplichtingen die u heeft, zoals eventuele leningen of alimentatiebetalingen. Deze verplichtingen hebben invloed op het bedrag dat u maximaal kunt lenen voor een hypotheek.

Verder speelt ook de waarde van de woning een rol bij het bepalen van uw maximale leencapaciteit. Geldverstrekkers zullen een taxatie laten uitvoeren om de waarde van de woning vast te stellen en op basis daarvan bepalen hoeveel zij bereid zijn uit te lenen.

Het is verstandig om voorafgaand aan het aanvragen van een hypotheek goed in kaart te brengen wat uw financiële situatie is en wat uw wensen zijn met betrekking tot de aankoop van een huis. Op die manier kunt u gericht op zoek gaan naar een passende hypotheek die aansluit bij uw mogelijkheden en wensen.

Denk er ook aan om advies in te winnen bij een financieel adviseur of hypotheekadviseur. Zij kunnen u helpen bij het in kaart brengen van uw financiële situatie en kunnen u adviseren over welke hypotheek het beste bij u past.

Kortom, hoeveel u kunt lenen voor een hypotheek hangt af van verschillende factoren zoals uw inkomen, financiële verplichtingen en de waarde van de woning. Door goed geïnformeerd te zijn en advies in te winnen bij experts, kunt u ervoor zorgen dat u verantwoord en passend leent voor de aankoop van uw droomhuis.


Veelgestelde Vragen over Hypotheekleningen en Leencapaciteit in 2024

  1. Hoeveel kost 250.000 euro lenen?
  2. Hoeveel geld kan ik lenen voor mijn hypotheek?
  3. Hoeveel kan ik lenen voor een huis met mijn loon?
  4. Hoeveel kan ik lenen met mijn loon?
  5. Wat is mijn leencapaciteit?
  6. Hoeveel kan ik lenen voor mijn hypotheek?
  7. Hoeveel kan ik lenen in 2024?

Hoeveel kost 250.000 euro lenen?

Het bedrag dat u daadwerkelijk betaalt voor het lenen van 250.000 euro voor een hypotheek hangt af van verschillende factoren, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals notaris- en taxatiekosten. Over het algemeen geldt dat hoe langer de looptijd van de lening en hoe hoger het rentepercentage, hoe meer u uiteindelijk zult betalen. Het is daarom verstandig om goed te informeren naar de totale kosten van de lening en om verschillende aanbieders te vergelijken voordat u een beslissing neemt over het lenen van 250.000 euro voor een hypotheek.

Hoeveel geld kan ik lenen voor mijn hypotheek?

Een veelgestelde vraag bij het kopen van een huis is: “Hoeveel geld kan ik lenen voor mijn hypotheek?” Het bedrag dat u kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals uw inkomen, financiële verplichtingen en de waarde van de woning. Geldverstrekkers zullen uw financiële situatie beoordelen om te bepalen hoeveel u maandelijks kunt aflossen en welk bedrag zij bereid zijn uit te lenen. Het is belangrijk om goed geïnformeerd te zijn over uw financiële mogelijkheden en om advies in te winnen bij experts om ervoor te zorgen dat u verantwoord en passend leent voor de aankoop van uw nieuwe woning.

Hoeveel kan ik lenen voor een huis met mijn loon?

Een veelgestelde vraag is: “Hoeveel kan ik lenen voor een huis met mijn loon?” Het bedrag dat u kunt lenen voor een huis hangt sterk af van uw inkomen. Geldverstrekkers zullen uw bruto-inkomen als basis nemen om te bepalen hoeveel u maandelijks kunt aflossen. Over het algemeen geldt dat uw maandelijkse hypotheeklast niet hoger mag zijn dan een bepaald percentage van uw inkomen. Het is dus belangrijk om goed in kaart te brengen wat uw inkomen is en welk deel daarvan u comfortabel kunt besteden aan het aflossen van een hypotheek. Het raadplegen van een financieel adviseur kan hierbij zeer waardevol zijn om een realistisch beeld te krijgen van hoeveel u kunt lenen voor een huis op basis van uw loon.

Hoeveel kan ik lenen met mijn loon?

Een veelgestelde vraag bij het aanvragen van een hypotheek is: “Hoeveel kan ik lenen met mijn loon?” Het bedrag dat u kunt lenen voor een hypotheek hangt sterk af van uw inkomen. Geldverstrekkers zullen uw bruto-inkomen als basis nemen om te bepalen hoeveel u maandelijks kunt aflossen. Over het algemeen geldt dat uw maandelijkse hypotheeklast niet hoger mag zijn dan een bepaald percentage van uw inkomen. Daarom is het belangrijk om een duidelijk beeld te hebben van uw inkomsten en uitgaven, zodat u realistisch kunt inschatten hoeveel u verantwoord kunt lenen voor de aankoop van een huis. Het raadplegen van een financieel adviseur kan u helpen bij het krijgen van inzicht in uw financiële mogelijkheden en het vinden van een passende hypotheek die aansluit bij uw loon en financiële situatie.

Wat is mijn leencapaciteit?

“Wat is mijn leencapaciteit?” is een veelgestelde vraag wanneer het gaat om het aanvragen van een hypotheek. Uw leencapaciteit verwijst naar het maximale bedrag dat u kunt lenen op basis van uw financiële situatie, inkomen en andere verplichtingen. Geldverstrekkers zullen uw leencapaciteit beoordelen om te bepalen hoeveel u maandelijks kunt aflossen en welk hypotheekbedrag binnen uw bereik ligt. Het is essentieel om uw leencapaciteit te kennen voordat u een hypotheek aanvraagt, zodat u realistische verwachtingen heeft en een weloverwogen beslissing kunt nemen bij het kopen van een huis.

Hoeveel kan ik lenen voor mijn hypotheek?

Een veelgestelde vraag bij het kopen van een huis is: “Hoeveel kan ik lenen voor mijn hypotheek?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw inkomen, financiële verplichtingen en de waarde van de woning die u wilt kopen. Geldverstrekkers zullen uw financiële situatie beoordelen om te bepalen hoeveel u maandelijks kunt aflossen en wat uw maximale leencapaciteit is. Het is verstandig om vooraf goed in kaart te brengen wat uw financiële mogelijkheden zijn en om advies in te winnen bij experts om ervoor te zorgen dat u verantwoord en passend kunt lenen voor de aankoop van uw nieuwe woning.

Hoeveel kan ik lenen in 2024?

In 2024 kan het maximale bedrag dat u kunt lenen voor een hypotheek variëren op basis van verschillende factoren, zoals uw inkomen, financiële verplichtingen en de waarde van de woning die u wilt kopen. Geldverstrekkers hanteren specifieke regels en criteria bij het bepalen van de leencapaciteit, dus het is belangrijk om uw financiële situatie goed in kaart te brengen voordat u een hypotheek aanvraagt. Het is raadzaam om advies in te winnen bij een financieel adviseur of hypotheekadviseur om te bepalen hoeveel u in 2024 kunt lenen voor een hypotheek en welke stappen u kunt nemen om uw droom van een eigen huis te verwezenlijken.

goedkoopste hypothecaire lening

Vind de Goedkoopste Hypothecaire Lening die bij u Past

De Goedkoopste Hypothecaire Lening Vinden

De Goedkoopste Hypothecaire Lening Vinden

Een hypothecaire lening is een belangrijke financiële beslissing die van invloed kan zijn op uw leven op lange termijn. Het is daarom essentieel om de beste deal te vinden en de goedkoopste hypothecaire lening te verkrijgen die past bij uw behoeften en financiële situatie.

Er zijn verschillende factoren waarmee u rekening moet houden bij het zoeken naar de goedkoopste hypothecaire lening. Allereerst is het belangrijk om te kijken naar de rentevoeten die worden aangeboden door verschillende kredietverstrekkers. Een kleine variatie in rente kan op lange termijn een groot verschil maken in de totale kosten van uw lening.

Daarnaast moet u ook letten op bijkomende kosten, zoals dossierkosten, schattingskosten en notariskosten. Deze kunnen aanzienlijk verschillen tussen verschillende kredietverstrekkers en kunnen de uiteindelijke kostprijs van uw lening beïnvloeden.

Vergelijk ook de voorwaarden van verschillende leningen, zoals de looptijd, aflossingsmogelijkheden en eventuele extra’s die worden aangeboden, zoals een vast of variabel tarief. Sommige leningen kunnen flexibeler zijn dan andere en beter aansluiten bij uw financiële doelen.

Het is verstandig om meerdere offertes aan te vragen en deze grondig te vergelijken voordat u een beslissing neemt. Online tools en vergelijkingssites kunnen u helpen bij het vinden van de goedkoopste hypothecaire lening die past bij uw persoonlijke situatie.

Kortom, het vinden van de goedkoopste hypothecaire lening vereist wat onderzoek en vergelijking, maar het kan u op lange termijn veel geld besparen. Neem de tijd om alle opties te overwegen en kies verstandig voor een lening die past bij uw financiële behoeften en doelen.


Veelgestelde Vragen over de Goedkoopste Hypothecaire Lening in België

  1. Wat is de goedkoopste hypothecaire lening die momenteel beschikbaar is?
  2. Hoe kan ik de rentevoeten vergelijken om de goedkoopste hypothecaire lening te vinden?
  3. Welke bijkomende kosten moet ik in overweging nemen bij het zoeken naar de goedkoopste hypothecaire lening?
  4. Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor de goedkoopste hypothecaire lening?
  5. Is het beter om te kiezen voor een vaste of variabele rente bij het afsluiten van de goedkoopste hypothecaire lening?
  6. Hoe kan ik meerdere offertes voor hypothecaire leningen aanvragen en vergelijken?
  7. Zijn er fiscale voordelen verbonden aan het afsluiten van een hypotheeklening en heeft dit invloed op wat uiteindelijk als ‘goedkoopste’ wordt beschouwd?

Wat is de goedkoopste hypothecaire lening die momenteel beschikbaar is?

Op zoek gaan naar de goedkoopste hypothecaire lening die momenteel beschikbaar is, kan een uitdagende taak zijn vanwege de vele variabelen die een rol spelen bij het bepalen van de totale kostprijs van een lening. Verschillende factoren, zoals rentevoeten, bijkomende kosten en leningsvoorwaarden, kunnen allemaal van invloed zijn op welke lening uiteindelijk als de meest voordelige optie wordt beschouwd. Het is daarom raadzaam om grondig onderzoek te doen, offertes te vergelijken en advies in te winnen bij financiële experts om de beste keuze te maken die aansluit bij uw specifieke financiële situatie en behoeften.

Hoe kan ik de rentevoeten vergelijken om de goedkoopste hypothecaire lening te vinden?

Om de goedkoopste hypothecaire lening te vinden, is het essentieel om de rentevoeten van verschillende kredietverstrekkers te vergelijken. Dit kan gedaan worden door offertes aan te vragen bij diverse financiële instellingen en deze grondig te analyseren. Let hierbij niet alleen op het nominale rentepercentage, maar ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kostprijs van de lening. Door een zorgvuldige vergelijking te maken en alle aspecten in overweging te nemen, kunt u de beste deal vinden en de goedkoopste hypothecaire lening selecteren die past bij uw financiële situatie en behoeften.

Welke bijkomende kosten moet ik in overweging nemen bij het zoeken naar de goedkoopste hypothecaire lening?

Bij het zoeken naar de goedkoopste hypothecaire lening is het essentieel om rekening te houden met verschillende bijkomende kosten. Denk hierbij aan dossierkosten, schattingskosten en notariskosten. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en kunnen een impact hebben op de totale kostprijs van uw lening. Het is daarom belangrijk om deze bijkomende kosten zorgvuldig te evalueren en mee te nemen in uw overwegingen bij het vinden van de meest voordelige hypothecaire lening die past bij uw financiële situatie.

Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor de goedkoopste hypothecaire lening?

Om in aanmerking te komen voor de goedkoopste hypothecaire lening, zijn er doorgaans specifieke voorwaarden waaraan u moet voldoen. Kredietverstrekkers kunnen criteria hanteren zoals een stabiel inkomen, een goede kredietgeschiedenis, voldoende eigen inbreng en een realistische verhouding tussen het geleende bedrag en de waarde van het onroerend goed. Daarnaast kunnen ook zaken zoals uw leeftijd, werkstatus en eventuele andere leningen van invloed zijn op de voorwaarden die u worden aangeboden. Het is belangrijk om deze criteria te begrijpen en waar mogelijk aan te voldoen om de beste kans te hebben op het verkrijgen van de goedkoopste hypothecaire lening die past bij uw financiële situatie.

Is het beter om te kiezen voor een vaste of variabele rente bij het afsluiten van de goedkoopste hypothecaire lening?

Bij het afsluiten van de goedkoopste hypothecaire lening rijst vaak de vraag of het beter is om te kiezen voor een vaste of variabele rente. Het antwoord hangt af van uw persoonlijke financiële situatie en risicobereidheid. Een vaste rente biedt zekerheid omdat uw maandelijkse aflossingen gedurende de hele looptijd gelijk blijven, ongeacht schommelingen op de markt. Aan de andere kant kan een variabele rente aanvankelijk voordeliger zijn, maar deze kan fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse kosten kunnen variëren. Het is belangrijk om zorgvuldig te overwegen welk type rente het beste past bij uw financiële doelen en comfortniveau op lange termijn.

Hoe kan ik meerdere offertes voor hypothecaire leningen aanvragen en vergelijken?

Wanneer u op zoek bent naar de goedkoopste hypothecaire lening, is het aanvragen en vergelijken van meerdere offertes een cruciale stap. Om dit te doen, kunt u contact opnemen met verschillende kredietverstrekkers of gebruikmaken van online platforms die u helpen bij het aanvragen van offertes. Zorg ervoor dat u alle relevante informatie verstrekt, zoals het gewenste leenbedrag, de looptijd en uw financiële situatie. Nadat u de offertes heeft ontvangen, is het belangrijk om ze zorgvuldig te vergelijken op basis van rentevoeten, bijkomende kosten en voorwaarden. Door deze grondige vergelijking kunt u de goedkoopste hypothecaire lening vinden die het beste aansluit bij uw behoeften en budget.

Zijn er fiscale voordelen verbonden aan het afsluiten van een hypotheeklening en heeft dit invloed op wat uiteindelijk als ‘goedkoopste’ wordt beschouwd?

Er zijn inderdaad fiscale voordelen verbonden aan het afsluiten van een hypotheeklening. In België kunnen hypotheekleningen in aanmerking komen voor belastingvoordelen, zoals de aftrekbaarheid van de betaalde rente en kapitaalaflossingen. Deze fiscale voordelen kunnen de effectieve kost van uw lening verlagen en dus een impact hebben op wat uiteindelijk als ‘goedkoopste’ wordt beschouwd. Het is daarom belangrijk om niet alleen naar de nominale rentevoeten te kijken, maar ook rekening te houden met eventuele fiscale voordelen bij het beoordelen van de totale kostprijs van een hypothecaire lening.

lening 50000 euro

Alles wat u moet weten over een lening van 50.000 euro

Lening van 50.000 euro – Financiële Oplossingen

Alles wat u moet weten over een lening van 50.000 euro

Een lening van 50.000 euro kan een aanzienlijke financiële stap zijn voor veel mensen. Of u nu van plan bent om uw huis te renoveren, een nieuwe auto te kopen, uw studies te financieren of andere grote uitgaven te dekken, het is belangrijk om goed geïnformeerd te zijn voordat u deze beslissing neemt.

Wat zijn de opties voor een lening van 50.000 euro?

Er zijn verschillende opties beschikbaar als het gaat om het lenen van 50.000 euro. U kunt bijvoorbeeld kiezen voor een persoonlijke lening, waarbij u het geleende bedrag in termijnen terugbetaalt tegen een vast rentepercentage. Een andere optie is een hypothecaire lening, waarbij uw huis als onderpand dient voor het geleende bedrag.

Belangrijke overwegingen bij het afsluiten van een lening

  • Rentevoet: Vergelijk de rentevoeten van verschillende kredietverstrekkers om de meest gunstige voorwaarden te vinden.
  • Aflossingstermijn: Bepaal hoe lang u wilt doen over het terugbetalen van de lening en kies een termijn die past bij uw financiële situatie.
  • Voorwaarden: Lees de kleine lettertjes en begrijp alle voorwaarden en kosten die verbonden zijn aan de lening.

Hoe kunt u een lening van 50.000 euro aanvragen?

Het aanvragen van een lening van 50.000 euro kan eenvoudig online of bij een bank of financiële instelling naar keuze. Zorg ervoor dat u alle benodigde documenten bij de hand heeft, zoals identiteitsbewijzen, bewijs van inkomen en andere relevante informatie.

Vergeet niet dat het belangrijk is om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de maandelijkse aflossingen op tijd te voldoen. Neem de tijd om uw opties te onderzoeken en raadpleeg indien nodig een financieel adviseur voordat u zich verbindt tot een lening van deze omvang.


8 Tips voor het Slim Lenen van 50.000 Euro in België

  1. Vergelijk leningaanbieders om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Bepaal het doel van de lening en kies een passende looptijd.
  4. Controleer of je in aanmerking komt voor subsidies of premies.
  5. Lees de voorwaarden van de lening grondig door voordat je tekent.
  6. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  7. Overweeg om een deel van het bedrag als eigen inbreng te gebruiken.
  8. Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.

Vergelijk leningaanbieders om de beste rentevoet te vinden.

Vergelijk leningaanbieders om de beste rentevoet te vinden. Het is essentieel om verschillende kredietverstrekkers te onderzoeken en hun rentevoeten te vergelijken wanneer u overweegt een lening van 50.000 euro af te sluiten. Door grondig marktonderzoek te doen, kunt u de meest gunstige voorwaarden vinden die passen bij uw financiële behoeften en u helpen om de kosten van de lening tot een minimum te beperken. Het vergelijken van leningaanbieders stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de beste deal krijgt voor uw lening.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het afsluiten van een lening van 50.000 euro is het essentieel om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk beïnvloeden. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bepaal het doel van de lening en kies een passende looptijd.

Het is essentieel om het doel van de lening van 50.000 euro te bepalen en vervolgens een passende looptijd te kiezen. Of u nu van plan bent om een huis te renoveren, een nieuwe auto te kopen of uw studies te financieren, het vaststellen van het specifieke doel zal u helpen om de juiste beslissing te nemen over de looptijd van de lening. Een kortere looptijd kan leiden tot hogere maandelijkse aflossingen, maar u zult minder rente betalen over de gehele looptijd. Aan de andere kant kan een langere looptijd zorgen voor lagere maandelijkse aflossingen, maar uiteindelijk meer kosten aan rente met zich meebrengen. Het is daarom verstandig om zorgvuldig af te wegen wat voor u het meest geschikt is op basis van uw financiële situatie en doelstellingen.

Controleer of je in aanmerking komt voor subsidies of premies.

Het is verstandig om te controleren of je in aanmerking komt voor subsidies of premies bij het afsluiten van een lening van 50.000 euro. Sommige instanties bieden financiële ondersteuning aan bepaalde doelgroepen of voor specifieke projecten, wat kan helpen om de totale kosten van de lening te verlagen. Door deze mogelijkheden te onderzoeken en gebruik te maken van eventuele beschikbare subsidies of premies, kun je jouw financiële lasten verlichten en de lening op een meer voordelige manier afsluiten. Het loont dus zeker de moeite om deze opties te bekijken en te benutten waar mogelijk.

Lees de voorwaarden van de lening grondig door voordat je tekent.

Het is van essentieel belang om de voorwaarden van de lening grondig door te lezen voordat u uw handtekening zet. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de rentevoeten, aflossingstermijnen en eventuele bijkomende kosten die aan de lening verbonden zijn. Op die manier kunt u vol vertrouwen instemmen met de lening van 50.000 euro en ervoor zorgen dat u goed geïnformeerd bent over alle aspecten van het leenproces. Het naleven van deze tip kan helpen om verrassingen te voorkomen en uw financiële welzijn te waarborgen.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Het is van essentieel belang om ervoor te zorgen dat de maandelijkse aflossingen van een lening van 50.000 euro binnen je budget passen. Door realistisch te zijn over je financiële situatie en ervoor te zorgen dat je comfortabel kunt voldoen aan de terugbetalingsverplichtingen, voorkom je onnodige stress en financiële problemen op de lange termijn. Het is verstandig om een gedetailleerd budget op te stellen en rekening te houden met alle lopende uitgaven, zodat je een weloverwogen beslissing kunt nemen over het aangaan van deze financiële verplichting.

Overweeg om een deel van het bedrag als eigen inbreng te gebruiken.

Overweeg om een deel van het bedrag als eigen inbreng te gebruiken bij het aanvragen van een lening van 50.000 euro. Door een eigen inbreng te doen, kunt u mogelijk gunstigere voorwaarden krijgen, zoals een lagere rentevoet of een kortere aflossingstermijn. Bovendien toont het aan de kredietverstrekker dat u financieel betrokken bent en bereid bent om zelf ook bij te dragen, wat uw kredietwaardigheid positief kan beïnvloeden. Het kan dus lonend zijn om te overwegen om een deel van het benodigde bedrag zelf in te brengen bij het aanvragen van een lening.

Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.

Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd, vooral wanneer u overweegt een lening van 50.000 euro af te sluiten. Het hebben van meerdere leningen kan leiden tot een complexe financiële situatie en het kan moeilijk zijn om het overzicht te behouden over uw totale schuldenlast en aflossingsverplichtingen. Het is belangrijk om verstandig te kiezen en alleen leningen aan te gaan die u echt nodig heeft en waarvan u zeker weet dat u ze op tijd kunt terugbetalen. Het raadplegen van een financieel adviseur kan helpen bij het beoordelen van uw financiële situatie en het nemen van weloverwogen beslissingen met betrekking tot leningen.