Tag, hypothecaire lening

aflossingstabel hypothecaire lening

Alles wat u moet weten over de aflossingstabel van uw hypothecaire lening

Aflossingstabel hypothecaire lening

Aflossingstabel hypothecaire lening: Wat u moet weten

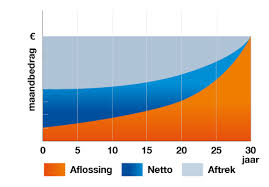
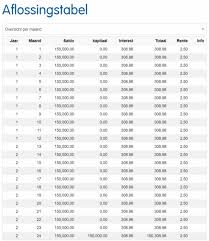
Een aflossingstabel voor een hypothecaire lening is een essentieel document dat inzicht geeft in hoe uw lening wordt afgelost over de looptijd ervan. Het bevat gedetailleerde informatie over elke maandelijkse betaling die u moet doen, inclusief het bedrag dat naar de aflossing van de lening gaat en het bedrag dat als rente wordt betaald.

Door een aflossingstabel te raadplegen, krijgt u een duidelijk beeld van hoe uw lening zich ontwikkelt en hoeveel u elke maand moet betalen. Het stelt u in staat om te plannen en budgetteren op basis van deze informatie.

Wat staat er in een typische aflossingstabel?

Een standaard aflossingstabel voor een hypothecaire lening bevat de volgende informatie:

  • Maandelijkse aflossingsbedrag
  • Rentebedrag dat elke maand verschuldigd is
  • Totaalbedrag dat elke maand moet worden betaald
  • Restsaldo van de lening na elke betaling

Hoe kunt u een aflossingstabel gebruiken?

Door regelmatig naar uw aflossingstabel te kijken, kunt u anticiperen op toekomstige betalingen en eventuele wijzigingen in uw financiële situatie plannen. U kunt ook zien hoeveel rente u over de hele looptijd van de lening zult betalen en welk effect extra aflossingen kunnen hebben op het totale bedrag dat u verschuldigd bent.

Kortom, het raadplegen van uw aflossingstabel is een belangrijke stap om financieel bewust te blijven en grip te houden op uw hypothecaire lening.


5 Essentiële Tips voor het Begrijpen en Beheren van je Aflossingstabel bij een Hypothecaire Lening

  1. Zorg ervoor dat je de aflossingstabel van je hypothecaire lening goed begrijpt.
  2. Controleer regelmatig of alle betalingen correct worden verwerkt volgens de aflossingstabel.
  3. Bij extra aflossingen, vraag altijd na hoe dit van invloed is op de rest van de aflossingstabel.
  4. Houd rekening met eventuele kosten of boetes die kunnen voortvloeien uit wijzigingen in de aflossingstabel.
  5. Bewaar een kopie van de aflossingstabel en correspondeer hierover indien nodig met je hypotheekverstrekker.

Zorg ervoor dat je de aflossingstabel van je hypothecaire lening goed begrijpt.

Het is van essentieel belang om de aflossingstabel van je hypothecaire lening goed te begrijpen. Door de informatie in de aflossingstabel te begrijpen, krijg je inzicht in hoe je lening wordt afgelost en welke bedragen maandelijks worden betaald aan aflossing en rente. Dit begrip stelt je in staat om beter te plannen, budgetteren en eventuele financiële veranderingen vooraf te anticiperen. Het kennen van de details van je aflossingstabel helpt je om controle te houden over je financiële situatie en om weloverwogen beslissingen te nemen met betrekking tot je hypothecaire lening.

Controleer regelmatig of alle betalingen correct worden verwerkt volgens de aflossingstabel.

Het is van groot belang om regelmatig te controleren of alle betalingen correct worden verwerkt volgens de aflossingstabel van uw hypothecaire lening. Door deze controle uit te voeren, kunt u ervoor zorgen dat uw financiële verplichtingen nauwkeurig worden nagekomen en eventuele fouten of afwijkingen tijdig opsporen. Op die manier behoudt u een duidelijk overzicht van uw lening en kunt u potentiële problemen voorkomen voordat ze groter worden. Het bijhouden van uw betalingen in lijn met de aflossingstabel helpt u om financieel gezond te blijven en uw lening succesvol af te lossen binnen de gestelde termijnen.

Bij extra aflossingen, vraag altijd na hoe dit van invloed is op de rest van de aflossingstabel.

Bij extra aflossingen op uw hypothecaire lening is het altijd verstandig om na te vragen hoe dit van invloed is op de rest van de aflossingstabel. Door te begrijpen hoe extra betalingen de resterende looptijd en het totaalbedrag van uw lening kunnen beïnvloeden, kunt u weloverwogen beslissingen nemen over het aflossen van uw lening en mogelijk geld besparen op rentekosten. Het is belangrijk om transparantie te hebben over hoe extra aflossingen zich vertalen in uw aflossingstabel om zo goed geïnformeerde financiële keuzes te maken.

Houd rekening met eventuele kosten of boetes die kunnen voortvloeien uit wijzigingen in de aflossingstabel.

Bij het raadplegen van de aflossingstabel van uw hypothecaire lening is het belangrijk om rekening te houden met eventuele kosten of boetes die kunnen voortvloeien uit wijzigingen in de tabel. Het kan zijn dat er extra kosten in rekening worden gebracht als u besluit om uw aflossingsschema aan te passen, bijvoorbeeld door extra aflossingen te doen of de looptijd van de lening te verkorten. Door vooraf goed geïnformeerd te zijn over deze mogelijke kosten, kunt u een weloverwogen beslissing nemen en onaangename verrassingen voorkomen. Het is verstandig om advies in te winnen bij uw geldverstrekker of financieel adviseur voordat u wijzigingen aanbrengt in uw aflossingstabel.

Bewaar een kopie van de aflossingstabel en correspondeer hierover indien nodig met je hypotheekverstrekker.

Het is van groot belang om een kopie van de aflossingstabel van je hypothecaire lening te bewaren en hierover te corresponderen met je hypotheekverstrekker indien nodig. Door deze documentatie bij de hand te hebben, kun je eventuele vragen of onduidelijkheden over je maandelijkse betalingen snel en effectief aanpakken. Het helpt ook om transparantie te behouden in de communicatie met je hypotheekverstrekker en zorgt ervoor dat beide partijen op dezelfde pagina blijven wat betreft de aflossing van de lening.

hypothecaire lening belfius

Alles over de hypothecaire lening van Belfius: flexibele opties voor uw droomhuis

Hypothecaire lening Belfius

Alles wat u moet weten over de hypothecaire lening van Belfius

Bent u op zoek naar een hypothecaire lening om uw droomhuis te kopen of te renoveren? Dan is Belfius misschien wel de juiste partner voor u. Belfius biedt verschillende soorten hypothecaire leningen aan die kunnen worden aangepast aan uw specifieke behoeften en financiële situatie.

Wat is een hypothecaire lening?

Een hypothecaire lening is een langetermijnlening die wordt gebruikt om onroerend goed te financieren, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening verstrekt de bank u geld dat u over een bepaalde periode terugbetaalt, meestal met rente.

Voordelen van een hypothecaire lening bij Belfius

Bij Belfius kunt u rekenen op verschillende voordelen wanneer u kiest voor een hypothecaire lening:

  • Competitieve rentetarieven: Belfius biedt aantrekkelijke rentetarieven voor hypothecaire leningen.
  • Flexibele terugbetalingsvoorwaarden: U kunt de terugbetalingsperiode en maandelijkse aflossingen aanpassen aan uw budget.
  • Deskundig advies: Het team van experts bij Belfius staat klaar om u te begeleiden en advies op maat te geven over uw leningsmogelijkheden.
  • Online tools: Belfius biedt handige online tools waarmee u uw lening kunt simuleren en berekenen.

Hoe vraagt u een hypothecaire lening aan bij Belfius?

Het aanvragen van een hypothecaire lening bij Belfius is eenvoudig. U kunt online een afspraak maken met een adviseur of langsgaan in een van de vele Belfius-kantoren verspreid over het land. Tijdens het gesprek zal de adviseur uw financiële situatie analyseren en samen met u de beste opties bespreken voor uw hypothecaire lening.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw hypothecaire lening, overweeg dan zeker Belfius. Met hun expertise en klantgerichte benadering kunnen ze u helpen bij elke stap van het proces, van het kiezen van de juiste leningsformule tot het afronden van de transactie. Neem vandaag nog contact op met Belfius en maak uw droom van het bezitten van onroerend goed werkelijkheid!


15 Veelgestelde Vragen over Hypothecaire Leningen bij Belfius

  1. Welke bank geeft de beste hypothecaire lening?
  2. Wat is een variabele rentevoet van 3/3/3?
  3. Wat staat de rentevoet vandaag?
  4. Hoeveel kan ik lenen voor 500 euro per maand?
  5. Wat kost een lening van 150.000 euro?
  6. Wat is de huidige rentevoet voor hypothecaire lening?
  7. Wat is de rentevoet vandaag bij Belfius?
  8. Welke bank is het beste voor een hypothecaire lening?
  9. Wat is de rentevoet vandaag 2023?
  10. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  11. Wat kost het om 100.000 euro te lenen?
  12. Welke bank heeft goedkoopste hypothecaire lening?
  13. Hoeveel staat de rente Belfius?
  14. Wat is de rentevoet bij Belfius?
  15. Hoe lang duurt het voor een lening goedgekeurd is bij Belfius?

Welke bank geeft de beste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Welke bank geeft de beste hypothecaire lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende voorwaarden en tarieven hanteren voor hypothecaire leningen. Het is belangrijk om te overwegen wat voor u belangrijk is bij het afsluiten van een hypothecaire lening, zoals rentetarieven, flexibiliteit in terugbetalingsvoorwaarden en de kwaliteit van de klantenservice. Belfius is een bekende bank die aantrekkelijke hypothecaire leningen aanbiedt met competitieve rentetarieven en flexibele opties, waardoor het een populaire keuze kan zijn voor veel mensen die op zoek zijn naar een hypotheeklening. Het is altijd verstandig om verschillende banken te vergelijken en advies in te winnen bij experts voordat u een definitieve beslissing neemt over welke bank de beste hypothecaire lening voor uw specifieke behoeften biedt.

Wat is een variabele rentevoet van 3/3/3?

Een variabele rentevoet van 3/3/3 bij een hypothecaire lening van Belfius betekent dat de rentevoet periodiek kan worden aangepast volgens een bepaald schema. In dit geval wordt de rente elke 3 jaar herzien. Het eerste cijfer (3) geeft aan hoe vaak de rente kan worden herzien, het tweede cijfer (3) staat voor het maximale percentage waarmee de rente kan stijgen of dalen bij elke herziening, en het derde cijfer (3) duidt op de frequentie van de aanpassing (elke 3 jaar). Deze flexibele optie kan zowel voordelen als risico’s met zich meebrengen, afhankelijk van de marktomstandigheden en uw persoonlijke financiële situatie. Het is belangrijk om goed geïnformeerd te zijn over deze variabele rentevoet voordat u beslist of dit type lening geschikt is voor u.

Wat staat de rentevoet vandaag?

Een veelgestelde vraag over de hypothecaire lening bij Belfius is: “Wat is de rentevoet vandaag?” De rentevoet voor hypothecaire leningen kan variëren op basis van verschillende factoren, waaronder de marktomstandigheden en het type lening dat u kiest. Bij Belfius kunt u rekenen op competitieve rentetarieven die regelmatig worden bijgewerkt om aan te sluiten bij de actuele marktsituatie. Het is daarom raadzaam om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor de meest recente informatie over rentetarieven voor hypothecaire leningen.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag over de hypothecaire lening van Belfius is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het maximale bedrag dat u kunt lenen voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, financiële situatie en de looptijd van de lening. Met een maandelijkse aflossing van 500 euro kunt u een hypothecaire lening aanvragen die past bij uw budget en financiële mogelijkheden. Het is echter belangrijk om advies in te winnen bij een expert van Belfius om een nauwkeurige berekening te maken en te bepalen hoeveel u precies kunt lenen binnen uw financiële grenzen.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag over een hypothecaire lening bij Belfius is: “Wat kost een lening van 150.000 euro?” De totale kosten van een lening van 150.000 euro kunnen variëren, afhankelijk van factoren zoals de looptijd van de lening, het rentetarief en eventuele bijkomende kosten zoals dossierkosten of verzekeringen. Bij Belfius kunt u gebruikmaken van online tools om uw lening te simuleren en een duidelijk beeld te krijgen van de maandelijkse aflossingen en totale kosten. Het is raadzaam om advies in te winnen bij een financieel expert bij Belfius om een gepersonaliseerde berekening te ontvangen die aansluit bij uw specifieke situatie en behoeften.

Wat is de huidige rentevoet voor hypothecaire lening?

Een veelgestelde vraag met betrekking tot hypothecaire leningen bij Belfius is: “Wat is de huidige rentevoet voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan variëren op basis van verschillende factoren, zoals de marktomstandigheden, de looptijd van de lening en uw individuele financiële situatie. Bij Belfius kunt u rekenen op competitieve rentetarieven die regelmatig worden geüpdatet om klanten aantrekkelijke leningsvoorwaarden te bieden. Het is raadzaam om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor de meest actuele informatie over rentevoeten voor hypothecaire leningen.

Wat is de rentevoet vandaag bij Belfius?

Een veelgestelde vraag over de hypothecaire lening van Belfius is: “Wat is de rentevoet vandaag bij Belfius?” De rentevoet voor een hypothecaire lening bij Belfius kan variëren op basis van verschillende factoren, zoals de marktomstandigheden, het geleende bedrag, de looptijd van de lening en uw financiële profiel. Om de meest actuele rentevoet te kennen, kunt u het beste rechtstreeks contact opnemen met Belfius of hun website raadplegen voor meer informatie. Het team van experts bij Belfius staat klaar om u te voorzien van gepersonaliseerd advies en om al uw vragen over hypothecaire leningen te beantwoorden.

Welke bank is het beste voor een hypothecaire lening?

Een veelgestelde vraag bij het overwegen van een hypothecaire lening is: “Welke bank is het beste voor een hypothecaire lening?” Hoewel de keuze van de beste bank voor een hypothecaire lening afhankelijk is van verschillende factoren, zoals rentetarieven, flexibiliteit van terugbetalingsvoorwaarden en klantenservice, wordt Belfius vaak genoemd als een betrouwbare en populaire keuze onder kredietnemers. Met competitieve rentetarieven, flexibele leningsvoorwaarden en deskundig advies op maat, biedt Belfius een uitgebreid pakket aan voordelen voor wie op zoek is naar een hypothecaire lening die aansluit bij hun behoeften en financiële situatie.

Wat is de rentevoet vandaag 2023?

Een veelgestelde vraag met betrekking tot hypothecaire leningen bij Belfius is: “Wat is de rentevoet vandaag in 2023?” De rentevoet voor hypothecaire leningen kan variëren op basis van verschillende factoren, waaronder marktomstandigheden, de specifieke leningsvoorwaarden en het profiel van de kredietnemer. Het is daarom raadzaam om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor de meest actuele informatie over rentetarieven voor hypothecaire leningen in 2023. Op die manier kunt u een goed geïnformeerde beslissing nemen over het afsluiten van een hypothecaire lening bij Belfius.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag met betrekking tot een hypothecaire lening bij Belfius is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, de looptijd van de lening en de rentevoet. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossingen niet meer dan een derde van uw netto-inkomen bedragen. Dit betekent dat hoe hoger uw inkomen is, hoe groter het bedrag is dat u kunt lenen. Het is echter belangrijk om een realistische kijk te hebben op wat u zich kunt veroorloven en om samen met een financieel adviseur te berekenen welk leenbedrag voor u haalbaar is zonder in financiële moeilijkheden te komen.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag met betrekking tot een hypothecaire lening bij Belfius is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro hangen af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of notariskosten. Het is belangrijk om een nauwkeurige simulatie te maken om een duidelijk beeld te krijgen van de maandelijkse aflossingen en het totale bedrag dat u zult terugbetalen. Door gebruik te maken van de online tools en deskundig advies van Belfius, kunt u inzicht krijgen in de kosten en voorwaarden die verbonden zijn aan het lenen van 100.000 euro voor uw hypothecaire behoeften.

Welke bank heeft goedkoopste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Welke bank heeft de goedkoopste hypothecaire lening?” Veel mensen zijn op zoek naar de bank die de meest voordelige voorwaarden en rentetarieven biedt voor hun hypothecaire lening. Het is belangrijk om te weten dat de goedkoopste hypothecaire lening niet alleen afhankelijk is van de rentevoeten, maar ook van andere factoren zoals looptijd, eigen inbreng en eventuele bijkomende kosten. Het is daarom verstandig om verschillende banken te vergelijken en advies in te winnen bij financiële experts om de beste keuze te maken die past bij uw financiële situatie en behoeften.

Hoeveel staat de rente Belfius?

Een veelgestelde vraag over de hypothecaire lening van Belfius is: “Hoeveel bedraagt de rente bij Belfius?” De rentevoet bij Belfius voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en uw individuele financiële situatie. Belfius staat bekend om het aanbieden van competitieve rentetarieven voor hypothecaire leningen, en hun deskundige adviseurs kunnen u helpen bij het vinden van een leningsformule die aansluit bij uw behoeften en budget. Het is raadzaam om rechtstreeks contact op te nemen met Belfius voor de meest actuele informatie over rentetarieven en om een persoonlijke offerte te ontvangen die is afgestemd op uw specifieke situatie.

Wat is de rentevoet bij Belfius?

Een veelgestelde vraag over de hypothecaire lening bij Belfius is: “Wat is de rentevoet bij Belfius?” De rentevoet bij Belfius voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en uw financiële situatie. Belfius staat bekend om het aanbieden van competitieve rentetarieven voor hypothecaire leningen en streeft ernaar om transparantie te bieden over hun tarieven. Het is raadzaam om rechtstreeks contact op te nemen met Belfius of hun website te raadplegen voor actuele informatie over rentevoeten en mogelijke aanbiedingen die op dat moment beschikbaar zijn.

Hoe lang duurt het voor een lening goedgekeurd is bij Belfius?

Een veelgestelde vraag met betrekking tot een hypothecaire lening bij Belfius is: “Hoe lang duurt het voordat een lening wordt goedgekeurd?” De goedkeuringstijd voor een lening bij Belfius kan variëren, afhankelijk van verschillende factoren zoals de volledigheid van de ingediende documenten, uw financiële situatie en de complexiteit van de leningsaanvraag. Over het algemeen streeft Belfius ernaar om leningsaanvragen zo snel mogelijk te verwerken en klanten op de hoogte te houden van de voortgang van hun aanvraag. Het is raadzaam om contact op te nemen met een adviseur bij Belfius voor meer specifieke informatie over de goedkeuringstijd voor uw hypothecaire lening.

lening 200.000 euro

Het ABC van een lening van 200.000 euro: Wat u moet weten

Artikel: lening van 200.000 euro

Lening van 200.000 euro: Wat u moet weten

Een lening van 200.000 euro kan een aanzienlijke financiële verplichting zijn die zorgvuldige overweging vereist. Of u nu van plan bent om een huis te kopen, een bedrijf te starten of grote uitgaven te doen, het is belangrijk om goed geïnformeerd te zijn voordat u zich verbindt tot een dergelijk bedrag.

Wat zijn de opties voor een lening van 200.000 euro?

Er zijn verschillende opties beschikbaar als het gaat om het lenen van 200.000 euro. U kunt bijvoorbeeld kiezen voor een hypothecaire lening als u van plan bent om een huis te kopen of te renoveren. Voor zakelijke doeleinden kunt u overwegen om een zakelijke lening aan te vragen.

Belangrijke overwegingen bij het afsluiten van een lening van 200.000 euro

Voordat u besluit om een lening van 200.000 euro af te sluiten, is het essentieel om rekening te houden met verschillende factoren, zoals de rentevoet, looptijd, maandelijkse aflossingen en eventuele bijkomende kosten zoals dossierkosten en verzekeringen.

Verantwoord lenen

Het is belangrijk om verantwoordelijk en zorgvuldig om te gaan met leningen, ongeacht het bedrag dat u wilt lenen. Zorg ervoor dat u uw financiële situatie grondig analyseert en alleen leent wat u zich comfortabel kunt veroorloven terug te betalen.

Besluit

Een lening van 200.000 euro kan een nuttig financieel instrument zijn voor bepaalde doeleinden, maar het is cruciaal om goed geïnformeerd en bewust te zijn van de verantwoordelijkheid die gepaard gaat met het aangaan ervan.


7 Voordelen van het Lenen van 200.000 Euro: Realiseer Uw Dromen en Financiële Doelen

  1. Mogelijkheid om grote aankopen te doen of investeringen te financieren
  2. Flexibele terugbetalingsvoorwaarden afhankelijk van het type lening
  3. Kan helpen bij het realiseren van belangrijke levensdoelen zoals het kopen van een huis
  4. Geeft financiële ruimte voor onverwachte uitgaven of noodsituaties
  5. Leningen van deze omvang kunnen gunstige rentetarieven hebben
  6. Stelt u in staat om uw dromen waar te maken zonder directe volledige betaling
  7. Biedt de mogelijkheid om kapitaal te verwerven voor zakelijke expansie


Zeven Nadelen van een Lening van 200.000 Euro: Wat U Moet Weten

  1. Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw budget.
  2. Het totale terug te betalen bedrag, inclusief rente, kan aanzienlijk hoger zijn dan het geleende bedrag van 200.000 euro.
  3. Langere looptijden kunnen leiden tot meer kosten en rentelasten op de lange termijn.
  4. Bij onverwachte financiële tegenvallers kunt u in de problemen komen met de aflossing van een lening van deze omvang.
  5. Een lening van 200.000 euro kan uw schuldenlast vergroten en invloed hebben op uw kredietwaardigheid.
  6. Het risico bestaat dat u gedurende een lange periode gebonden bent aan de verplichtingen van de lening, wat flexibiliteit beperkt.
  7. Eventuele waardevermindering van het gekochte activum (bijv. huis) kan resulteren in negatieve financiële gevolgen bij verkoop.

Mogelijkheid om grote aankopen te doen of investeringen te financieren

Een van de voordelen van het afsluiten van een lening van 200.000 euro is de mogelijkheid om grote aankopen te doen of investeringen te financieren die anders misschien niet haalbaar zouden zijn. Met een dergelijk bedrag tot uw beschikking kunt u bijvoorbeeld een huis kopen, een bedrijf starten of belangrijke zakelijke investeringen doen. Het biedt de flexibiliteit en financiële ruimte om uw ambities waar te maken en grotere projecten aan te pakken die op lange termijn rendabel kunnen zijn.

Flexibele terugbetalingsvoorwaarden afhankelijk van het type lening

Een belangrijk voordeel van het lenen van 200.000 euro is de flexibiliteit van terugbetalingsvoorwaarden die afhankelijk zijn van het type lening dat wordt afgesloten. Met verschillende soorten leningen, zoals hypothecaire leningen of zakelijke leningen, kunnen lener en geldschieter onderhandelen over terugbetalingsplannen die passen bij de specifieke behoeften en financiële situatie van de lener. Deze flexibiliteit stelt individuen en bedrijven in staat om een terugbetalingsstructuur te kiezen die het beste aansluit bij hun mogelijkheden en doelstellingen, waardoor ze meer controle hebben over hun financiële verplichtingen.

Kan helpen bij het realiseren van belangrijke levensdoelen zoals het kopen van een huis

Een lening van 200.000 euro kan helpen bij het realiseren van belangrijke levensdoelen, zoals het kopen van een huis. Voor veel mensen is het kopen van een eigen woning een grote mijlpaal en een droom die ze willen verwezenlijken. Met een lening van dit bedrag kunnen mensen de financiële steun krijgen die ze nodig hebben om hun huis te financieren en een stabiele basis voor henzelf en hun gezin op te bouwen. Het stelt hen in staat om een belangrijke stap voorwaarts te zetten in hun leven en een thuis te creëren waar ze zich comfortabel en veilig voelen.

Geeft financiële ruimte voor onverwachte uitgaven of noodsituaties

Het afsluiten van een lening van 200.000 euro biedt financiële ruimte voor onverwachte uitgaven of noodsituaties. In geval van onvoorziene omstandigheden, zoals medische noodgevallen, autopech of huisreparaties, kan het beschikbaar hebben van een dergelijk bedrag aan lening helpen om snel en effectief te reageren zonder dat dit leidt tot financiële stress of tekortkomingen. Het geeft gemoedsrust en zekerheid dat er middelen beschikbaar zijn om onverwachte kosten te dekken en tegenslagen te boven te komen.

Leningen van deze omvang kunnen gunstige rentetarieven hebben

Leningen van deze omvang kunnen gunstige rentetarieven hebben, wat een belangrijk voordeel kan zijn voor leners. Met lagere rentetarieven kunnen leners profiteren van lagere totale kosten over de looptijd van de lening, waardoor ze geld kunnen besparen en hun financiële lasten kunnen verlichten. Dit kan vooral gunstig zijn bij het lenen van een aanzienlijk bedrag zoals 200.000 euro, aangezien zelfs kleine verschillen in rentetarieven aanzienlijke besparingen kunnen opleveren op de lange termijn. Het is daarom verstandig voor leners om te zoeken naar leningen met competitieve rentetarieven bij het overwegen van een lening van deze omvang.

Stelt u in staat om uw dromen waar te maken zonder directe volledige betaling

Het afsluiten van een lening van 200.000 euro stelt u in staat om uw dromen waar te maken zonder dat u het volledige bedrag onmiddellijk hoeft te betalen. Hierdoor kunt u bijvoorbeeld een huis kopen, een bedrijf starten of grote investeringen doen, terwijl u de kosten over een langere periode spreidt. Het biedt financiële flexibiliteit en maakt het realiseren van uw doelen haalbaarder zonder dat u direct een grote som geld hoeft neer te leggen.

Biedt de mogelijkheid om kapitaal te verwerven voor zakelijke expansie

Een lening van 200.000 euro biedt de mogelijkheid om kapitaal te verwerven voor zakelijke expansie. Voor ondernemers die hun bedrijf willen laten groeien, kan het verkrijgen van een lening van dit bedrag essentieel zijn om investeringen te doen in nieuwe projecten, uitbreiding van activiteiten of het aannemen van extra personeel. Door gebruik te maken van deze financiële middelen kunnen bedrijven hun groeipotentieel maximaliseren en nieuwe kansen benutten in een competitieve markt.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw budget.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw budget wanneer u een lening van 200.000 euro afsluit. Het is belangrijk om te beseffen dat deze financiële verplichting invloed kan hebben op uw maandelijkse cashflow en uw vermogen om andere uitgaven te dekken. Het is daarom essentieel om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen zonder uw financiële stabiliteit in gevaar te brengen. Het is raadzaam om goed na te denken over de consequenties van hoge maandelijkse aflossingen voordat u zich verbindt tot een lening van deze omvang.

Het totale terug te betalen bedrag, inclusief rente, kan aanzienlijk hoger zijn dan het geleende bedrag van 200.000 euro.

Een belangrijk nadeel van het lenen van 200.000 euro is dat het totale terug te betalen bedrag, inclusief rente, aanzienlijk hoger kan zijn dan het oorspronkelijk geleende bedrag. Dit betekent dat u uiteindelijk meer geld zult moeten terugbetalen dan wat u aanvankelijk heeft geleend, waardoor de totale kosten van de lening toenemen. Het is daarom essentieel om goed op de hoogte te zijn van de rentevoeten en de totale terugbetalingsverplichtingen voordat u een dergelijke lening aangaat.

Langere looptijden kunnen leiden tot meer kosten en rentelasten op de lange termijn.

Een belangrijk nadeel van het afsluiten van een lening van 200.000 euro met langere looptijden is dat dit kan leiden tot hogere kosten en rentelasten op de lange termijn. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, betekent dit ook dat u uiteindelijk meer rente zult betalen over de volledige duur van de lening. Dit kan het totale bedrag dat u terugbetaalt aanzienlijk verhogen en uiteindelijk duurder maken dan wanneer u voor een kortere looptijd had gekozen. Het is daarom belangrijk om zorgvuldig te overwegen welke looptijd het meest geschikt is voor uw financiële situatie en doelen om onnodige kosten op lange termijn te vermijden.

Bij onverwachte financiële tegenvallers kunt u in de problemen komen met de aflossing van een lening van deze omvang.

Bij onverwachte financiële tegenvallers kunt u in de problemen komen met de aflossing van een lening van deze omvang. Het risico bestaat dat als er onvoorziene kosten of veranderingen in uw financiële situatie optreden, het moeilijk kan worden om de maandelijkse aflossingen van een lening van 200.000 euro op tijd te voldoen. Dit kan leiden tot extra stress en financiële druk, waardoor het belangrijk is om voorzichtig te zijn bij het aangaan van dergelijke grote leningen en ervoor te zorgen dat u een degelijk financieel plan hebt om onvoorziene omstandigheden aan te kunnen.

Een lening van 200.000 euro kan uw schuldenlast vergroten en invloed hebben op uw kredietwaardigheid.

Een con van het afsluiten van een lening van 200.000 euro is dat het uw schuldenlast aanzienlijk kan vergroten en een impact kan hebben op uw kredietwaardigheid. Het aangaan van zo’n grote lening brengt financiële verplichtingen met zich mee die zorgvuldig beheerd moeten worden om te voorkomen dat u in financiële moeilijkheden komt. Daarnaast kan het hebben van een grote schuld invloed hebben op hoe kredietverstrekkers uw financiële stabiliteit beoordelen, wat op zijn beurt uw vermogen om in de toekomst leningen of kredietlijnen te verkrijgen kan beïnvloeden. Het is daarom belangrijk om de mogelijke gevolgen van het aangaan van een lening van deze omvang grondig te overwegen voordat u de stap zet.

Het risico bestaat dat u gedurende een lange periode gebonden bent aan de verplichtingen van de lening, wat flexibiliteit beperkt.

Een belangrijk nadeel van het lenen van 200.000 euro is dat u gedurende een lange periode gebonden kunt zijn aan de verplichtingen van de lening, wat uw flexibiliteit beperkt. Het aflossen van een dergelijk groot bedrag kan invloed hebben op uw financiële situatie op lange termijn en kan beperkingen opleggen aan uw vermogen om andere investeringen te doen of onvoorziene uitgaven te dekken. Het is essentieel om dit risico zorgvuldig af te wegen voordat u zich committeert aan een lening van deze omvang.

Eventuele waardevermindering van het gekochte activum (bijv. huis) kan resulteren in negatieve financiële gevolgen bij verkoop.

Een nadeel van het lenen van 200.000 euro is dat eventuele waardevermindering van het gekochte activum, zoals een huis, kan resulteren in negatieve financiële gevolgen bij verkoop. Als de waarde van het activum daalt, kan dit leiden tot verlies bij de verkoop ervan, waardoor u mogelijk met een restschuld blijft zitten na aflossing van de lening. Het is belangrijk om rekening te houden met deze potentiële risico’s en om een weloverwogen beslissing te nemen bij het aangaan van een lening van deze omvang.

notariskosten hypothecaire lening

Alles wat je moet weten over notariskosten bij het afsluiten van een hypothecaire lening

Notariskosten hypothecaire lening

Notariskosten bij het afsluiten van een hypothecaire lening

Wanneer je een hypothecaire lening afsluit voor de aankoop van een huis of een ander onroerend goed, komen er verschillende kosten kijken. Een van deze kosten zijn de notariskosten. Het is belangrijk om te begrijpen wat deze kosten precies inhouden en hoe ze worden berekend.

De notariskosten bij het afsluiten van een hypothecaire lening omvatten onder andere de kosten voor de notariële akte, de inschrijving in het hypotheekregister en eventuele administratieve kosten. De notaris speelt een cruciale rol bij het opstellen en registreren van de hypotheekakte, die dient als zekerheid voor de geldverstrekker.

De exacte hoogte van de notariskosten kan variëren, afhankelijk van verschillende factoren zoals het leenbedrag, het type lening en de tarieven die door de notaris worden gehanteerd. Het is verstandig om vooraf een offerte op te vragen bij verschillende notariskantoren om zo een goed beeld te krijgen van de te verwachten kosten.

Het is belangrijk om rekening te houden met de notariskosten bij het plannen van je financiën voor het kopen van een huis met behulp van een hypothecaire lening. Zorg ervoor dat je alle bijkomende kosten begrijpt en in overweging neemt, zodat je niet voor verrassingen komt te staan tijdens het proces.

Kortom, notariskosten zijn een essentieel onderdeel van het afsluiten van een hypothecaire lening en dienen zorgvuldig te worden overwogen en gepland. Door goed geïnformeerd te zijn over deze kosten, kun je met vertrouwen stappen zetten naar het realiseren van jouw woonwensen.


Veelgestelde Vragen over Notariskosten bij een Hypothecaire Lening in België

  1. Wat zijn notariskosten bij het afsluiten van een hypothecaire lening?
  2. Welke kosten omvatten de notariskosten bij een hypothecaire lening?
  3. Hoe worden de notariskosten berekend voor een hypothecaire lening?
  4. Kan ik onderhandelen over de notariskosten bij het afsluiten van een hypothecaire lening?
  5. Zijn er manieren om te besparen op de notariskosten voor mijn hypothecaire lening?
  6. Moet ik zelf een notaris kiezen voor het regelen van de hypotheekakte en wat zijn hierbij belangrijke overwegingen?

Wat zijn notariskosten bij het afsluiten van een hypothecaire lening?

Notariskosten bij het afsluiten van een hypothecaire lening omvatten verschillende kosten die verband houden met het opstellen en registreren van de hypotheekakte door een notaris. Deze kosten kunnen onder meer bestaan uit de honoraria van de notaris, de registratiekosten voor de akte en eventuele administratieve kosten. Het is essentieel om te begrijpen dat notariskosten een belangrijk onderdeel vormen van het afsluiten van een hypothecaire lening, aangezien de hypotheekakte dient als zekerheid voor de geldverstrekker. Het is raadzaam om vooraf duidelijkheid te krijgen over de exacte hoogte van deze kosten door offertes op te vragen bij verschillende notariskantoren, zodat je goed voorbereid bent op alle financiële aspecten van het leningsproces.

Welke kosten omvatten de notariskosten bij een hypothecaire lening?

De notariskosten bij een hypothecaire lening omvatten verschillende componenten, waaronder de kosten voor de opmaak van de notariële akte, de inschrijving in het hypotheekregister en eventuele administratieve kosten. Het is essentieel om te begrijpen dat deze kosten kunnen variëren afhankelijk van factoren zoals het leenbedrag, het type lening en de tarieven die door de notaris worden gehanteerd. Het is verstandig om vooraf duidelijkheid te krijgen over welke specifieke kosten inbegrepen zijn in de notariskosten bij een hypothecaire lening, zodat je goed voorbereid bent op alle financiële aspecten van het afsluiten van een lening voor onroerend goed.

Hoe worden de notariskosten berekend voor een hypothecaire lening?

De berekening van notariskosten voor een hypothecaire lening is afhankelijk van verschillende factoren. Over het algemeen omvatten de notariskosten de kosten voor het opstellen van de notariële akte, de inschrijving in het hypotheekregister en eventuele administratieve taken. De exacte hoogte van deze kosten kan variëren op basis van het leenbedrag, het type lening en de tarieven die door de notaris worden gehanteerd. Het is raadzaam om vooraf een gedetailleerde offerte aan te vragen bij verschillende notariskantoren om een duidelijk beeld te krijgen van de te verwachten notariskosten voor jouw hypothecaire lening.

Kan ik onderhandelen over de notariskosten bij het afsluiten van een hypothecaire lening?

Het is een veelgestelde vraag of het mogelijk is om te onderhandelen over de notariskosten bij het afsluiten van een hypothecaire lening. In de praktijk is er vaak beperkte ruimte voor onderhandeling over de notariskosten, aangezien deze kosten grotendeels worden bepaald door wettelijke tarieven en de taken die de notaris moet uitvoeren. Het is echter altijd verstandig om transparantie te vragen over de opbouw van de notariskosten en om offertes op te vragen bij verschillende notariskantoren om zo een goed beeld te krijgen van de kosten. Hoewel directe onderhandelingen over de notariskosten misschien beperkt zijn, kan het vergelijken van verschillende aanbiedingen je helpen om een weloverwogen beslissing te nemen bij het afsluiten van je hypothecaire lening.

Zijn er manieren om te besparen op de notariskosten voor mijn hypothecaire lening?

Er zijn enkele manieren om te besparen op de notariskosten voor je hypothecaire lening. Een van de manieren is door verschillende notariskantoren te vergelijken en offertes op te vragen, zodat je de beste prijs-kwaliteitverhouding kunt vinden. Daarnaast kun je proberen te onderhandelen over de tarieven met de notaris, vooral als je meerdere diensten bij hen afneemt. Het is ook mogelijk om bepaalde administratieve taken zelf uit te voeren, zoals het verzamelen van benodigde documenten, om zo kosten te besparen. Het is altijd verstandig om goed geïnformeerd te zijn over de notariskosten en mogelijke besparingsmogelijkheden voordat je een hypothecaire lening afsluit.

Moet ik zelf een notaris kiezen voor het regelen van de hypotheekakte en wat zijn hierbij belangrijke overwegingen?

Het kiezen van een notaris voor het regelen van de hypotheekakte is een belangrijke beslissing bij het afsluiten van een hypothecaire lening. Hoewel de geldverstrekker vaak een voorkeursnotaris kan aanbevelen, ben je als lener vrij om zelf een notaris te kiezen. Het is verstandig om verschillende notariskantoren te vergelijken en offertes op te vragen om zo de tarieven en diensten te kunnen evalueren. Belangrijke overwegingen bij het kiezen van een notaris zijn onder meer de reputatie en ervaring van het kantoor, de transparantie over kosten en procedures, en de mate waarin de notaris bereid is om jouw vragen te beantwoorden en je goed te begeleiden door het proces van het opstellen en registreren van de hypotheekakte. Het is essentieel om een notaris te kiezen die betrouwbaar is en die jouw belangen als lener op een professionele manier behartigt.

lenen voor bouwgrond

Financiering voor bouwgrond: Lenen om uw droomperceel te verwerven

Lenen voor Bouwgrond: Alles wat u moet weten

Lenen voor Bouwgrond: Alles wat u moet weten

Als u van plan bent om een huis te bouwen, is het kopen van bouwgrond vaak de eerste stap in het proces. Het kan echter een uitdaging zijn om de nodige financiën bij elkaar te krijgen om de aankoop van bouwgrond te financieren. In dit artikel bespreken we alles wat u moet weten over lenen voor bouwgrond.

Waarom lenen voor bouwgrond?

Het kopen van bouwgrond kan een aanzienlijke investering zijn, vooral als u op zoek bent naar een perceel op een gewilde locatie. Door te lenen voor bouwgrond kunt u de aankoop financieren en vervolgens beginnen met het plannen en bouwen van uw droomhuis.

Lenenopties voor bouwgrond

Er zijn verschillende opties beschikbaar als het gaat om lenen voor bouwgrond. U kunt bijvoorbeeld een hypothecaire lening afsluiten specifiek voor de aankoop van de grond. Een andere optie is om een persoonlijke lening af te sluiten om de kosten van de grondaankoop te dekken.

Belangrijke overwegingen

Voordat u besluit om geld te lenen voor bouwgrond, is het belangrijk om rekening te houden met verschillende factoren. Zorg ervoor dat u een realistisch budget opstelt en dat u zich bewust bent van eventuele bijkomende kosten, zoals notariskosten en registratierechten.

Conclusie

Het lenen voor bouwgrond kan een effectieve manier zijn om uw droomhuis werkelijkheid te laten worden. Zorg ervoor dat u zich goed informeert over uw leningopties en dat u een weloverwogen beslissing neemt voordat u zich verbindt aan het leningsproces.


Veelgestelde Vragen over het Lenen voor Bouwgrond in België: Antwoorden op 13 Belangrijke Vragen

  1. Hoe financier je bouwgrond?
  2. Hoeveel betaal je op een bouwgrond?
  3. Hoeveel eigen inbreng bouwgrond?
  4. Hoeveel eigen inbreng grond?
  5. Kan je lenen voor een bouwgrond?
  6. Hoeveel eigen inbreng voor lening bouwgrond?
  7. Hoeveel eigen inbreng aankoop bouwgrond?
  8. Is een lening voor een bouwgrond fiscaal aftrekbaar?
  9. Wat zijn de kosten bij aankoop bouwgrond?
  10. Hoeveel mag een bouwgrond kosten?
  11. Kun je een hypotheek krijgen voor bouwgrond?
  12. Hoeveel kost het om 100.000 euro te lenen?
  13. Hoeveel betaal je op bouwgrond?

Hoe financier je bouwgrond?

Het financieren van bouwgrond kan op verschillende manieren worden aangepakt, afhankelijk van uw financiële situatie en behoeften. Een veelvoorkomende manier om bouwgrond te financieren is door middel van een hypothecaire lening specifiek gericht op de aankoop van de grond. Deze lening kan u helpen om de kosten van de bouwgrond te dekken en u in staat stellen om uw plannen voor het bouwen van een huis te realiseren. Het is echter belangrijk om goed onderzoek te doen naar de verschillende leningopties die beschikbaar zijn en om advies in te winnen bij financiële experts voordat u een beslissing neemt over het financieren van bouwgrond.

Hoeveel betaal je op een bouwgrond?

Een veelgestelde vraag over lenen voor bouwgrond is: “Hoeveel betaal je voor een bouwgrond?” De prijs van bouwgrond kan sterk variëren en is afhankelijk van verschillende factoren, zoals de locatie, de grootte van het perceel, de bodemgesteldheid en de vraag op de vastgoedmarkt. Het is belangrijk om een realistisch budget op te stellen en rekening te houden met eventuele bijkomende kosten, zoals notariskosten, registratierechten en eventuele infrastructuurwerken die nodig kunnen zijn. Door goed onderzoek te doen en advies in te winnen bij experts, kunt u een beter inzicht krijgen in hoeveel u kunt verwachten te betalen voor een bouwgrond en hoe u dit financieel kunt aanpakken.

Hoeveel eigen inbreng bouwgrond?

Een veelgestelde vraag bij het lenen voor bouwgrond is: “Hoeveel eigen inbreng is er nodig?” De eigen inbreng bij het kopen van bouwgrond kan variëren afhankelijk van verschillende factoren, zoals de waarde van de grond, de leningsvoorwaarden en uw financiële situatie. Over het algemeen wordt aanbevolen om minimaal 20% van de totale aankoopprijs als eigen inbreng te hebben. Dit kan helpen om gunstigere leningsvoorwaarden te verkrijgen en uw financiële risico’s te beperken. Het is echter altijd verstandig om met een financieel adviseur te overleggen om een duidelijk beeld te krijgen van hoeveel eigen inbreng u nodig heeft bij het lenen voor bouwgrond.

Hoeveel eigen inbreng grond?

Een veelgestelde vraag bij het lenen voor bouwgrond is: “Hoeveel eigen inbreng is vereist voor de aankoop van grond?” Het hebben van eigen inbreng bij de aankoop van bouwgrond kan gunstig zijn, omdat het uw leningbedrag kan verlagen en u mogelijk een betere rentevoet kunt krijgen. De hoeveelheid eigen inbreng die nodig is, kan variëren afhankelijk van verschillende factoren, zoals de waarde van de grond, uw financiële situatie en de voorwaarden van de geldverstrekker. Het is raadzaam om met een financieel adviseur te praten om te bepalen hoeveel eigen inbreng u nodig heeft en welke leningopties het beste bij uw situatie passen.

Kan je lenen voor een bouwgrond?

Ja, het is mogelijk om te lenen voor de aankoop van bouwgrond. Veel banken en financiële instellingen bieden leningen aan specifiek voor het financieren van de aankoop van bouwgrond. Door een lening af te sluiten voor bouwgrond, kunt u de nodige financiële middelen verkrijgen om de grond aan te kopen en zo een belangrijke stap te zetten in het realiseren van uw bouwplannen. Het is echter belangrijk om goed geïnformeerd te zijn over de verschillende leningopties en om een weloverwogen beslissing te nemen die past bij uw financiële situatie en plannen voor de toekomst.

Hoeveel eigen inbreng voor lening bouwgrond?

Een veelgestelde vraag bij het lenen voor bouwgrond is: “Hoeveel eigen inbreng is er nodig voor een lening voor bouwgrond?” Het bedrag van de eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals de waarde van de bouwgrond, het type lening dat u wilt afsluiten en de eisen van de geldverstrekker. Over het algemeen wordt aangeraden om minimaal 20% van de aankoopprijs van de bouwgrond als eigen inbreng te hebben. Een hogere eigen inbreng kan gunstig zijn omdat dit kan resulteren in een lagere rente op uw lening en u mogelijk in aanmerking komt voor gunstigere financieringsvoorwaarden. Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur om te bepalen hoeveel eigen inbreng het meest geschikt is voor uw specifieke situatie.

Hoeveel eigen inbreng aankoop bouwgrond?

Een veelgestelde vraag over lenen voor bouwgrond is: “Hoeveel eigen inbreng is er nodig voor de aankoop van bouwgrond?” De hoeveelheid eigen inbreng die vereist is bij het kopen van bouwgrond kan variëren afhankelijk van verschillende factoren, zoals de waarde van de grond, uw financiële situatie en de leningsvoorwaarden. Over het algemeen wordt aanbevolen om minimaal 20% tot 30% van de aankoopprijs als eigen inbreng te hebben om gunstige leningsvoorwaarden te verkrijgen. Het is belangrijk om met uw geldschieter te overleggen om een duidelijk beeld te krijgen van de vereiste eigen inbreng en om ervoor te zorgen dat u goed voorbereid bent op de aankoop van bouwgrond.

Is een lening voor een bouwgrond fiscaal aftrekbaar?

Een veelgestelde vraag over lenen voor bouwgrond is of de lening fiscaal aftrekbaar is. In België is het belangrijk om te weten dat de interesten van een lening voor bouwgrond niet fiscaal aftrekbaar zijn, tenzij de bouwgrond deel uitmaakt van een hypothecaire lening voor de bouw van een woning. In dat geval kunnen de interesten van het totale geleende bedrag, inclusief de aankoop van de bouwgrond, onder bepaalde voorwaarden wel fiscaal aftrekbaar zijn. Het is dus essentieel om goed geïnformeerd te zijn over de specifieke fiscale regels en voorwaarden met betrekking tot leningen voor bouwgrond in België.

Wat zijn de kosten bij aankoop bouwgrond?

Bij de aankoop van bouwgrond komen verschillende kosten kijken die u in overweging moet nemen. Naast de prijs van de bouwgrond zelf, dient u rekening te houden met bijkomende kosten zoals notariskosten, registratierechten, eventuele makelaarskosten en mogelijk ook kosten voor bodemonderzoek of het opstellen van een verkavelingsplan. Het is belangrijk om een goed inzicht te hebben in al deze kosten voordat u besluit om geld te lenen voor de aankoop van bouwgrond, zodat u realistische financiële planning kunt maken en niet voor verrassingen komt te staan tijdens het proces.

Hoeveel mag een bouwgrond kosten?

Een veelgestelde vraag bij het lenen voor bouwgrond is: “Hoeveel mag een bouwgrond kosten?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals de locatie, de grootte van het perceel, de bodemgesteldheid en de marktsituatie. Over het algemeen wordt geadviseerd om niet meer dan 20-30% van uw totale budget voor het bouwproject te besteden aan de aankoop van bouwgrond. Het is belangrijk om realistisch te blijven en een grondprijs te kiezen die binnen uw financiële mogelijkheden past, zodat u niet in financiële moeilijkheden komt tijdens het verdere verloop van het bouwproces.

Kun je een hypotheek krijgen voor bouwgrond?

Ja, het is mogelijk om een hypotheek te krijgen voor bouwgrond. Banken bieden vaak specifieke hypothecaire leningen aan voor de aankoop van bouwgrond, waarbij de grond dient als onderpand voor de lening. Het is belangrijk om te weten dat niet alle banken dezelfde voorwaarden hanteren en dat de hoogte van de lening en de rentevoet kunnen variëren. Het is verstandig om verschillende banken te vergelijken en advies in te winnen bij een financieel adviseur om de beste optie te vinden die past bij uw situatie en behoeften wanneer u overweegt een hypotheek af te sluiten voor bouwgrond.

Hoeveel kost het om 100.000 euro te lenen?

Een veelgestelde vraag over lenen voor bouwgrond is: “Hoeveel kost het om 100.000 euro te lenen?” Het totale bedrag dat u betaalt om 100.000 euro te lenen, hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Het is belangrijk om een realistische inschatting te maken van de totale kosten voordat u een lening afsluit, zodat u goed voorbereid bent op de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag voor bijvoorbeeld de aankoop van bouwgrond.

Hoeveel betaal je op bouwgrond?

Een veelgestelde vraag over lenen voor bouwgrond is: “Hoeveel betaal je op bouwgrond?” Het bedrag dat u betaalt voor bouwgrond kan sterk variëren en is afhankelijk van verschillende factoren, zoals de locatie, de grootte van het perceel, de ligging en de vraag op de vastgoedmarkt. Het is belangrijk om een realistisch budget op te stellen en rekening te houden met eventuele bijkomende kosten, zoals notariskosten, registratierechten en eventuele infrastructuurkosten. Door goed onderzoek te doen en advies in te winnen bij experts in vastgoedfinanciering kunt u een beter inzicht krijgen in hoeveel u kunt verwachten te betalen voor bouwgrond en hoe u dit financieel kunt aanpakken.

Alles wat u moet weten over hypothecaire lening notariskosten

Hypothecaire lening notariskosten

Alles wat u moet weten over notariskosten bij een hypothecaire lening

Een hypothecaire lening afsluiten is een belangrijke stap bij het kopen van een huis. Naast de rente en andere kosten, moet u ook rekening houden met notariskosten. Deze kosten zijn onvermijdelijk en spelen een cruciale rol in het hele proces.

Wat zijn notariskosten bij een hypothecaire lening?

Bij het afsluiten van een hypothecaire lening komen verschillende notariële aktes kijken, zoals de hypotheekakte en de eigendomsakte. De notaris speelt een essentiële rol bij het opstellen en registreren van deze documenten. De notariskosten omvatten de vergoeding voor het werk van de notaris, alsook de registratiekosten en administratieve kosten.

Hoe worden notariskosten berekend?

De hoogte van de notariskosten bij een hypothecaire lening hangt af van verschillende factoren, zoals de aankoopprijs van het huis, het bedrag van de lening, de complexiteit van de aktes en de tarieven die door de notaris worden gehanteerd. Over het algemeen bedragen de notariskosten ongeveer 1% tot 2% van het totale leenbedrag.

Waarom zijn notariskosten belangrijk?

Notariskosten mogen niet over het hoofd worden gezien bij het afsluiten van een hypothecaire lening. Het is essentieel om deze kosten in uw budget op te nemen, omdat ze een aanzienlijke impact kunnen hebben op de totale kosten van uw lening. Door vooraf goed geïnformeerd te zijn over de notariskosten, voorkomt u verrassingen en kunt u uw financiën beter plannen.

Conclusie

Notariskosten vormen een belangrijk onderdeel van het proces bij het afsluiten van een hypothecaire lening. Het is verstandig om vooraf duidelijkheid te krijgen over deze kosten en ervoor te zorgen dat ze worden opgenomen in uw financiële planning. Een goede voorbereiding helpt u om zonder zorgen uw droomwoning te verwerven.


8 Tips om Notariskosten bij een Hypothecaire Lening te Optimaliseren in België

  1. Zoek naar een notaris die gespecialiseerd is in hypothecaire leningen.
  2. Vergelijk de tarieven van verschillende notarissen om de beste prijs te vinden.
  3. Informeer je over alle mogelijke notariskosten die verbonden zijn aan je hypotheek.
  4. Vraag duidelijkheid over eventuele extra kosten die bovenop de standaardtarieven komen.
  5. Zorg ervoor dat alle afspraken en kosten schriftelijk worden vastgelegd om latere verrassingen te voorkomen.
  6. Vraag naar de betalingsvoorwaarden en deadlines voor de notariskosten.
  7. Neem de tijd om het contract met de notaris grondig door te nemen en vragen te stellen waar nodig.
  8. Laat je goed informeren over welke documenten en informatie je moet voorzien voor het notariële proces.

Zoek naar een notaris die gespecialiseerd is in hypothecaire leningen.

Het is raadzaam om op zoek te gaan naar een notaris die gespecialiseerd is in hypothecaire leningen wanneer u een hypothecaire lening afsluit. Een notaris met expertise op dit gebied kan u niet alleen voorzien van deskundig advies en begeleiding, maar kan ook zorgen voor een vlot en efficiënt verloop van het hele proces. Door te kiezen voor een notaris die bekend is met de specifieke vereisten en documentatie rondom hypothecaire leningen, kunt u ervoor zorgen dat uw belangen optimaal worden behartigd en dat alles correct wordt afgehandeld.

Vergelijk de tarieven van verschillende notarissen om de beste prijs te vinden.

Het is verstandig om de tarieven van verschillende notarissen te vergelijken wanneer u notariskosten voor uw hypothecaire lening overweegt. Door verschillende offertes op te vragen en de tarieven te vergelijken, kunt u de beste prijs vinden die past bij uw budget en behoeften. Het vergelijken van notaristarieven kan u helpen om kosten te besparen en ervoor te zorgen dat u een betrouwbare en betaalbare notaris kiest voor het afhandelen van uw leninggerelateerde aktes.

Informeer je over alle mogelijke notariskosten die verbonden zijn aan je hypotheek.

Het is van essentieel belang om je grondig te informeren over alle mogelijke notariskosten die verbonden zijn aan je hypotheek. Door vooraf een duidelijk beeld te hebben van deze kosten, zoals de vergoedingen voor notariële aktes en registratiekosten, kun je beter anticiperen op de totale financiële lasten van je lening. Een gedegen kennis van de notariskosten stelt je in staat om weloverwogen beslissingen te nemen en ervoor te zorgen dat er geen onverwachte verrassingen opduiken tijdens het afsluiten van je hypothecaire lening.

Vraag duidelijkheid over eventuele extra kosten die bovenop de standaardtarieven komen.

Het is verstandig om duidelijkheid te vragen over eventuele extra kosten die bovenop de standaardtarieven voor notariskosten bij een hypothecaire lening komen. Door vooraf te informeren naar mogelijke bijkomende kosten, zoals specifieke diensten of onvoorziene uitgaven, kunt u verrassingen voorkomen en een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van de lening. Het is belangrijk om volledige transparantie te krijgen over alle kostenaspecten, zodat u goed voorbereid bent en uw budget effectief kunt beheren.

Zorg ervoor dat alle afspraken en kosten schriftelijk worden vastgelegd om latere verrassingen te voorkomen.

Het is van essentieel belang om ervoor te zorgen dat alle afspraken en kosten met betrekking tot notariskosten bij een hypothecaire lening schriftelijk worden vastgelegd. Op die manier voorkomt u latere verrassingen en misverstanden. Door duidelijke afspraken op papier te hebben, kunt u altijd terugvallen op de overeengekomen voorwaarden en weet u precies wat u kunt verwachten. Dit helpt om het proces transparant en overzichtelijk te houden, waardoor u met vertrouwen uw financiële beslissingen kunt nemen.

Vraag naar de betalingsvoorwaarden en deadlines voor de notariskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om te informeren naar de betalingsvoorwaarden en deadlines voor de notariskosten. Het is essentieel om duidelijkheid te krijgen over wanneer en hoe deze kosten moeten worden betaald, zodat u zich goed kunt voorbereiden en geen verrassingen tegenkomt. Door op de hoogte te zijn van de betalingsvoorwaarden en deadlines, kunt u uw financiën effectief plannen en ervoor zorgen dat u op tijd aan uw verplichtingen voldoet.

Neem de tijd om het contract met de notaris grondig door te nemen en vragen te stellen waar nodig.

Het is van groot belang om de tijd te nemen om het contract met de notaris zorgvuldig door te nemen en vragen te stellen waar nodig wanneer u een hypothecaire lening afsluit. Door het contract grondig te begrijpen, kunt u eventuele onduidelijkheden of verborgen kosten identificeren en voorkomen dat er later problemen ontstaan. Het stellen van vragen helpt u om volledig geïnformeerd te zijn over de notariskosten en zorgt ervoor dat u met vertrouwen de volgende stappen in het proces kunt zetten. Het is essentieel om een duidelijk beeld te hebben van alle aspecten van het contract voordat u zich definitief verbindt, zodat u met gemoedsrust uw financiële toekomst kunt plannen.

Laat je goed informeren over welke documenten en informatie je moet voorzien voor het notariële proces.

Het is van essentieel belang om je goed te laten informeren over welke documenten en informatie je moet voorzien voor het notariële proces bij het afsluiten van een hypothecaire lening. De notaris zal specifieke documenten en gegevens nodig hebben om de benodigde aktes correct op te stellen en te registreren. Door vooraf duidelijkheid te krijgen over welke stukken vereist zijn, kun je het proces soepeler laten verlopen en eventuele vertragingen voorkomen. Een goede voorbereiding en samenwerking met de notaris zorgen ervoor dat het hele proces efficiënt en probleemloos verloopt.

bnp hypothecaire lening

Alles over de BNP Hypothecaire Lening: Flexibele Financiering voor Uw Woning

Alles wat u moet weten over de BNP Hypothecaire Lening

Alles wat u moet weten over de BNP Hypothecaire Lening

Als u op zoek bent naar een hypothecaire lening in België, is BNP Paribas Fortis een van de bekendste en meest vertrouwde namen in de financiële sector. Met hun uitgebreide ervaring en expertise op het gebied van woningkredieten, biedt BNP Paribas Fortis verschillende opties voor mensen die een huis willen kopen of renoveren.

Een hypothecaire lening van BNP Paribas Fortis kan worden aangepast aan uw specifieke behoeften en financiële situatie. Of u nu een eerste woning koopt, een bestaande lening wilt herfinancieren of uw huidige woning wilt renoveren, BNP Paribas Fortis heeft flexibele oplossingen die aan uw wensen voldoen.

Met een BNP Hypothecaire Lening kunt u profiteren van concurrerende rentetarieven en gunstige voorwaarden. Het leningproces is transparant en duidelijk, zodat u precies weet waar u aan toe bent. Bovendien biedt BNP Paribas Fortis deskundig advies en begeleiding om ervoor te zorgen dat u de juiste keuzes maakt voor uw financiële toekomst.

Het afsluiten van een hypothecaire lening is een belangrijke stap bij het kopen van een huis. Door te kiezen voor een gerenommeerde instelling zoals BNP Paribas Fortis, kunt u met vertrouwen stappen zetten op weg naar het verwezenlijken van uw woondromen. Neem contact op met BNP Paribas Fortis voor meer informatie over hun hypothecaire leningen en ontdek hoe zij u kunnen helpen bij het realiseren van uw vastgoedplannen.


7 Tips voor het Kiezen van een BNP Hypothecaire Lening in België

  1. Vergelijk verschillende aanbieders voor de beste rentevoet.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Informeer naar de looptijd en voorwaarden van de lening.
  4. Zorg ervoor dat je het ontleende bedrag realistisch kunt terugbetalen.
  5. Denk aan een eventuele overlijdensverzekering gekoppeld aan de lening.
  6. Vraag advies aan een financieel expert voordat je een beslissing neemt.
  7. Lees alle documenten grondig door en vraag om verduidelijking waar nodig.

Vergelijk verschillende aanbieders voor de beste rentevoet.

Vergelijk verschillende aanbieders voor de beste rentevoet wanneer u op zoek bent naar een BNP Hypothecaire Lening. Het is belangrijk om verschillende opties te onderzoeken en offertes van diverse aanbieders te vergelijken om de meest gunstige rentevoet te vinden die past bij uw financiële situatie. Door grondig onderzoek te doen en verschillende aanbiedingen te evalueren, kunt u ervoor zorgen dat u de beste deal krijgt en geld bespaart op uw hypotheekkosten op lange termijn.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een BNP Hypothecaire Lening is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen een impact hebben op het totale bedrag dat u uiteindelijk moet betalen voor uw lening. Het is verstandig om deze kosten in overweging te nemen bij het plannen van uw financiën en ervoor te zorgen dat u volledig op de hoogte bent van alle mogelijke uitgaven die gepaard gaan met uw hypotheek.

Informeer naar de looptijd en voorwaarden van de lening.

Bij het aanvragen van een hypothecaire lening bij BNP Paribas Fortis is het essentieel om goed geïnformeerd te zijn over de looptijd en voorwaarden van de lening. Door te informeren naar de looptijd, krijgt u inzicht in hoelang u de lening zult moeten aflossen en kunt u uw financiële planning hierop afstemmen. Daarnaast is het belangrijk om de voorwaarden van de lening te begrijpen, zoals eventuele kosten, rentetarieven en mogelijke extra’s, zodat u vol vertrouwen een weloverwogen beslissing kunt nemen die aansluit bij uw financiële behoeften en doelen.

Zorg ervoor dat je het ontleende bedrag realistisch kunt terugbetalen.

Het is essentieel om ervoor te zorgen dat het ontleende bedrag voor een hypothecaire lening realistisch terugbetaald kan worden. Het is verleidelijk om een grote lening aan te gaan voor een droomhuis, maar het is belangrijk om realistisch te blijven over wat u zich financieel kunt veroorloven. Door uw terugbetalingscapaciteit zorgvuldig te evalueren en rekening te houden met uw inkomsten en uitgaven, kunt u ervoor zorgen dat u comfortabel kunt voldoen aan de aflossingsverplichtingen van de lening zonder financiële stress. Het is verstandig om verantwoord te lenen en niet meer te lenen dan u daadwerkelijk kunt terugbetalen om financiële problemen op lange termijn te voorkomen.

Denk aan een eventuele overlijdensverzekering gekoppeld aan de lening.

Bij het afsluiten van een hypothecaire lening bij BNP Paribas Fortis is het belangrijk om ook te denken aan een eventuele overlijdensverzekering die aan de lening gekoppeld kan worden. Een overlijdensverzekering biedt financiële bescherming voor uw nabestaanden in het geval dat u komt te overlijden voordat de lening is afbetaald. Door deze verzekering toe te voegen aan uw hypothecaire lening, zorgt u ervoor dat uw dierbaren niet met financiële lasten worden achtergelaten en kunnen zij in hun huis blijven wonen zonder zich zorgen te hoeven maken over de aflossing van de lening. Het is verstandig om deze optie te overwegen en advies in te winnen bij BNP Paribas Fortis om de juiste beslissing te nemen die past bij uw persoonlijke situatie.

Vraag advies aan een financieel expert voordat je een beslissing neemt.

Het is verstandig om advies in te winnen bij een financieel expert voordat u een beslissing neemt over een BNP Hypothecaire Lening. Een financieel expert kan u helpen om de verschillende opties te begrijpen, de voorwaarden van de lening te analyseren en u te begeleiden bij het nemen van een weloverwogen beslissing die aansluit bij uw financiële doelen en situatie. Door advies in te winnen van een professional kunt u ervoor zorgen dat u de juiste keuze maakt en dat u vol vertrouwen de stap zet naar het verkrijgen van een hypothecaire lening die past bij uw behoeften.

Lees alle documenten grondig door en vraag om verduidelijking waar nodig.

Het is van essentieel belang om alle documenten met betrekking tot uw BNP Hypothecaire Lening grondig door te nemen en eventuele onduidelijkheden aan te pakken. Door elk detail zorgvuldig te bestuderen, kunt u een goed inzicht krijgen in de voorwaarden, verplichtingen en kosten die gepaard gaan met uw lening. Als iets niet duidelijk is, aarzel dan niet om om verduidelijking te vragen bij uw adviseur of de financiële instelling. Op die manier kunt u vol vertrouwen en goed geïnformeerd de beslissingen nemen die het beste aansluiten bij uw financiële situatie en doelen.

hypothecaire lening tarieven

Alles wat u moet weten over hypothecaire lening tarieven in België

Artikel: Hypothecaire Lening Tarieven

Hypothecaire Lening Tarieven: Wat U Moet Weten

Als u overweegt om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de belangrijkste aspecten van het afsluiten van een hypotheek is het begrijpen van de verschillende tarieven die ermee gepaard gaan. In dit artikel zullen we de belangrijkste zaken bespreken die u moet weten over hypothecaire lening tarieven.

Vaste en Variabele Rente

Er zijn twee soorten rentevoeten die doorgaans worden aangeboden bij hypothecaire leningen: vaste rente en variabele rente. Met een vaste rente blijft uw rentevoet gedurende de volledige looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen stabiel blijven. Bij een variabele rente kan uw rentevoet echter variëren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Looptijd en Aflossing

De looptijd van uw hypotheeklening heeft ook invloed op de tarieven. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de rentevoet zal zijn. Het is belangrijk om te overwegen welke looptijd het beste bij uw financiële situatie past en hoe dit van invloed kan zijn op de totale kosten van uw lening.

Vergelijken en Onderhandelen

Het is altijd verstandig om verschillende aanbieders te vergelijken voordat u een hypotheeklening afsluit. Door offertes te vergelijken kunt u zien welke aanbieder u de beste voorwaarden en tarieven biedt. Daarnaast is het vaak mogelijk om te onderhandelen over de tarieven, vooral als u een sterke kredietscore heeft.

Conclusie

Hypothecaire lening tarieven spelen een cruciale rol bij het afsluiten van een hypotheeklening. Het is belangrijk om goed geïnformeerd te zijn over de verschillende soorten tarieven en hoe deze van invloed kunnen zijn op uw financiële situatie op lange termijn. Door te vergelijken, onderhandelen en advies in te winnen bij experts, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw hypothecaire lening.


9 Tips voor het Optimaliseren van Hypothecaire Lening Tarieven in België

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Onderhandel over de rentevoet en voorwaarden van de lening.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.
  5. Houd rekening met de looptijd van de lening en de maandelijkse aflossingen.
  6. Informeer naar mogelijke kortingen, bijvoorbeeld voor energiezuinige woningen.
  7. Wees voorzichtig met het aangaan van extra risico’s zoals een aflossingsvrije lening.
  8. Blijf op de hoogte van veranderingen in hypotheekrentetarieven en heronderhandel indien nodig.
  9. Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Vergelijk rentetarieven bij verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om rentetarieven te vergelijken bij verschillende kredietverstrekkers. Door offertes van verschillende aanbieders te vergelijken, kunt u een beter inzicht krijgen in de tarieven en voorwaarden die zij hanteren. Dit stelt u in staat om de beste deal te vinden die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een hypotheeklening afsluit met gunstige voorwaarden.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Dossierkosten worden in rekening gebracht voor de administratieve verwerking van uw leningaanvraag, terwijl schattingskosten worden gemaakt voor het laten taxeren van het pand dat u wilt kopen. Door rekening te houden met deze bijkomende kosten en deze mee te nemen in uw financiële planning, kunt u een realistisch beeld krijgen van wat de totale lening uiteindelijk zal kosten.

Onderhandel over de rentevoet en voorwaarden van de lening.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om te onderhandelen over de rentevoet en voorwaarden van de lening. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk gunstigere tarieven en voorwaarden bedingen, waardoor u op lange termijn geld kunt besparen. Het is altijd de moeite waard om te proberen om een betere deal te krijgen, vooral als u een goede kredietscore heeft en meerdere opties heeft om uit te kiezen. Het loont dus zeker de moeite om uw onderhandelingsvaardigheden in te zetten bij het afsluiten van uw hypothecaire lening.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.

Bij het afsluiten van een hypothecaire lening is het essentieel om te kiezen tussen een vaste of variabele rentevoet, afhankelijk van je situatie. Een vaste rentevoet biedt stabiliteit doordat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet interessant zijn als je bereid bent om eventuele schommelingen in de marktrente te accepteren, wat kan resulteren in lagere maandelijkse aflossingen. Het is belangrijk om zorgvuldig te overwegen welk type rentevoet het beste aansluit bij jouw financiële doelen en risicobereidheid, zodat je een weloverwogen beslissing kunt nemen bij het kiezen van je hypothecaire lening.

Houd rekening met de looptijd van de lening en de maandelijkse aflossingen.

Bij het afsluiten van een hypothecaire lening is het essentieel om rekening te houden met zowel de looptijd van de lening als de maandelijkse aflossingen. De looptijd van de lening kan een grote impact hebben op de totale kosten die u betaalt, aangezien een langere looptijd doorgaans gepaard gaat met hogere rentetarieven. Daarnaast is het belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de maandelijkse aflossingen gedurende de gehele looptijd van de lening. Door zorgvuldig af te wegen hoeveel u elke maand kunt betalen en hoe lang u bereid bent om af te lossen, kunt u een weloverwogen beslissing nemen over uw hypothecaire lening die past bij uw financiële doelen en mogelijkheden.

Informeer naar mogelijke kortingen, bijvoorbeeld voor energiezuinige woningen.

Bij het afsluiten van een hypothecaire lening is het verstandig om te informeren naar mogelijke kortingen die beschikbaar zijn, zoals kortingen voor energiezuinige woningen. Steeds meer banken bieden speciale tarieven en voordelen aan voor leningen die worden gebruikt voor de aankoop van energiezuinige woningen. Door te informeren naar deze kortingen kunt u niet alleen profiteren van gunstigere tarieven, maar ook bijdragen aan een duurzamere leefomgeving. Het loont dus zeker de moeite om te onderzoeken welke kortingsmogelijkheden er zijn en hoe u hiervan kunt profiteren bij het afsluiten van uw hypothecaire lening.

Wees voorzichtig met het aangaan van extra risico’s zoals een aflossingsvrije lening.

Het is belangrijk om voorzichtig te zijn bij het aangaan van extra risico’s, zoals het overwegen van een aflossingsvrije lening bij het afsluiten van een hypothecaire lening. Hoewel een aflossingsvrije lening lagere maandelijkse lasten kan betekenen, brengt dit ook risico’s met zich mee, zoals het niet opbouwen van vermogen in de woning en mogelijk hogere kosten op lange termijn. Het is verstandig om de mogelijke consequenties zorgvuldig te overwegen en advies in te winnen bij financiële experts voordat u besluit om een dergelijke lening aan te gaan.

Blijf op de hoogte van veranderingen in hypotheekrentetarieven en heronderhandel indien nodig.

Het is essentieel om op de hoogte te blijven van veranderingen in hypotheekrentetarieven, aangezien deze een aanzienlijke invloed kunnen hebben op uw maandelijkse aflossingen en totale kosten van uw lening. Als de rentetarieven dalen, kan het gunstig zijn om te overwegen om uw hypotheek te heronderhandelen om te profiteren van lagere tarieven en mogelijk geld te besparen op de lange termijn. Door alert te blijven en indien nodig actie te ondernemen, kunt u ervoor zorgen dat u financieel gezien het meeste uit uw hypothecaire lening haalt.

Raadpleeg een financieel adviseur voor gepersonaliseerd advies.

Het is sterk aan te raden om een financieel adviseur te raadplegen voor gepersonaliseerd advies met betrekking tot hypothecaire lening tarieven. Een financieel adviseur kan uw specifieke financiële situatie en doelen evalueren en u helpen bij het vinden van de meest geschikte leningsopties die aansluiten bij uw behoeften. Door professioneel advies in te winnen, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en de beste tarieven krijgt die passen bij uw individuele omstandigheden.

kosten hypothecaire lening

Alles wat je moet weten over de kosten van een hypothecaire lening

Kosten van een Hypothecaire Lening

De Kosten van een Hypothecaire Lening

Een hypothecaire lening is een belangrijk financieel instrument dat veel mensen gebruiken om een huis te kopen. Het is echter essentieel om de verschillende kosten die gepaard gaan met een hypothecaire lening te begrijpen voordat je een beslissing neemt.

Rentevoet

Een van de belangrijkste kosten van een hypothecaire lening is de rentevoet. Dit is het percentage dat je betaalt over het geleende bedrag. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen voor je lening.

Notariskosten

Bij het afsluiten van een hypothecaire lening komen ook notariskosten kijken. Deze kosten omvatten onder andere het opstellen van de hypotheekakte en andere juridische documenten die nodig zijn voor de lening.

Dossierkosten

Sommige banken rekenen dossierkosten aan bij het afsluiten van een hypothecaire lening. Dit zijn administratieve kosten die verband houden met het verwerken van je leningsaanvraag.

Taxatiekosten

Voor het verkrijgen van een hypothecaire lening moet je vaak ook je woning laten taxeren. Deze taxatiekosten zijn ook een onderdeel van de totale kosten die gepaard gaan met het afsluiten van de lening.

Verzekeringen

Sommige banken vereisen dat je bepaalde verzekeringen afsluit bij het afsluiten van een hypothecaire lening, zoals brandverzekering of schuldsaldoverzekering. Deze verzekeringen brengen extra kosten met zich mee.

Al deze kosten moeten in overweging worden genomen bij het plannen van je hypothecaire lening. Het is belangrijk om alle kosten zorgvuldig te berekenen en te begrijpen voordat je verplichtingen aangaat.


7 Tips om de Kosten van je Hypothecaire Lening te Beheersen in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Onderhandel over de voorwaarden van de lening om kosten te verlagen.
  3. Let op bijkomende kosten zoals notariskosten en schattingskosten.
  4. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  5. Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.
  6. Overweeg de duurtijd van de lening en het effect op totale kosten.
  7. Informeer naar mogelijke premies of kortingen bij bepaalde kredietverstrekkers.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het beoordelen van de kosten van een hypothecaire lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door rentetarieven van verschillende banken en financiële instellingen te vergelijken, kun je een beter inzicht krijgen in welke aanbieder de meest gunstige voorwaarden biedt voor jouw situatie. Het vergelijken van rentetarieven kan je helpen om geld te besparen op de lange termijn en ervoor zorgen dat je een hypothecaire lening afsluit die past bij jouw financiële behoeften en mogelijkheden.

Onderhandel over de voorwaarden van de lening om kosten te verlagen.

Een slimme tip om de kosten van een hypothecaire lening te verlagen, is door te onderhandelen over de voorwaarden van de lening. Door actief te onderhandelen met de geldverstrekker kun je mogelijk gunstigere rentetarieven bedingen, lagere dossierkosten afspreken of zelfs bepaalde andere kosten elimineren. Het loont altijd de moeite om te kijken naar mogelijkheden om de voorwaarden van je lening te verbeteren, aangezien dit op lange termijn aanzienlijke besparingen kan opleveren.

Let op bijkomende kosten zoals notariskosten en schattingskosten.

Let bij het afsluiten van een hypothecaire lening goed op de bijkomende kosten, zoals notariskosten en schattingskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale kosten van je lening en dienen zorgvuldig te worden meegenomen in je financiële planning. Het is essentieel om deze extra kosten niet over het hoofd te zien en ervoor te zorgen dat je een realistisch beeld hebt van alle financiële verplichtingen die gepaard gaan met het afsluiten van een hypothecaire lening.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Het is verstandig om te kiezen voor een hypothecaire lening met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het bedrag dat je maandelijks moet betalen gedurende de looptijd van de lening constant, waardoor je beschermd bent tegen eventuele schommelingen in de rentevoet. Dit geeft je meer financiële zekerheid en voorspelbaarheid, waardoor je beter in staat bent om je budget te plannen en onverwachte kosten te voorkomen.

Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een hypothecaire lening is het belangrijk om rekening te houden met eventuele boetes bij vervroegde terugbetaling van de lening. Sommige geldverstrekkers brengen kosten in rekening als je besluit om de lening eerder af te lossen dan oorspronkelijk overeengekomen. Deze boetes kunnen aanzienlijk zijn en dienen daarom in overweging te worden genomen bij het plannen van je financiën en het afsluiten van de lening. Het is verstandig om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig door te nemen en indien nodig advies in te winnen om onaangename verrassingen te voorkomen.

Overweeg de duurtijd van de lening en het effect op totale kosten.

Bij het afsluiten van een hypothecaire lening is het essentieel om de duurtijd van de lening in overweging te nemen en het effect ervan op de totale kosten te begrijpen. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, zal dit uiteindelijk leiden tot hogere totale kosten door de accumulatie van rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar zal je minder rente betalen over de hele looptijd van de lening. Het is daarom belangrijk om zorgvuldig te overwegen welke duurtijd het meest geschikt is voor jouw financiële situatie en langetermijndoelen bij het afsluiten van een hypothecaire lening.

Informeer naar mogelijke premies of kortingen bij bepaalde kredietverstrekkers.

Het is verstandig om bij bepaalde kredietverstrekkers te informeren naar mogelijke premies of kortingen die beschikbaar zijn bij het afsluiten van een hypothecaire lening. Sommige kredietverstrekkers bieden speciale premies of kortingen aan, afhankelijk van verschillende factoren zoals je financiële situatie, het type lening en de looptijd ervan. Door deze informatie op te vragen, kun je mogelijk besparen op de totale kosten van je hypothecaire lening en profiteren van gunstige voorwaarden die aansluiten bij jouw behoeften. Het loont dus zeker de moeite om deze opties te verkennen en te vergelijken voordat je een definitieve beslissing neemt.

Alles wat u moet weten over een hypothecaire lening

Artikel: Lening Hypothecair

Alles wat u moet weten over een hypothecaire lening

Een hypothecaire lening is een vorm van kredietverlening waarbij een onroerend goed, meestal een huis of appartement, als onderpand dient voor de lening. Het afsluiten van een hypothecaire lening is een belangrijke financiële beslissing die vaak gepaard gaat met complexe voorwaarden en overwegingen.

Waarom kiezen voor een hypothecaire lening?

Veel mensen kiezen ervoor om een hypothecaire lening af te sluiten om de aankoop van een woning te financieren. Het voordeel van een hypothecaire lening is dat u het geleende bedrag over een langere periode kunt terugbetalen, meestal tussen 10 en 30 jaar. Bovendien zijn de rentetarieven voor hypothecaire leningen vaak lager dan die van andere soorten leningen.

Voorwaarden en overwegingen

Voordat u besluit om een hypothecaire lening af te sluiten, is het belangrijk om de voorwaarden zorgvuldig te overwegen. Denk aan zaken zoals de looptijd van de lening, het rentepercentage, eventuele extra kosten en boetes bij vervroegde terugbetaling. Het is verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts voordat u een definitieve beslissing neemt.

Risico’s en verantwoordelijkheid

Het afsluiten van een hypothecaire lening brengt ook risico’s met zich mee. Als u niet in staat bent om aan uw betalingsverplichtingen te voldoen, loopt u het risico dat uw huis in beslag wordt genomen door de geldschieter. Het is daarom essentieel om realistisch te zijn over uw financiële situatie en alleen een lening af te sluiten die u zich echt kunt veroorloven.

Conclusie

Een hypothecaire lening kan een effectieve manier zijn om uw droomwoning te financieren, maar het is belangrijk om goed geïnformeerd te zijn voordat u deze stap zet. Zorg ervoor dat u alle voorwaarden begrijpt, vergelijk verschillende opties en wees realistisch over uw financiële mogelijkheden. Met de juiste planning en advies kunt u met vertrouwen de juiste beslissing nemen wat betreft het afsluiten van een hypothecaire lening.


13 Veelgestelde Vragen over Hypothecaire Leningen in België

  1. Wat is de rentevoet vandaag hypothecaire lening?
  2. Is hypothecaire lening hetzelfde als hypotheek?
  3. Kan ik nog lenen zonder eigen inbreng in 2024?
  4. Wat kost 200.000 euro lenen?
  5. Wat is de rentevoet vandaag?
  6. Wat is een hypothecair lening?
  7. Welke bank geeft de beste hypothecaire lening?
  8. Wat is het verschil tussen een hypotheek en een hypothecaire lening?
  9. Hoeveel kan ik lenen hypothecair?
  10. Wat is de huidige hypotheekrente in België?
  11. Welke soorten hypothecair krediet zijn er?
  12. Hoeveel kost 100000 euro lenen op 20 jaar?
  13. Welke leningen zijn fiscaal aftrekbaar 2022?

Wat is de rentevoet vandaag hypothecaire lening?

Een veelgestelde vraag over een hypothecaire lening is: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, de looptijd van de lening en het type lening dat u kiest. Het is raadzaam om regelmatig de rentetarieven te controleren bij verschillende geldverstrekkers en financiële instellingen om een goed beeld te krijgen van de actuele rentevoeten en om te bepalen welke optie het beste bij uw financiële situatie past. Het is ook verstandig om advies in te winnen bij een financieel expert om u te helpen bij het nemen van een weloverwogen beslissing over uw hypothecaire lening.

Is hypothecaire lening hetzelfde als hypotheek?

Een veelgestelde vraag over leningen is of een hypothecaire lening hetzelfde is als een hypotheek. Het antwoord hierop is dat een hypothecaire lening en een hypotheek in feite twee termen zijn die vaak door elkaar worden gebruikt, maar iets verschillende betekenissen hebben. Een hypothecaire lening verwijst naar het geleende bedrag dat wordt verstrekt door een geldschieter voor de aankoop van onroerend goed, waarbij het onroerend goed zelf als onderpand dient. Een hypotheek daarentegen is het juridische document dat wordt gebruikt om het onroerend goed als onderpand te vestigen voor de lening. Met andere woorden, de hypothecaire lening is het financiële aspect van de transactie, terwijl de hypotheek het juridische aspect ervan vertegenwoordigt. Het is belangrijk om deze nuance te begrijpen bij het afsluiten van een hypothecaire lening en het afsluiten van een hypotheek voor uw onroerend goed transacties.

Kan ik nog lenen zonder eigen inbreng in 2024?

Het is mogelijk om in 2024 nog een hypothecaire lening af te sluiten zonder eigen inbreng, maar het wordt steeds moeilijker. Geldverstrekkers hebben de neiging om strengere eisen te stellen aan leningen zonder eigen inbreng, vanwege de risico’s die hiermee gepaard gaan. Het is daarom raadzaam om goed advies in te winnen bij financiële experts en verschillende opties te overwegen voordat u besluit om een lening af te sluiten zonder eigen inbreng. Het kan ook verstandig zijn om te kijken naar alternatieve financieringsmogelijkheden of om uw financiële situatie te verbeteren voordat u een beslissing neemt over het afsluiten van een hypothecaire lening zonder eigen inbreng.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag met betrekking tot het lenen van 200.000 euro is: wat zijn de totale kosten van een hypothecaire lening van dit bedrag? Bij het overwegen van een lening van 200.000 euro moeten potentiële leners rekening houden met verschillende factoren, zoals de looptijd van de lening, het rentepercentage, eventuele bijkomende kosten en de maandelijkse aflossingen. Het is essentieel om een grondige analyse te maken van alle kosten die gepaard gaan met het lenen van dit bedrag, zodat men een weloverwogen beslissing kan nemen en zich bewust is van de financiële verplichtingen op lange termijn.

Wat is de rentevoet vandaag?

Een veelgestelde vraag over een hypothecaire lening is: “Wat is de rentevoet vandaag?” De rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals de marktomstandigheden, het type lening en de financiële instelling. Het is belangrijk om op de hoogte te zijn van de actuele rentetarieven bij verschillende kredietverstrekkers, aangezien zelfs kleine schommelingen in de rentevoet een aanzienlijk verschil kunnen maken in de totale kosten van uw lening. Het raadplegen van een financieel adviseur of het vergelijken van rentetarieven online kan u helpen om een goed geïnformeerde beslissing te nemen bij het afsluiten van een hypothecaire lening.

Wat is een hypothecair lening?

Een hypothecaire lening, ook wel een hypotheek genoemd, is een vorm van lening waarbij een onroerend goed, zoals een huis of appartement, als onderpand dient voor de lening. Met een hypothecaire lening kunt u geld lenen om een woning te kopen of te verbouwen. Het onroerend goed fungeert als zekerheid voor de geldverstrekker, waardoor zij meer vertrouwen hebben in de terugbetaling van het geleende bedrag. Hypothecaire leningen hebben vaak langere looptijden en lagere rentetarieven dan andere soorten leningen, waardoor ze aantrekkelijk zijn voor mensen die op zoek zijn naar financiering voor vastgoedprojecten.

Welke bank geeft de beste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Welke bank geeft de beste hypothecaire lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende voorwaarden en tarieven hanteren voor hypothecaire leningen. Het is belangrijk voor potentiële leningnemers om de tijd te nemen om verschillende banken te vergelijken en offertes aan te vragen om zo de beste deal te vinden die past bij hun financiële behoeften en mogelijkheden. Factoren zoals rentevoeten, looptijd van de lening, bijkomende kosten en flexibiliteit in terugbetalingsmogelijkheden kunnen allemaal een rol spelen bij het bepalen welke bank de beste hypothecaire lening biedt. Het is raadzaam om advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen bij het kiezen van een hypothecaire lening die het meest gunstig is voor uw situatie.

Wat is het verschil tussen een hypotheek en een hypothecaire lening?

Het verschil tussen een hypotheek en een hypothecaire lening ligt in de definitie en het gebruik ervan. Een hypotheek verwijst naar het zakelijke recht dat gevestigd wordt op een onroerend goed als zekerheid voor een schuld, terwijl een hypothecaire lening het financiële product is dat wordt gebruikt om geld te lenen met het onroerend goed als onderpand. Met andere woorden, een hypotheek is het juridische instrument dat de geldschieter het recht geeft om het pand te verkopen als de lener in gebreke blijft, terwijl een hypothecaire lening het daadwerkelijke geleende bedrag is dat moet worden terugbetaald volgens afgesproken voorwaarden.

Hoeveel kan ik lenen hypothecair?

Een veelgestelde vraag met betrekking tot een hypothecaire lening is: “Hoeveel kan ik lenen hypothecair?” Het bedrag dat u kunt lenen voor een hypothecaire lening hangt af van verschillende factoren, zoals uw inkomen, de waarde van het onroerend goed dat u wilt kopen, uw financiële situatie en de voorwaarden van de geldschieter. Over het algemeen wordt het maximale bedrag dat u kunt lenen bepaald door uw terugbetalingscapaciteit en de waarde van het onderpand. Het is verstandig om advies in te winnen bij een financieel adviseur of geldschieter om een nauwkeurige schatting te krijgen van hoeveel u kunt lenen voor een hypothecaire lening.

Wat is de huidige hypotheekrente in België?

Een veelgestelde vraag met betrekking tot een hypothecaire lening is: “Wat is de huidige hypotheekrente in België?” De actuele hypotheekrente in België kan variëren afhankelijk van verschillende factoren, waaronder de economische situatie, de marktrente en het type lening dat wordt afgesloten. Het is raadzaam om regelmatig de rentetarieven bij verschillende geldverstrekkers te vergelijken om een goed beeld te krijgen van de huidige rentestanden en om zo een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypothecaire lening.

Welke soorten hypothecair krediet zijn er?

Er zijn verschillende soorten hypothecair krediet beschikbaar, elk met zijn eigen kenmerken en voorwaarden. Een veelvoorkomende vorm is de vaste rentevoet, waarbij de rente gedurende de volledige looptijd van de lening hetzelfde blijft. Daarnaast is er ook het variabele hypothecaire krediet, waarbij de rente kan fluctueren op basis van marktomstandigheden. Andere opties omvatten een combinatie van vaste en variabele rentevoeten, alsook formules met een kapitaalaflossing en enkel interestbetalingen. Het is essentieel om de verschillende soorten hypothecair krediet te begrijpen en te evalueren welke het beste aansluit bij uw financiële behoeften en situatie voordat u een definitieve beslissing neemt over het afsluiten van een lening.

Hoeveel kost 100000 euro lenen op 20 jaar?

Een veelgestelde vraag met betrekking tot het lenen van 100.000 euro over een periode van 20 jaar is hoeveel dit precies zal kosten. Het totale bedrag dat u zult terugbetalen bij het lenen van 100.000 euro op een termijn van 20 jaar omvat niet alleen het geleende bedrag zelf, maar ook de rente die gedurende die periode wordt berekend. De uiteindelijke kosten zijn afhankelijk van factoren zoals het rentepercentage, eventuele extra kosten en de specifieke voorwaarden van de leningsovereenkomst. Het is essentieel om deze aspecten zorgvuldig te overwegen en verschillende aanbieders te vergelijken om een weloverwogen beslissing te nemen over het afsluiten van een hypothecaire lening van 100.000 euro voor 20 jaar.

Welke leningen zijn fiscaal aftrekbaar 2022?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Welke leningen zijn fiscaal aftrekbaar in 2022?” In België zijn hypothecaire leningen voor de aankoop, bouw of verbouwing van een eigen woning fiscaal aftrekbaar. Dit houdt in dat de betaalde interesten en kapitaalaflossingen in aanmerking kunnen komen voor belastingvoordelen. Het is echter belangrijk om op de hoogte te blijven van de geldende regelgeving en eventuele wijzigingen in de fiscale wetgeving om optimaal te profiteren van deze fiscale voordelen bij het afsluiten van een hypothecaire lening in 2022.