Tag, lening

wat kost een lening

Wat zijn de totale kosten van een lening?

Wat kost een lening?

Wat kost een lening?

Een lening aangaan is voor veel mensen een belangrijke financiële beslissing. Of het nu gaat om het kopen van een huis, het financieren van een auto of het consolideren van schulden, het is essentieel om te begrijpen wat de totale kosten van een lening zijn.

De totale kosten van een lening bestaan uit meer dan alleen het geleende bedrag. Het is belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen.

De rentevoet is een van de belangrijkste factoren die de totale kosten van een lening bepalen. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom verstandig om verschillende kredietverstrekkers te vergelijken en te kiezen voor de laagst mogelijke rentevoet.

Daarnaast speelt de looptijd van de lening ook een rol bij het bepalen van de totale kosten. Over het algemeen geldt: hoe langer de looptijd, hoe lager uw maandelijkse aflossingen zullen zijn, maar hoe hoger de totale kosten zullen uitkomen door de opgebouwde rente over een langere periode.

Bij het afsluiten van een lening kunnen er ook bijkomende kosten zijn, zoals administratiekosten of kosten voor verplichte verzekeringen. Deze kosten kunnen variëren tussen verschillende kredietverstrekkers en moeten ook in overweging worden genomen bij het berekenen van de totale kosten.

Kortom, bij het overwegen van het aangaan van een lening is het cruciaal om niet alleen naar het geleende bedrag te kijken, maar ook naar alle andere factoren die samen bepalen wat u uiteindelijk zult betalen. Door goed geïnformeerd te zijn en verschillende opties te vergelijken, kunt u ervoor zorgen dat u de meest voordelige lening kiest die past bij uw financiële situatie.


9 Voordelen van het Begrijpen van de Kosten van een Lening in België

  1. Het helpt u de totale kosten van een lening te begrijpen.
  2. U leert hoe de rentevoet de totale kosten beïnvloedt.
  3. Inzicht in de looptijd helpt bij het nemen van een weloverwogen beslissing.
  4. Het vergelijken van kredietverstrekkers kan u helpen de beste rentevoet te vinden.
  5. Het overwegen van bijkomende kosten voorkomt verrassingen achteraf.
  6. Een kortere looptijd kan uiteindelijk goedkoper uitkomen, ondanks hogere maandelijkse aflossingen.
  7. Door verschillende opties te vergelijken, kunt u geld besparen op uw lening.
  8. Goed geïnformeerd zijn verhoogt uw financiële bewustzijn en besluitvaardigheid.
  9. Een voordelige lening kiezen die past bij uw situatie kan uw financiële lasten verlichten.


Zeven nadelen van de kosten van een lening in België

  1. Hogere rentevoeten kunnen leiden tot aanzienlijk hogere totale kosten van de lening.
  2. Langere looptijden resulteren in meer rente die moet worden betaald, wat de totale kosten verhoogt.
  3. Bijkomende kosten zoals administratiekosten en verplichte verzekeringen kunnen onverwachte extra uitgaven met zich meebrengen.
  4. Onvoldoende begrip van de voorwaarden en kosten van een lening kan leiden tot financiële verrassingen.
  5. Het niet tijdig kunnen voldoen aan aflossingen kan resulteren in boetes en extra kosten.
  6. Een te hoge lening aangaan kan leiden tot overmatige schuldenlast en financiële stress op lange termijn.
  7. Wisselende rentevoeten bij variabele leningen kunnen onzekerheid veroorzaken over toekomstige aflossingen.

Het helpt u de totale kosten van een lening te begrijpen.

Het begrijpen van de totale kosten van een lening is een essentieel voordeel. Door inzicht te krijgen in alle aspecten die de totale kosten bepalen, zoals de rentevoet, de looptijd en eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen bij het aangaan van een lening. Dit helpt u om realistische verwachtingen te hebben over wat u uiteindelijk zult betalen en stelt u in staat om financiële planning te doen op basis van deze informatie.

U leert hoe de rentevoet de totale kosten beïnvloedt.

Een belangrijk voordeel van het begrijpen van wat een lening kost, is dat u leert hoe de rentevoet de totale kosten beïnvloedt. Door inzicht te hebben in hoe de rentevoet werkt en hoe deze van invloed is op uw maandelijkse aflossingen en de uiteindelijke totale terugbetaling, kunt u beter geïnformeerde financiële beslissingen nemen. Het stelt u in staat om te anticiperen op mogelijke veranderingen in de rentevoet en om te bepalen welke leningsoptie het meest kosteneffectief is op lange termijn.

Inzicht in de looptijd helpt bij het nemen van een weloverwogen beslissing.

Het hebben van inzicht in de looptijd van een lening is essentieel bij het nemen van een weloverwogen beslissing. Door de looptijd te begrijpen, kunt u anticiperen op hoe lang u bezig zult zijn met het aflossen van de lening en wat dit betekent voor uw financiële situatie op lange termijn. Het stelt u in staat om realistische plannen te maken en te bepalen of de maandelijkse aflossingen binnen uw budget passen. Het bewust zijn van de looptijd helpt om verrassingen te voorkomen en zorgt ervoor dat u een lening kiest die goed aansluit bij uw financiële behoeften en doelen.

Het vergelijken van kredietverstrekkers kan u helpen de beste rentevoet te vinden.

Het vergelijken van kredietverstrekkers kan u helpen de beste rentevoet te vinden. Door verschillende aanbieders te onderzoeken en hun rentetarieven te vergelijken, kunt u een weloverwogen beslissing nemen en kiezen voor een lening met de meest gunstige voorwaarden. Dit kan resulteren in aanzienlijke besparingen op de totale kosten van de lening en u helpen om financieel verstandige keuzes te maken bij het aangaan van een lening.

Het overwegen van bijkomende kosten voorkomt verrassingen achteraf.

Het overwegen van bijkomende kosten bij het afsluiten van een lening is een belangrijk voordeel, omdat dit verrassingen achteraf kan voorkomen. Door vooraf alle mogelijke extra kosten, zoals administratiekosten en verplichte verzekeringen, in kaart te brengen en mee te nemen in de berekening van de totale leningskosten, kunnen leners zich beter voorbereiden en realistische verwachtingen hebben over wat de lening daadwerkelijk zal kosten. Dit transparante benadering helpt om onaangename verrassingen en financiële stress in de toekomst te vermijden.

Een kortere looptijd kan uiteindelijk goedkoper uitkomen, ondanks hogere maandelijkse aflossingen.

Een kortere looptijd kan uiteindelijk goedkoper uitkomen, ondanks hogere maandelijkse aflossingen. Door te kiezen voor een lening met een kortere looptijd kunt u de totale kosten van de lening verminderen doordat u minder rente betaalt over een kortere periode. Hoewel de maandelijkse aflossingen bij een kortere looptijd hoger kunnen zijn, resulteert dit vaak in een besparing op de totale kosten van de lening op lange termijn. Het is daarom belangrijk om de balans te vinden tussen hogere maandelijkse aflossingen en lagere totale kosten bij het kiezen van de juiste leningstructuur die past bij uw financiële situatie.

Door verschillende opties te vergelijken, kunt u geld besparen op uw lening.

Door verschillende opties te vergelijken, kunt u geld besparen op uw lening. Het vergelijken van rentevoeten, looptijden en bijkomende kosten bij verschillende kredietverstrekkers stelt u in staat om de meest voordelige lening te kiezen die past bij uw financiële behoeften. Door zorgvuldig onderzoek te doen en de beste optie te selecteren, kunt u geld besparen op de totale kosten van uw lening en ervoor zorgen dat u niet meer betaalt dan nodig is voor het geleende bedrag. Het loont dus zeker de moeite om verschillende leningsopties te vergelijken voordat u een definitieve beslissing neemt.

Goed geïnformeerd zijn verhoogt uw financiële bewustzijn en besluitvaardigheid.

Goed geïnformeerd zijn over wat een lening kost, verhoogt uw financiële bewustzijn en besluitvaardigheid. Door inzicht te hebben in alle aspecten van de kosten van een lening, zoals de rentevoet, looptijd en bijkomende kosten, kunt u weloverwogen beslissingen nemen die aansluiten bij uw financiële doelen en mogelijkheden. Dit bewustzijn stelt u in staat om beter te plannen, risico’s te beoordelen en de juiste keuzes te maken bij het aangaan van een lening, wat op lange termijn kan leiden tot meer financiële stabiliteit en weloverwogen financiële beslissingen.

Een voordelige lening kiezen die past bij uw situatie kan uw financiële lasten verlichten.

Het kiezen van een voordelige lening die aansluit bij uw specifieke situatie kan aanzienlijk helpen om uw financiële lasten te verlichten. Door zorgvuldig te selecteren en te kiezen voor een lening met gunstige voorwaarden en een lage rentevoet, kunt u ervoor zorgen dat u niet meer betaalt dan nodig is. Dit kan op lange termijn resulteren in lagere maandelijkse aflossingen en minder stress over uw financiële verplichtingen, waardoor u meer ruimte heeft om te sparen of andere belangrijke uitgaven te doen. Het maken van een weloverwogen keuze bij het afsluiten van een lening kan dus aanzienlijke voordelen opleveren voor uw algehele financiële welzijn.

Hogere rentevoeten kunnen leiden tot aanzienlijk hogere totale kosten van de lening.

Hogere rentevoeten kunnen leiden tot aanzienlijk hogere totale kosten van de lening. Wanneer de rentevoet op een lening hoog is, betekent dit dat u meer rente zult moeten betalen over het geleende bedrag gedurende de looptijd van de lening. Dit kan resulteren in a aanzienlijke toename van de totale terug te betalen bedrag, waardoor het belangrijk is om goed op te letten en te streven naar een zo laag mogelijke rentevoet bij het afsluiten van een lening.

Langere looptijden resulteren in meer rente die moet worden betaald, wat de totale kosten verhoogt.

Een belangrijk nadeel van het aangaan van een lening met een langere looptijd is dat dit kan resulteren in het betalen van meer rente over de hele periode. Hoewel langere looptijden kunnen leiden tot lagere maandelijkse aflossingen, betekent dit ook dat u uiteindelijk meer rente zult betalen. Deze opgebouwde rentekosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening, waardoor het belangrijk is om zorgvuldig te overwegen hoe de looptijd van een lening van invloed kan zijn op uw financiële situatie op lange termijn.

Bijkomende kosten zoals administratiekosten en verplichte verzekeringen kunnen onverwachte extra uitgaven met zich meebrengen.

Bijkomende kosten zoals administratiekosten en verplichte verzekeringen kunnen onverwachte extra uitgaven met zich meebrengen. Het is belangrijk voor leners om zich bewust te zijn van deze extra kosten, aangezien ze de totale kosten van de lening aanzienlijk kunnen verhogen. Soms worden deze bijkomende kosten niet expliciet vermeld bij het afsluiten van een lening, waardoor leners voor verrassingen komen te staan zodra ze geconfronteerd worden met onverwachte uitgaven. Het is daarom raadzaam om alle mogelijke bijkomende kosten grondig te onderzoeken en mee te nemen in de berekening van de totale kostprijs van de lening.

Onvoldoende begrip van de voorwaarden en kosten van een lening kan leiden tot financiële verrassingen.

Onvoldoende begrip van de voorwaarden en kosten van een lening kan leiden tot financiële verrassingen. Het is essentieel voor leners om volledig op de hoogte te zijn van alle aspecten van hun lening, inclusief de rentevoet, looptijd, bijkomende kosten en eventuele boetes voor te late betalingen. Als leners niet goed geïnformeerd zijn over deze zaken, kunnen ze geconfronteerd worden met onverwachte financiële lasten en moeilijkheden bij het aflossen van de lening. Het is daarom van groot belang om alle voorwaarden en kosten zorgvuldig te bestuderen en indien nodig advies in te winnen voordat men een lening aangaat.

Het niet tijdig kunnen voldoen aan aflossingen kan resulteren in boetes en extra kosten.

Het niet tijdig kunnen voldoen aan aflossingen van een lening kan ernstige gevolgen hebben, waaronder boetes en extra kosten. Wanneer betalingsverplichtingen niet op tijd worden nagekomen, kunnen kredietverstrekkers boetes opleggen die de totale kosten van de lening aanzienlijk verhogen. Daarnaast kunnen er extra kosten in rekening worden gebracht, zoals vertragingsrente of administratieve vergoedingen, wat de financiële last nog verder verzwaart voor degene die de lening heeft afgesloten. Het is daarom van essentieel belang om altijd zorgvuldig te plannen en ervoor te zorgen dat aflossingen tijdig en volgens afspraak worden voldaan om deze negatieve gevolgen te voorkomen.

Een te hoge lening aangaan kan leiden tot overmatige schuldenlast en financiële stress op lange termijn.

Het aangaan van een te hoge lening kan leiden tot overmatige schuldenlast en financiële stress op lange termijn. Wanneer men meer leent dan men redelijkerwijs kan terugbetalen, kunnen de maandelijkse aflossingen een zware last worden en kunnen er problemen ontstaan bij het voldoen aan andere financiële verplichtingen. Dit kan resulteren in langdurige financiële stress en zelfs tot het ontstaan van schuldenproblemen die moeilijk op te lossen zijn. Het is daarom essentieel om verantwoordelijk te lenen en realistisch te blijven over wat men financieel aankan om onnodige problemen in de toekomst te voorkomen.

Wisselende rentevoeten bij variabele leningen kunnen onzekerheid veroorzaken over toekomstige aflossingen.

Een belangrijk nadeel van leningen met variabele rentevoeten is dat de wisselende rentevoeten onzekerheid kunnen veroorzaken over toekomstige aflossingen. Aangezien de rentevoet periodiek kan veranderen, kunnen leningnemers geconfronteerd worden met fluctuerende maandelijkse aflossingen, wat het plannen van budgetten en financiële zekerheid bemoeilijkt. Deze onzekerheid kan stress veroorzaken en het moeilijk maken om de langetermijnimpact van de lening te voorspellen, waardoor leners mogelijk in financiële problemen kunnen komen als de rentevoeten aanzienlijk stijgen.
300000 lenen

Alles wat u moet weten over €300.000 lenen: Tips en advies

Artikel: €300.000 lenen

€300.000 lenen: Wat u moet weten

Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het consolideren van schulden, het lenen van een aanzienlijk bedrag zoals €300.000 is een grote stap die zorgvuldige overweging vereist.

Voordat u besluit om €300.000 te lenen, is het belangrijk om uw financiële situatie grondig te analyseren. Zorg ervoor dat u een duidelijk beeld heeft van uw inkomsten, uitgaven en eventuele andere financiële verplichtingen die u heeft.

Het type lening dat u kiest, speelt ook een cruciale rol bij het lenen van €300.000. Of u nu kiest voor een hypothecaire lening, een zakelijke lening of een persoonlijke lening, elk type lening heeft zijn eigen voorwaarden en rentetarieven.

Bij het aanvragen van een lening van deze omvang zullen geldverstrekkers ook uw kredietgeschiedenis zorgvuldig bekijken. Een goede kredietgeschiedenis kan u helpen om gunstigere voorwaarden te krijgen, terwijl een slechte kredietgeschiedenis kan leiden tot hogere rentetarieven of zelfs afwijzing van de lening.

Denk goed na over hoe u de geleende €300.000 zult gebruiken en of u in staat zult zijn om de lening terug te betalen volgens de afgesproken voorwaarden. Het is verstandig om advies in te winnen bij financiële experts voordat u deze grote financiële verplichting aangaat.

Kortom, het lenen van €300.000 is geen lichte beslissing en vereist grondig onderzoek en planning. Wees goed geïnformeerd voordat u deze stap zet en zorg ervoor dat de lening past bij uw financiële doelen en mogelijkheden.


Veelgestelde vragen over het lenen van 300.000 euro: Antwoorden en inzichten

  1. Kan ik 200000 euro lenen?
  2. Hoeveel verdien je als je 300.000 kan lenen?
  3. Hoeveel kost 250.000 euro lenen?
  4. Hoeveel moet je verdienen om 300000 te lenen?
  5. Wat kost 100000 lenen per maand?
  6. Hoeveel moet je verdienen om 300.000 te lenen?
  7. Hoeveel kan ik lenen op basis van mijn inkomen?
  8. Hoeveel kost het om 200.000 euro te lenen?
  9. Hoeveel kan ik lenen voor een hypotheek van 400.000 euro in 2025?
  10. Hoeveel kost 100000 euro lenen op 20 jaar?
  11. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  12. Hoeveel kan ik lenen op 30 jaar?
  13. Waar kan ik nog 100 procent lenen?
  14. Wat kost een lening van 300.000 euro?
  15. Hoeveel kost 300.000 euro lenen?
  16. Hoeveel moet je verdienen om 300000 hypotheek?
  17. Kan je nog op 30 jaar lenen?

Kan ik 200000 euro lenen?

Het lenen van €200.000 is een veelvoorkomende vraag bij mensen die op zoek zijn naar financiering voor verschillende doeleinden, zoals het kopen van een huis of het starten van een bedrijf. Of u daadwerkelijk €200.000 kunt lenen, hangt af van verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en advies in te winnen bij financiële experts voordat u een beslissing neemt over het lenen van dit bedrag.

Hoeveel verdien je als je 300.000 kan lenen?

Wanneer het gaat om het lenen van €300.000, is het belangrijk om te begrijpen dat het bedrag dat u kunt lenen niet direct gerelateerd is aan uw inkomen. Geldverstrekkers zullen uw inkomen zeker in overweging nemen bij het beoordelen van uw kredietwaardigheid voor een lening van deze omvang, maar er zijn ook andere factoren die een rol spelen, zoals uw kredietgeschiedenis, financiële verplichtingen en de waarde van eventuele bezittingen die u als onderpand kunt bieden. Het is dus niet zozeer een kwestie van hoeveel u verdient, maar eerder van hoe goed uw algehele financiële situatie is en of u in staat zult zijn om de lening op verantwoorde wijze terug te betalen.

Hoeveel kost 250.000 euro lenen?

Het bedrag dat het kost om €250.000 te lenen, hangt af van verschillende factoren, zoals de looptijd van de lening, het type lening en de rentevoet die wordt toegepast. Bij het berekenen van de totale kosten van een lening van €250.000 moet rekening worden gehouden met zaken zoals de rente die gedurende de looptijd wordt betaald en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is raadzaam om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts om een goed inzicht te krijgen in de totale kosten en voorwaarden van het lenen van €250.000.

Hoeveel moet je verdienen om 300000 te lenen?

Een veelgestelde vraag over het lenen van €300.000 is: hoeveel moet je verdienen om dit bedrag te kunnen lenen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de geldverstrekker, het type lening en uw individuele financiële situatie. Over het algemeen zullen geldverstrekkers uw inkomen zorgvuldig evalueren om te bepalen of u in staat bent om de lening van €300.000 terug te betalen. Een hoger inkomen kan resulteren in gunstigere leenvoorwaarden, terwijl een lager inkomen kan betekenen dat u mogelijk niet in aanmerking komt voor een lening van dat bedrag. Het is belangrijk om realistisch te zijn over uw financiële draagkracht en advies in te winnen bij experts voordat u besluit om een dergelijk bedrag te lenen.

Wat kost 100000 lenen per maand?

Een veelgestelde vraag over het lenen van €100.000 is: “Wat kost het per maand?” De maandelijkse kosten van het lenen van €100.000 hangen af van verschillende factoren, zoals de looptijd van de lening, het rentepercentage en het type lening dat wordt afgesloten. Over het algemeen geldt dat hoe langer de looptijd van de lening en hoe lager het rentepercentage, hoe lager de maandelijkse aflossingen zullen zijn. Het is belangrijk om een realistische inschatting te maken van uw financiële situatie en budget voordat u een lening aangaat, zodat u comfortabel kunt voldoen aan de maandelijkse verplichtingen die gepaard gaan met het lenen van €100.000.

Hoeveel moet je verdienen om 300.000 te lenen?

Om €300.000 te lenen, is het belangrijk om een voldoende hoog inkomen te hebben om aan de eisen van geldverstrekkers te voldoen. Hoewel het exacte vereiste inkomen kan variëren afhankelijk van de geldverstrekker en het type lening, wordt over het algemeen aangeraden om een stabiel inkomen te hebben dat voldoende is om de maandelijkse aflossingen te kunnen betalen. Geldverstrekkers zullen uw inkomensbron, arbeidsstatus en andere financiële verplichtingen evalueren om te bepalen of u in aanmerking komt voor een lening van €300.000. Het is verstandig om uw financiële situatie zorgvuldig te analyseren en advies in te winnen bij experts voordat u besluit een dergelijk bedrag te lenen.

Hoeveel kan ik lenen op basis van mijn inkomen?

Een veelgestelde vraag bij het overwegen van een lening van €300.000 is: “Hoeveel kan ik lenen op basis van mijn inkomen?” Het bedrag dat u kunt lenen, wordt vaak bepaald door uw inkomen, uitgaven en andere financiële verplichtingen. Geldverstrekkers zullen uw inkomstenbronnen evalueren om te bepalen hoeveel u zich redelijkerwijs kunt veroorloven om maandelijks terug te betalen. Een gezond financieel evenwicht tussen uw inkomsten en uitgaven is essentieel bij het bepalen van uw leencapaciteit. Het is verstandig om een grondige analyse van uw financiële situatie te maken voordat u besluit hoeveel u wilt lenen en of dit bedrag in overeenstemming is met uw inkomen en financiële doelen.

Hoeveel kost het om 200.000 euro te lenen?

Het bedrag dat het kost om 200.000 euro te lenen, hangt af van verschillende factoren, zoals de looptijd van de lening, het type lening en het rentepercentage dat wordt gehanteerd. Bij het berekenen van de totale kosten moet rekening worden gehouden met zowel de rente als eventuele bijkomende kosten, zoals administratiekosten of verzekeringen. Het is raadzaam om verschillende geldverstrekkers te vergelijken en offertes aan te vragen om een duidelijk beeld te krijgen van de totale kosten en voorwaarden voordat u besluit om 200.000 euro te lenen.

Hoeveel kan ik lenen voor een hypotheek van 400.000 euro in 2025?

Een veelgestelde vraag is: “Hoeveel kan ik lenen voor een hypotheek van 400.000 euro in 2025?” Het maximale bedrag dat u kunt lenen voor een hypotheek van 400.000 euro in 2025 hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de geldende regels en rentetarieven op dat moment. Geldverstrekkers zullen uw financiële situatie grondig beoordelen om te bepalen hoeveel u verantwoord kunt lenen. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een nauwkeurig beeld te krijgen van het bedrag dat u kunt lenen voor een hypotheek van 400.000 euro in 2025.

Hoeveel kost 100000 euro lenen op 20 jaar?

Het kost 100.000 euro lenen op 20 jaar meer dan alleen het geleende bedrag terugbetalen. Bij het berekenen van de totale kosten moet rekening worden gehouden met de rente die over de looptijd van de lening wordt betaald. De rentevoet en de specifieke voorwaarden van de lening zullen bepalen hoeveel extra kosten er in totaal aan de lening verbonden zijn. Het is belangrijk om deze aspecten zorgvuldig te overwegen bij het plannen van een lening van 100.000 euro over een periode van 20 jaar.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Om €300.000 te lenen, is het belangrijk om te weten dat geldverstrekkers vaak kijken naar uw inkomen en financiële stabiliteit bij het beoordelen van uw leningaanvraag. Hoewel de exacte inkomenseis kan variëren afhankelijk van de geldverstrekker en het type lening, wordt over het algemeen aanbevolen dat u een stabiel inkomen heeft dat voldoende is om de maandelijkse aflossingen van de lening te kunnen dragen. In veel gevallen wordt een bruto maandelijks inkomen van ongeveer drie tot vier keer het bedrag van de maandelijkse aflossing gezien als een richtlijn voor het lenen van €300.000. Het is verstandig om met een financieel adviseur te praten om een nauwkeuriger beeld te krijgen van hoeveel u zou moeten verdienen om deze lening veilig aan te gaan.

Hoeveel kan ik lenen op 30 jaar?

Een veelgestelde vraag over het lenen van €300.000 is: “Hoeveel kan ik lenen op 30 jaar?” Het bedrag dat u kunt lenen op een termijn van 30 jaar hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, maandelijkse uitgaven en de rentevoet. Geldverstrekkers zullen uw financiële situatie beoordelen om te bepalen hoeveel u verantwoord kunt lenen en terugbetalen binnen een periode van 30 jaar. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven en om goed advies in te winnen voordat u een langlopende lening aangaat.

Waar kan ik nog 100 procent lenen?

Als u zich afvraagt waar u nog 100 procent van het bedrag van €300.000 kunt lenen, is het belangrijk om te begrijpen dat het verkrijgen van een lening voor de volledige waarde van het geleende bedrag niet altijd eenvoudig is. Geldverstrekkers hanteren strikte criteria en vereisen vaak een bepaald percentage aan eigen inbreng, meestal rond de 20 procent van het totale bedrag. Het is daarom raadzaam om verschillende geldverstrekkers te raadplegen en advies in te winnen bij financiële experts om de meest geschikte opties te verkennen die aansluiten bij uw persoonlijke financiële situatie en doelen.

Wat kost een lening van 300.000 euro?

Een lening van 300.000 euro brengt verschillende kosten met zich mee, waaronder rente, aflossingen en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. De totale kosten van een lening van 300.000 euro zijn afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en de specifieke voorwaarden van de geldverstrekker. Het is belangrijk om alle kosten zorgvuldig te berekenen voordat u een lening van deze omvang afsluit, zodat u een duidelijk beeld heeft van wat de lening uiteindelijk zal kosten en of deze binnen uw financiële mogelijkheden past.

Hoeveel kost 300.000 euro lenen?

Het totale bedrag dat het lenen van €300.000 kost, hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Over het algemeen geldt dat hoe lager de rentevoet is en hoe korter de looptijd van de lening, hoe minder u in totaal zult betalen voor het lenen van €300.000. Het is belangrijk om alle kosten en voorwaarden van de lening zorgvuldig te vergelijken bij verschillende geldverstrekkers voordat u een beslissing neemt over het lenen van dit bedrag.

Hoeveel moet je verdienen om 300000 hypotheek?

Om een hypotheek van €300.000 te kunnen krijgen, is het belangrijk om een voldoende hoog inkomen te hebben dat in verhouding staat tot het bedrag dat u wilt lenen. Geldverstrekkers hanteren doorgaans richtlijnen waarbij uw bruto jaarinkomen een bepaalde multiple moet zijn van de hypotheek die u wilt afsluiten. Hoewel deze verhouding kan variëren afhankelijk van de geldverstrekker en andere factoren, wordt vaak gesteld dat uw bruto jaarinkomen minstens 4 tot 5 keer het bedrag van de hypotheek moet zijn om in aanmerking te komen voor een lening van €300.000. Het exacte vereiste inkomen kan echter verschillen op basis van individuele omstandigheden en de specifieke voorwaarden van de geldverstrekker. Het is daarom raadzaam om advies in te winnen bij een hypotheekadviseur die u kan helpen bij het bepalen of u voldoet aan de inkomenseisen voor het lenen van €300.000 voor een hypotheek.

Kan je nog op 30 jaar lenen?

Ja, het is nog steeds mogelijk om een lening van €300.000 af te sluiten met een looptijd van 30 jaar. Veel geldverstrekkers bieden langere looptijden aan voor hypothecaire leningen, waardoor u de mogelijkheid heeft om de lening over een langere periode terug te betalen. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar het kan ook leiden tot hogere totale kosten door de accumulatie van rente over een langere periode. Het is belangrijk om de voor- en nadelen van een langere looptijd zorgvuldig af te wegen en advies in te winnen bij financiële experts om te bepalen of een lening met een looptijd van 30 jaar geschikt is voor uw specifieke situatie.

8000 euro lenen

Alles wat u moet weten over 8000 euro lenen: Tips en advies

Artikel: 8000 euro lenen

8000 euro lenen: Alles wat u moet weten

Heeft u behoefte aan extra financiële middelen en overweegt u om 8000 euro te lenen? Het is belangrijk om goed geïnformeerd te zijn voordat u een lening afsluit. In dit artikel bespreken we de belangrijkste zaken die u moet weten over het lenen van 8000 euro.

Waarvoor kunt u 8000 euro lenen?

Met een lening van 8000 euro kunt u verschillende doeleinden financieren. Of het nu gaat om het doen van een grote aankoop, het consolideren van schulden of het financieren van een verbouwing, een lening van 8000 euro kan u helpen uw financiële doelen te bereiken.

Soorten leningen voor 8000 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 8000 euro. Dit kan variëren van persoonlijke leningen tot doorlopend krediet, afhankelijk van uw behoeften en financiële situatie. Het is belangrijk om de voorwaarden en rentetarieven van elke leningsoptie te vergelijken voordat u een beslissing neemt.

Rente en terugbetalingsvoorwaarden

Bij het lenen van 8000 euro is het essentieel om aandacht te besteden aan de rentetarieven en terugbetalingsvoorwaarden. Een lagere rente kan leiden tot lagere totale kosten, terwijl flexibele terugbetalingsmogelijkheden u kunnen helpen de lening op een manier af te lossen die bij uw budget past.

Vergelijk aanbieders

Voordat u beslist waar u 8000 euro gaat lenen, is het verstandig om verschillende aanbieders te vergelijken. Let op zaken zoals rentetarieven, looptijd van de lening en eventuele bijkomende kosten. Door verschillende opties te vergelijken, kunt u de beste deal vinden die past bij uw behoeften.

Conclusie

Het lenen van 8000 euro kan een effectieve manier zijn om uw financiële doelen te bereiken, maar het is belangrijk om verantwoordelijk te handelen en goed geïnformeerd te zijn over uw opties. Door onderzoek te doen, aanbieders te vergelijken en duidelijke afspraken te maken over terugbetaling, kunt u met vertrouwen een beslissing nemen over het afsluiten van een lening.


9 Belangrijke Tips voor het Lenen van 8000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten bij het lenen van 8000 euro.
  3. Bepaal hoeveel je maandelijks kunt aflossen en kies een passende looptijd.
  4. Lees de contractvoorwaarden grondig door voordat je een lening afsluit.
  5. Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening terug te betalen.
  6. Informeer naar eventuele mogelijkheden tot vervroegd aflossen zonder extra kosten.
  7. Wees realistisch over wat je met 8000 euro kunt bereiken en leen niet meer dan nodig is.
  8. Houd rekening met onverwachte uitgaven en reserveer indien mogelijk een buffer voor noodgevallen.
  9. Raadpleeg een financieel adviseur als je twijfelt over het lenen van 8000 euro.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een belangrijke tip bij het lenen van 8000 euro is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door rentetarieven, looptijden en bijkomende kosten van verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van kredietverstrekkers stelt u in staat om de meest gunstige deal te vinden en kan u helpen om geld te besparen op de lange termijn.

Let op de rentevoet en bijkomende kosten bij het lenen van 8000 euro.

Bij het lenen van 8000 euro is het van essentieel belang om goed op te letten op de rentevoet en eventuele bijkomende kosten. Een lage rentevoet kan aanzienlijke besparingen opleveren op de totale kosten van de lening, terwijl verborgen bijkomende kosten het uiteindelijke bedrag dat u moet terugbetalen kunnen verhogen. Het is daarom verstandig om grondig onderzoek te doen naar verschillende aanbieders en hun voorwaarden te vergelijken om ervoor te zorgen dat u de meest voordelige leningsoptie kiest die past bij uw financiële situatie.

Bepaal hoeveel je maandelijks kunt aflossen en kies een passende looptijd.

Het is essentieel om bij het lenen van 8000 euro te bepalen hoeveel je maandelijks kunt aflossen en een passende looptijd te kiezen. Door realistisch te kijken naar je financiële situatie en budget, kun je een aflossingsbedrag vaststellen dat haalbaar is zonder jezelf in financiële problemen te brengen. Daarnaast is het selecteren van een geschikte looptijd belangrijk, omdat dit invloed heeft op de totale kosten van de lening en hoe lang je eraan gebonden bent. Het vinden van een balans tussen een comfortabele maandelijkse aflossing en een redelijke looptijd is cruciaal bij het lenen van 8000 euro.

Lees de contractvoorwaarden grondig door voordat je een lening afsluit.

Het is van cruciaal belang om de contractvoorwaarden grondig door te lezen voordat u een lening van 8000 euro afsluit. Door de tijd te nemen om het contract zorgvuldig te bestuderen, krijgt u inzicht in de rentetarieven, terugbetalingsvoorwaarden en eventuele bijkomende kosten die aan de lening verbonden zijn. Het begrijpen van alle aspecten van het contract stelt u in staat om weloverwogen beslissingen te nemen en ervoor te zorgen dat u volledig op de hoogte bent van de verplichtingen die gepaard gaan met het lenen van dit bedrag.

Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening terug te betalen.

Het is van essentieel belang om ervoor te zorgen dat je financiële situatie stabiel genoeg is om de lening van 8000 euro terug te kunnen betalen. Voordat je een lening afsluit, is het verstandig om een grondige analyse te maken van je inkomsten en uitgaven om er zeker van te zijn dat je de maandelijkse aflossingen kunt dragen. Het is belangrijk om realistisch te zijn over je financiële mogelijkheden en eventuele risico’s te vermijden die kunnen ontstaan als je niet in staat bent om aan de betalingsverplichtingen te voldoen. Het aangaan van een lening vereist verantwoordelijkheid en voorzichtigheid om financiële problemen in de toekomst te voorkomen.

Informeer naar eventuele mogelijkheden tot vervroegd aflossen zonder extra kosten.

Bij het lenen van 8000 euro is het verstandig om te informeren naar eventuele mogelijkheden tot vervroegd aflossen zonder extra kosten. Het is belangrijk om te weten of u de lening eerder kunt aflossen dan de oorspronkelijk overeengekomen termijn, en of daar extra kosten aan verbonden zijn. Door deze informatie vooraf te verkrijgen, kunt u flexibiliteit behouden en mogelijk geld besparen door eerder van uw lening af te zijn zonder extra financiële lasten.

Wees realistisch over wat je met 8000 euro kunt bereiken en leen niet meer dan nodig is.

Het is belangrijk om realistisch te zijn over wat je met 8000 euro kunt bereiken en om niet meer te lenen dan strikt noodzakelijk is. Door een duidelijk doel voor ogen te hebben en alleen het benodigde bedrag te lenen, kun je financiële problemen op de lange termijn voorkomen. Het is verstandig om een gedetailleerd budget op te stellen en te bepalen hoeveel je echt nodig hebt voordat je een lening afsluit. Op die manier kun je verantwoordelijk lenen en ervoor zorgen dat je de lening op een haalbare manier kunt terugbetalen.

Houd rekening met onverwachte uitgaven en reserveer indien mogelijk een buffer voor noodgevallen.

Bij het lenen van 8000 euro is het belangrijk om rekening te houden met onverwachte uitgaven en om indien mogelijk een buffer voor noodgevallen te reserveren. Het hebben van een financiële reserve kan u helpen om onvoorziene kosten op te vangen en uw lening af te lossen zonder in financiële problemen te komen. Door vooraf na te denken over mogelijke onverwachte situaties en hierop voorbereid te zijn, kunt u uw financiële stabiliteit behouden tijdens de looptijd van de lening.

Raadpleeg een financieel adviseur als je twijfelt over het lenen van 8000 euro.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over het lenen van 8000 euro. Een financieel adviseur kan je helpen om een weloverwogen beslissing te nemen door je inzicht te geven in de verschillende leningsopties, rentetarieven en terugbetalingsvoorwaarden. Met hun expertise kunnen ze je begeleiden bij het kiezen van de lening die het beste past bij jouw financiële situatie en doelen, waardoor je met meer vertrouwen de juiste keuze kunt maken.

bereken je lening

Bereken Je Lening: Een Stapsgewijze Gids voor Financiële Planning

Bereken Je Lening

Bereken Je Lening

Een lening afsluiten is een belangrijke financiële beslissing die goed doordacht moet worden. Voordat je een lening aanvraagt, is het verstandig om de kosten en aflossingen te berekenen om een duidelijk beeld te krijgen van wat je kunt verwachten.

Stappen om je lening te berekenen:

  1. Bepaal het leenbedrag dat je nodig hebt.
  2. Kies de looptijd van de lening, bijvoorbeeld 12, 24, 36 of 60 maanden.
  3. Vergelijk verschillende kredietverstrekkers en hun rentetarieven.
  4. Gebruik een online leencalculator om de maandelijkse aflossingen en totale kosten te berekenen.
  5. Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.
  6. Controleer of je in staat bent om de maandelijkse aflossingen comfortabel te betalen binnen jouw budget.

Het is belangrijk om realistisch te zijn over je financiële situatie en alleen een lening af te sluiten die je daadwerkelijk kunt terugbetalen. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden van de lening en eventuele verborgen kosten voordat je een definitieve beslissing neemt.

Door je lening zorgvuldig te berekenen en alle aspecten ervan te overwegen, kun je ervoor zorgen dat je op een verantwoorde manier financiële steun krijgt die past bij jouw behoeften en mogelijkheden. Neem de tijd om alles grondig door te nemen en vraag advies aan financiële experts indien nodig.


Veelgestelde Vragen over het Berekenen van je Lening in België

  1. Hoe kan ik mijn leningbedrag berekenen?
  2. Welke factoren beïnvloeden de hoogte van mijn maandelijkse aflossingen?
  3. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  4. Kan ik extra kosten verwachten bij het afsluiten van een lening?
  5. Hoe lang duurt het voordat mijn lening volledig is terugbetaald?
  6. Zijn er boetes voor vervroegde aflossing van de lening?
  7. Hoe kan ik verschillende kredietverstrekkers vergelijken om de beste optie te kiezen?
  8. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?
  9. Kan ik de looptijd van mijn lening aanpassen nadat deze is gestart?

Hoe kan ik mijn leningbedrag berekenen?

Om je leningbedrag te berekenen, zijn er verschillende factoren waarmee je rekening moet houden. Allereerst moet je het gewenste leenbedrag bepalen dat je nodig hebt voor jouw specifieke doeleinden. Vervolgens is het belangrijk om de looptijd van de lening te kiezen, aangezien dit van invloed is op de maandelijkse aflossingen en totale kosten. Daarnaast speelt de rentevoet een cruciale rol bij het bepalen van het uiteindelijke bedrag dat je zult terugbetalen. Het gebruik van een online leencalculator kan ook zeer nuttig zijn om een nauwkeurige schatting te maken van de maandelijkse aflossingen en totale kosten, waardoor je een beter inzicht krijgt in wat je kunt verwachten bij het afsluiten van een lening. Het is raadzaam om alle aspecten grondig te overwegen en eventuele extra kosten zoals administratiekosten of verzekeringen in overweging te nemen voordat je definitieve beslissingen neemt met betrekking tot jouw lening.

Welke factoren beïnvloeden de hoogte van mijn maandelijkse aflossingen?

Er zijn verschillende factoren die de hoogte van je maandelijkse aflossingen kunnen beïnvloeden bij het berekenen van je lening. Een belangrijke factor is het leenbedrag dat je hebt gekozen, aangezien een hoger bedrag doorgaans resulteert in hogere maandelijkse aflossingen. Daarnaast speelt de looptijd van de lening een rol, waarbij een kortere looptijd kan leiden tot hogere maandelijkse betalingen maar lagere totale kosten. Ook de rentevoet die wordt toegepast op de lening heeft een significante impact op de hoogte van de aflossingen. Het is essentieel om al deze factoren zorgvuldig te overwegen en te berekenen om ervoor te zorgen dat je lening betaalbaar en haalbaar is binnen jouw financiële mogelijkheden.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Het verschil tussen een vaste en variabele rente bij leningen ligt in de manier waarop de rente wordt bepaald en hoe deze gedurende de looptijd van de lening kan veranderen. Bij een vaste rente blijft het rentepercentage gedurende de gehele looptijd van de lening hetzelfde, waardoor je maandelijkse aflossingen consistent en voorspelbaar zijn. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor je maandelijkse aflossingen kunnen stijgen of dalen, afhankelijk van hoe de rente zich ontwikkelt. Het kiezen tussen een vaste of variabele rente hangt af van je persoonlijke financiële situatie, risicobereidheid en verwachtingen over toekomstige renteschommelingen. Het is belangrijk om zorgvuldig te overwegen welk type rente het beste bij jouw behoeften past voordat je een lening afsluit.

Kan ik extra kosten verwachten bij het afsluiten van een lening?

Bij het afsluiten van een lening is het belangrijk om rekening te houden met mogelijke extra kosten die kunnen optreden. Naast de rente die je betaalt over het geleende bedrag, kunnen er ook andere kosten in rekening worden gebracht, zoals administratiekosten, notariskosten, verzekeringspremies of eventuele boetes bij vervroegde aflossing. Het is verstandig om de volledige leningsovereenkomst zorgvuldig door te nemen en alle voorwaarden te begrijpen voordat je akkoord gaat. Door je bewust te zijn van eventuele extra kosten, kun je een nauwkeurige berekening maken van de totale kosten van de lening en ervoor zorgen dat je financiële planning hierop is afgestemd.

Hoe lang duurt het voordat mijn lening volledig is terugbetaald?

Het tijdsbestek waarbinnen je lening volledig wordt terugbetaald, hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en de aflossingsmethode die je hebt gekozen. Door gebruik te maken van een online leencalculator kun je een schatting maken van de duur van de terugbetaling op basis van deze variabelen. Het is belangrijk om regelmatig je aflossingen te controleren en eventuele extra betalingen te overwegen om de lening sneller af te lossen en zo rentekosten te verlagen. Het is raadzaam om contact op te nemen met je kredietverstrekker voor specifieke details over het terugbetalingsproces en eventuele mogelijkheden tot vervroegde terugbetaling.

Zijn er boetes voor vervroegde aflossing van de lening?

Ja, bij het afsluiten van een lening is het belangrijk om te controleren of er boetes zijn voor vervroegde aflossing. Sommige kredietverstrekkers kunnen kosten in rekening brengen als je ervoor kiest om de lening eerder dan gepland af te lossen. Deze boetes kunnen variëren en kunnen van invloed zijn op de totale kosten van de lening. Het is verstandig om de voorwaarden met betrekking tot vervroegde aflossing zorgvuldig door te nemen voordat je een lening afsluit, zodat je goed op de hoogte bent van eventuele extra kosten die kunnen ontstaan als je besluit om eerder af te lossen.

Hoe kan ik verschillende kredietverstrekkers vergelijken om de beste optie te kiezen?

Om de beste optie te kiezen bij het vergelijken van verschillende kredietverstrekkers voor je lening, is het belangrijk om verschillende factoren te overwegen. Allereerst is het essentieel om naar de rentetarieven te kijken, aangezien deze een grote invloed hebben op de totale kosten van je lening. Daarnaast is het verstandig om de voorwaarden en looptijden van de leningen te vergelijken, evenals eventuele extra kosten zoals administratiekosten of verzekeringen. Het kan ook nuttig zijn om recensies en ervaringen van andere klanten te raadplegen om inzicht te krijgen in de klantenservice en betrouwbaarheid van de kredietverstrekkers. Door grondig onderzoek te doen en verschillende opties zorgvuldig af te wegen, kun je een weloverwogen beslissing nemen en de kredietverstrekker vinden die het beste aansluit bij jouw behoeften en financiële situatie.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?

Als je je maandelijkse aflossingen niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In veel gevallen bieden financiële instellingen opties zoals het herstructureren van de lening of het tijdelijk verlagen van de aflossingen om je te helpen in moeilijke tijden. Het vermijden van betalingsproblemen is cruciaal om verdere financiële problemen te voorkomen, dus transparante communicatie met de kredietverstrekker is essentieel. Het negeren van betalingsachterstanden kan leiden tot boetes, extra kosten en zelfs negatieve gevolgen voor je kredietwaardigheid.

Kan ik de looptijd van mijn lening aanpassen nadat deze is gestart?

Ja, in veel gevallen is het mogelijk om de looptijd van je lening aan te passen nadat deze is gestart. Dit proces staat bekend als herfinanciering of herstructurering van de lening. Door de looptijd van je lening te wijzigen, kun je mogelijk de maandelijkse aflossingen verlagen of verhogen, afhankelijk van jouw financiële situatie en behoeften. Het is echter belangrijk om te weten dat er vaak kosten verbonden zijn aan het aanpassen van de looptijd van een lening, dus het is verstandig om advies in te winnen bij je kredietverstrekker voordat je een beslissing neemt.

geld lenen bedrijf

Alles wat u moet weten over geld lenen bij een bedrijf

Geld Lenen bij een Bedrijf: Wat U Moet Weten

Geld Lenen bij een Bedrijf: Wat U Moet Weten

Als u overweegt geld te lenen voor uw bedrijf, zijn er een aantal belangrijke zaken waarmee u rekening moet houden. Het lenen van geld kan een effectieve manier zijn om uw bedrijf te laten groeien of financiële uitdagingen te overwinnen, maar het is essentieel om goed geïnformeerd te zijn voordat u deze stap neemt.

Waarom Geld Lenen bij een Bedrijf?

Bedrijfsleningen kunnen worden gebruikt voor verschillende doeleinden, zoals het financieren van nieuwe projecten, het uitbreiden van activiteiten, het investeren in apparatuur of het overbruggen van tijdelijke cashflowproblemen. Door geld te lenen bij een bedrijf kunt u kapitaal verkrijgen dat anders mogelijk niet direct beschikbaar is.

Soorten Bedrijfsleningen

Er zijn verschillende soorten bedrijfsleningen beschikbaar, elk met hun eigen voorwaarden en vereisten. Enkele veelvoorkomende opties zijn:

  • Termijnleningen: waarbij u een vast bedrag leent dat u over een bepaalde periode terugbetaalt.
  • Kredietlijnen: waarbij u tot een bepaald limiet kunt lenen en terugbetalen wanneer nodig.
  • Factoring: waarbij u openstaande facturen verkoopt aan een derde partij in ruil voor directe financiering.

Waarop Letten bij Geld Lenen?

Voordat u besluit geld te lenen bij een bedrijf, is het belangrijk om de volgende zaken in overweging te nemen:

  1. Rentevoet en Kosten: Begrijp de rentevoet en eventuele bijkomende kosten die gepaard gaan met de lening. Dit zal van invloed zijn op de totale kosten van de lening.
  2. Voorwaarden en Aflossingsschema: Zorg ervoor dat u de voorwaarden van de lening begrijpt en dat het aflossingsschema haalbaar is voor uw bedrijf.
  3. Kredietwaardigheid: Uw kredietgeschiedenis en financiële situatie zullen van invloed zijn op uw vermogen om geld te lenen. Wees bereid om relevante documentatie te verstrekken aan de kredietverstrekker.

Besluit

Het lenen van geld bij een bedrijf kan uw onderneming helpen groeien en bloeien, maar het is belangrijk om verantwoordelijkheid te nemen en goed geïnformeerd beslissingen te nemen. Zorg ervoor dat u alle opties zorgvuldig afweegt voordat u zich verbindt tot een lening en zoek indien nodig professioneel advies in.


12 Veelgestelde Vragen over Geld Lenen voor je Bedrijf in België

  1. Kan je geld lenen voor je bedrijf?
  2. Hoeveel kan je lenen voor een bedrijf?
  3. Hoeveel geld mag je lenen van een BV?
  4. Kun je geld lenen van je eigen bedrijf?
  5. Hoeveel kan je lenen om een bedrijf over te nemen?
  6. Wat kost het om 100.000 euro te lenen?
  7. Kan je geld lenen voor een bedrijf?
  8. Hoeveel kan ik lenen om een bedrijf over te nemen?
  9. Wat kost een lening van 20000 euro per maand?
  10. Hoe kom je aan 5000 euro?
  11. Hoeveel geld mag je lenen van je BV?
  12. Hoeveel geld kun je lenen om een bedrijf te starten?

Kan je geld lenen voor je bedrijf?

Ja, het is mogelijk om geld te lenen voor je bedrijf. Bedrijfsleningen zijn een gangbare optie voor ondernemers die extra kapitaal nodig hebben om hun bedrijf te laten groeien, investeringen te doen of financiële uitdagingen aan te pakken. Verschillende financiële instellingen en kredietverstrekkers bieden bedrijfsleningen aan met diverse voorwaarden en opties. Het is echter belangrijk om goed geïnformeerd te zijn over de verschillende soorten leningen, rentetarieven, aflossingstermijnen en andere voorwaarden voordat je besluit geld te lenen voor je bedrijf. Het is raadzaam om advies in te winnen bij financiële experts en zorgvuldig alle opties af te wegen voordat je een beslissing neemt over het aangaan van een bedrijfslening.

Hoeveel kan je lenen voor een bedrijf?

Een veelgestelde vraag over geld lenen voor een bedrijf is: “Hoeveel kan je lenen voor een bedrijf?” Het bedrag dat u kunt lenen voor uw bedrijf hangt af van verschillende factoren, waaronder de financiële gezondheid van uw onderneming, uw kredietgeschiedenis, het doel van de lening en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen kunnen bedrijven leningen aanvragen variërend van enkele duizenden tot miljoenen euro’s, afhankelijk van hun behoeften en capaciteit om de lening terug te betalen. Het is belangrijk om een realistische inschatting te maken van hoeveel financiering uw bedrijf nodig heeft en om zorgvuldig te evalueren welk leenbedrag haalbaar en verantwoord is voor uw situatie.

Hoeveel geld mag je lenen van een BV?

Een veelgestelde vraag met betrekking tot geld lenen van een BV is: “Hoeveel geld mag je lenen van een BV?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de specifieke regels en richtlijnen die van toepassing zijn op het lenen van geld van een besloten vennootschap (BV). Over het algemeen zijn er geen wettelijke beperkingen aan de hoogte van het bedrag dat u kunt lenen van een BV, maar het is belangrijk om rekening te houden met fiscale regels en eventuele gevolgen voor de balanspositie en financiële gezondheid van de BV. Het is raadzaam om professioneel advies in te winnen bij een boekhouder of belastingadviseur om ervoor te zorgen dat u zich houdt aan alle relevante voorschriften en om uw financiële situatie op verantwoorde wijze te beheren.

Kun je geld lenen van je eigen bedrijf?

Ja, het is mogelijk om geld te lenen van je eigen bedrijf. Dit wordt vaak gedaan door ondernemers die behoefte hebben aan extra financiële middelen voor persoonlijke doeleinden of om tijdelijke cashflowproblemen op te lossen. Het lenen van geld van je eigen bedrijf vereist echter wel zorgvuldige afweging en naleving van bepaalde regels en voorschriften om belastingproblemen te voorkomen. Het is raadzaam om professioneel advies in te winnen en duidelijke afspraken vast te leggen over de terugbetalingstermijnen en rentevoeten om eventuele misverstanden te vermijden.

Hoeveel kan je lenen om een bedrijf over te nemen?

Een veelgestelde vraag over geld lenen voor het overnemen van een bedrijf is: “Hoeveel kan je lenen om een bedrijf over te nemen?” Het bedrag dat u kunt lenen om een bedrijf over te nemen, hangt af van verschillende factoren, waaronder de waarde van het bedrijf, uw eigen financiële situatie, de voorwaarden van de lening en de bereidheid van de kredietverstrekker. Het is essentieel om een grondige analyse te maken van de kosten en baten van de overname, samen met een realistische inschatting van uw terugbetalingscapaciteit, voordat u besluit tot het aangaan van een lening voor het overnemen van een bedrijf. Het is raadzaam om professioneel advies in te winnen en verschillende financieringsopties te onderzoeken om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en mogelijkheden.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over geld lenen voor een bedrijf is: wat kost het om 100.000 euro te lenen? Het totale kostenplaatje van het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om goed te begrijpen dat naast het terugbetalen van het geleende bedrag ook de rentekosten in overweging moeten worden genomen bij het bepalen van de totale kosten van de lening. Het is verstandig om verschillende aanbieders te vergelijken en te kijken naar de voorwaarden en kosten voordat u een beslissing neemt over het lenen van een groot bedrag als 100.000 euro voor uw bedrijf.

Kan je geld lenen voor een bedrijf?

Ja, het is mogelijk om geld te lenen voor een bedrijf. Bedrijfsleningen zijn een veelvoorkomende manier voor ondernemers om kapitaal te verkrijgen voor verschillende zakelijke behoeften, zoals het financieren van groei, het overbruggen van cashflowtekorten of het investeren in nieuwe projecten. Verschillende financiële instellingen en kredietverstrekkers bieden bedrijfsleningen aan met diverse voorwaarden en opties, zodat ondernemers de juiste financiering kunnen vinden die past bij hun specifieke situatie en doelen. Het is echter belangrijk om goed onderzoek te doen, de voorwaarden zorgvuldig te begrijpen en uw financiële situatie te evalueren voordat u besluit geld te lenen voor uw bedrijf.

Hoeveel kan ik lenen om een bedrijf over te nemen?

Een veelgestelde vraag bij het lenen voor het overnemen van een bedrijf is: “Hoeveel kan ik lenen om een bedrijf over te nemen?” Het bedrag dat u kunt lenen voor een bedrijfsovername hangt af van verschillende factoren, zoals uw eigen financiële situatie, de waarde van het bedrijf dat u wilt overnemen, en de voorwaarden van de lening die u kunt verkrijgen. Het is belangrijk om een grondige analyse te maken van de kosten en baten van de overname en om realistische financiële projecties te maken voordat u besluit hoeveel u wilt lenen voor deze belangrijke stap in uw ondernemersreis.

Wat kost een lening van 20000 euro per maand?

Een veelgestelde vraag over het lenen van geld voor een bedrijf is: “Wat kost een lening van 20.000 euro per maand?” De kosten van een lening van 20.000 euro per maand kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is essentieel om de voorwaarden van de lening grondig te begrijpen voordat u zich verbindt, zodat u een duidelijk beeld krijgt van wat elke maandelijkse betaling zal inhouden en hoe dit past binnen uw financiële planning voor uw bedrijf. Het is raadzaam om advies in te winnen bij financiële experts om ervoor te zorgen dat u weloverwogen beslissingen neemt bij het aangaan van een lening voor uw onderneming.

Hoe kom je aan 5000 euro?

Een veelgestelde vraag over geld lenen voor een bedrijf is: “Hoe kom je aan 5000 euro?” Er zijn verschillende manieren om deze specifieke hoeveelheid geld te verkrijgen, zoals het aanvragen van een bedrijfslening bij een financiële instelling, het gebruikmaken van een zakelijke kredietlijn of het verkennen van alternatieve financieringsmogelijkheden zoals factoring of crowdfunding. Het is belangrijk om de verschillende opties zorgvuldig te overwegen en te evalueren welke het meest geschikt is voor de specifieke behoeften en omstandigheden van uw bedrijf. Het raadplegen van een financieel adviseur kan ook helpen bij het nemen van een weloverwogen beslissing over het verkrijgen van 5000 euro voor uw onderneming.

Hoeveel geld mag je lenen van je BV?

Een veelgestelde vraag met betrekking tot geld lenen van je BV is: “Hoeveel geld mag je lenen van je BV?” Het antwoord op deze vraag is afhankelijk van verschillende factoren, waaronder de financiële situatie van de BV en de wettelijke beperkingen die van toepassing zijn. In België zijn er specifieke regels en richtlijnen met betrekking tot het lenen van geld van een BV, en het is belangrijk om deze goed te begrijpen om te voorkomen dat er problemen ontstaan. Het is raadzaam om professioneel advies in te winnen en de juiste procedures te volgen bij het lenen van geld van je BV om ervoor te zorgen dat alles correct en conform de wet gebeurt.

Hoeveel geld kun je lenen om een bedrijf te starten?

Een veelgestelde vraag over geld lenen voor het starten van een bedrijf is: “Hoeveel geld kun je lenen om een bedrijf te starten?” Het bedrag dat u kunt lenen om een bedrijf te starten, kan variëren afhankelijk van verschillende factoren, zoals uw zakelijk plan, de branche waarin u actief bent, uw kredietwaardigheid en de specifieke eisen van de geldverstrekker. Het is belangrijk om een realistische schatting te maken van de benodigde financiering voor uw bedrijf en vervolgens te onderzoeken welke leningsopties beschikbaar zijn die aansluiten bij uw behoeften en mogelijkheden. Het raadplegen van financiële experts en het opstellen van een gedegen financieel plan kunnen u helpen bij het bepalen van het juiste leenbedrag om uw bedrijfsdoelen te bereiken.

geld lenen woning

Alles wat je moet weten over geld lenen voor een woning

Geld Lenen voor een Woning: Alles wat je moet weten

Geld Lenen voor een Woning: Alles wat je moet weten

Het kopen van een huis is een grote stap en vaak vereist dit het afsluiten van een lening. Geld lenen voor een woning is een belangrijke beslissing die goed doordacht moet worden. Hier zijn enkele essentiële zaken die je moet weten voordat je een hypotheek afsluit:

Hypotheekrente

De hypotheekrente is het percentage dat je betaalt over het geleende bedrag. Het is belangrijk om verschillende hypotheekverstrekkers te vergelijken om de beste rente te vinden die past bij jouw financiële situatie.

Looptijd van de lening

De looptijd van de lening bepaalt hoe lang je bezig zult zijn met het aflossen van de lening. Kies een looptijd die past bij jouw budget en financiële doelen.

Eigen inbreng

Het hebben van eigen geld om in te brengen bij de aankoop van een woning kan gunstig zijn, omdat dit invloed heeft op de hoogte van de lening die je nodig hebt en op de rente die je betaalt.

Bijkomende kosten

Bij het kopen van een huis komen ook bijkomende kosten kijken, zoals notariskosten, registratierechten en eventuele verbouwingskosten. Zorg ervoor dat je deze kosten meeneemt in je berekeningen.

Financiële stabiliteit

Vooraleer je beslist om geld te lenen voor een woning, is het belangrijk om jouw financiële stabiliteit te evalueren. Zorg ervoor dat je voldoende inkomen hebt om de maandelijkse aflossingen te kunnen betalen.

Geld lenen voor een woning is een grote stap, maar met de juiste informatie en planning kan het kopen van jouw droomhuis werkelijkheid worden.


15 Veelgestelde Vragen over Geld Lenen voor een Woning in België

  1. Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
  2. Kan ik 300000 euro lenen?
  3. Kan je nog 100% lenen voor een huis?
  4. Kan je met 50.000 euro een huis kopen?
  5. Kan ik in 2024 nog lenen voor een huis zonder eigen inbreng?
  6. Kan ik 500.000 euro lenen?
  7. Kan ik mijn huis nog inbrengen?
  8. Hoeveel geld moet je hebben om te lenen voor een huis?
  9. Hoeveel moet ik verdienen om €150.000 te lenen?
  10. Wat kost 200.000 euro lenen?
  11. Hoeveel afbetalen voor 300.000 euro?
  12. Kan je met 40.000 euro een huis kopen?
  13. Hoeveel geld mag je lenen voor een huis?
  14. Kan je een volledig bedrag lenen voor een huis?
  15. Hoeveel geld mag je lenen van de bank voor een huis?

Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?

Een veelgestelde vraag bij geld lenen voor een woning is: “Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de hoogte van de hypotheekrente, de looptijd van de lening en jouw financiële situatie. Over het algemeen wordt geadviseerd om ongeveer 4,5 keer jouw bruto jaarinkomen te kunnen lenen voor een hypotheek. Dus als je 300.000 euro wilt lenen, zou je een bruto jaarinkomen van ongeveer 66.666 euro moeten hebben. Het is echter belangrijk om individueel advies in te winnen bij een hypotheekadviseur om een nauwkeurige berekening te laten maken op basis van jouw specifieke omstandigheden.

Kan ik 300000 euro lenen?

Een veelgestelde vraag bij het lenen voor een woning is: “Kan ik 300.000 euro lenen?” Het bedrag dat je kunt lenen voor een woning hangt af van verschillende factoren, zoals je inkomen, uitgaven, kredietgeschiedenis en de waarde van de woning die je wilt kopen. Het is belangrijk om een realistische inschatting te maken van wat je maandelijks kunt aflossen en hoeveel je comfortabel kunt lenen zonder in financiële problemen te komen. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om te bepalen of het lenen van 300.000 euro realistisch en haalbaar is in jouw specifieke situatie.

Kan je nog 100% lenen voor een huis?

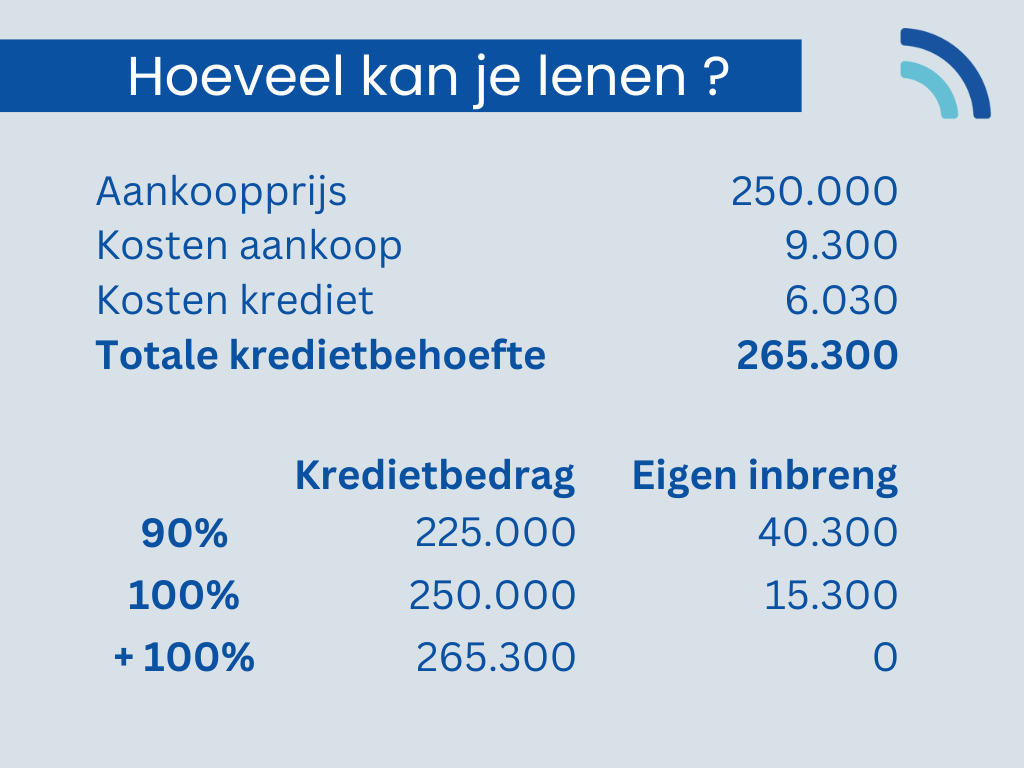
Een veelgestelde vraag over geld lenen voor een woning is of het nog steeds mogelijk is om 100% van de aankoopwaarde van een huis te lenen. In het verleden was het mogelijk om een hypotheek te krijgen zonder eigen inbreng, maar tegenwoordig zijn de regels strenger geworden. Banken en hypotheekverstrekkers zullen meestal een eigen inbreng van minstens 10% tot 20% van de aankoopprijs vereisen. Het is echter nog steeds mogelijk om bepaalde kosten, zoals notariskosten en registratierechten, mee te financieren als onderdeel van de lening. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om de beste opties te bespreken die passen bij jouw specifieke situatie.

Kan je met 50.000 euro een huis kopen?

Het is mogelijk om met 50.000 euro een huis te kopen, maar het hangt sterk af van verschillende factoren, zoals de locatie, de staat van het huis en de bijkomende kosten. Met een budget van 50.000 euro zou je wellicht een bescheiden woning kunnen vinden in bepaalde regio’s, vooral als je ook eigen geld kunt inbrengen en bereid bent om te onderhandelen over de prijs. Het is echter belangrijk om realistisch te blijven over wat je kunt verwachten met dit budget en om alle kosten zorgvuldig te berekenen voordat je een beslissing neemt.

Kan ik in 2024 nog lenen voor een huis zonder eigen inbreng?

Het is mogelijk om in 2024 nog steeds te lenen voor een huis zonder eigen inbreng, maar het kan moeilijker zijn om een hypotheek te verkrijgen zonder enige vorm van eigen geld. Geldverstrekkers kunnen strengere eisen stellen aan leningen zonder eigen inbreng, zoals het controleren van jouw kredietwaardigheid en inkomen. Het hebben van eigen inbreng kan nog steeds gunstig zijn bij het verkrijgen van een hypotheek, omdat het je kan helpen om een lagere rente te krijgen en de totale kosten van de lening te verlagen. Het is daarom verstandig om goed advies in te winnen bij financiële experts voordat je besluit om geld te lenen voor een huis zonder eigen inbreng.

Kan ik 500.000 euro lenen?

Een veelgestelde vraag bij geld lenen voor een woning is: “Kan ik 500.000 euro lenen?” Het bedrag dat je kunt lenen voor een woning hangt af van verschillende factoren, zoals je inkomen, financiële situatie en de waarde van de woning. Voor een lening van 500.000 euro zul je over het algemeen een stabiel inkomen en goede kredietwaardigheid moeten hebben. Het is verstandig om advies in te winnen bij een hypotheekadviseur om te bepalen of het mogelijk is om dit bedrag te lenen en wat de beste opties zijn voor jouw specifieke situatie.

Kan ik mijn huis nog inbrengen?

Een veelgestelde vraag bij geld lenen voor een woning is: “Kan ik mijn huis nog inbrengen?” Het inbrengen van eigen geld bij de aankoop van een huis kan gunstig zijn, omdat het invloed heeft op de hoogte van de lening die je nodig hebt en op de rente die je betaalt. Het hebben van eigen inbreng kan je helpen om gunstigere voorwaarden te verkrijgen bij het afsluiten van een hypotheek. Het is dus zeker de moeite waard om te bekijken of je eigen geld kunt inbrengen om zo financieel voordeliger uit te komen bij het kopen van een woning.

Hoeveel geld moet je hebben om te lenen voor een huis?

Wanneer het gaat om geld lenen voor een huis, is een veelgestelde vraag: “Hoeveel geld moet je hebben om te lenen voor een huis?” Het benodigde bedrag dat je moet hebben om te lenen voor een huis hangt af van verschillende factoren, zoals de aankoopprijs van de woning, de hoogte van de eigen inbreng die je kunt leveren, je inkomen en financiële stabiliteit. Over het algemeen wordt aanbevolen om minstens 20% van de aankoopprijs als eigen inbreng te hebben om gunstige voorwaarden te verkrijgen bij het afsluiten van een hypotheek. Het is verstandig om nauwkeurig je financiële situatie te evalueren en advies in te winnen bij financiële experts voordat je besluit geld te lenen voor een huis.

Hoeveel moet ik verdienen om €150.000 te lenen?

Een veelgestelde vraag bij het lenen voor een woning is: “Hoeveel moet ik verdienen om €150.000 te lenen?” Het benodigde inkomen om een lening van €150.000 te verkrijgen, hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en je financiële situatie. Over het algemeen wordt aanbevolen dat je maandelijkse aflossingen niet meer dan een derde van je inkomen bedragen. Om een nauwkeurig antwoord te krijgen op deze vraag, is het raadzaam om contact op te nemen met hypotheekverstrekkers die je kunnen helpen bij het berekenen van het benodigde inkomen voor een lening van €150.000.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag over geld lenen voor een woning is: “Wat kost het om 200.000 euro te lenen?” Het totale kostenplaatje van het lenen van 200.000 euro voor een woning hangt af van verschillende factoren, zoals de hypotheekrente, de looptijd van de lening en eventuele bijkomende kosten zoals notariskosten en registratierechten. Door verschillende hypotheekverstrekkers te vergelijken en rekening te houden met deze variabelen, kun je een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van dit bedrag voor een woning. Het is belangrijk om goed geïnformeerd te zijn over alle aspecten van het lenen van geld voor een woning om weloverwogen beslissingen te kunnen nemen.

Hoeveel afbetalen voor 300.000 euro?

Een veelgestelde vraag bij geld lenen voor een woning is: “Hoeveel moet ik afbetalen voor een lening van 300.000 euro?” Het exacte bedrag dat je maandelijks moet aflossen voor een lening van 300.000 euro hangt af van verschillende factoren, zoals de gekozen hypotheekvorm, de looptijd van de lening en de rentevoet. Door het berekenen van je maandelijkse aflossingen kun je een beter inzicht krijgen in de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag voor de aankoop van een woning. Het is verstandig om advies in te winnen bij een financieel expert om een helder beeld te krijgen van wat je kunt verwachten bij het afbetalen van een lening van 300.000 euro.

Kan je met 40.000 euro een huis kopen?

Het is mogelijk om met een bedrag van 40.000 euro een huis te kopen, maar het hangt af van verschillende factoren, zoals de locatie, de huidige huizenprijzen en je financiële situatie. Met een dergelijk bedrag als eigen inbreng kan je mogelijk een deel van de aankoopprijs van een woning financieren en daardoor een lagere lening nodig hebben. Het is echter belangrijk om realistisch te blijven en te onderzoeken welke opties er zijn binnen jouw budget en welke bijkomende kosten er nog komen kijken bij het kopen van een huis. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van wat haalbaar is met een bedrag van 40.000 euro voor het kopen van een woning.

Hoeveel geld mag je lenen voor een huis?

Een veelgestelde vraag bij het lenen voor een huis is: “Hoeveel geld mag je lenen voor een huis?” Het bedrag dat je kunt lenen voor een woning hangt af van verschillende factoren, zoals je inkomen, vaste lasten, eventuele leningen en de waarde van de woning. Over het algemeen wordt gekeken naar je maximale hypotheekbedrag op basis van je inkomen en financiële situatie. Het is verstandig om een financieel adviseur te raadplegen om een nauwkeurige berekening te maken van hoeveel geld je kunt lenen voor de aankoop van jouw huis. Het is belangrijk om realistisch te blijven en alleen een lening af te sluiten die je comfortabel kunt terugbetalen.

Kan je een volledig bedrag lenen voor een huis?

Het is zeldzaam dat je een volledig bedrag kunt lenen voor de aankoop van een huis. Meestal vereisen hypotheekverstrekkers dat je een deel van het aankoopbedrag zelf financiert, dit wordt ook wel eigen inbreng genoemd. De hoogte van de eigen inbreng kan variëren, maar het is gebruikelijk dat je minstens een bepaald percentage van de aankoopprijs zelf moet kunnen financieren. Het hebben van eigen spaargeld voor de aankoop van een woning kan gunstig zijn, omdat het invloed heeft op de leningsvoorwaarden en rentetarieven die je kunt krijgen. Het is daarom verstandig om goed te plannen en te budgetteren voordat je besluit om geld te lenen voor een huis.

Hoeveel geld mag je lenen van de bank voor een huis?

Een veelgestelde vraag bij het lenen van geld voor een woning is: “Hoeveel geld mag je lenen van de bank voor een huis?” Het bedrag dat je kunt lenen van de bank voor een huis hangt af van verschillende factoren, zoals je inkomen, vaste lasten, eventuele andere leningen en de waarde van de woning die je wilt kopen. Banken hanteren vaak richtlijnen om te bepalen hoeveel ze bereid zijn uit te lenen, zoals de maximale loan-to-value ratio en de maximale loan-to-income ratio. Het is verstandig om met een financieel adviseur te praten om een duidelijk beeld te krijgen van hoeveel geld je kunt lenen voor de aankoop van jouw droomhuis.

hoeveel kan ik lenen met eigen inbreng

Hoeveel kan ik lenen met eigen inbreng: Alles wat je moet weten

Hoeveel kan ik lenen met eigen inbreng?

Hoeveel kan ik lenen met eigen inbreng?

Als je van plan bent om een huis te kopen of een grote aankoop te doen, kan het nodig zijn om een lening af te sluiten. Een belangrijke factor die van invloed is op hoeveel je kunt lenen, is de eigen inbreng die je kunt leveren. Maar hoe beïnvloedt jouw eigen inbreng de hoogte van het bedrag dat je kunt lenen?

Wat is eigen inbreng?

De eigen inbreng is het bedrag dat je zelf kunt investeren bij de aankoop van een huis of bij een andere grote aankoop. Dit kan bijvoorbeeld spaargeld zijn dat je hebt opgebouwd of geld dat je ontvangt uit de verkoop van een ander bezit. Hoe meer eigen inbreng je kunt leveren, hoe minder geld je hoeft te lenen van een financiële instelling.

Invloed op leencapaciteit

De hoogte van jouw eigen inbreng heeft directe invloed op jouw leencapaciteit. Financiële instellingen kijken naar jouw eigen inbreng als een teken van financiële stabiliteit en verantwoordelijkheid. Over het algemeen geldt: hoe hoger jouw eigen inbreng, hoe groter de kans dat je een hoger bedrag kunt lenen.

Voordelen van meer eigen inbreng

Het hebben van meer eigen inbreng biedt verschillende voordelen bij het afsluiten van een lening. Zo kan het helpen om lagere rentetarieven te krijgen, waardoor de totale kosten van de lening lager worden. Daarnaast kun je met meer eigen inbreng mogelijk ook sneller goedkeuring krijgen voor een lening en heb je meer onderhandelingsruimte met financiële instellingen.

Conclusie

Als je overweegt om geld te lenen voor een grote aankoop, is het belangrijk om rekening te houden met jouw eigen inbreng. Door meer spaargeld of andere vormen van eigen kapitaal mee te brengen, vergroot je niet alleen jouw leencapaciteit, maar geniet je ook van diverse voordelen zoals lagere rentetarieven en betere voorwaarden.


Veelgestelde Vragen over Eigen Inbreng bij Leningen: Hoeveel Kan Ik Lenen?

  1. Hoeveel eigen inbreng heb ik nodig om een lening te kunnen krijgen?
  2. Heeft mijn eigen inbreng invloed op de rente van de lening?
  3. Kan ik ook lenen zonder eigen inbreng?
  4. Wat gebeurt er als ik niet genoeg eigen inbreng kan leveren?
  5. Zijn er specifieke regels of richtlijnen rondom het gebruik van eigen inbreng bij leningen?

Hoeveel eigen inbreng heb ik nodig om een lening te kunnen krijgen?

Een veelgestelde vraag is: “Hoeveel eigen inbreng heb ik nodig om een lening te kunnen krijgen?” Het exacte bedrag aan eigen inbreng dat je nodig hebt om een lening te verkrijgen, kan variëren afhankelijk van verschillende factoren, zoals het type lening, de financiële instelling en jouw individuele financiële situatie. Over het algemeen geldt dat hoe meer eigen inbreng je kunt leveren, hoe gunstiger dit zal zijn bij het verkrijgen van een lening. Het hebben van voldoende eigen inbreng toont aan dat je financieel stabiel bent en kan helpen om de goedkeuring voor een lening te vergemakkelijken. Het is daarom verstandig om vooraf met een financieel adviseur te overleggen om een beter inzicht te krijgen in de benodigde eigen inbreng voor jouw specifieke situatie.

Heeft mijn eigen inbreng invloed op de rente van de lening?

Ja, jouw eigen inbreng kan zeker invloed hebben op de rente van de lening die je wilt afsluiten. Over het algemeen geldt dat hoe meer eigen inbreng je kunt leveren, hoe groter de kans is dat je een lagere rente aangeboden krijgt door financiële instellingen. Een hogere eigen inbreng wordt vaak gezien als een teken van financiële stabiliteit en verantwoordelijkheid, waardoor geldverstrekkers bereid zijn om gunstigere voorwaarden aan te bieden. Met een hogere eigen inbreng kun je dus niet alleen mogelijk meer lenen, maar ook profiteren van een lagere rente op jouw lening. Het loont dus zeker om voldoende eigen kapitaal mee te brengen bij het afsluiten van een lening.

Kan ik ook lenen zonder eigen inbreng?

Ja, het is mogelijk om te lenen zonder eigen inbreng, maar het kan moeilijker zijn om goedkeuring te krijgen voor een lening en de voorwaarden kunnen minder gunstig zijn. Financiële instellingen zien eigen inbreng vaak als een teken van financiële stabiliteit en verantwoordelijkheid, dus het hebben van eigen kapitaal kan helpen bij het verkrijgen van een lening. Als je geen eigen inbreng hebt, is het belangrijk om andere manieren te vinden om financiële instellingen gerust te stellen over jouw terugbetalingsvermogen, zoals een stabiel inkomen en een goede kredietscore. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat je besluit om zonder eigen inbreng te lenen.

Wat gebeurt er als ik niet genoeg eigen inbreng kan leveren?

Als je niet genoeg eigen inbreng kunt leveren bij het afsluiten van een lening, kan dit van invloed zijn op de hoogte van het bedrag dat je kunt lenen en de voorwaarden die aan de lening worden verbonden. Financiële instellingen kunnen strengere eisen stellen of hogere rentetarieven hanteren als je minder eigen inbreng hebt. Het kan ook zijn dat je niet in aanmerking komt voor bepaalde leningen of dat de goedkeuring langer duurt. In dergelijke gevallen is het raadzaam om te overleggen met een financieel adviseur om te kijken naar alternatieve opties en manieren om jouw leencapaciteit te verbeteren.

Zijn er specifieke regels of richtlijnen rondom het gebruik van eigen inbreng bij leningen?

Er zijn inderdaad specifieke regels en richtlijnen rondom het gebruik van eigen inbreng bij leningen. Financiële instellingen hanteren vaak bepaalde criteria met betrekking tot de hoogte en herkomst van de eigen inbreng. Het is belangrijk om te kunnen aantonen waar het geld voor de eigen inbreng vandaan komt, bijvoorbeeld door middel van bankafschriften of verkoopovereenkomsten. Daarnaast kan de hoogte van de eigen inbreng invloed hebben op de leningvoorwaarden, zoals de rente en de looptijd van de lening. Het is verstandig om goed geïnformeerd te zijn over de specifieke regels en richtlijnen omtrent eigen inbreng voordat je een lening afsluit.

hoeveel lenen als alleenstaande

Hoeveel lenen als alleenstaande: Tips voor verantwoord lenen

Hoeveel lenen als alleenstaande

Hoeveel lenen als alleenstaande

Als alleenstaande kan het soms een uitdaging zijn om te bepalen hoeveel je verantwoord kunt lenen. Of je nu een huis wilt kopen, een auto wilt financieren of een persoonlijke lening nodig hebt, het is belangrijk om goed na te denken over je financiële situatie en de mogelijke gevolgen van lenen als alleenstaande.

Financiële situatie

Als alleenstaande is het essentieel om een realistisch beeld te hebben van je inkomsten en uitgaven. Maak een overzicht van al je maandelijkse kosten, inclusief huur of hypotheek, nutsvoorzieningen, verzekeringen, voedsel en andere uitgaven. Vergelijk dit met je maandelijkse inkomen om te bepalen hoeveel ruimte er is voor extra leningen.

Kredietwaardigheid

Als alleenstaande wordt jouw kredietwaardigheid beoordeeld op basis van jouw individuele financiële situatie. Dit omvat factoren zoals je inkomen, werkgeschiedenis en bestaande schulden. Geldverstrekkers zullen ook kijken naar je credit score om te bepalen hoeveel risico ze nemen door jou een lening te verstrekken.

Verantwoord lenen

Het is belangrijk om verantwoordelijk te lenen en niet meer te lenen dan je redelijkerwijs kunt terugbetalen. Houd rekening met onvoorziene kosten en zorg ervoor dat je voldoende financiële buffer hebt voor noodgevallen. Kies altijd voor een lening met gunstige voorwaarden en een betaalbare rentevoet.

Advies inwinnen

Als je twijfelt over hoeveel je verantwoord kunt lenen als alleenstaande, is het verstandig om advies in te winnen bij een financieel adviseur of bankmedewerker. Zij kunnen je helpen bij het analyseren van jouw financiële situatie en het bepalen van een passend leenbedrag dat past bij jouw budget en doelen.

Onthoud dat leningen serieuze financiële verplichtingen zijn die goed doordacht moeten worden. Door verstandig te lenen en realistisch te blijven over wat je kunt veroorloven, kun je als alleenstaande op een veilige manier gebruikmaken van de voordelen van leningen zonder in financiële problemen te raken.


Veelgestelde Vragen over Lenen als Alleenstaande in België

  1. Hoeveel van je loon mag je lenen?
  2. Kan je lenen als alleenstaande?
  3. Hoeveel kan ik lenen op basis van inkomen?
  4. Hoeveel kan je lenen als je alleen bent?
  5. Kan je met 1 loon huis kopen?
  6. Hoeveel mag je als alleenstaande lenen?
  7. Kan je met 1 loon een huis kopen?
  8. Hoeveel kan ik lenen als alleenstaande?
  9. Hoeveel eigen inbreng als alleenstaande?

Hoeveel van je loon mag je lenen?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel van je loon mag je lenen?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals je maandelijkse inkomsten, financiële verplichtingen en kredietwaardigheid. Over het algemeen wordt aanbevolen om niet meer te lenen dan een derde van je maandelijkse inkomen, zodat je voldoende financiële ruimte overhoudt voor andere kosten en onvoorziene uitgaven. Het is belangrijk om realistisch te blijven over wat je kunt terugbetalen en ervoor te zorgen dat de lening binnen jouw budget past om financiële problemen te voorkomen.

Kan je lenen als alleenstaande?

Als alleenstaande is het mogelijk om te lenen, maar het bedrag dat je kunt lenen hangt af van verschillende factoren zoals je financiële situatie, kredietwaardigheid en inkomen. Geldverstrekkers zullen jouw individuele omstandigheden beoordelen voordat ze beslissen of ze je een lening willen verstrekken. Het is belangrijk om verantwoordelijk te lenen en realistisch te blijven over wat je kunt terugbetalen als alleenstaande, om financiële problemen te voorkomen. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van een passend leenbedrag dat past bij jouw situatie.

Hoeveel kan ik lenen op basis van inkomen?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel kan ik lenen op basis van mijn inkomen?” Als alleenstaande is het belangrijk om te begrijpen dat geldverstrekkers je leencapaciteit vaak beoordelen op basis van je inkomen. Hoe hoger je inkomen, hoe groter de kans dat je een hoger bedrag kunt lenen. Echter, naast je inkomen spelen ook andere factoren zoals bestaande schulden, uitgaven en kredietwaardigheid een rol bij het bepalen van het maximale leenbedrag. Het is verstandig om een realistische kijk te hebben op je financiële situatie en advies in te winnen bij experts om te bepalen hoeveel je verantwoord kunt lenen als alleenstaande.

Hoeveel kan je lenen als je alleen bent?

Een veelgestelde vraag voor alleenstaanden is: “Hoeveel kan je lenen als je alleen bent?” Als alleenstaande geldt dat jouw individuele financiële situatie bepalend is voor het bedrag dat je verantwoord kunt lenen. Factoren zoals jouw inkomen, werkgeschiedenis, bestaande schulden en credit score zullen allemaal een rol spelen bij het bepalen van de leencapaciteit. Het is essentieel om zorgvuldig te overwegen hoeveel je kunt lenen en ervoor te zorgen dat de maandelijkse aflossingen binnen jouw budget passen om financiële stabiliteit te behouden.

Kan je met 1 loon huis kopen?

Het is een veelgestelde vraag of je met slechts één inkomen een huis kunt kopen als alleenstaande. Het antwoord hierop hangt af van verschillende factoren, zoals het bedrag van het inkomen, de stabiliteit van de baan, eventuele andere financiële verplichtingen en de gewenste woning. Het is belangrijk om een realistische inschatting te maken van wat je maandelijks kunt besteden aan een hypotheek, rekening houdend met andere kosten zoals verzekeringen, belastingen en onderhoud. Het raadplegen van een financieel adviseur kan helpen bij het bepalen of het haalbaar is om met één loon een huis te kopen en welke stappen er eventueel genomen kunnen worden om dit doel te bereiken.

Hoeveel mag je als alleenstaande lenen?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel mag je als alleenstaande lenen?” Als alleenstaande hangt het maximale leenbedrag af van verschillende factoren, zoals je inkomen, uitgaven, kredietwaardigheid en de specifieke lening die je wilt afsluiten. Het is belangrijk om zorgvuldig te overwegen hoeveel je comfortabel kunt terugbetalen zonder in financiële problemen te komen. Door een realistische kijk te hebben op je financiële situatie en advies in te winnen bij experts, kun je een verantwoord leenbedrag bepalen dat past bij jouw individuele omstandigheden als alleenstaande.

Kan je met 1 loon een huis kopen?

Het is een veelgestelde vraag of je met slechts één inkomen een huis kunt kopen als alleenstaande. Het antwoord hierop hangt af van verschillende factoren, zoals de hoogte van het inkomen, de stabiliteit van de baan, eventuele andere financiële verplichtingen en de prijs van het huis dat je wilt kopen. In sommige gevallen kan het mogelijk zijn om met één loon een huis te kopen, maar het is belangrijk om realistisch te blijven over wat je financieel aankunt en om advies in te winnen bij experts voordat je een grote financiële verplichting aangaat. Het is verstandig om een grondige analyse te maken van je financiële situatie en om rekening te houden met alle kosten die komen kijken bij het bezitten van een huis.

Hoeveel kan ik lenen als alleenstaande?

Een veelgestelde vraag onder alleenstaanden is: “Hoeveel kan ik lenen als alleenstaande?” Als alleenstaande hangt het bedrag dat je kunt lenen af van verschillende factoren, zoals je inkomen, uitgaven, kredietwaardigheid en financiële situatie. Het is essentieel om een realistisch beeld te hebben van je financiële mogelijkheden en verplichtingen voordat je een lening aangaat. Door zorgvuldig je budget te analyseren en advies in te winnen bij financiële experts, kun je een weloverwogen beslissing nemen over hoeveel je verantwoord kunt lenen als alleenstaande. Het is belangrijk om niet alleen naar het maximale leenbedrag te kijken, maar ook naar wat comfortabel en haalbaar is binnen jouw financiële situatie.

Hoeveel eigen inbreng als alleenstaande?

Een veelgestelde vraag voor alleenstaanden die overwegen een lening af te sluiten, is hoeveel eigen inbreng nodig is. Als alleenstaande kan het hebben van voldoende eigen inbreng bij het aanvragen van een lening gunstig zijn. Eigen inbreng kan helpen om de totale leenkosten te verlagen, de maandelijkse aflossingen te verlagen en zelfs de kans op het verkrijgen van een lening te vergroten. Het exacte bedrag aan eigen inbreng dat nodig is, kan variëren afhankelijk van de geldverstrekker, het type lening en je individuele financiële situatie. Het is raadzaam om met een financieel adviseur of bankmedewerker te overleggen om te bepalen hoeveel eigen inbreng voor jouw specifieke leningsbehoeften ideaal zou zijn.

persoonlijke lening hoeveel kan ik lenen

Hoeveel kan ik lenen met een persoonlijke lening?

Artikel: Persoonlijke lening – Hoeveel kan ik lenen?

Persoonlijke lening – Hoeveel kan ik lenen?

Een persoonlijke lening is een vorm van lenen waarbij je een vast bedrag leent dat je in termijnen terugbetaalt, inclusief rente. Maar hoeveel kan je eigenlijk lenen met een persoonlijke lening?

De maximale hoeveelheid die je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals je inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Over het algemeen geldt dat hoe hoger je inkomen en hoe beter je kredietgeschiedenis, hoe meer je kunt lenen.

Om te bepalen hoeveel je kunt lenen, zal de geldverstrekker ook kijken naar je maandelijkse uitgaven en eventuele andere lopende schulden. Dit is om ervoor te zorgen dat je de maandelijkse aflossingen van de persoonlijke lening kunt blijven betalen zonder in financiële problemen te komen.

Het is belangrijk om realistisch te zijn over hoeveel je kunt lenen en terugbetalen. Zorg ervoor dat je een goed beeld hebt van je financiële situatie voordat je een persoonlijke lening afsluit. Vergelijk ook verschillende aanbieders om de beste voorwaarden en rentetarieven te vinden die bij jouw behoeften passen.

Onthoud dat het verstandig is om alleen te lenen wat nodig is en om een plan te hebben voor het terugbetalen van de lening binnen de afgesproken termijn. Zo kun je op een verantwoorde manier gebruikmaken van een persoonlijke lening zonder in financiële problemen te raken.

Voor meer informatie over het afsluiten van een persoonlijke lening en hoeveel jij specifiek kunt lenen, raden we aan om contact op te nemen met verschillende geldverstrekkers en advies in te winnen bij financiële experts.


9 Tips voor het Bepalen van je Leencapaciteit bij een Persoonlijke Lening in België

  1. Bepaal hoeveel geld je nodig hebt voordat je een persoonlijke lening aanvraagt.
  2. Controleer je kredietgeschiedenis om te zien of deze gunstig is voor het verkrijgen van een lening.
  3. Vergelijk rentetarieven en voorwaarden van verschillende kredietverstrekkers om de beste deal te vinden.
  4. Let op eventuele extra kosten, zoals administratiekosten of boetes bij vervroegde aflossing.
  5. Houd rekening met je inkomen en uitgaven om te bepalen hoeveel je maandelijks kunt afbetalen.
  6. Wees realistisch over wat je kunt lenen en terugbetalen om financiële problemen te voorkomen.
  7. Vraag alleen een lening aan als het echt noodzakelijk is en niet voor luxegoederen of onnodige uitgaven.
  8. Lees alle documenten grondig door voordat je iets ondertekent om verrassingen te voorkomen.
  9. Neem contact op met professionele financiële adviseurs als je twijfels hebt over het proces of de voorwaarden.

Bepaal hoeveel geld je nodig hebt voordat je een persoonlijke lening aanvraagt.

Het is van essentieel belang om nauwkeurig te bepalen hoeveel geld je nodig hebt voordat je een persoonlijke lening aanvraagt. Door een duidelijk beeld te hebben van het exacte bedrag dat je wilt lenen en waarvoor je het zult gebruiken, kun je voorkomen dat je meer leent dan nodig is. Op die manier kun je de lening afstemmen op jouw specifieke behoeften en financiële situatie, waardoor je de aflossingen realistisch kunt plannen en onnodige schulden kunt vermijden. Het is verstandig om een gedetailleerd budget op te stellen en alleen te lenen wat nodig is om jouw doelen te bereiken, met zorgvuldige overweging van de terugbetalingsmogelijkheden.

Controleer je kredietgeschiedenis om te zien of deze gunstig is voor het verkrijgen van een lening.

Het is essentieel om je kredietgeschiedenis te controleren voordat je een persoonlijke lening aanvraagt om te zien of deze gunstig is voor het verkrijgen van de lening. Geldverstrekkers zullen je kredietgeschiedenis gebruiken om je kredietwaardigheid te beoordelen en om te bepalen hoeveel ze bereid zijn uit te lenen en tegen welke rente. Door je kredietgeschiedenis te controleren, kun je eventuele fouten corrigeren en kun je een beter inzicht krijgen in hoe geldverstrekkers jouw financiële verleden zullen beoordelen. Dit kan helpen bij het verbeteren van je kansen op het verkrijgen van een persoonlijke lening met gunstige voorwaarden.

Vergelijk rentetarieven en voorwaarden van verschillende kredietverstrekkers om de beste deal te vinden.

Het vergelijken van rentetarieven en voorwaarden van verschillende kredietverstrekkers is essentieel om de beste deal te vinden bij het afsluiten van een persoonlijke lening. Door grondig onderzoek te doen en offertes van verschillende aanbieders te vergelijken, kun je niet alleen de meest gunstige rentetarieven vinden, maar ook voorwaarden die het beste aansluiten bij jouw financiële situatie. Het loont de moeite om de tijd te nemen om verschillende opties te bekijken en te analyseren, zodat je uiteindelijk een weloverwogen beslissing kunt nemen en een persoonlijke lening kunt afsluiten die past bij jouw behoeften en budget.

Let op eventuele extra kosten, zoals administratiekosten of boetes bij vervroegde aflossing.

Bij het overwegen van een persoonlijke lening en het bepalen van hoeveel je kunt lenen, is het belangrijk om ook aandacht te besteden aan eventuele extra kosten die kunnen worden toegevoegd. Denk hierbij aan administratiekosten of boetes bij vervroegde aflossing. Deze bijkomende kosten kunnen invloed hebben op de totale kosten van de lening en dienen in overweging te worden genomen bij het vergelijken van verschillende leningsopties. Zorg ervoor dat je goed op de hoogte bent van alle mogelijke extra kosten voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Houd rekening met je inkomen en uitgaven om te bepalen hoeveel je maandelijks kunt afbetalen.

Het is essentieel om rekening te houden met je inkomen en uitgaven bij het bepalen van hoeveel je maandelijks kunt afbetalen voor een persoonlijke lening. Door een realistisch beeld te hebben van je financiële situatie, inclusief je inkomsten en lopende uitgaven, kun je een beter idee krijgen van hoeveel je comfortabel kunt terugbetalen. Het is belangrijk om ervoor te zorgen dat de maandelijkse aflossingen van de lening binnen jouw budget passen, zodat je geen financiële stress ervaart en op een verantwoorde manier gebruikmaakt van de leningsovereenkomst.

Wees realistisch over wat je kunt lenen en terugbetalen om financiële problemen te voorkomen.

Het is van essentieel belang om realistisch te zijn over wat je kunt lenen en terugbetalen bij het afsluiten van een persoonlijke lening, om zo financiële problemen te voorkomen. Door een goed inzicht te hebben in je financiële situatie en alleen te lenen wat binnen je budget past, kun je de maandelijkse aflossingen van de lening op een verantwoorde manier beheren. Het is verstandig om vooraf een duidelijk terugbetalingsplan op te stellen en ervoor te zorgen dat je de lening binnen de afgesproken termijn kunt terugbetalen. Op die manier kun je genieten van de voordelen van een persoonlijke lening zonder onnodige financiële stress.

Vraag alleen een lening aan als het echt noodzakelijk is en niet voor luxegoederen of onnodige uitgaven.

Het is belangrijk om alleen een lening aan te vragen als het echt noodzakelijk is en niet voor luxegoederen of onnodige uitgaven. Een persoonlijke lening moet verstandig worden gebruikt en niet worden ingezet voor zaken die je je eigenlijk niet kunt veroorloven. Het is essentieel om een lening af te sluiten met een duidelijk doel en een plan voor terugbetaling, zodat je financiële stabiliteit behoudt en geen onnodige schulden opbouwt. Denk goed na voordat je besluit om geld te lenen en wees verantwoordelijk in je financiële keuzes.

Lees alle documenten grondig door voordat je iets ondertekent om verrassingen te voorkomen.

Het is van essentieel belang om alle documenten grondig door te lezen voordat je iets ondertekent bij het afsluiten van een persoonlijke lening. Door zorgvuldig elk detail te controleren en de voorwaarden en bepalingen te begrijpen, kun je onaangename verrassingen voorkomen. Het is verstandig om de tijd te nemen om alles goed te begrijpen, zodat je vol vertrouwen weet waar je aan toe bent en welke verplichtingen je aangaat bij het aangaan van een leningsovereenkomst.

Neem contact op met professionele financiële adviseurs als je twijfels hebt over het proces of de voorwaarden.

Het is verstandig om contact op te nemen met professionele financiële adviseurs als je twijfels hebt over het proces of de voorwaarden van het lenen van een persoonlijke lening. Financiële adviseurs kunnen je helpen om een beter inzicht te krijgen in de verschillende aspecten van lenen, zoals de maximale leenbedragen, rentetarieven en aflossingstermijnen. Ze kunnen ook advies geven over hoe je jouw financiële situatie het beste kunt beheren en welke lening het meest geschikt is voor jouw specifieke behoeften. Het raadplegen van professionele adviseurs kan je helpen om weloverwogen beslissingen te nemen en ervoor zorgen dat je op een verantwoorde manier gebruikmaakt van een persoonlijke lening.

hoeveel kan ik lenen bij de bank

Ontdek: Hoeveel kan ik lenen bij de bank?

Hoeveel kan ik lenen bij de bank?

Hoeveel kan ik lenen bij de bank?

Veel mensen overwegen op een bepaald moment in hun leven een lening af te sluiten bij de bank. Of het nu gaat om het kopen van een huis, een auto of het financieren van een studie, leningen kunnen een nuttig financieel instrument zijn om grote aankopen te doen. Maar hoeveel kunt u eigenlijk lenen bij de bank?

De maximale leenbedrag dat u kunt krijgen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en het doel van de lening. Banken zullen uw financiële situatie beoordelen om te bepalen hoeveel risico zij bereid zijn te nemen door u geld te lenen.

Een belangrijke factor die banken in overweging nemen bij het bepalen van uw leencapaciteit is uw inkomen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Banken willen er zeker van zijn dat u in staat bent om de lening terug te betalen zonder financiële problemen te ondervinden.

Daarnaast spelen ook uw uitgaven en schulden een rol. Banken zullen kijken naar uw maandelijkse lasten en verplichtingen om te bepalen hoeveel ruimte u heeft om extra leningen af te lossen. Als u al veel schulden heeft of hoge maandelijkse kosten heeft, kan dit van invloed zijn op het bedrag dat u kunt lenen.

Uw kredietgeschiedenis is ook belangrijk bij het aanvragen van een lening. Banken zullen uw kredietrapport controleren om te zien of u in het verleden betrouwbaar bent geweest in het terugbetalen van schulden. Een goede kredietgeschiedenis kan resulteren in gunstigere leenvoorwaarden en een hoger leenaanbod.

Kortom, hoeveel u kunt lenen bij de bank hangt af van verschillende factoren en verschilt per individu. Het is belangrijk om goed geïnformeerd te zijn over uw financiële situatie voordat u een lening aanvraagt en om realistische verwachtingen te hebben over wat haalbaar is.


Voordelen van Bankleningen: Hoeveel Kan Ik Lenen?

  1. 1. Lenen bij de bank biedt de mogelijkheid om grote aankopen te financieren die anders niet direct haalbaar zouden zijn.
  2. 2. Bankleningen kunnen gunstige rentetarieven hebben in vergelijking met andere leenvormen.
  3. 3. Het afsluiten van een lening bij de bank kan helpen bij het opbouwen van een positieve kredietgeschiedenis.
  4. 4. Door geld te lenen bij de bank kunt u uw aankoop direct doen en hoeft u niet lang te sparen.
  5. 5. Banken bieden flexibele terugbetalingsmogelijkheden, waardoor u de lening kunt afstemmen op uw financiële situatie.
  6. 6. Het lenen van geld bij de bank kan helpen om onverwachte uitgaven of noodsituaties op te vangen.
  7. 7. Met een banklening kunt u profiteren van deskundig advies en begeleiding tijdens het leenaanvraagproces.
  8. 8. Bankleningen kunnen worden gebruikt voor diverse doeleinden, zoals het kopen van een huis, auto of het financieren van een opleiding.


Zeven Nadelen van Lenen bij de Bank: Wat U Moet Weten Over Uw Leencapaciteit

  1. Hoge rentekosten kunnen de totale terug te betalen bedrag aanzienlijk verhogen.
  2. Te veel lenen kan leiden tot financiële problemen en schuldenlast.
  3. Lenen bij de bank brengt extra kosten met zich mee, zoals dossierkosten en administratieve kosten.
  4. Niet voldoen aan de aflossingsverplichtingen kan resulteren in negatieve gevolgen voor uw kredietgeschiedenis.
  5. Het lenen van grote bedragen kan leiden tot langdurige financiële verplichtingen en beperkingen op uw budget.
  6. De goedkeuring van een lening is afhankelijk van uw financiële situatie en kan niet gegarandeerd worden.
  7. Het afsluiten van meerdere leningen kan leiden tot een complexe financiële situatie met verschillende aflossingsverplichtingen.

1. Lenen bij de bank biedt de mogelijkheid om grote aankopen te financieren die anders niet direct haalbaar zouden zijn.

Lenen bij de bank biedt de mogelijkheid om grote aankopen te financieren die anders niet direct haalbaar zouden zijn. Of het nu gaat om het kopen van een huis, een auto of het starten van een bedrijf, een lening stelt individuen en bedrijven in staat om hun financiële doelen te bereiken zonder de noodzaak van onmiddellijke volledige betaling. Hierdoor kunnen mensen grote stappen zetten in hun leven of carrière die anders misschien buiten bereik zouden liggen.

2. Bankleningen kunnen gunstige rentetarieven hebben in vergelijking met andere leenvormen.

Bankleningen kunnen gunstige rentetarieven hebben in vergelijking met andere leenvormen. Dit kan een belangrijk voordeel zijn voor mensen die op zoek zijn naar een lening, aangezien lagere rentetarieven kunnen resulteren in lagere totale kosten over de looptijd van de lening. Door te profiteren van gunstige rentetarieven bij bankleningen, kunnen leners geld besparen en financiële stabiliteit behouden tijdens het aflossen van hun schulden.

3. Het afsluiten van een lening bij de bank kan helpen bij het opbouwen van een positieve kredietgeschiedenis.

Het afsluiten van een lening bij de bank kan helpen bij het opbouwen van een positieve kredietgeschiedenis. Door tijdig en regelmatig leningen af te lossen, laat u zien dat u verantwoordelijk omgaat met uw financiële verplichtingen. Dit kan resulteren in een verbeterde kredietscore en meer vertrouwen van geldverstrekkers in uw vermogen om toekomstige leningen terug te betalen. Het opbouwen van een positieve kredietgeschiedenis is essentieel voor het verkrijgen van gunstige leenvoorwaarden en het realiseren van financiële doelen op lange termijn.

4. Door geld te lenen bij de bank kunt u uw aankoop direct doen en hoeft u niet lang te sparen.

Een belangrijk voordeel van het lenen van geld bij de bank is dat u hierdoor direct uw aankoop kunt doen, zonder lange tijd te hoeven sparen. Of het nu gaat om het kopen van een huis, een auto of het financieren van een dringende behoefte, leningen bieden de mogelijkheid om onmiddellijk te investeren in iets wat belangrijk voor u is. Dit stelt u in staat om uw doelen sneller te bereiken en te profiteren van kansen die zich voordoen, zonder de noodzaak om langdurig te wachten voordat u voldoende geld heeft gespaard.

5. Banken bieden flexibele terugbetalingsmogelijkheden, waardoor u de lening kunt afstemmen op uw financiële situatie.

Banken bieden flexibele terugbetalingsmogelijkheden, waardoor u de lening kunt afstemmen op uw financiële situatie. Dit betekent dat u vaak kunt kiezen uit verschillende terugbetalingsplannen die passen bij uw inkomen en budget. Of u nu de voorkeur geeft aan een kortere looptijd met hogere maandelijkse aflossingen of juist liever een langere looptijd met lagere maandelijkse kosten, banken kunnen opties aanbieden die aansluiten bij uw behoeften. Deze flexibiliteit stelt u in staat om de lening op een manier terug te betalen die voor u het meest comfortabel is, waardoor u financiële stress kunt verminderen en uw lening succesvol kunt beheren.

6. Het lenen van geld bij de bank kan helpen om onverwachte uitgaven of noodsituaties op te vangen.

Het lenen van geld bij de bank kan een waardevolle oplossing zijn om onverwachte uitgaven of noodsituaties op te vangen. Of het nu gaat om een plotselinge medische kosten, auto reparatie of andere onvoorziene uitgaven, een lening kan helpen om financiële stress te verlichten en snel toegang te krijgen tot de benodigde middelen. Het stelt individuen in staat om meteen te handelen en de benodigde financiële ondersteuning te krijgen in tijden van nood.

7. Met een banklening kunt u profiteren van deskundig advies en begeleiding tijdens het leenaanvraagproces.

Met een banklening kunt u profiteren van deskundig advies en begeleiding tijdens het leenaanvraagproces. Banken hebben ervaren professionals die u kunnen helpen bij elke stap van het proces, van het beoordelen van uw financiële situatie tot het kiezen van de juiste leenvorm en het indienen van de aanvraag. Dit persoonlijke advies kan u helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat u een lening afsluit die aansluit bij uw behoeften en financiële mogelijkheden.

8. Bankleningen kunnen worden gebruikt voor diverse doeleinden, zoals het kopen van een huis, auto of het financieren van een opleiding.

Bankleningen bieden flexibiliteit doordat ze kunnen worden gebruikt voor diverse doeleinden, zoals het financieren van een huis, de aankoop van een auto of het bekostigen van een opleiding. Dit maakt het mogelijk voor individuen om grote aankopen te doen of belangrijke levensdoelen te bereiken zonder dat ze het volledige bedrag upfront hoeven te betalen.

Hoge rentekosten kunnen de totale terug te betalen bedrag aanzienlijk verhogen.

Een belangrijk nadeel van lenen bij de bank is dat hoge rentekosten het totale terug te betalen bedrag aanzienlijk kunnen verhogen. Hoewel een lening nuttig kan zijn om grote aankopen te financieren, is het belangrijk om rekening te houden met de rente die u moet betalen bovenop het geleende bedrag. Hoe hoger de rente, hoe meer u uiteindelijk zult moeten terugbetalen, wat kan leiden tot een aanzienlijke financiële last op lange termijn. Het is daarom essentieel om goed op de hoogte te zijn van de rentevoeten en om te overwegen of u in staat zult zijn om de lening inclusief rentekosten terug te betalen voordat u zich verbindt tot een lening bij de bank.

Te veel lenen kan leiden tot financiële problemen en schuldenlast.

Te veel lenen bij de bank kan leiden tot ernstige financiële problemen en een overweldigende schuldenlast. Het is belangrijk om verantwoordelijk te lenen en realistisch te blijven over wat u zich kunt veroorloven terug te betalen. Het aangaan van te veel leningen kan resulteren in hoge maandelijkse aflossingen die een zware last kunnen vormen voor uw budget. Daarnaast kunnen hoge schulden leiden tot stress, financiële instabiliteit en zelfs het risico op wanbetaling, wat ernstige gevolgen kan hebben voor uw kredietwaardigheid en financiële toekomst. Het is daarom essentieel om verstandig om te gaan met leningen en ervoor te zorgen dat u niet meer leent dan u comfortabel kunt terugbetalen.

Lenen bij de bank brengt extra kosten met zich mee, zoals dossierkosten en administratieve kosten.

Het afsluiten van een lening bij de bank kan extra kosten met zich meebrengen, zoals dossierkosten en administratieve kosten. Deze bijkomende kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen verhogen en moeten daarom zorgvuldig worden overwogen bij het aanvragen van een lening. Het is belangrijk om volledig op de hoogte te zijn van alle kosten die gepaard gaan met het lenen bij de bank, zodat u een weloverwogen beslissing kunt nemen en niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Niet voldoen aan de aflossingsverplichtingen kan resulteren in negatieve gevolgen voor uw kredietgeschiedenis.

Niet voldoen aan de aflossingsverplichtingen kan resulteren in negatieve gevolgen voor uw kredietgeschiedenis. Wanneer u moeite heeft om uw lening terug te betalen, kan dit leiden tot achterstandsbetalingen, waardoor uw kredietwaardigheid in gevaar komt. Een slechte betalingsgeschiedenis kan op lange termijn leiden tot een lagere kredietscore, wat het moeilijker kan maken om in de toekomst leningen of andere vormen van krediet te verkrijgen tegen gunstige voorwaarden. Het is daarom essentieel om realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u zich kunt houden aan de aflossingsverplichtingen voordat u een lening afsluit bij de bank.

Het lenen van grote bedragen kan leiden tot langdurige financiële verplichtingen en beperkingen op uw budget.

Het lenen van grote bedragen bij de bank kan leiden tot langdurige financiële verplichtingen en beperkingen op uw budget. Wanneer u een aanzienlijk bedrag leent, moet u rekening houden met de terugbetalingsvoorwaarden en rentekosten die over de looptijd van de lening kunnen oplopen. Dit kan betekenen dat een groot deel van uw inkomen wordt besteed aan het aflossen van de lening, waardoor er minder ruimte overblijft voor andere uitgaven of spaardoelen. Het is belangrijk om zorgvuldig te overwegen of het lenen van een groot bedrag bij de bank past binnen uw financiële planning en of u comfortabel bent met de langetermijnverplichtingen die hiermee gepaard gaan.

De goedkeuring van een lening is afhankelijk van uw financiële situatie en kan niet gegarandeerd worden.

Het belangrijkste nadeel bij het bepalen van hoeveel u kunt lenen bij de bank is dat de goedkeuring van een lening sterk afhankelijk is van uw individuele financiële situatie en daarom niet kan worden gegarandeerd. Banken zullen uw inkomen, uitgaven, schulden en kredietgeschiedenis zorgvuldig evalueren voordat ze beslissen of ze u een lening willen verstrekken en hoeveel u kunt lenen. Dit betekent dat zelfs als u denkt dat u in aanmerking komt voor een bepaald bedrag, er geen absolute garantie is dat de bank akkoord zal gaan met uw aanvraag. Het is daarom essentieel om realistisch te blijven over uw financiële mogelijkheden en om voorbereid te zijn op mogelijke afwijzingen of beperkingen bij het aanvragen van een lening.

Het afsluiten van meerdere leningen kan leiden tot een complexe financiële situatie met verschillende aflossingsverplichtingen.

Het afsluiten van meerdere leningen kan leiden tot een complexe financiële situatie met verschillende aflossingsverplichtingen. Wanneer men meerdere leningen heeft lopen bij verschillende banken of kredietverstrekkers, kan het moeilijk zijn om het overzicht te behouden en alle aflossingen op tijd en correct uit te voeren. Dit kan leiden tot financiële stress en verwarring, waardoor men uiteindelijk meer betaalt dan oorspronkelijk bedoeld door eventuele boetes of extra kosten die kunnen worden opgelegd bij het niet nakomen van de aflossingsverplichtingen. Het is daarom belangrijk om verantwoord om te gaan met leningen en zorgvuldig te overwegen hoeveel men kan lenen en terugbetalen om een gezonde financiële situatie te behouden.