Hoe leningkosten correct berekenen: een praktische gids

lening kosten berekenen

Hoe leningkosten correct berekenen: een praktische gids

Hoe leningkosten berekenen: een handige gids

Hoe leningkosten berekenen: een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de totale kosten die hiermee gemoeid zijn. Het berekenen van de leningkosten kan u helpen om een beter inzicht te krijgen in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen.

Stappen om leningkosten te berekenen

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de kosten van een lening. Hier zijn enkele stappen die u kunt volgen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen van de kredietverstrekker.
  2. Rentevoet vaststellen: De rentevoet is het percentage dat u betaalt over het geleende bedrag. Dit kan variëren afhankelijk van de kredietverstrekker en het type lening.
  3. Looptijd van de lening: Dit is de periode waarin u de lening zult terugbetalen. Hoe langer de looptijd, hoe meer rente u zult betalen.
  4. Bijkomende kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringspremies. Zorg ervoor dat u deze ook meeneemt in uw berekening.

Voorbeeldberekening

Stel dat u een persoonlijke lening wilt afsluiten van €10.000 met een rentevoet van 5% en een looptijd van 3 jaar. Laten we deze gegevens gebruiken voor een eenvoudige berekening:

(€10.000 x 5% = €500) + €10.000 = €10.500 (totaal terug te betalen bedrag)

Houd er rekening mee dat dit slechts een eenvoudig voorbeeld is en dat de werkelijke kosten kunnen variëren op basis van verschillende factoren.

Conclusie

Het berekenen van de kosten van een lening kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het terugbetalingsproces. Zorg ervoor dat u alle relevante informatie verzamelt en nauwkeurig berekent voordat u zich verbindt tot het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van Leningskosten

  1. Hoeveel kost 25.000 euro lenen?
  2. Hoeveel betaal ik af voor een lening?
  3. Wat kost een lening van 300000 euro?
  4. Wat kost een lening van 150.000 euro?
  5. Wat kost een lening van 50000 per maand?
  6. Hoe bereken ik de kosten van een lening?
  7. Wat kost een lening van 300.000 euro?
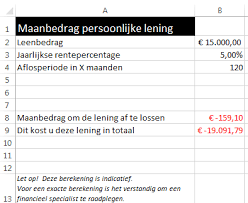
  8. Wat zijn de kosten van een lening van € 15000?
  9. Hoe bereken ik de totale kosten van een lening?
  10. Hoe bereken ik de totale kosten van de lening?
  11. Hoe bereken je de totale kosten van een lening?

Hoeveel kost 25.000 euro lenen?

Een veelgestelde vraag over leningkosten berekenen is: “Hoeveel kost het om 25.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te kennen, kunt u een nauwkeurige berekening maken van de totale kosten die gepaard gaan met het lenen van 25.000 euro, waardoor u een beter inzicht krijgt in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen. Het is belangrijk om alle relevante informatie te verzamelen en zorgvuldig te berekenen voordat u een lening afsluit om financiële verrassingen te voorkomen.

Hoeveel betaal ik af voor een lening?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Hoeveel betaal ik af voor een lening?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met een lening, zodat u financieel voorbereid bent en weloverwogen beslissingen kunt nemen.

Wat kost een lening van 300000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een duidelijk beeld krijgen van de totale kosten die gepaard gaan met het lenen van dit bedrag. Het is belangrijk om alle aspecten zorgvuldig te evalueren voordat u besluit om een dergelijke lening aan te gaan, zodat u goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 150.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van 150.000 euro. Het is belangrijk om zorgvuldig te werk te gaan bij het bepalen van de totale terugbetalingsbedragen om financiële verrassingen te voorkomen en een weloverwogen beslissing te nemen bij het aangaan van een lening van dit bedrag.

Wat kost een lening van 50000 per maand?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Wat kost een lening van 50.000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van wat uw maandelijkse aflossingen zullen zijn en hoeveel u in totaal zult terugbetalen gedurende de looptijd van de lening. Het is essentieel om deze berekeningen zorgvuldig uit te voeren om ervoor te zorgen dat u financieel voorbereid bent en geen onverwachte kosten tegenkomt tijdens het aflossingsproces.

Hoe bereken ik de kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de kosten van een lening?” Het berekenen van de kosten van een lening kan op basis van verschillende factoren, waaronder het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren in een berekening, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening nauwkeurig uit te voeren om financiële verrassingen te voorkomen en verstandige beslissingen te nemen bij het afsluiten van een lening.

Wat kost een lening van 300.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van een bedrag van 300.000 euro. Het is belangrijk om zorgvuldig te overwegen hoeveel u uiteindelijk zult moeten terugbetalen en welke impact dit kan hebben op uw financiële situatie op lange termijn.

Wat zijn de kosten van een lening van € 15000?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat zijn de kosten van een lening van € 15.000? Om deze vraag nauwkeurig te beantwoorden, moeten verschillende factoren in overweging worden genomen, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze elementen zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen bij het aangaan van een lening van € 15.000. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het lenen van geld om financiële verrassingen te voorkomen en verstandige beslissingen te nemen.

Hoe bereken ik de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van een lening?” Het berekenen van de totale kosten van een lening vereist het in overweging nemen van verschillende factoren, zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren, kunt u een nauwkeurige schatting maken van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van geld.

Hoe bereken ik de totale kosten van de lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van de lening?” Het is essentieel om de totale kosten van een lening te berekenen voordat u zich verbindt tot het afsluiten ervan. Om de totale kosten van een lening te berekenen, dient u rekening te houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze gegevens zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van hoeveel u uiteindelijk zult moeten terugbetalen en kunt u weloverwogen financiële beslissingen nemen.

Hoe bereken je de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken je de totale kosten van een lening?” Het is belangrijk om de totale kosten van een lening nauwkeurig te berekenen om een duidelijk beeld te krijgen van wat het lenen daadwerkelijk zal kosten. Om de totale kosten van een lening te berekenen, moet je rekening houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kun je een goed geïnformeerde beslissing nemen over het aangaan van een lening en ervoor zorgen dat je financiële planning in lijn is met de verwachte terugbetalingskosten.
Hoe vindt u de beste lening voor uw huis?

Beste lening voor huis

De beste lening voor uw huis: waar moet u op letten?

Een huis kopen is een grote stap en vaak een van de belangrijkste financiële beslissingen die u zult nemen. Het is dan ook essentieel om de juiste lening te vinden die past bij uw situatie en behoeften. Maar wat maakt een lening de beste keuze voor uw huis?

Rentevoet

Een van de belangrijkste factoren om te overwegen bij het kiezen van een lening voor uw huis is de rentevoet. Een lagere rentevoet betekent dat u minder geld zult betalen over de looptijd van de lening, waardoor u geld kunt besparen.

Aflossingstermijn

De aflossingstermijn van de lening is ook cruciaal. Kies een termijn die comfortabel is voor uw financiële situatie. Een langere aflossingsperiode kan lagere maandelijkse betalingen betekenen, maar uiteindelijk meer kosten door rente.

Voorwaarden en flexibiliteit

Bekijk ook goed de voorwaarden en flexibiliteit van de lening. Zijn er mogelijkheden tot vervroegde aflossingen zonder extra kosten? Kunnen er betalingsregelingen worden getroffen in geval van financiële moeilijkheden? Dit zijn belangrijke aspecten om rekening mee te houden.

Vergelijk verschillende aanbieders

Het is verstandig om verschillende aanbieders van leningen te vergelijken voordat u een beslissing neemt. Let niet alleen op de rentevoeten, maar ook op eventuele bijkomende kosten, servicekwaliteit en klantenservice.

Door grondig onderzoek te doen en verschillende opties te overwegen, kunt u de beste lening vinden die past bij uw behoeften en budget. Neem de tijd om alle details te bekijken en raadpleeg indien nodig een financieel adviseur voor professioneel advies.

© 2023 Beste Lening Voor Huis – Alle rechten voorbehouden


6 Tips voor het Kiezen van de Beste Lening voor je Huis in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Kies een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.
  5. Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.
  6. Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het vinden van de beste lening voor uw huis is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende rentevoeten te onderzoeken en te vergelijken, kunt u een goed beeld krijgen van welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening vindt die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Let bij het kiezen van de beste lening voor uw huis zeker op bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast van uw huis en dienen daarom zorgvuldig te worden overwogen. Het is belangrijk om transparantie te eisen over alle mogelijke bijkomende kosten bij het afsluiten van een lening, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Kies een lening met een vaste rentevoet om verrassingen te vermijden.

Kies een lening met een vaste rentevoet om verrassingen te vermijden. Een lening met een vaste rentevoet biedt stabiliteit en voorspelbaarheid in uw maandelijkse aflossingen, omdat de rente gedurende de hele looptijd van de lening hetzelfde blijft. Hierdoor bent u beschermd tegen eventuele stijgingen van de rentevoet, wat kan leiden tot onverwachte kosten en financiële stress. Door te kiezen voor een lening met een vaste rentevoet, kunt u uw budget beter beheren en met gemoedsrust genieten van uw nieuwe huis.

Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en ervoor te zorgen dat deze in lijn is met je financiële situatie. Een passende looptijd kan helpen om de maandelijkse aflossingen beheersbaar te houden en tegelijkertijd de totale kosten van de lening te minimaliseren. Door realistisch te zijn over je financiële mogelijkheden en een lening te kiezen met een looptijd die comfortabel aanvoelt, kun je stress verminderen en financiële stabiliteit behouden tijdens het aflossen van je huislening.

Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.

Het is verstandig om bij het zoeken naar de beste lening voor uw huis ook te informeren naar eventuele kortingen of promoties die kredietverstrekkers aanbieden. Sommige kredietverstrekkers kunnen speciale kortingen geven op de rentevoet of andere gunstige voorwaarden bieden, vooral voor nieuwe klanten of bij bepaalde financiële producten. Door deze kortingen en promoties in overweging te nemen, kunt u mogelijk geld besparen en een nog betere deal krijgen voor uw huislening. Het loont dus zeker de moeite om hierover navraag te doen bij verschillende kredietverstrekkers.

Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Het is van groot belang om je goed te laten informeren over alle voorwaarden en verplichtingen die verbonden zijn aan de lening voor je huis. Door een grondig inzicht te krijgen in de specifieke voorwaarden, zoals aflossingstermijnen, rentevoeten en eventuele boetes bij vervroegde aflossing, kun je beter anticiperen op de financiële verplichtingen die gepaard gaan met de lening. Het is essentieel om volledig op de hoogte te zijn van alle aspecten van de lening, zodat je weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.

lening met huis als onderpand

Hypotheeklening: Financieren met uw huis als onderpand

Lening met huis als onderpand

Lening met huis als onderpand: Wat u moet weten

Een lening met uw huis als onderpand, ook wel bekend als een hypothecaire lening, is een veelvoorkomende vorm van lenen waarbij u uw eigen huis gebruikt als garantie voor de geldverstrekker. Deze lening biedt verschillende voordelen en overwegingen waarvan het belangrijk is op de hoogte te zijn voordat u een dergelijke financiële verplichting aangaat.

Voordelen van een lening met huis als onderpand

Door uw huis als onderpand te gebruiken, kunt u vaak profiteren van lagere rentetarieven in vergelijking met andere leenvormen, omdat het risico voor de geldverstrekker lager is. Bovendien kunt u doorgaans grotere bedragen lenen en langere looptijden krijgen, waardoor de maandelijkse aflossingen lager kunnen uitvallen.

Overwegingen bij het aangaan van een hypothecaire lening

Hoewel er voordelen zijn verbonden aan het gebruik van uw huis als onderpand, zijn er ook belangrijke overwegingen waarmee rekening moet worden gehouden. Het niet nakomen van de aflossingsverplichtingen kan leiden tot verlies van uw huis door gedwongen verkoop. Daarom is het essentieel om ervoor te zorgen dat u zich bewust bent van alle voorwaarden en verplichtingen die gepaard gaan met een hypothecaire lening.

Hoe werkt het?

Bij het afsluiten van een lening met uw huis als onderpand zal de geldverstrekker een hypotheek vestigen op uw eigendom. Dit betekent dat de geldverstrekker het recht heeft om uw huis te verkopen om hun geld terug te krijgen als u niet aan de aflossingsvoorwaarden voldoet. Het geleende bedrag wordt meestal in termijnen terugbetaald over een vooraf bepaalde periode.

Besluit

Een lening met uw huis als onderpand kan een effectieve manier zijn om grote bedragen te lenen tegen gunstige voorwaarden, maar het brengt ook risico’s met zich mee die zorgvuldig moeten worden overwogen. Zorg ervoor dat u volledig begrijpt wat er betrokken is bij deze vorm van lenen voordat u zich committeert aan een hypothecaire lening.


Voordelen van een Lening met het Huis als Onderpand: 7 Redenen om te Overwegen

  1. Lagere rentetarieven in vergelijking met andere leenvormen
  2. Mogelijkheid om grotere bedragen te lenen
  3. Langere looptijden waardoor maandelijkse aflossingen lager kunnen zijn
  4. Flexibele terugbetalingsvoorwaarden op maat van uw financiële situatie
  5. Hypotheekrente kan fiscaal aftrekbaar zijn onder bepaalde voorwaarden
  6. Veilige investering voor geldverstrekkers, wat gunstig kan zijn voor uw kredietwaardigheid
  7. Kan worden gebruikt voor diverse doeleinden zoals verbouwingen of schuldconsolidatie


Vijf Nadelen van een Lening met Uw Huis als Onderpand

  1. Risico op verlies van uw huis bij wanbetaling
  2. Mogelijke beperkingen in de beschikbaarheid van uw eigen vermogen
  3. Kosten verbonden aan het afsluiten van een hypothecaire lening, zoals notariskosten en registratierechten
  4. Aflossingen over een lange periode kunnen leiden tot hogere totale kosten door rente
  5. Waardevermindering van uw huis kan invloed hebben op de hoogte van de lening die u kunt krijgen

Lagere rentetarieven in vergelijking met andere leenvormen

Een van de belangrijkste voordelen van een lening met uw huis als onderpand is het feit dat u vaak kunt profiteren van lagere rentetarieven in vergelijking met andere leenvormen. Doordat uw huis dient als garantie voor de geldverstrekker, wordt het risico voor hen verlaagd, wat resulteert in gunstigere voorwaarden en tarieven voor u als lener. Hierdoor kunt u geld lenen tegen een lagere rente, waardoor u op lange termijn kosten bespaart en uw financiële lasten verlicht worden.

Mogelijkheid om grotere bedragen te lenen

Een belangrijk voordeel van een lening met uw huis als onderpand is de mogelijkheid om grotere bedragen te lenen. Doordat het huis dient als garantie voor de geldverstrekker, kan men vaak aanzienlijk hogere bedragen lenen dan bij andere leenvormen mogelijk zou zijn. Deze flexibiliteit in leenbedragen kan nuttig zijn bij het financieren van grote investeringen zoals verbouwingen, aankoop van een tweede woning of het consolideren van schulden. Het stelt individuen in staat om hun financiële doelen te verwezenlijken met behulp van de overwaarde op hun eigen woning.

Langere looptijden waardoor maandelijkse aflossingen lager kunnen zijn

Een van de voordelen van een lening met uw huis als onderpand is dat u vaak kunt profiteren van langere looptijden, waardoor de maandelijkse aflossingen lager kunnen uitvallen. Door de mogelijkheid om de lening over een langere periode terug te betalen, wordt de druk op uw maandelijkse budget verminderd en kunt u het geleende bedrag in kleinere termijnen aflossen. Dit kan helpen om de financiële last draaglijker te maken en u meer ruimte te geven voor andere uitgaven en spaardoelen.

Flexibele terugbetalingsvoorwaarden op maat van uw financiële situatie

Een van de voordelen van een lening met uw huis als onderpand is de mogelijkheid om flexibele terugbetalingsvoorwaarden te krijgen die zijn afgestemd op uw financiële situatie. Dit betekent dat u vaak kunt onderhandelen over aspecten zoals de looptijd van de lening, het bedrag van de maandelijkse aflossingen en eventuele tussentijdse wijzigingen in de terugbetalingsstructuur. Hierdoor kunt u een lening op maat creëren die past bij uw budget en financiële doelen, waardoor u meer controle heeft over uw financiële verplichtingen en flexibiliteit om uw lening af te betalen op een manier die voor u het meest geschikt is.

Hypotheekrente kan fiscaal aftrekbaar zijn onder bepaalde voorwaarden

Een belangrijk voordeel van het aangaan van een lening met uw huis als onderpand is dat de hypotheekrente fiscaal aftrekbaar kan zijn onder bepaalde voorwaarden. Dit betekent dat u mogelijk kunt profiteren van belastingvoordelen door de betaalde rente op uw hypothecaire lening af te trekken van uw belastbaar inkomen. Deze fiscale aftrekbaarheid kan helpen om de totale kosten van uw lening te verlagen en maakt het aantrekkelijker om een hypothecaire lening aan te gaan voor de financiering van uw huis of andere doeleinden. Het is echter belangrijk om de specifieke regels en voorwaarden met betrekking tot hypotheekrenteaftrek in België zorgvuldig te begrijpen en te volgen om in aanmerking te komen voor deze fiscale voordelen.

Veilige investering voor geldverstrekkers, wat gunstig kan zijn voor uw kredietwaardigheid

Een belangrijk voordeel van een lening met uw huis als onderpand is dat het een veilige investering vormt voor geldverstrekkers. Doordat het huis dient als garantie, wordt het risico voor de geldverstrekker verminderd. Dit kan resulteren in gunstigere voorwaarden en lagere rentetarieven voor u als lener. Bovendien kan het feit dat u een hypothecaire lening afsluit en deze tijdig aflost, bijdragen aan een positieve invloed op uw kredietwaardigheid. Dit kan op zijn beurt uw financiële positie versterken en u helpen bij toekomstige leningaanvragen of andere financiële transacties.

Kan worden gebruikt voor diverse doeleinden zoals verbouwingen of schuldconsolidatie

Een van de voordelen van een lening met uw huis als onderpand is dat het geld dat u leent voor diverse doeleinden kan worden gebruikt, zoals het financieren van verbouwingen aan uw huis of het consolideren van bestaande schulden. Door de flexibiliteit die deze leningsvorm biedt, kunt u op een efficiënte manier uw financiële doelen nastreven en uw woningwaarde verhogen of uw financiële lasten verlichten. Het gebruik van uw huis als onderpand geeft u de mogelijkheid om op een verantwoorde manier te investeren in uw woning of om uw financiële situatie te verbeteren.

Risico op verlies van uw huis bij wanbetaling

Een belangrijk nadeel van het aangaan van een lening met uw huis als onderpand is het risico op verlies van uw huis bij wanbetaling. Als u niet in staat bent om aan de aflossingsverplichtingen te voldoen, loopt u het gevaar dat de geldverstrekker uw huis gedwongen verkoopt om het uitstaande bedrag terug te krijgen. Dit kan leiden tot ernstige financiële en emotionele gevolgen, waardoor het essentieel is om zorgvuldig te overwegen of het gebruik van uw huis als garantie voor een lening de juiste keuze is voor uw financiële situatie.

Mogelijke beperkingen in de beschikbaarheid van uw eigen vermogen

Een nadeel van het aangaan van een lening met uw huis als onderpand zijn de mogelijke beperkingen in de beschikbaarheid van uw eigen vermogen. Door uw huis te gebruiken als garantie voor de lening, kan het zijn dat u niet vrijelijk over de volledige waarde van uw woning kunt beschikken. Dit kan invloed hebben op uw financiële flexibiliteit en beperkingen opleggen aan hoe u uw eigen vermogen kunt gebruiken voor andere investeringen of noodgevallen. Het is belangrijk om deze potentiële beperkingen zorgvuldig af te wegen voordat u besluit om een hypothecaire lening af te sluiten.

Kosten verbonden aan het afsluiten van een hypothecaire lening, zoals notariskosten en registratierechten

Een belangrijk nadeel van het afsluiten van een lening met uw huis als onderpand zijn de kosten die ermee gepaard gaan, zoals notariskosten en registratierechten. Bij het vestigen van een hypotheek op uw eigendom komen verschillende administratieve en juridische procedures kijken, wat kan leiden tot aanzienlijke bijkomende kosten. De notariskosten voor het opstellen en registreren van de hypotheekakte en de registratierechten die betaald moeten worden aan de overheid kunnen aanzienlijk zijn en dienen zorgvuldig te worden meegerekend bij het overwegen van een hypothecaire lening.

Aflossingen over een lange periode kunnen leiden tot hogere totale kosten door rente

Een belangrijk nadeel van een lening met uw huis als onderpand is dat aflossingen over een lange periode kunnen leiden tot hogere totale kosten als gevolg van rente. Omdat hypothecaire leningen vaak over langere looptijden worden afbetaald, kan de accumulatie van rentekosten aanzienlijk zijn. Hierdoor kan het totale bedrag dat u uiteindelijk terugbetaalt aanzienlijk hoger zijn dan het oorspronkelijk geleende bedrag. Het is daarom essentieel om zorgvuldig te overwegen of de lagere maandelijkse aflossingen opwegen tegen de extra kosten op lange termijn bij het aangaan van een lening met uw huis als onderpand.

Waardevermindering van uw huis kan invloed hebben op de hoogte van de lening die u kunt krijgen

Een belangrijk nadeel van het gebruik van uw huis als onderpand voor een lening is dat de waardevermindering van uw huis invloed kan hebben op de hoogte van de lening die u kunt krijgen. Als de waarde van uw huis daalt, kan dit resulteren in een lagere taxatiewaarde, waardoor u mogelijk minder kunt lenen dan oorspronkelijk gepland. Dit kan beperkingen opleggen aan uw financiële flexibiliteit en kan het moeilijker maken om toekomstige financieringsbehoeften te vervullen. Het is daarom belangrijk om rekening te houden met het risico van waardevermindering bij het overwegen van een lening met uw huis als onderpand.

ing krediet
ing

Flexibele Financieringsopties met ING Krediet

ING Krediet: Financiële Flexibiliteit voor Particulieren en Ondernemers

ING Krediet: Financiële Flexibiliteit voor Particulieren en Ondernemers

ING is een gerenommeerde bank die een breed scala aan financiële producten en diensten aanbiedt, waaronder diverse kredietmogelijkheden voor zowel particulieren als ondernemers. Met ING Krediet kunnen klanten genieten van financiële flexibiliteit en de mogelijkheid om hun plannen te realiseren.

Particuliere Kredieten bij ING

Voor particulieren biedt ING verschillende soorten kredieten aan, zoals persoonlijke leningen en doorlopend krediet. Met een persoonlijke lening kunnen klanten eenmalig een bedrag lenen tegen een vaste rente en looptijd. Dit kan handig zijn voor grote aankopen zoals een auto of verbouwing.

Een doorlopend krediet daarentegen biedt meer flexibiliteit, waarbij klanten tot een bepaald limietbedrag geld kunnen opnemen en aflossen wanneer ze dat willen. Dit kan handig zijn voor onverwachte uitgaven of als reserve.

Kredieten voor Ondernemers bij ING

Voor ondernemers biedt ING ook diverse kredietoplossingen om groei te stimuleren en investeringen te financieren. Dit kan variëren van zakelijke leningen tot leasing- en factoringoplossingen.

Met zakelijke leningen kunnen ondernemers kapitaal aantrekken om bijvoorbeeld nieuwe apparatuur aan te schaffen, uitbreiding te financieren of werkkapitaal te verkrijgen. Leasing biedt de mogelijkheid om bedrijfsmiddelen te huren in plaats van ze direct aan te schaffen, terwijl factoring de liquiditeit van het bedrijf kan verbeteren door openstaande vorderingen snel om te zetten in cash.

Financiële Oplossingen op Maat

Wat uw financiële behoeften ook zijn, ING staat klaar om u te helpen met gepersonaliseerde kredietoplossingen die aansluiten bij uw situatie. Of u nu een particulier bent die wat extra financiële ruimte nodig heeft of een ondernemer die groei wil realiseren, ING biedt diverse mogelijkheden om uw doelen te bereiken.

Neem contact op met ING voor meer informatie over de beschikbare kredietopties en ontdek hoe u kunt profiteren van de financiële flexibiliteit die ING Krediet biedt.


Veelgestelde Vragen over ING Krediet in België

  1. Wat zijn de verschillende soorten kredieten die ING aanbiedt?
  2. Hoe kan ik een krediet aanvragen bij ING?
  3. Wat zijn de rentetarieven voor ING Krediet?
  4. Hoeveel kan ik lenen met een ING Krediet?
  5. Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet bij ING?
  6. Zijn er speciale kredietmogelijkheden voor ondernemers bij ING?

Wat zijn de verschillende soorten kredieten die ING aanbiedt?

Bij ING worden verschillende soorten kredieten aangeboden om aan de diverse financiële behoeften van klanten te voldoen. Enkele van de kredietopties die ING aanbiedt, zijn onder andere persoonlijke leningen en doorlopend krediet voor particulieren, evenals zakelijke leningen, leasing en factoringoplossingen voor ondernemers. Deze gevarieerde selectie van kredietproducten stelt klanten in staat om financiële flexibiliteit te ervaren en op maat gemaakte oplossingen te vinden die passen bij hun specifieke situatie en doelen.

Hoe kan ik een krediet aanvragen bij ING?

Wanneer u een krediet wilt aanvragen bij ING, zijn er verschillende stappen die u kunt volgen om het proces soepel te laten verlopen. Allereerst is het belangrijk om de verschillende kredietopties van ING te bekijken en te bepalen welk type krediet het beste aansluit bij uw financiële behoeften. Vervolgens kunt u contact opnemen met ING via hun website, telefonisch of in een filiaal om een afspraak te maken met een adviseur. Tijdens deze afspraak zal de adviseur uw financiële situatie en behoeften bespreken en samen met u de benodigde documenten verzamelen, zoals identiteitsbewijs, inkomensgegevens en eventuele andere relevante informatie. Na het indienen van uw aanvraag zal ING uw aanvraag beoordelen en ontvangt u binnen afzienbare tijd bericht over de goedkeuring en verdere stappen. Het is altijd raadzaam om duidelijk en volledig te zijn in uw aanvraag om het proces vlot te laten verlopen.

Wat zijn de rentetarieven voor ING Krediet?

Veel mensen vragen zich af wat de rentetarieven zijn voor ING Krediet. De rentetarieven voor ING Krediet kunnen variëren afhankelijk van het type krediet dat u kiest en uw individuele financiële situatie. Over het algemeen worden de rentetarieven bepaald op basis van factoren zoals het leenbedrag, de looptijd van het krediet, en uw kredietwaardigheid. Het is raadzaam om rechtstreeks contact op te nemen met ING voor specifieke informatie over de actuele rentetarieven en om te bespreken welk kredietproduct het beste aansluit bij uw behoeften en financiële doelen.

Hoeveel kan ik lenen met een ING Krediet?

Een veelgestelde vraag over ING Krediet is: “Hoeveel kan ik lenen met een ING Krediet?” Het maximale bedrag dat u kunt lenen met een ING Krediet hangt af van verschillende factoren, zoals uw financiële situatie, inkomen, uitgaven en kredietgeschiedenis. ING zal uw aanvraag zorgvuldig beoordelen om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en alleen te lenen wat u comfortabel kunt terugbetalen. Neem contact op met ING voor een persoonlijke berekening van hoeveel u kunt lenen met een ING Krediet en ontvang deskundig advies op maat.

Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet bij ING?

Een veelgestelde vraag over ING Krediet is: “Wat is het verschil tussen een persoonlijke lening en een doorlopend krediet bij ING?” Het belangrijkste verschil tussen deze twee kredietvormen ligt in de flexibiliteit en structuur. Bij een persoonlijke lening leent de klant een vast bedrag tegen een vaste rente en looptijd. Dit maakt het geschikt voor specifieke grote uitgaven, zoals een auto of verbouwing, waarbij de klant behoefte heeft aan duidelijkheid over de aflossingstermijnen. Aan de andere kant biedt een doorlopend krediet meer flexibiliteit, waarbij de klant tot een bepaald limietbedrag geld kan opnemen en aflossen wanneer dat nodig is. Dit kan handig zijn voor onverwachte uitgaven of als financiële reserve. ING staat klaar om klanten te adviseren over welke kredietvorm het beste aansluit bij hun behoeften en financiële situatie.

Zijn er speciale kredietmogelijkheden voor ondernemers bij ING?

Bij ING zijn er zeker speciale kredietmogelijkheden voor ondernemers. ING begrijpt de unieke financiële behoeften van ondernemers en biedt diverse kredietoplossingen die zijn afgestemd op de specifieke situatie en groeidoelen van bedrijven. Van zakelijke leningen tot leasing- en factoringoplossingen, ING voorziet ondernemers van de nodige financiële ondersteuning om investeringen te financieren, werkkapitaal te verkrijgen en groei te stimuleren. Door maatwerkoplossingen aan te bieden, helpt ING ondernemers om hun ambities waar te maken en succesvol te blijven in een competitieve zakelijke omgeving.

lening aanvragen zakelijk

Hoe succesvol een zakelijke lening aanvragen: Tips en stappenplan

Hoe een Zakelijke Lening Aanvragen: Alles wat u moet weten

Lenen voor uw bedrijf: Een gids voor het aanvragen van een zakelijke lening

Als ondernemer kan het soms nodig zijn om extra financiële middelen te verkrijgen om uw bedrijf te laten groeien of om onverwachte kosten te dekken. In dergelijke gevallen kan het aanvragen van een zakelijke lening een verstandige keuze zijn. Hier is alles wat u moet weten over het aanvragen van een zakelijke lening:

Stap 1: Bepaal uw financieringsbehoefte

Voordat u begint met het aanvraagproces, is het belangrijk om duidelijk in kaart te brengen waarvoor u de lening nodig heeft en hoeveel geld u precies wilt lenen. Dit zal u helpen bij het kiezen van de juiste soort lening en het bepalen van de terugbetalingsvoorwaarden.

Stap 2: Kies de juiste kredietverstrekker

Er zijn verschillende instellingen die zakelijke leningen aanbieden, zoals banken, online kredietverstrekkers en overheidsinstanties. Vergelijk de rentetarieven, voorwaarden en flexibiliteit van verschillende kredietverstrekkers voordat u een keuze maakt.

Stap 3: Verzamel de benodigde documentatie

Om uw aanvraag te kunnen indienen, zult u waarschijnlijk bepaalde documenten moeten verstrekken, zoals uw bedrijfsplan, financiële overzichten, belastingaangiften en identificatiedocumenten. Zorg ervoor dat u al deze documentatie op orde heeft voordat u begint met de aanvraagprocedure.

Stap 4: Dien uw aanvraag in

Nadat u alle benodigde informatie heeft verzameld, kunt u uw aanvraag indienen bij de gekozen kredietverstrekker. Zorg ervoor dat alle informatie nauwkeurig is ingevuld en volledig is voordat u deze indient.

Stap 5: Wacht op goedkeuring

Nadat u uw aanvraag heeft ingediend, zal de kredietverstrekker deze beoordelen en beslissen of ze uw lening goedkeuren. Dit proces kan variëren in tijd afhankelijk van de kredietverstrekker en de complexiteit van uw aanvraag.

Stap 6: Beheer uw lening zorgvuldig

Zodra uw lening is goedgekeurd en uitbetaald, is het belangrijk om deze zorgvuldig te beheren. Zorg ervoor dat u zich houdt aan de afgesproken terugbetalingsvoorwaarden en gebruik het geleende geld verstandig om zo financiële problemen te voorkomen.

Door bovenstaande stappen te volgen en zorgvuldig te plannen, kunt u succesvol een zakelijke lening aanvragen en gebruiken om uw bedrijf naar nieuwe hoogten te tillen.


Veelgestelde Vragen over het Aanvragen van een Zakelijke Lening in België

  1. Kan ik als zelfstandige geld lenen zonder bank?
  2. Hoe makkelijk krijg je een zakelijke lening?
  3. Welke bank is het beste voor een zakelijke lening?
  4. Hoeveel geld kan ik lenen zakelijk?
  5. Welk type lening is het beste voor een klein bedrijf?
  6. Wat kost een lening van 20000 euro per maand?
  7. Hoeveel kan ik zakelijk lenen als starter?
  8. Hoeveel geld mag je lenen van je BV?

Kan ik als zelfstandige geld lenen zonder bank?

Als zelfstandige ondernemer is het mogelijk om geld te lenen zonder direct naar een traditionele bank te gaan. Er zijn alternatieve financieringsmogelijkheden beschikbaar, zoals online kredietverstrekkers, coöperatieve leningverstrekkers en overheidsinstanties die leningen verstrekken aan zelfstandigen. Deze opties kunnen meer flexibiliteit bieden in termen van leningsvoorwaarden en goedkeuringsprocessen. Het is echter belangrijk om grondig onderzoek te doen en verschillende opties te vergelijken voordat u besluit om geld te lenen buiten de traditionele bankkanalen om ervoor te zorgen dat u de juiste financieringsoplossing kiest die past bij uw zakelijke behoeften en financiële situatie.

Hoe makkelijk krijg je een zakelijke lening?

Het verkrijgen van een zakelijke lening kan variëren in moeilijkheidsgraad, afhankelijk van verschillende factoren zoals de financiële gezondheid van uw bedrijf, het doel van de lening, uw kredietgeschiedenis en de gekozen kredietverstrekker. Over het algemeen is het echter niet altijd eenvoudig om een zakelijke lening te krijgen. Kredietverstrekkers zullen uw aanvraag zorgvuldig beoordelen en kunnen aanvullende documentatie en garanties vereisen voordat ze beslissen of ze u een lening verstrekken. Het is daarom belangrijk om goed voorbereid te zijn, alle benodigde informatie te verstrekken en eventuele vragen van de kredietverstrekker volledig te beantwoorden om uw kansen op goedkeuring te vergroten.

Welke bank is het beste voor een zakelijke lening?

Het kiezen van de beste bank voor een zakelijke lening hangt af van verschillende factoren, waaronder de specifieke behoeften van uw bedrijf, de rentetarieven, de voorwaarden en de flexibiliteit die elke bank biedt. Het is raadzaam om verschillende banken te vergelijken en te onderzoeken welke instelling het beste aansluit bij uw financiële doelen en mogelijkheden. Daarnaast is het belangrijk om rekening te houden met de reputatie van de bank, hun ervaring in het verstrekken van zakelijke leningen en eventuele extra diensten of ondersteuning die zij kunnen bieden om u te helpen bij uw zakelijke groei.

Hoeveel geld kan ik lenen zakelijk?

Een veelgestelde vraag bij het aanvragen van een zakelijke lening is: “Hoeveel geld kan ik lenen zakelijk?” Het bedrag dat u kunt lenen voor uw bedrijf hangt af van verschillende factoren, zoals de financiële gezondheid van uw bedrijf, het doel van de lening, de terugbetalingscapaciteit en de kredietwaardigheid van uw onderneming. Over het algemeen bieden kredietverstrekkers zakelijke leningen aan die variëren van enkele duizenden tot miljoenen euro’s, afhankelijk van uw specifieke behoeften en omstandigheden. Het is raadzaam om een grondige analyse te maken van uw financiële situatie en financieringsbehoefte voordat u een beslissing neemt over het bedrag dat u wilt lenen voor uw zakelijke activiteiten.

Welk type lening is het beste voor een klein bedrijf?

Het kiezen van het juiste type lening voor een klein bedrijf is afhankelijk van verschillende factoren, zoals de specifieke financieringsbehoeften, de financiële situatie van het bedrijf en de terugbetalingscapaciteit. Voor kleine bedrijven worden vaak leningen zoals zakelijke leningen op korte termijn, microkredieten of kredietlijnen aanbevolen vanwege hun flexibiliteit en snelle toegang tot kapitaal. Het is essentieel voor ondernemers om goed onderzoek te doen naar de verschillende soorten leningen en advies in te winnen bij financiële experts om het beste type lening te kiezen dat past bij de specifieke behoeften en doelen van hun kleine bedrijf.

Wat kost een lening van 20000 euro per maand?

Een veelgestelde vraag bij het aanvragen van een zakelijke lening is: “Wat kost een lening van 20.000 euro per maand?” De maandelijkse kosten van een lening van 20.000 euro kunnen variëren afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Het is belangrijk om deze aspecten zorgvuldig te overwegen voordat u een zakelijke lening aanvraagt, zodat u een duidelijk beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag voor uw bedrijf.

Hoeveel kan ik zakelijk lenen als starter?

Als starter die een zakelijke lening wil aanvragen, is een veelgestelde vraag: “Hoeveel kan ik zakelijk lenen als starter?” Als beginnende ondernemer kunt u in het algemeen minder lenen dan gevestigde bedrijven, omdat kredietverstrekkers vaak kijken naar uw trackrecord, omzetprognoses en zakelijke plannen. Het exacte bedrag dat u kunt lenen als starter hangt af van verschillende factoren, zoals uw branche, bedrijfsmodel en financiële gezondheid. Het is belangrijk om realistisch te zijn over uw financieringsbehoefte en om een goed onderbouwd businessplan te presenteren aan potentiële kredietverstrekkers om uw kansen op het verkrijgen van een zakelijke lening te vergroten.

Hoeveel geld mag je lenen van je BV?

Als het gaat om het lenen van geld van je BV, zijn er specifieke regels en richtlijnen waaraan moet worden voldaan. Het bedrag dat je mag lenen van je BV wordt bepaald door verschillende factoren, zoals de financiële positie van de BV, eventuele leningen die al zijn verstrekt en de wettelijke beperkingen die van toepassing zijn. Over het algemeen is het belangrijk om een zakelijke lening van je BV zorgvuldig te plannen en ervoor te zorgen dat alle transacties correct worden gedocumenteerd om mogelijke fiscale consequenties te voorkomen. Het is raadzaam om professioneel advies in te winnen bij een accountant of belastingadviseur om ervoor te zorgen dat je aan alle wettelijke vereisten voldoet bij het lenen van geld van je BV.

hypothecaire lening eigen inbreng

Het Belang van Eigen Inbreng bij het Afsluiten van een Hypothecaire Lening

Artikel: Hypothecaire lening eigen inbreng

Hypothecaire lening: het belang van eigen inbreng

Een hypothecaire lening is een veelgebruikte vorm van financiering voor de aankoop van een huis. Bij het afsluiten van een hypothecaire lening is het hebben van een eigen inbreng vaak een belangrijke factor die kan helpen bij het verkrijgen van gunstige voorwaarden en tarieven.

Maar wat is eigen inbreng precies en waarom is het zo belangrijk bij het aanvragen van een hypothecaire lening? Eigen inbreng verwijst naar het bedrag dat u zelf kunt inbrengen bij de aankoop van een woning, voordat u een lening afsluit. Dit kan bijvoorbeeld spaargeld zijn dat u heeft opgebouwd of geld dat u ontvangt uit de verkoop van een ander onroerend goed.

Het hebben van voldoende eigen inbreng kan verschillende voordelen bieden bij het afsluiten van een hypothecaire lening. Allereerst kan het tonen van eigen financiële middelen aan de kredietverstrekker uw kredietwaardigheid versterken en hen geruststellen over uw vermogen om de lening terug te betalen.

Daarnaast kan het hebben van eigen inbreng helpen om de totale leenkosten te verlagen. Met een hogere eigen inbreng hoeft u minder te lenen, waardoor u mogelijk lagere rentetarieven en maandelijkse aflossingen kunt bedingen. Bovendien kan een hogere eigen inbreng ook leiden tot lagere kosten voor hypotheekverzekeringen.

Tot slot kan eigen inbreng ook uw onderhandelingspositie versterken bij het zoeken naar de beste hypotheekvoorwaarden. Kredietverstrekkers zijn over het algemeen meer bereid gunstige voorwaarden aan te bieden aan kredietnemers die aanzienlijke eigen middelen kunnen inbrengen.

Kortom, het hebben van voldoende eigen inbreng bij het aanvragen van een hypothecaire lening kan aanzienlijke voordelen opleveren, zowel op korte als lange termijn. Het is daarom raadzaam om uw financiën zorgvuldig te plannen en indien mogelijk te streven naar een substantiële eigen inbreng voordat u zich engageert voor een hypotheeklening.


15 Veelgestelde Vragen over Eigen Inbreng bij een Hypothecaire Lening in België

  1. Kan je nog het volledige bedrag lenen voor een huis?
  2. Hoeveel eigen inbreng huis 2022?
  3. Hoe eigen inbreng bewijzen?
  4. Is eigen inbreng verplicht voor een hypotheek?
  5. Wat valt onder eigen inbreng?
  6. Hoeveel hypotheek kan ik krijgen met inbreng eigen geld?
  7. Kan ik mijn eigen inbreng lenen?
  8. Hoeveel eigen inbreng voor lening 200000?
  9. Hoeveel eigen inbreng is 200000?
  10. Hoeveel kan je lenen met 100.000 eigen inbreng?
  11. Hoeveel eigen inbreng huis 300000?
  12. Hoeveel eigen inbreng huis 2022 België?
  13. Wat als je geen eigen inbreng hebt?
  14. Hoeveel eigen inbreng huis 2025 België?
  15. Hoeveel geld zelf inleggen huis kopen?

Kan je nog het volledige bedrag lenen voor een huis?

Een veelgestelde vraag bij het afsluiten van een hypothecaire lening is of het nog mogelijk is om het volledige bedrag voor een huis te lenen zonder eigen inbreng. In de meeste gevallen is het tegenwoordig moeilijk om het volledige aankoopbedrag van een huis te lenen zonder enige vorm van eigen inbreng. Kredietverstrekkers geven doorgaans de voorkeur aan kredietnemers die bereid zijn om zelf financieel bij te dragen aan de aankoop, aangezien dit hun vertrouwen in de terugbetalingscapaciteit vergroot. Het hebben van een eigen inbreng kan dus cruciaal zijn bij het verkrijgen van een hypothecaire lening en kan helpen bij het verkrijgen van gunstige voorwaarden en tarieven.

Hoeveel eigen inbreng huis 2022?

Een veelgestelde vraag in 2022 is: “Hoeveel eigen inbreng heb ik nodig voor de aankoop van een huis?” De vereiste eigen inbreng voor het kopen van een huis kan variëren afhankelijk van verschillende factoren, zoals de waarde van de woning, het type lening en de eisen van de kredietverstrekker. Over het algemeen wordt geadviseerd om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om gunstige voorwaarden te verkrijgen. Het is echter raadzaam om met een financieel adviseur te praten om een nauwkeurige inschatting te maken van de benodigde eigen inbreng op basis van uw specifieke situatie en financiële mogelijkheden.

Hoe eigen inbreng bewijzen?

Het bewijzen van eigen inbreng bij het aanvragen van een hypothecaire lening kan op verschillende manieren gebeuren. In de meeste gevallen wordt eigen inbreng aangetoond door middel van bankafschriften waarop de herkomst van het geld duidelijk zichtbaar is. Dit kan bijvoorbeeld spaargeld zijn dat over een bepaalde periode is opgebouwd of geld dat afkomstig is uit de verkoop van een ander onroerend goed. Het is belangrijk om gedetailleerde documentatie te verstrekken die de bron en het bedrag van de eigen inbreng aantoont, zodat kredietverstrekkers vertrouwen hebben in uw financiële situatie en u kunnen helpen bij het verkrijgen van gunstige voorwaarden voor uw hypothecaire lening.

Is eigen inbreng verplicht voor een hypotheek?

Is eigen inbreng verplicht voor een hypotheek? Het hebben van eigen inbreng is doorgaans niet verplicht bij het afsluiten van een hypotheek, maar het kan wel sterk worden aanbevolen. Eigen inbreng kan helpen om gunstigere voorwaarden te verkrijgen, zoals lagere rentetarieven en maandelijkse aflossingen, en kan ook uw kredietwaardigheid versterken bij kredietverstrekkers. Hoewel het niet verplicht is, kan het hebben van eigen middelen aanzienlijke voordelen opleveren bij het aanvragen van een hypotheeklening. Het is daarom raadzaam om te streven naar een bepaalde mate van eigen inbreng om uw financiële positie te versterken en de totale kosten van de lening te verlagen.

Wat valt onder eigen inbreng?

Onder eigen inbreng bij een hypothecaire lening vallen financiële middelen die u zelf kunt inbrengen bij de aankoop van een woning, voordat u een lening afsluit. Dit kan onder meer bestaan uit spaargeld dat u heeft opgebouwd, geld dat u ontvangt uit de verkoop van een ander onroerend goed, of eventuele schenkingen van familieleden. Kortom, eigen inbreng omvat alle eigen financiële bronnen die u kunt aanwenden om de totale kosten van de aankoop te verlagen en uw kredietwaardigheid te versterken bij het aanvragen van een hypothecaire lening.

Hoeveel hypotheek kan ik krijgen met inbreng eigen geld?

Een veelgestelde vraag over hypothecaire leningen is: “Hoeveel hypotheek kan ik krijgen met inbreng van eigen geld?” Het bedrag dat u kunt lenen voor een hypotheek met eigen inbreng hangt af van verschillende factoren, waaronder uw financiële situatie, het bedrag dat u als eigen inbreng kunt aanbieden en de criteria van de kredietverstrekker. Over het algemeen geldt dat hoe hoger uw eigen inbreng is, hoe meer u kunt lenen voor uw hypotheek. Een aanzienlijke eigen inbreng kan niet alleen helpen om een groter leningsbedrag te verkrijgen, maar ook om gunstigere voorwaarden en tarieven te onderhandelen met de kredietverstrekker. Het is daarom verstandig om uw opties te bespreken met een financieel adviseur of hypotheekverstrekker om een duidelijk beeld te krijgen van hoeveel hypotheek u kunt krijgen met inbreng van eigen geld en wat de beste aanpak is voor uw specifieke situatie.

Kan ik mijn eigen inbreng lenen?

Het is niet gebruikelijk om uw eigen inbreng te lenen bij het afsluiten van een hypothecaire lening. Kredietverstrekkers verwachten doorgaans dat de eigen inbreng afkomstig is van uw eigen spaargeld of andere legitieme bronnen, zoals opbrengsten uit de verkoop van een ander onroerend goed. Het lenen van uw eigen inbreng kan de totale schuldenlast vergroten en kan leiden tot hogere maandelijkse aflossingen en rentekosten. Het is daarom raadzaam om voldoende eigen middelen te sparen voordat u een hypothecaire lening aanvraagt, om zo gunstige voorwaarden te verkrijgen en financiële stabiliteit te waarborgen.

Hoeveel eigen inbreng voor lening 200000?

Bij het aanvragen van een hypothecaire lening van €200.000 is de hoeveelheid eigen inbreng die vereist is afhankelijk van verschillende factoren, zoals de specifieke eisen van de kredietverstrekker, uw financiële situatie en de waarde van het pand dat u wilt kopen. Over het algemeen wordt aanbevolen om minimaal 20% eigen inbreng te hebben bij het aanvragen van een hypotheeklening, wat in dit geval neerkomt op €40.000. Het hebben van een hogere eigen inbreng kan echter gunstig zijn omdat het uw kredietwaardigheid versterkt en mogelijk betere voorwaarden en tarieven oplevert. Het is daarom verstandig om uw eigen financiële situatie zorgvuldig te evalueren en advies in te winnen bij een financieel adviseur om te bepalen hoeveel eigen inbreng ideaal is voor uw specifieke leningsbehoeften.

Hoeveel eigen inbreng is 200000?

Het bedrag van 200.000 euro als eigen inbreng bij een hypothecaire lening kan een aanzienlijke impact hebben op de voorwaarden en tarieven die u kunt verkrijgen. Met een dergelijke substantiële eigen inbreng kunt u niet alleen uw kredietwaardigheid versterken en de totale leenkosten verlagen, maar ook uw onderhandelingspositie verbeteren bij het afsluiten van de lening. Kredietverstrekkers zijn over het algemeen meer geneigd om gunstige voorwaarden aan te bieden aan leners die een aanzienlijk bedrag aan eigen middelen kunnen inbrengen, waardoor u mogelijk kunt profiteren van lagere rentetarieven en maandelijkse aflossingen. Het is daarom raadzaam om te streven naar een zo hoog mogelijke eigen inbreng om optimaal te kunnen profiteren van de voordelen die dit met zich meebrengt bij het aanvragen van een hypothecaire lening.

Hoeveel kan je lenen met 100.000 eigen inbreng?

Bij het aanvragen van een hypothecaire lening met een eigen inbreng van 100.000 euro kan het bedrag dat u kunt lenen variëren, afhankelijk van verschillende factoren zoals uw inkomen, kredietgeschiedenis en de waarde van de woning die u wilt kopen. Over het algemeen geldt dat hoe hoger uw eigen inbreng is, hoe minder u hoeft te lenen en dus hoe groter uw leenmogelijkheden kunnen zijn. Het is echter raadzaam om met een financieel adviseur of kredietverstrekker te praten om een nauwkeurige schatting te krijgen van het maximale leenbedrag dat u kunt verkrijgen met een eigen inbreng van 100.000 euro.

Hoeveel eigen inbreng huis 300000?

Bij het overwegen van een hypothecaire lening voor een huis van 300.000 euro is het belangrijk om te begrijpen hoeveel eigen inbreng vereist is. Over het algemeen wordt geadviseerd om minstens 20% van de aankoopprijs als eigen inbreng te hebben, wat in dit geval neerkomt op 60.000 euro. Met een hogere eigen inbreng kunt u mogelijk gunstigere leningsvoorwaarden en tarieven verkrijgen, waardoor u op lange termijn kosten kunt besparen en uw financiële positie kunt versterken. Het is daarom verstandig om uw financiële situatie zorgvuldig te evalueren en te streven naar voldoende eigen inbreng bij het aanvragen van een hypothecaire lening voor een huis van 300.000 euro.

Hoeveel eigen inbreng huis 2022 België?

Een veelgestelde vraag met betrekking tot hypothecaire leningen in België voor het jaar 2022 is: “Hoeveel eigen inbreng is nodig bij het kopen van een huis?” In België varieert de vereiste eigen inbreng doorgaans tussen 10% en 20% van de aankoopprijs van de woning. Het exacte bedrag kan echter afhangen van verschillende factoren, zoals de specifieke voorwaarden van de kredietverstrekker, uw financiële situatie en het type lening dat u wilt afsluiten. Het is raadzaam om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een nauwkeurige inschatting te krijgen van hoeveel eigen inbreng u nodig heeft bij het kopen van een huis in België in 2022.

Wat als je geen eigen inbreng hebt?

Als je geen eigen inbreng hebt bij het aanvragen van een hypothecaire lening, kan dit de goedkeuring en voorwaarden van de lening beïnvloeden. Het ontbreken van eigen inbreng kan kredietverstrekkers doen twijfelen aan je financiële stabiliteit en je risicoprofiel verhogen. In dergelijke gevallen kunnen er alternatieve opties zijn, zoals het aantonen van een stabiel inkomen, het hebben van waardevolle activa of het overwegen van een lening met bijkomende garanties. Het is echter belangrijk om te beseffen dat het ontbreken van eigen inbreng de totale kosten van de lening kan verhogen en mogelijk beperkingen kan opleggen aan de beschikbare leningsvoorwaarden. Het is daarom verstandig om advies in te winnen bij een financieel adviseur om de meest geschikte oplossingen te verkennen als je geen eigen inbreng hebt voor een hypothecaire lening.

Hoeveel eigen inbreng huis 2025 België?

De hoeveelheid eigen inbreng die vereist is voor de aankoop van een huis in België in 2025 kan variëren afhankelijk van verschillende factoren, waaronder de waarde van het huis, het type lening en de voorwaarden van de kredietverstrekker. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om gunstige voorwaarden te verkrijgen. Het is echter belangrijk om individuele omstandigheden en financiële mogelijkheden te overwegen bij het bepalen van de benodigde eigen inbreng voor een hypothecaire lening in België.

Hoeveel geld zelf inleggen huis kopen?

Een veelgestelde vraag bij het afsluiten van een hypothecaire lening is: “Hoeveel geld moet ik zelf inleggen bij het kopen van een huis?” Het bedrag dat u zelf moet inleggen, oftewel uw eigen inbreng, kan variëren afhankelijk van verschillende factoren, zoals de aankoopprijs van de woning, uw financiële situatie en de eisen van de kredietverstrekker. Over het algemeen wordt geadviseerd om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om gunstige voorwaarden te kunnen bedingen. Het is echter verstandig om uw persoonlijke financiële situatie te evalueren en advies in te winnen bij een financieel adviseur om te bepalen hoeveel geld u het beste zelf kunt inleggen bij het kopen van een huis.

lening aan kinderen

Verstandig omgaan met lening aan kinderen: Tips en overwegingen

Lening aan kinderen: Een verstandige keuze?

Lening aan kinderen: Een verstandige keuze?

Als ouder wilt u natuurlijk het beste voor uw kinderen en hen helpen bij het realiseren van hun dromen. Soms kan het voorkomen dat uw kind financiële steun nodig heeft, bijvoorbeeld voor het financieren van een studie, het kopen van een huis of het starten van een eigen onderneming. In dergelijke gevallen kan het idee om uw kind een lening te verstrekken opkomen.

Het verstrekken van een lening aan uw kinderen kan zowel voordelen als nadelen met zich meebrengen. Aan de ene kant kunt u uw kind helpen zonder tussenkomst van financiële instellingen en mogelijk gunstigere voorwaarden bieden dan de traditionele geldverstrekkers. Bovendien kan het uw band versterken door het tonen van vertrouwen in hun capaciteiten.

Aan de andere kant is het belangrijk om bewust te zijn van de mogelijke valkuilen. Het is essentieel om duidelijke afspraken te maken over de terugbetalingsvoorwaarden, rentevoeten en eventuele consequenties bij wanbetaling. Het is ook raadzaam om professioneel advies in te winnen om ervoor te zorgen dat zowel u als uw kind beschermd zijn tegen mogelijke financiële risico’s.

Voordat u besluit om een lening aan uw kind te verstrekken, is het verstandig om alle aspecten zorgvuldig te overwegen en openlijk met uw kind te communiceren over de verwachtingen en verantwoordelijkheden die met de lening gepaard gaan. Door transparantie en heldere afspraken kunt u ervoor zorgen dat de financiële ondersteuning een positieve impact heeft op zowel uw relatie met uw kind als op hun toekomstige financiële welzijn.


Vijf Voordelen van het Verstrekken van een Lening aan uw Kind in België

  1. U kunt uw kind financiële steun bieden zonder tussenkomst van externe geldverstrekkers.
  2. Het verstrekken van een lening aan uw kind kan de band tussen u versterken door het tonen van vertrouwen in hun capaciteiten.
  3. U kunt gunstigere voorwaarden bieden dan traditionele financiële instellingen, zoals lagere rentevoeten.
  4. Het kan uw kind helpen om belangrijke levensdoelen te bereiken, zoals het volgen van een studie of het kopen van een huis.
  5. Door duidelijke afspraken te maken over terugbetaling en rente, kunt u uw kind helpen bij het ontwikkelen van financiële verantwoordelijkheid.


Zes Nadelen van Geld Lenen aan Kinderen: Risico’s en Relatieproblemen

  1. 1. Verstoring van ouder-kindrelatie door geldzaken.
  2. 2. Risico op financiële afhankelijkheid van het kind.
  3. 3. Moeilijkheid om objectieve beslissingen te nemen bij wanbetaling.
  4. 4. Onvoorziene conflicten binnen de familie over terugbetalingsvoorwaarden.
  5. 5. Potentieel verlies van geleend geld en impact op ouderlijke financiën.
  6. 6. Gebrek aan formele juridische bescherming bij leningen tussen familieleden.

U kunt uw kind financiële steun bieden zonder tussenkomst van externe geldverstrekkers.

Door uw kind financiële steun te bieden zonder tussenkomst van externe geldverstrekkers, kunt u als ouder direct inspelen op de behoeften en omstandigheden van uw kind. Hierdoor heeft u meer controle over de voorwaarden van de lening en kunt u mogelijk flexibeler zijn in het afstemmen van de terugbetalingsregeling op de financiële situatie van uw kind. Dit directe contact en persoonlijke betrokkenheid kunnen een gevoel van vertrouwen en ondersteuning creëren, wat de relatie tussen ouder en kind kan versterken tijdens het leningsproces.

Het verstrekken van een lening aan uw kind kan de band tussen u versterken door het tonen van vertrouwen in hun capaciteiten.

Het verstrekken van een lening aan uw kind kan de band tussen u versterken door het tonen van vertrouwen in hun capaciteiten. Door financiële steun te bieden en geloof te hebben in de vaardigheden en ambities van uw kind, kunt u een positieve boodschap van ondersteuning en aanmoediging overbrengen. Dit kan leiden tot een diepere verbondenheid en wederzijds respect, waarbij uw kind zich gesteund voelt bij het nastreven van zijn of haar doelen.

U kunt gunstigere voorwaarden bieden dan traditionele financiële instellingen, zoals lagere rentevoeten.

Een van de voordelen van het verstrekken van een lening aan uw kinderen is dat u gunstigere voorwaarden kunt bieden dan traditionele financiële instellingen, zoals lagere rentevoeten. Door als ouder direct financiële steun te verlenen, kunt u uw kinderen helpen met hun financiële behoeften tegen gunstigere tarieven en voorwaarden dan wat ze mogelijk bij een bank zouden kunnen krijgen. Dit kan niet alleen helpen om de totale kosten van de lening te verlagen, maar ook om de financiële last voor uw kinderen te verlichten en hen te ondersteunen bij het realiseren van hun doelen op een meer betaalbare manier.

Het kan uw kind helpen om belangrijke levensdoelen te bereiken, zoals het volgen van een studie of het kopen van een huis.

Het verstrekken van een lening aan uw kind kan hen helpen om belangrijke levensdoelen te bereiken, zoals het volgen van een studie of het kopen van een huis. Door financiële steun te bieden, kunt u uw kind de mogelijkheid geven om hun ambities na te streven en zichzelf verder te ontwikkelen op educatief of professioneel vlak. Dit kan bijdragen aan hun persoonlijke groei en toekomstige succes, waardoor de lening een waardevolle investering wordt in de realisatie van hun dromen.

Door duidelijke afspraken te maken over terugbetaling en rente, kunt u uw kind helpen bij het ontwikkelen van financiële verantwoordelijkheid.

Door duidelijke afspraken te maken over terugbetaling en rente, kunt u uw kind helpen bij het ontwikkelen van financiële verantwoordelijkheid. Het opstellen van heldere voorwaarden en verwachtingen rondom de lening stelt uw kind in staat om te leren hoe ze op een verantwoorde manier met geld moeten omgaan. Door deze financiële verantwoordelijkheid te stimuleren, draagt u bij aan de financiële educatie en groei van uw kind, waardoor ze waardevolle vaardigheden ontwikkelen die hen in de toekomst ten goede zullen komen.

1. Verstoring van ouder-kindrelatie door geldzaken.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is de mogelijke verstoring van de ouder-kindrelatie door geldzaken. Geldleningen kunnen spanning en ongemak creëren binnen de familie, met name als er onduidelijkheid of conflicten ontstaan over terugbetalingsvoorwaarden, rentevoeten of andere financiële aspecten. Deze financiële afhankelijkheid kan leiden tot spanningen en gevoelens van schuld of verplichting, wat de natuurlijke band tussen ouder en kind kan verstoren. Het is daarom essentieel om open communicatie en duidelijke afspraken te bevorderen om eventuele negatieve effecten op de ouder-kindrelatie te voorkomen.

2. Risico op financiële afhankelijkheid van het kind.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is het risico op financiële afhankelijkheid van het kind. Door financiële steun te bieden via een lening, bestaat het gevaar dat het kind gewend raakt aan deze vorm van ondersteuning en moeite heeft om financieel onafhankelijk te worden. Dit kan leiden tot een gebrek aan financiële discipline en verantwoordelijkheid bij het beheren van geld, wat op lange termijn schadelijk kan zijn voor de financiële zelfstandigheid en volwassenheid van het kind. Het is daarom essentieel om voorzichtig te zijn bij het verstrekken van leningen aan kinderen en ervoor te zorgen dat zij ook leren om op eigen benen te staan en verantwoordelijkheid te nemen voor hun eigen financiën.

3. Moeilijkheid om objectieve beslissingen te nemen bij wanbetaling.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is de moeilijkheid om objectieve beslissingen te nemen in geval van wanbetaling. Als ouder is het begrijpelijk dat emoties en persoonlijke banden een rol kunnen spelen bij financiële kwesties met uw kinderen. In geval van betalingsproblemen kan het lastig zijn om strikt zakelijke beslissingen te nemen, zoals het opleggen van boetes of het inschakelen van incassomaatregelen. Dit kan leiden tot conflicten en spanningen binnen de familie, waardoor de relatie tussen ouder en kind onder druk kan komen te staan. Het is daarom essentieel om vooraf duidelijke afspraken te maken en professioneel advies in te winnen om eventuele problemen op een objectieve en respectvolle manier aan te pakken.

4. Onvoorziene conflicten binnen de familie over terugbetalingsvoorwaarden.

Een potentieel nadeel van het verstrekken van een lening aan kinderen is het risico op onvoorziene conflicten binnen de familie over terugbetalingsvoorwaarden. Ondanks goede bedoelingen en duidelijke afspraken vooraf, kunnen er situaties ontstaan waarin de verwachtingen van ouders en kinderen niet overeenkomen of waarin onverwachte omstandigheden leiden tot spanningen en onenigheid. Deze conflicten kunnen niet alleen de financiële relaties binnen de familie onder druk zetten, maar ook emotionele spanningen veroorzaken die de algehele harmonie en vertrouwensband kunnen aantasten. Het is daarom essentieel om voorzichtig te zijn bij het verstrekken van leningen aan kinderen en om mogelijke scenario’s en consequenties vooraf grondig te bespreken om conflicten te voorkomen.

5. Potentieel verlies van geleend geld en impact op ouderlijke financiën.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is het potentieel verlies van het geleende geld en de impact die dit kan hebben op de financiën van de ouders. Als het kind niet in staat is om de lening terug te betalen, kunnen de ouders geconfronteerd worden met financiële verliezen die hun eigen financiële stabiliteit in gevaar kunnen brengen. Dit kan leiden tot spanningen binnen de familie en zelfs tot langdurige conflicten over geldzaken die de ouder-kindrelatie kunnen schaden. Het is daarom essentieel voor ouders om voorzichtig te zijn bij het verstrekken van leningen aan hun kinderen en om realistische verwachtingen te hebben over de terugbetalingscapaciteit en -bereidheid van hun kinderen.

6. Gebrek aan formele juridische bescherming bij leningen tussen familieleden.

Een belangrijk nadeel van het verstrekken van een lening aan kinderen is het gebrek aan formele juridische bescherming bij leningen tussen familieleden. In tegenstelling tot leningen die via financiële instellingen worden verstrekt, kunnen leningen binnen de familie vaak leiden tot onduidelijkheid of conflicten als gevolg van het ontbreken van formele documentatie en juridische afspraken. Hierdoor kunnen zowel de ouder als het kind kwetsbaar zijn in geval van betwistingen of onvoorziene omstandigheden, waardoor het risico op financiële en emotionele spanningen toeneemt. Het is daarom essentieel om voorzorgsmaatregelen te nemen en professioneel advies in te winnen om mogelijke juridische complicaties te voorkomen bij leningen aan kinderen binnen de familiekring.

fortis lening huis

Financier uw droomwoning met de Fortis lening huis

Fortis lening huis

Fortis lening huis: Financier uw droomwoning met vertrouwen

Als u op zoek bent naar een lening om uw droomhuis te financieren, overweeg dan de Fortis lening huis. Fortis biedt verschillende hypotheekopties aan die zijn afgestemd op uw individuele behoeften en financiële situatie.

Met de Fortis lening huis kunt u profiteren van concurrerende rentetarieven en flexibele voorwaarden, zodat u comfortabel kunt investeren in uw nieuwe woning. Of u nu een eerste woning koopt, verhuist naar een grotere ruimte of renoveert, Fortis heeft de juiste financieringsoplossingen voor u.

Daarnaast biedt Fortis deskundig advies en begeleiding gedurende het hele proces, van het aanvragen van de lening tot het afsluiten ervan. Het ervaren team van hypotheekadviseurs staat klaar om al uw vragen te beantwoorden en u te helpen bij het nemen van weloverwogen beslissingen met betrekking tot uw hypotheek.

Met de Fortis lening huis kunt u met vertrouwen stappen zetten naar het realiseren van uw woonwensen. Neem vandaag nog contact op met Fortis om meer te weten te komen over de verschillende hypotheekopties die beschikbaar zijn en ontdek hoe u uw droomhuis kunt financieren op een manier die bij u past.


15 Veelgestelde Vragen over Fortis Hypotheekleningen in België

  1. Hoeveel kan ik lenen bij Fortis?
  2. Wat is de Renovatielening van BNP Paribas Fortis?
  3. Hoeveel geld moet je hebben voor een lening van een huis?
  4. Hoeveel afbetalen voor 300000 euro?
  5. Kan je nog 100% lenen voor een huis?
  6. Hoeveel kan ik lenen voor een huis Fortis?
  7. Hoe lang duurt goedkeuring lening Fortis?
  8. Hoeveel kost 100000 euro lenen op 20 jaar?
  9. Wat is de rentevoet bij Fortis?
  10. Kan ik 300.000 euro lenen?
  11. Wat is de huidige rentevoet voor een fortis hypotheek?
  12. Hoeveel kan ik lenen voor een huis?
  13. Wat kost 100000 lenen op 20 jaar?
  14. Hoeveel intrest bij Fortis?
  15. Hoeveel kost 250.000 euro lenen?

Hoeveel kan ik lenen bij Fortis?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel kan ik lenen bij Fortis?” Het maximale bedrag dat u kunt lenen bij Fortis hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt financieren. Fortis biedt maatwerkoplossingen en hypotheekadviseurs kunnen u helpen bij het bepalen van het maximale leenbedrag dat voor u haalbaar is. Door een grondige financiële analyse uit te voeren, kunt u een beter inzicht krijgen in uw leencapaciteit en de hypotheekopties die het beste aansluiten bij uw persoonlijke situatie. Neem contact op met Fortis voor meer informatie over hoeveel u kunt lenen en welke stappen u moet nemen om uw droomhuis te financieren.

Wat is de Renovatielening van BNP Paribas Fortis?

De Renovatielening van BNP Paribas Fortis is een specifieke lening die wordt aangeboden om klanten te helpen bij het financieren van renovatieprojecten aan hun woning. Met deze lening kunnen huiseigenaren de nodige financiële middelen verkrijgen om renovaties uit te voeren en zo hun huis te verbeteren of aan te passen aan hun wensen. De Renovatielening van BNP Paribas Fortis biedt flexibele voorwaarden en gunstige rentetarieven, waardoor het een aantrekkelijke optie is voor diegenen die hun huis willen renoveren zonder hun spaargeld aan te spreken.

Hoeveel geld moet je hebben voor een lening van een huis?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel geld moet je hebben voor een lening van een huis?” Het benodigde bedrag om een huis te financieren varieert afhankelijk van verschillende factoren, zoals de aankoopprijs van de woning, uw eigen inbreng of eigen vermogen, eventuele bijkomende kosten zoals notariskosten en registratierechten, en de specifieke voorwaarden van de lening die u kiest. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor gunstige leningsvoorwaarden. Het is echter altijd verstandig om advies in te winnen bij een hypotheekadviseur van Fortis om een duidelijk beeld te krijgen van het benodigde bedrag en welke financieringsopties het beste bij uw situatie passen.

Hoeveel afbetalen voor 300000 euro?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel moet ik maandelijks afbetalen voor een lening van 300.000 euro?” Het exacte bedrag dat u maandelijks moet aflossen voor een lening van 300.000 euro hangt af van factoren zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Door contact op te nemen met Fortis en een gesprek aan te vragen met een hypotheekadviseur, kunt u een duidelijk inzicht krijgen in uw maandelijkse aflossingsbedrag en alle andere relevante details met betrekking tot het financieren van uw droomhuis.

Kan je nog 100% lenen voor een huis?

Ja, het is mogelijk om nog steeds 100% te lenen voor de aankoop van een huis met de Fortis lening huis. Fortis biedt hypothecaire leningen aan die tot 100% van de aankoopprijs van de woning kunnen dekken. Dit stelt kopers in staat om zonder eigen inbreng een huis te financieren. Het is echter belangrijk op te merken dat het verkrijgen van een lening voor de volledige aankoopprijs afhankelijk is van verschillende factoren, waaronder uw inkomen, kredietwaardigheid en andere financiële overwegingen. Het is raadzaam om advies in te winnen bij Fortis hypotheekadviseurs om te bepalen of u in aanmerking komt voor een lening van 100% en om meer inzicht te krijgen in de specifieke voorwaarden en vereisten die hieraan verbonden zijn.

Hoeveel kan ik lenen voor een huis Fortis?

Een veelgestelde vraag over de Fortis lening huis is: “Hoeveel kan ik lenen voor een huis bij Fortis?” Het bedrag dat u kunt lenen voor een huis bij Fortis hangt af van verschillende factoren, zoals uw inkomen, financiële situatie, uitgaven en de waarde van de woning die u wilt kopen. Fortis biedt maatwerkoplossingen en hypotheekadviseurs die u kunnen helpen bij het bepalen van het maximale leenbedrag dat voor u haalbaar is. Door uw persoonlijke omstandigheden te bespreken en uw financiële doelen te evalueren, kunt u samen met Fortis ontdekken hoeveel u kunt lenen om uw droomhuis te financieren. Neem contact op met Fortis voor meer informatie en advies op maat over het lenen voor een huis.

Hoe lang duurt goedkeuring lening Fortis?

De goedkeuringstijd voor een lening bij Fortis kan variëren afhankelijk van verschillende factoren, zoals de complexiteit van uw financiële situatie, de gevraagde leningsbedrag en de volledigheid van uw aanvraag. Over het algemeen streeft Fortis ernaar om leningaanvragen zo snel en efficiënt mogelijk te verwerken. Na het indienen van uw aanvraag zal Fortis deze zorgvuldig beoordelen en streven naar een snelle goedkeuring, waarbij ze u op de hoogte houden van het proces. Het is raadzaam om alle benodigde documenten correct en tijdig aan te leveren om de goedkeuringsprocedure te versnellen. Neem contact op met Fortis voor meer specifieke informatie over de verwachte goedkeuringstijd voor uw leningaanvraag.

Hoeveel kost 100000 euro lenen op 20 jaar?

Een veelgestelde vraag met betrekking tot de Fortis lening huis is: “Hoeveel kost het om 100.000 euro te lenen over een periode van 20 jaar?” Het totale bedrag dat u uiteindelijk zult terugbetalen bij het lenen van 100.000 euro op 20 jaar hangt af van verschillende factoren, zoals de rentevoet en eventuele bijkomende kosten. Door de specifieke voorwaarden en tarieven van Fortis te raadplegen, kunt u een duidelijk beeld krijgen van de totale kostprijs van uw lening en hoe dit zich vertaalt naar maandelijkse aflossingen gedurende de looptijd van uw hypotheek. Het is altijd verstandig om deskundig advies in te winnen bij Fortis om een goed geïnformeerde beslissing te nemen over uw financiële planning en hypotheekbehoeften.

Wat is de rentevoet bij Fortis?

Een veelgestelde vraag over de Fortis lening huis is: “Wat is de rentevoet bij Fortis?” Bij Fortis worden de rentetarieven voor leningen huis individueel bepaald op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en de financiële situatie van de aanvrager. Het is daarom raadzaam om rechtstreeks contact op te nemen met Fortis of een afspraak te maken met een hypotheekadviseur om specifieke informatie te verkrijgen over de actuele rentevoeten en om een persoonlijk advies te ontvangen dat afgestemd is op uw situatie.

Kan ik 300.000 euro lenen?

Een veelgestelde vraag over de Fortis lening huis is: “Kan ik 300.000 euro lenen?” Het antwoord hierop hangt af van verschillende factoren, zoals uw inkomen, financiële situatie en de specifieke voorwaarden van de lening die u overweegt. Fortis biedt maatwerkoplossingen en zal uw aanvraag zorgvuldig evalueren om te bepalen of u in aanmerking komt voor een lening van 300.000 euro. Het is raadzaam om contact op te nemen met Fortis en een afspraak te maken met een hypotheekadviseur om uw mogelijkheden te bespreken en een duidelijk inzicht te krijgen in wat er mogelijk is binnen uw financiële bereik.

Wat is de huidige rentevoet voor een fortis hypotheek?

Een veelgestelde vraag over de Fortis lening huis is: “Wat is de huidige rentevoet voor een Fortis hypotheek?” De rentevoet voor een Fortis hypotheek kan variëren op basis van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met Fortis of een van hun hypotheekadviseurs om de meest actuele informatie te verkrijgen over de rentetarieven die momenteel van toepassing zijn. Op die manier kunt u een weloverwogen beslissing nemen bij het plannen van uw hypotheekfinanciering en uw droomhuis realiseren tegen gunstige voorwaarden.

Hoeveel kan ik lenen voor een huis?

“Wanneer het gaat om de Fortis lening huis, is een veelgestelde vraag: ‘Hoeveel kan ik lenen voor een huis?’ Het bedrag dat u kunt lenen voor een huis hangt af van verschillende factoren, zoals uw inkomen, uitgaven, spaargeld en kredietgeschiedenis. Fortis biedt professioneel advies en begeleiding om uw financiële situatie te beoordelen en u te helpen bij het bepalen van een passend leenbedrag dat aansluit bij uw mogelijkheden en wensen. Neem contact op met Fortis voor meer informatie over hoe zij u kunnen helpen bij het berekenen van het maximale leenbedrag voor uw droomhuis.”

Wat kost 100000 lenen op 20 jaar?

Een veelgestelde vraag met betrekking tot de Fortis lening huis is: “Wat kost het om 100.000 euro te lenen over een periode van 20 jaar?” Het totale bedrag dat u zult terugbetalen bij het lenen van 100.000 euro op een termijn van 20 jaar hangt af van verschillende factoren, waaronder de rentevoet en eventuele bijkomende kosten. Het is belangrijk om rekening te houden met de maandelijkse aflossingen, de looptijd van de lening en eventuele variabele kosten om een duidelijk beeld te krijgen van de totale kostprijs van de lening over de volledige periode. Het is raadzaam om advies in te winnen bij Fortis of een hypotheekadviseur om een nauwkeurige berekening te laten maken op basis van uw specifieke situatie en behoeften.

Hoeveel intrest bij Fortis?

Bij de Fortis lening huis kunnen de rentetarieven variëren afhankelijk van verschillende factoren, zoals het type hypotheekproduct, de looptijd van de lening en uw individuele financiële situatie. Het is belangrijk om te weten dat Fortis concurrerende rentetarieven biedt die zijn afgestemd op de marktomstandigheden en uw specifieke behoeften. Voor specifieke informatie over hoeveel rente u kunt verwachten bij een Fortis lening huis, raden we aan om rechtstreeks contact op te nemen met Fortis of een afspraak te maken met een hypotheekadviseur die u gedetailleerd advies kan geven op basis van uw persoonlijke omstandigheden.

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag met betrekking tot de Fortis lening huis is: “Hoeveel kost het om 250.000 euro te lenen?” Bij het overwegen van een lening van 250.000 euro zijn verschillende factoren van invloed op de uiteindelijke kosten, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten zoals dossierkosten of verzekeringen. Het is belangrijk om een nauwkeurige berekening te laten maken door een hypotheekadviseur om inzicht te krijgen in de totale kosten en maandelijkse aflossingen die gepaard gaan met het lenen van dit bedrag bij Fortis. Op die manier kunt u een weloverwogen beslissing nemen over hoe u uw financiële verplichtingen kunt beheren bij het aangaan van een lening voor uw huis.

lening berekenen belfius

Bereken eenvoudig je lening bij Belfius

Lening Berekenen bij Belfius

Lening Berekenen bij Belfius

Als je op zoek bent naar een lening, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn. Bij Belfius, een gerenommeerde bank in België, kun je terecht voor diverse soorten leningen, zoals persoonlijke leningen, autoleningen en hypothecaire leningen.

Voordat je een lening afsluit, is het verstandig om eerst de lening te berekenen om een duidelijk beeld te krijgen van de maandelijkse aflossingen en totale kosten. Gelukkig biedt Belfius een handige online tool waarmee je eenvoudig de details van je lening kunt berekenen.

Om een lening te berekenen bij Belfius, hoef je enkel enkele gegevens in te vullen, zoals het gewenste leenbedrag, de looptijd van de lening en eventuele andere relevante informatie. Op basis van deze gegevens zal de tool van Belfius automatisch de maandelijkse aflossingen en totale kosten voorstellen.

Het berekenen van een lening bij Belfius geeft je inzicht in wat je kunt verwachten en helpt je bij het nemen van weloverwogen beslissingen met betrekking tot je financiën. Het stelt je ook in staat om verschillende scenario’s te vergelijken en zo de meest geschikte lening voor jouw situatie te kiezen.

Kortom, als je overweegt om een lening af te sluiten bij Belfius, maak dan zeker gebruik van hun handige online tool voor het berekenen van leningen. Op die manier kun je goed voorbereid en met vertrouwen aan je financieringsproces beginnen.


Veelgestelde Vragen over het Berekenen van Leningen bij Belfius

  1. Hoe kan ik mijn lening berekenen bij Belfius?
  2. Welke gegevens heb ik nodig om mijn lening te berekenen bij Belfius?
  3. Biedt Belfius een online tool aan voor het berekenen van leningen?
  4. Kan ik verschillende soorten leningen berekenen met de tool van Belfius?
  5. Geeft de leningberekeningstool van Belfius ook informatie over de totale kosten van de lening?
  6. Zijn de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar?
  7. Kan ik met behulp van de leningberekeningstool van Belfius verschillende leenscenario’s vergelijken?

Hoe kan ik mijn lening berekenen bij Belfius?

Als je wilt weten hoe je jouw lening bij Belfius kunt berekenen, dan kun je eenvoudig gebruikmaken van de online tool die door Belfius wordt aangeboden. Door enkele basisgegevens in te voeren, zoals het gewenste leenbedrag en de looptijd van de lening, zal de tool automatisch de maandelijkse aflossingen en totale kosten voor je berekenen. Op deze manier krijg je snel en gemakkelijk een duidelijk overzicht van wat je kunt verwachten bij het afsluiten van een lening bij Belfius. Het gebruik van deze handige tool helpt je om goed geïnformeerd te zijn en weloverwogen beslissingen te nemen over jouw financiële situatie.

Welke gegevens heb ik nodig om mijn lening te berekenen bij Belfius?

Om uw lening te berekenen bij Belfius, heeft u enkele essentiële gegevens nodig. Allereerst moet u het gewenste leenbedrag invoeren, dat is het bedrag dat u wilt lenen. Vervolgens moet u de looptijd van de lening specificeren, dit is de periode waarin u de lening wilt terugbetalen. Daarnaast kan het zijn dat Belfius nog aanvullende informatie vraagt, afhankelijk van het type lening dat u overweegt. Door deze gegevens correct in te voeren in de online berekeningstool van Belfius, krijgt u een gedetailleerd overzicht van de maandelijkse aflossingen en totale kosten van uw lening. Het is dus belangrijk om deze gegevens nauwkeurig te verstrekken om een realistische inschatting te krijgen van wat uw lening bij Belfius zal inhouden.

Biedt Belfius een online tool aan voor het berekenen van leningen?

Ja, Belfius biedt een handige online tool aan voor het berekenen van leningen. Met deze tool kunnen klanten eenvoudig de details van hun lening berekenen door enkele gegevens in te vullen, zoals het gewenste leenbedrag en de looptijd van de lening. De online tool van Belfius berekent vervolgens automatisch de maandelijkse aflossingen en totale kosten, waardoor klanten een duidelijk inzicht krijgen in hun financiële verplichtingen. Het gebruik van deze tool helpt klanten om goed geïnformeerde beslissingen te nemen bij het afsluiten van een lening bij Belfius.

Kan ik verschillende soorten leningen berekenen met de tool van Belfius?

Met de handige tool van Belfius om leningen te berekenen, kun je verschillende soorten leningen eenvoudig berekenen. Of je nu geïnteresseerd bent in het berekenen van een persoonlijke lening, een autolening of een hypothecaire lening, de tool van Belfius biedt de flexibiliteit om diverse leningsopties te evalueren. Door simpelweg de benodigde gegevens in te voeren, zoals het leenbedrag en de looptijd, kun je snel en gemakkelijk een overzicht krijgen van de maandelijkse aflossingen en totale kosten voor verschillende soorten leningen. Het gebruiksgemak en de veelzijdigheid van de tool maken het een waardevolle bron voor iedereen die op zoek is naar transparantie en duidelijkheid bij het plannen van hun financiële toekomst met Belfius.

Geeft de leningberekeningstool van Belfius ook informatie over de totale kosten van de lening?

Ja, de leningberekeningstool van Belfius biedt ook informatie over de totale kosten van de lening. Door gebruik te maken van deze handige online tool, kun je niet alleen de maandelijkse aflossingen berekenen, maar krijg je ook een duidelijk overzicht van de totale kosten die gepaard gaan met het afsluiten van de lening. Hierdoor kun je goed geïnformeerde beslissingen nemen en een beter inzicht krijgen in alle financiële aspecten van de lening voordat je deze daadwerkelijk afsluit.

Zijn de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar?

Het is een veelgestelde vraag of de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar zijn. Over het algemeen kunnen we stellen dat Belfius bekend staat om zijn nauwkeurige en betrouwbare financiële diensten. De leningberekeningshulpmiddelen die door Belfius worden verstrekt, zijn ontworpen om op realistische gegevens en formules te zijn gebaseerd, waardoor de uitkomsten een goede indicatie geven van de verwachte maandelijkse aflossingen en totale kosten. Het is echter altijd aan te raden om contact op te nemen met een financieel adviseur bij Belfius voor meer gedetailleerde informatie en advies met betrekking tot specifieke leningsscenario’s.

Kan ik met behulp van de leningberekeningstool van Belfius verschillende leenscenario’s vergelijken?

Ja, met behulp van de leningberekeningstool van Belfius is het mogelijk om verschillende leenscenario’s te vergelijken. Door eenvoudigweg verschillende parameters in te voeren, zoals het leenbedrag en de looptijd, kun je de tool gebruiken om de maandelijkse aflossingen en totale kosten voor elk scenario te berekenen. Op deze manier krijg je een duidelijk overzicht van hoe verschillende leningsopties zich tot elkaar verhouden en kun je weloverwogen beslissingen nemen over welk scenario het meest geschikt is voor jouw financiële behoeften.

hypothecaire lening 30 jaar

Voordelen van een hypothecaire lening met een looptijd van 30 jaar

Hypothecaire lening van 30 jaar

De voordelen van een hypothecaire lening van 30 jaar

Een hypothecaire lening van 30 jaar kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om een huis te kopen en de kosten over een langere periode te spreiden. In België is het gebruikelijk om hypotheken af te sluiten met langere looptijden, zoals 20 of zelfs 30 jaar.

Er zijn verschillende voordelen verbonden aan het kiezen voor een hypothecaire lening van 30 jaar. Een van de belangrijkste voordelen is de lagere maandelijkse aflossing. Doordat de lening over een langere periode wordt terugbetaald, wordt het maandelijkse bedrag dat moet worden betaald lager in vergelijking met kortere looptijden.

Een ander voordeel is dat een langere looptijd meer flexibiliteit biedt bij het beheren van uw financiën. Met lagere maandelijkse aflossingen heeft u mogelijk meer ruimte in uw budget voor andere uitgaven of om te sparen voor andere doeleinden.

Daarnaast kan een hypothecaire lening van 30 jaar ook fiscale voordelen bieden. In België kunnen hypotheekrente en bepaalde kosten worden afgetrokken van de belastingen, wat kan resulteren in aanzienlijke besparingen op de belastingaangifte.

Het is echter belangrijk om in gedachten te houden dat hoewel een langere looptijd voordelen met zich meebrengt, u uiteindelijk meer interest zult betalen over de hele looptijd van de lening. Het is daarom essentieel om goed na te denken over uw financiële situatie en toekomstplannen voordat u besluit om een hypothecaire lening van 30 jaar aan te gaan.


Veelgestelde Vragen over Hypothecaire Leningen met een Looptijd van 30 Jaar in België

  1. Wat zijn de voordelen van een hypothecaire lening van 30 jaar?
  2. Hoe verschilt de maandelijkse aflossing bij een lening van 30 jaar ten opzichte van kortere looptijden?
  3. Zijn er fiscale voordelen verbonden aan een hypothecaire lening van 30 jaar in België?
  4. Kan ik extra aflossen op mijn hypothecaire lening met een looptijd van 30 jaar?
  5. Wat gebeurt er als ik mijn hypotheek eerder wil aflossen dan de afgesproken termijn van 30 jaar?
  6. Welke documenten heb ik nodig om een hypothecaire lening van 30 jaar aan te vragen?
  7. Hoe wordt de rente bepaald bij een hypotheeklening met een looptijd van 30 jaar?
  8. Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor een hypothecaire lening met een looptijd van 30 jaar?

Wat zijn de voordelen van een hypothecaire lening van 30 jaar?

Een hypothecaire lening van 30 jaar biedt verschillende voordelen voor leners. Een van de belangrijkste voordelen is de lagere maandelijkse aflossing in vergelijking met kortere looptijden. Door de lening over een langere periode terug te betalen, wordt de maandelijkse last verlicht, wat kan helpen bij het beheren van het budget. Daarnaast biedt een langere looptijd meer flexibiliteit in financiële planning en kan het fiscale voordelen opleveren door de mogelijkheid om hypotheekrente en bepaalde kosten af te trekken van de belastingen. Het is echter belangrijk om zorgvuldig af te wegen of de voordelen opwegen tegen de nadelen van een langere looptijd en hogere totale interestkosten.

Hoe verschilt de maandelijkse aflossing bij een lening van 30 jaar ten opzichte van kortere looptijden?

Bij een hypothecaire lening van 30 jaar zal de maandelijkse aflossing doorgaans lager zijn dan bij leningen met kortere looptijden. Doordat de terugbetalingsperiode langer is, wordt het totale leenbedrag over een groter aantal maanden gespreid, waardoor het maandelijkse bedrag dat moet worden afbetaald verlaagt. Dit kan gunstig zijn voor mensen die op zoek zijn naar meer financiële flexibiliteit en lagere maandelijkse lasten. Het is echter belangrijk om te beseffen dat hoewel de maandelijkse aflossing lager is, uiteindelijk meer interest zult betalen over de volledige looptijd van de lening in vergelijking met kortere looptijden. Het is daarom verstandig om zorgvuldig te overwegen welke leningstermijn het beste past bij uw financiële situatie en langetermijndoelen.

Zijn er fiscale voordelen verbonden aan een hypothecaire lening van 30 jaar in België?

Ja, er zijn fiscale voordelen verbonden aan een hypothecaire lening van 30 jaar in België. Huiseigenaren die een hypothecaire lening afsluiten, kunnen profiteren van belastingaftrek op de hypotheekrente en bepaalde kosten. Deze fiscale voordelen kunnen aanzienlijke besparingen opleveren bij het indienen van de belastingaangifte. Het is belangrijk om te begrijpen hoe deze fiscale voordelen werken en welke voorwaarden eraan verbonden zijn bij het overwegen van een hypothecaire lening van 30 jaar in België.

Kan ik extra aflossen op mijn hypothecaire lening met een looptijd van 30 jaar?

Ja, het is vaak mogelijk om extra aflossingen te doen op een hypothecaire lening met een looptijd van 30 jaar. Veel hypotheekverstrekkers bieden de mogelijkheid voor hun klanten om extra betalingen te doen om zo de lening sneller af te lossen of het totale bedrag aan interest te verlagen. Het is echter belangrijk om de specifieke voorwaarden van uw leningsovereenkomst te controleren, aangezien sommige geldverstrekkers beperkingen kunnen hebben op extra aflossingen of kosten in rekening kunnen brengen voor vroegtijdige terugbetalingen. Het is verstandig om contact op te nemen met uw hypotheekverstrekker om meer informatie te krijgen over de mogelijkheden en eventuele gevolgen van extra aflossingen op uw hypothecaire lening.

Wat gebeurt er als ik mijn hypotheek eerder wil aflossen dan de afgesproken termijn van 30 jaar?

Wanneer u ervoor kiest om uw hypothecaire lening eerder af te lossen dan de afgesproken termijn van 30 jaar, zijn er enkele zaken waarmee u rekening moet houden. In België kan het vroegtijdig aflossen van een hypotheek leiden tot een zogenaamde “wederbeleggingsvergoeding” of “premie voor vervroegde terugbetaling”. Deze vergoeding wordt door de bank in rekening gebracht om het verlies aan rente-inkomsten te compenseren dat zij zou hebben ontvangen als de lening volgens de oorspronkelijke voorwaarden was afgelost. Het is daarom raadzaam om contact op te nemen met uw bank of financiële instelling om de exacte voorwaarden en kosten met betrekking tot vervroegde terugbetaling van uw hypothecaire lening te bespreken voordat u een beslissing neemt.

Welke documenten heb ik nodig om een hypothecaire lening van 30 jaar aan te vragen?

Wanneer u een hypothecaire lening van 30 jaar wilt aanvragen, zijn er verschillende documenten die u nodig heeft om het proces soepel te laten verlopen. In het algemeen zullen geldverstrekkers vragen om documenten zoals uw identiteitsbewijs, bewijs van inkomen (loonfiches of belastingaangiften), bewijs van andere financiële verplichtingen, eigendomsdocumenten van het onroerend goed dat u wilt kopen en eventuele andere relevante documenten met betrekking tot uw financiële situatie. Het is verstandig om deze documenten vooraf te verzamelen en klaar te hebben bij het aanvragen van de hypothecaire lening, zodat het proces efficiënt kan verlopen en uw kans op goedkeuring wordt vergroot.

Hoe wordt de rente bepaald bij een hypotheeklening met een looptijd van 30 jaar?

Bij een hypotheeklening met een looptijd van 30 jaar wordt de rente doorgaans bepaald op basis van verschillende factoren, waaronder de marktrente op het moment van afsluiten, het type lening (bijvoorbeeld een vaste of variabele rente), de hoogte van het geleende bedrag, de waarde van het onderpand en het risicoprofiel van de lener. Over het algemeen geldt dat hoe hoger het risico voor de kredietverstrekker, hoe hoger de rente zal zijn. Het is belangrijk om verschillende leningsopties te vergelijken en advies in te winnen bij financiële experts om een goed inzicht te krijgen in hoe de rente wordt bepaald en welke lening het meest geschikt is voor uw specifieke situatie bij een hypothecaire lening van 30 jaar.

Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor een hypothecaire lening met een looptijd van 30 jaar?

Om in aanmerking te komen voor een hypothecaire lening met een looptijd van 30 jaar, zijn er doorgaans specifieke voorwaarden waaraan u moet voldoen. Banken en financiële instellingen hanteren verschillende criteria bij het beoordelen van uw aanvraag. Typische voorwaarden kunnen onder meer uw inkomen, werkgelegenheidssituatie, kredietgeschiedenis en de waarde van het onroerend goed dat u wilt kopen omvatten. Het is belangrijk om een stabiel inkomen te hebben en in staat te zijn om de lening terug te betalen over de gehele looptijd. Daarnaast kan het hebben van een goede kredietgeschiedenis en voldoende eigen middelen ook een rol spelen bij het verkrijgen van goedkeuring voor een hypothecaire lening van 30 jaar. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers om de specifieke vereisten en voorwaarden te bespreken voordat u een definitieve beslissing neemt.