Tag, leningsovereenkomst

particulier geld lenen zonder aanbetaling

Particulier geld lenen zonder aanbetaling: waar moet u op letten?

Particulier geld lenen zonder aanbetaling: wat moet u weten?

Wilt u als particulier geld lenen zonder eerst een bedrag te moeten voorschieten? Dat kan in bepaalde situaties. Bij een persoonlijke lening ontvangt u doorgaans een afgesproken bedrag en betaalt u dat terug in vaste maandelijkse aflossingen. Een verplichte aanbetaling is meestal niet nodig, maar dat betekent niet dat lenen kosteloos is of dat elke aanvraag wordt goedgekeurd.

In dit artikel leest u wat “lenen zonder aanbetaling” precies inhoudt, welke kosten u kunt verwachten en waarop u moet letten wanneer u een kredietaanbod vergelijkt.

Wat betekent lenen zonder aanbetaling?

Met particulier geld lenen zonder aanbetaling bedoelen mensen meestal dat ze geen eigen bedrag hoeven te betalen vóór ze het krediet ontvangen. Bij een persoonlijke lening wordt het geleende bedrag doorgaans in één keer op uw rekening gestort. U betaalt het krediet vervolgens terug volgens een vooraf afgesproken aflossingsplan.

Een aanbetaling is dus iets anders dan de kosten van een lening. Ook zonder aanbetaling betaalt u doorgaans interest en mogelijk andere kosten. Kijk daarom niet alleen naar het bedrag dat u kunt lenen, maar ook naar het totale bedrag dat u uiteindelijk moet terugbetalen.

Welke kosten kunnen aan een lening verbonden zijn?

De belangrijkste kosten vindt u terug in het jaarlijks kostenpercentage (JKP). Dat percentage geeft een beeld van de jaarlijkse kosten van het krediet en helpt om aanbiedingen beter te vergelijken. Let daarnaast op:

  • het bedrag dat u leent;
  • de looptijd van de lening;
  • het maandelijkse afbetalingsbedrag;
  • het totale bedrag dat u terugbetaalt;
  • eventuele voorwaarden voor vervroegde terugbetaling.

Een langere looptijd kan uw maandelijkse afbetaling verlagen, maar kan ervoor zorgen dat u over de hele periode meer terugbetaalt. Kies daarom een maandbedrag dat haalbaar is, zonder uitsluitend naar de laagste maandelijkse aflossing te kijken.

Waarvoor kunt u een persoonlijke lening gebruiken?

Een persoonlijke lening kan geschikt zijn voor een duidelijke, eenmalige uitgave, zoals de aankoop van meubels, een renovatie of onverwachte kosten. De kredietverstrekker beoordeelt uw aanvraag en uw financiële situatie. Daarbij kan die onder meer rekening houden met uw inkomen, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit.

Geld lenen zonder aanbetaling betekent dus niet automatisch dat u zonder beoordeling kunt lenen. Een kredietverstrekker moet nagaan of de lening verantwoord is voor uw situatie. Leen bij voorkeur niet meer dan u nodig hebt en neem geen krediet om bestaande betalingsproblemen zonder een duidelijk plan op te lossen.

Pas op voor aanbieders die vooraf geld vragen

Wees voorzichtig wanneer een onbekende aanbieder vraagt om eerst geld over te schrijven om uw lening “vrij te geven”, uw dossier te activeren of een garantie te betalen. Een verzoek om vooraf te betalen kan een waarschuwingssignaal zijn, zeker wanneer er druk wordt gezet of wanneer de aanbieder moeilijk te controleren is.

Controleer wie de kredietverstrekker is en lees de voorwaarden zorgvuldig. In België kunt u nagaan of een aanbieder over de vereiste toelating beschikt via de officiële informatie van de bevoegde instanties, zoals de FOD Economie en de FSMA. Deel ook geen persoonlijke of bankgegevens via verdachte links of berichten.

Zo vergelijkt u kredietaanbiedingen

Vergelijk verschillende aanbiedingen op basis van het JKP, de looptijd en het totale terug te betalen bedrag. Controleer ook of het aanbod duidelijk vermeldt wie de kredietverstrekker is, welk bedrag u ontvangt en welke voorwaarden gelden. Vraag uitleg als iets niet helder is en neem de tijd om de overeenkomst te lezen vóór u tekent.

Bij consumentenkrediet gelden wettelijke regels en hebt u in bepaalde omstandigheden een herroepingsrecht. Lees de informatie bij uw kredietovereenkomst om te weten welke termijn en voorwaarden voor uw lening van toepassing zijn.

Is lenen zonder aanbetaling de juiste keuze?

Een lening zonder verplichte aanbetaling kan handig zijn wanneer u een specifieke uitgave moet financieren en de maandelijkse aflossingen binnen uw budget passen. Het blijft wel een financiële verplichting. Maak vooraf een overzicht van uw inkomsten en uitgaven en bereken of u de afbetaling ook kunt blijven dragen als uw situatie verandert.

Kortom: particulier geld lenen zonder aanbetaling kan mogelijk zijn, maar vergelijk altijd de volledige kosten en controleer de aanbieder. Een verantwoord krediet begint met duidelijke voorwaarden, een realistisch afbetalingsplan en een bedrag dat u zonder problemen kunt terugbetalen.


11 Veelgestelde Vragen over Particulier Geld Lenen zonder Aanbetaling in België

  1. Waar kan ik betrouwbaar geld lenen als particulier?
  2. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  3. Waar kun je vertrouwd geld lenen?
  4. Hoe kom ik aan 2000 euro snel?
  5. Waar kan ik particulier geld lenen?
  6. Kan ik geld lenen om schulden af te betalen?
  7. Waar kan ik met spoed geld lenen?
  8. Kan ik nog lenen zonder eigen inbreng in 2024?
  9. Wat te doen als je geen lening krijgt?
  10. Hoeveel mag je particulier lenen?
  11. Welke bank leent makkelijk geld?

Waar kan ik betrouwbaar geld lenen als particulier?

Als particulier leent u het best bij een erkende kredietgever die transparant is over de voorwaarden en kosten. Controleer via de officiële informatie van de FSMA of de FOD Economie of de aanbieder gemachtigd is, en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Wees extra voorzichtig met aanbiedingen via sociale media of advertenties die een lening garanderen zonder uw financiële situatie te beoordelen, en stort nooit vooraf geld om een lening “vrij te maken”.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Woont u in België, dan is de BKR-toetsing niet van toepassing: kredietverstrekkers raadplegen doorgaans de Centrale voor kredieten aan particulieren (CKP) van de Nationale Bank van België en beoordelen uw terugbetalingscapaciteit. In Nederland controleren kredietverstrekkers bij een lening van 5.000 euro doorgaans uw kredietgegevens en financiële situatie; een aanbieder die belooft dit zonder enige controle te doen, verdient extra aandacht. Vergelijk het JKP, de totale terugbetaling en de voorwaarden, en betaal geen voorschot om een lening zogezegd vrij te geven.

Waar kun je vertrouwd geld lenen?

U leent het best bij een bank of kredietgever die bevoegd is om consumentenkredieten aan te bieden in België. Controleer de aanbieder via de officiële registers van de FSMA of de FOD Economie en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Wees extra voorzichtig met aanbiedingen via sociale media of aanbieders die vooraf geld vragen om een lening “vrij te geven”. Leen alleen een bedrag waarvan de maandelijkse afbetaling binnen uw budget past.

Hoe kom ik aan 2000 euro snel?

Heeft u snel 2.000 euro nodig? Bekijk eerst of u de uitgave kunt uitstellen, spreiden of op een andere manier kunt betalen, bijvoorbeeld met uw spaargeld of een afgesproken afbetalingsplan. Een persoonlijke lening kan een mogelijkheid zijn, maar een snelle goedkeuring is nooit gegarandeerd: de kredietverstrekker moet uw financiële situatie en terugbetalingscapaciteit beoordelen. Vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag, en controleer de voorwaarden voor u iets ondertekent. Wees extra voorzichtig met aanbieders die vooraf geld vragen om een lening “vrij te geven”; dat kan op fraude wijzen. Leen alleen wat u nodig hebt en zeker kunt terugbetalen.

Waar kan ik particulier geld lenen?

U kunt als particulier geld lenen bij een erkende bank of kredietverstrekker in België. Vergelijk verschillende aanbiedingen op basis van het jaarlijks kostenpercentage (JKP), de looptijd, het maandelijkse afbetalingsbedrag en het totale terug te betalen bedrag. De kredietverstrekker beoordeelt uw financiële situatie en terugbetalingscapaciteit voordat die een krediet toekent. Wees voorzichtig met aanbieders die u via sociale media of advertenties benaderen en vooraf geld vragen om uw lening vrij te geven: controleer altijd of de aanbieder betrouwbaar is en over de vereiste toelating beschikt.

Kan ik geld lenen om schulden af te betalen?

Ja, het is soms mogelijk om een lening af te sluiten om bestaande schulden af te betalen, bijvoorbeeld via een schuldconsolidatie. Dat kan uw afbetalingen overzichtelijker maken, maar betekent niet automatisch dat u minder terugbetaalt: let goed op de rente, bijkomende kosten en de totale terugbetalingsduur. Een kredietverstrekker beoordeelt uw financiële situatie en terugbetalingscapaciteit. Kunt u uw huidige afbetalingen moeilijk dragen, neem dan eerst contact op met uw schuldeisers of het OCMW voor advies over budget- of schuldbemiddeling.

Waar kan ik met spoed geld lenen?

Als u dringend geld nodig hebt, kunt u eerst contact opnemen met uw eigen bank of een erkende kredietgever om te informeren naar de mogelijkheden. Een kredietaanvraag wordt beoordeeld en is dus niet altijd onmiddellijk goedgekeurd of uitbetaald. Vergelijk het jaarlijks kostenpercentage (JKP), de afbetalingen en het totale terug te betalen bedrag, en leen alleen als de aflossingen haalbaar zijn binnen uw budget. Wees extra voorzichtig met aanbieders die vooraf geld vragen om een lening vrij te geven. Gaat het om noodzakelijke uitgaven en kunt u geen krediet terugbetalen, neem dan contact op met uw schuldeiser voor een betalingsregeling of informeer bij het OCMW van uw gemeente naar mogelijke hulp.

Kan ik nog lenen zonder eigen inbreng in 2024?

Ja, in 2024 kon u als particulier in bepaalde gevallen lenen zonder eigen inbreng, bijvoorbeeld voor een persoonlijke lening waarbij het bedrag doorgaans volledig wordt uitbetaald. De kredietverstrekker moest wel nagaan of u de aflossingen kon dragen, onder meer op basis van uw inkomen, uitgaven en bestaande kredieten. Voor een hypothecaire lening was lenen zonder eigen middelen doorgaans moeilijker: u moest vaak zelf een deel van de aankoopprijs en bijkomende kosten kunnen betalen. Wees voorzichtig met aanbieders die vooraf geld vragen om een lening goed te keuren of vrij te geven.

Wat te doen als je geen lening krijgt?

Krijgt u geen lening, vraag dan eerst aan de kredietverstrekker waarom uw aanvraag werd geweigerd en controleer of uw gegevens en kredietoverzicht correct zijn. Dien niet meteen meerdere aanvragen in en probeer de beslissing niet te omzeilen met een aanbieder die vooraf geld vraagt of een lening garandeert. Bekijk uw budget, beperk waar mogelijk uw uitgaven en onderzoek of u de aankoop kunt uitstellen, ervoor kunt sparen of een goedkopere oplossing kunt kiezen. Hebt u al betalingsproblemen, neem dan contact op met uw schuldeisers of met het OCMW van uw gemeente voor advies over budgetbeheer of schuldbemiddeling. Ga geen nieuwe lening aan als de afbetalingen moeilijk haalbaar zijn.

Hoeveel mag je particulier lenen?

Hoeveel u als particulier kunt lenen, hangt af van uw financiële situatie en de beoordeling van de kredietverstrekker. Die kijkt onder meer naar uw inkomen, vaste uitgaven, bestaande leningen en hoeveel u maandelijks comfortabel kunt terugbetalen. Er is dus geen vast bedrag dat voor iedereen geldt. Vraag alleen een lening aan die past binnen uw budget en vergelijk het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag. Ook zonder aanbetaling blijft lenen een financiële verplichting.

Welke bank leent makkelijk geld?

Er is geen bank die voor iedereen makkelijk geld uitleent: elke kredietgever beoordeelt uw aanvraag op basis van onder meer uw inkomen, vaste uitgaven, bestaande kredieten en terugbetalingscapaciteit. Vergelijk daarom niet alleen hoe snel u een antwoord krijgt, maar ook het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de voorwaarden. Wees voorzichtig met aanbieders die een lening garanderen of vooraf geld vragen, en controleer of de kredietgever erkend is.
geld lenen aan je kinderen

Geld lenen aan je kinderen: zo maak je duidelijke afspraken

Geld lenen aan je kinderen: maak duidelijke afspraken

Een kind financieel helpen met een woning, studies of een andere grote uitgave is voor veel ouders vanzelfsprekend. Soms gebeurt dat met een schenking, soms met een lening. Geld lenen aan je kinderen kan een goede oplossing zijn, maar duidelijke afspraken zijn belangrijk. Zo weten zowel ouder als kind waar ze aan toe zijn en vermijd je misverstanden of spanningen binnen de familie.

Lening of schenking?

Bij een lening moet je kind het geleende bedrag volgens afgesproken voorwaarden terugbetalen. Bij een schenking hoeft dat niet. Het is belangrijk om vooraf te bepalen wat de bedoeling is en die keuze ook goed vast te leggen.

Een bedrag dat op papier een lening heet, is niet automatisch een echte lening. Als er geen geloofwaardige terugbetalingsafspraak is of niemand verwacht dat het geld wordt terugbetaald, kan de situatie later discussie opleveren. Leg daarom niet alleen de naam, maar ook de concrete afspraken vast.

Leg de afspraken schriftelijk vast

Een schriftelijke leningsovereenkomst helpt om achteraf onduidelijkheid te vermijden. Dat kan ook tussen ouders en kinderen. Vermeld minstens:

  • de namen en gegevens van de ouder(s) en het kind;
  • het geleende bedrag en de datum waarop het wordt overgeschreven;
  • of er interest verschuldigd is en, zo ja, tegen welk tarief;
  • hoe en wanneer de lening wordt terugbetaald;
  • wat er gebeurt bij een laattijdige betaling of als het kind tijdelijk niet kan terugbetalen;
  • of vervroegd terugbetalen mogelijk is.

Een vaste maandelijkse afbetaling is niet altijd nodig, maar de terugbetalingsregeling moet wel duidelijk en realistisch zijn. Een overeenkomst kan eenvoudig opgesteld worden. Bij een groot bedrag, een langere looptijd of bijkomende waarborgen is advies van een notaris of juridisch adviseur verstandig.

Laat het geld via de bank lopen

Maak de lening bij voorkeur over via een bankoverschrijving en vermeld in de mededeling dat het om een lening gaat. Bewaar de overeenkomst, het betalingsbewijs en de bewijzen van de latere terugbetalingen. Dat maakt de afspraken beter aantoonbaar en helpt om privé- en familievermogens uit elkaar te houden.

Interest en fiscale aandachtspunten

Ouders en kinderen kunnen een lening met of zonder interest afspreken. Bij een lening met interest kunnen fiscale verplichtingen gelden voor de ontvangen interest. De precieze behandeling hangt af van de omstandigheden. Vraag bij twijfel advies aan een accountant of fiscaal adviseur.

Ook een renteloze lening verdient een duidelijke overeenkomst. Een lening zonder interest is niet hetzelfde als een schenking, zolang er werkelijk een terugbetalingsverplichting bestaat en die afspraak geloofwaardig wordt nageleefd.

Geld lenen voor een woning

Leent een kind geld voor de aankoop van een woning, dan is het verstandig de afspraken te bespreken vóór de aankoopakte wordt ondertekend. Een bank kan rekening houden met de terugbetalingen van de familielening wanneer ze de terugbetalingscapaciteit van het kind beoordeelt. Het kind doet er dus goed aan de lening open te melden aan de bank.

Ouders kunnen ook nadenken over extra zekerheid, bijvoorbeeld een waarborg. Dat heeft juridische en mogelijk financiële gevolgen. Laat zulke afspraken vooraf beoordelen door een notaris of juridisch adviseur.

Denk ook aan broers en zussen

Als er meerdere kinderen zijn, kan een lening later vragen oproepen over gelijke behandeling. Bespreek daarom hoe de lening zich verhoudt tot eventuele hulp aan andere kinderen en tot de nalatenschap. Wordt de lening later kwijtgescholden, dan kan dat gevolgen hebben voor de juridische en fiscale behandeling. Leg een kwijtschelding dus niet informeel vast: vraag eerst advies over de juiste aanpak.

Wat als terugbetalen moeilijk wordt?

Een kind kan door werkloosheid, ziekte, een relatiebreuk of andere omstandigheden tijdelijk in financiële moeilijkheden komen. Bespreek vooraf wat er dan kan gebeuren, bijvoorbeeld een tijdelijke betalingspauze of aangepaste afbetalingen. Zet een wijziging van de oorspronkelijke afspraken opnieuw op papier en laat beide partijen die bevestigen.

Een goede voorbereiding beschermt de relatie

Geld lenen aan je kinderen kan een waardevolle manier zijn om hen te ondersteunen. Een schriftelijke overeenkomst, een haalbaar terugbetalingsplan en open communicatie maken de afspraken duidelijk voor iedereen. Bij grotere bedragen, een lening voor vastgoed of vragen over belastingen en erfenis is professioneel advies aangewezen.


Voordelen van Geld Lenen aan je Kinderen: Ondersteuning en Flexibiliteit

  1. Je helpt je kind bij belangrijke uitgaven.
  2. Je kind kan sneller een woning kopen.
  3. De terugbetaling kan flexibel worden afgesproken.
  4. Je kunt mogelijk een marktconforme interest afspreken.
  5. Een lening is een alternatief voor een schenking.
  6. Je houdt zelf zeggenschap over het geleende bedrag.
  7. Duidelijke afspraken kunnen financiële stress beperken.


De Nadelen van Geld Lenen aan Kinderen: Familiale Spanningen, Vastgezet Spaargeld en Juridische Risico’s

  1. Onbetaalde leningen kunnen spanningen binnen de familie veroorzaken.
  2. Je spaargeld zit mogelijk lange tijd vast.
  3. Onduidelijke afspraken kunnen fiscale of juridische problemen opleveren.

Je helpt je kind bij belangrijke uitgaven.

Door geld aan je kind te lenen, kan je helpen bij belangrijke uitgaven, zoals de aankoop van een woning, hogere studies of de start van een eigen zaak. Zo krijgt je kind financiële ademruimte op een moment waarop extra steun echt een verschil kan maken, terwijl het bedrag volgens duidelijke afspraken later wordt terugbetaald.

Je kind kan sneller een woning kopen.

Een lening van jou kan je kind helpen om sneller een woning te kopen. Met extra financiële steun kan het bijvoorbeeld de eigen inbreng aanvullen of de aankoopkosten betalen, waardoor het mogelijk wordt om eerder een geschikte woning te vinden. Maak wel vooraf duidelijke afspraken over het bedrag en de terugbetaling, en bespreek de lening met de bank.

De terugbetaling kan flexibel worden afgesproken.

Een belangrijk voordeel van geld lenen aan je kinderen is dat de terugbetaling flexibel kan worden afgesproken. Samen kunnen jullie een haalbaar plan opstellen dat rekening houdt met hun inkomen en persoonlijke situatie. Zo kunnen jullie bijvoorbeeld kiezen voor kleinere maandelijkse afbetalingen, een langere looptijd of tijdelijk uitstel wanneer dat nodig is. Leg de afspraken wel duidelijk schriftelijk vast, zodat iedereen weet wat er verwacht wordt.

Je kunt mogelijk een marktconforme interest afspreken.

Een mogelijk voordeel van geld lenen aan je kinderen is dat je samen een marktconforme interest kunt afspreken. Zo krijgt het geleende bedrag een vergoeding die aansluit bij de voorwaarden van een vergelijkbare lening, terwijl je kind mogelijk toch flexibele afspraken geniet over de looptijd en terugbetaling. Leg de interestvoet en alle andere voorwaarden duidelijk vast in een schriftelijke overeenkomst. Laat je bij twijfel adviseren over de juridische en fiscale gevolgen.

Een lening is een alternatief voor een schenking.

Een lening kan een alternatief zijn voor een schenking wanneer je je kind financieel wilt helpen, maar het geld niet definitief wilt afstaan. Je kind kan de nodige middelen meteen gebruiken, terwijl het bedrag volgens duidelijke afspraken later wordt terugbetaald. Zo behoud je als ouder meer controle over je vermogen en kan je je kind toch ondersteunen op een belangrijk moment.

Je houdt zelf zeggenschap over het geleende bedrag.

Een belangrijk voordeel van geld lenen aan je kinderen is dat je zelf zeggenschap houdt over het geleende bedrag. In tegenstelling tot een schenking blijft het geld een lening die volgens de afgesproken voorwaarden moet worden terugbetaald. Je kunt samen vastleggen waarvoor het bedrag dient, wanneer de terugbetaling start en of er interest wordt aangerekend. Zo help je je kind financieel, terwijl je duidelijke afspraken behoudt over je eigen geld.

Duidelijke afspraken kunnen financiële stress beperken.

Duidelijke afspraken kunnen financiële stress beperken, zowel voor ouders als voor hun kind. Leg vooraf vast hoeveel er wordt geleend, wanneer en hoe het bedrag wordt terugbetaald en of er interest verschuldigd is. Zo weet iedereen wat er verwacht wordt en verklein je de kans op misverstanden of spanningen binnen de familie.

Onbetaalde leningen kunnen spanningen binnen de familie veroorzaken.

Een onbetaalde lening kan voor spanningen binnen de familie zorgen, zeker wanneer de afspraken niet duidelijk op papier staan. Ouders kunnen zich zorgen maken of gefrustreerd raken als terugbetalingen uitblijven, terwijl het kind zich onder druk gezet of verkeerd begrepen kan voelen. Dat kan de relatie ook met broers en zussen beïnvloeden. Bespreek daarom vooraf wat er gebeurt als terugbetalen moeilijk wordt en leg eventuele wijzigingen aan de afspraken schriftelijk vast.

Je spaargeld zit mogelijk lange tijd vast.

Wanneer je geld uitleent aan je kind, is dat bedrag mogelijk lange tijd niet beschikbaar voor jezelf. De terugbetaling kan jaren duren en bij onverwachte uitgaven, zoals een renovatie of medische kosten, heb je dat spaargeld misschien nodig. Leen daarom alleen een bedrag uit dat je voor langere tijd kunt missen en spreek vooraf duidelijk af wanneer en hoe het wordt terugbetaald.

Onduidelijke afspraken kunnen fiscale of juridische problemen opleveren.

Onduidelijke afspraken over een lening aan je kind kunnen later tot fiscale of juridische problemen leiden. Zonder een duidelijke schriftelijke overeenkomst is het bijvoorbeeld moeilijk te bewijzen of het bedrag een lening of een schenking was, welke interest werd afgesproken en wanneer het geld moet worden terugbetaald. Dat kan tot discussies leiden tussen ouder en kind, maar ook met andere erfgenamen of de fiscus. Leg daarom het bedrag, de terugbetalingsvoorwaarden en eventuele interest schriftelijk vast en vraag bij twijfel advies aan een notaris of fiscaal expert.

Wat is een onderhandse lening en hoe werkt ze?

Wat is een onderhandse lening?

Een onderhandse lening is een lening die twee partijen rechtstreeks met elkaar afspreken, zonder dat een bank of andere kredietgever als tussenpersoon optreedt. Dat kan bijvoorbeeld tussen familieleden, vrienden of een particulier en een onderneming. De afspraken worden doorgaans vastgelegd in een overeenkomst die de partijen zelf opstellen en ondertekenen.

Hoe werkt een onderhandse lening?

De ene partij leent een bedrag uit aan de andere. De ontlener verbindt zich ertoe dat bedrag terug te betalen, eventueel met interest. De partijen spreken zelf af wanneer en hoe de terugbetaling gebeurt. Dat kan in één keer of via maandelijkse aflossingen.

Een onderhandse lening kan renteloos zijn, maar dat moet duidelijk in de overeenkomst staan. Als er interest wordt aangerekend, leg dan ook het percentage en de berekeningswijze vast. Zo vermijden beide partijen dat er later discussie ontstaat.

Wat staat er in een leningsovereenkomst?

Een duidelijke overeenkomst vermeldt minstens:

  • de volledige naam en het adres van de uitlener en de ontlener;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • of er interest verschuldigd is en, zo ja, tegen welk percentage;
  • de manier en timing van de terugbetaling;
  • wat er gebeurt bij een laattijdige betaling of wanbetaling;
  • de datum en de handtekening van beide partijen.

Bewaar de ondertekende overeenkomst en bewijsstukken van de betaling en aflossingen. Een overschrijving is meestal makkelijker aan te tonen dan een contante betaling. Vermeld bij een overschrijving duidelijk dat het om een lening gaat.

Is een onderhandse lening wettelijk geldig?

Een onderhandse lening kan geldig worden gesloten zonder notaris. Een schriftelijke, door beide partijen ondertekende overeenkomst helpt om de gemaakte afspraken te bewijzen. Een notariële akte is iets anders: die wordt door een notaris opgesteld en kan in bepaalde omstandigheden rechtstreeks uitvoerbaar zijn. Met een gewone onderhandse overeenkomst kan een uitlener bij een geschil mogelijk eerst een rechterlijke beslissing nodig hebben om betaling af te dwingen.

Een onderhandse lening is geen schenking: de ontlener moet het geld terugbetalen volgens de afgesproken voorwaarden. Wil je het bedrag schenken in plaats van uitlenen, maak dan ook dat duidelijk. De fiscale en juridische gevolgen kunnen verschillen.

Geld lenen aan familie of vrienden

Een lening binnen de familie of vriendenkring gebeurt vaak op basis van vertrouwen. Toch is het verstandig om ook dan alles schriftelijk vast te leggen. Een heldere overeenkomst beschermt beide partijen en voorkomt misverstanden over bijvoorbeeld de terugbetaling, interest of wat er gebeurt als de ontlener tijdelijk niet kan betalen.

Let op bij professioneel krediet

De regels kunnen anders zijn wanneer iemand beroepsmatig of als onderneming krediet verstrekt aan een consument. Dan kunnen de Belgische regels over consumentenkrediet van toepassing zijn, met specifieke verplichtingen voor de kredietgever. Een particuliere overeenkomst mag dus niet zomaar worden gebruikt om de regels voor professioneel krediet te omzeilen.

Ook de fiscale behandeling kan afhangen van de situatie. Bij interestbetalingen kunnen fiscale verplichtingen spelen. Vraag bij twijfel advies aan een boekhouder, notaris of juridisch expert.

Samengevat

Een onderhandse lening is een rechtstreekse lening tussen partijen, zonder bank als tussenpersoon. Ze kan flexibel zijn, maar vraagt duidelijke afspraken. Leg het bedrag, de interest en de terugbetaling schriftelijk vast en bewaar bewijs van alle betalingen. Zo weten zowel de uitlener als de ontlener waar ze aan toe zijn.

Deze informatie is algemeen en vervangt geen persoonlijk juridisch of fiscaal advies.


6 Tips voor het Verstrekken van een Onderhandse Lening in België

  1. Een onderhandse lening is een lening tussen personen of partijen, zonder bank als tussenpersoon.
  2. Leg de afspraken schriftelijk vast in een leningsovereenkomst.
  3. Noteer het geleende bedrag, de rente en de terugbetalingsdatum.
  4. Spreek af wat er gebeurt bij een laattijdige betaling.
  5. Bewaar betalingsbewijzen en communicatie over de lening.
  6. Vraag bij twijfel advies over de juridische en fiscale gevolgen.

Een onderhandse lening is een lening tussen personen of partijen, zonder bank als tussenpersoon.

Een onderhandse lening is een lening die personen of partijen rechtstreeks met elkaar afspreken, zonder dat een bank als tussenpersoon optreedt. De uitlener en de ontlener bepalen samen de voorwaarden, zoals het bedrag, eventuele interest en de terugbetalingstermijn. Leg die afspraken altijd schriftelijk vast, zodat voor iedereen duidelijk is wat er verwacht wordt.

Leg de afspraken schriftelijk vast in een leningsovereenkomst.

Leg de afspraken altijd schriftelijk vast in een leningsovereenkomst. Noteer daarin minstens het geleende bedrag, eventuele interest, de terugbetalingstermijn en de manier waarop de aflossingen gebeuren. Zo weten zowel de uitlener als de ontlener precies wat er is afgesproken en verklein je de kans op misverstanden of discussies achteraf.

Noteer het geleende bedrag, de rente en de terugbetalingsdatum.

Noteer in de leningsovereenkomst duidelijk het geleende bedrag, de afgesproken rente en de datum waarop de lening terugbetaald moet zijn. Zo weten beide partijen precies wat er verwacht wordt en verklein je de kans op misverstanden achteraf.

Spreek af wat er gebeurt bij een laattijdige betaling.

Spreek vooraf duidelijk af wat er gebeurt als een betaling te laat komt. Vermeld bijvoorbeeld of er een herinnering wordt gestuurd, hoeveel tijd de ontlener krijgt om de achterstand in te halen en of er nalatigheidsinteresten of bijkomende kosten aangerekend worden. Zet deze afspraken in de leningsovereenkomst, zodat beide partijen weten waar ze aan toe zijn.

Bewaar betalingsbewijzen en communicatie over de lening.

Bewaar alle betalingsbewijzen en communicatie over de onderhandse lening zorgvuldig. Denk aan bankoverschrijvingen, betalingsbevestigingen, e-mails en berichten waarin afspraken over de lening of terugbetaling staan. Zo kunnen zowel de uitlener als de ontlener achteraf aantonen welke bedragen betaald zijn en wat er precies werd afgesproken.

Vraag bij twijfel advies over de juridische en fiscale gevolgen.

Twijfel je over de voorwaarden of de gevolgen van een onderhandse lening? Vraag dan advies aan een notaris, boekhouder of juridisch expert. Die kan je helpen om de afspraken correct vast te leggen en na te gaan welke juridische en fiscale regels in jouw situatie van toepassing zijn.

Particulier geld lenen met onderpand: zo werkt het in België

Particulier geld lenen met onderpand: hoe werkt het?

Wie geld nodig heeft, kan soms lenen met een onderpand. Dat betekent dat de ontlener een waardevol goed als zekerheid geeft voor de terugbetaling. Denk bijvoorbeeld aan een wagen, juwelen of een woning. Ook tussen particulieren kan zo’n lening worden afgesproken, maar dat vraagt om duidelijke afspraken en een goed begrip van de risico’s.

Een onderpand kan een kredietgever meer zekerheid bieden. Het maakt een lening echter niet automatisch voordelig of risicoloos. Voor de ontlener staat er mogelijk een waardevol bezit op het spel.

Wat is lenen met onderpand?

Bij een lening met onderpand verbindt de ontlener een goed aan de schuld. Als de lening niet volgens afspraak wordt terugbetaald, kan de kredietgever onder bepaalde voorwaarden stappen ondernemen om de schuld te innen en het onderpand te laten verkopen. De precieze regels hangen onder meer af van het soort goed en de manier waarop de zekerheid is vastgelegd.

Een onderpand is dus niet zomaar een belofte om later iets af te geven. De afspraken moeten juridisch correct worden opgesteld. De kredietgever mag het goed doorgaans niet zomaar zelf in beslag nemen of houden wanneer de ontlener niet betaalt.

Welke goederen kunnen als onderpand dienen?

Mogelijke vormen van zekerheid zijn bijvoorbeeld:

  • een woning of ander onroerend goed;
  • een wagen of ander waardevol roerend goed;
  • juwelen, kunst of verzamelobjecten;
  • een waarborgsom of andere financiële zekerheid.

Niet elk goed is geschikt. De waarde moet voldoende betrouwbaar kunnen worden bepaald en het moet duidelijk zijn wie de eigenaar is. Ook kunnen er al rechten van andere schuldeisers op het goed rusten.

Hoe verloopt een lening tussen particulieren?

Een particuliere lening begint best met een open gesprek over het bedrag, de looptijd en de terugbetaling. Vervolgens moeten de afspraken schriftelijk worden vastgelegd. Een mondeling akkoord kan tot bewijsproblemen leiden, zeker wanneer er onenigheid ontstaat.

Een overeenkomst vermeldt bij voorkeur minstens:

  • de identiteit en contactgegevens van beide partijen;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • de rente, eventuele kosten en de totale terugbetaling;
  • de looptijd, vervaldagen en wijze van terugbetaling;
  • een beschrijving van het onderpand en de geschatte waarde;
  • wat er gebeurt bij laattijdige betaling of wanbetaling;
  • hoe de zekerheid wordt vrijgegeven zodra de lening volledig is terugbetaald.

Bewaar ook betalingsbewijzen en alle communicatie over de lening. Bij een aanzienlijk bedrag of onroerend goed is het verstandig om juridisch advies in te winnen. Voor bepaalde zekerheden, zoals een hypotheek op een woning, zijn specifieke formaliteiten en doorgaans tussenkomst van een notaris nodig.

Wat als de ontlener niet terugbetaalt?

Wanneer betalingen uitblijven, moet de kredietgever de afspraken en de toepasselijke wettelijke procedures volgen. De gevolgen hangen af van het contract en het soort onderpand. Een zekerheid betekent niet automatisch dat de kredietgever het goed onmiddellijk mag verkopen of zelf mag houden.

Voor de ontlener kan wanbetaling ernstige gevolgen hebben: bijkomende kosten, een juridische procedure en mogelijk verlies van het onderpand. Leen daarom niet meer dan haalbaar is en maak op voorhand een realistisch terugbetalingsplan.

Let op met de waarde van het onderpand

De waarde die partijen aan een goed toekennen, is niet altijd dezelfde als de prijs die het bij een gedwongen verkoop oplevert. Een wagen kan bijvoorbeeld in waarde dalen, terwijl verkoopkosten of bestaande schulden de opbrengst verminderen. Laat de waarde indien nodig onafhankelijk schatten en spreek af wie de kosten daarvan draagt.

Controleer ook of het onderpand vrij beschikbaar is. Een goed kan al verpand of gehypothekeerd zijn, of eigendom zijn van iemand anders. In dat geval kan de zekerheid ingewikkelder zijn dan ze op het eerste gezicht lijkt.

Regels in België

De regels kunnen verschillen naargelang het gaat om een occasionele lening tussen particulieren, een professionele kredietgever of een kredietbemiddelaar. Wie beroepsmatig consumentenkrediet aanbiedt of bemiddelt, moet rekening houden met specifieke Belgische regels en toezicht. Ga er dus niet van uit dat elke online aanbieder of particuliere geldschieter betrouwbaar of bevoegd is.

Controleer de identiteit van de tegenpartij, wees voorzichtig met vooraf te betalen “administratiekosten” en onderteken niets wat je niet begrijpt. Voor advies over de toepasselijke regels kan je terecht bij een notaris, advocaat of een andere onafhankelijke deskundige.

Is particulier lenen met onderpand een goed idee?

Een lening met onderpand kan in sommige situaties een oplossing zijn, maar ze brengt risico’s mee voor beide partijen. Voor de ontlener is het belangrijkste risico dat een waardevol goed op het spel staat. Voor de kredietgever bestaat het risico dat de waarde van het onderpand onvoldoende blijkt of dat de invordering tijd en geld kost.

Vergelijk daarom eerst andere mogelijkheden, zoals een lening bij een erkende kredietgever. Als je toch onderling leent, zorg dan voor een volledige schriftelijke overeenkomst, realistische voorwaarden en correct vastgelegde zekerheid. Bij twijfel is vooraf advies vragen meestal goedkoper dan achteraf een conflict oplossen.


Zes Tips voor Verantwoord Particulier Geld Lenen met Onderpand in België

  1. Vergelijk rente, kosten en looptijd bij meerdere kredietgevers.
  2. Lees het contract volledig vóór je iets ondertekent.
  3. Laat duidelijk vastleggen welk onderpand je inbrengt.
  4. Leen alleen een bedrag dat je zeker kunt terugbetalen.
  5. Bespreek wat er gebeurt als je een aflossing mist.
  6. Vraag onafhankelijk advies bij twijfel over de voorwaarden.

Vergelijk rente, kosten en looptijd bij meerdere kredietgevers.

Vergelijk bij meerdere kredietgevers niet alleen de rente, maar ook alle bijkomende kosten en de volledige looptijd. Een lage rente kan minder voordelig uitvallen door dossierkosten, administratiekosten of andere vergoedingen. Kijk daarom naar het totale terug te betalen bedrag en controleer of de maandelijkse aflossingen haalbaar blijven. Zo kan je aanbiedingen eerlijk vergelijken en voorkom je dat het onderpand onnodig lang aan de lening verbonden blijft.

Lees het contract volledig vóór je iets ondertekent.

Lees het contract volledig vóór je iets ondertekent. Controleer niet alleen het leenbedrag en de terugbetalingstermijn, maar ook de rente, eventuele kosten, gevolgen van een betalingsachterstand en de afspraken over het onderpand. Zorg dat je begrijpt wanneer en onder welke voorwaarden de kredietgever aanspraak kan maken op het goed. Is iets onduidelijk of staat een afspraak niet op papier, vraag dan om uitleg en laat het contract zo nodig nakijken door een onafhankelijke deskundige.

Laat duidelijk vastleggen welk onderpand je inbrengt.

Laat duidelijk vastleggen welk onderpand je inbrengt. Beschrijf het goed zo nauwkeurig mogelijk, bijvoorbeeld met het merk, model, serienummer, foto’s en een onafhankelijke waardebepaling. Vermeld ook wie de eigenaar is, welke waarde beide partijen eraan toekennen en wat er met het onderpand gebeurt zodra de lening volledig is terugbetaald. Zo verklein je de kans op misverstanden of discussies achteraf.

Leen alleen een bedrag dat je zeker kunt terugbetalen.

Leen alleen een bedrag waarvan je zeker weet dat je het volgens de afgesproken termijnen kunt terugbetalen. Maak vooraf een realistisch overzicht van je inkomsten en uitgaven en houd rekening met onverwachte kosten. Bij een lening met onderpand riskeer je immers niet alleen betalingsproblemen, maar mogelijk ook het verlies van het goed dat je als zekerheid hebt gegeven.

Bespreek wat er gebeurt als je een aflossing mist.

Spreek vooraf duidelijk af wat er gebeurt als een aflossing te laat komt of uitblijft. Leg in de overeenkomst vast hoe de kredietgever je verwittigt, of je een redelijke termijn krijgt om de betaling in orde te brengen en welke eventuele kosten of gevolgen van toepassing zijn. Bespreek ook wanneer de kredietgever stappen mag zetten met betrekking tot het onderpand. Zo weten beide partijen waar ze aan toe zijn en vermijd je misverstanden op een financieel moeilijk moment.

Vraag onafhankelijk advies bij twijfel over de voorwaarden.

Twijfel je over de rente, de terugbetaling of wat er met het onderpand kan gebeuren als je niet betaalt? Vraag dan onafhankelijk advies aan een notaris, advocaat of andere deskundige vóór je iets ondertekent. Die kan de voorwaarden helpen verduidelijken en nagaan of je begrijpt welke rechten en risico’s de lening met zich meebrengt.

gemiddelde rente lening

Alles wat u moet weten over de gemiddelde rente bij het afsluiten van een lening

Gemiddelde rente lening: Wat u moet weten

Gemiddelde rente lening: Wat u moet weten

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de gemiddelde rentetarieven die momenteel gelden. De gemiddelde rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid.

Op dit moment liggen de gemiddelde rentetarieven voor leningen in België op een historisch laag niveau. Dit kan een gunstige situatie zijn voor mensen die geld willen lenen voor bijvoorbeeld het kopen van een huis, het financieren van een auto of het consolideren van schulden.

Het is echter belangrijk om te onthouden dat de gemiddelde rente slechts een indicatie is en dat uw individuele rentetarief kan variëren op basis van uw persoonlijke situatie. Om de beste deal te krijgen, is het verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen voordat u een beslissing neemt.

Daarnaast is het verstandig om rekening te houden met eventuele bijkomende kosten en voorwaarden die kunnen worden verbonden aan de lening. Zorg ervoor dat u alle informatie grondig doorneemt voordat u zich verbindt tot een leningsovereenkomst.

Kortom, door op de hoogte te blijven van de gemiddelde rentetarieven en goed onderzoek te doen naar uw opties, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem altijd de tijd om alle details te begrijpen en laat u indien nodig adviseren door een financieel expert.


5 Tips om de Beste Gemiddelde Rente voor je Lening te Vinden

  1. Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.
  2. Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.
  3. Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.
  4. Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.
  5. Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Vergelijk de rentetarieven van verschillende leningen om de beste gemiddelde rente te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken om de beste gemiddelde rente te vinden. Door verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen, kunt u een goed beeld krijgen van wat er beschikbaar is en welke optie het meest voordelig is voor uw specifieke situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten, die de gemiddelde rente kunnen beïnvloeden.

Het is essentieel om aandacht te besteden aan bijkomende kosten, zoals administratiekosten, die van invloed kunnen zijn op de gemiddelde rente van een lening. Deze extra kosten kunnen aanzienlijk variëren tussen verschillende kredietverstrekkers en dienen daarom zorgvuldig te worden overwogen bij het beoordelen van de totale kosten van een lening. Het is verstandig om niet alleen naar de gemiddelde rente te kijken, maar ook naar alle mogelijke extra kosten die kunnen worden toegevoegd, zodat u een volledig beeld krijgt van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Kies voor een lening met een vaste rentevoet om verrassingen in de toekomst te vermijden.

Kies bij het afsluiten van een lening voor een vaste rentevoet om verrassingen in de toekomst te vermijden. Met een vaste rentevoet blijft uw rentetarief gedurende de hele looptijd van de lening hetzelfde, waardoor u zekerheid heeft over uw maandelijkse aflossingen. Dit kan helpen om onverwachte stijgingen in de rente te voorkomen en u te beschermen tegen financiële schokken. Het is een verstandige keuze om stabiliteit en voorspelbaarheid te waarborgen bij het beheren van uw lening.

Houd rekening met de looptijd van de lening bij het berekenen van het totale bedrag dat je zal terugbetalen.

Bij het berekenen van het totale bedrag dat je zal terugbetalen voor een lening, is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die je uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk zal je meer rente betalen over de gehele periode. Het is daarom belangrijk om zorgvuldig af te wegen welke looptijd het meest geschikt is voor jouw financiële situatie en doelen.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen stijgen en zo je maandelijkse aflossingen beïnvloeden.

Wees voorzichtig met leningen met een variabele rente, aangezien deze kunnen fluctueren en invloed hebben op je maandelijkse aflossingen. Als de rente stijgt, kunnen ook je maandelijkse kosten toenemen, wat een onverwachte financiële last kan veroorzaken. Het is verstandig om de risico’s van leningen met variabele rentetarieven zorgvuldig af te wegen en indien mogelijk te kiezen voor een lening met een vaste rente om meer stabiliteit en voorspelbaarheid in je financiële planning te brengen.

lening voor boot

Financier uw droomboot met een lening op maat

Lening voor Boot

Financier uw droomboot met een lening op maat

Heeft u altijd al gedroomd van het bezitten van uw eigen boot om te genieten van ontspannen dagen op het water? Met een op maat gemaakte lening voor een boot, kunt u die droom werkelijkheid laten worden. Of u nu een zeilboot, motorboot of jacht wilt kopen, er zijn verschillende opties beschikbaar om de financiering van uw nieuwe vaartuig te regelen.

Flexibele financieringsmogelijkheden

Met een lening voor een boot kunt u de kosten spreiden over een langere periode, zodat u niet in één keer een groot bedrag hoeft te betalen. Banken en financiële instellingen bieden vaak flexibele financieringsmogelijkheden met concurrerende rentetarieven, zodat u comfortabel kunt genieten van uw nieuwe boot zonder uw spaargeld aan te spreken.

Belangrijke overwegingen bij het afsluiten van een lening voor een boot

Voordat u besluit om een lening af te sluiten voor uw boot, is het belangrijk om enkele zaken in overweging te nemen. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten. Vergelijk verschillende leningsopties om de beste deal te vinden die past bij uw financiële situatie.

Professioneel advies en begeleiding

Het is verstandig om professioneel advies in te winnen voordat u zich verbindt aan een lening voor uw boot. Financiële adviseurs kunnen u helpen bij het beoordelen van uw financiële mogelijkheden en het kiezen van de juiste lening die past bij uw behoeften en budget.

Breng uw droom tot leven

Een lening voor een boot kan de sleutel zijn tot het realiseren van uw langgekoesterde droom van eigenaar worden van een prachtige boot. Met de juiste financieringsoplossingen kunt u binnenkort genieten van ontspannen tochten op het water en onvergetelijke momenten beleven met vrienden en familie aan boord.

Voor meer informatie over leningen voor boten en hoe u kunt beginnen met het plannen van uw aankoop, neem contact op met onze experts die klaar staan om u te helpen bij elke stap van het proces.


Veelgestelde Vragen over Bootleningen: Rentetarieven, Leenbedragen en Meer

  1. Wat zijn de rentetarieven voor een lening voor een boot?
  2. Hoeveel kan ik lenen voor de aankoop van een boot?
  3. Wat zijn de looptijden van een lening voor een boot?
  4. Zijn er speciale leningen beschikbaar voor nieuwe versus tweedehands boten?
  5. Welke documenten heb ik nodig om een lening voor een boot aan te vragen?
  6. Kan ik extra kosten zoals verzekering en onderhoud meefinancieren in mijn lening?
  7. Wat gebeurt er als ik mijn lening niet op tijd kan aflossen?

Wat zijn de rentetarieven voor een lening voor een boot?

Veel mensen vragen zich af wat de rentetarieven zijn voor een lening voor een boot. De rentetarieven voor leningen voor boten kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de aanvrager, de looptijd van de lening en het geleende bedrag. Over het algemeen bieden banken en financiële instellingen concurrerende rentetarieven voor leningen voor boten, waardoor het mogelijk is om uw droomboot te financieren tegen betaalbare voorwaarden. Het is echter altijd verstandig om verschillende leningsopties te vergelijken en professioneel advies in te winnen om de beste deal te vinden die past bij uw financiële situatie en behoeften.

Hoeveel kan ik lenen voor de aankoop van een boot?

Een veelgestelde vraag bij het afsluiten van een lening voor de aankoop van een boot is: “Hoeveel kan ik lenen?” Het maximale bedrag dat u kunt lenen voor de aankoop van een boot hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, huidige financiële verplichtingen en de waarde van de boot die u wilt kopen. Banken en financiële instellingen zullen uw financiële situatie beoordelen om te bepalen hoeveel u kunt lenen. Het is verstandig om professioneel advies in te winnen en verschillende leningsopties te vergelijken om een weloverwogen beslissing te nemen over het bedrag dat u wilt lenen voor uw droomboot.

Wat zijn de looptijden van een lening voor een boot?

Een veelgestelde vraag over leningen voor een boot is: “Wat zijn de looptijden van een lening voor een boot?” De looptijden van leningen voor boten kunnen variëren afhankelijk van de specifieke leningsovereenkomst en de geldverstrekker. Over het algemeen bieden financiële instellingen flexibele looptijden aan voor bootleningen, variërend van enkele jaren tot meerdere jaren. Het is belangrijk om te overwegen welke looptijd het beste bij uw financiële situatie past, zodat u comfortabel kunt genieten van uw nieuwe boot zonder onnodige financiële druk. Het is altijd verstandig om advies in te winnen bij experts op het gebied van leningen om de juiste looptijd te kiezen die aansluit bij uw behoeften en budget.

Zijn er speciale leningen beschikbaar voor nieuwe versus tweedehands boten?

Ja, er zijn vaak speciale leningen beschikbaar voor zowel nieuwe als tweedehands boten. Financiële instellingen en kredietverstrekkers bieden doorgaans verschillende financieringsopties afhankelijk van of u een nieuwe of tweedehands boot wilt kopen. De voorwaarden en rentetarieven kunnen variëren tussen deze twee categorieën, omdat de waarde en levensduur van een boot kunnen verschillen. Het is raadzaam om advies in te winnen bij uw financieel adviseur om te bepalen welke lening het beste aansluit bij uw specifieke situatie en budget, of u nu kiest voor een nieuwe of tweedehands boot.

Welke documenten heb ik nodig om een lening voor een boot aan te vragen?

Om een lening voor een boot aan te vragen, zijn er bepaalde documenten die u meestal nodig heeft om uw aanvraag te ondersteunen. Typische vereiste documenten zijn onder meer identificatiebewijzen zoals een geldig paspoort of identiteitskaart, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van eigendom van de boot zoals aankoopcontract of registratiecertificaat, en eventueel andere financiële gegevens die de geldschieter kan vragen om uw kredietwaardigheid te beoordelen. Het is raadzaam om contact op te nemen met de specifieke geldverstrekker voor een volledige lijst van benodigde documenten en om te zorgen dat u aan alle vereisten voldoet voordat u uw leningsaanvraag indient.

Kan ik extra kosten zoals verzekering en onderhoud meefinancieren in mijn lening?

Ja, het is mogelijk om extra kosten zoals verzekering en onderhoud mee te financieren in uw lening voor een boot. Bij het afsluiten van een lening voor een boot kunt u vaak ook de bijkomende kosten meefinancieren, waaronder verzekeringen om uw vaartuig te beschermen en regelmatig onderhoud om ervoor te zorgen dat uw boot in topconditie blijft. Het is belangrijk om deze extra kosten mee te nemen in uw leningberekening, zodat u een realistisch beeld krijgt van de totale kosten van het bezitten en onderhouden van uw boot. Neem contact op met uw financiële instelling voor meer informatie over de mogelijkheden om deze kosten op te nemen in uw lening.

Wat gebeurt er als ik mijn lening niet op tijd kan aflossen?

Wanneer u uw lening voor een boot niet op tijd kunt aflossen, is het belangrijk om zo snel mogelijk contact op te nemen met uw kredietverstrekker. In dergelijke situaties kunnen er verschillende opties beschikbaar zijn, zoals het herstructureren van de lening, het aanpassen van de betalingsvoorwaarden of het zoeken naar alternatieve oplossingen om de lening terug te betalen. Het is essentieel om open en transparant te communiceren met uw kredietverstrekker om samen tot een haalbare oplossing te komen en verdere financiële problemen te voorkomen.

lening op afbetaling online

Gemakkelijk Geld Lenen: Lening op Afbetaling Online

Lening op Afbetaling Online: Gemakkelijk en Snel Geld Lenen

Lening op Afbetaling Online: Gemakkelijk en Snel Geld Lenen

Heeft u dringend behoefte aan extra financiële middelen? Overweeg dan een lening op afbetaling online. Deze vorm van lenen biedt u de mogelijkheid om snel en gemakkelijk geld te lenen voor diverse doeleinden, zoals het financieren van een aankoop, het consolideren van schulden of het bekostigen van onverwachte uitgaven.

Met een lening op afbetaling online kunt u eenvoudig een aanvraag indienen via het internet, zonder dat u fysiek naar een bankkantoor hoeft te gaan. Dit bespaart u niet alleen tijd, maar maakt het hele proces ook veel efficiënter. U kunt verschillende online kredietverstrekkers vergelijken en de beste leningsoptie kiezen die past bij uw financiële behoeften.

Het aanvragen van een lening op afbetaling online is over het algemeen eenvoudig en vereist meestal slechts enkele basisgegevens, zoals uw identiteitsbewijs, bewijs van inkomen en bankgegevens. Zodra uw aanvraag is goedgekeurd, kunt u vaak binnen enkele dagen over het geleende bedrag beschikken.

Het is echter belangrijk om bewust te zijn van de voorwaarden en kosten die gepaard gaan met een lening op afbetaling online. Zorg ervoor dat u de rentevoeten, looptijd en eventuele bijkomende kosten begrijpt voordat u akkoord gaat met de leningsovereenkomst. Op die manier voorkomt u verrassingen en weet u precies wat u kunt verwachten.

Kortom, een lening op afbetaling online kan een handige optie zijn voor wie snel geld nodig heeft met minimale gedoe. Door gebruik te maken van de mogelijkheden die het internet biedt, kunt u op een snelle en transparante manier geld lenen om uw financiële doelen te bereiken.


9 Voordelen van Online Leningen op Afbetaling: Efficiëntie, Flexibiliteit en Transparantie

  1. Gemakkelijk en snel geld lenen zonder fysiek naar een bankkantoor te hoeven gaan.
  2. Online aanvraagproces maakt het lenen efficiënt en tijdbesparend.
  3. Verschillende online kredietverstrekkers vergelijken voor de beste leningsoptie.
  4. Aanvraag vereist meestal slechts basisgegevens zoals identiteitsbewijs en bewijs van inkomen.
  5. Snelle goedkeuring van de leningaanvraag, waardoor u snel over het geld kunt beschikken.
  6. Flexibele terugbetalingsvoorwaarden die kunnen worden afgestemd op uw financiële situatie.
  7. Transparante informatie over rentevoeten, looptijd en bijkomende kosten om verrassingen te voorkomen.
  8. Mogelijkheid om online simulaties uit te voeren om verschillende leenopties te verkennen.
  9. Handige optie voor onverwachte uitgaven of financiële behoeften die snel moeten worden opgelost.


Nadelen van Online Leningen op Afbetaling: Wat U Moet Weten

  1. Hogere rentetarieven in vergelijking met traditionele leningen.
  2. Mogelijkheid van verborgen kosten en extra kosten.
  3. Risico op overmatige schuldenlast bij onverantwoord lenen.
  4. Beperktere flexibiliteit in terugbetalingsvoorwaarden vergeleken met andere leningsopties.
  5. Kans op misleidende reclame of frauduleuze online kredietverstrekkers.
  6. Privacy- en beveiligingsrisico’s bij het verstrekken van persoonlijke gegevens online.
  7. Moeilijkheden bij het verkrijgen van ondersteuning of advies bij problemen met de lening.

Gemakkelijk en snel geld lenen zonder fysiek naar een bankkantoor te hoeven gaan.

Een groot voordeel van een lening op afbetaling online is het gemak en de snelheid waarmee men geld kan lenen zonder fysiek naar een bankkantoor te hoeven gaan. Door het hele proces online af te handelen, bespaart men kostbare tijd en moeite die anders zou worden besteed aan het reizen naar een fysieke locatie. Dit maakt het lenen van geld veel toegankelijker en handiger voor mensen die behoefte hebben aan financiële ondersteuning op korte termijn.

Online aanvraagproces maakt het lenen efficiënt en tijdbesparend.

Het online aanvraagproces van een lening op afbetaling maakt het lenen efficiënt en tijdbesparend. Door eenvoudigweg via het internet een lening aan te vragen, kunnen mensen tijd besparen die ze anders zouden besteden aan het bezoeken van fysieke bankkantoren. Met slechts enkele klikken kunnen ze verschillende kredietverstrekkers vergelijken, aanvraagformulieren invullen en hun financiële behoeften snel en gemakkelijk afhandelen. Dit maakt het proces niet alleen sneller, maar ook veel handiger voor leners die op zoek zijn naar directe financiële ondersteuning.

Verschillende online kredietverstrekkers vergelijken voor de beste leningsoptie.

Een groot voordeel van een lening op afbetaling online is dat u de mogelijkheid heeft om verschillende online kredietverstrekkers met elkaar te vergelijken om zo de beste leningsoptie te vinden die aansluit bij uw financiële behoeften. Door gebruik te maken van online tools en platforms kunt u eenvoudig rentevoeten, voorwaarden en andere belangrijke aspecten van leningen vergelijken, waardoor u een weloverwogen beslissing kunt nemen en de meest voordelige lening kunt kiezen die past bij uw situatie. Dit stelt u in staat om geld te lenen tegen gunstige voorwaarden en tarieven, waardoor u kosten bespaart en uw financiële doelen effectief kunt realiseren.

Aanvraag vereist meestal slechts basisgegevens zoals identiteitsbewijs en bewijs van inkomen.

Een groot voordeel van een lening op afbetaling online is dat de aanvraag meestal slechts basisgegevens vereist, zoals een identiteitsbewijs en bewijs van inkomen. Hierdoor wordt het aanvraagproces eenvoudig en snel, waardoor u zonder veel gedoe financiële ondersteuning kunt krijgen. Het gemak van het verstrekken van deze basisgegevens maakt het lenen via het internet toegankelijk voor velen en biedt een handige oplossing voor wie op korte termijn extra geld nodig heeft.

Snelle goedkeuring van de leningaanvraag, waardoor u snel over het geld kunt beschikken.

Een groot voordeel van een lening op afbetaling online is de snelle goedkeuring van de leningaanvraag, waardoor u snel over het geld kunt beschikken. Doordat het hele proces digitaal verloopt, kunnen kredietverstrekkers uw aanvraag vaak snel beoordelen en goedkeuren, waardoor u binnen korte tijd toegang heeft tot het geleende bedrag. Dit maakt het een handige optie voor situaties waarin u dringend financiële ondersteuning nodig heeft en niet lang wilt wachten op goedkeuring en uitbetaling.

Flexibele terugbetalingsvoorwaarden die kunnen worden afgestemd op uw financiële situatie.

Een groot voordeel van een lening op afbetaling online is de flexibiliteit van de terugbetalingsvoorwaarden die kunnen worden afgestemd op uw specifieke financiële situatie. Door de mogelijkheid om de aflossingstermijnen en het bedrag aan te passen, kunt u een lening op maat creëren die past bij uw budget en cashflow. Dit biedt u de vrijheid om de lening terug te betalen op een manier die voor u het meest comfortabel is, waardoor u financiële gemoedsrust krijgt terwijl u toch toegang heeft tot de benodigde middelen.

Transparante informatie over rentevoeten, looptijd en bijkomende kosten om verrassingen te voorkomen.

Een belangrijk voordeel van een lening op afbetaling online is de transparante informatie die wordt verstrekt over rentevoeten, looptijd en bijkomende kosten. Door deze gegevens duidelijk en overzichtelijk weer te geven, kunnen leners precies begrijpen welke financiële verplichtingen ze aangaan. Dit helpt hen om verrassingen te voorkomen en geeft hen de gemoedsrust dat ze volledig op de hoogte zijn van de kosten en voorwaarden van de lening voordat ze deze aangaan.

Mogelijkheid om online simulaties uit te voeren om verschillende leenopties te verkennen.

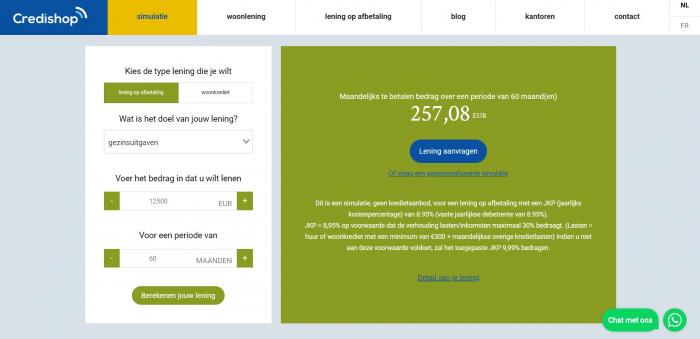
Een groot voordeel van een lening op afbetaling online is de mogelijkheid om online simulaties uit te voeren om verschillende leenopties te verkennen. Door gebruik te maken van deze simulatietools kunnen leners eenvoudig verschillende scenario’s bekijken en vergelijken, zoals verschillende leenbedragen, looptijden en rentetarieven. Dit stelt hen in staat om weloverwogen beslissingen te nemen en de leningsoptie te kiezen die het beste aansluit bij hun financiële behoeften en mogelijkheden. Het uitvoeren van online simulaties biedt transparantie en helpt leners om een duidelijk beeld te krijgen van wat ze kunnen verwachten voordat ze zich verbinden aan een specifieke leningsovereenkomst.

Handige optie voor onverwachte uitgaven of financiële behoeften die snel moeten worden opgelost.

Een lening op afbetaling online is een handige optie voor onverwachte uitgaven of financiële behoeften die snel moeten worden opgelost. In geval van plotselinge kosten of dringende financiële situaties biedt een online lening op afbetaling de mogelijkheid om snel toegang te krijgen tot extra geld zonder langdurige wachttijden of ingewikkelde papierwerkprocedures. Dit maakt het een efficiënte en praktische oplossing voor diegenen die directe financiële ondersteuning nodig hebben om onvoorziene omstandigheden aan te pakken.

Hogere rentetarieven in vergelijking met traditionele leningen.

Een belangrijk nadeel van leningen op afbetaling online is dat ze vaak hogere rentetarieven hebben in vergelijking met traditionele leningen. Doordat online kredietverstrekkers minder fysieke kosten hebben en zich richten op gemak en snelheid, kunnen de rentevoeten hoger uitvallen. Dit kan leiden tot een grotere totale terugbetalingslast voor de lener en het is daarom essentieel om goed op de hoogte te zijn van de rentevoorwaarden voordat men besluit om een lening op afbetaling online af te sluiten.

Mogelijkheid van verborgen kosten en extra kosten.

Een belangrijk nadeel van een lening op afbetaling online is de mogelijkheid van verborgen kosten en extra kosten. Hoewel het gemakkelijk is om online een lening aan te vragen, is het essentieel om alert te zijn op eventuele bijkomende kosten die niet altijd duidelijk worden vermeld. Sommige kredietverstrekkers kunnen verborgen kosten in rekening brengen, zoals administratiekosten, verzekeringskosten of kosten voor te late betalingen. Deze extra kosten kunnen de totale terugbetalingslast aanzienlijk verhogen en het belangrijk maken om de kleine lettertjes van de leningsovereenkomst zorgvuldig door te nemen voordat u akkoord gaat met de lening. Het is daarom verstandig om goed geïnformeerd te zijn over alle mogelijke kosten die gepaard gaan met een lening op afbetaling online om onaangename verrassingen te voorkomen.

Risico op overmatige schuldenlast bij onverantwoord lenen.

Een belangrijk nadeel van lening op afbetaling online is het risico op overmatige schuldenlast bij onverantwoord lenen. Omdat het proces van online lenen vaak snel en gemakkelijk is, bestaat het gevaar dat mensen meer lenen dan ze eigenlijk kunnen terugbetalen. Dit kan leiden tot financiële problemen en een opstapeling van schulden, met hoge rentekosten en mogelijke betalingsproblemen tot gevolg. Het is daarom essentieel voor leners om verantwoordelijk te handelen en alleen leningen af te sluiten die ze daadwerkelijk kunnen terugbetalen, om zo de valkuilen van overmatige schuldenlast te vermijden.

Beperktere flexibiliteit in terugbetalingsvoorwaarden vergeleken met andere leningsopties.

Een nadeel van een lening op afbetaling online is de beperktere flexibiliteit in terugbetalingsvoorwaarden in vergelijking met andere leningsopties. Bij deze vorm van lenen zijn de aflossingstermijnen vaak vastgesteld en minder onderhandelbaar, waardoor u mogelijk minder ruimte heeft om de terugbetalingsvoorwaarden aan te passen aan uw persoonlijke financiële situatie. Dit kan tot beperkingen leiden voor diegenen die behoefte hebben aan meer flexibiliteit bij het aflossen van hun lening. Het is daarom belangrijk om goed te overwegen of de vastgestelde terugbetalingsvoorwaarden van een lening op afbetaling online aansluiten bij uw financiële behoeften en mogelijkheden.

Kans op misleidende reclame of frauduleuze online kredietverstrekkers.

Een belangrijk nadeel van lening op afbetaling online is de kans op misleidende reclame of frauduleuze online kredietverstrekkers. Helaas zijn er op het internet ook malafide partijen actief die met aantrekkelijke aanbiedingen en beloften proberen consumenten te lokken. Het is daarom essentieel om extra waakzaam te zijn en grondig onderzoek te doen voordat u in zee gaat met een online kredietverstrekker. Door de geloofwaardigheid, reputatie en betrouwbaarheid van de kredietverstrekker te controleren, kunt u zichzelf beschermen tegen mogelijke oplichting en ervoor zorgen dat uw financiële gegevens veilig blijven.

Privacy- en beveiligingsrisico’s bij het verstrekken van persoonlijke gegevens online.

Een belangrijk nadeel van het afsluiten van een lening op afbetaling online zijn de privacy- en beveiligingsrisico’s die gepaard gaan met het verstrekken van persoonlijke gegevens via het internet. Het delen van gevoelige informatie, zoals identiteitsbewijzen, loonstroken en bankgegevens, online kan leiden tot blootstelling aan cyberaanvallen, identiteitsdiefstal en andere vormen van fraude. Het is essentieel voor leners om zich bewust te zijn van deze risico’s en ervoor te zorgen dat ze alleen zaken doen met betrouwbare en goed beveiligde online kredietverstrekkers om hun privacy en financiële gegevens te beschermen.

Moeilijkheden bij het verkrijgen van ondersteuning of advies bij problemen met de lening.

Een nadeel van een lening op afbetaling online is dat men vaak moeilijkheden kan ondervinden bij het verkrijgen van ondersteuning of advies wanneer er problemen met de lening ontstaan. Omdat het contact voornamelijk digitaal verloopt, kan het lastig zijn om snel en persoonlijk advies te krijgen bij vragen of onduidelijkheden. Dit gebrek aan directe ondersteuning kan voor sommige leners een bron van frustratie vormen en hun vertrouwen in de kredietverstrekker beïnvloeden. Het is daarom belangrijk om bij het afsluiten van een lening op afbetaling online goed te letten op de beschikbaarheid en kwaliteit van klantenservice om eventuele problemen effectief te kunnen aanpakken.

lening 1500 euro

Voordelige lening van 1500 euro: Financiële oplossing op maat

Lening van 1500 euro

Lening van 1500 euro: een handige financiële oplossing

Een lening van 1500 euro kan een handige financiële oplossing zijn voor onverwachte uitgaven of om een aankoop te financieren die niet direct uit eigen middelen kan worden betaald. Of het nu gaat om het repareren van een kapotte wasmachine, het betalen van medische kosten of het dekken van andere dringende behoeften, een lening kan helpen om snel over de benodigde financiële middelen te beschikken.

Het lenen van 1500 euro kan worden gedaan via verschillende kanalen, zoals banken, online kredietverstrekkers of andere financiële instellingen. Het is belangrijk om de voorwaarden en rentetarieven van verschillende aanbieders te vergelijken om de meest gunstige optie te kiezen die past bij uw financiële situatie.

Voordat u besluit om een lening van 1500 euro af te sluiten, is het verstandig om uw terugbetalingscapaciteit zorgvuldig te evalueren. Zorg ervoor dat u zich bewust bent van de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten, en plan uw budget dienovereenkomstig.

Onthoud dat het afsluiten van een lening verantwoordelijkheid met zich meebrengt en dat u verplicht bent om het geleende bedrag terug te betalen volgens de overeengekomen voorwaarden. Zorg ervoor dat u goed geïnformeerd bent voordat u zich committeert aan een leningsovereenkomst en wees realistisch over uw financiële mogelijkheden.

Als u overweegt om een lening van 1500 euro af te sluiten, neem dan de tijd om alle opties te onderzoeken en maak een weloverwogen beslissing die past bij uw behoeften en financiële doelstellingen.


6 Tips voor het Verstandig Lenen van 1500 Euro in België

  1. Vergelijk verschillende kredietverstrekkers voor de beste rente.
  2. Lees de voorwaarden van het contract zorgvuldig door.
  3. Controleer of er verborgen kosten zijn verbonden aan de lening.
  4. Zorg ervoor dat je maandelijkse aflossingen kunt betalen binnen je budget.
  5. Overweeg een kortere looptijd om minder rente te betalen.
  6. Vraag advies aan een financieel expert indien nodig.

Vergelijk verschillende kredietverstrekkers voor de beste rente.

Vergelijk verschillende kredietverstrekkers om de beste rente te vinden wanneer u overweegt een lening van 1500 euro af te sluiten. Door tarieven en voorwaarden van verschillende aanbieders zorgvuldig te vergelijken, kunt u een weloverwogen beslissing nemen en de meest gunstige optie kiezen die past bij uw financiële situatie. Het loont altijd de moeite om de tijd te nemen voor een grondig onderzoek, zodat u niet alleen een passende rente vindt, maar ook eventuele verborgen kosten kunt vermijden.

Lees de voorwaarden van het contract zorgvuldig door.

Het is essentieel om de voorwaarden van het contract zorgvuldig door te lezen voordat u een lening van 1500 euro afsluit. Door de voorwaarden grondig te bestuderen, krijgt u inzicht in de verplichtingen en rechten die gepaard gaan met de lening. Let vooral op zaken zoals de rentetarieven, aflossingstermijnen, eventuele boetes voor te late betalingen en andere belangrijke details die van invloed kunnen zijn op uw financiële situatie. Het is verstandig om geen overhaaste beslissingen te nemen en goed geïnformeerd te zijn voordat u akkoord gaat met de leningsovereenkomst.

Controleer of er verborgen kosten zijn verbonden aan de lening.

Het is essentieel om te controleren of er verborgen kosten verbonden zijn aan de lening van 1500 euro. Soms kunnen kredietverstrekkers extra kosten in rekening brengen, zoals administratiekosten, verzekeringspremies of andere vergoedingen die niet direct duidelijk zijn. Door grondig te onderzoeken en te begrijpen welke kosten er aan de lening zijn gekoppeld, kunt u een weloverwogen beslissing nemen en onaangename verrassingen vermijden tijdens het aflossingsproces.

Zorg ervoor dat je maandelijkse aflossingen kunt betalen binnen je budget.

Het is van essentieel belang om ervoor te zorgen dat je maandelijkse aflossingen van een lening van 1500 euro binnen je budget passen. Het is verstandig om een realistische evaluatie te maken van je financiële situatie en ervoor te zorgen dat je comfortabel kunt voldoen aan de terugbetalingsverplichtingen zonder in financiële problemen te komen. Door zorgvuldig te plannen en rekening te houden met je inkomsten en uitgaven, kun je voorkomen dat je in de toekomst in de knel komt met het terugbetalen van de lening. Het naleven van een budget en het maken van verstandige financiële keuzes zijn cruciaal bij het aangaan van elke vorm van lening, inclusief een lening van 1500 euro.

Overweeg een kortere looptijd om minder rente te betalen.

Overweeg bij het lenen van 1500 euro een kortere looptijd om minder rente te betalen. Door te kiezen voor een kortere periode om de lening terug te betalen, kunt u de totale rentekosten verminderen en uiteindelijk geld besparen. Hoewel dit kan betekenen dat uw maandelijkse aflossingen hoger zullen zijn, kan het op de lange termijn voordeliger zijn en kunt u sneller schuldenvrij zijn. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en te bepalen welke looptijd het beste past bij uw budget en doelstellingen.

Vraag advies aan een financieel expert indien nodig.

Het is verstandig om advies in te winnen bij een financieel expert als u overweegt een lening van 1500 euro af te sluiten. Een financieel expert kan u helpen bij het beoordelen van uw financiële situatie, het begrijpen van de voorwaarden van de lening en het maken van een weloverwogen beslissing die past bij uw individuele behoeften en doelen. Het advies van een professional kan u helpen om eventuele valkuilen te vermijden en ervoor te zorgen dat u een verantwoorde financiële keuze maakt die op lange termijn gunstig is voor uw financiële welzijn.

Leningsopties bij BNP Paribas Fortis: Ontdek uw Financiële Mogelijkheden

BNP Paribas Fortis Lenen

Lenen bij BNP Paribas Fortis: Ontdek uw Financiële Mogelijkheden

Als u op zoek bent naar een betrouwbare partner voor uw leningen, overweeg dan BNP Paribas Fortis. Met een sterke reputatie en jarenlange ervaring in de financiële sector, biedt BNP Paribas Fortis een breed scala aan leningsopties die aansluiten bij uw behoeften en financiële doelen.

Of u nu een persoonlijke lening nodig heeft voor onverwachte uitgaven, een autolening wilt afsluiten om uw droomauto te kopen of een hypothecaire lening overweegt voor de aankoop van uw nieuwe woning, BNP Paribas Fortis heeft op maat gemaakte oplossingen voor u.

Met gunstige rentetarieven, flexibele terugbetalingsvoorwaarden en professioneel advies van deskundige adviseurs, kunt u met vertrouwen lenen bij BNP Paribas Fortis. Het leningproces is transparant en efficiënt, zodat u snel toegang krijgt tot de financiering die u nodig heeft.

Bij BNP Paribas Fortis staat klanttevredenheid centraal. Het team van toegewijde professionals staat klaar om u te begeleiden door het hele proces, van het aanvragen van de lening tot de aflossing ervan. U kunt rekenen op een persoonlijke aanpak en op maat gemaakt advies dat aansluit bij uw specifieke situatie.

Kortom, als u op zoek bent naar een betrouwbare en gerenommeerde partner voor uw leningen, overweeg dan BNP Paribas Fortis. Ontdek vandaag nog de financiële mogelijkheden die voor u beschikbaar zijn en zet de eerste stap naar het realiseren van uw financiële doelen.


9 Handige Tips voor Lenen bij BNP Paribas Fortis in België

  1. Vergelijk de verschillende leningsopties van BNP Paribas Fortis om de beste voorwaarden te vinden.
  2. Let op de rentevoeten en kies een lening met een gunstige rente bij BNP Paribas Fortis.
  3. Lees alle voorwaarden en kleine lettertjes van de leningsovereenkomst bij BNP Paribas Fortis grondig door.
  4. Zorg ervoor dat je het geleende bedrag bij BNP Paribas Fortis realistisch kunt terugbetalen volgens het afgesproken schema.
  5. Informeer je over eventuele extra kosten of verzekeringen die gekoppeld zijn aan leningen bij BNP Paribas Fortis.
  6. Neem contact op met een adviseur van BNP Paribas Fortis voor persoonlijk advies over lenen.
  7. Weet welk type lening het meest geschikt is voor jouw situatie voordat je naar BNP Paribas Fortis stapt.
  8. Houd rekening met je financiële stabiliteit en toekomstplannen bij het afsluiten van een lening bij BNP Paribas Fortis.
  9. Blijf op de hoogte van eventuele wijzigingen in de wetgeving rond leningen die invloed kunnen hebben op jouw situatie bij BNP Paribas Fortis.

Vergelijk de verschillende leningsopties van BNP Paribas Fortis om de beste voorwaarden te vinden.

Vergelijk de verschillende leningsopties van BNP Paribas Fortis om de beste voorwaarden te vinden. Door een grondige vergelijking te maken tussen de diverse leningen die BNP Paribas Fortis aanbiedt, kunt u de lening vinden die het beste aansluit bij uw financiële behoeften en doelen. Let op factoren zoals rentetarieven, terugbetalingsvoorwaarden en eventuele extra voordelen die elke leningoptie met zich meebrengt. Door zorgvuldig te vergelijken, kunt u ervoor zorgen dat u de meest gunstige lening kiest die past bij uw persoonlijke situatie.

Let op de rentevoeten en kies een lening met een gunstige rente bij BNP Paribas Fortis.

Let bij het lenen bij BNP Paribas Fortis goed op de rentevoeten en kies voor een lening met een gunstige rente. Het is belangrijk om de verschillende rentetarieven te vergelijken en te kiezen voor een lening die past bij uw financiële situatie. Door te kiezen voor een lening met gunstige rentevoorwaarden bij BNP Paribas Fortis, kunt u geld besparen en profiteren van financiële voordelen op lange termijn.

Lees alle voorwaarden en kleine lettertjes van de leningsovereenkomst bij BNP Paribas Fortis grondig door.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes van de leningsovereenkomst bij BNP Paribas Fortis grondig door te lezen. Door deze documenten zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en voorwaarden die verbonden zijn aan uw lening. Op die manier kunt u vol vertrouwen en goed geïnformeerd beslissingen nemen over uw financiële verplichtingen en ervoor zorgen dat de leningsovereenkomst aansluit bij uw behoeften en verwachtingen.

Zorg ervoor dat je het geleende bedrag bij BNP Paribas Fortis realistisch kunt terugbetalen volgens het afgesproken schema.

Het is van essentieel belang om ervoor te zorgen dat het geleende bedrag bij BNP Paribas Fortis realistisch is en volgens het afgesproken schema kan worden terugbetaald. Door realistische terugbetalingsverplichtingen aan te gaan, kunt u financiële stress verminderen en ervoor zorgen dat uw lening op een verantwoorde manier wordt beheerd. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingsvoorwaarden, zodat u uw lening succesvol kunt terugbetalen en uw financiële welzijn kunt behouden.

Informeer je over eventuele extra kosten of verzekeringen die gekoppeld zijn aan leningen bij BNP Paribas Fortis.

Het is belangrijk om je te informeren over eventuele extra kosten of verzekeringen die gekoppeld zijn aan leningen bij BNP Paribas Fortis. Door vooraf te weten welke bijkomende kosten er verbonden zijn aan de lening, kun je een goed geïnformeerde beslissing nemen en onaangename verrassingen vermijden. Het is verstandig om alle details grondig door te nemen en eventuele vragen te stellen, zodat je duidelijk inzicht krijgt in de totale kosten van de lening en welke verzekeringen mogelijk vereist zijn.

Neem contact op met een adviseur van BNP Paribas Fortis voor persoonlijk advies over lenen.

Neem contact op met een adviseur van BNP Paribas Fortis voor persoonlijk advies over lenen. Door te spreken met een ervaren adviseur kunt u uw financiële situatie bespreken en op maat gemaakt advies ontvangen dat aansluit bij uw specifieke behoeften en doelen. Of u nu vragen heeft over verschillende leenopties, rentetarieven of terugbetalingsvoorwaarden, de adviseur staat klaar om u te begeleiden en u te helpen weloverwogen beslissingen te nemen. Neem vandaag nog contact op en zet de eerste stap naar het realiseren van uw leningsdoelen met vertrouwen en duidelijkheid.

Weet welk type lening het meest geschikt is voor jouw situatie voordat je naar BNP Paribas Fortis stapt.

Het is essentieel om te weten welk type lening het meest geschikt is voor jouw specifieke situatie voordat je naar BNP Paribas Fortis stapt. Door vooraf goed geïnformeerd te zijn over de verschillende leningsopties en hun voorwaarden, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften. Of je nu een persoonlijke lening, autolening of hypothecaire lening overweegt, het is belangrijk om te begrijpen welke lening het beste past bij jouw doelen en budget. Met deze kennis kun je effectief samenwerken met BNP Paribas Fortis om de juiste financieringsoplossing te vinden die aan jouw verwachtingen voldoet.

Houd rekening met je financiële stabiliteit en toekomstplannen bij het afsluiten van een lening bij BNP Paribas Fortis.

Bij het afsluiten van een lening bij BNP Paribas Fortis is het essentieel om rekening te houden met je financiële stabiliteit en toekomstplannen. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de lening aansluit bij je financiële situatie op lange termijn. Door verstandig te lenen en je toekomstplannen in overweging te nemen, kun je financiële gemoedsrust behouden en stappen zetten naar een stabiele financiële toekomst.

Blijf op de hoogte van eventuele wijzigingen in de wetgeving rond leningen die invloed kunnen hebben op jouw situatie bij BNP Paribas Fortis.

Het is belangrijk om op de hoogte te blijven van eventuele wijzigingen in de wetgeving rond leningen die invloed kunnen hebben op jouw situatie bij BNP Paribas Fortis. Door op de hoogte te blijven van de laatste ontwikkelingen en regelgeving, kun je anticiperen op veranderingen en ervoor zorgen dat je leningsovereenkomst bij BNP Paribas Fortis altijd in lijn blijft met de geldende wetten en voorschriften. Zo kun je financiële verrassingen voorkomen en met vertrouwen blijven lenen bij een betrouwbare financiële partner.

ing lening

Alles wat u moet weten over ING leningen: Een gids voor financiële flexibiliteit

Artikel: ING Lening

Alles wat u moet weten over de ING Lening

De ING Bank is een bekende financiële instelling die een breed scala aan financiële producten en diensten aanbiedt, waaronder leningen. Een ING lening kan een handige optie zijn voor mensen die op zoek zijn naar financiële ondersteuning voor verschillende doeleinden, zoals het kopen van een auto, het renoveren van een huis of het consolideren van schulden.

ING biedt verschillende soorten leningen aan, waaronder persoonlijke leningen en hypothecaire leningen. Het is belangrijk om de voorwaarden en rentetarieven van elke leningsoptie te begrijpen voordat u een beslissing neemt. Met een persoonlijke lening kunt u bijvoorbeeld een vast bedrag lenen dat u in termijnen terugbetaalt, terwijl een hypothecaire lening specifiek bedoeld is voor de aankoop van onroerend goed.

Het aanvragen van een ING lening kan over het algemeen eenvoudig online worden gedaan via de website van de bank of via de mobiele app. U moet mogelijk documenten verstrekken zoals identiteitsbewijzen, bewijs van inkomen en andere relevante informatie om uw aanvraag te ondersteunen. De goedkeuring en het bedrag dat u kunt lenen zijn afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis en financiële situatie.

Het is altijd verstandig om de voorwaarden zorgvuldig door te nemen voordat u akkoord gaat met een leningsovereenkomst. Zorg ervoor dat u begrijpt hoeveel rente u zult betalen, wat de looptijd van de lening is en welke kosten er eventueel verbonden zijn aan de lening.

Kortom, als u op zoek bent naar financiële flexibiliteit en ondersteuning, kan een ING lening een goede optie zijn om uw plannen te realiseren. Neem contact op met ING voor meer informatie over hun verschillende leenproducten en vind de beste optie die past bij uw behoeften.


Veelgestelde Vragen over ING Leningen

  1. Hoeveel rente bij lening ING?
  2. Wat kan ik maximaal lenen?
  3. Hoeveel kan ik lenen bij de bank ING?
  4. Waar krijg je snel een lening?
  5. Hoe lang duurt het voor een lening goedgekeurd is bij ING?
  6. Waarom kan ik geen geld lenen bij ING?
  7. Kan ik geld lenen bij de ING?
  8. Hoe snel krijg je lening ING?
  9. Hoe snel Persoonlijke Lening ING?

Hoeveel rente bij lening ING?

Een veelgestelde vraag met betrekking tot een lening bij ING is: “Hoeveel rente wordt er in rekening gebracht bij een lening van ING?” Het rentepercentage dat u betaalt op een lening van ING kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Het is belangrijk om de actuele rentetarieven van ING te raadplegen en de voorwaarden van de lening zorgvuldig te bekijken voordat u een beslissing neemt. Door transparantie over rentetarieven en duidelijke communicatie over kosten helpt ING klanten om weloverwogen financiële beslissingen te nemen.

Wat kan ik maximaal lenen?

Een veelgestelde vraag over een ING lening is: “Wat kan ik maximaal lenen?” Het maximale bedrag dat u kunt lenen bij ING hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, financiële verplichtingen en de specifieke leningsoptie waarin u geïnteresseerd bent. ING zal uw financiële situatie beoordelen en op basis daarvan bepalen welk bedrag u maximaal kunt lenen. Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en alleen te lenen wat u comfortabel kunt terugbetalen om financiële problemen te voorkomen. Neem contact op met ING voor een gedetailleerde beoordeling van uw leencapaciteit en om meer inzicht te krijgen in de maximale leenmogelijkheden die voor u beschikbaar zijn.

Hoeveel kan ik lenen bij de bank ING?

Een veelgestelde vraag over leningen bij de bank ING is: “Hoeveel kan ik lenen bij ING?” Het maximale bedrag dat u kunt lenen bij ING hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis en financiële situatie. ING hanteert specifieke criteria en berekeningsmethoden om te bepalen hoeveel u kunt lenen. Het is belangrijk om te weten dat het bedrag dat u kunt lenen ook kan variëren afhankelijk van het type lening dat u aanvraagt, zoals een persoonlijke lening of een hypothecaire lening. Het is raadzaam om contact op te nemen met ING voor een gedetailleerd overzicht van de leenmogelijkheden die voor u beschikbaar zijn en om advies te krijgen over welke lening het beste past bij uw financiële behoeften.

Waar krijg je snel een lening?

Als u snel een lening nodig heeft, kunt u overwegen om contact op te nemen met ING Bank voor hun diverse leningsopties. ING staat bekend om zijn efficiënte en gebruiksvriendelijke aanvraagproces, waardoor klanten snel toegang kunnen krijgen tot financiële ondersteuning. Door online een lening aan te vragen bij ING, kunt u mogelijk binnen korte tijd goedkeuring en financiering ontvangen, afhankelijk van uw individuele situatie en kredietwaardigheid. Het is echter altijd raadzaam om de voorwaarden zorgvuldig te controleren voordat u een lening afsluit, om ervoor te zorgen dat het aanbod aansluit bij uw behoeften en financiële mogelijkheden.

Hoe lang duurt het voor een lening goedgekeurd is bij ING?

Een veelgestelde vraag over een lening bij ING is: “Hoe lang duurt het voordat een lening wordt goedgekeurd?” De goedkeuringstijd van een lening bij ING kan variëren afhankelijk van verschillende factoren, zoals de soort lening, de compleetheid van de aanvraag en uw persoonlijke financiële situatie. Over het algemeen streeft ING ernaar om leningaanvragen zo snel mogelijk te verwerken en klanten op de hoogte te houden van de voortgang. Het is aan te raden om alle benodigde documenten correct en volledig aan te leveren om het goedkeuringsproces te versnellen. Voor specifieke informatie over de goedkeuringstijd van uw leningaanvraag kunt u het beste rechtstreeks contact opnemen met ING of hun website raadplegen.

Waarom kan ik geen geld lenen bij ING?

Het kan voorkomen dat u geen geld kunt lenen bij ING om verschillende redenen. De beslissing om een lening toe te kennen, hangt af van verschillende factoren, waaronder uw kredietgeschiedenis, financiële situatie en het bedrag dat u wilt lenen. Als uw kredietgeschiedenis bijvoorbeeld negatief is of als uw inkomen niet voldoende is om de lening terug te betalen, kan dit van invloed zijn op de goedkeuring van uw aanvraag. Het is belangrijk om de redenen voor de afwijzing te begrijpen en indien mogelijk uw financiële situatie te verbeteren voordat u opnieuw een lening aanvraagt.

Kan ik geld lenen bij de ING?

Een veelgestelde vraag over ING leningen is: “Kan ik geld lenen bij de ING?” Het antwoord is ja, ING biedt verschillende leningsopties aan, zoals persoonlijke leningen en hypothecaire leningen, om klanten te helpen bij het realiseren van hun financiële doelen. Door het aanvraagproces eenvoudig online te maken via de website of mobiele app, stelt ING klanten in staat om snel en gemakkelijk financiering aan te vragen. Het is echter belangrijk om de voorwaarden en vereisten zorgvuldig door te nemen voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Hoe snel krijg je lening ING?

Een veelgestelde vraag over de ING lening is: “Hoe snel krijg je lening ING?” De snelheid waarmee u een lening van ING kunt krijgen, kan variëren afhankelijk van verschillende factoren, zoals het type lening dat u aanvraagt, uw financiële situatie en de volledigheid van uw aanvraag. Over het algemeen streeft ING ernaar om het goedkeuringsproces zo efficiënt mogelijk te laten verlopen en u snel duidelijkheid te geven over uw leningsaanvraag. Het is belangrijk om alle vereiste documenten correct en tijdig in te dienen om het proces te versnellen en ervoor te zorgen dat u de lening zo snel mogelijk kunt ontvangen.

Hoe snel Persoonlijke Lening ING?

Een veelgestelde vraag over de Persoonlijke Lening bij ING is: “Hoe snel kan ik een Persoonlijke Lening bij ING krijgen?” De snelheid waarmee u een Persoonlijke Lening bij ING kunt krijgen, kan variëren afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, de benodigde documenten en de interne verwerkingsprocessen van de bank. Over het algemeen streeft ING ernaar om leningaanvragen zo snel en efficiënt mogelijk te verwerken, zodat klanten snel duidelijkheid krijgen over hun leningaanvraag en indien goedgekeurd, het geld spoedig kunnen ontvangen. Het is altijd aan te raden om contact op te nemen met ING voor specifieke informatie over de verwerkingstijden van hun Persoonlijke Leningen en eventuele vereisten voor een soepele afhandeling van uw aanvraag.