Tag, kosten

persoonlijke lening zonder bank

Alternatieve financiering: Persoonlijke lening zonder bank

Persoonlijke lening zonder bank

De opkomst van persoonlijke leningen zonder bank: een alternatieve financieringsoptie

Traditioneel gezien gingen mensen die op zoek waren naar een lening voor persoonlijke doeleinden vaak naar een bank. Echter, met de opkomst van online financiële dienstverleners en peer-to-peer leenplatforms, is er nu een alternatieve financieringsoptie beschikbaar: persoonlijke leningen zonder tussenkomst van een bank.

Wat zijn persoonlijke leningen zonder bank?

Bij persoonlijke leningen zonder bank kunnen individuen geld lenen van andere particulieren of online kredietverstrekkers, zonder dat een traditionele bank als tussenpersoon fungeert. Deze vorm van lenen biedt vaak meer flexibiliteit en snellere goedkeuringen dan bij traditionele bankleningen.

Voordelen en overwegingen

Een van de voordelen van persoonlijke leningen zonder bank is de mogelijkheid om toegang te krijgen tot financiering voor mensen die mogelijk moeite hebben om goedgekeurd te worden door een traditionele bank vanwege bijvoorbeeld een minder gunstige kredietscore. Bovendien kunnen deze leningen vaak snel worden verwerkt, waardoor geld snel beschikbaar is in geval van nood.

Aan de andere kant is het belangrijk om op te merken dat persoonlijke leningen zonder bank soms hogere rentetarieven kunnen hebben dan traditionele bankleningen, omdat het risico voor de kredietverstrekkers hoger kan zijn. Het is daarom essentieel voor potentiële kredietnemers om de voorwaarden zorgvuldig te onderzoeken en ervoor te zorgen dat ze zich bewust zijn van alle kosten die gepaard gaan met deze vorm van lenen.

Conclusie

De opkomst van persoonlijke leningen zonder tussenkomst van een bank biedt consumenten meer keuze en flexibiliteit als het gaat om het verkrijgen van financiering voor hun persoonlijke behoeften. Het is echter cruciaal om verantwoordelijk te blijven bij het aangaan van elke vorm van lening en ervoor te zorgen dat men volledig begrijpt welke verplichtingen eraan verbonden zijn.


5 Tips voor een Persoonlijke Lening Zonder Bank in België

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Controleer de voorwaarden en looptijd van de lening goed.
  4. Wees bewust van je financiële situatie en leen niet meer dan nodig is.
  5. Zoek naar betrouwbare en erkende kredietverstrekkers om problemen te voorkomen.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het overwegen van een persoonlijke lening zonder bank is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbiedingen te onderzoeken en de rentevoeten te vergelijken, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest gunstige optie kiest die past bij uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het overwegen van een persoonlijke lening zonder bank is het essentieel om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden beoordeeld voordat men zich verbindt aan een leningsovereenkomst. Het is belangrijk om transparantie te eisen over alle mogelijke kosten die gepaard gaan met de lening, zodat men een weloverwogen beslissing kan nemen en niet voor onverwachte verrassingen komt te staan.

Controleer de voorwaarden en looptijd van de lening goed.

Het is essentieel om de voorwaarden en looptijd van een persoonlijke lening zonder bank grondig te controleren voordat je akkoord gaat met de lening. Door de voorwaarden zorgvuldig te bestuderen, kun je een goed inzicht krijgen in de kosten, rentetarieven en eventuele verborgen kosten die aan de lening verbonden zijn. Daarnaast is het belangrijk om de looptijd van de lening te begrijpen, aangezien dit invloed heeft op hoe lang je aan de verplichtingen van de lening gebonden bent en hoeveel rente je uiteindelijk zult betalen. Het nemen van de tijd om deze aspecten te analyseren, kan helpen om financiële verrassingen in de toekomst te voorkomen en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een persoonlijke lening zonder bank.

Wees bewust van je financiële situatie en leen niet meer dan nodig is.

Het is essentieel om je bewust te zijn van je financiële situatie bij het overwegen van een persoonlijke lening zonder bank. Het advies om niet meer te lenen dan strikt noodzakelijk is, is van groot belang. Door verstandig te lenen en alleen het bedrag te lenen dat je daadwerkelijk nodig hebt, kun je onnodige schulden en financiële stress vermijden. Het is verstandig om een realistische afweging te maken van je behoeften en terugbetalingscapaciteit voordat je een lening aangaat, zodat je financiële welzijn op lange termijn beschermd blijft.

Zoek naar betrouwbare en erkende kredietverstrekkers om problemen te voorkomen.

Het is van essentieel belang om bij het overwegen van een persoonlijke lening zonder bank op zoek te gaan naar betrouwbare en erkende kredietverstrekkers. Door te kiezen voor gerenommeerde financiële instellingen voorkom je potentiële problemen en verhoog je de kans op een soepel en transparant leenproces. Het controleren van de geloofwaardigheid en reputatie van de kredietverstrekker kan helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een persoonlijke lening buiten de traditionele bancaire route.

kosten persoonlijke lening

Alles wat u moet weten over de kosten van een persoonlijke lening

Kosten van een Persoonlijke Lening

De Kosten van een Persoonlijke Lening

Een persoonlijke lening is een populaire vorm van lenen waarbij u een vast bedrag leent en dit in termijnen terugbetaalt, meestal met rente. Het is belangrijk om de kosten van een persoonlijke lening goed te begrijpen voordat u besluit er een af te sluiten.

Rentevoet

De belangrijkste kostencomponent van een persoonlijke lening is de rentevoet. Dit is het percentage dat u betaalt bovenop het geleende bedrag. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor de lening.

Afsluitkosten

Sommige kredietverstrekkers rekenen ook afsluitkosten aan bij het afsluiten van een persoonlijke lening. Deze kosten kunnen variëren en moeten in overweging worden genomen bij het berekenen van de totale kosten van de lening.

Boete bij vervroegde aflossing

Sommige leningen kunnen boetes opleggen als u de lening sneller wilt aflossen dan gepland. Het is belangrijk om te controleren of er dergelijke boetes zijn en wat de voorwaarden zijn voordat u een persoonlijke lening afsluit.

Vergelijk aanbieders

Om ervoor te zorgen dat u niet meer betaalt dan nodig is, is het verstandig om verschillende aanbieders van persoonlijke leningen te vergelijken. Let niet alleen op de rentevoet, maar ook op eventuele bijkomende kosten en voorwaarden.

Conclusie

De kosten van een persoonlijke lening kunnen sterk variëren, afhankelijk van verschillende factoren zoals rentevoet, afsluitkosten en eventuele boetes. Het is belangrijk om alle kosten zorgvuldig te overwegen voordat u besluit om een persoonlijke lening af te sluiten.


Veelgestelde Vragen over de Kosten van een Persoonlijke Lening in België

  1. Wat is de rentevoet van een persoonlijke lening?
  2. Welke kosten zijn inbegrepen bij een persoonlijke lening?
  3. Zijn er afsluitkosten verbonden aan een persoonlijke lening?
  4. Kan ik boetes verwachten bij vervroegde aflossing van een persoonlijke lening?
  5. Hoe kan ik verschillende aanbieders van persoonlijke leningen vergelijken op kosten?
  6. Wat gebeurt er als ik mijn maandelijkse betalingen voor een persoonlijke lening mis?
  7. Is het mogelijk om de looptijd van een persoonlijke lening te verlengen als dat nodig is?

Wat is de rentevoet van een persoonlijke lening?

De rentevoet van een persoonlijke lening verwijst naar het percentage dat u betaalt bovenop het geleende bedrag. Deze rentevoet kan variëren afhankelijk van de kredietverstrekker, uw kredietwaardigheid en de looptijd van de lening. Het is belangrijk om goed op de hoogte te zijn van de rentevoet bij het afsluiten van een persoonlijke lening, aangezien dit een directe invloed heeft op de totale kosten die u zult betalen. Het loont om verschillende aanbieders te vergelijken om zo de meest gunstige rentevoet te vinden die past bij uw financiële situatie.

Welke kosten zijn inbegrepen bij een persoonlijke lening?

Bij een persoonlijke lening zijn verschillende kosten inbegrepen die van invloed zijn op de totale kosten van de lening. De belangrijkste kostenpost bij een persoonlijke lening is de rentevoet, die bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag. Daarnaast kunnen sommige kredietverstrekkers ook afsluitkosten in rekening brengen bij het afsluiten van de lening. Het is ook belangrijk om te controleren of er eventuele boetes zijn voor vervroegde aflossing, aangezien dit ook van invloed kan zijn op de totale kosten. Het is verstandig om alle kosten zorgvuldig te bekijken en verschillende aanbieders te vergelijken om ervoor te zorgen dat u een persoonlijke lening afsluit die past bij uw financiële situatie en behoeften.

Zijn er afsluitkosten verbonden aan een persoonlijke lening?

Ja, bij het afsluiten van een persoonlijke lening kunnen er afsluitkosten verbonden zijn. Deze kosten kunnen per kredietverstrekker verschillen en moeten zorgvuldig worden overwogen bij het afsluiten van de lening. Afsluitkosten zijn een eenmalige vergoeding die in rekening wordt gebracht bij het afsluiten van de lening en kunnen de totale kosten van de lening beïnvloeden. Het is daarom belangrijk om te informeren naar eventuele afsluitkosten en deze mee te nemen in uw overwegingen wanneer u op zoek bent naar een persoonlijke lening.

Kan ik boetes verwachten bij vervroegde aflossing van een persoonlijke lening?

Bij het vervroegd aflossen van een persoonlijke lening kan het voorkomen dat er boetes worden opgelegd door de kredietverstrekker. Het is belangrijk om de voorwaarden van de lening zorgvuldig te controleren om te begrijpen of er eventuele boetes van toepassing zijn en hoe deze worden berekend. Sommige leningen kunnen een boete opleggen als u sneller wilt aflossen dan gepland, terwijl andere leningen flexibeler zijn en geen extra kosten in rekening brengen voor vervroegde aflossing. Het is verstandig om deze informatie te achterhalen voordat u een persoonlijke lening afsluit, zodat u niet voor verrassingen komt te staan bij het aflossen van de lening.

Hoe kan ik verschillende aanbieders van persoonlijke leningen vergelijken op kosten?

Om verschillende aanbieders van persoonlijke leningen op kosten te vergelijken, is het belangrijk om naar verschillende factoren te kijken. Allereerst is het essentieel om de rentevoeten van de verschillende aanbieders te vergelijken, aangezien dit een grote impact heeft op de totale kosten van de lening. Daarnaast is het verstandig om ook rekening te houden met eventuele afsluitkosten en boetes bij vervroegde aflossing. Het is raadzaam om de totale kosten van de lening over de gehele looptijd te berekenen, zodat u een goed beeld krijgt van welke aanbieder u uiteindelijk het voordeligst uitkomt. Vergeet niet om ook naar de voorwaarden en flexibiliteit van elke aanbieder te kijken, aangezien deze ook een rol kunnen spelen bij het maken van uw keuze voor een persoonlijke lening.

Wat gebeurt er als ik mijn maandelijkse betalingen voor een persoonlijke lening mis?

Als u uw maandelijkse betalingen voor een persoonlijke lening mist, kunnen er verschillende gevolgen optreden. In de eerste plaats kan het leiden tot extra kosten, zoals boetes of vertragingsrente. Daarnaast kan het ook invloed hebben op uw kredietwaardigheid en credit score, waardoor het moeilijker kan worden om in de toekomst leningen af te sluiten. Het is daarom belangrijk om tijdig contact op te nemen met uw kredietverstrekker als u problemen heeft met het betalen van uw lening, zodat er samen naar een passende oplossing gezocht kan worden.

Is het mogelijk om de looptijd van een persoonlijke lening te verlengen als dat nodig is?

Het verlengen van de looptijd van een persoonlijke lening is soms mogelijk, maar het hangt af van de voorwaarden van de specifieke lening en de kredietverstrekker. In sommige gevallen kunt u contact opnemen met uw kredietverstrekker en een verlenging van de looptijd aanvragen, maar dit kan gepaard gaan met extra kosten of een herziening van de rentevoet. Het is belangrijk om de voorwaarden van uw lening zorgvuldig te controleren en indien nodig advies in te winnen bij uw kredietverstrekker voordat u besluit om de looptijd van uw persoonlijke lening te verlengen.

Alles over het lenen van €30.000: Tips en Informatie

Lening van €30.000

Alles wat u moet weten over een lening van €30.000

Een lening van €30.000 kan een aanzienlijk bedrag zijn dat mensen willen lenen voor verschillende doeleinden, zoals het financieren van een grote aankoop, het consolideren van schulden of het doen van verbouwingen aan hun huis.

Het is belangrijk om te begrijpen dat het lenen van €30.000 een serieuze financiële verplichting met zich meebrengt. Voordat u besluit om een dergelijk bedrag te lenen, is het verstandig om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen binnen de afgesproken termijn.

Er zijn verschillende soorten leningen beschikbaar voor het lenen van €30.000, waaronder persoonlijke leningen, autoleningen of hypothecaire leningen, elk met hun eigen voorwaarden en rentetarieven.

Voor het aanvragen van een lening van €30.000 moet u meestal voldoen aan bepaalde criteria, zoals een stabiel inkomen, een goede kredietgeschiedenis en andere financiële overwegingen die door de geldverstrekker worden beoordeeld.

Het is raadzaam om verschillende geldverstrekkers te vergelijken voordat u beslist bij wie u de lening wilt afsluiten. Let op de rentetarieven, de looptijd van de lening en eventuele bijkomende kosten om ervoor te zorgen dat u de beste deal krijgt die past bij uw financiële behoeften.

Kortom, een lening van €30.000 kan een nuttig financieel instrument zijn als het verstandig wordt gebruikt en goed wordt beheerd. Zorg ervoor dat u alle voorwaarden begrijpt voordat u zich verbindt tot het aangaan van deze financiële verplichting.


14 Veelgestelde Vragen over het Lenen van 30.000 Euro in België

  1. Wat kost een lening van 30000 euro?
  2. Hoeveel mag je lenen van je loon?
  3. Wat kost 300000 euro lenen?
  4. Hoeveel rente is 30.000 euro?
  5. Welke bank verstrekt makkelijk lening?
  6. Wat kost het om 35000 euro te lenen?
  7. Wat kost een lening van 30000 per maand?
  8. Hoeveel kan je lenen met 30.000 euro?
  9. Wat kost 35.000 euro lenen?
  10. Hoeveel kan ik afbetalen per maand?
  11. Hoeveel rente op 30.000 euro?
  12. Hoeveel geld moet ik gespaard hebben voor een lening van 300000?
  13. Wat kan ik maximaal lenen persoonlijke lening?
  14. Hoeveel kan ik lenen voor 500 euro per maand?

Wat kost een lening van 30000 euro?

Een veelgestelde vraag over een lening van €30.000 is: Wat kost een lening van 30000 euro? De totale kosten van een lening van €30.000 kunnen variëren afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om deze kosten zorgvuldig te bekijken voordat u een lening afsluit, zodat u een goed inzicht heeft in het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het vergelijken van verschillende aanbieders en het begrijpen van alle voorwaarden kan u helpen om de beste leningsoptie te kiezen die past bij uw financiële situatie en behoeften.

Hoeveel mag je lenen van je loon?

Een veelgestelde vraag met betrekking tot het lenen van €30.000 is: “Hoeveel mag je lenen van je loon?” Het bedrag dat je kunt lenen van je loon hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen om niet meer dan een bepaald percentage van je maandelijks inkomen te lenen om ervoor te zorgen dat je de lening comfortabel kunt terugbetalen zonder financiële problemen te veroorzaken. Het is verstandig om dit aspect zorgvuldig te overwegen voordat je een lening aangaat om ervoor te zorgen dat deze binnen jouw financiële mogelijkheden valt.

Wat kost 300000 euro lenen?

Veel mensen vragen zich af wat de kosten zijn van het lenen van €30.000. Het totale bedrag dat u uiteindelijk terugbetaalt bij het lenen van €30.000 bestaat uit het oorspronkelijke geleende bedrag plus de rente die u aan de geldverstrekker verschuldigd bent. De hoogte van de rente hangt af van verschillende factoren, zoals uw kredietgeschiedenis, het type lening en de geldverstrekker zelf. Het is belangrijk om goed te letten op de rentetarieven en eventuele bijkomende kosten bij het afsluiten van een lening van €30.000, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Hoeveel rente is 30.000 euro?

Een veelgestelde vraag met betrekking tot een lening van 30.000 euro is: “Hoeveel rente is 30.000 euro?” Het rentebedrag dat u zult betalen op een lening van 30.000 euro kan variëren, afhankelijk van verschillende factoren zoals de geldverstrekker, het type lening, de looptijd en het rentepercentage dat wordt toegepast. Over het algemeen geldt dat hoe hoger het rentepercentage en hoe langer de looptijd van de lening, hoe meer rente u in totaal zult betalen. Het is daarom belangrijk om goed te letten op de rentetarieven en voorwaarden bij het afsluiten van een lening om een weloverwogen financiële beslissing te nemen.

Welke bank verstrekt makkelijk lening?

Het is een veelgestelde vraag welke bank gemakkelijk een lening van €30.000 verstrekt. Het verkrijgen van een lening hangt af van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en andere financiële overwegingen. Verschillende banken hebben verschillende criteria en procedures voor het verstrekken van leningen. Het is daarom aan te raden om verschillende banken te vergelijken en contact op te nemen met hun leningadviseurs om te bespreken welke opties beschikbaar zijn en welke bank het beste past bij uw financiële situatie en behoeften. Het is belangrijk om goed geïnformeerd te zijn over de voorwaarden en rentetarieven voordat u een lening aanvraagt bij een specifieke bank.

Wat kost het om 35000 euro te lenen?

Een veelgestelde vraag over het lenen van €35.000 is: “Wat zijn de kosten om dit bedrag te lenen?” Bij het bepalen van de kosten van een lening van €35.000 zijn verschillende factoren van belang, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is essentieel om goed te begrijpen hoe deze factoren van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Door verschillende geldverstrekkers te vergelijken en transparantie te vragen over alle kosten, kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening van €35.000.

Wat kost een lening van 30000 per maand?

Een veelgestelde vraag over een lening van €30.000 is: “Wat kost een lening van 30000 per maand?” De maandelijkse kosten van een lening van €30.000 kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te begrijpen dat bij het berekenen van de maandelijkse kosten van een lening ook rekening moet worden gehouden met de aflossingen en eventuele verplichte verzekeringen die aan de lening zijn gekoppeld. Het is raadzaam om contact op te nemen met geldverstrekkers om een gedetailleerd overzicht te krijgen van de maandelijkse kosten en zo een weloverwogen beslissing te kunnen nemen bij het aangaan van een lening van €30.000.

Hoeveel kan je lenen met 30.000 euro?

Een veelgestelde vraag over een lening van €30.000 is: “Hoeveel kan je lenen met 30.000 euro?” Het bedrag dat u kunt lenen met €30.000 kan variëren afhankelijk van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, financiële verplichtingen en de voorwaarden van de geldverstrekker. Over het algemeen zal een geldverstrekker kijken naar uw financiële situatie om te bepalen hoeveel u kunt lenen en onder welke voorwaarden. Het is belangrijk om te weten dat het totale leenbedrag niet gelijk hoeft te zijn aan het bedrag dat u al bezit, aangezien leningen gepaard gaan met rente en andere kosten die van invloed zijn op het totale terug te betalen bedrag. Het is raadzaam om advies in te winnen bij een financieel adviseur of geldverstrekker om een duidelijk beeld te krijgen van hoeveel u daadwerkelijk kunt lenen met €30.000 en wat de implicaties zijn voor uw financiële situatie.

Wat kost 35.000 euro lenen?

Het bedrag dat u moet betalen bij het lenen van 35.000 euro is afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om te kijken naar het totale bedrag dat u uiteindelijk zult terugbetalen, inclusief rente en eventuele administratieve kosten. Door verschillende geldverstrekkers te vergelijken en goed te letten op de voorwaarden, kunt u een beter inzicht krijgen in wat het lenen van 35.000 euro voor u zal kosten en welke geldverstrekker de beste deal biedt die past bij uw financiële situatie.

Hoeveel kan ik afbetalen per maand?

Een veelgestelde vraag met betrekking tot een lening van €30.000 is: “Hoeveel kan ik per maand afbetalen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om te bepalen hoeveel u per maand kunt afbetalen, is het belangrijk om een realistisch budget op te stellen en rekening te houden met uw inkomsten en uitgaven. Geldverstrekkers bieden vaak tools en calculators aan die u kunnen helpen bij het berekenen van uw maandelijkse aflossingen op basis van de leningsvoorwaarden. Het is verstandig om deze informatie grondig te bestuderen voordat u zich verbindt tot het aangaan van een lening van €30.000 om ervoor te zorgen dat u comfortabel kunt voldoen aan uw aflossingsverplichtingen.

Hoeveel rente op 30.000 euro?

Een veelgestelde vraag met betrekking tot een lening van €30.000 is: “Hoeveel rente moet ik betalen op 30.000 euro?” Het rentebedrag dat u betaalt op een lening van €30.000 kan variëren afhankelijk van verschillende factoren, zoals de geldverstrekker, het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger de rentevoet is en hoe langer de looptijd van de lening, hoe meer rente u uiteindelijk zult betalen. Het is daarom belangrijk om goed te letten op de rentetarieven en voorwaarden bij het afsluiten van een lening van €30.000 om ervoor te zorgen dat u niet meer betaalt dan nodig is.

Hoeveel geld moet ik gespaard hebben voor een lening van 300000?

Een veelgestelde vraag met betrekking tot een lening van €30.000 is: “Hoeveel geld moet ik gespaard hebben voor een lening van €30.000?” Het is belangrijk om te begrijpen dat het hebben van spaargeld voorafgaand aan het aangaan van een lening van €30.000 gunstig kan zijn. Het spaargeld kan dienen als een buffer voor onvoorziene uitgaven en kan helpen bij het aflossen van de lening in geval van financiële moeilijkheden. Hoewel er geen specifiek bedrag is dat u moet hebben gespaard, wordt over het algemeen aangeraden om minimaal een bepaald percentage van het leenbedrag als eigen inbreng te hebben om de financiële last te verlichten en gunstigere leenvoorwaarden te verkrijgen.

Wat kan ik maximaal lenen persoonlijke lening?

Een veelgestelde vraag met betrekking tot leningen van €30.000 is: “Wat kan ik maximaal lenen voor een persoonlijke lening?” Het maximale bedrag dat u kunt lenen voor een persoonlijke lening wordt bepaald door verschillende factoren, waaronder uw inkomen, kredietgeschiedenis en financiële verplichtingen. Geldverstrekkers zullen uw financiële situatie evalueren om te bepalen hoeveel u verantwoord kunt lenen. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en alleen te lenen wat u comfortabel kunt terugbetalen binnen de afgesproken termijn. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u een persoonlijke lening afsluit om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en situatie.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag over leningen van €30.000 is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het bedrag dat u kunt lenen voor een maandelijkse aflossing van 500 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en uw financiële situatie. Het is belangrijk om een realistische inschatting te maken van wat u zich kunt veroorloven om maandelijks terug te betalen, zodat u niet in financiële problemen komt. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van het maximale leenbedrag dat past bij uw budget en financiële doelen.

kleine lening aangaan

Alles wat u moet weten voordat u een kleine lening aangaat

Het aangaan van een kleine lening: Wat u moet weten

Het aangaan van een kleine lening: Wat u moet weten

Een kleine lening kan een handige financiële oplossing zijn voor onverwachte uitgaven of om een tijdelijk tekort aan contanten aan te vullen. Voordat u echter een kleine lening afsluit, zijn er enkele belangrijke zaken die u in overweging moet nemen.

Bepaal uw behoeften

Voordat u een kleine lening afsluit, is het belangrijk om uw behoeften en financiële situatie zorgvuldig te evalueren. Overweeg hoeveel geld u nodig heeft en hoe snel u het kunt terugbetalen.

Vergelijk verschillende kredietverstrekkers

Er zijn veel kredietverstrekkers die kleine leningen aanbieden, elk met verschillende rentetarieven en voorwaarden. Neem de tijd om verschillende opties te vergelijken en kies degene die het beste bij uw behoeften past.

Controleer de voorwaarden

Voordat u akkoord gaat met een kleine lening, is het essentieel om de voorwaarden grondig door te nemen. Let vooral op de rente, eventuele extra kosten en de terugbetalingsvoorwaarden.

Wees bewust van uw verplichtingen

Het aangaan van een lening brengt verantwoordelijkheden met zich mee. Zorg ervoor dat u begrijpt wat er van u wordt verwacht in termen van terugbetaling en wees realistisch over uw financiële mogelijkheden.

Leen verantwoordelijk

Een kleine lening kan handig zijn, maar het is geen langdurige oplossing voor financiële problemen. Leen alleen wat u nodig heeft en zorg ervoor dat u in staat bent om de lening op tijd terug te betalen.

Door deze tips in gedachten te houden, kunt u verstandig beslissen of het aangaan van een kleine lening de juiste keuze is voor uw situatie. Wees altijd goed geïnformeerd en neem geen onnodige financiële risico’s.


7 Tips voor het Aangaan van een Kleine Lening in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Leen enkel het bedrag dat je nodig hebt en kunt terugbetalen.
  3. Controleer de rentevoeten en bijkomende kosten grondig.
  4. Lees alle contractvoorwaarden aandachtig door voordat je tekent.
  5. Zorg ervoor dat je een duidelijk aflossingsplan hebt opgesteld.
  6. Wees bewust van eventuele risico’s en financiële verplichtingen bij het aangaan van een lening.
  7. Raadpleeg indien nodig een financieel adviseur voor meer informatie.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt een kleine lening af te sluiten, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw behoeften en financiële situatie. Door grondig onderzoek te doen en verschillende opties te evalueren, kunt u ervoor zorgen dat u een lening afsluit met gunstige rentetarieven en flexibele terugbetalingsvoorwaarden. Het vergelijken van kredietverstrekkers stelt u in staat om een weloverwogen beslissing te nemen en de meest voordelige optie te kiezen die past bij uw financiële doelen.

Leen enkel het bedrag dat je nodig hebt en kunt terugbetalen.

Het is van essentieel belang om bij het aangaan van een kleine lening enkel het bedrag te lenen dat je daadwerkelijk nodig hebt en ook op tijd kunt terugbetalen. Door verstandig te lenen en je lening af te stemmen op je specifieke behoeften en financiële mogelijkheden, minimaliseer je het risico op financiële problemen in de toekomst. Het is belangrijk om realistisch te blijven over je terugbetalingscapaciteit en niet meer te lenen dan nodig is, om zo een gezonde financiële situatie te behouden.

Controleer de rentevoeten en bijkomende kosten grondig.

Het is van essentieel belang om de rentevoeten en bijkomende kosten grondig te controleren bij het aangaan van een kleine lening. Door deze aspecten zorgvuldig te evalueren, kunt u een goed inzicht krijgen in de totale kosten van de lening en voorkomen dat u voor verrassingen komt te staan. Let op eventuele verborgen kosten en zorg ervoor dat u de volledige financiële impact begrijpt voordat u akkoord gaat met de leningsovereenkomst. Het vergelijken van rentetarieven en bijkomende kosten bij verschillende kredietverstrekkers kan u helpen om de meest gunstige optie te kiezen die past bij uw financiële situatie.

Lees alle contractvoorwaarden aandachtig door voordat je tekent.

Het is van groot belang om alle contractvoorwaarden zorgvuldig door te lezen voordat u een kleine lening afsluit. Door de tijd te nemen om de voorwaarden van het contract grondig te bestuderen, kunt u volledig begrijpen welke verplichtingen en kosten aan de lening zijn verbonden. Op die manier voorkomt u verrassingen en kunt u zich bewust zijn van wat er van u wordt verwacht bij het terugbetalen van de lening. Het naleven van deze tip kan helpen om onaangename verrassingen te voorkomen en uw financiële welzijn te beschermen.

Zorg ervoor dat je een duidelijk aflossingsplan hebt opgesteld.

Het is essentieel om ervoor te zorgen dat je een duidelijk aflossingsplan hebt opgesteld voordat je een kleine lening aangaat. Door een gedetailleerd plan te maken waarin je aangeeft hoe en wanneer je de lening zult terugbetalen, kun je financiële stress verminderen en ervoor zorgen dat je op koers blijft met je betalingen. Het helpt ook om inzicht te krijgen in je budget en om realistische doelen te stellen voor het aflossen van de lening, waardoor je financiële stabiliteit behoudt en onnodige kosten vermijdt.

Wees bewust van eventuele risico’s en financiële verplichtingen bij het aangaan van een lening.

Het is van essentieel belang om u bewust te zijn van eventuele risico’s en financiële verplichtingen wanneer u een lening aangaat. Het is belangrijk om de voorwaarden van de lening zorgvuldig te begrijpen, inclusief de rentetarieven, eventuele extra kosten en de terugbetalingsvoorwaarden. Door volledig op de hoogte te zijn van uw verplichtingen, kunt u realistische beslissingen nemen en ervoor zorgen dat u in staat bent om de lening op een verantwoorde manier terug te betalen. Het is raadzaam om alleen een lening af te sluiten als u zeker weet dat u aan alle vereisten kunt voldoen en geen onnodige financiële lasten op uzelf legt.

Raadpleeg indien nodig een financieel adviseur voor meer informatie.

Raadpleeg indien nodig een financieel adviseur voor meer informatie. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, de mogelijke gevolgen van het aangaan van een kleine lening en hoe deze past binnen uw bredere financiële plannen. Door professioneel advies in te winnen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat het afsluiten van een kleine lening in lijn is met uw financiële doelen en situatie.

startkapitaal lenen

Alles wat u moet weten over het lenen van startkapitaal

Artikel: Startkapitaal Lenen

Startkapitaal Lenen: Een Stap Richting Ondernemerschap

Als u droomt van het starten van uw eigen bedrijf, is een van de eerste uitdagingen waar u waarschijnlijk mee te maken krijgt het verkrijgen van voldoende startkapitaal. Het lenen van startkapitaal kan een cruciale stap zijn op weg naar het verwezenlijken van uw ondernemersdromen.

Startkapitaal lenen kan op verschillende manieren worden gedaan, afhankelijk van uw behoeften en omstandigheden. Een veel voorkomende optie is het aanvragen van een zakelijke lening bij een bank of financiële instelling. Met een zakelijke lening kunt u een specifiek bedrag lenen dat u vervolgens kunt gebruiken om uw bedrijf op te starten, te laten groeien of te investeren in nieuwe projecten.

Een andere optie om startkapitaal te verkrijgen is door middel van investeerders of durfkapitalisten. Deze partijen kunnen bereid zijn om geld in uw bedrijf te steken in ruil voor aandelen of andere vormen van participatie. Dit kan een effectieve manier zijn om niet alleen financiële steun te krijgen, maar ook waardevolle expertise en netwerkmogelijkheden.

Het lenen van startkapitaal brengt natuurlijk risico’s met zich mee, zoals rentekosten en terugbetalingsverplichtingen. Het is daarom belangrijk om zorgvuldig na te denken over hoeveel kapitaal u nodig heeft, hoe u het zult gebruiken en hoe u het zult terugbetalen. Een goed uitgewerkt businessplan kan helpen bij het overtuigen van geldschieters en investeerders dat uw onderneming levensvatbaar is.

Hoewel het lenen van startkapitaal gepaard gaat met uitdagingen, kan het ook de sleutel zijn tot het realiseren van uw ondernemersambities. Door verstandig gebruik te maken van geleend kapitaal en strategische beslissingen te nemen, kunt u uw bedrijf laten groeien en bloeien.

Kortom, als u klaar bent om de sprong naar ondernemerschap te wagen maar niet over voldoende eigen kapitaal beschikt, kan het lenen van startkapitaal een waardevolle optie zijn om uw dromen waar te maken.


Veelgestelde Vragen over het Lenen van Startkapitaal voor uw Onderneming in België

  1. Hoeveel startkapitaal heb ik nodig om een bedrijf te starten?
  2. Welke opties zijn er om startkapitaal te lenen voor mijn onderneming?
  3. Wat zijn de voor- en nadelen van het lenen van startkapitaal?
  4. Hoe kan ik bepalen welke financieringsbron het meest geschikt is voor mijn bedrijf?
  5. Wat zijn de gebruikelijke rentetarieven bij het lenen van startkapitaal?
  6. Zijn er alternatieve financieringsmogelijkheden naast leningen voor startkapitaal?
  7. Wat gebeurt er als ik moeite heb om mijn geleende startkapitaal terug te betalen?

Hoeveel startkapitaal heb ik nodig om een bedrijf te starten?

Een veelgestelde vraag bij het starten van een bedrijf is: “Hoeveel startkapitaal heb ik nodig om een bedrijf te starten?” Het benodigde startkapitaal kan sterk variëren afhankelijk van het type bedrijf, de sector waarin u actief bent en de schaal van uw plannen. Het is essentieel om een grondige analyse te maken van uw financiële behoeften, zoals kosten voor apparatuur, voorraad, marketing, personeel en operationele uitgaven. Een goed doordacht businessplan kan u helpen om realistische schattingen te maken en een duidelijk beeld te krijgen van het benodigde startkapitaal om uw bedrijf succesvol te lanceren.

Welke opties zijn er om startkapitaal te lenen voor mijn onderneming?

Er zijn verschillende opties beschikbaar om startkapitaal te lenen voor uw onderneming. Een veelvoorkomende optie is het aanvragen van een zakelijke lening bij een bank of financiële instelling. Hierbij kunt u een specifiek bedrag lenen dat u kunt gebruiken voor het opstarten, uitbreiden of investeren in uw bedrijf. Daarnaast kunt u overwegen om investeerders of durfkapitalisten aan te trekken die bereid zijn geld in uw onderneming te steken in ruil voor aandelen of participatie. Het is belangrijk om de verschillende opties zorgvuldig te overwegen en een weloverwogen beslissing te nemen die past bij uw financiële behoeften en groeiplannen voor uw onderneming.

Wat zijn de voor- en nadelen van het lenen van startkapitaal?

Het lenen van startkapitaal brengt zowel voor- als nadelen met zich mee. Een voordeel is dat het u in staat stelt om snel de benodigde financiële middelen te verkrijgen om uw bedrijf op te starten of uit te breiden. Hierdoor kunt u sneller groeien en kansen benutten. Aan de andere kant brengen leningen rentekosten en terugbetalingsverplichtingen met zich mee, wat een financiële last kan vormen voor uw bedrijf, vooral in de beginfase. Het is belangrijk om zorgvuldig af te wegen of de voordelen van het lenen van startkapitaal opwegen tegen de nadelen en of het past bij uw financiële strategie op lange termijn.

Hoe kan ik bepalen welke financieringsbron het meest geschikt is voor mijn bedrijf?

Het bepalen van de meest geschikte financieringsbron voor uw bedrijf hangt af van verschillende factoren, waaronder de aard van uw bedrijf, uw financiële behoeften en doelstellingen, en de risicobereidheid van investeerders of geldschieters. Het is belangrijk om een grondige analyse te maken van uw financieringsopties, zoals zakelijke leningen, durfkapitaalinvesteerders of crowdfundingplatforms, en deze af te stemmen op de specifieke behoeften en groeiplannen van uw bedrijf. Een gedegen businessplan kan u helpen bij het identificeren van de meest geschikte financieringsbron die uw bedrijf op weg kan helpen naar succes en groei.

Wat zijn de gebruikelijke rentetarieven bij het lenen van startkapitaal?

Bij het lenen van startkapitaal kunnen de gebruikelijke rentetarieven variëren afhankelijk van verschillende factoren, zoals het type lening, de kredietwaardigheid van de lener, de looptijd van de lening en de huidige marktomstandigheden. Over het algemeen kunnen zakelijke leningen hogere rentetarieven hebben dan persoonlijke leningen, omdat ze vaak als risicovoller worden beschouwd. Het is belangrijk om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om een goed beeld te krijgen van de rentetarieven die beschikbaar zijn en om een weloverwogen beslissing te nemen bij het lenen van startkapitaal.

Zijn er alternatieve financieringsmogelijkheden naast leningen voor startkapitaal?

Naast leningen zijn er verschillende alternatieve financieringsmogelijkheden beschikbaar voor het verkrijgen van startkapitaal. Een veelvoorkomende optie is crowdfunding, waarbij individuen of groepen geld bijeenbrengen om een project of bedrijf te ondersteunen. Ook venture capital (durfinvesteringen) biedt een alternatieve financieringsbron door middel van investeerders die kapitaal verstrekken in ruil voor aandelen in het bedrijf. Andere mogelijkheden zijn angel investors, subsidies en overheidsprogramma’s die financiële ondersteuning bieden aan startende ondernemers. Het is essentieel om de verschillende financieringsopties zorgvuldig te overwegen en te kiezen wat het beste past bij de behoeften en doelen van uw onderneming.

Wat gebeurt er als ik moeite heb om mijn geleende startkapitaal terug te betalen?

Als u moeite heeft om uw geleende startkapitaal terug te betalen, is het belangrijk om proactief te handelen en open communicatie te onderhouden met de geldschieter of investeerder. In dergelijke situaties kunnen er verschillende opties zijn, zoals het heronderhandelen van de terugbetalingsvoorwaarden, het aanvragen van uitstel van betaling of het zoeken naar alternatieve financieringsbronnen. Het is essentieel om samen met de geldschieter een oplossing te vinden die voor beide partijen acceptabel is en die de financiële gezondheid van uw onderneming beschermt. Door tijdig actie te ondernemen en transparant te zijn over uw financiële situatie, kunt u mogelijk problemen voorkomen en constructief werken aan een oplossing voor de terugbetaling van uw geleende startkapitaal.

lenen

Leemans Kredieten: jouw partner in verantwoord lenen!

Alles wat u moet weten over lenen bij Leemans Kredieten

Alles wat u moet weten over lenen bij Leemans Kredieten

Bij Leemans Kredieten begrijpen we dat lenen een belangrijke beslissing is die goed doordacht moet worden. Of u nu een lening nodig heeft voor een nieuwe auto, een renovatie van uw huis of om onverwachte kosten op te vangen, wij zijn er om u te helpen.

Met onze jarenlange ervaring en expertise in de financiële sector bieden wij verschillende soorten leningen aan die aansluiten bij uw behoeften. Of u nu op zoek bent naar een persoonlijke lening, een autolening of een hypothecaire lening, wij hebben flexibele opties beschikbaar.

Onze transparante aanpak zorgt ervoor dat u altijd weet waar u aan toe bent. We leggen alle voorwaarden en kosten duidelijk uit, zodat u geen verrassingen tegenkomt. Bij Leemans Kredieten streven we naar eerlijkheid en duidelijkheid in al onze financiële diensten.

Daarnaast kunt u bij ons rekenen op een snelle en efficiënte afhandeling van uw leningsaanvraag. Ons team van experts staat klaar om uw vragen te beantwoorden en u te begeleiden door het hele proces, van aanvraag tot goedkeuring.

Wilt u meer weten over hoe wij u kunnen helpen met uw leningsbehoeften? Neem dan gerust contact met ons op of bezoek onze website voor meer informatie. Bij Leemans Kredieten staan we klaar om u de financiële ondersteuning te bieden die u nodig heeft.

Ontdek nu hoe gemakkelijk lenen kan zijn!

snel 1000 euro lenen

Snel en Eenvoudig 1000 Euro Lenen: Ontdek Jouw Opties!

Snel 1000 euro lenen

Snel 1000 euro lenen: Wat zijn de opties?

Heeft u dringend behoefte aan extra financiële middelen en overweegt u om snel 1000 euro te lenen? In noodsituaties kan het nodig zijn om snel toegang te krijgen tot extra geld om onverwachte kosten te dekken. Gelukkig zijn er verschillende opties beschikbaar voor het lenen van een bedrag van 1000 euro.

Optie 1: Persoonlijke lening

Een van de meest gebruikelijke manieren om snel 1000 euro te lenen, is via een persoonlijke lening bij een bank of kredietverstrekker. Met een persoonlijke lening leent u een vast bedrag tegen een vooraf afgesproken rentepercentage en lost u dit bedrag in termijnen af over een bepaalde periode.

Optie 2: Minilening

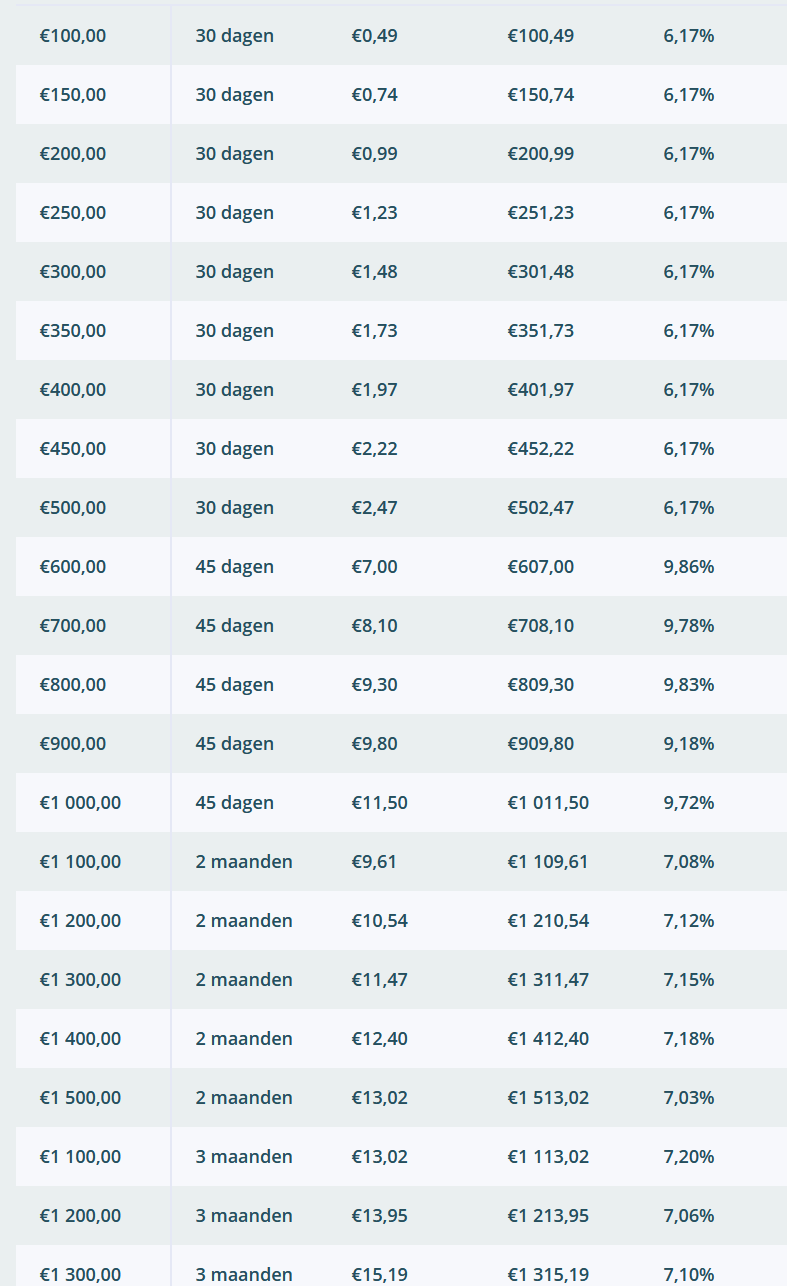
Voor kleinere bedragen zoals 1000 euro kunt u ook overwegen om een minilening af te sluiten. Een minilening is een kortlopende lening met een snelle goedkeuring en uitbetaling, maar vaak met hogere kosten en rentetarieven dan traditionele leningen.

Optie 3: Creditcard

Als u al in het bezit bent van een creditcard, kunt u overwegen om het benodigde bedrag van 1000 euro op uw creditcard te gebruiken. Houd er rekening mee dat het gebruik van uw creditcard voor contante opnames meestal gepaard gaat met hoge kosten en rentetarieven.

Het is belangrijk om voorzichtig te zijn bij het lenen van geld en ervoor te zorgen dat u de financiële verplichtingen kunt nakomen. Zorg ervoor dat u de voorwaarden en kosten van elke leenoptie begrijpt voordat u besluit om snel 1000 euro te lenen.


Veelgestelde Vragen over het Snel Lenen van 1000 Euro in België

  1. Hoe snel kan ik 1000 euro lenen?
  2. Wat zijn de vereisten om snel 1000 euro te lenen?
  3. Welke opties heb ik om snel 1000 euro te lenen?
  4. Wat zijn de kosten en rentetarieven bij het lenen van 1000 euro?
  5. Kan ik 1000 euro lenen zonder BKR-toetsing?

Hoe snel kan ik 1000 euro lenen?

Het is een veelgestelde vraag: “Hoe snel kan ik 1000 euro lenen?” De snelheid waarmee u 1000 euro kunt lenen, hangt af van de leenoptie die u kiest. Bij sommige kredietverstrekkers kunt u binnen enkele dagen goedkeuring krijgen voor een persoonlijke lening en het geld op uw rekening ontvangen. Voor een minilening kan de goedkeuring en uitbetaling zelfs nog sneller verlopen, soms al binnen enkele uren. Het is echter belangrijk om te onthouden dat snelheid niet altijd de enige factor is om te overwegen bij het lenen van geld; ook de voorwaarden, rentetarieven en kosten van de lening zijn cruciaal om in overweging te nemen voordat u besluit om snel 1000 euro te lenen.

Wat zijn de vereisten om snel 1000 euro te lenen?

Om snel 1000 euro te lenen, zijn er doorgaans enkele vereisten waaraan u moet voldoen. Banken en kredietverstrekkers hanteren meestal criteria zoals een minimumleeftijd (vaak 18 jaar of ouder), een vast inkomen of bron van inkomsten, en een goede kredietgeschiedenis. Sommige leningsopties vereisen ook dat u inwoner bent van het land waar u de lening aanvraagt. Het is belangrijk om de specifieke vereisten van elke kredietverstrekker te controleren voordat u een aanvraag indient om ervoor te zorgen dat u aan alle voorwaarden voldoet om snel 1000 euro te kunnen lenen.

Welke opties heb ik om snel 1000 euro te lenen?

Veel mensen vragen zich af welke opties ze hebben om snel 1000 euro te lenen. Er zijn verschillende mogelijkheden beschikbaar, zoals het aanvragen van een persoonlijke lening bij een bank of kredietverstrekker, het overwegen van een minilening voor kleinere bedragen, of het gebruikmaken van een creditcard als u er al een heeft. Het is essentieel om de voorwaarden en kosten van elke leenoptie zorgvuldig te overwegen en ervoor te zorgen dat u de financiële verplichtingen kunt nakomen voordat u besluit om snel 1000 euro te lenen.

Wat zijn de kosten en rentetarieven bij het lenen van 1000 euro?

Wanneer het gaat om het lenen van 1000 euro, is het belangrijk om rekening te houden met de kosten en rentetarieven die gepaard gaan met de lening. De kosten en rentetarieven kunnen variëren afhankelijk van de leenoptie die u kiest, zoals een persoonlijke lening, minilening of het gebruik van een creditcard. Het is essentieel om de voorwaarden van elke leenoptie zorgvuldig te bekijken en te begrijpen, aangezien deze factoren invloed hebben op de totale terugbetalingsbedrag dat u uiteindelijk verschuldigd bent. Het is raadzaam om goed onderzoek te doen naar de kosten en rentetarieven voordat u besluit om snel 1000 euro te lenen, zodat u een weloverwogen keuze kunt maken die past bij uw financiële situatie.

Kan ik 1000 euro lenen zonder BKR-toetsing?

Het is een veelgestelde vraag of het mogelijk is om 1000 euro te lenen zonder een BKR-toetsing. In sommige gevallen bieden kredietverstrekkers, vooral bij kleine leningen zoals minileningen, de mogelijkheid om geld te lenen zonder een BKR-toetsing uit te voeren. Dit betekent dat uw kredietgeschiedenis bij het Bureau Kredietregistratie niet wordt gecontroleerd bij het aanvragen van een lening van 1000 euro. Het is echter belangrijk op te merken dat leningen zonder BKR-toetsing vaak gepaard gaan met hogere rentetarieven en kosten, omdat het risico voor de kredietverstrekker groter is. Het is verstandig om goed geïnformeerd te zijn over de voorwaarden en kosten voordat u besluit om op deze manier geld te lenen.

Alles wat u moet weten over rente bij het afsluiten van een lening

Artikel: Rente bij het afsluiten van een lening

Rente bij het afsluiten van een lening

Wanneer u een lening afsluit, is het belangrijk om goed op de hoogte te zijn van de rente die hiermee gepaard gaat. De rente is het bedrag dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik van het geld.

De hoogte van de rente kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger het risico voor de geldverstrekker, hoe hoger de rente zal zijn.

Het is verstandig om verschillende aanbieders te vergelijken voordat u een lening afsluit, zodat u de beste voorwaarden en rentetarieven kunt vinden die aansluiten bij uw financiële situatie. Let ook op eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Houd er rekening mee dat een lage rente niet altijd betekent dat u goedkoper uit bent. Soms gaan lagere rentetarieven gepaard met extra kosten of beperkingen die uiteindelijk duurder kunnen uitvallen dan een iets hogere rente met gunstigere voorwaarden.

Zorg er daarom voor dat u goed geïnformeerd bent over alle aspecten van de lening en vraag indien nodig advies aan een financieel expert voordat u een beslissing neemt. Op die manier kunt u ervoor zorgen dat u een weloverwogen keuze maakt en niet voor onaangename verrassingen komt te staan tijdens de looptijd van uw lening.


9 Tips voor het Kiezen van de Beste Rente op je ING Lening

  1. Vergelijk rentetarieven van verschillende leningen.
  2. Let op de looptijd van de lening, dit beïnvloedt de totale kosten.
  3. Kies voor een lening met een vaste rentevoet om verrassingen te voorkomen.
  4. Bekijk ook de bijkomende kosten zoals dossierkosten en verzekeringen.
  5. Onderhandel over de rentevoet, soms is er ruimte voor aanpassing.
  6. Lees altijd goed de kleine lettertjes in het contract om onaangename verrassingen te vermijden.
  7. Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.
  8. Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen.
  9. Laat je goed informeren door een financieel adviseur voordat je een lening afsluit.

Vergelijk rentetarieven van verschillende leningen.

Het is verstandig om rentetarieven van verschillende leningen te vergelijken voordat u een lening afsluit. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kunt u de lening vinden die het beste past bij uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw lening. Het loont dus zeker de moeite om wat tijd te investeren in het vergelijken van rentetarieven voordat u een definitieve beslissing neemt over het afsluiten van een lening.

Let op de looptijd van de lening, dit beïnvloedt de totale kosten.

Het is essentieel om aandacht te besteden aan de looptijd van een lening, aangezien deze van invloed is op de totale kosten die u uiteindelijk zult betalen. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar over de gehele periode gezien zal dit resulteren in hogere rentekosten. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar u zult minder rente betalen en dus in totaal goedkoper uitkomen. Het is daarom belangrijk om een balans te vinden tussen het bedrag dat u maandelijks kunt missen en de totale kosten die gepaard gaan met de lening, rekening houdend met de looptijd als cruciale factor.

Kies voor een lening met een vaste rentevoet om verrassingen te voorkomen.

Kies voor een lening met een vaste rentevoet om verrassingen te voorkomen. Met een vaste rentevoet blijft het rentetarief gedurende de hele looptijd van de lening ongewijzigd, waardoor u duidelijkheid heeft over de maandelijkse kosten en niet voor onverwachte stijgingen komt te staan. Dit kan helpen om uw budget beter te beheren en financiële stabiliteit te behouden, aangezien u precies weet hoeveel u elke maand moet betalen. Het kiezen van een lening met een vaste rentevoet kan dus een verstandige keuze zijn voor wie op zoek is naar zekerheid en gemoedsrust bij het aflossen van een lening.

Bekijk ook de bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het afsluiten van een lening is het essentieel om niet alleen naar de rente te kijken, maar ook naar de bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om een volledig beeld te hebben van alle kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor onverwachte financiële verrassingen komt te staan.

Onderhandel over de rentevoet, soms is er ruimte voor aanpassing.

Het is verstandig om te onderhandelen over de rentevoet bij het afsluiten van een lening, aangezien er soms ruimte is voor aanpassing. Door actief te onderhandelen met de geldverstrekker kunt u mogelijk een gunstiger rentetarief bedingen, wat kan resulteren in lagere kosten voor de lening. Het loont dus zeker de moeite om te kijken of er mogelijkheden zijn om de rentevoet te optimaliseren en zo uw financiële situatie te verbeteren.

Lees altijd goed de kleine lettertjes in het contract om onaangename verrassingen te vermijden.

Het is essentieel om altijd grondig de kleine lettertjes in het contract te lezen bij het afsluiten van een lening, om onaangename verrassingen te voorkomen. De voorwaarden en bepalingen die in de kleine lettertjes staan, kunnen belangrijke informatie bevatten over extra kosten, boetes bij vroegtijdige aflossing of andere beperkingen die van invloed kunnen zijn op uw lening. Door deze zorgvuldig door te nemen, kunt u ervoor zorgen dat u volledig op de hoogte bent van alle aspecten van de lening en kunt u eventuele risico’s minimaliseren.

Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een lening en het overwegen van vervroegde terugbetaling is het belangrijk om rekening te houden met eventuele boetes die hieraan verbonden kunnen zijn. Geldverstrekkers kunnen boeterentes opleggen als u besluit om de lening eerder af te lossen dan oorspronkelijk gepland. Deze boetes kunnen de financiële voordelen van vervroegde terugbetaling tenietdoen, dus het is verstandig om deze kosten in overweging te nemen bij het maken van uw financiële planning. Het is raadzaam om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig te bestuderen en indien nodig advies in te winnen om onaangename verrassingen te voorkomen.

Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen.

Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen wanneer u op zoek bent naar financiering. Crowdfunding biedt de mogelijkheid om geld in te zamelen bij een groep investeerders, vaak tegen gunstige voorwaarden en zonder tussenkomst van traditionele financiële instellingen. Persoonlijke leningen kunnen een flexibele optie zijn voor het lenen van geld voor persoonlijke behoeften, met verschillende terugbetalingsmogelijkheden en rentetarieven. Het is verstandig om verschillende financieringsopties te overwegen en te vergelijken voordat u een definitieve beslissing neemt over het afsluiten van een lening.

Laat je goed informeren door een financieel adviseur voordat je een lening afsluit.

Het is verstandig om je goed te laten informeren door een financieel adviseur voordat je een lening afsluit. Een financieel adviseur kan je helpen bij het begrijpen van de verschillende rentetarieven, voorwaarden en kosten die gepaard gaan met leningen. Door advies in te winnen voordat je een beslissing neemt, kun je ervoor zorgen dat je een lening afsluit die past bij jouw financiële situatie en doelen. Het kan ook helpen om eventuele valkuilen of verborgen kosten te vermijden, waardoor je meer inzicht krijgt in de totale impact van de lening op je financiën.

Hoe Vind Je de Goedkoopste Rente Lening: Tips en Advies

De Goedkoopste Rente Lening: Hoe Vind Je De Beste Deal?

De Goedkoopste Rente Lening: Hoe Vind Je De Beste Deal?

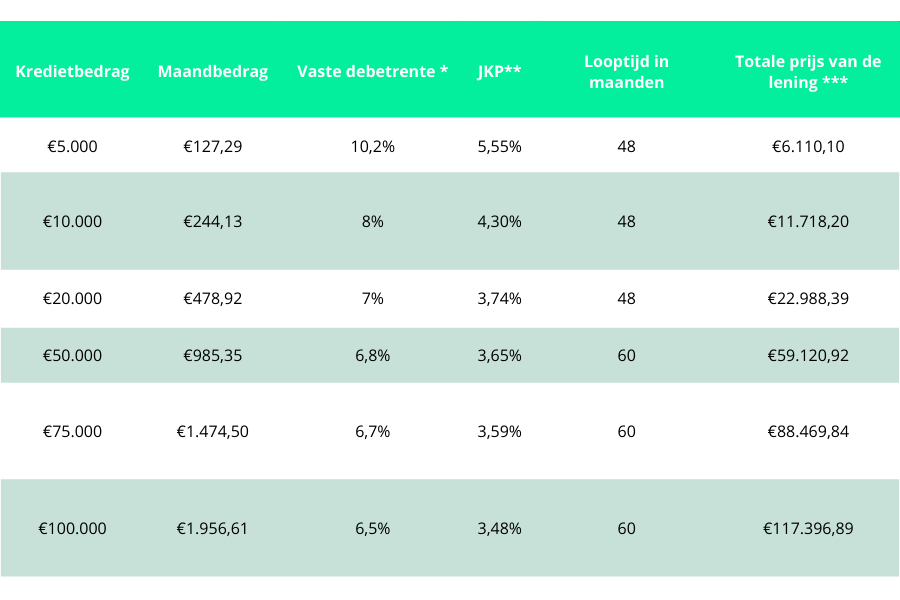
Een lening afsluiten is een serieuze financiële beslissing die goed doordacht moet worden. Een van de belangrijkste factoren om te overwegen bij het kiezen van een lening is de rentevoet. Het vinden van de goedkoopste rente lening kan aanzienlijk helpen om de totale kosten van lenen te verlagen.

Maar hoe vind je nu precies de beste deal als het gaat om leningen met de laagste rente? Hier zijn enkele tips die je kunnen helpen:

  1. Vergelijk verschillende aanbieders: Het loont altijd de moeite om verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt. Door offertes op te vragen en rentetarieven te vergelijken, kun je zien welke aanbieder de goedkoopste rente lening biedt.
  2. Kijk naar de totale kosten: Naast de rentevoet is het ook belangrijk om naar andere kosten te kijken, zoals administratiekosten, verzekeringspremies en eventuele boetes voor vervroegde aflossing. Deze kosten kunnen van invloed zijn op het uiteindelijke bedrag dat je moet terugbetalen.
  3. Let op voorwaarden en flexibiliteit: Sommige leningen met lage rentetarieven kunnen strikte voorwaarden hebben of beperkte flexibiliteit bieden bij aflossingen. Zorg ervoor dat je begrijpt welke voorwaarden er verbonden zijn aan de lening en of deze aansluiten bij jouw behoeften.

Het vinden van de goedkoopste rente lening vereist wat onderzoek en vergelijking, maar het kan uiteindelijk lonend zijn door geld te besparen op lange termijn. Neem de tijd om verschillende opties te overwegen en kies verstandig.


Veelgestelde Vragen over de Goedkoopste Rentetarieven voor Leningen in België

  1. Welke bank heeft de laagste rente voor een lening?
  2. Welke bank minste rente lening?
  3. Welke lening heeft de laagste rente?
  4. Waar kan ik het goedkoopst geld lenen?
  5. Welke bank heeft de goedkoopste rente?
  6. Welke bank heeft de minste rente?
  7. Welke bank heeft de minste rente lening?
  8. Wat is de laagste rente lening?
  9. Wat is de actuele rente voor een lening?
  10. Welke bank heeft de goedkoopste rente op een lening?
  11. Wat is de laagste rente voor een lening?
  12. Wat kost een lening van €20.000 per maand?
  13. Wat is de rentevoet op dit moment?
  14. Welke bank heeft de laagste rente lening?
  15. Wat is de huidige rente voor een lening?
  16. Welke bank heeft de laagste rente Belgie?
  17. Wat is de rentevoet vandaag 2024?
  18. Welke bank geeft laagste rente?

Welke bank heeft de laagste rente voor een lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een lening. Het antwoord op deze vraag kan variëren, aangezien de rentetarieven van banken regelmatig veranderen en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en het leenbedrag. Om de bank met de laagste rente voor een lening te vinden, is het belangrijk om verschillende kredietverstrekkers te vergelijken en offertes op te vragen. Door grondig onderzoek te doen en rekening te houden met alle kosten en voorwaarden, kun je uiteindelijk de beste deal vinden die past bij jouw financiële behoeften en situatie.

Welke bank minste rente lening?

Een veelgestelde vraag bij het zoeken naar de goedkoopste rente lening is: “Welke bank biedt de minste rente op leningen?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven en voorwaarden hanteren voor hun leningen. Om de bank te vinden die de laagste rente aanbiedt, is het essentieel om verschillende kredietverstrekkers te vergelijken en offertes op te vragen. Door grondig onderzoek te doen en rekening te houden met alle kosten en voorwaarden, kun je uiteindelijk de bank vinden die de meest voordelige lening aanbiedt die past bij jouw financiële behoeften. Het is belangrijk om niet alleen te focussen op de rentevoet, maar ook om andere aspecten van de lening te overwegen om een weloverwogen beslissing te nemen.

Welke lening heeft de laagste rente?

Een veelgestelde vraag is: “Welke lening heeft de laagste rente?” Het antwoord op deze vraag kan variëren, aangezien de rentevoet van een lening afhankelijk is van verschillende factoren, zoals het type lening, de kredietwaardigheid van de lener en de marktomstandigheden. Over het algemeen hebben hypothecaire leningen vaak lagere rentetarieven dan persoonlijke leningen of kredietkaarten. Het is belangrijk om verschillende aanbieders te vergelijken en offertes op te vragen om te bepalen welke lening de laagste rente biedt die past bij jouw financiële situatie en behoeften.

Waar kan ik het goedkoopst geld lenen?

Een veelgestelde vraag is: “Waar kan ik het goedkoopst geld lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de hoogte van het bedrag dat je wilt lenen, de looptijd van de lening en je eigen financiële situatie. Om de goedkoopste lening te vinden, is het belangrijk om verschillende kredietverstrekkers te vergelijken en offertes op te vragen. Door rentetarieven, bijkomende kosten en voorwaarden te evalueren, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste bij jouw behoeften past. Het is raadzaam om zorgvuldig onderzoek te doen en niet alleen naar de rentevoet te kijken, maar ook naar andere aspecten die van invloed kunnen zijn op de totale kosten en flexibiliteit van de lening.

Welke bank heeft de goedkoopste rente?

Een veelgestelde vraag bij het zoeken naar de goedkoopste rente lening is: “Welke bank heeft de goedkoopste rente?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven van banken regelmatig kunnen veranderen en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en jouw persoonlijke financiële situatie. Om te bepalen welke bank momenteel de goedkoopste rente biedt, is het raadzaam om verschillende kredietverstrekkers te vergelijken en offertes op te vragen. Door een grondige analyse uit te voeren en rekening te houden met alle kosten en voorwaarden, kun je uiteindelijk de beste deal vinden die past bij jouw behoeften en budget.

Welke bank heeft de minste rente?

Een veelgestelde vraag bij het zoeken naar de goedkoopste rente lening is: “Welke bank heeft de minste rente?” Het antwoord op deze vraag kan variëren, aangezien rentetarieven regelmatig worden bijgewerkt en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en je eigen financiële situatie. Het is daarom raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke op dat moment de laagste rente aanbiedt die past bij jouw behoeften en omstandigheden. Door offertes op te vragen en goed onderzoek te doen, kun je de bank vinden die de meest gunstige voorwaarden biedt voor jouw lening.

Welke bank heeft de minste rente lening?

Een veelgestelde vraag over de goedkoopste rente lening is: “Welke bank heeft de minste rente lening?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven van banken regelmatig kunnen veranderen en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en je persoonlijke financiële situatie. Het is daarom raadzaam om verschillende banken te vergelijken en offertes op te vragen om te zien welke bank op dat moment de meest gunstige rentevoet biedt voor jouw specifieke leningsbehoeften. Het is belangrijk om niet alleen naar de laagste rente te kijken, maar ook naar de totale kosten en voorwaarden van de lening om een weloverwogen beslissing te kunnen nemen.

Wat is de laagste rente lening?

Een veelgestelde vraag is: “Wat is de laagste rente lening?” De laagste rente lening verwijst naar een lening met de laagst mogelijke rentevoet die een kredietverstrekker aanbiedt. Het vinden van de laagste rente lening kan aantrekkelijk zijn voor leners omdat het kan resulteren in lagere totale kosten van lenen. Het is echter belangrijk op te merken dat de rentetarieven kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de financiële situatie van de lener. Daarom is het verstandig om verschillende aanbieders te vergelijken en goed onderzoek te doen om de beste deal te vinden die past bij jouw financiële behoeften en mogelijkheden.

Wat is de actuele rente voor een lening?

Een veelgestelde vraag is: “Wat is de actuele rente voor een lening?” De actuele rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het geleende bedrag en de kredietwaardigheid van de aanvrager. Om de meest nauwkeurige informatie te verkrijgen over de actuele rentetarieven, is het raadzaam om rechtstreeks contact op te nemen met verschillende kredietverstrekkers en hun huidige tarieven op te vragen. Het vergelijken van deze tarieven kan je helpen bij het vinden van de goedkoopste rente lening die past bij jouw financiële behoeften en situatie.

Welke bank heeft de goedkoopste rente op een lening?

Een veelgestelde vraag is: welke bank heeft de goedkoopste rente op een lening? Het antwoord op deze vraag kan variëren, aangezien de rentetarieven van banken regelmatig veranderen en afhankelijk zijn van verschillende factoren. Om de bank te vinden die de goedkoopste rente op een lening biedt, is het raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen. Door grondig onderzoek te doen en alle kosten in overweging te nemen, kun je een weloverwogen beslissing nemen en de beste deal vinden die past bij jouw financiële behoeften.

Wat is de laagste rente voor een lening?

Een veelgestelde vraag is: “Wat is de laagste rente voor een lening?” De laagste rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het leenbedrag en jouw financiële situatie. Over het algemeen geldt dat hoe beter jouw kredietwaardigheid is, hoe lager de rente die je kunt krijgen. Het is belangrijk om te onthouden dat de laagste rente niet altijd de beste optie hoeft te zijn; het is ook essentieel om naar andere kosten en voorwaarden van de lening te kijken om een weloverwogen beslissing te nemen die past bij jouw financiële behoeften.

Wat kost een lening van €20.000 per maand?

Een veelgestelde vraag met betrekking tot de goedkoopste rente lening is: “Wat kost een lening van €20.000 per maand?” De maandelijkse kosten van een lening van €20.000 kunnen variëren, afhankelijk van factoren zoals de rentevoet, looptijd en eventuele bijkomende kosten. Het is belangrijk om zorgvuldig te berekenen hoeveel je elke maand moet terugbetalen, rekening houdend met de rente en eventuele andere kosten die aan de lening verbonden zijn. Door deze berekeningen te maken, kun je een duidelijk beeld krijgen van wat de lening je maandelijks zal kosten en of het binnen je budget past.

Wat is de rentevoet op dit moment?

Een veelgestelde vraag bij het zoeken naar de goedkoopste rente lening is: “Wat is de rentevoet op dit moment?” De rentevoet op leningen kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en de specifieke kredietverstrekker. Het is belangrijk om te weten dat rentetarieven regelmatig kunnen veranderen en dat het raadzaam is om actuele informatie op te vragen bij verschillende aanbieders voordat je een beslissing neemt over het afsluiten van een lening. Door op de hoogte te blijven van de actuele rentetarieven kun je een beter geïnformeerde keuze maken en mogelijk profiteren van gunstige voorwaarden voor jouw lening.

Welke bank heeft de laagste rente lening?

Een veelgestelde vraag is: “Welke bank heeft de laagste rente lening?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven van leningen regelmatig kunnen veranderen en afhankelijk zijn van verschillende factoren, zoals het leenbedrag, de looptijd en de individuele financiële situatie van de aanvrager. Om de bank te vinden die momenteel de laagste rente lening aanbiedt, is het raadzaam om verschillende kredietverstrekkers te vergelijken en offertes op te vragen. Door grondig onderzoek te doen en alle aspecten van de lening te overwegen, kun je uiteindelijk een weloverwogen beslissing nemen en de beste deal vinden die past bij jouw financiële behoeften.

Wat is de huidige rente voor een lening?

Een veelgestelde vraag is: “Wat is de huidige rente voor een lening?” De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, de kredietwaardigheid van de aanvrager en de marktomstandigheden. Om de meest actuele rentetarieven te weten te komen, is het raadzaam om rechtstreeks contact op te nemen met kredietverstrekkers of financiële instellingen. Zij kunnen je voorzien van specifieke informatie over de huidige rentevoeten en eventuele aanbiedingen die op dat moment gelden. Het is altijd verstandig om verschillende opties te vergelijken voordat je een lening afsluit om zo de beste deal te vinden met de laagste rente.

Welke bank heeft de laagste rente Belgie?

Een veelgestelde vraag onder leners in België is: “Welke bank heeft de laagste rente in België?” Het vinden van de bank met de laagste rente kan een cruciale factor zijn bij het kiezen van een lening. Het is belangrijk op te merken dat de rentetarieven kunnen variëren tussen verschillende banken en financiële instellingen, en dat deze tarieven ook afhankelijk zijn van factoren zoals het leenbedrag, de looptijd van de lening en je persoonlijke financiële situatie. Het is raadzaam om verschillende banken te vergelijken, offertes op te vragen en goed te letten op eventuele bijkomende kosten om zo de beste deal te vinden die past bij jouw behoeften en budget.

Wat is de rentevoet vandaag 2024?

De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, waaronder de economische situatie, de markttrends en het beleid van kredietverstrekkers. Het is belangrijk om te begrijpen dat de rentevoet niet vaststaat voor een bepaald jaar, zoals 2024. Om de actuele rentevoeten te kennen, is het raadzaam om rechtstreeks contact op te nemen met verschillende kredietverstrekkers of financiële instellingen. Zij kunnen je voorzien van de meest recente informatie over rentetarieven en je helpen bij het vinden van de goedkoopste rente lening die op dat moment beschikbaar is.

Welke bank geeft laagste rente?

Een veelgestelde vraag bij het zoeken naar de goedkoopste rente lening is: “Welke bank geeft de laagste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven aanbieden op leningen. Om te bepalen welke bank momenteel de laagste rente biedt, is het raadzaam om een grondig marktonderzoek uit te voeren en offertes van verschillende banken te vergelijken. Door deze vergelijking kun je een goed beeld krijgen van welke bank op dit moment de meest voordelige leningsopties biedt met de laagste rentetarieven. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere voorwaarden en kosten die van invloed kunnen zijn op de totale kosten van de lening.

geld lenen in het buitenland

Alles wat je moet weten over geld lenen in het buitenland

Geld Lenen in het Buitenland: Wat je Moet Weten

Geld Lenen in het Buitenland: Wat je Moet Weten

Veel mensen overwegen geld te lenen in het buitenland om verschillende redenen, zoals gunstigere rentetarieven, soepelere voorwaarden of meer flexibiliteit. Echter, voordat je deze stap zet, zijn er enkele belangrijke zaken die je moet overwegen.

Valutarisico’s

Als je geld leent in een andere valuta dan waarin je inkomen wordt ontvangen, loop je valutarisico’s. Schommelingen in wisselkoersen kunnen van invloed zijn op de totale kosten van de lening en kunnen onverwachte financiële lasten met zich meebrengen.

Regelgeving en Wetgeving

Het is essentieel om op de hoogte te zijn van de regelgeving en wetgeving met betrekking tot leningen in het buitenland. Elk land heeft zijn eigen regels en voorschriften die van invloed kunnen zijn op de leningsvoorwaarden en bescherming van consumenten.

Rentevoeten en Kosten

Vergelijk grondig rentevoeten en bijkomende kosten bij verschillende aanbieders voordat je besluit om geld te lenen in het buitenland. Let op verborgen kosten en lees alle voorwaarden zorgvuldig door om verrassingen te voorkomen.

Kredietwaardigheid

Je kredietwaardigheid kan anders beoordeeld worden door buitenlandse kredietverstrekkers dan door lokale instellingen. Zorg ervoor dat je financiële situatie goed gedocumenteerd is en dat je eventuele vereiste documentatie kunt verstrekken.

Professioneel Advies

Het kan verstandig zijn om professioneel advies in te winnen voordat je besluit geld te lenen in het buitenland. Financieel adviseurs kunnen helpen bij het beoordelen van risico’s, het begrijpen van voorwaarden en het maken van een weloverwogen beslissing.

Geld lenen in het buitenland kan aantrekkelijke mogelijkheden bieden, maar het is belangrijk om goed geïnformeerd te zijn en alle aspecten zorgvuldig af te wegen voordat je deze stap zet. Door verantwoordelijk te lenen en goed voorbereid te zijn, kun je mogelijke valkuilen vermijden en profiteren van de voordelen die internationale leningen kunnen bieden.


9 Tips voor Verstandig Geld Lenen in het Buitenland

  1. Controleer de wisselkoersen en mogelijke kosten voor geldopnames in het buitenland.
  2. Vergelijk verschillende leningsopties om de beste rentetarieven te vinden.
  3. Zorg ervoor dat je de voorwaarden van de lening volledig begrijpt voordat je akkoord gaat.
  4. Wees op de hoogte van eventuele valutarisico’s bij het lenen in een andere munt.
  5. Kies betrouwbare geldschieters en vermijd dubieuze aanbiedingen.
  6. Houd rekening met extra kosten zoals internationale transactiekosten.
  7. Overweeg alternatieven zoals leningen van lokale banken of peer-to-peer leningen.
  8. Bouw een goede kredietgeschiedenis op om gunstigere voorwaarden te krijgen in de toekomst.
  9. Raadpleeg indien nodig een financieel adviseur voor advies op maat.

Controleer de wisselkoersen en mogelijke kosten voor geldopnames in het buitenland.

Het is van essentieel belang om de wisselkoersen en mogelijke kosten voor geldopnames in het buitenland zorgvuldig te controleren voordat je besluit om geld te lenen. Schommelingen in wisselkoersen kunnen invloed hebben op de uiteindelijke kosten van de lening, terwijl extra kosten voor geldopnames het totale bedrag dat je moet terugbetalen kunnen verhogen. Door vooraf de wisselkoersen en bijkomende kosten te onderzoeken, kun je een beter inzicht krijgen in de totale financiële impact van het lenen in het buitenland en weloverwogen beslissingen nemen.

Vergelijk verschillende leningsopties om de beste rentetarieven te vinden.

Het is verstandig om verschillende leningsopties te vergelijken wanneer je overweegt geld te lenen in het buitenland, zodat je de beste rentetarieven kunt vinden. Door grondig onderzoek te doen en offertes van verschillende kredietverstrekkers te vergelijken, kun je de meest gunstige voorwaarden identificeren die aansluiten bij jouw financiële behoeften en situatie. Het vergelijken van rentetarieven kan helpen om onnodige kosten te vermijden en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een lening in het buitenland.

Zorg ervoor dat je de voorwaarden van de lening volledig begrijpt voordat je akkoord gaat.

Het is van essentieel belang om ervoor te zorgen dat je de voorwaarden van de lening volledig begrijpt voordat je akkoord gaat. Door grondig de voorwaarden door te nemen en eventuele vragen te stellen over onduidelijkheden, kun je mogelijke verrassingen in de toekomst voorkomen. Het is belangrijk om te weten wat je precies kunt verwachten, inclusief rentetarieven, kosten, aflossingstermijnen en eventuele boetes bij vervroegde aflossing. Een goed begrip van de leningsvoorwaarden stelt je in staat om weloverwogen beslissingen te nemen en financiële risico’s te minimaliseren bij het lenen van geld in het buitenland.

Wees op de hoogte van eventuele valutarisico’s bij het lenen in een andere munt.

Het is van essentieel belang om op de hoogte te zijn van eventuele valutarisico’s wanneer je overweegt geld te lenen in een andere munt. Schommelingen in wisselkoersen kunnen aanzienlijke invloed hebben op de totale kosten van de lening en kunnen leiden tot onverwachte financiële consequenties. Het is daarom verstandig om deze risico’s zorgvuldig te evalueren en indien nodig passende maatregelen te nemen om jezelf te beschermen tegen mogelijke valutarisico’s bij het lenen in het buitenland.

Kies betrouwbare geldschieters en vermijd dubieuze aanbiedingen.

Bij het overwegen van geld lenen in het buitenland is het van essentieel belang om betrouwbare geldschieters te kiezen en dubieuze aanbiedingen te vermijden. Het selecteren van een gerenommeerde en betrouwbare kredietverstrekker vermindert het risico op mogelijke fraude of onvoorziene kosten. Door zorgvuldig onderzoek te doen naar de achtergrond en reputatie van potentiële geldschieters, kun je ervoor zorgen dat je leningstransactie veilig en transparant verloopt. Het is raadzaam om waakzaam te zijn voor aanbiedingen die te mooi lijken om waar te zijn en om altijd voorzichtig te zijn bij het aangaan van financiële verplichtingen in het buitenland.

Houd rekening met extra kosten zoals internationale transactiekosten.

Bij het overwegen van geld lenen in het buitenland is het belangrijk om rekening te houden met extra kosten, zoals internationale transactiekosten. Deze kosten kunnen vaak worden toegevoegd aan de totale lening en kunnen aanzienlijk bijdragen aan de uiteindelijke kosten van de lening. Het is essentieel om deze extra kosten in overweging te nemen bij het vergelijken van verschillende leenopties en bij het bepalen van de totale financiële impact van het lenen in een buitenlandse valuta.

Overweeg alternatieven zoals leningen van lokale banken of peer-to-peer leningen.

Bij het overwegen van geld lenen in het buitenland is het verstandig om alternatieven te overwegen, zoals leningen van lokale banken of peer-to-peer leningen. Leningen van lokale banken kunnen gunstiger zijn vanwege hun bekendheid met de lokale markt en regelgeving, terwijl peer-to-peer leningen een alternatieve financieringsbron kunnen bieden met mogelijk lagere rentetarieven en flexibelere voorwaarden. Het is altijd verstandig om verschillende opties te onderzoeken en te vergelijken voordat je een beslissing neemt over het lenen van geld in het buitenland.

Bouw een goede kredietgeschiedenis op om gunstigere voorwaarden te krijgen in de toekomst.

Het opbouwen van een goede kredietgeschiedenis is essentieel wanneer je overweegt geld te lenen in het buitenland. Door verantwoordelijk om te gaan met leningen en tijdig terug te betalen, kun je een positieve kredietwaardigheid opbouwen. Een goede kredietgeschiedenis kan niet alleen gunstigere voorwaarden opleveren voor de huidige lening, maar ook de deur openen naar betere financiële mogelijkheden in de toekomst. Het is een investering in je financiële gezondheid die op lange termijn zijn vruchten kan afwerpen.

Raadpleeg indien nodig een financieel adviseur voor advies op maat.

Het raadplegen van een financieel adviseur voor advies op maat is essentieel wanneer je overweegt geld te lenen in het buitenland. Een professionele adviseur kan je helpen om de risico’s en voordelen van internationale leningen te begrijpen, je financiële situatie te beoordelen en je bijstaan bij het nemen van een weloverwogen beslissing. Met hun expertise kunnen financieel adviseurs je voorzien van gepersonaliseerd advies dat aansluit bij jouw specifieke behoeften en doelstellingen, waardoor je met vertrouwen de juiste stappen kunt zetten op het gebied van geld lenen in het buitenland.