Tag, kredietgeschiedenis

hoeveel kan ik lenen bij de bank

Ontdek: Hoeveel kan ik lenen bij de bank?

Hoeveel kan ik lenen bij de bank?

Hoeveel kan ik lenen bij de bank?

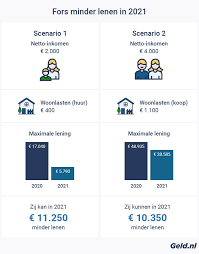
Veel mensen overwegen op een bepaald moment in hun leven een lening af te sluiten bij de bank. Of het nu gaat om het kopen van een huis, een auto of het financieren van een studie, leningen kunnen een nuttig financieel instrument zijn om grote aankopen te doen. Maar hoeveel kunt u eigenlijk lenen bij de bank?

De maximale leenbedrag dat u kunt krijgen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en het doel van de lening. Banken zullen uw financiële situatie beoordelen om te bepalen hoeveel risico zij bereid zijn te nemen door u geld te lenen.

Een belangrijke factor die banken in overweging nemen bij het bepalen van uw leencapaciteit is uw inkomen. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen. Banken willen er zeker van zijn dat u in staat bent om de lening terug te betalen zonder financiële problemen te ondervinden.

Daarnaast spelen ook uw uitgaven en schulden een rol. Banken zullen kijken naar uw maandelijkse lasten en verplichtingen om te bepalen hoeveel ruimte u heeft om extra leningen af te lossen. Als u al veel schulden heeft of hoge maandelijkse kosten heeft, kan dit van invloed zijn op het bedrag dat u kunt lenen.

Uw kredietgeschiedenis is ook belangrijk bij het aanvragen van een lening. Banken zullen uw kredietrapport controleren om te zien of u in het verleden betrouwbaar bent geweest in het terugbetalen van schulden. Een goede kredietgeschiedenis kan resulteren in gunstigere leenvoorwaarden en een hoger leenaanbod.

Kortom, hoeveel u kunt lenen bij de bank hangt af van verschillende factoren en verschilt per individu. Het is belangrijk om goed geïnformeerd te zijn over uw financiële situatie voordat u een lening aanvraagt en om realistische verwachtingen te hebben over wat haalbaar is.


Voordelen van Bankleningen: Hoeveel Kan Ik Lenen?

  1. 1. Lenen bij de bank biedt de mogelijkheid om grote aankopen te financieren die anders niet direct haalbaar zouden zijn.
  2. 2. Bankleningen kunnen gunstige rentetarieven hebben in vergelijking met andere leenvormen.
  3. 3. Het afsluiten van een lening bij de bank kan helpen bij het opbouwen van een positieve kredietgeschiedenis.
  4. 4. Door geld te lenen bij de bank kunt u uw aankoop direct doen en hoeft u niet lang te sparen.
  5. 5. Banken bieden flexibele terugbetalingsmogelijkheden, waardoor u de lening kunt afstemmen op uw financiële situatie.
  6. 6. Het lenen van geld bij de bank kan helpen om onverwachte uitgaven of noodsituaties op te vangen.
  7. 7. Met een banklening kunt u profiteren van deskundig advies en begeleiding tijdens het leenaanvraagproces.
  8. 8. Bankleningen kunnen worden gebruikt voor diverse doeleinden, zoals het kopen van een huis, auto of het financieren van een opleiding.


Zeven Nadelen van Lenen bij de Bank: Wat U Moet Weten Over Uw Leencapaciteit

  1. Hoge rentekosten kunnen de totale terug te betalen bedrag aanzienlijk verhogen.
  2. Te veel lenen kan leiden tot financiële problemen en schuldenlast.
  3. Lenen bij de bank brengt extra kosten met zich mee, zoals dossierkosten en administratieve kosten.
  4. Niet voldoen aan de aflossingsverplichtingen kan resulteren in negatieve gevolgen voor uw kredietgeschiedenis.
  5. Het lenen van grote bedragen kan leiden tot langdurige financiële verplichtingen en beperkingen op uw budget.
  6. De goedkeuring van een lening is afhankelijk van uw financiële situatie en kan niet gegarandeerd worden.
  7. Het afsluiten van meerdere leningen kan leiden tot een complexe financiële situatie met verschillende aflossingsverplichtingen.

1. Lenen bij de bank biedt de mogelijkheid om grote aankopen te financieren die anders niet direct haalbaar zouden zijn.

Lenen bij de bank biedt de mogelijkheid om grote aankopen te financieren die anders niet direct haalbaar zouden zijn. Of het nu gaat om het kopen van een huis, een auto of het starten van een bedrijf, een lening stelt individuen en bedrijven in staat om hun financiële doelen te bereiken zonder de noodzaak van onmiddellijke volledige betaling. Hierdoor kunnen mensen grote stappen zetten in hun leven of carrière die anders misschien buiten bereik zouden liggen.

2. Bankleningen kunnen gunstige rentetarieven hebben in vergelijking met andere leenvormen.

Bankleningen kunnen gunstige rentetarieven hebben in vergelijking met andere leenvormen. Dit kan een belangrijk voordeel zijn voor mensen die op zoek zijn naar een lening, aangezien lagere rentetarieven kunnen resulteren in lagere totale kosten over de looptijd van de lening. Door te profiteren van gunstige rentetarieven bij bankleningen, kunnen leners geld besparen en financiële stabiliteit behouden tijdens het aflossen van hun schulden.

3. Het afsluiten van een lening bij de bank kan helpen bij het opbouwen van een positieve kredietgeschiedenis.

Het afsluiten van een lening bij de bank kan helpen bij het opbouwen van een positieve kredietgeschiedenis. Door tijdig en regelmatig leningen af te lossen, laat u zien dat u verantwoordelijk omgaat met uw financiële verplichtingen. Dit kan resulteren in een verbeterde kredietscore en meer vertrouwen van geldverstrekkers in uw vermogen om toekomstige leningen terug te betalen. Het opbouwen van een positieve kredietgeschiedenis is essentieel voor het verkrijgen van gunstige leenvoorwaarden en het realiseren van financiële doelen op lange termijn.

4. Door geld te lenen bij de bank kunt u uw aankoop direct doen en hoeft u niet lang te sparen.

Een belangrijk voordeel van het lenen van geld bij de bank is dat u hierdoor direct uw aankoop kunt doen, zonder lange tijd te hoeven sparen. Of het nu gaat om het kopen van een huis, een auto of het financieren van een dringende behoefte, leningen bieden de mogelijkheid om onmiddellijk te investeren in iets wat belangrijk voor u is. Dit stelt u in staat om uw doelen sneller te bereiken en te profiteren van kansen die zich voordoen, zonder de noodzaak om langdurig te wachten voordat u voldoende geld heeft gespaard.

5. Banken bieden flexibele terugbetalingsmogelijkheden, waardoor u de lening kunt afstemmen op uw financiële situatie.

Banken bieden flexibele terugbetalingsmogelijkheden, waardoor u de lening kunt afstemmen op uw financiële situatie. Dit betekent dat u vaak kunt kiezen uit verschillende terugbetalingsplannen die passen bij uw inkomen en budget. Of u nu de voorkeur geeft aan een kortere looptijd met hogere maandelijkse aflossingen of juist liever een langere looptijd met lagere maandelijkse kosten, banken kunnen opties aanbieden die aansluiten bij uw behoeften. Deze flexibiliteit stelt u in staat om de lening op een manier terug te betalen die voor u het meest comfortabel is, waardoor u financiële stress kunt verminderen en uw lening succesvol kunt beheren.

6. Het lenen van geld bij de bank kan helpen om onverwachte uitgaven of noodsituaties op te vangen.

Het lenen van geld bij de bank kan een waardevolle oplossing zijn om onverwachte uitgaven of noodsituaties op te vangen. Of het nu gaat om een plotselinge medische kosten, auto reparatie of andere onvoorziene uitgaven, een lening kan helpen om financiële stress te verlichten en snel toegang te krijgen tot de benodigde middelen. Het stelt individuen in staat om meteen te handelen en de benodigde financiële ondersteuning te krijgen in tijden van nood.

7. Met een banklening kunt u profiteren van deskundig advies en begeleiding tijdens het leenaanvraagproces.

Met een banklening kunt u profiteren van deskundig advies en begeleiding tijdens het leenaanvraagproces. Banken hebben ervaren professionals die u kunnen helpen bij elke stap van het proces, van het beoordelen van uw financiële situatie tot het kiezen van de juiste leenvorm en het indienen van de aanvraag. Dit persoonlijke advies kan u helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat u een lening afsluit die aansluit bij uw behoeften en financiële mogelijkheden.

8. Bankleningen kunnen worden gebruikt voor diverse doeleinden, zoals het kopen van een huis, auto of het financieren van een opleiding.

Bankleningen bieden flexibiliteit doordat ze kunnen worden gebruikt voor diverse doeleinden, zoals het financieren van een huis, de aankoop van een auto of het bekostigen van een opleiding. Dit maakt het mogelijk voor individuen om grote aankopen te doen of belangrijke levensdoelen te bereiken zonder dat ze het volledige bedrag upfront hoeven te betalen.

Hoge rentekosten kunnen de totale terug te betalen bedrag aanzienlijk verhogen.

Een belangrijk nadeel van lenen bij de bank is dat hoge rentekosten het totale terug te betalen bedrag aanzienlijk kunnen verhogen. Hoewel een lening nuttig kan zijn om grote aankopen te financieren, is het belangrijk om rekening te houden met de rente die u moet betalen bovenop het geleende bedrag. Hoe hoger de rente, hoe meer u uiteindelijk zult moeten terugbetalen, wat kan leiden tot een aanzienlijke financiële last op lange termijn. Het is daarom essentieel om goed op de hoogte te zijn van de rentevoeten en om te overwegen of u in staat zult zijn om de lening inclusief rentekosten terug te betalen voordat u zich verbindt tot een lening bij de bank.

Te veel lenen kan leiden tot financiële problemen en schuldenlast.

Te veel lenen bij de bank kan leiden tot ernstige financiële problemen en een overweldigende schuldenlast. Het is belangrijk om verantwoordelijk te lenen en realistisch te blijven over wat u zich kunt veroorloven terug te betalen. Het aangaan van te veel leningen kan resulteren in hoge maandelijkse aflossingen die een zware last kunnen vormen voor uw budget. Daarnaast kunnen hoge schulden leiden tot stress, financiële instabiliteit en zelfs het risico op wanbetaling, wat ernstige gevolgen kan hebben voor uw kredietwaardigheid en financiële toekomst. Het is daarom essentieel om verstandig om te gaan met leningen en ervoor te zorgen dat u niet meer leent dan u comfortabel kunt terugbetalen.

Lenen bij de bank brengt extra kosten met zich mee, zoals dossierkosten en administratieve kosten.

Het afsluiten van een lening bij de bank kan extra kosten met zich meebrengen, zoals dossierkosten en administratieve kosten. Deze bijkomende kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen verhogen en moeten daarom zorgvuldig worden overwogen bij het aanvragen van een lening. Het is belangrijk om volledig op de hoogte te zijn van alle kosten die gepaard gaan met het lenen bij de bank, zodat u een weloverwogen beslissing kunt nemen en niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Niet voldoen aan de aflossingsverplichtingen kan resulteren in negatieve gevolgen voor uw kredietgeschiedenis.

Niet voldoen aan de aflossingsverplichtingen kan resulteren in negatieve gevolgen voor uw kredietgeschiedenis. Wanneer u moeite heeft om uw lening terug te betalen, kan dit leiden tot achterstandsbetalingen, waardoor uw kredietwaardigheid in gevaar komt. Een slechte betalingsgeschiedenis kan op lange termijn leiden tot een lagere kredietscore, wat het moeilijker kan maken om in de toekomst leningen of andere vormen van krediet te verkrijgen tegen gunstige voorwaarden. Het is daarom essentieel om realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u zich kunt houden aan de aflossingsverplichtingen voordat u een lening afsluit bij de bank.

Het lenen van grote bedragen kan leiden tot langdurige financiële verplichtingen en beperkingen op uw budget.

Het lenen van grote bedragen bij de bank kan leiden tot langdurige financiële verplichtingen en beperkingen op uw budget. Wanneer u een aanzienlijk bedrag leent, moet u rekening houden met de terugbetalingsvoorwaarden en rentekosten die over de looptijd van de lening kunnen oplopen. Dit kan betekenen dat een groot deel van uw inkomen wordt besteed aan het aflossen van de lening, waardoor er minder ruimte overblijft voor andere uitgaven of spaardoelen. Het is belangrijk om zorgvuldig te overwegen of het lenen van een groot bedrag bij de bank past binnen uw financiële planning en of u comfortabel bent met de langetermijnverplichtingen die hiermee gepaard gaan.

De goedkeuring van een lening is afhankelijk van uw financiële situatie en kan niet gegarandeerd worden.

Het belangrijkste nadeel bij het bepalen van hoeveel u kunt lenen bij de bank is dat de goedkeuring van een lening sterk afhankelijk is van uw individuele financiële situatie en daarom niet kan worden gegarandeerd. Banken zullen uw inkomen, uitgaven, schulden en kredietgeschiedenis zorgvuldig evalueren voordat ze beslissen of ze u een lening willen verstrekken en hoeveel u kunt lenen. Dit betekent dat zelfs als u denkt dat u in aanmerking komt voor een bepaald bedrag, er geen absolute garantie is dat de bank akkoord zal gaan met uw aanvraag. Het is daarom essentieel om realistisch te blijven over uw financiële mogelijkheden en om voorbereid te zijn op mogelijke afwijzingen of beperkingen bij het aanvragen van een lening.

Het afsluiten van meerdere leningen kan leiden tot een complexe financiële situatie met verschillende aflossingsverplichtingen.

Het afsluiten van meerdere leningen kan leiden tot een complexe financiële situatie met verschillende aflossingsverplichtingen. Wanneer men meerdere leningen heeft lopen bij verschillende banken of kredietverstrekkers, kan het moeilijk zijn om het overzicht te behouden en alle aflossingen op tijd en correct uit te voeren. Dit kan leiden tot financiële stress en verwarring, waardoor men uiteindelijk meer betaalt dan oorspronkelijk bedoeld door eventuele boetes of extra kosten die kunnen worden opgelegd bij het niet nakomen van de aflossingsverplichtingen. Het is daarom belangrijk om verantwoord om te gaan met leningen en zorgvuldig te overwegen hoeveel men kan lenen en terugbetalen om een gezonde financiële situatie te behouden.
lening nieuwe auto

Financier uw droomauto met een lening voor een nieuwe auto

Lening voor een nieuwe auto

Lening voor een nieuwe auto: Wat u moet weten

Een nieuwe auto kopen is een opwindende aankoop, maar het kan ook een grote financiële investering zijn. Voor veel mensen is het afsluiten van een lening om een nieuwe auto te financieren een gebruikelijke optie. Voordat u echter een lening voor uw nieuwe auto afsluit, zijn er enkele belangrijke zaken die u moet overwegen.

Bepaal uw budget

Voordat u op zoek gaat naar een lening, is het essentieel om uw budget vast te stellen. Analyseer uw financiële situatie en bepaal hoeveel u maandelijks kunt besteden aan de afbetaling van de lening. Zorg ervoor dat u realistisch bent over wat u zich kunt veroorloven.

Vergelijk leningsopties

Er zijn verschillende kredietverstrekkers die autoleningen aanbieden, elk met hun eigen voorwaarden en rentetarieven. Neem de tijd om verschillende leningsopties te vergelijken en kies degene die het beste bij uw behoeften past. Let op zaken zoals rentevoeten, looptijd van de lening en eventuele verborgen kosten.

Denk aan de totale kosten

Bij het berekenen van de kosten van uw autolening, vergeet niet om rekening te houden met alle bijkomende kosten, zoals verzekering, belastingen en onderhoudskosten. Zorg ervoor dat u een goed beeld heeft van de totale kosten voordat u zich verbindt tot een lening.

Wees bewust van uw kredietgeschiedenis

Uw kredietgeschiedenis speelt een cruciale rol bij het verkrijgen van een autolening. Zorg ervoor dat uw kredietrapport nauwkeurig is en dat er geen fouten in staan die uw kredietscore kunnen beïnvloeden. Een goede kredietscore kan u helpen om gunstigere voorwaarden te krijgen bij het afsluiten van een lening.

Door deze stappen te volgen en goed geïnformeerd te zijn over het afsluiten van een lening voor uw nieuwe auto, kunt u ervoor zorgen dat u de juiste beslissing neemt die past bij uw financiële situatie.


Veelgestelde Vragen over het Lenen voor een Nieuwe Auto in België

  1. Wat zijn de rentetarieven voor autoleningen?
  2. Hoeveel kan ik lenen voor de aankoop van een nieuwe auto?
  3. Welke documenten heb ik nodig om een autolening aan te vragen?
  4. Wat is het verschil tussen een persoonlijke lening en een autofinanciering?
  5. Kan ik onderhandelen over de rentevoet van mijn autolening?
  6. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?
  7. Zijn er verborgen kosten bij het afsluiten van een autolening?
  8. Hoe lang duurt het voordat mijn autolening wordt goedgekeurd?

Wat zijn de rentetarieven voor autoleningen?

Veel mensen vragen zich af: “Wat zijn de rentetarieven voor autoleningen?” De rentetarieven voor autoleningen kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, de looptijd van de lening en het type lening dat wordt afgesloten. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe gunstiger de rentevoet zal zijn. Het is belangrijk om verschillende kredietverstrekkers te vergelijken om zo de beste rente en voorwaarden te vinden die aansluiten bij uw financiële behoeften en mogelijkheden. Het kennen van de actuele rentetarieven en het begrijpen van hoe deze worden berekend, kan u helpen bij het nemen van een weloverwogen beslissing bij het afsluiten van een autolening.

Hoeveel kan ik lenen voor de aankoop van een nieuwe auto?

Een veelgestelde vraag bij het kopen van een nieuwe auto is: “Hoeveel kan ik lenen voor de aankoop van een nieuwe auto?” Het bedrag dat u kunt lenen voor de aankoop van een nieuwe auto hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, huidige financiële verplichtingen en de waarde van de auto die u wilt kopen. Kredietverstrekkers zullen uw financiële situatie beoordelen en op basis daarvan bepalen hoeveel u kunt lenen. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven en om verschillende leningsopties te vergelijken om de beste keuze te maken die past bij uw budget en behoeften.

Welke documenten heb ik nodig om een autolening aan te vragen?

Om een autolening aan te vragen, heeft u meestal enkele documenten nodig om uw financiële situatie te verifiëren en de geldverstrekker in staat te stellen een weloverwogen beslissing te nemen. Veelvoorkomende documenten die nodig zijn bij het aanvragen van een autolening zijn onder meer: identiteitsbewijs (zoals identiteitskaart of paspoort), bewijs van inkomen (salarisstrookjes of belastingaangifte), bewijs van adres (bijvoorbeeld recente energierekeningen) en informatie over de auto die u wilt financieren. Het is raadzaam om vooraf contact op te nemen met de geldverstrekker om precies te weten welke specifieke documenten zij vereisen voor het aanvragen van een autolening.

Wat is het verschil tussen een persoonlijke lening en een autofinanciering?

Het verschil tussen een persoonlijke lening en een autofinanciering ligt voornamelijk in het doel van de lening en de manier waarop deze wordt gebruikt. Een persoonlijke lening is een algemene lening die u kunt gebruiken voor verschillende doeleinden, waaronder het kopen van een auto. Aan de andere kant is een autofinanciering specifiek bedoeld voor het financieren van de aankoop van een voertuig. Autofinancieringen hebben vaak lagere rentetarieven dan persoonlijke leningen, omdat de auto zelf als onderpand kan dienen voor de lening. Het is belangrijk om te overwegen welk type lening het beste bij uw situatie past en welke voorwaarden het meest gunstig zijn voor uw nieuwe autoaankoop.

Kan ik onderhandelen over de rentevoet van mijn autolening?

Ja, het is vaak mogelijk om te onderhandelen over de rentevoet van uw autolening. Voordat u akkoord gaat met een leningsovereenkomst, is het verstandig om met de kredietverstrekker te bespreken of er ruimte is voor onderhandeling over de rentevoet. Uw kredietgeschiedenis en financiële situatie kunnen invloed hebben op het rentetarief dat u wordt aangeboden. Door te informeren naar mogelijke kortingen of gunstigere voorwaarden, kunt u proberen een lagere rentevoet te bedingen, wat op lange termijn kan resulteren in lagere kosten voor uw autolening. Het is altijd de moeite waard om te vragen of er mogelijkheden zijn om te onderhandelen over de rentevoet en zo een betere deal te krijgen.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?

Wanneer u uw maandelijkse aflossingen voor uw autolening niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met uw kredietverstrekker. In veel gevallen bieden kredietverstrekkers opties zoals het herstructureren van de lening of het tijdelijk pauzeren van de betalingen om u te helpen financiële moeilijkheden te overwinnen. Het is echter essentieel om proactief te zijn en openlijk te communiceren met uw kredietverstrekker om samen tot een haalbare oplossing te komen en mogelijke negatieve gevolgen, zoals boetes of een negatieve invloed op uw kredietgeschiedenis, te voorkomen.

Zijn er verborgen kosten bij het afsluiten van een autolening?

Bij het afsluiten van een autolening vragen mensen zich vaak af of er verborgen kosten zijn. Het is belangrijk om te weten dat sommige kredietverstrekkers extra kosten kunnen rekenen naast de rente op de lening. Deze verborgen kosten kunnen onder meer administratiekosten, dossierkosten of kosten voor verplichte verzekeringen omvatten. Het is essentieel om de leningsovereenkomst zorgvuldig te lezen en te begrijpen om volledig op de hoogte te zijn van alle mogelijke kosten die gepaard gaan met het afsluiten van een autolening. Transparantie en duidelijkheid over eventuele verborgen kosten zijn cruciaal bij het nemen van een weloverwogen beslissing over uw financiële verplichtingen bij het kopen van een nieuwe auto.

Hoe lang duurt het voordat mijn autolening wordt goedgekeurd?

Het goedkeuringsproces voor een autolening kan variëren afhankelijk van de kredietverstrekker en uw individuele situatie. Over het algemeen duurt het proces van het goedkeuren van een autolening meestal enkele dagen tot een paar weken. Factoren zoals uw kredietgeschiedenis, financiële stabiliteit en de volledigheid van uw aanvraag kunnen allemaal invloed hebben op de snelheid waarmee uw autolening wordt goedgekeurd. Het is raadzaam om contact op te nemen met de kredietverstrekker voor specifieke informatie over de verwachte goedkeuringstijd voor uw autolening.

ing lenen hypotheek

Hypotheekleningen bij ING: Ontdek uw financieringsopties

ING Lenen Hypotheek: Alles wat u moet weten

ING Lenen Hypotheek: Alles wat u moet weten

Als u op zoek bent naar een hypotheeklening, is ING een bekende naam in de financiële sector die verschillende opties biedt voor het financieren van uw huis. Of u nu een eerste woning koopt, uw huidige hypotheek wilt herfinancieren of een investeringspand wilt financieren, ING heeft diverse leningsopties die aan uw behoeften kunnen voldoen.

Flexibele Hypotheekvoorwaarden

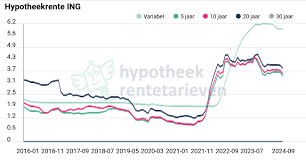
Met ING lenen voor een hypotheek kunt u profiteren van flexibele voorwaarden die zijn afgestemd op uw individuele situatie. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING heeft verschillende opties beschikbaar.

Online Simulatietools

Voordat u beslist welke lening het beste bij u past, kunt u gebruikmaken van de handige online simulatietools van ING om verschillende scenario’s te berekenen en de maandelijkse aflossingen te schatten. Op die manier kunt u beter begrijpen hoeveel u kunt lenen en welke impact dit heeft op uw financiën.

Persoonlijk Advies

Bij ING staat persoonlijk advies hoog in het vaandel. Als u meer begeleiding nodig heeft bij het kiezen van de juiste hypotheeklening, kunt u altijd terecht bij een van de adviseurs van ING die u kunnen helpen bij elke stap van het proces en al uw vragen kunnen beantwoorden.

Hypotheekaanvraagproces

Het aanvragen van een hypotheeklening bij ING is eenvoudig en transparant. U kunt online een aanvraag indienen en vervolgens zal ING uw aanvraag beoordelen op basis van verschillende criteria zoals uw inkomen, uitgaven en kredietgeschiedenis. Zodra uw aanvraag is goedgekeurd, kunt u genieten van de voordelen van uw nieuwe hypotheeklening.

Kortom, met ING lenen voor een hypotheek biedt diverse mogelijkheden om uw droomwoning te financieren met flexibele voorwaarden, handige tools en persoonlijk advies. Neem contact op met ING voor meer informatie over hun hypotheekleningen en ontdek welke optie het beste bij uw behoeften past.


Voordelen van een ING Hypotheeklening: Flexibiliteit, Advies en Keuzeopties

  1. Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.
  2. Handige online simulatietools om verschillende scenario’s te berekenen.
  3. Persoonlijk advies van ervaren ING-adviseurs.
  4. Eenvoudig en transparant aanvraagproces voor een hypotheeklening.
  5. Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.
  6. Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.


Zes Nadelen van het Lenen van een Hypotheek bij ING in België

  1. ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.
  2. De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.
  3. Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.
  4. ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.
  5. De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.
  6. Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.

Een van de voordelen van ING lenen voor een hypotheek is de flexibiliteit van de hypotheekvoorwaarden die volledig zijn afgestemd op uw individuele behoeften. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING biedt diverse opties die u de vrijheid geven om een hypotheeklening te kiezen die perfect past bij uw financiële situatie en toekomstplannen.

Handige online simulatietools om verschillende scenario’s te berekenen.

Een van de voordelen van ING lenen voor een hypotheek is het gebruik van handige online simulatietools waarmee u verschillende scenario’s kunt berekenen. Deze tools bieden u de mogelijkheid om op een eenvoudige manier te experimenteren met verschillende leningsopties en aflossingsschema’s, zodat u een goed inzicht krijgt in hoe uw financiële situatie eruit zou kunnen zien. Dit stelt u in staat om weloverwogen beslissingen te nemen en de hypotheeklening te kiezen die het beste aansluit bij uw behoeften en budget. Met deze transparante en gebruiksvriendelijke simulatietools maakt ING het proces van het kiezen van een hypotheeklening een stuk gemakkelijker en overzichtelijker voor hun klanten.

Persoonlijk advies van ervaren ING-adviseurs.

Een van de voordelen van het lenen voor een hypotheek bij ING is het persoonlijke advies dat wordt geboden door ervaren ING-adviseurs. Deze professionals staan klaar om u te begeleiden en te adviseren bij elke stap van het hypotheekproces. Of u nu vragen heeft over de verschillende leningsopties, behoefte heeft aan meer inzicht in de voorwaarden of hulp nodig heeft bij het nemen van een belangrijke beslissing, de ervaren ING-adviseurs zijn er om u te helpen en uw financiële doelen te realiseren. Met hun expertise en toewijding zorgen zij ervoor dat u met vertrouwen kunt investeren in uw toekomstige woning.

Eenvoudig en transparant aanvraagproces voor een hypotheeklening.

Het aanvraagproces voor een hypotheeklening bij ING staat bekend om zijn eenvoud en transparantie. Met ING kunt u gemakkelijk online een aanvraag indienen en vervolgens wordt uw aanvraag zorgvuldig beoordeeld op basis van verschillende criteria, zoals uw inkomen, uitgaven en kredietgeschiedenis. Dit transparante proces geeft u duidelijk inzicht in hoe uw aanvraag wordt behandeld en wat u kunt verwachten, waardoor u met vertrouwen de volgende stappen kunt zetten naar het verkrijgen van uw hypotheeklening.

Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.

Een van de voordelen van ING lenen voor een hypotheek is de mogelijkheid om te kiezen tussen een vaste of variabele rentevoet. Deze flexibiliteit stelt klanten in staat om een lening te selecteren die aansluit bij hun persoonlijke financiële doelen en risicobereidheid. Met een vaste rentevoet kunnen klanten genieten van stabiliteit en voorspelbaarheid in hun maandelijkse aflossingen, terwijl een variabele rentevoet hen de kans biedt om te profiteren van eventuele renteschommelingen op de markt. Deze keuzemogelijkheid geeft klanten de vrijheid om een hypotheeklening te kiezen die het beste past bij hun individuele behoeften en voorkeuren.

Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.

Bij ING lenen voor een hypotheek biedt het voordeel van een ruime keuze aan leningsopties om diverse woningtypes te financieren. Of u nu op zoek bent naar een lening voor een appartement, een rijhuis, een villa of een ander type woning, ING heeft verschillende opties beschikbaar om aan uw specifieke behoeften en woonwensen te voldoen. Met deze diversiteit aan leningsopties kunnen klanten bij ING de juiste financieringsoplossing vinden die perfect past bij het type woning dat ze willen kopen.

ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.

Een nadeel van het lenen van een hypotheek bij ING is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan resulteren in hogere maandelijkse aflossingen en totale kosten over de looptijd van de lening. Het is daarom belangrijk voor potentiële leners om de rentetarieven van verschillende kredietverstrekkers te vergelijken om ervoor te zorgen dat zij de meest gunstige voorwaarden krijgen die passen bij hun financiële situatie en doelen.

De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.

Een nadeel van het lenen van een hypotheek bij ING is dat de afhandeling van hypotheekaanvragen soms lang kan duren, wat vertragend kan werken voor uw plannen. Het proces van beoordeling en goedkeuring kan enige tijd in beslag nemen, waardoor het wachten op de definitieve goedkeuring van uw lening uw plannen voor het kopen van een huis of vastgoedinvestering kan vertragen. Het is belangrijk om hier rekening mee te houden bij het overwegen van een hypotheeklening bij ING en eventueel alternatieve opties te onderzoeken als u op zoek bent naar een snellere afhandeling.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.

Bij het afsluiten van een hypotheeklening bij ING kunnen er extra kosten en administratieve lasten verbonden zijn. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze bijkomende kosten, zoals dossierkosten, notariskosten en eventuele andere administratieve vergoedingen die kunnen worden toegevoegd aan de totale lening. Deze extra kosten kunnen het totale bedrag dat moet worden terugbetaald verhogen en dienen daarom zorgvuldig te worden overwogen bij het afwegen van de financiële impact van het lenen bij ING.

ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.

Een mogelijke keerzijde van ING lenen voor een hypotheek is dat de bank mogelijk minder flexibiliteit biedt in leningsvoorwaarden dan sommige andere financiële instellingen. Dit kan betekenen dat klanten beperkter zijn in het aanpassen van de voorwaarden van hun lening om deze beter te laten aansluiten bij hun specifieke behoeften of financiële situatie. Het is daarom belangrijk voor potentiële leners om de beschikbare opties zorgvuldig te overwegen en te vergelijken met die van andere aanbieders voordat ze een beslissing nemen over hun hypotheeklening bij ING.

De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.

Een nadeel van ING lenen voor een hypotheek is dat de klantenservice niet altijd voldoende ondersteuning kan bieden bij complexe hypotheekvraagstukken. Klanten die te maken hebben met ingewikkelde financiële situaties of specifieke vragen hebben over hun hypotheek, kunnen soms op zoek zijn naar meer diepgaand advies en begeleiding dan wat ING kan bieden via hun standaard klantenservicekanalen. Het gebrek aan specialistische ondersteuning voor complexe hypotheekzaken kan een uitdaging vormen voor klanten die behoefte hebben aan maatwerkoplossingen of gedetailleerde informatie.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen. Zelfstandigen hebben vaak een variabel inkomen en kunnen daardoor geconfronteerd worden met strengere eisen bij het aanvragen van een hypotheeklening. Dit kan resulteren in beperktere financieringsopties of hogere rentetarieven voor zelfstandigen in vergelijking met werknemers met een vast inkomen. Het is belangrijk voor zelfstandigen om zich bewust te zijn van deze uitdagingen en mogelijk alternatieve financieringsmogelijkheden te verkennen om toch hun woonwensen te kunnen realiseren.

lenen vastgoed

Alles wat u moet weten over lenen voor vastgoed: Een gids voor vastgoedfinanciering

Lenen voor Vastgoed: Alles wat u moet weten

Lenen voor Vastgoed: Alles wat u moet weten

Lenen voor vastgoed is een belangrijke stap die veel mensen zetten bij het kopen van een huis of een ander soort onroerend goed. Het kan een ingewikkeld proces zijn, maar met de juiste kennis en voorbereiding kunt u uw droom van het bezitten van vastgoed waarmaken.

Soorten leningen voor vastgoed

Er zijn verschillende soorten leningen die u kunt overwegen wanneer u vastgoed wilt kopen. Een veelvoorkomende optie is een hypothecaire lening, waarbij het gekochte pand als onderpand dient. Daarnaast zijn er ook leningen op afbetaling en renovatieleningen die specifiek gericht zijn op het financieren van verbouwingen aan vastgoed.

Belangrijke overwegingen

Voordat u besluit om te lenen voor vastgoed, is het belangrijk om uw financiële situatie grondig te evalueren. Zorg ervoor dat u een realistisch beeld heeft van uw inkomsten, uitgaven en eventuele andere financiële verplichtingen. Daarnaast is het verstandig om verschillende leningsopties te vergelijken en advies in te winnen bij experts in de sector.

Rentevoeten en terugbetalingsvoorwaarden

Bij het afsluiten van een lening voor vastgoed is het essentieel om aandacht te besteden aan de rentevoeten en terugbetalingsvoorwaarden. Vergelijk verschillende aanbieders en kijk naar factoren zoals de looptijd van de lening, de maandelijkse aflossingen en eventuele extra kosten zoals dossierkosten.

Professioneel advies

Het kan verstandig zijn om professioneel advies in te winnen bij een financieel adviseur of makelaar voordat u besluit om te lenen voor vastgoed. Zij kunnen u helpen om de beste leningsoptie te kiezen die past bij uw financiële situatie en doelstellingen.

Vergeet niet dat lenen voor vastgoed grote financiële gevolgen kan hebben, dus wees goed geïnformeerd voordat u deze belangrijke beslissing neemt.


Veelgestelde Vragen over Lenen voor Vastgoed in België

  1. Hoeveel kan ik lenen om te verhuren?
  2. Wat staat de rentevoet vandaag?
  3. Hoe veel geld kan ik lenen voor een huis?
  4. Hoeveel kan je lenen voor vastgoed?
  5. Hoe koop je vastgoed zonder geld?
  6. Wat kost 200.000 euro lenen?
  7. Hoeveel afbetalen voor 200.000 euro?
  8. Wat kost het om 100.000 euro te lenen?
  9. Hoe vastgoed kopen zonder eigen geld?
  10. Kan je geld lenen voor vastgoed?
  11. Hoeveel geld moet je hebben om te lenen voor een huis?
  12. Hoeveel eigen geld heb je nodig voor vastgoed?
  13. Kan ik 200.000 lenen?
  14. Hoe kun je vastgoed financieren?
  15. Hoeveel geld heb je nodig om te beginnen met vastgoed?
  16. Hoeveel geld heb je nodig om te investeren in vastgoed?
  17. Hoeveel moet ik verdienen om 300.000 euro te lenen?

Hoeveel kan ik lenen om te verhuren?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Hoeveel kan ik lenen om te verhuren?” Wanneer u overweegt om een pand te kopen met als doel het te verhuren, zijn er verschillende factoren waarmee rekening moet worden gehouden bij het bepalen van het leenbedrag. Leners moeten vaak voldoen aan specifieke criteria zoals hun inkomen, de huurinkomsten die ze verwachten te genereren en de waarde van het pand zelf. Het is raadzaam om professioneel advies in te winnen en de verschillende leningsopties te onderzoeken om een goed beeld te krijgen van hoeveel u kunt lenen voor het kopen van vastgoed met als doel verhuur.

Wat staat de rentevoet vandaag?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Wat staat de rentevoet vandaag?” De rentevoet voor leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van financiële instellingen. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij verschillende kredietverstrekkers om een goed beeld te krijgen van de huidige tarieven en om een weloverwogen beslissing te kunnen nemen bij het lenen voor vastgoed.

Hoe veel geld kan ik lenen voor een huis?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld kan ik lenen voor een huis?” Het bedrag dat u kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het pand dat u wilt kopen. Leners worden vaak aangemoedigd om hun financiële situatie zorgvuldig te evalueren en advies in te winnen bij financiële experts om een realistisch beeld te krijgen van hoeveel ze kunnen lenen en welke leningsopties het beste bij hun situatie passen. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u zich comfortabel voelt met de maandelijkse aflossingen voordat u een lening voor vastgoed afsluit.

Hoeveel kan je lenen voor vastgoed?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Hoeveel kan je lenen voor vastgoed?” Het bedrag dat u kunt lenen voor vastgoed hangt af van verschillende factoren, waaronder uw inkomen, uw financiële situatie, de waarde van het onroerend goed dat u wilt kopen en de rentevoeten op dat moment. Leners moeten rekening houden met hun terugbetalingscapaciteit en de vereisten van geldverstrekkers bij het bepalen van het maximale leenbedrag. Het is verstandig om advies in te winnen bij financiële experts om een realistisch beeld te krijgen van hoeveel u kunt lenen voor vastgoed en welke leningsopties het beste bij uw situatie passen.

Hoe koop je vastgoed zonder geld?

Het kopen van vastgoed zonder geld is een veelgestelde vraag, maar het is belangrijk om te begrijpen dat het in de praktijk niet mogelijk is om vastgoed te kopen zonder enige vorm van financiële middelen. Hoewel er opties zijn zoals leningen met een lage eigen inbreng of het verkrijgen van financiering via alternatieve bronnen, zoals investeerders of familieleden, is het essentieel om een realistische kijk te hebben op de financiële vereisten die gepaard gaan met het kopen van vastgoed. Het is raadzaam om advies in te winnen bij financiële experts om de beste aanpak te bepalen die past bij uw specifieke situatie en doelen bij het verwerven van vastgoed.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Wat kost het om 200.000 euro te lenen?” Het totale kostenplaatje van het lenen van 200.000 euro voor vastgoed omvat verschillende aspecten, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Door deze factoren te analyseren en te vergelijken bij verschillende kredietverstrekkers, kunt u een beter inzicht krijgen in wat het precies kost om dit bedrag te lenen en welke maandelijkse aflossingen hiermee gepaard gaan. Het is belangrijk om goed geïnformeerd te zijn over alle financiële aspecten voordat u besluit om een dergelijk bedrag te lenen voor vastgoed.

Hoeveel afbetalen voor 200.000 euro?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel moet ik maandelijks afbetalen voor een lening van 200.000 euro?” Het maandelijkse aflossingsbedrag voor een lening van 200.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een grondige berekening te maken of advies in te winnen bij een financieel expert om een duidelijk beeld te krijgen van wat u kunt verwachten bij het aflossen van een lening van deze omvang voor vastgoed.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag met betrekking tot het lenen voor vastgoed is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten. Het is belangrijk om een grondige analyse te maken van de verschillende leningsopties die beschikbaar zijn en om goed op de hoogte te zijn van alle financiële verplichtingen die gepaard gaan met het lenen van dit bedrag voor vastgoed. Het raadplegen van een financieel adviseur kan helpen bij het krijgen van een duidelijk beeld van de totale kosten en terugbetalingsvoorwaarden bij het lenen van 100.000 euro voor vastgoed.

Hoe vastgoed kopen zonder eigen geld?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoe kan ik vastgoed kopen zonder eigen geld?” Het kopen van vastgoed zonder eigen geld kan een uitdaging zijn, maar er zijn enkele opties die u kunt overwegen. Een mogelijkheid is om een lening aan te gaan waarbij het vastgoed zelf als onderpand dient, zoals bij een hypothecaire lening. Daarnaast kunt u ook kijken naar alternatieve financieringsmogelijkheden, zoals leningen op afbetaling of samenwerkingen met investeerders. Het is echter belangrijk om zorgvuldig te overwegen welke optie het beste past bij uw financiële situatie en doelstellingen voordat u besluit om vastgoed te kopen zonder eigen geld.

Kan je geld lenen voor vastgoed?

Ja, het is mogelijk om geld te lenen voor vastgoed. Veel mensen maken gebruik van leningen, zoals hypothecaire leningen, om de aankoop van onroerend goed te financieren. Het lenen van geld voor vastgoed stelt individuen in staat om hun droomhuis of investeringspand aan te schaffen zonder de volledige aankoopprijs in één keer te hoeven betalen. Het is echter belangrijk om zorgvuldig te overwegen hoeveel u wilt lenen, welke terugbetalingsvoorwaarden bij uw financiële situatie passen en om advies in te winnen bij experts voordat u een lening voor vastgoed afsluit.

Hoeveel geld moet je hebben om te lenen voor een huis?

Een veelgestelde vraag bij het lenen voor vastgoed is: “Hoeveel geld moet je hebben om te lenen voor een huis?” Het exacte bedrag dat u nodig heeft om te lenen voor een huis kan variëren, afhankelijk van verschillende factoren zoals uw inkomen, de waarde van het huis dat u wilt kopen, uw huidige financiële verplichtingen en de eisen van de geldverstrekker. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben. Dit kan helpen om gunstigere leningsvoorwaarden te krijgen en eventuele extra kosten zoals notariskosten en registratierechten te dekken. Het is echter altijd verstandig om professioneel advies in te winnen bij een financieel expert om een nauwkeurige schatting te krijgen van hoeveel geld u nodig heeft om te lenen voor een huis.

Hoeveel eigen geld heb je nodig voor vastgoed?

Een veelgestelde vraag bij het lenen voor vastgoed is: “Hoeveel eigen geld heb je nodig voor vastgoed?” Het benodigde bedrag aan eigen geld bij het kopen van vastgoed kan variëren afhankelijk van verschillende factoren, zoals de aankoopprijs van het pand, de leningsvoorwaarden en eventuele bijkomende kosten zoals notariskosten en registratierechten. Over het algemeen wordt aangeraden om minimaal 10% tot 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een hypothecaire lening. Het hebben van voldoende eigen geld kan niet alleen helpen bij het verkrijgen van een lening, maar ook bij het verlagen van de maandelijkse aflossingen en het verminderen van financiële risico’s op lange termijn. Het is daarom verstandig om uw financiële situatie zorgvuldig te evalueren en advies in te winnen bij experts voordat u besluit hoeveel eigen geld u wilt investeren bij het kopen van vastgoed.

Kan ik 200.000 lenen?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Kan ik 200.000 lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen, uitgaven en de specifieke leningsvoorwaarden van de geldverstrekker. Het is belangrijk om een grondige analyse te maken van uw financiële mogelijkheden en om advies in te winnen bij experts voordat u besluit om een lening van 200.000 euro aan te gaan voor de aankoop van vastgoed.

Hoe kun je vastgoed financieren?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoe kun je vastgoed financieren?” Er zijn verschillende manieren om vastgoed te financieren, waarbij lenen een van de meest gebruikelijke opties is. Het afsluiten van een hypothecaire lening bij een bank of financiële instelling is vaak de eerste stap voor veel mensen die een huis willen kopen. Door het pand als onderpand aan te bieden, kunnen kopers een lening krijgen met gunstige rentevoeten en terugbetalingsvoorwaarden. Naast hypothecaire leningen zijn er ook andere financieringsmogelijkheden zoals leningen op afbetaling of renovatieleningen voor specifieke doeleinden. Het is belangrijk om goed geïnformeerd te zijn over de verschillende financieringsopties en advies in te winnen bij experts voordat u besluit hoe u uw vastgoedaankoop wilt financieren.

Hoeveel geld heb je nodig om te beginnen met vastgoed?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld heb je nodig om te beginnen met vastgoed?” Het benodigde bedrag om te starten met vastgoed hangt af van verschillende factoren, zoals de aankoopprijs van het pand, eventuele bijkomende kosten zoals notaris- en registratiekosten, renovatiekosten en de vereiste eigen inbreng voor een lening. Over het algemeen wordt aanbevolen om minstens 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een lening. Het is belangrijk om een realistisch budget op te stellen en alle kosten zorgvuldig te berekenen voordat u besluit om te investeren in vastgoed.

Hoeveel geld heb je nodig om te investeren in vastgoed?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld heb je nodig om te investeren in vastgoed?” Het benodigde bedrag om te investeren in vastgoed kan sterk variëren, afhankelijk van verschillende factoren zoals de waarde van het pand, de financieringsopties en eventuele bijkomende kosten zoals notariskosten en registratierechten. Over het algemeen wordt aanbevolen om minstens 20% tot 30% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een lening met gunstige voorwaarden. Het is echter belangrijk om uw specifieke situatie te evalueren en advies in te winnen bij een financieel expert voordat u besluit hoeveel geld u nodig heeft om te investeren in vastgoed.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, de rentevoet van de lening en de terugbetalingsvoorwaarden. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossingen niet meer dan een bepaald percentage van uw inkomen bedragen om financiële stabiliteit te waarborgen. Het is verstandig om professioneel advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een realistisch beeld te krijgen van wat haalbaar is op basis van uw specifieke omstandigheden.

lening 4000 euro

Alles wat u moet weten over een lening van 4000 euro

Lening van 4000 euro: Alles wat u moet weten

Lening van 4000 euro: Alles wat u moet weten

Een lening van 4000 euro kan een handige financiële oplossing zijn voor verschillende situaties. Of u nu onverwachte kosten heeft, een aankoop wilt doen of uw huidige schulden wilt consolideren, het lenen van 4000 euro kan u helpen om uw doelen te bereiken.

Soorten leningen voor 4000 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 4000 euro. Dit kan onder meer een persoonlijke lening, doorlopend krediet of minilening zijn. Het is belangrijk om de verschillen tussen deze leningsopties te begrijpen en de voorwaarden zorgvuldig te overwegen voordat u een beslissing neemt.

Vereisten voor het verkrijgen van een lening van 4000 euro

Om in aanmerking te komen voor een lening van 4000 euro, zullen geldverstrekkers bepaalde criteria hanteren, zoals uw inkomen, kredietgeschiedenis en leencapaciteit. Zorg ervoor dat u voldoet aan de vereisten voordat u een aanvraag indient om uw kans op goedkeuring te vergroten.

Rente en terugbetalingsvoorwaarden

De rentevoet en terugbetalingsvoorwaarden voor een lening van 4000 euro kunnen variëren afhankelijk van de geldverstrekker en het type lening dat u kiest. Het is essentieel om de totale kosten van de lening te begrijpen, inclusief eventuele bijkomende kosten, zodat u een weloverwogen beslissing kunt nemen.

Verantwoord lenen

Het is belangrijk om verantwoordelijk te lenen en alleen geld te lenen als dat echt nodig is. Zorg ervoor dat u zich bewust bent van uw financiële situatie en uw vermogen om de lening terug te betalen voordat u zich verbindt tot een lening van 4000 euro.

Als u overweegt om een ​​lening van 4000 euro af te sluiten, neem dan de tijd om alle opties te onderzoeken en advies in te winnen bij financiële experts indien nodig. Op die manier kunt u ervoor zorgen dat de lening past bij uw behoeften en financiële doelen op lange termijn.


De Voordelen van een Lening van 4000 Euro: Flexibiliteit en Snelheid voor Diverse Behoeften

  1. Flexibele financiering voor diverse doeleinden
  2. Mogelijkheid om onverwachte kosten op te vangen
  3. Geschikt voor het financieren van aankopen zoals apparatuur of meubels
  4. Kan helpen bij het consolideren van bestaande schulden
  5. Eenvoudigere goedkeuring in vergelijking met grotere leningen
  6. Vaste terugbetalingsstructuur voor voorspelbare aflossingen
  7. Snelle beschikbaarheid van het geleende bedrag


Nadelen van het Lenen van 4000 Euro

  1. Hogere rentekosten kunnen de totale terugbetalingsbedrag verhogen.
  2. Het aangaan van een lening van 4000 euro kan uw financiële verplichtingen vergroten.
  3. Mogelijke beperkingen in flexibiliteit bij het aflossen van de lening.
  4. Het niet nakomen van betalingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.

Flexibele financiering voor diverse doeleinden

Een lening van 4000 euro biedt flexibele financiering voor diverse doeleinden. Of het nu gaat om het dekken van onverwachte kosten, het financieren van een aankoop of het consolideren van bestaande schulden, deze lening stelt individuen in staat om financiële doelen te bereiken op een manier die past bij hun specifieke behoeften en omstandigheden. Met de mogelijkheid om het geld vrij te besteden, biedt een lening van 4000 euro de nodige financiële flexibiliteit om verschillende situaties effectief aan te pakken.

Mogelijkheid om onverwachte kosten op te vangen

Een lening van 4000 euro biedt de mogelijkheid om onverwachte kosten op te vangen. Of het nu gaat om medische noodgevallen, autopech of huisreparaties, onvoorziene uitgaven kunnen plotseling opduiken en uw financiën in de war brengen. Met een lening van 4000 euro kunt u snel toegang krijgen tot het benodigde geld om deze onverwachte kosten te dekken en zo financiële stress te verminderen. Het stelt u in staat om flexibel om te gaan met onvoorziene situaties zonder uw spaargeld aan te spreken of andere financiële doelen in gevaar te brengen.

Geschikt voor het financieren van aankopen zoals apparatuur of meubels

Een lening van 4000 euro is uitermate geschikt voor het financieren van aankopen zoals apparatuur of meubels. Met dit bedrag kunt u gemakkelijk investeren in kwalitatieve apparatuur voor uw bedrijf of uw huis opknappen met nieuwe meubelstukken. Door gebruik te maken van een lening van 4000 euro kunt u direct beschikken over het benodigde kapitaal om uw aankopen te doen en tegelijkertijd uw financiën onder controle te houden met een haalbare terugbetalingsregeling.

Kan helpen bij het consolideren van bestaande schulden

Een lening van 4000 euro kan helpen bij het consolideren van bestaande schulden. Door deze lening te gebruiken om meerdere schulden samen te voegen, kunt u een beter overzicht krijgen van uw financiële verplichtingen en mogelijk geld besparen op rentekosten. Het consolideren van schulden in één lening kan ook leiden tot een eenvoudiger aflossingsschema en lagere maandelijkse betalingen, waardoor het beheer van uw financiën minder stressvol wordt. Het is echter belangrijk om de totale kosten en voorwaarden van de lening zorgvuldig te overwegen voordat u deze optie kiest.

Eenvoudigere goedkeuring in vergelijking met grotere leningen

Een van de voordelen van het lenen van 4000 euro is de eenvoudigere goedkeuring in vergelijking met grotere leningen. Omdat het bedrag relatief klein is, hebben geldverstrekkers vaak minder strikte criteria en kan het gemakkelijker zijn om een lening van 4000 euro goedgekeurd te krijgen. Dit kan vooral handig zijn voor mensen die snel financiële ondersteuning nodig hebben voor onvoorziene uitgaven of dringende behoeften. Het biedt een toegankelijke en snelle oplossing voor financiële kwesties zonder de complexiteit en vertragingen die soms gepaard gaan met het aanvragen van grotere leningen.

Vaste terugbetalingsstructuur voor voorspelbare aflossingen

Een van de voordelen van een lening van 4000 euro is de vaste terugbetalingsstructuur, die zorgt voor voorspelbare aflossingen. Met een vast aflossingsschema weet u precies hoeveel u elke maand moet betalen, waardoor u uw financiën beter kunt plannen en budgetteren. Dit geeft u gemoedsrust, omdat u niet voor verrassingen komt te staan en kunt anticiperen op de aflossingen. De vaste terugbetalingsstructuur biedt duidelijkheid en stabiliteit in uw financiële verplichtingen, waardoor het gemakkelijker wordt om uw lening van 4000 euro op een consistente en georganiseerde manier terug te betalen.

Snelle beschikbaarheid van het geleende bedrag

Een van de voordelen van het lenen van 4000 euro is de snelle beschikbaarheid van het geleende bedrag. In veel gevallen kunnen geldverstrekkers het bedrag binnen korte tijd op uw rekening storten nadat uw leningaanvraag is goedgekeurd. Dit kan handig zijn als u dringende financiële behoeften heeft of onverwachte kosten moet dekken, aangezien u snel toegang heeft tot het benodigde geld zonder lang te hoeven wachten.

Hogere rentekosten kunnen de totale terugbetalingsbedrag verhogen.

Een nadeel van het lenen van 4000 euro is dat hogere rentekosten kunnen leiden tot een verhoging van het totale terug te betalen bedrag. Wanneer de rentevoet hoog is, kunnen de kosten van de lening aanzienlijk toenemen, waardoor u uiteindelijk meer betaalt dan het oorspronkelijk geleende bedrag. Het is daarom belangrijk om goed op de hoogte te zijn van de rentevoorwaarden en ervoor te zorgen dat u de lening binnen een redelijke termijn kunt terugbetalen om onnodige rentekosten te voorkomen.

Het aangaan van een lening van 4000 euro kan uw financiële verplichtingen vergroten.

Het aangaan van een lening van 4000 euro kan uw financiële verplichtingen vergroten. Het is belangrijk om te onthouden dat het lenen van geld betekent dat u in de toekomst terugbetalingen moet doen, inclusief rente en eventuele bijkomende kosten. Door een lening aan te gaan, voegt u een nieuwe last toe aan uw budget en moet u ervoor zorgen dat u in staat bent om deze extra kosten op lange termijn te dragen. Het is essentieel om de financiële gevolgen van het aangaan van een lening van 4000 euro zorgvuldig te overwegen en ervoor te zorgen dat u de lening verantwoordelijk kunt afbetalen om problematische schulden te voorkomen.

Mogelijke beperkingen in flexibiliteit bij het aflossen van de lening.

Een potentieel nadeel van het lenen van 4000 euro is de mogelijke beperking in flexibiliteit bij het aflossen van de lening. Afhankelijk van de leningsovereenkomst en de geldverstrekker kunnen er beperkingen zijn op hoe en wanneer u de lening kunt terugbetalen. Dit gebrek aan flexibiliteit kan problematisch zijn als uw financiële situatie verandert en u behoefte heeft aan aanpassingen in de aflossingsregeling. Het is daarom belangrijk om de voorwaarden van de lening zorgvuldig te overwegen en ervoor te zorgen dat u comfortabel bent met de aflossingsstructuur voordat u zich verbindt tot het lenen van 4000 euro.

Het niet nakomen van betalingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.

Het niet naleven van uw betalingsverplichtingen bij het lenen van 4000 euro kan ernstige gevolgen hebben. Het kan leiden tot extra kosten, zoals boetes en renteverhogingen, die de totale kosten van de lening aanzienlijk kunnen verhogen. Bovendien kan het niet op tijd terugbetalen van de lening een negatieve invloed hebben op uw kredietgeschiedenis, wat op zijn beurt uw kredietwaardigheid kan schaden en toekomstige leningen of financiële transacties kan bemoeilijken. Het is daarom essentieel om uw financiële verplichtingen serieus te nemen en ervoor te zorgen dat u in staat bent om aan uw aflossingstermijnen te voldoen om ongewenste consequenties te voorkomen.

wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank? Ontdek uw leencapaciteit en mogelijkheden

Wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank?

Veel mensen overwegen op een gegeven moment in hun leven om een lening af te sluiten bij de bank. Of het nu gaat om het kopen van een huis, het financieren van een auto of het investeren in een nieuwe onderneming, leningen kunnen een nuttig financieel instrument zijn om uw doelen te bereiken.

Maar voordat u besluit om een lening aan te vragen, is het belangrijk om te begrijpen wat u precies kunt lenen bij de bank en welke factoren van invloed zijn op de hoogte van het leenbedrag.

Factoren die van invloed zijn op uw leencapaciteit:

  • Inkomen: Banken zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.
  • Schulden: Bestaande schulden en verplichtingen zullen ook worden meegewogen bij het bepalen van uw leencapaciteit. Banken willen ervoor zorgen dat u in staat bent om de lening terug te betalen zonder financiële problemen.
  • Kredietgeschiedenis: Uw kredietgeschiedenis en credit score spelen een belangrijke rol bij het bepalen van de voorwaarden van uw lening. Een goede kredietgeschiedenis kan resulteren in gunstigere rentetarieven.
  • Onderpand: Voor bepaalde soorten leningen, zoals hypothecaire leningen, kan het onderpand dat u kunt bieden ook van invloed zijn op de hoogte van het leenbedrag.

Soorten leningen die beschikbaar zijn bij de bank:

Bij banken worden verschillende soorten leningen aangeboden, elk met hun eigen kenmerken en voorwaarden. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire lening: Voor de aankoop van onroerend goed, zoals een huis of appartement.
  • Autolening: Specifiek bedoeld voor de financiering van een auto of ander voertuig.
  • Persoonlijke lening: Een algemene lening die kan worden gebruikt voor diverse doeleinden, zoals renovaties, reizen of medische kosten.
  • Zakelijke lening: Voor ondernemers die financiering nodig hebben voor hun bedrijf of start-up.

Het is altijd verstandig om advies in te winnen bij uw bank of financieel adviseur voordat u een beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het bepalen van de beste optie op basis van uw financiële situatie en doelstellingen.


Zeven Voordelen van Bankleningen: Flexibiliteit, Advies en Meer

  1. Flexibele leenopties aangepast aan uw behoeften.
  2. Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.
  3. Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.
  4. Professioneel advies en begeleiding van bankmedewerkers.
  5. Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.
  6. Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.
  7. Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.


Zes Nadelen van Bankleningen: Wat U Moet Weten

  1. 1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.
  2. 2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.
  3. 3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.
  4. 4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.
  5. 5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.
  6. 6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Flexibele leenopties aangepast aan uw behoeften.

Een belangrijk voordeel van lenen bij de bank is de flexibiliteit van leenopties die kunnen worden aangepast aan uw specifieke behoeften. Banken bieden een scala aan leningproducten die kunnen worden afgestemd op uw financiële situatie, doelen en terugbetalingscapaciteit. Of u nu op zoek bent naar een hypotheek voor een huis, een autolening voor een nieuwe wagen of een persoonlijke lening voor onverwachte uitgaven, banken kunnen maatwerkoplossingen bieden die passen bij uw individuele omstandigheden en wensen. Deze flexibiliteit stelt u in staat om een lening te vinden die perfect aansluit bij uw behoeften en u te helpen uw financiële doelen te bereiken.

Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.

Een van de voordelen van lenen bij de bank is de mogelijkheid om grote aankopen te financieren zonder directe uitgaven. Door een lening af te sluiten, kunt u bijvoorbeeld een huis kopen, een auto financieren of een belangrijke investering doen, zonder dat u het volledige bedrag onmiddellijk hoeft te betalen. Dit stelt u in staat om uw aankoop te realiseren en de kosten over een langere periode te spreiden, waardoor het behapbaarder wordt voor uw financiële situatie.

Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.

Een belangrijk voordeel van lenen bij de bank is het feit dat leners met een goede kredietgeschiedenis kunnen profiteren van gunstige rentetarieven. Banken belonen mensen met een positieve kredietgeschiedenis door lagere rentevoeten aan te bieden, wat resulteert in lagere kosten voor de lening. Dit moedigt verantwoord financieel gedrag aan en stelt individuen in staat om geld te besparen op lange termijn door minder rente te betalen over de looptijd van de lening.

Professioneel advies en begeleiding van bankmedewerkers.

Een belangrijk voordeel van lenen bij de bank is de professionele advies en begeleiding die bankmedewerkers kunnen bieden. Zij hebben de expertise en ervaring om u te helpen bij het maken van weloverwogen financiële beslissingen, zoals het bepalen van de meest geschikte lening voor uw situatie, het begrijpen van de voorwaarden en het plannen van uw terugbetalingsstrategie. Door te vertrouwen op het deskundige advies van bankmedewerkers, kunt u met meer vertrouwen en gemoedsrust een lening afsluiten die aansluit bij uw behoeften en financiële doelen.

Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.

Er zijn verschillende soorten leningen beschikbaar bij de bank, waaronder hypothecaire leningen voor de aankoop van onroerend goed en autoleningen voor het financieren van een voertuig. Deze diversiteit aan leningsopties stelt individuen in staat om specifiek te kiezen welk type lening het beste aansluit bij hun behoeften en doelstellingen. Of het nu gaat om het realiseren van een langgekoesterde droom van een eigen huis of het verwerven van een nieuwe auto, de variatie in beschikbare leningen biedt flexibiliteit en maatwerk voor verschillende financiële situaties.

Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.

Een van de voordelen van lenen bij de bank is de mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is. In tijden van onverwachte uitgaven of financiële behoeften kan een lening van de bank een handige oplossing zijn om snel over extra geld te beschikken. Met flexibele leenopties en snelle goedkeuringsprocessen kunnen banken klanten helpen om op korte termijn aan hun financiële verplichtingen te voldoen en onvoorziene situaties het hoofd te bieden.

Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.

Het afsluiten en tijdig aflossen van leningen bij de bank kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis. Door verantwoordelijk om te gaan met leningen en deze op tijd terug te betalen, laat u aan kredietverstrekkers zien dat u een betrouwbare en kredietwaardige klant bent. Een goede kredietgeschiedenis kan op zijn beurt leiden tot gunstigere voorwaarden en rentetarieven bij toekomstige leningaanvragen, waardoor het gemakkelijker wordt om financiële doelen te bereiken.

1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.

Een belangrijk nadeel van lenen bij de bank zijn de hoge rentetarieven die van invloed kunnen zijn op de totale kosten van de lening. Hoge rentetarieven betekenen dat u meer moet terugbetalen over de looptijd van de lening, waardoor de uiteindelijke kosten hoger kunnen uitvallen dan aanvankelijk gedacht. Het is daarom essentieel om goed te letten op de rentevoeten en voorwaarden voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan en verstandige financiële beslissingen kunt nemen.

2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.

Een belangrijk nadeel van leningen afsluiten bij de bank is dat ze kunnen leiden tot langdurige financiële verplichtingen en uw budget op lange termijn kunnen beperken. Door het aangaan van een lening gaat u een verbintenis aan om regelmatig aflossingen te doen, inclusief rente, gedurende een bepaalde periode. Dit kan ervoor zorgen dat een deel van uw inkomen vastligt voor de afbetaling van de lening, waardoor u mogelijk minder financiële ruimte heeft voor andere uitgaven of onvoorziene kosten op lange termijn. Het is daarom belangrijk om goed na te denken over de impact van een lening op uw financiële situatie voordat u deze aangaat.

3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.

Niet voldoen aan aflossingsverplichtingen bij een lening van de bank kan ernstige gevolgen hebben. Het kan leiden tot extra kosten in de vorm van boetes en rente, waardoor de totale schuld verder oploopt. Bovendien kan het niet nakomen van aflossingen een negatieve invloed hebben op uw kredietgeschiedenis, wat op zijn beurt kan resulteren in moeilijkheden bij het verkrijgen van toekomstige leningen of andere financiële diensten. Het is daarom essentieel om uw financiële verplichtingen serieus te nemen en ervoor te zorgen dat u in staat bent om tijdig en volledig aan uw aflossingsverplichtingen te voldoen.

4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.

Een nadeel van lenen bij de bank is dat het vaak een grondige evaluatie van uw financiële situatie vereist, wat tijd en moeite kan kosten. Banken willen er zeker van zijn dat u in staat bent om de lening terug te betalen, en daarom zullen ze uw inkomen, schulden, kredietgeschiedenis en andere financiële aspecten zorgvuldig beoordelen voordat ze een lening goedkeuren. Dit proces kan soms lang duren en kan als tijdrovend worden ervaren voor mensen die snel financiering nodig hebben.

5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.

Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen. In het geval van wanbetaling kan het onderpand worden ingetrokken door de bank, wat kan leiden tot verlies van eigendom en financiële problemen. Het is belangrijk om de risico’s en verplichtingen die gepaard gaan met het verstrekken van onderpand zorgvuldig te overwegen voordat u een lening afsluit bij de bank.

6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Het afsluiten van meerdere leningen bij de bank kan leiden tot een opeenstapeling van schulden en financiële stress. Wanneer men meerdere leningen heeft lopen, moeten er verschillende aflossingen worden gedaan, elk met hun eigen rente en looptijd. Dit kan resulteren in een complexe financiële situatie waarbij het moeilijk kan zijn om het overzicht te behouden en alle verplichtingen tijdig na te komen. Het constant moeten jongleren met verschillende leningen kan zorgen voor extra druk op de financiële stabiliteit en welzijn van een persoon. Het is daarom belangrijk om verantwoordelijk om te gaan met leningen en niet meer te lenen dan nodig is om onnodige schuldenlast te voorkomen.

geld lenen bij bank

Alles wat u moet weten over geld lenen bij de bank in België

Geld Lenen bij de Bank: Alles wat u moet weten

Geld Lenen bij de Bank: Alles wat u moet weten

Veel mensen overwegen op een gegeven moment in hun leven geld te lenen bij een bank. Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het betalen van onverwachte medische kosten, leningen kunnen een nuttig instrument zijn om uw financiële doelen te bereiken.

Voordat u echter een lening afsluit, is het belangrijk om goed geïnformeerd te zijn over hoe geld lenen bij de bank werkt. Hier zijn enkele belangrijke zaken om in gedachten te houden:

Soorten leningen

Banken bieden verschillende soorten leningen aan, zoals hypothecaire leningen, persoonlijke leningen en zakelijke leningen. Het is essentieel om het juiste type lening te kiezen dat past bij uw specifieke behoeften en financiële situatie.

Rentetarieven

De rentevoet is een cruciale factor bij het afsluiten van een lening. Het bepaalt hoeveel u uiteindelijk terugbetaalt bovenop het geleende bedrag. Zorg ervoor dat u de rentetarieven vergelijkt tussen verschillende banken om de beste deal te krijgen.

Voorwaarden en aflossingsschema

Lees altijd grondig de voorwaarden van de lening door voordat u akkoord gaat. Begrijp hoeveel u maandelijks moet terugbetalen, wat de looptijd van de lening is en of er boetes zijn voor vervroegde aflossing.

Kredietgeschiedenis

Uw kredietgeschiedenis speelt een grote rol bij het verkrijgen van een lening bij de bank. Zorg ervoor dat uw kredietrapport in orde is voordat u een aanvraag indient, aangezien dit invloed kan hebben op de goedkeuring en rentevoet van uw lening.

Geld lenen bij de bank kan een verstandige keuze zijn als u goed geïnformeerd bent en verantwoordelijk leent. Neem altijd de tijd om verschillende opties te overwegen en praat met financiële experts voordat u definitieve beslissingen neemt.

Voor meer informatie over geldleningen en financiële adviezen kunt u altijd terecht bij uw lokale bankinstelling.


Voordelen van Geld Lenen bij de Bank: Waarom Kiezen voor een Banklening?

  1. Professionele begeleiding bij het kiezen van de juiste lening voor uw behoeften.
  2. Mogelijkheid om grote aankopen te doen of belangrijke investeringen te financieren.
  3. Vaste rentetarieven bieden duidelijkheid en stabiliteit in uw aflossingen.
  4. Flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie.
  5. Leningen bij de bank kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis.
  6. Toegang tot grotere leenbedragen dan bij alternatieve kredietverstrekkers mogelijk is.
  7. Bankleningen zijn vaak veiliger en betrouwbaarder dan leningen van particuliere geldschieters.
  8. Mogelijkheid om te profiteren van speciale kortingen of aanbiedingen voor bestaande klanten.


Nadelen van Geld Lenen bij de Bank: Wat U Moet Weten

  1. Hoge rentetarieven kunnen leiden tot aanzienlijke kosten op lange termijn.
  2. Vereisten voor goedkeuring van de lening kunnen streng zijn, vooral voor mensen met een minder gunstige kredietgeschiedenis.
  3. Bij sommige leningen kunnen verborgen kosten en boetes van toepassing zijn, wat de totale terugbetalingskosten kan verhogen.
  4. Het niet tijdig terugbetalen van de lening kan resulteren in negatieve gevolgen voor uw kredietwaardigheid en financiële situatie.

Professionele begeleiding bij het kiezen van de juiste lening voor uw behoeften.

Een belangrijk voordeel van geld lenen bij de bank is de professionele begeleiding die u krijgt bij het kiezen van de juiste lening voor uw behoeften. Bankmedewerkers zijn goed opgeleid en kunnen u adviseren over welk type lening het beste aansluit bij uw financiële situatie en doelen. Ze kunnen u helpen om de verschillende opties te begrijpen, rentetarieven te vergelijken en de voorwaarden van de lening door te nemen, zodat u een weloverwogen beslissing kunt nemen. Met deze deskundige begeleiding kunt u ervoor zorgen dat u een lening afsluit die past bij uw specifieke behoeften en financiële mogelijkheden.

Mogelijkheid om grote aankopen te doen of belangrijke investeringen te financieren.

Een van de voordelen van geld lenen bij de bank is de mogelijkheid om grote aankopen te doen of belangrijke investeringen te financieren die anders misschien niet direct haalbaar zouden zijn. Of het nu gaat om het kopen van een huis, het starten van een bedrijf of het investeren in uw opleiding, een lening kan u helpen om uw financiële doelen te realiseren op een manier die past bij uw budget en planning.

Vaste rentetarieven bieden duidelijkheid en stabiliteit in uw aflossingen.

Een van de voordelen van geld lenen bij een bank met vaste rentetarieven is dat het duidelijkheid en stabiliteit biedt in uw aflossingen. Met een vaste rente weet u precies hoeveel u elke maand moet betalen, waardoor u uw budget beter kunt plannen en onverwachte schommelingen in de rentevoet kunt vermijden. Dit geeft u gemoedsrust en zekerheid over uw financiële verplichtingen, wat kan helpen bij het beheren van uw lening en het opbouwen van een gezonde financiële toekomst.

Flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie.

Een groot voordeel van geld lenen bij de bank is dat flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie. Dit betekent dat u de mogelijkheid heeft om een aflossingsschema te kiezen dat past bij uw inkomen en budget, waardoor u meer controle heeft over hoe en wanneer u de lening terugbetaalt. Deze flexibiliteit kan helpen om financiële stress te verminderen en ervoor te zorgen dat u uw lening op een haalbare manier kunt terugbetalen.

Leningen bij de bank kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis.

Het afsluiten van leningen bij de bank kan een waardevol instrument zijn om een positieve kredietgeschiedenis op te bouwen. Door op tijd leningen terug te betalen, laat u zien dat u een betrouwbare en verantwoordelijke kredietnemer bent. Een goede kredietgeschiedenis kan uw kredietscore verbeteren en uw financiële reputatie versterken, wat op zijn beurt gunstige voorwaarden kan opleveren bij toekomstige leningaanvragen. Het opbouwen van een positieve kredietgeschiedenis is essentieel voor het verkrijgen van financiële stabiliteit en het realiseren van uw langetermijndoelen.

Toegang tot grotere leenbedragen dan bij alternatieve kredietverstrekkers mogelijk is.

Een van de voordelen van geld lenen bij een bank is de toegang tot grotere leenbedragen dan bij alternatieve kredietverstrekkers mogelijk is. Banken hebben vaak de financiële middelen en capaciteit om aanzienlijk hogere leningen te verstrekken, waardoor klanten in staat zijn om grotere investeringen te doen of belangrijke financiële doelen te bereiken. Dit kan vooral handig zijn voor zaken als het financieren van een huis, het starten van een bedrijf of het uitvoeren van grote renovaties.

Bankleningen zijn vaak veiliger en betrouwbaarder dan leningen van particuliere geldschieters.

Bankleningen zijn vaak veiliger en betrouwbaarder dan leningen van particuliere geldschieters. Banken opereren onder strikte regelgeving en toezicht, waardoor zij gebonden zijn aan strenge normen en transparante procedures bij het verstrekken van leningen. Dit biedt leners een extra gevoel van zekerheid en bescherming, aangezien zij kunnen vertrouwen op de expertise en betrouwbaarheid van een gevestigde financiële instelling voor hun financieringsbehoeften.

Mogelijkheid om te profiteren van speciale kortingen of aanbiedingen voor bestaande klanten.

Een groot voordeel van geld lenen bij een bank is de mogelijkheid om te profiteren van speciale kortingen of aanbiedingen voor bestaande klanten. Banken bieden vaak aantrekkelijke deals aan klanten die al producten of diensten bij hen afnemen, zoals leningen of rekeningen. Dit kan resulteren in lagere rentetarieven, kostenbesparingen of andere voordelen die alleen beschikbaar zijn voor loyale klanten. Door gebruik te maken van deze speciale kortingen kunnen klanten hun leningkosten verlagen en tegelijkertijd profiteren van extra voordelen die de bank te bieden heeft.

Hoge rentetarieven kunnen leiden tot aanzienlijke kosten op lange termijn.

Hoge rentetarieven bij geld lenen bij de bank kunnen op lange termijn leiden tot aanzienlijke kosten. Wanneer u een lening afsluit met een hoog rentepercentage, betaalt u niet alleen het geleende bedrag terug, maar ook een aanzienlijk bedrag aan rente. Dit kan de totale kosten van de lening aardig opdrijven en ervoor zorgen dat u uiteindelijk veel meer terugbetaalt dan het oorspronkelijk geleende bedrag. Het is daarom belangrijk om goed op de hoogte te zijn van de rentetarieven en deze te vergelijken tussen verschillende banken voordat u een lening afsluit, om onnodige kosten op lange termijn te voorkomen.

Vereisten voor goedkeuring van de lening kunnen streng zijn, vooral voor mensen met een minder gunstige kredietgeschiedenis.

Een nadeel van geld lenen bij de bank is dat de vereisten voor goedkeuring van de lening streng kunnen zijn, vooral voor mensen met een minder gunstige kredietgeschiedenis. Banken voeren uitgebreide controles uit op de kredietwaardigheid van leningaanvragers, wat kan leiden tot afwijzingen voor diegenen met een minder positieve financiële achtergrond. Dit kan het moeilijk maken voor sommige individuen om toegang te krijgen tot financiële steun via traditionele bankleningen.

Bij sommige leningen kunnen verborgen kosten en boetes van toepassing zijn, wat de totale terugbetalingskosten kan verhogen.

Bij geld lenen bij de bank is een belangrijk nadeel dat bij sommige leningen verborgen kosten en boetes van toepassing kunnen zijn, wat de totale terugbetalingskosten aanzienlijk kan verhogen. Het is essentieel voor leners om zich bewust te zijn van deze mogelijke extra kosten en boetes die kunnen worden opgelegd door de bank, aangezien dit een aanzienlijke impact kan hebben op de uiteindelijke financiële lasten en het totale bedrag dat moet worden terugbetaald. Het is daarom raadzaam om alle voorwaarden van de lening zorgvuldig te lezen en te begrijpen voordat men zich verbindt tot het afsluiten van een lening om onaangename verrassingen te voorkomen.

Het niet tijdig terugbetalen van de lening kan resulteren in negatieve gevolgen voor uw kredietwaardigheid en financiële situatie.

Het niet tijdig terugbetalen van de lening kan ernstige gevolgen hebben voor uw kredietwaardigheid en financiële situatie. Het kan leiden tot negatieve vermeldingen op uw kredietrapport, wat op zijn beurt kan resulteren in een lagere kredietscore. Een lagere kredietscore kan het moeilijker maken om in de toekomst leningen of andere vormen van krediet te verkrijgen, en kan zelfs invloed hebben op zaken als het huren van een woning of het afsluiten van een verzekering. Het is daarom essentieel om altijd de afgesproken betalingstermijnen na te komen en financiële verplichtingen serieus te nemen om negatieve gevolgen te voorkomen.

geld lenen prive persoon

Alles wat je moet weten over geld lenen als privé persoon in België

Geld Lenen als Privé Persoon: Wat je Moet Weten

Geld Lenen als Privé Persoon: Wat je Moet Weten

Als privé persoon kan het soms nodig zijn om geld te lenen, bijvoorbeeld voor het financieren van een grote aankoop, het doen van verbouwingen aan je huis of het aflossen van andere schulden. Het is echter belangrijk om goed geïnformeerd te zijn voordat je een lening afsluit. Hier zijn enkele belangrijke zaken die je moet weten:

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor privé personen, zoals persoonlijke leningen, doorlopend krediet en hypothecaire leningen. Het is belangrijk om het juiste type lening te kiezen dat past bij jouw financiële behoeften en situatie.

Rentetarieven

Let goed op de rentetarieven die worden aangeboden bij verschillende kredietverstrekkers. Een lage rente kan resulteren in lagere totale kosten van de lening, terwijl een hoge rente kan leiden tot hogere terugbetalingsbedragen.

Voorwaarden en aflossingstermijnen

Zorg ervoor dat je de voorwaarden van de lening volledig begrijpt voordat je akkoord gaat. Let vooral op de aflossingstermijnen, boetes voor vervroegde aflossing en eventuele extra kosten die kunnen worden toegevoegd aan de lening.

Kredietwaardigheid

Voordat een kredietverstrekker besluit om jou een lening toe te kennen, zullen ze jouw kredietwaardigheid beoordelen. Dit omvat onder andere jouw inkomen, uitgaven, schulden en betalingsgeschiedenis. Zorg ervoor dat je financiële situatie gezond is voordat je een lening aanvraagt.

Vergelijk verschillende aanbieders

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt over waar je geld wilt lenen. Zo kun je de beste voorwaarden en tarieven vinden die passen bij jouw behoeften.

Geld lenen als privé persoon kan een nuttige financiële tool zijn, maar het is belangrijk om verantwoordelijk te handelen en goed geïnformeerd te zijn over de mogelijke gevolgen van het aangaan van een lening.


14 Veelgestelde Vragen over Privé Geld Lenen in België

  1. Hoeveel geld mag je privé lenen?
  2. Hoe kan ik als particulier geld lenen zonder bank?
  3. Waar kan je particulier geld lenen?
  4. Waar kan ik halal geld lenen?
  5. Waar kan ik snel geld lenen zonder bank?
  6. Waar kan ik betrouwbaar geld lenen als particulier?
  7. Hoeveel kan ik prive lenen?
  8. Hoe veilig geld lenen aan een vriend?
  9. Hoe kan ik geld lenen van een particulier?
  10. Wat als iemand mijn geld niet terug geeft?
  11. Hoeveel mag je een particulier lenen?
  12. Kan je privé geld lenen?
  13. Waar kan ik 5000 euro lenen zonder BKR toetsing?
  14. Waar kan ik particulier geld lenen?

Hoeveel geld mag je privé lenen?

Een veelgestelde vraag over geld lenen als privé persoon is: “Hoeveel geld mag je privé lenen?” Het bedrag dat je privé mag lenen, hangt af van verschillende factoren, zoals je inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen zullen kredietverstrekkers jouw kredietwaardigheid beoordelen om te bepalen hoeveel geld ze bereid zijn aan jou uit te lenen. Het is belangrijk om realistisch te blijven over wat je kunt terugbetalen en om verstandige financiële beslissingen te nemen bij het afsluiten van een lening als privé persoon.

Hoe kan ik als particulier geld lenen zonder bank?

Als particulier geld lenen zonder bank is mogelijk door gebruik te maken van alternatieve financieringsbronnen, zoals online peer-to-peer leenplatforms, crowdfunding of leningen van particulieren. Deze opties bieden particulieren de mogelijkheid om geld te lenen zonder tussenkomst van een traditionele bankinstelling. Het is echter belangrijk om voorzichtig te zijn en de voorwaarden en rentetarieven van deze alternatieve financieringsbronnen goed te onderzoeken voordat je een lening afsluit, aangezien ze vaak gepaard gaan met verschillende risico’s en kosten.

Waar kan je particulier geld lenen?

Als particulier kun je geld lenen bij verschillende bronnen, zoals banken, online kredietverstrekkers, familie of vrienden, en zelfs via peer-to-peer leenplatforms. Banken bieden vaak persoonlijke leningen en doorlopende kredieten aan met verschillende voorwaarden en rentetarieven. Online kredietverstrekkers kunnen een snelle en gemakkelijke optie zijn voor het lenen van geld, maar het is belangrijk om de betrouwbaarheid van de aanbieder te controleren. Lenen bij familie of vrienden kan een informele manier zijn om geld te verkrijgen, maar het is cruciaal om duidelijke afspraken te maken en eventuele risico’s te overwegen. Peer-to-peer leenplatforms verbinden geldleners direct met investeerders en bieden vaak flexibelere voorwaarden dan traditionele financiële instellingen. Het is essentieel om goed onderzoek te doen naar de verschillende opties en om verstandige beslissingen te nemen bij het lenen van geld als privé persoon.

Waar kan ik halal geld lenen?

Als privé persoon die op zoek is naar een halal manier om geld te lenen, is een veelgestelde vraag: “Waar kan ik halal geld lenen?” Het concept van halal geld lenen verwijst naar het afsluiten van leningen op een manier die in overeenstemming is met de islamitische wetgeving, waarbij rente (riba) verboden is. Voor mensen die volgens de principes van de sharia willen handelen, zijn er financiële instellingen en organisaties die speciale halal financieringsproducten aanbieden, zoals Islamitische banken en coöperaties. Deze instellingen werken volgens ethische principes en bieden alternatieve financieringsmethoden aan die passen binnen de islamitische financiële beginselen. Het is belangrijk om grondig onderzoek te doen en advies in te winnen bij deskundigen om een betrouwbare bron te vinden voor het afsluiten van een halal lening als privé persoon.

Waar kan ik snel geld lenen zonder bank?

Veel mensen vragen zich af waar ze snel geld kunnen lenen zonder tussenkomst van een bank. Er zijn verschillende alternatieve opties beschikbaar voor privé personen die snel financiële ondersteuning nodig hebben. Denk bijvoorbeeld aan online kredietverstrekkers, peer-to-peer leenplatforms of gespecialiseerde financiële instellingen. Het is echter belangrijk om voorzichtig te zijn en de betrouwbaarheid van deze alternatieve geldverstrekkers grondig te onderzoeken voordat je een lening afsluit. Zorg ervoor dat je de voorwaarden en rentetarieven begrijpt en wees bewust van eventuele risico’s die gepaard kunnen gaan met het lenen van geld buiten de traditionele banksector.

Waar kan ik betrouwbaar geld lenen als particulier?

Als particulier die op zoek is naar betrouwbaar geld lenen, is het belangrijk om te kiezen voor een gerenommeerde kredietverstrekker met een goede reputatie. Banken en erkende financiële instellingen zijn vaak veilige opties voor het lenen van geld als particulier, aangezien zij gebonden zijn aan strikte regelgeving en transparantie. Het is verstandig om verschillende aanbieders te vergelijken en de voorwaarden zorgvuldig te bestuderen voordat je een beslissing neemt. Daarnaast is het raadzaam om advies in te winnen bij financiële experts of adviseurs om ervoor te zorgen dat je een weloverwogen keuze maakt bij het lenen van geld als privé persoon.

Hoeveel kan ik prive lenen?

Een veelgestelde vraag over geld lenen als privé persoon is: “Hoeveel kan ik privé lenen?” Het bedrag dat je kunt lenen als privé persoon hangt af van verschillende factoren, zoals je inkomen, uitgaven, schulden en kredietgeschiedenis. Kredietverstrekkers zullen jouw financiële situatie beoordelen om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een lening. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en om een lening af te stemmen op jouw financiële mogelijkheden om financiële problemen in de toekomst te voorkomen. Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit om ervoor te zorgen dat je een weloverwogen beslissing neemt.

Hoe veilig geld lenen aan een vriend?

Het lenen van geld aan een vriend kan een gevoelige kwestie zijn, omdat het de vriendschapsrelatie kan beïnvloeden. Om veilig geld te lenen aan een vriend, is het belangrijk om duidelijke afspraken te maken en deze schriftelijk vast te leggen. Zorg ervoor dat beide partijen begrijpen wanneer en hoe het geleende bedrag zal worden terugbetaald, inclusief eventuele rente of andere voorwaarden. Het is ook verstandig om de lening te documenteren met een overeenkomst om misverstanden in de toekomst te voorkomen. Open communicatie en eerlijkheid zijn essentieel bij het lenen van geld aan vrienden om ervoor te zorgen dat de vriendschap niet onder druk komt te staan.

Hoe kan ik geld lenen van een particulier?

Als je geld wilt lenen van een particulier, zijn er verschillende manieren om dit aan te pakken. Een veelvoorkomende manier is om een persoonlijke leningsovereenkomst op te stellen waarin de voorwaarden van de lening worden vastgelegd, zoals het geleende bedrag, de rente, de aflossingstermijnen en eventuele garanties. Het is belangrijk om duidelijke afspraken te maken en alles schriftelijk vast te leggen om misverstanden te voorkomen. Daarnaast kun je ook gebruikmaken van online platforms die peer-to-peer leningen faciliteren, waarbij particulieren direct geld aan elkaar kunnen lenen zonder tussenkomst van een traditionele financiële instelling. Het is echter altijd verstandig om voorzichtig te zijn en alleen geld te lenen van betrouwbare personen of via erkende platforms om mogelijke risico’s te minimaliseren.

Wat als iemand mijn geld niet terug geeft?

Wanneer iemand jouw geld niet teruggeeft na het uitlenen, kan dit een lastige situatie zijn. Het is belangrijk om eerst en vooral te proberen om op een vriendelijke en respectvolle manier het gesprek aan te gaan met de persoon die jou geld verschuldigd is. Misschien is er sprake van miscommunicatie of heeft die persoon gewoon wat meer tijd nodig om terug te betalen. Als het echter lang duurt en je geen resultaat ziet, kan het verstandig zijn om juridisch advies in te winnen of stappen te ondernemen om het geleende bedrag terug te vorderen. Het is altijd aan te raden om duidelijke afspraken te maken en eventueel een schriftelijke overeenkomst op te stellen bij het uitlenen van geld om mogelijke problemen in de toekomst te voorkomen.

Hoeveel mag je een particulier lenen?

Als particulier kun je doorgaans een lening afsluiten tot een bepaald maximumbedrag, dat wordt bepaald door verschillende factoren zoals je inkomen, je uitgaven en je kredietgeschiedenis. Kredietverstrekkers zullen je kredietwaardigheid evalueren om te bepalen hoeveel je verantwoord kunt lenen. Het is belangrijk om realistisch te blijven over het bedrag dat je leent en ervoor te zorgen dat je de lening op een verantwoorde manier kunt terugbetalen. Het is verstandig om alleen te lenen wat je echt nodig hebt en om de voorwaarden van de lening goed te begrijpen voordat je akkoord gaat.

Kan je privé geld lenen?

Ja, het is mogelijk om als privé persoon geld te lenen. Er zijn verschillende kredietverstrekkers en financiële instellingen die leningen aanbieden aan individuen voor diverse doeleinden, zoals het financieren van aankopen, het consolideren van schulden of het doen van verbouwingen. Het is echter belangrijk om zorgvuldig te overwegen hoeveel je wilt lenen, tegen welke voorwaarden en of je in staat bent om de lening terug te betalen volgens de afgesproken termijnen. Het is verstandig om verschillende opties te vergelijken en goed geïnformeerd te zijn voordat je besluit om privé geld te lenen.

Waar kan ik 5000 euro lenen zonder BKR toetsing?

Een veelgestelde vraag over geld lenen als privé persoon is: “Waar kan ik 5000 euro lenen zonder BKR toetsing?” Het is belangrijk op te merken dat geld lenen zonder BKR toetsing risico’s met zich mee kan brengen, aangezien kredietverstrekkers normaal gesproken de kredietwaardigheid van de aanvrager beoordelen via het Bureau Krediet Registratie (BKR). Er zijn echter enkele alternatieve kredietverstrekkers die leningen verstrekken zonder BKR toetsing, maar deze kunnen vaak gepaard gaan met hogere rentetarieven en striktere voorwaarden. Het is essentieel om zorgvuldig onderzoek te doen en de voorwaarden van dergelijke leningen grondig te begrijpen voordat je besluit om 5000 euro te lenen zonder BKR toetsing.

Waar kan ik particulier geld lenen?

Als particulier op zoek naar een mogelijkheid om geld te lenen, is een veelgestelde vraag: “Waar kan ik particulier geld lenen?” Er zijn verschillende opties beschikbaar voor particulieren die op zoek zijn naar financiering. Je kunt bijvoorbeeld terecht bij traditionele banken, online kredietverstrekkers, peer-to-peer leenplatforms of zelfs bij familie en vrienden. Het is belangrijk om de voorwaarden, rentetarieven en betrouwbaarheid van de kredietverstrekkers zorgvuldig te onderzoeken voordat je een beslissing neemt over waar je geld wilt lenen als privé persoon.

hoeveel mag je lenen

Hoeveel mag je lenen? Tips voor verantwoord lenen in België

Hoeveel mag je lenen?

Hoeveel mag je lenen?

Veel mensen overwegen op een bepaald moment in hun leven een lening aan te gaan. Of het nu gaat om het kopen van een huis, het financieren van een auto of het dekken van onverwachte kosten, leningen kunnen een nuttig financieel instrument zijn. Maar hoeveel kan je eigenlijk lenen?

Factoren die de leencapaciteit beïnvloeden

De hoeveelheid geld die je kunt lenen, hangt af van verschillende factoren:

  • Je inkomen: Geldverstrekkers kijken naar je inkomen om te bepalen hoeveel je elke maand kunt aflossen.
  • Je uitgaven: Naast je inkomen wordt er ook gekeken naar je vaste lasten en andere uitgaven.
  • Kredietgeschiedenis: Je kredietgeschiedenis en kredietscore spelen een belangrijke rol bij het bepalen van de leencapaciteit.
  • Type lening: Het type lening dat je wilt afsluiten, zoals een hypotheek of persoonlijke lening, heeft invloed op de maximale leensom.

Berekening van leencapaciteit

Geldverstrekkers gebruiken vaak de ‘loan-to-income ratio’ om te bepalen hoeveel iemand kan lenen. Dit houdt in dat het maandelijkse leenbedrag niet hoger mag zijn dan een bepaald percentage van het inkomen. Daarnaast wordt er rekening gehouden met andere financiële verplichtingen.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit. Zij kunnen je helpen bij het bepalen van de juiste leensom en de beste financieringsmogelijkheden voor jouw situatie.

Kortom, hoeveel je kunt lenen hangt af van verschillende factoren en het is belangrijk om verantwoordelijk te lenen en rekening te houden met je financiële situatie.


7 Voordelen van Lenen: Hoeveel Kun Je Verantwoord Lenen?

  1. Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.
  2. Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.
  3. Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.
  4. Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.
  5. Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.
  6. Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.
  7. Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.


Zes Nadelen van Overmatig Lenen in België

  1. Te veel lenen kan leiden tot financiële problemen en schuldenlast.
  2. Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.
  3. Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.
  4. Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.
  5. Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.
  6. Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.

Een belangrijk voordeel van lenen is dat je in staat bent om een grote aankoop te doen zonder onmiddellijk over het volledige benodigde bedrag te beschikken. Dit stelt mensen in staat om bijvoorbeeld een huis te kopen, een auto aan te schaffen of onverwachte kosten op te vangen, zelfs als ze niet over voldoende spaargeld beschikken. Lenen biedt de mogelijkheid om grote investeringen te doen en belangrijke uitgaven te financieren op een moment dat het nodig is, met de flexibiliteit om het geleende bedrag in termijnen terug te betalen.

Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.

Een van de voordelen van het kunnen lenen van geld is dat het je in staat stelt om je dromen waar te maken, zoals het kopen van een huis of auto. Door een lening aan te gaan, kun je grote aankopen doen die anders misschien buiten je bereik zouden liggen. Het geeft je de mogelijkheid om belangrijke mijlpalen in je leven te bereiken en bepaalde doelen te realiseren die anders moeilijk haalbaar zouden zijn. Het verstandig en verantwoordelijk gebruikmaken van leningen kan dus helpen bij het verwezenlijken van je ambities en het creëren van een stabiele financiële toekomst.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost. Door leningen op een verantwoorde manier af te lossen, laat je zien dat je financiële verplichtingen kunt nakomen. Dit kan resulteren in een verbetering van je kredietscore en het opbouwen van een positieve reputatie bij geldverstrekkers. Het hebben van een goede kredietgeschiedenis kan op zijn beurt gunstig zijn wanneer je in de toekomst grotere leningen wilt afsluiten, zoals een hypotheek voor een huis of een lening voor een auto. Het is dus belangrijk om leningen zorgvuldig te beheren en tijdig terug te betalen om te profiteren van dit voordeel.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen. Het hebben van toegang tot geleend geld kan een waardevolle buffer vormen voor situaties waarin je plotselinge uitgaven moet doen die buiten je normale budget vallen. Of het nu gaat om medische kosten, autopech of huisreparaties, een lening kan helpen om financiële stress te verminderen en je gemoedsrust te geven in tijden van nood. Het verstandig gebruik van leningen voor het afdekken van onvoorziene kosten kan helpen om financiële stabiliteit te behouden en ervoor te zorgen dat je niet in de problemen komt door onverwachte gebeurtenissen.

Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.

Het feit dat lenen de mogelijkheid biedt om grotere investeringen te doen, zoals in vastgoed, opent de deur naar langetermijnrendement. Met een lening kunnen mensen investeren in waardevolle activa die na verloop van tijd in waarde kunnen stijgen en zo een solide financiële basis kunnen leggen voor de toekomst.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen. Dit kan je helpen om de kosten van lenen te verlagen en het aflossen van de lening beter af te stemmen op jouw financiële situatie. Met lagere rentetarieven kun je geld besparen op de lange termijn en met flexibele terugbetalingsvoorwaarden kun je de lening aanpassen aan jouw behoeften en mogelijkheden. Het is belangrijk om goed onderzoek te doen naar de verschillende leenopties om een lening te vinden die past bij jouw financiële doelen en mogelijkheden.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren. Door verstandig gebruik te maken van leningen, kunnen individuen en bedrijven investeren in groeimogelijkheden die anders misschien buiten bereik zouden liggen. Het biedt de mogelijkheid om kapitaal te verkrijgen voor bijvoorbeeld het starten van een eigen bedrijf, het uitbreiden van bestaande activiteiten of het investeren in waardevolle bezittingen. Op die manier kan een lening een krachtig instrument zijn om financiële groei en succes te stimuleren.

Te veel lenen kan leiden tot financiële problemen en schuldenlast.

Te veel lenen kan leiden tot financiële problemen en een zware schuldenlast. Het is belangrijk om verantwoordelijk te lenen en realistisch te zijn over wat je maandelijks kunt terugbetalen. Het aangaan van te hoge leningen kan resulteren in financiële stress, moeilijkheden bij het aflossen en zelfs in ernstige financiële problemen op lange termijn. Het is daarom essentieel om goed na te denken over je leencapaciteit en alleen leningen aan te gaan die je op een verantwoorde manier kunt terugbetalen.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten. Wanneer je een groot bedrag leent, kan het langer duren voordat je de lening volledig hebt terugbetaald, wat kan leiden tot een toename van de totale rentekosten die je uiteindelijk betaalt. Het is belangrijk om voorzichtig te zijn bij het lenen van grote bedragen en ervoor te zorgen dat je de financiële gevolgen op lange termijn begrijpt voordat je een lening aangaat.

Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.

Een belangrijk nadeel van het lenen van geld is dat er een risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid. Wanneer je inkomen onverwacht daalt of wegvalt, kan het moeilijk worden om aan de aflossingsverplichtingen te voldoen. Dit kan leiden tot financiële problemen, schulden en zelfs tot gedwongen verkoop van bezittingen. Het is daarom essentieel om goed na te denken over de leencapaciteit en om een buffer te hebben voor onvoorziene omstandigheden voordat je een lening aangaat.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen. Het hebben van een lening betekent dat er maandelijks een bedrag moet worden terugbetaald, wat kan leiden tot financiële druk en zorgen over het op tijd kunnen voldoen aan de aflossingen. Deze constante verplichting kan stressvol zijn en invloed hebben op het welzijn van degene die de lening heeft afgesloten, vooral als er onverwachte financiële tegenvallers optreden. Het is daarom belangrijk om zorgvuldig te overwegen hoeveel je leent en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in financiële problemen te komen.

Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.

Een belangrijk nadeel van het lenen van een te hoog bedrag is dat het kan leiden tot een hoge schuldgraad, wat op zijn beurt invloed kan hebben op je kredietscore en je toekomstige leencapaciteit kan beperken. Wanneer je een aanzienlijke schuld hebt in verhouding tot je inkomen, kunnen geldverstrekkers terughoudender zijn om je verdere leningen toe te kennen, omdat ze het risico kunnen zien dat je niet in staat bent om aan je financiële verplichtingen te voldoen. Het is daarom essentieel om verstandig te lenen en ervoor te zorgen dat je financiële situatie gezond blijft om negatieve gevolgen voor je kredietscore en leencapaciteit te voorkomen.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten. Deze bijkomende kosten kunnen aanzienlijk oplopen en dienen in overweging te worden genomen bij het afsluiten van een lening. De rente die je betaalt over het geleende bedrag kan over de looptijd van de lening aanzienlijke bedragen bedragen, waardoor je uiteindelijk meer terugbetaalt dan het oorspronkelijk geleende bedrag. Daarnaast kunnen er ook administratieve kosten verbonden zijn aan het afsluiten en beheren van de lening, wat de totale kosten verder kan verhogen. Het is daarom essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met lenen en om verantwoorde financiële beslissingen te nemen.

Argenta: Hoeveel kan ik lenen? Ontdek jouw leencapaciteit bij Argenta

Argenta – Hoeveel kan ik lenen?

Argenta – Hoeveel kan ik lenen?

Als je overweegt om een lening af te sluiten, is het belangrijk om te weten hoeveel je kunt lenen en wat de voorwaarden zijn. Bij Argenta, een bekende speler op de Belgische markt voor leningen en financiële producten, zijn er verschillende factoren die bepalen hoeveel je kunt lenen.

Factoren die de leencapaciteit beïnvloeden

Bij het bepalen van het bedrag dat je kunt lenen, kijkt Argenta naar verschillende aspecten, waaronder:

  • Je inkomen: Het bedrag dat je maandelijks verdient, speelt een cruciale rol bij het bepalen van je leencapaciteit. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.
  • Je uitgaven: Naast je inkomen wordt er ook gekeken naar je vaste en variabele uitgaven. Argenta wil er zeker van zijn dat je naast de lening nog voldoende financiële ruimte hebt voor andere kosten.
  • Je gezinssituatie: Of je alleenstaand bent of een gezin hebt, kan ook invloed hebben op het bedrag dat je kunt lenen. Argenta houdt rekening met eventuele gezinsverantwoordelijkheden.
  • Je kredietgeschiedenis: Je kredietwaardigheid en eventuele eerdere leningen worden ook geanalyseerd om te bepalen of je in aanmerking komt voor een lening en hoeveel je kunt lenen.
  • De looptijd van de lening: De duur van de lening kan ook van invloed zijn op het bedrag dat je kunt lenen. Een langere looptijd kan betekenen dat je meer kunt lenen, maar dit brengt vaak ook hogere kosten met zich mee.

Hoe bereken ik mijn leencapaciteit bij Argenta?

Als je wilt weten hoeveel je bij Argenta kunt lenen, is het raadzaam om contact op te nemen met een adviseur van de bank. Zij kunnen een grondige analyse maken van jouw financiële situatie en op basis daarvan aangeven welk bedrag haalbaar is voor jou.

Het is belangrijk om realistisch te blijven en alleen een bedrag te lenen dat binnen jouw financiële mogelijkheden valt. Zo voorkom je problematische schulden in de toekomst.

Vergeet niet dat elke situatie uniek is en dat bovenstaande informatie algemeenheden bevat. Voor specifiek advies over jouw leencapaciteit bij Argenta raden we aan om rechtstreeks contact op te nemen met de bank zelf.


Veelgestelde Vragen over Leningsmogelijkheden bij Argenta: Criteria, Inkomen, Kredietwaardigheid, Gezinssituatie en Zelf Berekenen

  1. Wat zijn de criteria die Argenta hanteert om te bepalen hoeveel ik kan lenen?
  2. Kan ik bij Argenta een lening krijgen als mijn inkomen niet zo hoog is?
  3. Hoe wordt mijn kredietwaardigheid beoordeeld door Argenta?
  4. Heeft mijn gezinssituatie invloed op het bedrag dat ik kan lenen bij Argenta?
  5. Kan ik zelf berekenen hoeveel ik maximaal kan lenen bij Argenta?

Wat zijn de criteria die Argenta hanteert om te bepalen hoeveel ik kan lenen?

Een veelgestelde vraag bij Argenta is: “Wat zijn de criteria die Argenta hanteert om te bepalen hoeveel ik kan lenen?” Bij het beoordelen van de leencapaciteit hanteren Argenta specifieke criteria zoals het inkomen, de uitgaven, de gezinssituatie, de kredietgeschiedenis en de gewenste looptijd van de lening. Deze criteria worden zorgvuldig geanalyseerd om een realistisch beeld te krijgen van wat haalbaar is voor elke individuele klant. Het is essentieel om deze criteria in overweging te nemen bij het aanvragen van een lening, zodat zowel de klant als de bank zich bewust zijn van de financiële verplichtingen en mogelijkheden.

Kan ik bij Argenta een lening krijgen als mijn inkomen niet zo hoog is?

Bij Argenta is het mogelijk om een lening te verkrijgen, zelfs als je inkomen niet bijzonder hoog is. De bank hanteert een holistische benadering bij het beoordelen van leningaanvragen, waarbij niet alleen naar het inkomen wordt gekeken, maar ook naar andere factoren zoals uitgaven, gezinssituatie en kredietgeschiedenis. Het is belangrijk om een realistisch beeld te geven van je financiële situatie en om samen met een adviseur van Argenta te bespreken welk leenbedrag haalbaar is voor jou. Door open communicatie en transparantie kun je samen met de bank tot een passende oplossing komen, zelfs als je inkomen niet erg hoog is.

Hoe wordt mijn kredietwaardigheid beoordeeld door Argenta?

Bij Argenta wordt je kredietwaardigheid beoordeeld op basis van verschillende factoren om te bepalen hoeveel je kunt lenen. De bank kijkt naar aspecten zoals je inkomen, je uitgavenpatroon, je gezinssituatie en je kredietgeschiedenis. Deze informatie helpt Argenta om een goed beeld te krijgen van jouw financiële situatie en om te beoordelen of je in staat bent om de lening terug te betalen. Het is essentieel dat je een goede kredietgeschiedenis hebt en dat je financiën in balans zijn om in aanmerking te komen voor een lening bij Argenta.

Heeft mijn gezinssituatie invloed op het bedrag dat ik kan lenen bij Argenta?

Jouw gezinssituatie kan zeker invloed hebben op het bedrag dat je kunt lenen bij Argenta. De bank houdt rekening met factoren zoals of je alleenstaand bent of een gezin hebt, en eventuele gezinsverantwoordelijkheden die hieruit voortvloeien. Deze informatie kan meespelen in de beoordeling van jouw leencapaciteit en kan van invloed zijn op het uiteindelijke bedrag dat je bij Argenta kunt lenen. Het is dus belangrijk om transparant te zijn over je gezinssituatie wanneer je een lening aanvraagt, zodat de bank een nauwkeurige inschatting kan maken en jou passend advies kan geven.

Kan ik zelf berekenen hoeveel ik maximaal kan lenen bij Argenta?

Het is een veelgestelde vraag of je zelf kunt berekenen hoeveel je maximaal kunt lenen bij Argenta. Hoewel het handig kan zijn om een ruwe schatting te maken van je leencapaciteit, is het vaak verstandig om een adviseur van Argenta te raadplegen voor een nauwkeurige berekening. Een financieel expert kan rekening houden met alle relevante factoren, zoals je inkomen, uitgaven, gezinssituatie en kredietgeschiedenis, om zo een realistisch beeld te krijgen van het bedrag dat je bij Argenta kunt lenen. Het advies van een professional kan helpen om een weloverwogen beslissing te nemen over je leningsmogelijkheden en financiële toekomst.