Tag, kredietscore

lening zwarte lijst

Alles wat u moet weten over lenen met een vermelding op de zwarte lijst

Alles wat u moet weten over lenen als u op de zwarte lijst staat

Lening en de zwarte lijst: Wat u moet weten

Veel mensen vragen zich af of het mogelijk is om een lening te krijgen als ze op de zwarte lijst staan. De zwarte lijst, ook wel bekend als de Centrale voor kredieten aan particulieren, is een register waarin kredietnemers worden opgenomen die hun financiële verplichtingen niet zijn nagekomen.

Het feit dat u op de zwarte lijst staat, kan het moeilijker maken om een lening te krijgen. Geldverstrekkers zullen uw kredietscore controleren voordat ze beslissen of ze u al dan niet een lening willen verstrekken. Een negatieve vermelding op de zwarte lijst kan uw kredietscore aanzienlijk beïnvloeden en kan leiden tot afwijzing van uw leenaanvraag.

Er zijn echter nog steeds opties beschikbaar voor mensen die op de zwarte lijst staan en geld willen lenen. Sommige geldverstrekkers bieden speciale leningen aan voor mensen met een negatieve kredietscore. Deze leningen hebben vaak strengere voorwaarden en hogere rentetarieven, maar kunnen nog steeds een optie zijn als u dringend geld nodig heeft.

Het is belangrijk om te onthouden dat het lenen van geld terwijl u op de zwarte lijst staat risico’s met zich meebrengt. U moet er zeker van zijn dat u in staat bent om aan uw betalingsverplichtingen te voldoen om verdere financiële problemen te voorkomen.

Als u overweegt om een lening aan te vragen terwijl u op de zwarte lijst staat, is het verstandig om advies in te winnen bij een financieel adviseur. Zij kunnen u helpen bij het begrijpen van uw financiële situatie en kunnen u begeleiden bij het vinden van de beste opties voor uw specifieke behoeften.


8 Tips om de Zwarte Lijst te Vermijden bij Leningen in België

  1. Controleer regelmatig je kredietwaardigheid.
  2. Betaal je leningen op tijd terug om op de zwarte lijst te vermijden.
  3. Vraag enkel leningen aan die je echt nodig hebt.
  4. Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.
  5. Leen nooit meer dan je kunt terugbetalen.
  6. Zoek naar alternatieve financieringsmogelijkheden indien nodig.
  7. Informeer bij professionele instanties over leningen en financiële situaties.
  8. Laat je goed informeren voordat je een lening afsluit.

Controleer regelmatig je kredietwaardigheid.

Het is van essentieel belang om regelmatig je kredietwaardigheid te controleren, vooral als je op de zwarte lijst staat. Door regelmatig je kredietscore en geschiedenis te bekijken, kun je eventuele fouten of onjuistheden identificeren en corrigeren. Dit helpt niet alleen om je financiële situatie nauwlettend in de gaten te houden, maar stelt je ook in staat om proactief stappen te ondernemen om je kredietscore te verbeteren en mogelijke problemen in de toekomst te voorkomen.

Betaal je leningen op tijd terug om op de zwarte lijst te vermijden.

Het is essentieel om uw leningen op tijd terug te betalen om te voorkomen dat u op de zwarte lijst terechtkomt. Door uw financiële verplichtingen tijdig na te komen, kunt u uw kredietscore beschermen en negatieve vermeldingen vermijden. Het naleven van betalingsdeadlines toont aan geldverstrekkers dat u een betrouwbare kredietnemer bent en kan helpen om uw financiële reputatie intact te houden. Voorkom problemen met leningen door verantwoordelijkheid te nemen voor uw financiële verplichtingen en op tijd terug te betalen.

Vraag enkel leningen aan die je echt nodig hebt.

Het is van essentieel belang om alleen leningen aan te vragen die je daadwerkelijk nodig hebt, vooral als je op de zwarte lijst staat. Het verstandig beheren van je financiën en leningen kan helpen om verdere problemen te voorkomen en je financiële situatie te verbeteren. Door alleen leningen aan te vragen voor noodzakelijke uitgaven en verstandig met je geld om te gaan, kun je de kans op financiële moeilijkheden verkleinen en werken aan een stabiele financiële toekomst.

Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.

Het is belangrijk om voorzichtig te zijn met het afsluiten van meerdere leningen tegelijkertijd, vooral als u al op de zwarte lijst staat. Het hebben van meerdere leningen kan uw financiële situatie verder belasten en het risico op betalingsproblemen vergroten. Het is essentieel om realistisch te blijven over uw terugbetalingscapaciteit en om verstandige financiële beslissingen te nemen om verdere problemen te voorkomen. Het raadplegen van een financieel adviseur kan u helpen bij het beoordelen van uw leningsbehoeften en het vinden van de meest geschikte oplossing voor uw situatie.

Leen nooit meer dan je kunt terugbetalen.

Het is van cruciaal belang om nooit meer te lenen dan je daadwerkelijk kunt terugbetalen, vooral als je op de zwarte lijst staat. Het aangaan van een lening die buiten je financiële mogelijkheden valt, kan leiden tot verdere schulden en financiële problemen. Het is verstandig om realistisch te blijven over je terugbetalingscapaciteit en alleen leningen aan te gaan die je op een verantwoorde manier kunt aflossen. Door binnen je financiële grenzen te blijven, kun je toekomstige financiële stress verminderen en ervoor zorgen dat je geen verdere problemen ondervindt bij het verkrijgen van krediet in de toekomst.

Zoek naar alternatieve financieringsmogelijkheden indien nodig.

Als u op de zwarte lijst staat en moeite heeft om een lening te krijgen, is het verstandig om te zoeken naar alternatieve financieringsmogelijkheden indien nodig. Er zijn speciale leningen beschikbaar voor mensen met een negatieve kredietscore, maar het kan ook lonend zijn om andere opties te verkennen, zoals leningen van familieleden of vrienden, crowdfunding of microkredieten. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en de beste oplossing te kiezen die past bij uw behoeften en mogelijkheden.

Informeer bij professionele instanties over leningen en financiële situaties.

Het is verstandig om bij professionele instanties informatie in te winnen over leningen en financiële situaties wanneer u op de zwarte lijst staat. Deze instanties, zoals financieel adviseurs of kredietverstrekkers gespecialiseerd in leningen voor mensen met een negatieve kredietscore, kunnen u helpen bij het verkrijgen van inzicht in uw specifieke situatie en u begeleiden bij het vinden van passende oplossingen. Het raadplegen van deze professionals kan u helpen om weloverwogen beslissingen te nemen en mogelijke valkuilen te vermijden bij het lenen van geld terwijl u op de zwarte lijst staat.

Laat je goed informeren voordat je een lening afsluit.

Het is van cruciaal belang om je goed te laten informeren voordat je besluit een lening af te sluiten, vooral als je op de zwarte lijst staat. Door grondig onderzoek te doen en advies in te winnen bij financiële experts, kun je een weloverwogen beslissing nemen over het al dan niet aangaan van een lening in deze situatie. Het begrijpen van de voorwaarden, rentetarieven en mogelijke risico’s verbonden aan lenen terwijl je op de zwarte lijst staat, is essentieel om verdere financiële problemen te voorkomen.

persoonlijke lening kbc

Alles over de persoonlijke lening bij KBC: Voorwaarden, Voordelen en Aanvraagproces

Persoonlijke lening KBC

Alles wat u moet weten over de persoonlijke lening van KBC

Als u op zoek bent naar een manier om uw dromen waar te maken of onverwachte kosten te dekken, kan een persoonlijke lening van KBC de oplossing zijn die u nodig heeft. Deze lening stelt u in staat om een bepaald bedrag te lenen en dit terug te betalen volgens een afgesproken termijn en rentevoet.

Voordelen van een persoonlijke lening bij KBC:

  • Flexibele terugbetalingsmogelijkheden
  • Vaste rentevoet voor de hele looptijd van de lening
  • Snel en eenvoudig aan te vragen
  • Mogelijkheid om online of in een KBC-kantoor aan te vragen
  • Geld op uw rekening binnen korte tijd na goedkeuring

Vereisten voor het aanvragen van een persoonlijke lening bij KBC:

  1. U moet meerderjarig zijn
  2. U moet over voldoende terugbetalingscapaciteit beschikken
  3. U dient enkele documenten voor te leggen, zoals identiteitsbewijs, loonfiches, enz.
  4. Een positieve beoordeling van uw kredietscore is vereist

KBC biedt transparante voorwaarden en professioneel advies om ervoor te zorgen dat u de juiste keuze maakt bij het afsluiten van een persoonlijke lening. Het is belangrijk om goed geïnformeerd te zijn over de kosten, looptijd en terugbetalingsmogelijkheden voordat u zich verbindt tot een lening.

Neem contact op met KBC voor meer informatie over hun persoonlijke leningen en ontdek hoe deze financiële oplossing u kan helpen bij het realiseren van uw doelen.


14 Veelgestelde Vragen over Persoonlijke Leningen bij KBC

  1. Wat kost een persoonlijke lening van 10000 euro?
  2. Hoeveel betaal je af voor 100.000 euro?
  3. Hoeveel kan ik maximaal lenen KBC?
  4. Hoeveel kan je lenen voor persoonlijke lening?
  5. Kan iedereen een persoonlijke lening krijgen?
  6. Hoeveel kan ik lenen als alleenstaande?
  7. Wat kost het om 100.000 euro te lenen?
  8. Is een persoonlijke lening verstandig?
  9. Hoeveel kan ik lenen voor een persoonlijke lening?
  10. Hoe lang duurt goedkeuring lening KBC?
  11. Wat valt onder een persoonlijke lening?
  12. Wat kost een persoonlijke lening van 5000 euro?
  13. Hoeveel kan ik lenen voor 500 euro per maand?
  14. Wat is de goedkoopste persoonlijke lening?

Wat kost een persoonlijke lening van 10000 euro?

Een veelgestelde vraag over een persoonlijke lening bij KBC is: “Wat kost een persoonlijke lening van 10.000 euro?” De kosten van een persoonlijke lening van 10.000 euro kunnen variëren, afhankelijk van factoren zoals de looptijd van de lening en de rentevoet die wordt toegepast. Bij KBC worden persoonlijke leningen afgestemd op de individuele behoeften van de klant, waarbij transparante voorwaarden en tarieven worden gehanteerd. Het is belangrijk om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het lenen van geld, zodat u een weloverwogen beslissing kunt nemen en financiële stabiliteit kunt behouden. Neem contact op met KBC voor specifieke informatie over de kosten van een persoonlijke lening van 10.000 euro en laat u adviseren door hun deskundige team.

Hoeveel betaal je af voor 100.000 euro?

Een veelgestelde vraag over een persoonlijke lening bij KBC is: “Hoeveel betaal je af voor 100.000 euro?” Het bedrag dat u uiteindelijk zult terugbetalen voor een lening van 100.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Bij KBC kunt u gebruikmaken van tools zoals een leningsimulator om een idee te krijgen van het maandelijkse aflossingsbedrag en de totale kostprijs van de lening voor het gewenste bedrag. Het is belangrijk om deze aspecten zorgvuldig te overwegen voordat u een persoonlijke lening afsluit, zodat u goed geïnformeerd bent over uw financiële verplichtingen.

Hoeveel kan ik maximaal lenen KBC?

Een veelgestelde vraag met betrekking tot persoonlijke leningen bij KBC is: “Hoeveel kan ik maximaal lenen bij KBC?” Het maximale bedrag dat u kunt lenen bij KBC hangt af van verschillende factoren, waaronder uw financiële situatie, terugbetalingscapaciteit en kredietwaardigheid. KBC zal uw aanvraag zorgvuldig beoordelen om te bepalen welk bedrag voor u haalbaar en verantwoord is om te lenen. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en alleen een bedrag te lenen dat u comfortabel kunt terugbetalen binnen de afgesproken termijn. Neem contact op met KBC voor een persoonlijke analyse van uw situatie en ontdek hoeveel u maximaal kunt lenen voor een persoonlijke lening.

Hoeveel kan je lenen voor persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen bij KBC is: “Hoeveel kan je lenen voor een persoonlijke lening?” Het bedrag dat u kunt lenen voor een persoonlijke lening bij KBC is afhankelijk van verschillende factoren, zoals uw financiële situatie, uw inkomen, uw uitgaven en de gewenste looptijd van de lening. KBC zal uw terugbetalingscapaciteit evalueren en op basis daarvan een maximaal leenbedrag voorstellen. Het is belangrijk om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, zodat u financiële stabiliteit behoudt tijdens de looptijd van de lening. Neem contact op met KBC voor een gedetailleerde analyse en advies over het maximale leenbedrag dat voor u beschikbaar is.

Kan iedereen een persoonlijke lening krijgen?

Niet iedereen kan zomaar een persoonlijke lening krijgen bij KBC of andere financiële instellingen. Om in aanmerking te komen voor een persoonlijke lening, moet u aan bepaalde criteria voldoen, zoals meerderjarig zijn, over voldoende terugbetalingscapaciteit beschikken en een positieve kredietscore hebben. Daarnaast zal de bank uw financiële situatie beoordelen en kunnen er documenten zoals identiteitsbewijs, loonfiches en andere bewijsstukken worden gevraagd om uw aanvraag te beoordelen. Het is belangrijk om te begrijpen dat het verkrijgen van een persoonlijke lening afhankelijk is van verschillende factoren en dat elke aanvraag individueel wordt beoordeeld door de bank.

Hoeveel kan ik lenen als alleenstaande?

Een veelgestelde vraag over een persoonlijke lening bij KBC is: “Hoeveel kan ik lenen als alleenstaande?” Als alleenstaande kunt u bij KBC een persoonlijke lening aanvragen op basis van uw financiële situatie en terugbetalingscapaciteit. Het maximale bedrag dat u kunt lenen, hangt af van factoren zoals uw inkomen, vaste lasten en kredietgeschiedenis. KBC zal uw aanvraag zorgvuldig beoordelen om ervoor te zorgen dat de lening in overeenstemming is met uw financiële mogelijkheden en om u te helpen bij het realiseren van uw doelen. Het is raadzaam om contact op te nemen met KBC voor een persoonlijk advies op maat en meer informatie over de specifieke leenmogelijkheden voor alleenstaanden.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over een persoonlijke lening bij KBC is: “Wat kost het om 100.000 euro te lenen?” Het totale bedrag dat u betaalt voor het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Bij KBC worden de kosten van een persoonlijke lening duidelijk gecommuniceerd, zodat u een goed inzicht krijgt in wat u kunt verwachten en hoeveel u maandelijks moet terugbetalen. Het is belangrijk om deze informatie zorgvuldig te bekijken en eventueel advies in te winnen bij KBC om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening.

Is een persoonlijke lening verstandig?

Een persoonlijke lening kan een verstandige keuze zijn, afhankelijk van uw financiële situatie en doelstellingen. Het biedt de mogelijkheid om een bepaald bedrag te lenen voor bijvoorbeeld het financieren van een grote aankoop, het consolideren van schulden of het realiseren van een project. Het is belangrijk om de voorwaarden en kosten van de lening zorgvuldig te overwegen en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de afgesproken termijnen. Een persoonlijke lening kan dus verstandig zijn als u een duidelijk plan heeft voor het gebruik van het geleende bedrag en als u zich bewust bent van de financiële verplichtingen die ermee gepaard gaan. Het is altijd aan te raden om professioneel advies in te winnen voordat u besluit om een persoonlijke lening af te sluiten.

Hoeveel kan ik lenen voor een persoonlijke lening?

Een veelgestelde vraag over een persoonlijke lening bij KBC is: “Hoeveel kan ik lenen voor een persoonlijke lening?” Het bedrag dat u kunt lenen voor een persoonlijke lening bij KBC hangt af van verschillende factoren, zoals uw financiële situatie, terugbetalingscapaciteit en kredietgeschiedenis. KBC zal uw aanvraag zorgvuldig beoordelen en op basis daarvan het maximale leenbedrag bepalen dat voor u haalbaar is. Het is belangrijk om realistisch te zijn over uw financiële behoeften en mogelijkheden bij het aanvragen van een persoonlijke lening, zodat u verantwoord kunt lenen en de lening succesvol kunt terugbetalen.

Hoe lang duurt goedkeuring lening KBC?

De goedkeuringstijd van een persoonlijke lening bij KBC kan variëren, afhankelijk van verschillende factoren. Over het algemeen streeft KBC ernaar om leningaanvragen zo snel mogelijk te verwerken. Nadat u alle vereiste documenten heeft ingediend en uw aanvraag volledig is, zal KBC uw kredietscore beoordelen en de nodige controles uitvoeren. In sommige gevallen kan de goedkeuring van een lening bij KBC binnen enkele dagen plaatsvinden, terwijl het in andere gevallen iets langer kan duren. Het is altijd raadzaam om rechtstreeks contact op te nemen met KBC voor specifieke informatie over de goedkeuringstijd van uw leningsaanvraag.

Wat valt onder een persoonlijke lening?

Een persoonlijke lening bij KBC omvat het lenen van een vast geldbedrag voor persoonlijke doeleinden, zoals het financieren van een aankoop, het doen van verbouwingen, het consolideren van schulden of het bekostigen van een reis. Met een persoonlijke lening heeft u de flexibiliteit om het geleende bedrag naar eigen inzicht te besteden, terwijl u zich houdt aan de afgesproken terugbetalingsvoorwaarden en rentevoet. Het is belangrijk om te onthouden dat een persoonlijke lening geen doorlopend krediet is en dat u het geleende bedrag in termijnen terugbetaalt binnen een vooraf bepaalde looptijd.

Wat kost een persoonlijke lening van 5000 euro?

Veel mensen vragen zich af wat de kosten zijn van een persoonlijke lening van 5000 euro bij KBC. De totale kosten van een persoonlijke lening hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Bij KBC kunt u een simulatie uitvoeren om een idee te krijgen van de maandelijkse aflossingen en het totale bedrag dat u zult terugbetalen voor een lening van 5000 euro. Het is belangrijk om deze informatie grondig te bekijken en te vergelijken voordat u beslist om een lening aan te gaan, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van geld.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag met betrekking tot een persoonlijke lening bij KBC is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het bedrag dat u kunt lenen voor een persoonlijke lening hangt af van verschillende factoren, waaronder uw financiële situatie, kredietwaardigheid en de specifieke voorwaarden van de lening. Bij KBC kunt u gebruikmaken van tools zoals een leencalculator om een schatting te maken van het leenbedrag dat u zich kunt veroorloven met een maandelijkse aflossing van 500 euro. Het is echter raadzaam om rechtstreeks contact op te nemen met KBC voor een gepersonaliseerd advies op basis van uw individuele omstandigheden en behoeften.

Wat is de goedkoopste persoonlijke lening?

Een veelgestelde vraag over persoonlijke leningen is: “Wat is de goedkoopste persoonlijke lening?” Bij KBC wordt de kostprijs van een persoonlijke lening bepaald door verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en de rentevoet. Het is belangrijk om te begrijpen dat de goedkoopste persoonlijke lening niet alleen afhankelijk is van de rentevoet, maar ook van andere kosten en voorwaarden die bij de lening komen kijken. KBC biedt transparante informatie over hun leningen, zodat klanten een weloverwogen beslissing kunnen nemen en de juiste lening kunnen kiezen die past bij hun financiële behoeften en mogelijkheden.

cetelem lening

Alles wat u moet weten over de Cetelem lening: flexibele financiële oplossingen voor uw projecten.

Artikel over Cetelem Lening

Alles wat u moet weten over de Cetelem lening

Als u op zoek bent naar een lening om uw projecten te financieren of onverwachte kosten te dekken, dan is de Cetelem lening wellicht iets voor u. Cetelem is een bekende kredietverstrekker die verschillende soorten leningen aanbiedt aan particulieren.

Met een Cetelem lening kunt u een bepaald bedrag lenen en dit in termijnen terugbetalen. Het kan gaan om een persoonlijke lening voor bijvoorbeeld het renoveren van uw huis, het kopen van een auto of het financieren van een reis. Ook biedt Cetelem doorlopende kredieten aan voor meer flexibiliteit in uw financiën.

Het aanvragen van een Cetelem lening verloopt meestal online en is eenvoudig en snel. U vult een aanvraagformulier in met uw persoonlijke gegevens en financiële situatie. Op basis hiervan wordt beoordeeld of u in aanmerking komt voor de lening en welk bedrag u kunt lenen.

Het is belangrijk om de voorwaarden en kosten van de Cetelem lening goed te begrijpen voordat u akkoord gaat. Let op zaken zoals de rentevoet, looptijd van de lening, maandelijkse aflossingen en eventuele bijkomende kosten.

Met een Cetelem lening krijgt u financiële ademruimte en kunt u uw plannen realiseren zonder dat u meteen grote sommen geld hoeft neer te leggen. Zorg er echter altijd voor dat u verantwoord leent en dat u de terugbetalingstermijnen kunt nakomen.

Kortom, als u op zoek bent naar een betrouwbare kredietverstrekker voor uw financiële behoeften, overweeg dan zeker eens de mogelijkheden die een Cetelem lening kan bieden.


Veelgestelde vragen over het aanvragen van een Cetelem lening

  1. Hoe kan ik een Cetelem lening aanvragen?
  2. Wat zijn de voorwaarden om in aanmerking te komen voor een Cetelem lening?
  3. Hoe lang duurt het voordat mijn Cetelem leningaanvraag wordt goedgekeurd?
  4. Wat is de maximale en minimale leenbedrag dat ik bij Cetelem kan aanvragen?
  5. Hoe worden de aflossingen van een Cetelem lening berekend?

Hoe kan ik een Cetelem lening aanvragen?

Het aanvragen van een Cetelem lening is eenvoudig en kan meestal online worden gedaan. Om een Cetelem lening aan te vragen, dient u een aanvraagformulier in te vullen met uw persoonlijke gegevens en financiële situatie. Op basis van deze informatie zal Cetelem uw aanvraag beoordelen en beslissen of u in aanmerking komt voor de lening en welk bedrag u kunt lenen. Het is belangrijk om de voorwaarden en kosten van de lening zorgvuldig te lezen voordat u akkoord gaat, zodat u volledig op de hoogte bent van de verplichtingen die gepaard gaan met het lenen van geld bij Cetelem.

Wat zijn de voorwaarden om in aanmerking te komen voor een Cetelem lening?

Om in aanmerking te komen voor een Cetelem lening, moet u voldoen aan bepaalde voorwaarden. In het algemeen wordt uw kredietscore beoordeeld, samen met uw financiële situatie en terugbetalingscapaciteit. Cetelem zal ook uw inkomen, uitgaven en eventuele andere lopende leningen evalueren. Het is belangrijk om een stabiele financiële achtergrond te hebben en aan de vereisten van Cetelem te voldoen om goedgekeurd te worden voor een lening. Het exacte acceptatiebeleid kan variëren afhankelijk van het type lening dat u aanvraagt en de specifieke omstandigheden van uw situatie.

Hoe lang duurt het voordat mijn Cetelem leningaanvraag wordt goedgekeurd?

Het goedkeuringsproces van een Cetelem leningaanvraag kan variëren afhankelijk van verschillende factoren, zoals de volledigheid van de verstrekte informatie, uw financiële situatie en de snelheid waarmee alle benodigde documenten worden verwerkt. Over het algemeen streeft Cetelem ernaar om leningaanvragen zo snel mogelijk te beoordelen en goed te keuren. In veel gevallen kan de goedkeuring binnen enkele dagen plaatsvinden, maar dit is slechts een indicatie en geen garantie. Het is altijd raadzaam om contact op te nemen met Cetelem voor specifieke informatie over de duur van het goedkeuringsproces voor uw leningaanvraag.

Wat is de maximale en minimale leenbedrag dat ik bij Cetelem kan aanvragen?

Bij Cetelem kunt u een lening aanvragen met een minimaal leenbedrag en een maximaal leenbedrag. Het exacte minimum- en maximumbedrag dat u kunt lenen bij Cetelem kan variëren, afhankelijk van verschillende factoren zoals uw financiële situatie, het type lening dat u aanvraagt en de specifieke voorwaarden die van toepassing zijn. Het is belangrijk om contact op te nemen met Cetelem of hun website te raadplegen voor gedetailleerde informatie over de beschikbare leenbedragen en de bijbehorende voorwaarden.

Hoe worden de aflossingen van een Cetelem lening berekend?

De aflossingen van een Cetelem lening worden berekend op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en de rentevoet. Bij het aanvragen van een Cetelem lening wordt er een aflossingsplan opgesteld waarin duidelijk wordt aangegeven hoeveel u maandelijks moet terugbetalen. Het aflossingsbedrag kan vast zijn gedurende de hele looptijd van de lening of kan variëren, afhankelijk van het type lening dat u heeft gekozen. Het is belangrijk om deze aflossingen zorgvuldig te budgetteren en ervoor te zorgen dat u in staat bent om ze tijdig en volgens afspraak terug te betalen om financiële problemen te voorkomen.

lenen geld

Alles wat u moet weten over geld lenen: Tips en advies voor verantwoord lenen

Artikel: Lenen Geld

Alles wat u moet weten over geld lenen

Lenen van geld is een veelvoorkomende praktijk die mensen in staat stelt om grote aankopen te doen of financiële tegenslagen op te vangen. Of het nu gaat om het kopen van een huis, het financieren van een auto of het consolideren van schulden, lenen kan een handige optie zijn om uw doelen te bereiken.

Voordat u echter besluit om geld te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen. Hier zijn enkele belangrijke punten om in gedachten te houden:

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, waaronder persoonlijke leningen, hypothecaire leningen, autoleningen en studieleningen. Elk type lening heeft zijn eigen voorwaarden en rentetarieven, dus zorg ervoor dat u de details begrijpt voordat u zich verbindt.

Rentetarieven

De rente die u betaalt op een lening kan aanzienlijk variëren, afhankelijk van factoren zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Vergelijk rentetarieven bij verschillende kredietverstrekkers om de beste deal te vinden.

Voorwaarden en voorwaarden

Voordat u een lening afsluit, is het essentieel om de voorwaarden en voorwaarden zorgvuldig door te nemen. Let op eventuele verborgen kosten, boetes voor vervroegde aflossing en andere bepalingen die van invloed kunnen zijn op uw financiële situatie.

Kredietwaardigheid

Uw kredietgeschiedenis speelt een cruciale rol bij het verkrijgen van een lening. Zorg ervoor dat uw kredietrapport nauwkeurig is en werk aan het verbeteren van uw kredietscore voordat u een grote lening aanvraagt.

Geld lenen kan een nuttige financiële tool zijn als het verstandig wordt gebruikt. Door goed geïnformeerd te zijn en verantwoordelijk te handelen, kunt u profiteren van de voordelen van leningen zonder in financiële problemen te raken.


5 Belangrijke Tips voor Verantwoord Geld Lenen in België

  1. Vergelijk altijd de rentetarieven van verschillende kredietverstrekkers voordat je geld leent.
  2. Leen nooit meer geld dan je nodig hebt om onnodige schulden te voorkomen.
  3. Zorg ervoor dat je de leenvoorwaarden en eventuele extra kosten goed begrijpt voordat je een lening afsluit.
  4. Maak een realistische terugbetalingsplanning en houd rekening met je financiële situatie op lange termijn.
  5. Wees voorzichtig met het aangaan van meerdere leningen tegelijk, dit kan leiden tot financiële problemen.

Vergelijk altijd de rentetarieven van verschillende kredietverstrekkers voordat je geld leent.

Een belangrijke tip bij het lenen van geld is om altijd de rentetarieven van verschillende kredietverstrekkers te vergelijken voordat u een lening afsluit. Door verschillende aanbiedingen te onderzoeken en de rentevoorwaarden te vergelijken, kunt u ervoor zorgen dat u de meest gunstige lening voor uw situatie kiest. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw lening. Het loont altijd om wat extra tijd te nemen om zorgvuldig te kijken naar de verschillende opties die beschikbaar zijn voordat u zich verbindt tot een leningsovereenkomst.

Leen nooit meer geld dan je nodig hebt om onnodige schulden te voorkomen.

Het is essentieel om nooit meer geld te lenen dan strikt noodzakelijk om onnodige schulden te vermijden. Door alleen het bedrag te lenen dat je daadwerkelijk nodig hebt, voorkom je dat je in een situatie terechtkomt waarin je meer moet terugbetalen dan je kunt veroorloven. Het is verstandig om een realistische inschatting te maken van je financiële behoeften en alleen te lenen wat nodig is om je doelen te bereiken, met zorgvuldige planning en budgettering als leidraad.

Zorg ervoor dat je de leenvoorwaarden en eventuele extra kosten goed begrijpt voordat je een lening afsluit.

Het is van essentieel belang om ervoor te zorgen dat je de leenvoorwaarden en eventuele extra kosten goed begrijpt voordat je een lening afsluit. Door de voorwaarden zorgvuldig door te nemen, kun je inzicht krijgen in de verplichtingen die gepaard gaan met de lening en eventuele verborgen kosten vermijden. Het is belangrijk om volledig op de hoogte te zijn van alle aspecten van de lening, zodat je weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.

Maak een realistische terugbetalingsplanning en houd rekening met je financiële situatie op lange termijn.

Het is essentieel om bij het lenen van geld een realistische terugbetalingsplanning te maken en rekening te houden met je financiële situatie op lange termijn. Door vooraf goed te plannen en inzicht te hebben in je financiële mogelijkheden op de lange termijn, kun je voorkomen dat je in de toekomst in financiële problemen komt. Het is belangrijk om alleen leningen aan te gaan die je daadwerkelijk kunt terugbetalen en om rekening te houden met eventuele veranderingen in je financiële situatie om onvoorziene problemen te voorkomen.

Wees voorzichtig met het aangaan van meerdere leningen tegelijk, dit kan leiden tot financiële problemen.

Wees voorzichtig met het aangaan van meerdere leningen tegelijk, dit kan leiden tot financiële problemen. Het hebben van meerdere leningen kan de maandelijkse aflossingsverplichtingen verhogen en de totale schuldenlast vergroten. Hierdoor kunt u in een situatie terechtkomen waarin het moeilijk wordt om aan al uw financiële verplichtingen te voldoen. Het is daarom verstandig om goed na te denken voordat u nieuwe leningen afsluit en ervoor te zorgen dat u een realistisch plan heeft om uw leningen op tijd terug te betalen.

kredietscore

Alles wat je moet weten over je kredietscore: een cruciale factor bij financiële beslissingen

De kredietscore: een belangrijk hulpmiddel bij het verkrijgen van financiële diensten

Wanneer we denken aan het aanvragen van een lening, een hypotheek of zelfs het openen van een nieuwe creditcard, komt de term “kredietscore” vaak naar voren. Maar wat is nu precies die kredietscore en waarom is deze zo belangrijk?

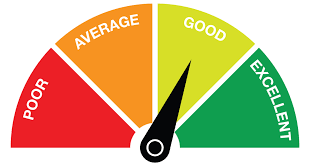
Een kredietscore is een numerieke waarde die de kredietwaardigheid van een persoon weergeeft. Het wordt gebruikt door financiële instellingen om te beoordelen hoe groot het risico is om aan iemand geld uit te lenen. Deze score is gebaseerd op verschillende factoren, zoals betalingsgeschiedenis, schuldniveau, lengte van de kredietgeschiedenis en soorten krediet die iemand heeft.

Een goede kredietscore kan aanzienlijke voordelen bieden. Het kan bijvoorbeeld leiden tot lagere rentetarieven op leningen en hypotheken, waardoor uiteindelijk geld bespaard kan worden. Daarnaast kan het hebben van een goede kredietscore ook helpen bij het verkrijgen van goedkeuring voor financiële diensten, zoals het huren van een woning of het afsluiten van een telefoonabonnement.

Om je kredietscore te verbeteren of te behouden, zijn er verschillende stappen die je kunt nemen. Allereerst is het essentieel om je rekeningen op tijd te betalen en eventuele schulden af ​​te lossen. Het hebben van een langere kredietgeschiedenis kan ook positief bijdragen aan je score, dus het kan verstandig zijn om oudere creditcards open te houden, zelfs als je ze niet actief gebruikt.

Daarnaast is het belangrijk om je kredietgebruik in de gaten te houden. Het is raadzaam om niet meer dan 30% van je beschikbare kredietlimiet te gebruiken, omdat dit een positieve invloed kan hebben op je score. Het regelmatig controleren van je kredietrapport en het corrigeren van eventuele fouten is ook van groot belang.

Financiële instellingen hechten veel waarde aan de kredietscore bij het nemen van beslissingen over leningen en andere financiële diensten. Het is daarom verstandig om bewust met je financiën om te gaan en ervoor te zorgen dat je een goede kredietscore behoudt.

Het begrijpen van de kredietscore en hoe deze wordt berekend, kan uiteindelijk helpen bij het verkrijgen van gunstige financiële voorwaarden. Door verantwoordelijk om te gaan met geld en een goede kredietscore op te bouwen, kunnen individuen hun financiële doelen gemakkelijker bereiken en profiteren van betere voorwaarden bij het aangaan van leningen of andere financiële verplichtingen.

Kortom, de kredietscore is een waardevol instrument dat de financiële gezondheid van een persoon weergeeft. Het hebben van een goede score opent deuren naar betere financiële mogelijkheden en biedt voordelen zoals lagere rentetarieven. Het is daarom belangrijk om bewust met je financiën om te gaan en je kredietscore in de gaten te houden.


Houd uw kredietgeschiedenis up-to-date en controleer regelmatig uw credit score.
Betaal altijd uw schulden op tijd om betalingsachterstanden te

  1. Zorg ervoor dat uw kredietgeschiedenis up-to-date is en controleer regelmatig uw credit score.
  2. Betaal altijd op tijd je schulden, zo voorkom je dat er betalingsachterstanden ontstaan.
  3. Vermijd het aangaan van te veel leningen, dit kan een negatieve invloed hebben op uw kredietscore.
  4. Probeer de balans op uw creditcard zo laag mogelijk te houden om een goede kredietscore te behouden.
  5. Gebruik niet meer dan 30% van de beschikbare kredietlimiet om een goede score te behouden.
  6. Open geen nieuwe rekening als je al veel openstaande lening of creditcards hebt, dit kan de score verlagen .
  7. Vermijd het aanvragen van meerdere lening of creditcards in korte tijd omdat dit je kredietscore kan verlagen .
  8. Houd steeds een oogje in het zeil om zeker te zijn dat er gegevens foutief wordt weergegeven in uw dossier , wat leidt tot een slechte kredietscore

Zorg ervoor dat uw kredietgeschiedenis up-to-date is en controleer regelmatig uw credit score.

Een goede kredietscore is essentieel voor het verkrijgen van gunstige financiële voorwaarden. Een belangrijke tip om je kredietscore te verbeteren en te behouden, is ervoor te zorgen dat je kredietgeschiedenis up-to-date is en regelmatig je credit score controleert.

Je kredietgeschiedenis omvat informatie over je betalingsgeschiedenis, openstaande schulden en de lengte van je kredietgeschiedenis. Het is belangrijk dat deze informatie correct en actueel is. Fouten in je kredietrapport kunnen een negatieve invloed hebben op je kredietscore, dus het is verstandig om regelmatig je rapport te controleren en eventuele fouten te corrigeren.

Het controleren van je credit score kan ook nuttig zijn om inzicht te krijgen in hoe financiële instellingen jouw kredietwaardigheid beoordelen. Door regelmatig je score te controleren, kun je zien of er verbeteringen zijn of dat er actie moet worden ondernomen om deze te verhogen.

Er zijn verschillende manieren waarop je jouw credit score kunt controleren. Veel financiële instellingen bieden online tools aan waarmee je jouw score kunt bekijken. Daarnaast kun je gebruik maken van gespecialiseerde websites die gratis of tegen een kleine vergoeding toegang geven tot jouw credit score.

Door ervoor te zorgen dat jouw kredietgeschiedenis up-to-date is en regelmatig jouw credit score te controleren, kun jij proactief werken aan het verbeteren van jouw kredietscore. Dit kan uiteindelijk leiden tot betere voorwaarden bij het aanvragen van leningen, hypotheken en andere financiële diensten.

Dus, neem de tijd om jouw kredietgeschiedenis te controleren en jouw credit score regelmatig te bekijken. Het is een kleine moeite die grote voordelen kan opleveren voor jouw financiële toekomst.

Betaal altijd op tijd je schulden, zo voorkom je dat er betalingsachterstanden ontstaan.

Een goede kredietscore is van groot belang bij het verkrijgen van financiële diensten zoals leningen, hypotheken en creditcards. Een eenvoudige maar effectieve tip om je kredietscore te verbeteren en te behouden, is door altijd op tijd je schulden te betalen.

Het lijkt misschien vanzelfsprekend, maar het regelmatig missen van betalingstermijnen kan grote gevolgen hebben voor je kredietscore. Financiële instellingen zien betalingsachterstanden als een teken van financiële instabiliteit en dit kan leiden tot een lagere score. Dit maakt het vervolgens moeilijker om in de toekomst leningen of andere financiële diensten te verkrijgen.

Door ervoor te zorgen dat je altijd op tijd betaalt, laat je zien dat je verantwoordelijk omgaat met je financiën. Het is belangrijk om de vervaldatum van al je rekeningen en leningen in de gaten te houden en ervoor te zorgen dat je deze op tijd betaalt. Dit geldt niet alleen voor grote leningen zoals een hypotheek, maar ook voor kleinere rekeningen zoals creditcardbetalingen of maandelijkse aflossingen.

Als het om schulden gaat, kan het handig zijn om een budget op te stellen en prioriteit te geven aan de belangrijkste betalingen. Zorg ervoor dat je voldoende geld apart houdt om aan al je financiële verplichtingen te voldoen. Het kan handig zijn om automatische betalingen in te stellen, zodat je er zeker van kunt zijn dat je nooit een betalingstermijn mist.

Door altijd op tijd je schulden te betalen, voorkom je niet alleen betalingsachterstanden, maar bouw je ook een positieve kredietgeschiedenis op. Dit kan uiteindelijk leiden tot een hogere kredietscore en meer financiële mogelijkheden in de toekomst.

Kortom, het is essentieel om altijd op tijd je schulden te betalen om een goede kredietscore te behouden. Door verantwoordelijk om te gaan met je financiën en ervoor te zorgen dat je nooit betalingsachterstanden hebt, kun je de deuren openen naar gunstigere financiële voorwaarden en meer mogelijkheden in de toekomst.

Vermijd het aangaan van te veel leningen, dit kan een negatieve invloed hebben op uw kredietscore.

Een goede kredietscore is van groot belang wanneer u financiële diensten wilt verkrijgen. Het is daarom verstandig om bewust om te gaan met uw financiën en maatregelen te nemen die uw kredietscore positief beïnvloeden. Eén belangrijke tip is het vermijden van het aangaan van te veel leningen.

Het hebben van meerdere leningen kan een negatieve invloed hebben op uw kredietscore. Financiële instellingen zien het als een risico wanneer iemand al veel schulden heeft en nog meer leningen wil afsluiten. Dit kan de perceptie van uw kredietwaardigheid verminderen en leiden tot een lagere kredietscore.

Het is daarom verstandig om goed na te denken voordat u nieuwe leningen aangaat. Vraag uzelf af of u de extra schuld echt nodig heeft en of u deze kunt terugbetalen binnen de gestelde termijnen. Het is ook belangrijk om rekening te houden met uw totale schuldniveau in verhouding tot uw inkomen.

Als u merkt dat u al meerdere leningen heeft lopen, kunt u overwegen om deze af te lossen voordat u nieuwe leningen aangaat. Door bestaande schulden af ​​te lossen, vermindert u niet alleen uw financiële last, maar verbetert u ook uw kredietscore op de lange termijn.

Het beheersen van uw leenniveaus is een essentieel onderdeel van het opbouwen en behouden van een goede kredietscore. Door verstandige financiële beslissingen te nemen en uw schuldniveau onder controle te houden, vergroot u uw kansen op het verkrijgen van gunstige voorwaarden bij toekomstige leningen en andere financiële diensten.

Kortom, het vermijden van het aangaan van te veel leningen is een belangrijke tip om uw kredietscore positief te beïnvloeden. Het beheersen van uw schuldniveau helpt bij het behouden van een goede kredietwaardigheid en vergroot uw financiële mogelijkheden op de lange termijn. Wees verstandig met uw leningen en zorg ervoor dat u alleen die aangaat die echt noodzakelijk zijn en binnen uw financiële mogelijkheden vallen.

Probeer de balans op uw creditcard zo laag mogelijk te houden om een goede kredietscore te behouden.

Een goede kredietscore behouden is essentieel voor het verkrijgen van gunstige financiële voorwaarden. Een nuttige tip om dit te bereiken, is het streven naar een lage balans op uw creditcard.

Uw kredietgebruik, ook wel bekend als de verhouding tussen uw uitstaande saldo en uw beschikbare kredietlimiet, heeft invloed op uw kredietscore. Financiële instellingen willen zien dat u verantwoordelijk omgaat met uw krediet en geen buitensporig hoge schulden hebt.

Door de balans op uw creditcard laag te houden, kunt u een positieve invloed hebben op uw kredietscore. Het wordt over het algemeen aanbevolen om niet meer dan 30% van uw beschikbare kredietlimiet te gebruiken. Dit betekent dat als u bijvoorbeeld een limiet van € 1.000 heeft, u idealiter niet meer dan € 300 zou moeten uitgeven.

Het verminderen van uw creditcardbalans kan op verschillende manieren worden bereikt. Ten eerste is het belangrijk om bewust te zijn van uw uitgaven en alleen aankopen te doen die binnen uw budget passen. Probeer indien mogelijk volledige betalingen te doen in plaats van alleen het minimumbedrag, omdat dit helpt om de balans sneller af te lossen.

Een andere strategie is om regelmatig betalingen te doen in plaats van één keer per maand. Door meerdere betalingen per maand te doen, kunt u de balans geleidelijk aan verlagen en voorkomen dat deze te hoog oploopt.

Het is ook belangrijk om te onthouden dat het openen van nieuwe creditcards uw totale beschikbare kredietlimiet verhoogt. Dit kan helpen om uw kredietgebruik te verlagen, op voorwaarde dat u niet meer uitgeeft dan u zich kunt veroorloven.

Het handhaven van een lage balans op uw creditcard is een slimme strategie om een goede kredietscore te behouden. Door bewust met uw krediet om te gaan en uw uitstaande saldo onder controle te houden, laat u financiële instellingen zien dat u verantwoordelijk bent en in staat bent om met krediet om te gaan.

Houd er rekening mee dat het behouden van een goede kredietscore niet alleen afhangt van uw creditcardbalans, maar ook van andere factoren zoals betalingsgeschiedenis en lengte van de kredietgeschiedenis. Het is echter altijd verstandig om deze eenvoudige tip toe te passen en zo bij te dragen aan het behoud van een positieve kredietscore.

Gebruik niet meer dan 30% van de beschikbare kredietlimiet om een goede score te behouden.

Een goede kredietscore behouden is van groot belang bij het aanvragen van leningen en andere financiële diensten. Een handige tip om je kredietscore te verbeteren en te behouden, is om niet meer dan 30% van je beschikbare kredietlimiet te gebruiken.

Wanneer je een creditcard hebt of andere vormen van krediet, zoals een persoonlijke lening, wordt er een bepaalde kredietlimiet aan je toegewezen. Dit is het maximale bedrag dat je kunt lenen of uitgeven. Het is verstandig om niet meer dan 30% van deze limiet te gebruiken.

Het gebruik van meer dan 30% van je beschikbare kredietlimiet kan namelijk een negatieve invloed hebben op je kredietscore. Financiële instellingen zien dit als een teken dat je mogelijk overmatig afhankelijk bent van krediet en dat kan worden geassocieerd met financiële instabiliteit.

Door slechts tot 30% van je beschikbare kredietlimiet te gebruiken, laat je zien dat je verantwoordelijk omgaat met je financiën en dat je in staat bent om binnen redelijke grenzen te blijven. Dit kan resulteren in een positieve invloed op je kredietscore en kan deuren openen naar betere rentetarieven en voorwaarden bij het aanvragen van leningen.

Het is belangrijk om regelmatig de balans op te maken en ervoor te zorgen dat je niet boven de 30% grens komt. Als het nodig is, kun je overwegen om extra betalingen te doen om je kredietgebruik te verminderen. Het is echter ook belangrijk om niet te weinig te gebruiken, want het hebben van helemaal geen kredietgebruik kan ook een negatieve invloed hebben op je score.

Het bewust beperken van je kredietgebruik tot 30% van de beschikbare limiet is een simpele maar effectieve strategie om een goede kredietscore te behouden. Het laat zien dat je financieel verantwoordelijk bent en helpt je om toekomstige financiële doelen gemakkelijker te bereiken.

Onthoud dat het monitoren van je kredietscore en het nemen van verstandige financiële beslissingen essentieel zijn voor een gezonde financiële toekomst. Door bewust met je kredietlimieten om te gaan, kun je jouw kredietscore positief beïnvloeden en genieten van de voordelen die dit met zich meebrengt.

Open geen nieuwe rekening als je al veel openstaande lening of creditcards hebt, dit kan de score verlagen .

Het openen van een nieuwe rekening kan verleidelijk zijn, vooral als je op zoek bent naar extra financiële flexibiliteit. Echter, als je al veel openstaande leningen of creditcards hebt, is het belangrijk om voorzichtig te zijn. Het openen van nog een nieuwe rekening kan namelijk je kredietscore verlagen.

Wanneer je een nieuwe rekening opent, wordt dit gezien als een potentieel risico voor kredietverstrekkers. Het kan de indruk wekken dat je te veel financiële verplichtingen hebt en daardoor mogelijk moeite hebt om aan al deze betalingen te voldoen. Dit kan leiden tot een negatieve invloed op je kredietscore.

Daarom is het verstandig om eerst te evalueren hoeveel leningen en creditcards je al hebt en wat de impact zou zijn van het openen van nog een nieuwe rekening. Als je al veel schulden hebt of als je merkt dat het moeilijk is om bij te blijven met de betalingen, is het misschien verstandiger om geen nieuwe rekening te openen.

In plaats daarvan kun je proberen bestaande schulden af ​​te lossen en je kredietgebruik te verminderen. Dit kan helpen om je kredietscore te verbeteren en financiële stabiliteit op lange termijn te bereiken.

Het is ook belangrijk om in gedachten te houden dat elke keer dat er een aanvraag wordt ingediend voor een nieuwe rekening, er ook een “harde” controle plaatsvindt op je kredietrapport. Te veel harde controles binnen een korte periode kunnen ook je kredietscore negatief beïnvloeden. Het is dus verstandig om alleen een nieuwe rekening te openen als het echt noodzakelijk is en als je er klaar voor bent om de extra financiële verantwoordelijkheid aan te gaan.

Kortom, het openen van een nieuwe rekening kan je kredietscore verlagen als je al veel openstaande leningen of creditcards hebt. Het is belangrijk om eerst je huidige financiële situatie te evalueren voordat je besluit een nieuwe rekening te openen. Door verstandig om te gaan met je financiën en bestaande schulden af ​​te lossen, kun je werken aan het verbeteren van je kredietscore op de lange termijn.

Vermijd het aanvragen van meerdere lening of creditcards in korte tijd omdat dit je kredietscore kan verlagen .

Vermijd het aanvragen van meerdere leningen of creditcards in korte tijd omdat dit je kredietscore kan verlagen

Wanneer je op zoek bent naar een lening of een nieuwe creditcard, kan de verleiding groot zijn om bij verschillende financiële instellingen tegelijkertijd aanvragen in te dienen. Echter, het is belangrijk om te weten dat het aanvragen van meerdere leningen of creditcards in korte tijd je kredietscore kan verlagen.

Elke keer dat je een aanvraag indient voor een lening of een creditcard, wordt er namelijk een zogenaamde “hard inquiry” gedaan op je kredietrapport. Deze hard inquiry wordt geregistreerd en kan een negatieve invloed hebben op je kredietscore. Het geeft namelijk aan dat je mogelijk financiële problemen hebt of te veel schulden aangaat.

Het is belangrijk om te begrijpen dat potentiële geldverstrekkers deze hard inquiries zien als een risicofactor. Als ze zien dat je meerdere leningen of creditcards tegelijkertijd aanvraagt, kan dit de indruk wekken dat je wanhopig bent om geld te lenen en mogelijk over-gecrediteerd raakt.

Om dit scenario te vermijden, is het verstandig om geduldig en selectief te zijn bij het indienen van lening- of creditcardaanvragen. Doe grondig onderzoek naar de verschillende opties en selecteer degene die het beste past bij jouw behoeften voordat je daadwerkelijk een aanvraag indient.

Bovendien is het ook belangrijk om te onthouden dat elke afwijzing van een lening of creditcardaanvraag ook negatieve gevolgen kan hebben voor je kredietscore. Het kan de indruk wekken dat je niet in staat bent om krediet te verkrijgen, wat potentiële geldverstrekkers kan afschrikken.

Kortom, het is verstandig om voorzichtig te zijn bij het aanvragen van leningen of creditcards. Vermijd het indienen van meerdere aanvragen in korte tijd, omdat dit je kredietscore kan verlagen. Neem de tijd om de beste optie te vinden en zorg ervoor dat je financiële situatie stabiel is voordat je een aanvraag indient. Op die manier kun je jouw kredietscore beschermen en de beste kans krijgen op goedkeuring voor financiële diensten in de toekomst.

Houd steeds een oogje in het zeil om zeker te zijn dat er gegevens foutief wordt weergegeven in uw dossier , wat leidt tot een slechte kredietscore

Een goede kredietscore is essentieel om financiële doelen te bereiken en gunstige voorwaarden te verkrijgen bij leningen en andere financiële diensten. Een tip om je kredietscore te beschermen en te verbeteren, is om altijd een oogje in het zeil te houden om ervoor te zorgen dat er geen foutieve gegevens in je dossier worden weergegeven.

Het kan voorkomen dat er onjuiste informatie in je kredietrapport terechtkomt, zoals gemiste betalingen die je wel hebt voldaan of schulden die niet van jou zijn. Deze foutieve gegevens kunnen leiden tot een lagere kredietscore, wat op zijn beurt nadelige gevolgen kan hebben voor je financiële mogelijkheden.

Daarom is het belangrijk om regelmatig je kredietrapport te controleren en eventuele fouten direct aan te pakken. Je kunt een gratis exemplaar van je kredietrapport aanvragen bij de nationale kredietbureaus. Ga de informatie zorgvuldig na en als je onjuistheden ontdekt, neem dan contact op met het desbetreffende bureau om deze te laten corrigeren.

Het proces van het corrigeren van foutieve gegevens kan wat tijd in beslag nemen, maar het is de moeite waard. Door ervoor te zorgen dat je kredietrapport juist en accuraat is, behoud je een goede kredietscore en vermijd je onnodige problemen bij het aanvragen van leningen of andere financiële diensten.

Houd dus altijd een oogje in het zeil en neem actie zodra je merkt dat er foutieve gegevens in je dossier worden weergegeven. Door proactief te zijn en je kredietscore te beschermen, kun je jouw financiële toekomst veiligstellen en genieten van de voordelen die een goede kredietscore met zich meebrengt.

consumentenkrediet

Alles wat u moet weten over consumentenkrediet: Tips en advies voor verstandig lenen

Consumentenkrediet: Wat u moet weten voordat u leent

Consumentenkrediet is een term die we vaak horen, vooral in relatie tot het kopen van grote aankopen zoals een auto, meubels of elektronica. Maar wat houdt consumentenkrediet eigenlijk in en waar moet u op letten voordat u besluit te lenen?

Consumentenkrediet verwijst naar leningen die worden verstrekt aan particulieren voor persoonlijk gebruik. Het stelt consumenten in staat om direct toegang te krijgen tot geld dat ze anders misschien niet meteen beschikbaar hebben. Er zijn verschillende vormen van consumentenkrediet, waaronder persoonlijke leningen, doorlopende kredieten en financiering via creditcards.

Voordat u een consumentenkrediet afsluit, is het belangrijk om enkele belangrijke aspecten te overwegen:

  1. Rentetarieven: Consumentenkredieten gaan gepaard met rentekosten. Het is essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken om ervoor te zorgen dat u de beste deal krijgt. Houd er rekening mee dat hogere rentetarieven uw totale kosten kunnen verhogen.
  2. Voorwaarden en looptijd: Lees de voorwaarden van het krediet zorgvuldig door voordat u zich committeert. Let op de looptijd van de lening en eventuele boetes of extra kosten bij vervroegde aflossing.
  3. Kredietscore: Uw kredietscore kan invloed hebben op uw vermogen om een consumentenkrediet te verkrijgen. Kredietverstrekkers gebruiken uw kredietscore om het risico van lenen aan u te beoordelen. Een goede kredietscore kan u helpen om gunstigere rentetarieven te krijgen.
  4. Terugbetalingsmogelijkheden: Zorg ervoor dat u de maandelijkse aflossingen kunt betalen voordat u een consumentenkrediet afsluit. Overweeg uw inkomsten en uitgaven zorgvuldig en maak een realistisch budget.
  5. Alternatieven overwegen: Voordat u besluit om consumentenkrediet aan te vragen, is het de moeite waard om na te denken over alternatieve financieringsmogelijkheden. Misschien kunt u spaargeld gebruiken of een betalingsregeling treffen met de verkoper.

Het is belangrijk om verantwoordelijkheid te nemen bij het aangaan van consumentenkrediet. Leen alleen wat u nodig heeft en zorg ervoor dat u zich bewust bent van de financiële verplichtingen die ermee gepaard gaan. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt.

Onthoud dat consumentenkrediet handig kan zijn als het op de juiste manier wordt gebruikt, maar het kan ook leiden tot financiële problemen als het niet verstandig wordt beheerd. Wees dus voorzichtig en informeer uzelf voordat u geld leent voor persoonlijke uitgaven.

Disclaimer: Dit artikel dient alleen ter informatie en vormt geen financieel advies. Raadpleeg altijd een professional voordat u financiële beslissingen neemt.


5 Voordelen van Consumentenkrediet: Lage Rente, Flexibele Terugbetaling, Onderpandvrij Lenen, Snelle Goedkeuring en Brede Acceptatie bij Winkels en Bedrij

  1. Lage rente
  2. Flexibele terugbetaling
  3. Geld lenen zonder onderpand
  4. Snelle goedkeuring
  5. Geaccepteerd door veel winkels en bedrijven


7 nadelen van consumentenkrediet: een waarschuwing voor financiële risico’s

  1. Consumentenkrediet kan leiden tot schuldenproblemen en financiële stress.
  2. De rentekosten voor consumentenkrediet kunnen erg hoog zijn.
  3. Door het gebruik van consumentenkrediet, kan de verzameling van schulden moeilijker worden om te beheren.
  4. Consumentenkrediet kan eenvoudig misbruikt worden, waardoor het moeilijker is om financiële verplichtingen na te komen.
  5. Er zijn veel verschillende soorten consumentenkoopjes die allemaal verschillende tarieven en voorwaarden hebben, wat verwarrend kan zijn voor de consument die geld wil lenen.
  6. Het is mogelijk dat u meer terugbetaalt dan u oorspronkelijk had geleend als gevolg van rente-accumulatie op lange termijn leningsovereenkomsten met consumentenkoopjes .
  7. Consumentenkoopjes kunnen leiden tot eindeloze cyclus van schuld en betaling als niet goed beheerd wordt of niet goed begrepen door de consument

Lage rente

Een van de voordelen van consumentenkrediet in België is de lage rente die ermee gepaard gaat. Deze lage rente maakt het betaalbaar voor consumenten om geld te lenen en hun financiële doelen te bereiken.

Wanneer de rente laag is, betekent dit dat u minder geld hoeft terug te betalen bovenop het geleende bedrag. Dit kan een aanzienlijk verschil maken in de totale kosten van uw lening. Een lagere rente betekent ook dat uw maandelijkse aflossingen lager zullen zijn, waardoor het gemakkelijker wordt om uw financiële verplichtingen na te komen.

De lage rente op consumentenkrediet biedt ook kansen voor mensen die grote aankopen willen doen, zoals het kopen van een auto of het renoveren van hun huis. Het stelt hen in staat om toegang te krijgen tot het benodigde kapitaal zonder dat ze direct al het geld hoeven te hebben.

Bovendien kan een lage rente consumenten aanmoedigen om bestaande leningen met hogere rentetarieven te herfinancieren. Door hun leningen tegen een lagere rente te herfinancieren, kunnen ze mogelijk besparen op hun totale kosten en maandelijkse aflossingen verlagen.

Het is echter belangrijk op te merken dat de rentetarieven kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietscore en de specifieke kredietverstrekker. Het is altijd raadzaam om verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt.

Hoewel de lage rente op consumentenkrediet aantrekkelijk kan zijn, is het essentieel om verstandig te lenen en alleen te lenen wat u nodig heeft. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Consumentenkrediet met een lage rente kan een nuttig hulpmiddel zijn bij het realiseren van uw financiële doelen, maar het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt.

Flexibele terugbetaling

Flexibele terugbetaling: Consumentenkrediet biedt een flexibele terugbetaling, waardoor je de kosten aan kunt passen aan je budget en financiële behoeften.

Een van de voordelen van consumentenkrediet is de flexibiliteit die het biedt bij het terugbetalen van de lening. In tegenstelling tot andere vormen van leningen, zoals hypotheken, stelt consumentenkrediet je in staat om de kosten aan te passen aan je budget en financiële behoeften.

Met consumentenkrediet kun je vaak kiezen uit verschillende looptijden en aflossingsopties. Dit betekent dat je de maandelijkse aflossingen kunt afstemmen op wat haalbaar is voor jouw financiële situatie. Als je bijvoorbeeld een hoger inkomen verwacht in de toekomst, kun je ervoor kiezen om lagere maandelijkse aflossingen te hebben en het krediet over een langere periode terug te betalen. Aan de andere kant, als je liever sneller wilt aflossen, kun je ook kiezen voor kortere looptijden met hogere maandelijkse aflossingen.

De flexibiliteit van consumentenkrediet stelt je ook in staat om extra betalingen te doen wanneer dat mogelijk is. Als je bijvoorbeeld een bonus ontvangt of wat extra geld bespaart, kun je ervoor kiezen om dit bedrag toe te voegen aan de aflossing van de lening. Dit kan helpen om de totale kosten van het krediet te verlagen en sneller schuldenvrij te worden.

Het vermogen om de terugbetaling aan te passen aan je budget en financiële behoeften kan een groot voordeel zijn bij het beheren van je financiën. Het stelt je in staat om controle te hebben over je schuldaflossing en biedt de flexibiliteit om veranderingen in je financiële situatie op te vangen.

Het is echter belangrijk om op te merken dat hoewel flexibele terugbetaling een voordeel is, het nog steeds essentieel is om verantwoordelijkheid te nemen bij het aangaan van consumentenkrediet. Zorg ervoor dat je realistisch bent over wat je kunt veroorloven en houd rekening met rentekosten en andere eventuele kosten die gepaard gaan met de lening.

Al met al kan de flexibele terugbetalingsoptie van consumentenkrediet een nuttig instrument zijn bij het beheren van je financiën. Het stelt je in staat om de kosten aan te passen aan jouw individuele situatie en biedt de vrijheid om jouw lening af te betalen op een manier die het beste past bij jouw behoeften.

Geld lenen zonder onderpand

Geld lenen zonder onderpand: Het voordeel van consumentenkrediet

Een van de voordelen van consumentenkrediet is dat je geld kunt lenen zonder onderpand te stellen of extra documentatie te verstrekken om de lening te krijgen. Dit kan een aantrekkelijke optie zijn voor mensen die snel toegang willen hebben tot financiële middelen, zonder gedoe en vertragingen.

Wanneer je een consumentenkrediet afsluit, is het niet nodig om waardevolle bezittingen, zoals onroerend goed of voertuigen, als onderpand aan te bieden. Dit betekent dat je geen risico loopt om deze bezittingen te verliezen als je niet in staat bent om aan je betalingsverplichtingen te voldoen.

Daarnaast hoef je meestal geen uitgebreide documentatie te verstrekken om in aanmerking te komen voor een consumentenkrediet. In tegenstelling tot bijvoorbeeld hypotheken, waarbij gedetailleerde informatie over inkomen en vermogen vereist is, kan het aanvraagproces voor consumentenkrediet sneller en eenvoudiger zijn. Dit kan handig zijn als je snel geld nodig hebt voor onverwachte uitgaven of dringende financiële behoeften.

Hoewel dit aspect van consumentenkrediet zeker voordelen biedt, is het belangrijk om ook de nadelen in overweging te nemen. Omdat er geen onderpand is, kunnen kredietverstrekkers hogere rentetarieven hanteren om het risico dat ze nemen te compenseren. Het is dus essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken en ervoor te zorgen dat je een lening afsluit met een redelijke rente.

Bovendien moet je ervoor zorgen dat je je bewust bent van de financiële verplichtingen die gepaard gaan met het lenen via consumentenkrediet. Zorg ervoor dat je het geleende bedrag en de maandelijkse aflossingen kunt terugbetalen binnen de afgesproken termijn. Het niet nakomen van betalingsverplichtingen kan leiden tot extra kosten, boetes en negatieve gevolgen voor je kredietwaardigheid.

Kortom, geld lenen zonder onderpand via consumentenkrediet kan handig zijn voor mensen die snel toegang willen hebben tot geld zonder extra documentatie. Het is echter belangrijk om verantwoordelijkheid te nemen bij het aangaan van leningen en ervoor te zorgen dat je de financiële verplichtingen kunt nakomen. Vergelijk rentetarieven, lees de voorwaarden zorgvuldig door en maak weloverwogen beslissingen voordat je een consumentenkrediet afsluit.

Disclaimer: Dit artikel dient alleen ter informatie en vormt geen financieel advies. Raadpleeg altijd een professional voordat je financiële beslissingen neemt.

Snelle goedkeuring

Snelle goedkeuring: De voordelen van consumentenkrediet

Een van de voordelen van consumentenkrediet is de snelle goedkeuring die ermee gepaard gaat. In vergelijking met andere vormen van leningen, zoals hypotheken of zakelijke leningen, kunnen consumentenkredieten vaak snel worden goedgekeurd. Dit betekent dat je direct toegang hebt tot het geld dat nodig is voor een aankoop of investering.

De snelle goedkeuring van consumentenkrediet kan vooral handig zijn in noodgevallen of situaties waarin je snel geld nodig hebt. Stel je bijvoorbeeld voor dat je auto plotseling kapot gaat en dringend gerepareerd moet worden om naar je werk te kunnen blijven gaan. Met een consumentenkrediet kun je snel het benodigde bedrag lenen en de reparatie laten uitvoeren, zonder dat je hoeft te wachten op lange goedkeuringsprocessen.

Daarnaast kan de snelle goedkeuring ook nuttig zijn bij het doen van aankopen waarvoor je niet direct over voldoende spaargeld beschikt. Misschien heb je een nieuwe wasmachine nodig omdat de oude het heeft begeven, maar wil je niet wekenlang zonder zitten terwijl je spaart voor een nieuwe. Met een consumentenkrediet kun je snel het benodigde bedrag lenen en de aankoop meteen doen.

Het is echter belangrijk om op te merken dat hoewel snelle goedkeuring handig kan zijn, dit niet betekent dat je onvoorzichtig moet zijn bij het aangaan van schulden. Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden en dat je bewust bent van de rente en eventuele extra kosten die ermee gepaard gaan.

Al met al kan de snelle goedkeuring van consumentenkrediet een waardevol voordeel zijn in bepaalde situaties. Het stelt je in staat om direct toegang te krijgen tot het geld dat nodig is voor aankopen of investeringen, waardoor je snel kunt handelen zonder te hoeven wachten op lange goedkeuringsprocessen. Onthoud echter altijd om verantwoordelijk te lenen en alleen te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen.

Geaccepteerd door veel winkels en bedrijven

Geaccepteerd door veel winkels en bedrijven: Het pro van consumentenkrediet

Een van de voordelen van consumentenkrediet is dat het door veel winkels en bedrijven in België wordt geaccepteerd als betaalmethode. Dit betekent dat u gemakkelijk uw bestellingen kunt betalen met het geld dat u leent.

Het feit dat veel winkels en bedrijven consumentenkrediet accepteren, biedt consumenten een groot gemak en flexibiliteit bij het doen van aankopen. Of u nu een nieuwe televisie, meubels of elektronica wilt kopen, u kunt ervoor kiezen om uw aankoop te financieren met een lening.

Dit biedt voordelen voor mensen die niet direct het volledige bedrag voor hun aankoop beschikbaar hebben. In plaats van te wachten tot ze voldoende spaargeld hebben opgebouwd, kunnen ze profiteren van de mogelijkheid om hun aankoop direct te doen en in termijnen terug te betalen.

Bovendien kan het gebruik van consumentenkrediet als betaalmethode handig zijn voor onverwachte uitgaven of noodgevallen. Als er bijvoorbeeld iets kapot gaat in huis en dringend vervangen moet worden, kunt u snel een lening afsluiten en de kosten spreiden over een bepaalde periode.

Het is echter belangrijk om op te merken dat hoewel deze flexibiliteit handig kan zijn, het ook verstandig is om verantwoordelijkheid te nemen bij het gebruik van consumentenkrediet. Zorg ervoor dat u zich bewust bent van de rentetarieven en voorwaarden die gepaard gaan met de lening, en dat u de maandelijkse aflossingen kunt betalen zonder uw financiële situatie in gevaar te brengen.

Kortom, het feit dat consumentenkrediet wordt geaccepteerd door veel winkels en bedrijven biedt consumenten gemak en flexibiliteit bij het doen van aankopen. Het stelt hen in staat om direct toegang te krijgen tot geld dat ze anders misschien niet meteen beschikbaar hebben. Echter, wees altijd verantwoordelijk bij het gebruik van consumentenkrediet en zorg ervoor dat u zich bewust bent van de financiële verplichtingen die ermee gepaard gaan.

Consumentenkrediet kan leiden tot schuldenproblemen en financiële stress.

Hoewel consumentenkrediet handig kan zijn in bepaalde situaties, is het belangrijk om de mogelijke nadelen ervan te begrijpen. Een van de belangrijkste nadelen is dat consumentenkrediet kan leiden tot schuldenproblemen en financiële stress.

Het gemak waarmee consumenten toegang kunnen krijgen tot krediet kan verleidelijk zijn, maar het kan ook resulteren in overmatige leningen die moeilijk terug te betalen zijn. Het lenen van geld zonder een duidelijk plan voor aflossing kan leiden tot een opeenstapeling van schulden en hoge rentekosten.

Bovendien kunnen onverwachte gebeurtenissen, zoals baanverlies of medische noodgevallen, het vermogen om de lening af te lossen beïnvloeden. Dit kan leiden tot financiële stress en angst voor het niet kunnen voldoen aan de maandelijkse aflossingsverplichtingen.

Het probleem met consumentenkrediet is dat het mensen verleidt om geld uit te geven dat ze eigenlijk niet hebben. Het creëert een illusie van directe financiële vrijheid, maar uiteindelijk moeten de geleende bedragen worden terugbetaald, vaak met rente.

Om deze problemen te voorkomen, is het essentieel om verantwoordelijkheid te nemen bij het aangaan van consumentenkrediet. Zorg ervoor dat u alleen leent wat u echt nodig heeft en dat u in staat bent om de lening binnen een redelijke termijn terug te betalen. Maak een realistisch budget en houd rekening met onvoorziene omstandigheden.

Als u merkt dat u al in de problemen bent geraakt door consumentenkrediet, is het belangrijk om snel actie te ondernemen. Neem contact op met uw kredietverstrekker en bespreek mogelijke oplossingen, zoals het herstructureren van de lening of het treffen van een betalingsregeling.

Het is ook verstandig om professioneel advies in te winnen bij een financieel adviseur of bij instanties die gespecialiseerd zijn in schuldhulpverlening. Zij kunnen u helpen bij het beheren van uw schulden en het vinden van haalbare oplossingen om financiële stress te verminderen.

Onthoud dat consumentenkrediet geen oplossing is voor langdurige financiële problemen. Het kan tijdelijk gemak bieden, maar als het niet verstandig wordt beheerd, kan het leiden tot ernstige schuldenproblemen en aanzienlijke stress. Wees dus voorzichtig en weeg de risico’s af voordat u besluit om geld te lenen.

De rentekosten voor consumentenkrediet kunnen erg hoog zijn.

Een van de nadelen van consumentenkrediet is dat de rentekosten vaak hoog kunnen zijn. Dit betekent dat het lenen van geld via consumentenkrediet uiteindelijk duurder kan uitvallen dan verwacht.

Wanneer u een consumentenkrediet afsluit, gaat u akkoord met het betalen van rente over het geleende bedrag. Deze rente kan variëren afhankelijk van verschillende factoren, waaronder uw kredietscore en de specifieke voorwaarden van de lening. Het is belangrijk om te begrijpen dat hogere rentetarieven leiden tot hogere kosten voor het lenen van geld.

De hoge rentekosten bij consumentenkrediet kunnen vooral problematisch zijn als u niet in staat bent om de lening binnen een redelijke termijn af te lossen. Als u bijvoorbeeld een doorlopend krediet heeft en alleen de minimale maandelijkse betaling doet, zullen de rentekosten zich blijven opstapelen naarmate de tijd verstrijkt. Dit kan leiden tot aanzienlijke financiële lasten op lange termijn.

Om te voorkomen dat u te veel betaalt aan rente bij consumentenkrediet, is het belangrijk om zorgvuldig te winkelen en verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt. Zo kunt u op zoek gaan naar gunstige rentetarieven en voorwaarden die passen bij uw financiële situatie.

Daarnaast is het raadzaam om realistisch te zijn over uw terugbetalingsmogelijkheden voordat u een consumentenkrediet afsluit. Zorg ervoor dat u een budget opstelt en begrijpt hoeveel u maandelijks kunt betalen zonder in financiële problemen te komen. Het is belangrijk om verantwoordelijkheid te nemen bij het aangaan van leningen en alleen te lenen wat u echt nodig heeft.

Kortom, de hoge rentekosten zijn zeker een con van consumentenkrediet. Het is essentieel om de kosten en risico’s zorgvuldig af te wegen voordat u besluit om geld te lenen via deze vorm van krediet. Het kan verstandig zijn om alternatieve financieringsmogelijkheden te overwegen of professioneel advies in te winnen om ervoor te zorgen dat u geen onnodige financiële lasten oploopt.

Door het gebruik van consumentenkrediet, kan de verzameling van schulden moeilijker worden om te beheren.

Een nadeel van consumentenkrediet is dat het beheer van schulden moeilijker kan worden. Het gebruik van consumentenkrediet kan verleidelijk zijn, vooral wanneer er directe toegang tot geld nodig is voor aankopen of financiële behoeften. Echter, zonder de juiste planning en discipline kan het leiden tot een ophoping van schulden die moeilijk te beheren zijn.

Het probleem ontstaat wanneer meerdere leningen worden afgesloten bij verschillende kredietverstrekkers, zoals persoonlijke leningen, creditcardschulden en doorlopende kredieten. Elk van deze leningen heeft zijn eigen rentepercentages, looptijden en maandelijkse aflossingen. Hierdoor wordt het lastig om het overzicht te behouden en de schulden effectief af te lossen.

Daarnaast kunnen hoge rentetarieven op consumentenkredieten ervoor zorgen dat de totale schuld steeds groter wordt naarmate de tijd verstrijkt. Als gevolg hiervan kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen, wat op zijn beurt kan leiden tot extra kosten zoals boetes en renteverhogingen.

Om dit probleem te voorkomen, is het belangrijk om verstandig om te gaan met consumentenkrediet. Het is essentieel om alleen leningen af te sluiten die echt nodig zijn en binnen uw financiële mogelijkheden vallen. Het maken van een gedetailleerd budget en het plannen van uw uitgaven kunnen u helpen bij het beheren van uw schulden.

Een andere strategie is het consolideren van uw schulden door middel van een lening met een lagere rente. Dit kan helpen om meerdere schulden samen te voegen tot één enkele lening, waardoor het beheer gemakkelijker wordt en mogelijk zelfs de maandelijkse aflossingen worden verlaagd. Het is echter belangrijk om de voorwaarden en kosten van een dergelijke consolidatielening zorgvuldig te onderzoeken voordat u deze aangaat.

Kortom, hoewel consumentenkrediet handig kan zijn in bepaalde situaties, moet men voorzichtig zijn om niet in de valkuil van onbeheersbare schulden te vallen. Het is cruciaal om verstandig te lenen, een goed overzicht te behouden van uw financiële verplichtingen en indien nodig professioneel advies in te winnen om uw schulden effectief te beheren.

Consumentenkrediet kan eenvoudig misbruikt worden, waardoor het moeilijker is om financiële verplichtingen na te komen.

Hoewel consumentenkrediet handig kan zijn in bepaalde situaties, brengt het ook een potentieel risico met zich mee. Het gemak waarmee men geld kan lenen, kan leiden tot misbruik en onverantwoordelijke financiële beslissingen.

Een van de nadelen van consumentenkrediet is dat het verleidelijk kan zijn om meer te lenen dan nodig is. Mensen kunnen zich laten meeslepen door de gedachte dat ze onmiddellijk toegang hebben tot geld, zonder echt na te denken over hun financiële draagkracht. Dit kan resulteren in overmatige schuldenlast en moeilijkheden bij het nakomen van de financiële verplichtingen die gepaard gaan met het aflossen van de lening.

Bovendien kunnen hoge rentetarieven en extra kosten ervoor zorgen dat de totale kosten van consumentenkrediet aanzienlijk stijgen. Als iemand niet in staat is om regelmatig aflossingen te doen, kunnen deze kosten snel oplopen en leiden tot een neerwaartse spiraal van schulden.

Het is belangrijk om bewust te zijn van de mogelijke valkuilen van consumentenkrediet en verantwoordelijkheid te nemen bij het aangaan ervan. Het is essentieel om een duidelijk begrip te hebben van uw eigen financiële situatie voordat u besluit geld te lenen. Stel uzelf de vraag of u de maandelijkse aflossingen kunt betalen en of het lenen van geld echt noodzakelijk is voor uw financiële behoeften.

Het is ook raadzaam om alternatieve financieringsmogelijkheden te overwegen voordat u een consumentenkrediet aangaat. Misschien kunt u spaargeld gebruiken of een betalingsregeling treffen met de verkoper om onnodige schulden te vermijden.

Onthoud dat verstandig omgaan met consumentenkrediet cruciaal is om financiële stabiliteit te behouden. Misbruik van krediet kan leiden tot ernstige financiële problemen en stress. Wees dus altijd voorzichtig en zorg ervoor dat u goed geïnformeerd bent voordat u een beslissing neemt over het aangaan van consumentenkrediet.

Disclaimer: Dit artikel dient alleen ter informatie en vormt geen financieel advies. Raadpleeg altijd een professional voordat u financiële beslissingen neemt.

Er zijn veel verschillende soorten consumentenkoopjes die allemaal verschillende tarieven en voorwaarden hebben, wat verwarrend kan zijn voor de consument die geld wil lenen.

Een nadeel van consumentenkrediet is dat er veel verschillende soorten leningen beschikbaar zijn, elk met hun eigen tarieven en voorwaarden. Dit kan verwarrend zijn voor consumenten die op zoek zijn naar een lening.

Consumentenkrediet omvat verschillende opties, zoals persoonlijke leningen, doorlopende kredieten en financiering via creditcards. Elk van deze leningen heeft zijn eigen rentetarieven, aflossingsplannen en andere voorwaarden. Dit kan het moeilijk maken voor consumenten om de juiste keuze te maken die past bij hun financiële behoeften.

Het probleem ontstaat wanneer consumenten niet volledig begrijpen welke kosten en verplichtingen verbonden zijn aan de verschillende soorten consumentenkrediet. Ze kunnen zich laten verleiden door lage rentetarieven of aantrekkelijke promoties zonder de kleine lettertjes te lezen.

Dit gebrek aan begrip kan leiden tot onverwachte kosten en financiële problemen op de lange termijn. Consumenten kunnen uiteindelijk meer betalen dan ze oorspronkelijk hadden verwacht, waardoor ze in een vicieuze cirkel van schulden terechtkomen.

Om dit nadeel te vermijden, is het belangrijk dat consumenten goed geïnformeerd zijn voordat ze een lening afsluiten. Ze moeten de tijd nemen om verschillende kredietverstrekkers te vergelijken, rentetarieven te onderzoeken en de voorwaarden zorgvuldig door te nemen voordat ze een beslissing nemen.

Het is ook raadzaam om professioneel advies in te winnen bij een financieel adviseur voordat u een lening afsluit. Een expert kan helpen bij het begrijpen van de verschillende opties en kan consumenten begeleiden naar de lening die het beste past bij hun financiële situatie.

Kortom, het grote aantal verschillende soorten consumentenkrediet kan verwarrend zijn voor consumenten die op zoek zijn naar een lening. Het is van cruciaal belang om goed geïnformeerd te zijn en de voorwaarden zorgvuldig door te nemen voordat u zich verbindt aan een lening.

Het is mogelijk dat u meer terugbetaalt dan u oorspronkelijk had geleend als gevolg van rente-accumulatie op lange termijn leningsovereenkomsten met consumentenkoopjes .

Het is mogelijk dat u meer terugbetaalt dan u oorspronkelijk had geleend als gevolg van rente-accumulatie op lange termijn leningsovereenkomsten met consumentenkrediet.

Hoewel consumentenkrediet handig kan zijn wanneer u direct toegang nodig heeft tot geld, is het belangrijk om op de lange termijn de financiële gevolgen te begrijpen. Een van de nadelen van consumentenkrediet is dat het kan leiden tot accumulatie van rentekosten, vooral bij leningen met een langere looptijd.

Wanneer u een consumentenkrediet afsluit, brengt de kredietverstrekker rente in rekening op het geleende bedrag. Deze rente wordt meestal berekend op basis van een jaarlijks percentage (APR) en kan variëren afhankelijk van de kredietverstrekker en uw kredietscore.

Bij langlopende leningsovereenkomsten, zoals die vaak worden aangeboden bij consumentenkoopjes, kan de accumulatie van rentekosten over de tijd aanzienlijk zijn. Hoewel maandelijkse betalingen misschien betaalbaar lijken, kunnen ze resulteren in een totale terugbetaling die veel hoger is dan het oorspronkelijk geleende bedrag.

Het is belangrijk om deze rente-accumulatie te begrijpen voordat u zich committeert aan een consumentenkrediet. Het kan verstandig zijn om alternatieve financieringsmogelijkheden te overwegen of nauwlettend te budgetteren om ervoor te zorgen dat u de lening binnen een redelijke termijn kunt aflossen en de rentekosten kunt minimaliseren.

Het is altijd verstandig om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur om een beter inzicht te krijgen in de mogelijke gevolgen van consumentenkrediet op lange termijn.

Onthoud dat het beheersen van uw schulden en het vermijden van overmatige rente-accumulatie essentieel is voor uw financiële welzijn. Wees verantwoordelijk bij het aangaan van consumentenkrediet en zorg ervoor dat u volledig begrijpt wat u uiteindelijk zult terugbetalen.

Consumentenkoopjes kunnen leiden tot eindeloze cyclus van schuld en betaling als niet goed beheerd wordt of niet goed begrepen door de consument

Consumentenkrediet kan een handige manier zijn om directe toegang te krijgen tot geld voor aankopen die we graag willen doen. Het stelt ons in staat om die nieuwe tv, dat mooie meubelstuk of die droomvakantie te kopen zonder dat we meteen al het geld op tafel hoeven te leggen. Echter, als consumenten dit krediet niet goed beheren of begrijpen, kan het leiden tot een eindeloze cyclus van schuld en betaling.

Een van de grootste valkuilen van consumentenkrediet is dat het gemakkelijk is om in de verleiding te komen om meer uit te geven dan we ons eigenlijk kunnen veroorloven. Door gebruik te maken van kredietfaciliteiten kunnen we onze uitgavenpatronen loskoppelen van onze werkelijke financiële situatie. Dit kan leiden tot impulsieve aankopen en overbesteding, waardoor we uiteindelijk meer schulden opbouwen dan we kunnen terugbetalen.

Daarnaast brengen consumentenkredieten vaak hoge rentetarieven met zich mee. Als we deze rente niet goed begrijpen of onderschatten, kan dit ertoe leiden dat we veel meer betalen dan de oorspronkelijke prijs van het gekochte item. De rentekosten stapelen zich op en kunnen ervoor zorgen dat we jarenlang bezig zijn met het afbetalen van onze schulden.

Een ander aspect dat vaak over het hoofd wordt gezien, is de verleiding van minimale maandelijkse aflossingen. Hoewel het verleidelijk kan zijn om alleen het minimumbedrag te betalen, kan dit leiden tot een langere looptijd van de lening en uiteindelijk tot meer rentekosten. Het is belangrijk om te begrijpen dat het betalen van alleen het minimumbedrag ons in een eindeloze cyclus van schuld en betaling kan houden.

Om deze valkuilen te vermijden, is het essentieel dat consumenten verstandig omgaan met consumentenkrediet. Dit betekent dat ze hun financiële situatie realistisch beoordelen voordat ze krediet aangaan, hun uitgavenpatronen onder controle houden en zich bewust zijn van de rentekosten en de gevolgen van minimale maandelijkse aflossingen.

Het is ook belangrijk om financieel advies in te winnen als u zich overweldigd voelt door uw schuldenlast. Een professionele adviseur kan u helpen bij het opstellen van een realistisch aflossingsplan en u begeleiden bij het nemen van verstandige financiële beslissingen.

Consumentenkrediet kan nuttig zijn als het op de juiste manier wordt gebruikt, maar we moeten voorzichtig zijn om niet in de valkuilen te trappen die kunnen leiden tot een eindeloze cyclus van schuld en betaling. Door bewust te zijn van onze financiële situatie, verstandig te lenen en onze uitgaven onder controle te houden, kunnen we genieten van de voordelen van consumentenkrediet zonder in financiële problemen te raken.

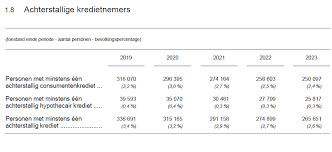
kredietgever

Kredietgever: uw betrouwbare partner voor financiële oplossingen

Een kredietgever: uw partner bij financiële oplossingen

Wanneer u op zoek bent naar financiële ondersteuning, kan een kredietgever een waardevolle partner zijn. Of het nu gaat om het financieren van een nieuwe auto, het starten van een eigen bedrijf of het consolideren van uw schulden, een kredietgever kan u helpen om uw doelen te bereiken.

Een kredietgever is een financiële instelling of organisatie die leningen verstrekt aan particulieren en bedrijven. Ze spelen een cruciale rol in de economie door kapitaal beschikbaar te stellen aan degenen die het nodig hebben. Kredietgevers bieden verschillende soorten leningen, zoals persoonlijke leningen, hypotheken, autoleningen en zakelijke leningen.

Wat maakt een kredietgever anders dan andere financiële instellingen? Ten eerste zijn ze gespecialiseerd in het verstrekken van leningen en hebben ze uitgebreide kennis van de verschillende leenvormen en -voorwaarden. Ze begrijpen dat elke situatie uniek is en kunnen maatwerkoplossingen bieden die aansluiten bij uw specifieke behoeften.

Daarnaast hebben kredietgevers vaak flexibelere criteria voor goedkeuring dan traditionele banken. Ze begrijpen dat niet iedereen een perfecte kredietscore heeft en kijken naar het grotere geheel bij het beoordelen van uw aanvraag. Dit betekent dat zelfs als u geen sterke krediethistorie heeft, u nog steeds in aanmerking kunt komen voor een lening bij een kredietgever.

Een ander voordeel van het werken met een kredietgever is de snelheid en efficiëntie van het proces. In vergelijking met traditionele banken kunnen kredietgevers vaak sneller leningen goedkeuren en geld verstrekken. Dit is vooral handig als u dringend behoefte heeft aan financiële ondersteuning.

Bij het kiezen van een kredietgever is het belangrijk om verschillende aspecten te overwegen. Ten eerste moet u controleren of de kredietgever betrouwbaar en gereguleerd is. Kijk naar hun reputatie en klantbeoordelingen om er zeker van te zijn dat u met een gerenommeerde instelling werkt.

Daarnaast is het essentieel om de voorwaarden en rentetarieven te vergelijken. Elk kredietgeversbedrijf hanteert zijn eigen tarieven en voorwaarden, dus neem de tijd om verschillende opties te onderzoeken en te vergelijken voordat u een beslissing neemt. Let ook op eventuele verborgen kosten of boetes die van invloed kunnen zijn op uw totale leningskosten.

Een goede kredietgever zal altijd transparant zijn over hun voorwaarden, tarieven en kosten, zodat u weloverwogen beslissingen kunt nemen.

Kortom, een kredietgever kan uw partner zijn bij het realiseren van uw financiële doelen. Of u nu op zoek bent naar persoonlijke financiering of zakelijke groei, zij kunnen u helpen bij het verkrijgen van de nodige middelen. Vergeet niet om grondig onderzoek te doen en verschillende opties te vergelijken voordat u een kredietgever kiest.


8 Veelgestelde vragen over kredietgevers in België

  1. Wat is een kredietgever?
  2. Welke kredietgevers zijn er in België?
  3. Wat is het verschil tussen een bank en een kredietgever?
  4. Hoe kan ik geld lenen bij een kredietgever?
  5. Wat zijn de voorwaarden van leningen bij kredietgevers?
  6. Zijn er risico’s verbonden aan het afsluiten van een lening bij een kredietgever?
  7. Hoe wordt mijn aanvraag beoordeeld door de kredietgever?
  8. Wat als ik mijn lening niet meer kan terugbetalen aan de kredietgever?

Wat is een kredietgever?

Een kredietgever is een financiële instelling, zoals een bank, kredietmaatschappij of online kredietverstrekker, die geld leent aan individuen of bedrijven. Ze verstrekken leningen aan mensen die behoefte hebben aan financiële middelen om verschillende redenen, zoals het kopen van een huis, het financieren van een auto, het starten van een bedrijf of het consolideren van schulden.

Als kredietgevers verstrekken ze geld aan leningnemers met de verwachting dat het geleende bedrag wordt terugbetaald volgens de overeengekomen voorwaarden. Deze voorwaarden omvatten meestal rentetarieven, looptijden en eventuele andere kosten of vergoedingen die verband houden met de lening.

Kredietgevers beoordelen de kredietwaardigheid van potentiële leningnemers voordat ze een lening goedkeuren. Ze kijken naar factoren zoals inkomen, arbeidsstatus, kredietscore en betalingsgeschiedenis om te bepalen of iemand in aanmerking komt voor een lening en welke rentevoet er zal worden toegepast.

Het doel van een kredietgever is om financiële ondersteuning te bieden aan mensen in nood en tegelijkertijd winst te maken door rente te verdienen op de verstrekte leningen. Ze spelen een belangrijke rol in de economie door kapitaal beschikbaar te stellen voor individuen en bedrijven die investeringen willen doen of hun financiële situatie willen verbeteren.

Het is belangrijk op te merken dat kredietgevers gebonden zijn aan wet- en regelgeving met betrekking tot het verstrekken van leningen. Ze moeten zich houden aan de geldende wetten en voorschriften om ervoor te zorgen dat ze eerlijke en verantwoorde leningen verstrekken aan hun klanten.

Kortom, een kredietgever is een financiële instelling die leningen verstrekt aan individuen en bedrijven, waarbij ze geld beschikbaar stellen met de verwachting van terugbetaling volgens overeengekomen voorwaarden. Ze spelen een belangrijke rol bij het bieden van financiële ondersteuning aan mensen in verschillende levenssituaties.

Welke kredietgevers zijn er in België?

In België zijn er verschillende kredietgevers die leningen aanbieden aan particulieren en bedrijven. Hier zijn enkele bekende kredietgevers in België:

  1. Banken: Traditionele banken zoals BNP Paribas Fortis, KBC, ING en Belfius bieden verschillende soorten leningen aan, waaronder persoonlijke leningen, hypotheken en zakelijke leningen.
  2. Online kredietverstrekkers: Er zijn ook online kredietverstrekkers zoals Cofidis, Mozzeno en Beobank die leningen aanbieden via digitale platforms. Deze kredietverstrekkers hebben vaak snelle goedkeuringsprocessen en flexibele voorwaarden.
  3. Kredietunies: Kredietunies zoals Hefboom en Crédal zijn coöperatieve financiële instellingen die zich richten op sociale economie en duurzame projecten. Ze verstrekken leningen aan ondernemers en organisaties met een maatschappelijk doel.
  4. Autofinancieringsmaatschappijen: Voor autoleningen kunt u terecht bij gespecialiseerde autofinancieringsmaatschappijen zoals Alpha Credit (onderdeel van BNP Paribas Fortis) of Santander Consumer Finance.
  5. Crowdfundingplatforms: Crowdfundingplatforms zoals MyMicroInvest en Bolero Crowdfunding bieden mogelijkheden om financiering te verkrijgen door middel van donaties, leningen of investeringen van het publiek.

Het is belangrijk om grondig onderzoek te doen naar de specifieke voorwaarden, rentetarieven en reputatie van elke kredietgever voordat u een beslissing neemt. Elk van deze kredietgevers heeft zijn eigen specialisaties en kan beter passen bij bepaalde financiële behoeften.

Wat is het verschil tussen een bank en een kredietgever?

Een bank en een kredietgever zijn beide financiële instellingen die leningen verstrekken, maar er zijn enkele belangrijke verschillen tussen de twee.

  1. Type instelling: Een bank is een financiële instelling die een breed scala aan diensten aanbiedt, waaronder leningen, spaarrekeningen, betaalrekeningen en investeringsmogelijkheden. Ze fungeren als tussenpersoon tussen spaarders en kredietnemers. Een kredietgever daarentegen richt zich voornamelijk op het verstrekken van leningen als hun kernactiviteit.
  2. Dienstenaanbod: Banken bieden naast leningen ook andere financiële producten en diensten aan, zoals hypotheken, creditcards, verzekeringen en beleggingsmogelijkheden. Ze hebben vaak uitgebreide afdelingen en expertise op verschillende gebieden van de financiële sector. Kredietgevers daarentegen zijn gespecialiseerd in het verstrekken van leningen en richten zich voornamelijk op dit specifieke aspect van financiële dienstverlening.
  3. Regulering: Banken zijn doorgaans strenger gereguleerd dan kredietgevers. Ze moeten voldoen aan strikte regels en voorschriften om de stabiliteit van het financiële systeem te waarborgen en klantenbescherming te garanderen. Kredietgevers kunnen ook onderworpen zijn aan regelgeving, maar de mate van regulering kan verschillen afhankelijk van het rechtsgebied waarin ze opereren.
  4. Omvang: Banken zijn over het algemeen grotere instellingen met meerdere filialen en een breder bereik van diensten. Ze hebben vaak een uitgebreid netwerk van klanten en vestigingen, zowel nationaal als internationaal. Kredietgevers kunnen daarentegen variëren in omvang, van kleine lokale kredietverstrekkers tot grotere regionale of nationale spelers.
  5. Financieringsbronnen: Banken hebben verschillende bronnen van financiering, waaronder spaargelden, deposito’s en andere vormen van kapitaalverwerving. Ze kunnen ook geld lenen op de interbancaire markt of bij centrale banken. Kredietgevers vertrouwen meestal op externe bronnen van financiering, zoals institutionele investeerders of eigen kapitaal.

Het is belangrijk op te merken dat sommige financiële instellingen zowel bank- als kredietverleningsactiviteiten kunnen uitvoeren, afhankelijk van hun bedrijfsmodel en vergunningen. Het verschil tussen een bank en een kredietgever kan dus variëren afhankelijk van de specifieke context en de aard van de financiële instelling.

Hoe kan ik geld lenen bij een kredietgever?

Geld lenen bij een kredietgever kan een relatief eenvoudig proces zijn. Hier zijn de stappen die u kunt volgen om geld te lenen bij een kredietgever:

  1. Bepaal uw financieringsbehoefte: Definieer het bedrag dat u wilt lenen en waarvoor u het geld nodig heeft. Dit helpt u om gericht te zoeken naar de juiste lening.
  2. Onderzoek en vergelijk kredietgevers: Doe grondig onderzoek naar verschillende kredietgevers en vergelijk hun rentetarieven, voorwaarden, klantbeoordelingen en betrouwbaarheid. Kies een kredietgever die het beste past bij uw behoeften.
  3. Controleer uw kredietscore: Voordat u een aanvraag indient, is het raadzaam uw kredietscore te controleren. Dit geeft u inzicht in uw financiële geschiedenis en kan van invloed zijn op de goedkeuring en rentevoet van uw lening.
  4. Dien een aanvraag in: Vul het aanvraagformulier van de gekozen kredietgever in. U moet mogelijk persoonlijke gegevens verstrekken, zoals uw identiteitsbewijs, bewijs van inkomen, bankafschriften en andere relevante documenten.
  5. Beoordeelingsproces: De kredietgever zal uw aanvraag beoordelen op basis van verschillende factoren, zoals uw inkomen, schuldenlast, krediethistorie en stabiliteit van werk of bedrijf.
  6. Goedkeuring en voorwaarden: Als uw aanvraag wordt goedgekeurd, zal de kredietgever u een leningsvoorstel doen. Lees de voorwaarden zorgvuldig door, inclusief de rentevoet, looptijd van de lening en eventuele kosten of boetes.
  7. Ondertekening van het contract: Als u akkoord gaat met de voorwaarden, ondertekent u het leningscontract. Zorg ervoor dat u alle clausules begrijpt voordat u uw handtekening plaatst.
  8. Ontvangst van het geld: Na ondertekening van het contract zal de kredietgever het geleende bedrag op uw bankrekening storten. Dit proces kan variëren afhankelijk van de kredietgever en uw bank.
  9. Terugbetaling: Begin met het terugbetalen van uw lening volgens de afgesproken termijnen. Zorg ervoor dat u op tijd betaalt om eventuele extra kosten of negatieve invloed op uw kredietscore te voorkomen.

Het is belangrijk om verantwoordelijkheid te nemen bij het lenen van geld en alleen te lenen wat u zich kunt veroorloven terug te betalen. Houd ook rekening met uw financiële doelen en plan vooruit om ervoor te zorgen dat het aangaan van een lening past binnen uw bredere financiële strategie.

Wat zijn de voorwaarden van leningen bij kredietgevers?

De voorwaarden van leningen bij kredietgevers kunnen variëren, afhankelijk van de specifieke kredietgever en het type lening dat u aanvraagt. Hier zijn enkele veelvoorkomende voorwaarden die u kunt tegenkomen:

  1. Kredietscore: Kredietgevers zullen uw kredietscore beoordelen om uw kredietwaardigheid te bepalen. Een hogere kredietscore kan resulteren in gunstigere voorwaarden, zoals lagere rentetarieven.
  2. Inkomen en werkgeschiedenis: Kredietgevers zullen uw inkomen en werkgeschiedenis evalueren om ervoor te zorgen dat u in staat bent om de lening terug te betalen. Stabiel inkomen en een solide werkgeschiedenis kunnen uw kans op goedkeuring vergroten.
  3. Leningbedrag: De maximale lening die u kunt krijgen, kan variëren bij verschillende kredietgevers. Het bedrag is gebaseerd op factoren zoals uw inkomen, kredietscore en het doel van de lening.
  4. Rentevoet: De rentevoet is het percentage dat u betaalt bovenop het geleende bedrag. Het kan vast of variabel zijn, afhankelijk van de leningsovereenkomst.
  5. Looptijd: Dit verwijst naar de periode waarin u de lening moet terugbetalen. De looptijd kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening.
  6. Boetes en kosten: Let op eventuele boetes of kosten die van toepassing kunnen zijn, zoals boetes voor vroegtijdige aflossing of administratieve kosten. Deze kunnen van invloed zijn op de totale kosten van de lening.
  7. Onderpand: Sommige leningen vereisen mogelijk onderpand, zoals een huis of auto, om de lening te beveiligen. Dit biedt extra zekerheid voor de kredietgever.

Het is belangrijk om de voorwaarden van elke lening zorgvuldig te lezen en te begrijpen voordat u akkoord gaat. Neem de tijd om verschillende kredietgevers te vergelijken en vraag indien nodig om verduidelijking over specifieke voorwaarden. Zorg ervoor dat u zich bewust bent van uw financiële verplichtingen voordat u een lening afsluit.

Zijn er risico’s verbonden aan het afsluiten van een lening bij een kredietgever?

Net zoals bij elke vorm van lenen, zijn er risico’s verbonden aan het afsluiten van een lening bij een kredietgever. Het is belangrijk om deze risico’s te begrijpen voordat u een lening afsluit, zodat u weloverwogen beslissingen kunt nemen. Hier zijn enkele mogelijke risico’s:

  1. Hoge rentetarieven: Kredietgevers kunnen hogere rentetarieven hanteren dan traditionele banken vanwege het hogere risico dat zij nemen door leningen te verstrekken aan mensen met een minder goede kredietscore. Dit kan resulteren in hogere maandelijkse betalingen en meer kosten op de lange termijn.
  2. Verborgen kosten: Sommige kredietgevers kunnen verborgen kosten hebben, zoals administratiekosten, verwerkingskosten of vroege aflossingsboetes. Het is essentieel om de voorwaarden van de lening zorgvuldig door te nemen en eventuele extra kosten te begrijpen voordat u akkoord gaat.
  3. Schuldenlast: Het aangaan van een lening brengt verplichtingen met zich mee om regelmatig terug te betalen. Als u niet in staat bent om aan uw betalingsverplichtingen te voldoen, kan dit leiden tot financiële problemen en een grotere schuldenlast.
  4. Risico op fraude: Hoewel de meeste kredietgevers legitieme bedrijven zijn, is er altijd een risico op frauduleuze praktijken. Wees voorzichtig bij het verstrekken van persoonlijke informatie en werk alleen samen met gerenommeerde kredietgevers die gereguleerd zijn.
  5. Verstoring van uw kredietscore: Als u niet op tijd aan uw betalingsverplichtingen voldoet, kan dit een negatieve invloed hebben op uw kredietscore. Dit kan gevolgen hebben voor uw toekomstige leningsaanvragen en financiële mogelijkheden.

Om deze risico’s te minimaliseren, is het belangrijk om grondig onderzoek te doen voordat u een lening afsluit bij een kredietgever. Controleer de betrouwbaarheid en reputatie van het bedrijf, vergelijk verschillende opties en lees de leningsovereenkomst zorgvuldig door voordat u akkoord gaat. Zorg er ook voor dat u zich bewust bent van uw eigen financiële situatie en alleen leent wat u redelijkerwijs kunt terugbetalen.

Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur voordat u belangrijke financiële beslissingen neemt, zoals het afsluiten van een lening.

Hoe wordt mijn aanvraag beoordeeld door de kredietgever?

Als u een lening aanvraagt bij een kredietgever, wordt uw aanvraag beoordeeld op basis van verschillende criteria. Hoewel de exacte beoordelingsprocedure kan variëren tussen verschillende kredietgevers, zijn er enkele gemeenschappelijke factoren die doorgaans worden meegenomen in het evaluatieproces. Hier zijn enkele belangrijke aspecten die de kredietgever kan overwegen bij het beoordelen van uw aanvraag:

  1. Kredietgeschiedenis: Een van de belangrijkste factoren is uw kredietgeschiedenis. Dit omvat onder andere uw betalingsgedrag op eerdere leningen en kredietkaarten, evenals eventuele openstaande schulden of betalingsachterstanden. Een positieve kredietgeschiedenis met tijdige betalingen vergroot uw kans op goedkeuring.
  2. Inkomen en financiële stabiliteit: De kredietgever zal ook kijken naar uw inkomen en financiële stabiliteit om te bepalen of u in staat bent om de lening terug te betalen. Dit omvat het evalueren van uw maandelijkse inkomen, vaste lasten en andere financiële verplichtingen.
  3. Werkgeschiedenis: Uw werkgeschiedenis kan ook van belang zijn voor de kredietgever. Een stabiele baan met een regelmatig inkomen toont aan dat u in staat bent om de lening terug te betalen.
  4. Schuldratio: De schuldratio is de verhouding tussen uw maandelijkse schuldenlast en uw maandelijks inkomen. Kredietgevers willen vaak zien dat uw schuldratio binnen een redelijk bereik ligt, zodat u voldoende financiële ruimte heeft om de lening af te lossen.
  5. Doel van de lening: Sommige kredietgevers kunnen ook rekening houden met het doel van de lening. Bijvoorbeeld, als u een zakelijke lening aanvraagt, kan de kredietgever uw bedrijfsplan en verwachte inkomsten evalueren.

Het is belangrijk op te merken dat elke kredietgever zijn eigen criteria en beoordelingsproces heeft. Sommige kredietgevers kunnen strengere eisen stellen dan andere. Het is daarom verstandig om vooraf onderzoek te doen naar de specifieke vereisten van de kredietgever waarbij u een aanvraag indient.

Het is ook raadzaam om uw kredietscore te controleren voordat u een aanvraag indient, omdat dit een belangrijke factor is die invloed kan hebben op uw goedkeuring en rentetarieven. Door uw financiële situatie goed voor te bereiden en bewust te zijn van de criteria van de kredietgever, kunt u uw kans op goedkeuring vergroten.

Wat als ik mijn lening niet meer kan terugbetalen aan de kredietgever?

Het kan gebeuren dat u, om welke reden dan ook, niet in staat bent om uw lening terug te betalen aan de kredietgever. In een dergelijke situatie is het belangrijk om proactief te handelen en contact op te nemen met de kredietgever om de situatie uit te leggen. Hier zijn enkele stappen die u kunt overwegen:

  1. Communiceer met de kredietgever: Neem zo snel mogelijk contact op met de kredietgever zodra u merkt dat u moeite heeft om aan uw betalingsverplichtingen te voldoen. Leg uw situatie eerlijk uit en bespreek mogelijke oplossingen.
  2. Onderzoek herstructureringsopties: Bespreek met de kredietgever of er mogelijkheden zijn voor herstructurering van uw lening. Dit kan bijvoorbeeld inhouden dat u een nieuwe betalingsregeling overeenkomt waarbij de termijnen worden aangepast of dat er tijdelijk uitstel van betaling wordt verleend.
  3. Zoek professioneel advies: Als u zich overweldigd voelt door uw financiële situatie, kunt u overwegen om professioneel advies in te winnen bij een financieel adviseur of schuldhulpverleningsinstantie. Zij kunnen u begeleiden bij het vinden van mogelijke oplossingen en het beheren van uw schulden.
  4. Onderzoek wettelijke beschermingsopties: Afhankelijk van de wetten en regelgevingen in uw land, kunnen er specifieke beschermingsmaatregelen zijn voor consumenten met betalingsproblemen. Informeer uzelf over uw rechten en mogelijke opties, zoals schuldsanering of faillissementsprocedures.
  5. Voorkom verdere financiële problemen: Neem maatregelen om verdere financiële problemen te voorkomen. Stel een budget op en identificeer manieren om uw uitgaven te verminderen. Overweeg ook om professioneel advies in te winnen over het beheer van uw financiën.

Het is belangrijk op te merken dat elke situatie uniek is en dat er geen one-size-fits-all oplossing is. Het is altijd het beste om openlijk met de kredietgever te communiceren en samen naar een haalbare oplossing te zoeken. Door proactief te handelen en verantwoordelijkheid te nemen, kunt u de kans vergroten dat u tot een bevredigende regeling komt met de kredietgever.

leningen
Niet gecategoriseerd

Alles wat u moet weten over leningen: types, voorwaarden en verantwoordelijkheid

Leningen zijn een veelvoorkomend financieel instrument dat mensen gebruiken om hun dromen waar te maken. Of het nu gaat om het kopen van een huis, het starten van een bedrijf of het betalen van medische kosten, leningen kunnen helpen bij het bereiken van deze doelen. In dit artikel zullen we enkele belangrijke aspecten van leningen bespreken en hoe ze werken.

Een lening is in wezen een overeenkomst tussen een kredietverstrekker en een kredietnemer. De kredietverstrekker leent geld aan de kredietnemer, die vervolgens verplicht is om dat bedrag terug te betalen met rente over een bepaalde periode. De rente is de vergoeding die de kredietverstrekker ontvangt voor het uitlenen van het geld.

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voor- en nadelen. Een persoonlijke lening is bijvoorbeeld een type lening waarbij de kredietnemer geld leent zonder onderpand te verstrekken. Dit betekent dat als de kredietnemer niet in staat is om de lening terug te betalen, er geen specifiek bezit in beslag kan worden genomen. Een andere veel voorkomende soort lening is een hypotheeklening, waarbij de kredietnemer geld leent om een huis te kopen en dit huis als onderpand dient.

Het verkrijgen van een lening kan soms moeilijk zijn, vooral als u geen goede kredietscore heeft of geen vast inkomen heeft. Kredietverstrekkers willen er zeker van zijn dat ze hun geld terugkrijgen, dus zullen ze vaak uw kredietwaardigheid en financiële geschiedenis controleren voordat ze u een lening verstrekken. Dit kan betekenen dat u een hogere rente moet betalen als u als risicovoller wordt beschouwd.

Het is belangrijk om te onthouden dat het afsluiten van een lening verantwoordelijkheid met zich meebrengt. Het is essentieel om ervoor te zorgen dat u de lening kunt terugbetalen voordat u deze afsluit. Als u niet in staat bent om de lening terug te betalen, kan dit leiden tot financiële problemen en zelfs tot faillissement.

In conclusie, leningen kunnen nuttige financiële instrumenten zijn om uw doelen te bereiken. Het is echter belangrijk om verantwoordelijk te blijven bij het afsluiten van een lening en ervoor te zorgen dat u de lening kunt terugbetalen voordat u deze afsluit. Als u overweegt een lening af te sluiten, is het raadzaam om verschillende kredietverstrekkers te vergelijken en hun voorwaarden en tarieven grondig door te nemen voordat u een beslissing neemt.


9 tips voor verstandig lenen: zo kies je de beste lening in België

  1. Kies altijd voor een lening met een lage rente;
  2. Wees je ervan bewust dat het afsluiten van een lening financiële verplichtingen met zich meebrengt;
  3. Vergelijk verschillende aanbieders om de beste deal te vinden;
  4. Lees de voorwaarden en condities zorgvuldig door voordat je een lening afsluit;
  5. Voer altijd een kredietcheck uit om te controleren of je in staat bent terug te betalen;
  6. Begrijp hoe rentevoet en looptijd van invloed zijn op het totale bedrag dat je moet terugbetalen;
  7. Zorg ervoor dat er geld overblijft na het betalen van de maandelijkse aflossingen en andere kosten zoals levensonderhoud, verzekering, enzovoort;
  8. Controleer of er extra kosten verbonden zijn aan het afsluiten van de lening (bijvoorbeeld administratiekost);
  9. Vraag advies bij eerlijke financiële adviseurs als je twijfelt over welke lening bij jou past!

Kies altijd voor een lening met een lage rente;

Als u op zoek bent naar een lening, is het belangrijk om op zoek te gaan naar een lening met een lage rente. De rente is immers de vergoeding die u betaalt voor het lenen van geld en kan een aanzienlijke invloed hebben op de totale kosten van uw lening.

Een lage rente kan u helpen om geld te besparen op de lange termijn. Als u bijvoorbeeld een lening van € 10.000 afsluit met een rente van 5% over vijf jaar, betaalt u in totaal € 11.322 terug. Als u echter dezelfde lening afsluit met een rente van 3%, betaalt u slechts € 10.744 terug – een besparing van € 578.

Het vinden van een lening met een lage rente kan soms moeilijk zijn, vooral als uw kredietwaardigheid niet optimaal is. Kredietverstrekkers willen er zeker van zijn dat ze hun geld terugkrijgen en zullen daarom vaak hogere rentetarieven aanbieden aan mensen met slechte kredietwaardigheid of financiële geschiedenis.

Het is belangrijk om verschillende kredietverstrekkers te vergelijken voordat u een lening afsluit en hun voorwaarden en tarieven grondig door te nemen. U kunt ook proberen uw kredietwaardigheid te verbeteren voordat u zich aanmeldt voor een lening, bijvoorbeeld door uw schulden af ​​te betalen en uw rekeningen op tijd te betalen.

Kortom, het kiezen van een lening met een lage rente kan u helpen om geld te besparen op de lange termijn. Neem de tijd om verschillende kredietverstrekkers te vergelijken en hun voorwaarden en tarieven grondig door te nemen voordat u een beslissing neemt.

Wees je ervan bewust dat het afsluiten van een lening financiële verplichtingen met zich meebrengt;

Het afsluiten van een lening kan een handige manier zijn om uw financiële doelen te bereiken, maar het is belangrijk om te onthouden dat dit ook financiële verplichtingen met zich meebrengt. Wanneer u een lening afsluit, gaat u immers een contract aan met de kredietverstrekker waarin u belooft het geleende bedrag terug te betalen, plus rente.

Het is essentieel om ervoor te zorgen dat u de lening kunt terugbetalen voordat u deze afsluit. Het niet nakomen van uw financiële verplichtingen kan leiden tot ernstige gevolgen, zoals hoge boetes en zelfs faillissement. Daarom moet u altijd eerlijk zijn over uw financiële situatie en ervoor zorgen dat u voldoende inkomen heeft om de lening terug te betalen.

Bovendien moet u zich bewust zijn van de voorwaarden en tarieven van de lening voordat u deze afsluit. Lees het contract zorgvuldig door en stel vragen als er iets niet duidelijk is. Let op eventuele verborgen kosten of extra kosten die in rekening worden gebracht als u niet op tijd betaalt.

Kortom, wees je bewust van de financiële verplichtingen die gepaard gaan met het afsluiten van een lening. Zorg ervoor dat u voldoende informatie heeft over de voorwaarden en tarieven voordat u besluit om een lening af te sluiten. En vergeet niet: leen alleen wat je nodig hebt en wat je kunt terugbetalen.

Vergelijk verschillende aanbieders om de beste deal te vinden;

Wanneer u op zoek bent naar een lening, is het belangrijk om verschillende aanbieders te vergelijken om de beste deal te vinden. Het vergelijken van leningen kan u helpen om de rentevoeten, voorwaarden en kosten van verschillende kredietverstrekkers te begrijpen en zo de lening te kiezen die het beste bij uw financiële situatie past.

Het vergelijken van leningen kan u geld besparen door u in staat te stellen de beste rentevoet en voorwaarden te vinden. Door verschillende kredietverstrekkers te vergelijken, kunt u ook kijken naar andere factoren zoals de duur van de lening en eventuele boetes voor vervroegde aflossing. Dit kan u helpen om een weloverwogen beslissing te nemen over welke lening het beste bij uw behoeften past.

Het vergelijken van leningen is gemakkelijker dan ooit dankzij online tools en websites die speciaal zijn ontworpen om kredietverstrekkers met elkaar te vergelijken. Deze tools stellen u in staat om snel en gemakkelijk verschillende aanbieders te bekijken en hun tarieven, voorwaarden en kosten naast elkaar te leggen.

Kortom, als u op zoek bent naar een lening, is het belangrijk om niet alleen naar één kredietverstrekker te kijken. Vergelijk verschillende aanbieders om de beste deal voor uw financiële situatie te vinden. Door verschillende opties zorgvuldig af te wegen, kunt u er zeker van zijn dat u een weloverwogen beslissing neemt over uw lening en dat u niet onnodig te veel betaalt.

Lees de voorwaarden en condities zorgvuldig door voordat je een lening afsluit;

Als je overweegt om een lening af te sluiten, is het van cruciaal belang om de voorwaarden en condities zorgvuldig door te lezen voordat je het contract ondertekent. Het kan verleidelijk zijn om snel door de kleine lettertjes te gaan en gewoon akkoord te gaan met de lening, maar dit kan later tot problemen leiden.

Het is belangrijk om te weten wat je precies ondertekent voordat je een lening afsluit. Lees daarom aandachtig alle voorwaarden en condities, inclusief de rentevoet, het bedrag dat je moet terugbetalen, eventuele boetes of kosten bij het niet tijdig terugbetalen van de lening en andere relevante informatie.

Door zorgvuldig de voorwaarden van een lening door te nemen, kun je ervoor zorgen dat er geen verrassingen zijn als het tijd is om terug te betalen. Als er iets onduidelijk is of als er bepaalde clausules zijn die je niet begrijpt, aarzel dan niet om vragen te stellen aan de kredietverstrekker.

Onthoud dat het afsluiten van een lening een serieuze financiële verplichting is. Door goed geïnformeerd te zijn over alle aspecten van de lening voordat je deze afsluit, kun je ervoor zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie en doelen.

Voer altijd een kredietcheck uit om te controleren of je in staat bent terug te betalen;

Als je overweegt om een lening af te sluiten, is het belangrijk om ervoor te zorgen dat je in staat bent om deze terug te betalen. Een kredietcheck kan je helpen bij het beoordelen van je financiële situatie en het bepalen of je in staat bent de lening terug te betalen.

Een kredietcheck is een onderzoek naar jouw kredietgeschiedenis en financiële situatie. Dit wordt gedaan door kredietverstrekkers om te bepalen of ze jou een lening willen geven en tegen welke rente. Door zelf een kredietcheck uit te voeren, kun jij ook zien hoe jouw financiële situatie eruit ziet en of er eventuele problemen zijn die aandacht nodig hebben.

Een kredietcheck kan bijvoorbeeld laten zien of je eerder betalingsproblemen hebt gehad of dat je momenteel hoge schulden hebt. Als dit het geval is, kan dit invloed hebben op jouw vermogen om de lening terug te betalen en kan het zijn dat de kredietverstrekker besluit om geen lening aan jou te verstrekken.

Het uitvoeren van een kredietcheck voordat je een lening afsluit, kan dus helpen om verrassingen achteraf te voorkomen. Het geeft je inzicht in jouw financiële situatie en helpt bij het maken van weloverwogen beslissingen over geldleningen.

Kortom, als je overweegt om een lening af te sluiten, is het verstandig om altijd eerst een kredietcheck uit te voeren. Hiermee kun je bepalen of je in staat bent om de lening terug te betalen en voorkom je financiële problemen in de toekomst.

Begrijp hoe rentevoet en looptijd van invloed zijn op het totale bedrag dat je moet terugbetalen;

Wanneer je een lening afsluit, is het belangrijk om te begrijpen hoe de rentevoet en looptijd van invloed zijn op het totale bedrag dat je moet terugbetalen. De rentevoet is de vergoeding die de kredietverstrekker ontvangt voor het uitlenen van geld en kan variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de kredietnemer en het type lening dat wordt afgesloten.

De looptijd van een lening verwijst naar de periode waarin de lening moet worden terugbetaald. Over het algemeen geldt dat hoe langer de looptijd, hoe lager de maandelijkse betalingen zullen zijn. Dit komt omdat het totale bedrag dat moet worden terugbetaald over een langere periode wordt verdeeld.

Het is echter belangrijk om op te merken dat hoewel lagere maandelijkse betalingen aantrekkelijk kunnen lijken, dit uiteindelijk kan leiden tot hogere totale kosten voor de lening. Dit komt omdat er meer tijd is voor rente-opbouw, wat kan resulteren in een hogere totale rentekosten.

Daarom is het essentieel om zorgvuldig te overwegen welke rentevoet en looptijd passend zijn voor jouw financiële situatie. Het kan nuttig zijn om verschillende opties te vergelijken voordat je een beslissing neemt.

In conclusie: begrijpen hoe rentevoet en looptijd van invloed zijn op het totale bedrag dat je moet terugbetalen is cruciaal bij het afsluiten van een lening. Het is belangrijk om zorgvuldig te overwegen welke opties het beste zijn voor jouw financiële situatie en om verschillende kredietverstrekkers en hun voorwaarden te vergelijken voordat je een beslissing neemt.

Zorg ervoor dat er geld overblijft na het betalen van de maandelijkse aflossingen en andere kosten zoals levensonderhoud, verzekering, enzovoort;

Als u van plan bent om een lening af te sluiten, is het belangrijk om ervoor te zorgen dat u de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen. Maar het is ook belangrijk om rekening te houden met andere kosten die u misschien heeft, zoals levensonderhoud, verzekeringen en andere uitgaven.

Een veel voorkomende fout die mensen maken bij het afsluiten van een lening, is dat ze zich alleen richten op de maandelijkse aflossingen en niet nadenken over andere kosten. Dit kan leiden tot financiële problemen als er geen geld overblijft voor andere uitgaven.

Om dit te voorkomen, is het belangrijk om een realistisch budget op te stellen voordat u een lening afsluit. Hierbij moet u rekening houden met alle uitgaven die u heeft, inclusief de maandelijkse aflossingen van de lening. Zorg ervoor dat er genoeg geld overblijft voor uw dagelijkse uitgaven en eventuele onverwachte kosten.

Het is ook belangrijk om na te denken over verzekeringen bij het afsluiten van een lening. Veel kredietverstrekkers vereisen dat u een verzekering afsluit om ervoor te zorgen dat de lening wordt terugbetaald als er iets met u gebeurt. Dit kan extra kosten met zich meebrengen die moeten worden meegenomen in uw budget.

Kortom, zorg ervoor dat er genoeg geld overblijft na het betalen van de maandelijkse aflossingen en andere kosten zoals levensonderhoud en verzekeringen. Dit zal u helpen om financieel stabiel te blijven en te voorkomen dat u in de problemen komt bij het aflossen van uw lening.

Controleer of er extra kosten verbonden zijn aan het afsluiten van de lening (bijvoorbeeld administratiekost);

Wanneer u een lening afsluit, is het belangrijk om niet alleen te kijken naar de rentetarieven, maar ook naar eventuele extra kosten die aan de lening verbonden zijn. Een van deze extra kosten kan bijvoorbeeld administratiekosten zijn. Dit zijn kosten die in rekening worden gebracht voor het verwerken van uw leningsaanvraag en het opstellen van de overeenkomst.

Hoewel administratiekosten misschien klein lijken, kunnen ze oplopen tot aanzienlijke bedragen. Het is daarom essentieel om te controleren of er extra kosten verbonden zijn aan het afsluiten van de lening voordat u deze ondertekent. Dit kan u helpen om een beter beeld te krijgen van de totale kosten van de lening en ervoor te zorgen dat u niet voor onaangename verrassingen komt te staan.

Het controleren van eventuele extra kosten is ook belangrijk omdat sommige kredietverstrekkers hogere administratiekosten in rekening brengen dan andere. Door verschillende kredietverstrekkers te vergelijken, kunt u een beter idee krijgen van welke kredietverstrekker de beste deal biedt.

In conclusie, vergeet niet om naast de rentetarieven ook eventuele extra kosten te controleren voordat u een lening afsluit. Administratiekosten kunnen aanzienlijk zijn en hebben invloed op de totale kosten van uw lening. Door verschillende kredietverstrekkers te vergelijken en hun voorwaarden zorgvuldig door te nemen, kunt u ervoor zorgen dat u een goede deal krijgt en onnodige uitgaven vermijdt.

Vraag advies bij eerlijke financiële adviseurs als je twijfelt over welke lening bij jou past!

Als je op zoek bent naar een lening, kan het soms moeilijk zijn om te weten welke optie het beste bij jouw situatie past. Er zijn veel verschillende soorten leningen beschikbaar en elk heeft zijn eigen voor- en nadelen. Als je twijfelt over welke lening bij jou past, is het een goed idee om advies te vragen bij eerlijke financiële adviseurs.

Financiële adviseurs hebben de kennis en expertise om je te helpen de juiste beslissing te nemen als het gaat om het afsluiten van een lening. Ze kunnen je helpen bij het begrijpen van de verschillende soorten leningen en hun voorwaarden, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële situatie.

Eerlijke financiële adviseurs zullen jouw belangen op de eerste plaats stellen en ervoor zorgen dat je niet meer leent dan nodig is. Ze kunnen ook helpen bij het onderhandelen over betere tarieven met kredietverstrekkers en ervoor zorgen dat je niet in een valkuil terechtkomt met verborgen kosten of hoge rentetarieven.

Het is belangrijk om alleen advies te vragen aan eerlijke financiële adviseurs die gecertificeerd zijn en een goede reputatie hebben. Je kunt referenties van vrienden of familieleden vragen of online zoeken naar gerenommeerde adviseurs.

In conclusie, als je twijfelt over welke lening bij jou past, neem dan contact op met eerlijke financiële adviseurs voor deskundig advies. Zij kunnen je helpen om de juiste beslissing te nemen en ervoor zorgen dat je geen onnodige financiële lasten op je neemt.