Tag, lening

rente voor lening

Alles over rente voor lening: Een gids voor leningen en rentetarieven

Rente voor lening: Alles wat u moet weten

Rente voor lening: Alles wat u moet weten

Als u een lening afsluit, is een van de belangrijkste aspecten waarmee u rekening moet houden de rente die u zult moeten betalen. De rente is het bedrag dat de geldschieter in rekening brengt voor het verstrekken van het geleende bedrag. Het is essentieel om goed te begrijpen hoe rentetarieven werken en hoe ze van invloed zijn op uw lening.

Soorten rente

Er zijn verschillende soorten rentetarieven die van toepassing kunnen zijn op leningen. De meest voorkomende zijn:

  • Vaste rente: Bij een vaste rente blijft het rentepercentage gedurende de gehele looptijd van de lening hetzelfde. Dit betekent dat uw maandelijkse aflossingen consistent zullen zijn.
  • Variabele rente: Een variabele rente kan gedurende de looptijd van de lening fluctueren op basis van marktomstandigheden. Dit kan leiden tot veranderingen in uw maandelijkse aflossingen.
  • Rente op aflossingsvrije leningen: Bij aflossingsvrije leningen betaalt u alleen de rente en lost u het geleende bedrag niet af. Dit kan resulteren in lagere maandelijkse betalingen, maar u moet aan het einde van de looptijd het volledige geleende bedrag terugbetalen.

Invloed op kosten

De hoogte van de rente heeft een directe invloed op de totale kosten van uw lening. Hoe hoger het rentepercentage, hoe meer geld u over de looptijd van de lening zult betalen. Het is daarom belangrijk om te proberen een zo laag mogelijke rente te verkrijgen om kosten te besparen.

Onderhandelen over rentetarieven

Bij het afsluiten van een lening is het vaak mogelijk om te onderhandelen over de rentetarieven met de geldschieter. Door goede kredietwaardigheid te tonen en verschillende aanbieders te vergelijken, kunt u mogelijk gunstigere voorwaarden bedingen en een lagere rente krijgen.

Kortom, begrijpen hoe rentetarieven werken en welke invloed ze hebben op uw lening is essentieel bij het nemen van financiële beslissingen. Zorg ervoor dat u alle voorwaarden en kosten volledig begrijpt voordat u een lening aangaat.


Veelgestelde vragen over rentevoeten voor leningen

  1. Wat is de wettelijke rente voor een lening?
  2. Wat zijn de rentevoeten op dit moment?
  3. Wat is huidige rente voor lening?
  4. Hoeveel rente betaal ik over mijn lening?
  5. Wat is een redelijke rente voor een lening?
  6. Wat is normale rente voor een lening?
  7. Wat is de rentevoet op dit moment?
  8. Wat is normale rente bij lening?
  9. Wat is een normale rente bij een lening?

Wat is de wettelijke rente voor een lening?

De wettelijke rente voor een lening is het rentepercentage dat wettelijk is vastgesteld en dat geldt als de standaardrente die in rekening gebracht kan worden bij het verstrekken van een lening. De wettelijke rente kan variëren afhankelijk van de wetgeving en de aard van de lening. Het is belangrijk om op de hoogte te zijn van de geldende wettelijke rentevoeten om te begrijpen welke rente u kunt verwachten bij het aangaan van een lening en om eventuele geschillen over rentetarieven te voorkomen.

Wat zijn de rentevoeten op dit moment?

Een veelgestelde vraag over leningen is: “Wat zijn de rentevoeten op dit moment?” De rentevoeten voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, de kredietwaardigheid van de lener en de marktomstandigheden. Het is belangrijk om te weten dat rentevoeten voortdurend kunnen veranderen als gevolg van economische ontwikkelingen en beleidsmaatregelen. Potentiële leners wordt geadviseerd om contact op te nemen met geldschieters of financiële instellingen voor actuele informatie over rentevoeten en om persoonlijke offertes te verkrijgen die zijn afgestemd op hun specifieke situatie.

Wat is huidige rente voor lening?

Een veelgestelde vraag is: “Wat is de huidige rente voor een lening?” De rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, uw kredietwaardigheid en de marktomstandigheden. Het is belangrijk om te begrijpen dat de actuele rentetarieven regelmatig kunnen veranderen en dat het raadzaam is om bij verschillende geldschieters offertes op te vragen om de beste rente te vinden die past bij uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om kosten te besparen en een lening te vinden die aansluit bij uw behoeften.

Hoeveel rente betaal ik over mijn lening?

Een veelgestelde vraag over leningen is: “Hoeveel rente betaal ik over mijn lening?” Het bedrag aan rente dat u betaalt over uw lening is afhankelijk van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en het rentepercentage dat van toepassing is. Het is belangrijk om te begrijpen hoe de renteberekening werkt en welke invloed dit heeft op de totale kosten van uw lening. Door inzicht te krijgen in de rentestructuur en eventuele extra kosten, kunt u een beter beeld krijgen van wat u uiteindelijk zult betalen voor uw lening.

Wat is een redelijke rente voor een lening?

Een redelijke rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, uw kredietwaardigheid en de huidige marktomstandigheden. Over het algemeen wordt een rentepercentage beschouwd als redelijk wanneer het in lijn is met de gangbare tarieven die door financiële instellingen worden aangeboden en past bij uw financiële situatie. Het is verstandig om rentetarieven te vergelijken bij verschillende geldschieters en te onderhandelen over gunstige voorwaarden om een redelijke rente voor uw lening te verkrijgen. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Wat is normale rente voor een lening?

Een veelgestelde vraag is: wat is een normale rente voor een lening? Het is belangrijk op te merken dat de rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, uw kredietwaardigheid en de huidige marktomstandigheden. Over het algemeen wordt een normale rente bepaald door de geldschieter op basis van deze factoren. Het is verstandig om verschillende aanbieders te vergelijken en te onderhandelen over rentetarieven om de meest gunstige voorwaarden te verkrijgen bij het afsluiten van een lening.

Wat is de rentevoet op dit moment?

Een veelgestelde vraag over leningen is: “Wat is de rentevoet op dit moment?” De rentevoet op leningen kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en uw eigen financiële situatie. Het is belangrijk om te begrijpen dat rentetarieven voortdurend kunnen veranderen en dat het raadzaam is om actuele informatie in te winnen bij geldschieters of financiële instellingen voordat u een lening afsluit. Door op de hoogte te blijven van de actuele rentetarieven kunt u weloverwogen beslissingen nemen over uw lening en mogelijk profiteren van gunstige voorwaarden.

Wat is normale rente bij lening?

Een veelgestelde vraag over leningen is: “Wat is de normale rente bij een lening?” Het is belangrijk op te merken dat de normale rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, uw kredietwaardigheid en de actuele marktomstandigheden. Over het algemeen wordt een normale rente bepaald door de geldschieter op basis van deze factoren. Het is verstandig om verschillende aanbieders te vergelijken en te onderhandelen over rentetarieven om de meest gunstige voorwaarden te verkrijgen bij het afsluiten van een lening.

Wat is een normale rente bij een lening?

Een normale rente bij een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, uw kredietwaardigheid en de huidige marktomstandigheden. Over het algemeen wordt een rentepercentage dat rond het gemiddelde ligt voor vergelijkbare leningen beschouwd als een normale rente. Het is echter altijd verstandig om rentetarieven te vergelijken bij verschillende geldschieters en te onderhandelen over de beste voorwaarden om ervoor te zorgen dat u een gunstige rente krijgt die past bij uw financiële situatie.
rente lenen

Alles wat u moet weten over rente bij lenen

Artikel over Rente Lenen

Alles wat u moet weten over rente lenen

Lenen is een gangbare praktijk in de huidige samenleving, of het nu gaat om het financieren van een huis, een auto of andere grote aankopen. Een belangrijk aspect van lenen is de rente die wordt berekend op het geleende bedrag.

Rente is in feite de vergoeding die u betaalt voor het lenen van geld. Het wordt uitgedrukt als een percentage van het geleende bedrag en kan op verschillende manieren worden berekend, afhankelijk van het type lening en de voorwaarden waaronder deze is afgesloten.

Er zijn twee soorten rente: vaste rente en variabele rente. Met een vaste rente blijft het rentepercentage gedurende de looptijd van de lening constant, wat betekent dat uw maandelijkse betalingen ook stabiel blijven. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse betalingen kunnen veranderen.

Het is essentieel om goed op de hoogte te zijn van de rentetarieven voordat u een lening afsluit. Hogere rentetarieven kunnen leiden tot hogere totale kosten voor uw lening, terwijl lagere tarieven u geld kunnen besparen op lange termijn. Het vergelijken van verschillende aanbieders en hun rentetarieven kan u helpen de beste deal te vinden die past bij uw financiële situatie.
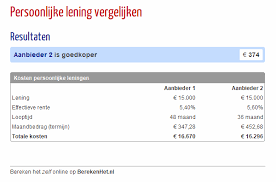
Daarnaast is het belangrijk om rekening te houden met andere kosten en voorwaarden die gepaard gaan met leningen, zoals administratiekosten, boetes bij vervroegde aflossing en eventuele verzekeringen die vereist zijn. Zorg ervoor dat u alle details begrijpt voordat u zich verbindt tot een lening om onaangename verrassingen te voorkomen.

Kortom, hoewel lenen met rente een nuttig financieel instrument kan zijn om uw doelen te bereiken, is het cruciaal om verantwoordelijk te lenen en goed geïnformeerd te zijn over alle aspecten van het leenproces. Door bewust om te gaan met rentetarieven en voorwaarden kunt u ervoor zorgen dat uw lening uiteindelijk gunstig uitpakt voor uw financiële welzijn.


Veelgestelde Vragen over Rente bij Leningen in België

  1. Wat is de huidige rente voor een lening?
  2. Hoeveel rente op lenen?
  3. Wat zijn de rentevoeten op dit moment?
  4. Hoeveel afbetalen voor 250000 euro?
  5. Wat is de rentevoet vandaag?
  6. Kan ik een renteloze lening krijgen?
  7. Hoeveel is de rente om te lenen?
  8. Wat is normale rente bij lening?
  9. Wat is een redelijke rente voor een lening?
  10. Hoeveel rente moet je betalen als je geld leent?
  11. Wat is de rentevoet op dit moment?
  12. Wat is de huidige rente bij een lening?
  13. Wat is de huidige rente op een lening?
  14. Wat is normale rente voor een lening?
  15. Wat is de rentevoet vandaag 2024?

Wat is de huidige rente voor een lening?

Een veelgestelde vraag over lenen is: “Wat is de huidige rente voor een lening?” Het rentepercentage voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, uw kredietwaardigheid en de huidige economische omstandigheden. Om de meest actuele rentetarieven te weten te komen, is het raadzaam om contact op te nemen met verschillende geldverstrekkers en financiële instellingen. Zij kunnen u voorzien van gedetailleerde informatie over de beschikbare leningen en bijbehorende rentetarieven, zodat u een weloverwogen beslissing kunt nemen bij het afsluiten van een lening.

Hoeveel rente op lenen?

Een veelgestelde vraag over lenen is: “Hoeveel rente moet ik betalen bij het lenen van geld?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening, het type lening en de huidige marktomstandigheden. Over het algemeen wordt de rente uitgedrukt als een percentage van het geleende bedrag en kan variëren tussen verschillende kredietverstrekkers. Het is belangrijk om goed te vergelijken en te onderhandelen over rentetarieven om de meest gunstige voorwaarden te verkrijgen bij het afsluiten van een lening.

Wat zijn de rentevoeten op dit moment?

Een veelgestelde vraag over lenen is: “Wat zijn de rentevoeten op dit moment?” De rentevoeten kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de geldverstrekker en de huidige economische omstandigheden. Het is belangrijk om te begrijpen dat rentevoeten voortdurend kunnen veranderen en dat het raadzaam is om recente informatie in te winnen bij financiële instellingen of online bronnen om een actueel beeld te krijgen van de beschikbare rentetarieven. Door op de hoogte te blijven van de actuele rentevoeten kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening en mogelijk profiteren van gunstige tarieven.

Hoeveel afbetalen voor 250000 euro?

Een veelgestelde vraag over lenen met rente is: “Hoeveel moet ik afbetalen voor 250.000 euro?” Het bedrag dat u uiteindelijk moet aflossen voor een lening van 250.000 euro hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en het type rente (vast of variabel). Door deze details te kennen en te berekenen, kunt u een duidelijk beeld krijgen van uw maandelijkse aflossingen en totale kosten over de looptijd van de lening. Het is verstandig om verschillende scenario’s te overwegen en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen bij het afsluiten van een lening van 250.000 euro.

Wat is de rentevoet vandaag?

Een veelgestelde vraag over lenen is: “Wat is de rentevoet vandaag?” De rentevoet is het percentage dat wordt toegepast op het geleende bedrag en bepaalt hoeveel rente u betaalt over de looptijd van de lening. De rentevoet kan dagelijks variëren op basis van verschillende factoren, zoals marktomstandigheden, economische trends en het beleid van geldverstrekkers. Het is belangrijk om regelmatig de actuele rentetarieven te controleren bij verschillende aanbieders om een goed beeld te krijgen van wat er momenteel beschikbaar is en welke opties het meest gunstig zijn voor uw specifieke leningsbehoeften.

Kan ik een renteloze lening krijgen?

Het is zeldzaam om een renteloze lening te krijgen bij traditionele kredietverstrekkers, aangezien rente een essentieel onderdeel is van het lenen van geld. Renteloze leningen worden soms aangeboden door specifieke organisaties of programma’s, zoals overheidsinstanties of liefdadigheidsinstellingen, met als doel bepaalde doelgroepen te ondersteunen. Het is belangrijk om de voorwaarden en vereisten van dergelijke leningen zorgvuldig te onderzoeken, aangezien er vaak beperkingen en criteria zijn waaraan moet worden voldaan om in aanmerking te komen voor een renteloze lening.

Hoeveel is de rente om te lenen?

Een veelgestelde vraag over lenen is: “Hoeveel is de rente om te lenen?” Het antwoord op deze vraag kan variëren, aangezien de rente afhankelijk is van verschillende factoren, zoals het type lening, de kredietwaardigheid van de lener en de huidige marktomstandigheden. Over het algemeen wordt de rente uitgedrukt als een percentage van het geleende bedrag en kan het zowel een vaste als variabele rente zijn. Het is belangrijk voor leners om goed te vergelijken tussen verschillende aanbieders en hun rentetarieven om een lening te vinden die past bij hun financiële situatie en doelen.

Wat is normale rente bij lening?

Een veelgestelde vraag over lenen is: “Wat is een normale rente bij een lening?” De normale rente bij een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, de marktomstandigheden en uw kredietwaardigheid. Over het algemeen ligt de rente voor persoonlijke leningen vaak tussen de 4% en 10%, terwijl hypothecaire leningen doorgaans lagere rentetarieven hebben vanwege de zekerheid van het onderpand. Het is echter belangrijk op te merken dat wat als ‘normaal’ wordt beschouwd, kan verschillen per situatie en dat het verstandig is om verschillende aanbieders te vergelijken om de beste rente te vinden die past bij uw financiële behoeften.

Wat is een redelijke rente voor een lening?

Een redelijke rente voor een lening hangt af van verschillende factoren, waaronder het type lening, de looptijd, uw kredietwaardigheid en de huidige marktomstandigheden. Over het algemeen wordt een rentepercentage dat in lijn is met de gangbare markttarieven als redelijk beschouwd. Het is verstandig om rentetarieven te vergelijken bij verschillende geldverstrekkers om een idee te krijgen van wat als redelijk wordt beschouwd voor uw specifieke situatie. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten en voorwaarden bij het beoordelen van de algehele redelijkheid van een leningsovereenkomst.

Hoeveel rente moet je betalen als je geld leent?

Wanneer je geld leent, is de hoeveelheid rente die je moet betalen afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en het rentepercentage dat wordt toegepast. Over het algemeen geldt dat hoe hoger het geleende bedrag en hoe langer de looptijd van de lening, hoe meer rente je uiteindelijk zult betalen. Het rentepercentage kan variëren afhankelijk van de geldverstrekker en het type lening dat je afsluit. Het is daarom verstandig om goed te vergelijken en alle voorwaarden zorgvuldig te bekijken voordat je een lening aangaat, zodat je een duidelijk beeld krijgt van de totale kosten en hoeveel rente je uiteindelijk zult moeten betalen.

Wat is de rentevoet op dit moment?

Een veelgestelde vraag met betrekking tot lenen is: “Wat is de rentevoet op dit moment?” De rentevoet kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, het type lening en de geldverstrekker. Het is belangrijk om te begrijpen dat rentetarieven voortdurend kunnen veranderen en dat het raadzaam is om actuele informatie in te winnen bij financiële instellingen of geldverstrekkers voordat u een lening afsluit. Door op de hoogte te blijven van de actuele rentetarieven kunt u een weloverwogen beslissing nemen over het afsluiten van een lening die past bij uw financiële behoeften en doelen.

Wat is de huidige rente bij een lening?

Een veelgestelde vraag over lenen is: “Wat is de huidige rente bij een lening?” De rentevoet bij een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het geleende bedrag en de geldende marktomstandigheden. Het is belangrijk om te beseffen dat de rentevoeten regelmatig kunnen veranderen en dat het raadzaam is om bij verschillende kredietverstrekkers informatie in te winnen om de meest actuele rentetarieven te vergelijken. Door goed geïnformeerd te zijn over de huidige rentevoeten kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening die past bij uw financiële behoeften.

Wat is de huidige rente op een lening?

Een veelgestelde vraag over lenen is: “Wat is de huidige rente op een lening?” De rente op een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, het geleende bedrag en de marktomstandigheden. Het is belangrijk om te weten dat rentetarieven regelmatig kunnen veranderen en dat het verstandig is om bij verschillende kredietverstrekkers informatie in te winnen om de meest actuele rentetarieven te vergelijken. Door goed geïnformeerd te zijn over de huidige rentetarieven kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening die past bij uw financiële behoeften en situatie.

Wat is normale rente voor een lening?

Een veelgestelde vraag over lenen is: “Wat is een normale rente voor een lening?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals het type lening, de looptijd, uw kredietwaardigheid en de huidige marktomstandigheden. Over het algemeen kunnen we stellen dat de rentetarieven voor leningen kunnen variëren van enkele procenten tot hogere percentages, afhankelijk van de risico’s die de kredietverstrekker bereid is te nemen. Het is raadzaam om rentetarieven te vergelijken bij verschillende aanbieders en om goed geïnformeerd te zijn over alle kosten en voorwaarden voordat u een lening afsluit om ervoor te zorgen dat u een passende en betaalbare lening kiest die past bij uw financiële situatie.
Wat is de rentevoet vandaag 2024?

Een veelgestelde vraag over lenen is: “Wat is de rentevoet vandaag in 2024?” De rentevoet kan variëren afhankelijk van verschillende factoren, waaronder economische omstandigheden, markttrends en het type lening dat wordt afgesloten. Het is belangrijk op te merken dat de rentevoet niet statisch is en kan fluctueren over tijd. Potentiële leners wordt geadviseerd om contact op te nemen met financiële instellingen of geldverstrekkers voor actuele informatie over rentetarieven en om een goed beeld te krijgen van de beschikbare opties voor leningen in 2024.

goedkoop lenen

Tips voor Goedkoop Lenen: Bespaar op Uw Leningkosten

Artikel: Goedkoop Lenen

Goedkoop Lenen: Tips en Advies

Veel mensen overwegen op een bepaald moment in hun leven een lening af te sluiten. Of het nu gaat om het financieren van een auto, het doen van een verbouwing of het consolideren van schulden, goedkoop lenen is voor velen een belangrijke overweging.

Er zijn verschillende factoren die de kosten van een lening beïnvloeden. Hier zijn enkele tips en adviezen om goedkoop te lenen:

Vergelijk Leningen

Het is essentieel om verschillende leningsopties te vergelijken voordat u een beslissing neemt. Let op de rentetarieven, looptijden en voorwaarden die elke geldverstrekker biedt.

Bekijk Online Opties

Online geldverstrekkers kunnen vaak lagere rentetarieven bieden dan traditionele banken. Het loont de moeite om online opties te onderzoeken en offertes aan te vragen.

Verbeter uw Kredietwaardigheid

Een goede kredietgeschiedenis kan u helpen in aanmerking te komen voor lagere rentetarieven. Zorg ervoor dat uw kredietrapport accuraat is en neem stappen om uw kredietscore te verbeteren indien nodig.

Onderhandel Over Voorwaarden

Soms kunnen geldverstrekkers bereid zijn om gunstigere voorwaarden aan te bieden als u bereid bent te onderhandelen. Aarzel niet om te vragen naar kortingen of andere voordelen.

Wees Realistisch Over Uw Terugbetalingsmogelijkheden

Zorg ervoor dat u realistisch bent over wat u maandelijks kunt terugbetalen. Kies een lening met aflossingen die binnen uw budget passen om financiële problemen in de toekomst te voorkomen.

Door deze tips in gedachten te houden en goed onderzoek te doen, kunt u mogelijk goedkoop lenen en de beste deal vinden die past bij uw financiële behoeften.


Voordelen van Goedkoop Lenen: Betaalbaarheid, Flexibiliteit en Snellere Doelenbereiking

  1. Lagere maandelijkse aflossingen, waardoor het lenen betaalbaarder wordt.
  2. Mogelijkheid om grote aankopen te doen of onverwachte kosten te dekken zonder directe financiële last.
  3. Goedkoop lenen kan helpen bij het consolideren van bestaande schulden en het vereenvoudigen van financiële verplichtingen.
  4. Gunstige rentetarieven kunnen u geld besparen op lange termijn in vergelijking met duurdere leenvormen.
  5. Flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie en behoeften.
  6. Goedkoop lenen kan u helpen uw doelen sneller te bereiken door directe financiering beschikbaar te stellen.


De Nadelen van Goedkoop Lenen: 7 Belangrijke Overwegingen

  1. Lagere rentetarieven kunnen vaak gepaard gaan met strikte voorwaarden en beperkingen.
  2. Goedkope leningen kunnen leiden tot een langere looptijd, waardoor u uiteindelijk meer rente betaalt.
  3. Sommige geldverstrekkers adverteren met lage tarieven, maar rekenen verborgen kosten aan.
  4. Het risico bestaat dat de lening uiteindelijk duurder kan uitvallen door extra kosten zoals administratiekosten of verzekeringen.
  5. Bij goedkope leningen is er mogelijk minder flexibiliteit bij het wijzigen van de leenvoorwaarden.
  6. Goedkoop lenen kan verleidelijk zijn om meer te lenen dan nodig is, wat kan leiden tot overmatige schuldenlast.
  7. Als de economische omstandigheden veranderen, zoals stijgende rentetarieven, kan een goedkope lening al snel duurder worden.

Lagere maandelijkse aflossingen, waardoor het lenen betaalbaarder wordt.

Een belangrijk voordeel van goedkoop lenen is dat het kan leiden tot lagere maandelijkse aflossingen, waardoor het lenen veel betaalbaarder wordt voor individuen. Door een lening af te sluiten met gunstige rentetarieven en voorwaarden, kunnen mensen genieten van meer financiële flexibiliteit en comfort doordat ze minder geld per maand hoeven terug te betalen. Dit kan helpen om de last van leningen te verlichten en het gemakkelijker maken om aan financiële verplichtingen te voldoen zonder de budgetten te zwaar te belasten.

Mogelijkheid om grote aankopen te doen of onverwachte kosten te dekken zonder directe financiële last.

Een van de voordelen van goedkoop lenen is de mogelijkheid om grote aankopen te doen of onverwachte kosten te dekken zonder directe financiële last. Door gebruik te maken van een lening met gunstige voorwaarden en lage rentetarieven, kunnen mensen financiële flexibiliteit ervaren en de vrijheid hebben om hun doelen te bereiken of onvoorziene uitgaven op te vangen zonder dat dit direct een zware last vormt voor hun budget. Dit kan helpen om financiële stress te verminderen en ruimte te creëren voor groei en stabiliteit op lange termijn.

Goedkoop lenen kan helpen bij het consolideren van bestaande schulden en het vereenvoudigen van financiële verplichtingen.

Goedkoop lenen kan helpen bij het consolideren van bestaande schulden en het vereenvoudigen van financiële verplichtingen. Door een lening af te sluiten tegen gunstige voorwaarden en rentetarieven, kunnen mensen hun verschillende schulden samenvoegen tot één overzichtelijke lening. Dit kan niet alleen leiden tot lagere maandelijkse aflossingen, maar ook tot een beter beheer van de financiën en een duidelijker beeld van de totale schuld. Op die manier kan goedkoop lenen een effectieve strategie zijn om de financiële last te verlichten en meer controle te krijgen over de eigen financiële situatie.

Gunstige rentetarieven kunnen u geld besparen op lange termijn in vergelijking met duurdere leenvormen.

Gunstige rentetarieven bij goedkoop lenen kunnen u op lange termijn geld besparen in vergelijking met duurdere leenvormen. Door te profiteren van lagere rentekosten, kunt u over de hele looptijd van de lening aanzienlijke bedragen besparen. Dit betekent dat u minder geld hoeft terug te betalen en dus meer overhoudt voor andere financiële doelen of onvoorziene uitgaven. Het kiezen voor een lening met gunstige rentetarieven kan dus een verstandige financiële beslissing zijn die op de lange termijn voordelig uitpakt.

Flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie en behoeften.

Een van de voordelen van goedkoop lenen is dat flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie en behoeften. Dit betekent dat u de mogelijkheid heeft om de aflossingen af te stemmen op wat voor u het meest haalbaar is, waardoor u meer controle heeft over uw financiën. Of het nu gaat om het verlagen van maandelijkse betalingen tijdens moeilijke tijden of het versnellen van aflossingen wanneer u extra financiële ruimte heeft, flexibele terugbetalingsvoorwaarden bieden de nodige aanpassingsmogelijkheden om uw lening op een manier af te betalen die bij u past.

Goedkoop lenen kan u helpen uw doelen sneller te bereiken door directe financiering beschikbaar te stellen.

Goedkoop lenen kan u helpen uw doelen sneller te bereiken door directe financiering beschikbaar te stellen. Of het nu gaat om het kopen van een nieuwe auto, het renoveren van uw huis of het starten van een eigen bedrijf, toegang hebben tot betaalbare leningen stelt u in staat om uw plannen direct uit te voeren zonder langdurig te hoeven sparen. Op deze manier kunt u uw ambities realiseren en belangrijke stappen zetten in de richting van uw gewenste doelen, terwijl u profiteert van gunstige leenvoorwaarden die passen bij uw financiële situatie.

Lagere rentetarieven kunnen vaak gepaard gaan met strikte voorwaarden en beperkingen.

Het nadeel van goedkoop lenen, met name wanneer het gaat om lagere rentetarieven, is dat deze vaak gepaard kunnen gaan met strikte voorwaarden en beperkingen. Geldverstrekkers kunnen eisen stellen zoals een hoge kredietscore, specifieke inkomensvereisten of beperkingen op de leningstermijn. Deze strikte voorwaarden kunnen het moeilijker maken voor sommige mensen om in aanmerking te komen voor goedkope leningen en kunnen de flexibiliteit van de lening beperken. Het is daarom belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar alle voorwaarden en beperkingen die bij een goedkope lening komen kijken.

Goedkope leningen kunnen leiden tot een langere looptijd, waardoor u uiteindelijk meer rente betaalt.

Het nadeel van goedkoop lenen is dat het kan leiden tot een langere looptijd van de lening. Hoewel de lage rentetarieven in eerste instantie aantrekkelijk lijken, resulteert een langere looptijd vaak in het betalen van meer rente op de lange termijn. Door de lening over een langere periode af te lossen, kunnen de totale kosten van de lening aanzienlijk hoger uitvallen dan wanneer u voor een kortere looptijd had gekozen. Het is daarom belangrijk om niet alleen naar de rentetarieven te kijken bij het afsluiten van een lening, maar ook naar de totale kosten over de gehele looptijd om een weloverwogen beslissing te nemen.

Sommige geldverstrekkers adverteren met lage tarieven, maar rekenen verborgen kosten aan.

Sommige geldverstrekkers adverteren met lage tarieven voor leningen, maar het kan voorkomen dat zij verborgen kosten in rekening brengen. Deze verborgen kosten kunnen de uiteindelijke kosten van de lening aanzienlijk verhogen en het voor de lener moeilijk maken om een accuraat beeld te krijgen van de totale financiële verplichtingen. Het is daarom belangrijk voor leners om niet alleen te focussen op de geadverteerde rentetarieven, maar ook om alle mogelijke bijkomende kosten en voorwaarden zorgvuldig te onderzoeken voordat zij een lening afsluiten. Het transparant zijn over alle kosten is essentieel voor een eerlijke en verantwoorde leningpraktijk.

Het risico bestaat dat de lening uiteindelijk duurder kan uitvallen door extra kosten zoals administratiekosten of verzekeringen.

Een belangrijk nadeel van goedkoop lenen is dat het risico bestaat dat de lening uiteindelijk duurder kan uitvallen door extra kosten zoals administratiekosten of verzekeringen. Hoewel de rente misschien aantrekkelijk laag lijkt, kunnen bijkomende kosten de totale kosten van de lening aanzienlijk verhogen. Het is daarom essentieel voor leners om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die gepaard gaan met het afsluiten van een lening. Het is belangrijk om alle voorwaarden zorgvuldig te lezen en te begrijpen voordat men zich engageert voor een goedkope lening, om onaangename verrassingen in de toekomst te voorkomen.

Bij goedkope leningen is er mogelijk minder flexibiliteit bij het wijzigen van de leenvoorwaarden.

Bij goedkope leningen is er mogelijk minder flexibiliteit bij het wijzigen van de leenvoorwaarden. Hoewel het aantrekkelijk kan zijn om een lening met lage rente af te sluiten, kan dit betekenen dat de geldverstrekker minder bereid is om de voorwaarden aan te passen als uw financiële situatie verandert. Dit gebrek aan flexibiliteit kan problematisch zijn als u bijvoorbeeld behoefte heeft aan een betalingsregeling of een herstructurering van de lening. Het is daarom belangrijk om niet alleen te focussen op de kosten van de lening, maar ook op de mate van flexibiliteit die wordt geboden bij eventuele wijzigingen in de leenvoorwaarden.

Goedkoop lenen kan verleidelijk zijn om meer te lenen dan nodig is, wat kan leiden tot overmatige schuldenlast.

Het con van goedkoop lenen is dat het verleidelijk kan zijn om meer te lenen dan strikt noodzakelijk is. Deze verleiding kan ertoe leiden dat mensen zich in een situatie van overmatige schuldenlast bevinden. Door te veel te lenen, kunnen individuen moeite hebben om hun leningen terug te betalen en kunnen ze uiteindelijk in financiële problemen komen. Het is daarom belangrijk om verstandig en verantwoordelijk om te gaan met leningen, zelfs als de rentetarieven gunstig lijken.

Als de economische omstandigheden veranderen, zoals stijgende rentetarieven, kan een goedkope lening al snel duurder worden.

Wanneer de economische omstandigheden veranderen, bijvoorbeeld door stijgende rentetarieven, kan een goedkope lening al snel duurder worden. Wat aanvankelijk een aantrekkelijke optie leek vanwege de lage kosten, kan plotseling een financiële last worden als de rente stijgt. Het is belangrijk voor leners om zich bewust te zijn van deze risico’s en om bij het afsluiten van een lening rekening te houden met mogelijke veranderingen in de marktomstandigheden. Het is verstandig om niet alleen naar de huidige rentetarieven te kijken, maar ook naar hoe de lening zich kan aanpassen aan eventuele toekomstige economische ontwikkelingen.

lening rente

Alles over leningrente: Wat je moet weten

Artikel over lening rente

Alles wat je moet weten over lening rente

Als je een lening afsluit, is de rente een belangrijk aspect waar je rekening mee moet houden. De rente bepaalt namelijk hoeveel extra geld je uiteindelijk zult moeten terugbetalen bovenop het geleende bedrag.

Er zijn verschillende factoren die van invloed zijn op de hoogte van de rente die je moet betalen. Een van de belangrijkste factoren is het type lening dat je afsluit. Zo kunnen persoonlijke leningen, hypothecaire leningen en autoleningen allemaal verschillende rentetarieven hebben.

Ook speelt je eigen financiële situatie een rol bij het bepalen van de rente. Hoe hoger het risico dat de kredietverstrekker loopt, hoe hoger de rente zal zijn. Dit betekent dat mensen met een minder goede kredietgeschiedenis vaak een hogere rente zullen moeten betalen.

Het is dus belangrijk om goed onderzoek te doen voordat je een lening afsluit en om verschillende aanbieders met elkaar te vergelijken. Zo kun je de beste deal vinden en ervoor zorgen dat je niet onnodig te veel betaalt aan rente.

Kortom, de rente op een lening is een cruciale factor die van invloed is op hoeveel geld je uiteindelijk zult moeten terugbetalen. Door goed geïnformeerd te zijn en verschillende opties te overwegen, kun je ervoor zorgen dat je een lening afsluit met een gunstige rente die past bij jouw financiële situatie.


7 Voordelen van een Lening met Lage Rente in België

  1. Een lage rente kan leiden tot lagere maandelijkse aflossingen.
  2. Een vaste rente biedt zekerheid over de kosten gedurende de looptijd van de lening.
  3. Bij sommige leningen is het mogelijk om boetevrij extra af te lossen, waardoor je rentekosten kunt verlagen.
  4. Een lening met een lage rente kan voordeliger zijn dan geld lenen via creditcards of rood staan.
  5. Met een gunstige rente kun je meer geld lenen voor dezelfde maandelijkse kosten.
  6. Leningen met lage rentetarieven kunnen aantrekkelijk zijn voor het consolideren van bestaande schulden.
  7. Door te kiezen voor een lening met een competitieve rente, kun je op lange termijn aanzienlijke besparingen realiseren.


De Nadelen van Hoge Leningrentes: 5 Belangrijke Overwegingen

  1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.
  2. Bij variabele rentevoeten bestaat het risico dat de maandelijkse aflossingen sterk kunnen fluctueren.
  3. Een langlopende lening met hoge rente kan leiden tot een zware financiële last op lange termijn.
  4. Bij een verandering in de marktrente kan het moeilijk zijn om te profiteren van lagere tarieven als je vastzit aan een lening met vaste rente.
  5. Leningen met hoge rentetarieven kunnen leiden tot financiële stress en problemen bij het terugbetalen.

Een lage rente kan leiden tot lagere maandelijkse aflossingen.

Een lage rente kan leiden tot lagere maandelijkse aflossingen. Dit komt doordat de rente een directe invloed heeft op het totale bedrag dat je maandelijks moet terugbetalen bij het aflossen van een lening. Wanneer de rente laag is, zal het bedrag dat je aan rente betaalt ook lager zijn, waardoor het grootste deel van je maandelijkse betalingen wordt gebruikt om het geleende bedrag af te lossen. Dit kan resulteren in lagere maandelijkse aflossingen en kan het gemakkelijker maken om de lening terug te betalen binnen een bepaalde periode. Het hebben van een lage rente kan dus financiële lasten verlichten en helpen bij het beheren van je budget op lange termijn.

Een vaste rente biedt zekerheid over de kosten gedurende de looptijd van de lening.

Een vaste rente biedt zekerheid over de kosten gedurende de looptijd van de lening. Dit betekent dat je vanaf het begin weet hoeveel rente je maandelijks zult betalen en dat dit bedrag gedurende de hele looptijd constant blijft. Dit geeft je financiële stabiliteit en voorspelbaarheid, omdat je niet voor verrassingen komt te staan door schommelingen in de rentetarieven. Met een vaste rente kun je dus goed plannen en budgetteren, wat rust en duidelijkheid geeft bij het aflossen van je lening.

Bij sommige leningen is het mogelijk om boetevrij extra af te lossen, waardoor je rentekosten kunt verlagen.

Bij sommige leningen is het mogelijk om boetevrij extra af te lossen, waardoor je rentekosten kunt verlagen. Dit kan een belangrijk voordeel zijn voor leners die in staat zijn om extra geld in hun lening terug te betalen, omdat ze op die manier sneller schuldenvrij kunnen worden en minder rente over de totale looptijd van de lening hoeven te betalen. Het biedt ook meer flexibiliteit en controle over de financiën, waardoor leners hun lening sneller kunnen aflossen en mogelijk geld kunnen besparen op rentekosten op lange termijn.

Een lening met een lage rente kan voordeliger zijn dan geld lenen via creditcards of rood staan.

Een lening met een lage rente kan voordeliger zijn dan geld lenen via creditcards of rood staan. Dit komt doordat de rentetarieven voor leningen over het algemeen lager zijn dan de hoge rentekosten die in rekening worden gebracht bij het gebruik van creditcards of rood staan op je bankrekening. Door te kiezen voor een lening met een lage rente, kun je dus mogelijk geld besparen op de totale kosten van lenen en ervoor zorgen dat je minder financiële lasten hebt op de lange termijn. Het is daarom verstandig om verschillende leenopties te vergelijken en te kiezen voor de meest voordelige optie die past bij jouw financiële behoeften.

Met een gunstige rente kun je meer geld lenen voor dezelfde maandelijkse kosten.

Met een gunstige rente kun je meer geld lenen voor dezelfde maandelijkse kosten. Dit betekent dat je met een lagere rente een groter bedrag kunt lenen en toch dezelfde maandelijkse aflossingen kunt behouden. Hierdoor heb je de mogelijkheid om je financiële doelen te bereiken met een grotere lening zonder dat dit leidt tot aanzienlijk hogere terugbetalingsverplichtingen. Een gunstige rente stelt je dus in staat om meer financiële flexibiliteit te hebben en optimaal gebruik te maken van de beschikbare leningsmogelijkheden.

Leningen met lage rentetarieven kunnen aantrekkelijk zijn voor het consolideren van bestaande schulden.

Leningen met lage rentetarieven kunnen aantrekkelijk zijn voor het consolideren van bestaande schulden. Door meerdere schulden samen te voegen in één lening met een lagere rente, kunnen mensen vaak geld besparen op rentekosten en hun maandelijkse afbetalingen verlagen. Dit kan helpen om de financiële last te verlichten en een overzichtelijker betalingsplan te creëren. Het consolideren van schulden met een lening met lage rente kan dus een slimme financiële zet zijn voor wie op zoek is naar manieren om zijn financiën beter te beheren en meer controle te krijgen over zijn schuldaflossing.

Door te kiezen voor een lening met een competitieve rente, kun je op lange termijn aanzienlijke besparingen realiseren.

Door te kiezen voor een lening met een competitieve rente, kun je op lange termijn aanzienlijke besparingen realiseren. Een lagere rente betekent dat je minder geld hoeft terug te betalen bovenop het geleende bedrag, waardoor je uiteindelijk minder kosten maakt. Dit kan resulteren in aantrekkelijke besparingen over de looptijd van de lening, waardoor je financiële situatie op lange termijn wordt versterkt. Het loont dus zeker de moeite om te zoeken naar leningen met gunstige rentetarieven om zo optimaal te profiteren van financiële voordelen en besparingen.

Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.

Hoge rentetarieven kunnen een aanzienlijk nadeel vormen bij leningen, aangezien ze de totale kosten van de lening aanzienlijk kunnen verhogen. Wanneer de rente hoog is, betekent dit dat je meer geld moet betalen bovenop het oorspronkelijk geleende bedrag. Dit kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot een grotere financiële last voor de lener. Het is daarom belangrijk om goed op te letten op de rentetarieven bij het afsluiten van een lening en te streven naar gunstige voorwaarden om onnodige financiële lasten te voorkomen.

Bij variabele rentevoeten bestaat het risico dat de maandelijkse aflossingen sterk kunnen fluctueren.

Bij variabele rentevoeten bestaat het risico dat de maandelijkse aflossingen sterk kunnen fluctueren. Dit kan een nadeel zijn voor leners, omdat zij geen vaste maandelijkse betalingen hebben en mogelijk geconfronteerd worden met onverwachte stijgingen in hun aflossingen. Het gebrek aan voorspelbaarheid kan financiële stress veroorzaken en het budget van de lener onder druk zetten. Het is daarom belangrijk voor leners om zich bewust te zijn van dit risico bij het overwegen van een lening met variabele rentevoet en om de mogelijke gevolgen ervan zorgvuldig te evalueren voordat zij zich verbinden tot een dergelijke leningsovereenkomst.

Een langlopende lening met hoge rente kan leiden tot een zware financiële last op lange termijn.

Een langlopende lening met hoge rente kan leiden tot een zware financiële last op lange termijn. Doordat de rente zich gedurende de looptijd van de lening opstapelt, kan het uiteindelijke bedrag dat moet worden terugbetaald aanzienlijk hoger uitvallen dan het oorspronkelijk geleende bedrag. Dit kan resulteren in een langdurige financiële druk en beperkingen in het budget van de lener, waardoor het moeilijk kan worden om andere financiële verplichtingen na te komen of om te sparen voor toekomstige doelen. Het is daarom belangrijk om bij het afsluiten van een lening goed na te denken over de rentevoet en de totale kosten op lange termijn, om te voorkomen dat men zichzelf in een benarde financiële situatie plaatst.

Bij een verandering in de marktrente kan het moeilijk zijn om te profiteren van lagere tarieven als je vastzit aan een lening met vaste rente.

Bij een verandering in de marktrente kan het moeilijk zijn om te profiteren van lagere tarieven als je vastzit aan een lening met vaste rente. Dit kan een nadeel zijn, omdat je niet kunt profiteren van eventuele dalingen in de marktrente en dus vastzit aan het oorspronkelijke rentetarief dat bij het afsluiten van de lening is overeengekomen. Hierdoor loop je het risico om meer te betalen dan nodig zou zijn als de rentetarieven in de markt zouden dalen. Het is daarom belangrijk om bij het afsluiten van een lening goed na te denken over de keuze tussen een vaste of variabele rente, afhankelijk van je financiële situatie en verwachtingen ten aanzien van renteschommelingen op de markt.

Leningen met hoge rentetarieven kunnen leiden tot financiële stress en problemen bij het terugbetalen.

Leningen met hoge rentetarieven kunnen leiden tot financiële stress en problemen bij het terugbetalen. Wanneer de rente op een lening hoog is, betekent dit dat je uiteindelijk meer geld moet terugbetalen dan het oorspronkelijk geleende bedrag. Dit kan leiden tot een zware financiële last en kan ervoor zorgen dat je moeite hebt om de lening terug te betalen, vooral als je al andere financiële verplichtingen hebt. Hoge rentetarieven kunnen dus resulteren in langdurige financiële stress en kunnen het moeilijk maken om je budget in evenwicht te houden. Het is daarom belangrijk om goed na te denken over de rentevoeten bij het afsluiten van een lening en ervoor te zorgen dat je de lening binnen jouw financiële mogelijkheden kunt terugbetalen.

belfius lening

Ontdek de Voordelen van een Belfius Lening voor Uw Financiële Behoeften

Artikel: Belfius Lening

Belfius Lening: Financiering op maat voor al uw projecten

Bent u op zoek naar een lening om uw dromen waar te maken? Bij Belfius bent u aan het juiste adres. Met de Belfius lening kunt u diverse projecten financieren, van het renoveren van uw woning tot het kopen van een nieuwe auto. Ontdek hier alles wat u moet weten over de Belfius leningen.

Flexibele financieringsmogelijkheden

Met de Belfius lening heeft u toegang tot flexibele financieringsmogelijkheden die zijn afgestemd op uw behoeften. Of u nu een persoonlijke lening nodig heeft voor een specifiek project of een hypothecaire lening wilt afsluiten voor de aankoop van een huis, bij Belfius vindt u altijd een passende oplossing.

Voordelen van de Belfius lening

De Belfius leningen bieden tal van voordelen, waaronder:

  • Competitieve rentetarieven
  • Flexibele terugbetalingsvoorwaarden
  • Snel en eenvoudig aanvraagproces
  • Persoonlijke begeleiding door ervaren adviseurs
  • Mogelijkheid tot online simulatie en aanvraag

Aanvragen van een Belfius lening

Het aanvragen van een Belfius lening is eenvoudig. U kunt online een simulatie uitvoeren om de mogelijke maandelijkse aflossingen te berekenen en vervolgens een aanvraag indienen bij een Belfius-kantoor of via de website. Een ervaren adviseur zal u begeleiden doorheen het proces en al uw vragen beantwoorden.

Kortom, met de Belfius leningen kunt u uw projecten realiseren zonder financiële zorgen. Neem vandaag nog contact op met Belfius en ontdek welke financieringsmogelijkheden er voor u beschikbaar zijn!


De Voordelen van een Belfius Lening: Competitieve Rentes en Flexibele Terugbetalingen

  1. Competitieve rentetarieven
  2. Flexibele terugbetalingsvoorwaarden
  3. Snel en eenvoudig aanvraagproces
  4. Persoonlijke begeleiding door ervaren adviseurs
  5. Mogelijkheid tot online simulatie en aanvraag


Nadelen van een Belfius Lening: Wat U Moet Weten

  1. De rentetarieven kunnen hoger zijn dan bij sommige concurrenten.
  2. Er kunnen extra kosten en administratieve lasten verbonden zijn aan de lening.
  3. Niet alle leningopties zijn even flexibel, afhankelijk van het type lening dat u kiest.
  4. Het goedkeuringsproces kan soms langer duren dan verwacht, wat vertraging kan veroorzaken bij het verkrijgen van de financiering.
  5. Bij vroegtijdige terugbetaling van de lening kunnen er boetes of kosten in rekening worden gebracht.

Competitieve rentetarieven

Een van de voordelen van de Belfius lening zijn de competitieve rentetarieven. Dankzij deze aantrekkelijke tarieven kunt u geld lenen tegen gunstige voorwaarden en profiteren van een voordelige terugbetalingsregeling. Dit stelt u in staat om uw projecten te financieren zonder onnodig veel rentekosten, waardoor u op lange termijn geld kunt besparen en uw financiële situatie gezond kunt houden.

Flexibele terugbetalingsvoorwaarden

Een groot voordeel van de Belfius lening zijn de flexibele terugbetalingsvoorwaarden. Dit stelt leners in staat om de aflossingen aan te passen aan hun persoonlijke financiële situatie en behoeften. Of het nu gaat om het verlagen van de maandelijkse betalingen of het versnellen van de terugbetaling, Belfius biedt een flexibele aanpak die aansluit bij de individuele omstandigheden van elke klant. Dit geeft leners gemoedsrust en controle over hun lening, waardoor ze financiële stabiliteit kunnen behouden tijdens de aflossingsperiode.

Snel en eenvoudig aanvraagproces

Een groot voordeel van de Belfius lening is het snelle en eenvoudige aanvraagproces. Dankzij de efficiënte procedures kunnen klanten moeiteloos een lening aanvragen, waardoor ze snel toegang krijgen tot de financiering die ze nodig hebben voor hun projecten. Dit zorgt voor een probleemloze ervaring en maakt het gemakkelijk voor klanten om hun plannen te realiseren zonder gedoe.

Persoonlijke begeleiding door ervaren adviseurs

Een groot voordeel van de Belfius lening is de persoonlijke begeleiding door ervaren adviseurs. Deze deskundige professionals staan klaar om u te helpen bij elke stap van het leningsproces. Of u nu vragen heeft over de verschillende leningsopties, advies nodig heeft over de beste financieringsaanpak of ondersteuning zoekt bij het invullen van uw aanvraag, de ervaren adviseurs van Belfius zorgen voor een gepersonaliseerde service die afgestemd is op uw specifieke behoeften en situatie.

Mogelijkheid tot online simulatie en aanvraag

Een groot voordeel van de Belfius lening is de mogelijkheid tot online simulatie en aanvraag. Hierdoor kunnen potentiële leners snel en gemakkelijk een overzicht krijgen van de mogelijke maandelijkse aflossingen en de totale kosten van de lening. Door het gebruiksgemak van de online tool kunnen mensen op elk gewenst moment en vanaf elke locatie hun lening simuleren en aanvragen, wat het hele proces efficiënter en toegankelijker maakt voor iedereen die op zoek is naar financiering voor hun projecten.

De rentetarieven kunnen hoger zijn dan bij sommige concurrenten.

Een nadeel van de Belfius lening is dat de rentetarieven hoger kunnen zijn dan bij sommige concurrenten. Het is belangrijk om bewust te zijn van dit aspect en om de rentevoeten te vergelijken met die van andere financiële instellingen voordat u een lening afsluit. Het kan lonend zijn om verschillende opties te overwegen en te kiezen voor de lening met de meest gunstige voorwaarden die aansluiten bij uw financiële behoeften en mogelijkheden.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan de lening.

Een nadeel van de Belfius lening is dat er extra kosten en administratieve lasten verbonden kunnen zijn aan de lening. Het is belangrijk voor leners om zich bewust te zijn van deze bijkomende kosten, zoals dossierkosten of notariskosten, die kunnen oplopen en het totale bedrag dat moet worden terugbetaald verhogen. Daarnaast kunnen administratieve procedures en vereisten ook extra tijd en moeite vergen bij het afsluiten van een Belfius lening. Het is daarom raadzaam om goed geïnformeerd te zijn over alle mogelijke kosten en verplichtingen voordat men een lening aangaat.

Niet alle leningopties zijn even flexibel, afhankelijk van het type lening dat u kiest.

Een nadeel van de Belfius lening is dat niet alle leningopties even flexibel zijn, afhankelijk van het type lening dat u kiest. Sommige leningen kunnen beperktere voorwaarden hebben wat betreft terugbetalingstermijnen of rentetarieven, waardoor het belangrijk is om goed te begrijpen welke optie het beste bij uw financiële behoeften past voordat u een beslissing neemt. Het is daarom aan te raden om grondig onderzoek te doen en advies in te winnen bij een financieel adviseur voordat u een Belfius lening afsluit.

Het goedkeuringsproces kan soms langer duren dan verwacht, wat vertraging kan veroorzaken bij het verkrijgen van de financiering.

Een nadeel van de Belfius lening is dat het goedkeuringsproces soms langer kan duren dan verwacht, wat vertraging kan veroorzaken bij het verkrijgen van de financiering. Dit kan frustrerend zijn voor klanten die snel behoefte hebben aan financiële ondersteuning voor hun projecten of aankopen. Het is belangrijk om hier rekening mee te houden en eventuele plannen dienovereenkomstig te plannen om onnodige vertragingen te voorkomen.

Bij vroegtijdige terugbetaling van de lening kunnen er boetes of kosten in rekening worden gebracht.

Bij het afsluiten van een Belfius lening moet u er rekening mee houden dat bij vroegtijdige terugbetaling van de lening boetes of kosten in rekening kunnen worden gebracht. Dit kan een nadeel zijn voor leners die hun lening sneller willen aflossen dan oorspronkelijk gepland, aangezien ze mogelijk extra kosten moeten betalen. Het is daarom belangrijk om de voorwaarden en kostenstructuur van de lening zorgvuldig te bekijken voordat u besluit om vervroegd af te lossen om onaangename verrassingen te voorkomen.

lenen belfius

Alles wat u moet weten over lenen bij Belfius: opties, voorwaarden en aanvraagproces

Alles wat u moet weten over lenen bij Belfius

Alles wat u moet weten over lenen bij Belfius

Belfius Bank is een bekende naam in België als het gaat om leningen en financiële diensten. Of u nu geld nodig heeft voor een nieuwe auto, een renovatie van uw huis of een onverwachte noodsituatie, Belfius biedt verschillende leenopties die aan uw behoeften kunnen voldoen.

Soorten leningen

Bij Belfius kunt u kiezen uit verschillende soorten leningen, zoals:

  • Persoonlijke lening: ideaal voor het financieren van persoonlijke projecten zonder specifieke aankoop.
  • Autolening: specifiek ontworpen voor de aankoop van een nieuwe of tweedehands auto.
  • Renovatielening: om uw woning te renoveren of te verbouwen.
  • Hernieuwbare energielening: voor investeringen in energiebesparende maatregelen.

Voorwaarden en tarieven

De voorwaarden en tarieven voor leningen bij Belfius variëren afhankelijk van het type lening dat u kiest en uw individuele situatie. Het is belangrijk om de details zorgvuldig door te nemen voordat u een lening afsluit, zodat u volledig op de hoogte bent van de kosten en terugbetalingsvoorwaarden.

Aanvragen van een lening

Het aanvragen van een lening bij Belfius is eenvoudig en kan meestal online worden gedaan via hun website of in een lokaal filiaal. Zorg ervoor dat u alle benodigde documentatie bij de hand heeft, zoals identiteitsbewijs, bewijs van inkomen en eventuele andere relevante documenten.

Conclusie

Lenen bij Belfius kan een handige optie zijn als u op zoek bent naar financiering voor uw projecten. Zorg ervoor dat u goed geïnformeerd bent over de verschillende mogelijkheden en vergelijk tarieven voordat u een beslissing neemt. Neem contact op met Belfius voor meer informatie over hun leendiensten.


Veelgestelde vragen over leningen bij Belfius

  1. Hoe kan ik een lening aanvragen bij Belfius?
  2. Welke soorten leningen biedt Belfius aan?
  3. Wat zijn de voorwaarden en tarieven voor leningen bij Belfius?
  4. Hoe lang duurt het voordat mijn leningsaanvraag bij Belfius wordt verwerkt?
  5. Kan ik online een lening afsluiten bij Belfius?
  6. Wat gebeurt er als ik mijn lening niet op tijd terugbetaal aan Belfius?
  7. Zijn er speciale kortingen of acties beschikbaar voor leningen bij Belfius?

Hoe kan ik een lening aanvragen bij Belfius?

Wanneer u een lening wilt aanvragen bij Belfius, kunt u dit eenvoudig doen via hun website of in een lokaal filiaal. Op de website van Belfius vindt u meestal een online aanvraagformulier waar u uw gegevens kunt invullen en het type lening kunt selecteren dat u nodig heeft. Zorg ervoor dat u alle vereiste documenten bij de hand heeft, zoals uw identiteitsbewijs, bewijs van inkomen en eventuele andere relevante documentatie. Na het indienen van uw aanvraag zal Belfius uw aanvraag beoordelen en contact met u opnemen om de verdere stappen te bespreken. Het proces is over het algemeen eenvoudig en transparant, waardoor u snel en gemakkelijk toegang kunt krijgen tot de financiering die u nodig heeft.

Welke soorten leningen biedt Belfius aan?

Bij Belfius worden verschillende soorten leningen aangeboden om aan diverse financiële behoeften van klanten te voldoen. Enkele van de leningsopties die Belfius aanbiedt, zijn onder meer persoonlijke leningen, autoleningen, renovatieleningen en hernieuwbare energieleningen. Deze verschillende leningstypes zijn ontworpen om klanten te helpen bij het realiseren van hun persoonlijke projecten, het financieren van een nieuwe of tweedehands auto, het renoveren van hun woning of het investeren in energiebesparende maatregelen. Met deze diverse leenmogelijkheden streeft Belfius ernaar om klanten flexibele en passende financieringsoplossingen te bieden.

Wat zijn de voorwaarden en tarieven voor leningen bij Belfius?

Veel mensen vragen zich af wat de voorwaarden en tarieven zijn voor leningen bij Belfius. De voorwaarden en tarieven kunnen variëren afhankelijk van het type lening dat u kiest en uw individuele financiële situatie. Het is belangrijk om de specifieke details zorgvuldig door te nemen voordat u een lening afsluit, zodat u volledig op de hoogte bent van de kosten, terugbetalingsvoorwaarden en eventuele bijkomende kosten. Het is raadzaam om contact op te nemen met Belfius of hun website te raadplegen voor gedetailleerde informatie over de voorwaarden en tarieven die van toepassing zijn op hun verschillende leenopties.

Hoe lang duurt het voordat mijn leningsaanvraag bij Belfius wordt verwerkt?

Het verwerken van een leningsaanvraag bij Belfius kan verschillende tijdsframes hebben, afhankelijk van verschillende factoren zoals het type lening, de compleetheid van de ingediende documenten en de individuele situatie van de aanvrager. Over het algemeen streeft Belfius ernaar om leningsaanvragen zo snel mogelijk te verwerken, maar de exacte verwerkingstijd kan variëren. Het is raadzaam om contact op te nemen met Belfius of hun website te raadplegen voor specifieke informatie over de verwerkingstijd van leningsaanvragen en eventuele vereiste stappen die moeten worden gevolgd voor een soepele afhandeling.

Kan ik online een lening afsluiten bij Belfius?

Ja, bij Belfius is het mogelijk om online een lening af te sluiten. Dankzij hun gebruiksvriendelijke website kunnen klanten eenvoudig het gewenste type lening selecteren, de voorwaarden bekijken en het aanvraagproces starten zonder de deur uit te hoeven. Het online leningaanvraagproces bij Belfius is ontworpen om snel en efficiënt te verlopen, zodat klanten gemakkelijk en comfortabel financiële ondersteuning kunnen krijgen voor hun projecten of behoeften.

Wat gebeurt er als ik mijn lening niet op tijd terugbetaal aan Belfius?

Wanneer u uw lening niet op tijd terugbetaalt aan Belfius, kunnen er verschillende gevolgen optreden. In de eerste plaats zal Belfius contact met u opnemen om de situatie te bespreken en mogelijke oplossingen te vinden. Als de betalingsachterstand blijft bestaan, kan dit leiden tot extra kosten, zoals boetes of vertragingsrente. Bovendien kan het niet tijdig terugbetalen van uw lening een negatieve invloed hebben op uw kredietwaardigheid en uw toekomstige mogelijkheden om geld te lenen beperken. Het is daarom essentieel om altijd open en eerlijk te communiceren met Belfius en zo snel mogelijk actie te ondernemen als u problemen ondervindt bij het terugbetalen van uw lening.

Zijn er speciale kortingen of acties beschikbaar voor leningen bij Belfius?

Bij Belfius zijn er regelmatig speciale kortingen en acties beschikbaar voor leningen, afhankelijk van het type lening en de periode waarin u een aanvraag doet. Deze kortingen kunnen variëren en kunnen bijvoorbeeld betrekking hebben op lagere rentetarieven, administratiekosten of andere voordelen. Het is raadzaam om regelmatig de website van Belfius te raadplegen of contact op te nemen met een adviseur om op de hoogte te blijven van eventuele lopende promoties of acties die van toepassing kunnen zijn op uw lening.

lenen voor renovatie

Financieringsopties: Lenen voor Renovatie van je Woning

Lenen voor Renovatie: Een Slimme Financiële Zet

Lenen voor Renovatie: Een Slimme Financiële Zet

Renovaties aan je woning kunnen een grote impact hebben op zowel het comfort als de waarde ervan. Of je nu van plan bent om je keuken te vernieuwen, een extra kamer toe te voegen of je hele huis te renoveren, het financieren van dergelijke projecten kan een uitdaging zijn.

Veel mensen overwegen om geld te lenen voor renovaties, en dat kan een verstandige keuze zijn. Door middel van een lening kun je de benodigde fondsen verkrijgen zonder direct grote sommen geld uit eigen zak te hoeven betalen.

Voordelen van Lenen voor Renovatie:

  • Flexibiliteit: Met een lening kun je de renovatieplannen realiseren zonder dat je hoeft te wachten tot je voldoende spaargeld hebt opgebouwd.
  • Snelheid: Lenen stelt je in staat om onmiddellijk met de renovatiewerken te starten en zo sneller te genieten van het vernieuwde huis.
  • Waardevermeerdering: Door het renoveren van je woning kan de waarde ervan stijgen, wat op lange termijn gunstig kan zijn bij eventuele verkoop.
  • Fiscale Voordelen: In sommige gevallen kunnen de rentekosten van de lening fiscaal aftrekbaar zijn, waardoor je kunt besparen op belastingen.

Het is echter belangrijk om verantwoordelijk om te gaan met leningen voor renovaties. Zorg ervoor dat je een realistisch budget opstelt en kies een lening met gunstige voorwaarden en een lage rentevoet. Vergelijk verschillende aanbieders en vraag advies aan financiële experts indien nodig.

Door slim gebruik te maken van leningen voor renovaties kun je jouw woondromen waarmaken en tegelijkertijd investeren in de waarde van je huis. Neem de tijd om goed geïnformeerd beslissingen te nemen en geniet binnenkort van een vernieuwde en verbeterde leefomgeving!


Veelgestelde Vragen over Renovatieleningen in België

  1. Hoeveel kan ik lenen voor mijn renovatie?
  2. Wat zijn de rentevoeten voor leningen voor renovaties?
  3. Welke documenten heb ik nodig om een lening voor renovatie aan te vragen?
  4. Zijn er speciale leningen beschikbaar voor energiezuinige renovaties?
  5. Wat gebeurt er als ik mijn lening voor renovatie niet op tijd kan terugbetalen?
  6. Kan ik extra kosten meefinancieren in mijn renovatielening?
  7. Is het mogelijk om een lopende hypotheek te combineren met een lening voor renovatie?

Hoeveel kan ik lenen voor mijn renovatie?

Een veelgestelde vraag over lenen voor renovatie is: “Hoeveel kan ik lenen voor mijn renovatie?” Het bedrag dat je kunt lenen voor een renovatie hangt af van verschillende factoren, zoals je inkomen, kredietgeschiedenis, de waarde van je woning en de specifieke renovatieplannen. Over het algemeen bieden financiële instellingen leningen aan die variëren van enkele duizenden tot tienduizenden euro’s voor renovatiedoeleinden. Het is belangrijk om een realistisch budget op te stellen en te overleggen met geldverstrekkers om te bepalen hoeveel je verantwoord kunt lenen voor jouw renovatieproject. Het is altijd verstandig om advies in te winnen bij financiële experts om ervoor te zorgen dat je een lening afsluit die past bij jouw financiële situatie en renovatiebehoeften.

Wat zijn de rentevoeten voor leningen voor renovaties?

Veel mensen vragen zich af wat de rentevoeten zijn voor leningen voor renovaties. De rentevoeten voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het bedrag dat je wilt lenen, de looptijd van de lening en je kredietgeschiedenis. Over het algemeen zijn de rentevoeten voor leningen voor renovaties vaak gunstiger dan die voor persoonlijke leningen, omdat de renovatie als investering in je woning wordt beschouwd. Het is verstandig om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste rentevoet en voorwaarden te vinden die passen bij jouw financiële situatie en renovatieplannen.

Welke documenten heb ik nodig om een lening voor renovatie aan te vragen?

Wanneer je een lening voor renovatie wilt aanvragen, zijn er enkele documenten die je waarschijnlijk nodig zult hebben. Typische vereiste documenten kunnen onder meer identiteitsbewijzen zoals een identiteitskaart of paspoort om je identiteit te verifiëren, bewijs van inkomen zoals loonstrookjes of belastingaangiften om je financiële situatie te beoordelen, alsook documentatie met betrekking tot het renovatieproject zelf, zoals offertes van aannemers of een gedetailleerd renovatieplan. Het is raadzaam om vooraf contact op te nemen met de kredietverstrekker om precies te weten welke specifieke documenten zij nodig hebben voor de leningaanvraag en om ervoor te zorgen dat het proces soepel verloopt.

Zijn er speciale leningen beschikbaar voor energiezuinige renovaties?

Ja, er zijn speciale leningen beschikbaar voor energiezuinige renovaties. Steeds meer financiële instellingen en overheden bieden leningen aan die specifiek gericht zijn op het financieren van energiebesparende maatregelen in woningen. Deze leningen kunnen worden gebruikt voor het installeren van zonnepanelen, isolatie, hoogrendementsbeglazing, warmtepompen en andere duurzame renovaties die de energie-efficiëntie van een woning verbeteren. Door gebruik te maken van deze speciale leningen kunnen huiseigenaren niet alleen hun huis comfortabeler maken en hun energierekening verlagen, maar ook bijdragen aan een duurzamere toekomst. Het is raadzaam om bij verschillende financiële instellingen en instanties na te gaan welke specifieke leningen beschikbaar zijn voor energiezuinige renovaties en welke voorwaarden eraan verbonden zijn.

Wat gebeurt er als ik mijn lening voor renovatie niet op tijd kan terugbetalen?

Als u uw lening voor renovatie niet op tijd kunt terugbetalen, kunnen er verschillende scenario’s optreden, afhankelijk van de specifieke voorwaarden van uw leningsovereenkomst en de geldverstrekker. In de meeste gevallen kan het niet voldoen aan de aflossingsverplichtingen leiden tot extra kosten, zoals boetes of vertragingsrente. Daarnaast kan het ook een negatieve invloed hebben op uw kredietgeschiedenis en kredietscore, wat gevolgen kan hebben voor toekomstige leningen of financiële transacties. Het is belangrijk om in dergelijke situaties zo snel mogelijk contact op te nemen met uw geldverstrekker om mogelijke oplossingen te bespreken en verdere problemen te voorkomen.

Kan ik extra kosten meefinancieren in mijn renovatielening?

Ja, het is vaak mogelijk om extra kosten mee te financieren in je renovatielening. Naast de directe renovatiekosten, zoals materialen en arbeid, kun je ook bijkomende kosten zoals architectenhonoraria, vergunningskosten en eventuele onvoorziene uitgaven opnemen in je lening. Het is echter belangrijk om hierover duidelijke afspraken te maken met de kredietverstrekker en ervoor te zorgen dat je het totale geleende bedrag realistisch kunt terugbetalen. Door alle kosten in één lening op te nemen, kun je een beter overzicht behouden en de financiering van je renovatieproject efficiënt regelen.

Is het mogelijk om een lopende hypotheek te combineren met een lening voor renovatie?

Het is zeker mogelijk om een lopende hypotheek te combineren met een lening voor renovatie. Deze aanpak staat bekend als het herfinancieren van je hypotheek of het afsluiten van een tweede hypotheek. Door deze optie te overwegen, kun je de kosten van de renovatie financieren met het reeds opgebouwde eigen vermogen in je huis, waardoor je profiteert van gunstige rentetarieven die doorgaans lager zijn dan die van persoonlijke leningen. Het is echter belangrijk om de voorwaarden en kosten van deze financiële producten zorgvuldig te evalueren en advies in te winnen bij een financieel adviseur om ervoor te zorgen dat deze optie geschikt is voor jouw specifieke situatie.

lening renovatie

Financier uw Verbouwingsproject met een Leningsoplossing voor Renovatie

Artikel over lening voor renovatie

Lening voor Renovatie: Financier uw Verbouwingsproject

Renovaties aan uw huis kunnen een grote impact hebben op zowel de uitstraling als de waarde ervan. Of u nu van plan bent om uw keuken te vernieuwen, een extra kamer toe te voegen of uw badkamer te renoveren, het financieren van deze verbouwingsprojecten kan een uitdaging zijn. Een lening voor renovatie kan echter een handige oplossing zijn om uw renovatieplannen te realiseren.

Met een lening voor renovatie kunt u de benodigde fondsen verkrijgen om uw huis te upgraden en te moderniseren. Deze leningen worden vaak aangeboden door banken, kredietverstrekkers of financiële instellingen en kunnen verschillende vormen aannemen, zoals persoonlijke leningen, hypothecaire leningen of renovatieleningen.

Het voordeel van een lening voor renovatie is dat u niet meteen al het geld hoeft te betalen, maar in termijnen kunt terugbetalen. Hierdoor kunt u de kosten van de renovatie spreiden over een langere periode en hoeft u niet al uw spaargeld in één keer uit te geven.

Bij het afsluiten van een lening voor renovatie is het belangrijk om rekening te houden met factoren zoals de rentevoet, looptijd van de lening en eventuele bijkomende kosten. Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden van de lening voordat u zich verbindt tot het afsluiten ervan.

Of u nu kleine verbeteringen wilt aanbrengen in uw huis of grootschalige renovaties plant, een lening voor renovatie kan u helpen om uw droomhuis werkelijkheid te laten worden. Neem contact op met uw bank of financiële instelling voor meer informatie over hoe u een lening voor renovatie kunt aanvragen en begin vandaag nog met het plannen van uw verbouwingsproject!


9 Handige Tips voor een Lening voor Renovatie in België

  1. Bepaal eerst hoeveel geld je nodig hebt voor de renovatie.
  2. Vergelijk leningen bij verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Let op de rentevoet en kies voor een lening met een gunstige rente.
  4. Controleer de looptijd van de lening en stem deze af op je financiële situatie.
  5. Lees alle voorwaarden en kleine lettertjes van het leencontract goed door.
  6. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  7. Overweeg ook andere financieringsmogelijkheden, zoals subsidies of premies.
  8. Hou rekening met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.
  9. Wees voorzichtig en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Bepaal eerst hoeveel geld je nodig hebt voor de renovatie.

Voordat je een lening voor renovatie aanvraagt, is het essentieel om eerst nauwkeurig te bepalen hoeveel geld je precies nodig hebt voor de renovatie. Door een gedetailleerd budget op te stellen en de kosten van materialen, arbeid en eventuele extra’s in kaart te brengen, krijg je een duidelijk beeld van het totale benodigde bedrag. Op die manier kun je een lening afstemmen op jouw specifieke behoeften en voorkom je dat je meer leent dan nodig is. Het is verstandig om realistisch te zijn bij het bepalen van het benodigde bedrag, zodat je de renovatie soepel kunt laten verlopen en financiële verrassingen kunt vermijden.

Vergelijk leningen bij verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een verstandige tip bij het overwegen van een lening voor renovatie is om leningen te vergelijken bij verschillende kredietverstrekkers om de beste voorwaarden te vinden. Door verschillende leningsopties te onderzoeken en offertes van diverse kredietverstrekkers te vergelijken, kunt u inzicht krijgen in de rentetarieven, looptijden en bijkomende kosten die elke lening met zich meebrengt. Op die manier kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en budget, waardoor u geld kunt besparen op lange termijn.

Let op de rentevoet en kies voor een lening met een gunstige rente.

Bij het overwegen van een lening voor renovatie is het essentieel om aandacht te besteden aan de rentevoet en te streven naar een lening met een gunstige rente. Een lage rente kan aanzienlijk bijdragen aan het beheersen van de totale kosten van uw renovatieproject en kan u helpen om geld te besparen op lange termijn. Door zorgvuldig te vergelijken en te kiezen voor een lening met een voordelige rentevoet, kunt u uw financiële lasten verlichten en uw renovatieplannen op een kostenefficiënte manier realiseren.

Controleer de looptijd van de lening en stem deze af op je financiële situatie.

Het is essentieel om de looptijd van de lening voor renovatie zorgvuldig te controleren en af te stemmen op je financiële situatie. Kies een looptijd die comfortabel is voor jouw budget en waarbij je de lening binnen een redelijke termijn kunt terugbetalen. Een langere looptijd kan lagere maandelijkse aflossingen betekenen, maar houd er rekening mee dat dit ook kan leiden tot hogere totale kosten door de accumulatie van rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar kan het uiteindelijk voordeliger zijn omdat je minder rente betaalt. Het is belangrijk om een evenwicht te vinden tussen het beheersen van je maandelijkse uitgaven en het minimaliseren van de totale kosten van de lening.

Lees alle voorwaarden en kleine lettertjes van het leencontract goed door.

Het is van cruciaal belang om alle voorwaarden en kleine lettertjes van het leencontract voor uw renovatielening grondig door te nemen. Door deze documenten zorgvuldig te lezen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en voorwaarden die gepaard gaan met de lening. Het helpt u om verrassingen te voorkomen en ervoor te zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht bij het afsluiten van de lening voor uw renovatieproject.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Het is essentieel om ervoor te zorgen dat de maandelijkse aflossingen van je lening voor renovatie binnen je budget passen. Door realistisch te zijn over wat je maandelijks kunt betalen, voorkom je financiële stress en onnodige druk op je financiële situatie. Het is verstandig om een lening af te sluiten die comfortabel kan worden terugbetaald, zodat je zonder problemen kunt genieten van de vernieuwingen aan je huis en tegelijkertijd financieel stabiel blijft.

Overweeg ook andere financieringsmogelijkheden, zoals subsidies of premies.

Bij het plannen van een lening voor renovatie is het verstandig om ook andere financieringsmogelijkheden te overwegen, zoals subsidies of premies. Overheidsinstanties en energieleveranciers bieden vaak financiële ondersteuning aan huiseigenaren die energie-efficiënte renovaties uitvoeren of duurzame verbeteringen aanbrengen in hun woning. Door gebruik te maken van deze subsidies en premies kunt u niet alleen uw renovatiekosten verlagen, maar ook bijdragen aan een milieuvriendelijkere leefomgeving. Het is daarom de moeite waard om te onderzoeken welke financiële voordelen er beschikbaar zijn en hoe u hiervan kunt profiteren bij het financieren van uw renovatieproject.

Hou rekening met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.

Bij het overwegen van een lening voor renovatie is het essentieel om rekening te houden met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen. Deze extra kosten kunnen de totale kosten van uw lening beïnvloeden en het is belangrijk om ze in uw budgetplanning op te nemen. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u een realistisch beeld krijgen van de financiële impact van uw renovatieproject en ervoor zorgen dat u geen onverwachte verrassingen tegenkomt tijdens het leningsproces.

Wees voorzichtig en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Het is van essentieel belang om voorzichtig te zijn bij het afsluiten van een lening voor renovatie. Leen alleen het bedrag dat je echt nodig hebt en waarvan je zeker weet dat je het kunt terugbetalen. Het is verleidelijk om meer te lenen dan nodig is, maar dit kan leiden tot financiële problemen in de toekomst. Zorg ervoor dat je een realistische terugbetalingsstrategie hebt en dat de lening past binnen je financiële mogelijkheden. Het is altijd verstandig om verantwoordelijk te lenen en niet meer te lenen dan nodig is voor je renovatieproject.

hypothecaire lening kbc

Alles wat u moet weten over een hypothecaire lening bij KBC

Artikel: Hypothecaire lening bij KBC

Hypothecaire lening bij KBC: Wat u moet weten

Als u van plan bent om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de bekende banken die hypothecaire leningen aanbiedt in België is KBC. Het afsluiten van een hypothecaire lening bij KBC kan een goede optie zijn, maar het is belangrijk om goed geïnformeerd te zijn over wat dit inhoudt.

Wat is een hypothecaire lening?

Een hypothecaire lening is een langetermijnlening die wordt gebruikt om onroerend goed te financieren, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening verstrekt de bank het benodigde bedrag en wordt het onroerend goed als onderpand gebruikt. Dit betekent dat als u niet aan uw betalingsverplichtingen voldoet, de bank het recht heeft om het onroerend goed te verkopen om haar geld terug te krijgen.

Hypothecaire leningen bij KBC

KBC biedt verschillende soorten hypothecaire leningen aan die kunnen worden afgestemd op uw specifieke behoeften. U kunt kiezen tussen vaste of variabele rentevoeten, afhankelijk van uw voorkeur en financiële situatie. Daarnaast biedt KBC ook advies en begeleiding om u te helpen de juiste keuzes te maken bij het afsluiten van een hypothecaire lening.

Belangrijke overwegingen

Voordat u besluit om een hypothecaire lening bij KBC af te sluiten, is het belangrijk om verschillende zaken in overweging te nemen. Denk hierbij aan uw financiële situatie, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten en verzekeringen. Het is verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen voordat u definitieve beslissingen neemt.

Besluit

Een hypothecaire lening bij KBC kan een goede optie zijn voor wie op zoek is naar financiering voor de aankoop van vastgoed. Door goed geïnformeerd te zijn en alle aspecten van de lening zorgvuldig te overwegen, kunt u ervoor zorgen dat u de juiste keuzes maakt die aansluiten bij uw financiële doelen en behoeften.


Veelgestelde vragen over hypothecaire leningen bij KBC

  1. Wat kost een lening van 150000 euro?
  2. Wat is de rentevoet bij KBC?
  3. Wat zijn de rentevoeten op dit moment?
  4. Hoe staan de rentevoeten vandaag?
  5. Hoe hoog staan de rentevoeten vandaag?
  6. Wat kost het om 100.000 euro lenen?
  7. Hoeveel kost 250.000 euro lenen?
  8. Hoeveel eigen inbreng voor lening KBC?
  9. Hoeveel kan ik lenen KBC huis?
  10. Hoeveel maximaal lenen KBC?
  11. Hoe lang duurt goedkeuring hypothecaire lening KBC?

Wat kost een lening van 150000 euro?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost een lening van 150.000 euro?” Het totale kostenplaatje van een lening van 150.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten en de specifieke voorwaarden die KBC hanteert voor hypothecaire leningen. Het is belangrijk om een grondige analyse te maken van deze aspecten om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een hypothecaire lening van dit bedrag bij KBC.

Wat is de rentevoet bij KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat is de rentevoet bij KBC?” De rentevoet bij KBC voor hypothecaire leningen kan variëren, afhankelijk van verschillende factoren zoals het type lening, de looptijd, en de marktomstandigheden. KBC biedt zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen welke optie het beste aansluit bij hun financiële situatie en voorkeuren. Het is belangrijk om goed geïnformeerd te zijn over de rentevoeten en eventuele bijkomende kosten voordat u besluit om een hypothecaire lening bij KBC af te sluiten.

Wat zijn de rentevoeten op dit moment?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat zijn de rentevoeten op dit moment?” De rentevoeten op hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en de looptijd ervan. Het is belangrijk om te weten dat de rentevoeten regelmatig worden geüpdatet en dat het verstandig is om rechtstreeks contact op te nemen met KBC voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Op die manier kunt u een goed geïnformeerde beslissing nemen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie en behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van de centrale bank. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij KBC of om contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentetarieven en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van de centrale bank. Het is daarom belangrijk om regelmatig de actuele rentetarieven te raadplegen bij KBC of contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentevoeten en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten zoals notariskosten en verzekeringen, en de specifieke voorwaarden die KBC hanteert. Het is belangrijk om een duidelijk beeld te hebben van alle kosten en voorwaarden voordat u een hypothecaire lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoeveel kost het om 250.000 euro te lenen?” Het totale bedrag dat u uiteindelijk zult betalen voor het lenen van 250.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Het is belangrijk om een grondige berekening te maken en alle kosten in overweging te nemen voordat u besluit om een hypothecaire lening af te sluiten bij KBC. Het advies van een financieel expert kan hierbij waardevol zijn om een goed inzicht te krijgen in de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel eigen inbreng voor lening KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel eigen inbreng is vereist voor een lening bij KBC?” Bij het aanvragen van een hypothecaire lening bij KBC is het gebruikelijk dat u een bepaalde eigen inbreng moet kunnen voorzien. De exacte hoeveelheid eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals het aankoopbedrag van de woning, uw financiële situatie en de specifieke leningsvoorwaarden. Het is belangrijk om dit aspect grondig te bespreken met een adviseur van KBC om een duidelijk beeld te krijgen van de vereiste eigen inbreng voor uw specifieke leningsaanvraag.

Hoeveel kan ik lenen KBC huis?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik lenen voor een huis bij KBC?” Het maximale bedrag dat u kunt lenen voor een huis bij KBC hangt af van verschillende factoren, zoals uw inkomen, de waarde van het onroerend goed, eventuele andere leningen of verplichtingen die u heeft en uw terugbetalingscapaciteit. KBC biedt advies en begeleiding om te helpen bepalen hoeveel u kunt lenen voor de aankoop van uw droomhuis, rekening houdend met uw persoonlijke financiële situatie en wensen. Het is belangrijk om dit zorgvuldig te overwegen voordat u een hypothecaire lening afsluit, zodat u verantwoord kunt lenen en comfortabel kunt wonen zonder financiële stress.

Hoeveel maximaal lenen KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik maximaal lenen bij KBC?” Het maximale bedrag dat u kunt lenen bij KBC voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, andere lopende leningen en de waarde van het pand dat u wilt financieren. KBC hanteert strikte criteria om te bepalen hoeveel u kunt lenen, zodat de lening haalbaar en verantwoord blijft binnen uw financiële situatie. Het is raadzaam om contact op te nemen met KBC voor een persoonlijke berekening en advies op maat over het maximale leenbedrag dat voor u van toepassing is.

Hoe lang duurt goedkeuring hypothecaire lening KBC?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoe lang duurt de goedkeuring van een hypothecaire lening bij KBC?” De goedkeuringsduur van een hypothecaire lening kan variëren en is afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, uw financiële situatie en de interne processen van de bank. Over het algemeen streven banken ernaar om een beslissing te nemen binnen enkele weken nadat alle vereiste documenten zijn ingediend. Het is altijd verstandig om contact op te nemen met KBC voor specifieke informatie over de goedkeuringsprocedure en eventuele mogelijke vertragingen die zich kunnen voordoen.

per direct geld lenen zonder documenten

Snel Geld Lenen Zonder Papierwerk – Per Direct Geld Zonder Documenten

Per Direct Geld Lenen Zonder Documenten

Per Direct Geld Lenen Zonder Documenten

Heeft u dringend geld nodig en wilt u snel een lening afsluiten zonder gedoe met documenten? In sommige gevallen is het mogelijk om per direct geld te lenen zonder dat u veel papierwerk hoeft in te vullen. Dit kan handig zijn als u snel financiële ondersteuning nodig heeft en geen tijd heeft om allerlei documenten aan te leveren.

Er zijn verschillende kredietverstrekkers die snelle leningen aanbieden waarbij u geen uitgebreide documentatie hoeft te verstrekken. Deze leningen worden vaak aangeduid als ‘minileningen’ of ‘flitskredieten’. Ze zijn bedoeld voor kleine bedragen en korte looptijden, waardoor de procedure vaak vereenvoudigd kan worden.

Het proces van het aanvragen van een minilening is over het algemeen snel en eenvoudig. U kunt online een aanvraag indienen en binnen korte tijd goedkeuring krijgen. Omdat het om kleinere bedragen gaat, wordt er meestal geen uitgebreide controle van uw financiële situatie uitgevoerd.

Het is echter belangrijk om op te merken dat leningen zonder documentatie vaak gepaard gaan met hogere rentetarieven en kosten. Het gemak van het niet hoeven overleggen van veel documenten kan dus resulteren in extra kosten op de lange termijn. Zorg er daarom altijd voor dat u de voorwaarden van de lening zorgvuldig doorneemt voordat u akkoord gaat.

Als u overweegt om per direct geld te lenen zonder documenten, wees dan bewust van de risico’s en zorg ervoor dat u de lening verantwoord afsluit. Overweeg ook alternatieve opties zoals leningen met lagere rentetarieven of hulp bij budgettering om uw financiële situatie op lange termijn te verbeteren.

Kortom, hoewel het mogelijk is om snel geld te lenen zonder veel documentatie, is het belangrijk om verstandige beslissingen te nemen en ervoor te zorgen dat u de financiële verplichtingen die daaruit voortvloeien aankunt.


Voordelen van Per Direct Geld Lenen Zonder Documenten

  1. Snel en eenvoudig aanvraagproces
  2. Geen gedoe met het verzamelen van documenten
  3. Snelle goedkeuring van de lening
  4. Handig in geval van dringende financiële behoeften
  5. Online aanvraagmogelijkheden beschikbaar
  6. Mogelijkheid om direct geld te lenen voor kleine bedragen
  7. Flexibele terugbetalingsvoorwaarden bij sommige kredietverstrekkers
  8. Geschikt voor mensen die geen uitgebreide financiële informatie willen verstrekken
  9. Kan een oplossing bieden wanneer andere leenvormen niet mogelijk zijn


Nadelen van Per Direct Geld Lenen Zonder Documenten in België

  1. Hogere rentetarieven en kosten vergeleken met traditionele leningen.
  2. Gebrek aan grondige controle van uw financiële situatie kan leiden tot overmatige leningen.
  3. Mogelijkheid van in de schulden te raken door impulsieve beslissingen.
  4. Beperkte transparantie over de voorwaarden en kosten van de lening.
  5. Risico op financiële instabiliteit als gevolg van onverantwoord lenen zonder documentatie.

Snel en eenvoudig aanvraagproces

Een belangrijk voordeel van per direct geld lenen zonder documenten is het snelle en eenvoudige aanvraagproces. Doordat er geen uitgebreide documentatie vereist is, kunt u snel en gemakkelijk een lening aanvragen. Dit kan vooral handig zijn in noodsituaties waarbij u direct financiële ondersteuning nodig heeft en geen tijd heeft om allerlei papierwerk in te vullen. Het vereenvoudigde proces zorgt ervoor dat u snel goedkeuring kunt krijgen en het benodigde geld snel op uw rekening kunt hebben, waardoor u direct geholpen wordt bij uw financiële behoeften.

Geen gedoe met het verzamelen van documenten

Een groot voordeel van per direct geld lenen zonder documenten is het gemak van geen gedoe met het verzamelen van allerlei papieren. Dit bespaart niet alleen tijd, maar ook de moeite en stress die gepaard gaat met het opzoeken en verstrekken van verschillende documenten. Door deze vereenvoudigde procedure kunnen mensen snel en efficiënt toegang krijgen tot de financiële ondersteuning die ze nodig hebben, zonder zich te hoeven bezighouden met ingewikkelde papierwerkprocessen.

Snelle goedkeuring van de lening

Een belangrijk voordeel van per direct geld lenen zonder documenten is de snelle goedkeuring van de lening. Doordat er geen uitgebreide documentatie vereist is, kan het goedkeuringsproces aanzienlijk versneld worden. Hierdoor kunt u snel toegang krijgen tot het benodigde geld, wat vooral handig is in noodsituaties of wanneer u dringend financiële ondersteuning nodig heeft. De snelle goedkeuring maakt het mogelijk om snel te handelen en onmiddellijk in uw financiële behoeften te voorzien.

Handig in geval van dringende financiële behoeften

Het voordeel van per direct geld lenen zonder documenten is dat het handig kan zijn in geval van dringende financiële behoeften. In situaties waarin snel geld nodig is en er geen tijd is om uitgebreide papierwerken te doorlopen, biedt deze optie een snelle oplossing. Het vereenvoudigde proces maakt het mogelijk om snel toegang te krijgen tot de benodigde financiële ondersteuning, waardoor urgenties effectief kunnen worden aangepakt.

Online aanvraagmogelijkheden beschikbaar

Een groot voordeel van per direct geld lenen zonder documenten is de beschikbaarheid van online aanvraagmogelijkheden. Door het gemak van online aanvragen kunnen mensen snel en eenvoudig een lening aanvragen vanuit het comfort van hun eigen huis of kantoor. Dit bespaart niet alleen tijd, maar maakt het hele proces ook veel toegankelijker voor mensen die geen zin hebben om fysiek naar een bank of kredietverstrekker te gaan. Met slechts een paar klikken kunnen ze de benodigde financiële ondersteuning krijgen die ze nodig hebben, zonder gedoe met ingewikkelde documentatie.

Mogelijkheid om direct geld te lenen voor kleine bedragen

Een belangrijk voordeel van per direct geld lenen zonder documenten is de mogelijkheid om direct geld te lenen voor kleine bedragen. In situaties waarin u snel behoefte heeft aan financiële ondersteuning voor bijvoorbeeld onverwachte uitgaven of dringende betalingen, biedt deze optie de flexibiliteit om snel en gemakkelijk toegang te krijgen tot het benodigde geldbedrag. Dit kan een handige oplossing zijn voor korte termijn financiële behoeften die niet kunnen wachten op de langere goedkeuringsprocessen van traditionele leningen.

Flexibele terugbetalingsvoorwaarden bij sommige kredietverstrekkers

Bij sommige kredietverstrekkers die per direct geld lenen zonder documenten aanbieden, kunnen flexibele terugbetalingsvoorwaarden van toepassing zijn. Dit kan een groot voordeel zijn voor leners, aangezien zij de mogelijkheid hebben om de lening terug te betalen op een manier die past bij hun financiële situatie. Flexibiliteit in terugbetalingstermijnen kan leners helpen om de lening af te stemmen op hun budget en betalingscapaciteit, waardoor ze meer controle hebben over hun financiën en minder stress ervaren bij het terugbetalen van het geleende bedrag.

Geschikt voor mensen die geen uitgebreide financiële informatie willen verstrekken

Voor mensen die geen uitgebreide financiële informatie willen verstrekken, kan het per direct geld lenen zonder documenten een aantrekkelijke optie zijn. Deze aanpak biedt een snelle en eenvoudige manier om financiële ondersteuning te krijgen zonder de noodzaak van het overleggen van uitgebreide documentatie. Dit kan vooral handig zijn voor personen die privacy hoog in het vaandel hebben en liever geen gedetailleerde financiële gegevens delen bij het aanvragen van een lening. Het gemak van het snel kunnen verkrijgen van geld zonder veel papierwerk kan daarom een belangrijk voordeel zijn voor deze groep mensen.

Kan een oplossing bieden wanneer andere leenvormen niet mogelijk zijn

Het direct lenen van geld zonder documenten kan een oplossing bieden in situaties waarin andere leenvormen niet mogelijk zijn. Voor mensen die dringend financiële ondersteuning nodig hebben en geen toegang hebben tot traditionele leningen vanwege bijvoorbeeld een slechte kredietscore of gebrek aan documentatie, kan deze snelle leenvorm een uitkomst zijn. Het stelt hen in staat om snel aan geld te komen zonder de gebruikelijke bureaucratische rompslomp, waardoor het een handige optie kan zijn voor noodsituaties.

Hogere rentetarieven en kosten vergeleken met traditionele leningen.

Een belangrijk nadeel van het per direct lenen van geld zonder documenten is dat dergelijke leningen vaak gepaard gaan met hogere rentetarieven en kosten in vergelijking met traditionele leningen. Door het gemak van het vermijden van uitgebreide documentatie kunnen kredietverstrekkers hogere tarieven hanteren om hun risico te dekken. Dit betekent dat u uiteindelijk meer zult betalen voor het geleende bedrag, waardoor het belangrijk is om de totale kosten zorgvuldig af te wegen voordat u besluit om een snelle lening af te sluiten.

Gebrek aan grondige controle van uw financiële situatie kan leiden tot overmatige leningen.

Het gebrek aan grondige controle van uw financiële situatie bij het per direct lenen van geld zonder documenten kan leiden tot overmatige leningen. Doordat kredietverstrekkers niet uitgebreid uw financiële achtergrond onderzoeken, loopt u het risico om meer te lenen dan u daadwerkelijk kunt terugbetalen. Dit kan resulteren in een opstapeling van schulden en financiële problemen op de lange termijn. Het is daarom essentieel om voorzichtig te zijn bij het aangaan van leningen zonder gedegen financiële beoordeling, om te voorkomen dat u in een neerwaartse spiraal van schulden terechtkomt.

Mogelijkheid van in de schulden te raken door impulsieve beslissingen.

Een belangrijk nadeel van per direct geld lenen zonder documenten is de mogelijkheid om in de schulden te raken door impulsieve beslissingen. Omdat het proces van het verkrijgen van een snelle lening vaak snel en eenvoudig verloopt, kunnen mensen verleid worden om ondoordachte financiële keuzes te maken. Het gemak waarmee men toegang heeft tot directe financiering kan leiden tot overmatig lenen en het aangaan van verplichtingen die op lange termijn moeilijk te dragen zijn. Hierdoor bestaat het risico dat men zichzelf in een vicieuze cirkel van schulden plaatst, met alle negatieve gevolgen van dien voor de financiële gezondheid en stabiliteit. Het is daarom essentieel om voorzichtig en weloverwogen te zijn bij het overwegen van het afsluiten van een lening zonder documentatie, om zo financiële problemen op de lange termijn te voorkomen.

Beperkte transparantie over de voorwaarden en kosten van de lening.

Een belangrijk nadeel van per direct geld lenen zonder documenten is de beperkte transparantie over de voorwaarden en kosten van de lening. Omdat het proces vaak snel verloopt en er weinig documentatie vereist is, kunnen kredietverstrekkers soms onduidelijk zijn over de exacte voorwaarden, rentetarieven en bijkomende kosten van de lening. Dit gebrek aan transparantie kan leiden tot verrassingen voor de lener en maakt het moeilijk om een weloverwogen beslissing te nemen over het aangaan van de lening. Het is daarom essentieel voor consumenten om goed geïnformeerd te zijn en eventuele verborgen kosten te identificeren voordat ze zich verbinden tot een lening zonder gedocumenteerde voorwaarden.

Risico op financiële instabiliteit als gevolg van onverantwoord lenen zonder documentatie.

Een belangrijk nadeel van per direct geld lenen zonder documenten is het risico op financiële instabiliteit als gevolg van onverantwoord lenen. Door snel en gemakkelijk geld te lenen zonder de vereiste documentatie te verstrekken, kunnen mensen in de verleiding komen om meer te lenen dan ze kunnen terugbetalen. Dit kan leiden tot een neerwaartse spiraal van schulden en financiële problemen, waardoor de financiële stabiliteit van een persoon in gevaar komt. Het is daarom essentieel om voorzichtig te zijn en verstandige beslissingen te nemen bij het afsluiten van leningen, zelfs als het proces snel en eenvoudig lijkt.