Tag, lening

lenen voor huis

Alles wat je moet weten over lenen voor een huis in België

Lenen voor een Huis: Wat je Moet Weten

Lenen voor een Huis: Wat je Moet Weten

Het kopen van een huis is een grote stap in het leven van veel mensen. Vaak is het noodzakelijk om een lening af te sluiten om de aankoop te kunnen financieren. Hier zijn enkele belangrijke zaken die je moet weten over lenen voor een huis:

Hypotheeklening

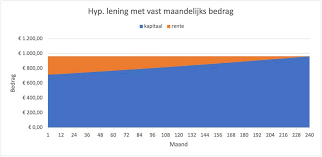
De meest voorkomende manier om geld te lenen voor een huis is door middel van een hypotheeklening. Hierbij leent de koper geld van een bank of andere financiële instelling om de aankoop van het huis te bekostigen. De lening wordt vervolgens terugbetaald over een afgesproken periode, meestal met rente.

Rentetarieven

De rentetarieven op hypotheekleningen kunnen sterk variëren, afhankelijk van verschillende factoren zoals de economische situatie, de looptijd van de lening en het type rente (vast of variabel). Het is belangrijk om goed onderzoek te doen naar de beschikbare rentetarieven en leningsvoorwaarden voordat je beslist welke lening het beste bij jou past.

Eigen inbreng

Sommige banken vereisen dat kopers een bepaald percentage van de aankoopprijs zelf financieren, dit wordt ook wel eigen inbreng genoemd. Het hebben van voldoende eigen inbreng kan gunstig zijn bij het verkrijgen van een lening en kan helpen om de maandelijkse aflossingen te verlagen.

Aflossingstermijn

Bij het afsluiten van een hypotheeklening moet je ook beslissen over de aflossingstermijn. Dit is de periode waarin je de lening volledig terugbetaalt aan de bank. Een langere aflossingstermijn kan leiden tot lagere maandelijkse betalingen, maar uiteindelijk betaal je meer rente over de hele looptijd van de lening.

Kortom, lenen voor een huis is een belangrijke financiële beslissing die grondig moet worden overwogen. Het is verstandig om advies in te winnen bij financiële experts en verschillende opties te vergelijken voordat je een definitieve keuze maakt.


16 Veelgestelde Vragen over het Lenen voor een Huis in België

  1. Hoeveel geld moet je hebben om een huis te lenen?
  2. Hoeveel kan ik lenen met 50000 eigen inbreng?
  3. Kun je alles lenen voor een huis?
  4. Hoeveel geld kan je lenen bij de bank voor een huis?
  5. Hoeveel betaal je af voor 100.000 euro?
  6. Hoeveel afbetalen voor 250000 euro?
  7. Hoeveel mag ik lenen voor een huis?
  8. Kan je 100% lenen voor een huis?
  9. Hoeveel mag je lenen voor een huis?
  10. Hoeveel van je inkomen kan je lenen?
  11. Wat kost het om 100.000 euro te lenen?
  12. Hoeveel kan ik lenen met mijn salaris?
  13. Hoeveel geld kan ik lenen van de bank voor een huis?
  14. Kan ik 300.000 euro lenen?
  15. Kun je nog 100 lenen voor een huis?
  16. Hoeveel geld moet je hebben om te lenen voor een huis?

Hoeveel geld moet je hebben om een huis te lenen?

Een veelgestelde vraag over lenen voor een huis is: “Hoeveel geld moet je hebben om een huis te lenen?” Het exacte bedrag dat je nodig hebt om een huis te kunnen lenen, hangt af van verschillende factoren, zoals de aankoopprijs van het huis, de hoogte van de eigen inbreng die je kunt leveren, je inkomen en uitgaven, en de voorwaarden van de lening die je wilt afsluiten. Over het algemeen wordt aanbevolen om minimaal 10-20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een hypotheeklening. Het is echter verstandig om met een financieel adviseur te praten om een nauwkeuriger beeld te krijgen van hoeveel geld je nodig hebt om een huis te kunnen lenen.

Hoeveel kan ik lenen met 50000 eigen inbreng?

Een veelgestelde vraag over lenen voor een huis is: “Hoeveel kan ik lenen met 50.000 euro eigen inbreng?” Het bedrag dat je kunt lenen voor een huis met 50.000 euro eigen inbreng hangt af van verschillende factoren, zoals je inkomen, de rentetarieven, de aflossingstermijn en de specifieke leningsvoorwaarden van de bank. Over het algemeen kan een hogere eigen inbreng leiden tot gunstigere leningsvoorwaarden, zoals een lagere rente of lagere maandelijkse aflossingen. Het is echter belangrijk om advies in te winnen bij financiële experts en verschillende banken te raadplegen om een duidelijk beeld te krijgen van hoeveel je precies kunt lenen met 50.000 euro eigen inbreng bij het kopen van een huis.

Kun je alles lenen voor een huis?

Het is een veelgestelde vraag of je alles kunt lenen voor een huis. In werkelijkheid zijn er beperkingen aan de hoeveelheid geld die je kunt lenen voor de aankoop van een huis. Banken en andere geldverstrekkers zullen kijken naar factoren zoals je inkomen, kredietgeschiedenis, eigen inbreng en de waarde van het huis bij het bepalen van het maximale leenbedrag. Het is belangrijk om realistisch te blijven over wat je kunt lenen en ervoor te zorgen dat je de lening comfortabel kunt terugbetalen om financiële problemen te voorkomen.

Hoeveel geld kan je lenen bij de bank voor een huis?

Een veelgestelde vraag over lenen voor een huis is: “Hoeveel geld kan je lenen bij de bank voor een huis?” Het bedrag dat je kunt lenen bij de bank voor de aankoop van een huis hangt af van verschillende factoren, zoals je inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat je wilt kopen. Banken zullen ook rekening houden met zaken zoals de rentetarieven en de aflossingstermijn bij het bepalen van het maximale leenbedrag. Het is verstandig om met een financieel adviseur te praten om een beter inzicht te krijgen in hoeveel geld je kunt lenen en welke lening het beste past bij jouw financiële situatie.

Hoeveel betaal je af voor 100.000 euro?

Een veelgestelde vraag over lenen voor een huis is: “Hoeveel betaal je af voor 100.000 euro?” Het bedrag dat je maandelijks afbetaalt voor een lening van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type aflossing (vast of variabel). Door deze variabelen te overwegen en te berekenen, kun je een idee krijgen van het maandelijkse aflossingsbedrag dat vereist is om een lening van 100.000 euro terug te betalen binnen de gekozen periode. Het is belangrijk om deze berekeningen zorgvuldig uit te voeren en eventueel advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen bij het lenen voor een huis.

Hoeveel afbetalen voor 250000 euro?

Een veelgestelde vraag over lenen voor een huis is: hoeveel moet ik maandelijks afbetalen als ik een lening van 250.000 euro afsluit? Het maandelijkse aflossingsbedrag voor een lening van 250.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type hypotheek. Over het algemeen geldt dat hoe lager de rentevoet en hoe korter de looptijd, hoe hoger het maandelijkse aflossingsbedrag zal zijn. Het is verstandig om een hypotheekadviseur te raadplegen om een nauwkeurige berekening te maken op basis van jouw specifieke situatie en financiële doelen.

Hoeveel mag ik lenen voor een huis?

Een veelgestelde vraag bij het lenen voor een huis is: “Hoeveel mag ik lenen voor een huis?” Het bedrag dat je kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, zoals je inkomen, je uitgaven, eventuele andere leningen en de waarde van het huis dat je wilt kopen. Banken zullen ook rekening houden met je kredietgeschiedenis en financiële stabiliteit bij het bepalen van het maximale leenbedrag. Het is verstandig om een grondige financiële analyse uit te voeren en advies in te winnen bij een hypotheekadviseur om een realistisch beeld te krijgen van hoeveel je kunt lenen voor de aankoop van je droomhuis.

Kan je 100% lenen voor een huis?

Het is mogelijk om 100% van de aankoopprijs van een huis te lenen, maar dit hangt af van verschillende factoren en is niet altijd eenvoudig te realiseren. Banken kunnen vaak leningen verstrekken die tot 100% van de waarde van het huis dekken, maar dit kan gepaard gaan met strikte voorwaarden en hogere rentetarieven. Het hebben van voldoende eigen inbreng kan gunstig zijn bij het verkrijgen van een lening en kan helpen om de totale kosten te verlagen. Het is daarom verstandig om goed advies in te winnen bij financiële experts en verschillende opties te overwegen voordat je besluit om 100% van de aankoopprijs te lenen voor een huis.

Hoeveel mag je lenen voor een huis?

Een veelgestelde vraag bij het lenen voor een huis is: “Hoeveel mag je lenen voor een huis?” Het bedrag dat je kunt lenen voor een huis hangt af van verschillende factoren, waaronder je inkomen, uitgaven, eventuele schulden en de waarde van het huis dat je wilt kopen. Banken gebruiken vaak een formule om te berekenen hoeveel je maximaal kunt lenen, waarbij ze rekening houden met je financiële situatie en de risico’s die gepaard gaan met de lening. Het is verstandig om vooraf goed te informeren bij verschillende banken en financiële instellingen om een duidelijk beeld te krijgen van hoeveel je kunt lenen voor de aankoop van een huis.

Hoeveel van je inkomen kan je lenen?

Een veelgestelde vraag bij het lenen voor een huis is: hoeveel van je inkomen kan je eigenlijk lenen? Het antwoord hierop hangt af van verschillende factoren, waaronder je maandelijkse inkomsten, lopende financiële verplichtingen en de voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen om niet meer dan 30-40% van je maandelijks inkomen te besteden aan hypotheekaflossingen. Het is belangrijk om realistisch te blijven over wat je comfortabel kunt terugbetalen, zodat je financiële stabiliteit behoudt en niet in financiële problemen komt. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van een passend leenbedrag op basis van jouw specifieke situatie.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over lenen voor een huis is: Wat kost het om 100.000 euro te lenen? Het totale bedrag dat je uiteindelijk betaalt om 100.000 euro te lenen, hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of notariskosten. Over het algemeen geldt dat hoe hoger de rentevoet en hoe langer de looptijd van de lening, hoe meer je uiteindelijk zal moeten terugbetalen. Het is daarom belangrijk om goed te informeren naar de totale kosten en voorwaarden voordat je een beslissing neemt over het lenen van een specifiek bedrag voor een huis.

Hoeveel kan ik lenen met mijn salaris?

Een veelgestelde vraag bij het lenen voor een huis is: “Hoeveel kan ik lenen met mijn salaris?” Het bedrag dat je kunt lenen voor een huis hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en de huidige rentetarieven. Banken en financiële instellingen zullen je financiële situatie evalueren om te bepalen hoeveel je verantwoord kunt lenen. Over het algemeen wordt aanbevolen dat je niet meer dan 30% van je maandelijks inkomen besteedt aan hypotheekaflossingen. Het is verstandig om advies in te winnen bij een hypotheekadviseur om een duidelijk beeld te krijgen van hoeveel je kunt lenen op basis van jouw specifieke situatie.

Hoeveel geld kan ik lenen van de bank voor een huis?

Een veelgestelde vraag bij het lenen voor een huis is: “Hoeveel geld kan ik lenen van de bank voor een huis?” Het bedrag dat je kunt lenen van de bank voor een huis hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat je wilt kopen. Banken zullen ook rekening houden met de rentetarieven en aflossingstermijnen bij het bepalen van het maximale leenbedrag. Het is verstandig om met meerdere banken te praten en advies in te winnen bij financiële experts om een duidelijk beeld te krijgen van hoeveel geld je kunt lenen en welke lening het beste bij jouw situatie past.

Kan ik 300.000 euro lenen?

Een veelgestelde vraag bij het lenen voor een huis is: “Kan ik 300.000 euro lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals je inkomen, financiële situatie, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Om te bepalen of je in aanmerking komt voor een lening van 300.000 euro, is het raadzaam om contact op te nemen met een financiële instelling of hypotheekadviseur. Zij kunnen je helpen bij het beoordelen van je financiële mogelijkheden en de beste leningsopties voor jouw specifieke situatie bespreken. Het is belangrijk om realistisch te blijven over wat je kunt lenen en terugbetalen om financiële problemen in de toekomst te voorkomen.

Kun je nog 100 lenen voor een huis?

Een veelgestelde vraag over lenen voor een huis is: “Kun je nog 100% lenen voor een huis?” Het antwoord hierop is dat het in België momenteel niet gebruikelijk is om de volledige aankoopprijs van een huis te lenen zonder eigen inbreng. De meeste banken vereisen dat kopers minstens een deel van het aankoopbedrag zelf financieren, meestal in de vorm van eigen inbreng. Dit kan variëren, maar doorgaans wordt aangeraden om minstens 10% tot 20% van de aankoopprijs zelf te kunnen inbrengen om een hypotheeklening te verkrijgen. Het hebben van eigen inbreng kan niet alleen gunstig zijn bij het verkrijgen van een lening, maar kan ook helpen om de maandelijkse aflossingen en rentekosten te verlagen. Het is daarom belangrijk om realistisch te zijn over hoeveel je kunt lenen en welke financiële middelen je beschikbaar hebt bij het kopen van een huis.

Hoeveel geld moet je hebben om te lenen voor een huis?

Bij het lenen voor een huis is de hoeveelheid geld die je moet hebben afhankelijk van verschillende factoren, zoals de aankoopprijs van het huis, de eigen inbreng die je kunt leveren en de leningsvoorwaarden van de bank. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een hypotheeklening. Dit kan echter variëren afhankelijk van de specifieke situatie en het beleid van de geldverstrekker. Het is verstandig om met een financieel adviseur te praten om een beter inzicht te krijgen in hoeveel geld je nodig hebt om te lenen voor een huis en welke opties het beste bij jouw financiële situatie passen.
lening kbc
kbc

Alles wat u moet weten over leningen bij KBC: transparantie en flexibiliteit

Alles wat u moet weten over een lening bij KBC

Alles wat u moet weten over een lening bij KBC

Als u op zoek bent naar een lening om uw dromen waar te maken, kan KBC u helpen. KBC is een gerenommeerde bank die verschillende soorten leningen aanbiedt om aan de behoeften van haar klanten te voldoen.

Of u nu een persoonlijke lening nodig heeft voor onvoorziene uitgaven, een autolening om uw droomauto te kopen of een hypothecaire lening om uw droomhuis te financieren, KBC heeft verschillende opties beschikbaar.

Een van de voordelen van het afsluiten van een lening bij KBC is de flexibiliteit en transparantie die zij bieden. U kunt rekenen op deskundig advies en begeleiding gedurende het hele proces, zodat u weloverwogen beslissingen kunt nemen.

Bij KBC kunt u ook profiteren van concurrerende rentetarieven en gunstige voorwaarden. Of u nu een kleine lening nodig heeft of een groter bedrag wilt lenen, KBC kan u helpen de juiste financieringsoplossing te vinden die past bij uw behoeften en budget.

Voordat u besluit om een lening af te sluiten bij KBC, is het belangrijk om goed geïnformeerd te zijn over alle aspecten van de lening, waaronder de kosten, looptijd en terugbetalingsvoorwaarden. Zorg ervoor dat u alle voorwaarden begrijpt voordat u akkoord gaat met de lening.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw financieringsbehoeften, overweeg dan zeker om contact op te nemen met KBC voor meer informatie over hun diverse leenmogelijkheden. Met hun expertise en klantgerichte benadering kunnen ze u helpen de juiste financiële oplossing te vinden die aansluit bij uw behoeften.


Veelgestelde Vragen over Leningen bij KBC

  1. Wat zijn de verschillende soorten leningen die KBC aanbiedt?
  2. Wat zijn de vereisten om in aanmerking te komen voor een lening bij KBC?
  3. Hoe lang duurt het voordat mijn leningsaanvraag bij KBC wordt verwerkt?
  4. Wat zijn de rentetarieven die KBC hanteert voor leningen?
  5. Hoeveel kan ik lenen bij KBC en wat is de maximale looptijd van een lening?
  6. Zijn er extra kosten verbonden aan het afsluiten van een lening bij KBC?
  7. Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen bij KBC?
  8. Hoe kan ik contact opnemen met KBC voor meer informatie over leningen en financieringsmogelijkheden?

Wat zijn de verschillende soorten leningen die KBC aanbiedt?

Bij KBC kunt u kiezen uit verschillende soorten leningen die aansluiten bij uw specifieke behoeften. Enkele van de leningsopties die KBC aanbiedt, zijn onder andere persoonlijke leningen voor diverse doeleinden, autoleningen om uw droomauto te financieren, hypothecaire leningen voor het kopen of verbouwen van een woning, renovatieleningen voor het opknappen van uw huis, en groene leningen voor energiebesparende investeringen. Met deze diverse leenmogelijkheden streeft KBC ernaar om haar klanten te helpen hun financiële doelen te bereiken op een flexibele en transparante manier.

Wat zijn de vereisten om in aanmerking te komen voor een lening bij KBC?

Om in aanmerking te komen voor een lening bij KBC zijn er enkele vereisten waaraan u moet voldoen. In het algemeen zal KBC uw financiële situatie beoordelen, inclusief uw inkomen, uitgaven, kredietgeschiedenis en eventuele andere leningen die u mogelijk heeft. Daarnaast kan KBC ook vragen naar uw persoonlijke gegevens en identificatiedocumenten om uw identiteit te verifiëren. Het is belangrijk om te zorgen voor een stabiel inkomen en een goede kredietgeschiedenis om de kans op goedkeuring voor een lening bij KBC te vergroten. Het is raadzaam om contact op te nemen met KBC voor specifieke informatie over de vereisten voor verschillende soorten leningen die zij aanbieden.

Hoe lang duurt het voordat mijn leningsaanvraag bij KBC wordt verwerkt?

Wanneer u een leningsaanvraag indient bij KBC, wilt u natuurlijk weten hoe lang het duurt voordat deze wordt verwerkt. De verwerkingstijd van uw leningsaanvraag bij KBC kan variëren afhankelijk van verschillende factoren, zoals het type lening dat u aanvraagt, de volledigheid van uw aanvraag en de interne procedures van de bank. Over het algemeen streeft KBC ernaar om leningsaanvragen zo snel mogelijk te verwerken en u op de hoogte te houden van de voortgang. Het is altijd raadzaam om contact op te nemen met KBC voor specifieke informatie over de verwerkingstijd van uw leningsaanvraag en eventuele verdere vragen die u heeft.

Wat zijn de rentetarieven die KBC hanteert voor leningen?

Een veelgestelde vraag over leningen bij KBC is: “Wat zijn de rentetarieven die KBC hanteert voor leningen?” Bij KBC worden de rentetarieven voor leningen individueel bepaald op basis van verschillende factoren, zoals het type lening, het geleende bedrag, de looptijd en de kredietwaardigheid van de klant. KBC streeft ernaar om concurrerende rentetarieven aan te bieden die passen bij de behoeften en financiële situatie van elke klant. Het is daarom raadzaam om rechtstreeks contact op te nemen met KBC voor specifieke informatie over de actuele rentetarieven voor leningen en om een persoonlijk advies op maat te ontvangen.

Hoeveel kan ik lenen bij KBC en wat is de maximale looptijd van een lening?

Een veelgestelde vraag over leningen bij KBC is: “Hoeveel kan ik lenen bij KBC en wat is de maximale looptijd van een lening?” Bij KBC wordt het bedrag dat u kunt lenen bepaald door verschillende factoren, waaronder uw inkomen, uitgaven en kredietgeschiedenis. KBC biedt flexibele leenopties die zijn afgestemd op uw financiële situatie, zodat u een lening kunt afsluiten die past bij uw behoeften en budget. De maximale looptijd van een lening bij KBC varieert afhankelijk van het type lening dat u kiest en de voorwaarden die van toepassing zijn. Het is belangrijk om goed geïnformeerd te zijn over de details van de lening voordat u akkoord gaat, zodat u een weloverwogen beslissing kunt nemen die aansluit bij uw financiële doelen.

Zijn er extra kosten verbonden aan het afsluiten van een lening bij KBC?

Bij het afsluiten van een lening bij KBC kunnen er extra kosten verbonden zijn. Het is belangrijk om te begrijpen dat naast de rente die u betaalt, er ook andere kosten kunnen zijn, zoals dossierkosten, administratiekosten of kosten voor verzekeringen. Het is raadzaam om alle kosten en voorwaarden van de lening zorgvuldig te bekijken voordat u akkoord gaat met de lening. Op die manier kunt u een duidelijk beeld krijgen van alle mogelijke kosten die gepaard gaan met het afsluiten van een lening bij KBC en kunt u weloverwogen beslissingen nemen over uw financiële situatie.

Wat gebeurt er als ik mijn lening niet op tijd kan terugbetalen bij KBC?

Wanneer u uw lening bij KBC niet op tijd kunt terugbetalen, is het belangrijk om zo snel mogelijk contact op te nemen met de bank. KBC heeft begrip voor onvoorziene omstandigheden en biedt vaak oplossingen aan voor situaties waarin u moeite heeft met de terugbetaling. Door proactief te communiceren en samen te werken met KBC, kunt u mogelijk regelingen treffen om de financiële last te verlichten en tot een passende oplossing te komen. Het is essentieel om open en eerlijk te zijn over uw situatie, zodat KBC u kan helpen bij het vinden van een haalbare oplossing die voor beide partijen acceptabel is.

Hoe kan ik contact opnemen met KBC voor meer informatie over leningen en financieringsmogelijkheden?

Als u meer informatie wilt over leningen en financieringsmogelijkheden bij KBC, kunt u op verschillende manieren contact opnemen met de bank. Een van de eenvoudigste manieren is door de website van KBC te bezoeken, waar u gedetailleerde informatie vindt over de verschillende soorten leningen die zij aanbieden. Daarnaast kunt u telefonisch contact opnemen met de klantenservice van KBC voor persoonlijk advies en begeleiding bij het kiezen van de juiste financieringsoptie die aansluit bij uw behoeften. Ook kunt u een afspraak maken met een financieel adviseur in een KBC-kantoor bij u in de buurt om uw vragen te bespreken en meer inzicht te krijgen in de leningsmogelijkheden die beschikbaar zijn. Met diverse contactmogelijkheden staat KBC klaar om u te helpen bij het verkennen van uw leningsopties en het nemen van weloverwogen financiële beslissingen.

lening cofidis

Flexibele leningen bij Cofidis: Ontdek uw mogelijkheden vandaag nog!

Artikel over lening Cofidis

Leningen bij Cofidis: Flexibel en Betrouwbaar

Als u op zoek bent naar een betrouwbare partner voor uw leningen, dan is Cofidis een naam die u kunt vertrouwen. Met jarenlange ervaring in de financiële sector biedt Cofidis flexibele en transparante leningen aan die aansluiten bij uw behoeften.

Of u nu geld nodig heeft voor onverwachte uitgaven, het financieren van een project of het consolideren van uw schulden, Cofidis heeft verschillende leningsopties beschikbaar om aan uw specifieke situatie te voldoen.

Wat Cofidis onderscheidt, is de eenvoud en snelheid waarmee u een lening kunt aanvragen en goedkeuring kunt krijgen. Met een gebruiksvriendelijk online platform kunt u eenvoudig uw lening aanvragen en binnen korte tijd ontvangt u een beslissing.

Bij Cofidis staat transparantie hoog in het vaandel. U wordt duidelijk geïnformeerd over de voorwaarden, rentetarieven en aflossingstermijnen van uw lening, zodat u precies weet waar u aan toe bent. Geen verborgen kosten of verrassingen.

Bovendien biedt Cofidis uitstekende klantenservice om al uw vragen te beantwoorden en u te begeleiden bij elke stap van het leenproces. Of het nu gaat om advies over welk type lening het beste bij u past of hulp bij het invullen van uw aanvraagformulier, de medewerkers van Cofidis staan voor u klaar.

Kortom, als het gaat om leningen is Cofidis een betrouwbare keuze die flexibiliteit, transparantie en klantgerichtheid biedt. Neem vandaag nog contact op met Cofidis om te ontdekken hoe zij u kunnen helpen met uw financiële behoeften.


7 Onmisbare Tips voor het Aanvragen van een Lening bij Cofidis

  1. Vergelijk de rentetarieven van Cofidis met die van andere kredietverstrekkers.
  2. Leen alleen het bedrag dat je echt nodig hebt en kunt terugbetalen.
  3. Zorg ervoor dat je de voorwaarden van de lening van Cofidis volledig begrijpt.
  4. Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.
  5. Maak een realistische terugbetalingsplanning om financiële problemen te voorkomen.
  6. Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.
  7. Neem contact op met Cofidis als je vragen hebt of meer informatie nodig hebt.

Vergelijk de rentetarieven van Cofidis met die van andere kredietverstrekkers.

Een verstandige tip bij het overwegen van een lening bij Cofidis is om de rentetarieven van Cofidis te vergelijken met die van andere kredietverstrekkers. Door verschillende aanbiedingen en tarieven te vergelijken, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw lening. Het vergelijken van rentetarieven kan u helpen om te zien hoe Cofidis zich verhoudt tot andere aanbieders op de markt en kan u helpen om de beste keuze te maken die past bij uw financiële behoeften.

Leen alleen het bedrag dat je echt nodig hebt en kunt terugbetalen.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en dat je op een verantwoorde manier kunt terugbetalen. Bij het overwegen van een lening bij Cofidis, is het belangrijk om realistisch te zijn over je financiële situatie en behoeften. Door alleen te lenen wat strikt noodzakelijk is en ervoor te zorgen dat je de maandelijkse aflossingen comfortabel kunt dragen, kun je financiële problemen in de toekomst voorkomen. Het naleven van dit advies zal helpen om een gezonde financiële balans te behouden en ervoor zorgen dat de lening bij Cofidis een positieve en constructieve stap blijft in jouw financiële planning.

Zorg ervoor dat je de voorwaarden van de lening van Cofidis volledig begrijpt.

Het is van essentieel belang om ervoor te zorgen dat je de voorwaarden van de lening van Cofidis volledig begrijpt voordat je een lening afsluit. Door de voorwaarden grondig door te nemen, krijg je inzicht in zaken zoals rentetarieven, aflossingstermijnen en eventuele bijkomende kosten. Hierdoor kun je een weloverwogen beslissing nemen en voorkom je verrassingen tijdens het aflossingsproces. Het begrijpen van de leningsvoorwaarden helpt je om verantwoordelijk met je financiën om te gaan en zorgt ervoor dat de lening bij Cofidis een positieve en transparante ervaring is.

Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Het is belangrijk om aandacht te besteden aan eventuele extra kosten bij het afsluiten van een lening bij Cofidis, zoals administratiekosten of verzekeringen. Deze bijkomende kosten kunnen invloed hebben op de uiteindelijke totale kosten van de lening en moeten daarom goed in overweging worden genomen bij het nemen van een financiële beslissing. Het is verstandig om volledig geïnformeerd te zijn over alle mogelijke kosten die gepaard gaan met de lening, zodat u niet voor verrassingen komt te staan en een weloverwogen keuze kunt maken die past bij uw financiële situatie.

Maak een realistische terugbetalingsplanning om financiële problemen te voorkomen.

Het is essentieel om een realistische terugbetalingsplanning te maken bij het afsluiten van een lening bij Cofidis om financiële problemen te voorkomen. Door vooraf goed te berekenen hoeveel u maandelijks kunt aflossen en binnen welke termijn, kunt u ervoor zorgen dat de lening binnen uw budget past. Het opstellen van een haalbare terugbetalingsplanning helpt om onnodige stress en financiële druk te vermijden, waardoor u uw lening op een verantwoorde manier kunt terugbetalen en uw financiële gezondheid kunt behouden.

Wees voorzichtig met het aangaan van meerdere leningen tegelijkertijd.

Het is belangrijk om voorzichtig te zijn bij het aangaan van meerdere leningen tegelijkertijd, zelfs als het verleidelijk kan zijn om extra financiële ruimte te creëren. Het hebben van meerdere leningen kan leiden tot een complexe financiële situatie en het kan moeilijk zijn om het overzicht te behouden over verschillende aflossingstermijnen en rentetarieven. Dit kan uiteindelijk leiden tot financiële stress en problemen met het beheren van uw budget. Het is verstandig om goed na te denken voordat u een nieuwe lening afsluit en ervoor te zorgen dat u de financiële verplichtingen kunt nakomen voordat u zich verder committeert.

Neem contact op met Cofidis als je vragen hebt of meer informatie nodig hebt.

Neem gerust contact op met Cofidis als u vragen heeft over hun leningen of als u meer informatie nodig heeft. Hun deskundige team staat klaar om u te helpen en al uw vragen te beantwoorden, zodat u weloverwogen beslissingen kunt nemen over uw financiële behoeften.

rentevoet lening

Alles wat u moet weten over de rentevoet van een lening

Alles wat u moet weten over de rentevoet van een lening

Alles wat u moet weten over de rentevoet van een lening

Een van de belangrijkste aspecten bij het afsluiten van een lening is de rentevoet. De rentevoet bepaalt namelijk hoeveel geld u extra moet betalen bovenop het geleende bedrag. Het is daarom essentieel om goed op de hoogte te zijn van hoe de rentevoet werkt en welke impact deze heeft op uw lening.

Wat is de rentevoet?

De rentevoet is het percentage dat wordt berekend over het geleende bedrag en dat u als lener aan de kredietverstrekker moet betalen. Dit percentage kan vast of variabel zijn, afhankelijk van het type lening dat u afsluit. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan veranderen op basis van marktomstandigheden.

Hoe wordt de rentevoet bepaald?

De kredietverstrekker bepaalt de hoogte van de rentevoet op basis van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag, de looptijd van de lening en actuele marktomstandigheden. Hoe gunstiger uw kredietprofiel, hoe lager uw rentevoet over het algemeen zal zijn.

Impact van de rentevoet

De rentevoet heeft een directe invloed op hoeveel geld u in totaal zult terugbetalen voor uw lening. Een hogere rentevoet betekent dat u meer interest zult betalen en dus duurder uit zult zijn voor uw lening. Daarom is het belangrijk om te streven naar een zo laag mogelijke rentevoet bij het afsluiten van een lening.

Rentevoeten vergelijken

Voordat u een lening afsluit, is het verstandig om verschillende kredietverstrekkers te vergelijken en te kijken naar hun aangeboden rentevoeten. Door verschillende offertes aan te vragen en deze met elkaar te vergelijken, kunt u ervoor zorgen dat u de meest voordelige optie kiest die past bij uw financiële situatie.

Kortom, de rentevoet is een cruciaal element bij het afsluiten van een lening dat aanzienlijke invloed heeft op uw totale kosten. Zorg er daarom voor dat u goed geïnformeerd bent over hoe de rentevoet werkt en neem altijd voldoende tijd om verschillende opties te overwegen voordat u zich verbindt aan een leningsovereenkomst.


Zeven Voordelen van een Lage Rentevoet bij Leningen

  1. Een lagere rentevoet resulteert in lagere totale kosten voor uw lening.
  2. Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt.
  3. Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening.
  4. Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente.
  5. Een gunstige rentevoet kan uw maandelijkse aflossingen betaalbaarder maken.
  6. Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken.
  7. Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften.


Nadelen van een Hoge Rentevoet bij Leningen

  1. Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening.
  2. Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen.
  3. Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt.

Een lagere rentevoet resulteert in lagere totale kosten voor uw lening.

Een lagere rentevoet is een belangrijk voordeel bij het afsluiten van een lening, omdat dit resulteert in lagere totale kosten voor uw lening. Door te profiteren van een lagere rentevoet betaalt u minder aan interest over de looptijd van de lening, wat kan resulteren in aanzienlijke besparingen. Het kiezen voor een lening met een gunstige rentevoet stelt u in staat om financieel verstandige beslissingen te nemen en uw lening op een kosteneffectieve manier af te lossen.

Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt.

Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt. Doordat de rentevoet gedurende de hele looptijd van de lening constant blijft, heeft u een duidelijk overzicht van uw maandelijkse aflossingen. Dit biedt financiële zekerheid en voorspelbaarheid, waardoor u uw budget effectief kunt beheren en plannen voor de toekomst. Het vermijdt verrassingen en onverwachte kosten, waardoor u meer controle heeft over uw financiële situatie.

Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening.

Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening. Wanneer u in staat bent om een lening af te sluiten met een lage rentevoet, betaalt u minder aan interesten gedurende de hele periode van terugbetaling. Dit betekent dat u uiteindelijk minder geld hoeft terug te betalen dan wanneer u een lening zou hebben met een hogere rentevoet. Door te profiteren van een gunstige rentevoet kunt u dus financieel voordeel behalen en uw totale kosten aanzienlijk verlagen.

Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente.

Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente. Dit betekent dat als de algemene rentetarieven dalen, uw rentevoet ook zal afnemen, waardoor u minder interest betaalt over uw lening. Dit kan resulteren in lagere maandelijkse aflossingen en uiteindelijk in kostenbesparingen gedurende de looptijd van de lening. Het flexibele karakter van een variabele rentevoet biedt dus de mogelijkheid om te profiteren van gunstige marktomstandigheden en kan een aantrekkelijke optie zijn voor leners die bereid zijn om wat risico te nemen in ruil voor potentieel financieel voordeel.

Een gunstige rentevoet kan uw maandelijkse aflossingen betaalbaarder maken.

Een gunstige rentevoet kan uw maandelijkse aflossingen aanzienlijk betaalbaarder maken. Wanneer u een lening afsluit met een lagere rentevoet, zal het bedrag dat u elke maand moet terugbetalen lager zijn dan bij een lening met een hogere rentevoet. Dit kan helpen om uw financiële last te verlichten en meer ruimte te creëren in uw budget voor andere uitgaven of spaardoelen. Het is daarom verstandig om te streven naar de meest voordelige rentevoet bij het afsluiten van een lening, zodat u comfortabel kunt voldoen aan uw aflossingsverplichtingen.

Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken.

Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken. Een lage rentevoet betekent dat u minder geld hoeft uit te geven aan rentekosten, waardoor u meer kunt aflossen op het geleende bedrag. Hierdoor kunt u sneller uw lening terugbetalen en op lange termijn financiële stabiliteit en vrijheid bereiken. Door te kiezen voor een lening met een gunstige rentevoet, kunt u dus niet alleen kosten besparen, maar ook uw financiële doelen sneller realiseren.

Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften.

Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften. Door verschillende rentevoeten van kredietverstrekkers te vergelijken, kunt u de lening vinden die het beste aansluit bij uw budget en financiële doelen. Op deze manier kunt u geld besparen op de totale kosten van de lening en ervoor zorgen dat u een weloverwogen beslissing neemt die gunstig is voor uw financiële situatie op lange termijn. Het loont dus zeker om de tijd te nemen om rentevoeten te vergelijken voordat u zich verbindt aan een leningsovereenkomst.

Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening.

Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening. Wanneer de rentevoet op een lening hoog is, betekent dit dat u meer geld zult moeten betalen aan rente over de gehele looptijd van de lening. Dit resulteert in een verhoogde financiële last en kan ervoor zorgen dat u uiteindelijk veel meer betaalt dan het oorspronkelijk geleende bedrag. Het is daarom van essentieel belang om goed op te letten bij het kiezen van een lening en ervoor te zorgen dat de rentevoet gunstig is om onnodige extra kosten te vermijden.

Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen.

Bij een variabele rentevoet lening bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen. Dit kan leiden tot onverwachte financiële druk voor de lener, aangezien de maandelijkse lasten hoger kunnen worden dan aanvankelijk verwacht. Het gebrek aan voorspelbaarheid in de maandelijkse aflossingen kan zorgen voor financiële onzekerheid en maakt het moeilijker om het budget te plannen op lange termijn. Het is daarom belangrijk voor leners om zich bewust te zijn van dit risico en zorgvuldig af te wegen of zij bereid zijn om het schommelende karakter van een variabele rentevoet te accepteren.

Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt.

Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt. Wanneer een lener een slechte kredietgeschiedenis heeft, bijvoorbeeld door eerdere betalingsachterstanden of leningen die niet zijn terugbetaald, zien kredietverstrekkers dit als een verhoogd risico. Als gevolg hiervan zullen zij geneigd zijn om een hogere rentevoet aan te rekenen om dat risico te compenseren. Dit betekent dat mensen met een minder gunstige kredietgeschiedenis meer zullen moeten betalen voor het lenen van geld, wat hun financiële lasten kan verzwaren. Het is daarom belangrijk voor leners om hun kredietwaardigheid te onderhouden en eventuele problemen met betalingsverplichtingen tijdig aan te pakken om te voorkomen dat zij worden geconfronteerd met een hogere rentevoet bij het afsluiten van leningen.

ing lenen auto

Financier uw droomauto met ING Lenen Auto

ING Lenen Auto: Financieringsopties voor uw nieuwe voertuig

ING Lenen Auto: Financieringsopties voor uw nieuwe voertuig

Als u op zoek bent naar een nieuwe auto, maar niet over voldoende spaargeld beschikt, kan lenen bij ING een goede optie zijn om uw droomauto te financieren. ING biedt verschillende leningsopties aan die specifiek zijn ontworpen voor de aankoop van een auto, zodat u snel en gemakkelijk de benodigde financiering kunt verkrijgen.

Autoleningen op maat

Met ING lenen auto kunt u profiteren van flexibele financieringsmogelijkheden die zijn afgestemd op uw persoonlijke behoeften en budget. Of u nu op zoek bent naar een lening voor een nieuwe of tweedehands auto, ING biedt leningen met concurrerende rentetarieven en gunstige voorwaarden.

Online aanvragen en snel beslissen

Het aanvragen van een autolening bij ING is eenvoudig en kan volledig online worden gedaan. U kunt snel ontdekken hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn, zodat u goed geïnformeerd bent voordat u uw beslissing neemt. Bovendien biedt ING snelle beslissingen, zodat u niet lang hoeft te wachten om achter het stuur van uw nieuwe auto te kruipen.

Deskundig advies en ondersteuning

Bij ING begrijpen ze dat het kiezen van de juiste financieringsoptie een belangrijke beslissing is. Daarom staan deskundige adviseurs klaar om u te helpen bij elke stap van het proces. Of u nu vragen heeft over de verschillende leningsopties of hulp nodig heeft bij het invullen van het aanvraagformulier, het team van ING staat altijd paraat om u te ondersteunen.

Kortom, met ING lenen auto kunt u op een eenvoudige en transparante manier de financiering krijgen die u nodig heeft om uw droomauto te kopen. Neem vandaag nog contact op met ING en ontdek welke autoleningoptie het beste bij uw situatie past!


Veelgestelde vragen over autoleningen bij ING

  1. Kan je geld lenen bij de bank voor een auto?
  2. Hoeveel kan ik lenen voor een auto?
  3. Hoe lang duurt het voor een lening goedgekeurd is bij ING?
  4. Wat kost het om 5000 euro te lenen?
  5. Hoeveel kan ik lenen voor auto ING?
  6. Waar kun je het beste geld lenen voor een auto?
  7. Wie heeft de goedkoopste autolening?
  8. Kan ik geld lenen bij de bank voor een auto?

Kan je geld lenen bij de bank voor een auto?

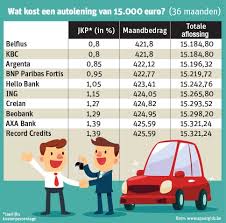
Ja, het is mogelijk om geld te lenen bij de bank voor de aankoop van een auto. Bij ING bieden ze specifieke autoleningen aan die mensen in staat stellen om hun nieuwe voertuig te financieren. Of u nu op zoek bent naar een lening voor een nieuwe of tweedehands auto, ING heeft verschillende financieringsopties met flexibele voorwaarden en concurrerende rentetarieven. Door een autolening af te sluiten bij de bank, kunt u snel en gemakkelijk de benodigde financiering verkrijgen en uw droomauto realiseren. Neem contact op met ING voor meer informatie over autoleningen en ontdek hoe zij u kunnen helpen bij het financieren van uw nieuwe auto.

Hoeveel kan ik lenen voor een auto?

Een veelgestelde vraag over ING Lenen Auto is: “Hoeveel kan ik lenen voor een auto?” Bij ING zijn de leningsmogelijkheden voor een auto flexibel en afgestemd op uw individuele situatie. Het bedrag dat u kunt lenen voor een auto hangt af van verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. ING biedt de mogelijkheid om online snel te berekenen hoeveel u kunt lenen en wat de maandelijkse kosten zouden zijn, zodat u een duidelijk beeld krijgt van uw financiële mogelijkheden. Met deskundig advies en ondersteuning van het team van ING kunt u de lening vinden die het beste past bij uw budget en wensen, zodat u met vertrouwen de financiering voor uw nieuwe auto kunt regelen.

Hoe lang duurt het voor een lening goedgekeurd is bij ING?

Het goedkeuringsproces voor een lening bij ING kan variëren afhankelijk van verschillende factoren, zoals de specifieke leningsoptie die u kiest, uw financiële situatie en de volledigheid van uw aanvraag. Over het algemeen streeft ING ernaar om leningaanvragen zo snel mogelijk te verwerken. Na het indienen van uw aanvraag zal ING deze beoordelen en streven naar een snelle beslissing. Het is belangrijk om alle vereiste documenten correct en volledig in te dienen om het goedkeuringsproces te versnellen. Voor meer gedetailleerde informatie over de goedkeuringstijden voor leningen bij ING, kunt u contact opnemen met hun klantenservice of advies vragen bij een van hun deskundige adviseurs.

Wat kost het om 5000 euro te lenen?

Een veelgestelde vraag over ING Lenen Auto is: “Wat kost het om 5000 euro te lenen?” De kosten van het lenen van 5000 euro kunnen variëren op basis van factoren zoals de looptijd van de lening en het rentepercentage dat van toepassing is. Bij ING worden de kosten van een lening bepaald door de rente die wordt berekend over het geleende bedrag gedurende de looptijd van de lening. Het is belangrijk om te overwegen dat hoe langer de looptijd van de lening, hoe meer rente u uiteindelijk zult betalen. Door contact op te nemen met ING en gebruik te maken van hun online tools, kunt u een duidelijk beeld krijgen van de totale kosten en maandelijkse aflossingen voor het lenen van 5000 euro, zodat u een weloverwogen beslissing kunt nemen over uw financieringsbehoeften.

Hoeveel kan ik lenen voor auto ING?

Een veelgestelde vraag over ING lenen auto is: “Hoeveel kan ik lenen voor auto ING?” Bij ING kunt u een autolening aanvragen die is afgestemd op uw persoonlijke financiële situatie en behoeften. Het maximale bedrag dat u kunt lenen voor een auto bij ING hangt af van verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. Door online een aanvraag in te dienen bij ING, kunt u snel ontdekken hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. De deskundige adviseurs van ING staan klaar om u te begeleiden bij het vinden van de juiste financieringsoptie voor uw nieuwe auto, zodat u met vertrouwen de weg op kunt.

Waar kun je het beste geld lenen voor een auto?

Een veelgestelde vraag over ING lenen auto is: “Waar kun je het beste geld lenen voor een auto?” ING biedt een aantrekkelijke optie voor autoleningen met concurrerende rentetarieven en flexibele financieringsmogelijkheden die zijn afgestemd op individuele behoeften. Met de mogelijkheid om online aan te vragen en snel beslissingen te ontvangen, is ING een betrouwbare keuze voor wie op zoek is naar een lening voor de aankoop van een auto. Met deskundig advies en ondersteuning gedurende het hele proces, kunnen klanten bij ING rekenen op professionele begeleiding bij het vinden van de juiste financieringsoptie die past bij hun situatie.

Wie heeft de goedkoopste autolening?

Een veelgestelde vraag over ING lenen auto is: “Wie heeft de goedkoopste autolening?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven en voorwaarden voor autoleningen kunnen verschillen tussen verschillende financiële instellingen. ING biedt echter concurrerende rentetarieven en flexibele financieringsopties die zijn afgestemd op de behoeften van klanten die op zoek zijn naar een autolening. Door contact op te nemen met ING en hun aanbiedingen te vergelijken met die van andere geldverstrekkers, kunt u een weloverwogen beslissing nemen over welke instelling de beste autolening heeft die past bij uw financiële situatie en behoeften.

Kan ik geld lenen bij de bank voor een auto?

Ja, u kunt geld lenen bij de bank voor de aankoop van een auto. Bij ING bieden ze specifieke autoleningen aan die u kunnen helpen om de benodigde financiering te verkrijgen voor uw nieuwe voertuig. Of u nu op zoek bent naar een lening voor een nieuwe of tweedehands auto, ING heeft flexibele financieringsopties met concurrerende rentetarieven en gunstige voorwaarden. Door geld te lenen bij de bank voor uw auto kunt u snel en gemakkelijk de gewenste auto aanschaffen en genieten van betalingsflexibiliteit die is afgestemd op uw behoeften. Neem contact op met ING voor meer informatie over autoleningen en ontdek hoe zij u kunnen helpen bij het financieren van uw volgende auto.

lening auto ing

Autolening bij ING: Financier uw nieuwe voertuig met gemak

Lening Auto ING: Financieringsopties voor uw nieuwe voertuig

Lening Auto ING: Financieringsopties voor uw nieuwe voertuig

Als u op zoek bent naar een lening voor de aankoop van een nieuwe auto, overweeg dan de autoleningen die ING aanbiedt. Met hun diverse financieringsopties en gunstige voorwaarden kan ING u helpen om uw droomauto te realiseren.

Flexibele financieringsmogelijkheden

ING biedt flexibele leningen aan die zijn afgestemd op uw behoeften. Of u nu op zoek bent naar een persoonlijke lening of een specifieke autolening, ING heeft verschillende opties beschikbaar. U kunt het geleende bedrag afstemmen op de aankoopprijs van de auto en profiteren van aantrekkelijke rentetarieven.

Eenvoudig aanvraagproces

Het aanvragen van een autolening bij ING is eenvoudig en snel. U kunt online een leningaanvraag indienen en binnen korte tijd ontvangt u een beslissing over uw aanvraag. Het hele proces is transparant en klantvriendelijk, zodat u precies weet waar u aan toe bent.

Voordelen van lenen bij ING

  • Aantrekkelijke rentetarieven
  • Flexibele terugbetalingsmogelijkheden
  • Snelle goedkeuring van leningaanvragen
  • Persoonlijke begeleiding door financiële experts

Kortom, met een autolening van ING kunt u zonder zorgen genieten van uw nieuwe voertuig. Neem contact op met ING voor meer informatie over hun leningopties en ontdek hoe zij u kunnen helpen om uw droomauto te financieren.


Veelgestelde Vragen over Autoleningen bij ING

  1. Kan ik een auto kopen met lening?
  2. Kan ik geld lenen voor een auto?
  3. Kan ik nog een autolening krijgen?
  4. Wie heeft de goedkoopste autolening?
  5. Hoe lang duurt een financieringsaanvraag auto?
  6. Wat is de goedkoopste autolening?
  7. Kan je geld lenen bij de bank voor een auto?

Kan ik een auto kopen met lening?

Ja, u kunt zeker een auto kopen met een lening. ING biedt verschillende financieringsopties aan, waaronder autoleningen, die u kunnen helpen bij de aankoop van uw nieuwe voertuig. Met een lening van ING kunt u de kosten van de auto spreiden over een bepaalde periode, zodat u niet in één keer het volledige aankoopbedrag hoeft te betalen. Dit maakt het gemakkelijker om een auto te kopen die past bij uw wensen en budget. Neem contact op met ING voor meer informatie over hun autoleningen en ontdek hoe zij u kunnen helpen om uw droomauto te financieren.

Kan ik geld lenen voor een auto?

Ja, bij ING kunt u geld lenen voor de aankoop van een auto. ING biedt verschillende financieringsopties aan, waaronder autoleningen die speciaal zijn ontworpen om u te helpen bij de aanschaf van een nieuwe auto. Of u nu op zoek bent naar een persoonlijke lening of een specifieke autolening, ING heeft flexibele leningen met aantrekkelijke rentetarieven die zijn afgestemd op uw behoeften. Met het eenvoudige aanvraagproces en de snelle goedkeuring van leningaanvragen, kunt u snel en gemakkelijk de financiering regelen voor uw gewenste voertuig. Neem contact op met ING voor meer informatie over hun autoleningopties en ontdek hoe zij u kunnen helpen om uw auto te financieren.

Kan ik nog een autolening krijgen?

“Wanneer u zich afvraagt of u nog een autolening kunt krijgen, is het verstandig om contact op te nemen met ING voor meer informatie. ING biedt verschillende financieringsopties en bekijkt elke aanvraag individueel. Of u nu al een lening heeft lopen of andere financiële verplichtingen heeft, ING kan u adviseren over de mogelijkheden voor het verkrijgen van een autolening die past bij uw situatie. Neem gerust contact op met ING om uw specifieke behoeften te bespreken en te ontdekken hoe zij u kunnen helpen bij het realiseren van uw auto-aankoop.”

Wie heeft de goedkoopste autolening?

Veel mensen vragen zich af wie de goedkoopste autolening aanbiedt. Bij het overwegen van autoleningen is het belangrijk om verschillende financiële instellingen te vergelijken, waaronder ING. ING staat bekend om zijn aantrekkelijke rentetarieven en flexibele financieringsopties, waardoor het een populaire keuze is voor autoleningen. Door de voorwaarden en tarieven van verschillende aanbieders te vergelijken, kunt u uiteindelijk de autolening vinden die het beste bij uw behoeften en budget past.

Hoe lang duurt een financieringsaanvraag auto?

Een veelgestelde vraag over een autolening bij ING is: “Hoe lang duurt een financieringsaanvraag voor een auto?” Het antwoord hierop is dat de duur van een financieringsaanvraag voor een auto bij ING afhankelijk is van verschillende factoren, zoals de volledigheid van de ingediende documenten en de snelheid waarmee u aanvullende informatie verstrekt. Over het algemeen streeft ING ernaar om leningaanvragen zo snel mogelijk te verwerken en u binnen korte tijd een beslissing te geven, zodat u snel kunt genieten van uw nieuwe voertuig.

Wat is de goedkoopste autolening?

Een veelgestelde vraag over leningen voor auto’s is: “Wat is de goedkoopste autolening?” Bij ING kunt u profiteren van aantrekkelijke rentetarieven en flexibele financieringsopties die kunnen helpen om de kosten van uw autolening te minimaliseren. Door de verschillende leningopties te vergelijken en te kiezen voor een passende financieringsoplossing, kunt u mogelijk de goedkoopste autolening vinden die past bij uw budget en behoeften. Neem contact op met ING voor meer informatie over hun leningvoorwaarden en ontdek hoe zij u kunnen helpen bij het financieren van uw nieuwe auto.

Kan je geld lenen bij de bank voor een auto?

Ja, het is zeker mogelijk om geld te lenen bij de bank voor de aankoop van een auto. Banken zoals ING bieden specifieke autoleningen aan die klanten helpen om hun nieuwe voertuig te financieren. Deze leningen hebben vaak gunstige voorwaarden en flexibele terugbetalingsmogelijkheden, waardoor het voor mensen gemakkelijker wordt om hun droomauto te verwerven zonder dat ze meteen het volledige aankoopbedrag hoeven te betalen. Het is altijd verstandig om verschillende financieringsopties te overwegen en advies in te winnen bij de bank om de lening te vinden die het beste past bij uw financiële situatie en behoeften.

bereken lening

Hoe Bereken Ik Mijn Lening? Essentiële Stappen en Tips

Bereken Lening – Financiële Planning Made Easy

Alles wat u moet weten over het berekenen van een lening

Een lening afsluiten kan een belangrijke stap zijn bij het realiseren van uw financiële doelen, of het nu gaat om het kopen van een huis, een auto of het financieren van een studie. Voordat u een lening afsluit, is het echter essentieel om te begrijpen hoe u de lening moet berekenen om ervoor te zorgen dat u de juiste beslissing neemt voor uw financiële situatie.

Wat is een lening?

Een lening is een bedrag dat u leent van een geldschieter met de belofte om het bedrag terug te betalen, meestal met rente, over een bepaalde periode. Het totale terug te betalen bedrag bestaat uit zowel het geleende bedrag als de rente die in rekening wordt gebracht door de geldschieter.

Hoe berekent u een lening?

Om een lening correct te berekenen, moet u rekening houden met verschillende factoren, waaronder het geleende bedrag, de rentevoet en de looptijd van de lening. Met behulp van een online leencalculator kunt u eenvoudig berekenen hoeveel u maandelijks moet aflossen en wat de totale kosten van de lening zullen zijn.

Voorbeeld:

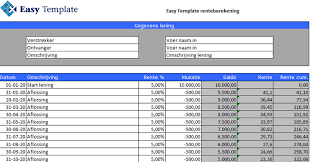
Stel dat u €10.000 leent tegen een rentevoet van 5% per jaar voor een periode van 5 jaar. Met behulp van een leencalculator kunt u berekenen dat uw maandelijkse aflossing ongeveer €188 zal bedragen en dat u in totaal €11.280 zult terugbetalen aan het einde van de looptijd.

Conclusie

Het correct berekenen van een lening is essentieel om ervoor te zorgen dat u goed geïnformeerde financiële beslissingen neemt. Door gebruik te maken van online tools en calculators kunt u snel en gemakkelijk verschillende leenscenario’s evalueren en de beste optie kiezen die past bij uw financiële doelen en budget.


9 Essentiële Tips voor het Berekenen van een Lening

  1. Vergelijk verschillende leningen om de beste rentevoet te vinden.
  2. Controleer de looptijd van de lening en bereken of je de maandelijkse aflossingen kunt dragen.
  3. Gebruik online rekentools om een idee te krijgen van je maandelijkse betalingen.
  4. Lees altijd de kleine lettertjes in het contract voordat je tekent.
  5. Vraag advies aan een financieel expert als je twijfels hebt over welke lening het beste bij jou past.
  6. Overweeg extra kosten zoals dossierkosten en verzekeringen bij het berekenen van je lening.
  7. Zorg ervoor dat je kredietwaardigheid in orde is voor betere leenvoorwaarden.
  8. Vermijd leningen met variabele rentevoeten als je stabiele betalingen wilt behouden.
  9. Denk na over vervroegde terugbetaling en eventuele boetes die daarmee gepaard kunnen gaan.

Vergelijk verschillende leningen om de beste rentevoet te vinden.

Vergelijk verschillende leningen om de beste rentevoet te vinden. Het is verstandig om verschillende leningsopties te onderzoeken en te vergelijken voordat u een beslissing neemt. Door de rentevoeten van verschillende geldschieters te vergelijken, kunt u de lening kiezen die het meest gunstig is voor uw financiële situatie. Een lagere rentevoet kan u helpen om geld te besparen op de totale kosten van de lening en kan het aflossingsproces gemakkelijker maken. Neem de tijd om verschillende leningsopties te onderzoeken en kies verstandig voor de lening met de beste voorwaarden.

Controleer de looptijd van de lening en bereken of je de maandelijkse aflossingen kunt dragen.

Het is van cruciaal belang om de looptijd van de lening zorgvuldig te controleren en te berekenen of u de maandelijkse aflossingen kunt dragen. Door de looptijd van de lening te evalueren en realistisch te beoordelen of u comfortabel kunt voldoen aan de maandelijkse betalingen, kunt u voorkomen dat u in financiële problemen komt. Het is raadzaam om een lening af te sluiten met een looptijd en aflossingsbedrag dat past bij uw financiële situatie en budget, om zo onnodige stress en financiële druk te voorkomen.

Gebruik online rekentools om een idee te krijgen van je maandelijkse betalingen.

Maak gebruik van online rekentools om een duidelijk beeld te krijgen van je maandelijkse betalingen bij het berekenen van een lening. Deze handige tools kunnen je helpen om snel en eenvoudig verschillende leenscenario’s te analyseren, waardoor je beter geïnformeerde financiële beslissingen kunt nemen. Door de maandelijkse betalingen vooraf te berekenen, kun je een realistisch budget opstellen en ervoor zorgen dat de lening binnen jouw financiële mogelijkheden valt.

Lees altijd de kleine lettertjes in het contract voordat je tekent.

Het is altijd van cruciaal belang om de kleine lettertjes in het contract te lezen voordat je tekent voor een lening. Deze details kunnen belangrijke informatie bevatten over de rentevoet, eventuele verborgen kosten, de looptijd van de lening en andere voorwaarden die van invloed kunnen zijn op uw financiële verplichtingen. Door grondig te controleren wat er in het contract staat, kunt u zichzelf beschermen tegen onverwachte verrassingen en ervoor zorgen dat u volledig op de hoogte bent van de verplichtingen die gepaard gaan met het lenen van geld.

Vraag advies aan een financieel expert als je twijfels hebt over welke lening het beste bij jou past.

Als je twijfels hebt over welke lening het beste bij jou past, is het verstandig om advies in te winnen bij een financieel expert. Een professionele adviseur kan je helpen bij het analyseren van je financiële situatie, het begrijpen van de verschillende leningsopties en het maken van een weloverwogen beslissing die aansluit bij jouw behoeften en doelen. Het raadplegen van een expert kan je helpen om eventuele onzekerheden weg te nemen en ervoor te zorgen dat je een lening kiest die goed aansluit op jouw financiële situatie op de lange termijn.

Overweeg extra kosten zoals dossierkosten en verzekeringen bij het berekenen van je lening.

Bij het berekenen van je lening is het belangrijk om niet alleen rekening te houden met het geleende bedrag, de rentevoet en de looptijd, maar ook met extra kosten zoals dossierkosten en verzekeringen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kosten van je lening en dienen daarom meegenomen te worden in je financiële planning. Door deze extra kosten vooraf in overweging te nemen, kun je een realistisch beeld krijgen van wat de lening daadwerkelijk zal kosten en kun je beter inschatten of deze binnen je budget past.

Zorg ervoor dat je kredietwaardigheid in orde is voor betere leenvoorwaarden.

Het is van groot belang om ervoor te zorgen dat je kredietwaardigheid in orde is voordat je een lening afsluit, omdat dit kan leiden tot betere leenvoorwaarden. Geldschieters beoordelen je kredietgeschiedenis en score om het risico van lenen aan jou te bepalen. Door een goede kredietwaardigheid te behouden, kun je niet alleen in aanmerking komen voor lagere rentetarieven en gunstigere voorwaarden, maar ook meer vertrouwen opbouwen bij geldschieters, wat de kans op goedkeuring van je lening vergroot. Het onderhouden van een gezonde kredietwaardigheid is dus cruciaal voor het verkrijgen van gunstige leenmogelijkheden.

Vermijd leningen met variabele rentevoeten als je stabiele betalingen wilt behouden.

Om stabiele betalingen te behouden, is het verstandig om leningen met variabele rentevoeten te vermijden. Bij leningen met variabele rentevoeten kan de maandelijkse aflossing fluctueren, afhankelijk van marktrente en economische omstandigheden. Door te kiezen voor een lening met een vaste rentevoet, weet je precies hoeveel je elke maand moet betalen, waardoor je financiële planning en budgettering eenvoudiger worden. Het vermijden van variabele rentevoeten kan helpen om onverwachte schommelingen in je maandelijkse uitgaven te voorkomen en zorgt voor meer stabiliteit in je financiële situatie.

Denk na over vervroegde terugbetaling en eventuele boetes die daarmee gepaard kunnen gaan.

Bij het berekenen van een lening is het belangrijk om ook na te denken over de mogelijkheid van vervroegde terugbetaling en de eventuele boetes die daarmee gepaard kunnen gaan. Sommige leningen kunnen voorwaarden bevatten die geldschieters in staat stellen om een vergoeding te vragen als u besluit om eerder af te lossen dan oorspronkelijk overeengekomen. Het is verstandig om deze clausules zorgvuldig te controleren en de mogelijke kosten van vervroegde terugbetaling in overweging te nemen bij het plannen van uw financiële strategie.

kbc lenen
kbc

Alles wat u moet weten over lenen bij KBC

Artikel over KBC Lenen

Alles wat u moet weten over lenen bij KBC

Als u op zoek bent naar een lening, is KBC een van de bekendste banken in België die verschillende leenopties aanbiedt. Of u nu geld nodig heeft voor een nieuwe auto, een renovatieproject of andere persoonlijke uitgaven, KBC heeft leningen op maat voor verschillende behoeften.

Soorten leningen bij KBC

KBC biedt diverse soorten leningen aan, waaronder:

  • Autolening: Voor de aankoop van een nieuwe of tweedehands auto.
  • Woonkrediet: Voor de financiering van uw woning of verbouwingswerken.
  • Persoonlijke lening: Voor diverse persoonlijke uitgaven zoals reizen, studies of andere projecten.
  • Lening op afbetaling: Voor algemene doeleinden waarbij u het geleende bedrag in termijnen terugbetaalt.

Voorwaarden en tarieven

De exacte voorwaarden en tarieven van een lening bij KBC kunnen variëren afhankelijk van het type lening en uw persoonlijke situatie. Het is belangrijk om de specifieke details te bespreken met een adviseur van KBC voordat u een lening afsluit.

Hoe aanvragen?

Het aanvragen van een lening bij KBC kan zowel online als in een fysiek kantoor. U dient enkele documenten voor te leggen en uw financiële situatie te bespreken. Een adviseur zal u begeleiden bij het kiezen van de juiste leningoptie en het indienen van uw aanvraag.

Voor meer informatie over leningen bij KBC en om te ontdekken welke optie het beste bij uw behoeften past, kunt u terecht op de officiële website van KBC of contact opnemen met een medewerker voor persoonlijk advies.


5 Essentiële Tips voor het Kiezen van een KBC Lening in België

  1. Vergelijk de rentetarieven van KBC leningen met andere aanbieders.
  2. Bepaal het bedrag dat je nodig hebt en kies de juiste leenvorm bij KBC.
  3. Controleer de voorwaarden en looptijd van de lening bij KBC grondig.
  4. Informeer naar eventuele extra kosten of verplichte verzekeringen bij KBC lenen.
  5. Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening bij KBC terug te betalen.

Vergelijk de rentetarieven van KBC leningen met andere aanbieders.

Een verstandige tip bij het overwegen van leningen bij KBC is om de rentetarieven te vergelijken met die van andere aanbieders. Door verschillende rentevoeten en voorwaarden van leningen te onderzoeken, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste aansluit bij uw financiële behoeften. Het vergelijken van rentetarieven kan u helpen om de meest gunstige lening te vinden en mogelijk geld te besparen op de lange termijn.

Bepaal het bedrag dat je nodig hebt en kies de juiste leenvorm bij KBC.

Het is essentieel om het exacte bedrag te bepalen dat je nodig hebt voordat je een lening afsluit bij KBC. Door een duidelijk beeld te hebben van het benodigde bedrag, kun je de juiste leenvorm kiezen die het beste aansluit bij jouw financiële behoeften. Of je nu een specifiek bedrag nodig hebt voor een auto, een woningrenovatie of andere persoonlijke uitgaven, het is belangrijk om de lening zorgvuldig af te stemmen op het gewenste doel. Bij KBC staan adviseurs klaar om je te helpen bij het kiezen van de meest geschikte leenvorm die past bij jouw situatie en behoeften.

Controleer de voorwaarden en looptijd van de lening bij KBC grondig.

Het is essentieel om de voorwaarden en looptijd van de lening bij KBC zorgvuldig te controleren voordat u een lening afsluit. Door grondig te begrijpen wat de lening inhoudt en hoe lang u heeft om deze terug te betalen, kunt u ervoor zorgen dat de lening aansluit bij uw financiële situatie en doelen. Het is raadzaam om eventuele vragen over de voorwaarden en looptijd met een adviseur van KBC te bespreken, zodat u vol vertrouwen een weloverwogen beslissing kunt nemen over het lenen bij KBC.

Informeer naar eventuele extra kosten of verplichte verzekeringen bij KBC lenen.

Bij het lenen bij KBC is het verstandig om te informeren naar eventuele extra kosten of verplichte verzekeringen die gepaard gaan met de lening. Het is belangrijk om een duidelijk beeld te hebben van alle bijkomende kosten, zoals administratieve kosten of verzekeringspremies, om verrassingen te voorkomen en uw financiële planning nauwkeurig af te stemmen op de totale leningskosten. Door vooraf goed geïnformeerd te zijn over eventuele extra kosten, kunt u een weloverwogen beslissing nemen en zorgen voor een transparante en zorgeloze leenervaring bij KBC.

Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening bij KBC terug te betalen.

Het is essentieel om ervoor te zorgen dat je financiële situatie stabiel genoeg is voordat je een lening bij KBC afsluit. Het terugbetalen van een lening is een serieuze verplichting en vereist dat je regelmatig en op tijd kunt voldoen aan de aflossingen. Door vooraf een grondige evaluatie van je financiën uit te voeren en ervoor te zorgen dat je in staat bent om de lening terug te betalen, voorkom je mogelijke financiële problemen in de toekomst. Het is verstandig om realistisch te zijn over je budget en alleen een lening aan te gaan als je er zeker van bent dat je deze zonder problemen kunt terugbetalen.

lening huis

Alles wat je moet weten over het afsluiten van een lening voor een huis

Artikel: Lening voor een Huis

Alles wat je moet weten over het afsluiten van een lening voor een huis

Een huis kopen is een grote stap in het leven van veel mensen. Het is vaak de grootste investering die je zult doen en daarom kan het nodig zijn om een lening af te sluiten om dit te kunnen realiseren. In dit artikel bespreken we alles wat je moet weten over het afsluiten van een lening voor een huis.

Soorten leningen voor een huis

Er zijn verschillende soorten leningen die je kunt afsluiten voor de aankoop van een huis. De meest voorkomende lening is de hypothecaire lening, waarbij het huis zelf als onderpand dient voor de lening. Daarnaast zijn er ook renovatieleningen beschikbaar voor het financieren van verbouwingen aan het huis.

Belangrijke overwegingen bij het afsluiten van een lening

Voordat je een lening afsluit voor een huis, is het belangrijk om goed na te denken over verschillende zaken. Zo moet je rekening houden met de rentevoet, de looptijd van de lening, eventuele bijkomende kosten en natuurlijk ook met je eigen financiële situatie.

Het aanvraagproces

Het proces van het aanvragen van een lening voor een huis kan complex zijn en vereist vaak veel documentatie. Het is belangrijk om alle benodigde documenten op tijd aan te leveren en eventuele vragen van de bank tijdig te beantwoorden.

Conclusie

Het afsluiten van een lening voor een huis is geen lichte beslissing en vereist grondig onderzoek en planning. Zorg ervoor dat je goed geïnformeerd bent over alle aspecten van het leningsproces voordat je deze belangrijke stap zet.


9 Essentiële Tips voor het Afsluiten van een Hypotheeklening in België

  1. Vergelijk leningen van verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een lening voor een huis.
  3. Zorg ervoor dat je de maandelijkse aflossingen van de lening comfortabel kunt betalen.
  4. Informeer naar mogelijke fiscale voordelen die verbonden zijn aan het afsluiten van een hypotheeklening.
  5. Denk goed na over de looptijd van de lening en kies een termijn die bij jouw financiële situatie past.
  6. Hou rekening met onverwachte kosten en zorg voor voldoende financiële buffer naast je hypotheeklening.
  7. Laat je goed informeren over de verschillende soorten hypotheekleningen (vaste rente, variabele rente, etc.)
  8. Controleer of je in aanmerking komt voor eventuele premies of subsidies bij het bouwen of renoveren van een woning.
  9. Raadpleeg een financieel adviseur voor gepersonaliseerd advies over het afsluiten van een lening voor een huis.

Vergelijk leningen van verschillende kredietverstrekkers om de beste rentevoet te vinden.

Vergelijk leningen van verschillende kredietverstrekkers om de beste rentevoet te vinden. Het is essentieel om grondig onderzoek te doen en offertes van verschillende financiële instellingen te vergelijken voordat je een lening voor een huis afsluit. Door de rentevoeten en voorwaarden van verschillende kredietverstrekkers te vergelijken, kun je de meest gunstige lening vinden die past bij jouw financiële situatie en behoeften. Het nemen van de tijd om verschillende opties te evalueren, kan op lange termijn aanzienlijke besparingen opleveren en helpen bij het nemen van een weloverwogen beslissing bij het afsluiten van een lening voor een huis.

Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een lening voor een huis.

Bij het afsluiten van een lening voor een huis is het essentieel om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om vooraf een duidelijk beeld te hebben van alle mogelijke bijkomende kosten, zodat je niet voor verrassingen komt te staan tijdens het leningsproces.

Zorg ervoor dat je de maandelijkse aflossingen van de lening comfortabel kunt betalen.

Het is van essentieel belang om ervoor te zorgen dat je de maandelijkse aflossingen van de lening voor je huis comfortabel kunt betalen. Het is verstandig om je financiële situatie grondig te analyseren en ervoor te zorgen dat de aflossingen binnen je budget passen. Op die manier voorkom je financiële stress en kun je met meer gemoedsrust genieten van het proces van het kopen van een huis. Het is altijd raadzaam om realistisch te blijven over wat je kunt veroorloven en om verstandige financiële beslissingen te nemen die aansluiten bij jouw financiële mogelijkheden.

Informeer naar mogelijke fiscale voordelen die verbonden zijn aan het afsluiten van een hypotheeklening.

Het is verstandig om te informeren naar mogelijke fiscale voordelen die verbonden zijn aan het afsluiten van een hypotheeklening voor de aankoop van een huis. In sommige gevallen kunnen bepaalde kosten en interesten van de lening fiscaal aftrekbaar zijn, wat kan resulteren in belastingvoordelen voor de leningnemer. Het is daarom belangrijk om goed op de hoogte te zijn van deze fiscale aspecten en om eventueel advies in te winnen bij een financieel expert om optimaal te profiteren van deze voordelen.

Denk goed na over de looptijd van de lening en kies een termijn die bij jouw financiële situatie past.

Het is van essentieel belang om goed na te denken over de looptijd van de lening bij het afsluiten van een lening voor een huis. Kies een termijn die aansluit bij jouw financiële situatie en die haalbaar is op lange termijn. Een kortere looptijd kan leiden tot lagere totale kosten, maar hogere maandelijkse aflossingen, terwijl een langere looptijd kan zorgen voor lagere maandlasten, maar uiteindelijk meer rente kan kosten. Het is belangrijk om een balans te vinden die comfortabel aanvoelt en past binnen jouw financiële planning.

Hou rekening met onverwachte kosten en zorg voor voldoende financiële buffer naast je hypotheeklening.

Bij het afsluiten van een lening voor een huis is het essentieel om rekening te houden met onverwachte kosten en ervoor te zorgen dat je over voldoende financiële buffer beschikt naast je hypotheeklening. Onvoorziene uitgaven, zoals reparaties, onderhoudskosten of plotselinge financiële tegenvallers, kunnen zich op elk moment voordoen. Door vooraf een financiële reserve aan te leggen, kun je onverwachte situaties beter opvangen en voorkom je dat je in financiële problemen komt bij het aflossen van je lening voor het huis. Het hebben van een solide financiële buffer biedt gemoedsrust en zekerheid voor de toekomst.

Laat je goed informeren over de verschillende soorten hypotheekleningen (vaste rente, variabele rente, etc.)

Het is essentieel om je goed te laten informeren over de verschillende soorten hypotheekleningen, zoals leningen met een vaste rente of een variabele rente, voordat je een beslissing neemt over het afsluiten van een lening voor een huis. Het type rente dat je kiest, kan een aanzienlijke invloed hebben op de totale kosten van de lening en hoeveel je maandelijks moet aflossen. Door te begrijpen hoe deze verschillende leningsopties werken en welke het beste past bij jouw financiële situatie, kun je weloverwogen beslissingen nemen die gunstig zijn op lange termijn.

Controleer of je in aanmerking komt voor eventuele premies of subsidies bij het bouwen of renoveren van een woning.

Bij het afsluiten van een lening voor een huis is het belangrijk om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het bouwen of renoveren van een woning. Deze financiële steun kan aanzienlijk helpen bij het verlichten van de kosten en het realiseren van je bouw- of renovatieplannen. Het is daarom verstandig om goed op de hoogte te zijn van alle mogelijke voordelen die beschikbaar zijn en ervoor te zorgen dat je alle kansen benut om je financiële last te verlichten.

Raadpleeg een financieel adviseur voor gepersonaliseerd advies over het afsluiten van een lening voor een huis.

Voor gepersonaliseerd advies over het afsluiten van een lening voor een huis is het raadzaam om een financieel adviseur te raadplegen. Een financieel adviseur kan je helpen bij het analyseren van je financiële situatie, het bepalen van de meest geschikte leningsopties en het plannen van je budget op lange termijn. Met hun expertise en ervaring kunnen zij je begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij jouw specifieke behoeften en doelen bij de aankoop van een huis.

lenen geld

Alles wat u moet weten over geld lenen: Tips en advies voor verantwoord lenen

Artikel: Lenen Geld

Alles wat u moet weten over geld lenen

Lenen van geld is een veelvoorkomende praktijk die mensen in staat stelt om grote aankopen te doen of financiële tegenslagen op te vangen. Of het nu gaat om het kopen van een huis, het financieren van een auto of het consolideren van schulden, lenen kan een handige optie zijn om uw doelen te bereiken.

Voordat u echter besluit om geld te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen. Hier zijn enkele belangrijke punten om in gedachten te houden:

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, waaronder persoonlijke leningen, hypothecaire leningen, autoleningen en studieleningen. Elk type lening heeft zijn eigen voorwaarden en rentetarieven, dus zorg ervoor dat u de details begrijpt voordat u zich verbindt.

Rentetarieven

De rente die u betaalt op een lening kan aanzienlijk variëren, afhankelijk van factoren zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Vergelijk rentetarieven bij verschillende kredietverstrekkers om de beste deal te vinden.

Voorwaarden en voorwaarden

Voordat u een lening afsluit, is het essentieel om de voorwaarden en voorwaarden zorgvuldig door te nemen. Let op eventuele verborgen kosten, boetes voor vervroegde aflossing en andere bepalingen die van invloed kunnen zijn op uw financiële situatie.

Kredietwaardigheid

Uw kredietgeschiedenis speelt een cruciale rol bij het verkrijgen van een lening. Zorg ervoor dat uw kredietrapport nauwkeurig is en werk aan het verbeteren van uw kredietscore voordat u een grote lening aanvraagt.

Geld lenen kan een nuttige financiële tool zijn als het verstandig wordt gebruikt. Door goed geïnformeerd te zijn en verantwoordelijk te handelen, kunt u profiteren van de voordelen van leningen zonder in financiële problemen te raken.


5 Belangrijke Tips voor Verantwoord Geld Lenen in België

  1. Vergelijk altijd de rentetarieven van verschillende kredietverstrekkers voordat je geld leent.
  2. Leen nooit meer geld dan je nodig hebt om onnodige schulden te voorkomen.
  3. Zorg ervoor dat je de leenvoorwaarden en eventuele extra kosten goed begrijpt voordat je een lening afsluit.
  4. Maak een realistische terugbetalingsplanning en houd rekening met je financiële situatie op lange termijn.
  5. Wees voorzichtig met het aangaan van meerdere leningen tegelijk, dit kan leiden tot financiële problemen.

Vergelijk altijd de rentetarieven van verschillende kredietverstrekkers voordat je geld leent.

Een belangrijke tip bij het lenen van geld is om altijd de rentetarieven van verschillende kredietverstrekkers te vergelijken voordat u een lening afsluit. Door verschillende aanbiedingen te onderzoeken en de rentevoorwaarden te vergelijken, kunt u ervoor zorgen dat u de meest gunstige lening voor uw situatie kiest. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw lening. Het loont altijd om wat extra tijd te nemen om zorgvuldig te kijken naar de verschillende opties die beschikbaar zijn voordat u zich verbindt tot een leningsovereenkomst.

Leen nooit meer geld dan je nodig hebt om onnodige schulden te voorkomen.

Het is essentieel om nooit meer geld te lenen dan strikt noodzakelijk om onnodige schulden te vermijden. Door alleen het bedrag te lenen dat je daadwerkelijk nodig hebt, voorkom je dat je in een situatie terechtkomt waarin je meer moet terugbetalen dan je kunt veroorloven. Het is verstandig om een realistische inschatting te maken van je financiële behoeften en alleen te lenen wat nodig is om je doelen te bereiken, met zorgvuldige planning en budgettering als leidraad.

Zorg ervoor dat je de leenvoorwaarden en eventuele extra kosten goed begrijpt voordat je een lening afsluit.

Het is van essentieel belang om ervoor te zorgen dat je de leenvoorwaarden en eventuele extra kosten goed begrijpt voordat je een lening afsluit. Door de voorwaarden zorgvuldig door te nemen, kun je inzicht krijgen in de verplichtingen die gepaard gaan met de lening en eventuele verborgen kosten vermijden. Het is belangrijk om volledig op de hoogte te zijn van alle aspecten van de lening, zodat je weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.

Maak een realistische terugbetalingsplanning en houd rekening met je financiële situatie op lange termijn.

Het is essentieel om bij het lenen van geld een realistische terugbetalingsplanning te maken en rekening te houden met je financiële situatie op lange termijn. Door vooraf goed te plannen en inzicht te hebben in je financiële mogelijkheden op de lange termijn, kun je voorkomen dat je in de toekomst in financiële problemen komt. Het is belangrijk om alleen leningen aan te gaan die je daadwerkelijk kunt terugbetalen en om rekening te houden met eventuele veranderingen in je financiële situatie om onvoorziene problemen te voorkomen.

Wees voorzichtig met het aangaan van meerdere leningen tegelijk, dit kan leiden tot financiële problemen.

Wees voorzichtig met het aangaan van meerdere leningen tegelijk, dit kan leiden tot financiële problemen. Het hebben van meerdere leningen kan de maandelijkse aflossingsverplichtingen verhogen en de totale schuldenlast vergroten. Hierdoor kunt u in een situatie terechtkomen waarin het moeilijk wordt om aan al uw financiële verplichtingen te voldoen. Het is daarom verstandig om goed na te denken voordat u nieuwe leningen afsluit en ervoor te zorgen dat u een realistisch plan heeft om uw leningen op tijd terug te betalen.