Tag, looptijd

100.000 euro lenen hoeveel afbetalen

Hoeveel moet u afbetalen bij het lenen van 100.000 euro?

100.000 euro lenen – Hoeveel afbetalen?

100.000 euro lenen – Hoeveel afbetalen?

Het lenen van een aanzienlijk bedrag zoals 100.000 euro is een grote financiële beslissing die zorgvuldig moet worden overwogen. Voordat u een dergelijk bedrag leent, is het belangrijk om te begrijpen hoeveel u uiteindelijk zult moeten terugbetalen, inclusief rente en eventuele bijkomende kosten.

De totale kosten van het lenen van 100.000 euro kunnen sterk variëren, afhankelijk van factoren zoals de looptijd van de lening, het rentepercentage en de voorwaarden van de geldverstrekker. Over het algemeen geldt dat hoe langer de looptijd van de lening en hoe hoger het rentepercentage, hoe meer u uiteindelijk zult moeten terugbetalen.

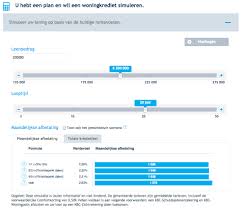
Om een idee te krijgen van hoeveel u zou kunnen afbetalen bij het lenen van 100.000 euro, kunt u gebruikmaken van online leningcalculators die beschikbaar zijn op de websites van financiële instellingen of kredietverstrekkers. Door verschillende scenario’s te simuleren met verschillende rentepercentages en looptijden, kunt u een beter inzicht krijgen in uw maandelijkse aflossingen en totale terugbetalingsbedrag.

Het is ook belangrijk om rekening te houden met eventuele extra kosten zoals administratiekosten, notariskosten of verzekeringen die gepaard kunnen gaan met het afsluiten van een lening. Zorg ervoor dat u alle voorwaarden en kosten grondig doorneemt voordat u zich verbindt tot het lenen van 100.000 euro.

Kortom, bij het overwegen van het lenen van een groot bedrag zoals 100.000 euro is het essentieel om goed geïnformeerd te zijn over alle aspecten van de lening en om realistische verwachtingen te hebben over uw terugbetalingsverplichtingen. Neem de tijd om verschillende opties te vergelijken en raadpleeg indien nodig een financieel adviseur voor deskundig advies.


5 Tips voor het Afbetalen van een Lening van 100.000 Euro

  1. Bereken de totale kosten van lenen, inclusief rente en eventuele extra kosten.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Let op de looptijd van de lening en kies een afbetalingstermijn die bij je financiële situatie past.
  4. Zorg ervoor dat je maandelijkse aflossingen betaalbaar zijn en geen te zware last vormen.
  5. Informeer naar mogelijke boetes of extra kosten bij vervroegd aflossen van de lening.

Bereken de totale kosten van lenen, inclusief rente en eventuele extra kosten.

Het is essentieel om de totale kosten van lenen zorgvuldig te berekenen, waarbij niet alleen naar het geleende bedrag van 100.000 euro wordt gekeken, maar ook naar de rente en eventuele extra kosten die bij de lening komen kijken. Door een grondige analyse uit te voeren van alle financiële aspecten, inclusief de rentevoet en mogelijke bijkomende kosten, krijgt u een realistisch beeld van wat het lenen van dit bedrag werkelijk zal kosten en kunt u weloverwogen beslissingen nemen over uw financiële verplichtingen.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt om 100.000 euro te lenen, om zo de beste voorwaarden te vinden die aansluiten bij uw financiële behoeften. Door offertes en leningsvoorwaarden van verschillende aanbieders te vergelijken, kunt u een goed beeld krijgen van de rentepercentages, looptijden en eventuele bijkomende kosten die elk van hen hanteert. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet alleen het bedrag leent dat u nodig heeft, maar ook tegen gunstige voorwaarden die passen bij uw financiële situatie.

Let op de looptijd van de lening en kies een afbetalingstermijn die bij je financiële situatie past.

Het is van cruciaal belang om aandacht te besteden aan de looptijd van de lening bij het overwegen van het lenen van 100.000 euro en om een afbetalingstermijn te kiezen die aansluit bij je financiële situatie. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk meer kosten door rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse betalingen, maar minder totale kosten op lange termijn. Het is belangrijk om een balans te vinden tussen het beheren van je cashflow en het minimaliseren van de totale terugbetalingsbedragen, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële doelen en mogelijkheden.

Zorg ervoor dat je maandelijkse aflossingen betaalbaar zijn en geen te zware last vormen.

Het is van cruciaal belang om ervoor te zorgen dat je maandelijkse aflossingen bij het lenen van 100.000 euro betaalbaar zijn en geen te zware last vormen voor je financiële situatie. Het is verstandig om een realistische inschatting te maken van wat je comfortabel kunt terugbetalen zonder in financiële moeilijkheden te komen. Door een lening af te sluiten met maandelijkse aflossingen die binnen je budget passen, kun je ervoor zorgen dat je de lening op een verantwoorde manier kunt terugbetalen en financiële stabiliteit behoudt.

Informeer naar mogelijke boetes of extra kosten bij vervroegd aflossen van de lening.

Bij het overwegen van het lenen van 100.000 euro en het bepalen van hoeveel u zult afbetalen, is het essentieel om te informeren naar mogelijke boetes of extra kosten die kunnen gelden bij vervroegd aflossen van de lening. Sommige geldverstrekkers brengen kosten in rekening als u besluit om eerder dan gepland af te lossen, wat invloed kan hebben op de totale kosten van de lening. Door vooraf duidelijkheid te krijgen over eventuele boetes of extra kosten bij vervroegde aflossing, kunt u een weloverwogen beslissing nemen en onaangename verrassingen voorkomen.

lening 5000 euro

Alles wat u moet weten over een lening van 5000 euro

Lening van 5000 euro

Lening van 5000 euro: Wat u moet weten

Een lening van 5000 euro kan een handige financiële oplossing zijn voor verschillende doeleinden, zoals het financieren van een aankoop, het consolideren van schulden of het uitvoeren van verbouwingen. Voordat u echter een lening afsluit, zijn er enkele belangrijke zaken die u in overweging moet nemen.

Rentevoet en looptijd

De rentevoet en de looptijd van de lening bepalen samen hoeveel u uiteindelijk zult terugbetalen. Vergelijk verschillende aanbieders om de beste voorwaarden te vinden die passen bij uw financiële situatie.

Kredietwaardigheid

Uw kredietwaardigheid speelt een belangrijke rol bij het verkrijgen van een lening. Geldverstrekkers zullen uw financiële geschiedenis beoordelen om te bepalen of u in aanmerking komt voor de lening.

Voorwaarden en kosten

Lees de voorwaarden van de lening zorgvuldig door en let op eventuele extra kosten, zoals administratiekosten of boetes voor vervroegde terugbetaling.

Terugbetalingsplan

Zorg ervoor dat u een realistisch terugbetalingsplan opstelt dat past binnen uw budget. Het niet nakomen van betalingsverplichtingen kan leiden tot financiële problemen in de toekomst.

Vergelijk opties

Vergelijk verschillende leningsmogelijkheden voordat u een beslissing neemt. Kijk naar rentetarieven, voorwaarden en flexibiliteit om de beste keuze te maken voor uw situatie.

Door deze factoren in overweging te nemen en goed geïnformeerd te zijn over uw leningsmogelijkheden, kunt u verstandige financiële beslissingen nemen bij het afsluiten van een lening van 5000 euro.


6 Tips voor het Slim Lenen van 5000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden.
  4. Lees altijd goed de voorwaarden van de lening voordat je akkoord gaat.
  5. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van een doorlopend krediet.
  6. Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden. Door verschillende aanbieders te vergelijken, kunt u de meest gunstige voorwaarden en tarieven vinden die passen bij uw financiële behoeften. Het loont de moeite om grondig onderzoek te doen naar de rentetarieven en andere kosten die elke kredietverstrekker hanteert, zodat u een weloverwogen beslissing kunt nemen bij het afsluiten van een lening van 5000 euro.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Let bij het afsluiten van een lening van 5000 euro goed op eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Het is essentieel om de volledige voorwaarden van de lening te begrijpen, inclusief alle mogelijke extra kosten, om een weloverwogen beslissing te kunnen nemen en onaangename verrassingen te voorkomen tijdens de looptijd van de lening.

Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden.

Zorg ervoor dat je de lening van 5000 euro binnen een redelijke termijn kunt terugbetalen om extra kosten te vermijden. Het is essentieel om een realistisch terugbetalingsplan op te stellen dat past binnen je financiële mogelijkheden. Door de lening tijdig en volgens de overeengekomen voorwaarden terug te betalen, voorkom je onnodige boetes en extra kosten die kunnen ontstaan als gevolg van vertragingen of gemiste betalingen. Het naleven van het afgesproken terugbetalingschema zal helpen om financiële stabiliteit te behouden en eventuele negatieve gevolgen op lange termijn te voorkomen.

Lees altijd goed de voorwaarden van de lening voordat je akkoord gaat.

Het is van essentieel belang om altijd grondig de voorwaarden van de lening door te nemen voordat u akkoord gaat. Door de voorwaarden zorgvuldig te lezen, krijgt u inzicht in aspecten zoals rentetarieven, looptijd, eventuele extra kosten en boetes. Op die manier kunt u volledig begrijpen wat er van u wordt verwacht en voorkomt u verrassingen tijdens het aflossingsproces. Het naleven van deze tip kan u helpen om weloverwogen beslissingen te nemen en financiële problemen in de toekomst te voorkomen.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van een doorlopend krediet.

Bij het overwegen van een lening van 5000 euro is het verstandig om ook alternatieven te bekijken, zoals een persoonlijke lening in plaats van een doorlopend krediet. Met een persoonlijke lening heeft u de zekerheid van vaste maandelijkse aflossingen en een vooraf bepaalde looptijd, wat kan helpen bij het plannen van uw budget en het voorkomen van onverwachte kosten. Door verschillende leenvormen te vergelijken en te kiezen voor de optie die het beste aansluit bij uw behoeften, kunt u financiële stabiliteit behouden en verantwoord lenen.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie. Een financieel adviseur kan je helpen bij het analyseren van je financiële behoeften, het vergelijken van verschillende leningsopties en het vinden van de meest passende oplossing die aansluit bij jouw specifieke omstandigheden. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je een weloverwogen beslissing neemt en de juiste lening kiest die past bij jouw financiële doelen en mogelijkheden.

persoonlijke lening europabank

Ontdek de voordelen van een persoonlijke lening bij Europabank

Persoonlijke lening Europabank

Alles wat u moet weten over de persoonlijke lening van Europabank

Als u op zoek bent naar een financiële oplossing om uw persoonlijke projecten te realiseren, kan een persoonlijke lening van Europabank een goede optie zijn. Deze lening biedt u de mogelijkheid om een specifiek bedrag te lenen dat u naar eigen inzicht kunt besteden.

Met een persoonlijke lening van Europabank kunt u bijvoorbeeld uw droomreis financieren, onverwachte medische kosten dekken of renovaties aan uw huis uitvoeren. Het bedrag dat u kunt lenen en de terugbetalingsvoorwaarden worden bepaald op basis van uw financiële situatie en kredietwaardigheid.

Een van de voordelen van een persoonlijke lening bij Europabank is de flexibiliteit. U kunt het geleende bedrag gebruiken zoals u dat wenst, zonder verantwoording af te leggen over het doel van de lening. Bovendien biedt Europabank concurrerende rentetarieven en duidelijke voorwaarden, zodat u precies weet waar u aan toe bent.

Het aanvragen van een persoonlijke lening bij Europabank is eenvoudig en kan online of in een filiaal worden gedaan. Na goedkeuring ontvangt u het geleende bedrag op uw rekening en begint u met het aflossen volgens de afgesproken termijnen.

Kortom, als u behoefte heeft aan extra financiële ruimte voor persoonlijke projecten of onvoorziene uitgaven, kan een persoonlijke lening van Europabank een geschikte oplossing zijn. Neem contact op met Europabank voor meer informatie over hun leningen en ontdek hoe zij u kunnen helpen uw financiële doelen te bereiken.


5 Tips voor het Kiezen van een Persoonlijke Lening bij Europabank

  1. Vergelijk de rentetarieven van verschillende banken voordat u een persoonlijke lening bij Europabank afsluit.
  2. Controleer de voorwaarden en looptijd van de lening om ervoor te zorgen dat ze passen bij uw financiële situatie.
  3. Wees bewust van eventuele bijkomende kosten, zoals dossierkosten of verzekeringen, die gepaard kunnen gaan met een persoonlijke lening bij Europabank.
  4. Zorg ervoor dat u de maandelijkse aflossingen kunt dragen en dat deze binnen uw budget passen voordat u zich verbindt tot een lening.
  5. Raadpleeg een financieel adviseur als u twijfels heeft over het afsluiten van een persoonlijke lening bij Europabank.

Vergelijk de rentetarieven van verschillende banken voordat u een persoonlijke lening bij Europabank afsluit.

Het is verstandig om de rentetarieven van verschillende banken te vergelijken voordat u besluit een persoonlijke lening bij Europabank af te sluiten. Door verschillende aanbieders te onderzoeken, kunt u een beter inzicht krijgen in de kosten en voorwaarden die elke bank hanteert. Op die manier kunt u ervoor zorgen dat u de meest gunstige lening kiest die past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen en ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een persoonlijke lening.

Controleer de voorwaarden en looptijd van de lening om ervoor te zorgen dat ze passen bij uw financiële situatie.

Het is van essentieel belang om de voorwaarden en looptijd van de persoonlijke lening bij Europabank grondig te controleren om ervoor te zorgen dat ze aansluiten bij uw specifieke financiële situatie. Door de voorwaarden zorgvuldig te evalueren, kunt u een goed beeld krijgen van de kosten, rentetarieven en terugbetalingsmogelijkheden die bij de lening horen. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingsverplichtingen gedurende de vastgestelde looptijd van de lening. Op die manier kunt u verantwoord lenen en uw financiële welzijn op lange termijn beschermen.

Wees bewust van eventuele bijkomende kosten, zoals dossierkosten of verzekeringen, die gepaard kunnen gaan met een persoonlijke lening bij Europabank.

Wees bewust van eventuele bijkomende kosten, zoals dossierkosten of verzekeringen, die gepaard kunnen gaan met een persoonlijke lening bij Europabank. Het is belangrijk om deze extra kosten in overweging te nemen bij het afsluiten van een lening, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die verbonden zijn aan uw lening. Door vooraf goed geïnformeerd te zijn over alle mogelijke kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat uw lening bij Europabank aansluit bij uw financiële behoeften en mogelijkheden.

Zorg ervoor dat u de maandelijkse aflossingen kunt dragen en dat deze binnen uw budget passen voordat u zich verbindt tot een lening.

Het is van essentieel belang om ervoor te zorgen dat u de maandelijkse aflossingen van een persoonlijke lening bij Europabank kunt dragen en dat deze binnen uw budget passen voordat u zich verbindt tot een lening. Het is belangrijk om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u comfortabel kunt voldoen aan de terugbetalingsverplichtingen zonder uw financiële stabiliteit in gevaar te brengen. Door verantwoordelijk te lenen en ervoor te zorgen dat de lening haalbaar is op lange termijn, kunt u onnodige financiële stress voorkomen en uw lening met vertrouwen aflossen.

Raadpleeg een financieel adviseur als u twijfels heeft over het afsluiten van een persoonlijke lening bij Europabank.

Het is verstandig om een financieel adviseur te raadplegen als u twijfels heeft over het afsluiten van een persoonlijke lening bij Europabank. Een financieel adviseur kan u helpen bij het beoordelen van uw financiële situatie, het begrijpen van de voorwaarden van de lening en het maken van een weloverwogen beslissing die aansluit bij uw behoeften en doelen. Het advies van een professional kan u helpen om eventuele risico’s te identificeren en ervoor te zorgen dat u een lening afsluit die past bij uw financiële mogelijkheden en plannen.

hoeveel kan je lenen voor een huis

Hoeveel kan je lenen voor de aankoop van een huis?

Hoeveel kan je lenen voor een huis

Hoeveel kan je lenen voor een huis?

Wanneer je van plan bent om een huis te kopen, is een van de eerste vragen die in je opkomt waarschijnlijk: hoeveel kan ik lenen? Het antwoord op deze vraag hangt af van verschillende factoren en is essentieel om realistisch te kunnen budgetteren en de juiste keuzes te maken bij het zoeken naar een woning.

Factoren die de leencapaciteit beïnvloeden:

  • Inkomen: Het inkomen van jou en eventueel je partner is een belangrijke factor bij het bepalen van hoeveel je kunt lenen. Over het algemeen wordt aangenomen dat je maandelijkse aflossingen niet meer dan 30% tot 40% van je netto-inkomen mogen bedragen.
  • Schulden: Bestaande schulden, zoals leningen of kredietkaartschulden, hebben invloed op hoeveel je kunt lenen voor een huis. Banken zullen rekening houden met deze verplichtingen bij het beoordelen van je leencapaciteit.
  • Eigen inbreng: Het hebben van eigen middelen om in te brengen bij de aankoop van een huis kan gunstig zijn. Hoe hoger jouw eigen inbreng, hoe lager het bedrag dat je moet lenen.
  • Rentevoet: De rentevoet waartegen je leent, heeft ook invloed op hoeveel je kunt lenen. Een lagere rentevoet betekent dat je maandelijkse aflossingen lager zullen zijn, waardoor je meer kunt lenen.
  • Looptijd: De duur van de lening kan ook variëren en zal bepalend zijn voor het bedrag dat maandelijks moet worden terugbetaald. Hoe langer de looptijd, hoe lager de maandelijkse aflossingen, maar over het algemeen zal dit resulteren in hogere totale interestkosten.

Het is belangrijk om met al deze factoren rekening te houden en realistisch te blijven over wat haalbaar is binnen jouw financiële situatie. Een gesprek met een financieel adviseur of hypotheekverstrekker kan helpen om een duidelijk beeld te krijgen van hoeveel je kunt lenen voor een huis en welke soort lening het beste bij jou past.

Zorg ervoor dat je goed geïnformeerd bent voordat je beslissingen neemt over het afsluiten van een hypotheeklening. Het kopen van een huis is een grote stap en het is belangrijk om ervoor te zorgen dat je financieel stabiel bent en comfortabel met de verplichtingen die gepaard gaan met het bezitten van onroerend goed.


10 Veelgestelde Vragen over Hoeveel je Kunt Lenen voor een Huis in België

  1. Hoeveel kan ik lenen voor een huis met mijn loon?
  2. Hoe weet je hoeveel je mag lenen voor een huis?
  3. Welke banken lenen aan 100%?
  4. Hoe weet ik hoeveel ik kan lenen voor een huis?
  5. Hoe weet je hoeveel je kunt lenen?
  6. Hoeveel mag je maximaal lenen voor een huis?
  7. Hoeveel geld moet je hebben voor lening huis?
  8. Hoeveel procent van je inkomen mag je lenen?
  9. Hoeveel van mijn loon kan ik lenen?
  10. Hoeveel procent van je loon mag je lenen?

Hoeveel kan ik lenen voor een huis met mijn loon?

Een veelgestelde vraag bij het kopen van een huis is: “Hoeveel kan ik lenen voor een huis met mijn loon?” Het bedrag dat je kunt lenen voor een huis hangt sterk af van je maandelijkse inkomen. Over het algemeen wordt aanbevolen dat je maandelijkse aflossingen niet meer dan 30% tot 40% van je netto-inkomen bedragen. Banken zullen jouw inkomen evalueren en rekening houden met andere financiële verplichtingen om te bepalen hoeveel je kunt lenen voor een hypotheek. Het is verstandig om realistisch te blijven over wat binnen jouw financiële mogelijkheden past en om advies in te winnen bij een financieel adviseur voor een duidelijk beeld van jouw leencapaciteit.

Hoe weet je hoeveel je mag lenen voor een huis?

Om te bepalen hoeveel je kunt lenen voor een huis, is het essentieel om verschillende factoren in overweging te nemen. Banken en hypotheekverstrekkers zullen onder andere kijken naar je inkomen, bestaande schulden, eigen inbreng, rentevoet en de gewenste looptijd van de lening. Het is verstandig om een realistisch beeld te hebben van je financiële situatie en om advies in te winnen bij een financieel expert om te bepalen hoeveel je daadwerkelijk mag lenen voor een huis. Het is belangrijk om binnen je financiële mogelijkheden te blijven en verantwoorde beslissingen te nemen bij het aangaan van een hypotheeklening.

Welke banken lenen aan 100%?

Veel mensen vragen zich af welke banken leningen verstrekken die tot 100% van de aankoopprijs van een huis dekken. Hoewel het mogelijk is om een lening te krijgen die het volledige bedrag van de woning financiert, is dit afhankelijk van verschillende factoren, zoals je financiële situatie, kredietwaardigheid en eventuele eigen inbreng. Niet alle banken bieden leningen aan met een dekking van 100%, maar sommige instellingen kunnen flexibele opties aanbieden die dicht bij dat percentage liggen. Het is verstandig om met verschillende banken te praten en hun voorwaarden te vergelijken om te zien welke mogelijkheden er zijn voor het verkrijgen van een lening die past bij jouw behoeften en financiële mogelijkheden.

Hoe weet ik hoeveel ik kan lenen voor een huis?

Een veelgestelde vraag bij het kopen van een huis is: “Hoe weet ik hoeveel ik kan lenen voor een huis?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, eigen inbreng, rentevoet en de looptijd van de lening. Het is essentieel om een realistisch beeld te hebben van je financiële situatie en om advies in te winnen bij een financieel adviseur of hypotheekverstrekker. Door deze factoren zorgvuldig te overwegen en je leencapaciteit vast te stellen, kun je een weloverwogen beslissing nemen bij het kopen van een huis en ervoor zorgen dat je comfortabel bent met de financiële verplichtingen die daarbij komen kijken.

Hoe weet je hoeveel je kunt lenen?

Een veelgestelde vraag bij het kopen van een huis is: “Hoe weet je hoeveel je kunt lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals je inkomen, bestaande schulden, eigen inbreng, rentevoet en de looptijd van de lening. Om te bepalen hoeveel je kunt lenen voor een huis, is het raadzaam om met een financieel adviseur of hypotheekverstrekker te praten. Zij kunnen je helpen om een realistisch beeld te krijgen van je leencapaciteit en welke lening het beste past bij jouw financiële situatie. Het is belangrijk om goed geïnformeerd te zijn en verstandige beslissingen te nemen wanneer het gaat om het afsluiten van een hypotheeklening voor de aankoop van een huis.

Hoeveel mag je maximaal lenen voor een huis?

Een veelgestelde vraag bij het kopen van een huis is: “Hoeveel mag je maximaal lenen voor een huis?” Het maximale bedrag dat je kunt lenen voor een huis wordt bepaald door verschillende factoren, waaronder je inkomen, bestaande schulden, eigen inbreng, rentevoet en de looptijd van de lening. Banken zullen jouw financiële situatie evalueren om te bepalen hoeveel je verantwoord kunt lenen. Het is belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je comfortabel kunt terugbetalen, rekening houdend met je maandelijkse budget en financiële doelen. Het raadplegen van een financieel adviseur kan helpen om een duidelijk beeld te krijgen van jouw leencapaciteit en welke opties het beste bij jou passen.

Hoeveel geld moet je hebben voor lening huis?

Een veelgestelde vraag bij het plannen van de aankoop van een huis is: “Hoeveel geld moet je hebben voor een lening voor een huis?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder je inkomen, eventuele bestaande schulden, de hoogte van de eigen inbreng die je kunt doen, de rentevoet waartegen je leent en de gewenste looptijd van de lening. Het is essentieel om een realistisch beeld te hebben van je financiële situatie en om goed geïnformeerd te zijn over de verschillende aspecten die een rol spelen bij het bepalen van hoeveel je kunt lenen voor de aankoop van een huis. Het raadplegen van een financieel adviseur of hypotheekverstrekker kan helpen om duidelijkheid te krijgen over dit belangrijke aspect van het kopen van onroerend goed.

Hoeveel procent van je inkomen mag je lenen?

Een veelgestelde vraag bij het bepalen van hoeveel je kunt lenen voor een huis is: hoeveel procent van je inkomen mag je lenen? Over het algemeen wordt geadviseerd dat je maandelijkse aflossingen niet meer dan 30% tot 40% van je netto-inkomen mogen bedragen. Deze richtlijn helpt om ervoor te zorgen dat je de lening comfortabel kunt terugbetalen zonder financiële stress te ervaren. Het is belangrijk om realistisch te blijven over wat haalbaar is binnen jouw budget en om rekening te houden met andere financiële verplichtingen bij het bepalen van de leencapaciteit voor een huis.

Hoeveel van mijn loon kan ik lenen?

Een veelgestelde vraag bij het overwegen van het lenen voor een huis is: “Hoeveel van mijn loon kan ik lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder je inkomen, bestaande schulden, rentevoet en de gewenste looptijd van de lening. Over het algemeen wordt aangenomen dat je maandelijkse aflossingen niet meer dan 30% tot 40% van je netto-inkomen mogen bedragen. Het is belangrijk om realistisch te blijven en zorgvuldig te budgetteren om ervoor te zorgen dat je comfortabel kunt voldoen aan de financiële verplichtingen die gepaard gaan met het lenen voor een huis.

Hoeveel procent van je loon mag je lenen?

Een veelgestelde vraag bij het zoeken naar een hypotheeklening is: hoeveel procent van je loon mag je lenen? Over het algemeen wordt aanbevolen dat je maandelijkse aflossingen niet meer dan 30% tot 40% van je netto-inkomen bedragen. Dit percentage kan variëren afhankelijk van verschillende factoren, zoals de hoogte van je inkomen, eventuele bestaande schulden en de rentevoet waartegen je leent. Het is essentieel om realistisch te blijven over wat binnen jouw financiële mogelijkheden past en om zorgvuldig te plannen voordat je een hypotheeklening afsluit voor de aankoop van een huis.

kbc lening simulator
kbc

Ontdek de Handige KBC Lening Simulator voor Jouw Financiële Behoeften

KBC Lening Simulator

Ontdek de Voordelen van de KBC Lening Simulator

Als je op zoek bent naar een lening op maat die perfect aansluit bij jouw financiële behoeften, is de KBC Lening Simulator een handig hulpmiddel om je op weg te helpen. Met deze gebruiksvriendelijke tool kun je snel en eenvoudig verschillende leningsopties verkennen en berekenen wat het beste bij jou past.

Hoe Werkt de KBC Lening Simulator?

De KBC Lening Simulator stelt je in staat om verschillende parameters in te voeren, zoals het gewenste leenbedrag, de looptijd van de lening en het doel van de lening. Op basis van deze gegevens zal de simulator nauwkeurig berekenen hoeveel je maandelijks moet aflossen en welke kosten er verbonden zijn aan de lening.

De Voordelen van de KBC Lening Simulator

  • Gemak: De simulator is eenvoudig te gebruiken en geeft direct inzicht in verschillende leningsscenario’s.
  • Transparantie: Je krijgt een duidelijk overzicht van de kosten en voorwaarden van elke leningsoptie.
  • Vergelijking: Door meerdere leningen te simuleren, kun je gemakkelijk verschillende aanbiedingen vergelijken en de beste keuze maken.
  • Tijdswinst: In plaats van handmatig berekeningen uit te voeren, bespaar je tijd door gebruik te maken van de geautomatiseerde simulator.

Kortom, met de KBC Lening Simulator heb je alle tools tot je beschikking om een weloverwogen beslissing te nemen over jouw leningsbehoeften. Of je nu een persoonlijke lening, autolening of hypothecaire lening overweegt, deze simulator helpt je om financiële planning gemakkelijker en transparanter te maken.

Dus waar wacht je nog op? Probeer vandaag nog de KBC Lening Simulator en neem controle over jouw financiële toekomst!


7 Tips voor het Effectief Gebruiken van de KBC Lening Simulator

  1. Gebruik de KBC lening simulator om verschillende leenopties te vergelijken.
  2. Vul nauwkeurige informatie in over het leenbedrag en de looptijd voor realistische resultaten.
  3. Let op de rentevoet die wordt weergegeven en hoe deze van invloed is op de totale kosten.
  4. Bekijk ook eventuele bijkomende kosten, zoals administratieve of dossierkosten.
  5. Experimenteer met verschillende scenario’s om te zien welke lening het meest geschikt is voor jouw situatie.
  6. Neem contact op met KBC voor meer gedetailleerde informatie over specifieke leningen.
  7. Lees alle voorwaarden en kleine lettertjes zorgvuldig door voordat je een definitieve beslissing neemt.

Gebruik de KBC lening simulator om verschillende leenopties te vergelijken.

Maak optimaal gebruik van de KBC lening simulator om diverse leenopties te vergelijken en het meest geschikte leningsplan te vinden dat voldoet aan jouw financiële behoeften. Met deze handige tool kun je snel en eenvoudig verschillende scenario’s bekijken, waardoor je een weloverwogen beslissing kunt nemen over welke lening het beste bij jou past. Het vergelijken van leningen met behulp van de KBC lening simulator stelt je in staat om transparantie, gemak en efficiëntie te ervaren bij het kiezen van de ideale leenoplossing voor jouw situatie.

Vul nauwkeurige informatie in over het leenbedrag en de looptijd voor realistische resultaten.

Om optimaal gebruik te maken van de KBC Lening Simulator, is het essentieel om nauwkeurige informatie in te voeren over het gewenste leenbedrag en de gewenste looptijd. Door deze gegevens zo precies mogelijk in te vullen, ontvang je realistische resultaten die je een duidelijk beeld geven van wat je kunt verwachten bij het afsluiten van een lening. Het is belangrijk om deze stap zorgvuldig uit te voeren, zodat je goed geïnformeerde financiële beslissingen kunt nemen op basis van betrouwbare simulaties.

Let op de rentevoet die wordt weergegeven en hoe deze van invloed is op de totale kosten.

Het is belangrijk om aandacht te besteden aan de rentevoet die wordt weergegeven bij het gebruik van de KBC Lening Simulator, aangezien deze van invloed is op de totale kosten van de lening. Een kleine verandering in de rentevoet kan een aanzienlijk verschil maken in hoeveel je uiteindelijk moet terugbetalen. Door goed op de rentevoet te letten en te begrijpen hoe deze de totale kosten beïnvloedt, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je een lening kiest die het meest voordelig is voor jouw financiële situatie.

Bekijk ook eventuele bijkomende kosten, zoals administratieve of dossierkosten.

Bij het gebruik van de KBC Lening Simulator is het belangrijk om ook eventuele bijkomende kosten in overweging te nemen, zoals administratieve of dossierkosten. Deze extra kosten kunnen invloed hebben op het totale bedrag dat je uiteindelijk moet terugbetalen bij het afsluiten van een lening. Door deze kosten mee te nemen in je simulatie, krijg je een realistischer beeld van wat de lening daadwerkelijk zal kosten en kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie.

Experimenteer met verschillende scenario’s om te zien welke lening het meest geschikt is voor jouw situatie.

Experimenteer met verschillende scenario’s met de KBC Lening Simulator om te ontdekken welke lening het beste aansluit bij jouw specifieke situatie. Door verschillende parameters aan te passen, zoals het leenbedrag en de looptijd, krijg je een duidelijk inzicht in de mogelijke leningsopties en kun je een weloverwogen beslissing nemen. Het verkennen van diverse scenario’s helpt je om de lening te vinden die het meest geschikt is voor jouw financiële behoeften en doelen.

Neem contact op met KBC voor meer gedetailleerde informatie over specifieke leningen.

Voor meer gedetailleerde informatie over specifieke leningen, is het raadzaam om contact op te nemen met KBC. De experts van KBC staan klaar om al je vragen te beantwoorden en je te voorzien van gepersonaliseerd advies dat aansluit bij jouw financiële behoeften. Of het nu gaat om een persoonlijke lening, een autolening of een hypothecaire lening, door rechtstreeks contact op te nemen met KBC kun je alle benodigde informatie verkrijgen om een weloverwogen beslissing te nemen over jouw leningsaanvraag.

Lees alle voorwaarden en kleine lettertjes zorgvuldig door voordat je een definitieve beslissing neemt.

Het is van groot belang om alle voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat je een definitieve beslissing neemt bij het gebruik van de KBC Lening Simulator. Door grondig te begrijpen wat er in de voorwaarden staat, kun je eventuele verborgen kosten, beperkingen of verplichtingen identificeren die van invloed kunnen zijn op jouw leningsovereenkomst. Neem de tijd om alle details te bestuderen, zodat je vol vertrouwen en goed geïnformeerd kunt kiezen welke leningsoptie het beste bij jouw financiële situatie past.

lening 50000 euro

Alles wat u moet weten over een lening van 50.000 euro

Lening van 50.000 euro – Financiële Oplossingen

Alles wat u moet weten over een lening van 50.000 euro

Een lening van 50.000 euro kan een aanzienlijke financiële stap zijn voor veel mensen. Of u nu van plan bent om uw huis te renoveren, een nieuwe auto te kopen, uw studies te financieren of andere grote uitgaven te dekken, het is belangrijk om goed geïnformeerd te zijn voordat u deze beslissing neemt.

Wat zijn de opties voor een lening van 50.000 euro?

Er zijn verschillende opties beschikbaar als het gaat om het lenen van 50.000 euro. U kunt bijvoorbeeld kiezen voor een persoonlijke lening, waarbij u het geleende bedrag in termijnen terugbetaalt tegen een vast rentepercentage. Een andere optie is een hypothecaire lening, waarbij uw huis als onderpand dient voor het geleende bedrag.

Belangrijke overwegingen bij het afsluiten van een lening

  • Rentevoet: Vergelijk de rentevoeten van verschillende kredietverstrekkers om de meest gunstige voorwaarden te vinden.
  • Aflossingstermijn: Bepaal hoe lang u wilt doen over het terugbetalen van de lening en kies een termijn die past bij uw financiële situatie.
  • Voorwaarden: Lees de kleine lettertjes en begrijp alle voorwaarden en kosten die verbonden zijn aan de lening.

Hoe kunt u een lening van 50.000 euro aanvragen?

Het aanvragen van een lening van 50.000 euro kan eenvoudig online of bij een bank of financiële instelling naar keuze. Zorg ervoor dat u alle benodigde documenten bij de hand heeft, zoals identiteitsbewijzen, bewijs van inkomen en andere relevante informatie.

Vergeet niet dat het belangrijk is om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de maandelijkse aflossingen op tijd te voldoen. Neem de tijd om uw opties te onderzoeken en raadpleeg indien nodig een financieel adviseur voordat u zich verbindt tot een lening van deze omvang.


8 Tips voor het Slim Lenen van 50.000 Euro in België

  1. Vergelijk leningaanbieders om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Bepaal het doel van de lening en kies een passende looptijd.
  4. Controleer of je in aanmerking komt voor subsidies of premies.
  5. Lees de voorwaarden van de lening grondig door voordat je tekent.
  6. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  7. Overweeg om een deel van het bedrag als eigen inbreng te gebruiken.
  8. Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.

Vergelijk leningaanbieders om de beste rentevoet te vinden.

Vergelijk leningaanbieders om de beste rentevoet te vinden. Het is essentieel om verschillende kredietverstrekkers te onderzoeken en hun rentevoeten te vergelijken wanneer u overweegt een lening van 50.000 euro af te sluiten. Door grondig marktonderzoek te doen, kunt u de meest gunstige voorwaarden vinden die passen bij uw financiële behoeften en u helpen om de kosten van de lening tot een minimum te beperken. Het vergelijken van leningaanbieders stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de beste deal krijgt voor uw lening.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het afsluiten van een lening van 50.000 euro is het essentieel om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk beïnvloeden. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bepaal het doel van de lening en kies een passende looptijd.

Het is essentieel om het doel van de lening van 50.000 euro te bepalen en vervolgens een passende looptijd te kiezen. Of u nu van plan bent om een huis te renoveren, een nieuwe auto te kopen of uw studies te financieren, het vaststellen van het specifieke doel zal u helpen om de juiste beslissing te nemen over de looptijd van de lening. Een kortere looptijd kan leiden tot hogere maandelijkse aflossingen, maar u zult minder rente betalen over de gehele looptijd. Aan de andere kant kan een langere looptijd zorgen voor lagere maandelijkse aflossingen, maar uiteindelijk meer kosten aan rente met zich meebrengen. Het is daarom verstandig om zorgvuldig af te wegen wat voor u het meest geschikt is op basis van uw financiële situatie en doelstellingen.

Controleer of je in aanmerking komt voor subsidies of premies.

Het is verstandig om te controleren of je in aanmerking komt voor subsidies of premies bij het afsluiten van een lening van 50.000 euro. Sommige instanties bieden financiële ondersteuning aan bepaalde doelgroepen of voor specifieke projecten, wat kan helpen om de totale kosten van de lening te verlagen. Door deze mogelijkheden te onderzoeken en gebruik te maken van eventuele beschikbare subsidies of premies, kun je jouw financiële lasten verlichten en de lening op een meer voordelige manier afsluiten. Het loont dus zeker de moeite om deze opties te bekijken en te benutten waar mogelijk.

Lees de voorwaarden van de lening grondig door voordat je tekent.

Het is van essentieel belang om de voorwaarden van de lening grondig door te lezen voordat u uw handtekening zet. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de rentevoeten, aflossingstermijnen en eventuele bijkomende kosten die aan de lening verbonden zijn. Op die manier kunt u vol vertrouwen instemmen met de lening van 50.000 euro en ervoor zorgen dat u goed geïnformeerd bent over alle aspecten van het leenproces. Het naleven van deze tip kan helpen om verrassingen te voorkomen en uw financiële welzijn te waarborgen.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Het is van essentieel belang om ervoor te zorgen dat de maandelijkse aflossingen van een lening van 50.000 euro binnen je budget passen. Door realistisch te zijn over je financiële situatie en ervoor te zorgen dat je comfortabel kunt voldoen aan de terugbetalingsverplichtingen, voorkom je onnodige stress en financiële problemen op de lange termijn. Het is verstandig om een gedetailleerd budget op te stellen en rekening te houden met alle lopende uitgaven, zodat je een weloverwogen beslissing kunt nemen over het aangaan van deze financiële verplichting.

Overweeg om een deel van het bedrag als eigen inbreng te gebruiken.

Overweeg om een deel van het bedrag als eigen inbreng te gebruiken bij het aanvragen van een lening van 50.000 euro. Door een eigen inbreng te doen, kunt u mogelijk gunstigere voorwaarden krijgen, zoals een lagere rentevoet of een kortere aflossingstermijn. Bovendien toont het aan de kredietverstrekker dat u financieel betrokken bent en bereid bent om zelf ook bij te dragen, wat uw kredietwaardigheid positief kan beïnvloeden. Het kan dus lonend zijn om te overwegen om een deel van het benodigde bedrag zelf in te brengen bij het aanvragen van een lening.

Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.

Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd, vooral wanneer u overweegt een lening van 50.000 euro af te sluiten. Het hebben van meerdere leningen kan leiden tot een complexe financiële situatie en het kan moeilijk zijn om het overzicht te behouden over uw totale schuldenlast en aflossingsverplichtingen. Het is belangrijk om verstandig te kiezen en alleen leningen aan te gaan die u echt nodig heeft en waarvan u zeker weet dat u ze op tijd kunt terugbetalen. Het raadplegen van een financieel adviseur kan helpen bij het beoordelen van uw financiële situatie en het nemen van weloverwogen beslissingen met betrekking tot leningen.

ing persoonlijke lening

Flexibele financiering met de ING Persoonlijke Lening

ING Persoonlijke Lening: Financiering op Maat

ING Persoonlijke Lening: Financiering op Maat

Als u op zoek bent naar een flexibele en betrouwbare manier om uw persoonlijke projecten te financieren, dan is de ING Persoonlijke Lening wellicht de oplossing voor u. Met deze lening kunt u een specifiek bedrag lenen tegen een vaste rente en looptijd, zodat u precies weet waar u aan toe bent.

De ING Persoonlijke Lening biedt verschillende voordelen voor degenen die behoefte hebben aan financiële ondersteuning. Of het nu gaat om het renoveren van uw huis, het financieren van een bruiloft of het consolideren van uw schulden, deze lening kan u helpen uw doelen te bereiken zonder gedoe.

Een van de belangrijkste voordelen van de ING Persoonlijke Lening is de transparantie. U weet van tevoren precies hoeveel u leent, wat uw maandelijkse aflossingen zullen zijn en hoe lang de looptijd van de lening zal zijn. Dit geeft u gemoedsrust en helpt u bij het plannen van uw financiën op lange termijn.

Bovendien biedt ING concurrerende rentetarieven voor hun persoonlijke leningen, waardoor het lenen bij hen aantrekkelijk is voor veel mensen. U kunt online een leningsimulatie uitvoeren om te zien hoeveel u zou kunnen lenen en wat de bijbehorende kosten zouden zijn.

Als klant van ING profiteert u ook van hun uitstekende klantenservice en expertise op het gebied van financiële dienstverlening. Het team staat klaar om al uw vragen te beantwoorden en u te begeleiden bij elke stap van het leenproces.

Kortom, als u op zoek bent naar een flexibele en transparante manier om uw persoonlijke projecten te financieren, overweeg dan zeker de ING Persoonlijke Lening. Met hun betrouwbare service en gunstige voorwaarden kunt u met vertrouwen stappen zetten richting uw financiële doelen.


Veelgestelde Vragen over de ING Persoonlijke Lening in België

  1. Wat is een ING Persoonlijke Lening?
  2. Hoeveel kan ik lenen met een ING Persoonlijke Lening?
  3. Wat zijn de rentetarieven voor een ING Persoonlijke Lening?
  4. Hoe lang is de looptijd van een ING Persoonlijke Lening?
  5. Kan ik extra aflossen op mijn ING Persoonlijke Lening?
  6. Zijn er kosten verbonden aan het afsluiten van een ING Persoonlijke Lening?
  7. Hoe kan ik online een leningsimulatie uitvoeren bij ING?
  8. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een ING Persoonlijke Lening?
  9. Welke documenten heb ik nodig om een aanvraag voor een ING Persoonlijke Lening in te dienen?

Wat is een ING Persoonlijke Lening?

Een ING Persoonlijke Lening is een financieel product aangeboden door ING dat individuen de mogelijkheid biedt om een specifiek bedrag te lenen tegen een vaste rente en looptijd. Met deze lening kunnen klanten hun persoonlijke projecten financieren, zoals het renoveren van een huis, het organiseren van een bruiloft of het consolideren van schulden. Het kenmerkende aspect van de ING Persoonlijke Lening is de transparantie: klanten weten vooraf precies hoeveel ze lenen, wat hun maandelijkse aflossingen zullen zijn en hoe lang de looptijd van de lening zal zijn. Dit geeft klanten duidelijkheid en zekerheid bij het plannen van hun financiën op lange termijn.

Hoeveel kan ik lenen met een ING Persoonlijke Lening?

Met een ING Persoonlijke Lening kunt u een specifiek bedrag lenen dat past bij uw financiële behoeften en mogelijkheden. Het exacte bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. ING biedt de mogelijkheid om online een leningsimulatie uit te voeren, waarbij u kunt zien hoeveel u maximaal zou kunnen lenen en wat de geschatte maandelijkse aflossingen zouden zijn. Door deze simulatie uit te voeren, krijgt u een duidelijk beeld van wat er mogelijk is en kunt u een weloverwogen beslissing nemen over het aanvragen van een ING Persoonlijke Lening.

Wat zijn de rentetarieven voor een ING Persoonlijke Lening?

Een veelgestelde vraag over de ING Persoonlijke Lening is: “Wat zijn de rentetarieven?” Bij ING worden de rentetarieven voor een Persoonlijke Lening vastgesteld op basis van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw persoonlijke financiële situatie. De rente wordt vooraf bepaald en blijft gedurende de hele looptijd van de lening hetzelfde, wat betekent dat u niet voor verrassingen komt te staan. ING biedt concurrerende rentetarieven voor hun Persoonlijke Leningen, waardoor het lenen bij hen een aantrekkelijke optie kan zijn voor wie op zoek is naar financiële flexibiliteit en duidelijkheid.

Hoe lang is de looptijd van een ING Persoonlijke Lening?

De looptijd van een ING Persoonlijke Lening varieert afhankelijk van het geleende bedrag en uw persoonlijke situatie. Bij het afsluiten van de lening wordt de looptijd vastgesteld, wat betekent dat u van tevoren precies weet hoelang u de lening zult aflossen. Dit biedt duidelijkheid en zekerheid over uw financiële verplichtingen, waardoor u uw budget beter kunt plannen en beheren. Voor meer specifieke informatie over de looptijden van een ING Persoonlijke Lening kunt u contact opnemen met ING of hun website raadplegen voor gedetailleerde voorwaarden en tarieven.

Kan ik extra aflossen op mijn ING Persoonlijke Lening?

Ja, het is mogelijk om extra af te lossen op uw ING Persoonlijke Lening. Door extra af te lossen kunt u de looptijd van uw lening verkorten en mogelijk besparen op de totale kosten van de lening. Het is belangrijk om te controleren of er eventuele boetes of kosten verbonden zijn aan het vervroegd aflossen van uw lening, dus neem contact op met ING voor specifieke informatie over de voorwaarden en mogelijkheden met betrekking tot extra aflossingen op uw Persoonlijke Lening.

Zijn er kosten verbonden aan het afsluiten van een ING Persoonlijke Lening?

Ja, er zijn kosten verbonden aan het afsluiten van een ING Persoonlijke Lening. Bij het afsluiten van de lening worden er administratieve kosten in rekening gebracht, samen met de rente die over de lening wordt berekend. Het is belangrijk om alle kosten en voorwaarden van de lening goed te begrijpen voordat u besluit om een ING Persoonlijke Lening af te sluiten. Door transparant te zijn over de kosten, helpt ING klanten om weloverwogen financiële beslissingen te nemen en zorgt ervoor dat er geen verrassingen zijn gedurende de looptijd van de lening.

Hoe kan ik online een leningsimulatie uitvoeren bij ING?

Om online een leningsimulatie uit te voeren bij ING, kunt u eenvoudig de website van ING bezoeken en naar de sectie voor persoonlijke leningen navigeren. Daar vindt u een handige tool waarmee u snel en gemakkelijk uw leningsimulatie kunt uitvoeren. Vul gewoon het gewenste leenbedrag en de gewenste looptijd in, en de tool zal u direct een overzicht geven van de geschatte maandelijkse aflossingen en totale kosten. Op deze manier kunt u in slechts een paar klikken een duidelijk beeld krijgen van wat u kunt verwachten bij het afsluiten van een persoonlijke lening bij ING.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een ING Persoonlijke Lening?

Wanneer u merkt dat u uw maandelijkse aflossingen niet kunt betalen bij een ING Persoonlijke Lening, is het belangrijk om zo snel mogelijk contact op te nemen met ING. Samen met de bank kunt u kijken naar mogelijke oplossingen, zoals het herstructureren van de lening of het treffen van betalingsregelingen. Het is essentieel om open en eerlijk te communiceren over uw financiële situatie, zodat ING u kan helpen om tot een passende oplossing te komen en eventuele problemen te voorkomen. Het negeren van betalingsverplichtingen kan leiden tot extra kosten en negatieve gevolgen voor uw kredietwaardigheid, dus het is verstandig om proactief te handelen en samen met ING naar een oplossing te zoeken.

Welke documenten heb ik nodig om een aanvraag voor een ING Persoonlijke Lening in te dienen?

Om een aanvraag voor een ING Persoonlijke Lening in te dienen, heeft u enkele documenten nodig die nodig zijn voor de beoordeling van uw aanvraag. Over het algemeen zult u gevraagd worden om identificatiedocumenten zoals een geldig identiteitsbewijs of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, en mogelijk ook bewijs van uw woonsituatie zoals een recente energierekening. Het is belangrijk om deze documenten correct en volledig aan te leveren om het proces van uw leningaanvraag soepel te laten verlopen en snel goedkeuring te ontvangen.

mobilhome lening

Alles wat u moet weten over een mobilhomelening

Artikel: Mobilhome Lenen

Financiering van een Mobilhome: Alles wat u moet weten

Een mobilhome kan een geweldige manier zijn om de vrijheid van reizen te ervaren, waarbij u uw eigen comfortabele plek op wielen heeft. Of u nu van plan bent om regelmatig lange roadtrips te maken of gewoon af en toe een weekendje weg te gaan, het kopen van een mobilhome kan echter een grote investering zijn.

Als u niet over het volledige aankoopbedrag beschikt, kan het overwegen van een lening voor uw mobilhome een verstandige optie zijn. Een mobilhomelening stelt u in staat om de kosten van de aankoop te spreiden over een bepaalde periode, zodat u niet meteen al uw spaargeld hoeft aan te spreken.

Wat is een Mobilhomelening?

Een mobilhomelening is in wezen een vorm van lening die specifiek is ontworpen voor de aanschaf van een mobilhome. Net als bij andere leningen, leent u het geld dat nodig is om de mobilhome te kopen en betaalt u dit bedrag terug overeenkomstig de voorwaarden die zijn vastgesteld door de geldverstrekker.

Belangrijke overwegingen bij het afsluiten van een Mobilhomelening

  • Rentevoet: Let op de rentevoet die wordt aangeboden bij verschillende geldverstrekkers en vergelijk deze om de meest gunstige voorwaarden te vinden.
  • Looptijd: Bepaal hoelang u wilt doen over het terugbetalen van de lening en kies een looptijd die past bij uw financiële situatie.
  • Aflossingen: Zorg ervoor dat u begrijpt hoeveel en hoe vaak u moet aflossen, zodat u geen betalingsachterstanden oploopt.
  • Zekerheid: In sommige gevallen kan de mobilhome zelf dienen als onderpand voor de lening, wat invloed kan hebben op de voorwaarden die worden aangeboden.

Vergeet niet dat het belangrijk is om goed geïnformeerd te zijn voordat u zich committeert aan een mobilhomelening. Neem de tijd om verschillende opties te onderzoeken, advies in te winnen bij financiële experts en ervoor te zorgen dat u volledig begrijpt welke verplichtingen er gepaard gaan met het lenen van geld voor uw mobilhome.


8 Voordelen van een Mobilhomelening in België

  1. Spreiding van kosten over tijd, waardoor directe financiële druk wordt verminderd.
  2. Mogelijkheid om een mobilhome aan te schaffen zonder volledige aankoopprijs in één keer te betalen.
  3. Flexibele terugbetalingsvoorwaarden die kunnen worden aangepast aan uw financiële situatie.
  4. Vast rentetarief biedt duidelijkheid en voorspelbaarheid voor uw budgetplanning.
  5. Profiteren van lage rentevoeten bij het afsluiten van een mobilhomelening.
  6. Geen noodzaak om spaargeld volledig aan te spreken, wat reserves voor andere doeleinden vrijhoudt.
  7. Mogelijkheid om eerder dan gepland af te lossen en zo de totale interestkosten te verlagen.
  8. Toegang tot een mobilhome op korte termijn, terwijl u de kosten over langere termijn spreidt.


Zeven Nadelen van een Mobilhome Lening in België

  1. 1. Hoge rentevoeten kunnen de totale kosten van de lening verhogen.
  2. 2. Mogelijk beperkte flexibiliteit bij het wijzigen van de leningsvoorwaarden.
  3. 3. Risico op financiële problemen als u uw aflossingen niet kunt nakomen.
  4. 4. De mobilhome kan dienen als onderpand, wat betekent dat u deze kunt verliezen als u niet aan uw betalingsverplichtingen voldoet.
  5. 5. Extra kosten zoals administratiekosten en verzekeringen kunnen de lening duurder maken.
  6. 6. Looptijd van de lening kan lang zijn, waardoor u langer gebonden bent aan aflossingen.
  7. 7. Mogelijke beperkingen op het gebruik van de mobilhome tijdens de looptijd van de lening.

Spreiding van kosten over tijd, waardoor directe financiële druk wordt verminderd.

Een van de voordelen van een mobilhomelening is dat het de kosten van de aankoop spreidt over tijd, waardoor de directe financiële druk wordt verminderd. In plaats van in één keer een groot bedrag te moeten betalen, kunt u met een mobilhomelening de kosten afbetalen in termijnen die passen bij uw financiële situatie. Dit kan helpen om uw spaargeld te behouden en tegelijkertijd te genieten van het comfort en de vrijheid die een mobilhome biedt.

Mogelijkheid om een mobilhome aan te schaffen zonder volledige aankoopprijs in één keer te betalen.

Een belangrijk voordeel van een mobilhomelening is de mogelijkheid om een mobilhome aan te schaffen zonder de volledige aankoopprijs in één keer te hoeven betalen. Dit stelt mensen in staat om hun droom van het bezitten van een mobilhome te verwezenlijken, zelfs als ze niet over voldoende spaargeld beschikken om de aankoop direct te financieren. Door de kosten van de mobilhome te spreiden over een bepaalde periode, kunnen individuen genieten van het comfort en de vrijheid die een mobilhome biedt, terwijl ze tegelijkertijd hun financiële lasten beheersbaar houden.

Flexibele terugbetalingsvoorwaarden die kunnen worden aangepast aan uw financiële situatie.

Een groot voordeel van een mobilhomelening zijn de flexibele terugbetalingsvoorwaarden die kunnen worden aangepast aan uw financiële situatie. Dit betekent dat u de mogelijkheid heeft om de aflossingen af te stemmen op uw inkomen en budget, waardoor u meer controle heeft over uw financiën. Of u nu kiest voor een kortere looptijd met hogere maandelijkse betalingen of juist voor een langere periode met lagere betalingen, de flexibiliteit van een mobilhomelening stelt u in staat om een terugbetalingsplan te kiezen dat het beste bij uw behoeften past.

Vast rentetarief biedt duidelijkheid en voorspelbaarheid voor uw budgetplanning.

Een vast rentetarief bij een mobilhomelening biedt duidelijkheid en voorspelbaarheid voor uw budgetplanning. Door te kiezen voor een lening met een vast rentetarief, weet u precies hoeveel u elke maand moet betalen, waardoor u uw financiën beter kunt beheren en plannen. Dit geeft gemoedsrust, omdat u niet voor verrassingen komt te staan door schommelingen in de rentevoet. Het stelt u in staat om uw uitgaven op lange termijn te plannen en uw mobilhome-avontuur met vertrouwen tegemoet te gaan.

Profiteren van lage rentevoeten bij het afsluiten van een mobilhomelening.

Een groot voordeel van het afsluiten van een mobilhomelening is dat u kunt profiteren van lage rentevoeten. Door gebruik te maken van gunstige rentetarieven bij het lenen voor uw mobilhome, kunt u mogelijk besparen op de totale kosten van de lening en uw maandelijkse aflossingen verlagen. Dit kan u helpen om uw droom van het bezitten van een mobilhome te realiseren zonder dat u zich zorgen hoeft te maken over hoge financiële lasten.

Geen noodzaak om spaargeld volledig aan te spreken, wat reserves voor andere doeleinden vrijhoudt.

Een van de voordelen van een mobilhomelening is dat het u in staat stelt om uw spaargeld niet volledig aan te spreken, waardoor u reserves vrijhoudt voor andere doeleinden. Door een lening te gebruiken voor de aanschaf van uw mobilhome, kunt u uw financiële flexibiliteit behouden en eventuele onverwachte kosten dekken, terwijl u toch kunt genieten van het comfort en de vrijheid die een mobilhome biedt. Dit stelt u in staat om uw spaargeld te gebruiken voor andere investeringen of doelstellingen, waardoor u financiële stabiliteit behoudt op meerdere fronten.

Mogelijkheid om eerder dan gepland af te lossen en zo de totale interestkosten te verlagen.

Een belangrijk voordeel van een mobilhomelening is de mogelijkheid om eerder dan gepland af te lossen, waardoor u de totale kosten aan rente kunt verlagen. Door extra betalingen te doen of de lening sneller af te lossen dan oorspronkelijk gepland, kunt u geld besparen op de totale interestkosten en mogelijk uw financiële last verminderen. Dit flexibele aspect van mobilhomeleningen stelt leners in staat om hun financiële situatie te optimaliseren en sneller schuldenvrij te worden.

Toegang tot een mobilhome op korte termijn, terwijl u de kosten over langere termijn spreidt.

Een van de voordelen van een mobilhomelening is dat het u de mogelijkheid biedt om op korte termijn toegang te krijgen tot een mobilhome, terwijl u de kosten over een langere periode spreidt. Hierdoor kunt u genieten van de vrijheid en flexibiliteit van reizen met een mobilhome zonder dat u meteen het volledige aankoopbedrag hoeft te betalen. Door de kosten te spreiden, kunt u uw financiën beter beheren en tegelijkertijd uw droom van het bezitten van een mobilhome realiseren.

1. Hoge rentevoeten kunnen de totale kosten van de lening verhogen.

Een nadeel van het afsluiten van een mobilhomelening zijn de hoge rentevoeten die kunnen leiden tot aanzienlijk verhoogde totale kosten van de lening. Door te maken te krijgen met hoge rentetarieven, kunnen leners uiteindelijk veel meer betalen dan de oorspronkelijke aanschafprijs van de mobilhome, waardoor de financiële last zwaarder wordt en de lening minder voordelig kan zijn op lange termijn. Het is daarom essentieel voor potentiële leners om goed op de hoogte te zijn van de rentevoeten en deze zorgvuldig te overwegen bij het evalueren van mobilhomeleningopties.

2. Mogelijk beperkte flexibiliteit bij het wijzigen van de leningsvoorwaarden.

Een nadeel van het afsluiten van een mobilhomelening is de mogelijk beperkte flexibiliteit bij het wijzigen van de leningsvoorwaarden. Omdat mobilhomeleningen vaak specifiek zijn afgestemd op de aankoop van een mobilhome, kunnen geldverstrekkers minder bereid zijn om de voorwaarden aan te passen of te heronderhandelen in vergelijking met andere soorten leningen. Dit kan betekenen dat u beperkt bent in uw vermogen om bijvoorbeeld de looptijd van de lening aan te passen of om flexibele aflossingsopties te verkrijgen. Het is daarom belangrijk om goed op de hoogte te zijn van alle voorwaarden voordat u een mobilhomelening afsluit en ervoor te zorgen dat deze aansluit bij uw financiële behoeften op lange termijn.

3. Risico op financiële problemen als u uw aflossingen niet kunt nakomen.

Een belangrijk nadeel van het afsluiten van een mobilhomelening is het risico op financiële problemen als u niet in staat bent om aan uw aflossingsverplichtingen te voldoen. Als u bijvoorbeeld door onvoorziene omstandigheden zoals verlies van inkomen of medische kosten niet in staat bent om de lening af te lossen, kunt u te maken krijgen met financiële stress en zelfs met de dreiging van beslaglegging op uw mobilhome. Het is daarom essentieel om realistisch te zijn over uw financiële situatie en ervoor te zorgen dat u zich de maandelijkse aflossingen kunt veroorloven voordat u een mobilhomelening aangaat.

4. De mobilhome kan dienen als onderpand, wat betekent dat u deze kunt verliezen als u niet aan uw betalingsverplichtingen voldoet.

Een belangrijk nadeel van het afsluiten van een mobilhomelening is dat de mobilhome kan dienen als onderpand voor de lening. Dit betekent dat als u niet in staat bent om aan uw betalingsverplichtingen te voldoen, u het risico loopt om de mobilhome te verliezen. Het gebruik van de mobilhome als zekerheid kan dus aanzienlijke financiële risico’s met zich meebrengen en vereist zorgvuldige overweging voordat u besluit om een dergelijke lening aan te gaan.

5. Extra kosten zoals administratiekosten en verzekeringen kunnen de lening duurder maken.

Een nadeel van het afsluiten van een mobilhomelening zijn de extra kosten die kunnen oplopen, zoals administratiekosten en verzekeringen. Deze bijkomende kosten kunnen de totale lening aanzienlijk duurder maken dan aanvankelijk gedacht. Het is belangrijk voor leners om zich bewust te zijn van deze extra kosten en deze mee te nemen in hun overwegingen bij het afsluiten van een mobilhomelening. Het is raadzaam om de volledige kostenstructuur van de lening te begrijpen en eventuele verborgen kosten te identificeren om verrassingen te voorkomen en een weloverwogen beslissing te kunnen nemen.

6. Looptijd van de lening kan lang zijn, waardoor u langer gebonden bent aan aflossingen.

Een nadeel van een mobilhomelening is dat de looptijd van de lening lang kan zijn, waardoor u gedurende een langere periode gebonden bent aan het doen van aflossingen. Dit kan betekenen dat u over een langere termijn financiële verplichtingen moet nakomen, wat invloed kan hebben op uw budget en financiële flexibiliteit op de lange termijn. Het is belangrijk om deze langdurige verbintenis in overweging te nemen bij het afsluiten van een mobilhomelening en ervoor te zorgen dat u comfortabel bent met de terugbetalingsregeling voordat u zich committeert aan de lening.

7. Mogelijke beperkingen op het gebruik van de mobilhome tijdens de looptijd van de lening.

Een belangrijk nadeel van het afsluiten van een mobilhomelening zijn de mogelijke beperkingen op het gebruik van de mobilhome gedurende de looptijd van de lening. Geldverstrekkers kunnen bepaalde voorwaarden opleggen die de vrijheid van de eigenaar beperken, zoals restricties op het verhuren van de mobilhome of beperkingen op het gebruik ervan voor langdurige reizen. Deze beperkingen kunnen invloed hebben op hoe u uw mobilhome wilt gebruiken en kunnen frustrerend zijn voor eigenaars die graag volledige vrijheid willen hebben bij het genieten van hun voertuig. Het is daarom essentieel om deze mogelijke beperkingen zorgvuldig te overwegen voordat u besluit om een mobilhomelening af te sluiten.

lening voor mobilhome

Financier uw droomreiswagen: Lenen voor een Mobilhome

Lening voor Mobilhome: Financiering van uw droomreizen

Lenen voor een Mobilhome: Geniet van Vrijheid en Avontuur

Een mobilhome is de perfecte metgezel voor avonturiers die houden van vrijheid en flexibiliteit tijdens hun reizen. Of u nu droomt van roadtrips door pittoreske landschappen of ontspannende vakanties aan zee, een mobilhome biedt u de mogelijkheid om op uw eigen tempo te reizen en te genieten van nieuwe ervaringen.

Het kopen van een mobilhome kan echter een grote investering zijn. Gelukkig zijn er leningen beschikbaar die u kunnen helpen bij het financieren van uw droomvoertuig. Met een lening voor een mobilhome kunt u de kosten spreiden over een langere periode, waardoor het gemakkelijker wordt om uw droomreiswagen aan te schaffen.

Voordelen van een Lening voor een Mobilhome

Door te kiezen voor een lening voor uw mobilhome, kunt u profiteren van verschillende voordelen:

  • Flexibele terugbetalingsvoorwaarden: U kunt kiezen voor terugbetalingsplannen die aansluiten bij uw financiële situatie.
  • Concurrerende rentetarieven: Leningen voor mobilhomes bieden vaak aantrekkelijke rentetarieven, waardoor de totale kosten beheersbaar blijven.
  • Snel en eenvoudig proces: Het aanvragen van een lening voor een mobilhome kan vaak online worden gedaan en is over het algemeen snel en eenvoudig.
  • Vrijheid om te reizen: Met uw eigen mobilhome heeft u de vrijheid om te reizen waar en wanneer u maar wilt, zonder afhankelijk te zijn van vaste accommodaties.

Hoe kan ik een Lening voor mijn Mobilhome aanvragen?

Het proces om een lening voor uw mobilhome aan te vragen is meestal rechttoe rechtaan. U kunt contact opnemen met financiële instellingen of kredietverstrekkers die gespecialiseerd zijn in leningen voor recreatievoertuigen. Zij zullen u begeleiden bij het selecteren van de juiste leningsoptie en het indienen van de benodigde documentatie.

Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden en tarieven voordat u akkoord gaat met een leningsovereenkomst. Vergelijk verschillende opties om de beste deal te vinden die past bij uw behoeften en budget.

Breng Uw Reisdromen tot Leven met een Mobilhomelening

Een mobilhome kan uw ticket zijn naar avontuurlijke reizen, onvergetelijke ervaringen en nieuwe ontdekkingen. Met behulp van een lening kunt u deze droom werkelijkheid maken en genieten van alle voordelen die het reizen met een eigen mobilhome met zich meebrengt. Dus waar wacht u nog op? Start vandaag nog met het plannen van uw volgende roadtrip in stijl!


9 Tips voor het Kiezen van de Juiste Lening voor een Mobilhome in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.
  2. Controleer de looptijd van de lening en kies een termijn die past bij je budget.
  3. Let op bijkomende kosten zoals administratieve kosten en verzekeringen.
  4. Zorg ervoor dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven naast de lening.
  5. Informeer naar eventuele kortingen of speciale voorwaarden bij bepaalde leningverstrekkers.
  6. Lees alle voorwaarden van de lening goed door om verrassingen te vermijden.
  7. Overweeg om een deel van het aankoopbedrag zelf in te brengen om minder te moeten lenen.
  8. Hou rekening met het feit dat een mobilhome snel in waarde kan dalen, dus leen niet meer dan nodig is.
  9. Neem de tijd om goed na te denken over je financiële situatie en of je de lening comfortabel kunt terugbetalen.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden. Door verschillende leningsopties te bekijken en rentetarieven te vergelijken, kunt u ervoor zorgen dat u de meest voordelige deal krijgt voor uw mobilhomefinanciering. Het loont altijd de moeite om grondig onderzoek te doen en offertes van diverse kredietverstrekkers te analyseren, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële behoeften en budget.

Controleer de looptijd van de lening en kies een termijn die past bij je budget.

Bij het overwegen van een lening voor een mobilhome is het essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je budget. Door de juiste looptijd te kiezen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en binnen je financiële mogelijkheden vallen. Het is belangrijk om realistisch te zijn over wat je comfortabel kunt betalen, zodat je zonder stress kunt genieten van je mobilhome en de vrijheid die het reizen met zich meebrengt.

Let op bijkomende kosten zoals administratieve kosten en verzekeringen.

Bij het overwegen van een lening voor een mobilhome is het belangrijk om rekening te houden met bijkomende kosten, zoals administratieve kosten en verzekeringen. Deze extra kosten kunnen de totale financiële verplichtingen van het lenen voor een mobilhome beïnvloeden. Het is verstandig om deze kosten in overweging te nemen bij het plannen van uw budget en het kiezen van de juiste leningsoptie. Zo voorkomt u verrassingen en kunt u vol vertrouwen genieten van uw mobilhome-avonturen.

Zorg ervoor dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven naast de lening.

Het is belangrijk om ervoor te zorgen dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven, zelfs nadat je een lening hebt afgesloten voor een mobilhome. Onverwachte kosten kunnen altijd opduiken, zoals onderhoudsrekeningen, reparaties of andere onvoorziene uitgaven die gepaard gaan met het bezitten en gebruiken van een mobilhome. Door een financiële buffer te behouden naast de lening, kun je gemoedsrust hebben en eventuele onverwachte situaties gemakkelijker het hoofd bieden zonder in financiële problemen te komen.

Informeer naar eventuele kortingen of speciale voorwaarden bij bepaalde leningverstrekkers.

Het is verstandig om bij het aanvragen van een lening voor een mobilhome informatie in te winnen over mogelijke kortingen of speciale voorwaarden die worden aangeboden door bepaalde leningverstrekkers. Sommige kredietverstrekkers kunnen kortingen aanbieden op de rentetarieven of flexibele terugbetalingsmogelijkheden, afhankelijk van uw persoonlijke situatie of het type lening dat u kiest. Door te informeren naar deze speciale aanbiedingen kunt u mogelijk geld besparen en een lening vinden die beter aansluit bij uw behoeften en budget.

Lees alle voorwaarden van de lening goed door om verrassingen te vermijden.

Het is van cruciaal belang om alle voorwaarden van de lening voor uw mobilhome grondig door te lezen om onaangename verrassingen te voorkomen. Door de tijd te nemen om de kleine lettertjes te begrijpen, krijgt u een duidelijk beeld van de kosten, rentetarieven, terugbetalingsvoorwaarden en eventuele verborgen kosten die aan de lening verbonden zijn. Op deze manier kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de lening past bij uw financiële situatie en reisbehoeften. Voorkomen is beter dan genezen, dus zorg ervoor dat u volledig op de hoogte bent voordat u zich verbindt tot een lening voor uw mobilhome.

Overweeg om een deel van het aankoopbedrag zelf in te brengen om minder te moeten lenen.

Overweeg om een deel van het aankoopbedrag zelf in te brengen bij het financieren van een mobilhome. Door zelf een deel van het benodigde bedrag in te brengen, kunt u het totale leenbedrag verminderen en daardoor mogelijk besparen op de kosten van de lening. Dit kan resulteren in lagere maandelijkse aflossingen en minder rentekosten op lange termijn. Het inbrengen van eigen middelen kan ook uw financiële stabiliteit versterken en u helpen om sneller schuldenvrij te worden. Het is dus zeker het overwegen waard om een deel van de financiering zelf te voorzien bij de aanschaf van uw mobilhome.

Hou rekening met het feit dat een mobilhome snel in waarde kan dalen, dus leen niet meer dan nodig is.

Het is belangrijk om rekening te houden met het feit dat een mobilhome snel in waarde kan dalen, dus het is verstandig om niet meer te lenen dan strikt noodzakelijk is. Door voorzichtig te zijn met de hoogte van de lening, kunt u voorkomen dat u uiteindelijk meer betaalt dan de mobilhome waard is. Het is verstandig om realistisch te blijven over de waarde van het voertuig en uw leningsbedrag hierop af te stemmen, zodat u financieel gezond blijft en geen onnodige schulden opbouwt.

Neem de tijd om goed na te denken over je financiële situatie en of je de lening comfortabel kunt terugbetalen.

Neem de tijd om goed na te denken over je financiële situatie voordat je besluit een lening voor een mobilhome aan te gaan. Het is belangrijk om te evalueren of je de lening comfortabel kunt terugbetalen, rekening houdend met je inkomsten, uitgaven en financiële doelen. Door verantwoordelijk te plannen en realistisch te zijn over je financiële mogelijkheden, kun je ervoor zorgen dat het aflossen van de lening geen onnodige druk op je budget legt en dat je optimaal kunt genieten van je mobilhome-avonturen.

rentevoet lening kbc

Alles wat u moet weten over de rentevoet voor leningen bij KBC

Artikel: Rentevoet lening KBC

Rentevoet lening KBC: Wat u moet weten

Als u op zoek bent naar een lening bij KBC, is de rentevoet een belangrijke factor om rekening mee te houden. De rentevoet bepaalt immers hoeveel u uiteindelijk zult betalen voor het geleende bedrag.

Bij KBC kunnen de rentevoeten variëren afhankelijk van het type lening dat u aanvraagt. Of u nu een persoonlijke lening, een hypothecaire lening of een autolening nodig heeft, het is belangrijk om de voorwaarden en tarieven grondig te onderzoeken voordat u een beslissing neemt.

Het is ook goed om te weten dat de rentevoet kan worden beïnvloed door verschillende factoren, zoals uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Hoe gunstiger uw financiële situatie, hoe lager de rentevoet die u kunt krijgen.

Als u meer wilt weten over de rentevoeten voor leningen bij KBC en welk type lening het beste bij uw behoeften past, kunt u altijd contact opnemen met een adviseur van KBC. Zij kunnen u helpen bij het vinden van de juiste lening met een rentevoet die voor u betaalbaar is.

Kortom, voordat u beslist om een lening aan te gaan bij KBC, is het verstandig om goed geïnformeerd te zijn over de rentevoeten en alle andere voorwaarden die van toepassing zijn. Op die manier kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en behoeften.


7 Tips om de Beste Rentevoet voor je KBC Lening te Vinden

  1. Vergelijk rentevoeten van leningen bij KBC met andere banken om de beste deal te vinden.
  2. Let op eventuele bijkomende kosten en voorwaarden naast de rentevoet van de lening.
  3. Zorg ervoor dat je de leningvoorwaarden volledig begrijpt voordat je een beslissing neemt.
  4. Overweeg om te onderhandelen over de rentevoet, vooral als je een goede kredietgeschiedenis hebt.
  5. Houd rekening met de looptijd van de lening bij het kiezen van een rentevoet die bij je financiële situatie past.
  6. Blijf op de hoogte van eventuele wijzigingen in rentevoeten en herzie indien nodig je leningovereenkomst.
  7. Raadpleeg een financieel adviseur als je twijfels hebt over welke rentevoet het meest geschikt is voor jouw situatie.

Vergelijk rentevoeten van leningen bij KBC met andere banken om de beste deal te vinden.

Het is verstandig om de rentevoeten van leningen bij KBC te vergelijken met die van andere banken om de beste deal te vinden. Door verschillende opties te onderzoeken en de rentetarieven van diverse financiële instellingen te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op uw lening. Het loont altijd de moeite om uw opties te bekijken en te streven naar de meest gunstige voorwaarden voor uw lening bij KBC of elders.

Let op eventuele bijkomende kosten en voorwaarden naast de rentevoet van de lening.

Het is belangrijk om aandacht te besteden aan eventuele bijkomende kosten en voorwaarden naast de rentevoet van de lening bij KBC. Naast de rentevoet kunnen er ook andere kosten zoals dossierkosten, verzekeringspremies of administratieve kosten van toepassing zijn. Het is essentieel om deze extra kosten en voorwaarden te begrijpen en in overweging te nemen bij het evalueren van de totale kosten van de lening. Door volledig op de hoogte te zijn van alle aspecten van de lening, kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en behoeften.

Zorg ervoor dat je de leningvoorwaarden volledig begrijpt voordat je een beslissing neemt.

Het is van essentieel belang om ervoor te zorgen dat je de leningvoorwaarden volledig begrijpt voordat je een beslissing neemt over een lening bij KBC. Door de voorwaarden grondig door te nemen, inclusief de rentevoet, aflossingstermijnen en eventuele bijkomende kosten, kun je een goed geïnformeerde keuze maken die aansluit bij je financiële situatie en behoeften. Het begrijpen van alle aspecten van de lening zal je helpen om verrassingen te voorkomen en ervoor te zorgen dat je de lening succesvol kunt afbetalen zonder onverwachte obstakels tegen te komen.

Overweeg om te onderhandelen over de rentevoet, vooral als je een goede kredietgeschiedenis hebt.

Overweeg om te onderhandelen over de rentevoet bij het afsluiten van een lening bij KBC, vooral als u een goede kredietgeschiedenis heeft. Met een positieve financiële reputatie kunt u mogelijk gunstigere voorwaarden bedingen en een lagere rentevoet krijgen, wat kan resulteren in lagere totale kosten voor uw lening. Het loont dus zeker de moeite om te kijken of u kunt profiteren van uw goede kredietwaardigheid en zo de financiële lasten van uw lening te verlichten.

Houd rekening met de looptijd van de lening bij het kiezen van een rentevoet die bij je financiële situatie past.

Bij het kiezen van een rentevoet voor een lening bij KBC is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt hoe lang u aan de lening gebonden bent en heeft invloed op de totale kosten die u zult betalen. Een lagere rentevoet kan aantrekkelijk lijken, maar als dit gepaard gaat met een langere looptijd, kunnen de totale kosten uiteindelijk hoger uitvallen. Daarom is het belangrijk om een rentevoet te kiezen die niet alleen gunstig is op korte termijn, maar ook past bij uw financiële situatie op lange termijn.

Blijf op de hoogte van eventuele wijzigingen in rentevoeten en herzie indien nodig je leningovereenkomst.

Het is verstandig om op de hoogte te blijven van eventuele wijzigingen in rentevoeten, vooral wanneer u een lening heeft bij KBC. Als de rentevoeten dalen, kan het gunstig zijn om uw leningovereenkomst te herzien en mogelijk te profiteren van lagere kosten. Aan de andere kant, als de rentevoeten stijgen, kan het raadzaam zijn om uw leningvoorwaarden opnieuw te evalueren en mogelijke aanpassingen te overwegen om financiële verrassingen in de toekomst te voorkomen. Het regelmatig controleren van rentevoeten en het aanpassen van uw leningovereenkomst indien nodig, kan u helpen om uw financiële situatie optimaal te beheren.

Raadpleeg een financieel adviseur als je twijfels hebt over welke rentevoet het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfels hebt over welke rentevoet het meest geschikt is voor jouw situatie. Een financieel adviseur kan je helpen om de complexe wereld van leningen en rentevoeten beter te begrijpen en kan je begeleiden bij het maken van een weloverwogen beslissing die aansluit bij jouw financiële behoeften en doelen. Het is altijd verstandig om professioneel advies in te winnen voordat je een belangrijke financiële verplichting aangaat, zoals het afsluiten van een lening bij KBC.