Tag, looptijd

rente over lening berekenen

Hoe de rente over een lening te berekenen: Een praktische gids

Hoe de rente over een lening te berekenen

Hoe de rente over een lening te berekenen

Als u geld leent, betaalt u meestal niet alleen het geleende bedrag terug, maar ook rente. Het berekenen van de rente over een lening kan soms verwarrend lijken, maar het is eigenlijk vrij eenvoudig als u de juiste formule kent.

Stappen om de rente over een lening te berekenen:

  1. Bepaal het geleende bedrag (het kapitaal).
  2. Bepaal het rentepercentage dat van toepassing is op de lening.
  3. Bepaal de looptijd van de lening in jaren.
  4. Gebruik de formule voor het berekenen van de totale rente: Rente = Kapitaal x Rentepercentage x Tijd.
  5. Tel de totale rente op bij het geleende bedrag om het totale terug te betalen bedrag te vinden.

Door deze stappen te volgen, kunt u eenvoudig berekenen hoeveel rente u in totaal zult betalen over uw lening. Het is belangrijk om dit te weten bij het afsluiten van een lening, zodat u een goed beeld heeft van de totale kosten en hoeveel u in totaal zult moeten terugbetalen.

Vergeet niet dat verschillende soorten leningen verschillende rentetarieven en voorwaarden kunnen hebben, dus zorg ervoor dat u alle details begrijpt voordat u een lening afsluit. Met een duidelijk inzicht in hoe renteberekening werkt, kunt u weloverwogen financiële beslissingen nemen en uw leningen beheren op een manier die het beste bij uw financiële situatie past.


13 Veelgestelde Vragen over het Berekenen van Rente op Leningen

  1. Hoeveel bedraagt rente op lening?
  2. Hoe bereken je de rente over een lening?
  3. Hoeveel rente betaal je over je lening?
  4. Hoe bereken ik de rente van een lening?
  5. Hoe de rente op een lening berekenen?
  6. Hoe bereken je rente over een lening?
  7. Hoe bereken je de rente bij een lening?
  8. Hoe bereken je rente per maand?
  9. Hoe reken ik uit hoeveel rente ik betaal?
  10. Hoeveel kost 250.000 euro lenen?
  11. Hoeveel is 4% rente?
  12. Wat is de rente over een lening?
  13. Hoe bereken ik rente over een lening?

Hoeveel bedraagt rente op lening?

Een veelgestelde vraag bij het berekenen van rente op een lening is: “Hoeveel bedraagt de rente op de lening?” De hoogte van de rente op een lening wordt bepaald door verschillende factoren, waaronder het geleende bedrag, het rentepercentage en de looptijd van de lening. Het is belangrijk om deze factoren goed te begrijpen, omdat ze allemaal van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Door de juiste formule toe te passen en rekening te houden met alle variabelen, kunt u nauwkeurig berekenen hoeveel rente u zult betalen over uw lening en een weloverwogen beslissing nemen bij het afsluiten van een lening.

Hoe bereken je de rente over een lening?

Een veelgestelde vraag is: “Hoe bereken je de rente over een lening?” Het berekenen van de rente over een lening is essentieel om te begrijpen hoeveel u uiteindelijk zult moeten terugbetalen. Om de rente over een lening te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening kennen. Door deze gegevens te combineren met de juiste formule, kunt u eenvoudig bepalen hoeveel rente u verschuldigd bent. Het is belangrijk om deze berekening te maken voordat u een lening afsluit, zodat u een duidelijk beeld krijgt van de totale kosten en uw financiële verplichtingen kunt plannen.

Hoeveel rente betaal je over je lening?

Een veelgestelde vraag bij het berekenen van een lening is: “Hoeveel rente betaal je over je lening?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder het geleende bedrag, het rentepercentage en de looptijd van de lening. Door deze elementen te combineren en de juiste formule toe te passen, kunt u eenvoudig berekenen hoeveel rente u in totaal zult betalen over uw lening. Het is essentieel om dit te begrijpen bij het afsluiten van een lening, zodat u een duidelijk beeld heeft van de totale kosten en hoe deze zich verhouden tot uw terugbetalingsverplichtingen. Met inzicht in de renteberekening kunt u uw financiële planning optimaliseren en weloverwogen beslissingen nemen met betrekking tot leningen.

Hoe bereken ik de rente van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de rente van een lening?” Het berekenen van de rente over een lening is essentieel om inzicht te krijgen in de totale kosten van lenen. Om de rente van een lening te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening kennen. Met behulp van een eenvoudige formule kunt u de totale rente berekenen die u over de lening zult betalen. Door dit te begrijpen, kunt u beter plannen en budgetteren voor uw financiële verplichtingen, en weloverwogen beslissingen nemen bij het afsluiten van leningen.

Hoe de rente op een lening berekenen?

Een veelgestelde vraag is: “Hoe de rente op een lening berekenen?” Het berekenen van de rente op een lening is essentieel voor het begrijpen van de totale kosten van lenen. Om de rente op een lening te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening kennen. Door deze gegevens in een eenvoudige formule te gebruiken, kunt u snel en nauwkeurig bepalen hoeveel rente u in totaal zult betalen over de periode van de lening. Deze berekening helpt leners om goed geïnformeerde beslissingen te nemen en een duidelijk beeld te krijgen van hun financiële verplichtingen bij het afsluiten van een lening.

Hoe bereken je rente over een lening?

Een veelgestelde vraag is: “Hoe bereken je rente over een lening?” Het berekenen van rente over een lening kan eenvoudig zijn als u de basisprincipes begrijpt. Om de rente over een lening te berekenen, moet u het geleende bedrag (het kapitaal), het rentepercentage en de looptijd van de lening kennen. Met behulp van een eenvoudige formule waarbij de rente gelijk is aan het kapitaal vermenigvuldigd met het rentepercentage en de tijd, kunt u snel de totale rentekosten berekenen. Door deze stappen te volgen, krijgt u inzicht in hoeveel rente u zult betalen en kunt u beter geïnformeerde financiële beslissingen nemen bij het afsluiten van een lening.

Hoe bereken je de rente bij een lening?

Een veelgestelde vraag is: “Hoe bereken je de rente bij een lening?” Het berekenen van de rente bij een lening is essentieel om te begrijpen hoeveel extra kosten er verbonden zijn aan het lenen van geld. Om de rente te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening in overweging nemen. Door deze gegevens te combineren met de juiste formule, kunt u eenvoudig bepalen hoeveel rente u in totaal zult betalen over de lening. Het is belangrijk om deze berekening te maken voordat u een lening afsluit, zodat u volledig op de hoogte bent van de totale kosten en wat er van u wordt verwacht bij het terugbetalen van het geleende bedrag.

Hoe bereken je rente per maand?

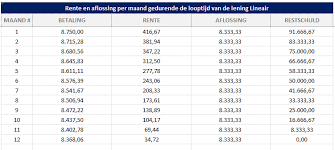
Het berekenen van rente per maand is een veelvoorkomende vraag bij het bepalen van de totale kosten van een lening. Om de rente per maand te berekenen, moet u eerst het jaarlijkse rentepercentage kennen. Vervolgens deelt u dit percentage door 12 om het maandelijkse rentepercentage te verkrijgen. Dit maandelijkse rentepercentage vermenigvuldigt u met het openstaande saldo van de lening aan het begin van elke maand om de rente voor die specifieke maand te berekenen. Door deze stappen te volgen, kunt u nauwkeurig bepalen hoeveel rente u elke maand betaalt en een beter inzicht krijgen in de totale kosten van uw lening op lange termijn.

Hoe reken ik uit hoeveel rente ik betaal?

Een veelgestelde vraag is: “Hoe reken ik uit hoeveel rente ik betaal?” Het berekenen van de rente die u betaalt over een lening kan soms verwarrend lijken, maar het is eigenlijk vrij eenvoudig als u de juiste stappen volgt. Door het bepalen van het geleende bedrag, het rentepercentage en de looptijd van de lening, kunt u met behulp van een eenvoudige formule de totale rente berekenen die u zult betalen. Het is belangrijk om deze berekening te begrijpen bij het afsluiten van een lening, zodat u een duidelijk beeld heeft van de totale kosten en hoeveel u in totaal zult moeten terugbetalen. Met dit inzicht kunt u uw financiën beter beheren en weloverwogen beslissingen nemen over leningen.

Hoeveel kost 250.000 euro lenen?

Wanneer u 250.000 euro leent, is het belangrijk om te begrijpen hoeveel het uiteindelijk zal kosten, inclusief de rente die u over de lening moet betalen. Om dit te berekenen, moet u rekening houden met factoren zoals het rentepercentage dat van toepassing is op de lening en de looptijd ervan. Door deze gegevens in overweging te nemen en de juiste formule toe te passen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u zult moeten terugbetalen. Het is verstandig om deze berekeningen te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van 250.000 euro.

Hoeveel is 4% rente?

Veel mensen vragen zich af hoeveel 4% rente eigenlijk is. Het rentepercentage van 4% betekent dat voor elke €1000 aan geleend geld, er €40 aan rente per jaar wordt betaald. Met andere woorden, als u bijvoorbeeld een lening van €10.000 heeft met een rentepercentage van 4%, zou de jaarlijkse rente €400 bedragen. Het begrijpen van hoe rentepercentages werken is essentieel bij het berekenen van de totale kosten van een lening en kan u helpen bij het nemen van weloverwogen financiële beslissingen.

Wat is de rente over een lening?

“Wat is de rente over een lening?” is een veelgestelde vraag die vaak opkomt bij mensen die overwegen om geld te lenen. De rente over een lening is het bedrag dat de lener betaalt bovenop het oorspronkelijk geleende bedrag. Het wordt berekend als een percentage van het geleende kapitaal en kan variëren afhankelijk van factoren zoals de hoogte van het geleende bedrag, de looptijd van de lening en het geldende rentetarief. Het begrijpen van hoe rente over een lening wordt berekend, is essentieel voor het nemen van weloverwogen financiële beslissingen en het beheren van leningen op een verantwoorde manier.

Hoe bereken ik rente over een lening?

Een veelgestelde vraag is: “Hoe bereken ik rente over een lening?” Het berekenen van rente over een lening is essentieel om het totale terug te betalen bedrag te begrijpen. Om de rente over een lening te berekenen, moet u het geleende bedrag (kapitaal), het rentepercentage en de looptijd van de lening kennen. Met behulp van een eenvoudige formule kunt u de totale rente berekenen en deze optellen bij het kapitaal om het totale terug te betalen bedrag te vinden. Door deze berekening te maken, krijgt u inzicht in de financiële verplichtingen die gepaard gaan met het afsluiten van een lening en kunt u uw financiën effectief beheren.
lening axa

Financiële Flexibiliteit met een Lening bij AXA

Alles wat u moet weten over leningen bij AXA

Alles wat u moet weten over leningen bij AXA

Als u op zoek bent naar een lening, is AXA een van de financiële instellingen die u kan helpen. AXA biedt verschillende soorten leningen aan, afgestemd op de behoeften van hun klanten. Of u nu geld nodig heeft voor een nieuwe auto, een renovatie aan uw huis of om onverwachte kosten te dekken, bij AXA kunt u terecht voor gepaste financieringsoplossingen.

Een van de voordelen van lenen bij AXA is de transparantie en duidelijkheid die zij bieden. Voordat u een lening afsluit, zullen zij samen met u alle details bespreken, zoals het leenbedrag, de looptijd, de rentevoet en eventuele bijkomende kosten. Op die manier weet u precies waar u aan toe bent en komt u niet voor verrassingen te staan.

Bij AXA kunt u ook rekenen op professioneel advies van hun deskundige medewerkers. Zij staan klaar om al uw vragen te beantwoorden en u te begeleiden bij het kiezen van de juiste lening voor uw situatie. Of het nu gaat om een persoonlijke lening, een autolening of een hypothecaire lening, zij zullen ervoor zorgen dat u goed geïnformeerd bent voordat u een beslissing neemt.

Daarnaast maakt AXA gebruik van moderne technologie om het proces van leningaanvragen zo eenvoudig en efficiënt mogelijk te maken. U kunt online een lening simulatie uitvoeren om een idee te krijgen van de mogelijke maandelijkse aflossingen en totale kostprijs van uw lening. Vervolgens kunt u gemakkelijk en snel uw aanvraag indienen via hun website.

Kortom, als het gaat om leningen biedt AXA betrouwbare diensten met aandacht voor transparantie, klantgerichtheid en efficiëntie. Als u op zoek bent naar financiële ondersteuning en deskundig advies, overweeg dan zeker om contact op te nemen met AXA voor meer informatie over hun diverse leenproducten.


Veelgestelde Vragen over Leningen bij AXA Bank in België

  1. Welke bank beste voor lening?
  2. Wat staat de rentevoet vandaag?
  3. Wat kost een lening van 50000 per maand?
  4. Wat is er aan de hand met AXA Bank?
  5. Wat kost een persoonlijke lening van 10.000 euro?
  6. Wat is de goedkoopste persoonlijke lening?
  7. Hoeveel kan ik lenen bij AXA?
  8. Wat kost 5000 euro lenen per maand?
  9. Hoeveel kost 50000 euro lenen?
  10. Hoeveel moet je verdienen om een lening te krijgen?
  11. Waar kan ik 2500 euro lenen?

Welke bank beste voor lening?

Een veelgestelde vraag is: “Welke bank is het beste voor een lening?” Als het gaat om het kiezen van de juiste bank voor een lening, is het belangrijk om verschillende factoren in overweging te nemen. Elke bank heeft zijn eigen voorwaarden, rentetarieven en leningsopties, dus het is verstandig om te onderzoeken welke bank het beste aansluit bij uw persoonlijke financiële behoeften en situatie. AXA is een bekende financiële instelling die diverse leningen aanbiedt en staat bekend om zijn transparantie, klantgerichtheid en professioneel advies. Het kan daarom de moeite waard zijn om de mogelijkheden bij AXA te verkennen wanneer u op zoek bent naar een geschikte lening.

Wat staat de rentevoet vandaag?

Een veelgestelde vraag over leningen bij AXA is: “Wat staat de rentevoet vandaag?” De rentevoet voor leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische trends en het soort lening dat u overweegt. Bij AXA kunt u altijd de meest actuele rentevoeten opvragen door contact op te nemen met hun deskundige medewerkers of door hun website te raadplegen. Zij zullen u graag informeren over de huidige rentetarieven en u helpen bij het kiezen van een lening met een gunstige rentevoet die past bij uw financiële behoeften.

Wat kost een lening van 50000 per maand?

Een veelgestelde vraag over leningen bij AXA is: “Wat kost een lening van 50.000 euro per maand?” Bij het bepalen van de maandelijkse kosten van een lening van 50.000 euro bij AXA spelen verschillende factoren een rol, zoals de looptijd van de lening en de rentevoet. Door een leningsimulatie uit te voeren op de website van AXA, kunt u een duidelijk beeld krijgen van de mogelijke maandelijkse aflossingen voor uw specifieke leningsbedrag en situatie. Het is belangrijk om deze informatie te verkrijgen voordat u een lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van 50.000 euro bij AXA.

Wat is er aan de hand met AXA Bank?

Er zijn momenteel geen grote problemen of zorgen met betrekking tot AXA Bank in België. AXA Bank blijft een stabiele en betrouwbare financiële instelling die diverse financiële diensten aanbiedt, waaronder leningen. Het is altijd verstandig om op de hoogte te blijven van eventuele ontwikkelingen in de financiële sector, maar op dit moment is er geen specifiek negatief nieuws over AXA Bank dat de aandacht trekt. Als u overweegt om een lening af te sluiten bij AXA Bank, kunt u gerust contact opnemen met hen voor meer informatie en advies over hun producten en diensten.

Wat kost een persoonlijke lening van 10.000 euro?

Een veelgestelde vraag over leningen bij AXA is: “Wat kost een persoonlijke lening van 10.000 euro?” Bij AXA kunnen de kosten van een persoonlijke lening van 10.000 euro variëren afhankelijk van factoren zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Het is belangrijk om een lening zorgvuldig te overwegen en alle details te bespreken met een AXA-adviseur om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een lening van 10.000 euro. Transparantie en deskundig advies staan centraal bij AXA om klanten te helpen weloverwogen beslissingen te nemen over hun financiële behoeften.

Wat is de goedkoopste persoonlijke lening?

Een veelgestelde vraag over leningen bij AXA is: “Wat is de goedkoopste persoonlijke lening?” Bij AXA streven ze ernaar om transparante en concurrerende tarieven aan te bieden voor persoonlijke leningen, zodat klanten een lening kunnen afsluiten die past bij hun financiële situatie. De exacte kostprijs van een persoonlijke lening kan variëren op basis van factoren zoals het leenbedrag, de looptijd en de rentevoet. Door contact op te nemen met AXA of hun online tools te gebruiken, kunnen klanten meer informatie krijgen over de beschikbare opties en de voorwaarden van de persoonlijke leningen die zij aanbieden.

Hoeveel kan ik lenen bij AXA?

Een veelgestelde vraag over lenen bij AXA is: “Hoeveel kan ik lenen bij AXA?” Het maximale bedrag dat u kunt lenen bij AXA hangt af van verschillende factoren, zoals uw inkomen, financiële situatie, uitgaven en eventuele andere lopende leningen. AXA zal uw kredietwaardigheid beoordelen om te bepalen welk bedrag u verantwoord kunt lenen. Het is belangrijk om een realistische kijk te hebben op uw financiële mogelijkheden en om samen met AXA te bespreken welk leenbedrag het beste past bij uw persoonlijke situatie en behoeften.AXA zal transparantie bieden over de voorwaarden en mogelijkheden, zodat u een weloverwogen beslissing kunt nemen over het lenen van geld.

Wat kost 5000 euro lenen per maand?

Een veelgestelde vraag over lenen bij AXA is: “Wat kost het om 5000 euro te lenen per maand?” Bij het bepalen van de kosten van een lening van 5000 euro per maand spelen verschillende factoren een rol, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door een lening simulatie uit te voeren bij AXA, kunt u een duidelijk beeld krijgen van wat uw maandelijkse aflossingen zouden zijn en hoeveel u in totaal zou terugbetalen. Het is altijd verstandig om goed geïnformeerd te zijn over de financiële verplichtingen voordat u een lening afsluit. AXA staat klaar om al uw vragen te beantwoorden en u te helpen bij het kiezen van de juiste lening die past bij uw budget en behoeften.

Hoeveel kost 50000 euro lenen?

Een veelgestelde vraag over leningen bij AXA is: “Hoeveel kost het om 50.000 euro te lenen?” Het totale bedrag dat u uiteindelijk zult betalen voor een lening van 50.000 euro bij AXA hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door een lening simulatie uit te voeren op de website van AXA, kunt u een duidelijk beeld krijgen van de maandelijkse aflossingen en de totale kostprijs van het geleende bedrag. Op die manier kunt u goed geïnformeerd beslissen of een lening van 50.000 euro bij AXA voor u financieel haalbaar is.

Hoeveel moet je verdienen om een lening te krijgen?

Een veelgestelde vraag over leningen bij AXA is: “Hoeveel moet je verdienen om een lening te krijgen?” Het antwoord op deze vraag kan variëren, aangezien verschillende factoren van invloed zijn op de goedkeuring van een lening. Over het algemeen kijken financiële instellingen zoals AXA naar uw inkomen, stabiliteit in werk, lopende schulden en andere financiële verplichtingen bij het beoordelen van uw kredietaanvraag. Een hoger inkomen kan uw kansen op het verkrijgen van een lening vergroten, maar het is ook belangrijk dat u in staat bent om de lening terug te betalen zonder financiële problemen te ondervinden. Het is daarom raadzaam om contact op te nemen met AXA voor specifieke informatie over hun criteria voor het verkrijgen van een lening en om een realistisch beeld te krijgen van wat er nodig is om in aanmerking te komen voor financiering.

Waar kan ik 2500 euro lenen?

Als u op zoek bent naar een lening van 2500 euro, kunt u overwegen om contact op te nemen met AXA. AXA biedt verschillende soorten leningen aan, waaronder persoonlijke leningen die kunnen worden afgestemd op uw specifieke financiële behoeften. Door met AXA samen te werken, kunt u profiteren van professioneel advies en transparante voorwaarden om ervoor te zorgen dat u de juiste leningsoptie kiest die past bij uw situatie. Neem contact op met AXA voor meer informatie over het lenen van 2500 euro en ontdek hoe zij u kunnen helpen bij het realiseren van uw financiële doelen.

online lening

Alles wat je moet weten over het afsluiten van een online lening

Artikel: Online lening

Online lening: Gemakkelijk en Snel Geld Lenen

Een online lening is een handige manier om snel geld te lenen zonder gedoe. Of je nu onverwachte kosten hebt of een grote aankoop wilt doen, online leningen bieden een eenvoudige en snelle oplossing.

Voordelen van een Online Lening

Er zijn verschillende voordelen verbonden aan het afsluiten van een lening online:

  • Gemak: Met slechts een paar klikken kun je al een lening aanvragen vanuit het comfort van je eigen huis.
  • Snelheid: Online leningen worden vaak snel goedgekeurd, waardoor je snel over het geld kunt beschikken.
  • Vergelijking: Je kunt eenvoudig verschillende kredietverstrekkers vergelijken om de beste voorwaarden en tarieven te vinden.
  • Transparantie: Alle informatie over de lening, inclusief de kosten en voorwaarden, is duidelijk beschikbaar op de website van de kredietverstrekker.

Hoe werkt het?

Het proces van het aanvragen van een online lening is over het algemeen eenvoudig:

  1. Kies het bedrag dat je wilt lenen en de looptijd van de lening.
  2. Vul het online aanvraagformulier in met je persoonlijke gegevens en financiële informatie.
  3. Wacht op goedkeuring, die vaak binnen enkele uren kan plaatsvinden.
  4. Zodra de lening is goedgekeurd, ontvang je het geld op je rekening.

Let op!

Hoewel online leningen handig zijn, is het belangrijk om verantwoordelijk te lenen. Zorg ervoor dat je de voorwaarden begrijpt, inclusief rentetarieven en terugbetalingsvoorwaarden, voordat je akkoord gaat met een lening. Leen alleen wat je nodig hebt en zorg ervoor dat je in staat bent om de lening terug te betalen volgens de afgesproken termijnen.


Veelgestelde Vragen over Online Leningen in België

  1. 1. Hoe vraag ik een online lening aan?
  2. 2. Wat zijn de vereisten om in aanmerking te komen voor een online lening?
  3. 3. Hoe lang duurt het voordat mijn online lening wordt goedgekeurd?
  4. 4. Welk bedrag kan ik lenen met een online lening?
  5. 5. Wat zijn de rentetarieven en kosten verbonden aan een online lening?
  6. 6. Kan ik extra aflossen op mijn online lening en zijn hier kosten aan verbonden?
  7. 7. Wat gebeurt er als ik mijn betalingen op mijn online lening mis?

1. Hoe vraag ik een online lening aan?

Om een online lening aan te vragen, volg je meestal een eenvoudig proces dat begint met het kiezen van het gewenste leenbedrag en de looptijd van de lening. Vervolgens vul je een online aanvraagformulier in met je persoonlijke gegevens en financiële informatie. Na het indienen van de aanvraag, wordt deze beoordeeld door de kredietverstrekker en ontvang je doorgaans binnen korte tijd goedkeuring. Zodra de lening is goedgekeurd, wordt het geld op je rekening gestort en kun je het gebruiken voor jouw financiële behoeften. Het is belangrijk om de voorwaarden van de lening zorgvuldig te lezen en ervoor te zorgen dat je in staat bent om de lening terug te betalen volgens de afgesproken termijnen.

2. Wat zijn de vereisten om in aanmerking te komen voor een online lening?

Om in aanmerking te komen voor een online lening, dienen kredietverstrekkers vaak enkele basisvereisten te hanteren. Meestal moet je een minimumleeftijd hebben (meestal 18 jaar of ouder), een regelmatig inkomen kunnen aantonen en in sommige gevallen ook een Belgische ingezetene zijn. Daarnaast kan het zijn dat je over bepaalde documenten moet beschikken, zoals identificatiebewijzen, loonstrookjes of bankafschriften. Het is belangrijk om de specifieke vereisten van elke kredietverstrekker te controleren voordat je een online lening aanvraagt.

3. Hoe lang duurt het voordat mijn online lening wordt goedgekeurd?

Het goedkeuringsproces van een online lening kan variëren afhankelijk van de kredietverstrekker en het type lening dat wordt aangevraagd. Over het algemeen worden online leningen echter vaak snel goedgekeurd, soms al binnen enkele uren na het indienen van de aanvraag. Het is belangrijk om te onthouden dat factoren zoals de compleetheid van je aanvraag, je kredietgeschiedenis en de specifieke beleidsregels van de kredietverstrekker allemaal een rol kunnen spelen in hoelang het duurt voordat je online lening wordt goedgekeurd.

4. Welk bedrag kan ik lenen met een online lening?

Een veelgestelde vraag over online leningen is: “Welk bedrag kan ik lenen met een online lening?” Het maximale bedrag dat je kunt lenen met een online lening varieert afhankelijk van verschillende factoren, waaronder je inkomen, kredietgeschiedenis en de kredietverstrekker zelf. Over het algemeen bieden online kredietverstrekkers leningen aan die variëren van kleine bedragen tot grotere sommen, zodat je kunt lenen op basis van je specifieke financiële behoeften. Het is belangrijk om realistisch te zijn bij het bepalen van het leenbedrag en ervoor te zorgen dat je in staat bent om de lening terug te betalen binnen de gestelde termijnen.

5. Wat zijn de rentetarieven en kosten verbonden aan een online lening?

Een veelgestelde vraag over online leningen is: Wat zijn de rentetarieven en kosten verbonden aan een online lening? Bij het afsluiten van een online lening is het belangrijk om aandacht te besteden aan de rentetarieven en bijkomende kosten. De rentetarieven kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat wordt aangeboden. Naast de rente kunnen er ook administratiekosten, dossierkosten of andere vergoedingen zijn die in rekening worden gebracht. Het is essentieel om deze kosten te begrijpen en transparantie te verwachten van de kredietverstrekker voordat je akkoord gaat met een online lening. Het vergelijken van verschillende aanbieders kan helpen bij het vinden van de meest gunstige voorwaarden voor jouw situatie.

6. Kan ik extra aflossen op mijn online lening en zijn hier kosten aan verbonden?

Ja, het is vaak mogelijk om extra aflossingen te doen op een online lening. Of hier kosten aan verbonden zijn, kan verschillen per kredietverstrekker en de specifieke voorwaarden van de lening. Sommige kredietverstrekkers staan gratis extra aflossingen toe, terwijl anderen mogelijk een vergoeding in rekening brengen voor vervroegde aflossingen. Het is belangrijk om de voorwaarden van je online lening goed door te nemen om te begrijpen of en welke kosten er verbonden zijn aan extra aflossingen. Op die manier kun je een weloverwogen beslissing nemen over het aflossen van je lening.

7. Wat gebeurt er als ik mijn betalingen op mijn online lening mis?

Wanneer je je betalingen op je online lening mist, kunnen er verschillende gevolgen optreden. In de meeste gevallen zal de kredietverstrekker contact met je opnemen om de gemiste betaling te bespreken en een oplossing te vinden. Het missen van betalingen kan echter leiden tot extra kosten, zoals boetes of vertragingsrente. Bovendien kan het een negatieve invloed hebben op je kredietgeschiedenis en kredietscore, wat gevolgen kan hebben voor toekomstige leningen of financiële transacties. Het is daarom belangrijk om altijd tijdig contact op te nemen met de kredietverstrekker als je problemen hebt met het voldoen aan je betalingsverplichtingen om samen tot een passende regeling te komen.

rente lening berekenen

Hoe de rente op een lening correct berekenen?

Rente lening berekenen

Rente lening berekenen

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de rente op die lening wordt berekend. De rente die u betaalt, bepaalt namelijk mede hoeveel de lening uiteindelijk zal kosten. Hieronder leggen we uit hoe u de rente op een lening kunt berekenen.

Stappen om de rente op een lening te berekenen:

  1. Bepaal het geleende bedrag (hoofdsom): Dit is het bedrag dat u leent van de geldverstrekker.
  2. Bepaal het rentepercentage: Dit is het percentage dat de geldverstrekker in rekening brengt als vergoeding voor het uitlenen van geld.
  3. Bepaal de looptijd van de lening: Dit is de periode waarin u de lening terugbetaalt.

Met deze gegevens kunt u de totale kosten van de lening berekenen, inclusief rente. De formule voor het berekenen van de totale kosten van een lening is:

Totale kosten = geleend bedrag + (geleend bedrag * rentepercentage * looptijd)

Door deze formule toe te passen, kunt u een goed inzicht krijgen in hoeveel uw lening uiteindelijk zal kosten en welke invloed het rentepercentage en de looptijd hebben op deze kosten.

Het is belangrijk om te onthouden dat verschillende geldverstrekkers verschillende rentepercentages hanteren en dat dit kan variëren op basis van factoren zoals uw kredietwaardigheid en het type lening dat u afsluit. Zorg er daarom altijd voor dat u goed geïnformeerd bent over de voorwaarden van uw lening voordat u akkoord gaat met een aanbod.

Door de rente op uw lening correct te berekenen en goed te begrijpen, kunt u financiële verrassingen voorkomen en ervoor zorgen dat u weloverwogen beslissingen neemt bij het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van de Rente op Leningen

  1. Hoe kan ik de rente op mijn lening berekenen?
  2. Welke factoren beïnvloeden de hoogte van de rente op een lening?
  3. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  4. Kan ik de rente op mijn lening verlagen?
  5. Hoe beïnvloedt de looptijd van een lening de totale kosten inclusief rente?
  6. Zijn er speciale programma’s of kortingen beschikbaar om de rentekosten van mijn lening te verlagen?

Hoe kan ik de rente op mijn lening berekenen?

Een veelgestelde vraag is: “Hoe kan ik de rente op mijn lening berekenen?” Om de rente op uw lening te berekenen, dient u eerst het geleende bedrag, het rentepercentage en de looptijd van de lening te bepalen. Vervolgens kunt u met behulp van een eenvoudige formule de totale kosten van de lening, inclusief rente, berekenen. Door deze stappen te volgen en de formule toe te passen, krijgt u inzicht in hoeveel uw lening uiteindelijk zal kosten en welke rol het rentepercentage en de looptijd spelen bij het bepalen van deze kosten. Het correct berekenen van de rente op uw lening is essentieel om een goed financieel overzicht te behouden en weloverwogen beslissingen te nemen met betrekking tot uw lening.

Welke factoren beïnvloeden de hoogte van de rente op een lening?

Verschillende factoren kunnen de hoogte van de rente op een lening beïnvloeden. Een van de belangrijkste factoren is het risico dat de geldverstrekker neemt door u geld te lenen. Uw kredietgeschiedenis en kredietscore spelen hierbij een cruciale rol, aangezien geldverstrekkers hogere rentetarieven kunnen hanteren voor leners met een minder gunstige kredietwaardigheid. Daarnaast kan ook de economische situatie en marktrente invloed hebben op de hoogte van de rente op leningen. Hoe hoger het algemene renteniveau, hoe hoger waarschijnlijk ook de rente op uw lening zal zijn. Het is daarom belangrijk om deze factoren in overweging te nemen bij het berekenen en vergelijken van leningen om de meest gunstige voorwaarden te vinden.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Bij het berekenen van de rente op leningen is een veelgestelde vraag: wat is het verschil tussen een vaste en variabele rente? Het belangrijkste onderscheid tussen deze twee soorten rente ligt in de stabiliteit ervan. Bij een vaste rente blijft het rentepercentage gedurende de gehele looptijd van de lening constant, waardoor u precies weet hoeveel u elke maand moet betalen. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse betalingen kunnen variëren. Het kiezen tussen een vaste en variabele rente hangt af van uw persoonlijke financiële situatie en risicobereidheid, waarbij een vaste rente meer stabiliteit biedt maar mogelijk hoger is dan de variabele rente op het moment van afsluiten van de lening.

Kan ik de rente op mijn lening verlagen?

Het is een veelgestelde vraag of het mogelijk is om de rente op een lening te verlagen. In sommige gevallen is het wel degelijk mogelijk om de rente op uw lening te verlagen. Dit kan bijvoorbeeld gebeuren als u uw kredietwaardigheid verbetert door uw schulden af te lossen, uw inkomen te verhogen of een betere relatie op te bouwen met de geldverstrekker. Het kan ook lonend zijn om de markt te verkennen en te onderhandelen over betere voorwaarden met verschillende geldverstrekkers. Het is echter belangrijk om rekening te houden met eventuele kosten die gepaard kunnen gaan met het wijzigen van de voorwaarden van uw lening. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van de beste stappen om mogelijk de rente op uw lening te verlagen.

Hoe beïnvloedt de looptijd van een lening de totale kosten inclusief rente?

De looptijd van een lening heeft een aanzienlijke invloed op de totale kosten, inclusief rente. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe hoger de totale kosten zullen zijn. Dit komt doordat bij een langere looptijd de rente gedurende een langere periode wordt berekend en toegevoegd aan het geleende bedrag. Hoewel een langere looptijd kan resulteren in lagere maandelijkse betalingen, betaalt u uiteindelijk meer rente over de gehele looptijd van de lening. Het is daarom belangrijk om bij het afsluiten van een lening een balans te vinden tussen lagere maandelijkse kosten en het minimaliseren van de totale kosten door te streven naar een zo kort mogelijke looptijd.

Zijn er speciale programma’s of kortingen beschikbaar om de rentekosten van mijn lening te verlagen?

Er zijn verschillende speciale programma’s en kortingen beschikbaar die kunnen helpen om de rentekosten van uw lening te verlagen. Sommige geldverstrekkers bieden bijvoorbeeld loyaliteitsprogramma’s aan waarbij u korting kunt krijgen op de rente als u al klant bent bij de bank. Daarnaast zijn er soms kortingen beschikbaar voor bepaalde doelgroepen, zoals studenten of senioren. Het is raadzaam om bij uw geldverstrekker na te gaan of er speciale programma’s of kortingen zijn waar u mogelijk voor in aanmerking komt om zo de rentekosten van uw lening te verlagen en geld te besparen.

lenen bank

Alles wat u moet weten over lenen bij de bank: tips en advies

Artikel: Lenen bij de Bank

Lenen bij de Bank: Wat u moet weten

Veel mensen overwegen op een bepaald moment in hun leven om geld te lenen bij een bank. Of het nu is voor het kopen van een huis, het financieren van een auto of het consolideren van schulden, lenen bij de bank kan een handige manier zijn om uw financiële doelen te bereiken.

Voordat u echter besluit om een lening af te sluiten, zijn er enkele belangrijke zaken waarmee u rekening moet houden. Allereerst is het essentieel om te begrijpen welk type lening het meest geschikt is voor uw specifieke behoeften. Banken bieden verschillende soorten leningen aan, zoals hypothecaire leningen, autoleningen, persoonlijke leningen en kredietlijnen.

Het is ook belangrijk om rekening te houden met de rentevoet en de looptijd van de lening. De rentevoet bepaalt hoeveel u uiteindelijk zult betalen voor het geleende bedrag, terwijl de looptijd aangeeft hoelang u nodig heeft om de lening terug te betalen. Het is verstandig om verschillende banken te vergelijken en offertes aan te vragen om zo de beste voorwaarden te vinden.

Daarnaast moet u ook nadenken over uw eigen financiële situatie voordat u besluit om geld te lenen. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit en dat u de maandelijkse aflossingen kunt dragen zonder in financiële problemen te komen.

Tot slot is transparantie en duidelijkheid essentieel wanneer u een lening afsluit bij een bank. Zorg ervoor dat u alle voorwaarden en kosten begrijpt voordat u akkoord gaat met de leningsovereenkomst. Wees niet bang om vragen te stellen en vraag indien nodig advies aan een financieel expert.

Kortom, geld lenen bij de bank kan een nuttige financiële tool zijn, maar het is belangrijk om goed geïnformeerd en verantwoordelijk te handelen. Met de juiste kennis en planning kunt u op een verantwoorde manier gebruikmaken van leningen om uw doelen te bereiken.


Voordelen van Bankleningen: Flexibiliteit, Transparantie en Kredietopbouw

  1. Flexibele financieringsopties voor verschillende behoeften
  2. Mogelijkheid om grote aankopen te doen zonder directe betaling
  3. Professioneel advies en begeleiding van bankmedewerkers
  4. Duidelijke en transparante voorwaarden voor leningen
  5. Opbouw van een positieve kredietgeschiedenis bij tijdige aflossing


Nadelen van Bankleningen: Wat U Moet Weten

  1. 1. Rentekosten kunnen hoog oplopen, waardoor uiteindelijk meer wordt terugbetaald dan het oorspronkelijk geleende bedrag.
  2. 2. Niet voldoen aan de aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietwaardigheid.
  3. 3. Leningen bij de bank zijn onderhevig aan strikte voorwaarden en vereisen vaak waarborgen of garanties.
  4. 4. Langlopende leningen kunnen een langdurige financiële verplichting vormen die invloed heeft op uw budget op lange termijn.
  5. 5. Bij onvoorziene omstandigheden zoals jobverlies of ziekte kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen, wat tot financiële problemen kan leiden.

Flexibele financieringsopties voor verschillende behoeften

Een van de voordelen van lenen bij de bank is de beschikbaarheid van flexibele financieringsopties die tegemoetkomen aan verschillende behoeften. Of u nu op zoek bent naar een hypothecaire lening voor het kopen van een huis, een autolening voor het financieren van een voertuig of een persoonlijke lening voor onvoorziene uitgaven, banken bieden diverse leningsopties aan die afgestemd kunnen worden op uw specifieke financiële situatie en doelstellingen. Deze flexibiliteit stelt u in staat om de juiste financieringsoplossing te kiezen die past bij uw behoeften en terugbetalingscapaciteit, waardoor u op een verantwoorde manier gebruik kunt maken van leningen om uw doelen te bereiken.

Mogelijkheid om grote aankopen te doen zonder directe betaling

Een belangrijk voordeel van lenen bij de bank is de mogelijkheid om grote aankopen te doen zonder directe betaling. Door een lening af te sluiten, kunnen mensen investeren in belangrijke zaken zoals een huis, een auto of een opleiding, zonder dat ze het volledige bedrag onmiddellijk hoeven te betalen. Dit stelt individuen in staat om hun financiële lasten te spreiden over een langere periode en tegelijkertijd te profiteren van de aankoop op korte termijn.

Professioneel advies en begeleiding van bankmedewerkers

Een belangrijk voordeel van lenen bij de bank is de professionele advies en begeleiding die bankmedewerkers kunnen bieden. Bankmedewerkers zijn goed opgeleid en hebben expertise op het gebied van financiën en leningen. Zij kunnen u helpen bij het vinden van de juiste lening die aansluit bij uw behoeften en financiële situatie. Daarnaast kunnen zij u adviseren over de verschillende opties, voorwaarden en rentetarieven, waardoor u weloverwogen beslissingen kunt nemen bij het afsluiten van een lening. Het deskundige advies en de persoonlijke begeleiding van bankmedewerkers dragen bij aan een soepel en transparant leenproces, waardoor u met vertrouwen financiële stappen kunt zetten.

Duidelijke en transparante voorwaarden voor leningen

Een belangrijk voordeel van lenen bij de bank is het hebben van duidelijke en transparante voorwaarden voor leningen. Door heldere afspraken en goed gedefinieerde condities weet de lener precies waar hij aan toe is en wat er van hem wordt verwacht bij het afsluiten van een lening. Dit zorgt voor vertrouwen en duidelijkheid, waardoor beide partijen weten wat ze kunnen verwachten gedurende de looptijd van de lening. Transparante voorwaarden helpen ook om verrassingen en misverstanden te voorkomen, waardoor het hele proces van lenen bij de bank soepeler en gemakkelijker verloopt.

Opbouw van een positieve kredietgeschiedenis bij tijdige aflossing

Een belangrijk voordeel van lenen bij de bank is de mogelijkheid om een positieve kredietgeschiedenis op te bouwen door tijdig af te lossen. Door uw leningen op tijd en volgens de overeengekomen voorwaarden terug te betalen, toont u aan potentiële kredietverstrekkers dat u een betrouwbare en verantwoordelijke lener bent. Een positieve kredietgeschiedenis kan u helpen om in de toekomst gemakkelijker financiering te verkrijgen voor grotere aankopen, zoals een huis of een auto, tegen gunstigere voorwaarden en lagere rentetarieven. Het opbouwen van een goede kredietgeschiedenis is daarom essentieel voor uw financiële gezondheid op lange termijn.

1. Rentekosten kunnen hoog oplopen, waardoor uiteindelijk meer wordt terugbetaald dan het oorspronkelijk geleende bedrag.

Een belangrijk nadeel van lenen bij de bank zijn de rentekosten die hoog kunnen oplopen, waardoor uiteindelijk meer wordt terugbetaald dan het oorspronkelijk geleende bedrag. Deze rentekosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en het is essentieel om hier rekening mee te houden bij het afsluiten van een lening. Het is belangrijk om de rentevoeten goed te vergelijken en te begrijpen hoe deze van invloed zijn op de totale terugbetalingsbedragen om onaangename verrassingen te voorkomen tijdens de looptijd van de lening.

2. Niet voldoen aan de aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietwaardigheid.

Niet voldoen aan de aflossingsverplichtingen bij het lenen van geld bij de bank kan ernstige gevolgen hebben. Het kan leiden tot extra kosten in de vorm van boetes en renteverhogingen, waardoor het uiteindelijke bedrag dat u moet terugbetalen aanzienlijk kan toenemen. Bovendien kan het niet nakomen van aflossingen een negatieve invloed hebben op uw kredietwaardigheid, wat problemen kan veroorzaken bij toekomstige leningaanvragen of andere financiële transacties. Het is daarom van essentieel belang om uw financiële verplichtingen serieus te nemen en ervoor te zorgen dat u in staat bent om tijdig en volgens afspraak terug te betalen om financiële problemen te voorkomen.

3. Leningen bij de bank zijn onderhevig aan strikte voorwaarden en vereisen vaak waarborgen of garanties.

Een nadeel van leningen bij de bank is dat ze onderhevig zijn aan strikte voorwaarden en vaak waarborgen of garanties vereisen. Dit kan het voor sommige mensen moeilijk maken om in aanmerking te komen voor een lening, vooral als ze niet over voldoende activa beschikken om als zekerheid te dienen. De eis van waarborgen kan het proces van leningaanvraag ingewikkelder en tijdrovender maken, wat voor sommigen een obstakel kan vormen bij het verkrijgen van financiële steun via traditionele bankleningen.

4. Langlopende leningen kunnen een langdurige financiële verplichting vormen die invloed heeft op uw budget op lange termijn.

Langlopende leningen kunnen een langdurige financiële verplichting vormen die invloed heeft op uw budget op lange termijn. Het afbetalen van een lening over een lange periode kan betekenen dat u gedurende vele jaren maandelijkse aflossingen moet doen, wat uw financiële flexibiliteit kan beperken en invloed kan hebben op andere aspecten van uw budget en levensstijl. Het is belangrijk om zorgvuldig te overwegen of u bereid bent om zich voor een langere periode aan deze financiële verplichting te binden voordat u besluit om een langlopende lening bij de bank af te sluiten.

5. Bij onvoorziene omstandigheden zoals jobverlies of ziekte kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen, wat tot financiële problemen kan leiden.

Bij lenen bij de bank kan een groot nadeel zijn dat bij onvoorziene omstandigheden, zoals jobverlies of ziekte, het moeilijk kan zijn om aan de aflossingsverplichtingen te voldoen. Dit kan leiden tot financiële problemen en stress, aangezien het behouden van een stabiel inkomen niet altijd gegarandeerd is. Het is daarom essentieel om vooraf goed na te denken over de risico’s en mogelijke gevolgen van lenen, en eventueel passende maatregelen te treffen om dergelijke situaties het hoofd te bieden.

renteberekening lening

Alles wat u moet weten over renteberekening bij een lening

Renteberekening lening

Renteberekening lening: Hoe werkt het?

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de renteberekening werkt. De rente die u betaalt op een lening is een vergoeding die de geldverstrekker ontvangt voor het ter beschikking stellen van het geleende bedrag. Het is dus essentieel om te weten hoe deze rente wordt berekend en welke factoren hierbij een rol spelen.

Factoren die de rente beïnvloeden

De rente op een lening kan variëren op basis van verschillende factoren, waaronder:

  • Hoogte van het geleende bedrag: Over het algemeen geldt dat hoe hoger het geleende bedrag is, hoe hoger de rente zal zijn.
  • Looptijd van de lening: Een langere looptijd kan leiden tot een hogere rente, omdat de geldverstrekker gedurende een langere periode risico loopt.
  • Kredietwaardigheid van de lener: Leners met een betere kredietgeschiedenis en financiële stabiliteit kunnen in aanmerking komen voor lagere rentetarieven.
  • Marktomstandigheden: De algemene economische situatie en markttrends kunnen ook van invloed zijn op de hoogte van de rente.

Hoe wordt de rente berekend?

De meest voorkomende methode voor het berekenen van de rente op een lening is door middel van samengestelde interest. Hierbij wordt de rente berekend over zowel het oorspronkelijke geleende bedrag als over eventueel reeds betaalde rente. Dit kan resulteren in aanzienlijke kosten over de gehele looptijd van de lening.

Het exacte bedrag aan rente dat u betaalt, kan worden bepaald aan de hand van een formule waarin onder andere het jaarlijkse rentepercentage, het aantal termijnen en het geleende bedrag worden meegenomen. Het is verstandig om deze berekeningen goed te begrijpen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

Besluit

Een goed begrip van hoe de renteberekening bij leningen werkt, kan u helpen om weloverwogen financiële beslissingen te nemen. Zorg ervoor dat u alle relevante informatie begrijpt voordat u zich verbindt tot een lening, zodat u vol vertrouwen kunt bouwen aan uw financiële toekomst.


7 Tips voor het Berekenen van de Rente op een Lening in België

  1. Begrijp het rentetarief en de berekeningsmethode van de lening.
  2. Controleer of de rente vast of variabel is.
  3. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  4. Vergelijk verschillende leningaanbieders om de beste rente te vinden.
  5. Bereken de totale kosten van de lening inclusief rente over de hele looptijd.
  6. Maak gebruik van online tools en calculators voor renteberekening van leningen.
  7. Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Begrijp het rentetarief en de berekeningsmethode van de lening.

Het is essentieel om het rentetarief en de berekeningsmethode van een lening te begrijpen. Door inzicht te hebben in hoe de rente wordt vastgesteld en berekend, kunt u beter anticiperen op de kosten en financiële verplichtingen die gepaard gaan met de lening. Het kennen van het rentetarief en de berekeningsmethode stelt u in staat om weloverwogen beslissingen te nemen en zorgt ervoor dat u niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Controleer of de rente vast of variabel is.

Bij het berekenen van de rente op een lening is het essentieel om te controleren of de rente vast of variabel is. Een vaste rente blijft gedurende de gehele looptijd van de lening constant, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw aflossingen kunnen veranderen. Het is belangrijk om te begrijpen welk type rente van toepassing is op uw lening, zodat u zich kunt voorbereiden op eventuele wijzigingen en een weloverwogen financiële planning kunt maken.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het berekenen van de rente op een lening is het belangrijk om ook rekening te houden met bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Door vooraf goed inzicht te krijgen in alle mogelijke bijkomende kosten, kunt u een realistische inschatting maken van de totale financiële verplichtingen die gepaard gaan met het aangaan van een lening.

Vergelijk verschillende leningaanbieders om de beste rente te vinden.

Het vergelijken van verschillende leningaanbieders is een slimme tip om de beste rente te vinden bij het afsluiten van een lening. Door offertes en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u inzicht krijgen in welke aanbieder de meest gunstige rentetarieven en voorwaarden biedt die aansluiten bij uw financiële behoeften. Het loont de moeite om grondig onderzoek te doen en verschillende opties te overwegen voordat u een definitieve beslissing neemt, zodat u uiteindelijk kunt profiteren van een lening met de meest voordelige rente en gunstige voorwaarden.

Bereken de totale kosten van de lening inclusief rente over de hele looptijd.

Een belangrijke tip bij het berekenen van de rente op een lening is om de totale kosten van de lening, inclusief rente over de hele looptijd, in overweging te nemen. Door vooraf de totale kosten te berekenen, krijgt u een duidelijk beeld van hoeveel de lening uiteindelijk zal kosten en kunt u beter inschatten of deze financiële verplichting binnen uw budget past. Het is essentieel om niet alleen naar het maandelijkse aflossingsbedrag te kijken, maar ook naar het totale bedrag dat u aan rente zult betalen gedurende de gehele looptijd van de lening. Dit helpt u om een weloverwogen beslissing te nemen en eventuele verrassingen in de toekomst te voorkomen.

Maak gebruik van online tools en calculators voor renteberekening van leningen.

Een handige tip om in gedachten te houden bij het berekenen van rente op leningen is om gebruik te maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. Deze handige hulpmiddelen kunnen u helpen om snel en nauwkeurig de rentekosten voor verschillende leenscenario’s te berekenen, waardoor u een beter inzicht krijgt in de totale kosten van de lening. Door online tools te gebruiken voor renteberekening kunt u efficiënter financiële beslissingen nemen en ervoor zorgen dat u goed geïnformeerd bent voordat u een lening afsluit.

Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Het is belangrijk om voorzichtig te zijn bij het aangaan van leningen met hoge rentetarieven. Hoge rentetarieven kunnen leiden tot aanzienlijke extra kosten over de looptijd van de lening. Het is verstandig om goed te onderzoeken en te overwegen of de rente die wordt aangeboden redelijk is en past binnen uw financiële mogelijkheden. Het vermijden van leningen met extreem hoge rentetarieven kan u helpen om financiële problemen in de toekomst te voorkomen en uw algehele financiële gezondheid te beschermen.

belfius persoonlijke lening

Ontdek de Voordelen van de Belfius Persoonlijke Lening voor uw Financiële Behoeften

Belfius Persoonlijke Lening: Flexibele Financiering op Maat

Belfius Persoonlijke Lening: Flexibele Financiering op Maat

Als u op zoek bent naar een manier om uw persoonlijke projecten te realiseren of onverwachte kosten te dekken, kan een persoonlijke lening van Belfius een uitstekende oplossing zijn. Met de Belfius Persoonlijke Lening kunt u flexibel en op maat geleend geld gebruiken voor diverse doeleinden.

De Belfius Persoonlijke Lening biedt verschillende voordelen, waaronder:

  • Flexibiliteit: U kunt lenen voor bedragen vanaf € 2.500 met een vaste looptijd en maandelijkse aflossingen. Zo weet u precies waar u aan toe bent.
  • Snelheid: De aanvraagprocedure is eenvoudig en snel, zodat u snel over het geleende bedrag kunt beschikken.
  • Transparantie: Bij Belfius worden alle voorwaarden duidelijk gecommuniceerd, zodat u niet voor verrassingen komt te staan.
  • Maatwerk: De lening wordt afgestemd op uw persoonlijke situatie en behoeften, zodat u de financiering krijgt die het beste bij u past.

Bij Belfius staat klanttevredenheid centraal. Daarom begeleiden de deskundige medewerkers van Belfius u gedurende het hele proces, van aanvraag tot aflossing. Ze staan klaar om al uw vragen te beantwoorden en u te helpen bij het maken van de juiste financiële beslissingen.

Kortom, met de Belfius Persoonlijke Lening kunt u uw plannen realiseren zonder uw budget uit balans te brengen. Neem contact op met Belfius voor meer informatie over de mogelijkheden van een persoonlijke lening op maat.


Veelgestelde Vragen over Belfius Persoonlijke Lening: Antwoorden op 14 Belangrijke Vragen

  1. Wat is de goedkoopste persoonlijke lening?
  2. Hoeveel mag je lenen voor een persoonlijke lening?
  3. Hoeveel kan je lenen met persoonlijke lening?
  4. Wat zijn de nadelen van een persoonlijke lening?
  5. Welke bank heeft laagste rente persoonlijke lening?
  6. Welke banken lenen aan 100%?
  7. Hoeveel mag je lenen persoonlijke lening?
  8. Wat kost een lening van 15000 euro?
  9. Wat kost een persoonlijke lening van 10.000 euro?
  10. Hoe lang duurt aanvraag lening Belfius?
  11. Wat kost een lening van 15.000 euro?
  12. Waar wordt naar gekeken bij een persoonlijke lening?
  13. Hoe lang duurt het voor een persoonlijke lening goedgekeurd is?
  14. Hoe lang wachten op persoonlijke lening?

Wat is de goedkoopste persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Wat is de goedkoopste persoonlijke lening?” Bij het zoeken naar de goedkoopste persoonlijke lening is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere factoren zoals de looptijd, eventuele bijkomende kosten en flexibiliteit van afbetaling. Belfius biedt transparante voorwaarden en een persoonlijke aanpak waarmee klanten een lening op maat kunnen vinden die past bij hun financiële situatie en behoeften. Het is raadzaam om contact op te nemen met Belfius voor meer informatie over de mogelijkheden en om advies in te winnen over het vinden van een betaalbare persoonlijke lening.

Hoeveel mag je lenen voor een persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoeveel mag je lenen voor een persoonlijke lening?” Bij Belfius kunt u lenen voor bedragen vanaf € 2.500 met een vaste looptijd en maandelijkse aflossingen. Het exacte bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw financiële situatie, inkomen en uitgaven. Belfius streeft ernaar om maatwerk te leveren en de lening af te stemmen op uw persoonlijke behoeften, zodat u de financiering krijgt die het beste bij u past. Neem contact op met Belfius voor meer informatie over het maximale leenbedrag dat beschikbaar is voor een persoonlijke lening op maat.

Hoeveel kan je lenen met persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoeveel kan je lenen met een persoonlijke lening?” Bij Belfius kunt u lenen voor bedragen vanaf € 2.500 met een persoonlijke lening. Het exacte leenbedrag dat u kunt verkrijgen, hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen en kredietwaardigheid. Belfius biedt maatwerkleningen die zijn afgestemd op uw specifieke behoeften, zodat u het geleende bedrag kunt aanpassen aan wat het beste bij u past. Neem contact op met Belfius voor meer informatie over de mogelijkheden en voorwaarden van een persoonlijke lening op maat.

Wat zijn de nadelen van een persoonlijke lening?

Een van de veelgestelde vragen over de Belfius Persoonlijke Lening is: “Wat zijn de nadelen van een persoonlijke lening?” Het belangrijkste nadeel van een persoonlijke lening is dat de rente doorgaans hoger kan zijn dan bij andere vormen van leningen, zoals hypothecaire leningen. Dit kan betekenen dat u uiteindelijk meer terugbetaalt dan het oorspronkelijk geleende bedrag. Daarnaast is het belangrijk om te onthouden dat een persoonlijke lening een financiële verplichting is die invloed kan hebben op uw budget en financiële stabiliteit op lange termijn. Het is daarom essentieel om zorgvuldig te overwegen of een persoonlijke lening de juiste keuze is voor uw specifieke situatie en behoeften.

Welke bank heeft laagste rente persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Welke bank heeft de laagste rente voor een persoonlijke lening?” Het is begrijpelijk dat mensen op zoek zijn naar de meest voordelige optie bij het afsluiten van een lening. Bij Belfius streven we ernaar om concurrerende rentetarieven aan te bieden die passen bij de behoeften van onze klanten. Door transparantie en duidelijke communicatie zorgen we ervoor dat onze klanten goed geïnformeerd zijn over de kosten en voorwaarden van onze leningen, zodat ze een weloverwogen beslissing kunnen nemen die aansluit bij hun financiële situatie.

Welke banken lenen aan 100%?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Welke banken lenen aan 100%?” Het is belangrijk om te weten dat het in de praktijk zeldzaam is dat banken een lening verstrekken die de volledige waarde van het gewenste bedrag dekt. Meestal vereisen banken een eigen inbreng of een percentage van het totaalbedrag als garantie. Bij Belfius wordt er gekeken naar uw persoonlijke situatie en financiële mogelijkheden om een lening op maat aan te bieden die past bij uw behoeften en terugbetalingscapaciteit. Neem contact op met Belfius voor meer informatie over de specifieke voorwaarden en mogelijkheden met betrekking tot het lenen van 100% van het gewenste bedrag.

Hoeveel mag je lenen persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoeveel mag je lenen met een persoonlijke lening?” Bij Belfius kunt u lenen vanaf € 2.500 met een persoonlijke lening. Het exacte bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw financiële situatie, uw inkomsten en uitgaven, en de gewenste looptijd van de lening. Belfius streeft ernaar om een lening op maat aan te bieden die aansluit bij uw behoeften en mogelijkheden, zodat u verantwoord kunt lenen en uw financiële doelen kunt realiseren. Neem contact op met Belfius voor meer informatie over het maximale leenbedrag dat voor u beschikbaar is bij een persoonlijke lening.

Wat kost een lening van 15000 euro?

Een veelgestelde vraag over de Belfius Persoonlijke Lening van 15000 euro is: wat zijn de kosten? Bij Belfius worden de kosten van een lening van 15000 euro bepaald op basis van verschillende factoren, waaronder de looptijd van de lening en het rentepercentage dat van toepassing is. Het is belangrijk om te weten dat bij Belfius alle voorwaarden en kosten transparant worden gecommuniceerd, zodat u een duidelijk beeld heeft van wat de lening u zal kosten. Neem gerust contact op met Belfius voor een persoonlijke berekening en meer informatie over de specifieke kosten van een lening van 15000 euro.

Wat kost een persoonlijke lening van 10.000 euro?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Wat kost een persoonlijke lening van 10.000 euro?” De kosten van een persoonlijke lening van 10.000 euro bij Belfius zijn afhankelijk van verschillende factoren, zoals de gekozen looptijd en het rentepercentage. Door de flexibele voorwaarden van Belfius kunt u echter rekenen op transparante informatie over de maandelijkse aflossingen en totale kosten van de lening. Met behulp van deskundige medewerkers kunt u een helder beeld krijgen van wat een persoonlijke lening van 10.000 euro bij Belfius voor u zou betekenen, zodat u weloverwogen financiële beslissingen kunt nemen.

Hoe lang duurt aanvraag lening Belfius?

Veel mensen vragen zich af hoe lang het duurt om een lening aan te vragen bij Belfius. De aanvraagprocedure voor een persoonlijke lening bij Belfius is over het algemeen snel en eenvoudig. Nadat u alle benodigde documenten heeft ingediend en uw aanvraag volledig is, wordt deze doorgaans binnen enkele werkdagen verwerkt. Het exacte tijdsbestek kan variëren afhankelijk van verschillende factoren, maar Belfius streeft ernaar om leningaanvragen zo efficiënt mogelijk af te handelen, zodat u snel kunt beschikken over het geleende bedrag.

Wat kost een lening van 15.000 euro?

Veel mensen vragen zich af wat de kosten zijn van een lening van 15.000 euro bij Belfius. De totale kosten van een lening hangen af van verschillende factoren, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Bij Belfius wordt elke lening op maat gemaakt, zodat u een duidelijk beeld krijgt van wat u kunt verwachten. Het is belangrijk om goed geïnformeerd te zijn over de voorwaarden en kosten voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie. Neem contact op met Belfius voor een persoonlijk advies en meer informatie over de kosten van een lening van 15.000 euro.

Waar wordt naar gekeken bij een persoonlijke lening?

Bij het aanvragen van een persoonlijke lening bij Belfius wordt er gekeken naar verschillende factoren om te beoordelen of u in aanmerking komt voor de lening. Belangrijke aspecten waar naar wordt gekeken zijn onder andere uw inkomen, uw financiële situatie, uw uitgavenpatroon en eventuele andere lopende leningen of kredieten. Deze informatie helpt Belfius om een goed beeld te krijgen van uw financiële draagkracht en om te bepalen welk leenbedrag en welke voorwaarden passend zijn bij uw persoonlijke situatie.

Hoe lang duurt het voor een persoonlijke lening goedgekeurd is?

Het goedkeuringsproces voor een persoonlijke lening bij Belfius kan variëren afhankelijk van verschillende factoren, zoals de volledigheid van de ingediende documenten, uw financiële situatie en de snelheid van verwerking door de bank. Over het algemeen streeft Belfius ernaar om leningaanvragen zo snel mogelijk te verwerken. Na het indienen van alle vereiste documenten en informatie, zal Belfius uw aanvraag zorgvuldig beoordelen en streven naar een snelle goedkeuring, zodat u snel over het geleende bedrag kunt beschikken. Het is echter belangrijk op te merken dat de goedkeuringstijd kan variëren en dat individuele gevallen verschillend kunnen zijn. Neem voor specifieke informatie over de goedkeuringstijd van uw persoonlijke leningaanvraag contact op met Belfius of raadpleeg hun website voor meer details.

Hoe lang wachten op persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoe lang moet ik wachten voordat mijn aanvraag voor een persoonlijke lening wordt verwerkt?” Bij Belfius streven ze ernaar om aanvragen zo snel mogelijk te verwerken. De exacte verwerkingstijd kan echter variëren, afhankelijk van verschillende factoren, zoals de volledigheid van de ingediende documenten, de kredietwaardigheid van de aanvrager en de interne procedures van de bank. Over het algemeen proberen ze een snelle en efficiënte service te bieden, zodat u zo snel mogelijk duidelijkheid krijgt over uw persoonlijke leningaanvraag.

lening op afbetaling

Alles wat u moet weten over een lening op afbetaling: Voor- en nadelen uitgelicht

Alles wat u moet weten over een lening op afbetaling

Lening op afbetaling: Wat is het en hoe werkt het?

Een lening op afbetaling is een vorm van consumentenkrediet waarbij u een bepaald bedrag leent van een financiële instelling en dit bedrag in termijnen terugbetaalt, samen met de verschuldigde rente. Het is een populaire manier om grote aankopen te financieren, zoals een auto, renovaties aan uw huis of andere persoonlijke uitgaven.

Hoe werkt een lening op afbetaling?

Als u een lening op afbetaling aanvraagt, bepaalt de kredietverstrekker het bedrag dat u kunt lenen, de looptijd van de lening en de maandelijkse aflossingen. De rentevoet wordt ook vastgesteld op basis van verschillende factoren, waaronder uw kredietgeschiedenis en het geleende bedrag.

Na goedkeuring van uw aanvraag ontvangt u het geleende bedrag op uw rekening. Vervolgens begint u met het terugbetalen van de lening in gelijke maandelijkse termijnen gedurende de afgesproken looptijd. Deze termijnen omvatten zowel de kapitaalaflossingen als de verschuldigde rente.

Voordelen van een lening op afbetaling

Een lening op afbetaling biedt verschillende voordelen, waaronder:

  • Voorspelbare maandelijkse betalingen: U weet precies hoeveel u elke maand moet betalen, waardoor budgetteren gemakkelijker wordt.
  • Vaste rentevoet: De rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse kosten stabiel blijven.
  • Snel beschikbaar: Na goedkeuring van uw aanvraag kunt u snel over het geleende bedrag beschikken.

Let op: Verantwoord lenen is belangrijk

Hoewel een lening op afbetaling handig kan zijn voor het financieren van grote aankopen, is het belangrijk om verantwoord te lenen. Zorg ervoor dat u zich bewust bent van alle kosten verbonden aan de lening en dat u in staat bent om de maandelijkse aflossingen tijdig te voldoen.

Vergelijk altijd verschillende kredietverstrekkers en leenvoorwaarden voordat u beslist welke lening het beste bij uw behoeften past. Zo kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die aansluit bij uw financiële situatie.

Met deze informatie bent u nu beter geïnformeerd over wat een lening op afbetaling inhoudt en hoe het werkt. Als u overweegt om zo’n lening aan te gaan, neem dan de tijd om alle voorwaarden te begrijpen en zorg ervoor dat deze aansluiten bij uw financiële doelen en mogelijkheden.


Veelgestelde Vragen over Leningen op Afbetaling in België

  1. Wat is een lening op afbetaling?
  2. Hoe werkt een lening op afbetaling?
  3. Wat zijn de voorwaarden voor het verkrijgen van een lening op afbetaling?
  4. Welke rentevoet kan ik verwachten bij een lening op afbetaling?
  5. Hoeveel kan ik lenen met een lening op afbetaling?
  6. Wat gebeurt er als ik mijn maandelijkse betalingen niet kan voldoen?
  7. Kan ik mijn lening vervroegd terugbetalen zonder extra kosten?
  8. Hoe lang duurt het voordat mijn aanvraag voor een lening op afbetaling wordt goedgekeurd?

Wat is een lening op afbetaling?

Een lening op afbetaling is een vorm van consumentenkrediet waarbij een individu een bepaald bedrag leent van een kredietverstrekker en dit bedrag in termijnen terugbetaalt, meestal inclusief rente. Het is een populaire financieringsoptie voor mensen die grote aankopen willen doen of onverwachte kosten moeten dekken. Door middel van vaste maandelijkse aflossingen kunnen leners het geleende bedrag terugbetalen binnen een afgesproken periode, waarbij de rentevoet en de looptijd van de lening vooraf worden vastgesteld. Het biedt financiële flexibiliteit en voorspelbaarheid aan leners, waardoor ze hun uitgaven kunnen plannen en beheren.

Hoe werkt een lening op afbetaling?

Een lening op afbetaling werkt als volgt: nadat u een bedrag heeft geleend van een kredietverstrekker, betaalt u dit geleende bedrag terug in termijnen over een afgesproken periode, samen met de verschuldigde rente. De kredietverstrekker bepaalt het leenbedrag, de looptijd van de lening en de maandelijkse aflossingen op basis van verschillende factoren, zoals uw kredietgeschiedenis en het geleende bedrag. Zodra uw aanvraag is goedgekeurd, ontvangt u het geld en begint u met het terugbetalen ervan in gelijke maandelijkse termijnen. Deze termijnen omvatten zowel de kapitaalaflossingen als de rente die u verschuldigd bent. Het is belangrijk om goed geïnformeerd te zijn over alle voorwaarden van de lening op afbetaling voordat u zich verbindt tot deze financiële verplichting.

Wat zijn de voorwaarden voor het verkrijgen van een lening op afbetaling?

Om in aanmerking te komen voor een lening op afbetaling, zijn er enkele algemene voorwaarden waaraan u moet voldoen. Ten eerste moet u meerderjarig zijn en een regelmatig inkomen hebben om de maandelijkse aflossingen te kunnen betalen. Daarnaast zal de kredietverstrekker uw kredietwaardigheid beoordelen op basis van uw financiële situatie, inclusief uw inkomsten, uitgaven en eventuele andere lopende leningen. Een positieve kredietgeschiedenis en stabiele financiële achtergrond kunnen ook van invloed zijn op de goedkeuring van uw leningsaanvraag. Het is belangrijk om alle vereiste documenten nauwkeurig in te dienen en transparant te zijn over uw financiële situatie om het verkrijgen van een lening op afbetaling soepel te laten verlopen.

Welke rentevoet kan ik verwachten bij een lening op afbetaling?

Bij een lening op afbetaling kan de rentevoet variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen wordt de rentevoet voor een lening op afbetaling vastgesteld door de kredietverstrekker op basis van een risicoanalyse. Het is gebruikelijk dat kredietverstrekkers een vaste rentevoet hanteren voor de hele looptijd van de lening, wat betekent dat uw maandelijkse aflossingen stabiel blijven. Het is verstandig om verschillende kredietverstrekkers te vergelijken om te zien welke rentevoeten zij aanbieden en welke het beste aansluit bij uw financiële situatie en behoeften.

Hoeveel kan ik lenen met een lening op afbetaling?

Een veelgestelde vraag over een lening op afbetaling is: “Hoeveel kan ik lenen?” Het bedrag dat u kunt lenen met een lening op afbetaling hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen. Het is belangrijk om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, rekening houdend met uw financiële situatie en toekomstige verplichtingen. Het is verstandig om advies in te winnen bij een financieel adviseur of kredietverstrekker om een beter inzicht te krijgen in hoeveel u verantwoord kunt lenen met een lening op afbetaling.

Wat gebeurt er als ik mijn maandelijkse betalingen niet kan voldoen?

Wanneer u uw maandelijkse betalingen voor een lening op afbetaling niet kunt voldoen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In dergelijke situaties kunnen er verschillende opties beschikbaar zijn, zoals het herzien van de aflossingsvoorwaarden, het tijdelijk verlagen van de maandelijkse betalingen of het treffen van een betalingsregeling. Het is essentieel om open en eerlijk te communiceren met de kredietverstrekker om samen tot een oplossing te komen die past bij uw financiële omstandigheden en helpt om eventuele problemen te beheren. Het vermijden van betalingsachterstanden is cruciaal om verdere financiële problemen te voorkomen en uw kredietwaardigheid te beschermen.

Kan ik mijn lening vervroegd terugbetalen zonder extra kosten?

Ja, in veel gevallen kunt u uw lening op afbetaling vervroegd terugbetalen zonder extra kosten. Dit wordt vaak aangeduid als vervroegde terugbetaling of vervroegde aflossing. Het is belangrijk om de voorwaarden van uw leningsovereenkomst te controleren, aangezien sommige kredietverstrekkers wellicht een vergoeding of boete in rekening brengen voor vervroegde terugbetalingen. Door vooraf te informeren over de mogelijkheden en eventuele kosten verbonden aan vervroegde aflossingen, kunt u een weloverwogen beslissing nemen over het beheer van uw lening op afbetaling.

Hoe lang duurt het voordat mijn aanvraag voor een lening op afbetaling wordt goedgekeurd?

Het goedkeuringsproces voor een lening op afbetaling kan variëren afhankelijk van de kredietverstrekker en uw individuele situatie. Over het algemeen streven kredietverstrekkers ernaar om aanvragen zo snel mogelijk te verwerken, maar de exacte tijd kan verschillen. Factoren zoals de volledigheid van uw aanvraag, uw kredietgeschiedenis en de interne procedures van de kredietverstrekker kunnen allemaal van invloed zijn op de duur van het goedkeuringsproces. Het is raadzaam om contact op te nemen met de specifieke kredietverstrekker waarbij u een lening op afbetaling wilt aanvragen voor meer informatie over de verwachte doorlooptijd van het goedkeuringsproces.

lening aflossing berekenen

Hoe Lening Aflossing Berekenen: Een Gids voor Financiële Zekerheid

Hoe een Lening Aflossing Berekenen: Alles wat u moet weten

Hoe een Lening Aflossing Berekenen: Alles wat u moet weten

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de aflossing van deze lening wordt berekend. Het proces van het berekenen van de aflossing van een lening kan complex lijken, maar met de juiste kennis en tools kunt u dit gemakkelijk begrijpen en beheren.

Wat is een Lening Aflossing?

De aflossing van een lening verwijst naar het terugbetalen van het geleende bedrag samen met eventuele rente die in rekening is gebracht. Dit gebeurt meestal in termijnen over een vooraf bepaalde periode.

Hoe wordt de Aflossing van een Lening Berekend?

De aflossing van een lening kan op verschillende manieren worden berekend, afhankelijk van het type lening en de voorwaarden die zijn overeengekomen. Over het algemeen omvat de berekening van de aflossing het verdelen van het totale geleende bedrag in gelijke termijnen, waarbij elke termijn zowel kapitaal als rente omvat.

Voorbeeld:

Stel dat u een lening heeft afgesloten van €10.000 tegen een rentepercentage van 5% per jaar voor 5 jaar. De maandelijkse aflossingsbedragen kunnen worden berekend met behulp van formules die rekening houden met zowel het geleende bedrag als de rentevoet.

Hulpmiddelen voor Lening Aflossingsberekening

Er zijn verschillende online tools en rekenmachines beschikbaar die u kunnen helpen bij het berekenen van de aflossingen op uw leningen. Deze tools vereenvoudigen het proces en geven u inzicht in hoeveel u elke maand moet betalen om uw leningen terug te betalen binnen de vastgestelde termijn.

Besluit

Het begrijpen en correct berekenen van de aflossingen op uw leningen is essentieel om financiële stabiliteit te behouden en onnodige kosten te vermijden. Door gebruik te maken van beschikbare hulpmiddelen en informatie kunt u uw leningen effectief beheren en uw financiële doelen sneller bereiken.


Voordelen van het Berekenen van Uw Lening Aflossing: Inzicht en Controle over Uw Financiën

  1. Helpt u inzicht te krijgen in hoeveel u maandelijks moet aflossen op uw lening.
  2. Maakt het gemakkelijker om uw financiële verplichtingen te plannen en budgetteren.
  3. Stelt u in staat om de totale kosten van de lening over de looptijd te begrijpen.
  4. Kan helpen bij het identificeren van eventuele fouten in aflossingsberekeningen door geldverstrekkers.
  5. Geeft u controle over uw financiële situatie en helpt bij het nemen van weloverwogen beslissingen.


Vijf Nadelen van het Berekenen van Leningaflossingen

  1. Het kan complex en verwarrend zijn voor mensen zonder financiële achtergrond.
  2. Fouten in de berekeningen kunnen leiden tot onjuiste aflossingsbedragen.
  3. Sommige leningaflossingsberekeningen vereisen kennis van wiskundige formules.
  4. Het kan tijdrovend zijn om handmatig aflossingen te berekenen voor meerdere leningen.
  5. Onverwachte rentewijzigingen kunnen de aflossingsbedragen beïnvloeden.

Helpt u inzicht te krijgen in hoeveel u maandelijks moet aflossen op uw lening.

Het berekenen van de aflossing van een lening helpt u inzicht te krijgen in hoeveel u maandelijks moet aflossen op uw lening. Door dit inzicht te hebben, kunt u uw financiën beter plannen en budgetteren, en ervoor zorgen dat u elke maand het juiste bedrag apart zet voor de aflossing. Dit helpt om onverwachte financiële verrassingen te voorkomen en stelt u in staat om uw lening op een consistente en georganiseerde manier terug te betalen.

Maakt het gemakkelijker om uw financiële verplichtingen te plannen en budgetteren.

Het berekenen van de aflossing van een lening maakt het gemakkelijker om uw financiële verplichtingen te plannen en budgetteren. Door te weten hoeveel u elke maand moet aflossen, kunt u uw financiën beter beheren en een realistisch budget opstellen. Dit helpt u om op tijd aan uw betalingsverplichtingen te voldoen en eventuele financiële stress te verminderen. Met een duidelijk inzicht in uw aflossingsbedragen kunt u ook beter anticiperen op toekomstige uitgaven en uw geld effectiever beheren.

Stelt u in staat om de totale kosten van de lening over de looptijd te begrijpen.

Het berekenen van de aflossing van een lening stelt u in staat om de totale kosten van de lening over de looptijd te begrijpen. Door inzicht te krijgen in hoeveel u maandelijks moet aflossen, inclusief zowel het kapitaal als de rente, kunt u een duidelijk beeld vormen van de totale financiële verplichtingen die gepaard gaan met de lening. Dit helpt u om beter geïnformeerde beslissingen te nemen en uw financiën effectief te plannen, zodat u niet voor verrassingen komt te staan gedurende de looptijd van de lening.

Kan helpen bij het identificeren van eventuele fouten in aflossingsberekeningen door geldverstrekkers.

Het berekenen van leningaflossingen kan helpen bij het identificeren van eventuele fouten in aflossingsberekeningen door geldverstrekkers. Door zelf de aflossingen te berekenen en deze te vergelijken met de berekeningen van de geldverstrekker, kunt u eventuele onnauwkeurigheden of discrepanties opsporen. Dit geeft u meer controle over uw financiële situatie en zorgt ervoor dat u niet onnodig te veel betaalt voor uw lening. Het is daarom verstandig om regelmatig uw aflossingsberekeningen te controleren om mogelijke fouten tijdig te signaleren en aan te pakken.

Geeft u controle over uw financiële situatie en helpt bij het nemen van weloverwogen beslissingen.

Het berekenen van de aflossing van een lening geeft u controle over uw financiële situatie en helpt bij het nemen van weloverwogen beslissingen. Door inzicht te krijgen in hoeveel u elke maand moet aflossen, kunt u uw budget beter beheren en plannen op lange termijn. Deze controle stelt u in staat om financiële risico’s te minimaliseren en strategieën te ontwikkelen om uw leningen op tijd af te lossen. Met deze kennis kunt u ook bepalen of het verstandig is om extra betalingen te doen om de lening sneller af te lossen of om eventuele financiële problemen vooraf te identificeren en aan te pakken. Het berekenen van de aflossingen op uw leningen is dus een waardevol instrument voor het beheren van uw financiële gezondheid en het nemen van verantwoorde financiële beslissingen.

Het kan complex en verwarrend zijn voor mensen zonder financiële achtergrond.

Het berekenen van leningaflossingen kan een uitdaging vormen voor mensen zonder een financiële achtergrond, omdat het proces complex en verwarrend kan zijn. De verschillende factoren die betrokken zijn bij het bepalen van aflossingen, zoals rentepercentages, looptijden en totale geleende bedragen, kunnen intimiderend zijn voor degenen die niet vertrouwd zijn met financiële concepten. Hierdoor kunnen mensen zich overweldigd voelen en moeite hebben om de juiste berekeningen te maken of om inzicht te krijgen in hoe leningaflossingen werken. Het is daarom belangrijk om toegang te hebben tot duidelijke informatie en ondersteuning om dit proces gemakkelijker te maken voor iedereen die met leningen te maken heeft.

Fouten in de berekeningen kunnen leiden tot onjuiste aflossingsbedragen.

Het maken van fouten in de berekeningen van leningaflossingen kan leiden tot onjuiste aflossingsbedragen. Deze onnauwkeurigheden kunnen ernstige gevolgen hebben, zoals het betalen van te veel of te weinig op uw lening, waardoor u mogelijk extra kosten moet dragen of financiële problemen kunt ondervinden. Het is daarom van cruciaal belang om nauwkeurige berekeningen uit te voeren en indien nodig professioneel advies in te winnen om ervoor te zorgen dat uw aflossingsbedragen correct zijn en uw financiële gezondheid niet in gevaar komt.

Sommige leningaflossingsberekeningen vereisen kennis van wiskundige formules.

Voor sommige mensen kan een nadeel van het berekenen van leningaflossingen zijn dat sommige berekeningen kennis van wiskundige formules vereisen. Dit kan een uitdaging vormen voor degenen die niet vertrouwd zijn met complexe wiskundige concepten of formules. Het begrijpen en toepassen van deze formules kan tijd en moeite kosten, wat het proces van leningaflossingsberekeningen ingewikkelder kan maken voor diegenen die niet comfortabel zijn met wiskunde. Het is belangrijk om te erkennen dat het correct berekenen van leningaflossingen cruciaal is voor een gezonde financiële planning, maar het kan een obstakel vormen voor sommigen vanwege de vereiste wiskundige kennis.

Het kan tijdrovend zijn om handmatig aflossingen te berekenen voor meerdere leningen.

Het kan tijdrovend zijn om handmatig aflossingen te berekenen voor meerdere leningen. Wanneer u meerdere leningen heeft lopen, kan het bijhouden van aflossingen en rentebetalingen voor elk afzonderlijk geval een complex en arbeidsintensief proces worden. Het risico op fouten neemt toe en het kost veel tijd en moeite om alle berekeningen nauwkeurig uit te voeren. Dit kan leiden tot verwarring en inefficiëntie bij het beheren van uw financiën, waardoor het belangrijk is om gebruik te maken van geautomatiseerde tools of software om dit proces te vereenvoudigen en te stroomlijnen.

Onverwachte rentewijzigingen kunnen de aflossingsbedragen beïnvloeden.

Onverwachte rentewijzigingen kunnen een aanzienlijke invloed hebben op de aflossingsbedragen bij het berekenen van leningen. Als de rente onverwacht stijgt, kan dit leiden tot hogere aflossingen, waardoor de totale kosten van de lening toenemen. Aan de andere kant, als de rente daalt, kunnen de aflossingsbedragen lager worden, maar dit kan ook betekenen dat het langer duurt om de lening volledig af te lossen. Het is belangrijk om rekening te houden met deze mogelijke fluctuaties bij het plannen en beheren van leningaflossingen om financiële verrassingen te voorkomen.

hoeveel kan ik lenen voor huis

Hoeveel kan ik lenen voor een huis? Ontdek jouw financiële mogelijkheden!

Hoeveel kan ik lenen voor een huis?

Hoeveel kan ik lenen voor een huis?

Als je van plan bent om een huis te kopen, is een van de eerste vragen die in je opkomt waarschijnlijk: “Hoeveel kan ik lenen?” Het antwoord op deze vraag hangt af van verschillende factoren en het is belangrijk om hier goed over na te denken voordat je een hypotheek afsluit.

Factoren die de hoogte van je hypotheek bepalen

Er zijn verschillende factoren die de hoogte van het bedrag dat je kunt lenen voor een huis beïnvloeden. Enkele belangrijke factoren zijn:

  • Inkomen: Je inkomen speelt een grote rol bij het bepalen van hoeveel je kunt lenen. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.
  • Schulden: Eventuele andere lopende schulden hebben invloed op het bedrag dat je kunt lenen voor een hypotheek.
  • Eigen inbreng: Het hebben van eigen geld om in te brengen bij de aankoop van een huis kan gunstig zijn bij het verkrijgen van een hypotheek.
  • Rentevoet: De rentevoet waartegen je leent, bepaalt mede hoeveel je maandelijks zult moeten aflossen. Een lagere rentevoet betekent vaak dat je meer kunt lenen.
  • Looptijd: De looptijd van de hypotheek heeft invloed op de hoogte van de maandelijkse aflossingen en dus ook op het maximale leenbedrag.

Bereken zelf hoeveel je kunt lenen

Voor een indicatie van hoeveel je kunt lenen voor een huis, kun je gebruikmaken van online tools zoals hypotheekcalculators. Deze tools geven je een ruwe schatting op basis van jouw financiële situatie en wensen.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker voordat je definitief besluit hoeveel geld je wilt lenen voor de aankoop van een huis. Zij kunnen jouw specifieke situatie beoordelen en advies op maat geven over welk leenbedrag verantwoord en haalbaar is.

Dus voordat je op huizenjacht gaat, is het essentieel om goed te begrijpen hoeveel geld je kunt lenen voor een huis. Op die manier kun je realistische verwachtingen stellen en gericht zoeken naar jouw droomwoning binnen jouw financiële mogelijkheden.


Veelgestelde vragen over hoeveel ik kan lenen voor een huis in België

  1. Wat is het maximale bedrag dat ik kan lenen voor een huis?
  2. Hoe wordt mijn inkomen meegenomen bij het bepalen van mijn leencapaciteit?
  3. Heeft mijn eigen inbreng invloed op hoeveel ik kan lenen voor een huis?
  4. Kan ik een hypotheek krijgen als ik al andere schulden heb lopen?
  5. Hoe beïnvloedt de rentevoet de hoogte van het leenbedrag voor een huis?
  6. Is er een manier om zelf te berekenen hoeveel ik ongeveer kan lenen voor een huis?

Wat is het maximale bedrag dat ik kan lenen voor een huis?

Een veelgestelde vraag bij het kopen van een huis is: “Wat is het maximale bedrag dat ik kan lenen?” Het maximale bedrag dat je kunt lenen voor een huis wordt bepaald door verschillende factoren, waaronder je inkomen, eventuele schulden, de hoogte van de rentevoet, je eigen inbreng en de looptijd van de hypotheek. Het is belangrijk om deze factoren zorgvuldig te overwegen en advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een realistisch beeld te krijgen van hoeveel je verantwoord kunt lenen voor de aankoop van jouw nieuwe woning.

Hoe wordt mijn inkomen meegenomen bij het bepalen van mijn leencapaciteit?

Bij het bepalen van je leencapaciteit voor een huis wordt je inkomen op verschillende manieren meegenomen. Geldverstrekkers kijken naar je bruto-inkomen om te bepalen hoeveel je kunt lenen. Vaak wordt er rekening gehouden met vaste inkomstenbronnen, zoals salaris of winst uit onderneming. Daarnaast wordt ook gekeken naar eventuele variabele inkomsten, zoals bonussen of alimentatie. Het is belangrijk om een duidelijk overzicht te geven van al je inkomsten, zodat geldverstrekkers een realistische inschatting kunnen maken van je financiële situatie en de hoogte van de hypotheek die je kunt krijgen.

Heeft mijn eigen inbreng invloed op hoeveel ik kan lenen voor een huis?

Ja, je eigen inbreng heeft zeker invloed op hoeveel je kunt lenen voor een huis. Het hebben van eigen geld om in te brengen bij de aankoop van een huis kan gunstig zijn bij het verkrijgen van een hypotheek. Met een hogere eigen inbreng laat je zien dat je financieel stabiel bent en bereid bent om zelf ook een deel van de kosten te dragen. Dit kan hypotheekverstrekkers geruststellen en hen meer vertrouwen geven om jou een hoger bedrag te lenen. Een eigen inbreng kan dus zeker helpen bij het vergroten van je leencapaciteit en het verkrijgen van gunstigere voorwaarden voor je hypotheek.

Kan ik een hypotheek krijgen als ik al andere schulden heb lopen?

Het is een veelvoorkomende vraag of je nog steeds een hypotheek kunt krijgen als je al andere schulden hebt lopen. Het hebben van andere schulden kan zeker invloed hebben op het bedrag dat je kunt lenen voor een huis. Geldverstrekkers zullen kijken naar je totale schuldpositie en de verhouding tussen je inkomen en bestaande schulden om te bepalen of je in aanmerking komt voor een hypotheek. Het is belangrijk om transparant te zijn over eventuele andere schulden die je hebt en om samen met een financieel adviseur te bekijken hoe deze schulden van invloed kunnen zijn op je hypotheekaanvraag. In sommige gevallen kan het consolideren van schulden of het verminderen van bestaande verplichtingen helpen bij het verkrijgen van een hypotheek met gunstige voorwaarden.

Hoe beïnvloedt de rentevoet de hoogte van het leenbedrag voor een huis?

De rentevoet heeft een aanzienlijke invloed op de hoogte van het leenbedrag voor een huis. Een lagere rentevoet resulteert doorgaans in lagere maandelijkse aflossingen, waardoor je in staat bent om een hoger bedrag te lenen. Dit komt doordat de totale kosten van de lening lager zijn bij een lagere rentevoet, waardoor geldverstrekkers bereid zijn om je een groter leenbedrag toe te kennen. Het is daarom belangrijk om goed te letten op de rentevoeten die worden aangeboden bij het afsluiten van een hypotheek, aangezien dit een significante impact kan hebben op de uiteindelijke hoogte van het leenbedrag dat je kunt verkrijgen voor de aankoop van een huis.

Is er een manier om zelf te berekenen hoeveel ik ongeveer kan lenen voor een huis?

Ja, er is een manier om zelf een schatting te maken van hoeveel je ongeveer kunt lenen voor een huis. Door gebruik te maken van online hypotheekcalculators kun je op basis van jouw inkomen, eventuele schulden, gewenste looptijd en rentevoet een indicatie krijgen van het maximale leenbedrag dat voor jou haalbaar zou kunnen zijn. Hoewel deze tools handig zijn voor een eerste inschatting, is het altijd verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een nauwkeuriger beeld te krijgen van hoeveel je daadwerkelijk kunt lenen en welke hypotheek het beste bij jouw situatie past. Het is belangrijk om realistisch te blijven over je financiële mogelijkheden en verantwoordelijk te lenen om problematische schulden in de toekomst te voorkomen.