Tag, looptijd

cetelem persoonlijke lening

Flexibele Financiering op Maat: Ontdek de Cetelem Persoonlijke Lening

Cetelem Persoonlijke Lening: Flexibele Financiering op Maat

Cetelem Persoonlijke Lening: Flexibele Financiering op Maat

Als u op zoek bent naar een betrouwbare partner voor uw persoonlijke financieringsbehoeften, overweeg dan Cetelem eens nader. Cetelem biedt persoonlijke leningen aan die zijn afgestemd op uw specifieke situatie en behoeften.

Met een Cetelem persoonlijke lening kunt u eenmalige uitgaven financieren, zoals een renovatie van uw huis, de aankoop van een nieuwe auto of het plannen van een droomvakantie. Dankzij de flexibele voorwaarden en gunstige rentetarieven kunt u genieten van financiële gemoedsrust terwijl u uw projecten realiseert.

Wat Cetelem onderscheidt, is de eenvoud en transparantie van hun leningaanbod. U weet vanaf het begin precies hoeveel u maandelijks zult betalen en gedurende welke periode. Dit stelt u in staat om uw budget effectief te beheren en uw lening af te stemmen op uw financiële mogelijkheden.

Daarnaast biedt Cetelem ook online diensten aan waarmee u snel en gemakkelijk een lening kunt aanvragen en beheren. Met hun gebruiksvriendelijke platform kunt u eenvoudig de status van uw leningsaanvraag volgen, documenten uploaden en communiceren met het team van experts bij Cetelem.

Kortom, als u op zoek bent naar een flexibele financieringsoplossing die is afgestemd op uw behoeften, overweeg dan zeker de persoonlijke leningen van Cetelem. Met hun betrouwbare service, transparante voorwaarden en klantgerichte benadering kunnen ze u helpen bij het realiseren van uw financiële doelen.


9 Essentiële Tips voor het Kiezen van een Cetelem Persoonlijke Lening in België

  1. Vergelijk de rentetarieven van verschillende aanbieders.
  2. Controleer de voorwaarden en looptijd van de lening.
  3. Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen.
  4. Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.
  5. Informeer naar mogelijke kortingen of acties bij Cetelem voor persoonlijke leningen.
  6. Lees alle documenten grondig door voordat je een lening afsluit.
  7. Weet wat je totale kosten zullen zijn, inclusief rente en eventuele bijkomende kosten.
  8. Overweeg om een aflossingsverzekering af te sluiten voor extra zekerheid bij onvoorziene omstandigheden.
  9. Neem de tijd om een weloverwogen beslissing te nemen en laat je niet onder druk zetten.

Vergelijk de rentetarieven van verschillende aanbieders.

Het is verstandig om de rentetarieven van verschillende aanbieders te vergelijken wanneer u op zoek bent naar een Cetelem persoonlijke lening. Door verschillende rentetarieven te evalueren, kunt u een beter inzicht krijgen in de totale kosten van de lening en ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u optimaal profiteert van uw leningsmogelijkheden.

Controleer de voorwaarden en looptijd van de lening.

Het is van essentieel belang om de voorwaarden en looptijd van de lening zorgvuldig te controleren bij het overwegen van een Cetelem persoonlijke lening. Door grondig inzicht te krijgen in de specifieke voorwaarden en de duur van de lening, kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële situatie en doelstellingen. Het controleren van deze aspecten helpt u om beter te begrijpen hoeveel u maandelijks moet terugbetalen, welke kosten er verbonden zijn aan de lening en hoe lang het zal duren voordat u de lening volledig hebt afbetaald. Dit helpt bij het plannen en beheren van uw financiën op een verantwoorde manier.

Zorg ervoor dat je het geleende bedrag realistisch kunt terugbetalen.

Het is essentieel om ervoor te zorgen dat je het geleende bedrag realistisch kunt terugbetalen bij het afsluiten van een Cetelem persoonlijke lening. Door realistisch te blijven over je financiële mogelijkheden en rekening te houden met je maandelijkse inkomsten en uitgaven, voorkom je dat je in financiële moeilijkheden komt. Het is verstandig om een lening af te stemmen op wat je comfortabel kunt terugbetalen, zodat je de lening zonder problemen kunt terugbetalen en tegelijkertijd grip houdt op je financiële situatie.

Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.

Let goed op eventuele extra kosten bij het afsluiten van een Cetelem persoonlijke lening, zoals administratiekosten of verplichte verzekeringen. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Informeer naar mogelijke kortingen of acties bij Cetelem voor persoonlijke leningen.

Bij het overwegen van een persoonlijke lening bij Cetelem is het verstandig om te informeren naar mogelijke kortingen of acties die momenteel beschikbaar zijn. Door navraag te doen naar eventuele kortingen of speciale acties, kunt u mogelijk profiteren van gunstige voorwaarden en besparingen op uw lening. Het loont altijd de moeite om te kijken of er tijdelijke aanbiedingen zijn die uw financieringskosten kunnen verlagen en uw lening nog aantrekkelijker kunnen maken.

Lees alle documenten grondig door voordat je een lening afsluit.

Het is van essentieel belang om alle documenten grondig door te lezen voordat u een persoonlijke lening afsluit bij Cetelem. Door de documenten zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de voorwaarden, rentetarieven en terugbetalingsregelingen die van toepassing zijn op uw lening. Op die manier kunt u vol vertrouwen en goed geïnformeerd de juiste financiële beslissing nemen die aansluit bij uw behoeften en mogelijkheden. Het lezen van alle documenten helpt u om eventuele verrassingen te voorkomen en zorgt voor een transparant en soepel proces bij het afsluiten van uw persoonlijke lening bij Cetelem.

Weet wat je totale kosten zullen zijn, inclusief rente en eventuele bijkomende kosten.

Bij het overwegen van een Cetelem persoonlijke lening is het essentieel om goed op de hoogte te zijn van je totale kosten. Dit omvat niet alleen de rente die je zult betalen, maar ook eventuele bijkomende kosten. Door een duidelijk beeld te hebben van alle kosten die gepaard gaan met de lening, kun je een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen je financiële mogelijkheden valt. Transparantie over de totale kosten helpt je om realistische terugbetalingsplannen te maken en financiële verrassingen te voorkomen.

Overweeg om een aflossingsverzekering af te sluiten voor extra zekerheid bij onvoorziene omstandigheden.

Overweeg om een aflossingsverzekering af te sluiten bij uw Cetelem persoonlijke lening voor extra zekerheid in geval van onvoorziene omstandigheden. Met een aflossingsverzekering kunt u ervoor zorgen dat uw lening wordt afbetaald als u bijvoorbeeld arbeidsongeschikt raakt of komt te overlijden, waardoor u en uw dierbaren financiële gemoedsrust hebben. Het is een verstandige keuze om uzelf te beschermen tegen onvoorziene gebeurtenissen en ervoor te zorgen dat uw financiële verplichtingen worden nagekomen, zelfs in moeilijke tijden.

Neem de tijd om een weloverwogen beslissing te nemen en laat je niet onder druk zetten.

Het is van essentieel belang om de tijd te nemen om een weloverwogen beslissing te nemen wanneer het gaat om het afsluiten van een Cetelem persoonlijke lening. Laat je niet onder druk zetten door externe factoren en neem de tijd om de voorwaarden en opties zorgvuldig te overwegen. Door rustig te evalueren en te plannen, kun je ervoor zorgen dat je een lening afsluit die perfect aansluit bij jouw financiële situatie en behoeften.

krediet lening

Alles wat u moet weten over kredietleningen: Tips voor verantwoord lenen

Artikel: Kredietleningen

Kredietleningen: Alles wat u moet weten

Als u op zoek bent naar financiële ondersteuning voor een groot aankoop, een project of om andere redenen, kan een kredietlening een geschikte optie zijn. Een kredietlening stelt u in staat om een bepaald bedrag te lenen dat u vervolgens in termijnen terugbetaalt, vaak met rente.

Soorten kredietleningen

Er zijn verschillende soorten kredietleningen beschikbaar, afhankelijk van uw behoeften en financiële situatie. Enkele veelvoorkomende vormen van kredietleningen zijn:

  • Persoonlijke leningen: Deze leningen worden vaak gebruikt voor persoonlijke uitgaven zoals renovaties, reizen of medische kosten.
  • Hypothecaire leningen: Deze leningen worden gebruikt om onroerend goed te financieren, zoals het kopen van een huis.
  • Zakelijke leningen: Bedrijven kunnen kredietleningen aanvragen om investeringen te doen, werkkapitaal te verkrijgen of andere zakelijke doeleinden te financieren.

Hoe werkt het?

Wanneer u een kredietlening aanvraagt, zal de geldverstrekker uw financiële situatie evalueren om te bepalen hoeveel u kunt lenen en onder welke voorwaarden. Zodra de lening is goedgekeurd, ontvangt u het geleende bedrag en begint u met het terugbetalen volgens de afgesproken termijnen.

Belangrijke overwegingen

Het is essentieel om goed na te denken voordat u een kredietlening afsluit. Zorg ervoor dat u de voorwaarden begrijpt, inclusief rentetarieven, looptijd en eventuele kosten. Overweeg ook of u in staat zult zijn om de lening terug te betalen volgens de overeengekomen voorwaarden.

Vergeet niet dat het niet verstandig is om meer te lenen dan nodig is of dan wat u zich kunt veroorloven terug te betalen. Een verstandige benadering van kredieten is cruciaal om financiële problemen in de toekomst te voorkomen.

Kortom, kredietleningen kunnen een nuttig instrument zijn om uw financiële doelen te bereiken, maar het is belangrijk om verantwoordelijkheid en zorgvuldigheid aan de dag te leggen bij het aangaan van deze financiële verplichting.


7 Essentiële Tips voor het Slim Afsluiten van een Kredietlening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Controleer de looptijd en voorwaarden van de lening goed.
  3. Leen nooit meer dan je nodig hebt of kunt terugbetalen.
  4. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  5. Zorg voor een goede kredietgeschiedenis door tijdig af te lossen.
  6. Wees alert voor onbetrouwbare kredietverstrekkers en vermijd fraude.
  7. Raadpleeg een financieel adviseur als je twijfelt over een lening.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een kredietlening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en de rentevoorwaarden te vergelijken, kunt u een beter inzicht krijgen in welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een weloverwogen beslissing neemt bij het kiezen van een kredietverstrekker voor uw financiële behoeften.

Controleer de looptijd en voorwaarden van de lening goed.

Het is van essentieel belang om de looptijd en voorwaarden van de lening zorgvuldig te controleren voordat u een kredietlening afsluit. Door grondig te begrijpen hoelang u de lening moet terugbetalen en welke specifieke voorwaarden eraan verbonden zijn, kunt u realistische financiële planning maken en verrassingen in de toekomst voorkomen. Het is verstandig om aandacht te besteden aan details zoals rentetarieven, eventuele boetes voor vervroegde aflossing en andere kosten die kunnen worden toegevoegd aan de lening. Een goed begrip van de looptijd en voorwaarden zal u helpen bij het nemen van weloverwogen beslissingen met betrekking tot uw kredietlening.

Leen nooit meer dan je nodig hebt of kunt terugbetalen.

Het is van essentieel belang om bij het afsluiten van een kredietlening nooit meer te lenen dan wat strikt noodzakelijk is of dan wat u financieel kunt terugbetalen. Het is verleidelijk om meer te lenen dan nodig, maar dit kan leiden tot onnodige financiële lasten en moeilijkheden bij het terugbetalen van de lening. Een verstandige benadering is om een realistische inschatting te maken van uw behoeften en financiële capaciteiten, zodat u de lening op een verantwoorde manier kunt gebruiken en terugbetalen. Het naleven van deze tip kan helpen om financiële problemen in de toekomst te voorkomen en uw financiële welzijn te beschermen.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het afsluiten van een kredietlening is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen bij het nemen van financiële beslissingen. Het is verstandig om alle voorwaarden van de lening grondig door te nemen en eventuele verborgen kosten te identificeren voordat u zich verbindt tot een kredietovereenkomst. Op die manier kunt u een weloverwogen keuze maken en onaangename verrassingen vermijden tijdens de looptijd van de lening.

Zorg voor een goede kredietgeschiedenis door tijdig af te lossen.

Het is van essentieel belang om een goede kredietgeschiedenis op te bouwen door uw kredietlening tijdig af te lossen. Door uw leningen volgens de afgesproken termijnen terug te betalen, laat u zien dat u een betrouwbare en verantwoordelijke kredietnemer bent. Een goede kredietgeschiedenis kan uw kredietwaardigheid verbeteren en u helpen bij toekomstige leningaanvragen, met mogelijk gunstigere voorwaarden en rentetarieven als gevolg. Het naleven van de aflossingsverplichtingen is dus niet alleen cruciaal voor het beheren van uw financiële situatie, maar ook voor het opbouwen van een positieve reputatie bij geldverstrekkers.

Wees alert voor onbetrouwbare kredietverstrekkers en vermijd fraude.

Het is van groot belang om waakzaam te zijn voor onbetrouwbare kredietverstrekkers en fraude te vermijden bij het afsluiten van een kredietlening. Het is essentieel om alleen zaken te doen met erkende en betrouwbare financiële instellingen om te voorkomen dat u slachtoffer wordt van oplichting of misleidende praktijken. Controleer altijd de geloofwaardigheid en reputatie van de kredietverstrekker voordat u een lening afsluit en wees alert op verdachte aanbiedingen die te mooi lijken om waar te zijn. Door voorzichtig te zijn en goed geïnformeerd te blijven, kunt u uzelf beschermen tegen mogelijke financiële risico’s en uw leningservaring veilig en betrouwbaar houden.

Raadpleeg een financieel adviseur als je twijfelt over een lening.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over het afsluiten van een lening. Een financieel adviseur kan je helpen bij het evalueren van je financiële situatie, het begrijpen van de voorwaarden en risico’s van de lening, en het bepalen of de lening past bij je financiële doelen op lange termijn. Met professioneel advies kun je weloverwogen beslissingen nemen en mogelijke valkuilen vermijden bij het aangaan van een kredietlening.

20000 euro lenen

Alles wat u moet weten over 20000 euro lenen: Tips en advies

Artikel: 20000 euro lenen

Alles wat u moet weten over het lenen van 20000 euro

Als u overweegt om een bedrag van 20000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen. Of u nu een grote aankoop wilt doen, uw huis wilt renoveren of andere financiële behoeften heeft, het is essentieel om de juiste beslissing te nemen bij het afsluiten van een lening.

Soorten leningen voor 20000 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 20000 euro. Een veelvoorkomende optie is een persoonlijke lening, waarbij u het volledige bedrag in één keer ontvangt en dit in vaste maandelijkse termijnen terugbetaalt. Een andere optie is een doorlopend krediet, waarbij u flexibel geld kunt opnemen tot aan een vooraf bepaald kredietlimiet.

Rente en looptijd

Bij het lenen van 20000 euro is de rentevoet een belangrijke factor om rekening mee te houden. De rente kan variëren afhankelijk van de kredietverstrekker, uw kredietscore en de gekozen leenvorm. Het is verstandig om verschillende aanbieders te vergelijken om de meest gunstige rente te vinden. Daarnaast bepaalt de looptijd van de lening hoe lang u maandelijks aflossingen zult doen.

Voorwaarden en aflossing

Voor het afsluiten van een lening van 20000 euro zullen kredietverstrekkers bepaalde voorwaarden stellen, zoals uw inkomen, werkgelegenheid en kredietscore. Zorg ervoor dat u alle voorwaarden begrijpt voordat u akkoord gaat met de leningsovereenkomst. Het is ook belangrijk om realistisch te zijn over uw terugbetalingscapaciteit om financiële problemen te voorkomen.

Besluitvorming

Het besluit om 20000 euro te lenen moet goed doordacht zijn en gebaseerd zijn op uw financiële situatie en behoeften. Overweeg zorgvuldig alle opties, vergelijk aanbieders en lees alle documentatie grondig door voordat u zich verbindt tot een leningsovereenkomst.

Door verantwoordelijk te lenen en goed geïnformeerd te zijn over alle aspecten van het leningsproces, kunt u met vertrouwen financiële beslissingen nemen die aansluiten bij uw doelen en behoeften.


5 Tips voor het Lenen van 20.000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringspremies.
  3. Bereken het totale terug te betalen bedrag inclusief rente om verrassingen te voorkomen.
  4. Kijk naar de looptijd van de lening en bepaal of dit haalbaar is voor jouw financiële situatie.
  5. Lees alle voorwaarden en contracten zorgvuldig door voordat je een lening afsluit.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het lenen van 20000 euro is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door verschillende aanbieders te onderzoeken en rentetarieven te vergelijken, kunt u mogelijk geld besparen op de totale kosten van de lening. Het is verstandig om niet alleen naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten en flexibiliteit van de lening. Het vergelijken van kredietverstrekkers stelt u in staat om een weloverwogen beslissing te nemen en een lening af te sluiten die het beste aansluit bij uw financiële behoeften.

Let op bijkomende kosten zoals administratiekosten en verzekeringspremies.

Het is belangrijk om op te letten voor bijkomende kosten bij het lenen van 20000 euro, zoals administratiekosten en verzekeringspremies. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten en deze mee te nemen in uw overwegingen, kunt u een beter beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het lenen van dit bedrag. Het is verstandig om alle kosten in kaart te brengen en transparantie te vragen aan de kredietverstrekker om onaangename verrassingen te voorkomen tijdens het leningsproces.

Bereken het totale terug te betalen bedrag inclusief rente om verrassingen te voorkomen.

Een belangrijke tip bij het lenen van 20000 euro is om het totale terug te betalen bedrag, inclusief rente, te berekenen. Door vooraf inzicht te krijgen in de totale kosten van de lening, kunt u verrassingen voorkomen en een weloverwogen beslissing nemen. Het is essentieel om niet alleen naar het geleende bedrag zelf te kijken, maar ook naar de rentevoet en eventuele bijkomende kosten die van invloed zijn op het uiteindelijke terug te betalen bedrag. Op die manier kunt u realistische verwachtingen creëren en financiële verrassingen vermijden tijdens de aflossingsperiode.

Kijk naar de looptijd van de lening en bepaal of dit haalbaar is voor jouw financiële situatie.

Bij het overwegen van het lenen van 20000 euro is het essentieel om naar de looptijd van de lening te kijken en te bepalen of dit haalbaar is voor jouw financiële situatie. De looptijd van de lening bepaalt hoe lang je maandelijks aflossingen zult doen en heeft invloed op de totale kosten van de lening. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen. Door goed te kijken naar de looptijd en deze af te stemmen op jouw financiële mogelijkheden, kun je verstandige beslissingen nemen bij het afsluiten van een lening van 20000 euro.

Lees alle voorwaarden en contracten zorgvuldig door voordat je een lening afsluit.

Het is van essentieel belang om alle voorwaarden en contracten zorgvuldig door te lezen voordat u een lening van 20000 euro afsluit. Door grondig de voorwaarden en het contract te bestuderen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en voorwaarden die aan de lening zijn verbonden. Op die manier kunt u volledig begrijpen wat er van u wordt verwacht en eventuele verrassingen of misverstanden vermijden. Het nemen van de tijd om alles goed door te nemen, helpt u om weloverwogen beslissingen te nemen en financiële risico’s te minimaliseren.

lening 20000 euro

Alles over een lening van 20000 euro: tips en advies

Lening van 20000 euro

Alles wat u moet weten over een lening van 20000 euro

Een lening van 20000 euro kan een handige financiële oplossing zijn voor verschillende doeleinden, zoals het consolideren van schulden, het financieren van een grote aankoop of het uitvoeren van verbouwingen aan uw huis. Voordat u echter besluit om een dergelijk bedrag te lenen, zijn er enkele belangrijke zaken waarmee u rekening moet houden.

Rentevoet en looptijd

De rentevoet en de looptijd van de lening zullen bepalen hoeveel u maandelijks zult moeten terugbetalen en hoeveel de totale kosten zullen bedragen. Vergelijk verschillende kredietverstrekkers om de meest gunstige voorwaarden te vinden die passen bij uw financiële situatie.

Kredietwaardigheid

Uw kredietwaardigheid speelt een cruciale rol bij het verkrijgen van een lening van 20000 euro. Kredietverstrekkers zullen uw financiële achtergrond, inkomen en betalingsgeschiedenis evalueren om te bepalen of u in aanmerking komt voor de lening en tegen welke voorwaarden.

Aflossingsplan

Zorg ervoor dat u een duidelijk aflossingsplan opstelt voordat u de lening afsluit. Bepaal hoeveel u elke maand kunt missen en hoe lang het zal duren om de volledige lening terug te betalen. Wees realistisch over uw financiële mogelijkheden om problematische situaties te voorkomen.

Een lening van 20000 euro kan een nuttig instrument zijn om uw financiële doelen te bereiken, maar het is belangrijk om verantwoordelijk te lenen en goed geïnformeerd beslissingen te nemen. Neem de tijd om verschillende opties te overwegen en raadpleeg indien nodig een financieel adviseur voor professioneel advies.


Voordelen van het Lenen van 20.000 Euro: Flexibiliteit, Stabiliteit en Professioneel Advies

  1. Flexibele financiering voor diverse doeleinden.
  2. Mogelijkheid om grote aankopen te doen of verbouwingen uit te voeren.
  3. Gespreide terugbetaling over een langere periode.
  4. Vaste rentevoet zorgt voor stabiele maandelijkse aflossingen.
  5. Snelle goedkeuring en beschikbaarheid van het geleende bedrag.
  6. Verbetering van kredietwaardigheid bij tijdige terugbetaling.
  7. Professioneel advies en begeleiding beschikbaar bij financiële instellingen.


Nadelen van een lening van 20.000 euro: Hogere kosten, financiële stress en budgetbeperkingen

  1. Hogere totale terugbetalingskosten door rente op een lening van 20000 euro.
  2. Mogelijkheid van financiële stress als maandelijkse aflossingen te hoog zijn.
  3. Risico op verstoring van uw financiële stabiliteit bij onverwachte gebeurtenissen.
  4. Beperking van beschikbaar budget voor andere uitgaven door lopende leningverplichtingen.

Flexibele financiering voor diverse doeleinden.

Een van de voordelen van een lening van 20000 euro is de flexibele financiering die het biedt voor diverse doeleinden. Of het nu gaat om het consolideren van schulden, het financieren van een grote aankoop of het uitvoeren van verbouwingen, met een lening van dit bedrag heeft u de mogelijkheid om uw financiële doelen te realiseren op een manier die bij uw behoeften past. De flexibiliteit stelt u in staat om de lening aan te wenden voor verschillende projecten en maakt het een veelzijdige financiële oplossing.

Mogelijkheid om grote aankopen te doen of verbouwingen uit te voeren.

Een lening van 20000 euro biedt de mogelijkheid om grote aankopen te doen of verbouwingen uit te voeren die anders misschien niet direct haalbaar zouden zijn. Of het nu gaat om het kopen van een nieuwe auto, het financieren van een droomvakantie of het renoveren van uw huis, deze lening stelt u in staat om uw plannen te realiseren en uw levenskwaliteit te verbeteren. Met de financiële flexibiliteit die een lening van 20000 euro biedt, kunt u investeren in belangrijke projecten en genieten van de voordelen op lange termijn.

Gespreide terugbetaling over een langere periode.

Een groot voordeel van een lening van 20000 euro is de mogelijkheid van gespreide terugbetaling over een langere periode. Hierdoor kunt u de maandelijkse aflossingen beter afstemmen op uw financiële situatie en budget, waardoor het gemakkelijker wordt om de lening terug te betalen zonder uw dagelijkse uitgaven te veel te belasten. Deze flexibiliteit in terugbetalingsvoorwaarden kan helpen om financiële druk te verminderen en u meer ademruimte te geven bij het beheren van uw financiën.

Vaste rentevoet zorgt voor stabiele maandelijkse aflossingen.

Een van de voordelen van het afsluiten van een lening van 20000 euro is dat een vaste rentevoet zorgt voor stabiele maandelijkse aflossingen. Met een vaste rentevoet blijft het bedrag dat u elke maand moet terugbetalen consistent gedurende de looptijd van de lening. Dit biedt financiële zekerheid en voorspelbaarheid, waardoor u beter kunt budgetteren en plannen voor uw financiële verplichtingen.

Snelle goedkeuring en beschikbaarheid van het geleende bedrag.

Een belangrijk voordeel van het lenen van 20000 euro is de snelle goedkeuring en beschikbaarheid van het geleende bedrag. In noodsituaties of wanneer u snel financiële steun nodig heeft, kan het verkrijgen van een lening van dit bedrag binnen korte tijd cruciaal zijn. Kredietverstrekkers die een snelle goedkeuringsprocedure hanteren, stellen u in staat om snel toegang te krijgen tot het benodigde geld, waardoor u uw financiële behoeften kunt vervullen zonder langdurige vertragingen. Dit aspect van leningen van 20000 euro biedt gemak en flexibiliteit aan de lener, waardoor deze op een efficiënte manier kan profiteren van de beschikbare financiële middelen.

Verbetering van kredietwaardigheid bij tijdige terugbetaling.

Een belangrijk voordeel van het afsluiten van een lening van 20000 euro is dat het kan bijdragen aan de verbetering van uw kredietwaardigheid, mits u de lening tijdig en volgens de afgesproken voorwaarden terugbetaalt. Door regelmatige en tijdige terugbetalingen te doen, laat u aan kredietverstrekkers zien dat u een betrouwbare en verantwoordelijke lener bent. Dit kan op zijn beurt uw kredietscore positief beïnvloeden en uw toekomstige leenmogelijkheden verbeteren, met gunstiger voorwaarden en lagere rentetarieven als gevolg. Het opbouwen van een positieve kredietgeschiedenis is essentieel voor uw financiële gezondheid op lange termijn en kan u helpen om uw financiële doelen te bereiken.

Professioneel advies en begeleiding beschikbaar bij financiële instellingen.

Een van de voordelen van het afsluiten van een lening van 20000 euro is dat professioneel advies en begeleiding beschikbaar zijn bij financiële instellingen. Deze deskundige begeleiding kan u helpen om een weloverwogen beslissing te nemen over uw lening, rekening houdend met uw financiële situatie, doelstellingen en risicotolerantie. Financiële adviseurs kunnen u helpen bij het begrijpen van de verschillende leningsopties, rentetarieven en voorwaarden, waardoor u de juiste keuze kunt maken die aansluit bij uw behoeften en budget. Het advies van professionals kan u ook helpen om eventuele valkuilen te vermijden en ervoor te zorgen dat u op lange termijn financieel gezond blijft.

Hogere totale terugbetalingskosten door rente op een lening van 20000 euro.

Een nadeel van het lenen van 20000 euro is dat u te maken kunt krijgen met hogere totale terugbetalingskosten als gevolg van de rente die op de lening wordt toegepast. Omdat rente een percentage is van het geleende bedrag dat u bovenop de hoofdsom moet terugbetalen, kan dit leiden tot aanzienlijke extra kosten gedurende de looptijd van de lening. Het is belangrijk om bewust te zijn van deze bijkomende kosten en om te overwegen of u financieel in staat bent om deze extra lasten op lange termijn te dragen voordat u een lening van 20000 euro afsluit.

Mogelijkheid van financiële stress als maandelijkse aflossingen te hoog zijn.

Een potentieel nadeel van het lenen van 20000 euro is de mogelijkheid van financiële stress als de maandelijkse aflossingen te hoog zijn. Als de terugbetalingsbedragen een aanzienlijk deel van uw inkomen innemen, kan dit leiden tot druk op uw financiële situatie en zelfs tot betalingsproblemen. Het is daarom essentieel om realistisch te zijn over wat u zich kunt veroorloven en ervoor te zorgen dat de aflossingen binnen uw budget passen om onnodige financiële spanning te voorkomen.

Risico op verstoring van uw financiële stabiliteit bij onverwachte gebeurtenissen.

Een van de nadelen van het lenen van 20000 euro is het risico op verstoring van uw financiële stabiliteit bij onverwachte gebeurtenissen. Als u een aanzienlijk bedrag leent, kan een onvoorziene gebeurtenis zoals jobverlies, ziekte of onverwachte kosten ervoor zorgen dat u moeite heeft om aan uw aflossingsverplichtingen te voldoen. Dit kan leiden tot financiële stress en problemen, waardoor het belangrijk is om voorzichtig te zijn bij het aangaan van dergelijke leningen en ervoor te zorgen dat u een vangnet heeft voor onvoorziene omstandigheden.

Beperking van beschikbaar budget voor andere uitgaven door lopende leningverplichtingen.

Een nadeel van het lenen van 20000 euro is dat het kan leiden tot een beperking van het beschikbare budget voor andere uitgaven als gevolg van lopende leningverplichtingen. Door maandelijkse aflossingen te moeten doen, kan er minder geld overblijven voor andere essentiële kosten zoals huur, boodschappen of vrijetijdsactiviteiten. Dit kan leiden tot financiële stress en het noodzakelijk maken om strikter te budgetteren om alle verplichtingen te kunnen nakomen. Het is belangrijk om deze potentiële beperking in overweging te nemen bij het aangaan van een lening van dit bedrag en ervoor te zorgen dat de financiële lasten haalbaar blijven binnen uw totale budget.

intrest hypothecaire lening

De Impact van de Rente op Jouw Hypotheeklening

Artikel: Rente op Hypotheekleningen

De Impact van de Rente op Hypotheekleningen

De rentevoet op hypotheekleningen is een cruciale factor die van invloed is op de totale kosten van het lenen voor de aankoop van een huis. Het bepalen van de juiste rentevoet kan aanzienlijke financiële gevolgen hebben op lange termijn.

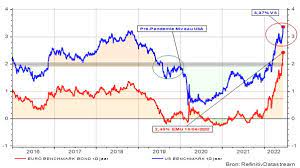
De rentevoet wordt vastgesteld door financiële instellingen en is gebaseerd op verschillende factoren, waaronder de marktomstandigheden, het kredietrisico van de lener en de looptijd van de lening. Een lagere rentevoet resulteert in lagere maandelijkse aflossingen en totale interestkosten, terwijl een hogere rentevoet het omgekeerde effect heeft.

Het is belangrijk voor potentiële huizenkopers om te onderhandelen over een gunstige rentevoet bij het afsluiten van een hypotheeklening. Zelfs kleine verschillen in rentetarieven kunnen leiden tot aanzienlijke besparingen of extra kosten gedurende de looptijd van de lening.

Bovendien kunnen huiseigenaren ervoor kiezen om hun lening te herfinancieren als de marktrente daalt, wat hen kan helpen om lagere maandelijkse betalingen te realiseren en geld te besparen op interestkosten.

Kortom, het begrijpen van hoe de rentevoet werkt en hoe deze van invloed is op hypotheekleningen is essentieel voor iedereen die een huis wil kopen of al een hypotheek heeft. Door goed geïnformeerd te zijn over rentetarieven kunnen huizenkopers slimme financiële beslissingen nemen die passen bij hun budget en langetermijndoelen.


Veelgestelde Vragen over Hypotheekrente en Rentevoeten in België voor 2024

  1. Hoeveel intrest op hypothecaire lening?
  2. Wat gaat hypotheekrente doen in 2024 Belgie?
  3. Hoe staan de rentevoeten vandaag?
  4. Wat gaat hypotheekrente doen in 2024 in België?
  5. Wat is de rentevoet vandaag 2024?
  6. Hoe bereken je de intrest op een lening?
  7. Wat is de rentevoet vandaag hypothecaire lening?
  8. Wat is de rentevoet in 2024?
  9. Welke bank geeft de beste hypothecaire lening?
  10. Hoe hoog staan de rentevoeten vandaag?
  11. Wat doet de rente in 2024 in België?
  12. Wat is de rentevoet 2024?
  13. Wat is momenteel een goede rentevoet?
  14. Hoeveel is de rentevoet 2024?
  15. Zal de rente dalen in 2025?
  16. Wat is een goede rentevoet?
  17. Welke bank heeft de laagste rente voor lening?
  18. Wat gaat de rente doen in 2024 in België?

Hoeveel intrest op hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Hoeveel intrest moet ik betalen op mijn hypothecaire lening?” Het bedrag aan rente dat u betaalt op een hypotheeklening hangt af van verschillende factoren, waaronder de hoogte van het geleende bedrag, de looptijd van de lening en de geldende rentevoet op dat moment. Het is belangrijk om te begrijpen hoe de renteberekening werkt en om te onderhandelen over een gunstige rentevoet om zo de totale kosten van uw lening te optimaliseren.

Wat gaat hypotheekrente doen in 2024 Belgie?

Het voorspellen van de hypotheekrente in België voor 2024 is een uitdaging, aangezien deze afhankelijk is van verschillende factoren zoals economische groei, inflatie, rentebeleid van de Europese Centrale Bank en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen wat de hypotheekrente zal doen in 2024, kunnen financiële experts trends analyseren en prognoses maken op basis van beschikbare gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over het afsluiten van een hypotheeklening in de toekomst.

Hoe staan de rentevoeten vandaag?

Veel mensen stellen de vraag: “Hoe staan de rentevoeten vandaag?” Deze vraag is begrijpelijk, aangezien de rentevoeten een belangrijke rol spelen bij het afsluiten van een hypothecaire lening. De rentevoeten kunnen variëren op basis van verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van financiële instellingen. Het is verstandig om regelmatig de rentetarieven te controleren en te vergelijken om een goed beeld te krijgen van wat er momenteel beschikbaar is. Door op de hoogte te blijven van de actuele rentevoeten kunnen huizenkopers profiteren van gunstige leningsvoorwaarden en mogelijk besparingen realiseren op hun hypotheekkosten.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van wat de hypotheekrente zal doen in 2024 in België is een uitdagende taak, aangezien rentetarieven afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen hoe de rente zal evolueren, kunnen experts en analisten trends volgen en prognoses maken op basis van huidige gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen met betrekking tot hypotheekleningen in 2024.

Wat is de rentevoet vandaag 2024?

De rentevoet op hypothecaire leningen kan sterk variëren en wordt beïnvloed door verschillende factoren, waaronder de marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk om te begrijpen dat de rentevoet niet statisch is en regelmatig kan veranderen. Om de actuele rentevoet voor 2024 te kennen, is het raadzaam om contact op te nemen met verschillende banken en kredietverstrekkers, aangezien zij up-to-date informatie kunnen verstrekken over de huidige tarieven en voorwaarden voor hypotheekleningen. Het is verstandig om advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen over het afsluiten van een hypotheeklening in 2024.

Hoe bereken je de intrest op een lening?

Het berekenen van de rente op een lening is een essentiële stap bij het begrijpen van de totale kosten van lenen. De rente op een lening wordt meestal berekend als een percentage van het geleende bedrag en kan op verschillende manieren worden bepaald, afhankelijk van het type lening en de voorwaarden ervan. Bij hypothecaire leningen wordt de rente vaak berekend op basis van het resterende saldo van de lening en kan deze vast of variabel zijn. Door rekening te houden met factoren zoals de looptijd van de lening, het rentetarief en eventuele bijkomende kosten, kunnen leners een beter inzicht krijgen in hoeveel ze uiteindelijk zullen betalen aan rente over de gehele looptijd van de lening.

Wat is de rentevoet vandaag hypothecaire lening?

Veel mensen vragen zich af: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan dagelijks fluctueren op basis van verschillende factoren, waaronder marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk voor potentiële huizenkopers om regelmatig de actuele rentetarieven te controleren en advies in te winnen bij verschillende geldverstrekkers om een goed beeld te krijgen van de beschikbare opties. Het vinden van een gunstige rentevoet kan aanzienlijke besparingen opleveren over de looptijd van de lening en kan helpen bij het realiseren van financiële doelen op lange termijn.

Wat is de rentevoet in 2024?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Wat is de rentevoet in 2024?” Het is belangrijk om te begrijpen dat de rentevoet op hypotheekleningen afhankelijk is van verschillende factoren, waaronder de marktomstandigheden, het beleid van financiële instellingen en economische trends. Het is moeilijk om nu al een exacte rentevoet voor 2024 te voorspellen, aangezien deze kan variëren op basis van toekomstige ontwikkelingen. Potentiële huizenkopers wordt geadviseerd om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om een goed beeld te krijgen van wat ze kunnen verwachten in 2024.

Welke bank geeft de beste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: welke bank geeft de beste hypothecaire lening? Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven, voorwaarden en leningopties aanbieden. Het is belangrijk voor potentiële huizenkopers om meerdere banken te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij hun financiële situatie en behoeften. Door grondig onderzoek te doen en goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn, kunnen huizenkopers de bank vinden die de meest gunstige voorwaarden biedt voor hun hypotheeklening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten op hypothecaire leningen kunnen dagelijks fluctueren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van financiële instellingen. Potentiële huizenkopers of huidige leninghouders die op zoek zijn naar actuele informatie over rentevoeten doen er goed aan om regelmatig de rentetarieven te controleren en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen over hun hypotheeklening.

Wat doet de rente in 2024 in België?

Het voorspellen van de renteontwikkelingen voor 2024 in België is een uitdagende taak, aangezien de rentetarieven afhankelijk zijn van verschillende factoren, waaronder economische groei, inflatie, monetaire beleidsbeslissingen en geopolitieke gebeurtenissen. Financiële experts en analisten gebruiken complexe modellen en gegevens om toekomstige rentetrends te voorspellen, maar het blijft onzeker welke richting de rente in 2024 zal uitgaan. Het is raadzaam voor huizenkopers en leners om regelmatig updates te volgen van financiële instellingen en economische nieuwsbronnen om op de hoogte te blijven van eventuele veranderingen in de rentevoeten die van invloed kunnen zijn op hypothecaire leningen.

Wat is de rentevoet 2024?

Een veelgestelde vraag over hypothecaire leningen is: “Wat is de rentevoet voor 2024?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de marktomstandigheden, het beleid van financiële instellingen en het kredietprofiel van de lener. Het is belangrijk om te onthouden dat de rentevoeten jaarlijks kunnen veranderen en dat het raadzaam is om actuele informatie in te winnen bij geldverstrekkers of financiële adviseurs om een nauwkeurig beeld te krijgen van de rentetarieven voor het jaar 2024.

Wat is momenteel een goede rentevoet?

Een veelgestelde vraag over hypothecaire leningen is: “Wat is momenteel een goede rentevoet?” De beoordeling van wat een goede rentevoet is, kan variëren afhankelijk van verschillende factoren, zoals de huidige marktomstandigheden, de financiële situatie van de lener en de looptijd van de lening. Over het algemeen wordt een rentevoet die lager is dan het gemiddelde als gunstig beschouwd, omdat dit kan resulteren in lagere maandelijkse aflossingen en totale interestkosten. Het is altijd verstandig om advies in te winnen bij financiële experts en verschillende aanbieders te vergelijken om een rentevoet te vinden die past bij uw specifieke behoeften en financiële doelstellingen.

Hoeveel is de rentevoet 2024?

Een veelgestelde vraag over hypothecaire leningen is: “Hoeveel is de rentevoet voor 2024?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals marktomstandigheden, economische trends en het kredietprofiel van de lener. Het is belangrijk op te merken dat de rentevoeten voor hypothecaire leningen jaarlijks kunnen veranderen en dat het raadzaam is om contact op te nemen met financiële instellingen of hypotheekverstrekkers voor actuele informatie over rentetarieven voor het jaar 2024.

Zal de rente dalen in 2025?

Het voorspellen van renteontwikkelingen op lange termijn, zoals in 2025, is een uitdaging vanwege de vele variabelen die van invloed zijn op de financiële markten. Hoewel economen en experts prognoses kunnen maken op basis van huidige trends en economische indicatoren, blijft het onzeker of de rente zal dalen in 2025. Factoren zoals inflatie, beleidsbeslissingen van centrale banken en geopolitieke gebeurtenissen kunnen allemaal een rol spelen bij het bepalen van de richting van de rente. Het is daarom verstandig om regelmatig de marktomstandigheden te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen met betrekking tot hypotheekleningen en rentevoeten.

Wat is een goede rentevoet?

Een goede rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, het type lening, de looptijd en het kredietprofiel van de lener. Over het algemeen wordt een rentevoet als gunstig beschouwd wanneer deze lager is dan het gemiddelde markttarief en past bij de financiële situatie van de kredietnemer. Het is raadzaam om verschillende leningsaanbieders te vergelijken en te onderhandelen over de beste rentevoet die beschikbaar is om de totale kosten van de lening te minimaliseren en financiële stabiliteit op lange termijn te waarborgen.

Welke bank heeft de laagste rente voor lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een hypothecaire lening. Het vinden van de bank met de laagste rente is een belangrijke overweging voor huizenkopers, aangezien zelfs een klein verschil in rentetarieven aanzienlijke besparingen kan opleveren over de looptijd van de lening. Het is raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke financiële instelling het meest gunstige aanbod heeft dat past bij uw financiële situatie en behoeften. Het is ook verstandig om te onderhandelen over de rentevoet en andere voorwaarden van de lening om ervoor te zorgen dat u het beste tarief krijgt dat beschikbaar is.

Wat gaat de rente doen in 2024 in België?

Het voorspellen van de renteontwikkelingen in 2024 voor hypothecaire leningen in België is een uitdagende taak, aangezien rentetarieven afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met zekerheid te zeggen wat de rente zal doen, kunnen experts en economen bepaalde trends en prognoses analyseren om een idee te krijgen van mogelijke scenario’s. Factoren zoals inflatie, monetaire beleidsbeslissingen en internationale economische ontwikkelingen zullen naar verwachting allemaal een rol spelen bij het bepalen van de rentetarieven voor hypothecaire leningen in 2024. Het is daarom raadzaam om regelmatig updates te volgen van financiële instellingen en deskundigen om op de hoogte te blijven van eventuele veranderingen die zich kunnen voordoen.

lening afbetaling berekenen

Hoe Bereken Ik Mijn Leningaflossing? Een Stapsgewijze Gids

Lening Aflossing Berekenen

Hoe u uw leningaflossing kunt berekenen

Een lening afsluiten is een belangrijke financiële beslissing die goed doordacht moet worden. Voordat u een lening aangaat, is het essentieel om te begrijpen hoe de aflossingen zullen worden berekend en welke impact dit zal hebben op uw financiën. Hier zijn enkele stappen om u te helpen uw leningaflossingen te berekenen:

  1. Bepaal het leenbedrag: Het eerste wat u moet doen, is het bedrag bepalen dat u wilt lenen.
  2. Kies de looptijd van de lening: Vervolgens moet u beslissen over de looptijd van de lening, oftewel hoelang u wilt doen over het terugbetalen van het geleende bedrag.
  3. Controleer de rentevoet: Bekijk welke rentevoet van toepassing is op de lening die u overweegt. Dit zal van invloed zijn op de totale kosten van de lening.
  4. Gebruik een online aflossingscalculator: Er zijn veel online tools beschikbaar waarmee u eenvoudig uw maandelijkse aflossingen kunt berekenen op basis van het leenbedrag, de looptijd en de rentevoet.
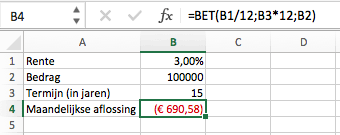
  5. Bereken handmatig: Als u liever handmatig wilt berekenen, kunt u gebruikmaken van de formule voor annuïtaire aflossingen: A = P * (r(1+r)^n) / ((1+r)^n – 1), waarbij A staat voor maandelijkse aflossing, P voor leenbedrag, r voor maandelijkse rente en n voor aantal termijnen.

Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven aan aflossingen voordat u een lening afsluit. Zorg ervoor dat uw budget deze extra kosten kan dragen zonder uw financiële stabiliteit in gevaar te brengen.

Door uw leningaflossingen zorgvuldig te berekenen en te plannen, kunt u ervoor zorgen dat u uw lening op tijd en volgens plan terugbetaalt, waardoor financiële stress wordt geminimaliseerd en uw kredietwaardigheid wordt behouden.


7 Tips om de Afbetaling van je Lening te Berekenen in België

  1. Bepaal de totale lening die moet worden terugbetaald.
  2. Controleer de rentevoet en het type lening (bv. vast of variabel).
  3. Gebruik een online aflossingscalculator voor nauwkeurige berekeningen.
  4. Houd rekening met de looptijd van de lening en eventuele extra kosten.
  5. Vergelijk verschillende aanbieders om de beste aflossingsvoorwaarden te vinden.
  6. Zorg ervoor dat je regelmatig aflost volgens het afgesproken schema.
  7. Overweeg om extra betalingen te doen om de lening sneller af te lossen en kosten te besparen.

Bepaal de totale lening die moet worden terugbetaald.

Een belangrijke tip bij het berekenen van leningaflossingen is om de totale lening die moet worden terugbetaald nauwkeurig te bepalen. Door een duidelijk inzicht te hebben in het volledige bedrag dat u uiteindelijk zult moeten terugbetalen, inclusief rente en eventuele bijkomende kosten, kunt u beter plannen en budgetteren voor de aflossingen. Het is essentieel om niet alleen te focussen op de maandelijkse aflossingen, maar ook om de totale kosten van de lening over de gehele looptijd te begrijpen om financiële verrassingen te voorkomen en uw lening succesvol af te betalen.

Controleer de rentevoet en het type lening (bv. vast of variabel).

Bij het berekenen van leningaflossingen is het essentieel om zorgvuldig de rentevoet en het type lening te controleren, zoals vast of variabel. De rentevoet bepaalt hoeveel u uiteindelijk zult betalen bovenop het geleende bedrag en heeft een grote invloed op de totale kosten van de lening. Daarnaast is het belangrijk om te overwegen of u kiest voor een vaste rentevoet, die gedurende de hele looptijd van de lening constant blijft, of een variabele rentevoet die kan schommelen afhankelijk van marktomstandigheden. Door deze factoren zorgvuldig te overwegen, kunt u een weloverwogen beslissing nemen over uw lening en ervoor zorgen dat u financieel voorbereid bent op de aflossingen.

Gebruik een online aflossingscalculator voor nauwkeurige berekeningen.

Het gebruik van een online aflossingscalculator is een handige tip voor het nauwkeurig berekenen van uw leningaflossingen. Met behulp van deze tool kunt u snel en gemakkelijk de maandelijkse aflossingen bepalen op basis van het leenbedrag, de looptijd en de rentevoet van uw lening. Door gebruik te maken van een online aflossingscalculator kunt u ervoor zorgen dat uw berekeningen foutloos zijn en dat u een duidelijk inzicht krijgt in hoeveel u elke maand moet aflossen. Dit helpt u bij het plannen van uw financiën en zorgt ervoor dat u realistische afspraken maakt met betrekking tot uw leningaflossingen.

Houd rekening met de looptijd van de lening en eventuele extra kosten.

Bij het berekenen van de aflossingen voor een lening is het essentieel om rekening te houden met de looptijd van de lening en eventuele extra kosten die hiermee gepaard gaan. De looptijd van de lening bepaalt niet alleen hoe lang u bezig zult zijn met het terugbetalen van het geleende bedrag, maar heeft ook invloed op de totale kosten van de lening. Daarnaast kunnen er extra kosten zoals administratiekosten, verzekeringen of boetes zijn die uw aflossingsbedrag kunnen beïnvloeden. Door deze factoren in overweging te nemen bij het berekenen van uw leningaflossingen, kunt u een realistisch aflossingsplan opstellen dat past binnen uw financiële mogelijkheden en u helpt om uw lening succesvol af te betalen.

Vergelijk verschillende aanbieders om de beste aflossingsvoorwaarden te vinden.

Vergelijk verschillende aanbieders om de beste aflossingsvoorwaarden te vinden. Het is verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar andere voorwaarden zoals flexibiliteit in aflossingsschema’s, eventuele extra kosten en de reputatie van de geldverstrekkers. Door verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste past bij uw financiële behoeften en mogelijkheden. Het loont altijd om grondig onderzoek te doen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan tijdens het aflossingsproces.

Zorg ervoor dat je regelmatig aflost volgens het afgesproken schema.

Het is van essentieel belang om ervoor te zorgen dat je regelmatig aflost volgens het afgesproken schema bij het berekenen van leningaflossingen. Door consistent en op tijd af te lossen, kun je voorkomen dat er extra kosten of boetes worden opgelegd. Het naleven van het aflossingsschema helpt ook om je financiële planning in evenwicht te houden en zorgt ervoor dat je op koers blijft om je lening succesvol terug te betalen. Het is een verantwoordelijke financiële gewoonte die bijdraagt aan een gezonde financiële situatie op de lange termijn.

Overweeg om extra betalingen te doen om de lening sneller af te lossen en kosten te besparen.

Overweeg om extra betalingen te doen om de lening sneller af te lossen en kosten te besparen. Door extra betalingen te doen bovenop uw reguliere aflossingen, kunt u de looptijd van uw lening verkorten en uiteindelijk geld besparen op rentekosten. Het is een effectieve strategie om uw lening sneller af te betalen en financiële vrijheid te bereiken. Denk eraan om deze optie te overwegen bij het plannen van uw leningaflossingen voor een gezondere financiële toekomst.

hoeveel lenen

Hoeveel lenen: Tips voor verstandig lenen in België

Hoeveel Lenen: Een Gids voor Verstandig Lenen

Hoeveel Lenen: Een Gids voor Verstandig Lenen

Lenen is een gebruikelijke manier om grote aankopen te financieren of onverwachte kosten te dekken. Of het nu gaat om een huis, een auto, een studie of andere uitgaven, het is belangrijk om verstandig te lenen en goed na te denken over hoeveel je kunt lenen.

Wat bepaalt hoeveel je kunt lenen?

De hoeveelheid geld die je kunt lenen, wordt bepaald door verschillende factoren:

  • Inkomen: Leners met een hoger inkomen hebben over het algemeen meer mogelijkheden om te lenen.
  • Kredietgeschiedenis: Een goede kredietgeschiedenis kan je helpen om gunstigere leenvoorwaarden te krijgen.
  • Schuldenlast: Als je al andere leningen hebt lopen, kan dit van invloed zijn op hoeveel je nog kunt lenen.
  • Borgstelling: Soms heb je een borgsteller nodig om in aanmerking te komen voor een lening.
  • Looptijd: De looptijd van de lening bepaalt hoeveel je maandelijks moet aflossen en kan van invloed zijn op het geleende bedrag.

Verstandig Lenen

Hoewel het verleidelijk kan zijn om zoveel mogelijk te lenen, is het belangrijk om verstandig te zijn en alleen datgene te lenen wat je echt nodig hebt en kunt terugbetalen. Hier zijn enkele tips voor verstandig lenen:

  1. Zet al je inkomsten en uitgaven op een rij om een duidelijk beeld te krijgen van wat je maandelijks kunt missen aan aflossingen.
  2. Vergelijk verschillende kredietverstrekkers en leenvoorwaarden om de beste deal te vinden.
  3. Wees realistisch over wat je kunt terugbetalen en houd rekening met onvoorziene kosten.
  4. Vraag alleen leningen aan die passen bij jouw financiële situatie en doelen.
  5. Blijf op de hoogte van je financiële situatie en pas indien nodig je aflossingsplan aan.

Onthoud dat lenen geen gratis geld is; uiteindelijk moet je het terugbetalen met rente. Door verstandig te lenen en goed na te denken over hoeveel je kunt lenen, kun je financiële problemen in de toekomst voorkomen. Neem dus de tijd om goed geïnformeerd beslissingen te nemen wanneer je geld wilt len


Veelgestelde Vragen over Hoeveel Lenen in België: Antwoorden op de 20 Meest Gestelde Vragen

  1. Hoeveel leent de gemiddelde Belg?
  2. Hoeveel lenen mensen gemiddeld voor huis?
  3. Hoeveel kan ik lenen op basis van mijn loon?
  4. Hoeveel moet je verdienen om 300.000 te lenen?
  5. Hoe weet ik hoeveel ik mag lenen?
  6. Wat kost het om 100.000 euro te lenen?
  7. Kan ik 300.000 euro lenen?
  8. Hoeveel kan je lenen als koppel?
  9. Hoeveel lenen mensen gemiddeld?
  10. Hoeveel kan ik lenen op basis van mijn inkomen?
  11. Hoeveel betaal je af voor 100.000 euro?
  12. Hoeveel moet ik verdienen om 300.000 te lenen?
  13. Hoeveel kan ik lenen voor 500 euro per maand?
  14. Hoeveel lenen is normaal?
  15. Kan ik 200.000 lenen?
  16. Hoeveel afbetalen voor 250000?
  17. Wat kost 100000 lenen op 20 jaar?
  18. Hoeveel maximaal lenen per maand?
  19. Hoeveel procent van je inkomen mag je lenen?
  20. Hoeveel mag je maximaal lenen per maand?

Hoeveel leent de gemiddelde Belg?

Het gemiddelde leenbedrag dat Belgische burgers aangaan, varieert afhankelijk van verschillende factoren, zoals het doel van de lening, individuele financiële situaties en economische omstandigheden. Over het algemeen worden leningen in België vaak afgesloten voor zaken als het financieren van een huis, een auto, studiekosten of onverwachte uitgaven. Het is belangrijk op te merken dat het verstandig is om alleen te lenen wat nodig is en wat binnen de eigen financiële mogelijkheden past, om overmatige schuldenlast te voorkomen. Het exacte bedrag dat de gemiddelde Belg leent kan dus sterk variëren en hangt af van diverse persoonlijke en economische factoren.

Hoeveel lenen mensen gemiddeld voor huis?

Mensen lenen gemiddeld verschillende bedragen voor een huis, afhankelijk van factoren zoals de locatie, de grootte van het huis en het inkomen van de koper. In België varieert het gemiddelde bedrag dat mensen lenen voor een huis meestal tussen de €150.000 en €250.000, maar dit kan aanzienlijk hoger of lager zijn, afhankelijk van individuele omstandigheden. Het is belangrijk voor potentiële kopers om zorgvuldig te overwegen hoeveel ze kunnen lenen en comfortabel kunnen terugbetalen om financiële problemen in de toekomst te voorkomen.

Hoeveel kan ik lenen op basis van mijn loon?

Een veelgestelde vraag bij het lenen is: “Hoeveel kan ik lenen op basis van mijn loon?” Het bedrag dat je kunt lenen op basis van je loon wordt bepaald door verschillende factoren, waaronder je inkomen, je vaste lasten en eventuele andere financiële verplichtingen. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je in staat zult zijn om te lenen. Leners met een stabiel en voldoende hoog inkomen hebben vaak meer mogelijkheden om een groter bedrag te lenen. Het is echter belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je comfortabel kunt terugbetalen, rekening houdend met je financiële situatie en toekomstplannen. Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit om ervoor te zorgen dat het geleende bedrag past bij jouw financiële behoeften en mogelijkheden.

Hoeveel moet je verdienen om 300.000 te lenen?

Een veelgestelde vraag over lenen is: “Hoeveel moet je verdienen om 300.000 te lenen?” Het bedrag dat je moet verdienen om 300.000 te lenen, hangt af van verschillende factoren zoals je kredietgeschiedenis, de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je kunt lenen. Kredietverstrekkers zullen ook rekening houden met andere financiële verplichtingen die je hebt en of je in staat bent om de lening terug te betalen. Het is belangrijk om verstandig te lenen en realistisch te zijn over wat je kunt dragen aan maandelijkse aflossingen om financiële problemen in de toekomst te voorkomen.

Hoe weet ik hoeveel ik mag lenen?

Een veelgestelde vraag over lenen is: “Hoe weet ik hoeveel ik mag lenen?” Het bedrag dat je kunt lenen, hangt af van verschillende factoren, zoals je inkomen, kredietgeschiedenis, schuldenlast en de voorwaarden van de kredietverstrekker. Over het algemeen kijken kredietverstrekkers naar je financiële situatie om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een lening. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en om verstandig te lenen, zodat je niet in financiële problemen komt. Het is raadzaam om advies in te winnen bij een financieel adviseur of kredietverstrekker om een beter inzicht te krijgen in hoeveel je verantwoord kunt lenen.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over lenen is: wat kost het om 100.000 euro te lenen? Het totale bedrag dat je uiteindelijk moet terugbetalen bij het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om niet alleen naar het geleende bedrag te kijken, maar ook naar de totale kosten van de lening over de hele looptijd. Door verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van alle voorwaarden, kun je een weloverwogen beslissing nemen bij het lenen van 100.000 euro.

Kan ik 300.000 euro lenen?

Het bedrag van 300.000 euro lenen is afhankelijk van verschillende factoren, zoals je inkomen, kredietgeschiedenis, schuldenlast en de voorwaarden van de kredietverstrekker. Het is belangrijk om een realistische kijk te hebben op wat je kunt lenen en terugbetalen. Het is raadzaam om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de beste optie te vinden die past bij jouw financiële situatie en behoeften. Denk goed na over hoeveel je nodig hebt en wat haalbaar is binnen jouw budget voordat je besluit om een lening van 300.000 euro aan te vragen.

Hoeveel kan je lenen als koppel?

Een veelgestelde vraag is: “Hoeveel kan je lenen als koppel?” Wanneer je als koppel een lening wilt afsluiten, wordt het maximale leenbedrag vaak bepaald op basis van het gezamenlijke inkomen en de financiële situatie van beide partners. Banken en kredietverstrekkers kijken naar het totale inkomen van het koppel en houden rekening met eventuele andere leningen of financiële verplichtingen die beide partners hebben. Het is belangrijk om als koppel samen te overleggen over hoeveel je verantwoord kunt lenen, rekening houdend met jullie gezamenlijke inkomsten en uitgaven. Het is verstandig om realistisch te blijven en alleen een lening af te sluiten die past binnen jullie financiële mogelijkheden en doelen.

Hoeveel lenen mensen gemiddeld?

Een veelgestelde vraag over lenen is: “Hoeveel lenen mensen gemiddeld?” Het gemiddelde bedrag dat mensen lenen, varieert sterk en is afhankelijk van verschillende factoren, zoals het doel van de lening, individuele financiële situaties en economische omstandigheden. Voor sommige mensen kan het gaan om een klein bedrag voor onverwachte kosten, terwijl anderen misschien een aanzienlijk hoger bedrag lenen voor bijvoorbeeld de aankoop van een huis of een auto. Het is belangrijk voor leners om zorgvuldig te overwegen hoeveel ze kunnen lenen en wat ze comfortabel kunnen terugbetalen om financiële stabiliteit te waarborgen.

Hoeveel kan ik lenen op basis van mijn inkomen?

Een veelgestelde vraag bij het overwegen van een lening is: “Hoeveel kan ik lenen op basis van mijn inkomen?” Het bedrag dat je kunt lenen, wordt vaak bepaald door je inkomen. Leners met een hoger inkomen hebben over het algemeen meer mogelijkheden om een groter bedrag te lenen, terwijl mensen met een lager inkomen beperktere leenmogelijkheden hebben. Kredietverstrekkers kijken naar je inkomen om te bepalen hoeveel je maandelijks kunt aflossen en welk bedrag je verantwoord kunt lenen. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen om financiële problemen in de toekomst te voorkomen.

Hoeveel betaal je af voor 100.000 euro?

Een veelgestelde vraag met betrekking tot lenen is: “Hoeveel betaal je af voor 100.000 euro?” Het bedrag dat je maandelijks aflost voor een lening van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type lening dat je kiest. Over het algemeen geldt dat hoe hoger de rentevoet en hoe korter de looptijd, hoe hoger de maandelijkse aflossingen zullen zijn. Het is daarom belangrijk om goed te berekenen hoeveel je maandelijks kunt en wilt aflossen voordat je een lening aangaat voor een bepaald bedrag zoals 100.000 euro.

Hoeveel moet ik verdienen om 300.000 te lenen?

Een veelgestelde vraag met betrekking tot lenen is: “Hoeveel moet ik verdienen om 300.000 te lenen?” Het bedrag dat je moet verdienen om 300.000 te kunnen lenen, hangt af van verschillende factoren, zoals je kredietgeschiedenis, andere financiële verplichtingen en de voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen dat je een stabiel inkomen hebt dat voldoende is om de maandelijkse aflossingen op een lening van 300.000 te kunnen dragen, samen met je andere financiële verplichtingen. Het is raadzaam om advies in te winnen bij een financieel adviseur of geldverstrekker om een realistisch beeld te krijgen van hoeveel je moet verdienen om verantwoordelijk en comfortabel 300.000 te kunnen lenen.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het bedrag dat je kunt lenen voor een maandelijkse aflossing van 500 euro hangt af van verschillende factoren, zoals het rentepercentage, de looptijd van de lening en je financiële situatie. Het is belangrijk om een realistische kijk te hebben op wat je maandelijks kunt missen aan aflossingen en om te zorgen dat de lening binnen jouw budget past. Het raadplegen van een financieel adviseur of het vergelijken van verschillende leenvoorwaarden kan je helpen om een weloverwogen beslissing te nemen over hoeveel je verantwoord kunt lenen voor 500 euro per maand.

Hoeveel lenen is normaal?

“Hoeveel lenen is normaal?” is een veelgestelde vraag bij het overwegen van een lening. Wat als normaal wordt beschouwd, kan sterk variëren afhankelijk van individuele financiële situaties en doelen. Het is belangrijk om te onthouden dat wat voor de ene persoon normaal kan zijn, misschien niet geschikt is voor een ander. Bij het bepalen van hoeveel je kunt lenen, is het verstandig om rekening te houden met je inkomen, uitgaven, financiële doelen en comfortniveau met schulden. Het is aan te raden om alleen dat bedrag te lenen dat je redelijkerwijs kunt terugbetalen zonder in financiële problemen te komen. Verstandig lenen betekent het maken van weloverwogen beslissingen die aansluiten bij jouw specifieke omstandigheden en behoeften.

Kan ik 200.000 lenen?

Een veelgestelde vraag over lenen is: “Kan ik 200.000 lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals je inkomen, kredietgeschiedenis, schuldenlast en de voorwaarden van de kredietverstrekker. Het is belangrijk om een realistische kijk te hebben op je financiële situatie en te overwegen of je in staat zult zijn om een lening van 200.000 euro terug te betalen binnen de gestelde termijn. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat je een dergelijk bedrag leent, zodat je weloverwogen beslissingen kunt nemen die passen bij jouw financiële doelen en mogelijkheden.

Hoeveel afbetalen voor 250000?

Een veelgestelde vraag met betrekking tot lenen is: “Hoeveel moet ik maandelijks afbetalen voor een lening van 250.000 euro?” Het maandelijkse aflossingsbedrag voor een lening van 250.000 euro hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door een realistisch aflossingsplan op te stellen en rekening te houden met deze variabelen, kun je een beter inzicht krijgen in hoeveel je maandelijks moet aflossen en of dit binnen jouw financiële mogelijkheden valt. Het is belangrijk om verstandig te lenen en ervoor te zorgen dat je de lening comfortabel kunt terugbetalen om financiële problemen in de toekomst te voorkomen.

Wat kost 100000 lenen op 20 jaar?

Een veelgestelde vraag over lenen is: “Wat kost het om 100.000 euro te lenen over een periode van 20 jaar?” Het totale bedrag dat je uiteindelijk terugbetaalt bij het lenen van 100.000 euro op een termijn van 20 jaar, omvat niet alleen het geleende bedrag zelf, maar ook de rente die je gedurende die periode betaalt. De exacte kosten zijn afhankelijk van de rentevoet en eventuele bijkomende kosten die aan de lening verbonden zijn. Het is belangrijk om deze kosten zorgvuldig te berekenen en te overwegen voordat je besluit om een dergelijke lening aan te gaan, zodat je een goed inzicht hebt in wat de lening je uiteindelijk zal kosten en hoe dit past binnen jouw financiële situatie.

Hoeveel maximaal lenen per maand?

Een veelgestelde vraag bij het lenen is: “Hoeveel kan ik maximaal lenen per maand?” Het maximale bedrag dat je per maand kunt lenen, hangt af van verschillende factoren, zoals je inkomen, lopende schulden en de looptijd van de lening. Het is belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je comfortabel kunt terugbetalen zonder in financiële problemen te komen. Door een duidelijk overzicht te hebben van je financiële situatie en rekening te houden met eventuele onvoorziene kosten, kun je verstandige beslissingen nemen over hoeveel je maandelijks kunt lenen.

Hoeveel procent van je inkomen mag je lenen?

Een veelgestelde vraag bij het lenen van geld is: hoeveel procent van je inkomen mag je eigenlijk lenen? Het antwoord op deze vraag kan variëren afhankelijk van verschillende factoren, zoals het type lening, de kredietverstrekker en je persoonlijke financiële situatie. Over het algemeen wordt aanbevolen om niet meer dan 30% tot 40% van je maandelijkse inkomen te besteden aan aflossingen van leningen. Dit helpt om ervoor te zorgen dat je voldoende financiële ruimte overhoudt voor andere kosten en onvoorziene uitgaven, en om te voorkomen dat je in financiële problemen komt door te zware leningen. Het is belangrijk om realistisch te blijven over wat je kunt terugbetalen en om verstandige beslissingen te nemen bij het lenen van geld.

Hoeveel mag je maximaal lenen per maand?

Een veelgestelde vraag over lenen is: hoeveel mag je maximaal lenen per maand? Het maximale bedrag dat je per maand kunt lenen, hangt af van verschillende factoren, zoals je inkomen, je huidige financiële verplichtingen en de voorwaarden van de lening. Kredietverstrekkers beoordelen je financiële situatie om te bepalen hoeveel je redelijkerwijs kunt lenen en terugbetalen binnen een bepaalde periode. Het is belangrijk om realistisch te zijn over wat je maandelijks kunt missen aan aflossingen en om ervoor te zorgen dat de lening past bij jouw financiële doelen en mogelijkheden. Het is altijd verstandig om goed geïnformeerd te zijn voordat je een lening aangaat en om advies in te winnen bij financiële experts indien nodig.

aanvraag persoonlijke lening

Alles wat u moet weten over de aanvraag van een persoonlijke lening

Aanvraag Persoonlijke Lening

Alles wat u moet weten over het aanvragen van een persoonlijke lening

Een persoonlijke lening kan een handige financiële oplossing zijn wanneer u extra geld nodig heeft voor bijvoorbeeld een grote aankoop, een verbouwing of het consolideren van schulden. Voordat u echter een persoonlijke lening aanvraagt, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten ervan.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent dat u over een afgesproken periode terugbetaalt in vaste maandelijkse termijnen. De rentevoet en de looptijd van de lening worden vooraf bepaald, waardoor u duidelijkheid heeft over de totale kosten en de duur van de aflossing.

Belangrijke zaken om te overwegen

Voorafgaand aan het aanvragen van een persoonlijke lening is het essentieel om uw financiële situatie grondig te evalueren. Zorg ervoor dat u zich bewust bent van uw inkomsten, uitgaven en eventuele andere lopende verplichtingen. Op die manier kunt u bepalen hoeveel geld u maandelijks kunt besteden aan de aflossing van de lening.

Hoe vraagt u een persoonlijke lening aan?

Het proces voor het aanvragen van een persoonlijke lening kan variëren per kredietverstrekker, maar over het algemeen zijn er enkele stappen die u moet volgen:

  1. Bepaal hoeveel geld u wilt lenen en voor welk doel.
  2. Vergelijk verschillende kredietverstrekkers op basis van rentevoeten, voorwaarden en klantenservice.
  3. Vul het online aanvraagformulier in met uw persoonlijke gegevens, financiële informatie en het gewenste leenbedrag.
  4. Verstrek eventuele vereiste documenten, zoals loonstrookjes of bankafschriften.
  5. Wacht op goedkeuring van uw aanvraag door de kredietverstrekker.
  6. Als uw aanvraag wordt goedgekeurd, ontvangt u het geleende bedrag op uw rekening en begint de aflossingsperiode.

Let op: verantwoord lenen

Hoewel een persoonlijke lening nuttig kan zijn in bepaalde situaties, is het belangrijk om verantwoord te lenen. Leen alleen wat u nodig heeft en zorg ervoor dat u in staat bent om de maandelijkse aflossingen tijdig te voldoen. Houd rekening met eventuele bijkomende kosten zoals administratiekosten of verzekeringen die gepaard kunnen gaan met de lening.

Door goed geïnformeerd te zijn en verstandige keuzes te maken bij het aanvragen van een persoonlijke lening, kunt u financiële gemoedsrust behouden en uw doelen bereiken zonder onnodige stress. Neem altijd de tijd om alle opties te overwegen voordat u zich committeert aan een bepaalde leenvorm.


5 Tips voor het Aanvragen van een Persoonlijke Lening in België

  1. Bepaal het bedrag dat je wilt lenen en voor welk doel.
  2. Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.
  3. Zorg ervoor dat je voldoet aan de vereisten, zoals een vast inkomen en een goede kredietgeschiedenis.
  4. Lees alle documenten grondig door voordat je een persoonlijke lening aanvraagt.
  5. Wees bewust van eventuele bijkomende kosten, zoals administratiekosten of boetes bij vervroegde aflossing.

Bepaal het bedrag dat je wilt lenen en voor welk doel.

Het is van essentieel belang om het bedrag dat je wilt lenen en het doel waarvoor je de persoonlijke lening wilt gebruiken goed te bepalen. Door vooraf duidelijk te definiëren hoeveel geld je nodig hebt en waarvoor je het wilt gebruiken, kun je gerichter zoeken naar de juiste leningsopties die aansluiten bij jouw behoeften. Het helpt ook bij het opstellen van een realistisch aflossingsplan en het voorkomt dat je meer leent dan nodig is, waardoor je financiële lasten beheersbaar blijven.

Vergelijk de rentetarieven en voorwaarden van verschillende kredietverstrekkers.

Een belangrijke tip bij het aanvragen van een persoonlijke lening is om de rentetarieven en voorwaarden van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kunt u een goed beeld krijgen van welke kredietverstrekker de meest gunstige voorwaarden en tarieven biedt die aansluiten bij uw financiële behoeften. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de totale kosten van de lening en ervoor zorgen dat u een weloverwogen beslissing neemt bij het kiezen van een kredietverstrekker voor uw persoonlijke lening.

Zorg ervoor dat je voldoet aan de vereisten, zoals een vast inkomen en een goede kredietgeschiedenis.

Het is van essentieel belang om ervoor te zorgen dat je voldoet aan de vereisten wanneer je een persoonlijke lening aanvraagt. Kredietverstrekkers zullen vaak kijken naar factoren zoals een vast inkomen en een goede kredietgeschiedenis om te beoordelen of je in staat bent om de lening terug te betalen. Door te voldoen aan deze criteria vergroot je niet alleen de kans op goedkeuring van je aanvraag, maar ook op gunstigere voorwaarden en rentetarieven. Het is daarom verstandig om je financiële situatie zorgvuldig te evalueren voordat je een persoonlijke lening aanvraagt en ervoor te zorgen dat je aan alle vereisten voldoet.

Lees alle documenten grondig door voordat je een persoonlijke lening aanvraagt.

Het is van cruciaal belang om alle documenten grondig door te lezen voordat u een persoonlijke lening aanvraagt. Door de voorwaarden, rentevoeten en eventuele bijkomende kosten zorgvuldig te bestuderen, krijgt u een duidelijk beeld van wat de lening inhoudt en welke verplichtingen eraan verbonden zijn. Zo voorkomt u verrassingen en kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële situatie en doelstellingen. Het is altijd verstandig om volledig op de hoogte te zijn van de details voordat u zich vastlegt op een financiële verbintenis zoals een persoonlijke lening.

Wees bewust van eventuele bijkomende kosten, zoals administratiekosten of boetes bij vervroegde aflossing.

Bij het aanvragen van een persoonlijke lening is het belangrijk om bewust te zijn van eventuele bijkomende kosten die kunnen optreden, zoals administratiekosten of boetes bij vervroegde aflossing. Deze extra kosten kunnen de totale kosten van de lening beïnvloeden en dienen daarom in overweging te worden genomen bij het evalueren van verschillende leenopties. Het is verstandig om de voorwaarden van de lening zorgvuldig door te nemen en te begrijpen, zodat u niet voor verrassingen komt te staan tijdens de aflossingsperiode.

axa hypothecaire lening

Alles over de Flexibele AXA Hypothecaire Lening: Ontdek uw Opties!

Alles wat u moet weten over de AXA Hypothecaire Lening

Als u op zoek bent naar een hypothecaire lening in België, is AXA een van de bekendste en meest vertrouwde namen in de financiële sector. Met hun uitgebreide ervaring en expertise op het gebied van leningen, biedt AXA hypothecaire leningen aan die tegemoetkomen aan de behoeften van diverse klanten.

Een hypothecaire lening bij AXA stelt u in staat om een woning te kopen of te renoveren zonder dat u het volledige bedrag zelf hoeft te betalen. In ruil daarvoor betaalt u maandelijks een afgesproken bedrag, inclusief rente, gedurende een vooraf bepaalde periode.

AXA biedt verschillende soorten hypothecaire leningen aan, afhankelijk van uw specifieke situatie en wensen. Of u nu op zoek bent naar een vaste of variabele rentevoet, een lening met een korte of lange looptijd, of extra opties zoals een renovatielening of energiebesparende lening, bij AXA vindt u ongetwijfeld een lening die bij u past.

Wat de AXA hypothecaire lening onderscheidt, is hun focus op transparantie en klantgerichtheid. Tijdens het hele proces wordt u begeleid door professionele adviseurs die naar uw behoeften luisteren en samen met u de beste oplossing zoeken. Daarnaast biedt AXA duidelijke informatie over tarieven, voorwaarden en mogelijke risico’s, zodat u goed geïnformeerd bent voordat u een beslissing neemt.

Als erkende financiële instelling staat AXA onder toezicht van de Nationale Bank van België en voldoet het aan alle wettelijke vereisten op het gebied van hypotheekverstrekking. Dit geeft klanten gemoedsrust dat ze in zee gaan met een betrouwbare partner die hun belangen beschermt.

Kortom, als u op zoek bent naar een betrouwbare en flexibele hypothecaire lening in België, is de AXA Hypothecaire Lening zeker het overwegen waard. Neem contact op met AXA voor meer informatie over hun productaanbod en ontdek hoe zij u kunnen helpen uw woondromen waar te maken.


Veelgestelde Vragen over AXA Hypothecaire Leningen in België

  1. Wat is een hypothecaire lening en hoe werkt het bij AXA?
  2. Welke soorten hypothecaire leningen biedt AXA aan?
  3. Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?
  4. Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?
  5. Zijn er extra kosten verbonden aan een hypothecaire lening bij AXA?
  6. Kan ik mijn hypothecaire lening vervroegd aflossen bij AXA en zijn daar kosten aan verbonden?
  7. Wat gebeurt er als ik mijn maandelijkse aflossingen niet meer kan betalen?
  8. Biedt AXA opties voor het herfinancieren van bestaande hypothecaire leningen?
  9. Hoe lang duurt het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA?

Wat is een hypothecaire lening en hoe werkt het bij AXA?

Een hypothecaire lening is een lening die wordt verstrekt door een financiële instelling, zoals AXA, om de aankoop of renovatie van een woning te financieren. Bij AXA werkt het als volgt: u leent een bepaald bedrag van de bank om uw huis te kopen of te verbouwen. Vervolgens betaalt u deze lening terug in maandelijkse aflossingen, inclusief rente, gedurende een vooraf overeengekomen periode. AXA biedt verschillende soorten hypothecaire leningen aan, waaronder leningen met vaste of variabele rentevoeten en diverse looptijden. Tijdens het hele proces begeleiden professionele adviseurs van AXA u en verstrekken ze duidelijke informatie over tarieven, voorwaarden en opties, zodat u weloverwogen beslissingen kunt nemen over uw hypothecaire lening bij AXA.

Welke soorten hypothecaire leningen biedt AXA aan?

Bij AXA kunt u kiezen uit verschillende soorten hypothecaire leningen die aansluiten bij uw specifieke behoeften. Of u nu op zoek bent naar een lening met een vaste of variabele rentevoet, een kortere of langere looptijd, of extra opties zoals een renovatielening of energiebesparende lening, AXA heeft diverse mogelijkheden om aan uw wensen te voldoen. Hun brede scala aan hypothecaire leningen stelt klanten in staat om de lening te kiezen die het beste past bij hun financiële situatie en toekomstplannen. Met professionele adviseurs die klaar staan om u te begeleiden, kunt u erop vertrouwen dat AXA een passende oplossing heeft voor uw specifieke situatie.

Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?

Een veelgestelde vraag over de hypothecaire leningen van AXA is: “Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?” Bij AXA variëren de rentevoeten voor hypothecaire leningen afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en uw individuele financiële situatie. Over het algemeen biedt AXA zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen wat het beste bij hun behoeften past. Het is raadzaam om contact op te nemen met AXA voor specifieke informatie over de actuele rentevoeten en om een gepersonaliseerde offerte te ontvangen op basis van uw situatie.AXA streeft ernaar transparantie te bieden over hun tarieven en voorwaarden, zodat klanten goed geïnformeerd zijn bij het nemen van een beslissing over hun hypothecaire lening.

Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?

Een veelgestelde vraag over de AXA hypothecaire lening is: “Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?” Het bedrag dat u kunt lenen bij AXA voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven, uw spaargeld en de waarde van het pand dat u wilt financieren. AXA hanteert strikte criteria om ervoor te zorgen dat u een lening krijgt die past bij uw financiële situatie en die u comfortabel kunt terugbetalen. Het is raadzaam om contact op te nemen met AXA voor een persoonlijke berekening op maat en om meer inzicht te krijgen in hoeveel u kunt lenen voor uw specifieke situatie.

Zijn er extra kosten verbonden aan een hypothecaire lening bij AXA?

Ja, bij een hypothecaire lening bij AXA kunnen er extra kosten verbonden zijn naast de rente die u betaalt. Deze extra kosten kunnen onder meer bestaan uit dossierkosten, notariskosten, schattingskosten en eventuele verzekeringspremies. Het is belangrijk om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten voordat u een hypothecaire lening afsluit bij AXA, zodat u een goed beeld heeft van de totale financiële verplichtingen die gepaard gaan met de lening. Door transparantie en duidelijkheid over alle kosten te waarborgen, helpt AXA klanten om weloverwogen beslissingen te nemen en zich financieel voor te bereiden op het afsluiten van een hypothecaire lening.

Kan ik mijn hypothecaire lening vervroegd aflossen bij AXA en zijn daar kosten aan verbonden?

Een veelgestelde vraag over de hypothecaire leningen van AXA is of het mogelijk is om de lening vervroegd af te lossen en of hier kosten aan verbonden zijn. Bij AXA is het inderdaad mogelijk om uw hypothecaire lening vervroegd af te lossen. Het is echter belangrijk op te merken dat hier vaak kosten aan verbonden zijn, zoals een wederbeleggingsvergoeding. Deze vergoeding compenseert de financiële instelling voor het verlies van toekomstige rente-inkomsten als gevolg van de vervroegde aflossing. Het exacte bedrag van deze vergoeding kan variëren en wordt bepaald door verschillende factoren, zoals het openstaande saldo, de resterende looptijd en de marktrente op dat moment. Het is daarom raadzaam om contact op te nemen met AXA voor specifieke informatie over vervroegde aflossingen en eventuele bijkomende kosten.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet meer kan betalen?

Indien u niet langer in staat bent om uw maandelijkse aflossingen voor uw AXA hypothecaire lening te betalen, is het belangrijk om zo snel mogelijk contact op te nemen met AXA. In dergelijke situaties biedt AXA vaak oplossingen aan, zoals het herzien van de aflossingsvoorwaarden of het treffen van een regeling die past bij uw gewijzigde financiële omstandigheden. Het is essentieel om open en proactief te communiceren met uw financiële instelling om samen tot een haalbare oplossing te komen en mogelijke problemen te voorkomen.AXA staat klaar om klanten te ondersteunen en hen te helpen bij het beheren van onverwachte financiële moeilijkheden.

Biedt AXA opties voor het herfinancieren van bestaande hypothecaire leningen?

Ja, AXA biedt opties voor het herfinancieren van bestaande hypothecaire leningen. Herfinanciering kan een aantrekkelijke optie zijn voor mensen die hun huidige lening willen herzien om te profiteren van gunstigere rentetarieven, hun maandelijkse aflossingen willen verlagen of de looptijd van hun lening willen aanpassen. Door te herfinancieren bij AXA kunnen klanten mogelijk besparen op hun totale kosten en hun financiële situatie verbeteren. Het is raadzaam om contact op te nemen met AXA voor meer informatie over de herfinancieringsopties die zij aanbieden en om te bespreken of herfinanciering geschikt is voor uw specifieke behoeften en omstandigheden.

Hoe lang duurt het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA?

Het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA kan variëren afhankelijk van verschillende factoren, zoals de complexiteit van uw financiële situatie, de gevraagde leningsvoorwaarden en de benodigde documentatie. Over het algemeen streeft AXA ernaar om het proces zo efficiënt mogelijk te laten verlopen, waarbij ze streven naar een snelle afhandeling van uw aanvraag. Na het indienen van uw aanvraag zal AXA uw financiële gegevens beoordelen, eventueel aanvullende documenten opvragen en vervolgens een beslissing nemen over de goedkeuring van uw lening. Het is raadzaam om contact op te nemen met AXA voor specifieke informatie over de verwachte doorlooptijd voor uw individuele situatie.

rente bij lening

Alles Wat Je Moet Weten Over Rente bij Lenen: Een Diepgaande Analyse van Financiële Vergoedingen

Alles Wat Je Moet Weten Over Rente bij Lenen

Rente bij Lenen: Een Belangrijk Aspect van Financiële Transacties

Wanneer je een lening afsluit, is het belangrijk om goed op de hoogte te zijn van hoe rente werkt en welke impact het heeft op je financiële situatie. Rente is de vergoeding die je betaalt voor het lenen van geld en wordt meestal uitgedrukt als een percentage van het geleende bedrag.

Er zijn verschillende factoren die de hoogte van de rente bepalen, zoals de marktrente, de looptijd van de lening, je kredietwaardigheid en het type lening dat je afsluit. Over het algemeen geldt: hoe hoger het risico voor de kredietverstrekker, hoe hoger de rente zal zijn.

Het is belangrijk om te begrijpen dat rente niet alleen invloed heeft op het totale bedrag dat je uiteindelijk terugbetaalt, maar ook op je maandelijkse aflossingen. Een hogere rente betekent dat je meer geld zult moeten terugbetalen over de looptijd van de lening.

Als consument is het verstandig om verschillende aanbieders te vergelijken voordat je een lening afsluit, zodat je een gunstige rentevoet kunt vinden die past bij jouw financiële situatie. Let ook op eventuele bijkomende kosten of voorwaarden die van invloed kunnen zijn op de uiteindelijke kosten van de lening.

Kortom, rente is een essentieel onderdeel van leningen en kan aanzienlijke gevolgen hebben voor je financiële gezondheid. Zorg ervoor dat je goed geïnformeerd bent over rentetarieven en voorwaarden voordat je een lening afsluit, zodat je weloverwogen beslissingen kunt nemen en onaangename verrassingen kunt voorkomen.


9 Tips voor het Optimaliseren van de Rente bij Leningen in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Hou rekening met de looptijd van de lening bij het vergelijken van rentevoeten.
  5. Onderhandel indien mogelijk over de rentevoet, vooral bij grote leningen.
  6. Bekijk of er boetes zijn bij vervroegde terugbetaling van de lening.
  7. Wees voorzichtig met variabele rentevoeten, omdat deze kunnen stijgen in de toekomst.
  8. Controleer of je in aanmerking komt voor eventuele kortingen op de rentevoet, zoals loyaliteitskortingen.
  9. Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en rentevoeten te vergelijken, kun je een beter inzicht krijgen in welke optie het meest voordelig is voor jouw financiële situatie. Het vergelijken van rentetarieven stelt je in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij jouw behoeften en budget, waardoor je mogelijk geld kunt besparen op de lange termijn.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het afsluiten van een lening is het belangrijk om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten, zoals administratiekosten en verplichte verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom ook in overweging te worden genomen bij het vergelijken van verschillende leenopties. Het is verstandig om goed op de hoogte te zijn van alle mogelijke extra kosten voordat je een lening afsluit, zodat je niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening hetzelfde, waardoor je maandelijkse aflossingen consistent blijven. Dit geeft je meer financiële zekerheid en voorkomt dat je voor onverwachte stijgingen van de rente komt te staan. Door te kiezen voor een lening met een vaste rentevoet kun je beter budgetteren en weet je precies waar je aan toe bent gedurende de gehele periode van terugbetaling.

Hou rekening met de looptijd van de lening bij het vergelijken van rentevoeten.

Bij het vergelijken van rentevoeten voor leningen is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt niet alleen hoe lang je aan de lening gebonden bent, maar heeft ook een directe invloed op de totale kosten die je uiteindelijk zult betalen. Een lagere rentevoet kan aantrekkelijk lijken, maar als de looptijd van de lening langer is, kunnen de totale kosten hoger uitvallen. Het is daarom verstandig om niet alleen naar de rentevoet te kijken, maar ook naar de looptijd en het totale bedrag dat je uiteindelijk zult terugbetalen.

Onderhandel indien mogelijk over de rentevoet, vooral bij grote leningen.

Het is verstandig om, indien mogelijk, te onderhandelen over de rentevoet bij het afsluiten van een lening, vooral wanneer het om grote leningen gaat. Door te onderhandelen over de rentevoet kun je proberen gunstigere voorwaarden te verkrijgen en mogelijk geld besparen op de totale kosten van de lening. Het loont altijd de moeite om te kijken of er ruimte is voor onderhandeling en om te streven naar een rentetarief dat past bij jouw financiële situatie en behoeften.

Bekijk of er boetes zijn bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een lening is het verstandig om te controleren of er boetes zijn verbonden aan vervroegde terugbetaling van de lening. Sommige kredietverstrekkers hanteren boetes als je ervoor kiest om de lening eerder af te lossen dan de oorspronkelijk overeengekomen termijn. Deze boetes kunnen de financiële voordelen van vervroegde terugbetaling tenietdoen, dus het is belangrijk om deze voorwaarden goed te begrijpen voordat je een lening afsluit.

Wees voorzichtig met variabele rentevoeten, omdat deze kunnen stijgen in de toekomst.

Wees voorzichtig met variabele rentevoeten bij leningen, omdat deze in de toekomst kunnen stijgen. Het aantrekkelijke aspect van variabele rentevoeten is dat ze aanvankelijk lager kunnen zijn dan vaste rentevoeten, maar het risico bestaat dat ze op termijn kunnen toenemen. Dit kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot meer kosten over de looptijd van de lening. Het is daarom verstandig om goed na te denken over de mogelijke gevolgen van variabele rentevoeten en om rekening te houden met eventuele stijgingen in de toekomst bij het kiezen van een lening.

Controleer of je in aanmerking komt voor eventuele kortingen op de rentevoet, zoals loyaliteitskortingen.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele kortingen op de rentevoet bij het afsluiten van een lening, zoals loyaliteitskortingen. Sommige kredietverstrekkers bieden speciale kortingen aan trouwe klanten of voor bepaalde situaties, wat kan resulteren in lagere rentekosten en dus lagere totale terugbetalingsbedragen. Het loont dus zeker de moeite om te informeren naar mogelijke kortingen en zo optimaal te profiteren van gunstige voorwaarden bij het lenen van geld.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het beste bij jou past. Een financieel adviseur kan je helpen om inzicht te krijgen in de verschillende leningopties, rentetarieven en voorwaarden, en kan advies op maat geven op basis van jouw specifieke financiële situatie en doelen. Het is verstandig om professioneel advies in te winnen voordat je een grote financiële beslissing neemt, zodat je met vertrouwen kunt kiezen voor de lening die het beste aansluit bij jouw behoeften en mogelijkheden.