Tag, maandelijkse aflossingen

lening berekenen belfius

Bereken eenvoudig je lening bij Belfius

Lening Berekenen bij Belfius

Lening Berekenen bij Belfius

Als je op zoek bent naar een lening, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn. Bij Belfius, een gerenommeerde bank in België, kun je terecht voor diverse soorten leningen, zoals persoonlijke leningen, autoleningen en hypothecaire leningen.

Voordat je een lening afsluit, is het verstandig om eerst de lening te berekenen om een duidelijk beeld te krijgen van de maandelijkse aflossingen en totale kosten. Gelukkig biedt Belfius een handige online tool waarmee je eenvoudig de details van je lening kunt berekenen.

Om een lening te berekenen bij Belfius, hoef je enkel enkele gegevens in te vullen, zoals het gewenste leenbedrag, de looptijd van de lening en eventuele andere relevante informatie. Op basis van deze gegevens zal de tool van Belfius automatisch de maandelijkse aflossingen en totale kosten voorstellen.

Het berekenen van een lening bij Belfius geeft je inzicht in wat je kunt verwachten en helpt je bij het nemen van weloverwogen beslissingen met betrekking tot je financiën. Het stelt je ook in staat om verschillende scenario’s te vergelijken en zo de meest geschikte lening voor jouw situatie te kiezen.

Kortom, als je overweegt om een lening af te sluiten bij Belfius, maak dan zeker gebruik van hun handige online tool voor het berekenen van leningen. Op die manier kun je goed voorbereid en met vertrouwen aan je financieringsproces beginnen.


Veelgestelde Vragen over het Berekenen van Leningen bij Belfius

  1. Hoe kan ik mijn lening berekenen bij Belfius?
  2. Welke gegevens heb ik nodig om mijn lening te berekenen bij Belfius?
  3. Biedt Belfius een online tool aan voor het berekenen van leningen?
  4. Kan ik verschillende soorten leningen berekenen met de tool van Belfius?
  5. Geeft de leningberekeningstool van Belfius ook informatie over de totale kosten van de lening?
  6. Zijn de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar?
  7. Kan ik met behulp van de leningberekeningstool van Belfius verschillende leenscenario’s vergelijken?

Hoe kan ik mijn lening berekenen bij Belfius?

Als je wilt weten hoe je jouw lening bij Belfius kunt berekenen, dan kun je eenvoudig gebruikmaken van de online tool die door Belfius wordt aangeboden. Door enkele basisgegevens in te voeren, zoals het gewenste leenbedrag en de looptijd van de lening, zal de tool automatisch de maandelijkse aflossingen en totale kosten voor je berekenen. Op deze manier krijg je snel en gemakkelijk een duidelijk overzicht van wat je kunt verwachten bij het afsluiten van een lening bij Belfius. Het gebruik van deze handige tool helpt je om goed geïnformeerd te zijn en weloverwogen beslissingen te nemen over jouw financiële situatie.

Welke gegevens heb ik nodig om mijn lening te berekenen bij Belfius?

Om uw lening te berekenen bij Belfius, heeft u enkele essentiële gegevens nodig. Allereerst moet u het gewenste leenbedrag invoeren, dat is het bedrag dat u wilt lenen. Vervolgens moet u de looptijd van de lening specificeren, dit is de periode waarin u de lening wilt terugbetalen. Daarnaast kan het zijn dat Belfius nog aanvullende informatie vraagt, afhankelijk van het type lening dat u overweegt. Door deze gegevens correct in te voeren in de online berekeningstool van Belfius, krijgt u een gedetailleerd overzicht van de maandelijkse aflossingen en totale kosten van uw lening. Het is dus belangrijk om deze gegevens nauwkeurig te verstrekken om een realistische inschatting te krijgen van wat uw lening bij Belfius zal inhouden.

Biedt Belfius een online tool aan voor het berekenen van leningen?

Ja, Belfius biedt een handige online tool aan voor het berekenen van leningen. Met deze tool kunnen klanten eenvoudig de details van hun lening berekenen door enkele gegevens in te vullen, zoals het gewenste leenbedrag en de looptijd van de lening. De online tool van Belfius berekent vervolgens automatisch de maandelijkse aflossingen en totale kosten, waardoor klanten een duidelijk inzicht krijgen in hun financiële verplichtingen. Het gebruik van deze tool helpt klanten om goed geïnformeerde beslissingen te nemen bij het afsluiten van een lening bij Belfius.

Kan ik verschillende soorten leningen berekenen met de tool van Belfius?

Met de handige tool van Belfius om leningen te berekenen, kun je verschillende soorten leningen eenvoudig berekenen. Of je nu geïnteresseerd bent in het berekenen van een persoonlijke lening, een autolening of een hypothecaire lening, de tool van Belfius biedt de flexibiliteit om diverse leningsopties te evalueren. Door simpelweg de benodigde gegevens in te voeren, zoals het leenbedrag en de looptijd, kun je snel en gemakkelijk een overzicht krijgen van de maandelijkse aflossingen en totale kosten voor verschillende soorten leningen. Het gebruiksgemak en de veelzijdigheid van de tool maken het een waardevolle bron voor iedereen die op zoek is naar transparantie en duidelijkheid bij het plannen van hun financiële toekomst met Belfius.

Geeft de leningberekeningstool van Belfius ook informatie over de totale kosten van de lening?

Ja, de leningberekeningstool van Belfius biedt ook informatie over de totale kosten van de lening. Door gebruik te maken van deze handige online tool, kun je niet alleen de maandelijkse aflossingen berekenen, maar krijg je ook een duidelijk overzicht van de totale kosten die gepaard gaan met het afsluiten van de lening. Hierdoor kun je goed geïnformeerde beslissingen nemen en een beter inzicht krijgen in alle financiële aspecten van de lening voordat je deze daadwerkelijk afsluit.

Zijn de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar?

Het is een veelgestelde vraag of de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar zijn. Over het algemeen kunnen we stellen dat Belfius bekend staat om zijn nauwkeurige en betrouwbare financiële diensten. De leningberekeningshulpmiddelen die door Belfius worden verstrekt, zijn ontworpen om op realistische gegevens en formules te zijn gebaseerd, waardoor de uitkomsten een goede indicatie geven van de verwachte maandelijkse aflossingen en totale kosten. Het is echter altijd aan te raden om contact op te nemen met een financieel adviseur bij Belfius voor meer gedetailleerde informatie en advies met betrekking tot specifieke leningsscenario’s.

Kan ik met behulp van de leningberekeningstool van Belfius verschillende leenscenario’s vergelijken?

Ja, met behulp van de leningberekeningstool van Belfius is het mogelijk om verschillende leenscenario’s te vergelijken. Door eenvoudigweg verschillende parameters in te voeren, zoals het leenbedrag en de looptijd, kun je de tool gebruiken om de maandelijkse aflossingen en totale kosten voor elk scenario te berekenen. Op deze manier krijg je een duidelijk overzicht van hoe verschillende leningsopties zich tot elkaar verhouden en kun je weloverwogen beslissingen nemen over welk scenario het meest geschikt is voor jouw financiële behoeften.

ing lenen hypotheek

Hypotheekleningen bij ING: Ontdek uw financieringsopties

ING Lenen Hypotheek: Alles wat u moet weten

ING Lenen Hypotheek: Alles wat u moet weten

Als u op zoek bent naar een hypotheeklening, is ING een bekende naam in de financiële sector die verschillende opties biedt voor het financieren van uw huis. Of u nu een eerste woning koopt, uw huidige hypotheek wilt herfinancieren of een investeringspand wilt financieren, ING heeft diverse leningsopties die aan uw behoeften kunnen voldoen.

Flexibele Hypotheekvoorwaarden

Met ING lenen voor een hypotheek kunt u profiteren van flexibele voorwaarden die zijn afgestemd op uw individuele situatie. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING heeft verschillende opties beschikbaar.

Online Simulatietools

Voordat u beslist welke lening het beste bij u past, kunt u gebruikmaken van de handige online simulatietools van ING om verschillende scenario’s te berekenen en de maandelijkse aflossingen te schatten. Op die manier kunt u beter begrijpen hoeveel u kunt lenen en welke impact dit heeft op uw financiën.

Persoonlijk Advies

Bij ING staat persoonlijk advies hoog in het vaandel. Als u meer begeleiding nodig heeft bij het kiezen van de juiste hypotheeklening, kunt u altijd terecht bij een van de adviseurs van ING die u kunnen helpen bij elke stap van het proces en al uw vragen kunnen beantwoorden.

Hypotheekaanvraagproces

Het aanvragen van een hypotheeklening bij ING is eenvoudig en transparant. U kunt online een aanvraag indienen en vervolgens zal ING uw aanvraag beoordelen op basis van verschillende criteria zoals uw inkomen, uitgaven en kredietgeschiedenis. Zodra uw aanvraag is goedgekeurd, kunt u genieten van de voordelen van uw nieuwe hypotheeklening.

Kortom, met ING lenen voor een hypotheek biedt diverse mogelijkheden om uw droomwoning te financieren met flexibele voorwaarden, handige tools en persoonlijk advies. Neem contact op met ING voor meer informatie over hun hypotheekleningen en ontdek welke optie het beste bij uw behoeften past.


Voordelen van een ING Hypotheeklening: Flexibiliteit, Advies en Keuzeopties

  1. Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.
  2. Handige online simulatietools om verschillende scenario’s te berekenen.
  3. Persoonlijk advies van ervaren ING-adviseurs.
  4. Eenvoudig en transparant aanvraagproces voor een hypotheeklening.
  5. Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.
  6. Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.


Zes Nadelen van het Lenen van een Hypotheek bij ING in België

  1. ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.
  2. De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.
  3. Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.
  4. ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.
  5. De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.
  6. Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.

Een van de voordelen van ING lenen voor een hypotheek is de flexibiliteit van de hypotheekvoorwaarden die volledig zijn afgestemd op uw individuele behoeften. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING biedt diverse opties die u de vrijheid geven om een hypotheeklening te kiezen die perfect past bij uw financiële situatie en toekomstplannen.

Handige online simulatietools om verschillende scenario’s te berekenen.

Een van de voordelen van ING lenen voor een hypotheek is het gebruik van handige online simulatietools waarmee u verschillende scenario’s kunt berekenen. Deze tools bieden u de mogelijkheid om op een eenvoudige manier te experimenteren met verschillende leningsopties en aflossingsschema’s, zodat u een goed inzicht krijgt in hoe uw financiële situatie eruit zou kunnen zien. Dit stelt u in staat om weloverwogen beslissingen te nemen en de hypotheeklening te kiezen die het beste aansluit bij uw behoeften en budget. Met deze transparante en gebruiksvriendelijke simulatietools maakt ING het proces van het kiezen van een hypotheeklening een stuk gemakkelijker en overzichtelijker voor hun klanten.

Persoonlijk advies van ervaren ING-adviseurs.

Een van de voordelen van het lenen voor een hypotheek bij ING is het persoonlijke advies dat wordt geboden door ervaren ING-adviseurs. Deze professionals staan klaar om u te begeleiden en te adviseren bij elke stap van het hypotheekproces. Of u nu vragen heeft over de verschillende leningsopties, behoefte heeft aan meer inzicht in de voorwaarden of hulp nodig heeft bij het nemen van een belangrijke beslissing, de ervaren ING-adviseurs zijn er om u te helpen en uw financiële doelen te realiseren. Met hun expertise en toewijding zorgen zij ervoor dat u met vertrouwen kunt investeren in uw toekomstige woning.

Eenvoudig en transparant aanvraagproces voor een hypotheeklening.

Het aanvraagproces voor een hypotheeklening bij ING staat bekend om zijn eenvoud en transparantie. Met ING kunt u gemakkelijk online een aanvraag indienen en vervolgens wordt uw aanvraag zorgvuldig beoordeeld op basis van verschillende criteria, zoals uw inkomen, uitgaven en kredietgeschiedenis. Dit transparante proces geeft u duidelijk inzicht in hoe uw aanvraag wordt behandeld en wat u kunt verwachten, waardoor u met vertrouwen de volgende stappen kunt zetten naar het verkrijgen van uw hypotheeklening.

Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.

Een van de voordelen van ING lenen voor een hypotheek is de mogelijkheid om te kiezen tussen een vaste of variabele rentevoet. Deze flexibiliteit stelt klanten in staat om een lening te selecteren die aansluit bij hun persoonlijke financiële doelen en risicobereidheid. Met een vaste rentevoet kunnen klanten genieten van stabiliteit en voorspelbaarheid in hun maandelijkse aflossingen, terwijl een variabele rentevoet hen de kans biedt om te profiteren van eventuele renteschommelingen op de markt. Deze keuzemogelijkheid geeft klanten de vrijheid om een hypotheeklening te kiezen die het beste past bij hun individuele behoeften en voorkeuren.

Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.

Bij ING lenen voor een hypotheek biedt het voordeel van een ruime keuze aan leningsopties om diverse woningtypes te financieren. Of u nu op zoek bent naar een lening voor een appartement, een rijhuis, een villa of een ander type woning, ING heeft verschillende opties beschikbaar om aan uw specifieke behoeften en woonwensen te voldoen. Met deze diversiteit aan leningsopties kunnen klanten bij ING de juiste financieringsoplossing vinden die perfect past bij het type woning dat ze willen kopen.

ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.

Een nadeel van het lenen van een hypotheek bij ING is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan resulteren in hogere maandelijkse aflossingen en totale kosten over de looptijd van de lening. Het is daarom belangrijk voor potentiële leners om de rentetarieven van verschillende kredietverstrekkers te vergelijken om ervoor te zorgen dat zij de meest gunstige voorwaarden krijgen die passen bij hun financiële situatie en doelen.

De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.

Een nadeel van het lenen van een hypotheek bij ING is dat de afhandeling van hypotheekaanvragen soms lang kan duren, wat vertragend kan werken voor uw plannen. Het proces van beoordeling en goedkeuring kan enige tijd in beslag nemen, waardoor het wachten op de definitieve goedkeuring van uw lening uw plannen voor het kopen van een huis of vastgoedinvestering kan vertragen. Het is belangrijk om hier rekening mee te houden bij het overwegen van een hypotheeklening bij ING en eventueel alternatieve opties te onderzoeken als u op zoek bent naar een snellere afhandeling.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.

Bij het afsluiten van een hypotheeklening bij ING kunnen er extra kosten en administratieve lasten verbonden zijn. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze bijkomende kosten, zoals dossierkosten, notariskosten en eventuele andere administratieve vergoedingen die kunnen worden toegevoegd aan de totale lening. Deze extra kosten kunnen het totale bedrag dat moet worden terugbetaald verhogen en dienen daarom zorgvuldig te worden overwogen bij het afwegen van de financiële impact van het lenen bij ING.

ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.

Een mogelijke keerzijde van ING lenen voor een hypotheek is dat de bank mogelijk minder flexibiliteit biedt in leningsvoorwaarden dan sommige andere financiële instellingen. Dit kan betekenen dat klanten beperkter zijn in het aanpassen van de voorwaarden van hun lening om deze beter te laten aansluiten bij hun specifieke behoeften of financiële situatie. Het is daarom belangrijk voor potentiële leners om de beschikbare opties zorgvuldig te overwegen en te vergelijken met die van andere aanbieders voordat ze een beslissing nemen over hun hypotheeklening bij ING.

De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.

Een nadeel van ING lenen voor een hypotheek is dat de klantenservice niet altijd voldoende ondersteuning kan bieden bij complexe hypotheekvraagstukken. Klanten die te maken hebben met ingewikkelde financiële situaties of specifieke vragen hebben over hun hypotheek, kunnen soms op zoek zijn naar meer diepgaand advies en begeleiding dan wat ING kan bieden via hun standaard klantenservicekanalen. Het gebrek aan specialistische ondersteuning voor complexe hypotheekzaken kan een uitdaging vormen voor klanten die behoefte hebben aan maatwerkoplossingen of gedetailleerde informatie.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen. Zelfstandigen hebben vaak een variabel inkomen en kunnen daardoor geconfronteerd worden met strengere eisen bij het aanvragen van een hypotheeklening. Dit kan resulteren in beperktere financieringsopties of hogere rentetarieven voor zelfstandigen in vergelijking met werknemers met een vast inkomen. Het is belangrijk voor zelfstandigen om zich bewust te zijn van deze uitdagingen en mogelijk alternatieve financieringsmogelijkheden te verkennen om toch hun woonwensen te kunnen realiseren.

lening 20 jaar

Alles wat u moet weten over een lening met een looptijd van 20 jaar

Lening van 20 jaar: Alles wat u moet weten

Lening van 20 jaar: Alles wat u moet weten

Een lening aangaan voor een periode van 20 jaar is een belangrijke financiële beslissing die een aanzienlijke impact kan hebben op uw leven. Of het nu gaat om het kopen van een huis, het financieren van een grote aankoop of het consolideren van schulden, het is essentieel om goed geïnformeerd te zijn voordat u zich verbindt tot een lening over zo’n lange termijn.

Voordelen van een lening van 20 jaar

Een lening met een looptijd van 20 jaar kan lagere maandelijkse aflossingen betekenen in vergelijking met kortere looptijden, waardoor het gemakkelijker wordt om de lening terug te betalen zonder uw budget te zwaar te belasten. Bovendien kunnen langere looptijden gunstig zijn als u op zoek bent naar stabiliteit en voorspelbaarheid in uw financiën.

Nadelen van een lening van 20 jaar

Hoewel lagere maandelijkse aflossingen aantrekkelijk kunnen zijn, moet u er rekening mee houden dat u over de hele looptijd meer rente zult betalen in vergelijking met kortere leningen. Bovendien kan het langer duren om de lening volledig af te lossen, waardoor u mogelijk langer gebonden bent aan de verplichtingen die gepaard gaan met de lening.

Belangrijke overwegingen bij het aangaan van een lening van 20 jaar

  • Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten.
  • Vergelijk verschillende aanbieders om de beste voorwaarden en tarieven te vinden die bij uw behoeften passen.
  • Wees realistisch over uw financiële situatie en vermogen om de lening terug te betalen over een periode van 20 jaar.
  • Overweeg eventuele risico’s en onvoorziene omstandigheden die zich kunnen voordoen gedurende de looptijd van de lening.

Kortom, een lening van 20 jaar kan een geschikte optie zijn voor wie op zoek is naar stabiele en betaalbare aflossingen op lange termijn. Het is echter belangrijk om grondig onderzoek te doen en advies in te winnen voordat u zich verbindt tot zo’n langdurige financiële verplichting.


8 Essentiële Tips voor het Kiezen van een 20-jarige Lening in België

  1. Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.
  2. Controleer de totale kosten van het krediet, niet alleen de maandelijkse aflossingen.
  3. Overweeg om een voorschot te betalen om het geleende bedrag te verlagen.
  4. Zorg ervoor dat je financiële situatie stabiel genoeg is voor een lening op lange termijn.
  5. Lees de kleine lettertjes van het contract grondig door voordat je tekent.
  6. Vraag advies aan een financieel expert als je twijfels hebt over voorwaarden.
  7. Houd rekening met mogelijke veranderingen in rentetarieven gedurende 20 jaar.
  8. Plan vooruit voor onverwachte uitgaven die invloed kunnen hebben op afbetalingen.

Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.

Een belangrijke tip bij het overwegen van een lening van 20 jaar is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door tarieven en voorwaarden van verschillende aanbieders te vergelijken, kunt u mogelijk aanzienlijk besparen op de totale kosten van de lening en een betere financiële deal krijgen die past bij uw behoeften en budget. Het loont altijd de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere kredietverstrekkers voordat u zich verbindt tot een lening over zo’n lange termijn.

Controleer de totale kosten van het krediet, niet alleen de maandelijkse aflossingen.

Het is essentieel om bij het overwegen van een lening van 20 jaar de totale kosten van het krediet te controleren, en niet alleen te focussen op de maandelijkse aflossingen. Door de totale kosten, inclusief rente en eventuele bijkomende kosten, in overweging te nemen, krijgt u een vollediger beeld van wat de lening uiteindelijk zal kosten. Het kan zijn dat een lening met lagere maandelijkse aflossingen uiteindelijk duurder uitvalt door een hogere rente of langere looptijd. Daarom is het verstandig om alle aspecten van de lening zorgvuldig te analyseren voordat u zich verbindt tot een langdurige financiële verplichting.

Overweeg om een voorschot te betalen om het geleende bedrag te verlagen.

Een nuttige tip bij het aangaan van een lening van 20 jaar is om te overwegen om een voorschot te betalen om het geleende bedrag te verlagen. Door een voorschot te betalen, kunt u de totale schuld verminderen, wat op zijn beurt kan leiden tot lagere rentekosten over de looptijd van de lening. Dit kan niet alleen uw maandelijkse aflossingen verlagen, maar ook uw financiële last op lange termijn verminderen. Het is belangrijk om de voorwaarden van de lening te controleren en te berekenen hoeveel u kunt besparen door een voorschot te betalen, zodat u weloverwogen beslissingen kunt nemen over uw lening.

Zorg ervoor dat je financiële situatie stabiel genoeg is voor een lening op lange termijn.

Het is van essentieel belang om ervoor te zorgen dat je financiële situatie stabiel genoeg is voordat je besluit om een lening van 20 jaar aan te gaan. Een lening op lange termijn brengt verplichtingen met zich mee die jarenlang van invloed kunnen zijn op je financiële gezondheid. Door vooraf grondig te evalueren of je in staat bent om de maandelijkse aflossingen gedurende de hele looptijd van de lening te blijven voldoen, kun je potentiële financiële problemen in de toekomst voorkomen. Het is verstandig om realistisch te zijn over je inkomen, uitgaven en eventuele onvoorziene omstandigheden die zich kunnen voordoen, zodat je met vertrouwen en zekerheid kunt beslissen of een lening van 20 jaar geschikt is voor jouw situatie.

Lees de kleine lettertjes van het contract grondig door voordat je tekent.

Het is van essentieel belang om de kleine lettertjes van het contract grondig door te lezen voordat u uw handtekening zet voor een lening van 20 jaar. Door de voorwaarden en bepalingen zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in uw verplichtingen, kosten en eventuele risico’s die gepaard gaan met de lening. Zo voorkomt u verrassingen en kunt u met vertrouwen de financiële verbintenis aangaan.

Vraag advies aan een financieel expert als je twijfels hebt over voorwaarden.

Het is verstandig om advies in te winnen bij een financieel expert als je twijfels hebt over de voorwaarden van een lening van 20 jaar. Een professionele adviseur kan je helpen de complexe financiële aspecten van de lening te begrijpen en je begeleiden bij het nemen van een weloverwogen beslissing die aansluit bij jouw specifieke situatie en behoeften. Het is altijd beter om eventuele vragen of onzekerheden aan te pakken voordat je je verbindt tot een langdurige financiële verplichting, zodat je met vertrouwen kunt bouwen aan een solide financiële toekomst.

Houd rekening met mogelijke veranderingen in rentetarieven gedurende 20 jaar.

Bij het overwegen van een lening van 20 jaar is het essentieel om rekening te houden met mogelijke veranderingen in rentetarieven gedurende deze lange periode. Rentetarieven kunnen fluctueren als gevolg van economische omstandigheden en marktontwikkelingen, wat invloed kan hebben op de totale kosten van uw lening en uw maandelijkse aflossingen. Het is verstandig om voorbereid te zijn op eventuele renteschommelingen en om flexibiliteit in te bouwen in uw financiële planning om hierop te kunnen anticiperen gedurende de looptijd van uw lening.

Plan vooruit voor onverwachte uitgaven die invloed kunnen hebben op afbetalingen.

Het is verstandig om vooruit te plannen voor onverwachte uitgaven die van invloed kunnen zijn op de afbetalingen van een lening van 20 jaar. Door een financiële buffer te creëren voor onvoorziene omstandigheden zoals medische kosten, autopech of verlies van inkomen, kunt u zich beter wapenen tegen mogelijke financiële tegenvallers en ervoor zorgen dat u uw lening tijdig kunt blijven aflossen. Het opstellen van een realistisch budget en het opbouwen van een noodfonds zijn essentiële stappen om uw financiële stabiliteit te waarborgen gedurende de gehele looptijd van de lening.

lening huis ing

Alles wat u moet weten over een lening voor uw huis bij ING

Alles wat u moet weten over een lening voor uw huis bij ING

Alles wat u moet weten over een lening voor uw huis bij ING

Bent u van plan om een huis te kopen en overweegt u een lening aan te vragen bij ING? Dan is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van het lenen voor een huis. Hier zijn enkele belangrijke punten die u moet weten:

Leningsopties:

Bij ING kunt u kiezen uit verschillende leningsopties voor de aankoop van uw huis, zoals een hypothecaire lening met vaste of variabele rentevoet. Het is essentieel om de voorwaarden en tarieven van elke optie zorgvuldig te vergelijken voordat u een beslissing neemt.

Leningaanvraag:

Het proces van het aanvragen van een lening bij ING omvat het indienen van de nodige documenten, zoals bewijs van inkomen, identiteitsbewijs en informatie over het onroerend goed dat u wilt kopen. Zorg ervoor dat u alle vereiste documenten op tijd verzamelt om vertragingen te voorkomen.

Rentetarieven:

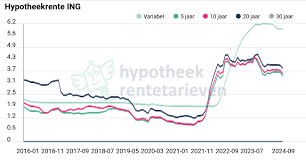
De rentetarieven voor hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw kredietwaardigheid. Het is verstandig om de rentetarieven regelmatig te controleren en te profiteren van eventuele promoties of kortingen die ING biedt.

Terugbetalingsvoorwaarden:

Het is belangrijk om duidelijkheid te hebben over de terugbetalingsvoorwaarden van uw lening, zoals de maandelijkse aflossingen, eventuele boetes voor vervroegde terugbetaling en de totale kosten van de lening over de hele looptijd. Zorg ervoor dat u deze informatie begrijpt voordat u zich verbindt tot een lening.

Door goed geïnformeerd te zijn over alle aspecten van het afsluiten van een lening voor uw huis bij ING, kunt u weloverwogen beslissingen nemen die aansluiten bij uw financiële behoeften en doelen.


Veelgestelde Vragen over Hypothecaire Leningen bij ING in België

  1. Wat zijn de huidige rentetarieven voor een hypothecaire lening bij ING?
  2. Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?
  3. Welke documenten heb ik nodig om een lening aan te vragen bij ING?
  4. Wat is het verschil tussen een vaste en variabele rentevoet bij ING?
  5. Hoe lang duurt het goedkeuringsproces voor een hypothecaire lening bij ING?
  6. Kan ik mijn lening vervroegd aflossen zonder boete bij ING?
  7. Welke kosten zijn verbonden aan het afsluiten van een hypotheeklening bij ING?
  8. Biedt ING speciale leningen of voorwaarden aan voor energiebesparende renovaties?

Wat zijn de huidige rentetarieven voor een hypothecaire lening bij ING?

Veel mensen vragen zich af wat de huidige rentetarieven zijn voor een hypothecaire lening bij ING. Het is begrijpelijk dat rentetarieven een belangrijke rol spelen bij het afsluiten van een lening voor een huis, aangezien ze van invloed zijn op de totale kosten van de lening. Bij ING kunnen de rentetarieven voor hypothecaire leningen variëren op basis van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw kredietwaardigheid. Het is raadzaam om regelmatig de actuele rentetarieven te controleren en contact op te nemen met ING voor specifieke informatie over de huidige tarieven en eventuele mogelijkheden tot rentekortingen of promoties die zij aanbieden. Zo kunt u goed geïnformeerd beslissen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie.

Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?

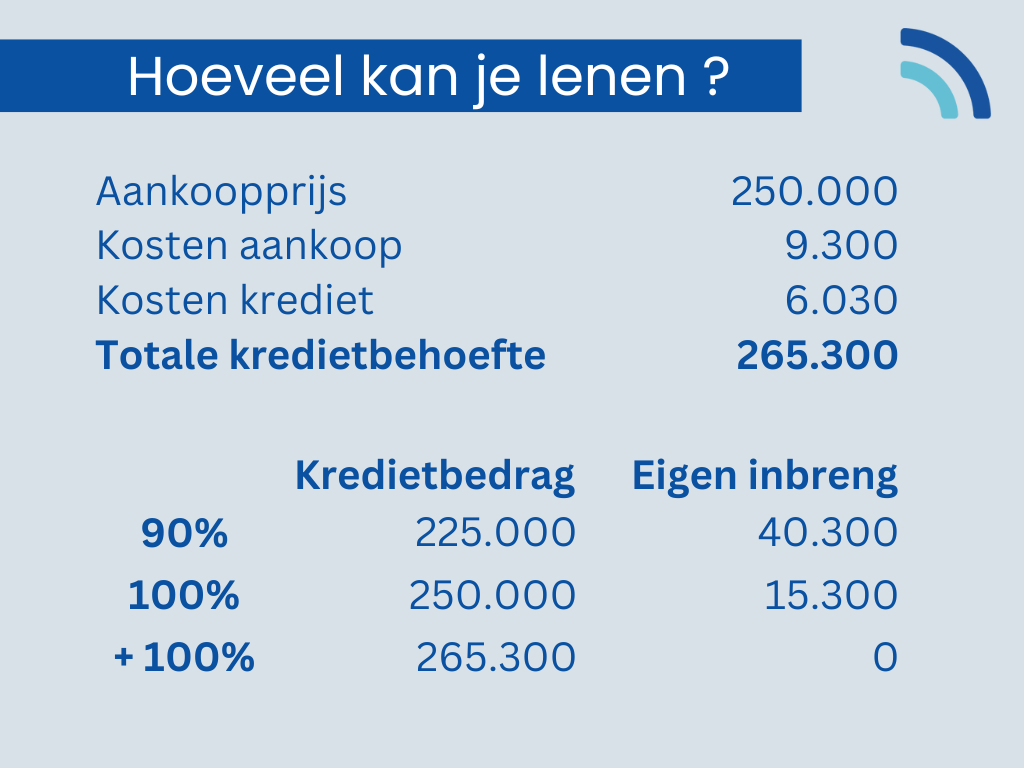
Een veelgestelde vraag is: “Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?” Het maximale bedrag dat u kunt lenen voor de aankoop van een huis met een ING-lening hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt kopen. ING hanteert specifieke criteria en berekeningsmethoden om te bepalen hoeveel u kunt lenen. Het is raadzaam om contact op te nemen met ING voor een gedetailleerde analyse van uw financiële situatie en om te bespreken hoeveel u kunt lenen voor de aankoop van uw droomhuis.

Welke documenten heb ik nodig om een lening aan te vragen bij ING?

Om een lening aan te vragen bij ING, heeft u verschillende documenten nodig die nodig zijn voor het beoordelingsproces van uw aanvraag. Enkele veelvoorkomende documenten die u moet verstrekken, zijn onder meer bewijs van inkomen, identiteitsbewijs zoals een identiteitskaart of paspoort, informatie over het onroerend goed dat u wilt kopen en mogelijk andere financiële documenten zoals belastingaangiften of bankafschriften. Het is essentieel om al deze documenten correct en volledig te verstrekken om het proces soepel te laten verlopen en uw leningaanvraag bij ING succesvol te laten verlopen.

Wat is het verschil tussen een vaste en variabele rentevoet bij ING?

Bij ING is een veelgestelde vraag: wat is het verschil tussen een vaste en variabele rentevoet bij het aanvragen van een lening voor uw huis? Het belangrijkste onderscheid tussen de twee opties ligt in de manier waarop de rente wordt berekend en toegepast. Met een vaste rentevoet blijft het rentetarief gedurende de volledige looptijd van de lening constant, wat zorgt voor voorspelbaarheid en stabiliteit in uw maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen variëren. Het kiezen tussen een vaste of variabele rentevoet hangt af van uw persoonlijke financiële situatie, risicobereidheid en voorkeuren met betrekking tot renteschommelingen. Het is raadzaam om goed advies in te winnen en beide opties zorgvuldig te overwegen voordat u een beslissing neemt.

Hoe lang duurt het goedkeuringsproces voor een hypothecaire lening bij ING?

Het goedkeuringsproces voor een hypothecaire lening bij ING kan variëren in duur, afhankelijk van verschillende factoren. Over het algemeen kan het proces enkele weken tot enkele maanden duren. Tijdens het goedkeuringsproces zal ING uw financiële situatie beoordelen, inclusief uw inkomen, kredietgeschiedenis en de waarde van het onroerend goed dat u wilt kopen. Het is belangrijk om alle benodigde documenten tijdig en volledig aan te leveren om vertragingen te voorkomen en het goedkeuringsproces zo soepel mogelijk te laten verlopen.

Kan ik mijn lening vervroegd aflossen zonder boete bij ING?

Ja, bij ING is het mogelijk om uw lening vervroegd af te lossen zonder boete. Het is belangrijk om te weten dat u bij ING de flexibiliteit heeft om extra aflossingen te doen of zelfs de volledige lening vroegtijdig af te lossen zonder dat hier extra kosten aan verbonden zijn. Dit kan u helpen om rentekosten te besparen en uw lening sneller af te lossen. Het is altijd verstandig om contact op te nemen met ING voor specifieke informatie over het vervroegd aflossen van uw lening en eventuele voorwaarden die hieraan verbonden zijn.

Welke kosten zijn verbonden aan het afsluiten van een hypotheeklening bij ING?

Wanneer u een hypotheeklening afsluit bij ING, zijn er verschillende kosten waarmee u rekening moet houden. Naast de rente die u betaalt over het geleende bedrag, kunnen er ook kosten verbonden zijn aan het afsluiten van de lening, zoals dossierkosten, notariskosten, schattingskosten en eventuele kosten voor hypotheekregistratie. Het is belangrijk om deze kosten in overweging te nemen bij het plannen van uw hypotheeklening, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis via ING.

Biedt ING speciale leningen of voorwaarden aan voor energiebesparende renovaties?

Ja, ING biedt speciale leningen en voorwaarden aan voor energiebesparende renovaties aan uw huis. Met de ING Groene Woonlening kunt u tegen voordelige tarieven lenen om energiebesparende maatregelen te financieren, zoals isolatie, zonnepanelen of een zuinige verwarmingsinstallatie. Door te kiezen voor deze groene lening kunt u niet alleen uw huis duurzamer maken, maar ook besparen op uw energierekening op de lange termijn. Neem contact op met ING voor meer informatie over de specifieke voorwaarden en mogelijkheden van de Groene Woonlening voor uw energiebesparende renovatieproject.

lening ing berekenen

Hoe u uw lening bij ING kunt berekenen: Een gids voor financiële planning

Alles wat u moet weten over lening ING berekenen

Alles wat u moet weten over lening ING berekenen

Als u overweegt om een lening aan te gaan bij ING, is het belangrijk om goed geïnformeerd te zijn over hoe u uw lening kunt berekenen. Het berekenen van uw lening bij ING kan u helpen om inzicht te krijgen in de maandelijkse aflossingen, de looptijd van de lening en de totale kosten.

Om uw lening bij ING te berekenen, moet u rekening houden met factoren zoals het leenbedrag, de rentevoet en de looptijd van de lening. Met behulp van een online leningcalculator kunt u eenvoudig verschillende scenario’s doorrekenen en zien hoe deze factoren van invloed zijn op uw maandelijkse aflossingen.

Het is ook belangrijk om te begrijpen dat de rentevoet die ING hanteert voor leningen kan variëren op basis van verschillende factoren, waaronder uw kredietscore en het type lening dat u aanvraagt. Door uw lening bij ING zorgvuldig te berekenen, kunt u een beter inzicht krijgen in hoeveel u maandelijks zult moeten terugbetalen en welke impact dit heeft op uw financiële situatie.

Voordat u een lening aangaat bij ING, is het verstandig om verschillende simulaties uit te voeren en te kijken welk scenario het beste past bij uw financiële behoeften en mogelijkheden. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u de lening kunt terugbetalen zonder in financiële problemen te komen.

Kortom, het berekenen van uw lening bij ING is een belangrijke stap om ervoor te zorgen dat u goed voorbereid bent voordat u een financiële verbintenis aangaat. Neem de tijd om verschillende scenario’s door te rekenen en praat indien nodig met een adviseur van ING om ervoor te zorgen dat u alle informatie heeft die u nodig heeft voordat u beslist om een lening aan te gaan.


6 Handige Tips voor het Berekenen van je Lening in België

  1. Bepaal het bedrag dat je wilt lenen.
  2. Controleer de looptijd van de lening.
  3. Vergelijk verschillende aanbieders voor de beste rentevoet.
  4. Houd rekening met eventuele bijkomende kosten zoals dossierkosten of verzekeringen.
  5. Bekijk ook de voorwaarden rond vervroegd aflossen en boetes bij laattijdige betalingen.
  6. Gebruik online lening simulaties om verschillende scenario’s te berekenen.

Bepaal het bedrag dat je wilt lenen.

Voordat je begint met het berekenen van een lening bij ING, is het essentieel om het bedrag te bepalen dat je wilt lenen. Door duidelijk te definiëren hoeveel geld je nodig hebt, kun je gerichter de leningsopties bekijken en een realistische inschatting maken van de maandelijkse aflossingen en de totale kosten. Het bepalen van het leenbedrag helpt je ook om te voorkomen dat je meer leent dan nodig is en helpt bij het nauwkeurig plannen van je financiële verplichtingen op lange termijn.

Controleer de looptijd van de lening.

Het is essentieel om de looptijd van de lening te controleren bij het berekenen van een lening bij ING. De looptijd van de lening bepaalt hoe lang u maandelijks aflossingen zult moeten doen en heeft een directe invloed op de totale kosten van de lening. Door de looptijd zorgvuldig te overwegen en te controleren, kunt u beter begrijpen hoe lang het duurt voordat u de lening volledig hebt terugbetaald en welke impact dit heeft op uw financiële situatie op lange termijn. Het is belangrijk om een balans te vinden tussen een haalbare maandelijkse aflossing en een redelijke looptijd, zodat u uw lening bij ING succesvol kunt terugbetalen zonder onnodige financiële druk te ervaren.

Vergelijk verschillende aanbieders voor de beste rentevoet.

Het vergelijken van verschillende aanbieders is essentieel om de beste rentevoet te vinden wanneer u een lening bij ING berekent. Door verschillende aanbieders te vergelijken, kunt u inzicht krijgen in de rentetarieven die zij hanteren en kunt u de meest gunstige voorwaarden selecteren die passen bij uw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt over uw lening bij ING.

Houd rekening met eventuele bijkomende kosten zoals dossierkosten of verzekeringen.

Bij het berekenen van uw lening bij ING is het essentieel om rekening te houden met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen. Deze extra kosten kunnen een impact hebben op het totale bedrag dat u uiteindelijk moet terugbetalen en dienen daarom in overweging te worden genomen bij het plannen van uw lening. Door deze bijkomende kosten mee te nemen in uw berekeningen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met uw lening bij ING.

Bekijk ook de voorwaarden rond vervroegd aflossen en boetes bij laattijdige betalingen.

Het is ook essentieel om de voorwaarden met betrekking tot vervroegd aflossen en boetes bij laattijdige betalingen te bekijken wanneer u uw lening bij ING berekent. Door op de hoogte te zijn van deze aspecten, kunt u anticiperen op mogelijke scenario’s en begrijpen welke gevolgen er kunnen zijn als u eerder wilt aflossen of als u te laat bent met een betaling. Het is verstandig om deze voorwaarden grondig door te nemen, zodat u volledig op de hoogte bent van uw verplichtingen en rechten bij het aangaan van een lening bij ING.

Gebruik online lening simulaties om verschillende scenario’s te berekenen.

Een handige tip bij het berekenen van een lening bij ING is om gebruik te maken van online lening simulaties. Door verschillende scenario’s te berekenen met behulp van een leningcalculator, krijgt u inzicht in hoe de hoogte van het leenbedrag, de rentevoet en de looptijd van de lening van invloed zijn op uw maandelijkse aflossingen. Op die manier kunt u beter geïnformeerde beslissingen nemen en een duidelijk beeld krijgen van wat u kunt verwachten bij het aangaan van een lening bij ING.

lenen vastgoed

Alles wat u moet weten over lenen voor vastgoed: Een gids voor vastgoedfinanciering

Lenen voor Vastgoed: Alles wat u moet weten

Lenen voor Vastgoed: Alles wat u moet weten

Lenen voor vastgoed is een belangrijke stap die veel mensen zetten bij het kopen van een huis of een ander soort onroerend goed. Het kan een ingewikkeld proces zijn, maar met de juiste kennis en voorbereiding kunt u uw droom van het bezitten van vastgoed waarmaken.

Soorten leningen voor vastgoed

Er zijn verschillende soorten leningen die u kunt overwegen wanneer u vastgoed wilt kopen. Een veelvoorkomende optie is een hypothecaire lening, waarbij het gekochte pand als onderpand dient. Daarnaast zijn er ook leningen op afbetaling en renovatieleningen die specifiek gericht zijn op het financieren van verbouwingen aan vastgoed.

Belangrijke overwegingen

Voordat u besluit om te lenen voor vastgoed, is het belangrijk om uw financiële situatie grondig te evalueren. Zorg ervoor dat u een realistisch beeld heeft van uw inkomsten, uitgaven en eventuele andere financiële verplichtingen. Daarnaast is het verstandig om verschillende leningsopties te vergelijken en advies in te winnen bij experts in de sector.

Rentevoeten en terugbetalingsvoorwaarden

Bij het afsluiten van een lening voor vastgoed is het essentieel om aandacht te besteden aan de rentevoeten en terugbetalingsvoorwaarden. Vergelijk verschillende aanbieders en kijk naar factoren zoals de looptijd van de lening, de maandelijkse aflossingen en eventuele extra kosten zoals dossierkosten.

Professioneel advies

Het kan verstandig zijn om professioneel advies in te winnen bij een financieel adviseur of makelaar voordat u besluit om te lenen voor vastgoed. Zij kunnen u helpen om de beste leningsoptie te kiezen die past bij uw financiële situatie en doelstellingen.

Vergeet niet dat lenen voor vastgoed grote financiële gevolgen kan hebben, dus wees goed geïnformeerd voordat u deze belangrijke beslissing neemt.


Veelgestelde Vragen over Lenen voor Vastgoed in België

  1. Hoeveel kan ik lenen om te verhuren?
  2. Wat staat de rentevoet vandaag?
  3. Hoe veel geld kan ik lenen voor een huis?
  4. Hoeveel kan je lenen voor vastgoed?
  5. Hoe koop je vastgoed zonder geld?
  6. Wat kost 200.000 euro lenen?
  7. Hoeveel afbetalen voor 200.000 euro?
  8. Wat kost het om 100.000 euro te lenen?
  9. Hoe vastgoed kopen zonder eigen geld?
  10. Kan je geld lenen voor vastgoed?
  11. Hoeveel geld moet je hebben om te lenen voor een huis?
  12. Hoeveel eigen geld heb je nodig voor vastgoed?
  13. Kan ik 200.000 lenen?
  14. Hoe kun je vastgoed financieren?
  15. Hoeveel geld heb je nodig om te beginnen met vastgoed?
  16. Hoeveel geld heb je nodig om te investeren in vastgoed?
  17. Hoeveel moet ik verdienen om 300.000 euro te lenen?

Hoeveel kan ik lenen om te verhuren?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Hoeveel kan ik lenen om te verhuren?” Wanneer u overweegt om een pand te kopen met als doel het te verhuren, zijn er verschillende factoren waarmee rekening moet worden gehouden bij het bepalen van het leenbedrag. Leners moeten vaak voldoen aan specifieke criteria zoals hun inkomen, de huurinkomsten die ze verwachten te genereren en de waarde van het pand zelf. Het is raadzaam om professioneel advies in te winnen en de verschillende leningsopties te onderzoeken om een goed beeld te krijgen van hoeveel u kunt lenen voor het kopen van vastgoed met als doel verhuur.

Wat staat de rentevoet vandaag?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Wat staat de rentevoet vandaag?” De rentevoet voor leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van financiële instellingen. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij verschillende kredietverstrekkers om een goed beeld te krijgen van de huidige tarieven en om een weloverwogen beslissing te kunnen nemen bij het lenen voor vastgoed.

Hoe veel geld kan ik lenen voor een huis?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld kan ik lenen voor een huis?” Het bedrag dat u kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het pand dat u wilt kopen. Leners worden vaak aangemoedigd om hun financiële situatie zorgvuldig te evalueren en advies in te winnen bij financiële experts om een realistisch beeld te krijgen van hoeveel ze kunnen lenen en welke leningsopties het beste bij hun situatie passen. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u zich comfortabel voelt met de maandelijkse aflossingen voordat u een lening voor vastgoed afsluit.

Hoeveel kan je lenen voor vastgoed?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Hoeveel kan je lenen voor vastgoed?” Het bedrag dat u kunt lenen voor vastgoed hangt af van verschillende factoren, waaronder uw inkomen, uw financiële situatie, de waarde van het onroerend goed dat u wilt kopen en de rentevoeten op dat moment. Leners moeten rekening houden met hun terugbetalingscapaciteit en de vereisten van geldverstrekkers bij het bepalen van het maximale leenbedrag. Het is verstandig om advies in te winnen bij financiële experts om een realistisch beeld te krijgen van hoeveel u kunt lenen voor vastgoed en welke leningsopties het beste bij uw situatie passen.

Hoe koop je vastgoed zonder geld?

Het kopen van vastgoed zonder geld is een veelgestelde vraag, maar het is belangrijk om te begrijpen dat het in de praktijk niet mogelijk is om vastgoed te kopen zonder enige vorm van financiële middelen. Hoewel er opties zijn zoals leningen met een lage eigen inbreng of het verkrijgen van financiering via alternatieve bronnen, zoals investeerders of familieleden, is het essentieel om een realistische kijk te hebben op de financiële vereisten die gepaard gaan met het kopen van vastgoed. Het is raadzaam om advies in te winnen bij financiële experts om de beste aanpak te bepalen die past bij uw specifieke situatie en doelen bij het verwerven van vastgoed.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Wat kost het om 200.000 euro te lenen?” Het totale kostenplaatje van het lenen van 200.000 euro voor vastgoed omvat verschillende aspecten, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Door deze factoren te analyseren en te vergelijken bij verschillende kredietverstrekkers, kunt u een beter inzicht krijgen in wat het precies kost om dit bedrag te lenen en welke maandelijkse aflossingen hiermee gepaard gaan. Het is belangrijk om goed geïnformeerd te zijn over alle financiële aspecten voordat u besluit om een dergelijk bedrag te lenen voor vastgoed.

Hoeveel afbetalen voor 200.000 euro?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel moet ik maandelijks afbetalen voor een lening van 200.000 euro?” Het maandelijkse aflossingsbedrag voor een lening van 200.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om een grondige berekening te maken of advies in te winnen bij een financieel expert om een duidelijk beeld te krijgen van wat u kunt verwachten bij het aflossen van een lening van deze omvang voor vastgoed.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag met betrekking tot het lenen voor vastgoed is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten. Het is belangrijk om een grondige analyse te maken van de verschillende leningsopties die beschikbaar zijn en om goed op de hoogte te zijn van alle financiële verplichtingen die gepaard gaan met het lenen van dit bedrag voor vastgoed. Het raadplegen van een financieel adviseur kan helpen bij het krijgen van een duidelijk beeld van de totale kosten en terugbetalingsvoorwaarden bij het lenen van 100.000 euro voor vastgoed.

Hoe vastgoed kopen zonder eigen geld?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoe kan ik vastgoed kopen zonder eigen geld?” Het kopen van vastgoed zonder eigen geld kan een uitdaging zijn, maar er zijn enkele opties die u kunt overwegen. Een mogelijkheid is om een lening aan te gaan waarbij het vastgoed zelf als onderpand dient, zoals bij een hypothecaire lening. Daarnaast kunt u ook kijken naar alternatieve financieringsmogelijkheden, zoals leningen op afbetaling of samenwerkingen met investeerders. Het is echter belangrijk om zorgvuldig te overwegen welke optie het beste past bij uw financiële situatie en doelstellingen voordat u besluit om vastgoed te kopen zonder eigen geld.

Kan je geld lenen voor vastgoed?

Ja, het is mogelijk om geld te lenen voor vastgoed. Veel mensen maken gebruik van leningen, zoals hypothecaire leningen, om de aankoop van onroerend goed te financieren. Het lenen van geld voor vastgoed stelt individuen in staat om hun droomhuis of investeringspand aan te schaffen zonder de volledige aankoopprijs in één keer te hoeven betalen. Het is echter belangrijk om zorgvuldig te overwegen hoeveel u wilt lenen, welke terugbetalingsvoorwaarden bij uw financiële situatie passen en om advies in te winnen bij experts voordat u een lening voor vastgoed afsluit.

Hoeveel geld moet je hebben om te lenen voor een huis?

Een veelgestelde vraag bij het lenen voor vastgoed is: “Hoeveel geld moet je hebben om te lenen voor een huis?” Het exacte bedrag dat u nodig heeft om te lenen voor een huis kan variëren, afhankelijk van verschillende factoren zoals uw inkomen, de waarde van het huis dat u wilt kopen, uw huidige financiële verplichtingen en de eisen van de geldverstrekker. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben. Dit kan helpen om gunstigere leningsvoorwaarden te krijgen en eventuele extra kosten zoals notariskosten en registratierechten te dekken. Het is echter altijd verstandig om professioneel advies in te winnen bij een financieel expert om een nauwkeurige schatting te krijgen van hoeveel geld u nodig heeft om te lenen voor een huis.

Hoeveel eigen geld heb je nodig voor vastgoed?

Een veelgestelde vraag bij het lenen voor vastgoed is: “Hoeveel eigen geld heb je nodig voor vastgoed?” Het benodigde bedrag aan eigen geld bij het kopen van vastgoed kan variëren afhankelijk van verschillende factoren, zoals de aankoopprijs van het pand, de leningsvoorwaarden en eventuele bijkomende kosten zoals notariskosten en registratierechten. Over het algemeen wordt aangeraden om minimaal 10% tot 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een hypothecaire lening. Het hebben van voldoende eigen geld kan niet alleen helpen bij het verkrijgen van een lening, maar ook bij het verlagen van de maandelijkse aflossingen en het verminderen van financiële risico’s op lange termijn. Het is daarom verstandig om uw financiële situatie zorgvuldig te evalueren en advies in te winnen bij experts voordat u besluit hoeveel eigen geld u wilt investeren bij het kopen van vastgoed.

Kan ik 200.000 lenen?

Een veelgestelde vraag met betrekking tot lenen voor vastgoed is: “Kan ik 200.000 lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen, uitgaven en de specifieke leningsvoorwaarden van de geldverstrekker. Het is belangrijk om een grondige analyse te maken van uw financiële mogelijkheden en om advies in te winnen bij experts voordat u besluit om een lening van 200.000 euro aan te gaan voor de aankoop van vastgoed.

Hoe kun je vastgoed financieren?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoe kun je vastgoed financieren?” Er zijn verschillende manieren om vastgoed te financieren, waarbij lenen een van de meest gebruikelijke opties is. Het afsluiten van een hypothecaire lening bij een bank of financiële instelling is vaak de eerste stap voor veel mensen die een huis willen kopen. Door het pand als onderpand aan te bieden, kunnen kopers een lening krijgen met gunstige rentevoeten en terugbetalingsvoorwaarden. Naast hypothecaire leningen zijn er ook andere financieringsmogelijkheden zoals leningen op afbetaling of renovatieleningen voor specifieke doeleinden. Het is belangrijk om goed geïnformeerd te zijn over de verschillende financieringsopties en advies in te winnen bij experts voordat u besluit hoe u uw vastgoedaankoop wilt financieren.

Hoeveel geld heb je nodig om te beginnen met vastgoed?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld heb je nodig om te beginnen met vastgoed?” Het benodigde bedrag om te starten met vastgoed hangt af van verschillende factoren, zoals de aankoopprijs van het pand, eventuele bijkomende kosten zoals notaris- en registratiekosten, renovatiekosten en de vereiste eigen inbreng voor een lening. Over het algemeen wordt aanbevolen om minstens 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een lening. Het is belangrijk om een realistisch budget op te stellen en alle kosten zorgvuldig te berekenen voordat u besluit om te investeren in vastgoed.

Hoeveel geld heb je nodig om te investeren in vastgoed?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel geld heb je nodig om te investeren in vastgoed?” Het benodigde bedrag om te investeren in vastgoed kan sterk variëren, afhankelijk van verschillende factoren zoals de waarde van het pand, de financieringsopties en eventuele bijkomende kosten zoals notariskosten en registratierechten. Over het algemeen wordt aanbevolen om minstens 20% tot 30% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor een lening met gunstige voorwaarden. Het is echter belangrijk om uw specifieke situatie te evalueren en advies in te winnen bij een financieel expert voordat u besluit hoeveel geld u nodig heeft om te investeren in vastgoed.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag over lenen voor vastgoed is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, de rentevoet van de lening en de terugbetalingsvoorwaarden. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossingen niet meer dan een bepaald percentage van uw inkomen bedragen om financiële stabiliteit te waarborgen. Het is verstandig om professioneel advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een realistisch beeld te krijgen van wat haalbaar is op basis van uw specifieke omstandigheden.

Vergelijk leningen met Spaargids: vind de beste optie voor u

Alles wat u moet weten over leningen bij Spaargids

Bent u op zoek naar een lening en wilt u de beste opties vergelijken? Spaargids kan u helpen bij het vinden van de juiste lening die past bij uw behoeften en financiële situatie. Door gebruik te maken van de tools en informatie die Spaargids biedt, kunt u geld besparen en een weloverwogen beslissing nemen over uw lening.

Vergelijk verschillende leningen

Op de website van Spaargids kunt u eenvoudig verschillende leningen vergelijken op basis van rentevoeten, looptijden en voorwaarden. Door meerdere aanbieders naast elkaar te zetten, krijgt u een duidelijk beeld van wat er op de markt beschikbaar is en welke optie het beste bij uw situatie past.

Bereken uw maandelijkse aflossingen

Met de handige rekenmodule van Spaargids kunt u snel en eenvoudig berekenen hoeveel uw maandelijkse aflossingen zullen bedragen voor verschillende leenbedragen en looptijden. Zo krijgt u een goed inzicht in wat een lening u maandelijks zal kosten en kunt u beter plannen.

Lees nuttige tips en advies

Naast het vergelijken van leningen biedt Spaargids ook nuttige tips en advies over lenen, budgetteren en financiële planning. Door deze informatie door te nemen, kunt u zich beter voorbereiden op het afsluiten van een lening en ervoor zorgen dat u geen onnodige kosten maakt.

Neem de tijd om te kiezen

Het afsluiten van een lening is een belangrijke financiële beslissing die niet lichtvaardig genomen moet worden. Neem daarom de tijd om verschillende opties te overwegen, goed te vergelijken en advies in te winnen waar nodig. Met behulp van Spaargids kunt u deze keuze maken op basis van feitelijke informatie en analyses.

Kortom, als u op zoek bent naar een lening die aansluit bij uw behoeften, is Spaargids de ideale plek om te beginnen. Met hun handige tools, vergelijkingsmogelijkheden en nuttige informatie bent u goed uitgerust om een weloverwogen beslissing te nemen over uw lening.


5 Tips voor het Slim Vergelijken van Leningen op Spaargids.be

  1. Vergelijk de rentetarieven van verschillende leningen op Spaargids.be voordat je een keuze maakt.
  2. Let op bijkomende kosten en voorwaarden bij het afsluiten van een lening via Spaargids.be.
  3. Gebruik de handige tools op Spaargids.be om te berekenen hoeveel je maandelijks moet aflossen.
  4. Lees de reviews en ervaringen van andere gebruikers over leningen op Spaargids.be om een beter inzicht te krijgen.
  5. Neem de tijd om goed geïnformeerd te beslissen welke lening het beste bij jouw financiële situatie past.

Vergelijk de rentetarieven van verschillende leningen op Spaargids.be voordat je een keuze maakt.

Vergelijk voordat u een beslissing neemt de rentetarieven van verschillende leningen op Spaargids.be. Door deze tarieven te vergelijken, krijgt u een duidelijk beeld van de kosten en voorwaarden die elke lening met zich meebrengt. Op die manier kunt u een weloverwogen keuze maken en de lening vinden die het beste past bij uw financiële situatie en behoeften. Het vergelijken van rentetarieven stelt u in staat om geld te besparen en zorgt ervoor dat u een lening afsluit met gunstige voorwaarden.

Let op bijkomende kosten en voorwaarden bij het afsluiten van een lening via Spaargids.be.

Het is belangrijk om aandacht te besteden aan eventuele bijkomende kosten en voorwaarden wanneer u een lening afsluit via Spaargids.be. Door grondig de kleine lettertjes te lezen en alle kosten in overweging te nemen, kunt u een beter inzicht krijgen in de totale financiële verplichtingen die gepaard gaan met de lening. Zo voorkomt u verrassingen en kunt u een weloverwogen keuze maken die past bij uw financiële situatie.

Gebruik de handige tools op Spaargids.be om te berekenen hoeveel je maandelijks moet aflossen.

Maak optimaal gebruik van de handige tools op Spaargids.be om nauwkeurig te berekenen hoeveel u maandelijks moet aflossen voor uw lening. Door gebruik te maken van deze rekenmodule kunt u een duidelijk inzicht krijgen in de terugbetalingsvereisten op basis van verschillende leenbedragen en looptijden. Zo kunt u uw financiën beter plannen en ervoor zorgen dat u comfortabel kunt voldoen aan uw aflossingsverplichtingen.

Lees de reviews en ervaringen van andere gebruikers over leningen op Spaargids.be om een beter inzicht te krijgen.

Het is verstandig om de reviews en ervaringen van andere gebruikers over leningen op Spaargids.be te lezen, zodat u een beter inzicht krijgt in wat u kunt verwachten. Door te luisteren naar de ervaringen van anderen, kunt u waardevolle informatie verzamelen die u kan helpen bij het kiezen van de juiste lening die past bij uw behoeften en verwachtingen. Het delen van ervaringen van andere gebruikers kan u helpen om een weloverwogen beslissing te nemen en eventuele valkuilen te vermijden.

Neem de tijd om goed geïnformeerd te beslissen welke lening het beste bij jouw financiële situatie past.

Het is van essentieel belang om de tijd te nemen en goed geïnformeerd te beslissen welke lening het beste aansluit bij jouw financiële situatie. Door zorgvuldig verschillende leningsopties te overwegen en deze te vergelijken op rentevoeten, looptijden en voorwaarden via Spaargids, kun je een weloverwogen keuze maken die past bij jouw behoeften en budget. Het nemen van de juiste beslissing kan helpen om onnodige kosten te vermijden en ervoor te zorgen dat je financiële gezondheid op lange termijn gewaarborgd blijft.

2500 euro lenen

Alles wat je moet weten over 2500 euro lenen: Tips en advies

Artikel: 2500 euro lenen

Alles wat je moet weten over het lenen van 2500 euro

Als je op zoek bent naar een lening van 2500 euro, zijn er verschillende opties om te overwegen. Of het nu gaat om onverwachte uitgaven, het financieren van een project of het consolideren van schulden, een lening kan een oplossing bieden voor financiële behoeften.

Soorten leningen voor 2500 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 2500 euro. Een persoonlijke lening is een veelvoorkomende optie waarbij je het geleende bedrag in termijnen terugbetaalt tegen een vast rentepercentage. Een andere mogelijkheid is een doorlopend krediet waarbij je flexibel geld kunt opnemen tot aan een bepaalde limiet.

Vereisten voor het lenen van 2500 euro

Om in aanmerking te komen voor een lening van 2500 euro, moet je meestal voldoen aan bepaalde vereisten zoals een minimumleeftijd, voldoende inkomen en kredietwaardigheid. Het is belangrijk om de voorwaarden van de geldverstrekker te controleren voordat je een aanvraag indient.

Vergelijken van leningsopties

Het is verstandig om verschillende geldverstrekkers te vergelijken voordat je beslist waar je 2500 euro wilt lenen. Let op factoren zoals rentetarieven, looptijd van de lening en eventuele bijkomende kosten om de beste deal te vinden die past bij jouw financiële situatie.

Verantwoord lenen

Het is essentieel om verantwoordelijk te lenen en ervoor te zorgen dat je de maandelijkse aflossingen kunt betalen voordat je een lening afsluit. Maak een realistische begroting en overweeg of het geleende bedrag binnen jouw financiële mogelijkheden past.

Bij vragen over het lenen van 2500 euro kun je altijd contact opnemen met financiële experts voor advies op maat.

© 2023 Atiya Solutions – Alle rechten voorbehouden


6 Tips voor het Lenen van 2500 Euro: Vind de Beste Voorwaarden en Voorkom Financiële Problemen

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten zoals administratiekosten.
  3. Bereken hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden.
  4. Lees grondig de contractvoorwaarden en vraag om verduidelijking indien nodig.
  5. Kies een lening met een looptijd die past bij jouw financiële situatie en doelstellingen.
  6. Wees voorzichtig met het lenen van grote bedragen en overweeg alternatieve financieringsmogelijkheden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een verstandige tip bij het lenen van 2500 euro is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door rentetarieven, looptijden en bijkomende kosten van verschillende geldverstrekkers te vergelijken, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij jouw financiële behoeften en mogelijkheden. Het vergelijken van kredietverstrekkers stelt je in staat om de meest gunstige deal te vinden en helpt je om verantwoordelijk te lenen.

Let op de rentevoet en bijkomende kosten zoals administratiekosten.

Bij het lenen van 2500 euro is het belangrijk om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals administratiekosten. De rentevoet bepaalt hoeveel je uiteindelijk zult terugbetalen bovenop het geleende bedrag, dus het vergelijken van rentetarieven bij verschillende geldverstrekkers kan helpen om de meest voordelige optie te vinden. Daarnaast kunnen bijkomende kosten, zoals administratiekosten, invloed hebben op de totale kosten van de lening. Het is verstandig om deze aspecten grondig te onderzoeken voordat je een beslissing neemt over waar je 2500 euro wilt lenen.

Bereken hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden.

Een belangrijke tip bij het lenen van 2500 euro is om te berekenen hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je bepalen welk bedrag je comfortabel kunt terugbetalen zonder in de problemen te komen. Het is essentieel om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossingen binnen jouw financiële mogelijkheden passen, zodat je de lening succesvol kunt terugbetalen en financiële stabiliteit kunt behouden.

Lees grondig de contractvoorwaarden en vraag om verduidelijking indien nodig.

Het is van cruciaal belang om de contractvoorwaarden van een lening van 2500 euro grondig te lezen en te begrijpen voordat je akkoord gaat. Als er onduidelijkheden zijn, aarzel dan niet om om verduidelijking te vragen bij de geldverstrekker. Het kennen van alle voorwaarden en verplichtingen verbonden aan de lening zal je helpen om weloverwogen beslissingen te nemen en eventuele verrassingen in de toekomst te voorkomen.

Kies een lening met een looptijd die past bij jouw financiële situatie en doelstellingen.

Het is belangrijk om een lening te kiezen met een looptijd die aansluit bij jouw financiële situatie en doelstellingen. Door de juiste looptijd te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je de lening op een comfortabele manier kunt terugbetalen. Een kortere looptijd kan leiden tot hogere maandelijkse betalingen, maar tot lagere totale kosten door minder rente. Aan de andere kant kan een langere looptijd zorgen voor lagere maandelijkse lasten, maar uiteindelijk meer kosten door de accumulatie van rente. Het is daarom verstandig om goed na te denken over de looptijd van de lening en hoe deze past binnen jouw financiële planning op lange termijn.

Wees voorzichtig met het lenen van grote bedragen en overweeg alternatieve financieringsmogelijkheden.

Het is belangrijk om voorzichtig te zijn bij het lenen van grote bedragen zoals 2500 euro en om alternatieve financieringsmogelijkheden te overwegen. Voordat je een aanzienlijk bedrag leent, is het verstandig om goed na te denken over de financiële gevolgen en om te kijken of er andere manieren zijn om aan je financiële behoeften te voldoen. Het kan verstandig zijn om advies in te winnen bij financiële experts en verschillende opties te onderzoeken voordat je een definitieve beslissing neemt over het afsluiten van een lening.

bullet lening kbc
kbc

Alles over de bullet lening van KBC: informatie en advies

Alles wat u moet weten over de bullet lening van KBC

Alles wat u moet weten over de bullet lening van KBC

De bullet lening is een specifiek type lening dat wordt aangeboden door KBC, een gerenommeerde bank in België. Deze leningsvorm verschilt van traditionele leningen doordat u gedurende de looptijd alleen interesten betaalt en het geleende kapitaal op het einde in één keer terugbetaalt.

Voor veel mensen kan de bullet lening aantrekkelijk zijn vanwege de lagere maandelijkse aflossingen tijdens de looptijd van de lening. Dit kan vooral handig zijn voor wie op korte termijn financiële ruimte nodig heeft en verwacht op lange termijn over voldoende middelen te beschikken om het kapitaal terug te betalen.

Het is echter belangrijk om goed geïnformeerd te zijn over de voor- en nadelen van een bullet lening voordat u deze optie overweegt. Hoewel de lagere maandelijkse aflossingen aantrekkelijk kunnen lijken, moet u er rekening mee houden dat aan het einde van de looptijd een aanzienlijk bedrag in één keer moet worden terugbetaald.

Daarom is het verstandig om samen met uw adviseur bij KBC te bespreken of een bullet lening voor u de juiste keuze is, rekening houdend met uw financiële situatie, doelstellingen en risicobereidheid.

KBC biedt verschillende varianten van de bullet lening aan, zodat u kunt kiezen welke het beste bij uw behoeften past. Het is altijd raadzaam om goed geïnformeerd te zijn en alle voorwaarden en kosten grondig door te nemen voordat u een financiële verplichting aangaat.

Als u meer wilt weten over de bullet lening van KBC of advies nodig heeft over welke leningsvorm het beste bij uw situatie past, kunt u altijd contact opnemen met KBC voor professioneel advies op maat.


Veelgestelde Vragen over Bulletkredieten bij KBC: Antwoorden op Uw Belangrijkste Vragen

  1. Hoeveel eigen inbreng bij Bulletkrediet?
  2. Is Bulletkrediet interessant?
  3. Hoe werkt een Bulletkrediet?
  4. Hoe lang duurt het voor een lening goedgekeurd is KBC?
  5. Hoeveel kost een bulletkrediet?
  6. Hoeveel kost een bullet krediet?
  7. Wat kost een bullet krediet?
  8. Is een Bulletkrediet fiscaal aftrekbaar?
  9. Hoe lang duurt een bulletkrediet?

Hoeveel eigen inbreng bij Bulletkrediet?

Bij een bulletkrediet van KBC is er geen verplichte eigen inbreng vereist. Dit betekent dat u niet noodzakelijkerwijs een bepaald bedrag zelf moet inbrengen bij het afsluiten van de lening. Het geleende kapitaal wordt aan het einde van de looptijd in één keer terugbetaald, samen met de opgebouwde interesten. Het is echter altijd verstandig om met uw adviseur bij KBC te bespreken of een eventuele eigen inbreng gunstig kan zijn in uw specifieke situatie en wat de mogelijke voordelen hiervan kunnen zijn.

Is Bulletkrediet interessant?

Het Bulletkrediet kan interessant zijn voor bepaalde personen, afhankelijk van hun financiële behoeften en situatie. Het biedt de mogelijkheid om gedurende de looptijd van de lening lagere maandelijkse aflossingen te hebben, wat aantrekkelijk kan zijn voor wie op korte termijn financiële flexibiliteit nodig heeft. Echter, het is belangrijk om te onthouden dat aan het einde van de looptijd het volledige geleende kapitaal in één keer moet worden terugbetaald. Daarom is het essentieel om goed geïnformeerd te zijn over de voor- en nadelen van een Bulletkrediet en om advies in te winnen bij KBC om te bepalen of deze leningsvorm geschikt is voor uw specifieke situatie.

Hoe werkt een Bulletkrediet?

Een Bulletkrediet, ook bekend als een bullet lening, werkt op een specifieke manier waarbij u gedurende de looptijd van de lening alleen interesten betaalt en het volledige geleende kapitaal op het einde in één keer terugbetaalt. Dit betekent dat u tijdens de looptijd van de lening geen kapitaal aflost, waardoor de maandelijkse aflossingen lager uitvallen dan bij traditionele leningen. Het is belangrijk om te begrijpen dat aan het einde van de looptijd van het Bulletkrediet een aanzienlijk bedrag ineens moet worden terugbetaald. Het is daarom essentieel om goed geïnformeerd te zijn over de voor- en nadelen van deze leningsvorm en om samen met uw adviseur bij KBC te bekijken of een Bulletkrediet geschikt is voor uw financiële situatie en doelstellingen.

Hoe lang duurt het voor een lening goedgekeurd is KBC?

Het goedkeuringsproces voor een lening bij KBC kan variëren afhankelijk van verschillende factoren, zoals het type lening, de hoogte van het geleende bedrag en uw persoonlijke financiële situatie. Over het algemeen streeft KBC ernaar om leningaanvragen zo snel mogelijk te verwerken en u op de hoogte te stellen van de goedkeuring. Het is echter belangrijk op te merken dat het goedkeuringsproces enige tijd kan vergen, omdat KBC zorgvuldig uw financiële gegevens moet evalueren om te bepalen of u in aanmerking komt voor de lening. Het is raadzaam om geduldig te zijn tijdens dit proces en eventuele vragen rechtstreeks aan KBC te stellen voor meer specifieke informatie over de duur van het goedkeuringsproces voor uw specifieke leningaanvraag.

Hoeveel kost een bulletkrediet?

Een veelgestelde vraag over een bulletkrediet bij KBC is: “Hoeveel kost een bulletkrediet?” De totale kost van een bulletlening kan variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de rentevoet die wordt toegepast. Het is belangrijk om te begrijpen dat bij een bulletlening gedurende de looptijd alleen interesten worden betaald en het volledige kapitaalbedrag op het einde in één keer wordt terugbetaald. Het is daarom raadzaam om samen met een financieel adviseur bij KBC te bespreken welke kosten en voorwaarden van toepassing zijn op uw specifieke situatie, zodat u een goed inzicht krijgt in de totale kost van het bulletkrediet.

Hoeveel kost een bullet krediet?

Een veelgestelde vraag over een bullet lening bij KBC is: “Hoeveel kost een bullet krediet?” De kosten van een bullet krediet kunnen variëren afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en de geldende rentevoet. Het is belangrijk om te begrijpen dat bij een bullet lening u gedurende de looptijd alleen interesten betaalt en het geleende kapitaal op het einde in één keer terugbetaalt. Het is daarom aan te raden om samen met een adviseur van KBC alle kosten en voorwaarden grondig door te nemen, zodat u een duidelijk beeld krijgt van de totale kosten van het bullet krediet en welke financiële verplichtingen hieraan verbonden zijn.

Wat kost een bullet krediet?

Een veelgestelde vraag over een bullet lening bij KBC is: “Wat kost een bullet krediet?” De totale kosten van een bullet krediet bestaan uit verschillende elementen, waaronder de rente die u betaalt over het geleende bedrag en eventuele bijkomende kosten zoals administratieve kosten of dossierkosten. Het is belangrijk om deze kosten goed in kaart te brengen en te begrijpen voordat u besluit om een bullet lening af te sluiten. Door transparantie over de kosten en duidelijke communicatie met uw adviseur bij KBC kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële situatie en doelstellingen.

Is een Bulletkrediet fiscaal aftrekbaar?

Een veelgestelde vraag over het bulletkrediet van KBC is of het fiscaal aftrekbaar is. In België is de fiscale aftrekbaarheid van een bulletlening afhankelijk van verschillende factoren, zoals het doel van de lening en de specifieke omstandigheden van de lener. Over het algemeen geldt dat de interesten die betaald worden op een lening voor de aankoop, bouw of verbouwing van een eigen woning in aanmerking kunnen komen voor fiscale aftrekbaarheid. Het is echter altijd verstandig om dit met een belastingadviseur te bespreken om te bepalen of een bulletkrediet fiscaal aftrekbaar is in uw specifieke situatie.

Hoe lang duurt een bulletkrediet?

Een bulletkrediet heeft doorgaans een looptijd die varieert afhankelijk van de specifieke voorwaarden die zijn overeengekomen met KBC. In het geval van een bulletlening betaalt u gedurende de looptijd van de lening alleen rente en lost u het geleende kapitaal in één keer af aan het einde van de overeengekomen periode. De exacte duur van een bulletkrediet kan dus verschillen op basis van factoren zoals het geleende bedrag, de rentevoet en uw financiële situatie. Het is belangrijk om deze aspecten te bespreken met KBC om een duidelijk beeld te krijgen van hoe lang uw bulletlening zal duren en wat dit voor u betekent in termen van terugbetalingsverplichtingen.

250.000 euro lenen op 20 jaar

Alles wat u moet weten over 250.000 euro lenen op 20 jaar

250.000 euro lenen op 20 jaar

250.000 euro lenen op 20 jaar: Wat u moet weten

Lenen is een belangrijke financiële beslissing die goed doordacht moet worden, vooral wanneer het gaat om een aanzienlijk bedrag zoals 250.000 euro voor een periode van 20 jaar. Hier zijn enkele zaken die u in overweging moet nemen:

Rentevoet

De rentevoet speelt een cruciale rol bij het bepalen van de totale kosten van uw lening. Zelfs kleine verschillen in rentevoeten kunnen over de looptijd van 20 jaar aanzienlijke financiële impact hebben.

Maandelijkse aflossingen

Bij een lening van 250.000 euro op 20 jaar zult u maandelijks een bepaald bedrag moeten aflossen. Zorg ervoor dat deze aflossingen binnen uw budget passen en dat u ze consistent kunt blijven betalen gedurende de volledige looptijd.

Totale interestkosten

Houd rekening met de totale interestkosten die u zult betalen gedurende de periode van 20 jaar. Dit kan aanzienlijk zijn, afhankelijk van de rentevoet en de specifieke voorwaarden van uw leningsovereenkomst.

Flexibiliteit en voorwaarden

Bekijk ook de flexibiliteit en voorwaarden van de lening, zoals eventuele boetes bij vervroegde terugbetaling of mogelijkheid tot herfinanciering. Kies een lening die past bij uw financiële behoeften en doelen op lange termijn.

Alvorens een lening van 250.000 euro op 20 jaar aan te gaan, is het verstandig om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw persoonlijke situatie.


8 Tips voor het Lenen van 250.000 Euro op 20 Jaar in België

  1. Vergelijk verschillende kredietverstrekkers voor de beste rentetarieven.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken nauwkeurig wat je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  5. Denk aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering.
  6. Zorg ervoor dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden.
  7. Lees alle voorwaarden van het leencontract grondig door en vraag om verduidelijking waar nodig.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Vergelijk verschillende kredietverstrekkers voor de beste rentetarieven.

Een belangrijke tip bij het overwegen van een lening van 250.000 euro op 20 jaar is om verschillende kredietverstrekkers te vergelijken voor de beste rentetarieven. Door verschillende aanbiedingen te onderzoeken en te vergelijken, kunt u mogelijk aanzienlijke besparingen realiseren op de totale kosten van uw lening. Het loont altijd de moeite om de tijd te nemen om de rentevoeten, voorwaarden en flexibiliteit van verschillende kredietverstrekkers grondig te analyseren voordat u een definitieve beslissing neemt.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het lenen van 250.000 euro op 20 jaar is het belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leningkosten en dienen dus niet over het hoofd gezien te worden. Het is verstandig om een grondig inzicht te hebben in alle mogelijke bijkomende kosten die gepaard gaan met de lening, zodat u een realistische inschatting kunt maken van de totale financiële verplichtingen die verbonden zijn aan het lenen van dit bedrag over een periode van 20 jaar.

Bereken nauwkeurig wat je maandelijks kunt aflossen om financiële problemen te voorkomen.

Om financiële problemen te voorkomen bij het lenen van 250.000 euro op 20 jaar, is het essentieel om nauwkeurig te berekenen wat je maandelijks kunt aflossen. Door realistisch te kijken naar je financiële situatie en rekening te houden met andere uitgaven en onvoorziene kosten, kun je een aflossingsbedrag bepalen dat haalbaar is op lange termijn. Het is verstandig om een budget op te stellen en eventueel advies in te winnen bij financiële experts om ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen je financiële mogelijkheden vallen. Het nemen van deze voorzorgsmaatregelen kan helpen om stabiel en verantwoordelijk met de lening om te gaan en zo financiële stabiliteit te behouden.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je financiële situatie wanneer je overweegt om 250.000 euro te lenen op 20 jaar. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de gekozen termijn haalbaar is binnen je budget. Een passende looptijd kan helpen om de maandelijkse aflossingen beheersbaar te houden en onnodige financiële druk te voorkomen op lange termijn.

Denk aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering.

Denk bij het lenen van 250.000 euro op 20 jaar ook aan eventuele verzekeringen die gekoppeld zijn aan de lening, zoals een overlijdensrisicoverzekering. Het afsluiten van een dergelijke verzekering kan zinvol zijn om uw nabestaanden te beschermen in het geval van uw overlijden voordat de lening volledig is afbetaald. Het biedt gemoedsrust en financiële zekerheid voor uw dierbaren en voorkomt dat zij met de schuld worden achtergelaten. Het is belangrijk om de voorwaarden en kosten van dergelijke verzekeringen goed te begrijpen voordat u beslist of u ze wilt afsluiten bij uw leningsovereenkomst.

Zorg ervoor dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden.

Het is van essentieel belang om ervoor te zorgen dat je voldoende spaargeld achter de hand hebt voor onvoorziene omstandigheden wanneer je overweegt om 250.000 euro te lenen op een termijn van 20 jaar. Onverwachte gebeurtenissen zoals medische kosten, werkloosheid of andere financiële tegenvallers kunnen zich voordoen, en het hebben van een buffer aan spaargeld kan helpen om deze uitdagingen het hoofd te bieden zonder in financiële problemen te raken. Het is verstandig om voorbereid te zijn en een veiligheidsmarge in te bouwen bij het aangaan van een dergelijke grote lening voor een langere periode.

Lees alle voorwaarden van het leencontract grondig door en vraag om verduidelijking waar nodig.

Het is van essentieel belang om alle voorwaarden van het leencontract voor een bedrag van 250.000 euro op 20 jaar grondig door te nemen. Zorg ervoor dat u elk detail begrijpt en vraag om verduidelijking waar nodig. Door volledig op de hoogte te zijn van de voorwaarden en bepalingen van uw leningsovereenkomst, kunt u eventuele verrassingen of onduidelijkheden vermijden en ervoor zorgen dat u een weloverwogen beslissing neemt die aansluit bij uw financiële doelen op lange termijn.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies op maat.

Voor wie overweegt om 250.000 euro te lenen op een termijn van 20 jaar, is het verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies op maat. Een financieel adviseur kan helpen bij het analyseren van uw financiële situatie, het begrijpen van de verschillende leningsopties en het nemen van weloverwogen beslissingen die aansluiten bij uw langetermijndoelen. Het advies van een expert kan u helpen om de juiste keuzes te maken en financiële risico’s te minimaliseren bij het aangaan van een dergelijke grote lening.