Tag, voorwaarden

lening overzetten naar andere bank

Hoe u succesvol uw lening kunt overzetten naar een andere bank

Hoe u uw lening kunt overzetten naar een andere bank

Lening overzetten naar andere bank: een stapsgewijze handleiding

Als u overweegt om uw lening over te zetten naar een andere bank, zijn er enkele belangrijke stappen die u moet volgen om dit proces soepel te laten verlopen. Hier is een handige gids om u te helpen bij het overzetten van uw lening:

Vergelijk rentetarieven

Voordat u besluit om uw lening over te zetten, is het essentieel om de rentetarieven van verschillende banken te vergelijken. Kijk naar welke bank de beste voorwaarden biedt en welke u de meest gunstige deal kan geven.

Neem contact op met uw huidige bank

Informeer uw huidige bank over uw plannen om uw lening over te zetten. Vraag naar eventuele boetes of kosten die verbonden zijn aan vervroegde aflossing en vraag om een aflosnota.

Dien een aanvraag in bij de nieuwe bank

Zodra u heeft besloten welke bank u wilt gebruiken voor uw nieuwe lening, dient u een aanvraag in bij die bank. Zorg ervoor dat u alle benodigde documenten verstrekt en volg het proces zoals voorgeschreven door de nieuwe bank.

Sluit de oude lening af

Zodra uw nieuwe lening is goedgekeurd en geactiveerd, kunt u de oude lening bij uw huidige bank afsluiten door het openstaande saldo volledig af te lossen. Zorg ervoor dat alle formaliteiten correct worden afgehandeld.

Maak regelmatige betalingen

Nadat u succesvol bent overgestapt naar de nieuwe bank, is het belangrijk om regelmatig en op tijd betalingen te doen om ervoor te zorgen dat uw kredietgeschiedenis positief blijft en dat er geen problemen ontstaan met betrekking tot uw lening.

Door deze stappen te volgen en zorgvuldig te plannen, kunt u met succes uw lening overzetten naar een andere bank en mogelijk profiteren van gunstigere voorwaarden en rentetarieven.


8 Tips voor het Overzetten van je Lening naar een Andere Bank in België

  1. Vergelijk de rentetarieven en voorwaarden van verschillende banken voordat je een lening overzet.
  2. Controleer of er kosten verbonden zijn aan het oversluiten van je lening naar een andere bank.
  3. Informeer bij je huidige bank naar de mogelijkheden en voorwaarden voor het overzetten van je lening.
  4. Zorg ervoor dat de nieuwe bank dezelfde soort lening aanbiedt als jouw huidige lening.
  5. Let op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige lening.
  6. Neem de tijd om alle documenten en contracten goed door te lezen voordat je de overstap maakt.
  7. Vraag advies aan een financieel adviseur om te bepalen of het oversluiten van je lening voordelig is in jouw situatie.
  8. Houd rekening met eventuele extra kosten zoals notariskosten of administratiekosten bij het oversluiten van je lening.

Vergelijk de rentetarieven en voorwaarden van verschillende banken voordat je een lening overzet.

Het is essentieel om de rentetarieven en voorwaarden van verschillende banken zorgvuldig te vergelijken voordat u besluit om uw lening over te zetten naar een andere bank. Door deze vergelijking te maken, kunt u ervoor zorgen dat u de meest gunstige deal krijgt en mogelijk geld bespaart op rentekosten. Het is belangrijk om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten, flexibiliteit in aflossingsopties en andere voorwaarden die van invloed kunnen zijn op uw leningsoverdracht. Een grondige analyse van de verschillende opties zal u helpen om een weloverwogen beslissing te nemen en het meeste uit uw leningsoverdracht te halen.

Controleer of er kosten verbonden zijn aan het oversluiten van je lening naar een andere bank.

Het is van essentieel belang om te controleren of er kosten verbonden zijn aan het oversluiten van je lening naar een andere bank. Sommige banken kunnen kosten in rekening brengen voor het vervroegd aflossen van een lening of het oversluiten ervan naar een andere instelling. Door deze kosten vooraf te controleren, kun je een beter inzicht krijgen in de totale financiële impact van het overstapproces en kun je weloverwogen beslissingen nemen over het verplaatsen van je lening.

Informeer bij je huidige bank naar de mogelijkheden en voorwaarden voor het overzetten van je lening.

Het is verstandig om bij je huidige bank navraag te doen naar de mogelijkheden en voorwaarden voor het overzetten van je lening naar een andere bank. Door deze stap te zetten, krijg je een duidelijk inzicht in eventuele boetes, kosten of vereisten die gepaard gaan met het vervroegd aflossen van je lening en het overdragen ervan naar een nieuwe instelling. Het informeren bij je huidige bank stelt je in staat om goed geïnformeerd te beslissen en een soepele overgang naar een andere bank te garanderen.

Zorg ervoor dat de nieuwe bank dezelfde soort lening aanbiedt als jouw huidige lening.

Het is van essentieel belang om ervoor te zorgen dat de nieuwe bank dezelfde soort lening aanbiedt als uw huidige lening wanneer u overweegt uw lening over te zetten. Door ervoor te zorgen dat de voorwaarden en kenmerken van de lening overeenkomen, voorkomt u onverwachte verrassingen en kunt u een soepele overgang garanderen. Het is raadzaam om de verschillende aspecten van de leningen te vergelijken, zoals rentetarieven, looptijd en eventuele extra kosten, om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het kiezen van een nieuwe bank voor uw leningsoverdracht.

Let op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige lening.

Bij het overzetten van een lening naar een andere bank is het belangrijk om aandacht te besteden aan eventuele boetes die u moet betalen bij het vervroegd aflossen van uw huidige lening. Het is essentieel om te begrijpen welke kosten hieraan verbonden zijn, aangezien deze boetes invloed kunnen hebben op de totale besparingen die u kunt realiseren door over te stappen naar een nieuwe bank. Zorg ervoor dat u volledig op de hoogte bent van alle financiële implicaties voordat u de beslissing neemt om uw lening over te zetten, zodat u weloverwogen keuzes kunt maken en onaangename verrassingen kunt voorkomen.

Neem de tijd om alle documenten en contracten goed door te lezen voordat je de overstap maakt.

Het is van cruciaal belang om de tijd te nemen om alle documenten en contracten grondig door te lezen voordat u besluit uw lening over te zetten naar een andere bank. Door zorgvuldig de voorwaarden, tarieven en eventuele boetes te bestuderen, kunt u volledig begrijpen wat de overstap inhoudt en mogelijke verrassingen in de toekomst voorkomen. Het is essentieel om goed geïnformeerd te zijn over alle aspecten van uw nieuwe leningsovereenkomst, zodat u weloverwogen beslissingen kunt nemen die in lijn zijn met uw financiële doelen en behoeften.

Vraag advies aan een financieel adviseur om te bepalen of het oversluiten van je lening voordelig is in jouw situatie.

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u besluit om uw lening over te zetten naar een andere bank. Een financieel adviseur kan u helpen bij het beoordelen van uw specifieke situatie en u adviseren over de mogelijke voordelen en nadelen van het oversluiten van uw lening. Door professioneel advies in te winnen, kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële doelen en behoeften.

Houd rekening met eventuele extra kosten zoals notariskosten of administratiekosten bij het oversluiten van je lening.

Bij het overzetten van uw lening naar een andere bank is het belangrijk om rekening te houden met eventuele extra kosten, zoals notariskosten of administratiekosten die kunnen ontstaan bij het oversluiten van uw lening. Deze bijkomende kosten kunnen variëren afhankelijk van de specifieke voorwaarden van de nieuwe bank en het type lening dat u wilt overzetten. Het is verstandig om deze kosten in overweging te nemen en ze op te nemen in uw financiële planning, zodat u niet voor verrassingen komt te staan tijdens het proces van het oversluiten van uw lening.
online hypothecaire lening

Gemakkelijk en Snel: De Voordelen van een Online Hypothecaire Lening

Online Hypothecaire Lening: Gemakkelijk en Snel

Online Hypothecaire Lening: Gemakkelijk en Snel

Steeds meer mensen ontdekken de voordelen van het afsluiten van een hypothecaire lening online. Het traditionele proces van het regelen van een hypotheek bij een bank kan tijdrovend en complex zijn, maar met online hypotheekverstrekkers kunnen huizenkopers nu genieten van een snellere en efficiëntere ervaring.

Door het aanvraagproces online te doorlopen, kunnen kandidaten eenvoudig alle benodigde informatie verstrekken, documenten uploaden en de voortgang van hun aanvraag volgen. Dit bespaart niet alleen tijd, maar maakt het hele proces ook transparanter en toegankelijker voor mensen die op zoek zijn naar een hypotheek.

Een ander voordeel van het online afsluiten van een hypothecaire lening is de mogelijkheid om verschillende aanbieders te vergelijken en de beste deal te vinden. Met slechts een paar klikken kunnen huizenkopers rentetarieven, voorwaarden en kosten vergelijken om zo een weloverwogen beslissing te nemen.

Bovendien bieden veel online hypotheekverstrekkers tools en calculators waarmee kandidaten hun maximale leenbedrag kunnen berekenen, hun maandelijkse aflossingen kunnen schatten en zelfs verschillende soorten leningen kunnen simuleren om te zien welke het beste bij hun financiële situatie past.

Kortom, het afsluiten van een hypothecaire lening online biedt gemak, snelheid en transparantie aan huizenkopers. Door gebruik te maken van digitale technologieën kunnen mensen nu op een efficiënte manier hun droomhuis financieren zonder gedoe.


5 Essentiële Tips voor het Kiezen van een Online Hypothecaire Lening in België

  1. Vergelijk verschillende aanbieders van hypothecaire leningen om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een online hypothecaire lening.
  3. Zorg ervoor dat je goed op de hoogte bent van de voorwaarden en looptijd van de lening voordat je tekent.
  4. Denk aan eventuele extra verzekeringen die nodig zijn bij een hypothecaire lening, zoals een schuldsaldoverzekering.
  5. Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening.

Vergelijk verschillende aanbieders van hypothecaire leningen om de beste rentevoet te vinden.

Een belangrijke tip bij het online afsluiten van een hypothecaire lening is om verschillende aanbieders van hypothecaire leningen te vergelijken om de beste rentevoet te vinden. Door tarieven en voorwaarden van verschillende geldverstrekkers te vergelijken, kunnen huizenkopers een weloverwogen beslissing nemen en de meest voordelige optie kiezen die past bij hun financiële situatie. Het vergelijken van rentevoeten kan aanzienlijke besparingen opleveren op de lange termijn en helpt huizenkopers om de kosten van hun hypotheek zo laag mogelijk te houden.

Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een online hypothecaire lening.

Bij het afsluiten van een online hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van de lening. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunnen huizenkopers een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is daarom verstandig om deze kosten zorgvuldig te bekijken en in overweging te nemen bij het kiezen van de juiste online hypothecaire lening.

Zorg ervoor dat je goed op de hoogte bent van de voorwaarden en looptijd van de lening voordat je tekent.

Het is van cruciaal belang om goed op de hoogte te zijn van de voorwaarden en looptijd van een online hypothecaire lening voordat je het contract ondertekent. Door de voorwaarden en looptijd zorgvuldig te bestuderen, kun je een goed inzicht krijgen in wat de lening inhoudt en welke verplichtingen eraan verbonden zijn. Het is essentieel om te begrijpen hoe lang de lening loopt, wat de rentevoet is en of er eventuele extra kosten of boetes van toepassing zijn bij vervroegde aflossing. Door deze informatie vooraf te kennen, kun je weloverwogen beslissingen nemen en financiële verrassingen in de toekomst voorkomen.

Denk aan eventuele extra verzekeringen die nodig zijn bij een hypothecaire lening, zoals een schuldsaldoverzekering.

Bij het afsluiten van een online hypothecaire lening is het belangrijk om ook te denken aan eventuele extra verzekeringen die nodig zijn, zoals een schuldsaldoverzekering. Deze verzekering biedt bescherming aan zowel de kredietnemer als de kredietverstrekker in het geval van overlijden van de kredietnemer. Het zorgt ervoor dat de resterende schuld op de hypothecaire lening wordt afbetaald, waardoor de nabestaanden niet met financiële lasten achterblijven. Het is dus verstandig om bij het afsluiten van een hypotheek ook deze extra verzekeringen te overwegen voor een volledige financiële gemoedsrust.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening. Een financieel adviseur kan je begeleiden bij het begrijpen van de verschillende leningsopties, rentetarieven en voorwaarden die beschikbaar zijn en kan je helpen bij het nemen van een weloverwogen beslissing die aansluit bij jouw financiële behoeften en doelen. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je de beste online hypotheek vindt die past bij jouw specifieke situatie.

ing hypotheek lenen

Alles wat je moet weten over ING Hypotheek Lenen in België

Artikel: ING Hypotheek Lenen

Alles wat je moet weten over het lenen van een hypotheek bij ING

Als je op zoek bent naar een hypotheeklening om een huis te kopen of te bouwen, is ING een van de bekendste en populairste banken in België om mee samen te werken. Met hun brede scala aan hypotheekproducten en flexibele voorwaarden biedt ING hypotheken die passen bij verschillende behoeften en financiële situaties.

Voordelen van het lenen van een hypotheek bij ING

ING staat bekend om zijn transparante communicatie, klantgerichte benadering en innovatieve financiële oplossingen. Hier zijn enkele voordelen van het lenen van een hypotheek bij ING:

  • Competitieve rentetarieven: ING biedt aantrekkelijke rentetarieven voor verschillende soorten hypotheekleningen.
  • Flexibele terugbetalingsmogelijkheden: Klanten kunnen kiezen uit diverse aflossingstermijnen en -methoden die aansluiten bij hun financiële situatie.
  • Persoonlijk advies: ING biedt deskundig advies op maat om klanten te helpen de juiste keuzes te maken bij het afsluiten van een hypotheek.
  • Digitale diensten: Met gebruiksvriendelijke online tools kunnen klanten hun hypotheeklening eenvoudig beheren en wijzigen.

Stappen om een hypotheeklening bij ING aan te vragen

Het proces om een hypotheeklening bij ING aan te vragen is over het algemeen eenvoudig en transparant. Hier zijn de basisstappen die je moet volgen:

  1. Bepaal hoeveel je wilt lenen en welk type hypotheek het beste bij jou past.
  2. Maak een afspraak met een adviseur van ING voor persoonlijk advies.
  3. Vul de benodigde documentatie in en dien je aanvraag in.
  4. ING zal je aanvraag beoordelen en contact met je opnemen over de goedkeuring ervan.
  5. Zodra je lening is goedgekeurd, kun je de details finaliseren en de lening afsluiten.

Kortom, als het gaat om het lenen van een hypotheek in België, is ING een betrouwbare keuze met aantrekkelijke voorwaarden, transparante communicatie en deskundige begeleiding. Neem contact op met ING voor meer informatie over hun hypotheekproducten en begin vandaag nog met het realiseren van jouw woondromen!


Vijf Essentiële Tips voor het Kiezen van de Juiste Hypotheeklening

  1. Vergelijk verschillende hypotheekaanbieders om de beste rentevoet te vinden.
  2. Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie en mogelijkheden.
  3. Let op bijkomende kosten zoals notariskosten en schattingskosten.
  4. Informeer naar mogelijke premies of kortingen waar je recht op hebt.
  5. Laat je goed adviseren door een professionele hypotheekadviseur.

Vergelijk verschillende hypotheekaanbieders om de beste rentevoet te vinden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken wanneer je op zoek bent naar een hypotheeklening bij ING. Door de rentevoeten van verschillende aanbieders te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie en behoeften. Het is belangrijk om niet alleen te kijken naar de rentevoet, maar ook naar andere voorwaarden en kosten die gepaard gaan met de lening. Op die manier kun je een weloverwogen beslissing nemen en zorgen voor een hypotheeklening die goed aansluit bij jouw wensen en budget.

Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie en mogelijkheden.

Het is essentieel om een duidelijk beeld te hebben van je financiële situatie en mogelijkheden voordat je een hypotheeklening bij ING of een andere bank afsluit. Door je inkomsten, uitgaven, spaargeld en eventuele andere financiële verplichtingen goed in kaart te brengen, kun je realistisch beoordelen hoeveel je kunt lenen en welke maandelijkse aflossingen haalbaar zijn. Het hebben van een goed overzicht van je financiën helpt je om verantwoorde beslissingen te nemen en te voorkomen dat je in financiële problemen komt door een te zware lening aan te gaan.

Let op bijkomende kosten zoals notariskosten en schattingskosten.

Bij het lenen van een hypotheek bij ING is het belangrijk om rekening te houden met bijkomende kosten, zoals notariskosten en schattingskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het plannen van je hypotheeklening. Door vooraf goed geïnformeerd te zijn over deze kosten, kun je een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek bij ING. Het is verstandig om deze bijkomende kosten op te nemen in je budgetplanning om verrassingen te voorkomen en een weloverwogen beslissing te nemen over je hypotheeklening.

Informeer naar mogelijke premies of kortingen waar je recht op hebt.

Het is verstandig om te informeren naar mogelijke premies of kortingen waar je recht op hebt bij het lenen van een hypotheek bij ING. Door te weten welke financiële voordelen beschikbaar zijn, kun je mogelijk geld besparen en je totale kosten verlagen. Het is belangrijk om alle opties te verkennen en te profiteren van eventuele kortingen die kunnen helpen bij het afsluiten van een hypotheek die past bij jouw financiële situatie en behoeften.

Laat je goed adviseren door een professionele hypotheekadviseur.

Het is essentieel om je goed te laten adviseren door een professionele hypotheekadviseur wanneer je overweegt een hypotheeklening bij ING af te sluiten. Een ervaren adviseur kan je helpen bij het begrijpen van de verschillende hypotheekopties, het bepalen van de lening die het beste bij jouw financiële situatie past en het navigeren door het aanvraagproces. Door te vertrouwen op deskundig advies, kun je weloverwogen beslissingen nemen en zorgen voor een soepele en succesvolle hypotheekervaring met ING.

Tips en overwegingen bij geld lenen aan vrienden

Geld lenen aan vrienden

Het uitlenen van geld aan vrienden: een delicate kwestie

Het uitlenen van geld aan vrienden is een onderwerp dat vaak gemengde gevoelens oproept. Aan de ene kant wil je graag behulpzaam zijn en je vrienden in nood helpen, maar aan de andere kant kunnen financiële transacties tussen vrienden tot ongemakkelijke situaties leiden.

Voordat je besluit geld uit te lenen aan een vriend, is het belangrijk om enkele zaken in overweging te nemen. Allereerst moet je ervoor zorgen dat je zelf financieel stabiel bent en het geld kunt missen. Geld uitlenen dat eigenlijk bestemd was voor essentiële uitgaven kan leiden tot stress en spanning in je vriendschap.

Daarnaast is het verstandig om duidelijke afspraken te maken over de terugbetalingsvoorwaarden. Leg eventuele afspraken schriftelijk vast om misverstanden te voorkomen. Het is ook raadzaam om realistisch te zijn over de terugbetalingsmogelijkheden van je vriend en om open te communiceren over eventuele vertragingen of problemen.

Als je twijfelt over het uitlenen van geld aan een vriend, is het altijd beter om nee te zeggen dan in een situatie terecht te komen waarin jullie vriendschap op het spel staat door financiële geschillen. Er zijn alternatieve manieren om hulp te bieden, zoals door advies te geven, samen naar oplossingen te zoeken of door andere vormen van ondersteuning te bieden.

Kortom, het lenen van geld aan vrienden kan een gevoelige kwestie zijn die zorgvuldige overweging vereist. Door open communicatie, duidelijke afspraken en realistische verwachtingen kun je ervoor zorgen dat de financiële transactie geen negatieve invloed heeft op jullie vriendschap.


9 Tips voor het Verstandig Lenen van Geld aan Vrienden

  1. Wees duidelijk over de voorwaarden en het bedrag dat wordt geleend.
  2. Maak een schriftelijke overeenkomst om misverstanden te voorkomen.
  3. Stel een realistische terugbetalingsperiode vast.
  4. Houd rekening met de financiële situatie van je vriend voordat je geld leent.
  5. Wees bereid om nee te zeggen als je twijfels hebt over de terugbetaling.
  6. Behandel lenen aan vrienden op dezelfde manier als lenen van een financiële instelling.
  7. Bespreek wat er moet gebeuren als de vriend niet op tijd kan terugbetalen.
  8. Vermijd leningen die je eigen financiële stabiliteit in gevaar kunnen brengen.
  9. Communiceer open en eerlijk over geldzaken om misverstanden te voorkomen.

Wees duidelijk over de voorwaarden en het bedrag dat wordt geleend.

Het is essentieel om duidelijkheid te bieden over de voorwaarden en het exacte bedrag dat wordt uitgeleend wanneer je geld leent aan vrienden. Door vanaf het begin transparant te zijn over de afspraken, voorkom je misverstanden en mogelijke conflicten in de toekomst. Zorg ervoor dat zowel jij als je vriend volledig begrijpen wat er wordt verwacht met betrekking tot terugbetaling en eventuele rente, indien van toepassing. Open communicatie en heldere afspraken vormen de basis voor een succesvolle geldlening tussen vrienden.

Maak een schriftelijke overeenkomst om misverstanden te voorkomen.

Het is essentieel om een schriftelijke overeenkomst te maken wanneer je geld leent aan vrienden, om misverstanden te voorkomen. Door duidelijk de voorwaarden van de lening vast te leggen, zoals het bedrag, de terugbetalingsdatum en eventuele rente, creëer je helderheid en transparantie tussen jou en je vriend. Op die manier kunnen beide partijen zich aan de afspraken houden en kunnen potentiële conflicten in de toekomst worden vermeden. Het opstellen van een schriftelijke overeenkomst toont ook respect voor elkaar en zorgt voor een professionele benadering van financiële transacties tussen vrienden.

Stel een realistische terugbetalingsperiode vast.

Het is essentieel om bij het lenen van geld aan vrienden een realistische terugbetalingsperiode vast te stellen. Door samen duidelijke afspraken te maken over wanneer en hoe het geleende bedrag terugbetaald zal worden, kunnen mogelijke misverstanden of spanningen in de toekomst worden voorkomen. Het is belangrijk om rekening te houden met de financiële situatie van je vriend en realistische termijnen af te spreken die voor beide partijen haalbaar zijn. Op die manier creëer je helderheid en transparantie in de financiële overeenkomst, wat de vriendschap kan beschermen en versterken.

Houd rekening met de financiële situatie van je vriend voordat je geld leent.

Bij het overwegen van geld lenen aan een vriend is het essentieel om rekening te houden met de financiële situatie van je vriend. Voordat je besluit om geld uit te lenen, is het belangrijk om te begrijpen of je vriend in staat zal zijn om het geleende bedrag op tijd terug te betalen. Door de financiële situatie van je vriend zorgvuldig te evalueren en openlijk te bespreken, kun je mogelijke misverstanden en problemen in de toekomst voorkomen. Het is cruciaal om realistisch te zijn over de terugbetalingsmogelijkheden en eventuele risico’s in overweging te nemen voordat je een beslissing neemt.

Wees bereid om nee te zeggen als je twijfels hebt over de terugbetaling.

Het is van essentieel belang om bereid te zijn om nee te zeggen als je twijfels hebt over de terugbetaling wanneer het gaat om geld lenen aan vrienden. Het is beter om een potentiële financiële onenigheid te voorkomen dan om een vriendschap op het spel te zetten door geld uit te lenen in een situatie die mogelijk problematisch kan worden. Door grenzen te stellen en duidelijk je standpunt kenbaar te maken, kun je zowel je eigen financiële welzijn als de relatie met je vriend beschermen.

Behandel lenen aan vrienden op dezelfde manier als lenen van een financiële instelling.

Het is verstandig om het lenen van geld aan vrienden te benaderen op dezelfde manier als lenen van een financiële instelling. Dit betekent dat je duidelijke afspraken moet maken, een schriftelijke overeenkomst kunt opstellen en realistische terugbetalingsvoorwaarden moet vastleggen. Door deze professionele aanpak te volgen, kun je potentiële misverstanden voorkomen en ervoor zorgen dat de leningstransactie op een respectvolle en transparante manier verloopt, wat de vriendschap kan beschermen tegen mogelijke conflicten.

Bespreek wat er moet gebeuren als de vriend niet op tijd kan terugbetalen.

Wanneer je geld uitleent aan een vriend, is het essentieel om vooraf te bespreken wat er moet gebeuren als de vriend niet op tijd kan terugbetalen. Het is verstandig om hierover duidelijke afspraken te maken en deze schriftelijk vast te leggen om mogelijke misverstanden te voorkomen. Open communicatie is cruciaal in dit scenario, waarbij begrip en flexibiliteit van beide kanten nodig zijn. Door samen te bespreken hoe jullie met eventuele vertragingen of problemen omgaan, kunnen jullie de vriendschap beschermen en de financiële situatie op een respectvolle manier aanpakken.

Vermijd leningen die je eigen financiële stabiliteit in gevaar kunnen brengen.

Het is van essentieel belang om leningen te vermijden die je eigen financiële stabiliteit in gevaar kunnen brengen wanneer je geld uitleent aan vrienden. Het is verleidelijk om gul te zijn en te helpen wanneer een vriend in nood is, maar het is belangrijk om realistisch te blijven over je eigen financiële situatie. Geld uitlenen dat bedoeld was voor je eigen essentiële uitgaven kan leiden tot stress en problemen op de lange termijn. Het is daarom verstandig om alleen geld uit te lenen dat je kunt missen zonder je eigen financiële welzijn in gevaar te brengen.

Communiceer open en eerlijk over geldzaken om misverstanden te voorkomen.

Het is essentieel om open en eerlijk te communiceren over geldzaken wanneer je overweegt geld uit te lenen aan vrienden. Door transparant te zijn over verwachtingen, terugbetalingsvoorwaarden en eventuele mogelijke vertragingen, kun je misverstanden voorkomen en de basis leggen voor een gezonde financiële relatie. Het is belangrijk om een open dialoog te voeren en eventuele zorgen of vragen die kunnen ontstaan tijdig aan te pakken, zodat beide partijen zich comfortabel voelen bij de financiële regeling.

75000 euro lenen

Alles wat u moet weten over het lenen van 75.000 euro

Artikel: 75.000 euro lenen

Alles wat u moet weten over het lenen van 75.000 euro

Wanneer u een aanzienlijk bedrag zoals 75.000 euro wilt lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en voorwaarden die hiermee gepaard gaan.

Er zijn diverse financiële instellingen en kredietverstrekkers die leningen aanbieden voor bedragen zoals 75.000 euro. Het is essentieel om te kijken naar factoren zoals rentetarieven, looptijden en aflossingsmogelijkheden voordat u een beslissing neemt.

Rentetarieven en voorwaarden

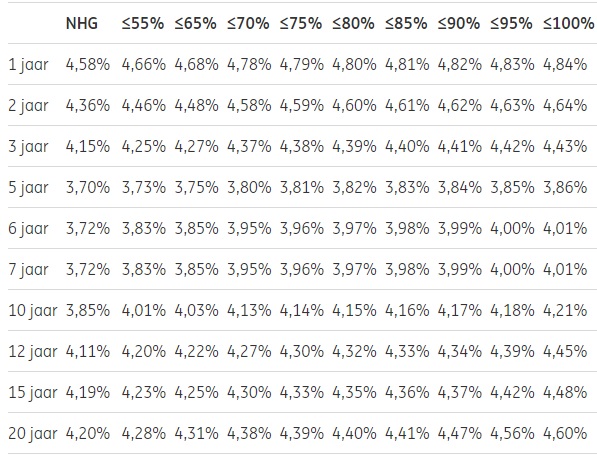
De rentetarieven voor een lening van 75.000 euro kunnen variëren afhankelijk van de kredietverstrekker, uw kredietscore en andere financiële factoren. Het is verstandig om verschillende aanbieders te vergelijken om de beste rente en voorwaarden te vinden die bij uw situatie passen.

Looptijd en aflossing

Bij het lenen van een groot bedrag zoals 75.000 euro is het belangrijk om rekening te houden met de looptijd van de lening en uw aflossingscapaciteit. Zorg ervoor dat u realistisch bent over uw financiële situatie en kies een aflossingsplan dat haalbaar is op lange termijn.

Vergelijken en advies inwinnen

Voordat u besluit om 75.000 euro te lenen, is het verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts. Zij kunnen u helpen bij het vinden van de beste leningsoptie die past bij uw behoeften en financiële doelen.

Kortom, het lenen van 75.000 euro is een grote financiële beslissing die grondig moet worden overwogen. Zorg ervoor dat u goed geïnformeerd bent over alle aspecten van de lening voordat u zich verbindt tot deze verplichting.


5 Tips voor het Lenen van 75.000 Euro: Waarop Moet je Letten?

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Lees de voorwaarden van de lening grondig door en vraag om verduidelijking indien nodig.
  5. Overweeg ook andere financieringsmogelijkheden zoals een persoonlijke lening of doorlopend krediet.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt om 75.000 euro te lenen, zodat u de beste rentetarieven kunt vinden. Door een grondige vergelijking van de aanbiedingen van verschillende instellingen kunt u geld besparen op rentekosten en ervoor zorgen dat u een lening afsluit die past bij uw financiële behoeften en mogelijkheden.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het lenen van 75.000 euro is het belangrijk om op te letten voor bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale lening aanzienlijk verhogen en dienen daarom zorgvuldig in overweging te worden genomen bij het afsluiten van de lening. Het is verstandig om transparantie te vragen over alle mogelijke extra kosten die gepaard gaan met de lening, zodat u een goed beeld heeft van de totale financiële verplichtingen die u aangaat.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het lenen van 75.000 euro, om zo financiële problemen te voorkomen. Door realistisch te zijn over je aflossingscapaciteit en een haalbaar aflossingsplan op te stellen, kun je ervoor zorgen dat de lening binnen je financiële mogelijkheden valt. Het is verstandig om een budget op te stellen en rekening te houden met andere financiële verplichtingen, zodat je de lening op een verantwoorde manier kunt terugbetalen en onnodige stress kunt vermijden.

Lees de voorwaarden van de lening grondig door en vraag om verduidelijking indien nodig.

Het is van essentieel belang om de voorwaarden van de lening van 75.000 euro grondig door te lezen en om verduidelijking te vragen indien nodig. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk beeld van de verplichtingen en kosten die gepaard gaan met de lening. Als er iets onduidelijk is, aarzel dan niet om vragen te stellen aan de kredietverstrekker om ervoor te zorgen dat u volledig begrijpt wat er van u wordt verwacht. Het nemen van deze extra stap kan helpen om verrassingen en misverstanden in de toekomst te voorkomen.

Overweeg ook andere financieringsmogelijkheden zoals een persoonlijke lening of doorlopend krediet.

Het is verstandig om bij het overwegen van een lening van 75.000 euro ook andere financieringsmogelijkheden te bekijken, zoals een persoonlijke lening of doorlopend krediet. Deze alternatieven kunnen verschillende voorwaarden en voordelen bieden die beter aansluiten bij uw financiële behoeften en situatie. Het vergelijken van verschillende financieringsopties kan u helpen om de juiste keuze te maken en een lening te vinden die past bij uw specifieke omstandigheden.

4000 euro lenen

Alles wat je moet weten over 4000 euro lenen: Tips en advies

Artikel: 4000 euro lenen

4000 euro lenen: Alles wat je moet weten

Een lening van 4000 euro kan een oplossing bieden voor onverwachte kosten, het financieren van een project of het consolideren van schulden. Voordat je besluit om deze stap te zetten, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van lenen.

Soorten leningen voor 4000 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 4000 euro. Dit kan een persoonlijke lening, doorlopend krediet of een specifieke lening voor bijvoorbeeld een auto of verbouwing zijn. Het is belangrijk om de voorwaarden en rentetarieven van elke optie te vergelijken om de beste keuze te maken.

Vereisten voor het lenen van 4000 euro

Om 4000 euro te kunnen lenen, moet je voldoen aan bepaalde vereisten zoals een stabiel inkomen, geen negatieve BKR-registratie en de juiste leeftijd (meestal 18 jaar of ouder). De geldverstrekker zal ook je financiële situatie beoordelen voordat ze akkoord gaan met de lening.

Rente en aflossing

Bij het lenen van 4000 euro betaal je rente over het geleende bedrag. De hoogte van de rente kan variëren afhankelijk van de geldverstrekker en je persoonlijke situatie. Zorg ervoor dat je begrijpt hoeveel je maandelijks moet aflossen en hoe lang de looptijd van de lening is.

Vergelijken en kiezen

Het is verstandig om verschillende aanbieders te vergelijken voordat je beslist waar je 4000 euro wilt lenen. Let op de rentetarieven, looptijd, voorwaarden en eventuele extra kosten. Kies een betrouwbare geldverstrekker die transparant is over alle aspecten van de lening.

Verantwoord lenen

Onthoud dat lenen geld kost en dat het belangrijk is om verantwoordelijk met geleend geld om te gaan. Zorg ervoor dat je de maandelijkse aflossingen kunt dragen zonder in financiële problemen te komen. Maak een realistische inschatting van je financiële situatie voordat je besluit om 4000 euro te lenen.

Vergeet niet dat dit slechts algemene informatie is en dat het altijd verstandig is om advies in te winnen bij een financieel adviseur voordat je een grote financiële beslissing neemt.


9 Tips voor het Lenen van 4000 Euro in België: Waarop Letten?

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Controleer de voorwaarden en looptijd van de lening grondig voordat je akkoord gaat.
  3. Leen enkel het bedrag dat je echt nodig hebt, niet meer.
  4. Zorg ervoor dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget.
  5. Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.
  6. Informeer naar mogelijke kortingen of promoties bij de kredietverstrekker.
  7. Wees transparant over je financiële situatie om verrassingen te vermijden.
  8. Blijf alert voor malafide aanbieders en controleer altijd de betrouwbaarheid van een kredietverstrekker.
  9. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van doorlopend krediet.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer je overweegt om 4000 euro te lenen, zodat je de beste rentevoet kunt vinden. Door tarieven, voorwaarden en flexibiliteit van verschillende aanbieders te evalueren, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je een lening afsluit die past bij jouw financiële behoeften en mogelijkheden.

Controleer de voorwaarden en looptijd van de lening grondig voordat je akkoord gaat.

Het is essentieel om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat je instemt met het lenen van 4000 euro. Door grondig te begrijpen wat er van je wordt verwacht, inclusief de rentetarieven, aflossingsschema’s en eventuele bijkomende kosten, kun je ervoor zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie. Het is verstandig om geen overhaaste beslissingen te nemen en alle details van de lening goed door te nemen om onaangename verrassingen in de toekomst te voorkomen.

Leen enkel het bedrag dat je echt nodig hebt, niet meer.

Het is verstandig om enkel het bedrag te lenen dat je echt nodig hebt, in dit geval 4000 euro. Het kan verleidelijk zijn om meer te lenen dan nodig, maar onthoud dat elke extra euro die je leent ook extra kosten met zich meebrengt in de vorm van rente en aflossingen. Door alleen te lenen wat strikt noodzakelijk is, kun je onnodige financiële lasten vermijden en ervoor zorgen dat je lening binnen jouw budget past. Denk dus goed na over je behoeften en leen verstandig.

Zorg ervoor dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget.

Het is essentieel om ervoor te zorgen dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget wanneer je overweegt om 4000 euro te lenen. Door een gedegen plan te maken en rekening te houden met je financiële situatie, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en geen onnodige druk op je budget leggen. Het is belangrijk om verstandig te lenen en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in financiële moeilijkheden te komen.

Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Let goed op eventuele bijkomende kosten wanneer je overweegt om 4000 euro te lenen, zoals administratiekosten of verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk beïnvloeden en het is belangrijk om ze in overweging te nemen bij het vergelijken van leningsopties. Zorg ervoor dat je volledig op de hoogte bent van alle mogelijke extra kosten voordat je een definitieve beslissing neemt over het afsluiten van een lening.

Informeer naar mogelijke kortingen of promoties bij de kredietverstrekker.

Het is verstandig om bij de kredietverstrekker te informeren naar mogelijke kortingen of promoties bij het lenen van 4000 euro. Sommige geldverstrekkers bieden speciale deals of acties aan die kunnen resulteren in lagere rentetarieven, kosten of andere voordelen voor leners. Door actief te informeren naar dergelijke kortingen, kun je mogelijk geld besparen en een gunstiger leningsovereenkomst krijgen die beter past bij jouw financiële behoeften.

Wees transparant over je financiële situatie om verrassingen te vermijden.

Het is essentieel om transparant te zijn over je financiële situatie wanneer je overweegt om 4000 euro te lenen. Door open en eerlijk te zijn over je inkomsten, uitgaven en eventuele andere leningen die je hebt, kun je verrassingen en onverwachte complicaties vermijden. Geldverstrekkers kunnen je beter adviseren en een passende lening aanbieden als ze een duidelijk beeld hebben van je financiële positie. Het tonen van transparantie is niet alleen in jouw belang, maar ook in het belang van een soepel en succesvol leenproces.

Blijf alert voor malafide aanbieders en controleer altijd de betrouwbaarheid van een kredietverstrekker.

Het is van essentieel belang om alert te blijven voor malafide aanbieders wanneer je overweegt om 4000 euro te lenen. Controleer altijd zorgvuldig de betrouwbaarheid van een kredietverstrekker voordat je met hen in zee gaat. Door grondig onderzoek te doen naar de reputatie en geloofwaardigheid van de geldverstrekker, kun je mogelijke risico’s vermijden en ervoor zorgen dat je in zee gaat met een betrouwbare partij die transparant is over hun voorwaarden en tarieven.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van doorlopend krediet.

Bij het overwegen van het lenen van 4000 euro is het verstandig om ook alternatieven te bekijken, zoals een persoonlijke lening in plaats van doorlopend krediet. Met een persoonlijke lening heb je de zekerheid van vaste maandelijkse aflossingen en een vooraf bepaalde looptijd, wat kan helpen bij het beheren van je financiën op lange termijn. Door verschillende opties te vergelijken en te kiezen voor de lening die het beste bij jouw behoeften past, kun je verstandige financiële beslissingen nemen en onnodige kosten vermijden.

lenen aan 100 procent

Financieren van uw woning zonder eigen inbreng: Lenen aan 100 procent

Lenen aan 100 procent

Lenen aan 100 procent: Wat u moet weten

Lenen aan 100 procent, ook bekend als een lening zonder eigen inbreng, is een financieringsoptie die steeds meer aandacht krijgt bij mensen die een huis willen kopen. Maar wat houdt lenen aan 100 procent precies in en wat zijn de voor- en nadelen?

Wat is lenen aan 100 procent?

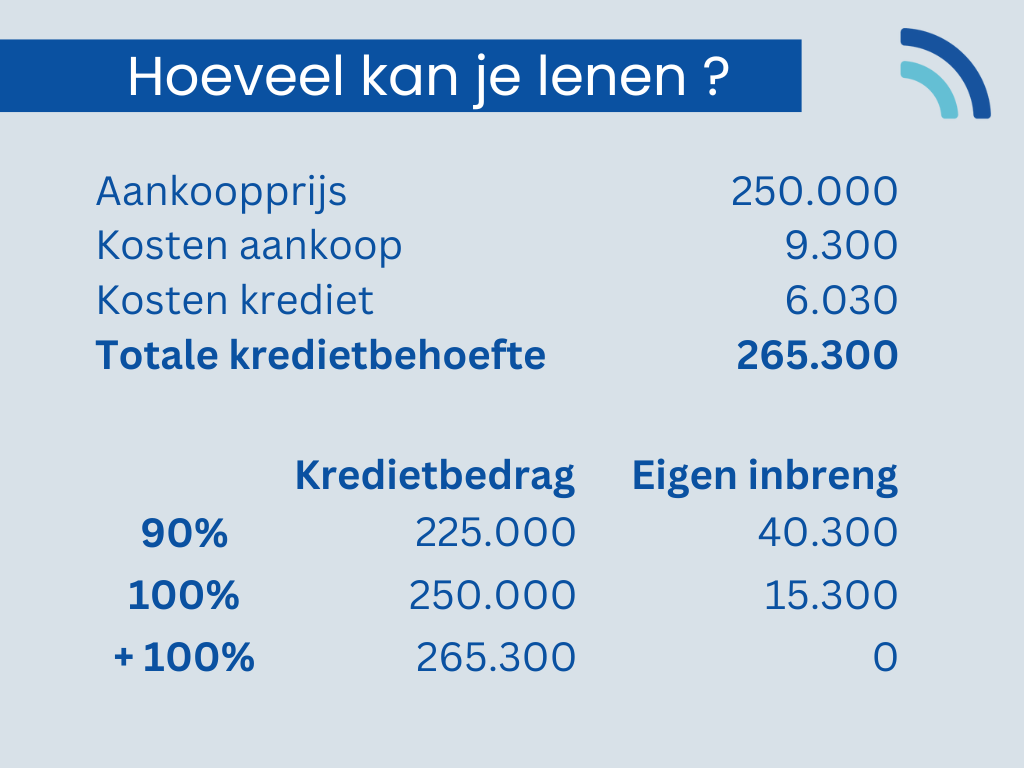
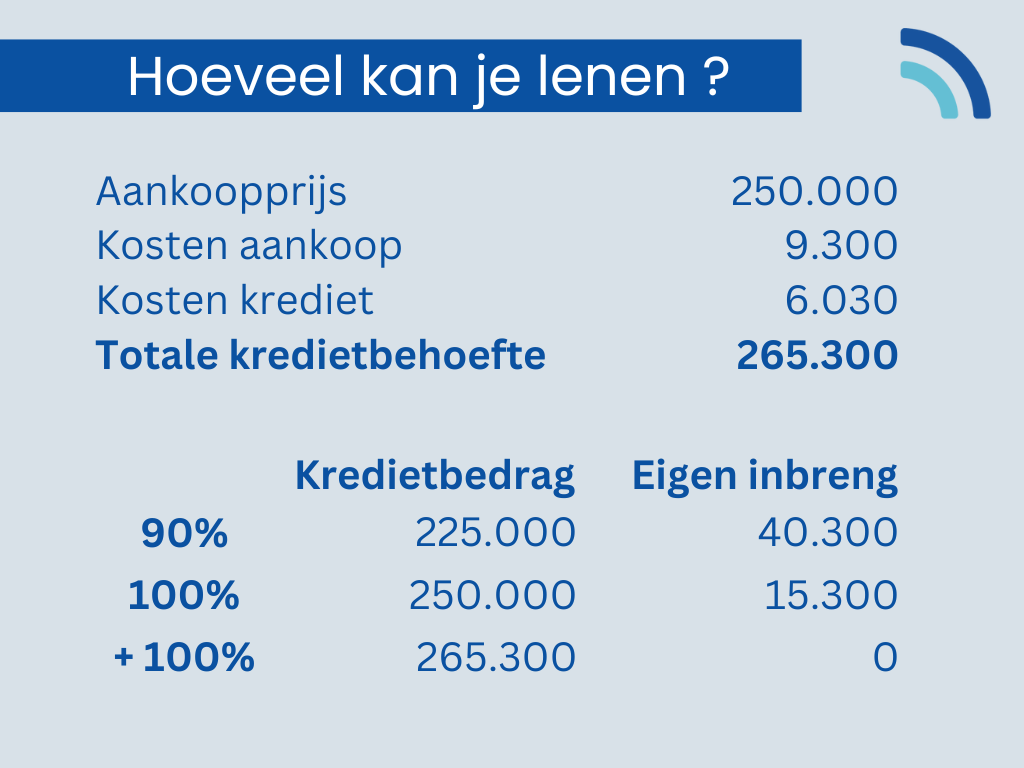
Bij lenen aan 100 procent leent u het volledige bedrag dat nodig is om een woning te kopen, zonder dat u zelf eigen middelen moet inbrengen. Dit betekent dat u geen eigen spaargeld of ander vermogen hoeft te gebruiken als aanvulling op de lening.

Voordelen van lenen aan 100 procent

  • Geen eigen inbreng nodig: Voor mensen die niet over voldoende spaargeld beschikken, kan lenen aan 100 procent een manier zijn om toch een woning te kunnen kopen.
  • Snel eigenaar worden: Met een lening zonder eigen inbreng kunt u sneller de stap zetten naar het bezitten van uw eigen huis.
  • Flexibiliteit: U kunt uw spaargeld gebruiken voor andere doeleinden, zoals het inrichten van uw nieuwe woning of het opbouwen van een financiële buffer.

Nadelen van lenen aan 100 procent

  • Hogere kosten: Aangezien u het volledige aankoopbedrag leent, zullen de totale kosten van de lening hoger liggen dan bij een traditionele hypotheek met eigen inbreng.
  • Risico’s voor de bank: Banken lopen bij leningen zonder eigen inbreng een groter risico, wat zich kan vertalen in strengere voorwaarden of hogere rentetarieven.
  • Minder onderhandelingsruimte: Bij het ontbreken van eigen middelen heeft u minder speelruimte bij het onderhandelen over de aankoopprijs van de woning.

In conclusie kan lenen aan 100 procent een interessante optie zijn voor wie snel wil verhuizen en niet over voldoende spaargeld beschikt. Het is echter belangrijk om goed na te denken over de financiële gevolgen en risico’s die gepaard gaan met deze financieringsvorm voordat u besluit om hiervoor te kiezen.


7 Essentiële Tips voor Verstandig Lenen aan 100 Procent

  1. Zorg voor een goede financiële planning voordat je gaat lenen aan 100 procent.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Let op de rentevoet en bijkomende kosten bij het lenen aan 100 procent.
  4. Lees alle contractvoorwaarden aandachtig door voordat je een lening afsluit.
  5. Wees realistisch over je terugbetalingscapaciteit bij een lening van 100 procent.
  6. Overweeg om een deel van het bedrag zelf in te brengen om risico’s te beperken.
  7. Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Zorg voor een goede financiële planning voordat je gaat lenen aan 100 procent.

Het is essentieel om een goede financiële planning op te stellen voordat je besluit om te lenen aan 100 procent. Door vooraf een duidelijk overzicht te hebben van je inkomsten, uitgaven en financiële doelen, kun je beter inschatten of het verstandig is om een lening zonder eigen inbreng aan te gaan. Een gedegen financiële planning helpt je om de risico’s en mogelijke gevolgen van deze financieringskeuze te begrijpen en stelt je in staat om weloverwogen beslissingen te nemen die passen bij jouw financiële situatie op lange termijn.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een belangrijke tip bij het overwegen van lenen aan 100 procent is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door offertes en leningsvoorwaarden van diverse financiële instellingen te analyseren, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en situatie. Het vergelijken van kredietverstrekkers kan helpen om eventuele verborgen kosten, rentetarieven en andere belangrijke aspecten in kaart te brengen, waardoor u uiteindelijk de meest gunstige lening kunt afsluiten.

Let op de rentevoet en bijkomende kosten bij het lenen aan 100 procent.

Bij het lenen aan 100 procent is het essentieel om goed op de rentevoet en bijkomende kosten te letten. Omdat u het volledige aankoopbedrag leent, kunnen zelfs kleine verschillen in de rentevoet een aanzienlijk verschil maken in de totale kosten van uw lening. Daarnaast kunnen er extra kosten zijn, zoals dossierkosten, notariskosten en verzekeringen, die de totale financieringslast verhogen. Het is daarom verstandig om zorgvuldig alle financiële aspecten te overwegen en goed geïnformeerd te zijn over alle kosten voordat u besluit om aan 100 procent te lenen.

Lees alle contractvoorwaarden aandachtig door voordat je een lening afsluit.

Het is van essentieel belang om alle contractvoorwaarden zorgvuldig door te lezen voordat u een lening aan 100 procent afsluit. Door grondig de voorwaarden te bestuderen, krijgt u een duidelijk inzicht in de verplichtingen en beperkingen die gepaard gaan met de lening. Op die manier kunt u eventuele verrassingen of onverwachte kosten vermijden en zorgt u ervoor dat u volledig op de hoogte bent van wat er van u wordt verwacht bij het aangaan van deze financiële verplichting. Het nemen van de tijd om de contractvoorwaarden te begrijpen, kan u helpen om weloverwogen beslissingen te nemen en financiële problemen in de toekomst te voorkomen.

Wees realistisch over je terugbetalingscapaciteit bij een lening van 100 procent.

Het is van essentieel belang om realistisch te zijn over je terugbetalingscapaciteit bij het overwegen van een lening van 100 procent. Hoewel het verleidelijk kan zijn om het volledige aankoopbedrag te lenen zonder eigen inbreng, is het cruciaal om een grondige analyse te maken van je financiële situatie en ervoor te zorgen dat je in staat bent om de lening terug te betalen op lange termijn. Het is verstandig om rekening te houden met eventuele toekomstige veranderingen in inkomen of uitgaven en om realistische budgetten op te stellen om financiële problemen te voorkomen.

Overweeg om een deel van het bedrag zelf in te brengen om risico’s te beperken.

Overweeg om een deel van het bedrag zelf in te brengen bij het lenen aan 100 procent, om zo de risico’s te beperken. Door een eigen inbreng te doen, kunt u de totale lening verminderen en daarmee ook de kosten en risico’s die gepaard gaan met het lenen van het volledige bedrag. Op die manier kunt u een gezondere financiële situatie creëren en meer flexibiliteit behouden in uw financiële planning op lange termijn. Het is verstandig om zorgvuldig af te wegen hoeveel eigen middelen u wilt inbrengen en wat voor u de meest evenwichtige financieringsoplossing is voor de aankoop van uw woning.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Voor wie overweegt om te lenen aan 100 procent, is het verstandig om indien nodig een financieel adviseur te raadplegen voor professioneel advies. Een financieel adviseur kan helpen bij het beoordelen van de financiële situatie, het in kaart brengen van de risico’s en het vinden van de meest geschikte financieringsoptie. Met hun expertise kunnen zij u begeleiden bij het nemen van weloverwogen beslissingen en u helpen om de juiste keuze te maken die aansluit bij uw persoonlijke financiële doelen en behoeften. Het raadplegen van een financieel adviseur kan dus een waardevolle stap zijn in het proces van lenen aan 100 procent.

renteloze lening auto

Financier uw droomauto met een renteloze lening

Renteloze lening voor uw auto: een slimme financieringsoptie

Renteloze lening voor uw auto: een slimme financieringsoptie

Veel mensen dromen van een nieuwe auto, maar de kosten kunnen soms ontmoedigend zijn. Een renteloze lening kan echter een aantrekkelijke financieringsoptie zijn om uw droomauto te verwerven zonder extra rentekosten.

Met een renteloze lening betaalt u alleen het geleende bedrag terug, zonder extra rente die normaal gesproken bij traditionele leningen komt kijken. Dit kan aanzienlijke besparingen opleveren en u helpen om sneller en voordeliger eigenaar te worden van uw gewenste auto.

Het afsluiten van een renteloze lening voor uw auto vereist meestal wel dat u aan bepaalde voorwaarden voldoet, zoals een goed kredietwaardigheidsniveau en mogelijk een aanbetaling. Het is belangrijk om de voorwaarden van de lening zorgvuldig door te nemen en ervoor te zorgen dat u zich bewust bent van eventuele verborgen kosten of clausules.

Een renteloze lening kan vooral interessant zijn als u op zoek bent naar een kortetermijnfinancieringsoptie en niet wilt worden belast met hoge rentekosten gedurende de looptijd van de lening. Het kan ook handig zijn als u snel eigenaar wilt worden van uw auto en geen extra financiële lasten wilt dragen.

Als u overweegt om een nieuwe auto aan te schaffen maar zich zorgen maakt over de financieringskosten, kan een renteloze lening een slimme keuze zijn. Het stelt u in staat om op een voordelige manier uw droomauto te financieren en te genieten van het rijden zonder de last van hoge rentelasten.


7 Tips voor het Kiezen van een Renteloze Autolening in België

  1. Controleer de voorwaarden van de renteloze lening voor de auto.
  2. Zorg ervoor dat je het geleende bedrag op tijd terugbetaalt om extra kosten te vermijden.
  3. Vergelijk verschillende aanbieders van renteloze leningen voor een auto.
  4. Let op eventuele administratiekosten die bij de lening komen kijken.
  5. Informeer naar mogelijke boetes bij te late terugbetaling van de lening.
  6. Overweeg of een renteloze lening echt de beste optie is voor jouw situatie.
  7. Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een renteloze lening.

Controleer de voorwaarden van de renteloze lening voor de auto.

Het is essentieel om de voorwaarden van de renteloze lening voor uw auto grondig te controleren voordat u akkoord gaat. Door de voorwaarden zorgvuldig te bestuderen, kunt u eventuele verborgen kosten, vereisten of beperkingen identificeren en ervoor zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht gedurende de looptijd van de lening. Het is verstandig om alle details te begrijpen en eventuele vragen te stellen voordat u zich verbindt, zodat u een weloverwogen beslissing kunt nemen en vol vertrouwen kunt genieten van de voordelen van een renteloze lening voor uw auto.

Zorg ervoor dat je het geleende bedrag op tijd terugbetaalt om extra kosten te vermijden.

Zorg ervoor dat je het geleende bedrag op tijd terugbetaalt om extra kosten te vermijden. Het naleven van de aflossingstermijnen is essentieel bij het gebruik van een renteloze lening voor een auto, aangezien het niet voldoen aan de betalingsverplichtingen kan leiden tot boetes of andere financiële consequenties. Door verantwoordelijk om te gaan met de terugbetalingen, kun je profiteren van de renteloze financieringsoptie en onnodige extra kosten voorkomen.

Vergelijk verschillende aanbieders van renteloze leningen voor een auto.

Vergelijk verschillende aanbieders van renteloze leningen voor een auto is een verstandige stap om de beste financieringsoptie te vinden die past bij uw behoeften en budget. Door verschillende aanbieders te vergelijken, kunt u de voorwaarden, looptijden en eventuele bijkomende kosten van renteloze leningen evalueren en zo een weloverwogen beslissing nemen. Het vergelijken van aanbieders stelt u in staat om de meest gunstige lening te kiezen die u helpt om uw gewenste auto op een kostenefficiënte manier te financieren.

Let op eventuele administratiekosten die bij de lening komen kijken.

Bij het overwegen van een renteloze lening voor uw auto is het belangrijk om aandacht te besteden aan eventuele administratiekosten die bij de lening kunnen komen kijken. Hoewel de lening zelf rentevrij kan zijn, kunnen er nog steeds administratieve kosten of andere vergoedingen verbonden zijn aan het afsluiten ervan. Het is verstandig om deze kosten in overweging te nemen bij het evalueren van de totale kosten en voordelen van de lening, zodat u een goed geïnformeerde beslissing kunt nemen over uw financieringsopties voor uw nieuwe auto.

Informeer naar mogelijke boetes bij te late terugbetaling van de lening.

Bij het overwegen van een renteloze lening voor uw auto is het essentieel om te informeren naar mogelijke boetes bij te late terugbetaling van de lening. Het is belangrijk om volledig op de hoogte te zijn van eventuele sancties of extra kosten die kunnen worden opgelegd als u de lening niet tijdig terugbetaalt. Door vooraf duidelijkheid te krijgen over deze aspecten, kunt u uzelf behoeden voor onverwachte financiële lasten en zorgen voor een soepele afwikkeling van uw autolening.

Overweeg of een renteloze lening echt de beste optie is voor jouw situatie.

Overweeg zorgvuldig of een renteloze lening daadwerkelijk de beste optie is voor jouw specifieke situatie. Hoewel het aantrekkelijk kan lijken om geen rente te hoeven betalen, is het essentieel om alle aspecten van de lening te evalueren, zoals eventuele aanvullende kosten, vereisten en voorwaarden. Door grondig onderzoek te doen en te begrijpen hoe een renteloze lening past bij jouw financiële behoeften en doelen, kun je een weloverwogen beslissing nemen over het gebruik van deze financieringsoptie voor de aanschaf van jouw auto.

Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een renteloze lening.

Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een renteloze lening voor een auto. Een financieel adviseur kan je helpen bij het beoordelen van de voorwaarden, het begrijpen van eventuele risico’s en het maken van een weloverwogen beslissing die aansluit bij jouw financiële situatie en doelstellingen. Het is altijd verstandig om professioneel advies in te winnen voordat je belangrijke financiële verplichtingen aangaat, zoals het afsluiten van een lening, om ervoor te zorgen dat je de juiste keuze maakt die past bij jouw specifieke behoeften.

bkr

Lenen Zonder Gedoe: Snel en Eenvoudig Geld Lenen!

Lenen Zonder Gedoe: Gemakkelijk en Snel Geld Lenen

Lenen Zonder Gedoe: Gemakkelijk en Snel Geld Lenen

Heeft u dringend behoefte aan extra financiële middelen, maar wilt u het gedoe van lange aanvraagprocessen en ingewikkelde papierwerk vermijden? Dan is lenen zonder gedoe de oplossing voor u. Met deze eenvoudige en snelle leenoptie kunt u snel geld lenen zonder al te veel rompslomp.

Het lenen zonder gedoe is ideaal voor situaties waarin u onverwachte kosten moet dekken, zoals medische noodgevallen, autopech of huisreparaties. In plaats van dagen of weken te wachten op goedkeuring van een lening, kunt u met lenen zonder gedoe binnen enkele uren over het benodigde geld beschikken.

De meeste aanbieders van leningen zonder gedoe hebben eenvoudige online aanvraagformulieren die slechts enkele minuten in beslag nemen om in te vullen. U hoeft geen uitgebreide documentatie te verstrekken of lange wachttijden te doorstaan. Het hele proces is ontworpen om snel en efficiënt te zijn, zodat u snel toegang heeft tot het benodigde geld.

Het gemak van lenen zonder gedoe betekent echter niet dat u onvoorzichtig moet zijn. Het is nog steeds belangrijk om de voorwaarden en kosten van de lening zorgvuldig te bekijken voordat u zich verbindt. Zorg ervoor dat u begrijpt hoeveel rente u moet betalen en wat de terugbetalingsvoorwaarden zijn, zodat u geen onaangename verrassingen tegenkomt.

Kortom, lenen zonder gedoe biedt een handige manier om snel geld te lenen in noodsituaties. Door gebruik te maken van deze eenvoudige leenoptie kunt u financiële stress verminderen en snel weer op de been komen. Neem vandaag nog contact op met een betrouwbare aanbieder van leningen zonder gedoe en krijg het geld dat u nodig heeft, wanneer u het nodig heeft.


8 Handige Tips voor Probleemloos Lenen in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Leen alleen het bedrag dat je echt nodig hebt en niet meer.
  3. Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.
  4. Let op verborgen kosten zoals administratiekosten of verzekeringen.
  5. Controleer de betrouwbaarheid van de kredietverstrekker voordat je een lening afsluit.
  6. Lees altijd de kleine lettertjes in het contract om verrassingen te voorkomen.
  7. Wees eerlijk over je financiële situatie bij het aanvragen van een lening.
  8. Overweeg ook alternatieven zoals geld lenen van vrienden of familie.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u op zoek bent naar leningen zonder gedoe, zodat u de beste voorwaarden kunt vinden die aansluiten bij uw behoeften. Door tarieven, terugbetalingsvoorwaarden en klantbeoordelingen te vergelijken, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet alleen snel geld leent, maar ook tegen gunstige voorwaarden. Het vergelijken van kredietverstrekkers stelt u in staat om de juiste keuze te maken en financiële verrassingen in de toekomst te voorkomen.

Leen alleen het bedrag dat je echt nodig hebt en niet meer.

Het is verstandig om bij lenen zonder gedoe alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer. Door alleen te lenen wat strikt noodzakelijk is, voorkom je dat je uiteindelijk meer terug moet betalen dan nodig is. Het is belangrijk om een realistische inschatting te maken van de financiële behoefte en alleen dat bedrag te lenen, zodat je de lening op een verantwoorde manier kunt aflossen. Op die manier houd je de kosten van lenen zonder gedoe onder controle en vermijd je onnodige financiële lasten in de toekomst.

Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden bij lenen zonder gedoe. Door de afgesproken terugbetalingsdatum strikt na te leven, voorkom je dat er boetes of vertragingskosten worden toegevoegd aan het oorspronkelijke leenbedrag. Het op tijd terugbetalen van de lening helpt je niet alleen financiële problemen te voorkomen, maar zorgt er ook voor dat je in de toekomst gemakkelijker toegang hebt tot snelle en eenvoudige leenmogelijkheden wanneer dat nodig is. Het naleven van de afgesproken betalingsvoorwaarden is cruciaal om een soepele en stressvrije leenervaring te garanderen.

Let op verborgen kosten zoals administratiekosten of verzekeringen.

Let goed op verborgen kosten zoals administratiekosten of verzekeringen wanneer u overweegt om een lening zonder gedoe af te sluiten. Hoewel het proces van lenen zonder gedoe snel en eenvoudig kan zijn, is het essentieel om de kleine lettertjes te lezen en volledig op de hoogte te zijn van eventuele extra kosten die aan de lening verbonden zijn. Administratiekosten en verzekeringen kunnen het totale bedrag dat u moet terugbetalen aanzienlijk verhogen, dus wees waakzaam en zorg ervoor dat u een duidelijk beeld heeft van alle kosten voordat u zich verbindt tot een leningsovereenkomst.

Controleer de betrouwbaarheid van de kredietverstrekker voordat je een lening afsluit.

Het is van essentieel belang om de betrouwbaarheid van de kredietverstrekker te controleren voordat u een lening afsluit zonder gedoe. Door grondig onderzoek te doen naar de reputatie en geloofwaardigheid van de kredietverstrekker, kunt u ervoor zorgen dat u te maken heeft met een betrouwbare en eerlijke partij. Controleer beoordelingen, feedback van eerdere klanten en eventuele accreditaties of licenties die de kredietverstrekker heeft. Op deze manier kunt u uw financiële transacties veiligstellen en uzelf beschermen tegen mogelijke oplichting of misleidende praktijken. Het nemen van deze voorzorgsmaatregelen kan helpen om uw leningervaring soepel en probleemloos te laten verlopen.

Lees altijd de kleine lettertjes in het contract om verrassingen te voorkomen.

Het is essentieel om altijd de kleine lettertjes in het contract te lezen wanneer u overweegt om een lening zonder gedoe af te sluiten. Door zorgvuldig de voorwaarden en bepalingen te controleren, kunt u onaangename verrassingen voorkomen en volledig begrijpen welke verplichtingen u aangaat. Het kan u helpen om inzicht te krijgen in zaken zoals rentetarieven, terugbetalingsvoorwaarden en eventuele verborgen kosten, waardoor u weloverwogen beslissingen kunt nemen en financiële gemoedsrust kunt behouden.

Wees eerlijk over je financiële situatie bij het aanvragen van een lening.

Het is van cruciaal belang om eerlijk te zijn over je financiële situatie bij het aanvragen van een lening zonder gedoe. Door transparant te zijn over je inkomsten, uitgaven en eventuele andere leningen die je hebt lopen, kunnen geldverstrekkers een beter beeld krijgen van je financiële draagkracht en de juiste lening voorstellen die bij jouw situatie past. Eerlijkheid is de sleutel tot het verkrijgen van een lening die niet alleen gemakkelijk te verkrijgen is, maar ook verantwoordelijk en haalbaar is om terug te betalen.

Overweeg ook alternatieven zoals geld lenen van vrienden of familie.

Overweeg ook alternatieven zoals geld lenen van vrienden of familie wanneer u op zoek bent naar een lening zonder gedoe. Het lenen van geld van dierbaren kan een goede optie zijn als u liever geen formele lening afsluit bij een financiële instelling. Het kan een snelle en flexibele manier zijn om aan extra financiële middelen te komen, zonder de administratieve rompslomp en rentekosten die gepaard gaan met traditionele leningen. Het is echter belangrijk om duidelijke afspraken te maken en de terugbetalingsvoorwaarden vast te leggen om eventuele misverstanden of conflicten te voorkomen.

lenen voor notariskosten

Alles wat u moet weten over lenen voor notariskosten

Lenen voor Notariskosten: Wat u moet weten

Lenen voor Notariskosten: Wat u moet weten

Notariskosten kunnen een aanzienlijk deel uitmaken van de totale kosten bij het kopen van een huis of het afsluiten van een hypotheek. Het is daarom niet ongebruikelijk dat mensen overwegen om geld te lenen om deze kosten te dekken. In dit artikel bespreken we wat u moet weten over lenen voor notariskosten.

Wat zijn notariskosten?

Notariskosten zijn de kosten die in rekening worden gebracht door de notaris voor het opstellen van juridische documenten en het uitvoeren van andere wettelijke taken in verband met onroerend goed transacties. Deze kosten kunnen onder meer bestaan uit honoraria, registratiekosten, aktekosten en btw.

Waarom lenen voor notariskosten?

Het kan voordelig zijn om geld te lenen voor notariskosten als u niet over voldoende liquide middelen beschikt om deze kosten direct te betalen. Door een lening af te sluiten, kunt u de notariskosten spreiden over een langere periode en hoeft u niet al uw spaargeld aan te spreken.

Lenen voor notariskosten: Overwegingen

  • Rente: Houd rekening met de rente die u zult betalen over het geleende bedrag. Vergelijk verschillende leenaanbieders om de beste rentevoet te vinden.
  • Aflossing: Bepaal hoeveel u maandelijks kunt aflossen en kies een lening met aflossingsvoorwaarden die passen bij uw financiële situatie.
  • Voorwaarden: Lees de leenvoorwaarden zorgvuldig door en zorg ervoor dat u alle kosten begrijpt voordat u een lening afsluit.

Besluit

Het is belangrijk om goed geïnformeerd te zijn voordat u besluit om geld te lenen voor notariskosten. Zorg ervoor dat u alle opties overweegt en neem de tijd om verschillende leenaanbieders te vergelijken voordat u een beslissing neemt. Op die manier kunt u ervoor zorgen dat u financieel gezond blijft en geen onnodige risico’s neemt.


6 Handige Tips Voor Het Lenen van Notariskosten in België

  1. Vergelijk verschillende leningsopties om de beste rentevoet te vinden.
  2. Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.
  3. Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.
  4. Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.
  5. Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.
  6. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Vergelijk verschillende leningsopties om de beste rentevoet te vinden.

Het is verstandig om verschillende leningsopties te vergelijken om de beste rentevoet te vinden wanneer u overweegt geld te lenen voor notariskosten. Door verschillende leenaanbieders en hun rentetarieven te vergelijken, kunt u ervoor zorgen dat u een lening afsluit met gunstige voorwaarden en lagere kosten op lange termijn. Het nemen van de tijd om de rentevoeten te onderzoeken en te vergelijken, kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw notariskosten.

Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.

Het is essentieel om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat u uw handtekening zet bij het lenen voor notariskosten. Door grondig te begrijpen wat de lening inhoudt en hoe lang u nodig heeft om deze terug te betalen, kunt u ervoor zorgen dat u financieel goed geïnformeerd bent en geen onverwachte verrassingen tegenkomt. Het nemen van de tijd om de details van de lening te begrijpen, inclusief rentevoeten en aflossingsvoorwaarden, helpt u bij het nemen van een weloverwogen beslissing die past bij uw financiële situatie.

Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.

Het is belangrijk om bewust te zijn van eventuele bijkomende kosten zoals dossierkosten of administratiekosten wanneer u overweegt om geld te lenen voor notariskosten. Deze extra kosten kunnen snel oplopen en het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Zorg ervoor dat u alle mogelijke bijkomende kosten begrijpt en in overweging neemt bij het afsluiten van een lening voor notariskosten, zodat u niet voor onaangename verrassingen komt te staan.

Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.

Het is van essentieel belang om ervoor te zorgen dat je voldoende budget hebt om de lening voor notariskosten terug te betalen, inclusief de rente die daarbij komt kijken. Het is verstandig om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je maandelijks in staat bent om de aflossingen te doen zonder in financiële problemen te komen. Door vooraf een duidelijk beeld te hebben van je terugbetalingscapaciteit, kun je voorkomen dat je in de toekomst in moeilijkheden raakt door onverwachte financiële lasten.

Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.

Het is verstandig om bij verschillende banken en kredietverstrekkers informatie in te winnen over hun voorwaarden en tarieven wanneer u overweegt om geld te lenen voor notariskosten. Door verschillende opties te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van voorwaarden en tarieven helpt u om de meest gunstige lening te vinden en onnodige kosten te vermijden.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet wanneer u geld wilt lenen voor notariskosten. Een persoonlijke lening kan een flexibeler en sneller alternatief zijn, vooral als u niet bereid bent om uw huis als onderpand te gebruiken. Door verschillende leenopties te overwegen, kunt u de beste financiële beslissing nemen die past bij uw specifieke situatie en behoeften.