Categorie, berekenen

hoeveel kan ik lenen voor huis

Hoeveel kan ik lenen voor een huis? Ontdek jouw financiële mogelijkheden!

Hoeveel kan ik lenen voor een huis?

Hoeveel kan ik lenen voor een huis?

Als je van plan bent om een huis te kopen, is een van de eerste vragen die in je opkomt waarschijnlijk: “Hoeveel kan ik lenen?” Het antwoord op deze vraag hangt af van verschillende factoren en het is belangrijk om hier goed over na te denken voordat je een hypotheek afsluit.

Factoren die de hoogte van je hypotheek bepalen

Er zijn verschillende factoren die de hoogte van het bedrag dat je kunt lenen voor een huis beïnvloeden. Enkele belangrijke factoren zijn:

  • Inkomen: Je inkomen speelt een grote rol bij het bepalen van hoeveel je kunt lenen. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.
  • Schulden: Eventuele andere lopende schulden hebben invloed op het bedrag dat je kunt lenen voor een hypotheek.
  • Eigen inbreng: Het hebben van eigen geld om in te brengen bij de aankoop van een huis kan gunstig zijn bij het verkrijgen van een hypotheek.
  • Rentevoet: De rentevoet waartegen je leent, bepaalt mede hoeveel je maandelijks zult moeten aflossen. Een lagere rentevoet betekent vaak dat je meer kunt lenen.
  • Looptijd: De looptijd van de hypotheek heeft invloed op de hoogte van de maandelijkse aflossingen en dus ook op het maximale leenbedrag.

Bereken zelf hoeveel je kunt lenen

Voor een indicatie van hoeveel je kunt lenen voor een huis, kun je gebruikmaken van online tools zoals hypotheekcalculators. Deze tools geven je een ruwe schatting op basis van jouw financiële situatie en wensen.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker voordat je definitief besluit hoeveel geld je wilt lenen voor de aankoop van een huis. Zij kunnen jouw specifieke situatie beoordelen en advies op maat geven over welk leenbedrag verantwoord en haalbaar is.

Dus voordat je op huizenjacht gaat, is het essentieel om goed te begrijpen hoeveel geld je kunt lenen voor een huis. Op die manier kun je realistische verwachtingen stellen en gericht zoeken naar jouw droomwoning binnen jouw financiële mogelijkheden.


Veelgestelde vragen over hoeveel ik kan lenen voor een huis in België

  1. Wat is het maximale bedrag dat ik kan lenen voor een huis?
  2. Hoe wordt mijn inkomen meegenomen bij het bepalen van mijn leencapaciteit?
  3. Heeft mijn eigen inbreng invloed op hoeveel ik kan lenen voor een huis?
  4. Kan ik een hypotheek krijgen als ik al andere schulden heb lopen?
  5. Hoe beïnvloedt de rentevoet de hoogte van het leenbedrag voor een huis?
  6. Is er een manier om zelf te berekenen hoeveel ik ongeveer kan lenen voor een huis?

Wat is het maximale bedrag dat ik kan lenen voor een huis?

Een veelgestelde vraag bij het kopen van een huis is: “Wat is het maximale bedrag dat ik kan lenen?” Het maximale bedrag dat je kunt lenen voor een huis wordt bepaald door verschillende factoren, waaronder je inkomen, eventuele schulden, de hoogte van de rentevoet, je eigen inbreng en de looptijd van de hypotheek. Het is belangrijk om deze factoren zorgvuldig te overwegen en advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een realistisch beeld te krijgen van hoeveel je verantwoord kunt lenen voor de aankoop van jouw nieuwe woning.

Hoe wordt mijn inkomen meegenomen bij het bepalen van mijn leencapaciteit?

Bij het bepalen van je leencapaciteit voor een huis wordt je inkomen op verschillende manieren meegenomen. Geldverstrekkers kijken naar je bruto-inkomen om te bepalen hoeveel je kunt lenen. Vaak wordt er rekening gehouden met vaste inkomstenbronnen, zoals salaris of winst uit onderneming. Daarnaast wordt ook gekeken naar eventuele variabele inkomsten, zoals bonussen of alimentatie. Het is belangrijk om een duidelijk overzicht te geven van al je inkomsten, zodat geldverstrekkers een realistische inschatting kunnen maken van je financiële situatie en de hoogte van de hypotheek die je kunt krijgen.

Heeft mijn eigen inbreng invloed op hoeveel ik kan lenen voor een huis?

Ja, je eigen inbreng heeft zeker invloed op hoeveel je kunt lenen voor een huis. Het hebben van eigen geld om in te brengen bij de aankoop van een huis kan gunstig zijn bij het verkrijgen van een hypotheek. Met een hogere eigen inbreng laat je zien dat je financieel stabiel bent en bereid bent om zelf ook een deel van de kosten te dragen. Dit kan hypotheekverstrekkers geruststellen en hen meer vertrouwen geven om jou een hoger bedrag te lenen. Een eigen inbreng kan dus zeker helpen bij het vergroten van je leencapaciteit en het verkrijgen van gunstigere voorwaarden voor je hypotheek.

Kan ik een hypotheek krijgen als ik al andere schulden heb lopen?

Het is een veelvoorkomende vraag of je nog steeds een hypotheek kunt krijgen als je al andere schulden hebt lopen. Het hebben van andere schulden kan zeker invloed hebben op het bedrag dat je kunt lenen voor een huis. Geldverstrekkers zullen kijken naar je totale schuldpositie en de verhouding tussen je inkomen en bestaande schulden om te bepalen of je in aanmerking komt voor een hypotheek. Het is belangrijk om transparant te zijn over eventuele andere schulden die je hebt en om samen met een financieel adviseur te bekijken hoe deze schulden van invloed kunnen zijn op je hypotheekaanvraag. In sommige gevallen kan het consolideren van schulden of het verminderen van bestaande verplichtingen helpen bij het verkrijgen van een hypotheek met gunstige voorwaarden.

Hoe beïnvloedt de rentevoet de hoogte van het leenbedrag voor een huis?

De rentevoet heeft een aanzienlijke invloed op de hoogte van het leenbedrag voor een huis. Een lagere rentevoet resulteert doorgaans in lagere maandelijkse aflossingen, waardoor je in staat bent om een hoger bedrag te lenen. Dit komt doordat de totale kosten van de lening lager zijn bij een lagere rentevoet, waardoor geldverstrekkers bereid zijn om je een groter leenbedrag toe te kennen. Het is daarom belangrijk om goed te letten op de rentevoeten die worden aangeboden bij het afsluiten van een hypotheek, aangezien dit een significante impact kan hebben op de uiteindelijke hoogte van het leenbedrag dat je kunt verkrijgen voor de aankoop van een huis.

Is er een manier om zelf te berekenen hoeveel ik ongeveer kan lenen voor een huis?

Ja, er is een manier om zelf een schatting te maken van hoeveel je ongeveer kunt lenen voor een huis. Door gebruik te maken van online hypotheekcalculators kun je op basis van jouw inkomen, eventuele schulden, gewenste looptijd en rentevoet een indicatie krijgen van het maximale leenbedrag dat voor jou haalbaar zou kunnen zijn. Hoewel deze tools handig zijn voor een eerste inschatting, is het altijd verstandig om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om een nauwkeuriger beeld te krijgen van hoeveel je daadwerkelijk kunt lenen en welke hypotheek het beste bij jouw situatie past. Het is belangrijk om realistisch te blijven over je financiële mogelijkheden en verantwoordelijk te lenen om problematische schulden in de toekomst te voorkomen.

berekening lening huis

Berekening van lening voor huis: Alles wat je moet weten

Berekening Lening Huis

Alles wat je moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap in het leven van veel mensen. Voor de meesten van ons is het echter niet mogelijk om het volledige bedrag in één keer te betalen, daarom is het afsluiten van een lening vaak noodzakelijk. Het is belangrijk om goed geïnformeerd te zijn over hoe leningen voor huizen werken en hoe je de kosten kunt berekenen voordat je een beslissing neemt.

Factoren bij het berekenen van een lening voor een huis

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een lening voor een huis:

  • Hoofdsom: Dit is het totale bedrag dat je leent om je huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente je betaalt op de lening. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen.
  • Looptijd: Dit is de periode waarin je de lening terugbetaalt. Een langere looptijd kan leiden tot lagere maandelijkse betalingen, maar uiteindelijk betaal je meer rente.
  • Aflossingsmethode: Er zijn verschillende manieren om af te lossen, zoals annuïtaire aflossingen of lineaire aflossingen. Elke methode heeft invloed op hoeveel je maandelijks betaalt.

Hoe bereken je de kosten van een lening voor een huis?

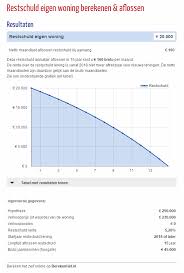
Om de kosten van een lening voor een huis te berekenen, kun je gebruikmaken van online calculators die beschikbaar zijn op financiële websites. Deze calculators vragen meestal om informatie over de hoofdsom, rentevoet en looptijd van de lening. Op basis hiervan kunnen ze je helpen bij het bepalen van het maandelijkse aflossingsbedrag en de totale kosten over de looptijd van de lening.

Het is ook verstandig om advies in te winnen bij financiële experts voordat je een definitieve beslissing neemt over het afsluiten van een lening voor een huis. Zij kunnen je helpen bij het begrijpen van alle aspecten en mogelijke valkuilen die gepaard gaan met het aangaan van zo’n belangrijke financiële verplichting.

Kortom, zorg ervoor dat je goed geïnformeerd bent en alle opties hebt overwogen voordat je besluit om een lening aan te gaan voor de aankoop van jouw droomhuis.


Voordelen van het Berekenen van een Hypotheeklening: Inzicht, Transparantie en Budgettering

  1. Geeft inzicht in de maandelijkse aflossingen.
  2. Helpt bij het bepalen van de totale kosten over de looptijd van de lening.
  3. Maakt het mogelijk om verschillende scenario’s te vergelijken.
  4. Biedt transparantie over de impact van rentevoeten op de leningskosten.
  5. Kan helpen bij het plannen van een realistisch budget voor een huisaankoop.
  6. Geeft een duidelijk beeld van hoe lang het duurt om de lening af te lossen.
  7. Stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen.


Vijf Nadelen van een Hypotheeklening in België

  1. Hoge totale kosten door de rente die over de gehele looptijd betaald moet worden.
  2. Risico op financiële problemen bij onvoorziene omstandigheden, zoals verlies van inkomen.
  3. Beperkte flexibiliteit in aflossingsschema’s kan leiden tot financiële druk.
  4. Looptijd van de lening kan lang zijn, waardoor je langdurig vastzit aan financiële verplichtingen.
  5. Mogelijke extra kosten zoals dossierkosten, notariskosten en verzekeringen kunnen de totale leningkosten verhogen.

Geeft inzicht in de maandelijkse aflossingen.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het inzicht geeft in de maandelijkse aflossingen. Door de lening te berekenen, krijg je een duidelijk beeld van hoeveel je elke maand moet betalen om de lening af te lossen. Dit helpt bij het plannen van je financiën en budgettering, zodat je precies weet welk bedrag je maandelijks moet reserveren voor de aflossingen. Het biedt gemoedsrust en helpt bij het nemen van weloverwogen beslissingen bij het aangaan van een lening voor een huis.

Helpt bij het bepalen van de totale kosten over de looptijd van de lening.

Een berekening van de lening voor een huis helpt bij het bepalen van de totale kosten over de looptijd van de lening. Door deze berekening uit te voeren, krijg je inzicht in hoeveel je uiteindelijk zult betalen, inclusief de rente, gedurende de periode waarin je de lening terugbetaalt. Dit helpt bij het plannen van je financiën op lange termijn en stelt je in staat om weloverwogen beslissingen te nemen over het afsluiten van een lening voor een huis.

Maakt het mogelijk om verschillende scenario’s te vergelijken.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het je in staat stelt om verschillende scenario’s te vergelijken. Door verschillende variabelen zoals de hoofdsom, rentevoet en looptijd aan te passen, kun je diverse financiële scenario’s analyseren en vergelijken om te zien welke optie het meest gunstig is voor jouw situatie. Op deze manier kun je weloverwogen beslissingen nemen en de leningstructuur kiezen die het beste aansluit bij jouw financiële doelen en behoeften bij het kopen van een huis.

Biedt transparantie over de impact van rentevoeten op de leningskosten.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het transparantie biedt over de impact van rentevoeten op de totale leningskosten. Door de leningkosten te berekenen, inclusief de invloed van verschillende rentevoeten, krijgen kopers een duidelijk beeld van hoeveel zij uiteindelijk zullen betalen en hoe veranderingen in rentetarieven hun financiële verplichtingen kunnen beïnvloeden. Deze transparantie stelt huizenkopers in staat om weloverwogen beslissingen te nemen en zich beter voor te bereiden op de financiële aspecten van het kopen van een huis.

Kan helpen bij het plannen van een realistisch budget voor een huisaankoop.

Het berekenen van een lening voor een huis kan helpen bij het plannen van een realistisch budget voor een huisaankoop. Door de kosten van de lening, inclusief de maandelijkse aflossingen en totale rente, zorgvuldig te berekenen, krijgen kopers een duidelijk beeld van wat ze zich kunnen veroorloven en welke financiële verplichtingen ze aangaan. Dit helpt bij het vaststellen van een haalbaar budget en voorkomt dat kopers boven hun financiële mogelijkheden gaan bij het zoeken naar hun ideale woning. Het plannen van een realistisch budget is essentieel om financiële stabiliteit te behouden en onnodige stress te vermijden tijdens het aankoopproces.

Geeft een duidelijk beeld van hoe lang het duurt om de lening af te lossen.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het een duidelijk beeld geeft van hoe lang het zal duren om de lening af te lossen. Door de hoofdsom, rentevoet en looptijd van de lening in overweging te nemen, kan men precies berekenen hoeveel tijd er nodig is om de lening volledig terug te betalen. Dit inzicht helpt bij het plannen van financiën op lange termijn en stelt mensen in staat om realistische budgetten op te stellen die aansluiten bij hun financiële doelen en mogelijkheden.

Stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen.

Het berekenen van een lening voor een huis stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen. Door de kosten en aflossingen van de lening in kaart te brengen, krijgen kopers een duidelijk beeld van hun financiële verplichtingen op lange termijn. Dit helpt hen om realistische budgetten vast te stellen en zich bewust te zijn van eventuele risico’s die gepaard gaan met het aangaan van een lening. Het biedt kopers de mogelijkheid om weloverwogen beslissingen te nemen en zich voor te bereiden op de financiële verantwoordelijkheden die komen kijken bij het kopen van een huis.

Hoge totale kosten door de rente die over de gehele looptijd betaald moet worden.

Een belangrijk nadeel bij het berekenen van een lening voor een huis is de mogelijkheid van hoge totale kosten als gevolg van de rente die over de gehele looptijd betaald moet worden. Doordat de rentevoet een significante invloed heeft op de uiteindelijke kosten van de lening, kan het bedrag dat aan rente wordt betaald aanzienlijk oplopen. Hierdoor kan het totale bedrag dat je uiteindelijk terugbetaalt aanzienlijk hoger zijn dan de oorspronkelijke hoofdsom, waardoor je meer geld kwijt bent dan initieel verwacht. Het is daarom essentieel om goed te begrijpen hoe rente werkt en hoe dit van invloed kan zijn op de financiële lasten bij het afsluiten van een lening voor een huis.

Risico op financiële problemen bij onvoorziene omstandigheden, zoals verlies van inkomen.

Een belangrijk nadeel van het berekenen van een lening voor een huis is het risico op financiële problemen bij onvoorziene omstandigheden, zoals het verlies van inkomen. Wanneer je afhankelijk bent van een lening om je huis te financieren en je inkomen plotseling wegvalt, kan dit leiden tot betalingsproblemen en zelfs tot de dreiging van gedwongen verkoop of executie. Het is essentieel om bij het afsluiten van een lening voor een huis rekening te houden met dergelijke risico’s en te zorgen voor voldoende financiële buffers of verzekeringen om jezelf te beschermen tegen onverwachte gebeurtenissen die je financiële stabiliteit in gevaar kunnen brengen.

Beperkte flexibiliteit in aflossingsschema’s kan leiden tot financiële druk.

Een con van het berekenen van een lening voor een huis is de beperkte flexibiliteit in aflossingsschema’s, wat kan leiden tot financiële druk. Wanneer je vastzit aan een strikt aflossingsschema, kan het moeilijk zijn om onvoorziene financiële omstandigheden het hoofd te bieden, zoals veranderingen in inkomen of onverwachte uitgaven. Dit gebrek aan flexibiliteit kan resulteren in stress en financiële spanning, omdat je mogelijk niet in staat bent om de lening op de geplande manier af te lossen. Het is daarom belangrijk om bij het berekenen van een lening voor een huis rekening te houden met deze beperking en eventuele risico’s zorgvuldig af te wegen voordat je een beslissing neemt.

Looptijd van de lening kan lang zijn, waardoor je langdurig vastzit aan financiële verplichtingen.

Een belangrijk nadeel van het berekenen van een lening voor een huis is dat de looptijd van de lening lang kan zijn, waardoor je gedurende lange tijd vastzit aan financiële verplichtingen. Het aangaan van een langdurige lening betekent dat je maandelijks gedurende vele jaren een vast bedrag moet aflossen, wat invloed kan hebben op je financiële flexibiliteit en vrijheid. Bovendien loop je het risico dat onvoorziene omstandigheden, zoals veranderingen in inkomen of onverwachte kosten, het moeilijk maken om aan je betalingsverplichtingen te voldoen. Het is daarom belangrijk om zorgvuldig na te denken over de looptijd van de lening en ervoor te zorgen dat deze in overeenstemming is met je financiële situatie en langetermijndoelen.

Mogelijke extra kosten zoals dossierkosten, notariskosten en verzekeringen kunnen de totale leningkosten verhogen.

Een belangrijk nadeel bij het berekenen van een lening voor een huis zijn de mogelijke extra kosten die de totale leningkosten kunnen verhogen. Denk hierbij aan dossierkosten, notariskosten en verzekeringen die bovenop de hoofdsom en rentevoet komen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële last van het lenen voor een huis en dienen zorgvuldig te worden overwogen bij het plannen van de financiën rondom de aankoop van een woning. Het is essentieel om deze extra kosten in overweging te nemen om realistische verwachtingen te hebben over de totale leninglasten en financiële verplichtingen op lange termijn.

berekening hypothecaire lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Berekening Hypothecaire Lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Een hypothecaire lening is een belangrijk financieel instrument dat veel mensen gebruiken om hun droomhuis te kopen. Voordat u echter een hypotheek afsluit, is het essentieel om te begrijpen hoe de berekening van een hypothecaire lening werkt.

Belangrijke factoren bij het berekenen van een hypothecaire lening:

  • Hoofdsom: Dit is het bedrag dat u leent van de bank om uw huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente u maandelijks moet betalen over uw lening.
  • Looptijd: Dit is de periode waarin u de lening terugbetaalt, meestal in jaren.
  • Aflossingsmethode: U kunt kiezen tussen vaste of variabele maandelijkse aflossingen.

Om de maandelijkse aflossing van uw hypothecaire lening te berekenen, wordt vaak gebruikgemaakt van een formule waarbij rekening wordt gehouden met de hoofdsom, rentevoet en looptijd. Door deze gegevens in te voeren in een hypotheekcalculator, kunt u snel en eenvoudig zien hoeveel u maandelijks moet betalen.

Hoe kunt u geld besparen op uw hypothecaire lening?

Er zijn verschillende manieren om geld te besparen op uw hypothecaire lening. Het vergelijken van rentetarieven bij verschillende banken kan bijvoorbeeld helpen om de meest voordelige optie te vinden. Daarnaast kunt u ook onderhandelen over de voorwaarden van uw lening om gunstigere voorwaarden te verkrijgen.

Kortom, het begrijpen van hoe de berekening van een hypothecaire lening werkt, kan u helpen om weloverwogen beslissingen te nemen bij het afsluiten van een hypotheek. Zorg ervoor dat u alle relevante informatie verzamelt en advies inwint bij experts voordat u zich vastlegt op een hypotheekovereenkomst.


Vijf Essentiële Tips voor het Berekenen van een Hypothecaire Lening

  1. Vergelijk verschillende banken voor de beste rentevoet.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.
  5. Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Vergelijk verschillende banken voor de beste rentevoet.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om verschillende banken te vergelijken voor de beste rentevoet. Door rentetarieven van verschillende banken te vergelijken, kunt u een beter inzicht krijgen in de mogelijke besparingen en de meest gunstige optie voor uw situatie kiezen. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende financiële instellingen op te vragen voordat u zich vastlegt op een hypotheeklening, zodat u uiteindelijk geld kunt besparen en financiële gemoedsrust kunt verkrijgen.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een hypothecaire lening is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen dus niet over het hoofd gezien te worden bij het plannen van uw hypotheek. Door deze bijkomende kosten in uw berekeningen op te nemen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is verstandig om deze kosten vooraf te onderzoeken en in uw budgettering op te nemen om verrassingen te voorkomen en uw financiële planning nauwkeurig af te stemmen op uw behoeften.

Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.

Een handige tip bij het berekenen van een hypothecaire lening is om je maximale leenbedrag te bepalen op basis van je inkomen en vaste kosten. Door een grondige analyse te maken van je maandelijks inkomen en alle vaste kosten die je hebt, zoals huur, verzekeringen en andere leningen, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor de aankoop van een huis. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossing binnen je budget past om financiële problemen in de toekomst te voorkomen.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rentevoet voor je hypothecaire lening is een belangrijke beslissing die afhangt van je financiële situatie en risicobereidheid. Een vaste rentevoet biedt zekerheid omdat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet initieel voordeliger zijn, maar brengt het risico met zich mee dat de rente in de toekomst kan stijgen, waardoor je maandelijkse aflossingen ook kunnen toenemen. Het is essentieel om goed na te denken over welk type rentevoet het beste bij jouw financiële doelen en comfortniveau past voordat je een definitieve keuze maakt.

Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om te informeren naar mogelijke premies of kortingen bij bepaalde banken. Sommige banken bieden speciale promoties of kortingen aan voor bepaalde doelgroepen, zoals jonge gezinnen of energiezuinige woningen. Door goed op de hoogte te zijn van dergelijke mogelijkheden, kunt u wellicht profiteren van extra voordelen die uw totale leningskosten kunnen verlagen. Het loont dus zeker de moeite om navraag te doen bij verschillende banken en te kijken naar eventuele premies of kortingen die uw financiële lasten kunnen verlichten bij het afsluiten van een hypothecaire lening.

lening berekenen huis

Hoe een lening voor uw huis correct berekenen: praktische tips

Lening Berekenen voor een Huis

Alles wat u moet weten over het berekenen van een lening voor uw huis

Een huis kopen is een grote stap en vaak is daar een lening voor nodig. Het berekenen van een lening voor uw huis is een belangrijke stap in het proces van het kopen van onroerend goed. Hier zijn enkele belangrijke punten om in gedachten te houden bij het berekenen van uw lening:

Leningbedrag

Het eerste wat u moet doen bij het berekenen van een lening voor uw huis is het bepalen van het totale leenbedrag dat u nodig heeft. Dit omvat niet alleen de kosten van het huis zelf, maar ook eventuele bijkomende kosten zoals notariskosten, registratierechten en andere administratieve kosten.

Rentevoet

De rentevoet is een cruciale factor bij het berekenen van uw lening. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen over de looptijd van de lening. Zorg ervoor dat u de verschillende rentevoeten vergelijkt en kies degene die het beste bij uw financiële situatie past.

Looptijd

De looptijd van de lening heeft ook invloed op hoeveel u maandelijks zult moeten aflossen. Een langere looptijd betekent lagere maandelijkse aflossingen, maar uiteindelijk betaalt u meer aan rente. Een kortere looptijd resulteert in hogere maandelijkse aflossingen, maar bespaart u geld op lange termijn.

Aflossingsschema

Bij het berekenen van uw lening moet u ook rekening houden met het aflossingsschema dat u wilt hanteren. U kunt kiezen tussen vaste maandelijkse aflossingen of variabele aflossingen, afhankelijk van uw financiële flexibiliteit en doelen.

Door al deze factoren zorgvuldig te overwegen en een gedegen leningsberekening uit te voeren, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening voor uw huis.


8 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan afbetalen.
  2. Vergelijk verschillende leningaanbieders voor de beste rentevoet.
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  4. Hou rekening met de looptijd van de lening en kies een termijn die bij je past.
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies.
  6. Denk aan een eventuele overlijdensverzekering bij het afsluiten van een hypotheeklening.
  7. Vergeet niet om ook te budgetteren voor mogelijke renovatie- of verbouwingskosten.
  8. Wees realistisch over wat je kan lenen en vermijd overmatige schuldenlast.

Bepaal hoeveel je maandelijks kan afbetalen.

Een belangrijke tip bij het berekenen van een lening voor een huis is om nauwkeurig te bepalen hoeveel je maandelijks kunt afbetalen. Het is essentieel om realistisch te zijn over je financiële situatie en een budget op te stellen dat past bij je inkomen en uitgaven. Door vooraf te bepalen hoeveel je comfortabel kunt besteden aan de aflossing van de lening, kun je voorkomen dat je in financiële problemen komt en ervoor zorgen dat de maandelijkse betalingen haalbaar blijven gedurende de looptijd van de lening. Het is verstandig om rekening te houden met eventuele onvoorziene kosten en een buffer in te bouwen om financiële stabiliteit te waarborgen.

Vergelijk verschillende leningaanbieders voor de beste rentevoet.

Vergelijk verschillende leningaanbieders voor de beste rentevoet is een waardevolle tip bij het berekenen van een lening voor uw huis. Door verschillende leningaanbieders te onderzoeken en rentevoeten te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw lening. Het loont de moeite om offertes van verschillende banken en financiële instellingen op te vragen en zorgvuldig te evalueren voordat u een beslissing neemt. Op die manier kunt u geld besparen op de lange termijn en ervoor zorgen dat u de beste deal krijgt die past bij uw financiële situatie en behoeften bij het kopen van uw huis.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een lening voor uw huis is het essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale financiële last van uw lening en mogen niet over het hoofd worden gezien. Door deze extra kosten in uw leningberekening op te nemen, kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis en ervoor zorgen dat u goed voorbereid bent op alle aspecten van het leningsproces.

Hou rekening met de looptijd van de lening en kies een termijn die bij je past.

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening. Het kiezen van een termijn die bij je past, is van groot belang. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer aan rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar bespaar je op lange termijn geld. Het is daarom verstandig om zorgvuldig te overwegen welke looptijd het beste aansluit bij jouw financiële situatie en doelen bij het afsluiten van een lening voor een huis.

Controleer of je in aanmerking komt voor eventuele premies of subsidies.

Het is belangrijk om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden of instanties bieden financiële ondersteuning aan kopers van onroerend goed, zoals premies voor energiezuinige renovaties of subsidies voor eerste woningkopers. Door te onderzoeken welke premies of subsidies beschikbaar zijn en of je hiervoor in aanmerking komt, kun je mogelijk de totale kosten van het kopen van een huis verlagen en je financiële lasten verminderen. Het is daarom verstandig om deze opties te verkennen en te benutten als onderdeel van het berekenen van je lening voor een huis.

Denk aan een eventuele overlijdensverzekering bij het afsluiten van een hypotheeklening.

Bij het afsluiten van een hypotheeklening voor uw huis is het belangrijk om ook te denken aan een eventuele overlijdensverzekering. Een overlijdensverzekering kan een waardevolle toevoeging zijn om ervoor te zorgen dat uw nabestaanden niet met financiële lasten worden achtergelaten in het geval van uw overlijden. Door het afsluiten van een overlijdensverzekering als onderdeel van uw hypotheeklening, kunt u gemoedsrust hebben dat uw dierbaren beschermd zullen zijn en dat de hypotheeklasten kunnen worden afgedekt, zelfs als u er niet meer bent. Het is daarom verstandig om deze optie te overwegen en mee te nemen in uw berekeningen bij het afsluiten van een lening voor uw huis.

Vergeet niet om ook te budgetteren voor mogelijke renovatie- of verbouwingskosten.

Bij het berekenen van een lening voor uw huis is het essentieel om ook rekening te houden met mogelijke renovatie- of verbouwingskosten. Vergeten om deze kosten op te nemen in uw budget kan leiden tot financiële verrassingen in de toekomst. Door vooraf een realistische inschatting te maken van eventuele renovatie- of verbouwingskosten, kunt u ervoor zorgen dat u voldoende financiële ruimte heeft om uw huis naar wens aan te passen en te verbeteren zonder in financiële problemen te komen. Het is verstandig om deze kosten mee te nemen in uw leningberekening, zodat u een goed overzicht heeft van de totale financiële verplichtingen die gepaard gaan met het kopen en onderhouden van uw nieuwe woning.

Wees realistisch over wat je kan lenen en vermijd overmatige schuldenlast.

Het is van essentieel belang om realistisch te zijn over wat je kunt lenen bij het berekenen van een lening voor een huis. Het vermijden van een overmatige schuldenlast is cruciaal om financiële stabiliteit te behouden en onnodige stress te voorkomen. Door een zorgvuldige analyse te maken van je financiële situatie en rekening te houden met je inkomsten, uitgaven en toekomstplannen, kun je een lening afsluiten die past bij jouw mogelijkheden en comfortniveau. Het is verstandig om niet meer te lenen dan wat je redelijkerwijs kunt terugbetalen, zodat je op lange termijn financieel gezond blijft.

hoeveel kan ik lenen voor een huis

Bereken nu: Hoeveel kan ik lenen voor mijn droomhuis?

Hoeveel kan ik lenen voor een huis?

Hoeveel kan ik lenen voor een huis?

Veel mensen dromen ervan om een eigen huis te kopen, maar de vraag die daar vaak bij komt kijken is: hoeveel kan ik lenen voor een huis? Het antwoord op deze vraag hangt af van verschillende factoren en is essentieel om te weten voordat je op zoek gaat naar je droomwoning.

Om te bepalen hoeveel je kunt lenen voor een huis, kijken banken en andere geldverstrekkers naar verschillende zaken. Een van de belangrijkste factoren is je inkomen. Banken willen weten hoeveel je maandelijks verdient, omdat dit bepaalt hoeveel je kunt aflossen op een hypotheeklening.

Ook wordt er gekeken naar eventuele andere leningen of financiële verplichtingen die je hebt, zoals studieleningen of autoleningen. Deze kunnen invloed hebben op het bedrag dat je kunt lenen voor een huis.

Daarnaast spelen ook de waarde van het huis dat je wilt kopen en de hypotheekrente een rol bij het bepalen van het maximale leenbedrag. Over het algemeen geldt dat hoe hoger de waarde van het huis is en hoe lager de rente, hoe meer je kunt lenen.

Het is verstandig om voorafgaand aan het zoeken naar een woning een gesprek aan te gaan met een financieel adviseur of hypotheekverstrekker. Zij kunnen jouw financiële situatie analyseren en berekenen hoeveel je maximaal kunt lenen voor een huis.

Het is belangrijk om realistisch te blijven en alleen te lenen wat je daadwerkelijk kunt terugbetalen. Een hypotheek afsluiten is een grote financiële verplichting die invloed heeft op je leven op lange termijn.

Kortom, voordat je op huizenjacht gaat, is het verstandig om goed in kaart te brengen hoeveel je kunt lenen voor een huis. Op die manier voorkom je teleurstelling en weet je binnen welk budget je jouw droomhuis kunt vinden.


9 Essentiële Tips voor het Bepalen van je Leencapaciteit voor een Huis in België

  1. Bepaal je budget en maak een overzicht van je inkomsten en uitgaven.
  2. Informeer bij verschillende banken naar hun hypothecaire leningen en voorwaarden.
  3. Hou rekening met bijkomende kosten zoals notariskosten, registratierechten en verzekeringen.
  4. Vergelijk de rentevoeten en looptijden van verschillende leningen om de meest voordelige optie te vinden.
  5. Zorg voor een goede verhouding tussen je inkomen en de maandelijkse aflossing om financiële problemen te vermijden.
  6. Denk aan eventuele toekomstige kosten zoals gezinsuitbreiding of renovaties bij het bepalen van het leenbedrag.
  7. Laat je adviseren door een expert zoals een financieel adviseur of makelaar voor gepersonaliseerd advies op maat.
  8. Wees realistisch over wat je comfortabel kunt terugbetalen zonder in financiële moeilijkheden te komen.
  9. Neem de tijd om verschillende opties te overwegen en neem geen overhaaste beslissing bij het afsluiten van een hypotheek.

Bepaal je budget en maak een overzicht van je inkomsten en uitgaven.

Het bepalen van je budget en het maken van een overzicht van je inkomsten en uitgaven is een cruciale stap bij het bepalen van hoeveel je kunt lenen voor een huis. Door een gedetailleerd overzicht te maken van je financiële situatie, inclusief al je inkomsten en uitgaven, krijg je een duidelijk beeld van wat je maandelijks kunt besteden aan een hypotheek. Dit helpt om realistische verwachtingen te creëren en te voorkomen dat je meer leent dan je daadwerkelijk kunt terugbetalen. Het is verstandig om hierbij ook rekening te houden met eventuele onvoorziene kosten en om een buffer in te bouwen voor toekomstige financiële verplichtingen.

Informeer bij verschillende banken naar hun hypothecaire leningen en voorwaarden.

Het is verstandig om bij verschillende banken informatie in te winnen over hun hypothecaire leningen en voorwaarden. Door verschillende aanbieders te vergelijken, krijg je een goed beeld van de mogelijkheden en kun je de beste deal vinden die past bij jouw financiële situatie. Elke bank hanteert namelijk verschillende rentetarieven, looptijden en voorwaarden, dus door te shoppen kun je uiteindelijk geld besparen en een lening afsluiten die het beste aansluit bij jouw behoeften en mogelijkheden.

Hou rekening met bijkomende kosten zoals notariskosten, registratierechten en verzekeringen.

Bij het bepalen van hoeveel je kunt lenen voor een huis is het belangrijk om rekening te houden met bijkomende kosten zoals notariskosten, registratierechten en verzekeringen. Deze extra kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je totale budget voor de aankoop van een woning. Het is verstandig om deze kosten vooraf in kaart te brengen en mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan bij het afsluiten van een hypotheek. Het overzien van alle bijkomende kosten helpt je om realistisch te blijven en een weloverwogen beslissing te nemen bij het kopen van een huis.

Vergelijk de rentevoeten en looptijden van verschillende leningen om de meest voordelige optie te vinden.

Vergelijk de rentevoeten en looptijden van verschillende leningen om de meest voordelige optie te vinden. Het is essentieel om grondig onderzoek te doen naar de verschillende leningsopties die beschikbaar zijn, zodat je een weloverwogen beslissing kunt nemen over hoeveel je kunt lenen voor een huis. Door rentevoeten en looptijden te vergelijken, kun je de lening kiezen die het beste past bij jouw financiële situatie en die op lange termijn het meest voordelig is. Het loont altijd de moeite om verschillende aanbieders te bekijken en offertes op te vragen, zodat je uiteindelijk de juiste keuze maakt voor het financieren van jouw droomhuis.

Zorg voor een goede verhouding tussen je inkomen en de maandelijkse aflossing om financiële problemen te vermijden.

Het is essentieel om te zorgen voor een goede balans tussen je inkomen en de maandelijkse aflossing bij het lenen voor een huis, om financiële problemen te vermijden. Door realistisch te blijven over wat je maandelijks kunt aflossen in verhouding tot je inkomen, voorkom je dat je in de toekomst in financiële moeilijkheden komt. Het is verstandig om een hypotheeklening af te stemmen op jouw financiële situatie, zodat je comfortabel kunt wonen en tegelijkertijd je lening kunt aflossen zonder in de problemen te komen.

Denk aan eventuele toekomstige kosten zoals gezinsuitbreiding of renovaties bij het bepalen van het leenbedrag.

Bij het bepalen van het leenbedrag voor een huis is het belangrijk om ook rekening te houden met toekomstige kosten, zoals gezinsuitbreiding of renovaties. Het is verstandig om niet alleen te kijken naar je huidige financiële situatie, maar ook naar mogelijke veranderingen in de toekomst die van invloed kunnen zijn op je budget. Door nu alvast rekening te houden met eventuele extra kosten, voorkom je dat je later in de problemen komt en kun je een realistische inschatting maken van hoeveel je kunt lenen voor een huis.

Laat je adviseren door een expert zoals een financieel adviseur of makelaar voor gepersonaliseerd advies op maat.

Laat je adviseren door een expert zoals een financieel adviseur of makelaar voor gepersonaliseerd advies op maat. Deze professionals kunnen jou helpen om een duidelijk beeld te krijgen van hoeveel je kunt lenen voor een huis, rekening houdend met jouw specifieke financiële situatie en wensen. Door hun expertise en ervaring kunnen zij je begeleiden bij het nemen van weloverwogen beslissingen en ervoor zorgen dat je een hypotheek afsluit die past bij jouw mogelijkheden en behoeften. Het advies van een expert kan waardevol zijn om te voorkomen dat je te veel leent of juist te weinig, en om ervoor te zorgen dat je op lange termijn financieel stabiel blijft.

Wees realistisch over wat je comfortabel kunt terugbetalen zonder in financiële moeilijkheden te komen.

Wees realistisch over wat je comfortabel kunt terugbetalen zonder in financiële moeilijkheden te komen. Het is essentieel om bij het bepalen van hoeveel je kunt lenen voor een huis niet alleen te kijken naar het maximale bedrag dat je kunt krijgen, maar ook naar wat je op lange termijn financieel aankan. Het is verleidelijk om een zo hoog mogelijke lening af te sluiten om een groter huis te kunnen kopen, maar het is belangrijk om te onthouden dat je de lening ook moet kunnen terugbetalen. Door realistisch te blijven en alleen binnen je financiële mogelijkheden te lenen, voorkom je dat je in de toekomst in de problemen komt en kun je met een gerust hart genieten van je nieuwe woning.

Neem de tijd om verschillende opties te overwegen en neem geen overhaaste beslissing bij het afsluiten van een hypotheek.

Het is van essentieel belang om de tijd te nemen om verschillende opties te overwegen en geen overhaaste beslissingen te nemen bij het afsluiten van een hypotheek. Een huis kopen en een hypotheek afsluiten zijn grote financiële verplichtingen die invloed hebben op je leven op lange termijn. Door rustig en zorgvuldig te onderzoeken welke lening het beste bij jouw situatie past, kun je ervoor zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw financiële mogelijkheden en doelen. Het nemen van de tijd om goed geïnformeerd te beslissen kan helpen om toekomstige financiële problemen te voorkomen en ervoor te zorgen dat je comfortabel kunt genieten van jouw nieuwe woning.

bereken lening

Hoe Bereken Ik Mijn Lening? Essentiële Stappen en Tips

Bereken Lening – Financiële Planning Made Easy

Alles wat u moet weten over het berekenen van een lening

Een lening afsluiten kan een belangrijke stap zijn bij het realiseren van uw financiële doelen, of het nu gaat om het kopen van een huis, een auto of het financieren van een studie. Voordat u een lening afsluit, is het echter essentieel om te begrijpen hoe u de lening moet berekenen om ervoor te zorgen dat u de juiste beslissing neemt voor uw financiële situatie.

Wat is een lening?

Een lening is een bedrag dat u leent van een geldschieter met de belofte om het bedrag terug te betalen, meestal met rente, over een bepaalde periode. Het totale terug te betalen bedrag bestaat uit zowel het geleende bedrag als de rente die in rekening wordt gebracht door de geldschieter.

Hoe berekent u een lening?

Om een lening correct te berekenen, moet u rekening houden met verschillende factoren, waaronder het geleende bedrag, de rentevoet en de looptijd van de lening. Met behulp van een online leencalculator kunt u eenvoudig berekenen hoeveel u maandelijks moet aflossen en wat de totale kosten van de lening zullen zijn.

Voorbeeld:

Stel dat u €10.000 leent tegen een rentevoet van 5% per jaar voor een periode van 5 jaar. Met behulp van een leencalculator kunt u berekenen dat uw maandelijkse aflossing ongeveer €188 zal bedragen en dat u in totaal €11.280 zult terugbetalen aan het einde van de looptijd.

Conclusie

Het correct berekenen van een lening is essentieel om ervoor te zorgen dat u goed geïnformeerde financiële beslissingen neemt. Door gebruik te maken van online tools en calculators kunt u snel en gemakkelijk verschillende leenscenario’s evalueren en de beste optie kiezen die past bij uw financiële doelen en budget.


9 Essentiële Tips voor het Berekenen van een Lening

  1. Vergelijk verschillende leningen om de beste rentevoet te vinden.
  2. Controleer de looptijd van de lening en bereken of je de maandelijkse aflossingen kunt dragen.
  3. Gebruik online rekentools om een idee te krijgen van je maandelijkse betalingen.
  4. Lees altijd de kleine lettertjes in het contract voordat je tekent.
  5. Vraag advies aan een financieel expert als je twijfels hebt over welke lening het beste bij jou past.
  6. Overweeg extra kosten zoals dossierkosten en verzekeringen bij het berekenen van je lening.
  7. Zorg ervoor dat je kredietwaardigheid in orde is voor betere leenvoorwaarden.
  8. Vermijd leningen met variabele rentevoeten als je stabiele betalingen wilt behouden.
  9. Denk na over vervroegde terugbetaling en eventuele boetes die daarmee gepaard kunnen gaan.

Vergelijk verschillende leningen om de beste rentevoet te vinden.

Vergelijk verschillende leningen om de beste rentevoet te vinden. Het is verstandig om verschillende leningsopties te onderzoeken en te vergelijken voordat u een beslissing neemt. Door de rentevoeten van verschillende geldschieters te vergelijken, kunt u de lening kiezen die het meest gunstig is voor uw financiële situatie. Een lagere rentevoet kan u helpen om geld te besparen op de totale kosten van de lening en kan het aflossingsproces gemakkelijker maken. Neem de tijd om verschillende leningsopties te onderzoeken en kies verstandig voor de lening met de beste voorwaarden.

Controleer de looptijd van de lening en bereken of je de maandelijkse aflossingen kunt dragen.

Het is van cruciaal belang om de looptijd van de lening zorgvuldig te controleren en te berekenen of u de maandelijkse aflossingen kunt dragen. Door de looptijd van de lening te evalueren en realistisch te beoordelen of u comfortabel kunt voldoen aan de maandelijkse betalingen, kunt u voorkomen dat u in financiële problemen komt. Het is raadzaam om een lening af te sluiten met een looptijd en aflossingsbedrag dat past bij uw financiële situatie en budget, om zo onnodige stress en financiële druk te voorkomen.

Gebruik online rekentools om een idee te krijgen van je maandelijkse betalingen.

Maak gebruik van online rekentools om een duidelijk beeld te krijgen van je maandelijkse betalingen bij het berekenen van een lening. Deze handige tools kunnen je helpen om snel en eenvoudig verschillende leenscenario’s te analyseren, waardoor je beter geïnformeerde financiële beslissingen kunt nemen. Door de maandelijkse betalingen vooraf te berekenen, kun je een realistisch budget opstellen en ervoor zorgen dat de lening binnen jouw financiële mogelijkheden valt.

Lees altijd de kleine lettertjes in het contract voordat je tekent.

Het is altijd van cruciaal belang om de kleine lettertjes in het contract te lezen voordat je tekent voor een lening. Deze details kunnen belangrijke informatie bevatten over de rentevoet, eventuele verborgen kosten, de looptijd van de lening en andere voorwaarden die van invloed kunnen zijn op uw financiële verplichtingen. Door grondig te controleren wat er in het contract staat, kunt u zichzelf beschermen tegen onverwachte verrassingen en ervoor zorgen dat u volledig op de hoogte bent van de verplichtingen die gepaard gaan met het lenen van geld.

Vraag advies aan een financieel expert als je twijfels hebt over welke lening het beste bij jou past.

Als je twijfels hebt over welke lening het beste bij jou past, is het verstandig om advies in te winnen bij een financieel expert. Een professionele adviseur kan je helpen bij het analyseren van je financiële situatie, het begrijpen van de verschillende leningsopties en het maken van een weloverwogen beslissing die aansluit bij jouw behoeften en doelen. Het raadplegen van een expert kan je helpen om eventuele onzekerheden weg te nemen en ervoor te zorgen dat je een lening kiest die goed aansluit op jouw financiële situatie op de lange termijn.

Overweeg extra kosten zoals dossierkosten en verzekeringen bij het berekenen van je lening.

Bij het berekenen van je lening is het belangrijk om niet alleen rekening te houden met het geleende bedrag, de rentevoet en de looptijd, maar ook met extra kosten zoals dossierkosten en verzekeringen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kosten van je lening en dienen daarom meegenomen te worden in je financiële planning. Door deze extra kosten vooraf in overweging te nemen, kun je een realistisch beeld krijgen van wat de lening daadwerkelijk zal kosten en kun je beter inschatten of deze binnen je budget past.

Zorg ervoor dat je kredietwaardigheid in orde is voor betere leenvoorwaarden.

Het is van groot belang om ervoor te zorgen dat je kredietwaardigheid in orde is voordat je een lening afsluit, omdat dit kan leiden tot betere leenvoorwaarden. Geldschieters beoordelen je kredietgeschiedenis en score om het risico van lenen aan jou te bepalen. Door een goede kredietwaardigheid te behouden, kun je niet alleen in aanmerking komen voor lagere rentetarieven en gunstigere voorwaarden, maar ook meer vertrouwen opbouwen bij geldschieters, wat de kans op goedkeuring van je lening vergroot. Het onderhouden van een gezonde kredietwaardigheid is dus cruciaal voor het verkrijgen van gunstige leenmogelijkheden.

Vermijd leningen met variabele rentevoeten als je stabiele betalingen wilt behouden.

Om stabiele betalingen te behouden, is het verstandig om leningen met variabele rentevoeten te vermijden. Bij leningen met variabele rentevoeten kan de maandelijkse aflossing fluctueren, afhankelijk van marktrente en economische omstandigheden. Door te kiezen voor een lening met een vaste rentevoet, weet je precies hoeveel je elke maand moet betalen, waardoor je financiële planning en budgettering eenvoudiger worden. Het vermijden van variabele rentevoeten kan helpen om onverwachte schommelingen in je maandelijkse uitgaven te voorkomen en zorgt voor meer stabiliteit in je financiële situatie.

Denk na over vervroegde terugbetaling en eventuele boetes die daarmee gepaard kunnen gaan.

Bij het berekenen van een lening is het belangrijk om ook na te denken over de mogelijkheid van vervroegde terugbetaling en de eventuele boetes die daarmee gepaard kunnen gaan. Sommige leningen kunnen voorwaarden bevatten die geldschieters in staat stellen om een vergoeding te vragen als u besluit om eerder af te lossen dan oorspronkelijk overeengekomen. Het is verstandig om deze clausules zorgvuldig te controleren en de mogelijke kosten van vervroegde terugbetaling in overweging te nemen bij het plannen van uw financiële strategie.

hoeveel kan in lenen

Hoeveel kan ik lenen? Ontdek uw leenmogelijkheden vandaag!

Hoeveel kan ik lenen? | Financiële Leengids

Hoeveel kan ik lenen?

Wanneer u op zoek bent naar een lening, is een van de eerste vragen die u moet beantwoorden: hoeveel kan ik lenen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker.

Inkomen en uitgaven

De meeste geldverstrekkers zullen uw inkomen en uitgaven evalueren om te bepalen hoeveel u kunt lenen. Over het algemeen wordt aanbevolen dat uw maandelijkse aflossingen niet meer dan 30% tot 40% van uw netto-inkomen bedragen. Dit helpt ervoor te zorgen dat u de lening comfortabel kunt terugbetalen zonder financiële problemen.

Kredietgeschiedenis

Uw kredietgeschiedenis speelt ook een belangrijke rol bij het bepalen van hoeveel u kunt lenen. Geldverstrekkers zullen uw credit score controleren om te zien hoe risicovol het is om u geld te lenen. Hoe hoger uw credit score, hoe groter de kans dat u een hoger bedrag kunt lenen tegen gunstigere voorwaarden.

Voorwaarden van de geldverstrekker

Elke geldverstrekker hanteert verschillende criteria en voorwaarden bij het verstrekken van leningen. Sommige geldverstrekkers bieden flexibele voorwaarden en hogere leenbedragen, terwijl anderen strengere eisen stellen. Het is belangrijk om verschillende opties te vergelijken om de beste deal te vinden die past bij uw financiële situatie.

Conclusie

Het bepalen van hoeveel u kunt lenen is een belangrijke stap bij het aanvragen van een lening. Door rekening te houden met uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker, kunt u een weloverwogen beslissing nemen over het bedrag dat u wilt lenen en ervoor zorgen dat u de lening succesvol kunt terugbetalen.


9 Tips om Verstandig te Lenen: Hoeveel Kan Ik Lenen?

  1. Bepaal je budget op basis van je inkomsten en uitgaven.
  2. Vergelijk verschillende leningen en kies de meest voordelige optie.
  3. Let op de rentevoet en bijkomende kosten zoals dossierkosten.
  4. Leen nooit meer dan je echt nodig hebt.
  5. Zorg voor een goede terugbetalingscapaciteit om financiële problemen te vermijden.
  6. Wees realistisch over wat je maandelijks kunt aflossen.
  7. Houd rekening met onverwachte kosten en reserveer hiervoor een buffer.
  8. Informeer je goed over de voorwaarden en mogelijke risico’s van de lening.
  9. Vraag advies aan een financieel expert als je twijfelt.

Bepaal je budget op basis van je inkomsten en uitgaven.

Het is essentieel om je budget te bepalen op basis van je inkomsten en uitgaven bij het overwegen van hoeveel je kunt lenen. Door een grondige analyse te maken van je maandelijkse inkomsten en uitgaven, kun je een realistisch beeld krijgen van hoeveel geld je beschikbaar hebt voor leningaflossingen. Het is verstandig om ervoor te zorgen dat de maandelijkse aflossingen niet meer dan 30% tot 40% van je netto-inkomen bedragen, zodat je de lening comfortabel kunt terugbetalen zonder financiële druk te ervaren. Het opstellen van een duidelijk budget op basis van je financiële situatie zal je helpen om verantwoorde beslissingen te nemen bij het bepalen van het leenbedrag dat het beste bij jou past.

Vergelijk verschillende leningen en kies de meest voordelige optie.

Het is essentieel om verschillende leningen te vergelijken en de meest voordelige optie te kiezen wanneer u overweegt hoeveel u kunt lenen. Door verschillende geldverstrekkers en leningsopties te evalueren, kunt u de beste voorwaarden vinden die passen bij uw financiële behoeften en mogelijkheden. Let op factoren zoals rentetarieven, looptijden, aflossingsvoorwaarden en eventuele bijkomende kosten. Door zorgvuldig te vergelijken, kunt u ervoor zorgen dat u niet alleen het juiste bedrag leent, maar ook dat u dit doet tegen gunstige voorwaarden die bij uw situatie passen.

Let op de rentevoet en bijkomende kosten zoals dossierkosten.

Bij het bepalen van hoeveel u kunt lenen, is het essentieel om aandacht te besteden aan de rentevoet en bijkomende kosten zoals dossierkosten. De rentevoet bepaalt hoeveel u uiteindelijk zult terugbetalen bovenop het geleende bedrag, dus een hogere rentevoet kan leiden tot aanzienlijk hogere totale kosten. Daarnaast kunnen bijkomende kosten zoals dossierkosten of administratieve kosten de uiteindelijke lening duurder maken dan verwacht. Het is daarom verstandig om alle kosten zorgvuldig te bekijken en te vergelijken voordat u een lening afsluit, zodat u volledig op de hoogte bent van de financiële verplichtingen die gepaard gaan met het lenen van geld.

Leen nooit meer dan je echt nodig hebt.

Het is belangrijk om nooit meer te lenen dan je echt nodig hebt. Het kan verleidelijk zijn om een groter bedrag te lenen dan strikt noodzakelijk, maar dit kan leiden tot hogere aflossingen en extra financiële lasten op de lange termijn. Door alleen te lenen wat je daadwerkelijk nodig hebt en realistisch te blijven over je financiële verplichtingen, kun je ervoor zorgen dat je lening beheersbaar blijft en dat je niet in financiële problemen raakt. Het is verstandig om een gedetailleerd budget op te stellen en precies te berekenen hoeveel je nodig hebt voordat je een lening afsluit.

Zorg voor een goede terugbetalingscapaciteit om financiële problemen te vermijden.

Het is van essentieel belang om te zorgen voor een goede terugbetalingscapaciteit bij het lenen van geld, om financiële problemen te vermijden. Door realistisch te zijn over uw inkomen, uitgaven en financiële verplichtingen, kunt u ervoor zorgen dat u de lening comfortabel kunt terugbetalen. Het is raadzaam om niet meer te lenen dan wat u redelijkerwijs kunt terugbetalen, om te voorkomen dat u in de toekomst in financiële moeilijkheden komt. Het beheren van uw financiën verstandig en het maken van weloverwogen beslissingen bij het lenen van geld zijn cruciaal om uw financiële stabiliteit te behouden.

Wees realistisch over wat je maandelijks kunt aflossen.

Het is van essentieel belang om realistisch te zijn over wat je maandelijks kunt aflossen wanneer je een lening overweegt. Het is verleidelijk om een hoger bedrag te lenen dan je eigenlijk comfortabel kunt terugbetalen, maar dit kan leiden tot financiële stress en problemen op de lange termijn. Door een realistische inschatting te maken van wat je maandelijks kunt aflossen, voorkom je dat je in de toekomst in financiële moeilijkheden komt en zorg je ervoor dat de lening binnen jouw budget past. Het is verstandig om rekening te houden met onvoorziene uitgaven en een buffer in te bouwen voor het geval er iets verandert in je financiële situatie.

Houd rekening met onverwachte kosten en reserveer hiervoor een buffer.

Bij het bepalen van hoeveel u kunt lenen, is het essentieel om rekening te houden met onverwachte kosten en een buffer hiervoor te reserveren. Onvoorziene uitgaven zoals medische noodgevallen, autopech of huisreparaties kunnen op elk moment optreden en het is belangrijk om financieel voorbereid te zijn. Door een buffer in te bouwen in uw leningplanning, kunt u zichzelf beschermen tegen onverwachte financiële tegenvallers en ervoor zorgen dat u de lening zonder problemen kunt blijven aflossen. Het is verstandig om realistisch te zijn over uw financiële situatie en niet alleen te focussen op het maximale bedrag dat u kunt lenen, maar ook op het creëren van een veiligheidsmarge voor onvoorziene omstandigheden.

Informeer je goed over de voorwaarden en mogelijke risico’s van de lening.

Het is van essentieel belang om je goed te informeren over de voorwaarden en mogelijke risico’s van de lening voordat je besluit hoeveel je kunt lenen. Door grondig onderzoek te doen naar de specifieke voorwaarden, rentetarieven en eventuele verborgen kosten van de lening, kun je een goed geïnformeerde beslissing nemen die past bij jouw financiële situatie. Het is ook belangrijk om de mogelijke risico’s te begrijpen, zoals het niet kunnen voldoen aan de aflossingen en de gevolgen daarvan op lange termijn. Door deze informatie zorgvuldig te overwegen, kun je ervoor zorgen dat je verantwoord leent en financiële problemen in de toekomst voorkomt.

Vraag advies aan een financieel expert als je twijfelt.

Als je twijfelt over hoeveel je kunt lenen, is het verstandig om advies in te winnen bij een financieel expert. Een financieel adviseur kan je helpen om een duidelijk beeld te krijgen van je financiële situatie, je mogelijkheden te evalueren en je begeleiden bij het nemen van de juiste beslissingen met betrekking tot leningen. Door professioneel advies in te winnen, kun je ervoor zorgen dat je een lening afsluit die past bij jouw financiële behoeften en mogelijkheden, en die op lange termijn haalbaar is.

uitrekenen lening huis

Hoe Bereken Je Een Lening voor een Huis Correct?

Uitrekenen Lening Huis

Uitrekenen van een Lening voor een Huis

Een huis kopen is een grote stap in het leven van veel mensen. Vaak is het nodig om hiervoor een lening af te sluiten bij een bank of financiële instelling. Het is belangrijk om goed te begrijpen hoe het uitrekenen van zo’n lening werkt, zodat je weet waar je aan toe bent.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een lening voor een huis. Allereerst is de hoogte van het bedrag dat je wilt lenen belangrijk. Dit wordt vaak bepaald door de aankoopprijs van het huis minus het eigen vermogen dat je kunt inbrengen.

Vervolgens speelt de looptijd van de lening een rol. Hoe langer de looptijd, hoe lager de maandelijkse aflossingen meestal zullen zijn, maar hoe meer rente je over de gehele looptijd zult betalen.

Ook de rentevoet is cruciaal bij het berekenen van een lening voor een huis. Een lagere rentevoet kan leiden tot lagere totale kosten voor de lening, terwijl een hogere rentevoet juist tot hogere kosten kan leiden.

Daarnaast moet je ook rekening houden met eventuele extra kosten zoals notariskosten, registratierechten en dossierkosten die bovenop de lening komen.

Om het bedrag en de maandelijkse aflossingen van je lening voor een huis te berekenen, kun je gebruikmaken van online tools en calculators die beschikbaar zijn op websites van banken of financiële instellingen. Hiermee kun je snel en eenvoudig verschillende scenario’s uitrekenen en zien welke lening het beste bij jouw situatie past.

Het is altijd verstandig om goed geïnformeerd te zijn voordat je een grote financiële beslissing neemt zoals het afsluiten van een lening voor een huis. Neem daarom de tijd om alle opties te overwegen en eventueel advies in te winnen bij experts op dit gebied.


7 Essentiële Tips voor het Berekenen van een Hypotheeklening

  1. Bepaal hoeveel je kan lenen op basis van je inkomen en uitgaven.
  2. Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.
  3. Let op bijkomende kosten zoals notariskosten en registratierechten.
  4. Zorg voor een goede verhouding tussen geleend bedrag en eigen inbreng.
  5. Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.
  6. Denk aan eventuele extra verzekeringen zoals een schuldsaldoverzekering.
  7. Maak een realistische terugbetalingsplanning op lange termijn.

Bepaal hoeveel je kan lenen op basis van je inkomen en uitgaven.

Het is essentieel om te bepalen hoeveel je kunt lenen voor de aankoop van een huis op basis van je inkomen en uitgaven. Door een gedegen analyse te maken van je financiële situatie, inclusief je maandelijkse inkomsten en uitgaven, kun je een realistisch beeld krijgen van het bedrag dat je comfortabel kunt lenen zonder in financiële problemen te komen. Het is verstandig om rekening te houden met eventuele onverwachte kosten en om een lening af te stemmen op je financiële draagkracht om zo verantwoordelijkheid te nemen bij het aangaan van een hypothecaire lening voor een huis.

Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.

Het vergelijken van verschillende kredietverstrekkers voor de beste rentevoet is een essentiële tip bij het uitrekenen van een lening voor een huis. Door tarieven en voorwaarden van diverse kredietverstrekkers te vergelijken, kun je ervoor zorgen dat je de meest gunstige leningsoptie kiest die past bij jouw financiële situatie. Een lagere rentevoet kan aanzienlijke besparingen opleveren op de totale kosten van de lening, waardoor je uiteindelijk minder betaalt en meer geld kunt besparen op lange termijn. Het loont dus zeker de moeite om verschillende aanbiedingen te bekijken en te analyseren voordat je een definitieve beslissing neemt over het afsluiten van een lening voor een huis.

Let op bijkomende kosten zoals notariskosten en registratierechten.

Bij het uitrekenen van een lening voor een huis is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van de lening en mogen niet over het hoofd worden gezien. Het is verstandig om deze kosten zorgvuldig te berekenen en op te nemen in je financiële planning, zodat je een realistisch beeld krijgt van de totale investering die gepaard gaat met het kopen van een huis.

Zorg voor een goede verhouding tussen geleend bedrag en eigen inbreng.

Het is essentieel om te zorgen voor een goede verhouding tussen het geleende bedrag en je eigen inbreng bij het uitrekenen van een lening voor een huis. Door voldoende eigen vermogen in te brengen, kun je niet alleen de totale leningslast verminderen, maar ook gunstigere voorwaarden bedingen bij de geldverstrekker. Een evenwichtige verhouding tussen het geleende bedrag en je eigen inbreng kan helpen om financiële risico’s te beperken en meer controle te hebben over je financiële situatie op lange termijn.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.

Bij het uitrekenen van een lening voor een huis is het belangrijk om te overwegen of je kiest voor een vaste of variabele rentevoet, afhankelijk van je situatie. Een vaste rentevoet biedt stabiliteit doordat het rentepercentage gedurende de hele looptijd van de lening hetzelfde blijft, wat voorspelbaarheid geeft over de maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet initieel lager zijn en kan deze fluctueren op basis van marktomstandigheden, wat zowel positieve als negatieve gevolgen kan hebben voor je leningskosten. Het is essentieel om zorgvuldig te overwegen welke optie het beste past bij jouw financiële situatie en risicobereidheid.

Denk aan eventuele extra verzekeringen zoals een schuldsaldoverzekering.

Bij het uitrekenen van een lening voor een huis is het belangrijk om ook rekening te houden met eventuele extra verzekeringen, zoals een schuldsaldoverzekering. Deze verzekering kan een waardevolle aanvulling zijn op je lening, omdat het je gezin financiële bescherming biedt in geval van overlijden tijdens de looptijd van de lening. Door na te denken over dergelijke extra verzekeringen kun je ervoor zorgen dat je goed voorbereid bent op onvoorziene omstandigheden en dat je jouw financiële toekomst en die van je dierbaren veilig stelt.

Maak een realistische terugbetalingsplanning op lange termijn.

Het is essentieel om een realistische terugbetalingsplanning op lange termijn te maken bij het uitrekenen van een lening voor een huis. Door vooruit te plannen en rekening te houden met je financiële situatie op lange termijn, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar blijven en dat je niet voor onverwachte verrassingen komt te staan. Het is verstandig om niet alleen naar de korte termijn te kijken, maar ook naar hoe je lening zich zal ontwikkelen over de jaren heen, rekening houdend met eventuele veranderingen in inkomen of financiële omstandigheden. Het opstellen van een realistische terugbetalingsplanning geeft je gemoedsrust en helpt je om verantwoordelijk om te gaan met je lening voor het huis.

huis kopen lening berekenen

Bereken uw lening voor het kopen van een huis met gemak

Huis Kopen: Lening Berekenen

Alles wat u moet weten over het berekenen van een lening voor het kopen van een huis

Het kopen van een huis is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Het berekenen van een lening voor het kopen van een huis is een belangrijke stap in het proces en kan u helpen om inzicht te krijgen in uw financiële mogelijkheden.

Wat is een lening voor het kopen van een huis?

Een lening voor het kopen van een huis, ook wel een hypotheek genoemd, is een speciale vorm van lening die wordt gebruikt om de aankoop van onroerend goed te financieren. Het bedrag dat u kunt lenen, de looptijd en de rentevoet zijn allemaal factoren die invloed hebben op de totale kosten van uw lening.

Hoe kunt u uw lening berekenen?

Er zijn verschillende online tools beschikbaar waarmee u eenvoudig uw lening voor het kopen van een huis kunt berekenen. Deze tools vragen meestal om informatie zoals het bedrag dat u wilt lenen, de looptijd van de lening en de rentevoet. Op basis hiervan wordt dan berekend hoeveel u maandelijks zult moeten aflossen.

Waar moet u op letten bij het berekenen van uw lening?

Het is belangrijk om realistisch te zijn bij het berekenen van uw lening voor het kopen van een huis. Zorg ervoor dat u rekening houdt met eventuele bijkomende kosten zoals notariskosten, registratierechten en verzekeringen. Ook dient u na te gaan of u voldoende financiële ruimte heeft om de maandelijkse aflossingen comfortabel te kunnen betalen.

Besluit

Het berekenen van een lening voor het kopen van een huis is essentieel om goed geïnformeerd te zijn over uw financiële mogelijkheden. Door gebruik te maken van online tools en rekening te houden met alle relevante factoren, kunt u zich beter voorbereiden op de aankoop van uw droomwoning.


7 Essentiële Tips voor het Berekenen van een Lening bij het Kopen van een Huis

  1. Bepaal je budget op voorhand
  2. Vergelijk verschillende leningaanbieders
  3. Let op de rentevoeten en looptijd van de lening
  4. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten
  5. Informeer je over mogelijke premies of subsidies voor een hypothecaire lening
  6. Laat je goed adviseren door een specialist in hypothecaire leningen
  7. Zorg ervoor dat je alle documenten en voorwaarden grondig begrijpt voordat je een lening afsluit

Bepaal je budget op voorhand

Het bepalen van je budget op voorhand is een essentiële tip bij het berekenen van een lening voor het kopen van een huis. Door een duidelijk beeld te hebben van hoeveel je kunt lenen en comfortabel kunt terugbetalen, voorkom je financiële problemen in de toekomst. Het is verstandig om niet alleen naar de aankoopprijs van het huis te kijken, maar ook rekening te houden met bijkomende kosten zoals notariskosten, registratierechten en eventuele renovaties. Door realistisch te zijn over je budget, kun je een lening afsluiten die past bij jouw financiële situatie en kun je met vertrouwen op zoek gaan naar jouw ideale woning.

Vergelijk verschillende leningaanbieders

Het is verstandig om verschillende leningaanbieders te vergelijken wanneer u een lening voor het kopen van een huis overweegt. Door de rentetarieven, voorwaarden en kosten van verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op uw lening. Het loont de moeite om grondig onderzoek te doen en offertes aan te vragen bij meerdere instellingen voordat u een definitieve keuze maakt. Het vergelijken van leningaanbieders kan u helpen om de beste deal te vinden die past bij uw financiële situatie en behoeften bij het kopen van een huis.

Let op de rentevoeten en looptijd van de lening

Bij het berekenen van een lening voor het kopen van een huis is het van essentieel belang om goed op de rentevoeten en de looptijd van de lening te letten. De rentevoet bepaalt namelijk hoeveel u uiteindelijk zult moeten terugbetalen bovenop het geleende bedrag, terwijl de looptijd aangeeft binnen welke termijn u de lening volledig moet aflossen. Het is verstandig om zorgvuldig te overwegen welke combinatie van rentevoet en looptijd het beste past bij uw financiële situatie en uw toekomstplannen bij het kopen van een huis.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten

Bij het berekenen van een lening voor het kopen van een huis is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van de aankoop van een huis en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om deze bijkomende kosten in uw berekeningen op te nemen, zodat u een realistisch beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis.

Informeer je over mogelijke premies of subsidies voor een hypothecaire lening

Het is verstandig om je te informeren over mogelijke premies of subsidies die beschikbaar zijn voor een hypothecaire lening bij het kopen van een huis. Sommige overheden bieden financiële ondersteuning aan kopers, zoals premies voor energiezuinige woningen of belastingvoordelen. Door op de hoogte te zijn van deze mogelijkheden, kun je wellicht profiteren van extra financiële voordelen en je totale kosten verlagen bij het afsluiten van een lening voor je nieuwe huis.

Laat je goed adviseren door een specialist in hypothecaire leningen

Het is verstandig om je goed te laten adviseren door een specialist in hypothecaire leningen bij het berekenen van een lening voor het kopen van een huis. Een expert op dit gebied kan je helpen om inzicht te krijgen in de verschillende leningsopties, de voorwaarden en de mogelijke valkuilen die je moet vermijden. Door advies in te winnen bij een professional kun je ervoor zorgen dat je een weloverwogen beslissing neemt en dat je financiële toekomst veiliggesteld is bij het aangaan van een hypotheek voor jouw nieuwe woning.

Zorg ervoor dat je alle documenten en voorwaarden grondig begrijpt voordat je een lening afsluit

Het is van cruciaal belang om alle documenten en voorwaarden grondig te begrijpen voordat u een lening afsluit voor het kopen van een huis. Door de tijd te nemen om de details zorgvuldig door te nemen, kunt u ervoor zorgen dat u volledig op de hoogte bent van de verplichtingen en kosten die gepaard gaan met de lening. Het begrijpen van alle aspecten van de lening helpt u om weloverwogen beslissingen te nemen en eventuele verrassingen in de toekomst te voorkomen.

lening tweede woning berekenen

Hoe een lening voor een tweede woning correct berekenen

Hoe een lening voor een tweede woning berekenen

Hoe een lening voor een tweede woning berekenen

Een tweede woning kopen kan een spannende investering zijn, of het nu gaat om een vakantiehuisje aan zee of een appartement in de stad. Maar voordat je de sprong waagt, is het belangrijk om te begrijpen hoe je de lening voor deze tweede woning kunt berekenen.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een lening voor een tweede woning. Allereerst is het belangrijk om te kijken naar de aankoopprijs van de woning en hoeveel eigen kapitaal je kunt inbrengen. Hoe meer eigen kapitaal je kunt inbrengen, hoe lager het bedrag dat je moet lenen.

Vervolgens moet je rekening houden met de rentevoet die wordt aangeboden door de geldverstrekker. De rentevoet kan sterk variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening en je kredietwaardigheid. Het is belangrijk om verschillende opties te vergelijken om de meest gunstige rentevoet te vinden.

Tenslotte moet je ook rekening houden met bijkomende kosten zoals notariskosten, registratierechten en eventuele makelaarskosten. Deze kosten kunnen snel oplopen en moeten worden meegenomen in je totale leningsberekening.

Door al deze factoren zorgvuldig te overwegen en een realistische budgettering uit te voeren, kun je beter inschatten hoeveel je kunt lenen voor een tweede woning en welke maandelijkse aflossingen haalbaar zijn binnen jouw financiële situatie.

Als je nog steeds vragen hebt over het berekenen van een lening voor een tweede woning, aarzel dan niet om advies in te winnen bij een financieel expert. Zij kunnen je helpen bij het vinden van de beste financieringsoplossingen die aansluiten bij jouw specifieke behoeften en doelen.


7 Voordelen van het Berekenen van een Lening voor een Tweede Woning

  1. Het berekenen van een lening voor een tweede woning helpt bij het plannen van je financiën op lange termijn.
  2. Door de lening vooraf te berekenen, kun je realistische verwachtingen hebben over wat je kunt lenen en welke maandelijkse aflossingen haalbaar zijn.
  3. Een goed doordachte leningsberekening kan helpen om onaangename verrassingen te voorkomen en financiële stabiliteit te waarborgen.
  4. Het vergelijken van verschillende opties bij het berekenen van de lening voor een tweede woning kan leiden tot het vinden van gunstige rentevoeten en voorwaarden.
  5. Een nauwkeurige leningsberekening geeft inzicht in hoeveel eigen kapitaal je moet inbrengen en hoeveel je effectief moet lenen.
  6. Het berekenen van een lening voor een tweede woning helpt bij het identificeren van bijkomende kosten die vaak over het hoofd worden gezien, zoals notariskosten en registratierechten.
  7. Advies inwinnen bij een financieel expert tijdens het proces van leningsberekening kan helpen om weloverwogen beslissingen te nemen en optimale financieringsoplossingen te vinden.


De nadelen van het berekenen van een lening voor een tweede woning

  1. 1. Hogere maandelijkse kosten door extra leninglasten
  2. 2. Risico op financiële overbelasting als de tweede woning niet voldoende rendement oplevert
  3. 3. Mogelijke beperkingen in fiscale voordelen voor een tweede woninglening
  4. 4. Extra administratieve rompslomp bij het beheren van meerdere leningen en eigendommen
  5. 5. Verhoogd risico op wanbetaling als er onverwachte financiële tegenvallers optreden
  6. 6. Beperkte flexibiliteit bij het verkopen van de tweede woning vanwege lopende leningsverplichtingen
  7. 7. Potentiële waardevermindering van de tweede woning kan resulteren in een negatief eigen vermogen

Het berekenen van een lening voor een tweede woning helpt bij het plannen van je financiën op lange termijn.

Het berekenen van een lening voor een tweede woning helpt bij het plannen van je financiën op lange termijn. Door een gedegen berekening uit te voeren, krijg je inzicht in hoeveel je kunt lenen, wat de maandelijkse aflossingen zullen zijn en welke impact dit heeft op je financiële situatie op lange termijn. Dit stelt je in staat om realistische budgetten op te stellen en verantwoorde financiële beslissingen te nemen die aansluiten bij jouw langetermijndoelen. Het plannen van je financiën op lange termijn is essentieel voor het behoud van financiële stabiliteit en het realiseren van je dromen om een tweede woning te verwerven.

Door de lening vooraf te berekenen, kun je realistische verwachtingen hebben over wat je kunt lenen en welke maandelijkse aflossingen haalbaar zijn.

Door de lening vooraf te berekenen, kun je realistische verwachtingen hebben over wat je kunt lenen en welke maandelijkse aflossingen haalbaar zijn. Het is essentieel om een duidelijk beeld te hebben van je financiële mogelijkheden voordat je een lening voor een tweede woning aangaat. Door het berekenen van de lening kun je beter inschatten hoeveel je maandelijks moet aflossen en of dit binnen jouw budget past. Dit helpt om financiële verrassingen te voorkomen en zorgt ervoor dat je een weloverwogen beslissing kunt nemen bij het kopen van een tweede woning.

Een goed doordachte leningsberekening kan helpen om onaangename verrassingen te voorkomen en financiële stabiliteit te waarborgen.

Een goed doordachte leningsberekening kan helpen om onaangename verrassingen te voorkomen en financiële stabiliteit te waarborgen. Door vooraf de lening voor een tweede woning zorgvuldig te berekenen, kun je een duidelijk beeld krijgen van je financiële verplichtingen en mogelijkheden. Dit helpt om realistische verwachtingen te creëren en ervoor te zorgen dat je de lening kunt aflossen zonder in financiële problemen te komen. Het biedt gemoedsrust en helpt bij het creëren van een solide basis voor het genieten van je tweede woning zonder onnodige stress over geldzaken.

Het vergelijken van verschillende opties bij het berekenen van de lening voor een tweede woning kan leiden tot het vinden van gunstige rentevoeten en voorwaarden.

Het vergelijken van verschillende opties bij het berekenen van de lening voor een tweede woning kan leiden tot het vinden van gunstige rentevoeten en voorwaarden. Door zorgvuldig de rentetarieven en voorwaarden van verschillende geldverstrekkers te evalueren, kunnen kopers profiteren van betere financiële deals die passen bij hun specifieke behoeften en budget. Het nemen van de tijd om opties te vergelijken kan helpen om de totale kosten van de lening te verlagen en ervoor te zorgen dat de aankoop van een tweede woning financieel haalbaar blijft op lange termijn.

Een nauwkeurige leningsberekening geeft inzicht in hoeveel eigen kapitaal je moet inbrengen en hoeveel je effectief moet lenen.

Een nauwkeurige leningsberekening geeft inzicht in hoeveel eigen kapitaal je moet inbrengen en hoeveel je effectief moet lenen. Door deze berekening uit te voeren, kun je een duidelijk beeld krijgen van de financiële verplichtingen die gepaard gaan met het kopen van een tweede woning. Het stelt je in staat om realistische budgetten vast te stellen en te bepalen welke leningsbedragen haalbaar zijn binnen jouw financiële mogelijkheden. Dit helpt bij het nemen van weloverwogen beslissingen en zorgt ervoor dat je de juiste stappen kunt zetten om jouw droom van een tweede woning te verwezenlijken op een financieel verantwoorde manier.

Het berekenen van een lening voor een tweede woning helpt bij het identificeren van bijkomende kosten die vaak over het hoofd worden gezien, zoals notariskosten en registratierechten.

Het berekenen van een lening voor een tweede woning helpt bij het identificeren van bijkomende kosten die vaak over het hoofd worden gezien, zoals notariskosten en registratierechten. Door deze kosten in de leningsberekening op te nemen, krijg je een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het kopen van een tweede woning. Dit helpt bij het plannen van je budget en zorgt ervoor dat je niet voor onverwachte verrassingen komt te staan tijdens het aankoopproces.

Advies inwinnen bij een financieel expert tijdens het proces van leningsberekening kan helpen om weloverwogen beslissingen te nemen en optimale financieringsoplossingen te vinden.

Het raadplegen van een financieel expert tijdens het proces van leningsberekening kan helpen om weloverwogen beslissingen te nemen en optimale financieringsoplossingen te vinden. Een financieel expert kan waardevol inzicht bieden in de complexe wereld van vastgoedfinanciering en leningen voor een tweede woning. Door hun expertise en ervaring kunnen zij helpen bij het analyseren van verschillende leningsopties, het vergelijken van rentetarieven en het bepalen van de meest geschikte aflossingsstrategieën. Het advies van een financieel expert kan dus essentieel zijn om een solide financieel plan op te stellen dat aansluit bij jouw specifieke behoeften en doelen bij het kopen van een tweede woning.

1. Hogere maandelijkse kosten door extra leninglasten

Een nadeel van het berekenen van een lening voor een tweede woning is dat het kan leiden tot hogere maandelijkse kosten als gevolg van extra leninglasten. Door het aangaan van een nieuwe lening voor een tweede woning, moet je rekening houden met de extra financiële verplichtingen die hiermee gepaard gaan. Deze extra leninglasten kunnen de maandelijkse kosten aanzienlijk verhogen en invloed hebben op je financiële budgettering op lange termijn. Het is daarom belangrijk om zorgvuldig te overwegen of je de hogere maandelijkse kosten kunt dragen voordat je besluit om een lening voor een tweede woning af te sluiten.

2. Risico op financiële overbelasting als de tweede woning niet voldoende rendement oplevert

Een belangrijk nadeel bij het berekenen van een lening voor een tweede woning is het risico op financiële overbelasting als de investering niet het verwachte rendement oplevert. Als de tweede woning niet voldoende verhuurd wordt of als de waarde ervan niet stijgt zoals verwacht, kan dit leiden tot financiële stress en moeilijkheden bij het aflossen van de lening. Het is essentieel om realistische verwachtingen te hebben en een grondige analyse te maken van het potentiële rendement voordat je besluit om een lening aan te gaan voor een tweede woning.

3. Mogelijke beperkingen in fiscale voordelen voor een tweede woninglening

Een potentieel nadeel bij het berekenen van een lening voor een tweede woning zijn de mogelijke beperkingen in fiscale voordelen die van toepassing kunnen zijn op de lening. Bij het financieren van een tweede woning is het belangrijk om te begrijpen dat fiscale regels en voordelen kunnen variëren, afhankelijk van de specifieke situatie en wetgeving. Sommige landen of regio’s kunnen beperkingen opleggen aan de aftrekbaarheid van hypotheekrente voor een tweede woninglening, wat kan resulteren in minder gunstige belastingvoordelen in vergelijking met een lening voor een eerste woning. Het is daarom essentieel om goed geïnformeerd te zijn over de fiscale implicaties en mogelijke beperkingen voordat je besluit om een lening aan te gaan voor een tweede woning.

4. Extra administratieve rompslomp bij het beheren van meerdere leningen en eigendommen

Een nadeel van het berekenen van een lening voor een tweede woning is de extra administratieve rompslomp die gepaard gaat met het beheren van meerdere leningen en eigendommen. Het hebben van meerdere leningen en eigendommen kan leiden tot een complexere financiële situatie, waarbij je rekening moet houden met verschillende aflossingstermijnen, rentetarieven en belastingimplicaties. Dit kan resulteren in een verhoogde administratieve last en vereist nauwkeurig financieel beheer om ervoor te zorgen dat alle leningen op tijd worden betaald en dat de eigendommen goed worden onderhouden.

5. Verhoogd risico op wanbetaling als er onverwachte financiële tegenvallers optreden

Een belangrijk nadeel bij het berekenen van een lening voor een tweede woning is het verhoogde risico op wanbetaling als er onverwachte financiële tegenvallers optreden. Wanneer je al een lening hebt lopen voor je hoofdverblijf en daarbovenop nog een lening aangaat voor een tweede woning, vergroot je je financiële verplichtingen. Als er onverwachte gebeurtenissen plaatsvinden, zoals jobverlies, medische kosten of economische schommelingen, kan dit leiden tot betalingsproblemen en zelfs tot wanbetaling van de leningen. Het is daarom essentieel om bij het berekenen van een lening voor een tweede woning rekening te houden met mogelijke risico’s en voldoende financiële buffer in te bouwen om eventuele tegenvallers op te vangen.

6. Beperkte flexibiliteit bij het verkopen van de tweede woning vanwege lopende leningsverplichtingen

Een belangrijk nadeel bij het berekenen van een lening voor een tweede woning is de beperkte flexibiliteit die kan ontstaan bij het verkopen van de tweede woning als gevolg van lopende leningsverplichtingen. Wanneer je een lening aangaat voor de aankoop van een tweede woning, ben je gebonden aan aflossingen en rentebetalingen gedurende de looptijd van de lening. Dit kan betekenen dat je minder vrijheid hebt om de woning snel te verkopen als dat nodig is, omdat je nog steeds verplicht bent om aan de leningsverplichtingen te voldoen. Het is daarom belangrijk om deze beperking in flexibiliteit in overweging te nemen bij het berekenen en plannen van een lening voor een tweede woning.

7. Potentiële waardevermindering van de tweede woning kan resulteren in een negatief eigen vermogen

Een belangrijk nadeel bij het berekenen van een lening voor een tweede woning is dat de potentiële waardevermindering van de woning kan leiden tot een negatief eigen vermogen. Als de waarde van de tweede woning daalt, bijvoorbeeld als gevolg van economische omstandigheden of veranderingen in de vastgoedmarkt, loop je het risico dat je meer verschuldigd bent aan de geldverstrekker dan wat de woning waard is. Dit kan leiden tot financiële problemen en het kan moeilijk zijn om uit deze situatie te komen zonder aanzienlijke verliezen te lijden. Het is daarom essentieel om bij het berekenen van een lening voor een tweede woning ook rekening te houden met mogelijke waardeverminderingen en hoe dit je financiële positie op lange termijn kan beïnvloeden.