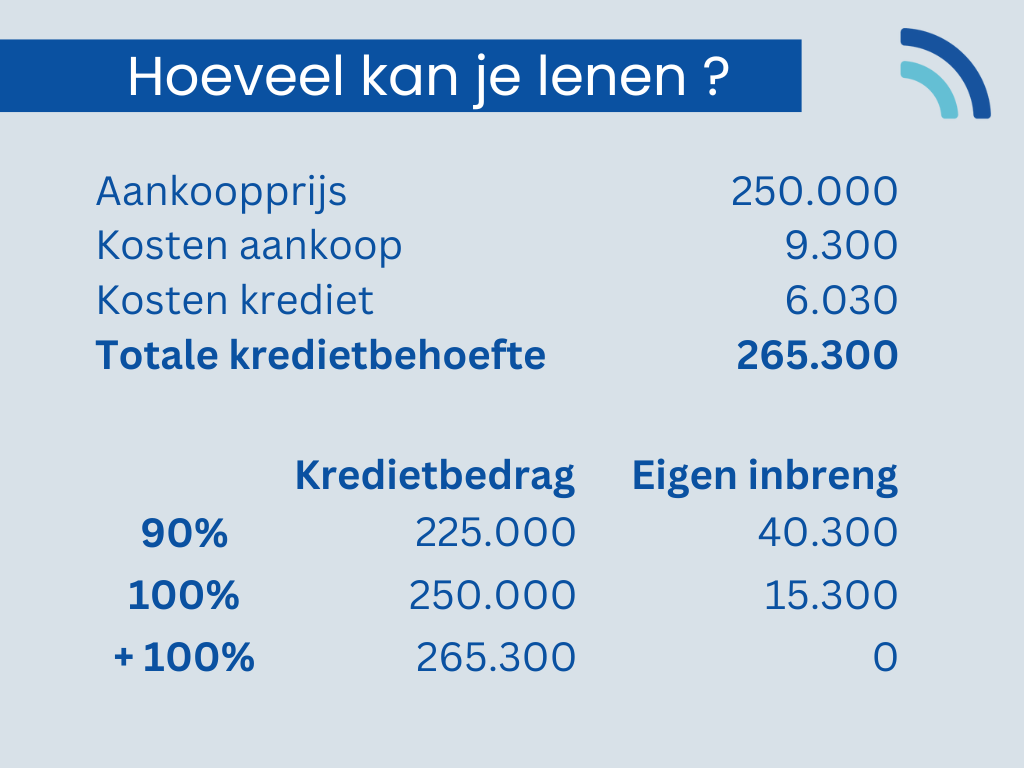
Tag, lening

75000 euro lenen

Alles wat u moet weten over het lenen van 75.000 euro

Artikel: 75.000 euro lenen

Alles wat u moet weten over het lenen van 75.000 euro

Wanneer u een aanzienlijk bedrag zoals 75.000 euro wilt lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en voorwaarden die hiermee gepaard gaan.

Er zijn diverse financiële instellingen en kredietverstrekkers die leningen aanbieden voor bedragen zoals 75.000 euro. Het is essentieel om te kijken naar factoren zoals rentetarieven, looptijden en aflossingsmogelijkheden voordat u een beslissing neemt.

Rentetarieven en voorwaarden

De rentetarieven voor een lening van 75.000 euro kunnen variëren afhankelijk van de kredietverstrekker, uw kredietscore en andere financiële factoren. Het is verstandig om verschillende aanbieders te vergelijken om de beste rente en voorwaarden te vinden die bij uw situatie passen.

Looptijd en aflossing

Bij het lenen van een groot bedrag zoals 75.000 euro is het belangrijk om rekening te houden met de looptijd van de lening en uw aflossingscapaciteit. Zorg ervoor dat u realistisch bent over uw financiële situatie en kies een aflossingsplan dat haalbaar is op lange termijn.

Vergelijken en advies inwinnen

Voordat u besluit om 75.000 euro te lenen, is het verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts. Zij kunnen u helpen bij het vinden van de beste leningsoptie die past bij uw behoeften en financiële doelen.

Kortom, het lenen van 75.000 euro is een grote financiële beslissing die grondig moet worden overwogen. Zorg ervoor dat u goed geïnformeerd bent over alle aspecten van de lening voordat u zich verbindt tot deze verplichting.


5 Tips voor het Lenen van 75.000 Euro: Waarop Moet je Letten?

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Lees de voorwaarden van de lening grondig door en vraag om verduidelijking indien nodig.
  5. Overweeg ook andere financieringsmogelijkheden zoals een persoonlijke lening of doorlopend krediet.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt om 75.000 euro te lenen, zodat u de beste rentetarieven kunt vinden. Door een grondige vergelijking van de aanbiedingen van verschillende instellingen kunt u geld besparen op rentekosten en ervoor zorgen dat u een lening afsluit die past bij uw financiële behoeften en mogelijkheden.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het lenen van 75.000 euro is het belangrijk om op te letten voor bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale lening aanzienlijk verhogen en dienen daarom zorgvuldig in overweging te worden genomen bij het afsluiten van de lening. Het is verstandig om transparantie te vragen over alle mogelijke extra kosten die gepaard gaan met de lening, zodat u een goed beeld heeft van de totale financiële verplichtingen die u aangaat.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het lenen van 75.000 euro, om zo financiële problemen te voorkomen. Door realistisch te zijn over je aflossingscapaciteit en een haalbaar aflossingsplan op te stellen, kun je ervoor zorgen dat de lening binnen je financiële mogelijkheden valt. Het is verstandig om een budget op te stellen en rekening te houden met andere financiële verplichtingen, zodat je de lening op een verantwoorde manier kunt terugbetalen en onnodige stress kunt vermijden.

Lees de voorwaarden van de lening grondig door en vraag om verduidelijking indien nodig.

Het is van essentieel belang om de voorwaarden van de lening van 75.000 euro grondig door te lezen en om verduidelijking te vragen indien nodig. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk beeld van de verplichtingen en kosten die gepaard gaan met de lening. Als er iets onduidelijk is, aarzel dan niet om vragen te stellen aan de kredietverstrekker om ervoor te zorgen dat u volledig begrijpt wat er van u wordt verwacht. Het nemen van deze extra stap kan helpen om verrassingen en misverstanden in de toekomst te voorkomen.

Overweeg ook andere financieringsmogelijkheden zoals een persoonlijke lening of doorlopend krediet.

Het is verstandig om bij het overwegen van een lening van 75.000 euro ook andere financieringsmogelijkheden te bekijken, zoals een persoonlijke lening of doorlopend krediet. Deze alternatieven kunnen verschillende voorwaarden en voordelen bieden die beter aansluiten bij uw financiële behoeften en situatie. Het vergelijken van verschillende financieringsopties kan u helpen om de juiste keuze te maken en een lening te vinden die past bij uw specifieke omstandigheden.
keytrade bank lening

Flexibele leningsopties bij Keytrade Bank: Ontdek de financiële mogelijkheden

Keytrade Bank lening: Financiële oplossingen op maat

Keytrade Bank lening: Financiële oplossingen op maat

Als u op zoek bent naar een betrouwbare partner voor uw financiële behoeften, overweeg dan Keytrade Bank. Met een breed scala aan leningsopties en financiële producten, biedt Keytrade Bank op maat gemaakte oplossingen om aan uw specifieke behoeften te voldoen.

Flexibele leningsopties

Keytrade Bank biedt verschillende soorten leningen, waaronder persoonlijke leningen, autoleningen en hypothecaire leningen. Of u nu geld nodig heeft voor een onverwachte uitgave, een nieuwe auto wilt kopen of uw droomhuis wilt financieren, Keytrade Bank heeft de juiste lening voor u.

Competitieve rentetarieven

Bij Keytrade Bank profiteert u van competitieve rentetarieven die zijn afgestemd op uw financiële situatie. Of het nu gaat om een kortlopende lening met snelle terugbetalingsopties of een langlopende lening met flexibele voorwaarden, Keytrade Bank zorgt ervoor dat u de beste deal krijgt.

Eenvoudig aanvraagproces

Het aanvragen van een lening bij Keytrade Bank is snel en eenvoudig. U kunt online een aanvraag indienen en binnen korte tijd goedkeuring ontvangen. Het team van deskundige adviseurs staat klaar om u te begeleiden door het hele proces en al uw vragen te beantwoorden.

Vertrouwde partner in financiën

Met jarenlange ervaring in de financiële sector is Keytrade Bank een vertrouwde naam als het gaat om leningen en andere financiële diensten. Hun toewijding aan klanttevredenheid en transparantie zorgt ervoor dat u altijd weet waar u aan toe bent.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw leningsbehoeften, overweeg dan Keytrade Bank. Met flexibele opties, competitieve tarieven en uitstekende klantenservice kunt u erop vertrouwen dat Keytrade Bank de juiste keuze is voor al uw financiële behoeften.


9 Essentiële Tips voor het Kiezen van een Keytrade Bank Lening in België

  1. Vergelijk de rentetarieven van Keytrade Bank met andere banken om de beste lening te vinden.
  2. Let op eventuele bijkomende kosten, zoals dossierkosten of verzekeringspremies.
  3. Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.
  4. Bepaal hoeveel je maandelijks kunt afbetalen en kies een lening die binnen je budget past.
  5. Overweeg de looptijd van de lening
  6. Informeer naar mogelijke kortingen of promoties bij Keytrade Bank voor leningen.
  7. Zorg ervoor dat je een duidelijk beeld hebt van het totale bedrag dat je uiteindelijk zal terugbetalen, inclusief rente en kosten.
  8. Wees bewust van eventuele verplichte verzekeringen die gekoppeld kunnen zijn aan de lening.
  9. Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie.

Vergelijk de rentetarieven van Keytrade Bank met andere banken om de beste lening te vinden.

Vergelijk de rentetarieven van Keytrade Bank met die van andere banken om de beste lening te vinden die aansluit bij uw financiële behoeften. Door verschillende aanbiedingen te vergelijken, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u profiteert van de meest gunstige voorwaarden en tarieven. Het vergelijken van rentetarieven stelt u in staat om een lening te kiezen die niet alleen betaalbaar is, maar ook past bij uw budget en financiële doelen op lange termijn.

Let op eventuele bijkomende kosten, zoals dossierkosten of verzekeringspremies.

Bij het overwegen van een lening bij Keytrade Bank is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals dossierkosten of verzekeringspremies. Deze extra kosten kunnen invloed hebben op de totale kosten van de lening en dienen in overweging te worden genomen bij het nemen van een financiële beslissing. Het is verstandig om goed geïnformeerd te zijn over alle mogelijke kosten die gepaard gaan met de lening, zodat u een weloverwogen keuze kunt maken die aansluit bij uw financiële situatie.

Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.

Het is van essentieel belang om de voorwaarden van de lening bij Keytrade Bank zorgvuldig door te lezen om onaangename verrassingen te voorkomen. Door grondig te begrijpen wat er van u wordt verwacht en wat de exacte voorwaarden en kosten zijn, kunt u zich goed voorbereiden en ervoor zorgen dat de lening perfect aansluit bij uw financiële situatie. Het naleven van de voorwaarden helpt u om een soepele en transparante leningservaring te hebben, waardoor u met vertrouwen kunt investeren in uw toekomstige financiële doelen.

Bepaal hoeveel je maandelijks kunt afbetalen en kies een lening die binnen je budget past.

Bij het aanvragen van een lening bij Keytrade Bank is het essentieel om goed te bepalen hoeveel je maandelijks kunt afbetalen, zodat je een lening kiest die binnen je budget past. Door realistisch te zijn over je financiële situatie en rekening te houden met je inkomsten en uitgaven, voorkom je dat je in de toekomst in financiële moeilijkheden komt. Door verantwoorde beslissingen te nemen en een lening te kiezen die aansluit bij jouw financiële mogelijkheden, kun je met vertrouwen investeren in je toekomstige plannen en doelen.

Overweeg de looptijd van de lening

Bij het overwegen van een lening bij Keytrade Bank is het essentieel om de looptijd van de lening zorgvuldig te overwegen. De looptijd heeft een directe invloed op de maandelijkse aflossingen en de totale kosten van de lening. Kortere looptijden kunnen leiden tot hogere maandelijkse betalingen, maar lagere totale kosten door minder rente. Aan de andere kant kunnen langere looptijden zorgen voor lagere maandelijkse betalingen, maar uiteindelijk meer kosten door extra rente. Het is daarom belangrijk om de juiste balans te vinden tussen uw financiële situatie en uw langetermijndoelen bij het kiezen van de looptijd van uw lening bij Keytrade Bank.

Informeer naar mogelijke kortingen of promoties bij Keytrade Bank voor leningen.

Bij het overwegen van een lening bij Keytrade Bank is het verstandig om te informeren naar mogelijke kortingen of promoties die beschikbaar zijn. Door te vragen naar eventuele kortingen of speciale aanbiedingen kunt u mogelijk profiteren van gunstigere voorwaarden en tarieven voor uw lening. Het loont altijd de moeite om te informeren naar deze mogelijkheden, aangezien het u geld kan besparen en uw leningervaring bij Keytrade Bank nog voordeliger kan maken.

Zorg ervoor dat je een duidelijk beeld hebt van het totale bedrag dat je uiteindelijk zal terugbetalen, inclusief rente en kosten.

Het is essentieel om een duidelijk beeld te hebben van het totale bedrag dat je uiteindelijk zal moeten terugbetalen bij het afsluiten van een lening bij Keytrade Bank. Dit omvat niet alleen het geleende bedrag, maar ook de rente en eventuele bijkomende kosten. Door vooraf een goed inzicht te hebben in de totale terugbetalingsverplichtingen, kun je beter beoordelen of de lening financieel haalbaar is en voorkom je verrassingen op lange termijn. Het is daarom verstandig om alle kosten en voorwaarden zorgvuldig door te nemen voordat je een lening afsluit, zodat je vol vertrouwen financiële beslissingen kunt nemen.

Wees bewust van eventuele verplichte verzekeringen die gekoppeld kunnen zijn aan de lening.

Het is belangrijk om bewust te zijn van eventuele verplichte verzekeringen die gekoppeld kunnen zijn aan een lening bij Keytrade Bank. Sommige leningen kunnen vereisen dat u bepaalde verzekeringen afsluit, zoals een overlijdensrisicoverzekering of een verzekering voor arbeidsongeschiktheid. Het is essentieel om de voorwaarden van de lening zorgvuldig door te nemen en te begrijpen welke verzekeringen nodig zijn, zodat u niet voor verrassingen komt te staan tijdens het afsluiten van de lening.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfels hebt over welke lening het meest geschikt is voor jouw situatie. Een professionele adviseur kan je helpen bij het begrijpen van de verschillende leningsopties, rentetarieven en voorwaarden, zodat je een weloverwogen beslissing kunt nemen die aansluit bij jouw financiële behoeften en mogelijkheden. Het advies van een expert kan je helpen om de juiste keuze te maken en eventuele onzekerheden weg te nemen, waardoor je met vertrouwen kunt investeren in je toekomst.

rente lening vergelijken

Vergelijk rente op leningen voor de beste deal

Artikel: Rente lening vergelijken

Rente lening vergelijken: Hoe vind je de beste deal?

Als je op zoek bent naar een lening, is het vergelijken van rentetarieven een cruciale stap om de beste deal te vinden. Of je nu geld wilt lenen voor een huis, auto, studie of andere doeleinden, het is belangrijk om te begrijpen hoe rentetarieven werken en hoe je ze kunt vergelijken.

Wat is rente en waarom is het belangrijk?

Rente is de vergoeding die je betaalt voor het lenen van geld. Het wordt meestal uitgedrukt als een percentage van het geleende bedrag en kan aanzienlijk variëren tussen verschillende kredietverstrekkers. Het kennen van de rentevoet is essentieel omdat het bepaalt hoeveel je uiteindelijk terugbetaalt bovenop het geleende bedrag.

Hoe kun je rente lening vergelijken?

Om rentetarieven voor leningen te vergelijken, moet je rekening houden met verschillende factoren:

  • Type lening: Verschillende soorten leningen hebben verschillende rentetarieven. Bijvoorbeeld, persoonlijke leningen hebben vaak hogere rentetarieven dan hypothecaire leningen.
  • Looptijd: De duur van de lening kan ook invloed hebben op de rente. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de rente.
  • Kredietwaardigheid: Je kredietscore en financiële situatie kunnen bepalend zijn voor welke rente je krijgt aangeboden.

Waar kun je terecht voor het vergelijken van rente?

Er zijn verschillende manieren om rentetarieven voor leningen te vergelijken:

  1. Vergelijkingswebsites: Er zijn online platforms die je helpen bij het vinden van de beste deals door rentetarieven van verschillende kredietverstrekkers te tonen.
  2. Banken en kredietverstrekkers: Neem contact op met verschillende banken en kredietverstrekkers om offertes aan te vragen en hun voorwaarden te vergelijken.
  3. Financiële adviseurs: Een financieel adviseur kan je helpen bij het vinden van een lening met gunstige voorwaarden die aansluiten bij jouw behoeften.

Besluit

Het vergelijken van rentetarieven voordat je een lening afsluit, kan je helpen om geld te besparen en de beste deal te krijgen. Zorg ervoor dat je alle aspecten van de lening begrijpt voordat je een beslissing neemt en wees niet bang om vragen te stellen aan kredietverstrekkers. Met wat onderzoek en planning kun je een lening vinden die past bij jouw financiële situatie.


Veelgestelde Vragen over het Vergelijken van Leningen en Rentetarieven in België

  1. Wat is het belang van rente bij het vergelijken van leningen?
  2. Welke factoren beïnvloeden de rentetarieven voor leningen?
  3. Hoe kan ik mijn kredietwaardigheid verbeteren om een lagere rente te krijgen?
  4. Waar kan ik betrouwbare informatie vinden over rentetarieven voor leningen?
  5. Zijn er specifieke tools of websites die helpen bij het vergelijken van rente voor leningen?

Wat is het belang van rente bij het vergelijken van leningen?

Het belang van rente bij het vergelijken van leningen kan niet worden overschat. De rente bepaalt namelijk hoeveel je uiteindelijk zult betalen bovenop het geleende bedrag. Door verschillende rentetarieven te vergelijken, kun je de totale kosten van de lening beoordelen en de beste deal vinden die past bij jouw financiële situatie. Een klein verschil in rente kan op lange termijn een aanzienlijk verschil maken in de totale terugbetalingskosten, dus het is essentieel om aandacht te besteden aan de rentevoet bij het vergelijken van leningen.

Welke factoren beïnvloeden de rentetarieven voor leningen?

Er zijn verschillende factoren die de rentetarieven voor leningen beïnvloeden. Allereerst speelt het type lening een belangrijke rol, aangezien verschillende soorten leningen verschillende risico’s met zich meebrengen voor de kredietverstrekker. Daarnaast is ook de looptijd van de lening van invloed, waarbij langere looptijden vaak gepaard gaan met hogere rentetarieven. Verder wordt je kredietwaardigheid en financiële situatie ook in overweging genomen door kredietverstrekkers, aangezien zij op basis hiervan het risico inschatten en de rente bepalen die zij aanbieden. Het is daarom essentieel om deze factoren te begrijpen en mee te nemen bij het vergelijken van rentetarieven voor leningen.

Hoe kan ik mijn kredietwaardigheid verbeteren om een lagere rente te krijgen?

Om je kredietwaardigheid te verbeteren en zo in aanmerking te komen voor een lagere rente bij het afsluiten van een lening, zijn er verschillende stappen die je kunt nemen. Allereerst is het belangrijk om je kredietrapport regelmatig te controleren en eventuele fouten of onnauwkeurigheden te corrigeren. Daarnaast is het verstandig om op tijd je rekeningen te betalen en schulden af ​​te lossen om een positieve betalingsgeschiedenis op te bouwen. Het beperken van het aantal kredietaanvragen en het verminderen van je schuldenlast kunnen ook bijdragen aan het versterken van je kredietprofiel en uiteindelijk leiden tot een gunstigere rentevoet bij leningen. Het consistent werken aan het verbeteren van je kredietwaardigheid zal niet alleen resulteren in betere financiële voorwaarden, maar ook in meer financiële stabiliteit op de lange termijn.

Waar kan ik betrouwbare informatie vinden over rentetarieven voor leningen?

Als je op zoek bent naar betrouwbare informatie over rentetarieven voor leningen, zijn er verschillende bronnen waar je terecht kunt. Een goede start is om bankwebsites te raadplegen, waar vaak actuele informatie over leningen en rentetarieven te vinden is. Daarnaast kunnen financiële vergelijkingswebsites je helpen om verschillende aanbiedingen van kredietverstrekkers te bekijken en te vergelijken. Het is ook verstandig om contact op te nemen met banken en financiële adviseurs voor persoonlijk advies en specifieke informatie over rentetarieven die aansluiten bij jouw behoeften en financiële situatie. Door meerdere bronnen te raadplegen en goed onderzoek te doen, kun je betrouwbare informatie vinden om een weloverwogen beslissing te nemen bij het vergelijken van rentetarieven voor leningen.

Zijn er specifieke tools of websites die helpen bij het vergelijken van rente voor leningen?

Ja, er zijn specifieke tools en websites die kunnen helpen bij het vergelijken van rentetarieven voor leningen. Vergelijkingswebsites zoals TopCompare.be, Spaargids.be en Bankshopper.be bieden vaak een overzicht van verschillende leningopties met hun bijbehorende rentetarieven. Deze platforms stellen consumenten in staat om snel en eenvoudig verschillende aanbiedingen te vergelijken en te zien welke kredietverstrekkers de meest gunstige voorwaarden bieden. Door gebruik te maken van deze tools kunnen leningzoekers een weloverwogen beslissing nemen en de lening vinden die het beste past bij hun financiële behoeften.

lenen voor notariskosten

Alles wat u moet weten over lenen voor notariskosten

Lenen voor Notariskosten: Wat u moet weten

Lenen voor Notariskosten: Wat u moet weten

Notariskosten kunnen een aanzienlijk deel uitmaken van de totale kosten bij het kopen van een huis of het afsluiten van een hypotheek. Het is daarom niet ongebruikelijk dat mensen overwegen om geld te lenen om deze kosten te dekken. In dit artikel bespreken we wat u moet weten over lenen voor notariskosten.

Wat zijn notariskosten?

Notariskosten zijn de kosten die in rekening worden gebracht door de notaris voor het opstellen van juridische documenten en het uitvoeren van andere wettelijke taken in verband met onroerend goed transacties. Deze kosten kunnen onder meer bestaan uit honoraria, registratiekosten, aktekosten en btw.

Waarom lenen voor notariskosten?

Het kan voordelig zijn om geld te lenen voor notariskosten als u niet over voldoende liquide middelen beschikt om deze kosten direct te betalen. Door een lening af te sluiten, kunt u de notariskosten spreiden over een langere periode en hoeft u niet al uw spaargeld aan te spreken.

Lenen voor notariskosten: Overwegingen

  • Rente: Houd rekening met de rente die u zult betalen over het geleende bedrag. Vergelijk verschillende leenaanbieders om de beste rentevoet te vinden.
  • Aflossing: Bepaal hoeveel u maandelijks kunt aflossen en kies een lening met aflossingsvoorwaarden die passen bij uw financiële situatie.
  • Voorwaarden: Lees de leenvoorwaarden zorgvuldig door en zorg ervoor dat u alle kosten begrijpt voordat u een lening afsluit.

Besluit

Het is belangrijk om goed geïnformeerd te zijn voordat u besluit om geld te lenen voor notariskosten. Zorg ervoor dat u alle opties overweegt en neem de tijd om verschillende leenaanbieders te vergelijken voordat u een beslissing neemt. Op die manier kunt u ervoor zorgen dat u financieel gezond blijft en geen onnodige risico’s neemt.


6 Handige Tips Voor Het Lenen van Notariskosten in België

  1. Vergelijk verschillende leningsopties om de beste rentevoet te vinden.
  2. Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.
  3. Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.
  4. Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.
  5. Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.
  6. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Vergelijk verschillende leningsopties om de beste rentevoet te vinden.

Het is verstandig om verschillende leningsopties te vergelijken om de beste rentevoet te vinden wanneer u overweegt geld te lenen voor notariskosten. Door verschillende leenaanbieders en hun rentetarieven te vergelijken, kunt u ervoor zorgen dat u een lening afsluit met gunstige voorwaarden en lagere kosten op lange termijn. Het nemen van de tijd om de rentevoeten te onderzoeken en te vergelijken, kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw notariskosten.

Controleer de voorwaarden en looptijd van de lening grondig voordat je tekent.

Het is essentieel om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat u uw handtekening zet bij het lenen voor notariskosten. Door grondig te begrijpen wat de lening inhoudt en hoe lang u nodig heeft om deze terug te betalen, kunt u ervoor zorgen dat u financieel goed geïnformeerd bent en geen onverwachte verrassingen tegenkomt. Het nemen van de tijd om de details van de lening te begrijpen, inclusief rentevoeten en aflossingsvoorwaarden, helpt u bij het nemen van een weloverwogen beslissing die past bij uw financiële situatie.

Wees bewust van eventuele bijkomende kosten zoals dossierkosten of administratiekosten.

Het is belangrijk om bewust te zijn van eventuele bijkomende kosten zoals dossierkosten of administratiekosten wanneer u overweegt om geld te lenen voor notariskosten. Deze extra kosten kunnen snel oplopen en het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Zorg ervoor dat u alle mogelijke bijkomende kosten begrijpt en in overweging neemt bij het afsluiten van een lening voor notariskosten, zodat u niet voor onaangename verrassingen komt te staan.

Zorg ervoor dat je voldoende budget hebt om de lening terug te betalen, inclusief rente.

Het is van essentieel belang om ervoor te zorgen dat je voldoende budget hebt om de lening voor notariskosten terug te betalen, inclusief de rente die daarbij komt kijken. Het is verstandig om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je maandelijks in staat bent om de aflossingen te doen zonder in financiële problemen te komen. Door vooraf een duidelijk beeld te hebben van je terugbetalingscapaciteit, kun je voorkomen dat je in de toekomst in moeilijkheden raakt door onverwachte financiële lasten.

Informeer bij verschillende banken en kredietverstrekkers naar hun voorwaarden en tarieven.

Het is verstandig om bij verschillende banken en kredietverstrekkers informatie in te winnen over hun voorwaarden en tarieven wanneer u overweegt om geld te lenen voor notariskosten. Door verschillende opties te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van voorwaarden en tarieven helpt u om de meest gunstige lening te vinden en onnodige kosten te vermijden.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van hypothecair krediet wanneer u geld wilt lenen voor notariskosten. Een persoonlijke lening kan een flexibeler en sneller alternatief zijn, vooral als u niet bereid bent om uw huis als onderpand te gebruiken. Door verschillende leenopties te overwegen, kunt u de beste financiële beslissing nemen die past bij uw specifieke situatie en behoeften.

lening woonkrediet

Alles wat u moet weten over een lening voor een woonkrediet

Artikel: Lening Woonkrediet

Alles wat u moet weten over een lening voor een woonkrediet

Een lening voor een woonkrediet, ook wel een hypothecaire lening genoemd, is een belangrijk financieel instrument voor veel mensen die van plan zijn om een huis te kopen of te bouwen. Het afsluiten van een woonkrediet kan een grote stap zijn en het is essentieel om goed geïnformeerd te zijn over de verschillende aspecten ervan.

Wat is een lening voor een woonkrediet?

Een lening voor een woonkrediet is een vorm van kredietverstrekking waarbij u geld leent om uw huis te financieren. Deze leningen worden meestal verstrekt door banken en andere financiële instellingen en worden gedekt door het onroerend goed dat wordt gefinancierd. Het geleende bedrag wordt in termijnen terugbetaald, meestal over een lange periode.

Belangrijke overwegingen bij het afsluiten van een woonkrediet

Bij het afsluiten van een lening voor een woonkrediet zijn er verschillende belangrijke zaken waarmee u rekening moet houden:

  • Rentevoet: De rentevoet bepaalt hoeveel u uiteindelijk zult betalen voor uw lening. Het is belangrijk om de rentevoeten van verschillende kredietverstrekkers te vergelijken om de beste deal te vinden.
  • Aflossingstermijn: De termijn waarbinnen u de lening terugbetaalt, heeft invloed op de maandelijkse aflossingen en de totale kosten van de lening.
  • Bijkomende kosten: Naast de rentevoet zijn er vaak ook andere kosten verbonden aan het afsluiten van een woonkrediet, zoals dossierkosten, notariskosten en schattingskosten.
  • Zekerheden: Als onderpand voor de lening zal uw huis dienen. Zorg ervoor dat u begrijpt welke risico’s hieraan verbonden zijn en wat er gebeurt als u niet aan uw betalingsverplichtingen kunt voldoen.

Conclusie

Een lening voor een woonkrediet kan u helpen uw droomhuis te realiseren, maar het is belangrijk om goed geïnformeerd te zijn voordat u zich engageert. Vergelijk verschillende opties, wees op de hoogte van alle kosten en zorg ervoor dat u begrijpt wat er op het spel staat. Met de juiste informatie kunt u weloverwogen beslissingen nemen en genieten van uw nieuwe thuis zonder onnodige financiële stress.


6 Tips voor het Kiezen van het Beste Woonkrediet in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Kies een lening met een vaste rentevoet voor meer financiële zekerheid.
  4. Bereken goed hoeveel je maandelijks kunt afbetalen om overcreditering te vermijden.
  5. Informeer je over mogelijke premies of subsidies voor energiezuinige woningen.
  6. Laat je goed informeren en neem de tijd om alle voorwaarden van het woonkrediet te begrijpen.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het afsluiten van een lening voor een woonkrediet is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door rentevoeten van verschillende aanbieders te vergelijken, kunt u geld besparen op de totale kosten van uw lening en ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen en offertes op te vragen voordat u zich committeert aan een woonkrediet, zodat u met vertrouwen kunt kiezen voor de beste optie die past bij uw behoeften.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Het is van cruciaal belang om bij het afsluiten van een lening voor een woonkrediet aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen zorgvuldig te worden overwogen bij het plannen van uw financiën. Het is verstandig om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten en deze mee te nemen in uw budgetberekeningen om verrassingen te voorkomen en een weloverwogen beslissing te kunnen nemen.

Kies een lening met een vaste rentevoet voor meer financiële zekerheid.

Het is verstandig om een lening voor een woonkrediet te kiezen met een vaste rentevoet, omdat dit zorgt voor meer financiële zekerheid. Met een vaste rentevoet blijft het bedrag dat u maandelijks moet aflossen constant gedurende de looptijd van de lening. Dit betekent dat u niet voor verrassingen komt te staan door schommelingen in de rentevoet, waardoor u beter kunt budgetteren en uw financiële situatie stabiel blijft. Het biedt gemoedsrust en voorspelbaarheid in uw leningsregeling, wat essentieel is bij het plannen van uw financiële toekomst.

Bereken goed hoeveel je maandelijks kunt afbetalen om overcreditering te vermijden.

Het is essentieel om goed te berekenen hoeveel je maandelijks kunt afbetalen bij het afsluiten van een lening voor een woonkrediet, om overcreditering te vermijden. Door realistisch te zijn over je financiële situatie en rekening te houden met je inkomsten en uitgaven, kun je een aflossingsplan opstellen dat haalbaar is op lange termijn. Het vermijden van overcreditering helpt om financiële problemen in de toekomst te voorkomen en zorgt ervoor dat je comfortabel kunt genieten van je nieuwe huis zonder onnodige stress.

Informeer je over mogelijke premies of subsidies voor energiezuinige woningen.

Het is verstandig om je te informeren over mogelijke premies of subsidies voor energiezuinige woningen wanneer je een lening voor een woonkrediet overweegt. Door gebruik te maken van deze financiële voordelen kun je niet alleen bijdragen aan een duurzamere leefomgeving, maar ook besparen op lange termijn op energiekosten. Het loont dus zeker de moeite om na te gaan welke ondersteuning beschikbaar is voor het energiezuinig maken van je nieuwe woning.

Laat je goed informeren en neem de tijd om alle voorwaarden van het woonkrediet te begrijpen.

Het is van essentieel belang om je goed te laten informeren en de tijd te nemen om alle voorwaarden van het woonkrediet te begrijpen. Door grondig inzicht te krijgen in de details en vereisten van de lening, kun je weloverwogen beslissingen nemen en mogelijke valkuilen vermijden. Neem de tijd om vragen te stellen, advies in te winnen en eventuele onduidelijkheden op te helderen voordat je je engageert voor een lening voor een woonkrediet. Het investeren van tijd in het begrijpen van de voorwaarden kan helpen om financiële verrassingen in de toekomst te voorkomen en ervoor zorgen dat je met vertrouwen een belangrijke financiële stap zet.

belfius lening berekenen

Belfius lening berekenen: Ontdek hoeveel u maandelijks moet afbetalen

Alles wat u moet weten over het berekenen van een lening bij Belfius

Alles wat u moet weten over het berekenen van een lening bij Belfius

Bent u van plan om een lening af te sluiten bij Belfius en wilt u graag weten hoeveel u maandelijks zult moeten afbetalen? Het is belangrijk om de totale kost van uw lening te berekenen voordat u zich committeert aan een bepaald bedrag. Gelukkig biedt Belfius een handige online tool waarmee u eenvoudig uw lening kunt berekenen.

Om uw lening bij Belfius te berekenen, hoeft u enkel enkele gegevens in te vullen, zoals het gewenste leenbedrag, de looptijd van de lening en eventueel het doel van de lening. Op basis van deze informatie zal de tool een overzicht geven van uw maandelijkse aflossingen, inclusief de rente die u verschuldigd bent.

Het is belangrijk om rekening te houden met verschillende factoren bij het berekenen van uw lening bij Belfius. Zo zal de rentevoet die wordt toegepast op uw lening een grote impact hebben op het totale bedrag dat u zult moeten terugbetalen. Daarnaast is ook de looptijd van de lening belangrijk, aangezien dit invloed heeft op zowel de maandelijkse aflossingen als de totale kost van de lening.

Door gebruik te maken van de handige online tool voor het berekenen van uw lening bij Belfius, kunt u snel en eenvoudig een duidelijk beeld krijgen van wat u kunt verwachten. Zo kunt u weloverwogen beslissingen nemen en ervoor zorgen dat uw lening perfect aansluit bij uw financiële situatie.

Kortom, voordat u een lening afsluit bij Belfius is het verstandig om eerst uw lening te berekenen met behulp van hun handige online tool. Op die manier komt u niet voor verrassingen te staan en weet u precies waar u aan toe bent.


Voordelen van Belfius Lening Berekenen: Snel, Transparant en Op Maat

  1. Snel en eenvoudig
  2. Transparantie
  3. Maatwerk
  4. Informatief
  5. Handig hulpmiddel


Vier Nadelen van het Gebruik van de Belfius Lening Berekeningstool

  1. De online tool voor het berekenen van een lening bij Belfius kan beperkt zijn in de mate waarin individuele situaties en behoeften worden weerspiegeld.
  2. De rentevoeten die worden weergegeven in de berekening kunnen variëren afhankelijk van de werkelijke goedkeuring van de lening.
  3. Het is mogelijk dat eventuele extra kosten of verborgen vergoedingen niet volledig worden meegenomen in de berekening via de online tool.
  4. De nauwkeurigheid van de berekende maandelijkse aflossingen kan afhangen van factoren die niet expliciet door de tool worden overwogen.

Snel en eenvoudig

Snel en eenvoudig: Met Belfius lening berekenen kunt u in enkele stappen uw maandelijkse aflossingen bepalen. Door simpelweg enkele gegevens in te vullen, zoals het gewenste leenbedrag en de looptijd van de lening, biedt deze handige tool direct inzicht in wat u maandelijks zult moeten afbetalen. Dit maakt het plannen van uw financiën een stuk gemakkelijker en transparanter, waardoor u met vertrouwen de juiste beslissing kunt nemen met betrekking tot uw lening bij Belfius.

Transparantie

Transparantie is een belangrijk voordeel van het berekenen van een lening bij Belfius. De tool biedt een duidelijk overzicht van de totale kost van uw lening, inclusief de rente die u verschuldigd bent en de looptijd van de lening. Hierdoor krijgt u helder inzicht in wat u kunt verwachten en kunt u vol vertrouwen beslissingen nemen over uw financiën. Met deze transparante benadering zorgt Belfius ervoor dat klanten goed geïnformeerd zijn en precies weten waar ze aan toe zijn bij het afsluiten van een lening.

Maatwerk

Met het berekenen van een lening bij Belfius geniet u van maatwerk doordat u verschillende scenario’s kunt uitproberen. Door eenvoudig het leenbedrag en de looptijd aan te passen, kunt u diverse opties verkennen en zo een lening op maat samenstellen die perfect aansluit bij uw financiële behoeften en mogelijkheden. Deze flexibiliteit stelt u in staat om de ideale balans te vinden tussen het gewenste leenbedrag, de looptijd van de lening en de maandelijkse aflossingen, waardoor u vol vertrouwen kunt beslissen over uw financiële toekomst.

Informatief

Informatief: Het berekenen van uw lening bij Belfius helpt u weloverwogen financiële beslissingen te nemen. Door gebruik te maken van de handige online tool krijgt u een duidelijk inzicht in de totale kost van uw lening, inclusief maandelijkse aflossingen en rente. Op die manier kunt u anticiperen op uw financiële verplichtingen en ervoor zorgen dat de lening perfect aansluit bij uw budget en behoeften. Het berekenen van uw lening bij Belfius biedt dus waardevolle informatie om verstandige keuzes te maken en uw financiële situatie effectief te beheren.

Handig hulpmiddel

Een van de voordelen van het gebruik van de Belfius lening berekenen tool is dat het een handig hulpmiddel is. Door vooraf uw lening te berekenen, komt u niet voor verrassingen te staan tijdens het afbetalingsproces. Het stelt u in staat om een duidelijk beeld te krijgen van uw maandelijkse aflossingen en de totale kost van de lening, waardoor u weloverwogen financiële beslissingen kunt nemen. Dit zorgt voor gemoedsrust en helpt u om uw financiën effectief te beheren.

De online tool voor het berekenen van een lening bij Belfius kan beperkt zijn in de mate waarin individuele situaties en behoeften worden weerspiegeld.

De online tool voor het berekenen van een lening bij Belfius kan beperkt zijn in de mate waarin individuele situaties en behoeften worden weerspiegeld. Omdat de tool gebaseerd is op standaardparameters en algemene informatie, kan het zijn dat complexere financiële situaties of specifieke behoeften niet volledig worden meegenomen in de berekening. Het is daarom belangrijk om te beseffen dat de uitkomst van de berekening slechts een indicatie is en dat het raadzaam kan zijn om persoonlijk advies in te winnen bij een financieel expert om een vollediger beeld te krijgen van de mogelijke leningsopties die passen bij uw specifieke situatie.

De rentevoeten die worden weergegeven in de berekening kunnen variëren afhankelijk van de werkelijke goedkeuring van de lening.

Een belangrijk nadeel van het berekenen van een lening bij Belfius is dat de rentevoeten die worden weergegeven in de berekening kunnen variëren afhankelijk van de werkelijke goedkeuring van de lening. Hoewel de online tool u een indicatie geeft van de verwachte rentevoet, is het belangrijk om te onthouden dat deze nog kan veranderen op basis van uw individuele financiële situatie en kredietwaardigheid. Dit betekent dat het definitieve bedrag dat u maandelijks moet afbetalen anders kan zijn dan wat aanvankelijk werd berekend, wat voor sommige mensen tot onverwachte verrassingen kan leiden. Het is daarom verstandig om rekening te houden met deze variabiliteit bij het plannen van uw lening bij Belfius.

Het is mogelijk dat eventuele extra kosten of verborgen vergoedingen niet volledig worden meegenomen in de berekening via de online tool.

Het is belangrijk om op te merken dat bij het berekenen van een lening bij Belfius via de online tool, eventuele extra kosten of verborgen vergoedingen mogelijk niet volledig worden meegenomen in de berekening. Deze bijkomende kosten kunnen een impact hebben op het totale bedrag dat u uiteindelijk zult moeten terugbetalen en daarom is het verstandig om ook rekening te houden met mogelijke extra kosten buiten de berekende maandelijkse aflossingen. Het is aan te raden om goed geïnformeerd te zijn over alle aspecten van de lening en indien nodig meer informatie in te winnen bij Belfius om een volledig beeld te krijgen van de financiële verplichtingen die gepaard gaan met de lening.

De nauwkeurigheid van de berekende maandelijkse aflossingen kan afhangen van factoren die niet expliciet door de tool worden overwogen.

De nauwkeurigheid van de berekende maandelijkse aflossingen bij het gebruik van de Belfius lening berekenen tool kan beïnvloed worden door factoren die niet expliciet worden meegenomen door de tool. Het is belangrijk om te beseffen dat er mogelijk andere variabelen zijn die invloed hebben op de uiteindelijke aflossingsbedragen, zoals eventuele extra kosten of wijzigingen in de rentevoet gedurende de looptijd van de lening. Het is daarom verstandig om bij het plannen van uw lening rekening te houden met deze mogelijke onvoorziene omstandigheden en indien nodig professioneel advies in te winnen om een realistisch beeld te krijgen van uw financiële verplichtingen.

Financier uw Huisrenovatie met een Op Maat Gemaakte Lening

Lening voor Renovatie Huis

Financier uw Huisrenovatie met een Lening op Maat

Overweegt u om uw huis te renoveren, maar ontbreekt het u aan de nodige financiële middelen? Een lening voor renovatie van uw huis kan een uitstekende oplossing zijn om uw renovatieplannen te realiseren. Of het nu gaat om het moderniseren van uw keuken, het vernieuwen van uw badkamer of het uitvoeren van structurele verbeteringen, een lening kan u helpen om uw woning in topconditie te brengen.

Voordelen van een Lening voor Huisrenovatie

Een lening specifiek voor huisrenovaties biedt verschillende voordelen. Allereerst stelt het u in staat om de kosten van de renovatie te spreiden over een langere periode, zodat u niet in één keer een grote som geld hoeft neer te tellen. Dit maakt het financieel haalbaarder om grotere renovatiewerken uit te voeren.

Daarnaast kunt u met een lening voor huisrenovatie profiteren van gunstige rentetarieven die specifiek zijn afgestemd op dit soort projecten. Hierdoor kunt u geld besparen op de totale kosten van de renovatie en tegelijkertijd genieten van een flexibele terugbetalingsregeling die past bij uw budget.

Soorten Leningen voor Huisrenovatie

Er zijn verschillende soorten leningen beschikbaar voor huisrenovaties, zoals persoonlijke leningen, hypothecaire leningen of renovatieleningen. Het is belangrijk om de verschillende opties te vergelijken en te kiezen welke lening het beste aansluit bij uw specifieke behoeften en financiële situatie.

Hoe een Lening voor Huisrenovatie Aanvragen?

Het aanvragen van een lening voor huisrenovatie is over het algemeen eenvoudig en kan online of bij uw bank worden gedaan. Zorg ervoor dat u alle benodigde documenten bij de hand heeft, zoals bewijs van inkomen, identiteitsbewijs en details over de geplande renovatiewerken.

Vergelijk verschillende kredietverstrekkers en vraag offertes aan om de beste deal te vinden die past bij uw behoeften. Let ook op eventuele bijkomende kosten en voorwaarden voordat u akkoord gaat met de leningsovereenkomst.

Breng uw Renovatieplannen tot Leven

Een lening voor huisrenovatie kan u helpen om uw droomwoning werkelijkheid te maken. Door verstandig gebruik te maken van financieringsopties kunt u genieten van een vernieuwde en verbeterde leefomgeving zonder dat dit een onnodige financiële last met zich meebrengt. Begin vandaag nog met het plannen van uw renovatieproject en geef uw huis de makeover die het verdient!


Veelgestelde Vragen over Leningen voor Huisrenovatie in België

  1. Wat is een lening voor huisrenovatie?
  2. Welke soorten leningen zijn beschikbaar voor het renoveren van een huis?
  3. Hoeveel kan ik lenen voor de renovatie van mijn huis?
  4. Wat zijn de rentetarieven voor een lening voor huisrenovatie?
  5. Welke documenten heb ik nodig om een lening voor huisrenovatie aan te vragen?

Wat is een lening voor huisrenovatie?

Een lening voor huisrenovatie is een financiële oplossing die individuen in staat stelt om geld te lenen om hun huis te renoveren of te verbeteren. Deze lening kan worden gebruikt voor diverse renovatiewerken, zoals het upgraden van keukens, badkamers, het vervangen van vloeren of het uitvoeren van structurele reparaties. Het stelt huiseigenaren in staat om de kosten van de renovatie te spreiden over een bepaalde periode, waardoor ze niet meteen grote sommen geld hoeven te betalen. Door gebruik te maken van een lening voor huisrenovatie kunnen mensen hun woning opwaarderen en verbeteren zonder dat dit een grote financiële last met zich meebrengt.

Welke soorten leningen zijn beschikbaar voor het renoveren van een huis?

Er zijn verschillende soorten leningen beschikbaar voor het renoveren van een huis. Enkele veelvoorkomende opties zijn persoonlijke leningen, hypothecaire leningen en specifieke renovatieleningen. Een persoonlijke lening kan een flexibele financieringsoptie zijn voor kleinere renovatieprojecten, terwijl een hypothecaire lening vaak wordt gebruikt voor grotere renovaties waarbij de waarde van de woning als onderpand dient. Specifieke renovatieleningen zijn ontworpen om specifiek te voorzien in de financiële behoeften van huisrenovaties, met gunstige rentetarieven en terugbetalingsvoorwaarden die zijn afgestemd op dit soort projecten. Het is essentieel om de verschillende leningsopties te vergelijken en te kiezen welke het beste past bij uw renovatieplannen en financiële situatie.

Hoeveel kan ik lenen voor de renovatie van mijn huis?

Een veelgestelde vraag bij het aanvragen van een lening voor de renovatie van een huis is: “Hoeveel kan ik lenen voor de renovatie van mijn huis?” Het bedrag dat u kunt lenen voor uw huisrenovatie hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, de waarde van uw huis en de omvang van de geplande renovatiewerken. Kredietverstrekkers zullen uw financiële situatie beoordelen en op basis daarvan bepalen hoeveel u kunt lenen. Het is raadzaam om verschillende leningsopties te vergelijken en advies in te winnen bij financiële experts om een lening te vinden die aansluit bij uw renovatiebehoeften en budget.

Wat zijn de rentetarieven voor een lening voor huisrenovatie?

Een veelgestelde vraag over leningen voor huisrenovatie is: “Wat zijn de rentetarieven voor een lening voor huisrenovatie?” De rentetarieven voor een lening voor huisrenovatie kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, uw kredietscore en de huidige marktomstandigheden. Over het algemeen bieden kredietverstrekkers speciale tarieven voor renovatieleningen die gunstiger kunnen zijn dan standaard leningen. Het is raadzaam om verschillende aanbieders te vergelijken en offertes aan te vragen om de beste rentevoet te vinden die past bij uw financiële situatie en renovatieplannen. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten en voorwaarden voordat u akkoord gaat met een leningsovereenkomst.

Welke documenten heb ik nodig om een lening voor huisrenovatie aan te vragen?

Om een lening voor huisrenovatie aan te vragen, heeft u meestal enkele documenten nodig om uw aanvraag te ondersteunen. Typische documenten die kredietverstrekkers kunnen vragen, zijn onder meer bewijs van inkomen, identiteitsbewijs zoals een identiteitskaart of paspoort, eigendomsdocumenten van het te renoveren huis en details over de geplande renovatiewerken, inclusief offertes van aannemers indien beschikbaar. Het is belangrijk om deze documenten bij de hand te hebben wanneer u een lening voor huisrenovatie aanvraagt, omdat ze helpen bij het beoordelen van uw kredietwaardigheid en het bepalen van de leenvoorwaarden. Zorg ervoor dat u alle benodigde documenten verzamelt en klaarlegt voordat u uw leningaanvraag indient om het proces soepel te laten verlopen.

hoeveel mag je lenen voor een huis

Hoeveel mag je lenen voor de aankoop van een huis in België?

Hoeveel mag je lenen voor een huis?

Hoeveel mag je lenen voor een huis?

De aankoop van een huis is een grote stap in het leven van veel mensen. Een belangrijke vraag die daarbij komt kijken, is hoeveel je eigenlijk mag lenen voor de aankoop van een huis. Het bedrag dat je kunt lenen, hangt af van verschillende factoren.

Ten eerste speelt je inkomen een cruciale rol bij het bepalen van de maximale lening die je kunt krijgen. Over het algemeen wordt aangenomen dat je maandelijkse aflossing niet meer dan 30% tot 40% van je netto-inkomen mag bedragen. Dit wordt gedaan om ervoor te zorgen dat je financiële situatie stabiel blijft en dat je niet in financiële moeilijkheden komt door te hoge maandelijkse lasten.

Daarnaast wordt er gekeken naar de waarde van het huis dat je wilt kopen en de kosten die daarbij komen kijken, zoals notariskosten, registratierechten en eventuele renovaties of verbouwingen. Deze kosten worden meegenomen in de berekening van het totale leenbedrag dat je kunt krijgen.

Ook wordt er rekening gehouden met eventuele andere leningen of financiële verplichtingen die je al hebt lopen. Deze kunnen invloed hebben op het bedrag dat je nog extra kunt lenen voor de aankoop van een huis.

Het is verstandig om goed na te denken over hoeveel je wilt en kunt lenen voordat je op zoek gaat naar een huis. Praat met verschillende banken of kredietverstrekkers om te zien welke lening het beste bij jouw situatie past en wat de mogelijkheden zijn.

Onthoud altijd dat het belangrijk is om realistisch te blijven over wat je kunt lenen en om ervoor te zorgen dat de maandelijkse aflossingen haalbaar zijn binnen jouw budget. Zo kun je met een gerust hart op zoek gaan naar jouw droomhuis!


Veelgestelde Vragen over Hoeveel Je Kan Lenen voor een Huis in België

  1. Wat is het maximale bedrag dat ik kan lenen voor de aankoop van een huis?
  2. Hoe wordt mijn inkomen meegenomen in de berekening van het leenbedrag voor een huis?
  3. Welke kosten worden meegenomen bij het bepalen van hoeveel ik kan lenen voor een huis?
  4. Hebben mijn andere leningen invloed op het bedrag dat ik kan lenen voor een huis?
  5. Hoeveel procent van mijn inkomen mag besteed worden aan de maandelijkse aflossing van de lening?
  6. Kan ik extra geld lenen voor renovaties of verbouwingen aan het huis?
  7. Wat moet ik doen om te bepalen hoeveel ik verantwoord kan lenen voor de aankoop van een huis?

Wat is het maximale bedrag dat ik kan lenen voor de aankoop van een huis?

Een veelgestelde vraag bij het kopen van een huis is: “Wat is het maximale bedrag dat ik kan lenen voor de aankoop van een huis?” Het maximale bedrag dat je kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, zoals je inkomen, de waarde van het huis, bijkomende kosten en eventuele andere financiële verplichtingen. Banken en kredietverstrekkers zullen je financiële situatie analyseren om te bepalen hoeveel je verantwoord kunt lenen. Het is belangrijk om realistisch te blijven over wat je kunt lenen en ervoor te zorgen dat de maandelijkse aflossingen binnen jouw budget passen. Het is altijd verstandig om advies in te winnen bij experts en verschillende opties te overwegen voordat je een beslissing neemt over het leenbedrag voor de aankoop van een huis.

Hoe wordt mijn inkomen meegenomen in de berekening van het leenbedrag voor een huis?

Bij het bepalen van hoeveel je kunt lenen voor een huis, speelt je inkomen een cruciale rol in de berekening van het leenbedrag. Over het algemeen wordt je maandelijkse aflossingscapaciteit berekend op basis van je netto-inkomen. Banken en kredietverstrekkers hanteren vaak de regel dat je maandelijkse aflossing niet meer dan 30% tot 40% van je netto-inkomen mag bedragen. Dit dient om ervoor te zorgen dat je financiële situatie gezond blijft en dat je in staat bent om de lening terug te betalen zonder in financiële moeilijkheden te komen. Het is dus belangrijk om een realistisch beeld te hebben van je inkomen en uitgaven bij het bepalen van het leenbedrag voor de aankoop van een huis.

Welke kosten worden meegenomen bij het bepalen van hoeveel ik kan lenen voor een huis?

Bij het bepalen van hoeveel je kunt lenen voor een huis, worden verschillende kosten in overweging genomen. Naast de aankoopprijs van het huis zelf, spelen ook bijkomende kosten een rol. Denk hierbij aan notariskosten, registratierechten, eventuele verbouwings- of renovatiekosten en andere administratieve uitgaven die gepaard gaan met de aankoop van een huis. Deze extra kosten worden meegenomen in de berekening van het totale leenbedrag dat je kunt krijgen. Het is belangrijk om al deze aspecten in overweging te nemen bij het bepalen van jouw budget en het maximale bedrag dat je kunt lenen voor de aankoop van een huis.

Hebben mijn andere leningen invloed op het bedrag dat ik kan lenen voor een huis?

Ja, andere leningen die je hebt lopen kunnen zeker invloed hebben op het bedrag dat je kunt lenen voor de aankoop van een huis. Banken en kredietverstrekkers kijken naar je totale financiële situatie bij het bepalen van de maximale lening die je kunt krijgen. Als je al andere leningen hebt, zoals een autolening of een persoonlijke lening, zal dit van invloed zijn op de hoogte van het bedrag dat je nog extra kunt lenen voor een huis. Het is belangrijk om transparant te zijn over al je lopende financiële verplichtingen bij het aanvragen van een hypotheek, zodat de bank een realistisch beeld krijgt van jouw financiële draagkracht en de lening daarop kan afstemmen.

Hoeveel procent van mijn inkomen mag besteed worden aan de maandelijkse aflossing van de lening?

Het percentage van je inkomen dat besteed mag worden aan de maandelijkse aflossing van een lening voor een huis wordt doorgaans geschat op 30% tot 40% van je netto-inkomen. Dit richtlijnpercentage is bedoeld om ervoor te zorgen dat je financiële situatie gezond blijft en dat je voldoende financiële ruimte overhoudt voor andere uitgaven en onvoorziene kosten. Het is belangrijk om realistisch te zijn over wat je maandelijks kunt aflossen, zodat je niet in financiële problemen komt. Het is verstandig om dit percentage in gedachten te houden bij het bepalen van het leenbedrag en de looptijd van de lening voor de aankoop van een huis.

Kan ik extra geld lenen voor renovaties of verbouwingen aan het huis?

Ja, het is mogelijk om extra geld te lenen voor renovaties of verbouwingen aan het huis. Veel banken en kredietverstrekkers bieden speciale leningen aan voor verbouwingen, waarbij je bovenop het bedrag dat je leent voor de aankoop van het huis nog extra kunt lenen voor renovaties. Het is belangrijk om duidelijk te communiceren met de bank over je plannen voor verbouwingen en om een realistische inschatting te maken van de kosten die hiermee gemoeid zijn. Zo kun je een lening op maat krijgen die past bij jouw financiële situatie en plannen voor het huis.

Wat moet ik doen om te bepalen hoeveel ik verantwoord kan lenen voor de aankoop van een huis?

Om te bepalen hoeveel je verantwoord kunt lenen voor de aankoop van een huis, is het belangrijk om een grondige financiële analyse uit te voeren. Begin met het in kaart brengen van je huidige financiële situatie, inclusief je inkomen, uitgaven en eventuele andere financiële verplichtingen. Bereken vervolgens hoeveel je maandelijks comfortabel kunt aflossen zonder in financiële moeilijkheden te komen. Houd rekening met onvoorziene kosten en zorg ervoor dat je een buffer hebt voor eventuele tegenvallers. Praat ook met verschillende banken of kredietverstrekkers om advies in te winnen over de maximale lening die je verantwoord kunt aangaan op basis van jouw financiële situatie. Door deze stappen te volgen en realistisch te blijven over je financiële mogelijkheden, kun je bepalen hoeveel je verantwoord kunt lenen voor de aankoop van een huis.

lening rente vergelijken

Vergelijk lening rentevoeten voor de beste deal

Vergelijk lening rentevoeten voor de beste deal

Vergelijk lening rentevoeten voor de beste deal

Als u op zoek bent naar een lening, is het vergelijken van rentevoeten essentieel om de beste deal te vinden die past bij uw financiële behoeften. Verschillende kredietverstrekkers bieden verschillende rentetarieven aan voor leningen, en het vergelijken van deze tarieven kan u helpen om geld te besparen en de meest gunstige voorwaarden te krijgen.

Door het vergelijken van lening rentevoeten kunt u een beter inzicht krijgen in hoeveel u uiteindelijk zult moeten terugbetalen en welke maandelijkse aflossingen haalbaar zijn binnen uw budget. Het is belangrijk om niet alleen te kijken naar het rentepercentage zelf, maar ook naar eventuele bijkomende kosten, looptijden en flexibiliteit van de lening.

Er zijn verschillende online tools beschikbaar waarmee u eenvoudig lening rentevoeten kunt vergelijken van verschillende kredietverstrekkers. Door gebruik te maken van deze tools kunt u snel en gemakkelijk zien welke opties beschikbaar zijn en welke kredietverstrekker de beste deal biedt op basis van uw persoonlijke situatie.

Het vergelijken van lening rentevoeten kan u helpen om geld te besparen op lange termijn en ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem de tijd om verschillende opties te bekijken en kies verstandig voor de lening die het beste past bij uw financiële doelen.


7 Essentiële Tips voor het Vergelijken van Leningrentes in België

  1. Vergelijk de rentetarieven van verschillende leningen grondig.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Kijk naar de looptijd van de lening en hoe dit de totale kosten beïnvloedt.
  4. Controleer of er boetes zijn voor vervroegde terugbetaling van de lening.
  5. Informeer naar eventuele promotietarieven die tijdelijk geldig kunnen zijn.
  6. Wees voorzichtig met variabele rentevoeten die in de toekomst kunnen stijgen.
  7. Lees altijd alle voorwaarden en kleine lettertjes van het leencontract.

Vergelijk de rentetarieven van verschillende leningen grondig.

Het is van groot belang om de rentetarieven van verschillende leningen grondig te vergelijken. Door zorgvuldig de rentepercentages van verschillende kredietverstrekkers te bekijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om niet alleen de kosten op korte termijn te evalueren, maar ook om te begrijpen hoeveel u in totaal zult terugbetalen en welke impact dit heeft op uw maandelijkse budget. Neem de tijd om de details van elke lening te analyseren en kies verstandig voor een lening die past bij uw behoeften en financiële doelen.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het vergelijken van lening rentevoeten is het belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd gezien te worden. Door rekening te houden met alle mogelijke bijkomende kosten, kunt u een nauwkeuriger beeld krijgen van de totale financiële verplichtingen die gepaard gaan met de lening. Het is verstandig om deze kosten in uw vergelijking op te nemen om een weloverwogen beslissing te kunnen nemen bij het kiezen van de meest voordelige leningsoptie die past bij uw financiële situatie.

Kijk naar de looptijd van de lening en hoe dit de totale kosten beïnvloedt.

Bij het vergelijken van lening rentevoeten is het essentieel om ook naar de looptijd van de lening te kijken en hoe dit de totale kosten kan beïnvloeden. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer kosten door de accumulatie van rente over een langere periode. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar minder totale kosten doordat u minder rente betaalt. Het is belangrijk om een balans te vinden tussen de looptijd en de maandelijkse aflossingen die passen bij uw financiële situatie en doelstellingen.

Controleer of er boetes zijn voor vervroegde terugbetaling van de lening.

Bij het vergelijken van lening rentevoeten is het belangrijk om te controleren of er boetes zijn voor vervroegde terugbetaling van de lening. Sommige kredietverstrekkers kunnen kosten in rekening brengen als u de lening eerder wilt aflossen dan oorspronkelijk overeengekomen. Door dit aspect te onderzoeken, kunt u voorkomen dat u onverwachte kosten moet betalen als u in de toekomst besluit om de lening sneller af te lossen. Het is verstandig om deze voorwaarden zorgvuldig te bekijken en mee te nemen in uw besluitvormingsproces bij het kiezen van de juiste lening met gunstige voorwaarden.

Informeer naar eventuele promotietarieven die tijdelijk geldig kunnen zijn.

Bij het vergelijken van lening rentevoeten is het verstandig om te informeren naar eventuele promotietarieven die tijdelijk geldig kunnen zijn. Sommige kredietverstrekkers bieden speciale promoties of kortingen aan voor nieuwe leningen, waardoor u mogelijk kunt profiteren van gunstigere voorwaarden of lagere rentetarieven gedurende een bepaalde periode. Door actief te informeren naar dergelijke promotietarieven, kunt u wellicht een nog betere deal vinden die past bij uw financiële situatie en doelstellingen. Het loont dus zeker de moeite om deze optie te verkennen bij het vergelijken van leningen.

Wees voorzichtig met variabele rentevoeten die in de toekomst kunnen stijgen.

Wees voorzichtig met variabele rentevoeten die in de toekomst kunnen stijgen. Hoewel leningen met variabele rentevoeten aanlokkelijk kunnen lijken vanwege hun initiële lagere tarieven, is het belangrijk om rekening te houden met het risico dat de rente in de toekomst kan stijgen. Een stijging van de rente kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot meer kosten op lange termijn. Weeg daarom zorgvuldig af of u bereid bent om het risico van rentestijgingen te dragen voordat u kiest voor een lening met een variabele rentevoet. Het is verstandig om advies in te winnen bij financiële experts om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie en doelen.

Lees altijd alle voorwaarden en kleine lettertjes van het leencontract.

Het is van cruciaal belang om altijd alle voorwaarden en kleine lettertjes van het leencontract grondig te lezen wanneer u lening rentevoeten vergelijkt. Door de tijd te nemen om de details van het contract te begrijpen, kunt u eventuele verborgen kosten, boetes of beperkingen identificeren die van invloed kunnen zijn op uw lening. Het naleven van deze tip kan u helpen om volledig geïnformeerd te zijn over de lening die u overweegt en ervoor zorgen dat u geen verrassingen tegenkomt tijdens de looptijd van de lening.

Hoe vindt u de beste lening voor uw huis?

Beste lening voor huis

De beste lening voor uw huis: waar moet u op letten?

Een huis kopen is een grote stap en vaak een van de belangrijkste financiële beslissingen die u zult nemen. Het is dan ook essentieel om de juiste lening te vinden die past bij uw situatie en behoeften. Maar wat maakt een lening de beste keuze voor uw huis?

Rentevoet

Een van de belangrijkste factoren om te overwegen bij het kiezen van een lening voor uw huis is de rentevoet. Een lagere rentevoet betekent dat u minder geld zult betalen over de looptijd van de lening, waardoor u geld kunt besparen.

Aflossingstermijn

De aflossingstermijn van de lening is ook cruciaal. Kies een termijn die comfortabel is voor uw financiële situatie. Een langere aflossingsperiode kan lagere maandelijkse betalingen betekenen, maar uiteindelijk meer kosten door rente.

Voorwaarden en flexibiliteit

Bekijk ook goed de voorwaarden en flexibiliteit van de lening. Zijn er mogelijkheden tot vervroegde aflossingen zonder extra kosten? Kunnen er betalingsregelingen worden getroffen in geval van financiële moeilijkheden? Dit zijn belangrijke aspecten om rekening mee te houden.

Vergelijk verschillende aanbieders

Het is verstandig om verschillende aanbieders van leningen te vergelijken voordat u een beslissing neemt. Let niet alleen op de rentevoeten, maar ook op eventuele bijkomende kosten, servicekwaliteit en klantenservice.

Door grondig onderzoek te doen en verschillende opties te overwegen, kunt u de beste lening vinden die past bij uw behoeften en budget. Neem de tijd om alle details te bekijken en raadpleeg indien nodig een financieel adviseur voor professioneel advies.

© 2023 Beste Lening Voor Huis – Alle rechten voorbehouden


6 Tips voor het Kiezen van de Beste Lening voor je Huis in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Kies een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.
  5. Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.
  6. Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het vinden van de beste lening voor uw huis is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende rentevoeten te onderzoeken en te vergelijken, kunt u een goed beeld krijgen van welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening vindt die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Let bij het kiezen van de beste lening voor uw huis zeker op bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast van uw huis en dienen daarom zorgvuldig te worden overwogen. Het is belangrijk om transparantie te eisen over alle mogelijke bijkomende kosten bij het afsluiten van een lening, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Kies een lening met een vaste rentevoet om verrassingen te vermijden.

Kies een lening met een vaste rentevoet om verrassingen te vermijden. Een lening met een vaste rentevoet biedt stabiliteit en voorspelbaarheid in uw maandelijkse aflossingen, omdat de rente gedurende de hele looptijd van de lening hetzelfde blijft. Hierdoor bent u beschermd tegen eventuele stijgingen van de rentevoet, wat kan leiden tot onverwachte kosten en financiële stress. Door te kiezen voor een lening met een vaste rentevoet, kunt u uw budget beter beheren en met gemoedsrust genieten van uw nieuwe huis.

Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en ervoor te zorgen dat deze in lijn is met je financiële situatie. Een passende looptijd kan helpen om de maandelijkse aflossingen beheersbaar te houden en tegelijkertijd de totale kosten van de lening te minimaliseren. Door realistisch te zijn over je financiële mogelijkheden en een lening te kiezen met een looptijd die comfortabel aanvoelt, kun je stress verminderen en financiële stabiliteit behouden tijdens het aflossen van je huislening.

Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.

Het is verstandig om bij het zoeken naar de beste lening voor uw huis ook te informeren naar eventuele kortingen of promoties die kredietverstrekkers aanbieden. Sommige kredietverstrekkers kunnen speciale kortingen geven op de rentevoet of andere gunstige voorwaarden bieden, vooral voor nieuwe klanten of bij bepaalde financiële producten. Door deze kortingen en promoties in overweging te nemen, kunt u mogelijk geld besparen en een nog betere deal krijgen voor uw huislening. Het loont dus zeker de moeite om hierover navraag te doen bij verschillende kredietverstrekkers.

Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Het is van groot belang om je goed te laten informeren over alle voorwaarden en verplichtingen die verbonden zijn aan de lening voor je huis. Door een grondig inzicht te krijgen in de specifieke voorwaarden, zoals aflossingstermijnen, rentevoeten en eventuele boetes bij vervroegde aflossing, kun je beter anticiperen op de financiële verplichtingen die gepaard gaan met de lening. Het is essentieel om volledig op de hoogte te zijn van alle aspecten van de lening, zodat je weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.