Tag, rente

hypothecaire lening rente

Alles wat u moet weten over hypothecaire lening rente: Een gids voor huizenkopers

Artikel: Hypothecaire Lening Rente

Hypothecaire Lening Rente: Alles wat u moet weten

De rente op een hypothecaire lening is een essentieel onderdeel van het leningsproces voor het kopen van een huis. Het bepaalt hoeveel u uiteindelijk zult betalen voor het lenen van geld om uw woning te financieren. Hier zijn enkele belangrijke punten om te begrijpen over hypothecaire leningrente:

Vaste vs. Variabele Rente

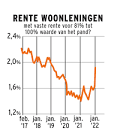
Bij hypothecaire leningen kunt u kiezen tussen een vaste rente en een variabele rente. Een vaste rente blijft gedurende de looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Een variabele rente kan fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Invloed van Rentetarieven

De hoogte van de rentetarieven kan aanzienlijke invloed hebben op de totale kosten van uw hypothecaire lening. Zelfs kleine verschillen in rentepercentages kunnen leiden tot aanzienlijke besparingen of extra kosten over de looptijd van de lening. Het is daarom belangrijk om goed te vergelijken en te onderhandelen over rentetarieven voordat u een hypotheek afsluit.

Rentevastperiode

Bij het kiezen van een hypothecaire lening moet u ook rekening houden met de rentevastperiode. Dit is de periode waarin de rente vastligt voordat deze kan worden herzien. Korte rentevastperiodes kunnen lagere tarieven bieden, maar brengen meer risico met zich mee als de marktrente stijgt.

Onderhandelen over Rentetarieven

Het is mogelijk om te onderhandelen over de rentetarieven voor uw hypothecaire lening, vooral als u een sterke kredietwaardigheid heeft of bereid bent om extra zekerheden te bieden aan de geldverstrekker. Door verschillende aanbieders te vergelijken en offertes aan te vragen, kunt u mogelijk een gunstiger tarief bedingen.

Kortom, het begrijpen van hoe hypothecaire leningrente werkt en welke factoren van invloed zijn op deze tarieven is essentieel bij het nemen van financiële beslissingen met betrekking tot onroerend goed. Door goed geïnformeerd te zijn en advies in te winnen bij experts, kunt u ervoor zorgen dat u de beste deal krijgt voor uw situatie.


8 Essentiële Tips voor het Kiezen van de Juiste Hypothecaire Leningsrente

  1. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Onderhandel over de rentevoet om mogelijk een lager tarief te bekomen.
  4. Kies tussen een vaste of variabele rente, afhankelijk van je voorkeuren en situatie.
  5. Informeer naar eventuele kortingen die je kunt krijgen, bijvoorbeeld als je ook andere producten afneemt bij dezelfde bank.
  6. Houd rekening met de looptijd van de lening en hoe dit de totale kosten beïnvloedt.
  7. Bekijk of er mogelijkheden zijn om extra aflossingen te doen zonder boete, zodat je sneller schuldenvrij bent.
  8. Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de hypotheeklening.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het afsluiten van een hypothecaire lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en offertes op te vragen, kunt u een goed beeld krijgen van de beschikbare opties en de meest gunstige rentevoet voor uw situatie vinden. Het vergelijken van rentetarieven stelt u in staat om kosten te besparen en de beste deal te krijgen bij het afsluiten van uw hypotheek, wat op lange termijn aanzienlijke financiële voordelen kan opleveren.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en schattingskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Dossierkosten worden in rekening gebracht voor het verwerken van uw leningsaanvraag, terwijl schattingskosten worden gemaakt voor het laten taxeren van de waarde van het pand dat u wilt financieren. Door deze bijkomende kosten in overweging te nemen en mee te nemen in uw financiële planning, kunt u realistischer inschatten hoeveel u uiteindelijk zult betalen voor uw hypothecaire lening.

Onderhandel over de rentevoet om mogelijk een lager tarief te bekomen.

Een belangrijke tip bij hypothecaire leningen is om te onderhandelen over de rentevoet om mogelijk een lager tarief te bekomen. Door actief te onderhandelen met geldverstrekkers en verschillende aanbiedingen te vergelijken, kunt u wellicht gunstigere voorwaarden bedingen voor uw hypotheek. Het loont de moeite om te streven naar een lagere rentevoet, aangezien zelfs kleine verschillen in rentepercentages aanzienlijke besparingen kunnen opleveren over de looptijd van de lening. Het is daarom verstandig om deze strategie toe te passen en zo het meeste uit uw hypothecaire lening te halen.

Kies tussen een vaste of variabele rente, afhankelijk van je voorkeuren en situatie.

Bij het kiezen van een hypothecaire leningrente is het belangrijk om te overwegen of je een vaste of variabele rente wilt. Deze keuze hangt af van je persoonlijke voorkeuren en financiële situatie. Een vaste rente biedt stabiliteit doordat je maandelijkse aflossingen consistent blijven gedurende de looptijd van de lening, terwijl een variabele rente kan fluctueren op basis van marktomstandigheden. Het is essentieel om zorgvuldig te evalueren welk type rente het beste bij jouw behoeften past en welke risico’s je bereid bent te nemen in verband met mogelijke renteschommelingen.

Informeer naar eventuele kortingen die je kunt krijgen, bijvoorbeeld als je ook andere producten afneemt bij dezelfde bank.

Bij het afsluiten van een hypothecaire lening is het verstandig om te informeren naar eventuele kortingen die je kunt krijgen, zoals wanneer je ook andere producten afneemt bij dezelfde bank. Sommige banken bieden speciale kortingen of voordelen aan klanten die meerdere financiële producten bij hen afnemen, zoals een betaalrekening of verzekeringen. Door te vragen naar deze kortingsmogelijkheden, kun je wellicht profiteren van gunstigere voorwaarden en lagere rentetarieven, waardoor je uiteindelijk geld kunt besparen op je hypotheekkosten. Het loont dus zeker de moeite om dit aspect mee te nemen in je overwegingen bij het kiezen van een hypotheekverstrekker.

Houd rekening met de looptijd van de lening en hoe dit de totale kosten beïnvloedt.

Bij het afsluiten van een hypothecaire lening is het belangrijk om rekening te houden met de looptijd van de lening en hoe dit van invloed is op de totale kosten. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer rente betekenen die betaald moet worden over de gehele periode van de lening. Aan de andere kant kan een kortere looptijd hogere maandelijkse aflossingen met zich meebrengen, maar minder rente in totaal kosten. Het is essentieel om zorgvuldig te overwegen welke looptijd het meest geschikt is voor uw financiële situatie en doelen op lange termijn, om zo de beste balans te vinden tussen betaalbaarheid en totale kosten.

Bekijk of er mogelijkheden zijn om extra aflossingen te doen zonder boete, zodat je sneller schuldenvrij bent.

Het is verstandig om te controleren of er mogelijkheden zijn om extra aflossingen te doen op je hypothecaire lening zonder boete, aangezien dit kan helpen om sneller schuldenvrij te worden. Door extra aflossingen te doen, verlaag je het openstaande saldo van je lening en daarmee ook de totale rentekosten die je betaalt. Dit kan niet alleen leiden tot een kortere looptijd van de lening, maar ook tot aanzienlijke besparingen op lange termijn. Het is dus zeker de moeite waard om te onderzoeken of deze optie beschikbaar is bij jouw hypotheekverstrekker.

Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de hypotheeklening.

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden en verplichtingen die verbonden zijn aan de hypotheeklening. Door een grondig inzicht te hebben in de contractuele bepalingen en verplichtingen, kun je beter anticiperen op wat er van jou wordt verwacht gedurende de looptijd van de lening. Het zorgvuldig doorlezen en begrijpen van alle aspecten van de hypotheekovereenkomst kan helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat je financiële toekomst op een solide basis rust.
renteloze lening

Alles wat u moet weten over een renteloze lening

Artikel: Renteloze Lening

Wat is een Renteloze Lening?

Een renteloze lening is een lening waarbij de lener geen rente hoeft te betalen over het geleende bedrag. In plaats daarvan leent de geldverstrekker het geld zonder enige vorm van rente in rekening te brengen. Dit kan worden gedaan om verschillende redenen, zoals het helpen van vrienden of familie, het ondersteunen van een goed doel of het stimuleren van bepaalde investeringen.

Voordelen van een Renteloze Lening

Er zijn verschillende voordelen verbonden aan het verstrekken of ontvangen van een renteloze lening. Ten eerste kan het de lener helpen om financiële problemen te overwinnen zonder extra kosten in de vorm van rente. Daarnaast kan het ook dienen als een vorm van ondersteuning of solidariteit tussen individuen of organisaties.

Nadelen van een Renteloze Lening

Aan de andere kant zijn er ook nadelen verbonden aan renteloze leningen. Voor de geldverstrekker betekent het verstrekken van een renteloze lening dat ze geen rendement op hun geld ontvangen in de vorm van rente. Dit kan leiden tot verlies van potentiële inkomsten en kan ook leiden tot onduidelijkheden of geschillen als de lening niet goed wordt vastgelegd.

Conclusie

Een renteloze lening kan een nuttig instrument zijn voor bepaalde situaties, maar het is belangrijk om duidelijke afspraken te maken en alles schriftelijk vast te leggen om misverstanden te voorkomen. Of u nu overweegt om een renteloze lening aan te gaan of er een te verstrekken, wees altijd voorzichtig en zorg ervoor dat u volledig begrijpt wat de implicaties kunnen zijn.


7 Essentiële Tips voor het Verstrekken van een Renteloze Lening

  1. Zorg ervoor dat de voorwaarden van de renteloze lening duidelijk zijn vastgelegd
  2. Maak goede afspraken over de terugbetalingsregeling en -termijn
  3. Houd rekening met eventuele fiscale gevolgen van een renteloze lening
  4. Zet alle afspraken op papier om misverstanden te voorkomen
  5. Wees transparant over het doel van de lening en hoe het geld zal worden gebruikt
  6. Evalueer regelmatig of de lening nog steeds passend is voor beide partijen
  7. Raadpleeg indien nodig een financieel adviseur voor advies bij renteloze leningen

Zorg ervoor dat de voorwaarden van de renteloze lening duidelijk zijn vastgelegd

Het is essentieel om ervoor te zorgen dat de voorwaarden van de renteloze lening duidelijk zijn vastgelegd. Door transparante en gedetailleerde afspraken te maken over zaken als het geleende bedrag, de terugbetalingsvoorwaarden en eventuele aanvullende overeenkomsten, kunnen potentiële misverstanden of conflicten in de toekomst worden voorkomen. Duidelijke voorwaarden helpen beide partijen om een helder beeld te hebben van hun verplichtingen en rechten, waardoor de leningsovereenkomst soepel en eerlijk kan verlopen.

Maak goede afspraken over de terugbetalingsregeling en -termijn

Het is essentieel om goede afspraken te maken over de terugbetalingsregeling en -termijn bij het aangaan van een renteloze lening. Door duidelijke afspraken te maken over hoe en wanneer het geleende bedrag wordt terugbetaald, kunnen potentiële misverstanden of conflicten worden voorkomen. Het is belangrijk om de voorwaarden van de lening schriftelijk vast te leggen, inclusief de aflossingstermijn, eventuele boetes bij niet-naleving en andere relevante details. Op die manier kunnen zowel de geldverstrekker als de lener met vertrouwen en gemoedsrust aan de lening beginnen.

Houd rekening met eventuele fiscale gevolgen van een renteloze lening

Bij het overwegen van een renteloze lening is het belangrijk om rekening te houden met eventuele fiscale gevolgen. Het verstrekken of ontvangen van een renteloze lening kan fiscale implicaties hebben, zoals bijvoorbeeld belastingen op schenkingen of inkomstenbelasting. Het is verstandig om advies in te winnen bij een belastingadviseur of financieel expert om volledig op de hoogte te zijn van de mogelijke fiscale consequenties voordat u besluit om een renteloze lening aan te gaan. Het begrijpen van de fiscale aspecten kan helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat u goed geïnformeerd bent over de financiële gevolgen van uw beslissing.

Zet alle afspraken op papier om misverstanden te voorkomen

Het is essentieel om alle afspraken met betrekking tot een renteloze lening op papier vast te leggen om misverstanden te voorkomen. Door de voorwaarden, het geleende bedrag, de terugbetalingsregeling en eventuele andere afspraken schriftelijk vast te leggen, kunnen zowel de geldverstrekker als de lener duidelijkheid hebben over wat er is overeengekomen. Dit helpt om potentiële conflicten of onduidelijkheden in de toekomst te voorkomen en zorgt voor een transparante en professionele benadering van het leningsproces.

Wees transparant over het doel van de lening en hoe het geld zal worden gebruikt

Het is essentieel om transparant te zijn over het doel van de renteloze lening en hoe het geleende geld zal worden gebruikt. Door duidelijk te communiceren over waarom de lening nodig is en op welke manier het geld zal worden besteed, kunnen eventuele misverstanden of conflicten in de toekomst worden voorkomen. Transparantie zorgt voor een goede verstandhouding tussen de geldverstrekker en de lener, en draagt bij aan een succesvolle en harmonieuze leningsovereenkomst.

Evalueer regelmatig of de lening nog steeds passend is voor beide partijen

Het is essentieel om regelmatig te evalueren of de renteloze lening nog steeds passend is voor zowel de geldverstrekker als de lener. Door periodiek de financiële situatie en behoeften van beide partijen te herzien, kunnen eventuele problemen of veranderingen tijdig worden opgemerkt en aangepakt. Open communicatie en transparantie zijn cruciaal om ervoor te zorgen dat de renteloze lening een positieve en duurzame overeenkomst blijft die voor beide partijen gunstig is.

Raadpleeg indien nodig een financieel adviseur voor advies bij renteloze leningen

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor advies met betrekking tot renteloze leningen. Een financieel adviseur kan u helpen om de mogelijke implicaties en risico’s van het aangaan van een renteloze lening beter te begrijpen. Zij kunnen u ook begeleiden bij het opstellen van duidelijke afspraken en het vastleggen van de leningsovereenkomst om eventuele misverstanden of conflicten in de toekomst te voorkomen. Het advies van een financieel expert kan u helpen weloverwogen beslissingen te nemen en uw financiële belangen te beschermen bij het aangaan van een renteloze lening.

lenen voor een auto

Financiële overwegingen bij het lenen voor een auto: Tips en advies

Lenen voor een auto – Financiële overwegingen

Lenen voor een auto: Financiële overwegingen

Een auto kopen is een grote investering die niet voor iedereen haalbaar is zonder externe financiering. Het lenen van geld om een auto te kopen is een veelvoorkomende praktijk, maar het is belangrijk om goed na te denken over de financiële implicaties voordat je deze stap zet.

Voordelen van lenen voor een auto

Het lenen van geld om een auto te kopen kan verschillende voordelen bieden, zoals:

  • Directe beschikbaarheid van de auto zonder dat je het volledige aankoopbedrag in één keer hoeft te betalen.
  • Flexibele betalingsvoorwaarden die kunnen worden afgestemd op jouw financiële situatie.
  • Mogelijkheid om een nieuwere of duurdere auto te kopen dan je contant zou kunnen betalen.

Financiële overwegingen

Hoewel lenen voor een auto voordelen kan bieden, zijn er ook financiële overwegingen waarmee rekening moet worden gehouden:

  • Rente: Bij het lenen van geld voor een auto betaal je rente over het geleende bedrag. Het is belangrijk om de rentetarieven te vergelijken en te kiezen voor de meest gunstige optie.
  • Aflossingstermijn: De duur van de aflossing bepaalt hoeveel je uiteindelijk aan rente betaalt. Kortere aflossingstermijnen kunnen leiden tot lagere totale kosten.
  • Budget: Zorg ervoor dat je realistisch bent over wat je kunt veroorloven en dat de maandelijkse aflossingen binnen jouw budget passen.

Conclusie

Het lenen van geld voor een auto kan een handige manier zijn om direct toegang te krijgen tot het voertuig dat je wilt hebben. Echter, het is essentieel om zorgvuldig alle financiële aspecten te overwegen voordat je besluit om te lenen. Vergelijk verschillende leenvoorwaarden, bereken de totale kosten en zorg ervoor dat het binnen jouw financiële mogelijkheden past. Met de juiste planning en budgettering kun je genieten van jouw nieuwe auto zonder onnodige financiële lasten.


9 Essentiële Tips voor het Lenen voor een Auto in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Bepaal vooraf hoeveel je maandelijks kunt afbetalen.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Kies een lening met een vaste rente om verrassingen te voorkomen.
  5. Leen niet meer dan nodig om financiële problemen te vermijden.
  6. Controleer de looptijd van de lening en pas deze aan volgens jouw behoeften.
  7. Lees alle voorwaarden van het leencontract zorgvuldig door.
  8. Overweeg ook tweedehandsauto’s om kosten te drukken.
  9. Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het lenen voor een auto is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en de rentevoeten te vergelijken, kun je een beter inzicht krijgen in welke kredietverstrekker de meest gunstige voorwaarden biedt voor jouw autolening. Het vergelijken van rentetarieven kan helpen om uiteindelijk geld te besparen en ervoor te zorgen dat je de meest voordelige lening afsluit die past bij jouw financiële situatie.

Bepaal vooraf hoeveel je maandelijks kunt afbetalen.

Een belangrijke tip bij het overwegen van lenen voor een auto is om vooraf te bepalen hoeveel je maandelijks kunt afbetalen. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je een aflossingsbedrag vaststellen dat comfortabel binnen jouw financiële mogelijkheden past. Het is essentieel om niet meer te lenen dan wat je redelijkerwijs kunt terugbetalen, om financiële stress en problemen in de toekomst te voorkomen. Het bepalen van een haalbaar maandelijks aflossingsbedrag helpt bij het maken van verantwoorde financiële beslissingen bij het lenen voor een auto.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het overwegen van lenen voor een auto is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale financiële lasten van het lenen voor een auto. Door vooraf rekening te houden met deze extra kosten en deze mee te nemen in je financiële planning, kun je realistischer beoordelen of het lenen voor een auto binnen jouw budget past en onaangename verrassingen voorkomen.

Kies een lening met een vaste rente om verrassingen te voorkomen.

Kies bij het lenen voor een auto altijd voor een lening met een vaste rente om verrassingen te voorkomen. Met een vaste rente weet je precies hoeveel je elke maand moet betalen, zonder dat dit bedrag plotseling stijgt door schommelingen in de markt. Dit geeft je financiële zekerheid en maakt het gemakkelijker om jouw budget te beheren. Het is een verstandige keuze om voor stabiliteit te gaan bij het afsluiten van een autolening, zodat je niet voor onverwachte kosten komt te staan.

Leen niet meer dan nodig om financiële problemen te vermijden.

Het is verstandig om niet meer te lenen dan strikt noodzakelijk bij het kopen van een auto, om financiële problemen te voorkomen. Door alleen het bedrag te lenen dat nodig is voor de aankoop, minimaliseer je de totale schuldenlast en de kosten die gepaard gaan met het lenen van geld. Het is belangrijk om realistisch te blijven over je financiële mogelijkheden en alleen te lenen wat je comfortabel kunt terugbetalen, zodat je geen onnodige druk op je budget legt op lange termijn.

Controleer de looptijd van de lening en pas deze aan volgens jouw behoeften.

Het is essentieel om de looptijd van de lening voor het kopen van een auto zorgvuldig te controleren en aan te passen aan jouw specifieke behoeften. Door de aflossingstermijn af te stemmen op jouw financiële situatie en doelen, kun je de totale kosten beheersen en ervoor zorgen dat de maandelijkse aflossingen binnen jouw budget passen. Het kiezen van een passende looptijd kan helpen om onnodige financiële lasten te voorkomen en een beter overzicht te krijgen van je lening.

Lees alle voorwaarden van het leencontract zorgvuldig door.

Het is van cruciaal belang om alle voorwaarden van het leencontract zorgvuldig door te lezen wanneer je overweegt geld te lenen voor de aankoop van een auto. Door alle clausules en bepalingen grondig te bestuderen, krijg je een duidelijk inzicht in de verplichtingen en kosten die gepaard gaan met de lening. Op die manier voorkom je verrassingen en kun je weloverwogen beslissingen nemen over het lenen van geld en de financiële gevolgen op lange termijn.

Overweeg ook tweedehandsauto’s om kosten te drukken.

Een handige tip om de kosten van het lenen voor een auto te drukken, is om ook tweedehandsauto’s te overwegen. Tweedehandsauto’s kunnen een betaalbaarder alternatief bieden en kunnen nog steeds van goede kwaliteit zijn. Door te kiezen voor een tweedehandsauto kun je mogelijk geld besparen op de aankoopprijs en daardoor ook minder hoeven lenen. Het is belangrijk om grondig onderzoek te doen naar de staat van de tweedehandsauto en ervoor te zorgen dat deze voldoet aan jouw behoeften en verwachtingen.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Voor professioneel advies over het lenen voor een auto is het raadzaam om, indien nodig, een financieel adviseur te raadplegen. Een financieel adviseur kan helpen bij het evalueren van je financiële situatie, het begrijpen van de verschillende leenopties en het maken van een weloverwogen beslissing die aansluit bij jouw behoeften en doelen. Het advies van een expert kan je helpen om de juiste keuzes te maken en eventuele risico’s te minimaliseren bij het lenen voor een auto.

persoonlijke lening belastingdienst

Persoonlijke lening en de Belastingdienst: Wat u moet weten

Artikel: Persoonlijke lening en de Belastingdienst

Alles wat u moet weten over een persoonlijke lening en de Belastingdienst

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden af te lossen. Maar hoe zit het eigenlijk met de fiscale aspecten van een persoonlijke lening? In dit artikel bekijken we wat u moet weten over een persoonlijke lening en de Belastingdienst.

Belastingaftrek bij persoonlijke leningen

Het belangrijkste om te weten is dat de rente die u betaalt over een persoonlijke lening niet fiscaal aftrekbaar is bij de Belastingdienst. Anders dan bij bijvoorbeeld een hypotheeklening, waarbij rente wel aftrekbaar kan zijn, geldt deze regel niet voor persoonlijke leningen. Dit betekent dat u geen belastingvoordeel krijgt voor de rente die u betaalt over uw persoonlijke lening.

Belasting op ontvangen bedragen

Als u geld leent via een persoonlijke lening, hoeft u geen belasting te betalen over het geleende bedrag. Dit komt omdat het geleende bedrag wordt beschouwd als een schuld die moet worden terugbetaald, en niet als inkomen dat belastbaar is. U hoeft dus geen belasting te betalen over het bedrag dat u leent via een persoonlijke lening.

Conclusie

Hoewel een persoonlijke lening handig kan zijn in bepaalde situaties, is het belangrijk om te onthouden dat er geen belastingvoordelen zijn verbonden aan het afsluiten van zo’n lening. De rente die u betaalt is niet aftrekbaar en het geleende bedrag zelf is niet belastbaar. Zorg er dus voor dat u goed op de hoogte bent van alle financiële aspecten voordat u besluit om een persoonlijke lening af te sluiten.


9 Essentiële Tips voor het Beheren van Persoonlijke Leningen en Belastingen in België

  1. Een persoonlijke lening kan niet worden afgetrokken van de belastingen in België.
  2. De rente die je betaalt over een persoonlijke lening is niet fiscaal aftrekbaar.
  3. Zorg ervoor dat je de lening correct aangeeft in je belastingaangifte.
  4. Bij twijfel kan je altijd advies vragen aan een belastingadviseur.
  5. Houd rekening met eventuele boetes bij onjuiste aangifte van leningen.
  6. Controleer of je in aanmerking komt voor andere fiscale voordelen of tegemoetkomingen.
  7. Bewaar alle documentatie met betrekking tot de lening zorgvuldig voor je administratie.
  8. Wees transparant en eerlijk bij het invullen van je belastingaangifte, ook wat betreft leningen.
  9. Raadpleeg de website van de Belgische belastingdienst voor specifieke richtlijnen omtrent leningen.

Een persoonlijke lening kan niet worden afgetrokken van de belastingen in België.

Een belangrijke tip om in gedachten te houden is dat een persoonlijke lening niet fiscaal aftrekbaar is in België. Dit betekent dat de rente die u betaalt over een persoonlijke lening niet kan worden afgetrokken van uw belastingen. Het is daarom essentieel om te begrijpen dat er geen belastingvoordelen zijn verbonden aan het afsluiten van een persoonlijke lening in België. Het is verstandig om deze financiële factor mee te nemen in uw overwegingen bij het aangaan van een persoonlijke lening.

De rente die je betaalt over een persoonlijke lening is niet fiscaal aftrekbaar.

De rente die je betaalt over een persoonlijke lening is niet fiscaal aftrekbaar. Dit betekent dat je geen belastingvoordeel krijgt voor de rente die je verschuldigd bent over het geleende bedrag. Het is belangrijk om hier rekening mee te houden bij het afsluiten van een persoonlijke lening, aangezien de rentekosten niet kunnen worden afgetrokken van je belastbaar inkomen bij de Belastingdienst. Het is verstandig om goed te budgetteren en de totale kosten van de lening te overwegen voordat je besluit om een persoonlijke lening aan te gaan.

Zorg ervoor dat je de lening correct aangeeft in je belastingaangifte.

Het is essentieel om ervoor te zorgen dat je de persoonlijke lening correct aangeeft in je belastingaangifte. Door de lening nauwkeurig en volgens de voorschriften aan te geven, vermijd je mogelijke problemen met de Belastingdienst en zorg je ervoor dat je fiscaal compliant bent. Het correct rapporteren van je lening helpt ook bij het voorkomen van onnodige complicaties of boetes in verband met belastingaangelegenheden. Het is daarom verstandig om alle relevante informatie met betrekking tot je persoonlijke lening zorgvuldig te documenteren en op te nemen in je belastingaangifte om een soepele en correcte afhandeling te garanderen.

Bij twijfel kan je altijd advies vragen aan een belastingadviseur.

Bij twijfel over de fiscale aspecten van een persoonlijke lening en de Belastingdienst is het altijd verstandig om advies in te winnen bij een belastingadviseur. Een belastingadviseur kan u helpen om uw specifieke situatie te beoordelen en uitleggen welke mogelijke fiscale gevolgen een persoonlijke lening met zich mee kan brengen. Door professioneel advies in te winnen, kunt u ervoor zorgen dat u goed geïnformeerd bent en de juiste beslissingen kunt nemen met betrekking tot uw financiën en belastingzaken.

Houd rekening met eventuele boetes bij onjuiste aangifte van leningen.

Het is essentieel om bij het doen van aangifte van leningen rekening te houden met mogelijke boetes die kunnen worden opgelegd bij onjuiste informatie. De Belastingdienst hecht veel belang aan de juistheid en volledigheid van de verstrekte gegevens, inclusief leningen. Het niet correct opgeven van leningen kan leiden tot boetes of andere strafmaatregelen. Daarom is het raadzaam om nauwkeurig en zorgvuldig te zijn bij het vermelden van alle relevante financiële informatie met betrekking tot persoonlijke leningen om eventuele problemen met de Belastingdienst te voorkomen.

Controleer of je in aanmerking komt voor andere fiscale voordelen of tegemoetkomingen.

Het is verstandig om te controleren of je in aanmerking komt voor andere fiscale voordelen of tegemoetkomingen wanneer je een persoonlijke lening afsluit. Hoewel de rente over een persoonlijke lening zelf niet fiscaal aftrekbaar is, zijn er mogelijk andere regelingen waar je gebruik van kunt maken om je financiële lasten te verlichten. Denk bijvoorbeeld aan specifieke belastingvoordelen voor bepaalde doeleinden, zoals energiebesparende maatregelen in huis of studiekosten. Door goed te onderzoeken welke fiscale voordelen er nog meer beschikbaar zijn, kun je mogelijk toch wat geld besparen en je financiële situatie optimaliseren.

Bewaar alle documentatie met betrekking tot de lening zorgvuldig voor je administratie.

Het is essentieel om alle documentatie met betrekking tot je persoonlijke lening zorgvuldig te bewaren voor je administratie. Door alle relevante documenten, zoals het leencontract, aflossingsschema’s en betalingsbewijzen, goed te organiseren en te bewaren, kun je eventuele vragen van de Belastingdienst gemakkelijk beantwoorden en je financiële situatie overzichtelijk houden. Het bijhouden van nauwkeurige administratie helpt niet alleen bij het beheren van je lening, maar kan ook van pas komen bij het invullen van belastingaangiften en het controleren van financiële transacties.

Wees transparant en eerlijk bij het invullen van je belastingaangifte, ook wat betreft leningen.

Het is van essentieel belang om transparant en eerlijk te zijn bij het invullen van je belastingaangifte, ook als het gaat om leningen. Door volledige informatie te verstrekken over eventuele persoonlijke leningen die je hebt afgesloten, laat je zien dat je bereid bent om de regels na te leven en de juiste informatie te verschaffen aan de Belastingdienst. Het verzwijgen van leningen kan leiden tot problemen in de toekomst en het is daarom verstandig om openheid van zaken te geven en alle relevante financiële gegevens correct te rapporteren bij het indienen van je belastingaangifte.

Raadpleeg de website van de Belgische belastingdienst voor specifieke richtlijnen omtrent leningen.

Raadpleeg de website van de Belgische belastingdienst voor specifieke richtlijnen omtrent leningen. Het is belangrijk om up-to-date informatie te verkrijgen over hoe persoonlijke leningen fiscaal worden behandeld in België. Door de richtlijnen van de belastingdienst te raadplegen, kunt u een duidelijk inzicht krijgen in eventuele fiscale voordelen of verplichtingen die gepaard gaan met het afsluiten van een persoonlijke lening. Het is verstandig om goed geïnformeerd te zijn over de fiscale implicaties voordat u een financiële beslissing neemt met betrekking tot leningen.

lening belastingdienst

Alles wat u moet weten over een lening van de Belastingdienst

Artikel: Lening Belastingdienst

Lening bij de Belastingdienst: Wat u moet weten

De Belastingdienst kan een lening verstrekken in bepaalde situaties. Dit kan bijvoorbeeld gebeuren wanneer u belastingen verschuldigd bent en niet in staat bent om deze onmiddellijk te betalen. Het is belangrijk om te begrijpen hoe een lening van de Belastingdienst werkt en wat de voorwaarden zijn.

Wanneer kan u een lening krijgen van de Belastingdienst?

De Belastingdienst kan besluiten om een lening te verstrekken als u tijdelijk in financiële moeilijkheden verkeert en niet in staat bent om uw belastingschulden te voldoen. Dit kan bijvoorbeeld het geval zijn als u door onvoorziene omstandigheden plotseling grote uitgaven heeft gehad of als u uw belastingen niet op tijd kunt betalen.

Voorwaarden en aflossing

Als de Belastingdienst besluit om u een lening te verstrekken, zullen er specifieke voorwaarden worden vastgesteld met betrekking tot het bedrag, de looptijd en de rente. Het is belangrijk om deze voorwaarden zorgvuldig door te nemen en ervoor te zorgen dat u begrijpt wat er van u wordt verwacht.

De lening van de Belastingdienst moet binnen de afgesproken termijn worden terugbetaald. Het niet nakomen van deze verplichtingen kan leiden tot extra kosten en mogelijk juridische stappen vanuit de Belastingdienst.

Advies inwinnen

Als u overweegt om een lening aan te vragen bij de Belastingdienst, is het raadzaam om advies in te winnen bij een financieel adviseur of belastingdeskundige. Zij kunnen u helpen bij het beoordelen van uw financiële situatie en het nemen van weloverwogen beslissingen met betrekking tot leningen en belastingschulden.

Kortom, een lening bij de Belastingdienst kan een oplossing bieden in tijden van financiële nood, maar het is belangrijk om goed geïnformeerd te zijn over de voorwaarden en verplichtingen die hiermee gepaard gaan.


Veelgestelde Vragen over Leningen bij de Belastingdienst in België

  1. Wat is onderhandse lening Belastingdienst?
  2. Kan ik lening inbrengen in belastingen?
  3. Is een lening belastbaar?
  4. Hoe ziet de Belastingdienst een lening?
  5. Heeft een lening invloed op belastingaangifte?
  6. Hoeveel geld mag je aan iemand lenen?
  7. Hoeveel lening inbrengen belastingen?
  8. Is een lening aftrekbaar van de belasting?

Wat is onderhandse lening Belastingdienst?

Een onderhandse lening bij de Belastingdienst verwijst naar een leningsovereenkomst die privé wordt afgesloten tussen belastingplichtigen en de Belastingdienst, waarbij de Belastingdienst optreedt als geldschieter. In deze situatie verstrekt de Belastingdienst een lening aan belastingbetalers die tijdelijk in financiële moeilijkheden verkeren en niet in staat zijn om hun belastingschulden onmiddellijk te voldoen. Deze leningsovereenkomst omvat specifieke voorwaarden met betrekking tot het geleende bedrag, de terugbetalingsvoorwaarden en eventuele rentekosten. Het is essentieel voor belastingplichtigen om goed op de hoogte te zijn van deze voorwaarden en verplichtingen bij het aangaan van een onderhandse lening bij de Belastingdienst.

Kan ik lening inbrengen in belastingen?

Het antwoord op de veelgestelde vraag “Kan ik lening inbrengen in belastingen?” is afhankelijk van verschillende factoren en omstandigheden. Over het algemeen geldt dat de rente die u betaalt over een lening niet aftrekbaar is van de belastingen, tenzij het gaat om specifieke situaties zoals een hypotheeklening voor uw eigen woning. Het is belangrijk om advies in te winnen bij een belastingdeskundige om te bepalen of en in hoeverre u een lening kunt aftrekken van uw belastingaangifte, aangezien de regels en voorwaarden hieromtrent complex kunnen zijn. Het correct begrijpen van de fiscale implicaties van leningen kan helpen bij het optimaliseren van uw belastingaangifte en het voorkomen van mogelijke problemen met de Belastingdienst.

Is een lening belastbaar?

Een veelgestelde vraag met betrekking tot leningen van de Belastingdienst is of een lening belastbaar is. In het algemeen geldt dat een lening op zichzelf niet belastbaar is, omdat het geleende bedrag moet worden terugbetaald en niet als inkomen wordt beschouwd. Echter, de rente die u betaalt over de lening kan in sommige gevallen wel belastingvoordelen opleveren, zoals bij hypothecaire leningen voor de eigen woning. Het is belangrijk om te begrijpen dat de fiscale behandeling van leningen kan variëren afhankelijk van het type lening en de specifieke omstandigheden. Het raadplegen van een belastingadviseur kan helpen om duidelijkheid te krijgen over de belastbaarheid van een specifieke lening en eventuele fiscale gevolgen.

Hoe ziet de Belastingdienst een lening?

De Belastingdienst beschouwt een lening als een financiële verplichting die moet worden opgenomen in uw belastingaangifte. Wanneer u geld leent, wordt dit niet beschouwd als inkomen, maar als een schuld die u moet terugbetalen. Het is belangrijk om alle leningen die u heeft afgesloten correct en volledig te rapporteren aan de Belastingdienst om te voldoen aan de fiscale wetgeving. Het niet correct opgeven van leningen kan leiden tot boetes of andere juridische gevolgen. Het is daarom essentieel om transparant te zijn over uw leningen en eventuele rente die hiermee gepaard gaat nauwkeurig te documenteren bij het indienen van uw belastingaangifte.

Heeft een lening invloed op belastingaangifte?

Een veelgestelde vraag over leningen bij de Belastingdienst is of deze van invloed zijn op de belastingaangifte. Het antwoord hierop is dat het hebben van een lening op zichzelf meestal geen directe invloed heeft op uw belastingaangifte. De lening zelf wordt niet beschouwd als inkomen en hoeft niet te worden opgegeven in uw aangifte. Echter, de rente die u betaalt over de lening kan in sommige gevallen wel fiscale gevolgen hebben. Het is belangrijk om te begrijpen hoe de renteaftrekregels werken en of u in aanmerking komt voor eventuele belastingvoordelen met betrekking tot de lening die u heeft afgesloten bij de Belastingdienst. Het raadplegen van een belastingadviseur kan helpen om uw specifieke situatie te beoordelen en eventuele fiscale implicaties te begrijpen.

Hoeveel geld mag je aan iemand lenen?

Een veelgestelde vraag met betrekking tot leningen bij de Belastingdienst is: “Hoeveel geld mag je aan iemand lenen?” Het bedrag dat u aan iemand mag lenen, kan variëren en is afhankelijk van verschillende factoren, zoals uw financiële situatie, de relatie met de persoon aan wie u geld leent en eventuele wettelijke beperkingen. Het is belangrijk om te onthouden dat leningen tussen particulieren ook fiscale implicaties kunnen hebben, dus het is verstandig om advies in te winnen bij een financieel adviseur of belastingdeskundige voordat u een lening verstrekt. Het is altijd aan te raden om duidelijke afspraken te maken en eventueel een schriftelijke overeenkomst op te stellen om misverstanden te voorkomen.

Hoeveel lening inbrengen belastingen?

Een veelgestelde vraag met betrekking tot leningen bij de Belastingdienst is: “Hoeveel kan ik aftrekken van belastingen voor een lening?” Het bedrag dat u kunt aftrekken van belastingen voor een lening hangt af van verschillende factoren, zoals het doel van de lening en de specifieke fiscale regels die van toepassing zijn. In het algemeen kunnen bepaalde soorten leningen, zoals hypothecaire leningen voor de aankoop van een woning, in aanmerking komen voor belastingaftrek. Het is echter belangrijk om advies in te winnen bij een belastingdeskundige om te begrijpen hoeveel u precies kunt inbrengen en welke documentatie vereist is om hiervoor in aanmerking te komen.

Is een lening aftrekbaar van de belasting?

Een veelgestelde vraag over leningen bij de Belastingdienst is of een lening aftrekbaar is van de belasting. In het algemeen zijn persoonlijke leningen die worden gebruikt voor bijvoorbeeld het financieren van persoonlijke uitgaven, zoals vakanties of het kopen van luxe goederen, niet aftrekbaar van de belasting. Echter, in bepaalde gevallen kunnen leningen die worden gebruikt voor zakelijke doeleinden of investeringen mogelijk wel fiscaal aftrekbaar zijn. Het is belangrijk om de specifieke regels en richtlijnen van de Belastingdienst te raadplegen en advies in te winnen bij een belastingdeskundige om te bepalen of een specifieke lening in aanmerking komt voor belastingaftrek.

belastingdienst onderhandse lening

Belastingdienst en de Regels omtrent Onderhandse Leningsafspraken

Belastingdienst en Onderhandse Leningen

Belastingdienst en Onderhandse Leningen: Wat U Moet Weten

Als u overweegt om een onderhandse lening aan te gaan of als u er al een heeft afgesloten, is het belangrijk om op de hoogte te zijn van de fiscale implicaties hiervan. De Belastingdienst houdt toezicht op leningen tussen particulieren en kan specifieke regels hebben die van toepassing zijn op onderhandse leningen.

Wat is een Onderhandse Lening?

Een onderhandse lening is een lening die wordt verstrekt door een individu, bedrijf of andere entiteit zonder tussenkomst van een financiële instelling zoals een bank. Het kan gaan om grote bedragen en de voorwaarden worden rechtstreeks tussen de partijen overeengekomen.

Fiscale Aspecten van Onderhandse Leningsafspraken

De Belastingdienst beschouwt onderhandse leningen als financiële transacties die belast kunnen worden. Als u rente ontvangt op de lening, moet u dit mogelijk aangeven als inkomsten en belasting betalen over het ontvangen bedrag. Aan de andere kant kan degene die de lening verstrekt mogelijk profiteren van belastingvoordelen, afhankelijk van de specifieke situatie.

Meldingsplicht bij de Belastingdienst

Het is belangrijk om te weten dat het niet melden van onderhandse leningen aan de Belastingdienst kan leiden tot boetes of andere juridische gevolgen. Zowel de lener als de verstrekker moeten transparant zijn over dergelijke financiële afspraken om naleving van belastingwetten te waarborgen.

Advies Raadplegen

Als u vragen heeft over onderhandse leningen en hoe ze uw fiscale situatie kunnen beïnvloeden, is het raadzaam om advies in te winnen bij een belastingadviseur of financieel expert. Zij kunnen u helpen bij het begrijpen van uw verplichtingen en mogelijke voordelen met betrekking tot onderhandse leningen.


8 Essentiële Tips voor het Correct Afhandelen van een Onderhandse Lening met de Belastingdienst

  1. Zorg voor een correcte leningsovereenkomst tussen u en de geldgever.
  2. Houd rekening met de wettelijke rentepercentages om belastingontduiking te voorkomen.
  3. Documenteer alle transacties en betalingen nauwkeurig.
  4. Wees voorzichtig met het gebruik van onderhandse leningen om belastingfraude te vermijden.
  5. Raadpleeg een belastingadviseur voor advies over fiscale implicaties van onderhandse leningen.
  6. Controleer of de lening voldoet aan alle wettelijke vereisten om problemen met de Belastingdienst te voorkomen.
  7. Bewaar alle relevante documenten en correspondentie met betrekking tot de lening op een veilige plaats.
  8. Vermijd informele afspraken en zorg voor een formele overeenkomst om misverstanden te voorkomen.

Zorg voor een correcte leningsovereenkomst tussen u en de geldgever.

Zorg ervoor dat u een correcte leningsovereenkomst opstelt tussen uzelf en de geldgever wanneer u een onderhandse lening aangaat. Een duidelijke en gedetailleerde overeenkomst kan helpen om eventuele misverstanden of geschillen in de toekomst te voorkomen. Vermeld alle relevante informatie, zoals het geleende bedrag, de aflossingsvoorwaarden, eventuele rentebedragen en andere belangrijke voorwaarden die zijn overeengekomen tussen beide partijen. Door een goed doordachte leningsovereenkomst te hebben, kunt u zowel uzelf als de geldgever beschermen en de transactie op een professionele en juridisch bindende manier regelen.

Houd rekening met de wettelijke rentepercentages om belastingontduiking te voorkomen.

Het is belangrijk om rekening te houden met de wettelijke rentepercentages bij het afsluiten van een onderhandse lening, om belastingontduiking te voorkomen. De Belastingdienst kan rente-inkomsten als belastbaar beschouwen en het niet naleven van de wettelijke rentepercentages kan leiden tot verdenking van belastingontduiking. Door op de hoogte te zijn van en te voldoen aan de geldende regels met betrekking tot rente, kunt u transparantie garanderen en mogelijke problemen met de Belastingdienst voorkomen. Het is verstandig om advies in te winnen bij een professional om ervoor te zorgen dat uw financiële afspraken in overeenstemming zijn met de wetgeving en om eventuele risico’s te minimaliseren.

Documenteer alle transacties en betalingen nauwkeurig.

Het is essentieel om alle transacties en betalingen met betrekking tot onderhandse leningen nauwkeurig te documenteren. Door een gedetailleerd overzicht bij te houden van elke financiële handeling, zoals het verstrekken van de lening, ontvangen rente en terugbetalingen, kunt u niet alleen uw financiële situatie goed beheren, maar ook voldoen aan de vereisten van de Belastingdienst. Nauwkeurige documentatie biedt transparantie en bewijs in geval van belastingcontroles en helpt eventuele misverstanden of geschillen te voorkomen. Het zorgt voor een gestructureerde aanpak en helpt bij het waarborgen van naleving van belastingwetten met betrekking tot onderhandse leningen.

Wees voorzichtig met het gebruik van onderhandse leningen om belastingfraude te vermijden.

Wees uiterst voorzichtig bij het gebruik van onderhandse leningen om belastingfraude te voorkomen. De Belastingdienst houdt toezicht op financiële transacties, waaronder onderhandse leningen, en het niet naleven van de regels kan ernstige gevolgen hebben. Zorg ervoor dat u alle leningsafspraken duidelijk documenteert en eventuele rente-inkomsten correct aangeeft bij de Belastingdienst. Door transparant te zijn en de fiscale regels na te leven, kunt u mogelijke problemen met belastingfraude voorkomen en uw financiële situatie op een wettelijke en ethische manier beheren.

Raadpleeg een belastingadviseur voor advies over fiscale implicaties van onderhandse leningen.

Het is sterk aan te raden om een belastingadviseur te raadplegen voor deskundig advies over de fiscale implicaties van onderhandse leningen. Een belastingadviseur kan u helpen bij het begrijpen van hoe onderhandse leningen van invloed kunnen zijn op uw belastingverplichtingen en u begeleiden bij het naleven van de geldende belastingwetten. Door professioneel advies in te winnen, kunt u eventuele risico’s verminderen en ervoor zorgen dat uw financiële afspraken in overeenstemming zijn met de regelgeving van de Belastingdienst.

Controleer of de lening voldoet aan alle wettelijke vereisten om problemen met de Belastingdienst te voorkomen.

Het is van essentieel belang om te controleren of de onderhandse lening voldoet aan alle wettelijke vereisten om mogelijke problemen met de Belastingdienst te voorkomen. Door ervoor te zorgen dat de lening in overeenstemming is met de geldende wet- en regelgeving, kunt u zichzelf beschermen tegen onverwachte fiscale consequenties en boetes. Het naleven van de vereisten en het transparant communiceren over de leningsvoorwaarden kan helpen om een soepele en correcte afhandeling van de financiële transactie te waarborgen.

Bewaar alle relevante documenten en correspondentie met betrekking tot de lening op een veilige plaats.

Het is van essentieel belang om alle relevante documenten en correspondentie met betrekking tot de onderhandse lening op een veilige plaats te bewaren. Door deze documenten zorgvuldig te archiveren, kunt u eventuele vragen van de Belastingdienst gemakkelijk beantwoorden en uw financiële transacties nauwkeurig documenteren. Het bijhouden van een overzicht van alle leningsovereenkomsten, betalingsbewijzen en communicatie met de andere partij helpt bij het handhaven van transparantie en het voorkomen van mogelijke geschillen in de toekomst.

Vermijd informele afspraken en zorg voor een formele overeenkomst om misverstanden te voorkomen.

Het is verstandig om informele afspraken te vermijden en in plaats daarvan te zorgen voor een formele overeenkomst bij het aangaan van een onderhandse lening, vooral met het oog op de fiscale aspecten ervan. Door een duidelijke schriftelijke overeenkomst op te stellen, kunnen misverstanden worden voorkomen en kunnen beide partijen precies weten wat er is afgesproken. Dit helpt niet alleen bij het naleven van de belastingregels, maar ook bij het handhaven van een transparante en eerlijke relatie tussen de lener en de verstrekker van de lening.

kosten lening berekenen

Bereken de kosten van een lening: Een praktische gids

Artikel: Kosten lening berekenen

Kosten lening berekenen: Een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om een goed inzicht te hebben in de totale kosten die hiermee gemoeid zijn. Het berekenen van de kosten van een lening kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de lening kunt terugbetalen zonder financiële problemen te veroorzaken.

Wat zijn de belangrijkste kosten van een lening?

De kosten van een lening bestaan uit verschillende componenten, waaronder:

  • Rente: Dit is het bedrag dat u betaalt aan de geldverstrekker voor het gebruik van het geleende geld. De rente kan variëren afhankelijk van het type lening en de geldverstrekker.
  • Afsluitkosten: Dit zijn kosten die in rekening worden gebracht bij het afsluiten van de lening, zoals administratiekosten of advieskosten.
  • Aflossingen: Dit zijn de maandelijkse bedragen die u terugbetaalt om de lening af te lossen.
  • Eventuele boetes of extra kosten: Sommige leningen kunnen boetes bevatten voor vervroegde aflossingen of andere extra kosten.

Hoe kunt u de kosten van een lening berekenen?

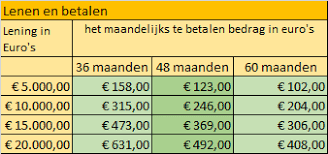
Om de totale kosten van een lening te berekenen, kunt u gebruik maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. U moet informatie verstrekken zoals het leenbedrag, de looptijd van de lening, het rentepercentage en eventuele andere relevante kosten.

Vergeet niet dat het belangrijk is om niet alleen naar de rente te kijken, maar ook naar alle andere bijkomende kosten die kunnen bijdragen aan de totale kostprijs van uw lening. Door alle kosten zorgvuldig te berekenen, kunt u een realistisch beeld krijgen van wat uw lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Besluit

Het berekenen van de kosten van een lening is essentieel voor iedereen die overweegt om geld te lenen. Door alle aspecten zorgvuldig in overweging te nemen en alle kosten nauwkeurig te berekenen, kunt u ervoor zorgen dat u financieel stabiel blijft en geen onverwachte verrassingen tegenkomt tijdens het aflossen van uw lening.


6 Tips voor het Berekenen van de Kosten van een Lening

  1. Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.
  2. Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.
  3. Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.
  4. Vergelijk verschillende aanbieders om de voordeligste lening te vinden.
  5. Let op mogelijke boetes bij vervroegde terugbetaling van de lening.
  6. Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.

Een belangrijke tip bij het berekenen van de kosten van een lening is om zorgvuldig te kijken naar zowel de rentevoet als de looptijd van de lening. De rentevoet bepaalt hoeveel u uiteindelijk aan rente zult betalen over het geleende bedrag, terwijl de looptijd aangeeft in welke periode u de lening zult terugbetalen. Door deze twee factoren te analyseren en te combineren, kunt u een nauwkeurige inschatting maken van de totale kosten van de lening en bepalen of deze binnen uw financiële mogelijkheden valt. Het is essentieel om deze aspecten grondig te overwegen voordat u een lening afsluit, om ervoor te zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het aflossingsproces.

Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.

Vergeet niet om bij het berekenen van de kosten van een lening ook eventuele administratieve kosten en verzekeringen mee te rekenen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van uw lening en het is belangrijk om ze niet over het hoofd te zien. Door zorgvuldig alle aspecten van de lening in overweging te nemen, inclusief administratieve kosten en verzekeringen, kunt u een nauwkeurig beeld krijgen van wat de lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.

Bij het berekenen van de kosten van een lening, zoals bij hypothecaire leningen, is het belangrijk om rekening te houden met extra kosten zoals notariskosten. Notariskosten zijn wettelijk verplichte kosten die worden gemaakt bij het passeren van de hypotheekakte bij de notaris. Deze kosten kunnen variëren afhankelijk van verschillende factoren, zoals de waarde van de woning en de complexiteit van de transactie. Het opnemen van notariskosten in uw berekeningen helpt u een nauwkeuriger beeld te krijgen van de totale kosten van uw hypothecaire lening en stelt u in staat om uw financiën beter te plannen.

Vergelijk verschillende aanbieders om de voordeligste lening te vinden.

Het vergelijken van verschillende aanbieders is een slimme tip om de meest voordelige lening te vinden. Door de rentetarieven, afsluitkosten en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste bij uw financiële situatie past. Het loont de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere aanbieders, zodat u uiteindelijk kunt profiteren van een lening met gunstige voorwaarden en lagere kosten.

Let op mogelijke boetes bij vervroegde terugbetaling van de lening.

Het is belangrijk om aandacht te besteden aan mogelijke boetes bij vervroegde terugbetaling van een lening. Sommige leningen kunnen boetes bevatten die in rekening worden gebracht als u de lening eerder wilt aflossen dan de afgesproken termijn. Deze boetes kunnen de totale kosten van de lening aanzienlijk verhogen, dus het is verstandig om hier rekening mee te houden bij het berekenen van de kosten van uw lening. Het is raadzaam om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig door te nemen voordat u een lening afsluit, zodat u niet voor onaangename verrassingen komt te staan in de toekomst.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen wanneer u een lening overweegt. Deze handige hulpmiddelen kunnen u helpen om op een eenvoudige en efficiënte manier een eerste inzicht te krijgen in wat de lening u zou kunnen kosten. Door gebruik te maken van deze online tools kunt u snel verschillende scenario’s vergelijken en beter begrijpen welke factoren de totale kosten van uw lening beïnvloeden. Dit kan u helpen om een weloverwogen beslissing te nemen en de lening te kiezen die het beste bij uw financiële situatie past.

leningen berekenen

Efficiënt leningen berekenen: Een praktische gids voor financiële planning

Hoe leningen berekenen: Een handige gids

Hoe leningen berekenen: Een handige gids

Of je nu een persoonlijke lening, een hypotheek of een autolening overweegt, het is essentieel om te begrijpen hoe leningen worden berekend voordat je je handtekening zet. Het kennen van de basisprincipes van leningen berekenen kan je helpen om de totale kosten te begrijpen en weloverwogen financiële beslissingen te nemen.

Belangrijke factoren bij leningen berekenen

Bij het berekenen van een lening zijn er verschillende belangrijke factoren waarmee rekening moet worden gehouden:

  • Hoofdsom: Dit is het bedrag dat je leent.
  • Rentevoet: De rentevoet bepaalt hoeveel rente je betaalt over de hoofdsom.
  • Looptijd: Dit is de periode waarbinnen je de lening terugbetaalt.
  • Bijkomende kosten: Sommige leningen kunnen bijkomende kosten met zich meebrengen, zoals administratiekosten of verzekeringen.

Hoe kun je leningen berekenen?

Er zijn verschillende online tools en rekenmachines beschikbaar om leningen te berekenen op basis van de bovenstaande factoren. Hier volgen enkele veelvoorkomende formules die worden gebruikt bij het berekenen van leningen:

  • Maandelijkse aflossing: Deze kan worden berekend met behulp van formules die rekening houden met de hoofdsom, rentevoet en looptijd van de lening.
  • Totale terug te betalen bedrag: Dit omvat zowel de hoofdsom als alle rentekosten over de looptijd van de lening.
  • Rentebedrag: Hiermee kun je zien hoeveel rente je uiteindelijk betaalt bovenop het geleende bedrag.

Besluit

Het is cruciaal om goed geïnformeerd te zijn bij het afsluiten van een lening. Door te begrijpen hoe leningen worden berekend en welke factoren hierbij een rol spelen, kun je ervoor zorgen dat je financiële beslissingen in lijn zijn met jouw doelen en mogelijkheden. Maak gebruik van beschikbare tools en informatiebronnen om nauwkeurig te kunnen bepalen wat voor jou de beste optie is bij het aangaan van een lening.


De Voordelen van Leningen Berekenen: Inzicht, Transparantie en Financiële Planning

  1. Helpt je de totale kosten van de lening te begrijpen.
  2. Geeft inzicht in hoeveel rente je uiteindelijk betaalt.
  3. Stelt je in staat om verschillende leningsopties te vergelijken.
  4. Kan helpen bij het plannen van je financiën op lange termijn.
  5. Biedt transparantie over de aflossingsstructuur en looptijd van de lening.
  6. Maakt het gemakkelijker om te bepalen of een lening binnen jouw budget past.
  7. Voorkomt verrassingen door onverwachte kosten of rentetarieven.
  8. Stelt je in staat om weloverwogen beslissingen te nemen bij het aangaan van een lening.


Drie Nadelen van Leningen Berekenen in België

  1. Leningen berekenen kan complex zijn voor mensen die niet bekend zijn met financiële formules en concepten.
  2. Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarring kan veroorzaken bij het vergelijken van leningsopties.
  3. Het negeren van bijkomende kosten bij het berekenen van leningen kan leiden tot onverwachte financiële lasten.

Helpt je de totale kosten van de lening te begrijpen.

Een belangrijk voordeel van leningen berekenen is dat het je helpt om de totale kosten van de lening te begrijpen. Door inzicht te krijgen in hoe de kosten worden berekend, inclusief de rente en eventuele bijkomende kosten, kun je een duidelijk beeld vormen van wat de lening je uiteindelijk zal kosten. Dit stelt je in staat om weloverwogen financiële beslissingen te nemen en te bepalen of de lening betaalbaar is binnen jouw budget en financiële situatie.

Geeft inzicht in hoeveel rente je uiteindelijk betaalt.

Een belangrijk voordeel van leningen berekenen is dat het inzicht geeft in hoeveel rente je uiteindelijk betaalt. Door de lening te berekenen, kun je precies zien hoeveel rentekosten er bovenop de hoofdsom komen gedurende de looptijd van de lening. Dit inzicht helpt bij het maken van weloverwogen financiële beslissingen en stelt je in staat om de totale kosten te begrijpen voordat je een lening afsluit. Het helpt je ook om te bepalen of de lening betaalbaar is op basis van jouw financiële situatie en doelen.

Stelt je in staat om verschillende leningsopties te vergelijken.

Het berekenen van leningen stelt je in staat om verschillende leningsopties te vergelijken, wat een belangrijk voordeel is. Door de totale kosten en maandelijkse aflossingen van verschillende leningen te berekenen, kun je een weloverwogen beslissing nemen over welke lening het meest geschikt is voor jouw financiële situatie. Op deze manier kun je de lening kiezen die het beste aansluit bij jouw behoeften en budget, waardoor je uiteindelijk geld kunt besparen en financiële stress kunt verminderen.

Kan helpen bij het plannen van je financiën op lange termijn.

Het berekenen van leningen kan helpen bij het plannen van je financiën op lange termijn. Door inzicht te krijgen in de totale kosten van een lening, inclusief rente en aflossingen over de looptijd, kun je beter anticiperen op je financiële verplichtingen en budgettering voor de toekomst. Dit helpt je om realistische doelen te stellen, eventuele risico’s te identificeren en een gezonde financiële strategie te ontwikkelen voor de lange termijn.

Biedt transparantie over de aflossingsstructuur en looptijd van de lening.

Een belangrijk voordeel van leningen berekenen is dat het transparantie biedt over de aflossingsstructuur en de looptijd van de lening. Door het berekenen van een lening krijgt men inzicht in hoeveel er maandelijks moet worden afgelost en hoelang de totale looptijd van de lening zal zijn. Deze informatie helpt bij het plannen van het budget en stelt leners in staat om realistische financiële doelen te stellen en te weten waar ze aan toe zijn gedurende de gehele periode van terugbetaling. Het biedt duidelijkheid en zekerheid, waardoor men beter geïnformeerde beslissingen kan nemen bij het aangaan van een lening.

Maakt het gemakkelijker om te bepalen of een lening binnen jouw budget past.

Het berekenen van leningen maakt het gemakkelijker om te bepalen of een lening binnen jouw budget past. Door de totale kosten van de lening, inclusief rente en aflossingen, in kaart te brengen, krijg je een duidelijk beeld van hoeveel je maandelijks moet betalen en of dit financieel haalbaar is. Op deze manier kun je verstandige beslissingen nemen over het aangaan van een lening en voorkom je dat je in financiële problemen komt door onrealistische betalingsverplichtingen aan te gaan. Het berekenen van leningen geeft je dus de nodige inzichten om weloverwogen financiële keuzes te maken die passen bij jouw budget en financiële situatie.

Voorkomt verrassingen door onverwachte kosten of rentetarieven.

Het berekenen van leningen helpt bij het voorkomen van verrassingen door onverwachte kosten of rentetarieven. Door vooraf de totale kosten van een lening te berekenen op basis van de hoofdsom, rentevoet en looptijd, kun je een duidelijk beeld krijgen van wat je kunt verwachten en kom je niet voor onaangename verrassingen te staan. Dit stelt je in staat om weloverwogen financiële beslissingen te nemen en zorgt ervoor dat je controle houdt over je financiële situatie.

Stelt je in staat om weloverwogen beslissingen te nemen bij het aangaan van een lening.

Het berekenen van leningen stelt je in staat om weloverwogen beslissingen te nemen bij het aangaan van een lening. Door inzicht te krijgen in de totale kosten, inclusief rente en bijkomende kosten, kun je de financiële impact van de lening beter begrijpen. Dit stelt je in staat om te beoordelen of de lening binnen jouw budget past en of het de juiste keuze is op basis van jouw financiële situatie. Met deze kennis kun je verstandige beslissingen nemen die aansluiten bij jouw financiële doelen en mogelijkheden.

Leningen berekenen kan complex zijn voor mensen die niet bekend zijn met financiële formules en concepten.

Het berekenen van leningen kan een uitdaging vormen voor mensen die niet vertrouwd zijn met financiële formules en concepten. De complexiteit van renteberekeningen, looptijden en bijkomende kosten kan overweldigend zijn voor individuen zonder een achtergrond in financiën. Hierdoor kunnen mensen moeite hebben om de totale kosten van een lening correct in te schatten en weloverwogen beslissingen te nemen over hun financiële verplichtingen. Het gebrek aan begrip van deze essentiële aspecten kan leiden tot verwarring en mogelijk tot het aangaan van leningen die niet optimaal aansluiten bij de financiële situatie van de persoon.

Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarring kan veroorzaken bij het vergelijken van leningsopties.

Een nadeel van leningen berekenen is dat online rekenmachines verschillende resultaten kunnen opleveren, wat verwarring kan veroorzaken bij het vergelijken van leningsopties. Verschillende rekenmachines kunnen variëren in de manier waarop ze rente berekenen, bijkomende kosten meenemen of de looptijd van de lening bepalen. Hierdoor kan het lastig zijn om een nauwkeurige vergelijking te maken tussen verschillende leningsopties en kan het moeilijk zijn om een weloverwogen beslissing te nemen over welke lening het meest geschikt is voor jouw financiële situatie. Het is daarom belangrijk om voorzichtig te zijn en indien mogelijk meerdere bronnen te raadplegen bij het berekenen en vergelijken van leningen.

Het negeren van bijkomende kosten bij het berekenen van leningen kan leiden tot onverwachte financiële lasten.

Het negeren van bijkomende kosten bij het berekenen van leningen kan leiden tot onverwachte financiële lasten. Het is essentieel om niet alleen naar de hoofdsom, rentevoet en looptijd van een lening te kijken, maar ook naar eventuele extra kosten die ermee gepaard gaan, zoals administratiekosten, verzekeringen of boetes voor vervroegde aflossing. Door deze bijkomende kosten over het hoofd te zien, kunnen leners uiteindelijk geconfronteerd worden met hogere totale terugbetalingsbedragen dan ze oorspronkelijk hadden verwacht, wat hun financiële situatie aanzienlijk kan belasten. Het is daarom verstandig om alle aspecten van een lening zorgvuldig te overwegen en transparantie te eisen over alle mogelijke kosten voordat men zich verbindt tot een leningsovereenkomst.

kredietverrichtingen

Belangrijke aspecten van kredietverrichtingen in de financiële sector

Artikel: Kredietverrichtingen

Kredietverrichtingen: Wat u moet weten

Kredietverrichtingen vormen een essentieel onderdeel van het financiële systeem en spelen een cruciale rol in de economie. Een kredietverrichting is een transactie waarbij een geldbedrag wordt uitgeleend door een kredietgever aan een kredietnemer, die dit bedrag op een later tijdstip terugbetaalt, vaak met rente.

Er zijn verschillende soorten kredietverrichtingen, waaronder persoonlijke leningen, hypothecaire leningen, zakelijke leningen en kredietlijnen. Deze kredieten kunnen worden verstrekt door banken, financiële instellingen of andere geldschieters.

Belang van Kredietverrichtingen

Kredietverrichtingen zijn van groot belang voor zowel individuen als bedrijven. Ze stellen mensen in staat om grote aankopen te doen, zoals een huis of auto, die ze anders niet direct zouden kunnen betalen. Voor bedrijven zijn kredieten essentieel om te investeren in groei, nieuwe projecten te financieren en cashflowproblemen op te lossen.

Risico’s en Regulering

Hoewel kredietverrichtingen veel voordelen bieden, brengen ze ook risico’s met zich mee. Kredietnemers moeten ervoor zorgen dat ze hun leningen tijdig terugbetalen om problematische schulden en negatieve gevolgen voor hun credit score te voorkomen. Aan de andere kant moeten kredietgevers strenge regels volgen om ervoor te zorgen dat leningen verantwoord worden verstrekt en dat risico’s worden beheerst.

Toekomst van Kredietverrichtingen

Met de opkomst van fintech-bedrijven en digitale technologieën evolueren ook kredietverrichtingen. Online leningsplatforms maken het gemakkelijker dan ooit voor consumenten en bedrijven om toegang te krijgen tot financiering. Daarnaast spelen big data-analyse en kunstmatige intelligentie een steeds grotere rol bij het beoordelen van kredietaanvragen en het beheren van risico’s.

In de toekomst zal de sector van de kredietverrichtingen blijven innoveren om tegemoet te komen aan de behoeften van een steeds veranderende economie en samenleving.


6 Essentiële Tips voor het Beheren van Kredietverrichtingen

  1. Vergelijk verschillende kredietverstrekkers voordat je een keuze maakt.
  2. Lees altijd de voorwaarden en kleine lettertjes van het kredietcontract.
  3. Zorg ervoor dat je de aflossingstermijnen en rente goed begrijpt.
  4. Wees bewust van eventuele extra kosten of verborgen fees bij kredietverrichtingen.
  5. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te vermijden.
  6. Raadpleeg indien nodig een financieel adviseur voor professioneel advies over kredieten.

Vergelijk verschillende kredietverstrekkers voordat je een keuze maakt.

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat je een beslissing neemt over een kredietverrichting. Door verschillende aanbiedingen te onderzoeken en te vergelijken, kun je de beste voorwaarden en tarieven vinden die passen bij jouw financiële behoeften en situatie. Het vergelijken van kredietverstrekkers kan je helpen om geld te besparen en ervoor te zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw financiële doelen.

Lees altijd de voorwaarden en kleine lettertjes van het kredietcontract.

Het is van essentieel belang om altijd de voorwaarden en kleine lettertjes van het kredietcontract grondig te lezen voordat u een kredietverrichting aangaat. Door deze documenten zorgvuldig door te nemen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en voorwaarden die aan de lening zijn verbonden. Zo voorkomt u verrassingen en misverstanden in de toekomst en kunt u weloverwogen beslissingen nemen over uw financiële verplichtingen. Het naleven van deze eenvoudige tip kan u helpen om verantwoordelijk om te gaan met kredietverrichtingen en uw financiële gezondheid te waarborgen.

Zorg ervoor dat je de aflossingstermijnen en rente goed begrijpt.

Het is van essentieel belang om ervoor te zorgen dat je de aflossingstermijnen en rente goed begrijpt bij kredietverrichtingen. Door een grondig inzicht te hebben in hoe de aflossingen en rentekosten worden berekend, kun je beter plannen en voorkomen dat je in financiële moeilijkheden komt. Het is verstandig om alle voorwaarden van het krediet zorgvuldig door te nemen en eventuele vragen te stellen aan de kredietverstrekker om volledige duidelijkheid te krijgen over de financiële verplichtingen die je aangaat.

Wees bewust van eventuele extra kosten of verborgen fees bij kredietverrichtingen.

Het is belangrijk om bewust te zijn van eventuele extra kosten of verborgen fees bij kredietverrichtingen. Sommige kredietverstrekkers kunnen verborgen kosten in rekening brengen, zoals administratiekosten, boetes voor vervroegde aflossing of kosten voor late betalingen. Door goed op de hoogte te zijn van alle mogelijke extra kosten, kunt u een weloverwogen beslissing nemen en verrassingen vermijden bij het afsluiten van een kredietovereenkomst.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te vermijden.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij kredietverrichtingen om financiële problemen te vermijden. Door een realistisch aflossingsplan op te stellen dat past bij je financiële situatie, kun je voorkomen dat je in de toekomst in de problemen komt met betalingsachterstanden of schulden. Het is belangrijk om verantwoordelijk om te gaan met leningen en kredieten, zodat je jouw financiële gezondheid op lange termijn kunt waarborgen.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies over kredieten.

Het is altijd verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies over kredieten. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende opties en voorwaarden die gepaard gaan met kredietverrichtingen, en u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële situatie en doelen. Het advies van een expert kan u helpen om risico’s te minimaliseren en de juiste keuzes te maken op het gebied van leningen en kredietverstrekking.

kredietoplossing

Ontdek de Juiste Kredietoplossing voor Uw Financiële Behoeften

Kredietoplossing: Een Financiële Stap Vooruit

Kredietoplossing: Een Financiële Stap Vooruit

Als u op zoek bent naar een manier om uw financiële situatie te verbeteren of een belangrijke investering te doen, kan een kredietoplossing de perfecte oplossing zijn. Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het consolideren van schulden, kredieten bieden de flexibiliteit en ondersteuning die u nodig heeft.

Met een kredietoplossing kunt u een bepaald bedrag lenen tegen vooraf overeengekomen voorwaarden, zoals rente en terugbetalingsperiode. Dit stelt u in staat om direct toegang te krijgen tot de benodigde financiële middelen, zonder dat u al het geld vooraf hoeft te hebben.

Er zijn verschillende soorten kredietoplossingen beschikbaar, afhankelijk van uw behoeften en financiële situatie. Van persoonlijke leningen tot zakelijke kredieten en hypotheekleningen, er is altijd een oplossing die bij u past.

Het is belangrijk om zorgvuldig na te denken over welke kredietoplossing het beste bij uw behoeften past. Zorg ervoor dat u de voorwaarden begrijpt, inclusief rentetarieven, terugbetalingsvoorwaarden en eventuele extra kosten. Door goed geïnformeerd te zijn, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat het krediet in uw voordeel werkt.

Of u nu op zoek bent naar kortetermijnfinanciering of een langetermijninvestering wilt doen, een kredietoplossing kan u helpen uw doelen te bereiken. Neem de tijd om uw opties te verkennen en vind de juiste kredietverstrekker die u de ondersteuning biedt die u nodig heeft.

Met de juiste kredietoplossing kunt u een financiële stap vooruit zetten en uw ambities realiseren. Wees verstandig in uw beslissingen en maak gebruik van de mogelijkheden die kredieten bieden om uw financiële toekomst veilig te stellen.


Veelgestelde Vragen over Kredietoplossingen: Inzicht in Financiële Mogelijkheden

  1. Wat is een kredietoplossing en hoe werkt het?
  2. Welke soorten kredietoplossingen zijn beschikbaar voor particulieren?
  3. Hoe kan ik bepalen welke kredietoplossing het beste bij mijn financiële behoeften past?
  4. Wat zijn de rentetarieven die worden toegepast op kredietoplossingen?
  5. Zijn er risico’s verbonden aan het gebruik van een kredietoplossing?

Wat is een kredietoplossing en hoe werkt het?

Een kredietoplossing is een financiële mogelijkheid waarbij een individu of een bedrijf een bepaald bedrag leent van een kredietverstrekker onder vastgestelde voorwaarden. Dit kan bijvoorbeeld een persoonlijke lening, zakelijk krediet of hypotheek zijn. Het werkt doorgaans als volgt: de kredietnemer ontvangt het geleende bedrag en betaalt dit terug over een afgesproken periode, meestal met rente. Het is belangrijk om de voorwaarden van de kredietoplossing goed te begrijpen, inclusief rentetarieven, terugbetalingsvoorwaarden en eventuele bijkomende kosten, om ervoor te zorgen dat het krediet in lijn is met de financiële behoeften en mogelijkheden van de lener.

Welke soorten kredietoplossingen zijn beschikbaar voor particulieren?

Voor particulieren zijn er verschillende soorten kredietoplossingen beschikbaar om aan diverse financiële behoeften te voldoen. Enkele veelvoorkomende opties zijn persoonlijke leningen, doorlopend krediet en hypothecaire leningen. Een persoonlijke lening biedt een vast bedrag dat in termijnen wordt terugbetaald, terwijl bij een doorlopend krediet flexibel geld kan worden opgenomen tot een bepaalde limiet. Hypothecaire leningen worden vaak gebruikt voor de aankoop van een huis en vereisen het onderpand van het gekochte onroerend goed. Het is essentieel voor particulieren om de voorwaarden en kosten van elke kredietoplossing zorgvuldig te overwegen voordat ze een keuze maken die aansluit bij hun financiële doelen en mogelijkheden.

Hoe kan ik bepalen welke kredietoplossing het beste bij mijn financiële behoeften past?

Het bepalen van welke kredietoplossing het beste bij uw financiële behoeften past, vereist een zorgvuldige evaluatie van verschillende factoren. Allereerst is het belangrijk om uw specifieke financiële doelen en behoeften duidelijk in kaart te brengen. Denk na over hoeveel geld u nodig heeft, voor welk doel u het wilt gebruiken en op welke termijn u het kunt terugbetalen. Vervolgens is het essentieel om de verschillende soorten kredietoplossingen te onderzoeken en te begrijpen, zoals persoonlijke leningen, zakelijke kredieten of hypotheekleningen. Vergelijk de rentetarieven, terugbetalingsvoorwaarden en eventuele extra kosten van elke optie om te bepalen welke het meest gunstig is voor uw situatie. Het raadplegen van een financieel adviseur kan ook waardevol zijn om u te helpen bij het nemen van een weloverwogen beslissing die aansluit bij uw financiële doelen en mogelijkheden.

Wat zijn de rentetarieven die worden toegepast op kredietoplossingen?

De rentetarieven die worden toegepast op kredietoplossingen kunnen variëren afhankelijk van verschillende factoren, zoals het type krediet, de kredietverstrekker en de huidige marktomstandigheden. Over het algemeen geldt dat de rente hoger kan zijn voor risicovollere leningen, terwijl leningen met meer zekerheid vaak lagere rentetarieven hebben. Het is belangrijk om goed te letten op de rentevoeten bij het overwegen van een kredietoplossing en ervoor te zorgen dat u de voorwaarden volledig begrijpt voordat u zich verbindt. Door verschillende aanbieders te vergelijken en te onderhandelen over gunstige tarieven, kunt u mogelijk geld besparen en een kredietoplossing vinden die past bij uw financiële behoeften.

Zijn er risico’s verbonden aan het gebruik van een kredietoplossing?

Ja, er zijn zeker risico’s verbonden aan het gebruik van een kredietoplossing. Het belangrijkste risico is dat u mogelijk meer geld leent dan u zich kunt veroorloven terug te betalen, wat kan leiden tot financiële problemen en schulden. Daarnaast kunnen variabele rentetarieven ervoor zorgen dat uw maandelijkse betalingen fluctueren, waardoor het moeilijk kan zijn om uw budget te beheren. Het is ook essentieel om op de hoogte te zijn van eventuele verborgen kosten of boetes die kunnen worden toegepast bij het niet naleven van de terugbetalingsvoorwaarden. Het is daarom raadzaam om goed geïnformeerd te zijn over de voorwaarden en risico’s voordat u besluit een kredietoplossing aan te gaan.