Tag, rentevoet

250000 lenen

Alles wat u moet weten over het lenen van 250.000 euro

Artikel: 250.000 lenen

250.000 lenen: Alles wat u moet weten

Of u nu een huis wilt kopen, een bedrijf wilt starten of uw bestaande schulden wilt consolideren, het lenen van een groot bedrag zoals 250.000 euro is een serieuze financiële beslissing. In dit artikel zullen we ingaan op de belangrijkste aspecten van het lenen van 250.000 euro en wat u moet overwegen voordat u deze stap zet.

Waarvoor kunt u 250.000 euro lenen?

Met een lening van 250.000 euro heeft u verschillende mogelijkheden. U kunt dit bedrag bijvoorbeeld gebruiken voor:

  • Het kopen van een huis of vastgoed
  • Het starten van een eigen bedrijf
  • Het financieren van grote aankopen, zoals een auto of boot
  • Het consolideren van bestaande schulden
  • Het financieren van verbouwingen aan uw woning

Belangrijke overwegingen bij het lenen van 250.000 euro

Voordat u besluit om 250.000 euro te lenen, is het belangrijk om enkele zaken te overwegen:

  • Rentevoet: Hoe hoog is de rente die u moet betalen op de lening? Vergelijk verschillende aanbieders om de beste deal te vinden.
  • Aflossingstermijn: Hoe lang krijgt u om de lening terug te betalen? Zorg ervoor dat de aflossingstermijn haalbaar is voor uw financiële situatie.
  • Zekerheden: Sommige leningen vereisen zekerheden, zoals een hypotheek op uw huis. Wees bewust van de risico’s die hieraan verbonden zijn.
  • Financiële planning: Maak een gedetailleerd plan voor hoe u de lening zult terugbetalen en hoe dit past in uw algehele financiële situatie.

Besluitvorming rond het lenen van 250.000 euro

Het nemen van een grote lening zoals 250.000 euro vereist zorgvuldige overwegingen en planning. Zorg ervoor dat u goed geïnformeerd bent over alle aspecten van de lening voordat u zich verbindt tot deze financiële verplichting.

Vergeet niet om professioneel advies in te winnen bij een financieel adviseur of bank voordat u definitieve beslissingen neemt over het lenen van 250.000 euro.

Mocht u nog vragen hebben of meer informatie willen over het lenen van grote bedragen, neem dan gerust contact op met ons team voor deskundig advies.

Dit artikel wordt aangeboden door Atiya Solutions – Uw partner in financiële softwareoplossingen.


5 Tips voor het Lenen van 250.000 Euro in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het lenen van 250.000 euro.
  3. Bereken zorgvuldig hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Lees de voorwaarden van de lening grondig door en vraag om verduidelijking waar nodig.
  5. Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of investeerders.

Vergelijk leningen van verschillende aanbieders om de beste rentetarieven te vinden.

Vergelijk leningen van verschillende aanbieders om de beste rentetarieven te vinden. Door verschillende leningsopties te vergelijken, kunt u de meest gunstige rentevoorwaarden vinden die passen bij uw financiële situatie en behoeften. Het is belangrijk om zorgvuldig te kijken naar de rentevoeten en eventuele bijkomende kosten voordat u een beslissing neemt over het lenen van 250.000 euro. Met een grondige vergelijking kunt u geld besparen en ervoor zorgen dat u een lening afsluit die goed aansluit bij uw financiële doelen.

Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het lenen van 250.000 euro.

Bij het lenen van 250.000 euro is het belangrijk om rekening te houden met bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk verhogen. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke bijkomende kosten voordat u een lening van deze omvang afsluit, zodat u niet voor verrassingen komt te staan tijdens het aflossingsproces. Het is verstandig om deze kosten mee te nemen in uw financiële planning en budgettering om een duidelijk beeld te krijgen van de totale financiële impact van het lenen van 250.000 euro.

Bereken zorgvuldig hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is van essentieel belang om zorgvuldig te berekenen hoeveel je maandelijks kunt aflossen bij het lenen van 250.000 euro, om zo financiële problemen te voorkomen. Door realistisch te kijken naar je financiële situatie en een aflossingsplan op te stellen dat haalbaar is op lange termijn, kun je ervoor zorgen dat de lening geen onnodige last wordt. Het is verstandig om rekening te houden met eventuele veranderingen in inkomen en onvoorziene uitgaven, zodat je de lening comfortabel kunt terugbetalen en financiële stabiliteit kunt behouden.

Lees de voorwaarden van de lening grondig door en vraag om verduidelijking waar nodig.

Het is van cruciaal belang om de voorwaarden van de lening van 250.000 euro grondig door te nemen en eventuele onduidelijkheden te verhelderen voordat u zich verbindt tot de lening. Door zorgvuldig de voorwaarden te begrijpen, kunt u volledig inzicht krijgen in de verplichtingen en risico’s die gepaard gaan met het lenen van een groot bedrag. Aarzel niet om vragen te stellen en om verduidelijking te vragen waar nodig, zodat u weloverwogen beslissingen kunt nemen en financiële verrassingen in de toekomst kunt voorkomen.

Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of investeerders.

Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of investeerders wanneer u van plan bent om 250.000 euro te lenen. Crowdfunding biedt de mogelijkheid om geld in te zamelen bij een groep mensen die geïnteresseerd zijn in uw project of bedrijf, terwijl investeerders kapitaal kunnen verstrekken in ruil voor een aandeel in uw onderneming. Het verkennen van deze alternatieven kan u helpen om flexibelere financieringsoplossingen te vinden die mogelijk gunstiger zijn dan traditionele leningen.

8000 euro lenen

Alles wat u moet weten over 8000 euro lenen: Tips en advies

Artikel: 8000 euro lenen

8000 euro lenen: Alles wat u moet weten

Heeft u behoefte aan extra financiële middelen en overweegt u om 8000 euro te lenen? Het is belangrijk om goed geïnformeerd te zijn voordat u een lening afsluit. In dit artikel bespreken we de belangrijkste zaken die u moet weten over het lenen van 8000 euro.

Waarvoor kunt u 8000 euro lenen?

Met een lening van 8000 euro kunt u verschillende doeleinden financieren. Of het nu gaat om het doen van een grote aankoop, het consolideren van schulden of het financieren van een verbouwing, een lening van 8000 euro kan u helpen uw financiële doelen te bereiken.

Soorten leningen voor 8000 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 8000 euro. Dit kan variëren van persoonlijke leningen tot doorlopend krediet, afhankelijk van uw behoeften en financiële situatie. Het is belangrijk om de voorwaarden en rentetarieven van elke leningsoptie te vergelijken voordat u een beslissing neemt.

Rente en terugbetalingsvoorwaarden

Bij het lenen van 8000 euro is het essentieel om aandacht te besteden aan de rentetarieven en terugbetalingsvoorwaarden. Een lagere rente kan leiden tot lagere totale kosten, terwijl flexibele terugbetalingsmogelijkheden u kunnen helpen de lening op een manier af te lossen die bij uw budget past.

Vergelijk aanbieders

Voordat u beslist waar u 8000 euro gaat lenen, is het verstandig om verschillende aanbieders te vergelijken. Let op zaken zoals rentetarieven, looptijd van de lening en eventuele bijkomende kosten. Door verschillende opties te vergelijken, kunt u de beste deal vinden die past bij uw behoeften.

Conclusie

Het lenen van 8000 euro kan een effectieve manier zijn om uw financiële doelen te bereiken, maar het is belangrijk om verantwoordelijk te handelen en goed geïnformeerd te zijn over uw opties. Door onderzoek te doen, aanbieders te vergelijken en duidelijke afspraken te maken over terugbetaling, kunt u met vertrouwen een beslissing nemen over het afsluiten van een lening.


9 Belangrijke Tips voor het Lenen van 8000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten bij het lenen van 8000 euro.
  3. Bepaal hoeveel je maandelijks kunt aflossen en kies een passende looptijd.
  4. Lees de contractvoorwaarden grondig door voordat je een lening afsluit.
  5. Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening terug te betalen.
  6. Informeer naar eventuele mogelijkheden tot vervroegd aflossen zonder extra kosten.
  7. Wees realistisch over wat je met 8000 euro kunt bereiken en leen niet meer dan nodig is.
  8. Houd rekening met onverwachte uitgaven en reserveer indien mogelijk een buffer voor noodgevallen.
  9. Raadpleeg een financieel adviseur als je twijfelt over het lenen van 8000 euro.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een belangrijke tip bij het lenen van 8000 euro is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door rentetarieven, looptijden en bijkomende kosten van verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van kredietverstrekkers stelt u in staat om de meest gunstige deal te vinden en kan u helpen om geld te besparen op de lange termijn.

Let op de rentevoet en bijkomende kosten bij het lenen van 8000 euro.

Bij het lenen van 8000 euro is het van essentieel belang om goed op te letten op de rentevoet en eventuele bijkomende kosten. Een lage rentevoet kan aanzienlijke besparingen opleveren op de totale kosten van de lening, terwijl verborgen bijkomende kosten het uiteindelijke bedrag dat u moet terugbetalen kunnen verhogen. Het is daarom verstandig om grondig onderzoek te doen naar verschillende aanbieders en hun voorwaarden te vergelijken om ervoor te zorgen dat u de meest voordelige leningsoptie kiest die past bij uw financiële situatie.

Bepaal hoeveel je maandelijks kunt aflossen en kies een passende looptijd.

Het is essentieel om bij het lenen van 8000 euro te bepalen hoeveel je maandelijks kunt aflossen en een passende looptijd te kiezen. Door realistisch te kijken naar je financiële situatie en budget, kun je een aflossingsbedrag vaststellen dat haalbaar is zonder jezelf in financiële problemen te brengen. Daarnaast is het selecteren van een geschikte looptijd belangrijk, omdat dit invloed heeft op de totale kosten van de lening en hoe lang je eraan gebonden bent. Het vinden van een balans tussen een comfortabele maandelijkse aflossing en een redelijke looptijd is cruciaal bij het lenen van 8000 euro.

Lees de contractvoorwaarden grondig door voordat je een lening afsluit.

Het is van cruciaal belang om de contractvoorwaarden grondig door te lezen voordat u een lening van 8000 euro afsluit. Door de tijd te nemen om het contract zorgvuldig te bestuderen, krijgt u inzicht in de rentetarieven, terugbetalingsvoorwaarden en eventuele bijkomende kosten die aan de lening verbonden zijn. Het begrijpen van alle aspecten van het contract stelt u in staat om weloverwogen beslissingen te nemen en ervoor te zorgen dat u volledig op de hoogte bent van de verplichtingen die gepaard gaan met het lenen van dit bedrag.

Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening terug te betalen.

Het is van essentieel belang om ervoor te zorgen dat je financiële situatie stabiel genoeg is om de lening van 8000 euro terug te kunnen betalen. Voordat je een lening afsluit, is het verstandig om een grondige analyse te maken van je inkomsten en uitgaven om er zeker van te zijn dat je de maandelijkse aflossingen kunt dragen. Het is belangrijk om realistisch te zijn over je financiële mogelijkheden en eventuele risico’s te vermijden die kunnen ontstaan als je niet in staat bent om aan de betalingsverplichtingen te voldoen. Het aangaan van een lening vereist verantwoordelijkheid en voorzichtigheid om financiële problemen in de toekomst te voorkomen.

Informeer naar eventuele mogelijkheden tot vervroegd aflossen zonder extra kosten.

Bij het lenen van 8000 euro is het verstandig om te informeren naar eventuele mogelijkheden tot vervroegd aflossen zonder extra kosten. Het is belangrijk om te weten of u de lening eerder kunt aflossen dan de oorspronkelijk overeengekomen termijn, en of daar extra kosten aan verbonden zijn. Door deze informatie vooraf te verkrijgen, kunt u flexibiliteit behouden en mogelijk geld besparen door eerder van uw lening af te zijn zonder extra financiële lasten.

Wees realistisch over wat je met 8000 euro kunt bereiken en leen niet meer dan nodig is.

Het is belangrijk om realistisch te zijn over wat je met 8000 euro kunt bereiken en om niet meer te lenen dan strikt noodzakelijk is. Door een duidelijk doel voor ogen te hebben en alleen het benodigde bedrag te lenen, kun je financiële problemen op de lange termijn voorkomen. Het is verstandig om een gedetailleerd budget op te stellen en te bepalen hoeveel je echt nodig hebt voordat je een lening afsluit. Op die manier kun je verantwoordelijk lenen en ervoor zorgen dat je de lening op een haalbare manier kunt terugbetalen.

Houd rekening met onverwachte uitgaven en reserveer indien mogelijk een buffer voor noodgevallen.

Bij het lenen van 8000 euro is het belangrijk om rekening te houden met onverwachte uitgaven en om indien mogelijk een buffer voor noodgevallen te reserveren. Het hebben van een financiële reserve kan u helpen om onvoorziene kosten op te vangen en uw lening af te lossen zonder in financiële problemen te komen. Door vooraf na te denken over mogelijke onverwachte situaties en hierop voorbereid te zijn, kunt u uw financiële stabiliteit behouden tijdens de looptijd van de lening.

Raadpleeg een financieel adviseur als je twijfelt over het lenen van 8000 euro.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over het lenen van 8000 euro. Een financieel adviseur kan je helpen om een weloverwogen beslissing te nemen door je inzicht te geven in de verschillende leningsopties, rentetarieven en terugbetalingsvoorwaarden. Met hun expertise kunnen ze je begeleiden bij het kiezen van de lening die het beste past bij jouw financiële situatie en doelen, waardoor je met meer vertrouwen de juiste keuze kunt maken.

bereken je lening

Bereken Je Lening: Een Stapsgewijze Gids voor Financiële Planning

Bereken Je Lening

Bereken Je Lening

Een lening afsluiten is een belangrijke financiële beslissing die goed doordacht moet worden. Voordat je een lening aanvraagt, is het verstandig om de kosten en aflossingen te berekenen om een duidelijk beeld te krijgen van wat je kunt verwachten.

Stappen om je lening te berekenen:

  1. Bepaal het leenbedrag dat je nodig hebt.
  2. Kies de looptijd van de lening, bijvoorbeeld 12, 24, 36 of 60 maanden.
  3. Vergelijk verschillende kredietverstrekkers en hun rentetarieven.
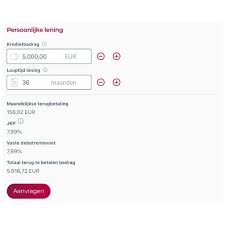
  4. Gebruik een online leencalculator om de maandelijkse aflossingen en totale kosten te berekenen.
  5. Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.
  6. Controleer of je in staat bent om de maandelijkse aflossingen comfortabel te betalen binnen jouw budget.

Het is belangrijk om realistisch te zijn over je financiële situatie en alleen een lening af te sluiten die je daadwerkelijk kunt terugbetalen. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden van de lening en eventuele verborgen kosten voordat je een definitieve beslissing neemt.

Door je lening zorgvuldig te berekenen en alle aspecten ervan te overwegen, kun je ervoor zorgen dat je op een verantwoorde manier financiële steun krijgt die past bij jouw behoeften en mogelijkheden. Neem de tijd om alles grondig door te nemen en vraag advies aan financiële experts indien nodig.


Veelgestelde Vragen over het Berekenen van je Lening in België

  1. Hoe kan ik mijn leningbedrag berekenen?
  2. Welke factoren beïnvloeden de hoogte van mijn maandelijkse aflossingen?
  3. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  4. Kan ik extra kosten verwachten bij het afsluiten van een lening?
  5. Hoe lang duurt het voordat mijn lening volledig is terugbetaald?
  6. Zijn er boetes voor vervroegde aflossing van de lening?
  7. Hoe kan ik verschillende kredietverstrekkers vergelijken om de beste optie te kiezen?
  8. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?
  9. Kan ik de looptijd van mijn lening aanpassen nadat deze is gestart?

Hoe kan ik mijn leningbedrag berekenen?

Om je leningbedrag te berekenen, zijn er verschillende factoren waarmee je rekening moet houden. Allereerst moet je het gewenste leenbedrag bepalen dat je nodig hebt voor jouw specifieke doeleinden. Vervolgens is het belangrijk om de looptijd van de lening te kiezen, aangezien dit van invloed is op de maandelijkse aflossingen en totale kosten. Daarnaast speelt de rentevoet een cruciale rol bij het bepalen van het uiteindelijke bedrag dat je zult terugbetalen. Het gebruik van een online leencalculator kan ook zeer nuttig zijn om een nauwkeurige schatting te maken van de maandelijkse aflossingen en totale kosten, waardoor je een beter inzicht krijgt in wat je kunt verwachten bij het afsluiten van een lening. Het is raadzaam om alle aspecten grondig te overwegen en eventuele extra kosten zoals administratiekosten of verzekeringen in overweging te nemen voordat je definitieve beslissingen neemt met betrekking tot jouw lening.

Welke factoren beïnvloeden de hoogte van mijn maandelijkse aflossingen?

Er zijn verschillende factoren die de hoogte van je maandelijkse aflossingen kunnen beïnvloeden bij het berekenen van je lening. Een belangrijke factor is het leenbedrag dat je hebt gekozen, aangezien een hoger bedrag doorgaans resulteert in hogere maandelijkse aflossingen. Daarnaast speelt de looptijd van de lening een rol, waarbij een kortere looptijd kan leiden tot hogere maandelijkse betalingen maar lagere totale kosten. Ook de rentevoet die wordt toegepast op de lening heeft een significante impact op de hoogte van de aflossingen. Het is essentieel om al deze factoren zorgvuldig te overwegen en te berekenen om ervoor te zorgen dat je lening betaalbaar en haalbaar is binnen jouw financiële mogelijkheden.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Het verschil tussen een vaste en variabele rente bij leningen ligt in de manier waarop de rente wordt bepaald en hoe deze gedurende de looptijd van de lening kan veranderen. Bij een vaste rente blijft het rentepercentage gedurende de gehele looptijd van de lening hetzelfde, waardoor je maandelijkse aflossingen consistent en voorspelbaar zijn. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor je maandelijkse aflossingen kunnen stijgen of dalen, afhankelijk van hoe de rente zich ontwikkelt. Het kiezen tussen een vaste of variabele rente hangt af van je persoonlijke financiële situatie, risicobereidheid en verwachtingen over toekomstige renteschommelingen. Het is belangrijk om zorgvuldig te overwegen welk type rente het beste bij jouw behoeften past voordat je een lening afsluit.

Kan ik extra kosten verwachten bij het afsluiten van een lening?

Bij het afsluiten van een lening is het belangrijk om rekening te houden met mogelijke extra kosten die kunnen optreden. Naast de rente die je betaalt over het geleende bedrag, kunnen er ook andere kosten in rekening worden gebracht, zoals administratiekosten, notariskosten, verzekeringspremies of eventuele boetes bij vervroegde aflossing. Het is verstandig om de volledige leningsovereenkomst zorgvuldig door te nemen en alle voorwaarden te begrijpen voordat je akkoord gaat. Door je bewust te zijn van eventuele extra kosten, kun je een nauwkeurige berekening maken van de totale kosten van de lening en ervoor zorgen dat je financiële planning hierop is afgestemd.

Hoe lang duurt het voordat mijn lening volledig is terugbetaald?

Het tijdsbestek waarbinnen je lening volledig wordt terugbetaald, hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en de aflossingsmethode die je hebt gekozen. Door gebruik te maken van een online leencalculator kun je een schatting maken van de duur van de terugbetaling op basis van deze variabelen. Het is belangrijk om regelmatig je aflossingen te controleren en eventuele extra betalingen te overwegen om de lening sneller af te lossen en zo rentekosten te verlagen. Het is raadzaam om contact op te nemen met je kredietverstrekker voor specifieke details over het terugbetalingsproces en eventuele mogelijkheden tot vervroegde terugbetaling.

Zijn er boetes voor vervroegde aflossing van de lening?

Ja, bij het afsluiten van een lening is het belangrijk om te controleren of er boetes zijn voor vervroegde aflossing. Sommige kredietverstrekkers kunnen kosten in rekening brengen als je ervoor kiest om de lening eerder dan gepland af te lossen. Deze boetes kunnen variëren en kunnen van invloed zijn op de totale kosten van de lening. Het is verstandig om de voorwaarden met betrekking tot vervroegde aflossing zorgvuldig door te nemen voordat je een lening afsluit, zodat je goed op de hoogte bent van eventuele extra kosten die kunnen ontstaan als je besluit om eerder af te lossen.

Hoe kan ik verschillende kredietverstrekkers vergelijken om de beste optie te kiezen?

Om de beste optie te kiezen bij het vergelijken van verschillende kredietverstrekkers voor je lening, is het belangrijk om verschillende factoren te overwegen. Allereerst is het essentieel om naar de rentetarieven te kijken, aangezien deze een grote invloed hebben op de totale kosten van je lening. Daarnaast is het verstandig om de voorwaarden en looptijden van de leningen te vergelijken, evenals eventuele extra kosten zoals administratiekosten of verzekeringen. Het kan ook nuttig zijn om recensies en ervaringen van andere klanten te raadplegen om inzicht te krijgen in de klantenservice en betrouwbaarheid van de kredietverstrekkers. Door grondig onderzoek te doen en verschillende opties zorgvuldig af te wegen, kun je een weloverwogen beslissing nemen en de kredietverstrekker vinden die het beste aansluit bij jouw behoeften en financiële situatie.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?

Als je je maandelijkse aflossingen niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In veel gevallen bieden financiële instellingen opties zoals het herstructureren van de lening of het tijdelijk verlagen van de aflossingen om je te helpen in moeilijke tijden. Het vermijden van betalingsproblemen is cruciaal om verdere financiële problemen te voorkomen, dus transparante communicatie met de kredietverstrekker is essentieel. Het negeren van betalingsachterstanden kan leiden tot boetes, extra kosten en zelfs negatieve gevolgen voor je kredietwaardigheid.

Kan ik de looptijd van mijn lening aanpassen nadat deze is gestart?

Ja, in veel gevallen is het mogelijk om de looptijd van je lening aan te passen nadat deze is gestart. Dit proces staat bekend als herfinanciering of herstructurering van de lening. Door de looptijd van je lening te wijzigen, kun je mogelijk de maandelijkse aflossingen verlagen of verhogen, afhankelijk van jouw financiële situatie en behoeften. Het is echter belangrijk om te weten dat er vaak kosten verbonden zijn aan het aanpassen van de looptijd van een lening, dus het is verstandig om advies in te winnen bij je kredietverstrekker voordat je een beslissing neemt.

geld lenen bedrijf

Alles wat u moet weten over geld lenen bij een bedrijf

Geld Lenen bij een Bedrijf: Wat U Moet Weten

Geld Lenen bij een Bedrijf: Wat U Moet Weten

Als u overweegt geld te lenen voor uw bedrijf, zijn er een aantal belangrijke zaken waarmee u rekening moet houden. Het lenen van geld kan een effectieve manier zijn om uw bedrijf te laten groeien of financiële uitdagingen te overwinnen, maar het is essentieel om goed geïnformeerd te zijn voordat u deze stap neemt.

Waarom Geld Lenen bij een Bedrijf?

Bedrijfsleningen kunnen worden gebruikt voor verschillende doeleinden, zoals het financieren van nieuwe projecten, het uitbreiden van activiteiten, het investeren in apparatuur of het overbruggen van tijdelijke cashflowproblemen. Door geld te lenen bij een bedrijf kunt u kapitaal verkrijgen dat anders mogelijk niet direct beschikbaar is.

Soorten Bedrijfsleningen

Er zijn verschillende soorten bedrijfsleningen beschikbaar, elk met hun eigen voorwaarden en vereisten. Enkele veelvoorkomende opties zijn:

  • Termijnleningen: waarbij u een vast bedrag leent dat u over een bepaalde periode terugbetaalt.
  • Kredietlijnen: waarbij u tot een bepaald limiet kunt lenen en terugbetalen wanneer nodig.
  • Factoring: waarbij u openstaande facturen verkoopt aan een derde partij in ruil voor directe financiering.

Waarop Letten bij Geld Lenen?

Voordat u besluit geld te lenen bij een bedrijf, is het belangrijk om de volgende zaken in overweging te nemen:

  1. Rentevoet en Kosten: Begrijp de rentevoet en eventuele bijkomende kosten die gepaard gaan met de lening. Dit zal van invloed zijn op de totale kosten van de lening.
  2. Voorwaarden en Aflossingsschema: Zorg ervoor dat u de voorwaarden van de lening begrijpt en dat het aflossingsschema haalbaar is voor uw bedrijf.
  3. Kredietwaardigheid: Uw kredietgeschiedenis en financiële situatie zullen van invloed zijn op uw vermogen om geld te lenen. Wees bereid om relevante documentatie te verstrekken aan de kredietverstrekker.

Besluit

Het lenen van geld bij een bedrijf kan uw onderneming helpen groeien en bloeien, maar het is belangrijk om verantwoordelijkheid te nemen en goed geïnformeerd beslissingen te nemen. Zorg ervoor dat u alle opties zorgvuldig afweegt voordat u zich verbindt tot een lening en zoek indien nodig professioneel advies in.


12 Veelgestelde Vragen over Geld Lenen voor je Bedrijf in België

  1. Kan je geld lenen voor je bedrijf?
  2. Hoeveel kan je lenen voor een bedrijf?
  3. Hoeveel geld mag je lenen van een BV?
  4. Kun je geld lenen van je eigen bedrijf?
  5. Hoeveel kan je lenen om een bedrijf over te nemen?
  6. Wat kost het om 100.000 euro te lenen?
  7. Kan je geld lenen voor een bedrijf?
  8. Hoeveel kan ik lenen om een bedrijf over te nemen?
  9. Wat kost een lening van 20000 euro per maand?
  10. Hoe kom je aan 5000 euro?
  11. Hoeveel geld mag je lenen van je BV?
  12. Hoeveel geld kun je lenen om een bedrijf te starten?

Kan je geld lenen voor je bedrijf?

Ja, het is mogelijk om geld te lenen voor je bedrijf. Bedrijfsleningen zijn een gangbare optie voor ondernemers die extra kapitaal nodig hebben om hun bedrijf te laten groeien, investeringen te doen of financiële uitdagingen aan te pakken. Verschillende financiële instellingen en kredietverstrekkers bieden bedrijfsleningen aan met diverse voorwaarden en opties. Het is echter belangrijk om goed geïnformeerd te zijn over de verschillende soorten leningen, rentetarieven, aflossingstermijnen en andere voorwaarden voordat je besluit geld te lenen voor je bedrijf. Het is raadzaam om advies in te winnen bij financiële experts en zorgvuldig alle opties af te wegen voordat je een beslissing neemt over het aangaan van een bedrijfslening.

Hoeveel kan je lenen voor een bedrijf?

Een veelgestelde vraag over geld lenen voor een bedrijf is: “Hoeveel kan je lenen voor een bedrijf?” Het bedrag dat u kunt lenen voor uw bedrijf hangt af van verschillende factoren, waaronder de financiële gezondheid van uw onderneming, uw kredietgeschiedenis, het doel van de lening en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen kunnen bedrijven leningen aanvragen variërend van enkele duizenden tot miljoenen euro’s, afhankelijk van hun behoeften en capaciteit om de lening terug te betalen. Het is belangrijk om een realistische inschatting te maken van hoeveel financiering uw bedrijf nodig heeft en om zorgvuldig te evalueren welk leenbedrag haalbaar en verantwoord is voor uw situatie.

Hoeveel geld mag je lenen van een BV?

Een veelgestelde vraag met betrekking tot geld lenen van een BV is: “Hoeveel geld mag je lenen van een BV?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de specifieke regels en richtlijnen die van toepassing zijn op het lenen van geld van een besloten vennootschap (BV). Over het algemeen zijn er geen wettelijke beperkingen aan de hoogte van het bedrag dat u kunt lenen van een BV, maar het is belangrijk om rekening te houden met fiscale regels en eventuele gevolgen voor de balanspositie en financiële gezondheid van de BV. Het is raadzaam om professioneel advies in te winnen bij een boekhouder of belastingadviseur om ervoor te zorgen dat u zich houdt aan alle relevante voorschriften en om uw financiële situatie op verantwoorde wijze te beheren.

Kun je geld lenen van je eigen bedrijf?

Ja, het is mogelijk om geld te lenen van je eigen bedrijf. Dit wordt vaak gedaan door ondernemers die behoefte hebben aan extra financiële middelen voor persoonlijke doeleinden of om tijdelijke cashflowproblemen op te lossen. Het lenen van geld van je eigen bedrijf vereist echter wel zorgvuldige afweging en naleving van bepaalde regels en voorschriften om belastingproblemen te voorkomen. Het is raadzaam om professioneel advies in te winnen en duidelijke afspraken vast te leggen over de terugbetalingstermijnen en rentevoeten om eventuele misverstanden te vermijden.

Hoeveel kan je lenen om een bedrijf over te nemen?

Een veelgestelde vraag over geld lenen voor het overnemen van een bedrijf is: “Hoeveel kan je lenen om een bedrijf over te nemen?” Het bedrag dat u kunt lenen om een bedrijf over te nemen, hangt af van verschillende factoren, waaronder de waarde van het bedrijf, uw eigen financiële situatie, de voorwaarden van de lening en de bereidheid van de kredietverstrekker. Het is essentieel om een grondige analyse te maken van de kosten en baten van de overname, samen met een realistische inschatting van uw terugbetalingscapaciteit, voordat u besluit tot het aangaan van een lening voor het overnemen van een bedrijf. Het is raadzaam om professioneel advies in te winnen en verschillende financieringsopties te onderzoeken om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en mogelijkheden.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over geld lenen voor een bedrijf is: wat kost het om 100.000 euro te lenen? Het totale kostenplaatje van het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om goed te begrijpen dat naast het terugbetalen van het geleende bedrag ook de rentekosten in overweging moeten worden genomen bij het bepalen van de totale kosten van de lening. Het is verstandig om verschillende aanbieders te vergelijken en te kijken naar de voorwaarden en kosten voordat u een beslissing neemt over het lenen van een groot bedrag als 100.000 euro voor uw bedrijf.

Kan je geld lenen voor een bedrijf?

Ja, het is mogelijk om geld te lenen voor een bedrijf. Bedrijfsleningen zijn een veelvoorkomende manier voor ondernemers om kapitaal te verkrijgen voor verschillende zakelijke behoeften, zoals het financieren van groei, het overbruggen van cashflowtekorten of het investeren in nieuwe projecten. Verschillende financiële instellingen en kredietverstrekkers bieden bedrijfsleningen aan met diverse voorwaarden en opties, zodat ondernemers de juiste financiering kunnen vinden die past bij hun specifieke situatie en doelen. Het is echter belangrijk om goed onderzoek te doen, de voorwaarden zorgvuldig te begrijpen en uw financiële situatie te evalueren voordat u besluit geld te lenen voor uw bedrijf.

Hoeveel kan ik lenen om een bedrijf over te nemen?

Een veelgestelde vraag bij het lenen voor het overnemen van een bedrijf is: “Hoeveel kan ik lenen om een bedrijf over te nemen?” Het bedrag dat u kunt lenen voor een bedrijfsovername hangt af van verschillende factoren, zoals uw eigen financiële situatie, de waarde van het bedrijf dat u wilt overnemen, en de voorwaarden van de lening die u kunt verkrijgen. Het is belangrijk om een grondige analyse te maken van de kosten en baten van de overname en om realistische financiële projecties te maken voordat u besluit hoeveel u wilt lenen voor deze belangrijke stap in uw ondernemersreis.

Wat kost een lening van 20000 euro per maand?

Een veelgestelde vraag over het lenen van geld voor een bedrijf is: “Wat kost een lening van 20.000 euro per maand?” De kosten van een lening van 20.000 euro per maand kunnen variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is essentieel om de voorwaarden van de lening grondig te begrijpen voordat u zich verbindt, zodat u een duidelijk beeld krijgt van wat elke maandelijkse betaling zal inhouden en hoe dit past binnen uw financiële planning voor uw bedrijf. Het is raadzaam om advies in te winnen bij financiële experts om ervoor te zorgen dat u weloverwogen beslissingen neemt bij het aangaan van een lening voor uw onderneming.

Hoe kom je aan 5000 euro?

Een veelgestelde vraag over geld lenen voor een bedrijf is: “Hoe kom je aan 5000 euro?” Er zijn verschillende manieren om deze specifieke hoeveelheid geld te verkrijgen, zoals het aanvragen van een bedrijfslening bij een financiële instelling, het gebruikmaken van een zakelijke kredietlijn of het verkennen van alternatieve financieringsmogelijkheden zoals factoring of crowdfunding. Het is belangrijk om de verschillende opties zorgvuldig te overwegen en te evalueren welke het meest geschikt is voor de specifieke behoeften en omstandigheden van uw bedrijf. Het raadplegen van een financieel adviseur kan ook helpen bij het nemen van een weloverwogen beslissing over het verkrijgen van 5000 euro voor uw onderneming.

Hoeveel geld mag je lenen van je BV?

Een veelgestelde vraag met betrekking tot geld lenen van je BV is: “Hoeveel geld mag je lenen van je BV?” Het antwoord op deze vraag is afhankelijk van verschillende factoren, waaronder de financiële situatie van de BV en de wettelijke beperkingen die van toepassing zijn. In België zijn er specifieke regels en richtlijnen met betrekking tot het lenen van geld van een BV, en het is belangrijk om deze goed te begrijpen om te voorkomen dat er problemen ontstaan. Het is raadzaam om professioneel advies in te winnen en de juiste procedures te volgen bij het lenen van geld van je BV om ervoor te zorgen dat alles correct en conform de wet gebeurt.

Hoeveel geld kun je lenen om een bedrijf te starten?

Een veelgestelde vraag over geld lenen voor het starten van een bedrijf is: “Hoeveel geld kun je lenen om een bedrijf te starten?” Het bedrag dat u kunt lenen om een bedrijf te starten, kan variëren afhankelijk van verschillende factoren, zoals uw zakelijk plan, de branche waarin u actief bent, uw kredietwaardigheid en de specifieke eisen van de geldverstrekker. Het is belangrijk om een realistische schatting te maken van de benodigde financiering voor uw bedrijf en vervolgens te onderzoeken welke leningsopties beschikbaar zijn die aansluiten bij uw behoeften en mogelijkheden. Het raadplegen van financiële experts en het opstellen van een gedegen financieel plan kunnen u helpen bij het bepalen van het juiste leenbedrag om uw bedrijfsdoelen te bereiken.

rentevoet hypothecaire lening fortis

Alles wat u moet weten over de rentevoet voor hypothecaire leningen bij Fortis

Alles wat u moet weten over de rentevoet voor hypothecaire leningen bij Fortis

Rentevoet hypothecaire lening bij Fortis

Als u van plan bent om een huis te kopen en een hypothecaire lening nodig heeft, is het belangrijk om goed op de hoogte te zijn van de rentevoeten die door verschillende banken worden aangeboden. Fortis, een gerenommeerde bank in België, biedt diverse opties voor hypothecaire leningen met competitieve rentevoeten.

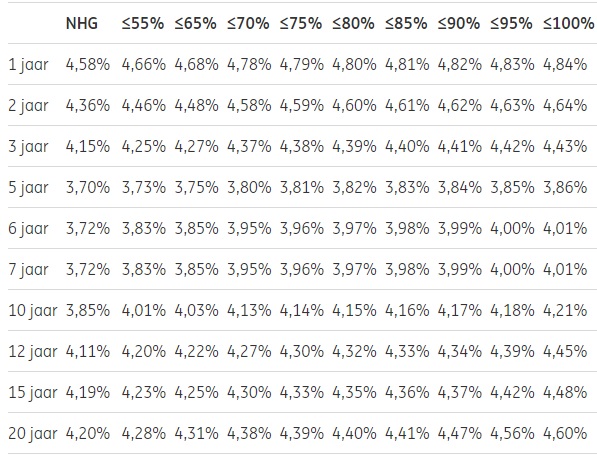
De rentevoet voor een hypothecaire lening bij Fortis kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw persoonlijke financiële situatie. Het is essentieel om deze factoren in overweging te nemen bij het kiezen van de juiste lening voor uw behoeften.

Fortis biedt vaak zowel vaste als variabele rentevoeten aan voor hypothecaire leningen. Een vaste rentevoet biedt zekerheid omdat uw maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen veranderen.

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt over welke type rentevoet het beste bij uw situatie past. Zij kunnen u helpen om de voor- en nadelen van elke optie te begrijpen en u begeleiden bij het maken van een weloverwogen keuze.

Kortom, als u op zoek bent naar een hypothecaire lening met aantrekkelijke rentevoeten, is Fortis zeker een bank om in overweging te nemen. Neem contact op met Fortis of bezoek hun website voor meer informatie over hun hypotheekproducten en actuele rentevoeten.


Veelgestelde Vragen over de Rentevoet van Hypothecaire Leningen bij Fortis

  1. Wat is de huidige rentevoet voor hypothecaire leningen bij Fortis?
  2. Zijn er verschillende soorten rentevoeten beschikbaar voor hypothecaire leningen bij Fortis?
  3. Hoe kan ik de rentevoet voor mijn hypothecaire lening bij Fortis berekenen?
  4. Zijn er speciale kortingen of promoties op de rentevoet beschikbaar bij Fortis?
  5. Kan ik mijn rentevoet heronderhandelen tijdens de looptijd van mijn hypothecaire lening bij Fortis?
  6. Welke factoren beïnvloeden de hoogte van de rentevoet voor een hypothecaire lening bij Fortis?
  7. Hoe lang duurt het voordat ik een beslissing krijg over mijn hypotheekaanvraag bij Fortis?
  8. Wat gebeurt er als de marktrente verandert nadat ik mijn hypotheekaanvraag heb ingediend bij Fortis?
  9. Biedt Fortis flexibele opties aan voor het aanpassen van mijn maandelijkse aflossingen in geval van rentewijzigingen?

Wat is de huidige rentevoet voor hypothecaire leningen bij Fortis?

De huidige rentevoet voor hypothecaire leningen bij Fortis varieert afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw persoonlijke financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met Fortis of hun website te raadplegen voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Door persoonlijk advies in te winnen bij een financieel adviseur kunt u een beter inzicht krijgen in welke rentevoet het beste past bij uw specifieke omstandigheden en financiële doelen.

Zijn er verschillende soorten rentevoeten beschikbaar voor hypothecaire leningen bij Fortis?

Ja, bij Fortis zijn er verschillende soorten rentevoeten beschikbaar voor hypothecaire leningen. Fortis biedt zowel vaste als variabele rentevoeten aan voor hypothecaire leningen, waardoor klanten de flexibiliteit hebben om een optie te kiezen die het beste aansluit bij hun financiële behoeften en risicobereidheid. Een vaste rentevoet biedt stabiliteit doordat de maandelijkse aflossingen gedurende de hele looptijd van de lening gelijk blijven, terwijl een variabele rentevoet kan fluctueren op basis van marktomstandigheden. Door deze keuzemogelijkheden kunnen klanten van Fortis een hypotheeklening op maat vinden die past bij hun specifieke situatie en voorkeuren.

Hoe kan ik de rentevoet voor mijn hypothecaire lening bij Fortis berekenen?

Om de rentevoet voor uw hypothecaire lening bij Fortis te berekenen, kunt u gebruikmaken van online tools die beschikbaar zijn op de website van Fortis of contact opnemen met een financieel adviseur van de bank. Door enkele gegevens in te voeren, zoals het geleende bedrag, de gewenste looptijd van de lening en uw persoonlijke financiële situatie, kan Fortis een gepersonaliseerde rentevoet voor u berekenen. Het is ook aan te raden om verschillende simulaties uit te voeren om een goed inzicht te krijgen in hoe verschillende factoren de rentevoet kunnen beïnvloeden en welke lening het beste aansluit bij uw behoeften en budget. Fortis staat klaar om u te helpen bij het berekenen van de rentevoet voor uw hypothecaire lening en u te begeleiden bij elke stap van het proces.

Zijn er speciale kortingen of promoties op de rentevoet beschikbaar bij Fortis?

Ja, Fortis biedt vaak speciale kortingen en promoties op de rentevoet voor hypothecaire leningen aan. Deze kortingen kunnen variëren afhankelijk van de actuele marktomstandigheden en de specifieke leningsvoorwaarden. Het is raadzaam om regelmatig de website van Fortis te raadplegen of contact op te nemen met een adviseur bij Fortis voor meer informatie over eventuele lopende promoties of kortingsmogelijkheden. Door op de hoogte te blijven van deze aanbiedingen kunt u mogelijk profiteren van gunstige voorwaarden en een lagere rentevoet voor uw hypothecaire lening bij Fortis.

Kan ik mijn rentevoet heronderhandelen tijdens de looptijd van mijn hypothecaire lening bij Fortis?

Ja, bij Fortis is het vaak mogelijk om uw rentevoet te heronderhandelen tijdens de looptijd van uw hypothecaire lening. Het heronderhandelen van de rentevoet kan gunstig zijn als de marktrente is gedaald sinds u de lening hebt afgesloten, omdat u dan mogelijk kunt profiteren van lagere maandelijkse aflossingen. Het is echter belangrijk om rekening te houden met eventuele kosten of voorwaarden die gepaard kunnen gaan met het heronderhandelen van de rentevoet. Het is raadzaam om contact op te nemen met Fortis en advies in te winnen over de mogelijkheden en gevolgen van het heronderhandelen van uw rentevoet tijdens de looptijd van uw hypothecaire lening.

Welke factoren beïnvloeden de hoogte van de rentevoet voor een hypothecaire lening bij Fortis?

Verschillende factoren kunnen de hoogte van de rentevoet voor een hypothecaire lening bij Fortis beïnvloeden. Enkele belangrijke factoren zijn onder andere de huidige marktrente, de looptijd van de lening, het geleende bedrag, uw kredietgeschiedenis en financiële situatie, evenals het type rentevoet dat u kiest (vast of variabel). De marktomstandigheden en het beleid van Fortis spelen ook een rol bij het bepalen van de rentevoet. Het is daarom aan te raden om deze factoren grondig te overwegen en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen over uw hypothecaire lening bij Fortis.

Hoe lang duurt het voordat ik een beslissing krijg over mijn hypotheekaanvraag bij Fortis?

Het is een veelgestelde vraag hoe lang het duurt voordat u een beslissing krijgt over uw hypotheekaanvraag bij Fortis. De tijd die het kost om een beslissing te ontvangen kan variëren, afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, de complexiteit van uw financiële situatie en de interne procedures van de bank. Over het algemeen streeft Fortis ernaar om hypotheekaanvragen zo snel en efficiënt mogelijk te verwerken. Het is raadzaam om regelmatig contact te houden met uw hypotheekadviseur bij Fortis voor updates over de status van uw aanvraag en eventuele benodigde documenten om het proces te versnellen.

Wat gebeurt er als de marktrente verandert nadat ik mijn hypotheekaanvraag heb ingediend bij Fortis?

Wanneer de marktrente verandert nadat u uw hypotheekaanvraag heeft ingediend bij Fortis, kan dit van invloed zijn op de uiteindelijke rentevoet die u zult ontvangen. Fortis houdt rekening met de marktomstandigheden op het moment van goedkeuring van uw lening, maar als de rente aanzienlijk stijgt of daalt voordat de lening wordt afgerond, kan dit leiden tot aanpassingen in uw rentevoet. Het is belangrijk om te begrijpen dat deze veranderingen invloed kunnen hebben op uw maandelijkse aflossingen en totale kosten van de lening. Het is raadzaam om regelmatig contact te houden met uw bank en financieel adviseur om op de hoogte te blijven van eventuele wijzigingen en mogelijke opties die beschikbaar zijn om met veranderende marktomstandigheden om te gaan.

Biedt Fortis flexibele opties aan voor het aanpassen van mijn maandelijkse aflossingen in geval van rentewijzigingen?

Ja, Fortis biedt flexibele opties aan voor het aanpassen van uw maandelijkse aflossingen in geval van rentewijzigingen bij hypothecaire leningen. Als de rentevoet verandert, kan dit invloed hebben op de hoogte van uw maandelijkse aflossingen. Fortis begrijpt dat deze veranderingen impact kunnen hebben op uw financiën en biedt daarom verschillende mogelijkheden om uw aflossingen aan te passen. U kunt bijvoorbeeld contact opnemen met Fortis om te bespreken of het mogelijk is om uw lening te herfinancieren of om andere afspraken te maken die passen bij uw nieuwe financiële situatie. Het is altijd raadzaam om proactief te zijn en tijdig contact op te nemen met uw bank in geval van rentewijzigingen om samen naar passende oplossingen te zoeken.

7000 euro lenen

Alles wat u moet weten over 7000 euro lenen: Tips en advies

Artikel: 7000 euro lenen

7000 euro lenen: Wat u moet weten

Als u overweegt om 7000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over uw opties en de mogelijke gevolgen van een lening van dit bedrag. Hier zijn enkele belangrijke zaken die u in overweging moet nemen:

Leningsopties

Er zijn verschillende manieren om 7000 euro te lenen, zoals persoonlijke leningen, doorlopend krediet of een lening op afbetaling. Het is essentieel om de voorwaarden en rentetarieven van elke optie te vergelijken om de meest geschikte lening voor uw situatie te vinden.

Terugbetalingsvoorwaarden

Bij het lenen van 7000 euro is het cruciaal om de terugbetalingsvoorwaarden goed te begrijpen. Zorg ervoor dat u weet hoeveel u maandelijks moet aflossen en gedurende welke periode, zodat u uw financiën goed kunt plannen.

Rentetarieven

Houd rekening met de rentetarieven die worden toegepast op uw lening van 7000 euro. Een hogere rente betekent dat u meer zult betalen over de looptijd van de lening, dus zoek naar een lening met een gunstige rentevoet.

Doel van de lening

Overweeg waarvoor u het geleende bedrag van 7000 euro wilt gebruiken. Of het nu gaat om het financieren van een aankoop, het consolideren van schulden of het doen van verbouwingen, zorg ervoor dat de lening past bij uw financiële doelen.

Financiële gezondheid

Voorafgaand aan het aanvragen van een lening is het verstandig om uw financiële gezondheid te evalueren. Zorg ervoor dat u in staat bent om de maandelijkse aflossingen op tijd te voldoen en dat de lening geen onnodige druk legt op uw budget.

Door deze aspecten in overweging te nemen en goed onderzoek te doen voordat u besluit om 7000 euro te lenen, kunt u ervoor zorgen dat u een weloverwogen keuze maakt die past bij uw financiële behoeften en mogelijkheden.

Dit artikel wordt aangeboden door Atiya Solutions – Uw partner voor financiële softwareoplossingen.


9 Tips voor het Lenen van 7000 Euro: Waarop Moet Je Letten?

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  3. Bepaal hoeveel je maandelijks kunt aflossen en kies een lening met een haalbare aflossingstermijn.
  4. Lees de voorwaarden van de lening grondig door om verrassingen te vermijden.
  5. Overweeg ook alternatieven zoals een persoonlijke lening of doorlopend krediet.
  6. Zorg ervoor dat je voldoende financiële stabiliteit hebt om de lening terug te betalen.
  7. Wees realistisch over je financiële situatie en leen niet meer dan nodig is.
  8. Vraag advies aan een financieel expert als je twijfels hebt over het afsluiten van een lening.
  9. Houd rekening met eventuele toekomstige veranderingen in je financiële situatie bij het bepalen van het leenbedrag.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het lenen van 7000 euro is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door offertes en voorwaarden van verschillende leningsaanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en een lening afsluiten met gunstige voorwaarden en een voordelige rente. Het loont altijd de moeite om de tijd te nemen om uw opties te onderzoeken en zo de meest geschikte kredietverstrekker te vinden die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Het is belangrijk om bij het lenen van 7000 euro aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke bijkomende kosten die gepaard gaan met uw lening, zodat u een nauwkeurige inschatting kunt maken van de totale financiële verplichtingen die u aangaat. Het is verstandig om deze kosten mee te nemen in uw budgetplanning en leningsoverwegingen om onaangename verrassingen te voorkomen.

Bepaal hoeveel je maandelijks kunt aflossen en kies een lening met een haalbare aflossingstermijn.

Het is van essentieel belang om bij het overwegen van een lening van 7000 euro te bepalen hoeveel u maandelijks kunt aflossen en vervolgens een lening te kiezen met een aflossingstermijn die haalbaar is voor uw financiële situatie. Door realistisch te zijn over uw aflossingscapaciteit en te kiezen voor een termijn die comfortabel is, voorkomt u financiële stress en zorgt u ervoor dat u de lening succesvol kunt terugbetalen binnen de gestelde periode. Het is belangrijk om uw budget zorgvuldig te plannen en rekening te houden met andere financiële verplichtingen om ervoor te zorgen dat de maandelijkse aflossingen geen onnodige druk leggen op uw financiën.

Lees de voorwaarden van de lening grondig door om verrassingen te vermijden.

Het is van groot belang om de voorwaarden van de lening grondig door te lezen wanneer u overweegt om 7000 euro te lenen. Door dit te doen, kunt u verrassingen en onverwachte kosten vermijden. Het is essentieel om volledig op de hoogte te zijn van zaken zoals de terugbetalingsvoorwaarden, rentetarieven, eventuele boetes bij vervroegde aflossing en andere belangrijke details die van invloed kunnen zijn op uw financiële situatie. Door de voorwaarden zorgvuldig te bestuderen, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening aansluit bij uw behoeften en financiële mogelijkheden.

Overweeg ook alternatieven zoals een persoonlijke lening of doorlopend krediet.

Bij het overwegen van het lenen van 7000 euro is het verstandig om ook alternatieven te overwegen, zoals een persoonlijke lening of doorlopend krediet. Deze leningsopties kunnen verschillende voorwaarden en rentetarieven hebben, dus het vergelijken van verschillende opties kan u helpen de meest geschikte lening te vinden die past bij uw financiële situatie en behoeften. Het is altijd verstandig om goed geïnformeerd te zijn over alle beschikbare mogelijkheden voordat u een definitieve beslissing neemt over het lenen van een specifiek bedrag zoals 7000 euro.

Zorg ervoor dat je voldoende financiële stabiliteit hebt om de lening terug te betalen.

Het is van essentieel belang om ervoor te zorgen dat je voldoende financiële stabiliteit hebt voordat je besluit om 7000 euro te lenen. Het terugbetalen van een lening van dit bedrag vereist een zorgvuldige planning en een stabiele financiële situatie om ervoor te zorgen dat je de maandelijkse aflossingen kunt voldoen zonder in financiële problemen te komen. Het is verstandig om een realistische beoordeling te maken van je inkomsten en uitgaven en ervoor te zorgen dat de lening past binnen je budgettaire mogelijkheden, zodat je de lening op een verantwoorde manier kunt terugbetalen.

Wees realistisch over je financiële situatie en leen niet meer dan nodig is.

Het is van essentieel belang om realistisch te zijn over je financiële situatie bij het overwegen van een lening van 7000 euro. Leen niet meer dan nodig is en houd rekening met je huidige financiële verplichtingen en mogelijkheden om de lening terug te betalen. Door verstandig te lenen en alleen het bedrag te lenen dat echt nodig is, kun je financiële problemen in de toekomst voorkomen en ervoor zorgen dat je lening een positieve bijdrage levert aan je financiële welzijn.

Vraag advies aan een financieel expert als je twijfels hebt over het afsluiten van een lening.

Het is verstandig om advies in te winnen bij een financieel expert als je twijfelt over het afsluiten van een lening van 7000 euro. Een professional kan je helpen om de voor- en nadelen van de lening te begrijpen, de mogelijke impact op je financiële situatie te beoordelen en je adviseren over de beste aanpak op basis van jouw specifieke omstandigheden. Het raadplegen van een financieel expert kan je helpen om weloverwogen beslissingen te nemen en eventuele risico’s te minimaliseren.

Houd rekening met eventuele toekomstige veranderingen in je financiële situatie bij het bepalen van het leenbedrag.

Bij het bepalen van het leenbedrag van 7000 euro is het belangrijk om rekening te houden met eventuele toekomstige veranderingen in uw financiële situatie. Het is verstandig om vooruit te denken en te overwegen of u in staat zult zijn om de lening af te lossen, zelfs als er onverwachte omstandigheden optreden, zoals een verandering in uw inkomen of extra financiële verplichtingen. Door proactief te zijn en flexibiliteit in te bouwen in uw financiële planning, kunt u zich beter voorbereiden op mogelijke uitdagingen en ervoor zorgen dat u de lening op een verantwoorde manier kunt terugbetalen.

snel geld lenen zonder gedoe

Direct Geld Lenen Zonder Gedoe: Snel en Eenvoudig Financiële Hulp

Snel Geld Lenen Zonder Gedoe

Snel Geld Lenen Zonder Gedoe

Heeft u dringend behoefte aan extra financiële middelen, maar wilt u het gedoe van lange aanvraagprocedures en ingewikkelde papierwerk vermijden? Dan bent u niet alleen. Veel mensen zoeken naar manieren om snel geld te lenen zonder al te veel gedoe. Gelukkig zijn er tegenwoordig opties beschikbaar die u kunnen helpen om snel en eenvoudig aan extra cash te komen.

Online kredietverstrekkers bieden vaak de mogelijkheid om snel geld te lenen zonder gedoe. Met slechts een paar klikken kunt u een lening aanvragen en binnen korte tijd goedkeuring krijgen. Dit maakt het proces efficiënter en gemakkelijker dan traditionele bankleningen, waarbij vaak veel meer tijd en moeite nodig is.

Het is echter belangrijk om voorzichtig te zijn bij het lenen van geld, vooral als het snel moet gebeuren. Zorg ervoor dat u de voorwaarden van de lening begrijpt, inclusief de rentevoet, terugbetalingsvoorwaarden en eventuele verborgen kosten. Vergelijk ook verschillende aanbieders om de beste deal voor uw situatie te vinden.

Denk goed na over hoeveel geld u nodig heeft en of u in staat zult zijn om het op tijd terug te betalen. Het kan verleidelijk zijn om snel geld te lenen zonder gedoe, maar onverantwoord lenen kan leiden tot financiële problemen op lange termijn.

Kortom, als u snel geld nodig heeft zonder gedoe, overweeg dan online kredietverstrekkers als een optie. Zorg ervoor dat u zich goed informeert en verantwoordelijk leent om financiële problemen te voorkomen.


5 Essentiële Tips voor Snel en Zorgeloos Geld Lenen in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op verborgen kosten en extra fees bij het lenen van geld.
  3. Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.
  4. Lees altijd de kleine lettertjes in het contract voordat je een lening afsluit.
  5. Wees eerlijk over je financiële situatie om problemen in de toekomst te voorkomen.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden wanneer u snel geld wilt lenen zonder gedoe. Door verschillende aanbiedingen te bekijken en de rentetarieven, terugbetalingsvoorwaarden en eventuele bijkomende kosten te vergelijken, kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie. Het vergelijken van kredietverstrekkers stelt u in staat om de meest gunstige lening te vinden die voldoet aan uw behoeften en u helpt om onnodige financiële lasten in de toekomst te voorkomen.

Let op verborgen kosten en extra fees bij het lenen van geld.

Bij het lenen van geld is het belangrijk om alert te zijn op verborgen kosten en extra fees die kunnen worden toegevoegd aan de lening. Soms kunnen kredietverstrekkers extra kosten in rekening brengen die niet direct duidelijk zijn, zoals administratiekosten, verzekeringen of boetes voor vervroegde aflossing. Het is essentieel om de volledige kosten van de lening te begrijpen voordat u akkoord gaat, zodat u niet voor verrassingen komt te staan en uw financiële situatie niet onnodig belast wordt.

Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden. Door verantwoordelijkheid te nemen voor je financiële verplichtingen en ervoor te zorgen dat je de afgesproken termijnen nakomt, kun je voorkomen dat je in een neerwaartse spiraal van schulden terechtkomt. Het is raadzaam om realistisch te zijn over je terugbetalingscapaciteit en alleen geld te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen binnen de gestelde termijn. Op die manier kun je snel geld lenen zonder gedoe en tegelijkertijd financiële stabiliteit behouden.

Lees altijd de kleine lettertjes in het contract voordat je een lening afsluit.

Het is van essentieel belang om altijd de kleine lettertjes in het contract zorgvuldig te lezen voordat u een lening afsluit. Deze details kunnen cruciale informatie bevatten over de rentevoet, terugbetalingsvoorwaarden en eventuele verborgen kosten die van invloed kunnen zijn op uw financiële situatie. Door de kleine lettertjes grondig door te nemen, kunt u een goed inzicht krijgen in de verplichtingen die u aangaat en ervoor zorgen dat u weloverwogen beslissingen neemt bij het lenen van geld zonder gedoe.

Wees eerlijk over je financiële situatie om problemen in de toekomst te voorkomen.

Het is van essentieel belang om eerlijk te zijn over je financiële situatie wanneer je snel geld leent zonder gedoe. Door transparant te zijn over je inkomsten, uitgaven en eventuele schulden, voorkom je problemen in de toekomst. Eerlijkheid helpt kredietverstrekkers om een lening aan te bieden die past bij jouw financiële mogelijkheden en voorkomt dat je in een situatie terechtkomt waarin je de lening niet kunt terugbetalen. Door open te communiceren en verantwoordelijk te lenen, kun je financiële stabiliteit behouden en onaangename verrassingen vermijden.

online hypothecaire lening

Gemakkelijk en Snel: De Voordelen van een Online Hypothecaire Lening

Online Hypothecaire Lening: Gemakkelijk en Snel

Online Hypothecaire Lening: Gemakkelijk en Snel

Steeds meer mensen ontdekken de voordelen van het afsluiten van een hypothecaire lening online. Het traditionele proces van het regelen van een hypotheek bij een bank kan tijdrovend en complex zijn, maar met online hypotheekverstrekkers kunnen huizenkopers nu genieten van een snellere en efficiëntere ervaring.

Door het aanvraagproces online te doorlopen, kunnen kandidaten eenvoudig alle benodigde informatie verstrekken, documenten uploaden en de voortgang van hun aanvraag volgen. Dit bespaart niet alleen tijd, maar maakt het hele proces ook transparanter en toegankelijker voor mensen die op zoek zijn naar een hypotheek.

Een ander voordeel van het online afsluiten van een hypothecaire lening is de mogelijkheid om verschillende aanbieders te vergelijken en de beste deal te vinden. Met slechts een paar klikken kunnen huizenkopers rentetarieven, voorwaarden en kosten vergelijken om zo een weloverwogen beslissing te nemen.

Bovendien bieden veel online hypotheekverstrekkers tools en calculators waarmee kandidaten hun maximale leenbedrag kunnen berekenen, hun maandelijkse aflossingen kunnen schatten en zelfs verschillende soorten leningen kunnen simuleren om te zien welke het beste bij hun financiële situatie past.

Kortom, het afsluiten van een hypothecaire lening online biedt gemak, snelheid en transparantie aan huizenkopers. Door gebruik te maken van digitale technologieën kunnen mensen nu op een efficiënte manier hun droomhuis financieren zonder gedoe.


5 Essentiële Tips voor het Kiezen van een Online Hypothecaire Lening in België

  1. Vergelijk verschillende aanbieders van hypothecaire leningen om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een online hypothecaire lening.
  3. Zorg ervoor dat je goed op de hoogte bent van de voorwaarden en looptijd van de lening voordat je tekent.
  4. Denk aan eventuele extra verzekeringen die nodig zijn bij een hypothecaire lening, zoals een schuldsaldoverzekering.
  5. Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening.

Vergelijk verschillende aanbieders van hypothecaire leningen om de beste rentevoet te vinden.

Een belangrijke tip bij het online afsluiten van een hypothecaire lening is om verschillende aanbieders van hypothecaire leningen te vergelijken om de beste rentevoet te vinden. Door tarieven en voorwaarden van verschillende geldverstrekkers te vergelijken, kunnen huizenkopers een weloverwogen beslissing nemen en de meest voordelige optie kiezen die past bij hun financiële situatie. Het vergelijken van rentevoeten kan aanzienlijke besparingen opleveren op de lange termijn en helpt huizenkopers om de kosten van hun hypotheek zo laag mogelijk te houden.

Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een online hypothecaire lening.

Bij het afsluiten van een online hypothecaire lening is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen vaak over het hoofd worden gezien, maar ze kunnen aanzienlijk bijdragen aan de totale kosten van de lening. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunnen huizenkopers een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is daarom verstandig om deze kosten zorgvuldig te bekijken en in overweging te nemen bij het kiezen van de juiste online hypothecaire lening.

Zorg ervoor dat je goed op de hoogte bent van de voorwaarden en looptijd van de lening voordat je tekent.

Het is van cruciaal belang om goed op de hoogte te zijn van de voorwaarden en looptijd van een online hypothecaire lening voordat je het contract ondertekent. Door de voorwaarden en looptijd zorgvuldig te bestuderen, kun je een goed inzicht krijgen in wat de lening inhoudt en welke verplichtingen eraan verbonden zijn. Het is essentieel om te begrijpen hoe lang de lening loopt, wat de rentevoet is en of er eventuele extra kosten of boetes van toepassing zijn bij vervroegde aflossing. Door deze informatie vooraf te kennen, kun je weloverwogen beslissingen nemen en financiële verrassingen in de toekomst voorkomen.

Denk aan eventuele extra verzekeringen die nodig zijn bij een hypothecaire lening, zoals een schuldsaldoverzekering.

Bij het afsluiten van een online hypothecaire lening is het belangrijk om ook te denken aan eventuele extra verzekeringen die nodig zijn, zoals een schuldsaldoverzekering. Deze verzekering biedt bescherming aan zowel de kredietnemer als de kredietverstrekker in het geval van overlijden van de kredietnemer. Het zorgt ervoor dat de resterende schuld op de hypothecaire lening wordt afbetaald, waardoor de nabestaanden niet met financiële lasten achterblijven. Het is dus verstandig om bij het afsluiten van een hypotheek ook deze extra verzekeringen te overwegen voor een volledige financiële gemoedsrust.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening.

Raadpleeg indien nodig een financieel adviseur om je te helpen bij het kiezen van de juiste online hypothecaire lening. Een financieel adviseur kan je begeleiden bij het begrijpen van de verschillende leningsopties, rentetarieven en voorwaarden die beschikbaar zijn en kan je helpen bij het nemen van een weloverwogen beslissing die aansluit bij jouw financiële behoeften en doelen. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je de beste online hypotheek vindt die past bij jouw specifieke situatie.

ing hypotheek lenen

Alles wat je moet weten over ING Hypotheek Lenen in België

Artikel: ING Hypotheek Lenen

Alles wat je moet weten over het lenen van een hypotheek bij ING

Als je op zoek bent naar een hypotheeklening om een huis te kopen of te bouwen, is ING een van de bekendste en populairste banken in België om mee samen te werken. Met hun brede scala aan hypotheekproducten en flexibele voorwaarden biedt ING hypotheken die passen bij verschillende behoeften en financiële situaties.

Voordelen van het lenen van een hypotheek bij ING

ING staat bekend om zijn transparante communicatie, klantgerichte benadering en innovatieve financiële oplossingen. Hier zijn enkele voordelen van het lenen van een hypotheek bij ING:

  • Competitieve rentetarieven: ING biedt aantrekkelijke rentetarieven voor verschillende soorten hypotheekleningen.
  • Flexibele terugbetalingsmogelijkheden: Klanten kunnen kiezen uit diverse aflossingstermijnen en -methoden die aansluiten bij hun financiële situatie.
  • Persoonlijk advies: ING biedt deskundig advies op maat om klanten te helpen de juiste keuzes te maken bij het afsluiten van een hypotheek.
  • Digitale diensten: Met gebruiksvriendelijke online tools kunnen klanten hun hypotheeklening eenvoudig beheren en wijzigen.

Stappen om een hypotheeklening bij ING aan te vragen

Het proces om een hypotheeklening bij ING aan te vragen is over het algemeen eenvoudig en transparant. Hier zijn de basisstappen die je moet volgen:

  1. Bepaal hoeveel je wilt lenen en welk type hypotheek het beste bij jou past.
  2. Maak een afspraak met een adviseur van ING voor persoonlijk advies.
  3. Vul de benodigde documentatie in en dien je aanvraag in.
  4. ING zal je aanvraag beoordelen en contact met je opnemen over de goedkeuring ervan.
  5. Zodra je lening is goedgekeurd, kun je de details finaliseren en de lening afsluiten.

Kortom, als het gaat om het lenen van een hypotheek in België, is ING een betrouwbare keuze met aantrekkelijke voorwaarden, transparante communicatie en deskundige begeleiding. Neem contact op met ING voor meer informatie over hun hypotheekproducten en begin vandaag nog met het realiseren van jouw woondromen!


Vijf Essentiële Tips voor het Kiezen van de Juiste Hypotheeklening

  1. Vergelijk verschillende hypotheekaanbieders om de beste rentevoet te vinden.
  2. Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie en mogelijkheden.
  3. Let op bijkomende kosten zoals notariskosten en schattingskosten.
  4. Informeer naar mogelijke premies of kortingen waar je recht op hebt.
  5. Laat je goed adviseren door een professionele hypotheekadviseur.

Vergelijk verschillende hypotheekaanbieders om de beste rentevoet te vinden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken wanneer je op zoek bent naar een hypotheeklening bij ING. Door de rentevoeten van verschillende aanbieders te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie en behoeften. Het is belangrijk om niet alleen te kijken naar de rentevoet, maar ook naar andere voorwaarden en kosten die gepaard gaan met de lening. Op die manier kun je een weloverwogen beslissing nemen en zorgen voor een hypotheeklening die goed aansluit bij jouw wensen en budget.

Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie en mogelijkheden.

Het is essentieel om een duidelijk beeld te hebben van je financiële situatie en mogelijkheden voordat je een hypotheeklening bij ING of een andere bank afsluit. Door je inkomsten, uitgaven, spaargeld en eventuele andere financiële verplichtingen goed in kaart te brengen, kun je realistisch beoordelen hoeveel je kunt lenen en welke maandelijkse aflossingen haalbaar zijn. Het hebben van een goed overzicht van je financiën helpt je om verantwoorde beslissingen te nemen en te voorkomen dat je in financiële problemen komt door een te zware lening aan te gaan.

Let op bijkomende kosten zoals notariskosten en schattingskosten.

Bij het lenen van een hypotheek bij ING is het belangrijk om rekening te houden met bijkomende kosten, zoals notariskosten en schattingskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen in overweging te worden genomen bij het plannen van je hypotheeklening. Door vooraf goed geïnformeerd te zijn over deze kosten, kun je een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek bij ING. Het is verstandig om deze bijkomende kosten op te nemen in je budgetplanning om verrassingen te voorkomen en een weloverwogen beslissing te nemen over je hypotheeklening.

Informeer naar mogelijke premies of kortingen waar je recht op hebt.

Het is verstandig om te informeren naar mogelijke premies of kortingen waar je recht op hebt bij het lenen van een hypotheek bij ING. Door te weten welke financiële voordelen beschikbaar zijn, kun je mogelijk geld besparen en je totale kosten verlagen. Het is belangrijk om alle opties te verkennen en te profiteren van eventuele kortingen die kunnen helpen bij het afsluiten van een hypotheek die past bij jouw financiële situatie en behoeften.

Laat je goed adviseren door een professionele hypotheekadviseur.

Het is essentieel om je goed te laten adviseren door een professionele hypotheekadviseur wanneer je overweegt een hypotheeklening bij ING af te sluiten. Een ervaren adviseur kan je helpen bij het begrijpen van de verschillende hypotheekopties, het bepalen van de lening die het beste bij jouw financiële situatie past en het navigeren door het aanvraagproces. Door te vertrouwen op deskundig advies, kun je weloverwogen beslissingen nemen en zorgen voor een soepele en succesvolle hypotheekervaring met ING.

4000 euro lenen

Alles wat je moet weten over 4000 euro lenen: Tips en advies

Artikel: 4000 euro lenen

4000 euro lenen: Alles wat je moet weten

Een lening van 4000 euro kan een oplossing bieden voor onverwachte kosten, het financieren van een project of het consolideren van schulden. Voordat je besluit om deze stap te zetten, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van lenen.

Soorten leningen voor 4000 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 4000 euro. Dit kan een persoonlijke lening, doorlopend krediet of een specifieke lening voor bijvoorbeeld een auto of verbouwing zijn. Het is belangrijk om de voorwaarden en rentetarieven van elke optie te vergelijken om de beste keuze te maken.

Vereisten voor het lenen van 4000 euro

Om 4000 euro te kunnen lenen, moet je voldoen aan bepaalde vereisten zoals een stabiel inkomen, geen negatieve BKR-registratie en de juiste leeftijd (meestal 18 jaar of ouder). De geldverstrekker zal ook je financiële situatie beoordelen voordat ze akkoord gaan met de lening.

Rente en aflossing

Bij het lenen van 4000 euro betaal je rente over het geleende bedrag. De hoogte van de rente kan variëren afhankelijk van de geldverstrekker en je persoonlijke situatie. Zorg ervoor dat je begrijpt hoeveel je maandelijks moet aflossen en hoe lang de looptijd van de lening is.

Vergelijken en kiezen

Het is verstandig om verschillende aanbieders te vergelijken voordat je beslist waar je 4000 euro wilt lenen. Let op de rentetarieven, looptijd, voorwaarden en eventuele extra kosten. Kies een betrouwbare geldverstrekker die transparant is over alle aspecten van de lening.

Verantwoord lenen

Onthoud dat lenen geld kost en dat het belangrijk is om verantwoordelijk met geleend geld om te gaan. Zorg ervoor dat je de maandelijkse aflossingen kunt dragen zonder in financiële problemen te komen. Maak een realistische inschatting van je financiële situatie voordat je besluit om 4000 euro te lenen.

Vergeet niet dat dit slechts algemene informatie is en dat het altijd verstandig is om advies in te winnen bij een financieel adviseur voordat je een grote financiële beslissing neemt.


9 Tips voor het Lenen van 4000 Euro in België: Waarop Letten?

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Controleer de voorwaarden en looptijd van de lening grondig voordat je akkoord gaat.
  3. Leen enkel het bedrag dat je echt nodig hebt, niet meer.
  4. Zorg ervoor dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget.
  5. Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.
  6. Informeer naar mogelijke kortingen of promoties bij de kredietverstrekker.
  7. Wees transparant over je financiële situatie om verrassingen te vermijden.
  8. Blijf alert voor malafide aanbieders en controleer altijd de betrouwbaarheid van een kredietverstrekker.
  9. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van doorlopend krediet.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer je overweegt om 4000 euro te lenen, zodat je de beste rentevoet kunt vinden. Door tarieven, voorwaarden en flexibiliteit van verschillende aanbieders te evalueren, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je een lening afsluit die past bij jouw financiële behoeften en mogelijkheden.

Controleer de voorwaarden en looptijd van de lening grondig voordat je akkoord gaat.

Het is essentieel om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat je instemt met het lenen van 4000 euro. Door grondig te begrijpen wat er van je wordt verwacht, inclusief de rentetarieven, aflossingsschema’s en eventuele bijkomende kosten, kun je ervoor zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie. Het is verstandig om geen overhaaste beslissingen te nemen en alle details van de lening goed door te nemen om onaangename verrassingen in de toekomst te voorkomen.

Leen enkel het bedrag dat je echt nodig hebt, niet meer.

Het is verstandig om enkel het bedrag te lenen dat je echt nodig hebt, in dit geval 4000 euro. Het kan verleidelijk zijn om meer te lenen dan nodig, maar onthoud dat elke extra euro die je leent ook extra kosten met zich meebrengt in de vorm van rente en aflossingen. Door alleen te lenen wat strikt noodzakelijk is, kun je onnodige financiële lasten vermijden en ervoor zorgen dat je lening binnen jouw budget past. Denk dus goed na over je behoeften en leen verstandig.

Zorg ervoor dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget.

Het is essentieel om ervoor te zorgen dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget wanneer je overweegt om 4000 euro te lenen. Door een gedegen plan te maken en rekening te houden met je financiële situatie, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en geen onnodige druk op je budget leggen. Het is belangrijk om verstandig te lenen en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in financiële moeilijkheden te komen.

Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Let goed op eventuele bijkomende kosten wanneer je overweegt om 4000 euro te lenen, zoals administratiekosten of verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk beïnvloeden en het is belangrijk om ze in overweging te nemen bij het vergelijken van leningsopties. Zorg ervoor dat je volledig op de hoogte bent van alle mogelijke extra kosten voordat je een definitieve beslissing neemt over het afsluiten van een lening.

Informeer naar mogelijke kortingen of promoties bij de kredietverstrekker.

Het is verstandig om bij de kredietverstrekker te informeren naar mogelijke kortingen of promoties bij het lenen van 4000 euro. Sommige geldverstrekkers bieden speciale deals of acties aan die kunnen resulteren in lagere rentetarieven, kosten of andere voordelen voor leners. Door actief te informeren naar dergelijke kortingen, kun je mogelijk geld besparen en een gunstiger leningsovereenkomst krijgen die beter past bij jouw financiële behoeften.

Wees transparant over je financiële situatie om verrassingen te vermijden.

Het is essentieel om transparant te zijn over je financiële situatie wanneer je overweegt om 4000 euro te lenen. Door open en eerlijk te zijn over je inkomsten, uitgaven en eventuele andere leningen die je hebt, kun je verrassingen en onverwachte complicaties vermijden. Geldverstrekkers kunnen je beter adviseren en een passende lening aanbieden als ze een duidelijk beeld hebben van je financiële positie. Het tonen van transparantie is niet alleen in jouw belang, maar ook in het belang van een soepel en succesvol leenproces.

Blijf alert voor malafide aanbieders en controleer altijd de betrouwbaarheid van een kredietverstrekker.

Het is van essentieel belang om alert te blijven voor malafide aanbieders wanneer je overweegt om 4000 euro te lenen. Controleer altijd zorgvuldig de betrouwbaarheid van een kredietverstrekker voordat je met hen in zee gaat. Door grondig onderzoek te doen naar de reputatie en geloofwaardigheid van de geldverstrekker, kun je mogelijke risico’s vermijden en ervoor zorgen dat je in zee gaat met een betrouwbare partij die transparant is over hun voorwaarden en tarieven.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van doorlopend krediet.

Bij het overwegen van het lenen van 4000 euro is het verstandig om ook alternatieven te bekijken, zoals een persoonlijke lening in plaats van doorlopend krediet. Met een persoonlijke lening heb je de zekerheid van vaste maandelijkse aflossingen en een vooraf bepaalde looptijd, wat kan helpen bij het beheren van je financiën op lange termijn. Door verschillende opties te vergelijken en te kiezen voor de lening die het beste bij jouw behoeften past, kun je verstandige financiële beslissingen nemen en onnodige kosten vermijden.