Tag, rentevoet

persoonlijke lening simulatie

Ontdek de voordelen van een persoonlijke lening simulatie voor het vinden van de beste deal

Een persoonlijke lening kan een handige manier zijn om onverwachte uitgaven te financieren of om grote aankopen te doen. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om te weten hoeveel je maandelijks zult moeten afbetalen en hoeveel de totale kosten zullen zijn. Gelukkig kun je met behulp van een persoonlijke lening simulatie gemakkelijk berekenen wat de kosten en maandelijkse afbetalingen zullen zijn.

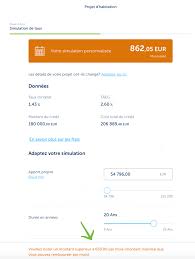
Een persoonlijke lening simulatie is een online tool waarmee je snel en eenvoudig kunt berekenen hoeveel je moet afbetalen voor een bepaald leenbedrag en voor welke termijn. Het enige wat je nodig hebt, is het gewenste leenbedrag, de gewenste looptijd en de rentevoet van de kredietverstrekker.

Door deze gegevens in te voeren in de simulatietool krijg je direct een overzicht van het maandelijkse aflossingsbedrag en het totale bedrag dat je zult moeten terugbetalen. Op deze manier kun je gemakkelijk verschillende kredietverstrekkers vergelijken en beslissen welke optie het beste bij jouw financiële situatie past.

Echter, het is belangrijk om op te merken dat de resultaten van een persoonlijke lening simulatie slechts indicatief zijn. De werkelijke rentevoet kan variëren afhankelijk van jouw financiële situatie, zoals jouw inkomen, kredietgeschiedenis en schuldenlast. Het is daarom altijd verstandig om persoonlijk advies in te winnen bij een financieel adviseur voordat je een persoonlijke lening afsluit.

Een persoonlijke lening simulatie kan echter wel een nuttige tool zijn om een idee te krijgen van de kosten en maandelijkse afbetalingen die je kunt verwachten bij het afsluiten van een persoonlijke lening. Door het vergelijken van verschillende aanbieders en het gebruik van de simulatietool kun je ervoor zorgen dat je de beste deal krijgt en niet voor onaangename verrassingen komt te staan tijdens het terugbetalen van de lening.

Kortom, als je overweegt om een persoonlijke lening af te sluiten, is het belangrijk om eerst een persoonlijke lening simulatie uit te voeren. Dit zal je helpen om beter inzicht te krijgen in de kosten en maandelijkse afbetalingen, zodat je weloverwogen beslissingen kunt nemen over jouw financiële toekomst.


6 veelgestelde vragen over persoonlijke lening simulatie: antwoorden en voordelen

  1. Hoeveel kan ik lenen met een persoonlijke lening simulatie?
  2. Wat zijn de voorwaarden van een persoonlijke lening simulatie?
  3. Is er een verschil tussen een persoonlijke lening simulatie en een kredietaanvraag?
  4. Wat is het rentepercentage bij een persoonlijke lening simulatie?
  5. Kan ik mijn persoonlijke lening simulatie online aanvragen?
  6. Wat zijn de voordelen van een persoonlijke lening simulatie?

Hoeveel kan ik lenen met een persoonlijke lening simulatie?

Het bedrag dat je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals jouw inkomen, kredietgeschiedenis en schuldenlast. Om een idee te krijgen van het bedrag dat je kunt lenen, kun je gebruik maken van een persoonlijke lening simulatie.

Bij het uitvoeren van een persoonlijke lening simulatie moet je het gewenste leenbedrag en de gewenste looptijd invoeren. De leenbedragen kunnen variëren per kredietverstrekker, maar over het algemeen kun je met een persoonlijke lening bedragen tussen de 1.250 euro en 75.000 euro lenen.

Het is belangrijk om op te merken dat de resultaten van een persoonlijke lening simulatie slechts indicatief zijn en dat de werkelijke rentevoet kan variëren afhankelijk van jouw financiële situatie. Het is daarom altijd verstandig om advies in te winnen bij een financieel adviseur voordat je een persoonlijke lening afsluit.

Als vuistregel geldt dat het verstandig is om niet meer te lenen dan nodig is en om ervoor te zorgen dat je de maandelijkse afbetalingen kunt blijven betalen zonder in financiële problemen te komen. Een persoonlijke lening kan handig zijn voor onverwachte uitgaven of grote aankopen, maar het is belangrijk om verantwoordelijk te blijven bij het nemen van financiële beslissingen.

Wat zijn de voorwaarden van een persoonlijke lening simulatie?

De voorwaarden voor het uitvoeren van een persoonlijke lening simulatie kunnen per kredietverstrekker verschillen. Over het algemeen zijn de volgende gegevens echter nodig om een nauwkeurige simulatie te kunnen maken:

  1. Het gewenste leenbedrag: Dit is het bedrag dat je wilt lenen van de kredietverstrekker.
  2. De gewenste looptijd: Dit is de periode waarin je de lening wilt terugbetalen. Dit kan variëren van enkele maanden tot enkele jaren, afhankelijk van de kredietverstrekker en jouw financiële situatie.
  3. De rentevoet: Dit is het percentage dat je betaalt over het geleende bedrag. De rentevoet kan variëren afhankelijk van de kredietverstrekker en jouw financiële situatie.
  4. Jouw persoonlijke gegevens: Om een nauwkeurige simulatie te kunnen maken, kan de kredietverstrekker vragen om jouw persoonlijke gegevens, zoals jouw inkomen, werkgeversinformatie en schuldenlast.

Het is belangrijk om op te merken dat sommige kredietverstrekkers mogelijk aanvullende informatie nodig hebben om een nauwkeurige simulatie te kunnen maken. Daarnaast kan het zijn dat sommige kredietverstrekkers beperkingen hebben wat betreft het leenbedrag of de looptijd van de lening.

Over het algemeen zijn er geen kosten verbonden aan het uitvoeren van een persoonlijke lening simulatie. Het is echter altijd verstandig om de voorwaarden van de kredietverstrekker te controleren voordat je begint met het uitvoeren van een simulatie.

Is er een verschil tussen een persoonlijke lening simulatie en een kredietaanvraag?

Ja, er is een verschil tussen een persoonlijke lening simulatie en een kredietaanvraag.

Een persoonlijke lening simulatie is een hulpmiddel dat je kunt gebruiken om te berekenen hoeveel je maandelijks moet afbetalen voor een bepaald leenbedrag en voor welke termijn. Met andere woorden, het is een manier om de kosten van de lening te schatten voordat je daadwerkelijk een aanvraag indient. Een simulatie geeft je dus inzicht in de maandelijkse aflossingen en het totale bedrag dat je moet terugbetalen, zodat je beter kunt inschatten of de lening haalbaar voor jou is.

Een kredietaanvraag daarentegen is het proces waarbij je officieel vraagt om geld te lenen bij een kredietverstrekker. Dit houdt in dat je jouw persoonlijke gegevens en financiële situatie moet delen met de kredietverstrekker, zodat zij kunnen beoordelen of ze jou wel of niet een lening willen verstrekken. Bij het indienen van een kredietaanvraag zal de kredietverstrekker ook jouw kredietwaardigheid beoordelen door middel van bijvoorbeeld het controleren van jouw inkomen, schuldenlast en betalingsgeschiedenis.

Het belangrijkste verschil tussen een persoonlijke lening simulatie en een kredietaanvraag is dus dat de eerste slechts bedoeld is om je inzicht te geven in de kosten van de lening voordat je een aanvraag indient, terwijl de tweede een officiële aanvraag is waarbij je jouw persoonlijke en financiële gegevens deelt met de kredietverstrekker om te beoordelen of je in aanmerking komt voor een lening.

Wat is het rentepercentage bij een persoonlijke lening simulatie?

Het rentepercentage verschilt per persoon en is afhankelijk van verschillende factoren, waaronder je kredietgeschiedenis, inkomsten, leeftijd en de looptijd van de lening. Het beste is om een simulatie te doen bij een aanbieder om het exacte rentepercentage te weten te komen.

Kan ik mijn persoonlijke lening simulatie online aanvragen?

Helaas is het niet mogelijk om een persoonlijke lening simulatie online aan te vragen. Een persoonlijke lening simulatie is slechts een tool waarmee je kunt berekenen hoeveel je maandelijks moet afbetalen en hoeveel de totale kosten zullen zijn voor een bepaald leenbedrag en looptijd.

Als je besluit om een persoonlijke lening af te sluiten, moet je dit doen via een kredietverstrekker. Bij de meeste kredietverstrekkers kun je tegenwoordig wel online een aanvraag indienen voor een persoonlijke lening. Je zult dan gevraagd worden om jouw persoonlijke gegevens in te voeren, zoals jouw naam, adres, inkomen en kredietscore.

Het is belangrijk om op te merken dat de rentevoet en voorwaarden van de persoonlijke lening kunnen variëren afhankelijk van jouw financiële situatie. Het kan daarom verstandig zijn om eerst verschillende kredietverstrekkers te vergelijken voordat je beslist bij wie je jouw persoonlijke lening wilt aanvragen.

Een persoonlijke lening kan een handige manier zijn om onverwachte uitgaven te financieren of grote aankopen te doen, maar het is belangrijk om verantwoordelijkheid te nemen en alleen geld te lenen als je het ook daadwerkelijk kunt terugbetalen. Zorg ervoor dat je goed begrijpt wat de totale kosten zullen zijn voordat je beslist om een persoonlijke lening af te sluiten.

Wat zijn de voordelen van een persoonlijke lening simulatie?

Er zijn verschillende voordelen verbonden aan het uitvoeren van een persoonlijke lening simulatie voordat je een persoonlijke lening afsluit:

  1. Inzicht in de maandelijkse afbetalingen: Door middel van een persoonlijke lening simulatie krijg je een duidelijk beeld van het bedrag dat je maandelijks moet afbetalen. Dit kan helpen bij het opstellen van een budget en het plannen van jouw financiën.
  2. Vergelijken van kredietverstrekkers: Met behulp van een simulatietool kun je gemakkelijk verschillende kredietverstrekkers vergelijken en de beste optie voor jouw situatie kiezen. Zo kun je ervoor zorgen dat je niet te veel betaalt voor jouw lening.
  3. Besparen op kosten: Door verschillende leningopties te vergelijken, kun je besparen op de totale kosten die gepaard gaan met het afsluiten van een persoonlijke lening.
  4. Gemakkelijk en snel: Een persoonlijke lening simulatie is gemakkelijk en snel uit te voeren. Je hoeft alleen maar enkele gegevens in te voeren om direct resultaten te krijgen.
  5. Geen verplichtingen: Een persoonlijke lening simulatie is vrijblijvend en verplicht je tot niets. Als je niet tevreden bent met de resultaten, kun je altijd nog verder zoeken naar andere opties.

Kortom, het uitvoeren van een persoonlijke lening simulatie kan helpen om beter inzicht te krijgen in de kosten en maandelijkse afbetalingen van een persoonlijke lening, en kan je helpen bij het kiezen van de beste optie voor jouw financiële situatie.

simuleren lening

Simuleren lening: hoe een leningsimulator u kan helpen bij het maken van financiële beslissingen

Het nemen van een lening is een belangrijke financiële beslissing die u niet lichtvaardig moet nemen. Voordat u een lening afsluit, is het belangrijk om te weten hoeveel u kunt lenen en welke maandelijkse aflossingen u kunt verwachten. Gelukkig is er een handige tool die u kan helpen bij het maken van deze berekeningen: de leningsimulator.

Een leningsimulator is een online tool waarmee u kunt berekenen hoeveel geld u kunt lenen en wat de maandelijkse aflossingen zullen zijn. U voert eenvoudigweg het bedrag in dat u wilt lenen, de looptijd van de lening en de rentevoet. De simulator berekent dan het totale bedrag dat u moet terugbetalen, inclusief rente, evenals de maandelijkse aflossingen.

Door gebruik te maken van een leningsimulator kunt u verschillende scenario’s simuleren en vergelijken voordat u daadwerkelijk een lening afsluit. U kunt bijvoorbeeld experimenteren met verschillende looptijden of rentevoeten om te zien hoe dit uw maandelijkse aflossingen beïnvloedt.

Het is belangrijk op te merken dat de resultaten van een leningsimulator slechts schattingen zijn en geen garantie bieden voor uw daadwerkelijke lening. De werkelijke rentevoet kan bijvoorbeeld hoger of lager zijn dan wat wordt weergegeven in de simulator, afhankelijk van uw kredietwaardigheid en andere factoren.

Toch kan het gebruik van een leningsimulator u helpen om beter geïnformeerd te zijn over uw leningopties en om de beste keuze te maken voor uw financiële situatie. Het kan u ook helpen om te voorkomen dat u meer leent dan u zich kunt veroorloven, wat kan leiden tot financiële problemen op de lange termijn.

In België bieden veel banken en financiële instellingen leningsimulators aan op hun websites. U kunt ook gebruik maken van onafhankelijke leningsimulators die beschikbaar zijn op vergelijkingssites en financiële portals.

Kortom, het simuleren van een lening met behulp van een leningsimulator is een handige manier om uw opties te verkennen en beter geïnformeerd te zijn over uw financiële beslissingen. Het kan u helpen om weloverwogen beslissingen te nemen en uzelf te beschermen tegen onnodige financiële risico’s.


9 tips om verstandig een lening te simuleren en af te sluiten

  1. Zorg ervoor dat je de kosten van de lening volledig begrijpt voordat je een overeenkomst aangaat.
  2. Vergelijk verschillende leningen om te zien welke het beste bij je past.
  3. Neem de tijd om alle opties te overwegen voordat je een beslissing neemt over welke lening het beste bij je past.
  4. Kijk naar de rentevoet en andere kosten die verbonden zijn aan de lening voordat je een keuze maakt.
  5. Wees realistisch over wat uw financiële situatie is alvorens een lening af te sluiten, en houd rekening met uw toekomstige inkomen en uitgavenpatronen.
  6. Probeer zo veel mogelijk geld te lenen, maar wees niet meer dan nodig lenig om problemen met betaling in de toekomst te vermijden.
  7. Lees alle documentatie grondig door voordat u akkoord gaat met termijnbedingen of andere voorwaarden van de lener/verstrekker van de lening .
  8. Zorg er altijd voor dat je op tijd betaalt, zodat er geen late betalingsboetes worden toegevoegd aan het bedrag dat moet worden terugbetaald .
  9. Als u moeite hebt met terugbetaling , neem dan contact op met uw kredietverstrekker zo snel mogelijk om naar oplossingen te zoek

Zorg ervoor dat je de kosten van de lening volledig begrijpt voordat je een overeenkomst aangaat.

Het afsluiten van een lening kan een handige manier zijn om snel extra geld te krijgen, maar het is belangrijk om te onthouden dat een lening ook kosten met zich meebrengt. Voordat u een lening afsluit, is het daarom van cruciaal belang dat u de kosten van de lening volledig begrijpt.

Een lening kan verschillende soorten kosten met zich meebrengen, waaronder rente, administratiekosten en boetes voor te late betalingen. Het is belangrijk om deze kosten volledig te begrijpen voordat u een overeenkomst aangaat, zodat u niet voor verrassingen komt te staan ​​wanneer het tijd is om terug te betalen.

Een handige manier om de kosten van een lening volledig te begrijpen, is door gebruik te maken van een leningsimulator. Met behulp van een simulator kunt u verschillende scenario’s simuleren en zien hoeveel u in totaal moet terugbetalen en wat uw maandelijkse aflossingen zullen zijn. U kunt ook experimenteren met verschillende looptijden en rentevoeten om te zien hoe dit uw totale kosten beïnvloedt.

Als u besluit om een ​​lening af te sluiten, zorg er dan voor dat u de kleine lettertjes leest en begrijpt voordat u tekent. Zorg ervoor dat u weet welke kosten er verbonden zijn aan de lening en wat er gebeurt als u niet op tijd betaalt. Als er iets onduidelijk is, vraag dan verduidelijking aan uw kredietverstrekker.

Kortom, het begrijpen van de kosten van een lening is cruciaal voordat u een overeenkomst aangaat. Gebruik een leningsimulator om verschillende scenario’s te simuleren en zorg ervoor dat u de kleine lettertjes leest en begrijpt voordat u tekent. Op deze manier kunt u weloverwogen beslissingen nemen en uzelf beschermen tegen onnodige financiële risico’s.

Vergelijk verschillende leningen om te zien welke het beste bij je past.

Wanneer u op zoek bent naar een lening, is het belangrijk om verschillende opties te vergelijken om te zien welke het beste bij u past. Door gebruik te maken van een leningsimulator kunt u eenvoudig berekenen hoeveel geld u kunt lenen en wat de maandelijkse aflossingen zullen zijn. Maar dat is slechts het begin.

Het vergelijken van verschillende leningen kan u helpen om de beste rentevoet en voorwaarden te vinden die passen bij uw financiële situatie. U kunt bijvoorbeeld kijken naar de looptijd van de lening, de rentevoet, eventuele kosten en andere voorwaarden die van invloed kunnen zijn op uw totale kosten.

Door verschillende leningen te vergelijken, kunt u ook zien welke banken of kredietverstrekkers betrouwbare reputaties hebben en goede klantenservice bieden. Dit kan belangrijk zijn als u vragen heeft over uw lening of als er zich problemen voordoen tijdens de looptijd van uw lening.

Het vergelijken van verschillende leningen kan tijdrovend zijn, maar het kan u ook helpen om duizenden euro’s te besparen over de looptijd van uw lening. Het is dus zeker de moeite waard om even wat tijd te nemen om verschillende opties te onderzoeken voordat u een definitieve beslissing neemt.

In België zijn er veel online platforms beschikbaar waarop u gemakkelijk verschillende leningen kunt vergelijken. Deze platforms bieden vaak informatie over rentevoeten, looptijden, kosten en andere belangrijke factoren die van invloed kunnen zijn op uw keuze.

Kortom, het vergelijken van verschillende leningen is een essentiële stap bij het kiezen van de juiste lening voor uw financiële situatie. Het kan u helpen om geld te besparen en ervoor te zorgen dat u de beste voorwaarden krijgt die passen bij uw behoeften.

Neem de tijd om alle opties te overwegen voordat je een beslissing neemt over welke lening het beste bij je past.

Het nemen van een lening is een belangrijke financiële beslissing die u niet lichtvaardig moet nemen. Voordat u een lening afsluit, is het belangrijk om alle opties te overwegen en zorgvuldig te kijken welke lening het beste bij uw financiële situatie past.

Een handige tool om u hierbij te helpen is de leningsimulator. Met deze online tool kunt u verschillende scenario’s simuleren en vergelijken voordat u daadwerkelijk een lening afsluit. U kunt bijvoorbeeld experimenteren met verschillende looptijden of rentevoeten om te zien hoe dit uw maandelijkse aflossingen beïnvloedt.

Het is echter ook belangrijk om verder te kijken dan alleen de cijfers. Neem de tijd om alle aspecten van de lening te overwegen, zoals de voorwaarden en kosten verbonden aan de lening. Let bijvoorbeeld op eventuele boetes voor vervroegde terugbetaling of administratiekosten.

Daarnaast is het verstandig om verschillende aanbieders te vergelijken voordat u een beslissing neemt. Kijk naar de rentevoeten, maar ook naar andere factoren zoals klantenservice en flexibiliteit van de voorwaarden.

Door zorgvuldig alle opties te overwegen voordat u een beslissing neemt over welke lening het beste bij u past, kunt u uzelf beschermen tegen onnodige financiële risico’s en ervoor zorgen dat uw lening past bij uw financiële situatie op lange termijn. Neem dus de tijd en maak een weloverwogen beslissing.

Kijk naar de rentevoet en andere kosten die verbonden zijn aan de lening voordat je een keuze maakt.

Als je een lening overweegt, is het belangrijk om niet alleen naar het geleende bedrag en de maandelijkse aflossingen te kijken, maar ook naar de rentevoet en eventuele andere kosten die verbonden zijn aan de lening. Dit kan een groot verschil maken in hoeveel je uiteindelijk betaalt voor de lening.

De rentevoet is het percentage dat je betaalt op het geleende bedrag. Hoe hoger de rentevoet, hoe meer je uiteindelijk betaalt voor de lening. Het is daarom belangrijk om te shoppen voor de beste rentevoet voordat je een keuze maakt.

Naast de rentevoet kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringen. Deze kosten kunnen aanzienlijk zijn en moeten worden meegenomen in je berekeningen bij het vergelijken van verschillende leningopties.

Het is dus belangrijk om niet alleen naar de maandelijkse aflossingen te kijken, maar ook naar alle kosten die verbonden zijn aan de lening voordat je een keuze maakt. Door zorgvuldig te vergelijken en te onderzoeken welke optie het beste bij jouw financiële situatie past, kun je ervoor zorgen dat je niet meer betaalt dan nodig is voor jouw lening.

Wees realistisch over wat uw financiële situatie is alvorens een lening af te sluiten, en houd rekening met uw toekomstige inkomen en uitgavenpatronen.

Het afsluiten van een lening kan een grote financiële verplichting zijn, en het is belangrijk om realistisch te zijn over uw financiële situatie voordat u deze beslissing neemt. Het is essentieel om rekening te houden met uw toekomstige inkomen en uitgavenpatronen, zodat u niet meer leent dan u zich kunt veroorloven.

Een goede manier om uw financiële situatie te beoordelen, is door een budget op te stellen. Hierin noteert u al uw inkomsten en uitgaven, inclusief huur of hypotheek, nutsvoorzieningen, boodschappen en andere vaste lasten. U kunt ook rekening houden met eventuele toekomstige veranderingen in uw inkomen of uitgavenpatronen, zoals een nieuwe baan of gezinsuitbreiding.

Wanneer u weet wat uw maandelijkse inkomsten en uitgaven zijn, kunt u beter beoordelen hoeveel u zich kunt veroorloven om maandelijks aan aflossingen te betalen. Dit kan u helpen bij het bepalen van de lening die het beste past bij uw financiële situatie.

Wees ook voorzichtig met het aangaan van schulden voor luxe-artikelen die niet essentieel zijn voor uw dagelijks leven. Het kan verleidelijk zijn om meer geld te lenen dan nodig is voor dingen zoals vakanties of nieuwe elektronica, maar dit kan leiden tot onnodige financiële stress op de lange termijn.

Kortom, wees realistisch over wat uw financiële situatie is alvorens een lening af te sluiten. Houd rekening met uw toekomstige inkomen en uitgavenpatronen, en zorg ervoor dat u niet meer leent dan u zich kunt veroorloven om maandelijks terug te betalen. Zo kunt u met een gerust hart genieten van de voordelen van een lening zonder onnodige financiële risico’s te nemen.

Probeer zo veel mogelijk geld te lenen, maar wees niet meer dan nodig lenig om problemen met betaling in de toekomst te vermijden.

Wanneer u een lening aanvraagt, is het belangrijk om zorgvuldig te overwegen hoeveel geld u daadwerkelijk nodig heeft. Het kan verleidelijk zijn om zo veel mogelijk geld te lenen, maar dit kan problemen veroorzaken op de lange termijn.

Het is belangrijk om een realistisch beeld te hebben van uw financiële situatie en uw terugbetalingsverplichtingen. U moet er zeker van zijn dat u de maandelijkse aflossingen kunt betalen, zelfs als er onverwachte uitgaven of tegenvallers zijn.

Als u meer leent dan nodig is, loopt u het risico dat u in de toekomst problemen krijgt met het betalen van uw lening. Dit kan leiden tot extra kosten en zelfs tot een negatieve invloed op uw kredietwaardigheid.

Daarom is het belangrijk om alleen te lenen wat u nodig heeft en niet meer dan dat. Gebruik een leningsimulator om te berekenen hoeveel geld u kunt lenen en wat de maandelijkse aflossingen zullen zijn. Op basis hiervan kunt u bepalen wat een realistisch leenbedrag is voor uw financiële situatie.

Onthoud dat het nemen van een lening een serieuze verantwoordelijkheid is en dat het belangrijk is om verstandige beslissingen te nemen bij het bepalen van uw leenbedrag. Door alleen te lenen wat nodig is, kunt u problematische schulden in de toekomst vermijden en uzelf beschermen tegen financiële risico’s.

Lees alle documentatie grondig door voordat u akkoord gaat met termijnbedingen of andere voorwaarden van de lener/verstrekker van de lening .

Als u een lening afsluit, is het belangrijk om alle documentatie die bij de lening hoort grondig door te lezen voordat u akkoord gaat met de voorwaarden. Dit omvat niet alleen het contract zelf, maar ook de termijnbedingen en andere voorwaarden die door de lener/verstrekker van de lening worden gesteld.

Het kan verleidelijk zijn om snel door de documentatie heen te gaan en gewoon akkoord te gaan met de voorwaarden om zo snel mogelijk toegang te krijgen tot het geld. Maar dit kan leiden tot onaangename verrassingen op lange termijn, zoals verborgen kosten of boetes voor vervroegde aflossing.

Door alle documentatie grondig door te nemen voordat u akkoord gaat met de voorwaarden, kunt u ervoor zorgen dat u volledig begrijpt wat u ondertekent en wat er van u wordt verwacht gedurende de looptijd van de lening. U kunt ook eventuele vragen of zorgen bespreken met uw lener/verstrekker voordat u zich vastlegt.

Als er iets in de documentatie staat waarover u twijfels heeft of niet begrijpt, vraag dan om verduidelijking voordat u akkoord gaat. Het is beter om alles op te helderen voordat u zich vastlegt dan achteraf geconfronteerd te worden met onaangename verrassingen.

Kortom, het lezen van alle documentatie grondig door voordat u akkoord gaat met termijnbedingen of andere voorwaarden van de lener/verstrekker van de lening is een belangrijke stap om uzelf te beschermen tegen onverwachte kosten en problemen op lange termijn. Neem de tijd om alles zorgvuldig door te nemen en vraag om verduidelijking indien nodig.

Zorg er altijd voor dat je op tijd betaalt, zodat er geen late betalingsboetes worden toegevoegd aan het bedrag dat moet worden terugbetaald .

Als u een lening afsluit, is het belangrijk om op tijd te betalen om late betalingsboetes te voorkomen. Deze boetes kunnen het bedrag dat u moet terugbetalen aanzienlijk verhogen en uw financiële situatie verder onder druk zetten.

Het is daarom essentieel om uw maandelijkse aflossingen op tijd te betalen en ervoor te zorgen dat u voldoende geld opzij zet om deze aflossingen te doen. Als u merkt dat u moeite heeft om de lening op tijd terug te betalen, neem dan contact op met uw kredietverstrekker en bespreek mogelijke opties, zoals een herstructurering van de lening of een uitstel van de betaling.

Het is ook belangrijk om in gedachten te houden dat late betalingen uw kredietwaardigheid kunnen beïnvloeden en het moeilijker kunnen maken om in de toekomst krediet aan te vragen. Door ervoor te zorgen dat u altijd op tijd betaalt, kunt u uw kredietwaardigheid verbeteren en uw financiële toekomst veiligstellen.

Dus als u een lening afsluit, onthoud dan altijd het belang van tijdige betalingen. Gebruik een leningsimulator om uw maandelijkse aflossingen te berekenen en plan uw budget dienovereenkomstig. Zo kunt u ervoor zorgen dat u nooit meer betaalt dan nodig is en uw financiële toekomst veiligstellen.

Als u moeite hebt met terugbetaling , neem dan contact op met uw kredietverstrekker zo snel mogelijk om naar oplossingen te zoek

Wanneer u een lening afsluit, gaat u een financiële verplichting aan om het geleende bedrag terug te betalen. Het is belangrijk om deze verplichting serieus te nemen en ervoor te zorgen dat u de lening op tijd en volledig terugbetaalt. Maar soms kunnen er onvoorziene omstandigheden optreden waardoor u moeite hebt met het terugbetalen van uw lening.

Als u merkt dat u problemen hebt met het terugbetalen van uw lening, is het belangrijk om zo snel mogelijk contact op te nemen met uw kredietverstrekker. Zij zijn er om u te helpen en kunnen samen met u naar oplossingen zoeken.

Er zijn verschillende opties beschikbaar voor mensen die moeite hebben met het terugbetalen van hun lening. U kunt bijvoorbeeld vragen om een tijdelijke verlaging van uw maandelijkse aflossingen, of om een uitstel van betaling. Sommige kredietverstrekkers bieden ook de mogelijkheid om de looptijd van uw lening te verlengen, waardoor uw maandelijkse aflossingen worden verlaagd.

Het is belangrijk om te onthouden dat als u niet in staat bent om uw lening volledig terug te betalen, dit gevolgen kan hebben voor uw kredietwaardigheid en toekomstige leenaanvragen. Het is daarom in uw eigen belang om zo snel mogelijk contact op te nemen met uw kredietverstrekker en samen naar oplossingen te zoeken.

Dus als u merkt dat u moeite hebt met het terugbetalen van uw lening, aarzel dan niet om contact op te nemen met uw kredietverstrekker. Samen kunt u naar oplossingen zoeken en ervoor zorgen dat u uw financiële verplichtingen kunt nakomen.

hypothecaire lening simuleren

Hypotheeklening simuleren: een slimme manier om de kosten en voorwaarden te vergelijken

Een hypothecaire lening is vaak de grootste lening die iemand in zijn of haar leven afsluit. Het is dan ook belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen. Een hypothecaire lening simuleren kan u helpen om een beter inzicht te krijgen in de kosten en voorwaarden van een hypothecaire lening.

Een hypothecaire lening simuleren kan op verschillende manieren. U kunt bijvoorbeeld online simulatietools gebruiken die door verschillende banken worden aangeboden. Deze tools stellen u in staat om verschillende scenario’s te simuleren en de kosten en voorwaarden van de lening te vergelijken.

Bij het simuleren van een hypothecaire lening moet u rekening houden met verschillende factoren, zoals de hoogte van het bedrag dat u wilt lenen, de looptijd van de lening en het rentepercentage. Het is belangrijk om deze factoren zorgvuldig af te wegen, omdat ze allemaal invloed hebben op de totale kosten van uw hypothecaire lening.

Een ander voordeel van het simuleren van een hypothecaire lening is dat u een beter idee krijgt van uw maandelijkse aflossingen. Op basis hiervan kunt u bepalen of deze betaalbaar zijn binnen uw budget en of u zich comfortabel voelt bij het aangaan van deze financiële verplichtingen.

Het simuleren van een hypothecaire lening kan ook helpen om onaangename verrassingen te voorkomen. Door verschillende scenario’s te simuleren, kunt u zich beter voorbereiden op onverwachte gebeurtenissen, zoals renteverhogingen of veranderingen in uw persoonlijke situatie.

Het is belangrijk om te benadrukken dat het simuleren van een hypothecaire lening slechts een eerste stap is in het proces van het afsluiten van een lening. Het is nog steeds belangrijk om persoonlijk advies te vragen aan een financieel adviseur en om de voorwaarden van de verschillende leningen zorgvuldig te vergelijken voordat u een definitieve beslissing neemt.

Kortom, het simuleren van een hypothecaire lening kan u helpen om beter geïnformeerd te zijn en weloverwogen beslissingen te nemen. Het kan u helpen om de kosten en voorwaarden van verschillende leningen te vergelijken en om beter voorbereid te zijn op onverwachte gebeurtenissen. Als u overweegt om een hypothecaire lening af te sluiten, is het zeker de moeite waard om deze stap niet over te slaan en een simulatie uit te voeren.


6 tips voor het simuleren van een hypothecaire lening: Zo vind je de beste aanbieder

  1. Vergelijk verschillende aanbieders om de beste hypothecaire lening te vinden.
  2. Bepaal het bedrag dat je kunt lenen en houd rekening met de maandelijkse afbetalingen.
  3. Bereken de rentevoet die je zal betalen op basis van de hypothecaire lening die je wilt aangaan.
  4. Controleer of er extra kosten verbonden zijn aan het simulatieproces, zoals een adviesvergoeding of notariskosten.
  5. Vraag naar eventuele voorwaarden of restricties, zoals een minimumlooptijd van de lening of eisen voor onderpand bij verzekeringsovereenkomsten.
  6. Zorg dat je alle documentatie goed controleert voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder

Vergelijk verschillende aanbieders om de beste hypothecaire lening te vinden.

Een hypothecaire lening is een belangrijke financiële beslissing die u voor een lange tijd zal beïnvloeden. Het is daarom van essentieel belang om de beste hypothecaire lening te vinden die past bij uw persoonlijke situatie en budget. Een manier om dit te doen is door verschillende aanbieders te vergelijken.

Door verschillende aanbieders van hypothecaire leningen te vergelijken, kunt u een beter inzicht krijgen in de kosten en voorwaarden van elke lening. Dit kan u helpen om de beste optie te vinden die past bij uw financiële situatie en doelen.

Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele bijkomende kosten en boetes voor vervroegde aflossing. Door deze factoren zorgvuldig af te wegen, kunt u een weloverwogen beslissing nemen over welke lening het beste bij u past.

Het vergelijken van verschillende aanbieders kan ook helpen om betere voorwaarden te onderhandelen. Als u meerdere aanbiedingen heeft ontvangen, kunt u deze gebruiken als onderhandelingsmateriaal om betere rentetarieven of andere gunstige voorwaarden te krijgen.

Kortom, het vergelijken van verschillende aanbieders is een essentiële stap bij het vinden van de beste hypothecaire lening voor uw persoonlijke situatie. Het kan u helpen om een weloverwogen beslissing te nemen over welke lening het beste bij uw budget en doelen past. Dus wees niet bang om meerdere aanbieders te vergelijken voordat u een definitieve beslissing neemt.

Bepaal het bedrag dat je kunt lenen en houd rekening met de maandelijkse afbetalingen.

Als je een hypothecaire lening overweegt, is het belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen. Een van de belangrijkste stappen in dit proces is het bepalen van het bedrag dat je kunt lenen en rekening houden met de maandelijkse afbetalingen.

Het bepalen van het bedrag dat je kunt lenen hangt af van verschillende factoren, zoals je inkomen, uitgaven en andere financiële verplichtingen. Het is belangrijk om deze factoren zorgvuldig te overwegen voordat je een lening afsluit. Je wilt immers niet in financiële problemen komen door te veel te lenen.

Daarnaast is het belangrijk om rekening te houden met de maandelijkse afbetalingen. Dit zijn de bedragen die je maandelijks moet terugbetalen aan de bank. Het is belangrijk om ervoor te zorgen dat deze afbetalingen binnen je budget passen en dat je ze comfortabel kunt betalen gedurende de looptijd van de lening.

Een hypothecaire lening simuleren kan helpen bij het bepalen van het bedrag dat je kunt lenen en bij het berekenen van de maandelijkse afbetalingen. Door verschillende scenario’s te simuleren, kun je een beter idee krijgen van wat haalbaar is binnen jouw persoonlijke financiële situatie.

Kortom, als je overweegt om een hypothecaire lening af te sluiten, is het cruciaal om zorgvuldig na te denken over het bedrag dat je kunt lenen en rekening te houden met de maandelijkse afbetalingen. Het simuleren van een hypothecaire lening kan helpen bij het maken van een weloverwogen beslissing en kan voorkomen dat je in financiële problemen komt door te veel te lenen.

Bereken de rentevoet die je zal betalen op basis van de hypothecaire lening die je wilt aangaan.

Het afsluiten van een hypothecaire lening is een grote financiële beslissing die je niet lichtvaardig moet nemen. Een belangrijk aspect om rekening mee te houden bij het afsluiten van een hypothecaire lening is de rentevoet die je zal moeten betalen. Het berekenen van deze rentevoet kan je helpen om inzicht te krijgen in de totale kosten van je lening en om verschillende leningen met elkaar te vergelijken.

Het berekenen van de rentevoet kan eenvoudig worden gedaan door middel van het simuleren van een hypothecaire lening. Door de hoogte van het bedrag dat je wilt lenen en de looptijd van de lening in te voeren, kan je verschillende simulaties uitvoeren en zo de rentevoet berekenen die je zal moeten betalen.

Het is belangrijk om er rekening mee te houden dat de rentevoet niet alleen afhankelijk is van het bedrag dat je wilt lenen en de looptijd van de lening, maar ook van andere factoren, zoals jouw persoonlijke financiële situatie en het type hypotheek dat je kiest. Het is daarom aan te raden om persoonlijk advies in te winnen bij een financieel adviseur om zo een beter beeld te krijgen van welke rentevoet voor jou haalbaar is.

Door het berekenen van de rentevoet kan je beter voorbereid zijn op het afsluiten van een hypothecaire lening. Het geeft je inzicht in wat je maandelijks zal moeten aflossen en wat de totale kosten zullen zijn gedurende de looptijd van de lening. Op basis hiervan kan je beter een afweging maken welke lening het beste bij jouw persoonlijke situatie past.

Kortom, het berekenen van de rentevoet is een belangrijke stap bij het afsluiten van een hypothecaire lening. Door middel van het simuleren van verschillende scenario’s kan je een beter beeld krijgen van de rentevoet die je zal moeten betalen en welke lening het beste bij jouw persoonlijke situatie past.

Controleer of er extra kosten verbonden zijn aan het simulatieproces, zoals een adviesvergoeding of notariskosten.

Wanneer u een hypothecaire lening wilt simuleren, is het belangrijk om niet alleen naar de rente en de aflossingen te kijken, maar ook naar eventuele extra kosten die aan het simulatieproces verbonden zijn. Het kan bijvoorbeeld voorkomen dat er een adviesvergoeding of notariskosten worden gerekend voor het opstellen van een offerte.

Het is daarom verstandig om bij het vergelijken van verschillende hypothecaire leningen niet alleen te kijken naar de rente, maar ook naar de totale kosten van de lening. Dit betekent dat u niet alleen moet letten op de maandelijkse aflossingen, maar ook op eventuele extra kosten die aan het simulatieproces verbonden zijn.

Als er extra kosten worden gerekend voor het simulatieproces, is het belangrijk om deze in uw berekeningen mee te nemen. Zo krijgt u een realistischer beeld van de totale kosten van de lening en kunt u beter beoordelen welke lening voor u het meest geschikt is.

Het controleren van eventuele extra kosten verbonden aan het simulatieproces kan u helpen om onaangename verrassingen te voorkomen en ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van uw hypothecaire lening. Vergeet dus niet om deze tip in gedachten te houden wanneer u verschillende hypothecaire leningen vergelijkt en simuleert.

Vraag naar eventuele voorwaarden of restricties, zoals een minimumlooptijd van de lening of eisen voor onderpand bij verzekeringsovereenkomsten.

Als u een hypothecaire lening gaat simuleren, is het belangrijk om niet alleen naar de rente en aflossingen te kijken, maar ook naar eventuele voorwaarden en restricties die aan de lening verbonden zijn. Een van de dingen waar u op moet letten is bijvoorbeeld of er een minimumlooptijd van de lening geldt. Dit kan van invloed zijn op uw financiële planning en het kan ook betekenen dat u langer vastzit aan de lening dan u eigenlijk zou willen.

Een andere factor om rekening mee te houden zijn eventuele eisen voor onderpand bij verzekeringsovereenkomsten. Sommige banken kunnen bijvoorbeeld eisen dat u bepaalde verzekeringen afsluit om in aanmerking te komen voor een hypothecaire lening. Dit kan extra kosten met zich meebrengen en het is belangrijk om deze kosten mee te nemen in uw berekeningen.

Het is daarom verstandig om bij het simuleren van een hypothecaire lening ook te vragen naar eventuele voorwaarden en restricties die aan de lening verbonden zijn. Zo komt u niet voor onaangename verrassingen te staan en kunt u weloverwogen beslissingen nemen over uw financiële toekomst.

Het vergelijken van verschillende hypothecaire leningen op basis van zowel rente als voorwaarden kan helpen om de beste optie voor uw persoonlijke situatie te vinden. Een goede hypothecaire lening simulatie geeft u een duidelijk beeld van alle kosten en voorwaarden die gepaard gaan met de verschillende opties, zodat u een weloverwogen beslissing kunt nemen.

Zorg dat je alle documentatie goed controleert voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder

Wanneer je een hypothecaire lening wilt afsluiten, is het belangrijk om alle documentatie zorgvuldig te controleren voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder. Het kan verleidelijk zijn om snel akkoord te gaan met de eerste aanbieder die je een aantrekkelijk voorstel doet, maar het is belangrijk om eerst alle documenten goed te bekijken.

Zorg ervoor dat je alle kosten en voorwaarden van de lening begrijpt en dat deze overeenkomen met de resultaten van de simulatie. Controleer ook of er geen verborgen kosten zijn waarover niet wordt gesproken in de simulatie. Het is belangrijk om te weten wat je precies betaalt en waarvoor.

Daarnaast is het belangrijk om de algemene voorwaarden van de lening zorgvuldig te lezen. Hierin staan vaak belangrijke informatie zoals boetes bij vervroegde aflossing, verplichte verzekeringen en andere clausules die invloed kunnen hebben op jouw financiële situatie.

Als er iets onduidelijk is of als je vragen hebt over bepaalde documenten, aarzel dan niet om contact op te nemen met de hypothecaire kredietaanbieder voor meer informatie. Het is beter om alles goed te begrijpen voordat je akkoord gaat met een lening, dan later geconfronteerd te worden met onverwachte kosten of problemen.

Kortom, het controleren van alle documentatie voordat je akkoord gaat met een hypothecaire lening simulatie resultaat is een belangrijke stap om ervoor te zorgen dat je een weloverwogen beslissing maakt. Neem de tijd om alles goed te begrijpen en aarzel niet om vragen te stellen als er iets onduidelijk is. Zo kun je met een gerust hart de juiste keuze maken voor jouw financiële situatie.

hypothecaire lening simulatie

Hoe een hypothecaire lening simulatie u kan helpen bij het plannen van uw financiën

Een hypothecaire lening simulatie kan u helpen bij het plannen en beheren van uw financiën wanneer u een huis wilt kopen. Het is een nuttig hulpmiddel om een idee te krijgen van hoeveel u kunt lenen, wat uw maandelijkse aflossingen zullen zijn en hoe lang het duurt voordat u de lening heeft afbetaald.

Het proces van het aanvragen van een hypothecaire lening kan overweldigend zijn, vooral als het uw eerste keer is. Er zijn verschillende factoren waarmee rekening moet worden gehouden, zoals de rentevoet, de looptijd van de lening en de aflossingsmodaliteiten. Een hypothecaire lening simulatie kan u helpen deze factoren beter te begrijpen en weloverwogen beslissingen te nemen.

Er zijn verschillende websites die hypothecaire lening simulaties aanbieden. U kunt eenvoudigweg uw gegevens invoeren, zoals het bedrag dat u wilt lenen, de looptijd van de lening en uw inkomen. Op basis van deze informatie zal de simulator berekenen hoeveel u maandelijks moet aflossen en hoeveel rente u zult betalen over de looptijd van de lening.

Een hypothecaire lening simulatie kan ook helpen bij het vergelijken van verschillende bankaanbiedingen. Door verschillende scenario’s te simuleren met behulp van verschillende bankaanbiedingen, kunt u zien welke optie het meest gunstig is voor uw situatie.

Het is echter belangrijk om op te merken dat een hypothecaire lening simulatie slechts een schatting is en dat de werkelijke kosten kunnen variëren. Het is daarom altijd raadzaam om contact op te nemen met de bank voor meer gedetailleerde informatie en om te bespreken welke optie het beste bij u past.

In conclusie kan een hypothecaire lening simulatie een nuttig hulpmiddel zijn bij het plannen van uw financiën en het bepalen van uw mogelijkheden bij het kopen van een huis. Het kan u helpen weloverwogen beslissingen te nemen en verschillende bankaanbiedingen te vergelijken. Vergeet echter niet dat het slechts een schatting is en dat het altijd belangrijk is om contact op te nemen met de bank voor meer gedetailleerde informatie.


6 tips voor het gebruik van een hypothecaire lening simulatie

  1. Gebruik een hypothecaire lening simulatie om de beste lening te vinden die bij jouw situatie past.
  2. Vergelijk verschillende leningen met elkaar om de meest gunstige rentevoet te krijgen.
  3. Bepaal je budget en houd hier rekening mee bij het vergelijken van leningen.
  4. Wees bewust van alle kosten die verbonden zijn aan de lening, zoals afsluit- en boeterente, notariskosten, etc.
  5. Koop niet meer dan je kunt betalen; stel een realistisch plan op dat past binnen je financiële mogelijkheden én toekomstplannnen!
  6. Neem contact op met een financieel adviseur als je vragen hebt over het maken van de juiste keuze inzake hypothecaire lening simulaties of andere financiële producten

Gebruik een hypothecaire lening simulatie om de beste lening te vinden die bij jouw situatie past.

Als je van plan bent om een huis te kopen en een hypothecaire lening nodig hebt, is het belangrijk om de beste lening te vinden die bij jouw situatie past. Een hypothecaire lening simulatie kan hierbij helpen.

Door gebruik te maken van een hypothecaire lening simulatie, kun je verschillende scenario’s simuleren en zien hoeveel je maandelijks moet aflossen en hoeveel rente je zult betalen over de looptijd van de lening. Dit kan je helpen om een beter begrip te krijgen van wat je kunt veroorloven en welke bankaanbiedingen het meest gunstig zijn voor jouw situatie.

Het is belangrijk om op te merken dat elke situatie anders is en dat er geen one-size-fits-all oplossing is. Door gebruik te maken van een hypothecaire lening simulatie kun je echter wel de beste optie vinden die past bij jouw financiële situatie.

Het is altijd raadzaam om contact op te nemen met verschillende banken en hun aanbiedingen te vergelijken voordat je een definitieve beslissing neemt. Met behulp van een hypothecaire lening simulatie kun je echter alvast een idee krijgen van wat je kunt verwachten en welke optie het meest gunstig is voor jouw situatie.

Kortom, als je op zoek bent naar de beste hypothecaire lening die bij jouw situatie past, gebruik dan zeker een hypothecaire lening simulatie. Het kan je helpen om beter inzicht te krijgen in wat mogelijk is en welke bankaanbiedingen het meest gunstig zijn voor jouw financiële situatie.

Vergelijk verschillende leningen met elkaar om de meest gunstige rentevoet te krijgen.

Een hypothecaire lening is een grote financiële beslissing die u voor vele jaren zal binden. Het is daarom belangrijk om de juiste lening te kiezen met de meest gunstige rentevoet. Een hypothecaire lening simulatie kan u helpen bij het vergelijken van verschillende leningen en hun rentevoeten.

Door verschillende hypothecaire leningen met elkaar te vergelijken, kunt u zien welke bank de meest gunstige rentevoet biedt. Dit kan u op lange termijn duizenden euro’s besparen. Een hypothecaire lening simulatie kan u helpen bij het vergelijken van verschillende bankaanbiedingen en het vinden van de beste optie voor uw situatie.

Het is echter belangrijk om niet alleen naar de rentevoet te kijken bij het vergelijken van hypothecaire leningen. Andere factoren zoals de looptijd van de lening, de aflossingsmodaliteiten en eventuele extra kosten moeten ook in overweging worden genomen.

Een hypothecaire lening simulatie kan u helpen bij het vinden van de meest gunstige rentevoet, maar vergeet niet om altijd contact op te nemen met de bank voor meer gedetailleerde informatie over hun aanbiedingen en voorwaarden. Zo kunt u weloverwogen beslissingen nemen en een hypothecaire lening kiezen die past bij uw financiële situatie en behoeften.

Bepaal je budget en houd hier rekening mee bij het vergelijken van leningen.

Een hypothecaire lening is een grote financiële verplichting die u voor vele jaren aangaat. Het is daarom belangrijk om een duidelijk beeld te hebben van uw budget voordat u een lening aanvraagt. Een hypothecaire lening simulatie kan u helpen bij het bepalen van uw budget en het vergelijken van verschillende leningen.

Bij het bepalen van uw budget moet u rekening houden met uw inkomsten, uitgaven en eventuele andere financiële verplichtingen. U moet ook rekening houden met onverwachte kosten, zoals reparaties of onderhoud aan uw huis.

Een hypothecaire lening simulatie kan u helpen bij het berekenen van de maandelijkse aflossingen op basis van uw budget. U kunt verschillende scenario’s simuleren om te zien welke optie het beste bij u past.

Bij het vergelijken van leningen is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar de totale kosten over de looptijd van de lening. Een lagere rentevoet kan aantrekkelijk lijken, maar als de looptijd langer is, kunnen de totale kosten hoger zijn.

Houd altijd rekening met uw budget bij het vergelijken van hypothecaire leningen. Kies een optie die past bij uw financiële situatie en die u zich comfortabel kunt veroorloven. Vergeet niet dat een hypothecaire lening een grote financiële verplichting is en dat u deze voor vele jaren aangaat.

Wees bewust van alle kosten die verbonden zijn aan de lening, zoals afsluit- en boeterente, notariskosten, etc.

Wanneer u een hypothecaire lening afsluit, is het belangrijk om niet alleen te kijken naar het bedrag dat u wilt lenen en de maandelijkse aflossingen. Het is ook belangrijk om bewust te zijn van alle kosten die verbonden zijn aan de lening, zoals afsluit- en boeterente, notariskosten en andere administratieve kosten.

Afsluit- en boeterente worden vaak over het hoofd gezien bij het afsluiten van een hypothecaire lening. Afsluitrente is de vergoeding die u betaalt aan de bank voor het afhandelen van uw leningsaanvraag. Boeterente kan worden opgelegd als u uw lening vroegtijdig wilt aflossen of als u achterloopt op uw betalingen.

Notariskosten zijn een andere belangrijke kostenpost bij het afsluiten van een hypothecaire lening. Deze kosten hebben betrekking op de notaris die de akte van hypotheek vestiging opstelt en registratiekosten voor deze akte. Andere administratieve kosten kunnen onder meer taxatiekosten, dossierkosten en verzekeringspremies omvatten.

Het is belangrijk om deze kosten in overweging te nemen bij het plannen van uw financiën en het bepalen van uw mogelijkheden bij het kopen van een huis. Het is ook raadzaam om contact op te nemen met verschillende banken om te bespreken welke optie het beste bij u past en welke kosten hiermee gepaard gaan.

In conclusie, wees bewust van alle kosten die verbonden zijn aan een hypothecaire lening voordat u deze afsluit. Zorg ervoor dat u de afsluit- en boeterente, notariskosten en andere administratieve kosten in overweging neemt bij het plannen van uw financiën. Door deze kosten in kaart te brengen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat u niet voor onverwachte kosten komt te staan.

Koop niet meer dan je kunt betalen; stel een realistisch plan op dat past binnen je financiële mogelijkheden én toekomstplannnen!

Een hypothecaire lening simulatie kan u helpen bij het plannen van uw financiën en het bepalen van uw mogelijkheden bij het kopen van een huis. Maar het is belangrijk om te onthouden dat de simulatie slechts een schatting is en dat u uw financiële mogelijkheden moet kennen voordat u een beslissing neemt.

Een belangrijke tip bij het aanvragen van een hypothecaire lening is om niet meer te kopen dan u zich kunt veroorloven. Het kan verleidelijk zijn om te kijken naar huizen die boven uw budget liggen, maar dit kan leiden tot financiële problemen op lange termijn.

Het is daarom belangrijk om een realistisch plan op te stellen dat past binnen uw financiële mogelijkheden én toekomstplannen. Dit betekent dat u niet alleen rekening moet houden met uw huidige inkomen, maar ook met eventuele toekomstige veranderingen, zoals gezinsuitbreiding of verandering van baan.

Het opstellen van een realistisch plan kan ook helpen bij het vinden van de juiste leningoptie voor u. Door te weten hoeveel u zich kunt veroorloven, kunt u gerichter zoeken naar leningen die passen bij uw budget en toekomstplannen.

Kortom, voordat u een hypothecaire lening aanvraagt, is het belangrijk om realistische plannen te maken die passen binnen uw financiële mogelijkheden én toekomstplannen. Een hypothecaire lening simulatie kan hierbij helpen, maar vergeet niet dat dit slechts een schatting is en dat u uw financiële situatie goed moet kennen voordat u een beslissing neemt.

Neem contact op met een financieel adviseur als je vragen hebt over het maken van de juiste keuze inzake hypothecaire lening simulaties of andere financiële producten

Een hypothecaire lening simulatie kan een nuttig hulpmiddel zijn bij het plannen van uw financiën en het bepalen van uw mogelijkheden bij het kopen van een huis. Het kan u helpen weloverwogen beslissingen te nemen en verschillende bankaanbiedingen te vergelijken. Maar wat als u nog vragen heeft over de juiste keuze inzake hypothecaire lening simulaties of andere financiële producten?

In dat geval is het verstandig om contact op te nemen met een financieel adviseur. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende opties en bij het maken van de juiste keuze die past bij uw persoonlijke situatie en behoeften.

Een financieel adviseur kan u helpen bij het begrijpen van de verschillende factoren waarmee rekening moet worden gehouden, zoals de rentevoet, de looptijd van de lening en de aflossingsmodaliteiten. Ze kunnen ook helpen bij het vergelijken van verschillende bankaanbiedingen en kunnen u adviseren over welke optie het meest gunstig is voor uw situatie.

Bovendien kunnen financiële adviseurs u ook helpen bij andere aspecten van uw financiën, zoals investeringen, pensioenen en verzekeringen. Ze kunnen u adviseren over hoe u uw geld op de meest effectieve manier kunt beheren en hoe u uw financiële doelen kunt bereiken.

Kortom, als u vragen heeft over hypothecaire lening simulaties of andere financiële producten, aarzel dan niet om contact op te nemen met een financieel adviseur. Ze kunnen u helpen bij het maken van weloverwogen beslissingen en u adviseren over de beste opties voor uw persoonlijke situatie en behoeften.

hoeveel kan ik lenen

Hoeveel kan ik lenen? Tips en tricks voor het bepalen van jouw maximale leensom

Als je van plan bent om een huis te kopen, een auto te financieren of een andere grote aankoop te doen, dan is de kans groot dat je een lening nodig hebt. Maar voordat je begint met het aanvragen van leningen, is het belangrijk om te weten hoeveel je kunt lenen en wat voor soort lening het beste bij jouw financiële situatie past.

Hoeveel kan ik lenen?

Het bedrag dat je kunt lenen hangt af van verschillende factoren, waaronder jouw inkomen, uitgaven en kredietgeschiedenis. Over het algemeen geldt dat hoe hoger jouw inkomen en hoe lager jouw uitgaven zijn, hoe meer je kunt lenen. Ook speelt jouw kredietgeschiedenis een belangrijke rol bij het bepalen van de maximale leensom. Als je in het verleden betalingsproblemen hebt gehad of veel openstaande schulden hebt, kan dit invloed hebben op de hoogte van de lening die je kunt krijgen.

Om erachter te komen hoeveel je kunt lenen, kun je online verschillende tools gebruiken die berekeningen maken op basis van jouw financiële gegevens. Het is echter altijd verstandig om ook persoonlijk advies in te winnen bij een financieel adviseur of bankmedewerker.

Welk type lening past bij mij?

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voor- en nadelen. De meest voorkomende typen zijn hypotheken (voor de aankoop van onroerend goed), autoleningen (voor de aanschaf van een auto) en persoonlijke leningen (voor andere grote aankopen). Het is belangrijk om te overwegen welk type lening het beste past bij jouw specifieke behoeften en financiële situatie.

Bij het kiezen van een lening is het ook belangrijk om rekening te houden met de rentevoet en de looptijd van de lening. Overweeg of je liever een vaste of variabele rentevoet hebt en hoe lang je wilt dat de looptijd van de lening is.

Conclusie

Voordat je begint met het aanvragen van leningen, is het belangrijk om te weten hoeveel je kunt lenen en welk type lening het beste bij jouw financiële situatie past. Gebruik online tools om berekeningen te maken, maar win ook altijd persoonlijk advies in bij een financieel adviseur of bankmedewerker. Door zorgvuldig te overwegen welke opties beschikbaar zijn, kun je ervoor zorgen dat je een lening krijgt die past bij jouw behoeften en budget.


7 veelgestelde vragen over lenen: hoeveel kan ik lenen?

  1. Wat is de maximale lening die ik kan afsluiten?
  2. Hoeveel rente betaal ik op een lening?
  3. Welke voorwaarden gelden er voor het afsluiten van een lening?
  4. Welke documenten moet ik aanleveren bij het aanvragen van een lening?
  5. Wat zijn de kosten voor het afsluiten van een lening?
  6. Kan ik mijn lening verhogen of verlagen als mijn situatie verandert?
  7. Wat zijn de mogelijkheden om extra aflossingen te doen op mijn lening?

Wat is de maximale lening die ik kan afsluiten?

De maximale lening die je kunt afsluiten hangt af van verschillende factoren, zoals jouw inkomen, uitgaven en kredietgeschiedenis. Over het algemeen geldt dat hoe hoger jouw inkomen en hoe lager jouw uitgaven zijn, hoe meer je kunt lenen. Ook speelt jouw kredietgeschiedenis een belangrijke rol bij het bepalen van de maximale leensom. Als je in het verleden betalingsproblemen hebt gehad of veel openstaande schulden hebt, kan dit invloed hebben op de hoogte van de lening die je kunt krijgen.

Om erachter te komen hoeveel je maximaal kunt lenen kun je online verschillende tools gebruiken die berekeningen maken op basis van jouw financiële gegevens. Het is echter altijd verstandig om ook persoonlijk advies in te winnen bij een financieel adviseur of bankmedewerker. Zij kunnen jou helpen om een realistisch beeld te krijgen van wat voor jou haalbaar is en welke opties het beste passen bij jouw specifieke behoeften en financiële situatie.

Het is belangrijk om te onthouden dat het niet altijd verstandig is om de maximale leensom te nemen die beschikbaar is. Je moet immers ook rekening houden met de terugbetalingsverplichtingen en rentekosten. Zorg er daarom voor dat je alleen leent wat je echt nodig hebt en wat binnen jouw budget past. Zo voorkom je dat je in de toekomst in financiële problemen komt door te hoge schulden of onbetaalbare maandelijkse aflossingen.

Hoeveel rente betaal ik op een lening?

De rente die je betaalt op een lening hangt af van verschillende factoren, zoals het type lening, de hoogte van het geleende bedrag, de looptijd van de lening en jouw kredietgeschiedenis. Over het algemeen geldt dat hoe hoger het risico is dat de kredietverstrekker neemt bij het verstrekken van een lening, hoe hoger de rente zal zijn.

Bij persoonlijke leningen en autoleningen is de rente meestal hoger dan bij hypotheken omdat deze typen leningen minder zekerheid bieden voor de kredietverstrekker. Als je een slechte kredietgeschiedenis hebt of als je nog geen kredietgeschiedenis hebt opgebouwd, kan dit ook leiden tot een hogere rente omdat je als risicovoller wordt beschouwd.

De rentevoet kan vast of variabel zijn. Bij een vaste rentevoet blijft het percentage gedurende de gehele looptijd van de lening gelijk, terwijl bij een variabele rentevoet deze kan veranderen afhankelijk van marktomstandigheden.

Om te weten te komen hoeveel rente je precies betaalt op een lening, kun je contact opnemen met jouw bank of kredietverstrekker. Zij kunnen jou meer informatie geven over de specifieke voorwaarden en tarieven verbonden aan jouw lening. Het is belangrijk om alle kosten en voorwaarden goed door te nemen voordat je beslist om een lening af te sluiten.

Welke voorwaarden gelden er voor het afsluiten van een lening?

Er zijn verschillende voorwaarden waaraan moet worden voldaan om in aanmerking te komen voor een lening. Hieronder vind je enkele van de meest voorkomende voorwaarden:

  1. Inkomen: De meeste kredietverstrekkers vereisen dat je een vast inkomen hebt voordat je een lening kunt afsluiten. Dit kan afkomstig zijn uit werk, pensioen, uitkering of andere bronnen.
  2. Kredietgeschiedenis: Jouw kredietgeschiedenis is ook belangrijk bij het aanvragen van een lening. Kredietverstrekkers willen weten of je in het verleden leningen hebt terugbetaald en of er sprake is geweest van betalingsproblemen.
  3. Leeftijd: Je moet minimaal 18 jaar oud zijn om in aanmerking te komen voor de meeste leningen.
  4. Nationaliteit: In sommige gevallen moet je een burger zijn van het land waarin je de lening aanvraagt.
  5. Onderpand: Voor sommige soorten leningen, zoals hypotheken en autoleningen, kan het nodig zijn om onderpand te bieden in de vorm van onroerend goed of het voertuig dat wordt gefinancierd.
  6. Looptijd: De looptijd van de lening kan variëren afhankelijk van het type lening en de kredietverstrekker.
  7. Rentevoet: De rentevoet die wordt aangeboden door de kredietverstrekker kan variëren op basis van jouw kredietgeschiedenis, inkomen en andere factoren.

Het is belangrijk om te onthouden dat de voorwaarden voor het afsluiten van een lening kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt. Het is altijd verstandig om de voorwaarden zorgvuldig door te lezen voordat je een lening aanvraagt en eventuele vragen te stellen aan de kredietverstrekker.

Welke documenten moet ik aanleveren bij het aanvragen van een lening?

Als je een lening wilt aanvragen, zijn er enkele documenten die je meestal moet aanleveren om de aanvraag te kunnen verwerken. De specifieke documenten die nodig zijn, kunnen variëren afhankelijk van het type lening en de kredietverstrekker. Hieronder vind je echter een lijst met documenten die vaak nodig zijn bij het aanvragen van een lening:

  1. Identificatiedocumenten: Je hebt meestal een geldig identiteitsbewijs nodig, zoals een paspoort of rijbewijs.
  2. Bewijs van inkomen: Dit kan bijvoorbeeld loonstrookjes of belastingaangiften zijn. Als je zelfstandige bent, moet je mogelijk ook jouw bedrijfsinkomsten aantonen.
  3. Bankafschriften: Kredietverstrekkers willen vaak jouw bankafschriften zien om jouw uitgavenpatroon en financiële stabiliteit te beoordelen.
  4. Bewijs van woning of huur: Als onderdeel van de kredietbeoordeling willen kredietverstrekkers vaak weten waar je woont en hoeveel huur of hypotheek je betaalt.
  5. Lijst met schulden: Kredietverstrekkers willen weten welke andere schulden je hebt, zodat ze kunnen bepalen of je in staat bent om de nieuwe lening af te lossen.
  6. Onderpand informatie: Als de lening is gekoppeld aan onderpand (zoals bijvoorbeeld bij een hypotheek), moet je mogelijk informatie verstrekken over het onderpand, zoals taxatierapporten of eigendomsbewijzen.
  7. Andere relevante documenten: Afhankelijk van het type lening en de kredietverstrekker kunnen er nog andere documenten nodig zijn, zoals bijvoorbeeld bewijs van verzekering of een koopcontract.

Het is belangrijk om te onthouden dat de vereiste documenten kunnen variëren afhankelijk van de kredietverstrekker en het type lening. Het is daarom altijd verstandig om vooraf contact op te nemen met de kredietverstrekker om te vragen welke specifieke documenten zij nodig hebben voor jouw aanvraag.

Wat zijn de kosten voor het afsluiten van een lening?

De kosten voor het afsluiten van een lening kunnen verschillen per type lening en per kredietverstrekker. Hieronder vind je een aantal veelvoorkomende kosten die in rekening gebracht kunnen worden:

  1. Rente: Dit is de vergoeding die je betaalt voor het lenen van geld. De rente wordt meestal uitgedrukt als een percentage van het geleende bedrag en kan variëren afhankelijk van de kredietverstrekker, het type lening en jouw persoonlijke financiële situatie.
  2. Administratiekosten: Dit zijn kosten die in rekening worden gebracht voor de administratieve verwerking van jouw leningaanvraag.
  3. Afsluitprovisie: Dit is een vergoeding die sommige kredietverstrekkers in rekening brengen voor het afsluiten van de lening.
  4. Boete bij vervroegd aflossen: Als je ervoor kiest om jouw lening eerder af te lossen dan de overeengekomen looptijd, kan er een boete in rekening worden gebracht.
  5. Verzekeringen: Sommige kredietverstrekkers bieden optionele verzekeringen aan die jouw lening kunnen beschermen in geval van ziekte, arbeidsongeschiktheid of overlijden.

Het is belangrijk om deze kosten te begrijpen voordat je een lening afsluit, zodat je niet voor verrassingen komt te staan. Lees altijd goed de algemene voorwaarden door voordat je akkoord gaat met de lening en vraag waar nodig om verduidelijking bij de kredietverstrekker.

Kan ik mijn lening verhogen of verlagen als mijn situatie verandert?

Ja, het is vaak mogelijk om jouw lening te verhogen of verlagen als jouw financiële situatie verandert. Dit kan bijvoorbeeld gebeuren als je een nieuwe baan krijgt met een hoger inkomen of als je onverwachte uitgaven hebt die jouw financiën beïnvloeden.

Als je jouw lening wilt verhogen, moet je contact opnemen met de kredietverstrekker om te bespreken wat de mogelijkheden zijn. Afhankelijk van de soort lening en de voorwaarden kan het zijn dat er extra kosten aan verbonden zijn.

Als je jouw lening wilt verlagen, kun je ook contact opnemen met de kredietverstrekker. Het kan zijn dat er kosten verbonden zijn aan het vervroegd aflossen van een lening, maar dit verschilt per kredietverstrekker en type lening.

Het is belangrijk om te onthouden dat het verhogen of verlagen van een lening gevolgen kan hebben voor de looptijd van de lening en het totale bedrag dat je uiteindelijk betaalt in rente en aflossingen. Het is daarom belangrijk om goed na te denken over de gevolgen voordat je een beslissing maakt.

Als je twijfelt over het verhogen of verlagen van jouw lening, is het altijd raadzaam om professioneel advies in te winnen bij een financieel adviseur of bankmedewerker. Zij kunnen jou helpen bij het maken van een weloverwogen beslissing die past bij jouw financiële situatie en doelen.

Wat zijn de mogelijkheden om extra aflossingen te doen op mijn lening?

Als je een lening hebt afgesloten, kan het zijn dat je op een gegeven moment extra geld beschikbaar hebt om af te lossen. Dit kan bijvoorbeeld het gevolg zijn van een bonus, erfenis of andere financiële meevaller. Het is belangrijk om te weten dat er verschillende mogelijkheden zijn om extra aflossingen te doen op jouw lening.

Eenmalige extra aflossing

Een van de eenvoudigste manieren om extra af te lossen op jouw lening is door een eenmalige extra betaling te doen. Dit kan vaak online via de website van de kredietverstrekker of door contact op te nemen met hun klantenservice. Het bedrag dat je betaalt, wordt dan direct van jouw openstaande saldo afgetrokken en vermindert daardoor de resterende looptijd en rentekosten.

Regelmatige extra aflossingen

Sommige kredietverstrekkers bieden de mogelijkheid om regelmatig extra betalingen te doen bovenop jouw maandelijkse betalingen. Dit kan bijvoorbeeld maandelijks of jaarlijks zijn en helpt om jouw lening sneller af te lossen en rentekosten te besparen.

Herfinanciering

Als je veel extra geld beschikbaar hebt, kan het overwegen waard zijn om jouw lening volledig of gedeeltelijk te herfinancieren tegen een lagere rentevoet. Door dit te doen, kun je niet alleen profiteren van lagere maandelijkse betalingen, maar ook de resterende looptijd van jouw lening verkorten en rentekosten besparen.

Vroegtijdige aflossing

Als je in staat bent om jouw lening volledig af te lossen voordat de looptijd is verstreken, kan dit de beste optie zijn om rentekosten te minimaliseren. Houd er echter rekening mee dat sommige kredietverstrekkers boetes in rekening brengen voor vroegtijdige aflossing, dus zorg ervoor dat je de voorwaarden van jouw lening begrijpt voordat je deze optie overweegt.

Conclusie

Als je extra geld beschikbaar hebt om af te lossen op jouw lening, zijn er verschillende mogelijkheden beschikbaar om dit te doen. Het is belangrijk om de voorwaarden van jouw lening te begrijpen en advies in te winnen bij een financieel adviseur voordat je een beslissing neemt over hoe je het beste extra kunt aflossen op jouw lening. Door slimme keuzes te maken, kun je jouw schulden sneller aflossen en rentekosten besparen.

hypothecaire lening

Hoe vindt u de beste hypothecaire lening in België?

Een hypothecaire lening is een lening die wordt gebruikt voor de financiering van onroerend goed, zoals een huis of appartement. Het is een van de meest voorkomende vormen van leningen in België, omdat het voor veel mensen de enige manier is om hun droomhuis te kopen.

Een hypothecaire lening werkt anders dan andere soorten leningen. In plaats van alleen rente te betalen over het geleende bedrag, wordt er ook een hypotheek gevestigd op het onroerend goed dat als onderpand wordt gebruikt. Dit betekent dat de bank het recht heeft om het onroerend goed te verkopen als de lener niet in staat is om aan zijn verplichtingen te voldoen.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het afsluiten van een hypothecaire lening. Een daarvan is de rentevoet, die kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening en het risico dat de bank neemt bij het verstrekken van de lening. Het is belangrijk om verschillende aanbieders te vergelijken voordat u beslist welke optie voor u geschikt is.

Een ander belangrijk aspect is de aflossingsperiode. Dit verwijst naar hoe lang u heeft om de lening terug te betalen en kan variëren van enkele jaren tot enkele decennia. Het is belangrijk om zorgvuldig na te denken over hoeveel tijd u nodig heeft om uw lening terug te betalen en welk type aflossingsplan voor u geschikt is.

Het afsluiten van een hypothecaire lening is een grote beslissing die veel verantwoordelijkheid met zich meebrengt. Het is belangrijk om zorgvuldig na te denken over uw financiële situatie en uw mogelijkheden voordat u zich vastlegt. Het kan ook nuttig zijn om professioneel advies in te winnen van een financieel adviseur of hypotheekmakelaar om u te helpen bij het nemen van de beste beslissing voor uw situatie.

In België zijn er verschillende soorten hypothecaire leningen beschikbaar, waaronder vaste rentevoet, variabele rentevoet en gemengde rentevoet. Elke optie heeft zijn eigen voor- en nadelen, dus het is belangrijk om de tijd te nemen om ze allemaal te overwegen voordat u een beslissing neemt.

Een hypothecaire lening kan een geweldige manier zijn om uw droomhuis te kopen, maar het is belangrijk om zorgvuldig na te denken over uw opties voordat u zich vastlegt. Met de juiste informatie en begeleiding kunt u echter de beste beslissing nemen voor uw financiële toekomst en genieten van uw nieuwe huis zonder zorgen.


7 Tips voor het afsluiten van een hypothecaire lening in België

  1. Begin met het vergelijken van verschillende hypothecaire leningen om de beste optie te vinden.
  2. Vermijd het aangaan van een hypothecaire lening met een variabele rentevoet, omdat deze sterk kan fluctueren en uw maandelijkse betalingen kunnen verhogen.
  3. Kies voor een langere looptijd om de maandelijkse betalingen te verlagen, maar realiseer je dat je meer rente betaalt over de levensduur van de lening.
  4. Vraag advies aan een gekwalificeerde financiële adviseur die ervaring heeft met hypothecaire leningen om ervoor te zorgen dat je goed geïnformeerde beslissingen neemt over wat voor jou werkt.
  5. Zorg ervoor dat je alle kosten begrijpt voordat je besluit om een ​​hypothecaire lening af te sluiten, zoals
  6. Controleer of er speciale voordelige programma’s zijn die u help bij het financieren van uw huis, zoals subsidies of belastingvermindering voor starters op de woningmarkt in België .
  7. Wees voorzichtig bij het afsluiten van extra product zoals levensverzekering of brandverzekering als onderdeel van uw hypothecaire lening; controleer altijd welke product hebben waarde en welke niet

Begin met het vergelijken van verschillende hypothecaire leningen om de beste optie te vinden.

Als u op zoek bent naar een hypothecaire lening om uw droomhuis te kopen, is het belangrijk om verschillende opties te overwegen en te vergelijken voordat u zich vastlegt. Door verschillende hypothecaire leningen te vergelijken, kunt u de beste optie vinden die past bij uw financiële situatie en behoeften.

Het vergelijken van hypothecaire leningen kan u helpen om de rentevoet, aflossingsperiode en andere voorwaarden van elke lening in detail te bekijken. Dit kan u helpen om een weloverwogen beslissing te nemen over welke lening het beste bij u past.

Er zijn veel aanbieders van hypothecaire leningen in België, dus het kan even duren voordat u alle opties heeft onderzocht. Het is echter de moeite waard om de tijd te nemen om dit te doen, omdat het kan resulteren in aanzienlijke besparingen op lange termijn.

Begin met het vergelijken van verschillende hypothecaire leningen door online onderzoek te doen en offertes aan te vragen bij verschillende banken en kredietverstrekkers. U kunt ook professioneel advies inwinnen van een hypotheekmakelaar of financieel adviseur om u te helpen bij het maken van de beste keuze.

Door verschillende hypothecaire leningen te vergelijken, kunt u er zeker van zijn dat u de beste optie kiest die past bij uw financiële situatie en behoeften. Het kan wat extra tijd kosten, maar het zal zeker lonend zijn op lange termijn.

Vermijd het aangaan van een hypothecaire lening met een variabele rentevoet, omdat deze sterk kan fluctueren en uw maandelijkse betalingen kunnen verhogen.

Wanneer u een hypothecaire lening afsluit, is het belangrijk om zorgvuldig na te denken over de rentevoet die u kiest. Een variabele rentevoet kan aantrekkelijk lijken omdat deze vaak lager is dan een vaste rentevoet, maar het kan ook risico’s met zich meebrengen.

Een variabele rentevoet kan sterk fluctueren en uw maandelijkse betalingen verhogen, wat onverwachte financiële druk kan veroorzaken. Dit komt omdat de rentevoet wordt bepaald door verschillende externe factoren, zoals de economie en inflatie.

Daarom is het verstandig om te vermijden om een hypothecaire lening met een variabele rentevoet af te sluiten, tenzij u zeker weet dat u de extra kosten kunt dragen als de rente stijgt. Een vaste rentevoet biedt meer zekerheid omdat uw maandelijkse betalingen stabiel blijven gedurende de looptijd van uw lening.

Het is belangrijk om goed geïnformeerd te zijn voordat u een beslissing neemt over uw hypothecaire lening. Vergelijk verschillende opties en raadpleeg professionals zoals financieel adviseurs of hypotheekmakelaars om ervoor te zorgen dat u de beste keuze maakt voor uw financiële situatie. Door voorzichtigheid en planning kunt u genieten van uw nieuwe huis zonder onverwachte financiële lasten.

Kies voor een langere looptijd om de maandelijkse betalingen te verlagen, maar realiseer je dat je meer rente betaalt over de levensduur van de lening.

Wanneer je een hypothecaire lening afsluit, is het belangrijk om rekening te houden met de looptijd van de lening. Een langere looptijd kan aantrekkelijk lijken omdat het de maandelijkse betalingen verlaagt, maar het is belangrijk om te beseffen dat dit betekent dat je meer rente betaalt over de levensduur van de lening.

Een langere looptijd betekent immers dat je langer rente betaalt over het geleende bedrag. Dit kan op lange termijn duurder uitvallen dan wanneer je zou kiezen voor een kortere looptijd en dus minder rente betaalt.

Het is daarom belangrijk om zorgvuldig na te denken over welke looptijd het beste bij jouw financiële situatie past. Als je bijvoorbeeld verwacht in de toekomst meer inkomen te hebben, kan een kortere looptijd aantrekkelijker zijn omdat je dan minder rente betaalt en sneller van de lening af bent.

Aan de andere kant kan een langere looptijd helpen om de maandelijkse betalingen lager te houden en zo meer financiële ruimte bieden voor andere uitgaven. Het is echter belangrijk om in gedachten te houden dat dit op lange termijn duurder kan zijn.

Kortom, bij het afsluiten van een hypothecaire lening is het belangrijk om zorgvuldig na te denken over welke looptijd het beste past bij jouw financiële situatie en doelen. Het kan nuttig zijn om professioneel advies in te winnen van een financieel adviseur of hypotheekmakelaar om je te helpen bij het nemen van de beste beslissing voor jouw situatie.

Vraag advies aan een gekwalificeerde financiële adviseur die ervaring heeft met hypothecaire leningen om ervoor te zorgen dat je goed geïnformeerde beslissingen neemt over wat voor jou werkt.

Een hypothecaire lening is een grote financiële beslissing die veel verantwoordelijkheid met zich meebrengt. Het is belangrijk om zorgvuldig na te denken over uw opties en ervoor te zorgen dat u goed geïnformeerde beslissingen neemt. Een manier om dit te doen, is door advies in te winnen bij een gekwalificeerde financiële adviseur die ervaring heeft met hypothecaire leningen.

Een gekwalificeerde financiële adviseur kan u helpen bij het begrijpen van alle aspecten van een hypothecaire lening, waaronder rentevoeten, aflossingsperiodes en verschillende soorten aflossingsplannen. Zij kunnen ook uw financiële situatie evalueren en u helpen bepalen hoeveel u zich kunt veroorloven om te lenen.

Het is belangrijk om samen te werken met een adviseur die ervaring heeft met hypothecaire leningen en die onafhankelijk advies kan geven. Dit betekent dat zij geen belangen hebben bij specifieke kredietverstrekkers en u dus objectief advies kunnen geven over wat voor u werkt.

Door samen te werken met een gekwalificeerde financiële adviseur, kunt u er zeker van zijn dat u goed geïnformeerde beslissingen neemt over uw hypothecaire lening en dat u de beste optie kiest voor uw financiële situatie. Het kan ook helpen om uw stressniveau te verminderen en uw vertrouwen te vergroten wanneer u de stap zet om uw droomhuis te kopen.

Zorg ervoor dat je alle kosten begrijpt voordat je besluit om een ​​hypothecaire lening af te sluiten, zoals

Een hypothecaire lening is een grote financiële verplichting die vele jaren kan duren. Het is daarom belangrijk om alle kosten te begrijpen voordat u besluit om een ​​hypothecaire lening af te sluiten.

Naast de rentevoet zijn er nog andere kosten die u moet overwegen, zoals dossierkosten, notariskosten en verzekeringen. Deze kosten kunnen aanzienlijk zijn en kunnen uw maandelijkse betalingen beïnvloeden.

Dossierkosten zijn kosten die in rekening worden gebracht door de bank voor het opstellen van uw leningsdossier. Notariskosten zijn de kosten voor het opstellen van de akte van hypotheekstelling en andere juridische documenten. Verzekeringen, zoals brandverzekering en schuldsaldoverzekering, zijn ook vereist bij het afsluiten van een hypothecaire lening.

Het is belangrijk om deze kosten te begrijpen en ze op te nemen in uw budget voordat u zich vastlegt aan een hypothecaire lening. Zorg ervoor dat u alle informatie krijgt die u nodig heeft van uw bank of hypotheekmakelaar en stel vragen als er iets niet duidelijk is.

Door alle kosten te begrijpen voordat u een hypothecaire lening afsluit, kunt u ervoor zorgen dat u goed voorbereid bent op de financiële verplichtingen die gepaard gaan met het kopen van een huis. Het kan ook helpen om onaangename verrassingen in de toekomst te voorkomen en ervoor te zorgen dat u binnen uw budget blijft.

Controleer of er speciale voordelige programma’s zijn die u help bij het financieren van uw huis, zoals subsidies of belastingvermindering voor starters op de woningmarkt in België .

Bij het afsluiten van een hypothecaire lening is het belangrijk om alle opties te onderzoeken die beschikbaar zijn om uw financiële lasten te verlichten. Een van deze opties is het controleren of er speciale voordelige programma’s zijn die u kunnen helpen bij het financieren van uw huis, zoals subsidies of belastingvermindering voor starters op de woningmarkt in België.

In België zijn er verschillende subsidies en belastingverminderingen beschikbaar voor mensen die hun eerste huis kopen. Deze programma’s kunnen u helpen om de kosten van uw hypotheek te verlagen en u meer financiële flexibiliteit te geven bij de aankoop van uw huis.

Een voorbeeld van een dergelijk programma is de woonbonus, een belastingvermindering die beschikbaar is voor mensen die hun eerste huis kopen in Vlaanderen. Dit programma kan u helpen om de kosten van uw hypotheek te verlagen en u meer financiële flexibiliteit te geven bij de aankoop van uw huis.

Het is belangrijk om op de hoogte te blijven van deze programma’s en subsidies, omdat ze regelmatig worden bijgewerkt en gewijzigd. Door op zoek te gaan naar deze voordelige programma’s kunt u geld besparen op uw hypotheek en ervoor zorgen dat u zich geen zorgen hoeft te maken over onnodige financiële lasten.

Als u meer wilt weten over welke subsidies en belastingverminderingen beschikbaar zijn voor starters op de woningmarkt in België, neem dan contact op met een hypotheekmakelaar of financieel adviseur. Zij kunnen u helpen bij het vinden van de beste opties voor uw persoonlijke situatie en u helpen bij het nemen van de beste beslissing voor uw financiële toekomst.

Wees voorzichtig bij het afsluiten van extra product zoals levensverzekering of brandverzekering als onderdeel van uw hypothecaire lening; controleer altijd welke product hebben waarde en welke niet

Bij het afsluiten van een hypothecaire lening wordt u vaak aangeboden om extra producten zoals levensverzekeringen of brandverzekeringen toe te voegen aan uw lening. Hoewel deze extra’s op het eerste gezicht een goede deal lijken, is het belangrijk om voorzichtig te zijn en de waarde van elk product zorgvuldig te overwegen.

Sommige extra producten kunnen een waardevolle toevoeging zijn aan uw hypothecaire lening. Een brandverzekering kan bijvoorbeeld nuttig zijn om ervoor te zorgen dat uw huis beschermd is in geval van brand of andere schade. Een levensverzekering kan ook nuttig zijn als u zich zorgen maakt over wat er met uw huis gebeurt als u komt te overlijden.

Aan de andere kant zijn er ook extra producten die niet noodzakelijk nuttig zijn en alleen dienen om de bank meer winst te laten maken. Het is belangrijk om deze extra’s zorgvuldig te controleren en na te gaan of ze daadwerkelijk waarde toevoegen aan uw lening.

Een goede manier om dit te doen is door de kosten van elk product afzonderlijk uit te zoeken en deze te vergelijken met de kosten van soortgelijke producten die elders worden aangeboden. Door dit onderzoek kunt u bepalen welke extra’s echt nodig zijn en welke niet.

Het is ook belangrijk om op de hoogte te blijven van de voorwaarden van elk extra product dat u afsluit. Sommige verzekeringen hebben bijvoorbeeld beperkingen of uitsluitingen die u moet kennen voordat u zich vastlegt.

Concluderend is het belangrijk om voorzichtig te zijn bij het afsluiten van extra producten als onderdeel van uw hypothecaire lening. Door zorgvuldig te onderzoeken welke producten waarde toevoegen en welke niet, kunt u ervoor zorgen dat u de beste deal krijgt en uw financiële toekomst veiligstelt.

lening simuleren
Niet gecategoriseerd

Financiële zekerheid met een lening simulatie: Hoe het simuleren van een lening je kan helpen bij het nemen van financiële beslissingen

Een lening simuleren: wat is het en waarom is het belangrijk?

Een lening aangaan is een grote financiële stap die veel mensen zetten. Of je nu geld nodig hebt voor een nieuwe auto, een huis of om andere redenen, het is belangrijk om goed na te denken over de voorwaarden van de lening voordat je deze afsluit. Een manier om dit te doen is door een lening te simuleren.

Een lening simuleren betekent dat je online een tool gebruikt om de kosten en voorwaarden van een lening te berekenen op basis van jouw persoonlijke situatie. Dit kan bijvoorbeeld gaan over het bedrag dat je wilt lenen, de looptijd van de lening en de rentevoet. Door deze gegevens in te voeren, krijg je een duidelijk beeld van wat je maandelijkse aflossingen zullen zijn en hoeveel rente je uiteindelijk zal betalen.

Er zijn verschillende voordelen verbonden aan het simuleren van een lening. Ten eerste helpt het je om realistische verwachtingen te hebben over hoeveel geld je maandelijks moet aflossen. Op die manier kun je ervoor zorgen dat de aflossingen passen binnen jouw budget en dat je niet in financiële problemen komt.

Ten tweede kan het helpen bij het vergelijken van verschillende kredietverstrekkers en hun voorwaarden. Door verschillende simulaties uit te voeren, kun je zien welke kredietverstrekker de beste rentetarieven biedt en welke voorwaarden het beste bij jouw persoonlijke situatie passen.

Ten derde kan het simuleren van een lening je helpen om beter te begrijpen hoe leningen werken en wat de totale kosten zijn. Hierdoor kun je beter geïnformeerd beslissingen nemen over het aangaan van een lening en kun je ervoor zorgen dat je niet meer betaalt dan nodig is.

Het is belangrijk op te merken dat een lening simulatie niet bindend is. Dit betekent dat de resultaten die je krijgt slechts een indicatie zijn van wat je kunt verwachten. Het is altijd belangrijk om de voorwaarden van het kredietcontract grondig door te nemen voordat je de lening daadwerkelijk afsluit.

In België zijn er verschillende websites waarop je een lening kunt simuleren, zoals bijvoorbeeld op de websites van banken en andere kredietverstrekkers. Het is aan te raden om meerdere simulaties uit te voeren en verschillende aanbieders met elkaar te vergelijken voordat je een definitieve keuze maakt.

Kortom, het simuleren van een lening kan zeer nuttig zijn bij het nemen van financiële beslissingen. Door realistische verwachtingen te hebben over de kosten en voorwaarden van de lening, kun je ervoor zorgen dat deze past binnen jouw persoonlijke situatie en budget.


13 veelgestelde vragen over het simuleren van een lening

  1. Hoe bereken je een lening?
  2. Hoe bereken ik mijn lening?
  3. Hoeveel leent de gemiddelde Belg?
  4. Hoeveel kan ik lenen met 50000 euro?
  5. Wat kost het om 100.000 euro te lenen?
  6. Wat kost het om 100.000 euro lenen?
  7. Hoeveel procent van je loon kan je lenen?
  8. Kan ik 200000 euro lenen?
  9. Hoe een lening berekenen?
  10. Hoeveel kan ik lenen voor 1500 euro per maand?
  11. Kan ik nog op 30 jaar lenen?
  12. Hoeveel afbetalen lening 200000 euro?
  13. Hoe bereken je de intrest op een lening?

Hoe bereken je een lening?

Het berekenen van een lening kan op verschillende manieren, maar over het algemeen zijn er drie belangrijke factoren die de kosten van een lening bepalen: het geleende bedrag, de looptijd van de lening en de rentevoet. Hieronder volgt een stapsgewijze handleiding voor het berekenen van een lening:

Stap 1: Bepaal het geleende bedrag

Het geleende bedrag is het totale bedrag dat je leent bij de kredietverstrekker. Dit kan variëren afhankelijk van waarvoor je de lening nodig hebt. Bijvoorbeeld, als je een auto wilt kopen, dan is het geleende bedrag gelijk aan de aankoopprijs van de auto.

Stap 2: Bepaal de looptijd van de lening

De looptijd van de lening is de periode waarin je het geleende bedrag terugbetaalt aan de kredietverstrekker. Dit kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het soort lening dat je afsluit en jouw persoonlijke voorkeur.

Stap 3: Bepaal de rentevoet

De rentevoet is het percentage dat je betaalt op het geleende bedrag. Dit percentage wordt bepaald door verschillende factoren, zoals jouw kredietwaardigheid en marktomstandigheden. De rentevoet kan vast zijn gedurende de hele looptijd of variabel zijn en veranderen gedurende de looptijd.

Stap 4: Bereken jouw maandelijkse aflossingen

Om jouw maandelijkse aflossingen te berekenen, kun je gebruik maken van een online lening calculator of een formule gebruiken. De formule is als volgt: (geleende bedrag x rentevoet / 12) / (1 – (1 + rentevoet / 12) ^ (- aantal maanden)).

Stap 5: Bereken de totale kosten van de lening

Om de totale kosten van de lening te berekenen, vermenigvuldig je het maandelijkse aflossingsbedrag met het aantal maanden dat je de lening afbetaalt. Dit geeft je het totale bedrag dat je terugbetaalt aan de kredietverstrekker, inclusief rente en eventuele andere kosten.

Het berekenen van een lening kan helpen bij het nemen van financiële beslissingen en ervoor zorgen dat je niet meer betaalt dan nodig is. Het is altijd belangrijk om verschillende kredietverstrekkers te vergelijken voordat je een definitieve keuze maakt en om te zorgen dat jouw maandelijkse aflossingen passen binnen jouw budget.

Hoe bereken ik mijn lening?

Als je een lening wilt berekenen, zijn er verschillende factoren waarmee je rekening moet houden. Hieronder vind je een overzicht van de belangrijkste elementen die van invloed zijn op de berekening van jouw lening:

  1. Het leenbedrag: Dit is het bedrag dat je wilt lenen. Het is belangrijk om dit bedrag zo nauwkeurig mogelijk te bepalen, zodat je precies weet hoeveel geld je nodig hebt en hoeveel aflossingen je moet doen.
  2. De looptijd: Dit is de periode waarin je de lening terugbetaalt. Hoe langer de looptijd, hoe lager de maandelijkse aflossingen, maar ook hoe meer rente je uiteindelijk betaalt.
  3. De rentevoet: Dit is het percentage dat de kredietverstrekker rekent op het geleende bedrag. Hoe hoger de rentevoet, hoe meer rente je uiteindelijk betaalt.
  4. De aflossingsmethode: Er zijn verschillende manieren om een lening af te lossen, zoals bijvoorbeeld vaste maandelijkse aflossingen of een variabel aflossingsplan.

Als je deze factoren in kaart hebt gebracht, kun je met behulp van een online tool of rekenmachine gemakkelijk berekenen wat jouw maandelijkse aflossingen zullen zijn en hoeveel rente je in totaal betaalt over de hele looptijd van de lening.

Het is belangrijk om te onthouden dat dit slechts een indicatie is en dat het werkelijke bedrag kan variëren op basis van verschillende factoren, zoals bijvoorbeeld de kosten van verzekeringen en administratiekosten.

Als je hulp nodig hebt bij het berekenen van jouw lening, kun je altijd contact opnemen met een financieel adviseur of de kredietverstrekker zelf. Zij kunnen je helpen bij het bepalen van de beste lening voor jouw persoonlijke situatie en budget.

Hoeveel leent de gemiddelde Belg?

Het bedrag dat de gemiddelde Belg leent, varieert sterk afhankelijk van de reden waarom hij of zij een lening afsluit. Volgens recente cijfers van de Nationale Bank van België (NBB) had de gemiddelde Belgische huishoudelijke schuld in 2020 een totaalbedrag van ongeveer € 190.000.

Een groot deel van deze schuld bestaat uit hypothecaire leningen voor de aankoop of verbouwing van een woning. Volgens dezelfde NBB-cijfers bedraagt het gemiddelde bedrag dat Belgen lenen voor een hypothecaire lening ongeveer € 170.000.

Daarnaast zijn er ook persoonlijke leningen, autoleningen en kredietkaarten die bijdragen aan het totale bedrag dat Belgen lenen. Het gemiddelde bedrag dat geleend wordt voor persoonlijke leningen en autoleningen varieert sterk, afhankelijk van het specifieke doel en de financiële situatie van de individuele lener.

Het is belangrijk op te merken dat deze cijfers slechts een algemene indicatie geven en dat het bedrag dat iemand leent sterk afhankelijk is van zijn of haar persoonlijke situatie en financiële mogelijkheden. Het is altijd belangrijk om verantwoord te lenen en alleen geld te lenen als dit echt nodig is en binnen jouw budget past.

Hoeveel kan ik lenen met 50000 euro?

Het bedrag dat je kunt lenen met 50000 euro hangt af van verschillende factoren, zoals je inkomen, uitgaven en kredietgeschiedenis. Over het algemeen is het mogelijk om met 50000 euro een aanzienlijk bedrag te lenen, maar het exacte bedrag hangt af van de specifieke voorwaarden van de kredietverstrekker.

Als je bijvoorbeeld een persoonlijke lening wilt afsluiten, kan het zijn dat de kredietverstrekker een bepaald percentage van je inkomen als leenlimiet hanteert. Dit betekent dat als je bijvoorbeeld €2.000 per maand verdient en de kredietverstrekker een leenlimiet hanteert van 30% van je inkomen, je maximaal €600 per maand kunt aflossen op de lening.

Daarnaast kan ook je kredietgeschiedenis invloed hebben op het bedrag dat je kunt lenen. Als je bijvoorbeeld in het verleden betalingsachterstanden hebt gehad of al meerdere lopende leningen hebt, kan dit invloed hebben op de goedkeuring en voorwaarden van een nieuwe lening.

Het is daarom belangrijk om altijd goed te kijken naar de specifieke voorwaarden en rentetarieven die door verschillende kredietverstrekkers worden aangeboden voordat je besluit om een lening af te sluiten. Door verschillende aanbieders met elkaar te vergelijken kun je er zeker van zijn dat je de beste deal krijgt die past bij jouw financiële situatie en behoeften.

Wat kost het om 100.000 euro te lenen?

De kosten van het lenen van 100.000 euro kunnen variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe langer de looptijd, hoe meer rente je betaalt en hoe hoger de totale kosten van de lening zullen zijn.

Als voorbeeld nemen we een persoonlijke lening met een looptijd van 5 jaar en een rentevoet van 5%. Bij deze voorwaarden zal het totale bedrag dat je moet terugbetalen ongeveer 115.000 euro zijn, inclusief rente en andere kosten.

Het is belangrijk om op te merken dat dit slechts een indicatie is en dat de werkelijke kosten kunnen variëren afhankelijk van verschillende factoren, zoals jouw kredietwaardigheid en andere individuele omstandigheden.

Voordat je besluit om een ​​lening af te sluiten, is het altijd belangrijk om verschillende aanbieders te vergelijken en hun voorwaarden grondig door te nemen. Op die manier kun je ervoor zorgen dat je de beste deal krijgt die past bij jouw persoonlijke financiële situatie.

Wat kost het om 100.000 euro lenen?

De kosten van het lenen van 100.000 euro hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten. Over het algemeen geldt dat hoe hoger de rentevoet en hoe langer de looptijd, hoe meer je uiteindelijk zult betalen voor de lening.

Als we uitgaan van een gemiddelde rentevoet van bijvoorbeeld 5% en een looptijd van 10 jaar, dan zou je in totaal ongeveer 127.000 euro terugbetalen voor een lening van 100.000 euro. Dit betekent dat je in totaal ongeveer 27.000 euro aan rente betaalt over de looptijd van de lening.

Het is belangrijk om er rekening mee te houden dat dit slechts een indicatie is en dat de werkelijke kosten kunnen variëren afhankelijk van jouw persoonlijke situatie en de specifieke voorwaarden van de lening. Het is daarom altijd aan te raden om verschillende kredietverstrekkers te vergelijken voordat je besluit om een lening af te sluiten, zodat je kunt kiezen voor de beste optie die past bij jouw financiële situatie en behoeften.

Hoeveel procent van je loon kan je lenen?

Het bedrag dat je kunt lenen hangt af van verschillende factoren, zoals je inkomen, je uitgaven en de voorwaarden van de kredietverstrekker. Over het algemeen wordt aangenomen dat je niet meer dan 1/3 van je netto maandinkomen zou moeten besteden aan aflossingen van leningen en andere financiële verplichtingen.

Dit betekent dat als je bijvoorbeeld een netto maandinkomen hebt van €2.000, je niet meer dan €666 per maand zou moeten uitgeven aan aflossingen. Dit omvat alle lopende leningen en kredieten, zoals hypotheken, autoleningen en persoonlijke leningen.

Het is belangrijk om te onthouden dat dit slechts een algemene richtlijn is en dat het bedrag dat je kunt lenen afhankelijk is van jouw persoonlijke situatie. Als je bijvoorbeeld al veel andere financiële verplichtingen hebt, kan dit invloed hebben op het bedrag dat je kunt lenen.

Bovendien hanteren verschillende kredietverstrekkers verschillende criteria voor het bepalen van de maximale leensom die ze aanbieden. Het is daarom altijd verstandig om meerdere offertes te vergelijken voordat je een definitieve beslissing neemt over het aangaan van een lening.

Kortom, er is geen vast percentage van het loon dat je kunt lenen. Het bedrag hangt af van jouw persoonlijke situatie en de voorwaarden van de kredietverstrekker. Het is belangrijk om realistisch te zijn over wat je kunt veroorloven en om verschillende offertes te vergelijken voordat je een beslissing neemt over het aangaan van een lening.

Kan ik 200000 euro lenen?

Als AI-taalmodel heb ik geen toegang tot persoonlijke financiële gegevens en kan ik geen leningen verstrekken. Het bedrag dat je kunt lenen hangt af van verschillende factoren, zoals je inkomen, kredietwaardigheid, de waarde van het onderpand (indien van toepassing), en de voorwaarden van de kredietverstrekker. Het is daarom aan te raden om contact op te nemen met een bank of andere kredietverstrekker om te bespreken welke leningsopties er beschikbaar zijn en hoeveel je kunt lenen. Zij kunnen jouw persoonlijke situatie beoordelen en advies geven over welk bedrag haalbaar is voor jou.

Hoe een lening berekenen?

Het berekenen van een lening is een belangrijke stap bij het nemen van financiële beslissingen. Door de lening te berekenen, krijg je een duidelijk beeld van de totale kosten en maandelijkse aflossingen die je moet betalen. Hieronder volgen de stappen om een lening te berekenen:

  1. Bepaal het bedrag dat je wilt lenen: Het eerste wat je moet doen, is bepalen hoeveel geld je nodig hebt. Dit kan bijvoorbeeld zijn om een auto te kopen, een huis te kopen of voor andere uitgaven.
  2. Bepaal de looptijd van de lening: De looptijd van de lening is de periode waarin je het geleende bedrag terugbetaalt. Dit kan variëren van enkele maanden tot enkele jaren.
  3. Bepaal de rentevoet: De rentevoet is het percentage dat je moet betalen bovenop het geleende bedrag. Het kan vast of variabel zijn en verschilt per kredietverstrekker.
  4. Bereken de maandelijkse aflossingen: Met behulp van een online calculator of formule kun je berekenen hoeveel geld je elke maand moet terugbetalen. Deze berekening houdt rekening met het geleende bedrag, de looptijd en de rentevoet.
  5. Bereken de totale kosten: Door het aantal maandelijkse aflossingen te vermenigvuldigen met het bedrag dat elke maand wordt betaald, krijg je het totale bedrag dat je uiteindelijk aan rente betaalt.

Het is belangrijk om op te merken dat de berekening slechts een indicatie is van de kosten en aflossingen. De werkelijke kosten kunnen variëren afhankelijk van de kredietverstrekker en andere factoren.

Als je moeite hebt met het berekenen van een lening, kun je altijd contact opnemen met een financieel adviseur. Zij kunnen je helpen bij het begrijpen van de voorwaarden en kosten van verschillende leningen en kunnen je helpen bij het nemen van weloverwogen financiële beslissingen.

Hoeveel kan ik lenen voor 1500 euro per maand?

Het bedrag dat je kunt lenen hangt af van verschillende factoren, zoals jouw inkomen, uitgaven en kredietgeschiedenis. Om een nauwkeurig antwoord te geven op de vraag hoeveel je kunt lenen voor 1500 euro per maand, moet er meer informatie worden verstrekt over jouw persoonlijke situatie.

Over het algemeen wordt aangeraden om niet meer te lenen dan wat je redelijkerwijs kunt terugbetalen. Je moet rekening houden met eventuele andere uitgaven die je hebt en ervoor zorgen dat de maandelijkse aflossingen binnen jouw budget passen. Het is ook belangrijk om te onthouden dat hoe meer je leent, hoe meer rente je uiteindelijk zult betalen.

Als je specifiek wilt weten hoeveel je kunt lenen voor 1500 euro per maand, kun je het beste contact opnemen met een kredietverstrekker of financieel adviseur. Zij kunnen jouw persoonlijke situatie beoordelen en een nauwkeurige schatting geven van het bedrag dat je kunt lenen. Het is altijd belangrijk om alle voorwaarden van de lening zorgvuldig door te nemen voordat je deze afsluit en ervoor te zorgen dat de lening past binnen jouw financiële mogelijkheden.

Kan ik nog op 30 jaar lenen?

Ja, het is nog steeds mogelijk om op 30 jaar te lenen in België. Veel banken en kredietverstrekkers bieden nog steeds hypothecaire leningen aan met een looptijd van 30 jaar. Het is echter belangrijk op te merken dat de voorwaarden en rentetarieven van deze leningen kunnen variëren afhankelijk van de kredietverstrekker en jouw persoonlijke situatie.

Het is ook belangrijk om in gedachten te houden dat het aangaan van een hypothecaire lening op lange termijn gevolgen kan hebben voor jouw financiële situatie op lange termijn. Hoewel een langere looptijd lagere maandelijkse aflossingen kan betekenen, betaal je in totaal meer rente over de hele looptijd van de lening.

Het is daarom belangrijk om goed na te denken over jouw financiële situatie en toekomstplannen voordat je besluit om een hypothecaire lening af te sluiten met een looptijd van 30 jaar. Het kan ook nuttig zijn om verschillende kredietverstrekkers te vergelijken en hun aanbiedingen grondig door te nemen voordat je een definitieve beslissing maakt.

Hoeveel afbetalen lening 200000 euro?

De maandelijkse afbetaling van een lening van 200.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening en de rentevoet.

Als we bijvoorbeeld uitgaan van een lening met een looptijd van 20 jaar en een rentevoet van 2%, dan zou de maandelijkse afbetaling ongeveer 966 euro zijn. Dit is echter slechts een indicatie en het is belangrijk om altijd de exacte voorwaarden van de lening te bekijken voordat je deze afsluit.

Het is ook belangrijk om rekening te houden met andere kosten, zoals dossierkosten en eventuele verzekeringen die aan de lening verbonden zijn. Het totale bedrag dat je uiteindelijk betaalt voor de lening zal dus hoger zijn dan het geleende bedrag alleen.

Als je meer informatie wilt over specifieke leenmogelijkheden en hun voorwaarden, kun je het best contact opnemen met verschillende kredietverstrekkers of gebruikmaken van online tools om leningen te simuleren. Zo krijg je een beter beeld van wat je kunt verwachten bij het afsluiten van een lening.

Hoe bereken je de intrest op een lening?

Het berekenen van de rente op een lening kan soms verwarrend lijken, maar het is eigenlijk vrij eenvoudig. Hier zijn de stappen die je moet volgen om de rente op een lening te berekenen:

Bepaal het geleende bedrag: Dit is het totale bedrag dat je hebt geleend.

Bepaal de rentevoet: Dit is het percentage dat je moet betalen bovenop het geleende bedrag als vergoeding voor het gebruik van het geld.

Bepaal de looptijd van de lening: Dit is de periode waarin je de lening moet terugbetalen.

Bereken de rente per jaar: Vermenigvuldig de rentevoet met het geleende bedrag om te bepalen hoeveel rente je per jaar moet betalen.

Bereken de maandelijkse rente: Deel de jaarlijkse rente door 12 om te bepalen hoeveel rente je elke maand moet betalen.

Bereken het totale terug te betalen bedrag: Tel het geleende bedrag op bij de totale rentekosten om te bepalen hoeveel geld je in totaal moet terugbetalen.

Als voorbeeld, laten we zeggen dat je €10.000 hebt geleend tegen een jaarlijkse rentevoet van 5% en dit over een periode van 3 jaar wilt terugbetalen:

Het geleende bedrag is €10.000.

De rentevoet is 5%.

De looptijd van de lening is 3 jaar.

De jaarlijkse rentekosten zijn €500 (€10.000 x 5%).

De maandelijkse rentekosten zijn €41,67 (€500 / 12).

Het totale terug te betalen bedrag is €11.500 (€10.000 + €1.500).

Het is belangrijk om op te merken dat sommige leningen ook andere kosten kunnen hebben, zoals administratiekosten of verzekeringen, die de totale kosten van de lening kunnen beïnvloeden. Het is altijd het beste om de voorwaarden van de lening zorgvuldig door te lezen voordat je deze afsluit en eventuele extra kosten in overweging te nemen bij het berekenen van de totale kosten van de lening.

lening simulatie
Niet gecategoriseerd

Hoe een lening simulatie u kan helpen bij het nemen van een weloverwogen beslissing

Een lening afsluiten is een belangrijke financiële beslissing die u niet lichtvaardig moet nemen. Voordat u een lening afsluit, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse aflossingen zullen zijn. Een lening simulatie kan u helpen deze informatie te verkrijgen en u helpen bij het nemen van een weloverwogen beslissing.

Een lening simulatie is een eenvoudige tool die u online kunt gebruiken om te berekenen hoeveel geld u kunt lenen en wat de maandelijkse aflossingen zullen zijn. U hoeft alleen maar het bedrag in te voeren dat u wilt lenen, de looptijd van de lening en de rentevoet. De simulator berekent dan automatisch uw maandelijkse aflossingen en toont ook het totale bedrag dat u terugbetaalt.

Het gebruik van een lening simulatie heeft verschillende voordelen. Ten eerste geeft het u een duidelijk beeld van wat uw maandelijkse aflossingen zullen zijn, waardoor u beter kunt budgetteren en uw financiën beter kunt plannen. U weet precies wat uw verplichtingen zijn en hoeveel geld u elke maand moet reserveren voor uw leningaflossingen.

Ten tweede kan een lening simulatie helpen bij het vergelijken van verschillende kredietverstrekkers en hun tarieven. Door verschillende scenario’s te simuleren met verschillende kredietverstrekkers, kunt u zien welke kredietverstrekker de beste voorwaarden biedt voor uw lening. Dit kan u helpen om geld te besparen op de totale kosten van uw lening.

Ten derde kunt u met een lening simulatie experimenteren met verschillende looptijden en bedragen om te zien welke combinatie het beste bij uw financiële situatie past. U kunt bijvoorbeeld zien hoeveel u maandelijks moet aflossen als u een hoger bedrag leent, maar dit over een langere periode spreidt. Of u kunt zien hoeveel u bespaart op de totale kosten van uw lening als u de looptijd verkort.

Kortom, een lening simulatie is een handige tool die u kan helpen bij het nemen van een weloverwogen beslissing over uw lening. Het geeft u inzicht in uw maandelijkse aflossingen, totale kosten en helpt bij het vergelijken van verschillende kredietverstrekkers. Het is altijd verstandig om meerdere simulaties uit te voeren voordat u een definitieve beslissing neemt over uw lening.


8 tips voor een succesvolle lening simulatie: vind de beste tarieven en voorwaarden

  1. Begin met een lening simulatie om te zien welke lening het beste bij je past.
  2. Vergelijk verschillende aanbieders om de beste tarieven en voorwaarden te vinden.
  3. Kijk goed naar de looptijd van de lening, hoe korter, hoe minder rente je betaalt.
  4. Controleer of er extra kosten zijn verbonden aan het afsluiten van de lening, zoals advieskosten of administratiekosten.
  5. Kijk of je recht hebt op belastingvoordeel als je een bepaald soort lening afsluit, zoals een hypothecaire lening of studielening.
  6. Zorg dat je altijd alle documentatie leest voordat je akkoord gaat met een bepaalde lening en dat je begrijpt wat er wordt verwacht van jou als kredietnemer in termen van maandelijkse betaling, rentevoet en boeterente bij wanbetaling etcetera .
  7. Wees voorzichtig met online aanbieders; controleer hun reputatie en lees recensies om er zeker van te zijn dat ze betrouwbaar zijn voordat u besluit om met hen in zee te gaan .
  8. Als u twijfelt over iets wat in de overeenkomst staat vermeld, neem dan contact op met uw adviseur voor meer informatie en advies over wat u moet doen voordat u akkoord gaat met de overeenkomst .

Begin met een lening simulatie om te zien welke lening het beste bij je past.

Als je op zoek bent naar een lening, is het belangrijk om te weten welke lening het beste bij je past. Er zijn veel verschillende soorten leningen beschikbaar en het kan moeilijk zijn om te weten waar je moet beginnen. Een lening simulatie kan je helpen bij het vinden van de juiste lening voor jouw situatie.

Een lening simulatie is een eenvoudige tool die je online kunt gebruiken om verschillende scenario’s te simuleren. Je kunt bijvoorbeeld het bedrag invoeren dat je wilt lenen en de looptijd van de lening. De simulator berekent dan automatisch jouw maandelijkse aflossingen en toont ook het totale bedrag dat je terugbetaalt.

Door te beginnen met een lening simulatie krijg je inzicht in wat jouw maandelijkse aflossingen zullen zijn en hoeveel geld je in totaal terugbetaalt. Dit kan helpen bij het bepalen van welk bedrag je kunt lenen en welke looptijd het beste bij jou past.

Daarnaast kun je door middel van een lening simulatie verschillende kredietverstrekkers vergelijken en hun tarieven bekijken. Zo kun je zien welke kredietverstrekker de beste voorwaarden biedt voor jouw specifieke situatie.

Kortom, als je op zoek bent naar een lening, is het verstandig om te beginnen met een lening simulatie. Zo krijg je inzicht in wat jouw mogelijkheden zijn en welke kredietverstrekker de beste optie is voor jouw situatie. Het kan uiteindelijk veel geld besparen op de totale kosten van je lening.

Vergelijk verschillende aanbieders om de beste tarieven en voorwaarden te vinden.

Als u op zoek bent naar een lening, is het belangrijk om de verschillende aanbieders te vergelijken om de beste tarieven en voorwaarden te vinden. Een lening simulatie kan u helpen bij het vergelijken van verschillende kredietverstrekkers en hun voorwaarden.

Door verschillende lening simulaties uit te voeren met verschillende kredietverstrekkers, kunt u zien welke kredietverstrekker de beste tarieven en voorwaarden biedt voor uw lening. Het kan zijn dat de rentevoet bij de ene kredietverstrekker lager is dan bij de andere, of dat er andere voordelen zijn, zoals flexibele aflossingsmogelijkheden of een lagere boete bij vervroegde aflossing.

Het vergelijken van verschillende aanbieders kan u helpen om geld te besparen op de totale kosten van uw lening. Het is altijd verstandig om meerdere simulaties uit te voeren voordat u een definitieve beslissing neemt over uw lening. Zo kunt u er zeker van zijn dat u de beste deal krijgt voor uw persoonlijke situatie.

Het vergelijken van aanbieders kan misschien wat tijd in beslag nemen, maar het kan uiteindelijk veel geld besparen op uw lening. Met behulp van een lening simulatie kunt u snel en eenvoudig verschillende scenario’s berekenen en zo de beste keuze maken voor uw financiële situatie.

Kijk goed naar de looptijd van de lening, hoe korter, hoe minder rente je betaalt.

Bij het afsluiten van een lening is het belangrijk om niet alleen te kijken naar de rentevoet, maar ook naar de looptijd van de lening. Een kortere looptijd kan uiteindelijk namelijk leiden tot minder rente die u betaalt.

Hoe werkt dit? Wanneer u een lening afsluit, betaalt u niet alleen het geleende bedrag terug, maar ook rente over dat bedrag. Hoe langer de looptijd van uw lening, hoe meer rente u in totaal betaalt. Dit komt doordat de rente zich opstapelt over een langere periode.

Als u kiest voor een kortere looptijd, betaalt u minder rente omdat de rente zich over een kortere periode opstapelt. Dit kan leiden tot aanzienlijke besparingen op de totale kosten van uw lening.

Natuurlijk moet u er wel rekening mee houden dat kortere looptijden vaak gepaard gaan met hogere maandelijkse aflossingen. Het is belangrijk om te kijken naar uw financiële situatie en te bepalen wat u zich kunt veroorloven voordat u een definitieve beslissing maakt over de looptijd van uw lening.

Kortom, als het gaat om het afsluiten van een lening: kijk verder dan alleen de rentevoet en let ook op de looptijd. Door te kiezen voor een kortere looptijd kunt u besparen op de totale kosten van uw lening door minder rente te betalen. Maar zorg er wel voor dat uw maandelijkse aflossingen binnen uw budget passen en dat u comfortabel kunt blijven betalen gedurende de looptijd van uw lening.

Controleer of er extra kosten zijn verbonden aan het afsluiten van de lening, zoals advieskosten of administratiekosten.

Wanneer u een lening afsluit, is het belangrijk om niet alleen te kijken naar de rentevoet en de maandelijkse aflossingen, maar ook naar eventuele extra kosten die aan de lening verbonden kunnen zijn. Sommige kredietverstrekkers rekenen bijvoorbeeld advieskosten of administratiekosten aan bij het afsluiten van een lening. Het is daarom verstandig om deze kosten mee te nemen in uw lening simulatie.

Advieskosten zijn kosten die in rekening worden gebracht voor het advies dat u krijgt over de lening. Dit kan bijvoorbeeld het geval zijn als u persoonlijk advies krijgt van een adviseur van de kredietverstrekker. Administratiekosten zijn kosten die in rekening worden gebracht voor het verwerken van uw leningsaanvraag en het opstellen van de contracten.

Het is belangrijk om deze extra kosten mee te nemen in uw berekeningen wanneer u een lening simulatie uitvoert. Hierdoor krijgt u een realistischer beeld van wat uw totale kosten zullen zijn en kunt u beter vergelijken tussen verschillende kredietverstrekkers.

Let wel op dat sommige kredietverstrekkers geen extra kosten aanrekenen voor hun diensten. Het is daarom altijd verstandig om goed rond te kijken en verschillende kredietverstrekkers met elkaar te vergelijken voordat u een definitieve beslissing neemt over uw lening.

In conclusie, controleer altijd of er extra kosten verbonden zijn aan het afsluiten van uw lening voordat u een beslissing neemt. Neem deze kosten mee in uw lening simulatie om een realistischer beeld te krijgen van uw totale kosten en vergelijk tussen verschillende kredietverstrekkers om de beste deal te vinden.

Kijk of je recht hebt op belastingvoordeel als je een bepaald soort lening afsluit, zoals een hypothecaire lening of studielening.

Als je van plan bent om een lening af te sluiten, is het belangrijk om te weten dat sommige soorten leningen in aanmerking komen voor belastingvoordeel. Dit kan een aanzienlijk verschil maken in de totale kosten van je lening en kan je helpen geld te besparen op de lange termijn.

Een van de meest voorkomende soorten leningen waarvoor belastingvoordeel beschikbaar is, is een hypothecaire lening. Als je een huis koopt en een hypotheek afsluit, kun je in aanmerking komen voor belastingaftrek op de rente die je betaalt over je hypotheek. Dit kan helpen om de totale kosten van je hypotheek te verlagen en kan je helpen geld te besparen op de lange termijn.

Een andere soort lening waarvoor belastingvoordeel beschikbaar is, is een studielening. Als je een studielening hebt afgesloten om je opleiding te financieren, kun je in aanmerking komen voor belastingaftrek op de rente die je betaalt over deze lening. Dit kan helpen om de totale kosten van je studielening te verlagen en kan vooral nuttig zijn als het gaat om grote bedragen.

Het is belangrijk om te onthouden dat niet alle soorten leningen in aanmerking komen voor belastingvoordeel en dat er verschillende regels en beperkingen kunnen gelden. Het is daarom altijd verstandig om advies in te winnen bij een financieel adviseur of boekhouder voordat u een beslissing neemt over welke lening u wilt afsluiten.

Kortom, als je van plan bent om een lening af te sluiten, is het de moeite waard om te onderzoeken of je in aanmerking komt voor belastingvoordeel. Dit kan helpen om de totale kosten van je lening te verlagen en kan je helpen geld te besparen op de lange termijn.

Zorg dat je altijd alle documentatie leest voordat je akkoord gaat met een bepaalde lening en dat je begrijpt wat er wordt verwacht van jou als kredietnemer in termen van maandelijkse betaling, rentevoet en boeterente bij wanbetaling etcetera .

Als je een lening wilt afsluiten, is het belangrijk om de tijd te nemen om alle documentatie te lezen voordat je akkoord gaat met de voorwaarden. Het kan verleidelijk zijn om snel akkoord te gaan met een lening die je wordt aangeboden, maar het is belangrijk om te begrijpen wat er van jou wordt verwacht als kredietnemer.

Een van de belangrijkste dingen om op te letten bij het lezen van de documentatie is de maandelijkse betaling en rentevoet. Zorg ervoor dat je begrijpt hoeveel je elke maand moet terugbetalen en wat de rentevoet is. Dit helpt je bij het budgetteren en plannen van je financiën, zodat je altijd weet hoeveel geld er beschikbaar is voor andere uitgaven.

Een ander belangrijk aspect om op te letten is boeterente bij wanbetaling. Als je niet op tijd betaalt of in gebreke blijft, kunnen er extra kosten in rekening worden gebracht. Zorg ervoor dat je begrijpt wat deze kosten zijn en hoe ze worden berekend, zodat je niet voor onverwachte verrassingen komt te staan.

Het is ook verstandig om de algemene voorwaarden van de lening door te nemen en eventuele vragen die je hebt aan de kredietverstrekker te stellen voordat je akkoord gaat met de lening. Zo weet je precies wat er van jou wordt verwacht als kredietnemer en kun je weloverwogen beslissingen nemen over het afsluiten van een lening.

Kortom, neem de tijd om alle documentatie te lezen voordat je akkoord gaat met een lening. Zorg ervoor dat je begrijpt wat er van jou wordt verwacht in termen van maandelijkse betaling, rentevoet en boeterente bij wanbetaling. Dit helpt je bij het nemen van weloverwogen beslissingen over je financiën en voorkomt onverwachte verrassingen in de toekomst.

Wees voorzichtig met online aanbieders; controleer hun reputatie en lees recensies om er zeker van te zijn dat ze betrouwbaar zijn voordat u besluit om met hen in zee te gaan .

Het afsluiten van een lening is een belangrijke financiële beslissing en het is daarom van groot belang dat u zaken doet met een betrouwbare kredietverstrekker. Er zijn talloze online aanbieders die leningen aanbieden en het kan verleidelijk zijn om voor de goedkoopste optie te kiezen. Het is echter belangrijk om voorzichtig te zijn en de reputatie van de kredietverstrekker te controleren voordat u besluit om met hen in zee te gaan.

Een manier om de betrouwbaarheid van een online aanbieder te controleren, is door recensies van klanten te lezen. Dit kan u helpen om een idee te krijgen van hun ervaringen met de kredietverstrekker en of zij deze als betrouwbaar beschouwen. U kunt ook zoeken naar informatie over de reputatie van de kredietverstrekker op forums of andere online platforms.

Een andere manier om ervoor te zorgen dat u met een betrouwbare kredietverstrekker werkt, is door hun licenties en vergunningen te controleren. Een legitieme kredietverstrekker zal deze informatie op hun website vermelden en u kunt deze informatie ook controleren bij de relevante autoriteiten.

Wees dus voorzichtig bij het kiezen van een online aanbieder voor uw lening en controleer altijd hun reputatie voordat u besluit met hen in zee te gaan. Het nemen van deze extra stappen kan u helpen om onaangename verrassingen in de toekomst te voorkomen en ervoor zorgen dat u met een betrouwbare kredietverstrekker werkt.

Als u twijfelt over iets wat in de overeenkomst staat vermeld, neem dan contact op met uw adviseur voor meer informatie en advies over wat u moet doen voordat u akkoord gaat met de overeenkomst .

Het afsluiten van een lening is een belangrijke financiële beslissing en het is belangrijk dat u de overeenkomst volledig begrijpt voordat u deze ondertekent. Als u twijfelt over iets wat in de overeenkomst staat vermeld, is het verstandig om contact op te nemen met uw adviseur voor meer informatie en advies.

Het kan zijn dat bepaalde aspecten van de leningsovereenkomst niet helemaal duidelijk voor u zijn, zoals de rentevoet, de looptijd, of eventuele extra kosten. Het is belangrijk om deze aspecten volledig te begrijpen voordat u instemt met de leningsovereenkomst.

Door contact op te nemen met uw adviseur kunt u meer informatie krijgen over hetgeen waarover u twijfelt. Uw adviseur kan u helpen bij het interpreteren van de overeenkomst en kan eventuele vragen die u heeft beantwoorden. Zo kunt u er zeker van zijn dat u volledig op de hoogte bent van alle aspecten van uw lening.

Als blijkt dat er iets in de overeenkomst staat wat niet naar wens is of als er nog onduidelijkheden zijn, dan kan uw adviseur samen met u bekijken wat uw opties zijn. Misschien kunt u onderhandelen over bepaalde voorwaarden of misschien moet u toch afzien van het afsluiten van deze lening.

Kortom, als er iets in de leningsovereenkomst staat waarover u twijfelt, neem dan altijd contact op met uw adviseur voor meer informatie en advies. Zo voorkomt u onaangename verrassingen en kunt u met een gerust hart uw lening afsluiten.

lening
Niet gecategoriseerd

Alles wat je moet weten voordat je een lening afsluit

Leningen zijn een belangrijk onderdeel van ons financieel systeem en worden door veel mensen gebruikt om hun doelen te bereiken. Of het nu gaat om het kopen van een huis, het financieren van een auto of het betalen van onverwachte kosten, leningen kunnen u helpen uw financiële doelen te bereiken.

Een lening is in wezen geld dat u leent van een bank, kredietverstrekker of andere financiële instelling. In ruil daarvoor betaalt u rente op de lening en moet u deze binnen een bepaalde periode terugbetalen, meestal met maandelijkse betalingen.

Er zijn verschillende soorten leningen beschikbaar, afhankelijk van uw behoeften en financiële situatie. Een persoonlijke lening is bijvoorbeeld een type lening dat vaak wordt gebruikt voor onverwachte kosten of om grote aankopen te doen. Hypotheken worden gebruikt om huizen te kopen en autoleningen worden gebruikt om auto’s te kopen.

Bij het aanvragen van een lening moet u rekening houden met verschillende factoren, zoals uw inkomen, credit score en vermogen om de lening terug te betalen. Het is belangrijk om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken voordat u beslist welke lening het beste bij uw behoeften past.

Hoewel leningen nuttig kunnen zijn bij het bereiken van financiële doelen, moeten ze ook verstandig worden gebruikt. Het is belangrijk om alleen geld te lenen dat u zich kunt veroorloven om terug te betalen en om ervoor te zorgen dat u begrijpt hoe de lening werkt voordat u deze afsluit.

Als u op zoek bent naar een lening, is het raadzaam om advies in te winnen bij een financieel adviseur of kredietverstrekker om ervoor te zorgen dat u de juiste keuze maakt voor uw financiële situatie. Met de juiste informatie en planning kan een lening u helpen uw financiële doelen te bereiken en uw leven gemakkelijker en stressvrijer te maken.


20 Veelgestelde Vragen over Leningen: Antwoorden en Advies voor België

  1. Wat kost een lening van 25000?
  2. Hoe kan ik geld lenen zonder BKR?
  3. Hoeveel mag je persoonlijk lenen?
  4. Wat kost een lening van 25000 euro?
  5. Wat is de goedkoopste lening?
  6. Wat betekent een lening?
  7. Hoe kom ik aan 3000 euro?
  8. Waar kan ik 4000 euro lenen?
  9. Waar kan je het beste een lening aanvragen?
  10. Welke banken geven makkelijk een lening?
  11. Welke banken lenen aan 100%?
  12. Waar kan ik het beste geld lenen?
  13. Welke bank geeft makkelijk een lening?
  14. Wat kost een lening van 5000 euro per maand?
  15. Hoeveel kan ik lenen op basis van mijn inkomen?
  16. Wat moet je hebben om een lening te krijgen?
  17. Waar kan ik geld lenen zonder bank?
  18. Welke bank heeft de laagste rente voor lening?
  19. Waar kan je nog 100% lenen?
  20. Waar kan je het beste geld lenen?

Wat kost een lening van 25000?

De kosten van een lening van 25000 euro hangen af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele extra kosten zoals administratiekosten. Over het algemeen geldt dat hoe hoger de rentevoet en hoe langer de looptijd, hoe hoger de totale kosten van de lening zullen zijn.

Als vuistregel kan men stellen dat bij een persoonlijke lening met een looptijd van 5 jaar en een rentevoet van ongeveer 5%, de totale kosten voor een lening van 25000 euro ongeveer tussen de 28.000 en 29.000 euro zullen liggen. Dit betekent dat u over de gehele looptijd ongeveer tussen de 3.000 en 4.000 euro aan rente betaalt.

Het is echter belangrijk om op te merken dat deze schattingen kunnen variëren afhankelijk van uw specifieke situatie, dus het is altijd verstandig om offertes aan te vragen bij verschillende kredietverstrekkers en deze te vergelijken voordat u een beslissing neemt over het afsluiten van een lening.

Bovendien is het belangrijk om ervoor te zorgen dat u zich bewust bent van alle voorwaarden en kosten die verbonden zijn aan uw lening voordat u deze afsluit. Zorg ervoor dat u begrijpt wat uw maandelijkse betalingen zullen zijn, wat er gebeurt als u niet op tijd betaalt en of er eventuele boetes of andere extra kosten zijn waar u rekening mee moet houden.

Hoe kan ik geld lenen zonder BKR?

Het is belangrijk om te weten dat de meeste kredietverstrekkers in België en Nederland een BKR (Bureau Krediet Registratie) toetsing uitvoeren voordat ze een lening verstrekken. Dit is om ervoor te zorgen dat u in staat bent om de lening terug te betalen en om uw financiële situatie te beoordelen. Als u een negatieve BKR-registratie heeft, kan het moeilijk zijn om een lening te krijgen bij traditionele kredietverstrekkers.

Er zijn echter nog steeds enkele opties beschikbaar als u geld wilt lenen zonder BKR-toetsing. Een van de opties is het aanvragen van een minilening of flitskrediet. Deze leningen hebben meestal een kortere looptijd en hogere rentetarieven dan traditionele leningen, maar kunnen u helpen bij onverwachte kosten of tijdelijke financiële problemen.

Een andere optie is het vragen van hulp aan vrienden of familieleden. Hoewel dit misschien niet ideaal is, kan het u helpen geld te lenen zonder rente of extra kosten.

Een derde optie is om waardevolle spullen zoals sieraden, elektronica of auto’s te verkopen aan pandjeshuizen of op online marktplaatsen zoals eBay of Marktplaats. Dit kan u snel contant geld opleveren zonder dat u zich zorgen hoeft te maken over BKR-toetsingen of terugbetalingsplannen.

Het is belangrijk om voorzichtig te zijn bij het overwegen van deze alternatieve opties voor geldlening zonder BKR-toetsing. Zorg ervoor dat u de voorwaarden en kosten volledig begrijpt voordat u een lening afsluit of waardevolle spullen verkoopt. Zorg er ook voor dat u de lening op tijd terugbetaalt om extra kosten en schade aan uw kredietwaardigheid te voorkomen.

Hoeveel mag je persoonlijk lenen?

Hoeveel u persoonlijk kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. Lenders gebruiken deze informatie om te bepalen hoeveel risico ze nemen door u een lening te verstrekken.

Over het algemeen geldt dat hoe hoger uw inkomen en credit score zijn en hoe lager uw uitgaven zijn, hoe meer u kunt lenen. Het is echter belangrijk om alleen te lenen wat u zich kunt veroorloven om terug te betalen, omdat het niet terugbetalen van de lening kan leiden tot financiële problemen en een negatieve invloed kan hebben op uw kredietgeschiedenis.

Voordat u een persoonlijke lening aanvraagt, is het raadzaam om een budget op te stellen en uw inkomsten en uitgaven zorgvuldig te evalueren. Dit geeft u een idee van hoeveel u zich kunt veroorloven om maandelijks aan de lening terug te betalen.

Daarnaast is het belangrijk om de voorwaarden van de lening zorgvuldig te lezen voordat u deze accepteert. Dit omvat de rentetarieven, kosten en eventuele boetes voor vervroegde aflossingen. Door deze factoren in overweging te nemen, kunt u ervoor zorgen dat de lening past bij uw financiële situatie en dat u deze met succes kunt terugbetalen.

Kortom, er is geen vast bedrag dat iedereen kan lenen. Het bedrag dat u persoonlijk kunt lenen, hangt af van verschillende factoren die uniek zijn voor uw financiële situatie. Het is belangrijk om zorgvuldig te plannen en alleen te lenen wat u zich kunt veroorloven om terug te betalen.

Wat kost een lening van 25000 euro?

De kosten van een lening van 25000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd en de voorwaarden van de lening. Over het algemeen geldt dat hoe hoger de rentevoet en hoe langer de looptijd van de lening, hoe meer u in totaal zult betalen.

Om een idee te krijgen van de kosten van een lening van 25000 euro, laten we als voorbeeld een persoonlijke lening nemen met een looptijd van vijf jaar en een rentevoet van 5%. In dit geval zou u maandelijkse betalingen doen van ongeveer 472 euro. Over de hele looptijd zou u in totaal ongeveer 28.320 euro terugbetalen, inclusief rente en eventuele kosten.

Het is belangrijk om op te merken dat deze cijfers slechts ter illustratie zijn en dat de werkelijke kosten kunnen variëren afhankelijk van uw individuele situatie en de voorwaarden van de lening die u kiest. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken voordat u beslist welke lening het beste bij uw behoeften past, zodat u kunt profiteren van gunstige tarieven en voorwaarden.

Wat is de goedkoopste lening?

De goedkoopste lening hangt af van verschillende factoren, zoals het bedrag dat u wilt lenen, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen zijn persoonlijke leningen met een lagere rentevoet vaak goedkoper dan kredietkaarten of andere vormen van leningen met hogere rentetarieven.

Als u op zoek bent naar een goedkope lening, is het belangrijk om verschillende kredietverstrekkers te vergelijken om de beste deal te vinden. U kunt online zoeken naar kredietverstrekkers en hun rentetarieven en voorwaarden vergelijken. Houd er rekening mee dat sommige kredietverstrekkers ook extra kosten in rekening kunnen brengen, zoals administratiekosten of boetes voor vervroegde aflossing.

Een andere optie om een goedkope lening te vinden is door uw bank of kredietverstrekker te raadplegen waar u al klant bent. Als u een goede relatie heeft met uw bank of kredietverstrekker, kunnen zij u mogelijk betere voorwaarden bieden dan andere kredietverstrekkers.

Het is ook belangrijk om ervoor te zorgen dat u alleen geld leent wat u zich kunt veroorloven om terug te betalen. Het niet terugbetalen van uw lening kan leiden tot extra kosten en kan uw credit score negatief beïnvloeden.
Kortom, de goedkoopste lening hangt af van uw persoonlijke situatie en vereist onderzoek en vergelijking tussen verschillende kredietverstrekkers. Zorg ervoor dat u de voorwaarden en rentetarieven van verschillende kredietverstrekkers vergelijkt voordat u een beslissing neemt.

Wat betekent een lening?

Een lening is een financiële overeenkomst waarbij een geldgever (zoals een bank of andere financiële instelling) geld leent aan een geldnemer (zoals een individu of bedrijf) in ruil voor rente en de belofte om het geleende bedrag terug te betalen binnen een bepaalde periode. Leningen worden vaak gebruikt om grote aankopen te doen, zoals huizen, auto’s of om onverwachte kosten te dekken. Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en rentetarieven. Het is belangrijk om de voorwaarden van de lening zorgvuldig te begrijpen voordat u deze afsluit en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens het afgesproken schema.

Hoe kom ik aan 3000 euro?

Er zijn verschillende manieren om aan 3000 euro te komen. Hier zijn enkele opties die u kunt overwegen:

  1. Persoonlijke lening: U kunt een persoonlijke lening aanvragen bij een bank of kredietverstrekker. Dit is een lening waarbij u een vast bedrag leent en deze terugbetaalt met rente over een bepaalde periode.
  2. Creditcard: Als u al een creditcard heeft, kunt u overwegen om deze te gebruiken om de aankoop te doen die u wilt doen. Houd er rekening mee dat creditcards vaak hoge rentetarieven hebben, dus het is belangrijk om de voorwaarden van uw kaart te begrijpen voordat u deze gebruikt.
  3. Verkoop items: U kunt items verkopen die u niet meer nodig heeft om extra geld te verdienen. Dit kan variëren van kleding tot elektronica tot meubels.
  4. Freelance werk: Als u vaardigheden heeft zoals schrijven, ontwerpen of programmeren, kunt u overwegen om freelance werk te doen om extra geld te verdienen.
  5. Vraag familie of vrienden: Als laatste optie kunt u familie of vrienden vragen om geld te lenen als ze in staat zijn en bereid zijn om dit te doen.

Ongeacht welke optie u kiest, zorg ervoor dat u begrijpt wat de voorwaarden zijn en dat u zich bewust bent van eventuele kosten of risico’s voordat u besluit hoe u aan het geld komt dat u nodig heeft.

Waar kan ik 4000 euro lenen?

Er zijn verschillende opties beschikbaar als u op zoek bent naar een lening van 4000 euro. Hier zijn enkele suggesties:

  1. Persoonlijke lening: U kunt een persoonlijke lening aanvragen bij een bank, kredietverstrekker of online geldschieter. Dit type lening biedt vaak vaste rentetarieven en aflossingsplannen, waardoor het gemakkelijker wordt om uw betalingen te plannen.
  2. Kredietkaart: Als u al een kredietkaart heeft, kunt u overwegen om deze te gebruiken om het bedrag van 4000 euro te lenen. Houd er rekening mee dat kredietkaarten meestal hogere rentetarieven hebben dan persoonlijke leningen en dat u mogelijk extra kosten moet betalen voor contante opnames.
  3. Online geldschieter: Er zijn veel online geldschieters die persoonlijke leningen aanbieden met snelle goedkeuring en uitbetaling. Zorg ervoor dat u de voorwaarden en rentetarieven van verschillende geldschieters vergelijkt voordat u een keuze maakt.
  4. Familie of vrienden: Als u geen lening kunt krijgen bij een bank of kredietverstrekker, kunt u overwegen om geld te lenen van familie of vrienden. Zorg ervoor dat u duidelijke afspraken maakt over de terugbetalingstermijn en eventuele rente die verschuldigd is.

Ongeacht welke optie u kiest, zorg ervoor dat u de voorwaarden van de lening begrijpt voordat u deze afsluit en dat u ervoor zorgt dat u de lening kunt terugbetalen binnen de afgesproken termijn.

Waar kan je het beste een lening aanvragen?

Het is belangrijk om te onthouden dat de beste plek om een lening aan te vragen afhankelijk is van uw persoonlijke situatie en behoeften. Er zijn verschillende opties beschikbaar, waaronder banken, kredietverstrekkers en online kredietverstrekkers.

Als u al een relatie heeft met een bank, kan het raadzaam zijn om daar eerst te informeren naar de mogelijkheden voor een lening. Banken bieden vaak gunstige rentetarieven en voorwaarden aan hun bestaande klanten. Het kan ook handig zijn om bij verschillende banken te informeren naar hun leningsvoorwaarden en rentetarieven, zodat u kunt vergelijken welke optie het beste bij uw behoeften past.

Kredietverstrekkers zijn ook een optie als u op zoek bent naar een lening. Deze bedrijven specialiseren zich vaak in het verstrekken van persoonlijke leningen en hebben soms minder strenge eisen dan banken. Het is echter belangrijk om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken voordat u beslist welke lening het beste bij uw behoeften past.

Online kredietverstrekkers bieden ook leningen aan via internet. Dit kan handig zijn als u snel geld nodig heeft of als u geen tijd hebt om persoonlijk naar een bank of kredietverstrekker te gaan. Het is echter belangrijk om ervoor te zorgen dat de online kredietverstrekker betrouwbaar is en dat de voorwaarden en tarieven redelijk zijn voordat u beslist om een lening aan te vragen.

Ongeacht waar u besluit om een lening aan te vragen, is het belangrijk om de voorwaarden en rentetarieven zorgvuldig te lezen en ervoor te zorgen dat u begrijpt hoe de lening werkt voordat u deze afsluit. Het is ook raadzaam om advies in te winnen bij een financieel adviseur of kredietverstrekker om ervoor te zorgen dat u de juiste keuze maakt voor uw financiële situatie.

Welke banken geven makkelijk een lening?

Er zijn verschillende banken die leningen aanbieden. Het is afhankelijk van uw persoonlijke situatie welke bank het beste bij u past. Sommige banken bieden leningen met een lage rente, terwijl andere banken meer flexibele voorwaarden hebben. Als u op zoek bent naar een lening, kunt u contact opnemen met uw huidige bank of een onafhankelijke financiële dienstverlener om advies te krijgen over welke bank het beste bij u past.

Welke banken lenen aan 100%?

Het lenen van 100% van de waarde van een woning is niet gebruikelijk en kan moeilijk zijn om te vinden. In België bieden sommige banken echter hypotheken aan die tot 100% van de aankoopprijs of de waarde van de woning kunnen financieren.

Enkele voorbeelden van banken die hypotheken aanbieden tot 100% zijn:

  1. BNP Paribas Fortis: Deze bank biedt hypotheken aan die tot 100% van de aankoopprijs kunnen financieren, op voorwaarde dat u aan bepaalde criteria voldoet, zoals een stabiel inkomen en een goede kredietgeschiedenis.
  2. KBC Bank: KBC biedt ook hypotheken aan die tot 100% van de aankoopprijs of de waarde van de woning kunnen financieren, afhankelijk van uw persoonlijke situatie en kredietwaardigheid.
  3. ING Bank: ING biedt hypotheken aan met een maximale financiering tot 100% van de aankoopprijs of waarde van het vastgoed, afhankelijk van uw persoonlijke situatie en kredietwaardigheid.

Houd er rekening mee dat het lenen van 100% meer risico’s met zich meebrengt, omdat u geen eigen vermogen heeft om als buffer te dienen als er problemen ontstaan ​​met uw hypotheekbetalingen of als u uw huis moet verkopen. Het is altijd belangrijk om zorgvuldig te overwegen hoeveel u zich kunt veroorloven om te lenen voordat u zich vastlegt op een hypotheeklening.

Waar kan ik het beste geld lenen?

Het vinden van de beste plek om geld te lenen hangt af van verschillende factoren, zoals uw kredietgeschiedenis, het bedrag dat u wilt lenen en de voorwaarden van de lening. Hier zijn enkele opties om te overwegen:

  1. Banken: Banken zijn een traditionele bron van leningen en bieden vaak lagere rentetarieven dan andere kredietverstrekkers. Als u al een relatie heeft met een bank, kan dit ook helpen bij uw aanvraag.
  2. Kredietverenigingen: Kredietverenigingen zijn non-profitorganisaties die financiële diensten aanbieden aan hun leden. Ze kunnen lagere rentetarieven bieden dan banken en hebben mogelijk minder strenge kwalificatievereisten.
  3. Online kredietverstrekkers: Online kredietverstrekkers bieden vaak snelle goedkeuring en gemakkelijke toegang tot leningen, maar hun rentetarieven kunnen hoger zijn dan die van banken of kredietverenigingen.
  4. Peer-to-peer (P2P) leningen: P2P-leningplatforms stellen individuen in staat om geld uit te lenen aan anderen zonder tussenkomst van traditionele financiële instellingen. Deze platforms kunnen lagere rentetarieven bieden dan bankleningen, maar hebben mogelijk beperkte bescherming voor consumentenkredieten.

Het is belangrijk om de voorwaarden, rentetarieven en kosten van verschillende kredietverstrekkers te vergelijken voordat u beslist waar u geld wilt lenen. Zorg ervoor dat u begrijpt hoe de lening werkt en dat u zich de maandelijkse betalingen kunt veroorloven voordat u een verplichting aangaat. Het raadplegen van een financieel adviseur kan ook helpen bij het nemen van de beste beslissing voor uw financiële situatie.

Welke bank geeft makkelijk een lening?

Er zijn veel verschillende banken die leningen aanbieden. Het is belangrijk om te onderzoeken welke het beste bij uw situatie past, zoals de rentepercentages, de looptijd en de kosten. Sommige banken zijn meer geneigd om leningen te verstrekken dan andere. U kunt contact opnemen met uw lokale bank of een financiële instelling om meer informatie te verkrijgen over hun lening producten en voorwaarden.

Wat kost een lening van 5000 euro per maand?

Het is niet mogelijk om de kosten van een lening van 5000 euro per maand te berekenen zonder meer informatie over de lening. De kosten van een lening zijn afhankelijk van verschillende factoren, waaronder de rentevoet, looptijd en eventuele extra kosten.

Als we aannemen dat het gaat om een persoonlijke lening met een looptijd van 36 maanden en een rentevoet van 6%, dan zou de maandelijkse afbetaling ongeveer €152,58 bedragen. Dit is exclusief eventuele extra kosten zoals administratiekosten of verzekeringen die kunnen worden toegevoegd aan de lening.

Het is belangrijk om op te merken dat het afsluiten van een lening altijd extra kosten met zich meebrengt, zoals rente en eventuele extra kosten. Het is daarom belangrijk om zorgvuldig te overwegen of u zich de maandelijkse afbetaling kunt veroorloven voordat u een lening afsluit.

Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt over welke lening het beste bij uw behoeften past. Door verschillende opties te vergelijken, kunt u ervoor zorgen dat u de beste deal krijgt en dat u niet meer betaalt dan nodig is voor uw lening.

Hoeveel kan ik lenen op basis van mijn inkomen?

Het bedrag dat u kunt lenen op basis van uw inkomen hangt af van verschillende factoren, waaronder uw maandelijkse inkomsten, uitgaven, schulden en credit score. Over het algemeen geldt dat hoe hoger uw inkomen en credit score zijn en hoe minder schulden u heeft, hoe meer u kunt lenen.

Een veelgebruikte richtlijn is dat uw maandelijkse aflossing niet meer dan 30% tot 40% van uw netto-inkomen mag bedragen. Dit betekent dat als u bijvoorbeeld €2.500 per maand verdient, u waarschijnlijk niet meer dan €1.000 tot €1.200 per maand aan aflossingen kunt betalen.

Het is belangrijk om te onthouden dat het maximale leenbedrag dat u zich kunt veroorloven niet noodzakelijkerwijs hetzelfde is als het maximale leenbedrag dat een kredietverstrekker bereid is u te verstrekken. Kredietverstrekkers zullen ook rekening houden met andere factoren, zoals uw credit score en de waarde van eventuele onderpanden die u aanbiedt.

Voordat u een lening aanvraagt, is het raadzaam om een ​​budget op te stellen en te bepalen hoeveel u zich kunt veroorloven om elke maand aan aflossingen te betalen. Dit kan helpen voorkomen dat u zich in de toekomst overweldigd voelt door schulden.

Als u nog steeds niet zeker weet hoeveel u kunt lenen op basis van uw inkomen, kan het nuttig zijn om advies in te winnen bij een financieel adviseur of kredietverstrekker. Zij kunnen u helpen bij het bepalen van het juiste leenbedrag en de beste lening voor uw financiële situatie.

Wat moet je hebben om een lening te krijgen?

Om een lening te krijgen, moet u meestal aan bepaalde vereisten voldoen. Hier zijn enkele van de belangrijkste dingen die u nodig heeft om in aanmerking te komen voor een lening:

  1. Inkomen: Kredietverstrekkers willen weten dat u in staat bent om de lening terug te betalen. Daarom zullen ze naar uw inkomen kijken om te bepalen of u in staat bent om de maandelijkse betalingen te doen.
  2. Kredietgeschiedenis: Uw kredietgeschiedenis is ook belangrijk bij het aanvragen van een lening. Kredietverstrekkers willen weten of u eerder op tijd hebt betaald en of u eventuele schulden hebt afbetaald.
  3. Werkgelegenheidsstatus: Kredietverstrekkers willen weten of u momenteel werkt en hoe lang u al bij uw huidige werkgever werkt.
  4. Vermogen: Sommige kredietverstrekkers kunnen ook naar uw vermogen kijken, zoals spaargeld, beleggingen of onroerend goed, om te zien of u in staat bent om de lening terug te betalen als er iets gebeurt waardoor uw inkomen verandert.
  5. Documentatie: Om een lening aan te vragen, moet u meestal documentatie verstrekken zoals loonstrookjes, belastingaangiften en bankafschriften.

Het is belangrijk om op te merken dat de specifieke vereisten kunnen variëren afhankelijk van het type lening en de kredietverstrekker. Het is daarom altijd raadzaam om contact op te nemen met de kredietverstrekker om te zien welke specifieke vereisten er zijn voordat u een lening aanvraagt.

Waar kan ik geld lenen zonder bank?

Er zijn verschillende alternatieve opties om geld te lenen zonder tussenkomst van een bank. Hieronder staan enkele mogelijkheden:

  1. Peer-to-peer-leningen: Dit is een relatief nieuwe manier om geld te lenen waarbij individuen direct geld lenen aan andere individuen zonder tussenkomst van een bank. Er zijn verschillende online platforms beschikbaar die deze dienst aanbieden.
  2. Lening van familie of vrienden: U kunt ook overwegen om geld te lenen van familieleden of vrienden, hoewel dit soms kan leiden tot spanningen in de relatie als de terugbetaling niet op tijd plaatsvindt.
  3. Credit unions: Een credit union is een coöperatieve financiële instelling die eigendom is van en wordt beheerd door haar leden. Deze instelling kan u helpen bij het verkrijgen van een lening zonder tussenkomst van een bank.
  4. Online kredietverstrekkers: Er zijn verschillende online kredietverstrekkers beschikbaar die persoonlijke leningen aanbieden zonder dat u naar een fysieke locatie hoeft te gaan.

Het is belangrijk om te onthouden dat het verkrijgen van een lening zonder tussenkomst van een bank soms gepaard kan gaan met hogere rentetarieven en kosten dan bij traditionele bankleningen. Zorg ervoor dat u de voorwaarden en tarieven grondig onderzoekt voordat u besluit om geld te lenen via deze alternatieve opties.

Welke bank heeft de laagste rente voor lening?

Als AI-taalmodel heb ik geen real-time toegang tot de huidige rentetarieven van banken. Het is daarom het beste om de websites van verschillende banken te raadplegen en hun rentetarieven voor leningen te vergelijken. Houd er rekening mee dat de rente die u kunt krijgen afhankelijk is van verschillende factoren, zoals uw kredietwaardigheid, inkomen en de specifieke lening die u nodig heeft. Het kan dus handig zijn om contact op te nemen met verschillende banken om een ​​meer nauwkeurige offerte te krijgen op basis van uw persoonlijke situatie.

Waar kan je nog 100% lenen?

In België is het niet meer mogelijk om een lening te krijgen waarbij je 100% van de aankoopprijs van een woning kunt lenen. Dit was vroeger wel mogelijk, maar na de financiële crisis van 2008 hebben banken en andere kredietverstrekkers hun leenpraktijken aangepast om risico’s te verminderen.

Tegenwoordig moet je als koper minimaal 10% tot 20% van de aankoopprijs van de woning zelf kunnen financieren. Dit wordt eigen inbreng genoemd. Dit betekent dat als je bijvoorbeeld een huis koopt voor €200.000, je minimaal €20.000 tot €40.000 zelf moet kunnen inbrengen.

Er zijn echter nog steeds manieren om de kosten van het kopen van een huis te verminderen, zoals het aanvragen van subsidies of premies bij de overheid of gemeente, of door gebruik te maken van een hypothecair mandaat in plaats van een hypotheeklening.

Een hypothecair mandaat is een alternatief voor een traditionele hypotheeklening waarbij u alleen rente betaalt op het geleende bedrag en geen kapitaal aflost totdat u uw woning verkoopt. Dit kan helpen om maandelijkse betalingen laag te houden en kan voordelig zijn voor mensen die niet in staat zijn om grote bedragen aan eigen middelen op tafel te leggen.

Het is belangrijk om altijd advies in te winnen bij een financieel adviseur voordat u besluit welke optie het beste bij uw situatie past.

Waar kan je het beste geld lenen?

Het is belangrijk om te onthouden dat het vinden van de beste plek om geld te lenen afhangt van uw specifieke financiële situatie en behoeften. Er zijn verschillende factoren waarmee u rekening moet houden bij het kiezen van een geldschieter, waaronder rentetarieven, voorwaarden, kosten en de reputatie van de geldschieter.

Hier zijn enkele opties waar u kunt overwegen om geld te lenen:

  1. Banken: Banken zijn vaak de eerste keuze voor mensen die geld willen lenen. Ze bieden vaak een breed scala aan leningsopties met redelijke rentetarieven en voorwaarden. Het kan echter moeilijk zijn om goedkeuring te krijgen als uw credit score niet hoog genoeg is of als u geen stabiel inkomen heeft.
  2. Kredietverenigingen: Kredietverenigingen zijn non-profitorganisaties die eigendom zijn van hun leden en vaak lagere rentetarieven bieden dan banken. Ze hebben echter beperkte leningsopties en vereisen vaak dat u lid wordt voordat u kunt lenen.
  3. Online kredietverstrekkers: Online kredietverstrekkers bieden vaak snelle goedkeuring en gemakkelijke toegang tot geld, maar tegen hogere rentetarieven dan traditionele bankleningen. Het is belangrijk om zorgvuldig onderzoek te doen naar de reputatie van de online kredietverstrekker voordat u besluit om met hen in zee te gaan.
  4. Familie of vrienden: Lenen van familie of vrienden kan een goede optie zijn als u geen lening kunt krijgen van een traditionele geldschieter. Het is echter belangrijk om duidelijke voorwaarden af te spreken en ervoor te zorgen dat u de lening terugbetaalt om de relatie niet te schaden.

Het is belangrijk om verschillende opties te overwegen en zorgvuldig onderzoek te doen voordat u besluit waar u geld wilt lenen. Zorg ervoor dat u begrijpt wat de voorwaarden en rentetarieven zijn voordat u een overeenkomst aangaat, en leen alleen wat u zich kunt veroorloven om terug te betalen.