Tag, voorwaarden

online lening afsluiten

Tips voor het online afsluiten van een lening: Zo regel je snel en eenvoudig financiële steun

Artikel: Online lening afsluiten

Online lening afsluiten: Gemakkelijk en Snel Geld Lenen

Steeds meer mensen kiezen ervoor om online een lening af te sluiten. Het gemak en de snelheid waarmee dit kan, maken het een aantrekkelijke optie voor wie op zoek is naar financiële ondersteuning. Of je nu een persoonlijke lening nodig hebt voor onverwachte uitgaven of een autolening wilt aanvragen, online lenen biedt diverse voordelen.

Voordelen van online leningen

Online leningen bieden verschillende voordelen ten opzichte van traditionele leningen bij banken. Een van de belangrijkste voordelen is het gemak waarmee je vanuit huis een lening kunt aanvragen. Met slechts een paar klikken kun je verschillende aanbieders vergelijken en de beste optie kiezen die past bij jouw financiële behoeften.

Een ander voordeel van online leningen is de snelheid waarmee het hele proces verloopt. In veel gevallen kun je binnen enkele uren goedkeuring krijgen voor je lening en het geld op je rekening ontvangen. Dit is vooral handig als je dringend geld nodig hebt voor bijvoorbeeld medische kosten of huisreparaties.

Waar moet je op letten?

Hoewel online leningen vele voordelen hebben, is het belangrijk om ook kritisch te blijven en goed op te letten bij het afsluiten van een lening. Zorg ervoor dat je de voorwaarden en rentetarieven goed begrijpt voordat je akkoord gaat met de leningsovereenkomst. Vergelijk ook verschillende aanbieders om de beste deal te vinden die past bij jouw financiële situatie.

Betrouwbaarheid van online kredietverstrekkers

Het is essentieel om alleen in zee te gaan met betrouwbare online kredietverstrekkers om ervoor te zorgen dat jouw persoonlijke gegevens veilig zijn en dat je niet te maken krijgt met verborgen kosten of onredelijke rentetarieven. Controleer altijd of de kredietverstrekker geregistreerd staat en voldoet aan alle wettelijke vereisten.

Conclusie

Het afsluiten van een online lening kan een handige manier zijn om snel toegang te krijgen tot financiële middelen wanneer dat nodig is. Door goed onderzoek te doen, verschillende opties te vergelijken en alleen in zee te gaan met betrouwbare kredietverstrekkers, kun je ervoor zorgen dat het proces soepel verloopt en dat je financiële behoeften worden vervuld.


Veelgestelde Vragen over het Online Afsluiten van een Lening in België

  1. Hoe kan ik online een lening afsluiten?
  2. Wat zijn de vereisten om online een lening af te sluiten?
  3. Hoe lang duurt het voordat mijn online leningaanvraag wordt goedgekeurd?
  4. Welke documenten heb ik nodig voor het aanvragen van een online lening?
  5. Hoe kan ik de rentetarieven vergelijken bij verschillende online kredietverstrekkers?
  6. Zijn online leningen veilig en betrouwbaar?

Hoe kan ik online een lening afsluiten?

Als je online een lening wilt afsluiten, zijn er verschillende stappen die je kunt volgen om dit proces soepel te laten verlopen. Allereerst is het belangrijk om een betrouwbare kredietverstrekker te kiezen en hun website te bezoeken. Op de website kun je meestal een online aanvraagformulier invullen met informatie over het gewenste leenbedrag, de looptijd en je persoonlijke gegevens. Zorg ervoor dat je alle gevraagde informatie nauwkeurig en eerlijk invult om vertragingen in de goedkeuring te voorkomen. Nadat je de aanvraag hebt ingediend, zal de kredietverstrekker je aanvraag beoordelen en contact met je opnemen met betrekking tot de goedkeuring en verdere stappen die moeten worden genomen. Het is altijd verstandig om de voorwaarden van de lening zorgvuldig door te nemen voordat je akkoord gaat, zodat je volledig op de hoogte bent van alle kosten en verplichtingen die gepaard gaan met het lenen van geld online.

Wat zijn de vereisten om online een lening af te sluiten?

Om online een lening af te sluiten, zijn er bepaalde vereisten waaraan je moet voldoen. Over het algemeen dien je minimaal 18 jaar oud te zijn en een regelmatig inkomen te hebben. Kredietverstrekkers zullen ook vaak vragen naar bewijs van identiteit, zoals een identiteitskaart of paspoort, en bewijs van inkomen, zoals loonstrookjes of belastingaangiften. Daarnaast kan het zijn dat ze informatie willen over je woonsituatie en eventuele andere lopende leningen of schulden. Het is belangrijk om deze vereisten zorgvuldig te controleren en ervoor te zorgen dat je aan alle criteria voldoet voordat je online een lening aanvraagt.

Hoe lang duurt het voordat mijn online leningaanvraag wordt goedgekeurd?

Het goedkeuringsproces van een online leningaanvraag kan variëren afhankelijk van de kredietverstrekker en het type lening dat wordt aangevraagd. In de meeste gevallen streven online kredietverstrekkers ernaar om het goedkeuringsproces zo snel en efficiënt mogelijk te laten verlopen. Sommige leningaanvragen kunnen binnen enkele uren worden goedgekeurd, terwijl andere iets langer kunnen duren, afhankelijk van factoren zoals de benodigde documentatie en de complexiteit van de aanvraag. Het is raadzaam om bij het aanvragen van een online lening rekening te houden met deze variabelen en indien nodig contact op te nemen met de kredietverstrekker voor meer specifieke informatie over het goedkeuringsproces.

Welke documenten heb ik nodig voor het aanvragen van een online lening?

Voor het aanvragen van een online lening heb je meestal enkele documenten nodig om je aanvraag te ondersteunen. De specifieke documenten die vereist zijn, kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt. Over het algemeen worden echter vaak gevraagd: identiteitsbewijs zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van adres zoals een recente energierekening en mogelijk andere financiële documenten zoals bankafschriften. Het is belangrijk om deze documenten nauwkeurig en volledig te verstrekken om het goedkeuringsproces van je online lening soepel te laten verlopen.

Hoe kan ik de rentetarieven vergelijken bij verschillende online kredietverstrekkers?

Het vergelijken van rentetarieven bij verschillende online kredietverstrekkers is essentieel bij het afsluiten van een lening. Om dit te doen, kun je gebruikmaken van online tools en vergelijkingswebsites die specifiek zijn ontworpen om je te helpen de rentetarieven van verschillende kredietverstrekkers te bekijken en te vergelijken. Door informatie in te winnen over de rentevoeten, looptijden en voorwaarden van leningen bij diverse aanbieders, kun je een weloverwogen beslissing nemen en de beste deal vinden die past bij jouw financiële situatie. Het is belangrijk om zorgvuldig te vergelijken en niet alleen naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.

Zijn online leningen veilig en betrouwbaar?

Veel mensen vragen zich af of online leningen veilig en betrouwbaar zijn. Het is begrijpelijk dat er zorgen zijn over het verstrekken van persoonlijke en financiële gegevens via het internet. Het is echter belangrijk om te weten dat er betrouwbare online kredietverstrekkers zijn die voldoen aan strikte veiligheidsnormen en privacyvoorschriften. Door te kiezen voor gerenommeerde en geregistreerde kredietverstrekkers, kun je de risico’s minimaliseren en ervoor zorgen dat jouw online leningstransacties veilig verlopen. Het is altijd verstandig om de voorwaarden grondig door te nemen, eventuele vragen te stellen en alleen in zee te gaan met erkende aanbieders om een veilige en betrouwbare online leenervaring te garanderen.

ing

Alles wat u moet weten over lenen bij ING: Voorwaarden, rentetarieven en meer

Lenen bij ING

Lenen bij ING: Wat u moet weten

ING is een bekende bank die een breed scala aan financiële producten en diensten aanbiedt, waaronder leningen. Als u overweegt om geld te lenen bij ING, zijn er een aantal zaken die u moet weten voordat u een beslissing neemt.

Soorten leningen bij ING

ING biedt verschillende soorten leningen aan, zoals persoonlijke leningen, autoleningen en hypothecaire leningen. Het is belangrijk om het doel van uw lening te bepalen, zodat u het juiste type lening kunt kiezen dat past bij uw behoeften.

Voorwaarden en rentetarieven

Voordat u een lening afsluit bij ING, is het essentieel om de voorwaarden en rentetarieven grondig te begrijpen. Zorg ervoor dat u op de hoogte bent van eventuele extra kosten en vergelijk de rentetarieven met andere aanbieders om te zien of u een concurrerend tarief krijgt.

Aanvraagproces

Het aanvragen van een lening bij ING kan online of in een fysiek filiaal worden gedaan. U moet bepaalde documenten verstrekken, zoals identiteitsbewijs, bewijs van inkomen en andere relevante informatie. Het is belangrijk om alle vereiste documentatie correct in te dienen om uw aanvraag soepel te laten verlopen.

Lening terugbetalen

Als uw lening wordt goedgekeurd, moet u regelmatig aflossingen doen volgens de afgesproken voorwaarden. Zorg ervoor dat u op tijd betaalt om extra kosten en boetes te voorkomen. Als u moeite heeft met terugbetalen, neem dan contact op met ING om mogelijke oplossingen te bespreken.

Beslissen over lenen bij ING

Het is belangrijk om goed na te denken voordat u besluit om geld te lenen bij ING of elke andere financiële instelling. Zorg ervoor dat u alle opties overweegt, de voorwaarden begrijpt en alleen leent wat u zich kunt veroorloven terug te betalen.

Vergeet niet om onafhankelijk advies in te winnen voordat u financiële beslissingen neemt.

© 2023 Atiya Solutions – Alle rechten voorbehouden.


8 Voordelen van Lenen bij ING in België

  1. Breed scala aan leningsopties beschikbaar bij ING.
  2. Mogelijkheid om online een lening aan te vragen voor gemak.
  3. Competitieve rentetarieven voor leningen bij ING.
  4. Flexibele terugbetalingsvoorwaarden afgestemd op uw behoeften.
  5. Professionele en betrouwbare service van een gerenommeerde bank.
  6. Duidelijke communicatie over voorwaarden en kosten van leningen.
  7. Mogelijkheid om persoonlijk advies te krijgen van deskundige medewerkers.
  8. Snelle goedkeuring en afhandeling van leningaanvragen bij ING.


Nadelen van Lenen bij ING: Hoge Rentetarieven, Strikte Goedgekeuringscriteria en Beperkte Flexibiliteit

  1. 1. Hoge rentetarieven
  2. 2. Strikte goedkeuringscriteria
  3. 3. Beperkte flexibiliteit

Breed scala aan leningsopties beschikbaar bij ING.

Een groot voordeel van lenen bij ING is het brede scala aan leningsopties dat beschikbaar is. Of u nu op zoek bent naar een persoonlijke lening, een autolening of een hypothecaire lening, ING biedt diverse opties die kunnen voldoen aan uw specifieke financiële behoeften. Het hebben van verschillende leningsopties stelt klanten in staat om een lening te kiezen die het beste aansluit bij hun doelen en omstandigheden, waardoor flexibiliteit en maatwerk worden geboden in het leenproces.

Mogelijkheid om online een lening aan te vragen voor gemak.

Een groot voordeel van lenen bij ING is de mogelijkheid om online een lening aan te vragen, wat zorgt voor gemak en efficiëntie. Door het eenvoudige en gebruiksvriendelijke online aanvraagproces kunnen klanten vanuit het comfort van hun eigen huis of kantoor een lening aanvragen, zonder de noodzaak om naar een fysiek filiaal te gaan. Dit bespaart tijd en moeite, waardoor het lenen bij ING een handige optie is voor degenen die op zoek zijn naar snelheid en gemak in hun financiële transacties.

Competitieve rentetarieven voor leningen bij ING.

Een groot voordeel van lenen bij ING zijn de competitieve rentetarieven die zij aanbieden voor verschillende soorten leningen. Door te profiteren van deze gunstige tarieven kunnen klanten bij ING geld lenen tegen aantrekkelijke voorwaarden, waardoor ze mogelijk geld kunnen besparen op de totale kosten van hun lening. Dit maakt lenen bij ING een aantrekkelijke optie voor diegenen die op zoek zijn naar financiële ondersteuning met concurrerende rentetarieven.

Flexibele terugbetalingsvoorwaarden afgestemd op uw behoeften.

Een belangrijk voordeel van lenen bij ING is de flexibiliteit van de terugbetalingsvoorwaarden die zijn afgestemd op uw specifieke behoeften. Of het nu gaat om het kiezen van een geschikte looptijd, het aanpassen van de maandelijkse aflossingen of het eventueel vervroegd aflossen van de lening, ING biedt opties die u helpen om uw lening terug te betalen op een manier die bij uw financiële situatie past. Deze flexibiliteit kan u gemoedsrust geven en u helpen om uw lening op een comfortabele en haalbare manier af te lossen.

Professionele en betrouwbare service van een gerenommeerde bank.

Een van de voordelen van lenen bij ING is de professionele en betrouwbare service die wordt geboden door deze gerenommeerde bank. Met een lange geschiedenis van financiële dienstverlening en een solide reputatie in de sector, kunt u vertrouwen op de expertise en betrouwbaarheid van ING bij het verstrekken van leningen. De bank staat bekend om haar klantgerichte aanpak en biedt professioneel advies en ondersteuning om u te helpen bij het nemen van weloverwogen financiële beslissingen.

Duidelijke communicatie over voorwaarden en kosten van leningen.

Een belangrijk voordeel van lenen bij ING is de duidelijke communicatie over de voorwaarden en kosten van leningen. Bij ING wordt transparantie hoog in het vaandel gedragen, waardoor klanten volledig op de hoogte zijn van wat ze kunnen verwachten bij het afsluiten van een lening. Door heldere informatie te verstrekken over rentetarieven, aflossingstermijnen en eventuele bijkomende kosten, helpt ING klanten om weloverwogen beslissingen te nemen en financiële verrassingen te voorkomen. Dit draagt bij aan een vertrouwensrelatie tussen de bank en haar klanten, wat essentieel is bij het aangaan van financiële verplichtingen.

Mogelijkheid om persoonlijk advies te krijgen van deskundige medewerkers.

Een van de voordelen van lenen bij ING is de mogelijkheid om persoonlijk advies te krijgen van deskundige medewerkers. Bij ING staan ervaren professionals klaar om u te begeleiden en te adviseren bij het kiezen van de juiste lening die aansluit bij uw financiële behoeften en situatie. Door persoonlijk advies in te winnen, kunt u een weloverwogen beslissing nemen en meer inzicht krijgen in de leningsmogelijkheden die ING biedt.

Snelle goedkeuring en afhandeling van leningaanvragen bij ING.

Een van de voordelen van lenen bij ING is de snelle goedkeuring en afhandeling van leningaanvragen. ING staat bekend om zijn efficiënte proces, waardoor klanten snel duidelijkheid krijgen over de status van hun aanvraag. Dit betekent dat leningaanvragers bij ING vaak kunnen rekenen op een vlotte en tijdige afhandeling, wat het gemak en de gebruiksvriendelijkheid van het leningsproces aanzienlijk verbetert.

1. Hoge rentetarieven

Een nadeel van lenen bij ING is de mogelijkheid van hoge rentetarieven. Het lenen bij ING kan gepaard gaan met hogere rentetarieven in vergelijking met andere kredietverstrekkers. Dit kan leiden tot hogere totale kosten voor de lening, waardoor het belangrijk is om de rentetarieven zorgvuldig te vergelijken voordat u een beslissing neemt over het afsluiten van een lening bij ING.

2. Strikte goedkeuringscriteria

Een nadeel van lenen bij ING is dat zij strikte goedkeuringscriteria hanteren, wat kan betekenen dat het moeilijker is om een lening goedgekeurd te krijgen. Deze strenge criteria kunnen ervoor zorgen dat sommige aanvragers moeite hebben om aan de vereisten te voldoen en daardoor mogelijk geen lening kunnen verkrijgen bij ING. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze beperking en alternatieve opties te overwegen als zij niet aan de criteria van ING voldoen.

3. Beperkte flexibiliteit

Een nadeel van lenen bij ING is de beperkte flexibiliteit die kan worden ervaren. De leningsvoorwaarden en -opties bij ING kunnen minder flexibel zijn dan bij andere financiële instellingen. Dit kan betekenen dat klanten mogelijk beperkt zijn in het aanpassen van hun lening aan hun specifieke behoeften of omstandigheden, wat kan leiden tot minder maatwerk en flexibiliteit in het leningsproces. Het is daarom belangrijk voor potentiële leners om deze beperkingen te overwegen en af te wegen tegen andere aspecten voordat ze besluiten om een lening af te sluiten bij ING.

prive geld lenen

Alles wat u moet weten over prive geld lenen: Tips en advies

Prive Geld Lenen – Artikel

Prive Geld Lenen: Wat u moet weten voordat u een lening afsluit

Prive geld lenen kan een oplossing zijn voor mensen die behoefte hebben aan extra financiële middelen voor verschillende doeleinden, zoals het kopen van een auto, het financieren van een verbouwing of het consolideren van schulden. Voordat u echter besluit om een lening af te sluiten, zijn er enkele belangrijke zaken waarmee u rekening moet houden.

Rentetarieven en voorwaarden

Het is essentieel om de rentetarieven en voorwaarden van de lening zorgvuldig te bekijken voordat u akkoord gaat. Vergelijk verschillende aanbieders en kies degene met de meest gunstige voorwaarden die passen bij uw financiële situatie.

Leenbedrag en terugbetalingstermijn

Bepaal hoeveel geld u nodig heeft en hoe lang u nodig heeft om de lening terug te betalen. Zorg ervoor dat uw terugbetalingstermijn realistisch is en dat u zich kunt houden aan de afgesproken betalingsschema’s.

Kredietwaardigheid en risico’s

Voordat een geldverstrekker akkoord gaat met het verstrekken van een lening, zullen zij uw kredietwaardigheid beoordelen. Het is belangrijk om te begrijpen welke risico’s er verbonden zijn aan het lenen van geld en wat de gevolgen kunnen zijn als u niet aan uw betalingsverplichtingen kunt voldoen.

Alternatieven overwegen

Voordat u besluit om prive geld te lenen, overweeg ook andere alternatieven zoals spaargeld gebruiken, familie of vrienden om hulp vragen of kijken naar subsidies of financieringsprogramma’s die beschikbaar kunnen zijn.

Kortom, prive geld lenen kan een handige manier zijn om snel extra financiële middelen te verkrijgen, maar het is belangrijk om verantwoordelijk te lenen en goed geïnformeerd te zijn over alle aspecten van de leningsovereenkomst voordat u zich verbindt.


9 Tips voor Verstandig Privé Geld Lenen in België

  1. Vergelijk verschillende aanbieders van leningen om de beste voorwaarden te vinden.
  2. Leen enkel het bedrag dat je nodig hebt en niet meer dan dat.
  3. Controleer de rentevoet en bijkomende kosten zoals administratieve kosten en verzekeringen.
  4. Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.
  5. Lees grondig alle contractvoorwaarden voordat je een lening afsluit.
  6. Wees bewust van eventuele risico’s verbonden aan het lenen van geld bij particulieren.
  7. Bespreek openlijk met de geldschieter over eventuele vragen of onduidelijkheden.
  8. Houd rekening met je financiële situatie en toekomstplannen bij het afsluiten van een lening.
  9. Overweeg ook alternatieven zoals sparen of hulp vragen aan familie of vrienden voordat je privé geld leent.

Vergelijk verschillende aanbieders van leningen om de beste voorwaarden te vinden.

Om de beste voorwaarden te vinden bij het lenen van prive geld, is het essentieel om verschillende aanbieders van leningen te vergelijken. Door grondig onderzoek te doen en offertes van diverse geldverstrekkers te analyseren, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van leningsvoorwaarden kan u helpen om kosten te besparen en ervoor te zorgen dat u een lening afsluit die gunstige rentetarieven en flexibele terugbetalingsmogelijkheden biedt.

Leen enkel het bedrag dat je nodig hebt en niet meer dan dat.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer dan dat wanneer je overweegt om privé geld te lenen. Door precies te lenen wat nodig is, voorkom je onnodige schulden en houd je de totale kosten van de lening zo laag mogelijk. Het is belangrijk om een realistische inschatting te maken van je financiële behoeften en alleen te lenen wat strikt noodzakelijk is, zodat je de lening verantwoord kunt aflossen zonder in financiële problemen te komen.

Controleer de rentevoet en bijkomende kosten zoals administratieve kosten en verzekeringen.

Bij het overwegen van prive geld lenen is het essentieel om de rentevoet en bijkomende kosten, zoals administratieve kosten en verzekeringen, zorgvuldig te controleren. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale terug te betalen bedrag en kunnen van aanbieder tot aanbieder verschillen. Door deze kosten goed te begrijpen en te vergelijken, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden.

Zorg ervoor dat je de lening op tijd kunt terugbetalen om extra kosten te vermijden. Het is essentieel om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat je de afgesproken betalingstermijnen kunt nakomen. Door op tijd te betalen, voorkom je niet alleen extra kosten zoals boetes of renteverhogingen, maar behoud je ook een goede financiële reputatie en vermijd je mogelijke negatieve gevolgen voor je kredietwaardigheid. Het naleven van de afgesproken betalingsvoorwaarden is cruciaal om financiële problemen in de toekomst te voorkomen en verantwoordelijk met geleend geld om te gaan.

Lees grondig alle contractvoorwaarden voordat je een lening afsluit.

Het is van essentieel belang om grondig alle contractvoorwaarden te lezen voordat u een lening afsluit. Door elk detail van het contract zorgvuldig door te nemen, krijgt u een duidelijk inzicht in de rentetarieven, terugbetalingsvoorwaarden en eventuele verborgen kosten die van invloed kunnen zijn op uw financiële verplichtingen. Het is verstandig om volledig op de hoogte te zijn van de voorwaarden voordat u zich verbindt, zodat u weloverwogen beslissingen kunt nemen en onaangename verrassingen kunt voorkomen.

Wees bewust van eventuele risico’s verbonden aan het lenen van geld bij particulieren.

Het is belangrijk om u bewust te zijn van de mogelijke risico’s die gepaard gaan met het lenen van geld bij particulieren. Hoewel het aantrekkelijk kan zijn vanwege flexibele voorwaarden en snelle toegang tot financiering, brengt het lenen van geld bij particulieren ook potentiële risico’s met zich mee, zoals gebrek aan wettelijke bescherming, conflicten over terugbetalingsvoorwaarden en mogelijke financiële geschillen. Het is daarom verstandig om voorzichtig te zijn en alle aspecten grondig te overwegen voordat u besluit om op deze manier geld te lenen.

Bespreek openlijk met de geldschieter over eventuele vragen of onduidelijkheden.

Het is belangrijk om openlijk te communiceren met de geldschieter over eventuele vragen of onduidelijkheden met betrekking tot het prive geld lenen. Door transparant te zijn en alle aspecten van de lening te bespreken, kunt u misverstanden voorkomen en ervoor zorgen dat u volledig begrijpt wat er van u wordt verwacht. Dit helpt bij het opbouwen van een gezonde en vertrouwensvolle relatie tussen de geldschieter en uzelf, wat essentieel is voor een succesvolle leningsovereenkomst.

Houd rekening met je financiële situatie en toekomstplannen bij het afsluiten van een lening.

Bij het afsluiten van een lening is het essentieel om rekening te houden met je huidige financiële situatie en toekomstplannen. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de lening past binnen je budget en financiële doelen op lange termijn. Door vooraf goed na te denken over hoe de lening zich verhoudt tot je financiële situatie en toekomstplannen, kun je voorkomen dat je in financiële problemen komt en ervoor zorgen dat de lening een positieve bijdrage levert aan je financiële welzijn.

Overweeg ook alternatieven zoals sparen of hulp vragen aan familie of vrienden voordat je privé geld leent.

Voordat u besluit om privé geld te lenen, is het verstandig om ook alternatieven te overwegen, zoals het gebruik van uw spaargeld of het vragen om hulp aan familie of vrienden. Door eerst naar deze opties te kijken, kunt u mogelijk voorkomen dat u onnodige rente betaalt en uw financiële situatie op een meer duurzame manier beheren. Het is altijd goed om alle mogelijkheden te verkennen voordat u zich verbindt tot het afsluiten van een lening.

laagste rente lening

Bespaar Geld met de Laagste Rente voor Uw Lening

Artikel: De Laagste Rente Lenen

De Voordelen van Het Vinden van de Laagste Rente voor Uw Lening

Als u op zoek bent naar een lening, is het vinden van de laagste rente essentieel. Een lage rente kan u helpen om geld te besparen en uw lening sneller af te lossen. Hier zijn enkele voordelen van het vinden van de laagste rente voor uw lening:

Geld Besparen

Met een lagere rente betaalt u minder geld aan rentekosten over de looptijd van uw lening. Dit betekent dat u meer geld overhoudt voor andere uitgaven of om te sparen.

Snellere Aflossing

Een lagere rente kan ook leiden tot een kortere looptijd van uw lening. Doordat u minder rentekosten betaalt, kunt u sneller aflossen en eerder schuldenvrij zijn.

Betere Financiële Gezondheid

Door te kiezen voor de laagste rente, kunt u uw financiële gezondheid verbeteren. U houdt meer geld over om te investeren of om onverwachte kosten op te vangen.

Kortom, het vinden van de laagste rente voor uw lening is een verstandige financiële beslissing die op lange termijn veel voordelen kan opleveren. Neem dus de tijd om verschillende leningsopties te vergelijken en kies voor de optie met de meest gunstige rentevoorwaarden.


Veelgestelde Vragen over het Vinden van de Laagste Rente voor Leningen in België

  1. Wat is de laagste rente die momenteel beschikbaar is voor leningen?
  2. Hoe kan ik de verschillende rentetarieven van leningen vergelijken om de laagste rente te vinden?
  3. Zijn er speciale aanbiedingen of kortingen beschikbaar om een nog lagere rente op mijn lening te krijgen?
  4. Wat zijn de factoren die van invloed zijn op de hoogte van de rente bij leningen?
  5. Kan ik onderhandelen over de rentevoet met kredietverstrekkers om een lagere rente te krijgen?
  6. Zijn er verborgen kosten of voorwaarden die gepaard gaan met het verkrijgen van een lening met lage rente?
  7. Hoe beïnvloedt mijn kredietscore het verkrijgen van een lening tegen een lage rente?
  8. Zijn er specifieke soorten leningen die doorgaans lagere rentetarieven hebben dan andere?

Wat is de laagste rente die momenteel beschikbaar is voor leningen?

Een veelgestelde vraag is: “Wat is de laagste rente die momenteel beschikbaar is voor leningen?” Het antwoord op deze vraag kan variëren, aangezien de rentetarieven afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe lager de rente die u kunt krijgen. Het is daarom raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om zo de beste deal te vinden met de laagst mogelijke rente voor uw specifieke situatie.

Hoe kan ik de verschillende rentetarieven van leningen vergelijken om de laagste rente te vinden?

Om de laagste rente voor een lening te vinden, is het essentieel om de verschillende rentetarieven van leningen grondig te vergelijken. Een effectieve manier om dit te doen, is door gebruik te maken van online vergelijkingswebsites die specifiek zijn ontworpen voor het vergelijken van leningen. Op deze websites kunt u eenvoudig verschillende leningsopties bekijken en de rentetarieven, looptijden en voorwaarden met elkaar vergelijken. Het is ook raadzaam om rechtstreeks contact op te nemen met verschillende geldverstrekkers en informatie op te vragen over hun actuele rentetarieven en eventuele kortingen of aanbiedingen. Door zorgvuldig onderzoek te doen en verschillende opties te evalueren, kunt u de beste keuze maken en profiteren van de laagste rente voor uw lening.

Zijn er speciale aanbiedingen of kortingen beschikbaar om een nog lagere rente op mijn lening te krijgen?

Er zijn vaak speciale aanbiedingen en kortingen beschikbaar om een nog lagere rente op uw lening te krijgen. Sommige kredietverstrekkers bieden bijvoorbeeld kortingen aan voor klanten met een uitstekende kredietgeschiedenis of voor degenen die ervoor kiezen om automatische betalingen in te stellen. Daarnaast kunnen er tijdelijke promoties zijn waarbij u kunt profiteren van een lagere rente gedurende een bepaalde periode. Het is raadzaam om verschillende leningsopties te onderzoeken en de voorwaarden van elke aanbieding zorgvuldig te bekijken om te zien welke kortingen of speciale deals beschikbaar zijn om de laagst mogelijke rente op uw lening te verkrijgen.

Wat zijn de factoren die van invloed zijn op de hoogte van de rente bij leningen?

De hoogte van de rente bij leningen wordt beïnvloed door verschillende factoren. Een belangrijke factor is de marktrente, die wordt bepaald door de economische omstandigheden en het beleid van de centrale bank. Daarnaast spelen ook individuele factoren een rol, zoals uw kredietwaardigheid, het geleende bedrag, de looptijd van de lening en het type lening dat u kiest. Leners met een goed kredietprofiel kunnen doorgaans profiteren van lagere rentetarieven, terwijl leningen met een hoger risico vaak gepaard gaan met hogere rentekosten. Het is daarom belangrijk om deze factoren in overweging te nemen bij het zoeken naar de laagste rente voor uw lening.

Kan ik onderhandelen over de rentevoet met kredietverstrekkers om een lagere rente te krijgen?

Het is mogelijk om te onderhandelen over de rentevoet met kredietverstrekkers om een lagere rente te krijgen. Veel kredietverstrekkers zijn bereid om te luisteren naar uw argumenten en kunnen flexibel zijn in het aanpassen van de rente, vooral als u een solide financiële achtergrond heeft of aanzienlijke ervaring met leningen. Het is verstandig om goed voorbereid te zijn en informatie te verzamelen over de huidige markttarieven en concurrentievoorwaarden voordat u begint met onderhandelen. Door proactief te zijn en uw zaak goed te presenteren, kunt u mogelijk een lagere rente bedingen die gunstiger is voor uw financiële situatie.

Zijn er verborgen kosten of voorwaarden die gepaard gaan met het verkrijgen van een lening met lage rente?

Het is een veelgestelde vraag of er verborgen kosten of voorwaarden zijn bij het verkrijgen van een lening met lage rente. Het is belangrijk om te begrijpen dat hoewel een lage rente aantrekkelijk kan zijn, sommige leningen mogelijk extra kosten met zich meebrengen, zoals administratiekosten, verzekeringen of boetes voor vervroegde aflossing. Het is verstandig om de volledige leningsovereenkomst zorgvuldig door te nemen en eventuele kleine lettertjes te controleren om verrassingen te voorkomen. Transparantie en duidelijkheid over alle kosten en voorwaarden zijn essentieel bij het afsluiten van een lening met lage rente.

Hoe beïnvloedt mijn kredietscore het verkrijgen van een lening tegen een lage rente?

Uw kredietscore speelt een cruciale rol bij het verkrijgen van een lening tegen een lage rente. Kredietverstrekkers gebruiken uw kredietscore als een maatstaf voor uw kredietwaardigheid en betalingsgeschiedenis. Hoe hoger uw kredietscore, hoe groter de kans dat u in aanmerking komt voor een lening met de laagste rente. Een goede kredietscore geeft aan dat u als lener betrouwbaar bent en op tijd uw leningen terugbetaalt, waardoor u in de ogen van kredietverstrekkers minder risicovol bent. Het is daarom belangrijk om uw kredietscore te onderhouden en te verbeteren om in aanmerking te komen voor gunstige leenvoorwaarden.

Zijn er specifieke soorten leningen die doorgaans lagere rentetarieven hebben dan andere?

Ja, er zijn inderdaad specifieke soorten leningen die doorgaans lagere rentetarieven hebben dan andere. Hypotheekleningen en autoleningen worden vaak beschouwd als leningen met lagere rentetarieven vanwege het feit dat ze doorgaans gedekt zijn door waardevolle activa (zoals een huis of een auto). Omdat deze leningen minder risico met zich meebrengen voor de geldverstrekker, kunnen zij lagere rentetarieven aanbieden. Aan de andere kant hebben persoonlijke leningen en kredietkaartleningen vaak hogere rentetarieven omdat ze meestal niet gedekt zijn door activa en dus riskanter zijn voor de geldverstrekker. Het is dus belangrijk om het type lening te overwegen bij het zoeken naar de laagste rente voor uw lening.

lenen bij de bank

Alles wat u moet weten over lenen bij de bank: Tips en advies voor verantwoord lenen

Lenen bij de Bank

Lenen bij de Bank: Wat u moet weten

Veel mensen overwegen op een bepaald moment in hun leven om geld te lenen bij een bank. Of het nu gaat om het financieren van een huis, het kopen van een auto of het consolideren van schulden, lenen bij de bank kan een handige manier zijn om grote aankopen te doen of onverwachte kosten te dekken.

Soorten leningen

Banken bieden verschillende soorten leningen aan, zoals hypothecaire leningen, autoleningen, persoonlijke leningen en kredietlijnen. Het is belangrijk om het juiste type lening te kiezen dat past bij uw specifieke behoeften en financiële situatie.

Rente en voorwaarden

Bij het lenen van geld bij de bank is het belangrijk om aandacht te besteden aan de rentevoet en de voorwaarden van de lening. De rentevoet bepaalt hoeveel u uiteindelijk zult betalen voor het geleende bedrag, terwijl de voorwaarden details bevatten over aflossingstermijnen, boetes voor vroegtijdige aflossing en andere belangrijke informatie.

Kredietwaardigheid

Voordat een bank u geld leent, zullen ze uw kredietwaardigheid evalueren. Dit omvat onder andere uw inkomen, uitgaven, schulden en betalingsgeschiedenis. Een goede kredietwaardigheid kan resulteren in gunstigere voorwaarden en lagere rentetarieven.

Verantwoord lenen

Hoewel lenen bij de bank handig kan zijn, is het belangrijk om verantwoordelijk te lenen. Zorg ervoor dat u realistisch bent over uw terugbetalingsvermogen en vermijd overmatige schuldenlast. Maak altijd een goed doordachte beslissing voordat u zich verbindt tot een lening.

Kortom, lenen bij de bank kan een nuttige financiële tool zijn als het op verstandige wijze wordt gebruikt. Door goed geïnformeerd te zijn over de verschillende aspecten van leningen en uw eigen financiële situatie zorgvuldig te evalueren, kunt u weloverwogen beslissing nemen die passend zijn voor uw behoeften.


9 Essentiële Tips voor Verstandig Lenen bij de Bank in België

  1. Vergelijk verschillende banken en hun voorwaarden voordat je een lening afsluit.
  2. Let op de rentevoet en kies voor de laagst mogelijke rente om kosten te besparen.
  3. Leen nooit meer dan je nodig hebt om onnodige schulden te vermijden.
  4. Zorg ervoor dat je de lening tijdig kunt terugbetalen volgens de afgesproken termijnen.
  5. Lees altijd grondig de contractvoorwaarden en vraag om verduidelijking bij onduidelijkheden.
  6. Wees bewust van eventuele extra kosten zoals administratiekosten of verzekeringen die aan de lening verbonden zijn.
  7. Houd rekening met onverwachte gebeurtenissen en zorg voor een financiële buffer voor het geval je in betalingsproblemen komt.
  8. Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of peer-to-peer leningen naast traditionele bankleningen.
  9. Raadpleeg indien nodig een financieel adviseur om advies op maat te krijgen over lenen bij de bank.

Vergelijk verschillende banken en hun voorwaarden voordat je een lening afsluit.

Het is essentieel om verschillende banken te vergelijken en hun voorwaarden zorgvuldig te onderzoeken voordat u een lening afsluit. Door de rentetarieven, aflossingstermijnen en andere voorwaarden van verschillende banken te vergelijken, kunt u de beste deal vinden die past bij uw financiële behoeften en situatie. Het nemen van de tijd om grondig onderzoek te doen en offertes te vergelijken kan u helpen om geld te besparen en een weloverwogen beslissing te nemen bij het afsluiten van een lening bij de bank.

Let op de rentevoet en kies voor de laagst mogelijke rente om kosten te besparen.

Bij het lenen bij de bank is het van essentieel belang om aandacht te besteden aan de rentevoet. Het is verstandig om te streven naar de laagst mogelijke rente, aangezien dit kan resulteren in aanzienlijke kostenbesparingen op de lange termijn. Door zorgvuldig te vergelijken en te kiezen voor een lening met een gunstige rentevoet, kunt u uw totale terugbetalingsbedrag verlagen en uw financiële lasten verminderen. Het loont dus om kritisch te zijn bij het selecteren van een lening en te streven naar optimale financiële voorwaarden.

Leen nooit meer dan je nodig hebt om onnodige schulden te vermijden.

Het is verstandig om nooit meer te lenen dan strikt noodzakelijk is om onnodige schulden te voorkomen. Door alleen het benodigde bedrag te lenen en goed na te denken over uw financiële behoeften, kunt u uw schuldlast beperken en financiële problemen op de lange termijn vermijden. Het is belangrijk om verantwoordelijk te lenen en realistisch te blijven over wat u zich kunt veroorloven om terug te betalen, zodat u uw financiële gezondheid kunt behouden.

Zorg ervoor dat je de lening tijdig kunt terugbetalen volgens de afgesproken termijnen.

Het is essentieel om ervoor te zorgen dat je de lening tijdig kunt terugbetalen volgens de afgesproken termijnen wanneer je geld leent bij de bank. Door verantwoordelijkheid te nemen voor je financiële verplichtingen en ervoor te zorgen dat je de aflossingen op tijd kunt voldoen, voorkom je eventuele problemen zoals extra kosten, boetes of negatieve invloeden op je kredietwaardigheid. Het naleven van de overeengekomen terugbetalingsvoorwaarden is cruciaal om een gezonde financiële situatie te behouden en onnodige stress te vermijden.

Lees altijd grondig de contractvoorwaarden en vraag om verduidelijking bij onduidelijkheden.

Het is essentieel om altijd nauwgezet de contractvoorwaarden te lezen wanneer u overweegt om geld te lenen bij de bank. Zorg ervoor dat u elk detail begrijpt en schroom niet om verduidelijking te vragen bij eventuele onduidelijkheden. Door volledig op de hoogte te zijn van de voorwaarden van de lening, kunt u mogelijke verrassingen of misverstanden in de toekomst voorkomen en een weloverwogen beslissing nemen die aansluit bij uw financiële behoeften en mogelijkheden.

Wees bewust van eventuele extra kosten zoals administratiekosten of verzekeringen die aan de lening verbonden zijn.

Het is belangrijk om bewust te zijn van eventuele extra kosten die aan een lening bij de bank verbonden zijn, zoals administratiekosten of verplichte verzekeringen. Deze bijkomende kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk beïnvloeden. Door vooraf goed geïnformeerd te zijn over alle mogelijke extra kosten, kunt u een beter inzicht krijgen in de totale financiële verplichtingen die gepaard gaan met de lening en kunt u weloverwogen beslissingen nemen over uw financiële situatie.

Houd rekening met onverwachte gebeurtenissen en zorg voor een financiële buffer voor het geval je in betalingsproblemen komt.

Het is verstandig om bij het lenen bij de bank rekening te houden met onverwachte gebeurtenissen en te zorgen voor een financiële buffer voor het geval je in betalingsproblemen komt. Door vooraf na te denken over mogelijke tegenvallers en een reservefonds op te bouwen, kun je meer gemoedsrust hebben en beter voorbereid zijn om eventuele financiële uitdagingen aan te pakken zonder in de problemen te komen. Het hebben van een financiële buffer kan helpen om onvoorziene kosten op te vangen en ervoor te zorgen dat je je lening tijdig kunt blijven aflossen, waardoor je financiële stabiliteit behouden blijft.

Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of peer-to-peer leningen naast traditionele bankleningen.

Bij het overwegen van lenen bij de bank is het verstandig om ook alternatieve financieringsmogelijkheden te onderzoeken, zoals crowdfunding of peer-to-peer leningen. Deze alternatieve vormen van leningen kunnen aantrekkelijke opties bieden met flexibelere voorwaarden en lagere rentetarieven dan traditionele bankleningen. Door verschillende financieringsmogelijkheden te verkennen, kunt u wellicht een oplossing vinden die beter aansluit bij uw behoeften en financiële doelen. Het is altijd verstandig om alle beschikbare opties te overwegen voordat u een beslissing neemt over het lenen van geld.

Raadpleeg indien nodig een financieel adviseur om advies op maat te krijgen over lenen bij de bank.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen om advies op maat te krijgen over lenen bij de bank. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, rentetarieven en voorwaarden, en kan u begeleiden bij het nemen van een weloverwogen beslissing die aansluit bij uw financiële doelen en situatie. Het advies van een professional kan u helpen om verstandige keuzes te maken en onnodige financiële risico’s te vermijden bij het aangaan van een lening bij de bank.

hoeveel leningen mag je hebben

Hoeveel leningen mag je hebben: Een gids voor verantwoord lenen

Hoeveel leningen mag je hebben?

Hoeveel leningen mag je hebben?

Veel mensen maken gebruik van leningen om grote aankopen te doen, onverwachte kosten te dekken of hun financiële situatie te verbeteren. Maar hoeveel leningen mag je eigenlijk hebben en is er een limiet aan het aantal leningen dat je kunt afsluiten?

In België bestaat er geen wettelijke limiet op het aantal leningen dat een persoon mag hebben. Dit betekent dat je in principe meerdere leningen tegelijkertijd kunt hebben, zoals een hypotheek, autolening, persoonlijke lening of doorlopend krediet. Het belangrijkste is echter om verantwoordelijk te blijven en ervoor te zorgen dat je in staat bent om aan al je financiële verplichtingen te voldoen.

Als je overweegt om meerdere leningen af te sluiten, is het verstandig om een grondige financiële planning te maken en rekening te houden met factoren zoals de rentevoeten, looptijden en maandelijkse aflossingen van elke lening. Het is ook raadzaam om na te gaan of je in staat zult zijn om alle leningen terug te betalen zonder in financiële moeilijkheden te komen.

Daarnaast is het belangrijk om bewust te zijn van de totale schuldenlast die je draagt en ervoor te zorgen dat deze niet boven een gezond niveau uitkomt. Een hoge schuldenlast kan leiden tot financiële stress en problemen met het beheren van je budget.

Kortom, hoewel er geen specifieke limiet is op het aantal leningen dat je mag hebben, is het essentieel om verantwoordelijkheid te nemen bij het aangaan van leningen en ervoor te zorgen dat je financiële gezondheid niet in gevaar komt door overmatige schuldenlast.


Vijf Tips voor Verstandig Lenen in België: Hoeveel Leningen Kun je Aangaan?

  1. In België is er geen specifieke limiet op het aantal leningen dat je mag hebben, maar het is belangrijk om verstandig te lenen.
  2. Hou rekening met je financiële situatie en leencapaciteit voordat je een nieuwe lening aangaat.
  3. Vergelijk verschillende kredietverstrekkers en kies de lening met de gunstigste voorwaarden voor jouw situatie.
  4. Zorg ervoor dat je de leningsvoorwaarden goed begrijpt en weet hoeveel je maandelijks moet afbetalen.
  5. Probeer niet meer te lenen dan nodig is en hou rekening met eventuele onvoorziene kosten.

In België is er geen specifieke limiet op het aantal leningen dat je mag hebben, maar het is belangrijk om verstandig te lenen.

In België is er geen specifieke limiet op het aantal leningen dat je mag hebben, maar het is belangrijk om verstandig te lenen. Het is essentieel om een weloverwogen beslissing te nemen bij het aangaan van leningen en ervoor te zorgen dat je financiële situatie gezond blijft. Het maken van een realistische financiële planning en het zorgvuldig afwegen van de consequenties van elke lening zijn cruciaal om te voorkomen dat je in financiële moeilijkheden komt. Door verantwoordelijk te lenen en alleen leningen af te sluiten die je kunt terugbetalen, kun je jouw financiële stabiliteit behouden en toekomstige problemen vermijden.

Hou rekening met je financiële situatie en leencapaciteit voordat je een nieuwe lening aangaat.

Het is van essentieel belang om rekening te houden met je financiële situatie en leencapaciteit voordat je overweegt om een nieuwe lening aan te gaan. Door een grondige analyse te maken van je inkomsten, uitgaven en bestaande schulden, kun je beter inschatten of je de maandelijkse aflossingen van een nieuwe lening kunt dragen. Het is verstandig om realistisch te blijven en alleen leningen af te sluiten die binnen je financiële mogelijkheden vallen, om zo problematische schulden en financiële stress te voorkomen.

Vergelijk verschillende kredietverstrekkers en kies de lening met de gunstigste voorwaarden voor jouw situatie.

Vergelijk verschillende kredietverstrekkers en kies de lening met de gunstigste voorwaarden voor jouw situatie. Het is essentieel om niet alleen naar de rentetarieven te kijken, maar ook naar factoren zoals de looptijd van de lening, eventuele extra kosten en flexibiliteit in aflossingsopties. Door verschillende opties te vergelijken, kun je een weloverwogen beslissing nemen en een lening kiezen die het beste aansluit bij jouw financiële behoeften en mogelijkheden.

Zorg ervoor dat je de leningsvoorwaarden goed begrijpt en weet hoeveel je maandelijks moet afbetalen.

Het is essentieel om ervoor te zorgen dat je de leningsvoorwaarden goed begrijpt en een duidelijk inzicht hebt in hoeveel je maandelijks moet afbetalen. Door de voorwaarden van de lening grondig door te nemen, inclusief de rentevoet, looptijd en eventuele extra kosten, kun je een goed beeld krijgen van wat de lening daadwerkelijk zal kosten en hoe dit past binnen je budget. Het is belangrijk om realistisch te zijn over je financiële mogelijkheden en ervoor te zorgen dat je comfortabel kunt voldoen aan de maandelijkse aflossingen zonder in financiële problemen te komen.

Probeer niet meer te lenen dan nodig is en hou rekening met eventuele onvoorziene kosten.

Probeer niet meer te lenen dan nodig is en houd rekening met eventuele onvoorziene kosten. Het is verstandig om een lening af te stemmen op je werkelijke behoeften en om een buffer in te bouwen voor onverwachte uitgaven. Door verantwoordelijk te lenen en realistisch te blijven over je financiële situatie, kun je voorkomen dat je in de toekomst in financiële moeilijkheden komt. Het is altijd belangrijk om een gezonde balans te vinden tussen het benutten van financiële mogelijkheden en het vermijden van overmatige schuldenlast.

goedkoop geld lenen

Tips voor het voordelig lenen van geld

Artikel: Goedkoop Geld Lenen

Goedkoop Geld Lenen: Tips en Overwegingen

Veel mensen overwegen op een bepaald moment in hun leven geld te lenen, of het nu is voor het kopen van een huis, het financieren van een auto of het consolideren van schulden. Het is belangrijk om goed geïnformeerd te zijn over de verschillende opties voor leningen en hoe u geld kunt lenen tegen de meest gunstige voorwaarden.

Factoren die de kosten van leningen beïnvloeden

De rentevoet is een cruciale factor bij het bepalen van de totale kosten van een lening. Hoe lager de rentevoet, hoe goedkoper de lening zal zijn. Het is ook belangrijk om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Tips voor het vinden van goedkope leningen

  • Vergelijk leningsaanbieders: Neem de tijd om verschillende aanbieders te vergelijken en let op zowel de rentevoeten als de bijkomende kosten.
  • Verbeter uw kredietgeschiedenis: Een goede kredietgeschiedenis kan u helpen in aanmerking te komen voor lagere rentevoeten.
  • Onderhandel over de voorwaarden: In sommige gevallen is het mogelijk om te onderhandelen over de voorwaarden van uw lening, zoals de looptijd of eventuele extra kosten.
  • Wees realistisch over uw terugbetalingscapaciteit: Leen nooit meer dan u zich kunt veroorloven terug te betalen om financiële problemen te voorkomen.

Conclusie

Goedkoop geld lenen is mogelijk als u zich goed informeert, verschillende opties vergelijkt en verstandige financiële beslissingen neemt. Door rekening te houden met factoren zoals rentevoeten, bijkomende kosten en uw eigen financiële situatie, kunt u geld lenen tegen gunstige voorwaarden die passen bij uw behoeften.


9 Veelgestelde Vragen over Goedkoop Geld Lenen in België

  1. Wat zijn de huidige rentetarieven voor leningen?
  2. Hoe kan ik goedkope leningen vergelijken?
  3. Welke factoren beïnvloeden de kosten van een lening?
  4. Is het mogelijk om geld te lenen zonder hoge rentekosten?
  5. Wat zijn de risico’s van goedkoop geld lenen?
  6. Hoe kan ik mijn kredietgeschiedenis verbeteren om goedkopere leningen te krijgen?
  7. Zijn er overheidsprogramma’s of subsidies voor goedkope leningen beschikbaar?
  8. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  9. Zijn er speciale aanbiedingen of kortingsacties voor goedkope leningen?

Wat zijn de huidige rentetarieven voor leningen?

Veel mensen vragen zich af wat de huidige rentetarieven zijn voor leningen als ze op zoek zijn naar goedkoop geld lenen. De rentetarieven voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Over het algemeen geldt dat hoe beter uw kredietgeschiedenis is, hoe lager de rentevoet die u kunt krijgen. Het is verstandig om verschillende leningsaanbieders te vergelijken om te zien welke rentetarieven zij aanbieden en om te bepalen welke optie het meest voordelig is voor uw specifieke situatie. Het is altijd aan te raden om goed geïnformeerd te zijn over de huidige rentetarieven voordat u een lening afsluit.

Hoe kan ik goedkope leningen vergelijken?

Wanneer u op zoek bent naar goedkope leningen, is het essentieel om leningsaanbieders grondig te vergelijken om de meest voordelige optie te vinden. Om goedkope leningen te vergelijken, is het raadzaam om niet alleen naar de rentevoeten te kijken, maar ook naar eventuele bijkomende kosten zoals administratiekosten en verzekeringen. Door verschillende leningsaanbieders te onderzoeken en offertes op te vragen, kunt u een goed beeld krijgen van de totale kosten en voorwaarden die elke aanbieder hanteert. Het vergelijken van leningen stelt u in staat om een weloverwogen beslissing te nemen en een lening af te sluiten die past bij uw financiële behoeften en mogelijkheden.

Welke factoren beïnvloeden de kosten van een lening?

Verschillende factoren hebben invloed op de kosten van een lening. Een van de belangrijkste factoren is de rentevoet die wordt toegepast op de lening. Hoe lager de rentevoet, hoe goedkoper de lening zal zijn. Daarnaast spelen ook bijkomende kosten zoals administratiekosten, notariskosten en eventuele verzekeringen een rol bij het bepalen van de totale kosten van een lening. Het is essentieel om deze factoren zorgvuldig te overwegen en te vergelijken bij het zoeken naar een goedkope lening die past bij uw financiële situatie en behoeften.

Is het mogelijk om geld te lenen zonder hoge rentekosten?

Het is mogelijk om geld te lenen zonder hoge rentekosten, maar het vereist wel zorgvuldig onderzoek en planning. Om goedkoop geld te lenen, is het essentieel om leningsaanbieders grondig te vergelijken en te letten op gunstige rentevoeten en voorwaarden. Daarnaast kan een goede kredietgeschiedenis u helpen in aanmerking te komen voor lagere rentetarieven. Het is ook belangrijk om realistisch te blijven over uw terugbetalingscapaciteit en alleen te lenen wat u zich comfortabel kunt veroorloven terug te betalen. Door deze stappen te volgen, kunt u geld lenen tegen redelijke kosten en uw financiële situatie gezond houden.

Wat zijn de risico’s van goedkoop geld lenen?

Het goedkoop lenen van geld kan aantrekkelijk lijken vanwege de lagere kosten, maar het brengt ook bepaalde risico’s met zich mee. Een van de belangrijkste risico’s is dat consumenten zich kunnen laten verleiden tot het aangaan van leningen die ze uiteindelijk niet kunnen terugbetalen. Dit kan leiden tot financiële problemen, schulden en zelfs een negatieve invloed hebben op hun kredietgeschiedenis. Bovendien kunnen sommige goedkope leningen verborgen kosten of voorwaarden bevatten die later tot onaangename verrassingen kunnen leiden. Het is daarom essentieel om zorgvuldig te overwegen of goedkoop geld lenen echt de beste optie is en om de voorwaarden van de lening grondig te begrijpen voordat men zich verbindt.

Hoe kan ik mijn kredietgeschiedenis verbeteren om goedkopere leningen te krijgen?

Om goedkopere leningen te krijgen, is het verbeteren van uw kredietgeschiedenis essentieel. Een goede kredietgeschiedenis laat potentiële geldverstrekkers zien dat u een betrouwbare en verantwoordelijke lener bent, waardoor u in aanmerking komt voor lagere rentevoeten en gunstigere leningsvoorwaarden. Om uw kredietgeschiedenis te verbeteren, is het belangrijk om op tijd uw rekeningen te betalen, uw schulden te beheren en geen nieuwe schulden aan te gaan die u niet kunt terugbetalen. Door deze stappen te volgen en uw kredietrapport regelmatig te controleren op eventuele fouten of onnauwkeurigheden, kunt u werken aan het opbouwen van een positieve kredietgeschiedenis die u kan helpen goedkopere leningen te verkrijgen in de toekomst.

Zijn er overheidsprogramma’s of subsidies voor goedkope leningen beschikbaar?

Er zijn verschillende overheidsprogramma’s en subsidies beschikbaar die kunnen helpen bij het verkrijgen van goedkope leningen. In België kunnen bepaalde doelgroepen, zoals starters op de woningmarkt of mensen die energiebesparende renovaties willen uitvoeren, in aanmerking komen voor speciale leningen met gunstige voorwaarden. Daarnaast zijn er regionale en federale instanties die financiële ondersteuning bieden aan bepaalde projecten of initiatieven, waaronder leningen tegen voordelige tarieven. Het is raadzaam om bij de overheid of relevante instanties na te gaan welke programma’s beschikbaar zijn en of u in aanmerking komt voor dergelijke subsidies om goedkoop geld lenen te bevorderen.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Bij leningen is het belangrijk om het onderscheid te begrijpen tussen een vaste en variabele rente. Een vaste rente blijft gedurende de hele looptijd van de lening ongewijzigd, wat betekent dat u precies weet hoeveel u elke maand zult betalen. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen. Het kiezen tussen een vaste en variabele rente hangt af van uw persoonlijke voorkeuren en risicobereidheid, waarbij een vaste rente meer stabiliteit biedt terwijl een variabele rente mogelijk lagere kosten op korte termijn met zich meebrengt. Het is essentieel om de voor- en nadelen van elk type rente zorgvuldig af te wegen voordat u een beslissing neemt over goedkoop geld lenen.

Zijn er speciale aanbiedingen of kortingsacties voor goedkope leningen?

Ja, sommige geldverstrekkers en financiële instellingen bieden speciale aanbiedingen en kortingsacties voor goedkope leningen. Deze kunnen variëren van tijdelijke renteverlagingen tot het kwijtschelden van bepaalde kosten bij het afsluiten van een lening. Het is raadzaam om regelmatig de websites van verschillende geldverstrekkers te controleren of contact op te nemen met hun klantenservice om op de hoogte te blijven van eventuele lopende promoties of kortingsacties die u kunnen helpen geld te lenen tegen gunstige voorwaarden. Het is echter belangrijk om altijd de algemene voorwaarden van dergelijke aanbiedingen zorgvuldig te lezen en te begrijpen voordat u een lening afsluit.

hoeveel geld kan ik lenen

Hoeveel Geld Kan Ik Lenen? Ontdek Uw Leencapaciteit Vandaag Nog!

Hoeveel Geld Kan Ik Lenen?

Hoeveel Geld Kan Ik Lenen?

Veel mensen overwegen op een gegeven moment in hun leven een lening af te sluiten, of het nu is voor het kopen van een huis, een auto, het starten van een bedrijf of andere financiële behoeften. Een veelgestelde vraag die hierbij naar voren komt is: hoeveel geld kan ik lenen?

Het bedrag dat u kunt lenen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker. Over het algemeen geldt dat hoe hoger uw inkomen is en hoe lager uw schulden zijn, des te meer u kunt lenen.

De meeste geldverstrekkers hanteren een formule waarbij uw maximale leencapaciteit wordt berekend op basis van een percentage van uw inkomen. Dit percentage kan variëren afhankelijk van de geldverstrekker en het type lening dat u wilt afsluiten.

Naast uw inkomen en uitgaven zal ook uw kredietgeschiedenis een rol spelen bij het bepalen van hoeveel geld u kunt lenen. Een positieve kredietgeschiedenis geeft geldverstrekkers vertrouwen in uw terugbetalingscapaciteit en kan resulteren in gunstigere leenvoorwaarden.

Het is belangrijk om realistisch te blijven bij het bepalen van hoeveel geld u kunt lenen. Zorg ervoor dat u niet meer leent dan u comfortabel kunt terugbetalen om financiële problemen in de toekomst te voorkomen.

Als u wilt weten hoeveel geld u precies kunt lenen, is het raadzaam om contact op te nemen met verschillende geldverstrekkers en advies in te winnen bij een financieel adviseur. Zij kunnen u helpen bij het beoordelen van uw financiële situatie en het vinden van de beste leenopties die aansluiten bij uw behoeften.

Kortom, hoeveel geld u kunt lenen hangt af van diverse factoren zoals uw inkomen, uitgaven en kredietgeschiedenis. Het is verstandig om goed geïnformeerd te zijn voordat u een lening aangaat, zodat u weloverwogen beslissingen kunt nemen die passend zijn voor uw financiële situatie.


8 Tips voor het Bepalen van je Maximale Leenbedrag in België

  1. Bepaal je maximale lening op basis van je inkomen en vaste lasten.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Let op de rentevoet en bijkomende kosten bij het afsluiten van een lening.
  4. Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen.
  5. Hou rekening met onvoorziene uitgaven bij het bepalen van het leenbedrag.
  6. Lees alle voorwaarden en kleine lettertjes in het contract goed door.
  7. Overweeg om een financieel adviseur te raadplegen voor persoonlijk advies.
  8. Wees realistisch over wat je kunt lenen en vermijd overmatige schulden.

Bepaal je maximale lening op basis van je inkomen en vaste lasten.

Het is verstandig om je maximale lening te bepalen op basis van je inkomen en vaste lasten. Door een gedegen overzicht te hebben van je maandelijkse inkomsten en uitgaven, kun je een realistische inschatting maken van hoeveel geld je comfortabel kunt lenen en terugbetalen. Het is belangrijk om niet alleen naar je huidige inkomen te kijken, maar ook naar eventuele vaste lasten zoals huur, hypotheek, nutsvoorzieningen en andere verplichte uitgaven. Op die manier voorkom je dat je meer leent dan je financieel aankunt en minimaliseer je het risico op betalingsproblemen in de toekomst.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u wilt weten hoeveel geld u kunt lenen. Door de voorwaarden en tarieven van verschillende geldverstrekkers te vergelijken, kunt u de beste optie vinden die past bij uw financiële behoeften en mogelijkheden. Het vergelijken van kredietverstrekkers kan u helpen om gunstigere leenvoorwaarden te verkrijgen, zoals lagere rentetarieven en flexibelere terugbetalingsmogelijkheden. Neem de tijd om verschillende opties te onderzoeken en advies in te winnen bij experts om een weloverwogen beslissing te nemen bij het afsluiten van een lening.

Let op de rentevoet en bijkomende kosten bij het afsluiten van een lening.

Bij het bepalen van hoeveel geld je kunt lenen, is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten bij het afsluiten van een lening. De rentevoet bepaalt namelijk hoeveel je uiteindelijk zult moeten terugbetalen bovenop het geleende bedrag. Daarnaast kunnen er ook andere kosten zoals administratiekosten, notariskosten of verzekeringen zijn die de totale kosten van de lening beïnvloeden. Het is daarom verstandig om goed te letten op deze aspecten en te vergelijken tussen verschillende geldverstrekkers om de meest gunstige leenvoorwaarden te vinden die passen bij jouw financiële situatie.

Zorg ervoor dat je de lening binnen een redelijke termijn kunt terugbetalen.

Het is van essentieel belang om ervoor te zorgen dat je de lening binnen een redelijke termijn kunt terugbetalen. Het is verleidelijk om meer geld te lenen dan nodig is, maar het is belangrijk om realistisch te blijven over je terugbetalingscapaciteit. Door een duidelijk plan te maken en rekening te houden met je financiële situatie, kun je voorkomen dat je in de toekomst in financiële problemen komt. Het is verstandig om alleen dat bedrag te lenen dat je comfortabel kunt terugbetalen, zodat je niet overbelast raakt met schulden en stress.

Hou rekening met onvoorziene uitgaven bij het bepalen van het leenbedrag.

Bij het bepalen van hoeveel geld je kunt lenen, is het essentieel om rekening te houden met onvoorziene uitgaven. Het is verleidelijk om alleen naar je huidige financiële situatie te kijken bij het vaststellen van het leenbedrag, maar het is minstens zo belangrijk om een buffer in te bouwen voor onverwachte kosten of gebeurtenissen. Door vooraf rekening te houden met mogelijke onvoorziene uitgaven, kun je voorkomen dat je in de toekomst in financiële problemen komt en zorg je ervoor dat je lening op lange termijn haalbaar blijft.

Lees alle voorwaarden en kleine lettertjes in het contract goed door.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes in het contract goed door te lezen wanneer u overweegt een lening af te sluiten. Door grondig de contractuele bepalingen te bestuderen, krijgt u een duidelijk beeld van de verplichtingen en rechten die aan de lening zijn verbonden. Het kan voorkomen dat er verborgen kosten, boetes of beperkingen in het contract staan die van invloed kunnen zijn op uw financiële situatie. Door zorgvuldig alle details te controleren, kunt u eventuele verrassingen vermijden en ervoor zorgen dat u een weloverwogen beslissing neemt bij het aangaan van een lening.

Overweeg om een financieel adviseur te raadplegen voor persoonlijk advies.

Overweeg om een financieel adviseur te raadplegen voor persoonlijk advies bij het bepalen van hoeveel geld u kunt lenen. Een financieel adviseur kan u helpen bij het analyseren van uw financiële situatie, het beoordelen van uw leencapaciteit en het vinden van de beste leningsopties die aansluiten bij uw behoeften en doelen. Met hun expertise kunnen zij u begeleiden bij het nemen van weloverwogen beslissingen en ervoor zorgen dat u een lening afsluit die past binnen uw budget en financiële mogelijkheden.

Wees realistisch over wat je kunt lenen en vermijd overmatige schulden.

Het is van essentieel belang om realistisch te blijven over wat je kunt lenen en om overmatige schulden te vermijden. Het is verleidelijk om meer te lenen dan je eigenlijk kunt terugbetalen, maar dit kan leiden tot financiële problemen op de lange termijn. Door een verstandige benadering te hanteren en alleen te lenen wat je comfortabel kunt terugbetalen, kun je jouw financiële stabiliteit behouden en toekomstige stress vermijden. Het is belangrijk om goed na te denken over je leencapaciteit en om verantwoorde beslissingen te nemen die passen bij jouw financiële situatie.

geld lenen cofidis

Geld Lenen bij Cofidis: Ontdek de Mogelijkheden

Geld Lenen bij Cofidis: Een Overzicht

Geld Lenen bij Cofidis: Een Overzicht

Als u op zoek bent naar een manier om geld te lenen, is Cofidis een van de bekendste kredietverstrekkers in België. Met een breed scala aan leningsopties en flexibele voorwaarden, biedt Cofidis consumentenkredieten die passen bij verschillende financiële behoeften.

Soorten Leningen

Cofidis biedt verschillende soorten leningen aan, waaronder persoonlijke leningen, renovatieleningen, autoleningen en doorlopende kredieten. Of u nu geld nodig heeft voor onvoorziene uitgaven, het renoveren van uw huis of het financieren van een nieuwe auto, Cofidis heeft een lening die bij u past.

Voorwaarden en Tarieven

De voorwaarden en tarieven voor leningen bij Cofidis variëren afhankelijk van het type lening dat u kiest en uw persoonlijke financiële situatie. Het is belangrijk om de voorwaarden zorgvuldig door te nemen voordat u een lening afsluit, zodat u volledig op de hoogte bent van de kosten en terugbetalingsvoorwaarden.

Aanvraagproces

Het aanvragen van een lening bij Cofidis is eenvoudig en kan online worden gedaan via hun website. U moet enkele persoonlijke gegevens verstrekken en informatie over uw financiële situatie om in aanmerking te komen voor een lening. Na het indienen van uw aanvraag zal Cofidis uw aanvraag beoordelen en u laten weten of deze is goedgekeurd.

Conclusie

Geld lenen bij Cofidis kan een handige manier zijn om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is. Het is echter belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u de lening op tijd kunt terugbetalen om financiële problemen te voorkomen.

Neem contact op met Cofidis voor meer informatie over hun leningsopties en hoe zij u kunnen helpen met uw financiële behoeften.


Veelgestelde Vragen over Geld Lenen bij Cofidis in België

  1. Wat zijn de verschillende soorten leningen die Cofidis aanbiedt?
  2. Wat zijn de voorwaarden en tarieven voor het lenen bij Cofidis?
  3. Hoe kan ik een lening aanvragen bij Cofidis?
  4. Hoe lang duurt het voordat mijn leningsaanvraag bij Cofidis wordt verwerkt?
  5. Wat gebeurt er als mijn leningsaanvraag bij Cofidis wordt afgewezen?
  6. Zijn er specifieke vereisten waaraan ik moet voldoen om in aanmerking te komen voor een lening bij Cofidis?

Wat zijn de verschillende soorten leningen die Cofidis aanbiedt?

Cofidis biedt een verscheidenheid aan leningen aan om tegemoet te komen aan verschillende financiële behoeften van klanten. Enkele van de verschillende soorten leningen die Cofidis aanbiedt, zijn persoonlijke leningen, renovatieleningen, autoleningen en doorlopende kredieten. Of u nu op zoek bent naar een lening voor onvoorziene uitgaven, het financieren van een grote aankoop of het consolideren van schulden, Cofidis heeft diverse opties beschikbaar om aan uw specifieke behoeften te voldoen. Het is belangrijk om de voorwaarden en tarieven van elke lening zorgvuldig te overwegen voordat u een keuze maakt om ervoor te zorgen dat u de juiste lening kiest die past bij uw financiële situatie.

Wat zijn de voorwaarden en tarieven voor het lenen bij Cofidis?

De voorwaarden en tarieven voor het lenen bij Cofidis variëren afhankelijk van het type lening dat u kiest en uw individuele financiële situatie. Het is belangrijk om de specifieke voorwaarden zorgvuldig door te nemen voordat u een lening afsluit, zodat u volledig op de hoogte bent van de kosten, rentetarieven en terugbetalingsvoorwaarden die van toepassing zijn. Cofidis biedt transparantie over hun tarieven en voorwaarden, zodat u een weloverwogen beslissing kunt nemen over het lenen van geld bij hen. Het is raadzaam om contact op te nemen met Cofidis of hun website te raadplegen voor gedetailleerde informatie over de specifieke voorwaarden en tarieven die gelden voor hun verschillende soorten leningen.

Hoe kan ik een lening aanvragen bij Cofidis?

Als u een lening wilt aanvragen bij Cofidis, kunt u dit eenvoudig doen via hun website. Op de website van Cofidis vindt u een online aanvraagformulier waar u enkele persoonlijke gegevens moet invullen, zoals uw naam, adres, inkomen en financiële situatie. Nadat u het aanvraagformulier heeft ingediend, zal Cofidis uw aanvraag beoordelen en contact met u opnemen om de verdere stappen te bespreken. Het aanvraagproces is over het algemeen snel en gemakkelijk, waardoor u snel kunt weten of uw leningaanvraag is goedgekeurd.

Hoe lang duurt het voordat mijn leningsaanvraag bij Cofidis wordt verwerkt?

Het verwerken van een leningsaanvraag bij Cofidis kan variëren in tijd, afhankelijk van verschillende factoren. Over het algemeen streeft Cofidis ernaar om leningsaanvragen zo snel mogelijk te verwerken. Nadat u alle vereiste informatie heeft verstrekt en uw aanvraag is ingediend, zal Cofidis uw aanvraag beoordelen. De verwerkingstijd kan variëren, maar u kunt doorgaans binnen enkele werkdagen een beslissing verwachten. Het is altijd raadzaam om contact op te nemen met Cofidis voor specifieke informatie over de verwerkingsduur van uw leningsaanvraag.

Wat gebeurt er als mijn leningsaanvraag bij Cofidis wordt afgewezen?

Wanneer uw leningsaanvraag bij Cofidis wordt afgewezen, kan dit verschillende redenen hebben. Cofidis hanteert strikte criteria bij het beoordelen van leningsaanvragen, zoals uw financiële situatie, kredietgeschiedenis en terugbetalingscapaciteit. Als uw aanvraag wordt afgewezen, zal Cofidis u laten weten waarom dit het geval is en welke stappen u kunt nemen om in de toekomst mogelijk wel in aanmerking te komen voor een lening. Het is belangrijk om de redenen voor de afwijzing zorgvuldig te bestuderen en eventuele problemen op te lossen voordat u een nieuwe aanvraag indient.

Zijn er specifieke vereisten waaraan ik moet voldoen om in aanmerking te komen voor een lening bij Cofidis?

Om in aanmerking te komen voor een lening bij Cofidis, zijn er enkele specifieke vereisten waaraan u moet voldoen. Allereerst moet u minimaal 18 jaar oud zijn en een geldig identiteitsbewijs hebben. Daarnaast moet u een regelmatig inkomen hebben om de lening terug te kunnen betalen. Cofidis zal ook uw kredietwaardigheid beoordelen op basis van uw financiële geschiedenis en eventuele lopende leningen of schulden. Het is belangrijk om te voldoen aan deze vereisten om een succesvolle aanvraag voor een lening bij Cofidis te kunnen indienen.

lening 40000 euro

Alles wat u moet weten over een lening van 40000 euro

Artikel: Lening van 40000 euro

Lening van 40000 euro: Alles wat u moet weten

Een lening van 40000 euro kan een aanzienlijk bedrag zijn dat kan worden gebruikt voor verschillende doeleinden, zoals het financieren van een grote aankoop, het consolideren van schulden of het uitvoeren van verbouwingen aan uw huis. Voordat u echter een dergelijk bedrag leent, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar voor bedragen zoals 40000 euro. Een veelvoorkomende optie is een persoonlijke lening, waarbij u het geleende bedrag in termijnen terugbetaalt tegen een vast rentepercentage. Een andere optie is een doorlopend krediet, waarbij u flexibel geld kunt opnemen en terugbetalen tot aan een vooraf bepaalde limiet.

Rente en voorwaarden

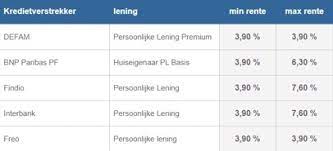
Voordat u een lening van 40000 euro afsluit, is het essentieel om de rentevoeten en de algemene voorwaarden te vergelijken bij verschillende kredietverstrekkers. De rentevoet bepaalt hoeveel u in totaal zult betalen aan rente gedurende de looptijd van de lening. Let ook op eventuele bijkomende kosten en boetes bij vervroegde aflossing.

Aflossing en termijnen

Bij het lenen van 40000 euro moet u realistisch zijn over uw terugbetalingscapaciteit. Zorg ervoor dat u comfortabel kunt voldoen aan de maandelijkse aflossingen zonder uw financiële stabiliteit in gevaar te brengen. Kies een aflossingsplan en termijn die passen bij uw budget en financiële doelen.

Vergelijk aanbieders

Het is verstandig om verschillende kredietverstrekkers te vergelijken voordat u beslist waar u uw lening van 40000 euro wilt afsluiten. Let op factoren zoals rentevoeten, flexibiliteit in aflossingen, klantenservice en reputatie van de instelling. Door goed onderzoek te doen, kunt u de beste deal vinden die past bij uw behoeften.

Conclusie

Een lening van 40000 euro kan een nuttig financieel instrument zijn als het verstandig wordt gebruikt en zorgvuldig wordt beheerd. Wees goed geïnformeerd over alle aspecten van leningen voordat u zich verbindt tot een dergelijke financiële verplichting. Raadpleeg altijd professioneel advies indien nodig om ervoor te zorgen dat u weloverwogen beslissingen neemt met betrekking tot uw financiën.


6 Tips voor het Lenen van 40.000 Euro in België: Vind de Beste Optie voor Jou

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op extra kosten zoals administratiekosten en verzekeringen bij het afsluiten van een lening.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen en kies een passende looptijd voor de lening.
  4. Controleer de voorwaarden van de lening, zoals boeteclausules bij vervroegde aflossing.
  5. Wees realistisch over je financiële situatie en leen alleen wat je redelijkerwijs kunt terugbetalen.
  6. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over het lenen van 40000 euro.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken om de beste rentetarieven te vinden wanneer u een lening van 40000 euro overweegt. Door grondig onderzoek te doen en offertes van diverse instellingen te vergelijken, kunt u een weloverwogen keuze maken en mogelijk geld besparen op de totale kosten van de lening. Let niet alleen op de rentevoeten, maar ook op eventuele bijkomende kosten, flexibiliteit in aflossingen en de reputatie van de kredietverstrekkers. Het vergelijken van kredietverstrekkers stelt u in staat om een lening te vinden die het beste past bij uw financiële behoeften en budget.

Let op extra kosten zoals administratiekosten en verzekeringen bij het afsluiten van een lening.

Let bij het afsluiten van een lening van 40000 euro goed op extra kosten zoals administratiekosten en verzekeringen. Deze bijkomende kosten kunnen de totale kosten van de lening aanzienlijk verhogen. Administratiekosten worden vaak in rekening gebracht voor het verwerken van uw aanvraag en het opstellen van het leencontract. Daarnaast kunnen kredietverstrekkers ook verzekeringen aanbieden, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering, die extra bescherming bieden maar ook extra kosten met zich mee kunnen brengen. Het is belangrijk om deze kosten in overweging te nemen bij het vergelijken van leningsopties om ervoor te zorgen dat u een weloverwogen beslissing neemt.

Bepaal vooraf hoeveel je maandelijks kunt aflossen en kies een passende looptijd voor de lening.

Het is van essentieel belang om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het lenen van 40000 euro en vervolgens een passende looptijd voor de lening te kiezen. Door realistisch te zijn over je terugbetalingscapaciteit en een aflossingsplan op te stellen dat aansluit bij je financiële situatie, kun je ervoor zorgen dat de lening beheersbaar blijft en geen onnodige financiële druk veroorzaakt. Het selecteren van een geschikte looptijd stelt je in staat om de lening op een comfortabele manier terug te betalen, terwijl je ook rekening houdt met eventuele andere financiële verplichtingen die je hebt. Het nemen van deze voorzorgsmaatregelen helpt om financiële stabiliteit te behouden en zorgt ervoor dat de lening een effectief instrument wordt om je doelen te bereiken.

Controleer de voorwaarden van de lening, zoals boeteclausules bij vervroegde aflossing.

Het is van essentieel belang om de voorwaarden van een lening van 40000 euro zorgvuldig te controleren, met name de boeteclausules bij vervroegde aflossing. Sommige kredietverstrekkers kunnen boetes opleggen als u besluit uw lening eerder af te lossen dan gepland, wat kan leiden tot extra kosten. Door deze voorwaarden vooraf te begrijpen en te evalueren, kunt u beter inschatten of de lening geschikt is voor uw financiële situatie en doelen. Het is altijd verstandig om volledig op de hoogte te zijn van alle mogelijke kosten en beperkingen voordat u zich verbindt tot een leningsovereenkomst.

Wees realistisch over je financiële situatie en leen alleen wat je redelijkerwijs kunt terugbetalen.

Wees realistisch over je financiële situatie en leen alleen wat je redelijkerwijs kunt terugbetalen. Het is essentieel om een lening van 40000 euro af te stemmen op je budget en financiële mogelijkheden. Door verantwoord te lenen en rekening te houden met je aflossingscapaciteit, voorkom je financiële stress en problemen op lange termijn. Denk goed na over de noodzaak van de lening en zorg ervoor dat deze past binnen je financiële planning en doelstellingen.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over het lenen van 40000 euro.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor persoonlijk advies over het lenen van 40000 euro. Een financieel adviseur kan u helpen bij het beoordelen van uw financiële situatie, het bepalen van de beste leningsopties en het opstellen van een aflossingsplan dat aansluit bij uw specifieke behoeften en doelen. Door professioneel advies in te winnen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat u op lange termijn financieel stabiel blijft.