Categorie, hypotheek

kosten hypothecaire lening

Alles wat je moet weten over de kosten van een hypothecaire lening

Kosten van een Hypothecaire Lening

De Kosten van een Hypothecaire Lening

Een hypothecaire lening is een belangrijk financieel instrument dat veel mensen gebruiken om een huis te kopen. Het is echter essentieel om de verschillende kosten die gepaard gaan met een hypothecaire lening te begrijpen voordat je een beslissing neemt.

Rentevoet

Een van de belangrijkste kosten van een hypothecaire lening is de rentevoet. Dit is het percentage dat je betaalt over het geleende bedrag. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen voor je lening.

Notariskosten

Bij het afsluiten van een hypothecaire lening komen ook notariskosten kijken. Deze kosten omvatten onder andere het opstellen van de hypotheekakte en andere juridische documenten die nodig zijn voor de lening.

Dossierkosten

Sommige banken rekenen dossierkosten aan bij het afsluiten van een hypothecaire lening. Dit zijn administratieve kosten die verband houden met het verwerken van je leningsaanvraag.

Taxatiekosten

Voor het verkrijgen van een hypothecaire lening moet je vaak ook je woning laten taxeren. Deze taxatiekosten zijn ook een onderdeel van de totale kosten die gepaard gaan met het afsluiten van de lening.

Verzekeringen

Sommige banken vereisen dat je bepaalde verzekeringen afsluit bij het afsluiten van een hypothecaire lening, zoals brandverzekering of schuldsaldoverzekering. Deze verzekeringen brengen extra kosten met zich mee.

Al deze kosten moeten in overweging worden genomen bij het plannen van je hypothecaire lening. Het is belangrijk om alle kosten zorgvuldig te berekenen en te begrijpen voordat je verplichtingen aangaat.


7 Tips om de Kosten van je Hypothecaire Lening te Beheersen in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Onderhandel over de voorwaarden van de lening om kosten te verlagen.
  3. Let op bijkomende kosten zoals notariskosten en schattingskosten.
  4. Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.
  5. Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.
  6. Overweeg de duurtijd van de lening en het effect op totale kosten.
  7. Informeer naar mogelijke premies of kortingen bij bepaalde kredietverstrekkers.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

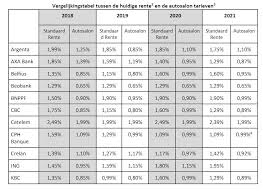
Een belangrijke tip bij het beoordelen van de kosten van een hypothecaire lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door rentetarieven van verschillende banken en financiële instellingen te vergelijken, kun je een beter inzicht krijgen in welke aanbieder de meest gunstige voorwaarden biedt voor jouw situatie. Het vergelijken van rentetarieven kan je helpen om geld te besparen op de lange termijn en ervoor zorgen dat je een hypothecaire lening afsluit die past bij jouw financiële behoeften en mogelijkheden.

Onderhandel over de voorwaarden van de lening om kosten te verlagen.

Een slimme tip om de kosten van een hypothecaire lening te verlagen, is door te onderhandelen over de voorwaarden van de lening. Door actief te onderhandelen met de geldverstrekker kun je mogelijk gunstigere rentetarieven bedingen, lagere dossierkosten afspreken of zelfs bepaalde andere kosten elimineren. Het loont altijd de moeite om te kijken naar mogelijkheden om de voorwaarden van je lening te verbeteren, aangezien dit op lange termijn aanzienlijke besparingen kan opleveren.

Let op bijkomende kosten zoals notariskosten en schattingskosten.

Let bij het afsluiten van een hypothecaire lening goed op de bijkomende kosten, zoals notariskosten en schattingskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale kosten van je lening en dienen zorgvuldig te worden meegenomen in je financiële planning. Het is essentieel om deze extra kosten niet over het hoofd te zien en ervoor te zorgen dat je een realistisch beeld hebt van alle financiële verplichtingen die gepaard gaan met het afsluiten van een hypothecaire lening.

Kies voor een lening met een vaste rentevoet om verrassingen te vermijden.

Het is verstandig om te kiezen voor een hypothecaire lening met een vaste rentevoet om verrassingen te vermijden. Met een vaste rentevoet blijft het bedrag dat je maandelijks moet betalen gedurende de looptijd van de lening constant, waardoor je beschermd bent tegen eventuele schommelingen in de rentevoet. Dit geeft je meer financiële zekerheid en voorspelbaarheid, waardoor je beter in staat bent om je budget te plannen en onverwachte kosten te voorkomen.

Houd rekening met eventuele boetes bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een hypothecaire lening is het belangrijk om rekening te houden met eventuele boetes bij vervroegde terugbetaling van de lening. Sommige geldverstrekkers brengen kosten in rekening als je besluit om de lening eerder af te lossen dan oorspronkelijk overeengekomen. Deze boetes kunnen aanzienlijk zijn en dienen daarom in overweging te worden genomen bij het plannen van je financiën en het afsluiten van de lening. Het is verstandig om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig door te nemen en indien nodig advies in te winnen om onaangename verrassingen te voorkomen.

Overweeg de duurtijd van de lening en het effect op totale kosten.

Bij het afsluiten van een hypothecaire lening is het essentieel om de duurtijd van de lening in overweging te nemen en het effect ervan op de totale kosten te begrijpen. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, zal dit uiteindelijk leiden tot hogere totale kosten door de accumulatie van rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar zal je minder rente betalen over de hele looptijd van de lening. Het is daarom belangrijk om zorgvuldig te overwegen welke duurtijd het meest geschikt is voor jouw financiële situatie en langetermijndoelen bij het afsluiten van een hypothecaire lening.

Informeer naar mogelijke premies of kortingen bij bepaalde kredietverstrekkers.

Het is verstandig om bij bepaalde kredietverstrekkers te informeren naar mogelijke premies of kortingen die beschikbaar zijn bij het afsluiten van een hypothecaire lening. Sommige kredietverstrekkers bieden speciale premies of kortingen aan, afhankelijk van verschillende factoren zoals je financiële situatie, het type lening en de looptijd ervan. Door deze informatie op te vragen, kun je mogelijk besparen op de totale kosten van je hypothecaire lening en profiteren van gunstige voorwaarden die aansluiten bij jouw behoeften. Het loont dus zeker de moeite om deze opties te verkennen en te vergelijken voordat je een definitieve beslissing neemt.

intrest hypothecaire lening

De Impact van de Rente op Jouw Hypotheeklening

Artikel: Rente op Hypotheekleningen

De Impact van de Rente op Hypotheekleningen

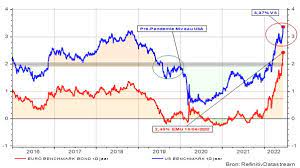
De rentevoet op hypotheekleningen is een cruciale factor die van invloed is op de totale kosten van het lenen voor de aankoop van een huis. Het bepalen van de juiste rentevoet kan aanzienlijke financiële gevolgen hebben op lange termijn.

De rentevoet wordt vastgesteld door financiële instellingen en is gebaseerd op verschillende factoren, waaronder de marktomstandigheden, het kredietrisico van de lener en de looptijd van de lening. Een lagere rentevoet resulteert in lagere maandelijkse aflossingen en totale interestkosten, terwijl een hogere rentevoet het omgekeerde effect heeft.

Het is belangrijk voor potentiële huizenkopers om te onderhandelen over een gunstige rentevoet bij het afsluiten van een hypotheeklening. Zelfs kleine verschillen in rentetarieven kunnen leiden tot aanzienlijke besparingen of extra kosten gedurende de looptijd van de lening.

Bovendien kunnen huiseigenaren ervoor kiezen om hun lening te herfinancieren als de marktrente daalt, wat hen kan helpen om lagere maandelijkse betalingen te realiseren en geld te besparen op interestkosten.

Kortom, het begrijpen van hoe de rentevoet werkt en hoe deze van invloed is op hypotheekleningen is essentieel voor iedereen die een huis wil kopen of al een hypotheek heeft. Door goed geïnformeerd te zijn over rentetarieven kunnen huizenkopers slimme financiële beslissingen nemen die passen bij hun budget en langetermijndoelen.


Veelgestelde Vragen over Hypotheekrente en Rentevoeten in België voor 2024

  1. Hoeveel intrest op hypothecaire lening?
  2. Wat gaat hypotheekrente doen in 2024 Belgie?
  3. Hoe staan de rentevoeten vandaag?
  4. Wat gaat hypotheekrente doen in 2024 in België?
  5. Wat is de rentevoet vandaag 2024?
  6. Hoe bereken je de intrest op een lening?
  7. Wat is de rentevoet vandaag hypothecaire lening?
  8. Wat is de rentevoet in 2024?
  9. Welke bank geeft de beste hypothecaire lening?
  10. Hoe hoog staan de rentevoeten vandaag?
  11. Wat doet de rente in 2024 in België?
  12. Wat is de rentevoet 2024?
  13. Wat is momenteel een goede rentevoet?
  14. Hoeveel is de rentevoet 2024?
  15. Zal de rente dalen in 2025?
  16. Wat is een goede rentevoet?
  17. Welke bank heeft de laagste rente voor lening?
  18. Wat gaat de rente doen in 2024 in België?

Hoeveel intrest op hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Hoeveel intrest moet ik betalen op mijn hypothecaire lening?” Het bedrag aan rente dat u betaalt op een hypotheeklening hangt af van verschillende factoren, waaronder de hoogte van het geleende bedrag, de looptijd van de lening en de geldende rentevoet op dat moment. Het is belangrijk om te begrijpen hoe de renteberekening werkt en om te onderhandelen over een gunstige rentevoet om zo de totale kosten van uw lening te optimaliseren.

Wat gaat hypotheekrente doen in 2024 Belgie?

Het voorspellen van de hypotheekrente in België voor 2024 is een uitdaging, aangezien deze afhankelijk is van verschillende factoren zoals economische groei, inflatie, rentebeleid van de Europese Centrale Bank en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen wat de hypotheekrente zal doen in 2024, kunnen financiële experts trends analyseren en prognoses maken op basis van beschikbare gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over het afsluiten van een hypotheeklening in de toekomst.

Hoe staan de rentevoeten vandaag?

Veel mensen stellen de vraag: “Hoe staan de rentevoeten vandaag?” Deze vraag is begrijpelijk, aangezien de rentevoeten een belangrijke rol spelen bij het afsluiten van een hypothecaire lening. De rentevoeten kunnen variëren op basis van verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van financiële instellingen. Het is verstandig om regelmatig de rentetarieven te controleren en te vergelijken om een goed beeld te krijgen van wat er momenteel beschikbaar is. Door op de hoogte te blijven van de actuele rentevoeten kunnen huizenkopers profiteren van gunstige leningsvoorwaarden en mogelijk besparingen realiseren op hun hypotheekkosten.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van wat de hypotheekrente zal doen in 2024 in België is een uitdagende taak, aangezien rentetarieven afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen hoe de rente zal evolueren, kunnen experts en analisten trends volgen en prognoses maken op basis van huidige gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen met betrekking tot hypotheekleningen in 2024.

Wat is de rentevoet vandaag 2024?

De rentevoet op hypothecaire leningen kan sterk variëren en wordt beïnvloed door verschillende factoren, waaronder de marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk om te begrijpen dat de rentevoet niet statisch is en regelmatig kan veranderen. Om de actuele rentevoet voor 2024 te kennen, is het raadzaam om contact op te nemen met verschillende banken en kredietverstrekkers, aangezien zij up-to-date informatie kunnen verstrekken over de huidige tarieven en voorwaarden voor hypotheekleningen. Het is verstandig om advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen over het afsluiten van een hypotheeklening in 2024.

Hoe bereken je de intrest op een lening?

Het berekenen van de rente op een lening is een essentiële stap bij het begrijpen van de totale kosten van lenen. De rente op een lening wordt meestal berekend als een percentage van het geleende bedrag en kan op verschillende manieren worden bepaald, afhankelijk van het type lening en de voorwaarden ervan. Bij hypothecaire leningen wordt de rente vaak berekend op basis van het resterende saldo van de lening en kan deze vast of variabel zijn. Door rekening te houden met factoren zoals de looptijd van de lening, het rentetarief en eventuele bijkomende kosten, kunnen leners een beter inzicht krijgen in hoeveel ze uiteindelijk zullen betalen aan rente over de gehele looptijd van de lening.

Wat is de rentevoet vandaag hypothecaire lening?

Veel mensen vragen zich af: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan dagelijks fluctueren op basis van verschillende factoren, waaronder marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk voor potentiële huizenkopers om regelmatig de actuele rentetarieven te controleren en advies in te winnen bij verschillende geldverstrekkers om een goed beeld te krijgen van de beschikbare opties. Het vinden van een gunstige rentevoet kan aanzienlijke besparingen opleveren over de looptijd van de lening en kan helpen bij het realiseren van financiële doelen op lange termijn.

Wat is de rentevoet in 2024?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Wat is de rentevoet in 2024?” Het is belangrijk om te begrijpen dat de rentevoet op hypotheekleningen afhankelijk is van verschillende factoren, waaronder de marktomstandigheden, het beleid van financiële instellingen en economische trends. Het is moeilijk om nu al een exacte rentevoet voor 2024 te voorspellen, aangezien deze kan variëren op basis van toekomstige ontwikkelingen. Potentiële huizenkopers wordt geadviseerd om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om een goed beeld te krijgen van wat ze kunnen verwachten in 2024.

Welke bank geeft de beste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: welke bank geeft de beste hypothecaire lening? Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven, voorwaarden en leningopties aanbieden. Het is belangrijk voor potentiële huizenkopers om meerdere banken te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij hun financiële situatie en behoeften. Door grondig onderzoek te doen en goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn, kunnen huizenkopers de bank vinden die de meest gunstige voorwaarden biedt voor hun hypotheeklening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten op hypothecaire leningen kunnen dagelijks fluctueren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van financiële instellingen. Potentiële huizenkopers of huidige leninghouders die op zoek zijn naar actuele informatie over rentevoeten doen er goed aan om regelmatig de rentetarieven te controleren en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen over hun hypotheeklening.

Wat doet de rente in 2024 in België?

Het voorspellen van de renteontwikkelingen voor 2024 in België is een uitdagende taak, aangezien de rentetarieven afhankelijk zijn van verschillende factoren, waaronder economische groei, inflatie, monetaire beleidsbeslissingen en geopolitieke gebeurtenissen. Financiële experts en analisten gebruiken complexe modellen en gegevens om toekomstige rentetrends te voorspellen, maar het blijft onzeker welke richting de rente in 2024 zal uitgaan. Het is raadzaam voor huizenkopers en leners om regelmatig updates te volgen van financiële instellingen en economische nieuwsbronnen om op de hoogte te blijven van eventuele veranderingen in de rentevoeten die van invloed kunnen zijn op hypothecaire leningen.

Wat is de rentevoet 2024?

Een veelgestelde vraag over hypothecaire leningen is: “Wat is de rentevoet voor 2024?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de marktomstandigheden, het beleid van financiële instellingen en het kredietprofiel van de lener. Het is belangrijk om te onthouden dat de rentevoeten jaarlijks kunnen veranderen en dat het raadzaam is om actuele informatie in te winnen bij geldverstrekkers of financiële adviseurs om een nauwkeurig beeld te krijgen van de rentetarieven voor het jaar 2024.

Wat is momenteel een goede rentevoet?

Een veelgestelde vraag over hypothecaire leningen is: “Wat is momenteel een goede rentevoet?” De beoordeling van wat een goede rentevoet is, kan variëren afhankelijk van verschillende factoren, zoals de huidige marktomstandigheden, de financiële situatie van de lener en de looptijd van de lening. Over het algemeen wordt een rentevoet die lager is dan het gemiddelde als gunstig beschouwd, omdat dit kan resulteren in lagere maandelijkse aflossingen en totale interestkosten. Het is altijd verstandig om advies in te winnen bij financiële experts en verschillende aanbieders te vergelijken om een rentevoet te vinden die past bij uw specifieke behoeften en financiële doelstellingen.

Hoeveel is de rentevoet 2024?

Een veelgestelde vraag over hypothecaire leningen is: “Hoeveel is de rentevoet voor 2024?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals marktomstandigheden, economische trends en het kredietprofiel van de lener. Het is belangrijk op te merken dat de rentevoeten voor hypothecaire leningen jaarlijks kunnen veranderen en dat het raadzaam is om contact op te nemen met financiële instellingen of hypotheekverstrekkers voor actuele informatie over rentetarieven voor het jaar 2024.

Zal de rente dalen in 2025?

Het voorspellen van renteontwikkelingen op lange termijn, zoals in 2025, is een uitdaging vanwege de vele variabelen die van invloed zijn op de financiële markten. Hoewel economen en experts prognoses kunnen maken op basis van huidige trends en economische indicatoren, blijft het onzeker of de rente zal dalen in 2025. Factoren zoals inflatie, beleidsbeslissingen van centrale banken en geopolitieke gebeurtenissen kunnen allemaal een rol spelen bij het bepalen van de richting van de rente. Het is daarom verstandig om regelmatig de marktomstandigheden te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen met betrekking tot hypotheekleningen en rentevoeten.

Wat is een goede rentevoet?

Een goede rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, het type lening, de looptijd en het kredietprofiel van de lener. Over het algemeen wordt een rentevoet als gunstig beschouwd wanneer deze lager is dan het gemiddelde markttarief en past bij de financiële situatie van de kredietnemer. Het is raadzaam om verschillende leningsaanbieders te vergelijken en te onderhandelen over de beste rentevoet die beschikbaar is om de totale kosten van de lening te minimaliseren en financiële stabiliteit op lange termijn te waarborgen.

Welke bank heeft de laagste rente voor lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een hypothecaire lening. Het vinden van de bank met de laagste rente is een belangrijke overweging voor huizenkopers, aangezien zelfs een klein verschil in rentetarieven aanzienlijke besparingen kan opleveren over de looptijd van de lening. Het is raadzaam om verschillende banken en kredietverstrekkers te vergelijken om te zien welke financiële instelling het meest gunstige aanbod heeft dat past bij uw financiële situatie en behoeften. Het is ook verstandig om te onderhandelen over de rentevoet en andere voorwaarden van de lening om ervoor te zorgen dat u het beste tarief krijgt dat beschikbaar is.

Wat gaat de rente doen in 2024 in België?

Het voorspellen van de renteontwikkelingen in 2024 voor hypothecaire leningen in België is een uitdagende taak, aangezien rentetarieven afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met zekerheid te zeggen wat de rente zal doen, kunnen experts en economen bepaalde trends en prognoses analyseren om een idee te krijgen van mogelijke scenario’s. Factoren zoals inflatie, monetaire beleidsbeslissingen en internationale economische ontwikkelingen zullen naar verwachting allemaal een rol spelen bij het bepalen van de rentetarieven voor hypothecaire leningen in 2024. Het is daarom raadzaam om regelmatig updates te volgen van financiële instellingen en deskundigen om op de hoogte te blijven van eventuele veranderingen die zich kunnen voordoen.

Alles wat u moet weten over een hypothecaire lening

Artikel: Lening Hypothecair

Alles wat u moet weten over een hypothecaire lening

Een hypothecaire lening is een vorm van kredietverlening waarbij een onroerend goed, meestal een huis of appartement, als onderpand dient voor de lening. Het afsluiten van een hypothecaire lening is een belangrijke financiële beslissing die vaak gepaard gaat met complexe voorwaarden en overwegingen.

Waarom kiezen voor een hypothecaire lening?

Veel mensen kiezen ervoor om een hypothecaire lening af te sluiten om de aankoop van een woning te financieren. Het voordeel van een hypothecaire lening is dat u het geleende bedrag over een langere periode kunt terugbetalen, meestal tussen 10 en 30 jaar. Bovendien zijn de rentetarieven voor hypothecaire leningen vaak lager dan die van andere soorten leningen.

Voorwaarden en overwegingen

Voordat u besluit om een hypothecaire lening af te sluiten, is het belangrijk om de voorwaarden zorgvuldig te overwegen. Denk aan zaken zoals de looptijd van de lening, het rentepercentage, eventuele extra kosten en boetes bij vervroegde terugbetaling. Het is verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts voordat u een definitieve beslissing neemt.

Risico’s en verantwoordelijkheid

Het afsluiten van een hypothecaire lening brengt ook risico’s met zich mee. Als u niet in staat bent om aan uw betalingsverplichtingen te voldoen, loopt u het risico dat uw huis in beslag wordt genomen door de geldschieter. Het is daarom essentieel om realistisch te zijn over uw financiële situatie en alleen een lening af te sluiten die u zich echt kunt veroorloven.

Conclusie

Een hypothecaire lening kan een effectieve manier zijn om uw droomwoning te financieren, maar het is belangrijk om goed geïnformeerd te zijn voordat u deze stap zet. Zorg ervoor dat u alle voorwaarden begrijpt, vergelijk verschillende opties en wees realistisch over uw financiële mogelijkheden. Met de juiste planning en advies kunt u met vertrouwen de juiste beslissing nemen wat betreft het afsluiten van een hypothecaire lening.


13 Veelgestelde Vragen over Hypothecaire Leningen in België

  1. Wat is de rentevoet vandaag hypothecaire lening?
  2. Is hypothecaire lening hetzelfde als hypotheek?
  3. Kan ik nog lenen zonder eigen inbreng in 2024?
  4. Wat kost 200.000 euro lenen?
  5. Wat is de rentevoet vandaag?
  6. Wat is een hypothecair lening?
  7. Welke bank geeft de beste hypothecaire lening?
  8. Wat is het verschil tussen een hypotheek en een hypothecaire lening?
  9. Hoeveel kan ik lenen hypothecair?
  10. Wat is de huidige hypotheekrente in België?
  11. Welke soorten hypothecair krediet zijn er?
  12. Hoeveel kost 100000 euro lenen op 20 jaar?
  13. Welke leningen zijn fiscaal aftrekbaar 2022?

Wat is de rentevoet vandaag hypothecaire lening?

Een veelgestelde vraag over een hypothecaire lening is: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor een hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, de looptijd van de lening en het type lening dat u kiest. Het is raadzaam om regelmatig de rentetarieven te controleren bij verschillende geldverstrekkers en financiële instellingen om een goed beeld te krijgen van de actuele rentevoeten en om te bepalen welke optie het beste bij uw financiële situatie past. Het is ook verstandig om advies in te winnen bij een financieel expert om u te helpen bij het nemen van een weloverwogen beslissing over uw hypothecaire lening.

Is hypothecaire lening hetzelfde als hypotheek?

Een veelgestelde vraag over leningen is of een hypothecaire lening hetzelfde is als een hypotheek. Het antwoord hierop is dat een hypothecaire lening en een hypotheek in feite twee termen zijn die vaak door elkaar worden gebruikt, maar iets verschillende betekenissen hebben. Een hypothecaire lening verwijst naar het geleende bedrag dat wordt verstrekt door een geldschieter voor de aankoop van onroerend goed, waarbij het onroerend goed zelf als onderpand dient. Een hypotheek daarentegen is het juridische document dat wordt gebruikt om het onroerend goed als onderpand te vestigen voor de lening. Met andere woorden, de hypothecaire lening is het financiële aspect van de transactie, terwijl de hypotheek het juridische aspect ervan vertegenwoordigt. Het is belangrijk om deze nuance te begrijpen bij het afsluiten van een hypothecaire lening en het afsluiten van een hypotheek voor uw onroerend goed transacties.

Kan ik nog lenen zonder eigen inbreng in 2024?

Het is mogelijk om in 2024 nog een hypothecaire lening af te sluiten zonder eigen inbreng, maar het wordt steeds moeilijker. Geldverstrekkers hebben de neiging om strengere eisen te stellen aan leningen zonder eigen inbreng, vanwege de risico’s die hiermee gepaard gaan. Het is daarom raadzaam om goed advies in te winnen bij financiële experts en verschillende opties te overwegen voordat u besluit om een lening af te sluiten zonder eigen inbreng. Het kan ook verstandig zijn om te kijken naar alternatieve financieringsmogelijkheden of om uw financiële situatie te verbeteren voordat u een beslissing neemt over het afsluiten van een hypothecaire lening zonder eigen inbreng.

Wat kost 200.000 euro lenen?

Een veelgestelde vraag met betrekking tot het lenen van 200.000 euro is: wat zijn de totale kosten van een hypothecaire lening van dit bedrag? Bij het overwegen van een lening van 200.000 euro moeten potentiële leners rekening houden met verschillende factoren, zoals de looptijd van de lening, het rentepercentage, eventuele bijkomende kosten en de maandelijkse aflossingen. Het is essentieel om een grondige analyse te maken van alle kosten die gepaard gaan met het lenen van dit bedrag, zodat men een weloverwogen beslissing kan nemen en zich bewust is van de financiële verplichtingen op lange termijn.

Wat is de rentevoet vandaag?

Een veelgestelde vraag over een hypothecaire lening is: “Wat is de rentevoet vandaag?” De rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals de marktomstandigheden, het type lening en de financiële instelling. Het is belangrijk om op de hoogte te zijn van de actuele rentetarieven bij verschillende kredietverstrekkers, aangezien zelfs kleine schommelingen in de rentevoet een aanzienlijk verschil kunnen maken in de totale kosten van uw lening. Het raadplegen van een financieel adviseur of het vergelijken van rentetarieven online kan u helpen om een goed geïnformeerde beslissing te nemen bij het afsluiten van een hypothecaire lening.

Wat is een hypothecair lening?

Een hypothecaire lening, ook wel een hypotheek genoemd, is een vorm van lening waarbij een onroerend goed, zoals een huis of appartement, als onderpand dient voor de lening. Met een hypothecaire lening kunt u geld lenen om een woning te kopen of te verbouwen. Het onroerend goed fungeert als zekerheid voor de geldverstrekker, waardoor zij meer vertrouwen hebben in de terugbetaling van het geleende bedrag. Hypothecaire leningen hebben vaak langere looptijden en lagere rentetarieven dan andere soorten leningen, waardoor ze aantrekkelijk zijn voor mensen die op zoek zijn naar financiering voor vastgoedprojecten.

Welke bank geeft de beste hypothecaire lening?

Een veelgestelde vraag over hypothecaire leningen is: “Welke bank geeft de beste hypothecaire lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende voorwaarden en tarieven hanteren voor hypothecaire leningen. Het is belangrijk voor potentiële leningnemers om de tijd te nemen om verschillende banken te vergelijken en offertes aan te vragen om zo de beste deal te vinden die past bij hun financiële behoeften en mogelijkheden. Factoren zoals rentevoeten, looptijd van de lening, bijkomende kosten en flexibiliteit in terugbetalingsmogelijkheden kunnen allemaal een rol spelen bij het bepalen welke bank de beste hypothecaire lening biedt. Het is raadzaam om advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen bij het kiezen van een hypothecaire lening die het meest gunstig is voor uw situatie.

Wat is het verschil tussen een hypotheek en een hypothecaire lening?

Het verschil tussen een hypotheek en een hypothecaire lening ligt in de definitie en het gebruik ervan. Een hypotheek verwijst naar het zakelijke recht dat gevestigd wordt op een onroerend goed als zekerheid voor een schuld, terwijl een hypothecaire lening het financiële product is dat wordt gebruikt om geld te lenen met het onroerend goed als onderpand. Met andere woorden, een hypotheek is het juridische instrument dat de geldschieter het recht geeft om het pand te verkopen als de lener in gebreke blijft, terwijl een hypothecaire lening het daadwerkelijke geleende bedrag is dat moet worden terugbetaald volgens afgesproken voorwaarden.

Hoeveel kan ik lenen hypothecair?

Een veelgestelde vraag met betrekking tot een hypothecaire lening is: “Hoeveel kan ik lenen hypothecair?” Het bedrag dat u kunt lenen voor een hypothecaire lening hangt af van verschillende factoren, zoals uw inkomen, de waarde van het onroerend goed dat u wilt kopen, uw financiële situatie en de voorwaarden van de geldschieter. Over het algemeen wordt het maximale bedrag dat u kunt lenen bepaald door uw terugbetalingscapaciteit en de waarde van het onderpand. Het is verstandig om advies in te winnen bij een financieel adviseur of geldschieter om een nauwkeurige schatting te krijgen van hoeveel u kunt lenen voor een hypothecaire lening.

Wat is de huidige hypotheekrente in België?

Een veelgestelde vraag met betrekking tot een hypothecaire lening is: “Wat is de huidige hypotheekrente in België?” De actuele hypotheekrente in België kan variëren afhankelijk van verschillende factoren, waaronder de economische situatie, de marktrente en het type lening dat wordt afgesloten. Het is raadzaam om regelmatig de rentetarieven bij verschillende geldverstrekkers te vergelijken om een goed beeld te krijgen van de huidige rentestanden en om zo een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypothecaire lening.

Welke soorten hypothecair krediet zijn er?

Er zijn verschillende soorten hypothecair krediet beschikbaar, elk met zijn eigen kenmerken en voorwaarden. Een veelvoorkomende vorm is de vaste rentevoet, waarbij de rente gedurende de volledige looptijd van de lening hetzelfde blijft. Daarnaast is er ook het variabele hypothecaire krediet, waarbij de rente kan fluctueren op basis van marktomstandigheden. Andere opties omvatten een combinatie van vaste en variabele rentevoeten, alsook formules met een kapitaalaflossing en enkel interestbetalingen. Het is essentieel om de verschillende soorten hypothecair krediet te begrijpen en te evalueren welke het beste aansluit bij uw financiële behoeften en situatie voordat u een definitieve beslissing neemt over het afsluiten van een lening.

Hoeveel kost 100000 euro lenen op 20 jaar?

Een veelgestelde vraag met betrekking tot het lenen van 100.000 euro over een periode van 20 jaar is hoeveel dit precies zal kosten. Het totale bedrag dat u zult terugbetalen bij het lenen van 100.000 euro op een termijn van 20 jaar omvat niet alleen het geleende bedrag zelf, maar ook de rente die gedurende die periode wordt berekend. De uiteindelijke kosten zijn afhankelijk van factoren zoals het rentepercentage, eventuele extra kosten en de specifieke voorwaarden van de leningsovereenkomst. Het is essentieel om deze aspecten zorgvuldig te overwegen en verschillende aanbieders te vergelijken om een weloverwogen beslissing te nemen over het afsluiten van een hypothecaire lening van 100.000 euro voor 20 jaar.

Welke leningen zijn fiscaal aftrekbaar 2022?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Welke leningen zijn fiscaal aftrekbaar in 2022?” In België zijn hypothecaire leningen voor de aankoop, bouw of verbouwing van een eigen woning fiscaal aftrekbaar. Dit houdt in dat de betaalde interesten en kapitaalaflossingen in aanmerking kunnen komen voor belastingvoordelen. Het is echter belangrijk om op de hoogte te blijven van de geldende regelgeving en eventuele wijzigingen in de fiscale wetgeving om optimaal te profiteren van deze fiscale voordelen bij het afsluiten van een hypothecaire lening in 2022.

hoeveel eigen inbreng voor lening

Hoeveel eigen inbreng is nodig voor een lening?

Hoeveel eigen inbreng is nodig voor een lening?

Hoeveel eigen inbreng is nodig voor een lening?

Wanneer u een lening wilt afsluiten, is het belangrijk om te weten hoeveel eigen inbreng u nodig heeft. Eigen inbreng verwijst naar het bedrag dat u zelf kunt bijdragen aan de financiering van uw aankoop of project, voordat u een lening afsluit. Het hebben van voldoende eigen inbreng kan gunstig zijn bij het verkrijgen van een lening en kan ook invloed hebben op de voorwaarden en rentetarieven die u aangeboden krijgt.

De hoeveelheid eigen inbreng die vereist is, kan variëren afhankelijk van verschillende factoren, zoals het type lening dat u aanvraagt, de waarde van het te financieren object en uw financiële situatie. Over het algemeen wordt aanbevolen om minimaal 20% van de aankoopprijs als eigen inbreng te hebben bij het aanvragen van een hypotheeklening voor de aankoop van een huis. Dit kan helpen om de maandelijkse aflossingen te verlagen en kan gunstig zijn bij het onderhandelen over de leningsvoorwaarden.

Voor andere soorten leningen, zoals autoleningen of persoonlijke leningen, kan de vereiste eigen inbreng variëren. Sommige kredietverstrekkers kunnen flexibel zijn en bereid zijn om leningen te verstrekken met minder dan 20% eigen inbreng, maar dit kan leiden tot hogere rentetarieven of strengere voorwaarden.

Het hebben van voldoende eigen inbreng kan ook laten zien aan kredietverstrekkers dat u financieel verantwoordelijk bent en dat u bereid bent om risico’s te delen bij het aangaan van een lening. Dit kan uw kansen vergroten om goedgekeurd te worden voor een lening en kan gunstige voorwaarden opleveren.

Kortom, hoewel de vereiste eigen inbreng kan variëren, is het altijd verstandig om zoveel mogelijk eigen middelen bij te dragen bij het aanvragen van een lening. Dit kan niet alleen helpen om uw financiële lasten te verlichten, maar ook om gunstige voorwaarden en tarieven te verkrijgen bij kredietverstrekkers.


Voordelen van Voldoende Eigen Inbreng bij het Aanvragen van een Lening

  1. Lagere maandelijkse aflossingen met voldoende eigen inbreng.
  2. Verhoogde kans op goedkeuring voor de lening.
  3. Gunstigere voorwaarden en rentetarieven bij voldoende eigen inbreng.
  4. Toont financiële verantwoordelijkheid aan kredietverstrekkers.
  5. Minder risico voor kredietverstrekkers door eigen inbreng.
  6. Flexibiliteit bij onderhandelen over leningsvoorwaarden met eigen middelen.
  7. Kan leiden tot snellere aflossing van de lening met adequate eigen inbreng.


Nadelen van Eigen Inbreng bij Leningen: Uitdagingen en Beperkingen

  1. Moeilijker om voldoende eigen inbreng te sparen, vooral voor grote aankopen zoals een huis.
  2. Niet iedereen heeft de financiële middelen om het vereiste bedrag aan eigen inbreng te kunnen leveren.
  3. Hogere eigen inbreng kan leiden tot beperkingen in budget en minder flexibiliteit bij het kiezen van leningen.
  4. Voor sommige leningen kan een hoge eigen inbreng vereist zijn, wat de toegang tot financiering kan beperken voor mensen met beperkte spaarmiddelen.

Lagere maandelijkse aflossingen met voldoende eigen inbreng.

Met voldoende eigen inbreng bij het afsluiten van een lening kunnen lagere maandelijkse aflossingen worden gerealiseerd. Door een substantieel bedrag zelf in te brengen, vermindert het totale leenbedrag dat nodig is, wat resulteert in een lagere maandelijkse aflossing. Dit kan de financiële lasten verlichten en meer ademruimte bieden in het budget van de lener. Bovendien kan het hebben van voldoende eigen inbreng ook gunstig zijn bij het verkrijgen van een lening, omdat kredietverstrekkers vaak meer vertrouwen hebben in leners die bereid zijn om zelf financieel bij te dragen aan hun project of aankoop.

Verhoogde kans op goedkeuring voor de lening.

Een belangrijk voordeel van het hebben van voldoende eigen inbreng bij het aanvragen van een lening is de verhoogde kans op goedkeuring voor de lening. Kredietverstrekkers zien een substantiële eigen inbreng als een teken van financiële stabiliteit en betrouwbaarheid, wat hun vertrouwen in uw vermogen om de lening terug te betalen vergroot. Door een aanzienlijk bedrag zelf bij te dragen, toont u aan dat u bereid bent om risico’s te delen en dat u financieel verantwoordelijk handelt. Dit kan leiden tot een positieve beoordeling van uw kredietaanvraag en kan resulteren in een snellere goedkeuring van de lening met gunstige voorwaarden en rentetarieven.

Gunstigere voorwaarden en rentetarieven bij voldoende eigen inbreng.

Een belangrijk voordeel van het hebben van voldoende eigen inbreng bij het aanvragen van een lening is dat het kan leiden tot gunstigere voorwaarden en rentetarieven. Kredietverstrekkers zien een hogere eigen inbreng vaak als een teken van financiële stabiliteit en verantwoordelijkheid, waardoor ze bereid zijn om betere leningsvoorwaarden aan te bieden. Met voldoende eigen inbreng kunnen leners dus profiteren van lagere rentetarieven, flexibelere aflossingstermijnen en mogelijk zelfs hogere leenbedragen. Het hebben van eigen middelen kan dus niet alleen de financiële lasten verlichten, maar ook aanzienlijke besparingen opleveren gedurende de looptijd van de lening.

Toont financiële verantwoordelijkheid aan kredietverstrekkers.

Een belangrijk voordeel van het hebben van voldoende eigen inbreng voor een lening is dat het financiële verantwoordelijkheid aantoont aan kredietverstrekkers. Door een aanzienlijk bedrag zelf bij te dragen aan de financiering, laat u zien dat u bereid bent om risico’s te delen en dat u een solide financiële basis heeft. Dit kan kredietverstrekkers geruststellen over uw betalingscapaciteit en -bereidheid, wat uw geloofwaardigheid verhoogt en uw kansen op het verkrijgen van een lening met gunstige voorwaarden vergroot. Het tonen van financiële verantwoordelijkheid is essentieel bij het opbouwen van een positieve relatie met kredietverstrekkers en kan leiden tot meer vertrouwen in uw vermogen om aan uw financiële verplichtingen te voldoen.

Minder risico voor kredietverstrekkers door eigen inbreng.

Een belangrijk voordeel van het hebben van eigen inbreng bij het aanvragen van een lening is dat het het risico voor kredietverstrekkers vermindert. Door zelf een deel van het benodigde bedrag in te brengen, laat u zien dat u financieel betrokken bent en bereid bent om een deel van het risico te dragen. Dit kan kredietverstrekkers geruststellen en hen meer vertrouwen geven in uw vermogen om de lening terug te betalen, wat kan resulteren in gunstigere voorwaarden en rentetarieven voor u als lener. Het tonen van eigen inbreng toont aan dat u een solide financiële basis heeft en verantwoordelijkheid neemt voor uw financiële verplichtingen, wat gunstig kan zijn bij het verkrijgen van financiering.

Flexibiliteit bij onderhandelen over leningsvoorwaarden met eigen middelen.

Een belangrijk voordeel van het hebben van voldoende eigen inbreng bij het aanvragen van een lening is de flexibiliteit die het biedt bij het onderhandelen over de leningsvoorwaarden. Door een aanzienlijke eigen inbreng te kunnen tonen, kunt u als lener sterker staan tijdens de onderhandelingen met kredietverstrekkers. Het stelt u in staat om gunstigere voorwaarden te bedingen, zoals lagere rentetarieven, langere looptijden of flexibelere aflossingsopties. Kredietverstrekkers zien een hogere eigen inbreng vaak als een teken van financiële stabiliteit en verantwoordelijkheid, wat uw positie versterkt en u meer ruimte geeft om de leningsvoorwaarden af te stemmen op uw behoeften en financiële situatie.

Kan leiden tot snellere aflossing van de lening met adequate eigen inbreng.

Een belangrijk voordeel van het hebben van voldoende eigen inbreng bij het afsluiten van een lening is dat dit kan leiden tot een snellere aflossing van de lening. Door een adequaat bedrag aan eigen middelen in te brengen, vermindert u het geleende bedrag en daarmee ook de totale kosten van de lening. Dit kan resulteren in kortere aflossingstermijnen en minder rentekosten op de lange termijn, waardoor u sneller schuldenvrij kunt worden en meer financiële vrijheid kunt bereiken. Het hebben van adequate eigen inbreng is dus niet alleen gunstig op korte termijn, maar kan ook aanzienlijke voordelen opleveren voor uw financiële toekomst.

Moeilijker om voldoende eigen inbreng te sparen, vooral voor grote aankopen zoals een huis.

Het kan een uitdaging zijn om voldoende eigen inbreng te sparen voor een lening, vooral bij grote aankopen zoals een huis. Het vergt vaak tijd en discipline om een aanzienlijk bedrag bij elkaar te brengen als eigen inbreng, wat voor sommige mensen moeilijk haalbaar kan zijn. Grote aankopen vereisen doorgaans een hogere eigen inbreng, wat het spaarproces nog uitdagender kan maken. Dit kan leiden tot vertragingen bij het realiseren van financiële doelen en het verkrijgen van de gewenste leningen met gunstige voorwaarden.

Niet iedereen heeft de financiële middelen om het vereiste bedrag aan eigen inbreng te kunnen leveren.

Niet iedereen heeft de financiële middelen om het vereiste bedrag aan eigen inbreng te kunnen leveren. Voor sommige mensen kan het moeilijk zijn om voldoende spaargeld bijeen te brengen om aan de eigen inbrengsvereisten van een lening te voldoen. Dit kan leiden tot beperkingen bij het verkrijgen van een lening of tot minder gunstige voorwaarden, aangezien kredietverstrekkers vaak hogere eisen stellen aan leningen met een lager eigen inbrengspercentage. Dit kan een obstakel vormen voor mensen die graag een huis willen kopen of een belangrijke aankoop willen financieren, maar niet over de benodigde financiële reserves beschikken.

Hogere eigen inbreng kan leiden tot beperkingen in budget en minder flexibiliteit bij het kiezen van leningen.

Een con van het hebben van een hogere eigen inbreng voor een lening is dat dit kan leiden tot beperkingen in het budget en minder flexibiliteit bij het kiezen van leningen. Door een grotere eigen inbreng te vereisen, kan het zijn dat u minder geld beschikbaar heeft voor andere uitgaven of investeringen. Dit kan uw financiële flexibiliteit beperken en u mogelijk dwingen om compromissen te sluiten bij het kiezen van leningen die passen binnen uw budgettaire beperkingen. Het is belangrijk om zorgvuldig af te wegen hoeveel eigen inbreng u kunt veroorloven, rekening houdend met uw financiële doelen en behoeften op lange termijn.

Voor sommige leningen kan een hoge eigen inbreng vereist zijn, wat de toegang tot financiering kan beperken voor mensen met beperkte spaarmiddelen.

Voor sommige leningen kan een hoge eigen inbreng vereist zijn, wat de toegang tot financiering kan beperken voor mensen met beperkte spaarmiddelen. Dit kan een uitdaging vormen voor individuen die niet in staat zijn om een aanzienlijk bedrag aan eigen middelen bij te dragen bij het aanvragen van een lening. Het hebben van beperkte spaarmiddelen kan het moeilijk maken om aan de eisen van kredietverstrekkers te voldoen en kan leiden tot afwijzingen of minder gunstige leningsvoorwaarden. Hierdoor kunnen sommige mensen worden uitgesloten van het verkrijgen van de benodigde financiering voor belangrijke aankopen of projecten, wat hun financiële doelen en mogelijkheden kan belemmeren.

hoeveel kan je lenen

Hoeveel kan je lenen? Ontdek jouw leenmogelijkheden vandaag nog!

Hoeveel kan je lenen?

Hoeveel kan je lenen?

Veel mensen overwegen op een bepaald moment in hun leven om een lening af te sluiten. Of het nu gaat om het kopen van een huis, het financieren van een auto of het investeren in een nieuwe onderneming, lenen kan een handige manier zijn om grote aankopen te doen of financiële doelen te bereiken.

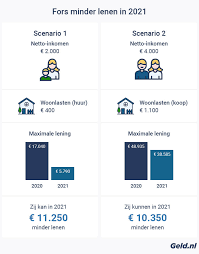
Maar voordat je besluit om een lening aan te vragen, is het belangrijk om te weten hoeveel je eigenlijk kunt lenen. Het maximale bedrag dat je kunt lenen, hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de geldverstrekker.

Factoren die van invloed zijn op hoeveel je kunt lenen:

  • Inkomen: Geldverstrekkers kijken naar je inkomen om te bepalen hoeveel je maandelijks kunt aflossen. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.
  • Kredietgeschiedenis: Je kredietgeschiedenis en credit score spelen een belangrijke rol bij het bepalen van de hoogte van de lening die je kunt krijgen. Een goede kredietgeschiedenis kan leiden tot gunstigere voorwaarden en een hoger leenbedrag.
  • Uitgaven: Geldverstrekkers zullen ook kijken naar je lopende uitgaven en schulden om te beoordelen hoeveel extra financiële verplichtingen je aankunt.
  • Leningvoorwaarden: De voorwaarden van de geldverstrekker, zoals de rentevoet en de looptijd van de lening, zullen ook bepalend zijn voor het maximale leenbedrag.

Het is verstandig om goed na te denken over hoeveel je wilt en kunt lenen voordat je een aanvraag indient. Zorg ervoor dat je realistisch bent over wat je maandelijks kunt terugbetalen zonder in financiële problemen te komen.

Vergeet niet dat het afsluiten van een lening ook kosten met zich meebrengt, zoals rente en eventuele administratiekosten. Het is dus belangrijk om deze kosten mee te nemen in je berekeningen bij het bepalen van het leenbedrag dat bij jouw financiële situatie past.

Als je twijfelt over hoeveel je kunt lenen of als je advies nodig hebt over welke soort lening het beste bij jou past, is het altijd verstandig om contact op te nemen met een financieel adviseur of geldverstrekker die jou hierbij kan helpen.


7 Tips om Te Bepalen Hoeveel Je Kan Lenen in België

  1. Bepaal je maximale leenbedrag op basis van je inkomen en vaste kosten.
  2. Vergeet niet dat de bank ook rekening houdt met eventuele andere leningen of kredieten die je hebt lopen.
  3. Zorg voor een goed overzicht van al je inkomsten en uitgaven om realistisch te kunnen inschatten hoeveel je kan lenen.
  4. Denk aan extra kosten zoals notariskosten, registratierechten en eventuele verbouwingskosten bij het bepalen van je leencapaciteit.
  5. Vergelijk verschillende leningaanbieders om de meest gunstige voorwaarden te vinden.
  6. Let op de looptijd en de rentevoet van de lening, deze bepalen mee hoeveel je maandelijks zal moeten aflossen.
  7. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies op maat.

Bepaal je maximale leenbedrag op basis van je inkomen en vaste kosten.

Om te bepalen hoeveel je kunt lenen, is het verstandig om je maximale leenbedrag te berekenen op basis van je inkomen en vaste kosten. Door een duidelijk inzicht te hebben in je maandelijkse inkomsten en uitgaven, kun je een realistische inschatting maken van het bedrag dat je comfortabel kunt lenen en terugbetalen. Het is belangrijk om rekening te houden met je financiële verplichtingen en een lening af te stemmen op wat haalbaar is binnen jouw budget.

Vergeet niet dat de bank ook rekening houdt met eventuele andere leningen of kredieten die je hebt lopen.

Vergeet niet dat de bank ook rekening houdt met eventuele andere leningen of kredieten die je hebt lopen. Wanneer je een nieuwe lening aanvraagt, zullen geldverstrekkers je totale schuldenlast in overweging nemen om te bepalen hoeveel extra financiële verplichtingen je aankunt. Het hebben van meerdere lopende leningen kan invloed hebben op het maximale bedrag dat je kunt lenen, dus het is belangrijk om transparant te zijn over al je financiële verplichtingen bij het aanvragen van een nieuwe lening.

Zorg voor een goed overzicht van al je inkomsten en uitgaven om realistisch te kunnen inschatten hoeveel je kan lenen.

Een belangrijke tip bij het bepalen van hoeveel je kunt lenen, is om een goed overzicht te hebben van al je inkomsten en uitgaven. Door een gedetailleerd beeld te hebben van je financiële situatie, kun je realistisch inschatten hoeveel je maandelijks kunt missen voor de aflossing van een lening. Het is essentieel om niet alleen naar je huidige inkomsten te kijken, maar ook naar je vaste lasten en eventuele andere financiële verplichtingen. Op die manier voorkom je dat je meer leent dan je daadwerkelijk kunt terugbetalen en help je om verantwoorde financiële beslissingen te nemen.

Denk aan extra kosten zoals notariskosten, registratierechten en eventuele verbouwingskosten bij het bepalen van je leencapaciteit.

Bij het bepalen van je leencapaciteit is het essentieel om rekening te houden met extra kosten zoals notariskosten, registratierechten en eventuele verbouwingskosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen dus mee te worden opgenomen in je financiële planning wanneer je overweegt hoeveel je kunt lenen. Door vooraf rekening te houden met deze extra uitgaven, voorkom je verrassingen en zorg je ervoor dat je lening binnen jouw financiële mogelijkheden valt.

Vergelijk verschillende leningaanbieders om de meest gunstige voorwaarden te vinden.

Een belangrijke tip bij het bepalen van hoeveel je kunt lenen is om verschillende leningaanbieders te vergelijken om de meest gunstige voorwaarden te vinden. Door de rentetarieven, looptijden en andere voorwaarden van verschillende geldverstrekkers te vergelijken, kun je een goed beeld krijgen van welke optie het beste bij jouw financiële situatie past. Het loont altijd de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere aanbieders voordat je een beslissing neemt over het afsluiten van een lening.

Let op de looptijd en de rentevoet van de lening, deze bepalen mee hoeveel je maandelijks zal moeten aflossen.

Het is belangrijk om aandacht te besteden aan zowel de looptijd als de rentevoet van de lening, aangezien deze factoren mede bepalen hoeveel je maandelijks zult moeten aflossen. De looptijd van de lening heeft invloed op de totale kosten die je uiteindelijk zult betalen, terwijl de rentevoet bepaalt hoeveel rente je over het geleende bedrag zult moeten betalen. Door goed te letten op deze aspecten kun je een realistische inschatting maken van wat je maandelijks kunt terugbetalen en voorkom je financiële problemen op lange termijn.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies op maat.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies op maat. Een financieel adviseur kan je helpen bij het bepalen van de optimale lening die past bij jouw specifieke financiële situatie en doelen. Door hun expertise en ervaring kunnen zij je begeleiden bij het nemen van weloverwogen beslissingen en je voorzien van advies dat is afgestemd op jouw behoeften. Het raadplegen van een financieel adviseur kan je helpen om onnodige risico’s te vermijden en ervoor te zorgen dat je een lening afsluit die goed aansluit bij jouw financiële mogelijkheden en toekomstplannen.

hoeveel lenen

Hoeveel lenen: Tips voor verstandig lenen in België

Hoeveel Lenen: Een Gids voor Verstandig Lenen

Hoeveel Lenen: Een Gids voor Verstandig Lenen

Lenen is een gebruikelijke manier om grote aankopen te financieren of onverwachte kosten te dekken. Of het nu gaat om een huis, een auto, een studie of andere uitgaven, het is belangrijk om verstandig te lenen en goed na te denken over hoeveel je kunt lenen.

Wat bepaalt hoeveel je kunt lenen?

De hoeveelheid geld die je kunt lenen, wordt bepaald door verschillende factoren:

  • Inkomen: Leners met een hoger inkomen hebben over het algemeen meer mogelijkheden om te lenen.
  • Kredietgeschiedenis: Een goede kredietgeschiedenis kan je helpen om gunstigere leenvoorwaarden te krijgen.
  • Schuldenlast: Als je al andere leningen hebt lopen, kan dit van invloed zijn op hoeveel je nog kunt lenen.
  • Borgstelling: Soms heb je een borgsteller nodig om in aanmerking te komen voor een lening.
  • Looptijd: De looptijd van de lening bepaalt hoeveel je maandelijks moet aflossen en kan van invloed zijn op het geleende bedrag.

Verstandig Lenen

Hoewel het verleidelijk kan zijn om zoveel mogelijk te lenen, is het belangrijk om verstandig te zijn en alleen datgene te lenen wat je echt nodig hebt en kunt terugbetalen. Hier zijn enkele tips voor verstandig lenen:

  1. Zet al je inkomsten en uitgaven op een rij om een duidelijk beeld te krijgen van wat je maandelijks kunt missen aan aflossingen.
  2. Vergelijk verschillende kredietverstrekkers en leenvoorwaarden om de beste deal te vinden.
  3. Wees realistisch over wat je kunt terugbetalen en houd rekening met onvoorziene kosten.
  4. Vraag alleen leningen aan die passen bij jouw financiële situatie en doelen.
  5. Blijf op de hoogte van je financiële situatie en pas indien nodig je aflossingsplan aan.

Onthoud dat lenen geen gratis geld is; uiteindelijk moet je het terugbetalen met rente. Door verstandig te lenen en goed na te denken over hoeveel je kunt lenen, kun je financiële problemen in de toekomst voorkomen. Neem dus de tijd om goed geïnformeerd beslissingen te nemen wanneer je geld wilt len


Veelgestelde Vragen over Hoeveel Lenen in België: Antwoorden op de 20 Meest Gestelde Vragen

  1. Hoeveel leent de gemiddelde Belg?
  2. Hoeveel lenen mensen gemiddeld voor huis?
  3. Hoeveel kan ik lenen op basis van mijn loon?
  4. Hoeveel moet je verdienen om 300.000 te lenen?
  5. Hoe weet ik hoeveel ik mag lenen?
  6. Wat kost het om 100.000 euro te lenen?
  7. Kan ik 300.000 euro lenen?
  8. Hoeveel kan je lenen als koppel?
  9. Hoeveel lenen mensen gemiddeld?
  10. Hoeveel kan ik lenen op basis van mijn inkomen?
  11. Hoeveel betaal je af voor 100.000 euro?
  12. Hoeveel moet ik verdienen om 300.000 te lenen?
  13. Hoeveel kan ik lenen voor 500 euro per maand?
  14. Hoeveel lenen is normaal?
  15. Kan ik 200.000 lenen?
  16. Hoeveel afbetalen voor 250000?
  17. Wat kost 100000 lenen op 20 jaar?
  18. Hoeveel maximaal lenen per maand?
  19. Hoeveel procent van je inkomen mag je lenen?
  20. Hoeveel mag je maximaal lenen per maand?

Hoeveel leent de gemiddelde Belg?

Het gemiddelde leenbedrag dat Belgische burgers aangaan, varieert afhankelijk van verschillende factoren, zoals het doel van de lening, individuele financiële situaties en economische omstandigheden. Over het algemeen worden leningen in België vaak afgesloten voor zaken als het financieren van een huis, een auto, studiekosten of onverwachte uitgaven. Het is belangrijk op te merken dat het verstandig is om alleen te lenen wat nodig is en wat binnen de eigen financiële mogelijkheden past, om overmatige schuldenlast te voorkomen. Het exacte bedrag dat de gemiddelde Belg leent kan dus sterk variëren en hangt af van diverse persoonlijke en economische factoren.

Hoeveel lenen mensen gemiddeld voor huis?

Mensen lenen gemiddeld verschillende bedragen voor een huis, afhankelijk van factoren zoals de locatie, de grootte van het huis en het inkomen van de koper. In België varieert het gemiddelde bedrag dat mensen lenen voor een huis meestal tussen de €150.000 en €250.000, maar dit kan aanzienlijk hoger of lager zijn, afhankelijk van individuele omstandigheden. Het is belangrijk voor potentiële kopers om zorgvuldig te overwegen hoeveel ze kunnen lenen en comfortabel kunnen terugbetalen om financiële problemen in de toekomst te voorkomen.

Hoeveel kan ik lenen op basis van mijn loon?

Een veelgestelde vraag bij het lenen is: “Hoeveel kan ik lenen op basis van mijn loon?” Het bedrag dat je kunt lenen op basis van je loon wordt bepaald door verschillende factoren, waaronder je inkomen, je vaste lasten en eventuele andere financiële verplichtingen. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je in staat zult zijn om te lenen. Leners met een stabiel en voldoende hoog inkomen hebben vaak meer mogelijkheden om een groter bedrag te lenen. Het is echter belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je comfortabel kunt terugbetalen, rekening houdend met je financiële situatie en toekomstplannen. Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit om ervoor te zorgen dat het geleende bedrag past bij jouw financiële behoeften en mogelijkheden.

Hoeveel moet je verdienen om 300.000 te lenen?

Een veelgestelde vraag over lenen is: “Hoeveel moet je verdienen om 300.000 te lenen?” Het bedrag dat je moet verdienen om 300.000 te lenen, hangt af van verschillende factoren zoals je kredietgeschiedenis, de looptijd van de lening en de rentevoet. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je kunt lenen. Kredietverstrekkers zullen ook rekening houden met andere financiële verplichtingen die je hebt en of je in staat bent om de lening terug te betalen. Het is belangrijk om verstandig te lenen en realistisch te zijn over wat je kunt dragen aan maandelijkse aflossingen om financiële problemen in de toekomst te voorkomen.

Hoe weet ik hoeveel ik mag lenen?

Een veelgestelde vraag over lenen is: “Hoe weet ik hoeveel ik mag lenen?” Het bedrag dat je kunt lenen, hangt af van verschillende factoren, zoals je inkomen, kredietgeschiedenis, schuldenlast en de voorwaarden van de kredietverstrekker. Over het algemeen kijken kredietverstrekkers naar je financiële situatie om te bepalen hoeveel risico ze bereid zijn te nemen bij het verstrekken van een lening. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en om verstandig te lenen, zodat je niet in financiële problemen komt. Het is raadzaam om advies in te winnen bij een financieel adviseur of kredietverstrekker om een beter inzicht te krijgen in hoeveel je verantwoord kunt lenen.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag over lenen is: wat kost het om 100.000 euro te lenen? Het totale bedrag dat je uiteindelijk moet terugbetalen bij het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om niet alleen naar het geleende bedrag te kijken, maar ook naar de totale kosten van de lening over de hele looptijd. Door verschillende kredietverstrekkers te vergelijken en goed op de hoogte te zijn van alle voorwaarden, kun je een weloverwogen beslissing nemen bij het lenen van 100.000 euro.

Kan ik 300.000 euro lenen?

Het bedrag van 300.000 euro lenen is afhankelijk van verschillende factoren, zoals je inkomen, kredietgeschiedenis, schuldenlast en de voorwaarden van de kredietverstrekker. Het is belangrijk om een realistische kijk te hebben op wat je kunt lenen en terugbetalen. Het is raadzaam om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de beste optie te vinden die past bij jouw financiële situatie en behoeften. Denk goed na over hoeveel je nodig hebt en wat haalbaar is binnen jouw budget voordat je besluit om een lening van 300.000 euro aan te vragen.

Hoeveel kan je lenen als koppel?

Een veelgestelde vraag is: “Hoeveel kan je lenen als koppel?” Wanneer je als koppel een lening wilt afsluiten, wordt het maximale leenbedrag vaak bepaald op basis van het gezamenlijke inkomen en de financiële situatie van beide partners. Banken en kredietverstrekkers kijken naar het totale inkomen van het koppel en houden rekening met eventuele andere leningen of financiële verplichtingen die beide partners hebben. Het is belangrijk om als koppel samen te overleggen over hoeveel je verantwoord kunt lenen, rekening houdend met jullie gezamenlijke inkomsten en uitgaven. Het is verstandig om realistisch te blijven en alleen een lening af te sluiten die past binnen jullie financiële mogelijkheden en doelen.

Hoeveel lenen mensen gemiddeld?

Een veelgestelde vraag over lenen is: “Hoeveel lenen mensen gemiddeld?” Het gemiddelde bedrag dat mensen lenen, varieert sterk en is afhankelijk van verschillende factoren, zoals het doel van de lening, individuele financiële situaties en economische omstandigheden. Voor sommige mensen kan het gaan om een klein bedrag voor onverwachte kosten, terwijl anderen misschien een aanzienlijk hoger bedrag lenen voor bijvoorbeeld de aankoop van een huis of een auto. Het is belangrijk voor leners om zorgvuldig te overwegen hoeveel ze kunnen lenen en wat ze comfortabel kunnen terugbetalen om financiële stabiliteit te waarborgen.

Hoeveel kan ik lenen op basis van mijn inkomen?

Een veelgestelde vraag bij het overwegen van een lening is: “Hoeveel kan ik lenen op basis van mijn inkomen?” Het bedrag dat je kunt lenen, wordt vaak bepaald door je inkomen. Leners met een hoger inkomen hebben over het algemeen meer mogelijkheden om een groter bedrag te lenen, terwijl mensen met een lager inkomen beperktere leenmogelijkheden hebben. Kredietverstrekkers kijken naar je inkomen om te bepalen hoeveel je maandelijks kunt aflossen en welk bedrag je verantwoord kunt lenen. Het is belangrijk om realistisch te zijn over wat je kunt terugbetalen en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen om financiële problemen in de toekomst te voorkomen.

Hoeveel betaal je af voor 100.000 euro?

Een veelgestelde vraag met betrekking tot lenen is: “Hoeveel betaal je af voor 100.000 euro?” Het bedrag dat je maandelijks aflost voor een lening van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type lening dat je kiest. Over het algemeen geldt dat hoe hoger de rentevoet en hoe korter de looptijd, hoe hoger de maandelijkse aflossingen zullen zijn. Het is daarom belangrijk om goed te berekenen hoeveel je maandelijks kunt en wilt aflossen voordat je een lening aangaat voor een bepaald bedrag zoals 100.000 euro.

Hoeveel moet ik verdienen om 300.000 te lenen?

Een veelgestelde vraag met betrekking tot lenen is: “Hoeveel moet ik verdienen om 300.000 te lenen?” Het bedrag dat je moet verdienen om 300.000 te kunnen lenen, hangt af van verschillende factoren, zoals je kredietgeschiedenis, andere financiële verplichtingen en de voorwaarden van de geldverstrekker. Over het algemeen wordt aanbevolen dat je een stabiel inkomen hebt dat voldoende is om de maandelijkse aflossingen op een lening van 300.000 te kunnen dragen, samen met je andere financiële verplichtingen. Het is raadzaam om advies in te winnen bij een financieel adviseur of geldverstrekker om een realistisch beeld te krijgen van hoeveel je moet verdienen om verantwoordelijk en comfortabel 300.000 te kunnen lenen.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het bedrag dat je kunt lenen voor een maandelijkse aflossing van 500 euro hangt af van verschillende factoren, zoals het rentepercentage, de looptijd van de lening en je financiële situatie. Het is belangrijk om een realistische kijk te hebben op wat je maandelijks kunt missen aan aflossingen en om te zorgen dat de lening binnen jouw budget past. Het raadplegen van een financieel adviseur of het vergelijken van verschillende leenvoorwaarden kan je helpen om een weloverwogen beslissing te nemen over hoeveel je verantwoord kunt lenen voor 500 euro per maand.

Hoeveel lenen is normaal?

“Hoeveel lenen is normaal?” is een veelgestelde vraag bij het overwegen van een lening. Wat als normaal wordt beschouwd, kan sterk variëren afhankelijk van individuele financiële situaties en doelen. Het is belangrijk om te onthouden dat wat voor de ene persoon normaal kan zijn, misschien niet geschikt is voor een ander. Bij het bepalen van hoeveel je kunt lenen, is het verstandig om rekening te houden met je inkomen, uitgaven, financiële doelen en comfortniveau met schulden. Het is aan te raden om alleen dat bedrag te lenen dat je redelijkerwijs kunt terugbetalen zonder in financiële problemen te komen. Verstandig lenen betekent het maken van weloverwogen beslissingen die aansluiten bij jouw specifieke omstandigheden en behoeften.

Kan ik 200.000 lenen?

Een veelgestelde vraag over lenen is: “Kan ik 200.000 lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals je inkomen, kredietgeschiedenis, schuldenlast en de voorwaarden van de kredietverstrekker. Het is belangrijk om een realistische kijk te hebben op je financiële situatie en te overwegen of je in staat zult zijn om een lening van 200.000 euro terug te betalen binnen de gestelde termijn. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat je een dergelijk bedrag leent, zodat je weloverwogen beslissingen kunt nemen die passen bij jouw financiële doelen en mogelijkheden.

Hoeveel afbetalen voor 250000?

Een veelgestelde vraag met betrekking tot lenen is: “Hoeveel moet ik maandelijks afbetalen voor een lening van 250.000 euro?” Het maandelijkse aflossingsbedrag voor een lening van 250.000 euro hangt af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door een realistisch aflossingsplan op te stellen en rekening te houden met deze variabelen, kun je een beter inzicht krijgen in hoeveel je maandelijks moet aflossen en of dit binnen jouw financiële mogelijkheden valt. Het is belangrijk om verstandig te lenen en ervoor te zorgen dat je de lening comfortabel kunt terugbetalen om financiële problemen in de toekomst te voorkomen.

Wat kost 100000 lenen op 20 jaar?

Een veelgestelde vraag over lenen is: “Wat kost het om 100.000 euro te lenen over een periode van 20 jaar?” Het totale bedrag dat je uiteindelijk terugbetaalt bij het lenen van 100.000 euro op een termijn van 20 jaar, omvat niet alleen het geleende bedrag zelf, maar ook de rente die je gedurende die periode betaalt. De exacte kosten zijn afhankelijk van de rentevoet en eventuele bijkomende kosten die aan de lening verbonden zijn. Het is belangrijk om deze kosten zorgvuldig te berekenen en te overwegen voordat je besluit om een dergelijke lening aan te gaan, zodat je een goed inzicht hebt in wat de lening je uiteindelijk zal kosten en hoe dit past binnen jouw financiële situatie.

Hoeveel maximaal lenen per maand?

Een veelgestelde vraag bij het lenen is: “Hoeveel kan ik maximaal lenen per maand?” Het maximale bedrag dat je per maand kunt lenen, hangt af van verschillende factoren, zoals je inkomen, lopende schulden en de looptijd van de lening. Het is belangrijk om realistisch te blijven en alleen een bedrag te lenen dat je comfortabel kunt terugbetalen zonder in financiële problemen te komen. Door een duidelijk overzicht te hebben van je financiële situatie en rekening te houden met eventuele onvoorziene kosten, kun je verstandige beslissingen nemen over hoeveel je maandelijks kunt lenen.

Hoeveel procent van je inkomen mag je lenen?

Een veelgestelde vraag bij het lenen van geld is: hoeveel procent van je inkomen mag je eigenlijk lenen? Het antwoord op deze vraag kan variëren afhankelijk van verschillende factoren, zoals het type lening, de kredietverstrekker en je persoonlijke financiële situatie. Over het algemeen wordt aanbevolen om niet meer dan 30% tot 40% van je maandelijkse inkomen te besteden aan aflossingen van leningen. Dit helpt om ervoor te zorgen dat je voldoende financiële ruimte overhoudt voor andere kosten en onvoorziene uitgaven, en om te voorkomen dat je in financiële problemen komt door te zware leningen. Het is belangrijk om realistisch te blijven over wat je kunt terugbetalen en om verstandige beslissingen te nemen bij het lenen van geld.

Hoeveel mag je maximaal lenen per maand?

Een veelgestelde vraag over lenen is: hoeveel mag je maximaal lenen per maand? Het maximale bedrag dat je per maand kunt lenen, hangt af van verschillende factoren, zoals je inkomen, je huidige financiële verplichtingen en de voorwaarden van de lening. Kredietverstrekkers beoordelen je financiële situatie om te bepalen hoeveel je redelijkerwijs kunt lenen en terugbetalen binnen een bepaalde periode. Het is belangrijk om realistisch te zijn over wat je maandelijks kunt missen aan aflossingen en om ervoor te zorgen dat de lening past bij jouw financiële doelen en mogelijkheden. Het is altijd verstandig om goed geïnformeerd te zijn voordat je een lening aangaat en om advies in te winnen bij financiële experts indien nodig.

wat kan ik lenen

Hoeveel Geld Kan Ik Lenen en Wat Zijn Mijn Opties?

Wat Kan Ik Lenen?

Wat Kan Ik Lenen?

Veel mensen overwegen op een bepaald moment in hun leven om een lening af te sluiten. Of het nu gaat om de aankoop van een huis, een auto, het starten van een eigen bedrijf of het consolideren van schulden, leningen kunnen een nuttig financieel instrument zijn.

Maar voordat je besluit om een lening aan te vragen, is het belangrijk om te begrijpen wat je kunt lenen en wat de financiële implicaties zijn. Het bedrag dat je kunt lenen hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en het type lening dat je wilt afsluiten.

Hoeveel kan ik lenen?

Banken en andere kredietverstrekkers gebruiken verschillende criteria om te bepalen hoeveel geld ze bereid zijn uit te lenen aan een individu. Een van de belangrijkste factoren is je inkomen. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.

Ook wordt er gekeken naar je uitgavenpatroon en eventuele andere financiële verplichtingen die je hebt. Als je al andere leningen hebt lopen of hoge maandelijkse kosten hebt, kan dit invloed hebben op het bedrag dat je kunt lenen.

Welke soorten leningen zijn er?

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en rentetarieven. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire leningen voor de aankoop van een huis
  • Autoleningen voor de aanschaf van een voertuig
  • Persoonlijke leningen voor diverse doeleinden
  • Doorlopende kredieten voor flexibele financiering
  • Studieleningen voor onderwijskosten

Let op: leen verantwoord!

Hoewel het verleidelijk kan zijn om zoveel mogelijk te lenen, is het belangrijk om verantwoordelijk te blijven bij het afsluiten van een lening. Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.

Vergelijk altijd verschillende aanbieders en leenvormen voordat je een beslissing neemt. Let ook op de rentetarieven en bijkomende kosten die gepaard gaan met de lening.

Kortom, voordat je besluit om geld te lenen, is het essentieel om goed geïnformeerd te zijn over wat je kunt lenen en wat de beste opties zijn voor jouw persoonlijke situatie. Zo kun je op een verantwoorde manier gebruikmaken van financiële middelen om jouw doelen te bereiken.


5 Handige Tips voor het Bepalen van je Leencapaciteit

  1. Bepaal eerst hoeveel je maandelijks kan afbetalen.
  2. Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.
  3. Let op de rentevoet en de looptijd van de lening.
  4. Leen enkel het bedrag dat je echt nodig hebt, niet meer.
  5. Zorg ervoor dat je een duidelijk beeld hebt van alle kosten verbonden aan de lening.

Bepaal eerst hoeveel je maandelijks kan afbetalen.

Een belangrijke tip bij het overwegen van een lening is om eerst te bepalen hoeveel je maandelijks kunt afbetalen. Het is essentieel om realistisch te zijn over je financiële situatie en een duidelijk beeld te hebben van wat je comfortabel kunt missen voor de terugbetaling van de lening. Door vooraf een budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je een verantwoorde beslissing nemen over het bedrag dat je wilt lenen en de termijn waarin je dit wilt terugbetalen. Het voorkomt financiële stress en helpt bij het kiezen van een lening die past bij jouw financiële mogelijkheden.

Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.

Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden. Het is verstandig om grondig onderzoek te doen en offertes van verschillende kredietverstrekkers te vergelijken voordat je een lening afsluit. Door de voorwaarden, rentetarieven en bijkomende kosten van verschillende aanbieders te vergelijken, kun je ervoor zorgen dat je de lening vindt die het beste aansluit bij jouw financiële behoeften en mogelijkheden. Het nemen van de tijd om verschillende opties te bekijken, kan helpen om onnodige kosten te vermijden en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een lening.

Let op de rentevoet en de looptijd van de lening.

Bij het overwegen van een lening is het essentieel om aandacht te besteden aan zowel de rentevoet als de looptijd van de lening. De rentevoet bepaalt hoeveel je uiteindelijk betaalt bovenop het geleende bedrag, dus een lager rentetarief kan aanzienlijke besparingen opleveren op lange termijn. Daarnaast heeft de looptijd van de lening invloed op de maandelijkse aflossingen en de totale kosten van de lening. Het is belangrijk om een balans te vinden tussen een betaalbare maandelijkse aflossing en een redelijke looptijd, zodat je financiële stabiliteit behoudt gedurende de gehele leenperiode.

Leen enkel het bedrag dat je echt nodig hebt, niet meer.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt, en niet meer dan dat. Door alleen te lenen wat nodig is, voorkom je onnodige schulden en houd je de totale kosten van de lening zo laag mogelijk. Het is belangrijk om realistisch te zijn over je financiële behoeften en alleen te lenen voor zaken die echt noodzakelijk zijn, zodat je jouw lening op een verantwoorde manier kunt aflossen.

Zorg ervoor dat je een duidelijk beeld hebt van alle kosten verbonden aan de lening.

Het is van essentieel belang om ervoor te zorgen dat je een duidelijk beeld hebt van alle kosten die verbonden zijn aan de lening voordat je besluit om geld te lenen. Naast het geleende bedrag en de rente zijn er vaak ook andere kosten, zoals administratiekosten, verzekeringspremies en eventuele boetes bij vervroegde aflossing. Door volledig op de hoogte te zijn van deze kosten, kun je een weloverwogen beslissing nemen en voorkomen dat je voor verrassingen komt te staan tijdens de looptijd van de lening.

axa hypothecaire lening

Alles over de Flexibele AXA Hypothecaire Lening: Ontdek uw Opties!

Alles wat u moet weten over de AXA Hypothecaire Lening

Als u op zoek bent naar een hypothecaire lening in België, is AXA een van de bekendste en meest vertrouwde namen in de financiële sector. Met hun uitgebreide ervaring en expertise op het gebied van leningen, biedt AXA hypothecaire leningen aan die tegemoetkomen aan de behoeften van diverse klanten.

Een hypothecaire lening bij AXA stelt u in staat om een woning te kopen of te renoveren zonder dat u het volledige bedrag zelf hoeft te betalen. In ruil daarvoor betaalt u maandelijks een afgesproken bedrag, inclusief rente, gedurende een vooraf bepaalde periode.

AXA biedt verschillende soorten hypothecaire leningen aan, afhankelijk van uw specifieke situatie en wensen. Of u nu op zoek bent naar een vaste of variabele rentevoet, een lening met een korte of lange looptijd, of extra opties zoals een renovatielening of energiebesparende lening, bij AXA vindt u ongetwijfeld een lening die bij u past.

Wat de AXA hypothecaire lening onderscheidt, is hun focus op transparantie en klantgerichtheid. Tijdens het hele proces wordt u begeleid door professionele adviseurs die naar uw behoeften luisteren en samen met u de beste oplossing zoeken. Daarnaast biedt AXA duidelijke informatie over tarieven, voorwaarden en mogelijke risico’s, zodat u goed geïnformeerd bent voordat u een beslissing neemt.

Als erkende financiële instelling staat AXA onder toezicht van de Nationale Bank van België en voldoet het aan alle wettelijke vereisten op het gebied van hypotheekverstrekking. Dit geeft klanten gemoedsrust dat ze in zee gaan met een betrouwbare partner die hun belangen beschermt.

Kortom, als u op zoek bent naar een betrouwbare en flexibele hypothecaire lening in België, is de AXA Hypothecaire Lening zeker het overwegen waard. Neem contact op met AXA voor meer informatie over hun productaanbod en ontdek hoe zij u kunnen helpen uw woondromen waar te maken.


Veelgestelde Vragen over AXA Hypothecaire Leningen in België

  1. Wat is een hypothecaire lening en hoe werkt het bij AXA?
  2. Welke soorten hypothecaire leningen biedt AXA aan?
  3. Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?
  4. Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?
  5. Zijn er extra kosten verbonden aan een hypothecaire lening bij AXA?
  6. Kan ik mijn hypothecaire lening vervroegd aflossen bij AXA en zijn daar kosten aan verbonden?
  7. Wat gebeurt er als ik mijn maandelijkse aflossingen niet meer kan betalen?
  8. Biedt AXA opties voor het herfinancieren van bestaande hypothecaire leningen?
  9. Hoe lang duurt het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA?

Wat is een hypothecaire lening en hoe werkt het bij AXA?

Een hypothecaire lening is een lening die wordt verstrekt door een financiële instelling, zoals AXA, om de aankoop of renovatie van een woning te financieren. Bij AXA werkt het als volgt: u leent een bepaald bedrag van de bank om uw huis te kopen of te verbouwen. Vervolgens betaalt u deze lening terug in maandelijkse aflossingen, inclusief rente, gedurende een vooraf overeengekomen periode. AXA biedt verschillende soorten hypothecaire leningen aan, waaronder leningen met vaste of variabele rentevoeten en diverse looptijden. Tijdens het hele proces begeleiden professionele adviseurs van AXA u en verstrekken ze duidelijke informatie over tarieven, voorwaarden en opties, zodat u weloverwogen beslissingen kunt nemen over uw hypothecaire lening bij AXA.

Welke soorten hypothecaire leningen biedt AXA aan?

Bij AXA kunt u kiezen uit verschillende soorten hypothecaire leningen die aansluiten bij uw specifieke behoeften. Of u nu op zoek bent naar een lening met een vaste of variabele rentevoet, een kortere of langere looptijd, of extra opties zoals een renovatielening of energiebesparende lening, AXA heeft diverse mogelijkheden om aan uw wensen te voldoen. Hun brede scala aan hypothecaire leningen stelt klanten in staat om de lening te kiezen die het beste past bij hun financiële situatie en toekomstplannen. Met professionele adviseurs die klaar staan om u te begeleiden, kunt u erop vertrouwen dat AXA een passende oplossing heeft voor uw specifieke situatie.

Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?

Een veelgestelde vraag over de hypothecaire leningen van AXA is: “Wat zijn de rentevoeten die AXA hanteert voor hypothecaire leningen?” Bij AXA variëren de rentevoeten voor hypothecaire leningen afhankelijk van verschillende factoren, zoals het type lening, de looptijd, en uw individuele financiële situatie. Over het algemeen biedt AXA zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen wat het beste bij hun behoeften past. Het is raadzaam om contact op te nemen met AXA voor specifieke informatie over de actuele rentevoeten en om een gepersonaliseerde offerte te ontvangen op basis van uw situatie.AXA streeft ernaar transparantie te bieden over hun tarieven en voorwaarden, zodat klanten goed geïnformeerd zijn bij het nemen van een beslissing over hun hypothecaire lening.

Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?

Een veelgestelde vraag over de AXA hypothecaire lening is: “Hoeveel kan ik lenen bij AXA voor een hypothecaire lening?” Het bedrag dat u kunt lenen bij AXA voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven, uw spaargeld en de waarde van het pand dat u wilt financieren. AXA hanteert strikte criteria om ervoor te zorgen dat u een lening krijgt die past bij uw financiële situatie en die u comfortabel kunt terugbetalen. Het is raadzaam om contact op te nemen met AXA voor een persoonlijke berekening op maat en om meer inzicht te krijgen in hoeveel u kunt lenen voor uw specifieke situatie.

Zijn er extra kosten verbonden aan een hypothecaire lening bij AXA?

Ja, bij een hypothecaire lening bij AXA kunnen er extra kosten verbonden zijn naast de rente die u betaalt. Deze extra kosten kunnen onder meer bestaan uit dossierkosten, notariskosten, schattingskosten en eventuele verzekeringspremies. Het is belangrijk om volledig op de hoogte te zijn van alle mogelijke bijkomende kosten voordat u een hypothecaire lening afsluit bij AXA, zodat u een goed beeld heeft van de totale financiële verplichtingen die gepaard gaan met de lening. Door transparantie en duidelijkheid over alle kosten te waarborgen, helpt AXA klanten om weloverwogen beslissingen te nemen en zich financieel voor te bereiden op het afsluiten van een hypothecaire lening.

Kan ik mijn hypothecaire lening vervroegd aflossen bij AXA en zijn daar kosten aan verbonden?

Een veelgestelde vraag over de hypothecaire leningen van AXA is of het mogelijk is om de lening vervroegd af te lossen en of hier kosten aan verbonden zijn. Bij AXA is het inderdaad mogelijk om uw hypothecaire lening vervroegd af te lossen. Het is echter belangrijk op te merken dat hier vaak kosten aan verbonden zijn, zoals een wederbeleggingsvergoeding. Deze vergoeding compenseert de financiële instelling voor het verlies van toekomstige rente-inkomsten als gevolg van de vervroegde aflossing. Het exacte bedrag van deze vergoeding kan variëren en wordt bepaald door verschillende factoren, zoals het openstaande saldo, de resterende looptijd en de marktrente op dat moment. Het is daarom raadzaam om contact op te nemen met AXA voor specifieke informatie over vervroegde aflossingen en eventuele bijkomende kosten.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet meer kan betalen?

Indien u niet langer in staat bent om uw maandelijkse aflossingen voor uw AXA hypothecaire lening te betalen, is het belangrijk om zo snel mogelijk contact op te nemen met AXA. In dergelijke situaties biedt AXA vaak oplossingen aan, zoals het herzien van de aflossingsvoorwaarden of het treffen van een regeling die past bij uw gewijzigde financiële omstandigheden. Het is essentieel om open en proactief te communiceren met uw financiële instelling om samen tot een haalbare oplossing te komen en mogelijke problemen te voorkomen.AXA staat klaar om klanten te ondersteunen en hen te helpen bij het beheren van onverwachte financiële moeilijkheden.

Biedt AXA opties voor het herfinancieren van bestaande hypothecaire leningen?

Ja, AXA biedt opties voor het herfinancieren van bestaande hypothecaire leningen. Herfinanciering kan een aantrekkelijke optie zijn voor mensen die hun huidige lening willen herzien om te profiteren van gunstigere rentetarieven, hun maandelijkse aflossingen willen verlagen of de looptijd van hun lening willen aanpassen. Door te herfinancieren bij AXA kunnen klanten mogelijk besparen op hun totale kosten en hun financiële situatie verbeteren. Het is raadzaam om contact op te nemen met AXA voor meer informatie over de herfinancieringsopties die zij aanbieden en om te bespreken of herfinanciering geschikt is voor uw specifieke behoeften en omstandigheden.

Hoe lang duurt het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA?

Het proces van aanvraag tot goedkeuring van een hypothecaire lening bij AXA kan variëren afhankelijk van verschillende factoren, zoals de complexiteit van uw financiële situatie, de gevraagde leningsvoorwaarden en de benodigde documentatie. Over het algemeen streeft AXA ernaar om het proces zo efficiënt mogelijk te laten verlopen, waarbij ze streven naar een snelle afhandeling van uw aanvraag. Na het indienen van uw aanvraag zal AXA uw financiële gegevens beoordelen, eventueel aanvullende documenten opvragen en vervolgens een beslissing nemen over de goedkeuring van uw lening. Het is raadzaam om contact op te nemen met AXA voor specifieke informatie over de verwachte doorlooptijd voor uw individuele situatie.

wat is hypothecaire lening

Alles wat u moet weten over een hypothecaire lening

Wat is een hypothecaire lening?

Wat is een hypothecaire lening?

Een hypothecaire lening, ook wel een hypotheek genoemd, is een lening die wordt verstrekt door een bank of financiële instelling om de aankoop van onroerend goed te financieren. Het onroerend goed, zoals een huis of appartement, dient als onderpand voor de lening. Dit betekent dat als de lener niet in staat is om de lening terug te betalen, de bank het recht heeft om het onroerend goed te verkopen om zo haar geld terug te krijgen.

Het bedrag dat u kunt lenen met een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven en de waarde van het onroerend goed dat u wilt kopen. De rentevoet op een hypothecaire lening kan vast of variabel zijn en zal bepalen hoeveel u maandelijks moet terugbetalen.

Het afsluiten van een hypothecaire lening is vaak een belangrijke stap bij het kopen van een huis. Het stelt mensen in staat om hun droomwoning te verwerven zonder het volledige aankoopbedrag in één keer te moeten betalen. Het is echter belangrijk om goed geïnformeerd te zijn over de voorwaarden en kosten van een hypothecaire lening voordat u zich engageert.

Over het algemeen wordt aangeraden om verschillende aanbieders van hypothecaire leningen te vergelijken voordat u er één kiest. Zo kunt u de beste voorwaarden en tarieven vinden die passen bij uw financiële situatie en uw behoeften.

Kortom, een hypothecaire lening is een manier om de aankoop van onroerend goed te financieren door geld te lenen bij een bank of financiële instelling, waarbij het gekochte pand dient als onderpand voor de lening.


Voordelen van een Hypothecaire Lening in België: Flexibiliteit, Investering en Fiscale Voordelen

  1. 1. Mogelijkheid om een groot bedrag te lenen voor de aankoop van onroerend goed.
  2. 2. Vaste of variabele rentevoeten bieden flexibiliteit bij het kiezen van de leningsvoorwaarden.
  3. 3. Het gekochte onroerend goed dient als onderpand, waardoor hypothecaire leningen vaak lagere rentetarieven hebben.
  4. 4. Leningen kunnen worden afgestemd op individuele financiële situaties en behoeften.
  5. 5. Langere looptijden maken maandelijkse aflossingen haalbaarder voor veel mensen.
  6. 6. Hypothecaire leningen kunnen fiscale voordelen bieden, zoals belastingaftrek op hypotheekrente.
  7. 7. Het bezitten van onroerend goed kan een solide investering zijn op lange termijn.
  8. 8. Hypothecaire leningen kunnen helpen bij het opbouwen van vermogen door waardestijging van het vastgoed over tijd.
  9. 9. Flexibele terugbetalingsmogelijkheden stellen leners in staat om hun lening af te stemmen op hun financiële doelen.


Vijf Nadelen van een Hypothecaire Lening in België

  1. Hoge kosten verbonden aan het afsluiten van een hypothecaire lening, zoals notariskosten en registratierechten.
  2. Risico op gedwongen verkoop van het onroerend goed als de lening niet kan worden terugbetaald.
  3. Rentetarieven kunnen variëren en stijgen, waardoor de maandelijkse aflossingen hoger kunnen worden.
  4. Langdurige financiële verplichting die vele jaren kan duren, waardoor flexibiliteit beperkt is.
  5. Mogelijkheid tot onderwater staan waarbij de waarde van het onroerend goed lager is dan de resterende hypotheekschuld.

1. Mogelijkheid om een groot bedrag te lenen voor de aankoop van onroerend goed.

Een van de voordelen van een hypothecaire lening is de mogelijkheid om een groot bedrag te lenen voor de aankoop van onroerend goed. Dankzij een hypotheek kunnen mensen de financiële last van het volledige aankoopbedrag van een huis of appartement spreiden over een langere periode, waardoor het mogelijk wordt om een eigendom te verwerven dat anders misschien buiten hun bereik zou liggen. Dit stelt individuen in staat om hun droomwoning te kopen en tegelijkertijd financiële flexibiliteit te behouden.

2. Vaste of variabele rentevoeten bieden flexibiliteit bij het kiezen van de leningsvoorwaarden.

Een van de voordelen van een hypothecaire lening is dat vaste of variabele rentevoeten flexibiliteit bieden bij het kiezen van de leningsvoorwaarden. Met vaste rentevoeten weet de lener precies hoeveel hij elke maand moet betalen, wat stabiliteit en voorspelbaarheid biedt. Aan de andere kant kunnen variabele rentevoeten, die kunnen schommelen op basis van marktcondities, gunstig zijn als de rentetarieven laag zijn en de lener profiteert van lagere maandelijkse betalingen. Deze keuzemogelijkheid stelt leners in staat om een lening te vinden die het beste past bij hun financiële situatie en behoeften.

3. Het gekochte onroerend goed dient als onderpand, waardoor hypothecaire leningen vaak lagere rentetarieven hebben.

Een van de voordelen van een hypothecaire lening is dat het gekochte onroerend goed dient als onderpand, waardoor hypothecaire leningen vaak lagere rentetarieven hebben. Doordat de bank het onroerend goed als garantie heeft, wordt het risico voor de geldverstrekker verminderd, wat resulteert in gunstigere voorwaarden en rentetarieven voor de lener. Dit aspect maakt hypothecaire leningen aantrekkelijk voor mensen die op zoek zijn naar financiering om een huis te kopen en tegelijkertijd willen profiteren van voordelige rentevoeten.

4. Leningen kunnen worden afgestemd op individuele financiële situaties en behoeften.

Een van de voordelen van een hypothecaire lening is dat deze kan worden afgestemd op individuele financiële situaties en behoeften. Banken en financiële instellingen bieden vaak flexibele leningsvoorwaarden en opties aan die kunnen worden aangepast aan de specifieke omstandigheden van de lener. Dit maakt het mogelijk om een lening te vinden die past bij het inkomen, de uitgaven en de financiële doelen van elk individu, waardoor het proces van het kopen van een huis toegankelijker en haalbaarder wordt.

5. Langere looptijden maken maandelijkse aflossingen haalbaarder voor veel mensen.

Langere looptijden van hypothecaire leningen maken maandelijkse aflossingen haalbaarder voor veel mensen. Door de mogelijkheid om de lening over een langere periode terug te betalen, kunnen huiseigenaren hun financiële lasten spreiden en zo een meer haalbaar aflossingsschema creëren. Dit kan helpen om de druk op het maandelijkse budget te verlichten en mensen in staat te stellen comfortabeler te wonen zonder zich zorgen te hoeven maken over hoge aflossingen.

6. Hypothecaire leningen kunnen fiscale voordelen bieden, zoals belastingaftrek op hypotheekrente.

Hypothecaire leningen kunnen fiscale voordelen bieden, zoals belastingaftrek op hypotheekrente. Dit betekent dat de rente die u betaalt over uw hypothecaire lening in sommige gevallen aftrekbaar is van uw belastbaar inkomen. Dit kan leiden tot aanzienlijke besparingen op uw belastingen en kan een extra stimulans zijn voor mensen om een huis te kopen met behulp van een hypothecaire lening. Het fiscale voordeel op hypotheekrente is een belangrijke overweging voor veel mensen bij het afsluiten van een hypothecaire lening.

7. Het bezitten van onroerend goed kan een solide investering zijn op lange termijn.

Het bezitten van onroerend goed met behulp van een hypothecaire lening kan een solide investering zijn op lange termijn. Door een huis of appartement te kopen met een hypothecaire lening, kunt u profiteren van de waardestijging van het onroerend goed in de loop der jaren. Dit kan resulteren in aanzienlijke winst bij verkoop in de toekomst, waardoor het bezitten van onroerend goed een waardevolle langetermijninvestering kan zijn.

8. Hypothecaire leningen kunnen helpen bij het opbouwen van vermogen door waardestijging van het vastgoed over tijd.

Hypothecaire leningen kunnen helpen bij het opbouwen van vermogen door waardestijging van het vastgoed over tijd. Wanneer de waarde van het onroerend goed stijgt, profiteert de eigenaar van een hypothecaire lening niet alleen van een potentiële meerwaarde bij verkoop, maar kan ook zijn of haar eigen vermogen vergroten. Dit kan een aantrekkelijke manier zijn om op lange termijn financiële stabiliteit en groei te realiseren door te investeren in vastgoed met behulp van een hypothecaire lening.

9. Flexibele terugbetalingsmogelijkheden stellen leners in staat om hun lening af te stemmen op hun financiële doelen.

Flexibele terugbetalingsmogelijkheden stellen leners in staat om hun hypothecaire lening af te stemmen op hun financiële doelen. Door verschillende opties te bieden, zoals het aanpassen van de looptijd, het kiezen van een variabele of vaste rentevoet en de mogelijkheid tot extra aflossingen, kunnen leners de lening aanpassen aan hun specifieke behoeften en omstandigheden. Dit geeft hen meer controle over hun financiële situatie en stelt hen in staat om de lening op een manier terug te betalen die het beste past bij hun doelstellingen en budget.

Hoge kosten verbonden aan het afsluiten van een hypothecaire lening, zoals notariskosten en registratierechten.

Een belangrijk nadeel van het afsluiten van een hypothecaire lening zijn de hoge kosten die ermee gepaard gaan, zoals notariskosten en registratierechten. Deze bijkomende kosten kunnen aanzienlijk oplopen en moeten worden betaald bovenop het geleende bedrag en de rente. Het is essentieel voor potentiële kredietnemers om zich bewust te zijn van deze extra financiële lasten bij het overwegen van een hypothecaire lening, aangezien ze de totale kostprijs van de lening aanzienlijk kunnen verhogen.

Risico op gedwongen verkoop van het onroerend goed als de lening niet kan worden terugbetaald.

Een belangrijk nadeel van een hypothecaire lening is het risico op gedwongen verkoop van het onroerend goed als de lening niet kan worden terugbetaald. Wanneer de lener in gebreke blijft met de aflossingen, heeft de bank het recht om het pand te verkopen om zo haar geld terug te krijgen. Dit kan leiden tot financiële en emotionele stress voor de lener, aangezien zij hun eigendom kunnen verliezen en mogelijk met restschulden achterblijven. Het is daarom essentieel voor leners om realistisch te zijn over hun financiële mogelijkheden en zich bewust te zijn van dit risico bij het afsluiten van een hypothecaire lening.

Rentetarieven kunnen variëren en stijgen, waardoor de maandelijkse aflossingen hoger kunnen worden.

Een nadeel van een hypothecaire lening is dat de rentetarieven kunnen variëren en stijgen, waardoor de maandelijkse aflossingen hoger kunnen worden. Dit kan financiële druk leggen op de lener, vooral als de rente aanzienlijk stijgt gedurende de looptijd van de lening. Het is belangrijk voor leners om zich bewust te zijn van dit risico en eventueel maatregelen te nemen om zich te beschermen tegen onverwachte rentestijgingen, zoals het kiezen van een lening met een vaste rentevoet of het plannen van hun budget op basis van mogelijke veranderingen in de rente.

Langdurige financiële verplichting die vele jaren kan duren, waardoor flexibiliteit beperkt is.

Een van de nadelen van een hypothecaire lening is dat het een langdurige financiële verplichting met zich meebrengt die vele jaren kan duren. Dit kan de flexibiliteit van de lener beperken, aangezien zij gedurende een lange periode gebonden zijn aan het aflossen van de lening en daardoor minder ruimte hebben voor andere financiële beslissingen of onvoorziene uitgaven.

Mogelijkheid tot onderwater staan waarbij de waarde van het onroerend goed lager is dan de resterende hypotheekschuld.

Een belangrijk nadeel van een hypothecaire lening is de mogelijkheid om “onderwater” te staan, wat betekent dat de waarde van het onroerend goed lager is dan de resterende hypotheekschuld. In dit scenario kan het moeilijk zijn om het huis te verkopen zonder verlies te lijden, aangezien de opbrengst mogelijk niet voldoende is om de lening volledig af te lossen. Dit kan leiden tot financiële problemen en beperkingen bij het veranderen van woonplaats of het herfinancieren van de lening. Het risico op onderwater staan benadrukt het belang van zorgvuldige planning en overweging bij het aangaan van een hypothecaire lening.

geld lenen voor huis

Alles wat je moet weten over geld lenen voor een huis in België

Geld Lenen voor een Huis: Alles wat je moet weten

Geld Lenen voor een Huis: Alles wat je moet weten

Het kopen van een huis is een grote stap in iemands leven en vaak vereist dit het afsluiten van een lening. Geld lenen voor een huis kan een complex proces zijn, maar met de juiste kennis en planning kun je deze belangrijke beslissing met vertrouwen nemen.

Soorten Hypotheekleningen

Er zijn verschillende soorten hypotheekleningen beschikbaar, zoals vaste rente, variabele rente, aflossingsvrij of lineaire hypotheek. Het is belangrijk om te begrijpen hoe elk type lening werkt en welke het beste bij jouw financiële situatie past.

Rente en Voorwaarden

De rentevoet en de voorwaarden van de lening spelen een grote rol in hoeveel geld je uiteindelijk zult terugbetalen. Vergelijk verschillende aanbieders om de beste deal te vinden die past bij jouw behoeften en budget.

Financiële Planning

Voorafgaand aan het lenen van geld voor een huis is het essentieel om een gedegen financiële planning te maken. Zorg ervoor dat je realistisch bent over wat je kunt veroorloven en houd rekening met eventuele onvoorziene kosten.

Hypotheekadviseur

Het kan nuttig zijn om advies in te winnen bij een hypotheekadviseur die je kan helpen bij het vinden van de beste leningopties en diepgaande kennis heeft van de markt. Een adviseur kan je begeleiden door het hele proces en al je vragen beantwoorden.

Conclusie

Geld lenen voor een huis is een belangrijke beslissing die zorgvuldige overweging vereist. Door goed geïnformeerd te zijn over de verschillende aspecten van hypotheekleningen en door professioneel advies in te winnen, kun je ervoor zorgen dat je de juiste keuzes maakt die passen bij jouw financiële doelen.


15 Veelgestelde Vragen over Geld Lenen voor een Huis in België

  1. Hoeveel kost 250.000 euro lenen?
  2. Hoeveel geld moet je hebben voor een lening van een huis?
  3. Waar kan ik nog 100 procent lenen?
  4. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  5. Kun je geld lenen voor een huis?
  6. Kan je nog 100% lenen voor een huis?
  7. Hoeveel kan ik lenen voor 500 euro per maand?
  8. Kan je 100% lenen voor een huis?
  9. Hoeveel kan ik lenen voor een huis zonder eigen inbreng?
  10. Wat kost het om 100.000 euro te lenen?
  11. Hoeveel geld kan je lenen bij de bank voor een huis?
  12. Hoeveel geld moet je hebben om een lening voor een huis aan te gaan?
  13. Hoeveel geld mag je lenen voor een huis?
  14. Hoeveel moet je hebben om te lenen voor een huis?
  15. Kan je volledig bedrag lenen voor een huis?

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag over geld lenen voor een huis is: “Hoeveel kost het om 250.000 euro te lenen?” Het totale bedrag dat je uiteindelijk zult terugbetalen bij het lenen van 250.000 euro voor een huis hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals notaris- en dossierkosten. Door deze factoren in overweging te nemen, kun je een beter beeld krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met het lenen van dit bedrag voor een huis. Het is verstandig om advies in te winnen bij een hypotheekadviseur om een duidelijk inzicht te krijgen in wat het lenen van 250.000 euro precies inhoudt en welke financiële verplichtingen eraan verbonden zijn.

Hoeveel geld moet je hebben voor een lening van een huis?

Een veelgestelde vraag bij het lenen voor een huis is: hoeveel geld moet je hebben voor een lening van een huis? Het benodigde bedrag hangt af van verschillende factoren, zoals de waarde van het huis, de hoogte van de lening die je wilt afsluiten en eventuele bijkomende kosten zoals notariskosten en registratierechten. Over het algemeen wordt aangeraden om minstens 20% van de aankoopprijs als eigen inbreng te hebben om in aanmerking te komen voor gunstige voorwaarden. Het is verstandig om met een hypotheekadviseur te praten om een beter inzicht te krijgen in hoeveel geld je nodig hebt en welke opties het beste bij jouw financiële situatie passen.

Waar kan ik nog 100 procent lenen?

Een veelgestelde vraag over geld lenen voor een huis is: “Waar kan ik nog 100 procent lenen?” Het verkrijgen van een lening waarbij je 100 procent van de aankoopprijs van een huis kunt lenen, kan lastig zijn en is afhankelijk van verschillende factoren. Sommige banken en financiële instellingen bieden mogelijk opties voor het lenen van de volledige aankoopprijs, maar dit kan gepaard gaan met strikte voorwaarden en hogere rentetarieven. Het is verstandig om goed onderzoek te doen en advies in te winnen bij een hypotheekadviseur om de beste opties te vinden die passen bij jouw financiële situatie en doelen.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag bij geld lenen voor een huis is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en je financiële situatie. Over het algemeen wordt aanbevolen dat je bruto-inkomen minstens drie keer het bedrag van de lening moet zijn om in aanmerking te komen voor een hypotheek van 300.000 euro. Het is echter verstandig om advies in te winnen bij een hypotheekadviseur om een nauwkeurige berekening te maken op basis van jouw specifieke omstandigheden en wensen.

Kun je geld lenen voor een huis?

Ja, het is mogelijk om geld te lenen voor een huis door middel van een hypotheeklening. Een hypotheek is een lening die specifiek is bedoeld voor de aankoop van onroerend goed, zoals een huis. Banken en financiële instellingen bieden verschillende soorten hypotheekleningen aan, afhankelijk van je financiële situatie en behoeften. Het proces van geld lenen voor een huis omvat het beoordelen van je inkomen, kredietgeschiedenis en de waarde van het huis dat je wilt kopen. Met de juiste planning en advies kun je een hypotheek afsluiten die past bij jouw financiële mogelijkheden en helpt bij het realiseren van je droomwoning.

Kan je nog 100% lenen voor een huis?

Het is tegenwoordig zeldzaam om nog 100% van de aankoopprijs van een huis te kunnen lenen. In het verleden boden sommige banken leningen aan waarbij je geen eigen inbreng hoefde te hebben, maar door strengere regelgeving en voorzichtigheid in de financiële sector is dit nu minder gebruikelijk. Meestal wordt van kopers verwacht dat ze minstens een deel van het aankoopbedrag zelf financieren, bijvoorbeeld via eigen spaargeld. Het is altijd verstandig om met een hypotheekadviseur te praten om te kijken welke opties er zijn en wat voor jouw specifieke situatie het meest geschikt is.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag bij geld lenen voor een huis is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, waaronder je inkomen, uitgaven, de rentevoet en de looptijd van de lening. Met een maandelijkse betalingslimiet van 500 euro moet je rekening houden met het feit dat dit bedrag bepalend zal zijn voor het totale leenbedrag dat je kunt krijgen. Het is verstandig om advies in te winnen bij een hypotheekadviseur om een realistisch beeld te krijgen van hoeveel je kunt lenen binnen jouw financiële mogelijkheden.

Kan je 100% lenen voor een huis?

Het is mogelijk om 100% van de aankoopprijs van een huis te lenen, maar dit is afhankelijk van verschillende factoren en kan moeilijk zijn om te verkrijgen. In de meeste gevallen zullen geldverstrekkers een deel van het aankoopbedrag als eigen inbreng vereisen, meestal rond de 20% van de waarde van het huis. Het lenen van 100% kan leiden tot hogere kosten en risico’s, dus het is belangrijk om zorgvuldig te overwegen of dit de juiste keuze is voor jouw financiële situatie. Het raadplegen van een hypotheekadviseur kan helpen bij het begrijpen van alle opties en het nemen van een weloverwogen beslissing bij het lenen voor een huis.

Hoeveel kan ik lenen voor een huis zonder eigen inbreng?

Een veelgestelde vraag over geld lenen voor een huis is: “Hoeveel kan ik lenen voor een huis zonder eigen inbreng?” Het bedrag dat je kunt lenen zonder eigen inbreng hangt af van verschillende factoren, zoals je inkomen, financiële situatie en de voorwaarden van de geldverstrekker. In het algemeen is het moeilijker om een lening te krijgen zonder eigen inbreng, omdat geldverstrekkers vaak een deel van de aankoopprijs verwachten als eigen kapitaal. Het is daarom verstandig om advies in te winnen bij een hypotheekadviseur om te bepalen hoeveel je kunt lenen en welke opties het beste bij jouw situatie passen.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag bij geld lenen voor een huis is: wat kost het om 100.000 euro te lenen? Het totale bedrag dat je uiteindelijk zult terugbetalen bij het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of notariskosten. Het is belangrijk om een grondige berekening te maken en verschillende leningsopties te vergelijken om de totale kosten en maandelijkse aflossingen nauwkeurig in kaart te brengen voordat je een beslissing neemt over het lenen van dit bedrag voor de aankoop van een huis.

Hoeveel geld kan je lenen bij de bank voor een huis?

Een veelgestelde vraag bij het lenen van geld voor een huis is: “Hoeveel geld kan je lenen bij de bank voor een huis?” Het bedrag dat je kunt lenen bij de bank voor een huis hangt af van verschillende factoren, zoals je inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat je wilt kopen. Banken zullen ook rekening houden met de rentevoet en de looptijd van de lening bij het bepalen van het maximale leenbedrag. Het is verstandig om met een hypotheekadviseur te praten om een duidelijk beeld te krijgen van hoeveel geld je kunt lenen en welke leningopties het beste aansluiten bij jouw financiële situatie.

Hoeveel geld moet je hebben om een lening voor een huis aan te gaan?

Een veelgestelde vraag bij het lenen van geld voor een huis is: hoeveel geld moet je hebben om een lening aan te gaan? Het benodigde bedrag varieert afhankelijk van verschillende factoren, zoals de prijs van het huis, de hoogte van de hypotheekrente, je eigen financiële situatie en eventuele bijkomende kosten zoals notaris- en makelaarskosten. Over het algemeen wordt aangeraden om minimaal 10% tot 20% van de aankoopprijs als eigen inbreng te hebben. Hoe meer eigen geld je kunt inbrengen, hoe lager het bedrag is dat je moet lenen en hoe gunstiger de voorwaarden vaak zullen zijn. Het is verstandig om met een hypotheekadviseur te praten om een duidelijk beeld te krijgen van hoeveel geld je nodig hebt en welke opties voor jou het meest geschikt zijn.

Hoeveel geld mag je lenen voor een huis?

Een veelgestelde vraag bij het lenen voor een huis is: “Hoeveel geld mag je lenen voor een huis?” Het bedrag dat je kunt lenen voor een huis hangt af van verschillende factoren, waaronder je inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat je wilt kopen. Geldverstrekkers zullen ook rekening houden met de hoogte van de hypotheekrente en de looptijd van de lening. Het is belangrijk om realistisch te blijven over wat je kunt lenen en terugbetalen, zodat je niet in financiële problemen komt. Het raadplegen van een hypotheekadviseur kan helpen bij het bepalen van het maximale bedrag dat je verantwoord kunt lenen voor de aankoop van een huis.

Hoeveel moet je hebben om te lenen voor een huis?

Een veelgestelde vraag bij geld lenen voor een huis is: hoeveel moet je hebben om te kunnen lenen? Het benodigde bedrag dat je moet hebben om een huis te kunnen financieren, hangt af van verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de eisen van de geldverstrekker. Over het algemeen wordt aangeraden om minimaal 20% van de aankoopprijs als eigen inleg te hebben, maar dit kan variëren afhankelijk van je specifieke situatie en de voorwaarden van de hypotheekverstrekker. Het is verstandig om met een hypotheekadviseur te praten om een duidelijk beeld te krijgen van hoeveel je kunt lenen en wat er nodig is om een huis te financieren.

Kan je volledig bedrag lenen voor een huis?

Het is niet gebruikelijk om het volledige bedrag voor een huis te lenen. In de meeste gevallen zul je een deel van de aankoopprijs zelf moeten financieren, dit wordt ook wel eigen inbreng genoemd. Het bedrag dat je kunt lenen voor een huis hangt af van verschillende factoren, zoals je inkomen, eventuele andere leningen en je kredietgeschiedenis. Het is verstandig om met een hypotheekadviseur te praten om te bepalen hoeveel je kunt lenen en wat realistisch is binnen jouw financiële situatie.