Categorie, rente

Profiteer van Geld Lenen Tegen Een Lage Rente: Slimme Financiële Keuzes Maken

Geld Lenen Tegen Lage Rente: Een Slimme Financiële Zet

Geld Lenen Tegen Lage Rente: Een Slimme Financiële Zet

Als u overweegt geld te lenen, is het vinden van een lening met een lage rente een cruciale factor om in gedachten te houden. Geld lenen tegen een lage rente kan aanzienlijke voordelen bieden en kan een slimme financiële zet zijn.

Een van de belangrijkste voordelen van geld lenen tegen een lage rente is dat het u kan helpen geld te besparen op de lange termijn. Met lagere rentekosten betaalt u minder terug dan bij leningen met hogere rentetarieven. Dit betekent dat u minder geld kwijt bent aan rente en meer kunt besteden aan andere belangrijke uitgaven.

Bovendien kan geld lenen tegen een lage rente u helpen uw financiële doelen sneller te bereiken. Of het nu gaat om het consolideren van schulden, het financieren van een belangrijke aankoop of het investeren in uw toekomst, een lening met een lage rente stelt u in staat om meer te bereiken met minder financiële last.

Het is echter belangrijk om op te merken dat het vinden van leningen met lage rentetarieven vaak afhankelijk is van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en de algemene economische omstandigheden. Het is raadzaam om verschillende kredietverstrekkers te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële situatie.

Al met al kan geld lenen tegen een lage rente u helpen uw financiële situatie te verbeteren en uw doelen sneller te bereiken. Door verstandig gebruik te maken van leningen met gunstige voorwaarden, kunt u uw financiële welzijn versterken en meer controle krijgen over uw geldzaken.


6 Tips voor Geld Lenen met Lage Rente in België

  1. Vergelijk verschillende kredietverstrekkers om de laagste rente te vinden.
  2. Let op extra kosten, zoals administratiekosten, bij het lenen van geld.
  3. Zorg ervoor dat je de voorwaarden van de lening goed begrijpt voordat je akkoord gaat.
  4. Kies voor een lening met een vaste rente om verrassingen te voorkomen.
  5. Leen alleen geld dat je daadwerkelijk nodig hebt en niet meer dan dat.
  6. Bouw indien mogelijk een goede kredietgeschiedenis op om in de toekomst betere leenvoorwaarden te krijgen.

Vergelijk verschillende kredietverstrekkers om de laagste rente te vinden.

Een belangrijke tip voor wie geld wil lenen tegen een lage rente is om verschillende kredietverstrekkers te vergelijken om de laagste rente te vinden. Door offertes van diverse aanbieders te bekijken en de voorwaarden zorgvuldig te vergelijken, kunt u ervoor zorgen dat u de meest gunstige lening krijgt die past bij uw financiële behoeften en situatie. Het loont altijd de moeite om wat extra tijd te investeren in het vergelijken van leningen, omdat zelfs kleine verschillen in rentetarieven op lange termijn aanzienlijke besparingen kunnen opleveren.

Let op extra kosten, zoals administratiekosten, bij het lenen van geld.

Bij het lenen van geld tegen een lage rente is het belangrijk om extra kosten in de gaten te houden, zoals administratiekosten. Hoewel de rente laag kan zijn, kunnen bijkomende kosten zoals administratiekosten de totale kosten van de lening verhogen. Het is daarom verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die bij de lening komen kijken. Door deze kosten zorgvuldig te evalueren en mee te nemen in uw besluitvorming, kunt u een weloverwogen keuze maken en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens het lenen van geld tegen een lage rente.

Zorg ervoor dat je de voorwaarden van de lening goed begrijpt voordat je akkoord gaat.

Het is essentieel om ervoor te zorgen dat je de voorwaarden van de lening goed begrijpt voordat je akkoord gaat met geld lenen tegen een lage rente. Door de voorwaarden grondig door te nemen, kun je volledig inzicht krijgen in de verplichtingen, kosten en eventuele risico’s die verbonden zijn aan de lening. Het is belangrijk om te weten wat er van jou wordt verwacht en welke gevolgen er kunnen zijn als je niet aan de voorwaarden voldoet. Door een duidelijk begrip te hebben van de leningsovereenkomst, kun je weloverwogen beslissingen nemen en ervoor zorgen dat geld lenen tegen een lage rente een positieve en verstandige financiële keuze blijft.

Kies voor een lening met een vaste rente om verrassingen te voorkomen.

Kies voor een lening met een vaste rente om verrassingen te voorkomen. Door te kiezen voor een lening met een vaste rente, weet u precies hoeveel u elke maand moet betalen en komt u niet voor onverwachte veranderingen in uw maandelijkse aflossingen te staan. Dit biedt financiële stabiliteit en voorspelbaarheid, waardoor u uw budget beter kunt beheren en uw lening op een consistente manier kunt terugbetalen. Het is een verstandige keuze om onaangename verrassingen te vermijden en uw financiële planning effectief te beheren.

Leen alleen geld dat je daadwerkelijk nodig hebt en niet meer dan dat.

Het is essentieel om alleen geld te lenen dat je daadwerkelijk nodig hebt en niet meer dan dat. Door verstandig te lenen en alleen te lenen wat strikt noodzakelijk is, kun je onnodige schulden en financiële lasten vermijden. Het is belangrijk om een realistische kijk te hebben op je financiële behoeften en alleen geld te lenen voor specifieke doeleinden die bijdragen aan je financiële welzijn op de lange termijn. Door deze benadering te volgen, kun je beter grip houden op je financiële situatie en ervoor zorgen dat leningen met lage rentetarieven echt een slimme financiële zet blijven.

Bouw indien mogelijk een goede kredietgeschiedenis op om in de toekomst betere leenvoorwaarden te krijgen.

Het opbouwen van een goede kredietgeschiedenis is essentieel voor wie geld wil lenen tegen een lage rente. Door tijdig en volgens de afspraken uw leningen terug te betalen, kunt u vertrouwen opbouwen bij kredietverstrekkers en uw kredietscore verbeteren. Een positieve kredietgeschiedenis kan u helpen om in de toekomst betere leenvoorwaarden te verkrijgen, waardoor u kunt profiteren van lagere rentetarieven en gunstigere leningsopties. Het loont dus zeker de moeite om verantwoordelijk om te gaan met leningen en zo uw financiële toekomst positief te beïnvloeden.

rentevrij lenen

Alles wat je moet weten over rentevrij lenen: een financiële optie zonder extra kosten

Artikel: Rentevrij Lenen

Rentevrij Lenen: Een Mogelijkheid om Geld te Lenen zonder Rentekosten

Steeds meer mensen zijn op zoek naar alternatieve manieren om geld te lenen zonder hoge rentekosten. Een van de opties die aan populariteit wint, is rentevrij lenen. Maar wat houdt rentevrij lenen precies in en hoe werkt het?

Wat is Rentevrij Lenen?

Rentevrij lenen is een vorm van lenen waarbij de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan aantrekkelijk zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente.

Hoe Werkt Rentevrij Lenen?

Bij rentevrij lenen wordt het geleende bedrag meestal verstrekt door vrienden of familie, of via speciale platforms die rentevrije leningen aanbieden. In sommige gevallen kan een organisatie of instelling ook rentevrije leningen verstrekken als onderdeel van een sociaal programma.

Voordelen en Overwegingen

Het voordeel van rentevrij lenen is natuurlijk dat er geen extra kosten in de vorm van rente verschuldigd zijn. Dit kan financiële druk verminderen en het gemakkelijker maken voor mensen om geld te lenen wanneer ze het nodig hebben.

Aan de andere kant is het belangrijk om ook enkele overwegingen in gedachten te houden bij rentevrij lenen. Zo kan het persoonlijke relaties onder druk zetten als er problemen ontstaan bij terugbetaling aan vrienden of familie. Ook is het belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen.

Conclusie

Rentevrij lenen kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente. Het is echter belangrijk om goed na te denken over de mogelijke gevolgen en afspraken duidelijk vast te leggen voordat u besluit om op deze manier geld te lenen.


19 Veelgestelde Vragen over Rentevrij Lenen in België

  1. Is het mogelijk om een auto te kopen met 0 procent rente?
  2. Wat moet er in een onderhandse lening staan?
  3. Wat kost 10.000 euro lenen per maand?
  4. Kan ik een renteloze lening geven?
  5. Kan ik een renteloze lening krijgen?
  6. Waar kan je geld lenen zonder rente?
  7. Hoe werkt een renteloze lening?
  8. Hoeveel staat de vaste rentevoet vandaag?
  9. Waar kan ik renteloos lenen?
  10. Kan je renteloos lenen?
  11. Is het mogelijk om een ​​lening met 0% rente te krijgen?
  12. Wie krijgt een renteloze lening?
  13. Kan je rentevrij lenen?
  14. Hoe een renteloze lening aanvragen?
  15. Is het mogelijk om een renteloze lening te krijgen?
  16. Hoe werkt renteloze lening?
  17. Is het mogelijk om een renteloze lening te geven?
  18. Is het mogelijk om renteloos geld uit te lenen?
  19. Waar kan ik lenen zonder rente?

Is het mogelijk om een auto te kopen met 0 procent rente?

Het is mogelijk om een auto te kopen met 0 procent rente, maar dit hangt meestal af van specifieke aanbiedingen van autofabrikanten of autodealers. Sommige automerken bieden tijdelijke promoties aan waarbij kopers kunnen profiteren van een financieringsaanbod met 0 procent rente. Het is belangrijk om de voorwaarden en beperkingen van dergelijke aanbiedingen zorgvuldig te controleren, aangezien er vaak specifieke eisen kunnen gelden, zoals een bepaalde minimale aanbetaling of een maximale looptijd van de lening. Het kan lonend zijn om op zoek te gaan naar deze speciale deals als u geïnteresseerd bent in het kopen van een auto zonder rentekosten.

Wat moet er in een onderhandse lening staan?

Een onderhandse lening is een leningsovereenkomst tussen twee partijen waarbij geen financiële instelling betrokken is. In een onderhandse leningsovereenkomst moeten enkele essentiële zaken duidelijk worden vastgelegd om mogelijke geschillen in de toekomst te voorkomen. Belangrijke elementen die in een onderhandse leningsovereenkomst moeten staan, zijn onder meer het geleende bedrag, de rente (indien van toepassing), de termijnen en wijze van terugbetaling, eventuele zekerheden of garanties, en de persoonlijke gegevens van zowel de lener als de verstrekker van de lening. Het is raadzaam om alle afspraken schriftelijk vast te leggen en beide partijen dienen het document te ondertekenen om wederzijdse instemming te bevestigen.

Wat kost 10.000 euro lenen per maand?

Een veelgestelde vraag over rentevrij lenen is: “Wat kost het om 10.000 euro te lenen per maand?” Bij rentevrij lenen zijn er geen rentekosten verbonden aan het geleende bedrag, dus in dit geval zou het lenen van 10.000 euro per maand geen extra kosten met zich meebrengen in de vorm van rente. Het bedrag dat maandelijks moet worden terugbetaald, hangt af van de specifieke afspraken die zijn gemaakt bij het lenen van het geld, zoals de termijn van terugbetaling en eventuele andere voorwaarden die zijn overeengekomen tussen de lener en de geldverstrekker.

Kan ik een renteloze lening geven?

Het is mogelijk om een renteloze lening te verstrekken aan iemand. Een renteloze lening houdt in dat de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan een vriendelijke geste zijn om iemand financieel te ondersteunen zonder extra kosten toe te voegen. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een schriftelijke overeenkomst op te stellen om misverstanden in de toekomst te voorkomen. Het is raadzaam om transparant te zijn over de voorwaarden en de terugbetalingsregeling, zodat beide partijen weten waar ze aan toe zijn bij het verstrekken van een renteloze lening.

Kan ik een renteloze lening krijgen?

Ja, het is mogelijk om een renteloze lening te krijgen, maar dit komt meestal voor in specifieke situaties. Renteloze leningen worden vaak verstrekt door vrienden of familieleden die bereid zijn om geld uit te lenen zonder rente te vragen. Sommige organisaties of instellingen bieden ook renteloze leningen aan als onderdeel van sociale programma’s. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen en de relatie tussen de lener en de geldschieter te beschermen.

Waar kan je geld lenen zonder rente?

Een veelgestelde vraag over rentevrij lenen is: waar kan je geld lenen zonder rente? Geld lenen zonder rente kan vaak worden gedaan via vrienden of familie die bereid zijn om een renteloze lening te verstrekken. Daarnaast zijn er ook speciale platforms en organisaties die rentevrije leningen aanbieden als onderdeel van sociale initiatieven. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat u besluit om op deze manier geld te lenen, om eventuele misverstanden of problemen in de toekomst te voorkomen.

Hoe werkt een renteloze lening?

Een renteloze lening werkt op basis van het principe dat de lener geen rente hoeft te betalen over het geleende bedrag. Dit betekent dat de lener het volledige bedrag terugbetaalt zonder extra kosten in de vorm van rente. Renteloze leningen kunnen worden verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door bepaalde organisaties als onderdeel van sociale programma’s. Het doel van een renteloze lening is om mensen in staat te stellen geld te lenen zonder de financiële last van rentekosten, waardoor het gemakkelijker kan zijn om toegang te krijgen tot financiële middelen wanneer dat nodig is.

Hoeveel staat de vaste rentevoet vandaag?

Een veelgestelde vraag over rentevrij lenen is: “Hoeveel staat de vaste rentevoet vandaag?” Bij rentevrij lenen is er echter geen sprake van een vaste rentevoet, aangezien er geen rente wordt berekend over het geleende bedrag. Rentevrij lenen biedt mensen de mogelijkheid om geld te lenen zonder dat ze zich zorgen hoeven te maken over schommelingen in de rentevoet. Het concept van rentevrij lenen is gebaseerd op solidariteit en het vermijden van extra kosten voor de lener, wat het aantrekkelijk maakt voor diegenen die op zoek zijn naar een alternatieve manier om financiële steun te krijgen.

Waar kan ik renteloos lenen?

Veel mensen vragen zich af: waar kan ik renteloos lenen? Renteloos lenen kan mogelijk worden gedaan via vrienden of familie die bereid zijn om geld uit te lenen zonder rentekosten. Daarnaast zijn er ook speciale platforms en organisaties die rentevrije leningen aanbieden als onderdeel van sociale programma’s. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken bij het overwegen van renteloos lenen, om eventuele risico’s en implicaties zorgvuldig te begrijpen.

Kan je renteloos lenen?

Ja, renteloos lenen is mogelijk in bepaalde situaties. Renteloos lenen houdt in dat je geld kunt lenen zonder dat daar rentekosten aan verbonden zijn. Dit kan bijvoorbeeld gebeuren wanneer je geld leent van vrienden of familie, of via speciale platforms die rentevrije leningen aanbieden. Het is belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen. Renteloos lenen kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente.

Is het mogelijk om een ​​lening met 0% rente te krijgen?

Veel mensen vragen zich af of het mogelijk is om een lening te krijgen met 0% rente. Hoewel het niet gebruikelijk is bij traditionele kredietverstrekkers, zijn er wel alternatieve opties zoals rentevrij lenen van vrienden of familie, speciale platforms die rentevrije leningen aanbieden, of bepaalde sociale programma’s die rentevrije leningen verstrekken. Het is belangrijk om de voorwaarden en risico’s goed te begrijpen voordat u besluit om een lening met 0% rente aan te gaan, en om duidelijke afspraken te maken om eventuele misverstanden te voorkomen.

Wie krijgt een renteloze lening?

Bij rentevrij lenen is het belangrijk om te begrijpen dat de voorwaarden en criteria voor het verkrijgen van een renteloze lening kunnen variëren, afhankelijk van de bron van de lening. Over het algemeen komen renteloze leningen vaak voor tussen vrienden of familieleden, waarbij de relatie en het vertrouwen tussen de partijen een belangrijke rol spelen. Sommige organisaties of platforms bieden ook renteloze leningen aan als onderdeel van sociale programma’s, waarbij specifieke doelgroepen in aanmerking kunnen komen op basis van bepaalde criteria zoals inkomen, behoefte of andere factoren. Het is essentieel om de specifieke vereisten en voorwaarden te begrijpen die van toepassing zijn op renteloze leningen om te bepalen wie in aanmerking komt voor deze vorm van lenen.

Kan je rentevrij lenen?

Een veelgestelde vraag over rentevrij lenen is: “Kan je rentevrij lenen?” Het antwoord is ja, het is mogelijk om rentevrij te lenen. Rentevrij lenen houdt in dat je geld leent zonder dat daar rentekosten aan verbonden zijn. Deze vorm van lenen kan voordelen hebben, zoals het vermijden van extra kosten en financiële druk. Het komt vaak voor bij leningen die worden verstrekt door vrienden of familie, via speciale platforms of als onderdeel van sociale programma’s. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om mogelijke complicaties bij terugbetaling te voorkomen.

Hoe een renteloze lening aanvragen?

Wanneer u een renteloze lening wilt aanvragen, zijn er verschillende manieren waarop dit kan worden gedaan, afhankelijk van de bron van de lening. Als u overweegt om een renteloze lening aan te vragen bij vrienden of familie, is het belangrijk om open en duidelijk te communiceren over de voorwaarden en terugbetalingsafspraken. Indien u op zoek bent naar rentevrije leningen via speciale platforms of organisaties, kunt u online onderzoek doen om te zien welke mogelijkheden er beschikbaar zijn en wat de vereisten zijn voor het aanvragen van een renteloze lening. Het is altijd verstandig om zorgvuldig alle voorwaarden te lezen en eventuele vragen te stellen voordat u een renteloze lening aanvraagt om ervoor te zorgen dat u goed geïnformeerd bent over het proces en de verplichtingen die eraan verbonden zijn.

Is het mogelijk om een renteloze lening te krijgen?

Het is mogelijk om een renteloze lening te krijgen, hoewel dit vaak afhankelijk is van de specifieke omstandigheden en de bron van waaruit de lening wordt verstrekt. Renteloze leningen kunnen bijvoorbeeld worden verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door bepaalde organisaties als onderdeel van sociale programma’s. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat u besluit om een renteloze lening aan te vragen, om eventuele misverstanden te voorkomen en ervoor te zorgen dat alle partijen zich bewust zijn van de voorwaarden.

Hoe werkt renteloze lening?

Een renteloze lening werkt doorgaans door het verstrekken van een lening waarbij de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan verschillende vormen aannemen, zoals leningen verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door organisaties die rentevrije leningen verstrekken als onderdeel van een sociaal programma. Het concept van een renteloze lening is bedoeld om mensen in staat te stellen geld te lenen zonder de extra kosten die normaal gesproken gepaard gaan met traditionele leningen waar wel rente over verschuldigd is. Het is echter belangrijk om duidelijke afspraken te maken en eventueel juridische documentatie te gebruiken om de voorwaarden en terugbetalingsregelingen vast te leggen bij een renteloze lening.

Is het mogelijk om een renteloze lening te geven?

Ja, het is mogelijk om een renteloze lening te geven. Een renteloze lening houdt in dat de lener het geleende bedrag terugbetaalt zonder extra kosten in de vorm van rente. Deze vorm van lenen kan voordelig zijn voor zowel de lener als de verstrekker, omdat het financiële druk kan verminderen en de toegang tot geld kan vergemakkelijken. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen en ervoor te zorgen dat beide partijen zich bewust zijn van de voorwaarden van de lening.

Is het mogelijk om renteloos geld uit te lenen?

Veel mensen vragen zich af of het mogelijk is om renteloos geld uit te lenen. Het antwoord is ja, renteloos geld uitlenen is mogelijk en kan verschillende voordelen hebben, zoals het helpen van vrienden of familie in financiële nood zonder extra kosten. Dit kan echter ook enkele potentiële nadelen met zich meebrengen, zoals mogelijke conflicten over terugbetalingsvoorwaarden of de impact op persoonlijke relaties. Het is daarom belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen wanneer u overweegt om renteloos geld uit te lenen.

Waar kan ik lenen zonder rente?

Een veelgestelde vraag over rentevrij lenen is: “Waar kan ik lenen zonder rente?” Mensen die op zoek zijn naar mogelijkheden om geld te lenen zonder rentekosten, willen vaak weten waar zij terecht kunnen voor rentevrije leningen. In de meeste gevallen kunnen rentevrije leningen worden verkregen van vrienden, familieleden of via speciale platforms die deze dienst aanbieden. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat men besluit om op deze manier geld te lenen, om eventuele misverstanden of problemen in de toekomst te voorkomen.

Wat is de actuele rentevoet voor een hypothecaire lening in België?

Wat is de huidige rentevoet voor hypothecaire lening

Wat is de huidige rentevoet voor een hypothecaire lening?

De rentevoet voor hypothecaire leningen is een belangrijke factor voor mensen die een huis willen kopen of verbouwen. Het bepaalt immers hoeveel interest je moet betalen op het geleende bedrag gedurende de looptijd van de lening.

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Deze percentages kunnen echter fluctueren afhankelijk van verschillende factoren, waaronder de economische situatie, inflatie en het beleid van de centrale bank.

Het is belangrijk om te begrijpen dat de rentevoet slechts één aspect is waarmee rekening moet worden gehouden bij het afsluiten van een hypothecaire lening. Andere factoren zoals de looptijd van de lening, het geleende bedrag en eventuele bijkomende kosten spelen ook een rol bij het bepalen van de totale kostprijs van de lening.

Voordat je beslist om een hypothecaire lening af te sluiten, is het verstandig om verschillende kredietverstrekkers te vergelijken en advies in te winnen bij financiële experts. Op die manier kan je een weloverwogen beslissing nemen die past bij jouw financiële situatie en toekomstplannen.

Vergeet niet dat het afsluiten van een hypothecaire lening een grote financiële verantwoordelijkheid met zich meebrengt. Zorg er daarom voor dat je goed geïnformeerd bent over alle aspecten van de lening voordat je definitief akkoord gaat met de voorwaarden.


12 Veelgestelde Vragen over de Huidige Rentevoet voor Hypothecaire Leningen in België

  1. Wat is de huidige hypotheekrente op dit moment?
  2. Wat gaat hypotheekrente doen in 2024 in België?
  3. Zal de rentevoet nog dalen?
  4. Wat is de huidige rentevoet KBC?
  5. Wat gaat de rente doen in 2024 in België?
  6. Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?
  7. Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?
  8. Wat is de gemiddelde rentevoet voor hypothecaire lening?
  9. Wat is de wettelijke rentevoet voor een lening in 2025?
  10. Wat is de huidige rente op een hypotheek?
  11. Hoe hoog staat de rentevoet vandaag?
  12. Wat is de rentevoet op dit moment?

Wat is de huidige hypotheekrente op dit moment?

Op dit moment is de huidige hypotheekrente in België afhankelijk van verschillende factoren en kan variëren tussen 1% en 2% voor leningen met een vaste rentevoet, en tussen 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk om te begrijpen dat de hypotheekrente regelmatig kan veranderen als gevolg van economische omstandigheden en beleidsmaatregelen. Potentiële kredietnemers wordt aangeraden om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te vergelijken om de meest gunstige voorwaarden te vinden die passen bij hun financiële situatie.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van de hypotheekrente in België voor 2024 is een uitdagende taak, aangezien deze afhankelijk is van verschillende economische en financiële factoren. Hoewel het onmogelijk is om met absolute zekerheid te zeggen wat de rentevoeten zullen doen, kunnen we wel enkele trends en prognoses bekijken. Economische indicatoren, zoals de inflatie, werkloosheidscijfers en het monetaire beleid van de Europese Centrale Bank, zullen allemaal invloed hebben op de richting van de hypotheekrente. Het is raadzaam om regelmatig updates te volgen van financiële experts en instellingen om een beter inzicht te krijgen in de mogelijke evolutie van de hypotheekrente in België voor het jaar 2024.

Zal de rentevoet nog dalen?

Een veelgestelde vraag is of de rentevoet voor hypothecaire leningen nog zal dalen. Het voorspellen van renteschommelingen is echter geen exacte wetenschap en wordt beïnvloed door verschillende economische factoren en marktomstandigheden. Hoewel niemand met absolute zekerheid kan zeggen of de rentevoet zal dalen, volgen financiële instellingen en experts de markttrends nauwlettend om prognoses te maken. Het is raadzaam om regelmatig de rentetarieven te monitoren en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over het afsluiten van een hypothecaire lening.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de financiële situatie van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentevoeten en leningsvoorwaarden. Door persoonlijk advies in te winnen bij KBC kunnen potentiële kredietnemers een duidelijk beeld krijgen van welke rentevoet en leningopties voor hen beschikbaar zijn.

Wat gaat de rente doen in 2024 in België?

Een veelgestelde vraag is wat de rente zal doen in 2024 in België. Het voorspellen van toekomstige rentetarieven is echter een uitdaging, aangezien deze afhankelijk zijn van verschillende economische factoren en marktomstandigheden. Hoewel experts prognoses kunnen maken op basis van trends en analyses, blijft het onzeker hoe de rentevoeten zich precies zullen ontwikkelen. Het is daarom verstandig om regelmatig de financiële markten te volgen en advies in te winnen bij professionals om op de hoogte te blijven van eventuele veranderingen die invloed kunnen hebben op hypothecaire leningen en andere financiële producten.

Wat zijn de vooruitzichten voor de rente op een woonlening in 2025?

De vooruitzichten voor de rente op een woonlening in 2025 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, zijn er enkele trends die kunnen worden geobserveerd. Analisten suggereren dat de rentevoeten op hypothecaire leningen in de komende jaren mogelijk geleidelijk zullen stijgen als gevolg van veranderingen in het monetaire beleid, inflatiedruk en economische groei. Het is daarom raadzaam voor potentiële kredietnemers om regelmatig markttrends te volgen en advies in te winnen bij financiële experts om goed geïnformeerde beslissingen te nemen over het afsluiten van een woonlening in 2025.

Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2024?

De vooruitzichten voor de rente op een hypothecaire lening in 2024 zijn afhankelijk van verschillende economische factoren en marktomstandigheden. Hoewel het moeilijk is om met absolute zekerheid te voorspellen hoe de rente zich zal ontwikkelen, suggereren sommige analisten dat de rente op hypothecaire leningen in 2024 mogelijk iets hoger kan zijn dan de huidige niveaus. Dit kan te maken hebben met veranderingen in het monetair beleid, inflatieverwachtingen en algemene economische groei. Het is echter altijd verstandig om regelmatig de rentetarieven te volgen en advies in te winnen bij financiële experts om goed geïnformeerd te blijven over eventuele veranderingen die van invloed kunnen zijn op het afsluiten van een hypothecaire lening in de toekomst.

Wat is de gemiddelde rentevoet voor hypothecaire lening?

De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de economische omstandigheden, de looptijd van de lening en het type rentevoet (vast of variabel). Op dit moment ligt de gemiddelde rentevoet voor hypothecaire leningen in België rond de 1,5% tot 2%, maar het is belangrijk op te merken dat deze cijfers slechts een algemene indicatie vormen. Potentiële kredietnemers wordt aangeraden om contact op te nemen met verschillende banken en financiële instellingen om specifieke informatie te verkrijgen over de actuele rentetarieven en voorwaarden die van toepassing zijn op hypothecaire leningen. Het vergelijken van aanbiedingen en het raadplegen van financiële experts kan helpen bij het vinden van een lening die past bij individuele behoeften en financiële situatie.

Wat is de wettelijke rentevoet voor een lening in 2025?

De wettelijke rentevoet voor een lening in 2025 is afhankelijk van verschillende factoren en kan variëren op basis van de economische omstandigheden en het beleid van de centrale bank. Het is belangrijk om te begrijpen dat de wettelijke rentevoet regelmatig wordt herzien en aangepast om in lijn te blijven met de marktomstandigheden. Het is raadzaam om bij het afsluiten van een lening in 2025 advies in te winnen bij financiële experts en kredietverstrekkers om op de hoogte te zijn van de actuele wettelijke rentevoet en hoe deze van invloed kan zijn op jouw leningsovereenkomst.

Wat is de huidige rente op een hypotheek?

De vraag “Wat is de huidige rente op een hypotheek?” is een veelvoorkomende vraag onder mensen die overwegen een huis te kopen of te verbouwen. De rente op een hypotheek kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, het type lening en de kredietwaardigheid van de lener. Op dit moment liggen de rentetarieven voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is echter belangrijk om te onthouden dat deze tarieven kunnen fluctueren en dat het verstandig is om advies in te winnen bij financiële experts voordat je besluit een hypotheek af te sluiten.

Hoe hoog staat de rentevoet vandaag?

Een veelgestelde vraag is: “Hoe hoog staat de rentevoet vandaag voor een hypothecaire lening?” De actuele rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van financiële instellingen. Het is daarom raadzaam om regelmatig de rentetarieven te controleren bij verschillende kredietverstrekkers en financiële instellingen om een goed beeld te krijgen van de huidige rentestanden en om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypothecaire lening.

Wat is de rentevoet op dit moment?

Op dit moment varieert de rentevoet voor hypothecaire leningen in België tussen de 1% en 2% voor leningen met een vaste rentevoet en tussen de 0,5% en 1,5% voor leningen met een variabele rentevoet. Het is belangrijk op te merken dat deze percentages kunnen fluctueren afhankelijk van verschillende factoren, zoals de economische omstandigheden en het beleid van de centrale bank. Het is raadzaam om regelmatig de actuele rentetarieven te controleren bij verschillende kredietverstrekkers en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te kunnen nemen over het afsluiten van een hypothecaire lening.

Vind de Goedkoopste Leningrente: Bespaar Geld op Uw Lening!

De Goedkoopste Lening Rente Vinden

De Goedkoopste Lening Rente Vinden

Als u op zoek bent naar een lening, is het vinden van de goedkoopste rente essentieel om de totale kosten van uw lening te minimaliseren. Een lage rente kan u duizenden euro’s besparen over de looptijd van uw lening. Hier zijn enkele tips om de goedkoopste leningrente te vinden:

Vergelijk Verschillende Leningaanbieders

Het is verstandig om verschillende leningaanbieders te vergelijken voordat u een beslissing neemt. Verschillende banken en kredietverstrekkers bieden verschillende rentetarieven aan, dus door te shoppen kunt u de beste deal vinden.

Let op Bijkomende Kosten

Naast de rente zijn er vaak ook andere kosten verbonden aan een lening, zoals administratiekosten of verzekeringen. Zorg ervoor dat u deze kosten in overweging neemt bij het vergelijken van leningen om een volledig beeld te krijgen van de totale kosten.

Verbeter Uw Kredietgeschiedenis

Uw kredietgeschiedenis heeft invloed op het rentetarief dat u kunt krijgen. Door uw kredietscore te verbeteren, bijvoorbeeld door tijdig uw rekeningen te betalen en schulden af ​​te lossen, kunt u in aanmerking komen voor lagere rentetarieven.

Onderhandel Over De Rentetarieven

Sommige kredietverstrekkers staan open voor onderhandelingen over rentetarieven, vooral als u een sterke kandidaat bent met een goede kredietgeschiedenis. Aarzel niet om te vragen of er ruimte is voor een lagere rente.

Door deze tips toe te passen en grondig onderzoek te doen, kunt u de goedkoopste leningrente vinden die past bij uw financiële behoeften en situatie.


26 Veelgestelde Vragen over de Goedkoopste Lening Rente in België

  1. Wat is de laagste rentevoet hypothecaire lening?
  2. Welke bank is de rente het laagst?
  3. Welke bank goedkoopste lening?
  4. Hoe staan de rentevoeten vandaag?
  5. Welke bank geeft de goedkoopste rente?
  6. Welke bank heeft de laagste rente lening?
  7. Hoeveel procent rente op lening?
  8. Wat is de laagste rente voor een lening?
  9. Welke bank heeft de laagste rente voor een lening?
  10. Hoeveel afbetalen voor 250000 euro?
  11. Wat is de huidige rente op leningen?
  12. Welke bank biedt de laagste rente op persoonlijke leningen?
  13. Welke bank heeft de goedkoopste rente?
  14. Welke banken lenen aan 100%?
  15. Wat gaat de rente doen in 2024 in België?
  16. Welke bank geeft de beste lening?
  17. Welke bank heeft de laagste rente om te lenen?
  18. Welke bank heeft de laagste rente?
  19. Waar kan je het goedkoopste geld lenen?
  20. Welke bank is het goedkoopst om te lenen?
  21. Welke bank minste rente lening?
  22. Welk type lening heeft de laagste rente?
  23. Welke bank heeft de goedkoopste rente op een lening?
  24. Waar kan ik het goedkoopst geld lenen?
  25. Wat zijn de huidige rentevoeten?
  26. Waar kan je goedkoopst geld lenen?

Wat is de laagste rentevoet hypothecaire lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Wat is de laagste rentevoet voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de looptijd van de lening, het geleende bedrag en uw kredietgeschiedenis. Het is belangrijk om te begrijpen dat de laagste rentevoet niet altijd de beste optie hoeft te zijn, aangezien er ook andere kosten en voorwaarden zijn waarmee rekening moet worden gehouden bij het kiezen van een hypotheeklening die het beste bij uw financiële situatie past. Het is raadzaam om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen.

Welke bank is de rente het laagst?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank heeft de laagste rente?” Het antwoord op deze vraag kan variëren, omdat rentetarieven regelmatig worden bijgewerkt en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw persoonlijke financiële situatie. Het is daarom belangrijk om verschillende banken en kredietverstrekkers te vergelijken om de meest actuele informatie te krijgen en de beste deal te vinden die past bij uw behoeften.

Welke bank goedkoopste lening?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Welke bank biedt de goedkoopste lening aan?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren voor leningen. Om de bank te vinden die de goedkoopste lening aanbiedt, is het essentieel om verschillende banken en kredietverstrekkers te vergelijken en rekening te houden met factoren zoals rentetarieven, bijkomende kosten en voorwaarden. Door grondig onderzoek te doen en offertes op te vragen bij verschillende instellingen, kunt u de bank vinden die de meest voordelige leningoptie biedt die past bij uw financiële behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over de goedkoopste leningrente is: “Hoe staan de rentevoeten vandaag?” Het is begrijpelijk dat mensen willen weten wat de actuele rentetarieven zijn, aangezien deze een grote invloed hebben op de totale kosten van een lening. De rentevoeten kunnen dagelijks fluctueren op basis van verschillende factoren, zoals economische ontwikkelingen en het beleid van centrale banken. Het is daarom verstandig om regelmatig de rentetarieven te controleren en te vergelijken bij verschillende kredietverstrekkers om zo de meest gunstige leningoptie te vinden.

Welke bank geeft de goedkoopste rente?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank geeft de goedkoopste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Om de bank te vinden die de goedkoopste rente biedt, is het essentieel om verschillende aanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten. Door grondig onderzoek te doen en offertes aan te vragen bij verschillende banken, kunt u de beste deal vinden die past bij uw financiële behoeften.

Welke bank heeft de laagste rente lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank heeft de laagste rente voor een lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Het is daarom raadzaam om meerdere banken te vergelijken om te bepalen welke bank op dat moment de laagste rente biedt die past bij uw specifieke behoeften en financiële situatie.

Hoeveel procent rente op lening?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Hoeveel procent rente op lening?” Het rentepercentage op een lening kan variëren afhankelijk van verschillende factoren, zoals het leenbedrag, de looptijd van de lening, uw kredietgeschiedenis en het type lening dat u aanvraagt. Over het algemeen geldt dat hoe lager uw kredietrisico is, hoe lager de rente die u kunt krijgen. Het is belangrijk om verschillende leningaanbieders te vergelijken en te onderzoeken welke rentetarieven zij hanteren om de beste deal te vinden die past bij uw financiële situatie.

Wat is de laagste rente voor een lening?

Een veelgestelde vraag is: “Wat is de laagste rente voor een lening?” De laagste rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de kredietwaardigheid van de lener en de huidige marktomstandigheden. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe groter de kans op het verkrijgen van een lagere rente. Het is belangrijk om verschillende leningaanbieders te vergelijken en te onderzoeken welke opties beschikbaar zijn om zo de best mogelijke rente te vinden die past bij uw financiële situatie.

Welke bank heeft de laagste rente voor een lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een lening. Het is belangrijk op te merken dat de rentetarieven voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het leenbedrag, de looptijd en uw kredietgeschiedenis. Om de bank met de laagste rente te vinden, is het raadzaam om verschillende banken en kredietverstrekkers te vergelijken en offertes aan te vragen. Door grondig onderzoek te doen en rekening te houden met alle kosten verbonden aan de lening, kunt u de beste optie vinden die past bij uw financiële behoeften.

Hoeveel afbetalen voor 250000 euro?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Hoeveel moet ik afbetalen voor 250.000 euro?” Het bedrag dat u maandelijks moet aflossen voor een lening van 250.000 euro hangt af van verschillende factoren, waaronder de rentevoet, looptijd van de lening en het type lening dat u kiest. Door verschillende leningaanbieders te vergelijken en rekening te houden met bijkomende kosten, kunt u een beter inzicht krijgen in hoeveel u maandelijks zult moeten aflossen en welke lening het meest voordelig is voor uw situatie. Het is belangrijk om zorgvuldig te plannen en te berekenen om ervoor te zorgen dat u comfortabel kunt voldoen aan uw aflossingsverplichtingen gedurende de looptijd van de lening.

Wat is de huidige rente op leningen?

Een veelgestelde vraag is: “Wat is de huidige rente op leningen?” De rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, de kredietwaardigheid van de aanvrager en de marktomstandigheden. Om de meest actuele informatie over leningrentetarieven te verkrijgen, is het raadzaam om rechtstreeks contact op te nemen met verschillende banken en kredietverstrekkers of hun websites te raadplegen. Het vergelijken van rentetarieven bij verschillende aanbieders kan u helpen om de beste deal te vinden en de goedkoopste leningrente voor uw specifieke situatie te bepalen.

Welke bank biedt de laagste rente op persoonlijke leningen?

Veel mensen vragen zich af welke bank de laagste rente biedt op persoonlijke leningen. Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren op basis van verschillende factoren, zoals uw kredietgeschiedenis en het geleende bedrag. Het is daarom verstandig om meerdere banken te vergelijken en offertes aan te vragen om zo de bank te vinden die de beste voorwaarden en de laagste rente kan bieden voor uw persoonlijke lening. Het loont altijd de moeite om grondig onderzoek te doen en goed geïnformeerd te zijn voordat u een financiële beslissing neemt.

Welke bank heeft de goedkoopste rente?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank heeft de goedkoopste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven aanbieden op leningen. Om de bank met de goedkoopste rente te vinden, is het essentieel om verschillende leningaanbieders te vergelijken en rekening te houden met bijkomende kosten. Door grondig onderzoek te doen en offertes van verschillende banken op te vragen, kunt u de beste deal vinden die past bij uw financiële behoeften en budget.

Welke banken lenen aan 100%?

Veel mensen vragen zich af welke banken leningen verstrekken tot 100% van het gevraagde bedrag. Hoewel het mogelijk is om een lening te krijgen die de volledige waarde van uw financieringsbehoefte dekt, is dit afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en de specifieke voorwaarden van de bank. Sommige banken bieden mogelijk leningen aan met een dekkingspercentage van 100%, maar het is belangrijk om te begrijpen dat dit niet altijd standaardpraktijk is en dat individuele omstandigheden een rol spelen bij het goedkeuringsproces. Het is raadzaam om met verschillende banken te praten en hun specifieke voorwaarden te onderzoeken om te bepalen welke opties beschikbaar zijn voor het verkrijgen van een lening tot 100%.

Wat gaat de rente doen in 2024 in België?

Het voorspellen van rentetarieven voor de toekomst, zoals in 2024, is een uitdagende taak en afhankelijk van verschillende factoren. De rente wordt beïnvloed door economische indicatoren, monetaire beleidsbeslissingen en wereldgebeurtenissen. Hoewel het moeilijk is om met zekerheid te zeggen wat de rente in 2024 zal doen, kunnen economen en financiële experts prognoses maken op basis van huidige trends en ontwikkelingen. Het is raadzaam om regelmatig de marktomstandigheden te volgen en advies in te winnen bij professionals om op de hoogte te blijven van mogelijke veranderingen in de rentetarieven in België.

Welke bank geeft de beste lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank geeft de beste lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende leningvoorwaarden en rentetarieven hanteren. Om de beste lening te vinden, is het belangrijk om niet alleen naar de rente te kijken, maar ook naar andere factoren zoals bijkomende kosten, flexibiliteit van aflossingsopties en klantenservice. Door verschillende leningaanbieders te vergelijken en uw persoonlijke financiële behoeften in overweging te nemen, kunt u de bank vinden die de lening aanbiedt die het beste bij u past.

Welke bank heeft de laagste rente om te lenen?

Veel mensen vragen zich af welke bank de laagste rente biedt om te lenen. Het antwoord op deze vraag kan variëren, aangezien rentetarieven regelmatig worden bijgewerkt en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Om de bank met de laagste rente te vinden, is het raadzaam om verschillende leningaanbieders te vergelijken en offertes aan te vragen. Door grondig onderzoek te doen en rekening te houden met eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en de beste deal vinden die past bij uw behoeften.

Welke bank heeft de laagste rente?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank heeft de laagste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren voor leningen. Het is daarom belangrijk om een grondige vergelijking te maken tussen verschillende aanbieders om de bank te vinden die de laagste rente biedt die past bij uw financiële behoeften en situatie. Door goed onderzoek te doen en te kijken naar zowel de rentetarieven als eventuele bijkomende kosten, kunt u de beste deal vinden en geld besparen op uw lening.

Waar kan je het goedkoopste geld lenen?

Een veelgestelde vraag is: “Waar kan je het goedkoopste geld lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, kredietgeschiedenis en het type lening dat u nodig heeft. Over het algemeen zijn banken en kredietverstrekkers goede plaatsen om te beginnen met zoeken naar de goedkoopste leningrente. Het is echter belangrijk om verschillende aanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten om de meest voordelige optie te vinden die past bij uw behoeften. Door zorgvuldig onderzoek te doen en uw opties te evalueren, kunt u de beste deal krijgen voor het lenen van geld tegen een betaalbare rente.

Welke bank is het goedkoopst om te lenen?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank is het goedkoopst om te lenen?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven en voorwaarden hanteren. Het is daarom belangrijk om verschillende leningaanbieders te vergelijken om de beste deal te vinden die aansluit bij uw financiële behoeften en situatie. Door zorgvuldig onderzoek te doen en rekening te houden met factoren zoals rentetarieven, bijkomende kosten en uw eigen kredietgeschiedenis, kunt u de bank identificeren die u de meest voordelige lening kan bieden.

Welke bank minste rente lening?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank biedt de laagste rente voor een lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals uw kredietgeschiedenis, het leenbedrag en de looptijd van de lening. Het is daarom belangrijk om meerdere banken te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële situatie en behoeften. Het loont altijd om grondig onderzoek te doen en goed geïnformeerd te zijn voordat u een lening afsluit om ervoor te zorgen dat u de meest voordelige rente krijgt.

Welk type lening heeft de laagste rente?

Het type lening dat doorgaans de laagste rente heeft, is een hypothecaire lening. Hypotheekleningen worden meestal gedekt door het onderpand van een huis of vastgoed, waardoor kredietverstrekkers minder risico lopen en lagere rentetarieven kunnen aanbieden. Voor consumenten die op zoek zijn naar de goedkoopste rente, kan het afsluiten van een hypotheeklening een aantrekkelijke optie zijn vanwege de gunstige voorwaarden en langere looptijden die vaak beschikbaar zijn. Het is echter belangrijk om alle aspecten van de lening te overwegen en te zorgen dat deze past bij uw financiële situatie en behoeften voordat u zich verbindt tot een hypotheeklening.

Welke bank heeft de goedkoopste rente op een lening?

Veel mensen vragen zich af welke bank de goedkoopste rente biedt op een lening. Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het leenbedrag, de looptijd van de lening en uw kredietgeschiedenis. Het is daarom belangrijk om meerdere banken en kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw financiële situatie. Door grondig onderzoek te doen en offertes aan te vragen, kunt u de bank identificeren die de goedkoopste rente biedt voor uw leningsbehoeften.

Waar kan ik het goedkoopst geld lenen?

Een veelgestelde vraag is: “Waar kan ik het goedkoopst geld lenen?” Het antwoord op deze vraag kan variëren, aangezien de goedkoopste leningrente afhankelijk is van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Om de beste deal te vinden, is het aan te raden om verschillende leningaanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten. Door zorgvuldig onderzoek te doen en uw opties te evalueren, kunt u de geldverstrekker vinden die u de meest gunstige voorwaarden biedt voor uw leningbehoeften.

Wat zijn de huidige rentevoeten?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Wat zijn de huidige rentevoeten?” Het is begrijpelijk dat mensen op zoek zijn naar actuele informatie over rentetarieven om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een lening. De huidige rentevoeten kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en individuele kredietwaardigheid. Het is daarom raadzaam om regelmatig de rentetarieven bij verschillende kredietverstrekkers te controleren en te vergelijken om zo de beste deal te vinden die past bij uw financiële situatie.

Waar kan je goedkoopst geld lenen?

Een veelgestelde vraag is: waar kan je het goedkoopst geld lenen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de hoogte van het bedrag dat u wilt lenen, de looptijd van de lening en uw persoonlijke financiële situatie. Om de goedkoopste lening te vinden, is het belangrijk om verschillende kredietverstrekkers te vergelijken en te letten op zowel de rentetarieven als eventuele bijkomende kosten. Door grondig onderzoek te doen en uw opties te evalueren, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste aansluit bij uw behoeften en budget.

Alles over de rentevoet voor uw lening bij Argenta

Alles wat u moet weten over de rentevoet lening bij Argenta

Rentevoet lening bij Argenta

Argenta is een bekende speler op de financiële markt en biedt verschillende soorten leningen aan, waaronder hypothecaire leningen, persoonlijke leningen en autoleningen. Een cruciaal aspect van elke lening is de rentevoet, die bepaalt hoeveel u uiteindelijk zult betalen voor het geleende bedrag.

De rentevoet voor een lening bij Argenta kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Over het algemeen hanteert Argenta competitieve rentetarieven die kunnen concurreren met andere grote spelers op de markt.

Het is belangrijk om te begrijpen dat de rentevoet niet het enige aspect is om rekening mee te houden bij het afsluiten van een lening bij Argenta. Andere kosten, zoals dossierkosten, notariskosten en verzekeringen, kunnen ook van invloed zijn op de totale kosten van uw lening.

Voordat u een lening afsluit bij Argenta of een andere financiële instelling, is het verstandig om goed onderzoek te doen en verschillende opties te vergelijken. Zo kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw financiële behoeften en mogelijkheden.

Kortom, de rentevoet voor een lening bij Argenta kan een belangrijke rol spelen in uw beslissing om al dan niet te lenen. Door goed geïnformeerd te zijn en alle kosten in overweging te nemen, kunt u ervoor zorgen dat u een weloverwogen keuze maakt die gunstig is voor uw financiële toekomst.


6 Tips voor het Optimaliseren van uw Rentevoet bij een Argenta Lening in België

  1. Vergelijk rentevoeten van leningen bij verschillende banken, inclusief Argenta.
  2. Let op bijkomende kosten en voorwaarden naast de rentevoet.
  3. Onderhandel indien mogelijk over de rentevoet met Argenta.
  4. Houd rekening met de looptijd van de lening bij het kiezen van een rentevoet.
  5. Informeer naar eventuele kortingen die u kunt krijgen op de rentevoet bij Argenta.
  6. Vraag advies aan een financieel expert voordat u een lening afsluit bij Argenta.

Vergelijk rentevoeten van leningen bij verschillende banken, inclusief Argenta.

Het is verstandig om de rentevoeten van leningen bij verschillende banken te vergelijken, waaronder Argenta. Door verschillende opties te onderzoeken en de rentetarieven van verschillende financiële instellingen te vergelijken, kunt u een beter inzicht krijgen in wat elke bank te bieden heeft en welke lening het meest gunstig is voor uw financiële situatie. Het vergelijken van rentevoeten stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de beste deal krijgt die past bij uw behoeften en budget.

Let op bijkomende kosten en voorwaarden naast de rentevoet.

Het is essentieel om aandacht te besteden aan bijkomende kosten en voorwaarden naast de rentevoet bij het overwegen van een lening bij Argenta. Naast de rentevoet kunnen er andere kosten zoals dossierkosten, notariskosten en verzekeringen van invloed zijn op de totale kosten van de lening. Bovendien kunnen specifieke voorwaarden, zoals aflossingstermijnen en boeteclausules, ook een impact hebben op uw leningsovereenkomst. Het is daarom verstandig om alle aspecten van de lening zorgvuldig te onderzoeken en te begrijpen voordat u een definitieve beslissing neemt, zodat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Onderhandel indien mogelijk over de rentevoet met Argenta.

Als u een lening afsluit bij Argenta, is het een slimme zet om, indien mogelijk, te onderhandelen over de rentevoet. Door te onderhandelen kunt u proberen gunstigere voorwaarden te verkrijgen die beter passen bij uw financiële situatie. Het loont de moeite om te kijken of er ruimte is voor aanpassingen in de rentevoet, zodat u mogelijk geld kunt besparen op de totale kosten van uw lening. Het kan geen kwaad om het gesprek aan te gaan en te zien of er mogelijkheden zijn om tot een overeenkomst te komen die voor beide partijen voordelig is.

Houd rekening met de looptijd van de lening bij het kiezen van een rentevoet.

Bij het kiezen van een rentevoet voor een lening bij Argenta is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt hoe lang u de lening zult aflossen en kan een aanzienlijke invloed hebben op de totale kosten die u betaalt. Een lagere rentevoet kan aantrekkelijk lijken, maar als dit gepaard gaat met een langere looptijd, kunt u uiteindelijk meer betalen dan wanneer u kiest voor een iets hogere rentevoet met een kortere looptijd. Het is daarom verstandig om zorgvuldig af te wegen welke combinatie van rentevoet en looptijd het meest gunstig is voor uw financiële situatie op lange termijn.

Informeer naar eventuele kortingen die u kunt krijgen op de rentevoet bij Argenta.

Het is verstandig om te informeren naar eventuele kortingen die u kunt krijgen op de rentevoet bij Argenta. Sommige financiële instellingen bieden kortingen aan klanten op basis van verschillende criteria, zoals bijvoorbeeld het afsluiten van meerdere producten of diensten bij dezelfde bank. Door te informeren naar mogelijke kortingen, kunt u wellicht een gunstiger rentetarief bedingen en zo mogelijk besparen op de totale kosten van uw lening bij Argenta. Het loont dus zeker de moeite om deze optie te verkennen en te kijken of u in aanmerking komt voor eventuele voordelen.

Vraag advies aan een financieel expert voordat u een lening afsluit bij Argenta.

Het is verstandig om advies in te winnen bij een financieel expert voordat u een lening afsluit bij Argenta. Een financieel expert kan u helpen om de voorwaarden van de lening te begrijpen, de impact van de rentevoet te evalueren en u begeleiden bij het nemen van een weloverwogen beslissing die aansluit bij uw financiële situatie en doelen. Het raadplegen van een professional kan u helpen om eventuele valkuilen te vermijden en ervoor te zorgen dat u optimaal profiteert van uw lening bij Argenta.

rentevoet hypothecaire lening fortis

Alles wat u moet weten over de rentevoet voor hypothecaire leningen bij Fortis

Alles wat u moet weten over de rentevoet voor hypothecaire leningen bij Fortis

Rentevoet hypothecaire lening bij Fortis

Als u van plan bent om een huis te kopen en een hypothecaire lening nodig heeft, is het belangrijk om goed op de hoogte te zijn van de rentevoeten die door verschillende banken worden aangeboden. Fortis, een gerenommeerde bank in België, biedt diverse opties voor hypothecaire leningen met competitieve rentevoeten.

De rentevoet voor een hypothecaire lening bij Fortis kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw persoonlijke financiële situatie. Het is essentieel om deze factoren in overweging te nemen bij het kiezen van de juiste lening voor uw behoeften.

Fortis biedt vaak zowel vaste als variabele rentevoeten aan voor hypothecaire leningen. Een vaste rentevoet biedt zekerheid omdat uw maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen veranderen.

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een beslissing neemt over welke type rentevoet het beste bij uw situatie past. Zij kunnen u helpen om de voor- en nadelen van elke optie te begrijpen en u begeleiden bij het maken van een weloverwogen keuze.

Kortom, als u op zoek bent naar een hypothecaire lening met aantrekkelijke rentevoeten, is Fortis zeker een bank om in overweging te nemen. Neem contact op met Fortis of bezoek hun website voor meer informatie over hun hypotheekproducten en actuele rentevoeten.


Veelgestelde Vragen over de Rentevoet van Hypothecaire Leningen bij Fortis

  1. Wat is de huidige rentevoet voor hypothecaire leningen bij Fortis?
  2. Zijn er verschillende soorten rentevoeten beschikbaar voor hypothecaire leningen bij Fortis?
  3. Hoe kan ik de rentevoet voor mijn hypothecaire lening bij Fortis berekenen?
  4. Zijn er speciale kortingen of promoties op de rentevoet beschikbaar bij Fortis?
  5. Kan ik mijn rentevoet heronderhandelen tijdens de looptijd van mijn hypothecaire lening bij Fortis?
  6. Welke factoren beïnvloeden de hoogte van de rentevoet voor een hypothecaire lening bij Fortis?
  7. Hoe lang duurt het voordat ik een beslissing krijg over mijn hypotheekaanvraag bij Fortis?
  8. Wat gebeurt er als de marktrente verandert nadat ik mijn hypotheekaanvraag heb ingediend bij Fortis?
  9. Biedt Fortis flexibele opties aan voor het aanpassen van mijn maandelijkse aflossingen in geval van rentewijzigingen?

Wat is de huidige rentevoet voor hypothecaire leningen bij Fortis?

De huidige rentevoet voor hypothecaire leningen bij Fortis varieert afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw persoonlijke financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met Fortis of hun website te raadplegen voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Door persoonlijk advies in te winnen bij een financieel adviseur kunt u een beter inzicht krijgen in welke rentevoet het beste past bij uw specifieke omstandigheden en financiële doelen.

Zijn er verschillende soorten rentevoeten beschikbaar voor hypothecaire leningen bij Fortis?

Ja, bij Fortis zijn er verschillende soorten rentevoeten beschikbaar voor hypothecaire leningen. Fortis biedt zowel vaste als variabele rentevoeten aan voor hypothecaire leningen, waardoor klanten de flexibiliteit hebben om een optie te kiezen die het beste aansluit bij hun financiële behoeften en risicobereidheid. Een vaste rentevoet biedt stabiliteit doordat de maandelijkse aflossingen gedurende de hele looptijd van de lening gelijk blijven, terwijl een variabele rentevoet kan fluctueren op basis van marktomstandigheden. Door deze keuzemogelijkheden kunnen klanten van Fortis een hypotheeklening op maat vinden die past bij hun specifieke situatie en voorkeuren.

Hoe kan ik de rentevoet voor mijn hypothecaire lening bij Fortis berekenen?

Om de rentevoet voor uw hypothecaire lening bij Fortis te berekenen, kunt u gebruikmaken van online tools die beschikbaar zijn op de website van Fortis of contact opnemen met een financieel adviseur van de bank. Door enkele gegevens in te voeren, zoals het geleende bedrag, de gewenste looptijd van de lening en uw persoonlijke financiële situatie, kan Fortis een gepersonaliseerde rentevoet voor u berekenen. Het is ook aan te raden om verschillende simulaties uit te voeren om een goed inzicht te krijgen in hoe verschillende factoren de rentevoet kunnen beïnvloeden en welke lening het beste aansluit bij uw behoeften en budget. Fortis staat klaar om u te helpen bij het berekenen van de rentevoet voor uw hypothecaire lening en u te begeleiden bij elke stap van het proces.
Zijn er speciale kortingen of promoties op de rentevoet beschikbaar bij Fortis?

Ja, Fortis biedt vaak speciale kortingen en promoties op de rentevoet voor hypothecaire leningen aan. Deze kortingen kunnen variëren afhankelijk van de actuele marktomstandigheden en de specifieke leningsvoorwaarden. Het is raadzaam om regelmatig de website van Fortis te raadplegen of contact op te nemen met een adviseur bij Fortis voor meer informatie over eventuele lopende promoties of kortingsmogelijkheden. Door op de hoogte te blijven van deze aanbiedingen kunt u mogelijk profiteren van gunstige voorwaarden en een lagere rentevoet voor uw hypothecaire lening bij Fortis.

Kan ik mijn rentevoet heronderhandelen tijdens de looptijd van mijn hypothecaire lening bij Fortis?

Ja, bij Fortis is het vaak mogelijk om uw rentevoet te heronderhandelen tijdens de looptijd van uw hypothecaire lening. Het heronderhandelen van de rentevoet kan gunstig zijn als de marktrente is gedaald sinds u de lening hebt afgesloten, omdat u dan mogelijk kunt profiteren van lagere maandelijkse aflossingen. Het is echter belangrijk om rekening te houden met eventuele kosten of voorwaarden die gepaard kunnen gaan met het heronderhandelen van de rentevoet. Het is raadzaam om contact op te nemen met Fortis en advies in te winnen over de mogelijkheden en gevolgen van het heronderhandelen van uw rentevoet tijdens de looptijd van uw hypothecaire lening.

Welke factoren beïnvloeden de hoogte van de rentevoet voor een hypothecaire lening bij Fortis?

Verschillende factoren kunnen de hoogte van de rentevoet voor een hypothecaire lening bij Fortis beïnvloeden. Enkele belangrijke factoren zijn onder andere de huidige marktrente, de looptijd van de lening, het geleende bedrag, uw kredietgeschiedenis en financiële situatie, evenals het type rentevoet dat u kiest (vast of variabel). De marktomstandigheden en het beleid van Fortis spelen ook een rol bij het bepalen van de rentevoet. Het is daarom aan te raden om deze factoren grondig te overwegen en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen over uw hypothecaire lening bij Fortis.

Hoe lang duurt het voordat ik een beslissing krijg over mijn hypotheekaanvraag bij Fortis?

Het is een veelgestelde vraag hoe lang het duurt voordat u een beslissing krijgt over uw hypotheekaanvraag bij Fortis. De tijd die het kost om een beslissing te ontvangen kan variëren, afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, de complexiteit van uw financiële situatie en de interne procedures van de bank. Over het algemeen streeft Fortis ernaar om hypotheekaanvragen zo snel en efficiënt mogelijk te verwerken. Het is raadzaam om regelmatig contact te houden met uw hypotheekadviseur bij Fortis voor updates over de status van uw aanvraag en eventuele benodigde documenten om het proces te versnellen.

Wat gebeurt er als de marktrente verandert nadat ik mijn hypotheekaanvraag heb ingediend bij Fortis?

Wanneer de marktrente verandert nadat u uw hypotheekaanvraag heeft ingediend bij Fortis, kan dit van invloed zijn op de uiteindelijke rentevoet die u zult ontvangen. Fortis houdt rekening met de marktomstandigheden op het moment van goedkeuring van uw lening, maar als de rente aanzienlijk stijgt of daalt voordat de lening wordt afgerond, kan dit leiden tot aanpassingen in uw rentevoet. Het is belangrijk om te begrijpen dat deze veranderingen invloed kunnen hebben op uw maandelijkse aflossingen en totale kosten van de lening. Het is raadzaam om regelmatig contact te houden met uw bank en financieel adviseur om op de hoogte te blijven van eventuele wijzigingen en mogelijke opties die beschikbaar zijn om met veranderende marktomstandigheden om te gaan.

Biedt Fortis flexibele opties aan voor het aanpassen van mijn maandelijkse aflossingen in geval van rentewijzigingen?

Ja, Fortis biedt flexibele opties aan voor het aanpassen van uw maandelijkse aflossingen in geval van rentewijzigingen bij hypothecaire leningen. Als de rentevoet verandert, kan dit invloed hebben op de hoogte van uw maandelijkse aflossingen. Fortis begrijpt dat deze veranderingen impact kunnen hebben op uw financiën en biedt daarom verschillende mogelijkheden om uw aflossingen aan te passen. U kunt bijvoorbeeld contact opnemen met Fortis om te bespreken of het mogelijk is om uw lening te herfinancieren of om andere afspraken te maken die passen bij uw nieuwe financiële situatie. Het is altijd raadzaam om proactief te zijn en tijdig contact op te nemen met uw bank in geval van rentewijzigingen om samen naar passende oplossingen te zoeken.

wat is de rente op een lening

Alles wat je moet weten over de rente op een lening

Wat is de rente op een lening

Wat is de rente op een lening?

Wanneer je geld leent van een financiële instelling of een geldschieter, is het gebruikelijk dat je naast het geleende bedrag ook rente moet betalen. De rente op een lening is in feite de vergoeding die je betaalt voor het gebruik van het geleende geld.

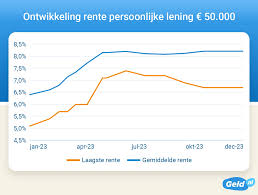
De hoogte van de rente op een lening kan variëren en wordt bepaald door verschillende factoren, waaronder de marktrente, het risiconiveau van de lener, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen geldt: hoe hoger het risico dat de lener vormt voor de geldschieter, hoe hoger de rente zal zijn.

Er zijn verschillende soorten rentetarieven die van toepassing kunnen zijn op leningen. Zo kan er sprake zijn van een vaste rente, waarbij het rentepercentage gedurende de gehele looptijd van de lening ongewijzigd blijft. Aan de andere kant kan er ook sprake zijn van een variabele rente, die kan fluctueren afhankelijk van marktomstandigheden.

Het is belangrijk om goed te letten op de hoogte en soort rente bij het afsluiten van een lening, aangezien dit aanzienlijke invloed kan hebben op de totale kosten van de lening. Door verschillende aanbieders te vergelijken en te kijken naar zowel het rentepercentage als eventuele bijkomende kosten, kun je ervoor zorgen dat je een lening afsluit die past bij jouw financiële situatie.

Kortom, de rente op een lening is essentieel om rekening mee te houden wanneer je geld leent. Het is belangrijk om goed geïnformeerd te zijn over hoe deze rente wordt berekend en welke invloed dit heeft op jouw financiën voordat je besluit om een lening af te sluiten.


6 Tips om de Rente op een Lening te Begrijpen en Te Vergelijken

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Kies voor een lening met een vaste rentevoet als je zekerheid wilt over de aflossingen.
  4. Hou rekening met de looptijd van de lening en de invloed ervan op het totale bedrag dat je terugbetaalt.
  5. Informeer naar eventuele boetes bij vervroegde terugbetaling van de lening.
  6. Laat je goed informeren over alle voorwaarden en gevolgen voordat je een lening afsluit.

Vergelijk rentetarieven bij verschillende kredietverstrekkers.

Een belangrijke tip bij het begrijpen van de rente op een lening is om rentetarieven te vergelijken bij verschillende kredietverstrekkers. Door verschillende aanbieders te onderzoeken en de rentepercentages te vergelijken, kun je een beter inzicht krijgen in welke leningsoptie het meest voordelig is voor jouw situatie. Het vergelijken van rentetarieven helpt je niet alleen om de kosten van de lening te minimaliseren, maar stelt je ook in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij jouw financiële behoeften.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Het is belangrijk om bij het afsluiten van een lening aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Zorg ervoor dat je volledig op de hoogte bent van alle mogelijke bijkomende kosten voordat je een lening afsluit, zodat je een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Kies voor een lening met een vaste rentevoet als je zekerheid wilt over de aflossingen.

Als je zekerheid wilt hebben over de aflossingen van je lening, is het verstandig om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening ongewijzigd, waardoor je precies weet hoeveel je elke maand moet aflossen. Dit biedt stabiliteit en voorspelbaarheid in je financiële planning, waardoor je niet voor verrassingen komt te staan door schommelingen in de marktrente.

Hou rekening met de looptijd van de lening en de invloed ervan op het totale bedrag dat je terugbetaalt.

Het is belangrijk om rekening te houden met de looptijd van een lening en de impact ervan op het totale terug te betalen bedrag. De looptijd van een lening bepaalt hoe lang je rente betaalt en hoe snel je de lening aflost. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar uiteindelijk zal je meer rente betalen en het totale bedrag dat je terugbetaalt zal hoger zijn. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse betalingen, maar je betaalt minder rente en lost de lening sneller af, wat op lange termijn voordeliger kan zijn. Het is daarom verstandig om zorgvuldig de looptijd van een lening te overwegen en te kiezen voor een termijn die past bij jouw financiële situatie en doelen.

Informeer naar eventuele boetes bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een lening is het verstandig om te informeren naar eventuele boetes die van toepassing kunnen zijn bij vervroegde terugbetaling van de lening. Sommige geldschieters hanteren boetes als compensatie voor het mislopen van rente-inkomsten wanneer een lening eerder wordt afbetaald dan gepland. Door vooraf duidelijkheid te krijgen over deze mogelijke kosten, kun je beter inschatten wat de financiële implicaties zijn als je besluit om de lening vroegtijdig af te lossen. Het is belangrijk om deze informatie mee te nemen in je overwegingen en onderhandelingen bij het afsluiten van een lening.

Laat je goed informeren over alle voorwaarden en gevolgen voordat je een lening afsluit.

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden en gevolgen voordat je besluit een lening af te sluiten. Door een grondig inzicht te krijgen in de rente, de looptijd, eventuele bijkomende kosten en andere voorwaarden van de lening, kun je beter beoordelen of deze past bij jouw financiële situatie en doelstellingen. Het nemen van deze voorzorgsmaatregelen helpt om onaangename verrassingen te voorkomen en zorgt ervoor dat je weloverwogen beslissingen kunt nemen met betrekking tot het aangaan van een lening.

renteloze lening auto

Financier uw droomauto met een renteloze lening

Renteloze lening voor uw auto: een slimme financieringsoptie

Renteloze lening voor uw auto: een slimme financieringsoptie

Veel mensen dromen van een nieuwe auto, maar de kosten kunnen soms ontmoedigend zijn. Een renteloze lening kan echter een aantrekkelijke financieringsoptie zijn om uw droomauto te verwerven zonder extra rentekosten.

Met een renteloze lening betaalt u alleen het geleende bedrag terug, zonder extra rente die normaal gesproken bij traditionele leningen komt kijken. Dit kan aanzienlijke besparingen opleveren en u helpen om sneller en voordeliger eigenaar te worden van uw gewenste auto.

Het afsluiten van een renteloze lening voor uw auto vereist meestal wel dat u aan bepaalde voorwaarden voldoet, zoals een goed kredietwaardigheidsniveau en mogelijk een aanbetaling. Het is belangrijk om de voorwaarden van de lening zorgvuldig door te nemen en ervoor te zorgen dat u zich bewust bent van eventuele verborgen kosten of clausules.

Een renteloze lening kan vooral interessant zijn als u op zoek bent naar een kortetermijnfinancieringsoptie en niet wilt worden belast met hoge rentekosten gedurende de looptijd van de lening. Het kan ook handig zijn als u snel eigenaar wilt worden van uw auto en geen extra financiële lasten wilt dragen.

Als u overweegt om een nieuwe auto aan te schaffen maar zich zorgen maakt over de financieringskosten, kan een renteloze lening een slimme keuze zijn. Het stelt u in staat om op een voordelige manier uw droomauto te financieren en te genieten van het rijden zonder de last van hoge rentelasten.


7 Tips voor het Kiezen van een Renteloze Autolening in België

  1. Controleer de voorwaarden van de renteloze lening voor de auto.
  2. Zorg ervoor dat je het geleende bedrag op tijd terugbetaalt om extra kosten te vermijden.
  3. Vergelijk verschillende aanbieders van renteloze leningen voor een auto.
  4. Let op eventuele administratiekosten die bij de lening komen kijken.
  5. Informeer naar mogelijke boetes bij te late terugbetaling van de lening.
  6. Overweeg of een renteloze lening echt de beste optie is voor jouw situatie.
  7. Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een renteloze lening.

Controleer de voorwaarden van de renteloze lening voor de auto.

Het is essentieel om de voorwaarden van de renteloze lening voor uw auto grondig te controleren voordat u akkoord gaat. Door de voorwaarden zorgvuldig te bestuderen, kunt u eventuele verborgen kosten, vereisten of beperkingen identificeren en ervoor zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht gedurende de looptijd van de lening. Het is verstandig om alle details te begrijpen en eventuele vragen te stellen voordat u zich verbindt, zodat u een weloverwogen beslissing kunt nemen en vol vertrouwen kunt genieten van de voordelen van een renteloze lening voor uw auto.

Zorg ervoor dat je het geleende bedrag op tijd terugbetaalt om extra kosten te vermijden.

Zorg ervoor dat je het geleende bedrag op tijd terugbetaalt om extra kosten te vermijden. Het naleven van de aflossingstermijnen is essentieel bij het gebruik van een renteloze lening voor een auto, aangezien het niet voldoen aan de betalingsverplichtingen kan leiden tot boetes of andere financiële consequenties. Door verantwoordelijk om te gaan met de terugbetalingen, kun je profiteren van de renteloze financieringsoptie en onnodige extra kosten voorkomen.

Vergelijk verschillende aanbieders van renteloze leningen voor een auto.

Vergelijk verschillende aanbieders van renteloze leningen voor een auto is een verstandige stap om de beste financieringsoptie te vinden die past bij uw behoeften en budget. Door verschillende aanbieders te vergelijken, kunt u de voorwaarden, looptijden en eventuele bijkomende kosten van renteloze leningen evalueren en zo een weloverwogen beslissing nemen. Het vergelijken van aanbieders stelt u in staat om de meest gunstige lening te kiezen die u helpt om uw gewenste auto op een kostenefficiënte manier te financieren.

Let op eventuele administratiekosten die bij de lening komen kijken.

Bij het overwegen van een renteloze lening voor uw auto is het belangrijk om aandacht te besteden aan eventuele administratiekosten die bij de lening kunnen komen kijken. Hoewel de lening zelf rentevrij kan zijn, kunnen er nog steeds administratieve kosten of andere vergoedingen verbonden zijn aan het afsluiten ervan. Het is verstandig om deze kosten in overweging te nemen bij het evalueren van de totale kosten en voordelen van de lening, zodat u een goed geïnformeerde beslissing kunt nemen over uw financieringsopties voor uw nieuwe auto.

Informeer naar mogelijke boetes bij te late terugbetaling van de lening.

Bij het overwegen van een renteloze lening voor uw auto is het essentieel om te informeren naar mogelijke boetes bij te late terugbetaling van de lening. Het is belangrijk om volledig op de hoogte te zijn van eventuele sancties of extra kosten die kunnen worden opgelegd als u de lening niet tijdig terugbetaalt. Door vooraf duidelijkheid te krijgen over deze aspecten, kunt u uzelf behoeden voor onverwachte financiële lasten en zorgen voor een soepele afwikkeling van uw autolening.

Overweeg of een renteloze lening echt de beste optie is voor jouw situatie.

Overweeg zorgvuldig of een renteloze lening daadwerkelijk de beste optie is voor jouw specifieke situatie. Hoewel het aantrekkelijk kan lijken om geen rente te hoeven betalen, is het essentieel om alle aspecten van de lening te evalueren, zoals eventuele aanvullende kosten, vereisten en voorwaarden. Door grondig onderzoek te doen en te begrijpen hoe een renteloze lening past bij jouw financiële behoeften en doelen, kun je een weloverwogen beslissing nemen over het gebruik van deze financieringsoptie voor de aanschaf van jouw auto.

Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een renteloze lening.

Raadpleeg een financieel adviseur als je twijfelt over het afsluiten van een renteloze lening voor een auto. Een financieel adviseur kan je helpen bij het beoordelen van de voorwaarden, het begrijpen van eventuele risico’s en het maken van een weloverwogen beslissing die aansluit bij jouw financiële situatie en doelstellingen. Het is altijd verstandig om professioneel advies in te winnen voordat je belangrijke financiële verplichtingen aangaat, zoals het afsluiten van een lening, om ervoor te zorgen dat je de juiste keuze maakt die past bij jouw specifieke behoeften.

lening rente vergelijken

Vergelijk lening rentevoeten voor de beste deal

Vergelijk lening rentevoeten voor de beste deal

Vergelijk lening rentevoeten voor de beste deal

Als u op zoek bent naar een lening, is het vergelijken van rentevoeten essentieel om de beste deal te vinden die past bij uw financiële behoeften. Verschillende kredietverstrekkers bieden verschillende rentetarieven aan voor leningen, en het vergelijken van deze tarieven kan u helpen om geld te besparen en de meest gunstige voorwaarden te krijgen.

Door het vergelijken van lening rentevoeten kunt u een beter inzicht krijgen in hoeveel u uiteindelijk zult moeten terugbetalen en welke maandelijkse aflossingen haalbaar zijn binnen uw budget. Het is belangrijk om niet alleen te kijken naar het rentepercentage zelf, maar ook naar eventuele bijkomende kosten, looptijden en flexibiliteit van de lening.

Er zijn verschillende online tools beschikbaar waarmee u eenvoudig lening rentevoeten kunt vergelijken van verschillende kredietverstrekkers. Door gebruik te maken van deze tools kunt u snel en gemakkelijk zien welke opties beschikbaar zijn en welke kredietverstrekker de beste deal biedt op basis van uw persoonlijke situatie.

Het vergelijken van lening rentevoeten kan u helpen om geld te besparen op lange termijn en ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening. Neem de tijd om verschillende opties te bekijken en kies verstandig voor de lening die het beste past bij uw financiële doelen.


7 Essentiële Tips voor het Vergelijken van Leningrentes in België

  1. Vergelijk de rentetarieven van verschillende leningen grondig.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Kijk naar de looptijd van de lening en hoe dit de totale kosten beïnvloedt.
  4. Controleer of er boetes zijn voor vervroegde terugbetaling van de lening.
  5. Informeer naar eventuele promotietarieven die tijdelijk geldig kunnen zijn.
  6. Wees voorzichtig met variabele rentevoeten die in de toekomst kunnen stijgen.
  7. Lees altijd alle voorwaarden en kleine lettertjes van het leencontract.

Vergelijk de rentetarieven van verschillende leningen grondig.

Het is van groot belang om de rentetarieven van verschillende leningen grondig te vergelijken. Door zorgvuldig de rentepercentages van verschillende kredietverstrekkers te bekijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor uw financiële situatie. Het vergelijken van rentetarieven stelt u in staat om niet alleen de kosten op korte termijn te evalueren, maar ook om te begrijpen hoeveel u in totaal zult terugbetalen en welke impact dit heeft op uw maandelijkse budget. Neem de tijd om de details van elke lening te analyseren en kies verstandig voor een lening die past bij uw behoeften en financiële doelen.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het vergelijken van lening rentevoeten is het belangrijk om aandacht te besteden aan bijkomende kosten zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd gezien te worden. Door rekening te houden met alle mogelijke bijkomende kosten, kunt u een nauwkeuriger beeld krijgen van de totale financiële verplichtingen die gepaard gaan met de lening. Het is verstandig om deze kosten in uw vergelijking op te nemen om een weloverwogen beslissing te kunnen nemen bij het kiezen van de meest voordelige leningsoptie die past bij uw financiële situatie.

Kijk naar de looptijd van de lening en hoe dit de totale kosten beïnvloedt.

Bij het vergelijken van lening rentevoeten is het essentieel om ook naar de looptijd van de lening te kijken en hoe dit de totale kosten kan beïnvloeden. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer kosten door de accumulatie van rente over een langere periode. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar minder totale kosten doordat u minder rente betaalt. Het is belangrijk om een balans te vinden tussen de looptijd en de maandelijkse aflossingen die passen bij uw financiële situatie en doelstellingen.

Controleer of er boetes zijn voor vervroegde terugbetaling van de lening.

Bij het vergelijken van lening rentevoeten is het belangrijk om te controleren of er boetes zijn voor vervroegde terugbetaling van de lening. Sommige kredietverstrekkers kunnen kosten in rekening brengen als u de lening eerder wilt aflossen dan oorspronkelijk overeengekomen. Door dit aspect te onderzoeken, kunt u voorkomen dat u onverwachte kosten moet betalen als u in de toekomst besluit om de lening sneller af te lossen. Het is verstandig om deze voorwaarden zorgvuldig te bekijken en mee te nemen in uw besluitvormingsproces bij het kiezen van de juiste lening met gunstige voorwaarden.

Informeer naar eventuele promotietarieven die tijdelijk geldig kunnen zijn.

Bij het vergelijken van lening rentevoeten is het verstandig om te informeren naar eventuele promotietarieven die tijdelijk geldig kunnen zijn. Sommige kredietverstrekkers bieden speciale promoties of kortingen aan voor nieuwe leningen, waardoor u mogelijk kunt profiteren van gunstigere voorwaarden of lagere rentetarieven gedurende een bepaalde periode. Door actief te informeren naar dergelijke promotietarieven, kunt u wellicht een nog betere deal vinden die past bij uw financiële situatie en doelstellingen. Het loont dus zeker de moeite om deze optie te verkennen bij het vergelijken van leningen.

Wees voorzichtig met variabele rentevoeten die in de toekomst kunnen stijgen.

Wees voorzichtig met variabele rentevoeten die in de toekomst kunnen stijgen. Hoewel leningen met variabele rentevoeten aanlokkelijk kunnen lijken vanwege hun initiële lagere tarieven, is het belangrijk om rekening te houden met het risico dat de rente in de toekomst kan stijgen. Een stijging van de rente kan leiden tot hogere maandelijkse aflossingen en uiteindelijk tot meer kosten op lange termijn. Weeg daarom zorgvuldig af of u bereid bent om het risico van rentestijgingen te dragen voordat u kiest voor een lening met een variabele rentevoet. Het is verstandig om advies in te winnen bij financiële experts om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële situatie en doelen.

Lees altijd alle voorwaarden en kleine lettertjes van het leencontract.

Het is van cruciaal belang om altijd alle voorwaarden en kleine lettertjes van het leencontract grondig te lezen wanneer u lening rentevoeten vergelijkt. Door de tijd te nemen om de details van het contract te begrijpen, kunt u eventuele verborgen kosten, boetes of beperkingen identificeren die van invloed kunnen zijn op uw lening. Het naleven van deze tip kan u helpen om volledig geïnformeerd te zijn over de lening die u overweegt en ervoor zorgen dat u geen verrassingen tegenkomt tijdens de looptijd van de lening.

hypothecaire lening 30 jaar

Voordelen van een hypothecaire lening met een looptijd van 30 jaar

Hypothecaire lening van 30 jaar

De voordelen van een hypothecaire lening van 30 jaar

Een hypothecaire lening van 30 jaar kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om een huis te kopen en de kosten over een langere periode te spreiden. In België is het gebruikelijk om hypotheken af te sluiten met langere looptijden, zoals 20 of zelfs 30 jaar.

Er zijn verschillende voordelen verbonden aan het kiezen voor een hypothecaire lening van 30 jaar. Een van de belangrijkste voordelen is de lagere maandelijkse aflossing. Doordat de lening over een langere periode wordt terugbetaald, wordt het maandelijkse bedrag dat moet worden betaald lager in vergelijking met kortere looptijden.

Een ander voordeel is dat een langere looptijd meer flexibiliteit biedt bij het beheren van uw financiën. Met lagere maandelijkse aflossingen heeft u mogelijk meer ruimte in uw budget voor andere uitgaven of om te sparen voor andere doeleinden.

Daarnaast kan een hypothecaire lening van 30 jaar ook fiscale voordelen bieden. In België kunnen hypotheekrente en bepaalde kosten worden afgetrokken van de belastingen, wat kan resulteren in aanzienlijke besparingen op de belastingaangifte.

Het is echter belangrijk om in gedachten te houden dat hoewel een langere looptijd voordelen met zich meebrengt, u uiteindelijk meer interest zult betalen over de hele looptijd van de lening. Het is daarom essentieel om goed na te denken over uw financiële situatie en toekomstplannen voordat u besluit om een hypothecaire lening van 30 jaar aan te gaan.


Veelgestelde Vragen over Hypothecaire Leningen met een Looptijd van 30 Jaar in België

  1. Wat zijn de voordelen van een hypothecaire lening van 30 jaar?
  2. Hoe verschilt de maandelijkse aflossing bij een lening van 30 jaar ten opzichte van kortere looptijden?
  3. Zijn er fiscale voordelen verbonden aan een hypothecaire lening van 30 jaar in België?
  4. Kan ik extra aflossen op mijn hypothecaire lening met een looptijd van 30 jaar?
  5. Wat gebeurt er als ik mijn hypotheek eerder wil aflossen dan de afgesproken termijn van 30 jaar?
  6. Welke documenten heb ik nodig om een hypothecaire lening van 30 jaar aan te vragen?
  7. Hoe wordt de rente bepaald bij een hypotheeklening met een looptijd van 30 jaar?
  8. Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor een hypothecaire lening met een looptijd van 30 jaar?

Wat zijn de voordelen van een hypothecaire lening van 30 jaar?

Een hypothecaire lening van 30 jaar biedt verschillende voordelen voor leners. Een van de belangrijkste voordelen is de lagere maandelijkse aflossing in vergelijking met kortere looptijden. Door de lening over een langere periode terug te betalen, wordt de maandelijkse last verlicht, wat kan helpen bij het beheren van het budget. Daarnaast biedt een langere looptijd meer flexibiliteit in financiële planning en kan het fiscale voordelen opleveren door de mogelijkheid om hypotheekrente en bepaalde kosten af te trekken van de belastingen. Het is echter belangrijk om zorgvuldig af te wegen of de voordelen opwegen tegen de nadelen van een langere looptijd en hogere totale interestkosten.

Hoe verschilt de maandelijkse aflossing bij een lening van 30 jaar ten opzichte van kortere looptijden?

Bij een hypothecaire lening van 30 jaar zal de maandelijkse aflossing doorgaans lager zijn dan bij leningen met kortere looptijden. Doordat de terugbetalingsperiode langer is, wordt het totale leenbedrag over een groter aantal maanden gespreid, waardoor het maandelijkse bedrag dat moet worden afbetaald verlaagt. Dit kan gunstig zijn voor mensen die op zoek zijn naar meer financiële flexibiliteit en lagere maandelijkse lasten. Het is echter belangrijk om te beseffen dat hoewel de maandelijkse aflossing lager is, uiteindelijk meer interest zult betalen over de volledige looptijd van de lening in vergelijking met kortere looptijden. Het is daarom verstandig om zorgvuldig te overwegen welke leningstermijn het beste past bij uw financiële situatie en langetermijndoelen.

Zijn er fiscale voordelen verbonden aan een hypothecaire lening van 30 jaar in België?

Ja, er zijn fiscale voordelen verbonden aan een hypothecaire lening van 30 jaar in België. Huiseigenaren die een hypothecaire lening afsluiten, kunnen profiteren van belastingaftrek op de hypotheekrente en bepaalde kosten. Deze fiscale voordelen kunnen aanzienlijke besparingen opleveren bij het indienen van de belastingaangifte. Het is belangrijk om te begrijpen hoe deze fiscale voordelen werken en welke voorwaarden eraan verbonden zijn bij het overwegen van een hypothecaire lening van 30 jaar in België.

Kan ik extra aflossen op mijn hypothecaire lening met een looptijd van 30 jaar?

Ja, het is vaak mogelijk om extra aflossingen te doen op een hypothecaire lening met een looptijd van 30 jaar. Veel hypotheekverstrekkers bieden de mogelijkheid voor hun klanten om extra betalingen te doen om zo de lening sneller af te lossen of het totale bedrag aan interest te verlagen. Het is echter belangrijk om de specifieke voorwaarden van uw leningsovereenkomst te controleren, aangezien sommige geldverstrekkers beperkingen kunnen hebben op extra aflossingen of kosten in rekening kunnen brengen voor vroegtijdige terugbetalingen. Het is verstandig om contact op te nemen met uw hypotheekverstrekker om meer informatie te krijgen over de mogelijkheden en eventuele gevolgen van extra aflossingen op uw hypothecaire lening.

Wat gebeurt er als ik mijn hypotheek eerder wil aflossen dan de afgesproken termijn van 30 jaar?

Wanneer u ervoor kiest om uw hypothecaire lening eerder af te lossen dan de afgesproken termijn van 30 jaar, zijn er enkele zaken waarmee u rekening moet houden. In België kan het vroegtijdig aflossen van een hypotheek leiden tot een zogenaamde “wederbeleggingsvergoeding” of “premie voor vervroegde terugbetaling”. Deze vergoeding wordt door de bank in rekening gebracht om het verlies aan rente-inkomsten te compenseren dat zij zou hebben ontvangen als de lening volgens de oorspronkelijke voorwaarden was afgelost. Het is daarom raadzaam om contact op te nemen met uw bank of financiële instelling om de exacte voorwaarden en kosten met betrekking tot vervroegde terugbetaling van uw hypothecaire lening te bespreken voordat u een beslissing neemt.

Welke documenten heb ik nodig om een hypothecaire lening van 30 jaar aan te vragen?

Wanneer u een hypothecaire lening van 30 jaar wilt aanvragen, zijn er verschillende documenten die u nodig heeft om het proces soepel te laten verlopen. In het algemeen zullen geldverstrekkers vragen om documenten zoals uw identiteitsbewijs, bewijs van inkomen (loonfiches of belastingaangiften), bewijs van andere financiële verplichtingen, eigendomsdocumenten van het onroerend goed dat u wilt kopen en eventuele andere relevante documenten met betrekking tot uw financiële situatie. Het is verstandig om deze documenten vooraf te verzamelen en klaar te hebben bij het aanvragen van de hypothecaire lening, zodat het proces efficiënt kan verlopen en uw kans op goedkeuring wordt vergroot.

Hoe wordt de rente bepaald bij een hypotheeklening met een looptijd van 30 jaar?

Bij een hypotheeklening met een looptijd van 30 jaar wordt de rente doorgaans bepaald op basis van verschillende factoren, waaronder de marktrente op het moment van afsluiten, het type lening (bijvoorbeeld een vaste of variabele rente), de hoogte van het geleende bedrag, de waarde van het onderpand en het risicoprofiel van de lener. Over het algemeen geldt dat hoe hoger het risico voor de kredietverstrekker, hoe hoger de rente zal zijn. Het is belangrijk om verschillende leningsopties te vergelijken en advies in te winnen bij financiële experts om een goed inzicht te krijgen in hoe de rente wordt bepaald en welke lening het meest geschikt is voor uw specifieke situatie bij een hypothecaire lening van 30 jaar.

Zijn er specifieke voorwaarden waaraan ik moet voldoen om in aanmerking te komen voor een hypothecaire lening met een looptijd van 30 jaar?

Om in aanmerking te komen voor een hypothecaire lening met een looptijd van 30 jaar, zijn er doorgaans specifieke voorwaarden waaraan u moet voldoen. Banken en financiële instellingen hanteren verschillende criteria bij het beoordelen van uw aanvraag. Typische voorwaarden kunnen onder meer uw inkomen, werkgelegenheidssituatie, kredietgeschiedenis en de waarde van het onroerend goed dat u wilt kopen omvatten. Het is belangrijk om een stabiel inkomen te hebben en in staat te zijn om de lening terug te betalen over de gehele looptijd. Daarnaast kan het hebben van een goede kredietgeschiedenis en voldoende eigen middelen ook een rol spelen bij het verkrijgen van goedkeuring voor een hypothecaire lening van 30 jaar. Het is raadzaam om contact op te nemen met verschillende geldverstrekkers om de specifieke vereisten en voorwaarden te bespreken voordat u een definitieve beslissing neemt.