Tag, looptijd lening

10000 euro lenen

Alles wat u moet weten over het lenen van 10000 euro

Artikel: 10000 euro lenen

Alles wat u moet weten over het lenen van 10000 euro

Als u overweegt om 10000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen. Of u nu een persoonlijke lening, een autolening of een renovatielening nodig heeft, hier zijn enkele belangrijke zaken om in gedachten te houden:

Kredietwaardigheid en rentevoeten

Voordat u besluit om 10000 euro te lenen, is het essentieel om uw kredietwaardigheid te evalueren. Leners met een goede kredietscore komen in aanmerking voor lagere rentevoeten, wat kan resulteren in lagere totale kosten van de lening.

Looptijd van de lening

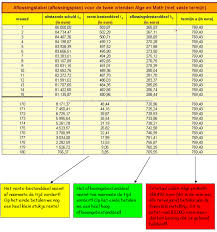
Denk goed na over de looptijd van uw lening. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer interest betalen. Kortere looptijden kunnen de totale kosten verlagen, maar resulteren in hogere maandelijkse aflossingen.

Vergelijk verschillende kredietverstrekkers

Vergelijk altijd verschillende kredietverstrekkers voordat u beslist waar u 10000 euro wilt lenen. Let op de rentevoeten, bijkomende kosten en voorwaarden die elke kredietverstrekker biedt.

Gebruik een online leningsimulator

Maak gebruik van online leningsimulatoren om een idee te krijgen van hoeveel u maandelijks zou moeten aflossen bij verschillende kredietverstrekkers. Dit kan helpen bij het plannen van uw budget en het vinden van de beste lening voor uw situatie.

Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u zich comfortabel voelt met de aflossingen voordat u besluit om 10000 euro te lenen.


8 Tips voor het Lenen van 10.000 Euro: Waar Je Op Moet Letten

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Leen enkel het bedrag dat je echt nodig hebt, niet meer.
  3. Controleer de looptijd van de lening en kies een termijn die haalbaar is voor jouw budget.
  4. Let op bijkomende kosten zoals administratiekosten of verzekeringen.
  5. Zorg ervoor dat je de lening tijdig kunt terugbetalen om extra kosten te vermijden.
  6. Informeer je goed over de voorwaarden en eventuele valkuilen van de lening.
  7. Overweeg ook alternatieven zoals een persoonlijke lening of doorlopend krediet.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het lenen van 10000 euro is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door verschillende aanbiedingen te onderzoeken en de rentetarieven van diverse kredietverstrekkers te vergelijken, kunt u mogelijk geld besparen op de totale kosten van uw lening. Het loont altijd de moeite om grondig onderzoek te doen en een weloverwogen keuze te maken bij het selecteren van een kredietverstrekker, zodat u de meest gunstige voorwaarden voor uw lening kunt verkrijgen.

Leen enkel het bedrag dat je echt nodig hebt, niet meer.

Het is van essentieel belang om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer dan dat. Door alleen te lenen wat nodig is, voorkom je onnodige financiële lasten en houd je de totale kosten van de lening zo laag mogelijk. Het is verstandig om een gedetailleerd budget op te stellen en precies te berekenen hoeveel geld je nodig hebt voordat je een lening afsluit. Op die manier kun je ervoor zorgen dat je financiële verplichtingen beheersbaar blijven en kun je onnodige schulden vermijden.

Controleer de looptijd van de lening en kies een termijn die haalbaar is voor jouw budget.

Het is van cruciaal belang om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die in overeenstemming is met jouw budget. Door een realistische looptijd te kiezen die haalbaar is voor jouw financiële situatie, kun je ervoor zorgen dat de maandelijkse aflossingen comfortabel blijven en dat je niet in financiële moeilijkheden komt. Het is verstandig om goed na te denken over de balans tussen de looptijd van de lening en de hoogte van de maandelijkse aflossingen, zodat je een weloverwogen beslissing kunt nemen bij het lenen van 10000 euro.

Let op bijkomende kosten zoals administratiekosten of verzekeringen.

Het is van cruciaal belang om aandacht te besteden aan bijkomende kosten zoals administratiekosten of verzekeringen wanneer u overweegt om 10000 euro te lenen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen bij het kiezen van een kredietverstrekker. Het is raadzaam om alle mogelijke bijkomende kosten te onderzoeken en in uw leningberekeningen op te nemen om een nauwkeurig beeld te krijgen van de totale financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Zorg ervoor dat je de lening tijdig kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je de lening van 10000 euro tijdig kunt terugbetalen om extra kosten te vermijden. Door de aflossingen op tijd te voldoen, voorkom je eventuele boetes of vertragingskosten die kunnen worden toegepast. Het is verstandig om realistisch te zijn over je financiële situatie en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen voordat je een lening aangaat. Het naleven van de afgesproken betalingstermijnen helpt om financiële stress te verminderen en zorgt voor een gezonde financiële situatie op lange termijn.

Informeer je goed over de voorwaarden en eventuele valkuilen van de lening.

Het is van essentieel belang om je goed te informeren over de voorwaarden en eventuele valkuilen van het lenen van 10000 euro. Door grondig onderzoek te doen naar de specifieke voorwaarden van de lening, zoals rentevoeten, looptijd en bijkomende kosten, kun je beter begrijpen wat de financiële verplichtingen zullen zijn. Daarnaast is het cruciaal om alert te zijn op mogelijke valkuilen, zoals verborgen kosten of ongunstige clausules die van invloed kunnen zijn op de totale kosten en aflossingen van de lening. Het nemen van de tijd om goed geïnformeerd te zijn voordat je een lening afsluit, kan helpen om financiële verrassingen in de toekomst te voorkomen.

Overweeg ook alternatieven zoals een persoonlijke lening of doorlopend krediet.

Bij het overwegen van het lenen van 10000 euro is het verstandig om ook alternatieven te overwegen, zoals een persoonlijke lening of doorlopend krediet. Een persoonlijke lening biedt de mogelijkheid om een vast bedrag te lenen met een vooraf bepaalde looptijd en rentevoet, terwijl een doorlopend krediet flexibeler is en u in staat stelt om geld op te nemen tot een bepaald limiet. Het vergelijken van deze verschillende leenvormen kan u helpen om de beste optie te kiezen die past bij uw financiële behoeften en situatie.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies wanneer u overweegt om 10000 euro te lenen. Een financieel adviseur kan u helpen bij het evalueren van uw financiële situatie, het begrijpen van de verschillende leningsopties en het nemen van weloverwogen beslissingen die aansluiten bij uw behoeften en doelen. Het advies van een expert kan u helpen om de juiste keuzes te maken en eventuele risico’s te minimaliseren bij het aangaan van een lening.

geld voor auto lenen

Opties voor het lenen van geld voor de aanschaf van een auto

Geld lenen voor een auto: Wat zijn de opties?

Geld lenen voor een auto: Wat zijn de opties?

Veel mensen dromen ervan om een nieuwe auto te kopen, maar niet iedereen heeft het volledige aankoopbedrag direct beschikbaar. In dat geval kan het overwegen van een autolening een goede optie zijn. Maar wat zijn precies de mogelijkheden als het gaat om geld lenen voor een auto?

Persoonlijke lening

Een van de meest voorkomende manieren om geld te lenen voor een auto is door middel van een persoonlijke lening. Bij deze vorm van lenen ontvang je het geleende bedrag in één keer op je rekening en betaal je maandelijks een vast bedrag terug, inclusief rente.

Autofinanciering bij de dealer

Sommige autodealers bieden ook autofinanciering aan, waarbij je rechtstreeks bij hen geld kunt lenen voor de aankoop van een auto. Deze financieringsmogelijkheid kan handig zijn omdat alles op één plek wordt geregeld, maar let op dat de rentetarieven soms hoger kunnen zijn dan bij andere kredietverstrekkers.

Financial lease

Voor ondernemers kan financial lease een interessante optie zijn. Hierbij wordt de auto eigendom van de leasemaatschappij en betaal je maandelijks een vast bedrag aan leasekosten. Aan het einde van de leaseperiode heb je vaak de mogelijkheid om de auto over te nemen.

Kortom, er zijn verschillende manieren om geld te lenen voor de aankoop van een auto, elk met zijn eigen voor- en nadelen. Het is belangrijk om goed onderzoek te doen naar de verschillende opties en te berekenen welke vorm van financiering het beste bij jouw situatie past.


Veelgestelde Vragen over Geld Lenen voor de Aankoop van een Auto in België

  1. Wat zijn de verschillende manieren om geld te lenen voor de aankoop van een auto?
  2. Hoeveel kan ik lenen voor de aanschaf van een auto?
  3. Wat zijn de rentetarieven voor autoleningen en hoe worden deze bepaald?
  4. Welke documenten heb ik nodig om geld te lenen voor een auto?
  5. Wat gebeurt er als ik mijn autolening niet op tijd terugbetaal?
  6. Kan ik extra aflossen op mijn autolening en zijn hier kosten aan verbonden?
  7. Zijn er speciale leningen of financieringsmogelijkheden voor elektrische of milieuvriendelijke auto’s?

Wat zijn de verschillende manieren om geld te lenen voor de aankoop van een auto?

Er zijn verschillende manieren om geld te lenen voor de aankoop van een auto. Een veelvoorkomende optie is het afsluiten van een persoonlijke lening, waarbij je het volledige bedrag in één keer ontvangt en vervolgens maandelijks aflost. Daarnaast bieden sommige autodealers autofinanciering aan, waardoor je direct bij hen geld kunt lenen voor de auto. Voor ondernemers kan financial lease een interessante keuze zijn, waarbij de auto eigendom blijft van de leasemaatschappij en je maandelijks leasekosten betaalt. Het is belangrijk om de verschillende opties te onderzoeken en te bepalen welke vorm van financiering het beste past bij jouw financiële situatie en behoeften.

Hoeveel kan ik lenen voor de aanschaf van een auto?

Een veelgestelde vraag bij het lenen van geld voor de aanschaf van een auto is: “Hoeveel kan ik lenen voor de aanschaf van een auto?” Het maximale bedrag dat je kunt lenen voor de aankoop van een auto hangt af van verschillende factoren, zoals je inkomen, uitgaven, kredietgeschiedenis en de waarde van de auto die je wilt kopen. Over het algemeen raden financiële experts aan om niet meer te lenen dan je comfortabel kunt terugbetalen, om financiële problemen te voorkomen. Het is verstandig om een realistisch budget op te stellen en verschillende financieringsopties te vergelijken om de beste lening te vinden die past bij jouw financiële situatie en behoeften.

Wat zijn de rentetarieven voor autoleningen en hoe worden deze bepaald?

Veel mensen vragen zich af wat de rentetarieven zijn voor autoleningen en hoe deze worden bepaald. De rentetarieven voor autoleningen kunnen variëren afhankelijk van verschillende factoren, zoals de marktrente, de looptijd van de lening, het leenbedrag en jouw kredietscore. Over het algemeen geldt dat hoe hoger jouw kredietscore is, hoe lager de rente die je zult betalen. Kredietverstrekkers bepalen de rentetarieven op basis van het risico dat zij lopen bij het verstrekken van een lening. Het is daarom verstandig om verschillende leningsopties te vergelijken en goed te letten op de rentevoeten en voorwaarden voordat je beslist welke autolening het beste bij jou past.

Welke documenten heb ik nodig om geld te lenen voor een auto?

Een veelgestelde vraag bij het lenen van geld voor een auto is: welke documenten heb ik nodig om een autolening aan te vragen? Over het algemeen zijn de vereiste documenten onder meer een geldig identiteitsbewijs, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van verblijf zoals een recente energierekening en mogelijk ook informatie over de auto die je wilt kopen, zoals een offerte of factuur. Het is belangrijk om deze documenten op orde te hebben om het proces van het aanvragen van een autolening soepel te laten verlopen en snel goedkeuring te krijgen.

Wat gebeurt er als ik mijn autolening niet op tijd terugbetaal?

Wanneer u uw autolening niet op tijd terugbetaalt, kunnen er verschillende gevolgen optreden. In de eerste plaats kan het leiden tot extra kosten, zoals boetes of vertragingsrente, die het totale bedrag dat u uiteindelijk moet terugbetalen verhogen. Daarnaast kan het niet voldoen aan de aflossingsverplichtingen leiden tot een negatieve invloed op uw kredietgeschiedenis, wat uw kredietwaardigheid kan schaden en het moeilijker kan maken om in de toekomst leningen af te sluiten. In ernstige gevallen kan het zelfs leiden tot juridische stappen van de kredietverstrekker om het openstaande bedrag te innen. Het is daarom essentieel om altijd tijdig en volgens de afspraken uw autolening terug te betalen om financiële problemen te voorkomen.

Kan ik extra aflossen op mijn autolening en zijn hier kosten aan verbonden?

Ja, het is vaak mogelijk om extra aflossingen te doen op je autolening. Of hier kosten aan verbonden zijn, hangt af van de voorwaarden die zijn vastgesteld door de kredietverstrekker. Sommige kredietverstrekkers staan gratis extra aflossingen toe, terwijl anderen mogelijk administratiekosten in rekening brengen of een boete opleggen voor vervroegde aflossing. Het is daarom verstandig om de contractvoorwaarden van je autolening zorgvuldig door te nemen en indien nodig contact op te nemen met de kredietverstrekker om duidelijkheid te krijgen over de mogelijkheden en eventuele kosten die gepaard gaan met extra aflossingen.

Zijn er speciale leningen of financieringsmogelijkheden voor elektrische of milieuvriendelijke auto’s?

Ja, er zijn inderdaad speciale leningen en financieringsmogelijkheden beschikbaar voor elektrische of milieuvriendelijke auto’s. Steeds meer banken en financiële instellingen bieden speciale autoleningen met gunstige voorwaarden voor de aankoop van elektrische voertuigen. Deze leningen kunnen lagere rentetarieven, langere looptijden of zelfs subsidies omvatten om de aanschaf van milieuvriendelijke auto’s te stimuleren. Het is de moeite waard om te onderzoeken welke opties er beschikbaar zijn en hoe je kunt profiteren van financiële voordelen bij het lenen voor een elektrische of milieuvriendelijke auto.

lening voor huis berekenen

Hoe u een lening voor uw huis kunt berekenen: Een praktische gids

Lening voor huis berekenen

Alles wat u moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Voordat u een lening voor uw huis afsluit, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een lening voor een huis kan u helpen om realistische verwachtingen te hebben en de financiële lasten goed in te schatten.

Wat bepaalt de hoogte van uw lening?

De hoogte van de lening die u kunt krijgen voor uw huis wordt bepaald door verschillende factoren, waaronder uw inkomen, eventuele andere leningen die u heeft lopen, uw spaargeld en de waarde van het huis dat u wilt kopen. Banken zullen ook kijken naar uw kredietgeschiedenis en financiële stabiliteit voordat ze beslissen hoeveel ze u kunnen lenen.

Hoe berekent u uw maandelijkse kosten?

Om uw maandelijkse kosten voor uw lening te berekenen, moet u rekening houden met de rentevoet, de looptijd van de lening en het geleende bedrag. Met behulp van een online hypotheekcalculator kunt u eenvoudig uw maandelijkse aflossingen schatten op basis van deze gegevens. Vergeet niet dat er ook extra kosten zijn zoals notariskosten, registratierechten en verzekeringen die bij de aankoop van een huis komen kijken.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een lening afsluit voor uw huis. Een adviseur kan u helpen bij het bepalen van de beste leningsvoorwaarden en kan samen met u bekijken welke optie het beste past bij uw financiële situatie.

Door goed geïnformeerd te zijn over het berekenen van een lening voor een huis, kunt u met vertrouwen stappen zetten richting de aankoop van uw droomwoning.


9 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan aflossen
  2. Vergelijk verschillende aanbieders voor de beste rentevoet
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten
  4. Hou rekening met de looptijd van de lening en de totale interesten
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies
  6. Denk aan extra kosten zoals verzekeringen en belastingen
  7. Laat je goed informeren over alle voorwaarden van de lening
  8. Zorg dat je een goede buffer behoudt voor onverwachte uitgaven
  9. Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Bepaal hoeveel je maandelijks kan aflossen

Het is van essentieel belang om te bepalen hoeveel je maandelijks kunt aflossen bij het berekenen van een lening voor een huis. Door realistisch te kijken naar je financiële situatie en rekening te houden met je inkomen en uitgaven, kun je een goed beeld krijgen van wat haalbaar is. Het is verstandig om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je niet in financiële problemen komt. Het bepalen van een realistisch aflossingsbedrag helpt je bij het maken van verantwoorde financiële beslissingen en draagt bij aan een stabiele financiële toekomst.

Vergelijk verschillende aanbieders voor de beste rentevoet

Het vergelijken van verschillende aanbieders voor de beste rentevoet is een essentiële tip bij het berekenen van een lening voor een huis. Door verschillende leningsvoorstellen te vergelijken, kunt u inzicht krijgen in de rentevoeten die elke aanbieder hanteert en zo de meest voordelige optie kiezen. Het loont de moeite om zorgvuldig te onderzoeken welke aanbieder u de gunstigste voorwaarden kan bieden, zodat u op lange termijn kunt besparen op uw maandelijkse aflossingen en totale kosten van de lening.

Let op bijkomende kosten zoals dossierkosten en notariskosten

Het is belangrijk om bij het berekenen van een lening voor een huis rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in uw financiële planning bij de aankoop van een huis. Door vooraf rekening te houden met deze kosten, voorkomt u verrassingen en kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een lening voor uw huis.

Hou rekening met de looptijd van de lening en de totale interesten

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening en de totale interesten die u uiteindelijk zult betalen. De looptijd van de lening bepaalt niet alleen de duur van uw financiële verplichtingen, maar heeft ook invloed op de totale kosten die u zult dragen. Door zorgvuldig te overwegen hoe lang u wilt doen over het aflossen van uw lening en hoeveel interesten u bereid bent te betalen, kunt u een weloverwogen beslissing nemen die past bij uw financiële doelen en mogelijkheden.

Controleer of je in aanmerking komt voor eventuele premies of subsidies

Het is verstandig om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden bieden financiële ondersteuning aan kopers die voldoen aan bepaalde criteria, zoals energiezuinige renovaties of eerste woningaankopen. Door gebruik te maken van beschikbare premies of subsidies kun je mogelijk de totale kosten van je lening verlagen en zo je financiële lasten verminderen. Het is daarom belangrijk om dit aspect mee te nemen in je overwegingen bij het plannen van de financiering voor je nieuwe huis.

Denk aan extra kosten zoals verzekeringen en belastingen

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met extra kosten, zoals verzekeringen en belastingen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van het bezitten van een huis. Het is verstandig om deze aspecten niet over het hoofd te zien en ze mee te nemen in uw financiële planning, zodat u een realistisch beeld krijgt van wat de aankoop en het bezit van een huis werkelijk met zich meebrengen.

Laat je goed informeren over alle voorwaarden van de lening

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden van de lening voordat je een huislening afsluit. Door volledig op de hoogte te zijn van de voorwaarden, zoals de rentevoet, looptijd, aflossingsschema en eventuele bijkomende kosten, kun je beter begrijpen wat er van je wordt verwacht en welke financiële verplichtingen eraan verbonden zijn. Het raadplegen van een financieel adviseur kan helpen om eventuele onduidelijkheden op te helderen en ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie.

Zorg dat je een goede buffer behoudt voor onverwachte uitgaven

Het is essentieel om bij het berekenen van een lening voor een huis rekening te houden met het behouden van een goede buffer voor onverwachte uitgaven. Onvoorziene kosten kunnen altijd opduiken, zoals reparaties aan het huis of medische noodgevallen. Door een financiële buffer te behouden, kunt u zich beter beschermen tegen dergelijke onverwachte situaties en voorkomen dat u in financiële problemen komt. Het is verstandig om realistisch te zijn over uw financiële situatie en niet al uw beschikbare middelen in de lening te investeren, maar ook ruimte te laten voor onvoorziene omstandigheden.

Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Overweeg om een financieel adviseur te raadplegen voor professioneel advies bij het berekenen van een lening voor een huis. Een financieel adviseur kan u helpen om inzicht te krijgen in de complexe aspecten van leningen en hypotheekberekeningen, en kan u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële doelen en situatie. Het is verstandig om gebruik te maken van de expertise van een professional om ervoor te zorgen dat u de juiste leningsvoorwaarden krijgt en uw financiële toekomst veiligstelt.

lening ing

Alles wat u moet weten over leningen bij ING

Artikel: Lening ING

Leningen bij ING: Wat u moet weten

ING is een bekende bank die een breed scala aan financiële producten en diensten aanbiedt, waaronder leningen. Of u nu geld nodig heeft voor een grote aankoop, het financieren van een project of het consolideren van schulden, een lening kan een oplossing zijn om uw financiële doelen te bereiken.

Soorten leningen bij ING

ING biedt verschillende soorten leningen aan, zoals persoonlijke leningen, autoleningen, renovatieleningen en hypothecaire leningen. Elke type lening heeft zijn eigen voorwaarden en tarieven, dus het is belangrijk om goed geïnformeerd te zijn voordat u een keuze maakt.

Voordelen van lenen bij ING

Een lening afsluiten bij ING kan verschillende voordelen bieden. Zo staat ING bekend om haar transparante voorwaarden, competitieve rentetarieven en flexibele terugbetalingsmogelijkheden. Bovendien kunt u rekenen op professioneel advies en ondersteuning gedurende het hele proces.

Hoe vraagt u een lening aan bij ING?

Het aanvragen van een lening bij ING is over het algemeen eenvoudig en kan online of in een filiaal worden gedaan. U moet meestal enkele documenten verstrekken, zoals identiteitsbewijs, bewijs van inkomen en informatie over de gewenste lening. Na goedkeuring ontvangt u de voorwaarden van de lening en kunt u akkoord gaan met de overeenkomst.

Belangrijke overwegingen

Voordat u besluit om een lening af te sluiten bij ING (of elke andere instelling), is het belangrijk om uw financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele extra kosten. Maak ook gebruik van online tools zoals leencalculators om te zien hoeveel u maandelijks zult moeten terugbetalen.

Vergeet niet dat het afsluiten van een lening verantwoordelijkheid met zich meebrengt en dat u ervoor moet zorgen dat u in staat bent om aan uw betalingsverplichtingen te voldoen.

© 2023 Atiya Solutions – Alle rechten voorbehouden


9 Belangrijke Tips voor het Afsluiten van een Lening bij ING

  1. Vergelijk altijd verschillende leningopties voordat je een keuze maakt.
  2. Let op de rentevoet en kies voor de lening met de laagste rente.
  3. Controleer de looptijd van de lening en zorg dat deze haalbaar is voor jouw financiële situatie.
  4. Lees alle voorwaarden en kleine lettertjes goed door voordat je een lening afsluit.
  5. Wees bewust van eventuele extra kosten zoals dossierkosten of verzekeringen bij de lening.
  6. Bepaal hoeveel je maandelijks kunt aflossen en stem daar je lening op af.
  7. Zorg voor een goede financiële planning om te voorkomen dat je in betalingsproblemen komt.
  8. Overweeg ook alternatieven zoals sparen of investeren voordat je een lening aangaat.
  9. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over leningen.

Vergelijk altijd verschillende leningopties voordat je een keuze maakt.

Het is altijd verstandig om verschillende leningopties te vergelijken voordat u een definitieve keuze maakt, zelfs wanneer u overweegt een lening bij ING af te sluiten. Door verschillende leningen te vergelijken op factoren zoals rentetarieven, voorwaarden en flexibiliteit in terugbetaling, kunt u ervoor zorgen dat u de meest geschikte optie kiest die past bij uw financiële behoeften en situatie. Een grondige vergelijking kan u helpen om de beste deal te krijgen en onnodige kosten te vermijden.

Let op de rentevoet en kies voor de lening met de laagste rente.

Het is belangrijk om aandacht te besteden aan de rentevoet bij het overwegen van een lening bij ING. Kies altijd voor de lening met de laagste rente, omdat dit kan helpen om de totale kosten van de lening te verlagen en u geld bespaart op lange termijn. Een lagere rentevoet betekent dat u minder rente hoeft te betalen over het geleende bedrag, waardoor uw maandelijkse aflossingen lager kunnen uitvallen. Het vergelijken van rentetarieven en het kiezen van een lening met gunstige voorwaarden kan u helpen om financieel verstandige beslissingen te nemen en uw lening optimaal te benutten.

Controleer de looptijd van de lening en zorg dat deze haalbaar is voor jouw financiële situatie.

Het is essentieel om de looptijd van de lening bij ING zorgvuldig te controleren en ervoor te zorgen dat deze in overeenstemming is met jouw financiële situatie. Een haalbare looptijd betekent dat je comfortabel kunt voldoen aan de maandelijkse aflossingen zonder jezelf financieel te overbelasten. Door realistisch te zijn over de duur van de lening, kun je ervoor zorgen dat het afbetalen van het geleende bedrag geen onnodige druk op je budget legt en dat je financiële stabiliteit behoudt tijdens de gehele looptijd van de lening.

Lees alle voorwaarden en kleine lettertjes goed door voordat je een lening afsluit.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat u een lening afsluit bij ING. Door grondig te begrijpen wat er in de overeenkomst staat, kunt u mogelijke verrassingen of verborgen kosten vermijden en ervoor zorgen dat u volledig op de hoogte bent van uw verplichtingen als lener. Neem de tijd om elk detail te bestuderen en aarzel niet om vragen te stellen aan de bankmedewerkers als iets niet duidelijk is. Het naleven van deze tip kan u helpen weloverwogen beslissingen te nemen en financiële problemen in de toekomst te voorkomen.

Wees bewust van eventuele extra kosten zoals dossierkosten of verzekeringen bij de lening.

Het is belangrijk om bewust te zijn van eventuele extra kosten bij het afsluiten van een lening bij ING, zoals dossierkosten of verzekeringen. Deze bijkomende kosten kunnen de totale kosten van de lening aanzienlijk beïnvloeden en dienen daarom in overweging te worden genomen bij het nemen van financiële beslissingen. Het is verstandig om alle voorwaarden en kosten grondig door te nemen voordat u akkoord gaat met de lening, zodat u een duidelijk beeld heeft van wat de lening daadwerkelijk zal kosten en geen verrassingen tegenkomt tijdens de looptijd ervan.

Bepaal hoeveel je maandelijks kunt aflossen en stem daar je lening op af.

Het is essentieel om te bepalen hoeveel je maandelijks kunt aflossen voordat je een lening bij ING afsluit. Door dit bedrag vast te stellen en hier je lening op af te stemmen, zorg je ervoor dat de maandelijkse aflossingen binnen je financiële mogelijkheden vallen. Op deze manier voorkom je onnodige stress en risico’s en kun je met vertrouwen genieten van de voordelen van een lening die goed past bij jouw financiële situatie.

Zorg voor een goede financiële planning om te voorkomen dat je in betalingsproblemen komt.

Zorg ervoor dat je een goede financiële planning hebt om te voorkomen dat je in betalingsproblemen komt bij het afsluiten van een lening bij ING. Het is essentieel om je inkomsten en uitgaven goed in kaart te brengen, zodat je realistisch kunt beoordelen hoeveel je maandelijks kunt aflossen zonder in financiële moeilijkheden te raken. Door vooraf een gedegen budget op te stellen en rekening te houden met onvoorziene kosten, kun je verstandige financiële beslissingen nemen en ervoor zorgen dat het afbetalen van de lening bij ING soepel verloopt.

Overweeg ook alternatieven zoals sparen of investeren voordat je een lening aangaat.

Overweeg ook alternatieven zoals sparen of investeren voordat u besluit een lening aan te gaan bij ING. Het is verstandig om te kijken naar andere financiële opties, zoals het opbouwen van spaargeld of het investeren van uw geld, voordat u zich verbindt aan een lening. Door eerst te onderzoeken of er alternatieven zijn die beter passen bij uw financiële doelen en situatie, kunt u mogelijk kosten besparen en financiële risico’s verminderen. Het nemen van een lening moet altijd goed doordacht zijn en in lijn liggen met uw langetermijnplannen.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over leningen.

Voor gepersonaliseerd advies over leningen bij ING is het raadzaam om, indien nodig, een financieel adviseur te raadplegen. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, het evalueren van uw financiële situatie en het nemen van weloverwogen beslissingen die aansluiten bij uw individuele behoeften en doelen. Het inschakelen van een professionele adviseur kan u helpen om een lening af te stemmen op uw specifieke omstandigheden en ervoor te zorgen dat u een weloverwogen financiële keuze maakt.

lenen voor een huis

Alles wat je moet weten over lenen voor een huis in België

Lenen voor een huis

Lenen voor een huis: Een Gids voor Toekomstige Huiseigenaren

Een huis kopen is een grote stap in het leven van veel mensen. Voor de meesten van ons is het echter niet mogelijk om het volledige bedrag in één keer te betalen. Daarom is lenen voor een huis een veelvoorkomende en vaak noodzakelijke stap.

Waar moet je op letten bij het lenen voor een huis?

Voordat je besluit om geld te lenen voor de aankoop van een huis, zijn er enkele belangrijke zaken waar je rekening mee moet houden:

  • Rentevoet: Vergelijk verschillende leningsopties en kies de optie met de laagste rentevoet om op lange termijn kosten te besparen.
  • Aflossingstermijn: Bepaal hoe lang je wilt doen over het terugbetalen van de lening. Een langere aflossingstermijn betekent lagere maandelijkse aflossingen, maar kan leiden tot hogere totale kosten door de rente.
  • Budget: Zorg ervoor dat je realistisch bent over wat je kunt veroorloven. Houd rekening met extra kosten zoals notariskosten, registratierechten en renovaties.
  • Onderhandelen: Onderhandel over de voorwaarden van de lening met verschillende banken of kredietverstrekkers om de beste deal te krijgen.

Voordelen van lenen voor een huis

Hoewel lenen voor een huis een grote financiële verplichting is, zijn er ook voordelen aan verbonden:

  • Eigenaar worden: Door te lenen kan je jouw droomhuis kopen en eigenaar worden van onroerend goed.
  • Fiscale voordelen: In sommige landen zijn er belastingvoordelen verbonden aan het hebben van een hypotheeklening, zoals aftrekbaarheid van hypotheekrente.
  • Toekomstige waardevermeerdering: Onroerend goed heeft vaak de neiging om in waarde te stijgen, waardoor jouw investering op lange termijn winstgevend kan zijn.

Kortom, lenen voor een huis kan een verstandige investering zijn in jouw toekomst en welzijn. Zorg ervoor dat je goed geïnformeerd bent over alle aspecten van het leningsproces voordat je deze belangrijke beslissing neemt.


Veelgestelde Vragen over Hypotheekleningen voor de Aankoop van een Huis in België

  1. Wat zijn de huidige rentetarieven voor hypotheekleningen?
  2. Hoeveel kan ik lenen voor de aankoop van een huis?
  3. Welke documenten heb ik nodig om een hypotheeklening aan te vragen?
  4. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?
  5. Zijn er extra kosten verbonden aan het afsluiten van een hypotheeklening?
  6. Kan ik mijn lening vervroegd aflossen en zijn daar kosten aan verbonden?
  7. Hoe lang duurt het gemiddeld voordat mijn hypotheeklening is goedgekeurd en uitbetaald?

Wat zijn de huidige rentetarieven voor hypotheekleningen?

Een veelgestelde vraag bij het overwegen van lenen voor een huis is: “Wat zijn de huidige rentetarieven voor hypotheekleningen?” De rentetarieven voor hypotheekleningen kunnen variëren afhankelijk van verschillende factoren, zoals de economische situatie, de looptijd van de lening en het type lening dat je kiest. Het is belangrijk om regelmatig de rentetarieven te vergelijken bij verschillende banken en kredietverstrekkers om de beste deal te vinden die past bij jouw financiële situatie en behoeften. Het kennen van de actuele rentetarieven kan je helpen bij het nemen van een weloverwogen beslissing over het lenen voor een huis en kan op lange termijn aanzienlijke kostenbesparingen opleveren.

Hoeveel kan ik lenen voor de aankoop van een huis?

Een veelgestelde vraag bij het lenen voor de aankoop van een huis is: “Hoeveel kan ik lenen?” Het bedrag dat je kunt lenen voor de aankoop van een huis hangt af van verschillende factoren, zoals jouw inkomen, uitgaven, andere leningen die je hebt en de waarde van het huis dat je wilt kopen. Banken en kredietverstrekkers zullen ook rekening houden met jouw kredietgeschiedenis en financiële stabiliteit bij het bepalen van het maximale leenbedrag. Het is verstandig om een grondige analyse te maken van jouw financiële situatie voordat je een beslissing neemt over hoeveel je kunt lenen voor de aankoop van een huis.

Welke documenten heb ik nodig om een hypotheeklening aan te vragen?

Om een hypotheeklening aan te vragen, zijn er verschillende documenten die je moet voorbereiden en overleggen. Meestal omvatten de vereiste documenten identificatiebewijzen zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van vaste contracten of arbeidsovereenkomsten, bankafschriften en informatie over eventuele andere leningen of schulden. Daarnaast kan de geldverstrekker specifieke documenten vereisen, afhankelijk van jouw persoonlijke situatie en de voorwaarden van de lening. Het is belangrijk om alle benodigde documenten tijdig te verzamelen en voor te leggen om het proces van het aanvragen van een hypotheeklening soepel te laten verlopen.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?

Wanneer u uw maandelijkse aflossingen voor een lening voor een huis niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met uw kredietverstrekker. In veel gevallen bieden financiële instellingen opties zoals het herstructureren van de lening, het tijdelijk verlagen van de aflossingen of het vinden van alternatieve betalingsregelingen. Het vermijden van contact met uw kredietverstrekker kan leiden tot verdere financiële problemen, dus transparantie en open communicatie zijn essentieel in dergelijke situaties. Het is ook verstandig om tijdig professioneel advies in te winnen om de beste oplossing te vinden die past bij uw financiële situatie en uw mogelijkheden om de lening terug te betalen.

Zijn er extra kosten verbonden aan het afsluiten van een hypotheeklening?

Ja, er zijn extra kosten verbonden aan het afsluiten van een hypotheeklening. Naast de rente die je betaalt over het geleende bedrag, zijn er ook andere kosten die komen kijken bij het afsluiten van een hypotheeklening. Enkele veelvoorkomende extra kosten zijn notariskosten, registratierechten, schattingskosten, dossierkosten en eventuele kosten voor een hypotheekadviseur. Het is belangrijk om deze bijkomende kosten in overweging te nemen bij het plannen van het afsluiten van een hypotheeklening, aangezien ze kunnen variëren en invloed kunnen hebben op je totale financiële verplichtingen bij de aankoop van een huis. Het is verstandig om goed geïnformeerd te zijn over alle mogelijke extra kosten voordat je een definitieve beslissing neemt over het afsluiten van een hypotheeklening.

Kan ik mijn lening vervroegd aflossen en zijn daar kosten aan verbonden?

Ja, het is mogelijk om een lening voor een huis vervroegd af te aflossen, maar het is belangrijk om te controleren of hier kosten aan verbonden zijn. In veel gevallen kunnen geldverstrekkers een vergoeding vragen voor het vervroegd aflossen van een lening, ook wel bekend als een boete voor vervroegde aflossing. Deze boete kan worden berekend op basis van een percentage van het openstaande bedrag of op basis van de rente die je nog zou betalen gedurende de resterende looptijd van de lening. Het is verstandig om de voorwaarden van je leningsovereenkomst zorgvuldig door te nemen en contact op te nemen met je geldverstrekker om duidelijkheid te krijgen over eventuele kosten die gepaard gaan met het vervroegd aflossen van je lening voor een huis.

Hoe lang duurt het gemiddeld voordat mijn hypotheeklening is goedgekeurd en uitbetaald?

Het goedkeurings- en uitbetalingsproces van een hypotheeklening kan variëren afhankelijk van verschillende factoren, zoals de specifieke leningsovereenkomst, de geldverstrekker en jouw persoonlijke financiële situatie. Over het algemeen duurt het gemiddeld tussen de 4 tot 8 weken voordat een hypotheeklening volledig is goedgekeurd en uitbetaald. Tijdens deze periode worden jouw financiële gegevens gecontroleerd, wordt de waarde van het pand geëvalueerd en worden alle benodigde documenten verwerkt. Het is belangrijk om geduldig te zijn tijdens dit proces en nauw samen te werken met de geldverstrekker om eventuele vertragingen te minimaliseren en ervoor te zorgen dat alles soepel verloopt.

woning lening berekenen

Alles wat u moet weten over het berekenen van een woninglening

Artikel: Woninglening Berekenen

Alles wat u moet weten over het berekenen van een woninglening

Een woning kopen is een grote stap en vaak is daarvoor een lening nodig. Het berekenen van een woninglening is een essentiële stap in het proces van het kopen van een huis. Hier zijn enkele belangrijke punten om in gedachten te houden bij het berekenen van uw woninglening:

Leencapaciteit bepalen

Voordat u begint met het berekenen van uw woninglening, is het belangrijk om uw financiële situatie te evalueren en uw leencapaciteit te bepalen. Dit omvat factoren zoals uw inkomen, lopende schulden, uitgaven en spaargeld.

Rentevoet en looptijd

De rentevoet en de looptijd van de lening hebben een directe invloed op de totale kosten van uw lening. Het is belangrijk om verschillende scenario’s te berekenen met verschillende rentevoeten en looptijden om te zien welke optie het meest gunstig is voor u.

Maandelijkse aflossingen

Het berekenen van uw maandelijkse aflossingen is cruciaal om te bepalen of u zich de lening kunt veroorloven. Zorg ervoor dat u rekening houdt met andere kosten zoals verzekeringen, belastingen en onderhoudskosten bij het bepalen van uw budget.

Gebruik online tools

Gelukkig zijn er tal van online tools beschikbaar waarmee u eenvoudig uw woninglening kunt berekenen. Deze tools kunnen u helpen bij het maken van geïnformeerde beslissingen over uw leningsmogelijkheden.

Kortom, het berekenen van een woninglening vereist zorgvuldige planning en analyse. Door alle aspecten grondig te evalueren en gebruik te maken van beschikbare tools, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie en toekomstplannen.


Veelgestelde Vragen over het Berekenen van een Woninglening in België

  1. Hoe bereken ik mijn maximale leencapaciteit voor een woninglening?
  2. Welke factoren beïnvloeden de rentevoet van mijn woninglening?
  3. Wat is de invloed van de looptijd op mijn maandelijkse aflossingen?
  4. Hoe kan ik mijn maandelijkse aflossingen berekenen?
  5. Zijn er online tools beschikbaar om een woninglening te berekenen?
  6. Welke bijkomende kosten moet ik in overweging nemen bij het afsluiten van een woninglening?
  7. Hoeveel eigen inbreng heb ik nodig voor het verkrijgen van een woninglening?

Hoe bereken ik mijn maximale leencapaciteit voor een woninglening?

Om uw maximale leencapaciteit voor een woninglening te berekenen, moet u rekening houden met verschillende factoren, zoals uw bruto-inkomen, lopende schulden, maandelijkse uitgaven en eventueel beschikbaar spaargeld. Een veelgebruikte vuistregel is dat uw totale maandelijkse aflossingen niet meer dan een derde van uw inkomen mogen bedragen. Door deze gegevens zorgvuldig te evalueren en rekening te houden met eventuele andere financiële verplichtingen, kunt u een realistisch beeld krijgen van wat u zich kunt veroorloven bij het afsluiten van een woninglening. Het is ook verstandig om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en toekomstplannen.

Welke factoren beïnvloeden de rentevoet van mijn woninglening?

Er zijn verschillende factoren die de rentevoet van uw woninglening kunnen beïnvloeden. Een van de belangrijkste factoren is de algemene rentestand op de markt. Als de marktrente laag is, is de kans groot dat u een gunstigere rentevoet krijgt voor uw lening. Daarnaast speelt ook uw kredietgeschiedenis een rol; hoe beter uw kredietwaardigheid, hoe lager het risico voor de geldverstrekker en dus mogelijk een lagere rentevoet voor u. Verder kunnen ook zaken zoals de looptijd van de lening, het type lening en eventuele onderpanden die u kunt bieden invloed hebben op de rentevoet van uw woninglening. Het is daarom belangrijk om al deze factoren in overweging te nemen bij het berekenen en afsluiten van uw lening.

Wat is de invloed van de looptijd op mijn maandelijkse aflossingen?

De looptijd van een woninglening heeft een aanzienlijke invloed op uw maandelijkse aflossingen. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager de maandelijkse aflossingen zullen zijn. Dit komt doordat het geleende bedrag over een langere periode wordt uitgespreid, waardoor de maandelijkse lasten verminderen. Echter, het nadeel van een langere looptijd is dat u uiteindelijk meer interesten betaalt, wat de totale kost van de lening kan verhogen. Het is daarom belangrijk om een balans te vinden tussen lagere maandelijkse aflossingen en het minimaliseren van de totale kosten over de hele looptijd van de lening.

Hoe kan ik mijn maandelijkse aflossingen berekenen?

Om uw maandelijkse aflossingen voor een woninglening te berekenen, moet u rekening houden met verschillende factoren, zoals de leningbedrag, de rentevoet en de looptijd van de lening. Een veelgebruikte formule om de maandelijkse aflossingen te berekenen, is door gebruik te maken van een annuïteitenlening. Met deze formule wordt het totale leenbedrag verdeeld over gelijke maandelijkse aflossingen die zowel rente als kapitaal omvatten. Door deze berekening uit te voeren, kunt u een duidelijk beeld krijgen van hoeveel u elke maand moet betalen om uw lening af te lossen binnen de vastgestelde looptijd. Het is raadzaam om gebruik te maken van online tools of advies in te winnen bij financiële experts om uw maandelijkse aflossingen nauwkeurig te berekenen en uw financiën effectief te beheren.

Zijn er online tools beschikbaar om een woninglening te berekenen?

Ja, er zijn verschillende online tools beschikbaar waarmee u gemakkelijk een woninglening kunt berekenen. Deze tools bieden vaak een gebruiksvriendelijke interface waar u eenvoudig uw financiële gegevens kunt invoeren, zoals het leenbedrag, de rentevoet en de looptijd van de lening. Vervolgens berekenen ze automatisch uw maandelijkse aflossingen, totale interestkosten en andere relevante informatie. Het gebruik van deze online tools kan u helpen bij het verkrijgen van inzicht in uw leningsmogelijkheden en het nemen van weloverwogen beslissingen bij het kopen van een huis. Het is raadzaam om meerdere tools te gebruiken en verschillende scenario’s te berekenen om een goed beeld te krijgen van wat voor u het meest geschikt is.

Welke bijkomende kosten moet ik in overweging nemen bij het afsluiten van een woninglening?

Bij het afsluiten van een woninglening zijn er verschillende bijkomende kosten die u in overweging moet nemen. Naast de maandelijkse aflossingen en de rentevoet, zijn er ook andere kosten die kunnen oplopen, zoals notariskosten, registratierechten, dossierkosten, schattingskosten en eventuele kosten voor een schuldsaldoverzekering. Het is belangrijk om deze bijkomende kosten mee te nemen in uw berekeningen bij het afsluiten van een woninglening, zodat u een realistisch beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis.

Hoeveel eigen inbreng heb ik nodig voor het verkrijgen van een woninglening?

Een veelgestelde vraag bij het berekenen van een woninglening is: “Hoeveel eigen inbreng heb ik nodig voor het verkrijgen van een woninglening?” Het hebben van eigen inbreng bij het aanvragen van een woninglening kan gunstig zijn, omdat het uw kredietwaardigheid kan versterken en de leningsvoorwaarden gunstiger kan maken. Over het algemeen wordt aangeraden om minimaal 20% van de aankoopprijs als eigen inbreng te hebben, maar dit kan variëren afhankelijk van de geldverstrekker en uw financiële situatie. Het is belangrijk om met uw financieel adviseur te overleggen om te bepalen hoeveel eigen inbreng u nodig heeft en welke opties het beste bij uw specifieke situatie passen.

lening hypotheek berekenen

Hoe Uw Hypotheeklening Correct Berekenen: Een Gids voor Financiële Stabiliteit

Artikel: Lening Hypotheek Berekenen

Lening Hypotheek Berekenen

Als u op zoek bent naar een lening voor het kopen van een huis, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een hypotheeklening kan u helpen om een beter inzicht te krijgen in uw financiële mogelijkheden en om realistische verwachtingen te stellen.

Wat is een hypotheeklening?

Een hypotheeklening is een lening die wordt verstrekt door een bank of financiële instelling om de aankoop van onroerend goed, meestal een huis, mogelijk te maken. De lening wordt meestal over een lange periode terugbetaald, vaak tientallen jaren, en de rentevoet kan vast of variabel zijn.

Hoe berekent u uw hypotheeklening?

Om uw hypotheeklening te berekenen, moet u rekening houden met factoren zoals het geleende bedrag, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten of registratierechten. Er zijn online tools en rekenmachines beschikbaar die u kunnen helpen bij het maken van deze berekeningen.

Waar moet u op letten bij het berekenen van uw lening?

Het is belangrijk om realistisch te blijven bij het berekenen van uw lening. Zorg ervoor dat u rekening houdt met alle kosten en dat u voldoende ruimte overlaat voor onverwachte uitgaven of veranderingen in uw financiële situatie. Het is ook verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt.

Conclusie

Het berekenen van uw hypotheeklening is een belangrijke stap bij het kopen van een huis. Door zorgvuldig alle aspecten van de lening te overwegen en realistische verwachtingen te stellen, kunt u ervoor zorgen dat u financieel stabiel blijft en comfortabel kunt wonen in uw nieuwe huis.


Veelgestelde Vragen over het Berekenen van een Hypothecaire Lening

  1. Hoeveel afbetalen voor 350000?
  2. Wat kost een lening van 150000 euro?
  3. Hoeveel kan ik lenen voor 500 euro per maand?
  4. Hoe bereken je hoeveel je kan lenen?
  5. Hoeveel kan ik lenen met mijn salaris?
  6. Wat kost het om 100.000 euro te lenen?
  7. Hoe bereken je een hypothecaire lening?
  8. Hoeveel afbetalen voor 250000 euro?
  9. Hoeveel moet ik afbetalen voor 200000?

Hoeveel afbetalen voor 350000?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel moet ik afbetalen voor een lening van 350.000 euro?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door gebruik te maken van een hypotheekcalculator kunt u eenvoudig berekenen hoeveel uw maandelijkse aflossingen zouden bedragen voor een lening van 350.000 euro, rekening houdend met uw specifieke situatie en financiële mogelijkheden. Het is altijd verstandig om advies in te winnen bij een financieel expert om ervoor te zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een hypotheeklening.

Wat kost een lening van 150000 euro?

Een veelgestelde vraag bij het berekenen van een lening voor een bedrag van 150.000 euro is: wat zijn de kosten? Bij het bepalen van de kosten van een lening van 150.000 euro moeten verschillende factoren in overweging worden genomen, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Door deze aspecten zorgvuldig te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten van de lening en welke maandelijkse aflossingen u kunt verwachten. Het is raadzaam om gebruik te maken van online tools of advies in te winnen bij financiële experts om een nauwkeurige schatting te maken van wat een lening van 150.000 euro uiteindelijk zal kosten.

Hoeveel kan ik lenen voor 500 euro per maand?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel kan ik lenen voor 500 euro per maand?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door een nauwkeurige berekening uit te voeren, kunnen kredietverstrekkers bepalen hoeveel u kunt lenen binnen uw budgettaire grenzen, rekening houdend met uw maandelijkse aflossingscapaciteit. Het is belangrijk om realistisch te blijven en ervoor te zorgen dat u zich comfortabel voelt met het bedrag dat u maandelijks moet terugbetalen, om financiële stabiliteit te garanderen.

Hoe bereken je hoeveel je kan lenen?

Om te berekenen hoeveel je kunt lenen voor een hypotheek, moet je rekening houden met verschillende factoren zoals je inkomen, vaste lasten, eventuele andere leningen en de rentevoet. Banken gebruiken vaak een maximale leencapaciteit die gebaseerd is op een percentage van je inkomen. Het is verstandig om een realistisch beeld te hebben van je financiële situatie en om niet meer te lenen dan je comfortabel kunt terugbetalen. Het raadplegen van een financieel adviseur kan ook helpen bij het bepalen van het juiste leenbedrag dat past bij jouw financiële doelen en mogelijkheden.

Hoeveel kan ik lenen met mijn salaris?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel kan ik lenen met mijn salaris?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals uw maandelijkse inkomen, vaste lasten, eventuele andere leningen en de gewenste looptijd van de lening. Over het algemeen geldt dat banken en financiële instellingen een percentage van uw inkomen zullen hanteren om te bepalen hoeveel u kunt lenen. Het is belangrijk om realistisch te blijven en een lening af te stemmen op uw financiële situatie om financiële problemen in de toekomst te voorkomen. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van een passend leenbedrag dat aansluit bij uw salaris en financiële doelen.

Wat kost het om 100.000 euro te lenen?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: wat kost het om 100.000 euro te lenen? Het totale bedrag dat u betaalt voor het lenen van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals dossierkosten of notariskosten. Door deze factoren in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een beter inzicht krijgen in de totale kosten en maandelijkse aflossingen die gepaard gaan met het lenen van dit bedrag voor uw hypotheek. Het is altijd verstandig om advies in te winnen bij een financieel expert om ervoor te zorgen dat u volledig begrijpt wat er komt kijken bij het lenen van geld voor een huis.

Hoe bereken je een hypothecaire lening?

Het berekenen van een hypothecaire lening omvat het evalueren van verschillende financiële aspecten, zoals het geleende bedrag, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Om een hypothecaire lening nauwkeurig te berekenen, kunt u gebruikmaken van online rekenmachines die u helpen bij het bepalen van de maandelijkse aflossingen en totale interestkosten. Het is essentieel om zorgvuldig alle variabelen in overweging te nemen en realistische verwachtingen te hebben om ervoor te zorgen dat de lening binnen uw financiële mogelijkheden past en u comfortabel kunt voldoen aan de aflossingsverplichtingen gedurende de looptijd van de lening.

Hoeveel afbetalen voor 250000 euro?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel moet ik afbetalen voor een lening van 250.000 euro?” Het bedrag dat u maandelijks moet aflossen voor een lening van 250.000 euro hangt af van factoren zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door gebruik te maken van een hypotheekcalculator kunt u een schatting maken van de maandelijkse aflossingen en zo een beter inzicht krijgen in uw financiële verplichtingen bij het aangaan van een lening van dit bedrag. Het is belangrijk om deze berekeningen zorgvuldig te maken en advies in te winnen bij experts om ervoor te zorgen dat u comfortabel kunt voldoen aan uw leningsverplichtingen.

Hoeveel moet ik afbetalen voor 200000?

Een veelgestelde vraag bij het berekenen van een hypotheeklening is: “Hoeveel moet ik afbetalen voor 200.000 euro?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten. Door gebruik te maken van een online hypotheekcalculator kunt u een schatting krijgen van het maandelijkse aflossingsbedrag voor een lening van 200.000 euro, rekening houdend met uw specifieke situatie en financiële mogelijkheden. Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële doelen en behoeften.

persoonlijke lening simuleren

Hoe een persoonlijke lening simuleren je helpt bij het maken van de juiste keuze

Een persoonlijke lening kan een handige oplossing zijn wanneer je extra geld nodig hebt voor bijvoorbeeld een grote aankoop, een verbouwing of een onverwachte uitgave. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om te weten hoeveel je precies moet terugbetalen en wat de totale kosten zullen zijn. Het simuleren van een persoonlijke lening kan daarbij helpen.

Een persoonlijke lening simuleren is eigenlijk niets anders dan het berekenen van hoeveel je maandelijks moet aflossen en wat de totale kosten van de lening zullen zijn. Dit kan heel eenvoudig online via verschillende websites waar je een simulatie kan maken. Je vult dan enkele gegevens in zoals het bedrag dat je wilt lenen, de looptijd van de lening en de rentevoet. Vervolgens krijg je meteen te zien hoeveel je maandelijks zal moeten aflossen en wat de totale kosten zijn.

Het voordeel van het simuleren van een persoonlijke lening is dat je op voorhand weet waar je aan toe bent. Zo kom je niet voor verrassingen te staan wanneer je de lening effectief afsluit. Bovendien kan je via simulaties verschillende scenario’s vergelijken en zo beslissen welke optie het beste bij jou past.

Let wel op: bij het simuleren van een persoonlijke lening wordt er vaak uitgegaan van de laagst mogelijke rentevoet. In werkelijkheid kan deze rentevoet hoger liggen, afhankelijk van jouw persoonlijke situatie en kredietwaardigheid. Het is dus belangrijk om goed te kijken naar de voorwaarden van de lening voordat je deze effectief afsluit.

Een persoonlijke lening kan een handige oplossing zijn, maar het is belangrijk om goed na te denken over de voorwaarden en kosten. Door een simulatie te maken, weet je op voorhand wat je kan verwachten en kan je een weloverwogen beslissing nemen.


8 voordelen van het simuleren van een persoonlijke lening in België

  1. Het is een eenvoudig proces om de beste lening te vinden voor uw persoonlijke situatie.
  2. U kunt verschillende leningsovereenkomsten vergelijken en zo de goedkoopste optie kiezen.
  3. U kunt op elk moment van de dag een simulatie maken, zonder dat u daarvoor naar buiten hoeft te gaan.
  4. Er is geen verplichting tot het afsluiten van een lening als resultaat van het simuleren ervan.
  5. U bent niet verplicht om uw financiële gegevens aan derden te tonen bij het simuleren van een persoonlijke lening.
  6. Het is mogelijk om verschillende soorten rentevoet en looptijd te combineren in één simulatie, zodat er meer flexibiliteit ontstaat binnen de keuze voor een leningovereenkomst die past binnen uw budget en behoeften.
  7. Er zijn veel voordelige aanbiedingen beschikbaar die speciaal gericht zijn op het simuleren van persoonlijke leningsovereenkomsten in België, met gunstige rentepercentages en andere voordelige voorwaarden die u helpen bij het vinden van de beste deal voor uw situatie..
  8. Het proces duurt slechts enkele minuten, waardoor tijd wordt bespaard ten opzichte van traditionele manier om leningsverstrekkers te bezoek


Drie nadelen van het simuleren van een persoonlijke lening: tijdrovend, onvolledige informatie en hoge kosten

  1. Het kan tijdrovend zijn om verschillende simulaties uit te voeren om de beste lening te vinden.
  2. Als je niet voorzichtig bent, kun je meer betalen dan nodig door onvolledige informatie over leningen en hun tarieven.
  3. De kosten van een persoonlijke lening kunnen hoog zijn, afhankelijk van het bedrag dat je leent en de duur van de lening.

Het is een eenvoudig proces om de beste lening te vinden voor uw persoonlijke situatie.

Een persoonlijke lening kan een handige oplossing zijn wanneer je extra geld nodig hebt voor bijvoorbeeld een grote aankoop, een verbouwing of een onverwachte uitgave. Het is echter belangrijk om de beste lening te vinden voor jouw persoonlijke situatie. Gelukkig is het simuleren van een persoonlijke lening een eenvoudig proces dat je kan helpen de beste lening te vinden.

Door het simuleren van verschillende persoonlijke leningen kan je snel en gemakkelijk de beste optie vinden voor jouw specifieke situatie. Je kan verschillende bedragen, looptijden en rentevoeten vergelijken om zo de meest voordelige optie te vinden. Dit bespaart je niet alleen tijd, maar ook geld, omdat je zo de lening vindt met de laagste kosten en maandelijkse aflossingen.

Het simuleren van een persoonlijke lening is bovendien heel eenvoudig en kan online worden gedaan via verschillende websites. Je hoeft alleen maar enkele gegevens in te vullen om meteen te zien wat de maandelijkse aflossingen zullen zijn en wat de totale kosten van de lening zullen zijn.

Kortom, het simuleren van een persoonlijke lening is een eenvoudig proces dat je helpt om snel en gemakkelijk de beste lening te vinden voor jouw persoonlijke situatie. Het bespaart niet alleen tijd en geld, maar geeft ook gemoedsrust omdat je weet dat je de beste optie hebt gekozen.

U kunt verschillende leningsovereenkomsten vergelijken en zo de goedkoopste optie kiezen.

Wanneer je op zoek bent naar een persoonlijke lening, is het belangrijk om verschillende opties te vergelijken voordat je een beslissing neemt. Door gebruik te maken van een leningsimulator kan je dit heel eenvoudig doen. Het grote voordeel van een persoonlijke lening simuleren is dat je meerdere leningsovereenkomsten kan vergelijken en zo de goedkoopste optie kan kiezen.

Het vergelijken van verschillende leningsovereenkomsten kan je heel wat geld besparen. Bij elke aanbieder kunnen de voorwaarden en kosten immers sterk verschillen. Door gebruik te maken van een simulator krijg je meteen inzicht in de totale kosten van de lening, inclusief rente en eventuele andere kosten. Zo kan je snel zien welke aanbieder de voordeligste optie biedt.

Bovendien kan je via simulaties ook verschillende scenario’s vergelijken. Zo kan je bijvoorbeeld kijken wat het effect zou zijn als je het leenbedrag verhoogt of de looptijd verkort. Op die manier kan je een weloverwogen beslissing nemen die past bij jouw persoonlijke situatie en behoeften.

In het kort, door gebruik te maken van een persoonlijke lening simulator, kan je meerdere opties vergelijken en zo de goedkoopste en meest geschikte optie kiezen. Dit helpt om onnodige kosten te vermijden en geeft meer zekerheid over hoeveel geld er terugbetaald moet worden.

U kunt op elk moment van de dag een simulatie maken, zonder dat u daarvoor naar buiten hoeft te gaan.

Een persoonlijke lening simuleren kan een handige manier zijn om te berekenen hoeveel je maandelijks moet aflossen en wat de totale kosten van de lening zullen zijn. Een groot voordeel van het simuleren van een persoonlijke lening is dat je dit op elk moment van de dag kan doen, zonder dat je daarvoor naar buiten hoeft te gaan.

Je kunt eenvoudig online verschillende websites bezoeken waar je een simulatie kan maken. Dit betekent dat je niet gebonden bent aan openingstijden of locaties van banken of kredietverstrekkers. Je kunt op elk moment van de dag, waar je ook bent, een simulatie maken en zo berekenen wat de kosten en maandelijkse aflossingen zullen zijn.

Dit is vooral handig wanneer je drukke werkdagen hebt of geen tijd hebt om naar een bank of kredietverstrekker te gaan. Je kunt gewoon thuis op de bank zitten en in alle rust verschillende scenario’s vergelijken.

Kortom, het simuleren van een persoonlijke lening biedt veel voordelen. Door online simulaties te maken, kun je op elk moment van de dag berekenen wat de kosten en maandelijkse aflossingen zullen zijn. Dit bespaart niet alleen tijd, maar geeft ook meer flexibiliteit bij het vergelijken van verschillende opties voor persoonlijke leningen.

Er is geen verplichting tot het afsluiten van een lening als resultaat van het simuleren ervan.

Een persoonlijke lening simuleren kan een handige manier zijn om te weten te komen hoeveel je maandelijks zal moeten aflossen en wat de totale kosten van de lening zullen zijn. Maar wat als je na het simuleren van de lening beslist dat het toch niet de juiste keuze is voor jou? Geen probleem! Het goede nieuws is dat er geen verplichting is tot het afsluiten van een lening als resultaat van het simuleren ervan.

Het simuleren van een persoonlijke lening is volledig vrijblijvend. Je kan verschillende scenario’s vergelijken en bekijken welke optie het beste bij jou past, zonder dat je ergens aan vastzit. Dit betekent dat je rustig kan nadenken over de voorwaarden en kosten voordat je effectief een lening afsluit.

Het niet-verplichtende karakter van het simuleren van een persoonlijke lening geeft je ook meer controle over je financiële situatie. Je kan op voorhand inschatten of de maandelijkse aflossingen haalbaar zijn en of je financiële doelen nog steeds haalbaar zijn na het afsluiten van de lening.

Kortom, door het simuleren van een persoonlijke lening neem je geen onnodige risico’s en heb je meer controle over jouw financiële situatie. Er is geen verplichting om daadwerkelijk een lening af te sluiten, dus waarom zou je het niet proberen?

U bent niet verplicht om uw financiële gegevens aan derden te tonen bij het simuleren van een persoonlijke lening.

Een persoonlijke lening simuleren kan een handige manier zijn om te achterhalen hoeveel je maandelijks zal moeten aflossen en wat de totale kosten van de lening zullen zijn. Een groot voordeel van het simuleren van een persoonlijke lening is dat je niet verplicht bent om jouw financiële gegevens aan derden te tonen.

Bij het aanvragen van een persoonlijke lening moet je vaak jouw financiële gegevens delen met de kredietverstrekker. Dit kan soms zorgen voor ongemakkelijke situaties. Bij het simuleren van een persoonlijke lening hoef je echter geen financiële gegevens te delen met derden. Je vult gewoon enkele gegevens in zoals het bedrag dat je wilt lenen, de looptijd van de lening en de rentevoet. Vervolgens krijg je meteen te zien hoeveel je maandelijks zal moeten aflossen en wat de totale kosten zijn.

Dit betekent niet dat er geen kredietcheck zal plaatsvinden wanneer je daadwerkelijk besluit om een persoonlijke lening af te sluiten. Kredietverstrekkers zullen altijd jouw kredietwaardigheid controleren om te bepalen of ze jou al dan niet een lening willen verstrekken.

Het feit dat je bij het simuleren van een persoonlijke lening geen financiële gegevens hoeft te delen, kan echter wel voor extra gemoedsrust zorgen. Je kan op die manier op voorhand bekijken welke optie het beste bij jou past zonder dat je je zorgen hoeft te maken over het delen van jouw persoonlijke informatie.

Het is mogelijk om verschillende soorten rentevoet en looptijd te combineren in één simulatie, zodat er meer flexibiliteit ontstaat binnen de keuze voor een leningovereenkomst die past binnen uw budget en behoeften.

Een persoonlijke lening simuleren kan een handige tool zijn om inzicht te krijgen in de kosten van een lening en hoeveel je maandelijks moet aflossen. Maar wist je dat het ook mogelijk is om verschillende soorten rentevoet en looptijd te combineren in één simulatie? Dit biedt meer flexibiliteit binnen de keuze voor een leningovereenkomst die past binnen jouw budget en behoeften.

Door verschillende opties te vergelijken, kan je zien welke lening het beste bij jou past. Door bijvoorbeeld te spelen met de looptijd van de lening kan je zien welke optie het meest voordelig is op lange termijn. Of door te kiezen voor een variabele rentevoet in plaats van een vaste rentevoet, kan je profiteren van eventuele dalingen in de marktrente.

Het combineren van verschillende soorten rentevoet en looptijd in één simulatie geeft dus meer vrijheid en flexibiliteit bij het kiezen van een persoonlijke lening die past binnen jouw financiële situatie. Het is belangrijk om goed na te denken over de voorwaarden en kosten voordat je een persoonlijke lening afsluit, maar door middel van een simulatie kan je weloverwogen beslissingen nemen die passen bij jouw persoonlijke behoeften en budget.

Er zijn veel voordelige aanbiedingen beschikbaar die speciaal gericht zijn op het simuleren van persoonlijke leningsovereenkomsten in België, met gunstige rentepercentages en andere voordelige voorwaarden die u helpen bij het vinden van de beste deal voor uw situatie..

Het simuleren van een persoonlijke lening kan een slimme zet zijn als je op zoek bent naar extra financiële ruimte. En het goede nieuws is dat er in België veel voordelige aanbiedingen beschikbaar zijn die speciaal gericht zijn op het simuleren van persoonlijke leningsovereenkomsten.

Dankzij deze aanbiedingen kan je profiteren van gunstige rentepercentages en andere voordelige voorwaarden die je helpen bij het vinden van de beste deal voor jouw situatie. Door verschillende simulaties te maken en de voorwaarden te vergelijken, kan je zo de lening vinden die het beste bij jou past.

Bovendien is het simuleren van een persoonlijke lening ook nog eens heel eenvoudig en snel. Je hoeft alleen maar enkele gegevens in te vullen en je krijgt meteen een overzicht van de maandelijkse aflossingen en totale kosten.

Kortom, als je op zoek bent naar extra financiële ruimte, is het zeker de moeite waard om verschillende simulaties te maken en zo de beste deal te vinden. Dankzij de vele voordelige aanbiedingen in België kan je bovendien profiteren van gunstige rentepercentages en andere voordelige voorwaarden.

Het proces duurt slechts enkele minuten, waardoor tijd wordt bespaard ten opzichte van traditionele manier om leningsverstrekkers te bezoek

Het simuleren van een persoonlijke lening is niet alleen handig omdat je op voorhand weet hoeveel je precies moet terugbetalen, maar het proces duurt ook slechts enkele minuten. Dit betekent dat je tijd bespaart ten opzichte van de traditionele manier om leningsverstrekkers te bezoeken.

Wanneer je een persoonlijke lening wilt afsluiten, moet je normaal gezien verschillende banken of kredietverstrekkers bezoeken om offertes aan te vragen. Dit kan veel tijd in beslag nemen en bovendien moet je vaak meerdere afspraken maken voordat je een beslissing kan nemen.

Met het simuleren van een persoonlijke lening hoef je echter geen tijd te verspillen aan het bezoeken van verschillende banken. Je kan online verschillende simulaties maken bij verschillende kredietverstrekkers en zo snel en efficiënt vergelijken welke optie het beste bij jou past. Bovendien hoef je ook geen afspraken te maken of wachttijden in te calculeren.

Het simuleren van een persoonlijke lening is dus niet alleen handig omdat je op voorhand weet hoeveel de lening zal kosten, maar het bespaart ook tijd ten opzichte van de traditionele manier om leningsverstrekkers te bezoeken. Zo kan jij snel en efficiënt beslissen welke optie het beste bij jou past en kan je jouw plannen verwezenlijken zonder onnodige vertraging.

Het kan tijdrovend zijn om verschillende simulaties uit te voeren om de beste lening te vinden.

Hoewel het simuleren van een persoonlijke lening veel voordelen heeft, kan het ook tijdrovend zijn om verschillende simulaties uit te voeren om de beste lening te vinden. Het vergelijken van verschillende aanbieders en leningen kan een hele klus zijn en kan veel tijd in beslag nemen. Bovendien moet je er rekening mee houden dat elke aanbieder zijn eigen voorwaarden en tarieven heeft, waardoor het vergelijken van leningen nog complexer wordt.

Het is begrijpelijk dat je als consument op zoek bent naar de beste deal, maar het is belangrijk om niet alleen naar de rentevoet te kijken. Andere factoren zoals de looptijd van de lening, eventuele extra kosten en boetes bij vervroegde aflossing kunnen ook een grote impact hebben op de totale kosten van de lening.

Om tijd te besparen bij het vergelijken van persoonlijke leningen kan je gebruik maken van vergelijkingswebsites die meerdere aanbieders en hun voorwaarden op een rijtje zetten. Zo kan je snel zien welke aanbieder de beste optie is voor jouw situatie.

Het is dus belangrijk om niet alleen naar de rentevoet te kijken bij het afsluiten van een persoonlijke lening, maar ook naar andere factoren die invloed hebben op de totale kosten. Hoewel het vergelijken van verschillende persoonlijke leningen tijdrovend kan zijn, is het wel essentieel om een weloverwogen beslissing te nemen.

Als je niet voorzichtig bent, kun je meer betalen dan nodig door onvolledige informatie over leningen en hun tarieven.

Hoewel het simuleren van een persoonlijke lening een handige manier kan zijn om te weten te komen hoeveel je maandelijks moet aflossen en wat de totale kosten zullen zijn, is het belangrijk om voorzichtig te zijn. Als je niet goed oplet en onvolledige informatie gebruikt over leningen en hun tarieven, kun je uiteindelijk meer betalen dan nodig.

Een veelvoorkomende valkuil bij het simuleren van een persoonlijke lening is dat er niet altijd rekening wordt gehouden met alle kosten die verbonden zijn aan de lening. Zo kan het zijn dat er nog extra kosten worden aangerekend voor administratie, verzekeringen of andere zaken. Als deze kosten niet worden meegenomen in de simulatie, kan je uiteindelijk meer betalen dan je had verwacht.

Een ander risico is dat de rentevoet die wordt gebruikt bij de simulatie niet overeenkomt met de rentevoet die je uiteindelijk zal krijgen. De rentevoet hangt namelijk af van verschillende factoren zoals jouw kredietwaardigheid en financiële situatie. Als deze factoren niet worden meegenomen in de simulatie, kan het zijn dat je uiteindelijk een hogere rentevoet moet betalen dan werd gesimuleerd.

Kortom, als je een persoonlijke lening wilt simuleren, is het belangrijk om goed op te letten en alle informatie zo volledig mogelijk in te vullen. Zo voorkom je dat je uiteindelijk meer betaalt dan nodig door onvolledige informatie over leningen en hun tarieven. Het kan ook helpen om verschillende simulaties te maken en deze te vergelijken voordat je een definitieve beslissing neemt.

De kosten van een persoonlijke lening kunnen hoog zijn, afhankelijk van het bedrag dat je leent en de duur van de lening.

Een persoonlijke lening kan een handige oplossing zijn om extra geld te lenen voor bijvoorbeeld een grote aankoop of een verbouwing. Het simuleren van een persoonlijke lening kan je helpen om inzicht te krijgen in de kosten en aflossingen. Echter, er is ook een con aan het simuleren van een persoonlijke lening: de kosten kunnen hoog zijn.

De kosten van een persoonlijke lening zijn afhankelijk van het bedrag dat je leent en de duur van de lening. Hoe hoger het bedrag dat je leent en hoe langer de looptijd van de lening, hoe meer kosten je zal moeten betalen. Daarom is het belangrijk om goed na te denken over hoeveel geld je precies nodig hebt en hoe lang je wilt aflossen.

Bovendien hangt de rentevoet die je betaalt aan je kredietwaardigheid en financiële situatie. Als deze niet optimaal zijn, kan dit resulteren in hogere rentetarieven en dus hogere kosten voor jouw persoonlijke lening.

Het is daarom belangrijk om goed te kijken naar alle voorwaarden voordat je beslist om een persoonlijke lening af te sluiten. Vergelijk verschillende aanbieders en kijk naar de totale kosten die verbonden zijn aan de verschillende opties.

Kortom, het simuleren van een persoonlijke lening kan handig zijn om inzicht te krijgen in de maandelijkse aflossingen en totale kosten, maar houd er rekening mee dat deze kosten hoog kunnen oplopen, vooral als je meer leent dan nodig is of als je de lening over een lange periode aflost.

hypothecaire lening simuleren

Hypotheeklening simuleren: een slimme manier om de kosten en voorwaarden te vergelijken

Een hypothecaire lening is vaak de grootste lening die iemand in zijn of haar leven afsluit. Het is dan ook belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen. Een hypothecaire lening simuleren kan u helpen om een beter inzicht te krijgen in de kosten en voorwaarden van een hypothecaire lening.

Een hypothecaire lening simuleren kan op verschillende manieren. U kunt bijvoorbeeld online simulatietools gebruiken die door verschillende banken worden aangeboden. Deze tools stellen u in staat om verschillende scenario’s te simuleren en de kosten en voorwaarden van de lening te vergelijken.

Bij het simuleren van een hypothecaire lening moet u rekening houden met verschillende factoren, zoals de hoogte van het bedrag dat u wilt lenen, de looptijd van de lening en het rentepercentage. Het is belangrijk om deze factoren zorgvuldig af te wegen, omdat ze allemaal invloed hebben op de totale kosten van uw hypothecaire lening.

Een ander voordeel van het simuleren van een hypothecaire lening is dat u een beter idee krijgt van uw maandelijkse aflossingen. Op basis hiervan kunt u bepalen of deze betaalbaar zijn binnen uw budget en of u zich comfortabel voelt bij het aangaan van deze financiële verplichtingen.

Het simuleren van een hypothecaire lening kan ook helpen om onaangename verrassingen te voorkomen. Door verschillende scenario’s te simuleren, kunt u zich beter voorbereiden op onverwachte gebeurtenissen, zoals renteverhogingen of veranderingen in uw persoonlijke situatie.

Het is belangrijk om te benadrukken dat het simuleren van een hypothecaire lening slechts een eerste stap is in het proces van het afsluiten van een lening. Het is nog steeds belangrijk om persoonlijk advies te vragen aan een financieel adviseur en om de voorwaarden van de verschillende leningen zorgvuldig te vergelijken voordat u een definitieve beslissing neemt.

Kortom, het simuleren van een hypothecaire lening kan u helpen om beter geïnformeerd te zijn en weloverwogen beslissingen te nemen. Het kan u helpen om de kosten en voorwaarden van verschillende leningen te vergelijken en om beter voorbereid te zijn op onverwachte gebeurtenissen. Als u overweegt om een hypothecaire lening af te sluiten, is het zeker de moeite waard om deze stap niet over te slaan en een simulatie uit te voeren.


6 tips voor het simuleren van een hypothecaire lening: Zo vind je de beste aanbieder

  1. Vergelijk verschillende aanbieders om de beste hypothecaire lening te vinden.
  2. Bepaal het bedrag dat je kunt lenen en houd rekening met de maandelijkse afbetalingen.
  3. Bereken de rentevoet die je zal betalen op basis van de hypothecaire lening die je wilt aangaan.
  4. Controleer of er extra kosten verbonden zijn aan het simulatieproces, zoals een adviesvergoeding of notariskosten.
  5. Vraag naar eventuele voorwaarden of restricties, zoals een minimumlooptijd van de lening of eisen voor onderpand bij verzekeringsovereenkomsten.
  6. Zorg dat je alle documentatie goed controleert voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder

Vergelijk verschillende aanbieders om de beste hypothecaire lening te vinden.

Een hypothecaire lening is een belangrijke financiële beslissing die u voor een lange tijd zal beïnvloeden. Het is daarom van essentieel belang om de beste hypothecaire lening te vinden die past bij uw persoonlijke situatie en budget. Een manier om dit te doen is door verschillende aanbieders te vergelijken.

Door verschillende aanbieders van hypothecaire leningen te vergelijken, kunt u een beter inzicht krijgen in de kosten en voorwaarden van elke lening. Dit kan u helpen om de beste optie te vinden die past bij uw financiële situatie en doelen.

Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere factoren zoals de looptijd van de lening, eventuele bijkomende kosten en boetes voor vervroegde aflossing. Door deze factoren zorgvuldig af te wegen, kunt u een weloverwogen beslissing nemen over welke lening het beste bij u past.

Het vergelijken van verschillende aanbieders kan ook helpen om betere voorwaarden te onderhandelen. Als u meerdere aanbiedingen heeft ontvangen, kunt u deze gebruiken als onderhandelingsmateriaal om betere rentetarieven of andere gunstige voorwaarden te krijgen.

Kortom, het vergelijken van verschillende aanbieders is een essentiële stap bij het vinden van de beste hypothecaire lening voor uw persoonlijke situatie. Het kan u helpen om een weloverwogen beslissing te nemen over welke lening het beste bij uw budget en doelen past. Dus wees niet bang om meerdere aanbieders te vergelijken voordat u een definitieve beslissing neemt.

Bepaal het bedrag dat je kunt lenen en houd rekening met de maandelijkse afbetalingen.

Als je een hypothecaire lening overweegt, is het belangrijk om goed geïnformeerd te zijn en een weloverwogen beslissing te nemen. Een van de belangrijkste stappen in dit proces is het bepalen van het bedrag dat je kunt lenen en rekening houden met de maandelijkse afbetalingen.

Het bepalen van het bedrag dat je kunt lenen hangt af van verschillende factoren, zoals je inkomen, uitgaven en andere financiële verplichtingen. Het is belangrijk om deze factoren zorgvuldig te overwegen voordat je een lening afsluit. Je wilt immers niet in financiële problemen komen door te veel te lenen.

Daarnaast is het belangrijk om rekening te houden met de maandelijkse afbetalingen. Dit zijn de bedragen die je maandelijks moet terugbetalen aan de bank. Het is belangrijk om ervoor te zorgen dat deze afbetalingen binnen je budget passen en dat je ze comfortabel kunt betalen gedurende de looptijd van de lening.

Een hypothecaire lening simuleren kan helpen bij het bepalen van het bedrag dat je kunt lenen en bij het berekenen van de maandelijkse afbetalingen. Door verschillende scenario’s te simuleren, kun je een beter idee krijgen van wat haalbaar is binnen jouw persoonlijke financiële situatie.

Kortom, als je overweegt om een hypothecaire lening af te sluiten, is het cruciaal om zorgvuldig na te denken over het bedrag dat je kunt lenen en rekening te houden met de maandelijkse afbetalingen. Het simuleren van een hypothecaire lening kan helpen bij het maken van een weloverwogen beslissing en kan voorkomen dat je in financiële problemen komt door te veel te lenen.

Bereken de rentevoet die je zal betalen op basis van de hypothecaire lening die je wilt aangaan.

Het afsluiten van een hypothecaire lening is een grote financiële beslissing die je niet lichtvaardig moet nemen. Een belangrijk aspect om rekening mee te houden bij het afsluiten van een hypothecaire lening is de rentevoet die je zal moeten betalen. Het berekenen van deze rentevoet kan je helpen om inzicht te krijgen in de totale kosten van je lening en om verschillende leningen met elkaar te vergelijken.

Het berekenen van de rentevoet kan eenvoudig worden gedaan door middel van het simuleren van een hypothecaire lening. Door de hoogte van het bedrag dat je wilt lenen en de looptijd van de lening in te voeren, kan je verschillende simulaties uitvoeren en zo de rentevoet berekenen die je zal moeten betalen.

Het is belangrijk om er rekening mee te houden dat de rentevoet niet alleen afhankelijk is van het bedrag dat je wilt lenen en de looptijd van de lening, maar ook van andere factoren, zoals jouw persoonlijke financiële situatie en het type hypotheek dat je kiest. Het is daarom aan te raden om persoonlijk advies in te winnen bij een financieel adviseur om zo een beter beeld te krijgen van welke rentevoet voor jou haalbaar is.

Door het berekenen van de rentevoet kan je beter voorbereid zijn op het afsluiten van een hypothecaire lening. Het geeft je inzicht in wat je maandelijks zal moeten aflossen en wat de totale kosten zullen zijn gedurende de looptijd van de lening. Op basis hiervan kan je beter een afweging maken welke lening het beste bij jouw persoonlijke situatie past.

Kortom, het berekenen van de rentevoet is een belangrijke stap bij het afsluiten van een hypothecaire lening. Door middel van het simuleren van verschillende scenario’s kan je een beter beeld krijgen van de rentevoet die je zal moeten betalen en welke lening het beste bij jouw persoonlijke situatie past.

Controleer of er extra kosten verbonden zijn aan het simulatieproces, zoals een adviesvergoeding of notariskosten.

Wanneer u een hypothecaire lening wilt simuleren, is het belangrijk om niet alleen naar de rente en de aflossingen te kijken, maar ook naar eventuele extra kosten die aan het simulatieproces verbonden zijn. Het kan bijvoorbeeld voorkomen dat er een adviesvergoeding of notariskosten worden gerekend voor het opstellen van een offerte.

Het is daarom verstandig om bij het vergelijken van verschillende hypothecaire leningen niet alleen te kijken naar de rente, maar ook naar de totale kosten van de lening. Dit betekent dat u niet alleen moet letten op de maandelijkse aflossingen, maar ook op eventuele extra kosten die aan het simulatieproces verbonden zijn.

Als er extra kosten worden gerekend voor het simulatieproces, is het belangrijk om deze in uw berekeningen mee te nemen. Zo krijgt u een realistischer beeld van de totale kosten van de lening en kunt u beter beoordelen welke lening voor u het meest geschikt is.

Het controleren van eventuele extra kosten verbonden aan het simulatieproces kan u helpen om onaangename verrassingen te voorkomen en ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van uw hypothecaire lening. Vergeet dus niet om deze tip in gedachten te houden wanneer u verschillende hypothecaire leningen vergelijkt en simuleert.

Vraag naar eventuele voorwaarden of restricties, zoals een minimumlooptijd van de lening of eisen voor onderpand bij verzekeringsovereenkomsten.

Als u een hypothecaire lening gaat simuleren, is het belangrijk om niet alleen naar de rente en aflossingen te kijken, maar ook naar eventuele voorwaarden en restricties die aan de lening verbonden zijn. Een van de dingen waar u op moet letten is bijvoorbeeld of er een minimumlooptijd van de lening geldt. Dit kan van invloed zijn op uw financiële planning en het kan ook betekenen dat u langer vastzit aan de lening dan u eigenlijk zou willen.

Een andere factor om rekening mee te houden zijn eventuele eisen voor onderpand bij verzekeringsovereenkomsten. Sommige banken kunnen bijvoorbeeld eisen dat u bepaalde verzekeringen afsluit om in aanmerking te komen voor een hypothecaire lening. Dit kan extra kosten met zich meebrengen en het is belangrijk om deze kosten mee te nemen in uw berekeningen.

Het is daarom verstandig om bij het simuleren van een hypothecaire lening ook te vragen naar eventuele voorwaarden en restricties die aan de lening verbonden zijn. Zo komt u niet voor onaangename verrassingen te staan en kunt u weloverwogen beslissingen nemen over uw financiële toekomst.

Het vergelijken van verschillende hypothecaire leningen op basis van zowel rente als voorwaarden kan helpen om de beste optie voor uw persoonlijke situatie te vinden. Een goede hypothecaire lening simulatie geeft u een duidelijk beeld van alle kosten en voorwaarden die gepaard gaan met de verschillende opties, zodat u een weloverwogen beslissing kunt nemen.

Zorg dat je alle documentatie goed controleert voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder

Wanneer je een hypothecaire lening wilt afsluiten, is het belangrijk om alle documentatie zorgvuldig te controleren voordat je akkoord gaat met de simulatieresultaten van een hypothecair kredietaanbieder. Het kan verleidelijk zijn om snel akkoord te gaan met de eerste aanbieder die je een aantrekkelijk voorstel doet, maar het is belangrijk om eerst alle documenten goed te bekijken.

Zorg ervoor dat je alle kosten en voorwaarden van de lening begrijpt en dat deze overeenkomen met de resultaten van de simulatie. Controleer ook of er geen verborgen kosten zijn waarover niet wordt gesproken in de simulatie. Het is belangrijk om te weten wat je precies betaalt en waarvoor.

Daarnaast is het belangrijk om de algemene voorwaarden van de lening zorgvuldig te lezen. Hierin staan vaak belangrijke informatie zoals boetes bij vervroegde aflossing, verplichte verzekeringen en andere clausules die invloed kunnen hebben op jouw financiële situatie.

Als er iets onduidelijk is of als je vragen hebt over bepaalde documenten, aarzel dan niet om contact op te nemen met de hypothecaire kredietaanbieder voor meer informatie. Het is beter om alles goed te begrijpen voordat je akkoord gaat met een lening, dan later geconfronteerd te worden met onverwachte kosten of problemen.

Kortom, het controleren van alle documentatie voordat je akkoord gaat met een hypothecaire lening simulatie resultaat is een belangrijke stap om ervoor te zorgen dat je een weloverwogen beslissing maakt. Neem de tijd om alles goed te begrijpen en aarzel niet om vragen te stellen als er iets onduidelijk is. Zo kun je met een gerust hart de juiste keuze maken voor jouw financiële situatie.

lenen simulatie
Niet gecategoriseerd

Haal het meeste uit uw lening met een lenen simulatie

Lenen simulatie: wat is het en waarom is het belangrijk?

Wanneer u geld wilt lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties en voorwaarden die beschikbaar zijn. Een van de beste manieren om dit te doen, is door gebruik te maken van een lenen simulatie. In dit artikel zullen we uitleggen wat een lenen simulatie is en waarom het zo belangrijk is bij het nemen van financiële beslissingen.

Wat is een lenen simulatie?

Een lenen simulatie is een online tool die u helpt bij het berekenen van de kosten en voorwaarden van uw lening. Door enkele eenvoudige gegevens in te voeren, zoals het bedrag dat u wilt lenen, de looptijd van de lening en de rentevoet, kunt u snel zien hoeveel uw maandelijkse aflossingen zullen bedragen en hoeveel u in totaal zult terugbetalen.

Waarom is een lenen simulatie belangrijk?

Er zijn verschillende redenen waarom een ​​lening simulatie belangrijk kan zijn bij het nemen van financiële beslissingen:

  1. Het geeft u inzicht in de kosten: Door gebruik te maken van een lening simulatie kunt u nauwkeurig berekenen hoeveel uw maandelijkse aflossingen zullen bedragen en hoeveel u in totaal zult terugbetalen. Dit geeft u een beter beeld van wat de kosten zijn en of deze haalbaar zijn binnen uw budget.
  2. Het helpt bij het vergelijken van verschillende opties: Met behulp van een lening simulatie kunt u snel en gemakkelijk verschillende leningopties vergelijken. Door de gegevens van verschillende leningen in te voeren, kunt u zien welke optie de beste voorwaarden biedt en het meest geschikt is voor uw situatie.
  3. Het bespaart tijd: In plaats van handmatig berekeningen uit te voeren, kunt u met een lening simulatie snel en gemakkelijk de kosten en voorwaarden van uw lening berekenen. Dit bespaart u tijd en moeite bij het nemen van financiële beslissingen.
  4. Het helpt bij het plannen: Door gebruik te maken van een lening simulatie kunt u uw budget beter plannen en beheren. U weet precies hoeveel u maandelijks moet terugbetalen en hoe lang de looptijd van de lening zal zijn, waardoor u beter in staat bent om uw financiën op lange termijn te plannen.

Conclusie

Een lening simulatie is een handige tool die u kan helpen bij het nemen van belangrijke financiële beslissingen. Het geeft u inzicht in de kosten, helpt bij het vergelijken van verschillende opties, bespaart tijd en helpt bij het plannen op lange termijn. Als u overweegt om geld te lenen, is het zeker aan te raden om een ​​lening simulatie uit te voeren om goed geïnformeerd te zijn over uw opties en voorwaarden.


7 Voordelen van Lenen Simulatie: Zo Vind je de Meest Gunstige Lening!

  1. Het biedt je de mogelijkheid om een realistisch beeld te krijgen van het bedrag dat je zou moeten lenen en wat de maandelijkse aflossingsbedragen zouden zijn.
  2. Je kunt verschillende scenario’s simuleren om te bepalen welke lening het beste bij jouw situatie past.
  3. Je kunt ook de rente, looptijd en aflossingsbedragen vergelijken van verschillende aanbieders om zo de meest gunstige lening te vinden.
  4. De simulatie geeft je inzicht in hoeveel geld je precies terugbetaalt over een bepaalde periode, waardoor je betere financiële beslissingen kan maken.
  5. Simuleren is snel en gemakkelijk, waardoor het eenvoudig is om verschillende opties met elkaar te vergelijken voordat je een lening afsluit.
  6. Door middel van simulatie kun je rekening houden met eventuele toekomstige prijsverhogingen of renteveranderingen die invloed kunnen hebben op jouw financiële situatie als je eerder dan gepland moet aflossen of extra geld nodig hebt voor andere doeleinden tijdens de looptijd van de lening.
  7. Het gebruik van simulatie kan helpen bij het voorkomen dat u meer leningskosten betaalt dan nodig is door u in staat te stellen goed onderlegde beslissingen over uw financiën te nemen voordat u daadwerkelijk een lening afsluit


7 nadelen van het gebruik van lening simulaties: waar je op moet letten.

  1. Het kan moeilijk zijn om de juiste lening simulatie te vinden die bij je financiële situatie past.
  2. Sommige simulaties kunnen beperkt zijn in hun mogelijkheden en informatie.
  3. De resultaten van een lening simulatie kunnen niet altijd worden vertrouwd als exacte voorspelling van de toekomstige rentes en betalingsbedragen.
  4. Er zijn geen garanties dat een lening simulatie leidt tot echte besparing op lange termijn, omdat er veel factoren meespelen bij het vergelijken van verschillende producten.
  5. Lening simulaties kunnen tijdrovend zijn, vooral als je verschillende opties wilt vergelijken of als je veel informatie moet invoeren voor elke optie.
  6. Sommige websites die leningsimulaties aanbieden, kunnen onbetrouwbaar of onjuist zijn en je dus niet de juiste informatie geven over de financiële producten waarnaar je zoekt .
  7. Veel leningsimulatiessites vereisen dat u persoonlijk identificeerbare informatie invoert, wat privacyrisico’s met zich meebrengt

Het biedt je de mogelijkheid om een realistisch beeld te krijgen van het bedrag dat je zou moeten lenen en wat de maandelijkse aflossingsbedragen zouden zijn.

Een lening afsluiten is een belangrijke financiële beslissing die je niet lichtvaardig moet nemen. Het is belangrijk om goed geïnformeerd te zijn over de verschillende opties en voorwaarden, zodat je een weloverwogen keuze kunt maken. Een lenen simulatie kan hierbij helpen.

Een van de grootste voordelen van een lenen simulatie is dat het je de mogelijkheid biedt om een realistisch beeld te krijgen van het bedrag dat je zou moeten lenen en wat de maandelijkse aflossingsbedragen zouden zijn. Door enkele eenvoudige gegevens in te voeren, zoals het leenbedrag, de looptijd van de lening en de rentevoet, kun je snel zien hoeveel je maandelijks moet aflossen en hoeveel interest er bij komt kijken.

Dit is erg belangrijk omdat het je helpt om een weloverwogen beslissing te nemen over hoeveel geld je wilt lenen. Het geeft je ook inzicht in hoeveel geld er maandelijks uitgaat aan aflossingen, waardoor je beter kunt plannen en budgetteren.

Bovendien kan een lening simulatie helpen bij het vergelijken van verschillende opties. Door verschillende scenario’s te simuleren, kun je zien welke optie voor jou het meest geschikt is. Zo kun je bijvoorbeeld zien wat het verschil in kosten zou zijn als je kiest voor een kortere of langere looptijd van de lening.

Kortom, als je overweegt om geld te lenen, is een lening simulatie zeker aan te raden. Het biedt je de mogelijkheid om een realistisch beeld te krijgen van het bedrag dat je zou moeten lenen en wat de maandelijkse aflossingsbedragen zouden zijn, waardoor je beter geïnformeerd bent en een weloverwogen beslissing kunt nemen.

Je kunt verschillende scenario’s simuleren om te bepalen welke lening het beste bij jouw situatie past.

Een van de grootste voordelen van het gebruik van een lenen simulatie is dat je verschillende scenario’s kunt simuleren om te bepalen welke lening het beste bij jouw situatie past. Dit betekent dat je niet alleen de kosten en voorwaarden van één lening kunt berekenen, maar ook verschillende opties kunt vergelijken en evalueren.

Door gebruik te maken van een lening simulatie kun je bijvoorbeeld zien hoeveel je maandelijks moet terugbetalen bij verschillende looptijden en rentetarieven. Je kunt ook de invloed van eventuele extra kosten, zoals administratiekosten, op de totale kosten van de lening berekenen.

Door deze verschillende scenario’s te simuleren, kun je een beter beeld krijgen van welke lening het beste past bij jouw financiële situatie en behoeften. Dit kan helpen om onverwachte verrassingen te voorkomen en ervoor zorgen dat je geen onnodige kosten maakt.

Kortom, door gebruik te maken van een lening simulatie kun je verschillende scenario’s simuleren om te bepalen welke lening het beste bij jouw situatie past. Dit geeft je meer inzicht in de kosten en voorwaarden van verschillende opties en helpt je om een weloverwogen beslissing te nemen over jouw financiële toekomst.

Je kunt ook de rente, looptijd en aflossingsbedragen vergelijken van verschillende aanbieders om zo de meest gunstige lening te vinden.

Een van de grootste voordelen van het gebruik van een lenen simulatie is dat je niet alleen de kosten en voorwaarden van één lening kunt berekenen, maar ook die van verschillende aanbieders kunt vergelijken. Dit betekent dat je snel en gemakkelijk de rente, looptijd en aflossingsbedragen van verschillende leningen kunt vergelijken om zo de meest gunstige lening te vinden.

Door het vergelijken van verschillende aanbieders kun je mogelijk veel geld besparen op de totale kosten van je lening. Het kan zelfs resulteren in een lagere maandelijkse aflossing of een kortere looptijd, afhankelijk van welke factoren voor jou het belangrijkst zijn.

Het vergelijken van verschillende aanbieders kan ook helpen om verborgen kosten te vermijden. Sommige kredietverstrekkers kunnen bijvoorbeeld extra administratiekosten of andere verborgen kosten in rekening brengen, die niet altijd duidelijk worden vermeld in hun advertenties. Door gebruik te maken van een lening simulatie kun je deze verborgen kosten opsporen en zorgen dat ze meegenomen worden in je berekeningen.

Kortom, door het gebruik van een lening simulatie en het vergelijken van verschillende aanbieders kun je geld besparen en ervoor zorgen dat je de meest gunstige lening vindt voor jouw situatie. Het is daarom altijd verstandig om deze tool te gebruiken voordat je een definitieve beslissing neemt over het afsluiten van een lening.

De simulatie geeft je inzicht in hoeveel geld je precies terugbetaalt over een bepaalde periode, waardoor je betere financiële beslissingen kan maken.

Een lenen simulatie is een handige tool die je kan helpen bij het nemen van belangrijke financiële beslissingen. Eén van de voordelen van een lenen simulatie is dat het je inzicht geeft in hoeveel geld je precies terugbetaalt over een bepaalde periode. Dit kan je helpen om betere financiële beslissingen te maken.

Wanneer je geld leent, moet je niet alleen rekening houden met het bedrag dat je leent en de rentevoet, maar ook met de totale kosten van de lening. Met behulp van een lening simulatie kun je berekenen hoeveel geld je maandelijks moet terugbetalen en hoeveel je in totaal zal terugbetalen over de looptijd van de lening. Dit geeft je een beter beeld van wat de kosten zijn en of deze haalbaar zijn binnen jouw budget.

Door deze informatie te hebben, kun je betere financiële beslissingen maken. Je kunt bijvoorbeeld beslissen om minder te lenen of om voor een kortere looptijd te kiezen, waardoor de totale kosten lager zullen zijn. Of misschien wil je juist wel meer lenen, maar dan wel tegen gunstigere voorwaarden.

Kortom, door gebruik te maken van een lening simulatie kun jij betere financiële beslissingen maken omdat jij precies weet hoeveel geld jij terugbetaalt over een bepaalde periode. Het is dus zeker aan te raden om altijd eerst een lening simulatie uit te voeren voordat jij daadwerkelijk een lening afsluit.

Simuleren is snel en gemakkelijk, waardoor het eenvoudig is om verschillende opties met elkaar te vergelijken voordat je een lening afsluit.

Een van de grootste voordelen van het gebruik van een lenen simulatie is het gemak en de snelheid waarmee u verschillende opties kunt vergelijken voordat u een lening afsluit. Het proces van het aanvragen en afsluiten van een lening kan vaak ingewikkeld zijn, met veel verschillende voorwaarden en tarieven om rekening mee te houden. Door gebruik te maken van een lenen simulatie, kunt u snel en gemakkelijk de kosten en voorwaarden van verschillende leningen vergelijken, zodat u de beste optie voor uw situatie kunt vinden.

Het proces is eenvoudig: u voert gewoon het bedrag in dat u wilt lenen, de looptijd van de lening en de rentevoet die wordt aangeboden door verschillende kredietverstrekkers. De simulator berekent dan automatisch hoeveel uw maandelijkse aflossingen zullen bedragen en hoeveel u in totaal zult terugbetalen. Dit stelt u in staat om snel te zien welke opties binnen uw budget passen en welke niet.

Bovendien bespaart het gebruik van een lenen simulatie tijd omdat het proces snel en eenvoudig is. U hoeft niet handmatig berekeningen uit te voeren of meerdere kredietverstrekkers te bellen om informatie op te vragen over hun tarieven. Alles wat u nodig heeft, is online beschikbaar via de simulator.

Kortom, als u op zoek bent naar een manier om snel en gemakkelijk verschillende opties voor leningen te vergelijken voordat u er een afsluit, dan is een lenen simulatie de perfecte tool voor u. Het bespaart u tijd en moeite en stelt u in staat om weloverwogen beslissingen te nemen over uw financiële toekomst.

Door middel van simulatie kun je rekening houden met eventuele toekomstige prijsverhogingen of renteveranderingen die invloed kunnen hebben op jouw financiële situatie als je eerder dan gepland moet aflossen of extra geld nodig hebt voor andere doeleinden tijdens de looptijd van de lening.

Een van de voordelen van het gebruik van een lenen simulatie is dat je rekening kunt houden met toekomstige prijsverhogingen of renteveranderingen die invloed kunnen hebben op jouw financiële situatie. Stel je voor dat je een lening afsluit met een vaste rentevoet, maar na enkele maanden stijgt de rentevoet onverwacht. Dit kan betekenen dat jouw maandelijkse aflossingen hoger worden dan gepland, wat kan leiden tot financiële problemen.

Door middel van simulatie kun je dit scenario in kaart brengen en zien hoe het je financiële situatie zou beïnvloeden. Je kunt bijvoorbeeld berekenen wat er gebeurt als de rentevoet met 1% stijgt en wat de impact is op jouw maandelijkse aflossingen en de totale kosten van de lening.

Bovendien kun je door middel van simulatie ook rekening houden met eventuele toekomstige prijsverhogingen. Als je bijvoorbeeld een lening hebt afgesloten om een ​​auto te kopen, maar na enkele maanden stijgen de benzineprijzen, dan kan dit invloed hebben op jouw financiële situatie. Door middel van simulatie kun je zien hoe deze prijsverhogingen jouw budget zullen beïnvloeden en of het nog steeds haalbaar is om aan jouw maandelijkse aflossingsverplichtingen te voldoen.

Kortom, door gebruik te maken van een lenen simulatie kun je beter voorbereid zijn op eventuele veranderingen in jouw financiële situatie. Hierdoor kun je beter inschatten of de lening die je overweegt haalbaar is op de lange termijn en of je eventuele toekomstige prijsverhogingen of renteveranderingen kunt opvangen als je eerder dan gepland moet aflossen of extra geld nodig hebt voor andere doeleinden tijdens de looptijd van de lening.

Het gebruik van simulatie kan helpen bij het voorkomen dat u meer leningskosten betaalt dan nodig is door u in staat te stellen goed onderlegde beslissingen over uw financiën te nemen voordat u daadwerkelijk een lening afsluit

Het gebruik van lenen simulatie kan u helpen om goed onderlegde beslissingen te nemen over uw financiën voordat u daadwerkelijk een lening afsluit. Het kan u ook helpen om te voorkomen dat u meer leningskosten betaalt dan nodig is. Door de gegevens van verschillende leningen in te voeren, kunt u snel en gemakkelijk de kosten en voorwaarden vergelijken en zo de beste optie kiezen. Dit geeft u een duidelijk beeld van wat u kunt verwachten qua maandelijkse aflossingen en totale terugbetaling, waardoor u beter in staat bent om uw budget op lange termijn te plannen. Het is belangrijk om goed geïnformeerd te zijn over uw financiële situatie voordat u een lening afsluit, en het gebruik van een lening simulatie kan u hierbij helpen. Zo kunt u zeker zijn dat u de beste beslissing neemt voor uw persoonlijke financiën en uw toekomstige financiële stabiliteit.

Het kan moeilijk zijn om de juiste lening simulatie te vinden die bij je financiële situatie past.

Hoewel een lenen simulatie een handige tool kan zijn bij het nemen van financiële beslissingen, kan het vinden van de juiste simulatie soms een uitdaging zijn. Er zijn veel verschillende lening simulaties beschikbaar, elk met hun eigen specifieke voorwaarden en opties. Het kan moeilijk zijn om de juiste lening simulatie te vinden die past bij uw financiële situatie en behoeften.

Een van de belangrijkste uitdagingen bij het vinden van de juiste lening simulatie is ervoor te zorgen dat u de juiste gegevens invoert. Als u onjuiste of onvolledige informatie invoert, kan dit leiden tot onnauwkeurige berekeningen en verkeerde beslissingen. Het is daarom belangrijk om ervoor te zorgen dat u alle relevante informatie bij de hand heeft voordat u begint met het invullen van de lening simulatie.

Een andere uitdaging bij het vinden van de juiste lening simulatie is dat sommige simulaties mogelijk niet alle beschikbare opties weergeven. Sommige kredietverstrekkers bieden bijvoorbeeld mogelijk speciale kortingen of aanbiedingen die niet worden weergegeven in standaard lening simulaties. In dit geval kan het nuttig zijn om rechtstreeks contact op te nemen met de kredietverstrekker om meer informatie te krijgen over hun specifieke aanbiedingen.

Kortom, hoewel een lening simulatie een nuttige tool kan zijn, is het belangrijk om rekening te houden met deze potentiële uitdagingen bij het vinden van de juiste simulatie. Het is altijd aan te raden om zorgvuldig onderzoek te doen en verschillende opties te vergelijken voordat u een definitieve beslissing neemt over het lenen van geld.

Sommige simulaties kunnen beperkt zijn in hun mogelijkheden en informatie.

Hoewel lenen simulaties vaak een handige tool zijn om de kosten en voorwaarden van uw lening te berekenen, is het belangrijk om te onthouden dat sommige simulaties beperkt kunnen zijn in hun mogelijkheden en informatie.

Sommige lenen simulaties bieden bijvoorbeeld alleen basisinformatie over de maandelijkse aflossingen en totale kosten van de lening, zonder rekening te houden met andere factoren zoals administratiekosten of verzekeringen. Dit kan leiden tot onnauwkeurige berekeningen en misleidende informatie over de werkelijke kosten van uw lening.

Bovendien kunnen sommige lenen simulaties beperkt zijn in hun mogelijkheden om verschillende opties te vergelijken. Dit kan betekenen dat u niet alle beschikbare opties kunt vergelijken om de beste keuze voor uw situatie te maken.

Het is daarom belangrijk om kritisch te blijven bij het gebruik van lenen simulaties en ervoor te zorgen dat u alle nodige informatie heeft voordat u een beslissing neemt. Het is ook aanbevolen om meerdere simulaties uit te voeren en verschillende bronnen te raadplegen om een compleet beeld te krijgen van uw opties en voorwaarden.

Kortom, hoewel lenen simulaties een handig hulpmiddel kunnen zijn bij het nemen van financiële beslissingen, is het belangrijk om rekening te houden met hun beperkingen en ervoor te zorgen dat u alle nodige informatie heeft voordat u een definitieve beslissing neemt over uw lening.

De resultaten van een lening simulatie kunnen niet altijd worden vertrouwd als exacte voorspelling van de toekomstige rentes en betalingsbedragen.

Hoewel lenen simulaties een handige tool zijn bij het nemen van financiële beslissingen, is het belangrijk om te onthouden dat de resultaten niet altijd exacte voorspellingen zijn van toekomstige rentes en betalingsbedragen. Er zijn verschillende factoren die de uiteindelijke kosten van uw lening kunnen beïnvloeden, zoals veranderingen in de marktrente of wijzigingen in uw persoonlijke financiële situatie.

Het is daarom belangrijk om te begrijpen dat de resultaten van een lening simulatie slechts een schatting zijn en dat er altijd enige mate van onzekerheid bestaat. Het is daarom aan te raden om rekening te houden met deze onzekerheden bij het nemen van financiële beslissingen en om uw budget flexibel te houden voor eventuele veranderingen.

Ondanks deze beperkingen blijft een lening simulatie echter een nuttige tool voor het vergelijken van verschillende leningopties en het plannen van uw financiën op lange termijn. Door gebruik te maken van een lening simulatie kunt u beter geïnformeerd zijn over de kosten en voorwaarden van uw lening, waardoor u beter in staat bent om weloverwogen beslissingen te nemen over uw financiën.

Kortom, hoewel de resultaten van een lening simulatie niet altijd exact kunnen worden vertrouwd als voorspellingen, blijft het toch een nuttige tool bij het nemen van belangrijke financiële beslissingen. Het is echter belangrijk om rekening te houden met de beperkingen van deze tool en om uw budget flexibel te houden voor eventuele veranderingen.

Er zijn geen garanties dat een lening simulatie leidt tot echte besparing op lange termijn, omdat er veel factoren meespelen bij het vergelijken van verschillende producten.

Hoewel een lening simulatie een handige tool kan zijn bij het vergelijken van verschillende leningen, is het belangrijk om te beseffen dat er geen garanties zijn dat het leidt tot echte besparingen op lange termijn. Dit komt doordat er veel factoren meespelen bij het vergelijken van verschillende producten en de uiteindelijke kosten van uw lening.

Bij het vergelijken van verschillende leningen met behulp van een lening simulatie, is het belangrijk om niet alleen te kijken naar de maandelijkse aflossingen en rentetarieven, maar ook naar andere kosten zoals administratiekosten en verzekeringen. Daarnaast kunnen de voorwaarden van de lening, zoals de looptijd en boetebepalingen, ook invloed hebben op de uiteindelijke kosten.

Bovendien kan het zijn dat sommige kredietverstrekkers niet in staat zijn om u een nauwkeurige offerte te geven via hun online simulatietool. Dit kan betekenen dat u uiteindelijk meer betaalt dan wat aanvankelijk werd berekend.

Kortom, hoewel een lening simulatie nuttig kan zijn bij het vergelijken van verschillende opties, is het belangrijk om ook andere factoren in overweging te nemen bij het maken van uw beslissing. Het is altijd aanbevolen om advies in te winnen bij een financieel adviseur voordat u belangrijke financiële beslissingen neemt.

Lening simulaties kunnen tijdrovend zijn, vooral als je verschillende opties wilt vergelijken of als je veel informatie moet invoeren voor elke optie.

Hoewel lenen simulaties een handige tool zijn bij het nemen van financiële beslissingen, zijn er ook enkele nadelen aan verbonden. Een van de nadelen is dat lening simulaties tijdrovend kunnen zijn, vooral als je verschillende opties wilt vergelijken of als je veel informatie moet invoeren voor elke optie.

Als je bijvoorbeeld verschillende leningen wilt vergelijken om te zien welke het beste bij jou past, moet je voor elke lening de gegevens invoeren in de simulatie. Dit kan veel tijd in beslag nemen en kan frustrerend zijn als je snel een beslissing wilt nemen.

Bovendien kan het invoeren van veel informatie voor elke optie ook verwarrend zijn, vooral als je niet goed op de hoogte bent van financiële termen en concepten. Dit kan leiden tot fouten bij het berekenen van de kosten en voorwaarden van elke lening.

Ondanks deze nadelen blijven lening simulaties een waardevolle tool bij het nemen van financiële beslissingen. Het is belangrijk om te onthouden dat het investeren van tijd in het vergelijken van verschillende opties en zorgvuldig berekenen van de kosten en voorwaarden uiteindelijk kan leiden tot betere financiële resultaten op lange termijn.

Sommige websites die leningsimulaties aanbieden, kunnen onbetrouwbaar of onjuist zijn en je dus niet de juiste informatie geven over de financiële producten waarnaar je zoekt .

Hoewel lenen simulaties een handige tool kunnen zijn om de kosten en voorwaarden van een lening te berekenen, is het belangrijk om te onthouden dat sommige websites die dergelijke simulaties aanbieden, onbetrouwbaar of onjuist kunnen zijn. Dit kan leiden tot het verstrekken van verkeerde informatie over de financiële producten waar u naar op zoek bent.

Het is daarom belangrijk om altijd te controleren of de website waarmee u werkt betrouwbaar is en de juiste informatie verstrekt. Controleer bijvoorbeeld of de website wordt beheerd door een gerenommeerde financiële instelling of een erkende kredietverstrekker. Daarnaast kunt u ook controleren op reviews en ervaringen van andere gebruikers om er zeker van te zijn dat u met een betrouwbare website werkt.

Het is ook belangrijk om te onthouden dat de resultaten van lening simulaties slechts schattingen zijn en dat uw werkelijke kosten en voorwaarden kunnen afwijken van wat wordt weergegeven in de simulatie. Het is dus altijd aanbevolen om contact op te nemen met uw kredietverstrekker voor meer gedetailleerde informatie over hun producten en diensten.

Kortom, hoewel lening simulaties nuttig kunnen zijn bij het plannen van uw financiën, is het cruciaal om ervoor te zorgen dat u werkt met betrouwbare websites die nauwkeurige informatie verstrekken. Door deze voorzorgsmaatregelen te nemen, kunt u er zeker van zijn dat u goed geïnformeerd bent over uw leningopties en dat u de beste beslissingen kunt nemen voor uw financiële situatie.

Veel leningsimulatiessites vereisen dat u persoonlijk identificeerbare informatie invoert, wat privacyrisico’s met zich meebrengt

Een van de nadelen van het gebruik van lening simulaties is dat veel websites persoonlijk identificeerbare informatie vereisen om de berekeningen uit te voeren. Dit kan leiden tot privacyrisico’s voor gebruikers.

Wanneer u persoonlijk identificeerbare informatie invoert op een lening simulatie website, zoals uw naam, adres en geboortedatum, loopt u het risico dat deze informatie wordt gestolen of misbruikt door hackers of andere kwaadwillende personen. Dit kan leiden tot identiteitsdiefstal en andere vormen van fraude.

Daarom is het belangrijk om bij het gebruik van lening simulatiesites voorzichtig te zijn met de informatie die u verstrekt. Controleer altijd de beveiligingsmaatregelen van de website voordat u persoonlijke informatie invoert en vermijd het delen van gevoelige gegevens zoals uw burgerservicenummer of bankrekeningnummer.

Als u zich zorgen maakt over uw privacy bij het gebruik van lening simulatiesites, kunt u ook overwegen om een ​​offline optie te gebruiken, zoals een financieel adviseur of uw bank. Deze opties bieden vaak meer persoonlijke service en beschermen uw privacy beter dan online tools.

Kortom, hoewel lening simulatie websites handig kunnen zijn bij het vergelijken van verschillende leningopties, is het belangrijk om voorzichtig te zijn met de persoonlijke informatie die u verstrekt. Door veiligheidsmaatregelen te nemen en offline opties te overwegen, kunt u uw privacy beschermen terwijl u toch profiteert van de voordelen van lening simulaties.