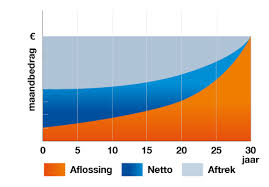
Tag, maandelijkse aflossingen

goedkope lening huis

Financier uw droomwoning met een voordelige lening voor uw huis

Goedkope lening huis: Financieringsopties voor uw droomwoning

Goedkope lening huis: Financieringsopties voor uw droomwoning

Een huis kopen is een grote stap en vaak een van de belangrijkste investeringen in ons leven. Het vinden van een goedkope lening voor uw huis kan het proces van het realiseren van uw droomwoning aanzienlijk vergemakkelijken. Er zijn verschillende financieringsopties beschikbaar voor mensen die op zoek zijn naar een lening om een huis te kopen.

Hypotheekleningen

De meest voorkomende vorm van financiering voor het kopen van een huis is via een hypotheeklening. Met een hypotheeklening leent u geld van een bank of financiële instelling om uw huis te kopen. Het geleende bedrag wordt meestal over meerdere jaren terugbetaald, samen met rente.

Overheidssubsidies

Sommige overheden bieden subsidies of leningen aan met gunstige voorwaarden om mensen te helpen bij het kopen van een huis. Deze subsidies kunnen helpen bij het verlagen van de totale kosten van de lening en maken het mogelijk om goedkopere maandelijkse aflossingen te hebben.

Leningsimulator

Voordat u beslist welke lening het beste bij u past, kan het nuttig zijn om gebruik te maken van een leningsimulator. Met een leningsimulator kunt u verschillende scenario’s berekenen en de totale kosten en maandelijkse aflossingen vergelijken, zodat u de meest geschikte en goedkoopste optie kunt kiezen.

Kortom, er zijn verschillende financieringsmogelijkheden beschikbaar voor mensen die op zoek zijn naar een goedkope lening om hun droomwoning te kopen. Het is belangrijk om zorgvuldig onderzoek te doen en advies in te winnen voordat u zich verbindt aan een specifieke leningsovereenkomst, zodat u de beste financiële beslissing kunt nemen die past bij uw situatie.


7 Essentiële Tips voor het Vinden van een Goedkope Lening voor je Huis in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Controleer de looptijd van de lening en de maandelijkse aflossingen.
  4. Wees voorzichtig met variabele rentevoeten, deze kunnen stijgen in de toekomst.
  5. Leen nooit meer dan je echt nodig hebt om financiële problemen te voorkomen.
  6. Zorg ervoor dat je de leningsvoorwaarden goed begrijpt voordat je tekent.
  7. Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip voor het vinden van een goedkope lening voor uw huis is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door rentetarieven te vergelijken, kunt u zien welke kredietverstrekker de meest gunstige voorwaarden en tarieven biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening vindt die past bij uw financiële behoeften en budget. Het is verstandig om verschillende aanbiedingen te bekijken en grondig onderzoek te doen voordat u een beslissing neemt over welke kredietverstrekker het beste bij u past.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het zoeken naar een goedkope lening voor uw huis is het essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast van uw huis en kunnen soms over het hoofd worden gezien. Door rekening te houden met deze bijkomende kosten en deze op te nemen in uw financiële planning, kunt u een realistisch beeld krijgen van de totale kosten van uw lening en ervoor zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het aankoopproces van uw droomwoning.

Controleer de looptijd van de lening en de maandelijkse aflossingen.

Bij het zoeken naar een goedkope lening voor een huis is het essentieel om de looptijd van de lening en de bijbehorende maandelijkse aflossingen zorgvuldig te controleren. De looptijd van de lening bepaalt niet alleen hoe lang u aan de lening gebonden bent, maar heeft ook invloed op de totale kosten die u zult betalen. Daarnaast is het belangrijk om de maandelijkse aflossingen in overweging te nemen, aangezien deze uw financiële situatie op korte termijn kunnen beïnvloeden. Door de looptijd en maandelijkse aflossingen van verschillende leningsopties te vergelijken, kunt u een weloverwogen beslissing nemen en een lening kiezen die betaalbaar is en past bij uw financiële doelen.

Wees voorzichtig met variabele rentevoeten, deze kunnen stijgen in de toekomst.

Wees voorzichtig met variabele rentevoeten bij het afsluiten van een goedkope lening voor uw huis, aangezien deze in de toekomst kunnen stijgen. Hoewel variabele rentevoeten aanvankelijk aantrekkelijk kunnen lijken vanwege hun lagere tarieven, bestaat het risico dat de rentevoet in de loop der tijd kan toenemen, waardoor uw maandelijkse aflossingen hoger worden. Het is verstandig om rekening te houden met dit potentiële risico en indien mogelijk te kiezen voor een lening met een vaste rentevoet om financiële zekerheid op lange termijn te waarborgen.

Leen nooit meer dan je echt nodig hebt om financiële problemen te voorkomen.

Het is essentieel om bij het afsluiten van een lening voor een huis nooit meer te lenen dan strikt noodzakelijk is. Door alleen te lenen wat je echt nodig hebt, kun je financiële problemen op de lange termijn voorkomen. Het is verstandig om een realistische inschatting te maken van de kosten die gepaard gaan met het kopen van een huis en alleen een lening af te sluiten voor dat specifieke bedrag. Op die manier kun je ervoor zorgen dat je financiële situatie stabiel blijft en dat je de lening op een verantwoorde manier kunt terugbetalen.

Zorg ervoor dat je de leningsvoorwaarden goed begrijpt voordat je tekent.

Zorg ervoor dat je de leningsvoorwaarden goed begrijpt voordat je tekent. Het is essentieel om de kleine lettertjes te lezen en volledig inzicht te hebben in de voorwaarden van de lening voordat je een handtekening zet. Door de leningsvoorwaarden grondig te begrijpen, kun je eventuele verrassingen of verborgen kosten vermijden en ervoor zorgen dat je een weloverwogen beslissing neemt bij het afsluiten van een goedkope lening voor je huis.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest geschikt is voor jouw situatie. Een financieel adviseur kan je helpen bij het begrijpen van de verschillende leningsopties, de voor- en nadelen ervan analyseren en advies geven dat is afgestemd op jouw specifieke financiële behoeften en doelen. Het raadplegen van een professional kan je helpen om weloverwogen beslissingen te nemen en ervoor zorgen dat je een goedkope lening vindt die past bij jouw budget en toekomstplannen voor het kopen van een huis.

online persoonlijke lening

Alles wat u moet weten over online persoonlijke leningen in België

Online Persoonlijke Lening – Een Handige Financiële Optie

Online Persoonlijke Lening – Een Handige Financiële Optie

Een persoonlijke lening is een financieel instrument dat individuen kan helpen bij het realiseren van hun doelen, of het nu gaat om het consolideren van schulden, het financieren van een grote aankoop of het dekken van onverwachte kosten. Met de opkomst van online leningaanbieders is het aanvragen van een persoonlijke lening nu sneller en gemakkelijker dan ooit tevoren.

Online persoonlijke leningen bieden consumenten de mogelijkheid om snel toegang te krijgen tot financiële middelen zonder gedoe. Door eenvoudigweg een online aanvraagformulier in te vullen en de benodigde documenten te verstrekken, kunnen individuen binnen enkele dagen goedkeuring en fondsen ontvangen voor hun lening.

Een van de voordelen van online persoonlijke leningen is de transparantie in tarieven en voorwaarden. Leningaanbieders presenteren duidelijk de rentetarieven, aflossingstermijnen en eventuele bijkomende kosten, waardoor consumenten goed geïnformeerde beslissingen kunnen nemen over hun leningen.

Bovendien bieden online leningplatforms vaak handige tools zoals leencalculators en online accountbeheer om klanten te helpen bij het beheren van hun leningen en budgetten. Dit maakt het gemakkelijk om de voortgang van aflossingen bij te houden en tijdig betalingen te doen.

Het is echter belangrijk voor consumenten om verantwoordelijkheid te nemen bij het aangaan van een persoonlijke lening. Zorg ervoor dat u begrijpt hoeveel u kunt lenen en terugbetalen, zodat u niet in financiële problemen komt. Vergelijk ook verschillende aanbieders om de beste voorwaarden en tarieven te vinden die passen bij uw behoeften.

Kortom, online persoonlijke leningen zijn een handige financiële optie voor individuen die snel toegang willen tot extra geld. Met transparante voorwaarden, snelle goedkeuring en handige tools kunnen consumenten op een eenvoudige manier hun financiële doelen bereiken met behulp van online leningen.


9 Tips voor het Veilig en Slim Afsluiten van een Online Persoonlijke Lening in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Lees de voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.
  3. Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.
  4. Let op eventuele extra kosten zoals dossierkosten of verzekeringen die aan de lening verbonden zijn.
  5. Controleer of de kredietverstrekker betrouwbaar is en over de juiste vergunningen beschikt.
  6. Wees voorzichtig met het verstrekken van persoonlijke informatie online om fraude te voorkomen.
  7. Houd rekening met je kredietwaardigheid bij het aanvragen van een lening, dit kan invloed hebben op de goedkeuring en rentevoet.
  8. Overweeg ook alternatieven zoals een lening bij familie of vrienden indien mogelijk, deze kunnen gunstiger voorwaarden bieden.
  9. Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw situatie.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Het vergelijken van verschillende kredietverstrekkers is een verstandige stap om de beste rentevoet te vinden bij het afsluiten van een online persoonlijke lening. Door tarieven en voorwaarden van diverse aanbieders te vergelijken, kunnen consumenten inzicht krijgen in welke kredietverstrekker de meest gunstige optie biedt die past bij hun financiële behoeften. Het loont de moeite om grondig onderzoek te doen en offertes te analyseren om uiteindelijk een weloverwogen beslissing te nemen over het afsluiten van een persoonlijke lening met de beste rentevoet.

Lees de voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.

Het is van essentieel belang om de voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat je een online persoonlijke lening afsluit. Door grondig te begrijpen wat de lening inhoudt, inclusief rentetarieven, aflossingstermijnen en eventuele verborgen kosten, kun je ervoor zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie. Het voorkomt verrassingen en helpt je om verantwoordelijk te lenen, waardoor je financiële stabiliteit behouden blijft.

Zorg ervoor dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen.

Het is essentieel om ervoor te zorgen dat je de maandelijkse aflossingen van een online persoonlijke lening kunt betalen zonder in financiële problemen te komen. Voordat je een lening afsluit, is het verstandig om een grondige analyse te maken van je financiële situatie en budget. Zorg ervoor dat je comfortabel kunt voldoen aan de aflossingsverplichtingen, rekening houdend met andere lopende uitgaven en mogelijke onvoorziene kosten. Het is belangrijk om realistisch te zijn over wat je kunt veroorloven, om zo financiële stabiliteit te behouden en onnodige stress te voorkomen.

Let op eventuele extra kosten zoals dossierkosten of verzekeringen die aan de lening verbonden zijn.

Bij het aanvragen van een online persoonlijke lening is het belangrijk om aandacht te besteden aan eventuele extra kosten die aan de lening verbonden kunnen zijn, zoals dossierkosten of verplichte verzekeringen. Deze bijkomende kosten kunnen de totale kosten van de lening beïnvloeden en dus van invloed zijn op uw financiële planning. Zorg ervoor dat u goed geïnformeerd bent over alle mogelijke extra kosten voordat u akkoord gaat met de lening, zodat u een weloverwogen beslissing kunt nemen en onaangename verrassingen kunt voorkomen.

Controleer of de kredietverstrekker betrouwbaar is en over de juiste vergunningen beschikt.

Bij het aanvragen van een online persoonlijke lening is het essentieel om te controleren of de kredietverstrekker betrouwbaar is en over de juiste vergunningen beschikt. Door zorgvuldig onderzoek te doen naar de achtergrond en reputatie van de leningaanbieder, kunt u ervoor zorgen dat uw financiële gegevens veilig zijn en dat u te maken heeft met een legitieme partij. Het controleren van de vergunningen van de kredietverstrekker geeft u gemoedsrust en vertrouwen dat zij voldoen aan alle wettelijke vereisten voor het verstrekken van leningen, waardoor u met een gerust hart kunt genieten van de voordelen van een online persoonlijke lening.

Wees voorzichtig met het verstrekken van persoonlijke informatie online om fraude te voorkomen.

Het is van essentieel belang om voorzichtig te zijn bij het verstrekken van persoonlijke informatie online, vooral bij het aanvragen van een online persoonlijke lening. Door waakzaam te zijn en alleen gevoelige gegevens te delen op beveiligde en betrouwbare websites, kunnen consumenten hun privacy beschermen en fraude voorkomen. Het is verstandig om altijd de legitimiteit van de leningaanbieder te controleren en nooit persoonlijke gegevens te delen via onbeveiligde kanalen. Door alert te blijven en veiligheidsmaatregelen te nemen, kunnen individuen genieten van de voordelen van online leningen zonder risico’s voor hun financiële gegevens.

Houd rekening met je kredietwaardigheid bij het aanvragen van een lening, dit kan invloed hebben op de goedkeuring en rentevoet.

Bij het aanvragen van een online persoonlijke lening is het essentieel om rekening te houden met je kredietwaardigheid. Je kredietgeschiedenis en score kunnen aanzienlijke invloed hebben op zowel de goedkeuring van je lening als de rentevoet die je wordt aangeboden. Een goede kredietwaardigheid kan resulteren in gunstigere voorwaarden, terwijl een minder gunstige kredietgeschiedenis kan leiden tot hogere rentetarieven of zelfs afwijzing van je aanvraag. Het is daarom verstandig om je kredietrapport te controleren en eventuele fouten te corrigeren voordat je een online persoonlijke lening aanvraagt, zodat je de beste kans hebt op een positieve goedkeuring en gunstige voorwaarden.

Overweeg ook alternatieven zoals een lening bij familie of vrienden indien mogelijk, deze kunnen gunstiger voorwaarden bieden.

Overweeg ook alternatieven zoals een lening bij familie of vrienden indien mogelijk, deze kunnen gunstiger voorwaarden bieden. Het lenen van geld van bekenden kan voordelen bieden, zoals flexibelere terugbetalingstermijnen en lagere rentetarieven. Het is echter belangrijk om duidelijke afspraken te maken en de financiële implicaties zorgvuldig te overwegen om eventuele spanningen in persoonlijke relaties te voorkomen. Het is verstandig om alle opties te onderzoeken en de beste financiële beslissing te nemen die past bij uw situatie en behoeften.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw situatie.

Het is altijd verstandig om, indien nodig, een financieel adviseur te raadplegen voor gepersonaliseerd advies over jouw specifieke situatie bij het overwegen van een online persoonlijke lening. Een financieel adviseur kan helpen bij het beoordelen van jouw financiële behoeften, het bepalen van de optimale leenopties en het begrijpen van de mogelijke gevolgen van het aangaan van een lening. Door professioneel advies in te winnen, kun je weloverwogen beslissingen nemen en ervoor zorgen dat de persoonlijke lening aansluit bij jouw financiële doelen op lange termijn.

persoonlijke lening berekenen

Hoe een Persoonlijke Lening Correct Berekenen: Tips en Informatie

Artikel: Persoonlijke lening berekenen

Alles wat je moet weten over het berekenen van een persoonlijke lening

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om te begrijpen hoe de lening werkt en hoe je de kosten ervan kunt berekenen.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij je een vast bedrag leent dat je over een vooraf bepaalde periode terugbetaalt, meestal met rente. Het geleende bedrag en de rente worden in gelijke maandelijkse termijnen terugbetaald.

Hoe bereken je de kosten van een persoonlijke lening?

Om de kosten van een persoonlijke lening te berekenen, moet je rekening houden met verschillende factoren, waaronder:

  • Leenbedrag: Het totale bedrag dat je leent.
  • Rentevoet: Het jaarlijkse rentepercentage dat op de lening wordt toegepast.
  • Looptijd: De periode waarin je de lening terugbetaalt.

Met deze gegevens kun je gebruikmaken van online calculators of formules om de maandelijkse aflossingen en totale kosten van de lening te berekenen. Het is belangrijk om ook rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Waar vind je meer informatie over het berekenen van een persoonlijke lening?

Voor gedetailleerde informatie over het berekenen van een persoonlijke lening en om verschillende aanbieders te vergelijken, kun je terecht op financiële vergelijkingswebsites of contact opnemen met banken en kredietverstrekkers. Zij kunnen je helpen bij het vinden van de beste optie die past bij jouw financiële situatie en behoeften.

Vergeet niet om altijd goed na te denken voordat je een persoonlijke lening afsluit en ervoor te zorgen dat je alle voorwaarden begrijpt voordat je akkoord gaat met de leningsovereenkomst. Zo kun je financiële verrassingen in de toekomst voorkomen.


Voordelen van het Berekenen van een Persoonlijke Lening in België

  1. Gemakkelijk te berekenen met behulp van online tools en calculators.
  2. Geeft inzicht in de maandelijkse aflossingen en totale kosten van de lening.
  3. Helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden.
  4. Biedt duidelijkheid over de looptijd en rentevoet van de lening.
  5. Kan helpen bij het plannen van financiële budgetten op lange termijn.
  6. Maakt het mogelijk om vooraf te bepalen of een persoonlijke lening betaalbaar is binnen je financiële mogelijkheden.


Zeven Nadelen van het Berekenen van een Persoonlijke Lening in België

  1. 1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.
  2. 2. Niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten.
  3. 3. Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en toekomstige leningen.
  4. 4. De verleiding om meer te lenen dan nodig kan leiden tot overmatige schuldenlast.
  5. 5. Een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten.
  6. 6. Flexibiliteit bij het wijzigen van de leenvoorwaarden is beperkt bij persoonlijke leningen.
  7. 7. Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening.

Gemakkelijk te berekenen met behulp van online tools en calculators.

Een groot voordeel van het berekenen van een persoonlijke lening is dat het gemakkelijk te doen is met behulp van online tools en calculators. Dankzij deze handige hulpmiddelen kunnen mensen snel en eenvoudig de maandelijkse aflossingen en totale kosten van een persoonlijke lening berekenen. Dit maakt het proces transparant en toegankelijk voor iedereen die overweegt om een lening af te sluiten, waardoor ze beter geïnformeerde financiële beslissingen kunnen nemen.

Geeft inzicht in de maandelijkse aflossingen en totale kosten van de lening.

Het berekenen van een persoonlijke lening geeft waardevol inzicht in zowel de maandelijkse aflossingen als de totale kosten van de lening. Door deze berekeningen uit te voeren, krijg je een duidelijk beeld van hoeveel je elke maand moet terugbetalen en wat de uiteindelijke kosten van de lening zullen zijn. Dit helpt je om je financiën beter te plannen en te beoordelen of de lening betaalbaar is op basis van je budget. Het stelt je ook in staat om verschillende leningsopties te vergelijken en de meest geschikte keuze te maken die past bij jouw financiële situatie.

Helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden.

Het berekenen van een persoonlijke lening helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden. Door de kosten en voorwaarden van verschillende leningen te berekenen en te vergelijken, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste past bij jouw financiële situatie en behoeften. Op deze manier kun je ervoor zorgen dat je niet alleen de meest voordelige lening afsluit, maar ook dat je goed geïnformeerd bent over alle aspecten van de lening voordat je ermee akkoord gaat. Het berekenen van een persoonlijke lening geeft je dus de mogelijkheid om de juiste keuze te maken en financiële zekerheid te creëren.

Biedt duidelijkheid over de looptijd en rentevoet van de lening.

Het berekenen van een persoonlijke lening biedt duidelijkheid over de looptijd en rentevoet van de lening. Door vooraf de kosten en termijnen te berekenen, krijg je een goed inzicht in hoe lang het zal duren om de lening af te lossen en hoeveel rente je uiteindelijk zult betalen. Deze transparantie helpt je bij het plannen van je financiën en het nemen van weloverwogen beslissingen over het aangaan van de lening.

Kan helpen bij het plannen van financiële budgetten op lange termijn.

Het berekenen van een persoonlijke lening kan helpen bij het plannen van financiële budgetten op lange termijn. Door de kosten en aflossingen van de lening in kaart te brengen, krijg je een duidelijk beeld van hoeveel geld je maandelijks moet reserveren voor de terugbetaling. Dit helpt bij het opstellen van een realistisch budget en stelt je in staat om je financiële verplichtingen op lange termijn beter te beheren. Het plannen van financiële budgetten op lange termijn met behulp van een persoonlijke leningberekening kan bijdragen aan financiële stabiliteit en gemoedsrust.

Maakt het mogelijk om vooraf te bepalen of een persoonlijke lening betaalbaar is binnen je financiële mogelijkheden.

Het berekenen van een persoonlijke lening biedt het voordeel dat het mogelijk maakt om vooraf te bepalen of de lening betaalbaar is binnen je financiële mogelijkheden. Door de kosten en maandelijkse aflossingen van tevoren te berekenen, kun je een beter inzicht krijgen in hoe de lening zich verhoudt tot je budget en financiële situatie. Op deze manier kun je verstandige beslissingen nemen en ervoor zorgen dat je niet meer leent dan je kunt terugbetalen, waardoor financiële problemen op lange termijn worden voorkomen.

1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is dat hoge rentetarieven de totale kosten van de lening aanzienlijk kunnen verhogen. Wanneer je een persoonlijke lening afsluit met een hoog rentepercentage, betaal je meer rente over de looptijd van de lening, waardoor de uiteindelijke kosten hoger worden. Het is daarom essentieel om goed op te letten op het rentetarief bij het afsluiten van een persoonlijke lening en te streven naar een gunstig tarief om onnodige financiële lasten te voorkomen.

2. Niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is dat niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten. Het is essentieel om goed op de hoogte te zijn van alle voorwaarden en kosten die gepaard gaan met de lening, aangezien sommige kredietverstrekkers mogelijk extra kosten in rekening brengen die niet meteen duidelijk zijn. Hierdoor kunnen consumenten uiteindelijk geconfronteerd worden met hogere totale kosten dan ze aanvankelijk hadden verwacht, wat kan leiden tot financiële stress en moeilijkheden bij het aflossen van de lening. Het is daarom van groot belang om alle kleine lettertjes zorgvuldig door te nemen en eventuele onduidelijkheden direct met de kredietverstrekker te bespreken om verrassingen te voorkomen.

3. Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en toekomstige leningen.

Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en je vermogen om in de toekomst leningen te verkrijgen. Elke keer dat je een nieuwe lening afsluit, wordt dit geregistreerd bij kredietbureaus en kan het je kredietscore beïnvloeden. Als je al meerdere leningen hebt lopen of als je regelmatig nieuwe leningen afsluit, kan dit potentiële geldschieters afschrikken en hen doen twijfelen aan je financiële stabiliteit. Het is daarom belangrijk om zorgvuldig te overwegen of het afsluiten van een persoonlijke lening de beste optie is voor jouw financiële situatie en doelen op lange termijn.

4. De verleiding om meer te lenen dan nodig kan leiden tot overmatige schuldenlast.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is de verleiding om meer te lenen dan strikt noodzakelijk is. Deze verleiding kan leiden tot het aangaan van een hogere schuld dan oorspronkelijk gepland, wat kan resulteren in een overmatige schuldenlast. Het is essentieel om verantwoordelijk te blijven en alleen te lenen wat echt nodig is, om financiële problemen op lange termijn te voorkomen. Het is daarom belangrijk om goed na te denken over de leenbehoeften en realistisch te blijven bij het bepalen van het leenbedrag.

5. Een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten.

Een van de nadelen van het berekenen van een persoonlijke lening is dat een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten. Hoewel een langere looptijd kan leiden tot lagere maandelijkse aflossingen, betekent dit ook dat je uiteindelijk meer rente betaalt over de gehele periode van de lening. Het is belangrijk om te overwegen of het voordeel van lagere maandelijkse kosten opweegt tegen de extra kosten die kunnen ontstaan door een langere looptijd. Het vinden van een balans tussen betaalbaarheid op korte termijn en totale kosten op lange termijn is essentieel bij het berekenen en afsluiten van een persoonlijke lening.

6. Flexibiliteit bij het wijzigen van de leenvoorwaarden is beperkt bij persoonlijke leningen.

Een nadeel van het berekenen van een persoonlijke lening is dat de flexibiliteit bij het wijzigen van de leenvoorwaarden beperkt is. Bij persoonlijke leningen zijn de voorwaarden meestal vastgelegd in een contract dat niet gemakkelijk kan worden aangepast. Dit betekent dat als je om welke reden dan ook de leenvoorwaarden wilt wijzigen, zoals het verlagen van de maandelijkse aflossingen of het aanpassen van de looptijd, dit vaak ingewikkeld kan zijn en mogelijk extra kosten met zich mee kan brengen. Het gebrek aan flexibiliteit kan een belemmering vormen voor mensen die behoefte hebben aan meer aanpassingsmogelijkheden gedurende de looptijd van hun lening.

7. Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening.

Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening. Het is essentieel om nauwkeurig te zijn bij het berekenen van de kosten en aflossingen van een persoonlijke lening, omdat fouten kunnen resulteren in onverwachte financiële lasten en problemen met terugbetaling. Het is daarom aan te raden om zorgvuldig alle gegevens te controleren en indien nodig professioneel advies in te winnen om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een lening.

belfius lening auto

Financier uw droomauto met een Belfius autolening

Belfius lening auto

Financier uw droomauto met een Belfius autolening

Als u van plan bent om een nieuwe auto te kopen, maar niet over voldoende financiële middelen beschikt, kan een autolening een handige oplossing zijn. Belfius biedt leningen aan die speciaal zijn ontworpen voor de aankoop van een auto, zodat u snel en eenvoudig de wagen van uw dromen kunt financieren.

Voordelen van een Belfius autolening

Met een autolening van Belfius profiteert u van verschillende voordelen. Zo kunt u rekenen op:

  • Competitieve rentetarieven voor leningen op maat.
  • Flexibele terugbetalingsmogelijkheden die afgestemd zijn op uw budget.
  • Een snelle goedkeuring en afhandeling van uw leningsaanvraag.
  • De mogelijkheid om het volledige aankoopbedrag of een deel ervan te lenen.
  • Deskundig advies en begeleiding door de financiële experts van Belfius.

Hoe werkt het aanvragen van een Belfius autolening?

Het aanvragen van een autolening bij Belfius is eenvoudig en transparant. U kunt online een simulatie uitvoeren om te zien hoeveel u kunt lenen en wat de geschatte maandelijkse aflossingen zullen zijn. Vervolgens kunt u contact opnemen met Belfius of langsgaan in een kantoor om uw leningsaanvraag in te dienen. Na goedkeuring ontvangt u het geleende bedrag op uw rekening en kunt u meteen overgaan tot de aankoop van uw nieuwe auto.

Kortom, met een autolening van Belfius wordt het financieren van uw droomauto gemakkelijk en betaalbaar. Neem vandaag nog contact op met Belfius voor meer informatie over hun autoleningen en begin binnenkort met genieten van uw nieuwe wagen!


Veelgestelde Vragen over de Belfius Autolening: Antwoorden en Tips

  1. Wat is de goedkoopste lening voor een auto?
  2. Hoeveel van je loon mag je lenen voor een auto?
  3. Welke bank is de goedkoopste voor autolening?
  4. Wat kost 15000 euro lenen voor auto?
  5. Hoeveel kan ik lenen met mijn loon voor een auto?
  6. Wat is de rentevoet bij Belfius?
  7. Wat is de beste lening voor een auto?
  8. Waar kan ik het beste geld lenen voor een auto?

Wat is de goedkoopste lening voor een auto?

Als u zich afvraagt wat de goedkoopste lening is voor een auto, dan is het belangrijk om te overwegen dat de rentetarieven en voorwaarden van autoleningen kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Bij Belfius kunt u terecht voor een autolening met competitieve rentetarieven en flexibele terugbetalingsmogelijkheden die zijn afgestemd op uw financiële situatie. Door een simulatie uit te voeren en deskundig advies in te winnen bij Belfius, kunt u ontdekken welke leningsoptie het meest voordelig is voor de aankoop van uw auto.

Hoeveel van je loon mag je lenen voor een auto?

Wanneer het gaat om het lenen van geld voor de aankoop van een auto, is een veelgestelde vraag: “Hoeveel van je loon mag je lenen voor een auto?” Het maximale bedrag dat je kunt lenen voor een auto hangt af van verschillende factoren, waaronder je inkomen, uitgaven en andere financiële verplichtingen. Over het algemeen wordt aanbevolen om niet meer dan 1/3 van je maandelijks nettoloon te besteden aan alle leningen, inclusief een autolening. Het is belangrijk om verstandige financiële beslissingen te nemen en ervoor te zorgen dat je de lening comfortabel kunt terugbetalen zonder in financiële moeilijkheden te komen. Het is altijd verstandig om advies in te winnen bij een financieel expert of kredietverstrekker zoals Belfius om te bepalen hoeveel je veilig kunt lenen voor de aankoop van een auto.

Welke bank is de goedkoopste voor autolening?

Veel mensen vragen zich af welke bank de goedkoopste autolening aanbiedt. Belfius is een populaire keuze voor autoleningen vanwege hun competitieve rentetarieven en flexibele terugbetalingsmogelijkheden. Door een simulatie uit te voeren en verschillende banken te vergelijken, kunt u bepalen welke bank de beste voorwaarden biedt die aansluiten bij uw financiële behoeften. Het is altijd verstandig om advies in te winnen bij de banken zelf en goed geïnformeerd te beslissen welke lening het meest voordelig is voor de aankoop van uw nieuwe auto.

Wat kost 15000 euro lenen voor auto?

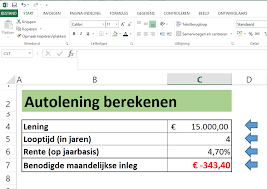
Veel mensen vragen zich af wat de kosten zijn van het lenen van 15.000 euro voor een auto bij Belfius. Het exacte bedrag dat u zult moeten terugbetalen, inclusief rente en eventuele bijkomende kosten, hangt af van verschillende factoren zoals de looptijd van de lening en het rentetarief dat op dat moment van toepassing is. Het is raadzaam om een simulatie uit te voeren op de website van Belfius of contact op te nemen met hun financiële experts voor een nauwkeurige berekening op basis van uw specifieke situatie. Op die manier kunt u een duidelijk beeld krijgen van de totale kosten en maandelijkse aflossingen voor het lenen van 15.000 euro voor uw nieuwe auto.

Hoeveel kan ik lenen met mijn loon voor een auto?

Een veelgestelde vraag met betrekking tot een Belfius autolening is: “Hoeveel kan ik lenen met mijn loon voor een auto?” Bij het bepalen van het bedrag dat u kunt lenen voor de aankoop van een auto, houdt Belfius rekening met verschillende factoren, waaronder uw maandelijks inkomen. Door een simulatie uit te voeren, kunt u een idee krijgen van het bedrag dat u kunt lenen op basis van uw loon en financiële situatie. Het is raadzaam om contact op te nemen met Belfius voor deskundig advies en begeleiding bij het bepalen van de optimale lening voor uw nieuwe auto, zodat u zorgeloos de weg op kunt met uw droomwagen.

Wat is de rentevoet bij Belfius?

Bij Belfius varieert de rentevoet voor een autolening afhankelijk van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw persoonlijke financiële situatie. Het is daarom raadzaam om een simulatie uit te voeren of contact op te nemen met Belfius voor specifieke informatie over de actuele rentetarieven voor autoleningen. Door direct met Belfius te communiceren, kunt u een duidelijk beeld krijgen van de rentevoet die van toepassing is op uw specifieke leningsituatie en zo weloverwogen beslissingen nemen bij het financieren van uw nieuwe auto.

Wat is de beste lening voor een auto?

Op zoek naar de beste lening voor een auto? Bij Belfius kunt u terecht voor een autolening die perfect is afgestemd op uw behoeften. Met competitieve rentetarieven, flexibele terugbetalingsmogelijkheden en deskundig advies van financiële experts, biedt Belfius de ideale oplossing om uw droomauto te financieren. Door online een simulatie uit te voeren, kunt u snel en transparant ontdekken hoeveel u kunt lenen en welke maandelijkse aflossingen haalbaar zijn. Kies voor gemak en betrouwbaarheid met een autolening van Belfius en geniet binnenkort van uw nieuwe wagen.

Waar kan ik het beste geld lenen voor een auto?

Als u op zoek bent naar de beste plek om geld te lenen voor de aankoop van een auto, dan is Belfius een uitstekende keuze. Met hun speciaal ontworpen autoleningen biedt Belfius competitieve rentetarieven, flexibele terugbetalingsmogelijkheden en deskundig advies om u te helpen bij het financieren van uw droomauto. Door te kiezen voor een autolening van Belfius kunt u genieten van een snelle goedkeuring en transparante voorwaarden, waardoor het proces van geld lenen voor uw auto soepel en zorgeloos verloopt.

lening auto berekenen

Hoe een Autolening Berekenen: Praktische Tips en Informatie

Artikel: Lenen voor een auto berekenen

Lenen voor een auto berekenen: Wat u moet weten

Als u van plan bent om een ​​auto te kopen maar niet over voldoende spaargeld beschikt, kan het afsluiten van een autolening een goede optie zijn. Voordat u echter een lening afsluit, is het belangrijk om de kosten en voorwaarden goed te begrijpen. Een van de eerste stappen die u moet nemen, is het berekenen van hoeveel u kunt lenen en wat de maandelijkse aflossingen zullen zijn.

Wat beïnvloedt de lening voor uw auto?

De hoogte van het bedrag dat u kunt lenen voor uw auto hangt af van verschillende factoren, waaronder uw inkomen, uw kredietgeschiedenis en de looptijd van de lening. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen.

Hoe kunt u uw autolening berekenen?

Er zijn verschillende online tools en rekenmachines beschikbaar waarmee u eenvoudig uw autolening kunt berekenen. U moet meestal informatie verstrekken zoals het gewenste leenbedrag, de looptijd van de lening en de rentevoet. Op basis van deze gegevens zal de calculator u een schatting geven van uw maandelijkse aflossingen.

Waar moet u nog meer op letten?

Het is belangrijk om niet alleen naar de maandelijkse aflossingen te kijken bij het berekenen van uw autolening. Let ook op eventuele bijkomende kosten zoals administratiekosten, verzekering en eventuele extra’s die worden aangeboden bij de lening. Vergelijk ook altijd verschillende aanbieders om ervoor te zorgen dat u de beste deal krijgt.

Kortom, voordat u besluit om een autolening af te sluiten, is het essentieel om goed onderzoek te doen en alle kosten zorgvuldig te berekenen. Op die manier kunt u ervoor zorgen dat u een lening kiest die past bij uw financiële situatie en die geen onverwachte verrassingen met zich meebrengt.


5 Tips voor het Berekenen van een Autolening in België

  1. Bepaal hoeveel je maandelijks kunt aflossen.
  2. Vergelijk verschillende leningaanbieders voor de beste rentetarieven.
  3. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  4. Kies een lening met een looptijd die past bij de levensduur van de auto.
  5. Houd rekening met eventuele extra kosten zoals onderhoud en brandstof.

Bepaal hoeveel je maandelijks kunt aflossen.

Een belangrijke tip bij het berekenen van een autolening is om goed te bepalen hoeveel je maandelijks kunt aflossen. Het is essentieel om realistisch te zijn over je financiële situatie en ervoor te zorgen dat de maandelijkse aflossingen comfortabel binnen je budget passen. Door van tevoren een duidelijk beeld te hebben van wat je kunt veroorloven, voorkom je financiële stress en kun je een lening kiezen die goed aansluit bij jouw mogelijkheden. Het is verstandig om niet alleen naar het gewenste leenbedrag te kijken, maar ook naar hoeveel je elke maand kunt missen voor de aflossingen, zodat je een weloverwogen beslissing kunt nemen.

Vergelijk verschillende leningaanbieders voor de beste rentetarieven.

Het is verstandig om verschillende leningaanbieders te vergelijken wanneer u een autolening wilt afsluiten, zodat u de beste rentetarieven kunt vinden. Door offertes van verschillende aanbieders te vergelijken, kunt u een goed beeld krijgen van de kosten en voorwaarden die elke lening met zich meebrengt. Op die manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet meer betaalt dan nodig is voor uw autolening. Het loont altijd de moeite om wat tijd te investeren in het vergelijken van leningaanbieders om zo de meest gunstige deal te vinden voor uw situatie.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het berekenen van een lening voor een auto is het belangrijk om rekening te houden met bijkomende kosten zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leninglast en dienen daarom niet over het hoofd te worden gezien. Door vooraf alle mogelijke kosten zorgvuldig in kaart te brengen, kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een autolening. Het is verstandig om deze kosten mee te nemen in uw berekeningen om zo een weloverwogen beslissing te kunnen nemen.

Kies een lening met een looptijd die past bij de levensduur van de auto.

Bij het berekenen van een autolening is het belangrijk om een lening te kiezen met een looptijd die past bij de levensduur van de auto. Dit betekent dat u rekening moet houden met hoelang u van plan bent om de auto te gebruiken voordat u deze wilt vervangen. Het is verstandig om de looptijd van uw lening af te stemmen op de verwachte levensduur van de auto, zodat u niet nog steeds afbetaalt voor een auto die u niet meer heeft. Door deze afstemming te maken, kunt u financiële problemen in de toekomst voorkomen en ervoor zorgen dat uw lening goed aansluit bij uw behoeften en financiële situatie.

Houd rekening met eventuele extra kosten zoals onderhoud en brandstof.

Bij het berekenen van een lening voor een auto is het essentieel om rekening te houden met eventuele extra kosten, zoals onderhoud en brandstof. Naast de maandelijkse aflossingen moet u ook budgetteren voor regelmatig onderhoud van uw voertuig en de kosten van brandstof die nodig is om ermee te rijden. Door deze extra kosten in uw financiële planning op te nemen, kunt u realistischer beoordelen hoeveel u zich kunt veroorloven om te lenen en ervoor zorgen dat u niet voor onverwachte verrassingen komt te staan zodra u de auto bezit.

lening met lage rente

Opties voor een lening met lage rente: Financiële mogelijkheden verkennen

Lening met Lage Rente: Financiële Opties Voor Voordelige Leningsmogelijkheden

Lening met Lage Rente: Financiële Opties Voor Voordelige Leningsmogelijkheden

Een lening afsluiten is voor velen een belangrijke financiële beslissing. Het is dan ook essentieel om goed geïnformeerd te zijn over de verschillende leningsmogelijkheden die beschikbaar zijn. Een van de belangrijkste factoren om rekening mee te houden bij het kiezen van een lening is de rentevoet.

Als u op zoek bent naar een lening met lage rente, zijn er verschillende opties die u kunt overwegen. Een van de meest voorkomende manieren om een lening met een gunstige rente te verkrijgen, is door te kiezen voor een persoonlijke lening bij een bank of financiële instelling. Persoonlijke leningen hebben vaak lagere rentetarieven dan bijvoorbeeld creditcards of andere vormen van leningen.

Een andere optie voor het verkrijgen van een lening met lage rente is het afsluiten van een hypothecaire lening. Hypothecaire leningen worden meestal gebruikt voor de aankoop van onroerend goed en hebben doorgaans lagere rentetarieven dan andere soorten leningen, omdat het onroerend goed dient als onderpand.

Daarnaast kunt u ook overwegen om te kijken naar online kredietverstrekkers die vaak concurrerende tarieven aanbieden voor persoonlijke leningen en andere financieringsmogelijkheden. Het vergelijken van verschillende aanbieders kan u helpen om de beste deal te vinden en geld te besparen op de totale kosten van uw lening.

Het is belangrijk om altijd goed op de hoogte te zijn van de voorwaarden en kosten verbonden aan elke leningsoptie voordat u zich verbindt tot een bepaalde leningsovereenkomst. Door zorgvuldig onderzoek te doen en verschillende opties te overwegen, kunt u ervoor zorgen dat u een lening met lage rente vindt die past bij uw financiële behoeften en situatie.

Kortom, het vinden van een lening met lage rente kan u helpen om geld te besparen en uw financiële lasten te verlichten. Door slimme keuzes te maken en goed geïnformeerd te zijn over uw opties, kunt u profiteren van gunstige financieringsmogelijkheden die passen bij uw budget en doelstellingen.


Voordelen van een Lening met Lage Rente: 9 Redenen om te Kiezen voor Betaalbare Financiering

  1. Lagere maandelijkse aflossingen, waardoor het budget beter beheersbaar is.
  2. Minder totale kosten over de looptijd van de lening vergeleken met leningen met hogere rentetarieven.
  3. Meer financiële flexibiliteit om andere uitgaven te kunnen doen naast de leningaflossingen.
  4. Verlaagt het risico op financiële stress en problemen door betaalbare terugbetalingsvoorwaarden.
  5. Kan helpen bij het opbouwen van een positieve kredietgeschiedenis door tijdige betalingen vanwege lagere rentelasten.
  6. Biedt een voordelige financieringsoplossing voor grote aankopen zoals een auto of renovaties aan huis.
  7. Geeft gemoedsrust doordat u weet dat u profiteert van gunstige rentevoeten en voorwaarden.
  8. Kan dienen als buffer voor onverwachte financiële noodsituaties zonder hoge rentekosten te moeten dragen.
  9. Stimuleert verstandig financieel gedrag door bewust te kiezen voor een lening met lage rente.


Zeven Nadelen van Leningen met Lage Rente in België

  1. Mogelijk hogere administratieve kosten verbonden aan de lening.
  2. Leningen met lage rente kunnen beperktere flexibiliteit bieden in termen van aflossingsschema’s.
  3. Sommige leningen met lage rente vereisen een uitgebreide kredietwaardigheidscontrole, wat tot vertraging kan leiden.
  4. De laagrentende leningen zijn mogelijk alleen beschikbaar voor specifieke doeleinden, zoals woningverbeteringen of studiefinanciering.
  5. Er kunnen extra voorwaarden en beperkingen zijn verbonden aan leningen met lage rente, zoals minimale leenbedragen of vereiste borgstellingen.
  6. Leningen met lage rente kunnen gepaard gaan met langere goedkeuringsprocessen dan leningen met hogere rentetarieven.
  7. In sommige gevallen kan de totale kosten van een lening met lage rente uiteindelijk hoger uitvallen door extra kosten of vergoedingen.

Lagere maandelijkse aflossingen, waardoor het budget beter beheersbaar is.

Een van de voordelen van een lening met lage rente is dat het kan leiden tot lagere maandelijkse aflossingen, waardoor het budget beter beheersbaar wordt. Door te kiezen voor een lening met gunstige rentevoorwaarden kunnen leners profiteren van lagere maandelijkse kosten, wat financiële druk kan verlichten en ruimte kan creëren voor andere uitgaven of spaardoelen. Dit zorgt voor meer stabiliteit en controle over de financiën, waardoor leners hun budget effectiever kunnen beheren en zich minder zorgen hoeven te maken over hoge aflossingsverplichtingen.

Minder totale kosten over de looptijd van de lening vergeleken met leningen met hogere rentetarieven.

Een van de belangrijkste voordelen van een lening met lage rente is dat het kan leiden tot aanzienlijk lagere totale kosten over de looptijd van de lening in vergelijking met leningen die hogere rentetarieven hebben. Door te kiezen voor een lening met een gunstige rente, kunt u geld besparen doordat u minder rente betaalt gedurende de gehele periode van aflossing. Dit kan resulteren in lagere maandelijkse betalingen en uiteindelijk in een aanzienlijke besparing op de totale kosten van de lening, waardoor het financieel aantrekkelijker wordt om te lenen tegen een lagere rentevoet.

Meer financiële flexibiliteit om andere uitgaven te kunnen doen naast de leningaflossingen.

Een van de voordelen van een lening met lage rente is dat het u meer financiële flexibiliteit biedt om andere uitgaven te kunnen doen naast de leningaflossingen. Met lagere rentekosten heeft u meer ruimte in uw budget om te investeren in andere belangrijke zaken, zoals sparen voor toekomstige doelen, het doen van noodzakelijke aankopen of het genieten van ontspannende activiteiten. Dit kan helpen om uw financiële lasten te verlichten en u meer ademruimte te geven in uw dagelijkse uitgavenpatroon.

Verlaagt het risico op financiële stress en problemen door betaalbare terugbetalingsvoorwaarden.

Een lening met lage rente verlaagt het risico op financiële stress en problemen door betaalbare terugbetalingsvoorwaarden. Doordat de rente laag is, zijn de maandelijkse aflossingen over het algemeen goed te overzien en passend binnen het budget van de lener. Dit zorgt voor meer financiële stabiliteit en voorkomt dat men in de problemen komt met het terugbetalen van de lening. Het biedt gemoedsrust en zekerheid, wetende dat men in staat is om op een haalbare manier aan de financiële verplichtingen te voldoen.

Kan helpen bij het opbouwen van een positieve kredietgeschiedenis door tijdige betalingen vanwege lagere rentelasten.

Een lening met lage rente kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis door tijdige betalingen te bevorderen als gevolg van lagere rentelasten. Doordat de rentekosten lager zijn, wordt het gemakkelijker voor leners om hun maandelijkse aflossingen op tijd en volledig te voldoen. Dit zorgt ervoor dat zij een goede betalingsgeschiedenis opbouwen, wat gunstig is voor hun kredietscore en financiële reputatie. Het consistent nakomen van betalingsverplichtingen draagt bij aan het vertrouwen van kredietverstrekkers en kan in de toekomst leiden tot gunstigere voorwaarden bij het verkrijgen van nieuwe leningen of andere financiële producten.

Biedt een voordelige financieringsoplossing voor grote aankopen zoals een auto of renovaties aan huis.

Een lening met lage rente biedt een voordelige financieringsoplossing voor grote aankopen zoals een auto of renovaties aan huis. Door gebruik te maken van een lening met gunstige rentevoeten, kunnen individuen grote aankopen financieren zonder direct grote sommen geld te moeten betalen. Dit stelt hen in staat om hun aankoop te spreiden over een langere periode en maandelijkse betalingen te doen die passen bij hun budget, terwijl ze profiteren van de voordelen van het direct verkrijgen van het gewenste product of dienst.

Geeft gemoedsrust doordat u weet dat u profiteert van gunstige rentevoeten en voorwaarden.

Het afsluiten van een lening met lage rente biedt gemoedsrust doordat u zeker weet dat u kunt profiteren van gunstige rentevoeten en voorwaarden. Weten dat u niet te veel betaalt aan rentekosten en dat de leningsvoorwaarden gunstig zijn, geeft een gevoel van financiële zekerheid en stabiliteit. Hierdoor kunt u zich concentreren op het aflossen van de lening zonder zorgen te hoeven maken over onverwacht hoge kosten, waardoor u meer controle heeft over uw financiële situatie.

Kan dienen als buffer voor onverwachte financiële noodsituaties zonder hoge rentekosten te moeten dragen.

Een lening met lage rente kan dienen als een waardevolle buffer voor onverwachte financiële noodsituaties, zonder dat men hoge rentekosten hoeft te dragen. Door vooraf een lening af te sluiten met gunstige rentevoorwaarden, kan men zich beter voorbereiden op onverwachte uitgaven of financiële tegenvallers. Op deze manier kan men snel en efficiënt financiële ondersteuning krijgen zonder zich zorgen te hoeven maken over het betalen van hoge rentekosten, waardoor de lening een waardevol instrument wordt om financiële stabiliteit te behouden.

Stimuleert verstandig financieel gedrag door bewust te kiezen voor een lening met lage rente.

Het kiezen voor een lening met lage rente stimuleert verstandig financieel gedrag doordat het individuen aanmoedigt om bewust te selecteren welke leningsoptie het meest voordelig is op lange termijn. Door te opteren voor een lening met gunstige rentevoeten tonen leners verantwoordelijkheid en financiële discipline, aangezien zij streven naar het minimaliseren van de kosten die gepaard gaan met lenen. Deze proactieve benadering kan bijdragen aan een gezonde financiële planning en het vermijden van onnodige schuldenlast in de toekomst.

Mogelijk hogere administratieve kosten verbonden aan de lening.

Een potentieel nadeel van een lening met lage rente is dat er mogelijk hogere administratieve kosten verbonden zijn aan de lening. Hoewel de rente laag kan zijn, kunnen kredietverstrekkers soms extra kosten in rekening brengen voor administratieve taken zoals het verwerken van de leningaanvraag, het opstellen van contracten en het uitvoeren van controles. Deze bijkomende kosten kunnen de totale kosten van de lening verhogen en moeten daarom zorgvuldig worden overwogen bij het evalueren van de algehele voordelen en nadelen van een lening met lage rente.

Leningen met lage rente kunnen beperktere flexibiliteit bieden in termen van aflossingsschema’s.

Leningen met lage rente kunnen beperktere flexibiliteit bieden in termen van aflossingsschema’s. Hoewel het aantrekkelijk kan zijn om te profiteren van een lagere rentevoet, moeten leners zich bewust zijn van het feit dat sommige leningen met lage rente striktere voorwaarden kunnen hebben als het gaat om aflossingsopties. Dit kan betekenen dat leners minder flexibiliteit hebben bij het kiezen van aflossingstermijnen of dat er beperkingen zijn op extra betalingen of vervroegde terugbetalingen. Het is daarom belangrijk voor leners om de volledige voorwaarden van een lening met lage rente zorgvuldig te overwegen en te begrijpen voordat ze zich verbinden, om ervoor te zorgen dat de lening past bij hun financiële behoeften en doelen.

Sommige leningen met lage rente vereisen een uitgebreide kredietwaardigheidscontrole, wat tot vertraging kan leiden.

Sommige leningen met lage rente vereisen een uitgebreide kredietwaardigheidscontrole, wat tot vertraging kan leiden. Het proces van het beoordelen van uw kredietwaardigheid kan tijdrovend zijn en enige vertraging veroorzaken bij het verkrijgen van de lening. Hierdoor kan het langer duren voordat u de benodigde financiering ontvangt, wat frustrerend kan zijn als u snel geld nodig heeft. Het is belangrijk om hier rekening mee te houden bij het overwegen van een lening met lage rente en om realistische verwachtingen te hebben over de tijd die nodig is om de lening goedgekeurd te krijgen.

De laagrentende leningen zijn mogelijk alleen beschikbaar voor specifieke doeleinden, zoals woningverbeteringen of studiefinanciering.

Een nadeel van leningen met lage rente is dat ze mogelijk alleen beschikbaar zijn voor specifieke doeleinden, zoals woningverbeteringen of studiefinanciering. Dit kan beperkend zijn voor mensen die op zoek zijn naar financiële flexibiliteit en mogelijkheden om hun leningsgeld te gebruiken voor andere behoeften of onvoorziene uitgaven. Het beperkte gebruik van deze leningen kan ervoor zorgen dat sommige individuen niet in aanmerking komen voor de gunstige rentetarieven en de voordelen die ermee gepaard gaan, waardoor ze gedwongen worden om alternatieve, mogelijk duurdere leenopties te overwegen.

Er kunnen extra voorwaarden en beperkingen zijn verbonden aan leningen met lage rente, zoals minimale leenbedragen of vereiste borgstellingen.

Bij leningen met lage rente kunnen er extra voorwaarden en beperkingen van toepassing zijn, zoals minimale leenbedragen of vereiste borgstellingen. Deze voorwaarden kunnen het verkrijgen van de lening bemoeilijken voor sommige leners, aangezien zij mogelijk niet voldoen aan de specifieke eisen die aan de lening zijn verbonden. Het is daarom belangrijk om goed op de hoogte te zijn van alle mogelijke beperkingen en vereisten voordat men zich verbindt tot een lening met lage rente, om verrassingen en teleurstellingen te voorkomen tijdens het leenproces.

Leningen met lage rente kunnen gepaard gaan met langere goedkeuringsprocessen dan leningen met hogere rentetarieven.

Een nadeel van leningen met lage rente is dat ze vaak gepaard kunnen gaan met langere goedkeuringsprocessen dan leningen met hogere rentetarieven. Dit komt doordat financiële instellingen en kredietverstrekkers meer tijd nodig kunnen hebben om de financiële geschiedenis en kredietwaardigheid van de aanvrager grondig te beoordelen wanneer er lagere rentetarieven in het spel zijn. Hierdoor kan het proces van het verkrijgen van goedkeuring voor een lening met lage rente langer duren, wat voor sommige leningaanvragers tot ongemak of vertraging kan leiden bij het verkrijgen van de benodigde financiering.

In sommige gevallen kan de totale kosten van een lening met lage rente uiteindelijk hoger uitvallen door extra kosten of vergoedingen.

In sommige gevallen kan de totale kosten van een lening met lage rente uiteindelijk hoger uitvallen door extra kosten of vergoedingen die aan de lening zijn verbonden. Hoewel de rentevoet misschien aantrekkelijk laag lijkt, kunnen verborgen kosten zoals administratiekosten, boetes voor vervroegde aflossing of verplichte verzekeringen ervoor zorgen dat de uiteindelijke kosten van de lening aanzienlijk stijgen. Het is daarom essentieel om niet alleen te focussen op de rentevoet bij het kiezen van een lening, maar ook om alle bijkomende kosten en voorwaarden zorgvuldig te evalueren om een weloverwogen financiële beslissing te nemen.

Alles wat u moet weten over de intrestvoet bij leningen

Artikel: Rentevoet bij leningen

Rentevoet bij leningen: Wat u moet weten

De rentevoet bij leningen is een belangrijk concept dat van invloed is op de totale kosten van het lenen van geld. Het bepaalt hoeveel extra geld u moet betalen bovenop het geleende bedrag.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen stijgen of dalen.

Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom belangrijk om verschillende aanbieders te vergelijken en te zoeken naar de laagste rentevoet die beschikbaar is voor uw specifieke situatie.

Bij het afsluiten van een lening is het essentieel om niet alleen naar de rentevoet te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten en flexibiliteit van de lening.

Kortom, het begrijpen van de rentevoet bij leningen is cruciaal voor het nemen van weloverwogen financiële beslissingen. Zorg ervoor dat u goed geïnformeerd bent voordat u een lening afsluit en overweeg alle aspecten die van invloed kunnen zijn op uw financiële situatie.


9 Tips voor het Kiezen van de Beste Rentevoet bij een Lening in België

  1. Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden.
  2. Let op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten.
  3. Kies voor een lening met een vaste rentevoet als je zekerheid wilt over het bedrag dat je maandelijks moet betalen.
  4. Houd rekening met de looptijd van de lening en hoe dit de totale interest beïnvloedt.
  5. Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet.
  6. Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.
  7. Informeer naar mogelijke kortingen op de rentevoet, bijvoorbeeld door domiciliëring van je inkomen.
  8. Blijf op de hoogte van veranderingen in intrestvoeten en heronderhandel indien mogelijk gunstigere voorwaarden.
  9. Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest voordelig is voor jouw situatie.

Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden.

Vergelijk de rentevoeten van verschillende leningen om de beste deal te vinden. Door verschillende leningsopties te onderzoeken en de rentevoeten te vergelijken, kunt u geld besparen en een lening vinden die het beste bij uw financiële behoeften past. Het loont altijd de moeite om grondig te shoppen en te kijken naar zowel vaste als variabele rentevoeten, samen met eventuele bijkomende kosten, om ervoor te zorgen dat u de meest voordelige leningsovereenkomst afsluit. Het vergelijken van rentevoeten is een essentiële stap om uw financiële toekomst veilig te stellen en onnodige kosten te vermijden.

Let op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten.

Let bij het afsluiten van een lening goed op eventuele extra kosten die verbonden zijn aan de lening, zoals dossierkosten. Deze bijkomende kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar alle mogelijke extra kosten en voorwaarden om een goed beeld te krijgen van de totale financiële verplichtingen die gepaard gaan met de lening.

Kies voor een lening met een vaste rentevoet als je zekerheid wilt over het bedrag dat je maandelijks moet betalen.

Als je zekerheid wilt over het bedrag dat je maandelijks moet betalen, is het verstandig om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het bedrag dat je elke maand moet aflossen consistent gedurende de looptijd van de lening. Dit geeft je financiële zekerheid en voorspelbaarheid, omdat je niet voor verrassingen komt te staan door schommelingen in de rentevoet. Het biedt duidelijkheid en stabiliteit in je budgetplanning en helpt je om controle te houden over je financiële verplichtingen.

Houd rekening met de looptijd van de lening en hoe dit de totale interest beïnvloedt.

Bij het overwegen van de rentevoet bij een lening is het essentieel om rekening te houden met de looptijd van de lening en hoe dit de totale interest beïnvloedt. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer interestkosten, terwijl een kortere looptijd kan resulteren in hogere maandelijkse aflossingen, maar minder totale interest. Het is belangrijk om een balans te vinden tussen het bedrag dat u maandelijks kunt betalen en de totale kosten die u bereid bent te dragen over de gehele looptijd van de lening.

Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet.

Wees bewust van eventuele promotievoorwaarden bij het afsluiten van een lening met lage rentevoet. Soms kunnen leningen met een aantrekkelijk lage rentevoet verborgen voorwaarden of tijdelijke promoties bevatten die na verloop van tijd kunnen veranderen. Het is belangrijk om de kleine lettertjes te lezen en volledig op de hoogte te zijn van alle voorwaarden, zodat u niet voor onaangename verrassingen komt te staan en een weloverwogen beslissing kunt nemen over uw lening.

Overweeg om extra aflossingen te doen om de totale interestkosten te verlagen.

Overweeg om extra aflossingen te doen op uw lening om de totale interestkosten te verlagen. Door extra betalingen te doen bovenop uw reguliere aflossingen, kunt u de looptijd van de lening verkorten en uiteindelijk minder rente betalen. Dit kan een effectieve strategie zijn om geld te besparen en sneller schuldenvrij te worden. Het is belangrijk om na te gaan of er geen boetes of beperkingen zijn verbonden aan extra aflossingen bij uw specifieke lening, zodat u optimaal kunt profiteren van deze financiële strategie.

Informeer naar mogelijke kortingen op de rentevoet, bijvoorbeeld door domiciliëring van je inkomen.

Het is verstandig om te informeren naar mogelijke kortingen op de rentevoet bij het afsluiten van een lening, bijvoorbeeld door domiciliëring van je inkomen. Sommige kredietverstrekkers bieden gunstigere rentetarieven aan klanten die ervoor kiezen om hun inkomsten op een bepaalde rekening te laten storten. Door gebruik te maken van dergelijke kortingen kunt u mogelijk geld besparen op de totale kosten van uw lening en profiteren van een lagere rentelast op lange termijn. Het loont dus zeker de moeite om deze opties te onderzoeken en te kijken naar manieren om uw rentelasten te verlagen.

Blijf op de hoogte van veranderingen in intrestvoeten en heronderhandel indien mogelijk gunstigere voorwaarden.

Het is verstandig om op de hoogte te blijven van eventuele veranderingen in de rentevoeten, vooral als u een lening heeft afgesloten. Als de marktrentes dalen, kan het gunstig zijn om te heronderhandelen over uw leningsvoorwaarden en mogelijk een lagere rentevoet te verkrijgen. Door proactief te zijn en open te staan voor het aanpassen van uw lening, kunt u mogelijk besparen op de totale kosten en uw financiële situatie verbeteren.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het meest voordelig is voor jouw situatie.

Het is verstandig om een financieel adviseur te raadplegen als je twijfelt over welke lening het meest voordelig is voor jouw specifieke situatie. Een professionele adviseur kan je helpen de verschillende aspecten van leningen, waaronder de rentevoet, te begrijpen en kan advies op maat geven dat aansluit bij jouw financiële doelen en behoeften. Door deskundig advies in te winnen, kun je weloverwogen beslissingen nemen en ervoor zorgen dat je een lening kiest die het beste past bij jouw financiële situatie op de lange termijn.

hoeveel kan ik lenen belfius

Hoeveel kan ik lenen bij Belfius? Ontdek uw leenmogelijkheden bij de bekende Belgische bank

Hoeveel kan ik lenen bij Belfius?

Hoeveel kan ik lenen bij Belfius?

Als u overweegt om een lening af te sluiten, is het belangrijk om te weten hoeveel u kunt lenen en welke voorwaarden van toepassing zijn. Bij Belfius, een bekende bank in België, kunt u verschillende soorten leningen aanvragen, zoals een hypothecaire lening voor de aankoop van een huis of een persoonlijke lening voor andere doeleinden.

De hoogte van het bedrag dat u kunt lenen bij Belfius hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven en eventuele andere lopende leningen. Belfius zal uw financiële situatie beoordelen en op basis daarvan bepalen hoeveel u kunt lenen en tegen welke rentevoet.

Het is belangrijk om realistisch te blijven bij het aanvragen van een lening en ervoor te zorgen dat u de maandelijkse aflossingen kunt dragen. Belfius zal ook rekening houden met uw terugbetalingscapaciteit om ervoor te zorgen dat de lening haalbaar is voor u.

Als u meer wilt weten over hoeveel u kunt lenen bij Belfius en welke soorten leningen zij aanbieden, kunt u het best contact opnemen met een adviseur van de bank. Zij kunnen u meer informatie geven over de verschillende opties en helpen bij het vinden van de juiste lening die past bij uw financiële behoeften.


Vijf Tips voor het Bepalen van je Maximale Lening bij Belfius

  1. Bereken je maximale leningbedrag op basis van je inkomen en uitgaven.
  2. Houd rekening met eventuele extra kosten zoals notaris- en dossierkosten.
  3. Vraag advies aan een financieel expert om de meest geschikte lening te vinden.
  4. Vergelijk verschillende leningsopties om de beste voorwaarden te krijgen.
  5. Zorg ervoor dat je comfortabel kunt voldoen aan de maandelijkse aflossingen.

Bereken je maximale leningbedrag op basis van je inkomen en uitgaven.

Om te bepalen hoeveel je kunt lenen bij Belfius, is het verstandig om je maximale leningbedrag te berekenen op basis van je inkomen en uitgaven. Door een duidelijk overzicht te hebben van wat er maandelijks binnenkomt en uitgaat, kun je een realistische inschatting maken van hoeveel je comfortabel kunt lenen zonder in financiële problemen te komen. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen. Door deze berekening vooraf te maken, kun je goed voorbereid een lening aanvragen bij Belfius en weet je precies waar je aan toe bent.

Houd rekening met eventuele extra kosten zoals notaris- en dossierkosten.

Bij het bepalen van hoeveel u kunt lenen bij Belfius, is het belangrijk om rekening te houden met eventuele extra kosten, zoals notaris- en dossierkosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in uw totale leningberekening. Het is verstandig om vooraf goed geïnformeerd te zijn over alle mogelijke kosten die gepaard gaan met het afsluiten van een lening, zodat u een realistisch beeld heeft van de totale financiële verplichtingen die hiermee gemoeid zijn.

Vraag advies aan een financieel expert om de meest geschikte lening te vinden.

Het is verstandig om advies in te winnen bij een financieel expert om de meest geschikte lening te vinden bij Belfius. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties die beschikbaar zijn en kan uw financiële situatie evalueren om te bepalen welke lening het beste aansluit bij uw behoeften en mogelijkheden. Door professioneel advies in te winnen, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt en een lening afsluit die past bij uw budget en financiële doelen.

Vergelijk verschillende leningsopties om de beste voorwaarden te krijgen.

Het is verstandig om verschillende leningsopties te vergelijken om de beste voorwaarden te krijgen wanneer u overweegt hoeveel u kunt lenen bij Belfius. Door verschillende leningen te vergelijken, zoals rentetarieven, looptijden en aflossingsmogelijkheden, kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en behoeften. Het vergelijken van leningsopties stelt u in staat om de meest gunstige voorwaarden te vinden en ervoor te zorgen dat u een lening afsluit die goed aansluit bij uw budget en doelstellingen.

Zorg ervoor dat je comfortabel kunt voldoen aan de maandelijkse aflossingen.

Het is essentieel om ervoor te zorgen dat je comfortabel kunt voldoen aan de maandelijkse aflossingen wanneer je een lening overweegt bij Belfius. Door realistisch te blijven en ervoor te zorgen dat de aflossingen binnen je financiële mogelijkheden vallen, voorkom je onnodige stress en financiële problemen op lange termijn. Het is verstandig om een lening af te stemmen op je budget en levensstijl, zodat je met vertrouwen en gemoedsrust kunt genieten van de voordelen van de lening zonder in financiële moeilijkheden te komen.

lening 200.000 euro

Het ABC van een lening van 200.000 euro: Wat u moet weten

Artikel: lening van 200.000 euro

Lening van 200.000 euro: Wat u moet weten

Een lening van 200.000 euro kan een aanzienlijke financiële verplichting zijn die zorgvuldige overweging vereist. Of u nu van plan bent om een huis te kopen, een bedrijf te starten of grote uitgaven te doen, het is belangrijk om goed geïnformeerd te zijn voordat u zich verbindt tot een dergelijk bedrag.

Wat zijn de opties voor een lening van 200.000 euro?

Er zijn verschillende opties beschikbaar als het gaat om het lenen van 200.000 euro. U kunt bijvoorbeeld kiezen voor een hypothecaire lening als u van plan bent om een huis te kopen of te renoveren. Voor zakelijke doeleinden kunt u overwegen om een zakelijke lening aan te vragen.

Belangrijke overwegingen bij het afsluiten van een lening van 200.000 euro

Voordat u besluit om een lening van 200.000 euro af te sluiten, is het essentieel om rekening te houden met verschillende factoren, zoals de rentevoet, looptijd, maandelijkse aflossingen en eventuele bijkomende kosten zoals dossierkosten en verzekeringen.

Verantwoord lenen

Het is belangrijk om verantwoordelijk en zorgvuldig om te gaan met leningen, ongeacht het bedrag dat u wilt lenen. Zorg ervoor dat u uw financiële situatie grondig analyseert en alleen leent wat u zich comfortabel kunt veroorloven terug te betalen.

Besluit

Een lening van 200.000 euro kan een nuttig financieel instrument zijn voor bepaalde doeleinden, maar het is cruciaal om goed geïnformeerd en bewust te zijn van de verantwoordelijkheid die gepaard gaat met het aangaan ervan.


7 Voordelen van het Lenen van 200.000 Euro: Realiseer Uw Dromen en Financiële Doelen

  1. Mogelijkheid om grote aankopen te doen of investeringen te financieren
  2. Flexibele terugbetalingsvoorwaarden afhankelijk van het type lening
  3. Kan helpen bij het realiseren van belangrijke levensdoelen zoals het kopen van een huis
  4. Geeft financiële ruimte voor onverwachte uitgaven of noodsituaties
  5. Leningen van deze omvang kunnen gunstige rentetarieven hebben
  6. Stelt u in staat om uw dromen waar te maken zonder directe volledige betaling
  7. Biedt de mogelijkheid om kapitaal te verwerven voor zakelijke expansie


Zeven Nadelen van een Lening van 200.000 Euro: Wat U Moet Weten

  1. Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw budget.
  2. Het totale terug te betalen bedrag, inclusief rente, kan aanzienlijk hoger zijn dan het geleende bedrag van 200.000 euro.
  3. Langere looptijden kunnen leiden tot meer kosten en rentelasten op de lange termijn.
  4. Bij onverwachte financiële tegenvallers kunt u in de problemen komen met de aflossing van een lening van deze omvang.
  5. Een lening van 200.000 euro kan uw schuldenlast vergroten en invloed hebben op uw kredietwaardigheid.
  6. Het risico bestaat dat u gedurende een lange periode gebonden bent aan de verplichtingen van de lening, wat flexibiliteit beperkt.
  7. Eventuele waardevermindering van het gekochte activum (bijv. huis) kan resulteren in negatieve financiële gevolgen bij verkoop.

Mogelijkheid om grote aankopen te doen of investeringen te financieren

Een van de voordelen van het afsluiten van een lening van 200.000 euro is de mogelijkheid om grote aankopen te doen of investeringen te financieren die anders misschien niet haalbaar zouden zijn. Met een dergelijk bedrag tot uw beschikking kunt u bijvoorbeeld een huis kopen, een bedrijf starten of belangrijke zakelijke investeringen doen. Het biedt de flexibiliteit en financiële ruimte om uw ambities waar te maken en grotere projecten aan te pakken die op lange termijn rendabel kunnen zijn.

Flexibele terugbetalingsvoorwaarden afhankelijk van het type lening

Een belangrijk voordeel van het lenen van 200.000 euro is de flexibiliteit van terugbetalingsvoorwaarden die afhankelijk zijn van het type lening dat wordt afgesloten. Met verschillende soorten leningen, zoals hypothecaire leningen of zakelijke leningen, kunnen lener en geldschieter onderhandelen over terugbetalingsplannen die passen bij de specifieke behoeften en financiële situatie van de lener. Deze flexibiliteit stelt individuen en bedrijven in staat om een terugbetalingsstructuur te kiezen die het beste aansluit bij hun mogelijkheden en doelstellingen, waardoor ze meer controle hebben over hun financiële verplichtingen.

Kan helpen bij het realiseren van belangrijke levensdoelen zoals het kopen van een huis

Een lening van 200.000 euro kan helpen bij het realiseren van belangrijke levensdoelen, zoals het kopen van een huis. Voor veel mensen is het kopen van een eigen woning een grote mijlpaal en een droom die ze willen verwezenlijken. Met een lening van dit bedrag kunnen mensen de financiële steun krijgen die ze nodig hebben om hun huis te financieren en een stabiele basis voor henzelf en hun gezin op te bouwen. Het stelt hen in staat om een belangrijke stap voorwaarts te zetten in hun leven en een thuis te creëren waar ze zich comfortabel en veilig voelen.

Geeft financiële ruimte voor onverwachte uitgaven of noodsituaties

Het afsluiten van een lening van 200.000 euro biedt financiële ruimte voor onverwachte uitgaven of noodsituaties. In geval van onvoorziene omstandigheden, zoals medische noodgevallen, autopech of huisreparaties, kan het beschikbaar hebben van een dergelijk bedrag aan lening helpen om snel en effectief te reageren zonder dat dit leidt tot financiële stress of tekortkomingen. Het geeft gemoedsrust en zekerheid dat er middelen beschikbaar zijn om onverwachte kosten te dekken en tegenslagen te boven te komen.

Leningen van deze omvang kunnen gunstige rentetarieven hebben

Leningen van deze omvang kunnen gunstige rentetarieven hebben, wat een belangrijk voordeel kan zijn voor leners. Met lagere rentetarieven kunnen leners profiteren van lagere totale kosten over de looptijd van de lening, waardoor ze geld kunnen besparen en hun financiële lasten kunnen verlichten. Dit kan vooral gunstig zijn bij het lenen van een aanzienlijk bedrag zoals 200.000 euro, aangezien zelfs kleine verschillen in rentetarieven aanzienlijke besparingen kunnen opleveren op de lange termijn. Het is daarom verstandig voor leners om te zoeken naar leningen met competitieve rentetarieven bij het overwegen van een lening van deze omvang.

Stelt u in staat om uw dromen waar te maken zonder directe volledige betaling

Het afsluiten van een lening van 200.000 euro stelt u in staat om uw dromen waar te maken zonder dat u het volledige bedrag onmiddellijk hoeft te betalen. Hierdoor kunt u bijvoorbeeld een huis kopen, een bedrijf starten of grote investeringen doen, terwijl u de kosten over een langere periode spreidt. Het biedt financiële flexibiliteit en maakt het realiseren van uw doelen haalbaarder zonder dat u direct een grote som geld hoeft neer te leggen.

Biedt de mogelijkheid om kapitaal te verwerven voor zakelijke expansie

Een lening van 200.000 euro biedt de mogelijkheid om kapitaal te verwerven voor zakelijke expansie. Voor ondernemers die hun bedrijf willen laten groeien, kan het verkrijgen van een lening van dit bedrag essentieel zijn om investeringen te doen in nieuwe projecten, uitbreiding van activiteiten of het aannemen van extra personeel. Door gebruik te maken van deze financiële middelen kunnen bedrijven hun groeipotentieel maximaliseren en nieuwe kansen benutten in een competitieve markt.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw budget.

Hoge maandelijkse aflossingen kunnen een zware last vormen voor uw budget wanneer u een lening van 200.000 euro afsluit. Het is belangrijk om te beseffen dat deze financiële verplichting invloed kan hebben op uw maandelijkse cashflow en uw vermogen om andere uitgaven te dekken. Het is daarom essentieel om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u comfortabel kunt voldoen aan de aflossingen zonder uw financiële stabiliteit in gevaar te brengen. Het is raadzaam om goed na te denken over de consequenties van hoge maandelijkse aflossingen voordat u zich verbindt tot een lening van deze omvang.

Het totale terug te betalen bedrag, inclusief rente, kan aanzienlijk hoger zijn dan het geleende bedrag van 200.000 euro.

Een belangrijk nadeel van het lenen van 200.000 euro is dat het totale terug te betalen bedrag, inclusief rente, aanzienlijk hoger kan zijn dan het oorspronkelijk geleende bedrag. Dit betekent dat u uiteindelijk meer geld zult moeten terugbetalen dan wat u aanvankelijk heeft geleend, waardoor de totale kosten van de lening toenemen. Het is daarom essentieel om goed op de hoogte te zijn van de rentevoeten en de totale terugbetalingsverplichtingen voordat u een dergelijke lening aangaat.

Langere looptijden kunnen leiden tot meer kosten en rentelasten op de lange termijn.

Een belangrijk nadeel van het afsluiten van een lening van 200.000 euro met langere looptijden is dat dit kan leiden tot hogere kosten en rentelasten op de lange termijn. Hoewel een langere looptijd kan resulteren in lagere maandelijkse aflossingen, betekent dit ook dat u uiteindelijk meer rente zult betalen over de volledige duur van de lening. Dit kan het totale bedrag dat u terugbetaalt aanzienlijk verhogen en uiteindelijk duurder maken dan wanneer u voor een kortere looptijd had gekozen. Het is daarom belangrijk om zorgvuldig te overwegen welke looptijd het meest geschikt is voor uw financiële situatie en doelen om onnodige kosten op lange termijn te vermijden.

Bij onverwachte financiële tegenvallers kunt u in de problemen komen met de aflossing van een lening van deze omvang.

Bij onverwachte financiële tegenvallers kunt u in de problemen komen met de aflossing van een lening van deze omvang. Het risico bestaat dat als er onvoorziene kosten of veranderingen in uw financiële situatie optreden, het moeilijk kan worden om de maandelijkse aflossingen van een lening van 200.000 euro op tijd te voldoen. Dit kan leiden tot extra stress en financiële druk, waardoor het belangrijk is om voorzichtig te zijn bij het aangaan van dergelijke grote leningen en ervoor te zorgen dat u een degelijk financieel plan hebt om onvoorziene omstandigheden aan te kunnen.

Een lening van 200.000 euro kan uw schuldenlast vergroten en invloed hebben op uw kredietwaardigheid.

Een con van het afsluiten van een lening van 200.000 euro is dat het uw schuldenlast aanzienlijk kan vergroten en een impact kan hebben op uw kredietwaardigheid. Het aangaan van zo’n grote lening brengt financiële verplichtingen met zich mee die zorgvuldig beheerd moeten worden om te voorkomen dat u in financiële moeilijkheden komt. Daarnaast kan het hebben van een grote schuld invloed hebben op hoe kredietverstrekkers uw financiële stabiliteit beoordelen, wat op zijn beurt uw vermogen om in de toekomst leningen of kredietlijnen te verkrijgen kan beïnvloeden. Het is daarom belangrijk om de mogelijke gevolgen van het aangaan van een lening van deze omvang grondig te overwegen voordat u de stap zet.

Het risico bestaat dat u gedurende een lange periode gebonden bent aan de verplichtingen van de lening, wat flexibiliteit beperkt.

Een belangrijk nadeel van het lenen van 200.000 euro is dat u gedurende een lange periode gebonden kunt zijn aan de verplichtingen van de lening, wat uw flexibiliteit beperkt. Het aflossen van een dergelijk groot bedrag kan invloed hebben op uw financiële situatie op lange termijn en kan beperkingen opleggen aan uw vermogen om andere investeringen te doen of onvoorziene uitgaven te dekken. Het is essentieel om dit risico zorgvuldig af te wegen voordat u zich committeert aan een lening van deze omvang.

Eventuele waardevermindering van het gekochte activum (bijv. huis) kan resulteren in negatieve financiële gevolgen bij verkoop.

Een nadeel van het lenen van 200.000 euro is dat eventuele waardevermindering van het gekochte activum, zoals een huis, kan resulteren in negatieve financiële gevolgen bij verkoop. Als de waarde van het activum daalt, kan dit leiden tot verlies bij de verkoop ervan, waardoor u mogelijk met een restschuld blijft zitten na aflossing van de lening. Het is belangrijk om rekening te houden met deze potentiële risico’s en om een weloverwogen beslissing te nemen bij het aangaan van een lening van deze omvang.

lage rente lening

Profiteer van Voordelige Financiering met een Lage Rente Lening

Artikel: Lage Rente Lenen

De Voordelen van Een Lage Rente Lenen

De rentevoeten op leningen spelen een belangrijke rol bij het bepalen van de totale kosten van lenen. Een lage rente lening kan aanzienlijke voordelen bieden voor leners, of het nu gaat om het financieren van een huis, een auto of andere grote aankopen.

Financiële Besparingen

Het meest voor de hand liggende voordeel van een lage rente lening is de financiële besparing die het oplevert. Met lagere rentetarieven betaalt u minder rente over de looptijd van de lening, waardoor u geld bespaart en uw totale terugbetalingsbedrag vermindert.

Betaalbaarheid

Een lagere rente kan ook leiden tot een lagere maandelijkse aflossing, waardoor de lening meer betaalbaar wordt. Dit kan vooral handig zijn bij langlopende leningen zoals hypotheken, waar zelfs kleine verschillen in rentetarieven aanzienlijke besparingen kunnen opleveren.

Snellere Aflossing

Dankzij lagere rentekosten kunnen leners hun leningen sneller aflossen. Door extra betalingen te doen bovenop de minimumaflossingen, kunnen ze profiteren van de lagere rentekosten en hun schuld sneller verminderen.

Verbeterde Kredietwaardigheid

Lage rente leningen kunnen ook helpen bij het verbeteren van de kredietwaardigheid van een lener. Door tijdig en volledig terug te betalen, tonen leners verantwoord financieel gedrag aan kredietverstrekkers, wat hun kredietscore positief kan beïnvloeden.

Kortom, het afsluiten van een lage rente lening kan aanzienlijke voordelen bieden op zowel korte als lange termijn. Het is belangrijk om verschillende opties te vergelijken en te onderzoeken om de beste deal te vinden die past bij uw financiële behoeften en doelen.


Voordelen van een Lage Rentelening: Financiële Besparingen en Verbeterde Kredietwaardigheid

  1. Lagere totale kosten van lenen
  2. Meer financiële besparingen op lange termijn
  3. Verhoogde betaalbaarheid van maandelijkse aflossingen
  4. Mogelijkheid tot snellere aflossing van de lening
  5. Verbeterde kredietwaardigheid door tijdige terugbetaling
  6. Positieve invloed op algemene financiële gezondheid


Nadelen van Lage Rente Leningen: Beperkte Flexibiliteit, Langere Looptijd en Verborgen Kosten

  1. Mogelijk beperkte flexibiliteit
  2. Langere looptijd
  3. Voorwaarden en kosten

Lagere totale kosten van lenen

Een significant voordeel van een lage rente lening is de lagere totale kosten van lenen. Met een lagere rentevoet betaalt de lener minder rente over de gehele looptijd van de lening, wat resulteert in aanzienlijke besparingen. Door te profiteren van lagere kosten kunnen leners hun financiële lasten verminderen en meer geld besparen voor andere doeleinden, waardoor ze op lange termijn financiële stabiliteit en flexibiliteit kunnen bereiken.

Meer financiële besparingen op lange termijn

Een van de belangrijkste voordelen van een lage rente lening is de mogelijkheid om meer financiële besparingen op lange termijn te realiseren. Door te profiteren van lagere rentetarieven, kunnen leners aanzienlijk geld besparen over de gehele looptijd van de lening. Deze besparingen kunnen op hun beurt worden geïnvesteerd of gebruikt voor andere financiële doeleinden, waardoor een solide basis wordt gelegd voor een gezonde financiële toekomst.

Verhoogde betaalbaarheid van maandelijkse aflossingen

Een van de belangrijkste voordelen van een lage rente lening is de verhoogde betaalbaarheid van maandelijkse aflossingen. Door te profiteren van lagere rentetarieven kunnen leners genieten van kleinere maandelijkse aflossingsbedragen, waardoor de lening gemakkelijker te beheren en betaalbaar wordt. Dit kan financiële druk verminderen en leners meer ademruimte geven in hun budget, waardoor ze hun lening op een comfortabeler tempo kunnen terugbetalen.

Mogelijkheid tot snellere aflossing van de lening

Een van de belangrijke voordelen van een lage rente lening is de mogelijkheid tot snellere aflossing van de lening. Doordat de rentekosten lager zijn, kunnen leners extra betalingen doen bovenop hun reguliere aflossingen, waardoor ze de lening sneller kunnen terugbetalen. Hierdoor kunnen ze niet alleen rentekosten besparen, maar ook eerder schuldenvrij zijn en financiële vrijheid bereiken. Dit aspect van een lage rente lening biedt leners de kans om hun financiële doelen sneller te bereiken en zich te ontdoen van schulden op een efficiënte manier.

Verbeterde kredietwaardigheid door tijdige terugbetaling

Een van de voordelen van een lage rente lening is de verbeterde kredietwaardigheid die kan worden bereikt door tijdige terugbetaling. Door de lening op tijd en volledig af te lossen, kunnen leners laten zien dat ze verantwoord met hun financiën omgaan. Dit positieve financiële gedrag kan bijdragen aan een gunstige kredietscore, wat op zijn beurt kan leiden tot betere voorwaarden bij toekomstige leningen en financiële transacties. Het opbouwen van een goede kredietwaardigheid is essentieel voor het verkrijgen van financiële stabiliteit en het openen van deuren naar meer financiële mogelijkheden.

Positieve invloed op algemene financiële gezondheid

Een van de belangrijkste voordelen van een lage rente lening is de positieve invloed die het kan hebben op de algemene financiële gezondheid van een individu. Door te profiteren van lagere rentetarieven kunnen leners hun leningen efficiënter beheren en minder geld uitgeven aan rentekosten. Dit kan leiden tot een verbeterde cashflow, waardoor ze meer financiële ruimte hebben om te sparen, investeren of andere financiële doelen na te streven. Op lange termijn kan het hebben van een lage rente lening bijdragen aan een stabielere financiële situatie en meer financiële veerkracht in geval van onvoorziene omstandigheden.

Mogelijk beperkte flexibiliteit

Een potentieel nadeel van een lage rente lening is de mogelijke beperkte flexibiliteit die ermee gepaard kan gaan. In sommige gevallen kunnen leningen met lage rentetarieven beperkingen hebben wat betreft de voorwaarden en mogelijkheden voor extra aflossingen. Dit kan betekenen dat leners niet in staat zijn om sneller af te lossen of om extra betalingen te doen om de lening eerder af te lossen, wat hun financiële flexibiliteit kan beperken. Het is daarom belangrijk voor leners om de voorwaarden van een lage rente lening zorgvuldig te onderzoeken en af te wegen of de beperkingen opwegen tegen de voordelen van de lagere rentevoet.

Langere looptijd

Een nadeel van een lage rente lening is de langere looptijd die ermee gepaard kan gaan. Om te profiteren van de lagere rente, kan het nodig zijn om een lening af te sluiten met een langere looptijd. Hoewel dit op korte termijn gunstig lijkt vanwege de lagere maandelijkse aflossingen, kan het op lange termijn leiden tot hogere totale kosten. Door de lening over een langere periode terug te betalen, betaalt de lener uiteindelijk meer rente, wat resulteert in een hoger totaalbedrag dat moet worden terugbetaald. Het is daarom belangrijk voor leners om zorgvuldig af te wegen of de besparingen op korte termijn opwegen tegen de extra kosten op lange termijn bij het aangaan van een lening met een langere looptijd en lagere rente.

Voorwaarden en kosten

Voorwaarden en kosten zijn een belangrijk nadeel van lage rente leningen. Hoewel het aantrekkelijk kan lijken om te profiteren van een lage rente, kunnen deze leningen vaak gepaard gaan met specifieke voorwaarden of bijkomende kosten die de uiteindelijke financiële impact aanzienlijk kunnen beïnvloeden. Het is essentieel voor leners om de kleine lettertjes te lezen en volledig op de hoogte te zijn van eventuele extra kosten of beperkingen die verbonden zijn aan de lening, om verrassingen en onverwachte financiële lasten te voorkomen.