Tag, rente

intrestberekening lening

Alles wat u moet weten over intrestberekening bij leningen

Artikel: Intrestberekening bij leningen

Intrestberekening bij leningen

Wanneer u een lening afsluit, is het belangrijk om te begrijpen hoe de intrestberekening werkt. De rente die u betaalt op een lening is een vergoeding die de geldverstrekker ontvangt voor het uitlenen van geld aan u. Het is essentieel om te weten hoe deze rente wordt berekend, zodat u een duidelijk beeld krijgt van de totale kosten van uw lening.

Hoe wordt de rente berekend?

De meest voorkomende methode voor het berekenen van rente op leningen is de samengestelde interestmethode. Bij deze methode wordt de rente berekend over het oorspronkelijke geleende bedrag én over eventueel al betaalde rente.

De formule voor het berekenen van samengestelde rente is:

Eindbedrag = Beginbedrag * (1 + (rentevoet / 100)) ^ aantal periodes

Voorbeeld:

Stel dat u een lening van €10.000 afsluit met een jaarlijkse rentevoet van 5%. Na één jaar zou de berekening er als volgt uitzien:

Eindbedrag = €10.000 * (1 + (5 / 100)) ^ 1 = €10.500

Dit betekent dat u na één jaar €10.500 verschuldigd bent aan de geldverstrekker, inclusief de verschuldigde rente.

Conclusie

Het begrijpen van hoe intrestberekening bij leningen werkt, is cruciaal voor het nemen van weloverwogen financiële beslissingen. Zorg ervoor dat u altijd goed geïnformeerd bent over de voorwaarden en kosten verbonden aan uw lening, zodat u niet voor verrassingen komt te staan.


Voordelen van Rente Berekenen bij Leningen: Inzicht en Planning voor Slim Lenen

  1. Het helpt bij het begrijpen van de totale kosten van een lening.
  2. Geeft inzicht in hoe de rente wordt berekend en toegepast.
  3. Kan helpen bij het vergelijken van verschillende leningsopties.
  4. Maakt het mogelijk om de impact van rentewijzigingen te voorspellen.
  5. Biedt transparantie over hoeveel rente u uiteindelijk zult betalen.
  6. Helpt bij het plannen van aflossingen en budgettering op lange termijn.
  7. Stelt u in staat om te zien hoeveel geld u bespaart door vroegtijdige aflossing.
  8. Geeft een beter begrip van financiële verplichtingen en risico’s bij lenen.


Vijf Nadelen van Rente Berekening bij Leningen in België

  1. 1. De totale kosten van de lening kunnen hoger uitvallen dan verwacht door de samengestelde renteberekening.
  2. 2. Bij een variabele rentevoet kunnen de maandelijkse aflossingen fluctueren, waardoor het moeilijk kan zijn om een budget te plannen.
  3. 3. Het kan verwarrend zijn voor leners die niet bekend zijn met financiële berekeningen en formules.
  4. 4. Als de rentevoeten stijgen, kan dit leiden tot aanzienlijk hogere totale terugbetalingsbedragen voor leners.
  5. 5. Bij vervroegde terugbetaling van de lening kunnen er extra kosten of boetes van toepassing zijn, wat nadelig kan zijn voor leners.

Het helpt bij het begrijpen van de totale kosten van een lening.

Een belangrijk voordeel van het berekenen van rente bij leningen is dat het helpt bij het begrijpen van de totale kosten van een lening. Door inzicht te krijgen in hoe de rente wordt berekend en hoe deze zich opbouwt over de looptijd van de lening, kunnen leners een duidelijk beeld vormen van wat ze uiteindelijk zullen moeten terugbetalen. Dit helpt hen om financiële planning te verbeteren en weloverwogen beslissingen te nemen met betrekking tot het aangaan van leningen.

Geeft inzicht in hoe de rente wordt berekend en toegepast.

Een belangrijk voordeel van de intrestberekening bij leningen is dat het inzicht geeft in hoe de rente wordt berekend en toegepast. Door te begrijpen welke formules en methoden worden gebruikt om de rente op leningen te berekenen, kunnen leners een duidelijk beeld krijgen van hoeveel ze uiteindelijk zullen moeten terugbetalen. Dit inzicht stelt hen in staat om beter geïnformeerde financiële beslissingen te nemen en helpt hen om de totale kosten van de lening te begrijpen voordat ze zich verbinden tot een leningsovereenkomst.

Kan helpen bij het vergelijken van verschillende leningsopties.

Het berekenen van de rente bij leningen kan helpen bij het vergelijken van verschillende leningsopties. Door de rentekosten duidelijk in kaart te brengen en te begrijpen hoe deze worden berekend, kunnen leners een beter inzicht krijgen in de totale kosten van elke leningsoptie. Dit stelt hen in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het meest gunstig is op basis van hun financiële situatie en behoeften.

Maakt het mogelijk om de impact van rentewijzigingen te voorspellen.

Een belangrijk voordeel van het berekenen van de rente bij leningen is dat het mogelijk maakt om de impact van rentewijzigingen te voorspellen. Door inzicht te hebben in hoe rentetarieven van invloed zijn op de totale kosten van een lening, kunnen leners anticiperen op mogelijke veranderingen en zich beter voorbereiden op eventuele financiële consequenties. Dit stelt hen in staat om proactief te reageren op schommelingen in de rentevoeten en weloverwogen beslissingen te nemen om hun financiële situatie te beheren en te optimaliseren.

Biedt transparantie over hoeveel rente u uiteindelijk zult betalen.

Een belangrijk voordeel van de intrestberekening bij leningen is dat het transparantie biedt over hoeveel rente u uiteindelijk zult betalen. Door de rente op een gestructureerde manier te berekenen, krijgt u een duidelijk inzicht in de totale kosten van uw lening. Dit helpt u om goed geïnformeerd te zijn over het financiële aspect van de lening en stelt u in staat om realistische verwachtingen te hebben over het bedrag dat u in totaal zult terugbetalen. Transparantie in de intrestberekening draagt bij aan financiële bewustwording en helpt bij het nemen van verantwoorde beslissingen met betrekking tot leningen.

Helpt bij het plannen van aflossingen en budgettering op lange termijn.

Een belangrijk voordeel van de intrestberekening bij leningen is dat het helpt bij het plannen van aflossingen en budgettering op lange termijn. Door inzicht te krijgen in hoe de rente wordt berekend en hoe deze zich in de loop van de tijd opstapelt, kunnen leners beter anticiperen op toekomstige betalingen en hun financiën effectief beheren. Dit stelt hen in staat om realistische aflossingsplannen te maken en een duurzaam budget op lange termijn op te stellen, waardoor ze financiële stabiliteit kunnen behouden en hun lening succesvol kunnen terugbetalen.

Stelt u in staat om te zien hoeveel geld u bespaart door vroegtijdige aflossing.

Het berekenen van de rente bij een lening stelt u in staat om te zien hoeveel geld u kunt besparen door vroegtijdige aflossing. Door te begrijpen hoe de rente wordt opgebouwd en berekend, kunt u strategisch plannen en overwegen of het voordelig is om extra betalingen te doen om de lening sneller af te lossen. Op die manier kunt u niet alleen de totale kosten van de lening verlagen, maar ook profiteren van besparingen op lange termijn.

Geeft een beter begrip van financiële verplichtingen en risico’s bij lenen.

Het berekenen van de rente bij leningen biedt een waardevol voordeel door een beter begrip te geven van financiële verplichtingen en risico’s die gepaard gaan met lenen. Door inzicht te krijgen in hoe rente wordt berekend en hoe deze zich in de loop van de tijd opstapelt, kunnen leners een realistisch beeld vormen van de totale kosten van de lening en de impact ervan op hun financiële situatie. Dit helpt hen om verantwoorde beslissingen te nemen, hun leningen effectief te beheren en zich bewust te zijn van de mogelijke risico’s die verbonden zijn aan het aangaan van schulden.

1. De totale kosten van de lening kunnen hoger uitvallen dan verwacht door de samengestelde renteberekening.

Een nadeel van de intrestberekening bij leningen is dat de totale kosten van de lening hoger kunnen uitvallen dan verwacht als gevolg van de samengestelde renteberekening. Doordat de rente wordt berekend over zowel het oorspronkelijk geleende bedrag als over eventueel al betaalde rente, kan het bedrag dat u uiteindelijk moet terugbetalen aanzienlijk toenemen. Hierdoor kunnen de totale kosten van de lening hoger uitvallen dan aanvankelijk was voorzien, wat belangrijk is om rekening mee te houden bij het afsluiten van een lening.

2. Bij een variabele rentevoet kunnen de maandelijkse aflossingen fluctueren, waardoor het moeilijk kan zijn om een budget te plannen.

Bij een variabele rentevoet kunnen de maandelijkse aflossingen fluctueren, waardoor het moeilijk kan zijn om een budget te plannen. Omdat de rentevoet periodiek kan veranderen, kunnen leners geconfronteerd worden met onverwachte stijgingen in hun maandelijkse aflossingen. Dit kan leiden tot financiële stress en onzekerheid, aangezien het lastiger wordt om op lange termijn financiële planning en budgettering te doen. Het risico van variabele rentevoeten benadrukt het belang van zorgvuldige overweging en analyse bij het kiezen van een lening, om ervoor te zorgen dat men de mogelijke financiële impact volledig begrijpt en beheert.

3. Het kan verwarrend zijn voor leners die niet bekend zijn met financiële berekeningen en formules.

Een nadeel van de intrestberekening bij leningen is dat het verwarrend kan zijn voor leners die niet bekend zijn met financiële berekeningen en formules. Het complexe karakter van renteberekeningen kan leiden tot verwarring en misverstanden bij leners die niet vertrouwd zijn met financiële terminologie en concepten. Hierdoor kunnen leners moeite hebben om de totale kosten van een lening correct in te schatten en om de impact van renteveranderingen op hun terugbetalingsverplichtingen te begrijpen. Het is daarom belangrijk voor leners om zich bewust te zijn van deze uitdaging en indien nodig professioneel advies in te winnen om een goed geïnformeerde beslissing te kunnen nemen bij het afsluiten van een lening.

4. Als de rentevoeten stijgen, kan dit leiden tot aanzienlijk hogere totale terugbetalingsbedragen voor leners.

Wanneer de rentevoeten stijgen, kan dit een aanzienlijk nadeel zijn voor leners. Het kan leiden tot aanzienlijk hogere totale terugbetalingsbedragen voor leners, aangezien zij meer rente moeten betalen over de looptijd van de lening. Dit kan de financiële lasten van leners verhogen en ervoor zorgen dat zij uiteindelijk meer betalen dan oorspronkelijk gepland. Het is daarom belangrijk voor leners om zich bewust te zijn van het risico van rentestijgingen en om dit mee te nemen in hun financiële planning bij het afsluiten van een lening.

5. Bij vervroegde terugbetaling van de lening kunnen er extra kosten of boetes van toepassing zijn, wat nadelig kan zijn voor leners.

Bij intrestberekening van leningen kan een nadeel zijn dat bij vervroegde terugbetaling van de lening extra kosten of boetes van toepassing kunnen zijn. Dit kan nadelig zijn voor leners die hun lening sneller willen aflossen, aangezien ze mogelijk meer moeten betalen dan oorspronkelijk gepland. Het is daarom belangrijk voor leners om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig te controleren voordat ze besluiten om hun lening eerder af te lossen.
lenen zonder eigen inbreng

De voor- en nadelen van lenen zonder eigen inbreng: een diepgaande analyse

Lenen zonder eigen inbreng: is het verstandig?

Lenen zonder eigen inbreng: is het verstandig?

Veel mensen die een grote aankoop willen doen, zoals het kopen van een huis of een auto, worden geconfronteerd met de vraag of ze kunnen lenen zonder eigen inbreng. Het idee van lenen zonder zelf geld in te brengen kan aantrekkelijk lijken, maar is het ook verstandig?

Lenen zonder eigen inbreng betekent dat u het volledige bedrag leent dat u nodig heeft, zonder zelf een deel van het geld bij te dragen. Dit kan betekenen dat u geen spaargeld hoeft te gebruiken voor de aankoop, maar het brengt ook risico’s met zich mee.

Een van de belangrijkste risico’s van lenen zonder eigen inbreng is dat u mogelijk meer rente moet betalen. Geldverstrekkers zien leningen zonder eigen inbreng vaak als riskanter, waardoor ze hogere rentetarieven kunnen hanifantere.

Bovendien kan het ontbreken van een eigen inbreng uw financiële flexibiliteit beperken. Als u bijvoorbeeld onverwachte kosten heeft of uw inkomen daalt, kunt u moeite hebben om aan uw betalingsverplichtingen te voldoen als al uw geld al naar de lening gaat.

Voordat u besluit om te lenen zonder eigen inbreng, is het belangrijk om een grondige analyse te maken van uw financiële situatie en alle mogelijke opties te overwegen. Overweeg ook om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u weloverwogen beslissingen neemt.

Kortom, lenen zonder eigen inbreng kan in sommige gevallen aantrekkelijk lijken, maar het brengt ook risico’s met zich mee. Weeg alle voor- en nadelen zorgvuldig af voordat u deze belangrijke financiële beslissing neemt.


8 Tips voor Lenen zonder Eigen Inbreng in België

  1. Zoek naar leningen met een lage rente om de kosten te minimaliseren.
  2. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.
  4. Zorg ervoor dat je de lening op tijd en volgens afspraak terugbetaalt om extra kosten te vermijden.
  5. Wees realistisch over hoeveel je kunt lenen en terugbetalen zonder eigen inbreng.
  6. Informeer jezelf goed over de voorwaarden en risico’s van lenen zonder eigen inbreng.
  7. Overweeg alternatieve financieringsmogelijkheden, zoals crowdfunding of peer-to-peer leningen.
  8. Raadpleeg een financieel adviseur als je twijfels hebt over lenen zonder eigen inbreng.

Zoek naar leningen met een lage rente om de kosten te minimaliseren.

Zoek naar leningen met een lage rente om de kosten te minimaliseren wanneer u overweegt om te lenen zonder eigen inbreng. Een lage rente kan aanzienlijk bijdragen aan het beperken van de totale kosten van de lening, waardoor u uiteindelijk minder terugbetaalt. Het vergelijken van verschillende leningsopties en het kiezen van een lening met gunstige voorwaarden en een lage rente kan u helpen om financieel verstandige beslissingen te nemen en uw financiële lasten te verminderen.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt om te lenen zonder eigen inbreng. Door de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Het vergelijken van kredietverstrekkers stelt u in staat om de kosten en risico’s van lenen zonder eigen inbreng goed af te wegen en een weloverwogen beslissing te nemen die het meest gunstig is voor u op lange termijn.

Let op eventuele extra kosten, zoals administratiekosten of verzekeringen.

Bij het overwegen van lenen zonder eigen inbreng is het belangrijk om aandacht te besteden aan eventuele extra kosten, zoals administratiekosten of verzekeringen. Deze bijkomende kosten kunnen vaak over het hoofd worden gezien, maar kunnen aanzienlijk bijdragen aan de totale kosten van de lening. Het is verstandig om een volledig beeld te hebben van alle mogelijke kosten die gepaard gaan met de lening, zodat u niet voor verrassingen komt te staan en een weloverwogen beslissing kunt nemen.

Zorg ervoor dat je de lening op tijd en volgens afspraak terugbetaalt om extra kosten te vermijden.

Zorg ervoor dat je de lening op tijd en volgens afspraak terugbetaalt om extra kosten te vermijden. Het naleven van de afgesproken betalingsvoorwaarden is essentieel bij lenen zonder eigen inbreng, aangezien het niet voldoen aan de betalingsverplichtingen kan leiden tot boetes, verhoogde rentetarieven en andere financiële consequenties. Door verantwoordelijkheid te nemen voor je lening en ervoor te zorgen dat je tijdig terugbetaalt, kun je onnodige extra kosten voorkomen en je financiële gezondheid beschermen.

Wees realistisch over hoeveel je kunt lenen en terugbetalen zonder eigen inbreng.

Het is essentieel om realistisch te zijn over hoeveel je kunt lenen en terugbetalen zonder eigen inbreng. Het is verleidelijk om het volledige bedrag te lenen dat je nodig hebt, maar het is belangrijk om een grondige analyse te maken van je financiële situatie en je terugbetalingscapaciteit realistisch in te schatten. Door verstandig te lenen en alleen te lenen wat je redelijkerwijs kunt terugbetalen, voorkom je financiële problemen op de lange termijn en zorg je voor een gezonde financiële toekomst.

Informeer jezelf goed over de voorwaarden en risico’s van lenen zonder eigen inbreng.

Het is essentieel om jezelf goed te informeren over de voorwaarden en risico’s van lenen zonder eigen inbreng. Door een grondig begrip te hebben van de mogelijke gevolgen en verplichtingen die gepaard gaan met deze vorm van lenen, kun je weloverwogen beslissingen nemen en financiële verrassingen vermijden. Het is raadzaam om advies in te winnen bij financiële experts en alle beschikbare informatie zorgvuldig te evalueren voordat je de stap zet om te lenen zonder eigen inbreng.

Overweeg alternatieve financieringsmogelijkheden, zoals crowdfunding of peer-to-peer leningen.

Overweeg alternatieve financieringsmogelijkheden, zoals crowdfunding of peer-to-peer leningen, wanneer u overweegt om te lenen zonder eigen inbreng. Deze financieringsmethoden kunnen een interessant alternatief bieden voor traditionele leningen van banken. Bij crowdfunding kunt u bijvoorbeeld geld inzamelen bij een groep investeerders die geïnteresseerd zijn in uw project of bedrijfsidee. Peer-to-peer leningen verbinden individuele kredietnemers direct met geldschieters, waardoor er vaak flexibelere voorwaarden en lagere rentetarieven mogelijk zijn. Het verkennen van deze alternatieven kan u helpen om een financiële oplossing te vinden die beter past bij uw behoeften en situatie.

Raadpleeg een financieel adviseur als je twijfels hebt over lenen zonder eigen inbreng.

Raadpleeg een financieel adviseur als je twijfels hebt over lenen zonder eigen inbreng. Een financieel adviseur kan je helpen om een goed inzicht te krijgen in de mogelijke risico’s en voordelen van lenen zonder eigen inbreng, en kan je adviseren over de beste aanpak op basis van jouw specifieke financiële situatie. Het is verstandig om professioneel advies in te winnen voordat je een belangrijke beslissing neemt over het aangaan van een lening zonder eigen inbreng.

geld lenen online

Gemakkelijk en Snel Geld Lenen Online: Jouw Financiële Oplossing

Geld lenen online: gemakkelijk en snel

Geld lenen online: gemakkelijk en snel

Steeds meer mensen kiezen ervoor om geld online te lenen vanwege het gemak en de snelheid waarmee dit kan worden gedaan. Of je nu een onverwachte medische rekening moet betalen, een auto moet repareren of gewoon wat extra financiële ruimte nodig hebt, online geld lenen kan een handige oplossing zijn.

Online geldverstrekkers bieden vaak snelle goedkeuringen en eenvoudige aanvraagprocessen, waardoor het lenen van geld nog nooit zo toegankelijk is geweest. Met slechts een paar klikken kun je verschillende leningsopties vergelijken en degene kiezen die het beste bij jouw behoeften past.

Het is echter belangrijk om verantwoordelijk te lenen en de voorwaarden van de lening zorgvuldig te lezen voordat je akkoord gaat. Zorg ervoor dat je begrijpt hoeveel je leent, welke rente je betaalt en wat de terugbetalingsvoorwaarden zijn.

Online geld lenen kan een handige manier zijn om snel toegang te krijgen tot financiële middelen, maar het is essentieel om verstandig te handelen en alleen te lenen wat je nodig hebt en kunt terugbetalen. Door slimme financiële beslissingen te nemen, kun je profiteren van de voordelen van online geld lenen zonder in financiële problemen te komen.


6 Essentiële Tips voor Veilig en Slim Geld Lenen Online

  1. Vergelijk verschillende online kredietverstrekkers om de beste rentetarieven te vinden.
  2. Lees altijd de kleine lettertjes en begrijp de voorwaarden voordat je een lening afsluit.
  3. Zorg ervoor dat je alleen leent wat je echt nodig hebt en niet meer dan dat.
  4. Controleer de betrouwbaarheid van de online geldschieter door recensies en beoordelingen te lezen.
  5. Wees op je hoede voor verborgen kosten en extra kosten die kunnen worden toegevoegd aan de lening.
  6. Maak een realistische terugbetalingsplanning om financiële problemen in de toekomst te voorkomen.

Vergelijk verschillende online kredietverstrekkers om de beste rentetarieven te vinden.

Een belangrijke tip bij geld lenen online is om verschillende online kredietverstrekkers te vergelijken om de beste rentetarieven te vinden. Door de rentetarieven van verschillende aanbieders te vergelijken, kun je geld besparen op de kosten van je lening. Het loont de moeite om grondig onderzoek te doen en offertes van diverse kredietverstrekkers te bekijken voordat je een beslissing neemt. Op die manier kun je ervoor zorgen dat je een lening afsluit met gunstige voorwaarden die passen bij jouw financiële situatie.

Lees altijd de kleine lettertjes en begrijp de voorwaarden voordat je een lening afsluit.

Het is van essentieel belang om altijd de kleine lettertjes te lezen en de voorwaarden goed te begrijpen voordat je een lening online afsluit. Door grondig te controleren wat de lening inhoudt, inclusief de rente, terugbetalingsvoorwaarden en eventuele bijkomende kosten, kun je ervoor zorgen dat je volledig op de hoogte bent van de verplichtingen die je aangaat. Het voorkomt verrassingen en helpt je om een weloverwogen beslissing te nemen over het lenen van geld online.

Zorg ervoor dat je alleen leent wat je echt nodig hebt en niet meer dan dat.

Het is van essentieel belang om ervoor te zorgen dat je alleen leent wat je echt nodig hebt en niet meer dan dat wanneer je online geld leent. Door verstandig te lenen en alleen het bedrag te lenen dat nodig is voor jouw specifieke behoeften, kun je onnodige financiële lasten en problemen in de toekomst voorkomen. Het is verstandig om een realistische terugbetalingsstrategie te hebben en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsvereisten van de lening. Op die manier kun je profiteren van de voordelen van online geld lenen zonder onnodige financiële stress te ervaren.

Controleer de betrouwbaarheid van de online geldschieter door recensies en beoordelingen te lezen.

Het is essentieel om de betrouwbaarheid van de online geldschieter te controleren door recensies en beoordelingen te lezen. Door ervaringen van andere leners te bekijken, krijg je een goed beeld van de reputatie en servicekwaliteit van de geldverstrekker. Let op positieve en negatieve feedback, zodat je een weloverwogen beslissing kunt nemen bij het kiezen van een online geldschieter. Het lezen van recensies kan helpen om eventuele risico’s te minimaliseren en ervoor te zorgen dat je met een betrouwbare partij in zee gaat voor je leningbehoeften.

Wees op je hoede voor verborgen kosten en extra kosten die kunnen worden toegevoegd aan de lening.

Wees op je hoede voor verborgen kosten en extra kosten die kunnen worden toegevoegd aan de lening. Het is essentieel om de kleine lettertjes te lezen en volledig op de hoogte te zijn van alle mogelijke bijkomende kosten die gepaard gaan met het lenen van geld online. Sommige geldverstrekkers kunnen verborgen administratiekosten, verzekeringen of andere toeslagen in rekening brengen die de totale kosten van de lening aanzienlijk kunnen verhogen. Door goed geïnformeerd te zijn over alle potentiële extra kosten, kun je een weloverwogen beslissing nemen en onaangename verrassingen voorkomen tijdens het terugbetalen van de lening.

Maak een realistische terugbetalingsplanning om financiële problemen in de toekomst te voorkomen.

Het is essentieel om bij het lenen van geld online een realistische terugbetalingsplanning te maken om financiële problemen in de toekomst te voorkomen. Door vooraf te berekenen hoeveel je maandelijks kunt terugbetalen en ervoor te zorgen dat dit binnen je budget past, kun je onnodige stress en schulden vermijden. Het opstellen van een gedegen plan helpt je om verantwoordelijk om te gaan met geleend geld en biedt gemoedsrust voor een stabiele financiële toekomst.

50000 euro lenen

Alles wat u moet weten over 50.000 euro lenen: tips en advies

Artikel: 50.000 euro lenen

Alles wat u moet weten over het lenen van 50.000 euro

Als u overweegt om een ​​groot bedrag zoals 50.000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van lenen. Hier zijn enkele belangrijke punten om in gedachten te houden:

Redenen voor het lenen van 50.000 euro

Er kunnen verschillende redenen zijn waarom iemand ervoor kiest om 50.000 euro te lenen. Dit kan variëren van het financieren van een grote aankoop zoals een auto of een renovatie van uw huis, tot het consolideren van bestaande schulden of het starten van een eigen bedrijf.

Leningsmogelijkheden

Voor het lenen van een groot bedrag zoals 50.000 euro zijn er verschillende opties beschikbaar, zoals persoonlijke leningen, doorlopende kredieten of hypothecaire leningen, afhankelijk van uw specifieke behoeften en financiële situatie.

Rente en terugbetalingsvoorwaarden

Het is essentieel om de rentetarieven en terugbetalingsvoorwaarden zorgvuldig te onderzoeken voordat u besluit om 50.000 euro te lenen. Vergelijk verschillende aanbieders en kies degene die de meest gunstige voorwaarden biedt die passen bij uw budget.

Verantwoord lenen

Hoewel het verleidelijk kan zijn om een grote som geld te lenen, is het belangrijk om verantwoordelijkheid te nemen en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Kortom, het lenen van 50.000 euro kan een nuttig financieel instrument zijn als het op de juiste manier wordt gebruikt en beheerd. Zorg ervoor dat u zich grondig informeert voordat u een beslissing neemt en praat met een financieel adviseur als u twijfels heeft over uw leningsmogelijkheden.


6 Tips voor het Lenen van 50.000 Euro in België

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden.
  4. Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.
  5. Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.
  6. Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen van familie of vrienden.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Een belangrijke tip bij het lenen van 50.000 euro is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door de rentetarieven van verschillende aanbieders zorgvuldig te onderzoeken, kunt u geld besparen op de totale kosten van de lening en ervoor zorgen dat u een lening afsluit met gunstige terugbetalingsvoorwaarden die passen bij uw financiële situatie. Het vergelijken van kredietverstrekkers stelt u in staat om een weloverwogen beslissing te nemen en de meest voordelige optie te kiezen voor het lenen van 50.000 euro.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Het is belangrijk om aandacht te besteden aan eventuele bijkomende kosten bij het lenen van 50.000 euro, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale leninglast en dienen daarom zorgvuldig te worden overwogen bij het afsluiten van een lening. Het is verstandig om alle mogelijke kosten in kaart te brengen en transparantie te vragen over eventuele verborgen toeslagen, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bepaal vooraf hoeveel je maandelijks kunt afbetalen om financiële problemen te vermijden.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt afbetalen bij het lenen van 50.000 euro om financiële problemen te vermijden. Door een realistisch afbetalingsbedrag vast te stellen dat past binnen je budget, kun je ervoor zorgen dat je de lening op een verantwoorde manier kunt terugbetalen zonder in financiële moeilijkheden te komen. Het is verstandig om een grondige analyse van je inkomsten en uitgaven te maken voordat je een lening afsluit, zodat je een duidelijk beeld hebt van wat haalbaar is en welke leningsvoorwaarden het beste bij jouw financiële situatie passen.

Controleer de looptijd van de lening en kies een termijn die bij je financiële situatie past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die in overeenstemming is met je financiële situatie wanneer je overweegt om 50.000 euro te lenen. Door een passende looptijd te kiezen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je de lening op een comfortabele manier kunt terugbetalen. Het is belangrijk om realistisch te zijn over je financiële mogelijkheden en de impact van de gekozen termijn op je budget goed te overwegen.

Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening afsluit.

Het is van groot belang om alle voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat u een lening van 50.000 euro afsluit. Door grondig te begrijpen wat er in het contract staat, kunt u eventuele verborgen kosten, rentetarieven en terugbetalingsvoorwaarden identificeren en onaangename verrassingen in de toekomst voorkomen. Neem de tijd om alle details te bestuderen en zorg ervoor dat u volledig op de hoogte bent van de verplichtingen die gepaard gaan met het lenen van een aanzienlijk bedrag zoals 50.000 euro.

Overweeg ook alternatieven zoals crowdfunding of persoonlijke leningen van familie of vrienden.

Bij het overwegen van het lenen van 50.000 euro is het verstandig om ook alternatieven te overwegen, zoals crowdfunding of persoonlijke leningen van familie of vrienden. Deze opties kunnen een meer flexibele en mogelijk voordeligere manier bieden om aan financiering te komen, waarbij u wellicht gunstigere voorwaarden kunt onderhandelen en minder afhankelijk bent van traditionele financiële instellingen. Het is belangrijk om alle mogelijkheden zorgvuldig te evalueren en de beste keuze te maken die past bij uw financiële situatie en behoeften.

ing persoonlijke lening

Flexibele financiering met de ING Persoonlijke Lening

ING Persoonlijke Lening: Financiering op Maat

ING Persoonlijke Lening: Financiering op Maat

Als u op zoek bent naar een flexibele en betrouwbare manier om uw persoonlijke projecten te financieren, dan is de ING Persoonlijke Lening wellicht de oplossing voor u. Met deze lening kunt u een specifiek bedrag lenen tegen een vaste rente en looptijd, zodat u precies weet waar u aan toe bent.

De ING Persoonlijke Lening biedt verschillende voordelen voor degenen die behoefte hebben aan financiële ondersteuning. Of het nu gaat om het renoveren van uw huis, het financieren van een bruiloft of het consolideren van uw schulden, deze lening kan u helpen uw doelen te bereiken zonder gedoe.

Een van de belangrijkste voordelen van de ING Persoonlijke Lening is de transparantie. U weet van tevoren precies hoeveel u leent, wat uw maandelijkse aflossingen zullen zijn en hoe lang de looptijd van de lening zal zijn. Dit geeft u gemoedsrust en helpt u bij het plannen van uw financiën op lange termijn.

Bovendien biedt ING concurrerende rentetarieven voor hun persoonlijke leningen, waardoor het lenen bij hen aantrekkelijk is voor veel mensen. U kunt online een leningsimulatie uitvoeren om te zien hoeveel u zou kunnen lenen en wat de bijbehorende kosten zouden zijn.

Als klant van ING profiteert u ook van hun uitstekende klantenservice en expertise op het gebied van financiële dienstverlening. Het team staat klaar om al uw vragen te beantwoorden en u te begeleiden bij elke stap van het leenproces.

Kortom, als u op zoek bent naar een flexibele en transparante manier om uw persoonlijke projecten te financieren, overweeg dan zeker de ING Persoonlijke Lening. Met hun betrouwbare service en gunstige voorwaarden kunt u met vertrouwen stappen zetten richting uw financiële doelen.


Veelgestelde Vragen over de ING Persoonlijke Lening in België

  1. Wat is een ING Persoonlijke Lening?
  2. Hoeveel kan ik lenen met een ING Persoonlijke Lening?
  3. Wat zijn de rentetarieven voor een ING Persoonlijke Lening?
  4. Hoe lang is de looptijd van een ING Persoonlijke Lening?
  5. Kan ik extra aflossen op mijn ING Persoonlijke Lening?
  6. Zijn er kosten verbonden aan het afsluiten van een ING Persoonlijke Lening?
  7. Hoe kan ik online een leningsimulatie uitvoeren bij ING?
  8. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een ING Persoonlijke Lening?
  9. Welke documenten heb ik nodig om een aanvraag voor een ING Persoonlijke Lening in te dienen?

Wat is een ING Persoonlijke Lening?

Een ING Persoonlijke Lening is een financieel product aangeboden door ING dat individuen de mogelijkheid biedt om een specifiek bedrag te lenen tegen een vaste rente en looptijd. Met deze lening kunnen klanten hun persoonlijke projecten financieren, zoals het renoveren van een huis, het organiseren van een bruiloft of het consolideren van schulden. Het kenmerkende aspect van de ING Persoonlijke Lening is de transparantie: klanten weten vooraf precies hoeveel ze lenen, wat hun maandelijkse aflossingen zullen zijn en hoe lang de looptijd van de lening zal zijn. Dit geeft klanten duidelijkheid en zekerheid bij het plannen van hun financiën op lange termijn.

Hoeveel kan ik lenen met een ING Persoonlijke Lening?

Met een ING Persoonlijke Lening kunt u een specifiek bedrag lenen dat past bij uw financiële behoeften en mogelijkheden. Het exacte bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, uitgaven en kredietgeschiedenis. ING biedt de mogelijkheid om online een leningsimulatie uit te voeren, waarbij u kunt zien hoeveel u maximaal zou kunnen lenen en wat de geschatte maandelijkse aflossingen zouden zijn. Door deze simulatie uit te voeren, krijgt u een duidelijk beeld van wat er mogelijk is en kunt u een weloverwogen beslissing nemen over het aanvragen van een ING Persoonlijke Lening.

Wat zijn de rentetarieven voor een ING Persoonlijke Lening?

Een veelgestelde vraag over de ING Persoonlijke Lening is: “Wat zijn de rentetarieven?” Bij ING worden de rentetarieven voor een Persoonlijke Lening vastgesteld op basis van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw persoonlijke financiële situatie. De rente wordt vooraf bepaald en blijft gedurende de hele looptijd van de lening hetzelfde, wat betekent dat u niet voor verrassingen komt te staan. ING biedt concurrerende rentetarieven voor hun Persoonlijke Leningen, waardoor het lenen bij hen een aantrekkelijke optie kan zijn voor wie op zoek is naar financiële flexibiliteit en duidelijkheid.

Hoe lang is de looptijd van een ING Persoonlijke Lening?

De looptijd van een ING Persoonlijke Lening varieert afhankelijk van het geleende bedrag en uw persoonlijke situatie. Bij het afsluiten van de lening wordt de looptijd vastgesteld, wat betekent dat u van tevoren precies weet hoelang u de lening zult aflossen. Dit biedt duidelijkheid en zekerheid over uw financiële verplichtingen, waardoor u uw budget beter kunt plannen en beheren. Voor meer specifieke informatie over de looptijden van een ING Persoonlijke Lening kunt u contact opnemen met ING of hun website raadplegen voor gedetailleerde voorwaarden en tarieven.

Kan ik extra aflossen op mijn ING Persoonlijke Lening?

Ja, het is mogelijk om extra af te lossen op uw ING Persoonlijke Lening. Door extra af te lossen kunt u de looptijd van uw lening verkorten en mogelijk besparen op de totale kosten van de lening. Het is belangrijk om te controleren of er eventuele boetes of kosten verbonden zijn aan het vervroegd aflossen van uw lening, dus neem contact op met ING voor specifieke informatie over de voorwaarden en mogelijkheden met betrekking tot extra aflossingen op uw Persoonlijke Lening.

Zijn er kosten verbonden aan het afsluiten van een ING Persoonlijke Lening?

Ja, er zijn kosten verbonden aan het afsluiten van een ING Persoonlijke Lening. Bij het afsluiten van de lening worden er administratieve kosten in rekening gebracht, samen met de rente die over de lening wordt berekend. Het is belangrijk om alle kosten en voorwaarden van de lening goed te begrijpen voordat u besluit om een ING Persoonlijke Lening af te sluiten. Door transparant te zijn over de kosten, helpt ING klanten om weloverwogen financiële beslissingen te nemen en zorgt ervoor dat er geen verrassingen zijn gedurende de looptijd van de lening.

Hoe kan ik online een leningsimulatie uitvoeren bij ING?

Om online een leningsimulatie uit te voeren bij ING, kunt u eenvoudig de website van ING bezoeken en naar de sectie voor persoonlijke leningen navigeren. Daar vindt u een handige tool waarmee u snel en gemakkelijk uw leningsimulatie kunt uitvoeren. Vul gewoon het gewenste leenbedrag en de gewenste looptijd in, en de tool zal u direct een overzicht geven van de geschatte maandelijkse aflossingen en totale kosten. Op deze manier kunt u in slechts een paar klikken een duidelijk beeld krijgen van wat u kunt verwachten bij het afsluiten van een persoonlijke lening bij ING.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een ING Persoonlijke Lening?

Wanneer u merkt dat u uw maandelijkse aflossingen niet kunt betalen bij een ING Persoonlijke Lening, is het belangrijk om zo snel mogelijk contact op te nemen met ING. Samen met de bank kunt u kijken naar mogelijke oplossingen, zoals het herstructureren van de lening of het treffen van betalingsregelingen. Het is essentieel om open en eerlijk te communiceren over uw financiële situatie, zodat ING u kan helpen om tot een passende oplossing te komen en eventuele problemen te voorkomen. Het negeren van betalingsverplichtingen kan leiden tot extra kosten en negatieve gevolgen voor uw kredietwaardigheid, dus het is verstandig om proactief te handelen en samen met ING naar een oplossing te zoeken.

Welke documenten heb ik nodig om een aanvraag voor een ING Persoonlijke Lening in te dienen?

Om een aanvraag voor een ING Persoonlijke Lening in te dienen, heeft u enkele documenten nodig die nodig zijn voor de beoordeling van uw aanvraag. Over het algemeen zult u gevraagd worden om identificatiedocumenten zoals een geldig identiteitsbewijs of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, en mogelijk ook bewijs van uw woonsituatie zoals een recente energierekening. Het is belangrijk om deze documenten correct en volledig aan te leveren om het proces van uw leningaanvraag soepel te laten verlopen en snel goedkeuring te ontvangen.

eigen inbreng lening

Optimaliseer uw Financiering met Eigen Inbreng bij het Afsluiten van een Lening

Artikel: Eigen Inbreng Lening

De Voordelen van Eigen Inbreng bij het Afsluiten van een Lening

Wanneer u een lening afsluit, kan het hebben van eigen inbreng aanzienlijke voordelen bieden. Eigen inbreng verwijst naar het bedrag dat u zelf kunt bijdragen aan de financiering van een aankoop of project, voordat u een lening afsluit voor het resterende bedrag.

Een van de belangrijkste voordelen van eigen inbreng is dat het uw kredietwaardigheid en leningsvoorwaarden ten goede kan komen. Door zelf een deel van het benodigde bedrag in te brengen, laat u zien dat u financieel stabiel bent en bereid bent om risico te nemen. Dit kan geldschieters geruststellen en hen vertrouwen geven in uw vermogen om de lening terug te betalen.

Bovendien kan eigen inbreng helpen om de totale kosten van de lening te verlagen. Door een groter eigen vermogen in te brengen, hoeft u minder te lenen en betaalt u dus minder rente over de looptijd van de lening. Dit kan op lange termijn aanzienlijke besparingen opleveren en uw financiële last verminderen.

Tot slot kan eigen inbreng ook uw onderhandelingspositie verbeteren bij het afsluiten van een lening. Geldschieters zijn vaak bereid gunstigere voorwaarden aan te bieden aan kredietnemers die bereid zijn om zelf bij te dragen aan de financiering. Dit kan resulteren in lagere rentetarieven, flexibelere terugbetalingsvoorwaarden of andere voordelen die uw lening gunstiger maken.

Kortom, het hebben van eigen inbreng bij het afsluiten van een lening kan aanzienlijke voordelen opleveren op zowel financieel als praktisch vlak. Het toont uw financiële stabiliteit, verlaagt de totale kosten en verbetert uw onderhandelingspositie met geldschieters. Overweeg daarom altijd om zelf een bijdrage te leveren wanneer u een lening afsluit.


6 Belangrijke Tips voor het Aangaan van een Eigen Inbreng Lening

  1. Zorg ervoor dat je een duidelijk contract opstelt met alle voorwaarden van de lening.
  2. Spreek een realistische terugbetalingsregeling af die haalbaar is voor beide partijen.
  3. Houd rekening met eventuele fiscale gevolgen van de lening voor zowel de verstrekker als de ontvanger.
  4. Wees transparant over het doel van de lening en hoe het geld zal worden gebruikt.
  5. Overweeg om juridisch advies in te winnen voordat je een eigen inbrenglening aangaat.
  6. Communiceer open en eerlijk met elkaar om misverstanden te voorkomen.

Zorg ervoor dat je een duidelijk contract opstelt met alle voorwaarden van de lening.

Het is essentieel om bij het regelen van eigen inbreng voor een lening ervoor te zorgen dat er een duidelijk contract wordt opgesteld waarin alle voorwaarden van de lening worden vastgelegd. Door een gedetailleerd contract op te stellen, kunnen zowel de geldschieter als de lener precies begrijpen wat er wordt afgesproken en welke verplichtingen er zijn. Dit helpt eventuele misverstanden of geschillen in de toekomst te voorkomen en zorgt voor een transparante en eerlijke leningsituatie voor alle betrokken partijen.

Spreek een realistische terugbetalingsregeling af die haalbaar is voor beide partijen.

Het is essentieel om bij het afsluiten van een lening met eigen inbreng een realistische terugbetalingsregeling af te spreken die haalbaar is voor zowel de kredietnemer als de geldschieter. Door een duidelijk en realistisch terugbetalingsplan op te stellen, kunnen potentiële problemen worden voorkomen en kan de financiële last gelijkmatig worden verdeeld. Het is belangrijk dat beide partijen zich bewust zijn van hun verplichtingen en dat er open communicatie is om eventuele uitdagingen tijdig aan te pakken. Een haalbare terugbetalingsregeling draagt bij aan een succesvolle leningsovereenkomst en bevordert een gezonde financiële relatie tussen de betrokken partijen.

Houd rekening met eventuele fiscale gevolgen van de lening voor zowel de verstrekker als de ontvanger.

Bij het overwegen van eigen inbreng bij het afsluiten van een lening is het belangrijk om rekening te houden met eventuele fiscale gevolgen voor zowel de verstrekker als de ontvanger. De belastingregels en -voorschriften kunnen variëren afhankelijk van de specifieke situatie en het land waarin de lening wordt verstrekt. Het is verstandig om advies in te winnen bij een belastingadviseur of financieel expert om volledig op de hoogte te zijn van de mogelijke fiscale implicaties van de lening, zowel op korte als lange termijn. Het begrijpen van deze fiscale aspecten kan helpen om onaangename verrassingen te voorkomen en ervoor te zorgen dat zowel de verstrekker als de ontvanger van de lening zich bewust zijn van hun verplichtingen en rechten binnen het fiscale kader.

Wees transparant over het doel van de lening en hoe het geld zal worden gebruikt.

Het is essentieel om transparant te zijn over het doel van de lening en hoe het geld zal worden gebruikt. Door duidelijk te communiceren waarvoor u de lening nodig heeft en hoe u van plan bent het geleende geld te besteden, toont u verantwoordelijkheid en betrouwbaarheid aan geldschieters. Transparantie helpt ook om misverstanden te voorkomen en kan bijdragen aan een soepeler goedkeuringsproces voor de lening. Het tonen van een duidelijk plan voor het gebruik van het geleende geld kan uw geloofwaardigheid versterken en uw kansen vergroten om gunstige leningsvoorwaarden te verkrijgen.

Overweeg om juridisch advies in te winnen voordat je een eigen inbrenglening aangaat.

Het is verstandig om juridisch advies in te winnen voordat u een eigen inbrenglening aangaat. Een juridisch adviseur kan u helpen de voorwaarden van de lening te begrijpen, eventuele risico’s te identificeren en ervoor te zorgen dat uw belangen goed worden beschermd. Door professioneel advies in te winnen, kunt u zich beter voorbereiden op het afsluiten van de lening en mogelijke valkuilen vermijden. Het is altijd verstandig om goed geïnformeerd te zijn over de juridische aspecten van financiële transacties, vooral wanneer het gaat om het aangaan van een lening met eigen inbreng.

Communiceer open en eerlijk met elkaar om misverstanden te voorkomen.

Het is essentieel om open en eerlijk te communiceren met alle betrokken partijen bij het bespreken van eigen inbreng bij het afsluiten van een lening. Door transparant te zijn over uw financiële situatie en de hoeveelheid eigen inbreng die u kunt bieden, kunnen potentiële geldschieters een duidelijk beeld krijgen van uw financiële stabiliteit en betrouwbaarheid. Dit helpt misverstanden te voorkomen en zorgt voor een soepeler proces bij het verkrijgen van de lening. Open communicatie legt een solide basis voor een succesvolle samenwerking en kan leiden tot gunstigere leningsvoorwaarden op basis van wederzijds begrip en vertrouwen.

rente over lening berekenen

Hoe de rente over een lening te berekenen: Een praktische gids

Hoe de rente over een lening te berekenen

Hoe de rente over een lening te berekenen

Als u geld leent, betaalt u meestal niet alleen het geleende bedrag terug, maar ook rente. Het berekenen van de rente over een lening kan soms verwarrend lijken, maar het is eigenlijk vrij eenvoudig als u de juiste formule kent.

Stappen om de rente over een lening te berekenen:

  1. Bepaal het geleende bedrag (het kapitaal).
  2. Bepaal het rentepercentage dat van toepassing is op de lening.
  3. Bepaal de looptijd van de lening in jaren.
  4. Gebruik de formule voor het berekenen van de totale rente: Rente = Kapitaal x Rentepercentage x Tijd.
  5. Tel de totale rente op bij het geleende bedrag om het totale terug te betalen bedrag te vinden.

Door deze stappen te volgen, kunt u eenvoudig berekenen hoeveel rente u in totaal zult betalen over uw lening. Het is belangrijk om dit te weten bij het afsluiten van een lening, zodat u een goed beeld heeft van de totale kosten en hoeveel u in totaal zult moeten terugbetalen.

Vergeet niet dat verschillende soorten leningen verschillende rentetarieven en voorwaarden kunnen hebben, dus zorg ervoor dat u alle details begrijpt voordat u een lening afsluit. Met een duidelijk inzicht in hoe renteberekening werkt, kunt u weloverwogen financiële beslissingen nemen en uw leningen beheren op een manier die het beste bij uw financiële situatie past.


13 Veelgestelde Vragen over het Berekenen van Rente op Leningen

  1. Hoeveel bedraagt rente op lening?
  2. Hoe bereken je de rente over een lening?
  3. Hoeveel rente betaal je over je lening?
  4. Hoe bereken ik de rente van een lening?
  5. Hoe de rente op een lening berekenen?
  6. Hoe bereken je rente over een lening?
  7. Hoe bereken je de rente bij een lening?
  8. Hoe bereken je rente per maand?
  9. Hoe reken ik uit hoeveel rente ik betaal?
  10. Hoeveel kost 250.000 euro lenen?
  11. Hoeveel is 4% rente?
  12. Wat is de rente over een lening?
  13. Hoe bereken ik rente over een lening?

Hoeveel bedraagt rente op lening?

Een veelgestelde vraag bij het berekenen van rente op een lening is: “Hoeveel bedraagt de rente op de lening?” De hoogte van de rente op een lening wordt bepaald door verschillende factoren, waaronder het geleende bedrag, het rentepercentage en de looptijd van de lening. Het is belangrijk om deze factoren goed te begrijpen, omdat ze allemaal van invloed zijn op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Door de juiste formule toe te passen en rekening te houden met alle variabelen, kunt u nauwkeurig berekenen hoeveel rente u zult betalen over uw lening en een weloverwogen beslissing nemen bij het afsluiten van een lening.

Hoe bereken je de rente over een lening?

Een veelgestelde vraag is: “Hoe bereken je de rente over een lening?” Het berekenen van de rente over een lening is essentieel om te begrijpen hoeveel u uiteindelijk zult moeten terugbetalen. Om de rente over een lening te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening kennen. Door deze gegevens te combineren met de juiste formule, kunt u eenvoudig bepalen hoeveel rente u verschuldigd bent. Het is belangrijk om deze berekening te maken voordat u een lening afsluit, zodat u een duidelijk beeld krijgt van de totale kosten en uw financiële verplichtingen kunt plannen.

Hoeveel rente betaal je over je lening?

Een veelgestelde vraag bij het berekenen van een lening is: “Hoeveel rente betaal je over je lening?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder het geleende bedrag, het rentepercentage en de looptijd van de lening. Door deze elementen te combineren en de juiste formule toe te passen, kunt u eenvoudig berekenen hoeveel rente u in totaal zult betalen over uw lening. Het is essentieel om dit te begrijpen bij het afsluiten van een lening, zodat u een duidelijk beeld heeft van de totale kosten en hoe deze zich verhouden tot uw terugbetalingsverplichtingen. Met inzicht in de renteberekening kunt u uw financiële planning optimaliseren en weloverwogen beslissingen nemen met betrekking tot leningen.

Hoe bereken ik de rente van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de rente van een lening?” Het berekenen van de rente over een lening is essentieel om inzicht te krijgen in de totale kosten van lenen. Om de rente van een lening te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening kennen. Met behulp van een eenvoudige formule kunt u de totale rente berekenen die u over de lening zult betalen. Door dit te begrijpen, kunt u beter plannen en budgetteren voor uw financiële verplichtingen, en weloverwogen beslissingen nemen bij het afsluiten van leningen.

Hoe de rente op een lening berekenen?

Een veelgestelde vraag is: “Hoe de rente op een lening berekenen?” Het berekenen van de rente op een lening is essentieel voor het begrijpen van de totale kosten van lenen. Om de rente op een lening te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening kennen. Door deze gegevens in een eenvoudige formule te gebruiken, kunt u snel en nauwkeurig bepalen hoeveel rente u in totaal zult betalen over de periode van de lening. Deze berekening helpt leners om goed geïnformeerde beslissingen te nemen en een duidelijk beeld te krijgen van hun financiële verplichtingen bij het afsluiten van een lening.

Hoe bereken je rente over een lening?

Een veelgestelde vraag is: “Hoe bereken je rente over een lening?” Het berekenen van rente over een lening kan eenvoudig zijn als u de basisprincipes begrijpt. Om de rente over een lening te berekenen, moet u het geleende bedrag (het kapitaal), het rentepercentage en de looptijd van de lening kennen. Met behulp van een eenvoudige formule waarbij de rente gelijk is aan het kapitaal vermenigvuldigd met het rentepercentage en de tijd, kunt u snel de totale rentekosten berekenen. Door deze stappen te volgen, krijgt u inzicht in hoeveel rente u zult betalen en kunt u beter geïnformeerde financiële beslissingen nemen bij het afsluiten van een lening.

Hoe bereken je de rente bij een lening?

Een veelgestelde vraag is: “Hoe bereken je de rente bij een lening?” Het berekenen van de rente bij een lening is essentieel om te begrijpen hoeveel extra kosten er verbonden zijn aan het lenen van geld. Om de rente te berekenen, moet u het geleende bedrag, het rentepercentage en de looptijd van de lening in overweging nemen. Door deze gegevens te combineren met de juiste formule, kunt u eenvoudig bepalen hoeveel rente u in totaal zult betalen over de lening. Het is belangrijk om deze berekening te maken voordat u een lening afsluit, zodat u volledig op de hoogte bent van de totale kosten en wat er van u wordt verwacht bij het terugbetalen van het geleende bedrag.

Hoe bereken je rente per maand?

Het berekenen van rente per maand is een veelvoorkomende vraag bij het bepalen van de totale kosten van een lening. Om de rente per maand te berekenen, moet u eerst het jaarlijkse rentepercentage kennen. Vervolgens deelt u dit percentage door 12 om het maandelijkse rentepercentage te verkrijgen. Dit maandelijkse rentepercentage vermenigvuldigt u met het openstaande saldo van de lening aan het begin van elke maand om de rente voor die specifieke maand te berekenen. Door deze stappen te volgen, kunt u nauwkeurig bepalen hoeveel rente u elke maand betaalt en een beter inzicht krijgen in de totale kosten van uw lening op lange termijn.

Hoe reken ik uit hoeveel rente ik betaal?

Een veelgestelde vraag is: “Hoe reken ik uit hoeveel rente ik betaal?” Het berekenen van de rente die u betaalt over een lening kan soms verwarrend lijken, maar het is eigenlijk vrij eenvoudig als u de juiste stappen volgt. Door het bepalen van het geleende bedrag, het rentepercentage en de looptijd van de lening, kunt u met behulp van een eenvoudige formule de totale rente berekenen die u zult betalen. Het is belangrijk om deze berekening te begrijpen bij het afsluiten van een lening, zodat u een duidelijk beeld heeft van de totale kosten en hoeveel u in totaal zult moeten terugbetalen. Met dit inzicht kunt u uw financiën beter beheren en weloverwogen beslissingen nemen over leningen.

Hoeveel kost 250.000 euro lenen?

Wanneer u 250.000 euro leent, is het belangrijk om te begrijpen hoeveel het uiteindelijk zal kosten, inclusief de rente die u over de lening moet betalen. Om dit te berekenen, moet u rekening houden met factoren zoals het rentepercentage dat van toepassing is op de lening en de looptijd ervan. Door deze gegevens in overweging te nemen en de juiste formule toe te passen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u zult moeten terugbetalen. Het is verstandig om deze berekeningen te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van 250.000 euro.

Hoeveel is 4% rente?

Veel mensen vragen zich af hoeveel 4% rente eigenlijk is. Het rentepercentage van 4% betekent dat voor elke €1000 aan geleend geld, er €40 aan rente per jaar wordt betaald. Met andere woorden, als u bijvoorbeeld een lening van €10.000 heeft met een rentepercentage van 4%, zou de jaarlijkse rente €400 bedragen. Het begrijpen van hoe rentepercentages werken is essentieel bij het berekenen van de totale kosten van een lening en kan u helpen bij het nemen van weloverwogen financiële beslissingen.

Wat is de rente over een lening?

“Wat is de rente over een lening?” is een veelgestelde vraag die vaak opkomt bij mensen die overwegen om geld te lenen. De rente over een lening is het bedrag dat de lener betaalt bovenop het oorspronkelijk geleende bedrag. Het wordt berekend als een percentage van het geleende kapitaal en kan variëren afhankelijk van factoren zoals de hoogte van het geleende bedrag, de looptijd van de lening en het geldende rentetarief. Het begrijpen van hoe rente over een lening wordt berekend, is essentieel voor het nemen van weloverwogen financiële beslissingen en het beheren van leningen op een verantwoorde manier.

Hoe bereken ik rente over een lening?

Een veelgestelde vraag is: “Hoe bereken ik rente over een lening?” Het berekenen van rente over een lening is essentieel om het totale terug te betalen bedrag te begrijpen. Om de rente over een lening te berekenen, moet u het geleende bedrag (kapitaal), het rentepercentage en de looptijd van de lening kennen. Met behulp van een eenvoudige formule kunt u de totale rente berekenen en deze optellen bij het kapitaal om het totale terug te betalen bedrag te vinden. Door deze berekening te maken, krijgt u inzicht in de financiële verplichtingen die gepaard gaan met het afsluiten van een lening en kunt u uw financiën effectief beheren.

berekening rente lening

Berekening van Rente bij het Afsluiten van een Lening

Artikel: Berekening Rente Lening

Berekening van Rente op een Lening

Wanneer u een lening afsluit, is het belangrijk om te begrijpen hoe de rente op die lening wordt berekend. De rente die u betaalt, is een vergoeding voor het gebruik van het geleende geld en vormt een belangrijk onderdeel van de totale kosten van de lening.

De meest voorkomende methode om rente op een lening te berekenen is met behulp van het jaarlijkse rentepercentage. Dit percentage wordt toegepast op het openstaande saldo van de lening en bepaalt hoeveel rente u elke periode moet betalen.

De formule voor het berekenen van de rente op een lening is als volgt:

Rentebedrag = Openstaand Saldo x Jaarlijks Rentepercentage

Stel dat u bijvoorbeeld een lening heeft van €10.000 met een jaarlijks rentepercentage van 5%. Als u aan het einde van het eerste jaar nog €9.000 verschuldigd bent, bedraagt de rente die u moet betalen:

Rentebedrag = €9.000 x 0,05 = €450

Houd er rekening mee dat bij sommige leningen ook andere factoren kunnen meespelen bij de berekening van de rente, zoals eventuele kosten of boetes voor vervroegde aflossing. Het is daarom altijd verstandig om goed naar de voorwaarden van uw lening te kijken en eventueel advies in te winnen bij een financieel expert.

Door inzicht te hebben in hoe de rente op uw lening wordt berekend, kunt u beter plannen en begrijpen hoeveel geld u uiteindelijk zult moeten terugbetalen. Het is essentieel om verstandige financiële beslissingen te nemen en ervoor te zorgen dat u zich bewust bent van alle kosten die gepaard gaan met het lenen van geld.


Vijf Essentiële Tips voor het Berekenen van de Rente op een Lening

  1. Controleer de rentevoet voordat je een lening afsluit.
  2. Bereken de totale kosten van de lening inclusief rente.
  3. Houd rekening met eventuele extra kosten zoals dossierkosten.
  4. Vergelijk verschillende leningsopties om de beste rente te vinden.
  5. Wees op tijd met het terugbetalen van de lening om extra rentekosten te vermijden.

Controleer de rentevoet voordat je een lening afsluit.

Het is van essentieel belang om de rentevoet te controleren voordat u een lening afsluit. De rentevoet bepaalt namelijk hoeveel rente u uiteindelijk zult moeten betalen over het geleende bedrag. Door de rentevoet zorgvuldig te bekijken en te vergelijken bij verschillende kredietverstrekkers, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor uw financiële situatie. Het is verstandig om niet alleen naar het jaarlijkse rentepercentage te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Een grondige controle van de rentevoet helpt u om onaangename verrassingen te voorkomen en ervoor te zorgen dat u een lening afsluit die past bij uw behoeften en budget.

Bereken de totale kosten van de lening inclusief rente.

Een belangrijke tip bij het berekenen van de rente op een lening is om de totale kosten van de lening inclusief rente te overwegen. Door niet alleen naar het geleende bedrag en het rentepercentage te kijken, maar ook naar de totale kosten die u gedurende de looptijd van de lening zult betalen, krijgt u een duidelijker beeld van wat de lening uiteindelijk zal kosten. Het is verstandig om vooraf een berekening te maken van deze totale kosten, zodat u goed geïnformeerd bent en weloverwogen beslissingen kunt nemen over het afsluiten van een lening.

Houd rekening met eventuele extra kosten zoals dossierkosten.

Bij het berekenen van de rente op een lening is het belangrijk om rekening te houden met eventuele extra kosten, zoals dossierkosten. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen en dienen daarom niet over het hoofd gezien te worden. Door ook deze extra kosten mee te nemen in uw financiële planning, kunt u een nauwkeuriger beeld krijgen van de totale kosten van de lening en beter voorbereid zijn op de financiële verplichtingen die gepaard gaan met het lenen van geld. Het is verstandig om alle aspecten van de lening, inclusief eventuele extra kosten, zorgvuldig te overwegen voordat u een beslissing neemt.

Vergelijk verschillende leningsopties om de beste rente te vinden.

Het is verstandig om verschillende leningsopties te vergelijken om de beste rente te vinden. Door verschillende leningen te analyseren en de rentetarieven te vergelijken, kunt u een weloverwogen beslissing nemen over welke lening het meest voordelig is voor uw situatie. Het kiezen van een lening met een lagere rente kan op de lange termijn aanzienlijke besparingen opleveren en u helpen om de totale kosten van de lening te verlagen. Neem de tijd om verschillende aanbieders te onderzoeken en vraag offertes aan, zodat u de beste rente kunt vinden die past bij uw financiële behoeften.

Wees op tijd met het terugbetalen van de lening om extra rentekosten te vermijden.

Het is van essentieel belang om op tijd te zijn met het terugbetalen van uw lening om extra rentekosten te vermijden. Door de lening volgens het afgesproken schema af te lossen, voorkomt u dat de openstaande schuld groter wordt en dat u meer rente moet betalen. Het is verstandig om uw financiën goed te beheren en ervoor te zorgen dat u altijd op de hoogte bent van de vervaldatums van uw leningen. Door tijdig terug te betalen, kunt u niet alleen geld besparen, maar ook uw kredietwaardigheid behouden en verdere financiële problemen voorkomen.

rente lening berekenen

Hoe de rente op een lening correct berekenen?

Rente lening berekenen

Rente lening berekenen

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de rente op die lening wordt berekend. De rente die u betaalt, bepaalt namelijk mede hoeveel de lening uiteindelijk zal kosten. Hieronder leggen we uit hoe u de rente op een lening kunt berekenen.

Stappen om de rente op een lening te berekenen:

  1. Bepaal het geleende bedrag (hoofdsom): Dit is het bedrag dat u leent van de geldverstrekker.
  2. Bepaal het rentepercentage: Dit is het percentage dat de geldverstrekker in rekening brengt als vergoeding voor het uitlenen van geld.
  3. Bepaal de looptijd van de lening: Dit is de periode waarin u de lening terugbetaalt.

Met deze gegevens kunt u de totale kosten van de lening berekenen, inclusief rente. De formule voor het berekenen van de totale kosten van een lening is:

Totale kosten = geleend bedrag + (geleend bedrag * rentepercentage * looptijd)

Door deze formule toe te passen, kunt u een goed inzicht krijgen in hoeveel uw lening uiteindelijk zal kosten en welke invloed het rentepercentage en de looptijd hebben op deze kosten.

Het is belangrijk om te onthouden dat verschillende geldverstrekkers verschillende rentepercentages hanteren en dat dit kan variëren op basis van factoren zoals uw kredietwaardigheid en het type lening dat u afsluit. Zorg er daarom altijd voor dat u goed geïnformeerd bent over de voorwaarden van uw lening voordat u akkoord gaat met een aanbod.

Door de rente op uw lening correct te berekenen en goed te begrijpen, kunt u financiële verrassingen voorkomen en ervoor zorgen dat u weloverwogen beslissingen neemt bij het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van de Rente op Leningen

  1. Hoe kan ik de rente op mijn lening berekenen?
  2. Welke factoren beïnvloeden de hoogte van de rente op een lening?
  3. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  4. Kan ik de rente op mijn lening verlagen?
  5. Hoe beïnvloedt de looptijd van een lening de totale kosten inclusief rente?
  6. Zijn er speciale programma’s of kortingen beschikbaar om de rentekosten van mijn lening te verlagen?

Hoe kan ik de rente op mijn lening berekenen?

Een veelgestelde vraag is: “Hoe kan ik de rente op mijn lening berekenen?” Om de rente op uw lening te berekenen, dient u eerst het geleende bedrag, het rentepercentage en de looptijd van de lening te bepalen. Vervolgens kunt u met behulp van een eenvoudige formule de totale kosten van de lening, inclusief rente, berekenen. Door deze stappen te volgen en de formule toe te passen, krijgt u inzicht in hoeveel uw lening uiteindelijk zal kosten en welke rol het rentepercentage en de looptijd spelen bij het bepalen van deze kosten. Het correct berekenen van de rente op uw lening is essentieel om een goed financieel overzicht te behouden en weloverwogen beslissingen te nemen met betrekking tot uw lening.

Welke factoren beïnvloeden de hoogte van de rente op een lening?

Verschillende factoren kunnen de hoogte van de rente op een lening beïnvloeden. Een van de belangrijkste factoren is het risico dat de geldverstrekker neemt door u geld te lenen. Uw kredietgeschiedenis en kredietscore spelen hierbij een cruciale rol, aangezien geldverstrekkers hogere rentetarieven kunnen hanteren voor leners met een minder gunstige kredietwaardigheid. Daarnaast kan ook de economische situatie en marktrente invloed hebben op de hoogte van de rente op leningen. Hoe hoger het algemene renteniveau, hoe hoger waarschijnlijk ook de rente op uw lening zal zijn. Het is daarom belangrijk om deze factoren in overweging te nemen bij het berekenen en vergelijken van leningen om de meest gunstige voorwaarden te vinden.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Bij het berekenen van de rente op leningen is een veelgestelde vraag: wat is het verschil tussen een vaste en variabele rente? Het belangrijkste onderscheid tussen deze twee soorten rente ligt in de stabiliteit ervan. Bij een vaste rente blijft het rentepercentage gedurende de gehele looptijd van de lening constant, waardoor u precies weet hoeveel u elke maand moet betalen. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse betalingen kunnen variëren. Het kiezen tussen een vaste en variabele rente hangt af van uw persoonlijke financiële situatie en risicobereidheid, waarbij een vaste rente meer stabiliteit biedt maar mogelijk hoger is dan de variabele rente op het moment van afsluiten van de lening.

Kan ik de rente op mijn lening verlagen?

Het is een veelgestelde vraag of het mogelijk is om de rente op een lening te verlagen. In sommige gevallen is het wel degelijk mogelijk om de rente op uw lening te verlagen. Dit kan bijvoorbeeld gebeuren als u uw kredietwaardigheid verbetert door uw schulden af te lossen, uw inkomen te verhogen of een betere relatie op te bouwen met de geldverstrekker. Het kan ook lonend zijn om de markt te verkennen en te onderhandelen over betere voorwaarden met verschillende geldverstrekkers. Het is echter belangrijk om rekening te houden met eventuele kosten die gepaard kunnen gaan met het wijzigen van de voorwaarden van uw lening. Het raadplegen van een financieel adviseur kan u helpen bij het bepalen van de beste stappen om mogelijk de rente op uw lening te verlagen.

Hoe beïnvloedt de looptijd van een lening de totale kosten inclusief rente?

De looptijd van een lening heeft een aanzienlijke invloed op de totale kosten, inclusief rente. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe hoger de totale kosten zullen zijn. Dit komt doordat bij een langere looptijd de rente gedurende een langere periode wordt berekend en toegevoegd aan het geleende bedrag. Hoewel een langere looptijd kan resulteren in lagere maandelijkse betalingen, betaalt u uiteindelijk meer rente over de gehele looptijd van de lening. Het is daarom belangrijk om bij het afsluiten van een lening een balans te vinden tussen lagere maandelijkse kosten en het minimaliseren van de totale kosten door te streven naar een zo kort mogelijke looptijd.

Zijn er speciale programma’s of kortingen beschikbaar om de rentekosten van mijn lening te verlagen?

Er zijn verschillende speciale programma’s en kortingen beschikbaar die kunnen helpen om de rentekosten van uw lening te verlagen. Sommige geldverstrekkers bieden bijvoorbeeld loyaliteitsprogramma’s aan waarbij u korting kunt krijgen op de rente als u al klant bent bij de bank. Daarnaast zijn er soms kortingen beschikbaar voor bepaalde doelgroepen, zoals studenten of senioren. Het is raadzaam om bij uw geldverstrekker na te gaan of er speciale programma’s of kortingen zijn waar u mogelijk voor in aanmerking komt om zo de rentekosten van uw lening te verlagen en geld te besparen.

renteberekening lening

Alles wat u moet weten over renteberekening bij een lening

Renteberekening lening

Renteberekening lening: Hoe werkt het?

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de renteberekening werkt. De rente die u betaalt op een lening is een vergoeding die de geldverstrekker ontvangt voor het ter beschikking stellen van het geleende bedrag. Het is dus essentieel om te weten hoe deze rente wordt berekend en welke factoren hierbij een rol spelen.

Factoren die de rente beïnvloeden

De rente op een lening kan variëren op basis van verschillende factoren, waaronder:

  • Hoogte van het geleende bedrag: Over het algemeen geldt dat hoe hoger het geleende bedrag is, hoe hoger de rente zal zijn.
  • Looptijd van de lening: Een langere looptijd kan leiden tot een hogere rente, omdat de geldverstrekker gedurende een langere periode risico loopt.
  • Kredietwaardigheid van de lener: Leners met een betere kredietgeschiedenis en financiële stabiliteit kunnen in aanmerking komen voor lagere rentetarieven.
  • Marktomstandigheden: De algemene economische situatie en markttrends kunnen ook van invloed zijn op de hoogte van de rente.

Hoe wordt de rente berekend?

De meest voorkomende methode voor het berekenen van de rente op een lening is door middel van samengestelde interest. Hierbij wordt de rente berekend over zowel het oorspronkelijke geleende bedrag als over eventueel reeds betaalde rente. Dit kan resulteren in aanzienlijke kosten over de gehele looptijd van de lening.

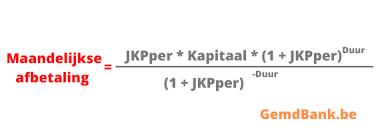
Het exacte bedrag aan rente dat u betaalt, kan worden bepaald aan de hand van een formule waarin onder andere het jaarlijkse rentepercentage, het aantal termijnen en het geleende bedrag worden meegenomen. Het is verstandig om deze berekeningen goed te begrijpen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

Besluit

Een goed begrip van hoe de renteberekening bij leningen werkt, kan u helpen om weloverwogen financiële beslissingen te nemen. Zorg ervoor dat u alle relevante informatie begrijpt voordat u zich verbindt tot een lening, zodat u vol vertrouwen kunt bouwen aan uw financiële toekomst.


7 Tips voor het Berekenen van de Rente op een Lening in België

  1. Begrijp het rentetarief en de berekeningsmethode van de lening.
  2. Controleer of de rente vast of variabel is.
  3. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  4. Vergelijk verschillende leningaanbieders om de beste rente te vinden.
  5. Bereken de totale kosten van de lening inclusief rente over de hele looptijd.
  6. Maak gebruik van online tools en calculators voor renteberekening van leningen.
  7. Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Begrijp het rentetarief en de berekeningsmethode van de lening.

Het is essentieel om het rentetarief en de berekeningsmethode van een lening te begrijpen. Door inzicht te hebben in hoe de rente wordt vastgesteld en berekend, kunt u beter anticiperen op de kosten en financiële verplichtingen die gepaard gaan met de lening. Het kennen van het rentetarief en de berekeningsmethode stelt u in staat om weloverwogen beslissingen te nemen en zorgt ervoor dat u niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.

Controleer of de rente vast of variabel is.

Bij het berekenen van de rente op een lening is het essentieel om te controleren of de rente vast of variabel is. Een vaste rente blijft gedurende de gehele looptijd van de lening constant, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw aflossingen kunnen veranderen. Het is belangrijk om te begrijpen welk type rente van toepassing is op uw lening, zodat u zich kunt voorbereiden op eventuele wijzigingen en een weloverwogen financiële planning kunt maken.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het berekenen van de rente op een lening is het belangrijk om ook rekening te houden met bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Door vooraf goed inzicht te krijgen in alle mogelijke bijkomende kosten, kunt u een realistische inschatting maken van de totale financiële verplichtingen die gepaard gaan met het aangaan van een lening.

Vergelijk verschillende leningaanbieders om de beste rente te vinden.

Het vergelijken van verschillende leningaanbieders is een slimme tip om de beste rente te vinden bij het afsluiten van een lening. Door offertes en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u inzicht krijgen in welke aanbieder de meest gunstige rentetarieven en voorwaarden biedt die aansluiten bij uw financiële behoeften. Het loont de moeite om grondig onderzoek te doen en verschillende opties te overwegen voordat u een definitieve beslissing neemt, zodat u uiteindelijk kunt profiteren van een lening met de meest voordelige rente en gunstige voorwaarden.

Bereken de totale kosten van de lening inclusief rente over de hele looptijd.

Een belangrijke tip bij het berekenen van de rente op een lening is om de totale kosten van de lening, inclusief rente over de hele looptijd, in overweging te nemen. Door vooraf de totale kosten te berekenen, krijgt u een duidelijk beeld van hoeveel de lening uiteindelijk zal kosten en kunt u beter inschatten of deze financiële verplichting binnen uw budget past. Het is essentieel om niet alleen naar het maandelijkse aflossingsbedrag te kijken, maar ook naar het totale bedrag dat u aan rente zult betalen gedurende de gehele looptijd van de lening. Dit helpt u om een weloverwogen beslissing te nemen en eventuele verrassingen in de toekomst te voorkomen.

Maak gebruik van online tools en calculators voor renteberekening van leningen.

Een handige tip om in gedachten te houden bij het berekenen van rente op leningen is om gebruik te maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. Deze handige hulpmiddelen kunnen u helpen om snel en nauwkeurig de rentekosten voor verschillende leenscenario’s te berekenen, waardoor u een beter inzicht krijgt in de totale kosten van de lening. Door online tools te gebruiken voor renteberekening kunt u efficiënter financiële beslissingen nemen en ervoor zorgen dat u goed geïnformeerd bent voordat u een lening afsluit.

Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Het is belangrijk om voorzichtig te zijn bij het aangaan van leningen met hoge rentetarieven. Hoge rentetarieven kunnen leiden tot aanzienlijke extra kosten over de looptijd van de lening. Het is verstandig om goed te onderzoeken en te overwegen of de rente die wordt aangeboden redelijk is en past binnen uw financiële mogelijkheden. Het vermijden van leningen met extreem hoge rentetarieven kan u helpen om financiële problemen in de toekomst te voorkomen en uw algehele financiële gezondheid te beschermen.