Tag, totale kosten

bereken je lening

Bereken Je Lening: Een Stapsgewijze Gids voor Financiële Planning

Bereken Je Lening

Bereken Je Lening

Een lening afsluiten is een belangrijke financiële beslissing die goed doordacht moet worden. Voordat je een lening aanvraagt, is het verstandig om de kosten en aflossingen te berekenen om een duidelijk beeld te krijgen van wat je kunt verwachten.

Stappen om je lening te berekenen:

  1. Bepaal het leenbedrag dat je nodig hebt.
  2. Kies de looptijd van de lening, bijvoorbeeld 12, 24, 36 of 60 maanden.
  3. Vergelijk verschillende kredietverstrekkers en hun rentetarieven.
  4. Gebruik een online leencalculator om de maandelijkse aflossingen en totale kosten te berekenen.
  5. Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.
  6. Controleer of je in staat bent om de maandelijkse aflossingen comfortabel te betalen binnen jouw budget.

Het is belangrijk om realistisch te zijn over je financiële situatie en alleen een lening af te sluiten die je daadwerkelijk kunt terugbetalen. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden van de lening en eventuele verborgen kosten voordat je een definitieve beslissing neemt.

Door je lening zorgvuldig te berekenen en alle aspecten ervan te overwegen, kun je ervoor zorgen dat je op een verantwoorde manier financiële steun krijgt die past bij jouw behoeften en mogelijkheden. Neem de tijd om alles grondig door te nemen en vraag advies aan financiële experts indien nodig.


Veelgestelde Vragen over het Berekenen van je Lening in België

  1. Hoe kan ik mijn leningbedrag berekenen?
  2. Welke factoren beïnvloeden de hoogte van mijn maandelijkse aflossingen?
  3. Wat is het verschil tussen een vaste en variabele rente bij leningen?
  4. Kan ik extra kosten verwachten bij het afsluiten van een lening?
  5. Hoe lang duurt het voordat mijn lening volledig is terugbetaald?
  6. Zijn er boetes voor vervroegde aflossing van de lening?
  7. Hoe kan ik verschillende kredietverstrekkers vergelijken om de beste optie te kiezen?
  8. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?
  9. Kan ik de looptijd van mijn lening aanpassen nadat deze is gestart?

Hoe kan ik mijn leningbedrag berekenen?

Om je leningbedrag te berekenen, zijn er verschillende factoren waarmee je rekening moet houden. Allereerst moet je het gewenste leenbedrag bepalen dat je nodig hebt voor jouw specifieke doeleinden. Vervolgens is het belangrijk om de looptijd van de lening te kiezen, aangezien dit van invloed is op de maandelijkse aflossingen en totale kosten. Daarnaast speelt de rentevoet een cruciale rol bij het bepalen van het uiteindelijke bedrag dat je zult terugbetalen. Het gebruik van een online leencalculator kan ook zeer nuttig zijn om een nauwkeurige schatting te maken van de maandelijkse aflossingen en totale kosten, waardoor je een beter inzicht krijgt in wat je kunt verwachten bij het afsluiten van een lening. Het is raadzaam om alle aspecten grondig te overwegen en eventuele extra kosten zoals administratiekosten of verzekeringen in overweging te nemen voordat je definitieve beslissingen neemt met betrekking tot jouw lening.

Welke factoren beïnvloeden de hoogte van mijn maandelijkse aflossingen?

Er zijn verschillende factoren die de hoogte van je maandelijkse aflossingen kunnen beïnvloeden bij het berekenen van je lening. Een belangrijke factor is het leenbedrag dat je hebt gekozen, aangezien een hoger bedrag doorgaans resulteert in hogere maandelijkse aflossingen. Daarnaast speelt de looptijd van de lening een rol, waarbij een kortere looptijd kan leiden tot hogere maandelijkse betalingen maar lagere totale kosten. Ook de rentevoet die wordt toegepast op de lening heeft een significante impact op de hoogte van de aflossingen. Het is essentieel om al deze factoren zorgvuldig te overwegen en te berekenen om ervoor te zorgen dat je lening betaalbaar en haalbaar is binnen jouw financiële mogelijkheden.

Wat is het verschil tussen een vaste en variabele rente bij leningen?

Het verschil tussen een vaste en variabele rente bij leningen ligt in de manier waarop de rente wordt bepaald en hoe deze gedurende de looptijd van de lening kan veranderen. Bij een vaste rente blijft het rentepercentage gedurende de gehele looptijd van de lening hetzelfde, waardoor je maandelijkse aflossingen consistent en voorspelbaar zijn. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor je maandelijkse aflossingen kunnen stijgen of dalen, afhankelijk van hoe de rente zich ontwikkelt. Het kiezen tussen een vaste of variabele rente hangt af van je persoonlijke financiële situatie, risicobereidheid en verwachtingen over toekomstige renteschommelingen. Het is belangrijk om zorgvuldig te overwegen welk type rente het beste bij jouw behoeften past voordat je een lening afsluit.

Kan ik extra kosten verwachten bij het afsluiten van een lening?

Bij het afsluiten van een lening is het belangrijk om rekening te houden met mogelijke extra kosten die kunnen optreden. Naast de rente die je betaalt over het geleende bedrag, kunnen er ook andere kosten in rekening worden gebracht, zoals administratiekosten, notariskosten, verzekeringspremies of eventuele boetes bij vervroegde aflossing. Het is verstandig om de volledige leningsovereenkomst zorgvuldig door te nemen en alle voorwaarden te begrijpen voordat je akkoord gaat. Door je bewust te zijn van eventuele extra kosten, kun je een nauwkeurige berekening maken van de totale kosten van de lening en ervoor zorgen dat je financiële planning hierop is afgestemd.

Hoe lang duurt het voordat mijn lening volledig is terugbetaald?

Het tijdsbestek waarbinnen je lening volledig wordt terugbetaald, hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en de aflossingsmethode die je hebt gekozen. Door gebruik te maken van een online leencalculator kun je een schatting maken van de duur van de terugbetaling op basis van deze variabelen. Het is belangrijk om regelmatig je aflossingen te controleren en eventuele extra betalingen te overwegen om de lening sneller af te lossen en zo rentekosten te verlagen. Het is raadzaam om contact op te nemen met je kredietverstrekker voor specifieke details over het terugbetalingsproces en eventuele mogelijkheden tot vervroegde terugbetaling.

Zijn er boetes voor vervroegde aflossing van de lening?

Ja, bij het afsluiten van een lening is het belangrijk om te controleren of er boetes zijn voor vervroegde aflossing. Sommige kredietverstrekkers kunnen kosten in rekening brengen als je ervoor kiest om de lening eerder dan gepland af te lossen. Deze boetes kunnen variëren en kunnen van invloed zijn op de totale kosten van de lening. Het is verstandig om de voorwaarden met betrekking tot vervroegde aflossing zorgvuldig door te nemen voordat je een lening afsluit, zodat je goed op de hoogte bent van eventuele extra kosten die kunnen ontstaan als je besluit om eerder af te lossen.

Hoe kan ik verschillende kredietverstrekkers vergelijken om de beste optie te kiezen?

Om de beste optie te kiezen bij het vergelijken van verschillende kredietverstrekkers voor je lening, is het belangrijk om verschillende factoren te overwegen. Allereerst is het essentieel om naar de rentetarieven te kijken, aangezien deze een grote invloed hebben op de totale kosten van je lening. Daarnaast is het verstandig om de voorwaarden en looptijden van de leningen te vergelijken, evenals eventuele extra kosten zoals administratiekosten of verzekeringen. Het kan ook nuttig zijn om recensies en ervaringen van andere klanten te raadplegen om inzicht te krijgen in de klantenservice en betrouwbaarheid van de kredietverstrekkers. Door grondig onderzoek te doen en verschillende opties zorgvuldig af te wegen, kun je een weloverwogen beslissing nemen en de kredietverstrekker vinden die het beste aansluit bij jouw behoeften en financiële situatie.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?

Als je je maandelijkse aflossingen niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In veel gevallen bieden financiële instellingen opties zoals het herstructureren van de lening of het tijdelijk verlagen van de aflossingen om je te helpen in moeilijke tijden. Het vermijden van betalingsproblemen is cruciaal om verdere financiële problemen te voorkomen, dus transparante communicatie met de kredietverstrekker is essentieel. Het negeren van betalingsachterstanden kan leiden tot boetes, extra kosten en zelfs negatieve gevolgen voor je kredietwaardigheid.

Kan ik de looptijd van mijn lening aanpassen nadat deze is gestart?

Ja, in veel gevallen is het mogelijk om de looptijd van je lening aan te passen nadat deze is gestart. Dit proces staat bekend als herfinanciering of herstructurering van de lening. Door de looptijd van je lening te wijzigen, kun je mogelijk de maandelijkse aflossingen verlagen of verhogen, afhankelijk van jouw financiële situatie en behoeften. Het is echter belangrijk om te weten dat er vaak kosten verbonden zijn aan het aanpassen van de looptijd van een lening, dus het is verstandig om advies in te winnen bij je kredietverstrekker voordat je een beslissing neemt.
lening nieuwe auto

Financier uw droomauto met een lening voor een nieuwe auto

Lening voor een nieuwe auto

Lening voor een nieuwe auto: Wat u moet weten

Een nieuwe auto kopen is een opwindende aankoop, maar het kan ook een grote financiële investering zijn. Voor veel mensen is het afsluiten van een lening om een nieuwe auto te financieren een gebruikelijke optie. Voordat u echter een lening voor uw nieuwe auto afsluit, zijn er enkele belangrijke zaken die u moet overwegen.

Bepaal uw budget

Voordat u op zoek gaat naar een lening, is het essentieel om uw budget vast te stellen. Analyseer uw financiële situatie en bepaal hoeveel u maandelijks kunt besteden aan de afbetaling van de lening. Zorg ervoor dat u realistisch bent over wat u zich kunt veroorloven.

Vergelijk leningsopties

Er zijn verschillende kredietverstrekkers die autoleningen aanbieden, elk met hun eigen voorwaarden en rentetarieven. Neem de tijd om verschillende leningsopties te vergelijken en kies degene die het beste bij uw behoeften past. Let op zaken zoals rentevoeten, looptijd van de lening en eventuele verborgen kosten.

Denk aan de totale kosten

Bij het berekenen van de kosten van uw autolening, vergeet niet om rekening te houden met alle bijkomende kosten, zoals verzekering, belastingen en onderhoudskosten. Zorg ervoor dat u een goed beeld heeft van de totale kosten voordat u zich verbindt tot een lening.

Wees bewust van uw kredietgeschiedenis

Uw kredietgeschiedenis speelt een cruciale rol bij het verkrijgen van een autolening. Zorg ervoor dat uw kredietrapport nauwkeurig is en dat er geen fouten in staan die uw kredietscore kunnen beïnvloeden. Een goede kredietscore kan u helpen om gunstigere voorwaarden te krijgen bij het afsluiten van een lening.

Door deze stappen te volgen en goed geïnformeerd te zijn over het afsluiten van een lening voor uw nieuwe auto, kunt u ervoor zorgen dat u de juiste beslissing neemt die past bij uw financiële situatie.


Veelgestelde Vragen over het Lenen voor een Nieuwe Auto in België

  1. Wat zijn de rentetarieven voor autoleningen?
  2. Hoeveel kan ik lenen voor de aankoop van een nieuwe auto?
  3. Welke documenten heb ik nodig om een autolening aan te vragen?
  4. Wat is het verschil tussen een persoonlijke lening en een autofinanciering?
  5. Kan ik onderhandelen over de rentevoet van mijn autolening?
  6. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?
  7. Zijn er verborgen kosten bij het afsluiten van een autolening?
  8. Hoe lang duurt het voordat mijn autolening wordt goedgekeurd?

Wat zijn de rentetarieven voor autoleningen?

Veel mensen vragen zich af: “Wat zijn de rentetarieven voor autoleningen?” De rentetarieven voor autoleningen kunnen variëren afhankelijk van verschillende factoren, zoals de kredietwaardigheid van de lener, de looptijd van de lening en het type lening dat wordt afgesloten. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe gunstiger de rentevoet zal zijn. Het is belangrijk om verschillende kredietverstrekkers te vergelijken om zo de beste rente en voorwaarden te vinden die aansluiten bij uw financiële behoeften en mogelijkheden. Het kennen van de actuele rentetarieven en het begrijpen van hoe deze worden berekend, kan u helpen bij het nemen van een weloverwogen beslissing bij het afsluiten van een autolening.

Hoeveel kan ik lenen voor de aankoop van een nieuwe auto?

Een veelgestelde vraag bij het kopen van een nieuwe auto is: “Hoeveel kan ik lenen voor de aankoop van een nieuwe auto?” Het bedrag dat u kunt lenen voor de aankoop van een nieuwe auto hangt af van verschillende factoren, zoals uw inkomen, kredietgeschiedenis, huidige financiële verplichtingen en de waarde van de auto die u wilt kopen. Kredietverstrekkers zullen uw financiële situatie beoordelen en op basis daarvan bepalen hoeveel u kunt lenen. Het is belangrijk om realistisch te blijven over wat u zich kunt veroorloven en om verschillende leningsopties te vergelijken om de beste keuze te maken die past bij uw budget en behoeften.

Welke documenten heb ik nodig om een autolening aan te vragen?

Om een autolening aan te vragen, heeft u meestal enkele documenten nodig om uw financiële situatie te verifiëren en de geldverstrekker in staat te stellen een weloverwogen beslissing te nemen. Veelvoorkomende documenten die nodig zijn bij het aanvragen van een autolening zijn onder meer: identiteitsbewijs (zoals identiteitskaart of paspoort), bewijs van inkomen (salarisstrookjes of belastingaangifte), bewijs van adres (bijvoorbeeld recente energierekeningen) en informatie over de auto die u wilt financieren. Het is raadzaam om vooraf contact op te nemen met de geldverstrekker om precies te weten welke specifieke documenten zij vereisen voor het aanvragen van een autolening.

Wat is het verschil tussen een persoonlijke lening en een autofinanciering?

Het verschil tussen een persoonlijke lening en een autofinanciering ligt voornamelijk in het doel van de lening en de manier waarop deze wordt gebruikt. Een persoonlijke lening is een algemene lening die u kunt gebruiken voor verschillende doeleinden, waaronder het kopen van een auto. Aan de andere kant is een autofinanciering specifiek bedoeld voor het financieren van de aankoop van een voertuig. Autofinancieringen hebben vaak lagere rentetarieven dan persoonlijke leningen, omdat de auto zelf als onderpand kan dienen voor de lening. Het is belangrijk om te overwegen welk type lening het beste bij uw situatie past en welke voorwaarden het meest gunstig zijn voor uw nieuwe autoaankoop.

Kan ik onderhandelen over de rentevoet van mijn autolening?

Ja, het is vaak mogelijk om te onderhandelen over de rentevoet van uw autolening. Voordat u akkoord gaat met een leningsovereenkomst, is het verstandig om met de kredietverstrekker te bespreken of er ruimte is voor onderhandeling over de rentevoet. Uw kredietgeschiedenis en financiële situatie kunnen invloed hebben op het rentetarief dat u wordt aangeboden. Door te informeren naar mogelijke kortingen of gunstigere voorwaarden, kunt u proberen een lagere rentevoet te bedingen, wat op lange termijn kan resulteren in lagere kosten voor uw autolening. Het is altijd de moeite waard om te vragen of er mogelijkheden zijn om te onderhandelen over de rentevoet en zo een betere deal te krijgen.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen?

Wanneer u uw maandelijkse aflossingen voor uw autolening niet kunt betalen, is het belangrijk om zo snel mogelijk contact op te nemen met uw kredietverstrekker. In veel gevallen bieden kredietverstrekkers opties zoals het herstructureren van de lening of het tijdelijk pauzeren van de betalingen om u te helpen financiële moeilijkheden te overwinnen. Het is echter essentieel om proactief te zijn en openlijk te communiceren met uw kredietverstrekker om samen tot een haalbare oplossing te komen en mogelijke negatieve gevolgen, zoals boetes of een negatieve invloed op uw kredietgeschiedenis, te voorkomen.

Zijn er verborgen kosten bij het afsluiten van een autolening?

Bij het afsluiten van een autolening vragen mensen zich vaak af of er verborgen kosten zijn. Het is belangrijk om te weten dat sommige kredietverstrekkers extra kosten kunnen rekenen naast de rente op de lening. Deze verborgen kosten kunnen onder meer administratiekosten, dossierkosten of kosten voor verplichte verzekeringen omvatten. Het is essentieel om de leningsovereenkomst zorgvuldig te lezen en te begrijpen om volledig op de hoogte te zijn van alle mogelijke kosten die gepaard gaan met het afsluiten van een autolening. Transparantie en duidelijkheid over eventuele verborgen kosten zijn cruciaal bij het nemen van een weloverwogen beslissing over uw financiële verplichtingen bij het kopen van een nieuwe auto.

Hoe lang duurt het voordat mijn autolening wordt goedgekeurd?

Het goedkeuringsproces voor een autolening kan variëren afhankelijk van de kredietverstrekker en uw individuele situatie. Over het algemeen duurt het proces van het goedkeuren van een autolening meestal enkele dagen tot een paar weken. Factoren zoals uw kredietgeschiedenis, financiële stabiliteit en de volledigheid van uw aanvraag kunnen allemaal invloed hebben op de snelheid waarmee uw autolening wordt goedgekeurd. Het is raadzaam om contact op te nemen met de kredietverstrekker voor specifieke informatie over de verwachte goedkeuringstijd voor uw autolening.

lening kosten berekenen

Hoe leningkosten correct berekenen: een praktische gids

Hoe leningkosten berekenen: een handige gids

Hoe leningkosten berekenen: een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de totale kosten die hiermee gemoeid zijn. Het berekenen van de leningkosten kan u helpen om een beter inzicht te krijgen in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen.

Stappen om leningkosten te berekenen

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de kosten van een lening. Hier zijn enkele stappen die u kunt volgen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen van de kredietverstrekker.
  2. Rentevoet vaststellen: De rentevoet is het percentage dat u betaalt over het geleende bedrag. Dit kan variëren afhankelijk van de kredietverstrekker en het type lening.
  3. Looptijd van de lening: Dit is de periode waarin u de lening zult terugbetalen. Hoe langer de looptijd, hoe meer rente u zult betalen.
  4. Bijkomende kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringspremies. Zorg ervoor dat u deze ook meeneemt in uw berekening.

Voorbeeldberekening

Stel dat u een persoonlijke lening wilt afsluiten van €10.000 met een rentevoet van 5% en een looptijd van 3 jaar. Laten we deze gegevens gebruiken voor een eenvoudige berekening:

(€10.000 x 5% = €500) + €10.000 = €10.500 (totaal terug te betalen bedrag)

Houd er rekening mee dat dit slechts een eenvoudig voorbeeld is en dat de werkelijke kosten kunnen variëren op basis van verschillende factoren.

Conclusie

Het berekenen van de kosten van een lening kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het terugbetalingsproces. Zorg ervoor dat u alle relevante informatie verzamelt en nauwkeurig berekent voordat u zich verbindt tot het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van Leningskosten

  1. Hoeveel kost 25.000 euro lenen?
  2. Hoeveel betaal ik af voor een lening?
  3. Wat kost een lening van 300000 euro?
  4. Wat kost een lening van 150.000 euro?
  5. Wat kost een lening van 50000 per maand?
  6. Hoe bereken ik de kosten van een lening?
  7. Wat kost een lening van 300.000 euro?
  8. Wat zijn de kosten van een lening van € 15000?
  9. Hoe bereken ik de totale kosten van een lening?
  10. Hoe bereken ik de totale kosten van de lening?
  11. Hoe bereken je de totale kosten van een lening?

Hoeveel kost 25.000 euro lenen?

Een veelgestelde vraag over leningkosten berekenen is: “Hoeveel kost het om 25.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te kennen, kunt u een nauwkeurige berekening maken van de totale kosten die gepaard gaan met het lenen van 25.000 euro, waardoor u een beter inzicht krijgt in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen. Het is belangrijk om alle relevante informatie te verzamelen en zorgvuldig te berekenen voordat u een lening afsluit om financiële verrassingen te voorkomen.

Hoeveel betaal ik af voor een lening?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Hoeveel betaal ik af voor een lening?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met een lening, zodat u financieel voorbereid bent en weloverwogen beslissingen kunt nemen.

Wat kost een lening van 300000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een duidelijk beeld krijgen van de totale kosten die gepaard gaan met het lenen van dit bedrag. Het is belangrijk om alle aspecten zorgvuldig te evalueren voordat u besluit om een dergelijke lening aan te gaan, zodat u goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 150.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van 150.000 euro. Het is belangrijk om zorgvuldig te werk te gaan bij het bepalen van de totale terugbetalingsbedragen om financiële verrassingen te voorkomen en een weloverwogen beslissing te nemen bij het aangaan van een lening van dit bedrag.

Wat kost een lening van 50000 per maand?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Wat kost een lening van 50.000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van wat uw maandelijkse aflossingen zullen zijn en hoeveel u in totaal zult terugbetalen gedurende de looptijd van de lening. Het is essentieel om deze berekeningen zorgvuldig uit te voeren om ervoor te zorgen dat u financieel voorbereid bent en geen onverwachte kosten tegenkomt tijdens het aflossingsproces.

Hoe bereken ik de kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de kosten van een lening?” Het berekenen van de kosten van een lening kan op basis van verschillende factoren, waaronder het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren in een berekening, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening nauwkeurig uit te voeren om financiële verrassingen te voorkomen en verstandige beslissingen te nemen bij het afsluiten van een lening.

Wat kost een lening van 300.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van een bedrag van 300.000 euro. Het is belangrijk om zorgvuldig te overwegen hoeveel u uiteindelijk zult moeten terugbetalen en welke impact dit kan hebben op uw financiële situatie op lange termijn.

Wat zijn de kosten van een lening van € 15000?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat zijn de kosten van een lening van € 15.000? Om deze vraag nauwkeurig te beantwoorden, moeten verschillende factoren in overweging worden genomen, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze elementen zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen bij het aangaan van een lening van € 15.000. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het lenen van geld om financiële verrassingen te voorkomen en verstandige beslissingen te nemen.

Hoe bereken ik de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van een lening?” Het berekenen van de totale kosten van een lening vereist het in overweging nemen van verschillende factoren, zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren, kunt u een nauwkeurige schatting maken van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van geld.

Hoe bereken ik de totale kosten van de lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van de lening?” Het is essentieel om de totale kosten van een lening te berekenen voordat u zich verbindt tot het afsluiten ervan. Om de totale kosten van een lening te berekenen, dient u rekening te houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze gegevens zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van hoeveel u uiteindelijk zult moeten terugbetalen en kunt u weloverwogen financiële beslissingen nemen.

Hoe bereken je de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken je de totale kosten van een lening?” Het is belangrijk om de totale kosten van een lening nauwkeurig te berekenen om een duidelijk beeld te krijgen van wat het lenen daadwerkelijk zal kosten. Om de totale kosten van een lening te berekenen, moet je rekening houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kun je een goed geïnformeerde beslissing nemen over het aangaan van een lening en ervoor zorgen dat je financiële planning in lijn is met de verwachte terugbetalingskosten.

lening berekenen belfius

Bereken eenvoudig je lening bij Belfius

Lening Berekenen bij Belfius

Lening Berekenen bij Belfius

Als je op zoek bent naar een lening, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn. Bij Belfius, een gerenommeerde bank in België, kun je terecht voor diverse soorten leningen, zoals persoonlijke leningen, autoleningen en hypothecaire leningen.

Voordat je een lening afsluit, is het verstandig om eerst de lening te berekenen om een duidelijk beeld te krijgen van de maandelijkse aflossingen en totale kosten. Gelukkig biedt Belfius een handige online tool waarmee je eenvoudig de details van je lening kunt berekenen.

Om een lening te berekenen bij Belfius, hoef je enkel enkele gegevens in te vullen, zoals het gewenste leenbedrag, de looptijd van de lening en eventuele andere relevante informatie. Op basis van deze gegevens zal de tool van Belfius automatisch de maandelijkse aflossingen en totale kosten voorstellen.

Het berekenen van een lening bij Belfius geeft je inzicht in wat je kunt verwachten en helpt je bij het nemen van weloverwogen beslissingen met betrekking tot je financiën. Het stelt je ook in staat om verschillende scenario’s te vergelijken en zo de meest geschikte lening voor jouw situatie te kiezen.

Kortom, als je overweegt om een lening af te sluiten bij Belfius, maak dan zeker gebruik van hun handige online tool voor het berekenen van leningen. Op die manier kun je goed voorbereid en met vertrouwen aan je financieringsproces beginnen.


Veelgestelde Vragen over het Berekenen van Leningen bij Belfius

  1. Hoe kan ik mijn lening berekenen bij Belfius?
  2. Welke gegevens heb ik nodig om mijn lening te berekenen bij Belfius?
  3. Biedt Belfius een online tool aan voor het berekenen van leningen?
  4. Kan ik verschillende soorten leningen berekenen met de tool van Belfius?
  5. Geeft de leningberekeningstool van Belfius ook informatie over de totale kosten van de lening?
  6. Zijn de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar?
  7. Kan ik met behulp van de leningberekeningstool van Belfius verschillende leenscenario’s vergelijken?

Hoe kan ik mijn lening berekenen bij Belfius?

Als je wilt weten hoe je jouw lening bij Belfius kunt berekenen, dan kun je eenvoudig gebruikmaken van de online tool die door Belfius wordt aangeboden. Door enkele basisgegevens in te voeren, zoals het gewenste leenbedrag en de looptijd van de lening, zal de tool automatisch de maandelijkse aflossingen en totale kosten voor je berekenen. Op deze manier krijg je snel en gemakkelijk een duidelijk overzicht van wat je kunt verwachten bij het afsluiten van een lening bij Belfius. Het gebruik van deze handige tool helpt je om goed geïnformeerd te zijn en weloverwogen beslissingen te nemen over jouw financiële situatie.

Welke gegevens heb ik nodig om mijn lening te berekenen bij Belfius?

Om uw lening te berekenen bij Belfius, heeft u enkele essentiële gegevens nodig. Allereerst moet u het gewenste leenbedrag invoeren, dat is het bedrag dat u wilt lenen. Vervolgens moet u de looptijd van de lening specificeren, dit is de periode waarin u de lening wilt terugbetalen. Daarnaast kan het zijn dat Belfius nog aanvullende informatie vraagt, afhankelijk van het type lening dat u overweegt. Door deze gegevens correct in te voeren in de online berekeningstool van Belfius, krijgt u een gedetailleerd overzicht van de maandelijkse aflossingen en totale kosten van uw lening. Het is dus belangrijk om deze gegevens nauwkeurig te verstrekken om een realistische inschatting te krijgen van wat uw lening bij Belfius zal inhouden.

Biedt Belfius een online tool aan voor het berekenen van leningen?

Ja, Belfius biedt een handige online tool aan voor het berekenen van leningen. Met deze tool kunnen klanten eenvoudig de details van hun lening berekenen door enkele gegevens in te vullen, zoals het gewenste leenbedrag en de looptijd van de lening. De online tool van Belfius berekent vervolgens automatisch de maandelijkse aflossingen en totale kosten, waardoor klanten een duidelijk inzicht krijgen in hun financiële verplichtingen. Het gebruik van deze tool helpt klanten om goed geïnformeerde beslissingen te nemen bij het afsluiten van een lening bij Belfius.

Kan ik verschillende soorten leningen berekenen met de tool van Belfius?

Met de handige tool van Belfius om leningen te berekenen, kun je verschillende soorten leningen eenvoudig berekenen. Of je nu geïnteresseerd bent in het berekenen van een persoonlijke lening, een autolening of een hypothecaire lening, de tool van Belfius biedt de flexibiliteit om diverse leningsopties te evalueren. Door simpelweg de benodigde gegevens in te voeren, zoals het leenbedrag en de looptijd, kun je snel en gemakkelijk een overzicht krijgen van de maandelijkse aflossingen en totale kosten voor verschillende soorten leningen. Het gebruiksgemak en de veelzijdigheid van de tool maken het een waardevolle bron voor iedereen die op zoek is naar transparantie en duidelijkheid bij het plannen van hun financiële toekomst met Belfius.

Geeft de leningberekeningstool van Belfius ook informatie over de totale kosten van de lening?

Ja, de leningberekeningstool van Belfius biedt ook informatie over de totale kosten van de lening. Door gebruik te maken van deze handige online tool, kun je niet alleen de maandelijkse aflossingen berekenen, maar krijg je ook een duidelijk overzicht van de totale kosten die gepaard gaan met het afsluiten van de lening. Hierdoor kun je goed geïnformeerde beslissingen nemen en een beter inzicht krijgen in alle financiële aspecten van de lening voordat je deze daadwerkelijk afsluit.

Zijn de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar?

Het is een veelgestelde vraag of de uitkomsten van de leningberekening bij Belfius nauwkeurig en betrouwbaar zijn. Over het algemeen kunnen we stellen dat Belfius bekend staat om zijn nauwkeurige en betrouwbare financiële diensten. De leningberekeningshulpmiddelen die door Belfius worden verstrekt, zijn ontworpen om op realistische gegevens en formules te zijn gebaseerd, waardoor de uitkomsten een goede indicatie geven van de verwachte maandelijkse aflossingen en totale kosten. Het is echter altijd aan te raden om contact op te nemen met een financieel adviseur bij Belfius voor meer gedetailleerde informatie en advies met betrekking tot specifieke leningsscenario’s.

Kan ik met behulp van de leningberekeningstool van Belfius verschillende leenscenario’s vergelijken?

Ja, met behulp van de leningberekeningstool van Belfius is het mogelijk om verschillende leenscenario’s te vergelijken. Door eenvoudigweg verschillende parameters in te voeren, zoals het leenbedrag en de looptijd, kun je de tool gebruiken om de maandelijkse aflossingen en totale kosten voor elk scenario te berekenen. Op deze manier krijg je een duidelijk overzicht van hoe verschillende leningsopties zich tot elkaar verhouden en kun je weloverwogen beslissingen nemen over welk scenario het meest geschikt is voor jouw financiële behoeften.

10000 lenen

Alles wat u moet weten over 10.000 euro lenen

Artikel: 10000 lenen

Alles wat u moet weten over het lenen van 10.000 euro

Het lenen van een bedrag van 10.000 euro kan een grote stap zijn voor veel mensen. Of het nu gaat om het financieren van een nieuwe auto, het doen van een renovatie aan uw huis of het consolideren van bestaande schulden, er zijn verschillende zaken waarmee u rekening moet houden voordat u besluit om 10.000 euro te lenen.

Waar kunt u 10.000 euro lenen?

Er zijn verschillende opties beschikbaar als u op zoek bent naar een lening van 10.000 euro. U kunt terecht bij traditionele banken, online kredietverstrekkers, kredietunies of peer-to-peer leenplatforms. Het is belangrijk om de rentetarieven, voorwaarden en aflossingstermijnen van verschillende aanbieders te vergelijken om de beste deal te vinden die past bij uw financiële situatie.

Belangrijke overwegingen bij het lenen van 10.000 euro

Voordat u besluit om 10.000 euro te lenen, is het essentieel om uw financiële situatie grondig te evalueren. Zorg ervoor dat u begrijpt hoeveel u maandelijks kunt aflossen en welke impact de lening zal hebben op uw budget op lange termijn. Overweeg ook factoren zoals rentevoeten, eventuele bijkomende kosten en de flexibiliteit van de leenvoorwaarden.

Verantwoord lenen

Het is altijd verstandig om verantwoordelijk te lenen, ongeacht het bedrag dat u nodig heeft. Zorg ervoor dat u alleen leent wat u zich kunt veroorloven terug te betalen en vermijd het aangaan van onnodige schulden. Maak gebruik van online tools en calculators om uw leencapaciteit te berekenen en plan uw aflossingen zorgvuldig.

In conclusie, het lenen van 10.000 euro kan een nuttig financieel instrument zijn als het op de juiste manier wordt gebruikt en beheerd. Door goed geïnformeerd te zijn en verstandige keuzes te maken, kunt u profiteren van de voordelen die een dergelijke lening met zich meebrengt zonder in financiële moeilijkheden te raken.


Veelgestelde vragen over het lenen van 10.000 euro in België

  1. Hoeveel kost het om 10.000 euro te lenen?
  2. Wat zijn de verschillende opties om 10.000 euro te lenen?
  3. Welke documenten heb ik nodig om een lening van 10.000 euro aan te vragen?
  4. Wat is de maximale looptijd voor een lening van 10.000 euro?
  5. Kan ik extra geld lenen bovenop de 10.000 euro?
  6. Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een lening van 10.000 euro?
  7. Zijn er verborgen kosten verbonden aan het lenen van 10.000 euro?
  8. Hoe lang duurt het voordat mijn aanvraag voor een lening van 10.000 euro wordt goedgekeurd?

Hoeveel kost het om 10.000 euro te lenen?

Een veelgestelde vraag over het lenen van 10.000 euro is: hoeveel kost het eigenlijk om dit bedrag te lenen? Het totale kostenplaatje van een lening van 10.000 euro kan variëren, afhankelijk van verschillende factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Het is belangrijk om de totale kosten van de lening te berekenen, inclusief rente en eventuele extra kosten, voordat u beslist om 10.000 euro te lenen. Door goed geïnformeerd te zijn over de totale kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat de lening binnen uw financiële mogelijkheden valt.

Wat zijn de verschillende opties om 10.000 euro te lenen?

Er zijn verschillende opties beschikbaar voor het lenen van 10.000 euro. U kunt kiezen uit traditionele banken, online kredietverstrekkers, kredietunies of peer-to-peer leenplatforms. Elke optie heeft zijn eigen voor- en nadelen, dus het is belangrijk om de rentetarieven, voorwaarden en aflossingstermijnen van elke aanbieder zorgvuldig te vergelijken voordat u een beslissing neemt. Door een grondig onderzoek te doen naar de verschillende leenmogelijkheden kunt u de beste deal vinden die aansluit bij uw financiële behoeften en situatie.

Welke documenten heb ik nodig om een lening van 10.000 euro aan te vragen?

Om een lening van 10.000 euro aan te vragen, zijn er enkele documenten die doorgaans vereist zijn door kredietverstrekkers. Veelvoorkomende documenten die u nodig heeft, zijn onder meer een geldig identiteitsbewijs zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van adres zoals een recente energierekening en mogelijk ook bankafschriften om uw financiële situatie te verifiëren. Het is belangrijk om deze documenten bij de hand te hebben bij het aanvragen van een lening van 10.000 euro om het proces soepel te laten verlopen en uw kredietwaardigheid te ondersteunen.

Wat is de maximale looptijd voor een lening van 10.000 euro?

De maximale looptijd voor een lening van 10.000 euro kan variëren afhankelijk van de kredietverstrekker en de specifieke voorwaarden van de leningsovereenkomst. Over het algemeen bieden kredietverstrekkers looptijden aan die variëren van 12 maanden tot enkele jaren voor een lening van 10.000 euro. Het is belangrijk om te begrijpen dat langere looptijden meestal lagere maandelijkse aflossingen betekenen, maar ook hogere totale kosten door rente. Het is raadzaam om zorgvuldig te overwegen welke looptijd het beste past bij uw financiële situatie en doelen, rekening houdend met zowel de maandelijkse betaalbaarheid als de totale kosten op lange termijn.

Kan ik extra geld lenen bovenop de 10.000 euro?

Ja, het is mogelijk om extra geld te lenen bovenop de 10.000 euro die u al leent. Veel kredietverstrekkers bieden de mogelijkheid van een hogere leenlimiet, afhankelijk van uw financiële situatie en kredietwaardigheid. Als u meer geld nodig heeft dan oorspronkelijk geleend, kunt u met uw kredietverstrekker bespreken of het mogelijk is om het leenbedrag te verhogen en welke voorwaarden hieraan verbonden zijn. Het is echter belangrijk om zorgvuldig te overwegen of het verstandig is om extra geld te lenen en of u in staat zult zijn om de hogere schuld terug te betalen binnen de gestelde termijnen.

Wat gebeurt er als ik mijn maandelijkse aflossingen niet kan betalen bij een lening van 10.000 euro?

Wanneer u moeite heeft om uw maandelijkse aflossingen te betalen bij een lening van 10.000 euro, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In dergelijke situaties kunnen kredietverstrekkers vaak flexibele oplossingen bieden, zoals het herstructureren van de lening, het verlengen van de aflossingsperiode of het treffen van betalingsregelingen. Het vermijden van betalingsproblemen is essentieel om verdere financiële complicaties te voorkomen en samen met de kredietverstrekker naar haalbare oplossingen te zoeken kan helpen om uw financiële stabiliteit te behouden.

Zijn er verborgen kosten verbonden aan het lenen van 10.000 euro?

Ja, bij het lenen van 10.000 euro kunnen er verborgen kosten zijn waarmee u rekening moet houden. Naast de rente die u betaalt over het geleende bedrag, kunnen er ook andere kosten zijn, zoals administratiekosten, dossierkosten of kosten voor verzekeringen. Het is belangrijk om de leningsovereenkomst zorgvuldig door te nemen en te begrijpen welke extra kosten er mogelijk in rekening worden gebracht. Door transparantie te zoeken en volledig op de hoogte te zijn van alle kosten die gepaard gaan met het lenen van 10.000 euro, kunt u een weloverwogen beslissing nemen en onaangename verrassingen vermijden.

Hoe lang duurt het voordat mijn aanvraag voor een lening van 10.000 euro wordt goedgekeurd?

Het goedkeuringsproces voor een lening van 10.000 euro kan variëren afhankelijk van de kredietverstrekker en uw individuele financiële situatie. Over het algemeen streven veel kredietverstrekkers ernaar om leningaanvragen zo snel mogelijk te verwerken. In sommige gevallen kunt u binnen enkele dagen een goedkeuring ontvangen, terwijl het in andere gevallen iets langer kan duren. Het is belangrijk om alle vereiste documenten correct en volledig in te dienen om het goedkeuringsproces te versnellen. Voor specifieke informatie over de verwerkingstijd van uw leningaanvraag kunt u het beste rechtstreeks contact opnemen met de desbetreffende kredietverstrekker.

5000 euro lenen binnen 10 minuten op rekening

5000 euro lenen binnen 10 minuten op uw rekening: Snelle financiële oplossingen beschikbaar

5000 euro lenen binnen 10 minuten op rekening

5000 euro lenen binnen 10 minuten op rekening

Heeft u snel een bedrag van 5000 euro nodig en wilt u dit binnen 10 minuten op uw rekening hebben? In noodsituaties kan het voorkomen dat u snel extra geld nodig heeft. Gelukkig zijn er tegenwoordig online leningaanbieders die snelle en gemakkelijke oplossingen bieden voor dergelijke situaties.

Het is mogelijk om online een kortlopende lening aan te vragen en binnen slechts 10 minuten goedkeuring te krijgen. Met een eenvoudige aanvraagprocedure en minimale documentatievereisten kunt u snel toegang krijgen tot het benodigde bedrag.

Houd er echter rekening mee dat het lenen van geld altijd verantwoordelijkheid met zich meebrengt. Zorg ervoor dat u de voorwaarden van de lening begrijpt, inclusief de rentevoeten en terugbetalingsvoorwaarden, voordat u akkoord gaat met de leningsovereenkomst.

5000 euro lenen binnen 10 minuten op uw rekening kan een handige optie zijn in noodgevallen, maar wees altijd zorgvuldig en overweeg of dit de juiste keuze is voor uw financiële situatie.

Vergeet niet om verschillende aanbieders te vergelijken en de beste optie te kiezen die past bij uw behoeften en budget. Zo kunt u snel over het benodigde geld beschikken zonder onnodige stress.


5 Tips voor het Snel en Veilig Lenen van 5000 Euro binnen 10 Minuten op Rekening

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten om de totale kosten te kennen.
  3. Controleer of de kredietverstrekker betrouwbaar is en over de nodige vergunningen beschikt.
  4. Lees grondig alle voorwaarden en kleine lettertjes voordat je een lening afsluit.
  5. Zorg ervoor dat je het geleende bedrag op tijd kunt terugbetalen om extra kosten te vermijden.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer u overweegt om 5000 euro te lenen binnen 10 minuten op uw rekening te krijgen. Door verschillende aanbieders te onderzoeken en de voorwaarden van hun leningen te vergelijken, kunt u de beste optie vinden die past bij uw financiële behoeften en budget. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen de rentetarieven te bekijken, maar ook andere belangrijke aspecten zoals terugbetalingsvoorwaarden en eventuele extra kosten. Op deze manier kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u een lening afsluit die gunstig is voor uw financiële situatie.

Let op de rentevoet en bijkomende kosten om de totale kosten te kennen.

Bij het overwegen van het lenen van 5000 euro binnen 10 minuten op uw rekening is het essentieel om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten. Door de rentevoet en alle extra kosten te begrijpen, kunt u een goed beeld krijgen van de totale kosten die gepaard gaan met de lening. Het is belangrijk om deze aspecten zorgvuldig te evalueren om ervoor te zorgen dat u een weloverwogen beslissing neemt en niet voor verrassingen komt te staan bij het terugbetalen van het geleende bedrag.

Controleer of de kredietverstrekker betrouwbaar is en over de nodige vergunningen beschikt.

Het is van essentieel belang om te controleren of de kredietverstrekker die de mogelijkheid biedt om 5000 euro binnen 10 minuten op uw rekening te lenen, betrouwbaar is en over de nodige vergunningen beschikt. Door de betrouwbaarheid van de kredietverstrekker te verifiëren en na te gaan of deze voldoet aan alle wettelijke vereisten, kunt u ervoor zorgen dat uw financiële transacties veilig en legitiem zijn. Het is raadzaam om grondig onderzoek te doen naar de reputatie en geloofwaardigheid van de kredietverstrekker voordat u besluit een lening af te sluiten, om mogelijke risico’s en problemen in de toekomst te voorkomen.

Lees grondig alle voorwaarden en kleine lettertjes voordat je een lening afsluit.

Het is van essentieel belang om grondig alle voorwaarden en kleine lettertjes te lezen voordat u een lening afsluit, zelfs wanneer het gaat om het snel lenen van 5000 euro binnen 10 minuten op uw rekening. Door de tijd te nemen om de details van de leningsovereenkomst te begrijpen, kunt u mogelijke verrassingen of verborgen kosten vermijden. Het is belangrijk om op de hoogte te zijn van de rentevoeten, terugbetalingsvoorwaarden en eventuele boetes bij verlate betalingen, zodat u een weloverwogen beslissing kunt nemen en financiële problemen in de toekomst kunt voorkomen.

Zorg ervoor dat je het geleende bedrag op tijd kunt terugbetalen om extra kosten te vermijden.

Het is van essentieel belang om ervoor te zorgen dat je het geleende bedrag op tijd kunt terugbetalen om extra kosten te vermijden. Het niet naleven van de afgesproken terugbetalingsvoorwaarden kan leiden tot verhoogde rentevoeten en boetes, waardoor de totale kosten van de lening aanzienlijk kunnen toenemen. Door verantwoordelijkheid te nemen voor je financiële verplichtingen en ervoor te zorgen dat je tijdig terugbetaalt, kun je onnodige financiële lasten en problemen in de toekomst voorkomen.

lening berekenen kbc

Alles wat je moet weten over lening berekenen bij KBC

Lening Berekenen bij KBC

Alles wat je moet weten over het berekenen van een lening bij KBC

Als je overweegt om een lening af te sluiten bij KBC, is het belangrijk om vooraf een lening te berekenen. Door het juiste bedrag en de looptijd van de lening te bepalen, krijg je inzicht in de maandelijkse aflossingen en totale kosten.

Hoe kan je een lening berekenen bij KBC?

Bij KBC kan je eenvoudig online een lening simulatie uitvoeren. Op hun website vind je een handige tool waarmee je verschillende parameters kan invoeren, zoals het leenbedrag, de looptijd en het doel van de lening. Op basis van deze gegevens berekent KBC automatisch de geschatte maandelijkse aflossingen en totale kosten.

Waarom is het belangrijk om een lening te berekenen?

Door vooraf een lening te berekenen, kan je beter inschatten of de lening binnen je budget past. Je krijgt duidelijkheid over hoeveel geld je maandelijks zal moeten aflossen en hoe lang de looptijd van de lening zal zijn. Dit helpt om financiële verrassingen te voorkomen en zorgt ervoor dat je een weloverwogen beslissing kan nemen.

Advies op maat bij KBC

Bij KBC kan je ook altijd terecht voor persoonlijk advies op maat. De experts van KBC staan klaar om al jouw vragen te beantwoorden en samen met jou de beste leningsoplossing te vinden die aansluit bij jouw behoeften en financiële situatie.

Kortom, voordat je een lening afsluit bij KBC is het verstandig om eerst een lening te berekenen. Zo weet je precies waar je aan toe bent en kan je met vertrouwen financiële stappen zetten.


Veelgestelde Vragen over het Berekenen van een Lening bij KBC

  1. Hoe kan ik online een lening berekenen bij KBC?
  2. Welke gegevens heb ik nodig om een lening simulatie uit te voeren bij KBC?
  3. Kan ik de maandelijkse aflossingen aanpassen in de lening simulatie bij KBC?
  4. Wat gebeurt er als ik mijn leningbedrag of looptijd wijzig in de berekeningstool van KBC?
  5. Biedt KBC ook advies op maat aan voor het berekenen van een lening?
  6. Zijn de resultaten van de leningberekening bij KBC definitief of kunnen ze nog veranderen?

Hoe kan ik online een lening berekenen bij KBC?

Als je online een lening wilt berekenen bij KBC, kan je eenvoudig gebruikmaken van de handige tool op hun website. Door enkele basisgegevens in te voeren, zoals het gewenste leenbedrag en de beoogde looptijd van de lening, geeft de KBC-simulatietool je snel een overzicht van de geschatte maandelijkse aflossingen en totale kosten. Op deze manier kan je op een transparante manier zelf berekenen welke lening het beste past bij jouw financiële situatie en behoeften.

Welke gegevens heb ik nodig om een lening simulatie uit te voeren bij KBC?

Om een lening simulatie uit te voeren bij KBC, heb je enkele essentiële gegevens nodig. Allereerst moet je het gewenste leenbedrag invoeren, dat is het bedrag dat je wilt lenen. Daarnaast dien je de looptijd van de lening te bepalen, dus hoelang je de lening wenst af te lossen. Verder is het belangrijk om aan te geven welk doel de lening dient, bijvoorbeeld voor een auto, verbouwing of andere investering. Met deze informatie kan KBC een nauwkeurige berekening maken van de maandelijkse aflossingen en totale kosten van de lening, zodat je goed geïnformeerd bent voordat je een financiële beslissing neemt.

Kan ik de maandelijkse aflossingen aanpassen in de lening simulatie bij KBC?

Ja, bij KBC is het mogelijk om de maandelijkse aflossingen aan te passen in de lening simulatie. Door verschillende bedragen en looptijden in te voeren, kan je experimenteren met de aflossingen en bekijken hoe dit van invloed is op de totale kosten van de lening. Op die manier kan je een beter inzicht krijgen in welk aflossingsbedrag het beste bij jouw financiële situatie past en zo een weloverwogen beslissing nemen over het afsluiten van een lening bij KBC.

Wat gebeurt er als ik mijn leningbedrag of looptijd wijzig in de berekeningstool van KBC?

Wanneer je het leningbedrag of de looptijd wijzigt in de berekeningstool van KBC, zal dit directe invloed hebben op de geschatte maandelijkse aflossingen en totale kosten van de lening. Door het leningbedrag te verhogen of te verlagen, of door te spelen met de looptijd van de lening, kan je zien hoe deze aanpassingen van invloed zijn op je financiële verplichtingen. Dit stelt je in staat om verschillende scenario’s te verkennen en een beter inzicht te krijgen in welke leningsvoorwaarden het beste bij jouw situatie passen. Het is een handige manier om te experimenteren en de lening afstemmen op jouw behoeften en budgettaire mogelijkheden.

Biedt KBC ook advies op maat aan voor het berekenen van een lening?

Ja, KBC biedt ook advies op maat aan voor het berekenen van een lening. Bij KBC staan deskundige adviseurs klaar om klanten te begeleiden bij het berekenen van een lening die aansluit bij hun specifieke behoeften en financiële situatie. Of je nu vragen hebt over het leenbedrag, de looptijd van de lening of andere aspecten van leningen, de experts van KBC kunnen gepersonaliseerd advies bieden om je te helpen weloverwogen beslissingen te nemen. Met hun professionele begeleiding kan je met vertrouwen een lening berekenen en afsluiten die past bij jouw financiële doelen.

Zijn de resultaten van de leningberekening bij KBC definitief of kunnen ze nog veranderen?

De resultaten van de leningberekening bij KBC zijn indicatief en kunnen nog veranderen. Het is belangrijk om te onthouden dat de berekende maandelijkse aflossingen en totale kosten gebaseerd zijn op de ingevoerde parameters, zoals het leenbedrag en de looptijd. Als deze parameters wijzigen of als er andere factoren van invloed zijn, kunnen de resultaten van de leningberekening ook veranderen. Daarom is het raadzaam om regelmatig een nieuwe berekening uit te voeren of contact op te nemen met KBC voor actuele informatie en advies op maat.

Financier uw Droomvakantie: Lenen voor een Mobilhome over 144 Maanden

Lening Mobilhome 144 Maanden: Financieringsopties voor uw droomvakantie

Lening Mobilhome 144 Maanden: Financieringsopties voor uw droomvakantie

Als u van plan bent om een mobilhome aan te schaffen om te genieten van avontuurlijke roadtrips en ontspannen vakanties, maar niet over voldoende spaargeld beschikt, kan een lening van 144 maanden een aantrekkelijke financieringsoptie zijn. Met een lening op lange termijn kunt u de kosten spreiden en maandelijkse betalingen doen die passen bij uw budget.

Het afsluiten van een lening voor een mobilhome over 144 maanden biedt u de mogelijkheid om de aankoop in termijnen terug te betalen, waardoor de financiële lasten over een langere periode worden verdeeld. Dit kan vooral handig zijn als u niet in één keer het volledige bedrag kunt betalen, maar toch wilt genieten van de vrijheid en flexibiliteit die een mobilhome biedt.

Het is belangrijk om bij het afsluiten van een lening voor uw mobilhome rekening te houden met factoren zoals de rentevoet, looptijd en totale kosten. Door verschillende financieringsopties te vergelijken en goed na te denken over uw financiële situatie, kunt u ervoor zorgen dat u een lening kiest die past bij uw behoeften en budget.

Voordat u besluit om een lening voor uw mobilhome over 144 maanden af te sluiten, is het verstandig om advies in te winnen bij financiële experts en verschillende kredietverstrekkers te raadplegen. Op die manier kunt u de beste financieringsoptie vinden die aansluit bij uw persoonlijke omstandigheden en u helpen om zorgeloos van uw droomvakanties te genieten met uw eigen mobilhome.


Zes Tips voor het Aangaan van een Mobilhomelening over 144 Maanden in België

  1. Vergelijk leningaanbieders om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Bereken het totale terug te betalen bedrag over 144 maanden.
  4. Zorg voor een realistisch budget en leen niet meer dan nodig is.
  5. Controleer de voorwaarden rond vervroegd aflossen van de lening.
  6. Informeer naar eventuele fiscale voordelen bij het lenen voor een mobilhome.

Vergelijk leningaanbieders om de beste rentevoet te vinden.

Het is verstandig om verschillende leningaanbieders te vergelijken wanneer u op zoek bent naar een lening voor een mobilhome over 144 maanden. Door de rentevoeten van verschillende kredietverstrekkers te vergelijken, kunt u de beste deal vinden die past bij uw financiële situatie. Het vinden van een gunstige rentevoet kan u helpen om de totale kosten van uw lening te verlagen en zo geld te besparen op lange termijn. Het loont dus zeker de moeite om uw opties te onderzoeken en de beste rentevoet te vinden voordat u een beslissing neemt over uw mobilhomelening.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het overwegen van een lening voor een mobilhome over 144 maanden is het essentieel om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen de totale financiële lasten van uw lening beïnvloeden en het is belangrijk om ze in uw budgetplanning op te nemen. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u realistische verwachtingen creëren en ervoor zorgen dat u financieel voorbereid bent op alle aspecten van uw mobilhomefinanciering.

Bereken het totale terug te betalen bedrag over 144 maanden.

Het is verstandig om het totale terug te betalen bedrag over 144 maanden te berekenen voordat u een lening voor een mobilhome afsluit. Door dit bedrag te achterhalen, krijgt u een duidelijk beeld van de totale kosten die gepaard gaan met de lening en kunt u beter inschatten of deze financieringsoptie binnen uw financiële mogelijkheden valt. Het berekenen van het totale terug te betalen bedrag stelt u in staat om goed geïnformeerde beslissingen te nemen en ervoor te zorgen dat u de lening op lange termijn comfortabel kunt aflossen.

Zorg voor een realistisch budget en leen niet meer dan nodig is.

Het is essentieel om bij het afsluiten van een lening voor een mobilhome over 144 maanden te zorgen voor een realistisch budget en niet meer te lenen dan strikt noodzakelijk is. Door een goed doordachte financiële planning te maken en alleen te lenen wat u daadwerkelijk nodig heeft, kunt u voorkomen dat u in financiële moeilijkheden komt en onnodige rentekosten betaalt. Het is verstandig om uw inkomsten en uitgaven zorgvuldig te evalueren en ervoor te zorgen dat de maandelijkse aflossingen binnen uw financiële mogelijkheden vallen, zodat u met gemoedsrust kunt genieten van uw mobilhome zonder zich zorgen te hoeven maken over overmatige schuldenlast.

Controleer de voorwaarden rond vervroegd aflossen van de lening.

Het is essentieel om de voorwaarden met betrekking tot vervroegd aflossen van de lening te controleren wanneer u overweegt een lening voor een mobilhome van 144 maanden af te sluiten. Sommige kredietverstrekkers kunnen kosten of boetes in rekening brengen als u ervoor kiest om de lening eerder dan gepland af te lossen. Door deze voorwaarden van tevoren te begrijpen, kunt u weloverwogen beslissingen nemen en eventuele verrassingen vermijden wanneer u uw lening vroegtijdig wilt terugbetalen.

Informeer naar eventuele fiscale voordelen bij het lenen voor een mobilhome.

Het is verstandig om bij het overwegen van een lening voor een mobilhome over 144 maanden te informeren naar eventuele fiscale voordelen die hieraan verbonden zijn. Sommige landen bieden belastingvoordelen voor leningen die worden gebruikt voor specifieke doeleinden, zoals de aankoop van een mobilhome. Door te begrijpen welke fiscale voordelen beschikbaar zijn, kunt u mogelijk geld besparen en uw financiële lasten verminderen bij het financieren van uw droomvakantievoertuig. Het raadplegen van een belastingadviseur of financieel expert kan u helpen om volledig op de hoogte te zijn van alle mogelijke voordelen die u kunt benutten.

persoonlijke lening fintro

Ontdek de Voordelen van een Persoonlijke Lening bij Fintro

Artikel: Persoonlijke lening bij Fintro

Persoonlijke lening bij Fintro: Financiële Flexibiliteit op Maat

Als u op zoek bent naar financiële flexibiliteit om uw persoonlijke projecten te realiseren, kan een persoonlijke lening bij Fintro een uitstekende optie zijn. Fintro, als onderdeel van BNP Paribas Group, biedt een breed scala aan financiële producten en diensten, waaronder persoonlijke leningen die zijn afgestemd op de individuele behoeften van hun klanten.

Met een persoonlijke lening van Fintro kunt u een specifiek bedrag lenen voor diverse doeleinden, zoals het financieren van een renovatie, het kopen van een auto of het plannen van uw droomvakantie. Het geleende bedrag wordt in gelijke maandelijkse termijnen terugbetaald over een vooraf afgesproken periode, waardoor u de kosten gemakkelijk kunt spreiden en budgetteren.

Een van de voordelen van het afsluiten van een persoonlijke lening bij Fintro is de flexibiliteit die het biedt. U kunt zelf bepalen welk bedrag u wilt lenen en voor hoelang, zodat de lening perfect aansluit op uw financiële situatie en behoeften. Bovendien profiteert u bij Fintro van transparante voorwaarden en duidelijke informatie over de kosten en terugbetalingsmogelijkheden.

Voordat u besluit om een persoonlijke lening af te sluiten bij Fintro, is het belangrijk om goed geïnformeerd te zijn over alle aspecten ervan. Zorg ervoor dat u begrijpt hoe de rente wordt berekend, wat de totale kosten zullen zijn en welke voorwaarden eraan verbonden zijn. Neem ook de tijd om verschillende aanbieders te vergelijken om zo de beste deal te vinden die past bij uw financiële doelen.

Kortom, met een persoonlijke lening bij Fintro kunt u genieten van financiële flexibiliteit en gemoedsrust terwijl u uw persoonlijke projecten realiseert. Neem contact op met Fintro voor meer informatie over hun persoonlijke leningen en ontdek hoe zij u kunnen helpen uw financiële doelen te bereiken.


9 Voordelen van een Persoonlijke Lening bij Fintro

  1. Flexibele leenbedragen op maat van uw behoeften.
  2. Duidelijke en transparante voorwaarden voor leningen.
  3. Mogelijkheid om de looptijd van de lening aan te passen aan uw budget.
  4. Professioneel advies en begeleiding bij het afsluiten van een persoonlijke lening.
  5. Snelle en efficiënte afhandeling van uw leenaanvraag bij Fintro.
  6. Aantrekkelijke rentetarieven voor persoonlijke leningen.
  7. Geen verborgen kosten of verrassingen tijdens de looptijd van de lening.
  8. Betrouwbare en gerenommeerde financiële instelling als onderdeel van BNP Paribas Group.
  9. Mogelijkheid om online of in een Fintro-kantoor persoonlijke leningen aan te vragen.


Nadelen van een Persoonlijke Lening bij Fintro: Hogere Rentetarieven en Beperkingen

  1. De rentetarieven voor persoonlijke leningen bij Fintro kunnen hoger zijn dan bij sommige andere financiële instellingen.
  2. Het niet naleven van de aflossingsverplichtingen kan leiden tot extra kosten en financiële problemen.
  3. Bij het afsluiten van een persoonlijke lening bij Fintro kunnen er administratieve kosten en andere bijkomende kosten zijn die de totale leningkosten verhogen.
  4. De goedkeuring van een persoonlijke lening bij Fintro is afhankelijk van uw kredietwaardigheid, wat kan resulteren in beperkte leenmogelijkheden voor sommige aanvragers.

Flexibele leenbedragen op maat van uw behoeften.

Een van de voordelen van een persoonlijke lening bij Fintro is de flexibiliteit in leenbedragen die perfect zijn afgestemd op uw behoeften. Of u nu een klein bedrag nodig heeft voor een onverwachte uitgave of een grotere som voor een langverwacht project, Fintro biedt leenopties op maat die u helpen om financieel flexibel te blijven en uw doelen te realiseren. Met de mogelijkheid om het geleende bedrag aan te passen aan uw specifieke behoeften, kunt u met een persoonlijke lening bij Fintro precies het juiste bedrag lenen dat nodig is, zonder meer.

Duidelijke en transparante voorwaarden voor leningen.

Een van de voordelen van het afsluiten van een persoonlijke lening bij Fintro is de helderheid en transparantie van de voorwaarden die zij bieden voor leningen. Bij Fintro kunt u rekenen op duidelijke informatie over de kosten, rentevoeten en terugbetalingsmogelijkheden, waardoor u vol vertrouwen financiële beslissingen kunt nemen. Deze transparantie zorgt ervoor dat u precies weet waar u aan toe bent en helpt u om uw lening op een verantwoorde manier te beheren.

Mogelijkheid om de looptijd van de lening aan te passen aan uw budget.

Een belangrijk voordeel van een persoonlijke lening bij Fintro is de mogelijkheid om de looptijd van de lening aan te passen aan uw budget. Hierdoor kunt u de flexibiliteit hebben om de terugbetalingsperiode te verlengen of verkorten, afhankelijk van wat het beste past bij uw financiële situatie. Door deze optie kunnen klanten hun maandelijkse aflossingen aanpassen en zo meer controle krijgen over hun financiën, waardoor ze hun lening op een comfortabele en haalbare manier kunnen terugbetalen.

Professioneel advies en begeleiding bij het afsluiten van een persoonlijke lening.

Een belangrijk voordeel van het afsluiten van een persoonlijke lening bij Fintro is de professionele advies en begeleiding die zij bieden gedurende het hele proces. Met deskundige medewerkers die klaar staan om uw vragen te beantwoorden en u te helpen bij het maken van weloverwogen financiële beslissingen, kunt u met vertrouwen een persoonlijke lening afsluiten die perfect aansluit op uw behoeften. Het professionele advies en de begeleiding van Fintro zorgen ervoor dat u goed geïnformeerd bent over alle aspecten van de lening en dat u de juiste keuzes maakt voor uw financiële toekomst.

Snelle en efficiënte afhandeling van uw leenaanvraag bij Fintro.

Een groot voordeel van een persoonlijke lening bij Fintro is de snelle en efficiënte afhandeling van uw leenaanvraag. Bij Fintro begrijpen ze het belang van een vlotte procedure en streven ze ernaar om aanvragen snel te verwerken, zodat u snel kunt beschikken over het benodigde geld. Dankzij hun professionele en klantgerichte aanpak kunt u rekenen op een soepele afhandeling van uw leningaanvraag, waardoor u snel kunt profiteren van de financiële ondersteuning die u nodig heeft.

Aantrekkelijke rentetarieven voor persoonlijke leningen.

Een van de voordelen van een persoonlijke lening bij Fintro zijn de aantrekkelijke rentetarieven die worden aangeboden. Door gunstige rentevoorwaarden kunnen klanten profiteren van betaalbare leningen met lage kosten, waardoor het gemakkelijker wordt om hun financiële doelen te bereiken zonder zich zorgen te hoeven maken over hoge rentelasten. Dit maakt het afsluiten van een persoonlijke lening bij Fintro een aantrekkelijke optie voor wie op zoek is naar een voordelige financieringsoplossing.

Geen verborgen kosten of verrassingen tijdens de looptijd van de lening.

Een belangrijk voordeel van een persoonlijke lening bij Fintro is dat er geen verborgen kosten of verrassingen zijn tijdens de looptijd van de lening. Fintro staat bekend om zijn transparante aanpak en duidelijke communicatie over de kosten en voorwaarden van de lening. Dit geeft klanten gemoedsrust, wetende dat ze precies weten waar ze aan toe zijn en geen onverwachte financiële lasten zullen tegenkomen gedurende de afbetalingstermijn.

Betrouwbare en gerenommeerde financiële instelling als onderdeel van BNP Paribas Group.

Als onderdeel van de BNP Paribas Group is Fintro een betrouwbare en gerenommeerde financiële instelling die garant staat voor kwaliteit en deskundigheid. Door deel uit te maken van een wereldwijd erkende groep, biedt Fintro niet alleen financiële producten en diensten van hoge kwaliteit, maar ook een solide en stabiele basis voor haar klanten. Met de steun en expertise van de BNP Paribas Group achter zich, kunnen klanten van Fintro vertrouwen op een betrouwbare partner die hen helpt bij het realiseren van hun financiële doelen met professioneel advies en op maat gemaakte oplossingen.

Mogelijkheid om online of in een Fintro-kantoor persoonlijke leningen aan te vragen.

Een van de voordelen van een persoonlijke lening bij Fintro is de flexibiliteit om online of in een Fintro-kantoor persoonlijke leningen aan te vragen. Deze mogelijkheid biedt klanten het gemak en de keuze om op een manier die het beste bij hen past hun lening aan te vragen. Of u nu de voorkeur geeft aan het comfort van uw eigen huis en online wilt aanvragen, of liever persoonlijk advies krijgt in een Fintro-kantoor, Fintro zorgt ervoor dat u op een handige manier toegang heeft tot hun financiële diensten.

De rentetarieven voor persoonlijke leningen bij Fintro kunnen hoger zijn dan bij sommige andere financiële instellingen.

Een belangrijk nadeel van persoonlijke leningen bij Fintro is dat de rentetarieven hoger kunnen zijn dan die van sommige andere financiële instellingen. Het is essentieel voor potentiële leners om zich bewust te zijn van deze hogere rentekosten, aangezien dit kan resulteren in een hogere totale terugbetalingsbedrag over de looptijd van de lening. Het is daarom verstandig om grondig onderzoek te doen en verschillende aanbieders te vergelijken om de meest gunstige voorwaarden en tarieven te vinden die passen bij uw financiële situatie.

Het niet naleven van de aflossingsverplichtingen kan leiden tot extra kosten en financiële problemen.

Het niet naleven van de aflossingsverplichtingen bij een persoonlijke lening van Fintro kan leiden tot extra kosten en financiële problemen. Het is essentieel om de maandelijkse aflossingen op tijd en volgens afspraak te voldoen om onnodige boetes en renteverhogingen te voorkomen. Wanneer betalingsverplichtingen niet worden nagekomen, kan dit leiden tot een verslechtering van uw financiële situatie en zelfs tot negatieve gevolgen voor uw kredietwaardigheid op lange termijn. Het is daarom belangrijk om verantwoordelijk om te gaan met het aflossen van een persoonlijke lening om financiële stabiliteit te behouden.

Bij het afsluiten van een persoonlijke lening bij Fintro kunnen er administratieve kosten en andere bijkomende kosten zijn die de totale leningkosten verhogen.

Bij het afsluiten van een persoonlijke lening bij Fintro kunnen er administratieve kosten en andere bijkomende kosten zijn die de totale leningkosten verhogen. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze extra kosten, aangezien ze invloed kunnen hebben op de uiteindelijke financiële lasten van de lening. Het is raadzaam om alle kosten grondig te onderzoeken en te begrijpen voordat men besluit een persoonlijke lening bij Fintro aan te gaan, zodat er geen verrassingen zijn tijdens de looptijd van de lening.

De goedkeuring van een persoonlijke lening bij Fintro is afhankelijk van uw kredietwaardigheid, wat kan resulteren in beperkte leenmogelijkheden voor sommige aanvragers.

De goedkeuring van een persoonlijke lening bij Fintro is afhankelijk van uw kredietwaardigheid, wat kan resulteren in beperkte leenmogelijkheden voor sommige aanvragers. Dit betekent dat als uw kredietgeschiedenis of financiële situatie niet aan de vereisten voldoet, u mogelijk niet het gewenste leenbedrag kunt verkrijgen of zelfs helemaal geen goedkeuring kunt krijgen voor een persoonlijke lening bij Fintro. Het is daarom belangrijk om uw financiële status zorgvuldig te evalueren voordat u een lening aanvraagt en om realistische verwachtingen te hebben over de leenmogelijkheden die beschikbaar zijn op basis van uw kredietwaardigheid.

persoonlijke lening berekenen

Hoe een Persoonlijke Lening Correct Berekenen: Tips en Informatie

Artikel: Persoonlijke lening berekenen

Alles wat je moet weten over het berekenen van een persoonlijke lening

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om te begrijpen hoe de lening werkt en hoe je de kosten ervan kunt berekenen.

Wat is een persoonlijke lening?

Een persoonlijke lening is een vorm van lenen waarbij je een vast bedrag leent dat je over een vooraf bepaalde periode terugbetaalt, meestal met rente. Het geleende bedrag en de rente worden in gelijke maandelijkse termijnen terugbetaald.

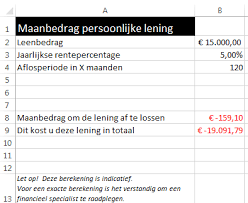
Hoe bereken je de kosten van een persoonlijke lening?

Om de kosten van een persoonlijke lening te berekenen, moet je rekening houden met verschillende factoren, waaronder:

  • Leenbedrag: Het totale bedrag dat je leent.
  • Rentevoet: Het jaarlijkse rentepercentage dat op de lening wordt toegepast.
  • Looptijd: De periode waarin je de lening terugbetaalt.

Met deze gegevens kun je gebruikmaken van online calculators of formules om de maandelijkse aflossingen en totale kosten van de lening te berekenen. Het is belangrijk om ook rekening te houden met eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Waar vind je meer informatie over het berekenen van een persoonlijke lening?

Voor gedetailleerde informatie over het berekenen van een persoonlijke lening en om verschillende aanbieders te vergelijken, kun je terecht op financiële vergelijkingswebsites of contact opnemen met banken en kredietverstrekkers. Zij kunnen je helpen bij het vinden van de beste optie die past bij jouw financiële situatie en behoeften.

Vergeet niet om altijd goed na te denken voordat je een persoonlijke lening afsluit en ervoor te zorgen dat je alle voorwaarden begrijpt voordat je akkoord gaat met de leningsovereenkomst. Zo kun je financiële verrassingen in de toekomst voorkomen.


Voordelen van het Berekenen van een Persoonlijke Lening in België

  1. Gemakkelijk te berekenen met behulp van online tools en calculators.
  2. Geeft inzicht in de maandelijkse aflossingen en totale kosten van de lening.
  3. Helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden.
  4. Biedt duidelijkheid over de looptijd en rentevoet van de lening.
  5. Kan helpen bij het plannen van financiële budgetten op lange termijn.
  6. Maakt het mogelijk om vooraf te bepalen of een persoonlijke lening betaalbaar is binnen je financiële mogelijkheden.


Zeven Nadelen van het Berekenen van een Persoonlijke Lening in België

  1. 1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.
  2. 2. Niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten.
  3. 3. Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en toekomstige leningen.
  4. 4. De verleiding om meer te lenen dan nodig kan leiden tot overmatige schuldenlast.
  5. 5. Een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten.
  6. 6. Flexibiliteit bij het wijzigen van de leenvoorwaarden is beperkt bij persoonlijke leningen.
  7. 7. Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening.

Gemakkelijk te berekenen met behulp van online tools en calculators.

Een groot voordeel van het berekenen van een persoonlijke lening is dat het gemakkelijk te doen is met behulp van online tools en calculators. Dankzij deze handige hulpmiddelen kunnen mensen snel en eenvoudig de maandelijkse aflossingen en totale kosten van een persoonlijke lening berekenen. Dit maakt het proces transparant en toegankelijk voor iedereen die overweegt om een lening af te sluiten, waardoor ze beter geïnformeerde financiële beslissingen kunnen nemen.

Geeft inzicht in de maandelijkse aflossingen en totale kosten van de lening.

Het berekenen van een persoonlijke lening geeft waardevol inzicht in zowel de maandelijkse aflossingen als de totale kosten van de lening. Door deze berekeningen uit te voeren, krijg je een duidelijk beeld van hoeveel je elke maand moet terugbetalen en wat de uiteindelijke kosten van de lening zullen zijn. Dit helpt je om je financiën beter te plannen en te beoordelen of de lening betaalbaar is op basis van je budget. Het stelt je ook in staat om verschillende leningsopties te vergelijken en de meest geschikte keuze te maken die past bij jouw financiële situatie.

Helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden.

Het berekenen van een persoonlijke lening helpt bij het vergelijken van verschillende leningsopties om de beste deal te vinden. Door de kosten en voorwaarden van verschillende leningen te berekenen en te vergelijken, kun je een weloverwogen beslissing nemen en de lening kiezen die het beste past bij jouw financiële situatie en behoeften. Op deze manier kun je ervoor zorgen dat je niet alleen de meest voordelige lening afsluit, maar ook dat je goed geïnformeerd bent over alle aspecten van de lening voordat je ermee akkoord gaat. Het berekenen van een persoonlijke lening geeft je dus de mogelijkheid om de juiste keuze te maken en financiële zekerheid te creëren.

Biedt duidelijkheid over de looptijd en rentevoet van de lening.

Het berekenen van een persoonlijke lening biedt duidelijkheid over de looptijd en rentevoet van de lening. Door vooraf de kosten en termijnen te berekenen, krijg je een goed inzicht in hoe lang het zal duren om de lening af te lossen en hoeveel rente je uiteindelijk zult betalen. Deze transparantie helpt je bij het plannen van je financiën en het nemen van weloverwogen beslissingen over het aangaan van de lening.

Kan helpen bij het plannen van financiële budgetten op lange termijn.

Het berekenen van een persoonlijke lening kan helpen bij het plannen van financiële budgetten op lange termijn. Door de kosten en aflossingen van de lening in kaart te brengen, krijg je een duidelijk beeld van hoeveel geld je maandelijks moet reserveren voor de terugbetaling. Dit helpt bij het opstellen van een realistisch budget en stelt je in staat om je financiële verplichtingen op lange termijn beter te beheren. Het plannen van financiële budgetten op lange termijn met behulp van een persoonlijke leningberekening kan bijdragen aan financiële stabiliteit en gemoedsrust.

Maakt het mogelijk om vooraf te bepalen of een persoonlijke lening betaalbaar is binnen je financiële mogelijkheden.

Het berekenen van een persoonlijke lening biedt het voordeel dat het mogelijk maakt om vooraf te bepalen of de lening betaalbaar is binnen je financiële mogelijkheden. Door de kosten en maandelijkse aflossingen van tevoren te berekenen, kun je een beter inzicht krijgen in hoe de lening zich verhoudt tot je budget en financiële situatie. Op deze manier kun je verstandige beslissingen nemen en ervoor zorgen dat je niet meer leent dan je kunt terugbetalen, waardoor financiële problemen op lange termijn worden voorkomen.

1. Hoge rentetarieven kunnen de totale kosten van de lening aanzienlijk verhogen.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is dat hoge rentetarieven de totale kosten van de lening aanzienlijk kunnen verhogen. Wanneer je een persoonlijke lening afsluit met een hoog rentepercentage, betaal je meer rente over de looptijd van de lening, waardoor de uiteindelijke kosten hoger worden. Het is daarom essentieel om goed op te letten op het rentetarief bij het afsluiten van een persoonlijke lening en te streven naar een gunstig tarief om onnodige financiële lasten te voorkomen.

2. Niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is dat niet-transparante voorwaarden en verborgen kosten kunnen leiden tot onverwachte financiële lasten. Het is essentieel om goed op de hoogte te zijn van alle voorwaarden en kosten die gepaard gaan met de lening, aangezien sommige kredietverstrekkers mogelijk extra kosten in rekening brengen die niet meteen duidelijk zijn. Hierdoor kunnen consumenten uiteindelijk geconfronteerd worden met hogere totale kosten dan ze aanvankelijk hadden verwacht, wat kan leiden tot financiële stress en moeilijkheden bij het aflossen van de lening. Het is daarom van groot belang om alle kleine lettertjes zorgvuldig door te nemen en eventuele onduidelijkheden direct met de kredietverstrekker te bespreken om verrassingen te voorkomen.

3. Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en toekomstige leningen.

Het afsluiten van een persoonlijke lening kan invloed hebben op je kredietwaardigheid en je vermogen om in de toekomst leningen te verkrijgen. Elke keer dat je een nieuwe lening afsluit, wordt dit geregistreerd bij kredietbureaus en kan het je kredietscore beïnvloeden. Als je al meerdere leningen hebt lopen of als je regelmatig nieuwe leningen afsluit, kan dit potentiële geldschieters afschrikken en hen doen twijfelen aan je financiële stabiliteit. Het is daarom belangrijk om zorgvuldig te overwegen of het afsluiten van een persoonlijke lening de beste optie is voor jouw financiële situatie en doelen op lange termijn.

4. De verleiding om meer te lenen dan nodig kan leiden tot overmatige schuldenlast.

Een belangrijk nadeel van het berekenen van een persoonlijke lening is de verleiding om meer te lenen dan strikt noodzakelijk is. Deze verleiding kan leiden tot het aangaan van een hogere schuld dan oorspronkelijk gepland, wat kan resulteren in een overmatige schuldenlast. Het is essentieel om verantwoordelijk te blijven en alleen te lenen wat echt nodig is, om financiële problemen op lange termijn te voorkomen. Het is daarom belangrijk om goed na te denken over de leenbehoeften en realistisch te blijven bij het bepalen van het leenbedrag.

5. Een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten.

Een van de nadelen van het berekenen van een persoonlijke lening is dat een lange looptijd van de lening kan resulteren in hogere totale terugbetalingskosten. Hoewel een langere looptijd kan leiden tot lagere maandelijkse aflossingen, betekent dit ook dat je uiteindelijk meer rente betaalt over de gehele periode van de lening. Het is belangrijk om te overwegen of het voordeel van lagere maandelijkse kosten opweegt tegen de extra kosten die kunnen ontstaan door een langere looptijd. Het vinden van een balans tussen betaalbaarheid op korte termijn en totale kosten op lange termijn is essentieel bij het berekenen en afsluiten van een persoonlijke lening.

6. Flexibiliteit bij het wijzigen van de leenvoorwaarden is beperkt bij persoonlijke leningen.

Een nadeel van het berekenen van een persoonlijke lening is dat de flexibiliteit bij het wijzigen van de leenvoorwaarden beperkt is. Bij persoonlijke leningen zijn de voorwaarden meestal vastgelegd in een contract dat niet gemakkelijk kan worden aangepast. Dit betekent dat als je om welke reden dan ook de leenvoorwaarden wilt wijzigen, zoals het verlagen van de maandelijkse aflossingen of het aanpassen van de looptijd, dit vaak ingewikkeld kan zijn en mogelijk extra kosten met zich mee kan brengen. Het gebrek aan flexibiliteit kan een belemmering vormen voor mensen die behoefte hebben aan meer aanpassingsmogelijkheden gedurende de looptijd van hun lening.

7. Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening.

Onjuiste berekeningen of onnauwkeurige informatie kunnen leiden tot foutieve beslissingen bij het afsluiten van een persoonlijke lening. Het is essentieel om nauwkeurig te zijn bij het berekenen van de kosten en aflossingen van een persoonlijke lening, omdat fouten kunnen resulteren in onverwachte financiële lasten en problemen met terugbetaling. Het is daarom aan te raden om zorgvuldig alle gegevens te controleren en indien nodig professioneel advies in te winnen om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een lening.