Tag, dossierkosten

lening prive

Alles wat u moet weten over het afsluiten van een privélening

Artikel over lening privé

Alles wat u moet weten over het afsluiten van een privélening

Een privélening kan een handige manier zijn om snel wat extra geld te lenen voor persoonlijke uitgaven, zoals het financieren van een renovatie, het kopen van een auto of het aflossen van andere schulden. Voordat u echter een privélening afsluit, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten ervan.

Wat is een privélening?

Een privélening is een lening die wordt verstrekt door een particuliere geldschieter, zoals een bank, kredietverstrekker of online leningsplatform. Het bedrag dat u kunt lenen, de rentevoet en de terugbetalingsvoorwaarden kunnen variëren, afhankelijk van de geldschieter en uw financiële situatie.

Belangrijke overwegingen bij het afsluiten van een privélening

Voordat u besluit om een privélening af te sluiten, zijn er enkele belangrijke zaken waarmee u rekening moet houden:

  • Rentevoet: Vergelijk de rentevoeten van verschillende geldschieters om de meest voordelige optie te vinden.
  • Voorwaarden: Lees de voorwaarden van de lening zorgvuldig door en zorg ervoor dat u begrijpt wat er wordt verwacht van u als lener.
  • Aflossingsschema: Maak een realistisch aflossingsplan dat past bij uw budget en financiële doelstellingen.

Hoe kunt u een privélening aanvragen?

Het aanvragen van een privélening kan meestal online worden gedaan via de website van de geldschieter. U moet mogelijk bepaalde documenten verstrekken, zoals bewijs van inkomen en identiteitsbewijs. Zodra uw aanvraag is goedgekeurd, ontvangt u het geleende bedrag op uw rekening.

Conclusie

Een privélening kan een handige financiële oplossing zijn voor persoonlijke behoeften, maar het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden. Door goed geïnformeerd te zijn en bewuste keuzes te maken, kunt u profiteren van de voordelen die een privélening kan bieden zonder in financiële problemen te raken.


6 Tips voor het Kiezen van een Privélening in België

  1. Vergelijk verschillende geldverstrekkers om de beste rentevoet te vinden.
  2. Let op bijkomende kosten, zoals dossierkosten en verzekeringen.
  3. Bepaal vooraf hoeveel je maandelijks kunt afbetalen om overmatige schulden te vermijden.
  4. Controleer de looptijd van de lening en kies een termijn die bij jouw financiële situatie past.
  5. Lees alle voorwaarden van het leencontract zorgvuldig door voordat je tekent.
  6. Wees eerlijk over je financiële situatie om problemen in de toekomst te voorkomen.

Vergelijk verschillende geldverstrekkers om de beste rentevoet te vinden.

Het is verstandig om verschillende geldverstrekkers te vergelijken om de beste rentevoet te vinden bij het afsluiten van een privélening. Door tarieven en voorwaarden van verschillende aanbieders te vergelijken, kunt u de meest voordelige optie selecteren die past bij uw financiële situatie. Het kiezen van een geldschieter met een lagere rentevoet kan u helpen om kosten te besparen en uw lening op een meer betaalbare manier terug te betalen. Het loont altijd de moeite om goed onderzoek te doen voordat u zich verbindt aan een leningsovereenkomst.

Let op bijkomende kosten, zoals dossierkosten en verzekeringen.

Bij het afsluiten van een privélening is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals dossierkosten en verplichte verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bepaal vooraf hoeveel je maandelijks kunt afbetalen om overmatige schulden te vermijden.

Het is essentieel om vooraf te bepalen hoeveel u maandelijks kunt afbetalen bij het afsluiten van een privélening, om te voorkomen dat u in overmatige schulden terechtkomt. Door realistisch te kijken naar uw financiële situatie en een duidelijk aflossingsplan op te stellen, kunt u ervoor zorgen dat de lening binnen uw budget past en dat u niet in financiële moeilijkheden komt. Het is verstandig om alleen een lening af te sluiten die u comfortabel kunt terugbetalen, zodat u uw financiële gezondheid op lange termijn kunt behouden.

Controleer de looptijd van de lening en kies een termijn die bij jouw financiële situatie past.

Het is essentieel om de looptijd van de lening te controleren en een termijn te kiezen die aansluit bij jouw financiële situatie. Door een realistische terugbetalingstermijn te kiezen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je niet in financiële problemen komt. Het is belangrijk om een balans te vinden tussen het aflossen van de lening binnen een redelijke termijn en het vermijden van te hoge maandelijkse lasten. Door zorgvuldig te overwegen welke looptijd het beste past bij jouw budget en financiële doelen, kun je verstandige beslissingen nemen bij het afsluiten van een privélening.

Lees alle voorwaarden van het leencontract zorgvuldig door voordat je tekent.

Het is van essentieel belang om alle voorwaarden van het leencontract zorgvuldig door te lezen voordat u uw handtekening zet. Door grondig te begrijpen wat er in het contract staat, kunt u eventuele verborgen kosten, rentevoeten en terugbetalingsvoorwaarden identificeren. Op die manier voorkomt u verrassingen en kunt u een weloverwogen beslissing nemen over het afsluiten van de privélening. Het naleven van deze tip kan helpen om financiële problemen en onverwachte situaties in de toekomst te vermijden.

Wees eerlijk over je financiële situatie om problemen in de toekomst te voorkomen.

Het is van essentieel belang om eerlijk te zijn over je financiële situatie wanneer je een privélening afsluit. Door transparant te zijn over je inkomsten, uitgaven en eventuele andere leningen die je hebt, kun je problemen in de toekomst voorkomen. Geldschieters kunnen je alleen de juiste lening aanbieden en passende voorwaarden stellen als ze een duidelijk beeld hebben van je financiële positie. Eerlijkheid duurt het langst en kan helpen om financiële stress en onvoorziene complicaties te vermijden tijdens de looptijd van de lening.
rentevoet lening kbc

Alles wat u moet weten over de rentevoet voor leningen bij KBC

Artikel: Rentevoet lening KBC

Rentevoet lening KBC: Wat u moet weten

Als u op zoek bent naar een lening bij KBC, is de rentevoet een belangrijke factor om rekening mee te houden. De rentevoet bepaalt immers hoeveel u uiteindelijk zult betalen voor het geleende bedrag.

Bij KBC kunnen de rentevoeten variëren afhankelijk van het type lening dat u aanvraagt. Of u nu een persoonlijke lening, een hypothecaire lening of een autolening nodig heeft, het is belangrijk om de voorwaarden en tarieven grondig te onderzoeken voordat u een beslissing neemt.

Het is ook goed om te weten dat de rentevoet kan worden beïnvloed door verschillende factoren, zoals uw kredietwaardigheid, het geleende bedrag en de looptijd van de lening. Hoe gunstiger uw financiële situatie, hoe lager de rentevoet die u kunt krijgen.

Als u meer wilt weten over de rentevoeten voor leningen bij KBC en welk type lening het beste bij uw behoeften past, kunt u altijd contact opnemen met een adviseur van KBC. Zij kunnen u helpen bij het vinden van de juiste lening met een rentevoet die voor u betaalbaar is.

Kortom, voordat u beslist om een lening aan te gaan bij KBC, is het verstandig om goed geïnformeerd te zijn over de rentevoeten en alle andere voorwaarden die van toepassing zijn. Op die manier kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en behoeften.


7 Tips om de Beste Rentevoet voor je KBC Lening te Vinden

  1. Vergelijk rentevoeten van leningen bij KBC met andere banken om de beste deal te vinden.
  2. Let op eventuele bijkomende kosten en voorwaarden naast de rentevoet van de lening.
  3. Zorg ervoor dat je de leningvoorwaarden volledig begrijpt voordat je een beslissing neemt.
  4. Overweeg om te onderhandelen over de rentevoet, vooral als je een goede kredietgeschiedenis hebt.
  5. Houd rekening met de looptijd van de lening bij het kiezen van een rentevoet die bij je financiële situatie past.
  6. Blijf op de hoogte van eventuele wijzigingen in rentevoeten en herzie indien nodig je leningovereenkomst.
  7. Raadpleeg een financieel adviseur als je twijfels hebt over welke rentevoet het meest geschikt is voor jouw situatie.

Vergelijk rentevoeten van leningen bij KBC met andere banken om de beste deal te vinden.

Het is verstandig om de rentevoeten van leningen bij KBC te vergelijken met die van andere banken om de beste deal te vinden. Door verschillende opties te onderzoeken en de rentetarieven van diverse financiële instellingen te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op uw lening. Het loont altijd de moeite om uw opties te bekijken en te streven naar de meest gunstige voorwaarden voor uw lening bij KBC of elders.

Let op eventuele bijkomende kosten en voorwaarden naast de rentevoet van de lening.

Het is belangrijk om aandacht te besteden aan eventuele bijkomende kosten en voorwaarden naast de rentevoet van de lening bij KBC. Naast de rentevoet kunnen er ook andere kosten zoals dossierkosten, verzekeringspremies of administratieve kosten van toepassing zijn. Het is essentieel om deze extra kosten en voorwaarden te begrijpen en in overweging te nemen bij het evalueren van de totale kosten van de lening. Door volledig op de hoogte te zijn van alle aspecten van de lening, kunt u een weloverwogen beslissing nemen die past bij uw financiële situatie en behoeften.

Zorg ervoor dat je de leningvoorwaarden volledig begrijpt voordat je een beslissing neemt.

Het is van essentieel belang om ervoor te zorgen dat je de leningvoorwaarden volledig begrijpt voordat je een beslissing neemt over een lening bij KBC. Door de voorwaarden grondig door te nemen, inclusief de rentevoet, aflossingstermijnen en eventuele bijkomende kosten, kun je een goed geïnformeerde keuze maken die aansluit bij je financiële situatie en behoeften. Het begrijpen van alle aspecten van de lening zal je helpen om verrassingen te voorkomen en ervoor te zorgen dat je de lening succesvol kunt afbetalen zonder onverwachte obstakels tegen te komen.

Overweeg om te onderhandelen over de rentevoet, vooral als je een goede kredietgeschiedenis hebt.

Overweeg om te onderhandelen over de rentevoet bij het afsluiten van een lening bij KBC, vooral als u een goede kredietgeschiedenis heeft. Met een positieve financiële reputatie kunt u mogelijk gunstigere voorwaarden bedingen en een lagere rentevoet krijgen, wat kan resulteren in lagere totale kosten voor uw lening. Het loont dus zeker de moeite om te kijken of u kunt profiteren van uw goede kredietwaardigheid en zo de financiële lasten van uw lening te verlichten.

Houd rekening met de looptijd van de lening bij het kiezen van een rentevoet die bij je financiële situatie past.

Bij het kiezen van een rentevoet voor een lening bij KBC is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt hoe lang u aan de lening gebonden bent en heeft invloed op de totale kosten die u zult betalen. Een lagere rentevoet kan aantrekkelijk lijken, maar als dit gepaard gaat met een langere looptijd, kunnen de totale kosten uiteindelijk hoger uitvallen. Daarom is het belangrijk om een rentevoet te kiezen die niet alleen gunstig is op korte termijn, maar ook past bij uw financiële situatie op lange termijn.

Blijf op de hoogte van eventuele wijzigingen in rentevoeten en herzie indien nodig je leningovereenkomst.

Het is verstandig om op de hoogte te blijven van eventuele wijzigingen in rentevoeten, vooral wanneer u een lening heeft bij KBC. Als de rentevoeten dalen, kan het gunstig zijn om uw leningovereenkomst te herzien en mogelijk te profiteren van lagere kosten. Aan de andere kant, als de rentevoeten stijgen, kan het raadzaam zijn om uw leningvoorwaarden opnieuw te evalueren en mogelijke aanpassingen te overwegen om financiële verrassingen in de toekomst te voorkomen. Het regelmatig controleren van rentevoeten en het aanpassen van uw leningovereenkomst indien nodig, kan u helpen om uw financiële situatie optimaal te beheren.

Raadpleeg een financieel adviseur als je twijfels hebt over welke rentevoet het meest geschikt is voor jouw situatie.

Raadpleeg een financieel adviseur als je twijfels hebt over welke rentevoet het meest geschikt is voor jouw situatie. Een financieel adviseur kan je helpen om de complexe wereld van leningen en rentevoeten beter te begrijpen en kan je begeleiden bij het maken van een weloverwogen beslissing die aansluit bij jouw financiële behoeften en doelen. Het is altijd verstandig om professioneel advies in te winnen voordat je een belangrijke financiële verplichting aangaat, zoals het afsluiten van een lening bij KBC.

berekening rente lening

Berekening van Rente bij het Afsluiten van een Lening

Artikel: Berekening Rente Lening

Berekening van Rente op een Lening

Wanneer u een lening afsluit, is het belangrijk om te begrijpen hoe de rente op die lening wordt berekend. De rente die u betaalt, is een vergoeding voor het gebruik van het geleende geld en vormt een belangrijk onderdeel van de totale kosten van de lening.

De meest voorkomende methode om rente op een lening te berekenen is met behulp van het jaarlijkse rentepercentage. Dit percentage wordt toegepast op het openstaande saldo van de lening en bepaalt hoeveel rente u elke periode moet betalen.

De formule voor het berekenen van de rente op een lening is als volgt:

Rentebedrag = Openstaand Saldo x Jaarlijks Rentepercentage

Stel dat u bijvoorbeeld een lening heeft van €10.000 met een jaarlijks rentepercentage van 5%. Als u aan het einde van het eerste jaar nog €9.000 verschuldigd bent, bedraagt de rente die u moet betalen:

Rentebedrag = €9.000 x 0,05 = €450

Houd er rekening mee dat bij sommige leningen ook andere factoren kunnen meespelen bij de berekening van de rente, zoals eventuele kosten of boetes voor vervroegde aflossing. Het is daarom altijd verstandig om goed naar de voorwaarden van uw lening te kijken en eventueel advies in te winnen bij een financieel expert.

Door inzicht te hebben in hoe de rente op uw lening wordt berekend, kunt u beter plannen en begrijpen hoeveel geld u uiteindelijk zult moeten terugbetalen. Het is essentieel om verstandige financiële beslissingen te nemen en ervoor te zorgen dat u zich bewust bent van alle kosten die gepaard gaan met het lenen van geld.


Vijf Essentiële Tips voor het Berekenen van de Rente op een Lening

  1. Controleer de rentevoet voordat je een lening afsluit.
  2. Bereken de totale kosten van de lening inclusief rente.
  3. Houd rekening met eventuele extra kosten zoals dossierkosten.
  4. Vergelijk verschillende leningsopties om de beste rente te vinden.
  5. Wees op tijd met het terugbetalen van de lening om extra rentekosten te vermijden.

Controleer de rentevoet voordat je een lening afsluit.

Het is van essentieel belang om de rentevoet te controleren voordat u een lening afsluit. De rentevoet bepaalt namelijk hoeveel rente u uiteindelijk zult moeten betalen over het geleende bedrag. Door de rentevoet zorgvuldig te bekijken en te vergelijken bij verschillende kredietverstrekkers, kunt u een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor uw financiële situatie. Het is verstandig om niet alleen naar het jaarlijkse rentepercentage te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Een grondige controle van de rentevoet helpt u om onaangename verrassingen te voorkomen en ervoor te zorgen dat u een lening afsluit die past bij uw behoeften en budget.

Bereken de totale kosten van de lening inclusief rente.

Een belangrijke tip bij het berekenen van de rente op een lening is om de totale kosten van de lening inclusief rente te overwegen. Door niet alleen naar het geleende bedrag en het rentepercentage te kijken, maar ook naar de totale kosten die u gedurende de looptijd van de lening zult betalen, krijgt u een duidelijker beeld van wat de lening uiteindelijk zal kosten. Het is verstandig om vooraf een berekening te maken van deze totale kosten, zodat u goed geïnformeerd bent en weloverwogen beslissingen kunt nemen over het afsluiten van een lening.

Houd rekening met eventuele extra kosten zoals dossierkosten.

Bij het berekenen van de rente op een lening is het belangrijk om rekening te houden met eventuele extra kosten, zoals dossierkosten. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen en dienen daarom niet over het hoofd gezien te worden. Door ook deze extra kosten mee te nemen in uw financiële planning, kunt u een nauwkeuriger beeld krijgen van de totale kosten van de lening en beter voorbereid zijn op de financiële verplichtingen die gepaard gaan met het lenen van geld. Het is verstandig om alle aspecten van de lening, inclusief eventuele extra kosten, zorgvuldig te overwegen voordat u een beslissing neemt.

Vergelijk verschillende leningsopties om de beste rente te vinden.

Het is verstandig om verschillende leningsopties te vergelijken om de beste rente te vinden. Door verschillende leningen te analyseren en de rentetarieven te vergelijken, kunt u een weloverwogen beslissing nemen over welke lening het meest voordelig is voor uw situatie. Het kiezen van een lening met een lagere rente kan op de lange termijn aanzienlijke besparingen opleveren en u helpen om de totale kosten van de lening te verlagen. Neem de tijd om verschillende aanbieders te onderzoeken en vraag offertes aan, zodat u de beste rente kunt vinden die past bij uw financiële behoeften.

Wees op tijd met het terugbetalen van de lening om extra rentekosten te vermijden.

Het is van essentieel belang om op tijd te zijn met het terugbetalen van uw lening om extra rentekosten te vermijden. Door de lening volgens het afgesproken schema af te lossen, voorkomt u dat de openstaande schuld groter wordt en dat u meer rente moet betalen. Het is verstandig om uw financiën goed te beheren en ervoor te zorgen dat u altijd op de hoogte bent van de vervaldatums van uw leningen. Door tijdig terug te betalen, kunt u niet alleen geld besparen, maar ook uw kredietwaardigheid behouden en verdere financiële problemen voorkomen.

renteberekening lening

Alles wat u moet weten over renteberekening bij een lening

Renteberekening lening

Renteberekening lening: Hoe werkt het?

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de renteberekening werkt. De rente die u betaalt op een lening is een vergoeding die de geldverstrekker ontvangt voor het ter beschikking stellen van het geleende bedrag. Het is dus essentieel om te weten hoe deze rente wordt berekend en welke factoren hierbij een rol spelen.

Factoren die de rente beïnvloeden

De rente op een lening kan variëren op basis van verschillende factoren, waaronder:

  • Hoogte van het geleende bedrag: Over het algemeen geldt dat hoe hoger het geleende bedrag is, hoe hoger de rente zal zijn.
  • Looptijd van de lening: Een langere looptijd kan leiden tot een hogere rente, omdat de geldverstrekker gedurende een langere periode risico loopt.
  • Kredietwaardigheid van de lener: Leners met een betere kredietgeschiedenis en financiële stabiliteit kunnen in aanmerking komen voor lagere rentetarieven.
  • Marktomstandigheden: De algemene economische situatie en markttrends kunnen ook van invloed zijn op de hoogte van de rente.

Hoe wordt de rente berekend?

De meest voorkomende methode voor het berekenen van de rente op een lening is door middel van samengestelde interest. Hierbij wordt de rente berekend over zowel het oorspronkelijke geleende bedrag als over eventueel reeds betaalde rente. Dit kan resulteren in aanzienlijke kosten over de gehele looptijd van de lening.

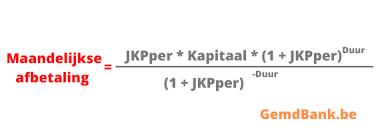
Het exacte bedrag aan rente dat u betaalt, kan worden bepaald aan de hand van een formule waarin onder andere het jaarlijkse rentepercentage, het aantal termijnen en het geleende bedrag worden meegenomen. Het is verstandig om deze berekeningen goed te begrijpen voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan.

Besluit

Een goed begrip van hoe de renteberekening bij leningen werkt, kan u helpen om weloverwogen financiële beslissingen te nemen. Zorg ervoor dat u alle relevante informatie begrijpt voordat u zich verbindt tot een lening, zodat u vol vertrouwen kunt bouwen aan uw financiële toekomst.


7 Tips voor het Berekenen van de Rente op een Lening in België

  1. Begrijp het rentetarief en de berekeningsmethode van de lening.
  2. Controleer of de rente vast of variabel is.
  3. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  4. Vergelijk verschillende leningaanbieders om de beste rente te vinden.
  5. Bereken de totale kosten van de lening inclusief rente over de hele looptijd.
  6. Maak gebruik van online tools en calculators voor renteberekening van leningen.
  7. Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Begrijp het rentetarief en de berekeningsmethode van de lening.

Het is essentieel om het rentetarief en de berekeningsmethode van een lening te begrijpen. Door inzicht te hebben in hoe de rente wordt vastgesteld en berekend, kunt u beter anticiperen op de kosten en financiële verplichtingen die gepaard gaan met de lening. Het kennen van het rentetarief en de berekeningsmethode stelt u in staat om weloverwogen beslissingen te nemen en zorgt ervoor dat u niet voor onverwachte verrassingen komt te staan tijdens de looptijd van de lening.
Controleer of de rente vast of variabel is.

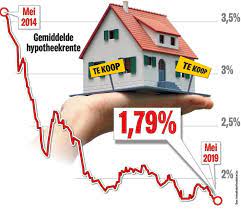
Bij het berekenen van de rente op een lening is het essentieel om te controleren of de rente vast of variabel is. Een vaste rente blijft gedurende de gehele looptijd van de lening constant, wat betekent dat uw maandelijkse aflossingen consistent zullen zijn. Aan de andere kant kan een variabele rente fluctueren op basis van marktomstandigheden, waardoor uw aflossingen kunnen veranderen. Het is belangrijk om te begrijpen welk type rente van toepassing is op uw lening, zodat u zich kunt voorbereiden op eventuele wijzigingen en een weloverwogen financiële planning kunt maken.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het berekenen van de rente op een lening is het belangrijk om ook rekening te houden met bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom niet over het hoofd te worden gezien. Door vooraf goed inzicht te krijgen in alle mogelijke bijkomende kosten, kunt u een realistische inschatting maken van de totale financiële verplichtingen die gepaard gaan met het aangaan van een lening.

Vergelijk verschillende leningaanbieders om de beste rente te vinden.

Het vergelijken van verschillende leningaanbieders is een slimme tip om de beste rente te vinden bij het afsluiten van een lening. Door offertes en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u inzicht krijgen in welke aanbieder de meest gunstige rentetarieven en voorwaarden biedt die aansluiten bij uw financiële behoeften. Het loont de moeite om grondig onderzoek te doen en verschillende opties te overwegen voordat u een definitieve beslissing neemt, zodat u uiteindelijk kunt profiteren van een lening met de meest voordelige rente en gunstige voorwaarden.

Bereken de totale kosten van de lening inclusief rente over de hele looptijd.

Een belangrijke tip bij het berekenen van de rente op een lening is om de totale kosten van de lening, inclusief rente over de hele looptijd, in overweging te nemen. Door vooraf de totale kosten te berekenen, krijgt u een duidelijk beeld van hoeveel de lening uiteindelijk zal kosten en kunt u beter inschatten of deze financiële verplichting binnen uw budget past. Het is essentieel om niet alleen naar het maandelijkse aflossingsbedrag te kijken, maar ook naar het totale bedrag dat u aan rente zult betalen gedurende de gehele looptijd van de lening. Dit helpt u om een weloverwogen beslissing te nemen en eventuele verrassingen in de toekomst te voorkomen.

Maak gebruik van online tools en calculators voor renteberekening van leningen.

Een handige tip om in gedachten te houden bij het berekenen van rente op leningen is om gebruik te maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. Deze handige hulpmiddelen kunnen u helpen om snel en nauwkeurig de rentekosten voor verschillende leenscenario’s te berekenen, waardoor u een beter inzicht krijgt in de totale kosten van de lening. Door online tools te gebruiken voor renteberekening kunt u efficiënter financiële beslissingen nemen en ervoor zorgen dat u goed geïnformeerd bent voordat u een lening afsluit.

Wees voorzichtig met het aangaan van leningen met hoge rentetarieven.

Het is belangrijk om voorzichtig te zijn bij het aangaan van leningen met hoge rentetarieven. Hoge rentetarieven kunnen leiden tot aanzienlijke extra kosten over de looptijd van de lening. Het is verstandig om goed te onderzoeken en te overwegen of de rente die wordt aangeboden redelijk is en past binnen uw financiële mogelijkheden. Het vermijden van leningen met extreem hoge rentetarieven kan u helpen om financiële problemen in de toekomst te voorkomen en uw algehele financiële gezondheid te beschermen.

lening voor woning

Alles wat u moet weten over het afsluiten van een lening voor uw woning

Lening voor Woning: Financieringsopties voor het Kopen van een Huis

Lening voor Woning: Financieringsopties voor het Kopen van een Huis

Het kopen van een huis is een grote stap in iemands leven, en vaak vereist dit een aanzienlijke financiële investering. Voor veel mensen is het afsluiten van een lening voor woning de meest haalbare manier om hun droomhuis te verwerven. Er zijn verschillende financieringsopties beschikbaar die huizenkopers kunnen helpen bij het verkrijgen van de nodige middelen om een woning te kopen.

Hypothecaire leningen

Een veelvoorkomende vorm van lening voor woning is de hypothecaire lening. Met deze lening kan de koper een huis kopen door het onroerend goed als onderpand aan de geldverstrekker te geven. De lening wordt meestal over een lange periode terugbetaald, vaak met maandelijkse aflossingen die zowel rente als kapitaal omvatten.

Lenen bij de bank

Banken bieden ook verschillende leningsproducten aan die specifiek zijn ontworpen voor woningfinanciering. Deze leningen kunnen variëren in termijnen, rentetarieven en andere voorwaarden, afhankelijk van de financiële situatie van de koper en het type huis dat wordt gekocht.

Overheidssteun

Sommige overheden bieden ook steun aan huizenkopers in de vorm van subsidies of belastingvoordelen. Deze programma’s kunnen helpen bij het verminderen van de financiële lasten die gepaard gaan met het kopen van een huis en kunnen huizenkopers stimuleren om hun eerste woning te verwerven.

Al met al zijn er verschillende financieringsopties beschikbaar voor mensen die op zoek zijn naar een lening voor woning om hun droomhuis te kopen. Het is belangrijk om goed geïnformeerd te zijn over de verschillende mogelijkheden en om advies in te winnen bij financiële experts voordat u zich verbindt aan een bepaalde leningsvorm.


9 Tips voor het Kiezen van een Woninglening in België

  1. Vergelijk verschillende leningaanbieders om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een lening.
  3. Zorg ervoor dat je de leningsvoorwaarden volledig begrijpt voordat je tekent.
  4. Overweeg om een deel van de aankoopprijs zelf te financieren om de leningslast te verlichten.
  5. Hou rekening met eventuele kosten voor schuldsaldoverzekeringen of andere verplichte verzekeringen.
  6. Informeer naar mogelijke premies of subsidies voor energiezuinige woningen bij het afsluiten van een lening.
  7. Denk aan extra kosten zoals verbouwingen of herstellingswerken bij het bepalen van het leenbedrag.
  8. Wees realistisch over wat je maandelijks kan aflossen en kies een lening die binnen jouw budget past.
  9. Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw woondromen.

Vergelijk verschillende leningaanbieders om de beste rentetarieven te vinden.

Een belangrijke tip bij het afsluiten van een lening voor woning is om verschillende leningaanbieders te vergelijken om de beste rentetarieven te vinden. Door verschillende aanbieders te onderzoeken en de rentevoorwaarden te vergelijken, kunt u geld besparen op de lange termijn en een lening vinden die het beste aansluit bij uw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen voordat u zich verbindt aan een specifieke leningsovereenkomst, zodat u zeker weet dat u de meest gunstige voorwaarden krijgt voor uw woningfinanciering.

Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een lening.

Bij het afsluiten van een lening voor woning is het essentieel om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten die gepaard gaan met het afsluiten van een lening, zodat u een realistische inschatting kunt maken van de totale financiële verplichtingen die komen kijken bij het kopen van een huis.

Zorg ervoor dat je de leningsvoorwaarden volledig begrijpt voordat je tekent.

Het is van cruciaal belang om ervoor te zorgen dat je de leningsvoorwaarden volledig begrijpt voordat je jouw handtekening zet. Door de tijd te nemen om alle details van de lening te begrijpen, zoals de rentevoet, aflossingstermijnen en eventuele bijkomende kosten, kun je ervoor zorgen dat je financieel goed voorbereid bent en geen verrassingen tegenkomt tijdens het afbetalen van de lening voor je woning. Het is verstandig om vragen te stellen en indien nodig professioneel advies in te winnen om ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie.

Overweeg om een deel van de aankoopprijs zelf te financieren om de leningslast te verlichten.

Een nuttige tip bij het afsluiten van een lening voor een woning is om te overwegen om een deel van de aankoopprijs zelf te financieren. Door zelf een deel van het benodigde bedrag in te brengen, kunt u de leningslast verlichten en mogelijk gunstigere voorwaarden bedingen bij de geldverstrekker. Dit kan niet alleen helpen om de maandelijkse aflossingen te verlagen, maar ook om de totale kosten van de lening te verminderen. Het is verstandig om uw financiële situatie zorgvuldig te evalueren en te bekijken hoeveel eigen middelen u kunt inbrengen bij het kopen van een huis, zodat u een weloverwogen beslissing kunt nemen over het financieren van uw woning.

Hou rekening met eventuele kosten voor schuldsaldoverzekeringen of andere verplichte verzekeringen.

Bij het afsluiten van een lening voor woning is het belangrijk om rekening te houden met eventuele kosten voor schuldsaldoverzekeringen of andere verplichte verzekeringen. Deze verzekeringen kunnen een extra financiële last vormen bovenop de lening en dienen ter bescherming van zowel de kredietnemer als de geldverstrekker. Het is essentieel om deze kosten in overweging te nemen bij het plannen van de totale financiering voor de aankoop van een huis, zodat er geen verrassingen ontstaan tijdens het aflossingsproces.

Informeer naar mogelijke premies of subsidies voor energiezuinige woningen bij het afsluiten van een lening.

Bij het afsluiten van een lening voor een woning is het verstandig om te informeren naar mogelijke premies of subsidies voor energiezuinige woningen. Steeds meer overheden en instanties bieden financiële voordelen aan huizenkopers die investeren in energie-efficiënte maatregelen, zoals isolatie, zonnepanelen of energiezuinige toestellen. Door gebruik te maken van deze premies of subsidies kunnen huizenkopers niet alleen besparen op hun energierekeningen, maar ook profiteren van extra financiële ondersteuning bij de aankoop van een duurzame woning. Het loont dus zeker de moeite om deze mogelijkheden te verkennen en te benutten bij het regelen van een lening voor een woning.

Denk aan extra kosten zoals verbouwingen of herstellingswerken bij het bepalen van het leenbedrag.

Bij het bepalen van het leenbedrag voor een woninglening is het belangrijk om rekening te houden met extra kosten zoals verbouwingen of herstellingswerken. Deze bijkomende uitgaven kunnen aanzienlijk bijdragen aan de totale kosten van het kopen van een huis en dienen daarom in overweging te worden genomen bij het vaststellen van het benodigde leenbedrag. Het is verstandig om een realistische inschatting te maken van alle mogelijke extra kosten die gepaard gaan met het bezitten en onderhouden van een woning, zodat men niet voor onverwachte financiële verrassingen komt te staan.

Wees realistisch over wat je maandelijks kan aflossen en kies een lening die binnen jouw budget past.

Het is essentieel om realistisch te zijn over wat je maandelijks kunt aflossen bij het afsluiten van een lening voor een woning. Het is verstandig om een lening te kiezen die binnen jouw budget past, zodat je financiële stabiliteit behoudt en niet in de problemen komt met betalingsverplichtingen. Door zorgvuldig te overwegen hoeveel je comfortabel kunt besteden aan leningaflossingen, kun je ervoor zorgen dat het kopen van een huis een positieve en haalbare stap is in jouw financiële planning.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw woondromen.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw woondromen. Een financieel adviseur kan je helpen bij het begrijpen van de verschillende financieringsopties voor een lening voor woning en kan advies op maat bieden dat aansluit bij jouw specifieke financiële situatie en woondoelen. Het is verstandig om professioneel advies in te winnen om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het kopen van een huis en het afsluiten van een lening die past bij jouw behoeften en mogelijkheden.

online lening aanvragen

Eenvoudig en Snel Geld Lenen: Online Lening Aanvragen in België

Online lening aanvragen

Online lening aanvragen: gemakkelijk en snel geld lenen

Steeds meer mensen kiezen ervoor om online een lening aan te vragen. Het gemak en de snelheid waarmee dit kan worden gedaan, maken het een aantrekkelijke optie voor wie op zoek is naar financiële ondersteuning. Of je nu een persoonlijke lening nodig hebt voor onvoorziene uitgaven of een autolening wilt afsluiten, het online aanvragen van een lening biedt verschillende voordelen.

Voordelen van online lening aanvragen

Gemak: Met slechts een paar klikken kun je vanuit het comfort van je eigen huis een lening aanvragen. Er is geen fysiek bezoek aan een bankfiliaal nodig, wat tijd en moeite bespaart.

Snelheid: Online leningaanvragen worden vaak snel verwerkt, waardoor je binnen korte tijd weet of je aanvraag is goedgekeurd.

Vergelijking: Op het internet kun je eenvoudig verschillende leningsopties vergelijken om de beste voorwaarden en tarieven te vinden die aansluiten bij jouw behoeften.

Hoe werkt het?

Het proces van online een lening aanvragen is over het algemeen eenvoudig en transparant. Je vult een digitaal formulier in met je persoonlijke gegevens, financiële situatie en het gewenste leenbedrag. Vervolgens wordt je aanvraag beoordeeld door de geldverstrekker, die op basis daarvan beslist of je in aanmerking komt voor de lening.

Tips bij online leningaanvraag

– Zorg ervoor dat je alle benodigde documenten bij de hand hebt, zoals identiteitsbewijs, loonstrookjes en bewijs van adres.

– Vergelijk verschillende geldverstrekkers om de beste deal te vinden die past bij jouw financiële situatie.

– Lees altijd goed de voorwaarden en tarieven voordat je akkoord gaat met de lening.

Kortom, het online aanvragen van een lening biedt gemak, snelheid en transparantie voor wie op zoek is naar financiële ondersteuning. Door slim te vergelijken en goed geïnformeerd te zijn, kun je op een verantwoorde manier geld lenen via het internet.


8 Essentiële Tips voor het Aanvragen van een Online Lening in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bijkomende kosten zoals dossierkosten.
  3. Controleer of de kredietverstrekker betrouwbaar is en over de nodige vergunningen beschikt.
  4. Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening aanvraagt.
  5. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te vermijden.
  6. Zorg ervoor dat je alle vereiste documenten bij de hand hebt wanneer je een online lening aanvraagt.
  7. Wees voorzichtig met het delen van persoonlijke gegevens en controleer altijd de beveiliging van de website.
  8. Neem de tijd om goed na te denken voordat je een lening afsluit en ga niet overhaast te werk.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een belangrijke tip bij het online aanvragen van een lening is om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden. Door verschillende leningsopties te onderzoeken en te vergelijken, kun je de geldverstrekker selecteren die tarieven en voorwaarden biedt die het beste aansluiten bij jouw financiële behoeften en mogelijkheden. Het vergelijken van kredietverstrekkers stelt je in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat je een lening afsluit die gunstig is voor jou op de lange termijn.

Let op de rentevoet en bijkomende kosten zoals dossierkosten.

Bij het online aanvragen van een lening is het belangrijk om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten, zoals dossierkosten. De rentevoet bepaalt uiteindelijk hoeveel je in totaal zult terugbetalen voor de lening, dus het is essentieel om deze goed te vergelijken tussen verschillende geldverstrekkers. Daarnaast kunnen bijkomende kosten, zoals dossierkosten, de uiteindelijke kostprijs van de lening beïnvloeden. Door goed op te letten en alle kosten in overweging te nemen, kun je een weloverwogen beslissing nemen bij het kiezen van een lening die past bij jouw financiële situatie.

Controleer of de kredietverstrekker betrouwbaar is en over de nodige vergunningen beschikt.

Bij het online aanvragen van een lening is het essentieel om te controleren of de kredietverstrekker betrouwbaar is en over de nodige vergunningen beschikt. Het is belangrijk om zorgvuldig te selecteren met wie je financiële transacties aangaat, om te voorkomen dat je slachtoffer wordt van oplichting of onethische praktijken. Door de geloofwaardigheid en legitimiteit van de geldverstrekker te verifiëren, kun je met een gerust hart een lening aanvragen en ervoor zorgen dat je financiële belangen goed beschermd zijn.

Lees alle voorwaarden en kleine lettertjes grondig door voordat je een lening aanvraagt.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat je een lening aanvraagt. Door grondig te begrijpen wat er in de voorwaarden staat, voorkom je verrassingen en onaangename situaties in de toekomst. Let op eventuele verborgen kosten, rentetarieven en terugbetalingsvoorwaarden om ervoor te zorgen dat je volledig op de hoogte bent van de verplichtingen die gepaard gaan met de lening. Een goed begrip van de voorwaarden zal je helpen weloverwogen beslissingen te nemen en financiële problemen te voorkomen.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te vermijden.

Het is essentieel om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het online aanvragen van een lening, om zo financiële problemen te vermijden. Door realistisch te zijn over je financiële situatie en een aflossingsplan op te stellen dat past binnen je budget, kun je voorkomen dat je in de toekomst in de problemen komt. Het is belangrijk om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je de lening op een verantwoorde manier kunt aflossen en financiële stabiliteit kunt behouden.

Zorg ervoor dat je alle vereiste documenten bij de hand hebt wanneer je een online lening aanvraagt.

Het is van essentieel belang om ervoor te zorgen dat je alle vereiste documenten bij de hand hebt wanneer je een online lening aanvraagt. Door vooraf je identiteitsbewijs, loonstrookjes en bewijs van adres gereed te hebben, voorkom je vertragingen in het aanvraagproces en vergroot je de kans op een snelle goedkeuring van je lening. Het hebben van alle benodigde documenten paraat zorgt voor een vlotte en efficiënte afhandeling van je leningaanvraag, waardoor je snel toegang kunt krijgen tot de financiële ondersteuning die je nodig hebt.

Wees voorzichtig met het delen van persoonlijke gegevens en controleer altijd de beveiliging van de website.

Bij het online aanvragen van een lening is het essentieel om voorzichtig te zijn met het delen van persoonlijke gegevens en om altijd de beveiliging van de website te controleren. Het is belangrijk om alleen informatie te verstrekken aan betrouwbare en geverifieerde geldverstrekkers om je privacy en veiligheid te waarborgen. Controleer of de website een geldig SSL-certificaat heeft en kijk naar eventuele beveiligingsbadges of -logo’s om ervoor te zorgen dat je gegevens veilig worden verwerkt. Door waakzaam te zijn en op te letten op mogelijke risico’s, kun je met vertrouwen online een lening aanvragen en je financiële behoeften vervullen.

Neem de tijd om goed na te denken voordat je een lening afsluit en ga niet overhaast te werk.

Het is van essentieel belang om goed na te denken voordat je een lening afsluit en niet overhaast te werk te gaan. Neem de tijd om de voorwaarden en tarieven van verschillende leningsopties zorgvuldig te vergelijken, zodat je een weloverwogen beslissing kunt nemen die aansluit bij jouw financiële situatie. Het is verstandig om de mogelijke impact van de lening op je financiën te evalueren en ervoor te zorgen dat je de maandelijkse aflossingen comfortabel kunt dragen. Door rustig en doordacht te werk te gaan, kun je voorkomen dat je in financiële problemen komt en kun je met vertrouwen een lening aanvragen die past bij jouw behoeften.

lening simuleren belfius

Simuleer uw lening bij Belfius voor een helder financieel overzicht

Lening Simuleren bij Belfius

Lening Simuleren bij Belfius

Als u overweegt om een lening af te sluiten, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties die beschikbaar zijn. Bij Belfius kunt u eenvoudig een lening simuleren om een duidelijk beeld te krijgen van de mogelijke kosten en voorwaarden.

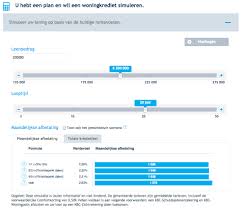
Bij het simuleren van een lening bij Belfius kunt u aangeven welk bedrag u wenst te lenen en over welke periode u de lening wilt terugbetalen. Op basis van deze informatie zal de simulator van Belfius u een overzicht geven van de maandelijkse aflossingen, de totale kosten en de rentevoet.

Het gebruik van de leningsimulator bij Belfius is geheel vrijblijvend en geeft u de mogelijkheid om verschillende scenario’s te bekijken voordat u daadwerkelijk besluit om een lening aan te vragen. Door vooraf een simulatie uit te voeren, kunt u beter inschatten wat de financiële impact zal zijn en welk type lening het beste bij uw persoonlijke situatie past.

Bij Belfius kunt u terecht voor verschillende soorten leningen, zoals persoonlijke leningen, autoleningen of hypothecaire leningen. Door gebruik te maken van de handige online simulatietool kunt u in slechts enkele stappen ontdekken welke leningsformule het meest geschikt is voor uw behoeften.

Neem dus gerust een kijkje op de website van Belfius en maak gebruik van hun leningsimulator om uw financiële planning goed voor te bereiden en weloverwogen beslissingen te nemen met betrekking tot het afsluiten van een lening.


6 Handige Tips voor het Simuleren van een Lening bij Belfius

  1. Vergelijk de rentetarieven van verschillende leningen om de beste deal te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen bij het simuleren van een lening.
  3. Bepaal hoeveel je maandelijks kunt aflossen en kies een lening met een haalbare afbetalingstermijn.
  4. Controleer of je in aanmerking komt voor eventuele kortingen of speciale tarieven bij Belfius.
  5. Lees de voorwaarden en kleine lettertjes zorgvuldig door voordat je een lening simuleert of afsluit.
  6. Neem contact op met Belfius voor persoonlijk advies en begeleiding bij het simuleren van een lening.

Vergelijk de rentetarieven van verschillende leningen om de beste deal te vinden.

Het is verstandig om de rentetarieven van verschillende leningen te vergelijken wanneer u een lening simuleert bij Belfius. Door verschillende aanbiedingen te bekijken en de rentevoeten te vergelijken, kunt u de beste deal vinden die past bij uw financiële behoeften. Het vergelijken van rentetarieven helpt u om een weloverwogen beslissing te nemen en ervoor te zorgen dat u niet meer betaalt dan nodig is voor uw lening.

Let op bijkomende kosten zoals dossierkosten en verzekeringen bij het simuleren van een lening.

Bij het simuleren van een lening bij Belfius is het belangrijk om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Door deze kosten mee te nemen in uw simulatie, krijgt u een realistischer beeld van wat de lening daadwerkelijk zal kosten en kunt u beter bepalen of de lening past binnen uw financiële mogelijkheden. Het is dus verstandig om niet alleen naar de rentevoet te kijken, maar ook naar alle andere mogelijke kosten die verbonden zijn aan de lening bij Belfius.

Bepaal hoeveel je maandelijks kunt aflossen en kies een lening met een haalbare afbetalingstermijn.

Het is essentieel om bij het simuleren van een lening bij Belfius rekening te houden met hoeveel je maandelijks kunt aflossen. Door realistisch te bepalen welk bedrag je comfortabel kunt terugbetalen, kun je een lening kiezen met een afbetalingstermijn die haalbaar is voor jouw financiële situatie. Het is belangrijk om niet alleen naar de totale kosten en rentevoet te kijken, maar ook naar de maandelijkse aflossingen, zodat je ervoor zorgt dat de lening binnen jouw budget past en je geen financiële problemen veroorzaakt.

Controleer of je in aanmerking komt voor eventuele kortingen of speciale tarieven bij Belfius.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele kortingen of speciale tarieven bij Belfius wanneer je een lening simuleert. Door te kijken naar eventuele kortingsmogelijkheden of speciale tarieven die Belfius aanbiedt, kun je mogelijk profiteren van gunstigere voorwaarden en lagere kosten voor je lening. Het loont dus zeker de moeite om deze opties te onderzoeken en te kijken hoe je het meeste uit je leningsimulatie bij Belfius kunt halen.

Lees de voorwaarden en kleine lettertjes zorgvuldig door voordat je een lening simuleert of afsluit.

Het is van groot belang om de voorwaarden en kleine lettertjes zorgvuldig door te nemen voordat je een lening simuleert of afsluit bij Belfius. Door grondig te begrijpen wat er in de voorwaarden staat, kun je beter geïnformeerde beslissingen nemen en onaangename verrassingen vermijden. Let vooral op zaken zoals de rentevoet, looptijd van de lening, eventuele kosten en boetes bij vervroegde terugbetaling. Een goede kennis van de voorwaarden helpt je om verantwoordelijk te lenen en ervoor te zorgen dat de lening aansluit bij jouw financiële situatie en behoeften.

Neem contact op met Belfius voor persoonlijk advies en begeleiding bij het simuleren van een lening.

Neem contact op met Belfius voor persoonlijk advies en begeleiding bij het simuleren van een lening. Door de expertise en ondersteuning van de financiële professionals van Belfius in te schakelen, kunt u een leningsimulatie op maat laten maken die volledig aansluit bij uw financiële behoeften en doelstellingen. Of u nu vragen heeft over de verschillende leningsopties, advies nodig heeft over de beste aanpak of begeleiding wenst bij het invullen van de simulatietool, het team van Belfius staat klaar om u te helpen bij elke stap van het proces.

lening voor huis berekenen

Hoe u een lening voor uw huis kunt berekenen: Een praktische gids

Lening voor huis berekenen

Alles wat u moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Voordat u een lening voor uw huis afsluit, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een lening voor een huis kan u helpen om realistische verwachtingen te hebben en de financiële lasten goed in te schatten.

Wat bepaalt de hoogte van uw lening?

De hoogte van de lening die u kunt krijgen voor uw huis wordt bepaald door verschillende factoren, waaronder uw inkomen, eventuele andere leningen die u heeft lopen, uw spaargeld en de waarde van het huis dat u wilt kopen. Banken zullen ook kijken naar uw kredietgeschiedenis en financiële stabiliteit voordat ze beslissen hoeveel ze u kunnen lenen.

Hoe berekent u uw maandelijkse kosten?

Om uw maandelijkse kosten voor uw lening te berekenen, moet u rekening houden met de rentevoet, de looptijd van de lening en het geleende bedrag. Met behulp van een online hypotheekcalculator kunt u eenvoudig uw maandelijkse aflossingen schatten op basis van deze gegevens. Vergeet niet dat er ook extra kosten zijn zoals notariskosten, registratierechten en verzekeringen die bij de aankoop van een huis komen kijken.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een lening afsluit voor uw huis. Een adviseur kan u helpen bij het bepalen van de beste leningsvoorwaarden en kan samen met u bekijken welke optie het beste past bij uw financiële situatie.

Door goed geïnformeerd te zijn over het berekenen van een lening voor een huis, kunt u met vertrouwen stappen zetten richting de aankoop van uw droomwoning.


9 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan aflossen
  2. Vergelijk verschillende aanbieders voor de beste rentevoet
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten
  4. Hou rekening met de looptijd van de lening en de totale interesten
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies
  6. Denk aan extra kosten zoals verzekeringen en belastingen
  7. Laat je goed informeren over alle voorwaarden van de lening
  8. Zorg dat je een goede buffer behoudt voor onverwachte uitgaven
  9. Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Bepaal hoeveel je maandelijks kan aflossen

Het is van essentieel belang om te bepalen hoeveel je maandelijks kunt aflossen bij het berekenen van een lening voor een huis. Door realistisch te kijken naar je financiële situatie en rekening te houden met je inkomen en uitgaven, kun je een goed beeld krijgen van wat haalbaar is. Het is verstandig om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je niet in financiële problemen komt. Het bepalen van een realistisch aflossingsbedrag helpt je bij het maken van verantwoorde financiële beslissingen en draagt bij aan een stabiele financiële toekomst.

Vergelijk verschillende aanbieders voor de beste rentevoet

Het vergelijken van verschillende aanbieders voor de beste rentevoet is een essentiële tip bij het berekenen van een lening voor een huis. Door verschillende leningsvoorstellen te vergelijken, kunt u inzicht krijgen in de rentevoeten die elke aanbieder hanteert en zo de meest voordelige optie kiezen. Het loont de moeite om zorgvuldig te onderzoeken welke aanbieder u de gunstigste voorwaarden kan bieden, zodat u op lange termijn kunt besparen op uw maandelijkse aflossingen en totale kosten van de lening.

Let op bijkomende kosten zoals dossierkosten en notariskosten

Het is belangrijk om bij het berekenen van een lening voor een huis rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in uw financiële planning bij de aankoop van een huis. Door vooraf rekening te houden met deze kosten, voorkomt u verrassingen en kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een lening voor uw huis.

Hou rekening met de looptijd van de lening en de totale interesten

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening en de totale interesten die u uiteindelijk zult betalen. De looptijd van de lening bepaalt niet alleen de duur van uw financiële verplichtingen, maar heeft ook invloed op de totale kosten die u zult dragen. Door zorgvuldig te overwegen hoe lang u wilt doen over het aflossen van uw lening en hoeveel interesten u bereid bent te betalen, kunt u een weloverwogen beslissing nemen die past bij uw financiële doelen en mogelijkheden.

Controleer of je in aanmerking komt voor eventuele premies of subsidies

Het is verstandig om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden bieden financiële ondersteuning aan kopers die voldoen aan bepaalde criteria, zoals energiezuinige renovaties of eerste woningaankopen. Door gebruik te maken van beschikbare premies of subsidies kun je mogelijk de totale kosten van je lening verlagen en zo je financiële lasten verminderen. Het is daarom belangrijk om dit aspect mee te nemen in je overwegingen bij het plannen van de financiering voor je nieuwe huis.

Denk aan extra kosten zoals verzekeringen en belastingen

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met extra kosten, zoals verzekeringen en belastingen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van het bezitten van een huis. Het is verstandig om deze aspecten niet over het hoofd te zien en ze mee te nemen in uw financiële planning, zodat u een realistisch beeld krijgt van wat de aankoop en het bezit van een huis werkelijk met zich meebrengen.

Laat je goed informeren over alle voorwaarden van de lening

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden van de lening voordat je een huislening afsluit. Door volledig op de hoogte te zijn van de voorwaarden, zoals de rentevoet, looptijd, aflossingsschema en eventuele bijkomende kosten, kun je beter begrijpen wat er van je wordt verwacht en welke financiële verplichtingen eraan verbonden zijn. Het raadplegen van een financieel adviseur kan helpen om eventuele onduidelijkheden op te helderen en ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie.

Zorg dat je een goede buffer behoudt voor onverwachte uitgaven

Het is essentieel om bij het berekenen van een lening voor een huis rekening te houden met het behouden van een goede buffer voor onverwachte uitgaven. Onvoorziene kosten kunnen altijd opduiken, zoals reparaties aan het huis of medische noodgevallen. Door een financiële buffer te behouden, kunt u zich beter beschermen tegen dergelijke onverwachte situaties en voorkomen dat u in financiële problemen komt. Het is verstandig om realistisch te zijn over uw financiële situatie en niet al uw beschikbare middelen in de lening te investeren, maar ook ruimte te laten voor onvoorziene omstandigheden.

Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Overweeg om een financieel adviseur te raadplegen voor professioneel advies bij het berekenen van een lening voor een huis. Een financieel adviseur kan u helpen om inzicht te krijgen in de complexe aspecten van leningen en hypotheekberekeningen, en kan u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële doelen en situatie. Het is verstandig om gebruik te maken van de expertise van een professional om ervoor te zorgen dat u de juiste leningsvoorwaarden krijgt en uw financiële toekomst veiligstelt.

hypothecaire lening argenta

Hypotheeklening bij Argenta: Financier uw droomhuis met vertrouwen

Alles wat u moet weten over een hypothecaire lening bij Argenta

Alles wat u moet weten over een hypothecaire lening bij Argenta

Als u op zoek bent naar een hypothecaire lening in België, is Argenta een van de financiële instellingen die u zou kunnen overwegen. Met hun jarenlange ervaring en reputatie als betrouwbare bank, biedt Argenta verschillende opties voor het financieren van uw droomhuis.

Een hypothecaire lening bij Argenta kan worden aangepast aan uw specifieke behoeften en situatie. Of u nu op zoek bent naar een vaste of variabele rentevoet, langere looptijden of flexibele terugbetalingsmogelijkheden, Argenta heeft verschillende formules om uit te kiezen.

Argenta staat bekend om zijn persoonlijke aanpak en klantgerichte service. Het team van experts staat klaar om u te begeleiden doorheen het hele proces, van het aanvragen van de lening tot het afsluiten ervan. Ze zullen al uw vragen beantwoorden en u helpen de beste keuzes te maken voor uw financiële toekomst.

Daarnaast biedt Argenta ook advies en ondersteuning bij andere aspecten van het kopen van een huis, zoals verzekeringen en spaarproducten. Dit maakt het gemakkelijk om al uw financiële zaken onder één dak te regelen.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw hypothecaire lening in België, overweeg dan zeker Argenta. Met hun expertise, flexibele opties en klantgerichte benadering kunt u met vertrouwen uw droomhuis financieren.


8 Belangrijke Tips voor het Afsluiten van een Hypothecaire Lening bij Argenta

  1. Vergelijk de rentevoeten van hypothecaire leningen bij Argenta met andere banken.
  2. Let op voor bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Informeer naar de looptijd en voorwaarden van de lening bij Argenta.
  4. Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie voordat je een hypothecaire lening afsluit bij Argenta.
  5. Overweeg om te onderhandelen over de voorwaarden van de lening met Argenta.
  6. Denk na over eventuele extra verzekeringen die gekoppeld kunnen zijn aan de hypotheek bij Argenta.
  7. Wees op de hoogte van eventuele boeteclausules bij vervroegde terugbetaling van de lening bij Argenta.
  8. Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Vergelijk de rentevoeten van hypothecaire leningen bij Argenta met andere banken.

Vergelijk de rentevoeten van hypothecaire leningen bij Argenta met andere banken om ervoor te zorgen dat u de meest gunstige voorwaarden krijgt voor uw lening. Door verschillende aanbiedingen te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op uw totale kosten. Het is belangrijk om niet alleen naar de rentevoeten te kijken, maar ook naar eventuele bijkomende kosten en de algemene service die elke bank biedt. Zo kunt u er zeker van zijn dat u de beste deal krijgt voor uw hypothecaire lening.

Let op voor bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening bij Argenta is het belangrijk om op te letten voor bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen soms over het hoofd gezien worden, maar kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke bijkomende kosten voordat u een beslissing neemt, zodat u niet voor onaangename verrassingen komt te staan tijdens het leningsproces.

Informeer naar de looptijd en voorwaarden van de lening bij Argenta.

Bij het overwegen van een hypothecaire lening bij Argenta is het essentieel om goed geïnformeerd te zijn over de looptijd en voorwaarden van de lening. Door te informeren naar de looptijd krijgt u inzicht in hoelang u de lening zult moeten aflossen en welke impact dit heeft op uw financiële situatie op lange termijn. Daarnaast is het ook belangrijk om de voorwaarden van de lening te begrijpen, zoals de rentevoet, eventuele kosten en mogelijke flexibiliteit bij terugbetalingen. Door deze informatie te verkrijgen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de hypothecaire lening bij Argenta aansluit bij uw behoeften en financiële doelen.

Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie voordat je een hypothecaire lening afsluit bij Argenta.

Het is van essentieel belang om een duidelijk beeld te hebben van je financiële situatie voordat je besluit om een hypothecaire lening af te sluiten bij Argenta. Door een grondige analyse te maken van je inkomsten, uitgaven, spaargeld en eventuele andere financiële verplichtingen, kun je beter inschatten hoeveel je kunt lenen en welke leningsformule het beste bij jou past. Op die manier voorkom je verrassingen en zorg je ervoor dat de lening goed aansluit bij jouw financiële mogelijkheden op lange termijn.

Overweeg om te onderhandelen over de voorwaarden van de lening met Argenta.

Overweeg om te onderhandelen over de voorwaarden van de lening met Argenta. Het is altijd de moeite waard om te kijken of er ruimte is voor aanpassingen in de rentevoet, looptijd of andere voorwaarden van uw hypothecaire lening bij Argenta. Door actief te onderhandelen, kunt u mogelijk gunstigere voorwaarden bedingen die beter aansluiten bij uw financiële situatie en doelen. Het loont dus zeker om het gesprek aan te gaan en te kijken naar mogelijke verbeteringen in uw leningsovereenkomst met Argenta.

Denk na over eventuele extra verzekeringen die gekoppeld kunnen zijn aan de hypotheek bij Argenta.

Bij het overwegen van een hypothecaire lening bij Argenta is het belangrijk om na te denken over eventuele extra verzekeringen die gekoppeld kunnen zijn aan de hypotheek. Argenta biedt vaak de mogelijkheid om verzekeringen af te sluiten die u beschermen in geval van onvoorziene omstandigheden, zoals arbeidsongeschiktheid of overlijden. Hoewel deze extra verzekeringen uw maandelijkse kosten kunnen verhogen, kunnen ze ook gemoedsrust bieden en uw financiële zekerheid versterken. Het is dus verstandig om de opties voor extra verzekeringen bij Argenta zorgvuldig te overwegen en te bespreken met hun deskundige team voordat u een definitieve beslissing neemt over uw hypothecaire lening.

Wees op de hoogte van eventuele boeteclausules bij vervroegde terugbetaling van de lening bij Argenta.

Het is belangrijk om op de hoogte te zijn van eventuele boeteclausules bij vervroegde terugbetaling van uw hypothecaire lening bij Argenta. Het kan voorkomen dat er extra kosten verbonden zijn aan het vervroegd aflossen van de lening, dus het is verstandig om deze voorwaarden goed te begrijpen voordat u een beslissing neemt. Door op de hoogte te zijn van de boeteclausules kunt u zich beter voorbereiden en eventuele verrassingen vermijden wanneer u uw lening eerder wilt aflossen.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta. Een professionele adviseur kan u helpen om de voorwaarden en opties van de lening beter te begrijpen, en u adviseren over wat het beste past bij uw financiële situatie en doelen. Het is altijd verstandig om deskundig advies in te winnen voordat u belangrijke financiële beslissingen neemt, zodat u met vertrouwen kunt investeren in uw toekomst en uw droomhuis kunt realiseren.

argenta hypothecaire lening

Alles wat u moet weten over de Argenta Hypothecaire Lening

Argenta Hypothecaire Lening: Een Betrouwbare Optie voor Woningkopers

Argenta Hypothecaire Lening: Een Betrouwbare Optie voor Woningkopers

Argenta staat bekend om zijn betrouwbare en transparante financiële diensten, en de hypothecaire lening van Argenta is geen uitzondering. Voor veel woningkopers is het afsluiten van een hypotheek een belangrijke stap bij het realiseren van hun droomwoning, en Argenta biedt een scala aan opties die aan verschillende behoeften kunnen voldoen.

Met een hypothecaire lening van Argenta kunt u rekenen op concurrerende rentetarieven en flexibele terugbetalingsmogelijkheden. Of u nu op zoek bent naar een lening voor de aankoop van uw eerste huis, het bouwen van een nieuwe woning of het herfinancieren van uw bestaande hypotheek, Argenta heeft op maat gemaakte oplossingen die aan uw wensen kunnen voldoen.

Een van de voordelen van het kiezen voor Argenta is de persoonlijke benadering die zij bieden. Het team van ervaren adviseurs staat klaar om u te begeleiden doorheen het hele proces, van het aanvragen van de lening tot de uiteindelijke goedkeuring. Ze zullen uw situatie grondig analyseren en samen met u de beste leningsformule bepalen die past bij uw financiële mogelijkheden.

Bovendien hecht Argenta veel belang aan transparantie en duidelijkheid. U wordt volledig geïnformeerd over alle kosten en voorwaarden verbonden aan uw hypothecaire lening, zodat u met gemoedsrust kunt investeren in uw toekomstige woning.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw hypothecaire lening, overweeg dan zeker Argenta als een solide optie. Met hun focus op klanttevredenheid en hun jarenlange ervaring in de financiële sector, kunt u erop vertrouwen dat u in goede handen bent bij Argenta.


9 Belangrijke Tips voor het Afsluiten van een Hypothecaire Lening bij Argenta

  1. Vergelijk de rentevoeten van Argenta met andere banken voor de beste deal.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Informeer naar eventuele kortingen bij het afsluiten van een hypothecaire lening bij Argenta.
  4. Zorg ervoor dat je voldoende eigen inbreng hebt om een lening aan te vragen.
  5. Denk goed na over de looptijd van je lening en kies een termijn die bij jouw financiële situatie past.
  6. Laat je goed informeren over de verschillende formules (vaste of variabele rente) die Argenta aanbiedt.
  7. Hou rekening met onvoorziene omstandigheden en zorg voor een financiële buffer.
  8. Controleer of je in aanmerking komt voor eventuele premies of subsidies bij het aangaan van een hypothecaire lening.
  9. Raadpleeg een expert of adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Vergelijk de rentevoeten van Argenta met andere banken voor de beste deal.

Vergelijk de rentevoeten van Argenta met andere banken om ervoor te zorgen dat u de beste deal krijgt bij het afsluiten van uw hypothecaire lening. Door verschillende aanbiedingen te vergelijken, kunt u inzicht krijgen in de concurrentie en ervoor zorgen dat u een rentetarief vindt dat gunstig is voor uw financiële situatie. Het loont altijd de moeite om uw opties te onderzoeken en te streven naar de meest voordelige voorwaarden, en het vergelijken van rentevoeten is een essentiële stap om een weloverwogen beslissing te nemen bij het kiezen van een hypotheekverstrekker.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening bij Argenta is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen een impact hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Het is daarom verstandig om deze kosten in overweging te nemen en ze mee te nemen in uw financiële planning bij het kiezen van de juiste leningformule die past bij uw situatie en budget. Transparantie over alle kosten is essentieel voor een goed geïnformeerde beslissing over uw hypothecaire lening bij Argenta.

Informeer naar eventuele kortingen bij het afsluiten van een hypothecaire lening bij Argenta.

Bij het afsluiten van een hypothecaire lening bij Argenta is het verstandig om te informeren naar eventuele kortingen die beschikbaar zijn. Argenta biedt vaak speciale kortingsmogelijkheden aan voor bepaalde profielen of situaties, zoals bijvoorbeeld voor jonge kopers, energiezuinige woningen of klanten met meerdere producten bij de bank. Door proactief te informeren naar mogelijke kortingen, kunt u mogelijk profiteren van extra voordelen en besparingen op uw hypotheeklasten. Het loont dus zeker de moeite om hierover meer informatie in te winnen bij Argenta.

Zorg ervoor dat je voldoende eigen inbreng hebt om een lening aan te vragen.

Het is essentieel om ervoor te zorgen dat je voldoende eigen inbreng hebt wanneer je een hypothecaire lening bij Argenta aanvraagt. Een aanzienlijke eigen inbreng kan niet alleen helpen om de hoogte van de lening te verlagen, maar het toont ook aan dat je financiële stabiliteit hebt en bereid bent om een deel van het aankoopbedrag zelf te financieren. Dit kan gunstig zijn bij het verkrijgen van een lening met gunstige voorwaarden en rentetarieven. Het hebben van voldoende eigen middelen kan dus een belangrijke factor zijn bij het verkrijgen van een hypothecaire lening die past bij jouw financiële situatie en behoeften.

Denk goed na over de looptijd van je lening en kies een termijn die bij jouw financiële situatie past.

Bij het afsluiten van een hypothecaire lening bij Argenta is het essentieel om goed na te denken over de looptijd van de lening. Het is belangrijk om een termijn te kiezen die perfect aansluit bij jouw financiële situatie. Een langere looptijd kan zorgen voor lagere maandelijkse aflossingen, maar uiteindelijk meer interestkosten met zich meebrengen. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar minder interestkosten op lange termijn. Door zorgvuldig de looptijd van je lening te overwegen en deze af te stemmen op je financiële mogelijkheden, kun je een weloverwogen beslissing nemen die past bij jouw behoeften en doelen.

Laat je goed informeren over de verschillende formules (vaste of variabele rente) die Argenta aanbiedt.

Het is essentieel om je goed te laten informeren over de verschillende formules, zoals vaste of variabele rente, die Argenta aanbiedt voor hypothecaire leningen. Door een grondig inzicht te krijgen in deze opties, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en doelen. Of je nu de voorkeur geeft aan stabiliteit met een vaste rente of flexibiliteit met een variabele rente, het is belangrijk om alle aspecten zorgvuldig af te wegen voordat je een definitieve keuze maakt.

Hou rekening met onvoorziene omstandigheden en zorg voor een financiële buffer.

Bij het afsluiten van een hypothecaire lening bij Argenta is het essentieel om rekening te houden met onvoorziene omstandigheden en ervoor te zorgen dat u over een financiële buffer beschikt. Het leven zit vol verrassingen en het is belangrijk om voorbereid te zijn op eventuele tegenvallers, zoals plotse kosten of veranderingen in uw financiële situatie. Door een financiële buffer aan te leggen, kunt u zichzelf beschermen en onnodige stress vermijden als er onverwachte uitgaven opduiken tijdens de looptijd van uw hypotheek. Het hebben van een reserve kan u helpen om uw lening af te betalen zonder in financiële problemen te geraken en geeft u gemoedsrust in geval van onvoorziene omstandigheden.

Controleer of je in aanmerking komt voor eventuele premies of subsidies bij het aangaan van een hypothecaire lening.

Bij het afsluiten van een hypothecaire lening bij Argenta is het verstandig om te controleren of je in aanmerking komt voor eventuele premies of subsidies. Het kan lonend zijn om te onderzoeken welke financiële voordelen er beschikbaar zijn, zoals overheidssteun of speciale premies vanuit bepaalde instanties. Door gebruik te maken van deze extra’s kun je mogelijk je totale kosten verlagen en je financiële lasten verlichten bij het aangaan van een hypothecaire lening. Het is dus zeker de moeite waard om deze opties te verkennen en te benutten voor een meer gunstige financiële regeling.

Raadpleeg een expert of adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta, is het verstandig om een expert of adviseur te raadplegen. Deze professionals kunnen je helpen om alle aspecten van de lening te begrijpen, eventuele zorgen weg te nemen en ervoor te zorgen dat je een weloverwogen beslissing neemt die aansluit bij jouw financiële situatie en behoeften. Het advies van een expert kan waardevol zijn bij het maken van een belangrijke financiële beslissing zoals het afsluiten van een hypothecaire lening.