Tag, looptijd

lening woning berekenen

Stappenplan voor het Berekenen van een Lening voor een Woning

Artikel: Lening Woning Berekenen

Lening Woning Berekenen

Een huis kopen is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Het berekenen van een lening voor een woning is een belangrijke stap in het proces van het kopen van een huis. Hier zijn enkele essentiële punten om in gedachten te houden bij het berekenen van een lening voor uw nieuwe woning:

Bepaal uw budget

Voordat u begint met het berekenen van een lening, is het belangrijk om uw budget vast te stellen. Analyseer uw financiële situatie en bepaal hoeveel u maandelijks kunt besteden aan de aflossing van de lening.

Rentevoet en looptijd

Het is essentieel om de rentevoet en de looptijd van de lening in overweging te nemen bij het berekenen van uw maandelijkse aflossingen. Een lagere rentevoet en een langere looptijd kunnen resulteren in lagere maandelijkse betalingen, maar houd er rekening mee dat dit op lange termijn duurder kan zijn.

Extra kosten

Vergeet niet om rekening te houden met extra kosten zoals notariskosten, registratierechten en eventuele verbouwingskosten bij het berekenen van uw totale leningsbedrag.

Gebruik online tools

Gelukkig zijn er tegenwoordig veel online tools beschikbaar waarmee u eenvoudig uw lening voor een woning kunt berekenen. Deze tools kunnen u helpen bij het maken van geïnformeerde beslissingen over uw leningsbehoeften.

Door zorgvuldig alle bovenstaande aspecten te overwegen en gebruik te maken van handige online tools, kunt u effectief uw leningsbehoeften voor uw nieuwe woning berekenen en zo een weloverwogen beslissing nemen die past bij uw financiële situatie.


6 Essentiële Tips voor het Berekenen van je Woninglening

  1. Bepaal eerst hoeveel je wilt lenen voor de woning.
  2. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  3. Hou rekening met bijkomende kosten zoals notariskosten en registratierechten.
  4. Bereken wat je maandelijks kan afbetalen en zorg dat dit binnen je budget past.
  5. Let op eventuele extra voorwaarden of verplichtingen bij het afsluiten van een lening.
  6. Vraag advies aan een financieel expert als je twijfels hebt over het berekenen van een woninglening.

Bepaal eerst hoeveel je wilt lenen voor de woning.

Voordat je begint met het berekenen van een lening voor een woning, is het essentieel om eerst te bepalen hoeveel je precies wilt lenen voor de aankoop van de woning. Door een duidelijk bedrag in gedachten te hebben, kun je gerichter te werk gaan bij het berekenen van de lening en het bepalen van je financiële mogelijkheden. Het vaststellen van het benodigde leenbedrag helpt je ook om realistische verwachtingen te creëren en om beter voorbereid te zijn op het volledige proces van het kopen van een huis.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Het is essentieel om verschillende kredietverstrekkers te vergelijken bij het berekenen van een lening voor een woning, zodat u de beste rentevoet kunt vinden. Door verschillende opties te onderzoeken en offertes te vergelijken, kunt u een weloverwogen beslissing nemen over welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentevoeten kan u helpen om op lange termijn aanzienlijk te besparen op de kosten van uw lening en ervoor zorgen dat u de meest voordelige financieringsoplossing voor uw nieuwe woning vindt.

Hou rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het berekenen van een lening voor een woning is het van cruciaal belang om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk bijdragen aan het totale bedrag dat u moet lenen en terugbetalen. Door deze kosten op te nemen in uw berekeningen, krijgt u een realistischer beeld van de totale financiële verplichtingen die komen kijken bij het kopen van een huis. Het is essentieel om deze bijkomende kosten niet over het hoofd te zien en deze mee te nemen in uw leningsplan, zodat u goed voorbereid bent op alle financiële aspecten van uw nieuwe woning.

Bereken wat je maandelijks kan afbetalen en zorg dat dit binnen je budget past.

Een belangrijke tip bij het berekenen van een lening voor een woning is om te bepalen wat je maandelijks kunt afbetalen en ervoor te zorgen dat dit bedrag binnen je budget past. Het is essentieel om realistisch te zijn over je financiële situatie en alleen een lening aan te gaan die je comfortabel kunt aflossen zonder in financiële moeilijkheden te komen. Door vooraf goed te berekenen wat je maandelijks kunt missen, kun je een lening afsluiten die aansluit bij jouw financiële mogelijkheden en zo onnodige stress en problemen in de toekomst voorkomen.

Let op eventuele extra voorwaarden of verplichtingen bij het afsluiten van een lening.

Bij het berekenen van een lening voor een woning is het van cruciaal belang om aandacht te besteden aan eventuele extra voorwaarden of verplichtingen die gepaard gaan met het afsluiten van de lening. Sommige leningen kunnen verborgen kosten, boetes of beperkingen bevatten die van invloed kunnen zijn op uw financiële situatie op lange termijn. Het is daarom verstandig om grondig alle voorwaarden en clausules van de lening te controleren voordat u zich verbindt, zodat u niet voor onaangename verrassingen komt te staan. Het begrijpen van alle aspecten van de lening zal u helpen om een weloverwogen beslissing te nemen en financiële stabiliteit te waarborgen bij het kopen van uw nieuwe woning.

Vraag advies aan een financieel expert als je twijfels hebt over het berekenen van een woninglening.

Als je twijfels hebt over het berekenen van een lening voor een woning, is het verstandig om advies in te winnen bij een financieel expert. Een financieel expert kan je helpen om alle aspecten van het leningsproces te begrijpen en kan je begeleiden bij het nemen van de juiste beslissingen die aansluiten bij jouw financiële situatie en doelstellingen. Door advies in te winnen van een professional kun je eventuele zorgen wegnemen en met vertrouwen de stap zetten naar het verkrijgen van de juiste lening voor jouw nieuwe woning.

kbc lening berekenen

Hoe kunt u bij KBC uw lening berekenen?

Artikel: KBC lening berekenen

KBC lening berekenen: Alles wat u moet weten

Als u overweegt om een lening af te sluiten bij KBC, is het belangrijk om te weten hoe u uw lening kunt berekenen. Het berekenen van uw lening helpt u inzicht te krijgen in de maandelijkse aflossingen, de totale kosten en de looptijd van de lening. Hier zijn enkele belangrijke punten om te overwegen:

Soort lening:

KBC biedt verschillende soorten leningen aan, zoals een persoonlijke lening, een autolening of een hypothecaire lening. Het is essentieel om het juiste type lening te kiezen dat past bij uw financiële behoeften.

Looptijd:

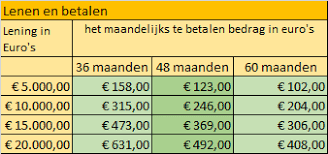
De looptijd van de lening heeft invloed op de maandelijkse aflossingen en de totale kosten. Hoe langer de looptijd, hoe lager de maandelijkse aflossingen, maar hoe hoger de totale kosten door rente.

Rentevoet:

De rentevoet bepaalt hoeveel rente u betaalt op uw lening. Een lagere rentevoet resulteert in lagere totale kosten voor de lening.

Online berekeningstool:

KBC biedt een handige online berekeningstool waarmee u eenvoudig uw lening kunt berekenen. Door enkele gegevens in te voeren, zoals het leenbedrag, de looptijd en de rentevoet, krijgt u snel een overzicht van uw maandelijkse aflossingen en totale kosten.

Advies op maat:

Voor meer gedetailleerd advies over het berekenen van uw lening bij KBC kunt u altijd terecht bij een adviseur van KBC. Zij kunnen u helpen bij het kiezen van de juiste lening en het optimaliseren van uw financiële situatie.

Bij KBC staat transparantie en klantgerichtheid centraal bij het verstrekken van leningen aan hun klanten. Door uw lening goed te berekenen en alle aspecten zorgvuldig te overwegen, kunt u verstandige financiële beslissingen nemen die aansluiten bij uw behoeften.


Veelgestelde Vragen over het Berekenen van een Lening bij KBC

  1. Hoe kan ik een lening berekenen bij KBC?
  2. Welke gegevens heb ik nodig om mijn KBC lening te berekenen?
  3. Wat is de maximale looptijd voor een persoonlijke lening bij KBC?
  4. Hoe beïnvloedt de rentevoet mijn maandelijkse aflossingen bij KBC?
  5. Kan ik online een simulatie doen voor mijn KBC lening?
  6. Welke soorten leningen biedt KBC aan en hoe verschillen ze in voorwaarden?
  7. Is er een verschil tussen de rentevoeten van verschillende soorten leningen bij KBC?
  8. Hoe kan ik advies krijgen van een KBC-adviseur over het berekenen van mijn lening?

Hoe kan ik een lening berekenen bij KBC?

Wanneer u zich afvraagt hoe u een lening kunt berekenen bij KBC, is het belangrijk om te weten dat KBC een gebruiksvriendelijke online berekeningstool biedt waarmee u snel en eenvoudig uw lening kunt berekenen. Door enkele basisgegevens in te voeren, zoals het gewenste leenbedrag, de looptijd van de lening en de rentevoet, geeft de tool u een duidelijk overzicht van de maandelijkse aflossingen en de totale kosten van de lening. Deze handige tool stelt u in staat om verschillende scenario’s te verkennen en zo een weloverwogen beslissing te nemen over welk type lening het beste past bij uw financiële situatie.

Welke gegevens heb ik nodig om mijn KBC lening te berekenen?

Om uw KBC lening te berekenen, heeft u enkele essentiële gegevens nodig. Allereerst moet u het gewenste leenbedrag invoeren, dat is het bedrag dat u wilt lenen van KBC. Daarnaast is de looptijd van de lening belangrijk; dit is de periode waarin u de lening terugbetaalt. Verder moet u de rentevoet kennen, die bepaalt hoeveel rente u betaalt op het geleende bedrag. Met deze gegevens kunt u gebruikmaken van de handige online berekeningstool van KBC om een duidelijk overzicht te krijgen van uw maandelijkse aflossingen en totale kosten. Het is raadzaam om deze gegevens zorgvuldig in te voeren om een nauwkeurige berekening te verkrijgen en weloverwogen financiële beslissingen te kunnen nemen.

Wat is de maximale looptijd voor een persoonlijke lening bij KBC?

Een veelgestelde vraag over het berekenen van een lening bij KBC is: “Wat is de maximale looptijd voor een persoonlijke lening bij KBC?” Bij KBC kunt u voor een persoonlijke lening doorgaans kiezen uit looptijden variërend van 12 tot 120 maanden, afhankelijk van het geleende bedrag en uw financiële situatie. Het is belangrijk om te weten dat een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar ook in hogere totale kosten door de accumulatie van rente. Het is daarom verstandig om zorgvuldig te overwegen welke looptijd het beste past bij uw budget en financiële doelen voordat u een persoonlijke lening afsluit bij KBC.

Hoe beïnvloedt de rentevoet mijn maandelijkse aflossingen bij KBC?

De rentevoet heeft een aanzienlijke invloed op uw maandelijkse aflossingen bij KBC. Een hogere rentevoet resulteert in hogere maandelijkse aflossingen, omdat u meer rente betaalt over het geleende bedrag. Dit betekent dat bij een lening met een hogere rentevoet, een groter deel van uw maandelijkse betalingen naar rentekosten gaat en minder naar de aflossing van het kapitaal. Aan de andere kant, bij een lagere rentevoet zullen uw maandelijkse aflossingen lager zijn, waardoor u uiteindelijk minder betaalt voor uw lening in totaal. Het is daarom belangrijk om de rentevoet zorgvuldig te overwegen bij het berekenen van uw lening bij KBC, aangezien dit een significante impact heeft op uw financiële verplichtingen.

Kan ik online een simulatie doen voor mijn KBC lening?

Ja, bij KBC kunt u online een simulatie doen voor uw lening. Met de handige online berekeningstool van KBC kunt u eenvoudig en snel de details van uw lening berekenen. Door enkele gegevens in te voeren, zoals het gewenste leenbedrag, de looptijd en de rentevoet, krijgt u direct een overzicht van uw maandelijkse aflossingen en totale kosten. Deze online simulatie biedt u waardevolle inzichten in wat u kunt verwachten bij het afsluiten van een lening bij KBC en helpt u om weloverwogen financiële beslissingen te nemen die aansluiten bij uw behoeften en budget.

Welke soorten leningen biedt KBC aan en hoe verschillen ze in voorwaarden?

KBC biedt verschillende soorten leningen aan, elk met unieke voorwaarden en kenmerken die zijn afgestemd op verschillende financiële behoeften van klanten. Enkele van de leningen die KBC aanbiedt, zijn persoonlijke leningen, autoleningen en hypothecaire leningen. Een persoonlijke lening is bijvoorbeeld een lening op afbetaling waarbij u een vast bedrag leent voor een specifiek doel, zoals het financieren van een renovatie of het consolideren van schulden. Autoleningen zijn specifiek bedoeld voor de aankoop van een voertuig en hebben vaak lagere rentetarieven omdat de auto als onderpand dient. Hypothecaire leningen worden verstrekt voor de aankoop van onroerend goed en hebben langere looptijden en hogere leenbedragen. Het is essentieel om de voorwaarden van elke lening zorgvuldig te vergelijken om te bepalen welke het beste past bij uw financiële situatie en behoeften.

Is er een verschil tussen de rentevoeten van verschillende soorten leningen bij KBC?

Ja, er is een verschil tussen de rentevoeten van verschillende soorten leningen bij KBC. De rentevoet die wordt toegepast op een lening hangt af van het type lening dat u afsluit. Over het algemeen zullen hypothecaire leningen lagere rentevoeten hebben dan persoonlijke leningen, omdat hypothecaire leningen doorgaans gedekt worden door een waardevol onderpand, zoals een huis. Autoleningen kunnen ook verschillende rentevoeten hebben, afhankelijk van factoren zoals de leeftijd van de auto en het geleende bedrag. Het is daarom belangrijk om goed te informeren naar de specifieke rentevoeten die van toepassing zijn op het type lening dat u overweegt bij KBC.

Hoe kan ik advies krijgen van een KBC-adviseur over het berekenen van mijn lening?

Als u advies wilt krijgen van een KBC-adviseur over het berekenen van uw lening, kunt u eenvoudig contact opnemen met een adviseur van KBC. Zij staan klaar om u te begeleiden bij het berekenen van uw lening en om u te voorzien van gepersonaliseerd advies dat aansluit bij uw financiële behoeften. U kunt een afspraak maken met een KBC-adviseur via de website van KBC of door langs te gaan bij een KBC-kantoor bij u in de buurt. De adviseurs van KBC hebben de expertise en ervaring om u te helpen bij het kiezen van de juiste leningsopties en om eventuele vragen die u heeft te beantwoorden, zodat u weloverwogen beslissingen kunt nemen over uw lening.

hypotheek lening berekenen

Hypotheeklening berekenen: Een essentiële stap voor financiële planning

Hypotheeklening Berekenen

Alles wat u moet weten over het berekenen van een hypotheeklening

Een hypotheeklening is een belangrijke financiële beslissing die veel mensen in hun leven nemen. Of u nu een huis wilt kopen of uw huidige hypotheek wilt herfinancieren, het is essentieel om te begrijpen hoe u uw hypotheeklening kunt berekenen om ervoor te zorgen dat u de juiste keuzes maakt.

Wat is een hypotheeklening?

Een hypotheeklening is een lening die wordt verstrekt door een bank of een andere geldschieter om de aankoop van onroerend goed te financieren. De lening wordt meestal gedekt door het gekochte onroerend goed, wat betekent dat als de lener de lening niet kan terugbetalen, de geldschieter het recht heeft om het onroerend goed in beslag te nemen.

Hoe berekent u uw hypotheeklening?

Om uw hypotheeklening te berekenen, moet u rekening houden met verschillende factoren, waaronder de hoogte van de lening, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten en registratierechten.

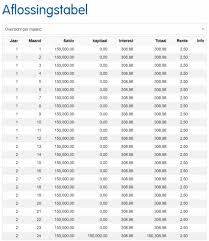
Er zijn online tools en rekenmachines beschikbaar die u kunnen helpen bij het berekenen van uw maandelijkse aflossingen op basis van deze factoren. Door uw leningsbedrag, rentevoet en looptijd in te voeren, kunt u een idee krijgen van hoeveel u elke maand moet betalen en hoeveel interest u over de hele looptijd zult betalen.

Waarom is het belangrijk om uw hypotheeklening te berekenen?

Het berekenen van uw hypotheeklening is essentieel omdat het u helpt bij het plannen van uw financiën op lange termijn. Door te begrijpen hoeveel u elke maand moet betalen en hoeveel interest u verschuldigd bent, kunt u bepalen of u zich de lening kunt veroorloven en of deze past binnen uw budget.

Bovendien kan het vergelijken van verschillende leningsvoorwaarden en opties helpen bij het vinden van de beste deal die aan uw behoeften voldoet. Door verschillende scenario’s te berekenen, kunt u weloverwogen beslissingen nemen en financiële verrassingen in de toekomst vermijden.

Besluit

Het berekenen van uw hypotheeklening is een cruciale stap bij het nemen van weloverwogen financiële beslissingen. Zorg ervoor dat u alle relevante factoren in overweging neemt en gebruik online tools om nauwkeurige schattingen te maken. Door goed geïnformeerd te zijn over uw hypothecaire situatie, kunt u met vertrouwen stappen zetten naar een stabiele financiële toekomst.


6 Essentiële Tips voor het Berekenen van je Hypotheeklening

  1. Bepaal hoeveel je maandelijks kunt aflossen
  2. Vergelijk rentetarieven van verschillende geldverstrekkers
  3. Let op bijkomende kosten zoals notariskosten en dossierkosten
  4. Houd rekening met eventuele extra aflossingen en boetes
  5. Informeer naar de mogelijkheid tot het oversluiten van je hypotheek
  6. Laat je goed informeren door een financieel adviseur

Bepaal hoeveel je maandelijks kunt aflossen

Het is van essentieel belang om te bepalen hoeveel je maandelijks kunt aflossen bij het berekenen van een hypotheeklening. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je bepalen welk bedrag je comfortabel elke maand kunt besteden aan de aflossing van je hypotheek. Het is raadzaam om niet meer te lenen dan wat je redelijkerwijs kunt terugbetalen, om financiële problemen in de toekomst te voorkomen. Het bepalen van een haalbaar aflossingsbedrag helpt bij het plannen van je financiën op lange termijn en zorgt voor een stabiele financiële situatie.

Vergelijk rentetarieven van verschillende geldverstrekkers

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een verstandige tip bij het berekenen van een hypotheeklening. Door verschillende aanbieders te onderzoeken en hun rentetarieven te vergelijken, kunt u een beter inzicht krijgen in welke geldverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het kiezen van een geldverstrekker met een lager rentetarief kan op lange termijn aanzienlijke besparingen opleveren en uw totale kosten voor de lening verminderen. Het loont dus zeker de moeite om de tijd te nemen om rentetarieven te vergelijken voordat u een definitieve beslissing neemt over uw hypotheeklening.

Let op bijkomende kosten zoals notariskosten en dossierkosten

Het is belangrijk om bij het berekenen van uw hypotheeklening rekening te houden met bijkomende kosten zoals notariskosten en dossierkosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast en mogen niet over het hoofd worden gezien. Door deze kosten op te nemen in uw berekeningen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheeklening. Het zorgvuldig overwegen van alle aspecten van de lening, inclusief bijkomende kosten, zal u helpen om weloverwogen beslissingen te nemen en verrassingen in de toekomst te voorkomen.

Houd rekening met eventuele extra aflossingen en boetes

Bij het berekenen van uw hypotheeklening is het belangrijk om rekening te houden met eventuele extra aflossingen en boetes. Sommige leningen bieden de mogelijkheid om extra aflossingen te doen, waardoor u sneller schuldenvrij kunt worden en rentekosten kunt verlagen. Echter, het is essentieel om de voorwaarden van uw lening zorgvuldig te controleren, aangezien sommige geldschieters boetes kunnen opleggen voor vroegtijdige aflossingen. Door deze extra kosten in uw berekeningen op te nemen, kunt u een realistisch beeld krijgen van de totale kosten van uw hypotheeklening en weloverwogen financiële beslissingen nemen.

Informeer naar de mogelijkheid tot het oversluiten van je hypotheek

Een belangrijke tip bij het berekenen van een hypotheeklening is om te informeren naar de mogelijkheid tot het oversluiten van je hypotheek. Door te onderzoeken of het gunstig is om je huidige hypotheek over te sluiten naar een nieuwe lening met betere voorwaarden, zoals een lagere rentevoet, kun je mogelijk aanzienlijke besparingen realiseren op je maandelijkse aflossingen en totale interestkosten. Het is raadzaam om advies in te winnen bij een financieel expert om de haalbaarheid en voordelen van het oversluiten van je hypotheek te evalueren in relatie tot je financiële doelen op lange termijn.

Laat je goed informeren door een financieel adviseur

Het is van essentieel belang om je goed te laten informeren door een financieel adviseur bij het berekenen van je hypotheeklening. Een financieel adviseur kan je helpen bij het begrijpen van alle aspecten van het leningsproces, inclusief de verschillende leningsvoorwaarden, rentetarieven en bijkomende kosten. Door hun expertise en ervaring kunnen zij je begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij jouw financiële situatie en doelen. Het advies van een financieel expert kan cruciaal zijn om ervoor te zorgen dat je een hypotheeklening afsluit die past bij jouw behoeften en budget, en om onnodige financiële risico’s te vermijden.

afbetaling lening berekenen

Hoe de afbetaling van een lening te berekenen: Een praktische gids

Hoe de afbetaling van een lening te berekenen

Hoe de afbetaling van een lening te berekenen

Als u een lening afsluit, is het belangrijk om te begrijpen hoeveel u elke maand moet terugbetalen. Het berekenen van de afbetaling van een lening kan u helpen bij het plannen van uw financiën en ervoor zorgen dat u zich aan uw betalingsverplichtingen kunt houden.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de afbetaling van een lening, waaronder het leenbedrag, de rentevoet en de looptijd van de lening. Hier is een eenvoudige formule die u kunt gebruiken:

Afbetaling per maand = (L × R) / (1 – (1 + R)^-N)

Waarbij:

  • L = leenbedrag
  • R = maandelijkse rentevoet (jaarlijkse rentevoet gedeeld door 12)
  • N = aantal termijnen (maanden) waarin de lening moet worden terugbetaald

Door deze formule te gebruiken, kunt u snel en eenvoudig berekenen hoeveel u elke maand moet betalen om uw lening af te lossen. Het is ook handig om een ​​leningscalculator te gebruiken die online beschikbaar is om het proces nog gemakkelijker te maken.

Het is belangrijk om realistisch te blijven over uw financiële mogelijkheden bij het aangaan van een lening. Zorg ervoor dat u comfortabel bent met de maandelijkse afbetaling voordat u zich verbindt tot een leningovereenkomst.

Door de afbetaling van uw lening correct te berekenen en zorgvuldig te plannen, kunt u ervoor zorgen dat uw financiën gezond blijven en dat u op schema blijft met uw betalingen.


Veelgestelde Vragen over het Berekenen van Leningsafbetalingen

  1. Hoe bereken ik de maandelijkse afbetaling van mijn lening?
  2. Welke factoren beïnvloeden de hoogte van mijn maandelijkse afbetaling?
  3. Wat is het verschil tussen een vaste en variabele rentevoet bij leningen?
  4. Kan ik mijn lening vervroegd aflossen en wat zijn de gevolgen daarvan?
  5. Hoe beïnvloedt de looptijd van een lening mijn maandelijkse afbetalingen?
  6. Zijn er online tools beschikbaar om mijn leningafbetaling te berekenen?
  7. Hoe kan ik weten of ik me de maandelijkse afbetalingen kan veroorloven?
  8. Wat gebeurt er als ik een betaling mis op mijn leningaflossing?
  9. Is het mogelijk om mijn maandelijkse afbetalingen te verlagen door herfinanciering?

Hoe bereken ik de maandelijkse afbetaling van mijn lening?

Het berekenen van de maandelijkse afbetaling van een lening is een veelvoorkomende vraag bij het afsluiten van een lening. Om dit te doen, moet u rekening houden met factoren zoals het leenbedrag, de rentevoet en de looptijd van de lening. Door gebruik te maken van een eenvoudige formule waarin deze variabelen worden opgenomen, kunt u snel en nauwkeurig berekenen hoeveel u elke maand moet terugbetalen. Het is essentieel om deze berekening zorgvuldig uit te voeren om ervoor te zorgen dat u uw financiën goed beheert en uw betalingsverplichtingen kunt nakomen. Het raadplegen van een financieel adviseur of het gebruik van online tools zoals leningscalculators kan ook helpen bij het begrijpen en plannen van uw maandelijkse afbetalingen.

Welke factoren beïnvloeden de hoogte van mijn maandelijkse afbetaling?

Verschillende factoren kunnen de hoogte van uw maandelijkse afbetaling beïnvloeden bij het berekenen van een lening. Ten eerste heeft het leenbedrag een directe invloed op de afbetaling, aangezien een hoger geleend bedrag resulteert in een hogere maandelijkse aflossing. Daarnaast speelt de rentevoet een cruciale rol, aangezien een hogere rentevoet zal resulteren in hogere maandelijkse betalingen. De looptijd van de lening is ook een belangrijke factor, waarbij een kortere looptijd kan leiden tot hogere maandelijkse afbetalingen maar minder totale interestkosten over de hele looptijd van de lening. Het is essentieel om al deze factoren zorgvuldig te overwegen bij het berekenen van uw maandelijkse afbetaling om ervoor te zorgen dat deze binnen uw financiële mogelijkheden valt.

Wat is het verschil tussen een vaste en variabele rentevoet bij leningen?

Bij het berekenen van de afbetaling van een lening is het belangrijk om het verschil te begrijpen tussen een vaste en variabele rentevoet. Een vaste rentevoet blijft gedurende de hele looptijd van de lening constant, wat betekent dat uw maandelijkse afbetalingen niet zullen veranderen. Aan de andere kant kan een lening met een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse afbetalingen kunnen stijgen of dalen. Het kiezen tussen een vaste of variabele rentevoet hangt af van uw persoonlijke financiële situatie en risicobereidheid, aangezien een vaste rentevoet meer stabiliteit biedt, terwijl een variabele rentevoet u mogelijk kan laten profiteren van lagere tarieven, maar ook meer risico met zich meebrengt. Het is essentieel om zorgvuldig te overwegen welk type rentevoet het beste bij uw behoeften past voordat u een lening afsluit.

Kan ik mijn lening vervroegd aflossen en wat zijn de gevolgen daarvan?

Ja, in de meeste gevallen kunt u uw lening vervroegd aflossen. Het vervroegd aflossen van een lening kan echter gepaard gaan met bepaalde gevolgen, zoals een boete of vergoeding voor het missen van rente-inkomsten voor de geldverstrekker. Het is belangrijk om de voorwaarden van uw leningsovereenkomst zorgvuldig te controleren om te begrijpen wat de specifieke gevolgen zijn van vervroegde aflossing. In sommige gevallen kan het voordelig zijn om uw lening vroegtijdig af te lossen, bijvoorbeeld als u rentekosten wilt besparen op de lange termijn. Het is raadzaam om advies in te winnen bij uw geldverstrekker voordat u besluit om uw lening vervroegd af te lossen, zodat u volledig op de hoogte bent van alle mogelijke gevolgen en kosten die hiermee gepaard kunnen gaan.

Hoe beïnvloedt de looptijd van een lening mijn maandelijkse afbetalingen?

De looptijd van een lening heeft een directe invloed op uw maandelijkse afbetalingen. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager de maandelijkse afbetalingen zullen zijn. Dit komt doordat het leenbedrag wordt verdeeld over een groter aantal termijnen, waardoor de druk op uw maandelijkse budget vermindert. Aan de andere kant kan een langere looptijd ook betekenen dat u uiteindelijk meer aan rente betaalt, aangezien de lening langer loopt en er dus meer rente wordt opgebouwd. Het is belangrijk om een balans te vinden tussen lagere maandelijkse afbetalingen en het totale bedrag dat u over de hele looptijd van de lening zult betalen, om ervoor te zorgen dat u financieel gezond blijft en geen onnodige kosten maakt.

Zijn er online tools beschikbaar om mijn leningafbetaling te berekenen?

Ja, er zijn verschillende online tools beschikbaar waarmee u eenvoudig de afbetaling van uw lening kunt berekenen. Deze tools maken gebruik van specifieke formules en rekenmethoden om u een nauwkeurige schatting te geven van hoeveel u elke maand moet terugbetalen. Door simpelweg het leenbedrag, de rentevoet en de looptijd van de lening in te voeren, kunt u snel zien wat uw maandelijkse afbetaling zal zijn. Het gebruik van online tools voor het berekenen van leningaflossingen kan u helpen bij het plannen van uw financiën en het nemen van weloverwogen beslissingen over uw leningen. Het is een handige en toegankelijke manier om inzicht te krijgen in uw financiële verplichtingen en ervoor te zorgen dat u comfortabel bent met de terugbetalingsstructuur voordat u een lening aangaat.

Hoe kan ik weten of ik me de maandelijkse afbetalingen kan veroorloven?

Het bepalen of u zich de maandelijkse afbetalingen van een lening kunt veroorloven, is een cruciale overweging bij het aangaan van financiële verplichtingen. Om te bepalen of u de maandelijkse afbetalingen kunt dragen, is het essentieel om een grondige analyse te maken van uw inkomsten en uitgaven. Maak een gedetailleerd budget waarin u al uw financiële verplichtingen opneemt, inclusief huur, nutsvoorzieningen, voedsel en andere kosten. Vergelijk dit met het bedrag dat u elke maand moet betalen voor de lening. Zorg ervoor dat er voldoende ruimte is in uw budget om comfortabel de afbetalingen te kunnen doen, zonder dat dit leidt tot financiële stress of moeilijkheden. Het is verstandig om ook rekening te houden met onvoorziene uitgaven en een financiële buffer aan te houden voor noodgevallen. Door realistisch te zijn over uw financiële situatie en zorgvuldig te plannen, kunt u bepalen of u zich de maandelijkse afbetalingen van een lening kunt veroorloven.

Wat gebeurt er als ik een betaling mis op mijn leningaflossing?

Als u een betaling mist op uw leningaflossing, kan dit leiden tot verschillende gevolgen. Allereerst kan het resulteren in extra kosten, zoals boetes of vertragingskosten, die bovenop het openstaande bedrag van de lening komen. Daarnaast kan het missen van een betaling ook een negatieve invloed hebben op uw kredietwaardigheid en uw credit score beïnvloeden. Dit kan op zijn beurt problemen veroorzaken bij toekomstige leningaanvragen of andere financiële transacties. Het is daarom belangrijk om altijd tijdig en volgens afspraak uw leningaflossingen te doen om financiële problemen te voorkomen en uw financiële gezondheid te behouden.

Is het mogelijk om mijn maandelijkse afbetalingen te verlagen door herfinanciering?

Het is een veelgestelde vraag of het mogelijk is om maandelijkse afbetalingen te verlagen door herfinanciering van een lening. Herfinanciering kan in sommige gevallen helpen om de maandelijkse afbetalingen te verlagen, bijvoorbeeld door een lagere rentevoet te bekomen of de looptijd van de lening aan te passen. Het is echter belangrijk om alle kosten en voorwaarden van herfinanciering zorgvuldig te overwegen voordat u deze stap neemt. Soms kunnen er bijkomende kosten zijn verbonden aan herfinanciering, waardoor het uiteindelijke voordeel mogelijk beperkt is. Het is raadzaam om advies in te winnen bij een financieel adviseur voordat u besluit om uw lening te herfinancieren en uw maandelijkse afbetalingen te wijzigen.

kosten lening berekenen

Bereken de kosten van een lening: Een praktische gids

Artikel: Kosten lening berekenen

Kosten lening berekenen: Een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om een goed inzicht te hebben in de totale kosten die hiermee gemoeid zijn. Het berekenen van de kosten van een lening kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de lening kunt terugbetalen zonder financiële problemen te veroorzaken.

Wat zijn de belangrijkste kosten van een lening?

De kosten van een lening bestaan uit verschillende componenten, waaronder:

  • Rente: Dit is het bedrag dat u betaalt aan de geldverstrekker voor het gebruik van het geleende geld. De rente kan variëren afhankelijk van het type lening en de geldverstrekker.
  • Afsluitkosten: Dit zijn kosten die in rekening worden gebracht bij het afsluiten van de lening, zoals administratiekosten of advieskosten.
  • Aflossingen: Dit zijn de maandelijkse bedragen die u terugbetaalt om de lening af te lossen.
  • Eventuele boetes of extra kosten: Sommige leningen kunnen boetes bevatten voor vervroegde aflossingen of andere extra kosten.

Hoe kunt u de kosten van een lening berekenen?

Om de totale kosten van een lening te berekenen, kunt u gebruik maken van online tools en calculators die speciaal zijn ontworpen voor dit doel. U moet informatie verstrekken zoals het leenbedrag, de looptijd van de lening, het rentepercentage en eventuele andere relevante kosten.

Vergeet niet dat het belangrijk is om niet alleen naar de rente te kijken, maar ook naar alle andere bijkomende kosten die kunnen bijdragen aan de totale kostprijs van uw lening. Door alle kosten zorgvuldig te berekenen, kunt u een realistisch beeld krijgen van wat uw lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Besluit

Het berekenen van de kosten van een lening is essentieel voor iedereen die overweegt om geld te lenen. Door alle aspecten zorgvuldig in overweging te nemen en alle kosten nauwkeurig te berekenen, kunt u ervoor zorgen dat u financieel stabiel blijft en geen onverwachte verrassingen tegenkomt tijdens het aflossen van uw lening.


6 Tips voor het Berekenen van de Kosten van een Lening

  1. Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.
  2. Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.
  3. Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.
  4. Vergelijk verschillende aanbieders om de voordeligste lening te vinden.
  5. Let op mogelijke boetes bij vervroegde terugbetaling van de lening.
  6. Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Bekijk de rentevoet en looptijd van de lening om de totale kosten te berekenen.

Een belangrijke tip bij het berekenen van de kosten van een lening is om zorgvuldig te kijken naar zowel de rentevoet als de looptijd van de lening. De rentevoet bepaalt hoeveel u uiteindelijk aan rente zult betalen over het geleende bedrag, terwijl de looptijd aangeeft in welke periode u de lening zult terugbetalen. Door deze twee factoren te analyseren en te combineren, kunt u een nauwkeurige inschatting maken van de totale kosten van de lening en bepalen of deze binnen uw financiële mogelijkheden valt. Het is essentieel om deze aspecten grondig te overwegen voordat u een lening afsluit, om ervoor te zorgen dat u niet voor onaangename verrassingen komt te staan tijdens het aflossingsproces.

Vergeet niet eventuele administratieve kosten en verzekeringen mee te rekenen.

Vergeet niet om bij het berekenen van de kosten van een lening ook eventuele administratieve kosten en verzekeringen mee te rekenen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kostprijs van uw lening en het is belangrijk om ze niet over het hoofd te zien. Door zorgvuldig alle aspecten van de lening in overweging te nemen, inclusief administratieve kosten en verzekeringen, kunt u een nauwkeurig beeld krijgen van wat de lening daadwerkelijk zal kosten en hoeveel u maandelijks moet terugbetalen.

Houd rekening met extra kosten zoals notariskosten bij hypothecaire leningen.

Bij het berekenen van de kosten van een lening, zoals bij hypothecaire leningen, is het belangrijk om rekening te houden met extra kosten zoals notariskosten. Notariskosten zijn wettelijk verplichte kosten die worden gemaakt bij het passeren van de hypotheekakte bij de notaris. Deze kosten kunnen variëren afhankelijk van verschillende factoren, zoals de waarde van de woning en de complexiteit van de transactie. Het opnemen van notariskosten in uw berekeningen helpt u een nauwkeuriger beeld te krijgen van de totale kosten van uw hypothecaire lening en stelt u in staat om uw financiën beter te plannen.

Vergelijk verschillende aanbieders om de voordeligste lening te vinden.

Het vergelijken van verschillende aanbieders is een slimme tip om de meest voordelige lening te vinden. Door de rentetarieven, afsluitkosten en voorwaarden van diverse geldverstrekkers te vergelijken, kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste bij uw financiële situatie past. Het loont de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere aanbieders, zodat u uiteindelijk kunt profiteren van een lening met gunstige voorwaarden en lagere kosten.

Let op mogelijke boetes bij vervroegde terugbetaling van de lening.

Het is belangrijk om aandacht te besteden aan mogelijke boetes bij vervroegde terugbetaling van een lening. Sommige leningen kunnen boetes bevatten die in rekening worden gebracht als u de lening eerder wilt aflossen dan de afgesproken termijn. Deze boetes kunnen de totale kosten van de lening aanzienlijk verhogen, dus het is verstandig om hier rekening mee te houden bij het berekenen van de kosten van uw lening. Het is raadzaam om de voorwaarden met betrekking tot vervroegde terugbetaling zorgvuldig door te nemen voordat u een lening afsluit, zodat u niet voor onaangename verrassingen komt te staan in de toekomst.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen.

Gebruik online tools en calculators om snel een indicatie van de kosten te krijgen wanneer u een lening overweegt. Deze handige hulpmiddelen kunnen u helpen om op een eenvoudige en efficiënte manier een eerste inzicht te krijgen in wat de lening u zou kunnen kosten. Door gebruik te maken van deze online tools kunt u snel verschillende scenario’s vergelijken en beter begrijpen welke factoren de totale kosten van uw lening beïnvloeden. Dit kan u helpen om een weloverwogen beslissing te nemen en de lening te kiezen die het beste bij uw financiële situatie past.

woonlening berekenen

Alles Over Woonlening Berekenen: Tips en Informatie

Artikel: Woonlening Berekenen

Woonlening Berekenen: Alles Wat Je Moet Weten

Een woonlening, ook wel een hypothecaire lening genoemd, is een lening die wordt afgesloten om de aankoop van een huis of appartement te financieren. Voordat je een woonlening afsluit, is het essentieel om te weten hoe je de lening kunt berekenen en welke factoren hierbij een rol spelen.

Belangrijke Factoren bij het Berekenen van een Woonlening:

Bij het berekenen van een woonlening zijn er verschillende belangrijke factoren waarmee rekening moet worden gehouden:

  • Bedrag van de lening: Dit is het totale bedrag dat je wilt lenen voor de aankoop van je woning.
  • Rentevoet: De rentevoet bepaalt hoeveel rente je maandelijks moet betalen op je lening.
  • Looptijd van de lening: Dit is de periode waarin je de lening terugbetaalt. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer interest.
  • Eigen inbreng: Het bedrag dat je zelf kunt inbrengen bij de aankoop heeft invloed op het leenbedrag en de voorwaarden van de lening.
  • Aflossingsmethode: Je kunt kiezen tussen vaste of variabele maandelijkse aflossingen. Elke methode heeft zijn eigen voor- en nadelen.

Hoe Bereken Je Een Woonlening?

Het berekenen van een woonlening kan complex lijken, maar met behulp van online tools en simulaties kun je snel een idee krijgen van wat je kunt verwachten. Door het invoeren van bovenstaande gegevens in een online woonleningsimulator, krijg je inzicht in het maandelijks af te lossen bedrag, de totale interestkosten en andere relevante informatie.

Het is ook verstandig om advies in te winnen bij financiële experts of bankinstellingen om een gedetailleerde berekening te laten maken op basis van jouw specifieke situatie en behoeften. Zo kun je ervoor zorgen dat je een woonlening afsluit die past bij jouw financiële mogelijkheden en toekomstplannen.


Veelgestelde Vragen Over Het Berekenen van een Woonlening in België

  1. Hoe kan ik mijn maximale woonlening berekenen?
  2. Wat is het verschil tussen een vaste en variabele rentevoet bij een woonlening?
  3. Welke documenten heb ik nodig om een woonlening aan te vragen?
  4. Kan ik de looptijd van mijn woonlening aanpassen?
  5. Wat gebeurt er als ik mijn woonlening niet op tijd afbetaal?
  6. Zijn er extra kosten verbonden aan het afsluiten van een woonlening?
  7. Is het mogelijk om vervroegd af te lossen op mijn woonlening en zijn hier kosten aan verbonden?
  8. Hoe beïnvloedt mijn eigen inbreng de voorwaarden van mijn woonlening?
  9. Kan ik online simulaties gebruiken om verschillende scenario’s voor mijn woonlening te berekenen?

Hoe kan ik mijn maximale woonlening berekenen?

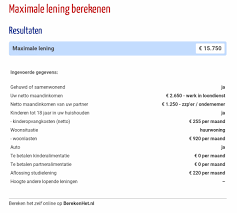
Een veelgestelde vraag bij het berekenen van een woonlening is: “Hoe kan ik mijn maximale woonlening berekenen?” Het bepalen van je maximale woonlening hangt af van verschillende factoren, waaronder je inkomen, vaste kosten, eventuele leningen en de rentevoet. Om een nauwkeurige schatting te maken van je maximale woonlening, is het raadzaam om een financiële expert te raadplegen of gebruik te maken van online tools zoals woonleningsimulaties. Door al deze gegevens in overweging te nemen, kun je een realistisch beeld krijgen van hoeveel je kunt lenen voor de aankoop van je droomwoning.

Wat is het verschil tussen een vaste en variabele rentevoet bij een woonlening?

Bij het berekenen van een woonlening is een veelgestelde vraag: wat is het verschil tussen een vaste en variabele rentevoet? Het antwoord ligt in de manier waarop de rente wordt toegepast op de lening. Bij een vaste rentevoet blijft het rentepercentage gedurende de volledige looptijd van de lening constant, wat betekent dat je maandelijkse aflossingen stabiel blijven. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor je maandelijkse aflossingen kunnen stijgen of dalen. Het kiezen tussen een vaste of variabele rentevoet hangt af van je risicobereidheid en verwachtingen over de renteschommelingen in de toekomst. Het is belangrijk om deze aspecten zorgvuldig te overwegen bij het berekenen van je woonlening om een weloverwogen beslissing te nemen die past bij jouw financiële situatie.

Welke documenten heb ik nodig om een woonlening aan te vragen?

Wanneer je een woonlening wilt aanvragen, zijn er bepaalde documenten die je moet voorbereiden en overhandigen aan de geldschieter. Enkele veelvoorkomende documenten die nodig zijn om een woonlening aan te vragen, zijn onder meer identiteitsbewijzen zoals een identiteitskaart of paspoort, bewijs van inkomen zoals loonstrookjes of belastingaangiften, bewijs van vaste kosten en uitgaven, alsook documenten met betrekking tot de woning zelf, zoals eigendomsbewijzen of verkoopovereenkomsten. Het is belangrijk om deze documenten nauwkeurig en volledig te verstrekken om het proces van het aanvragen van een woonlening soepel te laten verlopen en om de geldschieter alle benodigde informatie te verschaffen voor een weloverwogen beslissing.

Kan ik de looptijd van mijn woonlening aanpassen?

Ja, in veel gevallen is het mogelijk om de looptijd van je woonlening aan te passen. De looptijd van een woonlening kan worden verlengd of verkort, afhankelijk van je financiële situatie en behoeften. Door de looptijd aan te passen, kun je de maandelijkse aflossingen verlagen door de periode van terugbetaling te verlengen, of juist sneller schuldenvrij zijn door de looptijd te verkorten. Het is echter belangrijk om te overleggen met je bank of financiële instelling om de mogelijke gevolgen en voorwaarden van het aanpassen van de looptijd van je woonlening te begrijpen en ervoor te zorgen dat het aansluit bij jouw financiële doelen op lange termijn.

Wat gebeurt er als ik mijn woonlening niet op tijd afbetaal?

Wanneer je je woonlening niet op tijd afbetaalt, kunnen er verschillende gevolgen optreden. In de eerste plaats loop je het risico op extra kosten in de vorm van boetes en vertragingsinteresten. Deze extra kosten kunnen snel oplopen en het totale bedrag dat je uiteindelijk moet terugbetalen aanzienlijk verhogen. Daarnaast kan het niet tijdig aflossen van je woonlening leiden tot een negatieve invloed op je kredietwaardigheid, wat gevolgen kan hebben voor toekomstige leningen of financiële transacties. Het is daarom van essentieel belang om altijd tijdig en volgens de afgesproken voorwaarden je woonlening af te lossen om financiële problemen te voorkomen.

Zijn er extra kosten verbonden aan het afsluiten van een woonlening?

Ja, er zijn vaak extra kosten verbonden aan het afsluiten van een woonlening. Naast de rente die je betaalt over het geleende bedrag, kunnen er ook bijkomende kosten zijn, zoals dossierkosten, notariskosten, schattingskosten en kosten voor de hypotheekakte. Het is belangrijk om deze extra kosten in overweging te nemen bij het berekenen van de totale kosten van je woonlening. Door rekening te houden met alle mogelijke bijkomende kosten, kun je een realistisch beeld krijgen van wat het afsluiten van een woonlening daadwerkelijk inhoudt en kun je beter voorbereid zijn op de financiële verplichtingen die hiermee gepaard gaan.

Is het mogelijk om vervroegd af te lossen op mijn woonlening en zijn hier kosten aan verbonden?

Veel mensen vragen zich af of het mogelijk is om vervroegd af te lossen op hun woonlening en of hier kosten aan verbonden zijn. Het antwoord op deze vraag kan variëren, afhankelijk van de voorwaarden van je leningsovereenkomst. In veel gevallen is het inderdaad mogelijk om vervroegd af te lossen op je woonlening, maar het is belangrijk om na te gaan of hier extra kosten aan verbonden zijn, zoals een wederbeleggingsvergoeding. Deze vergoeding kan worden berekend op basis van het resterende bedrag van de lening en het verschil tussen de huidige rentevoet en de rentevoet waartegen de bank de middelen opnieuw kan beleggen. Het is raadzaam om de voorwaarden van je leningsovereenkomst zorgvuldig te controleren en indien nodig advies in te winnen bij je bank of financieel adviseur voordat je besluit om vervroegd af te lossen op je woonlening.

Hoe beïnvloedt mijn eigen inbreng de voorwaarden van mijn woonlening?

Uw eigen inbreng heeft een significante invloed op de voorwaarden van uw woonlening. Hoe meer eigen inbreng u kunt leveren bij de aankoop van uw woning, hoe gunstiger de voorwaarden van uw lening over het algemeen zullen zijn. Een hogere eigen inbreng vermindert het risico voor de geldschieter, waardoor u mogelijk in aanmerking komt voor een lagere rentevoet en betere leningsvoorwaarden. Bovendien kan een hogere eigen inbreng leiden tot een lager leenbedrag, wat op zijn beurt kan resulteren in lagere maandelijkse aflossingen en minder interestkosten over de looptijd van de lening. Het is daarom verstandig om te streven naar een zo hoog mogelijke eigen inbreng om gunstige voorwaarden te verkrijgen bij het afsluiten van uw woonlening.

Kan ik online simulaties gebruiken om verschillende scenario’s voor mijn woonlening te berekenen?

Ja, je kunt online simulaties gebruiken om verschillende scenario’s voor je woonlening te berekenen. Door gebruik te maken van woonleningsimulatoren die beschikbaar zijn op de websites van banken en financiële instellingen, kun je eenvoudig verschillende leningsopties verkennen en de impact van variabelen zoals het leenbedrag, de rentevoet en de looptijd analyseren. Deze online tools bieden een handige manier om snel inzicht te krijgen in hoe verschillende scenario’s van invloed kunnen zijn op jouw maandelijkse aflossingen en totale interestkosten, waardoor je beter geïnformeerde beslissingen kunt nemen bij het afsluiten van een woonlening.

huis lening berekenen

Huislening Berekenen: Een Stapsgewijze Gids voor het Financieren van uw Droomhuis

Artikel: Huislening Berekenen

Alles wat u moet weten over het berekenen van een huislening

Een huis kopen is een grote stap en vaak een van de belangrijkste investeringen die mensen in hun leven zullen doen. Het is daarom essentieel om goed geïnformeerd te zijn over het proces van het afsluiten van een huislening en hoe u de kosten ervan kunt berekenen.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een huislening. Allereerst is het belangrijk om te kijken naar de hoogte van het bedrag dat u wilt lenen en de looptijd van de lening. Deze twee factoren zullen bepalen hoeveel u maandelijks aan aflossingen zult moeten betalen.

Daarnaast spelen ook de rentevoet en eventuele bijkomende kosten, zoals dossierkosten of notariskosten, een rol bij het bepalen van de totale kostprijs van uw lening. Het is dus verstandig om deze kosten mee op te nemen in uw berekeningen om een realistisch beeld te krijgen van wat uw lening uiteindelijk zal kosten.

Gelukkig zijn er tegenwoordig tal van online tools beschikbaar waarmee u eenvoudig uw huislening kunt berekenen. Door gebruik te maken van deze tools kunt u snel verschillende scenario’s vergelijken en zien welke lening het beste bij uw financiële situatie past.

Het is altijd verstandig om advies in te winnen bij een financieel expert voordat u een huislening afsluit. Zij kunnen u helpen om de juiste keuzes te maken en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens het afbetalingsproces.

Kortom, het berekenen van een huislening vereist wat onderzoek en planning, maar met de juiste informatie en tools kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die past bij uw financiële behoeften.


7 Voordelen van het Berekenen van een Hypotheeklening

  1. Geeft inzicht in de totale kostprijs van de lening
  2. Helpt bij het vergelijken van verschillende leningsopties
  3. Biedt duidelijkheid over maandelijkse aflossingen
  4. Maakt het mogelijk om de invloed van rentevoeten te begrijpen
  5. Helpt bij het plannen van uw financiële toekomst
  6. Kan helpen bij het identificeren van verborgen kosten
  7. Geeft gemoedsrust door vooraf te weten wat u kunt verwachten


Nadelen van het Berekenen van een Huislening: Wat Je Moet Weten

  1. Het berekenen van een huislening kan ingewikkeld zijn voor mensen zonder financiële achtergrond.
  2. Online tools voor het berekenen van huisleningen geven vaak slechts een indicatie en kunnen afwijken van de werkelijke kosten.
  3. Sommige online rekenmodules houden geen rekening met alle mogelijke bijkomende kosten, waardoor de berekening niet volledig accuraat is.
  4. Het vergelijken van verschillende leningsopties kan tijdrovend zijn en vereist gedetailleerde analyse.
  5. De rentevoeten op leningen kunnen variëren, waardoor het moeilijk kan zijn om een exacte berekening te maken zonder actuele informatie.
  6. Onjuiste berekeningen of verkeerde interpretaties van de resultaten kunnen leiden tot financiële verrassingen bij het afsluiten van de lening.

Geeft inzicht in de totale kostprijs van de lening

Het berekenen van een huislening geeft inzicht in de totale kostprijs van de lening. Door alle kosten, inclusief de rentevoet en eventuele bijkomende kosten, mee te nemen in de berekeningen, krijgt u een duidelijk beeld van wat de lening uiteindelijk zal kosten. Dit helpt u om realistische verwachtingen te creëren en zorgt ervoor dat u goed voorbereid bent op de financiële verplichtingen die gepaard gaan met het afsluiten van een huislening.

Helpt bij het vergelijken van verschillende leningsopties

Het berekenen van een huislening helpt bij het vergelijken van verschillende leningsopties, waardoor u een duidelijk inzicht krijgt in de kosten en voorwaarden van elke optie. Door verschillende leningen te vergelijken op basis van factoren zoals rentevoet, looptijd en bijkomende kosten, kunt u een weloverwogen beslissing nemen over welke lening het meest geschikt is voor uw financiële situatie. Deze transparantie stelt u in staat om de beste lening te kiezen die aansluit bij uw behoeften en budget, waardoor u meer controle heeft over uw financiële toekomst.

Biedt duidelijkheid over maandelijkse aflossingen

Het berekenen van een huislening biedt duidelijkheid over de maandelijkse aflossingen die moeten worden gedaan. Door het nauwkeurig in kaart brengen van de lening, inclusief het leenbedrag, de looptijd, de rentevoet en eventuele bijkomende kosten, krijgt men een helder beeld van hoeveel geld er elke maand moet worden terugbetaald. Deze transparantie stelt huizenkopers in staat om hun financiën beter te plannen en zich voor te bereiden op de regelmatige betalingen die gepaard gaan met het aflossen van hun lening.

Maakt het mogelijk om de invloed van rentevoeten te begrijpen

Het berekenen van een huislening biedt het voordeel dat het helpt om de invloed van rentevoeten beter te begrijpen. Door verschillende scenario’s te analyseren en de impact van variërende rentetarieven op de totale kosten van de lening te bekijken, kunnen huizenkopers een duidelijker inzicht krijgen in hoe de rentevoeten hun maandelijkse aflossingen en de totale terugbetalingsbedrag beïnvloeden. Op die manier kunnen ze beter geïnformeerde beslissingen nemen bij het kiezen van een lening die past bij hun financiële situatie en toekomstplannen.

Helpt bij het plannen van uw financiële toekomst

Het berekenen van een huislening helpt bij het plannen van uw financiële toekomst door u inzicht te geven in de kosten en verplichtingen die gepaard gaan met het kopen van een huis. Door vooraf de leningkosten te berekenen, kunt u een realistisch budget opstellen en bepalen hoeveel u maandelijks kunt besteden aan aflossingen. Dit helpt u om uw financiën op lange termijn te plannen en ervoor te zorgen dat u uw lening comfortabel kunt aflossen, waardoor u financiële gemoedsrust krijgt voor de toekomst.

Kan helpen bij het identificeren van verborgen kosten

Het berekenen van een huislening kan helpen bij het identificeren van verborgen kosten die anders over het hoofd zouden kunnen worden gezien. Door nauwkeurig de totale leningskosten te berekenen, inclusief rentevoeten en bijkomende kosten, krijgen leners een duidelijk beeld van wat de lening hen daadwerkelijk zal kosten. Op deze manier kunnen potentiële verborgen kosten worden blootgelegd en kunnen leners zich beter voorbereiden op financiële verplichtingen die gepaard gaan met het afsluiten van een huislening. Het helpt bij het nemen van weloverwogen beslissingen en voorkomt verrassingen in de toekomst.

Geeft gemoedsrust door vooraf te weten wat u kunt verwachten

Het berekenen van een huislening biedt gemoedsrust door u vooraf een duidelijk beeld te geven van wat u kunt verwachten. Door de kosten en aflossingen van uw lening te berekenen, kunt u zich beter voorbereiden op de financiële verplichtingen die gepaard gaan met het kopen van een huis. Deze voorafgaande kennis stelt u in staat om realistische budgetten op te stellen en uw financiën effectief te beheren, waardoor u meer controle hebt over uw toekomstige uitgaven en financiële stabiliteit.

Het berekenen van een huislening kan ingewikkeld zijn voor mensen zonder financiële achtergrond.

Het berekenen van een huislening kan een uitdaging vormen voor mensen zonder financiële achtergrond. De complexe terminologie, variabelen en berekeningen die betrokken zijn bij het bepalen van de totale kostprijs van een lening kunnen verwarrend zijn voor degenen die niet vertrouwd zijn met financiële concepten. Hierdoor kunnen mensen zonder financiële kennis moeite hebben om een nauwkeurige inschatting te maken van hun leningskosten en om de beste leningsoptie te kiezen die past bij hun budget en behoeften. Het is daarom aan te raden om professioneel advies in te winnen of gebruik te maken van gespecialiseerde tools om het proces van huisleningberekening te vereenvoudigen en duidelijker te maken voor iedereen.

Online tools voor het berekenen van huisleningen geven vaak slechts een indicatie en kunnen afwijken van de werkelijke kosten.

Het gebruik van online tools voor het berekenen van huisleningen kan een nadeel hebben, aangezien deze tools vaak slechts een indicatie geven en kunnen afwijken van de werkelijke kosten. Het is belangrijk om te onthouden dat deze tools gebaseerd zijn op standaardberekeningen en algemene aannames, waardoor ze mogelijk niet alle individuele aspecten van uw leningsituatie volledig kunnen weergeven. Daarom is het verstandig om de uitkomsten van online berekeningen te beschouwen als een ruwe schatting en om advies in te winnen bij een financieel expert voor een nauwkeuriger beeld van de kosten die gepaard gaan met het afsluiten van een huislening.

Sommige online rekenmodules houden geen rekening met alle mogelijke bijkomende kosten, waardoor de berekening niet volledig accuraat is.

Sommige online rekenmodules houden geen rekening met alle mogelijke bijkomende kosten, waardoor de berekening niet volledig accuraat is. Het is belangrijk om te beseffen dat er naast de basislening nog andere kosten kunnen zijn, zoals notariskosten, schattingskosten of kosten voor verzekeringen die de totale kostprijs van de lening beïnvloeden. Hierdoor kan het gebruik van een eenvoudige online rekenmodule leiden tot een onderschatting van de werkelijke kosten die gepaard gaan met het afsluiten van een huislening. Het is daarom aan te raden om bij het berekenen van een huislening ook rekening te houden met deze mogelijke bijkomende kosten om een realistisch beeld te krijgen van wat de lening uiteindelijk zal kosten.

Het vergelijken van verschillende leningsopties kan tijdrovend zijn en vereist gedetailleerde analyse.

Het vergelijken van verschillende leningsopties voor het berekenen van een huislening kan een tijdrovend proces zijn dat een gedetailleerde analyse vereist. Het is essentieel om de rentevoeten, looptijden, bijkomende kosten en voorwaarden van verschillende leningen zorgvuldig te bekijken om een weloverwogen beslissing te nemen. Deze grondige analyse kan veel tijd en moeite vergen, vooral voor mensen die niet vertrouwd zijn met financiële termen en concepten. Het is daarom belangrijk om geduldig te zijn en indien nodig professioneel advies in te winnen om ervoor te zorgen dat u de juiste lening kiest die past bij uw financiële situatie en behoeften.

De rentevoeten op leningen kunnen variëren, waardoor het moeilijk kan zijn om een exacte berekening te maken zonder actuele informatie.

Een belangrijk nadeel bij het berekenen van een huislening is dat de rentevoeten op leningen kunnen variëren, waardoor het lastig kan zijn om een exacte berekening te maken zonder actuele informatie. Fluctuaties in de rentetarieven kunnen aanzienlijke invloed hebben op de totale kosten van de lening en maken het moeilijk om vooraf precies te bepalen hoeveel u uiteindelijk zult moeten betalen. Het is daarom essentieel om regelmatig de rentetarieven te controleren en eventueel uw berekeningen aan te passen om een realistisch beeld te behouden van wat uw huislening zal kosten.

Onjuiste berekeningen of verkeerde interpretaties van de resultaten kunnen leiden tot financiële verrassingen bij het afsluiten van de lening.

Een nadeel van het berekenen van een huislening is dat onjuiste berekeningen of verkeerde interpretaties van de resultaten kunnen leiden tot financiële verrassingen bij het afsluiten van de lening. Het is essentieel om nauwkeurig te werk te gaan en alle relevante kosten en variabelen correct in overweging te nemen om een realistisch beeld te krijgen van de totale kosten van de lening. Een fout in de berekeningen kan resulteren in onverwachte financiële lasten en kan het afbetalingsproces bemoeilijken. Daarom is het raadzaam om bij het berekenen van een huislening gebruik te maken van betrouwbare tools en advies in te winnen bij financiële experts om mogelijke valkuilen te vermijden.

leningen berekenen

Efficiënt leningen berekenen: Een praktische gids voor financiële planning

Hoe leningen berekenen: Een handige gids

Hoe leningen berekenen: Een handige gids

Of je nu een persoonlijke lening, een hypotheek of een autolening overweegt, het is essentieel om te begrijpen hoe leningen worden berekend voordat je je handtekening zet. Het kennen van de basisprincipes van leningen berekenen kan je helpen om de totale kosten te begrijpen en weloverwogen financiële beslissingen te nemen.

Belangrijke factoren bij leningen berekenen

Bij het berekenen van een lening zijn er verschillende belangrijke factoren waarmee rekening moet worden gehouden:

  • Hoofdsom: Dit is het bedrag dat je leent.
  • Rentevoet: De rentevoet bepaalt hoeveel rente je betaalt over de hoofdsom.
  • Looptijd: Dit is de periode waarbinnen je de lening terugbetaalt.
  • Bijkomende kosten: Sommige leningen kunnen bijkomende kosten met zich meebrengen, zoals administratiekosten of verzekeringen.

Hoe kun je leningen berekenen?

Er zijn verschillende online tools en rekenmachines beschikbaar om leningen te berekenen op basis van de bovenstaande factoren. Hier volgen enkele veelvoorkomende formules die worden gebruikt bij het berekenen van leningen:

  • Maandelijkse aflossing: Deze kan worden berekend met behulp van formules die rekening houden met de hoofdsom, rentevoet en looptijd van de lening.
  • Totale terug te betalen bedrag: Dit omvat zowel de hoofdsom als alle rentekosten over de looptijd van de lening.
  • Rentebedrag: Hiermee kun je zien hoeveel rente je uiteindelijk betaalt bovenop het geleende bedrag.

Besluit

Het is cruciaal om goed geïnformeerd te zijn bij het afsluiten van een lening. Door te begrijpen hoe leningen worden berekend en welke factoren hierbij een rol spelen, kun je ervoor zorgen dat je financiële beslissingen in lijn zijn met jouw doelen en mogelijkheden. Maak gebruik van beschikbare tools en informatiebronnen om nauwkeurig te kunnen bepalen wat voor jou de beste optie is bij het aangaan van een lening.


De Voordelen van Leningen Berekenen: Inzicht, Transparantie en Financiële Planning

  1. Helpt je de totale kosten van de lening te begrijpen.
  2. Geeft inzicht in hoeveel rente je uiteindelijk betaalt.
  3. Stelt je in staat om verschillende leningsopties te vergelijken.
  4. Kan helpen bij het plannen van je financiën op lange termijn.
  5. Biedt transparantie over de aflossingsstructuur en looptijd van de lening.
  6. Maakt het gemakkelijker om te bepalen of een lening binnen jouw budget past.
  7. Voorkomt verrassingen door onverwachte kosten of rentetarieven.
  8. Stelt je in staat om weloverwogen beslissingen te nemen bij het aangaan van een lening.


Drie Nadelen van Leningen Berekenen in België

  1. Leningen berekenen kan complex zijn voor mensen die niet bekend zijn met financiële formules en concepten.
  2. Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarring kan veroorzaken bij het vergelijken van leningsopties.
  3. Het negeren van bijkomende kosten bij het berekenen van leningen kan leiden tot onverwachte financiële lasten.

Helpt je de totale kosten van de lening te begrijpen.

Een belangrijk voordeel van leningen berekenen is dat het je helpt om de totale kosten van de lening te begrijpen. Door inzicht te krijgen in hoe de kosten worden berekend, inclusief de rente en eventuele bijkomende kosten, kun je een duidelijk beeld vormen van wat de lening je uiteindelijk zal kosten. Dit stelt je in staat om weloverwogen financiële beslissingen te nemen en te bepalen of de lening betaalbaar is binnen jouw budget en financiële situatie.

Geeft inzicht in hoeveel rente je uiteindelijk betaalt.

Een belangrijk voordeel van leningen berekenen is dat het inzicht geeft in hoeveel rente je uiteindelijk betaalt. Door de lening te berekenen, kun je precies zien hoeveel rentekosten er bovenop de hoofdsom komen gedurende de looptijd van de lening. Dit inzicht helpt bij het maken van weloverwogen financiële beslissingen en stelt je in staat om de totale kosten te begrijpen voordat je een lening afsluit. Het helpt je ook om te bepalen of de lening betaalbaar is op basis van jouw financiële situatie en doelen.

Stelt je in staat om verschillende leningsopties te vergelijken.

Het berekenen van leningen stelt je in staat om verschillende leningsopties te vergelijken, wat een belangrijk voordeel is. Door de totale kosten en maandelijkse aflossingen van verschillende leningen te berekenen, kun je een weloverwogen beslissing nemen over welke lening het meest geschikt is voor jouw financiële situatie. Op deze manier kun je de lening kiezen die het beste aansluit bij jouw behoeften en budget, waardoor je uiteindelijk geld kunt besparen en financiële stress kunt verminderen.

Kan helpen bij het plannen van je financiën op lange termijn.

Het berekenen van leningen kan helpen bij het plannen van je financiën op lange termijn. Door inzicht te krijgen in de totale kosten van een lening, inclusief rente en aflossingen over de looptijd, kun je beter anticiperen op je financiële verplichtingen en budgettering voor de toekomst. Dit helpt je om realistische doelen te stellen, eventuele risico’s te identificeren en een gezonde financiële strategie te ontwikkelen voor de lange termijn.

Biedt transparantie over de aflossingsstructuur en looptijd van de lening.

Een belangrijk voordeel van leningen berekenen is dat het transparantie biedt over de aflossingsstructuur en de looptijd van de lening. Door het berekenen van een lening krijgt men inzicht in hoeveel er maandelijks moet worden afgelost en hoelang de totale looptijd van de lening zal zijn. Deze informatie helpt bij het plannen van het budget en stelt leners in staat om realistische financiële doelen te stellen en te weten waar ze aan toe zijn gedurende de gehele periode van terugbetaling. Het biedt duidelijkheid en zekerheid, waardoor men beter geïnformeerde beslissingen kan nemen bij het aangaan van een lening.

Maakt het gemakkelijker om te bepalen of een lening binnen jouw budget past.

Het berekenen van leningen maakt het gemakkelijker om te bepalen of een lening binnen jouw budget past. Door de totale kosten van de lening, inclusief rente en aflossingen, in kaart te brengen, krijg je een duidelijk beeld van hoeveel je maandelijks moet betalen en of dit financieel haalbaar is. Op deze manier kun je verstandige beslissingen nemen over het aangaan van een lening en voorkom je dat je in financiële problemen komt door onrealistische betalingsverplichtingen aan te gaan. Het berekenen van leningen geeft je dus de nodige inzichten om weloverwogen financiële keuzes te maken die passen bij jouw budget en financiële situatie.

Voorkomt verrassingen door onverwachte kosten of rentetarieven.

Het berekenen van leningen helpt bij het voorkomen van verrassingen door onverwachte kosten of rentetarieven. Door vooraf de totale kosten van een lening te berekenen op basis van de hoofdsom, rentevoet en looptijd, kun je een duidelijk beeld krijgen van wat je kunt verwachten en kom je niet voor onaangename verrassingen te staan. Dit stelt je in staat om weloverwogen financiële beslissingen te nemen en zorgt ervoor dat je controle houdt over je financiële situatie.

Stelt je in staat om weloverwogen beslissingen te nemen bij het aangaan van een lening.

Het berekenen van leningen stelt je in staat om weloverwogen beslissingen te nemen bij het aangaan van een lening. Door inzicht te krijgen in de totale kosten, inclusief rente en bijkomende kosten, kun je de financiële impact van de lening beter begrijpen. Dit stelt je in staat om te beoordelen of de lening binnen jouw budget past en of het de juiste keuze is op basis van jouw financiële situatie. Met deze kennis kun je verstandige beslissingen nemen die aansluiten bij jouw financiële doelen en mogelijkheden.

Leningen berekenen kan complex zijn voor mensen die niet bekend zijn met financiële formules en concepten.

Het berekenen van leningen kan een uitdaging vormen voor mensen die niet vertrouwd zijn met financiële formules en concepten. De complexiteit van renteberekeningen, looptijden en bijkomende kosten kan overweldigend zijn voor individuen zonder een achtergrond in financiën. Hierdoor kunnen mensen moeite hebben om de totale kosten van een lening correct in te schatten en weloverwogen beslissingen te nemen over hun financiële verplichtingen. Het gebrek aan begrip van deze essentiële aspecten kan leiden tot verwarring en mogelijk tot het aangaan van leningen die niet optimaal aansluiten bij de financiële situatie van de persoon.

Online rekenmachines kunnen verschillende resultaten opleveren, wat verwarring kan veroorzaken bij het vergelijken van leningsopties.

Een nadeel van leningen berekenen is dat online rekenmachines verschillende resultaten kunnen opleveren, wat verwarring kan veroorzaken bij het vergelijken van leningsopties. Verschillende rekenmachines kunnen variëren in de manier waarop ze rente berekenen, bijkomende kosten meenemen of de looptijd van de lening bepalen. Hierdoor kan het lastig zijn om een nauwkeurige vergelijking te maken tussen verschillende leningsopties en kan het moeilijk zijn om een weloverwogen beslissing te nemen over welke lening het meest geschikt is voor jouw financiële situatie. Het is daarom belangrijk om voorzichtig te zijn en indien mogelijk meerdere bronnen te raadplegen bij het berekenen en vergelijken van leningen.

Het negeren van bijkomende kosten bij het berekenen van leningen kan leiden tot onverwachte financiële lasten.

Het negeren van bijkomende kosten bij het berekenen van leningen kan leiden tot onverwachte financiële lasten. Het is essentieel om niet alleen naar de hoofdsom, rentevoet en looptijd van een lening te kijken, maar ook naar eventuele extra kosten die ermee gepaard gaan, zoals administratiekosten, verzekeringen of boetes voor vervroegde aflossing. Door deze bijkomende kosten over het hoofd te zien, kunnen leners uiteindelijk geconfronteerd worden met hogere totale terugbetalingsbedragen dan ze oorspronkelijk hadden verwacht, wat hun financiële situatie aanzienlijk kan belasten. Het is daarom verstandig om alle aspecten van een lening zorgvuldig te overwegen en transparantie te eisen over alle mogelijke kosten voordat men zich verbindt tot een leningsovereenkomst.

kredietofferte

Ontdek de Voordelen van een Kredietofferte: Vergelijk en Kies de Beste Lening!

Een kredietofferte: wat is het en waarom is het belangrijk?

Wanneer u op zoek bent naar een lening, is het waarschijnlijk dat u te maken krijgt met een kredietofferte. Maar wat is een kredietofferte precies en waarom is het zo belangrijk?

Een kredietofferte is een document dat wordt verstrekt door een geldschieter, zoals een bank of financiële instelling, aan een potentiële lener. Het bevat alle details van de lening, inclusief het bedrag, de rentevoet, de looptijd en eventuele andere voorwaarden die van toepassing zijn.

Het belangrijkste doel van een kredietofferte is om transparantie en duidelijkheid te bieden aan de lener. Het stelt hen in staat om de voorwaarden van verschillende leningen te vergelijken voordat ze een definitieve beslissing nemen. Met behulp van de kredietofferte kan de lener beoordelen of de lening geschikt is voor hun behoeften en financiële situatie.

Een ander belangrijk aspect van een kredietofferte is dat het bindend kan zijn. Dit betekent dat zodra u akkoord gaat met de offerte, u juridisch verplicht bent om aan de voorwaarden te voldoen. Daarom is het essentieel om de offerte zorgvuldig door te nemen voordat u deze accepteert. Zorg ervoor dat u alle details begrijpt en eventuele vragen stelt voordat u uw handtekening plaatst.

Het verkrijgen van meerdere kredietoffertes is een verstandige zet, omdat het u in staat stelt om verschillende leningen te vergelijken en de beste optie voor uw situatie te kiezen. Door offertes van verschillende geldschieters te vergelijken, kunt u de rentevoeten, kosten en voorwaarden vergelijken om zo de meest gunstige lening te vinden.

Het is ook belangrijk op te merken dat een kredietofferte vaak een beperkte geldigheidsduur heeft. Dit betekent dat u binnen een bepaalde periode moet reageren om de offerte te accepteren voordat deze vervalt. Het is daarom verstandig om op tijd te handelen en niet te lang te wachten voordat u uw beslissing neemt.

Kortom, een kredietofferte is een essentieel onderdeel van het leningsproces. Het biedt duidelijkheid en transparantie aan de lener, stelt hen in staat om leningen te vergelijken en helpt hen bij het nemen van een weloverwogen beslissing. Zorg ervoor dat u alle details begrijpt voordat u akkoord gaat met een offerte en neem de tijd om verschillende offertes te vergelijken om zo de beste lening voor uw behoeften te vinden.


7 Veelgestelde Vragen over Kredietoffertes: Alles wat u moet weten!

  1. Wat is een kredietofferte?
  2. Hoe werkt het aanvragen van een kredietofferte?
  3. Wat zijn de voorwaarden voor het verkrijgen van een kredietofferte?
  4. Welke documenten moet ik bij mijn aanvraag sturen?
  5. Wanneer kan ik mijn kredietofferte verwachten?
  6. Kan ik mijn aanvraag online indienen?
  7. Wat zijn de voordelen van een kredietofferte?

Wat is een kredietofferte?

Een kredietofferte is een document dat wordt verstrekt door een geldschieter, zoals een bank of financiële instelling, aan een potentiële lener. Het bevat alle relevante informatie met betrekking tot de lening die wordt aangeboden. Dit omvat onder andere het bedrag van de lening, de rentevoet, de looptijd en eventuele andere voorwaarden die van toepassing zijn.

De kredietofferte heeft als doel om transparantie en duidelijkheid te bieden aan de lener. Het stelt hen in staat om de voorwaarden van verschillende leningen te vergelijken voordat ze een definitieve beslissing nemen. Door meerdere kredietoffertes te verkrijgen, kan de lener verschillende opties vergelijken en uiteindelijk de lening kiezen die het beste past bij hun behoeften en financiële situatie.

Het is belangrijk op te merken dat een kredietofferte vaak bindend is. Dit betekent dat zodra de lener akkoord gaat met de offerte, zij juridisch verplicht zijn om aan de voorwaarden te voldoen. Daarom is het cruciaal om de offerte zorgvuldig door te nemen voordat men deze accepteert. Het is raadzaam om alle details goed te begrijpen en eventuele vragen te stellen voordat men akkoord gaat met de offerte.

Een kredietofferte heeft meestal ook een beperkte geldigheidsduur. Dit betekent dat er binnen een specifieke periode moet worden gereageerd om de offerte te accepteren voordat deze vervalt. Het is dus belangrijk om tijdig te handelen en niet te lang te wachten voordat men een beslissing neemt.

Kortom, een kredietofferte is een document dat alle relevante informatie bevat met betrekking tot een lening die wordt aangeboden door een geldschieter. Het biedt transparantie en stelt de lener in staat om verschillende leningen te vergelijken voordat ze een definitieve keuze maken. Het is van essentieel belang om de offerte zorgvuldig door te nemen, vragen te stellen en op tijd te reageren als men besluit de offerte te accepteren.

Hoe werkt het aanvragen van een kredietofferte?

Het aanvragen van een kredietofferte kan variëren afhankelijk van de geldschieter en het type lening dat u nodig heeft. Over het algemeen volgt het proces echter een aantal stappen. Hier is een algemene gids over hoe het aanvragen van een kredietofferte werkt:

  1. Onderzoek en vergelijk: Begin met het onderzoeken en vergelijken van verschillende geldschieters om te bepalen welke lening het beste bij uw behoeften past. Kijk naar factoren zoals rentetarieven, voorwaarden, kosten en flexibiliteit.
  2. Neem contact op: Zodra u een potentiële geldschieter hebt gekozen, neemt u contact met hen op om uw interesse in een lening kenbaar te maken. Dit kan telefonisch, via e-mail of door een online aanvraagformulier in te vullen.
  3. Verstrek documentatie: De geldschieter zal u vragen om bepaalde documenten te verstrekken om uw financiële situatie te beoordelen. Dit kan onder meer loonstroken, bankafschriften, belastingaangiften en identiteitsbewijzen omvatten.
  4. Beoordeling van uw aanvraag: De geldschieter zal uw aanvraag en de verstrekte documenten beoordelen om uw kredietwaardigheid te bepalen. Ze zullen kijken naar factoren zoals inkomen, uitgaven, schuldenlast en betalingsgeschiedenis.
  5. Kredietofferte ontvangen: Als uw aanvraag wordt goedgekeurd, zal de geldschieter u een kredietofferte sturen. Dit document bevat alle details van de lening, zoals het bedrag, de rentevoet, de looptijd en eventuele andere voorwaarden.
  6. Beoordeling van de offerte: Neem de tijd om de kredietofferte zorgvuldig door te nemen. Controleer of alle details correct zijn en begrijp de voorwaarden volledig. Als u vragen heeft, aarzel dan niet om contact op te nemen met de geldschieter voor verduidelijking.
  7. Acceptatie of afwijzing: Na het beoordelen van de offerte kunt u beslissen of u deze accepteert of afwijst. Als u akkoord gaat, moet u meestal een bevestiging ondertekenen en terugsturen naar de geldschieter.

Het is belangrijk op te merken dat het aanvraagproces kan variëren en dat sommige geldschieters mogelijk aanvullende stappen toevoegen. Het is altijd verstandig om rechtstreeks contact op te nemen met de geldschieter om specifieke instructies te krijgen over hoe u een kredietofferte kunt aanvragen bij hun organisatie.

Wat zijn de voorwaarden voor het verkrijgen van een kredietofferte?

De voorwaarden voor het verkrijgen van een kredietofferte kunnen variëren afhankelijk van de geldschieter en het type lening dat u aanvraagt. Over het algemeen zijn er echter enkele gemeenschappelijke voorwaarden die gelden bij de meeste kredietverstrekkers. Hier zijn enkele belangrijke aspecten om in gedachten te houden:

  1. Kredietwaardigheid: Geldschieters zullen uw kredietwaardigheid beoordelen voordat ze een kredietofferte verstrekken. Dit omvat uw kredietgeschiedenis, inclusief betalingsgedrag, schuldenlast en eventuele eerdere leningen. Een goede kredietwaardigheid is vaak een belangrijke factor bij het verkrijgen van een gunstige offerte.
  2. Inkomen en financiële situatie: Geldschieters willen ervoor zorgen dat u in staat bent om de lening terug te betalen. Ze zullen uw inkomen en financiële situatie evalueren om te bepalen of u voldoende stabiel inkomen heeft om de maandelijkse betalingen te kunnen doen.
  3. Leeftijd: U moet meestal minimaal 18 jaar oud zijn om in aanmerking te komen voor een kredietofferte. Sommige geldschieters kunnen ook een maximumleeftijd hanteren.
  4. Nationaliteit/verblijfsstatus: Afhankelijk van het land waarin u zich bevindt, kunnen er specifieke vereisten zijn met betrekking tot nationaliteit of verblijfsstatus om in aanmerking te komen voor een kredietofferte.
  5. Documentatie: Geldschieters kunnen bepaalde documenten vereisen, zoals identificatiebewijzen, inkomensbewijzen, bankafschriften en bewijs van adres, om uw aanvraag te verifiëren en te beoordelen.

Het is belangrijk op te merken dat deze voorwaarden algemeen zijn en kunnen variëren afhankelijk van de specifieke geldschieter en het type lening dat u aanvraagt. Het is raadzaam om contact op te nemen met de geldschieter of hun website te raadplegen voor gedetailleerde informatie over de specifieke voorwaarden voor het verkrijgen van een kredietofferte.

Welke documenten moet ik bij mijn aanvraag sturen?

Bij het indienen van een leningsaanvraag moeten verschillende documenten worden verstrekt om uw financiële situatie en kredietwaardigheid te beoordelen. Hoewel de specifieke vereisten kunnen variëren afhankelijk van de geldschieter en het type lening, zijn hier enkele veelvoorkomende documenten die u mogelijk moet verstrekken:

  1. Identiteitsbewijs: Een geldig identiteitsbewijs, zoals een paspoort, identiteitskaart of rijbewijs.
  2. Inkomensbewijs: Documenten die uw inkomen bevestigen, zoals salarisstrookjes, jaaropgaven of belastingaangiften. Als u zelfstandige bent, kan dit ook uw winst- en verliesrekening of een accountantsverklaring omvatten.
  3. Bankafschriften: Recentelijke bankafschriften van uw betaalrekening om uw financiële situatie te laten zien.
  4. Werkgeversverklaring: Een brief van uw werkgever waarin uw dienstverband, functie en salaris worden bevestigd.
  5. Bewijs van eigendom: Als u onroerend goed bezit, kan het zijn dat u eigendomsdocumenten moet verstrekken als onderdeel van de aanvraag.
  6. Schuldenoverzicht: Een overzicht van eventuele bestaande schulden, zoals leningen of creditcardschulden.
  7. Persoonlijk budgetoverzicht: Een overzicht van uw maandelijkse inkomsten en uitgaven om de geldschieter inzicht te geven in uw financiële situatie en uw vermogen om de lening af te lossen.

Houd er rekening mee dat dit slechts een algemene lijst is en dat de vereisten kunnen verschillen. Het is altijd raadzaam om rechtstreeks contact op te nemen met de geldschieter of financiële instelling waar u de lening aanvraagt om precies te weten welke documenten zij nodig hebben voor uw specifieke aanvraag.

Wanneer kan ik mijn kredietofferte verwachten?

De tijdlijn voor het ontvangen van een kredietofferte kan variëren, afhankelijk van verschillende factoren. Het hangt af van de geldschieter, het type lening en de complexiteit van uw financiële situatie. Over het algemeen kunt u echter verwachten dat u binnen enkele dagen tot enkele weken een kredietofferte ontvangt nadat u een aanvraag heeft ingediend.

Bij het aanvragen van een lening is het belangrijk om alle benodigde documenten en informatie correct en volledig te verstrekken. Dit kan helpen om het proces soepeler te laten verlopen en de tijdlijn voor het ontvangen van een kredietofferte te verkorten.

Het is ook mogelijk dat de geldschieter aanvullende informatie of documentatie nodig heeft voordat ze een offerte kunnen verstrekken. Dit kan bijvoorbeeld het geval zijn als uw financiële situatie complex is of als er specifieke vereisten zijn voor de lening waarvoor u zich aanmeldt.

Om een beter idee te krijgen van de specifieke tijdlijn voor uw kredietofferte, kunt u contact opnemen met de geldschieter waarbij u de lening aanvraagt. Zij kunnen u meer informatie geven over hun proces en een geschatte tijdlijn voor het verstrekken van offertes.

Onthoud dat het belangrijk is om geduldig te zijn tijdens dit proces. Het verkrijgen van een kredietofferte is een belangrijke stap in het leningsproces, en het kan wat tijd kosten om ervoor te zorgen dat alle details correct worden behandeld. Het is altijd verstandig om verschillende offertes te vergelijken voordat u een definitieve beslissing neemt, om ervoor te zorgen dat u de beste leningsoptie kiest die past bij uw behoeften en financiële situatie.

Kan ik mijn aanvraag online indienen?

Ja, het indienen van een kredietofferte kan vaak online worden gedaan. Veel geldschieters en financiële instellingen bieden tegenwoordig de mogelijkheid om online leningaanvragen in te dienen. Dit maakt het proces snel, gemakkelijk en handig voor potentiële leners.

Om uw aanvraag online in te dienen, moet u meestal naar de website van de geldschieter gaan en het online aanvraagformulier invullen. Het formulier vraagt doorgaans om persoonlijke informatie, zoals uw naam, contactgegevens, financiële situatie en het gewenste leenbedrag.

Daarnaast kan er ook gevraagd worden naar documenten ter ondersteuning van uw aanvraag, zoals loonstroken, bankafschriften of identificatiedocumenten. Deze documenten kunnen meestal digitaal worden geüpload tijdens het invullen van het online aanvraagformulier.

Het is belangrijk om ervoor te zorgen dat u alle gevraagde informatie nauwkeurig en volledig invult. Dit helpt de geldschieter bij het beoordelen van uw aanvraag en kan helpen om het goedkeuringsproces soepel te laten verlopen.

Na het indienen van uw online aanvraag zal de geldschieter deze beoordelen op basis van hun interne criteria en beleid. U ontvangt vervolgens een reactie waarin wordt aangegeven of uw aanvraag is goedgekeurd, geweigerd of dat er mogelijk aanvullende informatie vereist is.

Het online indienen van een kredietofferte biedt veel voordelen, waaronder gemak, tijdsbesparing en de mogelijkheid om het proces vanuit het comfort van uw eigen huis te voltooien. Het is echter altijd verstandig om de voorwaarden en procedures van de specifieke geldschieter te controleren voordat u uw aanvraag online indient.

Wat zijn de voordelen van een kredietofferte?

Een kredietofferte biedt verschillende voordelen voor potentiële leners. Hier zijn enkele belangrijke voordelen:

  1. Transparantie en duidelijkheid: Een kredietofferte geeft een gedetailleerd overzicht van de lening, inclusief het bedrag, de rentevoet, de looptijd en eventuele andere voorwaarden. Dit zorgt voor transparantie en duidelijkheid, zodat u precies weet waar u aan toe bent.
  2. Vergelijking van leningen: Door meerdere kredietoffertes te verkrijgen, kunt u verschillende leningen vergelijken en de beste optie voor uw behoeften selecteren. U kunt de rentevoeten, kosten en voorwaarden vergelijken om zo de meest gunstige lening te vinden.
  3. Financiële planning: Met een kredietofferte kunt u uw financiën beter plannen. U krijgt inzicht in de maandelijkse aflossingen en kunt beoordelen of deze binnen uw budget passen. Dit helpt u om realistische financiële doelen te stellen en ervoor te zorgen dat u de lening comfortabel kunt terugbetalen.
  4. Onderhandelingsmogelijkheden: Een kredietofferte kan ook dienen als basis voor onderhandelingen met geldschieters. Als u offertes van verschillende instellingen heeft ontvangen, kunt u proberen betere voorwaarden te verkrijgen door met hen in gesprek te gaan. Dit kan resulteren in lagere rentetarieven of gunstigere voorwaarden.
  5. Juridische bescherming: Een kredietofferte is een bindend document. Dit betekent dat zodra u akkoord gaat met de offerte, u juridisch verplicht bent om aan de voorwaarden te voldoen. Dit biedt zowel de lener als de geldschieter bescherming en zekerheid.

Het verkrijgen van een kredietofferte is dus een belangrijke stap bij het aanvragen van een lening. Het stelt u in staat om weloverwogen beslissingen te nemen, financiële planning te doen en de beste leningsoptie te kiezen die past bij uw behoeften en financiële situatie.

consumentenkrediet

Alles wat u moet weten over consumentenkrediet: Tips en advies voor verstandig lenen

Consumentenkrediet: Wat u moet weten voordat u leent

Consumentenkrediet is een term die we vaak horen, vooral in relatie tot het kopen van grote aankopen zoals een auto, meubels of elektronica. Maar wat houdt consumentenkrediet eigenlijk in en waar moet u op letten voordat u besluit te lenen?

Consumentenkrediet verwijst naar leningen die worden verstrekt aan particulieren voor persoonlijk gebruik. Het stelt consumenten in staat om direct toegang te krijgen tot geld dat ze anders misschien niet meteen beschikbaar hebben. Er zijn verschillende vormen van consumentenkrediet, waaronder persoonlijke leningen, doorlopende kredieten en financiering via creditcards.

Voordat u een consumentenkrediet afsluit, is het belangrijk om enkele belangrijke aspecten te overwegen:

  1. Rentetarieven: Consumentenkredieten gaan gepaard met rentekosten. Het is essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken om ervoor te zorgen dat u de beste deal krijgt. Houd er rekening mee dat hogere rentetarieven uw totale kosten kunnen verhogen.
  2. Voorwaarden en looptijd: Lees de voorwaarden van het krediet zorgvuldig door voordat u zich committeert. Let op de looptijd van de lening en eventuele boetes of extra kosten bij vervroegde aflossing.
  3. Kredietscore: Uw kredietscore kan invloed hebben op uw vermogen om een consumentenkrediet te verkrijgen. Kredietverstrekkers gebruiken uw kredietscore om het risico van lenen aan u te beoordelen. Een goede kredietscore kan u helpen om gunstigere rentetarieven te krijgen.
  4. Terugbetalingsmogelijkheden: Zorg ervoor dat u de maandelijkse aflossingen kunt betalen voordat u een consumentenkrediet afsluit. Overweeg uw inkomsten en uitgaven zorgvuldig en maak een realistisch budget.
  5. Alternatieven overwegen: Voordat u besluit om consumentenkrediet aan te vragen, is het de moeite waard om na te denken over alternatieve financieringsmogelijkheden. Misschien kunt u spaargeld gebruiken of een betalingsregeling treffen met de verkoper.

Het is belangrijk om verantwoordelijkheid te nemen bij het aangaan van consumentenkrediet. Leen alleen wat u nodig heeft en zorg ervoor dat u zich bewust bent van de financiële verplichtingen die ermee gepaard gaan. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt.

Onthoud dat consumentenkrediet handig kan zijn als het op de juiste manier wordt gebruikt, maar het kan ook leiden tot financiële problemen als het niet verstandig wordt beheerd. Wees dus voorzichtig en informeer uzelf voordat u geld leent voor persoonlijke uitgaven.

Disclaimer: Dit artikel dient alleen ter informatie en vormt geen financieel advies. Raadpleeg altijd een professional voordat u financiële beslissingen neemt.


5 Voordelen van Consumentenkrediet: Lage Rente, Flexibele Terugbetaling, Onderpandvrij Lenen, Snelle Goedkeuring en Brede Acceptatie bij Winkels en Bedrij

  1. Lage rente
  2. Flexibele terugbetaling
  3. Geld lenen zonder onderpand
  4. Snelle goedkeuring
  5. Geaccepteerd door veel winkels en bedrijven


7 nadelen van consumentenkrediet: een waarschuwing voor financiële risico’s

  1. Consumentenkrediet kan leiden tot schuldenproblemen en financiële stress.
  2. De rentekosten voor consumentenkrediet kunnen erg hoog zijn.
  3. Door het gebruik van consumentenkrediet, kan de verzameling van schulden moeilijker worden om te beheren.
  4. Consumentenkrediet kan eenvoudig misbruikt worden, waardoor het moeilijker is om financiële verplichtingen na te komen.
  5. Er zijn veel verschillende soorten consumentenkoopjes die allemaal verschillende tarieven en voorwaarden hebben, wat verwarrend kan zijn voor de consument die geld wil lenen.
  6. Het is mogelijk dat u meer terugbetaalt dan u oorspronkelijk had geleend als gevolg van rente-accumulatie op lange termijn leningsovereenkomsten met consumentenkoopjes .
  7. Consumentenkoopjes kunnen leiden tot eindeloze cyclus van schuld en betaling als niet goed beheerd wordt of niet goed begrepen door de consument

Lage rente

Een van de voordelen van consumentenkrediet in België is de lage rente die ermee gepaard gaat. Deze lage rente maakt het betaalbaar voor consumenten om geld te lenen en hun financiële doelen te bereiken.

Wanneer de rente laag is, betekent dit dat u minder geld hoeft terug te betalen bovenop het geleende bedrag. Dit kan een aanzienlijk verschil maken in de totale kosten van uw lening. Een lagere rente betekent ook dat uw maandelijkse aflossingen lager zullen zijn, waardoor het gemakkelijker wordt om uw financiële verplichtingen na te komen.

De lage rente op consumentenkrediet biedt ook kansen voor mensen die grote aankopen willen doen, zoals het kopen van een auto of het renoveren van hun huis. Het stelt hen in staat om toegang te krijgen tot het benodigde kapitaal zonder dat ze direct al het geld hoeven te hebben.

Bovendien kan een lage rente consumenten aanmoedigen om bestaande leningen met hogere rentetarieven te herfinancieren. Door hun leningen tegen een lagere rente te herfinancieren, kunnen ze mogelijk besparen op hun totale kosten en maandelijkse aflossingen verlagen.

Het is echter belangrijk op te merken dat de rentetarieven kunnen variëren afhankelijk van verschillende factoren, zoals uw kredietscore en de specifieke kredietverstrekker. Het is altijd raadzaam om verschillende aanbieders te vergelijken voordat u een definitieve beslissing neemt.

Hoewel de lage rente op consumentenkrediet aantrekkelijk kan zijn, is het essentieel om verstandig te lenen en alleen te lenen wat u nodig heeft. Het is belangrijk om uw financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat u in staat bent om de lening terug te betalen volgens de overeengekomen voorwaarden.

Consumentenkrediet met een lage rente kan een nuttig hulpmiddel zijn bij het realiseren van uw financiële doelen, maar het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt.

Flexibele terugbetaling

Flexibele terugbetaling: Consumentenkrediet biedt een flexibele terugbetaling, waardoor je de kosten aan kunt passen aan je budget en financiële behoeften.

Een van de voordelen van consumentenkrediet is de flexibiliteit die het biedt bij het terugbetalen van de lening. In tegenstelling tot andere vormen van leningen, zoals hypotheken, stelt consumentenkrediet je in staat om de kosten aan te passen aan je budget en financiële behoeften.

Met consumentenkrediet kun je vaak kiezen uit verschillende looptijden en aflossingsopties. Dit betekent dat je de maandelijkse aflossingen kunt afstemmen op wat haalbaar is voor jouw financiële situatie. Als je bijvoorbeeld een hoger inkomen verwacht in de toekomst, kun je ervoor kiezen om lagere maandelijkse aflossingen te hebben en het krediet over een langere periode terug te betalen. Aan de andere kant, als je liever sneller wilt aflossen, kun je ook kiezen voor kortere looptijden met hogere maandelijkse aflossingen.

De flexibiliteit van consumentenkrediet stelt je ook in staat om extra betalingen te doen wanneer dat mogelijk is. Als je bijvoorbeeld een bonus ontvangt of wat extra geld bespaart, kun je ervoor kiezen om dit bedrag toe te voegen aan de aflossing van de lening. Dit kan helpen om de totale kosten van het krediet te verlagen en sneller schuldenvrij te worden.

Het vermogen om de terugbetaling aan te passen aan je budget en financiële behoeften kan een groot voordeel zijn bij het beheren van je financiën. Het stelt je in staat om controle te hebben over je schuldaflossing en biedt de flexibiliteit om veranderingen in je financiële situatie op te vangen.

Het is echter belangrijk om op te merken dat hoewel flexibele terugbetaling een voordeel is, het nog steeds essentieel is om verantwoordelijkheid te nemen bij het aangaan van consumentenkrediet. Zorg ervoor dat je realistisch bent over wat je kunt veroorloven en houd rekening met rentekosten en andere eventuele kosten die gepaard gaan met de lening.

Al met al kan de flexibele terugbetalingsoptie van consumentenkrediet een nuttig instrument zijn bij het beheren van je financiën. Het stelt je in staat om de kosten aan te passen aan jouw individuele situatie en biedt de vrijheid om jouw lening af te betalen op een manier die het beste past bij jouw behoeften.

Geld lenen zonder onderpand

Geld lenen zonder onderpand: Het voordeel van consumentenkrediet

Een van de voordelen van consumentenkrediet is dat je geld kunt lenen zonder onderpand te stellen of extra documentatie te verstrekken om de lening te krijgen. Dit kan een aantrekkelijke optie zijn voor mensen die snel toegang willen hebben tot financiële middelen, zonder gedoe en vertragingen.

Wanneer je een consumentenkrediet afsluit, is het niet nodig om waardevolle bezittingen, zoals onroerend goed of voertuigen, als onderpand aan te bieden. Dit betekent dat je geen risico loopt om deze bezittingen te verliezen als je niet in staat bent om aan je betalingsverplichtingen te voldoen.

Daarnaast hoef je meestal geen uitgebreide documentatie te verstrekken om in aanmerking te komen voor een consumentenkrediet. In tegenstelling tot bijvoorbeeld hypotheken, waarbij gedetailleerde informatie over inkomen en vermogen vereist is, kan het aanvraagproces voor consumentenkrediet sneller en eenvoudiger zijn. Dit kan handig zijn als je snel geld nodig hebt voor onverwachte uitgaven of dringende financiële behoeften.

Hoewel dit aspect van consumentenkrediet zeker voordelen biedt, is het belangrijk om ook de nadelen in overweging te nemen. Omdat er geen onderpand is, kunnen kredietverstrekkers hogere rentetarieven hanteren om het risico dat ze nemen te compenseren. Het is dus essentieel om de rentetarieven van verschillende kredietverstrekkers te vergelijken en ervoor te zorgen dat je een lening afsluit met een redelijke rente.

Bovendien moet je ervoor zorgen dat je je bewust bent van de financiële verplichtingen die gepaard gaan met het lenen via consumentenkrediet. Zorg ervoor dat je het geleende bedrag en de maandelijkse aflossingen kunt terugbetalen binnen de afgesproken termijn. Het niet nakomen van betalingsverplichtingen kan leiden tot extra kosten, boetes en negatieve gevolgen voor je kredietwaardigheid.

Kortom, geld lenen zonder onderpand via consumentenkrediet kan handig zijn voor mensen die snel toegang willen hebben tot geld zonder extra documentatie. Het is echter belangrijk om verantwoordelijkheid te nemen bij het aangaan van leningen en ervoor te zorgen dat je de financiële verplichtingen kunt nakomen. Vergelijk rentetarieven, lees de voorwaarden zorgvuldig door en maak weloverwogen beslissingen voordat je een consumentenkrediet afsluit.

Disclaimer: Dit artikel dient alleen ter informatie en vormt geen financieel advies. Raadpleeg altijd een professional voordat je financiële beslissingen neemt.

Snelle goedkeuring

Snelle goedkeuring: De voordelen van consumentenkrediet

Een van de voordelen van consumentenkrediet is de snelle goedkeuring die ermee gepaard gaat. In vergelijking met andere vormen van leningen, zoals hypotheken of zakelijke leningen, kunnen consumentenkredieten vaak snel worden goedgekeurd. Dit betekent dat je direct toegang hebt tot het geld dat nodig is voor een aankoop of investering.

De snelle goedkeuring van consumentenkrediet kan vooral handig zijn in noodgevallen of situaties waarin je snel geld nodig hebt. Stel je bijvoorbeeld voor dat je auto plotseling kapot gaat en dringend gerepareerd moet worden om naar je werk te kunnen blijven gaan. Met een consumentenkrediet kun je snel het benodigde bedrag lenen en de reparatie laten uitvoeren, zonder dat je hoeft te wachten op lange goedkeuringsprocessen.

Daarnaast kan de snelle goedkeuring ook nuttig zijn bij het doen van aankopen waarvoor je niet direct over voldoende spaargeld beschikt. Misschien heb je een nieuwe wasmachine nodig omdat de oude het heeft begeven, maar wil je niet wekenlang zonder zitten terwijl je spaart voor een nieuwe. Met een consumentenkrediet kun je snel het benodigde bedrag lenen en de aankoop meteen doen.

Het is echter belangrijk om op te merken dat hoewel snelle goedkeuring handig kan zijn, dit niet betekent dat je onvoorzichtig moet zijn bij het aangaan van schulden. Zorg ervoor dat je de lening kunt terugbetalen volgens de afgesproken voorwaarden en dat je bewust bent van de rente en eventuele extra kosten die ermee gepaard gaan.

Al met al kan de snelle goedkeuring van consumentenkrediet een waardevol voordeel zijn in bepaalde situaties. Het stelt je in staat om direct toegang te krijgen tot het geld dat nodig is voor aankopen of investeringen, waardoor je snel kunt handelen zonder te hoeven wachten op lange goedkeuringsprocessen. Onthoud echter altijd om verantwoordelijk te lenen en alleen te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen.

Geaccepteerd door veel winkels en bedrijven

Geaccepteerd door veel winkels en bedrijven: Het pro van consumentenkrediet

Een van de voordelen van consumentenkrediet is dat het door veel winkels en bedrijven in België wordt geaccepteerd als betaalmethode. Dit betekent dat u gemakkelijk uw bestellingen kunt betalen met het geld dat u leent.

Het feit dat veel winkels en bedrijven consumentenkrediet accepteren, biedt consumenten een groot gemak en flexibiliteit bij het doen van aankopen. Of u nu een nieuwe televisie, meubels of elektronica wilt kopen, u kunt ervoor kiezen om uw aankoop te financieren met een lening.

Dit biedt voordelen voor mensen die niet direct het volledige bedrag voor hun aankoop beschikbaar hebben. In plaats van te wachten tot ze voldoende spaargeld hebben opgebouwd, kunnen ze profiteren van de mogelijkheid om hun aankoop direct te doen en in termijnen terug te betalen.

Bovendien kan het gebruik van consumentenkrediet als betaalmethode handig zijn voor onverwachte uitgaven of noodgevallen. Als er bijvoorbeeld iets kapot gaat in huis en dringend vervangen moet worden, kunt u snel een lening afsluiten en de kosten spreiden over een bepaalde periode.

Het is echter belangrijk om op te merken dat hoewel deze flexibiliteit handig kan zijn, het ook verstandig is om verantwoordelijkheid te nemen bij het gebruik van consumentenkrediet. Zorg ervoor dat u zich bewust bent van de rentetarieven en voorwaarden die gepaard gaan met de lening, en dat u de maandelijkse aflossingen kunt betalen zonder uw financiële situatie in gevaar te brengen.

Kortom, het feit dat consumentenkrediet wordt geaccepteerd door veel winkels en bedrijven biedt consumenten gemak en flexibiliteit bij het doen van aankopen. Het stelt hen in staat om direct toegang te krijgen tot geld dat ze anders misschien niet meteen beschikbaar hebben. Echter, wees altijd verantwoordelijk bij het gebruik van consumentenkrediet en zorg ervoor dat u zich bewust bent van de financiële verplichtingen die ermee gepaard gaan.

Consumentenkrediet kan leiden tot schuldenproblemen en financiële stress.

Hoewel consumentenkrediet handig kan zijn in bepaalde situaties, is het belangrijk om de mogelijke nadelen ervan te begrijpen. Een van de belangrijkste nadelen is dat consumentenkrediet kan leiden tot schuldenproblemen en financiële stress.

Het gemak waarmee consumenten toegang kunnen krijgen tot krediet kan verleidelijk zijn, maar het kan ook resulteren in overmatige leningen die moeilijk terug te betalen zijn. Het lenen van geld zonder een duidelijk plan voor aflossing kan leiden tot een opeenstapeling van schulden en hoge rentekosten.

Bovendien kunnen onverwachte gebeurtenissen, zoals baanverlies of medische noodgevallen, het vermogen om de lening af te lossen beïnvloeden. Dit kan leiden tot financiële stress en angst voor het niet kunnen voldoen aan de maandelijkse aflossingsverplichtingen.

Het probleem met consumentenkrediet is dat het mensen verleidt om geld uit te geven dat ze eigenlijk niet hebben. Het creëert een illusie van directe financiële vrijheid, maar uiteindelijk moeten de geleende bedragen worden terugbetaald, vaak met rente.

Om deze problemen te voorkomen, is het essentieel om verantwoordelijkheid te nemen bij het aangaan van consumentenkrediet. Zorg ervoor dat u alleen leent wat u echt nodig heeft en dat u in staat bent om de lening binnen een redelijke termijn terug te betalen. Maak een realistisch budget en houd rekening met onvoorziene omstandigheden.

Als u merkt dat u al in de problemen bent geraakt door consumentenkrediet, is het belangrijk om snel actie te ondernemen. Neem contact op met uw kredietverstrekker en bespreek mogelijke oplossingen, zoals het herstructureren van de lening of het treffen van een betalingsregeling.

Het is ook verstandig om professioneel advies in te winnen bij een financieel adviseur of bij instanties die gespecialiseerd zijn in schuldhulpverlening. Zij kunnen u helpen bij het beheren van uw schulden en het vinden van haalbare oplossingen om financiële stress te verminderen.

Onthoud dat consumentenkrediet geen oplossing is voor langdurige financiële problemen. Het kan tijdelijk gemak bieden, maar als het niet verstandig wordt beheerd, kan het leiden tot ernstige schuldenproblemen en aanzienlijke stress. Wees dus voorzichtig en weeg de risico’s af voordat u besluit om geld te lenen.

De rentekosten voor consumentenkrediet kunnen erg hoog zijn.

Een van de nadelen van consumentenkrediet is dat de rentekosten vaak hoog kunnen zijn. Dit betekent dat het lenen van geld via consumentenkrediet uiteindelijk duurder kan uitvallen dan verwacht.

Wanneer u een consumentenkrediet afsluit, gaat u akkoord met het betalen van rente over het geleende bedrag. Deze rente kan variëren afhankelijk van verschillende factoren, waaronder uw kredietscore en de specifieke voorwaarden van de lening. Het is belangrijk om te begrijpen dat hogere rentetarieven leiden tot hogere kosten voor het lenen van geld.

De hoge rentekosten bij consumentenkrediet kunnen vooral problematisch zijn als u niet in staat bent om de lening binnen een redelijke termijn af te lossen. Als u bijvoorbeeld een doorlopend krediet heeft en alleen de minimale maandelijkse betaling doet, zullen de rentekosten zich blijven opstapelen naarmate de tijd verstrijkt. Dit kan leiden tot aanzienlijke financiële lasten op lange termijn.

Om te voorkomen dat u te veel betaalt aan rente bij consumentenkrediet, is het belangrijk om zorgvuldig te winkelen en verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt. Zo kunt u op zoek gaan naar gunstige rentetarieven en voorwaarden die passen bij uw financiële situatie.

Daarnaast is het raadzaam om realistisch te zijn over uw terugbetalingsmogelijkheden voordat u een consumentenkrediet afsluit. Zorg ervoor dat u een budget opstelt en begrijpt hoeveel u maandelijks kunt betalen zonder in financiële problemen te komen. Het is belangrijk om verantwoordelijkheid te nemen bij het aangaan van leningen en alleen te lenen wat u echt nodig heeft.

Kortom, de hoge rentekosten zijn zeker een con van consumentenkrediet. Het is essentieel om de kosten en risico’s zorgvuldig af te wegen voordat u besluit om geld te lenen via deze vorm van krediet. Het kan verstandig zijn om alternatieve financieringsmogelijkheden te overwegen of professioneel advies in te winnen om ervoor te zorgen dat u geen onnodige financiële lasten oploopt.

Door het gebruik van consumentenkrediet, kan de verzameling van schulden moeilijker worden om te beheren.

Een nadeel van consumentenkrediet is dat het beheer van schulden moeilijker kan worden. Het gebruik van consumentenkrediet kan verleidelijk zijn, vooral wanneer er directe toegang tot geld nodig is voor aankopen of financiële behoeften. Echter, zonder de juiste planning en discipline kan het leiden tot een ophoping van schulden die moeilijk te beheren zijn.

Het probleem ontstaat wanneer meerdere leningen worden afgesloten bij verschillende kredietverstrekkers, zoals persoonlijke leningen, creditcardschulden en doorlopende kredieten. Elk van deze leningen heeft zijn eigen rentepercentages, looptijden en maandelijkse aflossingen. Hierdoor wordt het lastig om het overzicht te behouden en de schulden effectief af te lossen.

Daarnaast kunnen hoge rentetarieven op consumentenkredieten ervoor zorgen dat de totale schuld steeds groter wordt naarmate de tijd verstrijkt. Als gevolg hiervan kan het moeilijk zijn om aan de aflossingsverplichtingen te voldoen, wat op zijn beurt kan leiden tot extra kosten zoals boetes en renteverhogingen.

Om dit probleem te voorkomen, is het belangrijk om verstandig om te gaan met consumentenkrediet. Het is essentieel om alleen leningen af te sluiten die echt nodig zijn en binnen uw financiële mogelijkheden vallen. Het maken van een gedetailleerd budget en het plannen van uw uitgaven kunnen u helpen bij het beheren van uw schulden.

Een andere strategie is het consolideren van uw schulden door middel van een lening met een lagere rente. Dit kan helpen om meerdere schulden samen te voegen tot één enkele lening, waardoor het beheer gemakkelijker wordt en mogelijk zelfs de maandelijkse aflossingen worden verlaagd. Het is echter belangrijk om de voorwaarden en kosten van een dergelijke consolidatielening zorgvuldig te onderzoeken voordat u deze aangaat.

Kortom, hoewel consumentenkrediet handig kan zijn in bepaalde situaties, moet men voorzichtig zijn om niet in de valkuil van onbeheersbare schulden te vallen. Het is cruciaal om verstandig te lenen, een goed overzicht te behouden van uw financiële verplichtingen en indien nodig professioneel advies in te winnen om uw schulden effectief te beheren.

Consumentenkrediet kan eenvoudig misbruikt worden, waardoor het moeilijker is om financiële verplichtingen na te komen.

Hoewel consumentenkrediet handig kan zijn in bepaalde situaties, brengt het ook een potentieel risico met zich mee. Het gemak waarmee men geld kan lenen, kan leiden tot misbruik en onverantwoordelijke financiële beslissingen.

Een van de nadelen van consumentenkrediet is dat het verleidelijk kan zijn om meer te lenen dan nodig is. Mensen kunnen zich laten meeslepen door de gedachte dat ze onmiddellijk toegang hebben tot geld, zonder echt na te denken over hun financiële draagkracht. Dit kan resulteren in overmatige schuldenlast en moeilijkheden bij het nakomen van de financiële verplichtingen die gepaard gaan met het aflossen van de lening.

Bovendien kunnen hoge rentetarieven en extra kosten ervoor zorgen dat de totale kosten van consumentenkrediet aanzienlijk stijgen. Als iemand niet in staat is om regelmatig aflossingen te doen, kunnen deze kosten snel oplopen en leiden tot een neerwaartse spiraal van schulden.

Het is belangrijk om bewust te zijn van de mogelijke valkuilen van consumentenkrediet en verantwoordelijkheid te nemen bij het aangaan ervan. Het is essentieel om een duidelijk begrip te hebben van uw eigen financiële situatie voordat u besluit geld te lenen. Stel uzelf de vraag of u de maandelijkse aflossingen kunt betalen en of het lenen van geld echt noodzakelijk is voor uw financiële behoeften.

Het is ook raadzaam om alternatieve financieringsmogelijkheden te overwegen voordat u een consumentenkrediet aangaat. Misschien kunt u spaargeld gebruiken of een betalingsregeling treffen met de verkoper om onnodige schulden te vermijden.

Onthoud dat verstandig omgaan met consumentenkrediet cruciaal is om financiële stabiliteit te behouden. Misbruik van krediet kan leiden tot ernstige financiële problemen en stress. Wees dus altijd voorzichtig en zorg ervoor dat u goed geïnformeerd bent voordat u een beslissing neemt over het aangaan van consumentenkrediet.

Disclaimer: Dit artikel dient alleen ter informatie en vormt geen financieel advies. Raadpleeg altijd een professional voordat u financiële beslissingen neemt.

Er zijn veel verschillende soorten consumentenkoopjes die allemaal verschillende tarieven en voorwaarden hebben, wat verwarrend kan zijn voor de consument die geld wil lenen.

Een nadeel van consumentenkrediet is dat er veel verschillende soorten leningen beschikbaar zijn, elk met hun eigen tarieven en voorwaarden. Dit kan verwarrend zijn voor consumenten die op zoek zijn naar een lening.

Consumentenkrediet omvat verschillende opties, zoals persoonlijke leningen, doorlopende kredieten en financiering via creditcards. Elk van deze leningen heeft zijn eigen rentetarieven, aflossingsplannen en andere voorwaarden. Dit kan het moeilijk maken voor consumenten om de juiste keuze te maken die past bij hun financiële behoeften.

Het probleem ontstaat wanneer consumenten niet volledig begrijpen welke kosten en verplichtingen verbonden zijn aan de verschillende soorten consumentenkrediet. Ze kunnen zich laten verleiden door lage rentetarieven of aantrekkelijke promoties zonder de kleine lettertjes te lezen.

Dit gebrek aan begrip kan leiden tot onverwachte kosten en financiële problemen op de lange termijn. Consumenten kunnen uiteindelijk meer betalen dan ze oorspronkelijk hadden verwacht, waardoor ze in een vicieuze cirkel van schulden terechtkomen.

Om dit nadeel te vermijden, is het belangrijk dat consumenten goed geïnformeerd zijn voordat ze een lening afsluiten. Ze moeten de tijd nemen om verschillende kredietverstrekkers te vergelijken, rentetarieven te onderzoeken en de voorwaarden zorgvuldig door te nemen voordat ze een beslissing nemen.

Het is ook raadzaam om professioneel advies in te winnen bij een financieel adviseur voordat u een lening afsluit. Een expert kan helpen bij het begrijpen van de verschillende opties en kan consumenten begeleiden naar de lening die het beste past bij hun financiële situatie.

Kortom, het grote aantal verschillende soorten consumentenkrediet kan verwarrend zijn voor consumenten die op zoek zijn naar een lening. Het is van cruciaal belang om goed geïnformeerd te zijn en de voorwaarden zorgvuldig door te nemen voordat u zich verbindt aan een lening.

Het is mogelijk dat u meer terugbetaalt dan u oorspronkelijk had geleend als gevolg van rente-accumulatie op lange termijn leningsovereenkomsten met consumentenkoopjes .

Het is mogelijk dat u meer terugbetaalt dan u oorspronkelijk had geleend als gevolg van rente-accumulatie op lange termijn leningsovereenkomsten met consumentenkrediet.

Hoewel consumentenkrediet handig kan zijn wanneer u direct toegang nodig heeft tot geld, is het belangrijk om op de lange termijn de financiële gevolgen te begrijpen. Een van de nadelen van consumentenkrediet is dat het kan leiden tot accumulatie van rentekosten, vooral bij leningen met een langere looptijd.

Wanneer u een consumentenkrediet afsluit, brengt de kredietverstrekker rente in rekening op het geleende bedrag. Deze rente wordt meestal berekend op basis van een jaarlijks percentage (APR) en kan variëren afhankelijk van de kredietverstrekker en uw kredietscore.

Bij langlopende leningsovereenkomsten, zoals die vaak worden aangeboden bij consumentenkoopjes, kan de accumulatie van rentekosten over de tijd aanzienlijk zijn. Hoewel maandelijkse betalingen misschien betaalbaar lijken, kunnen ze resulteren in een totale terugbetaling die veel hoger is dan het oorspronkelijk geleende bedrag.

Het is belangrijk om deze rente-accumulatie te begrijpen voordat u zich committeert aan een consumentenkrediet. Het kan verstandig zijn om alternatieve financieringsmogelijkheden te overwegen of nauwlettend te budgetteren om ervoor te zorgen dat u de lening binnen een redelijke termijn kunt aflossen en de rentekosten kunt minimaliseren.

Het is altijd verstandig om de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken voordat u een beslissing neemt. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur om een beter inzicht te krijgen in de mogelijke gevolgen van consumentenkrediet op lange termijn.

Onthoud dat het beheersen van uw schulden en het vermijden van overmatige rente-accumulatie essentieel is voor uw financiële welzijn. Wees verantwoordelijk bij het aangaan van consumentenkrediet en zorg ervoor dat u volledig begrijpt wat u uiteindelijk zult terugbetalen.

Consumentenkoopjes kunnen leiden tot eindeloze cyclus van schuld en betaling als niet goed beheerd wordt of niet goed begrepen door de consument

Consumentenkrediet kan een handige manier zijn om directe toegang te krijgen tot geld voor aankopen die we graag willen doen. Het stelt ons in staat om die nieuwe tv, dat mooie meubelstuk of die droomvakantie te kopen zonder dat we meteen al het geld op tafel hoeven te leggen. Echter, als consumenten dit krediet niet goed beheren of begrijpen, kan het leiden tot een eindeloze cyclus van schuld en betaling.

Een van de grootste valkuilen van consumentenkrediet is dat het gemakkelijk is om in de verleiding te komen om meer uit te geven dan we ons eigenlijk kunnen veroorloven. Door gebruik te maken van kredietfaciliteiten kunnen we onze uitgavenpatronen loskoppelen van onze werkelijke financiële situatie. Dit kan leiden tot impulsieve aankopen en overbesteding, waardoor we uiteindelijk meer schulden opbouwen dan we kunnen terugbetalen.

Daarnaast brengen consumentenkredieten vaak hoge rentetarieven met zich mee. Als we deze rente niet goed begrijpen of onderschatten, kan dit ertoe leiden dat we veel meer betalen dan de oorspronkelijke prijs van het gekochte item. De rentekosten stapelen zich op en kunnen ervoor zorgen dat we jarenlang bezig zijn met het afbetalen van onze schulden.

Een ander aspect dat vaak over het hoofd wordt gezien, is de verleiding van minimale maandelijkse aflossingen. Hoewel het verleidelijk kan zijn om alleen het minimumbedrag te betalen, kan dit leiden tot een langere looptijd van de lening en uiteindelijk tot meer rentekosten. Het is belangrijk om te begrijpen dat het betalen van alleen het minimumbedrag ons in een eindeloze cyclus van schuld en betaling kan houden.

Om deze valkuilen te vermijden, is het essentieel dat consumenten verstandig omgaan met consumentenkrediet. Dit betekent dat ze hun financiële situatie realistisch beoordelen voordat ze krediet aangaan, hun uitgavenpatronen onder controle houden en zich bewust zijn van de rentekosten en de gevolgen van minimale maandelijkse aflossingen.

Het is ook belangrijk om financieel advies in te winnen als u zich overweldigd voelt door uw schuldenlast. Een professionele adviseur kan u helpen bij het opstellen van een realistisch aflossingsplan en u begeleiden bij het nemen van verstandige financiële beslissingen.

Consumentenkrediet kan nuttig zijn als het op de juiste manier wordt gebruikt, maar we moeten voorzichtig zijn om niet in de valkuilen te trappen die kunnen leiden tot een eindeloze cyclus van schuld en betaling. Door bewust te zijn van onze financiële situatie, verstandig te lenen en onze uitgaven onder controle te houden, kunnen we genieten van de voordelen van consumentenkrediet zonder in financiële problemen te raken.