Tag, looptijd

hypotheekleningen

Hypotheekleningen: Een Gids voor het Financieren van je Droomhuis

Hypotheekleningen: Een Gids voor Woningkopers

Het kopen van een huis is een grote stap in het leven van veel mensen. Voor de meesten van ons is het niet mogelijk om een huis volledig met eigen middelen te financieren, en daarom komen hypotheekleningen in beeld. Maar wat zijn hypotheekleningen precies en waar moet je op letten als je er een wilt afsluiten? In dit artikel geven we je een gids voor hypotheekleningen.

Een hypotheeklening is in feite een lening die wordt verstrekt door een financiële instelling, zoals een bank, om de aankoop van een huis te financieren. Het bedrag dat je kunt lenen hangt af van verschillende factoren, waaronder je inkomen, spaargeld en kredietwaardigheid. Het geleende bedrag wordt vervolgens terugbetaald over een afgesproken periode, meestal met maandelijkse betalingen.

Voordat je besluit om een hypotheeklening af te sluiten, is het belangrijk om goed onderzoek te doen naar de verschillende opties die beschikbaar zijn. Er zijn verschillende soorten hypotheken, zoals vaste rente hypotheken en variabele rente hypotheken. Bij een vaste rente hypothecaire lening blijft de rente gedurende de hele looptijd van de lening gelijk. Dit kan handig zijn als je zekerheid wilt over je maandelijkse betalingen. Bij variabele rente hypotheken kan de rente gedurende de looptijd echter fluctueren, wat invloed kan hebben op je maandelijkse betalingen. Het is belangrijk om de voor- en nadelen van elk type hypotheek te begrijpen voordat je een beslissing neemt.

Een ander belangrijk aspect om in overweging te nemen bij het afsluiten van een hypotheeklening is de looptijd. De looptijd is de periode waarin je de lening volledig moet terugbetalen. Over het algemeen geldt: hoe korter de looptijd, hoe hoger de maandelijkse betalingen, maar hoe minder rente je uiteindelijk betaalt. Het is belangrijk om een balans te vinden tussen wat je maandelijks kunt betalen en wat je op lange termijn wilt betalen.

Daarnaast zijn er nog andere kosten verbonden aan het afsluiten van een hypotheeklening, zoals notariskosten, registratierechten en eventuele advieskosten. Het is belangrijk om deze kosten in overweging te nemen bij het bepalen van je totale budget voor de aankoop van een huis.

Ten slotte is het altijd verstandig om verschillende aanbieders te vergelijken voordat je een hypotheeklening afsluit. Verschillende banken bieden verschillende rentetarieven en voorwaarden aan, dus het loont de moeite om rond te shoppen en offertes op te vragen. Een onafhankelijke financieel adviseur kan ook nuttig zijn bij het maken van deze keuze.

Het afsluiten van een hypotheeklening is een grote financiële beslissing die invloed heeft op je leven op lange termijn. Het is daarom essentieel om goed geïnformeerd te zijn en de juiste keuzes te maken. Door onderzoek te doen, verschillende opties te vergelijken en professioneel advies in te winnen, kun je met vertrouwen een hypotheeklening afsluiten en je droomhuis realiseren.


5 Tips voor Hypotheekleningen: Vergelijken, Kostenplaatje, Fiscale Voordelen, Risicobewustzijn en Regelgevingskennis

  1. Neem de tijd om verschillende hypotheekaanbieders te vergelijken en vraag om advies van een onafhankelijk adviseur.
  2. Kijk naar het totale kostenplaatje, inclusief rente, afsluitkosten en eventuele andere kosten die verbonden zijn aan de lening.
  3. Controleer of je beroep op een fiscaal voordeel kan doen zoals hypotheekrenteaftrek of Nationale Hypotheek Garantie (NHG).
  4. Wees bewust van de risico’s die gepaard gaan met een hypothecaire lening en neem maatregelen om je financieel te beschermen als er iets misgaat (bijvoorbeeld door levensverzekering).
  5. Zorg ervoor dat je altijd op de hoogte bent van alle veranderingen in wet- en regelgeving rondom hypotheken, zodat je weet wat er mogelijk is voor jouw situatie.

Neem de tijd om verschillende hypotheekaanbieders te vergelijken en vraag om advies van een onafhankelijk adviseur.

Bij het afsluiten van een hypotheeklening is het nemen van de juiste beslissingen essentieel. Een belangrijke tip die we je willen geven is om de tijd te nemen om verschillende hypotheekaanbieders te vergelijken en advies in te winnen bij een onafhankelijk adviseur.

Er zijn veel financiële instellingen die hypotheekleningen aanbieden, elk met hun eigen rentetarieven, voorwaarden en mogelijkheden. Door verschillende aanbieders met elkaar te vergelijken, kun je een beter beeld krijgen van wat er op de markt beschikbaar is en welke opties het beste bij jouw situatie passen. Dit kan je helpen om uiteindelijk een betere keuze te maken en mogelijk geld te besparen.

Een onafhankelijk adviseur kan ook van onschatbare waarde zijn bij het afsluiten van een hypotheeklening. Deze experts hebben kennis van zaken en kunnen je helpen bij het begrijpen van complexe financiële termen en voorwaarden. Ze kunnen je ook begeleiden bij het maken van een weloverwogen keuze die aansluit bij jouw financiële doelen en mogelijkheden.

Het is belangrijk om op te merken dat onafhankelijke adviseurs geen direct belang hebben bij de verkoop van specifieke producten of diensten. Ze werken in jouw belang en streven ernaar om de best mogelijke oplossing voor jou te vinden. Dit geeft je gemoedsrust en vertrouwen in het proces van het afsluiten van een hypotheeklening.

Dus, voordat je een definitieve beslissing neemt over jouw hypotheeklening, neem de tijd om verschillende aanbieders te vergelijken en vraag om advies van een onafhankelijk adviseur. Het kan je helpen om de juiste keuze te maken en financiële gemoedsrust te krijgen bij het kopen van jouw droomhuis.

Kijk naar het totale kostenplaatje, inclusief rente, afsluitkosten en eventuele andere kosten die verbonden zijn aan de lening.

Bij het afsluiten van een hypotheeklening is het van cruciaal belang om niet alleen naar de rente te kijken, maar ook naar het totale kostenplaatje. Naast de rente zijn er andere kosten verbonden aan de lening, zoals afsluitkosten en eventuele andere bijkomende kosten.

Het is verleidelijk om alleen te focussen op de rentevoet bij het vergelijken van verschillende leningaanbieders, maar dit kan je uiteindelijk duur komen te staan. Het is essentieel om alle kosten in overweging te nemen, omdat ze invloed hebben op de totale financiële lasten van de lening.

Afsluitkosten zijn een belangrijk onderdeel van het totale kostenplaatje. Dit zijn kosten die je betaalt aan de bank of kredietverstrekker voor het afhandelen van je leningsaanvraag en het opstellen van de hypotheekakte. Deze kosten kunnen variëren tussen verschillende aanbieders, dus het is verstandig om ze mee te nemen in je vergelijking.

Daarnaast kunnen er nog andere bijkomende kosten zijn, zoals notariskosten, registratierechten en eventuele advieskosten. Deze kosten kunnen aanzienlijk variëren en hebben invloed op je totale budget voor de aankoop van een huis.

Door naar het totale kostenplaatje te kijken, inclusief rente, afsluitkosten en eventuele andere kosten, krijg je een duidelijk beeld van wat de hypotheeklening daadwerkelijk zal kosten. Dit stelt je in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste past bij jouw financiële situatie.

Het is altijd verstandig om verschillende aanbieders te vergelijken en offertes op te vragen. Op die manier kun je een goed beeld krijgen van de totale kosten en de beste leningoptie voor jou selecteren.

Het is belangrijk om niet alleen naar de rente te kijken bij het afsluiten van een hypotheeklening. Door het totale kostenplaatje, inclusief rente, afsluitkosten en eventuele andere kosten in overweging te nemen, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet voor verrassingen komt te staan. Neem de tijd om alle aspecten van de lening te bekijken en raadpleeg indien nodig een financieel adviseur om je te helpen bij het maken van de beste keuze.

Controleer of je beroep op een fiscaal voordeel kan doen zoals hypotheekrenteaftrek of Nationale Hypotheek Garantie (NHG).

Controleer of je beroep kunt doen op fiscale voordelen bij hypotheekleningen

Bij het afsluiten van een hypotheeklening is het belangrijk om te onderzoeken of je in aanmerking komt voor bepaalde fiscale voordelen. Deze voordelen kunnen je helpen om de financiële lasten te verlichten en tegelijkertijd je maandelijkse betalingen te verlagen. Twee veelvoorkomende fiscale voordelen waar je mogelijk gebruik van kunt maken, zijn de hypotheekrenteaftrek en de Nationale Hypotheek Garantie (NHG).

De hypotheekrenteaftrek is een belastingvoordeel dat beschikbaar is voor huiseigenaren in België. Het stelt je in staat om de betaalde rente op je hypotheeklening af te trekken van je belastbaar inkomen. Hierdoor betaal je uiteindelijk minder belasting. Het is belangrijk om te weten dat er bepaalde voorwaarden en limieten zijn verbonden aan de hypotheekrenteaftrek, dus het is raadzaam om advies in te winnen bij een belastingadviseur of financieel expert om te bepalen of je hiervoor in aanmerking komt.

Een andere mogelijkheid is het verkrijgen van een Nationale Hypotheek Garantie (NHG). Dit is een garantie die kan worden afgesloten bij het afsluiten van een hypotheeklening. De NHG biedt extra zekerheid aan geldverstrekkers, waardoor zij bereid zijn hypotheken tegen gunstigere voorwaarden aan te bieden, zoals een lagere rente. Bovendien beschermt de NHG jou als huiseigenaar tegen financiële problemen bij bijvoorbeeld arbeidsongeschiktheid, werkloosheid of scheiding. Het is belangrijk om te weten dat er bepaalde voorwaarden zijn verbonden aan het verkrijgen van een NHG, zoals een maximale koopsom en maximale hypotheekbedrag.

Het is verstandig om bij het afsluiten van een hypotheeklening te controleren of je in aanmerking komt voor deze fiscale voordelen. Ze kunnen aanzienlijke besparingen opleveren en je helpen om je financiële situatie stabiel te houden. Het raadplegen van een financieel adviseur kan je helpen om de mogelijkheden te begrijpen en de juiste stappen te nemen om van deze voordelen te profiteren.

Het is belangrijk op te merken dat belastingwetten en regelgeving met betrekking tot hypotheekleningen kunnen veranderen, dus het is raadzaam om altijd up-to-date informatie in te winnen bij relevante instanties of professionals op dit gebied.

Door gebruik te maken van fiscale voordelen zoals de hypotheekrenteaftrek en Nationale Hypotheek Garantie kun je jouw financiële lasten verlichten en meer gemoedsrust krijgen bij het afsluiten van een hypotheeklening. Neem de tijd om je opties te onderzoeken en laat je indien nodig adviseren door deskundigen, zodat je weloverwogen beslissingen kunt nemen die passen bij jouw persoonlijke situatie.

Wees bewust van de risico’s die gepaard gaan met een hypothecaire lening en neem maatregelen om je financieel te beschermen als er iets misgaat (bijvoorbeeld door levensverzekering).

Wees bewust van de risico’s en bescherm jezelf bij een hypothecaire lening

Het afsluiten van een hypothecaire lening is een grote financiële verplichting die vaak vele jaren duurt. Het is belangrijk om je bewust te zijn van de risico’s die gepaard gaan met het hebben van een hypotheeklening en om maatregelen te nemen om jezelf financieel te beschermen als er iets misgaat.

Een van de risico’s waar je rekening mee moet houden, is het verlies van inkomen. Bijvoorbeeld als gevolg van werkloosheid, arbeidsongeschiktheid of overlijden. Als je inkomen wegvalt, kan het moeilijk zijn om aan je maandelijkse betalingsverplichtingen te voldoen. Daarom is het verstandig om na te denken over manieren om jezelf en je gezin te beschermen tegen deze risico’s.

Een mogelijke maatregel is het afsluiten van een levensverzekering. Met een levensverzekering kun je ervoor zorgen dat er bij jouw overlijden een bedrag wordt uitgekeerd aan de nabestaanden, waarmee zij de hypotheeklening kunnen aflossen. Op deze manier voorkom je dat zij met financiële problemen worden geconfronteerd na jouw overlijden.

Daarnaast kun je ook kijken naar andere vormen van verzekeringen, zoals arbeidsongeschiktheidsverzekeringen of werkloosheidsverzekeringen. Deze verzekeringen kunnen helpen om inkomensverlies op te vangen in geval van ziekte, ongeval of werkloosheid. Het is belangrijk om de voorwaarden en dekking van deze verzekeringen goed te bestuderen voordat je een beslissing neemt.

Naast het nemen van verzekeringsmaatregelen is het ook verstandig om een buffer op te bouwen voor onvoorziene omstandigheden. Het hebben van een noodfonds kan helpen om financiële schokken op te vangen, zoals reparatiekosten aan je huis of onverwachte medische kosten.

Het is belangrijk om te benadrukken dat het afsluiten van verzekeringen en het opbouwen van een noodfonds persoonlijke keuzes zijn. Het hangt af van jouw individuele situatie en risicobereidheid. Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur voordat je beslissingen neemt over deze zaken.

Kortom, wees bewust van de risico’s die gepaard gaan met het hebben van een hypothecaire lening en neem maatregelen om jezelf financieel te beschermen als er iets misgaat. Overweeg het afsluiten van levensverzekeringen en andere relevante verzekeringen, en bouw daarnaast ook een noodfonds op. Op deze manier kun je met meer gemoedsrust genieten van je nieuwe huis zonder je al te veel zorgen te maken over mogelijke financiële tegenslagen.

Zorg ervoor dat je altijd op de hoogte bent van alle veranderingen in wet- en regelgeving rondom hypotheken, zodat je weet wat er mogelijk is voor jouw situatie.

Belangrijk bij hypotheekleningen: Blijf op de hoogte van wet- en regelgeving

Bij het afsluiten van een hypotheeklening is het essentieel om op de hoogte te zijn van alle veranderingen in wet- en regelgeving die van invloed kunnen zijn op jouw situatie. De regels met betrekking tot hypotheekleningen kunnen namelijk veranderen en het is belangrijk om te weten wat er mogelijk is en welke gevolgen dit kan hebben.

Wet- en regelgeving met betrekking tot hypotheken kan verschillende aspecten omvatten, zoals rentetarieven, maximale leenbedragen, inkomensvereisten en andere criteria waaraan je moet voldoen om in aanmerking te komen voor een hypotheeklening. Deze regels kunnen worden opgesteld door overheidsinstanties of financiële toezichthouders met als doel het waarborgen van stabiliteit en bescherming voor zowel de kredietnemer als de kredietverstrekker.

Door op de hoogte te blijven van deze veranderingen kun je beter inschatten welke mogelijkheden er voor jouw situatie zijn. Het kan bijvoorbeeld zijn dat er nieuwe stimuleringsmaatregelen worden geïntroduceerd die gunstig kunnen zijn bij het kopen van een eerste huis. Of misschien veranderen de criteria voor het verkrijgen van een hypotheeklening, waardoor je meer of juist minder kunt lenen dan voorheen.

Daarnaast is het ook belangrijk om op de hoogte te zijn van eventuele wijzigingen in belastingregels met betrekking tot hypotheekrenteaftrek. Deze regels kunnen van invloed zijn op de hoogte van je maandelijkse betalingen en je netto belastbaar inkomen.

Om altijd op de hoogte te blijven van deze veranderingen, is het raadzaam om regelmatig nieuwsberichten te volgen die betrekking hebben op de hypotheekmarkt en wet- en regelgeving. Daarnaast kun je ook contact opnemen met een financieel adviseur die gespecialiseerd is in hypotheken. Zij kunnen je informeren over eventuele wijzigingen en hoe deze jouw specifieke situatie beïnvloeden.

Kortom, zorg ervoor dat je altijd goed geïnformeerd bent over de wet- en regelgeving rondom hypotheken. Door op de hoogte te blijven van veranderingen kun je beter inschatten wat er mogelijk is voor jouw situatie en welke stappen je moet nemen bij het afsluiten van een hypotheeklening. Het kan uiteindelijk helpen om financiële verrassingen te voorkomen en ervoor te zorgen dat je de juiste keuzes maakt bij het kopen van een huis.
leningsovereenkomst
Niet gecategoriseerd

Alles wat u moet weten over een leningsovereenkomst: Voorwaarden, rentevoet en verplichtingen

Een leningsovereenkomst: wat u moet weten

Het afsluiten van een lening kan een belangrijke financiële stap zijn. Of u nu geld nodig heeft voor een grote aankoop, het starten van een bedrijf of het consolideren van schulden, het is essentieel om de voorwaarden en verplichtingen van een leningsovereenkomst volledig te begrijpen voordat u zich eraan verbindt. In dit artikel zullen we de belangrijkste aspecten van een leningsovereenkomst bespreken.

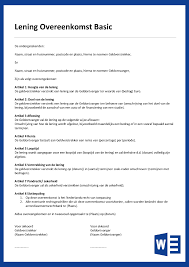
Een leningsovereenkomst is een juridisch document dat de overeenkomst tussen de kredietgever (de persoon of instelling die het geld leent) en de kredietnemer (de persoon of instelling die het geld leent) vastlegt. Het bevat gedetailleerde informatie over de lening, zoals het geleende bedrag, de rentevoet, de looptijd en eventuele kosten of vergoedingen.

Eén van de belangrijkste elementen van een leningsovereenkomst is de rentevoet. Dit is het percentage dat wordt berekend op basis van het geleende bedrag en dat bepaalt hoeveel u extra moet betalen bovenop het geleende bedrag. Het is belangrijk om te begrijpen of de rentevoet vast of variabel is en hoe dit uw maandelijkse betalingen kan beïnvloeden.

Daarnaast moet u ook letten op eventuele kosten of vergoedingen die verbonden zijn aan de lening. Dit kunnen administratieve kosten, provisies of verzekeringen zijn. Het is belangrijk om deze kosten in overweging te nemen bij het berekenen van de totale kosten van de lening.

De looptijd van de lening is een ander belangrijk aspect. Dit verwijst naar de periode waarin u de lening moet terugbetalen. Het kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening en het geleende bedrag. Zorg ervoor dat u begrijpt hoe lang u heeft om de lening terug te betalen en of er mogelijkheden zijn voor vervroegde aflossing.

Een leningsovereenkomst bevat ook informatie over mogelijke sancties of boetes bij het niet naleven van de overeenkomst, zoals het niet tijdig betalen van de maandelijkse aflossingen. Het is belangrijk om deze bepalingen zorgvuldig door te nemen en ervoor te zorgen dat u zich bewust bent van uw verplichtingen als kredietnemer.

Tot slot is het altijd verstandig om juridisch advies in te winnen voordat u een leningsovereenkomst ondertekent. Een advocaat of financieel adviseur kan u helpen bij het begrijpen van alle juridische en financiële implicaties, evenals mogelijke valkuilen die u moet vermijden.

Het afsluiten van een lening kan een nuttige financiële tool zijn, maar het is belangrijk om volledig geïnformeerd te zijn voordat u zich verbindt tot een dergelijke overeenkomst. Neem de tijd om alle voorwaarden en verplichtingen in een leningsovereenkomst te begrijpen en zorg ervoor dat u comfortabel bent met de financiële verplichtingen die het met zich meebrengt.


6 Veelgestelde Vragen over Leningsovereenkomsten in België

  1. Wat is een leningsovereenkomst?
  2. Hoe werkt een leningsovereenkomst?
  3. Wat zijn de voorwaarden van een leningsovereenkomst?
  4. Wat is het verschil tussen een kredietovereenkomst en een leningsovereenkomst?
  5. Welke documenten moet ik bijhouden als ik een leningsovereenkomst sluit?
  6. Is er rente verbonden aan mijn leningsovereenkomst?

Wat is een leningsovereenkomst?

Een leningsovereenkomst is een juridisch document dat de voorwaarden en verplichtingen vastlegt tussen de kredietgever (de persoon of instelling die het geld leent) en de kredietnemer (de persoon of instelling die het geld leent). Het bevat gedetailleerde informatie over de lening, zoals het geleende bedrag, de rentevoet, de looptijd, eventuele kosten en vergoedingen, en andere relevante voorwaarden.

De leningsovereenkomst dient als een bindend contract tussen beide partijen en zorgt ervoor dat beide partijen op de hoogte zijn van hun rechten en verantwoordelijkheden. Het is bedoeld om misverstanden te voorkomen en biedt een juridisch kader voor het afsluiten van de lening.

In een leningsovereenkomst worden verschillende belangrijke aspecten behandeld. Dit omvat onder andere:

  1. Geleend bedrag: De overeenkomst specificeert het exacte bedrag dat wordt geleend door de kredietnemer.
  2. Rentevoet: Dit verwijst naar het percentage dat wordt berekend op basis van het geleende bedrag en bepaalt hoeveel extra moet worden betaald bovenop het geleende bedrag.
  3. Looptijd: Dit is de periode waarin de kredietnemer verplicht is om de lening terug te betalen. Het kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening.
  4. Betalingsvoorwaarden: De overeenkomst bevat details over hoe de betalingen moeten worden gedaan, zoals de frequentie (maandelijks, driemaandelijks, etc.) en de betalingsmethode.
  5. Kosten en vergoedingen: Eventuele administratieve kosten, provisies of verzekeringen die verbonden zijn aan de lening worden vermeld in de overeenkomst.
  6. Sancties en boetes: De overeenkomst kan bepalingen bevatten met betrekking tot sancties of boetes bij het niet naleven van de overeenkomst, zoals het niet tijdig betalen van de maandelijkse aflossingen.

Het is belangrijk voor zowel de kredietgever als de kredietnemer om de leningsovereenkomst zorgvuldig door te nemen en ervoor te zorgen dat ze alle voorwaarden volledig begrijpen voordat ze zich eraan verbinden. Het kan ook verstandig zijn om juridisch advies in te winnen om ervoor te zorgen dat alle aspecten van de overeenkomst duidelijk zijn en dat beide partijen beschermd zijn.

Hoe werkt een leningsovereenkomst?

Een leningsovereenkomst is een juridisch document dat de voorwaarden en verplichtingen vastlegt tussen de kredietgever (de persoon of instelling die het geld leent) en de kredietnemer (de persoon of instelling die het geld leent). Het bevat belangrijke informatie over de lening, zoals het geleende bedrag, de rentevoet, de looptijd en eventuele kosten of vergoedingen.

Hier is een overzicht van hoe een leningsovereenkomst werkt:

  1. Identificatie van partijen: De leningsovereenkomst begint meestal met het identificeren van zowel de kredietgever als de kredietnemer. Dit omvat hun volledige namen, contactgegevens en eventuele andere relevante informatie.
  2. Beschrijving van de lening: De overeenkomst bevat gedetailleerde informatie over het geleende bedrag. Dit omvat het exacte bedrag dat wordt uitgeleend en eventuele specifieke voorwaarden met betrekking tot het gebruik van het geld.
  3. Rentevoet: De overeenkomst bevat informatie over de rentevoet die zal worden toegepast op de lening. Dit kan een vast percentage zijn gedurende de hele looptijd van de lening, of het kan variabel zijn afhankelijk van externe factoren zoals marktrente.
  4. Looptijd: De looptijd verwijst naar de periode waarin u verplicht bent om de lening terug te betalen. Het kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening en het geleende bedrag.
  5. Aflossingen: De overeenkomst bevat informatie over de aflossingen die u moet doen om de lening terug te betalen. Dit omvat het bedrag van elke aflossing, hoe vaak u moet betalen (bijvoorbeeld maandelijks), en eventuele specifieke betalingsmethoden of -data.
  6. Kosten en vergoedingen: Eventuele kosten of vergoedingen die verbonden zijn aan de lening worden ook vermeld in de overeenkomst. Dit kan administratieve kosten, provisies of verzekeringen omvatten. Zorg ervoor dat u deze kosten begrijpt voordat u de lening accepteert.
  7. Sancties en boetes: De overeenkomst kan bepalingen bevatten met betrekking tot sancties of boetes als u niet voldoet aan de voorwaarden van de leningsovereenkomst, zoals het niet tijdig betalen van de aflossingen. Het is belangrijk om deze bepalingen zorgvuldig door te nemen.
  8. Juridische aspecten: Een leningsovereenkomst kan ook juridische aspecten bevatten, zoals een clausule voor geschillenbeslechting of toepasselijk recht. Deze aspecten kunnen variëren afhankelijk van het rechtsgebied waarin de overeenkomst wordt opgesteld.

Het is belangrijk om volledig geïnformeerd te zijn voordat u een leningsovereenkomst ondertekent. Zorg ervoor dat u alle voorwaarden en verplichtingen begrijpt voordat u zich verbindt tot een dergelijke overeenkomst. Als u twijfels heeft, kunt u altijd juridisch advies inwinnen om ervoor te zorgen dat u volledig op de hoogte bent van uw rechten en verantwoordelijkheden.

Wat zijn de voorwaarden van een leningsovereenkomst?

De voorwaarden van een leningsovereenkomst kunnen variëren afhankelijk van de specifieke situatie en het type lening. Hier zijn enkele veelvoorkomende voorwaarden die u kunt tegenkomen in een leningsovereenkomst:

  1. Geleend bedrag: Dit is het bedrag dat u leent van de kredietgever. Het wordt vermeld in de overeenkomst en kan variëren afhankelijk van uw behoeften en de goedkeuring van de kredietgever.
  2. Rentevoet: Dit is het percentage dat wordt berekend op basis van het geleende bedrag en bepaalt hoeveel u extra moet betalen bovenop het geleende bedrag. Het kan een vast tarief zijn gedurende de hele looptijd van de lening, of het kan variabel zijn en veranderen op basis van marktomstandigheden.
  3. Looptijd: Dit verwijst naar de periode waarin u de lening moet terugbetalen. Het kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening en het geleende bedrag.
  4. Betalingsschema: Dit geeft aan hoe vaak u betalingen moet doen (bijvoorbeeld maandelijks, per kwartaal) en op welke datum deze betalingen moeten worden gedaan.
  5. Vergoedingen en kosten: Er kunnen verschillende vergoedingen of kosten verbonden zijn aan de lening, zoals administratieve kosten, provisies of verzekeringen. Deze worden vermeld in de overeenkomst.
  6. Vervroegde aflossing: Sommige leningsovereenkomsten kunnen de mogelijkheid bieden om de lening eerder af te lossen dan de afgesproken looptijd. Het is belangrijk om te begrijpen of er eventuele boetes of kosten verbonden zijn aan vervroegde aflossing.
  7. Verplichtingen en sancties: De overeenkomst kan bepalingen bevatten met betrekking tot uw verplichtingen als kredietnemer, zoals het tijdig betalen van de maandelijkse aflossingen. Het kan ook sancties of boetes vermelden die van toepassing zijn als u niet voldoet aan deze verplichtingen.

Het is belangrijk om de voorwaarden van een leningsovereenkomst zorgvuldig door te nemen en ervoor te zorgen dat u volledig begrijpt wat er van u wordt verwacht als kredietnemer. Als u vragen heeft of iets niet begrijpt, aarzel dan niet om advies in te winnen bij een financieel adviseur of een juridisch professional voordat u zich verbindt tot de overeenkomst.

Wat is het verschil tussen een kredietovereenkomst en een leningsovereenkomst?

Een kredietovereenkomst en een leningsovereenkomst zijn beide juridische documenten die de overeenkomst tussen een kredietgever en een kredietnemer vastleggen. Hoewel ze vergelijkbaar zijn, zijn er enkele belangrijke verschillen tussen beide.

Een leningsovereenkomst is specifiek gericht op het verstrekken van een bepaald bedrag aan geld aan de kredietnemer, dat moet worden terugbetaald volgens de overeengekomen voorwaarden. Het geleende bedrag wordt meestal in één keer uitbetaald en de terugbetaling gebeurt in vaste termijnen gedurende een afgesproken periode. Een lening kan bijvoorbeeld worden gebruikt voor het financieren van grote aankopen zoals een huis, auto of studiekosten.

Aan de andere kant is een kredietovereenkomst meer flexibel. In plaats van het ontvangen van een vast bedrag, heeft de kredietnemer toegang tot een bepaald kredietlimiet dat hij kan gebruiken wanneer dat nodig is. De kredietnemer kan geld opnemen tot aan het limietbedrag en moet alleen rente betalen over het opgenomen bedrag. Dit wordt vaak gebruikt voor doorlopende financieringsbehoeften, zoals creditcards of rekening-courantkredieten.

Een ander verschil tussen beide overeenkomsten is hoe de rente wordt berekend. In een leningsovereenkomst wordt meestal een vaste rentevoet vastgesteld voor de hele looptijd van de lening. Bij een kredietovereenkomst kan de rentevoet daarentegen variabel zijn en kan deze worden aangepast op basis van marktomstandigheden of andere factoren.

Daarnaast kunnen de kosten en vergoedingen ook verschillen tussen een leningsovereenkomst en een kredietovereenkomst. Bij een leningsovereenkomst worden meestal administratiekosten en eventuele provisies in rekening gebracht bij het afsluiten van de lening. In een kredietovereenkomst kunnen er echter periodieke kosten zijn, zoals jaarlijkse kaartbijdragen of kosten voor het gebruik van het krediet.

Het is belangrijk om te begrijpen welk type overeenkomst het beste past bij uw financiële behoeften en om de voorwaarden zorgvuldig door te nemen voordat u zich eraan verbindt. Als u twijfelt, kunt u het beste advies inwinnen bij een financieel adviseur of juridisch expert om ervoor te zorgen dat u volledig op de hoogte bent van uw rechten en verplichtingen.

Welke documenten moet ik bijhouden als ik een leningsovereenkomst sluit?

Het is belangrijk om zorgvuldig alle documenten bij te houden die verband houden met uw leningsovereenkomst. Hier zijn enkele essentiële documenten die u moet bewaren:

  1. Leningsovereenkomst: Dit is het belangrijkste document dat de voorwaarden en verplichtingen van de leningsovereenkomst vastlegt. Zorg ervoor dat u een kopie van de ondertekende leningsovereenkomst heeft, inclusief eventuele bijlagen of addenda.
  2. Identificatiedocumenten: Bewaar kopieën van uw identificatiedocumenten, zoals uw identiteitskaart, paspoort of rijbewijs. Deze zijn nodig om uw identiteit te verifiëren bij het afsluiten van de lening.
  3. Bewijs van inkomen: Houd documenten bij die uw inkomen bevestigen, zoals salarisstrookjes, belastingaangiften of bankafschriften. Dit kan nodig zijn om uw vermogen om de lening terug te betalen aan te tonen.
  4. Betalingsbewijzen: Bewaar alle betalingsbewijzen, zoals bankafschriften of kwitanties, die aantonen dat u regelmatig uw maandelijkse aflossingen betaalt.
  5. Correspondentie: Houd een kopie bij van alle correspondentie tussen u en de kredietgever met betrekking tot de lening, inclusief e-mails, brieven of notities van telefoongesprekken.
  6. Verzekeringsdocumenten (indien van toepassing): Als u een verzekering heeft afgesloten in verband met de lening, zoals een levensverzekering of een verzekering voor het geleende goed, bewaar dan kopieën van de polissen en betaalbewijzen.
  7. Bewijs van eigendom (indien van toepassing): Als de lening verband houdt met een specifiek actief, zoals een auto of onroerend goed, bewaar dan documenten die uw eigendom bevestigen, zoals het voertuigregistratiebewijs of eigendomsaktes.

Het is raadzaam om al deze documenten op een veilige plaats te bewaren, bij voorkeur in digitale vorm en/of in fysieke mappen. Op deze manier heeft u altijd gemakkelijk toegang tot alle relevante informatie met betrekking tot uw leningsovereenkomst.

Is er rente verbonden aan mijn leningsovereenkomst?

Of er rente verbonden is aan uw leningsovereenkomst hangt af van het type lening dat u heeft afgesloten en de voorwaarden die zijn vastgelegd in de overeenkomst. In de meeste gevallen zal er rente worden berekend op het geleende bedrag.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet betekent dat het percentage gedurende de looptijd van de lening constant blijft. Dit kan handig zijn omdat u precies weet hoeveel u elke maand moet betalen. Een variabele rentevoet daarentegen kan fluctueren op basis van marktomstandigheden of andere factoren. Dit kan resulteren in maandelijkse betalingen die kunnen stijgen of dalen gedurende de looptijd van de lening.

Het is belangrijk om te controleren welk type rentevoet u heeft en wat dit betekent voor uw maandelijkse aflossingen. Daarnaast moet u ook letten op eventuele bijkomende kosten, zoals administratieve kosten of vergoedingen, die mogelijk verbonden zijn aan de lening.

Om volledig geïnformeerd te zijn over de rente en andere financiële aspecten van uw leningsovereenkomst, raden we u aan om de overeenkomst zorgvuldig door te lezen en indien nodig contact op te nemen met uw kredietverstrekker voor verduidelijking.

Alles wat u moet weten over bankleningen: De sleutel tot financiële ondersteuning

Bankleningen: Een gids voor financiële ondersteuning

Bankleningen zijn een veelvoorkomende vorm van financiële ondersteuning die mensen en bedrijven in staat stelt om hun doelen te verwezenlijken. Of het nu gaat om het financieren van een huis, het starten van een bedrijf of het betalen van onverwachte uitgaven, bankleningen bieden een oplossing voor degenen die extra geld nodig hebben.

Een banklening is in wezen een overeenkomst tussen een individu of bedrijf en een bank, waarbij de bank geld leent aan de klant tegen bepaalde voorwaarden. Deze voorwaarden omvatten meestal de rentevoet, de looptijd van de lening en eventuele andere kosten of vergoedingen.

Er zijn verschillende soorten bankleningen beschikbaar, afhankelijk van de behoeften en omstandigheden van de klant. Enkele veelvoorkomende leningsopties zijn hypotheken, autoleningen, persoonlijke leningen en zakelijke leningen. Elke lening heeft specifieke kenmerken en vereisten die moeten worden overwogen bij het nemen van een beslissing.

Een belangrijk aspect bij het aanvragen van een banklening is het beoordelen van uw kredietwaardigheid. Banken zullen uw kredietgeschiedenis controleren om te bepalen of u in aanmerking komt voor een lening en tegen welke voorwaarden. Hoe beter uw kredietgeschiedenis, hoe groter de kans dat u gunstige voorwaarden krijgt aangeboden.

Het is ook belangrijk om verschillende banken te vergelijken voordat u een lening afsluit. Rentetarieven en voorwaarden kunnen variëren tussen banken, dus het loont de moeite om onderzoek te doen en offertes op te vragen. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u de juiste lening kiest die past bij uw financiële situatie en doelen.

Bij het afsluiten van een banklening is het essentieel om de leningsovereenkomst zorgvuldig door te lezen en eventuele vragen te stellen voordat u akkoord gaat. Zorg ervoor dat u alle voorwaarden begrijpt, inclusief de rentevoet, eventuele boetes bij voortijdige aflossing en andere kosten. Transparantie is cruciaal om onaangename verrassingen in de toekomst te voorkomen.

Het tijdig terugbetalen van een banklening is van groot belang. Niet alleen helpt dit uw kredietwaardigheid op te bouwen of te behouden, maar het kan ook leiden tot gunstige voorwaarden bij toekomstige leningsaanvragen. Wees realistisch over uw terugbetalingscapaciteit en streef ernaar om regelmatig en volgens de overeengekomen termijnen af ​​te lossen.

Bankleningen kunnen een waardevol instrument zijn om financiële doelen te bereiken, maar het is belangrijk om verantwoordelijkheid te nemen bij het aangaan van schulden. Wees bewust van uw financiële situatie, weeg de voor- en nadelen af ​​en neem een weloverwogen beslissing voordat u een banklening afsluit.

Of het nu gaat om het kopen van een huis, investeren in uw bedrijf of het financieren van persoonlijke projecten, bankleningen kunnen een nuttig hulpmiddel zijn om uw ambities waar te maken. Met de juiste planning, onderzoek en verantwoordelijkheid kan een banklening u helpen uw financiële doelen te bereiken en uw leven te verbeteren.


5 Tips voor het afsluiten van een banklening: Vergelijk aanbieders, controleer kosten, kies flexibele betalingsmogelijkheden, lees voorwaarden grondig en wees real

  1. Neem altijd de tijd om verschillende aanbieders te vergelijken voordat je een lening afsluit.
  2. Controleer altijd de rentevoet en alle andere kosten die verbonden zijn aan een lening.
  3. Kies voor een lening met flexibele betalingsmogelijkheden, zodat je niet in financiële moeilijkheden komt als er iets verandert in je persoonlijke situatie.
  4. Lees de voorwaarden van elke lening goed door, zodat je precies weet wat er van je verwacht wordt en wat de gevolgen zijn als je niet aan de afspraken kan voldoen.
  5. Wees realistisch over het bedrag dat je kunt lenen en houd rekening met eventuele toekomstige uitgaven zoals studies of woningrenovaties voordat je een lening afsluit

Neem altijd de tijd om verschillende aanbieders te vergelijken voordat je een lening afsluit.

Het afsluiten van een banklening is een belangrijke financiële beslissing die een aanzienlijke impact kan hebben op je leven. Of je nu van plan bent om een huis te kopen, een auto te financieren of persoonlijke uitgaven te dekken, het is essentieel om de juiste lening te vinden die past bij jouw behoeften en financiële situatie.

Een waardevolle tip bij het afsluiten van een banklening is om altijd de tijd te nemen om verschillende aanbieders te vergelijken voordat je een definitieve beslissing neemt. Er zijn namelijk talloze banken en kredietverstrekkers die leningen aanbieden, elk met hun eigen rentetarieven, voorwaarden en kosten.

Door verschillende aanbieders met elkaar te vergelijken, kun je de beste deal vinden die past bij jouw specifieke situatie. Het is verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar bijkomende kosten zoals administratiekosten, boetes bij voortijdige aflossing en verzekeringsopties.

Een handige manier om aanbieders te vergelijken is door offertes op te vragen. Hierdoor krijg je inzicht in de specifieke voorwaarden en kosten van elke aanbieder. Daarnaast kun je ook online tools gebruiken die leningen vergelijken op basis van jouw specifieke criteria.

Het vergelijken van aanbieders stelt je in staat om de meest gunstige lening te vinden met de laagste rente en de beste voorwaarden. Hierdoor kun je mogelijk duizenden euro’s besparen gedurende de looptijd van de lening.

Het is belangrijk om te onthouden dat het vergelijken van aanbieders niet alleen gaat om het vinden van de goedkoopste optie, maar ook om het kiezen van een betrouwbare en solide financiële instelling. Kijk naar de reputatie en klantrecensies van de aanbieders om er zeker van te zijn dat je met een betrouwbare partner in zee gaat.

Door altijd de tijd te nemen om verschillende aanbieders te vergelijken voordat je een lening afsluit, kun je weloverwogen beslissingen nemen en financiële risico’s minimaliseren. Het kan even wat extra tijd kosten, maar het is absoluut de moeite waard als het gaat om het vinden van een lening die past bij jouw behoeften en budget.

Onthoud: Een goede voorbereiding en grondig onderzoek zijn essentieel bij het afsluiten van een banklening. Neem dus altijd rustig de tijd om verschillende aanbieders te vergelijken voordat je een definitieve beslissing neemt. Op die manier kun je met vertrouwen financiële stappen zetten en jouw doelen bereiken zonder onnodige financiële lasten.

Controleer altijd de rentevoet en alle andere kosten die verbonden zijn aan een lening.

Wanneer u een banklening overweegt, is het van cruciaal belang om altijd de rentevoet en alle andere kosten die verbonden zijn aan de lening te controleren. Deze informatie kan een aanzienlijke impact hebben op de totale kosten van uw lening en uw financiële situatie.

De rentevoet is het percentage dat u betaalt bovenop het geleende bedrag. Het bepaalt hoeveel u maandelijks aan rente betaalt en heeft invloed op de totale kosten van uw lening. Het is belangrijk om te begrijpen dat zelfs kleine verschillen in rentetarieven op lange termijn grote financiële gevolgen kunnen hebben.

Naast de rentevoet moeten ook alle andere kosten en vergoedingen die aan de lening zijn verbonden, worden gecontroleerd. Dit kunnen administratieve kosten, dossierkosten, verzekeringen of andere toeslagen zijn. Hoewel deze kosten misschien klein lijken, kunnen ze snel oplopen en uw lening duurder maken dan verwacht.

Het is essentieel om de tijd te nemen om verschillende banken te vergelijken voordat u een definitieve beslissing neemt. Vraag offertes aan en vergelijk niet alleen de rentetarieven, maar ook alle andere kosten die in rekening worden gebracht. Dit stelt u in staat om een weloverwogen keuze te maken en ervoor te zorgen dat u niet voor verrassingen komt te staan wanneer u begint met het aflossen van uw lening.

Transparantie is van groot belang bij het afsluiten van een lening. Zorg ervoor dat u alle informatie begrijpt met betrekking tot de rentevoet en andere kosten voordat u akkoord gaat. Als u vragen heeft, aarzel dan niet om contact op te nemen met de bank en om verduidelijking te vragen. Het is beter om alles duidelijk te hebben voordat u zich verbindt aan een lening.

Door de rentevoet en alle andere kosten van een lening zorgvuldig te controleren, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan. Dit geeft u gemoedsrust en helpt u bij het plannen van uw financiële toekomst.

Onthoud altijd dat het vergelijken van opties en het grondig onderzoeken van de voorwaarden essentieel is bij het afsluiten van een banklening. Door uw due diligence te doen, kunt u de beste lening vinden die past bij uw behoeften en financiële situatie.

Kies voor een lening met flexibele betalingsmogelijkheden, zodat je niet in financiële moeilijkheden komt als er iets verandert in je persoonlijke situatie.

Kies voor een lening met flexibele betalingsmogelijkheden om financiële moeilijkheden te voorkomen

Het afsluiten van een banklening is een belangrijke beslissing die invloed kan hebben op uw financiële toekomst. Een van de belangrijkste aspecten om rekening mee te houden bij het kiezen van een lening is de flexibiliteit van de betalingsmogelijkheden.

Het leven is vol onvoorspelbaarheid en er kunnen altijd veranderingen optreden in uw persoonlijke situatie die van invloed zijn op uw financiële stabiliteit. Het kan zijn dat u plotseling te maken krijgt met onverwachte uitgaven, inkomensverlies of andere onvoorziene omstandigheden. In dergelijke gevallen kan het hebben van flexibele betalingsmogelijkheden op uw lening een groot verschil maken.

Flexibele betalingsmogelijkheden stellen u in staat om aanpassingen te maken aan uw maandelijkse aflossingen als dat nodig is. Dit kan bijvoorbeeld inhouden dat u tijdelijk lagere betalingen kunt doen of zelfs een pauze kunt nemen in de aflossing als u zich in een moeilijke financiële situatie bevindt.

Door te kiezen voor een lening met flexibele betalingsmogelijkheden, kunt u uzelf beschermen tegen mogelijke financiële problemen en stress die kunnen ontstaan als er iets verandert in uw persoonlijke situatie. Het stelt u in staat om meer controle te hebben over uw financiën en biedt gemoedsrust in onzekere tijden.

Bij het vergelijken van leningsopties is het daarom belangrijk om aandacht te besteden aan de flexibiliteit van de betalingsvoorwaarden. Lees de leningsovereenkomst zorgvuldig door en vraag uw bank naar de mogelijkheden voor aanpassingen in geval van financiële veranderingen. Het kan ook nuttig zijn om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u een lening kiest die past bij uw behoeften en uw vermogen om terug te betalen.

Kortom, het kiezen van een lening met flexibele betalingsmogelijkheden is een verstandige beslissing om uzelf te beschermen tegen onvoorziene financiële moeilijkheden. Het stelt u in staat om uw lening aan te passen aan veranderingen in uw persoonlijke situatie en biedt gemoedsrust tijdens onzekere tijden. Wees proactief en maak weloverwogen keuzes bij het afsluiten van een lening, zodat u uw financiële gezondheid kunt behouden en uw doelen kunt bereiken zonder onnodige stress.

Lees de voorwaarden van elke lening goed door, zodat je precies weet wat er van je verwacht wordt en wat de gevolgen zijn als je niet aan de afspraken kan voldoen.

Lees de voorwaarden van elke lening goed door: Begrijp je verplichtingen

Wanneer je een banklening overweegt, is het van vitaal belang om de voorwaarden zorgvuldig door te lezen en te begrijpen. Dit stelt je in staat om precies te weten wat er van je verwacht wordt en wat de mogelijke gevolgen zijn als je niet aan de afspraken kunt voldoen.

De voorwaarden van een lening bevatten belangrijke informatie zoals de rentevoet, de looptijd van de lening en eventuele extra kosten of vergoedingen. Door deze informatie grondig te bestuderen, kun je een weloverwogen beslissing nemen voordat je akkoord gaat met een lening.

Het is essentieel om te begrijpen wat er gebeurt als je niet aan je betalingsverplichtingen kunt voldoen. Bijvoorbeeld, welke boetes of extra kosten kunnen worden opgelegd en hoe dit jouw financiële situatie kan beïnvloeden. Het negeren van deze details kan leiden tot onaangename verrassingen in de toekomst.

Als je twijfels hebt over bepaalde clausules of onduidelijkheden in de voorwaarden, aarzel dan niet om vragen te stellen aan de kredietverstrekker. Het is belangrijk dat je volledig begrijpt wat er van jou wordt verwacht voordat je een verbintenis aangaat.

Door zorgvuldig de voorwaarden van elke lening door te nemen, kun je beter inschatten of deze past bij jouw financiële situatie en doelstellingen. Het helpt je ook om realistische verwachtingen te hebben en verantwoordelijkheid te nemen voor jouw financiële verplichtingen.

Het naleven van de voorwaarden van een lening is van cruciaal belang om financiële problemen te voorkomen. Het kan resulteren in het behoud van een positieve kredietwaardigheid en kan je in de toekomst ten goede komen bij het verkrijgen van andere vormen van financiering.

Onthoud dat het lezen en begrijpen van de voorwaarden van elke lening een essentiële stap is bij het aangaan van schulden. Het stelt je in staat om weloverwogen beslissingen te nemen en jouw financiële toekomst op een verantwoorde manier te beheren.

Wees realistisch over het bedrag dat je kunt lenen en houd rekening met eventuele toekomstige uitgaven zoals studies of woningrenovaties voordat je een lening afsluit

Bij het afsluiten van een banklening is het van cruciaal belang om realistisch te zijn over het bedrag dat je kunt lenen. Het is verleidelijk om voor het maximale bedrag te gaan, maar het is belangrijk om rekening te houden met je financiële situatie op lange termijn.

Voordat je een lening afsluit, is het verstandig om een grondige analyse te maken van je inkomsten en uitgaven. Bekijk hoeveel je maandelijks kunt besteden aan de aflossing van de lening, naast je andere financiële verplichtingen. Wees eerlijk tegenover jezelf en zorg ervoor dat je comfortabel kunt leven met de maandelijkse aflossingen.

Daarnaast is het ook belangrijk om rekening te houden met eventuele toekomstige uitgaven. Denk bijvoorbeeld aan studies of woningrenovaties die je in de nabije toekomst wilt doen. Door hier nu al rekening mee te houden, voorkom je dat je later in financiële problemen komt of dat je extra leningen moet afsluiten.

Een realistische kijk op je financiële situatie en toekomstige uitgaven zal ervoor zorgen dat je een weloverwogen beslissing neemt bij het bepalen van het leenbedrag. Het kan verstandig zijn om iets conservatiever te zijn en iets minder te lenen dan wat maximaal mogelijk is. Op die manier creëer je een buffer voor onverwachte kosten en behoud je financiële flexibiliteit.

Het nemen van een banklening kan een nuttige financiële oplossing zijn, maar het is belangrijk om verstandig en realistisch te zijn bij het bepalen van het leenbedrag. Door rekening te houden met je huidige financiële situatie en toekomstige uitgaven, kun je een lening afsluiten die goed past bij jouw behoeften en mogelijkheden.

cofidis lening

Cofidis lening: Flexibele financiering op maat voor jouw behoeften

Cofidis Lening: Flexibele Financiering op Maat

In het moderne leven zijn er momenten waarop we extra financiële ondersteuning nodig hebben. Of het nu gaat om het financieren van een nieuwe auto, het betalen van onverwachte medische kosten of het realiseren van die langverwachte droomvakantie, soms hebben we gewoon wat extra geld nodig. In dergelijke situaties kan een lening een uitkomst bieden, en Cofidis is een naam die velen associëren met flexibele financieringsoplossingen.

Cofidis is een gerenommeerde kredietverstrekker die al vele jaren actief is op de Belgische markt. Ze staan bekend om hun betrouwbare en transparante leningen, die zijn ontworpen om aan de behoeften van individuele klanten te voldoen. Of je nu op zoek bent naar een persoonlijke lening, een renovatielening of zelfs een hergroepering van je bestaande leningen, Cofidis heeft verschillende opties beschikbaar.

Een van de belangrijkste voordelen van een Cofidis lening is de flexibiliteit die ze bieden. Ze begrijpen dat iedere klant uniek is en andere financiële behoeften heeft. Daarom stellen ze leningen samen die kunnen worden aangepast aan jouw specifieke situatie. Je kunt bijvoorbeeld het leenbedrag kiezen dat je nodig hebt en de looptijd bepalen die het beste bij jouw budget past.

Bovendien maakt Cofidis gebruik van eenvoudige en transparante procedures voor het aanvragen en beheren van leningen. Het hele proces kan online worden afgehandeld, waardoor het snel en gemakkelijk is. Je kunt een lening aanvragen door simpelweg een online formulier in te vullen en de benodigde documenten te verstrekken. Cofidis zal je aanvraag snel beoordelen en je laten weten of je in aanmerking komt voor de gewenste lening.

Een ander aspect dat Cofidis onderscheidt, is hun klantgerichtheid. Ze begrijpen dat het afsluiten van een lening een belangrijke financiële beslissing is, en ze streven ernaar om hun klanten zo goed mogelijk te begeleiden tijdens dit proces. Hun deskundige klantenserviceteam staat altijd klaar om eventuele vragen te beantwoorden en advies te geven over de meest geschikte leningoptie voor jouw situatie.

Het is echter belangrijk om in gedachten te houden dat het afsluiten van een lening ook verantwoordelijkheid met zich meebrengt. Voordat je een Cofidis lening afsluit, is het essentieel om je financiële situatie zorgvuldig te evalueren en ervoor te zorgen dat je in staat bent om de maandelijkse aflossingen op tijd te kunnen doen.

Al met al biedt Cofidis flexibele financieringsoplossingen die aansluiten bij de individuele behoeften van hun klanten. Of je nu op zoek bent naar extra geld voor persoonlijke uitgaven, renovaties of schuldconsolidatie, Cofidis kan je helpen de juiste lening te vinden. Neem vandaag nog contact met hen op en ontdek hoe zij jou kunnen ondersteunen bij het realiseren van jouw financiële doelen.


– Snelle en eenvoudige aanvraagprocedure
– Flexibele leningstermijnen
– Lage rentetarieven
– Geaccepteerde

  1. Snelle en eenvoudige aanvraagprocedure
  2. Flexibele leningtermijnen
  3. Lage rentetarieven
  4. Geaccepteerde middelen voor betaling
  5. Klantenservice


6 nadelen van een Cofidis lening: Hoge kosten, Lage rentevoet, Lange looptijd, Kredietwaardigheid vereist, Geavanceerde technologie vereist en Verplichte af

  1. Hoge kosten
  2. Lage rentevoet
  3. Lange looptijd
  4. Kredietwaardigheid vereist
  5. Geavanceerde technologie vereist
  6. Verplichte afbetaling van schuld binnen 12 maand na ontvangst bedrag

Snelle en eenvoudige aanvraagprocedure

Snelle en eenvoudige aanvraagprocedure: Cofidis maakt het gemakkelijk om een lening aan te vragen. Met hun gebruiksvriendelijke online aanvraagprocedure kunnen klanten snel en efficiënt hun lening regelen.

Het proces is eenvoudig en vereist slechts een paar stappen. Klanten kunnen het online aanvraagformulier invullen, waarbij ze gevraagd worden om enkele persoonlijke gegevens te verstrekken. Het invullen van het formulier kost slechts enkele minuten, waardoor je tijd bespaart in vergelijking met traditionele papieren aanvragen.

Eenmaal ingediend, zal Cofidis de aanvraag snel beoordelen. Ze begrijpen dat tijd soms van essentieel belang is bij financiële behoeften, daarom streven ze ernaar om zo snel mogelijk feedback te geven op de aanvraag. Dit betekent dat klanten binnen korte tijd weten of hun leningaanvraag is goedgekeurd.

De snelle en eenvoudige aanvraagprocedure van Cofidis maakt het mogelijk om snel toegang te krijgen tot de benodigde financiële middelen. Of je nu onverwachte kosten moet dekken of een belangrijke aankoop wilt doen, je kunt vertrouwen op Cofidis om je te helpen bij het verkrijgen van de gewenste lening zonder gedoe.

Het feit dat deze procedure volledig online plaatsvindt, biedt extra gemak voor klanten. Er zijn geen bezoeken aan fysieke kantoren nodig, waardoor je tijd en moeite bespaart. Je kunt de aanvraag indienen vanuit het comfort van je eigen huis, op een tijdstip dat jou het beste uitkomt.

Kortom, de snelle en eenvoudige aanvraagprocedure van Cofidis is een groot voordeel voor klanten die op zoek zijn naar financiering. Het stelt hen in staat om snel en efficiënt een lening aan te vragen, zonder gedoe of vertragingen. Als je op zoek bent naar een lening, is Cofidis een betrouwbare partner die klaarstaat om je te helpen bij het realiseren van jouw financiële doelen.

Flexibele leningtermijnen

Flexibele leningtermijnen: Cofidis maakt het mogelijk

Wanneer je op zoek bent naar een lening, is het belangrijk om een optie te vinden die past bij jouw specifieke financiële situatie en behoeften. Bij Cofidis begrijpen ze dit en bieden ze flexibele leningtermijnen aan die variëren van 12 tot 120 maanden.

De flexibiliteit van de leningtermijnen bij Cofidis stelt klanten in staat om een aflossingsplan te kiezen dat het beste past bij hun budget en financiële mogelijkheden. Of je nu de voorkeur geeft aan een kortere looptijd om de lening sneller af te lossen, of juist liever lagere maandelijkse aflossingen hebt over een langere periode, Cofidis biedt opties die aan jouw wensen voldoen.

Deze flexibiliteit kan vooral handig zijn bij het plannen van grote aankopen, zoals het financieren van een nieuwe auto of het renoveren van je huis. Door de mogelijkheid om de leningtermijn aan te passen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn binnen jouw budget, zonder dat dit ten koste gaat van andere essentiële uitgaven.

Daarnaast houdt Cofidis rekening met jouw individuele financiële situatie bij het bepalen van de leningtermijn. Ze kijken naar factoren zoals inkomen, uitgaven en andere financiële verplichtingen om ervoor te zorgen dat de gekozen termijn realistisch is en niet leidt tot onnodige financiële druk.

Het flexibele karakter van de leningtermijnen bij Cofidis toont hun toewijding om klanten een op maat gemaakte ervaring te bieden. Ze begrijpen dat iedereen anders is en dat er geen one-size-fits-all benadering is als het gaat om leningen. Door de mogelijkheid te bieden om de leningtermijn aan te passen, stellen ze klanten in staat om de best mogelijke financiële beslissing te nemen.

Of je nu op zoek bent naar een kortere of langere leningtermijn, Cofidis kan je helpen bij het vinden van een flexibele oplossing die past bij jouw behoeften. Neem contact met hen op en ontdek hoe zij jou kunnen ondersteunen bij het realiseren van jouw financiële doelen, met aandacht voor jouw individuele situatie en mogelijkheden.

Lage rentetarieven

Lage rentetarieven: Cofidis biedt zeer competitieve rentetarieven voor zijn leningen, waardoor het mogelijk is om te profiteren van betaalbare maandelijkse betalingen voor uw schulden.

Wanneer je een lening afsluit, is een van de belangrijkste factoren waarmee je rekening moet houden de rente die je moet betalen. Een hoge rente kan ervoor zorgen dat je uiteindelijk veel meer betaalt dan het oorspronkelijke geleende bedrag. Daarom is het belangrijk om een kredietverstrekker te vinden die lage rentetarieven biedt.

Cofidis begrijpt dit en heeft zich toegewijd aan het aanbieden van leningen met zeer concurrerende rentetarieven. Dit betekent dat je kunt profiteren van lagere kosten en betaalbare maandelijkse betalingen. Met lage rentetarieven kun je jouw financiële last verminderen en tegelijkertijd jouw schulden beheren op een manier die past bij jouw budget.

Het hebben van betaalbare maandelijkse betalingen heeft verschillende voordelen. Het stelt je in staat om jouw financiën beter te plannen en geeft je gemoedsrust, wetende dat je elke maand gemakkelijk aan jouw verplichtingen kunt voldoen. Bovendien kun je met lagere rentetarieven meer geld besparen op de lange termijn, omdat je minder geld hoeft uit te geven aan rentekosten.

Of je nu een persoonlijke lening afsluit voor onvoorziene uitgaven, een renovatielening voor het verbeteren van jouw huis of een hergroepering van jouw bestaande leningen, de lage rentetarieven van Cofidis maken het mogelijk om jouw financiële doelen te bereiken zonder de bank te breken.

Het is echter belangrijk om in gedachten te houden dat rentetarieven kunnen variëren op basis van verschillende factoren, zoals jouw kredietwaardigheid en de looptijd van de lening. Het is raadzaam om contact op te nemen met Cofidis en hun deskundige team om meer informatie te krijgen over de specifieke rentetarieven die voor jou beschikbaar zijn.

Kortom, Cofidis biedt leningen met lage rentetarieven, waardoor je kunt profiteren van betaalbare maandelijkse betalingen voor jouw schulden. Neem vandaag nog contact op met Cofidis en ontdek hoe zij je kunnen helpen bij het realiseren van jouw financiële doelen met hun competitieve leningaanbiedingen.

Geaccepteerde middelen voor betaling

Geaccepteerde middelen voor betaling: Gemak en Flexibiliteit bij Cofidis Lenen

Wanneer je een lening afsluit, is het belangrijk om ervoor te zorgen dat je de maandelijkse betalingen op tijd kunt voldoen. Bij Cofidis begrijpen ze dit en streven ze ernaar om het betalingsproces zo gemakkelijk en flexibel mogelijk te maken. Een van de voordelen van een Cofidis lening is dat ze verschillende middelen voor betaling accepteren, zodat je kunt kiezen wat het beste bij jou past.

Cofidis biedt verschillende opties om ervoor te zorgen dat je op tijd kunt betalen en geld kunt besparen op late betalingskosten of boetes. Een van de geaccepteerde middelen voor betaling is bankoverschrijving. Dit geeft je de vrijheid om handmatig geld over te maken vanaf jouw bankrekening naar de rekening van Cofidis. Met deze optie kun je zelf bepalen wanneer en hoeveel je wilt betalen.

Een andere mogelijkheid is het gebruik van cheques als betaalmiddel. Dit kan handig zijn als je gewend bent om met cheques te werken of als je liever een fysiek bewijs hebt van jouw betalingen. Door cheques te gebruiken, kun je jouw lening eenvoudig aflossen door deze per post naar Cofidis te sturen.

Daarnaast biedt Cofidis ook automatische incasso’s aan als een handige betaalmethode. Met automatische incasso’s hoef je niet elke maand handmatig een betaling uit te voeren, omdat het bedrag automatisch van jouw bankrekening wordt afgeschreven. Dit zorgt ervoor dat je nooit een betaling mist en helpt je om op tijd te betalen, waardoor je eventuele extra kosten of boetes kunt vermijden.

Het accepteren van verschillende middelen voor betaling is een duidelijk voordeel van Cofidis leningen. Het stelt klanten in staat om de betaalmethode te kiezen die het beste bij hun behoeften en voorkeuren past. Of je nu de voorkeur geeft aan traditionele bankoverschrijvingen, cheques of automatische incasso’s, Cofidis biedt flexibiliteit en gemak om ervoor te zorgen dat jouw betalingen soepel verlopen.

Bij het afsluiten van een lening is het belangrijk om altijd bewust te zijn van jouw financiële mogelijkheden en verantwoordelijkheden. Zorg ervoor dat je voldoende geld hebt om de maandelijkse betalingen op tijd te kunnen doen, ongeacht welke betaalmethode je kiest.

Kortom, met geaccepteerde middelen voor betaling zoals bankoverschrijvingen, cheques en automatische incasso’s biedt Cofidis gemak en flexibiliteit bij het aflossen van leningen. Ze begrijpen dat elke klant uniek is en hebben daarom verschillende opties beschikbaar gesteld. Neem contact op met Cofidis en ontdek hoe zij jou kunnen helpen bij het vinden van de juiste lening en betaalmethode die past bij jouw financiële situatie.

Klantenservice

Klantenservice: Cofidis staat altijd klaar om haar klanten te helpen met hun financiële problemen door persoonlijk advies te geven over financiering en beheer van schuldendiensten in België en Nederland

Een belangrijk aspect waar Cofidis in uitblinkt, is de klantenservice die zij bieden. Ze begrijpen dat het omgaan met financiële problemen soms overweldigend kan zijn, en ze staan altijd klaar om hun klanten te ondersteunen bij het vinden van oplossingen.

Of je nu vragen hebt over een lopende lening, advies nodig hebt over financiële planning of hulp zoekt bij het beheer van schulden, Cofidis heeft een toegewijd team van experts die persoonlijk advies kunnen geven. Ze begrijpen de unieke behoeften van elke klant en bieden op maat gemaakte oplossingen die aansluiten bij hun specifieke situatie.

Cofidis heeft jarenlange ervaring in de financiële sector en beschikt over diepgaande kennis van financiering en schuldbeheer. Ze kunnen je helpen bij het begrijpen van complexe financiële concepten, zoals rentevoeten, aflossingsschema’s en budgettering. Door hun expertise te delen, stellen ze klanten in staat om weloverwogen beslissingen te nemen en controle te krijgen over hun financiën.

Wat deze klantenservice nog waardevoller maakt, is dat Cofidis actief is in zowel België als Nederland. Ze begrijpen de specifieke wet- en regelgeving in beide landen en kunnen klanten begeleiden bij het navigeren door de financiële systemen van beide landen. Dit is vooral handig voor klanten die grensoverschrijdende financiële zaken hebben of die verhuizen tussen België en Nederland.

Of je nu telefonisch contact opneemt, een e-mail stuurt of persoonlijk advies wilt ontvangen in een van de Cofidis-kantoren, hun klantenserviceteam staat altijd klaar om te helpen. Ze luisteren naar jouw specifieke behoeften en bieden oplossingen op maat die passen bij jouw financiële doelen.

Kortom, Cofidis onderscheidt zich met zijn uitstekende klantenservice. Ze begrijpen dat elke klant uniek is en bieden persoonlijk advies over financiering en schuldbeheer. Of je nu hulp nodig hebt bij het beheren van bestaande schulden of advies wilt over het verkrijgen van een lening, Cofidis is er om je te ondersteunen. Neem vandaag nog contact met hen op en ontdek hoe zij jou kunnen helpen bij het verbeteren van jouw financiële situatie.

Hoge kosten

Hoge kosten: Cofidis leningen kunnen duur zijn als je de lening niet op tijd terugbetaalt.

Hoewel Cofidis bekend staat om zijn flexibele financieringsoplossingen, is het belangrijk om op te merken dat er ook enkele nadelen verbonden kunnen zijn aan het afsluiten van een lening bij hen. Een van de belangrijkste nadelen is de mogelijkheid van hoge kosten, vooral als je de lening niet op tijd kunt terugbetalen.

Cofidis hanteert rentetarieven die kunnen variëren afhankelijk van verschillende factoren, zoals het geleende bedrag en de looptijd van de lening. Als je er niet in slaagt om de lening binnen de afgesproken termijn terug te betalen, kan dit leiden tot vertragingskosten en extra rente die worden toegevoegd aan het openstaande bedrag. Dit kan uiteindelijk resulteren in aanzienlijk hogere kosten dan oorspronkelijk verwacht.

Het is daarom essentieel om zorgvuldig te plannen en ervoor te zorgen dat je in staat bent om de maandelijkse aflossingen op tijd te doen. Het niet nakomen van deze verplichtingen kan leiden tot financiële problemen en een negatieve invloed hebben op jouw kredietwaardigheid.

Om onaangename verrassingen te voorkomen, is het raadzaam om alle voorwaarden en kosten goed door te nemen voordat je een lening bij Cofidis afsluit. Zorg ervoor dat je een realistisch beeld hebt van jouw financiële situatie en dat je de lening binnen de afgesproken termijn kunt terugbetalen.

Het is altijd verstandig om alternatieven te overwegen en verschillende kredietverstrekkers te vergelijken voordat je een definitieve beslissing neemt. Op die manier kun je ervoor zorgen dat je de meest kosteneffectieve lening vindt die past bij jouw financiële behoeften en mogelijkheden.

Kortom, terwijl Cofidis leningen flexibiliteit bieden, is het belangrijk om rekening te houden met de mogelijkheid van hoge kosten als de lening niet op tijd wordt terugbetaald. Wees verantwoordelijk en zorg ervoor dat je een grondige evaluatie maakt van jouw financiële situatie voordat je een lening afsluit.

Lage rentevoet

Lage rentevoet: Een belangrijk aspect om rekening mee te houden bij het afsluiten van een lening is de rentevoet. Hoewel Cofidis leningen bekend staan om hun relatief lage rentevoeten, is het belangrijk om te begrijpen dat dit betekent dat je uiteindelijk meer geld moet terugbetalen dan je oorspronkelijk hebt geleend.

Hoewel een lage rentevoet aantrekkelijk kan lijken omdat het resulteert in lagere maandelijkse aflossingen, betekent dit wel dat de totale kosten van de lening hoger kunnen zijn. Dit komt doordat de rente gedurende de looptijd van de lening wordt berekend op basis van het oorspronkelijke geleende bedrag.

Het is daarom van cruciaal belang om zorgvuldig te overwegen of je in staat bent om niet alleen de maandelijkse aflossingen, maar ook de totale kosten van de lening terug te betalen. Het kan verleidelijk zijn om een hoger bedrag te lenen dan nodig is, omdat de maandelijkse aflossingen lager lijken bij een lagere rentevoet. Echter, dit kan uiteindelijk leiden tot een hogere schuld en financiële lasten op lange termijn.

Om onaangename verrassingen te voorkomen, is het raadzaam om goed na te denken over je financiële situatie en een realistisch budget op te stellen voordat je besluit een Cofidis lening aan te vragen. Zorg ervoor dat je alle kosten en mogelijke consequenties begrijpt voordat je je handtekening zet.

Hoewel Cofidis leningen aantrekkelijke rentevoeten kunnen bieden, is het van essentieel belang om verantwoord te lenen en alleen geld te lenen wat je daadwerkelijk nodig hebt en kunt terugbetalen. Het is altijd verstandig om verschillende leningopties te vergelijken en advies in te winnen bij financiële experts voordat je een definitieve beslissing neemt.

Onthoud dat het doel van een lening is om financiële ondersteuning te bieden, maar het is belangrijk om ervoor te zorgen dat deze ondersteuning niet leidt tot onnodige financiële lasten op lange termijn. Wees verstandig en neem weloverwogen beslissingen bij het afsluiten van een Cofidis lening of elke andere vorm van financiering.

Lange looptijd

Lange looptijd: Cofidis-leningen hebben vaak een langere looptijd dan andere soortgelijke producten, waardoor uw maandelijkse betaling hoger kan zijn dan verwacht.

Bij het overwegen van een lening is het belangrijk om rekening te houden met de looptijd, aangezien dit direct van invloed is op de maandelijkse betalingen. Een van de nadelen van Cofidis-leningen is dat ze vaak een langere looptijd hebben in vergelijking met andere soortgelijke producten op de markt.

Hoewel een langere looptijd kan betekenen dat u lagere maandelijkse betalingen heeft, moet u er rekening mee houden dat dit ook leidt tot meer rentekosten gedurende de gehele leningsperiode. Met andere woorden, hoewel uw maandelijkse betalingen lager kunnen zijn, betaalt u uiteindelijk meer voor de lening als gevolg van de extra rente die zich in de loop der tijd opstapelt.

Daarnaast kan een lange looptijd ook betekenen dat u langer gebonden bent aan de lening en dat het langer duurt voordat u volledig vrij bent van schulden. Dit kan beperkend zijn als u op zoek bent naar financiële vrijheid op korte termijn.

Het is daarom belangrijk om bij het afsluiten van een Cofidis-lening zorgvuldig te overwegen of een langere looptijd geschikt is voor uw financiële situatie en doelen op lange termijn. Het kan verstandig zijn om alternatieve leningsopties te onderzoeken en de voorwaarden en rentetarieven van verschillende kredietverstrekkers te vergelijken om een weloverwogen beslissing te nemen.

Onthoud dat het afsluiten van een lening altijd gepaard gaat met verantwoordelijkheid en dat u ervoor moet zorgen dat u de maandelijkse betalingen kunt nakomen. Het is raadzaam om uw persoonlijke financiële situatie grondig te evalueren voordat u zich vastlegt op een lening met een lange looptijd.

Kortom, hoewel Cofidis-leningen flexibele financieringsoplossingen kunnen bieden, is het belangrijk om rekening te houden met de lange looptijd en de impact ervan op uw maandelijkse betalingen en totale kosten. Vergeet niet om uw opties zorgvuldig af te wegen voordat u zich vastlegt op een lening, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële behoeften en doelen.

Kredietwaardigheid vereist

Kredietwaardigheid vereist: een belangrijk aspect van Cofidis lening

Bij het aanvragen van een lening bij Cofidis is het belangrijk om te begrijpen dat kredietwaardigheid een vereiste is. Om in aanmerking te komen voor een Cofidis-lening, moet je over voldoende kredietwaardigheid beschikken om de aanvraag te voltooien en goedgekeurd te worden door hun team van specialisten.

Dit betekent dat Cofidis jouw financiële geschiedenis en huidige situatie zal beoordelen voordat ze een lening goedkeuren. Ze zullen kijken naar factoren zoals jouw inkomen, uitgaven, schulden en betalingsgeschiedenis om te bepalen of je in staat bent om de lening terug te betalen.

Voor sommige mensen kan dit een obstakel vormen, vooral als ze al problemen hebben gehad met hun kredietwaardigheid. Het kan moeilijk zijn om een lening goedgekeurd te krijgen als je bijvoorbeeld eerder betalingsachterstanden hebt gehad of als je hoge schulden hebt.

Het is belangrijk om realistisch te zijn over jouw financiële situatie voordat je een lening aanvraagt bij Cofidis of elke andere kredietverstrekker. Het niet kunnen voldoen aan de vereisten voor kredietwaardigheid kan betekenen dat je niet in aanmerking komt voor de gewenste lening.

Het is ook essentieel om verstandig met leningen om te gaan en alleen geld te lenen als je zeker weet dat je het kunt terugbetalen. Het niet nakomen van betalingsverplichtingen kan leiden tot financiële problemen en negatieve gevolgen hebben voor jouw kredietwaardigheid op de lange termijn.

Het is altijd verstandig om vooraf jouw financiële situatie te evalueren en alternatieven te overwegen voordat je een lening aanvraagt. Als je merkt dat jouw kredietwaardigheid momenteel niet voldoet aan de vereisten, kan het raadzaam zijn om eerst te werken aan het verbeteren van jouw financiële positie voordat je een lening aanvraagt.

Hoewel de eis van kredietwaardigheid bij Cofidis een beperking kan vormen voor sommige potentiële leners, is het belangrijk om te begrijpen dat dit een maatregel is die bedoeld is om verantwoorde leningen te waarborgen en klanten te beschermen tegen overmatige schuldenlast.

Als je denkt dat je voldoet aan de vereisten voor kredietwaardigheid en een Cofidis-lening wilt aanvragen, kun je contact opnemen met hun team van specialisten voor meer informatie over het aanvraagproces en de benodigde documentatie.

Geavanceerde technologie vereist

Geavanceerde technologie vereist: Een belangrijk aandachtspunt bij het aanvragen van een Cofidis lening is dat geavanceerde technologie vereist is. Om in aanmerking te komen voor een lening bij Cofidis, moet je beschikken over internettoegang en een mobiele telefoon om de online applicatieprocedure te voltooien en goedgekeurd te worden door hun team van specialisten.

Hoewel de meeste mensen tegenwoordig toegang hebben tot internet en een mobiele telefoon, kan dit voor sommige individuen toch een obstakel vormen. Mensen die niet bekend zijn met het gebruik van technologie of die geen toegang hebben tot internet kunnen moeite hebben om de online aanvraagprocedure te volgen. Dit kan vooral problematisch zijn voor oudere mensen of mensen in landelijke gebieden waar internettoegang mogelijk beperkt is.

Daarnaast kan het gebruik van geavanceerde technologie ook bepaalde veiligheidsrisico’s met zich meebrengen. Het verstrekken van persoonlijke en financiële gegevens online brengt altijd een zekere mate van risico met zich mee, ondanks de beveiligingsmaatregelen die Cofidis neemt om de privacy van klanten te waarborgen. Het is daarom belangrijk dat potentiële leningnemers zich bewust zijn van deze risico’s en ervoor zorgen dat ze passende veiligheidsmaatregelen nemen bij het gebruik van online applicaties.

Hoewel geavanceerde technologie dus vereist is om in aanmerking te komen voor een Cofidis lening, is het belangrijk om te benadrukken dat dit een algemene trend is in de moderne samenleving. Steeds meer financiële instellingen maken gebruik van online applicaties om het aanvraagproces te vereenvoudigen en de efficiëntie te verhogen. Het is echter essentieel dat potentiële leningnemers zich bewust zijn van de technologische vereisten en ervoor zorgen dat ze hieraan kunnen voldoen voordat ze een lening aanvragen bij Cofidis.

Het is altijd verstandig om goed geïnformeerd te zijn over de voorwaarden en vereisten van een lening voordat je een beslissing neemt. Als je twijfels hebt over je technologische mogelijkheden of als je andere vragen hebt, aarzel dan niet om contact op te nemen met Cofidis voor meer informatie en ondersteuning.

Verplichte afbetaling van schuld binnen 12 maand na ontvangst bedrag

Een belangrijk aandachtspunt bij het afsluiten van een Cofidis lening is de verplichte afbetaling van de schuld binnen 12 maanden na ontvangst van het geleende bedrag. Hoewel dit voor sommige mensen geen probleem zal zijn, kan het voor anderen een uitdaging vormen.

Deze verplichting betekent dat je binnen een relatief korte periode de volledige lening moet terugbetalen, inclusief rente en eventuele kosten. Als je er niet in slaagt om dit te doen, kunnen er extra boetes en kosten worden toegepast, wat de totale kosten van de lening kan verhogen.

Dit kan vooral problematisch zijn als je financiële situatie niet stabiel genoeg is om de volledige schuld binnen 12 maanden af te lossen. Het kan leiden tot extra stress en druk op je budget. Het is daarom belangrijk om realistisch te zijn over je financiële mogelijkheden voordat je een dergelijke lening aangaat.

Het is altijd raadzaam om alle voorwaarden en beperkingen van een lening zorgvuldig door te nemen voordat je akkoord gaat. Als je twijfels hebt over jouw vermogen om aan de aflossingsverplichtingen te voldoen, is het wellicht verstandig om alternatieve financieringsmogelijkheden te overwegen of professioneel advies in te winnen.

Hoewel Cofidis bekend staat om hun flexibele financieringsoplossingen, is het belangrijk om bewust te zijn van deze specifieke voorwaarde met betrekking tot de aflossingstermijn. Wees verantwoordelijk en zorg ervoor dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie en doelen.

lening berekenen

Lening berekenen: Hoe krijgt u inzicht in uw financiële verplichtingen?

Een lening berekenen: Wat u moet weten voordat u geld leent

Het afsluiten van een lening kan een belangrijke financiële beslissing zijn. Of u nu geld nodig heeft voor een grote aankoop, het consolideren van schulden of het financieren van een project, het is essentieel om uw lening zorgvuldig te berekenen voordat u zich verbindt tot het aangaan ervan. Hier zijn enkele belangrijke punten om in gedachten te houden bij het berekenen van uw lening.

  1. Leenbedrag: Het eerste wat u moet bepalen, is hoeveel geld u wilt lenen. Dit kan variëren afhankelijk van uw specifieke behoeften en doelen. Houd er rekening mee dat hoe meer geld u leent, hoe hoger uw maandelijkse aflossingen zullen zijn.
  2. Rentevoet: De rentevoet is een ander cruciaal element bij het berekenen van uw lening. Het bepaalt hoeveel rente u betaalt over de looptijd van de lening. Vergelijk verschillende aanbieders en kies voor de laagste rentevoet die u kunt vinden om de kosten van uw lening te minimaliseren.
  3. Looptijd: De looptijd van de lening verwijst naar de periode waarin u de lening terugbetaalt. Hoe langer de looptijd, hoe lager uw maandelijkse aflossingen zullen zijn, maar houd er rekening mee dat dit ook betekent dat u over het algemeen meer rente betaalt gedurende de gehele looptijd van de lening.
  4. Maandelijkse aflossingen: Met behulp van de leenbedrag, rentevoet en looptijd kunt u uw maandelijkse aflossingen berekenen. Dit is het bedrag dat u elke maand moet betalen om uw lening terug te betalen. Zorg ervoor dat u dit bedrag realistisch kunt opbrengen binnen uw budget.
  5. Totale kosten: Het is belangrijk om ook de totale kosten van de lening te berekenen. Dit omvat zowel het geleende bedrag als de totale rente die u over de looptijd van de lening betaalt. Door de totale kosten te kennen, kunt u een weloverwogen beslissing nemen over het aangaan van de lening.
  6. Extra kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringen. Vergeet niet om deze extra kosten mee te nemen bij het berekenen van uw lening, zodat u een nauwkeurig beeld krijgt van alle financiële verplichtingen.

Het berekenen van een lening kan tijdrovend zijn, maar het is essentieel om een duidelijk beeld te krijgen van wat u kunt verwachten voordat u zich committeert aan een financiële verplichting. Door rekening te houden met alle bovengenoemde factoren en het gebruik van online leningcalculators of advies in te winnen bij financiële professionals, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat uw lening past binnen uw budget en financiële doelen.

Onthoud altijd dat het belangrijk is om verantwoordelijk om te gaan met leningen en alleen te lenen wat u zich kunt veroorloven om terug te betalen. Neem de tijd om uw lening zorgvuldig te berekenen en wees bewust van alle voorwaarden voordat u uw handtekening zet. Op die manier kunt u financiële gemoedsrust hebben terwijl u werkt aan het realiseren van uw doelen.


15 Veelgestelde vragen over lening berekenen in België

  1. Hoe een lening berekenen?
  2. Hoeveel procent van je loon kan je lenen?
  3. Kan ik 200000 euro lenen?
  4. Hoeveel lening per maand?
  5. Hoeveel afbetalen voor 250000 euro?
  6. Wat kost een lening van 150000 euro?
  7. Hoeveel afbetalen lening 200000 euro?
  8. Hoeveel kan ik lenen met 30000 euro?
  9. Hoe bereken je hoeveel je kan lenen?
  10. Hoe kan ik berekenen hoeveel ik kan lenen?
  11. Hoe bereken je lening?
  12. Hoe bereken je de lening?
  13. Hoeveel procent van je loon aan lening?
  14. Hoeveel kan ik lenen voor 1500 euro per maand?
  15. Wat kost het om 100.000 euro te lenen?

Hoe een lening berekenen?

Het berekenen van een lening kan eenvoudig zijn als u de juiste stappen volgt. Hier is een eenvoudige methode om een lening te berekenen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen van de geldschieter. Het kan variëren afhankelijk van uw behoeften en doelen.
  2. Controleer de rentevoet: Informeer bij uw geldschieter naar de rentevoet die zij hanteren voor de lening. Dit is het percentage dat wordt toegepast op het geleende bedrag en bepaalt hoeveel rente u betaalt gedurende de looptijd van de lening.
  3. Ken de looptijd: De looptijd verwijst naar de periode waarin u de lening terugbetaalt. Het kan variëren van enkele maanden tot meerdere jaren, afhankelijk van het type lening en uw overeenkomst met de geldschieter.
  4. Bereken de maandelijkse aflossingen: Gebruik een leencalculator of formule om uw maandelijkse aflossingen te berekenen. Deze formule houdt rekening met het leenbedrag, de rentevoet en de looptijd van de lening.
  5. Voeg eventuele extra kosten toe: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringen. Zorg ervoor dat u deze extra kosten meeneemt in uw berekening om een nauwkeurig beeld te krijgen van alle financiële verplichtingen.
  6. Controleer totale kosten: Bereken de totale kosten van de lening door het leenbedrag op te tellen bij de totale rente die u over de looptijd van de lening betaalt. Dit geeft u een volledig beeld van wat de lening u zal kosten.

Houd er rekening mee dat deze methode een algemene benadering is en dat er andere factoren kunnen zijn die van invloed zijn op uw specifieke lening, zoals eventuele boetes voor vervroegde aflossing of flexibele aflossingsmogelijkheden. Het is altijd raadzaam om contact op te nemen met uw geldschieter of financieel adviseur voor een gedetailleerde berekening en om eventuele vragen te beantwoorden voordat u zich committeert aan een lening.

Hoeveel procent van je loon kan je lenen?

Hoeveel procent van uw loon u kunt lenen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven en de voorwaarden van de leningverstrekker. Over het algemeen hanteren geldverstrekkers een richtlijn waarbij uw maandelijkse aflossingen niet hoger mogen zijn dan een bepaald percentage van uw inkomen.

Een veelgebruikte vuistregel is dat uw totale schuld, inclusief leningen en andere financiële verplichtingen, niet meer dan 40% van uw maandelijks netto-inkomen mag bedragen. Dit wordt ook wel de schuldquote genoemd. Bijvoorbeeld, als uw netto-inkomen €2.000 per maand is, zou u idealiter niet meer dan €800 per maand moeten besteden aan aflossingen op al uw leningen.

Het specifieke percentage dat u kunt lenen kan echter variëren tussen verschillende kredietverstrekkers en soorten leningen. Sommige geldverstrekkers hanteren strengere criteria en kunnen lagere percentages toestaan om ervoor te zorgen dat u niet te zwaar wordt belast met schulden.

Het is belangrijk om te onthouden dat het maximale leenbedrag niet altijd betekent dat dit ook verstandig is om te lenen. Het is raadzaam om een gedetailleerd budget op te stellen en rekening te houden met al uw financiële verplichtingen voordat u beslist hoeveel u wilt lenen. Het is verstandig om alleen te lenen wat u zich comfortabel kunt veroorloven om terug te betalen, zodat u niet in financiële problemen komt.

Het is ook een goed idee om advies in te winnen bij een financieel adviseur of leningverstrekker om een duidelijk beeld te krijgen van uw leenmogelijkheden op basis van uw specifieke situatie. Zij kunnen u helpen bij het bepalen van een verantwoord leenbedrag dat past binnen uw budget en financiële doelen.

Kan ik 200000 euro lenen?

Als virtuele assistent kan ik geen persoonlijke financiële informatie of kredietwaardigheid beoordelen. Het bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en het beleid van de geldverstrekker. Het is het beste om contact op te nemen met een financiële instelling of kredietverstrekker om uw specifieke situatie te bespreken en te zien welk leenbedrag voor u haalbaar is. Zij kunnen u helpen bij het beoordelen van uw kredietwaardigheid en het bepalen van het maximale leenbedrag dat zij u kunnen aanbieden.

Hoeveel lening per maand?

Om te bepalen hoeveel lening u per maand kunt veroorloven, moet u rekening houden met verschillende factoren, waaronder uw inkomen, uitgaven en financiële doelen. Hier zijn de stappen die u kunt volgen om een schatting te maken van het bedrag dat u maandelijks kunt lenen:

  1. Bepaal uw netto-inkomen: Begin met het berekenen van uw netto-inkomen, dit is het bedrag dat u overhoudt na aftrek van belastingen en andere verplichte inhoudingen.
  2. Evalueer uw uitgaven: Maak een overzicht van al uw maandelijkse uitgaven, inclusief huur of hypotheekbetalingen, nutsvoorzieningen, voedsel, transport, verzekeringen en andere vaste lasten. Zorg ervoor dat u ook rekening houdt met eventuele schulden die u momenteel heeft.
  3. Bereken uw beschikbare inkomen: Trek uw totale maandelijkse uitgaven af van uw netto-inkomen om uw beschikbare inkomen te bepalen. Dit is het bedrag dat u theoretisch zou kunnen gebruiken voor leningaflossingen.
  4. Stel een budget in: Het is belangrijk om een budget op te stellen waarin u al uw financiële doelen en verplichtingen opneemt. Dit omvat niet alleen leningaflossingen, maar ook spaargeld en eventuele andere financiële doelen die u wilt bereiken.
  5. Gebruik een leencalculator: Om een beter idee te krijgen van hoeveel lening per maand haalbaar is, kunt u online leencalculators gebruiken. Deze tools stellen u in staat om verschillende leningsscenario’s te verkennen op basis van het geleende bedrag, de rentevoet en de looptijd. U kunt spelen met deze variabelen om te zien welk maandelijks aflossingsbedrag binnen uw budget past.

Het is belangrijk op te merken dat het niet verstandig is om uw beschikbare inkomen volledig te benutten voor leningaflossingen. Het is raadzaam om een buffer over te houden voor onverwachte uitgaven en om financiële stabiliteit te behouden.

Bovendien moet u rekening houden met andere factoren zoals renteschommelingen en eventuele toekomstige veranderingen in uw financiële situatie. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat u zich committeert aan een grote lening.

Onthoud dat het aangaan van een lening een serieuze financiële verplichting is. Zorg ervoor dat u realistisch bent over wat u zich kunt veroorloven en maak weloverwogen beslissingen die passen bij uw financiële situatie en doelen.

Hoeveel afbetalen voor 250000 euro?

Om te bepalen hoeveel u maandelijks moet afbetalen voor een lening van 250.000 euro, zijn er verschillende factoren die meespelen, zoals de rentevoet en de looptijd van de lening. Zonder deze gegevens kan ik geen exacte berekening maken.

Echter, als we aannemen dat u een hypothecaire lening wilt afsluiten met een rentevoet van bijvoorbeeld 2% en een looptijd van 20 jaar (240 maanden), kunnen we een schatting maken van het maandelijkse aflossingsbedrag.

Met deze aannames zou het maandelijkse aflossingsbedrag voor een lening van 250.000 euro ongeveer 1.187 euro bedragen. Houd er rekening mee dat dit slechts een schatting is en dat de werkelijke kosten kunnen variëren op basis van uw specifieke leningsvoorwaarden.

Het is altijd raadzaam om contact op te nemen met uw bank of kredietverstrekker om nauwkeurige informatie te verkrijgen over rentetarieven, looptijden en aflossingsplannen die beschikbaar zijn voor uw specifieke situatie.

Wat kost een lening van 150000 euro?

Om de kosten van een lening van 150.000 euro te bepalen, moeten we rekening houden met verschillende factoren, zoals de rentevoet en de looptijd van de lening. Zonder deze specifieke informatie kunnen we geen exact bedrag geven.

Echter, laten we aannemen dat we een voorbeeld nemen met een rentevoet van 5% en een looptijd van 10 jaar (120 maanden). Met deze gegevens kunnen we een schatting maken van de maandelijkse aflossingen en de totale kosten.

Als we uitgaan van deze aannames, zou de maandelijkse aflossing voor een lening van 150.000 euro ongeveer 1.579 euro zijn. Dit bedrag omvat zowel het geleende bedrag als de rente die gedurende de looptijd moet worden betaald.

De totale kosten van de lening kunnen worden berekend door het maandelijkse aflossingsbedrag te vermenigvuldigen met het aantal termijnen (in dit geval 120 maanden). In dit voorbeeld zou dat betekenen dat de totale kosten ongeveer 189.480 euro zijn.

Het is echter belangrijk op te merken dat deze bedragen slechts schattingen zijn en dat ze kunnen variëren op basis van individuele omstandigheden, rentepercentages en looptijden. Het is altijd raadzaam om contact op te nemen met een financieel adviseur of kredietverstrekker om nauwkeurige informatie te krijgen over specifieke leningsvoorwaarden en kosten.

Hoeveel afbetalen lening 200000 euro?

Om te berekenen hoeveel u maandelijks moet afbetalen voor een lening van 200.000 euro, zijn er enkele factoren waar rekening mee moet worden gehouden, zoals de rentevoet en de looptijd van de lening. Zonder deze informatie kan ik geen exact bedrag geven.

Echter, als we aannemen dat u een lening heeft met een vaste rentevoet en een looptijd van bijvoorbeeld 20 jaar (240 maanden), kunnen we een schatting maken op basis van algemene richtlijnen.

Stel dat de rentevoet 3% per jaar is. In dat geval kunt u gebruikmaken van een online leencalculator om een schatting te maken van uw maandelijkse aflossingen.

Volgens deze aannames zou uw maandelijkse afbetaling ongeveer 1.110 euro zijn.

Het is belangrijk op te merken dat dit slechts een ruwe schatting is en dat de werkelijke aflossingen kunnen variëren op basis van verschillende factoren, zoals de specifieke rentevoet die u kunt verkrijgen en eventuele extra kosten die aan de lening verbonden zijn.

Het is altijd raadzaam om contact op te nemen met uw bank of financiële instelling voor gedetailleerde informatie over uw specifieke leningvoorwaarden en om een nauwkeurige berekening te krijgen op basis van uw persoonlijke situatie.

Hoeveel kan ik lenen met 30000 euro?

Hoeveel u kunt lenen met 30.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en uw kredietwaardigheid. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen.

Om een ruwe schatting te maken, kunt u kijken naar de maximale leenbedragen die banken doorgaans hanteren. In veel gevallen kan het leenbedrag variëren tussen 3 tot 5 keer uw jaarlijkse inkomen. Dus als uw jaarinkomen bijvoorbeeld 30.000 euro bedraagt, zou u mogelijk in aanmerking kunnen komen voor een lening tussen 90.000 en 150.000 euro.

Het is echter belangrijk op te merken dat dit slechts een ruwe schatting is en dat elke bank zijn eigen criteria hanteert bij het bepalen van de leencapaciteit. Daarom is het raadzaam om contact op te nemen met verschillende financiële instellingen en hun specifieke voorwaarden te bespreken om een nauwkeuriger beeld te krijgen van het bedrag dat u kunt lenen met uw beschikbare 30.000 euro.

Daarnaast moet u er ook rekening mee houden dat het afsluiten van een lening gepaard gaat met rente- en andere kosten, dus zorg ervoor dat u deze factoren meeneemt in uw berekeningen en overweeg altijd wat u zich comfortabel kunt veroorloven om terug te betalen voordat u een definitieve beslissing neemt.

Hoe bereken je hoeveel je kan lenen?

Het berekenen van het bedrag dat u kunt lenen, hangt af van verschillende factoren. Hier zijn enkele belangrijke stappen om u te helpen bepalen hoeveel u kunt lenen:

  1. Evalueer uw financiële situatie: Begin met het beoordelen van uw huidige financiële situatie. Bekijk uw inkomsten, uitgaven en eventuele bestaande schulden. Dit geeft u een idee van hoeveel extra geld u maandelijks beschikbaar heeft voor leningaflossingen.
  2. Bepaal uw schuldquote: De schuldquote is het percentage van uw inkomen dat wordt besteed aan schulden. Over het algemeen wordt aanbevolen om niet meer dan 30-40% van uw inkomen aan schulden te besteden, inclusief hypotheekbetalingen, creditcardaflossingen en andere leningen.
  3. Bereken uw beschikbaar inkomen: Trek uw maandelijkse uitgaven (zoals huur, nutsvoorzieningen, voedsel en andere vaste kosten) af van uw netto-inkomen (het bedrag dat overblijft na aftrek van belastingen en sociale zekerheidsbijdragen). Het resterende bedrag geeft een indicatie van hoeveel u maandelijks kunt besteden aan leningaflossingen.
  4. Overweeg de rentevoet: Houd rekening met de huidige rentevoet op leningen. Hoe hoger de rentevoet, hoe hoger de maandelijkse aflossingen zullen zijn.
  5. Gebruik een online leencalculator: Er zijn verschillende online tools en leencalculators beschikbaar die u kunnen helpen bij het berekenen van uw leningsmogelijkheden. Voer uw financiële gegevens in, inclusief uw inkomen, uitgaven en gewenste looptijd van de lening, en de calculator zal een schatting geven van het bedrag dat u kunt lenen.
  6. Raadpleeg een financieel adviseur: Als u nog steeds twijfels heeft of een meer gedetailleerde analyse wilt, kunt u overwegen om een financieel adviseur te raadplegen. Zij kunnen u helpen bij het evalueren van uw financiële situatie en u begeleiden bij het bepalen van een passend leenbedrag.

Het is belangrijk om realistisch te zijn bij het berekenen van hoeveel u kunt lenen. Overweeg niet alleen uw huidige financiële situatie, maar ook eventuele toekomstige veranderingen in inkomen of uitgaven. Onthoud dat verantwoord lenen betekent dat u alleen leent wat u comfortabel kunt terugbetalen zonder uw financiële stabiliteit in gevaar te brengen.

Hoe kan ik berekenen hoeveel ik kan lenen?

Het berekenen van het bedrag dat u kunt lenen, hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de voorwaarden van de lening. Hier zijn enkele stappen die u kunt volgen om een schatting te maken van hoeveel u kunt lenen:

  1. Bepaal uw inkomen: Begin met het bepalen van uw maandelijks netto-inkomen. Dit is het bedrag dat u overhoudt na aftrek van belastingen en andere verplichte inhoudingen.
  2. Bekijk uw uitgaven: Maak een overzicht van al uw maandelijkse uitgaven, inclusief huur of hypotheekbetalingen, nutsvoorzieningen, voedsel, transportkosten en andere vaste lasten. Dit geeft u een idee van hoeveel geld u maandelijks beschikbaar heeft om aan een lening te besteden.
  3. Bereken uw schuld-tot-inkomstenratio: De schuld-tot-inkomstenratio is een belangrijke factor bij het bepalen van de leencapaciteit. Het is de verhouding tussen uw totale maandelijkse schuldenlast (inclusief hypotheken, autoleningen, creditcardschulden) en uw maandelijks inkomen. Over het algemeen wordt aanbevolen om een schuld-tot-inkomstenratio van 40% of lager aan te houden.
  4. Raadpleeg een financieringsinstelling: Neem contact op met verschillende financiële instellingen zoals banken of kredietverstrekkers om hun criteria en voorwaarden te achterhalen. Zij kunnen u helpen bij het bepalen van het maximale leenbedrag op basis van uw financiële situatie en de specifieke lening die u wilt afsluiten.
  5. Gebruik online leningcalculators: Veel financiële websites bieden leningcalculators aan waarmee u een schatting kunt maken van hoeveel u kunt lenen op basis van uw inkomen, rentevoet en looptijd. Deze calculators kunnen handig zijn om een eerste idee te krijgen, maar houd er rekening mee dat ze slechts een ruwe schatting geven.

Het is belangrijk om te onthouden dat het berekenen van uw leencapaciteit slechts een richtlijn is en dat elke kredietverstrekker zijn eigen criteria hanteert. Het is altijd verstandig om professioneel advies in te winnen bij een financieel adviseur of kredietverstrekker voordat u definitieve beslissingen neemt over het bedrag dat u wilt lenen. Op die manier kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie en doelen, terwijl u tegelijkertijd verantwoordelijk blijft met uw geldzaken.

Hoe bereken je lening?

Het berekenen van een lening kan op verschillende manieren worden gedaan, afhankelijk van de specifieke gegevens en parameters van uw lening. Hier zijn de basisstappen om een lening te berekenen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen.
  2. Controleer de rentevoet: Raadpleeg uw kredietverstrekker of financiële instelling om de rentevoet voor uw lening te verkrijgen. Dit is het percentage dat wordt toegepast op het geleende bedrag.
  3. Kies de looptijd: Bepaal hoe lang u wilt doen over het terugbetalen van de lening. De looptijd wordt meestal uitgedrukt in maanden of jaren.
  4. Gebruik een formule of online leningcalculator: Met behulp van een formule of een online leningcalculator kunt u uw maandelijkse aflossingen berekenen. De formule kan complex zijn, maar er zijn veel online tools beschikbaar die deze berekening voor u vereenvoudigen.
  5. Bereken de totale kosten: Vermenigvuldig de maandelijkse aflossingen met het aantal termijnen (maanden) om de totale kosten van de lening te bepalen.

Houd er rekening mee dat dit slechts een basisuitleg is en dat er andere factoren kunnen zijn die van invloed zijn op uw specifieke situatie, zoals eventuele extra kosten, verzekeringen of boetes bij vervroegde aflossing. Het is altijd raadzaam om contact op te nemen met uw kredietverstrekker of financieel adviseur voor een gedetailleerdere berekening en om rekening te houden met uw persoonlijke omstandigheden.

Hoe bereken je de lening?

Het berekenen van een lening kan op verschillende manieren worden gedaan, afhankelijk van de specifieke gegevens en parameters van de lening. Hier zijn enkele veelvoorkomende methoden om een lening te berekenen:

Leningcalculator: Een handige manier om een lening te berekenen, is door gebruik te maken van online leningcalculators. Deze tools stellen u in staat om het leenbedrag, de rentevoet en de looptijd in te voeren, waarna ze automatisch uw maandelijkse aflossingen en totale kosten berekenen.

Formule voor annuïtaire aflossingen: Voor annuïtaire leningen (leningen met vaste maandelijkse aflossingen), kunt u gebruikmaken van de volgende formule:

Maandelijkse aflossing = (L × i) / (1 – (1 + i)^(-n))

Waarbij:

L = Leenbedrag

i = Maandelijkse rentevoet (jaarlijkse rentevoet gedeeld door 12)

n = Aantal termijnen (maanden)

Met behulp van deze formule kunt u de maandelijkse aflossing berekenen op basis van het leenbedrag, de rentevoet en de looptijd.

Formule voor lineaire aflossingen: Voor lineaire leningen (leningen waarbij elke maand hetzelfde bedrag wordt afgelost), kunt u gebruikmaken van de volgende formule:

Maandelijkse aflossing = L / n

Waarbij:

L = Leenbedrag

n = Aantal termijnen (maanden)

Met behulp van deze formule kunt u de maandelijkse aflossing berekenen op basis van het leenbedrag en de looptijd.

Het is belangrijk om te onthouden dat deze berekeningsmethoden een indicatie geven van uw maandelijkse aflossingen en totale kosten. Houd er rekening mee dat er mogelijk andere factoren zijn, zoals administratiekosten of verzekeringen, die de uiteindelijke kosten van de lening kunnen beïnvloeden.

Als u specifieke vragen heeft over het berekenen van uw lening, is het altijd raadzaam om advies in te winnen bij een financieel adviseur of contact op te nemen met de kredietverstrekker voor nauwkeurige en gedetailleerde informatie.

Hoeveel procent van je loon aan lening?

Het percentage van uw loon dat u aan een lening kunt besteden, hangt af van verschillende factoren, waaronder uw inkomen, maandelijkse uitgaven en financiële doelen. Over het algemeen wordt aanbevolen om niet meer dan 30% van uw maandelijks inkomen te besteden aan leningen.

Dit percentage is een richtlijn om ervoor te zorgen dat u voldoende financiële ruimte overhoudt voor andere belangrijke uitgaven, zoals huur of hypotheekbetalingen, nutsvoorzieningen, boodschappen en sparen. Het is belangrijk om een evenwicht te vinden tussen het aflossen van uw lening en het behouden van een gezonde financiële situatie.

Om te bepalen hoeveel procent van uw loon u kunt besteden aan een lening, kunt u de volgende stappen volgen:

  1. Bepaal uw maandelijks netto-inkomen: Trek alle belastingen en verplichte inhoudingen af van uw bruto-inkomen om uw netto-inkomen te berekenen.
  2. Maak een overzicht van uw maandelijkse uitgaven: Noteer al uw vaste maandelijkse kosten, zoals huur of hypotheekbetalingen, nutsvoorzieningen, verzekeringen, voedsel en transport.
  3. Bereken het bedrag dat u wilt besteden aan leningen: Trek het totaalbedrag van uw maandelijkse uitgaven af van uw netto-inkomen. Het resterende bedrag kan worden gebruikt voor leningen.
  4. Vergelijk dit bedrag met 30% van uw netto-inkomen: Bereken 30% van uw netto-inkomen en vergelijk dit met het bedrag dat u wilt besteden aan leningen. Als het bedrag dat u wilt besteden hoger is dan 30%, moet u mogelijk uw leningsplannen heroverwegen of uw uitgaven verminderen om binnen het aanbevolen percentage te blijven.

Het is belangrijk om realistisch te zijn bij het bepalen van het percentage van uw loon dat u aan een lening kunt besteden. Houd rekening met mogelijke veranderingen in uw financiële situatie, zoals toekomstige uitgaven, inflatie en onverwachte kosten. Het is altijd verstandig om voldoende financiële buffer te behouden voor noodgevallen en onvoorziene omstandigheden.

Hoeveel kan ik lenen voor 1500 euro per maand?

Om te berekenen hoeveel u kunt lenen met een maandelijkse betaling van 1500 euro, zijn er verschillende factoren waarmee rekening moet worden gehouden. De belangrijkste factoren zijn uw inkomen, uw uitgaven en de rentevoet van de lening. Hier is een algemene benadering om u een idee te geven:

  1. Inkomen: Geldverstrekkers kijken naar uw inkomen om te bepalen hoeveel u kunt lenen. Over het algemeen wordt aangenomen dat u niet meer dan 30-40% van uw maandelijkse inkomen aan leningen zou moeten besteden. Laten we zeggen dat u bereid bent om 40% van uw inkomen, oftewel 1500 euro per maand, aan de lening te besteden.
  2. Rentevoet: De rentevoet is een belangrijke factor bij het berekenen van de leencapaciteit. Hoe hoger de rentevoet, hoe kleiner het bedrag dat u kunt lenen. Als voorbeeld nemen we een rentevoet van 5%.
  3. Looptijd: De looptijd van de lening heeft ook invloed op het bedrag dat u kunt lenen. Hoe langer de looptijd, hoe hoger het leenbedrag kan zijn. Laten we aannemen dat u een looptijd van 5 jaar (60 maanden) kiest.

Met deze gegevens kunnen we een schatting maken van het maximale leenbedrag:

Maximaal leenbedrag = (Maandelijkse betaling / Rentefactor) x (1 – (1 + Rentefactor)^-Aantal maanden)

In dit geval:

Rentefactor = (1 + rentevoet)^(1/12) – 1 = (1 + 0,05)^(1/12) – 1 = 0,004074

Maximaal leenbedrag = (1500 / 0,004074) x (1 – (1 + 0,004074)^-60) ≈ 69.959 euro

Houd er rekening mee dat dit een ruwe schatting is en dat het daadwerkelijke bedrag kan variëren afhankelijk van uw persoonlijke situatie en de voorwaarden van de geldverstrekker. Het is altijd raadzaam om advies in te winnen bij een financieel adviseur of een geldverstrekker om een nauwkeurigere berekening te krijgen op basis van uw specifieke omstandigheden.

Wat kost het om 100.000 euro te lenen?

Om de kosten van het lenen van 100.000 euro te berekenen, moet u rekening houden met verschillende factoren, zoals de rentevoet en de looptijd van de lening. Laten we aannemen dat we een lening van 100.000 euro willen berekenen met een rentevoet van 5% en een looptijd van 5 jaar.

Om te beginnen, moeten we de maandelijkse aflossingen berekenen. Hiervoor kunnen we gebruikmaken van een formule:

Maandelijkse aflossing = (Leenbedrag x Rentefactor) / (1 – (1 + Rentefactor)^(-Aantal termijnen))

In dit geval is het aantal termijnen 5 jaar, wat overeenkomt met 60 maandelijkse aflossingen. De rentefactor wordt berekend door de rentevoet te delen door 12 (het aantal maanden in een jaar).

Rentefactor = Rentetarief / 12

Voor een rentevoet van 5% hebben we:

Rentefactor = 0,05 / 12 = 0,0041667

Nu kunnen we deze waarden invullen in de formule:

Maandelijkse aflossing = (100.000 x 0,0041667) / (1 – (1 + 0,0041667)^(-60))

Na het uitvoeren van deze berekening vinden we dat de maandelijkse aflossing ongeveer 1.887,82 euro bedraagt.

Om de totale kosten van de lening te berekenen, vermenigvuldigen we eenvoudigweg de maandelijkse aflossing met het aantal termijnen:

Totale kosten = Maandelijkse aflossing x Aantal termijnen

Totale kosten = 1.887,82 euro x 60 termijnen

Dit geeft ons een totaalbedrag van ongeveer 113.269,20 euro.

Houd er rekening mee dat deze berekeningen gebaseerd zijn op aannames en dat de werkelijke kosten kunnen variëren afhankelijk van de specifieke leningsvoorwaarden en eventuele extra kosten die aan de lening verbonden zijn. Het is altijd raadzaam om contact op te nemen met een financieel adviseur of kredietverstrekker voor nauwkeurige informatie over uw specifieke situatie.

persoonlijke lening simulatie

Ontdek de voordelen van een persoonlijke lening simulatie voor het vinden van de beste deal

Een persoonlijke lening kan een handige manier zijn om onverwachte uitgaven te financieren of om grote aankopen te doen. Voordat je echter een persoonlijke lening afsluit, is het belangrijk om te weten hoeveel je maandelijks zult moeten afbetalen en hoeveel de totale kosten zullen zijn. Gelukkig kun je met behulp van een persoonlijke lening simulatie gemakkelijk berekenen wat de kosten en maandelijkse afbetalingen zullen zijn.

Een persoonlijke lening simulatie is een online tool waarmee je snel en eenvoudig kunt berekenen hoeveel je moet afbetalen voor een bepaald leenbedrag en voor welke termijn. Het enige wat je nodig hebt, is het gewenste leenbedrag, de gewenste looptijd en de rentevoet van de kredietverstrekker.

Door deze gegevens in te voeren in de simulatietool krijg je direct een overzicht van het maandelijkse aflossingsbedrag en het totale bedrag dat je zult moeten terugbetalen. Op deze manier kun je gemakkelijk verschillende kredietverstrekkers vergelijken en beslissen welke optie het beste bij jouw financiële situatie past.

Echter, het is belangrijk om op te merken dat de resultaten van een persoonlijke lening simulatie slechts indicatief zijn. De werkelijke rentevoet kan variëren afhankelijk van jouw financiële situatie, zoals jouw inkomen, kredietgeschiedenis en schuldenlast. Het is daarom altijd verstandig om persoonlijk advies in te winnen bij een financieel adviseur voordat je een persoonlijke lening afsluit.

Een persoonlijke lening simulatie kan echter wel een nuttige tool zijn om een idee te krijgen van de kosten en maandelijkse afbetalingen die je kunt verwachten bij het afsluiten van een persoonlijke lening. Door het vergelijken van verschillende aanbieders en het gebruik van de simulatietool kun je ervoor zorgen dat je de beste deal krijgt en niet voor onaangename verrassingen komt te staan tijdens het terugbetalen van de lening.

Kortom, als je overweegt om een persoonlijke lening af te sluiten, is het belangrijk om eerst een persoonlijke lening simulatie uit te voeren. Dit zal je helpen om beter inzicht te krijgen in de kosten en maandelijkse afbetalingen, zodat je weloverwogen beslissingen kunt nemen over jouw financiële toekomst.


6 veelgestelde vragen over persoonlijke lening simulatie: antwoorden en voordelen

  1. Hoeveel kan ik lenen met een persoonlijke lening simulatie?
  2. Wat zijn de voorwaarden van een persoonlijke lening simulatie?
  3. Is er een verschil tussen een persoonlijke lening simulatie en een kredietaanvraag?
  4. Wat is het rentepercentage bij een persoonlijke lening simulatie?
  5. Kan ik mijn persoonlijke lening simulatie online aanvragen?
  6. Wat zijn de voordelen van een persoonlijke lening simulatie?

Hoeveel kan ik lenen met een persoonlijke lening simulatie?

Het bedrag dat je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals jouw inkomen, kredietgeschiedenis en schuldenlast. Om een idee te krijgen van het bedrag dat je kunt lenen, kun je gebruik maken van een persoonlijke lening simulatie.

Bij het uitvoeren van een persoonlijke lening simulatie moet je het gewenste leenbedrag en de gewenste looptijd invoeren. De leenbedragen kunnen variëren per kredietverstrekker, maar over het algemeen kun je met een persoonlijke lening bedragen tussen de 1.250 euro en 75.000 euro lenen.

Het is belangrijk om op te merken dat de resultaten van een persoonlijke lening simulatie slechts indicatief zijn en dat de werkelijke rentevoet kan variëren afhankelijk van jouw financiële situatie. Het is daarom altijd verstandig om advies in te winnen bij een financieel adviseur voordat je een persoonlijke lening afsluit.

Als vuistregel geldt dat het verstandig is om niet meer te lenen dan nodig is en om ervoor te zorgen dat je de maandelijkse afbetalingen kunt blijven betalen zonder in financiële problemen te komen. Een persoonlijke lening kan handig zijn voor onverwachte uitgaven of grote aankopen, maar het is belangrijk om verantwoordelijk te blijven bij het nemen van financiële beslissingen.

Wat zijn de voorwaarden van een persoonlijke lening simulatie?

De voorwaarden voor het uitvoeren van een persoonlijke lening simulatie kunnen per kredietverstrekker verschillen. Over het algemeen zijn de volgende gegevens echter nodig om een nauwkeurige simulatie te kunnen maken:

  1. Het gewenste leenbedrag: Dit is het bedrag dat je wilt lenen van de kredietverstrekker.
  2. De gewenste looptijd: Dit is de periode waarin je de lening wilt terugbetalen. Dit kan variëren van enkele maanden tot enkele jaren, afhankelijk van de kredietverstrekker en jouw financiële situatie.
  3. De rentevoet: Dit is het percentage dat je betaalt over het geleende bedrag. De rentevoet kan variëren afhankelijk van de kredietverstrekker en jouw financiële situatie.
  4. Jouw persoonlijke gegevens: Om een nauwkeurige simulatie te kunnen maken, kan de kredietverstrekker vragen om jouw persoonlijke gegevens, zoals jouw inkomen, werkgeversinformatie en schuldenlast.

Het is belangrijk om op te merken dat sommige kredietverstrekkers mogelijk aanvullende informatie nodig hebben om een nauwkeurige simulatie te kunnen maken. Daarnaast kan het zijn dat sommige kredietverstrekkers beperkingen hebben wat betreft het leenbedrag of de looptijd van de lening.

Over het algemeen zijn er geen kosten verbonden aan het uitvoeren van een persoonlijke lening simulatie. Het is echter altijd verstandig om de voorwaarden van de kredietverstrekker te controleren voordat je begint met het uitvoeren van een simulatie.

Is er een verschil tussen een persoonlijke lening simulatie en een kredietaanvraag?

Ja, er is een verschil tussen een persoonlijke lening simulatie en een kredietaanvraag.

Een persoonlijke lening simulatie is een hulpmiddel dat je kunt gebruiken om te berekenen hoeveel je maandelijks moet afbetalen voor een bepaald leenbedrag en voor welke termijn. Met andere woorden, het is een manier om de kosten van de lening te schatten voordat je daadwerkelijk een aanvraag indient. Een simulatie geeft je dus inzicht in de maandelijkse aflossingen en het totale bedrag dat je moet terugbetalen, zodat je beter kunt inschatten of de lening haalbaar voor jou is.

Een kredietaanvraag daarentegen is het proces waarbij je officieel vraagt om geld te lenen bij een kredietverstrekker. Dit houdt in dat je jouw persoonlijke gegevens en financiële situatie moet delen met de kredietverstrekker, zodat zij kunnen beoordelen of ze jou wel of niet een lening willen verstrekken. Bij het indienen van een kredietaanvraag zal de kredietverstrekker ook jouw kredietwaardigheid beoordelen door middel van bijvoorbeeld het controleren van jouw inkomen, schuldenlast en betalingsgeschiedenis.

Het belangrijkste verschil tussen een persoonlijke lening simulatie en een kredietaanvraag is dus dat de eerste slechts bedoeld is om je inzicht te geven in de kosten van de lening voordat je een aanvraag indient, terwijl de tweede een officiële aanvraag is waarbij je jouw persoonlijke en financiële gegevens deelt met de kredietverstrekker om te beoordelen of je in aanmerking komt voor een lening.

Wat is het rentepercentage bij een persoonlijke lening simulatie?

Het rentepercentage verschilt per persoon en is afhankelijk van verschillende factoren, waaronder je kredietgeschiedenis, inkomsten, leeftijd en de looptijd van de lening. Het beste is om een simulatie te doen bij een aanbieder om het exacte rentepercentage te weten te komen.

Kan ik mijn persoonlijke lening simulatie online aanvragen?

Helaas is het niet mogelijk om een persoonlijke lening simulatie online aan te vragen. Een persoonlijke lening simulatie is slechts een tool waarmee je kunt berekenen hoeveel je maandelijks moet afbetalen en hoeveel de totale kosten zullen zijn voor een bepaald leenbedrag en looptijd.

Als je besluit om een persoonlijke lening af te sluiten, moet je dit doen via een kredietverstrekker. Bij de meeste kredietverstrekkers kun je tegenwoordig wel online een aanvraag indienen voor een persoonlijke lening. Je zult dan gevraagd worden om jouw persoonlijke gegevens in te voeren, zoals jouw naam, adres, inkomen en kredietscore.

Het is belangrijk om op te merken dat de rentevoet en voorwaarden van de persoonlijke lening kunnen variëren afhankelijk van jouw financiële situatie. Het kan daarom verstandig zijn om eerst verschillende kredietverstrekkers te vergelijken voordat je beslist bij wie je jouw persoonlijke lening wilt aanvragen.

Een persoonlijke lening kan een handige manier zijn om onverwachte uitgaven te financieren of grote aankopen te doen, maar het is belangrijk om verantwoordelijkheid te nemen en alleen geld te lenen als je het ook daadwerkelijk kunt terugbetalen. Zorg ervoor dat je goed begrijpt wat de totale kosten zullen zijn voordat je beslist om een persoonlijke lening af te sluiten.

Wat zijn de voordelen van een persoonlijke lening simulatie?

Er zijn verschillende voordelen verbonden aan het uitvoeren van een persoonlijke lening simulatie voordat je een persoonlijke lening afsluit:

  1. Inzicht in de maandelijkse afbetalingen: Door middel van een persoonlijke lening simulatie krijg je een duidelijk beeld van het bedrag dat je maandelijks moet afbetalen. Dit kan helpen bij het opstellen van een budget en het plannen van jouw financiën.
  2. Vergelijken van kredietverstrekkers: Met behulp van een simulatietool kun je gemakkelijk verschillende kredietverstrekkers vergelijken en de beste optie voor jouw situatie kiezen. Zo kun je ervoor zorgen dat je niet te veel betaalt voor jouw lening.
  3. Besparen op kosten: Door verschillende leningopties te vergelijken, kun je besparen op de totale kosten die gepaard gaan met het afsluiten van een persoonlijke lening.
  4. Gemakkelijk en snel: Een persoonlijke lening simulatie is gemakkelijk en snel uit te voeren. Je hoeft alleen maar enkele gegevens in te voeren om direct resultaten te krijgen.
  5. Geen verplichtingen: Een persoonlijke lening simulatie is vrijblijvend en verplicht je tot niets. Als je niet tevreden bent met de resultaten, kun je altijd nog verder zoeken naar andere opties.

Kortom, het uitvoeren van een persoonlijke lening simulatie kan helpen om beter inzicht te krijgen in de kosten en maandelijkse afbetalingen van een persoonlijke lening, en kan je helpen bij het kiezen van de beste optie voor jouw financiële situatie.

persoonlijke lening

Alles wat je moet weten over een persoonlijke lening: voor- en nadelen, kosten en meer

Een persoonlijke lening kan een handige oplossing zijn om onverwachte kosten te dekken of om een grote aankoop te financieren. Maar wat is een persoonlijke lening precies en waar moet je rekening mee houden voordat je er een afsluit? In dit artikel bespreken we alles wat je moet weten over persoonlijke leningen.

Een persoonlijke lening is een lening waarbij je een vast bedrag leent dat je in termijnen terugbetaalt. Het rentepercentage en de looptijd van de lening worden vooraf afgesproken en blijven gedurende de looptijd van de lening hetzelfde. Dit betekent dat je precies weet hoeveel geld je maandelijks moet terugbetalen en hoe lang de looptijd van de lening is.

Er zijn verschillende redenen waarom mensen kiezen voor een persoonlijke lening. Zo kan het bijvoorbeeld handig zijn als je onverwachte kosten hebt, zoals reparaties aan je auto of huis. Ook kan het gebruikt worden om grote aankopen te financieren, zoals een nieuwe keuken of badkamer.

Voordat je besluit om een persoonlijke lening af te sluiten, is het belangrijk om goed na te denken over de voorwaarden en kosten die hieraan verbonden zijn. Zo betaal je rente over het geleende bedrag en kunnen er extra kosten in rekening worden gebracht, zoals administratiekosten. Daarnaast is het belangrijk om te kijken naar de looptijd van de lening en of deze past bij jouw financiële situatie.

Het is ook verstandig om verschillende aanbieders van persoonlijke leningen met elkaar te vergelijken voordat je een keuze maakt. Let hierbij niet alleen op de rentepercentages, maar ook op de voorwaarden en eventuele extra kosten. Zo kun je een weloverwogen beslissing maken en voorkom je dat je achteraf voor verrassingen komt te staan.

Tot slot is het belangrijk om te weten dat een persoonlijke lening invloed kan hebben op je financiële situatie op de lange termijn. Het kan bijvoorbeeld invloed hebben op je maximale hypotheekbedrag als je in de toekomst een huis wilt kopen. Daarom is het verstandig om goed na te denken over de gevolgen van het afsluiten van een persoonlijke lening en of dit past binnen jouw financiële plaatje.

Een persoonlijke lening kan dus handig zijn in bepaalde situaties, maar het is belangrijk om goed na te denken over de voorwaarden en kosten voordat je er een afsluit. Vergelijk verschillende aanbieders en kijk of dit past binnen jouw financiële situatie op de lange termijn. Zo kun je verantwoordelijk omgaan met geld lenen en voorkom je onnodige financiële problemen in de toekomst.


Veelgestelde vragen over persoonlijke leningen: Alles wat je moet weten

  1. Wat is een persoonlijke lening?
  2. Hoeveel kan ik lenen met een persoonlijke lening?
  3. Waarom zou ik kiezen voor een persoonlijke lening?
  4. Welke kosten zijn verbonden aan een persoonlijke lening?
  5. Hoe lang duurt het om een ​​persoonlijke lening te verkrijgen?
  6. Is er rentevoordeel als ik meerdere persoonlijke leningen afsluit bij dezelfde bank?
  7. Kan ik mijn persoonlijke lening vroegtijdig aflossen en wat zijn de gevolgen hiervan?
  8. Is er verschil tussen particuliere en professionele geldverstrekkers voor een persoonlijk krediet?
  9. Wat moet ik doen als mijn aanvraag voor een persoonlijk krediet wordt afgewezen door de bank of geldverstrekker waarmee ik werkte?

Wat is een persoonlijke lening?

Een persoonlijke lening is een lening waarbij je een vast bedrag leent dat je in termijnen terugbetaalt. Het rentepercentage en de looptijd van de lening worden vooraf afgesproken en blijven gedurende de looptijd van de lening hetzelfde. Dit betekent dat je precies weet hoeveel geld je maandelijks moet terugbetalen en hoe lang de looptijd van de lening is. Een persoonlijke lening kan bijvoorbeeld gebruikt worden om onverwachte kosten te dekken of om grote aankopen te financieren, zoals een nieuwe keuken of badkamer. Het is belangrijk om goed na te denken over de voorwaarden en kosten voordat je besluit om een persoonlijke lening af te sluiten, en om verschillende aanbieders met elkaar te vergelijken om zo tot een weloverwogen beslissing te komen.

Hoeveel kan ik lenen met een persoonlijke lening?

Het bedrag dat je kunt lenen met een persoonlijke lening hangt af van verschillende factoren, zoals je inkomen, je uitgaven en je kredietgeschiedenis. Over het algemeen kun je met een persoonlijke lening bedragen lenen tussen de 2.500 en 75.000 euro.

Bij het bepalen van het leenbedrag kijken kredietverstrekkers naar verschillende factoren, waaronder je inkomen en uitgaven. Zo willen ze er zeker van zijn dat je de maandelijkse aflossingen kunt betalen zonder in financiële problemen te komen. Daarnaast kan ook je kredietgeschiedenis meespelen in de beslissing om wel of geen lening toe te kennen.

Het is belangrijk om te onthouden dat hoe meer geld je leent, hoe hoger de maandelijkse aflossingen zullen zijn en hoe meer rente je uiteindelijk zult betalen over de looptijd van de lening. Het is daarom verstandig om alleen geld te lenen als dit echt nodig is en om goed na te denken over het bedrag dat je wilt lenen en of dit past binnen jouw financiële situatie.

Als je wilt weten hoeveel geld jij precies kunt lenen met een persoonlijke lening, kun je het beste contact opnemen met verschillende kredietverstrekkers en hun voorwaarden vergelijken. Zo kun je een weloverwogen beslissing maken en voorkom je dat je achteraf voor verrassingen komt te staan.

Waarom zou ik kiezen voor een persoonlijke lening?

Er zijn verschillende redenen waarom mensen kiezen voor een persoonlijke lening. Hieronder hebben we de belangrijkste redenen op een rijtje gezet:

  1. Onverwachte kosten: Als je onverwachte kosten hebt, zoals reparaties aan je auto of huis, kan een persoonlijke lening een handige oplossing zijn om deze kosten te dekken. Op deze manier hoef je niet direct grote bedragen uit eigen zak te betalen.
  2. Grote aankopen: Een persoonlijke lening kan ook gebruikt worden om grote aankopen te financieren, zoals een nieuwe keuken of badkamer. Op deze manier kun je de kosten spreiden over meerdere maanden of jaren en hoef je niet in één keer een groot bedrag te betalen.
  3. Vast maandbedrag: Bij een persoonlijke lening wordt het rentepercentage en de looptijd van de lening vooraf afgesproken. Dit betekent dat je precies weet hoeveel geld je maandelijks moet terugbetalen en hoe lang de looptijd van de lening is. Hierdoor heb je meer zekerheid en kun je jouw financiële situatie beter plannen.
  4. Lagere rente: De rente bij een persoonlijke lening is vaak lager dan bij andere vormen van krediet, zoals rood staan op je betaalrekening of het gebruik van een creditcard. Hierdoor kun je mogelijk besparen op de totale kosten van het krediet.
  5. Snelle afhandeling: Een persoonlijke lening kan snel worden afgehandeld, vaak binnen enkele dagen tot maximaal twee weken. Dit kan handig zijn als je snel geld nodig hebt voor bijvoorbeeld een noodgeval.

Het is wel belangrijk om goed na te denken over de voorwaarden en kosten voordat je een persoonlijke lening afsluit. Zo betaal je rente over het geleende bedrag en kunnen er extra kosten in rekening worden gebracht, zoals administratiekosten. Daarnaast kan een persoonlijke lening invloed hebben op je financiële situatie op de lange termijn, bijvoorbeeld als je in de toekomst een huis wilt kopen. Vergelijk daarom verschillende aanbieders en kijk of dit past binnen jouw financiële situatie op de lange termijn.

Welke kosten zijn verbonden aan een persoonlijke lening?

Aan een persoonlijke lening zijn verschillende kosten verbonden, naast het geleende bedrag dat terugbetaald moet worden. Hieronder bespreken we de belangrijkste kosten die bij een persoonlijke lening komen kijken:

  1. Rente: De rente is het bedrag dat je betaalt voor het lenen van geld. Dit wordt uitgedrukt in een percentage van het geleende bedrag en kan variëren per kredietverstrekker. Het rentepercentage kan ook afhankelijk zijn van jouw kredietwaardigheid en de hoogte van het geleende bedrag.
  2. Afsluitkosten: Sommige kredietverstrekkers brengen afsluitkosten in rekening voor het afsluiten van een persoonlijke lening. Dit zijn vaak administratiekosten of advieskosten.
  3. Boete bij vervroegd aflossen: Als je eerder dan de afgesproken looptijd van de lening wilt aflossen, kan dit leiden tot een boete die in rekening wordt gebracht door de kredietverstrekker. Deze boete is bedoeld om eventueel verlies aan rente te compenseren.
  4. Overlijdensrisicoverzekering: Sommige kredietverstrekkers bieden een overlijdensrisicoverzekering aan als onderdeel van de persoonlijke lening. Dit is een verzekering die zorgt dat de restschuld wordt kwijtgescholden als jij of jouw partner komt te overlijden tijdens de looptijd van de lening.

Het is belangrijk om goed te kijken naar deze kosten voordat je besluit om een persoonlijke lening af te sluiten. Vergelijk verschillende kredietverstrekkers en let niet alleen op de rentepercentages, maar ook op de bijkomende kosten. Zo kun je een weloverwogen beslissing maken en voorkom je dat je achteraf voor verrassingen komt te staan.

Hoe lang duurt het om een ​​persoonlijke lening te verkrijgen?

De tijd die het kost om een persoonlijke lening te verkrijgen, kan variëren afhankelijk van de kredietverstrekker en de specifieke omstandigheden van de aanvrager. Over het algemeen zijn er echter een aantal stappen die moeten worden genomen voordat een persoonlijke lening wordt goedgekeurd en uitbetaald.

Allereerst moet je als aanvrager een aanvraag indienen bij de kredietverstrekker. Dit kan online, telefonisch of in persoon gebeuren, afhankelijk van de voorkeur van de kredietverstrekker en de beschikbare opties. Bij het invullen van de aanvraag moet je informatie verstrekken over je financiële situatie, inclusief inkomen, schulden en uitgaven.

Nadat je een aanvraag hebt ingediend, zal de kredietverstrekker deze beoordelen om te bepalen of je in aanmerking komt voor een lening. Dit kan enige tijd in beslag nemen, afhankelijk van hoe snel de kredietverstrekker jouw informatie kan verwerken. Sommige kredietverstrekkers kunnen binnen enkele minuten beslissen of je in aanmerking komt voor een lening, terwijl andere er langer over kunnen doen.

Als jouw aanvraag wordt goedgekeurd, zal de kredietverstrekker meestal contact met je opnemen om te bevestigen dat jouw lening is goedgekeurd en om verdere details te bespreken. Dit kan ook wat tijd in beslag nemen, afhankelijk van hoe snel de kredietverstrekker jouw informatie kan verwerken en contact met je kan opnemen.

Ten slotte, nadat alle details zijn besproken en bevestigd, zal de kredietverstrekker het geld aan jou uitbetalen. Dit kan ook enige tijd in beslag nemen, afhankelijk van de betalingsmethode die wordt gebruikt en hoe snel de kredietverstrekker het geld kan overmaken.

Over het algemeen kan het proces om een persoonlijke lening te verkrijgen variëren van enkele dagen tot enkele weken, afhankelijk van de specifieke omstandigheden. Het is daarom belangrijk om rekening te houden met deze tijdlijnen bij het plannen van financiële beslissingen en ervoor te zorgen dat je voldoende tijd hebt om de lening aan te vragen voordat je deze nodig hebt.

Is er rentevoordeel als ik meerdere persoonlijke leningen afsluit bij dezelfde bank?

Het is mogelijk dat sommige banken rentevoordeel bieden als je meerdere persoonlijke leningen bij dezelfde bank afsluit. Dit kan bijvoorbeeld het geval zijn als je al een lening hebt lopen bij de bank en je een nieuwe lening wilt afsluiten. In dit geval kan de bank je een lager rentepercentage aanbieden omdat je al klant bent en zij vertrouwen hebben in jouw kredietwaardigheid.

Echter, het is belangrijk om te onthouden dat dit niet altijd het geval is en dat de voorwaarden per bank kunnen verschillen. Het is daarom verstandig om goed te kijken naar de rentepercentages en voorwaarden van elke individuele lening voordat je besluit om meerdere persoonlijke leningen af te sluiten bij dezelfde bank.

Daarnaast is het belangrijk om te kijken naar de totale kosten van alle leningen samen, inclusief eventuele extra kosten zoals administratiekosten. Het kan namelijk zo zijn dat je uiteindelijk meer betaalt voor meerdere kleine leningen dan voor één grote lening met een hoger bedrag en een langere looptijd.

Kortom, er kan rentevoordeel zijn als je meerdere persoonlijke leningen afsluit bij dezelfde bank, maar dit verschilt per bank en per situatie. Het is daarom belangrijk om goed te kijken naar de rentepercentages en voorwaarden van elke individuele lening voordat je een beslissing maakt, zodat je uiteindelijk niet meer betaalt dan nodig is.

Kan ik mijn persoonlijke lening vroegtijdig aflossen en wat zijn de gevolgen hiervan?

Ja, in de meeste gevallen is het mogelijk om een persoonlijke lening vroegtijdig af te lossen. Dit betekent dat je het geleende bedrag en de rente eerder terugbetaalt dan afgesproken in de leningsovereenkomst.

Het vroegtijdig aflossen van een persoonlijke lening kan voordelen hebben, zoals het besparen van rentekosten op de lange termijn. Je betaalt namelijk minder rente als je de lening sneller aflost dan gepland. Daarnaast kan het aflossen van een lening je financiële situatie verbeteren en kun je bijvoorbeeld meer geld vrijmaken voor andere doeleinden.

Er zijn echter ook enkele gevolgen verbonden aan het vroegtijdig aflossen van een persoonlijke lening. Zo kan er bijvoorbeeld een boete worden opgelegd voor vervroegde aflossing, ook wel bekend als een boete voor contractbreuk. Deze boete is bedoeld om de kredietverstrekker te compenseren voor gemiste rente-inkomsten als gevolg van de vervroegde aflossing.

De hoogte van deze boete verschilt per kredietverstrekker en is vaak vastgelegd in de leningsovereenkomst. Het is daarom belangrijk om deze overeenkomst goed door te lezen voordat je besluit om vervroegd af te lossen. Zo weet je precies wat de kosten zijn en kun je bepalen of het financieel gezien nog steeds voordelig is om vervroegd af te lossen.

Daarnaast kan het vroegtijdig aflossen van een persoonlijke lening invloed hebben op je kredietwaardigheid. Kredietverstrekkers gebruiken je kredietgeschiedenis en -score om te bepalen of je in aanmerking komt voor een lening of krediet in de toekomst. Als je eerder dan gepland aflost, kan dit invloed hebben op deze score en dus op je kredietwaardigheid.

Al met al is het dus mogelijk om een persoonlijke lening vroegtijdig af te lossen, maar er zijn wel enkele gevolgen aan verbonden. Het is belangrijk om deze gevolgen goed te begrijpen voordat je besluit om vervroegd af te lossen. Zo kun je weloverwogen beslissingen maken en voorkom je onnodige financiële problemen in de toekomst.

Is er verschil tussen particuliere en professionele geldverstrekkers voor een persoonlijk krediet?

Ja, er is een verschil tussen particuliere en professionele geldverstrekkers voor een persoonlijk krediet.

Particuliere geldverstrekkers zijn individuen of bedrijven die geld uitlenen aan particulieren zonder dat zij daarbij onder toezicht staan van een financiële toezichthouder. Deze geldverstrekkers kunnen vrienden, familieleden of andere particulieren zijn die bereid zijn om geld uit te lenen tegen bepaalde voorwaarden. Particuliere geldverstrekkers zijn niet gebonden aan dezelfde regels en voorschriften als professionele geldverstrekkers en kunnen daarom hogere rentetarieven en strengere voorwaarden hanteren.

Professionele geldverstrekkers zijn daarentegen financiële instellingen zoals banken, kredietunies of online kredietverstrekkers die onder toezicht staan van een financiële toezichthouder. Deze instellingen moeten zich houden aan strikte regels en voorschriften met betrekking tot het verstrekken van leningen, waaronder maximale rentetarieven en transparante voorwaarden. Professionele geldverstrekkers bieden vaak lagere rentetarieven en gunstigere voorwaarden dan particuliere geldverstrekkers.

Het is belangrijk om zorgvuldig te overwegen welke soort geldverstrekker het beste bij jouw situatie past voordat je een persoonlijk krediet afsluit. Overweeg de rentetarieven, voorwaarden, betrouwbaarheid en reputatie van de verschillende opties voordat je een definitieve beslissing neemt.

Wat moet ik doen als mijn aanvraag voor een persoonlijk krediet wordt afgewezen door de bank of geldverstrekker waarmee ik werkte?

Als je aanvraag voor een persoonlijk krediet is afgewezen door de bank of geldverstrekker waarmee je werkte, zijn er verschillende stappen die je kunt nemen:

  1. Vraag om uitleg: Vraag om uitleg waarom je aanvraag is afgewezen. De bank of geldverstrekker moet transparant zijn over de reden van afwijzing. Het kan bijvoorbeeld zijn dat je niet voldoet aan de voorwaarden van de lening, zoals een te laag inkomen of een negatieve BKR-registratie.
  2. Verbeter jouw financiële situatie: Als jouw financiële situatie niet voldoet aan de voorwaarden van de lening, kun je proberen deze te verbeteren voordat je opnieuw een aanvraag doet. Denk hierbij bijvoorbeeld aan het aflossen van schulden of het verhogen van jouw inkomen.
  3. Zoek naar alternatieve opties: Als jouw aanvraag is afgewezen, betekent dit niet dat er geen andere opties beschikbaar zijn. Er zijn verschillende andere kredietverstrekkers op de markt die mogelijk wel bereid zijn om jou een lening te verstrekken. Het is belangrijk om goed onderzoek te doen en verschillende opties te vergelijken voordat je een beslissing neemt.
  4. Neem contact op met een financieel adviseur: Als je moeite hebt om een lening te krijgen, kan het nuttig zijn om advies in te winnen bij een financieel adviseur. Zij kunnen jou helpen bij het beoordelen van jouw financiële situatie en het vinden van de beste opties voor jouw specifieke behoeften.

Het is belangrijk om te onthouden dat een afwijzing voor een persoonlijk krediet niet het einde van de wereld betekent. Er zijn verschillende stappen die je kunt nemen om jouw financiële situatie te verbeteren en alternatieve opties te vinden. Het is belangrijk om geduldig te blijven en goed onderzoek te doen voordat je een beslissing neemt.

persoonlijke leningen

Alles wat je moet weten over persoonlijke leningen: tips en advies voor verantwoord lenen

Persoonlijke leningen zijn een populaire manier om snel extra geld te krijgen voor bijvoorbeeld een grote aankoop, een vakantie of om schulden af te lossen. Maar wat zijn persoonlijke leningen precies en waar moet je op letten voordat je er een afsluit?

Een persoonlijke lening is een lening waarbij je van tevoren het bedrag en de looptijd afspreekt met de kredietverstrekker. Dit kan bijvoorbeeld een bank of financiële instelling zijn. Het bedrag dat je leent wordt in één keer op je rekening gestort en vervolgens betaal je maandelijks een vast bedrag terug, inclusief rente.

Het grote voordeel van een persoonlijke lening is dat je weet waar je aan toe bent. Je weet namelijk van tevoren hoeveel geld je leent, tegen welke rente en binnen welke termijn je het moet terugbetalen. Hierdoor kun je goed budgetteren en kom je niet voor verrassingen te staan.

Maar let op: het afsluiten van een persoonlijke lening brengt ook risico’s met zich mee. Zo kan het zijn dat de rente hoger is dan bij andere soorten leningen, zoals bijvoorbeeld een hypotheek. Daarnaast kan het voorkomen dat de kredietverstrekker extra kosten in rekening brengt, zoals administratiekosten of boetes bij vervroegde aflossing.

Bovendien is het belangrijk om goed na te denken over de hoogte van het leenbedrag en de looptijd van de lening. Leen niet meer dan nodig en kies een looptijd die past bij je financiële situatie. Het kan verleidelijk zijn om voor een langere looptijd te kiezen, omdat je dan maandelijks minder hoeft af te lossen. Maar bedenk wel dat je dan ook langer aan de lening vastzit en uiteindelijk meer rente betaalt.

Tot slot is het verstandig om verschillende aanbieders van persoonlijke leningen met elkaar te vergelijken voordat je er een afsluit. Zo kun je de voorwaarden en rentepercentages van verschillende kredietverstrekkers tegen elkaar afwegen en de beste keuze maken.

In conclusie, persoonlijke leningen kunnen een handige manier zijn om extra geld te krijgen, maar ze brengen ook risico’s met zich mee. Wees daarom altijd goed geïnformeerd voordat je er een afsluit en vergelijk verschillende aanbieders met elkaar. Zo kun je op een verantwoorde manier gebruik maken van deze vorm van financiering.


5 voordelen van persoonlijke leningen: flexibiliteit, lage rente, geen onderpand, snelle toegang tot fondsen en gebruiksgemak.

  1. Flexibiliteit
  2. Lage rente
  3. Geen onderpand
  4. Snelle toegang tot fondsen
  5. Gebruiksgemak


De voor- en nadelen van persoonlijke leningen: een overzicht van 6 nadelen

  1. Hoge kosten – Persoonlijke leningen kunnen een hoge prijs hebben, waardoor het moeilijk kan zijn om de lening terug te betalen.
  2. Lage rente – De rente op persoonlijke leningen is vaak laag, wat betekent dat je meer geld moet terugbetalen dan je oorspronkelijk leende.
  3. Flexibiliteit – Sommige persoonlijke leningen bieden flexibele betalingstermijnen en tarieven, maar andere niet. Zorg ervoor dat u de voorwaarden van uw lening begrijpt voordat u die aangaat.
  4. Kredietgeschiedenis – Uw kredietgeschiedenis kan worden beïnvloed door het afsluiten van een persoonlijke lening, dus als u in aanmerking wilt blijven voor toekomstige leningsaanvragen, moet u er zeker van zijn dat u deze op tijd terugbetaalt.
  5. Ongemakkelijkheid – Het aanvragen van een persoonlijke lening kan ongemakkelijk of verwarrend zijn als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst.
  6. Verplichting – Eens afgesloten is er geldelijk gezien gehouding aan de overeenkomst en ben je verplicht om de maandelijkse betaling te doene totdat de schuld is afgelost

Flexibiliteit

Een van de voordelen van persoonlijke leningen is de flexibiliteit die ze bieden. Er zijn namelijk veel verschillende leningen beschikbaar met verschillende looptijden, rentepercentages en bedragen. Dit betekent dat er altijd wel een lening is die aan uw behoeften voldoet.

Of u nu een klein bedrag wilt lenen voor een korte periode of juist een groter bedrag voor een langere periode, er zijn genoeg opties beschikbaar. Bovendien kunt u vaak zelf kiezen hoeveel u maandelijks wilt aflossen, waardoor u de lening kunt afstemmen op uw financiële situatie.

Daarnaast bieden persoonlijke leningen ook flexibiliteit als het gaat om het doel van de lening. Of u nu geld wilt lenen voor een nieuwe auto, een verbouwing of om schulden af te lossen, er zijn verschillende soorten persoonlijke leningen beschikbaar die specifiek zijn afgestemd op deze doelen.

Al met al biedt de flexibiliteit van persoonlijke leningen veel voordelen voor mensen die op zoek zijn naar financiering. Of het nu gaat om het financieren van een grote aankoop of het consolideren van schulden, er is altijd wel een persoonlijke lening beschikbaar die past bij uw behoeften en financiële situatie.

Lage rente

Een van de voordelen van het afsluiten van een persoonlijke lening in België is de lage rente. In vergelijking met andere soorten leningen, zoals creditcards of rood staan op je bankrekening, is de rente op persoonlijke leningen vaak relatief laag.

Dit heeft als voordeel dat het eenvoudiger wordt om maandelijks de betalingen te maken en dat je uiteindelijk minder betaalt aan rente over de gehele looptijd van de lening. Hierdoor kun je op een verantwoorde manier gebruik maken van een persoonlijke lening om bijvoorbeeld een grote aankoop te doen of om schulden af te lossen.

Het is wel belangrijk om goed te kijken naar de voorwaarden en rentepercentages van verschillende aanbieders voordat je een persoonlijke lening afsluit. Zo kun je er zeker van zijn dat je kiest voor een kredietverstrekker die bij jouw financiële situatie past en waarbij je niet onnodig veel betaalt aan rente.

Al met al kan het afsluiten van een persoonlijke lening in België dus zeker voordelig zijn dankzij de lage rente. Maar vergeet niet om altijd verantwoordelijk te blijven en goed na te denken over het bedrag dat je leent en hoe lang je daarover wilt doen om het terug te betalen.

Geen onderpand

Een van de voordelen van persoonlijke leningen is dat u geen onderpand of waarborg hoeft te hebben om geld te kunnen lenen. Dit betekent dat u geld kunt lenen zonder iets van waarde te riskeren als garantie voor de terugbetaling van de lening. Dit kan een groot voordeel zijn als u bijvoorbeeld geen eigen huis of auto heeft om als onderpand te gebruiken.

Met een persoonlijke lening hoeft u zich geen zorgen te maken over het verliezen van uw eigendommen als u niet in staat bent om de lening af te betalen. Dit geeft veel mensen gemoedsrust en maakt het gemakkelijker om een lening af te sluiten.

Het ontbreken van onderpand betekent echter wel dat persoonlijke leningen vaak hogere rentetarieven hebben dan andere soorten leningen, zoals bijvoorbeeld hypotheken. Dit komt omdat de kredietverstrekker meer risico loopt bij het verstrekken van een lening zonder onderpand.

Als u overweegt om een persoonlijke lening af te sluiten, is het belangrijk om goed na te denken over uw financiële situatie en uw vermogen om de lening terug te betalen. Zorg ervoor dat u zich bewust bent van de rentetarieven en eventuele extra kosten die aan de lening verbonden zijn, zodat u niet voor verrassingen komt te staan.

In conclusie, het ontbreken van onderpand kan een groot voordeel zijn bij het afsluiten van een persoonlijke lening, omdat u geen waardevolle bezittingen hoeft op te geven als garantie. Maar wees wel bewust van de hogere rentetarieven en zorg ervoor dat u de lening op een verantwoorde manier afbetaalt.

Snelle toegang tot fondsen

Een groot voordeel van persoonlijke leningen is de snelle toegang tot fondsen. In tegenstelling tot bijvoorbeeld hypotheken of autoleningen, worden persoonlijke leningen meestal binnen enkele dagen goedgekeurd. Dit betekent dat u snel toegang hebt tot het geld dat u nodig hebt om aankopen te doen of schulden af te lossen.

Dit kan vooral handig zijn in noodsituaties, zoals bij onverwachte medische kosten of auto-reparaties. In plaats van te moeten wachten op uw salaris of spaargeld om beschikbaar te komen, kunt u met een persoonlijke lening direct over het benodigde geld beschikken.

Bovendien is de aanvraagprocedure voor persoonlijke leningen over het algemeen eenvoudig en gemakkelijk te volgen. U hoeft geen ingewikkelde documentatie in te dienen en er zijn geen uitgebreide beoordelingsprocedures vereist. Dit maakt het proces snel en efficiënt.

Het is echter belangrijk om op te merken dat een snelle toegang tot fondsen ook risico’s met zich meebrengt. Het kan verleidelijk zijn om meer geld te lenen dan nodig is, omdat het zo gemakkelijk beschikbaar is. Daarom is het altijd belangrijk om verantwoordelijkheid te nemen bij het afsluiten van een persoonlijke lening en alleen geld te lenen wat u echt nodig hebt.

In conclusie, de snelle toegang tot fondsen is zeker een pro van persoonlijke leningen. Het kan u helpen in noodsituaties en u snel toegang geven tot het geld dat u nodig hebt. Maar wees altijd verantwoordelijk bij het afsluiten van een lening en leen alleen wat u echt nodig hebt.

Gebruiksgemak

Een van de grootste voordelen van persoonlijke leningen is het gebruiksgemak. In tegenstelling tot andere soorten leningen, hoef je niet naar een bankfiliaal te gaan om een persoonlijke lening aan te vragen. Alles kan online worden geregeld.

Dit betekent dat je vanuit het comfort van je eigen huis, op elk moment van de dag, een lening kunt aanvragen. Het enige wat je nodig hebt is een computer of smartphone en internetverbinding. Je kunt verschillende kredietverstrekkers vergelijken en de beste optie voor jou kiezen.

Daarnaast is het aanvraagproces voor persoonlijke leningen over het algemeen snel en eenvoudig. Je hoeft geen ingewikkelde formulieren in te vullen of documenten op te sturen. Meestal volstaat het om online enkele basisgegevens in te vullen en eventueel bewijsstukken zoals loonstrookjes of bankafschriften te uploaden.

Het feit dat alles online kan worden afgehandeld, maakt persoonlijke leningen ook zeer geschikt voor mensen die geen tijd hebben om naar een bankfiliaal te gaan of die ver weg wonen van een bankkantoor.

In conclusie, het gebruiksgemak is zeker een groot pluspunt van persoonlijke leningen. Door alles online af te handelen, kun je snel en gemakkelijk geld lenen zonder veel gedoe. Het is echter belangrijk om altijd goed geïnformeerd te zijn over de rentepercentages en voorwaarden voordat je een beslissing neemt over welke kredietverstrekker je kiest.

Hoge kosten – Persoonlijke leningen kunnen een hoge prijs hebben, waardoor het moeilijk kan zijn om de lening terug te betalen.

Een van de nadelen van persoonlijke leningen is dat ze vaak gepaard gaan met hoge kosten. Dit kan het terugbetalen van de lening bemoeilijken en zelfs leiden tot financiële problemen.

Bij persoonlijke leningen betaal je niet alleen rente over het geleende bedrag, maar ook andere kosten zoals administratiekosten en afsluitprovisie. Deze kosten kunnen oplopen tot honderden euro’s, waardoor het totale bedrag dat je uiteindelijk moet terugbetalen veel hoger kan zijn dan het geleende bedrag.

Daarnaast kan de rente op persoonlijke leningen ook hoger zijn dan bij andere soorten leningen, zoals bijvoorbeeld een hypotheek. Dit komt doordat persoonlijke leningen vaak worden verstrekt zonder onderpand, waardoor kredietverstrekkers meer risico lopen. Hierdoor rekenen ze een hogere rente om dit risico te compenseren.

Het is daarom belangrijk om goed na te denken voordat je een persoonlijke lening afsluit en om verschillende aanbieders met elkaar te vergelijken. Zo kun je de voorwaarden en kosten tegen elkaar afwegen en de beste keuze maken voor jouw financiële situatie.

Als je toch besluit om een persoonlijke lening af te sluiten, zorg er dan voor dat je realistisch bent over wat je kunt terugbetalen. Leen niet meer dan nodig en kies een looptijd die past bij jouw financiële situatie. Zo voorkom je dat je in de problemen komt door hoge kosten en onverwachte uitgaven.

Lage rente – De rente op persoonlijke leningen is vaak laag, wat betekent dat je meer geld moet terugbetalen dan je oorspronkelijk leende.

Hoewel het waar is dat persoonlijke leningen vaak een lage rente hebben, kan dit ook een nadeel zijn. Doordat de rente laag is, kan het lijken alsof je minder hoeft terug te betalen dan je oorspronkelijk hebt geleend. Echter, vergeet niet dat de rente zich opstapelt over de looptijd van de lening en dat je uiteindelijk meer geld moet terugbetalen dan je oorspronkelijk hebt geleend.

Dit kan vooral problematisch zijn als je een lange looptijd hebt gekozen. Hoewel het maandbedrag lager lijkt te zijn bij een lange looptijd, betaal je uiteindelijk meer rente en dus meer geld terug. Het is daarom belangrijk om goed na te denken over de hoogte van het leenbedrag en de looptijd van de lening.

Daarnaast is het ook belangrijk om rekening te houden met eventuele extra kosten die in rekening worden gebracht door de kredietverstrekker. Dit kunnen administratiekosten of boetes bij vervroegde aflossing zijn.

Als je toch besluit om een persoonlijke lening af te sluiten, zorg er dan voor dat je goed geïnformeerd bent over alle kosten en voorwaarden. Vergelijk verschillende aanbieders met elkaar en kies degene die het beste bij jouw financiële situatie past. Zo voorkom je dat je uiteindelijk meer geld moet terugbetalen dan nodig is.

Flexibiliteit – Sommige persoonlijke leningen bieden flexibele betalingstermijnen en tarieven, maar andere niet. Zorg ervoor dat u de voorwaarden van uw lening begrijpt voordat u die aangaat.

Een van de nadelen van persoonlijke leningen is dat niet alle leningen dezelfde flexibiliteit bieden als het gaat om betalingstermijnen en tarieven. Sommige kredietverstrekkers bieden bijvoorbeeld de mogelijkheid om de looptijd van de lening te verlengen of te verkorten, terwijl andere kredietverstrekkers dit niet toestaan.

Het is daarom belangrijk om de voorwaarden van uw lening goed te begrijpen voordat u deze aangaat. Zorg ervoor dat u weet wat uw opties zijn als het gaat om betalingstermijnen en tarieven, en wat er gebeurt als u niet op tijd betaalt.

Als u een persoonlijke lening overweegt, is het verstandig om verschillende aanbieders met elkaar te vergelijken en te kijken welke flexibiliteit zij bieden. Zo kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.

Kortom, hoewel persoonlijke leningen een handige manier kunnen zijn om extra geld te krijgen, is het belangrijk om op de hoogte te zijn van eventuele beperkingen in flexibiliteit bij betalingstermijnen en tarieven. Zorg ervoor dat u goed geïnformeerd bent voordat u een persoonlijke lening afsluit.

Kredietgeschiedenis – Uw kredietgeschiedenis kan worden beïnvloed door het afsluiten van een persoonlijke lening, dus als u in aanmerking wilt blijven voor toekomstige leningsaanvragen, moet u er zeker van zijn dat u deze op tijd terugbetaalt.

Een persoonlijke lening kan een goede optie zijn als je extra geld nodig hebt voor bijvoorbeeld een grote aankoop of het aflossen van schulden. Maar voordat je een persoonlijke lening afsluit, is het belangrijk om de mogelijke nadelen te overwegen.

Een van de nadelen van persoonlijke leningen is dat je kredietgeschiedenis kan worden beïnvloed. Als je een persoonlijke lening afsluit en deze niet op tijd terugbetaalt, kan dit negatieve gevolgen hebben voor je kredietwaardigheid. Dit betekent dat toekomstige leningsaanvragen moeilijker kunnen worden goedgekeurd, omdat kredietverstrekkers jouw financiële situatie als risicovoller beschouwen.

Daarom is het belangrijk om ervoor te zorgen dat je de persoonlijke lening op tijd terugbetaalt. Maak een realistische begroting en zorg ervoor dat je voldoende geld hebt om de maandelijkse betalingen te doen. Als je problemen hebt met het terugbetalen van de lening, neem dan contact op met de kredietverstrekker om mogelijke oplossingen te bespreken.

Het afsluiten van een persoonlijke lening kan dus gevolgen hebben voor jouw kredietgeschiedenis en toekomstige leenaanvragen. Zorg er daarom voor dat je verantwoordelijk leent en alleen een persoonlijke lening afsluit als je zeker weet dat je deze op tijd kunt terugbetalen.

Ongemakkelijkheid – Het aanvragen van een persoonlijke lening kan ongemakkelijk of verwarrend zijn als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst.

Een persoonlijke lening kan een handige manier zijn om extra geld te krijgen, maar het aanvragen ervan kan ook ongemakkelijk of verwarrend zijn. Dit is een con die vaak over het hoofd wordt gezien bij het afsluiten van een persoonlijke lening.

Als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst, kan het aanvragen van een persoonlijke lening behoorlijk stressvol zijn. Er zijn namelijk veel verschillende aanbieders van persoonlijke leningen en de voorwaarden en rentepercentages kunnen sterk variëren.

Bovendien kan het lastig zijn om te bepalen hoeveel geld je precies moet lenen en voor welke looptijd. Het is daarom belangrijk om goed na te denken over je financiële situatie voordat je een persoonlijke lening afsluit.

Daarnaast is het belangrijk om de kleine lettertjes goed door te lezen voordat je akkoord gaat met de voorwaarden van de leningovereenkomst. Zo voorkom je dat je voor verrassingen komt te staan, zoals extra kosten of boetes bij vervroegde aflossing.

Kortom, het aanvragen van een persoonlijke lening kan ongemakkelijk of verwarrend zijn als je niet precies weet wat je doet of waar je naar op zoek bent in een leningovereenkomst. Wees daarom altijd goed geïnformeerd voordat je er een afsluit en vergelijk verschillende aanbieders met elkaar. Zo kun je op een verantwoorde manier gebruik maken van deze vorm van financiering.

Verplichting – Eens afgesloten is er geldelijk gezien gehouding aan de overeenkomst en ben je verplicht om de maandelijkse betaling te doene totdat de schuld is afgelost

Een persoonlijke lening kan een goede oplossing zijn om snel extra geld te krijgen. Maar het is belangrijk om te beseffen dat er ook nadelen aan verbonden zijn. Een van de nadelen van een persoonlijke lening is de verplichting die ermee gepaard gaat.

Wanneer je een persoonlijke lening afsluit, ga je een overeenkomst aan met de kredietverstrekker. Dit betekent dat je verplicht bent om maandelijks een vast bedrag terug te betalen, inclusief rente, totdat de schuld volledig is afgelost. Dit kan soms jaren duren en gedurende die tijd ben je financieel gebonden aan deze verplichting.

Deze verplichting kan voor sommige mensen stressvol zijn en kan leiden tot financiële problemen als er onverwachte gebeurtenissen plaatsvinden, zoals bijvoorbeeld het verlies van werk of ziekte. Daarom is het belangrijk om vooraf goed na te denken over de hoogte van het leenbedrag en de looptijd van de lening, zodat je niet in financiële problemen komt.

Het is ook belangrijk om te weten dat vervroegde aflossingen vaak gepaard gaan met extra kosten. Als je bijvoorbeeld besluit om eerder dan gepland af te lossen, kan het zijn dat er boetes in rekening worden gebracht door de kredietverstrekker.

In conclusie, persoonlijke leningen kunnen handig zijn als je snel extra geld nodig hebt. Maar wees je bewust van de verplichtingen die ermee gepaard gaan en zorg ervoor dat je de voorwaarden van de lening goed begrijpt voordat je deze afsluit. Zo kun je op een verantwoorde manier gebruik maken van deze vorm van financiering.

hoeveel kan ik lenen

Hoeveel kan ik lenen? Tips en tricks voor het bepalen van jouw maximale leensom

Als je van plan bent om een huis te kopen, een auto te financieren of een andere grote aankoop te doen, dan is de kans groot dat je een lening nodig hebt. Maar voordat je begint met het aanvragen van leningen, is het belangrijk om te weten hoeveel je kunt lenen en wat voor soort lening het beste bij jouw financiële situatie past.

Hoeveel kan ik lenen?

Het bedrag dat je kunt lenen hangt af van verschillende factoren, waaronder jouw inkomen, uitgaven en kredietgeschiedenis. Over het algemeen geldt dat hoe hoger jouw inkomen en hoe lager jouw uitgaven zijn, hoe meer je kunt lenen. Ook speelt jouw kredietgeschiedenis een belangrijke rol bij het bepalen van de maximale leensom. Als je in het verleden betalingsproblemen hebt gehad of veel openstaande schulden hebt, kan dit invloed hebben op de hoogte van de lening die je kunt krijgen.

Om erachter te komen hoeveel je kunt lenen, kun je online verschillende tools gebruiken die berekeningen maken op basis van jouw financiële gegevens. Het is echter altijd verstandig om ook persoonlijk advies in te winnen bij een financieel adviseur of bankmedewerker.

Welk type lening past bij mij?

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voor- en nadelen. De meest voorkomende typen zijn hypotheken (voor de aankoop van onroerend goed), autoleningen (voor de aanschaf van een auto) en persoonlijke leningen (voor andere grote aankopen). Het is belangrijk om te overwegen welk type lening het beste past bij jouw specifieke behoeften en financiële situatie.

Bij het kiezen van een lening is het ook belangrijk om rekening te houden met de rentevoet en de looptijd van de lening. Overweeg of je liever een vaste of variabele rentevoet hebt en hoe lang je wilt dat de looptijd van de lening is.

Conclusie

Voordat je begint met het aanvragen van leningen, is het belangrijk om te weten hoeveel je kunt lenen en welk type lening het beste bij jouw financiële situatie past. Gebruik online tools om berekeningen te maken, maar win ook altijd persoonlijk advies in bij een financieel adviseur of bankmedewerker. Door zorgvuldig te overwegen welke opties beschikbaar zijn, kun je ervoor zorgen dat je een lening krijgt die past bij jouw behoeften en budget.


7 veelgestelde vragen over lenen: hoeveel kan ik lenen?

  1. Wat is de maximale lening die ik kan afsluiten?
  2. Hoeveel rente betaal ik op een lening?
  3. Welke voorwaarden gelden er voor het afsluiten van een lening?
  4. Welke documenten moet ik aanleveren bij het aanvragen van een lening?
  5. Wat zijn de kosten voor het afsluiten van een lening?
  6. Kan ik mijn lening verhogen of verlagen als mijn situatie verandert?
  7. Wat zijn de mogelijkheden om extra aflossingen te doen op mijn lening?

Wat is de maximale lening die ik kan afsluiten?

De maximale lening die je kunt afsluiten hangt af van verschillende factoren, zoals jouw inkomen, uitgaven en kredietgeschiedenis. Over het algemeen geldt dat hoe hoger jouw inkomen en hoe lager jouw uitgaven zijn, hoe meer je kunt lenen. Ook speelt jouw kredietgeschiedenis een belangrijke rol bij het bepalen van de maximale leensom. Als je in het verleden betalingsproblemen hebt gehad of veel openstaande schulden hebt, kan dit invloed hebben op de hoogte van de lening die je kunt krijgen.

Om erachter te komen hoeveel je maximaal kunt lenen kun je online verschillende tools gebruiken die berekeningen maken op basis van jouw financiële gegevens. Het is echter altijd verstandig om ook persoonlijk advies in te winnen bij een financieel adviseur of bankmedewerker. Zij kunnen jou helpen om een realistisch beeld te krijgen van wat voor jou haalbaar is en welke opties het beste passen bij jouw specifieke behoeften en financiële situatie.

Het is belangrijk om te onthouden dat het niet altijd verstandig is om de maximale leensom te nemen die beschikbaar is. Je moet immers ook rekening houden met de terugbetalingsverplichtingen en rentekosten. Zorg er daarom voor dat je alleen leent wat je echt nodig hebt en wat binnen jouw budget past. Zo voorkom je dat je in de toekomst in financiële problemen komt door te hoge schulden of onbetaalbare maandelijkse aflossingen.

Hoeveel rente betaal ik op een lening?

De rente die je betaalt op een lening hangt af van verschillende factoren, zoals het type lening, de hoogte van het geleende bedrag, de looptijd van de lening en jouw kredietgeschiedenis. Over het algemeen geldt dat hoe hoger het risico is dat de kredietverstrekker neemt bij het verstrekken van een lening, hoe hoger de rente zal zijn.

Bij persoonlijke leningen en autoleningen is de rente meestal hoger dan bij hypotheken omdat deze typen leningen minder zekerheid bieden voor de kredietverstrekker. Als je een slechte kredietgeschiedenis hebt of als je nog geen kredietgeschiedenis hebt opgebouwd, kan dit ook leiden tot een hogere rente omdat je als risicovoller wordt beschouwd.

De rentevoet kan vast of variabel zijn. Bij een vaste rentevoet blijft het percentage gedurende de gehele looptijd van de lening gelijk, terwijl bij een variabele rentevoet deze kan veranderen afhankelijk van marktomstandigheden.

Om te weten te komen hoeveel rente je precies betaalt op een lening, kun je contact opnemen met jouw bank of kredietverstrekker. Zij kunnen jou meer informatie geven over de specifieke voorwaarden en tarieven verbonden aan jouw lening. Het is belangrijk om alle kosten en voorwaarden goed door te nemen voordat je beslist om een lening af te sluiten.

Welke voorwaarden gelden er voor het afsluiten van een lening?

Er zijn verschillende voorwaarden waaraan moet worden voldaan om in aanmerking te komen voor een lening. Hieronder vind je enkele van de meest voorkomende voorwaarden:

  1. Inkomen: De meeste kredietverstrekkers vereisen dat je een vast inkomen hebt voordat je een lening kunt afsluiten. Dit kan afkomstig zijn uit werk, pensioen, uitkering of andere bronnen.
  2. Kredietgeschiedenis: Jouw kredietgeschiedenis is ook belangrijk bij het aanvragen van een lening. Kredietverstrekkers willen weten of je in het verleden leningen hebt terugbetaald en of er sprake is geweest van betalingsproblemen.
  3. Leeftijd: Je moet minimaal 18 jaar oud zijn om in aanmerking te komen voor de meeste leningen.
  4. Nationaliteit: In sommige gevallen moet je een burger zijn van het land waarin je de lening aanvraagt.
  5. Onderpand: Voor sommige soorten leningen, zoals hypotheken en autoleningen, kan het nodig zijn om onderpand te bieden in de vorm van onroerend goed of het voertuig dat wordt gefinancierd.
  6. Looptijd: De looptijd van de lening kan variëren afhankelijk van het type lening en de kredietverstrekker.
  7. Rentevoet: De rentevoet die wordt aangeboden door de kredietverstrekker kan variëren op basis van jouw kredietgeschiedenis, inkomen en andere factoren.

Het is belangrijk om te onthouden dat de voorwaarden voor het afsluiten van een lening kunnen variëren afhankelijk van de kredietverstrekker en het type lening dat je aanvraagt. Het is altijd verstandig om de voorwaarden zorgvuldig door te lezen voordat je een lening aanvraagt en eventuele vragen te stellen aan de kredietverstrekker.

Welke documenten moet ik aanleveren bij het aanvragen van een lening?

Als je een lening wilt aanvragen, zijn er enkele documenten die je meestal moet aanleveren om de aanvraag te kunnen verwerken. De specifieke documenten die nodig zijn, kunnen variëren afhankelijk van het type lening en de kredietverstrekker. Hieronder vind je echter een lijst met documenten die vaak nodig zijn bij het aanvragen van een lening:

  1. Identificatiedocumenten: Je hebt meestal een geldig identiteitsbewijs nodig, zoals een paspoort of rijbewijs.
  2. Bewijs van inkomen: Dit kan bijvoorbeeld loonstrookjes of belastingaangiften zijn. Als je zelfstandige bent, moet je mogelijk ook jouw bedrijfsinkomsten aantonen.
  3. Bankafschriften: Kredietverstrekkers willen vaak jouw bankafschriften zien om jouw uitgavenpatroon en financiële stabiliteit te beoordelen.
  4. Bewijs van woning of huur: Als onderdeel van de kredietbeoordeling willen kredietverstrekkers vaak weten waar je woont en hoeveel huur of hypotheek je betaalt.
  5. Lijst met schulden: Kredietverstrekkers willen weten welke andere schulden je hebt, zodat ze kunnen bepalen of je in staat bent om de nieuwe lening af te lossen.
  6. Onderpand informatie: Als de lening is gekoppeld aan onderpand (zoals bijvoorbeeld bij een hypotheek), moet je mogelijk informatie verstrekken over het onderpand, zoals taxatierapporten of eigendomsbewijzen.
  7. Andere relevante documenten: Afhankelijk van het type lening en de kredietverstrekker kunnen er nog andere documenten nodig zijn, zoals bijvoorbeeld bewijs van verzekering of een koopcontract.

Het is belangrijk om te onthouden dat de vereiste documenten kunnen variëren afhankelijk van de kredietverstrekker en het type lening. Het is daarom altijd verstandig om vooraf contact op te nemen met de kredietverstrekker om te vragen welke specifieke documenten zij nodig hebben voor jouw aanvraag.

Wat zijn de kosten voor het afsluiten van een lening?

De kosten voor het afsluiten van een lening kunnen verschillen per type lening en per kredietverstrekker. Hieronder vind je een aantal veelvoorkomende kosten die in rekening gebracht kunnen worden:

  1. Rente: Dit is de vergoeding die je betaalt voor het lenen van geld. De rente wordt meestal uitgedrukt als een percentage van het geleende bedrag en kan variëren afhankelijk van de kredietverstrekker, het type lening en jouw persoonlijke financiële situatie.
  2. Administratiekosten: Dit zijn kosten die in rekening worden gebracht voor de administratieve verwerking van jouw leningaanvraag.
  3. Afsluitprovisie: Dit is een vergoeding die sommige kredietverstrekkers in rekening brengen voor het afsluiten van de lening.
  4. Boete bij vervroegd aflossen: Als je ervoor kiest om jouw lening eerder af te lossen dan de overeengekomen looptijd, kan er een boete in rekening worden gebracht.
  5. Verzekeringen: Sommige kredietverstrekkers bieden optionele verzekeringen aan die jouw lening kunnen beschermen in geval van ziekte, arbeidsongeschiktheid of overlijden.

Het is belangrijk om deze kosten te begrijpen voordat je een lening afsluit, zodat je niet voor verrassingen komt te staan. Lees altijd goed de algemene voorwaarden door voordat je akkoord gaat met de lening en vraag waar nodig om verduidelijking bij de kredietverstrekker.

Kan ik mijn lening verhogen of verlagen als mijn situatie verandert?

Ja, het is vaak mogelijk om jouw lening te verhogen of verlagen als jouw financiële situatie verandert. Dit kan bijvoorbeeld gebeuren als je een nieuwe baan krijgt met een hoger inkomen of als je onverwachte uitgaven hebt die jouw financiën beïnvloeden.

Als je jouw lening wilt verhogen, moet je contact opnemen met de kredietverstrekker om te bespreken wat de mogelijkheden zijn. Afhankelijk van de soort lening en de voorwaarden kan het zijn dat er extra kosten aan verbonden zijn.

Als je jouw lening wilt verlagen, kun je ook contact opnemen met de kredietverstrekker. Het kan zijn dat er kosten verbonden zijn aan het vervroegd aflossen van een lening, maar dit verschilt per kredietverstrekker en type lening.

Het is belangrijk om te onthouden dat het verhogen of verlagen van een lening gevolgen kan hebben voor de looptijd van de lening en het totale bedrag dat je uiteindelijk betaalt in rente en aflossingen. Het is daarom belangrijk om goed na te denken over de gevolgen voordat je een beslissing maakt.

Als je twijfelt over het verhogen of verlagen van jouw lening, is het altijd raadzaam om professioneel advies in te winnen bij een financieel adviseur of bankmedewerker. Zij kunnen jou helpen bij het maken van een weloverwogen beslissing die past bij jouw financiële situatie en doelen.

Wat zijn de mogelijkheden om extra aflossingen te doen op mijn lening?

Als je een lening hebt afgesloten, kan het zijn dat je op een gegeven moment extra geld beschikbaar hebt om af te lossen. Dit kan bijvoorbeeld het gevolg zijn van een bonus, erfenis of andere financiële meevaller. Het is belangrijk om te weten dat er verschillende mogelijkheden zijn om extra aflossingen te doen op jouw lening.

Eenmalige extra aflossing

Een van de eenvoudigste manieren om extra af te lossen op jouw lening is door een eenmalige extra betaling te doen. Dit kan vaak online via de website van de kredietverstrekker of door contact op te nemen met hun klantenservice. Het bedrag dat je betaalt, wordt dan direct van jouw openstaande saldo afgetrokken en vermindert daardoor de resterende looptijd en rentekosten.

Regelmatige extra aflossingen

Sommige kredietverstrekkers bieden de mogelijkheid om regelmatig extra betalingen te doen bovenop jouw maandelijkse betalingen. Dit kan bijvoorbeeld maandelijks of jaarlijks zijn en helpt om jouw lening sneller af te lossen en rentekosten te besparen.

Herfinanciering

Als je veel extra geld beschikbaar hebt, kan het overwegen waard zijn om jouw lening volledig of gedeeltelijk te herfinancieren tegen een lagere rentevoet. Door dit te doen, kun je niet alleen profiteren van lagere maandelijkse betalingen, maar ook de resterende looptijd van jouw lening verkorten en rentekosten besparen.

Vroegtijdige aflossing

Als je in staat bent om jouw lening volledig af te lossen voordat de looptijd is verstreken, kan dit de beste optie zijn om rentekosten te minimaliseren. Houd er echter rekening mee dat sommige kredietverstrekkers boetes in rekening brengen voor vroegtijdige aflossing, dus zorg ervoor dat je de voorwaarden van jouw lening begrijpt voordat je deze optie overweegt.

Conclusie

Als je extra geld beschikbaar hebt om af te lossen op jouw lening, zijn er verschillende mogelijkheden beschikbaar om dit te doen. Het is belangrijk om de voorwaarden van jouw lening te begrijpen en advies in te winnen bij een financieel adviseur voordat je een beslissing neemt over hoe je het beste extra kunt aflossen op jouw lening. Door slimme keuzes te maken, kun je jouw schulden sneller aflossen en rentekosten besparen.

hypothecaire leningen

Alles wat je moet weten over hypothecaire leningen: tips en advies

Een hypothecaire lening is een lening die wordt gebruikt om een woning te kopen. Het is een van de grootste financiële beslissingen die de meeste mensen in hun leven zullen nemen. Het is dan ook belangrijk om goed geïnformeerd te zijn over hypothecaire leningen voordat je er een afsluit.

Een van de belangrijkste dingen om te begrijpen over hypothecaire leningen is dat het bedrag dat je kunt lenen afhankelijk is van verschillende factoren, waaronder je inkomen, uitgaven en kredietgeschiedenis. Het is belangrijk om deze factoren zorgvuldig te overwegen voordat je besluit hoeveel geld je wilt lenen voor een huis.

Een ander belangrijk aspect van hypothecaire leningen zijn de rentetarieven. De rente die je betaalt op je hypotheek kan sterk variëren, afhankelijk van verschillende factoren zoals marktomstandigheden en het type hypotheek dat je hebt gekozen. Het is belangrijk om verschillende aanbieders te vergelijken voordat je een keuze maakt, zodat je de best mogelijke rente krijgt.

Het type hypotheek dat je kiest kan ook invloed hebben op hoeveel geld je kunt lenen en hoeveel rente je betaalt. Er zijn verschillende soorten hypotheken beschikbaar, waaronder vaste rente-, variabele rente- en aflossingsvrije hypotheken. Elke optie heeft zijn eigen voor- en nadelen, dus het is belangrijk om ze goed te begrijpen voordat je een keuze maakt.

Als je eenmaal een hypothecaire lening hebt afgesloten, is het belangrijk om de betalingen op tijd te doen. Als je achterloopt op je betalingen, kan dit leiden tot extra kosten en zelfs tot gedwongen verkoop van je huis. Het is daarom belangrijk om ervoor te zorgen dat je de lening kunt terugbetalen voordat je deze afsluit.

Al met al is het afsluiten van een hypothecaire lening een grote stap die zorgvuldig moet worden overwogen. Door goed geïnformeerd te zijn over de verschillende opties en factoren die van invloed zijn op hypothecaire leningen, kun je ervoor zorgen dat je de beste beslissing neemt voor jouw situatie.


5 voordelen van hypothecaire leningen: Lage rentevoeten, flexibiliteit, fiscale voordelen, hogere limieten en eenvoudige verkrijgbaarheid.

  1. Lage rentevoeten
  2. Flexibiliteit
  3. Tax voordelen
  4. Hogere limiet
  5. Eenvoudig te verkrijgen


7 nadelen van hypothecaire leningen: hoge rente, lange looptijd en meer

  1. Hoge rentetarieven
  2. Lange looptijd
  3. Grote financiële verplichtingen
  4. Risico op waardevermindering van het onderpand
  5. Verplichte verzekeringen met hoge kosten
  6. Beperkte flexibiliteit bij betalingen
  7. Hoge kosten voor aanpassingen aan de lening

Lage rentevoeten

Een van de grootste voordelen van het afsluiten van een hypothecaire lening in België is de lage rentevoet. Hypothecaire leningen hebben vaak lagere rentevoeten dan andere soorten leningen, waardoor ze een goedkope manier zijn om eigendom te kopen.

Lage rentevoeten betekenen dat je minder geld hoeft terug te betalen aan de bank over de looptijd van je lening. Dit kan aanzienlijk besparen op de totale kosten van het kopen van een huis. Bovendien kan het ervoor zorgen dat je maandelijkse betalingen lager zijn, waardoor het gemakkelijker wordt om je financiën te beheren en je budget in evenwicht te houden.

Het is echter belangrijk om op te merken dat de rentevoet niet het enige aspect is waar je op moet letten bij het afsluiten van een hypothecaire lening. Andere factoren zoals aflossingsvoorwaarden, looptijd en eventuele extra kosten moeten ook worden overwogen voordat je een beslissing neemt.

Als je echter op zoek bent naar een goedkope manier om eigendom te kopen, dan kan een hypothecaire lening met lage rentevoeten zeker een goede optie zijn. Door verschillende aanbieders te vergelijken en goed geïnformeerd te zijn over alle aspecten van hypothecaire leningen, kun je ervoor zorgen dat je de beste deal krijgt voor jouw situatie en budget.

Flexibiliteit

Een van de voordelen van hypothecaire leningen is de flexibiliteit die ze bieden. Veel hypotheekverstrekkers begrijpen dat elke financiële situatie anders is en daarom bieden ze flexibele betalingstermijnen en aflossingsvrije periodes aan. Dit betekent dat je een plan op maat kunt maken dat past bij jouw specifieke financiële situatie.

Flexibele betalingstermijnen kunnen je helpen om je financiën beter te beheren door je de mogelijkheid te geven om extra betalingen te doen wanneer je het je kunt veroorloven. Dit kan helpen om de totale rentekosten te verlagen en de looptijd van je lening te verkorten, waardoor je uiteindelijk geld bespaart.

Aflossingsvrije periodes zijn ook een populaire optie bij hypothecaire leningen. Dit geeft je de mogelijkheid om gedurende een bepaalde periode alleen rente te betalen, waardoor je maandelijkse betalingen lager worden. Dit kan vooral handig zijn als je aan het begin van je carrière staat en nog niet veel verdient, maar verwacht in de toekomst meer inkomen te hebben.

Het is belangrijk om op te merken dat flexibiliteit in hypothecaire leningen niet altijd gratis is. Sommige hypotheekverstrekkers brengen extra kosten in rekening voor deze opties, dus het is belangrijk om deze kosten zorgvuldig te overwegen voordat je een keuze maakt.

Al met al biedt de flexibiliteit van hypothecaire leningen veel voordelen voor mensen die op zoek zijn naar een lening op maat. Door goed te begrijpen wat er beschikbaar is en welke kosten ermee gepaard gaan, kun je ervoor zorgen dat je de beste keuze maakt voor jouw financiële situatie.

Tax voordelen

Een van de grootste voordelen van het afsluiten van een hypothecaire lening in België zijn de fiscale voordelen. Bijna alle hypotheken in België zijn fiscaal aftrekbaar, wat betekent dat u kunt genieten van belastingvoordelen als u de lening aflost.

Deze belastingvoordelen zijn gebaseerd op het principe dat woningbezit een belangrijk onderdeel is van de Belgische economie en maatschappij. De overheid wil daarom mensen aanmoedigen om een huis te kopen en te bezitten. Door het verstrekken van fiscale voordelen voor hypothecaire leningen, wordt dit doel bereikt.

Als u een hypothecaire lening afsluit, kunt u de rente die u betaalt op uw lening aftrekken van uw belastbaar inkomen. Dit betekent dat u minder belasting hoeft te betalen en dus meer geld overhoudt om uw hypotheek af te lossen of andere uitgaven te doen.

Het exacte bedrag dat u kunt aftrekken hangt af van verschillende factoren, zoals het bedrag van uw lening en de rente die u betaalt. Het is daarom belangrijk om advies in te winnen bij een financieel adviseur om er zeker van te zijn dat u optimaal profiteert van deze fiscale voordelen.

Al met al bieden hypothecaire leningen in België aanzienlijke fiscale voordelen voor huiseigenaren. Door deze voordelen te benutten, kunt u geld besparen en ervoor zorgen dat uw hypotheek betaalbaar blijft gedurende de looptijd ervan.

Hogere limiet

Een van de voordelen van een hypothecaire lening in België is dat deze vaak hogere limieten heeft dan andere soortgelijke leningsovereenkomsten. Dit betekent dat u meer geld kunt lenen voor grotere investeringen, zoals woningaanpassingen of verbouwingen.

Dit kan vooral handig zijn als u van plan bent om uw huis te renoveren of uit te breiden. Met een hypothecaire lening kunt u het geld krijgen dat u nodig hebt om deze projecten te financieren, terwijl u tegelijkertijd uw hypotheek afbetaalt.

Bovendien kan een hogere limiet ook betekenen dat u in staat bent om een duurdere woning te kopen dan u anders zou kunnen. Dit kan vooral handig zijn als de huizenprijzen hoog zijn en u moeite hebt om voldoende financiering te vinden.

Het is echter belangrijk om op te merken dat het afsluiten van een hypothecaire lening met een hogere limiet ook betekent dat u meer rente zult moeten betalen over de looptijd van de lening. Het is daarom belangrijk om zorgvuldig na te denken over uw financiële situatie en ervoor te zorgen dat u de lening kunt terugbetalen voordat u deze afsluit.

Over het algemeen biedt een hypothecaire lening met hogere limieten veel flexibiliteit en mogelijkheden voor mensen die op zoek zijn naar financieringsmogelijkheden voor grote investeringen zoals woningaanpassingen of verbouwingen. Het is echter belangrijk om zorgvuldig na te denken over uw financiële situatie voordat u een lening afsluit en ervoor te zorgen dat u de lening kunt terugbetalen zonder in financiële problemen te komen.

Eenvoudig te verkrijgen

Een van de voordelen van hypothecaire leningen in België is dat ze relatief eenvoudig te verkrijgen zijn. In vergelijking met andere soortgelijke financieringsproducten, vereisen hypotheken minder papierwerk en zijn ze gemakkelijker te krijgen. Dit is goed nieuws voor mensen die op zoek zijn naar financiering om een huis te kopen.

Het proces om een hypotheek te krijgen begint meestal met het aanvragen van een lening bij een bank of andere financiële instelling. De kredietverstrekker zal dan beoordelen of je in aanmerking komt voor de lening, op basis van factoren zoals je inkomen, uitgaven en kredietgeschiedenis. Als je wordt goedgekeurd, zal de bank het geld aan je uitlenen om het huis te kopen.

Het feit dat hypothecaire leningen eenvoudig te verkrijgen zijn, betekent echter niet dat je niet zorgvuldig moet overwegen of je de lening kunt terugbetalen voordat je deze afsluit. Het is belangrijk om ervoor te zorgen dat je de maandelijkse betalingen kunt veroorloven en dat je begrijpt hoeveel rente je betaalt over de looptijd van de lening.

Al met al biedt het gemak waarmee hypothecaire leningen in België kunnen worden verkregen veel voordelen voor mensen die op zoek zijn naar financiering voor hun huis. Door zorgvuldig te overwegen of een hypotheek geschikt is voor jouw situatie en ervoor te zorgen dat je de maandelijkse betalingen kunt veroorloven, kun je een hypotheek afsluiten die past bij jouw behoeften en financiële situatie.

Hoge rentetarieven

Een van de nadelen van hypothecaire leningen zijn de hoge rentetarieven die eraan verbonden zijn. Het is belangrijk om te begrijpen dat de rente die je betaalt op je hypotheek een grote invloed heeft op de totale kosten van het lenen. Hoe hoger de rente, hoe meer geld je uiteindelijk zult betalen voor je huis.

Hoge rentetarieven kunnen een groot probleem zijn voor mensen met een beperkt inkomen of beperkt budget. Zelfs kleine verschillen in rentetarieven kunnen leiden tot grote verschillen in de maandelijkse betalingen en totale kosten over de looptijd van de lening.

Daarom is het belangrijk om verschillende aanbieders te vergelijken voordat je een keuze maakt voor een hypotheek. Door verschillende opties te vergelijken, kun je ervoor zorgen dat je de best mogelijke rente krijgt en zo geld besparen op lange termijn.

Het is ook belangrijk om te onthouden dat hoge rentetarieven niet altijd permanent zijn. Het kan mogelijk zijn om later in de looptijd van de lening te herfinancieren tegen een lagere rente, afhankelijk van marktomstandigheden en jouw kredietgeschiedenis.

Kortom, hoge rentetarieven zijn een belangrijke factor om rekening mee te houden bij het afsluiten van een hypothecaire lening. Door goed geïnformeerd te zijn over jouw opties en door regelmatig aanbieders te vergelijken, kun je ervoor zorgen dat je niet onnodig veel betaalt voor jouw huis.

Lange looptijd

Een van de nadelen van hypothecaire leningen is de lange looptijd. Hypothecaire leningen hebben vaak een looptijd van 20 tot 30 jaar, wat betekent dat je voor een lange periode aan de lening vastzit.

Hoewel dit kan betekenen dat je lagere maandelijkse betalingen hebt, kan het ook betekenen dat je uiteindelijk meer betaalt voor de lening als gevolg van de rente die zich in de loop der tijd opstapelt. Bovendien kan het hebben van een langlopende hypotheek je beperken in andere financiële beslissingen, zoals het starten van een eigen bedrijf of het investeren in andere activa.

Een ander nadeel van een lange looptijd is dat je minder flexibel bent in het afbetalen van de lening. Als je bijvoorbeeld extra geld hebt en deze wilt gebruiken om de hypotheek af te lossen, kan dit soms leiden tot boetes of extra kosten.

Het is daarom belangrijk om goed na te denken over de looptijd van je hypothecaire lening voordat je deze afsluit. Overweeg of dit echt de beste optie is voor jouw situatie en of er andere manieren zijn om aan jouw financiële behoeften te voldoen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur voordat je grote financiële beslissingen neemt.

Grote financiële verplichtingen

Een van de nadelen van hypothecaire leningen is dat het gaat om grote financiële verplichtingen. Het kopen van een huis met behulp van een hypothecaire lening betekent dat je verplicht bent om gedurende een lange periode maandelijkse betalingen te doen. Deze betalingen kunnen aanzienlijk zijn en kunnen een groot deel van je inkomen in beslag nemen.

Het hebben van een grote financiële verplichting kan stressvol zijn en kan invloed hebben op andere aspecten van je leven, zoals het vermogen om te sparen voor andere doelen of het nemen van risico’s op professioneel of persoonlijk gebied.

Daarnaast kan het aflossen van een hypothecaire lening ook langer duren dan verwacht. Door onvoorziene omstandigheden zoals ziekte, werkloosheid of economische recessies kan het moeilijk worden om de maandelijkse betalingen te blijven doen. Dit kan leiden tot extra kosten en zelfs tot gedwongen verkoop van je huis.

Het is daarom belangrijk om goed na te denken over de financiële verplichtingen die gepaard gaan met hypothecaire leningen voordat je er een afsluit. Zorg ervoor dat je de maandelijkse betalingen kunt veroorloven en overweeg hoe deze verplichting past bij jouw algemene financiële doelen en situatie. Het is altijd verstandig om professioneel advies in te winnen voordat je besluit welke hypotheek het beste bij jou past.

Risico op waardevermindering van het onderpand

Een hypothecaire lening kan een uitstekende manier zijn om een huis te kopen. Het biedt de mogelijkheid om over een lange periode geld te lenen tegen relatief lage rentetarieven. Maar er zijn ook nadelen verbonden aan hypothecaire leningen, zoals het risico op waardevermindering van het onderpand.

Het onderpand is het huis dat je koopt met de hypothecaire lening. Als de waarde van het huis daalt, kan dit problemen opleveren voor jou als huiseigenaar. Als de waarde van je huis daalt tot onder het bedrag dat je hebt geleend, dan heb je negatief eigen vermogen en kan het moeilijk zijn om de hypotheek af te betalen.

Een daling van de huizenprijzen kan verschillende oorzaken hebben, zoals economische recessies of veranderingen in de lokale vastgoedmarkt. Het is belangrijk om deze risico’s te begrijpen voordat je besluit een hypothecaire lening af te sluiten.

Er zijn echter manieren om dit risico te beperken. Een daarvan is om ervoor te zorgen dat je niet meer leent dan nodig is en dat je rekening houdt met mogelijke waardedalingen bij het bepalen van het bedrag dat je wilt lenen. Daarnaast kun je ervoor zorgen dat je regelmatig extra aflost op je hypotheek, zodat je sneller eigen vermogen opbouwt en minder risico loopt op negatief eigen vermogen.

Kortom, hoewel er risico’s verbonden zijn aan hypothecaire leningen, kunnen deze worden beperkt door zorgvuldig te overwegen hoeveel je leent en hoe je de lening aflost. Het is belangrijk om deze risico’s te begrijpen voordat je een hypothecaire lening afsluit, zodat je de beste beslissing kunt nemen voor jouw situatie.

Verplichte verzekeringen met hoge kosten

Een van de nadelen van het afsluiten van een hypothecaire lening zijn de verplichte verzekeringen die vaak gepaard gaan met deze leningen. Deze verzekeringen kunnen hoge kosten met zich meebrengen en daardoor de totale kosten van je hypotheek verhogen.

Een van de meest voorkomende verzekeringen is de schuldsaldoverzekering. Deze verzekering zorgt ervoor dat je hypotheek wordt afbetaald als je komt te overlijden voordat de lening is afgelost. Hoewel deze verzekering belangrijk kan zijn om ervoor te zorgen dat je gezin niet met een grote schuld achterblijft, kunnen de kosten hoog zijn en flink oplopen gedurende de looptijd van je lening.

Een andere veelvoorkomende verzekering is de brandverzekering. Deze verzekering beschermt je huis tegen schade door brand of andere natuurrampen. Hoewel dit belangrijk kan zijn om ervoor te zorgen dat je huis goed beschermd is, kunnen ook deze kosten hoog zijn.

Het is belangrijk om te onthouden dat deze verplichte verzekeringen niet onderhandelbaar zijn en dat ze vaak worden opgelegd door de bank of kredietverstrekker als voorwaarde voor het verstrekken van een hypotheek. Het is daarom belangrijk om deze kosten mee te nemen in je berekeningen bij het bepalen hoeveel geld je kunt lenen voor een huis.

Hoewel hypothecaire leningen vaak nodig zijn om een huis te kopen, is het belangrijk om alle aspecten zorgvuldig te overwegen voordat je een beslissing neemt. Zorg ervoor dat je goed geïnformeerd bent over alle kosten en verplichtingen, inclusief de verplichte verzekeringen, voordat je een hypotheek afsluit.

Beperkte flexibiliteit bij betalingen

Een van de nadelen van een hypothecaire lening is de beperkte flexibiliteit bij betalingen. In tegenstelling tot andere soorten leningen, zoals persoonlijke leningen, kun je niet zomaar de betalingsvoorwaarden wijzigen als je financiële situatie verandert.

Als je bijvoorbeeld een vaste rente hypotheek hebt afgesloten en je financiële situatie verslechtert, kun je niet zomaar overstappen naar een variabele rente om de maandelijkse betalingen te verlagen. Dit kan leiden tot financiële stress en zelfs tot gedwongen verkoop van het huis als je de betalingen niet kunt bijhouden.

Het is daarom belangrijk om goed na te denken over hoeveel geld je kunt lenen voordat je een hypothecaire lening afsluit. Zorg ervoor dat je rekening houdt met mogelijke veranderingen in je financiële situatie en dat je alleen leent wat je echt nodig hebt.

Als je merkt dat je moeite hebt om de maandelijkse betalingen bij te houden, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. Sommige kredietverstrekkers bieden opties voor uitgestelde of verminderde betalingen in geval van financiële moeilijkheden.

Hoewel hypothecaire leningen beperkte flexibiliteit bieden bij betalingen, kunnen ze nog steeds een goede optie zijn voor mensen die op zoek zijn naar een manier om hun eigen huis te kopen. Het is belangrijk om alle voor- en nadelen zorgvuldig af te wegen voordat je een beslissing neemt.

Hoge kosten voor aanpassingen aan de lening

Een hypothecaire lening kan een geweldige manier zijn om een huis te kopen en je droom van het bezitten van een woning te verwezenlijken. Maar er zijn ook nadelen aan het afsluiten van een hypothecaire lening, zoals de hoge kosten die gepaard gaan met het aanpassen van de lening.

Wanneer je een hypothecaire lening afsluit, is het belangrijk om te begrijpen dat je financiële situatie in de toekomst kan veranderen. Misschien wil je bijvoorbeeld extra geld lenen om renovaties aan je huis uit te voeren, of wil je de looptijd van de lening verkorten om sneller schuldenvrij te zijn. Het aanpassen van een hypothecaire lening kan echter erg duur zijn.

Veel banken en kredietverstrekkers rekenen hoge kosten voor het wijzigen van een hypotheek. Dit kan variëren van administratiekosten tot boetes voor vervroegde terugbetaling of zelfs herfinancieringskosten. Deze kosten kunnen oplopen tot duizenden euro’s, waardoor het moeilijk wordt om de gewenste aanpassingen aan je hypotheek door te voeren.

Het is daarom belangrijk om goed na te denken over de voorwaarden en kosten van een hypothecaire lening voordat je deze afsluit. Zorg ervoor dat je alle mogelijke scenario’s overweegt en vraag naar eventuele verborgen kosten voordat je besluit welke hypotheekverstrekker het beste bij jouw situatie past.

Als je al een hypothecaire lening hebt afgesloten en je wilt wijzigingen aanbrengen, is het raadzaam om eerst met je kredietverstrekker te praten en te onderhandelen over eventuele kosten. In sommige gevallen kun je mogelijk een lagere vergoeding krijgen als je een goede relatie hebt met de bank en een goede betalingsgeschiedenis hebt.

Al met al kan het aanpassen van een hypothecaire lening erg duur zijn. Het is belangrijk om deze kosten in overweging te nemen bij het afsluiten van een hypothecaire lening en om zorgvuldig na te denken over eventuele toekomstige wijzigingen in jouw financiële situatie.