Tag, looptijd

persoonlijke lening goedkoopste

De zoektocht naar de goedkoopste persoonlijke lening: Tips en advies

Artikel: Persoonlijke lening goedkoopste

De goedkoopste persoonlijke lening vinden voor jouw behoeften

Een persoonlijke lening kan een handige financiële tool zijn om onverwachte uitgaven te dekken, een grote aankoop te doen of schulden af te lossen. Maar hoe vind je de goedkoopste persoonlijke lening die past bij jouw behoeften?

Ten eerste is het belangrijk om rentetarieven van verschillende kredietverstrekkers te vergelijken. De rente bepaalt in grote mate hoeveel je uiteindelijk zult terugbetalen, dus kies voor een kredietverstrekker met een lage rente.

Daarnaast is het verstandig om de looptijd van de lening in overweging te nemen. Een kortere looptijd kan betekenen dat je minder rente betaalt, maar de maandelijkse aflossingen zullen hoger zijn. Een langere looptijd kan daarentegen lagere maandelijkse aflossingen betekenen, maar uiteindelijk meer rentekosten.

Vergelijk ook de bijkomende kosten en voorwaarden van verschillende aanbieders. Sommige kredietverstrekkers rekenen administratiekosten of kosten voor vervroegde aflossing, dus let hier goed op voordat je een beslissing neemt.

Verder is het belangrijk om te kijken naar de flexibiliteit van de lening. Kun je extra aflossen zonder boete? Zijn er mogelijkheden tot herfinanciering? Dit zijn allemaal zaken om rekening mee te houden bij het kiezen van de juiste persoonlijke lening.

Door grondig onderzoek te doen en verschillende opties te overwegen, kun je uiteindelijk de goedkoopste persoonlijke lening vinden die past bij jouw financiële situatie en behoeften. Neem de tijd om alle details door te nemen en maak een weloverwogen beslissing voor een gezonde financiële toekomst.


Voordelen van de Goedkoopste Persoonlijke Lening in België: Lage Rente, Flexibele Afbetaling en Meer

  1. Lage rente zorgt voor lagere totale terugbetalingskosten
  2. Korte looptijd kan leiden tot minder rentekosten
  3. Mogelijkheid om flexibel extra af te lossen zonder boete
  4. Duidelijke vergelijking van verschillende aanbieders voor beste deal
  5. Goedkoopste persoonlijke lening kan helpen bij financiële planning en budgettering


7 Nadelen van de Goedkoopste Persoonlijke Leningen in België

  1. 1. Lage rentetarieven zijn vaak voor een beperkte looptijd en kunnen daarna stijgen.
  2. 2. Goedkope persoonlijke leningen kunnen verborgen kosten bevatten, zoals administratiekosten.
  3. 3. Het afsluiten van een goedkope lening kan leiden tot strikte voorwaarden en beperkte flexibiliteit.
  4. 4. Sommige kredietverstrekkers hanteren boetes bij vervroegde aflossing van de goedkoopste leningen.
  5. 5. De goedkoopste persoonlijke leningen zijn mogelijk niet beschikbaar voor mensen met een lager kredietprofiel.
  6. 6. Langere looptijden bij goedkopere leningen kunnen uiteindelijk leiden tot hogere totale kosten door renteaccumulatie.
  7. 7. Het vergelijken van verschillende aanbieders om de goedkoopste persoonlijke lening te vinden kan tijdrovend zijn.

Lage rente zorgt voor lagere totale terugbetalingskosten

Een van de voordelen van het vinden van de goedkoopste persoonlijke lening is dat een lage rente kan leiden tot lagere totale terugbetalingskosten. Door te kiezen voor een kredietverstrekker met een gunstige rente, kun je uiteindelijk minder geld betalen in rente over de gehele looptijd van de lening. Dit betekent dat je meer geld kunt besparen en wellicht sneller schuldenvrij kunt worden door te profiteren van lagere totale terugbetalingskosten. Het is daarom verstandig om goed te vergelijken en te kiezen voor een persoonlijke lening met een lage rente om financieel voordeel te behalen.

Korte looptijd kan leiden tot minder rentekosten

Een van de voordelen van het kiezen voor de goedkoopste persoonlijke lening met een korte looptijd is dat dit kan leiden tot minder rentekosten. Doordat de lening over een kortere periode wordt afbetaald, betaal je uiteindelijk minder rente in vergelijking met een langere looptijd. Dit kan resulteren in lagere totale kosten en een snellere aflossing van de lening, waardoor je financiële lasten op lange termijn verminderen. Het selecteren van een persoonlijke lening met een korte looptijd kan dus een verstandige keuze zijn voor wie kosten wil besparen en snel schuldenvrij wil worden.

Mogelijkheid om flexibel extra af te lossen zonder boete

Een belangrijk voordeel van de goedkoopste persoonlijke leningen is de mogelijkheid om flexibel extra af te lossen zonder boete. Dit biedt leners de vrijheid om eerder dan gepland extra betalingen te doen en zo de totale kosten van de lening te verlagen. Door gebruik te maken van deze flexibiliteit kunnen mensen sneller schuldenvrij worden en besparen ze op lange termijn op rentekosten. Het geeft ook een gevoel van controle over de financiële situatie en stelt leners in staat om hun lening sneller af te betalen als ze bijvoorbeeld een financiële meevaller hebben.

Duidelijke vergelijking van verschillende aanbieders voor beste deal

Een van de voordelen van het zoeken naar de goedkoopste persoonlijke lening is de mogelijkheid om een duidelijke vergelijking te maken tussen verschillende aanbieders. Door tarieven, voorwaarden en bijkomende kosten van diverse kredietverstrekkers te vergelijken, kun je de beste deal vinden die aansluit bij jouw financiële behoeften. Deze transparante vergelijking stelt je in staat om weloverwogen beslissingen te nemen en ervoor te zorgen dat je niet alleen de goedkoopste persoonlijke lening vindt, maar ook een lening die past bij jouw specifieke situatie.

Goedkoopste persoonlijke lening kan helpen bij financiële planning en budgettering

Een van de voordelen van het vinden van de goedkoopste persoonlijke lening is dat het kan helpen bij financiële planning en budgettering. Door te kiezen voor een lening met lage rentetarieven en gunstige voorwaarden, kun je je financiën beter beheren en toekomstige uitgaven plannen. Het hebben van een betaalbare lening stelt je in staat om je budget effectief te beheren, waardoor je meer controle hebt over je financiële situatie en doelen kunt stellen voor spaar- en aflossingsdoeleinden. Het vinden van de goedkoopste persoonlijke lening kan dus een waardevol instrument zijn om je financiële gezondheid te verbeteren en verstandige beslissingen te nemen voor de lange termijn.

1. Lage rentetarieven zijn vaak voor een beperkte looptijd en kunnen daarna stijgen.

Een belangrijk nadeel van het streven naar de goedkoopste persoonlijke lening zijn de lage rentetarieven die vaak slechts gelden voor een beperkte looptijd. Na deze periode kunnen de rentetarieven aanzienlijk stijgen, waardoor de uiteindelijke kosten van de lening hoger kunnen uitvallen dan aanvankelijk verwacht. Het is daarom essentieel om niet alleen te focussen op de initiële lage rente, maar ook om rekening te houden met mogelijke rentestijgingen in de toekomst en de totale kosten van de lening over de gehele looptijd te evalueren.

2. Goedkope persoonlijke leningen kunnen verborgen kosten bevatten, zoals administratiekosten.

Een belangrijk nadeel van het streven naar de goedkoopste persoonlijke leningen is dat deze vaak verborgen kosten kunnen bevatten, zoals administratiekosten. Hoewel de rentetarieven aantrekkelijk laag kunnen zijn, kunnen dergelijke extra kosten de uiteindelijke kosten van de lening aanzienlijk verhogen. Het is daarom essentieel voor leningnemers om niet alleen te focussen op de rentevoet, maar ook om alle mogelijke bijkomende kosten grondig te onderzoeken en in overweging te nemen bij het afwegen van verschillende leenopties. Het vermijden van verrassende administratiekosten kan helpen om financiële verrassingen in de toekomst te voorkomen en een meer transparante leningsovereenkomst te garanderen.

3. Het afsluiten van een goedkope lening kan leiden tot strikte voorwaarden en beperkte flexibiliteit.

Het afsluiten van een goedkope persoonlijke lening kan leiden tot strikte voorwaarden en beperkte flexibiliteit. Kredietverstrekkers die de laagste rentetarieven aanbieden, hanteren vaak strenge voorwaarden met betrekking tot de looptijd van de lening, de aflossingsschema’s en eventuele extra kosten. Dit gebrek aan flexibiliteit kan problematisch zijn voor leners die behoefte hebben aan meer aanpassingsmogelijkheden, zoals de optie om tussentijds extra af te lossen of de mogelijkheid tot herfinanciering. Het is daarom essentieel om niet alleen naar de prijs van de lening te kijken, maar ook naar de voorwaarden en flexibiliteit die worden geboden om ervoor te zorgen dat de persoonlijke lening echt aansluit bij de individuele behoeften en financiële situatie van de lener.

4. Sommige kredietverstrekkers hanteren boetes bij vervroegde aflossing van de goedkoopste leningen.

Een belangrijk nadeel van het kiezen voor de goedkoopste persoonlijke lening is dat sommige kredietverstrekkers boetes kunnen opleggen bij vervroegde aflossing. Dit betekent dat als je in staat bent om eerder dan gepland het geleende bedrag terug te betalen, je mogelijk extra kosten moet betalen. Deze boetes kunnen de voordelen van een goedkope lening aanzienlijk verminderen en moeten daarom zorgvuldig worden overwogen bij het afsluiten van een persoonlijke lening. Het is essentieel om de voorwaarden met betrekking tot vervroegde aflossing grondig te controleren voordat je een definitieve beslissing neemt over welke lening het meest geschikt is voor jouw financiële behoeften.

5. De goedkoopste persoonlijke leningen zijn mogelijk niet beschikbaar voor mensen met een lager kredietprofiel.

Een belangrijk nadeel van het streven naar de goedkoopste persoonlijke lening is dat deze mogelijk niet beschikbaar is voor mensen met een lager kredietprofiel. Kredietverstrekkers hanteren vaak strikte criteria bij het bepalen van wie in aanmerking komt voor de laagste rentetarieven. Personen met een minder gunstige kredietgeschiedenis of een lager inkomen kunnen worden geconfronteerd met hogere rentetarieven of zelfs geweigerd worden voor de goedkoopste leningen. Dit kan het moeilijker maken voor bepaalde individuen om toegang te krijgen tot voordelige financieringsopties en kan hun financiële flexibiliteit beperken. Het is daarom essentieel voor mensen met een lager kredietprofiel om realistisch te zijn over hun leningsmogelijkheden en alternatieve financiële oplossingen te overwegen die beter passen bij hun situatie.

6. Langere looptijden bij goedkopere leningen kunnen uiteindelijk leiden tot hogere totale kosten door renteaccumulatie.

Langere looptijden bij goedkopere leningen kunnen uiteindelijk leiden tot hogere totale kosten door renteaccumulatie. Hoewel het verleidelijk kan zijn om te kiezen voor een persoonlijke lening met een langere looptijd vanwege de lagere maandelijkse aflossingen, is het belangrijk om te beseffen dat je uiteindelijk meer rente zult betalen over de gehele looptijd van de lening. De rente blijft zich opstapelen gedurende een langere periode, waardoor de totale kosten van de lening hoger kunnen uitvallen dan bij een kortere looptijd, zelfs als de rentetarieven gunstig zijn. Het is daarom essentieel om zorgvuldig af te wegen wat voor jou financieel het meest voordelig is op lange termijn bij het kiezen van een persoonlijke lening.

7. Het vergelijken van verschillende aanbieders om de goedkoopste persoonlijke lening te vinden kan tijdrovend zijn.

Het vergelijken van verschillende aanbieders om de goedkoopste persoonlijke lening te vinden kan tijdrovend zijn. Het vereist geduld en grondig onderzoek om de rentetarieven, voorwaarden en bijkomende kosten van verschillende kredietverstrekkers te analyseren en te vergelijken. Deze tijdsinvestering kan voor sommige mensen een obstakel vormen, vooral als ze snel een lening nodig hebben. Het is belangrijk om de afweging te maken tussen het vinden van de meest voordelige lening en het besparen van tijd, aangezien het proces van vergelijken en kiezen van de juiste optie een zorgvuldige overweging vereist.
goedkoopste persoonlijke lening

Vind de Goedkoopste Persoonlijke Lening die bij Jou Past

De Goedkoopste Persoonlijke Lening: Vind de Beste Optie voor Jou

De Goedkoopste Persoonlijke Lening: Vind de Beste Optie voor Jou

Een persoonlijke lening kan een handige manier zijn om onverwachte kosten te dekken, een grote aankoop te financieren of schulden te consolideren. Maar het is belangrijk om de goedkoopste optie te vinden die past bij jouw financiële situatie.

Er zijn verschillende factoren waarmee je rekening moet houden bij het zoeken naar de goedkoopste persoonlijke lening. Allereerst is de rentevoet cruciaal. Vergelijk rentetarieven van verschillende kredietverstrekkers om te zien welke de laagste rente biedt. Een lagere rente betekent dat je minder geld zult betalen over de looptijd van de lening.

Daarnaast is het belangrijk om naar eventuele bijkomende kosten te kijken, zoals administratiekosten of kosten voor vervroegde terugbetaling. Deze kunnen de totale kosten van de lening beïnvloeden en het kan lonend zijn om deze kosten in overweging te nemen bij het kiezen van een aanbieder.

Vergelijk ook de looptijden die worden aangeboden door verschillende kredietverstrekkers. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar uiteindelijk meer kosten door rente. Kies een looptijd die past bij jouw budget en financiële doelen.

Tenslotte is het verstandig om na te gaan of je in aanmerking komt voor speciale kortingen of aanbiedingen, zoals een loyaliteitskorting of een lagere rente voor bestaande klanten. Dit kan helpen om de totale kosten van je lening verder te verlagen.

Kortom, door grondig onderzoek te doen en verschillende opties te vergelijken, kun je de goedkoopste persoonlijke lening vinden die voldoet aan jouw behoeften en financiële situatie. Neem de tijd om alle details te bekijken en maak een weloverwogen beslissing voordat je een lening afsluit.


6 Tips voor het Vinden van de Goedkoopste Persoonlijke Lening

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals administratie- en afsluitkosten.
  3. Kies voor een lening met een vaste rente om verrassingen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die bij je budget past.
  5. Lees de voorwaarden zorgvuldig door om verborgen kosten te vermijden.
  6. Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of lenen bij familie.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Het vergelijken van rentetarieven van verschillende kredietverstrekkers is een cruciale tip bij het zoeken naar de goedkoopste persoonlijke lening. Door de rentevoeten van verschillende aanbieders te vergelijken, kun je een goed beeld krijgen van welke kredietverstrekker de meest voordelige optie biedt. Een lagere rente betekent dat je uiteindelijk minder zult betalen over de looptijd van de lening, waardoor je geld kunt besparen en de totale kosten van de lening kunt verlagen. Het loont dus zeker de moeite om grondig onderzoek te doen naar rentetarieven voordat je een beslissing neemt over het afsluiten van een persoonlijke lening.

Let op bijkomende kosten zoals administratie- en afsluitkosten.

Bij het zoeken naar de goedkoopste persoonlijke lening is het essentieel om aandacht te besteden aan bijkomende kosten zoals administratie- en afsluitkosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale kosten van de lening en dienen daarom zorgvuldig te worden overwogen bij het vergelijken van verschillende leningsopties. Het is verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die van invloed kunnen zijn op de uiteindelijke betaalbaarheid van de lening.

Kies voor een lening met een vaste rente om verrassingen te voorkomen.

Kies voor een lening met een vaste rente om verrassingen te voorkomen. Met een vaste rente weet je precies hoeveel je elke maand moet betalen, omdat de rente gedurende de hele looptijd van de lening hetzelfde blijft. Dit geeft je financiële zekerheid en voorkomt onverwachte stijgingen in je maandelijkse aflossingen. Het biedt duidelijkheid en stabiliteit in je budgetplanning, waardoor je beter in staat bent om je lening op een verantwoorde manier af te lossen.

Controleer de looptijd van de lening en kies een termijn die bij je budget past.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij jouw budget. Door een passende looptijd te kiezen, kun je maandelijkse betalingen vinden die haalbaar zijn en die niet leiden tot financiële druk. Een langere looptijd kan resulteren in lagere maandelijkse kosten, maar houd er rekening mee dat dit ook kan leiden tot meer rentekosten over de totale duur van de lening. Het is daarom verstandig om een balans te vinden tussen betaalbaarheid op korte termijn en het minimaliseren van de totale kosten op lange termijn bij het zoeken naar de goedkoopste persoonlijke lening die past bij jouw financiële situatie.

Lees de voorwaarden zorgvuldig door om verborgen kosten te vermijden.

Het is essentieel om de voorwaarden van een persoonlijke lening zorgvuldig door te lezen om verborgen kosten te vermijden. Door grondig de kleine lettertjes te bestuderen, kun je inzicht krijgen in eventuele extra kosten zoals administratiekosten, boetes voor te late betalingen of kosten voor vervroegde terugbetaling. Door volledig op de hoogte te zijn van alle voorwaarden, kun je verrassingen voorkomen en ervoor zorgen dat je de goedkoopste persoonlijke lening afsluit die echt bij jou past.

Overweeg ook alternatieve financieringsmogelijkheden zoals crowdfunding of lenen bij familie.

Bij het zoeken naar de goedkoopste persoonlijke lening is het ook verstandig om alternatieve financieringsmogelijkheden te overwegen, zoals crowdfunding of lenen bij familie. Crowdfunding biedt de mogelijkheid om geld in te zamelen van een groep mensen die geloven in jouw project of doel, zonder tussenkomst van een traditionele financiële instelling. Lenen bij familie kan een goede optie zijn als je op zoek bent naar een lening met flexibele voorwaarden en zonder hoge rentetarieven. Het is belangrijk om alle opties zorgvuldig te overwegen en te kiezen voor de financieringsmethode die het beste past bij jouw behoeften en financiële situatie.

kbc lenen
kbc

Alles wat u moet weten over lenen bij KBC

Artikel over KBC Lenen

Alles wat u moet weten over lenen bij KBC

Als u op zoek bent naar een lening, is KBC een van de bekendste banken in België die verschillende leenopties aanbiedt. Of u nu geld nodig heeft voor een nieuwe auto, een renovatieproject of andere persoonlijke uitgaven, KBC heeft leningen op maat voor verschillende behoeften.

Soorten leningen bij KBC

KBC biedt diverse soorten leningen aan, waaronder:

  • Autolening: Voor de aankoop van een nieuwe of tweedehands auto.
  • Woonkrediet: Voor de financiering van uw woning of verbouwingswerken.
  • Persoonlijke lening: Voor diverse persoonlijke uitgaven zoals reizen, studies of andere projecten.
  • Lening op afbetaling: Voor algemene doeleinden waarbij u het geleende bedrag in termijnen terugbetaalt.

Voorwaarden en tarieven

De exacte voorwaarden en tarieven van een lening bij KBC kunnen variëren afhankelijk van het type lening en uw persoonlijke situatie. Het is belangrijk om de specifieke details te bespreken met een adviseur van KBC voordat u een lening afsluit.

Hoe aanvragen?

Het aanvragen van een lening bij KBC kan zowel online als in een fysiek kantoor. U dient enkele documenten voor te leggen en uw financiële situatie te bespreken. Een adviseur zal u begeleiden bij het kiezen van de juiste leningoptie en het indienen van uw aanvraag.

Voor meer informatie over leningen bij KBC en om te ontdekken welke optie het beste bij uw behoeften past, kunt u terecht op de officiële website van KBC of contact opnemen met een medewerker voor persoonlijk advies.


5 Essentiële Tips voor het Kiezen van een KBC Lening in België

  1. Vergelijk de rentetarieven van KBC leningen met andere aanbieders.
  2. Bepaal het bedrag dat je nodig hebt en kies de juiste leenvorm bij KBC.
  3. Controleer de voorwaarden en looptijd van de lening bij KBC grondig.
  4. Informeer naar eventuele extra kosten of verplichte verzekeringen bij KBC lenen.
  5. Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening bij KBC terug te betalen.

Vergelijk de rentetarieven van KBC leningen met andere aanbieders.

Een verstandige tip bij het overwegen van leningen bij KBC is om de rentetarieven te vergelijken met die van andere aanbieders. Door verschillende rentevoeten en voorwaarden van leningen te onderzoeken, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste aansluit bij uw financiële behoeften. Het vergelijken van rentetarieven kan u helpen om de meest gunstige lening te vinden en mogelijk geld te besparen op de lange termijn.

Bepaal het bedrag dat je nodig hebt en kies de juiste leenvorm bij KBC.

Het is essentieel om het exacte bedrag te bepalen dat je nodig hebt voordat je een lening afsluit bij KBC. Door een duidelijk beeld te hebben van het benodigde bedrag, kun je de juiste leenvorm kiezen die het beste aansluit bij jouw financiële behoeften. Of je nu een specifiek bedrag nodig hebt voor een auto, een woningrenovatie of andere persoonlijke uitgaven, het is belangrijk om de lening zorgvuldig af te stemmen op het gewenste doel. Bij KBC staan adviseurs klaar om je te helpen bij het kiezen van de meest geschikte leenvorm die past bij jouw situatie en behoeften.

Controleer de voorwaarden en looptijd van de lening bij KBC grondig.

Het is essentieel om de voorwaarden en looptijd van de lening bij KBC zorgvuldig te controleren voordat u een lening afsluit. Door grondig te begrijpen wat de lening inhoudt en hoe lang u heeft om deze terug te betalen, kunt u ervoor zorgen dat de lening aansluit bij uw financiële situatie en doelen. Het is raadzaam om eventuele vragen over de voorwaarden en looptijd met een adviseur van KBC te bespreken, zodat u vol vertrouwen een weloverwogen beslissing kunt nemen over het lenen bij KBC.

Informeer naar eventuele extra kosten of verplichte verzekeringen bij KBC lenen.

Bij het lenen bij KBC is het verstandig om te informeren naar eventuele extra kosten of verplichte verzekeringen die gepaard gaan met de lening. Het is belangrijk om een duidelijk beeld te hebben van alle bijkomende kosten, zoals administratieve kosten of verzekeringspremies, om verrassingen te voorkomen en uw financiële planning nauwkeurig af te stemmen op de totale leningskosten. Door vooraf goed geïnformeerd te zijn over eventuele extra kosten, kunt u een weloverwogen beslissing nemen en zorgen voor een transparante en zorgeloze leenervaring bij KBC.

Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening bij KBC terug te betalen.

Het is essentieel om ervoor te zorgen dat je financiële situatie stabiel genoeg is voordat je een lening bij KBC afsluit. Het terugbetalen van een lening is een serieuze verplichting en vereist dat je regelmatig en op tijd kunt voldoen aan de aflossingen. Door vooraf een grondige evaluatie van je financiën uit te voeren en ervoor te zorgen dat je in staat bent om de lening terug te betalen, voorkom je mogelijke financiële problemen in de toekomst. Het is verstandig om realistisch te zijn over je budget en alleen een lening aan te gaan als je er zeker van bent dat je deze zonder problemen kunt terugbetalen.

kbc lening simuleren
kbc

KBC lening simuleren: Ontdek uw leenmogelijkheden bij KBC

Artikel: KBC lening simuleren

KBC lening simuleren: Ontdek hoeveel u kunt lenen bij KBC

Als u overweegt om een lening af te sluiten bij KBC, is het verstandig om eerst een lening simulatie uit te voeren. Met de KBC lening simulator kunt u eenvoudig berekenen hoeveel u kunt lenen, wat de maandelijkse aflossingen zullen zijn en welke looptijd het beste bij uw financiële situatie past.

Waarom een lening simuleren bij KBC?

Het simuleren van een lening bij KBC biedt verschillende voordelen. Allereerst geeft het u inzicht in uw financiële mogelijkheden en helpt het u om realistische verwachtingen te creëren. Door verschillende parameters aan te passen, zoals het leenbedrag en de looptijd, kunt u experimenteren met verschillende scenario’s en de meest geschikte lening voor uw situatie vinden.

Hoe werkt de KBC lening simulator?

De KBC lening simulator is een gebruiksvriendelijke tool die u stap voor stap begeleidt bij het berekenen van uw lening. U vult eenvoudigweg enkele gegevens in, zoals het gewenste leenbedrag, de looptijd van de lening en eventuele andere parameters. Vervolgens krijgt u direct een overzicht van de geschatte maandelijkse aflossingen en totale kosten van de lening.

Voordelen van een KBC lening simulatie

  • Geeft inzicht in uw financiële mogelijkheden
  • Helpt bij het vinden van de meest geschikte leningsvoorwaarden
  • Vergemakkelijkt het vergelijken van verschillende scenario’s
  • Biedt transparantie over de kosten en aflossingen

Kortom, door een KBC lening simulatie uit te voeren, kunt u goed geïnformeerd beslissingen nemen over uw financiën en ervoor zorgen dat u een lening afsluit die past bij uw behoeften en budget.


Veelgestelde Vragen over het Simuleren van een Lening bij KBC

  1. Hoe kan ik een lening simuleren bij KBC?
  2. Welke gegevens heb ik nodig om een lening te simuleren bij KBC?
  3. Wat zijn de voordelen van het gebruik van de KBC lening simulator?
  4. Kan ik meerdere lening scenario’s vergelijken met de KBC simulator?
  5. Zijn er kosten verbonden aan het gebruik van de KBC lening simulator?
  6. Kan ik met de KBC lening simulator ook mijn maandelijkse aflossingen berekenen?

Hoe kan ik een lening simuleren bij KBC?

Wilt u een lening simuleren bij KBC? Het proces is eenvoudig en toegankelijk voor iedereen die meer inzicht wil krijgen in zijn financiële mogelijkheden. Met de KBC lening simulator kunt u moeiteloos het gewenste leenbedrag, de looptijd van de lening en andere relevante parameters invoeren om direct een overzicht te krijgen van de geschatte maandelijkse aflossingen en totale kosten van de lening. Door gebruik te maken van deze handige tool, kunt u op een transparante manier verschillende leningscenario’s vergelijken en zo de lening vinden die het beste aansluit bij uw behoeften en budget.

Welke gegevens heb ik nodig om een lening te simuleren bij KBC?

Om een lening te simuleren bij KBC heeft u enkele essentiële gegevens nodig. Om te beginnen moet u het gewenste leenbedrag invoeren, dat is het bedrag dat u wilt lenen. Daarnaast moet u de looptijd van de lening bepalen, oftewel hoelang u wilt doen over het terugbetalen van het geleende bedrag. Verder kan het ook handig zijn om informatie te verstrekken over uw financiële situatie, zoals uw inkomen en eventuele andere leningen die u al heeft lopen. Met deze gegevens kan de KBC lening simulator nauwkeurig berekenen hoeveel u kunt lenen en wat de bijbehorende maandelijkse aflossingen zullen zijn. Het invullen van deze gegevens is cruciaal om een realistisch beeld te krijgen van uw leenmogelijkheden en om een weloverwogen beslissing te nemen over het afsluiten van een lening bij KBC.

Wat zijn de voordelen van het gebruik van de KBC lening simulator?

Het gebruik van de KBC lening simulator biedt verschillende voordelen voor wie overweegt een lening af te sluiten. Allereerst geeft de simulator inzicht in de financiële mogelijkheden van de persoon en helpt het bij het creëren van realistische verwachtingen. Door verschillende parameters aan te passen, zoals het leenbedrag en de looptijd, kan men experimenteren met diverse scenario’s om zo de meest geschikte leningsvoorwaarden te vinden. Daarnaast vergemakkelijkt de simulator het vergelijken van verschillende opties en biedt het transparantie over de kosten en aflossingen, waardoor men goed geïnformeerd beslissingen kan nemen over zijn of haar financiële toekomst.

Kan ik meerdere lening scenario’s vergelijken met de KBC simulator?

Met de KBC lening simulator is het mogelijk om meerdere lening scenario’s te vergelijken. Door verschillende parameters aan te passen, zoals het leenbedrag, de looptijd en de rentevoet, kunt u eenvoudig verschillende leningsopties simuleren en hun impact op de maandelijkse aflossingen en totale kosten bekijken. Op die manier kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en mogelijkheden.

Zijn er kosten verbonden aan het gebruik van de KBC lening simulator?

Ja, het gebruik van de KBC lening simulator is volledig gratis en vrijblijvend. Er zijn geen kosten verbonden aan het uitvoeren van een lening simulatie bij KBC. Deze online tool is ontworpen om klanten te helpen bij het verkennen van verschillende leningsscenario’s en het krijgen van inzicht in hun financiële mogelijkheden, zonder dat er kosten aan verbonden zijn. Door de transparantie en toegankelijkheid van de KBC lening simulator kunnen klanten op een gemakkelijke en efficiënte manier berekenen hoeveel ze kunnen lenen en welke aflossingen ze kunnen verwachten, zonder dat ze daarvoor hoeven te betalen.

Kan ik met de KBC lening simulator ook mijn maandelijkse aflossingen berekenen?

Ja, met de KBC lening simulator kunt u ook eenvoudig uw maandelijkse aflossingen berekenen. Door enkele gegevens in te voeren, zoals het leenbedrag, de looptijd van de lening en eventuele andere parameters, geeft de simulator u direct een overzicht van wat uw geschatte maandelijkse aflossingen zullen zijn. Op die manier biedt de KBC lening simulator niet alleen inzicht in hoeveel u kunt lenen, maar ook in hoeveel u maandelijks zult moeten aflossen. Dit helpt u bij het plannen van uw budget en het nemen van weloverwogen financiële beslissingen.

lening auto

Alles wat je moet weten over het afsluiten van een autolening

Lening voor een Auto: Alles wat je moet weten

Lening voor een Auto: Alles wat je moet weten

Een lening afsluiten voor de aankoop van een auto is een veelvoorkomende praktijk. Of je nu op zoek bent naar een gloednieuwe wagen of een tweedehandsvoertuig, het kan handig zijn om financiële steun te krijgen om de aankoopprijs te dekken.

Er zijn verschillende opties beschikbaar als het gaat om autoleningen. Banken, kredietverstrekkers en zelfs autofabrikanten bieden leningen aan met verschillende voorwaarden en rentetarieven. Het is belangrijk om goed geïnformeerd te zijn voordat je een beslissing neemt.

Factoren om te overwegen bij het afsluiten van een autolening:

  • Rentevoet: Vergelijk rentetarieven van verschillende aanbieders om de meest gunstige deal te vinden.
  • Looptijd: Bepaal hoelang je wilt doen over het terugbetalen van de lening en kies een looptijd die bij je financiële situatie past.
  • Maandelijkse aflossingen: Bereken hoeveel je maandelijks kunt aflossen zonder in financiële problemen te komen.
  • Voorwaarden: Lees de kleine lettertjes en begrijp alle voorwaarden van de lening, inclusief eventuele boetes bij vervroegde aflossing.

Het is ook belangrijk om rekening te houden met extra kosten zoals verzekering, belastingen en onderhoudskosten wanneer je een auto koopt. Zorg ervoor dat je alle kosten in overweging neemt bij het bepalen van het totale bedrag dat je wilt lenen.

Als je twijfelt over welke lening het beste bij jou past, aarzel dan niet om advies in te winnen bij financiële experts of bankmedewerkers. Zij kunnen je helpen bij het maken van de juiste keuze op basis van jouw persoonlijke situatie en behoeften.

Kortom, het afsluiten van een autolening kan een handige manier zijn om snel eigenaar te worden van jouw droomauto. Zorg er echter voor dat je goed geïnformeerd bent en alle opties zorgvuldig overweegt voordat je verplichtingen aangaat.


6 Tips voor het Kiezen van de Beste Autolening in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers om de beste deal te vinden.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringspremies.
  3. Bereken het totale bedrag dat je uiteindelijk zult terugbetalen, inclusief rente.
  4. Kies een lening met een looptijd die past bij je budget en financiële situatie.
  5. Controleer de voorwaarden en eventuele boetes voor vervroegde aflossing van de lening.
  6. Zorg ervoor dat je goed geïnformeerd bent over alle aspecten van de autolening voordat je akkoord gaat.

Vergelijk rentetarieven van verschillende kredietverstrekkers om de beste deal te vinden.

Vergelijk rentetarieven van verschillende kredietverstrekkers om de beste deal te vinden. Door grondig onderzoek te doen en de rentetarieven van verschillende aanbieders te vergelijken, kun je geld besparen en een lening vinden die past bij jouw financiële behoeften. Het loont altijd de moeite om de tijd te nemen om verschillende opties te bekijken en te analyseren voordat je een definitieve beslissing neemt over het afsluiten van een autolening.

Let op bijkomende kosten zoals administratiekosten en verzekeringspremies.

Let bij het afsluiten van een autolening goed op bijkomende kosten zoals administratiekosten en verzekeringspremies. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen die gepaard gaan met het bezitten van een auto. Het is essentieel om deze kosten in overweging te nemen bij het bepalen van het bedrag dat je wilt lenen, zodat je niet voor onverwachte verrassingen komt te staan. Zorg ervoor dat je alle mogelijke bijkomende kosten begrijpt en meeneemt in je financiële planning om een weloverwogen beslissing te nemen over je autolening.

Bereken het totale bedrag dat je uiteindelijk zult terugbetalen, inclusief rente.

Bij het afsluiten van een autolening is het essentieel om het totale bedrag dat je uiteindelijk zult terugbetalen, inclusief rente, zorgvuldig te berekenen. Het is belangrijk om niet alleen te focussen op de maandelijkse aflossingen, maar ook om de totale kosten van de lening over de gehele looptijd in overweging te nemen. Door vooraf het totale terug te betalen bedrag te berekenen, krijg je een duidelijk beeld van de financiële verplichtingen die gepaard gaan met de autolening en kun je een weloverwogen beslissing nemen.

Kies een lening met een looptijd die past bij je budget en financiële situatie.

Het is essentieel om een lening te kiezen met een looptijd die aansluit bij je budget en financiële situatie wanneer je een auto financiert. Door een realistische looptijd te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen beheersbaar blijven en dat je niet in financiële problemen komt. Het is belangrijk om zorgvuldig te overwegen hoelang je wilt doen over het terugbetalen van de lening en om een termijn te kiezen die comfortabel is voor jouw financiële planning.

Controleer de voorwaarden en eventuele boetes voor vervroegde aflossing van de lening.

Het is essentieel om de voorwaarden van de autolening zorgvuldig te controleren, vooral met betrekking tot eventuele boetes voor vervroegde aflossing. Door deze voorwaarden te begrijpen, kun je anticiperen op mogelijke kosten en flexibiliteit behouden bij het aflossen van de lening. Het vermijden van verrassingen bij vervroegde aflossing kan helpen om financiële stress te voorkomen en ervoor te zorgen dat je de lening op jouw eigen tempo kunt terugbetalen.

Zorg ervoor dat je goed geïnformeerd bent over alle aspecten van de autolening voordat je akkoord gaat.

Het is essentieel om ervoor te zorgen dat je goed geïnformeerd bent over alle aspecten van de autolening voordat je akkoord gaat. Door een grondig inzicht te hebben in de rentetarieven, looptijden, maandelijkse aflossingen en eventuele extra kosten zoals verzekering en belastingen, kun je weloverwogen beslissingen nemen die aansluiten bij jouw financiële situatie en behoeften. Het is verstandig om geen overhaaste beslissingen te nemen en alle voorwaarden zorgvuldig te bestuderen om onaangename verrassingen te voorkomen.

uitrekenen lening huis

Hoe Bereken Je Een Lening voor een Huis Correct?

Uitrekenen Lening Huis

Uitrekenen van een Lening voor een Huis

Een huis kopen is een grote stap in het leven van veel mensen. Vaak is het nodig om hiervoor een lening af te sluiten bij een bank of financiële instelling. Het is belangrijk om goed te begrijpen hoe het uitrekenen van zo’n lening werkt, zodat je weet waar je aan toe bent.

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een lening voor een huis. Allereerst is de hoogte van het bedrag dat je wilt lenen belangrijk. Dit wordt vaak bepaald door de aankoopprijs van het huis minus het eigen vermogen dat je kunt inbrengen.

Vervolgens speelt de looptijd van de lening een rol. Hoe langer de looptijd, hoe lager de maandelijkse aflossingen meestal zullen zijn, maar hoe meer rente je over de gehele looptijd zult betalen.

Ook de rentevoet is cruciaal bij het berekenen van een lening voor een huis. Een lagere rentevoet kan leiden tot lagere totale kosten voor de lening, terwijl een hogere rentevoet juist tot hogere kosten kan leiden.

Daarnaast moet je ook rekening houden met eventuele extra kosten zoals notariskosten, registratierechten en dossierkosten die bovenop de lening komen.

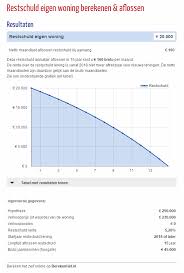
Om het bedrag en de maandelijkse aflossingen van je lening voor een huis te berekenen, kun je gebruikmaken van online tools en calculators die beschikbaar zijn op websites van banken of financiële instellingen. Hiermee kun je snel en eenvoudig verschillende scenario’s uitrekenen en zien welke lening het beste bij jouw situatie past.

Het is altijd verstandig om goed geïnformeerd te zijn voordat je een grote financiële beslissing neemt zoals het afsluiten van een lening voor een huis. Neem daarom de tijd om alle opties te overwegen en eventueel advies in te winnen bij experts op dit gebied.


7 Essentiële Tips voor het Berekenen van een Hypotheeklening

  1. Bepaal hoeveel je kan lenen op basis van je inkomen en uitgaven.
  2. Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.
  3. Let op bijkomende kosten zoals notariskosten en registratierechten.
  4. Zorg voor een goede verhouding tussen geleend bedrag en eigen inbreng.
  5. Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.
  6. Denk aan eventuele extra verzekeringen zoals een schuldsaldoverzekering.
  7. Maak een realistische terugbetalingsplanning op lange termijn.

Bepaal hoeveel je kan lenen op basis van je inkomen en uitgaven.

Het is essentieel om te bepalen hoeveel je kunt lenen voor de aankoop van een huis op basis van je inkomen en uitgaven. Door een gedegen analyse te maken van je financiële situatie, inclusief je maandelijkse inkomsten en uitgaven, kun je een realistisch beeld krijgen van het bedrag dat je comfortabel kunt lenen zonder in financiële problemen te komen. Het is verstandig om rekening te houden met eventuele onverwachte kosten en om een lening af te stemmen op je financiële draagkracht om zo verantwoordelijkheid te nemen bij het aangaan van een hypothecaire lening voor een huis.

Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.

Het vergelijken van verschillende kredietverstrekkers voor de beste rentevoet is een essentiële tip bij het uitrekenen van een lening voor een huis. Door tarieven en voorwaarden van diverse kredietverstrekkers te vergelijken, kun je ervoor zorgen dat je de meest gunstige leningsoptie kiest die past bij jouw financiële situatie. Een lagere rentevoet kan aanzienlijke besparingen opleveren op de totale kosten van de lening, waardoor je uiteindelijk minder betaalt en meer geld kunt besparen op lange termijn. Het loont dus zeker de moeite om verschillende aanbiedingen te bekijken en te analyseren voordat je een definitieve beslissing neemt over het afsluiten van een lening voor een huis.

Let op bijkomende kosten zoals notariskosten en registratierechten.

Bij het uitrekenen van een lening voor een huis is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van de lening en mogen niet over het hoofd worden gezien. Het is verstandig om deze kosten zorgvuldig te berekenen en op te nemen in je financiële planning, zodat je een realistisch beeld krijgt van de totale investering die gepaard gaat met het kopen van een huis.

Zorg voor een goede verhouding tussen geleend bedrag en eigen inbreng.

Het is essentieel om te zorgen voor een goede verhouding tussen het geleende bedrag en je eigen inbreng bij het uitrekenen van een lening voor een huis. Door voldoende eigen vermogen in te brengen, kun je niet alleen de totale leningslast verminderen, maar ook gunstigere voorwaarden bedingen bij de geldverstrekker. Een evenwichtige verhouding tussen het geleende bedrag en je eigen inbreng kan helpen om financiële risico’s te beperken en meer controle te hebben over je financiële situatie op lange termijn.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je situatie.

Bij het uitrekenen van een lening voor een huis is het belangrijk om te overwegen of je kiest voor een vaste of variabele rentevoet, afhankelijk van je situatie. Een vaste rentevoet biedt stabiliteit doordat het rentepercentage gedurende de hele looptijd van de lening hetzelfde blijft, wat voorspelbaarheid geeft over de maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet initieel lager zijn en kan deze fluctueren op basis van marktomstandigheden, wat zowel positieve als negatieve gevolgen kan hebben voor je leningskosten. Het is essentieel om zorgvuldig te overwegen welke optie het beste past bij jouw financiële situatie en risicobereidheid.

Denk aan eventuele extra verzekeringen zoals een schuldsaldoverzekering.

Bij het uitrekenen van een lening voor een huis is het belangrijk om ook rekening te houden met eventuele extra verzekeringen, zoals een schuldsaldoverzekering. Deze verzekering kan een waardevolle aanvulling zijn op je lening, omdat het je gezin financiële bescherming biedt in geval van overlijden tijdens de looptijd van de lening. Door na te denken over dergelijke extra verzekeringen kun je ervoor zorgen dat je goed voorbereid bent op onvoorziene omstandigheden en dat je jouw financiële toekomst en die van je dierbaren veilig stelt.

Maak een realistische terugbetalingsplanning op lange termijn.

Het is essentieel om een realistische terugbetalingsplanning op lange termijn te maken bij het uitrekenen van een lening voor een huis. Door vooruit te plannen en rekening te houden met je financiële situatie op lange termijn, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar blijven en dat je niet voor onverwachte verrassingen komt te staan. Het is verstandig om niet alleen naar de korte termijn te kijken, maar ook naar hoe je lening zich zal ontwikkelen over de jaren heen, rekening houdend met eventuele veranderingen in inkomen of financiële omstandigheden. Het opstellen van een realistische terugbetalingsplanning geeft je gemoedsrust en helpt je om verantwoordelijk om te gaan met je lening voor het huis.

maandbedrag lening berekenen

Hoe bereken je het maandbedrag van een lening? Een handige gids.

Artikel: Maandbedrag lening berekenen

Maandbedrag lening berekenen: Hoe werkt het?

Een lening afsluiten is een belangrijke financiële beslissing die goed doordacht moet worden. Voordat je een lening aangaat, is het essentieel om te weten hoeveel je maandelijks zult moeten aflossen. Het berekenen van het maandbedrag van een lening kan je helpen om inzicht te krijgen in je financiële verplichtingen en om te bepalen of de lening binnen je budget past.

Hoe wordt het maandbedrag van een lening berekend?

Het maandbedrag van een lening wordt bepaald op basis van verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet. Over het algemeen geldt: hoe hoger het leenbedrag, hoe langer de looptijd en hoe hoger de rentevoet, hoe hoger het maandelijkse aflossingsbedrag zal zijn.

Gebruik een online tool voor het berekenen van je maandelijkse aflossingen

Gelukkig hoef je niet zelf aan de slag met ingewikkelde formules om het maandbedrag van een lening te berekenen. Er zijn tal van online tools beschikbaar die dit voor jou kunnen doen. Door eenvoudigweg enkele gegevens in te voeren, zoals het leenbedrag, de looptijd en de rentevoet, krijg je direct een overzicht van wat je maandelijks zal moeten aflossen.

Belangrijk om rekening mee te houden

Houd er rekening mee dat het berekende maandbedrag slechts een indicatie is en dat er nog andere kosten kunnen zijn verbonden aan een lening, zoals administratiekosten of verzekeringen. Het is altijd verstandig om verschillende kredietverstrekkers te vergelijken voordat je een definitieve beslissing neemt.

Bereken dus altijd zorgvuldig het maandbedrag van een lening voordat je deze aangaat. Op die manier kom je niet voor verrassingen te staan en kun je met vertrouwen werken aan het realiseren van jouw financiële doelen.


5 Tips voor het Berekenen van het Maandbedrag van een Lening

  1. Bepaal eerst het totale leenbedrag dat nodig is.
  2. Vergelijk de rentetarieven van verschillende kredietverstrekkers.
  3. Houd rekening met de looptijd van de lening bij het berekenen van het maandbedrag.
  4. Let op bijkomende kosten zoals administratiekosten en verzekeringen.
  5. Gebruik online tools of rekenmodules om het maandbedrag van de lening te berekenen.

Bepaal eerst het totale leenbedrag dat nodig is.

Een belangrijke tip bij het berekenen van het maandbedrag van een lening is om eerst het totale leenbedrag te bepalen dat nodig is. Door duidelijk in kaart te brengen hoeveel geld je precies wilt lenen, kun je een realistische inschatting maken van je financiële behoeften en doelstellingen. Het totale leenbedrag vormt de basis voor het berekenen van het maandelijkse aflossingsbedrag, samen met andere factoren zoals de looptijd van de lening en de rentevoet. Het is essentieel om deze stap zorgvuldig te overwegen, zodat je een lening kunt afsluiten die goed aansluit bij jouw financiële situatie en doelen.

Vergelijk de rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het berekenen van het maandbedrag van een lening is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Het rentepercentage dat een kredietverstrekker hanteert, kan aanzienlijk variëren en heeft een directe invloed op het uiteindelijke maandelijkse aflossingsbedrag. Door verschillende rentetarieven te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie en zo mogelijk geld besparen op de totale kosten van de lening. Het loont dus zeker de moeite om grondig onderzoek te doen naar de rentevoeten die door verschillende kredietverstrekkers worden aangeboden voordat je een lening afsluit.

Houd rekening met de looptijd van de lening bij het berekenen van het maandbedrag.

Bij het berekenen van het maandbedrag van een lening is het essentieel om rekening te houden met de looptijd van de lening. De looptijd bepaalt namelijk hoe lang je maandelijks zal moeten aflossen en heeft een directe invloed op de hoogte van het maandbedrag. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk ook in hogere totale kosten door de accumulatie van rente. Het is daarom belangrijk om een balans te vinden tussen een comfortabel maandbedrag en het minimaliseren van de totale kosten over de gehele looptijd van de lening.

Let op bijkomende kosten zoals administratiekosten en verzekeringen.

Bij het berekenen van het maandbedrag van een lening is het belangrijk om rekening te houden met eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen aanzienlijke invloed hebben op het totale bedrag dat je maandelijks moet aflossen. Het is daarom verstandig om niet alleen naar het basisbedrag van de lening te kijken, maar ook naar alle mogelijke extra kosten die ermee gepaard gaan. Door deze bijkomende kosten in je berekeningen mee te nemen, krijg je een realistischer beeld van wat de lening daadwerkelijk zal kosten en kun je beter inschatten of deze binnen jouw financiële mogelijkheden past.

Gebruik online tools of rekenmodules om het maandbedrag van de lening te berekenen.

Een handige tip bij het berekenen van het maandbedrag van een lening is om gebruik te maken van online tools of rekenmodules. Deze hulpmiddelen maken het proces snel en eenvoudig door simpelweg enkele gegevens in te voeren, zoals het leenbedrag, de looptijd en de rentevoet. Op die manier krijg je direct een overzicht van wat je maandelijks zal moeten aflossen, waardoor je beter geïnformeerd bent bij het nemen van financiële beslissingen.

huis kopen lening berekenen

Bereken uw lening voor het kopen van een huis met gemak

Huis Kopen: Lening Berekenen

Alles wat u moet weten over het berekenen van een lening voor het kopen van een huis

Het kopen van een huis is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Het berekenen van een lening voor het kopen van een huis is een belangrijke stap in het proces en kan u helpen om inzicht te krijgen in uw financiële mogelijkheden.

Wat is een lening voor het kopen van een huis?

Een lening voor het kopen van een huis, ook wel een hypotheek genoemd, is een speciale vorm van lening die wordt gebruikt om de aankoop van onroerend goed te financieren. Het bedrag dat u kunt lenen, de looptijd en de rentevoet zijn allemaal factoren die invloed hebben op de totale kosten van uw lening.

Hoe kunt u uw lening berekenen?

Er zijn verschillende online tools beschikbaar waarmee u eenvoudig uw lening voor het kopen van een huis kunt berekenen. Deze tools vragen meestal om informatie zoals het bedrag dat u wilt lenen, de looptijd van de lening en de rentevoet. Op basis hiervan wordt dan berekend hoeveel u maandelijks zult moeten aflossen.

Waar moet u op letten bij het berekenen van uw lening?

Het is belangrijk om realistisch te zijn bij het berekenen van uw lening voor het kopen van een huis. Zorg ervoor dat u rekening houdt met eventuele bijkomende kosten zoals notariskosten, registratierechten en verzekeringen. Ook dient u na te gaan of u voldoende financiële ruimte heeft om de maandelijkse aflossingen comfortabel te kunnen betalen.

Besluit

Het berekenen van een lening voor het kopen van een huis is essentieel om goed geïnformeerd te zijn over uw financiële mogelijkheden. Door gebruik te maken van online tools en rekening te houden met alle relevante factoren, kunt u zich beter voorbereiden op de aankoop van uw droomwoning.


7 Essentiële Tips voor het Berekenen van een Lening bij het Kopen van een Huis

  1. Bepaal je budget op voorhand
  2. Vergelijk verschillende leningaanbieders
  3. Let op de rentevoeten en looptijd van de lening
  4. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten
  5. Informeer je over mogelijke premies of subsidies voor een hypothecaire lening
  6. Laat je goed adviseren door een specialist in hypothecaire leningen
  7. Zorg ervoor dat je alle documenten en voorwaarden grondig begrijpt voordat je een lening afsluit

Bepaal je budget op voorhand

Het bepalen van je budget op voorhand is een essentiële tip bij het berekenen van een lening voor het kopen van een huis. Door een duidelijk beeld te hebben van hoeveel je kunt lenen en comfortabel kunt terugbetalen, voorkom je financiële problemen in de toekomst. Het is verstandig om niet alleen naar de aankoopprijs van het huis te kijken, maar ook rekening te houden met bijkomende kosten zoals notariskosten, registratierechten en eventuele renovaties. Door realistisch te zijn over je budget, kun je een lening afsluiten die past bij jouw financiële situatie en kun je met vertrouwen op zoek gaan naar jouw ideale woning.

Vergelijk verschillende leningaanbieders

Het is verstandig om verschillende leningaanbieders te vergelijken wanneer u een lening voor het kopen van een huis overweegt. Door de rentetarieven, voorwaarden en kosten van verschillende aanbieders te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op uw lening. Het loont de moeite om grondig onderzoek te doen en offertes aan te vragen bij meerdere instellingen voordat u een definitieve keuze maakt. Het vergelijken van leningaanbieders kan u helpen om de beste deal te vinden die past bij uw financiële situatie en behoeften bij het kopen van een huis.

Let op de rentevoeten en looptijd van de lening

Bij het berekenen van een lening voor het kopen van een huis is het van essentieel belang om goed op de rentevoeten en de looptijd van de lening te letten. De rentevoet bepaalt namelijk hoeveel u uiteindelijk zult moeten terugbetalen bovenop het geleende bedrag, terwijl de looptijd aangeeft binnen welke termijn u de lening volledig moet aflossen. Het is verstandig om zorgvuldig te overwegen welke combinatie van rentevoet en looptijd het beste past bij uw financiële situatie en uw toekomstplannen bij het kopen van een huis.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten

Bij het berekenen van een lening voor het kopen van een huis is het essentieel om rekening te houden met bijkomende kosten, zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van de aankoop van een huis en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om deze bijkomende kosten in uw berekeningen op te nemen, zodat u een realistisch beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis.

Informeer je over mogelijke premies of subsidies voor een hypothecaire lening

Het is verstandig om je te informeren over mogelijke premies of subsidies die beschikbaar zijn voor een hypothecaire lening bij het kopen van een huis. Sommige overheden bieden financiële ondersteuning aan kopers, zoals premies voor energiezuinige woningen of belastingvoordelen. Door op de hoogte te zijn van deze mogelijkheden, kun je wellicht profiteren van extra financiële voordelen en je totale kosten verlagen bij het afsluiten van een lening voor je nieuwe huis.

Laat je goed adviseren door een specialist in hypothecaire leningen

Het is verstandig om je goed te laten adviseren door een specialist in hypothecaire leningen bij het berekenen van een lening voor het kopen van een huis. Een expert op dit gebied kan je helpen om inzicht te krijgen in de verschillende leningsopties, de voorwaarden en de mogelijke valkuilen die je moet vermijden. Door advies in te winnen bij een professional kun je ervoor zorgen dat je een weloverwogen beslissing neemt en dat je financiële toekomst veiliggesteld is bij het aangaan van een hypotheek voor jouw nieuwe woning.

Zorg ervoor dat je alle documenten en voorwaarden grondig begrijpt voordat je een lening afsluit

Het is van cruciaal belang om alle documenten en voorwaarden grondig te begrijpen voordat u een lening afsluit voor het kopen van een huis. Door de tijd te nemen om de details zorgvuldig door te nemen, kunt u ervoor zorgen dat u volledig op de hoogte bent van de verplichtingen en kosten die gepaard gaan met de lening. Het begrijpen van alle aspecten van de lening helpt u om weloverwogen beslissingen te nemen en eventuele verrassingen in de toekomst te voorkomen.

aftrek hypothecaire lening

Maximaliseer uw belastingvoordeel: Aftrek van de hypothecaire lening in België

Artikel: Aftrek Hypothecaire Lening

Aftrek Hypothecaire Lening: Wat U Moet Weten

De aftrek van de hypothecaire lening is een belangrijk fiscaal voordeel dat veel mensen in België ten goede komt. Het stelt huiseigenaars in staat om een deel van de kosten van hun hypothecaire lening af te trekken van hun belastbaar inkomen, wat kan leiden tot aanzienlijke besparingen op de belastingen.

Om in aanmerking te komen voor de aftrek van de hypothecaire lening, moet u aan bepaalde voorwaarden voldoen. Zo moet het gaan om een lening die is afgesloten voor de aankoop, bouw of verbouwing van een eigen woning die als hoofdverblijfplaats wordt gebruikt. Daarnaast moet de lening zijn afgesloten bij een erkende kredietverstrekker en moet u voldoen aan bepaalde terugbetalingsvoorwaarden.

Het bedrag dat u kunt aftrekken van uw belastbaar inkomen hangt af van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en het feit of u al dan niet kinderen heeft. Over het algemeen geldt dat hoe hoger uw geleend bedrag is, hoe groter uw fiscaal voordeel zal zijn.

Het is belangrijk om op te merken dat de regels met betrekking tot de aftrek van hypothecaire leningen regelmatig kunnen veranderen, dus het is verstandig om advies in te winnen bij een fiscaal expert of uw bank voordat u belangrijke beslissingen neemt met betrekking tot uw hypotheek.

Kortom, de aftrek van de hypothecaire lening kan een aanzienlijk financieel voordeel opleveren voor huiseigenaars in België. Door op de hoogte te blijven van de regels en voorwaarden met betrekking tot deze aftrekpost, kunt u ervoor zorgen dat u optimaal profiteert van dit fiscale voordeel.


Veelgestelde Vragen over de Fiscale Aftrekbaarheid van Hypothecaire Leningen in België

  1. Hoeveel belastingvermindering hypothecaire lening?
  2. Hoeveel inbrengen hypothecaire lening?
  3. Hoeveel kan ik inbrengen van mijn lening?
  4. Is een hypothecaire lening fiscaal aftrekbaar?
  5. Welke lening is nog fiscaal aftrekbaar?
  6. Hoeveel trek ik terug van de belastingen hypothecaire lening?
  7. Welk bedrag invullen bij 3334?
  8. Waar moet ik mijn hypothecaire lening invullen op belastingbrief?
  9. Is hypotheekrente aftrekbaar in Belgium?
  10. Wat invullen bij code 3334?

Hoeveel belastingvermindering hypothecaire lening?

Veel mensen vragen zich af hoeveel belastingvermindering ze kunnen krijgen voor hun hypothecaire lening. De belastingvermindering voor de hypothecaire lening wordt berekend op basis van verschillende factoren, waaronder het geleende bedrag, de looptijd van de lening en het aantal kinderen ten laste. Over het algemeen geldt dat hoe hoger het geleende bedrag is en hoe langer de looptijd van de lening, hoe groter de belastingvermindering zal zijn. Het is echter belangrijk om te onthouden dat de regels met betrekking tot belastingvermindering regelmatig kunnen veranderen, dus het is verstandig om advies in te winnen bij een fiscaal expert om een nauwkeurige schatting te krijgen van uw potentiële belastingvoordeel voor uw hypothecaire lening.

Hoeveel inbrengen hypothecaire lening?

Een veelgestelde vraag met betrekking tot de aftrek van de hypothecaire lening is: “Hoeveel inbrengen bij een hypothecaire lening?” Bij het afsluiten van een hypothecaire lening is het gebruikelijk dat de kredietverstrekker een bepaald percentage van het geleende bedrag als eigen inbreng vereist. Deze eigen inbreng kan variëren en hangt af van verschillende factoren, zoals het type lening, de waarde van het pand en uw financiële situatie. Het is belangrijk om te weten dat een hogere eigen inbreng doorgaans gunstig kan zijn, omdat dit kan leiden tot betere voorwaarden en lagere kosten voor de lening. Het exacte bedrag dat u moet inbrengen bij een hypothecaire lening wordt bepaald door de kredietverstrekker en kan verschillen per situatie. Het is daarom verstandig om advies in te winnen bij een financieel expert of uw bank om meer duidelijkheid te krijgen over de vereiste eigen inbreng voor uw specifieke lening.

Hoeveel kan ik inbrengen van mijn lening?

Wanneer mensen zich afvragen “Hoeveel kan ik inbrengen van mijn lening?” in verband met de aftrek van de hypothecaire lening, is het belangrijk om te begrijpen dat het bedrag dat u kunt inbrengen afhankelijk is van verschillende factoren. Het geleende bedrag, de looptijd van de lening, uw persoonlijke situatie en eventuele wijzigingen in de fiscale wetgeving kunnen allemaal van invloed zijn op het bedrag dat u kunt aftrekken van uw belastbaar inkomen. Het is verstandig om nauwkeurig advies in te winnen bij een belastingdeskundige of financieel adviseur om een duidelijk beeld te krijgen van hoeveel u kunt inbrengen en om ervoor te zorgen dat u optimaal profiteert van dit fiscale voordeel.

Is een hypothecaire lening fiscaal aftrekbaar?

Ja, een hypothecaire lening is fiscaal aftrekbaar in België. Huiseigenaars die een hypothecaire lening hebben afgesloten voor de aankoop, bouw of verbouwing van hun eigen woning die dient als hoofdverblijfplaats, komen in aanmerking voor belastingvoordelen door de betaalde interesten en kapitaalaflossingen af te trekken van hun belastbaar inkomen. Het fiscaal voordeel kan aanzienlijk zijn en kan helpen om de totale belastingdruk te verlagen voor mensen die een hypotheeklening hebben lopen. Het is echter belangrijk om op de hoogte te blijven van de geldende regels en voorwaarden met betrekking tot de aftrek van hypothecaire leningen, aangezien deze kunnen veranderen en variëren afhankelijk van individuele omstandigheden. Het raadplegen van een fiscaal expert of financieel adviseur kan helpen om het maximale voordeel uit deze regeling te halen.

Welke lening is nog fiscaal aftrekbaar?

Een veelgestelde vraag met betrekking tot de aftrek van hypothecaire leningen is: welke lening is nog fiscaal aftrekbaar? In België zijn enkel leningen die zijn aangegaan voor de aankoop, bouw of verbouwing van een eigen woning die dient als hoofdverblijfplaats fiscaal aftrekbaar. Dit betekent dat leningen voor bijvoorbeeld een tweede verblijf of een investeringspand niet in aanmerking komen voor de fiscale aftrek. Het is dus belangrijk om te weten dat niet alle leningen automatisch in aanmerking komen voor belastingvoordelen en dat het type lening een cruciale rol speelt bij het bepalen van de fiscale aftrekbaarheid ervan.

Hoeveel trek ik terug van de belastingen hypothecaire lening?

Veel mensen vragen zich af hoeveel ze kunnen terugtrekken van de belastingen voor hun hypothecaire lening. Het bedrag dat u kunt aftrekken van de belastingen hangt af van verschillende factoren, zoals het geleende bedrag, de looptijd van de lening en uw persoonlijke situatie. Over het algemeen geldt dat hoe hoger het geleende bedrag is en hoe langer de looptijd van de lening, hoe groter het fiscale voordeel zal zijn. Het is echter belangrijk om te onthouden dat de regels met betrekking tot de aftrek van hypothecaire leningen kunnen variëren en regelmatig worden bijgewerkt, dus het is verstandig om professioneel advies in te winnen om een nauwkeurige schatting te krijgen van het bedrag dat u kunt terugtrekken van uw belastingen voor uw hypothecaire lening.

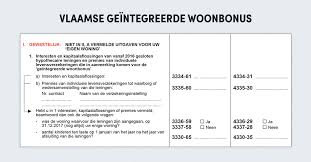
Welk bedrag invullen bij 3334?

Bij de veelgestelde vraag over de aftrek van de hypothecaire lening en welk bedrag in te vullen bij code 3334, is het belangrijk om te weten dat code 3334 op het belastingformulier verwijst naar het totale bedrag aan betaalde intresten en kapitaalaflossingen voor uw hypothecaire lening gedurende het belastingjaar. Dit bedrag is essentieel voor de berekening van uw fiscale aftrekpost en kan aanzienlijke invloed hebben op uw belastingaangifte. Het is daarom raadzaam om nauwkeurig alle relevante documentatie en informatie met betrekking tot uw hypothecaire lening te verzamelen om ervoor te zorgen dat u het juiste bedrag invult bij code 3334 en optimaal gebruik maakt van de fiscale voordelen die verbonden zijn aan uw lening.

Waar moet ik mijn hypothecaire lening invullen op belastingbrief?

Wanneer u uw belastingaangifte invult en de aftrek van uw hypothecaire lening wilt claimen, moet u dit doen in het gedeelte van de aangifte dat betrekking heeft op de eigen woning. Dit is meestal te vinden onder de rubriek “Vak IX – Woning”. Binnen dit gedeelte vindt u specifieke velden waar u de relevante informatie met betrekking tot uw hypothecaire lening kunt invullen, zoals het geleende bedrag, de looptijd van de lening en de betaalde interesten. Het is belangrijk om deze gegevens nauwkeurig in te vullen om ervoor te zorgen dat u het maximale fiscale voordeel kunt behalen uit uw hypothecaire lening. Als u twijfelt over waar u deze informatie precies moet invullen op uw belastingbrief, is het raadzaam om contact op te nemen met een belastingadviseur of de belastingdienst voor begeleiding en advies.

Is hypotheekrente aftrekbaar in Belgium?

Ja, hypotheekrente is aftrekbaar in België. De aftrek van de hypotheekrente is een belangrijk fiscaal voordeel voor huiseigenaars die een hypothecaire lening hebben afgesloten voor de aankoop, bouw of verbouwing van hun eigen woning die dient als hoofdverblijfplaats. Door de betaalde hypotheekrente af te trekken van hun belastbaar inkomen, kunnen huiseigenaars aanzienlijke besparingen realiseren op hun belastingen. Het is echter belangrijk om op de hoogte te blijven van de specifieke regels en voorwaarden met betrekking tot de aftrek van hypotheekrente, aangezien deze kunnen variëren en regelmatig worden bijgewerkt door de Belgische belastingdienst. Het raadplegen van een fiscaal expert of uw bank kan u helpen om volledig te profiteren van dit fiscale voordeel en eventuele wijzigingen in de regelgeving te begrijpen.

Wat invullen bij code 3334?

Bij code 3334 op uw belastingaangifte moet u het bedrag invullen dat u heeft betaald aan kapitaalaflossingen voor uw hypothecaire lening in het afgelopen jaar. Dit bedrag kan worden gebruikt om in aanmerking te komen voor de aftrek van de hypothecaire lening, waardoor u mogelijk belastingvoordelen kunt genieten. Het is belangrijk om nauwkeurig en correct het bedrag van de kapitaalaflossingen in te vullen bij code 3334, zodat u kunt profiteren van dit fiscale voordeel en eventuele problemen met de belastingdienst kunt voorkomen.

woning lening berekenen

Alles wat u moet weten over het berekenen van een woninglening

Artikel: Woninglening Berekenen

Alles wat u moet weten over het berekenen van een woninglening

Een woning kopen is een grote stap en vaak is daarvoor een lening nodig. Het berekenen van een woninglening is een essentiële stap in het proces van het kopen van een huis. Hier zijn enkele belangrijke punten om in gedachten te houden bij het berekenen van uw woninglening:

Leencapaciteit bepalen

Voordat u begint met het berekenen van uw woninglening, is het belangrijk om uw financiële situatie te evalueren en uw leencapaciteit te bepalen. Dit omvat factoren zoals uw inkomen, lopende schulden, uitgaven en spaargeld.

Rentevoet en looptijd

De rentevoet en de looptijd van de lening hebben een directe invloed op de totale kosten van uw lening. Het is belangrijk om verschillende scenario’s te berekenen met verschillende rentevoeten en looptijden om te zien welke optie het meest gunstig is voor u.

Maandelijkse aflossingen

Het berekenen van uw maandelijkse aflossingen is cruciaal om te bepalen of u zich de lening kunt veroorloven. Zorg ervoor dat u rekening houdt met andere kosten zoals verzekeringen, belastingen en onderhoudskosten bij het bepalen van uw budget.

Gebruik online tools

Gelukkig zijn er tal van online tools beschikbaar waarmee u eenvoudig uw woninglening kunt berekenen. Deze tools kunnen u helpen bij het maken van geïnformeerde beslissingen over uw leningsmogelijkheden.

Kortom, het berekenen van een woninglening vereist zorgvuldige planning en analyse. Door alle aspecten grondig te evalueren en gebruik te maken van beschikbare tools, kunt u ervoor zorgen dat u een lening afsluit die past bij uw financiële situatie en toekomstplannen.


Veelgestelde Vragen over het Berekenen van een Woninglening in België

  1. Hoe bereken ik mijn maximale leencapaciteit voor een woninglening?
  2. Welke factoren beïnvloeden de rentevoet van mijn woninglening?
  3. Wat is de invloed van de looptijd op mijn maandelijkse aflossingen?
  4. Hoe kan ik mijn maandelijkse aflossingen berekenen?
  5. Zijn er online tools beschikbaar om een woninglening te berekenen?
  6. Welke bijkomende kosten moet ik in overweging nemen bij het afsluiten van een woninglening?
  7. Hoeveel eigen inbreng heb ik nodig voor het verkrijgen van een woninglening?

Hoe bereken ik mijn maximale leencapaciteit voor een woninglening?

Om uw maximale leencapaciteit voor een woninglening te berekenen, moet u rekening houden met verschillende factoren, zoals uw bruto-inkomen, lopende schulden, maandelijkse uitgaven en eventueel beschikbaar spaargeld. Een veelgebruikte vuistregel is dat uw totale maandelijkse aflossingen niet meer dan een derde van uw inkomen mogen bedragen. Door deze gegevens zorgvuldig te evalueren en rekening te houden met eventuele andere financiële verplichtingen, kunt u een realistisch beeld krijgen van wat u zich kunt veroorloven bij het afsluiten van een woninglening. Het is ook verstandig om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en toekomstplannen.

Welke factoren beïnvloeden de rentevoet van mijn woninglening?

Er zijn verschillende factoren die de rentevoet van uw woninglening kunnen beïnvloeden. Een van de belangrijkste factoren is de algemene rentestand op de markt. Als de marktrente laag is, is de kans groot dat u een gunstigere rentevoet krijgt voor uw lening. Daarnaast speelt ook uw kredietgeschiedenis een rol; hoe beter uw kredietwaardigheid, hoe lager het risico voor de geldverstrekker en dus mogelijk een lagere rentevoet voor u. Verder kunnen ook zaken zoals de looptijd van de lening, het type lening en eventuele onderpanden die u kunt bieden invloed hebben op de rentevoet van uw woninglening. Het is daarom belangrijk om al deze factoren in overweging te nemen bij het berekenen en afsluiten van uw lening.

Wat is de invloed van de looptijd op mijn maandelijkse aflossingen?

De looptijd van een woninglening heeft een aanzienlijke invloed op uw maandelijkse aflossingen. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager de maandelijkse aflossingen zullen zijn. Dit komt doordat het geleende bedrag over een langere periode wordt uitgespreid, waardoor de maandelijkse lasten verminderen. Echter, het nadeel van een langere looptijd is dat u uiteindelijk meer interesten betaalt, wat de totale kost van de lening kan verhogen. Het is daarom belangrijk om een balans te vinden tussen lagere maandelijkse aflossingen en het minimaliseren van de totale kosten over de hele looptijd van de lening.

Hoe kan ik mijn maandelijkse aflossingen berekenen?

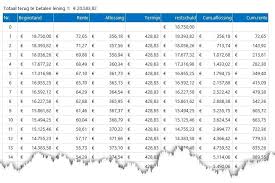
Om uw maandelijkse aflossingen voor een woninglening te berekenen, moet u rekening houden met verschillende factoren, zoals de leningbedrag, de rentevoet en de looptijd van de lening. Een veelgebruikte formule om de maandelijkse aflossingen te berekenen, is door gebruik te maken van een annuïteitenlening. Met deze formule wordt het totale leenbedrag verdeeld over gelijke maandelijkse aflossingen die zowel rente als kapitaal omvatten. Door deze berekening uit te voeren, kunt u een duidelijk beeld krijgen van hoeveel u elke maand moet betalen om uw lening af te lossen binnen de vastgestelde looptijd. Het is raadzaam om gebruik te maken van online tools of advies in te winnen bij financiële experts om uw maandelijkse aflossingen nauwkeurig te berekenen en uw financiën effectief te beheren.

Zijn er online tools beschikbaar om een woninglening te berekenen?

Ja, er zijn verschillende online tools beschikbaar waarmee u gemakkelijk een woninglening kunt berekenen. Deze tools bieden vaak een gebruiksvriendelijke interface waar u eenvoudig uw financiële gegevens kunt invoeren, zoals het leenbedrag, de rentevoet en de looptijd van de lening. Vervolgens berekenen ze automatisch uw maandelijkse aflossingen, totale interestkosten en andere relevante informatie. Het gebruik van deze online tools kan u helpen bij het verkrijgen van inzicht in uw leningsmogelijkheden en het nemen van weloverwogen beslissingen bij het kopen van een huis. Het is raadzaam om meerdere tools te gebruiken en verschillende scenario’s te berekenen om een goed beeld te krijgen van wat voor u het meest geschikt is.

Welke bijkomende kosten moet ik in overweging nemen bij het afsluiten van een woninglening?

Bij het afsluiten van een woninglening zijn er verschillende bijkomende kosten die u in overweging moet nemen. Naast de maandelijkse aflossingen en de rentevoet, zijn er ook andere kosten die kunnen oplopen, zoals notariskosten, registratierechten, dossierkosten, schattingskosten en eventuele kosten voor een schuldsaldoverzekering. Het is belangrijk om deze bijkomende kosten mee te nemen in uw berekeningen bij het afsluiten van een woninglening, zodat u een realistisch beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis.

Hoeveel eigen inbreng heb ik nodig voor het verkrijgen van een woninglening?

Een veelgestelde vraag bij het berekenen van een woninglening is: “Hoeveel eigen inbreng heb ik nodig voor het verkrijgen van een woninglening?” Het hebben van eigen inbreng bij het aanvragen van een woninglening kan gunstig zijn, omdat het uw kredietwaardigheid kan versterken en de leningsvoorwaarden gunstiger kan maken. Over het algemeen wordt aangeraden om minimaal 20% van de aankoopprijs als eigen inbreng te hebben, maar dit kan variëren afhankelijk van de geldverstrekker en uw financiële situatie. Het is belangrijk om met uw financieel adviseur te overleggen om te bepalen hoeveel eigen inbreng u nodig heeft en welke opties het beste bij uw specifieke situatie passen.