Tag, rente

Alles over de rente op leningen bij ING: Wat u moet weten

Rente lening ING

Alles wat u moet weten over de rente op leningen bij ING

Als u overweegt om een lening af te sluiten bij ING, is het belangrijk om goed op de hoogte te zijn van de rente die u zult moeten betalen. De rente op een lening bepaalt immers mede hoeveel geld u in totaal terug zult moeten betalen aan de bank.

Bij ING wordt de rente op leningen doorgaans bepaald op basis van verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en uw persoonlijke financiële situatie. Het is gebruikelijk dat hoe hoger het risico voor de bank is, hoe hoger de rente zal zijn die aan u wordt aangeboden.

Het is daarom verstandig om goed te vergelijken tussen verschillende leningsopties en rentetarieven voordat u een definitieve beslissing neemt. Bij ING kunt u vaak online simulaties uitvoeren om een idee te krijgen van de mogelijke maandelijkse aflossingen en totale kosten van uw lening.

Houd er rekening mee dat de rentetarieven op leningen bij ING kunnen variëren en afhankelijk zijn van marktomstandigheden en interne beleidsbeslissingen van de bank. Het is daarom raadzaam om regelmatig contact op te nemen met uw bankadviseur of de website van ING te raadplegen voor actuele informatie over rentetarieven en leningsvoorwaarden.

Door goed geïnformeerd te zijn over de rente op leningen bij ING kunt u weloverwogen beslissingen nemen die passen bij uw financiële behoeften en doelen. Neem dus de tijd om alle details grondig door te nemen voordat u zich verbindt tot een leningsovereenkomst.


9 Voordelen van ING Leningen: Flexibele Opties en Competitieve Rentetarieven

  1. Competitieve rentetarieven voor leningen bij ING
  2. Flexibele leenopties afgestemd op uw behoeften
  3. Mogelijkheid tot online simulaties voor inzicht in maandelijkse aflossingen
  4. Professioneel advies en begeleiding van ING-bankadviseurs
  5. Duidelijke communicatie over rentetarieven en leningsvoorwaarden
  6. Snelle en efficiënte afhandeling van uw leningsaanvraag bij ING
  7. Betrouwbare en gerenommeerde bank met een solide reputatie
  8. Mogelijkheid tot extra financiële voordelen of kortingen voor bestaande klanten van ING
  9. Toegang tot uitgebreide informatiebronnen en tools om u te helpen weloverwogen beslissingen te nemen


Zeven Nadelen van Leningen bij ING: Wat U Moet Weten Over Rente en Voorwaarden

  1. De rentetarieven op leningen bij ING kunnen hoger zijn dan bij andere financiële instellingen.
  2. Bij veranderende marktomstandigheden kunnen de rentetarieven op leningen bij ING fluctueren.
  3. ING kan extra kosten en vergoedingen in rekening brengen bovenop de rente op leningen.
  4. Het afsluiten van een lening bij ING kan leiden tot langdurige financiële verplichtingen.
  5. Bij betalingsachterstanden kunnen er boetes en verhoogde rentetarieven van toepassing zijn.
  6. De voorwaarden en beperkingen verbonden aan leningen bij ING kunnen complex zijn voor sommige klanten.
  7. Het is mogelijk dat niet alle soorten leningen of financieringsbehoeften volledig worden gedekt door ING.

Competitieve rentetarieven voor leningen bij ING

Een van de voordelen van leningen bij ING is de aanbieding van competitieve rentetarieven. ING streeft ernaar om aantrekkelijke en concurrerende rentevoeten aan te bieden aan klanten die een lening willen afsluiten. Door deze competitieve tarieven kunnen klanten profiteren van gunstige voorwaarden en mogelijk lagere kosten gedurende de looptijd van hun lening. Dit aspect maakt ING een aantrekkelijke keuze voor mensen die op zoek zijn naar financiële producten met aantrekkelijke rentevoorwaarden.

Flexibele leenopties afgestemd op uw behoeften

ING biedt flexibele leenopties die zijn afgestemd op uw specifieke behoeften. Of u nu op zoek bent naar een lening voor een grote aankoop, een verbouwing of het consolideren van schulden, bij ING kunt u rekenen op maatwerkoplossingen die passen bij uw financiële situatie. Met verschillende leenvormen en aanpasbare voorwaarden streeft ING ernaar om u de mogelijkheid te bieden om een lening af te sluiten die perfect aansluit bij uw behoeften en budget.

Mogelijkheid tot online simulaties voor inzicht in maandelijkse aflossingen

Een groot voordeel van het lenen bij ING is de mogelijkheid om online simulaties uit te voeren, waardoor u inzicht kunt krijgen in de verwachte maandelijkse aflossingen. Door gebruik te maken van deze handige tool, kunt u beter plannen en anticiperen op uw financiële verplichtingen, waardoor u meer controle krijgt over uw lening en budget. Het biedt transparantie en helpt u om een weloverwogen beslissing te nemen over uw lening bij ING.

Professioneel advies en begeleiding van ING-bankadviseurs

Een belangrijk voordeel van het afsluiten van een lening bij ING is de professionele advies en begeleiding die wordt geboden door de bankadviseurs. ING-bankadviseurs zijn goed opgeleid en deskundig in het adviseren over leningen, waardoor zij u kunnen helpen bij het kiezen van de juiste lening die aansluit bij uw financiële situatie en behoeften. Door hun expertise en persoonlijke begeleiding kunnen ING-bankadviseurs u ondersteunen bij elke stap van het leningsproces, waardoor u met vertrouwen en duidelijkheid kunt beslissen over uw financiële toekomst.

Duidelijke communicatie over rentetarieven en leningsvoorwaarden

Een belangrijk voordeel van lenen bij ING is de duidelijke communicatie over rentetarieven en leningsvoorwaarden. Door transparant te zijn over de kosten en voorwaarden van leningen, stelt ING klanten in staat om goed geïnformeerde beslissingen te nemen. Dit helpt om verrassingen te voorkomen en zorgt ervoor dat klanten een duidelijk beeld hebben van wat ze kunnen verwachten bij het afsluiten van een lening bij ING. Het biedt een gevoel van vertrouwen en zekerheid, wat essentieel is bij financiële beslissingen.

Snelle en efficiënte afhandeling van uw leningsaanvraag bij ING

Bij ING kunt u profiteren van een snelle en efficiënte afhandeling van uw leningsaanvraag. Dankzij hun geoptimaliseerde processen en digitale diensten kunnen klanten rekenen op een vlotte procedure bij het aanvragen van een lening. Of u nu een persoonlijke lening, hypothecaire lening of andere financieringsvorm nodig heeft, ING staat bekend om het bieden van een soepele en snelle service om ervoor te zorgen dat uw financiële behoeften snel worden vervuld.

Betrouwbare en gerenommeerde bank met een solide reputatie

ING is een betrouwbare en gerenommeerde bank met een solide reputatie op het gebied van leningen. Als u ervoor kiest om een lening af te sluiten bij ING, kunt u vertrouwen op de expertise en betrouwbaarheid van een gevestigde financiële instelling die bekend staat om haar professionele dienstverlening en klantgerichte aanpak. De solide reputatie van ING geeft u gemoedsrust dat u te maken heeft met een betrouwbare partner die transparante voorwaarden hanteert en zich inzet voor het bieden van financiële oplossingen die aansluiten bij uw behoeften en verwachtingen.

Mogelijkheid tot extra financiële voordelen of kortingen voor bestaande klanten van ING

Een belangrijk voordeel van het lenen bij ING is de mogelijkheid tot extra financiële voordelen of kortingen voor bestaande klanten. ING waardeert loyaliteit en biedt vaak speciale aanbiedingen aan klanten die al bankieren bij hen. Dit kan resulteren in gunstigere rentetarieven, lagere kosten of andere financiële voordelen die exclusief beschikbaar zijn voor bestaande klanten. Door te profiteren van deze extra’s kunnen klanten van ING hun leningervaring nog aantrekkelijker maken en mogelijk geld besparen op de totale kosten van hun lening.

Toegang tot uitgebreide informatiebronnen en tools om u te helpen weloverwogen beslissingen te nemen

Een belangrijk voordeel van het lenen bij ING is de toegang tot uitgebreide informatiebronnen en tools die u ondersteunen bij het nemen van weloverwogen beslissingen. Door gebruik te maken van deze bronnen en tools kunt u beter inzicht krijgen in de verschillende leningsopties, rentetarieven en aflossingsschema’s. Dit stelt u in staat om een lening te kiezen die aansluit bij uw financiële situatie en doelen, waardoor u met vertrouwen de juiste beslissing kunt nemen voor uw persoonlijke financiën.

De rentetarieven op leningen bij ING kunnen hoger zijn dan bij andere financiële instellingen.

Een nadeel van leningen bij ING is dat de rentetarieven soms hoger kunnen zijn dan die bij andere financiële instellingen. Dit kan betekenen dat u uiteindelijk meer betaalt voor uw lening in vergelijking met alternatieve opties op de markt. Het is daarom verstandig om zorgvuldig verschillende aanbiedingen te vergelijken en te overwegen voordat u een lening afsluit bij ING, om ervoor te zorgen dat u de meest gunstige voorwaarden en tarieven krijgt die passen bij uw financiële situatie.

Bij veranderende marktomstandigheden kunnen de rentetarieven op leningen bij ING fluctueren.

Een nadeel van leningen bij ING is dat de rentetarieven kunnen fluctueren bij veranderende marktomstandigheden. Dit betekent dat u mogelijk te maken kunt krijgen met onverwachte veranderingen in de rente die van invloed zijn op uw maandelijkse aflossingen en totale kosten van de lening. Het is belangrijk om hier rekening mee te houden en eventuele risico’s te overwegen bij het afsluiten van een lening, aangezien deze schommelingen uw financiële planning kunnen beïnvloeden.

ING kan extra kosten en vergoedingen in rekening brengen bovenop de rente op leningen.

Een nadeel van leningen bij ING is dat de bank extra kosten en vergoedingen in rekening kan brengen bovenop de rente. Deze extra kosten kunnen variëren en kunnen van invloed zijn op de totale kosten van uw lening. Het is daarom belangrijk om goed op de hoogte te zijn van alle mogelijke bijkomende kosten die ING in rekening kan brengen, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een lening bij deze bank.

Het afsluiten van een lening bij ING kan leiden tot langdurige financiële verplichtingen.

Het afsluiten van een lening bij ING kan leiden tot langdurige financiële verplichtingen. Het is belangrijk om te beseffen dat het aangaan van een lening een serieuze verbintenis is, waarbij u gedurende een bepaalde periode maandelijkse aflossingen moet doen. Deze langdurige financiële verplichtingen kunnen invloed hebben op uw budget en financiële flexibiliteit op de lange termijn. Het is daarom essentieel om zorgvuldig te overwegen of u in staat zult zijn om de lening terug te betalen voordat u zich verbindt tot het leningscontract bij ING.

Bij betalingsachterstanden kunnen er boetes en verhoogde rentetarieven van toepassing zijn.

Bij betalingsachterstanden op leningen bij ING kunnen klanten te maken krijgen met boetes en verhoogde rentetarieven. Het niet tijdig voldoen aan de aflossingen kan leiden tot extra kosten en financiële lasten, waardoor de totale terug te betalen bedragen aanzienlijk kunnen toenemen. Het is daarom van essentieel belang om altijd op tijd en volgens de overeengekomen voorwaarden te betalen om ongewenste financiële consequenties te voorkomen. Het is raadzaam om goed op de hoogte te zijn van de mogelijke boetes en renteverhogingen die van toepassing kunnen zijn bij betalingsproblemen om financiële problemen te vermijden.

De voorwaarden en beperkingen verbonden aan leningen bij ING kunnen complex zijn voor sommige klanten.

De voorwaarden en beperkingen verbonden aan leningen bij ING kunnen complex zijn voor sommige klanten. Het is belangrijk om te erkennen dat de diverse regels en bepalingen die van toepassing zijn op leningen bij ING niet altijd gemakkelijk te begrijpen zijn voor alle klanten. Dit kan leiden tot verwarring of onzekerheid over de exacte kosten, verplichtingen en risico’s die gepaard gaan met het aangaan van een lening bij deze bank. Het is daarom essentieel dat klanten zich grondig informeren en indien nodig professioneel advies inwinnen om volledig op de hoogte te zijn van alle voorwaarden voordat ze een lening afsluiten bij ING.

Het is mogelijk dat niet alle soorten leningen of financieringsbehoeften volledig worden gedekt door ING.

Het is belangrijk om op te merken dat niet alle soorten leningen of financieringsbehoeften volledig worden gedekt door ING. Het kan voorkomen dat bepaalde specifieke leningstypen of financiële behoeften niet binnen het aanbod van ING vallen. In dergelijke gevallen is het verstandig om alternatieve financiële instellingen te overwegen die mogelijk beter aansluiten bij de specifieke eisen en wensen die u heeft voor uw lening. Het is altijd aan te raden om grondig onderzoek te doen en verschillende opties te vergelijken voordat u een definitieve beslissing neemt over uw leningsbehoeften.
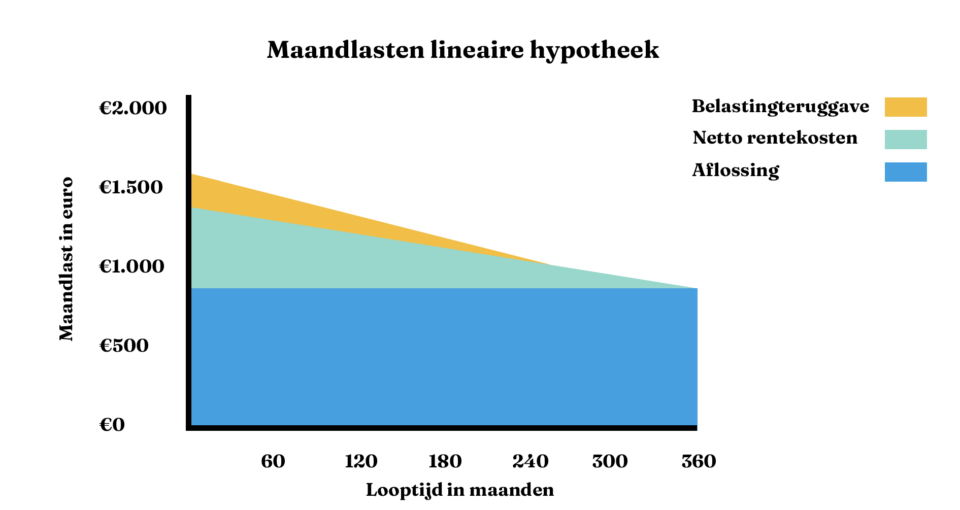
berekening lening met rente en aflossing

Berekening van lening met rente en aflossing: Een essentieel inzicht in uw financiële verplichtingen

Berekening lening met rente en aflossing

Berekening lening met rente en aflossing

Als u een lening afsluit, is het belangrijk om te begrijpen hoe de totale kosten van de lening worden berekend. Een lening bestaat uit twee hoofdcomponenten: rente en aflossing. De rente is het bedrag dat u betaalt aan de geldverstrekker voor het lenen van het geld, terwijl de aflossing het bedrag is dat u terugbetaalt om de lening af te lossen.

De totale kosten van een lening kunnen worden berekend met behulp van een formule die rekening houdt met zowel de rente als de aflossing. Deze formule wordt vaak gebruikt door banken en financiële instellingen om klanten inzicht te geven in hoeveel ze in totaal zullen betalen voor hun lening.

De exacte berekening van een lening kan variëren, afhankelijk van factoren zoals de hoogte van het geleende bedrag, de looptijd van de lening en het rentepercentage dat wordt gehanteerd. Het is belangrijk om deze factoren zorgvuldig te overwegen bij het afsluiten van een lening, zodat u een goed beeld heeft van wat de lening uiteindelijk zal kosten.

Door vooraf een gedetailleerde berekening te maken van uw lening met rente en aflossing, kunt u beter begrijpen hoeveel geld u maandelijks moet betalen en hoe lang het zal duren voordat u de lening volledig hebt terugbetaald. Dit kan u helpen bij het nemen van weloverwogen financiële beslissingen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van uw lening.


Voordelen van het Berekenen van Leningen: Inzicht, Vergelijking en Financiële Planning

  1. Geeft inzicht in totale kosten van de lening
  2. Helpt bij het begrijpen van rente en aflossing
  3. Maakt het mogelijk om verschillende leningsopties te vergelijken
  4. Kan helpen bij het plannen van budget en financiële doelen
  5. Voorkomt verrassingen door vooraf duidelijkheid te bieden over maandelijkse betalingen
  6. Biedt transparantie over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald
  7. Stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening


Zes Nadelen van Leningberekeningen met Rente en Aflossing in België

  1. De totale kosten van de lening kunnen hoger uitvallen dan verwacht door onvoorziene kosten en renteschommelingen.
  2. Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis.
  3. Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn.
  4. Leningen met lange looptijden resulteren in hogere totale kosten door accumulatie van rente over een langere periode.
  5. Te late of gemiste betalingen kunnen leiden tot extra boetes en verhoging van de uiteindelijke kostprijs van de lening.
  6. Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces bemoeilijken en extra stress veroorzaken.

Geeft inzicht in totale kosten van de lening

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het inzicht geeft in de totale kosten van de lening. Door deze berekening te maken, krijgt u een duidelijk beeld van hoeveel de lening uiteindelijk zal kosten, inclusief zowel de rente als de aflossing. Dit helpt u om realistische financiële verwachtingen te creëren en u voor te bereiden op de totale financiële verplichtingen die gepaard gaan met het lenen van geld. Het geeft u ook de mogelijkheid om verschillende leningsscenario’s te vergelijken en te bepalen welke optie het meest gunstig is op basis van uw financiële situatie.

Helpt bij het begrijpen van rente en aflossing

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het helpt bij het begrijpen van hoe de rente en aflossing worden toegepast en hoe deze de totale kosten van de lening beïnvloeden. Door inzicht te krijgen in hoeveel geld er maandelijks wordt besteed aan rente en aflossing, kunnen leners beter begrijpen hoeveel ze uiteindelijk zullen betalen voor hun lening en hoe lang het zal duren voordat deze is afbetaald. Dit helpt bij het plannen van financiën op lange termijn en stelt leners in staat om weloverwogen beslissingen te nemen over hun leningen.

Maakt het mogelijk om verschillende leningsopties te vergelijken

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het u in staat stelt om verschillende leningsopties met elkaar te vergelijken. Door de totale kosten van verschillende leningen te berekenen, inclusief zowel rente als aflossing, krijgt u een duidelijk beeld van welke leningsoptie het meest voordelig is op de lange termijn. Op deze manier kunt u weloverwogen beslissingen nemen en kiezen voor de lening die het beste aansluit bij uw financiële behoeften en mogelijkheden. Het vergelijken van leningsopties op basis van berekende gegevens kan u helpen om de meest gunstige financiële keuze te maken en eventuele verrassingen of onverwachte kosten te voorkomen.

Kan helpen bij het plannen van budget en financiële doelen

Het maken van een gedetailleerde berekening van een lening met rente en aflossing kan aanzienlijk helpen bij het plannen van budget en financiële doelen. Door te begrijpen hoeveel u maandelijks moet betalen en hoe lang het zal duren om de lening terug te betalen, kunt u uw financiën effectief beheren en realistische doelen stellen. Deze planning stelt u in staat om uw budget nauwkeurig af te stemmen op de terugbetalingsvereisten van de lening, waardoor u beter in staat bent om financiële stabiliteit te behouden en uw toekomstige doelen te bereiken.

Voorkomt verrassingen door vooraf duidelijkheid te bieden over maandelijkse betalingen

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het verrassingen kan voorkomen door vooraf duidelijkheid te bieden over de maandelijkse betalingen. Door een gedetailleerde berekening te maken, krijgt u een helder inzicht in hoeveel geld u elke maand moet betalen gedurende de looptijd van de lening. Dit helpt om financiële verrassingen te voorkomen en stelt u in staat om uw budget beter te beheren, wetende wat u kunt verwachten en hoe u zich kunt voorbereiden op de terugbetaling van de lening.

Biedt transparantie over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald

Een belangrijk voordeel van het berekenen van een lening met rente en aflossing is dat het transparantie biedt over de looptijd van de lening en wanneer deze volledig zal zijn terugbetaald. Door deze berekening te maken, krijgt u een duidelijk inzicht in hoe lang het duurt voordat u de lening volledig hebt afbetaald. Dit helpt bij het plannen van uw financiën op lange termijn en stelt u in staat om realistische doelen te stellen voor het aflossen van uw lening. Het geeft gemoedsrust en zekerheid, omdat u precies weet wanneer u schuldenvrij zult zijn.

Stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening

Het maken van een gedetailleerde berekening van een lening met rente en aflossing stelt u in staat om weloverwogen beslissingen te nemen bij het afsluiten van een lening. Door vooraf de totale kosten te begrijpen en te analyseren, krijgt u een duidelijk beeld van hoeveel u maandelijks moet betalen en hoe lang het duurt voordat u de lening volledig hebt terugbetaald. Deze inzichten helpen u om de financiële verplichtingen realistisch in te schatten en eventuele risico’s beter te beoordelen, waardoor u met meer vertrouwen kunt beslissen of de lening geschikt is voor uw situatie.

De totale kosten van de lening kunnen hoger uitvallen dan verwacht door onvoorziene kosten en renteschommelingen.

Een belangrijk nadeel van het berekenen van een lening met rente en aflossing is dat de totale kosten van de lening hoger kunnen uitvallen dan verwacht. Dit kan gebeuren als gevolg van onvoorziene kosten die tijdens de looptijd van de lening optreden, zoals administratiekosten of boetes voor te late betalingen. Daarnaast kunnen renteschommelingen ervoor zorgen dat u meer rente betaalt dan aanvankelijk was berekend, waardoor de totale kosten van de lening aanzienlijk kunnen stijgen. Het is daarom belangrijk om rekening te houden met deze risico’s en om een realistische inschatting te maken van de totale kosten voordat u een lening afsluit.

Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis.

Het berekenen van de exacte kosten van een lening met rente en aflossing kan complex zijn voor mensen met beperkte financiële kennis. Het vereist een goed begrip van financiële concepten zoals rentepercentages, looptijden en aflossingsschema’s. Voor wie niet vertrouwd is met deze materie, kan het moeilijk zijn om nauwkeurig te voorspellen hoeveel de totale kosten van een lening zullen bedragen en hoe dit zich vertaalt naar maandelijkse betalingen. Dit gebrek aan inzicht kan leiden tot verwarring en onzekerheid bij het aangaan van leningen, waardoor het risico op financiële problemen toeneemt. Het is daarom essentieel om advies in te winnen bij financiële experts of gebruik te maken van online tools die helpen bij het berekenen en begrijpen van de kosten van leningen.

Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn.

Bij variabele rentetarieven kunnen maandelijkse betalingen fluctueren, waardoor budgettering moeilijk kan zijn. Het risico van variabele rentetarieven is dat de kosten van de lening kunnen stijgen als de rente omhoog gaat, wat kan leiden tot onverwacht hogere maandelijkse betalingen. Dit kan het voor leners moeilijk maken om hun financiën te plannen en zich aan hun budget te houden, aangezien ze rekening moeten houden met mogelijke veranderingen in hun betalingsverplichtingen.

Leningen met lange looptijden resulteren in hogere totale kosten door accumulatie van rente over een langere periode.

Leningen met lange looptijden kunnen een nadeel vormen doordat de totale kosten hoger uitvallen als gevolg van de accumulatie van rente over een langere periode. Omdat de rente zich gedurende een langere looptijd blijft opstapelen, kan dit leiden tot aanzienlijk hogere kosten voor de lener. Het is daarom belangrijk om bij het afsluiten van een lening met een lange looptijd goed na te denken over de financiële implicaties op lange termijn en te streven naar een balans tussen betaalbaarheid en totale kosten.

Te late of gemiste betalingen kunnen leiden tot extra boetes en verhoging van de uiteindelijke kostprijs van de lening.

Te late of gemiste betalingen bij de berekening van een lening met rente en aflossing kunnen leiden tot extra boetes en een verhoging van de uiteindelijke kostprijs van de lening. Het is essentieel om tijdig en regelmatig uw aflossingen te voldoen om onnodige financiële lasten te voorkomen. Het negeren van betalingsverplichtingen kan resulteren in aanzienlijke extra kosten en kan uw financiële situatie negatief beïnvloeden. Het is daarom belangrijk om verantwoordelijkheid te nemen voor uw leningsverplichtingen en ervoor te zorgen dat u op schema blijft met uw betalingen om onaangename verrassingen te voorkomen.

Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces bemoeilijken en extra stress veroorzaken.

Onverwachte veranderingen in persoonlijke financiële situaties kunnen het terugbetalingsproces van een lening met rente en aflossing bemoeilijken en extra stress veroorzaken. Wanneer bijvoorbeeld het inkomen daalt of onverwachte kosten zich voordoen, kan het moeilijk worden om de maandelijkse betalingen op tijd te voldoen. Dit kan leiden tot financiële druk en zorgen over de haalbaarheid van het terugbetalen van de lening binnen de afgesproken termijn. Het is daarom essentieel voor leners om zich bewust te zijn van deze risico’s en voorbereid te zijn op eventuele onvoorziene omstandigheden die hun financiële situatie kunnen beïnvloeden.

rentevrij lenen

Alles wat je moet weten over rentevrij lenen: een financiële optie zonder extra kosten

Artikel: Rentevrij Lenen

Rentevrij Lenen: Een Mogelijkheid om Geld te Lenen zonder Rentekosten

Steeds meer mensen zijn op zoek naar alternatieve manieren om geld te lenen zonder hoge rentekosten. Een van de opties die aan populariteit wint, is rentevrij lenen. Maar wat houdt rentevrij lenen precies in en hoe werkt het?

Wat is Rentevrij Lenen?

Rentevrij lenen is een vorm van lenen waarbij de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan aantrekkelijk zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente.

Hoe Werkt Rentevrij Lenen?

Bij rentevrij lenen wordt het geleende bedrag meestal verstrekt door vrienden of familie, of via speciale platforms die rentevrije leningen aanbieden. In sommige gevallen kan een organisatie of instelling ook rentevrije leningen verstrekken als onderdeel van een sociaal programma.

Voordelen en Overwegingen

Het voordeel van rentevrij lenen is natuurlijk dat er geen extra kosten in de vorm van rente verschuldigd zijn. Dit kan financiële druk verminderen en het gemakkelijker maken voor mensen om geld te lenen wanneer ze het nodig hebben.

Aan de andere kant is het belangrijk om ook enkele overwegingen in gedachten te houden bij rentevrij lenen. Zo kan het persoonlijke relaties onder druk zetten als er problemen ontstaan bij terugbetaling aan vrienden of familie. Ook is het belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen.

Conclusie

Rentevrij lenen kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente. Het is echter belangrijk om goed na te denken over de mogelijke gevolgen en afspraken duidelijk vast te leggen voordat u besluit om op deze manier geld te lenen.


19 Veelgestelde Vragen over Rentevrij Lenen in België

  1. Is het mogelijk om een auto te kopen met 0 procent rente?
  2. Wat moet er in een onderhandse lening staan?
  3. Wat kost 10.000 euro lenen per maand?
  4. Kan ik een renteloze lening geven?
  5. Kan ik een renteloze lening krijgen?
  6. Waar kan je geld lenen zonder rente?
  7. Hoe werkt een renteloze lening?
  8. Hoeveel staat de vaste rentevoet vandaag?
  9. Waar kan ik renteloos lenen?
  10. Kan je renteloos lenen?
  11. Is het mogelijk om een ​​lening met 0% rente te krijgen?
  12. Wie krijgt een renteloze lening?
  13. Kan je rentevrij lenen?
  14. Hoe een renteloze lening aanvragen?
  15. Is het mogelijk om een renteloze lening te krijgen?
  16. Hoe werkt renteloze lening?
  17. Is het mogelijk om een renteloze lening te geven?
  18. Is het mogelijk om renteloos geld uit te lenen?
  19. Waar kan ik lenen zonder rente?

Is het mogelijk om een auto te kopen met 0 procent rente?

Het is mogelijk om een auto te kopen met 0 procent rente, maar dit hangt meestal af van specifieke aanbiedingen van autofabrikanten of autodealers. Sommige automerken bieden tijdelijke promoties aan waarbij kopers kunnen profiteren van een financieringsaanbod met 0 procent rente. Het is belangrijk om de voorwaarden en beperkingen van dergelijke aanbiedingen zorgvuldig te controleren, aangezien er vaak specifieke eisen kunnen gelden, zoals een bepaalde minimale aanbetaling of een maximale looptijd van de lening. Het kan lonend zijn om op zoek te gaan naar deze speciale deals als u geïnteresseerd bent in het kopen van een auto zonder rentekosten.

Wat moet er in een onderhandse lening staan?

Een onderhandse lening is een leningsovereenkomst tussen twee partijen waarbij geen financiële instelling betrokken is. In een onderhandse leningsovereenkomst moeten enkele essentiële zaken duidelijk worden vastgelegd om mogelijke geschillen in de toekomst te voorkomen. Belangrijke elementen die in een onderhandse leningsovereenkomst moeten staan, zijn onder meer het geleende bedrag, de rente (indien van toepassing), de termijnen en wijze van terugbetaling, eventuele zekerheden of garanties, en de persoonlijke gegevens van zowel de lener als de verstrekker van de lening. Het is raadzaam om alle afspraken schriftelijk vast te leggen en beide partijen dienen het document te ondertekenen om wederzijdse instemming te bevestigen.

Wat kost 10.000 euro lenen per maand?

Een veelgestelde vraag over rentevrij lenen is: “Wat kost het om 10.000 euro te lenen per maand?” Bij rentevrij lenen zijn er geen rentekosten verbonden aan het geleende bedrag, dus in dit geval zou het lenen van 10.000 euro per maand geen extra kosten met zich meebrengen in de vorm van rente. Het bedrag dat maandelijks moet worden terugbetaald, hangt af van de specifieke afspraken die zijn gemaakt bij het lenen van het geld, zoals de termijn van terugbetaling en eventuele andere voorwaarden die zijn overeengekomen tussen de lener en de geldverstrekker.

Kan ik een renteloze lening geven?

Het is mogelijk om een renteloze lening te verstrekken aan iemand. Een renteloze lening houdt in dat de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan een vriendelijke geste zijn om iemand financieel te ondersteunen zonder extra kosten toe te voegen. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een schriftelijke overeenkomst op te stellen om misverstanden in de toekomst te voorkomen. Het is raadzaam om transparant te zijn over de voorwaarden en de terugbetalingsregeling, zodat beide partijen weten waar ze aan toe zijn bij het verstrekken van een renteloze lening.

Kan ik een renteloze lening krijgen?

Ja, het is mogelijk om een renteloze lening te krijgen, maar dit komt meestal voor in specifieke situaties. Renteloze leningen worden vaak verstrekt door vrienden of familieleden die bereid zijn om geld uit te lenen zonder rente te vragen. Sommige organisaties of instellingen bieden ook renteloze leningen aan als onderdeel van sociale programma’s. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen en de relatie tussen de lener en de geldschieter te beschermen.

Waar kan je geld lenen zonder rente?

Een veelgestelde vraag over rentevrij lenen is: waar kan je geld lenen zonder rente? Geld lenen zonder rente kan vaak worden gedaan via vrienden of familie die bereid zijn om een renteloze lening te verstrekken. Daarnaast zijn er ook speciale platforms en organisaties die rentevrije leningen aanbieden als onderdeel van sociale initiatieven. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat u besluit om op deze manier geld te lenen, om eventuele misverstanden of problemen in de toekomst te voorkomen.

Hoe werkt een renteloze lening?

Een renteloze lening werkt op basis van het principe dat de lener geen rente hoeft te betalen over het geleende bedrag. Dit betekent dat de lener het volledige bedrag terugbetaalt zonder extra kosten in de vorm van rente. Renteloze leningen kunnen worden verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door bepaalde organisaties als onderdeel van sociale programma’s. Het doel van een renteloze lening is om mensen in staat te stellen geld te lenen zonder de financiële last van rentekosten, waardoor het gemakkelijker kan zijn om toegang te krijgen tot financiële middelen wanneer dat nodig is.

Hoeveel staat de vaste rentevoet vandaag?

Een veelgestelde vraag over rentevrij lenen is: “Hoeveel staat de vaste rentevoet vandaag?” Bij rentevrij lenen is er echter geen sprake van een vaste rentevoet, aangezien er geen rente wordt berekend over het geleende bedrag. Rentevrij lenen biedt mensen de mogelijkheid om geld te lenen zonder dat ze zich zorgen hoeven te maken over schommelingen in de rentevoet. Het concept van rentevrij lenen is gebaseerd op solidariteit en het vermijden van extra kosten voor de lener, wat het aantrekkelijk maakt voor diegenen die op zoek zijn naar een alternatieve manier om financiële steun te krijgen.

Waar kan ik renteloos lenen?

Veel mensen vragen zich af: waar kan ik renteloos lenen? Renteloos lenen kan mogelijk worden gedaan via vrienden of familie die bereid zijn om geld uit te lenen zonder rentekosten. Daarnaast zijn er ook speciale platforms en organisaties die rentevrije leningen aanbieden als onderdeel van sociale programma’s. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken bij het overwegen van renteloos lenen, om eventuele risico’s en implicaties zorgvuldig te begrijpen.

Kan je renteloos lenen?

Ja, renteloos lenen is mogelijk in bepaalde situaties. Renteloos lenen houdt in dat je geld kunt lenen zonder dat daar rentekosten aan verbonden zijn. Dit kan bijvoorbeeld gebeuren wanneer je geld leent van vrienden of familie, of via speciale platforms die rentevrije leningen aanbieden. Het is belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen. Renteloos lenen kan een aantrekkelijke optie zijn voor mensen die op zoek zijn naar een manier om geld te lenen zonder extra kosten in de vorm van rente.

Is het mogelijk om een ​​lening met 0% rente te krijgen?

Veel mensen vragen zich af of het mogelijk is om een lening te krijgen met 0% rente. Hoewel het niet gebruikelijk is bij traditionele kredietverstrekkers, zijn er wel alternatieve opties zoals rentevrij lenen van vrienden of familie, speciale platforms die rentevrije leningen aanbieden, of bepaalde sociale programma’s die rentevrije leningen verstrekken. Het is belangrijk om de voorwaarden en risico’s goed te begrijpen voordat u besluit om een lening met 0% rente aan te gaan, en om duidelijke afspraken te maken om eventuele misverstanden te voorkomen.

Wie krijgt een renteloze lening?

Bij rentevrij lenen is het belangrijk om te begrijpen dat de voorwaarden en criteria voor het verkrijgen van een renteloze lening kunnen variëren, afhankelijk van de bron van de lening. Over het algemeen komen renteloze leningen vaak voor tussen vrienden of familieleden, waarbij de relatie en het vertrouwen tussen de partijen een belangrijke rol spelen. Sommige organisaties of platforms bieden ook renteloze leningen aan als onderdeel van sociale programma’s, waarbij specifieke doelgroepen in aanmerking kunnen komen op basis van bepaalde criteria zoals inkomen, behoefte of andere factoren. Het is essentieel om de specifieke vereisten en voorwaarden te begrijpen die van toepassing zijn op renteloze leningen om te bepalen wie in aanmerking komt voor deze vorm van lenen.

Kan je rentevrij lenen?

Een veelgestelde vraag over rentevrij lenen is: “Kan je rentevrij lenen?” Het antwoord is ja, het is mogelijk om rentevrij te lenen. Rentevrij lenen houdt in dat je geld leent zonder dat daar rentekosten aan verbonden zijn. Deze vorm van lenen kan voordelen hebben, zoals het vermijden van extra kosten en financiële druk. Het komt vaak voor bij leningen die worden verstrekt door vrienden of familie, via speciale platforms of als onderdeel van sociale programma’s. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om mogelijke complicaties bij terugbetaling te voorkomen.

Hoe een renteloze lening aanvragen?

Wanneer u een renteloze lening wilt aanvragen, zijn er verschillende manieren waarop dit kan worden gedaan, afhankelijk van de bron van de lening. Als u overweegt om een renteloze lening aan te vragen bij vrienden of familie, is het belangrijk om open en duidelijk te communiceren over de voorwaarden en terugbetalingsafspraken. Indien u op zoek bent naar rentevrije leningen via speciale platforms of organisaties, kunt u online onderzoek doen om te zien welke mogelijkheden er beschikbaar zijn en wat de vereisten zijn voor het aanvragen van een renteloze lening. Het is altijd verstandig om zorgvuldig alle voorwaarden te lezen en eventuele vragen te stellen voordat u een renteloze lening aanvraagt om ervoor te zorgen dat u goed geïnformeerd bent over het proces en de verplichtingen die eraan verbonden zijn.

Is het mogelijk om een renteloze lening te krijgen?

Het is mogelijk om een renteloze lening te krijgen, hoewel dit vaak afhankelijk is van de specifieke omstandigheden en de bron van waaruit de lening wordt verstrekt. Renteloze leningen kunnen bijvoorbeeld worden verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door bepaalde organisaties als onderdeel van sociale programma’s. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat u besluit om een renteloze lening aan te vragen, om eventuele misverstanden te voorkomen en ervoor te zorgen dat alle partijen zich bewust zijn van de voorwaarden.

Hoe werkt renteloze lening?

Een renteloze lening werkt doorgaans door het verstrekken van een lening waarbij de lener geen rente hoeft te betalen over het geleende bedrag. Dit kan verschillende vormen aannemen, zoals leningen verstrekt door vrienden of familie, via speciale platforms die rentevrije leningen aanbieden, of zelfs door organisaties die rentevrije leningen verstrekken als onderdeel van een sociaal programma. Het concept van een renteloze lening is bedoeld om mensen in staat te stellen geld te lenen zonder de extra kosten die normaal gesproken gepaard gaan met traditionele leningen waar wel rente over verschuldigd is. Het is echter belangrijk om duidelijke afspraken te maken en eventueel juridische documentatie te gebruiken om de voorwaarden en terugbetalingsregelingen vast te leggen bij een renteloze lening.

Is het mogelijk om een renteloze lening te geven?

Ja, het is mogelijk om een renteloze lening te geven. Een renteloze lening houdt in dat de lener het geleende bedrag terugbetaalt zonder extra kosten in de vorm van rente. Deze vorm van lenen kan voordelig zijn voor zowel de lener als de verstrekker, omdat het financiële druk kan verminderen en de toegang tot geld kan vergemakkelijken. Het is echter belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen en ervoor te zorgen dat beide partijen zich bewust zijn van de voorwaarden van de lening.

Is het mogelijk om renteloos geld uit te lenen?

Veel mensen vragen zich af of het mogelijk is om renteloos geld uit te lenen. Het antwoord is ja, renteloos geld uitlenen is mogelijk en kan verschillende voordelen hebben, zoals het helpen van vrienden of familie in financiële nood zonder extra kosten. Dit kan echter ook enkele potentiële nadelen met zich meebrengen, zoals mogelijke conflicten over terugbetalingsvoorwaarden of de impact op persoonlijke relaties. Het is daarom belangrijk om duidelijke afspraken te maken en eventueel een contract op te stellen om misverstanden te voorkomen wanneer u overweegt om renteloos geld uit te lenen.

Waar kan ik lenen zonder rente?

Een veelgestelde vraag over rentevrij lenen is: “Waar kan ik lenen zonder rente?” Mensen die op zoek zijn naar mogelijkheden om geld te lenen zonder rentekosten, willen vaak weten waar zij terecht kunnen voor rentevrije leningen. In de meeste gevallen kunnen rentevrije leningen worden verkregen van vrienden, familieleden of via speciale platforms die deze dienst aanbieden. Het is belangrijk om goed onderzoek te doen en duidelijke afspraken te maken voordat men besluit om op deze manier geld te lenen, om eventuele misverstanden of problemen in de toekomst te voorkomen.

persoonlijke lening bank

Alles over het afsluiten van een persoonlijke lening bij de bank

Artikel: Persoonlijke Lening bij de Bank

Alles wat u moet weten over een Persoonlijke Lening bij de Bank

Een persoonlijke lening is een vorm van lenen waarbij u een vast bedrag leent van een bank en dit bedrag in termijnen terugbetaalt, inclusief rente. Het is een populaire keuze voor mensen die behoefte hebben aan extra financiële middelen voor bijvoorbeeld het financieren van een grote aankoop, het consolideren van schulden of het bekostigen van een verbouwing.

Er zijn verschillende aspecten waarmee u rekening moet houden wanneer u overweegt om een persoonlijke lening af te sluiten bij de bank. Allereerst is het belangrijk om te begrijpen dat de rente op een persoonlijke lening doorgaans hoger is dan bij andere vormen van leningen, zoals hypothecaire leningen. Dit komt omdat een persoonlijke lening meestal niet gedekt is door onderpand, waardoor banken meer risico lopen.

Voordat u een persoonlijke lening afsluit, is het verstandig om verschillende banken te vergelijken en offertes aan te vragen. Op die manier kunt u de beste voorwaarden en tarieven vinden die aansluiten bij uw financiële situatie. Let ook op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Het is belangrijk om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u maandelijkse aflossingen kunt doen zonder in financiële problemen te komen. Zorg ervoor dat u goed op de hoogte bent van alle voorwaarden en beperkingen van de persoonlijke lening voordat u akkoord gaat met de leningsovereenkomst.

Hoewel een persoonlijke lening snel extra geld kan opleveren, is het essentieel om verantwoordelijk te lenen en alleen geld te lenen wat u echt nodig heeft en kunt terugbetalen. Door goed geïnformeerd te zijn en bewuste keuzes te maken, kunt u profiteren van de voordelen van een persoonlijke lening zonder onnodige financiële stress.

Vergeet niet dat elke financiële beslissing zorgvuldig moet worden overwogen en dat het altijd verstandig is om advies in te winnen bij een financieel adviseur voordat u zich verbindt tot het afsluiten van een persoonlijke lening bij de bank.


8 Essentiële Tips voor het Kiezen van een Persoonlijke Lening bij de Bank

  1. Vergelijk rentetarieven van verschillende banken voordat je een persoonlijke lening afsluit.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen, bij het afsluiten van een lening.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.
  5. Overweeg de looptijd van de lening
  6. Wees realistisch over het bedrag dat je leent en vermijd lenen boven je financiële mogelijkheden.
  7. Zorg ervoor dat je een stabiel inkomen hebt voordat je een persoonlijke lening aanvraagt.
  8. Raadpleeg indien nodig een financieel adviseur voor professioneel advies over persoonlijke leningen.

Vergelijk rentetarieven van verschillende banken voordat je een persoonlijke lening afsluit.

Het is verstandig om de rentetarieven van verschillende banken te vergelijken voordat u een persoonlijke lening afsluit. Door verschillende opties te onderzoeken en offertes aan te vragen, kunt u de beste deal vinden die past bij uw financiële behoeften. Het vergelijken van rentetarieven helpt u om de meest gunstige voorwaarden en tarieven te identificeren, waardoor u mogelijk geld kunt besparen op de totale kosten van uw lening. Het nemen van de tijd om een grondige vergelijking te maken, kan u helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat u een persoonlijke lening afsluit die goed aansluit bij uw financiële situatie.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen, bij het afsluiten van een lening.

Bij het afsluiten van een persoonlijke lening bij de bank is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u een weloverwogen beslissing nemen en ervoor zorgen dat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is van essentieel belang om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het afsluiten van een persoonlijke lening bij de bank. Door realistisch te zijn over je terugbetalingscapaciteit en een budget op te stellen, kun je financiële problemen in de toekomst voorkomen. Het is verstandig om alleen een lening af te sluiten die je comfortabel kunt terugbetalen, zodat je niet in een situatie terechtkomt waarin je moeite hebt om aan je financiële verplichtingen te voldoen. Het bepalen van een haalbaar aflossingsbedrag helpt bij het beheren van je financiën en zorgt ervoor dat de persoonlijke lening geen onnodige last wordt.

Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.

Het is van essentieel belang om de voorwaarden van de persoonlijke lening bij de bank zorgvuldig door te lezen om onaangename verrassingen te voorkomen. Door de voorwaarden grondig te bestuderen, krijgt u een duidelijk beeld van aspecten zoals de rente, aflossingstermijnen, eventuele bijkomende kosten en mogelijke boetes. Op die manier kunt u goed geïnformeerd beslissingen nemen en ervoor zorgen dat u vol vertrouwen en zonder verborgen valkuilen gebruikmaakt van de leningsovereenkomst.

Overweeg de looptijd van de lening

Bij het afsluiten van een persoonlijke lening bij de bank is het essentieel om de looptijd van de lening zorgvuldig te overwegen. De looptijd bepaalt hoe lang u de lening zult aflossen en heeft invloed op de totale kosten van de lening. Een langere looptijd kan leiden tot lagere maandelijkse aflossingen, maar uiteindelijk meer rente betekenen. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar minder rentekosten op lange termijn. Het is belangrijk om een balans te vinden tussen wat u maandelijks kunt missen en wat u bereid bent aan rente te betalen, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Wees realistisch over het bedrag dat je leent en vermijd lenen boven je financiële mogelijkheden.

Het is van essentieel belang om realistisch te zijn over het bedrag dat je leent bij een persoonlijke lening van de bank en ervoor te zorgen dat dit binnen je financiële mogelijkheden valt. Het vermijden van lenen boven je financiële draagkracht is cruciaal om te voorkomen dat je in financiële problemen komt. Door een lening af te stemmen op wat je daadwerkelijk kunt terugbetalen, minimaliseer je het risico op betalingsproblemen en behoud je financiële stabiliteit op lange termijn. Het is verstandig om zorgvuldig te overwegen hoeveel geld je echt nodig hebt en ervoor te zorgen dat de maandelijkse aflossingen haalbaar zijn binnen jouw budget.

Zorg ervoor dat je een stabiel inkomen hebt voordat je een persoonlijke lening aanvraagt.

Het is van essentieel belang om ervoor te zorgen dat je over een stabiel inkomen beschikt voordat je een persoonlijke lening aanvraagt bij de bank. Een stabiel inkomen biedt niet alleen de zekerheid dat je in staat bent om de maandelijkse aflossingen te voldoen, maar het toont ook aan de bank dat je financiële verantwoordelijkheid kunt dragen. Door een stabiel inkomen te hebben, vergroot je je kansen op het verkrijgen van gunstige voorwaarden en tarieven voor je persoonlijke lening, waardoor je financiële gemoedsrust en stabiliteit kunt behouden tijdens de looptijd van de lening.

Raadpleeg indien nodig een financieel adviseur voor professioneel advies over persoonlijke leningen.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor professioneel advies over persoonlijke leningen. Een financieel adviseur kan u helpen bij het evalueren van uw financiële situatie, het begrijpen van de voorwaarden en risico’s van een persoonlijke lening, en het maken van een weloverwogen beslissing die aansluit bij uw specifieke behoeften en doelen. Met hun expertise kunnen zij u begeleiden bij het nemen van verantwoorde financiële beslissingen en u helpen om eventuele valkuilen te vermijden. Het raadplegen van een financieel adviseur kan u gemoedsrust geven en ervoor zorgen dat u op lange termijn financieel gezond blijft.

Alles Wat U Moet Weten Over Een Lening Zonder Kosten Vooraf

Lening Zonder Kosten Vooraf: Wat U Moet Weten

Lening Zonder Kosten Vooraf: Wat U Moet Weten

Als u op zoek bent naar een lening, is het belangrijk om op te letten voor aanbiedingen die beloven “geen kosten vooraf”. Een lening zonder kosten vooraf kan aantrekkelijk lijken, maar het is essentieel om de kleine lettertjes te lezen en de voorwaarden zorgvuldig te begrijpen voordat u zich verbindt.

Sommige kredietverstrekkers adverteren met leningen zonder kosten vooraf om potentiële klanten aan te trekken. Dit kan betekenen dat er geen administratiekosten, afsluitprovisie of andere vergoedingen in rekening worden gebracht bij het afsluiten van de lening. Het klinkt misschien als een geweldige deal, maar wees op uw hoede.

Het is belangrijk om te weten dat kredietverstrekkers nog steeds geld moeten verdienen, zelfs als ze geen kosten vooraf in rekening brengen. Dit kan betekenen dat de rente op de lening hoger is dan bij andere aanbieders. Het is dus cruciaal om de totale kosten van de lening, inclusief rente en eventuele andere kosten, zorgvuldig te vergelijken voordat u beslist.

Bovendien kunnen sommige kredietverstrekkers die adverteren met leningen zonder kosten vooraf verborgen clausules of boetes bevatten die later van toepassing kunnen zijn. Zorg ervoor dat u alle documentatie grondig doorneemt en eventuele vragen stelt voordat u akkoord gaat met de lening.

Als consument is het uw verantwoordelijkheid om uzelf te beschermen tegen misleidende praktijken en ervoor te zorgen dat u volledig begrijpt wat een lening zonder kosten vooraf inhoudt. Wees alert, vergelijk verschillende aanbiedingen en neem geen overhaaste beslissingen als het gaat om financiële verplichtingen.

Kortom, een lening zonder kosten vooraf kan aantrekkelijk lijken, maar het is belangrijk om alle aspecten van de lening zorgvuldig te overwegen voordat u zich verbindt. Doe uw onderzoek, stel vragen en wees proactief in het beschermen van uw financiële belangen.


9 Tips voor een Lening Zonder Kosten Vooraf in België

  1. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  2. Let op verborgen kosten zoals administratiekosten of advieskosten.
  3. Controleer of er geen kosten in rekening worden gebracht voordat de lening is goedgekeurd.
  4. Wees voorzichtig met aanbiedingen die ‘gratis lening’ beloven, dit kan misleidend zijn.
  5. Lees altijd de kleine lettertjes en begrijp alle voorwaarden van de lening.
  6. Vraag om een schriftelijke bevestiging dat er geen kosten vooraf zijn verbonden aan de lening.
  7. Raadpleeg betrouwbare bronnen of financiële adviseurs bij twijfel over een lening zonder kosten vooraf.
  8. Zorg ervoor dat je alleen leent wat je echt nodig hebt en kunt terugbetalen om financiële problemen te voorkomen.
  9. Wees alert op oplichtingspraktijken en vertrouw alleen erkende kredietverstrekkers.

Vergelijk verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden wanneer u op zoek bent naar een lening zonder kosten vooraf. Door meerdere aanbiedingen te bekijken en de rente, looptijd en eventuele andere kosten zorgvuldig te vergelijken, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste bij uw financiële behoeften past. Het vergelijken van kredietverstrekkers stelt u in staat om niet alleen op zoek te gaan naar leningen zonder kosten vooraf, maar ook om de totale kosten van de lening in overweging te nemen en de meest gunstige optie te kiezen.

Let op verborgen kosten zoals administratiekosten of advieskosten.

Het is van cruciaal belang om alert te zijn op verborgen kosten bij leningen zonder kosten vooraf, zoals administratiekosten of advieskosten. Hoewel een lening zonder initiële kosten aantrekkelijk kan lijken, kunnen dergelijke bijkomende kosten later in het proces naar voren komen en uw totale leningskosten verhogen. Het is daarom verstandig om de volledige voorwaarden van de lening zorgvuldig te controleren en te begrijpen voordat u zich verbindt, om onaangename verrassingen te voorkomen.

Controleer of er geen kosten in rekening worden gebracht voordat de lening is goedgekeurd.

Het is van essentieel belang om te controleren of er geen kosten in rekening worden gebracht voordat de lening daadwerkelijk is goedgekeurd. Sommige kredietverstrekkers kunnen verborgen kosten of administratieve vergoedingen hanteren, zelfs voordat de lening definitief is goedgekeurd. Door deze voorwaarden zorgvuldig te controleren en ervoor te zorgen dat er geen kosten vooraf zijn, kunt u uzelf beschermen tegen onverwachte financiële verrassingen en ervoor zorgen dat u een eerlijke en transparante leningsovereenkomst aangaat.

Wees voorzichtig met aanbiedingen die ‘gratis lening’ beloven, dit kan misleidend zijn.

Wees voorzichtig met aanbiedingen die ‘gratis lening’ beloven, dit kan misleidend zijn. Een lening zonder kosten vooraf lijkt aantrekkelijk, maar het is essentieel om de kleine lettertjes te lezen en de totale kosten van de lening zorgvuldig te evalueren. Kredietverstrekkers kunnen nog steeds verdienen aan leningen zonder kosten vooraf door hogere rentetarieven of verborgen clausules toe te passen. Het is daarom verstandig om waakzaam te zijn en grondig onderzoek te doen voordat u akkoord gaat met een dergelijke aanbieding.

Lees altijd de kleine lettertjes en begrijp alle voorwaarden van de lening.

Het is van essentieel belang om altijd de kleine lettertjes te lezen en alle voorwaarden van de lening te begrijpen wanneer u overweegt een lening zonder kosten vooraf af te sluiten. Door grondig de voorwaarden door te nemen, kunt u eventuele verborgen clausules, boetes of hogere rentetarieven identificeren die mogelijk van toepassing zijn. Het is cruciaal om volledig op de hoogte te zijn van wat de lening inhoudt om onaangename verrassingen in de toekomst te voorkomen en uw financiële welzijn te beschermen.

Vraag om een schriftelijke bevestiging dat er geen kosten vooraf zijn verbonden aan de lening.

Een belangrijke tip bij het overwegen van een lening zonder kosten vooraf is om altijd om een schriftelijke bevestiging te vragen waarin staat dat er inderdaad geen kosten verbonden zijn aan de lening voordat u zich definitief verbindt. Door deze bevestiging te verkrijgen, heeft u een tastbaar bewijs dat de kredietverstrekker zich houdt aan de belofte van geen kosten vooraf en kunt u mogelijke geschillen of misverstanden in de toekomst voorkomen. Het is verstandig om deze voorzorgsmaatregel te nemen om uw financiële belangen te beschermen en vol vertrouwen de lening aan te gaan.

Raadpleeg betrouwbare bronnen of financiële adviseurs bij twijfel over een lening zonder kosten vooraf.

Bij twijfel over een lening zonder kosten vooraf is het verstandig om betrouwbare bronnen of financiële adviseurs te raadplegen. Deze experts kunnen u helpen bij het analyseren van de voorwaarden van de lening, het begrijpen van eventuele verborgen kosten en het beoordelen van de algehele financiële impact. Door professioneel advies in te winnen voorkomt u onaangename verrassingen en kunt u weloverwogen beslissingen nemen die in lijn zijn met uw financiële doelstellingen.

Zorg ervoor dat je alleen leent wat je echt nodig hebt en kunt terugbetalen om financiële problemen te voorkomen.

Het is van cruciaal belang om ervoor te zorgen dat je alleen leent wat je echt nodig hebt en wat je kunt terugbetalen om financiële problemen te voorkomen. Het verleidelijk zijn om meer te lenen dan nodig is, maar het is essentieel om realistisch te blijven over je financiële situatie en verantwoordelijkheid te nemen voor je leningen. Door verstandig te lenen en alleen geld te lenen dat binnen je budget past, kun je toekomstige stress en problemen vermijden en een gezonde financiële toekomst opbouwen.

Wees alert op oplichtingspraktijken en vertrouw alleen erkende kredietverstrekkers.

Het is van groot belang om alert te zijn op oplichtingspraktijken bij leningen zonder kosten vooraf en uitsluitend vertrouwen te stellen in erkende kredietverstrekkers. Door waakzaam te blijven en alleen in zee te gaan met betrouwbare financiële instellingen, kunt u uzelf beschermen tegen mogelijke frauduleuze activiteiten en ervoor zorgen dat uw financiële transacties veilig en legitiem zijn. Het is essentieel om de geloofwaardigheid en reputatie van een kredietverstrekker zorgvuldig te onderzoeken voordat u een lening afsluit, om zo uw financiële welzijn te waarborgen.

Vind de Goedkoopste Leningrente: Bespaar Geld op Uw Lening!

De Goedkoopste Lening Rente Vinden

De Goedkoopste Lening Rente Vinden

Als u op zoek bent naar een lening, is het vinden van de goedkoopste rente essentieel om de totale kosten van uw lening te minimaliseren. Een lage rente kan u duizenden euro’s besparen over de looptijd van uw lening. Hier zijn enkele tips om de goedkoopste leningrente te vinden:

Vergelijk Verschillende Leningaanbieders

Het is verstandig om verschillende leningaanbieders te vergelijken voordat u een beslissing neemt. Verschillende banken en kredietverstrekkers bieden verschillende rentetarieven aan, dus door te shoppen kunt u de beste deal vinden.

Let op Bijkomende Kosten

Naast de rente zijn er vaak ook andere kosten verbonden aan een lening, zoals administratiekosten of verzekeringen. Zorg ervoor dat u deze kosten in overweging neemt bij het vergelijken van leningen om een volledig beeld te krijgen van de totale kosten.

Verbeter Uw Kredietgeschiedenis

Uw kredietgeschiedenis heeft invloed op het rentetarief dat u kunt krijgen. Door uw kredietscore te verbeteren, bijvoorbeeld door tijdig uw rekeningen te betalen en schulden af ​​te lossen, kunt u in aanmerking komen voor lagere rentetarieven.

Onderhandel Over De Rentetarieven

Sommige kredietverstrekkers staan open voor onderhandelingen over rentetarieven, vooral als u een sterke kandidaat bent met een goede kredietgeschiedenis. Aarzel niet om te vragen of er ruimte is voor een lagere rente.

Door deze tips toe te passen en grondig onderzoek te doen, kunt u de goedkoopste leningrente vinden die past bij uw financiële behoeften en situatie.


26 Veelgestelde Vragen over de Goedkoopste Lening Rente in België

  1. Wat is de laagste rentevoet hypothecaire lening?
  2. Welke bank is de rente het laagst?
  3. Welke bank goedkoopste lening?
  4. Hoe staan de rentevoeten vandaag?
  5. Welke bank geeft de goedkoopste rente?
  6. Welke bank heeft de laagste rente lening?
  7. Hoeveel procent rente op lening?
  8. Wat is de laagste rente voor een lening?
  9. Welke bank heeft de laagste rente voor een lening?
  10. Hoeveel afbetalen voor 250000 euro?
  11. Wat is de huidige rente op leningen?
  12. Welke bank biedt de laagste rente op persoonlijke leningen?
  13. Welke bank heeft de goedkoopste rente?
  14. Welke banken lenen aan 100%?
  15. Wat gaat de rente doen in 2024 in België?
  16. Welke bank geeft de beste lening?
  17. Welke bank heeft de laagste rente om te lenen?
  18. Welke bank heeft de laagste rente?
  19. Waar kan je het goedkoopste geld lenen?
  20. Welke bank is het goedkoopst om te lenen?
  21. Welke bank minste rente lening?
  22. Welk type lening heeft de laagste rente?
  23. Welke bank heeft de goedkoopste rente op een lening?
  24. Waar kan ik het goedkoopst geld lenen?
  25. Wat zijn de huidige rentevoeten?
  26. Waar kan je goedkoopst geld lenen?

Wat is de laagste rentevoet hypothecaire lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Wat is de laagste rentevoet voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de looptijd van de lening, het geleende bedrag en uw kredietgeschiedenis. Het is belangrijk om te begrijpen dat de laagste rentevoet niet altijd de beste optie hoeft te zijn, aangezien er ook andere kosten en voorwaarden zijn waarmee rekening moet worden gehouden bij het kiezen van een hypotheeklening die het beste bij uw financiële situatie past. Het is raadzaam om verschillende aanbieders te vergelijken en advies in te winnen bij financiële experts om een weloverwogen beslissing te nemen.

Welke bank is de rente het laagst?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank heeft de laagste rente?” Het antwoord op deze vraag kan variëren, omdat rentetarieven regelmatig worden bijgewerkt en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw persoonlijke financiële situatie. Het is daarom belangrijk om verschillende banken en kredietverstrekkers te vergelijken om de meest actuele informatie te krijgen en de beste deal te vinden die past bij uw behoeften.

Welke bank goedkoopste lening?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Welke bank biedt de goedkoopste lening aan?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren voor leningen. Om de bank te vinden die de goedkoopste lening aanbiedt, is het essentieel om verschillende banken en kredietverstrekkers te vergelijken en rekening te houden met factoren zoals rentetarieven, bijkomende kosten en voorwaarden. Door grondig onderzoek te doen en offertes op te vragen bij verschillende instellingen, kunt u de bank vinden die de meest voordelige leningoptie biedt die past bij uw financiële behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over de goedkoopste leningrente is: “Hoe staan de rentevoeten vandaag?” Het is begrijpelijk dat mensen willen weten wat de actuele rentetarieven zijn, aangezien deze een grote invloed hebben op de totale kosten van een lening. De rentevoeten kunnen dagelijks fluctueren op basis van verschillende factoren, zoals economische ontwikkelingen en het beleid van centrale banken. Het is daarom verstandig om regelmatig de rentetarieven te controleren en te vergelijken bij verschillende kredietverstrekkers om zo de meest gunstige leningoptie te vinden.

Welke bank geeft de goedkoopste rente?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank geeft de goedkoopste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Om de bank te vinden die de goedkoopste rente biedt, is het essentieel om verschillende aanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten. Door grondig onderzoek te doen en offertes aan te vragen bij verschillende banken, kunt u de beste deal vinden die past bij uw financiële behoeften.

Welke bank heeft de laagste rente lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank heeft de laagste rente voor een lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het type lening, de looptijd en uw kredietgeschiedenis. Het is daarom raadzaam om meerdere banken te vergelijken om te bepalen welke bank op dat moment de laagste rente biedt die past bij uw specifieke behoeften en financiële situatie.

Hoeveel procent rente op lening?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Hoeveel procent rente op lening?” Het rentepercentage op een lening kan variëren afhankelijk van verschillende factoren, zoals het leenbedrag, de looptijd van de lening, uw kredietgeschiedenis en het type lening dat u aanvraagt. Over het algemeen geldt dat hoe lager uw kredietrisico is, hoe lager de rente die u kunt krijgen. Het is belangrijk om verschillende leningaanbieders te vergelijken en te onderzoeken welke rentetarieven zij hanteren om de beste deal te vinden die past bij uw financiële situatie.

Wat is de laagste rente voor een lening?

Een veelgestelde vraag is: “Wat is de laagste rente voor een lening?” De laagste rente voor een lening kan variëren afhankelijk van verschillende factoren, zoals het type lening, de kredietwaardigheid van de lener en de huidige marktomstandigheden. Over het algemeen geldt dat hoe hoger uw kredietwaardigheid is, hoe groter de kans op het verkrijgen van een lagere rente. Het is belangrijk om verschillende leningaanbieders te vergelijken en te onderzoeken welke opties beschikbaar zijn om zo de best mogelijke rente te vinden die past bij uw financiële situatie.

Welke bank heeft de laagste rente voor een lening?

Veel mensen vragen zich af welke bank de laagste rente biedt voor een lening. Het is belangrijk op te merken dat de rentetarieven voor leningen kunnen variëren afhankelijk van verschillende factoren, zoals het leenbedrag, de looptijd en uw kredietgeschiedenis. Om de bank met de laagste rente te vinden, is het raadzaam om verschillende banken en kredietverstrekkers te vergelijken en offertes aan te vragen. Door grondig onderzoek te doen en rekening te houden met alle kosten verbonden aan de lening, kunt u de beste optie vinden die past bij uw financiële behoeften.

Hoeveel afbetalen voor 250000 euro?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Hoeveel moet ik afbetalen voor 250.000 euro?” Het bedrag dat u maandelijks moet aflossen voor een lening van 250.000 euro hangt af van verschillende factoren, waaronder de rentevoet, looptijd van de lening en het type lening dat u kiest. Door verschillende leningaanbieders te vergelijken en rekening te houden met bijkomende kosten, kunt u een beter inzicht krijgen in hoeveel u maandelijks zult moeten aflossen en welke lening het meest voordelig is voor uw situatie. Het is belangrijk om zorgvuldig te plannen en te berekenen om ervoor te zorgen dat u comfortabel kunt voldoen aan uw aflossingsverplichtingen gedurende de looptijd van de lening.

Wat is de huidige rente op leningen?

Een veelgestelde vraag is: “Wat is de huidige rente op leningen?” De rente op leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd, de kredietwaardigheid van de aanvrager en de marktomstandigheden. Om de meest actuele informatie over leningrentetarieven te verkrijgen, is het raadzaam om rechtstreeks contact op te nemen met verschillende banken en kredietverstrekkers of hun websites te raadplegen. Het vergelijken van rentetarieven bij verschillende aanbieders kan u helpen om de beste deal te vinden en de goedkoopste leningrente voor uw specifieke situatie te bepalen.

Welke bank biedt de laagste rente op persoonlijke leningen?

Veel mensen vragen zich af welke bank de laagste rente biedt op persoonlijke leningen. Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren op basis van verschillende factoren, zoals uw kredietgeschiedenis en het geleende bedrag. Het is daarom verstandig om meerdere banken te vergelijken en offertes aan te vragen om zo de bank te vinden die de beste voorwaarden en de laagste rente kan bieden voor uw persoonlijke lening. Het loont altijd de moeite om grondig onderzoek te doen en goed geïnformeerd te zijn voordat u een financiële beslissing neemt.

Welke bank heeft de goedkoopste rente?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank heeft de goedkoopste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven aanbieden op leningen. Om de bank met de goedkoopste rente te vinden, is het essentieel om verschillende leningaanbieders te vergelijken en rekening te houden met bijkomende kosten. Door grondig onderzoek te doen en offertes van verschillende banken op te vragen, kunt u de beste deal vinden die past bij uw financiële behoeften en budget.

Welke banken lenen aan 100%?

Veel mensen vragen zich af welke banken leningen verstrekken tot 100% van het gevraagde bedrag. Hoewel het mogelijk is om een lening te krijgen die de volledige waarde van uw financieringsbehoefte dekt, is dit afhankelijk van verschillende factoren, waaronder uw kredietgeschiedenis, inkomen en de specifieke voorwaarden van de bank. Sommige banken bieden mogelijk leningen aan met een dekkingspercentage van 100%, maar het is belangrijk om te begrijpen dat dit niet altijd standaardpraktijk is en dat individuele omstandigheden een rol spelen bij het goedkeuringsproces. Het is raadzaam om met verschillende banken te praten en hun specifieke voorwaarden te onderzoeken om te bepalen welke opties beschikbaar zijn voor het verkrijgen van een lening tot 100%.

Wat gaat de rente doen in 2024 in België?

Het voorspellen van rentetarieven voor de toekomst, zoals in 2024, is een uitdagende taak en afhankelijk van verschillende factoren. De rente wordt beïnvloed door economische indicatoren, monetaire beleidsbeslissingen en wereldgebeurtenissen. Hoewel het moeilijk is om met zekerheid te zeggen wat de rente in 2024 zal doen, kunnen economen en financiële experts prognoses maken op basis van huidige trends en ontwikkelingen. Het is raadzaam om regelmatig de marktomstandigheden te volgen en advies in te winnen bij professionals om op de hoogte te blijven van mogelijke veranderingen in de rentetarieven in België.

Welke bank geeft de beste lening?

Een veelgestelde vraag over de goedkoopste leningrente is: “Welke bank geeft de beste lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende leningvoorwaarden en rentetarieven hanteren. Om de beste lening te vinden, is het belangrijk om niet alleen naar de rente te kijken, maar ook naar andere factoren zoals bijkomende kosten, flexibiliteit van aflossingsopties en klantenservice. Door verschillende leningaanbieders te vergelijken en uw persoonlijke financiële behoeften in overweging te nemen, kunt u de bank vinden die de lening aanbiedt die het beste bij u past.

Welke bank heeft de laagste rente om te lenen?

Veel mensen vragen zich af welke bank de laagste rente biedt om te lenen. Het antwoord op deze vraag kan variëren, aangezien rentetarieven regelmatig worden bijgewerkt en afhankelijk zijn van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Om de bank met de laagste rente te vinden, is het raadzaam om verschillende leningaanbieders te vergelijken en offertes aan te vragen. Door grondig onderzoek te doen en rekening te houden met eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en de beste deal vinden die past bij uw behoeften.

Welke bank heeft de laagste rente?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank heeft de laagste rente?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren voor leningen. Het is daarom belangrijk om een grondige vergelijking te maken tussen verschillende aanbieders om de bank te vinden die de laagste rente biedt die past bij uw financiële behoeften en situatie. Door goed onderzoek te doen en te kijken naar zowel de rentetarieven als eventuele bijkomende kosten, kunt u de beste deal vinden en geld besparen op uw lening.

Waar kan je het goedkoopste geld lenen?

Een veelgestelde vraag is: “Waar kan je het goedkoopste geld lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder uw financiële situatie, kredietgeschiedenis en het type lening dat u nodig heeft. Over het algemeen zijn banken en kredietverstrekkers goede plaatsen om te beginnen met zoeken naar de goedkoopste leningrente. Het is echter belangrijk om verschillende aanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten om de meest voordelige optie te vinden die past bij uw behoeften. Door zorgvuldig onderzoek te doen en uw opties te evalueren, kunt u de beste deal krijgen voor het lenen van geld tegen een betaalbare rente.

Welke bank is het goedkoopst om te lenen?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank is het goedkoopst om te lenen?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven en voorwaarden hanteren. Het is daarom belangrijk om verschillende leningaanbieders te vergelijken om de beste deal te vinden die aansluit bij uw financiële behoeften en situatie. Door zorgvuldig onderzoek te doen en rekening te houden met factoren zoals rentetarieven, bijkomende kosten en uw eigen kredietgeschiedenis, kunt u de bank identificeren die u de meest voordelige lening kan bieden.

Welke bank minste rente lening?

Een veelgestelde vraag bij het zoeken naar de goedkoopste leningrente is: “Welke bank biedt de laagste rente voor een lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken en kredietverstrekkers verschillende rentetarieven hanteren op basis van verschillende factoren, zoals uw kredietgeschiedenis, het leenbedrag en de looptijd van de lening. Het is daarom belangrijk om meerdere banken te vergelijken en offertes aan te vragen om de beste deal te vinden die past bij uw financiële situatie en behoeften. Het loont altijd om grondig onderzoek te doen en goed geïnformeerd te zijn voordat u een lening afsluit om ervoor te zorgen dat u de meest voordelige rente krijgt.

Welk type lening heeft de laagste rente?

Het type lening dat doorgaans de laagste rente heeft, is een hypothecaire lening. Hypotheekleningen worden meestal gedekt door het onderpand van een huis of vastgoed, waardoor kredietverstrekkers minder risico lopen en lagere rentetarieven kunnen aanbieden. Voor consumenten die op zoek zijn naar de goedkoopste rente, kan het afsluiten van een hypotheeklening een aantrekkelijke optie zijn vanwege de gunstige voorwaarden en langere looptijden die vaak beschikbaar zijn. Het is echter belangrijk om alle aspecten van de lening te overwegen en te zorgen dat deze past bij uw financiële situatie en behoeften voordat u zich verbindt tot een hypotheeklening.

Welke bank heeft de goedkoopste rente op een lening?

Veel mensen vragen zich af welke bank de goedkoopste rente biedt op een lening. Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende rentetarieven hanteren op basis van verschillende factoren, zoals het leenbedrag, de looptijd van de lening en uw kredietgeschiedenis. Het is daarom belangrijk om meerdere banken en kredietverstrekkers te vergelijken om de beste deal te vinden die past bij uw financiële situatie. Door grondig onderzoek te doen en offertes aan te vragen, kunt u de bank identificeren die de goedkoopste rente biedt voor uw leningsbehoeften.

Waar kan ik het goedkoopst geld lenen?

Een veelgestelde vraag is: “Waar kan ik het goedkoopst geld lenen?” Het antwoord op deze vraag kan variëren, aangezien de goedkoopste leningrente afhankelijk is van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Om de beste deal te vinden, is het aan te raden om verschillende leningaanbieders te vergelijken en rekening te houden met eventuele bijkomende kosten. Door zorgvuldig onderzoek te doen en uw opties te evalueren, kunt u de geldverstrekker vinden die u de meest gunstige voorwaarden biedt voor uw leningbehoeften.

Wat zijn de huidige rentevoeten?

Een veelgestelde vraag met betrekking tot de goedkoopste leningrente is: “Wat zijn de huidige rentevoeten?” Het is begrijpelijk dat mensen op zoek zijn naar actuele informatie over rentetarieven om een weloverwogen beslissing te kunnen nemen bij het afsluiten van een lening. De huidige rentevoeten kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en individuele kredietwaardigheid. Het is daarom raadzaam om regelmatig de rentetarieven bij verschillende kredietverstrekkers te controleren en te vergelijken om zo de beste deal te vinden die past bij uw financiële situatie.

Waar kan je goedkoopst geld lenen?

Een veelgestelde vraag is: waar kan je het goedkoopst geld lenen? Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de hoogte van het bedrag dat u wilt lenen, de looptijd van de lening en uw persoonlijke financiële situatie. Om de goedkoopste lening te vinden, is het belangrijk om verschillende kredietverstrekkers te vergelijken en te letten op zowel de rentetarieven als eventuele bijkomende kosten. Door grondig onderzoek te doen en uw opties te evalueren, kunt u een weloverwogen beslissing nemen en de lening vinden die het beste aansluit bij uw behoeften en budget.

krediet op afbetaling

Alles Wat U Moet Weten Over Krediet op Afbetaling

Krediet op Afbetaling: Alles Wat U Moet Weten

Krediet op Afbetaling: Alles Wat U Moet Weten

Wanneer u een grote aankoop wilt doen maar niet over voldoende contant geld beschikt, kan krediet op afbetaling een handige optie zijn. Deze vorm van lenen stelt u in staat om het benodigde bedrag te lenen en dit in termijnen terug te betalen, vaak met rente.

Het krediet op afbetaling wordt meestal verstrekt door banken, financiële instellingen of winkels die financiering aanbieden voor hun producten. Het kan worden gebruikt voor diverse doeleinden, zoals de aankoop van een auto, meubels, elektronica of zelfs voor het financieren van een vakantie.

Het is belangrijk om te begrijpen dat krediet op afbetaling geen gratis geld is. U betaalt rente over het geleende bedrag, wat de totale kosten van de lening verhoogt. Daarom is het essentieel om de voorwaarden van het krediet zorgvuldig te lezen en te begrijpen voordat u zich verbindt.

Voordat u kiest voor krediet op afbetaling, is het verstandig om uw financiële situatie grondig te evalueren. Zorg ervoor dat u in staat bent om de maandelijkse aflossingen te voldoen zonder in financiële moeilijkheden te komen. Overweeg ook alternatieve financieringsmogelijkheden en vergelijk verschillende aanbieders om de beste deal te vinden.

Kortom, krediet op afbetaling kan een handige manier zijn om grote aankopen te financieren wanneer u niet over voldoende spaargeld beschikt. Zorg er echter altijd voor dat u verantwoord leent en dat u de lening kunt terugbetalen volgens de overeengekomen voorwaarden.


Veelgestelde Vragen over Krediet op Afbetaling in België

  1. Wat is krediet op afbetaling?
  2. Hoe werkt krediet op afbetaling?
  3. Wat zijn de voordelen van krediet op afbetaling?
  4. Wat zijn de nadelen van krediet op afbetaling?
  5. Hoeveel kan ik lenen met krediet op afbetaling?
  6. Welke kosten zijn verbonden aan krediet op afbetaling?
  7. Wat gebeurt er als ik mijn betalingsverplichtingen niet nakom bij krediet op afbetaling?

Wat is krediet op afbetaling?

Krediet op afbetaling is een vorm van lenen waarbij een geldbedrag wordt verstrekt dat in termijnen moet worden terugbetaald, meestal inclusief rente. Het stelt individuen in staat om grote aankopen te doen zonder onmiddellijk over het volledige bedrag te beschikken, waardoor ze de flexibiliteit hebben om de kosten over een langere periode te spreiden. Het is belangrijk om de voorwaarden van krediet op afbetaling goed te begrijpen, inclusief de rentetarieven en aflossingstermijnen, om ervoor te zorgen dat men zich bewust is van de totale kosten en verplichtingen die gepaard gaan met deze vorm van lenen.

Hoe werkt krediet op afbetaling?

Krediet op afbetaling werkt als volgt: u leent een bepaald bedrag van een kredietverstrekker en betaalt dit geleende bedrag terug in termijnen, meestal maandelijks, inclusief rente. De hoogte van de maandelijkse aflossingen en de rentevoet worden vooraf overeengekomen in het kredietcontract. Het krediet kan worden gebruikt voor diverse doeleinden, zoals het financieren van aankopen of projecten. Het is belangrijk om de voorwaarden van het krediet zorgvuldig te lezen en te begrijpen voordat u akkoord gaat, zodat u goed op de hoogte bent van de kosten en verplichtingen die gepaard gaan met het krediet op afbetaling.

Wat zijn de voordelen van krediet op afbetaling?

Krediet op afbetaling biedt verschillende voordelen voor consumenten die grote aankopen willen financieren. Een van de belangrijkste voordelen is de mogelijkheid om direct toegang te krijgen tot het benodigde geld, waardoor u niet hoeft te wachten tot u voldoende spaargeld heeft verzameld. Daarnaast stelt krediet op afbetaling u in staat om de kosten van een aankoop te spreiden over een langere periode, waardoor het gemakkelijker wordt om grote uitgaven te beheren. Bovendien kan het gebruik van krediet op afbetaling helpen om uw kredietgeschiedenis op te bouwen of te verbeteren, mits u de lening tijdig en volgens de voorwaarden terugbetaalt.

Wat zijn de nadelen van krediet op afbetaling?

Het krediet op afbetaling brengt enkele nadelen met zich mee die belangrijk zijn om te overwegen. Een van de belangrijkste nadelen is dat u rente betaalt over het geleende bedrag, waardoor de totale kosten van de lening hoger worden. Daarnaast kan het maandelijks terugbetalen van het krediet een extra financiële last vormen, vooral als uw budget al strak is. Bovendien kan het aangaan van krediet op afbetaling leiden tot verleiding om meer uit te geven dan u zich eigenlijk kunt veroorloven, wat tot schuldenproblemen kan leiden als u niet voorzichtig bent. Het is daarom cruciaal om de mogelijke nadelen van krediet op afbetaling zorgvuldig af te wegen voordat u een lening aangaat.

Hoeveel kan ik lenen met krediet op afbetaling?

Een veelgestelde vraag over krediet op afbetaling is: “Hoeveel kan ik lenen met krediet op afbetaling?” Het maximale bedrag dat u kunt lenen met krediet op afbetaling hangt af van verschillende factoren, waaronder uw inkomen, uw uitgaven, uw kredietgeschiedenis en de voorwaarden van de geldverstrekker. Over het algemeen bieden banken en financiële instellingen leningen aan die passen bij uw financiële situatie en terugbetalingscapaciteit. Het is verstandig om een realistische inschatting te maken van hoeveel u maandelijks kunt aflossen voordat u een lening afsluit, om ervoor te zorgen dat u niet in financiële problemen komt.

Welke kosten zijn verbonden aan krediet op afbetaling?

Bij krediet op afbetaling zijn verschillende kosten verbonden die de totale kosten van de lening beïnvloeden. Allereerst is er de rente die u betaalt over het geleende bedrag. Deze rente kan variëren afhankelijk van de geldverstrekker en de marktomstandigheden. Daarnaast kunnen er ook administratieve kosten, dossierkosten of andere vergoedingen in rekening worden gebracht. Het is belangrijk om alle kosten en voorwaarden van het krediet zorgvuldig te bekijken en te begrijpen voordat u een lening op afbetaling aangaat, zodat u niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Wat gebeurt er als ik mijn betalingsverplichtingen niet nakom bij krediet op afbetaling?

Wanneer u uw betalingsverplichtingen niet nakomt bij krediet op afbetaling, kan dit ernstige gevolgen hebben. In de eerste plaats brengt dit extra kosten met zich mee, zoals boetes en vertragingsrente. Daarnaast kan het leiden tot een negatieve registratie bij de Centrale voor Kredieten aan Particulieren, waardoor uw kredietwaardigheid wordt aangetast. Dit kan op zijn beurt problemen veroorzaken bij het verkrijgen van toekomstige leningen of kredieten. Het is daarom van essentieel belang om altijd tijdig en volgens de afspraken uw afbetalingen te voldoen om financiële problemen te voorkomen.

wat is de rente op een lening

Alles wat je moet weten over de rente op een lening

Wat is de rente op een lening

Wat is de rente op een lening?

Wanneer je geld leent van een financiële instelling of een geldschieter, is het gebruikelijk dat je naast het geleende bedrag ook rente moet betalen. De rente op een lening is in feite de vergoeding die je betaalt voor het gebruik van het geleende geld.

De hoogte van de rente op een lening kan variëren en wordt bepaald door verschillende factoren, waaronder de marktrente, het risiconiveau van de lener, de looptijd van de lening en eventuele bijkomende kosten. Over het algemeen geldt: hoe hoger het risico dat de lener vormt voor de geldschieter, hoe hoger de rente zal zijn.

Er zijn verschillende soorten rentetarieven die van toepassing kunnen zijn op leningen. Zo kan er sprake zijn van een vaste rente, waarbij het rentepercentage gedurende de gehele looptijd van de lening ongewijzigd blijft. Aan de andere kant kan er ook sprake zijn van een variabele rente, die kan fluctueren afhankelijk van marktomstandigheden.

Het is belangrijk om goed te letten op de hoogte en soort rente bij het afsluiten van een lening, aangezien dit aanzienlijke invloed kan hebben op de totale kosten van de lening. Door verschillende aanbieders te vergelijken en te kijken naar zowel het rentepercentage als eventuele bijkomende kosten, kun je ervoor zorgen dat je een lening afsluit die past bij jouw financiële situatie.

Kortom, de rente op een lening is essentieel om rekening mee te houden wanneer je geld leent. Het is belangrijk om goed geïnformeerd te zijn over hoe deze rente wordt berekend en welke invloed dit heeft op jouw financiën voordat je besluit om een lening af te sluiten.


6 Tips om de Rente op een Lening te Begrijpen en Te Vergelijken

  1. Vergelijk rentetarieven bij verschillende kredietverstrekkers.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Kies voor een lening met een vaste rentevoet als je zekerheid wilt over de aflossingen.
  4. Hou rekening met de looptijd van de lening en de invloed ervan op het totale bedrag dat je terugbetaalt.
  5. Informeer naar eventuele boetes bij vervroegde terugbetaling van de lening.
  6. Laat je goed informeren over alle voorwaarden en gevolgen voordat je een lening afsluit.

Vergelijk rentetarieven bij verschillende kredietverstrekkers.

Een belangrijke tip bij het begrijpen van de rente op een lening is om rentetarieven te vergelijken bij verschillende kredietverstrekkers. Door verschillende aanbieders te onderzoeken en de rentepercentages te vergelijken, kun je een beter inzicht krijgen in welke leningsoptie het meest voordelig is voor jouw situatie. Het vergelijken van rentetarieven helpt je niet alleen om de kosten van de lening te minimaliseren, maar stelt je ook in staat om een weloverwogen beslissing te nemen en de lening te kiezen die het beste aansluit bij jouw financiële behoeften.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Het is belangrijk om bij het afsluiten van een lening aandacht te besteden aan bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom niet over het hoofd te worden gezien. Zorg ervoor dat je volledig op de hoogte bent van alle mogelijke bijkomende kosten voordat je een lening afsluit, zodat je een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Kies voor een lening met een vaste rentevoet als je zekerheid wilt over de aflossingen.

Als je zekerheid wilt hebben over de aflossingen van je lening, is het verstandig om te kiezen voor een lening met een vaste rentevoet. Met een vaste rentevoet blijft het rentepercentage gedurende de hele looptijd van de lening ongewijzigd, waardoor je precies weet hoeveel je elke maand moet aflossen. Dit biedt stabiliteit en voorspelbaarheid in je financiële planning, waardoor je niet voor verrassingen komt te staan door schommelingen in de marktrente.

Hou rekening met de looptijd van de lening en de invloed ervan op het totale bedrag dat je terugbetaalt.

Het is belangrijk om rekening te houden met de looptijd van een lening en de impact ervan op het totale terug te betalen bedrag. De looptijd van een lening bepaalt hoe lang je rente betaalt en hoe snel je de lening aflost. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar uiteindelijk zal je meer rente betalen en het totale bedrag dat je terugbetaalt zal hoger zijn. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse betalingen, maar je betaalt minder rente en lost de lening sneller af, wat op lange termijn voordeliger kan zijn. Het is daarom verstandig om zorgvuldig de looptijd van een lening te overwegen en te kiezen voor een termijn die past bij jouw financiële situatie en doelen.

Informeer naar eventuele boetes bij vervroegde terugbetaling van de lening.

Bij het afsluiten van een lening is het verstandig om te informeren naar eventuele boetes die van toepassing kunnen zijn bij vervroegde terugbetaling van de lening. Sommige geldschieters hanteren boetes als compensatie voor het mislopen van rente-inkomsten wanneer een lening eerder wordt afbetaald dan gepland. Door vooraf duidelijkheid te krijgen over deze mogelijke kosten, kun je beter inschatten wat de financiële implicaties zijn als je besluit om de lening vroegtijdig af te lossen. Het is belangrijk om deze informatie mee te nemen in je overwegingen en onderhandelingen bij het afsluiten van een lening.

Laat je goed informeren over alle voorwaarden en gevolgen voordat je een lening afsluit.

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden en gevolgen voordat je besluit een lening af te sluiten. Door een grondig inzicht te krijgen in de rente, de looptijd, eventuele bijkomende kosten en andere voorwaarden van de lening, kun je beter beoordelen of deze past bij jouw financiële situatie en doelstellingen. Het nemen van deze voorzorgsmaatregelen helpt om onaangename verrassingen te voorkomen en zorgt ervoor dat je weloverwogen beslissingen kunt nemen met betrekking tot het aangaan van een lening.

Tips en overwegingen bij geld lenen aan vrienden

Geld lenen aan vrienden

Het uitlenen van geld aan vrienden: een delicate kwestie

Het uitlenen van geld aan vrienden is een onderwerp dat vaak gemengde gevoelens oproept. Aan de ene kant wil je graag behulpzaam zijn en je vrienden in nood helpen, maar aan de andere kant kunnen financiële transacties tussen vrienden tot ongemakkelijke situaties leiden.

Voordat je besluit geld uit te lenen aan een vriend, is het belangrijk om enkele zaken in overweging te nemen. Allereerst moet je ervoor zorgen dat je zelf financieel stabiel bent en het geld kunt missen. Geld uitlenen dat eigenlijk bestemd was voor essentiële uitgaven kan leiden tot stress en spanning in je vriendschap.

Daarnaast is het verstandig om duidelijke afspraken te maken over de terugbetalingsvoorwaarden. Leg eventuele afspraken schriftelijk vast om misverstanden te voorkomen. Het is ook raadzaam om realistisch te zijn over de terugbetalingsmogelijkheden van je vriend en om open te communiceren over eventuele vertragingen of problemen.

Als je twijfelt over het uitlenen van geld aan een vriend, is het altijd beter om nee te zeggen dan in een situatie terecht te komen waarin jullie vriendschap op het spel staat door financiële geschillen. Er zijn alternatieve manieren om hulp te bieden, zoals door advies te geven, samen naar oplossingen te zoeken of door andere vormen van ondersteuning te bieden.

Kortom, het lenen van geld aan vrienden kan een gevoelige kwestie zijn die zorgvuldige overweging vereist. Door open communicatie, duidelijke afspraken en realistische verwachtingen kun je ervoor zorgen dat de financiële transactie geen negatieve invloed heeft op jullie vriendschap.


9 Tips voor het Verstandig Lenen van Geld aan Vrienden

  1. Wees duidelijk over de voorwaarden en het bedrag dat wordt geleend.
  2. Maak een schriftelijke overeenkomst om misverstanden te voorkomen.
  3. Stel een realistische terugbetalingsperiode vast.
  4. Houd rekening met de financiële situatie van je vriend voordat je geld leent.
  5. Wees bereid om nee te zeggen als je twijfels hebt over de terugbetaling.
  6. Behandel lenen aan vrienden op dezelfde manier als lenen van een financiële instelling.
  7. Bespreek wat er moet gebeuren als de vriend niet op tijd kan terugbetalen.
  8. Vermijd leningen die je eigen financiële stabiliteit in gevaar kunnen brengen.
  9. Communiceer open en eerlijk over geldzaken om misverstanden te voorkomen.

Wees duidelijk over de voorwaarden en het bedrag dat wordt geleend.

Het is essentieel om duidelijkheid te bieden over de voorwaarden en het exacte bedrag dat wordt uitgeleend wanneer je geld leent aan vrienden. Door vanaf het begin transparant te zijn over de afspraken, voorkom je misverstanden en mogelijke conflicten in de toekomst. Zorg ervoor dat zowel jij als je vriend volledig begrijpen wat er wordt verwacht met betrekking tot terugbetaling en eventuele rente, indien van toepassing. Open communicatie en heldere afspraken vormen de basis voor een succesvolle geldlening tussen vrienden.

Maak een schriftelijke overeenkomst om misverstanden te voorkomen.

Het is essentieel om een schriftelijke overeenkomst te maken wanneer je geld leent aan vrienden, om misverstanden te voorkomen. Door duidelijk de voorwaarden van de lening vast te leggen, zoals het bedrag, de terugbetalingsdatum en eventuele rente, creëer je helderheid en transparantie tussen jou en je vriend. Op die manier kunnen beide partijen zich aan de afspraken houden en kunnen potentiële conflicten in de toekomst worden vermeden. Het opstellen van een schriftelijke overeenkomst toont ook respect voor elkaar en zorgt voor een professionele benadering van financiële transacties tussen vrienden.

Stel een realistische terugbetalingsperiode vast.

Het is essentieel om bij het lenen van geld aan vrienden een realistische terugbetalingsperiode vast te stellen. Door samen duidelijke afspraken te maken over wanneer en hoe het geleende bedrag terugbetaald zal worden, kunnen mogelijke misverstanden of spanningen in de toekomst worden voorkomen. Het is belangrijk om rekening te houden met de financiële situatie van je vriend en realistische termijnen af te spreken die voor beide partijen haalbaar zijn. Op die manier creëer je helderheid en transparantie in de financiële overeenkomst, wat de vriendschap kan beschermen en versterken.

Houd rekening met de financiële situatie van je vriend voordat je geld leent.

Bij het overwegen van geld lenen aan een vriend is het essentieel om rekening te houden met de financiële situatie van je vriend. Voordat je besluit om geld uit te lenen, is het belangrijk om te begrijpen of je vriend in staat zal zijn om het geleende bedrag op tijd terug te betalen. Door de financiële situatie van je vriend zorgvuldig te evalueren en openlijk te bespreken, kun je mogelijke misverstanden en problemen in de toekomst voorkomen. Het is cruciaal om realistisch te zijn over de terugbetalingsmogelijkheden en eventuele risico’s in overweging te nemen voordat je een beslissing neemt.

Wees bereid om nee te zeggen als je twijfels hebt over de terugbetaling.

Het is van essentieel belang om bereid te zijn om nee te zeggen als je twijfels hebt over de terugbetaling wanneer het gaat om geld lenen aan vrienden. Het is beter om een potentiële financiële onenigheid te voorkomen dan om een vriendschap op het spel te zetten door geld uit te lenen in een situatie die mogelijk problematisch kan worden. Door grenzen te stellen en duidelijk je standpunt kenbaar te maken, kun je zowel je eigen financiële welzijn als de relatie met je vriend beschermen.

Behandel lenen aan vrienden op dezelfde manier als lenen van een financiële instelling.

Het is verstandig om het lenen van geld aan vrienden te benaderen op dezelfde manier als lenen van een financiële instelling. Dit betekent dat je duidelijke afspraken moet maken, een schriftelijke overeenkomst kunt opstellen en realistische terugbetalingsvoorwaarden moet vastleggen. Door deze professionele aanpak te volgen, kun je potentiële misverstanden voorkomen en ervoor zorgen dat de leningstransactie op een respectvolle en transparante manier verloopt, wat de vriendschap kan beschermen tegen mogelijke conflicten.

Bespreek wat er moet gebeuren als de vriend niet op tijd kan terugbetalen.

Wanneer je geld uitleent aan een vriend, is het essentieel om vooraf te bespreken wat er moet gebeuren als de vriend niet op tijd kan terugbetalen. Het is verstandig om hierover duidelijke afspraken te maken en deze schriftelijk vast te leggen om mogelijke misverstanden te voorkomen. Open communicatie is cruciaal in dit scenario, waarbij begrip en flexibiliteit van beide kanten nodig zijn. Door samen te bespreken hoe jullie met eventuele vertragingen of problemen omgaan, kunnen jullie de vriendschap beschermen en de financiële situatie op een respectvolle manier aanpakken.

Vermijd leningen die je eigen financiële stabiliteit in gevaar kunnen brengen.

Het is van essentieel belang om leningen te vermijden die je eigen financiële stabiliteit in gevaar kunnen brengen wanneer je geld uitleent aan vrienden. Het is verleidelijk om gul te zijn en te helpen wanneer een vriend in nood is, maar het is belangrijk om realistisch te blijven over je eigen financiële situatie. Geld uitlenen dat bedoeld was voor je eigen essentiële uitgaven kan leiden tot stress en problemen op de lange termijn. Het is daarom verstandig om alleen geld uit te lenen dat je kunt missen zonder je eigen financiële welzijn in gevaar te brengen.

Communiceer open en eerlijk over geldzaken om misverstanden te voorkomen.

Het is essentieel om open en eerlijk te communiceren over geldzaken wanneer je overweegt geld uit te lenen aan vrienden. Door transparant te zijn over verwachtingen, terugbetalingsvoorwaarden en eventuele mogelijke vertragingen, kun je misverstanden voorkomen en de basis leggen voor een gezonde financiële relatie. Het is belangrijk om een open dialoog te voeren en eventuele zorgen of vragen die kunnen ontstaan tijdig aan te pakken, zodat beide partijen zich comfortabel voelen bij de financiële regeling.

4000 euro lenen

Alles wat je moet weten over 4000 euro lenen: Tips en advies

Artikel: 4000 euro lenen

4000 euro lenen: Alles wat je moet weten

Een lening van 4000 euro kan een oplossing bieden voor onverwachte kosten, het financieren van een project of het consolideren van schulden. Voordat je besluit om deze stap te zetten, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van lenen.

Soorten leningen voor 4000 euro

Er zijn verschillende soorten leningen beschikbaar voor het bedrag van 4000 euro. Dit kan een persoonlijke lening, doorlopend krediet of een specifieke lening voor bijvoorbeeld een auto of verbouwing zijn. Het is belangrijk om de voorwaarden en rentetarieven van elke optie te vergelijken om de beste keuze te maken.

Vereisten voor het lenen van 4000 euro

Om 4000 euro te kunnen lenen, moet je voldoen aan bepaalde vereisten zoals een stabiel inkomen, geen negatieve BKR-registratie en de juiste leeftijd (meestal 18 jaar of ouder). De geldverstrekker zal ook je financiële situatie beoordelen voordat ze akkoord gaan met de lening.

Rente en aflossing

Bij het lenen van 4000 euro betaal je rente over het geleende bedrag. De hoogte van de rente kan variëren afhankelijk van de geldverstrekker en je persoonlijke situatie. Zorg ervoor dat je begrijpt hoeveel je maandelijks moet aflossen en hoe lang de looptijd van de lening is.

Vergelijken en kiezen

Het is verstandig om verschillende aanbieders te vergelijken voordat je beslist waar je 4000 euro wilt lenen. Let op de rentetarieven, looptijd, voorwaarden en eventuele extra kosten. Kies een betrouwbare geldverstrekker die transparant is over alle aspecten van de lening.

Verantwoord lenen

Onthoud dat lenen geld kost en dat het belangrijk is om verantwoordelijk met geleend geld om te gaan. Zorg ervoor dat je de maandelijkse aflossingen kunt dragen zonder in financiële problemen te komen. Maak een realistische inschatting van je financiële situatie voordat je besluit om 4000 euro te lenen.

Vergeet niet dat dit slechts algemene informatie is en dat het altijd verstandig is om advies in te winnen bij een financieel adviseur voordat je een grote financiële beslissing neemt.


9 Tips voor het Lenen van 4000 Euro in België: Waarop Letten?

  1. Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.
  2. Controleer de voorwaarden en looptijd van de lening grondig voordat je akkoord gaat.
  3. Leen enkel het bedrag dat je echt nodig hebt, niet meer.
  4. Zorg ervoor dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget.
  5. Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.
  6. Informeer naar mogelijke kortingen of promoties bij de kredietverstrekker.
  7. Wees transparant over je financiële situatie om verrassingen te vermijden.
  8. Blijf alert voor malafide aanbieders en controleer altijd de betrouwbaarheid van een kredietverstrekker.
  9. Overweeg ook alternatieven zoals een persoonlijke lening in plaats van doorlopend krediet.

Vergelijk verschillende kredietverstrekkers om de beste rentevoet te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer je overweegt om 4000 euro te lenen, zodat je de beste rentevoet kunt vinden. Door tarieven, voorwaarden en flexibiliteit van verschillende aanbieders te evalueren, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je een lening afsluit die past bij jouw financiële behoeften en mogelijkheden.

Controleer de voorwaarden en looptijd van de lening grondig voordat je akkoord gaat.

Het is essentieel om de voorwaarden en looptijd van de lening zorgvuldig te controleren voordat je instemt met het lenen van 4000 euro. Door grondig te begrijpen wat er van je wordt verwacht, inclusief de rentetarieven, aflossingsschema’s en eventuele bijkomende kosten, kun je ervoor zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie. Het is verstandig om geen overhaaste beslissingen te nemen en alle details van de lening goed door te nemen om onaangename verrassingen in de toekomst te voorkomen.

Leen enkel het bedrag dat je echt nodig hebt, niet meer.

Het is verstandig om enkel het bedrag te lenen dat je echt nodig hebt, in dit geval 4000 euro. Het kan verleidelijk zijn om meer te lenen dan nodig, maar onthoud dat elke extra euro die je leent ook extra kosten met zich meebrengt in de vorm van rente en aflossingen. Door alleen te lenen wat strikt noodzakelijk is, kun je onnodige financiële lasten vermijden en ervoor zorgen dat je lening binnen jouw budget past. Denk dus goed na over je behoeften en leen verstandig.

Zorg ervoor dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget.

Het is essentieel om ervoor te zorgen dat je een realistisch terugbetalingsplan opstelt dat past binnen je budget wanneer je overweegt om 4000 euro te lenen. Door een gedegen plan te maken en rekening te houden met je financiële situatie, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en geen onnodige druk op je budget leggen. Het is belangrijk om verstandig te lenen en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in financiële moeilijkheden te komen.

Let op eventuele bijkomende kosten, zoals administratiekosten of verzekeringen.

Let goed op eventuele bijkomende kosten wanneer je overweegt om 4000 euro te lenen, zoals administratiekosten of verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk beïnvloeden en het is belangrijk om ze in overweging te nemen bij het vergelijken van leningsopties. Zorg ervoor dat je volledig op de hoogte bent van alle mogelijke extra kosten voordat je een definitieve beslissing neemt over het afsluiten van een lening.

Informeer naar mogelijke kortingen of promoties bij de kredietverstrekker.

Het is verstandig om bij de kredietverstrekker te informeren naar mogelijke kortingen of promoties bij het lenen van 4000 euro. Sommige geldverstrekkers bieden speciale deals of acties aan die kunnen resulteren in lagere rentetarieven, kosten of andere voordelen voor leners. Door actief te informeren naar dergelijke kortingen, kun je mogelijk geld besparen en een gunstiger leningsovereenkomst krijgen die beter past bij jouw financiële behoeften.

Wees transparant over je financiële situatie om verrassingen te vermijden.

Het is essentieel om transparant te zijn over je financiële situatie wanneer je overweegt om 4000 euro te lenen. Door open en eerlijk te zijn over je inkomsten, uitgaven en eventuele andere leningen die je hebt, kun je verrassingen en onverwachte complicaties vermijden. Geldverstrekkers kunnen je beter adviseren en een passende lening aanbieden als ze een duidelijk beeld hebben van je financiële positie. Het tonen van transparantie is niet alleen in jouw belang, maar ook in het belang van een soepel en succesvol leenproces.

Blijf alert voor malafide aanbieders en controleer altijd de betrouwbaarheid van een kredietverstrekker.

Het is van essentieel belang om alert te blijven voor malafide aanbieders wanneer je overweegt om 4000 euro te lenen. Controleer altijd zorgvuldig de betrouwbaarheid van een kredietverstrekker voordat je met hen in zee gaat. Door grondig onderzoek te doen naar de reputatie en geloofwaardigheid van de geldverstrekker, kun je mogelijke risico’s vermijden en ervoor zorgen dat je in zee gaat met een betrouwbare partij die transparant is over hun voorwaarden en tarieven.

Overweeg ook alternatieven zoals een persoonlijke lening in plaats van doorlopend krediet.

Bij het overwegen van het lenen van 4000 euro is het verstandig om ook alternatieven te bekijken, zoals een persoonlijke lening in plaats van doorlopend krediet. Met een persoonlijke lening heb je de zekerheid van vaste maandelijkse aflossingen en een vooraf bepaalde looptijd, wat kan helpen bij het beheren van je financiën op lange termijn. Door verschillende opties te vergelijken en te kiezen voor de lening die het beste bij jouw behoeften past, kun je verstandige financiële beslissingen nemen en onnodige kosten vermijden.