Tag, looptijd

aflossing lening berekenen

Hoe de aflossing van een lening te berekenen: een praktische gids

Aflossing lening berekenen

Hoe de aflossing van een lening te berekenen

Als u een lening heeft afgesloten, is het belangrijk om te begrijpen hoe de aflossingen worden berekend. Het kennen van de aflossingsstructuur kan u helpen bij het plannen van uw financiën en het beheren van uw schulden op een effectieve manier.

Stappen voor het berekenen van de aflossing van een lening:

  1. Bepaal het geleende bedrag (hoofdsom).
  2. Controleer de rentevoet die op de lening van toepassing is.
  3. Kijk naar de looptijd van de lening (het aantal jaren waarin u de lening moet terugbetalen).
  4. Bereken de maandelijkse aflossing met behulp van een formule of online calculator.
  5. Houd rekening met eventuele extra kosten zoals administratiekosten of verzekeringen.

Het is essentieel om te begrijpen hoeveel u maandelijks moet betalen om uw lening terug te betalen. Door regelmatig af te lossen, kunt u niet alleen uw schuld verminderen, maar ook rentekosten besparen op lange termijn.

Als u moeite heeft met het berekenen van uw aflossingen of als u meer inzicht nodig heeft in uw leningsvoorwaarden, aarzel dan niet om contact op te nemen met uw kredietverstrekker. Zij kunnen u helpen bij het verduidelijken van eventuele vragen en zorgen die u heeft over uw leningsovereenkomst.


Negen Tips voor het Berekenen van Uw Leningsaflossing

  1. Bepaal de totale lening die moet worden afgelost.
  2. Controleer de rentevoet van de lening.
  3. Kijk naar de looptijd van de lening.
  4. Bereken het maandelijkse aflossingsbedrag met een aflossingstabel.
  5. Houd rekening met eventuele extra kosten zoals administratiekosten.
  6. Overweeg om extra af te lossen om de totale kosten te verlagen.
  7. Vergeet niet dat vroegtijdige aflossingen soms boetes kunnen opleveren.
  8. Raadpleeg een financieel adviseur bij complexe leningsstructuren.
  9. Houd alle documentatie en communicatie over de lening goed bij.

Bepaal de totale lening die moet worden afgelost.

Het is van cruciaal belang om de totale lening die moet worden afgelost nauwkeurig te bepalen bij het berekenen van de aflossingen. Door het exacte bedrag van de lening te kennen, inclusief rente en eventuele bijkomende kosten, kunt u een realistisch beeld krijgen van de financiële verplichtingen die u heeft. Dit helpt u bij het plannen van uw budget en het opstellen van een effectieve strategie voor het terugbetalen van de lening binnen de vastgestelde termijn. Het is altijd verstandig om volledig geïnformeerd te zijn over de totale leningssom om verrassingen of onverwachte financiële lasten te voorkomen.

Controleer de rentevoet van de lening.

Het is van essentieel belang om de rentevoet van de lening te controleren bij het berekenen van de aflossingen. De rentevoet bepaalt namelijk hoeveel extra kosten u betaalt bovenop het geleende bedrag. Een hogere rentevoet kan leiden tot aanzienlijk hogere totale terugbetalingsbedragen, terwijl een lagere rentevoet gunstiger is voor uw financiën op lange termijn. Door de rentevoet zorgvuldig te evalueren en te begrijpen, kunt u beter inschatten hoeveel u maandelijks moet aflossen en welke impact dit heeft op uw budget en financiële doelen.

Kijk naar de looptijd van de lening.

Het is van groot belang om aandacht te besteden aan de looptijd van de lening bij het berekenen van de aflossingen. De looptijd bepaalt hoe lang u de lening zult moeten terugbetalen en heeft directe invloed op de hoogte van de maandelijkse aflossingen. Een langere looptijd kan resulteren in lagere maandelijkse betalingen, maar uiteindelijk meer rentekosten met zich meebrengen. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar minder rentekosten over de gehele looptijd van de lening. Het is daarom verstandig om zorgvuldig te overwegen welke looptijd het meest geschikt is voor uw financiële situatie en doelen op lange termijn.

Bereken het maandelijkse aflossingsbedrag met een aflossingstabel.

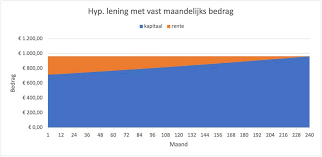
Een handige tip bij het berekenen van de aflossing van een lening is om het maandelijkse aflossingsbedrag te bepalen met behulp van een aflossingstabel. Door een aflossingstabel te gebruiken, kunt u eenvoudig zien hoeveel u elke maand moet terugbetalen en hoeveel daarvan naar de aflossing van de hoofdsom en de rente gaat. Dit kan u helpen om uw financiën beter te plannen en een duidelijk overzicht te krijgen van hoe uw lening wordt afgelost gedurende de looptijd ervan.

Houd rekening met eventuele extra kosten zoals administratiekosten.

Bij het berekenen van de aflossing van een lening is het belangrijk om rekening te houden met eventuele extra kosten, zoals administratiekosten. Deze bijkomende kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen en kunnen variëren per kredietverstrekker. Door deze extra kosten mee te nemen in uw berekeningen, krijgt u een nauwkeuriger beeld van de totale financiële verplichtingen die gepaard gaan met de lening. Het is verstandig om transparantie te vragen over alle mogelijke kosten die verbonden zijn aan de lening, zodat u goed voorbereid bent en geen verrassingen tegenkomt tijdens het aflossingsproces.

Overweeg om extra af te lossen om de totale kosten te verlagen.

Overweeg om extra af te lossen op uw lening om de totale kosten te verlagen. Door extra aflossingen te doen, kunt u niet alleen de looptijd van uw lening verkorten, maar ook rentekosten besparen op de lange termijn. Het is een effectieve strategie om uw schuld sneller af te lossen en financiële vrijheid te bereiken. Voordat u extra aflossingen doet, is het echter verstandig om de voorwaarden van uw lening te controleren en eventuele boetes of beperkingen op vervroegde aflossingen te begrijpen. Zo kunt u het meeste halen uit het verlagen van uw totale leningskosten.

Vergeet niet dat vroegtijdige aflossingen soms boetes kunnen opleveren.

Het is belangrijk om te onthouden dat vroegtijdige aflossingen van leningen soms boetes met zich mee kunnen brengen. Voordat u besluit om extra geld in uw lening af te lossen, is het verstandig om de voorwaarden van uw leningsovereenkomst te controleren. Sommige kredietverstrekkers brengen kosten in rekening voor vroegtijdige aflossingen om het renteverlies te compenseren. Door op de hoogte te zijn van deze mogelijke boetes, kunt u een weloverwogen beslissing nemen over het aflossen van uw lening en eventuele extra kosten vermijden.

Raadpleeg een financieel adviseur bij complexe leningsstructuren.

Het is verstandig om een financieel adviseur te raadplegen wanneer u te maken heeft met complexe leningsstructuren. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende aspecten van uw lening, zoals variabele rentetarieven, aflossingsschema’s en eventuele bijkomende kosten. Door professioneel advies in te winnen, kunt u ervoor zorgen dat u volledig op de hoogte bent van de voorwaarden van uw lening en kunt u weloverwogen financiële beslissingen nemen die aansluiten bij uw persoonlijke situatie.

Houd alle documentatie en communicatie over de lening goed bij.

Het is van groot belang om alle documentatie en communicatie met betrekking tot de lening zorgvuldig bij te houden. Door al uw leningsgerelateerde papieren en correspondentie georganiseerd te bewaren, kunt u gemakkelijk verwijzen naar belangrijke informatie zoals de leningsovereenkomst, aflossingsschema’s en eventuele wijzigingen in de voorwaarden. Dit helpt niet alleen om een duidelijk overzicht te behouden van uw financiële verplichtingen, maar kan ook van pas komen bij het oplossen van eventuele geschillen of vragen die kunnen rijzen gedurende de looptijd van de lening.
berekening lening huis

Berekening van lening voor huis: Alles wat je moet weten

Berekening Lening Huis

Alles wat je moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap in het leven van veel mensen. Voor de meesten van ons is het echter niet mogelijk om het volledige bedrag in één keer te betalen, daarom is het afsluiten van een lening vaak noodzakelijk. Het is belangrijk om goed geïnformeerd te zijn over hoe leningen voor huizen werken en hoe je de kosten kunt berekenen voordat je een beslissing neemt.

Factoren bij het berekenen van een lening voor een huis

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een lening voor een huis:

  • Hoofdsom: Dit is het totale bedrag dat je leent om je huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente je betaalt op de lening. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen.
  • Looptijd: Dit is de periode waarin je de lening terugbetaalt. Een langere looptijd kan leiden tot lagere maandelijkse betalingen, maar uiteindelijk betaal je meer rente.
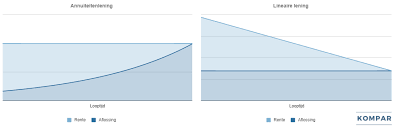
  • Aflossingsmethode: Er zijn verschillende manieren om af te lossen, zoals annuïtaire aflossingen of lineaire aflossingen. Elke methode heeft invloed op hoeveel je maandelijks betaalt.

Hoe bereken je de kosten van een lening voor een huis?

Om de kosten van een lening voor een huis te berekenen, kun je gebruikmaken van online calculators die beschikbaar zijn op financiële websites. Deze calculators vragen meestal om informatie over de hoofdsom, rentevoet en looptijd van de lening. Op basis hiervan kunnen ze je helpen bij het bepalen van het maandelijkse aflossingsbedrag en de totale kosten over de looptijd van de lening.

Het is ook verstandig om advies in te winnen bij financiële experts voordat je een definitieve beslissing neemt over het afsluiten van een lening voor een huis. Zij kunnen je helpen bij het begrijpen van alle aspecten en mogelijke valkuilen die gepaard gaan met het aangaan van zo’n belangrijke financiële verplichting.

Kortom, zorg ervoor dat je goed geïnformeerd bent en alle opties hebt overwogen voordat je besluit om een lening aan te gaan voor de aankoop van jouw droomhuis.


Voordelen van het Berekenen van een Hypotheeklening: Inzicht, Transparantie en Budgettering

  1. Geeft inzicht in de maandelijkse aflossingen.
  2. Helpt bij het bepalen van de totale kosten over de looptijd van de lening.
  3. Maakt het mogelijk om verschillende scenario’s te vergelijken.
  4. Biedt transparantie over de impact van rentevoeten op de leningskosten.
  5. Kan helpen bij het plannen van een realistisch budget voor een huisaankoop.
  6. Geeft een duidelijk beeld van hoe lang het duurt om de lening af te lossen.
  7. Stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen.


Vijf Nadelen van een Hypotheeklening in België

  1. Hoge totale kosten door de rente die over de gehele looptijd betaald moet worden.
  2. Risico op financiële problemen bij onvoorziene omstandigheden, zoals verlies van inkomen.
  3. Beperkte flexibiliteit in aflossingsschema’s kan leiden tot financiële druk.
  4. Looptijd van de lening kan lang zijn, waardoor je langdurig vastzit aan financiële verplichtingen.
  5. Mogelijke extra kosten zoals dossierkosten, notariskosten en verzekeringen kunnen de totale leningkosten verhogen.

Geeft inzicht in de maandelijkse aflossingen.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het inzicht geeft in de maandelijkse aflossingen. Door de lening te berekenen, krijg je een duidelijk beeld van hoeveel je elke maand moet betalen om de lening af te lossen. Dit helpt bij het plannen van je financiën en budgettering, zodat je precies weet welk bedrag je maandelijks moet reserveren voor de aflossingen. Het biedt gemoedsrust en helpt bij het nemen van weloverwogen beslissingen bij het aangaan van een lening voor een huis.

Helpt bij het bepalen van de totale kosten over de looptijd van de lening.

Een berekening van de lening voor een huis helpt bij het bepalen van de totale kosten over de looptijd van de lening. Door deze berekening uit te voeren, krijg je inzicht in hoeveel je uiteindelijk zult betalen, inclusief de rente, gedurende de periode waarin je de lening terugbetaalt. Dit helpt bij het plannen van je financiën op lange termijn en stelt je in staat om weloverwogen beslissingen te nemen over het afsluiten van een lening voor een huis.

Maakt het mogelijk om verschillende scenario’s te vergelijken.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het je in staat stelt om verschillende scenario’s te vergelijken. Door verschillende variabelen zoals de hoofdsom, rentevoet en looptijd aan te passen, kun je diverse financiële scenario’s analyseren en vergelijken om te zien welke optie het meest gunstig is voor jouw situatie. Op deze manier kun je weloverwogen beslissingen nemen en de leningstructuur kiezen die het beste aansluit bij jouw financiële doelen en behoeften bij het kopen van een huis.

Biedt transparantie over de impact van rentevoeten op de leningskosten.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het transparantie biedt over de impact van rentevoeten op de totale leningskosten. Door de leningkosten te berekenen, inclusief de invloed van verschillende rentevoeten, krijgen kopers een duidelijk beeld van hoeveel zij uiteindelijk zullen betalen en hoe veranderingen in rentetarieven hun financiële verplichtingen kunnen beïnvloeden. Deze transparantie stelt huizenkopers in staat om weloverwogen beslissingen te nemen en zich beter voor te bereiden op de financiële aspecten van het kopen van een huis.

Kan helpen bij het plannen van een realistisch budget voor een huisaankoop.

Het berekenen van een lening voor een huis kan helpen bij het plannen van een realistisch budget voor een huisaankoop. Door de kosten van de lening, inclusief de maandelijkse aflossingen en totale rente, zorgvuldig te berekenen, krijgen kopers een duidelijk beeld van wat ze zich kunnen veroorloven en welke financiële verplichtingen ze aangaan. Dit helpt bij het vaststellen van een haalbaar budget en voorkomt dat kopers boven hun financiële mogelijkheden gaan bij het zoeken naar hun ideale woning. Het plannen van een realistisch budget is essentieel om financiële stabiliteit te behouden en onnodige stress te vermijden tijdens het aankoopproces.

Geeft een duidelijk beeld van hoe lang het duurt om de lening af te lossen.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het een duidelijk beeld geeft van hoe lang het zal duren om de lening af te lossen. Door de hoofdsom, rentevoet en looptijd van de lening in overweging te nemen, kan men precies berekenen hoeveel tijd er nodig is om de lening volledig terug te betalen. Dit inzicht helpt bij het plannen van financiën op lange termijn en stelt mensen in staat om realistische budgetten op te stellen die aansluiten bij hun financiële doelen en mogelijkheden.

Stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen.

Het berekenen van een lening voor een huis stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen. Door de kosten en aflossingen van de lening in kaart te brengen, krijgen kopers een duidelijk beeld van hun financiële verplichtingen op lange termijn. Dit helpt hen om realistische budgetten vast te stellen en zich bewust te zijn van eventuele risico’s die gepaard gaan met het aangaan van een lening. Het biedt kopers de mogelijkheid om weloverwogen beslissingen te nemen en zich voor te bereiden op de financiële verantwoordelijkheden die komen kijken bij het kopen van een huis.

Hoge totale kosten door de rente die over de gehele looptijd betaald moet worden.

Een belangrijk nadeel bij het berekenen van een lening voor een huis is de mogelijkheid van hoge totale kosten als gevolg van de rente die over de gehele looptijd betaald moet worden. Doordat de rentevoet een significante invloed heeft op de uiteindelijke kosten van de lening, kan het bedrag dat aan rente wordt betaald aanzienlijk oplopen. Hierdoor kan het totale bedrag dat je uiteindelijk terugbetaalt aanzienlijk hoger zijn dan de oorspronkelijke hoofdsom, waardoor je meer geld kwijt bent dan initieel verwacht. Het is daarom essentieel om goed te begrijpen hoe rente werkt en hoe dit van invloed kan zijn op de financiële lasten bij het afsluiten van een lening voor een huis.

Risico op financiële problemen bij onvoorziene omstandigheden, zoals verlies van inkomen.

Een belangrijk nadeel van het berekenen van een lening voor een huis is het risico op financiële problemen bij onvoorziene omstandigheden, zoals het verlies van inkomen. Wanneer je afhankelijk bent van een lening om je huis te financieren en je inkomen plotseling wegvalt, kan dit leiden tot betalingsproblemen en zelfs tot de dreiging van gedwongen verkoop of executie. Het is essentieel om bij het afsluiten van een lening voor een huis rekening te houden met dergelijke risico’s en te zorgen voor voldoende financiële buffers of verzekeringen om jezelf te beschermen tegen onverwachte gebeurtenissen die je financiële stabiliteit in gevaar kunnen brengen.

Beperkte flexibiliteit in aflossingsschema’s kan leiden tot financiële druk.

Een con van het berekenen van een lening voor een huis is de beperkte flexibiliteit in aflossingsschema’s, wat kan leiden tot financiële druk. Wanneer je vastzit aan een strikt aflossingsschema, kan het moeilijk zijn om onvoorziene financiële omstandigheden het hoofd te bieden, zoals veranderingen in inkomen of onverwachte uitgaven. Dit gebrek aan flexibiliteit kan resulteren in stress en financiële spanning, omdat je mogelijk niet in staat bent om de lening op de geplande manier af te lossen. Het is daarom belangrijk om bij het berekenen van een lening voor een huis rekening te houden met deze beperking en eventuele risico’s zorgvuldig af te wegen voordat je een beslissing neemt.

Looptijd van de lening kan lang zijn, waardoor je langdurig vastzit aan financiële verplichtingen.

Een belangrijk nadeel van het berekenen van een lening voor een huis is dat de looptijd van de lening lang kan zijn, waardoor je gedurende lange tijd vastzit aan financiële verplichtingen. Het aangaan van een langdurige lening betekent dat je maandelijks gedurende vele jaren een vast bedrag moet aflossen, wat invloed kan hebben op je financiële flexibiliteit en vrijheid. Bovendien loop je het risico dat onvoorziene omstandigheden, zoals veranderingen in inkomen of onverwachte kosten, het moeilijk maken om aan je betalingsverplichtingen te voldoen. Het is daarom belangrijk om zorgvuldig na te denken over de looptijd van de lening en ervoor te zorgen dat deze in overeenstemming is met je financiële situatie en langetermijndoelen.

Mogelijke extra kosten zoals dossierkosten, notariskosten en verzekeringen kunnen de totale leningkosten verhogen.

Een belangrijk nadeel bij het berekenen van een lening voor een huis zijn de mogelijke extra kosten die de totale leningkosten kunnen verhogen. Denk hierbij aan dossierkosten, notariskosten en verzekeringen die bovenop de hoofdsom en rentevoet komen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële last van het lenen voor een huis en dienen zorgvuldig te worden overwogen bij het plannen van de financiën rondom de aankoop van een woning. Het is essentieel om deze extra kosten in overweging te nemen om realistische verwachtingen te hebben over de totale leninglasten en financiële verplichtingen op lange termijn.

berekening hypothecaire lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Berekening Hypothecaire Lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Een hypothecaire lening is een belangrijk financieel instrument dat veel mensen gebruiken om hun droomhuis te kopen. Voordat u echter een hypotheek afsluit, is het essentieel om te begrijpen hoe de berekening van een hypothecaire lening werkt.

Belangrijke factoren bij het berekenen van een hypothecaire lening:

  • Hoofdsom: Dit is het bedrag dat u leent van de bank om uw huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente u maandelijks moet betalen over uw lening.
  • Looptijd: Dit is de periode waarin u de lening terugbetaalt, meestal in jaren.
  • Aflossingsmethode: U kunt kiezen tussen vaste of variabele maandelijkse aflossingen.

Om de maandelijkse aflossing van uw hypothecaire lening te berekenen, wordt vaak gebruikgemaakt van een formule waarbij rekening wordt gehouden met de hoofdsom, rentevoet en looptijd. Door deze gegevens in te voeren in een hypotheekcalculator, kunt u snel en eenvoudig zien hoeveel u maandelijks moet betalen.

Hoe kunt u geld besparen op uw hypothecaire lening?

Er zijn verschillende manieren om geld te besparen op uw hypothecaire lening. Het vergelijken van rentetarieven bij verschillende banken kan bijvoorbeeld helpen om de meest voordelige optie te vinden. Daarnaast kunt u ook onderhandelen over de voorwaarden van uw lening om gunstigere voorwaarden te verkrijgen.

Kortom, het begrijpen van hoe de berekening van een hypothecaire lening werkt, kan u helpen om weloverwogen beslissingen te nemen bij het afsluiten van een hypotheek. Zorg ervoor dat u alle relevante informatie verzamelt en advies inwint bij experts voordat u zich vastlegt op een hypotheekovereenkomst.


Vijf Essentiële Tips voor het Berekenen van een Hypothecaire Lening

  1. Vergelijk verschillende banken voor de beste rentevoet.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.
  5. Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Vergelijk verschillende banken voor de beste rentevoet.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om verschillende banken te vergelijken voor de beste rentevoet. Door rentetarieven van verschillende banken te vergelijken, kunt u een beter inzicht krijgen in de mogelijke besparingen en de meest gunstige optie voor uw situatie kiezen. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende financiële instellingen op te vragen voordat u zich vastlegt op een hypotheeklening, zodat u uiteindelijk geld kunt besparen en financiële gemoedsrust kunt verkrijgen.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een hypothecaire lening is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen dus niet over het hoofd gezien te worden bij het plannen van uw hypotheek. Door deze bijkomende kosten in uw berekeningen op te nemen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is verstandig om deze kosten vooraf te onderzoeken en in uw budgettering op te nemen om verrassingen te voorkomen en uw financiële planning nauwkeurig af te stemmen op uw behoeften.

Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.

Een handige tip bij het berekenen van een hypothecaire lening is om je maximale leenbedrag te bepalen op basis van je inkomen en vaste kosten. Door een grondige analyse te maken van je maandelijks inkomen en alle vaste kosten die je hebt, zoals huur, verzekeringen en andere leningen, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor de aankoop van een huis. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossing binnen je budget past om financiële problemen in de toekomst te voorkomen.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rentevoet voor je hypothecaire lening is een belangrijke beslissing die afhangt van je financiële situatie en risicobereidheid. Een vaste rentevoet biedt zekerheid omdat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet initieel voordeliger zijn, maar brengt het risico met zich mee dat de rente in de toekomst kan stijgen, waardoor je maandelijkse aflossingen ook kunnen toenemen. Het is essentieel om goed na te denken over welk type rentevoet het beste bij jouw financiële doelen en comfortniveau past voordat je een definitieve keuze maakt.

Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om te informeren naar mogelijke premies of kortingen bij bepaalde banken. Sommige banken bieden speciale promoties of kortingen aan voor bepaalde doelgroepen, zoals jonge gezinnen of energiezuinige woningen. Door goed op de hoogte te zijn van dergelijke mogelijkheden, kunt u wellicht profiteren van extra voordelen die uw totale leningskosten kunnen verlagen. Het loont dus zeker de moeite om navraag te doen bij verschillende banken en te kijken naar eventuele premies of kortingen die uw financiële lasten kunnen verlichten bij het afsluiten van een hypothecaire lening.

lening berekenen huis

Hoe een lening voor uw huis correct berekenen: praktische tips

Lening Berekenen voor een Huis

Alles wat u moet weten over het berekenen van een lening voor uw huis

Een huis kopen is een grote stap en vaak is daar een lening voor nodig. Het berekenen van een lening voor uw huis is een belangrijke stap in het proces van het kopen van onroerend goed. Hier zijn enkele belangrijke punten om in gedachten te houden bij het berekenen van uw lening:

Leningbedrag

Het eerste wat u moet doen bij het berekenen van een lening voor uw huis is het bepalen van het totale leenbedrag dat u nodig heeft. Dit omvat niet alleen de kosten van het huis zelf, maar ook eventuele bijkomende kosten zoals notariskosten, registratierechten en andere administratieve kosten.

Rentevoet

De rentevoet is een cruciale factor bij het berekenen van uw lening. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen over de looptijd van de lening. Zorg ervoor dat u de verschillende rentevoeten vergelijkt en kies degene die het beste bij uw financiële situatie past.

Looptijd

De looptijd van de lening heeft ook invloed op hoeveel u maandelijks zult moeten aflossen. Een langere looptijd betekent lagere maandelijkse aflossingen, maar uiteindelijk betaalt u meer aan rente. Een kortere looptijd resulteert in hogere maandelijkse aflossingen, maar bespaart u geld op lange termijn.

Aflossingsschema

Bij het berekenen van uw lening moet u ook rekening houden met het aflossingsschema dat u wilt hanteren. U kunt kiezen tussen vaste maandelijkse aflossingen of variabele aflossingen, afhankelijk van uw financiële flexibiliteit en doelen.

Door al deze factoren zorgvuldig te overwegen en een gedegen leningsberekening uit te voeren, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening voor uw huis.


8 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan afbetalen.
  2. Vergelijk verschillende leningaanbieders voor de beste rentevoet.
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  4. Hou rekening met de looptijd van de lening en kies een termijn die bij je past.
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies.
  6. Denk aan een eventuele overlijdensverzekering bij het afsluiten van een hypotheeklening.
  7. Vergeet niet om ook te budgetteren voor mogelijke renovatie- of verbouwingskosten.
  8. Wees realistisch over wat je kan lenen en vermijd overmatige schuldenlast.

Bepaal hoeveel je maandelijks kan afbetalen.

Een belangrijke tip bij het berekenen van een lening voor een huis is om nauwkeurig te bepalen hoeveel je maandelijks kunt afbetalen. Het is essentieel om realistisch te zijn over je financiële situatie en een budget op te stellen dat past bij je inkomen en uitgaven. Door vooraf te bepalen hoeveel je comfortabel kunt besteden aan de aflossing van de lening, kun je voorkomen dat je in financiële problemen komt en ervoor zorgen dat de maandelijkse betalingen haalbaar blijven gedurende de looptijd van de lening. Het is verstandig om rekening te houden met eventuele onvoorziene kosten en een buffer in te bouwen om financiële stabiliteit te waarborgen.
Vergelijk verschillende leningaanbieders voor de beste rentevoet.

Vergelijk verschillende leningaanbieders voor de beste rentevoet is een waardevolle tip bij het berekenen van een lening voor uw huis. Door verschillende leningaanbieders te onderzoeken en rentevoeten te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw lening. Het loont de moeite om offertes van verschillende banken en financiële instellingen op te vragen en zorgvuldig te evalueren voordat u een beslissing neemt. Op die manier kunt u geld besparen op de lange termijn en ervoor zorgen dat u de beste deal krijgt die past bij uw financiële situatie en behoeften bij het kopen van uw huis.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een lening voor uw huis is het essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale financiële last van uw lening en mogen niet over het hoofd worden gezien. Door deze extra kosten in uw leningberekening op te nemen, kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis en ervoor zorgen dat u goed voorbereid bent op alle aspecten van het leningsproces.

Hou rekening met de looptijd van de lening en kies een termijn die bij je past.

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening. Het kiezen van een termijn die bij je past, is van groot belang. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer aan rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar bespaar je op lange termijn geld. Het is daarom verstandig om zorgvuldig te overwegen welke looptijd het beste aansluit bij jouw financiële situatie en doelen bij het afsluiten van een lening voor een huis.

Controleer of je in aanmerking komt voor eventuele premies of subsidies.

Het is belangrijk om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden of instanties bieden financiële ondersteuning aan kopers van onroerend goed, zoals premies voor energiezuinige renovaties of subsidies voor eerste woningkopers. Door te onderzoeken welke premies of subsidies beschikbaar zijn en of je hiervoor in aanmerking komt, kun je mogelijk de totale kosten van het kopen van een huis verlagen en je financiële lasten verminderen. Het is daarom verstandig om deze opties te verkennen en te benutten als onderdeel van het berekenen van je lening voor een huis.

Denk aan een eventuele overlijdensverzekering bij het afsluiten van een hypotheeklening.

Bij het afsluiten van een hypotheeklening voor uw huis is het belangrijk om ook te denken aan een eventuele overlijdensverzekering. Een overlijdensverzekering kan een waardevolle toevoeging zijn om ervoor te zorgen dat uw nabestaanden niet met financiële lasten worden achtergelaten in het geval van uw overlijden. Door het afsluiten van een overlijdensverzekering als onderdeel van uw hypotheeklening, kunt u gemoedsrust hebben dat uw dierbaren beschermd zullen zijn en dat de hypotheeklasten kunnen worden afgedekt, zelfs als u er niet meer bent. Het is daarom verstandig om deze optie te overwegen en mee te nemen in uw berekeningen bij het afsluiten van een lening voor uw huis.

Vergeet niet om ook te budgetteren voor mogelijke renovatie- of verbouwingskosten.

Bij het berekenen van een lening voor uw huis is het essentieel om ook rekening te houden met mogelijke renovatie- of verbouwingskosten. Vergeten om deze kosten op te nemen in uw budget kan leiden tot financiële verrassingen in de toekomst. Door vooraf een realistische inschatting te maken van eventuele renovatie- of verbouwingskosten, kunt u ervoor zorgen dat u voldoende financiële ruimte heeft om uw huis naar wens aan te passen en te verbeteren zonder in financiële problemen te komen. Het is verstandig om deze kosten mee te nemen in uw leningberekening, zodat u een goed overzicht heeft van de totale financiële verplichtingen die gepaard gaan met het kopen en onderhouden van uw nieuwe woning.

Wees realistisch over wat je kan lenen en vermijd overmatige schuldenlast.

Het is van essentieel belang om realistisch te zijn over wat je kunt lenen bij het berekenen van een lening voor een huis. Het vermijden van een overmatige schuldenlast is cruciaal om financiële stabiliteit te behouden en onnodige stress te voorkomen. Door een zorgvuldige analyse te maken van je financiële situatie en rekening te houden met je inkomsten, uitgaven en toekomstplannen, kun je een lening afsluiten die past bij jouw mogelijkheden en comfortniveau. Het is verstandig om niet meer te lenen dan wat je redelijkerwijs kunt terugbetalen, zodat je op lange termijn financieel gezond blijft.

lening rentevoet

Alles wat u moet weten over de lening rentevoet: een essentieel aspect van leningen.

Artikel over lening rentevoet

Alles wat u moet weten over de lening rentevoet

De lening rentevoet is een essentieel onderdeel van elke leningovereenkomst en heeft een directe invloed op de totale kosten van uw lening. Het is belangrijk om goed geïnformeerd te zijn over hoe de rentevoet werkt en welke impact deze kan hebben op uw financiën.

De rentevoet is het percentage dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik van het geleende geld. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom verstandig om te streven naar een zo laag mogelijke rentevoet om de kosten van uw lening te minimaliseren.

Er zijn verschillende factoren die van invloed zijn op de hoogte van de lening rentevoet, waaronder de marktrente, uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Het is belangrijk om deze factoren in overweging te nemen bij het afsluiten van een lening en om te onderhandelen over een gunstige rentevoet met de geldverstrekker.

Het vergelijken van verschillende aanbieders en hun rentevoeten is ook cruciaal bij het kiezen van de juiste lening voor uw behoeften. Door offertes aan te vragen en verschillende opties te evalueren, kunt u ervoor zorgen dat u een lening afsluit met een competitieve rentevoet die past bij uw financiële situatie.

Kortom, de lening rentevoet speelt een belangrijke rol in hoeveel u betaalt voor uw lening en hoe betaalbaar deze voor u is. Zorg ervoor dat u goed geïnformeerd bent over dit aspect voordat u een lening afsluit en zoek naar manieren om de beste deal te krijgen die past bij uw financiële doelen.


15 Veelgestelde Vragen over Lening Rentevoeten in België

  1. Welke bank geeft de beste lening?
  2. Wat is de rentevoet bij KBC?
  3. Wat is een goede rentevoet?
  4. Wat staat de rentevoet vandaag?
  5. Hoe bepaal je rentevoet?
  6. Wat is de rentevoet vandaag 2024?
  7. Wat kost het om 100.000 euro lenen?
  8. Wat is de huidige rente voor een lening?
  9. Wat is de rentevoet voor een lening?
  10. Wat is de huidige rentevoet KBC?
  11. Hoeveel staan de rentevoeten?
  12. Wat is de gemiddelde rentevoet?
  13. Wat is de rentevoet van een lening?
  14. Wat is maandelijkse rentevoet?
  15. Wat is de huidige rente op een lening?

Welke bank geeft de beste lening?

Een veelgestelde vraag over leningen is: “Welke bank geeft de beste lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende leningvoorwaarden en rentevoeten hanteren. Om de beste lening te vinden, is het belangrijk om verschillende banken te vergelijken en offertes aan te vragen. Door te kijken naar factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en een lening afsluiten die het beste past bij uw financiële behoeften en situatie.

Wat is de rentevoet bij KBC?

De rentevoet bij KBC kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Het is gebruikelijk dat KBC verschillende rentetarieven aanbiedt voor verschillende soorten leningen, zoals hypothecaire leningen, persoonlijke leningen of autoleningen. Om te weten welke rentevoet u kunt verwachten bij KBC, is het raadzaam om rechtstreeks contact op te nemen met de bank of hun website te raadplegen voor actuele informatie over rentetarieven en leningvoorwaarden. Het is altijd verstandig om meerdere aanbieders te vergelijken en offertes op te vragen om zo de beste deal te vinden die past bij uw financiële behoeften.

Wat is een goede rentevoet?

Een goede rentevoet voor een lening is afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, uw kredietgeschiedenis en het type lening dat u overweegt. Over het algemeen wordt een rentevoet als gunstig beschouwd wanneer deze lager is dan het gemiddelde tarief dat op dat moment wordt aangeboden. Het is echter belangrijk om te onthouden dat wat voor de ene persoon een goede rentevoet is, mogelijk niet hetzelfde is voor een ander, afhankelijk van individuele omstandigheden. Het vergelijken van rentevoeten bij verschillende geldverstrekkers en het onderhandelen over gunstige voorwaarden kan u helpen de beste rentevoet te vinden die past bij uw financiële situatie en doelen.

Wat staat de rentevoet vandaag?

De vraag “Wat staat de rentevoet vandaag?” is een veelgestelde vraag door mensen die geïnteresseerd zijn in het afsluiten van een lening of hypotheek. De rentevoet kan dagelijks variëren op basis van verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van de geldverstrekkers. Het is belangrijk om te begrijpen dat de rentevoet niet statisch is en kan fluctueren over tijd. Het is raadzaam om regelmatig de actuele rentetarieven te controleren en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen bij het afsluiten van een lening tegen de meest gunstige rentevoet die beschikbaar is.

Hoe bepaal je rentevoet?

De rentevoet wordt bepaald door verschillende factoren, waaronder de marktrente, uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Geldverstrekkers gebruiken deze informatie om het risico van de lening te beoordelen en om een rentevoet vast te stellen die overeenkomt met dat risico. Een gunstige kredietgeschiedenis en een hoog inkomen kunnen resulteren in een lagere rentevoet, terwijl een slechte kredietgeschiedenis of een hoog leenbedrag het risico voor de geldverstrekker verhogen en dus kunnen leiden tot een hogere rentevoet. Het is daarom belangrijk om deze factoren in overweging te nemen bij het aanvragen van een lening en om te streven naar gunstige voorwaarden die passen bij uw financiële situatie.

Wat is de rentevoet vandaag 2024?

De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, waaronder de marktomstandigheden, het type lening en de geldverstrekker. Het is belangrijk op te merken dat de rentevoet regelmatig wordt bijgewerkt en kan fluctueren op basis van economische ontwikkelingen. Voor specifieke informatie over de rentevoet in 2024 raden we aan om contact op te nemen met financiële instellingen of geldverstrekkers voor actuele tarieven en om een goed beeld te krijgen van de huidige situatie op de leningmarkt.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag met betrekking tot leningen is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de lening rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Door de rentevoet en de voorwaarden van verschillende geldverstrekkers te vergelijken, kunt u een beter inzicht krijgen in hoeveel u uiteindelijk zult moeten terugbetalen en welke lening het meest voordelig is voor uw specifieke situatie. Het is belangrijk om deze aspecten zorgvuldig te overwegen voordat u een beslissing neemt over het afsluiten van een lening van 100.000 euro.

Wat is de huidige rente voor een lening?

Een veelgestelde vraag is: “Wat is de huidige rente voor een lening?” De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, zoals de marktrente, het type lening, de kredietwaardigheid van de lener en de looptijd van de lening. Het is belangrijk om te begrijpen dat er geen eenduidig antwoord is op deze vraag, omdat rentetarieven voortdurend kunnen veranderen en per geldverstrekker kunnen verschillen. Het is raadzaam om contact op te nemen met verschillende financiële instellingen en geldverstrekkers om actuele informatie te verkrijgen over de rentevoeten die zij aanbieden voor leningen. Het vergelijken van deze tarieven kan u helpen bij het vinden van een lening met een gunstige rente die past bij uw financiële behoeften.

Wat is de rentevoet voor een lening?

De rentevoet voor een lening is het percentage dat een geldverstrekker in rekening brengt als vergoeding voor het uitlenen van geld. Deze rentevoet bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag. Het is een belangrijke factor om rekening mee te houden bij het afsluiten van een lening, aangezien het de totale kosten van de lening beïnvloedt. Een lagere rentevoet kan resulteren in lagere maandelijkse betalingen en minder kosten over de gehele looptijd van de lening, terwijl een hogere rentevoet kan leiden tot hogere kosten. Het is daarom verstandig om goed te begrijpen hoe de rentevoet werkt en om te streven naar gunstige voorwaarden bij het afsluiten van een lening.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC kan variëren afhankelijk van het type lening en de specifieke omstandigheden van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentevoeten voor leningen. Door direct met KBC te communiceren, kunt u gedetailleerde informatie krijgen over de beschikbare rentetarieven en voorwaarden die van toepassing zijn op leningen die zij aanbieden.

Hoeveel staan de rentevoeten?

Een veelgestelde vraag over lening rentevoeten is: “Hoeveel staan de rentevoeten?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals de geldverstrekker, het type lening, de looptijd en uw kredietgeschiedenis. Rentevoeten kunnen fluctueren op basis van marktomstandigheden en specifieke leningsvoorwaarden. Het is daarom essentieel om offertes aan te vragen en verschillende opties te vergelijken om een goed beeld te krijgen van de beschikbare rentevoeten en om een weloverwogen beslissing te nemen bij het afsluiten van een lening.

Wat is de gemiddelde rentevoet?

Een veelgestelde vraag over leningen is: “Wat is de gemiddelde rentevoet?” De gemiddelde rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de geldverstrekker. Over het algemeen ligt de gemiddelde rentevoet voor consumentenkredieten in België rond de 6% tot 10%, terwijl hypothecaire leningen doorgaans lagere rentevoeten hebben, vaak tussen de 1% en 3%. Het is echter belangrijk op te merken dat deze cijfers slechts een algemene indicatie zijn en dat individuele rentevoeten kunnen variëren op basis van specifieke omstandigheden en marktomstandigheden. Het is raadzaam om advies in te winnen bij financiële experts of geldverstrekkers voor nauwkeurige informatie over de actuele gemiddelde rentevoeten voor verschillende soorten leningen.

Wat is de rentevoet van een lening?

De rentevoet van een lening is het percentage dat een geldverstrekker in rekening brengt bovenop het geleende bedrag als vergoeding voor het verstrekken van de lening. Het is essentieel om te begrijpen dat de rentevoet direct van invloed is op de totale kosten van de lening. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen. Daarom is het belangrijk om bij het afsluiten van een lening goed te letten op de rentevoet en te streven naar een gunstige en betaalbare optie die past bij uw financiële situatie.

Wat is maandelijkse rentevoet?

De maandelijkse rentevoet verwijst naar het percentage van de lening rentevoet dat maandelijks wordt berekend op het openstaande saldo van uw lening. Het is een belangrijke factor bij het bepalen van de totale kosten van uw lening, aangezien het bedrag dat u maandelijks aan rente betaalt direct afhankelijk is van deze rentevoet. Door te begrijpen hoe de maandelijkse rentevoet werkt, kunt u beter inschatten hoeveel u elke maand aan rente zult betalen en hoe dit uw financiële planning kan beïnvloeden. Het is daarom essentieel om deze term goed te begrijpen bij het afsluiten van een lening en om te streven naar een gunstige maandelijkse rentevoet om de totale kosten van uw lening te beheersen.

Wat is de huidige rente op een lening?

Veel mensen vragen zich af: “Wat is de huidige rente op een lening?” Het antwoord op deze vraag kan variëren, aangezien de rentevoet op leningen afhankelijk is van verschillende factoren, zoals de marktomstandigheden, het type lening, en uw persoonlijke financiële situatie. Om de meest actuele informatie te verkrijgen over de rentevoet op een lening, is het raadzaam om contact op te nemen met verschillende geldverstrekkers en offertes aan te vragen. Op die manier kunt u een goed beeld krijgen van de actuele rentetarieven en kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening die past bij uw financiële behoeften.

vergelijken leningen

Vergelijken van leningen: Hoe vind je de beste optie voor jou?

Vergelijken van leningen: Zo vind je de beste optie

Vergelijken van leningen: Zo vind je de beste optie

Als je op zoek bent naar een lening, is het essentieel om verschillende aanbieders en opties te vergelijken om de beste deal te vinden die past bij jouw financiële behoeften. Hier zijn enkele belangrijke punten om te overwegen bij het vergelijken van leningen:

Rentevoeten

De rentevoet is een van de belangrijkste factoren bij het vergelijken van leningen. Hoe lager de rente, hoe minder je uiteindelijk zal betalen voor je lening. Zorg ervoor dat je de jaarlijkse kostenpercentages (JKP) vergelijkt om een duidelijk beeld te krijgen van de totale kosten.

Voorwaarden en looptijd

Let op de voorwaarden en looptijd van de lening. Sommige leningen hebben flexibele terugbetalingsvoorwaarden, terwijl andere striktere voorwaarden hebben. Kies een looptijd die past bij jouw financiële situatie en zorg ervoor dat je begrijpt welke kosten er verbonden zijn aan vervroegde aflossingen.

Vergelijkingswebsites

Gebruik online vergelijkingswebsites om snel en eenvoudig verschillende leningsopties te bekijken. Deze websites tonen vaak een overzicht van rentevoeten, voorwaarden en andere belangrijke informatie die je kan helpen bij het nemen van een weloverwogen beslissing.

Klantenservice

Niet alleen de financiële aspecten zijn belangrijk, maar ook de klantenservice van de kredietverstrekker. Kies een betrouwbare geldschieter met goede klantbeoordelingen en die bereid is om eventuele vragen of problemen snel op te lossen.

Door verschillende leningsopties zorgvuldig te vergelijken, kan je uiteindelijk de beste keuze maken die past bij jouw financiële doelen en behoeften. Neem de tijd om alle details te bekijken voordat je een definitieve beslissing neemt.


Veelgestelde Vragen over het Vergelijken van Leningen in België

  1. Waar kan je het goedkoopst lenen?
  2. Waar kun je het goedkoopste lenen?
  3. Wat is de rentevoet vandaag 2024?
  4. Waar leen je het goedkoopst?
  5. Hoe staan de rentevoeten vandaag?
  6. Welke bank heeft de laagste rente Belgie?
  7. Waar kan je goedkoop lenen?
  8. Waar kan ik het voordeligst lenen?
  9. Waar kan ik de goedkoopste lening krijgen?
  10. Welke bank is het goedkoopst om te lenen?
  11. Wat zijn de huidige rentevoeten?
  12. Welke bank geeft de beste lening?
  13. Waar kan ik het goedkoopste geld lenen?
  14. Welke bank heeft de laagste rente voor lening?

Waar kan je het goedkoopst lenen?

Een veelgestelde vraag bij het vergelijken van leningen is: waar kan je het goedkoopst lenen? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de hoogte van het bedrag dat je wilt lenen, de looptijd van de lening en jouw persoonlijke financiële situatie. Over het algemeen is het raadzaam om verschillende kredietverstrekkers te vergelijken op basis van rentevoeten, voorwaarden en klantenservice om de meest voordelige optie te vinden die past bij jouw behoeften. Door grondig onderzoek te doen en offertes aan te vragen bij verschillende aanbieders, kan je een weloverwogen beslissing nemen en de goedkoopste leningsoptie selecteren die aansluit bij jouw financiële doelen.

Waar kun je het goedkoopste lenen?

Een veelgestelde vraag bij het vergelijken van leningen is: “Waar kun je het goedkoopste lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoeten die door verschillende kredietverstrekkers worden aangeboden, de voorwaarden van de lening en jouw eigen financiële situatie. Om het goedkoopste leenaanbod te vinden, is het essentieel om verschillende aanbieders te vergelijken en te kijken naar zowel de rentevoeten als andere kosten die aan de lening verbonden zijn. Door grondig onderzoek te doen en offertes van verschillende instellingen op te vragen, kan je uiteindelijk de beste optie vinden die past bij jouw budget en behoeften.

Wat is de rentevoet vandaag 2024?

De rentevoet voor leningen kan sterk variëren en wordt beïnvloed door verschillende factoren, waaronder economische omstandigheden, markttrends en het beleid van financiële instellingen. Het is belangrijk op te merken dat de rentevoet niet vastligt voor een specifiek jaar zoals 2024. Om de meest actuele rentevoeten te kennen, is het raadzaam om rechtstreeks contact op te nemen met kredietverstrekkers of financiële instellingen, of gebruik te maken van online bronnen die regelmatig geüpdatete informatie verstrekken over leningrentevoeten. Het vergelijken van verschillende aanbieders kan je helpen bij het vinden van de meest gunstige rentetarieven die beschikbaar zijn op het moment dat je een lening wilt afsluiten.

Waar leen je het goedkoopst?

Een veelgestelde vraag bij het vergelijken van leningen is: “Waar leen je het goedkoopst?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de voorwaarden van de lening en de totale kosten. Over het algemeen is het raadzaam om verschillende kredietverstrekkers te vergelijken om te zien welke de meest gunstige tarieven en voorwaarden bieden die passen bij jouw financiële situatie. Door grondig onderzoek te doen en offertes te vergelijken, kan je uiteindelijk de geldschieter vinden die de meest voordelige lening aanbiedt die aansluit bij jouw behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag bij het vergelijken van leningen is: “Hoe staan de rentevoeten vandaag?” De rentevoeten op leningen kunnen dagelijks fluctueren op basis van verschillende factoren, zoals marktomstandigheden, economische trends en het beleid van de centrale bank. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij verschillende kredietverstrekkers om een goed beeld te krijgen van de huidige tarieven en om te bepalen wanneer het gunstig is om een lening af te sluiten. Het vergelijken van rentevoeten kan je helpen om de meest voordelige leningsoptie te vinden die past bij jouw financiële situatie.

Welke bank heeft de laagste rente Belgie?

Een veelgestelde vraag bij het vergelijken van leningen is: “Welke bank heeft de laagste rente in België?” Het vinden van de bank met de laagste rente is een cruciale factor voor leningnemers, aangezien een lagere rente kan resulteren in lagere totale kosten voor de lening. Om deze vraag te beantwoorden, is het belangrijk om verschillende banken en financiële instellingen te onderzoeken en hun rentetarieven te vergelijken. Vaak kunnen online vergelijkingswebsites of rechtstreeks contact met banken je helpen bij het identificeren van de bank die momenteel de meest concurrerende rentevoet aanbiedt in België. Het is echter ook essentieel om andere factoren, zoals voorwaarden en klantenservice, in overweging te nemen bij het kiezen van de juiste leningoptie.

Waar kan je goedkoop lenen?

Een veelgestelde vraag bij het vergelijken van leningen is: waar kan je goedkoop lenen? Het vinden van de goedkoopste lening hangt af van verschillende factoren, waaronder de rentevoet, de voorwaarden en de looptijd van de lening. Om een goedkope lening te vinden, is het essentieel om verschillende kredietverstrekkers te vergelijken en te kijken naar de jaarlijkse kostenpercentages (JKP) om een duidelijk beeld te krijgen van de totale kosten. Online vergelijkingswebsites kunnen ook helpen bij het identificeren van geldschieters met gunstige tarieven en voorwaarden. Het is belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar eventuele verborgen kosten en de reputatie van de kredietverstrekker om een weloverwogen beslissing te nemen over waar je goedkoop kunt lenen.

Waar kan ik het voordeligst lenen?

Een veelgestelde vraag bij het vergelijken van leningen is: “Waar kan ik het voordeligst lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de voorwaarden van de lening en jouw persoonlijke financiële situatie. Om te bepalen waar je het voordeligst kunt lenen, is het essentieel om verschillende kredietverstrekkers te vergelijken en te kijken naar de totale kosten van de lening over de looptijd. Door grondig onderzoek te doen en offertes aan te vragen bij verschillende aanbieders, kun je een weloverwogen beslissing nemen en de lening vinden die het beste aansluit bij jouw behoeften en budget.

Waar kan ik de goedkoopste lening krijgen?

Een veelgestelde vraag bij het vergelijken van leningen is: “Waar kan ik de goedkoopste lening krijgen?” Het vinden van de goedkoopste lening hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is belangrijk om verschillende kredietverstrekkers te onderzoeken en offertes aan te vragen om een goed beeld te krijgen van de beschikbare opties. Door grondig te vergelijken en rekening te houden met alle aspecten van een lening, kan je uiteindelijk de beste en meest voordelige lening vinden die past bij jouw financiële situatie.

Welke bank is het goedkoopst om te lenen?

Een veelgestelde vraag bij het vergelijken van leningen is: “Welke bank is het goedkoopst om te lenen?” Het antwoord op deze vraag kan variëren, aangezien de goedkoopste bank voor leningen afhankelijk is van verschillende factoren, zoals de hoogte van de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Het is daarom essentieel om verschillende banken en kredietverstrekkers te onderzoeken en offertes aan te vragen om een goed beeld te krijgen van de totale kosten en voorwaarden die elke bank biedt. Door grondig te vergelijken en rekening te houden met alle aspecten, kun je uiteindelijk de bank vinden die het meest voordelig is voor jouw specifieke situatie.

Wat zijn de huidige rentevoeten?

Een veelgestelde vraag bij het vergelijken van leningen is: “Wat zijn de huidige rentevoeten?” Het kennen van de actuele rentetarieven is essentieel bij het vinden van de beste leningoptie. Rentevoeten kunnen sterk variëren tussen verschillende kredietverstrekkers en kunnen een aanzienlijke invloed hebben op de totale kosten van een lening. Door op de hoogte te zijn van de huidige rentetarieven en deze te vergelijken, kan je een weloverwogen beslissing nemen en de lening kiezen die het meest gunstig is voor jouw financiële situatie. Het regelmatig controleren en vergelijken van rentevoeten kan helpen om geld te besparen en een lening te vinden die past bij jouw behoeften.

Welke bank geeft de beste lening?

Een veelgestelde vraag bij het vergelijken van leningen is: “Welke bank geeft de beste lening?” Het antwoord op deze vraag kan variëren, aangezien de ‘beste’ lening afhankelijk is van verschillende factoren, zoals de rentevoet, voorwaarden, looptijd en klantenservice van de bank. Het is belangrijk om grondig onderzoek te doen en meerdere aanbieders te vergelijken om een weloverwogen beslissing te nemen. Door verschillende leningsopties te evalueren en rekening te houden met je eigen financiële behoeften en situatie, kan je uiteindelijk de bank vinden die de lening aanbiedt die het beste aansluit bij jouw wensen.

Waar kan ik het goedkoopste geld lenen?

Een veelgestelde vraag bij het vergelijken van leningen is: “Waar kan ik het goedkoopste geld lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de rentevoeten die door verschillende kredietverstrekkers worden aangeboden, de voorwaarden van de lening en jouw eigen financiële situatie. Om het goedkoopste geld te lenen, is het belangrijk om verschillende aanbieders te vergelijken en te kijken naar de totale kosten van de lening, inclusief rente en eventuele bijkomende kosten. Door grondig onderzoek te doen en offertes op te vragen bij verschillende kredietverstrekkers, kan je uiteindelijk de beste optie vinden die past bij jouw behoeften en budget.

Welke bank heeft de laagste rente voor lening?

Een veelgestelde vraag bij het vergelijken van leningen is: “Welke bank heeft de laagste rente voor een lening?” Het vinden van de bank met de laagste rente is cruciaal bij het kiezen van een lening die bij je financiële situatie past. Het is belangrijk om verschillende banken en kredietverstrekkers te onderzoeken en hun rentetarieven te vergelijken om de meest voordelige optie te vinden. Naast de rentevoet is het ook essentieel om naar andere voorwaarden, zoals looptijd en eventuele bijkomende kosten, te kijken om een weloverwogen beslissing te nemen en zo kosten te besparen op je lening.

lening renovatie

Financier uw Verbouwingsproject met een Leningsoplossing voor Renovatie

Artikel over lening voor renovatie

Lening voor Renovatie: Financier uw Verbouwingsproject

Renovaties aan uw huis kunnen een grote impact hebben op zowel de uitstraling als de waarde ervan. Of u nu van plan bent om uw keuken te vernieuwen, een extra kamer toe te voegen of uw badkamer te renoveren, het financieren van deze verbouwingsprojecten kan een uitdaging zijn. Een lening voor renovatie kan echter een handige oplossing zijn om uw renovatieplannen te realiseren.

Met een lening voor renovatie kunt u de benodigde fondsen verkrijgen om uw huis te upgraden en te moderniseren. Deze leningen worden vaak aangeboden door banken, kredietverstrekkers of financiële instellingen en kunnen verschillende vormen aannemen, zoals persoonlijke leningen, hypothecaire leningen of renovatieleningen.

Het voordeel van een lening voor renovatie is dat u niet meteen al het geld hoeft te betalen, maar in termijnen kunt terugbetalen. Hierdoor kunt u de kosten van de renovatie spreiden over een langere periode en hoeft u niet al uw spaargeld in één keer uit te geven.

Bij het afsluiten van een lening voor renovatie is het belangrijk om rekening te houden met factoren zoals de rentevoet, looptijd van de lening en eventuele bijkomende kosten. Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden van de lening voordat u zich verbindt tot het afsluiten ervan.

Of u nu kleine verbeteringen wilt aanbrengen in uw huis of grootschalige renovaties plant, een lening voor renovatie kan u helpen om uw droomhuis werkelijkheid te laten worden. Neem contact op met uw bank of financiële instelling voor meer informatie over hoe u een lening voor renovatie kunt aanvragen en begin vandaag nog met het plannen van uw verbouwingsproject!


9 Handige Tips voor een Lening voor Renovatie in België

  1. Bepaal eerst hoeveel geld je nodig hebt voor de renovatie.
  2. Vergelijk leningen bij verschillende kredietverstrekkers om de beste voorwaarden te vinden.
  3. Let op de rentevoet en kies voor een lening met een gunstige rente.
  4. Controleer de looptijd van de lening en stem deze af op je financiële situatie.
  5. Lees alle voorwaarden en kleine lettertjes van het leencontract goed door.
  6. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  7. Overweeg ook andere financieringsmogelijkheden, zoals subsidies of premies.
  8. Hou rekening met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.
  9. Wees voorzichtig en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Bepaal eerst hoeveel geld je nodig hebt voor de renovatie.

Voordat je een lening voor renovatie aanvraagt, is het essentieel om eerst nauwkeurig te bepalen hoeveel geld je precies nodig hebt voor de renovatie. Door een gedetailleerd budget op te stellen en de kosten van materialen, arbeid en eventuele extra’s in kaart te brengen, krijg je een duidelijk beeld van het totale benodigde bedrag. Op die manier kun je een lening afstemmen op jouw specifieke behoeften en voorkom je dat je meer leent dan nodig is. Het is verstandig om realistisch te zijn bij het bepalen van het benodigde bedrag, zodat je de renovatie soepel kunt laten verlopen en financiële verrassingen kunt vermijden.

Vergelijk leningen bij verschillende kredietverstrekkers om de beste voorwaarden te vinden.

Een verstandige tip bij het overwegen van een lening voor renovatie is om leningen te vergelijken bij verschillende kredietverstrekkers om de beste voorwaarden te vinden. Door verschillende leningsopties te onderzoeken en offertes van diverse kredietverstrekkers te vergelijken, kunt u inzicht krijgen in de rentetarieven, looptijden en bijkomende kosten die elke lening met zich meebrengt. Op die manier kunt u een weloverwogen beslissing nemen en de lening kiezen die het beste aansluit bij uw financiële behoeften en budget, waardoor u geld kunt besparen op lange termijn.

Let op de rentevoet en kies voor een lening met een gunstige rente.

Bij het overwegen van een lening voor renovatie is het essentieel om aandacht te besteden aan de rentevoet en te streven naar een lening met een gunstige rente. Een lage rente kan aanzienlijk bijdragen aan het beheersen van de totale kosten van uw renovatieproject en kan u helpen om geld te besparen op lange termijn. Door zorgvuldig te vergelijken en te kiezen voor een lening met een voordelige rentevoet, kunt u uw financiële lasten verlichten en uw renovatieplannen op een kostenefficiënte manier realiseren.

Controleer de looptijd van de lening en stem deze af op je financiële situatie.

Het is essentieel om de looptijd van de lening voor renovatie zorgvuldig te controleren en af te stemmen op je financiële situatie. Kies een looptijd die comfortabel is voor jouw budget en waarbij je de lening binnen een redelijke termijn kunt terugbetalen. Een langere looptijd kan lagere maandelijkse aflossingen betekenen, maar houd er rekening mee dat dit ook kan leiden tot hogere totale kosten door de accumulatie van rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar kan het uiteindelijk voordeliger zijn omdat je minder rente betaalt. Het is belangrijk om een evenwicht te vinden tussen het beheersen van je maandelijkse uitgaven en het minimaliseren van de totale kosten van de lening.

Lees alle voorwaarden en kleine lettertjes van het leencontract goed door.

Het is van cruciaal belang om alle voorwaarden en kleine lettertjes van het leencontract voor uw renovatielening grondig door te nemen. Door deze documenten zorgvuldig te lezen, krijgt u een duidelijk inzicht in de verplichtingen, kosten en voorwaarden die gepaard gaan met de lening. Het helpt u om verrassingen te voorkomen en ervoor te zorgen dat u volledig op de hoogte bent van wat er van u wordt verwacht bij het afsluiten van de lening voor uw renovatieproject.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Het is essentieel om ervoor te zorgen dat de maandelijkse aflossingen van je lening voor renovatie binnen je budget passen. Door realistisch te zijn over wat je maandelijks kunt betalen, voorkom je financiële stress en onnodige druk op je financiële situatie. Het is verstandig om een lening af te sluiten die comfortabel kan worden terugbetaald, zodat je zonder problemen kunt genieten van de vernieuwingen aan je huis en tegelijkertijd financieel stabiel blijft.

Overweeg ook andere financieringsmogelijkheden, zoals subsidies of premies.

Bij het plannen van een lening voor renovatie is het verstandig om ook andere financieringsmogelijkheden te overwegen, zoals subsidies of premies. Overheidsinstanties en energieleveranciers bieden vaak financiële ondersteuning aan huiseigenaren die energie-efficiënte renovaties uitvoeren of duurzame verbeteringen aanbrengen in hun woning. Door gebruik te maken van deze subsidies en premies kunt u niet alleen uw renovatiekosten verlagen, maar ook bijdragen aan een milieuvriendelijkere leefomgeving. Het is daarom de moeite waard om te onderzoeken welke financiële voordelen er beschikbaar zijn en hoe u hiervan kunt profiteren bij het financieren van uw renovatieproject.

Hou rekening met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen.

Bij het overwegen van een lening voor renovatie is het essentieel om rekening te houden met eventuele bijkomende kosten, zoals dossierkosten of verzekeringen. Deze extra kosten kunnen de totale kosten van uw lening beïnvloeden en het is belangrijk om ze in uw budgetplanning op te nemen. Door vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten, kunt u een realistisch beeld krijgen van de financiële impact van uw renovatieproject en ervoor zorgen dat u geen onverwachte verrassingen tegenkomt tijdens het leningsproces.

Wees voorzichtig en leen alleen wat je echt nodig hebt en kunt terugbetalen.

Het is van essentieel belang om voorzichtig te zijn bij het afsluiten van een lening voor renovatie. Leen alleen het bedrag dat je echt nodig hebt en waarvan je zeker weet dat je het kunt terugbetalen. Het is verleidelijk om meer te lenen dan nodig is, maar dit kan leiden tot financiële problemen in de toekomst. Zorg ervoor dat je een realistische terugbetalingsstrategie hebt en dat de lening past binnen je financiële mogelijkheden. Het is altijd verstandig om verantwoordelijk te lenen en niet meer te lenen dan nodig is voor je renovatieproject.

vergelijk leningen

Vergelijk Verschillende Leningen en Vind de Beste Optie voor Jou

Vergelijk Leningen: Vind de Beste Optie voor Jouw Financiële Behoeften

Vergelijk Leningen: Vind de Beste Optie voor Jouw Financiële Behoeften

Als je op zoek bent naar een lening, is het belangrijk om verschillende opties te overwegen voordat je een beslissing neemt. Het vergelijken van leningen kan je helpen om de beste deal te vinden die past bij jouw financiële behoeften en omstandigheden.

Waarom Leningen Vergelijken?

Het vergelijken van leningen stelt je in staat om de rentetarieven, voorwaarden en kosten van verschillende kredietverstrekkers te bekijken en te analyseren. Door verschillende leningsopties naast elkaar te leggen, kun je een weloverwogen keuze maken en de lening kiezen die het beste aansluit bij jouw budget en financiële doelen.

Hoe Leningen Vergelijken?

Er zijn verschillende factoren waarmee je rekening moet houden bij het vergelijken van leningen:

  • Rentetarieven: Vergelijk de jaarlijkse kostenpercentages (JKP) om te zien welke kredietverstrekker de laagste rente biedt.
  • Voorwaarden: Let op eventuele verborgen kosten, boetes voor vervroegde aflossing en andere voorwaarden die van invloed kunnen zijn op de totale kosten van de lening.
  • Looptijd: Kijk naar de looptijd van de lening en bepaal of deze aansluit bij jouw financiële planning.
  • Flexibiliteit: Sommige leningen bieden flexibele aflossingsopties of pauzes in betalingen. Overweeg of dit belangrijk voor je is.

Vind de Beste Optie

Nadat je verschillende leningen hebt vergeleken op basis van rentetarieven, voorwaarden en andere factoren, kun je een weloverwogen beslissing nemen over welke lening het beste bij jou past. Vergeet niet om ook rekening te houden met jouw eigen financiële situatie en doelen bij het kiezen van een lening.

Vergelijk vandaag nog leningen en vind de beste optie die past bij jouw financiële behoeften!


Veelgestelde vragen over het vergelijken van leningen

  1. Wat zijn de belangrijkste factoren om te overwegen bij het vergelijken van leningen?
  2. Hoe kan ik de rentetarieven van verschillende leningen vergelijken?
  3. Zijn er verborgen kosten waar ik op moet letten bij het vergelijken van leningen?
  4. Hoe beïnvloedt de looptijd van een lening mijn totale terugbetalingsbedrag?
  5. Welke flexibele opties zijn beschikbaar bij het vergelijken van leningen?

Wat zijn de belangrijkste factoren om te overwegen bij het vergelijken van leningen?

Bij het vergelijken van leningen zijn er verschillende belangrijke factoren om te overwegen. Een van de belangrijkste factoren is het rentetarief, aangezien dit direct van invloed is op de totale kosten van de lening. Daarnaast is het essentieel om naar de voorwaarden te kijken, zoals eventuele verborgen kosten, boetes voor vervroegde aflossing en flexibiliteit in aflossingsopties. Ook de looptijd van de lening speelt een cruciale rol bij het maken van een weloverwogen keuze. Door deze factoren zorgvuldig te evalueren en te vergelijken, kun je de beste lening vinden die aansluit bij jouw financiële behoeften en doelen.

Hoe kan ik de rentetarieven van verschillende leningen vergelijken?

Om de rentetarieven van verschillende leningen te vergelijken, is het belangrijk om te kijken naar het jaarlijks kostenpercentage (JKP) dat door kredietverstrekkers wordt verstrekt. Het JKP omvat niet alleen de rente, maar ook andere kosten die bij de lening komen kijken, zoals administratiekosten en eventuele verplichte verzekeringen. Door het JKP van verschillende leningen te vergelijken, krijg je een beter beeld van de totale kosten en kun je een weloverwogen beslissing nemen over welke lening het meest voordelig is voor jouw financiële situatie. Vergeet niet om ook rekening te houden met de looptijd en voorwaarden van de lening bij het maken van een vergelijking.

Zijn er verborgen kosten waar ik op moet letten bij het vergelijken van leningen?

Bij het vergelijken van leningen is het belangrijk om op verborgen kosten te letten die van invloed kunnen zijn op de totale kosten van de lening. Sommige kredietverstrekkers kunnen extra kosten in rekening brengen, zoals administratiekosten, dossierkosten of kosten voor verzekeringen. Het is essentieel om de voorwaarden van elke lening zorgvuldig te lezen en te begrijpen om verrassingen te voorkomen. Door aandacht te besteden aan mogelijke verborgen kosten, kun je een weloverwogen beslissing nemen en de lening kiezen die het meest transparant en voordelig is voor jouw financiële situatie.

Hoe beïnvloedt de looptijd van een lening mijn totale terugbetalingsbedrag?

De looptijd van een lening kan een aanzienlijke invloed hebben op het totale terugbetalingsbedrag dat je uiteindelijk zult moeten betalen. Over het algemeen geldt: hoe langer de looptijd van de lening, hoe lager de maandelijkse aflossingen zullen zijn, maar hoe hoger de totale kosten van de lening zullen zijn door de accumulatie van rente over een langere periode. Aan de andere kant, bij een kortere looptijd zullen de maandelijkse aflossingen hoger zijn, maar zal het totale bedrag dat je aan rente betaalt lager uitvallen. Het is daarom belangrijk om bij het vergelijken van leningen niet alleen naar de maandelijkse aflossingen te kijken, maar ook naar de totale kosten over de gehele looptijd van de lening om een weloverwogen beslissing te kunnen nemen die past bij jouw financiële situatie en doelen.

Welke flexibele opties zijn beschikbaar bij het vergelijken van leningen?

Bij het vergelijken van leningen zijn er verschillende flexibele opties beschikbaar die het waard zijn om te overwegen. Sommige kredietverstrekkers bieden bijvoorbeeld de mogelijkheid van flexibele aflossingsschema’s, waarbij je de maandelijkse aflossingen kunt aanpassen aan jouw financiële situatie. Daarnaast zijn er leningen met de optie voor boetevrije vervroegde aflossing, waardoor je sneller schuldenvrij kunt worden zonder extra kosten. Ook kan het handig zijn om te kijken naar leningen met betalingspauzes of de mogelijkheid tot verlenging van de looptijd in geval van onvoorziene omstandigheden. Het is belangrijk om deze flexibele opties te overwegen en te vergelijken om een lening te vinden die goed aansluit bij jouw behoeften en financiële doelen.

hypothecaire lening kbc

Alles wat u moet weten over een hypothecaire lening bij KBC

Artikel: Hypothecaire lening bij KBC

Hypothecaire lening bij KBC: Wat u moet weten

Als u van plan bent om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de bekende banken die hypothecaire leningen aanbiedt in België is KBC. Het afsluiten van een hypothecaire lening bij KBC kan een goede optie zijn, maar het is belangrijk om goed geïnformeerd te zijn over wat dit inhoudt.

Wat is een hypothecaire lening?

Een hypothecaire lening is een langetermijnlening die wordt gebruikt om onroerend goed te financieren, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening verstrekt de bank het benodigde bedrag en wordt het onroerend goed als onderpand gebruikt. Dit betekent dat als u niet aan uw betalingsverplichtingen voldoet, de bank het recht heeft om het onroerend goed te verkopen om haar geld terug te krijgen.

Hypothecaire leningen bij KBC

KBC biedt verschillende soorten hypothecaire leningen aan die kunnen worden afgestemd op uw specifieke behoeften. U kunt kiezen tussen vaste of variabele rentevoeten, afhankelijk van uw voorkeur en financiële situatie. Daarnaast biedt KBC ook advies en begeleiding om u te helpen de juiste keuzes te maken bij het afsluiten van een hypothecaire lening.

Belangrijke overwegingen

Voordat u besluit om een hypothecaire lening bij KBC af te sluiten, is het belangrijk om verschillende zaken in overweging te nemen. Denk hierbij aan uw financiële situatie, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten en verzekeringen. Het is verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen voordat u definitieve beslissingen neemt.

Besluit

Een hypothecaire lening bij KBC kan een goede optie zijn voor wie op zoek is naar financiering voor de aankoop van vastgoed. Door goed geïnformeerd te zijn en alle aspecten van de lening zorgvuldig te overwegen, kunt u ervoor zorgen dat u de juiste keuzes maakt die aansluiten bij uw financiële doelen en behoeften.


Veelgestelde vragen over hypothecaire leningen bij KBC

  1. Wat kost een lening van 150000 euro?
  2. Wat is de rentevoet bij KBC?
  3. Wat zijn de rentevoeten op dit moment?
  4. Hoe staan de rentevoeten vandaag?
  5. Hoe hoog staan de rentevoeten vandaag?
  6. Wat kost het om 100.000 euro lenen?
  7. Hoeveel kost 250.000 euro lenen?
  8. Hoeveel eigen inbreng voor lening KBC?
  9. Hoeveel kan ik lenen KBC huis?
  10. Hoeveel maximaal lenen KBC?
  11. Hoe lang duurt goedkeuring hypothecaire lening KBC?

Wat kost een lening van 150000 euro?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost een lening van 150.000 euro?” Het totale kostenplaatje van een lening van 150.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten en de specifieke voorwaarden die KBC hanteert voor hypothecaire leningen. Het is belangrijk om een grondige analyse te maken van deze aspecten om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een hypothecaire lening van dit bedrag bij KBC.

Wat is de rentevoet bij KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat is de rentevoet bij KBC?” De rentevoet bij KBC voor hypothecaire leningen kan variëren, afhankelijk van verschillende factoren zoals het type lening, de looptijd, en de marktomstandigheden. KBC biedt zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen welke optie het beste aansluit bij hun financiële situatie en voorkeuren. Het is belangrijk om goed geïnformeerd te zijn over de rentevoeten en eventuele bijkomende kosten voordat u besluit om een hypothecaire lening bij KBC af te sluiten.

Wat zijn de rentevoeten op dit moment?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat zijn de rentevoeten op dit moment?” De rentevoeten op hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en de looptijd ervan. Het is belangrijk om te weten dat de rentevoeten regelmatig worden geüpdatet en dat het verstandig is om rechtstreeks contact op te nemen met KBC voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Op die manier kunt u een goed geïnformeerde beslissing nemen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie en behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van de centrale bank. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij KBC of om contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentetarieven en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van de centrale bank. Het is daarom belangrijk om regelmatig de actuele rentetarieven te raadplegen bij KBC of contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentevoeten en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten zoals notariskosten en verzekeringen, en de specifieke voorwaarden die KBC hanteert. Het is belangrijk om een duidelijk beeld te hebben van alle kosten en voorwaarden voordat u een hypothecaire lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoeveel kost het om 250.000 euro te lenen?” Het totale bedrag dat u uiteindelijk zult betalen voor het lenen van 250.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Het is belangrijk om een grondige berekening te maken en alle kosten in overweging te nemen voordat u besluit om een hypothecaire lening af te sluiten bij KBC. Het advies van een financieel expert kan hierbij waardevol zijn om een goed inzicht te krijgen in de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel eigen inbreng voor lening KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel eigen inbreng is vereist voor een lening bij KBC?” Bij het aanvragen van een hypothecaire lening bij KBC is het gebruikelijk dat u een bepaalde eigen inbreng moet kunnen voorzien. De exacte hoeveelheid eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals het aankoopbedrag van de woning, uw financiële situatie en de specifieke leningsvoorwaarden. Het is belangrijk om dit aspect grondig te bespreken met een adviseur van KBC om een duidelijk beeld te krijgen van de vereiste eigen inbreng voor uw specifieke leningsaanvraag.

Hoeveel kan ik lenen KBC huis?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik lenen voor een huis bij KBC?” Het maximale bedrag dat u kunt lenen voor een huis bij KBC hangt af van verschillende factoren, zoals uw inkomen, de waarde van het onroerend goed, eventuele andere leningen of verplichtingen die u heeft en uw terugbetalingscapaciteit. KBC biedt advies en begeleiding om te helpen bepalen hoeveel u kunt lenen voor de aankoop van uw droomhuis, rekening houdend met uw persoonlijke financiële situatie en wensen. Het is belangrijk om dit zorgvuldig te overwegen voordat u een hypothecaire lening afsluit, zodat u verantwoord kunt lenen en comfortabel kunt wonen zonder financiële stress.

Hoeveel maximaal lenen KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik maximaal lenen bij KBC?” Het maximale bedrag dat u kunt lenen bij KBC voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, andere lopende leningen en de waarde van het pand dat u wilt financieren. KBC hanteert strikte criteria om te bepalen hoeveel u kunt lenen, zodat de lening haalbaar en verantwoord blijft binnen uw financiële situatie. Het is raadzaam om contact op te nemen met KBC voor een persoonlijke berekening en advies op maat over het maximale leenbedrag dat voor u van toepassing is.

Hoe lang duurt goedkeuring hypothecaire lening KBC?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoe lang duurt de goedkeuring van een hypothecaire lening bij KBC?” De goedkeuringsduur van een hypothecaire lening kan variëren en is afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, uw financiële situatie en de interne processen van de bank. Over het algemeen streven banken ernaar om een beslissing te nemen binnen enkele weken nadat alle vereiste documenten zijn ingediend. Het is altijd verstandig om contact op te nemen met KBC voor specifieke informatie over de goedkeuringsprocedure en eventuele mogelijke vertragingen die zich kunnen voordoen.

rentevoet lening

Alles wat u moet weten over de rentevoet van een lening

Alles wat u moet weten over de rentevoet van een lening

Alles wat u moet weten over de rentevoet van een lening

Een van de belangrijkste aspecten bij het afsluiten van een lening is de rentevoet. De rentevoet bepaalt namelijk hoeveel geld u extra moet betalen bovenop het geleende bedrag. Het is daarom essentieel om goed op de hoogte te zijn van hoe de rentevoet werkt en welke impact deze heeft op uw lening.

Wat is de rentevoet?

De rentevoet is het percentage dat wordt berekend over het geleende bedrag en dat u als lener aan de kredietverstrekker moet betalen. Dit percentage kan vast of variabel zijn, afhankelijk van het type lening dat u afsluit. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan veranderen op basis van marktomstandigheden.

Hoe wordt de rentevoet bepaald?

De kredietverstrekker bepaalt de hoogte van de rentevoet op basis van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag, de looptijd van de lening en actuele marktomstandigheden. Hoe gunstiger uw kredietprofiel, hoe lager uw rentevoet over het algemeen zal zijn.

Impact van de rentevoet

De rentevoet heeft een directe invloed op hoeveel geld u in totaal zult terugbetalen voor uw lening. Een hogere rentevoet betekent dat u meer interest zult betalen en dus duurder uit zult zijn voor uw lening. Daarom is het belangrijk om te streven naar een zo laag mogelijke rentevoet bij het afsluiten van een lening.

Rentevoeten vergelijken

Voordat u een lening afsluit, is het verstandig om verschillende kredietverstrekkers te vergelijken en te kijken naar hun aangeboden rentevoeten. Door verschillende offertes aan te vragen en deze met elkaar te vergelijken, kunt u ervoor zorgen dat u de meest voordelige optie kiest die past bij uw financiële situatie.

Kortom, de rentevoet is een cruciaal element bij het afsluiten van een lening dat aanzienlijke invloed heeft op uw totale kosten. Zorg er daarom voor dat u goed geïnformeerd bent over hoe de rentevoet werkt en neem altijd voldoende tijd om verschillende opties te overwegen voordat u zich verbindt aan een leningsovereenkomst.


Zeven Voordelen van een Lage Rentevoet bij Leningen

  1. Een lagere rentevoet resulteert in lagere totale kosten voor uw lening.
  2. Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt.
  3. Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening.
  4. Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente.
  5. Een gunstige rentevoet kan uw maandelijkse aflossingen betaalbaarder maken.
  6. Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken.
  7. Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften.


Nadelen van een Hoge Rentevoet bij Leningen

  1. Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening.
  2. Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen.
  3. Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt.

Een lagere rentevoet resulteert in lagere totale kosten voor uw lening.

Een lagere rentevoet is een belangrijk voordeel bij het afsluiten van een lening, omdat dit resulteert in lagere totale kosten voor uw lening. Door te profiteren van een lagere rentevoet betaalt u minder aan interest over de looptijd van de lening, wat kan resulteren in aanzienlijke besparingen. Het kiezen voor een lening met een gunstige rentevoet stelt u in staat om financieel verstandige beslissingen te nemen en uw lening op een kosteneffectieve manier af te lossen.

Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt.

Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt. Doordat de rentevoet gedurende de hele looptijd van de lening constant blijft, heeft u een duidelijk overzicht van uw maandelijkse aflossingen. Dit biedt financiële zekerheid en voorspelbaarheid, waardoor u uw budget effectief kunt beheren en plannen voor de toekomst. Het vermijdt verrassingen en onverwachte kosten, waardoor u meer controle heeft over uw financiële situatie.

Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening.

Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening. Wanneer u in staat bent om een lening af te sluiten met een lage rentevoet, betaalt u minder aan interesten gedurende de hele periode van terugbetaling. Dit betekent dat u uiteindelijk minder geld hoeft terug te betalen dan wanneer u een lening zou hebben met een hogere rentevoet. Door te profiteren van een gunstige rentevoet kunt u dus financieel voordeel behalen en uw totale kosten aanzienlijk verlagen.

Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente.

Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente. Dit betekent dat als de algemene rentetarieven dalen, uw rentevoet ook zal afnemen, waardoor u minder interest betaalt over uw lening. Dit kan resulteren in lagere maandelijkse aflossingen en uiteindelijk in kostenbesparingen gedurende de looptijd van de lening. Het flexibele karakter van een variabele rentevoet biedt dus de mogelijkheid om te profiteren van gunstige marktomstandigheden en kan een aantrekkelijke optie zijn voor leners die bereid zijn om wat risico te nemen in ruil voor potentieel financieel voordeel.
Een gunstige rentevoet kan uw maandelijkse aflossingen betaalbaarder maken.

Een gunstige rentevoet kan uw maandelijkse aflossingen aanzienlijk betaalbaarder maken. Wanneer u een lening afsluit met een lagere rentevoet, zal het bedrag dat u elke maand moet terugbetalen lager zijn dan bij een lening met een hogere rentevoet. Dit kan helpen om uw financiële last te verlichten en meer ruimte te creëren in uw budget voor andere uitgaven of spaardoelen. Het is daarom verstandig om te streven naar de meest voordelige rentevoet bij het afsluiten van een lening, zodat u comfortabel kunt voldoen aan uw aflossingsverplichtingen.

Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken.

Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken. Een lage rentevoet betekent dat u minder geld hoeft uit te geven aan rentekosten, waardoor u meer kunt aflossen op het geleende bedrag. Hierdoor kunt u sneller uw lening terugbetalen en op lange termijn financiële stabiliteit en vrijheid bereiken. Door te kiezen voor een lening met een gunstige rentevoet, kunt u dus niet alleen kosten besparen, maar ook uw financiële doelen sneller realiseren.

Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften.

Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften. Door verschillende rentevoeten van kredietverstrekkers te vergelijken, kunt u de lening vinden die het beste aansluit bij uw budget en financiële doelen. Op deze manier kunt u geld besparen op de totale kosten van de lening en ervoor zorgen dat u een weloverwogen beslissing neemt die gunstig is voor uw financiële situatie op lange termijn. Het loont dus zeker om de tijd te nemen om rentevoeten te vergelijken voordat u zich verbindt aan een leningsovereenkomst.

Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening.

Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening. Wanneer de rentevoet op een lening hoog is, betekent dit dat u meer geld zult moeten betalen aan rente over de gehele looptijd van de lening. Dit resulteert in een verhoogde financiële last en kan ervoor zorgen dat u uiteindelijk veel meer betaalt dan het oorspronkelijk geleende bedrag. Het is daarom van essentieel belang om goed op te letten bij het kiezen van een lening en ervoor te zorgen dat de rentevoet gunstig is om onnodige extra kosten te vermijden.

Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen.

Bij een variabele rentevoet lening bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen. Dit kan leiden tot onverwachte financiële druk voor de lener, aangezien de maandelijkse lasten hoger kunnen worden dan aanvankelijk verwacht. Het gebrek aan voorspelbaarheid in de maandelijkse aflossingen kan zorgen voor financiële onzekerheid en maakt het moeilijker om het budget te plannen op lange termijn. Het is daarom belangrijk voor leners om zich bewust te zijn van dit risico en zorgvuldig af te wegen of zij bereid zijn om het schommelende karakter van een variabele rentevoet te accepteren.

Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt.

Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt. Wanneer een lener een slechte kredietgeschiedenis heeft, bijvoorbeeld door eerdere betalingsachterstanden of leningen die niet zijn terugbetaald, zien kredietverstrekkers dit als een verhoogd risico. Als gevolg hiervan zullen zij geneigd zijn om een hogere rentevoet aan te rekenen om dat risico te compenseren. Dit betekent dat mensen met een minder gunstige kredietgeschiedenis meer zullen moeten betalen voor het lenen van geld, wat hun financiële lasten kan verzwaren. Het is daarom belangrijk voor leners om hun kredietwaardigheid te onderhouden en eventuele problemen met betalingsverplichtingen tijdig aan te pakken om te voorkomen dat zij worden geconfronteerd met een hogere rentevoet bij het afsluiten van leningen.