Tag, rentevoet

lening kosten berekenen

Hoe leningkosten correct berekenen: een praktische gids

Hoe leningkosten berekenen: een handige gids

Hoe leningkosten berekenen: een handige gids

Als u overweegt om een lening af te sluiten, is het belangrijk om goed op de hoogte te zijn van de totale kosten die hiermee gemoeid zijn. Het berekenen van de leningkosten kan u helpen om een beter inzicht te krijgen in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen.

Stappen om leningkosten te berekenen

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van de kosten van een lening. Hier zijn enkele stappen die u kunt volgen:

  1. Bepaal het leenbedrag: Dit is het bedrag dat u wilt lenen van de kredietverstrekker.
  2. Rentevoet vaststellen: De rentevoet is het percentage dat u betaalt over het geleende bedrag. Dit kan variëren afhankelijk van de kredietverstrekker en het type lening.
  3. Looptijd van de lening: Dit is de periode waarin u de lening zult terugbetalen. Hoe langer de looptijd, hoe meer rente u zult betalen.
  4. Bijkomende kosten: Naast rente kunnen er ook andere kosten verbonden zijn aan een lening, zoals administratiekosten of verzekeringspremies. Zorg ervoor dat u deze ook meeneemt in uw berekening.

Voorbeeldberekening

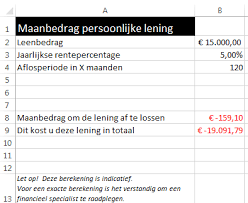
Stel dat u een persoonlijke lening wilt afsluiten van €10.000 met een rentevoet van 5% en een looptijd van 3 jaar. Laten we deze gegevens gebruiken voor een eenvoudige berekening:

(€10.000 x 5% = €500) + €10.000 = €10.500 (totaal terug te betalen bedrag)

Houd er rekening mee dat dit slechts een eenvoudig voorbeeld is en dat de werkelijke kosten kunnen variëren op basis van verschillende factoren.

Conclusie

Het berekenen van de kosten van een lening kan u helpen om financieel verstandige beslissingen te nemen en ervoor te zorgen dat u niet voor verrassingen komt te staan tijdens het terugbetalingsproces. Zorg ervoor dat u alle relevante informatie verzamelt en nauwkeurig berekent voordat u zich verbindt tot het aangaan van een lening.


Veelgestelde Vragen over het Berekenen van Leningskosten

  1. Hoeveel kost 25.000 euro lenen?
  2. Hoeveel betaal ik af voor een lening?
  3. Wat kost een lening van 300000 euro?
  4. Wat kost een lening van 150.000 euro?
  5. Wat kost een lening van 50000 per maand?
  6. Hoe bereken ik de kosten van een lening?
  7. Wat kost een lening van 300.000 euro?
  8. Wat zijn de kosten van een lening van € 15000?
  9. Hoe bereken ik de totale kosten van een lening?
  10. Hoe bereken ik de totale kosten van de lening?
  11. Hoe bereken je de totale kosten van een lening?

Hoeveel kost 25.000 euro lenen?

Een veelgestelde vraag over leningkosten berekenen is: “Hoeveel kost het om 25.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te kennen, kunt u een nauwkeurige berekening maken van de totale kosten die gepaard gaan met het lenen van 25.000 euro, waardoor u een beter inzicht krijgt in wat u kunt verwachten en hoeveel u uiteindelijk zult moeten terugbetalen. Het is belangrijk om alle relevante informatie te verzamelen en zorgvuldig te berekenen voordat u een lening afsluit om financiële verrassingen te voorkomen.

Hoeveel betaal ik af voor een lening?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Hoeveel betaal ik af voor een lening?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals het geleende bedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met een lening, zodat u financieel voorbereid bent en weloverwogen beslissingen kunt nemen.

Wat kost een lening van 300000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in overweging te nemen en een nauwkeurige berekening uit te voeren, kunt u een duidelijk beeld krijgen van de totale kosten die gepaard gaan met het lenen van dit bedrag. Het is belangrijk om alle aspecten zorgvuldig te evalueren voordat u besluit om een dergelijke lening aan te gaan, zodat u goed voorbereid bent op de financiële verplichtingen die hiermee gepaard gaan.

Wat kost een lening van 150.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 150.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van 150.000 euro. Het is belangrijk om zorgvuldig te werk te gaan bij het bepalen van de totale terugbetalingsbedragen om financiële verrassingen te voorkomen en een weloverwogen beslissing te nemen bij het aangaan van een lening van dit bedrag.

Wat kost een lening van 50000 per maand?

Een veelgestelde vraag bij het berekenen van leningkosten is: “Wat kost een lening van 50.000 euro per maand?” Bij het beantwoorden van deze vraag is het belangrijk om rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van wat uw maandelijkse aflossingen zullen zijn en hoeveel u in totaal zult terugbetalen gedurende de looptijd van de lening. Het is essentieel om deze berekeningen zorgvuldig uit te voeren om ervoor te zorgen dat u financieel voorbereid bent en geen onverwachte kosten tegenkomt tijdens het aflossingsproces.

Hoe bereken ik de kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de kosten van een lening?” Het berekenen van de kosten van een lening kan op basis van verschillende factoren, waaronder het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren in een berekening, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening nauwkeurig uit te voeren om financiële verrassingen te voorkomen en verstandige beslissingen te nemen bij het afsluiten van een lening.

Wat kost een lening van 300.000 euro?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat kost een lening van 300.000 euro? Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens te analyseren en te berekenen, kunt u een beter inzicht krijgen in de totale kosten die gepaard gaan met het lenen van een bedrag van 300.000 euro. Het is belangrijk om zorgvuldig te overwegen hoeveel u uiteindelijk zult moeten terugbetalen en welke impact dit kan hebben op uw financiële situatie op lange termijn.

Wat zijn de kosten van een lening van € 15000?

Een veelgestelde vraag bij het berekenen van leningkosten is: wat zijn de kosten van een lening van € 15.000? Om deze vraag nauwkeurig te beantwoorden, moeten verschillende factoren in overweging worden genomen, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze elementen zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van het totale bedrag dat u uiteindelijk zult moeten terugbetalen bij het aangaan van een lening van € 15.000. Het is essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met het lenen van geld om financiële verrassingen te voorkomen en verstandige beslissingen te nemen.

Hoe bereken ik de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van een lening?” Het berekenen van de totale kosten van een lening vereist het in overweging nemen van verschillende factoren, zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te combineren, kunt u een nauwkeurige schatting maken van het totale bedrag dat u uiteindelijk zult moeten terugbetalen. Het is essentieel om deze berekening te maken voordat u een lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van geld.

Hoe bereken ik de totale kosten van de lening?

Een veelgestelde vraag is: “Hoe bereken ik de totale kosten van de lening?” Het is essentieel om de totale kosten van een lening te berekenen voordat u zich verbindt tot het afsluiten ervan. Om de totale kosten van een lening te berekenen, dient u rekening te houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten. Door deze gegevens zorgvuldig te analyseren en te berekenen, kunt u een duidelijk beeld krijgen van hoeveel u uiteindelijk zult moeten terugbetalen en kunt u weloverwogen financiële beslissingen nemen.

Hoe bereken je de totale kosten van een lening?

Een veelgestelde vraag is: “Hoe bereken je de totale kosten van een lening?” Het is belangrijk om de totale kosten van een lening nauwkeurig te berekenen om een duidelijk beeld te krijgen van wat het lenen daadwerkelijk zal kosten. Om de totale kosten van een lening te berekenen, moet je rekening houden met factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door deze elementen zorgvuldig te evalueren en te berekenen, kun je een goed geïnformeerde beslissing nemen over het aangaan van een lening en ervoor zorgen dat je financiële planning in lijn is met de verwachte terugbetalingskosten.
Hoe vindt u de beste lening voor uw huis?

Beste lening voor huis

De beste lening voor uw huis: waar moet u op letten?

Een huis kopen is een grote stap en vaak een van de belangrijkste financiële beslissingen die u zult nemen. Het is dan ook essentieel om de juiste lening te vinden die past bij uw situatie en behoeften. Maar wat maakt een lening de beste keuze voor uw huis?

Rentevoet

Een van de belangrijkste factoren om te overwegen bij het kiezen van een lening voor uw huis is de rentevoet. Een lagere rentevoet betekent dat u minder geld zult betalen over de looptijd van de lening, waardoor u geld kunt besparen.

Aflossingstermijn

De aflossingstermijn van de lening is ook cruciaal. Kies een termijn die comfortabel is voor uw financiële situatie. Een langere aflossingsperiode kan lagere maandelijkse betalingen betekenen, maar uiteindelijk meer kosten door rente.

Voorwaarden en flexibiliteit

Bekijk ook goed de voorwaarden en flexibiliteit van de lening. Zijn er mogelijkheden tot vervroegde aflossingen zonder extra kosten? Kunnen er betalingsregelingen worden getroffen in geval van financiële moeilijkheden? Dit zijn belangrijke aspecten om rekening mee te houden.

Vergelijk verschillende aanbieders

Het is verstandig om verschillende aanbieders van leningen te vergelijken voordat u een beslissing neemt. Let niet alleen op de rentevoeten, maar ook op eventuele bijkomende kosten, servicekwaliteit en klantenservice.

Door grondig onderzoek te doen en verschillende opties te overwegen, kunt u de beste lening vinden die past bij uw behoeften en budget. Neem de tijd om alle details te bekijken en raadpleeg indien nodig een financieel adviseur voor professioneel advies.

© 2023 Beste Lening Voor Huis – Alle rechten voorbehouden


6 Tips voor het Kiezen van de Beste Lening voor je Huis in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Kies een lening met een vaste rentevoet om verrassingen te vermijden.
  4. Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.
  5. Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.
  6. Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Vergelijk rentetarieven van verschillende kredietverstrekkers.

Een belangrijke tip bij het vinden van de beste lening voor uw huis is om de rentetarieven van verschillende kredietverstrekkers te vergelijken. Door verschillende rentevoeten te onderzoeken en te vergelijken, kunt u een goed beeld krijgen van welke kredietverstrekker de meest gunstige voorwaarden biedt voor uw lening. Het vergelijken van rentetarieven kan u helpen om geld te besparen op de lange termijn en ervoor zorgen dat u een lening vindt die past bij uw financiële situatie en behoeften.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Let bij het kiezen van de beste lening voor uw huis zeker op bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast van uw huis en dienen daarom zorgvuldig te worden overwogen. Het is belangrijk om transparantie te eisen over alle mogelijke bijkomende kosten bij het afsluiten van een lening, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Kies een lening met een vaste rentevoet om verrassingen te vermijden.

Kies een lening met een vaste rentevoet om verrassingen te vermijden. Een lening met een vaste rentevoet biedt stabiliteit en voorspelbaarheid in uw maandelijkse aflossingen, omdat de rente gedurende de hele looptijd van de lening hetzelfde blijft. Hierdoor bent u beschermd tegen eventuele stijgingen van de rentevoet, wat kan leiden tot onverwachte kosten en financiële stress. Door te kiezen voor een lening met een vaste rentevoet, kunt u uw budget beter beheren en met gemoedsrust genieten van uw nieuwe huis.

Controleer de looptijd van de lening en bekijk of deze past bij je financiële situatie.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en ervoor te zorgen dat deze in lijn is met je financiële situatie. Een passende looptijd kan helpen om de maandelijkse aflossingen beheersbaar te houden en tegelijkertijd de totale kosten van de lening te minimaliseren. Door realistisch te zijn over je financiële mogelijkheden en een lening te kiezen met een looptijd die comfortabel aanvoelt, kun je stress verminderen en financiële stabiliteit behouden tijdens het aflossen van je huislening.

Informeer naar eventuele kortingen of promoties die kredietverstrekkers aanbieden.

Het is verstandig om bij het zoeken naar de beste lening voor uw huis ook te informeren naar eventuele kortingen of promoties die kredietverstrekkers aanbieden. Sommige kredietverstrekkers kunnen speciale kortingen geven op de rentevoet of andere gunstige voorwaarden bieden, vooral voor nieuwe klanten of bij bepaalde financiële producten. Door deze kortingen en promoties in overweging te nemen, kunt u mogelijk geld besparen en een nog betere deal krijgen voor uw huislening. Het loont dus zeker de moeite om hierover navraag te doen bij verschillende kredietverstrekkers.

Laat je goed informeren over alle voorwaarden en verplichtingen verbonden aan de lening.

Het is van groot belang om je goed te laten informeren over alle voorwaarden en verplichtingen die verbonden zijn aan de lening voor je huis. Door een grondig inzicht te krijgen in de specifieke voorwaarden, zoals aflossingstermijnen, rentevoeten en eventuele boetes bij vervroegde aflossing, kun je beter anticiperen op de financiële verplichtingen die gepaard gaan met de lening. Het is essentieel om volledig op de hoogte te zijn van alle aspecten van de lening, zodat je weloverwogen beslissingen kunt nemen en financiële verrassingen kunt voorkomen.

lening handelspand

Alles wat u moet weten over leningen voor een handelspand

Lening voor een Handelspand: Alles wat u moet weten

Lening voor een Handelspand: Alles wat u moet weten

Als u van plan bent om een handelspand te kopen of te renoveren, kan een lening een essentieel financieel instrument zijn om uw plannen te realiseren. Een lening voor een handelspand is specifiek ontworpen om ondernemers te helpen bij het verwerven van commerciële vastgoedactiva en het uitbreiden van hun bedrijfsactiviteiten.

Wat is een lening voor een handelspand?

Een lening voor een handelspand is een vorm van zakelijke financiering die wordt gebruikt om de aankoop, renovatie of bouw van commercieel vastgoed te financieren. Dit type lening kan worden gebruikt door eigenaars van kleine bedrijven, investeerders of ondernemers die van plan zijn om een fysieke locatie te verwerven voor hun bedrijfsactiviteiten.

Hoe werkt het?

Net als bij andere leningen, zal de geldverstrekker u in staat stellen om het benodigde kapitaal te lenen tegen bepaalde voorwaarden, zoals rentevoet en terugbetalingsperiode. Het handelspand dat u wilt kopen of renoveren zal dienen als onderpand voor de lening, waardoor de geldverstrekker zekerheid heeft dat het geleende bedrag zal worden terugbetaald.

Belangrijke overwegingen

  • Zorg ervoor dat u een gedetailleerd businessplan heeft dat aantoont hoe het handelspand zal bijdragen aan uw bedrijfsgroei.
  • Vergelijk verschillende geldverstrekkers en hun leningsvoorwaarden om de beste deal te vinden die past bij uw behoeften.
  • Wees op de hoogte van eventuele bijkomende kosten zoals notariskosten, registratierechten en verzekeringen die gepaard gaan met het verkrijgen van een lening voor een handelspand.
  • Zorg ervoor dat u voldoende cashflow heeft om de maandelijkse aflossingen op de lening te kunnen doen zonder uw bedrijfsactiviteiten in gevaar te brengen.

Conclusie

Een lening voor een handelspand kan een waardevol instrument zijn voor ondernemers die hun fysieke aanwezigheid willen uitbreiden of verbeteren. Door goed geïnformeerd en goed voorbereid te zijn, kunt u profiteren van de voordelen die deze vorm van financiering biedt en uw zakelijke doelen bereiken.


8 Tips voor het Kiezen van de Beste Lening voor een Handelspand in België

  1. Bepaal hoeveel je wilt lenen voor het handelspand.
  2. Vergelijk leningaanbieders om de beste rentevoet te vinden.
  3. Let op extra kosten zoals dossierkosten en notariskosten.
  4. Controleer of je in aanmerking komt voor eventuele subsidies of premies.
  5. Zorg ervoor dat je de lening kan terugbetalen binnen een realistisch termijn.
  6. Shop around” voor verzekeringen die aan de lening gekoppeld kunnen worden.
  7. Denk na over een eventuele vaste of variabele rentevoet en wat het best past bij jouw situatie.
  8. Raadpleeg een financieel adviseur voor professioneel advies op maat van jouw situatie.

Bepaal hoeveel je wilt lenen voor het handelspand.

Het is essentieel om goed te bepalen hoeveel je wilt lenen voor het handelspand voordat je een lening aangaat. Door een duidelijk beeld te hebben van het benodigde bedrag, kun je gerichter zoeken naar leningsmogelijkheden die aansluiten bij jouw financiële behoeften. Het is belangrijk om rekening te houden met alle kosten, zoals de aankoopprijs van het pand, eventuele renovaties of verbouwingen, en bijkomende kosten zoals notariskosten en registratierechten. Door realistisch te zijn over het leenbedrag en een goed doordachte financiële planning op te stellen, kun je de lening voor het handelspand optimaal benutten en financiële risico’s minimaliseren.

Vergelijk leningaanbieders om de beste rentevoet te vinden.

Het vergelijken van leningaanbieders is een essentiële stap voor ondernemers die op zoek zijn naar een lening voor een handelspand. Door verschillende leningaanbieders te vergelijken, kunnen zij de beste rentevoet vinden die past bij hun financiële behoeften en budget. Het loont de moeite om grondig onderzoek te doen en offertes van verschillende geldverstrekkers te analyseren om zo de meest gunstige leningsvoorwaarden te verkrijgen. Het vinden van een lening met een lage rentevoet kan aanzienlijk bijdragen aan het verminderen van de totale kosten van de lening en het optimaliseren van de financiële gezondheid van het bedrijf.

Let op extra kosten zoals dossierkosten en notariskosten.

Bij het overwegen van een lening voor een handelspand is het van essentieel belang om rekening te houden met extra kosten, zoals dossierkosten en notariskosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen te worden opgenomen in uw financiële planning bij het aanvragen van de lening. Door vooraf goed geïnformeerd te zijn over deze extra kosten, kunt u realistische verwachtingen stellen en ervoor zorgen dat u financieel voorbereid bent op alle aspecten van het verkrijgen van een lening voor uw handelspand.

Controleer of je in aanmerking komt voor eventuele subsidies of premies.

Controleer of je in aanmerking komt voor eventuele subsidies of premies bij het aanvragen van een lening voor een handelspand. Het verkrijgen van financiële steun van de overheid of andere instanties kan aanzienlijk bijdragen aan de financiering van je vastgoedproject en de algehele kosten verlagen. Door op de hoogte te zijn van beschikbare subsidies en premies, kun je mogelijk extra financiële voordelen benutten en je investering in een handelspand optimaliseren. Het is daarom verstandig om grondig onderzoek te doen naar mogelijke subsidiemogelijkheden en deze mee te nemen in je financiële planning.

Zorg ervoor dat je de lening kan terugbetalen binnen een realistisch termijn.

Het is van essentieel belang om ervoor te zorgen dat je de lening voor een handelspand kunt terugbetalen binnen een realistische termijn. Door realistische terugbetalingsvoorwaarden vast te stellen, voorkom je financiële stress en minimaliseer je het risico op betalingsproblemen. Het is verstandig om een grondige analyse te maken van je cashflow en financiële situatie om ervoor te zorgen dat de maandelijkse aflossingen haalbaar zijn zonder dat dit een negatieve invloed heeft op je bedrijfsactiviteiten. Het naleven van een realistisch terugbetalingsplan is van cruciaal belang om de lening voor je handelspand succesvol af te kunnen lossen en je bedrijf op lange termijn financiële stabiliteit te bieden.

Shop around” voor verzekeringen die aan de lening gekoppeld kunnen worden.

“Shop around” voor verzekeringen die aan de lening gekoppeld kunnen worden. Bij het afsluiten van een lening voor een handelspand is het belangrijk om verschillende verzekeringsopties te verkennen en te vergelijken. Verzekeringen die vaak aan leningen voor commercieel vastgoed worden gekoppeld, zoals brandverzekeringen, aansprakelijkheidsverzekeringen en inkomensverliesverzekeringen, kunnen essentieel zijn om uw investering te beschermen tegen onvoorziene gebeurtenissen. Door rond te kijken en offertes van verschillende verzekeraars op te vragen, kunt u de beste dekking vinden die past bij uw behoeften en budget, waardoor u met gemoedsrust kunt investeren in uw handelspand.

Denk na over een eventuele vaste of variabele rentevoet en wat het best past bij jouw situatie.

Bij het overwegen van een lening voor een handelspand is het belangrijk om na te denken over de keuze tussen een vaste of variabele rentevoet en wat het best past bij jouw specifieke situatie. Een vaste rentevoet biedt stabiliteit omdat je gedurende de looptijd van de lening dezelfde rente betaalt, wat voorspelbaarheid geeft in termen van maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet gunstig zijn als de marktrente laag is, maar brengt het risico met zich mee dat je maandelijkse aflossingen kunnen stijgen als de marktrente stijgt. Het is essentieel om zorgvuldig te overwegen welk type rentevoet het beste aansluit bij jouw financiële doelstellingen en risicobereidheid.

Raadpleeg een financieel adviseur voor professioneel advies op maat van jouw situatie.

Het is sterk aanbevolen om een financieel adviseur te raadplegen voor professioneel advies op maat van jouw specifieke situatie bij het overwegen van een lening voor een handelspand. Een financieel adviseur kan je helpen om de verschillende leningsopties te begrijpen, de financiële implicaties te evalueren en een plan op maat te maken dat aansluit bij jouw zakelijke behoeften en doelstellingen. Met hun expertise en ervaring kunnen zij je begeleiden doorheen het proces en ervoor zorgen dat je weloverwogen beslissingen neemt die gunstig zijn voor jouw financiële toekomst.

ing lenen hypotheek

Hypotheekleningen bij ING: Ontdek uw financieringsopties

ING Lenen Hypotheek: Alles wat u moet weten

ING Lenen Hypotheek: Alles wat u moet weten

Als u op zoek bent naar een hypotheeklening, is ING een bekende naam in de financiële sector die verschillende opties biedt voor het financieren van uw huis. Of u nu een eerste woning koopt, uw huidige hypotheek wilt herfinancieren of een investeringspand wilt financieren, ING heeft diverse leningsopties die aan uw behoeften kunnen voldoen.

Flexibele Hypotheekvoorwaarden

Met ING lenen voor een hypotheek kunt u profiteren van flexibele voorwaarden die zijn afgestemd op uw individuele situatie. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING heeft verschillende opties beschikbaar.

Online Simulatietools

Voordat u beslist welke lening het beste bij u past, kunt u gebruikmaken van de handige online simulatietools van ING om verschillende scenario’s te berekenen en de maandelijkse aflossingen te schatten. Op die manier kunt u beter begrijpen hoeveel u kunt lenen en welke impact dit heeft op uw financiën.

Persoonlijk Advies

Bij ING staat persoonlijk advies hoog in het vaandel. Als u meer begeleiding nodig heeft bij het kiezen van de juiste hypotheeklening, kunt u altijd terecht bij een van de adviseurs van ING die u kunnen helpen bij elke stap van het proces en al uw vragen kunnen beantwoorden.

Hypotheekaanvraagproces

Het aanvragen van een hypotheeklening bij ING is eenvoudig en transparant. U kunt online een aanvraag indienen en vervolgens zal ING uw aanvraag beoordelen op basis van verschillende criteria zoals uw inkomen, uitgaven en kredietgeschiedenis. Zodra uw aanvraag is goedgekeurd, kunt u genieten van de voordelen van uw nieuwe hypotheeklening.

Kortom, met ING lenen voor een hypotheek biedt diverse mogelijkheden om uw droomwoning te financieren met flexibele voorwaarden, handige tools en persoonlijk advies. Neem contact op met ING voor meer informatie over hun hypotheekleningen en ontdek welke optie het beste bij uw behoeften past.


Voordelen van een ING Hypotheeklening: Flexibiliteit, Advies en Keuzeopties

  1. Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.
  2. Handige online simulatietools om verschillende scenario’s te berekenen.
  3. Persoonlijk advies van ervaren ING-adviseurs.
  4. Eenvoudig en transparant aanvraagproces voor een hypotheeklening.
  5. Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.
  6. Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.


Zes Nadelen van het Lenen van een Hypotheek bij ING in België

  1. ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.
  2. De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.
  3. Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.
  4. ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.
  5. De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.
  6. Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Flexibele hypotheekvoorwaarden afgestemd op uw behoeften.

Een van de voordelen van ING lenen voor een hypotheek is de flexibiliteit van de hypotheekvoorwaarden die volledig zijn afgestemd op uw individuele behoeften. Of u nu op zoek bent naar een vaste rentevoet voor extra zekerheid of liever kiest voor een variabele rentevoet om te profiteren van mogelijke renteschommelingen, ING biedt diverse opties die u de vrijheid geven om een hypotheeklening te kiezen die perfect past bij uw financiële situatie en toekomstplannen.

Handige online simulatietools om verschillende scenario’s te berekenen.

Een van de voordelen van ING lenen voor een hypotheek is het gebruik van handige online simulatietools waarmee u verschillende scenario’s kunt berekenen. Deze tools bieden u de mogelijkheid om op een eenvoudige manier te experimenteren met verschillende leningsopties en aflossingsschema’s, zodat u een goed inzicht krijgt in hoe uw financiële situatie eruit zou kunnen zien. Dit stelt u in staat om weloverwogen beslissingen te nemen en de hypotheeklening te kiezen die het beste aansluit bij uw behoeften en budget. Met deze transparante en gebruiksvriendelijke simulatietools maakt ING het proces van het kiezen van een hypotheeklening een stuk gemakkelijker en overzichtelijker voor hun klanten.

Persoonlijk advies van ervaren ING-adviseurs.

Een van de voordelen van het lenen voor een hypotheek bij ING is het persoonlijke advies dat wordt geboden door ervaren ING-adviseurs. Deze professionals staan klaar om u te begeleiden en te adviseren bij elke stap van het hypotheekproces. Of u nu vragen heeft over de verschillende leningsopties, behoefte heeft aan meer inzicht in de voorwaarden of hulp nodig heeft bij het nemen van een belangrijke beslissing, de ervaren ING-adviseurs zijn er om u te helpen en uw financiële doelen te realiseren. Met hun expertise en toewijding zorgen zij ervoor dat u met vertrouwen kunt investeren in uw toekomstige woning.

Eenvoudig en transparant aanvraagproces voor een hypotheeklening.

Het aanvraagproces voor een hypotheeklening bij ING staat bekend om zijn eenvoud en transparantie. Met ING kunt u gemakkelijk online een aanvraag indienen en vervolgens wordt uw aanvraag zorgvuldig beoordeeld op basis van verschillende criteria, zoals uw inkomen, uitgaven en kredietgeschiedenis. Dit transparante proces geeft u duidelijk inzicht in hoe uw aanvraag wordt behandeld en wat u kunt verwachten, waardoor u met vertrouwen de volgende stappen kunt zetten naar het verkrijgen van uw hypotheeklening.

Mogelijkheid om te kiezen tussen vaste of variabele rentevoet.

Een van de voordelen van ING lenen voor een hypotheek is de mogelijkheid om te kiezen tussen een vaste of variabele rentevoet. Deze flexibiliteit stelt klanten in staat om een lening te selecteren die aansluit bij hun persoonlijke financiële doelen en risicobereidheid. Met een vaste rentevoet kunnen klanten genieten van stabiliteit en voorspelbaarheid in hun maandelijkse aflossingen, terwijl een variabele rentevoet hen de kans biedt om te profiteren van eventuele renteschommelingen op de markt. Deze keuzemogelijkheid geeft klanten de vrijheid om een hypotheeklening te kiezen die het beste past bij hun individuele behoeften en voorkeuren.

Ruime keuze aan leningsopties voor het financieren van diverse woningtypes.

Bij ING lenen voor een hypotheek biedt het voordeel van een ruime keuze aan leningsopties om diverse woningtypes te financieren. Of u nu op zoek bent naar een lening voor een appartement, een rijhuis, een villa of een ander type woning, ING heeft verschillende opties beschikbaar om aan uw specifieke behoeften en woonwensen te voldoen. Met deze diversiteit aan leningsopties kunnen klanten bij ING de juiste financieringsoplossing vinden die perfect past bij het type woning dat ze willen kopen.

ING kan hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers.

Een nadeel van het lenen van een hypotheek bij ING is dat zij mogelijk hogere rentetarieven hanteren in vergelijking met andere kredietverstrekkers. Dit kan resulteren in hogere maandelijkse aflossingen en totale kosten over de looptijd van de lening. Het is daarom belangrijk voor potentiële leners om de rentetarieven van verschillende kredietverstrekkers te vergelijken om ervoor te zorgen dat zij de meest gunstige voorwaarden krijgen die passen bij hun financiële situatie en doelen.

De afhandeling van hypotheekaanvragen bij ING kan soms lang duren, wat vertragend kan werken voor uw plannen.

Een nadeel van het lenen van een hypotheek bij ING is dat de afhandeling van hypotheekaanvragen soms lang kan duren, wat vertragend kan werken voor uw plannen. Het proces van beoordeling en goedkeuring kan enige tijd in beslag nemen, waardoor het wachten op de definitieve goedkeuring van uw lening uw plannen voor het kopen van een huis of vastgoedinvestering kan vertragen. Het is belangrijk om hier rekening mee te houden bij het overwegen van een hypotheeklening bij ING en eventueel alternatieve opties te onderzoeken als u op zoek bent naar een snellere afhandeling.

Er kunnen extra kosten en administratieve lasten verbonden zijn aan het afsluiten van een hypotheeklening bij ING.

Bij het afsluiten van een hypotheeklening bij ING kunnen er extra kosten en administratieve lasten verbonden zijn. Het is belangrijk voor potentiële leners om zich bewust te zijn van deze bijkomende kosten, zoals dossierkosten, notariskosten en eventuele andere administratieve vergoedingen die kunnen worden toegevoegd aan de totale lening. Deze extra kosten kunnen het totale bedrag dat moet worden terugbetaald verhogen en dienen daarom zorgvuldig te worden overwogen bij het afwegen van de financiële impact van het lenen bij ING.

ING biedt mogelijk minder flexibiliteit in leningsvoorwaarden dan sommige andere financiële instellingen.

Een mogelijke keerzijde van ING lenen voor een hypotheek is dat de bank mogelijk minder flexibiliteit biedt in leningsvoorwaarden dan sommige andere financiële instellingen. Dit kan betekenen dat klanten beperkter zijn in het aanpassen van de voorwaarden van hun lening om deze beter te laten aansluiten bij hun specifieke behoeften of financiële situatie. Het is daarom belangrijk voor potentiële leners om de beschikbare opties zorgvuldig te overwegen en te vergelijken met die van andere aanbieders voordat ze een beslissing nemen over hun hypotheeklening bij ING.

De klantenservice van ING kan niet altijd voldoende ondersteuning bieden bij complexe hypotheekvraagstukken.

Een nadeel van ING lenen voor een hypotheek is dat de klantenservice niet altijd voldoende ondersteuning kan bieden bij complexe hypotheekvraagstukken. Klanten die te maken hebben met ingewikkelde financiële situaties of specifieke vragen hebben over hun hypotheek, kunnen soms op zoek zijn naar meer diepgaand advies en begeleiding dan wat ING kan bieden via hun standaard klantenservicekanalen. Het gebrek aan specialistische ondersteuning voor complexe hypotheekzaken kan een uitdaging vormen voor klanten die behoefte hebben aan maatwerkoplossingen of gedetailleerde informatie.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen.

Bij ING lenen voor een hypotheek kunnen bepaalde doelgroepen, zoals zelfstandigen, moeite ondervinden om aan de vereiste criteria te voldoen. Zelfstandigen hebben vaak een variabel inkomen en kunnen daardoor geconfronteerd worden met strengere eisen bij het aanvragen van een hypotheeklening. Dit kan resulteren in beperktere financieringsopties of hogere rentetarieven voor zelfstandigen in vergelijking met werknemers met een vast inkomen. Het is belangrijk voor zelfstandigen om zich bewust te zijn van deze uitdagingen en mogelijk alternatieve financieringsmogelijkheden te verkennen om toch hun woonwensen te kunnen realiseren.

Hoeveel hypotheek kunt u lenen? Een gids voor het bepalen van uw maximale leencapaciteit

Hoeveel hypotheek lenen: Een gids voor het bepalen van uw maximale hypotheekbedrag

Hoeveel hypotheek lenen: Een gids voor het bepalen van uw maximale hypotheekbedrag

Het kopen van een huis is een belangrijke financiële beslissing die veel mensen in hun leven zullen nemen. Een cruciale factor bij het kopen van een huis is het bepalen van hoeveel hypotheek u kunt lenen. Het is essentieel om te weten wat uw maximale hypotheekbedrag is, zodat u realistische verwachtingen kunt hebben bij het zoeken naar een woning.

Factoren die uw maximale hypotheekbedrag beïnvloeden

Er zijn verschillende factoren die van invloed zijn op de hoogte van het bedrag dat u kunt lenen voor een hypotheek:

  • Inkomen: Uw inkomen speelt een grote rol bij het bepalen van uw maximale hypotheekbedrag. Over het algemeen geldt dat hoe hoger uw inkomen is, hoe meer u kunt lenen.
  • Schulden: Eventuele bestaande schulden die u heeft, zoals autoleningen of studieleningen, zullen ook worden meegenomen in de berekening van uw maximale hypotheekbedrag.
  • Eigen middelen: Het hebben van eigen middelen, zoals spaargeld of een schenking, kan helpen om uw maximale hypotheekbedrag te verhogen.
  • Rentevoet: De rentevoet waartegen u leent, zal ook invloed hebben op de hoogte van uw maandelijkse aflossingen en dus op hoeveel u kunt lenen.
  • Looptijd: De looptijd van de lening kan ook variëren en zal samen met andere factoren bepalend zijn voor uw maximale leencapaciteit.

Hoe berekent u uw maximale hypotheekbedrag?

Er zijn verschillende online tools en rekenmodules beschikbaar waarmee u een indicatie kunt krijgen van hoeveel hypotheek u kunt lenen. Deze tools houden rekening met bovenstaande factoren en geven u een ruwe schatting van wat haalbaar is op basis van uw financiële situatie.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat u een definitieve beslissing neemt over het afsluiten van een hypotheek. Een professional kan uw specifieke situatie beoordelen en u helpen om een weloverwogen keuze te maken die past bij uw financiële doelen en mogelijkheden.

Kortom, het bepalen van hoeveel hypotheek u kunt lenen is een belangrijke stap in het koopproces van een huis. Zorg ervoor dat u goed geïnformeerd bent over uw financiële situatie en maak gebruik van beschikbare tools en advies om de juiste beslissing te nemen.


5 Tips voor het Bepalen van je Hypotheeklening in België

  1. Bepaal je maximale leenbedrag op basis van je inkomen en vaste lasten.
  2. Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis.
  3. Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.
  4. Informeer je goed over verschillende soorten hypotheken en rentevoeten.
  5. Laat je adviseren door een professional, zoals een hypotheekadviseur.

Bepaal je maximale leenbedrag op basis van je inkomen en vaste lasten.

Een belangrijke tip bij het bepalen van hoeveel hypotheek je kunt lenen, is om je maximale leenbedrag te baseren op je inkomen en vaste lasten. Door een zorgvuldige afweging te maken tussen wat je maandelijks verdient en wat je maandelijks uitgeeft aan bijvoorbeeld huur, verzekeringen en andere vaste kosten, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor een hypotheek. Het is essentieel om binnen je financiële mogelijkheden te blijven en niet meer te lenen dan wat haalbaar is op basis van je inkomen en vaste lasten.

Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis.

Vergeet niet dat je ook eigen middelen nodig hebt voor de aankoop van een huis. Naast het bedrag dat je kunt lenen voor een hypotheek, is het belangrijk om te onthouden dat je eigen middelen moet inbrengen bij de aankoop van een huis. Eigen middelen kunnen bestaan uit spaargeld, schenkingen of andere financiële bronnen en spelen een cruciale rol bij het financieren van de aankoop. Het hebben van voldoende eigen middelen kan helpen om de totale kosten te verlagen en gunstigere voorwaarden te verkrijgen bij het afsluiten van een hypotheeklening. Het is dus verstandig om naast het bepalen van je maximale leencapaciteit ook rekening te houden met de beschikbaarheid van eigen middelen voor een soepele en succesvolle aankoop van een huis.

Houd rekening met bijkomende kosten zoals notariskosten en registratierechten.

Bij het bepalen van hoeveel hypotheek u kunt lenen, is het essentieel om rekening te houden met bijkomende kosten zoals notariskosten en registratierechten. Deze extra kosten kunnen aanzienlijk zijn en moeten worden opgenomen in uw totale budget voor de aankoop van een huis. Door vooraf deze bijkomende kosten in overweging te nemen, voorkomt u verrassingen en kunt u realistische berekeningen maken over uw maximale hypotheekbedrag. Het is verstandig om deze kosten mee te nemen in uw financiële planning om ervoor te zorgen dat u niet voor onverwachte uitgaven komt te staan bij het kopen van een woning.

Informeer je goed over verschillende soorten hypotheken en rentevoeten.

Het is essentieel om je goed te informeren over de verschillende soorten hypotheken en rentevoeten wanneer je bepaalt hoeveel hypotheek je kunt lenen. Door een goed begrip te hebben van de diverse opties die beschikbaar zijn, zoals vaste of variabele rentevoeten en verschillende looptijden, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en doelen. Het vergelijken van hypotheken en rentevoeten kan je helpen om de meest gunstige voorwaarden te vinden en uiteindelijk het maximale uit je hypotheek te halen.

Laat je adviseren door een professional, zoals een hypotheekadviseur.

Laat je adviseren door een professional, zoals een hypotheekadviseur. Het is verstandig om deskundig advies in te winnen bij een hypotheekadviseur om een goed beeld te krijgen van je financiële mogelijkheden en de maximale hypotheek die je kunt lenen. Een hypotheekadviseur kan je helpen om alle aspecten van het lenen van een hypotheek te begrijpen, inclusief de verschillende leningsopties, rentetarieven en aflossingsschema’s. Met hun expertise kunnen ze je begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij jouw financiële doelen en situatie.

eigen inbreng hypothecaire lening

Het Belang van Eigen Inbreng bij het Aanvragen van een Hypothecaire Lening

Eigen Inbreng bij een Hypothecaire Lening

Eigen Inbreng bij een Hypothecaire Lening

Als je van plan bent om een huis te kopen en daarvoor een hypothecaire lening af te sluiten, is het belangrijk om rekening te houden met de eigen inbreng die vereist kan zijn. Wat is eigen inbreng en waarom is het relevant bij het aanvragen van een hypotheek?

De eigen inbreng bij een hypothecaire lening verwijst naar het bedrag dat je zelf kunt investeren in de aankoop van een huis, voordat je een lening afsluit. Dit kan komen in de vorm van spaargeld, aandelen, obligaties of andere liquide middelen die je bezit. Het hebben van eigen inbreng kan verschillende voordelen bieden:

  • Het kan helpen om de totale lening die je nodig hebt te verlagen, waardoor je maandelijkse aflossingen lager zullen zijn.
  • Een hogere eigen inbreng kan gunstig zijn bij het onderhandelen over de voorwaarden van de lening met de geldverstrekker.
  • Sommige geldverstrekkers kunnen betere rentetarieven aanbieden aan leners met een hogere eigen inbreng.

Het exacte bedrag dat als eigen inbreng vereist is, kan variëren afhankelijk van verschillende factoren, waaronder het type lening, de waarde van het huis en uw financiële situatie. Het is raadzaam om met een financieel adviseur te praten om te bepalen hoeveel eigen inbreng voor jouw specifieke situatie optimaal zou zijn.

Overweeg dus zorgvuldig hoeveel eigen middelen je kunt investeren bij het zoeken naar een hypothecaire lening. Door voldoende eigen inbreng te hebben, kun je niet alleen gunstigere voorwaarden krijgen op je lening, maar ook meer financiële stabiliteit op lange termijn creëren.


6 Tips voor een Succesvolle Eigen Inbreng bij een Hypothecaire Lening

  1. Informeer bij verschillende banken voor de beste voorwaarden.
  2. Vraag om een gedetailleerd overzicht van alle kosten en voorwaarden.
  3. Onderhandel over de rentevoet en probeer deze zo laag mogelijk te krijgen.
  4. Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken.
  5. Laat je goed informeren over de fiscale voordelen van een hypothecaire lening.
  6. Denk op lange termijn en kies een lening die past bij jouw financiële situatie.

Informeer bij verschillende banken voor de beste voorwaarden.

Het is verstandig om bij verschillende banken informatie in te winnen voor de beste voorwaarden met betrekking tot eigen inbreng bij een hypothecaire lening. Door te shoppen en offertes te vergelijken, kun je een goed beeld krijgen van welke bank de meest gunstige opties biedt die aansluiten bij jouw financiële situatie en behoeften. Het loont de moeite om de tijd te nemen om verschillende aanbiedingen te onderzoeken, zodat je uiteindelijk de beste deal kunt krijgen en optimaal kunt profiteren van je eigen inbreng.

Vraag om een gedetailleerd overzicht van alle kosten en voorwaarden.

Bij het overwegen van eigen inbreng bij een hypothecaire lening is het essentieel om een gedetailleerd overzicht te vragen van alle kosten en voorwaarden die gepaard gaan met de lening. Door transparantie te eisen over zaken als rentetarieven, administratiekosten, notariskosten en eventuele boetes bij vervroegde aflossing, kun je een beter inzicht krijgen in de totale financiële verplichtingen die de lening met zich meebrengt. Een grondig begrip van alle aspecten van de lening zal je helpen weloverwogen beslissingen te nemen en eventuele verrassingen in de toekomst te voorkomen.

Onderhandel over de rentevoet en probeer deze zo laag mogelijk te krijgen.

Een belangrijke tip bij het regelen van een hypothecaire lening is om te onderhandelen over de rentevoet en te streven naar een zo laag mogelijk tarief. Door actief te onderhandelen met de geldverstrekker over de rentevoet, kun je mogelijk aanzienlijke besparingen realiseren op de totale kosten van je lening. Een lagere rentevoet betekent niet alleen lagere maandelijkse aflossingen, maar kan ook op lange termijn aanzienlijke financiële voordelen opleveren. Het loont dus zeker de moeite om te proberen een gunstige rentevoet te bedingen bij het afsluiten van een hypothecaire lening.

Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken.

Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken, zoals notariskosten, registratierechten en eventuele verbouwingskosten. Door ervoor te zorgen dat je genoeg eigen middelen hebt om deze bijkomende kosten te betalen, voorkom je financiële verrassingen en kun je het volledige proces van het kopen van een huis soepeler laten verlopen. Het hebben van een ruime eigen inbreng biedt niet alleen gemoedsrust, maar kan ook helpen bij het plannen en budgetteren voor alle aspecten van de aankoop van een woning.

Laat je goed informeren over de fiscale voordelen van een hypothecaire lening.

Het is essentieel om je goed te laten informeren over de fiscale voordelen van een hypothecaire lening. Door te begrijpen hoe belastingvoordelen van toepassing zijn op je lening, kun je mogelijk profiteren van aftrekposten en andere financiële voordelen die je helpen bij het optimaliseren van je financiële situatie. Een grondig inzicht in de fiscale aspecten van een hypothecaire lening kan je helpen om weloverwogen beslissingen te nemen en het meeste uit je investering in onroerend goed te halen.

Denk op lange termijn en kies een lening die past bij jouw financiële situatie.

Bij het overwegen van eigen inbreng bij een hypothecaire lening is het essentieel om op lange termijn te denken en een lening te kiezen die goed aansluit bij jouw financiële situatie. Het is verstandig om niet alleen te focussen op de korte termijn bij het bepalen van de hoogte van je eigen inbreng, maar ook rekening te houden met hoe deze keuze je financiële stabiliteit op lange termijn kan beïnvloeden. Kies daarom zorgvuldig een lening die past bij jouw inkomen, uitgaven en toekomstplannen, zodat je niet alleen op korte termijn profiteert, maar ook op de lange termijn financieel gezond blijft.

Alles wat je moet weten over een lening van 5000 euro

Lening van 5000 euro – Financiële oplossingen op maat

Lening van 5000 euro: Financiële ondersteuning op maat

Een lening van 5000 euro kan een nuttig financieel instrument zijn voor mensen die onverwachte kosten moeten dekken, een investering willen doen of hun financiële situatie willen verbeteren. Het is belangrijk om te begrijpen hoe deze leningen werken en wat de mogelijke implicaties zijn.

Wat is een lening van 5000 euro?

Een lening van 5000 euro is een vorm van consumentenkrediet waarbij een geldschieter een bedrag van 5000 euro verstrekt aan de lener. De lener gaat akkoord met het terugbetalen van dit bedrag, meestal met rente, over een afgesproken periode.

Waarvoor kan je een lening van 5000 euro gebruiken?

Met een lening van 5000 euro kun je verschillende financiële doelen bereiken, zoals het consolideren van schulden, het financieren van huisverbeteringen, het betalen van medische kosten of het financieren van een nieuwe auto. Het is belangrijk om verantwoordelijk te lenen en alleen geld te lenen voor zaken die echt noodzakelijk zijn.

Belangrijke overwegingen bij het afsluiten van een lening

Voordat je besluit om een lening van 5000 euro af te sluiten, is het essentieel om de voorwaarden en kosten grondig te onderzoeken. Let op de rentevoet, eventuele administratiekosten en de looptijd van de lening. Zorg ervoor dat je in staat bent om de geleende bedragen tijdig terug te betalen om financiële problemen te voorkomen.

Besluit

Een lening van 5000 euro kan een handig hulpmiddel zijn om je financiële doelen te bereiken, maar het is belangrijk om verantwoordelijkheid te nemen en goed geïnformeerd beslissingen te nemen bij het afsluiten ervan. Zoek altijd naar betrouwbare kredietverstrekkers en wees realistisch over je terugbetalingscapaciteit.


6 Tips voor het Slim Lenen van 5000 Euro in België

  1. Vergelijk rentetarieven van verschillende kredietverstrekkers voor een lening van 5000 euro.
  2. Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van de lening.
  3. Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.
  4. Controleer de looptijd van de lening en kies een termijn die past bij jouw financiële situatie.
  5. Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.
  6. Wees realistisch over je terugbetalingscapaciteit en leen geen hoger bedrag dan nodig is.

Vergelijk rentetarieven van verschillende kredietverstrekkers voor een lening van 5000 euro.

Het is verstandig om rentetarieven van verschillende kredietverstrekkers te vergelijken wanneer je op zoek bent naar een lening van 5000 euro. Door de rentevoeten van verschillende aanbieders te vergelijken, kun je de meest gunstige voorwaarden vinden en mogelijk geld besparen op de totale kosten van de lening. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende kredietverstrekkers te bekijken voordat je een definitieve beslissing neemt over het afsluiten van een lening.

Let op bijkomende kosten zoals administratiekosten en verzekeringen bij het afsluiten van de lening.

Let bij het afsluiten van een lening van 5000 euro goed op bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen de totale kosten van de lening aanzienlijk verhogen en dienen daarom zorgvuldig te worden overwogen. Het is essentieel om volledig op de hoogte te zijn van alle mogelijke kosten die gepaard gaan met de lening, zodat je een weloverwogen beslissing kunt nemen en niet voor onaangename verrassingen komt te staan tijdens het terugbetalingsproces.

Bepaal vooraf hoeveel je maandelijks kunt aflossen om financiële problemen te voorkomen.

Het is van essentieel belang om vooraf te bepalen hoeveel je maandelijks kunt aflossen bij het aangaan van een lening van 5000 euro. Door realistisch te zijn over je financiële situatie en een duidelijk budget op te stellen, kun je potentiële financiële problemen voorkomen. Het is verstandig om alleen een lening af te sluiten als je zeker weet dat je de maandelijkse aflossingen kunt nakomen, zodat je niet in de problemen komt met betalingsachterstanden of extra kosten. Het plannen van je terugbetalingscapaciteit is een verantwoorde stap om financiële stabiliteit te waarborgen bij het aangaan van een lening.

Controleer de looptijd van de lening en kies een termijn die past bij jouw financiële situatie.

Het is essentieel om de looptijd van de lening te controleren en een termijn te kiezen die in overeenstemming is met jouw financiële situatie. Door een passende termijn te selecteren, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en dat je niet in financiële problemen komt. Het is belangrijk om realistisch te zijn over je terugbetalingscapaciteit en ervoor te zorgen dat de gekozen looptijd van de lening comfortabel is binnen jouw budget.

Lees de voorwaarden van de lening zorgvuldig door om verrassingen te voorkomen.

Het is van essentieel belang om de voorwaarden van de lening van 5000 euro zorgvuldig door te lezen om onaangename verrassingen te voorkomen. Door grondig de voorwaarden te bestuderen, krijg je een duidelijk inzicht in de rentevoet, eventuele bijkomende kosten en de terugbetalingsregeling. Op die manier kun je goed geïnformeerd beslissingen nemen en ervoor zorgen dat je financiële verplichtingen volledig begrepen worden voordat je de lening aangaat. Het voorkomen van verrassingen helpt bij het vermijden van mogelijke financiële problemen en zorgt voor een verantwoorde benadering van lenen.

Wees realistisch over je terugbetalingscapaciteit en leen geen hoger bedrag dan nodig is.

Het is van essentieel belang om realistisch te zijn over je terugbetalingscapaciteit bij het overwegen van een lening van 5000 euro. Leen geen hoger bedrag dan strikt noodzakelijk is om onnodige financiële lasten te voorkomen. Door verantwoordelijk te lenen en alleen te lenen wat je redelijkerwijs kunt terugbetalen, kun je financiële problemen op lange termijn vermijden en een gezonde financiële toekomst opbouwen.

1500 euro lenen

Alles wat u moet weten over 1500 euro lenen: Tips en advies

Artikel: 1500 euro lenen

1500 euro lenen: Wat u moet weten

Heeft u snel wat extra geld nodig? Overweegt u om 1500 euro te lenen? Het kan zijn dat u onverwachte uitgaven heeft of gewoon wat financiële ademruimte nodig heeft. In dit artikel bespreken we enkele belangrijke zaken die u moet weten voordat u een lening van 1500 euro afsluit.

Waar kunt u 1500 euro lenen?

Er zijn verschillende financiële instellingen waar u een lening van 1500 euro kunt aanvragen. Dit kan bij banken, online kredietverstrekkers of gespecialiseerde leenplatforms. Het is belangrijk om verschillende aanbieders te vergelijken en de voorwaarden grondig te bekijken voordat u een keuze maakt.

Welke soorten leningen zijn er?

Voor het bedrag van 1500 euro kunt u vaak kiezen tussen een persoonlijke lening of een doorlopend krediet. Een persoonlijke lening heeft vaste maandelijkse aflossingen en een vooraf bepaalde looptijd, terwijl een doorlopend krediet meer flexibiliteit biedt in termen van opnames en terugbetalingen.

Waar moet u op letten?

Bij het afsluiten van een lening is het belangrijk om rekening te houden met de rentevoet, de looptijd van de lening, eventuele bijkomende kosten en uw eigen financiële situatie. Zorg ervoor dat u realistisch bent over uw terugbetalingscapaciteit om financiële problemen in de toekomst te voorkomen.

Conclusie

Het lenen van 1500 euro kan een handige manier zijn om snel wat extra geld te verkrijgen, maar het is belangrijk om verantwoordelijk te lenen en goed geïnformeerd te zijn over de voorwaarden en kosten. Neem de tijd om verschillende opties te overwegen en kies de lening die het beste past bij uw behoeften en financiële situatie.


Veelgestelde Vragen over het Lenen van 1500 Euro in België

  1. Wat zijn de mogelijke bronnen om 1500 euro te lenen?
  2. Welke soorten leningen zijn beschikbaar voor het bedrag van 1500 euro?
  3. Hoe kan ik de beste kredietverstrekker vinden voor een lening van 1500 euro?
  4. Wat zijn de belangrijkste factoren om te overwegen bij het lenen van 1500 euro?
  5. Hoe lang duurt het meestal om een lening van 1500 euro terug te betalen?
  6. Zijn er alternatieven voor het lenen van 1500 euro die ik zou kunnen overwegen?

Wat zijn de mogelijke bronnen om 1500 euro te lenen?

Er zijn verschillende mogelijke bronnen waar u 1500 euro kunt lenen. U kunt overwegen om een persoonlijke lening aan te vragen bij een bank of online kredietverstrekker. Daarnaast zijn er ook gespecialiseerde leenplatforms waar u terecht kunt voor het lenen van dit bedrag. Het is verstandig om de voorwaarden en rentetarieven van verschillende bronnen te vergelijken om de beste optie te kiezen die past bij uw financiële behoeften en situatie.

Welke soorten leningen zijn beschikbaar voor het bedrag van 1500 euro?

Voor het bedrag van 1500 euro zijn er verschillende soorten leningen beschikbaar waaruit u kunt kiezen. U kunt bijvoorbeeld opteren voor een persoonlijke lening met vaste maandelijkse aflossingen en een vooraf bepaalde looptijd. Een andere optie is een doorlopend krediet, dat meer flexibiliteit biedt in termen van opnames en terugbetalingen. Het is belangrijk om de kenmerken van elke leningsoptie zorgvuldig te overwegen en te kiezen wat het beste aansluit bij uw financiële behoeften en terugbetalingscapaciteit.

Hoe kan ik de beste kredietverstrekker vinden voor een lening van 1500 euro?

Het vinden van de beste kredietverstrekker voor een lening van 1500 euro vereist wat onderzoek en vergelijking. Om de juiste keuze te maken, is het belangrijk om verschillende kredietverstrekkers te evalueren op basis van factoren zoals rentevoeten, voorwaarden, flexibiliteit in terugbetalingsregelingen en klantenservice. Door offertes aan te vragen en de algemene reputatie en betrouwbaarheid van de kredietverstrekkers te controleren, kunt u een weloverwogen beslissing nemen die aansluit bij uw financiële behoeften en mogelijkheden. Het is raadzaam om niet alleen te focussen op de laagste rente, maar ook op transparante voorwaarden en goede klantenservice bij het selecteren van de beste kredietverstrekker voor uw lening van 1500 euro.

Wat zijn de belangrijkste factoren om te overwegen bij het lenen van 1500 euro?

Bij het lenen van 1500 euro zijn er verschillende belangrijke factoren om te overwegen. Allereerst is het essentieel om de rentevoet van de lening te bekijken, aangezien dit van invloed is op de totale kosten van de lening. Daarnaast is het belangrijk om de looptijd van de lening te overwegen, aangezien dit bepaalt hoe lang u maandelijkse aflossingen zult doen. Ook is het verstandig om eventuele bijkomende kosten, zoals administratiekosten of verzekeringen, in overweging te nemen. Het is cruciaal om realistisch te zijn over uw financiële situatie en terugbetalingscapaciteit, zodat u geen onnodige financiële lasten op u neemt. Het vergelijken van verschillende aanbieders en leningsopties kan u helpen een weloverwogen beslissing te nemen bij het lenen van 1500 euro.

Hoe lang duurt het meestal om een lening van 1500 euro terug te betalen?

Het terugbetalen van een lening van 1500 euro kan variëren afhankelijk van de specifieke voorwaarden die zijn overeengekomen tussen de lener en de kredietverstrekker. Over het algemeen wordt een lening van 1500 euro vaak terugbetaald in maandelijkse termijnen over een periode van 12 tot 24 maanden. Sommige kredietverstrekkers bieden echter ook kortere of langere terugbetalingstermijnen, afhankelijk van de individuele omstandigheden en het type lening dat wordt afgesloten. Het is belangrijk om de terugbetalingsvoorwaarden zorgvuldig te controleren voordat u een lening afsluit, zodat u een realistisch beeld heeft van hoe lang het zal duren om de lening volledig terug te betalen.

Zijn er alternatieven voor het lenen van 1500 euro die ik zou kunnen overwegen?

Er zijn zeker alternatieven die u kunt overwegen in plaats van het lenen van 1500 euro. Een mogelijkheid is om te kijken naar andere financiële opties, zoals het gebruik van uw spaargeld als u dat heeft, het aanvragen van een voorschot op uw salaris bij uw werkgever of het verkopen van ongebruikte bezittingen om snel wat extra geld te genereren. Daarnaast kunt u ook overwegen om met familie of vrienden te praten over een mogelijke lening zonder rente of met gunstige voorwaarden. Het is altijd verstandig om verschillende alternatieven te verkennen en de beste optie te kiezen die past bij uw financiële behoeften en situatie.

100000 euro lenen

Alles wat je moet weten over het lenen van 100.000 euro

Artikel: 100.000 euro lenen

Alles wat je moet weten over het lenen van 100.000 euro

Als je overweegt om een aanzienlijk bedrag zoals 100.000 euro te lenen, is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van leningen en financiële verplichtingen. Hier zijn enkele belangrijke punten om in gedachten te houden:

Redenen voor het lenen van 100.000 euro

Er kunnen verschillende redenen zijn waarom iemand ervoor kiest om een groot bedrag zoals 100.000 euro te lenen. Dit kan variëren van het financieren van een huisaankoop, het starten van een eigen bedrijf, het consolideren van bestaande schulden tot het bekostigen van grote renovaties of medische kosten.

Soorten leningen

Voor het lenen van 100.000 euro zijn er verschillende soorten leningen beschikbaar, zoals hypothecaire leningen, persoonlijke leningen of zakelijke leningen, elk met hun eigen voorwaarden en rentetarieven. Het is essentieel om de juiste soort lening te kiezen die past bij jouw specifieke behoeften en financiële situatie.

Rente en terugbetalingsvoorwaarden

Bij het afsluiten van een lening van 100.000 euro is de rentevoet een cruciale factor waarmee rekening moet worden gehouden, omdat dit de totale kosten van de lening beïnvloedt. Daarnaast is het belangrijk om de terugbetalingsvoorwaarden zorgvuldig te bekijken, inclusief de looptijd van de lening en eventuele boetes bij vervroegde aflossing.

Financiële gezondheid en kredietwaardigheid

Voor het verkrijgen van een lening van deze omvang is een goede financiële gezondheid en kredietwaardigheid essentieel. Geldverstrekkers zullen je credit score beoordelen en je financiële situatie analyseren voordat ze beslissen of ze je de gevraagde lening kunnen verstrekken.

Kortom, het lenen van 100.000 euro is een grote financiële beslissing die zorgvuldige overweging vereist. Zorg ervoor dat je goed geïnformeerd bent over alle aspecten voordat je deze stap zet.


Acht Voordelen van het Lenen van 100.000 Euro in België

  1. Mogelijkheid om grote aankopen te financieren, zoals een huis of een auto.
  2. Flexibele terugbetalingsvoorwaarden die kunnen worden aangepast aan je financiële situatie.
  3. Verhoogde koopkracht door directe beschikbaarheid van een groot bedrag.
  4. Consolidatie van bestaande schulden kan leiden tot lagere rentetarieven en maandelijkse betalingen.
  5. Investering in je toekomst, bijvoorbeeld door het starten van een eigen bedrijf of het volgen van een opleiding.
  6. Mogelijkheid om dringende financiële behoeften te dekken, zoals medische kosten of onverwachte uitgaven.
  7. Opbouw van kredietgeschiedenis en verbetering van je credit score bij tijdige aflossing.
  8. Professioneel advies en begeleiding beschikbaar om de beste leningsoptie te kiezen voor jouw situatie.


Zes Nadelen van het Lenen van 100.000 Euro in België

  1. Hoge totale terug te betalen bedrag door rentekosten
  2. Langdurige financiële verplichting met grote impact op budget
  3. Risico op financiële problemen bij onvoorziene omstandigheden
  4. Mogelijke beperkingen in levensstijl en besparingen door aflossingen
  5. Kans op hogere rentetarieven bij variabele rentevoeten
  6. Moeilijkheden bij het verkrijgen van lening zonder goede kredietwaardigheid

Mogelijkheid om grote aankopen te financieren, zoals een huis of een auto.

Een van de voordelen van het lenen van 100.000 euro is de mogelijkheid om grote aankopen te financieren, zoals een huis of een auto. Met dit bedrag kunnen mensen hun dromen verwezenlijken en belangrijke investeringen doen die anders misschien niet mogelijk zouden zijn. Het biedt de flexibiliteit om kapitaalintensieve aankopen te realiseren en tegelijkertijd de kosten over een langere periode te spreiden, waardoor het haalbaar wordt om grote aankopen te doen zonder dat dit direct een zware financiële last met zich meebrengt.

Flexibele terugbetalingsvoorwaarden die kunnen worden aangepast aan je financiële situatie.

Een belangrijk voordeel van het lenen van 100.000 euro is de flexibiliteit van terugbetalingsvoorwaarden die kunnen worden aangepast aan je specifieke financiële situatie. Dit betekent dat je de mogelijkheid hebt om de aflossingstermijnen en -bedragen aan te passen op basis van veranderingen in je inkomsten of andere financiële omstandigheden, waardoor je meer controle hebt over hoe je de lening terugbetaalt en het gemakkelijker maakt om aan je verplichtingen te voldoen.

Verhoogde koopkracht door directe beschikbaarheid van een groot bedrag.

Een belangrijk voordeel van het lenen van 100.000 euro is de verhoogde koopkracht die ontstaat door de directe beschikbaarheid van een groot bedrag. Door dit bedrag te lenen, krijgt men de mogelijkheid om grote aankopen te doen of belangrijke investeringen te realiseren die anders wellicht niet mogelijk zouden zijn. De directe beschikbaarheid van deze financiële middelen kan helpen om kansen te grijpen, doelen te bereiken en financiële doelstellingen sneller te realiseren. Het stelt individuen en bedrijven in staat om flexibeler te zijn in hun financiële beslissingen en om grotere projecten aan te pakken met meer vertrouwen en zekerheid.

Consolidatie van bestaande schulden kan leiden tot lagere rentetarieven en maandelijkse betalingen.

Het consolideren van bestaande schulden door middel van het lenen van 100.000 euro kan leiden tot lagere rentetarieven en maandelijkse betalingen. Door meerdere schulden samen te voegen in één lening, kun je profiteren van gunstigere voorwaarden en mogelijk besparen op de totale kosten van de leningen. Dit kan helpen om financiële lasten te verlichten en meer overzicht te creëren in je budgetbeheer.

Investering in je toekomst, bijvoorbeeld door het starten van een eigen bedrijf of het volgen van een opleiding.

Het lenen van 100.000 euro kan een waardevolle investering in je toekomst betekenen, bijvoorbeeld door het mogelijk te maken om een eigen bedrijf te starten of een opleiding te volgen die je carrièrekansen aanzienlijk kan verbeteren. Met deze financiële ondersteuning krijg je de kans om je ambities na te streven en nieuwe mogelijkheden te verkennen die op lange termijn kunnen leiden tot persoonlijke en professionele groei.

Mogelijkheid om dringende financiële behoeften te dekken, zoals medische kosten of onverwachte uitgaven.

Een van de voordelen van het lenen van 100.000 euro is de mogelijkheid om dringende financiële behoeften te dekken, zoals onverwachte medische kosten of andere onvoorziene uitgaven. Met een aanzienlijke lening tot je beschikking, kun je snel en effectief reageren op noodsituaties en ervoor zorgen dat je financiële stabiliteit behouden blijft in tijden van crisis.

Opbouw van kredietgeschiedenis en verbetering van je credit score bij tijdige aflossing.

Een belangrijk voordeel van het lenen van 100.000 euro is de mogelijkheid om je kredietgeschiedenis op te bouwen en je credit score te verbeteren door tijdig af te lossen. Door verantwoordelijk om te gaan met je lening en consequent de aflossingen op tijd te voldoen, laat je aan geldverstrekkers zien dat je een betrouwbare en kredietwaardige klant bent. Dit kan op zijn beurt leiden tot gunstigere voorwaarden bij toekomstige leningen en financiële transacties, waardoor het lenen van grotere bedragen in de toekomst gemakkelijker kan worden. Het opbouwen van een positieve kredietgeschiedenis is essentieel voor het verkrijgen van financiële stabiliteit en het realiseren van je financiële doelen op lange termijn.

Professioneel advies en begeleiding beschikbaar om de beste leningsoptie te kiezen voor jouw situatie.

Professioneel advies en begeleiding zijn beschikbaar wanneer je overweegt om 100.000 euro te lenen, waardoor je de beste leningsoptie kunt kiezen die past bij jouw specifieke situatie. Met deskundig advies van financiële professionals kun je een weloverwogen beslissing nemen en ervoor zorgen dat je de juiste lening selecteert met gunstige voorwaarden en rentetarieven die aansluiten bij jouw financiële doelen en mogelijkheden.

Hoge totale terug te betalen bedrag door rentekosten

Een van de nadelen van het lenen van 100.000 euro is het hoge totale terug te betalen bedrag als gevolg van de rentekosten. Door de omvang van het geleende bedrag en de looptijd van de lening kunnen de rentekosten aanzienlijk oplopen, wat resulteert in een aanzienlijke toename van het totale terug te betalen bedrag. Het is belangrijk voor leners om zich bewust te zijn van deze kosten en om zorgvuldig te overwegen of zij bereid zijn om deze extra financiële last op lange termijn te dragen.

Langdurige financiële verplichting met grote impact op budget

Een belangrijk nadeel van het lenen van 100.000 euro is de langdurige financiële verplichting die hiermee gepaard gaat en de grote impact die dit kan hebben op het budget van een individu. Het afbetalen van een dergelijk hoog bedrag over een langere periode kan leiden tot aanzienlijke maandelijkse aflossingen, waardoor er minder ruimte is voor andere uitgaven en financiële flexibiliteit. Het is essentieel om te beseffen dat deze financiële verplichting op lange termijn serieuze gevolgen kan hebben voor het budgetbeheer en de algehele financiële stabiliteit van een persoon.

Risico op financiële problemen bij onvoorziene omstandigheden

Een belangrijk nadeel van het lenen van 100.000 euro is het risico op financiële problemen bij onvoorziene omstandigheden. Ongeplande gebeurtenissen zoals verlies van werk, ziekte of andere noodsituaties kunnen het moeilijk maken om aan de aflossingsverplichtingen te voldoen. Dit kan leiden tot extra stress en financiële druk, waardoor het belangrijk is om een degelijk noodfonds te hebben en realistisch te zijn over de eigen financiële draagkracht voordat men zo’n grote lening aangaat.

Mogelijke beperkingen in levensstijl en besparingen door aflossingen

Een belangrijk nadeel van het lenen van 100.000 euro zijn de mogelijke beperkingen in levensstijl en besparingen die kunnen ontstaan door de aflossingen. Het maandelijkse bedrag dat nodig is om de lening terug te betalen, kan een aanzienlijke impact hebben op het beschikbare budget en de financiële flexibiliteit van de lener. Hierdoor kunnen er beperkingen ontstaan in de levensstijl, zoals minder ruimte voor spontane uitgaven, reizen of andere luxe activiteiten. Bovendien kan het moeilijker worden om geld opzij te zetten voor toekomstige besparingen of noodsituaties, waardoor de financiële stabiliteit op lange termijn in het gedrang kan komen. Het is daarom essentieel om deze potentiële beperkingen zorgvuldig te overwegen voordat men besluit om een dergelijk groot bedrag te lenen.

Kans op hogere rentetarieven bij variabele rentevoeten

Een nadeel van het lenen van 100.000 euro is de kans op hogere rentetarieven bij variabele rentevoeten. Bij leningen met variabele rentevoeten bestaat het risico dat de rente gedurende de looptijd van de lening kan stijgen, waardoor de maandelijkse aflossingen ook kunnen toenemen. Dit kan leiden tot onverwachte financiële lasten en een grotere druk op het budget van de lener, aangezien de totale kosten van de lening uiteindelijk hoger kunnen uitvallen dan aanvankelijk verwacht. Het is daarom belangrijk om goed na te denken over het type rentevoet dat het beste past bij jouw financiële situatie en risicobereidheid bij het overwegen van een lening van deze omvang.

Moeilijkheden bij het verkrijgen van lening zonder goede kredietwaardigheid

Een belangrijk nadeel van het lenen van 100.000 euro is de moeilijkheid om een lening te verkrijgen zonder een goede kredietwaardigheid. Geldverstrekkers hechten veel belang aan de financiële gezondheid en betalingsgeschiedenis van de lener bij het verstrekken van een dergelijk groot bedrag. Als je geen solide kredietgeschiedenis hebt of als je credit score niet optimaal is, kan het lastig zijn om een lening van deze omvang te verkrijgen tegen gunstige voorwaarden. Dit kan leiden tot beperkte opties en hogere rentetarieven, waardoor het lenen van 100.000 euro een uitdaging kan zijn voor mensen met een minder gunstige kredietwaardigheid.

10.000 euro lenen op 5 jaar

Alles wat je moet weten over 10.000 euro lenen op 5 jaar

Artikel: 10.000 euro lenen op 5 jaar

10.000 euro lenen op 5 jaar: Wat je moet weten

Het kan voorkomen dat je behoefte hebt aan extra financiële middelen, bijvoorbeeld voor het financieren van een project, het doen van een grote aankoop of het consolideren van schulden. In sommige gevallen kan een persoonlijke lening een geschikte optie zijn om aan deze behoeften te voldoen.

Stel dat je overweegt om 10.000 euro te lenen en dit bedrag wilt terugbetalen over een periode van 5 jaar. Het is belangrijk om enkele zaken in overweging te nemen voordat je deze beslissing neemt.

Rentevoet en kosten

Bij het afsluiten van een lening is de rentevoet een cruciale factor om rekening mee te houden. De rentevoet bepaalt hoeveel extra kosten je zult betalen bovenop het geleende bedrag. Zorg ervoor dat je de verschillende leningsopties vergelijkt om de meest gunstige rentevoet te vinden.

Aflossingstermijn

Door te kiezen voor een aflossingsperiode van 5 jaar, spreid je de terugbetaling van de lening over een langere periode uit. Dit kan resulteren in lagere maandelijkse aflossingen, maar houd er rekening mee dat je uiteindelijk meer interest zult betalen dan bij een kortere looptijd.

Kredietwaardigheid

Voordat je een lening aanvraagt, zal de kredietverstrekker jouw kredietwaardigheid evalueren. Dit omvat onder andere jouw inkomen, uitgaven en eventuele andere lopende leningen. Zorg ervoor dat je financiële situatie stabiel genoeg is om de lening terug te kunnen betalen.

Conclusie

Het lenen van 10.000 euro op 5 jaar kan een haalbare optie zijn voor bepaalde financiële behoeften, mits je goed geïnformeerd bent en de juiste beslissing neemt. Vergeet niet om alle voorwaarden grondig door te nemen voordat je akkoord gaat met de leningsovereenkomst.

Neem altijd contact op met professioneel financieel advies voordat je belangrijke financiële beslissingen neemt.


5 Tips voor het Lenen van 10.000 Euro op 5 Jaar: Wat Je Moet Weten

  1. Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten en voorwaarden, zoals administratiekosten en boetes bij vervroegde aflossing.
  3. Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de kosten.
  4. Kies een aflossingsplan dat past bij je financiële situatie en vermijd betalingsproblemen.
  5. Lees alle contractvoorwaarden zorgvuldig door voordat je akkoord gaat met de lening.

Vergelijk verschillende kredietverstrekkers om de beste rentetarieven te vinden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken wanneer je overweegt om 10.000 euro te lenen en dit bedrag terug te betalen over een periode van 5 jaar. Door de rentetarieven van verschillende aanbieders te onderzoeken, kun je de beste deal vinden die past bij jouw financiële situatie. Het vergelijken van kredietverstrekkers stelt je in staat om de meest gunstige rentevoet te identificeren, waardoor je uiteindelijk geld kunt besparen op de totale kosten van de lening. Het nemen van de tijd om deze vergelijking te maken, kan helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat je een lening afsluit die het beste aansluit bij jouw behoeften en budget.

Let op bijkomende kosten en voorwaarden, zoals administratiekosten en boetes bij vervroegde aflossing.

Bij het overwegen van het lenen van 10.000 euro op 5 jaar is het essentieel om aandacht te besteden aan eventuele bijkomende kosten en voorwaarden die van invloed kunnen zijn op de totale kosten van de lening. Denk hierbij aan administratiekosten die in rekening kunnen worden gebracht bij het afsluiten van de lening, evenals mogelijke boetes bij vervroegde aflossing. Het is belangrijk om deze aspecten grondig te onderzoeken en te begrijpen voordat je een leningsovereenkomst aangaat, zodat je niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bereken het totale terug te betalen bedrag inclusief rente om een goed beeld te krijgen van de kosten.

Een belangrijke tip bij het overwegen van een lening van 10.000 euro op 5 jaar is om het totale terug te betalen bedrag inclusief rente te berekenen. Op die manier krijg je een duidelijk beeld van de totale kosten van de lening en kun je beter inschatten of dit financieel haalbaar is voor jou. Het is essentieel om niet alleen naar het geleende bedrag te kijken, maar ook naar de bijkomende kosten in de vorm van rente, zodat je goed voorbereid bent op de financiële verplichtingen die gepaard gaan met het afsluiten van een lening op lange termijn.

Kies een aflossingsplan dat past bij je financiële situatie en vermijd betalingsproblemen.

Kies verstandig bij het lenen van 10.000 euro op 5 jaar door een aflossingsplan te selecteren dat aansluit bij jouw financiële situatie. Het is essentieel om realistisch te zijn over je terugbetalingscapaciteit om betalingsproblemen te voorkomen. Door zorgvuldig te plannen en rekening te houden met je inkomsten en uitgaven, kun je ervoor zorgen dat de lening comfortabel kan worden terugbetaald zonder financiële stress te veroorzaken.

Lees alle contractvoorwaarden zorgvuldig door voordat je akkoord gaat met de lening.

Het is van cruciaal belang om alle contractvoorwaarden zorgvuldig door te lezen voordat je akkoord gaat met het lenen van 10.000 euro op 5 jaar. Door de contractvoorwaarden grondig te bestuderen, krijg je een duidelijk beeld van de verplichtingen, kosten en voorwaarden die aan de lening verbonden zijn. Zo voorkom je verrassingen en ben je goed geïnformeerd over wat er van jou wordt verwacht gedurende de looptijd van de lening. Het naleven van deze tip kan helpen om financiële risico’s te minimaliseren en ervoor te zorgen dat je een weloverwogen beslissing neemt bij het aangaan van een leningsovereenkomst.