Categorie, hypotheek

lening 20 jaar

Alles wat u moet weten over een lening met een looptijd van 20 jaar

Lening van 20 jaar: Alles wat u moet weten

Lening van 20 jaar: Alles wat u moet weten

Een lening aangaan voor een periode van 20 jaar is een belangrijke financiële beslissing die een aanzienlijke impact kan hebben op uw leven. Of het nu gaat om het kopen van een huis, het financieren van een grote aankoop of het consolideren van schulden, het is essentieel om goed geïnformeerd te zijn voordat u zich verbindt tot een lening over zo’n lange termijn.

Voordelen van een lening van 20 jaar

Een lening met een looptijd van 20 jaar kan lagere maandelijkse aflossingen betekenen in vergelijking met kortere looptijden, waardoor het gemakkelijker wordt om de lening terug te betalen zonder uw budget te zwaar te belasten. Bovendien kunnen langere looptijden gunstig zijn als u op zoek bent naar stabiliteit en voorspelbaarheid in uw financiën.

Nadelen van een lening van 20 jaar

Hoewel lagere maandelijkse aflossingen aantrekkelijk kunnen zijn, moet u er rekening mee houden dat u over de hele looptijd meer rente zult betalen in vergelijking met kortere leningen. Bovendien kan het langer duren om de lening volledig af te lossen, waardoor u mogelijk langer gebonden bent aan de verplichtingen die gepaard gaan met de lening.

Belangrijke overwegingen bij het aangaan van een lening van 20 jaar

  • Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele bijkomende kosten.
  • Vergelijk verschillende aanbieders om de beste voorwaarden en tarieven te vinden die bij uw behoeften passen.
  • Wees realistisch over uw financiële situatie en vermogen om de lening terug te betalen over een periode van 20 jaar.
  • Overweeg eventuele risico’s en onvoorziene omstandigheden die zich kunnen voordoen gedurende de looptijd van de lening.

Kortom, een lening van 20 jaar kan een geschikte optie zijn voor wie op zoek is naar stabiele en betaalbare aflossingen op lange termijn. Het is echter belangrijk om grondig onderzoek te doen en advies in te winnen voordat u zich verbindt tot zo’n langdurige financiële verplichting.


8 Essentiële Tips voor het Kiezen van een 20-jarige Lening in België

  1. Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.
  2. Controleer de totale kosten van het krediet, niet alleen de maandelijkse aflossingen.
  3. Overweeg om een voorschot te betalen om het geleende bedrag te verlagen.
  4. Zorg ervoor dat je financiële situatie stabiel genoeg is voor een lening op lange termijn.
  5. Lees de kleine lettertjes van het contract grondig door voordat je tekent.
  6. Vraag advies aan een financieel expert als je twijfels hebt over voorwaarden.
  7. Houd rekening met mogelijke veranderingen in rentetarieven gedurende 20 jaar.
  8. Plan vooruit voor onverwachte uitgaven die invloed kunnen hebben op afbetalingen.

Vergelijk verschillende kredietverstrekkers voor de beste rentevoet.

Een belangrijke tip bij het overwegen van een lening van 20 jaar is om verschillende kredietverstrekkers te vergelijken om de beste rentevoet te vinden. Door tarieven en voorwaarden van verschillende aanbieders te vergelijken, kunt u mogelijk aanzienlijk besparen op de totale kosten van de lening en een betere financiële deal krijgen die past bij uw behoeften en budget. Het loont altijd de moeite om grondig onderzoek te doen en offertes op te vragen bij meerdere kredietverstrekkers voordat u zich verbindt tot een lening over zo’n lange termijn.

Controleer de totale kosten van het krediet, niet alleen de maandelijkse aflossingen.

Het is essentieel om bij het overwegen van een lening van 20 jaar de totale kosten van het krediet te controleren, en niet alleen te focussen op de maandelijkse aflossingen. Door de totale kosten, inclusief rente en eventuele bijkomende kosten, in overweging te nemen, krijgt u een vollediger beeld van wat de lening uiteindelijk zal kosten. Het kan zijn dat een lening met lagere maandelijkse aflossingen uiteindelijk duurder uitvalt door een hogere rente of langere looptijd. Daarom is het verstandig om alle aspecten van de lening zorgvuldig te analyseren voordat u zich verbindt tot een langdurige financiële verplichting.

Overweeg om een voorschot te betalen om het geleende bedrag te verlagen.

Een nuttige tip bij het aangaan van een lening van 20 jaar is om te overwegen om een voorschot te betalen om het geleende bedrag te verlagen. Door een voorschot te betalen, kunt u de totale schuld verminderen, wat op zijn beurt kan leiden tot lagere rentekosten over de looptijd van de lening. Dit kan niet alleen uw maandelijkse aflossingen verlagen, maar ook uw financiële last op lange termijn verminderen. Het is belangrijk om de voorwaarden van de lening te controleren en te berekenen hoeveel u kunt besparen door een voorschot te betalen, zodat u weloverwogen beslissingen kunt nemen over uw lening.

Zorg ervoor dat je financiële situatie stabiel genoeg is voor een lening op lange termijn.

Het is van essentieel belang om ervoor te zorgen dat je financiële situatie stabiel genoeg is voordat je besluit om een lening van 20 jaar aan te gaan. Een lening op lange termijn brengt verplichtingen met zich mee die jarenlang van invloed kunnen zijn op je financiële gezondheid. Door vooraf grondig te evalueren of je in staat bent om de maandelijkse aflossingen gedurende de hele looptijd van de lening te blijven voldoen, kun je potentiële financiële problemen in de toekomst voorkomen. Het is verstandig om realistisch te zijn over je inkomen, uitgaven en eventuele onvoorziene omstandigheden die zich kunnen voordoen, zodat je met vertrouwen en zekerheid kunt beslissen of een lening van 20 jaar geschikt is voor jouw situatie.

Lees de kleine lettertjes van het contract grondig door voordat je tekent.

Het is van essentieel belang om de kleine lettertjes van het contract grondig door te lezen voordat u uw handtekening zet voor een lening van 20 jaar. Door de voorwaarden en bepalingen zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in uw verplichtingen, kosten en eventuele risico’s die gepaard gaan met de lening. Zo voorkomt u verrassingen en kunt u met vertrouwen de financiële verbintenis aangaan.

Vraag advies aan een financieel expert als je twijfels hebt over voorwaarden.

Het is verstandig om advies in te winnen bij een financieel expert als je twijfels hebt over de voorwaarden van een lening van 20 jaar. Een professionele adviseur kan je helpen de complexe financiële aspecten van de lening te begrijpen en je begeleiden bij het nemen van een weloverwogen beslissing die aansluit bij jouw specifieke situatie en behoeften. Het is altijd beter om eventuele vragen of onzekerheden aan te pakken voordat je je verbindt tot een langdurige financiële verplichting, zodat je met vertrouwen kunt bouwen aan een solide financiële toekomst.

Houd rekening met mogelijke veranderingen in rentetarieven gedurende 20 jaar.

Bij het overwegen van een lening van 20 jaar is het essentieel om rekening te houden met mogelijke veranderingen in rentetarieven gedurende deze lange periode. Rentetarieven kunnen fluctueren als gevolg van economische omstandigheden en marktontwikkelingen, wat invloed kan hebben op de totale kosten van uw lening en uw maandelijkse aflossingen. Het is verstandig om voorbereid te zijn op eventuele renteschommelingen en om flexibiliteit in te bouwen in uw financiële planning om hierop te kunnen anticiperen gedurende de looptijd van uw lening.

Plan vooruit voor onverwachte uitgaven die invloed kunnen hebben op afbetalingen.

Het is verstandig om vooruit te plannen voor onverwachte uitgaven die van invloed kunnen zijn op de afbetalingen van een lening van 20 jaar. Door een financiële buffer te creëren voor onvoorziene omstandigheden zoals medische kosten, autopech of verlies van inkomen, kunt u zich beter wapenen tegen mogelijke financiële tegenvallers en ervoor zorgen dat u uw lening tijdig kunt blijven aflossen. Het opstellen van een realistisch budget en het opbouwen van een noodfonds zijn essentiële stappen om uw financiële stabiliteit te waarborgen gedurende de gehele looptijd van de lening.
eigen inbreng hypothecaire lening

Het Belang van Eigen Inbreng bij het Aanvragen van een Hypothecaire Lening

Eigen Inbreng bij een Hypothecaire Lening

Eigen Inbreng bij een Hypothecaire Lening

Als je van plan bent om een huis te kopen en daarvoor een hypothecaire lening af te sluiten, is het belangrijk om rekening te houden met de eigen inbreng die vereist kan zijn. Wat is eigen inbreng en waarom is het relevant bij het aanvragen van een hypotheek?

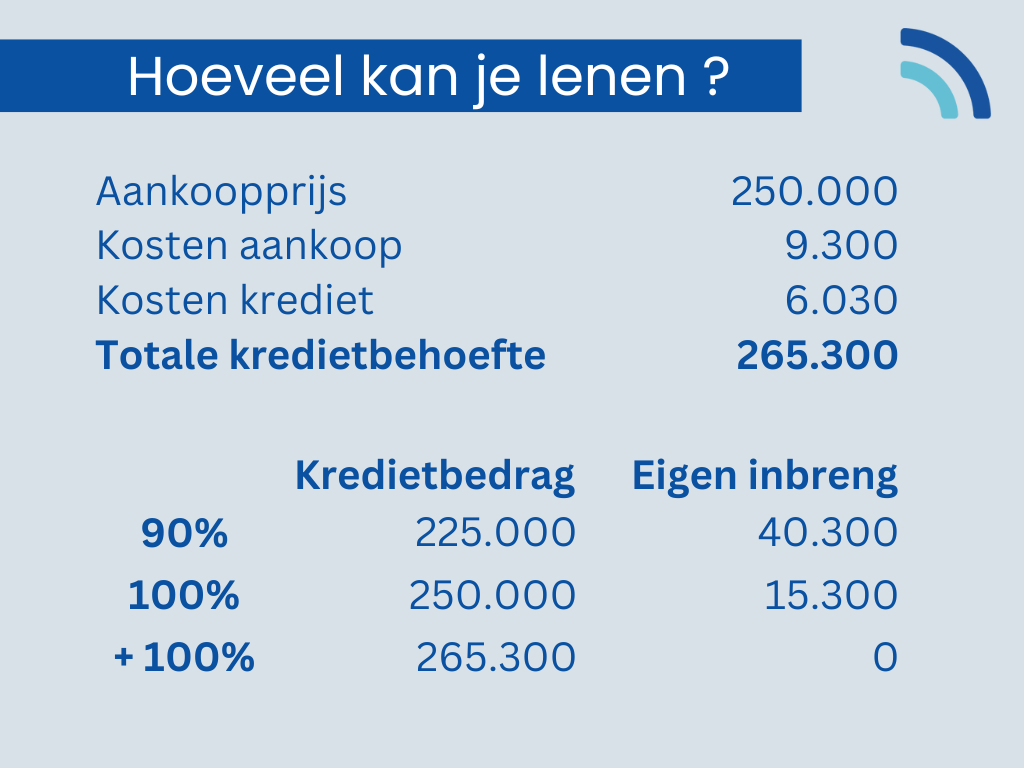
De eigen inbreng bij een hypothecaire lening verwijst naar het bedrag dat je zelf kunt investeren in de aankoop van een huis, voordat je een lening afsluit. Dit kan komen in de vorm van spaargeld, aandelen, obligaties of andere liquide middelen die je bezit. Het hebben van eigen inbreng kan verschillende voordelen bieden:

  • Het kan helpen om de totale lening die je nodig hebt te verlagen, waardoor je maandelijkse aflossingen lager zullen zijn.
  • Een hogere eigen inbreng kan gunstig zijn bij het onderhandelen over de voorwaarden van de lening met de geldverstrekker.
  • Sommige geldverstrekkers kunnen betere rentetarieven aanbieden aan leners met een hogere eigen inbreng.

Het exacte bedrag dat als eigen inbreng vereist is, kan variëren afhankelijk van verschillende factoren, waaronder het type lening, de waarde van het huis en uw financiële situatie. Het is raadzaam om met een financieel adviseur te praten om te bepalen hoeveel eigen inbreng voor jouw specifieke situatie optimaal zou zijn.

Overweeg dus zorgvuldig hoeveel eigen middelen je kunt investeren bij het zoeken naar een hypothecaire lening. Door voldoende eigen inbreng te hebben, kun je niet alleen gunstigere voorwaarden krijgen op je lening, maar ook meer financiële stabiliteit op lange termijn creëren.


6 Tips voor een Succesvolle Eigen Inbreng bij een Hypothecaire Lening

  1. Informeer bij verschillende banken voor de beste voorwaarden.
  2. Vraag om een gedetailleerd overzicht van alle kosten en voorwaarden.
  3. Onderhandel over de rentevoet en probeer deze zo laag mogelijk te krijgen.
  4. Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken.
  5. Laat je goed informeren over de fiscale voordelen van een hypothecaire lening.
  6. Denk op lange termijn en kies een lening die past bij jouw financiële situatie.

Informeer bij verschillende banken voor de beste voorwaarden.

Het is verstandig om bij verschillende banken informatie in te winnen voor de beste voorwaarden met betrekking tot eigen inbreng bij een hypothecaire lening. Door te shoppen en offertes te vergelijken, kun je een goed beeld krijgen van welke bank de meest gunstige opties biedt die aansluiten bij jouw financiële situatie en behoeften. Het loont de moeite om de tijd te nemen om verschillende aanbiedingen te onderzoeken, zodat je uiteindelijk de beste deal kunt krijgen en optimaal kunt profiteren van je eigen inbreng.

Vraag om een gedetailleerd overzicht van alle kosten en voorwaarden.

Bij het overwegen van eigen inbreng bij een hypothecaire lening is het essentieel om een gedetailleerd overzicht te vragen van alle kosten en voorwaarden die gepaard gaan met de lening. Door transparantie te eisen over zaken als rentetarieven, administratiekosten, notariskosten en eventuele boetes bij vervroegde aflossing, kun je een beter inzicht krijgen in de totale financiële verplichtingen die de lening met zich meebrengt. Een grondig begrip van alle aspecten van de lening zal je helpen weloverwogen beslissingen te nemen en eventuele verrassingen in de toekomst te voorkomen.

Onderhandel over de rentevoet en probeer deze zo laag mogelijk te krijgen.

Een belangrijke tip bij het regelen van een hypothecaire lening is om te onderhandelen over de rentevoet en te streven naar een zo laag mogelijk tarief. Door actief te onderhandelen met de geldverstrekker over de rentevoet, kun je mogelijk aanzienlijke besparingen realiseren op de totale kosten van je lening. Een lagere rentevoet betekent niet alleen lagere maandelijkse aflossingen, maar kan ook op lange termijn aanzienlijke financiële voordelen opleveren. Het loont dus zeker de moeite om te proberen een gunstige rentevoet te bedingen bij het afsluiten van een hypothecaire lening.

Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken.

Zorg ervoor dat je eigen inbreng voldoende is om extra kosten te dekken, zoals notariskosten, registratierechten en eventuele verbouwingskosten. Door ervoor te zorgen dat je genoeg eigen middelen hebt om deze bijkomende kosten te betalen, voorkom je financiële verrassingen en kun je het volledige proces van het kopen van een huis soepeler laten verlopen. Het hebben van een ruime eigen inbreng biedt niet alleen gemoedsrust, maar kan ook helpen bij het plannen en budgetteren voor alle aspecten van de aankoop van een woning.

Laat je goed informeren over de fiscale voordelen van een hypothecaire lening.

Het is essentieel om je goed te laten informeren over de fiscale voordelen van een hypothecaire lening. Door te begrijpen hoe belastingvoordelen van toepassing zijn op je lening, kun je mogelijk profiteren van aftrekposten en andere financiële voordelen die je helpen bij het optimaliseren van je financiële situatie. Een grondig inzicht in de fiscale aspecten van een hypothecaire lening kan je helpen om weloverwogen beslissingen te nemen en het meeste uit je investering in onroerend goed te halen.

Denk op lange termijn en kies een lening die past bij jouw financiële situatie.

Bij het overwegen van eigen inbreng bij een hypothecaire lening is het essentieel om op lange termijn te denken en een lening te kiezen die goed aansluit bij jouw financiële situatie. Het is verstandig om niet alleen te focussen op de korte termijn bij het bepalen van de hoogte van je eigen inbreng, maar ook rekening te houden met hoe deze keuze je financiële stabiliteit op lange termijn kan beïnvloeden. Kies daarom zorgvuldig een lening die past bij jouw inkomen, uitgaven en toekomstplannen, zodat je niet alleen op korte termijn profiteert, maar ook op de lange termijn financieel gezond blijft.

lening huis ing

Alles wat u moet weten over een lening voor uw huis bij ING

Alles wat u moet weten over een lening voor uw huis bij ING

Alles wat u moet weten over een lening voor uw huis bij ING

Bent u van plan om een huis te kopen en overweegt u een lening aan te vragen bij ING? Dan is het belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van het lenen voor een huis. Hier zijn enkele belangrijke punten die u moet weten:

Leningsopties:

Bij ING kunt u kiezen uit verschillende leningsopties voor de aankoop van uw huis, zoals een hypothecaire lening met vaste of variabele rentevoet. Het is essentieel om de voorwaarden en tarieven van elke optie zorgvuldig te vergelijken voordat u een beslissing neemt.

Leningaanvraag:

Het proces van het aanvragen van een lening bij ING omvat het indienen van de nodige documenten, zoals bewijs van inkomen, identiteitsbewijs en informatie over het onroerend goed dat u wilt kopen. Zorg ervoor dat u alle vereiste documenten op tijd verzamelt om vertragingen te voorkomen.

Rentetarieven:

De rentetarieven voor hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw kredietwaardigheid. Het is verstandig om de rentetarieven regelmatig te controleren en te profiteren van eventuele promoties of kortingen die ING biedt.

Terugbetalingsvoorwaarden:

Het is belangrijk om duidelijkheid te hebben over de terugbetalingsvoorwaarden van uw lening, zoals de maandelijkse aflossingen, eventuele boetes voor vervroegde terugbetaling en de totale kosten van de lening over de hele looptijd. Zorg ervoor dat u deze informatie begrijpt voordat u zich verbindt tot een lening.

Door goed geïnformeerd te zijn over alle aspecten van het afsluiten van een lening voor uw huis bij ING, kunt u weloverwogen beslissingen nemen die aansluiten bij uw financiële behoeften en doelen.


Veelgestelde Vragen over Hypothecaire Leningen bij ING in België

  1. Wat zijn de huidige rentetarieven voor een hypothecaire lening bij ING?
  2. Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?
  3. Welke documenten heb ik nodig om een lening aan te vragen bij ING?
  4. Wat is het verschil tussen een vaste en variabele rentevoet bij ING?
  5. Hoe lang duurt het goedkeuringsproces voor een hypothecaire lening bij ING?
  6. Kan ik mijn lening vervroegd aflossen zonder boete bij ING?
  7. Welke kosten zijn verbonden aan het afsluiten van een hypotheeklening bij ING?
  8. Biedt ING speciale leningen of voorwaarden aan voor energiebesparende renovaties?

Wat zijn de huidige rentetarieven voor een hypothecaire lening bij ING?

Veel mensen vragen zich af wat de huidige rentetarieven zijn voor een hypothecaire lening bij ING. Het is begrijpelijk dat rentetarieven een belangrijke rol spelen bij het afsluiten van een lening voor een huis, aangezien ze van invloed zijn op de totale kosten van de lening. Bij ING kunnen de rentetarieven voor hypothecaire leningen variëren op basis van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw kredietwaardigheid. Het is raadzaam om regelmatig de actuele rentetarieven te controleren en contact op te nemen met ING voor specifieke informatie over de huidige tarieven en eventuele mogelijkheden tot rentekortingen of promoties die zij aanbieden. Zo kunt u goed geïnformeerd beslissen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie.

Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?

Een veelgestelde vraag is: “Hoeveel kan ik lenen voor de aankoop van een huis met een ING-lening?” Het maximale bedrag dat u kunt lenen voor de aankoop van een huis met een ING-lening hangt af van verschillende factoren, zoals uw inkomen, uitgaven, kredietgeschiedenis en de waarde van het huis dat u wilt kopen. ING hanteert specifieke criteria en berekeningsmethoden om te bepalen hoeveel u kunt lenen. Het is raadzaam om contact op te nemen met ING voor een gedetailleerde analyse van uw financiële situatie en om te bespreken hoeveel u kunt lenen voor de aankoop van uw droomhuis.

Welke documenten heb ik nodig om een lening aan te vragen bij ING?

Om een lening aan te vragen bij ING, heeft u verschillende documenten nodig die nodig zijn voor het beoordelingsproces van uw aanvraag. Enkele veelvoorkomende documenten die u moet verstrekken, zijn onder meer bewijs van inkomen, identiteitsbewijs zoals een identiteitskaart of paspoort, informatie over het onroerend goed dat u wilt kopen en mogelijk andere financiële documenten zoals belastingaangiften of bankafschriften. Het is essentieel om al deze documenten correct en volledig te verstrekken om het proces soepel te laten verlopen en uw leningaanvraag bij ING succesvol te laten verlopen.

Wat is het verschil tussen een vaste en variabele rentevoet bij ING?

Bij ING is een veelgestelde vraag: wat is het verschil tussen een vaste en variabele rentevoet bij het aanvragen van een lening voor uw huis? Het belangrijkste onderscheid tussen de twee opties ligt in de manier waarop de rente wordt berekend en toegepast. Met een vaste rentevoet blijft het rentetarief gedurende de volledige looptijd van de lening constant, wat zorgt voor voorspelbaarheid en stabiliteit in uw maandelijkse aflossingen. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, waardoor uw maandelijkse aflossingen kunnen variëren. Het kiezen tussen een vaste of variabele rentevoet hangt af van uw persoonlijke financiële situatie, risicobereidheid en voorkeuren met betrekking tot renteschommelingen. Het is raadzaam om goed advies in te winnen en beide opties zorgvuldig te overwegen voordat u een beslissing neemt.

Hoe lang duurt het goedkeuringsproces voor een hypothecaire lening bij ING?

Het goedkeuringsproces voor een hypothecaire lening bij ING kan variëren in duur, afhankelijk van verschillende factoren. Over het algemeen kan het proces enkele weken tot enkele maanden duren. Tijdens het goedkeuringsproces zal ING uw financiële situatie beoordelen, inclusief uw inkomen, kredietgeschiedenis en de waarde van het onroerend goed dat u wilt kopen. Het is belangrijk om alle benodigde documenten tijdig en volledig aan te leveren om vertragingen te voorkomen en het goedkeuringsproces zo soepel mogelijk te laten verlopen.

Kan ik mijn lening vervroegd aflossen zonder boete bij ING?

Ja, bij ING is het mogelijk om uw lening vervroegd af te lossen zonder boete. Het is belangrijk om te weten dat u bij ING de flexibiliteit heeft om extra aflossingen te doen of zelfs de volledige lening vroegtijdig af te lossen zonder dat hier extra kosten aan verbonden zijn. Dit kan u helpen om rentekosten te besparen en uw lening sneller af te lossen. Het is altijd verstandig om contact op te nemen met ING voor specifieke informatie over het vervroegd aflossen van uw lening en eventuele voorwaarden die hieraan verbonden zijn.

Welke kosten zijn verbonden aan het afsluiten van een hypotheeklening bij ING?

Wanneer u een hypotheeklening afsluit bij ING, zijn er verschillende kosten waarmee u rekening moet houden. Naast de rente die u betaalt over het geleende bedrag, kunnen er ook kosten verbonden zijn aan het afsluiten van de lening, zoals dossierkosten, notariskosten, schattingskosten en eventuele kosten voor hypotheekregistratie. Het is belangrijk om deze kosten in overweging te nemen bij het plannen van uw hypotheeklening, zodat u een duidelijk beeld heeft van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis via ING.

Biedt ING speciale leningen of voorwaarden aan voor energiebesparende renovaties?

Ja, ING biedt speciale leningen en voorwaarden aan voor energiebesparende renovaties aan uw huis. Met de ING Groene Woonlening kunt u tegen voordelige tarieven lenen om energiebesparende maatregelen te financieren, zoals isolatie, zonnepanelen of een zuinige verwarmingsinstallatie. Door te kiezen voor deze groene lening kunt u niet alleen uw huis duurzamer maken, maar ook besparen op uw energierekening op de lange termijn. Neem contact op met ING voor meer informatie over de specifieke voorwaarden en mogelijkheden van de Groene Woonlening voor uw energiebesparende renovatieproject.

huis lening rente

Alles over huisleningrente: Tips voor het vinden van de beste rentevoet

Alles wat u moet weten over huisleningrente

Alles wat u moet weten over huisleningrente

De rente op uw huislening is een van de belangrijkste aspecten om rekening mee te houden bij het kopen van een huis. Het bepaalt immers hoeveel u maandelijks zult moeten betalen en hoeveel de totale kostprijs van uw lening zal zijn.

De rentevoet kan vast of variabel zijn. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan veranderen op basis van marktomstandigheden. Het is belangrijk om te begrijpen welk type rentevoet het meest geschikt is voor uw situatie.

Bij het vergelijken van leningen is het ook essentieel om rekening te houden met bijkomende kosten, zoals dossierkosten, schattingskosten en notariskosten. Deze kunnen de uiteindelijke kostprijs van uw lening aanzienlijk beïnvloeden.

Daarnaast kunnen verschillende banken verschillende rentevoeten aanbieden, dus het loont de moeite om verschillende aanbieders te vergelijken voordat u een beslissing neemt. Het is ook mogelijk om te onderhandelen over de rentevoet met uw bankier, vooral als u een goede kredietwaardigheid heeft.

Kortom, het begrijpen van hoe huisleningrente werkt en welke factoren van invloed zijn op de rentevoet kan u helpen om de beste beslissing te nemen bij het afsluiten van een lening voor uw huis.


9 Tips voor het Optimaliseren van je Hypotheekrente in België

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op de looptijd van de lening en hoe dit de rente beïnvloedt.
  3. Onderhandel over de rentevoet om mogelijk een beter tarief te krijgen.
  4. Houd rekening met eventuele extra kosten bij het afsluiten van de lening.
  5. Overweeg een vaste of variabele rente, afhankelijk van je financiële situatie.
  6. Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen.
  7. Wees bewust van de totale kosten over de gehele looptijd van de lening.
  8. Zorg ervoor dat je alle voorwaarden en clausules begrijpt voordat je tekent.
  9. Raadpleeg een financieel adviseur voor persoonlijk advies op maat.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Een belangrijke tip bij het afsluiten van een huislening is om de rentetarieven van verschillende geldverstrekkers te vergelijken. Door verschillende aanbieders te onderzoeken en hun rentevoeten te vergelijken, kunt u een beter inzicht krijgen in welke lening het meest voordelig is voor uw situatie. Het loont de moeite om de tijd te nemen om offertes aan te vragen en te onderhandelen over de rentevoet, aangezien zelfs kleine verschillen in rentetarieven over de looptijd van de lening aanzienlijke besparingen kunnen opleveren. Het vergelijken van rentetarieven stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de meest gunstige voorwaarden krijgt voor uw huislening.

Let op de looptijd van de lening en hoe dit de rente beïnvloedt.

Het is belangrijk om aandacht te besteden aan de looptijd van de lening en hoe dit van invloed kan zijn op de rente. Over het algemeen geldt dat hoe langer de looptijd van de lening, hoe hoger de rente zal zijn. Dit komt doordat banken een hoger risico lopen bij langere looptijden en dit kan resulteren in een hogere rente. Het is daarom verstandig om goed na te denken over de looptijd van uw lening en te begrijpen hoe dit de uiteindelijke kosten van uw huislening kan beïnvloeden.

Onderhandel over de rentevoet om mogelijk een beter tarief te krijgen.

Het is verstandig om te onderhandelen over de rentevoet bij het afsluiten van een huislening, omdat dit u mogelijk kan helpen om een beter tarief te krijgen. Banken zijn vaak bereid om te luisteren naar uw argumenten en kunnen soms flexibel zijn in het aanbieden van gunstigere voorwaarden, vooral als u een goede kredietwaardigheid heeft. Door actief te onderhandelen over de rentevoet kunt u mogelijk besparen op de totale kosten van uw lening en zo financieel voordeel behalen op lange termijn.

Houd rekening met eventuele extra kosten bij het afsluiten van de lening.

Bij het afsluiten van een huislening is het belangrijk om rekening te houden met eventuele extra kosten die kunnen optreden. Naast de rentevoet zijn er vaak bijkomende kosten zoals dossierkosten, schattingskosten en notariskosten die de totale kostprijs van de lening kunnen beïnvloeden. Het is verstandig om deze extra kosten in overweging te nemen bij het vergelijken van leningen, zodat u een duidelijk beeld krijgt van wat de lening uiteindelijk zal kosten. Het vooraf begrijpen en budgetteren van deze extra kosten kan helpen om verrassingen te voorkomen en ervoor te zorgen dat u financieel goed voorbereid bent bij het afsluiten van uw huislening.

Overweeg een vaste of variabele rente, afhankelijk van je financiële situatie.

Bij het kiezen van een huisleningrente is het belangrijk om te overwegen of een vaste of variabele rente het meest geschikt is voor jouw financiële situatie. Een vaste rentevoet biedt stabiliteit doordat de rente gedurende de hele looptijd van de lening ongewijzigd blijft, wat voorspelbaarheid biedt bij het plannen van je budget. Aan de andere kant kan een variabele rentevoet gunstig zijn als je denkt dat de marktrente zal dalen, omdat dit lagere maandelijkse betalingen kan opleveren. Het is verstandig om zorgvuldig na te denken over welk type rentevoet het beste aansluit bij jouw financiële behoeften en risicobereidheid.

Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen.

Bekijk of je in aanmerking komt voor eventuele subsidies of belastingvoordelen bij het afsluiten van een huislening. Sommige overheden bieden subsidies of belastingvoordelen aan huizenkopers om de aankoop van een woning betaalbaarder te maken. Door te onderzoeken welke financiële voordelen beschikbaar zijn, kun je mogelijk geld besparen op de totale kosten van je lening en je maandelijkse aflossingen verlagen. Het is daarom verstandig om te informeren bij relevante instanties en goed te begrijpen welke steunmaatregelen beschikbaar zijn voor jouw specifieke situatie.

Wees bewust van de totale kosten over de gehele looptijd van de lening.
Bij het afsluiten van een huislening is het essentieel om bewust te zijn van de totale kosten over de gehele looptijd van de lening. Het is niet alleen belangrijk om naar de maandelijkse aflossingen te kijken, maar ook naar de totale rente die u gedurende de looptijd zult betalen. Door rekening te houden met alle kosten en rentevoeten over de volledige duur van de lening, kunt u een weloverwogen beslissing nemen en voorkomen dat u voor verrassingen komt te staan.
Zorg ervoor dat je alle voorwaarden en clausules begrijpt voordat je tekent.

Het is van cruciaal belang om ervoor te zorgen dat je alle voorwaarden en clausules van je huislening begrijpt voordat je het contract ondertekent. Door grondig te controleren en te begrijpen wat er in de leningsovereenkomst staat, voorkom je verrassingen en onaangename situaties in de toekomst. Het kan helpen om advies in te winnen bij een financieel expert of juridisch adviseur om ervoor te zorgen dat je volledig op de hoogte bent van alle verplichtingen en implicaties van de leningsovereenkomst. Het nemen van de tijd om goed geïnformeerd te zijn voordat je tekent, kan problemen en misverstanden op lange termijn helpen voorkomen.

Raadpleeg een financieel adviseur voor persoonlijk advies op maat.

Voor persoonlijk advies op maat over huisleningrente is het raadzaam om een financieel adviseur te raadplegen. Een financieel adviseur kan uw specifieke financiële situatie analyseren, rekening houdend met factoren zoals uw inkomen, uitgaven en kredietgeschiedenis, om u te helpen de beste leningoptie te kiezen. Met hun expertise kunnen zij u begeleiden bij het begrijpen van de verschillende rentevoeten en voorwaarden, zodat u een weloverwogen beslissing kunt nemen die aansluit bij uw financiële doelen en behoeften.

wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank? Ontdek uw leencapaciteit en mogelijkheden

Wat kan ik lenen bij de bank

Wat kan ik lenen bij de bank?

Veel mensen overwegen op een gegeven moment in hun leven om een lening af te sluiten bij de bank. Of het nu gaat om het kopen van een huis, het financieren van een auto of het investeren in een nieuwe onderneming, leningen kunnen een nuttig financieel instrument zijn om uw doelen te bereiken.

Maar voordat u besluit om een lening aan te vragen, is het belangrijk om te begrijpen wat u precies kunt lenen bij de bank en welke factoren van invloed zijn op de hoogte van het leenbedrag.

Factoren die van invloed zijn op uw leencapaciteit:

  • Inkomen: Banken zullen uw inkomen evalueren om te bepalen hoeveel u maandelijks kunt aflossen. Over het algemeen geldt: hoe hoger uw inkomen, hoe meer u kunt lenen.
  • Schulden: Bestaande schulden en verplichtingen zullen ook worden meegewogen bij het bepalen van uw leencapaciteit. Banken willen ervoor zorgen dat u in staat bent om de lening terug te betalen zonder financiële problemen.
  • Kredietgeschiedenis: Uw kredietgeschiedenis en credit score spelen een belangrijke rol bij het bepalen van de voorwaarden van uw lening. Een goede kredietgeschiedenis kan resulteren in gunstigere rentetarieven.
  • Onderpand: Voor bepaalde soorten leningen, zoals hypothecaire leningen, kan het onderpand dat u kunt bieden ook van invloed zijn op de hoogte van het leenbedrag.

Soorten leningen die beschikbaar zijn bij de bank:

Bij banken worden verschillende soorten leningen aangeboden, elk met hun eigen kenmerken en voorwaarden. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire lening: Voor de aankoop van onroerend goed, zoals een huis of appartement.
  • Autolening: Specifiek bedoeld voor de financiering van een auto of ander voertuig.
  • Persoonlijke lening: Een algemene lening die kan worden gebruikt voor diverse doeleinden, zoals renovaties, reizen of medische kosten.
  • Zakelijke lening: Voor ondernemers die financiering nodig hebben voor hun bedrijf of start-up.

Het is altijd verstandig om advies in te winnen bij uw bank of financieel adviseur voordat u een beslissing neemt over het afsluiten van een lening. Zij kunnen u helpen bij het bepalen van de beste optie op basis van uw financiële situatie en doelstellingen.


Zeven Voordelen van Bankleningen: Flexibiliteit, Advies en Meer

  1. Flexibele leenopties aangepast aan uw behoeften.
  2. Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.
  3. Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.
  4. Professioneel advies en begeleiding van bankmedewerkers.
  5. Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.
  6. Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.
  7. Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.


Zes Nadelen van Bankleningen: Wat U Moet Weten

  1. 1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.
  2. 2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.
  3. 3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.
  4. 4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.
  5. 5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.
  6. 6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Flexibele leenopties aangepast aan uw behoeften.

Een belangrijk voordeel van lenen bij de bank is de flexibiliteit van leenopties die kunnen worden aangepast aan uw specifieke behoeften. Banken bieden een scala aan leningproducten die kunnen worden afgestemd op uw financiële situatie, doelen en terugbetalingscapaciteit. Of u nu op zoek bent naar een hypotheek voor een huis, een autolening voor een nieuwe wagen of een persoonlijke lening voor onverwachte uitgaven, banken kunnen maatwerkoplossingen bieden die passen bij uw individuele omstandigheden en wensen. Deze flexibiliteit stelt u in staat om een lening te vinden die perfect aansluit bij uw behoeften en u te helpen uw financiële doelen te bereiken.

Mogelijkheid om grote aankopen te financieren zonder directe uitgaven.

Een van de voordelen van lenen bij de bank is de mogelijkheid om grote aankopen te financieren zonder directe uitgaven. Door een lening af te sluiten, kunt u bijvoorbeeld een huis kopen, een auto financieren of een belangrijke investering doen, zonder dat u het volledige bedrag onmiddellijk hoeft te betalen. Dit stelt u in staat om uw aankoop te realiseren en de kosten over een langere periode te spreiden, waardoor het behapbaarder wordt voor uw financiële situatie.

Gunstige rentetarieven voor leningen met een goede kredietgeschiedenis.

Een belangrijk voordeel van lenen bij de bank is het feit dat leners met een goede kredietgeschiedenis kunnen profiteren van gunstige rentetarieven. Banken belonen mensen met een positieve kredietgeschiedenis door lagere rentevoeten aan te bieden, wat resulteert in lagere kosten voor de lening. Dit moedigt verantwoord financieel gedrag aan en stelt individuen in staat om geld te besparen op lange termijn door minder rente te betalen over de looptijd van de lening.

Professioneel advies en begeleiding van bankmedewerkers.

Een belangrijk voordeel van lenen bij de bank is de professionele advies en begeleiding die bankmedewerkers kunnen bieden. Zij hebben de expertise en ervaring om u te helpen bij het maken van weloverwogen financiële beslissingen, zoals het bepalen van de meest geschikte lening voor uw situatie, het begrijpen van de voorwaarden en het plannen van uw terugbetalingsstrategie. Door te vertrouwen op het deskundige advies van bankmedewerkers, kunt u met meer vertrouwen en gemoedsrust een lening afsluiten die aansluit bij uw behoeften en financiële doelen.

Verschillende soorten leningen beschikbaar, zoals hypothecaire leningen en autoleningen.

Er zijn verschillende soorten leningen beschikbaar bij de bank, waaronder hypothecaire leningen voor de aankoop van onroerend goed en autoleningen voor het financieren van een voertuig. Deze diversiteit aan leningsopties stelt individuen in staat om specifiek te kiezen welk type lening het beste aansluit bij hun behoeften en doelstellingen. Of het nu gaat om het realiseren van een langgekoesterde droom van een eigen huis of het verwerven van een nieuwe auto, de variatie in beschikbare leningen biedt flexibiliteit en maatwerk voor verschillende financiële situaties.

Mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is.

Een van de voordelen van lenen bij de bank is de mogelijkheid om snel toegang te krijgen tot extra financiële middelen wanneer dat nodig is. In tijden van onverwachte uitgaven of financiële behoeften kan een lening van de bank een handige oplossing zijn om snel over extra geld te beschikken. Met flexibele leenopties en snelle goedkeuringsprocessen kunnen banken klanten helpen om op korte termijn aan hun financiële verplichtingen te voldoen en onvoorziene situaties het hoofd te bieden.

Leningen kunnen helpen bij het opbouwen van een positieve kredietgeschiedenis bij tijdige aflossing.

Het afsluiten en tijdig aflossen van leningen bij de bank kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis. Door verantwoordelijk om te gaan met leningen en deze op tijd terug te betalen, laat u aan kredietverstrekkers zien dat u een betrouwbare en kredietwaardige klant bent. Een goede kredietgeschiedenis kan op zijn beurt leiden tot gunstigere voorwaarden en rentetarieven bij toekomstige leningaanvragen, waardoor het gemakkelijker wordt om financiële doelen te bereiken.

1. Hoge rentetarieven kunnen de totale kosten van de lening verhogen.

Een belangrijk nadeel van lenen bij de bank zijn de hoge rentetarieven die van invloed kunnen zijn op de totale kosten van de lening. Hoge rentetarieven betekenen dat u meer moet terugbetalen over de looptijd van de lening, waardoor de uiteindelijke kosten hoger kunnen uitvallen dan aanvankelijk gedacht. Het is daarom essentieel om goed te letten op de rentevoeten en voorwaarden voordat u een lening afsluit, zodat u niet voor verrassingen komt te staan en verstandige financiële beslissingen kunt nemen.

2. Leningen kunnen leiden tot langdurige financiële verplichtingen en beperken uw budget op lange termijn.

Een belangrijk nadeel van leningen afsluiten bij de bank is dat ze kunnen leiden tot langdurige financiële verplichtingen en uw budget op lange termijn kunnen beperken. Door het aangaan van een lening gaat u een verbintenis aan om regelmatig aflossingen te doen, inclusief rente, gedurende een bepaalde periode. Dit kan ervoor zorgen dat een deel van uw inkomen vastligt voor de afbetaling van de lening, waardoor u mogelijk minder financiële ruimte heeft voor andere uitgaven of onvoorziene kosten op lange termijn. Het is daarom belangrijk om goed na te denken over de impact van een lening op uw financiële situatie voordat u deze aangaat.

3. Niet voldoen aan aflossingsverplichtingen kan leiden tot extra kosten en negatieve invloed op uw kredietgeschiedenis.

Niet voldoen aan aflossingsverplichtingen bij een lening van de bank kan ernstige gevolgen hebben. Het kan leiden tot extra kosten in de vorm van boetes en rente, waardoor de totale schuld verder oploopt. Bovendien kan het niet nakomen van aflossingen een negatieve invloed hebben op uw kredietgeschiedenis, wat op zijn beurt kan resulteren in moeilijkheden bij het verkrijgen van toekomstige leningen of andere financiële diensten. Het is daarom essentieel om uw financiële verplichtingen serieus te nemen en ervoor te zorgen dat u in staat bent om tijdig en volledig aan uw aflossingsverplichtingen te voldoen.

4. Lenen bij de bank vereist vaak een grondige evaluatie van uw financiële situatie, wat tijd en moeite kan kosten.

Een nadeel van lenen bij de bank is dat het vaak een grondige evaluatie van uw financiële situatie vereist, wat tijd en moeite kan kosten. Banken willen er zeker van zijn dat u in staat bent om de lening terug te betalen, en daarom zullen ze uw inkomen, schulden, kredietgeschiedenis en andere financiële aspecten zorgvuldig beoordelen voordat ze een lening goedkeuren. Dit proces kan soms lang duren en kan als tijdrovend worden ervaren voor mensen die snel financiering nodig hebben.

5. Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen.

Sommige leningen vereisen onderpand, zoals onroerend goed, wat risico’s met zich meebrengt als u niet aan de voorwaarden kunt voldoen. In het geval van wanbetaling kan het onderpand worden ingetrokken door de bank, wat kan leiden tot verlies van eigendom en financiële problemen. Het is belangrijk om de risico’s en verplichtingen die gepaard gaan met het verstrekken van onderpand zorgvuldig te overwegen voordat u een lening afsluit bij de bank.

6. Het afsluiten van meerdere leningen kan leiden tot een opeenstapeling van schulden en financiële stress.

Het afsluiten van meerdere leningen bij de bank kan leiden tot een opeenstapeling van schulden en financiële stress. Wanneer men meerdere leningen heeft lopen, moeten er verschillende aflossingen worden gedaan, elk met hun eigen rente en looptijd. Dit kan resulteren in een complexe financiële situatie waarbij het moeilijk kan zijn om het overzicht te behouden en alle verplichtingen tijdig na te komen. Het constant moeten jongleren met verschillende leningen kan zorgen voor extra druk op de financiële stabiliteit en welzijn van een persoon. Het is daarom belangrijk om verantwoordelijk om te gaan met leningen en niet meer te lenen dan nodig is om onnodige schuldenlast te voorkomen.

lening tuinaanleg

Financier je Groene Dromen: Een Lening voor Tuinaanleg Maakt het Mogelijk

Lening voor Tuinaanleg: Maak van je Tuindromen Werkelijkheid

Lening voor Tuinaanleg: Maak van je Tuindromen Werkelijkheid

Je droomt al lang van een prachtige tuin waar je heerlijk kunt ontspannen, genieten van de natuur en quality time doorbrengen met vrienden en familie. Maar het realiseren van een mooie tuin kan een aanzienlijke investering vergen. Gelukkig is er een oplossing: een lening voor tuinaanleg.

Met een lening specifiek gericht op het financieren van je tuinproject, kun je jouw groene oase creëren zonder dat je direct al het geld uit eigen zak hoeft te halen. Of het nu gaat om het aanleggen van een nieuw terras, het plaatsen van een vijver, het planten van bloemen en struiken of het installeren van sfeerverlichting, een lening voor tuinaanleg kan de nodige financiële steun bieden.

Het voordeel van een lening voor tuinaanleg is dat je de kosten over een langere periode kunt spreiden, waardoor je niet in één keer een grote som geld hoeft te betalen. Zo kun je stap voor stap werken aan jouw droomtuin, zonder dat dit direct een grote impact heeft op je financiën.

Voor het afsluiten van een lening voor tuinaanleg is het belangrijk om goed na te denken over de hoogte van het bedrag dat je nodig hebt en wat je maandelijkse aflossingscapaciteit is. Vergelijk verschillende kredietverstrekkers om de beste voorwaarden en rentetarieven te vinden die aansluiten bij jouw behoeften.

Kortom, met een lening voor tuinaanleg kun je eindelijk die prachtige tuin realiseren waarvan je altijd al hebt gedroomd. Laat je groene vingers wapperen en maak van jouw buitenruimte een ware oase van rust en schoonheid!


9 Tips voor het Slim Lenen voor Tuinaanleg in België

  1. Zorg voor een duidelijk plan van de tuinaanleg voordat je een lening afsluit.
  2. Vergelijk verschillende leningsopties om de beste rentevoet te vinden.
  3. Kijk naar de looptijd en aflossingsmogelijkheden van de lening.
  4. Houd rekening met eventuele bijkomende kosten zoals notaris- en dossierkosten.
  5. Lees de voorwaarden van de lening grondig door om verrassingen te vermijden.
  6. Overweeg duurzame opties voor je tuinaanleg om op lange termijn kosten te besparen.
  7. Bepaal een realistisch budget en leen niet meer dan nodig is voor de tuinaanleg.
  8. Informeer bij verschillende banken of kredietverstrekkers naar hun leningsvoorwaarden.
  9. Denk aan mogelijke subsidies of premies voor groene investeringen in je tuin.

Zorg voor een duidelijk plan van de tuinaanleg voordat je een lening afsluit.

Het is essentieel om een duidelijk plan te hebben voor de aanleg van je tuin voordat je besluit een lening af te sluiten. Door een gedetailleerd tuinontwerp te maken en een overzicht te hebben van de benodigde materialen, planten en werkzaamheden, kun je nauwkeurig bepalen hoeveel geld je nodig hebt en welk type lening het beste bij jouw tuinproject past. Een goed doordacht plan helpt je niet alleen om realistische kostenramingen te maken, maar ook om gerichter te zoeken naar financieringsmogelijkheden die aansluiten bij jouw specifieke behoeften. Zo voorkom je verrassingen en zorg je ervoor dat de lening voor tuinaanleg optimaal wordt benut voor het creëren van jouw droomtuin.

Vergelijk verschillende leningsopties om de beste rentevoet te vinden.

Het is verstandig om verschillende leningsopties te vergelijken wanneer je een lening voor tuinaanleg overweegt, zodat je de beste rentevoet kunt vinden. Door verschillende kredietverstrekkers te onderzoeken en hun voorwaarden en rentetarieven te vergelijken, kun je ervoor zorgen dat je een lening afsluit die past bij jouw financiële situatie en behoeften. Het vinden van de meest gunstige rentevoet kan op de lange termijn aanzienlijke besparingen opleveren en ervoor zorgen dat je jouw droomtuin op een betaalbare manier kunt realiseren.

Kijk naar de looptijd en aflossingsmogelijkheden van de lening.

Bij het overwegen van een lening voor tuinaanleg is het essentieel om goed te kijken naar de looptijd en aflossingsmogelijkheden van de lening. De looptijd bepaalt hoe lang je hebt om de lening terug te betalen, terwijl de aflossingsmogelijkheden aangeven op welke manier en in welk tempo je de lening kunt aflossen. Door zorgvuldig te evalueren welke looptijd en aflossingsvoorwaarden het beste bij jouw financiële situatie passen, kun je ervoor zorgen dat het aflossen van de lening voor tuinaanleg haalbaar en comfortabel blijft.

Houd rekening met eventuele bijkomende kosten zoals notaris- en dossierkosten.

Bij het overwegen van een lening voor tuinaanleg is het belangrijk om rekening te houden met eventuele bijkomende kosten, zoals notaris- en dossierkosten. Deze extra kosten kunnen een impact hebben op het totale bedrag dat je uiteindelijk moet terugbetalen. Het is verstandig om deze kosten vooraf in kaart te brengen en mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan tijdens het afsluiten van de lening en het realiseren van je tuindromen.

Lees de voorwaarden van de lening grondig door om verrassingen te vermijden.

Het is van essentieel belang om de voorwaarden van de lening voor tuinaanleg grondig door te nemen om onaangename verrassingen te voorkomen. Door de voorwaarden zorgvuldig te bestuderen, krijg je een duidelijk beeld van de rentevoet, aflossingstermijnen en eventuele bijkomende kosten die gepaard gaan met de lening. Op die manier kun je goed geïnformeerd en voorbereid aan je tuinproject beginnen, zonder onverwachte financiële tegenvallers tegen te komen.

Overweeg duurzame opties voor je tuinaanleg om op lange termijn kosten te besparen.

Overweeg duurzame opties voor je tuinaanleg om op lange termijn kosten te besparen. Door te kiezen voor milieuvriendelijke materialen, waterbesparende irrigatiesystemen en energiezuinige verlichting, investeer je niet alleen in een groenere tuin, maar ook in lagere onderhouds- en energiekosten op de lange termijn. Denk aan het gebruik van gerecyclede materialen, regentonnen voor het opvangen van regenwater en LED-verlichting om je tuin duurzaam en kostenbesparend in te richten. Op die manier creëer je niet alleen een prachtige buitenruimte, maar draag je ook bij aan een beter milieu en bespaar je geld in de toekomst.

Bepaal een realistisch budget en leen niet meer dan nodig is voor de tuinaanleg.

Het is essentieel om een realistisch budget vast te stellen en niet meer te lenen dan strikt noodzakelijk is voor de aanleg van je tuin. Door vooraf een goed doordacht budget op te stellen, kun je voorkomen dat je onnodig hoge leningen afsluit en uiteindelijk meer terugbetaalt dan nodig is. Door verstandig te plannen en alleen te lenen wat nodig is, kun je jouw tuindromen verwezenlijken zonder financiële lasten op lange termijn.

Informeer bij verschillende banken of kredietverstrekkers naar hun leningsvoorwaarden.

Een verstandige tip bij het overwegen van een lening voor tuinaanleg is om bij verschillende banken of kredietverstrekkers informatie in te winnen over hun leningsvoorwaarden. Door verschillende opties te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie en behoeften. Het is belangrijk om goed geïnformeerd te zijn over rentetarieven, aflossingstermijnen en eventuele bijkomende kosten, zodat je een weloverwogen beslissing kunt nemen en optimaal kunt genieten van jouw prachtig aangelegde tuin.

Denk aan mogelijke subsidies of premies voor groene investeringen in je tuin.

Denk bij het plannen van je lening voor tuinaanleg ook aan mogelijke subsidies of premies voor groene investeringen in je tuin. Verschillende overheden en instanties bieden financiële ondersteuning voor duurzame tuinprojecten, zoals het plaatsen van regenwaterrecuperatie, het aanleggen van een groendak of het planten van inheemse plantensoorten. Door gebruik te maken van deze subsidies of premies kun je niet alleen je tuin verfraaien, maar ook bijdragen aan een groenere en milieuvriendelijkere leefomgeving.

lening verbouwing huis

Financier uw Huisverbouwing met een Leningsoplossing op Maat

Lening voor Verbouwing Huis

Financier uw Huisverbouwing met een Lening

Denkt u eraan om uw huis te renoveren of verbouwen? Een lening kan een handige manier zijn om de kosten van uw verbouwingsproject te dekken. Of u nu uw keuken wilt vernieuwen, een extra kamer wilt bouwen of uw badkamer opknappen, een lening kan u helpen om uw renovatieplannen te realiseren.

Waarom een lening voor huisverbouwing?

Het financieren van een huisverbouwing met een lening kan verschillende voordelen bieden. Het stelt u in staat om direct aan de slag te gaan met uw renovatieproject zonder dat u hoeft te wachten tot u voldoende spaargeld heeft verzameld. Bovendien kunt u de kosten van de lening spreiden over een langere periode, waardoor het gemakkelijker wordt om het budget voor uw verbouwing onder controle te houden.

Soorten leningen voor huisverbouwing

Er zijn verschillende soorten leningen die u kunt overwegen voor uw huisverbouwing, zoals persoonlijke leningen, renovatieleningen of hypothecaire leningen met heropname. Het is belangrijk om de verschillende opties zorgvuldig te vergelijken en rekening te houden met factoren zoals rentevoeten, looptijd en terugbetalingsvoorwaarden voordat u een beslissing neemt.

Hoe een lening aanvragen?

Het aanvragen van een lening voor huisverbouwing kan eenvoudig online of bij uw bank. Zorg ervoor dat u alle benodigde documenten bij de hand heeft, zoals bewijs van inkomen, identiteitsbewijs en informatie over het verbouwingsproject. Eenmaal goedgekeurd, kunt u het geleende bedrag gebruiken om uw renovatieplannen in gang te zetten.

Conclusie

Een lening voor huisverbouwing kan een slimme manier zijn om uw renovatieplannen te realiseren zonder dat u al het geld upfront hoeft uit te geven. Door zorgvuldig onderzoek te doen naar de verschillende leenopties en rekening te houden met uw financiële situatie, kunt u ervoor zorgen dat uw verbouwingsproject soepel verloopt en binnen budget blijft.


Voordelen van een Lening voor de Verbouwing van uw Huis in België

  1. Flexibele financiering voor uw huisverbouwing.
  2. Direct kunnen starten met uw renovatieproject zonder te wachten op voldoende spaargeld.
  3. Mogelijkheid om de kosten van de lening over een langere periode te spreiden.
  4. Duidelijk inzicht in maandelijkse aflossingen en terugbetalingstermijnen.
  5. Keuze uit verschillende soorten leningen die aansluiten bij uw behoeften.
  6. Eenvoudig online of bij uw bank aan te vragen met snelle goedkeuring.


Zeven Nadelen van een Lening voor Huisrenovatie in België

  1. 1. Hogere totale kosten door rente en eventuele bijkomende kosten.
  2. 2. Verplichting tot terugbetalen van het geleende bedrag, ook als de verbouwing niet naar wens verloopt.
  3. 3. Mogelijkheid tot overkreditering bij het aangaan van meerdere leningen voor verschillende renovatieprojecten.
  4. 4. Risico op financiële druk en stress door maandelijkse aflossingen.
  5. 5. Afhankelijkheid van schommelingen in rentetarieven die de totale kosten kunnen beïnvloeden.
  6. 6. Beperking van beschikbaar budget voor andere uitgaven door lopende leningverplichtingen.
  7. 7. Mogelijke impact op kredietwaardigheid en toekomstige leenmogelijkheden.

Flexibele financiering voor uw huisverbouwing.

Een van de voordelen van een lening voor huisverbouwing is de flexibele financiering die het biedt voor uw renovatieproject. Met een lening kunt u de benodigde financiële middelen verkrijgen op een manier die past bij uw specifieke behoeften en budget. Of u nu op zoek bent naar een groter bedrag voor een uitgebreide renovatie of slechts een kleinere lening nodig heeft voor enkele specifieke verbeteringen, een lening voor huisverbouwing kan zich aanpassen aan uw situatie en u helpen om uw renovatieplannen te realiseren op een manier die voor u werkt.

Direct kunnen starten met uw renovatieproject zonder te wachten op voldoende spaargeld.

Een groot voordeel van het gebruik van een lening voor uw huisverbouwing is dat u direct kunt starten met uw renovatieproject, zonder te hoeven wachten tot u voldoende spaargeld heeft verzameld. Dit stelt u in staat om snel aan de slag te gaan met het verbeteren van uw huis en om uw renovatieplannen te realiseren op het moment dat het u het beste uitkomt, zonder vertraging.

Mogelijkheid om de kosten van de lening over een langere periode te spreiden.

Een van de voordelen van het gebruik van een lening voor huisverbouwing is de mogelijkheid om de kosten van de lening over een langere periode te spreiden. Hierdoor kunt u de financiële lasten van uw verbouwingsproject beter beheren en hoeft u niet in één keer een grote som geld uit te geven. Door de kosten gespreid te betalen, kunt u uw budget voor de verbouwing effectief plannen en ervoor zorgen dat het project binnen uw financiële mogelijkheden blijft, terwijl u toch kunt genieten van de gewenste renovaties aan uw huis.

Duidelijk inzicht in maandelijkse aflossingen en terugbetalingstermijnen.

Een van de voordelen van het afsluiten van een lening voor huisverbouwing is het verkrijgen van een duidelijk inzicht in de maandelijkse aflossingen en terugbetalingstermijnen. Door vooraf te weten hoeveel u elke maand moet aflossen en binnen welke termijn u de lening moet terugbetalen, kunt u uw financiën beter plannen en budgetteren. Dit transparante overzicht helpt u om uw verbouwingskosten efficiënt te beheren en zorgt ervoor dat u niet voor verrassingen komt te staan tijdens het aflossingsproces.

Keuze uit verschillende soorten leningen die aansluiten bij uw behoeften.

Een groot voordeel van het afsluiten van een lening voor huisverbouwing is de keuze uit verschillende soorten leningen die perfect aansluiten bij uw specifieke behoeften. Of u nu op zoek bent naar een flexibele persoonlijke lening, een specifieke renovatielening met gunstige voorwaarden of een hypothecaire lening met heropname, er zijn diverse opties beschikbaar om aan uw financiële wensen te voldoen. Door te kiezen voor de lening die het beste past bij uw situatie en verbouwingsplannen, kunt u op een doeltreffende manier uw renovatieproject realiseren en uw huis omtoveren tot de droomwoning die u voor ogen heeft.

Eenvoudig online of bij uw bank aan te vragen met snelle goedkeuring.

Een van de voordelen van het aanvragen van een lening voor huisverbouwing is het gemak waarmee dit kan gebeuren. U kunt eenvoudig online of bij uw bank een aanvraag indienen en profiteren van een snelle goedkeuring. Hierdoor kunt u snel over het benodigde geld beschikken om uw renovatieplannen in gang te zetten, zonder langdurige wachttijden of ingewikkelde procedures. Het eenvoudige en efficiënte aanvraagproces maakt het financieren van uw huisverbouwing een moeiteloze ervaring.

1. Hogere totale kosten door rente en eventuele bijkomende kosten.

Een nadeel van het aangaan van een lening voor huisverbouwing is dat dit kan leiden tot hogere totale kosten vanwege de rente die moet worden betaald over het geleende bedrag. Daarnaast kunnen er ook bijkomende kosten zoals administratiekosten of verzekeringen zijn die de uiteindelijke kosten van de lening verhogen. Het is belangrijk om deze extra kosten in overweging te nemen bij het plannen van uw verbouwingsproject en ervoor te zorgen dat u een lening afsluit die past bij uw financiële situatie en budgettaire mogelijkheden.

2. Verplichting tot terugbetalen van het geleende bedrag, ook als de verbouwing niet naar wens verloopt.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is de verplichting om het geleende bedrag terug te betalen, zelfs als de verbouwing niet naar wens verloopt. Dit kan financiële stress veroorzaken, vooral als de renovatiekosten hoger uitvallen dan verwacht of als onvoorziene problemen zich voordoen tijdens het verbouwingsproces. Het risico bestaat dat u nog steeds moet blijven aflossen op de lening, zelfs als u niet tevreden bent met het eindresultaat van uw huisverbouwing. Het is daarom belangrijk om zorgvuldig te plannen en realistische budgetten op te stellen voordat u besluit om een lening aan te gaan voor uw renovatieproject.

3. Mogelijkheid tot overkreditering bij het aangaan van meerdere leningen voor verschillende renovatieprojecten.

Een belangrijk nadeel van het aangaan van meerdere leningen voor verschillende renovatieprojecten is de mogelijkheid tot overkreditering. Wanneer men meerdere leningen afsluit voor huisverbouwingen, bestaat het risico dat men meer leent dan financieel verantwoord is. Dit kan leiden tot een te zware financiële last en problemen met terugbetaling in de toekomst. Het is daarom essentieel om goed te plannen en rekening te houden met de totale schuldenlast bij het overwegen van meerdere leningen voor verschillende renovaties aan het huis.

4. Risico op financiële druk en stress door maandelijkse aflossingen.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is het risico op financiële druk en stress als gevolg van de maandelijkse aflossingen. Het toevoegen van een extra financiële verplichting kan zwaar wegen op uw budget en kan leiden tot spanningen over het beheer van uw financiën. Het is essentieel om realistisch te zijn over uw terugbetalingscapaciteit en ervoor te zorgen dat u de leningmaandlasten comfortabel kunt dragen om onnodige financiële stress te voorkomen tijdens en na de verbouwing van uw huis.

5. Afhankelijkheid van schommelingen in rentetarieven die de totale kosten kunnen beïnvloeden.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is de afhankelijkheid van schommelingen in rentetarieven die de totale kosten kunnen beïnvloeden. Als de rentetarieven stijgen, kan dit leiden tot hogere maandelijkse aflossingen en uiteindelijk tot een verhoging van de totale kosten van de lening. Dit kan onverwachte financiële druk veroorzaken en het oorspronkelijke budget voor de verbouwing overschrijden. Het is daarom essentieel voor huiseigenaren om rekening te houden met deze renterisico’s bij het overwegen van een lening voor hun verbouwingsproject.

6. Beperking van beschikbaar budget voor andere uitgaven door lopende leningverplichtingen.

Een nadeel van het aangaan van een lening voor huisverbouwing is dat dit kan leiden tot een beperking van het beschikbare budget voor andere uitgaven als gevolg van lopende leningverplichtingen. Door het aannemen van extra financiële verplichtingen voor de verbouwing van uw huis, kan het zijn dat u minder geld overhoudt voor andere dagelijkse kosten of onvoorziene uitgaven. Het is daarom belangrijk om zorgvuldig te plannen en rekening te houden met de impact van de lening op uw totale financiële situatie voordat u besluit om een lening aan te gaan voor uw verbouwingsproject.

7. Mogelijke impact op kredietwaardigheid en toekomstige leenmogelijkheden.

Een belangrijk nadeel van het aangaan van een lening voor huisverbouwing is de mogelijke impact op uw kredietwaardigheid en toekomstige leenmogelijkheden. Het aannemen van extra schulden kan invloed hebben op uw kredietscore, wat op zijn beurt kan leiden tot hogere rentetarieven bij toekomstige leningen of zelfs tot afwijzing van leningaanvragen. Het is daarom essentieel om zorgvuldig te overwegen hoe een lening voor verbouwing uw financiële situatie op lange termijn zal beïnvloeden voordat u zich verbindt tot het lenen van geld voor renovatiewerkzaamheden aan uw huis.

Alles over de Vaste Rentevoet bij een Hypothecaire Lening

Artikel: Vaste Rentevoet Hypothecaire Lening

Alles wat u moet weten over een Vaste Rentevoet Hypothecaire Lening

Een vaste rentevoet hypothecaire lening is een type lening waarbij de rente gedurende de volledige looptijd van de lening vastligt. Dit betekent dat het rentepercentage niet zal veranderen, ongeacht eventuele schommelingen in de marktrente.

De voorspelbaarheid en stabiliteit van een vaste rentevoet maken het aantrekkelijk voor veel huiseigenaren die op zoek zijn naar zekerheid bij het aflossen van hun hypotheek. Met een vaste rentevoet weet u precies hoeveel u elke maand aan rente zult betalen, wat helpt bij het plannen van uw financiën op lange termijn.

Een belangrijk voordeel van een vaste rentevoet is dat het beschermt tegen stijgende markttarieven. Als de marktrente stijgt, blijft uw rentepercentage hetzelfde, waardoor u geen extra kosten hoeft te betalen. Dit kan huiseigenaren gemoedsrust geven in tijden van economische onzekerheid.

Aan de andere kant kan een nadeel van een vaste rentevoet zijn dat als de marktrente daalt, u nog steeds hetzelfde hogere tarief betaalt. Het kan ook moeilijker zijn om te profiteren van lagere tarieven door herfinanciering, aangezien u vastzit aan uw oorspronkelijke leningsvoorwaarden.

Het kiezen tussen een vaste of variabele rentevoet hangt af van uw persoonlijke financiële situatie en risicobereidheid. Als u op zoek bent naar stabiliteit en voorspelbaarheid in uw maandelijkse betalingen, kan een vaste rentevoet hypothecaire lening de juiste keuze voor u zijn.

Vergeet niet om advies in te winnen bij financiële experts voordat u een beslissing neemt over welk type hypotheeklening het beste bij uw behoeften past.


13 Veelgestelde Vragen over Vaste Rentevoet bij Hypothecaire Leningen in België

  1. Wat is de gemiddelde rentevoet hypothecaire lening?
  2. Wat is de vaste rentevoet?
  3. Wat is de rentevoet van een hypothecaire lening?
  4. Wat is een vaste rentevoet voor een woonkrediet?
  5. Kan een vaste rentevoet stijgen?
  6. Hoeveel staat de vaste rentevoet vandaag?
  7. Zal de rentevoet dalen in 2025?
  8. Wat is de huidige rentevoet KBC?
  9. Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2025?
  10. Wat is de gemiddelde rentevoet voor hypothecaire lening?
  11. Wat is de rentevoet in 2024?
  12. Wat gaat hypotheekrente doen in 2024 in België?
  13. Wat is de rentevoet vandaag hypothecaire lening?

Wat is de gemiddelde rentevoet hypothecaire lening?

Een veelgestelde vraag over de vaste rentevoet hypothecaire lening is: “Wat is de gemiddelde rentevoet hypothecaire lening?” De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, waaronder de economische omstandigheden, de looptijd van de lening, het type hypotheek en uw individuele kredietwaardigheid. Over het algemeen ligt de gemiddelde rentevoet voor hypothecaire leningen in België momenteel rond de 2% tot 3%. Het is echter belangrijk op te merken dat deze tarieven kunnen fluctueren en dat het raadzaam is om bij meerdere geldverstrekkers offertes op te vragen om de beste deal te vinden die past bij uw financiële situatie.

Wat is de vaste rentevoet?

De vaste rentevoet verwijst naar het rentepercentage dat gedurende de volledige looptijd van een hypothecaire lening constant blijft. Met een vaste rentevoet weet de lener precies hoeveel rente hij elke maand zal betalen, aangezien dit percentage niet zal veranderen, ongeacht eventuele schommelingen in de marktrente. Dit biedt huiseigenaren stabiliteit en voorspelbaarheid bij het aflossen van hun hypotheek en beschermt hen tegen onverwachte kosten als gevolg van renteschommelingen.

Wat is de rentevoet van een hypothecaire lening?

De rentevoet van een hypothecaire lening verwijst naar het percentage dat de geldverstrekker in rekening brengt voor het lenen van geld om een huis te kopen. Bij een vaste rentevoet hypothecaire lening blijft dit rentepercentage gedurende de volledige looptijd van de lening constant. Het is een belangrijk element om rekening mee te houden bij het afsluiten van een hypotheek, aangezien het de hoogte van uw maandelijkse aflossingen zal beïnvloeden. Een lagere rentevoet kan resulteren in lagere totale kosten over de looptijd van de lening, terwijl een hogere rentevoet kan leiden tot hogere maandelijkse betalingen. Het is daarom essentieel om goed te begrijpen hoe de rentevoet werkt en welke impact deze heeft op uw financiële situatie voordat u een beslissing neemt over uw hypotheeklening.

Wat is een vaste rentevoet voor een woonkrediet?

Een vaste rentevoet voor een woonkrediet is een specifiek rentetarief dat gedurende de volledige looptijd van de hypothecaire lening constant blijft. Dit betekent dat het rentepercentage niet zal veranderen, ongeacht schommelingen in de marktrente. Huiseigenaren die kiezen voor een vaste rentevoet weten precies hoeveel ze elke maand aan rente zullen betalen, waardoor ze financiële zekerheid en voorspelbaarheid krijgen bij het aflossen van hun hypotheek. Dit type rentevoet biedt bescherming tegen eventuele stijgingen in de markttarieven en geeft huiseigenaren gemoedsrust door hen te helpen bij het plannen van hun budget op lange termijn.

Kan een vaste rentevoet stijgen?

Ja, bij een vaste rentevoet hypothecaire lening blijft het rentepercentage gedurende de volledige looptijd van de lening constant en zal het niet fluctueren met veranderingen in de marktrente. Dit betekent dat, in tegenstelling tot een variabele rentevoet, een vaste rentevoet niet zal stijgen gedurende de looptijd van de lening. Huiseigenaren die kiezen voor een vaste rentevoet genieten van de zekerheid dat hun maandelijkse betalingen stabiel blijven, ongeacht eventuele schommelingen in de marktrente.

Hoeveel staat de vaste rentevoet vandaag?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Hoeveel staat de vaste rentevoet vandaag?” Het rentepercentage voor een vaste rentevoet kan variëren afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, de looptijd van de lening en het individuele kredietprofiel van de aanvrager. Het is raadzaam om contact op te nemen met financiële instellingen of hypotheekverstrekkers om actuele informatie te verkrijgen over de beschikbare rentetarieven voor vaste rentevoet hypothecaire leningen. Het is belangrijk om goed geïnformeerd te zijn over deze tarieven voordat u een beslissing neemt over het afsluiten van een hypotheeklening.

Zal de rentevoet dalen in 2025?

Het voorspellen van renteschommelingen in de toekomst, zoals of de rentevoet zal dalen in 2025, is een uitdaging vanwege de vele variabelen die van invloed zijn op de marktrente. Hoewel economen en financiële experts prognoses kunnen maken op basis van economische indicatoren en trends, blijft het onzeker hoe de rentetarieven zich zullen ontwikkelen. Factoren zoals inflatie, monetaire beleidsbeslissingen en geopolitieke gebeurtenissen kunnen allemaal een rol spelen bij het bepalen van de richting van de rentevoeten. Het is daarom raadzaam om bij het afsluiten van een hypothecaire lening rekening te houden met uw eigen financiële situatie en risicotolerantie, in plaats van te vertrouwen op speculaties over toekomstige renteschommelingen.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC voor een vaste rentevoet hypothecaire lening kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening, het geleende bedrag en uw individuele financiële situatie. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentetarieven en leningsvoorwaarden. Op die manier kunt u een beter inzicht krijgen in welke rentevoeten momenteel beschikbaar zijn en welke opties het beste aansluiten bij uw behoeften voor een hypothecaire lening met vaste rentevoet.

Wat zijn de vooruitzichten voor de rente op een hypothecaire lening in 2025?

Het voorspellen van de rente op hypothecaire leningen in 2025 is een uitdagende taak, aangezien deze afhankelijk is van verschillende factoren zoals economische groei, inflatie, rentebeleid van centrale banken en geopolitieke ontwikkelingen. Hoewel het moeilijk is om nauwkeurige voorspellingen te doen voor zo’n verre toekomst, kunnen financiële experts trends analyseren en scenario’s schetsen op basis van huidige indicatoren. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij professionals om goed geïnformeerde beslissingen te nemen over hypothecaire leningen in de toekomst.

Wat is de gemiddelde rentevoet voor hypothecaire lening?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Wat is de gemiddelde rentevoet voor hypothecaire leningen?” De gemiddelde rentevoet voor hypothecaire leningen kan variëren afhankelijk van verschillende factoren, zoals de economische situatie, de duur van de lening, het type hypotheek en individuele kredietwaardigheid. Over het algemeen ligt de gemiddelde rentevoet voor hypothecaire leningen in België momenteel rond de 2% tot 3%, maar het is belangrijk om te onthouden dat deze tarieven kunnen fluctueren en dat het verstandig is om advies in te winnen bij financiële experts om een nauwkeuriger beeld te krijgen van de actuele rentetarieven en wat voor u het meest geschikt is.

Wat is de rentevoet in 2024?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Wat is de rentevoet in 2024?” Het antwoord op deze vraag kan variëren, aangezien de rentevoet afhankelijk is van verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van financiële instellingen. Het is belangrijk op te merken dat bij een vaste rentevoet hypothecaire lening het rentepercentage gedurende de volledige looptijd van de lening vastligt, ongeacht eventuele schommelingen in de marktrente. Het exacte rentepercentage voor 2024 kan niet op voorhand worden bepaald, maar financiële experts kunnen u helpen bij het inschatten van mogelijke scenario’s en het nemen van weloverwogen beslissingen met betrekking tot uw hypotheek.

Wat gaat hypotheekrente doen in 2024 in België?

Het voorspellen van wat de hypotheekrente zal doen in 2024 in België is een uitdagende taak, aangezien het afhankelijk is van verschillende factoren zoals economische omstandigheden, markttrends en beleidsbeslissingen. Hoewel niemand met absolute zekerheid kan zeggen hoe de rente zich zal ontwikkelen, kunnen financiële experts trends analyseren en prognoses maken op basis van beschikbare gegevens. Het is raadzaam om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij professionals om goed geïnformeerde beslissingen te nemen over hypothecaire leningen in de toekomst.

Wat is de rentevoet vandaag hypothecaire lening?

Een veelgestelde vraag met betrekking tot een vaste rentevoet hypothecaire lening is: “Wat is de rentevoet vandaag voor een hypothecaire lening?” De rentevoet voor hypothecaire leningen kan dagelijks variëren en wordt beïnvloed door verschillende factoren, zoals marktomstandigheden, economische trends en het beleid van financiële instellingen. Het is belangrijk om regelmatig de actuele rentetarieven te controleren bij verschillende kredietverstrekkers om een goed beeld te krijgen van de huidige rentestanden en om te bepalen welke leningoptie het meest gunstig is op dat moment.

hypothecaire lening 100 procent

Alles wat u moet weten over een hypothecaire lening van 100 procent

Artikel: Hypothecaire lening 100 procent

Hypothecaire lening 100 procent: Is het een verstandige keuze?

Een hypothecaire lening van 100 procent houdt in dat u de volledige aankoopprijs van uw huis of appartement kunt lenen, zonder eigen inbreng. Dit kan aantrekkelijk lijken voor mensen die niet over voldoende spaargeld beschikken, maar het brengt ook enkele risico’s met zich mee.

Door het volledige bedrag te lenen, loopt u het risico op een hogere maandelijkse aflossing en een langere looptijd van de lening. Dit kan leiden tot een grotere financiële last op lange termijn. Bovendien zal de bank waarschijnlijk een hogere rentevoet aanrekenen voor een lening zonder eigen inbreng, wat de totale kosten nog verder kan verhogen.

Daarnaast moet u er rekening mee houden dat bij een hypothecaire lening van 100 procent de bank strengere eisen kan stellen wat betreft uw inkomen en financiële situatie. U zult moeten aantonen dat u in staat bent om de lening terug te betalen, zelfs zonder eigen inbreng.

Als u overweegt om een hypothecaire lening van 100 procent af te sluiten, is het belangrijk om goed na te denken over de mogelijke gevolgen op lange termijn. Het is verstandig om advies in te winnen bij een financieel expert en verschillende opties te overwegen voordat u een definitieve beslissing neemt.

Een hypothecaire lening is een grote financiële verplichting die uw leven lang kan duren. Zorg er daarom voor dat u goed geïnformeerd bent en alle aspecten van de lening begrijpt voordat u zich engageert voor een hypothecair krediet van 100 procent.


Veelgestelde Vragen over Hypothecaire Leningen van 100% in België

  1. Hoeveel geld moet je hebben om 300.000 te lenen?
  2. Waar kan ik nog 100% lenen?
  3. Kan je nog 100% lenen voor een huis?
  4. Wat betekent 100% financiering bij een hypotheek?
  5. Hoeveel moet ik verdienen om 300.000 euro te lenen?
  6. Kan je een volledig bedrag lenen voor een huis?
  7. Kan je 100% hypotheek lenen?
  8. Kun je een huis kopen zonder spaargeld?
  9. Hoeveel eigen inbreng bij hypothecaire lening?
  10. Kan je nog aan 110% lenen?
  11. Kan je 100% lenen bij KBC?
  12. Kan ik bij Argenta 100% lenen?
  13. Welke bank leent aan 100%?
  14. Kan ik 100% hypotheek krijgen?
  15. Kan je 100% lenen voor een woning?
  16. Kan je volledig bedrag lenen?
  17. Kan ik 110 lenen voor een huis?
  18. Kun je 100% hypotheek krijgen?
  19. Hoeveel eigen inbreng huis 350000?

Hoeveel geld moet je hebben om 300.000 te lenen?

Een veelgestelde vraag over een hypothecaire lening van 100 procent is: “Hoeveel geld moet je hebben om 300.000 te lenen?” Bij het overwegen van een lening van 300.000 euro is het belangrijk om te begrijpen dat bij een hypothecaire lening van 100 procent, waarbij u de volledige aankoopprijs leent zonder eigen inbreng, u in principe geen eigen geld nodig heeft om de lening te verkrijgen. Echter, het is essentieel om rekening te houden met bijkomende kosten zoals notariskosten, registratierechten en eventuele dossierkosten die niet worden gedekt door de lening zelf. Het is verstandig om deze extra kosten in overweging te nemen bij het plannen van uw hypotheeklening en om advies in te winnen bij financiële experts om een duidelijk beeld te krijgen van de totale financiële verplichtingen bij het lenen van 300.000 euro.

Waar kan ik nog 100% lenen?

Veel mensen vragen zich af: “Waar kan ik nog 100% lenen voor een hypothecaire lening?” Het verkrijgen van een hypothecaire lening van 100 procent is tegenwoordig steeds moeilijker geworden, aangezien banken en financiële instellingen vaak een eigen inbreng vereisen om het risico te beperken. Sommige kredietverstrekkers bieden nog steeds de mogelijkheid om een lening van 100 procent te verkrijgen, maar het is belangrijk om te weten dat hier vaak strikte voorwaarden aan verbonden zijn en dat de rentevoeten hoger kunnen liggen. Het is verstandig om grondig onderzoek te doen en verschillende opties te overwegen voordat u beslist waar u een hypothecaire lening van 100 procent wilt aanvragen.

Kan je nog 100% lenen voor een huis?

Een veelgestelde vraag over hypothecaire leningen is of het nog mogelijk is om 100% te lenen voor de aankoop van een huis. Hoewel sommige banken nog steeds hypothecaire leningen aanbieden zonder eigen inbreng, zijn de voorwaarden vaak strenger geworden. Banken kijken nauwlettend naar het inkomen en de financiële situatie van de kredietnemer om ervoor te zorgen dat deze in staat is om de lening terug te betalen. Het is daarom verstandig om goed geïnformeerd te zijn over de mogelijke opties en om advies in te winnen bij financiële experts voordat u besluit om een hypothecaire lening van 100% aan te gaan.

Wat betekent 100% financiering bij een hypotheek?

Bij een hypotheek met 100% financiering betekent dit dat u het volledige bedrag van uw woning kunt lenen zonder dat u zelf eigen middelen moet inbrengen. Met andere woorden, u hoeft geen eigen geld te investeren bij de aankoop van uw huis of appartement. Deze vorm van financiering kan aantrekkelijk lijken voor mensen die niet over voldoende spaargeld beschikken, maar het brengt ook risico’s met zich mee zoals hogere maandelijkse aflossingen, een langere looptijd en mogelijk een hogere rentevoet. Het is belangrijk om goed geïnformeerd te zijn over de voor- en nadelen van 100% financiering voordat u deze keuze maakt.

Hoeveel moet ik verdienen om 300.000 euro te lenen?

Een veelgestelde vraag met betrekking tot een hypothecaire lening van 100 procent is: “Hoeveel moet ik verdienen om 300.000 euro te lenen?” Het antwoord op deze vraag hangt af van verschillende factoren, waaronder de looptijd van de lening, de rentevoet en uw financiële situatie. Over het algemeen zal de bank uw inkomen nauwkeurig evalueren om te bepalen of u in staat bent om een dergelijk bedrag te lenen en terug te betalen. Het is belangrijk om realistisch te zijn over uw financiële mogelijkheden en eventueel advies in te winnen bij een financieel expert voordat u een grote hypothecaire lening aangaat.

Kan je een volledig bedrag lenen voor een huis?

Ja, het is mogelijk om een volledig bedrag te lenen voor de aankoop van een huis via een hypothecaire lening van 100 procent. Bij deze leningsvorm leent u het gehele aankoopbedrag zonder eigen inbreng. Hoewel dit aantrekkelijk kan lijken voor wie niet over voldoende spaargeld beschikt, brengt het ook enkele risico’s met zich mee. Het is belangrijk om de voor- en nadelen zorgvuldig af te wegen en goed geïnformeerd te zijn voordat u besluit om een hypothecaire lening van 100 procent aan te gaan.

Kan je 100% hypotheek lenen?

Een veelgestelde vraag over hypothecaire leningen is of het mogelijk is om een 100% hypotheek te lenen. Het antwoord hierop is ja, het is mogelijk om een hypothecaire lening van 100% van de aankoopprijs van een huis te verkrijgen. Dit betekent dat u geen eigen inbreng hoeft te hebben bij het afsluiten van de lening. Het is echter belangrijk om te beseffen dat het lenen van 100% van de aankoopprijs risico’s met zich meebrengt, zoals hogere maandelijkse aflossingen, langere looptijden en mogelijk hogere rentetarieven. Het is daarom verstandig om goed geïnformeerd te zijn over de voor- en nadelen voordat u besluit om een hypothecaire lening van 100% aan te gaan.

Kun je een huis kopen zonder spaargeld?

Ja, het is mogelijk om een huis te kopen zonder spaargeld door middel van een hypothecaire lening van 100 procent. Met een dergelijke lening kunt u de volledige aankoopprijs van het huis financieren zonder dat u eigen kapitaal hoeft in te brengen. Dit kan voordelig zijn voor mensen die niet over voldoende spaargeld beschikken, maar het is belangrijk om de mogelijke risico’s en consequenties goed te begrijpen voordat u deze beslissing neemt. Het is altijd verstandig om advies in te winnen bij een financieel expert en uw financiële situatie zorgvuldig te evalueren voordat u besluit om een huis te kopen zonder eigen inbreng.

Hoeveel eigen inbreng bij hypothecaire lening?

Een veelgestelde vraag met betrekking tot hypothecaire leningen is: “Hoeveel eigen inbreng is vereist bij een hypothecaire lening?” Bij traditionele hypothecaire leningen wordt vaak een eigen inbreng van minimaal 10% tot 20% van de aankoopprijs van het huis verwacht. Echter, bij een hypothecaire lening van 100 procent is er geen eigen inbreng vereist, wat betekent dat u de volledige aankoopprijs kunt lenen zonder zelf geld te moeten inbrengen. Het ontbreken van eigen inbreng kan zowel voordelen als risico’s met zich meebrengen, afhankelijk van uw financiële situatie en de voorwaarden van de lening. Het is daarom belangrijk om goed geïnformeerd te zijn over de implicaties van een hypothecaire lening zonder eigen inbreng voordat u een beslissing neemt.

Kan je nog aan 110% lenen?

Ja, het is nog steeds mogelijk om aan 110% te lenen voor een hypothecaire lening. Bij een lening van 110% kunt u niet alleen het volledige aankoopbedrag van uw huis lenen, maar ook extra kosten zoals notariskosten en registratierechten. Dit kan handig zijn voor mensen die geen extra spaargeld hebben om deze bijkomende kosten te dekken. Het is echter belangrijk om te onthouden dat een hogere lening ook hogere maandelijkse aflossingen en totale kosten met zich meebrengt. Het is verstandig om goed na te denken over uw financiële situatie en advies in te winnen bij een professional voordat u beslist om aan 110% te lenen voor uw hypothecaire lening.

Kan je 100% lenen bij KBC?

Ja, het is mogelijk om een hypothecaire lening van 100 procent aan te vragen bij KBC. KBC biedt verschillende financieringsmogelijkheden aan, waaronder leningen waarbij u de volledige aankoopprijs van uw woning kunt lenen. Het is echter belangrijk op te merken dat het verkrijgen van een lening zonder eigen inbreng bij elke bank afhankelijk is van verschillende factoren, zoals uw inkomen, financiële situatie en kredietwaardigheid. Het is raadzaam om contact op te nemen met KBC voor meer gedetailleerde informatie over de mogelijkheden en voorwaarden met betrekking tot het aanvragen van een hypothecaire lening van 100 procent.

Kan ik bij Argenta 100% lenen?

Ja, bij Argenta is het mogelijk om een hypothecaire lening van 100 procent aan te vragen. Echter, het is belangrijk om te weten dat het verkrijgen van een lening zonder eigen inbreng bij elke bank strenge voorwaarden met zich meebrengt. Argenta zal uw financiële situatie grondig evalueren en beoordelen of u in staat bent om de lening terug te betalen, zelfs zonder eigen inbreng. Het is raadzaam om contact op te nemen met Argenta voor specifieke informatie over de mogelijkheden en voorwaarden met betrekking tot een hypothecaire lening van 100 procent.

Welke bank leent aan 100%?

Veel mensen vragen zich af welke banken hypothecaire leningen aanbieden die de volledige aankoopprijs van een huis of appartement dekken, dus 100 procent financiering. Het is belangrijk op te merken dat niet alle banken deze optie aanbieden en dat de voorwaarden kunnen variëren tussen verschillende financiële instellingen. Sommige banken kunnen bereid zijn om een hypothecaire lening van 100 procent te verstrekken, maar zullen strengere eisen stellen wat betreft inkomen, kredietwaardigheid en andere financiële factoren. Het is raadzaam om contact op te nemen met verschillende banken en financiële adviseurs om te achterhalen welke mogelijkheden er zijn en welke bank het beste bij uw specifieke situatie past. Het is altijd verstandig om goed geïnformeerd te zijn voordat u een belangrijke financiële beslissing neemt zoals het afsluiten van een hypothecaire lening met 100 procent financiering.

Kan ik 100% hypotheek krijgen?

Een veelgestelde vraag over hypothecaire leningen is: “Kan ik een 100% hypotheek krijgen?” Het verkrijgen van een hypothecaire lening van 100 procent, waarbij u de volledige aankoopprijs van een woning leent zonder eigen inbreng, is mogelijk maar brengt enkele risico’s met zich mee. Banken kunnen strengere eisen stellen aan kredietnemers die een lening zonder eigen inbreng aanvragen, zoals hogere rentevoeten en striktere voorwaarden met betrekking tot inkomen en financiële stabiliteit. Het is daarom belangrijk om goed geïnformeerd te zijn over de implicaties van een 100% hypotheek en advies in te winnen bij financiële experts voordat u deze route overweegt.

Kan je 100% lenen voor een woning?

Ja, het is mogelijk om 100% van de aankoopprijs van een woning te lenen met een hypothecaire lening. Dit wordt vaak aangeduid als een lening van 100 procent. Het betekent dat u geen eigen inbreng nodig heeft en de volledige kostprijs van de woning kunt financieren met de lening. Het is echter belangrijk om te beseffen dat het afsluiten van een hypothecaire lening van 100 procent ook risico’s met zich meebrengt, zoals hogere maandelijkse aflossingen, langere looptijden en mogelijk hogere rentevoeten. Het is verstandig om goed geïnformeerd te zijn over de voor- en nadelen voordat u besluit om voor deze optie te gaan.

Kan je volledig bedrag lenen?

Een veelgestelde vraag over een hypothecaire lening van 100 procent is: “Kan je het volledige bedrag lenen?” Het antwoord hierop is ja, bij een hypothecaire lening van 100 procent kunt u inderdaad het volledige aankoopbedrag van uw huis of appartement lenen, zonder eigen inbreng. Dit kan aantrekkelijk lijken voor mensen die niet over voldoende spaargeld beschikken, maar het is belangrijk om de mogelijke risico’s en financiële gevolgen goed te begrijpen voordat u deze keuze maakt.

Kan ik 110 lenen voor een huis?

Het is niet gebruikelijk om 110 procent van de aankoopprijs van een huis te lenen bij een hypothecaire lening. Traditioneel gezien lenen banken tot maximaal 100 procent van de waarde van het huis, waarbij de overige kosten zoals notariskosten en registratierechten door de koper zelf worden gedekt. Het is belangrijk om te beseffen dat het lenen van meer dan 100 procent van de aankoopprijs extra financiële risico’s met zich meebrengt, zoals hogere maandelijkse aflossingen en rentekosten. Het is verstandig om advies in te winnen bij een financieel adviseur voordat u besluit om meer dan 100 procent van de aankoopprijs te lenen voor uw huis.

Kun je 100% hypotheek krijgen?

Ja, het is mogelijk om een hypothecaire lening van 100 procent te krijgen, waarbij je de volledige aankoopprijs van een huis kunt lenen zonder eigen inbreng. Het verkrijgen van een 100 procent hypotheek kan aantrekkelijk lijken voor mensen die niet over voldoende spaargeld beschikken, maar het is belangrijk om de mogelijke risico’s en voorwaarden goed te begrijpen voordat je deze optie overweegt. Banken kunnen strengere eisen stellen met betrekking tot inkomen en financiële stabiliteit bij een lening zonder eigen inbreng, en de rentevoeten kunnen hoger liggen. Het is daarom verstandig om advies in te winnen bij een financieel expert en verschillende opties te overwegen voordat je besluit om een hypothecaire lening van 100 procent aan te gaan.

Hoeveel eigen inbreng huis 350000?

Een veelgestelde vraag met betrekking tot een hypothecaire lening van 100 procent is: “Hoeveel eigen inbreng is vereist voor een huis van 350.000 euro?” Bij het overwegen van de aankoop van een woning tegen deze prijs, kan het ontbreken van eigen inbreng een belangrijk punt van zorg zijn. In het geval van een hypothecaire lening van 100 procent voor een huis van 350.000 euro, betekent dit dat er geen eigen inbreng nodig is en dat de volledige aankoopprijs kan worden gefinancierd door de lening. Het is echter essentieel om rekening te houden met de mogelijke gevolgen en risico’s die gepaard gaan met het afsluiten van een dergelijke lening zonder eigen inbreng. Het raadplegen van een financieel adviseur kan helpen bij het evalueren van alle aspecten en het nemen van een weloverwogen beslissing.

hoeveel mag je lenen

Hoeveel mag je lenen? Tips voor verantwoord lenen in België

Hoeveel mag je lenen?

Hoeveel mag je lenen?

Veel mensen overwegen op een bepaald moment in hun leven een lening aan te gaan. Of het nu gaat om het kopen van een huis, het financieren van een auto of het dekken van onverwachte kosten, leningen kunnen een nuttig financieel instrument zijn. Maar hoeveel kan je eigenlijk lenen?

Factoren die de leencapaciteit beïnvloeden

De hoeveelheid geld die je kunt lenen, hangt af van verschillende factoren:

  • Je inkomen: Geldverstrekkers kijken naar je inkomen om te bepalen hoeveel je elke maand kunt aflossen.
  • Je uitgaven: Naast je inkomen wordt er ook gekeken naar je vaste lasten en andere uitgaven.
  • Kredietgeschiedenis: Je kredietgeschiedenis en kredietscore spelen een belangrijke rol bij het bepalen van de leencapaciteit.
  • Type lening: Het type lening dat je wilt afsluiten, zoals een hypotheek of persoonlijke lening, heeft invloed op de maximale leensom.

Berekening van leencapaciteit

Geldverstrekkers gebruiken vaak de ‘loan-to-income ratio’ om te bepalen hoeveel iemand kan lenen. Dit houdt in dat het maandelijkse leenbedrag niet hoger mag zijn dan een bepaald percentage van het inkomen. Daarnaast wordt er rekening gehouden met andere financiële verplichtingen.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een lening afsluit. Zij kunnen je helpen bij het bepalen van de juiste leensom en de beste financieringsmogelijkheden voor jouw situatie.

Kortom, hoeveel je kunt lenen hangt af van verschillende factoren en het is belangrijk om verantwoordelijk te lenen en rekening te houden met je financiële situatie.


7 Voordelen van Lenen: Hoeveel Kun Je Verantwoord Lenen?

  1. Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.
  2. Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.
  3. Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.
  4. Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.
  5. Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.
  6. Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.
  7. Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.


Zes Nadelen van Overmatig Lenen in België

  1. Te veel lenen kan leiden tot financiële problemen en schuldenlast.
  2. Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.
  3. Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.
  4. Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.
  5. Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.
  6. Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Je kunt een grote aankoop doen zonder direct al het geld beschikbaar te hebben.

Een belangrijk voordeel van lenen is dat je in staat bent om een grote aankoop te doen zonder onmiddellijk over het volledige benodigde bedrag te beschikken. Dit stelt mensen in staat om bijvoorbeeld een huis te kopen, een auto aan te schaffen of onverwachte kosten op te vangen, zelfs als ze niet over voldoende spaargeld beschikken. Lenen biedt de mogelijkheid om grote investeringen te doen en belangrijke uitgaven te financieren op een moment dat het nodig is, met de flexibiliteit om het geleende bedrag in termijnen terug te betalen.

Het stelt je in staat om je dromen waar te maken, zoals het kopen van een huis of auto.

Een van de voordelen van het kunnen lenen van geld is dat het je in staat stelt om je dromen waar te maken, zoals het kopen van een huis of auto. Door een lening aan te gaan, kun je grote aankopen doen die anders misschien buiten je bereik zouden liggen. Het geeft je de mogelijkheid om belangrijke mijlpalen in je leven te bereiken en bepaalde doelen te realiseren die anders moeilijk haalbaar zouden zijn. Het verstandig en verantwoordelijk gebruikmaken van leningen kan dus helpen bij het verwezenlijken van je ambities en het creëren van een stabiele financiële toekomst.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost.

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis, mits je tijdig en correct aflost. Door leningen op een verantwoorde manier af te lossen, laat je zien dat je financiële verplichtingen kunt nakomen. Dit kan resulteren in een verbetering van je kredietscore en het opbouwen van een positieve reputatie bij geldverstrekkers. Het hebben van een goede kredietgeschiedenis kan op zijn beurt gunstig zijn wanneer je in de toekomst grotere leningen wilt afsluiten, zoals een hypotheek voor een huis of een lening voor een auto. Het is dus belangrijk om leningen zorgvuldig te beheren en tijdig terug te betalen om te profiteren van dit voordeel.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen.

Met een lening kun je onverwachte kosten dekken en financiële tegenvallers opvangen. Het hebben van toegang tot geleend geld kan een waardevolle buffer vormen voor situaties waarin je plotselinge uitgaven moet doen die buiten je normale budget vallen. Of het nu gaat om medische kosten, autopech of huisreparaties, een lening kan helpen om financiële stress te verminderen en je gemoedsrust te geven in tijden van nood. Het verstandig gebruik van leningen voor het afdekken van onvoorziene kosten kan helpen om financiële stabiliteit te behouden en ervoor te zorgen dat je niet in de problemen komt door onverwachte gebeurtenissen.

Het maakt grotere investeringen mogelijk die op lange termijn rendabel kunnen zijn, zoals vastgoed.

Het feit dat lenen de mogelijkheid biedt om grotere investeringen te doen, zoals in vastgoed, opent de deur naar langetermijnrendement. Met een lening kunnen mensen investeren in waardevolle activa die na verloop van tijd in waarde kunnen stijgen en zo een solide financiële basis kunnen leggen voor de toekomst.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen.

Je kunt profiteren van gunstige rentetarieven en flexibele terugbetalingsvoorwaarden bij sommige leningen. Dit kan je helpen om de kosten van lenen te verlagen en het aflossen van de lening beter af te stemmen op jouw financiële situatie. Met lagere rentetarieven kun je geld besparen op de lange termijn en met flexibele terugbetalingsvoorwaarden kun je de lening aanpassen aan jouw behoeften en mogelijkheden. Het is belangrijk om goed onderzoek te doen naar de verschillende leenopties om een lening te vinden die past bij jouw financiële doelen en mogelijkheden.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren.

Een lening kan dienen als financiële hefboom om je vermogen te vergroten of zakelijke doelen te realiseren. Door verstandig gebruik te maken van leningen, kunnen individuen en bedrijven investeren in groeimogelijkheden die anders misschien buiten bereik zouden liggen. Het biedt de mogelijkheid om kapitaal te verkrijgen voor bijvoorbeeld het starten van een eigen bedrijf, het uitbreiden van bestaande activiteiten of het investeren in waardevolle bezittingen. Op die manier kan een lening een krachtig instrument zijn om financiële groei en succes te stimuleren.

Te veel lenen kan leiden tot financiële problemen en schuldenlast.

Te veel lenen kan leiden tot financiële problemen en een zware schuldenlast. Het is belangrijk om verantwoordelijk te lenen en realistisch te zijn over wat je maandelijks kunt terugbetalen. Het aangaan van te hoge leningen kan resulteren in financiële stress, moeilijkheden bij het aflossen en zelfs in ernstige financiële problemen op lange termijn. Het is daarom essentieel om goed na te denken over je leencapaciteit en alleen leningen aan te gaan die je op een verantwoorde manier kunt terugbetalen.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten.

Hoge leenbedragen kunnen resulteren in een langere aflossingstermijn met meer rentekosten. Wanneer je een groot bedrag leent, kan het langer duren voordat je de lening volledig hebt terugbetaald, wat kan leiden tot een toename van de totale rentekosten die je uiteindelijk betaalt. Het is belangrijk om voorzichtig te zijn bij het lenen van grote bedragen en ervoor te zorgen dat je de financiële gevolgen op lange termijn begrijpt voordat je een lening aangaat.

Het risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid.

Een belangrijk nadeel van het lenen van geld is dat er een risico bestaat dat je de lening niet kunt terugbetalen bij veranderingen in je financiële situatie, zoals werkloosheid. Wanneer je inkomen onverwacht daalt of wegvalt, kan het moeilijk worden om aan de aflossingsverplichtingen te voldoen. Dit kan leiden tot financiële problemen, schulden en zelfs tot gedwongen verkoop van bezittingen. Het is daarom essentieel om goed na te denken over de leencapaciteit en om een buffer te hebben voor onvoorziene omstandigheden voordat je een lening aangaat.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen.

Leningen kunnen stress en druk veroorzaken door de verplichting om regelmatig af te lossen. Het hebben van een lening betekent dat er maandelijks een bedrag moet worden terugbetaald, wat kan leiden tot financiële druk en zorgen over het op tijd kunnen voldoen aan de aflossingen. Deze constante verplichting kan stressvol zijn en invloed hebben op het welzijn van degene die de lening heeft afgesloten, vooral als er onverwachte financiële tegenvallers optreden. Het is daarom belangrijk om zorgvuldig te overwegen hoeveel je leent en ervoor te zorgen dat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in financiële problemen te komen.

Een hoge schuldgraad kan van invloed zijn op je kredietscore en toekomstige leencapaciteit beperken.

Een belangrijk nadeel van het lenen van een te hoog bedrag is dat het kan leiden tot een hoge schuldgraad, wat op zijn beurt invloed kan hebben op je kredietscore en je toekomstige leencapaciteit kan beperken. Wanneer je een aanzienlijke schuld hebt in verhouding tot je inkomen, kunnen geldverstrekkers terughoudender zijn om je verdere leningen toe te kennen, omdat ze het risico kunnen zien dat je niet in staat bent om aan je financiële verplichtingen te voldoen. Het is daarom essentieel om verstandig te lenen en ervoor te zorgen dat je financiële situatie gezond blijft om negatieve gevolgen voor je kredietscore en leencapaciteit te voorkomen.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten.

Lenen brengt altijd extra kosten met zich mee door rente en mogelijke administratieve kosten. Deze bijkomende kosten kunnen aanzienlijk oplopen en dienen in overweging te worden genomen bij het afsluiten van een lening. De rente die je betaalt over het geleende bedrag kan over de looptijd van de lening aanzienlijke bedragen bedragen, waardoor je uiteindelijk meer terugbetaalt dan het oorspronkelijk geleende bedrag. Daarnaast kunnen er ook administratieve kosten verbonden zijn aan het afsluiten en beheren van de lening, wat de totale kosten verder kan verhogen. Het is daarom essentieel om goed geïnformeerd te zijn over alle kosten die gepaard gaan met lenen en om verantwoorde financiële beslissingen te nemen.