Tag, bijkomende kosten

belfius persoonlijke lening

Ontdek de Voordelen van de Belfius Persoonlijke Lening voor uw Financiële Behoeften

Belfius Persoonlijke Lening: Flexibele Financiering op Maat

Belfius Persoonlijke Lening: Flexibele Financiering op Maat

Als u op zoek bent naar een manier om uw persoonlijke projecten te realiseren of onverwachte kosten te dekken, kan een persoonlijke lening van Belfius een uitstekende oplossing zijn. Met de Belfius Persoonlijke Lening kunt u flexibel en op maat geleend geld gebruiken voor diverse doeleinden.

De Belfius Persoonlijke Lening biedt verschillende voordelen, waaronder:

  • Flexibiliteit: U kunt lenen voor bedragen vanaf € 2.500 met een vaste looptijd en maandelijkse aflossingen. Zo weet u precies waar u aan toe bent.
  • Snelheid: De aanvraagprocedure is eenvoudig en snel, zodat u snel over het geleende bedrag kunt beschikken.
  • Transparantie: Bij Belfius worden alle voorwaarden duidelijk gecommuniceerd, zodat u niet voor verrassingen komt te staan.
  • Maatwerk: De lening wordt afgestemd op uw persoonlijke situatie en behoeften, zodat u de financiering krijgt die het beste bij u past.

Bij Belfius staat klanttevredenheid centraal. Daarom begeleiden de deskundige medewerkers van Belfius u gedurende het hele proces, van aanvraag tot aflossing. Ze staan klaar om al uw vragen te beantwoorden en u te helpen bij het maken van de juiste financiële beslissingen.

Kortom, met de Belfius Persoonlijke Lening kunt u uw plannen realiseren zonder uw budget uit balans te brengen. Neem contact op met Belfius voor meer informatie over de mogelijkheden van een persoonlijke lening op maat.


Veelgestelde Vragen over Belfius Persoonlijke Lening: Antwoorden op 14 Belangrijke Vragen

  1. Wat is de goedkoopste persoonlijke lening?
  2. Hoeveel mag je lenen voor een persoonlijke lening?
  3. Hoeveel kan je lenen met persoonlijke lening?
  4. Wat zijn de nadelen van een persoonlijke lening?
  5. Welke bank heeft laagste rente persoonlijke lening?
  6. Welke banken lenen aan 100%?
  7. Hoeveel mag je lenen persoonlijke lening?
  8. Wat kost een lening van 15000 euro?
  9. Wat kost een persoonlijke lening van 10.000 euro?
  10. Hoe lang duurt aanvraag lening Belfius?
  11. Wat kost een lening van 15.000 euro?
  12. Waar wordt naar gekeken bij een persoonlijke lening?
  13. Hoe lang duurt het voor een persoonlijke lening goedgekeurd is?
  14. Hoe lang wachten op persoonlijke lening?

Wat is de goedkoopste persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Wat is de goedkoopste persoonlijke lening?” Bij het zoeken naar de goedkoopste persoonlijke lening is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar andere factoren zoals de looptijd, eventuele bijkomende kosten en flexibiliteit van afbetaling. Belfius biedt transparante voorwaarden en een persoonlijke aanpak waarmee klanten een lening op maat kunnen vinden die past bij hun financiële situatie en behoeften. Het is raadzaam om contact op te nemen met Belfius voor meer informatie over de mogelijkheden en om advies in te winnen over het vinden van een betaalbare persoonlijke lening.

Hoeveel mag je lenen voor een persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoeveel mag je lenen voor een persoonlijke lening?” Bij Belfius kunt u lenen voor bedragen vanaf € 2.500 met een vaste looptijd en maandelijkse aflossingen. Het exacte bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw financiële situatie, inkomen en uitgaven. Belfius streeft ernaar om maatwerk te leveren en de lening af te stemmen op uw persoonlijke behoeften, zodat u de financiering krijgt die het beste bij u past. Neem contact op met Belfius voor meer informatie over het maximale leenbedrag dat beschikbaar is voor een persoonlijke lening op maat.

Hoeveel kan je lenen met persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoeveel kan je lenen met een persoonlijke lening?” Bij Belfius kunt u lenen voor bedragen vanaf € 2.500 met een persoonlijke lening. Het exacte leenbedrag dat u kunt verkrijgen, hangt af van verschillende factoren, waaronder uw financiële situatie, inkomen en kredietwaardigheid. Belfius biedt maatwerkleningen die zijn afgestemd op uw specifieke behoeften, zodat u het geleende bedrag kunt aanpassen aan wat het beste bij u past. Neem contact op met Belfius voor meer informatie over de mogelijkheden en voorwaarden van een persoonlijke lening op maat.

Wat zijn de nadelen van een persoonlijke lening?

Een van de veelgestelde vragen over de Belfius Persoonlijke Lening is: “Wat zijn de nadelen van een persoonlijke lening?” Het belangrijkste nadeel van een persoonlijke lening is dat de rente doorgaans hoger kan zijn dan bij andere vormen van leningen, zoals hypothecaire leningen. Dit kan betekenen dat u uiteindelijk meer terugbetaalt dan het oorspronkelijk geleende bedrag. Daarnaast is het belangrijk om te onthouden dat een persoonlijke lening een financiële verplichting is die invloed kan hebben op uw budget en financiële stabiliteit op lange termijn. Het is daarom essentieel om zorgvuldig te overwegen of een persoonlijke lening de juiste keuze is voor uw specifieke situatie en behoeften.

Welke bank heeft laagste rente persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Welke bank heeft de laagste rente voor een persoonlijke lening?” Het is begrijpelijk dat mensen op zoek zijn naar de meest voordelige optie bij het afsluiten van een lening. Bij Belfius streven we ernaar om concurrerende rentetarieven aan te bieden die passen bij de behoeften van onze klanten. Door transparantie en duidelijke communicatie zorgen we ervoor dat onze klanten goed geïnformeerd zijn over de kosten en voorwaarden van onze leningen, zodat ze een weloverwogen beslissing kunnen nemen die aansluit bij hun financiële situatie.

Welke banken lenen aan 100%?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Welke banken lenen aan 100%?” Het is belangrijk om te weten dat het in de praktijk zeldzaam is dat banken een lening verstrekken die de volledige waarde van het gewenste bedrag dekt. Meestal vereisen banken een eigen inbreng of een percentage van het totaalbedrag als garantie. Bij Belfius wordt er gekeken naar uw persoonlijke situatie en financiële mogelijkheden om een lening op maat aan te bieden die past bij uw behoeften en terugbetalingscapaciteit. Neem contact op met Belfius voor meer informatie over de specifieke voorwaarden en mogelijkheden met betrekking tot het lenen van 100% van het gewenste bedrag.

Hoeveel mag je lenen persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoeveel mag je lenen met een persoonlijke lening?” Bij Belfius kunt u lenen vanaf € 2.500 met een persoonlijke lening. Het exacte bedrag dat u kunt lenen, hangt af van verschillende factoren, zoals uw financiële situatie, uw inkomsten en uitgaven, en de gewenste looptijd van de lening. Belfius streeft ernaar om een lening op maat aan te bieden die aansluit bij uw behoeften en mogelijkheden, zodat u verantwoord kunt lenen en uw financiële doelen kunt realiseren. Neem contact op met Belfius voor meer informatie over het maximale leenbedrag dat voor u beschikbaar is bij een persoonlijke lening.

Wat kost een lening van 15000 euro?

Een veelgestelde vraag over de Belfius Persoonlijke Lening van 15000 euro is: wat zijn de kosten? Bij Belfius worden de kosten van een lening van 15000 euro bepaald op basis van verschillende factoren, waaronder de looptijd van de lening en het rentepercentage dat van toepassing is. Het is belangrijk om te weten dat bij Belfius alle voorwaarden en kosten transparant worden gecommuniceerd, zodat u een duidelijk beeld heeft van wat de lening u zal kosten. Neem gerust contact op met Belfius voor een persoonlijke berekening en meer informatie over de specifieke kosten van een lening van 15000 euro.

Wat kost een persoonlijke lening van 10.000 euro?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Wat kost een persoonlijke lening van 10.000 euro?” De kosten van een persoonlijke lening van 10.000 euro bij Belfius zijn afhankelijk van verschillende factoren, zoals de gekozen looptijd en het rentepercentage. Door de flexibele voorwaarden van Belfius kunt u echter rekenen op transparante informatie over de maandelijkse aflossingen en totale kosten van de lening. Met behulp van deskundige medewerkers kunt u een helder beeld krijgen van wat een persoonlijke lening van 10.000 euro bij Belfius voor u zou betekenen, zodat u weloverwogen financiële beslissingen kunt nemen.

Hoe lang duurt aanvraag lening Belfius?

Veel mensen vragen zich af hoe lang het duurt om een lening aan te vragen bij Belfius. De aanvraagprocedure voor een persoonlijke lening bij Belfius is over het algemeen snel en eenvoudig. Nadat u alle benodigde documenten heeft ingediend en uw aanvraag volledig is, wordt deze doorgaans binnen enkele werkdagen verwerkt. Het exacte tijdsbestek kan variëren afhankelijk van verschillende factoren, maar Belfius streeft ernaar om leningaanvragen zo efficiënt mogelijk af te handelen, zodat u snel kunt beschikken over het geleende bedrag.

Wat kost een lening van 15.000 euro?

Veel mensen vragen zich af wat de kosten zijn van een lening van 15.000 euro bij Belfius. De totale kosten van een lening hangen af van verschillende factoren, zoals de looptijd van de lening, het rentepercentage en eventuele bijkomende kosten. Bij Belfius wordt elke lening op maat gemaakt, zodat u een duidelijk beeld krijgt van wat u kunt verwachten. Het is belangrijk om goed geïnformeerd te zijn over de voorwaarden en kosten voordat u een lening afsluit, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie. Neem contact op met Belfius voor een persoonlijk advies en meer informatie over de kosten van een lening van 15.000 euro.

Waar wordt naar gekeken bij een persoonlijke lening?

Bij het aanvragen van een persoonlijke lening bij Belfius wordt er gekeken naar verschillende factoren om te beoordelen of u in aanmerking komt voor de lening. Belangrijke aspecten waar naar wordt gekeken zijn onder andere uw inkomen, uw financiële situatie, uw uitgavenpatroon en eventuele andere lopende leningen of kredieten. Deze informatie helpt Belfius om een goed beeld te krijgen van uw financiële draagkracht en om te bepalen welk leenbedrag en welke voorwaarden passend zijn bij uw persoonlijke situatie.

Hoe lang duurt het voor een persoonlijke lening goedgekeurd is?

Het goedkeuringsproces voor een persoonlijke lening bij Belfius kan variëren afhankelijk van verschillende factoren, zoals de volledigheid van de ingediende documenten, uw financiële situatie en de snelheid van verwerking door de bank. Over het algemeen streeft Belfius ernaar om leningaanvragen zo snel mogelijk te verwerken. Na het indienen van alle vereiste documenten en informatie, zal Belfius uw aanvraag zorgvuldig beoordelen en streven naar een snelle goedkeuring, zodat u snel over het geleende bedrag kunt beschikken. Het is echter belangrijk op te merken dat de goedkeuringstijd kan variëren en dat individuele gevallen verschillend kunnen zijn. Neem voor specifieke informatie over de goedkeuringstijd van uw persoonlijke leningaanvraag contact op met Belfius of raadpleeg hun website voor meer details.

Hoe lang wachten op persoonlijke lening?

Een veelgestelde vraag over de Belfius Persoonlijke Lening is: “Hoe lang moet ik wachten voordat mijn aanvraag voor een persoonlijke lening wordt verwerkt?” Bij Belfius streven ze ernaar om aanvragen zo snel mogelijk te verwerken. De exacte verwerkingstijd kan echter variëren, afhankelijk van verschillende factoren, zoals de volledigheid van de ingediende documenten, de kredietwaardigheid van de aanvrager en de interne procedures van de bank. Over het algemeen proberen ze een snelle en efficiënte service te bieden, zodat u zo snel mogelijk duidelijkheid krijgt over uw persoonlijke leningaanvraag.
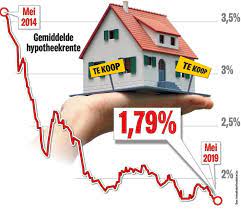
lening voor woning

Alles wat u moet weten over het afsluiten van een lening voor uw woning

Lening voor Woning: Financieringsopties voor het Kopen van een Huis

Lening voor Woning: Financieringsopties voor het Kopen van een Huis

Het kopen van een huis is een grote stap in iemands leven, en vaak vereist dit een aanzienlijke financiële investering. Voor veel mensen is het afsluiten van een lening voor woning de meest haalbare manier om hun droomhuis te verwerven. Er zijn verschillende financieringsopties beschikbaar die huizenkopers kunnen helpen bij het verkrijgen van de nodige middelen om een woning te kopen.

Hypothecaire leningen

Een veelvoorkomende vorm van lening voor woning is de hypothecaire lening. Met deze lening kan de koper een huis kopen door het onroerend goed als onderpand aan de geldverstrekker te geven. De lening wordt meestal over een lange periode terugbetaald, vaak met maandelijkse aflossingen die zowel rente als kapitaal omvatten.

Lenen bij de bank

Banken bieden ook verschillende leningsproducten aan die specifiek zijn ontworpen voor woningfinanciering. Deze leningen kunnen variëren in termijnen, rentetarieven en andere voorwaarden, afhankelijk van de financiële situatie van de koper en het type huis dat wordt gekocht.

Overheidssteun

Sommige overheden bieden ook steun aan huizenkopers in de vorm van subsidies of belastingvoordelen. Deze programma’s kunnen helpen bij het verminderen van de financiële lasten die gepaard gaan met het kopen van een huis en kunnen huizenkopers stimuleren om hun eerste woning te verwerven.

Al met al zijn er verschillende financieringsopties beschikbaar voor mensen die op zoek zijn naar een lening voor woning om hun droomhuis te kopen. Het is belangrijk om goed geïnformeerd te zijn over de verschillende mogelijkheden en om advies in te winnen bij financiële experts voordat u zich verbindt aan een bepaalde leningsvorm.


9 Tips voor het Kiezen van een Woninglening in België

  1. Vergelijk verschillende leningaanbieders om de beste rentetarieven te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een lening.
  3. Zorg ervoor dat je de leningsvoorwaarden volledig begrijpt voordat je tekent.
  4. Overweeg om een deel van de aankoopprijs zelf te financieren om de leningslast te verlichten.
  5. Hou rekening met eventuele kosten voor schuldsaldoverzekeringen of andere verplichte verzekeringen.
  6. Informeer naar mogelijke premies of subsidies voor energiezuinige woningen bij het afsluiten van een lening.
  7. Denk aan extra kosten zoals verbouwingen of herstellingswerken bij het bepalen van het leenbedrag.
  8. Wees realistisch over wat je maandelijks kan aflossen en kies een lening die binnen jouw budget past.
  9. Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw woondromen.

Vergelijk verschillende leningaanbieders om de beste rentetarieven te vinden.

Een belangrijke tip bij het afsluiten van een lening voor woning is om verschillende leningaanbieders te vergelijken om de beste rentetarieven te vinden. Door verschillende aanbieders te onderzoeken en de rentevoorwaarden te vergelijken, kunt u geld besparen op de lange termijn en een lening vinden die het beste aansluit bij uw financiële situatie. Het loont altijd de moeite om grondig onderzoek te doen voordat u zich verbindt aan een specifieke leningsovereenkomst, zodat u zeker weet dat u de meest gunstige voorwaarden krijgt voor uw woningfinanciering.

Let op bijkomende kosten zoals dossierkosten en notariskosten bij het afsluiten van een lening.

Bij het afsluiten van een lening voor woning is het essentieel om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financieringslast en dienen daarom niet over het hoofd te worden gezien. Het is verstandig om vooraf goed geïnformeerd te zijn over alle mogelijke bijkomende kosten die gepaard gaan met het afsluiten van een lening, zodat u een realistische inschatting kunt maken van de totale financiële verplichtingen die komen kijken bij het kopen van een huis.

Zorg ervoor dat je de leningsvoorwaarden volledig begrijpt voordat je tekent.

Het is van cruciaal belang om ervoor te zorgen dat je de leningsvoorwaarden volledig begrijpt voordat je jouw handtekening zet. Door de tijd te nemen om alle details van de lening te begrijpen, zoals de rentevoet, aflossingstermijnen en eventuele bijkomende kosten, kun je ervoor zorgen dat je financieel goed voorbereid bent en geen verrassingen tegenkomt tijdens het afbetalen van de lening voor je woning. Het is verstandig om vragen te stellen en indien nodig professioneel advies in te winnen om ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie.

Overweeg om een deel van de aankoopprijs zelf te financieren om de leningslast te verlichten.

Een nuttige tip bij het afsluiten van een lening voor een woning is om te overwegen om een deel van de aankoopprijs zelf te financieren. Door zelf een deel van het benodigde bedrag in te brengen, kunt u de leningslast verlichten en mogelijk gunstigere voorwaarden bedingen bij de geldverstrekker. Dit kan niet alleen helpen om de maandelijkse aflossingen te verlagen, maar ook om de totale kosten van de lening te verminderen. Het is verstandig om uw financiële situatie zorgvuldig te evalueren en te bekijken hoeveel eigen middelen u kunt inbrengen bij het kopen van een huis, zodat u een weloverwogen beslissing kunt nemen over het financieren van uw woning.

Hou rekening met eventuele kosten voor schuldsaldoverzekeringen of andere verplichte verzekeringen.

Bij het afsluiten van een lening voor woning is het belangrijk om rekening te houden met eventuele kosten voor schuldsaldoverzekeringen of andere verplichte verzekeringen. Deze verzekeringen kunnen een extra financiële last vormen bovenop de lening en dienen ter bescherming van zowel de kredietnemer als de geldverstrekker. Het is essentieel om deze kosten in overweging te nemen bij het plannen van de totale financiering voor de aankoop van een huis, zodat er geen verrassingen ontstaan tijdens het aflossingsproces.

Informeer naar mogelijke premies of subsidies voor energiezuinige woningen bij het afsluiten van een lening.

Bij het afsluiten van een lening voor een woning is het verstandig om te informeren naar mogelijke premies of subsidies voor energiezuinige woningen. Steeds meer overheden en instanties bieden financiële voordelen aan huizenkopers die investeren in energie-efficiënte maatregelen, zoals isolatie, zonnepanelen of energiezuinige toestellen. Door gebruik te maken van deze premies of subsidies kunnen huizenkopers niet alleen besparen op hun energierekeningen, maar ook profiteren van extra financiële ondersteuning bij de aankoop van een duurzame woning. Het loont dus zeker de moeite om deze mogelijkheden te verkennen en te benutten bij het regelen van een lening voor een woning.

Denk aan extra kosten zoals verbouwingen of herstellingswerken bij het bepalen van het leenbedrag.

Bij het bepalen van het leenbedrag voor een woninglening is het belangrijk om rekening te houden met extra kosten zoals verbouwingen of herstellingswerken. Deze bijkomende uitgaven kunnen aanzienlijk bijdragen aan de totale kosten van het kopen van een huis en dienen daarom in overweging te worden genomen bij het vaststellen van het benodigde leenbedrag. Het is verstandig om een realistische inschatting te maken van alle mogelijke extra kosten die gepaard gaan met het bezitten en onderhouden van een woning, zodat men niet voor onverwachte financiële verrassingen komt te staan.

Wees realistisch over wat je maandelijks kan aflossen en kies een lening die binnen jouw budget past.

Het is essentieel om realistisch te zijn over wat je maandelijks kunt aflossen bij het afsluiten van een lening voor een woning. Het is verstandig om een lening te kiezen die binnen jouw budget past, zodat je financiële stabiliteit behoudt en niet in de problemen komt met betalingsverplichtingen. Door zorgvuldig te overwegen hoeveel je comfortabel kunt besteden aan leningaflossingen, kun je ervoor zorgen dat het kopen van een huis een positieve en haalbare stap is in jouw financiële planning.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw woondromen.

Raadpleeg indien nodig een financieel adviseur voor gepersonaliseerd advies over jouw woondromen. Een financieel adviseur kan je helpen bij het begrijpen van de verschillende financieringsopties voor een lening voor woning en kan advies op maat bieden dat aansluit bij jouw specifieke financiële situatie en woondoelen. Het is verstandig om professioneel advies in te winnen om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het kopen van een huis en het afsluiten van een lening die past bij jouw behoeften en mogelijkheden.

lening voor huis berekenen

Hoe u een lening voor uw huis kunt berekenen: Een praktische gids

Lening voor huis berekenen

Alles wat u moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Voordat u een lening voor uw huis afsluit, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een lening voor een huis kan u helpen om realistische verwachtingen te hebben en de financiële lasten goed in te schatten.

Wat bepaalt de hoogte van uw lening?

De hoogte van de lening die u kunt krijgen voor uw huis wordt bepaald door verschillende factoren, waaronder uw inkomen, eventuele andere leningen die u heeft lopen, uw spaargeld en de waarde van het huis dat u wilt kopen. Banken zullen ook kijken naar uw kredietgeschiedenis en financiële stabiliteit voordat ze beslissen hoeveel ze u kunnen lenen.

Hoe berekent u uw maandelijkse kosten?

Om uw maandelijkse kosten voor uw lening te berekenen, moet u rekening houden met de rentevoet, de looptijd van de lening en het geleende bedrag. Met behulp van een online hypotheekcalculator kunt u eenvoudig uw maandelijkse aflossingen schatten op basis van deze gegevens. Vergeet niet dat er ook extra kosten zijn zoals notariskosten, registratierechten en verzekeringen die bij de aankoop van een huis komen kijken.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een lening afsluit voor uw huis. Een adviseur kan u helpen bij het bepalen van de beste leningsvoorwaarden en kan samen met u bekijken welke optie het beste past bij uw financiële situatie.

Door goed geïnformeerd te zijn over het berekenen van een lening voor een huis, kunt u met vertrouwen stappen zetten richting de aankoop van uw droomwoning.


9 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan aflossen
  2. Vergelijk verschillende aanbieders voor de beste rentevoet
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten
  4. Hou rekening met de looptijd van de lening en de totale interesten
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies
  6. Denk aan extra kosten zoals verzekeringen en belastingen
  7. Laat je goed informeren over alle voorwaarden van de lening
  8. Zorg dat je een goede buffer behoudt voor onverwachte uitgaven
  9. Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Bepaal hoeveel je maandelijks kan aflossen

Het is van essentieel belang om te bepalen hoeveel je maandelijks kunt aflossen bij het berekenen van een lening voor een huis. Door realistisch te kijken naar je financiële situatie en rekening te houden met je inkomen en uitgaven, kun je een goed beeld krijgen van wat haalbaar is. Het is verstandig om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je niet in financiële problemen komt. Het bepalen van een realistisch aflossingsbedrag helpt je bij het maken van verantwoorde financiële beslissingen en draagt bij aan een stabiele financiële toekomst.

Vergelijk verschillende aanbieders voor de beste rentevoet

Het vergelijken van verschillende aanbieders voor de beste rentevoet is een essentiële tip bij het berekenen van een lening voor een huis. Door verschillende leningsvoorstellen te vergelijken, kunt u inzicht krijgen in de rentevoeten die elke aanbieder hanteert en zo de meest voordelige optie kiezen. Het loont de moeite om zorgvuldig te onderzoeken welke aanbieder u de gunstigste voorwaarden kan bieden, zodat u op lange termijn kunt besparen op uw maandelijkse aflossingen en totale kosten van de lening.

Let op bijkomende kosten zoals dossierkosten en notariskosten

Het is belangrijk om bij het berekenen van een lening voor een huis rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in uw financiële planning bij de aankoop van een huis. Door vooraf rekening te houden met deze kosten, voorkomt u verrassingen en kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een lening voor uw huis.

Hou rekening met de looptijd van de lening en de totale interesten

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening en de totale interesten die u uiteindelijk zult betalen. De looptijd van de lening bepaalt niet alleen de duur van uw financiële verplichtingen, maar heeft ook invloed op de totale kosten die u zult dragen. Door zorgvuldig te overwegen hoe lang u wilt doen over het aflossen van uw lening en hoeveel interesten u bereid bent te betalen, kunt u een weloverwogen beslissing nemen die past bij uw financiële doelen en mogelijkheden.

Controleer of je in aanmerking komt voor eventuele premies of subsidies

Het is verstandig om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden bieden financiële ondersteuning aan kopers die voldoen aan bepaalde criteria, zoals energiezuinige renovaties of eerste woningaankopen. Door gebruik te maken van beschikbare premies of subsidies kun je mogelijk de totale kosten van je lening verlagen en zo je financiële lasten verminderen. Het is daarom belangrijk om dit aspect mee te nemen in je overwegingen bij het plannen van de financiering voor je nieuwe huis.

Denk aan extra kosten zoals verzekeringen en belastingen

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met extra kosten, zoals verzekeringen en belastingen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van het bezitten van een huis. Het is verstandig om deze aspecten niet over het hoofd te zien en ze mee te nemen in uw financiële planning, zodat u een realistisch beeld krijgt van wat de aankoop en het bezit van een huis werkelijk met zich meebrengen.

Laat je goed informeren over alle voorwaarden van de lening

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden van de lening voordat je een huislening afsluit. Door volledig op de hoogte te zijn van de voorwaarden, zoals de rentevoet, looptijd, aflossingsschema en eventuele bijkomende kosten, kun je beter begrijpen wat er van je wordt verwacht en welke financiële verplichtingen eraan verbonden zijn. Het raadplegen van een financieel adviseur kan helpen om eventuele onduidelijkheden op te helderen en ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie.

Zorg dat je een goede buffer behoudt voor onverwachte uitgaven

Het is essentieel om bij het berekenen van een lening voor een huis rekening te houden met het behouden van een goede buffer voor onverwachte uitgaven. Onvoorziene kosten kunnen altijd opduiken, zoals reparaties aan het huis of medische noodgevallen. Door een financiële buffer te behouden, kunt u zich beter beschermen tegen dergelijke onverwachte situaties en voorkomen dat u in financiële problemen komt. Het is verstandig om realistisch te zijn over uw financiële situatie en niet al uw beschikbare middelen in de lening te investeren, maar ook ruimte te laten voor onvoorziene omstandigheden.

Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Overweeg om een financieel adviseur te raadplegen voor professioneel advies bij het berekenen van een lening voor een huis. Een financieel adviseur kan u helpen om inzicht te krijgen in de complexe aspecten van leningen en hypotheekberekeningen, en kan u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële doelen en situatie. Het is verstandig om gebruik te maken van de expertise van een professional om ervoor te zorgen dat u de juiste leningsvoorwaarden krijgt en uw financiële toekomst veiligstelt.

kbc persoonlijke lening

Ontdek de Voordelen van een KBC Persoonlijke Lening voor Uw Financiële Doelen

Alles wat u moet weten over de KBC Persoonlijke Lening

Alles wat u moet weten over de KBC Persoonlijke Lening

Als u op zoek bent naar een manier om uw plannen te realiseren of onvoorziene kosten op te vangen, kan een persoonlijke lening een goede oplossing zijn. Bij KBC bieden ze een persoonlijke lening aan die u kan helpen om uw financiële doelen te bereiken.

Met de KBC Persoonlijke Lening kunt u een bepaald bedrag lenen en dit terugbetalen in vaste maandelijkse aflossingen over een vooraf afgesproken periode. Dit kan handig zijn voor bijvoorbeeld het financieren van een verbouwing, het kopen van een auto of het betalen van medische kosten.

Een van de voordelen van de KBC Persoonlijke Lening is de duidelijkheid en transparantie. U weet van tevoren precies hoeveel u leent, wat de looptijd van de lening is en welk vast maandelijks bedrag u moet terugbetalen. Zo komt u niet voor verrassingen te staan.

Bij het aanvragen van een persoonlijke lening bij KBC wordt er gekeken naar uw financiële situatie en wordt er samen met u gekeken naar een lening op maat die past bij uw behoeften en mogelijkheden. Het is belangrijk om goed na te denken over hoeveel u wilt lenen en hoelang u daarover wilt doen om het terug te betalen.

Voordat u besluit om een persoonlijke lening af te sluiten, is het verstandig om verschillende aanbieders en hun voorwaarden met elkaar te vergelijken. Zo kunt u ervoor zorgen dat u de beste deal krijgt die past bij uw situatie.

Kortom, als u op zoek bent naar financiële flexibiliteit en duidelijkheid, kan de KBC Persoonlijke Lening een goede optie zijn. Neem contact op met KBC voor meer informatie over hun persoonlijke leningen en ontdek hoe zij u kunnen helpen om uw financiële doelen te bereiken.


9 Handige Tips voor het Kiezen van een KBC Persoonlijke Lening in België

  1. Vergelijk de rentetarieven van verschillende persoonlijke leningen.
  2. Let op bijkomende kosten, zoals administratiekosten en verzekeringen.
  3. Bepaal hoeveel je maandelijks kunt aflossen en kies een passende looptijd.
  4. Controleer of er mogelijkheden zijn voor vervroegd aflossen zonder extra kosten.
  5. Lees de voorwaarden van de lening goed door om verrassingen te voorkomen.
  6. Informeer naar eventuele kortingen of promoties bij het afsluiten van een lening.
  7. Zorg ervoor dat je een realistisch terugbetalingsplan hebt opgesteld.
  8. Overweeg om een verzekering af te sluiten die de lening kan helpen aflossen bij onvoorziene omstandigheden.
  9. Neem contact op met KBC voor persoonlijk advies op maat.

Vergelijk de rentetarieven van verschillende persoonlijke leningen.

Het is verstandig om de rentetarieven van verschillende persoonlijke leningen te vergelijken voordat u een beslissing neemt over het afsluiten van een lening bij KBC. Door verschillende aanbieders te onderzoeken en de rentevoeten te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt die passen bij uw financiële situatie. Het vergelijken van rentetarieven kan u helpen om geld te besparen op lange termijn en ervoor zorgen dat u een weloverwogen keuze maakt bij het kiezen van een persoonlijke lening die het beste bij uw behoeften past.

Let op bijkomende kosten, zoals administratiekosten en verzekeringen.

Bij het overwegen van een KBC Persoonlijke Lening is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals administratiekosten en verzekeringen. Deze extra kosten kunnen invloed hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Het is verstandig om deze kosten in overweging te nemen bij het vergelijken van leningsopties, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële situatie.

Bepaal hoeveel je maandelijks kunt aflossen en kies een passende looptijd.

Bij het aanvragen van een KBC Persoonlijke Lening is het essentieel om goed te bepalen hoeveel je maandelijks kunt aflossen en vervolgens een passende looptijd te kiezen. Door realistisch te kijken naar je financiële situatie en uitgavenpatroon, kun je een aflossingsbedrag vaststellen dat comfortabel binnen je budget past. Het kiezen van de juiste looptijd stelt je in staat om de lening op een haalbare manier terug te betalen, zonder financiële druk te ervaren. Het is belangrijk om zorgvuldig te plannen en rekening te houden met eventuele veranderingen in je financiële omstandigheden om zo een weloverwogen beslissing te nemen bij het afsluiten van een persoonlijke lening bij KBC.

Controleer of er mogelijkheden zijn voor vervroegd aflossen zonder extra kosten.

Het is verstandig om te controleren of er mogelijkheden zijn voor vervroegd aflossen van uw KBC Persoonlijke Lening zonder extra kosten. Op die manier kunt u flexibiliteit behouden en, indien mogelijk, eerder dan gepland aflossen om rentekosten te verlagen en uw lening sneller af te lossen. Het is altijd goed om de voorwaarden met betrekking tot vervroegde aflossing te begrijpen voordat u een lening afsluit, zodat u weet welke opties beschikbaar zijn en hoe u het beste kunt profiteren van eventuele besparingen.

Lees de voorwaarden van de lening goed door om verrassingen te voorkomen.

Het is essentieel om de voorwaarden van de KBC Persoonlijke Lening zorgvuldig door te lezen om onaangename verrassingen te voorkomen. Door de voorwaarden grondig te bestuderen, krijgt u een duidelijk inzicht in aspecten zoals de rentevoet, de looptijd van de lening, eventuele bijkomende kosten en de aflossingstermijnen. Op die manier kunt u goed geïnformeerd beslissingen nemen en ervoor zorgen dat u volledig begrijpt wat er van u wordt verwacht bij het aangaan van de lening. Het naleven van deze tip kan helpen om financiële problemen in de toekomst te voorkomen en uw leningservaring met KBC soepel en transparant te laten verlopen.

Informeer naar eventuele kortingen of promoties bij het afsluiten van een lening.

Bij het afsluiten van een KBC Persoonlijke Lening is het verstandig om te informeren naar eventuele kortingen of promoties die beschikbaar zijn. Soms biedt KBC speciale deals of kortingen aan voor nieuwe leningen, waardoor u mogelijk kunt profiteren van gunstige voorwaarden of lagere tarieven. Door goed op de hoogte te zijn van eventuele kortingen of promoties, kunt u ervoor zorgen dat u de meest voordelige leningsoptie kiest die past bij uw financiële behoeften. Het loont dus zeker de moeite om hierover navraag te doen bij KBC voordat u uw persoonlijke lening afsluit.

Zorg ervoor dat je een realistisch terugbetalingsplan hebt opgesteld.

Het is essentieel om ervoor te zorgen dat je een realistisch terugbetalingsplan opstelt wanneer je een KBC Persoonlijke Lening overweegt. Door een gedegen plan te maken waarin je rekening houdt met je financiële situatie, inkomsten en uitgaven, kun je ervoor zorgen dat je de lening op een verantwoorde manier kunt terugbetalen. Het is belangrijk om realistisch te zijn over wat je maandelijks kunt missen en hoe lang je wilt doen over het aflossen van de lening, zodat je geen financiële problemen krijgt in de toekomst.

Overweeg om een verzekering af te sluiten die de lening kan helpen aflossen bij onvoorziene omstandigheden.

Bij het overwegen van een KBC Persoonlijke Lening is het verstandig om te denken aan het afsluiten van een verzekering die u kan helpen bij het aflossen van de lening in geval van onvoorziene omstandigheden. Een dergelijke verzekering kan u gemoedsrust bieden en ervoor zorgen dat uw lening wordt afbetaald mocht u bijvoorbeeld arbeidsongeschikt raken of komen te overlijden. Het is een extra vangnet dat uw financiële lasten kan verlichten en uw nabestaanden kan beschermen. Het is daarom de moeite waard om deze optie te overwegen bij het aangaan van een persoonlijke lening bij KBC.

Neem contact op met KBC voor persoonlijk advies op maat.

Voor persoonlijk advies op maat over de KBC Persoonlijke Lening is het aan te raden om contact op te nemen met KBC. De financiële experts van KBC staan klaar om u te helpen bij het vinden van de lening die het beste aansluit bij uw financiële behoeften en mogelijkheden. Door contact op te nemen met KBC kunt u alle nodige informatie verkrijgen en uw vragen stellen, zodat u een weloverwogen beslissing kunt nemen over het afsluiten van een persoonlijke lening.

hypothecaire lening argenta

Hypotheeklening bij Argenta: Financier uw droomhuis met vertrouwen

Alles wat u moet weten over een hypothecaire lening bij Argenta

Alles wat u moet weten over een hypothecaire lening bij Argenta

Als u op zoek bent naar een hypothecaire lening in België, is Argenta een van de financiële instellingen die u zou kunnen overwegen. Met hun jarenlange ervaring en reputatie als betrouwbare bank, biedt Argenta verschillende opties voor het financieren van uw droomhuis.

Een hypothecaire lening bij Argenta kan worden aangepast aan uw specifieke behoeften en situatie. Of u nu op zoek bent naar een vaste of variabele rentevoet, langere looptijden of flexibele terugbetalingsmogelijkheden, Argenta heeft verschillende formules om uit te kiezen.

Argenta staat bekend om zijn persoonlijke aanpak en klantgerichte service. Het team van experts staat klaar om u te begeleiden doorheen het hele proces, van het aanvragen van de lening tot het afsluiten ervan. Ze zullen al uw vragen beantwoorden en u helpen de beste keuzes te maken voor uw financiële toekomst.

Daarnaast biedt Argenta ook advies en ondersteuning bij andere aspecten van het kopen van een huis, zoals verzekeringen en spaarproducten. Dit maakt het gemakkelijk om al uw financiële zaken onder één dak te regelen.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw hypothecaire lening in België, overweeg dan zeker Argenta. Met hun expertise, flexibele opties en klantgerichte benadering kunt u met vertrouwen uw droomhuis financieren.


8 Belangrijke Tips voor het Afsluiten van een Hypothecaire Lening bij Argenta

  1. Vergelijk de rentevoeten van hypothecaire leningen bij Argenta met andere banken.
  2. Let op voor bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Informeer naar de looptijd en voorwaarden van de lening bij Argenta.
  4. Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie voordat je een hypothecaire lening afsluit bij Argenta.
  5. Overweeg om te onderhandelen over de voorwaarden van de lening met Argenta.
  6. Denk na over eventuele extra verzekeringen die gekoppeld kunnen zijn aan de hypotheek bij Argenta.
  7. Wees op de hoogte van eventuele boeteclausules bij vervroegde terugbetaling van de lening bij Argenta.
  8. Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Vergelijk de rentevoeten van hypothecaire leningen bij Argenta met andere banken.

Vergelijk de rentevoeten van hypothecaire leningen bij Argenta met andere banken om ervoor te zorgen dat u de meest gunstige voorwaarden krijgt voor uw lening. Door verschillende aanbiedingen te vergelijken, kunt u een weloverwogen beslissing nemen en mogelijk geld besparen op uw totale kosten. Het is belangrijk om niet alleen naar de rentevoeten te kijken, maar ook naar eventuele bijkomende kosten en de algemene service die elke bank biedt. Zo kunt u er zeker van zijn dat u de beste deal krijgt voor uw hypothecaire lening.

Let op voor bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening bij Argenta is het belangrijk om op te letten voor bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen soms over het hoofd gezien worden, maar kunnen aanzienlijk bijdragen aan de totale kosten van uw lening. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke bijkomende kosten voordat u een beslissing neemt, zodat u niet voor onaangename verrassingen komt te staan tijdens het leningsproces.

Informeer naar de looptijd en voorwaarden van de lening bij Argenta.

Bij het overwegen van een hypothecaire lening bij Argenta is het essentieel om goed geïnformeerd te zijn over de looptijd en voorwaarden van de lening. Door te informeren naar de looptijd krijgt u inzicht in hoelang u de lening zult moeten aflossen en welke impact dit heeft op uw financiële situatie op lange termijn. Daarnaast is het ook belangrijk om de voorwaarden van de lening te begrijpen, zoals de rentevoet, eventuele kosten en mogelijke flexibiliteit bij terugbetalingen. Door deze informatie te verkrijgen, kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de hypothecaire lening bij Argenta aansluit bij uw behoeften en financiële doelen.

Zorg ervoor dat je een duidelijk beeld hebt van je financiële situatie voordat je een hypothecaire lening afsluit bij Argenta.

Het is van essentieel belang om een duidelijk beeld te hebben van je financiële situatie voordat je besluit om een hypothecaire lening af te sluiten bij Argenta. Door een grondige analyse te maken van je inkomsten, uitgaven, spaargeld en eventuele andere financiële verplichtingen, kun je beter inschatten hoeveel je kunt lenen en welke leningsformule het beste bij jou past. Op die manier voorkom je verrassingen en zorg je ervoor dat de lening goed aansluit bij jouw financiële mogelijkheden op lange termijn.

Overweeg om te onderhandelen over de voorwaarden van de lening met Argenta.

Overweeg om te onderhandelen over de voorwaarden van de lening met Argenta. Het is altijd de moeite waard om te kijken of er ruimte is voor aanpassingen in de rentevoet, looptijd of andere voorwaarden van uw hypothecaire lening bij Argenta. Door actief te onderhandelen, kunt u mogelijk gunstigere voorwaarden bedingen die beter aansluiten bij uw financiële situatie en doelen. Het loont dus zeker om het gesprek aan te gaan en te kijken naar mogelijke verbeteringen in uw leningsovereenkomst met Argenta.

Denk na over eventuele extra verzekeringen die gekoppeld kunnen zijn aan de hypotheek bij Argenta.

Bij het overwegen van een hypothecaire lening bij Argenta is het belangrijk om na te denken over eventuele extra verzekeringen die gekoppeld kunnen zijn aan de hypotheek. Argenta biedt vaak de mogelijkheid om verzekeringen af te sluiten die u beschermen in geval van onvoorziene omstandigheden, zoals arbeidsongeschiktheid of overlijden. Hoewel deze extra verzekeringen uw maandelijkse kosten kunnen verhogen, kunnen ze ook gemoedsrust bieden en uw financiële zekerheid versterken. Het is dus verstandig om de opties voor extra verzekeringen bij Argenta zorgvuldig te overwegen en te bespreken met hun deskundige team voordat u een definitieve beslissing neemt over uw hypothecaire lening.

Wees op de hoogte van eventuele boeteclausules bij vervroegde terugbetaling van de lening bij Argenta.

Het is belangrijk om op de hoogte te zijn van eventuele boeteclausules bij vervroegde terugbetaling van uw hypothecaire lening bij Argenta. Het kan voorkomen dat er extra kosten verbonden zijn aan het vervroegd aflossen van de lening, dus het is verstandig om deze voorwaarden goed te begrijpen voordat u een beslissing neemt. Door op de hoogte te zijn van de boeteclausules kunt u zich beter voorbereiden en eventuele verrassingen vermijden wanneer u uw lening eerder wilt aflossen.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta. Een professionele adviseur kan u helpen om de voorwaarden en opties van de lening beter te begrijpen, en u adviseren over wat het beste past bij uw financiële situatie en doelen. Het is altijd verstandig om deskundig advies in te winnen voordat u belangrijke financiële beslissingen neemt, zodat u met vertrouwen kunt investeren in uw toekomst en uw droomhuis kunt realiseren.

argenta hypothecaire lening

Alles wat u moet weten over de Argenta Hypothecaire Lening

Argenta Hypothecaire Lening: Een Betrouwbare Optie voor Woningkopers

Argenta Hypothecaire Lening: Een Betrouwbare Optie voor Woningkopers

Argenta staat bekend om zijn betrouwbare en transparante financiële diensten, en de hypothecaire lening van Argenta is geen uitzondering. Voor veel woningkopers is het afsluiten van een hypotheek een belangrijke stap bij het realiseren van hun droomwoning, en Argenta biedt een scala aan opties die aan verschillende behoeften kunnen voldoen.

Met een hypothecaire lening van Argenta kunt u rekenen op concurrerende rentetarieven en flexibele terugbetalingsmogelijkheden. Of u nu op zoek bent naar een lening voor de aankoop van uw eerste huis, het bouwen van een nieuwe woning of het herfinancieren van uw bestaande hypotheek, Argenta heeft op maat gemaakte oplossingen die aan uw wensen kunnen voldoen.

Een van de voordelen van het kiezen voor Argenta is de persoonlijke benadering die zij bieden. Het team van ervaren adviseurs staat klaar om u te begeleiden doorheen het hele proces, van het aanvragen van de lening tot de uiteindelijke goedkeuring. Ze zullen uw situatie grondig analyseren en samen met u de beste leningsformule bepalen die past bij uw financiële mogelijkheden.

Bovendien hecht Argenta veel belang aan transparantie en duidelijkheid. U wordt volledig geïnformeerd over alle kosten en voorwaarden verbonden aan uw hypothecaire lening, zodat u met gemoedsrust kunt investeren in uw toekomstige woning.

Kortom, als u op zoek bent naar een betrouwbare partner voor uw hypothecaire lening, overweeg dan zeker Argenta als een solide optie. Met hun focus op klanttevredenheid en hun jarenlange ervaring in de financiële sector, kunt u erop vertrouwen dat u in goede handen bent bij Argenta.


9 Belangrijke Tips voor het Afsluiten van een Hypothecaire Lening bij Argenta

  1. Vergelijk de rentevoeten van Argenta met andere banken voor de beste deal.
  2. Let op bijkomende kosten zoals dossierkosten en schattingskosten.
  3. Informeer naar eventuele kortingen bij het afsluiten van een hypothecaire lening bij Argenta.
  4. Zorg ervoor dat je voldoende eigen inbreng hebt om een lening aan te vragen.
  5. Denk goed na over de looptijd van je lening en kies een termijn die bij jouw financiële situatie past.
  6. Laat je goed informeren over de verschillende formules (vaste of variabele rente) die Argenta aanbiedt.
  7. Hou rekening met onvoorziene omstandigheden en zorg voor een financiële buffer.
  8. Controleer of je in aanmerking komt voor eventuele premies of subsidies bij het aangaan van een hypothecaire lening.
  9. Raadpleeg een expert of adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Vergelijk de rentevoeten van Argenta met andere banken voor de beste deal.

Vergelijk de rentevoeten van Argenta met andere banken om ervoor te zorgen dat u de beste deal krijgt bij het afsluiten van uw hypothecaire lening. Door verschillende aanbiedingen te vergelijken, kunt u inzicht krijgen in de concurrentie en ervoor zorgen dat u een rentetarief vindt dat gunstig is voor uw financiële situatie. Het loont altijd de moeite om uw opties te onderzoeken en te streven naar de meest voordelige voorwaarden, en het vergelijken van rentevoeten is een essentiële stap om een weloverwogen beslissing te nemen bij het kiezen van een hypotheekverstrekker.

Let op bijkomende kosten zoals dossierkosten en schattingskosten.

Bij het afsluiten van een hypothecaire lening bij Argenta is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en schattingskosten. Deze extra kosten kunnen een impact hebben op het totale bedrag dat u uiteindelijk moet terugbetalen. Het is daarom verstandig om deze kosten in overweging te nemen en ze mee te nemen in uw financiële planning bij het kiezen van de juiste leningformule die past bij uw situatie en budget. Transparantie over alle kosten is essentieel voor een goed geïnformeerde beslissing over uw hypothecaire lening bij Argenta.

Informeer naar eventuele kortingen bij het afsluiten van een hypothecaire lening bij Argenta.

Bij het afsluiten van een hypothecaire lening bij Argenta is het verstandig om te informeren naar eventuele kortingen die beschikbaar zijn. Argenta biedt vaak speciale kortingsmogelijkheden aan voor bepaalde profielen of situaties, zoals bijvoorbeeld voor jonge kopers, energiezuinige woningen of klanten met meerdere producten bij de bank. Door proactief te informeren naar mogelijke kortingen, kunt u mogelijk profiteren van extra voordelen en besparingen op uw hypotheeklasten. Het loont dus zeker de moeite om hierover meer informatie in te winnen bij Argenta.

Zorg ervoor dat je voldoende eigen inbreng hebt om een lening aan te vragen.

Het is essentieel om ervoor te zorgen dat je voldoende eigen inbreng hebt wanneer je een hypothecaire lening bij Argenta aanvraagt. Een aanzienlijke eigen inbreng kan niet alleen helpen om de hoogte van de lening te verlagen, maar het toont ook aan dat je financiële stabiliteit hebt en bereid bent om een deel van het aankoopbedrag zelf te financieren. Dit kan gunstig zijn bij het verkrijgen van een lening met gunstige voorwaarden en rentetarieven. Het hebben van voldoende eigen middelen kan dus een belangrijke factor zijn bij het verkrijgen van een hypothecaire lening die past bij jouw financiële situatie en behoeften.

Denk goed na over de looptijd van je lening en kies een termijn die bij jouw financiële situatie past.

Bij het afsluiten van een hypothecaire lening bij Argenta is het essentieel om goed na te denken over de looptijd van de lening. Het is belangrijk om een termijn te kiezen die perfect aansluit bij jouw financiële situatie. Een langere looptijd kan zorgen voor lagere maandelijkse aflossingen, maar uiteindelijk meer interestkosten met zich meebrengen. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar minder interestkosten op lange termijn. Door zorgvuldig de looptijd van je lening te overwegen en deze af te stemmen op je financiële mogelijkheden, kun je een weloverwogen beslissing nemen die past bij jouw behoeften en doelen.

Laat je goed informeren over de verschillende formules (vaste of variabele rente) die Argenta aanbiedt.

Het is essentieel om je goed te laten informeren over de verschillende formules, zoals vaste of variabele rente, die Argenta aanbiedt voor hypothecaire leningen. Door een grondig inzicht te krijgen in deze opties, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële behoeften en doelen. Of je nu de voorkeur geeft aan stabiliteit met een vaste rente of flexibiliteit met een variabele rente, het is belangrijk om alle aspecten zorgvuldig af te wegen voordat je een definitieve keuze maakt.

Hou rekening met onvoorziene omstandigheden en zorg voor een financiële buffer.

Bij het afsluiten van een hypothecaire lening bij Argenta is het essentieel om rekening te houden met onvoorziene omstandigheden en ervoor te zorgen dat u over een financiële buffer beschikt. Het leven zit vol verrassingen en het is belangrijk om voorbereid te zijn op eventuele tegenvallers, zoals plotse kosten of veranderingen in uw financiële situatie. Door een financiële buffer aan te leggen, kunt u zichzelf beschermen en onnodige stress vermijden als er onverwachte uitgaven opduiken tijdens de looptijd van uw hypotheek. Het hebben van een reserve kan u helpen om uw lening af te betalen zonder in financiële problemen te geraken en geeft u gemoedsrust in geval van onvoorziene omstandigheden.

Controleer of je in aanmerking komt voor eventuele premies of subsidies bij het aangaan van een hypothecaire lening.

Bij het afsluiten van een hypothecaire lening bij Argenta is het verstandig om te controleren of je in aanmerking komt voor eventuele premies of subsidies. Het kan lonend zijn om te onderzoeken welke financiële voordelen er beschikbaar zijn, zoals overheidssteun of speciale premies vanuit bepaalde instanties. Door gebruik te maken van deze extra’s kun je mogelijk je totale kosten verlagen en je financiële lasten verlichten bij het aangaan van een hypothecaire lening. Het is dus zeker de moeite waard om deze opties te verkennen en te benutten voor een meer gunstige financiële regeling.

Raadpleeg een expert of adviseur als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta.

Als je twijfels hebt over het afsluiten van een hypothecaire lening bij Argenta, is het verstandig om een expert of adviseur te raadplegen. Deze professionals kunnen je helpen om alle aspecten van de lening te begrijpen, eventuele zorgen weg te nemen en ervoor te zorgen dat je een weloverwogen beslissing neemt die aansluit bij jouw financiële situatie en behoeften. Het advies van een expert kan waardevol zijn bij het maken van een belangrijke financiële beslissing zoals het afsluiten van een hypothecaire lening.

berekening hypothecaire lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Berekening Hypothecaire Lening

Alles wat u moet weten over de berekening van een hypothecaire lening

Een hypothecaire lening is een belangrijk financieel instrument dat veel mensen gebruiken om hun droomhuis te kopen. Voordat u echter een hypotheek afsluit, is het essentieel om te begrijpen hoe de berekening van een hypothecaire lening werkt.

Belangrijke factoren bij het berekenen van een hypothecaire lening:

  • Hoofdsom: Dit is het bedrag dat u leent van de bank om uw huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente u maandelijks moet betalen over uw lening.
  • Looptijd: Dit is de periode waarin u de lening terugbetaalt, meestal in jaren.
  • Aflossingsmethode: U kunt kiezen tussen vaste of variabele maandelijkse aflossingen.

Om de maandelijkse aflossing van uw hypothecaire lening te berekenen, wordt vaak gebruikgemaakt van een formule waarbij rekening wordt gehouden met de hoofdsom, rentevoet en looptijd. Door deze gegevens in te voeren in een hypotheekcalculator, kunt u snel en eenvoudig zien hoeveel u maandelijks moet betalen.

Hoe kunt u geld besparen op uw hypothecaire lening?

Er zijn verschillende manieren om geld te besparen op uw hypothecaire lening. Het vergelijken van rentetarieven bij verschillende banken kan bijvoorbeeld helpen om de meest voordelige optie te vinden. Daarnaast kunt u ook onderhandelen over de voorwaarden van uw lening om gunstigere voorwaarden te verkrijgen.

Kortom, het begrijpen van hoe de berekening van een hypothecaire lening werkt, kan u helpen om weloverwogen beslissingen te nemen bij het afsluiten van een hypotheek. Zorg ervoor dat u alle relevante informatie verzamelt en advies inwint bij experts voordat u zich vastlegt op een hypotheekovereenkomst.


Vijf Essentiële Tips voor het Berekenen van een Hypothecaire Lening

  1. Vergelijk verschillende banken voor de beste rentevoet.
  2. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  3. Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.
  4. Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.
  5. Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Vergelijk verschillende banken voor de beste rentevoet.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om verschillende banken te vergelijken voor de beste rentevoet. Door rentetarieven van verschillende banken te vergelijken, kunt u een beter inzicht krijgen in de mogelijke besparingen en de meest gunstige optie voor uw situatie kiezen. Het loont altijd de moeite om grondig onderzoek te doen en offertes van verschillende financiële instellingen op te vragen voordat u zich vastlegt op een hypotheeklening, zodat u uiteindelijk geld kunt besparen en financiële gemoedsrust kunt verkrijgen.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een hypothecaire lening is het belangrijk om rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen dus niet over het hoofd gezien te worden bij het plannen van uw hypotheek. Door deze bijkomende kosten in uw berekeningen op te nemen, krijgt u een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het is verstandig om deze kosten vooraf te onderzoeken en in uw budgettering op te nemen om verrassingen te voorkomen en uw financiële planning nauwkeurig af te stemmen op uw behoeften.

Bereken je maximale leenbedrag op basis van je inkomen en vaste kosten.

Een handige tip bij het berekenen van een hypothecaire lening is om je maximale leenbedrag te bepalen op basis van je inkomen en vaste kosten. Door een grondige analyse te maken van je maandelijks inkomen en alle vaste kosten die je hebt, zoals huur, verzekeringen en andere leningen, kun je een realistisch beeld krijgen van hoeveel je comfortabel kunt lenen voor de aankoop van een huis. Het is belangrijk om verantwoordelijk te lenen en ervoor te zorgen dat de maandelijkse aflossing binnen je budget past om financiële problemen in de toekomst te voorkomen.

Kies tussen een vaste of variabele rentevoet, afhankelijk van je financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rentevoet voor je hypothecaire lening is een belangrijke beslissing die afhangt van je financiële situatie en risicobereidheid. Een vaste rentevoet biedt zekerheid omdat je maandelijkse aflossingen gedurende de hele looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet initieel voordeliger zijn, maar brengt het risico met zich mee dat de rente in de toekomst kan stijgen, waardoor je maandelijkse aflossingen ook kunnen toenemen. Het is essentieel om goed na te denken over welk type rentevoet het beste bij jouw financiële doelen en comfortniveau past voordat je een definitieve keuze maakt.

Informeer naar mogelijke premies of kortingen bij bepaalde banken.

Een belangrijke tip bij het berekenen van een hypothecaire lening is om te informeren naar mogelijke premies of kortingen bij bepaalde banken. Sommige banken bieden speciale promoties of kortingen aan voor bepaalde doelgroepen, zoals jonge gezinnen of energiezuinige woningen. Door goed op de hoogte te zijn van dergelijke mogelijkheden, kunt u wellicht profiteren van extra voordelen die uw totale leningskosten kunnen verlagen. Het loont dus zeker de moeite om navraag te doen bij verschillende banken en te kijken naar eventuele premies of kortingen die uw financiële lasten kunnen verlichten bij het afsluiten van een hypothecaire lening.

lening berekenen huis

Hoe een lening voor uw huis correct berekenen: praktische tips

Lening Berekenen voor een Huis

Alles wat u moet weten over het berekenen van een lening voor uw huis

Een huis kopen is een grote stap en vaak is daar een lening voor nodig. Het berekenen van een lening voor uw huis is een belangrijke stap in het proces van het kopen van onroerend goed. Hier zijn enkele belangrijke punten om in gedachten te houden bij het berekenen van uw lening:

Leningbedrag

Het eerste wat u moet doen bij het berekenen van een lening voor uw huis is het bepalen van het totale leenbedrag dat u nodig heeft. Dit omvat niet alleen de kosten van het huis zelf, maar ook eventuele bijkomende kosten zoals notariskosten, registratierechten en andere administratieve kosten.

Rentevoet

De rentevoet is een cruciale factor bij het berekenen van uw lening. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen over de looptijd van de lening. Zorg ervoor dat u de verschillende rentevoeten vergelijkt en kies degene die het beste bij uw financiële situatie past.

Looptijd

De looptijd van de lening heeft ook invloed op hoeveel u maandelijks zult moeten aflossen. Een langere looptijd betekent lagere maandelijkse aflossingen, maar uiteindelijk betaalt u meer aan rente. Een kortere looptijd resulteert in hogere maandelijkse aflossingen, maar bespaart u geld op lange termijn.

Aflossingsschema

Bij het berekenen van uw lening moet u ook rekening houden met het aflossingsschema dat u wilt hanteren. U kunt kiezen tussen vaste maandelijkse aflossingen of variabele aflossingen, afhankelijk van uw financiële flexibiliteit en doelen.

Door al deze factoren zorgvuldig te overwegen en een gedegen leningsberekening uit te voeren, kunt u ervoor zorgen dat u een weloverwogen beslissing neemt bij het afsluiten van een lening voor uw huis.


8 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan afbetalen.
  2. Vergelijk verschillende leningaanbieders voor de beste rentevoet.
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten.
  4. Hou rekening met de looptijd van de lening en kies een termijn die bij je past.
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies.
  6. Denk aan een eventuele overlijdensverzekering bij het afsluiten van een hypotheeklening.
  7. Vergeet niet om ook te budgetteren voor mogelijke renovatie- of verbouwingskosten.
  8. Wees realistisch over wat je kan lenen en vermijd overmatige schuldenlast.

Bepaal hoeveel je maandelijks kan afbetalen.

Een belangrijke tip bij het berekenen van een lening voor een huis is om nauwkeurig te bepalen hoeveel je maandelijks kunt afbetalen. Het is essentieel om realistisch te zijn over je financiële situatie en een budget op te stellen dat past bij je inkomen en uitgaven. Door vooraf te bepalen hoeveel je comfortabel kunt besteden aan de aflossing van de lening, kun je voorkomen dat je in financiële problemen komt en ervoor zorgen dat de maandelijkse betalingen haalbaar blijven gedurende de looptijd van de lening. Het is verstandig om rekening te houden met eventuele onvoorziene kosten en een buffer in te bouwen om financiële stabiliteit te waarborgen.

Vergelijk verschillende leningaanbieders voor de beste rentevoet.

Vergelijk verschillende leningaanbieders voor de beste rentevoet is een waardevolle tip bij het berekenen van een lening voor uw huis. Door verschillende leningaanbieders te onderzoeken en rentevoeten te vergelijken, kunt u ervoor zorgen dat u de meest gunstige voorwaarden krijgt voor uw lening. Het loont de moeite om offertes van verschillende banken en financiële instellingen op te vragen en zorgvuldig te evalueren voordat u een beslissing neemt. Op die manier kunt u geld besparen op de lange termijn en ervoor zorgen dat u de beste deal krijgt die past bij uw financiële situatie en behoeften bij het kopen van uw huis.

Let op bijkomende kosten zoals dossierkosten en notariskosten.

Bij het berekenen van een lening voor uw huis is het essentieel om aandacht te besteden aan bijkomende kosten zoals dossierkosten en notariskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale financiële last van uw lening en mogen niet over het hoofd worden gezien. Door deze extra kosten in uw leningberekening op te nemen, kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis en ervoor zorgen dat u goed voorbereid bent op alle aspecten van het leningsproces.

Hou rekening met de looptijd van de lening en kies een termijn die bij je past.

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening. Het kiezen van een termijn die bij je past, is van groot belang. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk betaal je meer aan rente. Aan de andere kant kan een kortere looptijd leiden tot hogere maandelijkse aflossingen, maar bespaar je op lange termijn geld. Het is daarom verstandig om zorgvuldig te overwegen welke looptijd het beste aansluit bij jouw financiële situatie en doelen bij het afsluiten van een lening voor een huis.

Controleer of je in aanmerking komt voor eventuele premies of subsidies.

Het is belangrijk om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden of instanties bieden financiële ondersteuning aan kopers van onroerend goed, zoals premies voor energiezuinige renovaties of subsidies voor eerste woningkopers. Door te onderzoeken welke premies of subsidies beschikbaar zijn en of je hiervoor in aanmerking komt, kun je mogelijk de totale kosten van het kopen van een huis verlagen en je financiële lasten verminderen. Het is daarom verstandig om deze opties te verkennen en te benutten als onderdeel van het berekenen van je lening voor een huis.

Denk aan een eventuele overlijdensverzekering bij het afsluiten van een hypotheeklening.

Bij het afsluiten van een hypotheeklening voor uw huis is het belangrijk om ook te denken aan een eventuele overlijdensverzekering. Een overlijdensverzekering kan een waardevolle toevoeging zijn om ervoor te zorgen dat uw nabestaanden niet met financiële lasten worden achtergelaten in het geval van uw overlijden. Door het afsluiten van een overlijdensverzekering als onderdeel van uw hypotheeklening, kunt u gemoedsrust hebben dat uw dierbaren beschermd zullen zijn en dat de hypotheeklasten kunnen worden afgedekt, zelfs als u er niet meer bent. Het is daarom verstandig om deze optie te overwegen en mee te nemen in uw berekeningen bij het afsluiten van een lening voor uw huis.

Vergeet niet om ook te budgetteren voor mogelijke renovatie- of verbouwingskosten.

Bij het berekenen van een lening voor uw huis is het essentieel om ook rekening te houden met mogelijke renovatie- of verbouwingskosten. Vergeten om deze kosten op te nemen in uw budget kan leiden tot financiële verrassingen in de toekomst. Door vooraf een realistische inschatting te maken van eventuele renovatie- of verbouwingskosten, kunt u ervoor zorgen dat u voldoende financiële ruimte heeft om uw huis naar wens aan te passen en te verbeteren zonder in financiële problemen te komen. Het is verstandig om deze kosten mee te nemen in uw leningberekening, zodat u een goed overzicht heeft van de totale financiële verplichtingen die gepaard gaan met het kopen en onderhouden van uw nieuwe woning.

Wees realistisch over wat je kan lenen en vermijd overmatige schuldenlast.

Het is van essentieel belang om realistisch te zijn over wat je kunt lenen bij het berekenen van een lening voor een huis. Het vermijden van een overmatige schuldenlast is cruciaal om financiële stabiliteit te behouden en onnodige stress te voorkomen. Door een zorgvuldige analyse te maken van je financiële situatie en rekening te houden met je inkomsten, uitgaven en toekomstplannen, kun je een lening afsluiten die past bij jouw mogelijkheden en comfortniveau. Het is verstandig om niet meer te lenen dan wat je redelijkerwijs kunt terugbetalen, zodat je op lange termijn financieel gezond blijft.

lenen bij argenta

Alles wat je moet weten over lenen bij Argenta in België

Lenen bij Argenta: Een Overzicht van de Mogelijkheden

Lenen bij Argenta: Een Overzicht van de Mogelijkheden

Argenta is een bekende financiële instelling in België die verschillende leningsopties aanbiedt voor particulieren. Of je nu geld nodig hebt voor een nieuwe auto, een verbouwing van je huis of andere persoonlijke uitgaven, Argenta kan je helpen met het vinden van een lening op maat.

Soorten leningen bij Argenta

Bij Argenta kun je terecht voor diverse soorten leningen, waaronder:

  • Woonkrediet: Voor het financieren van de aankoop of verbouwing van een woning.
  • Autolening: Speciaal ontworpen voor de aankoop van een nieuwe of tweedehands auto.
  • Persoonlijke lening: Voor diverse persoonlijke uitgaven zoals reizen, studies of andere projecten.
  • Renovatielening: Om renovatiewerken aan je woning te financieren.

Voorwaarden en rentetarieven

De specifieke voorwaarden en rentetarieven voor leningen bij Argenta kunnen variëren afhankelijk van het type lening en je individuele situatie. Het is belangrijk om contact op te nemen met Argenta of hun website te raadplegen voor de meest actuele informatie over leningen en tarieven.

Hoe een lening aanvragen bij Argenta?

Het aanvragen van een lening bij Argenta is over het algemeen eenvoudig en transparant. Je kunt online een simulatie maken om te zien hoeveel je kunt lenen en wat de maandelijkse aflossingen zouden zijn. Vervolgens kun je contact opnemen met Argenta om een afspraak te maken en je aanvraag in te dienen.

Vergeet niet om alle benodigde documenten mee te brengen, zoals bewijs van inkomen en identiteitsbewijs, om het proces vlot te laten verlopen.

Besluit

Lenen bij Argenta kan een goede optie zijn als je op zoek bent naar betrouwbare financieringsmogelijkheden met redelijke tarieven. Zorg ervoor dat je goed geïnformeerd bent over alle voorwaarden voordat je besluit om een lening af te sluiten, zodat je de juiste keuze kunt maken die past bij jouw financiële behoeften.


6 Handige Tips voor Lenen bij Argenta

  1. Vergelijk de rentetarieven van Argenta met andere kredietverstrekkers.
  2. Leen enkel het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.
  3. Let op eventuele bijkomende kosten zoals dossierkosten of administratiekosten.
  4. Zorg ervoor dat je de leningvoorwaarden van Argenta volledig begrijpt voordat je tekent.
  5. Betaal je lening tijdig terug om extra kosten en problemen te vermijden.
  6. Overweeg een aflossingsplan dat past bij jouw financiële situatie en doelen.

Vergelijk de rentetarieven van Argenta met andere kredietverstrekkers.

Een belangrijke tip bij het lenen bij Argenta is om de rentetarieven van deze kredietverstrekker te vergelijken met die van andere financiële instellingen. Door verschillende rentetarieven te vergelijken, kun je een beter inzicht krijgen in de kosten van lenen en ervoor zorgen dat je de meest voordelige optie kiest die past bij jouw financiële situatie. Het vergelijken van rentetarieven kan je helpen om geld te besparen en een weloverwogen beslissing te nemen bij het afsluiten van een lening.

Leen enkel het bedrag dat je echt nodig hebt om onnodige schulden te vermijden.

Het is verstandig om bij het lenen bij Argenta enkel het bedrag te lenen dat je echt nodig hebt, om onnodige schulden te vermijden. Door zorgvuldig te overwegen hoeveel geld je daadwerkelijk nodig hebt en dit bedrag te lenen, kun je voorkomen dat je meer schulden opbouwt dan nodig is. Op die manier kun je jouw financiële situatie beter beheren en ervoor zorgen dat je lening binnen jouw budget past.

Let op eventuele bijkomende kosten zoals dossierkosten of administratiekosten.

Bij het lenen bij Argenta is het belangrijk om aandacht te besteden aan eventuele bijkomende kosten, zoals dossierkosten of administratiekosten. Deze extra kosten kunnen invloed hebben op de totale kosten van je lening en dienen in overweging te worden genomen bij het afsluiten van een leningsovereenkomst. Het is verstandig om vooraf duidelijkheid te krijgen over alle mogelijke kosten, zodat je niet voor verrassingen komt te staan en een weloverwogen beslissing kunt nemen over je lening bij Argenta.

Zorg ervoor dat je de leningvoorwaarden van Argenta volledig begrijpt voordat je tekent.

Het is van essentieel belang om ervoor te zorgen dat je de leningvoorwaarden van Argenta volledig begrijpt voordat je tekent. Door de voorwaarden grondig door te nemen, kun je een duidelijk inzicht krijgen in zaken zoals de rentetarieven, aflossingstermijnen, eventuele boetes en andere belangrijke details die van invloed zijn op je lening. Het is verstandig om eventuele vragen te stellen en alle onduidelijkheden op te helderen voordat je een verbintenis aangaat, zodat je met vertrouwen en gemoedsrust kunt lenen bij Argenta.

Betaal je lening tijdig terug om extra kosten en problemen te vermijden.

Het is essentieel om je lening bij Argenta tijdig terug te betalen om extra kosten en problemen te vermijden. Door ervoor te zorgen dat je de aflossingen op tijd voldoet, voorkom je eventuele boetes of vertragingskosten. Het naleven van de afgesproken betalingsvoorwaarden helpt niet alleen om financiële problemen te voorkomen, maar zorgt er ook voor dat je een positieve kredietgeschiedenis opbouwt. Het is dus verstandig om verantwoordelijk om te gaan met je lening en ervoor te zorgen dat je deze tijdig en volgens afspraak terugbetaalt.

Overweeg een aflossingsplan dat past bij jouw financiële situatie en doelen.

Bij het lenen bij Argenta is het belangrijk om een aflossingsplan te overwegen dat aansluit bij jouw financiële situatie en doelen. Door realistisch te kijken naar je inkomsten en uitgaven, kun je bepalen hoeveel je maandelijks kunt aflossen zonder in financiële problemen te komen. Het kiezen van een passend aflossingsplan helpt je om de lening op een verantwoorde manier terug te betalen en geeft je meer controle over je financiële toekomst.

lening rentevoet

Alles wat u moet weten over de lening rentevoet: een essentieel aspect van leningen.

Artikel over lening rentevoet

Alles wat u moet weten over de lening rentevoet

De lening rentevoet is een essentieel onderdeel van elke leningovereenkomst en heeft een directe invloed op de totale kosten van uw lening. Het is belangrijk om goed geïnformeerd te zijn over hoe de rentevoet werkt en welke impact deze kan hebben op uw financiën.

De rentevoet is het percentage dat u betaalt bovenop het geleende bedrag als vergoeding voor het gebruik van het geleende geld. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen voor uw lening. Het is daarom verstandig om te streven naar een zo laag mogelijke rentevoet om de kosten van uw lening te minimaliseren.

Er zijn verschillende factoren die van invloed zijn op de hoogte van de lening rentevoet, waaronder de marktrente, uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Het is belangrijk om deze factoren in overweging te nemen bij het afsluiten van een lening en om te onderhandelen over een gunstige rentevoet met de geldverstrekker.

Het vergelijken van verschillende aanbieders en hun rentevoeten is ook cruciaal bij het kiezen van de juiste lening voor uw behoeften. Door offertes aan te vragen en verschillende opties te evalueren, kunt u ervoor zorgen dat u een lening afsluit met een competitieve rentevoet die past bij uw financiële situatie.

Kortom, de lening rentevoet speelt een belangrijke rol in hoeveel u betaalt voor uw lening en hoe betaalbaar deze voor u is. Zorg ervoor dat u goed geïnformeerd bent over dit aspect voordat u een lening afsluit en zoek naar manieren om de beste deal te krijgen die past bij uw financiële doelen.


15 Veelgestelde Vragen over Lening Rentevoeten in België

  1. Welke bank geeft de beste lening?
  2. Wat is de rentevoet bij KBC?
  3. Wat is een goede rentevoet?
  4. Wat staat de rentevoet vandaag?
  5. Hoe bepaal je rentevoet?
  6. Wat is de rentevoet vandaag 2024?
  7. Wat kost het om 100.000 euro lenen?
  8. Wat is de huidige rente voor een lening?
  9. Wat is de rentevoet voor een lening?
  10. Wat is de huidige rentevoet KBC?
  11. Hoeveel staan de rentevoeten?
  12. Wat is de gemiddelde rentevoet?
  13. Wat is de rentevoet van een lening?
  14. Wat is maandelijkse rentevoet?
  15. Wat is de huidige rente op een lening?

Welke bank geeft de beste lening?

Een veelgestelde vraag over leningen is: “Welke bank geeft de beste lening?” Het antwoord op deze vraag kan variëren, aangezien verschillende banken verschillende leningvoorwaarden en rentevoeten hanteren. Om de beste lening te vinden, is het belangrijk om verschillende banken te vergelijken en offertes aan te vragen. Door te kijken naar factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten, kunt u een weloverwogen beslissing nemen en een lening afsluiten die het beste past bij uw financiële behoeften en situatie.

Wat is de rentevoet bij KBC?

De rentevoet bij KBC kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en uw individuele financiële situatie. Het is gebruikelijk dat KBC verschillende rentetarieven aanbiedt voor verschillende soorten leningen, zoals hypothecaire leningen, persoonlijke leningen of autoleningen. Om te weten welke rentevoet u kunt verwachten bij KBC, is het raadzaam om rechtstreeks contact op te nemen met de bank of hun website te raadplegen voor actuele informatie over rentetarieven en leningvoorwaarden. Het is altijd verstandig om meerdere aanbieders te vergelijken en offertes op te vragen om zo de beste deal te vinden die past bij uw financiële behoeften.

Wat is een goede rentevoet?

Een goede rentevoet voor een lening is afhankelijk van verschillende factoren, waaronder de huidige marktomstandigheden, uw kredietgeschiedenis en het type lening dat u overweegt. Over het algemeen wordt een rentevoet als gunstig beschouwd wanneer deze lager is dan het gemiddelde tarief dat op dat moment wordt aangeboden. Het is echter belangrijk om te onthouden dat wat voor de ene persoon een goede rentevoet is, mogelijk niet hetzelfde is voor een ander, afhankelijk van individuele omstandigheden. Het vergelijken van rentevoeten bij verschillende geldverstrekkers en het onderhandelen over gunstige voorwaarden kan u helpen de beste rentevoet te vinden die past bij uw financiële situatie en doelen.

Wat staat de rentevoet vandaag?

De vraag “Wat staat de rentevoet vandaag?” is een veelgestelde vraag door mensen die geïnteresseerd zijn in het afsluiten van een lening of hypotheek. De rentevoet kan dagelijks variëren op basis van verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van de geldverstrekkers. Het is belangrijk om te begrijpen dat de rentevoet niet statisch is en kan fluctueren over tijd. Het is raadzaam om regelmatig de actuele rentetarieven te controleren en advies in te winnen bij financiële experts om een goed geïnformeerde beslissing te nemen bij het afsluiten van een lening tegen de meest gunstige rentevoet die beschikbaar is.

Hoe bepaal je rentevoet?

De rentevoet wordt bepaald door verschillende factoren, waaronder de marktrente, uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Geldverstrekkers gebruiken deze informatie om het risico van de lening te beoordelen en om een rentevoet vast te stellen die overeenkomt met dat risico. Een gunstige kredietgeschiedenis en een hoog inkomen kunnen resulteren in een lagere rentevoet, terwijl een slechte kredietgeschiedenis of een hoog leenbedrag het risico voor de geldverstrekker verhogen en dus kunnen leiden tot een hogere rentevoet. Het is daarom belangrijk om deze factoren in overweging te nemen bij het aanvragen van een lening en om te streven naar gunstige voorwaarden die passen bij uw financiële situatie.

Wat is de rentevoet vandaag 2024?

De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, waaronder de marktomstandigheden, het type lening en de geldverstrekker. Het is belangrijk op te merken dat de rentevoet regelmatig wordt bijgewerkt en kan fluctueren op basis van economische ontwikkelingen. Voor specifieke informatie over de rentevoet in 2024 raden we aan om contact op te nemen met financiële instellingen of geldverstrekkers voor actuele tarieven en om een goed beeld te krijgen van de huidige situatie op de leningmarkt.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag met betrekking tot leningen is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de lening rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals administratiekosten of verzekeringen. Door de rentevoet en de voorwaarden van verschillende geldverstrekkers te vergelijken, kunt u een beter inzicht krijgen in hoeveel u uiteindelijk zult moeten terugbetalen en welke lening het meest voordelig is voor uw specifieke situatie. Het is belangrijk om deze aspecten zorgvuldig te overwegen voordat u een beslissing neemt over het afsluiten van een lening van 100.000 euro.

Wat is de huidige rente voor een lening?

Een veelgestelde vraag is: “Wat is de huidige rente voor een lening?” De rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, zoals de marktrente, het type lening, de kredietwaardigheid van de lener en de looptijd van de lening. Het is belangrijk om te begrijpen dat er geen eenduidig antwoord is op deze vraag, omdat rentetarieven voortdurend kunnen veranderen en per geldverstrekker kunnen verschillen. Het is raadzaam om contact op te nemen met verschillende financiële instellingen en geldverstrekkers om actuele informatie te verkrijgen over de rentevoeten die zij aanbieden voor leningen. Het vergelijken van deze tarieven kan u helpen bij het vinden van een lening met een gunstige rente die past bij uw financiële behoeften.

Wat is de rentevoet voor een lening?

De rentevoet voor een lening is het percentage dat een geldverstrekker in rekening brengt als vergoeding voor het uitlenen van geld. Deze rentevoet bepaalt hoeveel extra u uiteindelijk zult betalen bovenop het geleende bedrag. Het is een belangrijke factor om rekening mee te houden bij het afsluiten van een lening, aangezien het de totale kosten van de lening beïnvloedt. Een lagere rentevoet kan resulteren in lagere maandelijkse betalingen en minder kosten over de gehele looptijd van de lening, terwijl een hogere rentevoet kan leiden tot hogere kosten. Het is daarom verstandig om goed te begrijpen hoe de rentevoet werkt en om te streven naar gunstige voorwaarden bij het afsluiten van een lening.

Wat is de huidige rentevoet KBC?

De huidige rentevoet bij KBC kan variëren afhankelijk van het type lening en de specifieke omstandigheden van de aanvrager. Het is raadzaam om rechtstreeks contact op te nemen met KBC of hun website te raadplegen voor de meest actuele informatie over rentevoeten voor leningen. Door direct met KBC te communiceren, kunt u gedetailleerde informatie krijgen over de beschikbare rentetarieven en voorwaarden die van toepassing zijn op leningen die zij aanbieden.

Hoeveel staan de rentevoeten?

Een veelgestelde vraag over lening rentevoeten is: “Hoeveel staan de rentevoeten?” Het antwoord op deze vraag kan variëren, afhankelijk van verschillende factoren zoals de geldverstrekker, het type lening, de looptijd en uw kredietgeschiedenis. Rentevoeten kunnen fluctueren op basis van marktomstandigheden en specifieke leningsvoorwaarden. Het is daarom essentieel om offertes aan te vragen en verschillende opties te vergelijken om een goed beeld te krijgen van de beschikbare rentevoeten en om een weloverwogen beslissing te nemen bij het afsluiten van een lening.

Wat is de gemiddelde rentevoet?

Een veelgestelde vraag over leningen is: “Wat is de gemiddelde rentevoet?” De gemiddelde rentevoet voor leningen kan variëren afhankelijk van verschillende factoren, zoals het type lening, de looptijd en de geldverstrekker. Over het algemeen ligt de gemiddelde rentevoet voor consumentenkredieten in België rond de 6% tot 10%, terwijl hypothecaire leningen doorgaans lagere rentevoeten hebben, vaak tussen de 1% en 3%. Het is echter belangrijk op te merken dat deze cijfers slechts een algemene indicatie zijn en dat individuele rentevoeten kunnen variëren op basis van specifieke omstandigheden en marktomstandigheden. Het is raadzaam om advies in te winnen bij financiële experts of geldverstrekkers voor nauwkeurige informatie over de actuele gemiddelde rentevoeten voor verschillende soorten leningen.

Wat is de rentevoet van een lening?

De rentevoet van een lening is het percentage dat een geldverstrekker in rekening brengt bovenop het geleende bedrag als vergoeding voor het verstrekken van de lening. Het is essentieel om te begrijpen dat de rentevoet direct van invloed is op de totale kosten van de lening. Hoe hoger de rentevoet, hoe meer u uiteindelijk zult betalen. Daarom is het belangrijk om bij het afsluiten van een lening goed te letten op de rentevoet en te streven naar een gunstige en betaalbare optie die past bij uw financiële situatie.

Wat is maandelijkse rentevoet?

De maandelijkse rentevoet verwijst naar het percentage van de lening rentevoet dat maandelijks wordt berekend op het openstaande saldo van uw lening. Het is een belangrijke factor bij het bepalen van de totale kosten van uw lening, aangezien het bedrag dat u maandelijks aan rente betaalt direct afhankelijk is van deze rentevoet. Door te begrijpen hoe de maandelijkse rentevoet werkt, kunt u beter inschatten hoeveel u elke maand aan rente zult betalen en hoe dit uw financiële planning kan beïnvloeden. Het is daarom essentieel om deze term goed te begrijpen bij het afsluiten van een lening en om te streven naar een gunstige maandelijkse rentevoet om de totale kosten van uw lening te beheersen.

Wat is de huidige rente op een lening?

Veel mensen vragen zich af: “Wat is de huidige rente op een lening?” Het antwoord op deze vraag kan variëren, aangezien de rentevoet op leningen afhankelijk is van verschillende factoren, zoals de marktomstandigheden, het type lening, en uw persoonlijke financiële situatie. Om de meest actuele informatie te verkrijgen over de rentevoet op een lening, is het raadzaam om contact op te nemen met verschillende geldverstrekkers en offertes aan te vragen. Op die manier kunt u een goed beeld krijgen van de actuele rentetarieven en kunt u een weloverwogen beslissing nemen bij het afsluiten van een lening die past bij uw financiële behoeften.