Tag, maandelijkse aflossingen

lening 50000 euro

Alles wat u moet weten over een lening van 50.000 euro

Lening van 50.000 euro – Financiële Oplossingen

Alles wat u moet weten over een lening van 50.000 euro

Een lening van 50.000 euro kan een aanzienlijke financiële stap zijn voor veel mensen. Of u nu van plan bent om uw huis te renoveren, een nieuwe auto te kopen, uw studies te financieren of andere grote uitgaven te dekken, het is belangrijk om goed geïnformeerd te zijn voordat u deze beslissing neemt.

Wat zijn de opties voor een lening van 50.000 euro?

Er zijn verschillende opties beschikbaar als het gaat om het lenen van 50.000 euro. U kunt bijvoorbeeld kiezen voor een persoonlijke lening, waarbij u het geleende bedrag in termijnen terugbetaalt tegen een vast rentepercentage. Een andere optie is een hypothecaire lening, waarbij uw huis als onderpand dient voor het geleende bedrag.

Belangrijke overwegingen bij het afsluiten van een lening

  • Rentevoet: Vergelijk de rentevoeten van verschillende kredietverstrekkers om de meest gunstige voorwaarden te vinden.
  • Aflossingstermijn: Bepaal hoe lang u wilt doen over het terugbetalen van de lening en kies een termijn die past bij uw financiële situatie.
  • Voorwaarden: Lees de kleine lettertjes en begrijp alle voorwaarden en kosten die verbonden zijn aan de lening.

Hoe kunt u een lening van 50.000 euro aanvragen?

Het aanvragen van een lening van 50.000 euro kan eenvoudig online of bij een bank of financiële instelling naar keuze. Zorg ervoor dat u alle benodigde documenten bij de hand heeft, zoals identiteitsbewijzen, bewijs van inkomen en andere relevante informatie.

Vergeet niet dat het belangrijk is om verantwoordelijk te lenen en ervoor te zorgen dat u in staat bent om de maandelijkse aflossingen op tijd te voldoen. Neem de tijd om uw opties te onderzoeken en raadpleeg indien nodig een financieel adviseur voordat u zich verbindt tot een lening van deze omvang.


8 Tips voor het Slim Lenen van 50.000 Euro in België

  1. Vergelijk leningaanbieders om de beste rentevoet te vinden.
  2. Let op bijkomende kosten zoals dossierkosten en verzekeringen.
  3. Bepaal het doel van de lening en kies een passende looptijd.
  4. Controleer of je in aanmerking komt voor subsidies of premies.
  5. Lees de voorwaarden van de lening grondig door voordat je tekent.
  6. Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.
  7. Overweeg om een deel van het bedrag als eigen inbreng te gebruiken.
  8. Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.

Vergelijk leningaanbieders om de beste rentevoet te vinden.

Vergelijk leningaanbieders om de beste rentevoet te vinden. Het is essentieel om verschillende kredietverstrekkers te onderzoeken en hun rentevoeten te vergelijken wanneer u overweegt een lening van 50.000 euro af te sluiten. Door grondig marktonderzoek te doen, kunt u de meest gunstige voorwaarden vinden die passen bij uw financiële behoeften en u helpen om de kosten van de lening tot een minimum te beperken. Het vergelijken van leningaanbieders stelt u in staat om een weloverwogen beslissing te nemen en ervoor te zorgen dat u de beste deal krijgt voor uw lening.

Let op bijkomende kosten zoals dossierkosten en verzekeringen.

Bij het afsluiten van een lening van 50.000 euro is het essentieel om aandacht te besteden aan bijkomende kosten, zoals dossierkosten en verzekeringen. Deze extra kosten kunnen het totale bedrag dat u uiteindelijk moet terugbetalen aanzienlijk beïnvloeden. Zorg ervoor dat u volledig op de hoogte bent van alle mogelijke extra kosten die gepaard gaan met de lening, zodat u een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Bepaal het doel van de lening en kies een passende looptijd.

Het is essentieel om het doel van de lening van 50.000 euro te bepalen en vervolgens een passende looptijd te kiezen. Of u nu van plan bent om een huis te renoveren, een nieuwe auto te kopen of uw studies te financieren, het vaststellen van het specifieke doel zal u helpen om de juiste beslissing te nemen over de looptijd van de lening. Een kortere looptijd kan leiden tot hogere maandelijkse aflossingen, maar u zult minder rente betalen over de gehele looptijd. Aan de andere kant kan een langere looptijd zorgen voor lagere maandelijkse aflossingen, maar uiteindelijk meer kosten aan rente met zich meebrengen. Het is daarom verstandig om zorgvuldig af te wegen wat voor u het meest geschikt is op basis van uw financiële situatie en doelstellingen.

Controleer of je in aanmerking komt voor subsidies of premies.

Het is verstandig om te controleren of je in aanmerking komt voor subsidies of premies bij het afsluiten van een lening van 50.000 euro. Sommige instanties bieden financiële ondersteuning aan bepaalde doelgroepen of voor specifieke projecten, wat kan helpen om de totale kosten van de lening te verlagen. Door deze mogelijkheden te onderzoeken en gebruik te maken van eventuele beschikbare subsidies of premies, kun je jouw financiële lasten verlichten en de lening op een meer voordelige manier afsluiten. Het loont dus zeker de moeite om deze opties te bekijken en te benutten waar mogelijk.

Lees de voorwaarden van de lening grondig door voordat je tekent.

Het is van essentieel belang om de voorwaarden van de lening grondig door te lezen voordat u uw handtekening zet. Door de voorwaarden zorgvuldig te bestuderen, krijgt u een duidelijk inzicht in de rentevoeten, aflossingstermijnen en eventuele bijkomende kosten die aan de lening verbonden zijn. Op die manier kunt u vol vertrouwen instemmen met de lening van 50.000 euro en ervoor zorgen dat u goed geïnformeerd bent over alle aspecten van het leenproces. Het naleven van deze tip kan helpen om verrassingen te voorkomen en uw financiële welzijn te waarborgen.

Zorg ervoor dat je maandelijkse aflossingen binnen je budget passen.

Het is van essentieel belang om ervoor te zorgen dat de maandelijkse aflossingen van een lening van 50.000 euro binnen je budget passen. Door realistisch te zijn over je financiële situatie en ervoor te zorgen dat je comfortabel kunt voldoen aan de terugbetalingsverplichtingen, voorkom je onnodige stress en financiële problemen op de lange termijn. Het is verstandig om een gedetailleerd budget op te stellen en rekening te houden met alle lopende uitgaven, zodat je een weloverwogen beslissing kunt nemen over het aangaan van deze financiële verplichting.

Overweeg om een deel van het bedrag als eigen inbreng te gebruiken.

Overweeg om een deel van het bedrag als eigen inbreng te gebruiken bij het aanvragen van een lening van 50.000 euro. Door een eigen inbreng te doen, kunt u mogelijk gunstigere voorwaarden krijgen, zoals een lagere rentevoet of een kortere aflossingstermijn. Bovendien toont het aan de kredietverstrekker dat u financieel betrokken bent en bereid bent om zelf ook bij te dragen, wat uw kredietwaardigheid positief kan beïnvloeden. Het kan dus lonend zijn om te overwegen om een deel van het benodigde bedrag zelf in te brengen bij het aanvragen van een lening.

Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd.

Wees voorzichtig met het afsluiten van meerdere leningen tegelijkertijd, vooral wanneer u overweegt een lening van 50.000 euro af te sluiten. Het hebben van meerdere leningen kan leiden tot een complexe financiële situatie en het kan moeilijk zijn om het overzicht te behouden over uw totale schuldenlast en aflossingsverplichtingen. Het is belangrijk om verstandig te kiezen en alleen leningen aan te gaan die u echt nodig heeft en waarvan u zeker weet dat u ze op tijd kunt terugbetalen. Het raadplegen van een financieel adviseur kan helpen bij het beoordelen van uw financiële situatie en het nemen van weloverwogen beslissingen met betrekking tot leningen.
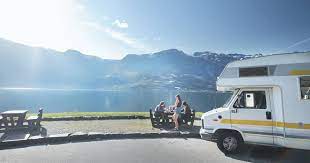
lening voor mobilhome

Financier uw droomreiswagen: Lenen voor een Mobilhome

Lening voor Mobilhome: Financiering van uw droomreizen

Lenen voor een Mobilhome: Geniet van Vrijheid en Avontuur

Een mobilhome is de perfecte metgezel voor avonturiers die houden van vrijheid en flexibiliteit tijdens hun reizen. Of u nu droomt van roadtrips door pittoreske landschappen of ontspannende vakanties aan zee, een mobilhome biedt u de mogelijkheid om op uw eigen tempo te reizen en te genieten van nieuwe ervaringen.

Het kopen van een mobilhome kan echter een grote investering zijn. Gelukkig zijn er leningen beschikbaar die u kunnen helpen bij het financieren van uw droomvoertuig. Met een lening voor een mobilhome kunt u de kosten spreiden over een langere periode, waardoor het gemakkelijker wordt om uw droomreiswagen aan te schaffen.

Voordelen van een Lening voor een Mobilhome

Door te kiezen voor een lening voor uw mobilhome, kunt u profiteren van verschillende voordelen:

  • Flexibele terugbetalingsvoorwaarden: U kunt kiezen voor terugbetalingsplannen die aansluiten bij uw financiële situatie.
  • Concurrerende rentetarieven: Leningen voor mobilhomes bieden vaak aantrekkelijke rentetarieven, waardoor de totale kosten beheersbaar blijven.
  • Snel en eenvoudig proces: Het aanvragen van een lening voor een mobilhome kan vaak online worden gedaan en is over het algemeen snel en eenvoudig.
  • Vrijheid om te reizen: Met uw eigen mobilhome heeft u de vrijheid om te reizen waar en wanneer u maar wilt, zonder afhankelijk te zijn van vaste accommodaties.

Hoe kan ik een Lening voor mijn Mobilhome aanvragen?

Het proces om een lening voor uw mobilhome aan te vragen is meestal rechttoe rechtaan. U kunt contact opnemen met financiële instellingen of kredietverstrekkers die gespecialiseerd zijn in leningen voor recreatievoertuigen. Zij zullen u begeleiden bij het selecteren van de juiste leningsoptie en het indienen van de benodigde documentatie.

Zorg ervoor dat u goed geïnformeerd bent over de voorwaarden en tarieven voordat u akkoord gaat met een leningsovereenkomst. Vergelijk verschillende opties om de beste deal te vinden die past bij uw behoeften en budget.

Breng Uw Reisdromen tot Leven met een Mobilhomelening

Een mobilhome kan uw ticket zijn naar avontuurlijke reizen, onvergetelijke ervaringen en nieuwe ontdekkingen. Met behulp van een lening kunt u deze droom werkelijkheid maken en genieten van alle voordelen die het reizen met een eigen mobilhome met zich meebrengt. Dus waar wacht u nog op? Start vandaag nog met het plannen van uw volgende roadtrip in stijl!


9 Tips voor het Kiezen van de Juiste Lening voor een Mobilhome in België

  1. Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.
  2. Controleer de looptijd van de lening en kies een termijn die past bij je budget.
  3. Let op bijkomende kosten zoals administratieve kosten en verzekeringen.
  4. Zorg ervoor dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven naast de lening.
  5. Informeer naar eventuele kortingen of speciale voorwaarden bij bepaalde leningverstrekkers.
  6. Lees alle voorwaarden van de lening goed door om verrassingen te vermijden.
  7. Overweeg om een deel van het aankoopbedrag zelf in te brengen om minder te moeten lenen.
  8. Hou rekening met het feit dat een mobilhome snel in waarde kan dalen, dus leen niet meer dan nodig is.
  9. Neem de tijd om goed na te denken over je financiële situatie en of je de lening comfortabel kunt terugbetalen.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden.

Vergelijk leningen van verschillende aanbieders om de beste rentevoet te vinden. Door verschillende leningsopties te bekijken en rentetarieven te vergelijken, kunt u ervoor zorgen dat u de meest voordelige deal krijgt voor uw mobilhomefinanciering. Het loont altijd de moeite om grondig onderzoek te doen en offertes van diverse kredietverstrekkers te analyseren, zodat u een weloverwogen beslissing kunt nemen die past bij uw financiële behoeften en budget.

Controleer de looptijd van de lening en kies een termijn die past bij je budget.

Bij het overwegen van een lening voor een mobilhome is het essentieel om de looptijd van de lening zorgvuldig te controleren en een termijn te kiezen die aansluit bij je budget. Door de juiste looptijd te kiezen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en binnen je financiële mogelijkheden vallen. Het is belangrijk om realistisch te zijn over wat je comfortabel kunt betalen, zodat je zonder stress kunt genieten van je mobilhome en de vrijheid die het reizen met zich meebrengt.

Let op bijkomende kosten zoals administratieve kosten en verzekeringen.

Bij het overwegen van een lening voor een mobilhome is het belangrijk om rekening te houden met bijkomende kosten, zoals administratieve kosten en verzekeringen. Deze extra kosten kunnen de totale financiële verplichtingen van het lenen voor een mobilhome beïnvloeden. Het is verstandig om deze kosten in overweging te nemen bij het plannen van uw budget en het kiezen van de juiste leningsoptie. Zo voorkomt u verrassingen en kunt u vol vertrouwen genieten van uw mobilhome-avonturen.

Zorg ervoor dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven naast de lening.

Het is belangrijk om ervoor te zorgen dat je voldoende spaargeld overhoudt voor onvoorziene uitgaven, zelfs nadat je een lening hebt afgesloten voor een mobilhome. Onverwachte kosten kunnen altijd opduiken, zoals onderhoudsrekeningen, reparaties of andere onvoorziene uitgaven die gepaard gaan met het bezitten en gebruiken van een mobilhome. Door een financiële buffer te behouden naast de lening, kun je gemoedsrust hebben en eventuele onverwachte situaties gemakkelijker het hoofd bieden zonder in financiële problemen te komen.

Informeer naar eventuele kortingen of speciale voorwaarden bij bepaalde leningverstrekkers.

Het is verstandig om bij het aanvragen van een lening voor een mobilhome informatie in te winnen over mogelijke kortingen of speciale voorwaarden die worden aangeboden door bepaalde leningverstrekkers. Sommige kredietverstrekkers kunnen kortingen aanbieden op de rentetarieven of flexibele terugbetalingsmogelijkheden, afhankelijk van uw persoonlijke situatie of het type lening dat u kiest. Door te informeren naar deze speciale aanbiedingen kunt u mogelijk geld besparen en een lening vinden die beter aansluit bij uw behoeften en budget.

Lees alle voorwaarden van de lening goed door om verrassingen te vermijden.

Het is van cruciaal belang om alle voorwaarden van de lening voor uw mobilhome grondig door te lezen om onaangename verrassingen te voorkomen. Door de tijd te nemen om de kleine lettertjes te begrijpen, krijgt u een duidelijk beeld van de kosten, rentetarieven, terugbetalingsvoorwaarden en eventuele verborgen kosten die aan de lening verbonden zijn. Op deze manier kunt u weloverwogen beslissingen nemen en ervoor zorgen dat de lening past bij uw financiële situatie en reisbehoeften. Voorkomen is beter dan genezen, dus zorg ervoor dat u volledig op de hoogte bent voordat u zich verbindt tot een lening voor uw mobilhome.

Overweeg om een deel van het aankoopbedrag zelf in te brengen om minder te moeten lenen.

Overweeg om een deel van het aankoopbedrag zelf in te brengen bij het financieren van een mobilhome. Door zelf een deel van het benodigde bedrag in te brengen, kunt u het totale leenbedrag verminderen en daardoor mogelijk besparen op de kosten van de lening. Dit kan resulteren in lagere maandelijkse aflossingen en minder rentekosten op lange termijn. Het inbrengen van eigen middelen kan ook uw financiële stabiliteit versterken en u helpen om sneller schuldenvrij te worden. Het is dus zeker het overwegen waard om een deel van de financiering zelf te voorzien bij de aanschaf van uw mobilhome.

Hou rekening met het feit dat een mobilhome snel in waarde kan dalen, dus leen niet meer dan nodig is.

Het is belangrijk om rekening te houden met het feit dat een mobilhome snel in waarde kan dalen, dus het is verstandig om niet meer te lenen dan strikt noodzakelijk is. Door voorzichtig te zijn met de hoogte van de lening, kunt u voorkomen dat u uiteindelijk meer betaalt dan de mobilhome waard is. Het is verstandig om realistisch te blijven over de waarde van het voertuig en uw leningsbedrag hierop af te stemmen, zodat u financieel gezond blijft en geen onnodige schulden opbouwt.

Neem de tijd om goed na te denken over je financiële situatie en of je de lening comfortabel kunt terugbetalen.

Neem de tijd om goed na te denken over je financiële situatie voordat je besluit een lening voor een mobilhome aan te gaan. Het is belangrijk om te evalueren of je de lening comfortabel kunt terugbetalen, rekening houdend met je inkomsten, uitgaven en financiële doelen. Door verantwoordelijk te plannen en realistisch te zijn over je financiële mogelijkheden, kun je ervoor zorgen dat het aflossen van de lening geen onnodige druk op je budget legt en dat je optimaal kunt genieten van je mobilhome-avonturen.

lening op afbetaling

Alles wat u moet weten over een lening op afbetaling: Voor- en nadelen uitgelicht

Alles wat u moet weten over een lening op afbetaling

Lening op afbetaling: Wat is het en hoe werkt het?

Een lening op afbetaling is een vorm van consumentenkrediet waarbij u een bepaald bedrag leent van een financiële instelling en dit bedrag in termijnen terugbetaalt, samen met de verschuldigde rente. Het is een populaire manier om grote aankopen te financieren, zoals een auto, renovaties aan uw huis of andere persoonlijke uitgaven.

Hoe werkt een lening op afbetaling?

Als u een lening op afbetaling aanvraagt, bepaalt de kredietverstrekker het bedrag dat u kunt lenen, de looptijd van de lening en de maandelijkse aflossingen. De rentevoet wordt ook vastgesteld op basis van verschillende factoren, waaronder uw kredietgeschiedenis en het geleende bedrag.

Na goedkeuring van uw aanvraag ontvangt u het geleende bedrag op uw rekening. Vervolgens begint u met het terugbetalen van de lening in gelijke maandelijkse termijnen gedurende de afgesproken looptijd. Deze termijnen omvatten zowel de kapitaalaflossingen als de verschuldigde rente.

Voordelen van een lening op afbetaling

Een lening op afbetaling biedt verschillende voordelen, waaronder:

  • Voorspelbare maandelijkse betalingen: U weet precies hoeveel u elke maand moet betalen, waardoor budgetteren gemakkelijker wordt.
  • Vaste rentevoet: De rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, wat betekent dat uw maandelijkse kosten stabiel blijven.
  • Snel beschikbaar: Na goedkeuring van uw aanvraag kunt u snel over het geleende bedrag beschikken.

Let op: Verantwoord lenen is belangrijk

Hoewel een lening op afbetaling handig kan zijn voor het financieren van grote aankopen, is het belangrijk om verantwoord te lenen. Zorg ervoor dat u zich bewust bent van alle kosten verbonden aan de lening en dat u in staat bent om de maandelijkse aflossingen tijdig te voldoen.

Vergelijk altijd verschillende kredietverstrekkers en leenvoorwaarden voordat u beslist welke lening het beste bij uw behoeften past. Zo kunt u ervoor zorgen dat u een weloverwogen beslissing neemt die aansluit bij uw financiële situatie.

Met deze informatie bent u nu beter geïnformeerd over wat een lening op afbetaling inhoudt en hoe het werkt. Als u overweegt om zo’n lening aan te gaan, neem dan de tijd om alle voorwaarden te begrijpen en zorg ervoor dat deze aansluiten bij uw financiële doelen en mogelijkheden.


Veelgestelde Vragen over Leningen op Afbetaling in België

  1. Wat is een lening op afbetaling?
  2. Hoe werkt een lening op afbetaling?
  3. Wat zijn de voorwaarden voor het verkrijgen van een lening op afbetaling?
  4. Welke rentevoet kan ik verwachten bij een lening op afbetaling?
  5. Hoeveel kan ik lenen met een lening op afbetaling?
  6. Wat gebeurt er als ik mijn maandelijkse betalingen niet kan voldoen?
  7. Kan ik mijn lening vervroegd terugbetalen zonder extra kosten?
  8. Hoe lang duurt het voordat mijn aanvraag voor een lening op afbetaling wordt goedgekeurd?

Wat is een lening op afbetaling?

Een lening op afbetaling is een vorm van consumentenkrediet waarbij een individu een bepaald bedrag leent van een kredietverstrekker en dit bedrag in termijnen terugbetaalt, meestal inclusief rente. Het is een populaire financieringsoptie voor mensen die grote aankopen willen doen of onverwachte kosten moeten dekken. Door middel van vaste maandelijkse aflossingen kunnen leners het geleende bedrag terugbetalen binnen een afgesproken periode, waarbij de rentevoet en de looptijd van de lening vooraf worden vastgesteld. Het biedt financiële flexibiliteit en voorspelbaarheid aan leners, waardoor ze hun uitgaven kunnen plannen en beheren.

Hoe werkt een lening op afbetaling?

Een lening op afbetaling werkt als volgt: nadat u een bedrag heeft geleend van een kredietverstrekker, betaalt u dit geleende bedrag terug in termijnen over een afgesproken periode, samen met de verschuldigde rente. De kredietverstrekker bepaalt het leenbedrag, de looptijd van de lening en de maandelijkse aflossingen op basis van verschillende factoren, zoals uw kredietgeschiedenis en het geleende bedrag. Zodra uw aanvraag is goedgekeurd, ontvangt u het geld en begint u met het terugbetalen ervan in gelijke maandelijkse termijnen. Deze termijnen omvatten zowel de kapitaalaflossingen als de rente die u verschuldigd bent. Het is belangrijk om goed geïnformeerd te zijn over alle voorwaarden van de lening op afbetaling voordat u zich verbindt tot deze financiële verplichting.

Wat zijn de voorwaarden voor het verkrijgen van een lening op afbetaling?

Om in aanmerking te komen voor een lening op afbetaling, zijn er enkele algemene voorwaarden waaraan u moet voldoen. Ten eerste moet u meerderjarig zijn en een regelmatig inkomen hebben om de maandelijkse aflossingen te kunnen betalen. Daarnaast zal de kredietverstrekker uw kredietwaardigheid beoordelen op basis van uw financiële situatie, inclusief uw inkomsten, uitgaven en eventuele andere lopende leningen. Een positieve kredietgeschiedenis en stabiele financiële achtergrond kunnen ook van invloed zijn op de goedkeuring van uw leningsaanvraag. Het is belangrijk om alle vereiste documenten nauwkeurig in te dienen en transparant te zijn over uw financiële situatie om het verkrijgen van een lening op afbetaling soepel te laten verlopen.

Welke rentevoet kan ik verwachten bij een lening op afbetaling?

Bij een lening op afbetaling kan de rentevoet variëren afhankelijk van verschillende factoren, zoals uw kredietgeschiedenis, het geleende bedrag en de looptijd van de lening. Over het algemeen wordt de rentevoet voor een lening op afbetaling vastgesteld door de kredietverstrekker op basis van een risicoanalyse. Het is gebruikelijk dat kredietverstrekkers een vaste rentevoet hanteren voor de hele looptijd van de lening, wat betekent dat uw maandelijkse aflossingen stabiel blijven. Het is verstandig om verschillende kredietverstrekkers te vergelijken om te zien welke rentevoeten zij aanbieden en welke het beste aansluit bij uw financiële situatie en behoeften.

Hoeveel kan ik lenen met een lening op afbetaling?

Een veelgestelde vraag over een lening op afbetaling is: “Hoeveel kan ik lenen?” Het bedrag dat u kunt lenen met een lening op afbetaling hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, kredietgeschiedenis en de specifieke voorwaarden van de kredietverstrekker. Over het algemeen geldt dat hoe hoger uw inkomen en hoe beter uw kredietgeschiedenis, hoe meer u kunt lenen. Het is belangrijk om realistisch te blijven en alleen te lenen wat u comfortabel kunt terugbetalen, rekening houdend met uw financiële situatie en toekomstige verplichtingen. Het is verstandig om advies in te winnen bij een financieel adviseur of kredietverstrekker om een beter inzicht te krijgen in hoeveel u verantwoord kunt lenen met een lening op afbetaling.

Wat gebeurt er als ik mijn maandelijkse betalingen niet kan voldoen?

Wanneer u uw maandelijkse betalingen voor een lening op afbetaling niet kunt voldoen, is het belangrijk om zo snel mogelijk contact op te nemen met de kredietverstrekker. In dergelijke situaties kunnen er verschillende opties beschikbaar zijn, zoals het herzien van de aflossingsvoorwaarden, het tijdelijk verlagen van de maandelijkse betalingen of het treffen van een betalingsregeling. Het is essentieel om open en eerlijk te communiceren met de kredietverstrekker om samen tot een oplossing te komen die past bij uw financiële omstandigheden en helpt om eventuele problemen te beheren. Het vermijden van betalingsachterstanden is cruciaal om verdere financiële problemen te voorkomen en uw kredietwaardigheid te beschermen.

Kan ik mijn lening vervroegd terugbetalen zonder extra kosten?

Ja, in veel gevallen kunt u uw lening op afbetaling vervroegd terugbetalen zonder extra kosten. Dit wordt vaak aangeduid als vervroegde terugbetaling of vervroegde aflossing. Het is belangrijk om de voorwaarden van uw leningsovereenkomst te controleren, aangezien sommige kredietverstrekkers wellicht een vergoeding of boete in rekening brengen voor vervroegde terugbetalingen. Door vooraf te informeren over de mogelijkheden en eventuele kosten verbonden aan vervroegde aflossingen, kunt u een weloverwogen beslissing nemen over het beheer van uw lening op afbetaling.

Hoe lang duurt het voordat mijn aanvraag voor een lening op afbetaling wordt goedgekeurd?

Het goedkeuringsproces voor een lening op afbetaling kan variëren afhankelijk van de kredietverstrekker en uw individuele situatie. Over het algemeen streven kredietverstrekkers ernaar om aanvragen zo snel mogelijk te verwerken, maar de exacte tijd kan verschillen. Factoren zoals de volledigheid van uw aanvraag, uw kredietgeschiedenis en de interne procedures van de kredietverstrekker kunnen allemaal van invloed zijn op de duur van het goedkeuringsproces. Het is raadzaam om contact op te nemen met de specifieke kredietverstrekker waarbij u een lening op afbetaling wilt aanvragen voor meer informatie over de verwachte doorlooptijd van het goedkeuringsproces.

lening voor huis berekenen

Hoe u een lening voor uw huis kunt berekenen: Een praktische gids

Lening voor huis berekenen

Alles wat u moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap en vaak is het nodig om hiervoor een lening af te sluiten. Voordat u een lening voor uw huis afsluit, is het belangrijk om te weten hoeveel u kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een lening voor een huis kan u helpen om realistische verwachtingen te hebben en de financiële lasten goed in te schatten.

Wat bepaalt de hoogte van uw lening?

De hoogte van de lening die u kunt krijgen voor uw huis wordt bepaald door verschillende factoren, waaronder uw inkomen, eventuele andere leningen die u heeft lopen, uw spaargeld en de waarde van het huis dat u wilt kopen. Banken zullen ook kijken naar uw kredietgeschiedenis en financiële stabiliteit voordat ze beslissen hoeveel ze u kunnen lenen.

Hoe berekent u uw maandelijkse kosten?

Om uw maandelijkse kosten voor uw lening te berekenen, moet u rekening houden met de rentevoet, de looptijd van de lening en het geleende bedrag. Met behulp van een online hypotheekcalculator kunt u eenvoudig uw maandelijkse aflossingen schatten op basis van deze gegevens. Vergeet niet dat er ook extra kosten zijn zoals notariskosten, registratierechten en verzekeringen die bij de aankoop van een huis komen kijken.

Advies inwinnen

Het is verstandig om advies in te winnen bij een financieel adviseur voordat u een lening afsluit voor uw huis. Een adviseur kan u helpen bij het bepalen van de beste leningsvoorwaarden en kan samen met u bekijken welke optie het beste past bij uw financiële situatie.

Door goed geïnformeerd te zijn over het berekenen van een lening voor een huis, kunt u met vertrouwen stappen zetten richting de aankoop van uw droomwoning.


9 Essentiële Tips voor het Berekenen van een Huislening in België

  1. Bepaal hoeveel je maandelijks kan aflossen
  2. Vergelijk verschillende aanbieders voor de beste rentevoet
  3. Let op bijkomende kosten zoals dossierkosten en notariskosten
  4. Hou rekening met de looptijd van de lening en de totale interesten
  5. Controleer of je in aanmerking komt voor eventuele premies of subsidies
  6. Denk aan extra kosten zoals verzekeringen en belastingen
  7. Laat je goed informeren over alle voorwaarden van de lening
  8. Zorg dat je een goede buffer behoudt voor onverwachte uitgaven
  9. Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Bepaal hoeveel je maandelijks kan aflossen

Het is van essentieel belang om te bepalen hoeveel je maandelijks kunt aflossen bij het berekenen van een lening voor een huis. Door realistisch te kijken naar je financiële situatie en rekening te houden met je inkomen en uitgaven, kun je een goed beeld krijgen van wat haalbaar is. Het is verstandig om niet meer te lenen dan je comfortabel kunt terugbetalen, zodat je niet in financiële problemen komt. Het bepalen van een realistisch aflossingsbedrag helpt je bij het maken van verantwoorde financiële beslissingen en draagt bij aan een stabiele financiële toekomst.

Vergelijk verschillende aanbieders voor de beste rentevoet

Het vergelijken van verschillende aanbieders voor de beste rentevoet is een essentiële tip bij het berekenen van een lening voor een huis. Door verschillende leningsvoorstellen te vergelijken, kunt u inzicht krijgen in de rentevoeten die elke aanbieder hanteert en zo de meest voordelige optie kiezen. Het loont de moeite om zorgvuldig te onderzoeken welke aanbieder u de gunstigste voorwaarden kan bieden, zodat u op lange termijn kunt besparen op uw maandelijkse aflossingen en totale kosten van de lening.

Let op bijkomende kosten zoals dossierkosten en notariskosten

Het is belangrijk om bij het berekenen van een lening voor een huis rekening te houden met bijkomende kosten, zoals dossierkosten en notariskosten. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in uw financiële planning bij de aankoop van een huis. Door vooraf rekening te houden met deze kosten, voorkomt u verrassingen en kunt u een realistisch beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een lening voor uw huis.

Hou rekening met de looptijd van de lening en de totale interesten

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met de looptijd van de lening en de totale interesten die u uiteindelijk zult betalen. De looptijd van de lening bepaalt niet alleen de duur van uw financiële verplichtingen, maar heeft ook invloed op de totale kosten die u zult dragen. Door zorgvuldig te overwegen hoe lang u wilt doen over het aflossen van uw lening en hoeveel interesten u bereid bent te betalen, kunt u een weloverwogen beslissing nemen die past bij uw financiële doelen en mogelijkheden.

Controleer of je in aanmerking komt voor eventuele premies of subsidies

Het is verstandig om te controleren of je in aanmerking komt voor eventuele premies of subsidies bij het berekenen van een lening voor een huis. Sommige overheden bieden financiële ondersteuning aan kopers die voldoen aan bepaalde criteria, zoals energiezuinige renovaties of eerste woningaankopen. Door gebruik te maken van beschikbare premies of subsidies kun je mogelijk de totale kosten van je lening verlagen en zo je financiële lasten verminderen. Het is daarom belangrijk om dit aspect mee te nemen in je overwegingen bij het plannen van de financiering voor je nieuwe huis.

Denk aan extra kosten zoals verzekeringen en belastingen

Bij het berekenen van een lening voor een huis is het essentieel om rekening te houden met extra kosten, zoals verzekeringen en belastingen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van het bezitten van een huis. Het is verstandig om deze aspecten niet over het hoofd te zien en ze mee te nemen in uw financiële planning, zodat u een realistisch beeld krijgt van wat de aankoop en het bezit van een huis werkelijk met zich meebrengen.

Laat je goed informeren over alle voorwaarden van de lening

Het is van essentieel belang om je goed te laten informeren over alle voorwaarden van de lening voordat je een huislening afsluit. Door volledig op de hoogte te zijn van de voorwaarden, zoals de rentevoet, looptijd, aflossingsschema en eventuele bijkomende kosten, kun je beter begrijpen wat er van je wordt verwacht en welke financiële verplichtingen eraan verbonden zijn. Het raadplegen van een financieel adviseur kan helpen om eventuele onduidelijkheden op te helderen en ervoor te zorgen dat je een weloverwogen beslissing neemt die past bij jouw financiële situatie.

Zorg dat je een goede buffer behoudt voor onverwachte uitgaven

Het is essentieel om bij het berekenen van een lening voor een huis rekening te houden met het behouden van een goede buffer voor onverwachte uitgaven. Onvoorziene kosten kunnen altijd opduiken, zoals reparaties aan het huis of medische noodgevallen. Door een financiële buffer te behouden, kunt u zich beter beschermen tegen dergelijke onverwachte situaties en voorkomen dat u in financiële problemen komt. Het is verstandig om realistisch te zijn over uw financiële situatie en niet al uw beschikbare middelen in de lening te investeren, maar ook ruimte te laten voor onvoorziene omstandigheden.

Overweeg om een financieel adviseur te raadplegen voor professioneel advies

Overweeg om een financieel adviseur te raadplegen voor professioneel advies bij het berekenen van een lening voor een huis. Een financieel adviseur kan u helpen om inzicht te krijgen in de complexe aspecten van leningen en hypotheekberekeningen, en kan u begeleiden bij het nemen van weloverwogen beslissingen die aansluiten bij uw financiële doelen en situatie. Het is verstandig om gebruik te maken van de expertise van een professional om ervoor te zorgen dat u de juiste leningsvoorwaarden krijgt en uw financiële toekomst veiligstelt.

berekening lening huis

Berekening van lening voor huis: Alles wat je moet weten

Berekening Lening Huis

Alles wat je moet weten over het berekenen van een lening voor een huis

Een huis kopen is een grote stap in het leven van veel mensen. Voor de meesten van ons is het echter niet mogelijk om het volledige bedrag in één keer te betalen, daarom is het afsluiten van een lening vaak noodzakelijk. Het is belangrijk om goed geïnformeerd te zijn over hoe leningen voor huizen werken en hoe je de kosten kunt berekenen voordat je een beslissing neemt.

Factoren bij het berekenen van een lening voor een huis

Er zijn verschillende factoren waarmee rekening moet worden gehouden bij het berekenen van een lening voor een huis:

  • Hoofdsom: Dit is het totale bedrag dat je leent om je huis te kopen.
  • Rentevoet: De rentevoet bepaalt hoeveel rente je betaalt op de lening. Hoe hoger de rentevoet, hoe meer je uiteindelijk zult betalen.
  • Looptijd: Dit is de periode waarin je de lening terugbetaalt. Een langere looptijd kan leiden tot lagere maandelijkse betalingen, maar uiteindelijk betaal je meer rente.
  • Aflossingsmethode: Er zijn verschillende manieren om af te lossen, zoals annuïtaire aflossingen of lineaire aflossingen. Elke methode heeft invloed op hoeveel je maandelijks betaalt.

Hoe bereken je de kosten van een lening voor een huis?

Om de kosten van een lening voor een huis te berekenen, kun je gebruikmaken van online calculators die beschikbaar zijn op financiële websites. Deze calculators vragen meestal om informatie over de hoofdsom, rentevoet en looptijd van de lening. Op basis hiervan kunnen ze je helpen bij het bepalen van het maandelijkse aflossingsbedrag en de totale kosten over de looptijd van de lening.

Het is ook verstandig om advies in te winnen bij financiële experts voordat je een definitieve beslissing neemt over het afsluiten van een lening voor een huis. Zij kunnen je helpen bij het begrijpen van alle aspecten en mogelijke valkuilen die gepaard gaan met het aangaan van zo’n belangrijke financiële verplichting.

Kortom, zorg ervoor dat je goed geïnformeerd bent en alle opties hebt overwogen voordat je besluit om een lening aan te gaan voor de aankoop van jouw droomhuis.


Voordelen van het Berekenen van een Hypotheeklening: Inzicht, Transparantie en Budgettering

  1. Geeft inzicht in de maandelijkse aflossingen.
  2. Helpt bij het bepalen van de totale kosten over de looptijd van de lening.
  3. Maakt het mogelijk om verschillende scenario’s te vergelijken.
  4. Biedt transparantie over de impact van rentevoeten op de leningskosten.
  5. Kan helpen bij het plannen van een realistisch budget voor een huisaankoop.
  6. Geeft een duidelijk beeld van hoe lang het duurt om de lening af te lossen.
  7. Stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen.


Vijf Nadelen van een Hypotheeklening in België

  1. Hoge totale kosten door de rente die over de gehele looptijd betaald moet worden.
  2. Risico op financiële problemen bij onvoorziene omstandigheden, zoals verlies van inkomen.
  3. Beperkte flexibiliteit in aflossingsschema’s kan leiden tot financiële druk.
  4. Looptijd van de lening kan lang zijn, waardoor je langdurig vastzit aan financiële verplichtingen.
  5. Mogelijke extra kosten zoals dossierkosten, notariskosten en verzekeringen kunnen de totale leningkosten verhogen.

Geeft inzicht in de maandelijkse aflossingen.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het inzicht geeft in de maandelijkse aflossingen. Door de lening te berekenen, krijg je een duidelijk beeld van hoeveel je elke maand moet betalen om de lening af te lossen. Dit helpt bij het plannen van je financiën en budgettering, zodat je precies weet welk bedrag je maandelijks moet reserveren voor de aflossingen. Het biedt gemoedsrust en helpt bij het nemen van weloverwogen beslissingen bij het aangaan van een lening voor een huis.

Helpt bij het bepalen van de totale kosten over de looptijd van de lening.

Een berekening van de lening voor een huis helpt bij het bepalen van de totale kosten over de looptijd van de lening. Door deze berekening uit te voeren, krijg je inzicht in hoeveel je uiteindelijk zult betalen, inclusief de rente, gedurende de periode waarin je de lening terugbetaalt. Dit helpt bij het plannen van je financiën op lange termijn en stelt je in staat om weloverwogen beslissingen te nemen over het afsluiten van een lening voor een huis.

Maakt het mogelijk om verschillende scenario’s te vergelijken.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het je in staat stelt om verschillende scenario’s te vergelijken. Door verschillende variabelen zoals de hoofdsom, rentevoet en looptijd aan te passen, kun je diverse financiële scenario’s analyseren en vergelijken om te zien welke optie het meest gunstig is voor jouw situatie. Op deze manier kun je weloverwogen beslissingen nemen en de leningstructuur kiezen die het beste aansluit bij jouw financiële doelen en behoeften bij het kopen van een huis.

Biedt transparantie over de impact van rentevoeten op de leningskosten.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het transparantie biedt over de impact van rentevoeten op de totale leningskosten. Door de leningkosten te berekenen, inclusief de invloed van verschillende rentevoeten, krijgen kopers een duidelijk beeld van hoeveel zij uiteindelijk zullen betalen en hoe veranderingen in rentetarieven hun financiële verplichtingen kunnen beïnvloeden. Deze transparantie stelt huizenkopers in staat om weloverwogen beslissingen te nemen en zich beter voor te bereiden op de financiële aspecten van het kopen van een huis.

Kan helpen bij het plannen van een realistisch budget voor een huisaankoop.

Het berekenen van een lening voor een huis kan helpen bij het plannen van een realistisch budget voor een huisaankoop. Door de kosten van de lening, inclusief de maandelijkse aflossingen en totale rente, zorgvuldig te berekenen, krijgen kopers een duidelijk beeld van wat ze zich kunnen veroorloven en welke financiële verplichtingen ze aangaan. Dit helpt bij het vaststellen van een haalbaar budget en voorkomt dat kopers boven hun financiële mogelijkheden gaan bij het zoeken naar hun ideale woning. Het plannen van een realistisch budget is essentieel om financiële stabiliteit te behouden en onnodige stress te vermijden tijdens het aankoopproces.

Geeft een duidelijk beeld van hoe lang het duurt om de lening af te lossen.

Een belangrijk voordeel van het berekenen van een lening voor een huis is dat het een duidelijk beeld geeft van hoe lang het zal duren om de lening af te lossen. Door de hoofdsom, rentevoet en looptijd van de lening in overweging te nemen, kan men precies berekenen hoeveel tijd er nodig is om de lening volledig terug te betalen. Dit inzicht helpt bij het plannen van financiën op lange termijn en stelt mensen in staat om realistische budgetten op te stellen die aansluiten bij hun financiële doelen en mogelijkheden.

Stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen.

Het berekenen van een lening voor een huis stelt potentiële huizenkopers in staat om financiële risico’s beter te begrijpen. Door de kosten en aflossingen van de lening in kaart te brengen, krijgen kopers een duidelijk beeld van hun financiële verplichtingen op lange termijn. Dit helpt hen om realistische budgetten vast te stellen en zich bewust te zijn van eventuele risico’s die gepaard gaan met het aangaan van een lening. Het biedt kopers de mogelijkheid om weloverwogen beslissingen te nemen en zich voor te bereiden op de financiële verantwoordelijkheden die komen kijken bij het kopen van een huis.

Hoge totale kosten door de rente die over de gehele looptijd betaald moet worden.

Een belangrijk nadeel bij het berekenen van een lening voor een huis is de mogelijkheid van hoge totale kosten als gevolg van de rente die over de gehele looptijd betaald moet worden. Doordat de rentevoet een significante invloed heeft op de uiteindelijke kosten van de lening, kan het bedrag dat aan rente wordt betaald aanzienlijk oplopen. Hierdoor kan het totale bedrag dat je uiteindelijk terugbetaalt aanzienlijk hoger zijn dan de oorspronkelijke hoofdsom, waardoor je meer geld kwijt bent dan initieel verwacht. Het is daarom essentieel om goed te begrijpen hoe rente werkt en hoe dit van invloed kan zijn op de financiële lasten bij het afsluiten van een lening voor een huis.

Risico op financiële problemen bij onvoorziene omstandigheden, zoals verlies van inkomen.

Een belangrijk nadeel van het berekenen van een lening voor een huis is het risico op financiële problemen bij onvoorziene omstandigheden, zoals het verlies van inkomen. Wanneer je afhankelijk bent van een lening om je huis te financieren en je inkomen plotseling wegvalt, kan dit leiden tot betalingsproblemen en zelfs tot de dreiging van gedwongen verkoop of executie. Het is essentieel om bij het afsluiten van een lening voor een huis rekening te houden met dergelijke risico’s en te zorgen voor voldoende financiële buffers of verzekeringen om jezelf te beschermen tegen onverwachte gebeurtenissen die je financiële stabiliteit in gevaar kunnen brengen.

Beperkte flexibiliteit in aflossingsschema’s kan leiden tot financiële druk.

Een con van het berekenen van een lening voor een huis is de beperkte flexibiliteit in aflossingsschema’s, wat kan leiden tot financiële druk. Wanneer je vastzit aan een strikt aflossingsschema, kan het moeilijk zijn om onvoorziene financiële omstandigheden het hoofd te bieden, zoals veranderingen in inkomen of onverwachte uitgaven. Dit gebrek aan flexibiliteit kan resulteren in stress en financiële spanning, omdat je mogelijk niet in staat bent om de lening op de geplande manier af te lossen. Het is daarom belangrijk om bij het berekenen van een lening voor een huis rekening te houden met deze beperking en eventuele risico’s zorgvuldig af te wegen voordat je een beslissing neemt.

Looptijd van de lening kan lang zijn, waardoor je langdurig vastzit aan financiële verplichtingen.

Een belangrijk nadeel van het berekenen van een lening voor een huis is dat de looptijd van de lening lang kan zijn, waardoor je gedurende lange tijd vastzit aan financiële verplichtingen. Het aangaan van een langdurige lening betekent dat je maandelijks gedurende vele jaren een vast bedrag moet aflossen, wat invloed kan hebben op je financiële flexibiliteit en vrijheid. Bovendien loop je het risico dat onvoorziene omstandigheden, zoals veranderingen in inkomen of onverwachte kosten, het moeilijk maken om aan je betalingsverplichtingen te voldoen. Het is daarom belangrijk om zorgvuldig na te denken over de looptijd van de lening en ervoor te zorgen dat deze in overeenstemming is met je financiële situatie en langetermijndoelen.

Mogelijke extra kosten zoals dossierkosten, notariskosten en verzekeringen kunnen de totale leningkosten verhogen.

Een belangrijk nadeel bij het berekenen van een lening voor een huis zijn de mogelijke extra kosten die de totale leningkosten kunnen verhogen. Denk hierbij aan dossierkosten, notariskosten en verzekeringen die bovenop de hoofdsom en rentevoet komen. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële last van het lenen voor een huis en dienen zorgvuldig te worden overwogen bij het plannen van de financiën rondom de aankoop van een woning. Het is essentieel om deze extra kosten in overweging te nemen om realistische verwachtingen te hebben over de totale leninglasten en financiële verplichtingen op lange termijn.

goedkoop lenen

Tips voor Goedkoop Lenen: Bespaar op Uw Leningkosten

Artikel: Goedkoop Lenen

Goedkoop Lenen: Tips en Advies

Veel mensen overwegen op een bepaald moment in hun leven een lening af te sluiten. Of het nu gaat om het financieren van een auto, het doen van een verbouwing of het consolideren van schulden, goedkoop lenen is voor velen een belangrijke overweging.

Er zijn verschillende factoren die de kosten van een lening beïnvloeden. Hier zijn enkele tips en adviezen om goedkoop te lenen:

Vergelijk Leningen

Het is essentieel om verschillende leningsopties te vergelijken voordat u een beslissing neemt. Let op de rentetarieven, looptijden en voorwaarden die elke geldverstrekker biedt.

Bekijk Online Opties

Online geldverstrekkers kunnen vaak lagere rentetarieven bieden dan traditionele banken. Het loont de moeite om online opties te onderzoeken en offertes aan te vragen.

Verbeter uw Kredietwaardigheid

Een goede kredietgeschiedenis kan u helpen in aanmerking te komen voor lagere rentetarieven. Zorg ervoor dat uw kredietrapport accuraat is en neem stappen om uw kredietscore te verbeteren indien nodig.

Onderhandel Over Voorwaarden

Soms kunnen geldverstrekkers bereid zijn om gunstigere voorwaarden aan te bieden als u bereid bent te onderhandelen. Aarzel niet om te vragen naar kortingen of andere voordelen.

Wees Realistisch Over Uw Terugbetalingsmogelijkheden

Zorg ervoor dat u realistisch bent over wat u maandelijks kunt terugbetalen. Kies een lening met aflossingen die binnen uw budget passen om financiële problemen in de toekomst te voorkomen.

Door deze tips in gedachten te houden en goed onderzoek te doen, kunt u mogelijk goedkoop lenen en de beste deal vinden die past bij uw financiële behoeften.


Voordelen van Goedkoop Lenen: Betaalbaarheid, Flexibiliteit en Snellere Doelenbereiking

  1. Lagere maandelijkse aflossingen, waardoor het lenen betaalbaarder wordt.
  2. Mogelijkheid om grote aankopen te doen of onverwachte kosten te dekken zonder directe financiële last.
  3. Goedkoop lenen kan helpen bij het consolideren van bestaande schulden en het vereenvoudigen van financiële verplichtingen.
  4. Gunstige rentetarieven kunnen u geld besparen op lange termijn in vergelijking met duurdere leenvormen.
  5. Flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie en behoeften.
  6. Goedkoop lenen kan u helpen uw doelen sneller te bereiken door directe financiering beschikbaar te stellen.


De Nadelen van Goedkoop Lenen: 7 Belangrijke Overwegingen

  1. Lagere rentetarieven kunnen vaak gepaard gaan met strikte voorwaarden en beperkingen.
  2. Goedkope leningen kunnen leiden tot een langere looptijd, waardoor u uiteindelijk meer rente betaalt.
  3. Sommige geldverstrekkers adverteren met lage tarieven, maar rekenen verborgen kosten aan.
  4. Het risico bestaat dat de lening uiteindelijk duurder kan uitvallen door extra kosten zoals administratiekosten of verzekeringen.
  5. Bij goedkope leningen is er mogelijk minder flexibiliteit bij het wijzigen van de leenvoorwaarden.
  6. Goedkoop lenen kan verleidelijk zijn om meer te lenen dan nodig is, wat kan leiden tot overmatige schuldenlast.
  7. Als de economische omstandigheden veranderen, zoals stijgende rentetarieven, kan een goedkope lening al snel duurder worden.

Lagere maandelijkse aflossingen, waardoor het lenen betaalbaarder wordt.

Een belangrijk voordeel van goedkoop lenen is dat het kan leiden tot lagere maandelijkse aflossingen, waardoor het lenen veel betaalbaarder wordt voor individuen. Door een lening af te sluiten met gunstige rentetarieven en voorwaarden, kunnen mensen genieten van meer financiële flexibiliteit en comfort doordat ze minder geld per maand hoeven terug te betalen. Dit kan helpen om de last van leningen te verlichten en het gemakkelijker maken om aan financiële verplichtingen te voldoen zonder de budgetten te zwaar te belasten.

Mogelijkheid om grote aankopen te doen of onverwachte kosten te dekken zonder directe financiële last.

Een van de voordelen van goedkoop lenen is de mogelijkheid om grote aankopen te doen of onverwachte kosten te dekken zonder directe financiële last. Door gebruik te maken van een lening met gunstige voorwaarden en lage rentetarieven, kunnen mensen financiële flexibiliteit ervaren en de vrijheid hebben om hun doelen te bereiken of onvoorziene uitgaven op te vangen zonder dat dit direct een zware last vormt voor hun budget. Dit kan helpen om financiële stress te verminderen en ruimte te creëren voor groei en stabiliteit op lange termijn.

Goedkoop lenen kan helpen bij het consolideren van bestaande schulden en het vereenvoudigen van financiële verplichtingen.

Goedkoop lenen kan helpen bij het consolideren van bestaande schulden en het vereenvoudigen van financiële verplichtingen. Door een lening af te sluiten tegen gunstige voorwaarden en rentetarieven, kunnen mensen hun verschillende schulden samenvoegen tot één overzichtelijke lening. Dit kan niet alleen leiden tot lagere maandelijkse aflossingen, maar ook tot een beter beheer van de financiën en een duidelijker beeld van de totale schuld. Op die manier kan goedkoop lenen een effectieve strategie zijn om de financiële last te verlichten en meer controle te krijgen over de eigen financiële situatie.

Gunstige rentetarieven kunnen u geld besparen op lange termijn in vergelijking met duurdere leenvormen.

Gunstige rentetarieven bij goedkoop lenen kunnen u op lange termijn geld besparen in vergelijking met duurdere leenvormen. Door te profiteren van lagere rentekosten, kunt u over de hele looptijd van de lening aanzienlijke bedragen besparen. Dit betekent dat u minder geld hoeft terug te betalen en dus meer overhoudt voor andere financiële doelen of onvoorziene uitgaven. Het kiezen voor een lening met gunstige rentetarieven kan dus een verstandige financiële beslissing zijn die op de lange termijn voordelig uitpakt.

Flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie en behoeften.

Een van de voordelen van goedkoop lenen is dat flexibele terugbetalingsvoorwaarden kunnen worden aangepast aan uw financiële situatie en behoeften. Dit betekent dat u de mogelijkheid heeft om de aflossingen af te stemmen op wat voor u het meest haalbaar is, waardoor u meer controle heeft over uw financiën. Of het nu gaat om het verlagen van maandelijkse betalingen tijdens moeilijke tijden of het versnellen van aflossingen wanneer u extra financiële ruimte heeft, flexibele terugbetalingsvoorwaarden bieden de nodige aanpassingsmogelijkheden om uw lening op een manier af te betalen die bij u past.

Goedkoop lenen kan u helpen uw doelen sneller te bereiken door directe financiering beschikbaar te stellen.

Goedkoop lenen kan u helpen uw doelen sneller te bereiken door directe financiering beschikbaar te stellen. Of het nu gaat om het kopen van een nieuwe auto, het renoveren van uw huis of het starten van een eigen bedrijf, toegang hebben tot betaalbare leningen stelt u in staat om uw plannen direct uit te voeren zonder langdurig te hoeven sparen. Op deze manier kunt u uw ambities realiseren en belangrijke stappen zetten in de richting van uw gewenste doelen, terwijl u profiteert van gunstige leenvoorwaarden die passen bij uw financiële situatie.

Lagere rentetarieven kunnen vaak gepaard gaan met strikte voorwaarden en beperkingen.

Het nadeel van goedkoop lenen, met name wanneer het gaat om lagere rentetarieven, is dat deze vaak gepaard kunnen gaan met strikte voorwaarden en beperkingen. Geldverstrekkers kunnen eisen stellen zoals een hoge kredietscore, specifieke inkomensvereisten of beperkingen op de leningstermijn. Deze strikte voorwaarden kunnen het moeilijker maken voor sommige mensen om in aanmerking te komen voor goedkope leningen en kunnen de flexibiliteit van de lening beperken. Het is daarom belangrijk om niet alleen naar de rentetarieven te kijken, maar ook naar alle voorwaarden en beperkingen die bij een goedkope lening komen kijken.

Goedkope leningen kunnen leiden tot een langere looptijd, waardoor u uiteindelijk meer rente betaalt.

Het nadeel van goedkoop lenen is dat het kan leiden tot een langere looptijd van de lening. Hoewel de lage rentetarieven in eerste instantie aantrekkelijk lijken, resulteert een langere looptijd vaak in het betalen van meer rente op de lange termijn. Door de lening over een langere periode af te lossen, kunnen de totale kosten van de lening aanzienlijk hoger uitvallen dan wanneer u voor een kortere looptijd had gekozen. Het is daarom belangrijk om niet alleen naar de rentetarieven te kijken bij het afsluiten van een lening, maar ook naar de totale kosten over de gehele looptijd om een weloverwogen beslissing te nemen.

Sommige geldverstrekkers adverteren met lage tarieven, maar rekenen verborgen kosten aan.

Sommige geldverstrekkers adverteren met lage tarieven voor leningen, maar het kan voorkomen dat zij verborgen kosten in rekening brengen. Deze verborgen kosten kunnen de uiteindelijke kosten van de lening aanzienlijk verhogen en het voor de lener moeilijk maken om een accuraat beeld te krijgen van de totale financiële verplichtingen. Het is daarom belangrijk voor leners om niet alleen te focussen op de geadverteerde rentetarieven, maar ook om alle mogelijke bijkomende kosten en voorwaarden zorgvuldig te onderzoeken voordat zij een lening afsluiten. Het transparant zijn over alle kosten is essentieel voor een eerlijke en verantwoorde leningpraktijk.

Het risico bestaat dat de lening uiteindelijk duurder kan uitvallen door extra kosten zoals administratiekosten of verzekeringen.

Een belangrijk nadeel van goedkoop lenen is dat het risico bestaat dat de lening uiteindelijk duurder kan uitvallen door extra kosten zoals administratiekosten of verzekeringen. Hoewel de rente misschien aantrekkelijk laag lijkt, kunnen bijkomende kosten de totale kosten van de lening aanzienlijk verhogen. Het is daarom essentieel voor leners om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die gepaard gaan met het afsluiten van een lening. Het is belangrijk om alle voorwaarden zorgvuldig te lezen en te begrijpen voordat men zich engageert voor een goedkope lening, om onaangename verrassingen in de toekomst te voorkomen.

Bij goedkope leningen is er mogelijk minder flexibiliteit bij het wijzigen van de leenvoorwaarden.

Bij goedkope leningen is er mogelijk minder flexibiliteit bij het wijzigen van de leenvoorwaarden. Hoewel het aantrekkelijk kan zijn om een lening met lage rente af te sluiten, kan dit betekenen dat de geldverstrekker minder bereid is om de voorwaarden aan te passen als uw financiële situatie verandert. Dit gebrek aan flexibiliteit kan problematisch zijn als u bijvoorbeeld behoefte heeft aan een betalingsregeling of een herstructurering van de lening. Het is daarom belangrijk om niet alleen te focussen op de kosten van de lening, maar ook op de mate van flexibiliteit die wordt geboden bij eventuele wijzigingen in de leenvoorwaarden.

Goedkoop lenen kan verleidelijk zijn om meer te lenen dan nodig is, wat kan leiden tot overmatige schuldenlast.

Het con van goedkoop lenen is dat het verleidelijk kan zijn om meer te lenen dan strikt noodzakelijk is. Deze verleiding kan ertoe leiden dat mensen zich in een situatie van overmatige schuldenlast bevinden. Door te veel te lenen, kunnen individuen moeite hebben om hun leningen terug te betalen en kunnen ze uiteindelijk in financiële problemen komen. Het is daarom belangrijk om verstandig en verantwoordelijk om te gaan met leningen, zelfs als de rentetarieven gunstig lijken.

Als de economische omstandigheden veranderen, zoals stijgende rentetarieven, kan een goedkope lening al snel duurder worden.

Wanneer de economische omstandigheden veranderen, bijvoorbeeld door stijgende rentetarieven, kan een goedkope lening al snel duurder worden. Wat aanvankelijk een aantrekkelijke optie leek vanwege de lage kosten, kan plotseling een financiële last worden als de rente stijgt. Het is belangrijk voor leners om zich bewust te zijn van deze risico’s en om bij het afsluiten van een lening rekening te houden met mogelijke veranderingen in de marktomstandigheden. Het is verstandig om niet alleen naar de huidige rentetarieven te kijken, maar ook naar hoe de lening zich kan aanpassen aan eventuele toekomstige economische ontwikkelingen.

lening ing

Alles wat u moet weten over leningen bij ING

Artikel: Lening ING

Leningen bij ING: Wat u moet weten

ING is een bekende bank die een breed scala aan financiële producten en diensten aanbiedt, waaronder leningen. Of u nu geld nodig heeft voor een grote aankoop, het financieren van een project of het consolideren van schulden, een lening kan een oplossing zijn om uw financiële doelen te bereiken.

Soorten leningen bij ING

ING biedt verschillende soorten leningen aan, zoals persoonlijke leningen, autoleningen, renovatieleningen en hypothecaire leningen. Elke type lening heeft zijn eigen voorwaarden en tarieven, dus het is belangrijk om goed geïnformeerd te zijn voordat u een keuze maakt.

Voordelen van lenen bij ING

Een lening afsluiten bij ING kan verschillende voordelen bieden. Zo staat ING bekend om haar transparante voorwaarden, competitieve rentetarieven en flexibele terugbetalingsmogelijkheden. Bovendien kunt u rekenen op professioneel advies en ondersteuning gedurende het hele proces.

Hoe vraagt u een lening aan bij ING?

Het aanvragen van een lening bij ING is over het algemeen eenvoudig en kan online of in een filiaal worden gedaan. U moet meestal enkele documenten verstrekken, zoals identiteitsbewijs, bewijs van inkomen en informatie over de gewenste lening. Na goedkeuring ontvangt u de voorwaarden van de lening en kunt u akkoord gaan met de overeenkomst.

Belangrijke overwegingen

Voordat u besluit om een lening af te sluiten bij ING (of elke andere instelling), is het belangrijk om uw financiële situatie zorgvuldig te evalueren. Zorg ervoor dat u de totale kosten begrijpt, inclusief rente en eventuele extra kosten. Maak ook gebruik van online tools zoals leencalculators om te zien hoeveel u maandelijks zult moeten terugbetalen.

Vergeet niet dat het afsluiten van een lening verantwoordelijkheid met zich meebrengt en dat u ervoor moet zorgen dat u in staat bent om aan uw betalingsverplichtingen te voldoen.

© 2023 Atiya Solutions – Alle rechten voorbehouden


9 Belangrijke Tips voor het Afsluiten van een Lening bij ING

  1. Vergelijk altijd verschillende leningopties voordat je een keuze maakt.
  2. Let op de rentevoet en kies voor de lening met de laagste rente.
  3. Controleer de looptijd van de lening en zorg dat deze haalbaar is voor jouw financiële situatie.
  4. Lees alle voorwaarden en kleine lettertjes goed door voordat je een lening afsluit.
  5. Wees bewust van eventuele extra kosten zoals dossierkosten of verzekeringen bij de lening.
  6. Bepaal hoeveel je maandelijks kunt aflossen en stem daar je lening op af.
  7. Zorg voor een goede financiële planning om te voorkomen dat je in betalingsproblemen komt.
  8. Overweeg ook alternatieven zoals sparen of investeren voordat je een lening aangaat.
  9. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over leningen.

Vergelijk altijd verschillende leningopties voordat je een keuze maakt.

Het is altijd verstandig om verschillende leningopties te vergelijken voordat u een definitieve keuze maakt, zelfs wanneer u overweegt een lening bij ING af te sluiten. Door verschillende leningen te vergelijken op factoren zoals rentetarieven, voorwaarden en flexibiliteit in terugbetaling, kunt u ervoor zorgen dat u de meest geschikte optie kiest die past bij uw financiële behoeften en situatie. Een grondige vergelijking kan u helpen om de beste deal te krijgen en onnodige kosten te vermijden.

Let op de rentevoet en kies voor de lening met de laagste rente.

Het is belangrijk om aandacht te besteden aan de rentevoet bij het overwegen van een lening bij ING. Kies altijd voor de lening met de laagste rente, omdat dit kan helpen om de totale kosten van de lening te verlagen en u geld bespaart op lange termijn. Een lagere rentevoet betekent dat u minder rente hoeft te betalen over het geleende bedrag, waardoor uw maandelijkse aflossingen lager kunnen uitvallen. Het vergelijken van rentetarieven en het kiezen van een lening met gunstige voorwaarden kan u helpen om financieel verstandige beslissingen te nemen en uw lening optimaal te benutten.

Controleer de looptijd van de lening en zorg dat deze haalbaar is voor jouw financiële situatie.

Het is essentieel om de looptijd van de lening bij ING zorgvuldig te controleren en ervoor te zorgen dat deze in overeenstemming is met jouw financiële situatie. Een haalbare looptijd betekent dat je comfortabel kunt voldoen aan de maandelijkse aflossingen zonder jezelf financieel te overbelasten. Door realistisch te zijn over de duur van de lening, kun je ervoor zorgen dat het afbetalen van het geleende bedrag geen onnodige druk op je budget legt en dat je financiële stabiliteit behoudt tijdens de gehele looptijd van de lening.

Lees alle voorwaarden en kleine lettertjes goed door voordat je een lening afsluit.

Het is van essentieel belang om alle voorwaarden en kleine lettertjes zorgvuldig door te lezen voordat u een lening afsluit bij ING. Door grondig te begrijpen wat er in de overeenkomst staat, kunt u mogelijke verrassingen of verborgen kosten vermijden en ervoor zorgen dat u volledig op de hoogte bent van uw verplichtingen als lener. Neem de tijd om elk detail te bestuderen en aarzel niet om vragen te stellen aan de bankmedewerkers als iets niet duidelijk is. Het naleven van deze tip kan u helpen weloverwogen beslissingen te nemen en financiële problemen in de toekomst te voorkomen.

Wees bewust van eventuele extra kosten zoals dossierkosten of verzekeringen bij de lening.

Het is belangrijk om bewust te zijn van eventuele extra kosten bij het afsluiten van een lening bij ING, zoals dossierkosten of verzekeringen. Deze bijkomende kosten kunnen de totale kosten van de lening aanzienlijk beïnvloeden en dienen daarom in overweging te worden genomen bij het nemen van financiële beslissingen. Het is verstandig om alle voorwaarden en kosten grondig door te nemen voordat u akkoord gaat met de lening, zodat u een duidelijk beeld heeft van wat de lening daadwerkelijk zal kosten en geen verrassingen tegenkomt tijdens de looptijd ervan.

Bepaal hoeveel je maandelijks kunt aflossen en stem daar je lening op af.

Het is essentieel om te bepalen hoeveel je maandelijks kunt aflossen voordat je een lening bij ING afsluit. Door dit bedrag vast te stellen en hier je lening op af te stemmen, zorg je ervoor dat de maandelijkse aflossingen binnen je financiële mogelijkheden vallen. Op deze manier voorkom je onnodige stress en risico’s en kun je met vertrouwen genieten van de voordelen van een lening die goed past bij jouw financiële situatie.

Zorg voor een goede financiële planning om te voorkomen dat je in betalingsproblemen komt.

Zorg ervoor dat je een goede financiële planning hebt om te voorkomen dat je in betalingsproblemen komt bij het afsluiten van een lening bij ING. Het is essentieel om je inkomsten en uitgaven goed in kaart te brengen, zodat je realistisch kunt beoordelen hoeveel je maandelijks kunt aflossen zonder in financiële moeilijkheden te raken. Door vooraf een gedegen budget op te stellen en rekening te houden met onvoorziene kosten, kun je verstandige financiële beslissingen nemen en ervoor zorgen dat het afbetalen van de lening bij ING soepel verloopt.

Overweeg ook alternatieven zoals sparen of investeren voordat je een lening aangaat.

Overweeg ook alternatieven zoals sparen of investeren voordat u besluit een lening aan te gaan bij ING. Het is verstandig om te kijken naar andere financiële opties, zoals het opbouwen van spaargeld of het investeren van uw geld, voordat u zich verbindt aan een lening. Door eerst te onderzoeken of er alternatieven zijn die beter passen bij uw financiële doelen en situatie, kunt u mogelijk kosten besparen en financiële risico’s verminderen. Het nemen van een lening moet altijd goed doordacht zijn en in lijn liggen met uw langetermijnplannen.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over leningen.

Voor gepersonaliseerd advies over leningen bij ING is het raadzaam om, indien nodig, een financieel adviseur te raadplegen. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende leningsopties, het evalueren van uw financiële situatie en het nemen van weloverwogen beslissingen die aansluiten bij uw individuele behoeften en doelen. Het inschakelen van een professionele adviseur kan u helpen om een lening af te stemmen op uw specifieke omstandigheden en ervoor te zorgen dat u een weloverwogen financiële keuze maakt.

lening belfius

Ontdek de leningsopties bij Belfius voor uw financiële behoeften

Leningen bij Belfius: Ontdek uw opties

Leningen bij Belfius: Ontdek uw opties

Als u op zoek bent naar een lening in België, is Belfius een van de bekendste en meest vertrouwde namen in de financiële sector. Of u nu geld nodig heeft voor een nieuwe auto, een renovatie van uw huis of een andere grote aankoop, Belfius biedt verschillende leningsopties die aan uw behoeften kunnen voldoen.

Welke soorten leningen biedt Belfius aan?

Bij Belfius kunt u terecht voor diverse soorten leningen, waaronder:

  • Autolening: Financier de aankoop van uw nieuwe of tweedehands auto met een voordelige autolening van Belfius.
  • Woonlening: Realiseer uw woondromen met een hypothecaire lening op maat voor de aankoop of renovatie van uw woning.
  • Persoonlijke lening: Voor onverwachte uitgaven of persoonlijke projecten kunt u bij Belfius terecht voor een flexibele persoonlijke lening.
  • Renovatielening: Maak uw woning energiezuiniger of renoveer uw interieur met een specifieke lening voor renovatiewerken.

Hoe kunt u een lening aanvragen bij Belfius?

Het aanvragen van een lening bij Belfius is eenvoudig en transparant. U kunt online meer informatie vinden over de verschillende leningsopties en simulatietools gebruiken om te berekenen hoeveel u kunt lenen en wat de maandelijkse aflossingen zullen zijn. Vervolgens kunt u contact opnemen met Belfius om een afspraak te maken met een adviseur die u kan begeleiden bij het volledige proces.

Bij het aanvragen van een lening zal Belfius rekening houden met verschillende factoren, zoals uw financiële situatie, het bedrag dat u wilt lenen en de looptijd van de lening. Het is belangrijk om alle voorwaarden zorgvuldig door te nemen en eventuele vragen te stellen voordat u akkoord gaat met de leningsovereenkomst.

Besluit

Bent u op zoek naar een betrouwbare partner voor uw leningsbehoeften? Overweeg dan zeker de verschillende opties die Belfius te bieden heeft. Met hun jarenlange ervaring en expertise in de financiële sector kunnen zij u helpen bij het vinden van de juiste financieringsoplossing die past bij uw situatie en behoeften.


8 Essentiële Tips voor het Kiezen van een Lening bij Belfius

  1. Vergelijk de verschillende leningsopties van Belfius om de beste voorwaarden te vinden.
  2. Let op de rentevoet en bekijk of deze vast of variabel is bij een lening van Belfius.
  3. Controleer de looptijd van de lening en stem deze af op je financiële situatie.
  4. Lees grondig alle voorwaarden en eventuele kosten verbonden aan de lening bij Belfius.
  5. Informeer naar mogelijke kortingen of voordelen bij het afsluiten van een lening bij Belfius.
  6. Zorg ervoor dat je maandelijkse aflossingen haalbaar zijn binnen je budget.
  7. Overweeg om een verzekering af te sluiten die je beschermt bij onvoorziene omstandigheden tijdens de looptijd van de lening bij Belfius.
  8. Neem contact op met een adviseur van Belfius voor persoonlijk advies over jouw specifieke situatie.

Vergelijk de verschillende leningsopties van Belfius om de beste voorwaarden te vinden.

Vergelijk de verschillende leningsopties van Belfius om de beste voorwaarden te vinden. Door grondig te onderzoeken en de diverse leningmogelijkheden van Belfius te vergelijken, kunt u de lening vinden die het beste aansluit bij uw financiële behoeften en situatie. Let op factoren zoals rentetarieven, looptijden en eventuele bijkomende kosten om een weloverwogen beslissing te nemen. Het vergelijken van leningen stelt u in staat om de meest gunstige voorwaarden te selecteren en zo optimaal te profiteren van de financiële diensten die Belfius aanbiedt.

Let op de rentevoet en bekijk of deze vast of variabel is bij een lening van Belfius.

Bij het overwegen van een lening bij Belfius is het essentieel om aandacht te besteden aan de rentevoet en te onderzoeken of deze vast of variabel is. Een vaste rentevoet biedt zekerheid, omdat uw maandelijkse aflossingen gedurende de looptijd van de lening hetzelfde blijven. Aan de andere kant kan een variabele rentevoet fluctueren op basis van marktomstandigheden, wat zowel voordelen als risico’s met zich meebrengt. Door goed te begrijpen welk type rentevoet het beste bij uw financiële situatie past, kunt u een weloverwogen beslissing nemen en uw lening bij Belfius optimaal beheren.

Controleer de looptijd van de lening en stem deze af op je financiële situatie.

Het is essentieel om de looptijd van de lening zorgvuldig te controleren en af te stemmen op je financiële situatie bij het overwegen van een lening bij Belfius. Door de juiste looptijd te kiezen, kun je ervoor zorgen dat de maandelijkse aflossingen haalbaar zijn en passen binnen je budget. Een langere looptijd kan leiden tot lagere maandelijkse kosten, maar uiteindelijk ook tot een hogere totale rentekost. Aan de andere kant kan een kortere looptijd resulteren in hogere maandelijkse betalingen, maar minder rentekosten op lange termijn. Het is daarom belangrijk om een weloverwogen beslissing te nemen die in lijn is met je financiële doelen en mogelijkheden.

Lees grondig alle voorwaarden en eventuele kosten verbonden aan de lening bij Belfius.

Het is van groot belang om zorgvuldig alle voorwaarden en eventuele kosten die verbonden zijn aan de lening bij Belfius door te nemen. Door grondig te begrijpen wat er in de leningsovereenkomst staat vermeld, kunt u volledig geïnformeerd beslissingen nemen en onaangename verrassingen vermijden. Let vooral op eventuele bijkomende kosten, zoals dossierkosten of verzekeringen, die van invloed kunnen zijn op de totale kostprijs van de lening. Het naleven van deze tip zal u helpen om een weloverwogen keuze te maken en financiële gemoedsrust te behouden tijdens de looptijd van de lening bij Belfius.

Informeer naar mogelijke kortingen of voordelen bij het afsluiten van een lening bij Belfius.

Bij het afsluiten van een lening bij Belfius is het verstandig om te informeren naar mogelijke kortingen of voordelen die beschikbaar zijn. Belfius biedt vaak speciale promoties of kortingen aan voor bepaalde leningstypes of klantprofielen. Door proactief te informeren naar deze kortingen, kunt u mogelijk profiteren van gunstigere voorwaarden en een lagere rente, waardoor u kunt besparen op de totale kosten van uw lening. Het loont dus zeker de moeite om navraag te doen en te ontdekken welke voordelen er voor u beschikbaar zijn bij het afsluiten van een lening bij Belfius.

Zorg ervoor dat je maandelijkse aflossingen haalbaar zijn binnen je budget.

Het is van essentieel belang om ervoor te zorgen dat je maandelijkse aflossingen bij Belfius haalbaar zijn binnen je budget. Door realistisch te blijven over wat je maandelijks kunt terugbetalen, voorkom je financiële stress en houd je controle over je financiële situatie. Neem de tijd om een lening te kiezen die past bij je inkomen en uitgaven, zodat je comfortabel kunt voldoen aan de aflossingsverplichtingen zonder in de problemen te komen. Het is verstandig om een goed overzicht te hebben van je financiën en eventueel advies in te winnen bij Belfius om ervoor te zorgen dat de lening aansluit bij jouw budgettaire mogelijkheden.

Overweeg om een verzekering af te sluiten die je beschermt bij onvoorziene omstandigheden tijdens de looptijd van de lening bij Belfius.

Overweeg om een verzekering af te sluiten die je beschermt bij onvoorziene omstandigheden tijdens de looptijd van de lening bij Belfius. Een dergelijke verzekering kan je gemoedsrust bieden en financiële bescherming bieden in geval van ziekte, werkloosheid of andere onverwachte gebeurtenissen die het moeilijk maken om aan je aflossingsverplichtingen te voldoen. Het is belangrijk om de voorwaarden en dekking van de verzekering zorgvuldig te bestuderen en te overwegen of dit een verstandige keuze is om extra veiligheid toe te voegen aan je leningsovereenkomst met Belfius.

Neem contact op met een adviseur van Belfius voor persoonlijk advies over jouw specifieke situatie.

Voor persoonlijk advies dat is afgestemd op jouw specifieke situatie, is het raadzaam om contact op te nemen met een adviseur van Belfius. Deze experts kunnen je helpen bij het vinden van de meest geschikte leningsoptie die aansluit bij jouw financiële behoeften en doelen. Door te praten met een adviseur van Belfius kun je een beter inzicht krijgen in de verschillende leningsmogelijkheden en de voorwaarden die van toepassing zijn op jouw situatie, waardoor je weloverwogen beslissingen kunt nemen over het afsluiten van een lening.

hypothecaire lening kbc

Alles wat u moet weten over een hypothecaire lening bij KBC

Artikel: Hypothecaire lening bij KBC

Hypothecaire lening bij KBC: Wat u moet weten

Als u van plan bent om een huis te kopen, is de kans groot dat u een hypothecaire lening nodig heeft. Een van de bekende banken die hypothecaire leningen aanbiedt in België is KBC. Het afsluiten van een hypothecaire lening bij KBC kan een goede optie zijn, maar het is belangrijk om goed geïnformeerd te zijn over wat dit inhoudt.

Wat is een hypothecaire lening?

Een hypothecaire lening is een langetermijnlening die wordt gebruikt om onroerend goed te financieren, zoals een huis of appartement. Bij het afsluiten van een hypothecaire lening verstrekt de bank het benodigde bedrag en wordt het onroerend goed als onderpand gebruikt. Dit betekent dat als u niet aan uw betalingsverplichtingen voldoet, de bank het recht heeft om het onroerend goed te verkopen om haar geld terug te krijgen.

Hypothecaire leningen bij KBC

KBC biedt verschillende soorten hypothecaire leningen aan die kunnen worden afgestemd op uw specifieke behoeften. U kunt kiezen tussen vaste of variabele rentevoeten, afhankelijk van uw voorkeur en financiële situatie. Daarnaast biedt KBC ook advies en begeleiding om u te helpen de juiste keuzes te maken bij het afsluiten van een hypothecaire lening.

Belangrijke overwegingen

Voordat u besluit om een hypothecaire lening bij KBC af te sluiten, is het belangrijk om verschillende zaken in overweging te nemen. Denk hierbij aan uw financiële situatie, de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals notariskosten en verzekeringen. Het is verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen voordat u definitieve beslissingen neemt.

Besluit

Een hypothecaire lening bij KBC kan een goede optie zijn voor wie op zoek is naar financiering voor de aankoop van vastgoed. Door goed geïnformeerd te zijn en alle aspecten van de lening zorgvuldig te overwegen, kunt u ervoor zorgen dat u de juiste keuzes maakt die aansluiten bij uw financiële doelen en behoeften.


Veelgestelde vragen over hypothecaire leningen bij KBC

  1. Wat kost een lening van 150000 euro?
  2. Wat is de rentevoet bij KBC?
  3. Wat zijn de rentevoeten op dit moment?
  4. Hoe staan de rentevoeten vandaag?
  5. Hoe hoog staan de rentevoeten vandaag?
  6. Wat kost het om 100.000 euro lenen?
  7. Hoeveel kost 250.000 euro lenen?
  8. Hoeveel eigen inbreng voor lening KBC?
  9. Hoeveel kan ik lenen KBC huis?
  10. Hoeveel maximaal lenen KBC?
  11. Hoe lang duurt goedkeuring hypothecaire lening KBC?

Wat kost een lening van 150000 euro?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost een lening van 150.000 euro?” Het totale kostenplaatje van een lening van 150.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten en de specifieke voorwaarden die KBC hanteert voor hypothecaire leningen. Het is belangrijk om een grondige analyse te maken van deze aspecten om een duidelijk beeld te krijgen van de totale kosten en maandelijkse aflossingen die gepaard gaan met een hypothecaire lening van dit bedrag bij KBC.

Wat is de rentevoet bij KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat is de rentevoet bij KBC?” De rentevoet bij KBC voor hypothecaire leningen kan variëren, afhankelijk van verschillende factoren zoals het type lening, de looptijd, en de marktomstandigheden. KBC biedt zowel vaste als variabele rentevoeten aan, zodat klanten kunnen kiezen welke optie het beste aansluit bij hun financiële situatie en voorkeuren. Het is belangrijk om goed geïnformeerd te zijn over de rentevoeten en eventuele bijkomende kosten voordat u besluit om een hypothecaire lening bij KBC af te sluiten.

Wat zijn de rentevoeten op dit moment?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Wat zijn de rentevoeten op dit moment?” De rentevoeten op hypothecaire leningen kunnen variëren afhankelijk van verschillende factoren, zoals de marktomstandigheden, het type lening en de looptijd ervan. Het is belangrijk om te weten dat de rentevoeten regelmatig worden geüpdatet en dat het verstandig is om rechtstreeks contact op te nemen met KBC voor de meest actuele informatie over rentevoeten voor hypothecaire leningen. Op die manier kunt u een goed geïnformeerde beslissing nemen over het afsluiten van een hypothecaire lening die past bij uw financiële situatie en behoeften.

Hoe staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de economische situatie, marktomstandigheden en het beleid van de centrale bank. Het is belangrijk om regelmatig de actuele rentevoeten te controleren bij KBC of om contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentetarieven en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Hoe hoog staan de rentevoeten vandaag?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoe hoog staan de rentevoeten vandaag?” De rentevoeten voor hypothecaire leningen kunnen dagelijks variëren en worden beïnvloed door verschillende factoren, zoals de marktomstandigheden, economische trends en het beleid van de centrale bank. Het is daarom belangrijk om regelmatig de actuele rentetarieven te raadplegen bij KBC of contact op te nemen met een financieel adviseur om een nauwkeurig beeld te krijgen van de huidige rentevoeten en hoe deze van invloed kunnen zijn op uw hypothecaire lening.

Wat kost het om 100.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Wat kost het om 100.000 euro te lenen?” De totale kosten van het lenen van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de looptijd van de lening, het type rentevoet (vast of variabel), eventuele bijkomende kosten zoals notariskosten en verzekeringen, en de specifieke voorwaarden die KBC hanteert. Het is belangrijk om een duidelijk beeld te hebben van alle kosten en voorwaarden voordat u een hypothecaire lening afsluit, zodat u goed geïnformeerd bent over de financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel kost 250.000 euro lenen?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoeveel kost het om 250.000 euro te lenen?” Het totale bedrag dat u uiteindelijk zult betalen voor het lenen van 250.000 euro hangt af van verschillende factoren, zoals de looptijd van de lening, de rentevoet en eventuele bijkomende kosten zoals dossierkosten en notariskosten. Het is belangrijk om een grondige berekening te maken en alle kosten in overweging te nemen voordat u besluit om een hypothecaire lening af te sluiten bij KBC. Het advies van een financieel expert kan hierbij waardevol zijn om een goed inzicht te krijgen in de totale kosten en financiële verplichtingen die gepaard gaan met het lenen van dit bedrag.

Hoeveel eigen inbreng voor lening KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel eigen inbreng is vereist voor een lening bij KBC?” Bij het aanvragen van een hypothecaire lening bij KBC is het gebruikelijk dat u een bepaalde eigen inbreng moet kunnen voorzien. De exacte hoeveelheid eigen inbreng kan variëren afhankelijk van verschillende factoren, zoals het aankoopbedrag van de woning, uw financiële situatie en de specifieke leningsvoorwaarden. Het is belangrijk om dit aspect grondig te bespreken met een adviseur van KBC om een duidelijk beeld te krijgen van de vereiste eigen inbreng voor uw specifieke leningsaanvraag.

Hoeveel kan ik lenen KBC huis?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik lenen voor een huis bij KBC?” Het maximale bedrag dat u kunt lenen voor een huis bij KBC hangt af van verschillende factoren, zoals uw inkomen, de waarde van het onroerend goed, eventuele andere leningen of verplichtingen die u heeft en uw terugbetalingscapaciteit. KBC biedt advies en begeleiding om te helpen bepalen hoeveel u kunt lenen voor de aankoop van uw droomhuis, rekening houdend met uw persoonlijke financiële situatie en wensen. Het is belangrijk om dit zorgvuldig te overwegen voordat u een hypothecaire lening afsluit, zodat u verantwoord kunt lenen en comfortabel kunt wonen zonder financiële stress.

Hoeveel maximaal lenen KBC?

Een veelgestelde vraag over hypothecaire leningen bij KBC is: “Hoeveel kan ik maximaal lenen bij KBC?” Het maximale bedrag dat u kunt lenen bij KBC voor een hypothecaire lening hangt af van verschillende factoren, waaronder uw inkomen, uitgaven, andere lopende leningen en de waarde van het pand dat u wilt financieren. KBC hanteert strikte criteria om te bepalen hoeveel u kunt lenen, zodat de lening haalbaar en verantwoord blijft binnen uw financiële situatie. Het is raadzaam om contact op te nemen met KBC voor een persoonlijke berekening en advies op maat over het maximale leenbedrag dat voor u van toepassing is.

Hoe lang duurt goedkeuring hypothecaire lening KBC?

Een veelgestelde vraag over een hypothecaire lening bij KBC is: “Hoe lang duurt de goedkeuring van een hypothecaire lening bij KBC?” De goedkeuringsduur van een hypothecaire lening kan variëren en is afhankelijk van verschillende factoren, zoals de volledigheid van uw aanvraag, uw financiële situatie en de interne processen van de bank. Over het algemeen streven banken ernaar om een beslissing te nemen binnen enkele weken nadat alle vereiste documenten zijn ingediend. Het is altijd verstandig om contact op te nemen met KBC voor specifieke informatie over de goedkeuringsprocedure en eventuele mogelijke vertragingen die zich kunnen voordoen.

rentevoet lening

Alles wat u moet weten over de rentevoet van een lening

Alles wat u moet weten over de rentevoet van een lening

Alles wat u moet weten over de rentevoet van een lening

Een van de belangrijkste aspecten bij het afsluiten van een lening is de rentevoet. De rentevoet bepaalt namelijk hoeveel geld u extra moet betalen bovenop het geleende bedrag. Het is daarom essentieel om goed op de hoogte te zijn van hoe de rentevoet werkt en welke impact deze heeft op uw lening.

Wat is de rentevoet?

De rentevoet is het percentage dat wordt berekend over het geleende bedrag en dat u als lener aan de kredietverstrekker moet betalen. Dit percentage kan vast of variabel zijn, afhankelijk van het type lening dat u afsluit. Een vaste rentevoet blijft gedurende de hele looptijd van de lening hetzelfde, terwijl een variabele rentevoet kan veranderen op basis van marktomstandigheden.

Hoe wordt de rentevoet bepaald?

De kredietverstrekker bepaalt de hoogte van de rentevoet op basis van verschillende factoren, waaronder uw kredietgeschiedenis, het geleende bedrag, de looptijd van de lening en actuele marktomstandigheden. Hoe gunstiger uw kredietprofiel, hoe lager uw rentevoet over het algemeen zal zijn.

Impact van de rentevoet

De rentevoet heeft een directe invloed op hoeveel geld u in totaal zult terugbetalen voor uw lening. Een hogere rentevoet betekent dat u meer interest zult betalen en dus duurder uit zult zijn voor uw lening. Daarom is het belangrijk om te streven naar een zo laag mogelijke rentevoet bij het afsluiten van een lening.

Rentevoeten vergelijken

Voordat u een lening afsluit, is het verstandig om verschillende kredietverstrekkers te vergelijken en te kijken naar hun aangeboden rentevoeten. Door verschillende offertes aan te vragen en deze met elkaar te vergelijken, kunt u ervoor zorgen dat u de meest voordelige optie kiest die past bij uw financiële situatie.

Kortom, de rentevoet is een cruciaal element bij het afsluiten van een lening dat aanzienlijke invloed heeft op uw totale kosten. Zorg er daarom voor dat u goed geïnformeerd bent over hoe de rentevoet werkt en neem altijd voldoende tijd om verschillende opties te overwegen voordat u zich verbindt aan een leningsovereenkomst.


Zeven Voordelen van een Lage Rentevoet bij Leningen

  1. Een lagere rentevoet resulteert in lagere totale kosten voor uw lening.
  2. Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt.
  3. Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening.
  4. Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente.
  5. Een gunstige rentevoet kan uw maandelijkse aflossingen betaalbaarder maken.
  6. Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken.
  7. Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften.


Nadelen van een Hoge Rentevoet bij Leningen

  1. Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening.
  2. Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen.
  3. Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt.

Een lagere rentevoet resulteert in lagere totale kosten voor uw lening.

Een lagere rentevoet is een belangrijk voordeel bij het afsluiten van een lening, omdat dit resulteert in lagere totale kosten voor uw lening. Door te profiteren van een lagere rentevoet betaalt u minder aan interest over de looptijd van de lening, wat kan resulteren in aanzienlijke besparingen. Het kiezen voor een lening met een gunstige rentevoet stelt u in staat om financieel verstandige beslissingen te nemen en uw lening op een kosteneffectieve manier af te lossen.

Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt.

Met een vaste rentevoet weet u precies hoeveel u elke maand moet betalen, wat budgettering gemakkelijker maakt. Doordat de rentevoet gedurende de hele looptijd van de lening constant blijft, heeft u een duidelijk overzicht van uw maandelijkse aflossingen. Dit biedt financiële zekerheid en voorspelbaarheid, waardoor u uw budget effectief kunt beheren en plannen voor de toekomst. Het vermijdt verrassingen en onverwachte kosten, waardoor u meer controle heeft over uw financiële situatie.

Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening.

Een lage rentevoet kan leiden tot aanzienlijke besparingen over de looptijd van de lening. Wanneer u in staat bent om een lening af te sluiten met een lage rentevoet, betaalt u minder aan interesten gedurende de hele periode van terugbetaling. Dit betekent dat u uiteindelijk minder geld hoeft terug te betalen dan wanneer u een lening zou hebben met een hogere rentevoet. Door te profiteren van een gunstige rentevoet kunt u dus financieel voordeel behalen en uw totale kosten aanzienlijk verlagen.

Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente.

Bij een variabele rentevoet profiteert u van eventuele dalingen in de marktrente. Dit betekent dat als de algemene rentetarieven dalen, uw rentevoet ook zal afnemen, waardoor u minder interest betaalt over uw lening. Dit kan resulteren in lagere maandelijkse aflossingen en uiteindelijk in kostenbesparingen gedurende de looptijd van de lening. Het flexibele karakter van een variabele rentevoet biedt dus de mogelijkheid om te profiteren van gunstige marktomstandigheden en kan een aantrekkelijke optie zijn voor leners die bereid zijn om wat risico te nemen in ruil voor potentieel financieel voordeel.

Een gunstige rentevoet kan uw maandelijkse aflossingen betaalbaarder maken.

Een gunstige rentevoet kan uw maandelijkse aflossingen aanzienlijk betaalbaarder maken. Wanneer u een lening afsluit met een lagere rentevoet, zal het bedrag dat u elke maand moet terugbetalen lager zijn dan bij een lening met een hogere rentevoet. Dit kan helpen om uw financiële last te verlichten en meer ruimte te creëren in uw budget voor andere uitgaven of spaardoelen. Het is daarom verstandig om te streven naar de meest voordelige rentevoet bij het afsluiten van een lening, zodat u comfortabel kunt voldoen aan uw aflossingsverplichtingen.

Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken.

Met een competitieve rentevoet kunt u sneller schulden aflossen en financiële vrijheid bereiken. Een lage rentevoet betekent dat u minder geld hoeft uit te geven aan rentekosten, waardoor u meer kunt aflossen op het geleende bedrag. Hierdoor kunt u sneller uw lening terugbetalen en op lange termijn financiële stabiliteit en vrijheid bereiken. Door te kiezen voor een lening met een gunstige rentevoet, kunt u dus niet alleen kosten besparen, maar ook uw financiële doelen sneller realiseren.

Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften.

Het vergelijken van rentevoeten stelt u in staat om de meest voordelige leningsoptie te kiezen die past bij uw financiële behoeften. Door verschillende rentevoeten van kredietverstrekkers te vergelijken, kunt u de lening vinden die het beste aansluit bij uw budget en financiële doelen. Op deze manier kunt u geld besparen op de totale kosten van de lening en ervoor zorgen dat u een weloverwogen beslissing neemt die gunstig is voor uw financiële situatie op lange termijn. Het loont dus zeker om de tijd te nemen om rentevoeten te vergelijken voordat u zich verbindt aan een leningsovereenkomst.

Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening.

Een hoge rentevoet kan leiden tot aanzienlijk hogere totale kosten voor de lening. Wanneer de rentevoet op een lening hoog is, betekent dit dat u meer geld zult moeten betalen aan rente over de gehele looptijd van de lening. Dit resulteert in een verhoogde financiële last en kan ervoor zorgen dat u uiteindelijk veel meer betaalt dan het oorspronkelijk geleende bedrag. Het is daarom van essentieel belang om goed op te letten bij het kiezen van een lening en ervoor te zorgen dat de rentevoet gunstig is om onnodige extra kosten te vermijden.

Bij een variabele rentevoet bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen.

Bij een variabele rentevoet lening bestaat het risico dat de maandelijkse aflossingen kunnen stijgen als de rentevoeten op de markt toenemen. Dit kan leiden tot onverwachte financiële druk voor de lener, aangezien de maandelijkse lasten hoger kunnen worden dan aanvankelijk verwacht. Het gebrek aan voorspelbaarheid in de maandelijkse aflossingen kan zorgen voor financiële onzekerheid en maakt het moeilijker om het budget te plannen op lange termijn. Het is daarom belangrijk voor leners om zich bewust te zijn van dit risico en zorgvuldig af te wegen of zij bereid zijn om het schommelende karakter van een variabele rentevoet te accepteren.

Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt.

Een ongunstige kredietgeschiedenis kan resulteren in een hogere rentevoet, waardoor lenen duurder wordt. Wanneer een lener een slechte kredietgeschiedenis heeft, bijvoorbeeld door eerdere betalingsachterstanden of leningen die niet zijn terugbetaald, zien kredietverstrekkers dit als een verhoogd risico. Als gevolg hiervan zullen zij geneigd zijn om een hogere rentevoet aan te rekenen om dat risico te compenseren. Dit betekent dat mensen met een minder gunstige kredietgeschiedenis meer zullen moeten betalen voor het lenen van geld, wat hun financiële lasten kan verzwaren. Het is daarom belangrijk voor leners om hun kredietwaardigheid te onderhouden en eventuele problemen met betalingsverplichtingen tijdig aan te pakken om te voorkomen dat zij worden geconfronteerd met een hogere rentevoet bij het afsluiten van leningen.